IUP EVRY Module Contrle de Gestion M 2
- Slides: 140
IUP EVRY Module Contrôle de Gestion M 2 IUP EVRY M. LIPRANDI - A. GREFFET Page 1
IUP EVRY Module Contrôle de Gestion M 2 LE CONTRÔLE DE GESTION PLAN DU COURS Rappels de 2 e année Rentabilité des investissements : VAN et TIR Analyse des écarts Cash, Trésorerie, Création de valeur Principes du Cd. G - Reporting Gestion de projet et ERP M. LIPRANDI - A. GREFFET Page 2
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : L'ENVIRONNEMENT DE L'ENTREPRISE M. LIPRANDI - A. GREFFET Page 3
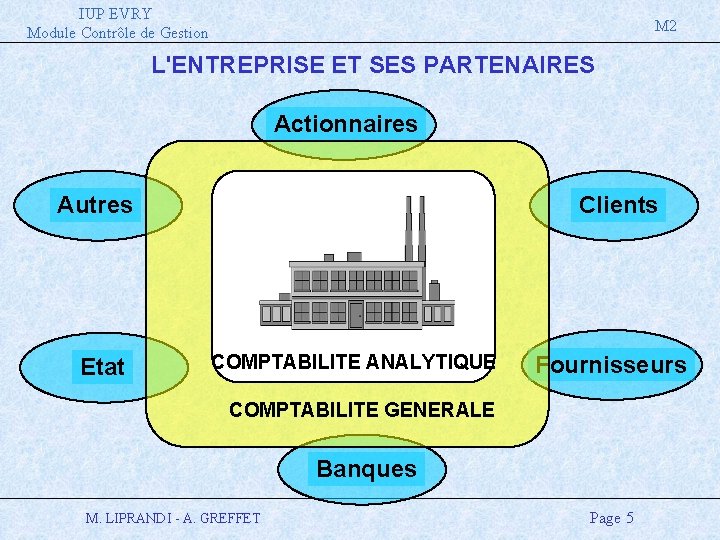
IUP EVRY Module Contrôle de Gestion M 2 è L ’Entreprise est en relation permanente avec de très nombreux partenaires è Elle doit donc communiquer avec eux, par le biais d’outils appropriés è La comptabilité générale constitue un de ces outils par son caractère obligatoire et son aspect normalisé M. LIPRANDI - A. GREFFET Page 4
IUP EVRY Module Contrôle de Gestion M 2 L'ENTREPRISE ET SES PARTENAIRES Actionnaires Autres Etat Clients COMPTABILITE ANALYTIQUE Fournisseurs COMPTABILITE GENERALE Banques M. LIPRANDI - A. GREFFET Page 5
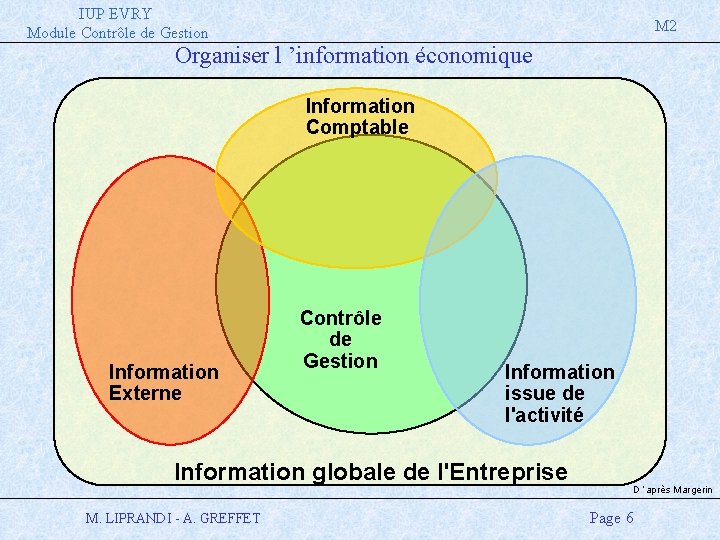
IUP EVRY Module Contrôle de Gestion M 2 Organiser l ’information économique Information Comptable Information Externe Contrôle de Gestion Information issue de l'activité Information globale de l'Entreprise M. LIPRANDI - A. GREFFET D ’après Margerin Page 6
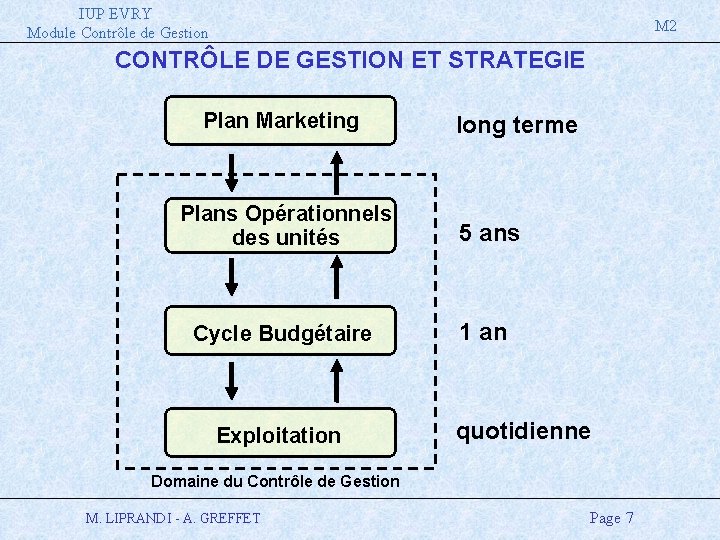
IUP EVRY Module Contrôle de Gestion M 2 CONTRÔLE DE GESTION ET STRATEGIE Plan Marketing Plans Opérationnels des unités Cycle Budgétaire Exploitation long terme 5 ans 1 an quotidienne Domaine du Contrôle de Gestion M. LIPRANDI - A. GREFFET Page 7
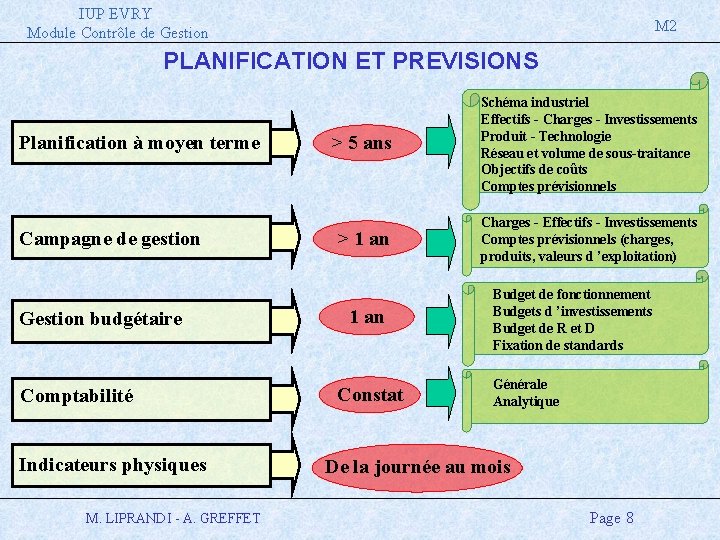
IUP EVRY Module Contrôle de Gestion M 2 PLANIFICATION ET PREVISIONS Planification à moyen terme Campagne de gestion Gestion budgétaire Comptabilité Indicateurs physiques M. LIPRANDI - A. GREFFET > 5 ans Schéma industriel Effectifs - Charges - Investissements Produit - Technologie Réseau et volume de sous-traitance Objectifs de coûts Comptes prévisionnels > 1 an Charges - Effectifs - Investissements Comptes prévisionnels (charges, produits, valeurs d ’exploitation) 1 an Constat Budget de fonctionnement Budgets d ’investissements Budget de R et D Fixation de standards Générale Analytique De la journée au mois Page 8
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : LES OUTILS DU CONTRÔLE DE GESTION M. LIPRANDI - A. GREFFET Page 9
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : LA COMPTABILITE GENERALE M. LIPRANDI - A. GREFFET Page 10
IUP EVRY Module Contrôle de Gestion M 2 LES AMENAGEMENTS DE LA COMPTABILITE GENERALE è Fournir les documents de synthèse sur des périodicités plus rapprochées è Tenir des comptes d’inventaire permanent è Abonner les amortissements è Calculer les Soldes Intermédiaires de Gestion M. LIPRANDI - A. GREFFET Page 11
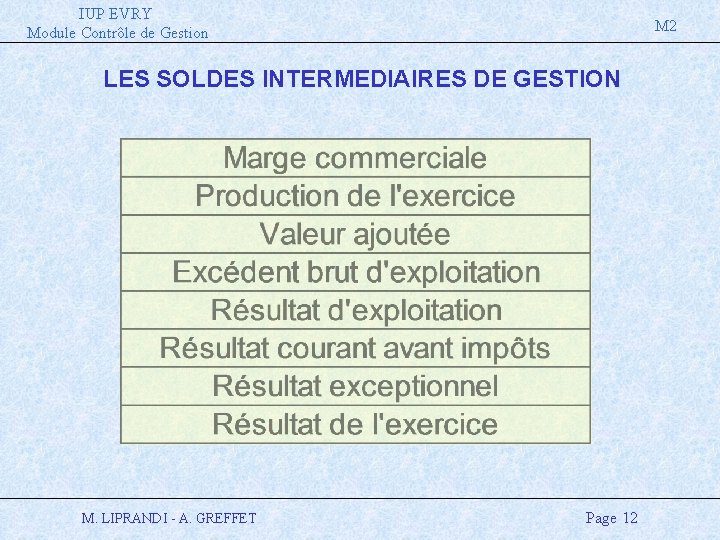
IUP EVRY Module Contrôle de Gestion M 2 LES SOLDES INTERMEDIAIRES DE GESTION M. LIPRANDI - A. GREFFET Page 12
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : LA COMPTABILITE ANALYTIQUE M. LIPRANDI - A. GREFFET Page 13
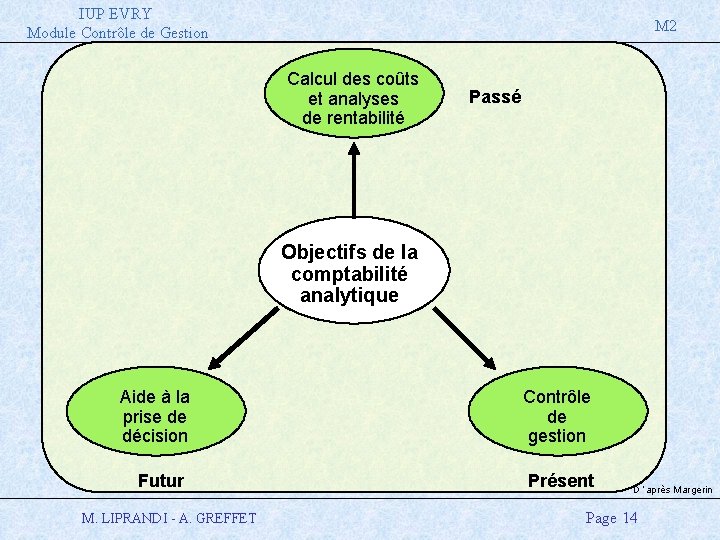
IUP EVRY Module Contrôle de Gestion M 2 Calcul des coûts et analyses de rentabilité Passé Objectifs de la comptabilité analytique Aide à la prise de décision Futur M. LIPRANDI - A. GREFFET Contrôle de gestion Présent D ’après Margerin Page 14
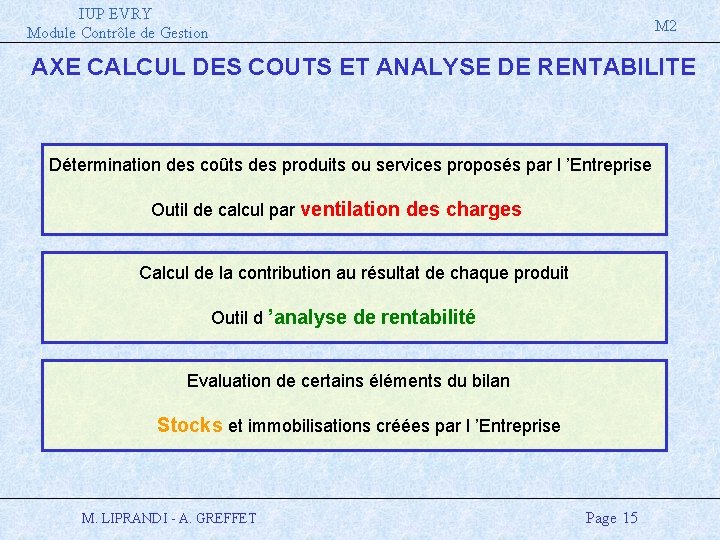
IUP EVRY Module Contrôle de Gestion M 2 AXE CALCUL DES COUTS ET ANALYSE DE RENTABILITE Détermination des coûts des produits ou services proposés par l ’Entreprise Outil de calcul par ventilation des charges Calcul de la contribution au résultat de chaque produit Outil d ’analyse de rentabilité Evaluation de certains éléments du bilan Stocks et immobilisations créées par l ’Entreprise M. LIPRANDI - A. GREFFET Page 15
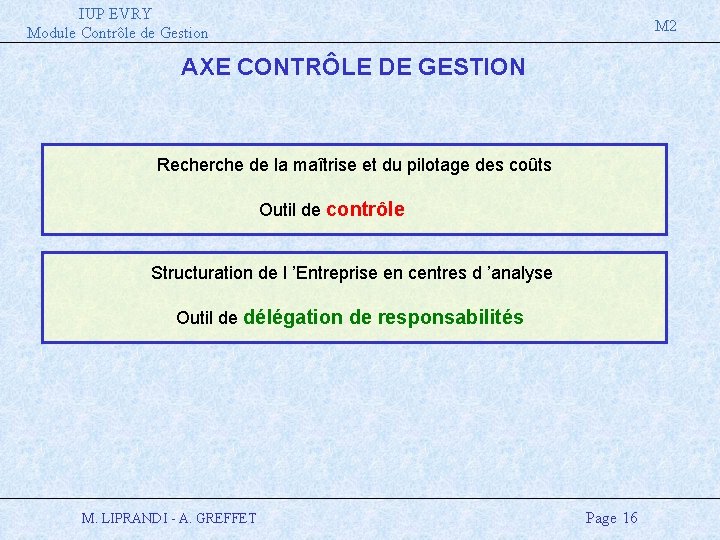
IUP EVRY Module Contrôle de Gestion M 2 AXE CONTRÔLE DE GESTION Recherche de la maîtrise et du pilotage des coûts Outil de contrôle Structuration de l ’Entreprise en centres d ’analyse Outil de délégation de responsabilités M. LIPRANDI - A. GREFFET Page 16
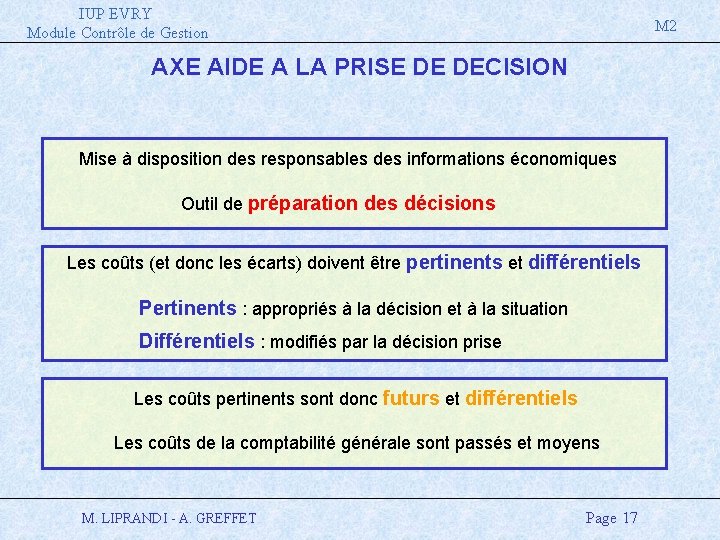
IUP EVRY Module Contrôle de Gestion M 2 AXE AIDE A LA PRISE DE DECISION Mise à disposition des responsables des informations économiques Outil de préparation des décisions Les coûts (et donc les écarts) doivent être pertinents et différentiels Pertinents : appropriés à la décision et à la situation Différentiels : modifiés par la décision prise Les coûts pertinents sont donc futurs et différentiels Les coûts de la comptabilité générale sont passés et moyens M. LIPRANDI - A. GREFFET Page 17
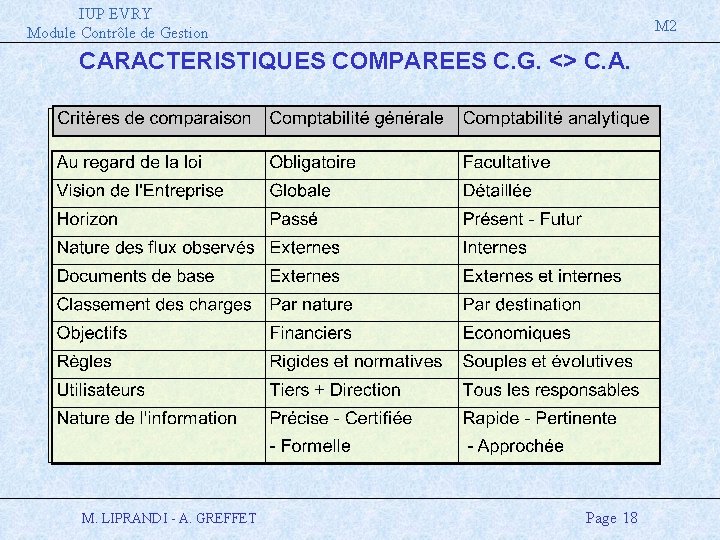
IUP EVRY Module Contrôle de Gestion M 2 CARACTERISTIQUES COMPAREES C. G. <> C. A. M. LIPRANDI - A. GREFFET Page 18
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : LES DIFFERENTES METHODES DE CONSTRUCTION DES COUTS M. LIPRANDI - A. GREFFET Page 19
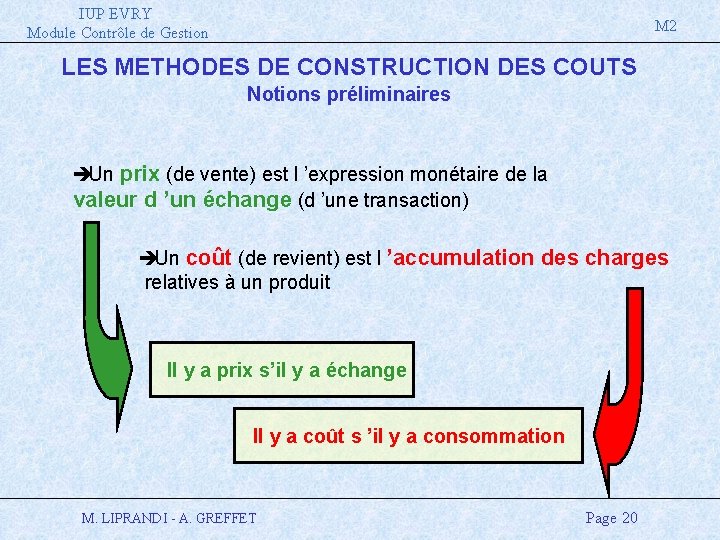
IUP EVRY Module Contrôle de Gestion M 2 LES METHODES DE CONSTRUCTION DES COUTS Notions préliminaires è Un prix (de vente) est l ’expression monétaire de la valeur d ’un échange (d ’une transaction) è Un coût (de revient) est l ’accumulation des charges relatives à un produit Il y a prix s’il y a échange Il y a coût s ’il y a consommation M. LIPRANDI - A. GREFFET Page 20
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : CHOIX DU SYSTEME DE CONSTRUCTION DES COUTS M. LIPRANDI - A. GREFFET Page 21
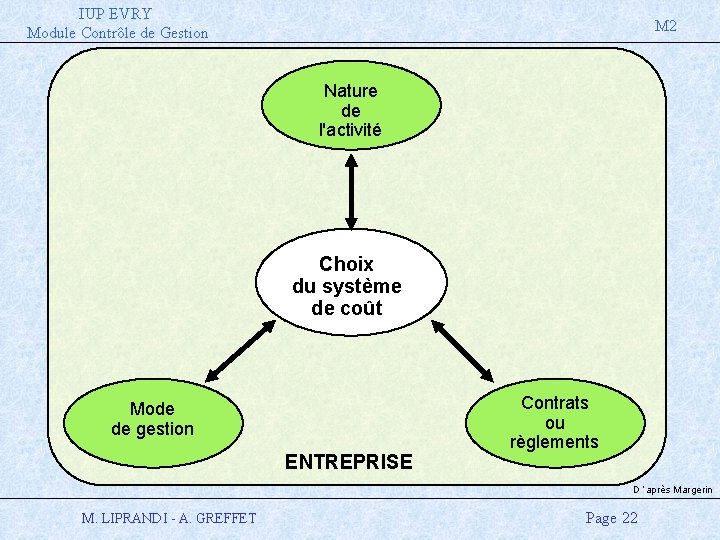
IUP EVRY Module Contrôle de Gestion M 2 Nature de l'activité Choix du système de coût Mode de gestion ENTREPRISE Contrats ou règlements D ’après Margerin M. LIPRANDI - A. GREFFET Page 22
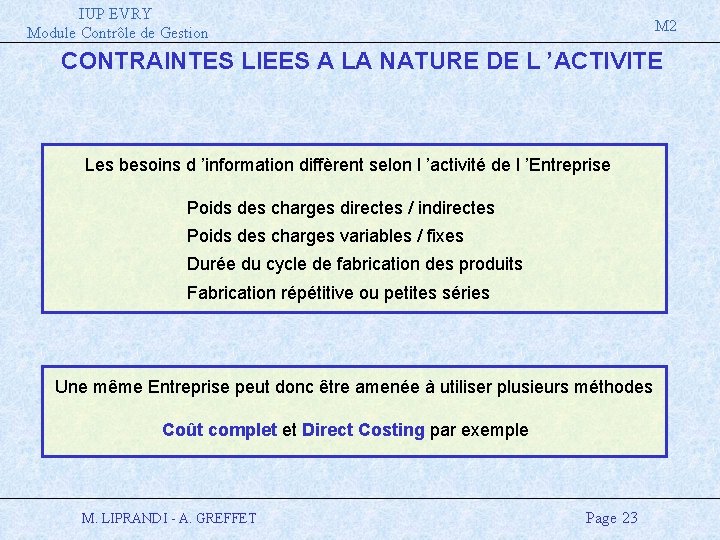
IUP EVRY Module Contrôle de Gestion M 2 CONTRAINTES LIEES A LA NATURE DE L ’ACTIVITE Les besoins d ’information diffèrent selon l ’activité de l ’Entreprise Poids des charges directes / indirectes Poids des charges variables / fixes Durée du cycle de fabrication des produits Fabrication répétitive ou petites séries Une même Entreprise peut donc être amenée à utiliser plusieurs méthodes Coût complet et Direct Costing par exemple M. LIPRANDI - A. GREFFET Page 23
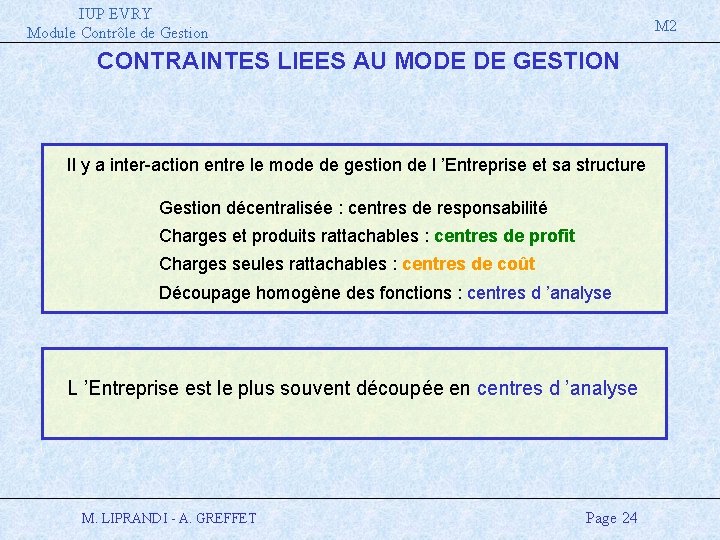
IUP EVRY Module Contrôle de Gestion M 2 CONTRAINTES LIEES AU MODE DE GESTION Il y a inter-action entre le mode de gestion de l ’Entreprise et sa structure Gestion décentralisée : centres de responsabilité Charges et produits rattachables : centres de profit Charges seules rattachables : centres de coût Découpage homogène des fonctions : centres d ’analyse L ’Entreprise est le plus souvent découpée en centres d ’analyse M. LIPRANDI - A. GREFFET Page 24
IUP EVRY Module Contrôle de Gestion M 2 CONTRAINTES CONTRACTUELLES OU REGLEMENTAIRES Certains contrats peuvent exiger un type particulier de suivi analytique de natures de coûts (coopération, sous-traitance) L ’Entreprise peut être contrôlée par un organisme étatique de par sa nature juridique (Sociétés nationales par exemple) M. LIPRANDI - A. GREFFET Page 25
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : LA METHODE DES COUTS COMPLETS M. LIPRANDI - A. GREFFET Page 26
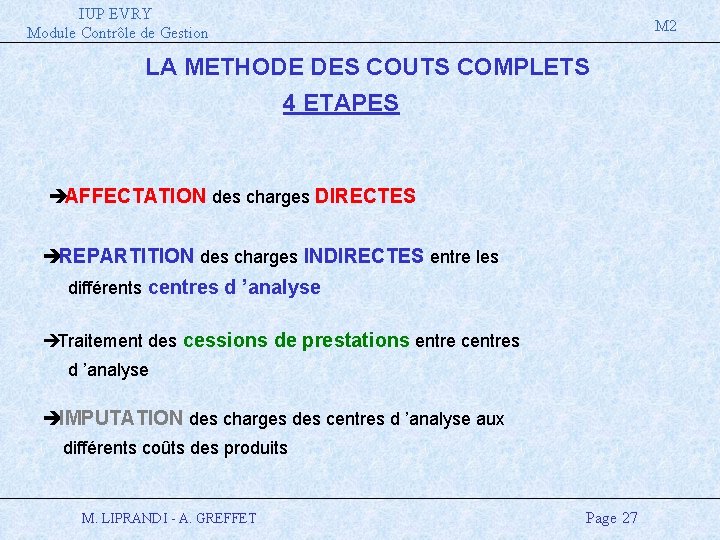
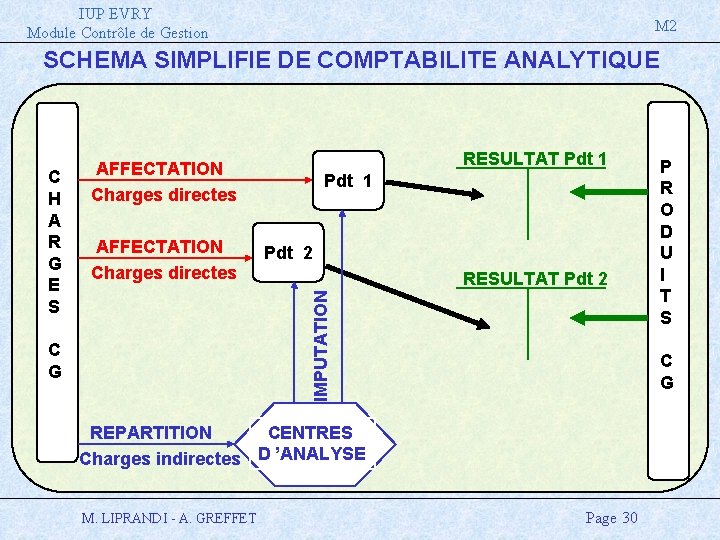
IUP EVRY Module Contrôle de Gestion M 2 LA METHODE DES COUTS COMPLETS 4 ETAPES è AFFECTATION des charges DIRECTES è REPARTITION des charges INDIRECTES entre les différents centres d ’analyse è Traitement des cessions de prestations entre centres d ’analyse è IMPUTATION des charges des centres d ’analyse aux différents coûts des produits M. LIPRANDI - A. GREFFET Page 27
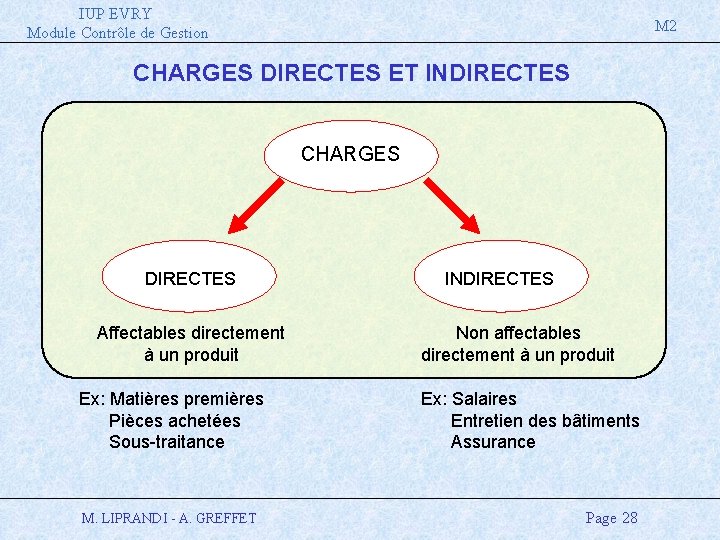
IUP EVRY Module Contrôle de Gestion M 2 CHARGES DIRECTES ET INDIRECTES CHARGES DIRECTES Affectables directement à un produit Ex: Matières premières Pièces achetées Sous-traitance M. LIPRANDI - A. GREFFET INDIRECTES Non affectables directement à un produit Ex: Salaires Entretien des bâtiments Assurance Page 28
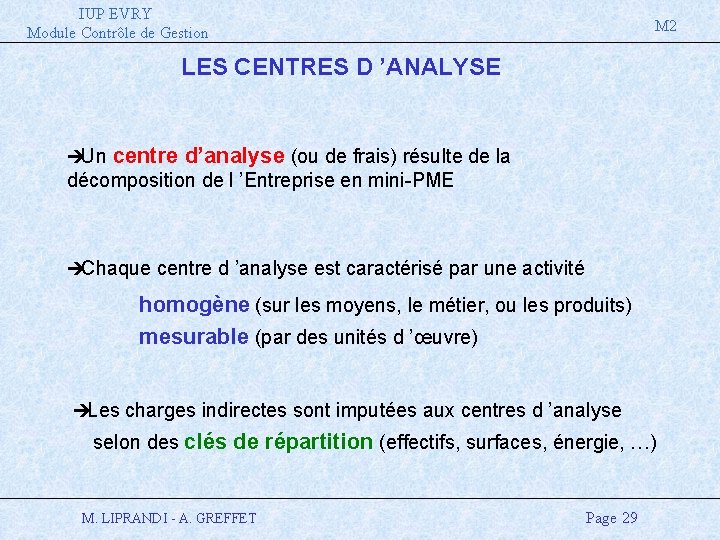
IUP EVRY Module Contrôle de Gestion M 2 LES CENTRES D ’ANALYSE è Un centre d’analyse (ou de frais) résulte de la décomposition de l ’Entreprise en mini-PME è Chaque centre d ’analyse est caractérisé par une activité homogène (sur les moyens, le métier, ou les produits) mesurable (par des unités d ’œuvre) è Les charges indirectes sont imputées aux centres d ’analyse selon des clés de répartition (effectifs, surfaces, énergie, …) M. LIPRANDI - A. GREFFET Page 29
IUP EVRY Module Contrôle de Gestion M 2 SCHEMA SIMPLIFIE DE COMPTABILITE ANALYTIQUE AFFECTATION Charges directes Pdt 1 Pdt 2 RESULTAT Pdt 2 IMPUTATION C H A R G E S RESULTAT Pdt 1 AFFECTATION Charges directes C G CENTRES REPARTITION Charges indirectes D ’ANALYSE M. LIPRANDI - A. GREFFET P R O D U I T S Page 30
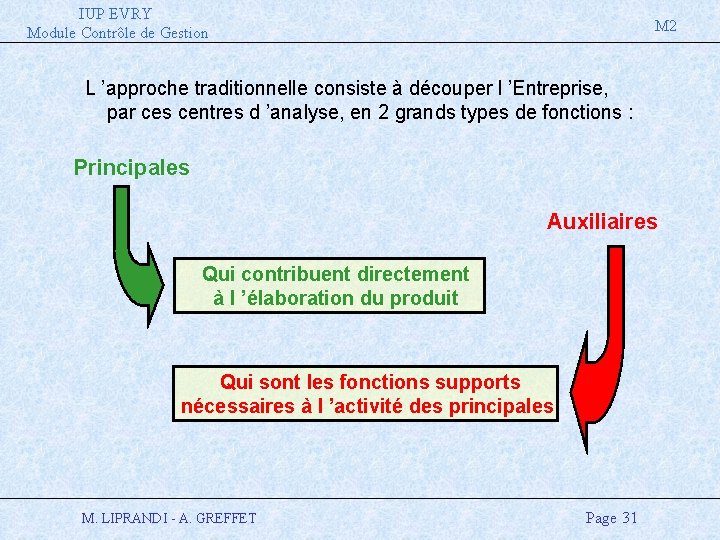
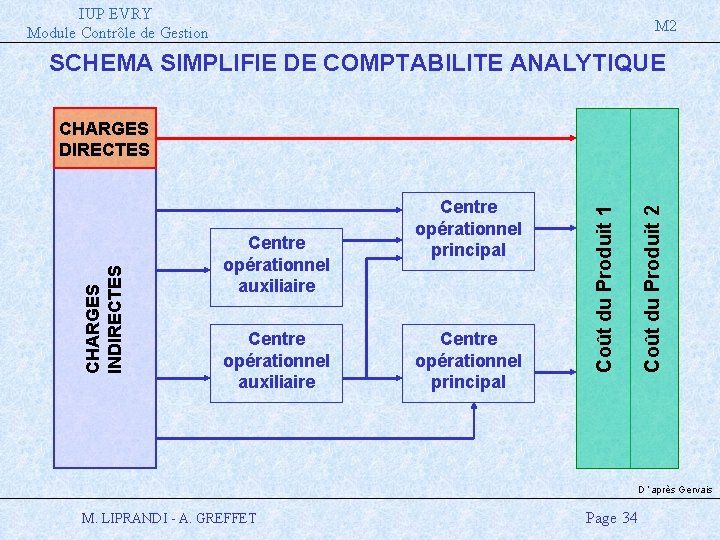
IUP EVRY Module Contrôle de Gestion M 2 L ’approche traditionnelle consiste à découper l ’Entreprise, par ces centres d ’analyse, en 2 grands types de fonctions : Principales Auxiliaires Qui contribuent directement à l ’élaboration du produit Qui sont les fonctions supports nécessaires à l ’activité des principales M. LIPRANDI - A. GREFFET Page 31
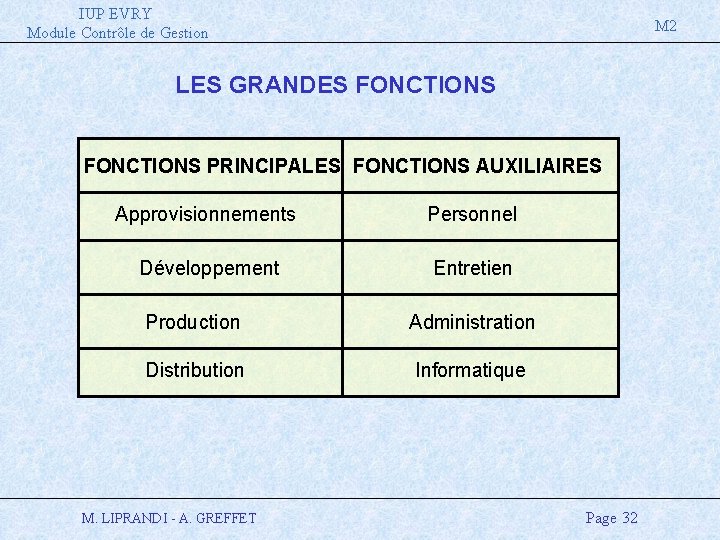
IUP EVRY Module Contrôle de Gestion M 2 LES GRANDES FONCTIONS PRINCIPALES FONCTIONS AUXILIAIRES Approvisionnements Personnel Développement Entretien Production Administration Distribution Informatique M. LIPRANDI - A. GREFFET Page 32
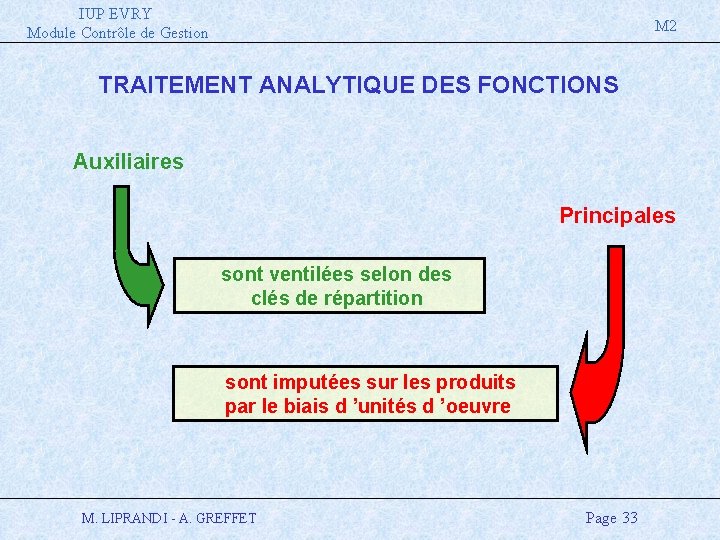
IUP EVRY Module Contrôle de Gestion M 2 TRAITEMENT ANALYTIQUE DES FONCTIONS Auxiliaires Principales sont ventilées selon des clés de répartition sont imputées sur les produits par le biais d ’unités d ’oeuvre M. LIPRANDI - A. GREFFET Page 33
IUP EVRY Module Contrôle de Gestion M 2 SCHEMA SIMPLIFIE DE COMPTABILITE ANALYTIQUE Centre opérationnel auxiliaire Centre opérationnel principal Coût du Produit 2 Centre opérationnel auxiliaire Centre opérationnel principal Coût du Produit 1 CHARGES INDIRECTES CHARGES DIRECTES D ’après Gervais M. LIPRANDI - A. GREFFET Page 34
IUP EVRY Module Contrôle de Gestion M 2 LES CENTRES D ’ANALYSE M. LIPRANDI - A. GREFFET Page 35
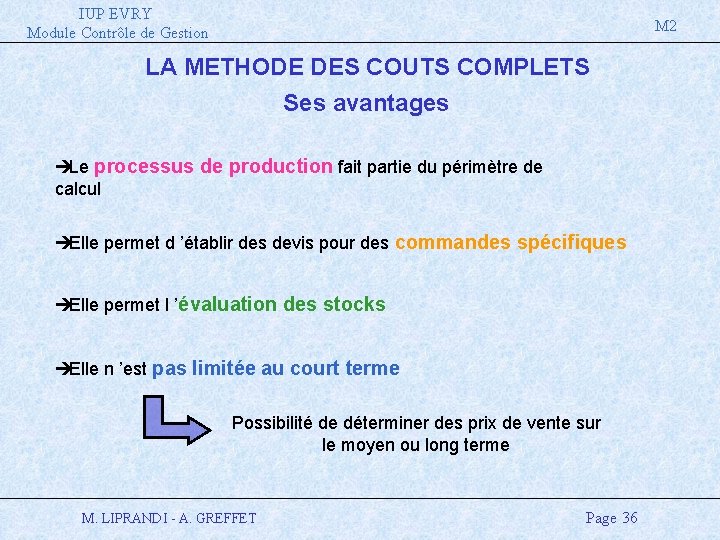
IUP EVRY Module Contrôle de Gestion M 2 LA METHODE DES COUTS COMPLETS Ses avantages è Le processus de production fait partie du périmètre de calcul è Elle permet d ’établir des devis pour des commandes spécifiques è Elle permet l ’évaluation des stocks è Elle n ’est pas limitée au court terme Possibilité de déterminer des prix de vente sur le moyen ou long terme M. LIPRANDI - A. GREFFET Page 36
IUP EVRY Module Contrôle de Gestion M 2 LA METHODE DES COUTS COMPLETS Ses limites è Calcul trop simpliste (imputation globale) ou trop fastidieux (centres de frais) è Difficultés de cerner les centres d ’analyse è Le coût n ’est pas lié seulement au volume (ex : lots) è Les centres principaux reçoivent des charges qui ne les concernent pas directement M. LIPRANDI - A. GREFFET Page 37
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : LES METHODES COUTS PARTIELS M. LIPRANDI - A. GREFFET Page 38
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : LE DIRECT COSTING M. LIPRANDI - A. GREFFET Page 39
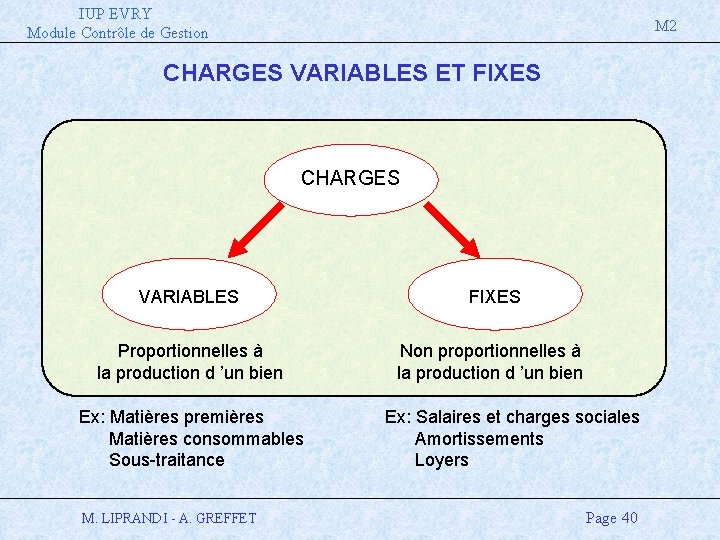
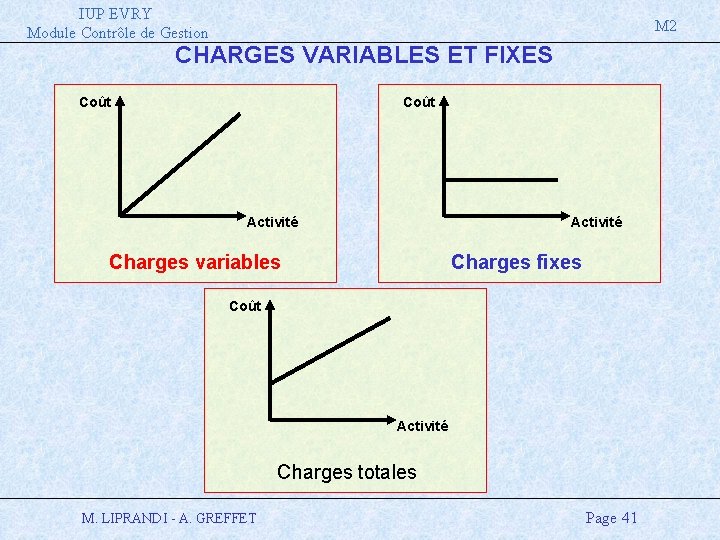
IUP EVRY Module Contrôle de Gestion M 2 CHARGES VARIABLES ET FIXES CHARGES VARIABLES FIXES Proportionnelles à la production d ’un bien Non proportionnelles à la production d ’un bien Ex: Matières premières Matières consommables Sous-traitance M. LIPRANDI - A. GREFFET Ex: Salaires et charges sociales Amortissements Loyers Page 40
IUP EVRY Module Contrôle de Gestion M 2 CHARGES VARIABLES ET FIXES Coût Activité Charges variables Charges fixes Coût Activité Charges totales M. LIPRANDI - A. GREFFET Page 41
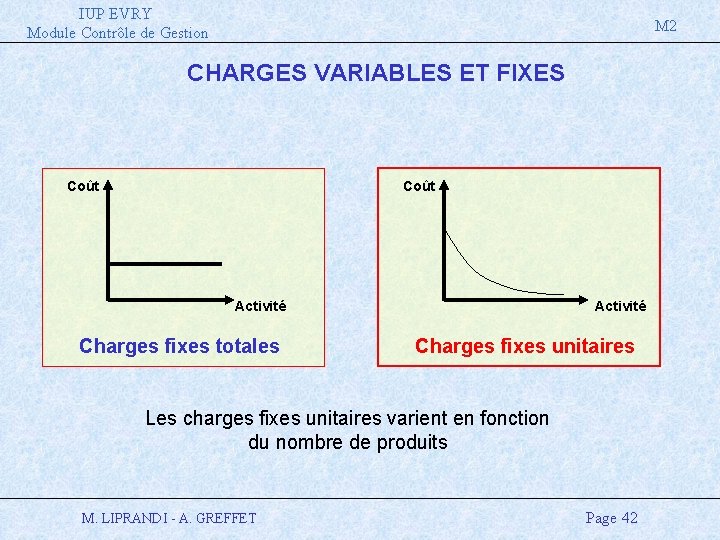
IUP EVRY Module Contrôle de Gestion M 2 CHARGES VARIABLES ET FIXES Coût Activité Charges fixes totales Activité Charges fixes unitaires Les charges fixes unitaires varient en fonction du nombre de produits M. LIPRANDI - A. GREFFET Page 42
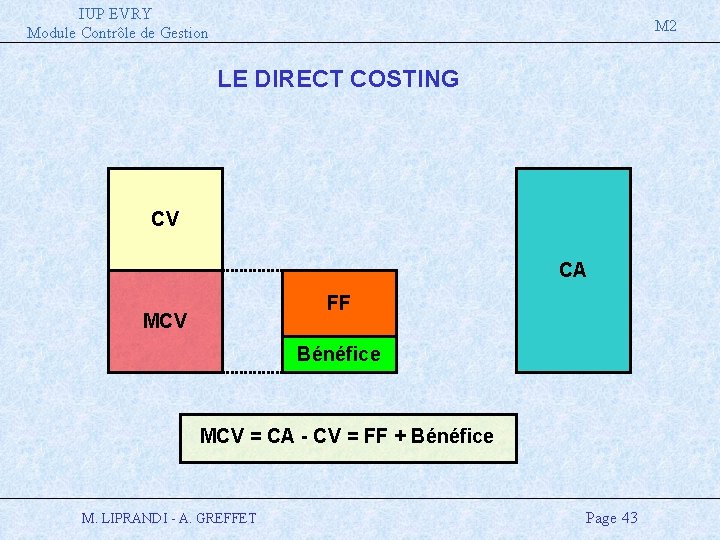
IUP EVRY Module Contrôle de Gestion M 2 LE DIRECT COSTING CV CA FF MCV Bénéfice MCV = CA - CV = FF + Bénéfice M. LIPRANDI - A. GREFFET Page 43
IUP EVRY Module Contrôle de Gestion M 2 LE DIRECT COSTING Ses avantages è Analyser et comparer la rentabilité des produits è Vérifier que tous les produis contribuent à l ’amortissement des frais fixes è Optimiser la marge globale de l ’entreprise M. LIPRANDI - A. GREFFET Page 44
IUP EVRY Module Contrôle de Gestion M 2 LE DIRECT COSTING Ses limites è La masse des coûts fixes a tendance à grossir analyse très partielle des charges è Pas de répartition des coûts fixes par produit M. LIPRANDI - A. GREFFET Page 45
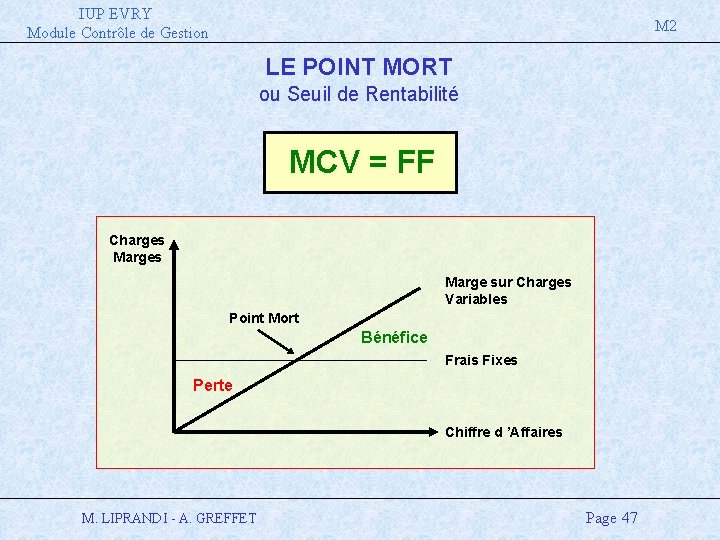
IUP EVRY Module Contrôle de Gestion M 2 LE POINT MORT ou Seuil de Rentabilité è Le point mort est le niveau de ventes à partir duquel l ’activité est rentable : la totalité des coûts est couverte par la marge dégagée è Le point mort est donc atteint lorsque la marge couvre : la totalité des frais fixes l les charges variables correspondant au volume de vente l Au point mort, le résultat est NUL M. LIPRANDI - A. GREFFET Page 46
IUP EVRY Module Contrôle de Gestion M 2 LE POINT MORT ou Seuil de Rentabilité MCV = FF Charges Marge sur Charges Variables Point Mort Bénéfice Frais Fixes Perte Chiffre d ’Affaires M. LIPRANDI - A. GREFFET Page 47
IUP EVRY Module Contrôle de Gestion M 2 LE POINT MORT Ses avantages è Est très facile à mettre en oeuvre è Permet d ’analyser des problèmes simples : A partir de combien de produits vendus mon activité est- elle « rentable » ? l A partir de combien de photocopies dois-je passer par le service de reprographie ? l M. LIPRANDI - A. GREFFET Page 48
IUP EVRY Module Contrôle de Gestion M 2 LE POINT MORT Ses limites è Ne concerne qu ’un produit (ou famille de produits) è Le raisonnement est limité à la courte période : l capacité de production et performances sont fixes prix des produits invariables l coûts de production invariables l è Les problèmes de trésorerie sont négligés : pas de décalage entre l ’engagement d ’une charge et son décaissement l la réalisation d ’une vente et son encaissement l è Il n ’y a pas de variations de stocks : tout ce qui est produit est vendu M. LIPRANDI - A. GREFFET Page 49
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : LE COUT DIRECT M. LIPRANDI - A. GREFFET Page 50
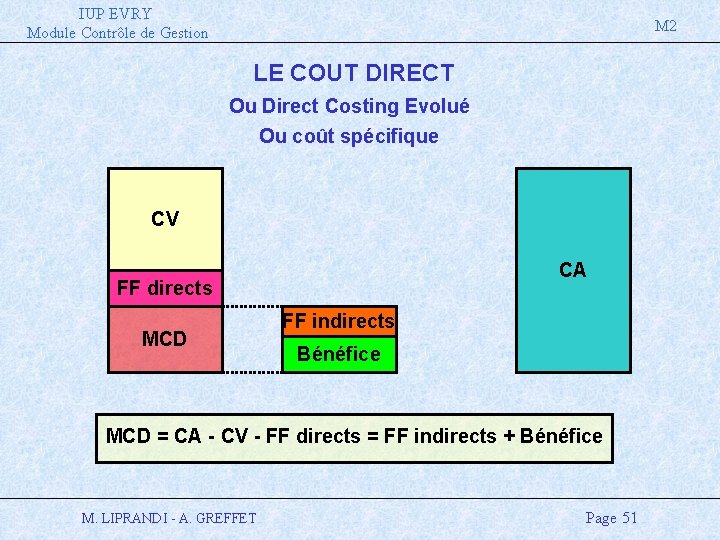
IUP EVRY Module Contrôle de Gestion M 2 LE COUT DIRECT Ou Direct Costing Evolué Ou coût spécifique CV CA FF directs MCD FF indirects Bénéfice MCD = CA - CV - FF directs = FF indirects + Bénéfice M. LIPRANDI - A. GREFFET Page 51
IUP EVRY Module Contrôle de Gestion M 2 RAPPELS : LE COUT MARGINAL M. LIPRANDI - A. GREFFET Page 52
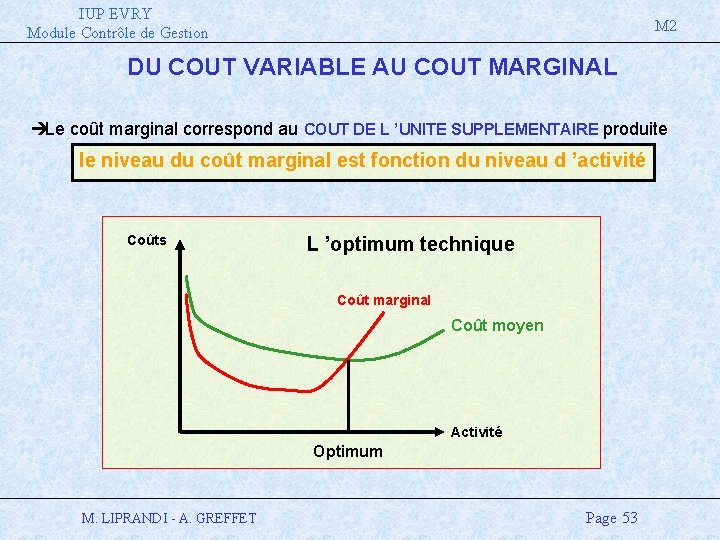
IUP EVRY Module Contrôle de Gestion M 2 DU COUT VARIABLE AU COUT MARGINAL è Le coût marginal correspond au COUT DE L ’UNITE SUPPLEMENTAIRE produite le niveau du coût marginal est fonction du niveau d ’activité Coûts L ’optimum technique Coût marginal Coût moyen Activité Optimum M. LIPRANDI - A. GREFFET Page 53
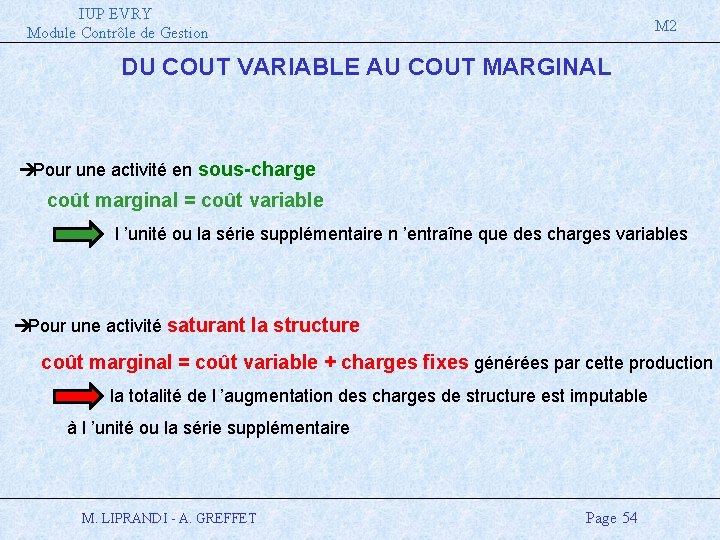
IUP EVRY Module Contrôle de Gestion M 2 DU COUT VARIABLE AU COUT MARGINAL è Pour une activité en sous-charge coût marginal = coût variable l ’unité ou la série supplémentaire n ’entraîne que des charges variables è Pour une activité saturant la structure coût marginal = coût variable + charges fixes générées par cette production la totalité de l ’augmentation des charges de structure est imputable à l ’unité ou la série supplémentaire M. LIPRANDI - A. GREFFET Page 54
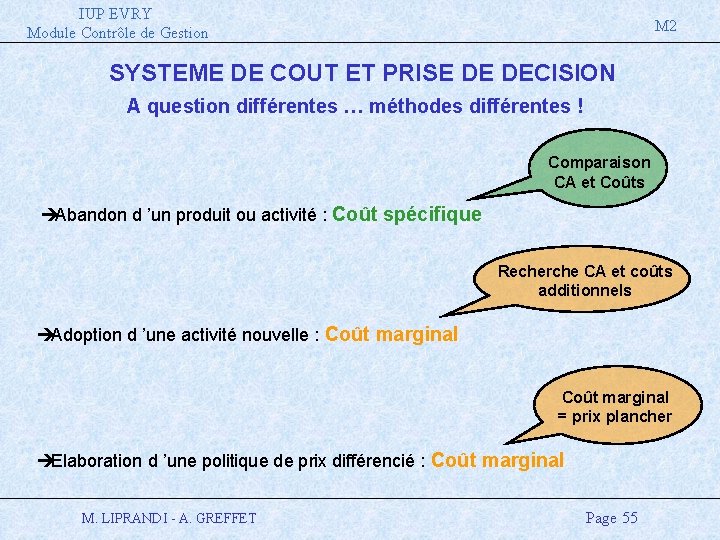
IUP EVRY Module Contrôle de Gestion M 2 SYSTEME DE COUT ET PRISE DE DECISION A question différentes … méthodes différentes ! Comparaison CA et Coûts è Abandon d ’un produit ou activité : Coût spécifique Recherche CA et coûts additionnels è Adoption d ’une activité nouvelle : Coût marginal = prix plancher è Elaboration d ’une politique de prix différencié : Coût marginal M. LIPRANDI - A. GREFFET Page 55
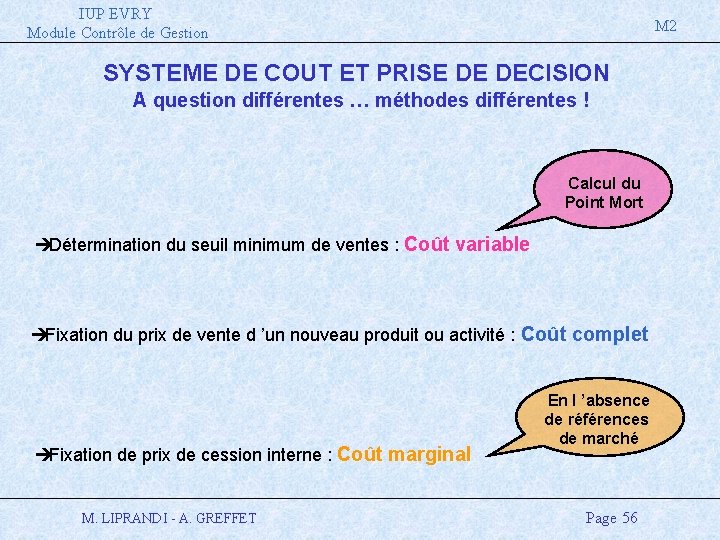
IUP EVRY Module Contrôle de Gestion M 2 SYSTEME DE COUT ET PRISE DE DECISION A question différentes … méthodes différentes ! Calcul du Point Mort è Détermination du seuil minimum de ventes : Coût variable è Fixation du prix de vente d ’un nouveau produit ou activité : Coût complet è Fixation de prix de cession interne : Coût marginal M. LIPRANDI - A. GREFFET En l ’absence de références de marché Page 56
IUP EVRY Module Contrôle de Gestion M 2 RENTABILITE DES INVESTISSEMENTS M. LIPRANDI - A. GREFFET Page 57
IUP EVRY Module Contrôle de Gestion M 2 è Sensibilisation à la Notion de Coût de l'argent associé aux différents modes de Financement et au Temps. è Compréhension des Mécanismes Economiques qui construisent le Résultat de l'Entreprise. "Le Temps c'est vraiment de l'argent. . . " M. LIPRANDI - A. GREFFET Page 58
IUP EVRY Module Contrôle de Gestion M 2 NOTIONS DE RENTABILITE D ’INVESTISSEMENTS è Compte de Résultat - Trésorerie - Bilan è Notions d'engagement des Dépenses è Notions d'Actualisation è Indicateurs Economiques : – d'actualisation des flux économiques – de calcul de rentabilité des investissements • • Valeur Actualisée Nette, Taux de Rentabilité Interne, Point de retour à l'équilibre Découvert maximum M. LIPRANDI - A. GREFFET Page 59
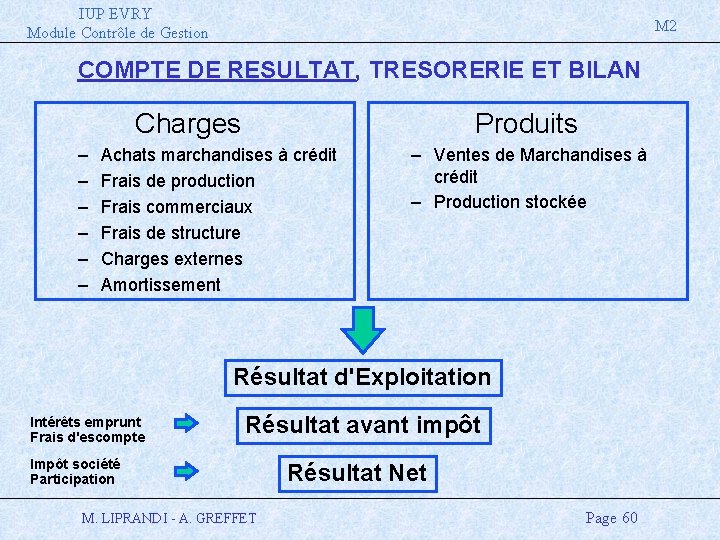
IUP EVRY Module Contrôle de Gestion M 2 COMPTE DE RESULTAT, TRESORERIE ET BILAN Charges – – – Produits Achats marchandises à crédit Frais de production Frais commerciaux Frais de structure Charges externes Amortissement – Ventes de Marchandises à crédit – Production stockée Résultat d'Exploitation Intérêts emprunt Frais d'escompte Résultat avant impôt Impôt société Participation M. LIPRANDI - A. GREFFET Résultat Net Page 60
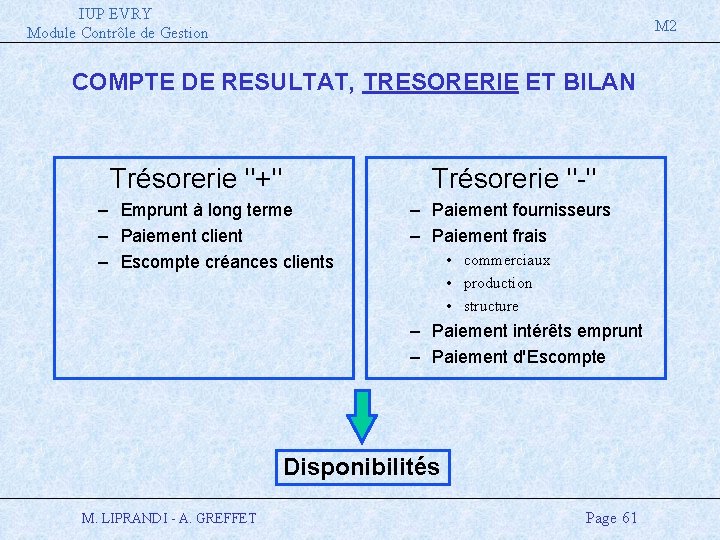
IUP EVRY Module Contrôle de Gestion M 2 COMPTE DE RESULTAT, TRESORERIE ET BILAN Trésorerie "+" – Emprunt à long terme – Paiement client – Escompte créances clients Trésorerie "-" – Paiement fournisseurs – Paiement frais • commerciaux • production • structure – Paiement intérêts emprunt – Paiement d'Escompte Disponibilités M. LIPRANDI - A. GREFFET Page 61
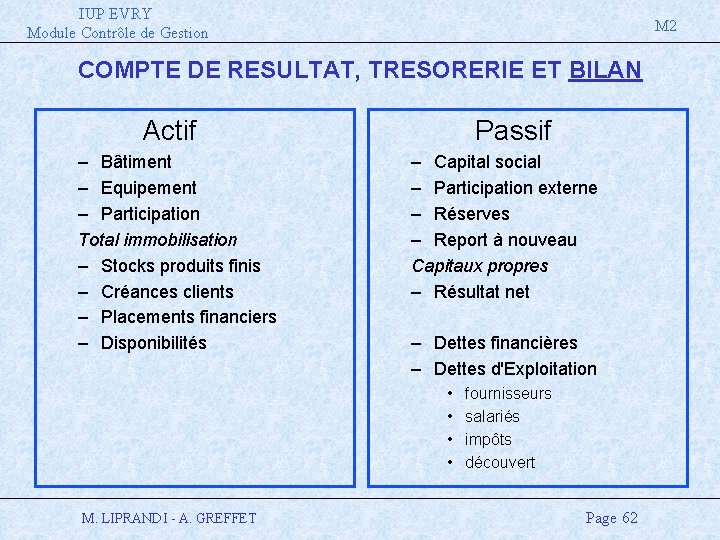
IUP EVRY Module Contrôle de Gestion M 2 COMPTE DE RESULTAT, TRESORERIE ET BILAN Actif – Bâtiment – Equipement – Participation Total immobilisation – Stocks produits finis – Créances clients – Placements financiers – Disponibilités Passif – Capital social – Participation externe – Réserves – Report à nouveau Capitaux propres – Résultat net – Dettes financières – Dettes d'Exploitation • • M. LIPRANDI - A. GREFFET fournisseurs salariés impôts découvert Page 62
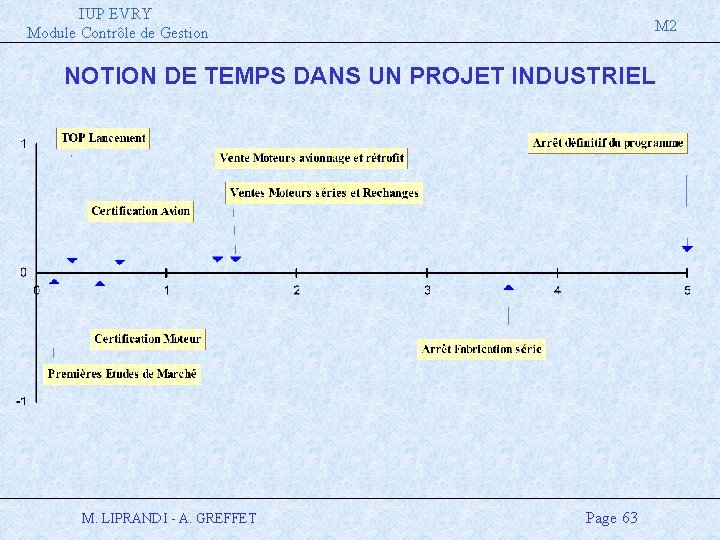
IUP EVRY Module Contrôle de Gestion M 2 NOTION DE TEMPS DANS UN PROJET INDUSTRIEL M. LIPRANDI - A. GREFFET Page 63
IUP EVRY Module Contrôle de Gestion M 2 IMPACT DU TEMPS SUR LA VALEUR DE L ’ARGENT è Financièrement, un investissement s'analyse comme une sortie de fonds destinée à procurer des Recettes ultérieures. è Calculer la rentabilité d'un investissement revient donc à comparer des flux monétaires (recettes et dépenses) étalés dans le temps. è La Prise de Décision nécessite de pouvoir comparer des flux financiers intervenants à des périodes différentes. è le "coût" du temps se mesure par le taux d'actualisation (i) analogue au taux d'intérêt réel financier. M. LIPRANDI - A. GREFFET Page 64
IUP EVRY Module Contrôle de Gestion M 2 INDICATEURS ECONOMIQUES DE RENTABILITE è Notion de Calcul Economique utilisée dans l'Analyse des Projets è Donne une indication sur l'intérêt Economique intrinsèque d'un projet è Permet de comparer des variantes entre elles, è Permet de comparer des projets entre eux è Six notions principales : • Taux d'actualisation • Solde final avec frais financiers • Valeur actualisée d'une chronique • Taux de Rentabilité Interne (T. R. I. ) • Point mort ou retour à l'équilibre • Découvert maximum M. LIPRANDI - A. GREFFET Page 65
IUP EVRY Module Contrôle de Gestion M 2 NOTIONS D ’ACTUALISATION è Il s'agit de rapporter au présent des choix économiques qui se déroulent dans la durée. è C'est une nécessité pour tous : entreprise, particuliers, . . . – Exemple : • Chauffage électrique : l'installation est à un faible coût mais les dépenses dans le temps sont importantes. • Chauffage solaire : l'installation est un investissement important, mais les dépenses annuelles sont faibles. è C'est un outil pour guider les dépenses publiques. è La taux d'Actualisation est national : il guide l'action de l'Etat en donnant une Préférence pour le PRESENT. M. LIPRANDI - A. GREFFET Page 66
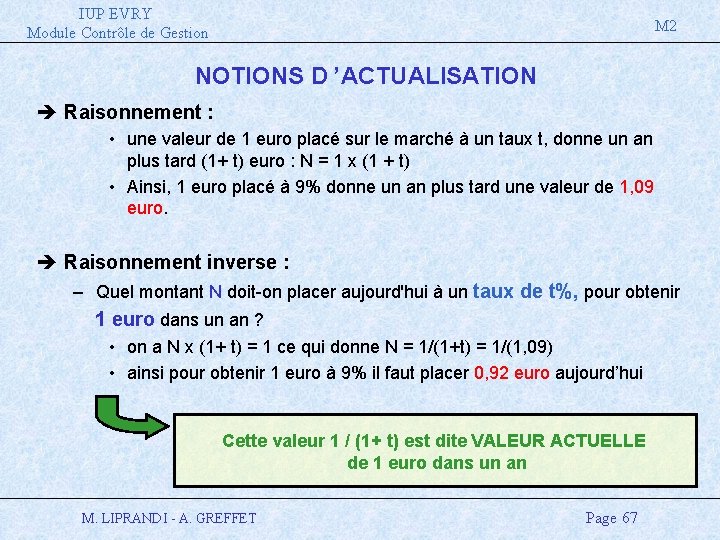
IUP EVRY Module Contrôle de Gestion M 2 NOTIONS D ’ACTUALISATION è Raisonnement : • une valeur de 1 euro placé sur le marché à un taux t, donne un an plus tard (1+ t) euro : N = 1 x (1 + t) • Ainsi, 1 euro placé à 9% donne un an plus tard une valeur de 1, 09 euro. è Raisonnement inverse : – Quel montant N doit-on placer aujourd'hui à un taux de t%, pour obtenir 1 euro dans un an ? • on a N x (1+ t) = 1 ce qui donne N = 1/(1+t) = 1/(1, 09) • ainsi pour obtenir 1 euro à 9% il faut placer 0, 92 euro aujourd’hui Cette valeur 1 / (1+ t) est dite VALEUR ACTUELLE de 1 euro dans un an M. LIPRANDI - A. GREFFET Page 67
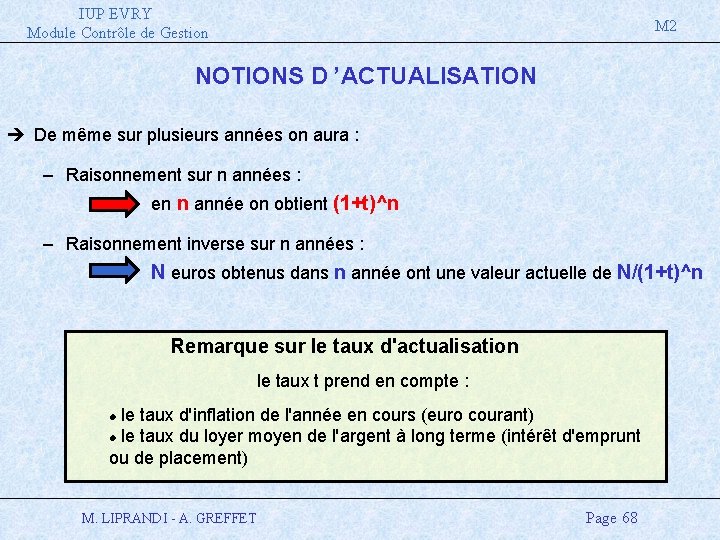
IUP EVRY Module Contrôle de Gestion M 2 NOTIONS D ’ACTUALISATION è De même sur plusieurs années on aura : – Raisonnement sur n années : en n année on obtient (1+t)^n – Raisonnement inverse sur n années : N euros obtenus dans n année ont une valeur actuelle de N/(1+t)^n Remarque sur le taux d'actualisation le taux t prend en compte : le taux d'inflation de l'année en cours (euro courant) l le taux du loyer moyen de l'argent à long terme (intérêt d'emprunt ou de placement) l M. LIPRANDI - A. GREFFET Page 68
IUP EVRY Module Contrôle de Gestion M 2 CALCUL DE LA VALEUR ACTUALISEE NETTE (V. A. N. ) La V. A. N. est un invariant qui permet la comparaison de tous projets • La V. A. N. correspond au solde final dégagé par le projet, ramené aux euros d'aujourd'hui. • Selon ce critère, tout projet présentant une V. A. N. positive doit être acceptée. • En cas d'investissements mutuellement exclusifs, c'est celui présentant la V. A. N. la plus élevée qu'il faut retenir. • On montre que la V. A. N. d'une série de projets indépendants est égale à la somme des V. A. N. de ces projets : M. LIPRANDI - A. GREFFET Page 69
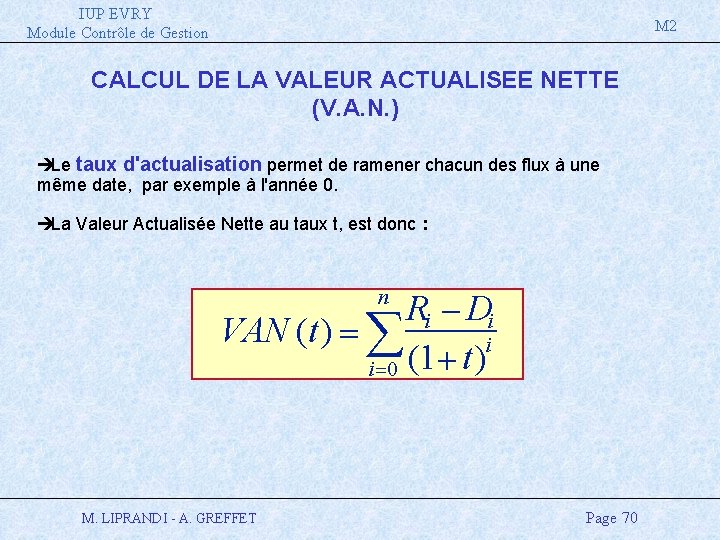
IUP EVRY Module Contrôle de Gestion M 2 CALCUL DE LA VALEUR ACTUALISEE NETTE (V. A. N. ) è Le taux d'actualisation permet de ramener chacun des flux à une même date, par exemple à l'année 0. è La Valeur Actualisée Nette au taux t, est donc : Ri Di VAN (t ) i i 0 (1 t ) n M. LIPRANDI - A. GREFFET Page 70
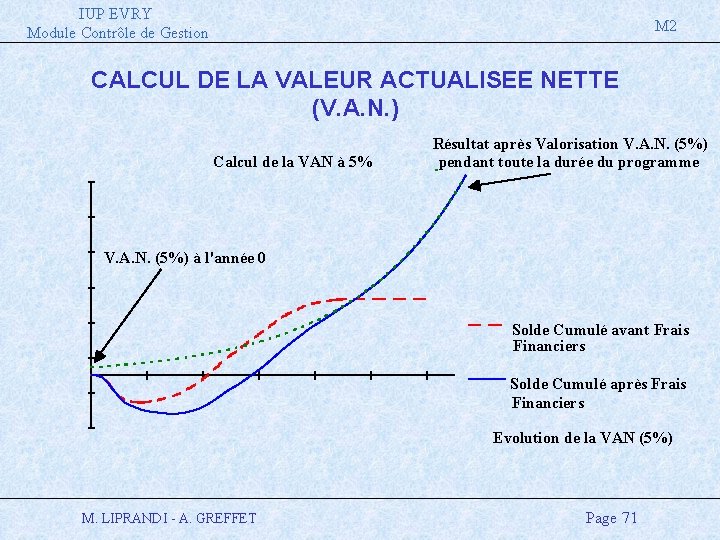
IUP EVRY Module Contrôle de Gestion M 2 CALCUL DE LA VALEUR ACTUALISEE NETTE (V. A. N. ) Calcul de la VAN à 5% Résultat après Valorisation V. A. N. (5%) pendant toute la durée du programme V. A. N. (5%) à l'année 0 Solde Cumulé avant Frais Financiers Solde Cumulé après Frais Financiers Evolution de la VAN (5%) M. LIPRANDI - A. GREFFET Page 71
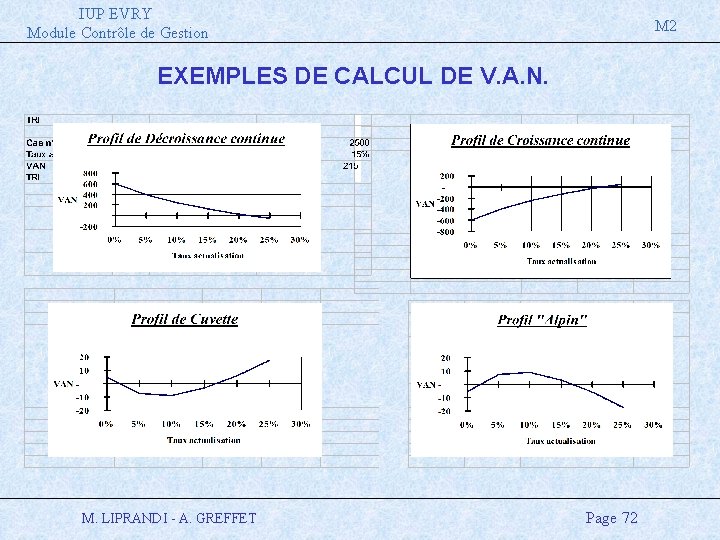
IUP EVRY Module Contrôle de Gestion M 2 EXEMPLES DE CALCUL DE V. A. N. M. LIPRANDI - A. GREFFET Page 72
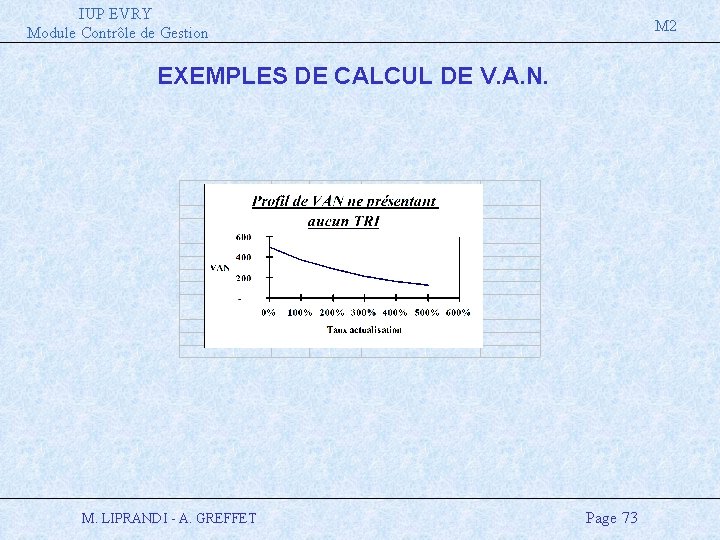
IUP EVRY Module Contrôle de Gestion M 2 EXEMPLES DE CALCUL DE V. A. N. M. LIPRANDI - A. GREFFET Page 73
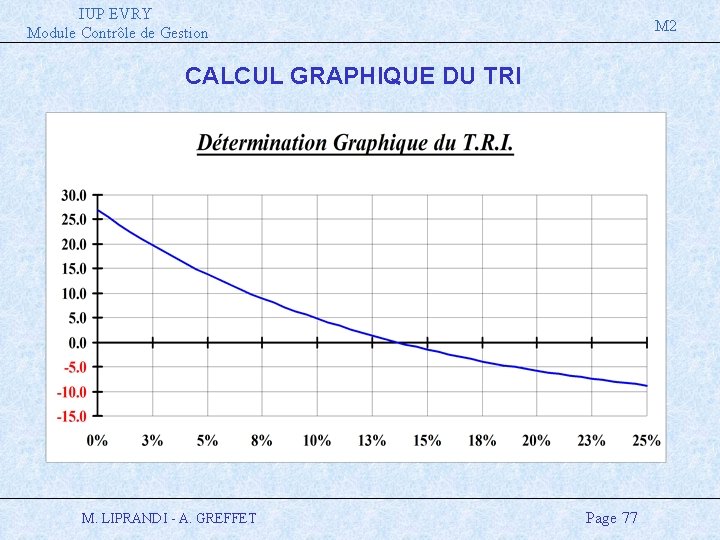
IUP EVRY Module Contrôle de Gestion M 2 CALCUL DU TAUX DE RENTABILITE INTERNE è Définition du T. R. I : – C'est la valeur du taux d'actualisation qui annule la Valeur Actualisée Nette, de la chronique de flux financiers liée à un projet è Remarques : l L'investisseur qui emprunte à un taux d'intérêt égal au T. R. I. de son projet, fait une opération blanche. l Si le T. R. I. est > au loyer de l'argent => Business Rentable, la V. A. N. est > 0. l Si le T. R. I. est < au loyer de l'argent => Business non rentable, la V. A. N. est < 0. l LE TR. I. indique le risque financier d'un projet par rapport au loyer de l'argent. M. LIPRANDI - A. GREFFET Page 74
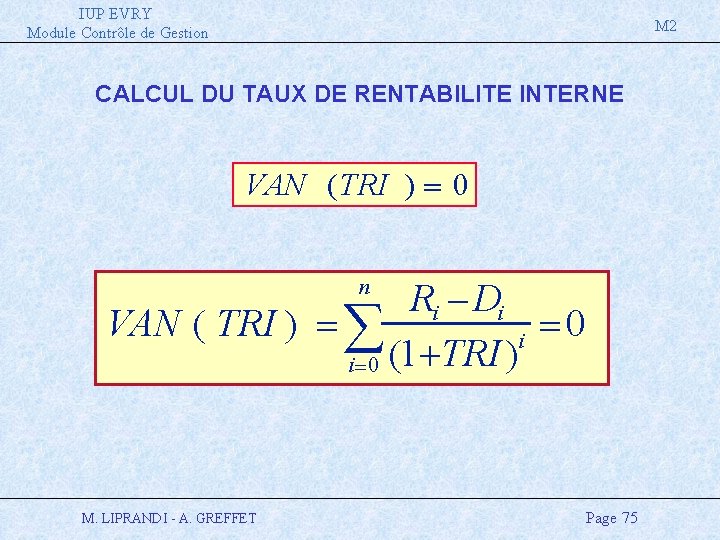
IUP EVRY Module Contrôle de Gestion M 2 CALCUL DU TAUX DE RENTABILITE INTERNE VAN ( TRI ) 0 Ri Di VAN ( TRI ) 0 i i 0 (1 TRI ) n M. LIPRANDI - A. GREFFET Page 75
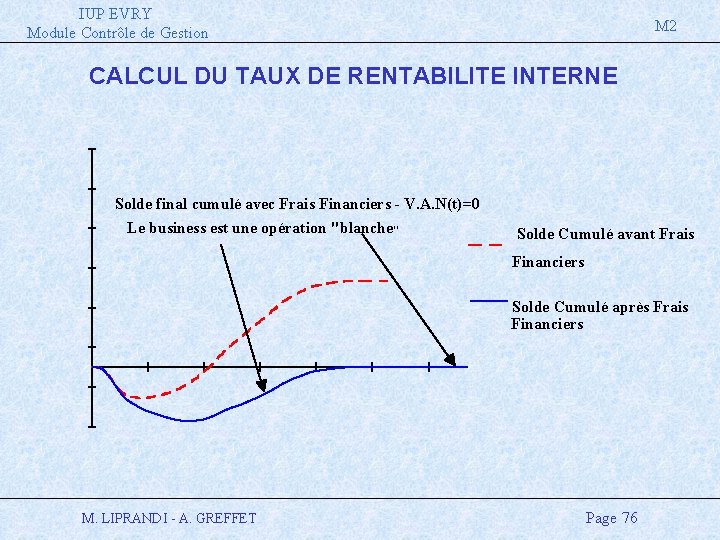
IUP EVRY Module Contrôle de Gestion M 2 CALCUL DU TAUX DE RENTABILITE INTERNE Solde final cumulé avec Frais Financiers - V. A. N(t)=0 Le business est une opération "blanche" Solde Cumulé avant Frais Financiers Solde Cumulé après Frais Financiers M. LIPRANDI - A. GREFFET Page 76
IUP EVRY Module Contrôle de Gestion M 2 CALCUL GRAPHIQUE DU TRI M. LIPRANDI - A. GREFFET Page 77
IUP EVRY Module Contrôle de Gestion M 2 POINT MORT ET DECOUVERT MAXIMUM è Point Mort : – Il s'agit de la période (mois, année, etc. . ) pour laquelle le solde (recettes - dépenses) devient positif. – Il est également appelé : délai de récupération du capital investi. è Découvert Maximum ou besoin en fonds de roulement : – C'est le montant maximum qui fixe le besoin en fonds de roulement du projet. – Il est généré par le cycle d'exploitation de l'entreprise. – Deux équations possibles : • Besoin en fond de roulement = (Actif circulant - trésorerie) - (dettes à court terme - concours financiers à court terme) • Besoin en fonds de roulement = fonds de roulement net - Trésorerie M. LIPRANDI - A. GREFFET Page 78
IUP EVRY Module Contrôle de Gestion M 2 CASH, TRESORERIE et CREATION DE VALEURS M. LIPRANDI - A. GREFFET Page 79
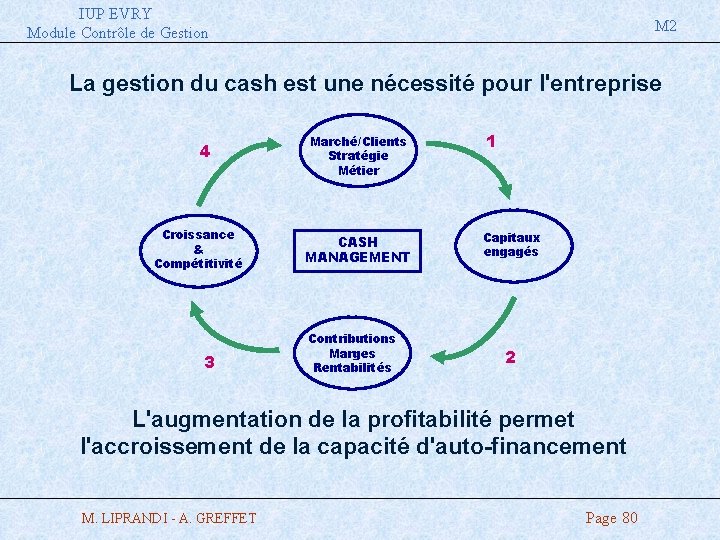
IUP EVRY Module Contrôle de Gestion M 2 La gestion du cash est une nécessité pour l'entreprise 4 Croissance & Compétitivité 3 Marché/Clients Stratégie Métier CASH MANAGEMENT Contributions Marges Rentabilités 1 Capitaux engagés 2 L'augmentation de la profitabilité permet l'accroissement de la capacité d'auto-financement M. LIPRANDI - A. GREFFET Page 80
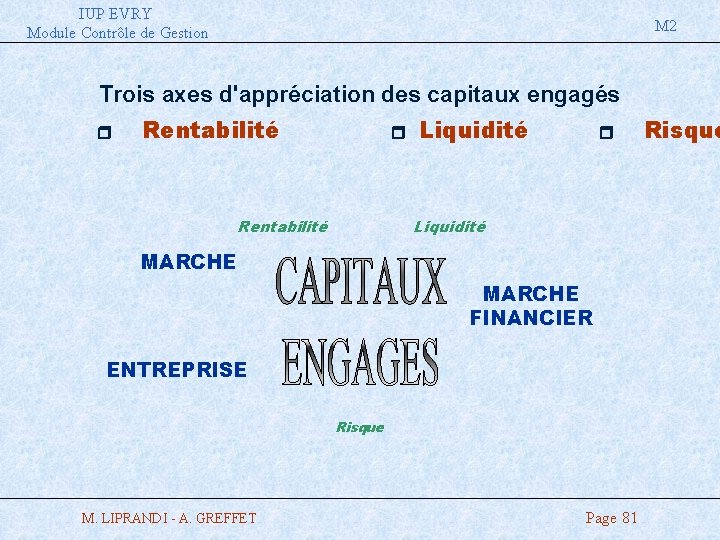
IUP EVRY Module Contrôle de Gestion M 2 Trois axes d'appréciation des capitaux engagés r Rentabilité r Liquidité Rentabilité r Liquidité MARCHE FINANCIER ENTREPRISE Risque M. LIPRANDI - A. GREFFET Page 81 Risque
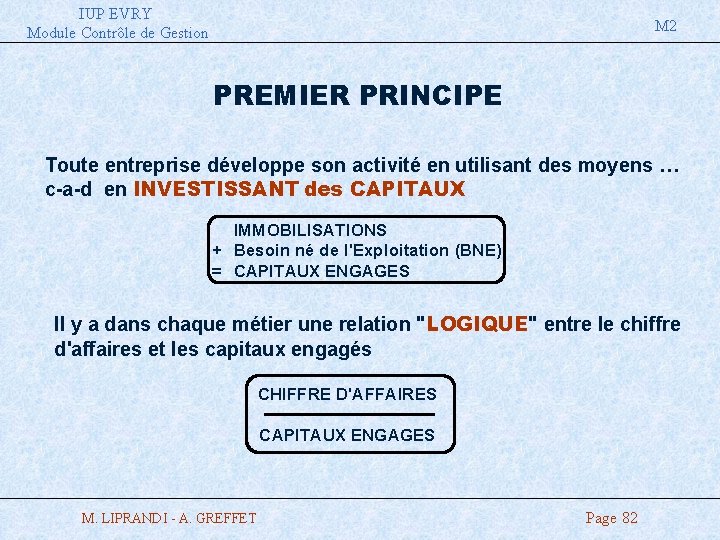
IUP EVRY Module Contrôle de Gestion M 2 PREMIER PRINCIPE Toute entreprise développe son activité en utilisant des moyens … c-a-d en INVESTISSANT des CAPITAUX IMMOBILISATIONS + Besoin né de l'Exploitation (BNE) = CAPITAUX ENGAGES Il y a dans chaque métier une relation "LOGIQUE" entre le chiffre d'affaires et les capitaux engagés CHIFFRE D'AFFAIRES CAPITAUX ENGAGES M. LIPRANDI - A. GREFFET Page 82
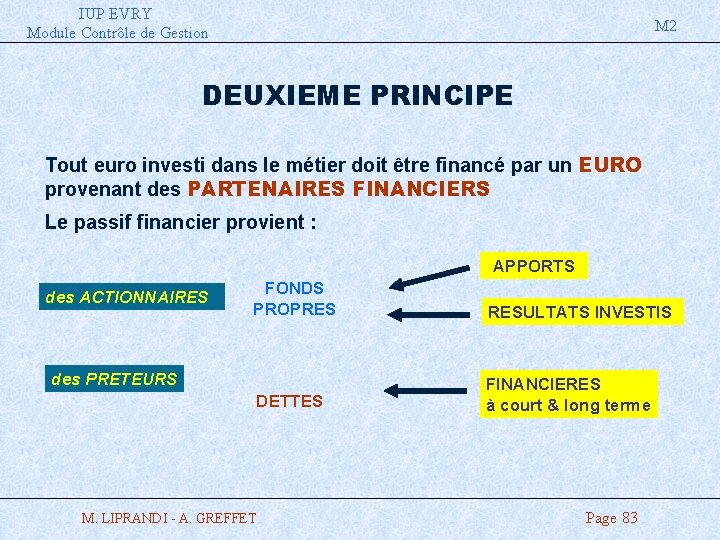
IUP EVRY Module Contrôle de Gestion M 2 DEUXIEME PRINCIPE Tout euro investi dans le métier doit être financé par un EURO provenant des PARTENAIRES FINANCIERS Le passif financier provient : APPORTS des ACTIONNAIRES FONDS PROPRES RESULTATS INVESTIS DETTES FINANCIERES à court & long terme des PRETEURS M. LIPRANDI - A. GREFFET Page 83
IUP EVRY Module Contrôle de Gestion M 2 Le risque est important pour l ’actionnaire REMUNERATION ALEATOIRE Le risque est contractualisé par le banquier par le taux de rémunération du prêt M. LIPRANDI - A. GREFFET Page 84
IUP EVRY Module Contrôle de Gestion M 2 LA TRESORERIE C'est la performance de l'entreprise, la différence entre produits et charges ou entre décaissements et encaissements Afficher un solde bancaire positif est insuffisant. Les ressources de l'entreprise doivent couvrir l'exploitation et les investissements à venir. M. LIPRANDI - A. GREFFET Page 85
IUP EVRY Module Contrôle de Gestion M 2 Compte tenu des décalages de paiement, des avances et acomptes, des immobilisations et de leurs amortissements …, trésorerie et résultat n'évoluent pas toujours dans les mêmes proportions. Le manque de trésorerie peut "tuer" les sociétés. Nécessité de suivi particulier à travers un tableau des flux de trésorerie qui avec le compte de résultat et le bilan fournissent une information économique et financière complète. M. LIPRANDI - A. GREFFET Page 86
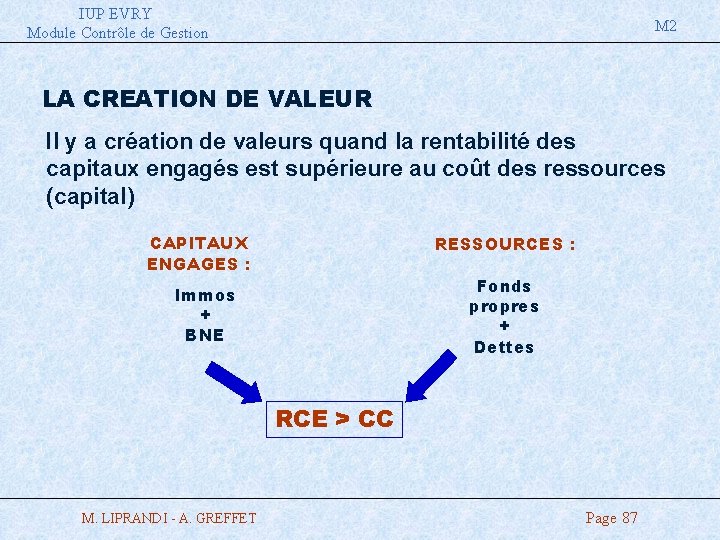
IUP EVRY Module Contrôle de Gestion M 2 LA CREATION DE VALEUR Il y a création de valeurs quand la rentabilité des capitaux engagés est supérieure au coût des ressources (capital) CAPITAUX ENGAGES : RESSOURCES : Fonds propres + Dettes Immos + BNE RCE > CC M. LIPRANDI - A. GREFFET Page 87
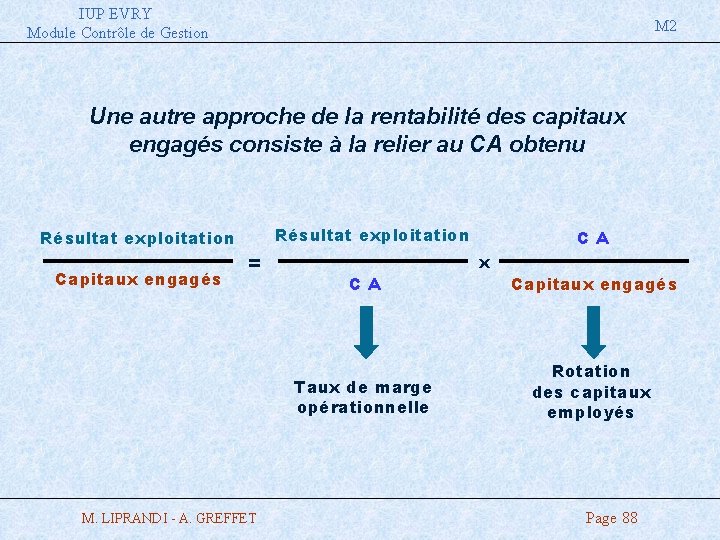
IUP EVRY Module Contrôle de Gestion M 2 Une autre approche de la rentabilité des capitaux engagés consiste à la relier au CA obtenu Résultat exploitation Capitaux engagés Résultat exploitation = CA Taux de marge opérationnelle M. LIPRANDI - A. GREFFET CA x Capitaux engagés Rotation des capitaux employés Page 88
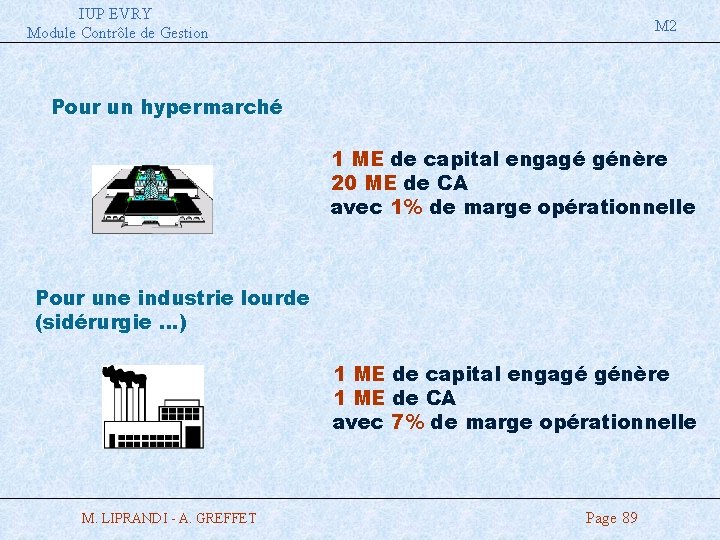
IUP EVRY Module Contrôle de Gestion M 2 Pour un hypermarché 1 ME de capital engagé génère 20 ME de CA avec 1% de marge opérationnelle Pour une industrie lourde (sidérurgie …) 1 ME de capital engagé génère 1 ME de CA avec 7% de marge opérationnelle M. LIPRANDI - A. GREFFET Page 89
IUP EVRY Module Contrôle de Gestion M 2 LES ATTENTES DES PARTENAIRES FINANCIERS § Les fonds engagés dans le métier ont une valeur marchande § Ils sont en compétition sur le marché financier § Il faut "gagner" le droit de continuer à les gérer voire d'en gérer davantage § Pour cela, il faut convaincre les investisseurs du bien fondé de leur décision de placement M. LIPRANDI - A. GREFFET Page 90
IUP EVRY Module Contrôle de Gestion M 2 LES ATTENTES DES PRETEURS § Les différents types de prêteurs • Banques et institutions financières • Investisseurs de marché … "créanciers obligataires" § La rémunération • Taux fixe ou variable • Court terme ou long terme § Le risque et sa couverture • Ratios • Notation M. LIPRANDI - A. GREFFET Page 91
IUP EVRY Module Contrôle de Gestion M 2 LES ATTENTES DES ACTIONNAIRES § Risque supérieur à celui du prêteur • Incertitudes sur la rémunération annuelle • Position de dernier "rang" en cas de liquidation § Mix de risque économique et financier • Volatilité de l'activité et de la rentabilité opérationnelle • Volatilité supplémentaire due à l'impact de l'endettement § Rémunération • Immédiate : dividendes • Différée : plus value M. LIPRANDI - A. GREFFET Page 92
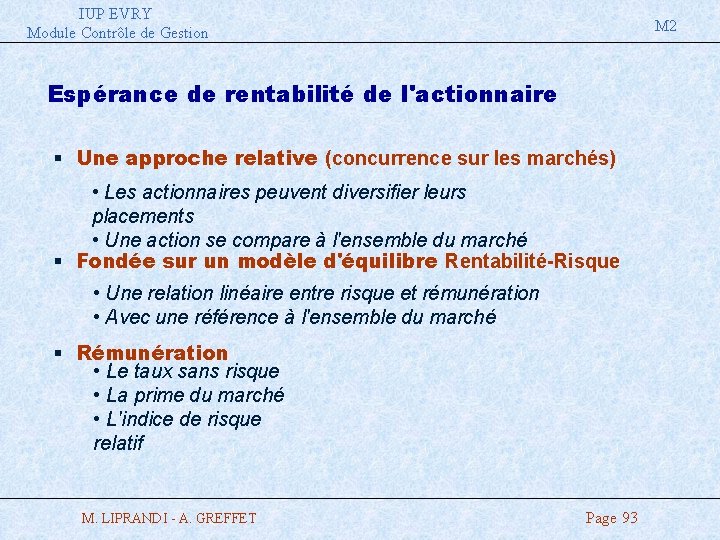
IUP EVRY Module Contrôle de Gestion M 2 Espérance de rentabilité de l'actionnaire § Une approche relative (concurrence sur les marchés) • Les actionnaires peuvent diversifier leurs placements • Une action se compare à l'ensemble du marché § Fondée sur un modèle d'équilibre Rentabilité-Risque • Une relation linéaire entre risque et rémunération • Avec une référence à l'ensemble du marché § Rémunération • Le taux sans risque • La prime du marché • L'indice de risque relatif M. LIPRANDI - A. GREFFET Page 93
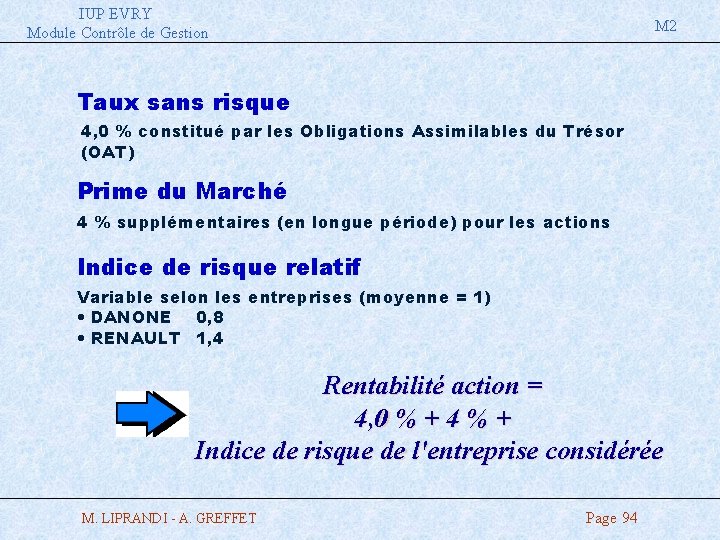
IUP EVRY Module Contrôle de Gestion M 2 Taux sans risque 4, 0 % constitué par les Obligations Assimilables du Trésor (OAT) Prime du Marché 4 % supplémentaires (en longue période) pour les actions Indice de risque relatif Variable selon les entreprises (moyenne = 1) • DANONE 0, 8 • RENAULT 1, 4 Rentabilité action = 4, 0 % + 4 % + Indice de risque de l'entreprise considérée M. LIPRANDI - A. GREFFET Page 94
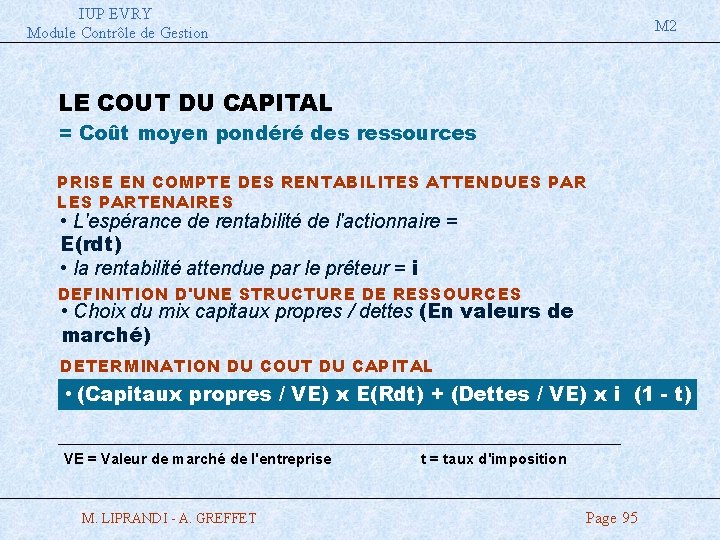
IUP EVRY Module Contrôle de Gestion M 2 LE COUT DU CAPITAL = Coût moyen pondéré des ressources PRISE EN COMPTE DES RENTABILITES ATTENDUES PAR LES PARTENAIRES • L'espérance de rentabilité de l'actionnaire = E(rdt) • la rentabilité attendue par le prêteur = i DEFINITION D'UNE STRUCTURE DE RESSOURCES • Choix du mix capitaux propres / dettes (En valeurs de marché) DETERMINATION DU COUT DU CAPITAL • (Capitaux propres / VE) x E(Rdt) + (Dettes / VE) x i (1 - t) VE = Valeur de marché de l'entreprise M. LIPRANDI - A. GREFFET t = taux d'imposition Page 95
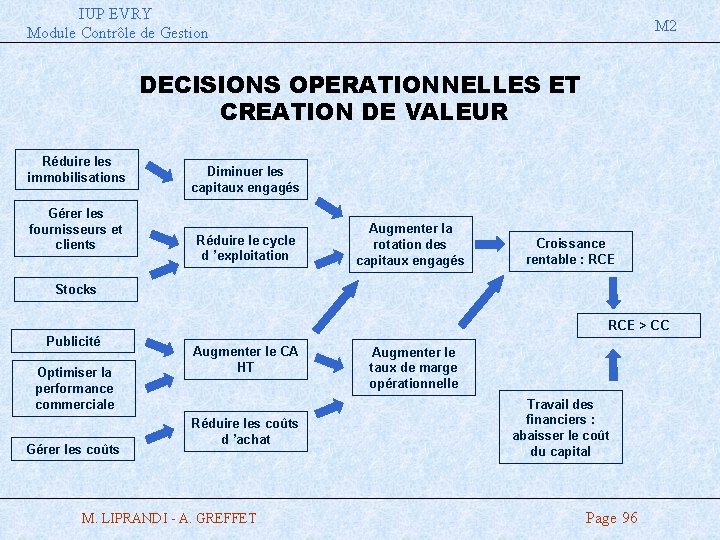
IUP EVRY Module Contrôle de Gestion M 2 DECISIONS OPERATIONNELLES ET CREATION DE VALEUR Réduire les immobilisations Gérer les fournisseurs et clients Diminuer les capitaux engagés Réduire le cycle d ’exploitation Augmenter la rotation des capitaux engagés Croissance rentable : RCE Stocks RCE > CC Publicité Optimiser la performance commerciale Gérer les coûts Augmenter le CA HT Réduire les coûts d ’achat M. LIPRANDI - A. GREFFET Augmenter le taux de marge opérationnelle Travail des financiers : abaisser le coût du capital Page 96
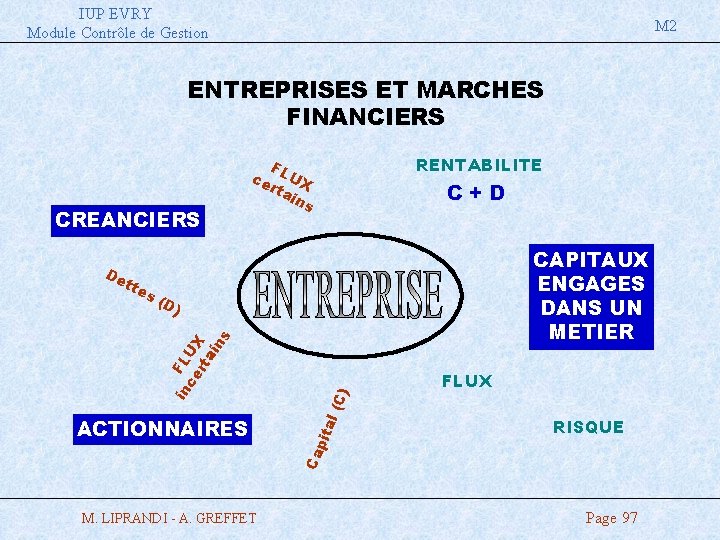
IUP EVRY Module Contrôle de Gestion M 2 ENTREPRISES ET MARCHES FINANCIERS CREANCIERS FLUX RISQUE Ca ACTIONNAIRES (C) D) in FL ce UX rt ai ns s( CAPITAUX ENGAGES DANS UN METIER al tte C+D pit De RENTABILITE F ce LUX rta ins M. LIPRANDI - A. GREFFET Page 97
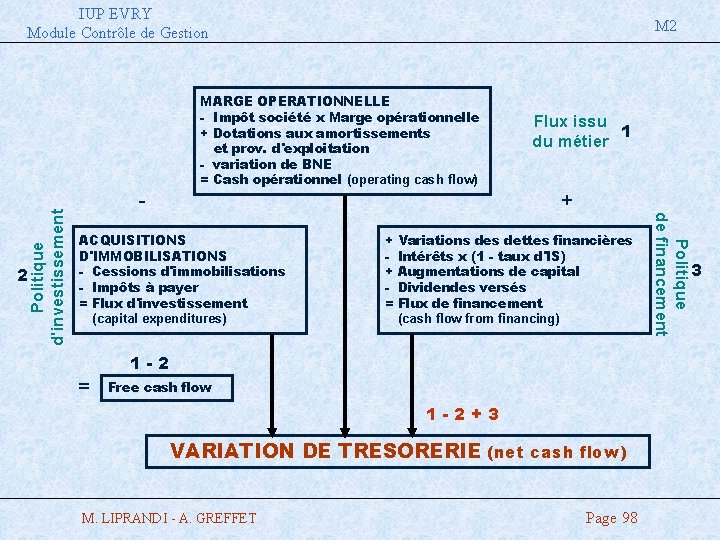
IUP EVRY Module Contrôle de Gestion M 2 2 - Flux issu 1 du métier + ACQUISITIONS D'IMMOBILISATIONS - Cessions d'immobilisations - Impôts à payer = Flux d'investissement (capital expenditures) + + = Variations dettes financières Intérêts x (1 - taux d'IS) Augmentations de capital Dividendes versés Flux de financement (cash flow from financing) 1 -2 = Free cash flow 1 -2+3 VARIATION DE TRESORERIE (net cash flow) M. LIPRANDI - A. GREFFET Page 98 Politique de financement Politique d'investissement MARGE OPERATIONNELLE - Impôt société x Marge opérationnelle + Dotations aux amortissements et prov. d'exploitation - variation de BNE = Cash opérationnel (operating cash flow) 3
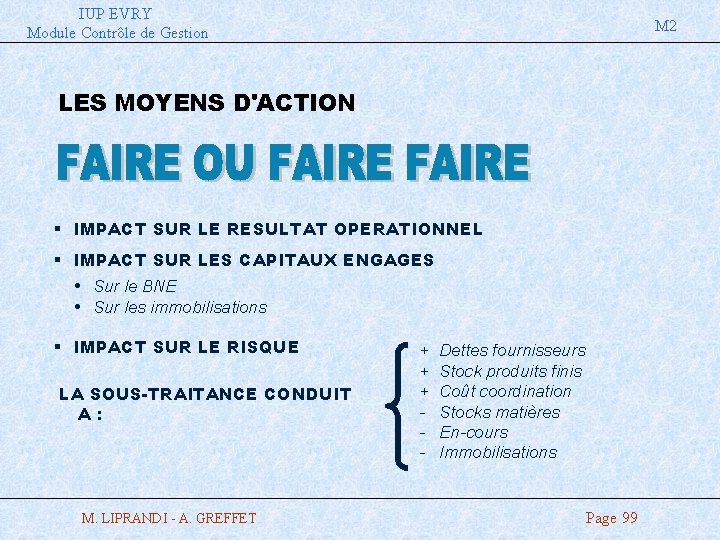
IUP EVRY Module Contrôle de Gestion M 2 LES MOYENS D'ACTION § IMPACT SUR LE RESULTAT OPERATIONNEL § IMPACT SUR LES CAPITAUX ENGAGES Sur le BNE Sur les immobilisations § IMPACT SUR LE RISQUE LA SOUS-TRAITANCE CONDUIT A: M. LIPRANDI - A. GREFFET + + + - Dettes fournisseurs Stock produits finis Coût coordination Stocks matières En-cours Immobilisations Page 99
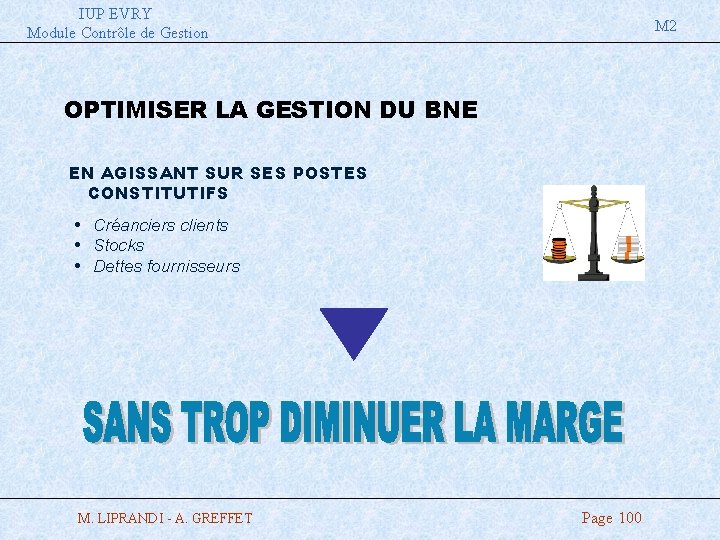
IUP EVRY Module Contrôle de Gestion M 2 OPTIMISER LA GESTION DU BNE EN AGISSANT SUR SES POSTES CONSTITUTIFS Créanciers clients Stocks Dettes fournisseurs M. LIPRANDI - A. GREFFET Page 100
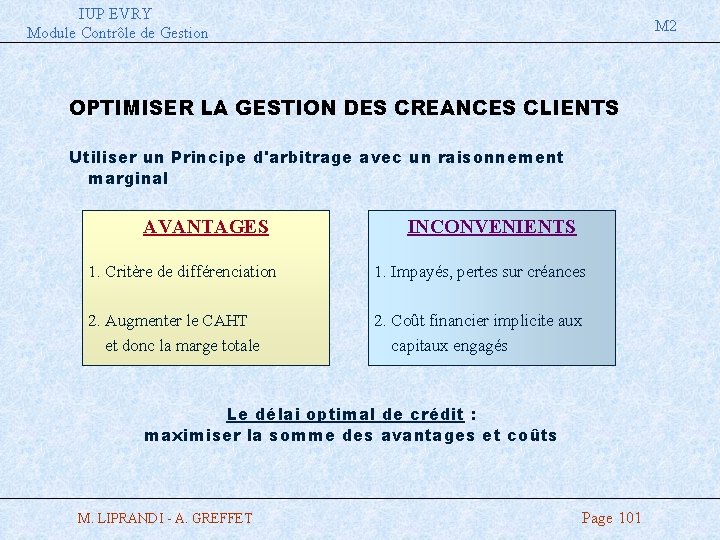
IUP EVRY Module Contrôle de Gestion M 2 OPTIMISER LA GESTION DES CREANCES CLIENTS Utiliser un Principe d'arbitrage avec un raisonnement marginal AVANTAGES INCONVENIENTS 1. Critère de différenciation 1. Impayés, pertes sur créances 2. Augmenter le CAHT et donc la marge totale 2. Coût financier implicite aux capitaux engagés Le délai optimal de crédit : maximiser la somme des avantages et coûts M. LIPRANDI - A. GREFFET Page 101
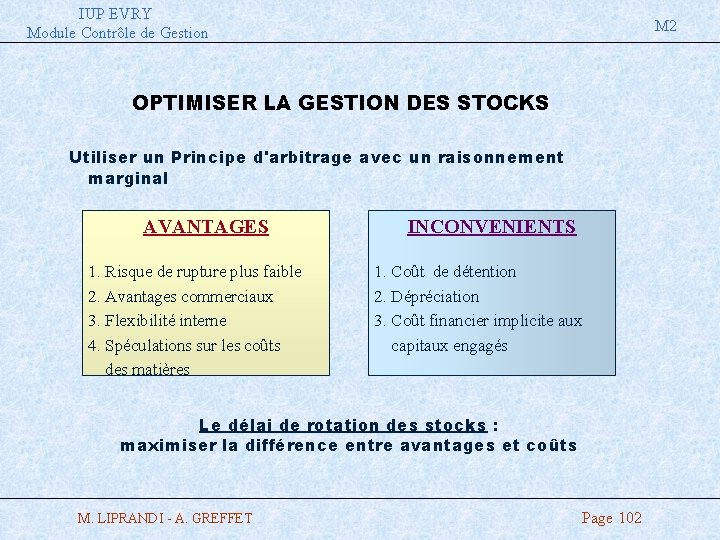
IUP EVRY Module Contrôle de Gestion M 2 OPTIMISER LA GESTION DES STOCKS Utiliser un Principe d'arbitrage avec un raisonnement marginal AVANTAGES 1. Risque de rupture plus faible 2. Avantages commerciaux 3. Flexibilité interne 4. Spéculations sur les coûts des matières INCONVENIENTS 1. Coût de détention 2. Dépréciation 3. Coût financier implicite aux capitaux engagés Le délai de rotation des stocks : maximiser la différence entre avantages et coûts M. LIPRANDI - A. GREFFET Page 102
IUP EVRY Module Contrôle de Gestion M 2 LES PRINCIPES DU CONTRÔLE DE GESTION M. LIPRANDI - A. GREFFET Page 103
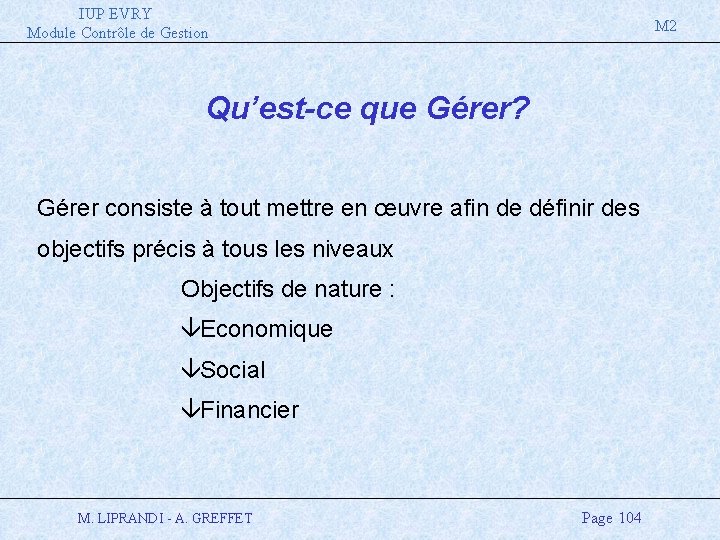
IUP EVRY Module Contrôle de Gestion M 2 Qu’est-ce que Gérer? Gérer consiste à tout mettre en œuvre afin de définir des objectifs précis à tous les niveaux Objectifs de nature : â Economique â Social â Financier M. LIPRANDI - A. GREFFET Page 104
IUP EVRY Module Contrôle de Gestion M 2 Qu’est-ce que Gérer? â Gérer consiste à arbitrer entre les objectifs des différents acteurs â Gérer comporte une étape de contrôle M. LIPRANDI - A. GREFFET Page 105
IUP EVRY Module Contrôle de Gestion M 2 La démarche du Contrôle de Gestion aboutit à une planification â Définition d ’une stratégie â Préparation d ’un plan à moyen terme â Préparation d ’un plan annuel u Suivi des réalisations u Analyse des constats, proposition de solutions. M. LIPRANDI - A. GREFFET Page 106
IUP EVRY Module Contrôle de Gestion M 2 Le Contrôle de Gestion Ensemble des actions, attitudes, procédures et outils qui permettent à l ’entreprise de se doter d ’objectifs à long, moyen et court terme et de s ’assurer continuellement de leur réalisation. M. LIPRANDI - A. GREFFET Page 107
IUP EVRY Module Contrôle de Gestion M 2 Objectifs de l ’entreprise Objectifs des individus Le contrôle de gestion joue un rôle d ’arbitrage débouchant sur la définition des objectifs de l ’entreprise. Arbitrage entre : => Mode d ’organisation et Style de management M. LIPRANDI - A. GREFFET Page 108
IUP EVRY Module Contrôle de Gestion M 2 Mode d ’Organisation Approche Bureautique « Théorie Classique » Principe : Incompatibilité définitive entre les objectifs des individus et ceux de l ’organisation => Objectifs définis de manière décentralisée => « Gérer malgré les hommes » M. LIPRANDI - A. GREFFET Page 109
IUP EVRY Module Contrôle de Gestion M 2 Mode d ’Organisation (suite) Approche Participative « Théorie des relations humaines » Principe: La satisfaction de l ’individu est la condition de l efficacité de son travail => Objectifs définis par négociation => « Gérer avec les hommes » M. LIPRANDI - A. GREFFET Page 110
IUP EVRY Module Contrôle de Gestion M 2 Mode d ’Organisation (suite) Approche Culturelle Principe: Le personnel de tous les niveaux partage les buts à long terme de l ’entreprise => « Gérer pour les hommes et avec eux » M. LIPRANDI - A. GREFFET Page 111
IUP EVRY Module Contrôle de Gestion M 2 Chaque entreprise va se doter d ’un mode d ’organisation en fonction de différents facteurs : â Environnement â Métier â Culture d ’entreprise â Philosophie des dirigeants Selon les styles de direction, il y a différentes notions de responsabilités dans l ’entreprise M. LIPRANDI - A. GREFFET Page 112
IUP EVRY Module Contrôle de Gestion M 2 Les Centres de Responsabilité Unité de l ’entreprise placée sous la direction d ’un responsable qui a reçu de la part de la Direction Générale une délégation d ’autorité en vue d ’engager un plan d ’action et de réaliser un résultat. Deux types de Centre de Responsabilité (CR): â Centres de Responsabilité « Partielle » â Centres de Responsabilité « Globale » M. LIPRANDI - A. GREFFET Page 113
IUP EVRY Module Contrôle de Gestion M 2 Centre de Responsabilité « Partielle » La responsabilité porte soit sur des charges, soit sur des produits. Centre de Coûts â Maîtrise uniquement les coûts engagés â Aucune action sur les produits générés par l ’activité Il s ’agit de Centre de coûts productifs ou de Centre de coûts discrétionnaires M. LIPRANDI - A. GREFFET Page 114
IUP EVRY Module Contrôle de Gestion M 2 Centre de Responsabilité « Partielle » (suite) Centre de revenus La responsabilité porte essentiellement sur le chiffre d ’affaires à réaliser, accessoirement sur les coûts de commercialisation. Les objectifs portent: â Niveau de chiffre d ’affaires avec ventilation par produit, par réseau de distribution, par zone géographique. â Un montant de charges de commercialisation. M. LIPRANDI - A. GREFFET Page 115
IUP EVRY Module Contrôle de Gestion M 2 Centre de Responsabilité « Globale » Cette catégorie concerne des centres dont la responsabilité porte sur une différence entre un chiffre d ’affaires et des coûts soit Centre de Profit soit Centre d ’investissement M. LIPRANDI - A. GREFFET Page 116
IUP EVRY Module Contrôle de Gestion M 2 Centre de Responsabilité « Globale » (suite) Centre de Profit â Il y a une Notion de résultat â Les objectifs du responsable porteront sur le chiffre d ’affaires et/ou les coûts engagés M. LIPRANDI - A. GREFFET Page 117
IUP EVRY Module Contrôle de Gestion M 2 Centre de Responsabilité « Globale » (suite) Centre d ’Investissement â C ’est un centre de profit dont la responsabilité s ’étend aux moyens mis en oeuvre â Les objectifs du responsable porteront sur le niveau de résultat souhaité et/ou sur le niveau des actifs. M. LIPRANDI - A. GREFFET Page 118
IUP EVRY Module Contrôle de Gestion M 2 Des objectifs de l ’Entreprise au Plan Domaine de la planification DIAGNOSTIC : Connaissance de l ’entreprise STRATEGIE : Choix concernant l ’avenir à long terme PLAN OPERATIONNEL : Définition des moyens permettant de concrétiser ces choix M. LIPRANDI - A. GREFFET Page 119
IUP EVRY Module Contrôle de Gestion M 2 Des objectifs de l ’Entreprise au Plan Domaine de la planification (suite) DIAGNOSTIC â Evaluer les contraintes de l ’environnement et identifier les opportunités â Evaluer les forces et les faiblesses de l ’entreprise PLAN STRATEGIQUE Ensemble de la réflexion menée en vue d ’envisager l ’avenir de l ’entreprise à moyen terme, et de préparer les choix nécessaire à l ’obtention d ’un avenir désiré M. LIPRANDI - A. GREFFET Page 120
IUP EVRY Module Contrôle de Gestion M 2 Des objectifs de l ’Entreprise au Plan Domaine de la planification (suite) PLAN OPERATIONNEL â Vérifier la cohérence globale des choix stratégiques. â Définir les actions à mener année par année. â Mesurer la faisabilité financière des différents programmes d ’action. Le plan opérationnel aboutit à un Plan de Financement (outil de validation) M. LIPRANDI - A. GREFFET Page 121
IUP EVRY Module Contrôle de Gestion M 2 Principaux outils du Contrôle de Gestion â La Comptabilité de Gestion â Les Budgets â Le Tableau de Bord M. LIPRANDI - A. GREFFET Page 122
IUP EVRY Module Contrôle de Gestion M 2 LE TABLEAU DE BORD M. LIPRANDI - A. GREFFET Page 123
IUP EVRY Module Contrôle de Gestion M 2 Le contrôle budgétaire fournit des informations exhaustives avec retard, et limitées aux données comptables et financières. Il doit être complété par des outils rapides, sélectifs, ouverts aux données physiques Les tableaux de bord M. LIPRANDI - A. GREFFET Page 124
IUP EVRY Module Contrôle de Gestion M 2 La construction des tableaux de bord comprend: â Une définition des objectifs de l ’entreprise â La détermination des facteurs clés de succès (FCS) permettant d ’atteindre ces objectifs â La sélection d ’indicateurs représentatifs des FCS M. LIPRANDI - A. GREFFET Page 125
IUP EVRY Module Contrôle de Gestion M 2 DEFINITION DES TABLEAUX DE BORD Un tableau de bord est un ensemble d ’informations présentées de façon synthétique et destinées au pilotage de l ’entreprise et de ses centres de responsabilité. M. LIPRANDI - A. GREFFET Page 126
IUP EVRY Module Contrôle de Gestion M 2 DEFINITION DES TABLEAUX DE BORD (suite) Les tableaux de bord sont: â Centrés sur les facteurs clés de succès de l ’entreprise â Adaptés à un responsable â Avec un nombre restreint d ’indicateurs pertinents M. LIPRANDI - A. GREFFET Page 127
IUP EVRY Module Contrôle de Gestion M 2 NIVEAUX DES TABLEAUX DE BORD Tableau de bord stratégique â Regroupe des données essentielles au contrôle de la mise en œuvre de la stratégie â Horizon à long terme â Utilisé par la Direction générale M. LIPRANDI - A. GREFFET Page 128
IUP EVRY Module Contrôle de Gestion M 2 NIVEAUX DES TABLEAUX DE BORD Tableau de bord de Gestion â Horizon à court terme â Etabli dans des délais très court, et une forte périodicité â Utilisé par chaque centre de responsabilité M. LIPRANDI - A. GREFFET Page 129
IUP EVRY Module Contrôle de Gestion M 2 INTEGRATION DES TABLEAUX DE BORD â Intégration verticale * Principe Gigogne * Elaboration selon deux processus *Top Down *Bottom up â Intégration horizontale * Nécessaires dans les cas de responsabilité commune et de vision transversale M. LIPRANDI - A. GREFFET Page 130
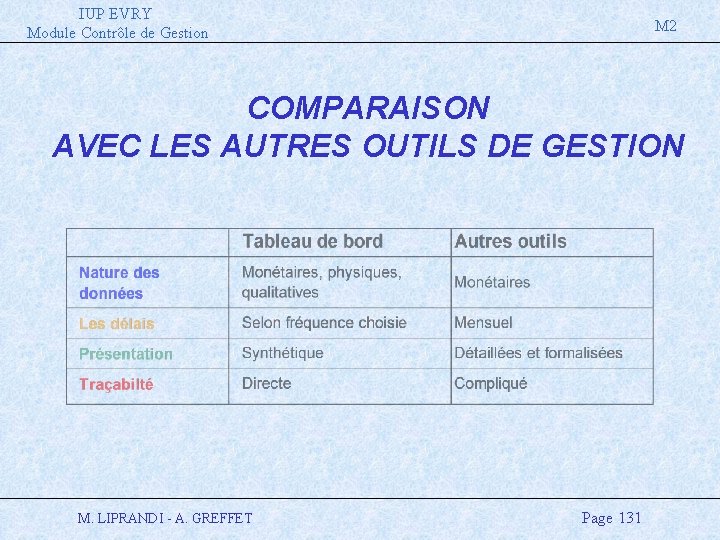
IUP EVRY Module Contrôle de Gestion M 2 COMPARAISON AVEC LES AUTRES OUTILS DE GESTION M. LIPRANDI - A. GREFFET Page 131
IUP EVRY Module Contrôle de Gestion M 2 CONSTRUCTION DES TABLEAUX DE BORD â Objectifs des Centres de Responsabilité Réflexion sur les missions et principaux objectifs du centre de responsabilité â Facteurs Clés du Succès ( FCS ) Atout qu’il est essentiel de maîtriser pour réussir dans son domaine d ’activité. But : Atteindre les objectifs Résister aux actions d’un environnement hostile. M. LIPRANDI - A. GREFFET Page 132
IUP EVRY Module Contrôle de Gestion M 2 CONSTRUCTION DES TABLEAUX DE BORD (suite) â Forme des FCS Ils prennent la forme: â Soit de compétence distinctive â Soit de performances minimales â Choix des FCS Deux étapes : â Etablissement d ’une liste â Elimination des facteurs les moins importants et regroupements des autre M. LIPRANDI - A. GREFFET Page 133
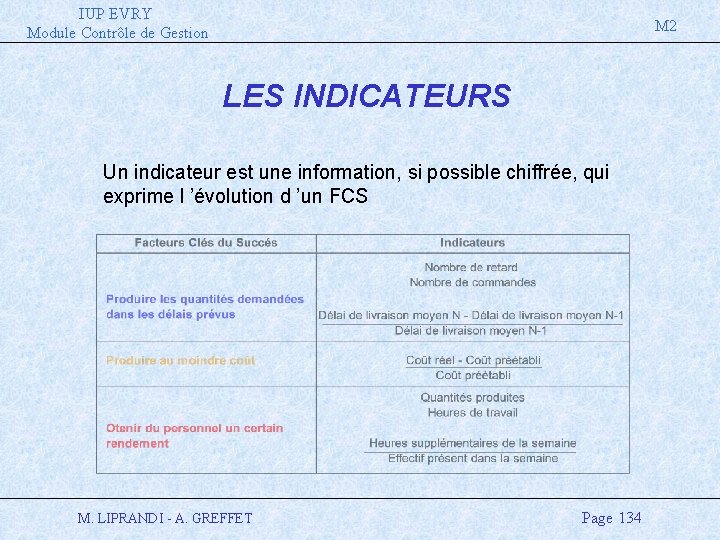
IUP EVRY Module Contrôle de Gestion M 2 LES INDICATEURS Un indicateur est une information, si possible chiffrée, qui exprime l ’évolution d ’un FCS M. LIPRANDI - A. GREFFET Page 134
IUP EVRY Module Contrôle de Gestion M 2 LES INDICATEURS (suite) QUALITE D ’ UN INDICATEUR â Fidélité â Sensibilité â Simplicité â Mesurable ou Estimable On distingue : â Des indicateurs à limite unilatérale â Des indicateurs à limite bilatérale M. LIPRANDI - A. GREFFET Page 135
IUP EVRY Module Contrôle de Gestion M 2 PRESENTATION DU TABLEAU DE BORD Dimension appropriée à la périodicité Sous différentes formes de Valeurs brutes Ecarts clés Ratios Clignotants Complétée par des Tableaux et des Graphiques M. LIPRANDI - A. GREFFET Page 136
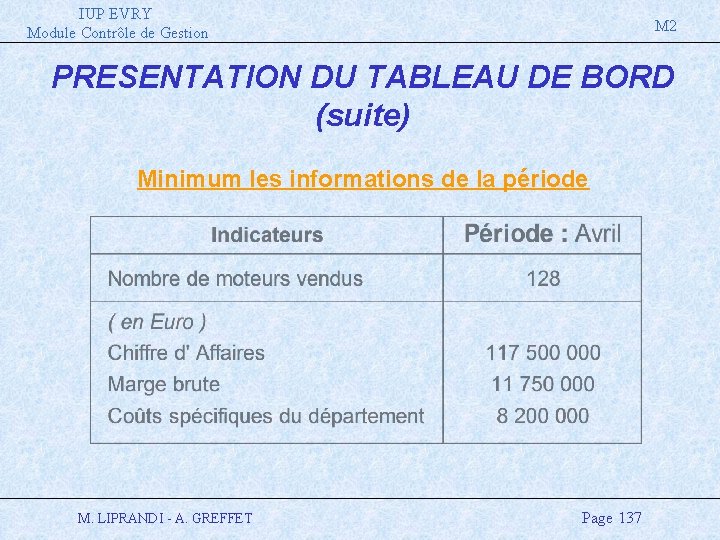
IUP EVRY Module Contrôle de Gestion M 2 PRESENTATION DU TABLEAU DE BORD (suite) Minimum les informations de la période M. LIPRANDI - A. GREFFET Page 137
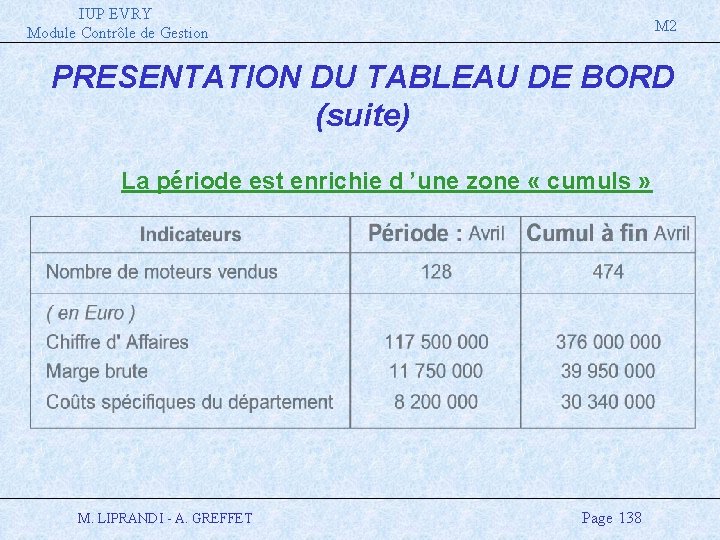
IUP EVRY Module Contrôle de Gestion M 2 PRESENTATION DU TABLEAU DE BORD (suite) La période est enrichie d ’une zone « cumuls » M. LIPRANDI - A. GREFFET Page 138
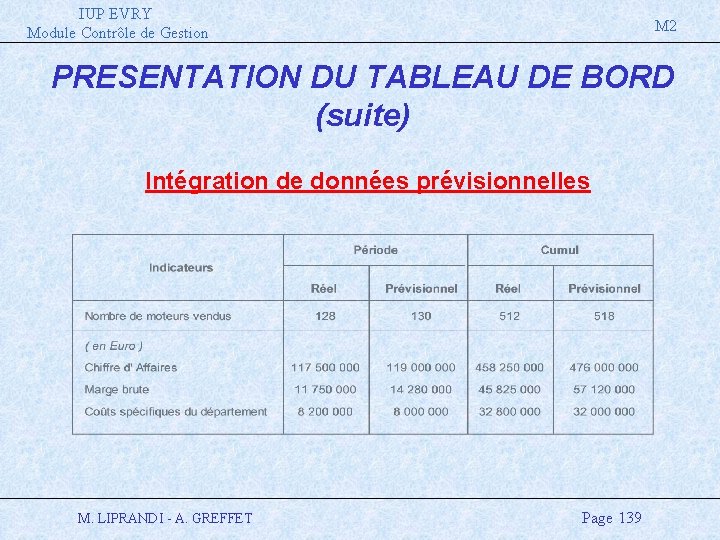
IUP EVRY Module Contrôle de Gestion M 2 PRESENTATION DU TABLEAU DE BORD (suite) Intégration de données prévisionnelles M. LIPRANDI - A. GREFFET Page 139
IUP EVRY Module Contrôle de Gestion M 2 FINALITE DU TABLEAU DE BORD OUTIL D ’ACTION ET DE DIALOGUE â Les indicateurs clignotent â Les responsables dialoguent â Les responsables prennent des mesures correctives M. LIPRANDI - A. GREFFET Page 140