PSAK EFFEKTIF 2017 Agenda PSAK eff 2018 PSAK
- Slides: 170
PSAK EFFEKTIF 2017
Agenda PSAK eff 2018 PSAK sd 2017 Diskusi 2
PSAK eff 2018 - 2020 PSAK 69 Agrikultur – eff 1 Jan 2018 Amandemen PSAK 16 Aset Tetap – eff 1 Jan 2018 Amandemen PSAK 2: Laporan Arus Kas – eff 1 Jan 2018 Amandemen PSAK 46: Akuntansi Pajak Penghasilan – eff 1 Jan 2018 ISAK 32: Definisi dan Hierarki Standar Akuntansi Keuangan – eff 1 Jan 2018 Amandemen PSAK 62: Kontrak Asuransi – eff 1 Jan 2020 PSAK 71: Instrumen Keuangan: Pengakuan dan Pengukuran Eff 1 Jan 2020 PSAK 72: Pendapatan dari Kontrak dengan Pelanggan – eff 1 Jan 2020 PSAK 73: Sewa – eff 1 Jan 2020
PSAK eff 2017 NO STATUS 1 PSAK 24 (Penyesuaian 2016): Imbalan Kerja – eff 1 Jan 2017 2 PSAK 58 (Penyesuaian 2016): Aset Tidak Lancar yang Dimiliki Untuk Dijual dan Operasi yang Dihentikan – eff 1 Jan 2017 3 PSAK 60 (Penyesuaian 2016): Instrumen Keuangan: Pengungkapan – eff 1 Jan 2017 4 PSAK 3 (Penyesuaian 2016): Laporan Keuangan Interim – eff 1 Jan 2017 5 Amandemen PSAK 1: Penyajian Laporan Keuangan tentang Prakarsa Pengungkapan – eff 1 Jan 2017 6 ISAK 31: Interpretasi atas Ruang Lingkup PSAK 13: Properti Investasi– eff 1 Jan 2017
PSAK 2 LAPORAN ARUS KAS
PSAK 2: LAPORAN ARUS KAS • Informasi arus kas entitas berguna sebagai dasar untuk menilai kemampuan entias dalam menghasilkan kas dan setara kas serta menilai kebutuhan kas entitas untuk menggunakan arus kas tersebut. • Laporan arus kas menggambarkan perubahan historis dalam kas dan setara kas yang diklasifikasikan atas aktivitas operasi, investasi dan pendanaan selama satu periode
Arus Kas dari Aktivitas Operasi • Metode yang dapat digunakan: – Metode langsung kelompok utama dari penerimaan dan pengeluaran kas bruto diungkapkan; – Metode tidak langsung laba disesuaikan dengan mengoreksi transaksi non kas, penangguhan atau akrual dan unsur penghasilan/beban yang terkait aktivitas investasi dan pendanaan. • Dianjurkan melaporkan dengan metode langsung informasi yang lebih berguna • ETAP metode tidak langsung
Laporan Arus Kas • Arus kas bunga dan dividen diungkapkan secara terpisah dan diklasifikasikan secara konsisten. – Beban bunga dapat disajikan sebagai arus kas operasi atau pendanaan (alternatif) – Pendapatan bunga dapat disajikan sebagai arus kas operasi atau investasi (alternatif) – Dividen yang dibayarkan dapat disajikan sebagai arus kas pendanaan atau operasi (alternatif) – Pendapatan dividen dapat disajikan sebagai arus kas operasi atau investasi (alternatif) • Arus kas yang berkaitan dengan pajak penghasilan dan bunga pinjaman diungkapkan secara terpisah. • Perubahan nilai tukar dilaporkan dalam LAK untuk merekonsiliasi saldo awal dan akhir kas dan setara kas. • Pengungkapan transaksi non kas – investasi dan pendanaan
AMANDEMEN PSAK 2 – 44 A-44 E • Mensyaratkan agar entitas menyediakan pengungkapan yang memungkinkan pengguna laporan keuangan untuk mengevaluasi perubahan pada liabilitas yang timbul dari aktivitas pendanaan, termasuk perubahan yang timbul dari arus kas maupun perubahan nonkas. (44 A) • Sepanjang diperlukan untuk memenuhi persyaratan dalam paragraf 44 A, entitas mengungkapkan perubahan pada liabilitas yang timbul dari aktivitas pendanaan sebagai berikut: a) b) c) d) e) • perubahan dari arus kas pendanaan; perubahan yang timbul dari perolehan atau kehilangan pengendalian entitas anak atau bisnis lain; dampak perubahan tingkat kurs valuta asing; perubahan pada nilai wajar; dan perubahan lainnya.
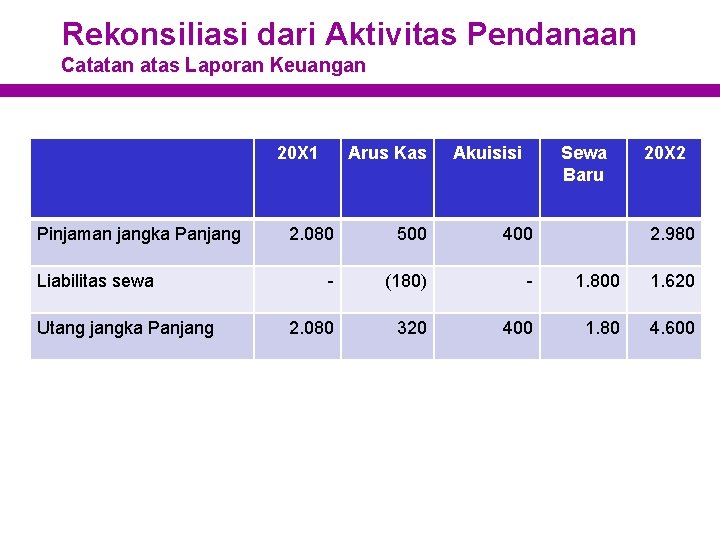
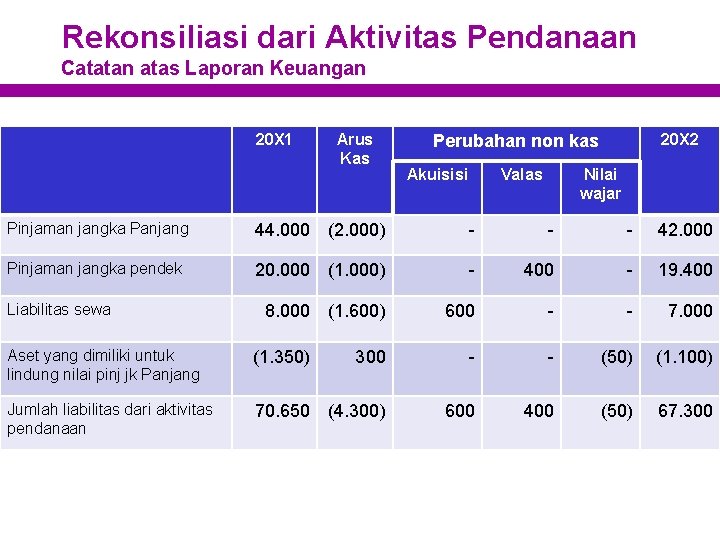
AMANDEMEN PSAK 2 – 44 A-44 E • Liabilitas yang timbul dari aktivitas pendanaan adalah liabilitas dimana arus kas atau arus kas masa depan akan diklasifikasikan pada laporan arus kas sebagai arus kas dari aktivitas pendanaan. Selain itu, persyaratan pengungkapan pada 44 A juga diterapkan untuk perubahan pada aset keuangan (contoh, aset yang melindung nilai liabilitas yang timbul dari aktivitas pendanaan) jika arus kas, atau arus kas masa depan, dari aset keuangan tersebut, termasuk dalam arus kas aktivitas pendanaan. 44 C. • Satu cara untuk memenuhi persyaratan pengungkapan dalam paragraf 44 A adalah dengan menyediakan rekonsiliasi antara saldo awal dan akhir pada laporan posisi keuangan untuk liabilitas yang timbul dari aktivitas pendanaan, termasuk perubahan yang diidentifikasikan dalam paragraf 44 B. Jika entitas mengungkapkan rekonsiliasi tersebut, maka entitas menyediakan informasi yang memadai agar pengguna laporan keuangan mampu mengaitkan item yang termasuk dalam rekonsiliasi dengan laporan posisi keuangan dan laporan arus kas. 44 D.
AMANDEMEN PSAK 2 – 44 A-44 E • Jika entitas menyediakan pengungkapan yang disyaratkan oleh paragraf 44 A secara gabungan dengan pengungkapan perubahan pada aset dan liabilitas lain, maka entitas mengungkapkan perubahan pada liabilitas yang timbul dari aktivitas pendanaan secara terpisah dari perubahan aset dan liabilitas lain tersebut. 44 E.
Rekonsiliasi dari Aktivitas Pendanaan Catatan atas Laporan Keuangan 20 X 1 Pinjaman jangka Panjang Liabilitas sewa Utang jangka Panjang Arus Kas Akuisisi Sewa Baru 20 X 2 2. 080 500 400 2. 980 - (180) - 1. 800 1. 620 2. 080 320 400 1. 80 4. 600
Rekonsiliasi dari Aktivitas Pendanaan Catatan atas Laporan Keuangan 20 X 1 Arus Kas 20 X 2 Perubahan non kas Akuisisi Valas Nilai wajar Pinjaman jangka Panjang 44. 000 (2. 000) - - - 42. 000 Pinjaman jangka pendek 20. 000 (1. 000) - 400 - 19. 400 8. 000 (1. 600) 600 - - 7. 000 Aset yang dimiliki untuk lindung nilai pinj jk Panjang (1. 350) 300 - - (50) (1. 100) Jumlah liabilitas dari aktivitas pendanaan 70. 650 (4. 300) 600 400 (50) 67. 300 Liabilitas sewa
PSAK 16
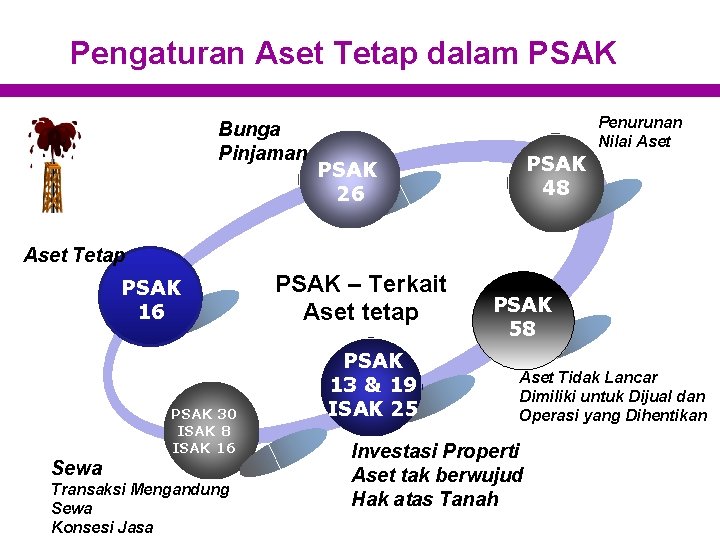
Pengaturan Aset Tetap dalam PSAK Bunga Pinjaman Penurunan Nilai Aset PSAK 48 PSAK 26 Aset Tetap PSAK 16 PSAK 30 ISAK 8 ISAK 16 Sewa Transaksi Mengandung Sewa Konsesi Jasa PSAK – Terkait Aset tetap PSAK 13 & 19 ISAK 25 PSAK 58 Aset Tidak Lancar Dimiliki untuk Dijual dan Operasi yang Dihentikan Investasi Properti Aset tak berwujud Hak atas Tanah
Pengertian Aset Tetap • Definisi Aset tetap adalah aset berwujud yang: (par 6) 1. Dimiliki untuk digunakan dalam produksi atau penyediaan barang atau jasa, untuk direntalkan kepada pihak lain, atau untuk tujuan administratif; dan 2. Diharapkan digunakan selama lebih dari satu periode. § Ciri ► “Used in operations” and not for resale. ► Long-term in nature and usually depreciated. ► Possess physical substance. § Tidak berlaku untuk Hak penambangan Reservasi tambang Tanaman produktif (bearer plants) termasuk ruang lingkup aset tetap
PSAK 16 – Amandemen 2015 Tanaman produktif (bearer plants) adalah tanaman hidup yang: • digunakan dalam produksi atau penyediaan produk agrikultur; • diharapkan untuk menghasilkan produk untuk jangka waktu lebih dari satu periode; dan • memiliki kemungkinan yang sangat jarang untuk dijual sebagai produk agrikultur, kecuali untuk penjualan sisa yang insidental (incidental scrap).
PSAK 16 – Amandemen 2015 Tanaman produktif dicatat dengan cara yang sama dengan aset tetap yang dikonstruksi sendiri sebelum berada dalam lokasi dan kondisi yang diperlukan untuk siap digunakan sesuai dengan intensi manajemen. Sebagai konsekuensi, acuan untuk “konstruksi” dalam Pernyataan ini dipahami untuk mencakup aktivitas yang diperlukan untuk membudidayakan tanaman produktif sebelum berada di lokasi dan kondisi yang diperlukan untuk siap digunakan sesuai dengan intensi manajemen.
PSAK 16 – Amandemen 2015 Perubahan paragraf 03, 06, dan 37 dan menambahkan paragraf 22 A dan 81 L– 81 M. • Entitas menerapkan paragraf tersebut untuk periode tahun buku yang dimulai pada atau setelah tanggal 1 Januari 2018 secara retrospektif, sesuai dengan PSAK 25 kecuali seperti yang dijelaskan dalam paragraf 81 M. • Penerapan dini diperkenankan. menerapkan sebelum tanggal 1 Januari 2018, maka entitas mengungkapkan fakta tersebut. Pada penerapan pertama, entitas tidak diharuskan untuk mengungkapkan informasi kuantitatif yang disyaratkan oleh PSAK 25 (paragraf 28(f)). Namun, entitas menyajikan informasi kuantitatif yang disyaratkan setiap periode yang disajikan sebelumnya. Entitas dapat memilih untuk mengukur aset tanaman produktif pada nilai wajarnya pada periode penyajian terawal dalam laporan keuangan untuk periode pelaporan dimana entitas pertama kali menerapkan Amandemen PSAK 16 dan menggunakan nilai wajar tersebut sebagai biaya perolehan (deemed cost) pada tanggal tersebut. • Selisih antara jumlah tercatat sebelumnya dan nilai wajar diakui dalam saldo laba awal pada periode penyajian terawal.
PSAK 16 – Penyesuaian 2015 Mengklarifikasi bahwa ketika entitas menggunakan model revaluasi, jumlah tercatat aset disajikan kembali pada jumlah revaluasiannya, sehingga jumlah tercatat aset bruto dan akumulasi penyusutan diperlakukan dengan salah satu cara berikut: • Jumlah tercatat bruto disajikan kembali secara konsisten dengan revaluasi jumlah tercatat tersebut dan akumulasi penyusutannya disesuaikan untuk menyamakan perbedaan antara jumlah tercatat bruto dengan jumlah tercatat setelah memperhitungkan akumulasi rugi penurunan nilai; atau • Akumulasi penyusutan dieliminasi terhadap jumlah tercatat bruto aset.
Pengakuan Aset Tetap Biaya perolehan aset tetap harus diakui sebagai aset jika dan hanya jika : (par 7) a) Besar kemungkinan manfaat ekonomis di masa depan berkenaan dengan aset tersebut akan mengalir ke entitas; dan b) Biaya perolehan aset secara andal. dapat diukur § Kriteria pengakuan berlaku pada saat pengakuan awal dan untuk biaya setelah perolehan awal.
Pertukaran Aset Biaya perolehan aset tetap dari suatu pertukaran diukur sebesar nilai wajar kecuali: – Tidak memiliki substansi komersial, atau – Nilai wajar aset yang diterima dan diserahkan tidak dapat diukur secara andal Substansi Komersial Nilai wajar Aset dipertukarkan § Biaya perolehannya diukur dengan jumlah tercatat dari aset yang diserahkan.
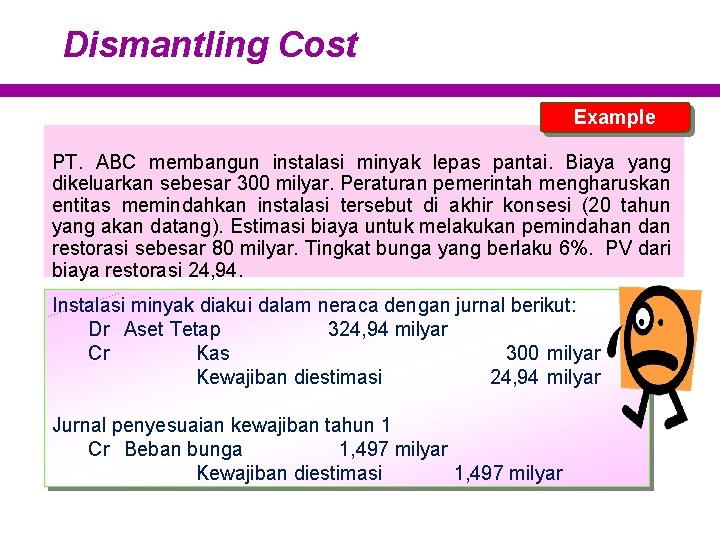
Dismantling Cost Example PT. ABC membangun instalasi minyak lepas pantai. Biaya yang dikeluarkan sebesar 300 milyar. Peraturan pemerintah mengharuskan entitas memindahkan instalasi tersebut di akhir konsesi (20 tahun yang akan datang). Estimasi biaya untuk melakukan pemindahan dan restorasi sebesar 80 milyar. Tingkat bunga yang berlaku 6%. PV dari biaya restorasi 24, 94. Instalasi minyak diakui dalam neraca dengan jurnal berikut: Dr Aset Tetap 324, 94 milyar Cr Kas 300 milyar Kewajiban diestimasi 24, 94 milyar Jurnal penyesuaian kewajiban tahun 1 Cr Beban bunga 1, 497 milyar Kewajiban diestimasi 1, 497 milyar
Pengukuran setelah Pengakuan Awal Entitas harus memilih antara: Cost Model Revaluation Model Sebagai kebijakan akuntansinya, dan Menerapkan kebijakan tersebut terhadap seluruh aset tetap dalam kelompok yang sama.
Pengukuran setelah Pengakuan Awal Cost Model Setelah diakui sebagai aset, aset tetap dicatat sebesar : – Biaya perolehan – dikurangi Akumulasi penyusutan dan Akumulasi rugi penurunan nilai aset Revaluation Model Setelah diakui sebagai aset, aset tetap dicatat sebesar : – Jumlah revaluasian, yaitu nilai wajar pada tanggal revaluasi, – dikurangi Akumulasi penyusutan dan Akumulasi rugi penurunan nilai aset yang terjadi setelah tanggal revaluasi.
Frekuensi Penilaian • Frekuensi revaluasi tergantung perubahan nilai wajar dari suatu asset tetap. • Jika nilai wajar dari asset yang direvaluasi berbeda secara material dari jumlah tercatatnya, maka revaluasi lanjutan perlu dilakukan. • Beberapa asset tetap mengalami perubahan nilai wajar secara signifikan dan fluktuatif, sehingga perlu direvaluasi secara tahunan. • Revaluasi tahunan tidak perlu, apabila perubahan nilai wajar tidak signifikan, asset dapat direvaluasi setiap tiga atau lima tahun sekali.
Revaluation Model Revaluasi harus dilakukan secara reguler Untuk memastikan jumlah tercatat tidak berbeda secara material dengan nilai wajar pada tanggal neraca. Akumulasi penyusutan pada tanggal revaluasi diperlakukan dengan metode: proporsional, atau eliminasi.
Akumulasi Penyusutan – Revalution Model Revaluation Model Akumulasi penyusutan pada tanggal revaluasi diperlakukan dengan metode: • proporsional Nilai akumulasi depresiasi dan harga perolehan dinaikkan secara proporsional sehingga nilai bersih aset sama dengan nilai revaluasi. • eliminasi. Nilai akumulasi depresiai ditutup mengurangi nilai aset. Kemudian aset dinaikkan menjadi nilai revaluasi
Revaluation Model Example Metode Proporsional 1/1/2012 31/12/2012 Peralatan senilai 4. 000 diperoleh tanggal 1 Januari 2012 dengan masa manfaat ekonomis 5 tahun tanpa nilai sisa. tanggal 31 Desember 2012 nilai wajar aset adalah 4. 800. 000. Aset tetap Kas Beban Penyusutan Akumulasi Penyusutan 4. 000, 000 800. 000 31/12/ 2012 Aset Tetap 2. 000, 000 Akumulasi Penyusutan Surplus Revaluasi 1. 600. 000 *(4. 800. 000 - 3. 200. 000) / 3. 200. 000) x 800. 000 = 400. 000*
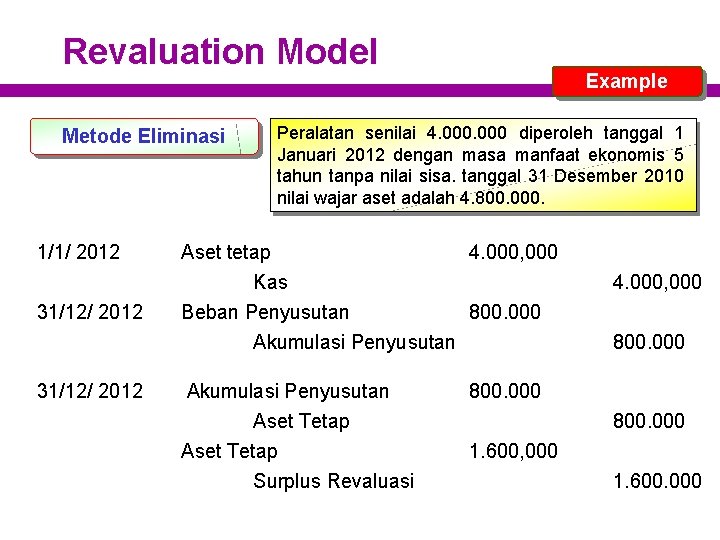
Revaluation Model Metode Eliminasi 1/1/ 2012 31/12/ 2012 Example Peralatan senilai 4. 000 diperoleh tanggal 1 Januari 2012 dengan masa manfaat ekonomis 5 tahun tanpa nilai sisa. tanggal 31 Desember 2010 nilai wajar aset adalah 4. 800. 000. Aset tetap Kas 4. 000, 000 Beban Penyusutan 800. 000 Akumulasi Penyusutan Aset Tetap Surplus Revaluasi 800. 000 1. 600, 000 1. 600. 000
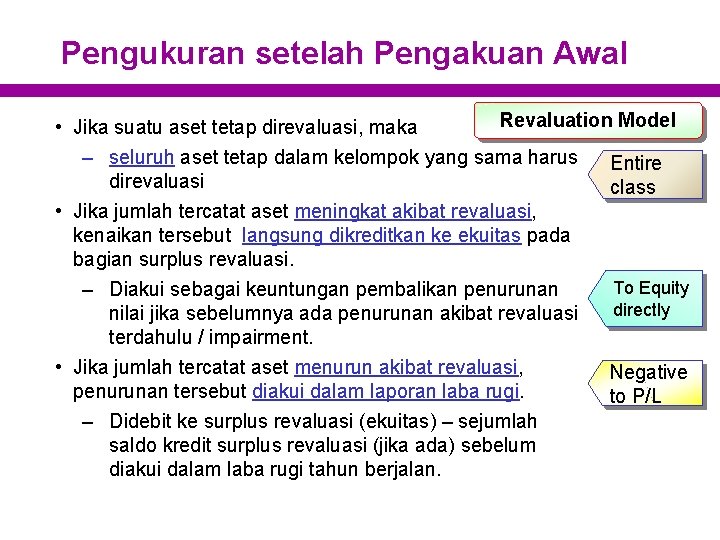
Pengukuran setelah Pengakuan Awal Revaluation Model • Jika suatu aset tetap direvaluasi, maka – seluruh aset tetap dalam kelompok yang sama harus Entire direvaluasi class • Jika jumlah tercatat aset meningkat akibat revaluasi, kenaikan tersebut langsung dikreditkan ke ekuitas pada bagian surplus revaluasi. To Equity – Diakui sebagai keuntungan pembalikan penurunan directly nilai jika sebelumnya ada penurunan akibat revaluasi terdahulu / impairment. • Jika jumlah tercatat aset menurun akibat revaluasi, Negative penurunan tersebut diakui dalam laporan laba rugi. to P/L – Didebit ke surplus revaluasi (ekuitas) – sejumlah saldo kredit surplus revaluasi (jika ada) sebelum diakui dalam laba rugi tahun berjalan.
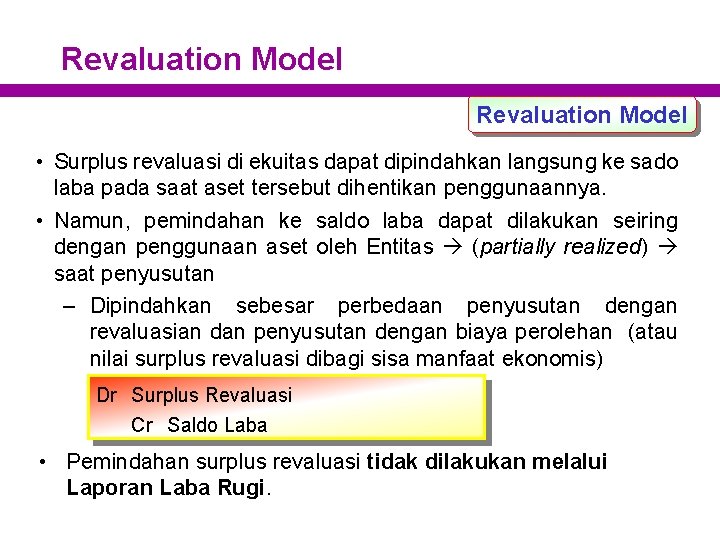
Revaluation Model • Surplus revaluasi di ekuitas dapat dipindahkan langsung ke sado laba pada saat aset tersebut dihentikan penggunaannya. • Namun, pemindahan ke saldo laba dapat dilakukan seiring dengan penggunaan aset oleh Entitas (partially realized) saat penyusutan – Dipindahkan sebesar perbedaan penyusutan dengan revaluasian dan penyusutan dengan biaya perolehan (atau nilai surplus revaluasi dibagi sisa manfaat ekonomis) Dr Surplus Revaluasi Cr Saldo Laba • Pemindahan surplus revaluasi tidak dilakukan melalui Laporan Laba Rugi.
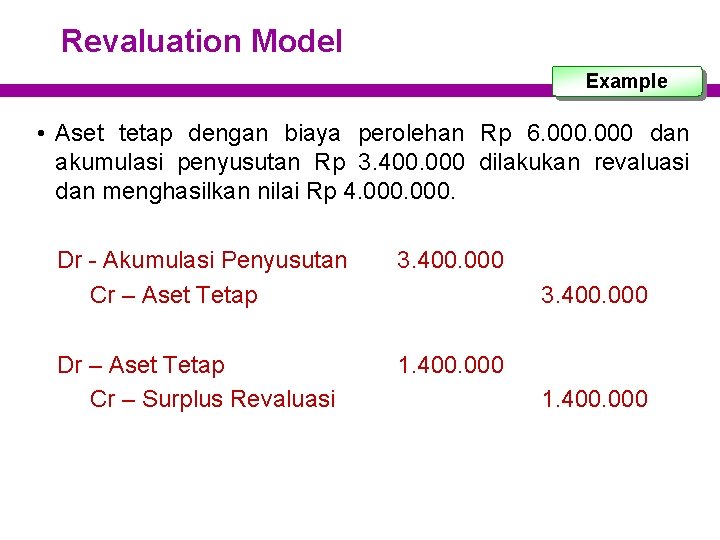
Revaluation Model Example • Aset tetap dengan biaya perolehan Rp 6. 000 dan akumulasi penyusutan Rp 3. 400. 000 dilakukan revaluasi dan menghasilkan nilai Rp 4. 000. Dr - Akumulasi Penyusutan Cr – Aset Tetap 3. 400. 000 Dr – Aset Tetap Cr – Surplus Revaluasi 1. 400. 000 3. 400. 000 1. 400. 000
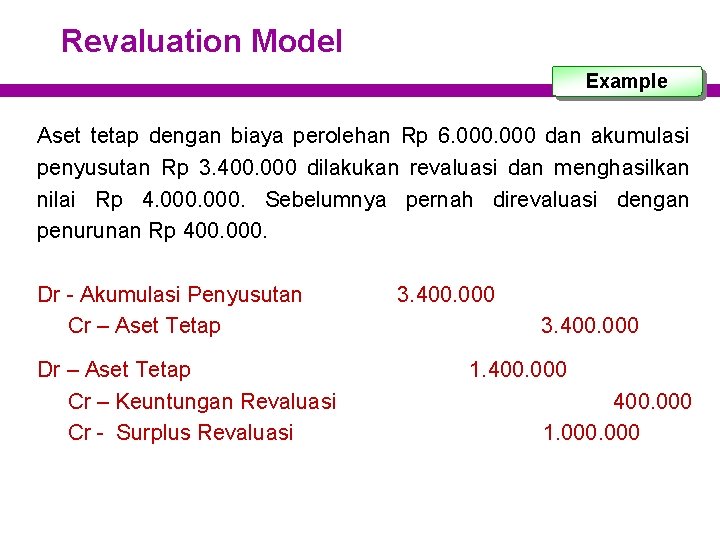
Revaluation Model Example Aset tetap dengan biaya perolehan Rp 6. 000 dan akumulasi penyusutan Rp 3. 400. 000 dilakukan revaluasi dan menghasilkan nilai Rp 4. 000. Sebelumnya pernah direvaluasi dengan penurunan Rp 400. 000. Dr - Akumulasi Penyusutan Cr – Aset Tetap Dr – Aset Tetap Cr – Keuntungan Revaluasi Cr - Surplus Revaluasi 3. 400. 000 1. 000
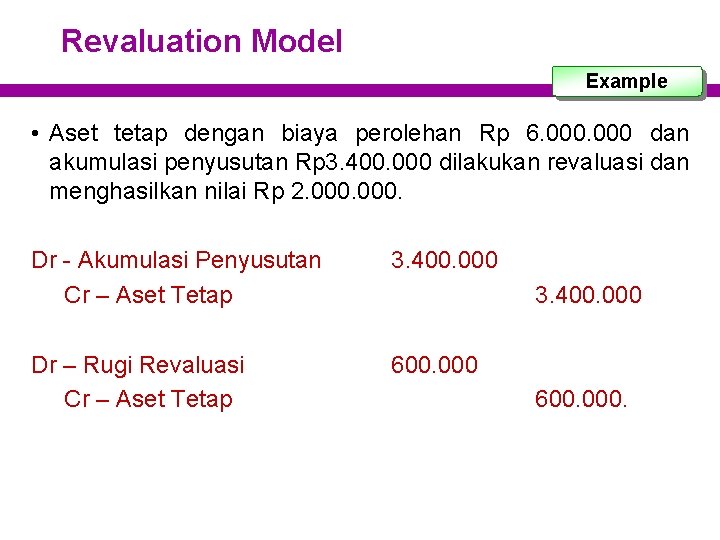
Revaluation Model Example • Aset tetap dengan biaya perolehan Rp 6. 000 dan akumulasi penyusutan Rp 3. 400. 000 dilakukan revaluasi dan menghasilkan nilai Rp 2. 000. Dr - Akumulasi Penyusutan Cr – Aset Tetap 3. 400. 000 Dr – Rugi Revaluasi Cr – Aset Tetap 600. 000 3. 400. 000 600. 000.
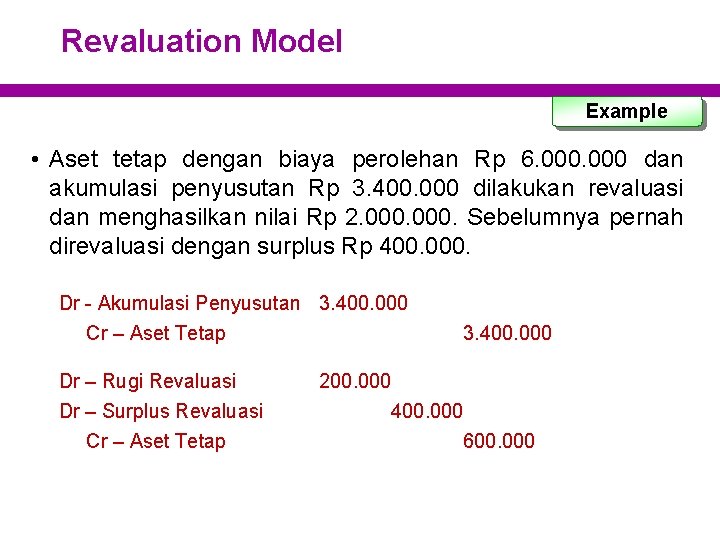
Revaluation Model Example • Aset tetap dengan biaya perolehan Rp 6. 000 dan akumulasi penyusutan Rp 3. 400. 000 dilakukan revaluasi dan menghasilkan nilai Rp 2. 000. Sebelumnya pernah direvaluasi dengan surplus Rp 400. 000. Dr - Akumulasi Penyusutan 3. 400. 000 Cr – Aset Tetap Dr – Rugi Revaluasi Dr – Surplus Revaluasi Cr – Aset Tetap 3. 400. 000 200. 000 400. 000 600. 000
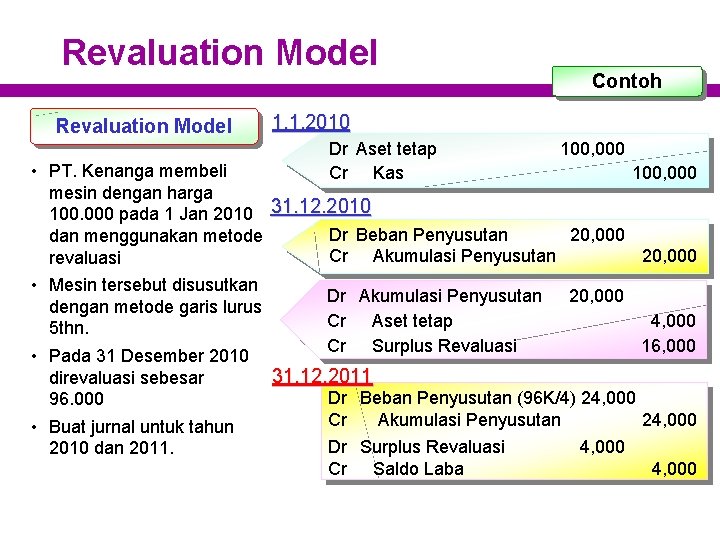
Revaluation Model Contoh 1. 1. 2010 Dr Aset tetap Cr Kas 100, 000 • PT. Kenanga membeli 100, 000 mesin dengan harga 100. 000 pada 1 Jan 2010 31. 12. 2010 Dr Beban Penyusutan 20, 000 dan menggunakan metode Cr Akumulasi Penyusutan 20, 000 revaluasi • Mesin tersebut disusutkan Dr Akumulasi Penyusutan 20, 000 dengan metode garis lurus Cr Aset tetap 4, 000 5 thn. Cr Surplus Revaluasi 16, 000 • Pada 31 Desember 2010 31. 12. 2011 direvaluasi sebesar Dr Beban Penyusutan (96 K/4) 24, 000 96. 000 Cr Akumulasi Penyusutan 24, 000 • Buat jurnal untuk tahun Dr Surplus Revaluasi 4, 000 2010 dan 2011. Cr Saldo Laba 4, 000
Revaluasi Pajak – Bultek 11 • Obyek pajak selisih lebih penilaian kembali aktiva tetap, hanya selisih lebih bukan Revaluasi dalam konsep penilaian kembali yang dapat beroptensi untung atau rugi. • Revaluasi pajak jika menggunakan SAK ETAP dapat dicatat menurut akuntansi karena SAK ETAP menyatakan Revaluasi aset tetap diperkenankan sepanjang sesuai dengan ketentuan pemerintah (dalam kasus ini adalah ketentuan pajak). • Revaluasi pajak menurut PSAK, entitas dapat memilih: – Revaluasi untuk tujuan pajak hasil Revaluasi tidak diakui dalam laporan keuangan, hanya nilai pajaknya yang dicatat sebagai beban. Akan muncul pajak tangguhan. – Revaluasi untuk tujuan pajak dan akuntansi akan diakui dalam laporan keuangan nilai aset dan perhitungan pajak juga mengikuti nilai yang direvaluasi. Kemungkinan hanya di awal karena saat akuntansi direvaluasi belum tentu pajak memperkenankan hanya untuk tujuan akuntansi – Revaluasi untuk tujuan akuntansi akan diakui nilai revaluasinya di laporan keuangan namun tidak digunakan dalam perhitungan fiskal, akan timbul pajak tangguhan.
Penyusutan Cost Model Penyusutan Revaluation Model • Penyusutan adalah alokasi sistematis jumlah yang dapat disusutkan (depreciable amount) dari suatu aset selama umur manfaatnya (useful life). • Nilai residu dan umur manfaat suatu aset harus direview minimum setiap akhir tahun buku – Jika hasil review berbeda dengan estimasi sebelumnya maka perbedaan tersebut harus diperlakukan sebagai perubahan estimasi akuntansi.
Penyusutan • Metode penyusutan yang digunakan: – Harus mencerminkan ekspektasi pola konsumsi manfaat ekonomis masa depan atas aset oleh entitas. – Harus di-review minimum setiap akhir tahun buku, dan – Perubahan metode diperlakukan sebagai perubahan estimasi. – Metode penyusutan yang didasarkan pada pendapatan yang dihasilkan oleh aktivitas yang meliputi penggunaan suatu aset adalah tidak tepat - 2015 Metode Penyusutan
Penyusutan Umur Manfaat Seluruh faktor berikut diperhitungkan dalam menentukan umur manfaat suatu asset: a) Perkiraan daya pakai; b) Perkiraan tingkat keausan fisik; c) Keusangan teknis atau keusangan komersial. Dimana pengurangan yang diperkirakan terjadi di masa yang akan datang atas harga jual suatu produk yang diproduksi menggunakan suatu aset merupakan suatu indikasinya. (2015) d) Pembatasan hukum atau yang serupa.
PSAK 46
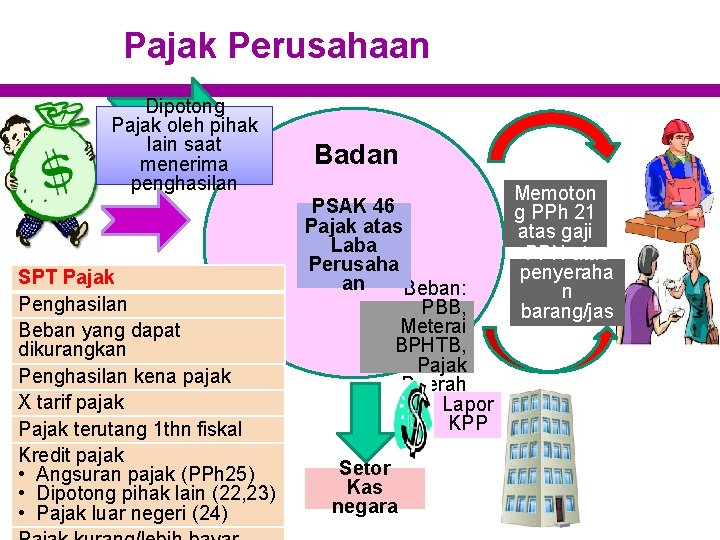
Pajak Perusahaan Dipotong Pajak oleh pihak lain saat menerima penghasilan SPT Pajak Penghasilan Beban yang dapat dikurangkan Penghasilan kena pajak X tarif pajak Pajak terutang 1 thn fiskal Kredit pajak • Angsuran pajak (PPh 25) • Dipotong pihak lain (22, 23) • Pajak luar negeri (24) Badan PSAK 46 Pajak atas Laba Perusaha an Beban: PBB, Meterai BPHTB, Pajak Daerah Lapor KPP Setor Kas negara Memoton g PPh 21 atas gaji PPN atas penyeraha n barang/jas a
Akuntansi Pajak Penghasilan – PSAK 46 • Beban pajak adalah jumlah dari : – Pajak kini – Pajak tangguhan yang diperhitungkan dalam penghitungan pajak penghasilan • Aktiva dan kewajiban pajak tangguhan disajikan netto, kecuali secara hukum tidak mungkin saling hapus (anak dan induk) • Pajak tangguhan disajikan terpisah dari pajak kini. • Aset pajak tangguhan direview untuk memastikan bahwa manfaat di masa mendatang akan diperoleh entitas
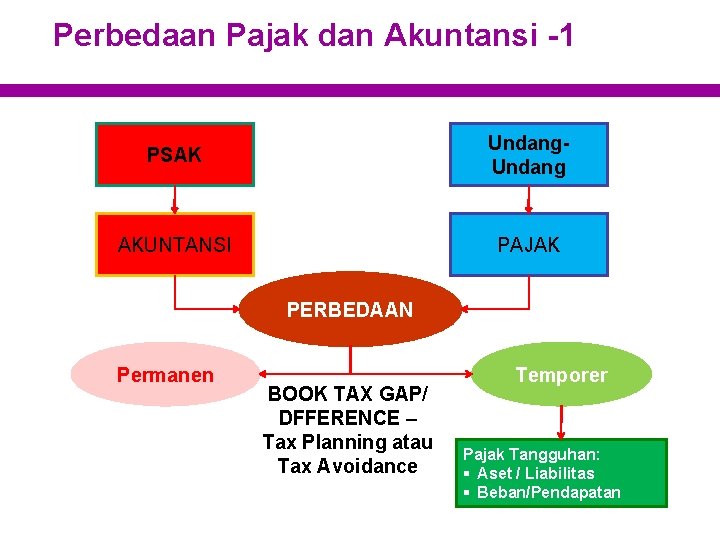
Perbedaan Pajak dan Akuntansi -1 PSAK Undang AKUNTANSI PAJAK PERBEDAAN Permanen BOOK TAX GAP/ DFFERENCE – Tax Planning atau Tax Avoidance Temporer Pajak Tangguhan: § Aset / Liabilitas § Beban/Pendapatan
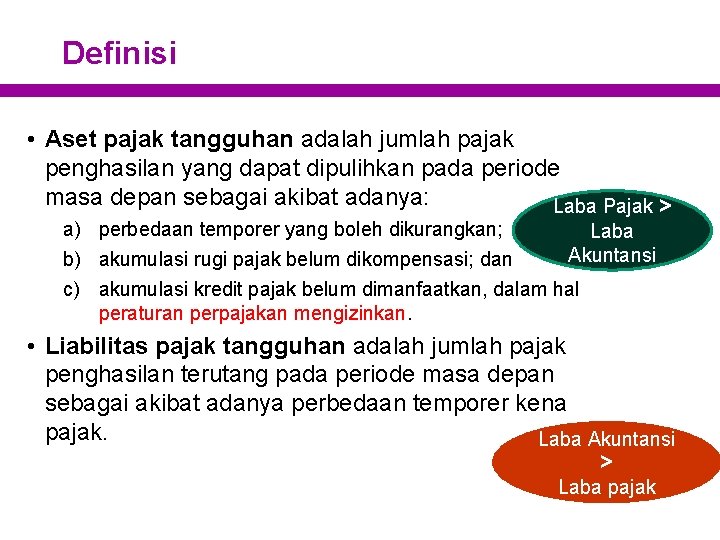
Definisi • Aset pajak tangguhan adalah jumlah pajak penghasilan yang dapat dipulihkan pada periode masa depan sebagai akibat adanya: Laba Pajak > a) perbedaan temporer yang boleh dikurangkan; Laba Akuntansi b) akumulasi rugi pajak belum dikompensasi; dan c) akumulasi kredit pajak belum dimanfaatkan, dalam hal peraturan perpajakan mengizinkan. • Liabilitas pajak tangguhan adalah jumlah pajak penghasilan terutang pada periode masa depan sebagai akibat adanya perbedaan temporer kena pajak. Laba Akuntansi > Laba pajak
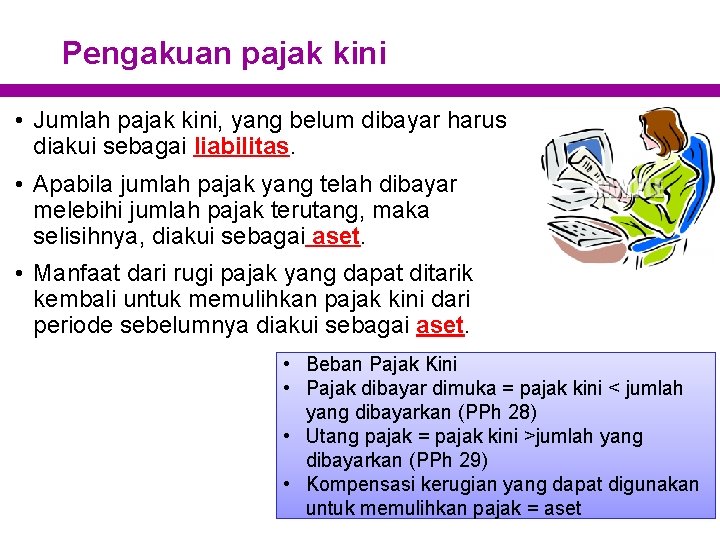
Pengakuan pajak kini • Jumlah pajak kini, yang belum dibayar harus diakui sebagai liabilitas. • Apabila jumlah pajak yang telah dibayar melebihi jumlah pajak terutang, maka selisihnya, diakui sebagai aset. • Manfaat dari rugi pajak yang dapat ditarik kembali untuk memulihkan pajak kini dari periode sebelumnya diakui sebagai aset. • Beban Pajak Kini • Pajak dibayar dimuka = pajak kini < jumlah yang dibayarkan (PPh 28) • Utang pajak = pajak kini >jumlah yang dibayarkan (PPh 29) • Kompensasi kerugian yang dapat digunakan untuk memulihkan pajak = aset
Pajak kini • Pajak kini = semua pajak terutang atas penghasilan yang diakui perusahaan pada periode tersebut: – Pajak yang dibayarkan sesuai dengan SPT hanya atas laba dari induk perusahaan – Pajak atas penghasilan yang dikenakan pajak final – Pajak atas anak perusahaan dan pajak atas dividen dari inverstasi yang dicatat dengan metode ekuitas – Pajak yang telah dibayarkan namun menurut ketentuan pajak tidak boleh sebagai kredit pajak LN tidak dapat dikreditkan
Pajak Tangguhan • Pada saat entitas memiliki Laba sebelum pajak > Penghasilan kena pajak ada pengakuan pajak menurut akuntansi sehingga diakui beban pajak tangguhan dan kewajiban pajak tangguhan. • Pada saat entitas memiliki Laba sebelum pajak < Penghasilan kena pajak yang dibayarkan lebih besar daripada laba menurut akuntansi sehingga diakui aset pajak tangguhan dan manfaat pajak tangguhan. • Perusahaan memiliki kerugian dapat dikompensasikan di masa mendatang manfaat tersebut diakui pada saat kerugian tersebut terjadi Aset pajak tangguhan dan manfaat pajak tangguhan. 49
Rugi Pajak Belum Dikompensasi dan Kredit Pajak Belum Dimanfaatkan (Unused Tax Credits) • Aset pajak tangguhan diakui untuk akumulasi rugi pajak belum dikompensasi dan kredit pajak belum dimanfaatkan apabila besar kemungkinan laba kena pajak masa depan akan memadai untuk dimanfaatkan dengan rugi pajak belum dikompensasi dan kredit pajak belum dimanfaatkan. • Pertimbangan laba kena pajak memadai ? ? – – Otoritas pajak yang sama Entitas akan mendapat laba kena pajak sebelum daluwarsa Rugi karena kasus tidak berulang Perencanaan pajak sehingga kompensasi dapat dimanfaatkan
Penilaian Kembali Aset Pajak Tangguhan Tidak Diakui • Pada setiap akhir periode pelaporan, entitas menilai kembali aset pajak tangguhan. • Entitas mengakui aset pajak tangguhan tidak diakui sebelumnya apabila kemungkinan besar laba kena pajak masa depan akan tersedia untuk dipulihkan. • Sebagai contoh, perbaikan kondisi perekonomian meningkatkan kemampuan entitas untuk menghasilkan laba kena pajak dalam jumlah yang memadai pada periode masa depan sehingga aset pajak tangguhan yang sebelumnya tidak diakui menjadi memenuhi kriteria pengakuan
Perlakuan Pajak Penghasilan Final • Pajak final yang dikenakan atas penghasilan (bukan pendapatan) merupakan skope PSAK 46 karena PSAK 46 hanya mengatur pajak atas penghasilan bukan atas pendapatan. – Pajak final yang dikenakan atas penghasilan neto masuk ruang lingkup PSAK 46 – Pajak final yang dikenakan atas penghasilan bruto / pendapatan tidak masuk ruang lingkup PSAK 46, sehingga diakui sebagai beban operasi bukan beban pajak penghasilan basic conclusion IASB • Konsekuensinya perusahaan yang pengenaan pajaknya final atas pendapatan memasukkan pajak yang dibayarkan bukan sebagai beban pajak penghasilan tetapi sebagai komponen beban. • Kondisi tersebut mungkin menimbulkan interpretasi keliru karena terkesan perusahaan tidak membayar pajak padahal beban pajak merupakan minimum line item. Seharusnya pajak final yang dikenakan atas pendapatan dipandang sebagai pajak yang dihitung dengan cara berbeda. – (opini)
Amandemen 2016 • Eksistensi perbedaan temporer – menglarifikasi bahwa perbedaan temporer dapat dikurangkan timbul ketika jumlah tercatat aset instrumen utang yang diukur pada nilai wajar dan nilai wajar tersebut lebih kecil dari dasar pengenaan pajaknya, tanpa mempertimbangkan apakah entitas memperkirakan untuk memulihkan jumlah tercatat instrumen utang melalui penjualan atau penggunaan, misalnya dengan memiliki dan menerima arus kas kontraktual, atau gabungan keduanya.
Amandemen 2016 • Penilaian perbedaan temporer yang dapat dikurangkan – menglarifikasi bahwa untuk menentukan apakah laba kena pajak akan tersedia sehingga perbedaan temporer yang dapat dikurangkan dapat dimanfaatkan, maka penilaian perbedaan temporer yang dapat dikurangkan tersebut dilakukan sesuai dengan peraturan pajak. – Jika peraturan pajak membatasi sumber laba kena pajak yang dapat dikurangkan pada saat pembalikan perbedaan temporer dapat dikurangkan, maka perbedaan temporer yang dapat dikurangkan dinilai secara gabungan hanya dengan perbedaan temporer lainnya yang sesuai.
Amandemen 2016 • Pengaruh aset pajak tangguhan terhadap laba kena pajak masa depan (Paragraf 29(a(i))) – Paragraf 29(a(i)) dalam ED Amandemen PSAK 46 mensyaratkan bahwa pengurangan pajak yang berasal dari pembalikan aset pajak tangguhan dikecualikan dari estimasi laba kena pajak masa depan. • Pemulihan aset yang melebihi jumlah tercatatnya (Paragraf 29 A) – Paragraf 29 A dalam ED Amandemen PSAK 46 menglarifikasi bahwa estimasi kemungkinan besar laba kena pajak masa depan dapat mencakup pemulihan beberapa aset yang melebihi jumlah tercatatnya jika terdapat bukti yang memadai bahwa kemungkinan besar entitas akan mencapai hal tersebut.
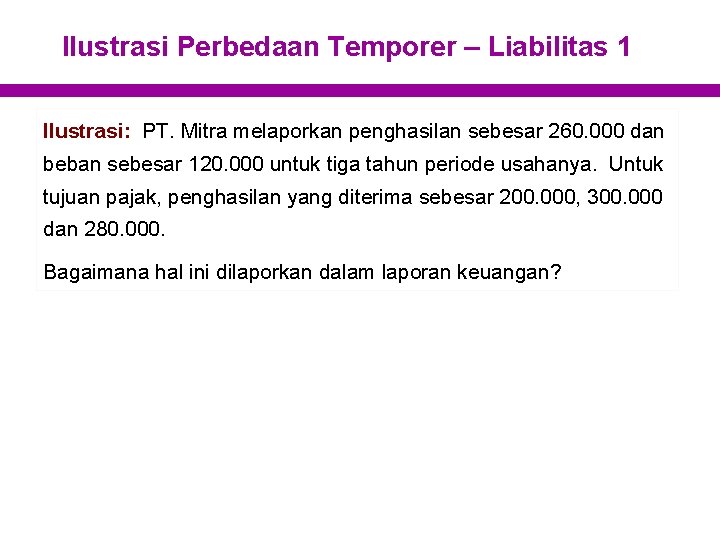
Ilustrasi Perbedaan Temporer – Liabilitas 1 Ilustrasi: PT. Mitra melaporkan penghasilan sebesar 260. 000 dan beban sebesar 120. 000 untuk tiga tahun periode usahanya. Untuk tujuan pajak, penghasilan yang diterima sebesar 200. 000, 300. 000 dan 280. 000. Bagaimana hal ini dilaporkan dalam laporan keuangan?
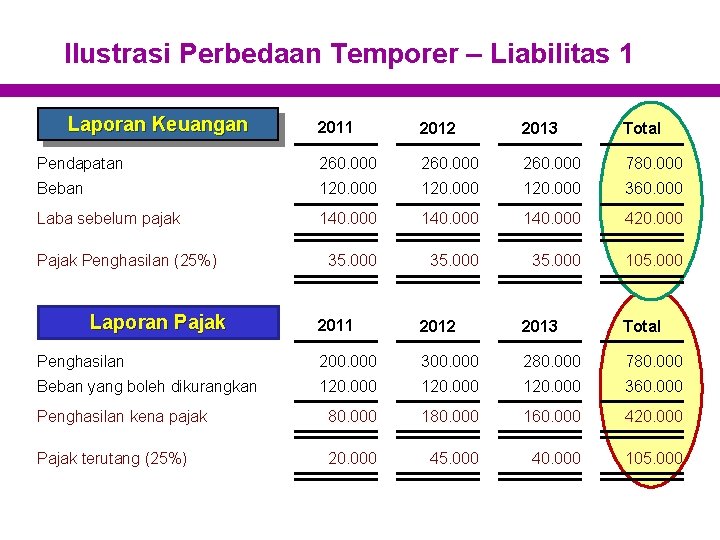
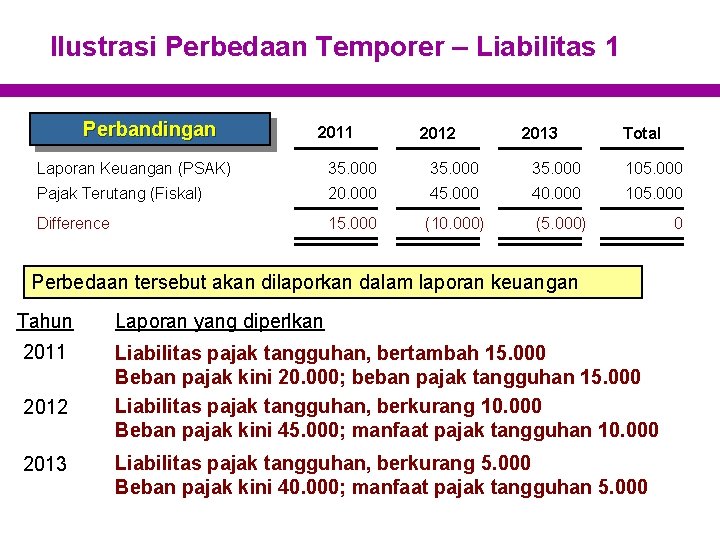
Ilustrasi Perbedaan Temporer – Liabilitas 1 Laporan Keuangan 2011 2012 2013 Total Pendapatan 260. 000 780. 000 Beban 120. 000 360. 000 Laba sebelum pajak 140. 000 420. 000 35. 000 105. 000 Pajak Penghasilan (25%) Laporan Pajak 2011 2012 2013 Total Penghasilan 200. 000 300. 000 280. 000 780. 000 Beban yang boleh dikurangkan 120. 000 360. 000 Penghasilan kena pajak 80. 000 160. 000 420. 000 Pajak terutang (25%) 20. 000 45. 000 40. 000 105. 000
Ilustrasi Perbedaan Temporer – Liabilitas 1 Perbandingan 2011 2012 2013 Total Laporan Keuangan (PSAK) 35. 000 105. 000 Pajak Terutang (Fiskal) 20. 000 45. 000 40. 000 105. 000 Difference 15. 000 (10. 000) (5. 000) Perbedaan tersebut akan dilaporkan dalam laporan keuangan Tahun 2011 2012 2013 Laporan yang diperlkan Liabilitas pajak tangguhan, bertambah 15. 000 Beban pajak kini 20. 000; beban pajak tangguhan 15. 000 Liabilitas pajak tangguhan, berkurang 10. 000 Beban pajak kini 45. 000; manfaat pajak tangguhan 10. 000 Liabilitas pajak tangguhan, berkurang 5. 000 Beban pajak kini 40. 000; manfaat pajak tangguhan 5. 000 0
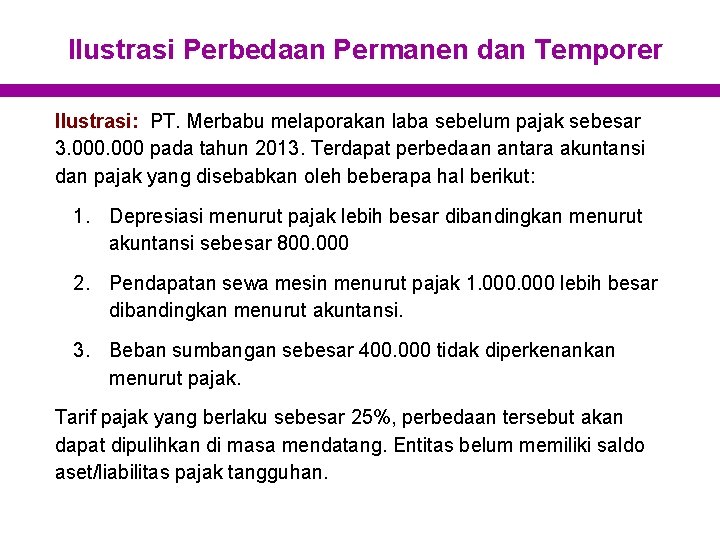
Ilustrasi Perbedaan Permanen dan Temporer Ilustrasi: PT. Merbabu melaporakan laba sebelum pajak sebesar 3. 000 pada tahun 2013. Terdapat perbedaan antara akuntansi dan pajak yang disebabkan oleh beberapa hal berikut: 1. Depresiasi menurut pajak lebih besar dibandingkan menurut akuntansi sebesar 800. 000 2. Pendapatan sewa mesin menurut pajak 1. 000 lebih besar dibandingkan menurut akuntansi. 3. Beban sumbangan sebesar 400. 000 tidak diperkenankan menurut pajak. Tarif pajak yang berlaku sebesar 25%, perbedaan tersebut akan dapat dipulihkan di masa mendatang. Entitas belum memiliki saldo aset/liabilitas pajak tangguhan.
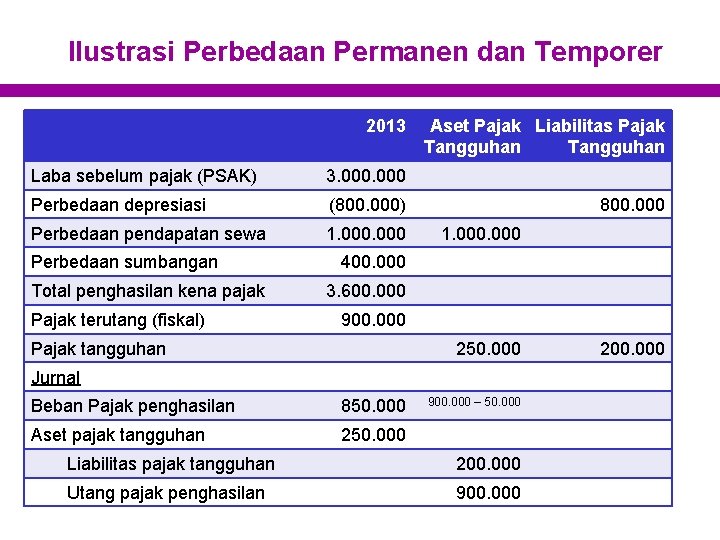
Ilustrasi Perbedaan Permanen dan Temporer 2013 Laba sebelum pajak (PSAK) 3. 000 Perbedaan depresiasi (800. 000) Perbedaan pendapatan sewa 1. 000 Perbedaan sumbangan Total penghasilan kena pajak Pajak terutang (fiskal) Aset Pajak Liabilitas Pajak Tangguhan 800. 000 1. 000 400. 000 3. 600. 000 900. 000 Pajak tangguhan 250. 000 Jurnal Beban Pajak penghasilan 850. 000 Aset pajak tangguhan 250. 000 900. 000 – 50. 000 Liabilitas pajak tangguhan 200. 000 Utang pajak penghasilan 900. 000 200. 000
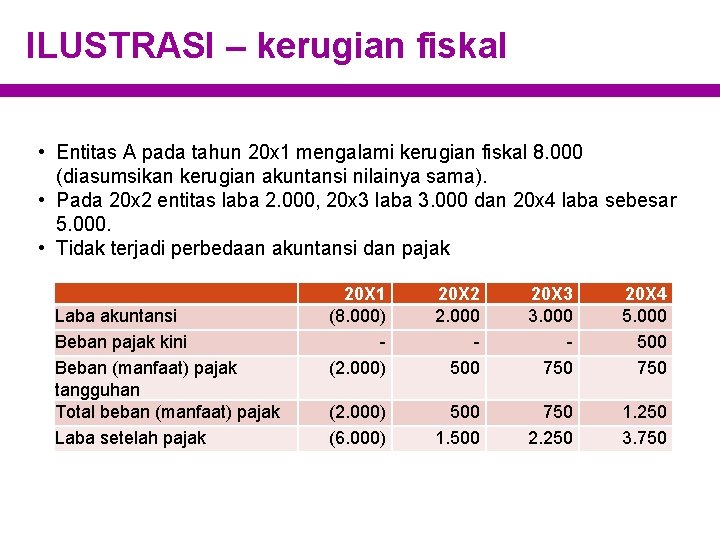
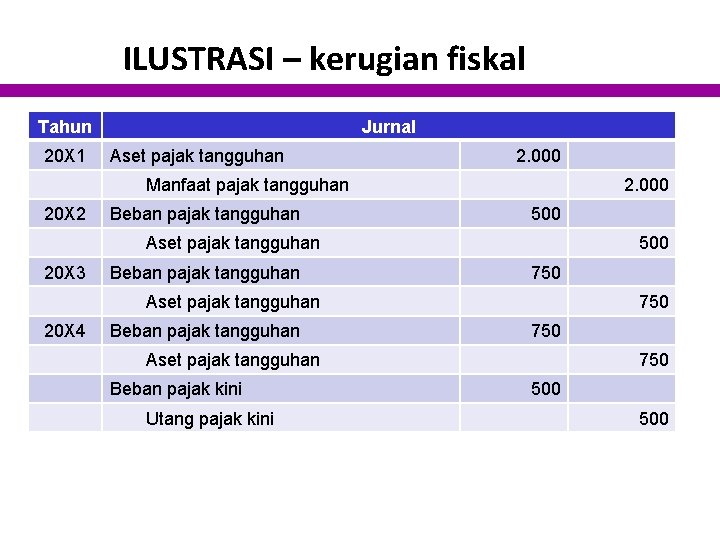
ILUSTRASI – kerugian fiskal • Entitas A pada tahun 20 x 1 mengalami kerugian fiskal 8. 000 (diasumsikan kerugian akuntansi nilainya sama). • Pada 20 x 2 entitas laba 2. 000, 20 x 3 laba 3. 000 dan 20 x 4 laba sebesar 5. 000. • Tidak terjadi perbedaan akuntansi dan pajak Laba akuntansi Beban pajak kini Beban (manfaat) pajak tangguhan Total beban (manfaat) pajak Laba setelah pajak 20 X 1 (8. 000) (2. 000) 20 X 2 2. 000 500 20 X 3 3. 000 750 20 X 4 5. 000 500 750 (2. 000) (6. 000) 500 1. 500 750 2. 250 1. 250 3. 750
ILUSTRASI – kerugian fiskal Tahun 20 X 1 Jurnal Aset pajak tangguhan 2. 000 Manfaat pajak tangguhan 20 X 2 Beban pajak tangguhan 2. 000 500 Aset pajak tangguhan 20 X 3 Beban pajak tangguhan 500 750 Aset pajak tangguhan 20 X 4 Beban pajak tangguhan 750 Aset pajak tangguhan Beban pajak kini Utang pajak kini 750 500
PSAK 69
PSAK 69 • Aktivitas agrikultur (agricultural activity) adalah manajemen transformasi biologis dan panen aset biologis oleh entitas untuk dijual atau untuk dikonversi menjadi produk agrikultur atau menjadi aset biologis tambahan. • Aset biologis (biological asset) adalah hewan atau tanaman hidup. • Produk agrikultur (agricultural produce) adalah produk yang dipanen dari aset biologis milik entitas. • Aset biologis diukur pada saat pengakuan awal dan pada setiap akhir periode pelaporan pada nilai wajar dikurangi biaya untuk menjual, kecuali untuk kasus yang dideskripsikan dalam paragraf 30 dimana nilai wajar tidak dapat diukur secara andal. • Tanaman produktif bukan merupakan aset biologi. Tanaman produktif yang menghasilan produk agrikultur merupakan aset tetap yang pembebanannya melalui proses amortisasi. • Produk agrikultur yang menempel pada tanaman produktif (belum dipanen) merupakan aset biologi. • Produk agrikultur yang dipanen dari aset biologis milik entitas diukur pada nilai wajar dikurangi biaya untuk menjual pada titik panen. Setelah panen biaya perolehan persediaan.
Tujuan dan ruang Lingkup • Ruang Lingkup mencakup: a. b. c. Aset biologis, kecuali tanaman produktif (bearer plants); Produk agrikultur pada titik panen; dan Hibah pemerintah yang termasuk dalam paragraf 34 dan 35. • Tidak diterapkan a. Tanah terkait dengan aktivitas agrikultur b. Tanaman produktif yang terkait dengan aktivitas agrikultur c. hibah pemerintah yang terkait dengan tanaman produktif d. aset takberwujud yang terkait dengan aktivitas agrikultur Persediaan setelah agrikultur dipanen, misal setelah diolah PSAK 14 Persediaan
Hasil Transformasi Biologis perubahan aset melalui • pertumbuhan (peningkatan kuantitas atau perbaikan kualitas hewan atau tanaman), • degenerasi (penurunan kuantitas atau penurunan kualitas hewan atau tanaman), atau • prokreasi (penciptaan hewan atau tanaman • hidup tambahan); atau produksi produk pertanian seperti getah karet, daun teh, wol, dan susu.
Pengakuan Entitas mengakui aset biologis atau produk agrikultur, jika da hanya jika entitas mengendalikan aset biologis sebagai akibat dari peristiwa masa lalu; besar kemungkinan manfaat ekonomik masa depan yang terkait dengan aset biologis tersebut akan mengalir ke entitas; dan nilai wajar atau biaya perolehan aset biologis dapat diukur secara andal.
Pengukuran Aset biologis diukur pada saat pengakuan awal dan pada setiap akhir periode pelaporan pada nilai wajar dikurangi biaya untuk menjual, kecuali untuk kasus yang dideskripsikan dalam paragraf 30 dimana nilai wajar tidak dapat diukur secara andal. nilai wajar atau biaya perolehan aset biologis dapat diukur secara andal. Produk agrikultur yang dipanen dari aset biologis milik entitas diukur pada nilai wajar dikurangi biaya untuk menjual pada titik panen. Pengukuran seperti ini merupakan biaya pada tanggal tersebut ketika menerapkan PSAK 14: Persediaan atau Pernyataan lain yang berlaku.
Keuntungan dan Kerugian Keuntungan atau kerugian yang timbul pada saat pengakuan awal aset biologis pada nilai wajar dikurangi biaya untuk menjual dan dari perubahan nilai wajar dikurangi biaya untuk menjual aset biologis Keuntungan atau kerugian yang timbul pada saat pengakuan awal produk agrikultur pada nilai wajar dikurangi biaya untuk menjual laba rugi pada periode dimana keuntungan atau kerugian tersebut terjadi.
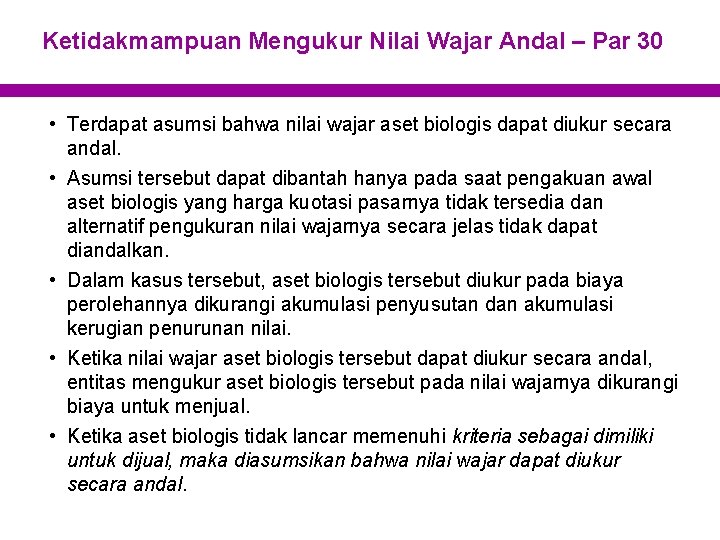
Ketidakmampuan Mengukur Nilai Wajar Andal – Par 30 • Terdapat asumsi bahwa nilai wajar aset biologis dapat diukur secara andal. • Asumsi tersebut dapat dibantah hanya pada saat pengakuan awal aset biologis yang harga kuotasi pasarnya tidak tersedia dan alternatif pengukuran nilai wajarnya secara jelas tidak dapat diandalkan. • Dalam kasus tersebut, aset biologis tersebut diukur pada biaya perolehannya dikurangi akumulasi penyusutan dan akumulasi kerugian penurunan nilai. • Ketika nilai wajar aset biologis tersebut dapat diukur secara andal, entitas mengukur aset biologis tersebut pada nilai wajarnya dikurangi biaya untuk menjual. • Ketika aset biologis tidak lancar memenuhi kriteria sebagai dimiliki untuk dijual, maka diasumsikan bahwa nilai wajar dapat diukur secara andal.
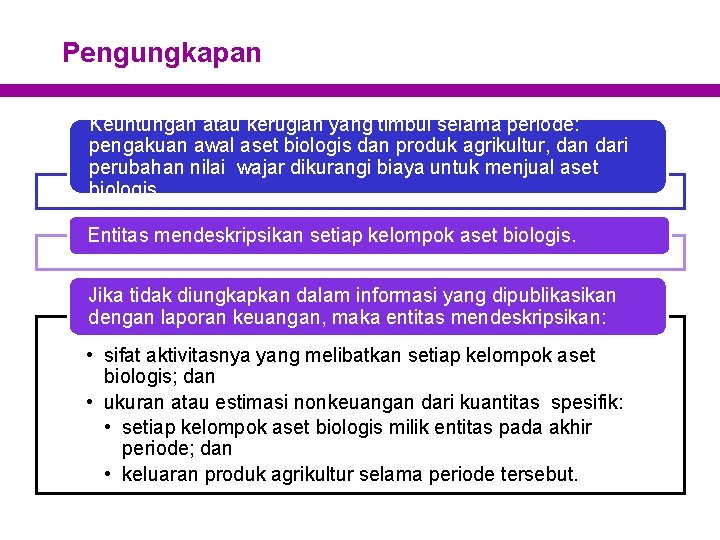
Pengungkapan Keuntungan atau kerugian yang timbul selama periode: pengakuan awal aset biologis dan produk agrikultur, dan dari perubahan nilai wajar dikurangi biaya untuk menjual aset biologis. Entitas mendeskripsikan setiap kelompok aset biologis. Jika tidak diungkapkan dalam informasi yang dipublikasikan dengan laporan keuangan, maka entitas mendeskripsikan: • sifat aktivitasnya yang melibatkan setiap kelompok aset biologis; dan • ukuran atau estimasi nonkeuangan dari kuantitas spesifik: • setiap kelompok aset biologis milik entitas pada akhir periode; dan • keluaran produk agrikultur selama periode tersebut.
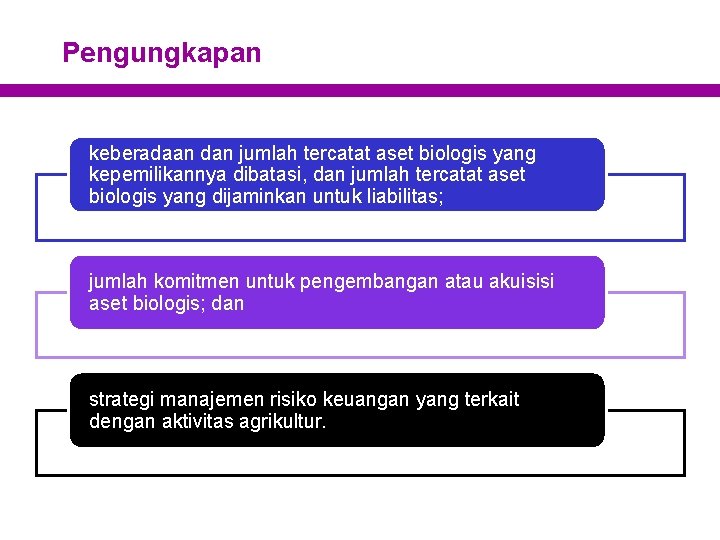
Pengungkapan keberadaan dan jumlah tercatat aset biologis yang kepemilikannya dibatasi, dan jumlah tercatat aset biologis yang dijaminkan untuk liabilitas; jumlah komitmen untuk pengembangan atau akuisisi aset biologis; dan strategi manajemen risiko keuangan yang terkait dengan aktivitas agrikultur.
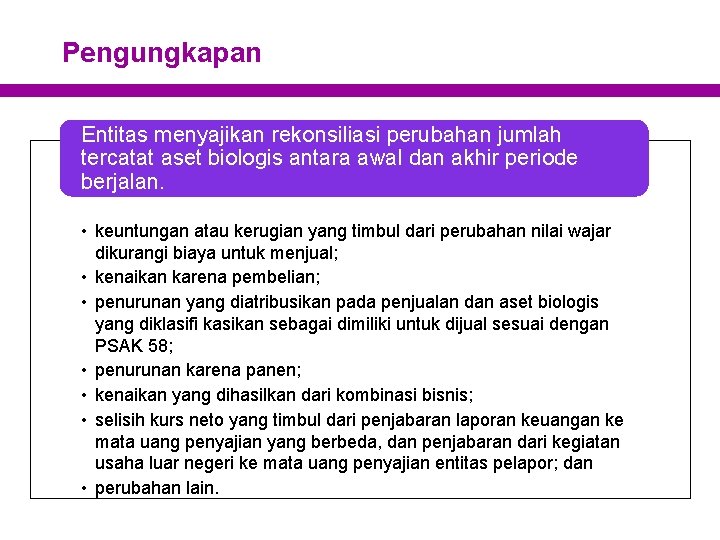
Pengungkapan Entitas menyajikan rekonsiliasi perubahan jumlah tercatat aset biologis antara awal dan akhir periode berjalan. • keuntungan atau kerugian yang timbul dari perubahan nilai wajar dikurangi biaya untuk menjual; • kenaikan karena pembelian; • penurunan yang diatribusikan pada penjualan dan aset biologis yang diklasifi kasikan sebagai dimiliki untuk dijual sesuai dengan PSAK 58; • penurunan karena panen; • kenaikan yang dihasilkan dari kombinasi bisnis; • selisih kurs neto yang timbul dari penjabaran laporan keuangan ke mata uang penyajian yang berbeda, dan penjabaran dari kegiatan usaha luar negeri ke mata uang penyajian entitas pelapor; dan • perubahan lain.
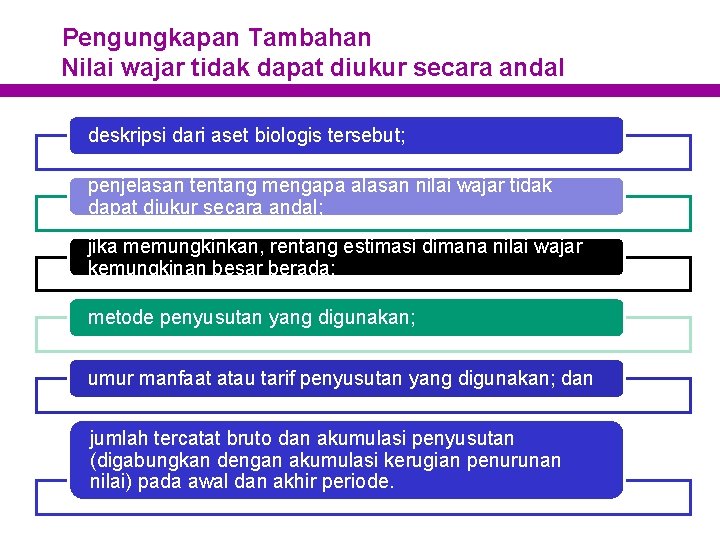
Pengungkapan Tambahan Nilai wajar tidak dapat diukur secara andal deskripsi dari aset biologis tersebut; penjelasan tentang mengapa alasan nilai wajar tidak dapat diukur secara andal; jika memungkinkan, rentang estimasi dimana nilai wajar kemungkinan besar berada; metode penyusutan yang digunakan; umur manfaat atau tarif penyusutan yang digunakan; dan jumlah tercatat bruto dan akumulasi penyusutan (digabungkan dengan akumulasi kerugian penurunan nilai) pada awal dan akhir periode.
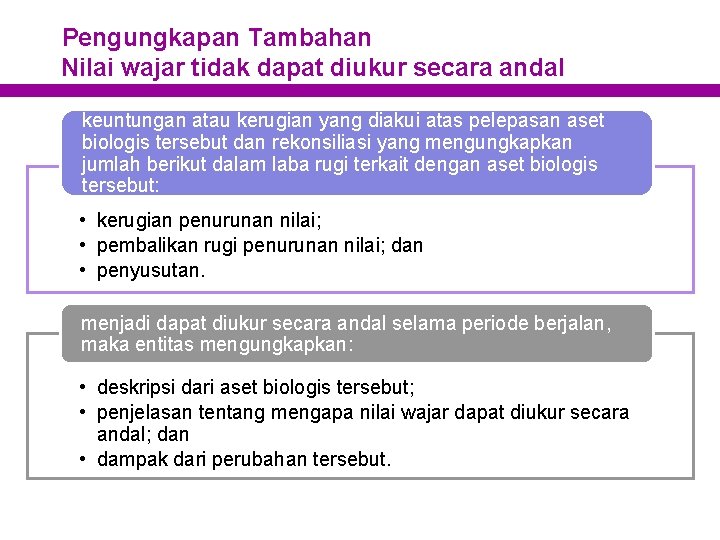
Pengungkapan Tambahan Nilai wajar tidak dapat diukur secara andal keuntungan atau kerugian yang diakui atas pelepasan aset biologis tersebut dan rekonsiliasi yang mengungkapkan jumlah berikut dalam laba rugi terkait dengan aset biologis tersebut: • kerugian penurunan nilai; • pembalikan rugi penurunan nilai; dan • penyusutan. menjadi dapat diukur secara andal selama periode berjalan, maka entitas mengungkapkan: • deskripsi dari aset biologis tersebut; • penjelasan tentang mengapa nilai wajar dapat diukur secara andal; dan • dampak dari perubahan tersebut.
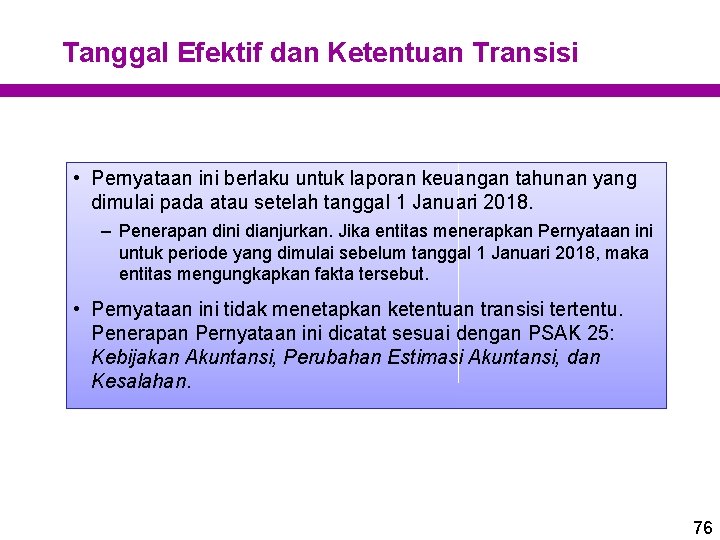
Tanggal Efektif dan Ketentuan Transisi • Pernyataan ini berlaku untuk laporan keuangan tahunan yang dimulai pada atau setelah tanggal 1 Januari 2018. – Penerapan dini dianjurkan. Jika entitas menerapkan Pernyataan ini untuk periode yang dimulai sebelum tanggal 1 Januari 2018, maka entitas mengungkapkan fakta tersebut. • Pernyataan ini tidak menetapkan ketentuan transisi tertentu. Penerapan Pernyataan ini dicatat sesuai dengan PSAK 25: Kebijakan Akuntansi, Perubahan Estimasi Akuntansi, dan Kesalahan. 76
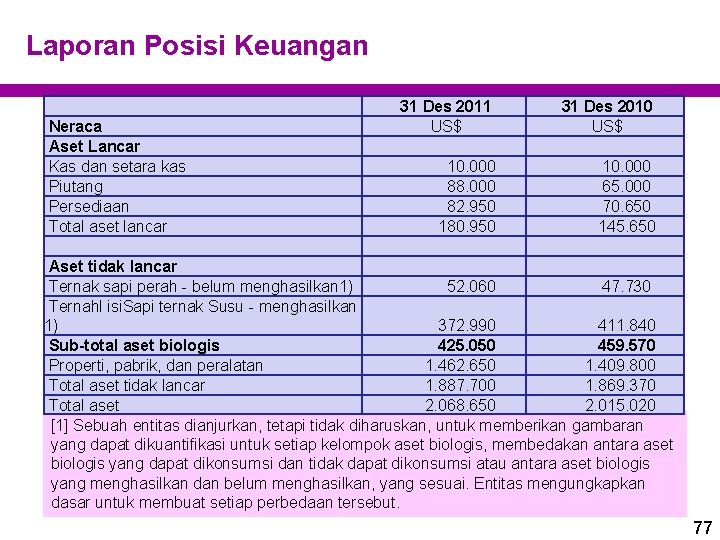
Laporan Posisi Keuangan Neraca Aset Lancar Kas dan setara kas Piutang Persediaan Total aset lancar 31 Des 2011 US$ 31 Des 2010 US$ 10. 000 88. 000 82. 950 180. 950 10. 000 65. 000 70. 650 145. 650 Aset tidak lancar Ternak sapi perah - belum menghasilkan 1) 52. 060 47. 730 Ternahl isi. Sapi ternak Susu - menghasilkan 1) 372. 990 411. 840 Sub-total aset biologis 425. 050 459. 570 Properti, pabrik, dan peralatan 1. 462. 650 1. 409. 800 Total aset tidak lancar 1. 887. 700 1. 869. 370 Total aset 2. 068. 650 2. 015. 020 [1] Sebuah entitas dianjurkan, tetapi tidak diharuskan, untuk memberikan gambaran yang dapat dikuantifikasi untuk setiap kelompok aset biologis, membedakan antara aset biologis yang dapat dikonsumsi dan tidak dapat dikonsumsi atau antara aset biologis yang menghasilkan dan belum menghasilkan, yang sesuai. Entitas mengungkapkan dasar untuk membuat setiap perbedaan tersebut. 77
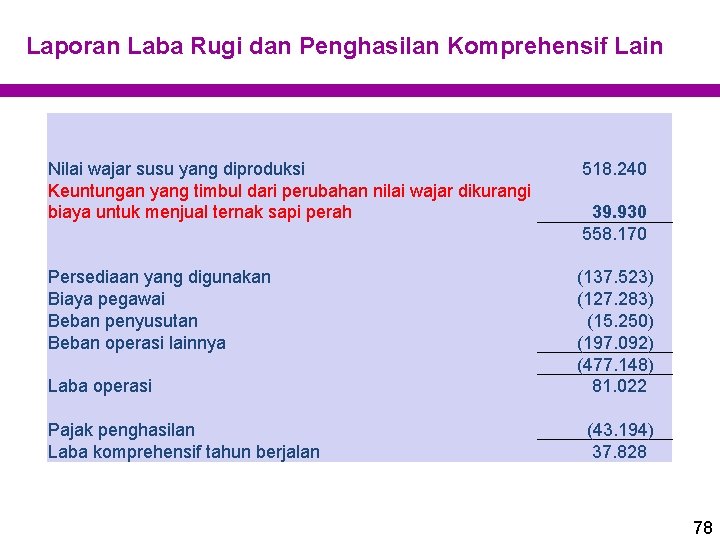
Laporan Laba Rugi dan Penghasilan Komprehensif Lain Nilai wajar susu yang diproduksi 518. 240 Keuntungan yang timbul dari perubahan nilai wajar dikurangi biaya untuk menjual ternak sapi perah 39. 930 558. 170 Persediaan yang digunakan Biaya pegawai Beban penyusutan Beban operasi lainnya Laba operasi Pajak penghasilan Laba komprehensif tahun berjalan (137. 523) (127. 283) (15. 250) (197. 092) (477. 148) 81. 022 (43. 194) 37. 828 78
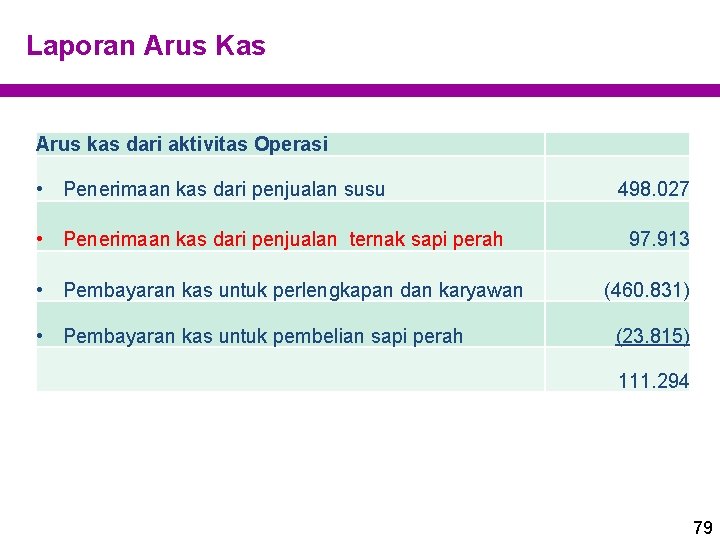
Laporan Arus Kas Arus kas dari aktivitas Operasi • Penerimaan kas dari penjualan susu • Penerimaan kas dari penjualan ternak sapi perah • Pembayaran kas untuk perlengkapan dan karyawan • Pembayaran kas untuk pembelian sapi perah 498. 027 97. 913 (460. 831) (23. 815) 111. 294 79
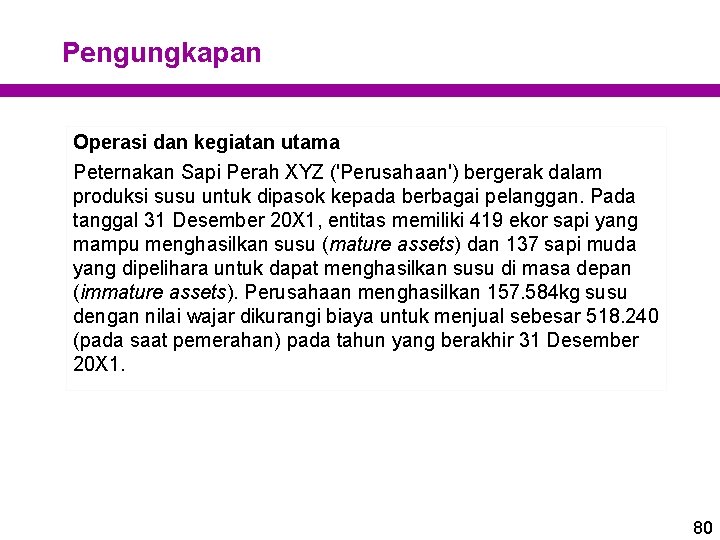
Pengungkapan Operasi dan kegiatan utama Peternakan Sapi Perah XYZ ('Perusahaan') bergerak dalam produksi susu untuk dipasok kepada berbagai pelanggan. Pada tanggal 31 Desember 20 X 1, entitas memiliki 419 ekor sapi yang mampu menghasilkan susu (mature assets) dan 137 sapi muda yang dipelihara untuk dapat menghasilkan susu di masa depan (immature assets). Perusahaan menghasilkan 157. 584 kg susu dengan nilai wajar dikurangi biaya untuk menjual sebesar 518. 240 (pada saat pemerahan) pada tahun yang berakhir 31 Desember 20 X 1. 80
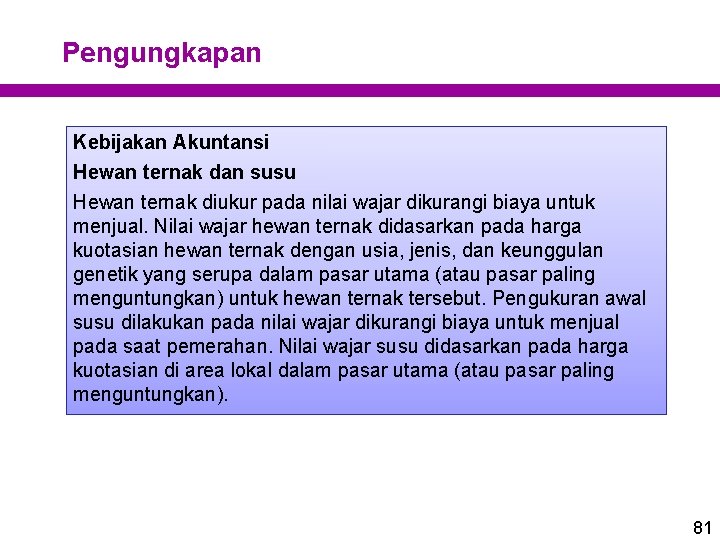
Pengungkapan Kebijakan Akuntansi Hewan ternak dan susu Hewan ternak diukur pada nilai wajar dikurangi biaya untuk menjual. Nilai wajar hewan ternak didasarkan pada harga kuotasian hewan ternak dengan usia, jenis, dan keunggulan genetik yang serupa dalam pasar utama (atau pasar paling menguntungkan) untuk hewan ternak tersebut. Pengukuran awal susu dilakukan pada nilai wajar dikurangi biaya untuk menjual pada saat pemerahan. Nilai wajar susu didasarkan pada harga kuotasian di area lokal dalam pasar utama (atau pasar paling menguntungkan). 81
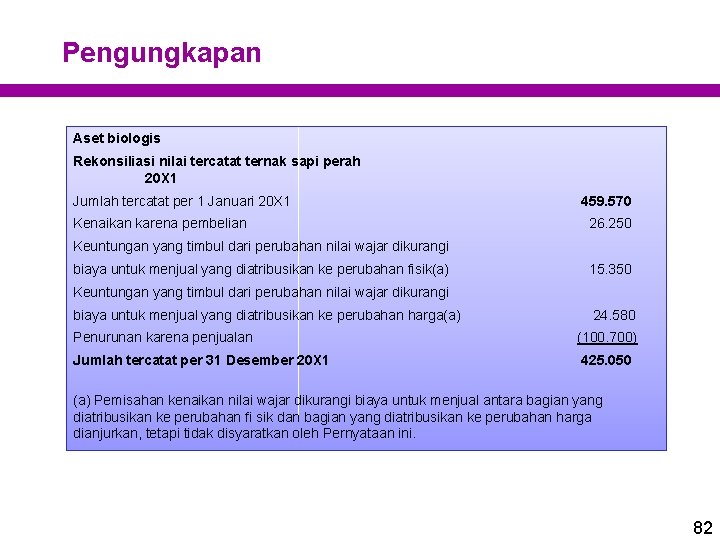
Pengungkapan Aset biologis Rekonsiliasi nilai tercatat ternak sapi perah 20 X 1 Jumlah tercatat per 1 Januari 20 X 1 Kenaikan karena pembelian 459. 570 26. 250 Keuntungan yang timbul dari perubahan nilai wajar dikurangi biaya untuk menjual yang diatribusikan ke perubahan fisik(a) 15. 350 Keuntungan yang timbul dari perubahan nilai wajar dikurangi biaya untuk menjual yang diatribusikan ke perubahan harga(a) 24. 580 Penurunan karena penjualan (100. 700) Jumlah tercatat per 31 Desember 20 X 1 425. 050 (a) Pemisahan kenaikan nilai wajar dikurangi biaya untuk menjual antara bagian yang diatribusikan ke perubahan fi sik dan bagian yang diatribusikan ke perubahan harga dianjurkan, tetapi tidak disyaratkan oleh Pernyataan ini. 82
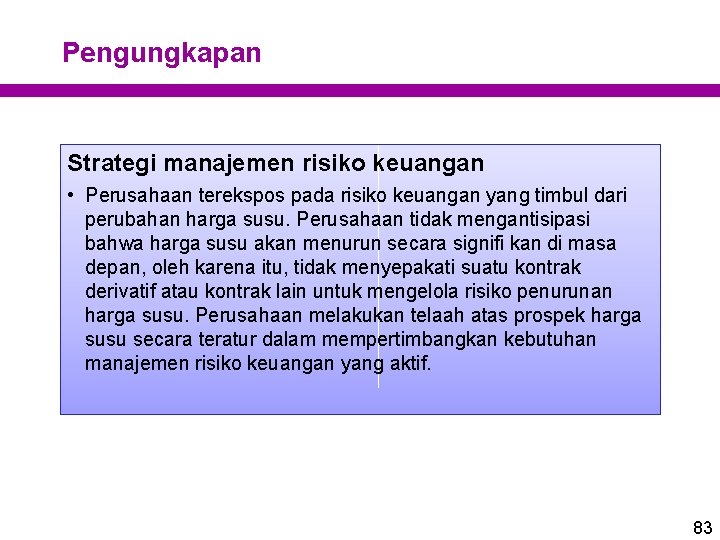
Pengungkapan Strategi manajemen risiko keuangan • Perusahaan terekspos pada risiko keuangan yang timbul dari perubahan harga susu. Perusahaan tidak mengantisipasi bahwa harga susu akan menurun secara signifi kan di masa depan, oleh karena itu, tidak menyepakati suatu kontrak derivatif atau kontrak lain untuk mengelola risiko penurunan harga susu. Perusahaan melakukan telaah atas prospek harga susu secara teratur dalam mempertimbangkan kebutuhan manajemen risiko keuangan yang aktif. 83
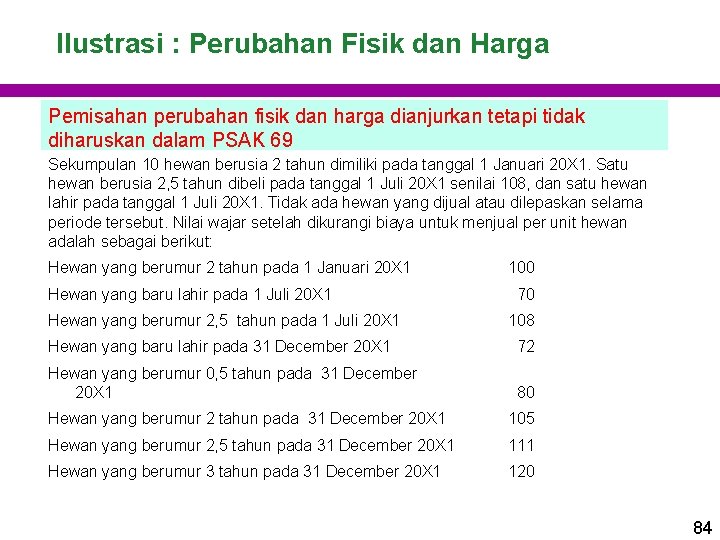
Ilustrasi : Perubahan Fisik dan Harga Pemisahan perubahan fisik dan harga dianjurkan tetapi tidak diharuskan dalam PSAK 69 Sekumpulan 10 hewan berusia 2 tahun dimiliki pada tanggal 1 Januari 20 X 1. Satu hewan berusia 2, 5 tahun dibeli pada tanggal 1 Juli 20 X 1 senilai 108, dan satu hewan lahir pada tanggal 1 Juli 20 X 1. Tidak ada hewan yang dijual atau dilepaskan selama periode tersebut. Nilai wajar setelah dikurangi biaya untuk menjual per unit hewan adalah sebagai berikut: Hewan yang berumur 2 tahun pada 1 Januari 20 X 1 Hewan yang baru lahir pada 1 Juli 20 X 1 Hewan yang berumur 2, 5 tahun pada 1 Juli 20 X 1 100 70 108 Hewan yang baru lahir pada 31 December 20 X 1 72 Hewan yang berumur 0, 5 tahun pada 31 December 20 X 1 80 Hewan yang berumur 2 tahun pada 31 December 20 X 1 105 Hewan yang berumur 2, 5 tahun pada 31 December 20 X 1 111 Hewan yang berumur 3 tahun pada 31 December 20 X 1 120 84
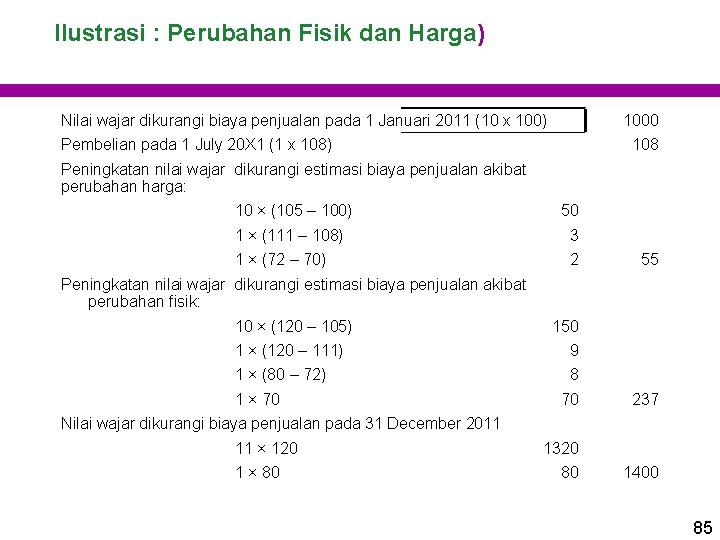
Ilustrasi : Perubahan Fisik dan Harga) Nilai wajar dikurangi biaya penjualan pada 1 Januari 2011 (10 x 100) 1000 Pembelian pada 1 July 20 X 1 (1 x 10⁸) 108 Peningkatan nilai wajar dikurangi estimasi biaya penjualan akibat perubahan harga: 10 × (105 – 100) 50 1 × (111 – 108) 3 1 × (72 – 70) 2 55 Peningkatan nilai wajar dikurangi estimasi biaya penjualan akibat perubahan fisik: 10 × (120 – 105) 150 1 × (120 – 111) 9 1 × (80 – 72) 8 1 × 70 70 237 Nilai wajar dikurangi biaya penjualan pada 31 December 2011 11 × 120 1 × 80 1320 80 1400 85
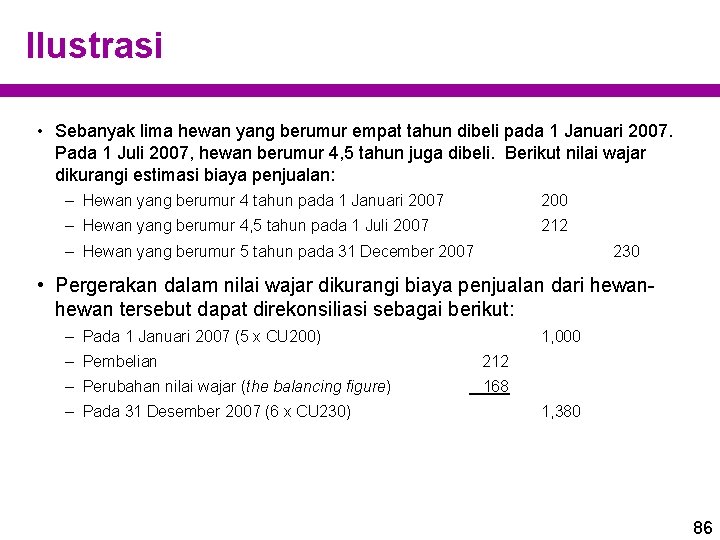
Ilustrasi • Sebanyak lima hewan yang berumur empat tahun dibeli pada 1 Januari 2007. Pada 1 Juli 2007, hewan berumur 4, 5 tahun juga dibeli. Berikut nilai wajar dikurangi estimasi biaya penjualan: – Hewan yang berumur 4 tahun pada 1 Januari 2007 200 – Hewan yang berumur 4, 5 tahun pada 1 Juli 2007 212 – Hewan yang berumur 5 tahun pada 31 December 2007 230 • Pergerakan dalam nilai wajar dikurangi biaya penjualan dari hewan tersebut dapat direkonsiliasi sebagai berikut: – Pada 1 Januari 2007 (5 x CU 200) 1, 000 – Pembelian 212 – Perubahan nilai wajar (the balancing figure) 168 – Pada 31 Desember 2007 (6 x CU 230) 1, 380 86
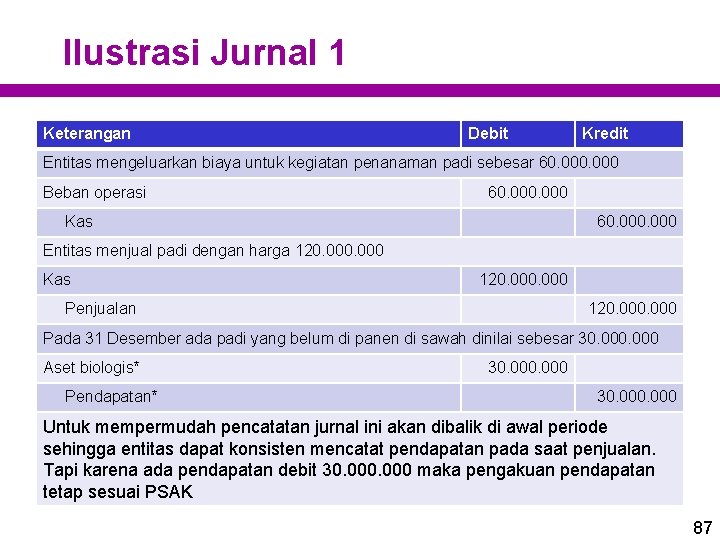
Ilustrasi Jurnal 1 Keterangan Debit Kredit Entitas mengeluarkan biaya untuk kegiatan penanaman padi sebesar 60. 000 Beban operasi 60. 000 Kas 60. 000 Entitas menjual padi dengan harga 120. 000 Kas 120. 000 Penjualan 120. 000 Pada 31 Desember ada padi yang belum di panen di sawah dinilai sebesar 30. 000 Aset biologis* Pendapatan* 30. 000 Untuk mempermudah pencatatan jurnal ini akan dibalik di awal periode sehingga entitas dapat konsisten mencatat pendapatan pada saat penjualan. Tapi karena ada pendapatan debit 30. 000 maka pengakuan pendapatan tetap sesuai PSAK 87
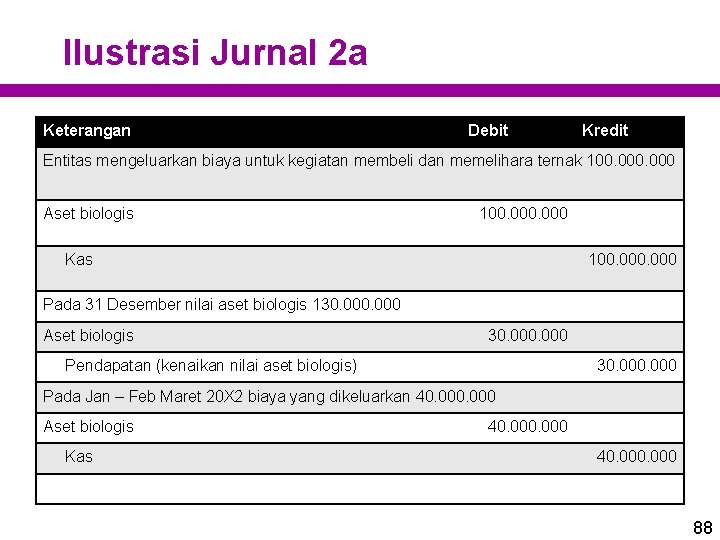
Ilustrasi Jurnal 2 a Keterangan Debit Kredit Entitas mengeluarkan biaya untuk kegiatan membeli dan memelihara ternak 100. 000 Aset biologis 100. 000 Kas 100. 000 Pada 31 Desember nilai aset biologis 130. 000 Aset biologis 30. 000 Pendapatan (kenaikan nilai aset biologis) 30. 000 Pada Jan – Feb Maret 20 X 2 biaya yang dikeluarkan 40. 000 Aset biologis Kas 40. 000 88
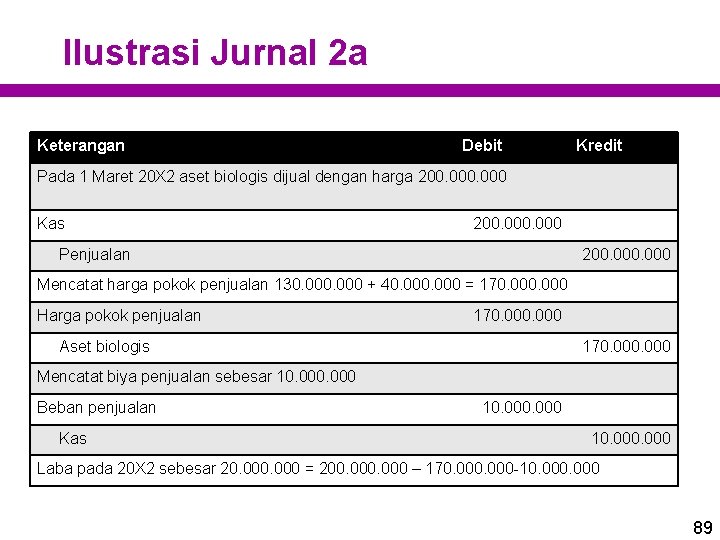
Ilustrasi Jurnal 2 a Keterangan Debit Kredit Pada 1 Maret 20 X 2 aset biologis dijual dengan harga 200. 000 Kas 200. 000 Penjualan 200. 000 Mencatat harga pokok penjualan 130. 000 + 40. 000 = 170. 000 Harga pokok penjualan 170. 000 Aset biologis 170. 000 Mencatat biya penjualan sebesar 10. 000 Beban penjualan Kas 10. 000 Laba pada 20 X 2 sebesar 20. 000 = 200. 000 – 170. 000 -10. 000 89
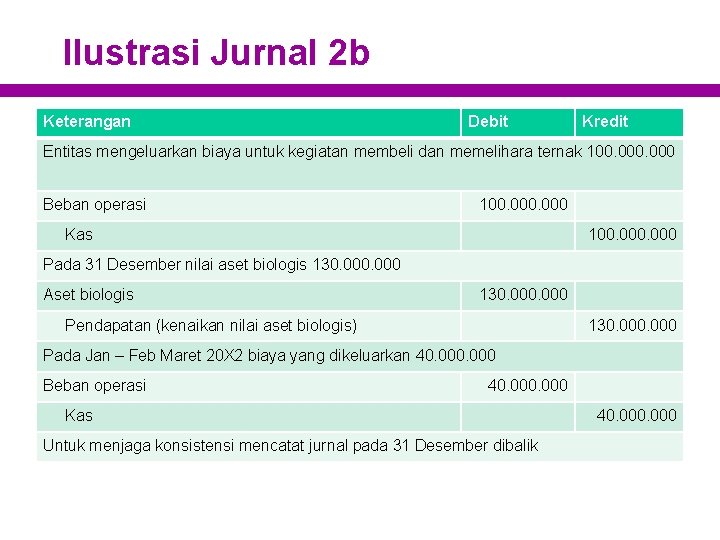
Ilustrasi Jurnal 2 b Keterangan Debit Kredit Entitas mengeluarkan biaya untuk kegiatan membeli dan memelihara ternak 100. 000 Beban operasi 100. 000 Kas 100. 000 Pada 31 Desember nilai aset biologis 130. 000 Aset biologis 130. 000 Pendapatan (kenaikan nilai aset biologis) 130. 000 Pada Jan – Feb Maret 20 X 2 biaya yang dikeluarkan 40. 000 Beban operasi 40. 000 Kas Untuk menjaga konsistensi mencatat jurnal pada 31 Desember dibalik 40. 000
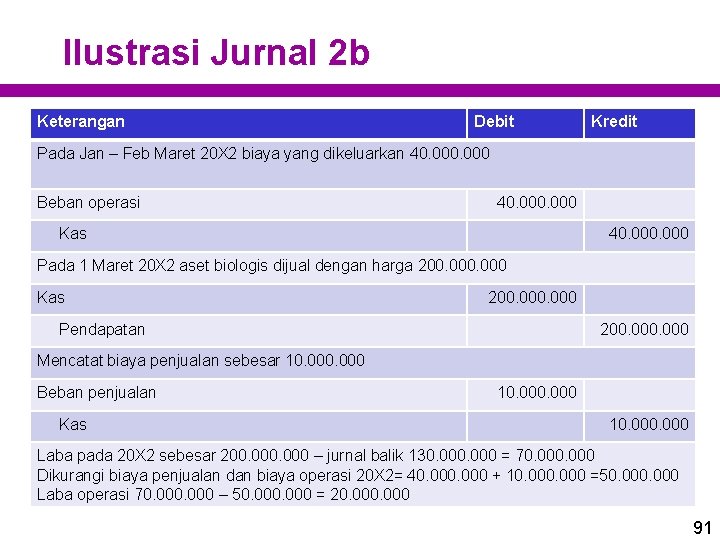
Ilustrasi Jurnal 2 b Keterangan Debit Kredit Pada Jan – Feb Maret 20 X 2 biaya yang dikeluarkan 40. 000 Beban operasi 40. 000 Kas 40. 000 Pada 1 Maret 20 X 2 aset biologis dijual dengan harga 200. 000 Kas 200. 000 Pendapatan 200. 000 Mencatat biaya penjualan sebesar 10. 000 Beban penjualan Kas 10. 000 Laba pada 20 X 2 sebesar 200. 000 – jurnal balik 130. 000 = 70. 000 Dikurangi biaya penjualan dan biaya operasi 20 X 2= 40. 000 + 10. 000 =50. 000 Laba operasi 70. 000 – 50. 000 = 20. 000 91
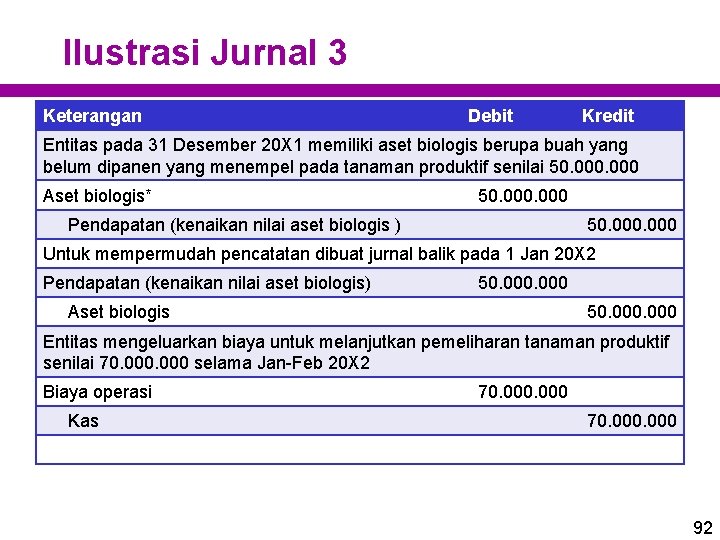
Ilustrasi Jurnal 3 Keterangan Debit Kredit Entitas pada 31 Desember 20 X 1 memiliki aset biologis berupa buah yang belum dipanen yang menempel pada tanaman produktif senilai 50. 000 Aset biologis* 50. 000 Pendapatan (kenaikan nilai aset biologis ) 50. 000 Untuk mempermudah pencatatan dibuat jurnal balik pada 1 Jan 20 X 2 Pendapatan (kenaikan nilai aset biologis) 50. 000 Aset biologis 50. 000 Entitas mengeluarkan biaya untuk melanjutkan pemeliharan tanaman produktif senilai 70. 000 selama Jan-Feb 20 X 2 Biaya operasi Kas 70. 000 92
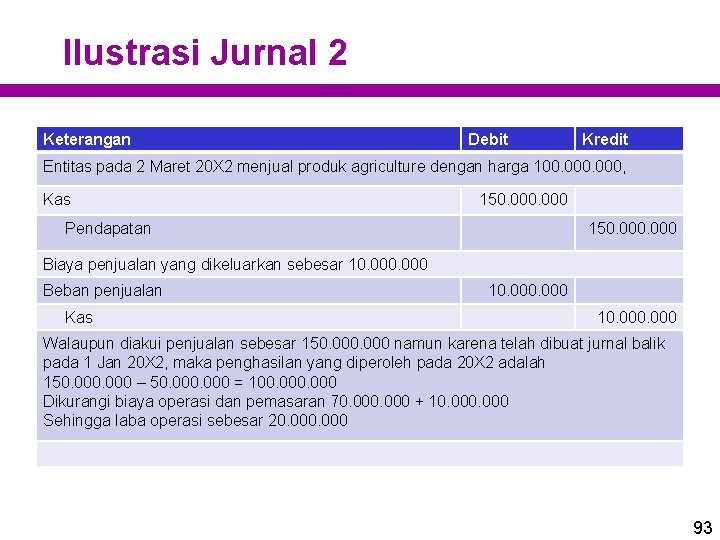
Ilustrasi Jurnal 2 Keterangan Debit Kredit Entitas pada 2 Maret 20 X 2 menjual produk agriculture dengan harga 100. 000, Kas 150. 000 Pendapatan 150. 000 Biaya penjualan yang dikeluarkan sebesar 10. 000 Beban penjualan Kas 10. 000 Walaupun diakui penjualan sebesar 150. 000 namun karena telah dibuat jurnal balik pada 1 Jan 20 X 2, maka penghasilan yang diperoleh pada 20 X 2 adalah 150. 000 – 50. 000 = 100. 000 Dikurangi biaya operasi dan pemasaran 70. 000 + 10. 000 Sehingga laba operasi sebesar 20. 000 93
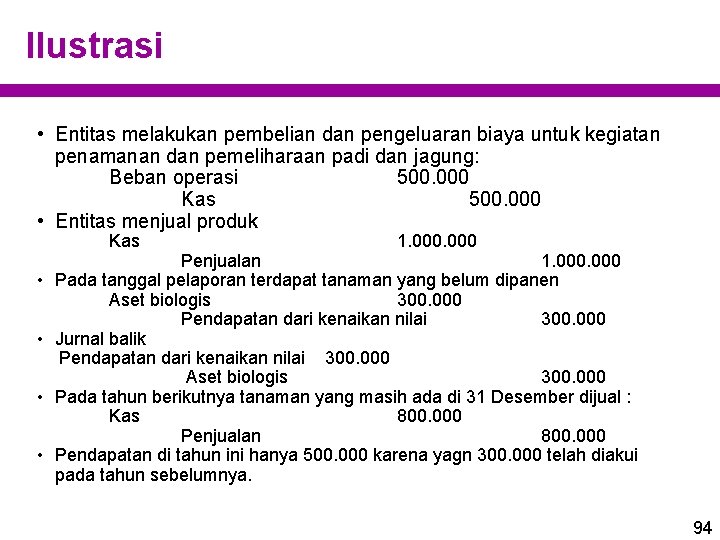
Ilustrasi • Entitas melakukan pembelian dan pengeluaran biaya untuk kegiatan penamanan dan pemeliharaan padi dan jagung: Beban operasi 500. 000 Kas 500. 000 • Entitas menjual produk Kas • • 1. 000 Penjualan 1. 000 Pada tanggal pelaporan terdapat tanaman yang belum dipanen Aset biologis 300. 000 Pendapatan dari kenaikan nilai 300. 000 Jurnal balik Pendapatan dari kenaikan nilai 300. 000 Aset biologis 300. 000 Pada tahun berikutnya tanaman yang masih ada di 31 Desember dijual : Kas 800. 000 Penjualan 800. 000 Pendapatan di tahun ini hanya 500. 000 karena yagn 300. 000 telah diakui pada tahun sebelumnya. 94
PSAK 1 PENYAJIAN LAPORAN KEUANGAN
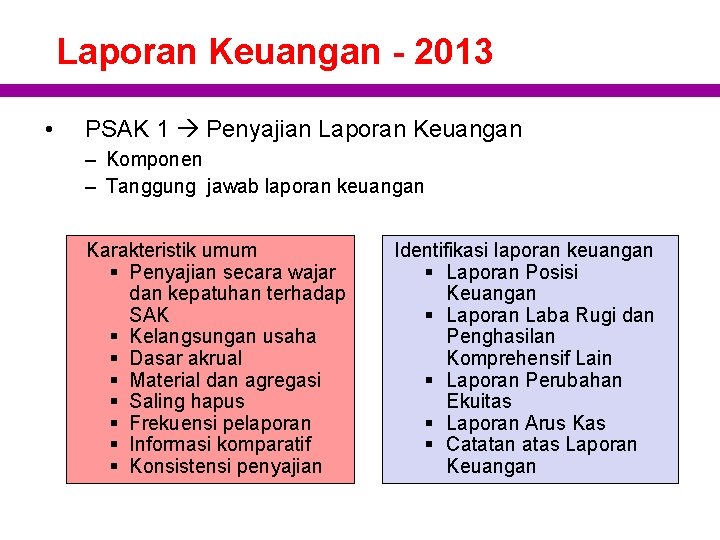
Laporan Keuangan - 2013 • PSAK 1 Penyajian Laporan Keuangan – Komponen – Tanggung jawab laporan keuangan Karakteristik umum § Penyajian secara wajar dan kepatuhan terhadap SAK § Kelangsungan usaha § Dasar akrual § Material dan agregasi § Saling hapus § Frekuensi pelaporan § Informasi komparatif § Konsistensi penyajian Identifikasi laporan keuangan § Laporan Posisi Keuangan § Laporan Laba Rugi dan Penghasilan Komprehensif Lain § Laporan Perubahan Ekuitas § Laporan Arus Kas § Catatan atas Laporan Keuangan
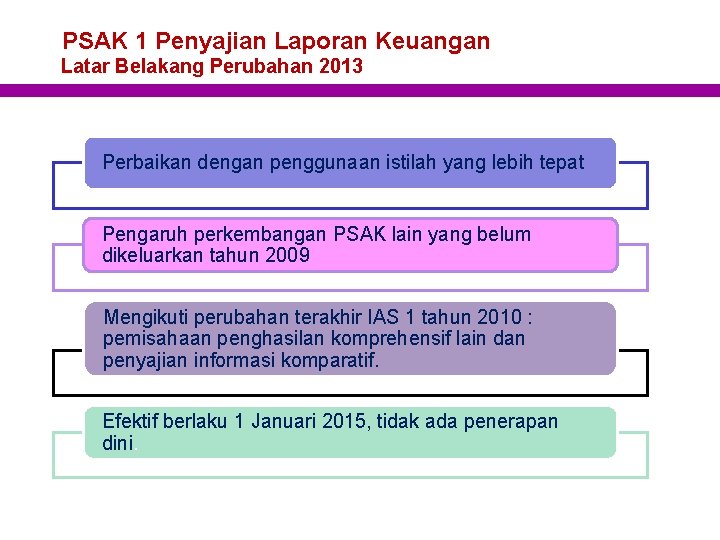
PSAK 1 Penyajian Laporan Keuangan Latar Belakang Perubahan 2013 Perbaikan dengan penggunaan istilah yang lebih tepat Pengaruh perkembangan PSAK lain yang belum dikeluarkan tahun 2009 Mengikuti perubahan terakhir IAS 1 tahun 2010 : pemisahaan penghasilan komprehensif lain dan penyajian informasi komparatif. Efektif berlaku 1 Januari 2015, tidak ada penerapan dini.
Tujuan Laporan Keuangan • Laporan keuangan adalah suatu penyajian terstruktur dari posisi keuangan dan kinerja keuangan suatu entitas. q Tujuan laporan keuangan : – memberikan informasi mengenai: – posisi keuangan, – kinerja keuangan – arus kas entitas yang bermanfaat bagi sebagian besar kalangan pengguna laporan dalam pembuatan keputusan ekonomi.
Komponen Laporan Keuangan a. b. c. d. e. ea f. laporan posisi keuangan (neraca) pada akhir periode; laporan laba rugi dan penghasilan komprehensif lain selama periode; laporan perubahan ekuitas selama periode; laporan arus kas selama periode; catatan atas laporan keuangan, berisi ringkasan kebijakan akuntansi penting dan informasi penjelasan lain; dan informasi komparatif untuk mematuhi periode sebelumnya sebagaimana ditentukan dalam paragraf 38 dan 38 A laporan posisi keuangan pada awal periode komparatif sebelumnya yang disajikan ketika entitas menerapkan suatu kebijakan akuntansi secara retrospektif atau membuat penyajian kembali pos-pos laporan keuangan, atau ketika entitas mereklasifikasi pos-pos dalam laporan keuangannya sesuai dengan paragraf 40 A-40 D.
Informasi Komparatif Minimum 38, 38 A, 38 B • Entitas menyajikan informasi komparatif terkait dengan periode sebelumnya untuk seluruh laporan keuangan periode berjalan, kecuali diizinkan atau disyaratkan lain oleh SAK. • Informasi komparatif yang bersifat naratif dan deskriptif dari laporan keuangan periode sebelumnya diungkapkan jika relevan. • Entitas menyajikan minimal, dua laporan posisi keuangan, dua laporan laba rugi dan penghasilan komprehensif lain, dua laporan laba rugi terpisah (jika disajikan), dua laporan arus kas dan dua laporan perubahan ekuitas, serta catatan atas laporan keuangan terkait. • Dalam beberapa kasus, informasi naratif yang disajikan dalam laporan keuangan periode sebelumnya masih tetap relevan pada periode berjalan.
Informasi Komparatif - Tambahan • Entitas dapat menyajikan informasi komparatif sebagai tambahan atas laporan keuangan komparatif minimum yang disyaratkan PSAK/ISAK, sepanjang informasi tersebut disusun sesuai dengan PSAK/ISAK. • Informasi komparatif terdiri satu atau lebih laporan keuangan, namun tidak terdiri dari laporan keuangan lengkap. • Misalnya, entitas dapat menyajikan tiga laporan laba rugi dan penghasilan komprehensif lain (sehingga menyajikan periode berjalan, periode sebelumnya, dan satu periode komparatif tambahan). • Entitas tidak disyaratkan untuk menyajikan seluruh laporan keuangan saat menyajikan informasi komparatif tambahan. • Entitas disyaratkan menyajikan, dalam catatan atas laporan keuangan, informasi komparatif yang terkait dengan laporan tambahan.
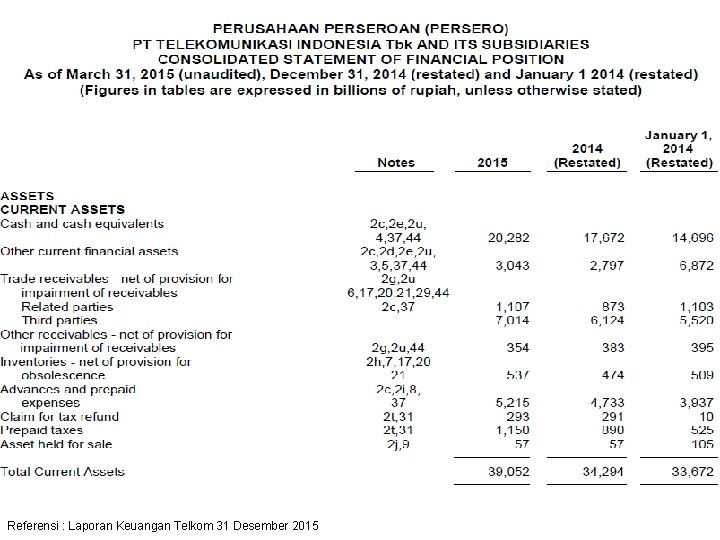
Perubahan Kebijakan Akuntansi, Penyajian kembali, retrospektif atau reklasifikasi • Entitas menyajikan laporan posisi keuangan ketiga pada posisi awal periode komparatif sebagai tambahan laporan keuangan komparatif minimum jika: a. entitas menerapkan kebijakan akuntansi secara retrospektif, membuat penyajian kembali retrospektif atas pos-pos dalam laporan keuangan atau reklasifikasi pos-pos dalam laporan keuangan; dan b. penerapan retrospektif, penyajian kembali retropsektif atau reklasifikasi memiliki dampak material atas informasi dalam laporan posisi keuangan pada awal periode sebelumnya. • Entitas menyajikan tiga laporan posisi keuangan pada: a. akhir periode berjalan; b. akhir periode sebelumnya; dan c. awal periode
Referensi : Laporan Keuangan Telkom 31 Desember 2015
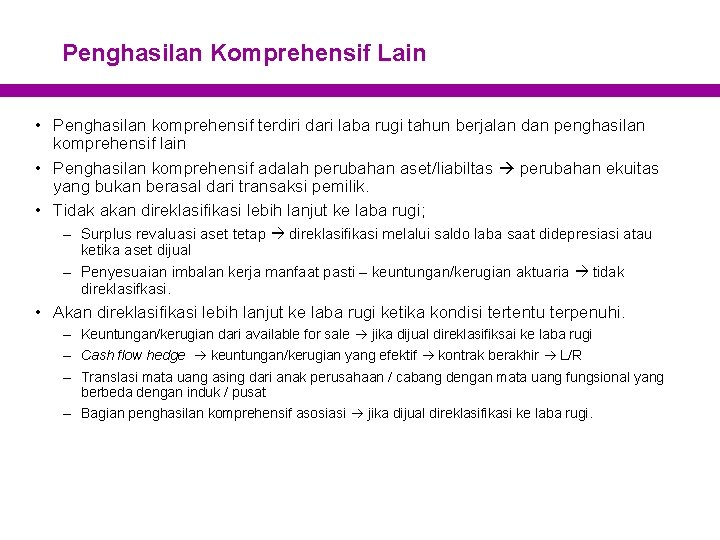
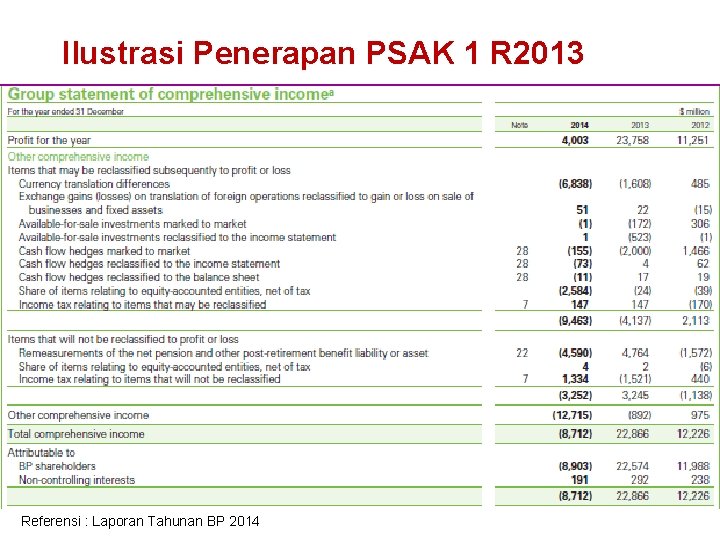
Penghasilan Komprehensif Lain • Penghasilan komprehensif lain: berisi pos-pos penghasilan dan beban (termasuk penyesuaian reklasifikasi) yan tidak diakui dalam laba rugi sebagaimana disyaratkan atau diizinkan oleh SAK • Komponen penghasilan komprehensif: – – – Selisih revaluasi aset tetap Pengukuran kembali program imbalan pasti Laba rugi dampak dari penjabaran laporan keuangan Perubahan nilai investasi available for sales Bagian efektif dari keuntungan lindung nilai arus kas Bagian penghasilan komprehensif asosiasi
Informasi dalam Penghasilan Komprehensif Lain • Bagian penghasilan komprehensif lain menyajikan pos-pos untuk jumlah penghasilan komprehensif lain dalam periode berjalan, diklasifikasikan berdasarkan sifat (termasuk bagian penghasilan komprehensif lain dari entitas asosiasi dan ventura bersama yang dicatat menggunakan metode ekuitas) dan dikelompokkan, sesuai dengan PSAK/ISAK lainnya: a) tidak akan direklasifikasi lebih lanjut ke laba rugi; dan b) akan direklasifikasi lebih lanjut ke laba rugi ketika kondisi tertentu terpenuhi. • Entitas menyajikan pos-pos tambahan, judul, dan subtotal jika penyajian tersebut relevan untuk pemahaman kinerja keuangan entitas. • Entitas tidak diperkenankan untuk meyajikan pos-pos penghasilan dan beban seperti pos luar biasa dalam laporan laba rugi dan penghasilan komprehensif lain atau dalam catatan atas laporan keuangan
Penghasilan Komprehensif Lain • Penghasilan komprehensif terdiri dari laba rugi tahun berjalan dan penghasilan komprehensif lain • Penghasilan komprehensif adalah perubahan aset/liabiltas perubahan ekuitas yang bukan berasal dari transaksi pemilik. • Tidak akan direklasifikasi lebih lanjut ke laba rugi; – Surplus revaluasi aset tetap direklasifikasi melalui saldo laba saat didepresiasi atau ketika aset dijual – Penyesuaian imbalan kerja manfaat pasti – keuntungan/kerugian aktuaria tidak direklasifkasi. • Akan direklasifikasi lebih lanjut ke laba rugi ketika kondisi tertentu terpenuhi. – Keuntungan/kerugian dari available for sale jika dijual direklasifiksai ke laba rugi – Cash flow hedge keuntungan/kerugian yang efektif kontrak berakhir L/R – Translasi mata uang asing dari anak perusahaan / cabang dengan mata uang fungsional yang berbeda dengan induk / pusat – Bagian penghasilan komprehensif asosiasi jika dijual direklasifikasi ke laba rugi.
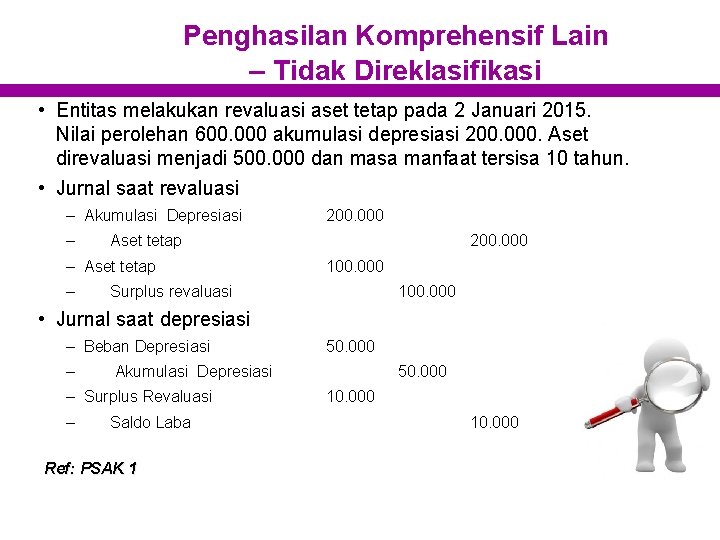
Penghasilan Komprehensif Lain – Tidak Direklasifikasi • Entitas melakukan revaluasi aset tetap pada 2 Januari 2015. Nilai perolehan 600. 000 akumulasi depresiasi 200. 000. Aset direvaluasi menjadi 500. 000 dan masa manfaat tersisa 10 tahun. • Jurnal saat revaluasi – Akumulasi Depresiasi – Aset tetap – 200. 000 100. 000 Surplus revaluasi 100. 000 • Jurnal saat depresiasi – Beban Depresiasi – Akumulasi Depresiasi – Surplus Revaluasi – 50. 000 Saldo Laba Ref: PSAK 1 50. 000 10. 000
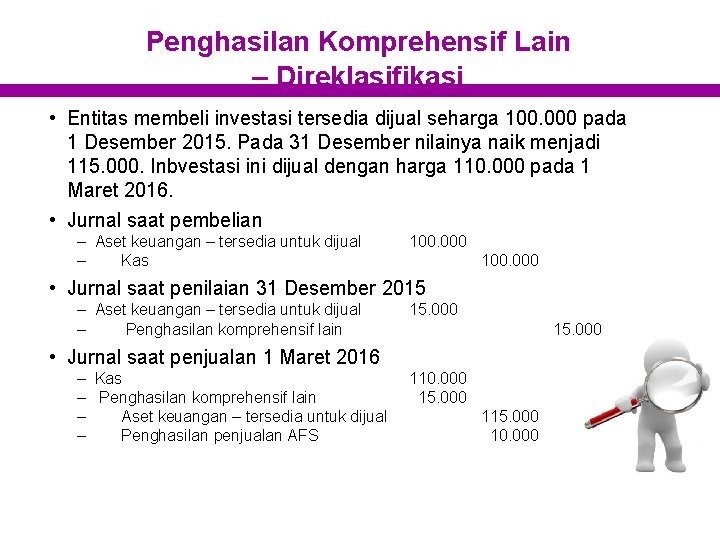
Penghasilan Komprehensif Lain – Direklasifikasi • Entitas membeli investasi tersedia dijual seharga 100. 000 pada 1 Desember 2015. Pada 31 Desember nilainya naik menjadi 115. 000. Inbvestasi ini dijual dengan harga 110. 000 pada 1 Maret 2016. • Jurnal saat pembelian – Aset keuangan – tersedia untuk dijual – Kas 100. 000 • Jurnal saat penilaian 31 Desember 2015 – Aset keuangan – tersedia untuk dijual – Penghasilan komprehensif lain 15. 000 • Jurnal saat penjualan 1 Maret 2016 – Kas – Penghasilan komprehensif lain – Aset keuangan – tersedia untuk dijual – Penghasilan penjualan AFS 110. 000 15. 000 10. 000
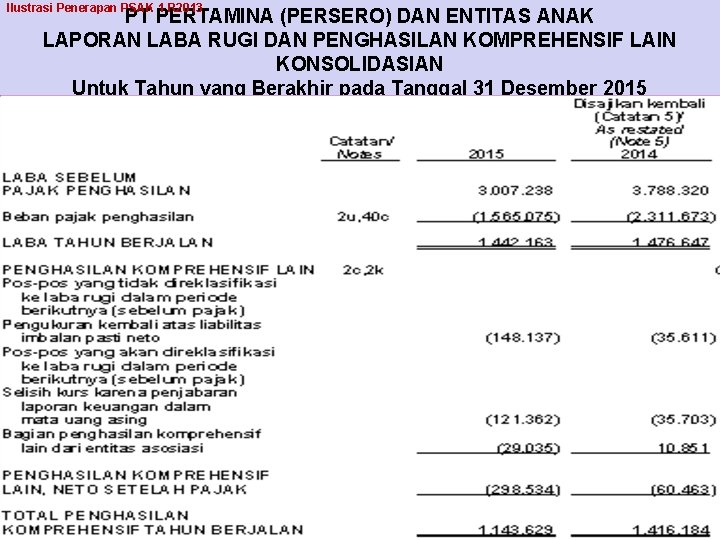
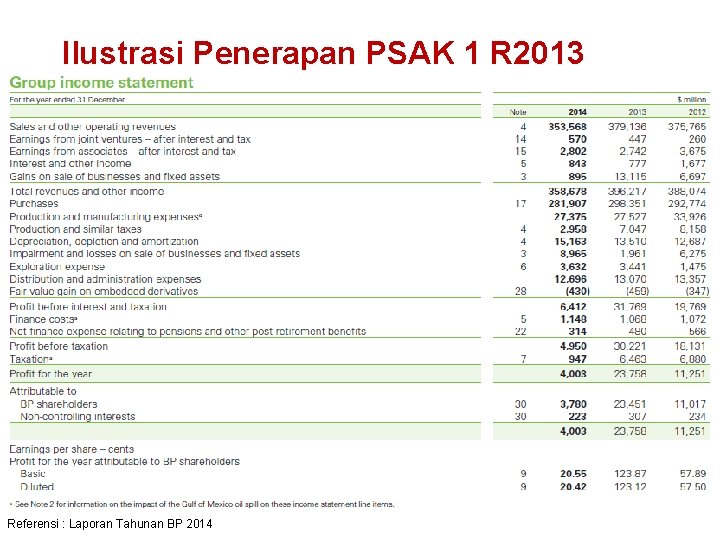
Ilustrasi Penerapan PSAK 1 R 2013 PT PERTAMINA (PERSERO) DAN ENTITAS ANAK LAPORAN LABA RUGI DAN PENGHASILAN KOMPREHENSIF LAIN KONSOLIDASIAN Untuk Tahun yang Berakhir pada Tanggal 31 Desember 2015 (Dinyatakan dalam ribuan Dolar Amerika Serikat, kecuali dinyatakan lain)
Ilustrasi Penerapan PSAK 1 R 2013 Referensi : Laporan Tahunan BP 2014
Ilustrasi Penerapan PSAK 1 R 2013 Referensi : Laporan Tahunan BP 2014
Laporan Posisi Keuangan (Neraca) - 2011 • • • Nama menjadi Laporan Posisi Keuangan (Neraca), tambahan neraca untuk sinkronisasi dengan regulasi di Indonesia Perubahan definisi-definisi seperti Kewajiban menjadi Liabilitas dan hak minoritas menjadi kepentingan nonpengendali (non-controlling interest) Penyajian kepentingan non pengendali sebagai bagian ekuitas dan bagian laba bukan sebagai pengurang laba LK konsolidasian Laporan keuangan awal periode (dr periode sajian) untuk penyajian retroaktif perubahan kebijakan dan koreksi kesalahan Minimum line item Penyajian Neraca – – • Properti Investasi dengan menggunakan metode ekuitas Aset yang dimiliki untuk dijual dll Urutan penyajian laporan keuangan dalam ilustrasi menurut PSAK 1 berbeda dengan IAS 1 (Aset tidak lancar di atas)
Laporan Laba Rugi Komprehensif - 2011 • Laporan Laba rugi Laporan Laba Rugi Komprehensif. • Penyajian laporan laba rugi dengan memasukkan unsur laba komprehensif • Laba dialokasikan untuk pemegang saham minoritas dan mayoritas • Ketentuan minimum item dalam laporan laba rugi. • Klasifikasi beban berdasarkan fungsi dan sifat, jika disajikan berdasarkan fungsi ada pengungkapan berdasarkan sifat • Penyajian “pos luar biasa / extraordinary item” tidak diperkenankan lagi • Minimum line item : Pendapatan, Biaya keuangan, Beban pajak, pendapatan investasi asosiasi, Penghasilan komprehensif lain, dll • Penghasilan komprehensif: Perubahan aset atau liabilitas yang tidak mempengaruhi laba pada periode rugi. • Alternatif penyajian laporan tunggal atau dua laporan
PSAK 3
Definisi • Laporan keuangan interim merupakan laporan keuangan yang berisi baik laporan keuangan lengkap (seperti yang dijelaskan di PSAK atau laporan keuangan ringkas (seperti yang dijelaskan di Pernyataan ini) untuk suatu periode interim. • Periode interim adalah suatu periode laporan keuangan yang lebih pendek dari satu tahun buku penuh.
Isi Laporan Keuangan Interim • Entitas diperbolehkan memilih menyusun laporan keuangan interim, informasi lebih sedikit dibandingkan dengan laporan keuangan tahunan. • Pertimbangan tepat waktu, biaya, pengulangan informasi – Informasi lebih sedikit dibanding laporan tahunan
LAPORAN INTERIM – PSAK 3 • Laporan keuangan interim dapat disajikan : – Laporan Keuangan Lengkap – Laporan Keuangan Ringkas • Komponen minimal laporan keuangan interim – Laporan posisi keuangan ringkas – Laporan laba rugi komprehensif dalam laporan terpisah atau digabung • Pemutakhiran yang tidak signifikan terhadap catatan atas laporan keuangan tahunan terkini, tidak perlu dibuat. • Informasi yang material dan tidak diungkapkan di bagian manapun dalam laporan keuangan interim diungkapkan. • Kepatuhan terhadap SAK harus diungkapkan. • Keputusan materialitas pengakuan dan pengungkapan didasarkan pada data untuk periode interim.
LAPORAN INTERIM – PSAK 3 • Kebijakan akuntansi yang sama dalam laporan keuangan tahunan diterapkan dalam laporan keuangan interim, kecuali untuk perubahan kebijakan akuntansi yang dilakukan setelah tanggal laporan. • Pendapatan musiman, berulang, atau berkala dalam suatu tahun buku tidak diantisipasi atau ditangguhkan pada tanggal interim, jika antisipasi atau penangguhan tidak akan sesuai pada akhir tahun buku. • Biaya yang terjadi secara tidak beraturan selama tahun keuangan dapat diantisipasi atau ditangguhkan jika hal tersebut tepat untuk penyajian. • Pengungkapan perubahan estimasi • Perubahan kebijakan akuntansi jika retroaktif harus penyajian LK tahunan atau interim
LAPORAN INTERIM – PSAK 3 Penyesuaian • Pengungkapan berikut diberikan dalam laporan keuangan interim atau melalui referensi silang dari laporan keuangan interim pada beberapa laporan lainnya (seperti komentar manajemen atau laporan risiko) yang tersedia untuk pengguna laporan keuangan dengan persyaratan yang sama seperti laporan keuangan interim dan pada saat yang sama. • Jika pengguna laporan keuangan tidak memiliki akses atas informasi yang ada pada referensi silang dengan persyaratan yang sama dan waktu yang sama, maka laporan keuangan interim tersebut tidak lengkap.
PSAK 24
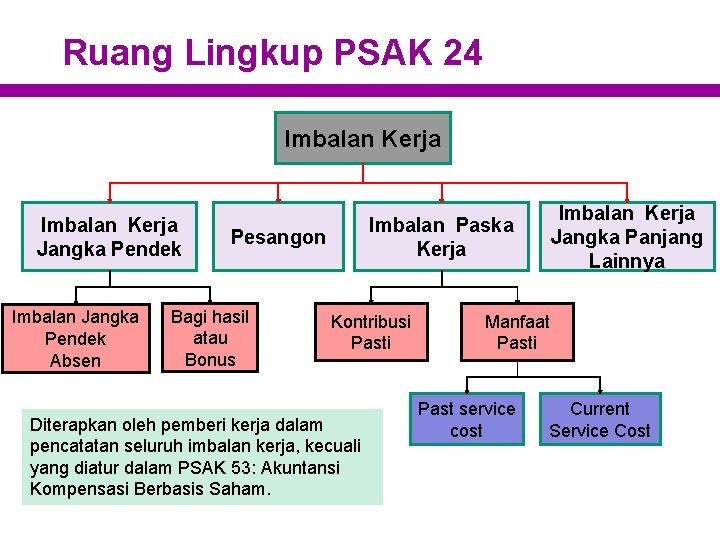
Ruang Lingkup PSAK 24 Imbalan Kerja Jangka Pendek Imbalan Jangka Pendek Absen Pesangon Bagi hasil atau Bonus Imbalan Kerja Jangka Panjang Lainnya Imbalan Paska Kerja Kontribusi Pasti Diterapkan oleh pemberi kerja dalam pencatatan seluruh imbalan kerja, kecuali yang diatur dalam PSAK 53: Akuntansi Kompensasi Berbasis Saham. Manfaat Pasti Past service cost Current Service Cost
Latar Belakang Perubahan • Untuk melaporkan perubahan kewajiban imbalan pasti dan aset program didefinisikan dengan cara yang lebih mudah dipahami • Beberapa opsi penyajian diizinkan dalam standar yang ada, membatasi komparabilitas opsi ditiadakan • Amandemen diperlukan untuk mengklarifikasi area dimana keragaman dalam praktik yang ada • Penyempurnaan pengungkapan tentang risiko yang timbul dari program imbalan pasti yang diperlukan PERUBAHAN YANG SIGNIFIKAN • Pengakuan keuntungan dan kerugian aktuaria • Perubahan komponen imbalan pasti dan aset program • Persyaratan pengungkapan PERUBAHAN LAINNYA • Imbalan kerja jangka pendek • Pesangon • Perubahan penting lainnya
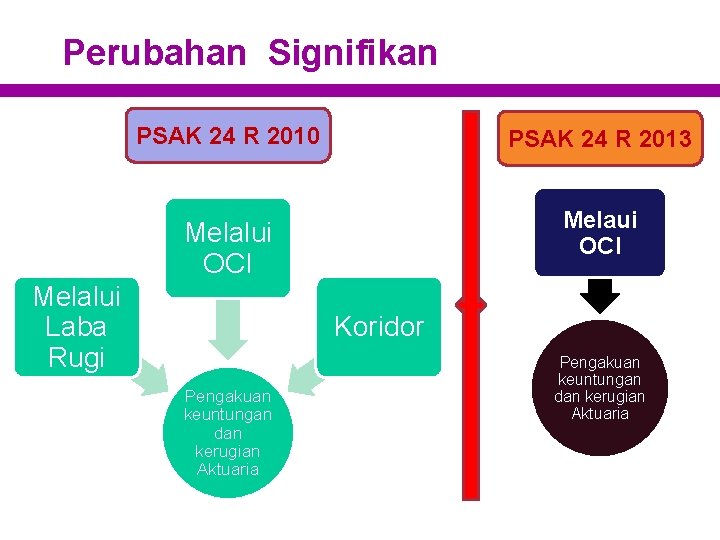
Perubahan Signifikan PSAK 24 R 2010 PSAK 24 R 2013 Melalui OCI Melalui Laba Rugi Koridor Pengakuan keuntungan dan kerugian Aktuaria
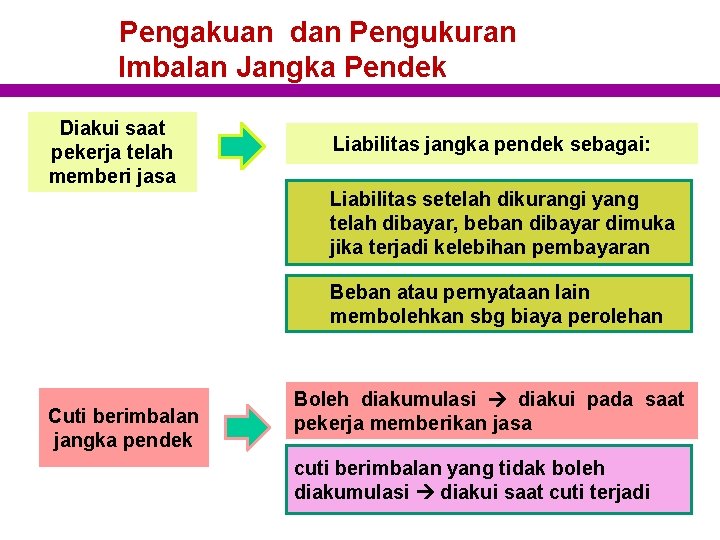
Pengakuan dan Pengukuran Imbalan Jangka Pendek Diakui saat pekerja telah memberi jasa Liabilitas jangka pendek sebagai: Liabilitas setelah dikurangi yang telah dibayar, beban dibayar dimuka jika terjadi kelebihan pembayaran Beban atau pernyataan lain membolehkan sbg biaya perolehan Cuti berimbalan jangka pendek Boleh diakumulasi diakui pada saat pekerja memberikan jasa cuti berimbalan yang tidak boleh diakumulasi diakui saat cuti terjadi
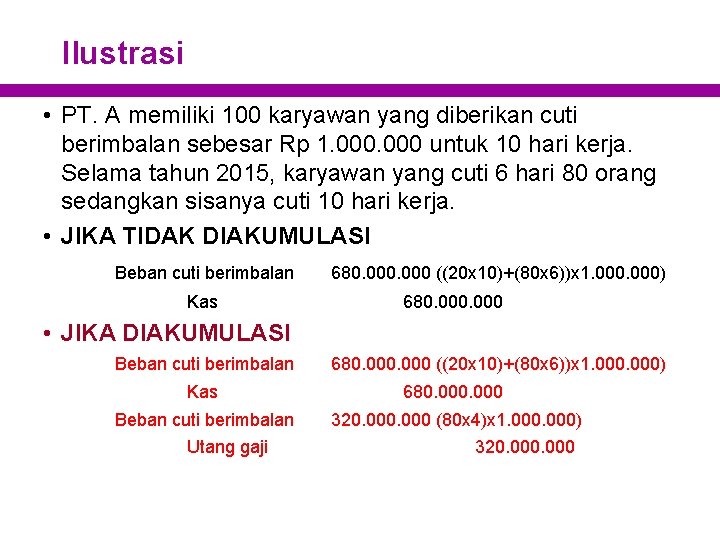
Ilustrasi • PT. A memiliki 100 karyawan yang diberikan cuti berimbalan sebesar Rp 1. 000 untuk 10 hari kerja. Selama tahun 2015, karyawan yang cuti 6 hari 80 orang sedangkan sisanya cuti 10 hari kerja. • JIKA TIDAK DIAKUMULASI Beban cuti berimbalan Kas 680. 000 ((20 x 10)+(80 x 6))x 1. 000) 680. 000 • JIKA DIAKUMULASI Beban cuti berimbalan 680. 000 ((20 x 10)+(80 x 6))x 1. 000) Kas 680. 000 Beban cuti berimbalan 320. 000 (80 x 4)x 1. 000) Utang gaji 320. 000
Program Bagi Laba dan Bonus Syarat pengakuan biaya pembayaran bagi laba dan bonus 1 2 Ada kewajiban hukum atau kewajiban konstruktif sebagai akibat dari peristiwa masa lalu Dapat diestimasi secara andal Kewajiban kini timbul jika, dan hanya jika, entitas tidak mempunyai alternatif realistis lainnya kecuali melakukan pembayaran.
Bonus PT. Melati pada 15 Februari 2016 menyelesaikan laporan keuangan tahun 2015. Berdasarkan laba tahun 2015, ditetapkan bonus untuk karyawan sebesar Rp 200 milyar dan tantiem untuk direksi dan komisaris sebesar Ro 40 milyar. Dibuat jurnal penyesuaian Beban bonus Utang bonus 240 milyar
Ilustrasi Imbalan Kerja Jangka Pendek • Karyawan Perusahaan XYZ diberikan hak untuk cuti tahunan yang dapat diakumulasikan cuti tahunan. • Cuti tahunan yang tidak terpakai dapat dialihkan tanpa batas waktu dan harus dibayar secara tunai ketika karyawan meninggalkan perusahaan. • Data beberapa tahun terakhir menunjukkan. karyawan menggunakan akumulasi cuti tahunan mereka selama periode lebih dari dua tahun. Pertanyaan • Haruskah akumulasi cuti tahunan tidak terpakai tersebut diklasifikasikan sebagai imbalan kerja jangka pendek di bawah PSAK 24 (r 2013)? Cuti tahunan yang tidak terpakai tidak akan memenuhi definisi manfaat jangka pendek karena tidak diharapkan akan diselesaikan seluruhnya dalam waktu 12 bulan setelah jasa yang diberikan oleh karyawan.
Pengungkapan Imbalan kerja jangka pendek untuk manajemen kunci sesuai dengan PSAK 7 Pengungkapan dalam laporan keuangan jumlah gaji yang diterima oleh manajemen kunci direksi dan komisaris
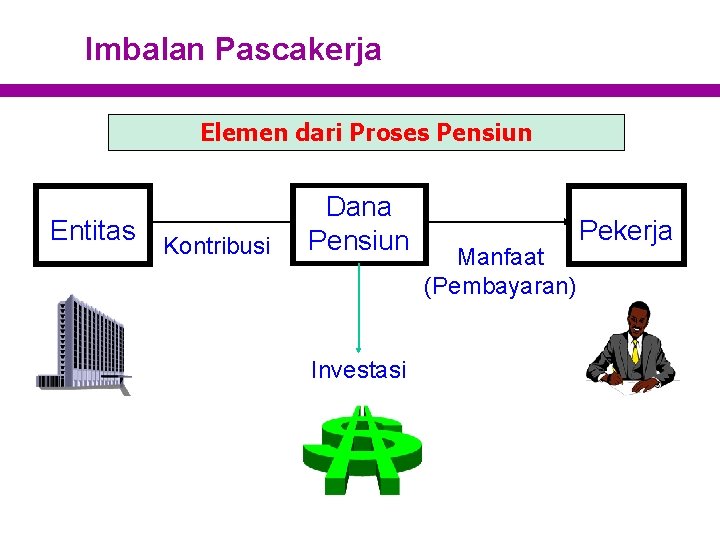
Imbalan Pascakerja Elemen dari Proses Pensiun Entitas Kontribusi Dana Pensiun Investasi Manfaat (Pembayaran) Pekerja
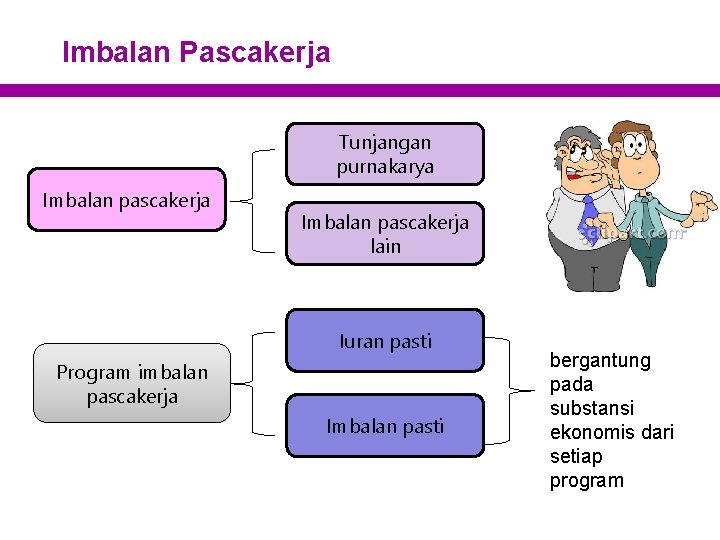
Imbalan Pascakerja Tunjangan purnakarya Imbalan pascakerja lain Iuran pasti Program imbalan pascakerja Imbalan pasti bergantung pada substansi ekonomis dari setiap program
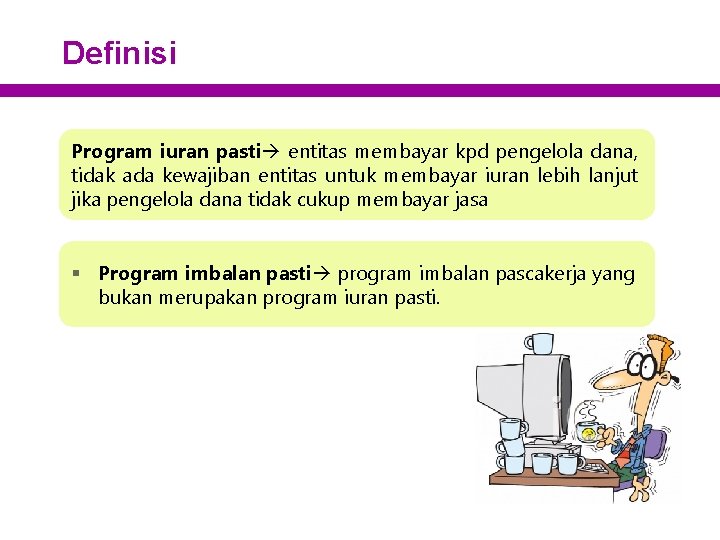
Definisi Program iuran pasti entitas membayar kpd pengelola dana, tidak ada kewajiban entitas untuk membayar iuran lebih lanjut jika pengelola dana tidak cukup membayar jasa § Program imbalan pasti program imbalan pascakerja yang bukan merupakan program iuran pasti.
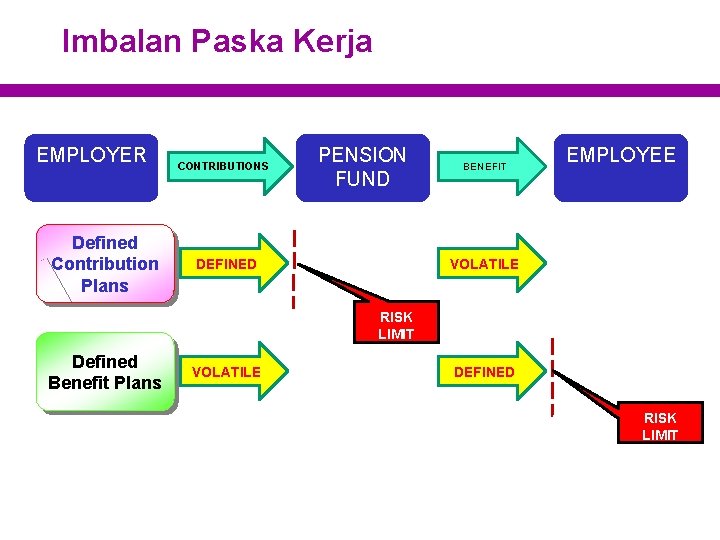
Imbalan Paska Kerja EMPLOYER Defined Contribution Plans CONTRIBUTIONS PENSION FUND DEFINED BENEFIT EMPLOYEE VOLATILE RISK LIMIT Defined Benefit Plans VOLATILE DEFINED RISK LIMIT
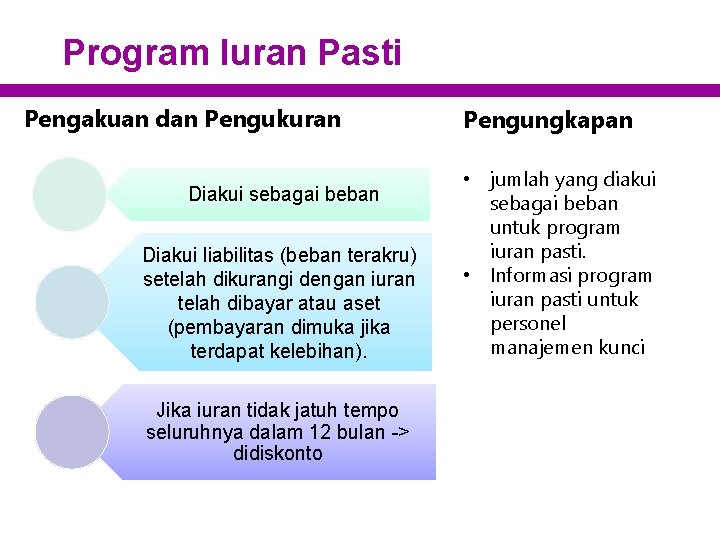
Program Iuran Pasti Pengakuan dan Pengukuran Diakui sebagai beban Diakui liabilitas (beban terakru) setelah dikurangi dengan iuran telah dibayar atau aset (pembayaran dimuka jika terdapat kelebihan). Jika iuran tidak jatuh tempo seluruhnya dalam 12 bulan -> didiskonto Pengungkapan • jumlah yang diakui sebagai beban untuk program iuran pasti. • Informasi program iuran pasti untuk personel manajemen kunci
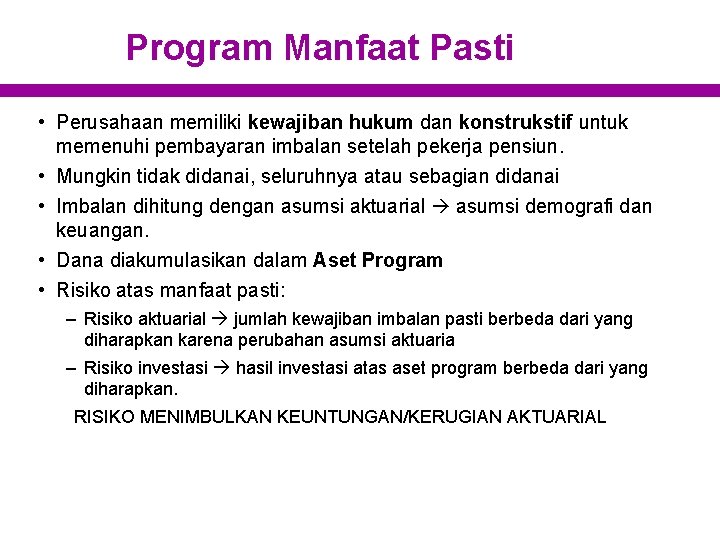
Program Manfaat Pasti • Perusahaan memiliki kewajiban hukum dan konstrukstif untuk memenuhi pembayaran imbalan setelah pekerja pensiun. • Mungkin tidak didanai, seluruhnya atau sebagian didanai • Imbalan dihitung dengan asumsi aktuarial asumsi demografi dan keuangan. • Dana diakumulasikan dalam Aset Program • Risiko atas manfaat pasti: – Risiko aktuarial jumlah kewajiban imbalan pasti berbeda dari yang diharapkan karena perubahan asumsi aktuaria – Risiko investasi hasil investasi atas aset program berbeda dari yang diharapkan. RISIKO MENIMBULKAN KEUNTUNGAN/KERUGIAN AKTUARIAL
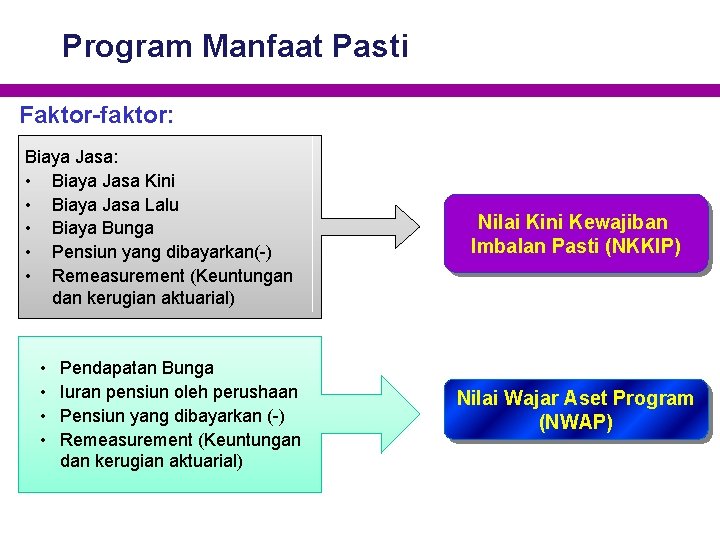
Program Manfaat Pasti Faktor-faktor: Biaya Jasa: • Biaya Jasa Kini • Biaya Jasa Lalu • Biaya Bunga • Pensiun yang dibayarkan(-) • Remeasurement (Keuntungan dan kerugian aktuarial) • • Pendapatan Bunga Iuran pensiun oleh perushaan Pensiun yang dibayarkan (-) Remeasurement (Keuntungan dan kerugian aktuarial) Nilai Kini Kewajiban Imbalan Pasti (NKKIP) Nilai Wajar Aset Program (NWAP)
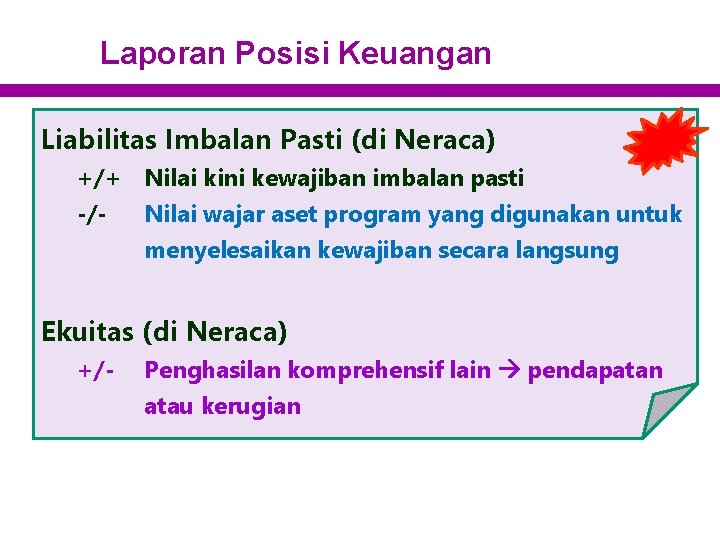
Laporan Posisi Keuangan Liabilitas Imbalan Pasti (di Neraca) +/+ Nilai kini kewajiban imbalan pasti -/- Nilai wajar aset program yang digunakan untuk menyelesaikan kewajiban secara langsung Ekuitas (di Neraca) +/- Penghasilan komprehensif lain pendapatan atau kerugian
Imbalan Kerja Jangka Panjang Lainnya Cuti berimbalan jangka panjang Penghargaan masa kerja atau imbalan jasa jangka panjang lain Imbalan cacat permanen Utang bagi laba dan bonus yang dibayar ≥ 12 bulan setelah akhir periode pelaporan saat pekerja memberikan jasanya Kompensasi ditangguhkan yang dibayar ≥ 12 bulan sesudah akhir dari periode pelaporan saat jasa diberikan
Imbalan Kerja Jangka Panjang Lainnya Diakui sebagai liabilitas total nilai neto dari jumlah: • Nilai kini kewajiban imbalan pasti pada akhir periode pelaporan • Dikurangi dengan nilai wajar dari aset program pada akhir periode pelaporan (jika ada) selain kewajiban yang harus dilunasi secara langsung
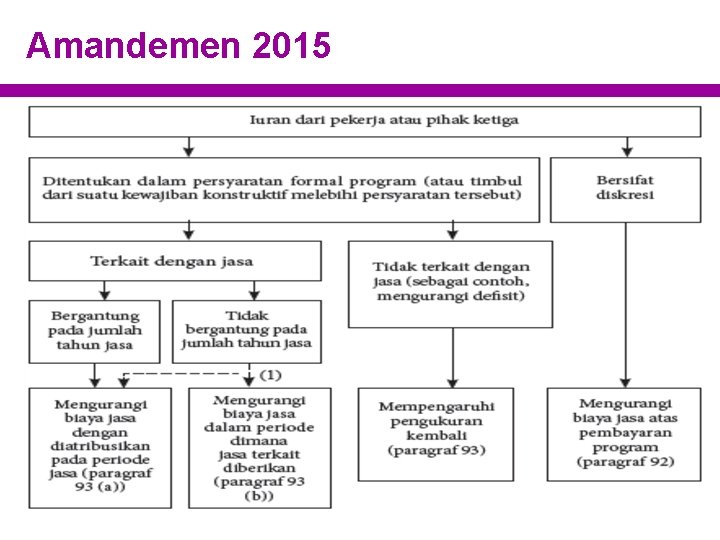
Amandemen 2015 • Atribusi Iuran dari Pekerja atau Pihak Ketiga (Paragraf 93) – Menetapkan bahwa atribusi iuran dari pekerja atau pihak ketiga bergantung pada apakah jumlah iuran ditentukan berdasarkan jumlah tahun jasa. – Jika jumlah iuran bergantung pada jumlah tahun jasa, maka iuran diatribusikan pada periode jasa dengan menggunakan metode atribusi yang sama dengan yang disyaratkan oleh paragraf 70 untuk imbalan bruto. – Jika jumlah iuran tidak bergantung pada jumlah tahun jasa, maka iuran tersebut diakui sebagai pengurang biaya jasa dalam periode ketika jasa terkait diberikan oleh pekerja.
Amandemen 2015
Penyesuaian 2016 - diskonto • Tingkat yang digunakan untuk mendiskontokan kewajiban imbalan pasca kerja (baik yang didanai maupun tidak) ditentukan dengan mengacu pada imbal hasil pasar atas bunga obligasi korporasi berkualitas tinggi pada akhir periode pelaporan. • Untuk mata uang yang tidak memiliki pasar yang aktif dan stabil bagi obligasi korporasi berkualitas tinggi tersebut, maka digunakan imbal hasil pasar (pada akhir periode pelaporan) atas obligasi pemerintah yang didenominasi dalam mata uang tersebut. • Mata uang dan jangka waktu dari obligasi korporasi maupun obligasi pemerintah konsisten dengan mata uang danestimasi jangka waktu kewajiban imbalan pasca kerja.
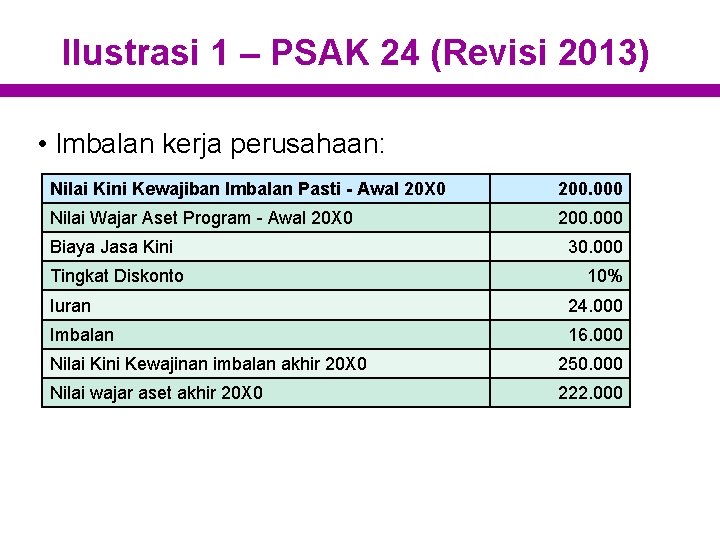
Ilustrasi 1 – PSAK 24 (Revisi 2013) • Imbalan kerja perusahaan: Nilai Kini Kewajiban Imbalan Pasti - Awal 20 X 0 200. 000 Nilai Wajar Aset Program - Awal 20 X 0 200. 000 Biaya Jasa Kini Tingkat Diskonto 30. 000 10% Iuran 24. 000 Imbalan 16. 000 Nilai Kini Kewajinan imbalan akhir 20 X 0 250. 000 Nilai wajar aset akhir 20 X 0 222. 000
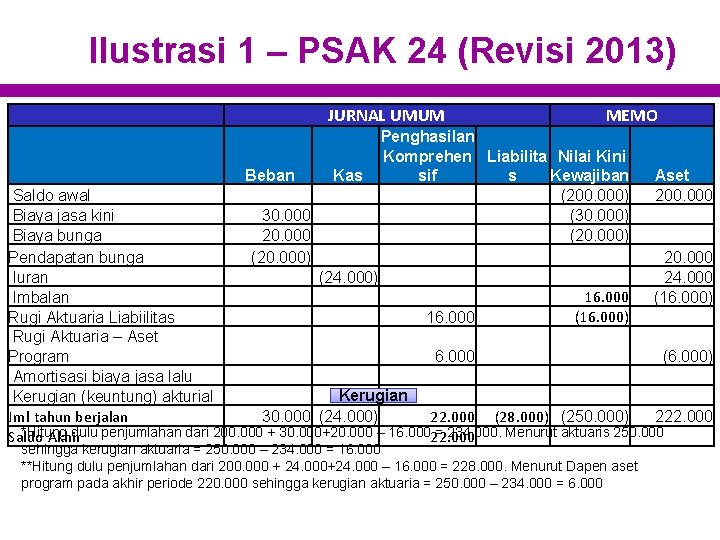
Ilustrasi 1 – PSAK 24 (Revisi 2013) JURNAL UMUM Beban MEMO Penghasilan Komprehen Liabilita Nilai Kini Kas sif s Kewajiban (200. 000) (30. 000) (20. 000) Aset 200. 000 Saldo awal Biaya jasa kini 30. 000 Biaya bunga 20. 000 Pendapatan bunga (20. 000) 20. 000 Iuran (24. 000) 24. 000 16. 000 Imbalan (16. 000) Rugi Aktuaria Liabiilitas 16. 000 Rugi Aktuaria – Aset Program 6. 000 (6. 000) Amortisasi biaya jasa lalu Kerugian (keuntung) akturial Jml tahun berjalan 22. 000 (28. 000) (250. 000) 30. 000 (24. 000) 222. 000 *Hitung dulu penjumlahan dari 200. 000 + 30. 000+20. 000 – 16. 00022. 000 = 234. 000. Menurut aktuaris 250. 000 Saldo Akhir sehingga kerugian aktuaria = 250. 000 – 234. 000 = 16. 000 **Hitung dulu penjumlahan dari 200. 000 + 24. 000+24. 000 – 16. 000 = 228. 000. Menurut Dapen aset program pada akhir periode 220. 000 sehingga kerugian aktuaria = 250. 000 – 234. 000 = 6. 000
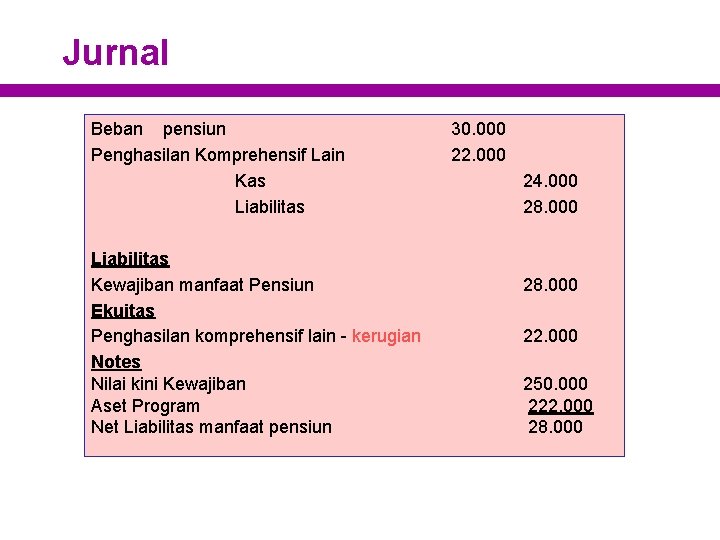
Jurnal Beban pensiun Penghasilan Komprehensif Lain Kas Liabilitas Kewajiban manfaat Pensiun Ekuitas Penghasilan komprehensif lain - kerugian Notes Nilai kini Kewajiban Aset Program Net Liabilitas manfaat pensiun 30. 000 22. 000 24. 000 28. 000 22. 000 250. 000 222. 000 28. 000
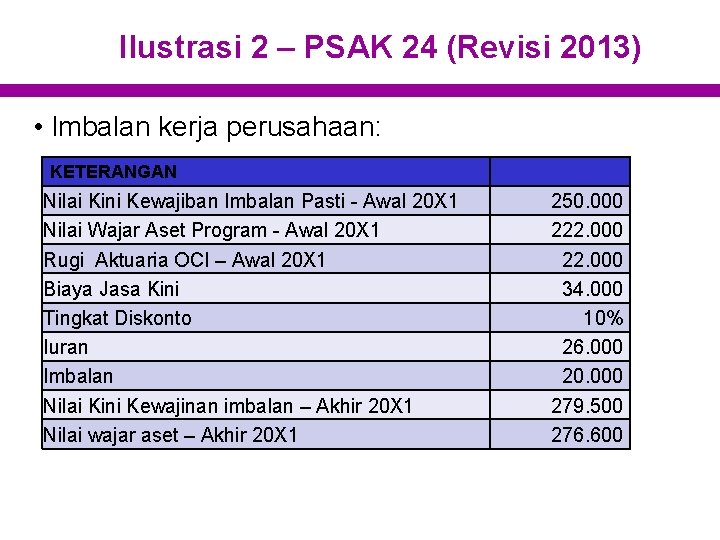
Ilustrasi 2 – PSAK 24 (Revisi 2013) • Imbalan kerja perusahaan: KETERANGAN Nilai Kini Kewajiban Imbalan Pasti - Awal 20 X 1 Nilai Wajar Aset Program - Awal 20 X 1 Rugi Aktuaria OCI – Awal 20 X 1 Biaya Jasa Kini Tingkat Diskonto Iuran Imbalan Nilai Kini Kewajinan imbalan – Akhir 20 X 1 Nilai wajar aset – Akhir 20 X 1 250. 000 222. 000 34. 000 10% 26. 000 20. 000 279. 500 276. 600
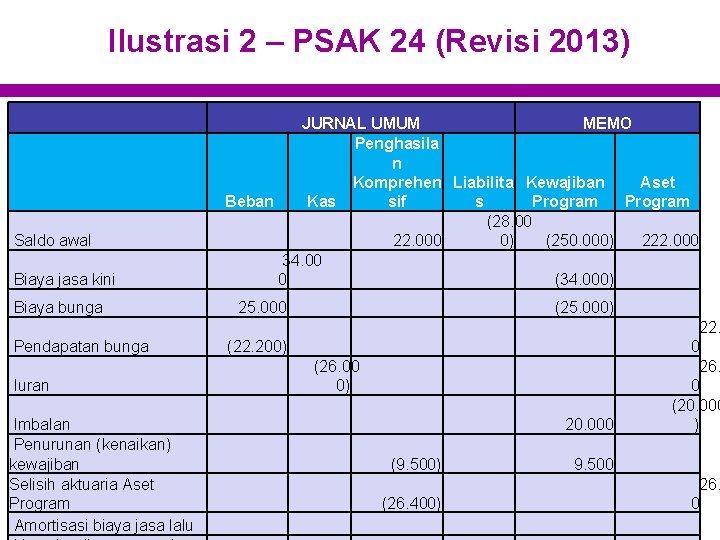
Ilustrasi 2 – PSAK 24 (Revisi 2013) Saldo awal Biaya jasa kini Biaya bunga Pendapatan bunga Iuran Imbalan Penurunan (kenaikan) kewajiban Selisih aktuaria Aset Program Amortisasi biaya jasa lalu JURNAL UMUM MEMO Penghasila n Komprehen Liabilita Kewajiban Aset Beban Kas sif s Program (28. 00 22. 000 0) (250. 000) 222. 000 34. 00 0 (34. 000) 25. 000 (25. 000) (22. 200) (26. 00 0) 20. 000 (9. 500) (26. 400) 22. 0 26. 0 (20. 000 ) 9. 500 26. 0
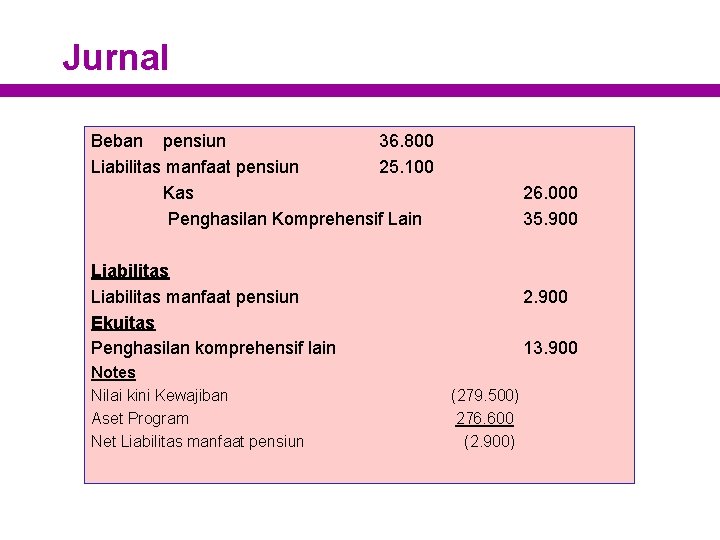
Jurnal Beban pensiun 36. 800 Liabilitas manfaat pensiun 25. 100 Kas Penghasilan Komprehensif Lain 26. 000 35. 900 Liabilitas manfaat pensiun Ekuitas Penghasilan komprehensif lain Notes Nilai kini Kewajiban Aset Program Net Liabilitas manfaat pensiun 2. 900 13. 900 (279. 500) 276. 600 (2. 900)
PSAK 58
PSAK 58 • Aset tidak lancar dimiliki untuk dijual dan operasi dihentikan • Kriteria : • aset (atau kelompok lepasan) harus berada dalam keadaan yang dapat dijual dengan segera • penjualan tersebut dapat dikatakan sangat mungkin terjadi, manajemen pada hirarki yang memadai harus mempunyai komitmen terhadap rencana penjualan aset. – Diukur pada nilai yang lebih rendah antara jumlah tercatat dan nilai wajar setelah dikurangi biaya untuk menjual, dan penyusutan atas aset tersebut dihentikan – Aset yang Dimiliki untuk Dijual disajikan sebagai aset lancar dan terpisah dari pos lainnya. – Jika rencana penjualan tidak dilakukan maka asset direklasifikasi ke kelompok asset awal. Jika asset tersebut didepresiasikan maka depresiasi akan dihitung dari saat asset diklasifikasikan sebagai asset tidak lancer dimiliki untuk dijual.
PSAK 58 – Penyesuaian 2016 • PSAK 58 (Penyesuaian 2016) mengklarifikasi bahwa perubahan dari satu metode pelepasan ke metode pelepasan lainnya dianggap sebagai rencana awal yang berkelanjutan dan bukan sebagai rencana pelepasan baru. • Penyesuaian ini juga mengklarifikasi bahwa perubahan metode pelepasan ini tidak mengubah tanggal klasifikasi sebagai aset atau kelompok lepasan.
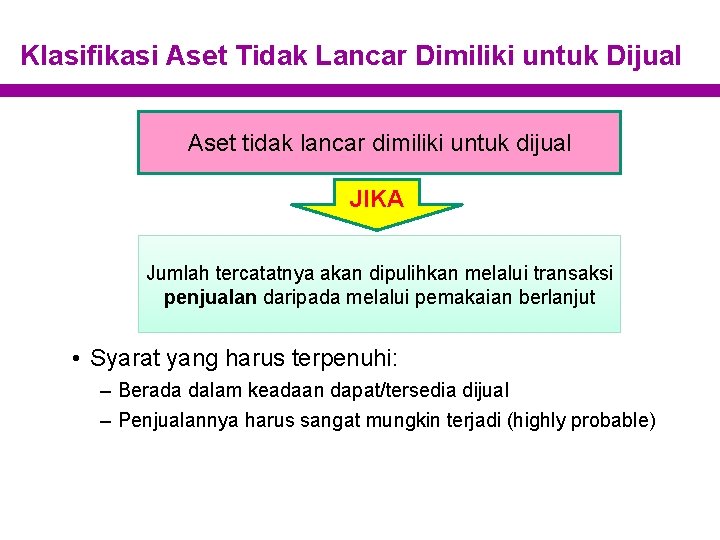
Klasifikasi Aset Tidak Lancar Dimiliki untuk Dijual Aset tidak lancar dimiliki untuk dijual JIKA Jumlah tercatatnya akan dipulihkan melalui transaksi penjualan daripada melalui pemakaian berlanjut • Syarat yang harus terpenuhi: – Berada dalam keadaan dapat/tersedia dijual – Penjualannya harus sangat mungkin terjadi (highly probable)
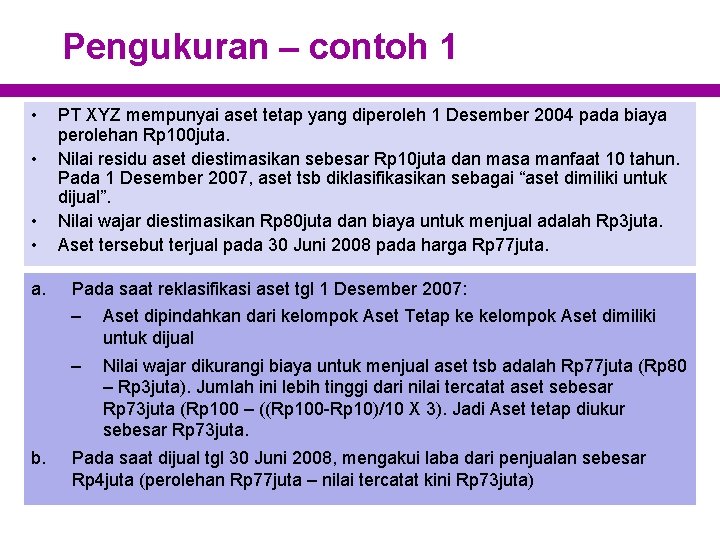
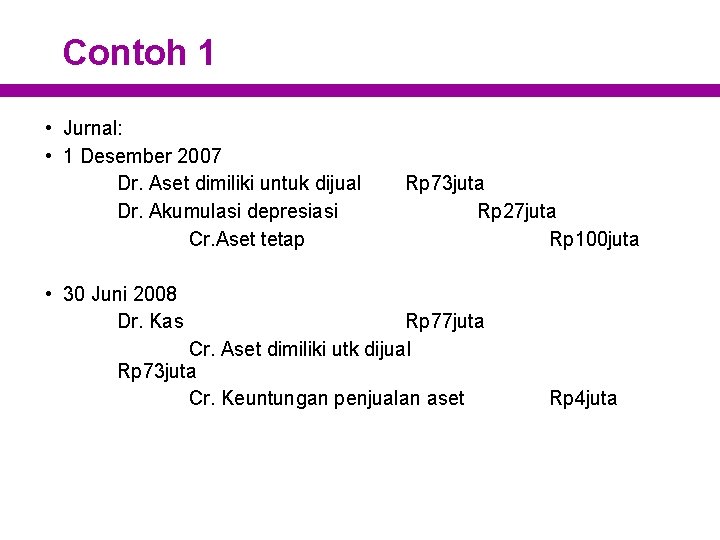
Pengukuran – contoh 1 • • a. b. PT XYZ mempunyai aset tetap yang diperoleh 1 Desember 2004 pada biaya perolehan Rp 100 juta. Nilai residu aset diestimasikan sebesar Rp 10 juta dan masa manfaat 10 tahun. Pada 1 Desember 2007, aset tsb diklasifikasikan sebagai “aset dimiliki untuk dijual”. Nilai wajar diestimasikan Rp 80 juta dan biaya untuk menjual adalah Rp 3 juta. Aset tersebut terjual pada 30 Juni 2008 pada harga Rp 77 juta. Pada saat reklasifikasi aset tgl 1 Desember 2007: – Aset dipindahkan dari kelompok Aset Tetap ke kelompok Aset dimiliki untuk dijual – Nilai wajar dikurangi biaya untuk menjual aset tsb adalah Rp 77 juta (Rp 80 – Rp 3 juta). Jumlah ini lebih tinggi dari nilai tercatat aset sebesar Rp 73 juta (Rp 100 – ((Rp 100 -Rp 10)/10 X 3). Jadi Aset tetap diukur sebesar Rp 73 juta. Pada saat dijual tgl 30 Juni 2008, mengakui laba dari penjualan sebesar Rp 4 juta (perolehan Rp 77 juta – nilai tercatat kini Rp 73 juta)
Contoh 1 • Jurnal: • 1 Desember 2007 Dr. Aset dimiliki untuk dijual Dr. Akumulasi depresiasi Cr. Aset tetap Rp 73 juta Rp 27 juta Rp 100 juta • 30 Juni 2008 Dr. Kas Rp 77 juta Cr. Aset dimiliki utk dijual Rp 73 juta Cr. Keuntungan penjualan aset Rp 4 juta
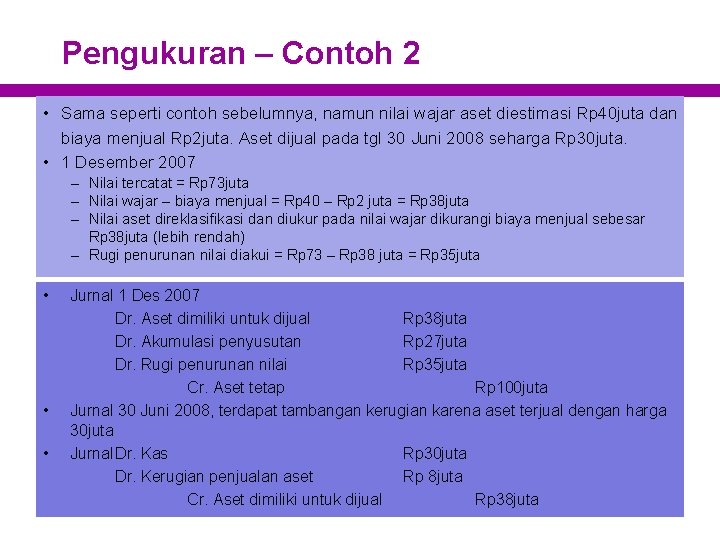
Pengukuran – Contoh 2 • Sama seperti contoh sebelumnya, namun nilai wajar aset diestimasi Rp 40 juta dan biaya menjual Rp 2 juta. Aset dijual pada tgl 30 Juni 2008 seharga Rp 30 juta. • 1 Desember 2007 – Nilai tercatat = Rp 73 juta – Nilai wajar – biaya menjual = Rp 40 – Rp 2 juta = Rp 38 juta – Nilai aset direklasifikasi dan diukur pada nilai wajar dikurangi biaya menjual sebesar Rp 38 juta (lebih rendah) – Rugi penurunan nilai diakui = Rp 73 – Rp 38 juta = Rp 35 juta • • • Jurnal 1 Des 2007 Dr. Aset dimiliki untuk dijual Rp 38 juta Dr. Akumulasi penyusutan Rp 27 juta Dr. Rugi penurunan nilai Rp 35 juta Cr. Aset tetap Rp 100 juta Jurnal 30 Juni 2008, terdapat tambangan kerugian karena aset terjual dengan harga 30 juta Jurnal. Dr. Kas Rp 30 juta Dr. Kerugian penjualan aset Rp 8 juta Cr. Aset dimiliki untuk dijual Rp 38 juta
PSAK 60
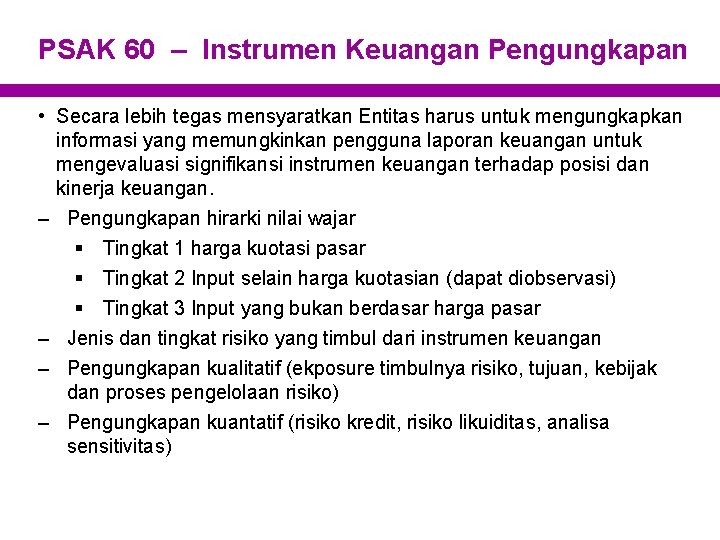
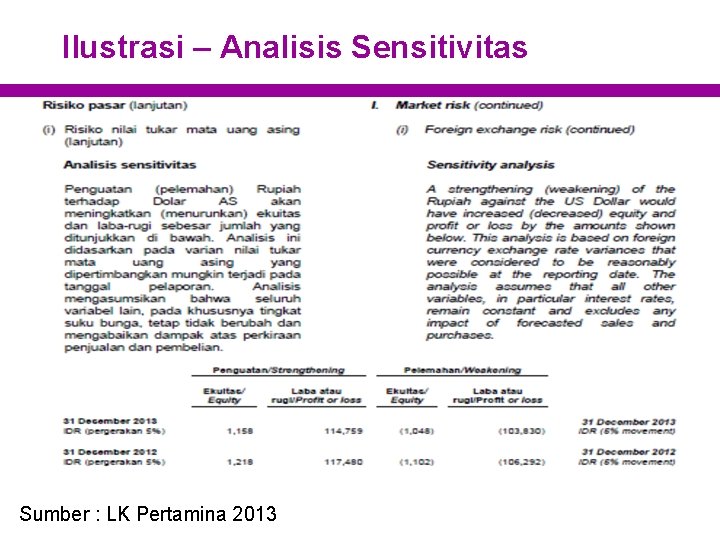
PSAK 60 – Instrumen Keuangan Pengungkapan • Secara lebih tegas mensyaratkan Entitas harus untuk mengungkapkan informasi yang memungkinkan pengguna laporan keuangan untuk mengevaluasi signifikansi instrumen keuangan terhadap posisi dan kinerja keuangan. – Pengungkapan hirarki nilai wajar § Tingkat 1 harga kuotasi pasar § Tingkat 2 Input selain harga kuotasian (dapat diobservasi) § Tingkat 3 Input yang bukan berdasar harga pasar – Jenis dan tingkat risiko yang timbul dari instrumen keuangan – Pengungkapan kualitatif (ekposure timbulnya risiko, tujuan, kebijak dan proses pengelolaan risiko) – Pengungkapan kuantatif (risiko kredit, risiko likuiditas, analisa sensitivitas)
PSAK 60 – Instrumen Keuangan Pengungkapan • PSAK 60 (Penyesuaian 2016) mengklarifikasi bahwa entitas harus menilai sifat dari imbalan kontrak jasa sebagaimana dalam paragraf PP 30 dan paragraf 42 C untuk menentukan apakah entitas memiliki keterlibatan berkelanjutan dalam aset keuangan dan apakah persyaratan pengungkapan terkait keterlibatan berkelanjutan terpenuhi. • PP 30. Entitas tidak memiliki keterlibatan berkelanjutan dalam aset keuangan alihan jika, entitas tidak mempertahankan hak kontraktual atau kewajiban yang melekat pada aset keuangan alihan atau memperoleh hak kontraktual baru atau kewajiban yang terkait dengan aset keuangan alihan. Entitas tidak memiliki kepentingan atas kinerja masa depan aset keuangan alihan atau tanggung jawab untuk melakukan pembayaran sehubungan dengan aset keuangan alihan. Istilah ‘pembayaran’ dalam konteks ini tidak termasuk arus kas dari aset keuangan alihan yang diterima oleh entitas dan disyaratkan untuk diteruskan kepada penerima. (PP 30) • Ketika entitas mengalihkan aset keuangan, entitas dapat mempertahankan hak untuk memberikan jasa pada aset keuangan tersebut dengan imbalan yang telah termasuk, sebagai contoh, dalam kontrak jasa. Entitas menilai kontrak jasa sesuai dengan pedoman dalam paragraf 42 C dan PP 30 untuk memutuskan apakah entitas memiliki keterlibatan berkelanjutan sebagai akibat dari kontrak jasa untuk tujuan persyaratan pengungkapan. Sebagai contoh, pemberi jasa akan memiliki keterlibatan berkelanjutan dalam aset keuangan alihan untuk tujuan persyaratan pengungkapan jika imbalan jasa bergantung pada jumlah atau waktu penerimaan arus kas dari aset keuangan alihan. Pemberi jasa memiliki keterlibatan berkelanjutan jika imbalan tetap tidak akan dibayar secara penuh karena kinerja tidak memenuhi target. Penilaian ini tidak bergantung pada apakah imbalan yang akan diterima diharapkan akan mengompensasi entitas secara memadai dalam memberikan jasa tersebut. (PP 30 A)
Ilustrasi – Kebijakan Manajemen Risiko • Risiko keuangan – Risiko usaha kendali pemerintah, patungan, kontraktor, cadangan, penetapan harga oleh pemerintah – Risiko keuangan • Risiko pasar risiko nilai tukar mata uang asing, harga komoditi – analisis sensitivitas • Risiko kredit umur piutang, informasi penurunan nilai, rating utang yang dimiliki • Risiko likuiditas • Manajemen Modal – Kebijakan dewan direksi adalah untuk mempertahankan basis modal yang kuat untuk menjaga keyakinan investor, kreditur dan pasar, dan untuk mempertahankan perkembangan bisnis di masa yang akan datang. • Nilai wajar Sumber : LK Pertamina 2012
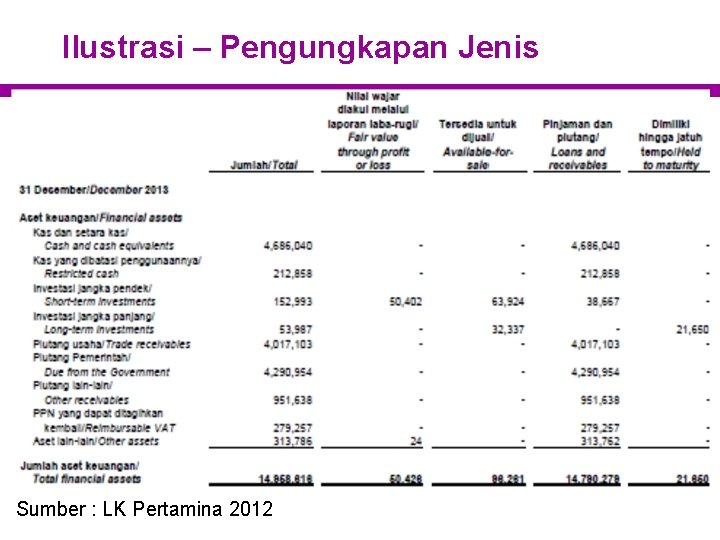
Ilustrasi – Pengungkapan Jenis Sumber : LK Pertamina 2012
Ilustrasi – Analisis Sensitivitas Sumber : LK Pertamina 2013
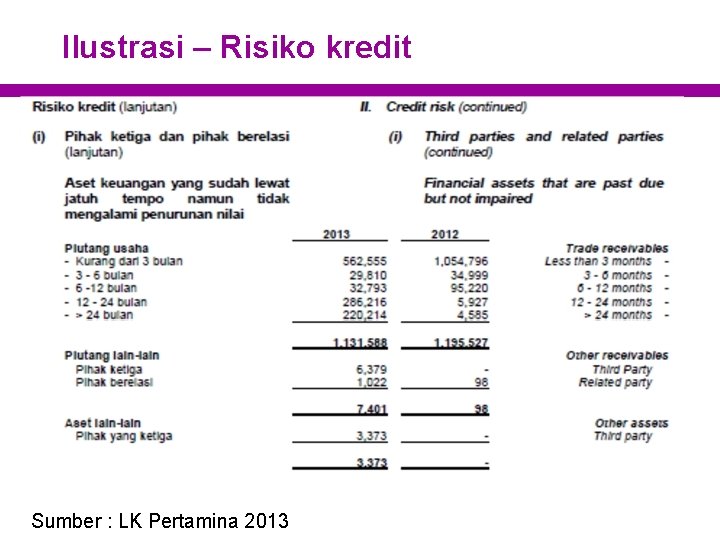
Ilustrasi – Risiko kredit Sumber : LK Pertamina 2013
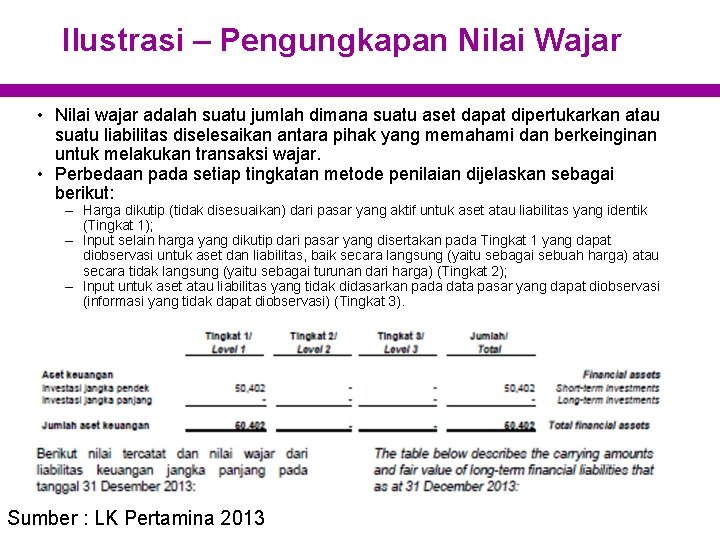
Ilustrasi – Pengungkapan Nilai Wajar • Nilai wajar adalah suatu jumlah dimana suatu aset dapat dipertukarkan atau suatu liabilitas diselesaikan antara pihak yang memahami dan berkeinginan untuk melakukan transaksi wajar. • Perbedaan pada setiap tingkatan metode penilaian dijelaskan sebagai berikut: – Harga dikutip (tidak disesuaikan) dari pasar yang aktif untuk aset atau liabilitas yang identik (Tingkat 1); – Input selain harga yang dikutip dari pasar yang disertakan pada Tingkat 1 yang dapat diobservasi untuk aset dan liabilitas, baik secara langsung (yaitu sebagai sebuah harga) atau secara tidak langsung (yaitu sebagai turunan dari harga) (Tingkat 2); – Input untuk aset atau liabilitas yang tidak didasarkan pada data pasar yang dapat diobservasi (informasi yang tidak dapat diobservasi) (Tingkat 3). Sumber : LK Pertamina 2013
ISAK 31
Latar Belakang • PSAK 13 mengatur perlakuan akuntansi untuk properti investasi. • Properti investasi didefinisikan sebagai property (tanah atau bangunan atau bagian dari suatu bangunan atau kedua- duanya) yang dikuasai (oleh pemilik atau lessee melalui sewa pembiayaan) untuk menghasilkan rental atau untuk kenaikan nilai atau keduanya, dan tidak untuk: – digunakan dalam produksi atau penyediaan barang atau jasa, atau untuk tujuan administratif; atau – dijual dalam kegiatan usaha sehari-hari. • Terdapat model bisnis dimana entitas memiliki aset selain tanah atau bangunan atau bagian dari suatu bangunan atau kedua-duanya, yang digunakan untuk menghasilkan rental atau untuk kenaikan nilai atau keduanya.
Ruang Lingkup dan Permasalahan • Ruang Lingkup – Interpretasi ini diterapkan untuk aset yang digunakan untuk menghasilkan rental atau untuk kenaikan nilai atau keduanya, sebagaimana diatur dalam PSAK 13. • Permasalahan – Interpretasi ini membahas karakteristik fisik yang umumnya diasosiasikan dengan suatu bangunan.
Interpretasi • Bangunan sebagaimana dimaksud dalam definisi properti investasi mengacu pada struktur yang memiliki karakteristik fisik yang umumnya diasosiasikan dengan suatu bangunan. Karakteristik fisik dari suatu bangunan mengacu pada adanya dinding, lantai, dan atap yang melekat pada aset yang dimaksud. • PSAK 13 diterapkan atas properti investasi sebagaimana telah didefinisikan dalam Pernyataan tersebut.
Tanggal Efektif dan Ketentuan Transisi • Entitas menerapkan Interpretasi ini untuk periode tahun buku yang dimulai pada atau setelah tanggal 1 Januari 2016. Penerapan dini diperkenankan. Jika entitas menerapkan Interpretasi ini untuk periode tahun buku lebih awal, maka fakta tersebut diungkapkan. • Entitas menerapkan Interpretasi ini secara prospektif, dengan ketentuan bahwa aset yang digunakan untuk menghasilkan rental atau untuk kenaikan nilai atau keduanya yang ada pada saat awal penerapan Interpretasi ini dikaji kembali sesuai dengan ketentuan yang berlaku dalam Interpretasi ini, seakan Interpretasi ini sudah diterapkan sejak awal pengakuan aset tersebut. Selisih yang timbul sebagai dampak dari kajian yang dilakukan diakui langsung ke Saldo Laba pada saat awal penerapan Interpretasi ini.
Tanggal Efektif dan Ketentuan Transisi • Berdasarkan hasil kajian kembali, apabila entitas memutuskan untuk menerapkan PSAK 16: Aset Tetap, maka untuk pengukuran selanjutnya entitas memilih antara model biaya atau model revaluasi sebagaimana diatur dalam PSAK 16. • Jika entitas mengubah kebijakan akuntansi dari model biaya ke model revaluasi dalam pengukuran aset tetap, maka perubahan tersebut berlaku secara prospektif, sebagaimana diatur dalam paragraf 10. • Jika entitas mengubah kebijakan akuntansi dari model nilai wajar ke model biaya dalam pengukuran aset tetap, maka nilai wajar aset pada saat perubahan dianggap sebagai biaya perolehan aset tersebut.
TERIMA KASIH Dwi Martani - 081318227080 martani@ui. ac. id atau dwimartani@yahoo. com http: //staff. blog. ui. ac. id/martani/ 170