Aktuel skat kursus 201516 Af advokat Martin K
- Slides: 141
Aktuel skat kursus 2015/16 Af advokat Martin K. Jensen Advokatfirmaet Advitax Og Adm. direktør, cand. jur. Ebbe Melchior Revitax A/S
Dagens agenda • Ny lovgivning • Aktuelle temaer • Nye domme og afgørelser
Lov nr. 997 af 31/8 2015 (L 5) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form - Dvs. at de nye regler svarer til de regler, der var gældende, da den tidligere ordning udløb med udgangen af 2014
Lov nr. 997 af 31/8 2015 (fortsat) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form - Der er kun få fradrag for arbejdsløn Må ikke have fået anden offentlig støtte til arbejdet (for eksempel under hjemmeserviceordningen)
Lov nr. 997 af 31/8 2015 (fortsat) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form - Fra den 22. april 2013 til den 31. december 2015 er fritidsboliger også omfattet af håndværkerfradraget - - Det gælder både sommerhuse, fritidsboliger og ferieejerlejligheder, uanset om de ligger i Danmark eller i udlandet Det er de samme typer udgifter, du kan trække fra for fritidsboliger som for helårsboliger. Du får dog kun et årligt samlet fradrag på 15. 000 kr. Det er kun ejeren af fritidsboligen og ejerens ægtefælle, der kan få fradrag Hvis fritidsboligen har været udlejet en del af året, er der ikke fradrag for serviceydelser i form af rengøring, vinduespudsning, havearbejde mv. Du skal betale ejendomsværdiskat af fritidsboligen Det er en betingelse, at arbejdet er udført fra og med den 22. april 2013 Arbejdet skal være udført senest den 31. december 2015
Lov nr. 997 af 31/8 2015 (fortsat) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form - Der kan indrømmes håndværkerfradrag uanset, om man har ejet eller lejet sin bolig. Der er dog 3 betingelser: - Vedkommende skal selv betale for arbejdet - Vedkommende skal have ret til at vedligeholde boligen (ved vedligeholdelsesarbejde) - Vedkommende skal bo i boligen, mens arbejdet blev udført
Lov nr. 997 af 31/8 2015 (fortsat) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form. A. Service i hjemmet (udført af en virksomhed eller privatperson) Almindelig rengøring Vask og aftørring af flader i boligen Rengøring af toilet og bad Støvsugning, gulvvask og boning Opvask, tøjvask og strygning Rensning eller vask af tæpper, gardiner, persienner m. m. Vinduespudsning Indvendig Udvendig.
Lov nr. 997 af 31/8 2015 (fortsat) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form. A. Service i hjemmet (udført af en virksomhed eller privatperson) Børnepasning i hjemmet Aflevering og afhentning af børn til og fra daginstitution, skole, fritidsklub og fritidsaktiviteter. Almindeligt havearbejde m. m. Græsslåning Klipning af hæk Lugning Beskæring af buske og træer Snerydning.
Lov nr. 997 af 31/8 2015 (fortsat) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form. B. Vedligeholdelse og reparation af eksisterende helårsboliger (udført af en virksomhed) Boligens ydre rammer Reparation, renovering, isolering og udskiftning af tag, herunder tagrender og afløb Reparation eller udskiftning af ruder, vinduer og terrassedøre med glas Reparation eller udskiftning af yderdøre, terrassedøre m. m. Reparation, maling og isolering af ydervægge Forbedringer af boligens tilgængelighed for handicappede Fornyelse eller etablering af dræn
Lov nr. 997 af 31/8 2015 (fortsat) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form. B. Vedligeholdelse og reparation af eksisterende helårsboliger (udført af en virksomhed) Boligens ydre rammer (fortsat) Radonsikring Installation af solfangere Installation af solceller - dog ikke, hvis reglerne for erhvervsmæssig virksomhed anvendes Installation af husstandsmøller, hvis det er udført og betalt fra og med 2012 - dog ikke, hvis reglerne for erhvervsmæssig virksomhed anvendes.
Lov nr. 997 af 31/8 2015 (fortsat) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form. Boligens indre rammer Reparation eller fornyelse af køkken og bad Gulvarbejder Brandsikring, herunder nettilsluttede røgalarmer Installation eller forbedring af ventilation Installation eller forbedring af afløbsinstallationer Reparation eller udskiftning af vandinstallationer Reparation eller fornyelse af elinstallationer
Lov nr. 997 af 31/8 2015 (fortsat) Bolig. Jobordningen er genindført med fuld virkning i 2015 i uændret form. Boligens indre rammer (fortsat) Reparation, installation eller udskiftning af biokedelanlæg Installation eller udskiftning af varmestyringsanlæg Udskiftning eller reparation af fjernvarmeenheder Installation af varmepumper, der ikke kan køle (herunder jordvarmepumper) Maler- og tapetsererarbejde. Reparation eller udskiftning af olie- eller gasfyrskedler og varmeanlæg (oliefyr dog kun for 2011).
Bolig. Jobordningen 2016/17 Der er indgået aftale mellem Regeringen, DF, Alternativet, SF og De Konservative om en ny Bolig. Jobordning for 2016/17 – lovforslaget er dog endnu ikke fremsat • Det årlige fradrag pr. person udgør maksimalt 18. 000 kr. pr. år fordelt med fradrag for serviceydelser på 6. 000 kr. og håndværkerfradrag på 12. 000 kr. • Serviceydelser • Almindelig rengøring • Vinduspolering • Børnepasning • Almindeligt havearbejde • Håndværkerydelser • Energibesparelser • Isolering af tag • Reparation og forbedring af skorsten
Bolig. Jobordningen 2016/17 (fortsat) • Håndværkerydelser (fortsat) • Energibesparelser • Isolering af tag • Reparation og forbedring af skorsten • Udskiftning af døre og vinduer • Isolering af gulv • Installation eller udskiftning af varmestyringsanlæg • Installation af intelligent varme-, ventilations- og lysstyring. • Solafskærmning af vinduer • Energiforsyning • Arbejde på solfangere, solceller og hustandsvindmøller • Reparation eller udskiftning af gasfyrskedler og varmeanlæg • Udskiftning eller reparation af fjernvarmeunits • Installation af varmepumper, herunder jordvarmepumper • Installation af eller forbedring af ventilation
Bolig. Jobordningen 2016/17 (fortsat) • Håndværkerydelser (fortsat) • Energirådgivning • Klimasikring • Sikring af vinduer og døre mod oversvømmelse • Udskiftning af faste belægninger med permeable belægninger • Installation eller forbedring af afløbsinstallationer og dræn • Andre Grønne ydelser • Radonsikring • Installation af ladestik til el-biler • Kortlægning og fjernelse af bygningsdele med asbest, PCB og bly • Afmontering af eksisterende brændeovne • Udvendigt malerarbejde • Tilslutning bredbånd
Lov nr. 1174 af 5/11 -2014 (L 6 – DBO Luxemburg) • Beskatning pensioner – Beskatningsretten hos Luxemburg – Danmark kan også beskatte, hvis der har været fradragsret eller bortseelsesret i Danmark – Overgangsregel for personer, der var bosiddende i Luxemburg og modtog pension fra Danmark den 9/7 -2013
Lov nr. 1504 af 23/12 2014 (L 63) - Forskerordningen - Nedsættelse af vederlagskravet fra 70. 600 kr. til 60. 600 kr. (2014 -niveau) månedligt - Til formål at tiltrække flere personer til nøglefunktioner i Danmark - (AM-bidrag + 26 pct. bruttoskat) - Stadig max 5 år på forskerordningen
Lov nr. 1531 af 27/12 2014 (L 55) - Forlængelse af rabatten på 2, 7 pct. på afgiften ved omlægning af eksisterende kapitalpensioner til og med 2015 - Rabat på 2, 5 pct. (fra 40 pct. til 37, 5 og fra 25 pct. til 22, 5) på afgiften af udbetaling fra konvertering af konti i LD
Lov nr. 1535 af 27/12 2014 (L 76) - Udsættelse af nyt vurderingssystem fra 2015 ti 2017 - Videreførelse af rabatordning på 2, 5 pct. i forhold til 2011 -vurderingen - Ekstra rabat for så vidt angår ejerboliger med de laveste vurderinger - 2, 5 pct. for den del der ligger under 500. 000 nedtrappes til 0 ved 1. 250. 000 kr. - Adgangen til at klage over vurderingen er udskudt til det tidspunkt, hvor der kan klages over de nye 2017/2018 vurderinger - Dog adgang til genoptagelse, hvis vurderingen beror på et fejlagtigt grundlag (f. eks. grundareal, planforhold mv. )
Lov nr. 1375 af 16/12 2014 (L 40) - Lempelse af beskatning af udbytter hidrørende fra unoterede porteføljeaktier, der kan afstås skattefrit. - Lempelsen indebærer, at 70 pct. af udbytterne medregnes i danske selskabers skattepligtige indkomst i modsætning til gældende regler, hvor 100 pct. medregnes. - Den reelle beskatning reduceres til 16, 45 pct. i 2015 og godt 15, 4 pct. i 2016 og fremefter. - Sikre en ligestilling af danske og udenlandske investorer. - Tilsvarende nedsættelse af indeholdelsesprocenten, som det udbetalende selskab skal anvende ved udlodningen.
Lov nr. 1504 af 19/11 2014 (L 74) - Forhøjelse af loft for fradrag på 3. 000 kr. i fagforeningskontingent til 6. 000 kr. fra og med indkomståret 2015
L 88 af 3/12 2014 Indførelse af begrænset skattepligt for udenlandske deltagere i danske kommanditselskaber • I KSL 2, stk. 1 indsættes som nr. 5: ”Deltagere i kommanditselskaber omfattet af § 1 i lov om visse erhvervsdrivende virksomheder og deltagere i partnerselskaber omfattet af kapitel 22 i lov om aktie og anpartsselskaber” • I SEL § 2, stk. 1 indsættes som litra i: ”Deltagere i kommanditselskaber omfattet af § 1 i lov om visse erhvervsdrivende virksomheder og deltagere i partnerselskaber omfattet af kapitel 22 i lov om aktie og anpartsselskaber”
Lov nr. 202 af 27/2 2015 (L 78) - Harmonisering af reglerne for exitbeskatning - Fysiske personer kan vælge henstand med betaling af exitskatter på aktiver, der udgår af dansk beskatning mod en forrentning af henstandsbeløbet - Implementering af justeringerne i moder-/datterselskabsdirektivet - Dansk beskattede moderselskaber er skattepligtig af udbytter fra datterselskaber i det omfang udbyttebetalingerne er fradragsberettigede i datterselskabslandet
Lov nr. 202 af 27/2 2015 (fortsat) - Valutakursændringer og koncernfordringer mv. - Adgang til at vælge lagerprincip særskilt for valutakursændringer Fjernelse ved asymmetrien ved opgørelsen af gevinst og tab på koncernfordringer mv. - Fjernvarmeværker og udøvelse af sideordnede aktiviteter - Ændring af procentsatsen for indeholdelse af kildeskat samt indkomstskat ved udbetaling og godskrivning af royalty og renter - Forpagtningsreglen - Straksafskrivning af udgifter dækket af EU-tilskud
Lov nr. 202 af 27/2 2015 (fortsat) - Exitbeskatning for personer - EU-Domstolens dom af 18. juli 2013 - - De danske regler var i strid med den frie etableringsret, idet en opgjort exitskat blev krævet betalt umiddelbart i forbindelse med overførslen Reglerne for selskaber ændret ved lov nr. 170 af 26/2 2014 ved indførelse af en henstandsordning mod forrentning og en afvikling med minimum 1/7 af den opgjorte exitskat
Lov nr. 202 af 27/2 2015 (fortsat) - Exitbeskatning for personer - Tilsvarende regler indføres nu for fysiske personers erhvervsaktiver - Aktiver anses i alle situationer for afstået til handelsværdien på det tidspunkt, hvor aktivet udgår af dansk beskatning Beskatning vil omfatte urealiserede kapitalgevinster og ikke kun genvundne afskrivninger Også fortjeneste angående visse ejendomme beliggende i udlandet Muligheden for omberegning af exitbeskatning af genanbragte fortjenester i fast ejendom er ophævet
Lov nr. 202 af 27/2 2015 (fortsat) - Exitbeskatning for personer - Henstandsordningen - - - Én henstandssaldo for aktiver omfattet af exitbeskatningen og indestående på konto for opsparet overskud Henstandssaldoen forrentes Afdraget opgøres som skatteværdien af den opgjorte indtægt henholdsvis de faktiske hævninger beregnet efter reglerne for begrænset skattepligtige med fast driftssted i Danmark Afdraget skal dog mindst udgøre 1/7 årligt Der beregnes også afdrag for exit-året Betingelse at selvangivelsen er indgivet rettidigt
Lov nr. 202 af 27/2 2015 (fortsat) - Fradrag for efterfølgende tab på fordringer i personers exitskat - - - Efter praksis fra EU-Domstolen skal en exit-skatteordning være udformet således, at der fuldt ud tages hensyn til kurstab, der kan være indtrådt efter personens fraflytning, medmindre disse tab allerede er taget i betragtning i tilflytningsstaten Derfor udvidet adgang til at nedskrive henstandssaldoen med efterfølgende tab på fordringer eller kontrakter i forhold til værdien på fraflytningstidspunktet For aktier blev disse regler indført ved lov nr. 792 af 28/6 2013
Lov nr. 202 af 27/2 2015 (fortsat) - Rentefradragsbeskæring i velkonsoliderede koncerner - Som UP ingen rentefradragsbeskæring, når - - Nettofinansieringsudgifterne består af et nettokurstab på fordringer der overstiger indkomstårets nettorenteindtægter Nettokurstabene fremføres i stedet til modregning i fremtidige nettogevinster på fordringer og nettorenteindtægter Fradragsbeskæringen opretholdes dog i det omfang kurstabet skyldes, at fordringens anskaffelsessum er højere end den aftalte indfrielsessum Formålet er at undgå, at velkonsolidere koncerner får deres rentefradrag beskåret, hvis der opstår et stigende renteniveau med faldende obligationskurser til følge. En række af disse koncerner er blevet lagerbeskattet af kursgevinster på fordringerne
Lov nr. 202 af 27/2 2015 (fortsat) - Gennemførelse af ændring af moder-/datterselskabsdirektivet - - Den 8. juli 2014 blev direktiv 2014/86/EU om ændring af direktiv 2011/96/EU om en fælles beskatningsordning for moder- og datterselskaber fra forskellige medlemsstater Moderselskabet beskattes af udbytter fra datterselskaber i det omfang betalingen er fradragsberettiget for datterselskabet (værn mod mismatch) - Der er opstået med f. eks. hybride lånearrangementer, som har både elementer af gæld og egenkapital. Dette kan f. eks. resulterer i, at en overførsel anses som et udbytte i moderselskabet i den ene stat, mens overførelsen fra datterselskabet i den anden stat betragtes som gæld og fradragsberettigede renter
Lov nr. 202 af 27/2 2015 (fortsat) - Lagerbeskatning af valutakursændringer - Efter lov nr. 525 af 12. juni 2009 (Forårspakke 2. 0): Personer: - - HR: Fordringer realisationsbeskattes. Lagerbeskatning kan vælges for noterede obligationer HR: Gæld realisationsbeskattes Selskaber: - HR: Fordringer lagerbeskattes U: Koncernfordringer og vederlagsfordringer realisationsbeskattes, men lagerprincippet kan anvendes HR: Gæld realisationsbeskattes. Lagerprincippet kan anvendes ved opgørelse af gevinst og tab på noteret gæld samt unoteret gæld i fremmed valuta
Lov nr. 202 af 27/2 2015 (fortsat) - Lagerbeskatning af valutakursændringer - Personer: - - Nu adgang til særskilt lagerbeskatning af valutakursændringer på fordringer og gæld i fremmed valuta Valget skal træffes samlet for alle den skattepligtiges valutakursændringer Selskaber - - Valgfrihed i relation til lagerprincippet for valutakursændringer på fordringer og gæld, hvor der ikke gælder et tvunget lagerprincip Fortsat mulighed for at vælge lagerbeskatning af koncerninterne fordringer, vederlagsfordringer og noteret gæld
Lov nr. 202 af 27/2 2015 (fortsat) - Afskaffelses af asymmetrien ved opgørelse af gevinst og tab på koncernfordringer mv. - Debitor (låntager) anvender lagerprincippet på gælden, mens kreditor (långiver) anvender realisationsprincippet på fordringen - - Selskaber har derfor ikke længere adgang til at vælge lagerprincippet for unoteret gæld i fremmed valuta. - - Dvs. tidligere fradrag for kurstab på gælden end beskatning af kursgevinsten på fordringen Lagerprincippet kan dog fortsat anvendes for valutakursdelen Se skema i kompendium
Lov nr. 202 af 27/2 2015 (fortsat) - Fjernvarmeværker og udøvelse af sideordnede aktiviteter - Nu mulighed for sideordnede aktiviteter i datterselskaber uden, at der indtræder beskatning af fjernvarmeværket - F. eks. udføre administrative opgaver for andre fjernvarmeværker, samarbejdsaftaler mv. (effektivitetsbesvarelser)
Lov nr. 202 af 27/2 2015 (fortsat) - Kildeskat mv. af royalty og renter - Indeholdelsesprocenten for royalty og renter nedsættes til 22 pct. Virkning for udbetaling eller godskrivning fra og med den 1. marts 2015
Lov nr. 540 af 29/4 2015 (L 167) - Skat på stifteren af trusts og visse fonde - Fair beskatning, når aktiver føres ud af landet (bindende svar om værdien af aktiver) - Indførelse af en international omgåelsesklausul - Digital underskudsberegning - Korrektion af satserne for vægtafgift af personbiler mv.
Lov nr. 540 af 29/4 2015 (fortsat) - Skat på stifteren af trusts og visse fonde - - I trusts og visse udenlandske fonde er der aftalefrihed med hensyn til, om stifteren kan råde over formuen eller ej, ligesom der ikke nødvendigvis er offentligt tilsyn med den pågældende trust/fond Trusts er ikke anerkendt i dansk skatteret Trusts eksisterer bl. a. i England, USA, Australien mv.
Lov nr. 540 af 29/4 2015 (fortsat) - Lidt om trusts - - En trust er kendetegnet ved, at stifteren (settlor) overfører aktiver til en person (trustee), idet stifteren samtidig instruerer trustee om at forvalte aktiverne til fordel for en eller flere begunstigede Trustee fremstår over for omverdenen som værende ejer af trust-aktiverne, men trustee kan ikke råde frit over aktiverne, idet trustee er bundet af stifterens instrukser De begunstigede er i vidt omfang beskyttet mod trustees private kreditorer og aftaleerhververe Trust-konstruktionen er rent aftalebaseret og opnår ingen juridisk personlighed Ingen general dansk praksis om, hvorledes en trust kvalificeres skattemæssigt
Lov nr. 540 af 29/4 2015 (fortsat) - Beskatningen af indkomst i en trust mv. (LL § 16 K) - - HR: Stifteren beskattes af indkomst optjent i trusts og udenlandske fonde, hvor det ikke er en ufravigelig gyldighedsbetingelse, at der er sket definitiv og effektiv udskillelse af formuen U: Stifteren vil ikke blive beskattet, hvis - - Der er tale om trusts til almenvelgørende eller almennyttige formål Der er tale om kommercielle trusts anvendt som kollektiv pensionsopsparing Reglen om indskudsafgift i FBL § 3 A på 20 pct. , der overstiger 10. 000 kr. finder ikke anvendelse, når beskatning af stifteren af trusts mv. , jf. LL § 16 K finder anvendelse
Lov nr. 540 af 29/4 2015 (fortsat) - Bindende svar om værdiansættelse af aktiver - Bindende svar om værdien af aktiver kan bortfalde, hvis (kumulative): - - Værdien er mindst 30 pct. højere end værdien angivet i det bindende svar og Udgør mindst 1 mio. kr. En overskridelse vil ikke pr. automatik føre til , at det bindende svar skal anses som bortfaldet - - SKAT skal med baggrund i senere oplysninger kunne begrunde, at den værdi, der efterfølgende er konstateret, også må være mere retvisende på det tidspunkt, hvor det bindende svar er afgivet Basere sig på et direkte eller indirekte salg Størrelsen af det afkast, som er opnås efter afgivelsen af svaret
Lov nr. 540 af 29/4 2015 (fortsat) - Bindende svar om værdiansættelse af aktiver - Er maksimalt gældende i 6 måneder, regnet fra spørgers modtagelse af det bindende svar Der kan således indsættes en kortere periode i det bindende svar end den maksimale periode på 6 måneder
Lov nr. 540 af 29/4 2015 (fortsat) - Implementering af en international omgåelsesklausul i dansk skatteret - Omgåelsesklausulen i moder-/datterselskabsdirektivet blev vedtaget på EU-rådsmødet den 27. januar 2015 Formål at hindre misbrug af moder-/datterdirektivet Omgåelsesklausulen vil finde anvendelse uanset den grænseoverskridende transaktion er sket med eller uden tilladelse - Omgåelse - Der foreligger omgåelse, hvis et eller flere ikke-reelle arrangementer, hvor hovedformålet eller et af hovedformålene er at opnå en skattefordel Der foreligger ikke omgåelse, i det omfang arrangementerne er foretaget af velbegrundende kommercielle årsager
Lov nr. 540 af 29/4 2015 (fortsat) - Implementering af en international omgåelsesklausul i dansk skatteret - I OECD er der ligeledes enighed om, at staterne skal have en omgåelsesklausul til modvirkning af misbrug ved anvendelse af DBOerne - Omgåelse - - Ej forpligtet til at indrømme fordele via en DBO ved deltagelse i arrangementer, der indebærer misbrug af overenskomstens bestemmelser Ved misbrug forstås tilfælde, hvor deltagelse i arrangementer har været for at sikre en gunstigere skattemæssig position, og hvor det at opnå en gunstigere skattemæssig position vil være i strid med formålet og hensigten i DBOerne
Lov nr. 540 af 29/4 2015 (fortsat) - Digital underskudsberegning - - Fristen for indberetning af underskud blev udskudt til 1. september (blev yderligere forlænget som følge af overbelastning af systemet) Manglende rettidig indberetning indebærer et tillæg på 5. 000 kr. Ingen fortabelse af underskud Ministeren er bemyndiget til konkret at fritage konkrete selskabstyper mv. fra pligten til at engangsregistrere - F. eks. selskaber tilknyttet kulbrinteskatteloven
L 190 af 22/4 2015 - - - Rentesatserne i acontoskattesystemet vedrørende selskabsskat ændres, så de bliver mere aktuelle, ved at man fremrykker tidspunktet for opgørelsen af niveauet for rentesatserne fra det foregående indkomstår til det aktuelle indkomstår Rentesatserne omlægges, så de i højere grad afspejler virksomhedernes alternative låne- og placeringsrente med henblik på at reducere selskabernes incitament til at indbetale for meget i acontoskat i perioder med negativ rente i pengeinstitutterne Der indføres adgang til indbetaling af acontoskat frem til 1. februar i året efter indkomståret mod betaling af et tillæg Der indføres et loft på 200. 000 kr. over, hvor stort et indestående virksomheder kan have stående på skattekontoen Forrentningen af indestående på skattekontoen op til 5. 000 kr. ophæves
Lov nr. 998 af 31/8 2015 (L 6) - Genfremsættelse af L 190
Lovforslag L 71 2015/16 - Ophævelse af fondes konsolideringsfradrag - Gælder for indkomstår, der starter 1. 1. 2016 eller senere. For indkomståret 2015 kan der alene beregnes konsolideringsfradrag af uddelinger, der er foretaget til og med 19. 11. 2015 - Forslaget om ophævelse af den uegentlige sambeskatning (transparensreglen) er bortfaldet
Lovforslag L 69 2015/16 - Nedsættelse af registreringsafgift fra 180 pct. til 150 pct. - Har virkning for registrering fra 20. 11. 2015 - Da loven endnu ikke er vedtaget betales 180 pct. , de 30 pct. kan tilbagesøges, når loven er trådt i kraft efter vedtagelsen
Lovforslag L 64 2015/16 - Fradrag for passage af Storebælt hæves fra 90 kr. til 110 kr. - Gælder fra 1. 1. 2016
Skatteelementer i Finansloven Nedsættelse gaveafgift - Nedsættelse af bo- og gaveafgiften for erhvervsvirksomheder skal bidrage - Regeringen vil præsentere den konkrete model i første halvår 2016 - Satser - 2016 -17 2018 2019 2020 13 pct. 7 pct. 6 pct. 5 pct. - Sker på bekostning af skattekursen ikke genindføres
Skatteelementer i Finansloven Overdragelse til fonde - Fra 2016 gives der mulighed for at overdrage aktier i en erhvervsvirksomhed til en erhvervsdrivende fond med skattemæssig succession. Skattemæssig succession betyder, at den nye ejer (fonden) indtræder i den tidligere ejers skattemæssige stilling, og at derfor ikke sker avancebeskatning ved overdragelsen - Der vil være tale om en væsentlig forbedring af vilkårene i forbindelse med generationsskifte ved overdragelse til en erhvervsdrivende fond, der bl. a. indebærer, at skattesatsen ved overdragelse til fonden balanceres i forhold til generationsskifte af en erhvervsvirksomhed til den nærmeste familie
Skatteelementer i Finansloven Overdragelse til fonde Følgende primære elementer indgår i modellen: - Succession i levende live og ved arv - Overdragelsesafgift - Fokus på virksomhedens udvikling. Det stilles som betingelse for successionsadgangen, at fondens primære formål er at drive virksomheden (og evt. andre virksomheder) videre - Mulighed for henstand. Der gives ret til henstand med betaling af overdragelsesafgift i op til 15 år - Fair konkurrence. Den overdragede virksomhed skal betale selskabsskat - Værnsregler. Modellen indeholder en række værnsregler, der modvirker misbrug
Skatteelementer i Finansloven Medarbejderaktier - - - Medarbejdere skal kunne modtage aktier og købe- og tegningsretter til aktier op til en værdi svarende til 10 pct. af årslønnen Medarbejderen skal ikke beskattes af værdien af de tildelte aktier mv. som løn. Medarbejderen vil først blive beskattet på det tidspunkt, hvor aktierne sælges Beskatningen sker som aktieavance, i stedet for som løn Selskaber, der tilbyder medarbejdere at erhverve medarbejderaktier mv. , kan selv afgøre, om alle ansatte eller kun nogle ansatte skal have tilbud herom. Selskaberne har ikke fradrag for udgiften til medarbejderaktier
Skatteelementer i Finansloven Grundskyld Aftalen indeholder følgende elementer: - Nominel fastfrysning af grundskylden. Reguleringsprocenten for loftet over stigningen i grundskylden nedsættes fra 6, 6 pct. til 0 pct. for 2016, således at den afgiftspligtige grundværdi er uændret nominelt fra 2015 til 2016 - Fastfrysningen omfatter alle ejerboliger. Fastfrysningen vil omfatte alle ejerboliger, som efter vurderingsloven vurderes i ulige år. Det er bl. a. parcelhuse, rækkehuse, ejerlejligheder og sommerhuse - Fastfrysning har fuld effekt i 2016, og får virkning, når grundskylden er blevet genberegnet - I 2017 vil loftet over stigningen i grundskylden betyde, at grundskylden maksimalt kan stige med 7 pct. i forhold til 2015 (og 2016) svarende til gældende regler
Aktuelle emner - Periodiseringsprincipper ABL og KGL Virksomhedsordningen Konvertible obligationer Udskudt skat og passivposter Skatteforbehold Ulovlige aktionærlån Rentehenstand Indberetning til SKAT ved skattefrie omstruktureringer
Periodiseringsprincipper - Realisationsbeskatning - Lagerbeskatning - Kombination af lagerbeskatning og realisationsbeskatning
Periodisering – Beviser i investeringsselskaber SKM 2014. 860. LSR - Selskabet har anvendt realisationsprincippet for beviser i investeringsselskaber - SKAT har korrigeret skatteansættelserne for 2009 -2011 - Kursudviklingen i 2007 (der medregnes i 2008) afstedkom et tab på -4. 225. 778 kr. - Nedlagt påstand om ekstraordinær genoptagelse, jf. SFL § 27, stk. 1, nr. 2 om forkert periodisering og § 26, stk. 7 om balanceposter - LSR: - Den forkerte indkomstopgørelse er ikke en direkte følge af ændringerne for 2009 -2011, men derimod en følge af en forkert retsanvendelse Ej en balancepost, som indgår i driftsregnskabet, men en ansættelse af værdier til brug for opgørelse af avance/tab
Periodisering – Anmodning om genoptagelse SKM 2015. 124. LSR - Selskabets revisor anmodede om genoptagelse af 20082011, idet selskabet for de omhandlede indkomstår havde anvendt realisationsprincippet på renteswaps og derved ikke havde fået fradrag for urealiserede tab på ved indkomst-opgørelserne - SKAT genoptog indenfor den almindelige genoptagelsesfrist 2009 -2011. I 2008 var der et urealiseret tab på 1. 400. 411 kr. - I forarbejderne (L 235 2003/2004) er varelagere, igangværende arbejder og hensættelser nævnt som eksempler på balanceposter - Ej en balancepost, som indgår i driftsregnskabet, men skyldes en fejl fra selskabets revisor
Virksomhedsskatteordningen - Overskudsdisponering - Tilpasning af grænsen for at kunne modtage offentlige ydelser - Tilpasning af grænsen for topskat 459. 200 kr. (2015)
Virksomhedsskatteordningen - Sikkerhedsstillelse - UP: Foretaget særskilt sikringsakt, f. eks. tinglysning - Stillet sikkerhed med aktiver, som indgår i virksomhedsordningen - Flydende virksomhedspant - Personlig kaution
Virksomhedsskatteordningen - Ny afgørelse fra Skatterådet - Sikkerhedsstillelse alene hævning ikke ”dummebøde” - ”Det fremgår klart af bemærkningerne, at det er lovgivers intention, at der skal ske beskatning af et beløb udenom hæverækkefølgen. Skatterådet nærer imidlertid betænkelighed ved at lægge afgørende vægt på lovgivers intention. Efter Skatterådets opfattelse er ordlyden af bestemmelsen ikke tilstrækkelig klar til at udgøre en selvstændig beskatningshjemmel. Skatterådet ligger vægt på ordlyden”
Virksomhedsskatteordningen - Sikkerhedsstillelse - I et generationsskifte Modregning Alskyldnererklæring Kaution Valutalån
VSO - Sikkerhedsstillelse SKM 2015. 474. SR - Spørger driver landbrug med svineproduktion og markdrift - Låneengagement hos pengeinstitut, der overgik til Finansiel Stabilitet - I forbindelse med engagement med ny bank er der stillet krav om, at spørger pantsætter sine landbrugsejendomme - Umiddelbart omfattet af VSL § 10, stk. 6 - Refinansieringen har karakter af en akkord og en forudsætning for indgåelse af det samlede låneengagement, der er forudsætningen for virksomhedens drift - - Udspringer af en anden forretningsmæssig disposition mellem spørgers virksomhed og tredjemand Sikkerhedsstillelsen anses forretningsmæssigt begrundet Under de anførte særlige omstændigheder anses sikkerhedsstillelsen ikke for overført til den skattepligtige
VSO – Sikkerhedsstillelse, Kassekredit SKM 2015. 489. SR - Spørger har en kassekredit i en bank, som er placeret uden for VSO. - Virksomheden har stillet sikkerhed for kassekreditten - Spørger påtænker at opdele kassekreditten i to - Træk på kassekreditten pr. 10. juni 2014 -8. 564. 268, 25 kr. placeres uden for VSO. Alle hævninger/indsætninger efter den 10. juni 2014 placeres i virksomheden - Skatterådet: - Da en opdeling vil indebære en sammenblanding mellem den private og den erhvervsmæssige økonomi, ville en sådan opdeling være i stride med VSL § 2, stk. 1. - Til trods for opdeling ved virksomhedsomdannelse
Virksomhedsskatteordningen - SKM 2015. 502. SR - Spørger ønskede at vide, om han kan hæve yderligere 200. 000 kr. , uden at der etableres sikkerhedsstillelse Spørger drev en virksomhed maskinstationsindtægter, udlejning af maskiner og udlejning af bolig Opsparingskonto i VSO på 7. 763. 998 kr. Spørger har bl. a. et sommerhus, der ikke er belånt Spørger har privat lån i banken, der har pant i private og virksomhedsaktiver Da der ikke var stillet sikkerhed for kassekreditten, og spørger har frie værdier, som (til enhver tid) overstiger de 200. 000 kr. , var der ikke grundlag for beskatning efter VSL § 10, stk. 6.
Virksomhedsskatteordningen, kaution - SKM 2015. 528. SR - - Spørger ønskede en bekræftelse på, at der ikke opstår beskatning efter VSL §§ 10, stk. 6, såfremt spørger kautionerer for en driftskredit i et nystiftet Ap. S Spørger drev minkdrift og bortforpagtning af jord Spørger ønsker at gennemføre en virksomhedsomdannelse Kautionsstillelse indebærer ikke i sig selv, at VSL § 10, stk. 6 finder anvendelse Her får spørger adgang til en kreditfacilitet, der med afsæt i kautionen etableres i selskabet. Spørger kan herved finansierer sit privatforbrug via træk på stiftertilgodehavendet Skatterådet kunne derfor ikke bekræfte, at VSL § 10, stk. 6 ikke finder anvendelse
Virksomhedsskatteordningen SKM 2015. 566. SR - Spørger ønskede svar på om: - der kan optages lån i selskabet mod personlig kaution, uden at dette bliver en hævning (spg. 1) der kan optages lån i den private bolig, mod personlig hæftelse, uden at dette afstedkommer en hævning (spg. 2) Spørger var revisor og drev sin virksomhed i et I/S. Spørger er endvidere medejer af et selskab, der påtænker at optage lån til brug for køb af nogle unoterede aktier. Betingelse for låneoptagelsen er, at spørger stiller personlig kaution (ikke kun den private formue) Da spørger ved kautionen ikke opnår en kreditfacilitet i privatsfæren, kunne der optages lån mod personlig kaution uden beskatning til følge (spg. 1) Da den påtænkte låneoptagelse ikke oversteg ejendommens værdi, kunne der stilles en personlig kaution uden at dette førte beskatning
Virksomhedsskatteordningen SKM 2015. 581. SR - Det ønskes bekræftet, at realkreditlån med sikkerhed i en udlejningsejendom i virksomhedsordningen udgør en sædvanlig forretningsmæssig disposition og således ikke skal afvikles inden 31. december 2017, for at spørger fortsat har mulighed for opsparing af årets overskud i virksomhedsskatteordningen - Da spørger på tidspunktet for ejendommens overgang har opsparet overskud i virksomheden, er det som følge af de skattemæssige konsekvenser, valgt at holde gælden uden for virksomhedsordningen. Spørgers betaling af ydelser på gælden sker således med beskattede midler i lighed med situationen inden ejendommen blev tvunget indskudt i virksomhedsordningen - SR: Sikkerhedsstillelse i fast ejendom ikke sædvanlig forretningsmæssig disposition
Virksomhedsskatteordningen SKM 2015. 616. SR - Kan spørger, uden at blive beskattet efter bestemmelsen i virksomhedsskattelovens § 10, stk. 6, stille selvskyldnerkaution for et realkreditlån i et selskab, hvor spørger ejer 100 pct. af aktiekapitalen - Henset til det oplyste forudsætter SKAT, at den stillede kaution ikke indgår som led i et arrangement, der helt eller delvist har som formål at skaffe kredit for spørger i privatsfæren - SKAT kan herefter bekræfte, at spørger kan stille selvskyldnerkaution i det angivne omfang, uden at det udløser beskatning efter virksomhedsskattelovens § 10, stk. 6 - Det bemærkes, at SKAT ikke herved har taget stilling til markedsværdien af et løbende vederlag for at stille selvskyldnerkaution til rådighed for selskabet, jf. ligningslovens § 2
Virksomhedsskatteordningen Udlån SKM 2015. 618. SR Spørgsmål - 1. Kan den gæld, der er opstået ved bodelingen, indgå i virksomhedsordningen? - 2. Hvis gælden til den tidligere ægtefælle placeres i privat regi ønskes følgende besvaret: Vil virksomhedens aktiver blive anset for at være stillet til sikkerhed for denne private gæld, således at der skal ske beskatning af hele gælden samtidig med, at der også skal ske beskatning af kontante hævninger til afdrag på gælden? - Ad. 1. Ja, men = hævning - Ad. 2. Er der stillet sikkerhed JA/NEJ – afgørende for om der skal ske beskatning
Virksomhedsskatteordningen Udlån SKM 2015. 728. LSR - En mellemregning på anfordringsvilkår og til markedsrente, der etableres i forbindelse med overdragelse af en næringsvirksomhed med køb og salg af ejendomme, ansås for en hævning i virksomhedsskatteordningen for overdrageren • Også hævning ved udstedelse af pantebrev • Også hævning, hvis anfordringsgældsbrevet alene ligger ud over realkredit belåningen
Konvertible obligationer - Anvendelsen af konvertible obligationer i VSO - Konvertible obligationer generelt - Se udleveret materiale
Holde liv i virksomhedsskatteordningen - SKM 2014. 812. SR - Ej anvende VSO på underskudsgivende udlejning af redskabsbygninger på lejet grund - SKM 2014. 732. LSR - Anvende VSO på udlejning af garager - SKM 2014. 659. LSR - Ej anvende VSO på udlejning af en feriebolig
Holde liv i virksomhedsskatteordningen - SKM 2014. 584. BR - Ej anvende VSO på skovbrug (manglende intensitet) - SKM 2014. 360. SR - Anvende VSO på udlejning på ferieboliger, der indgår i hoteldrift (ejeren fuldstændig afskåret fra rådigheden) - SKM 2014. 701. SR - Ej anvende VSO på udlejning af andelsbolig
Virksomhedsskatteordningen - Holde liv i virksomhedsskatteordningen - Mangler ved regnskabet /regnskabsgrundlaget - OBS bogføringen og adskillelsen mellem virksomhedens økonomi og den private økonomi
Passivposter ved gaveoverdragelse - SKATs holding, at kursen skal måles ud fra købers alder og det tidspunkt, hvor skatten forventes at blive betalt - SKATs værdiansættelse medfører ofte en lavere ”kurs” end den lovregulerede passivpost - Kan udskudt skat værdiansættes ved rente beregning og en efter skat fastsat rente
Passivposter ved gaveoverdragelse - SKM 2015. 131. LSR - Det er endvidere Landsskatterettens opfattelse, at beregningen af nedslaget og dermed kursværdien af den latente skattebyrde skal foretages ved anvendelse af en efter-skat rente, idet klageren herved vil blive stillet som ved overdragelse uden succession, hvorimod klageren vil blive ringere stillet ved successionen, hvis en før-skat rente anvendes - Der er enighed om, at der ved beregningen af kursværdien opereres med en ejertid på 20 år og en finansieringsrente på 4, 63 pct.
Hævning uden tilbagebetalingspligt Opfølgning - SKAT kører en lang række sager om beskatning af hævninger uden tilbagebetalingspligt - Har selskabet et tilgodehavende på HOA (ulovligt lån), vil enhver hævning afstedkomme beskatning (brutto) - Udlodning af den selskabsretlige fordring (ej kontanter) for at undgå dobbeltbeskatning • Forudsætning at der selskabsretligt er plads til udlodning • Udlodning af ”værdier”, hvorfor de selskabsretlige regler herom skal iagttages
Hævning uden tilbagebetalingspligt Opfølgning • At et aktionærlån skattemæssigt behandles efter skattelovgivningens regler om hævninger uden tilbagebetalingspligt betyder, at et lån omfattet af Ligningslovens § 16 E ikke er et lån skattemæssigt • Lånet skal i stedet behandles som en overførsel af værdier fra selskabet til personen • I praksis betyder det, at lånet beskattes som løn eller udbytte. Den almindelige praksis om løn eller udbytte finder derfor anvendelse også efter indførelsen af § 16 E
Hævning uden tilbagebetalingspligt Opfølgning • LL § 16 E gælder ikke kun lån, men også sikkerhedsstillelser og midler, der stilles til rådighed • Midler, der stilles til rådighed, er omfattet af § 16 E, hvis der er tale om lån til ejer, således at låntageren ikke har en tilbageleveringspligt • Indirekte lån behandles som lån • Der er tale om et indirekte lån, hvis f. eks. et dansk selskab yder et lån til et udenlandsk selskab, som videreudlåner beløbet til en udenlandsk aktionær, der behersker det danske selskab eller eventuelt begge selskaber (Se L 199, bilag 14)
Hævning uden tilbagebetalingspligt Opfølgning • Undtagelser 1) Lån, der ydes som led i en sædvanlig forretningsmæssig disposition 2) Sædvanlige lån fra pengeinstitutter eller 3) Lån til selvfinansiering som nævnt i selskabsloven § 206, stk. 2
Hævning uden tilbagebetalingspligt Opfølgning • Reglen har virkning for lån, der ydes, for sikkerheder, der stilles, og for midler, der stilles til rådighed, fra og med den 14. august 2012. Se lov nr. 926 af 18/09/2012, § 5, stk. 5
Hævning uden tilbagebetalingspligt Opfølgning • Betingelser for at blive omfattet af LL § 16 E: • • Lånet skal ydes af et selskab mv. , der er omfattet af selskabsskattelovens § 1, stk. 1, nr. 1 eller 2, og tilsvarende selskaber mv. hjemmehørende i udlandet og Personen, der modtager lånet, og det långivende selskab, skal have en forbindelse omfattet af LL § 2
Hævning uden tilbagebetalingspligt, Opfølgning • LL § 16 E gælder ikke lån til selskaber • • • Indkomst i skattemæssigt transparente partnerselskaber skal dog beskattes hos deltagerne Lån til et partnerselskab skal således skattemæssigt henføres til deltagerne i forhold til deres ejerandel i partnerselskabet. Beskatningen vil dermed afhænge af, om en eller flere af disse efter reglerne i LL § 2 skal anses for at have bestemmende indflydelse i aktieselskabet Hvis deltagerne, f. eks. som led i deres deltagelse i partnerselskabet, sammen med de øvrige deltagere har en aftale om udøvelse af fælles bestemmende indflydelse i aktieselskabet, vil alle deltagerne være skattepligtige af deres andel af lånet. Se L 199, bilag 16
Hævning uden tilbagebetalingspligt Opfølgning • Tilbagebetaling af et lån, der er omfattet af LL § 16 E, ophæver ikke beskatningen af lånet • Selskabet beskattes ikke af tilbagebetalingen af lånet • Da personen fortsat har en tilbagebetalingspligt efter de civilretlige regler, er det fastsat i § 16 E, at selskabet ikke beskattes, hvis lånet tilbagebetales, jf. LL § 16 E, stk. 2
Hævning uden tilbagebetalingspligt Opfølgning Kort opfølgning på reglerne • Renteindtægter og renteudgifter • Hvis et lån er omfattet af den foreslåede bestemmelse i ligningslovens § 16 E, vil det i alle skattemæssige relationer blive lagt til grund, at der hverken hos långiver eller låntager foreligger et lån • Udover at lånebeløbet beskattes som en hævning, betyder det, at låntager ikke vil kunne fradrage sine eventuelle renteudgifter på lånet, ligesom eventuelle renteindtægter vil blive beskattet som et skattepligtigt tilskud hos selskabet
Hævning uden tilbagebetalingspligt Opfølgning Rentetilskrivning til et gammelt aktionærlån • • Aktionærlån ydet før den 14. august 2012 er ikke omfattet af ligningslovens § 16 E Rentetilskrivninger foretaget fra og med den 14. august 2012 til et gammelt aktionærlån skal som udgangspunkt ikke anses for lån, der er ydet efter ikrafttrædelsen af ligningslovens § 16 E, jf. bilag 16 til lovforslag nr. 199 fremsat 14. august 2012 om ligningslovens § 16 E (L 199) Hvis hovedaktionæren har et gammelt aktionærlån, og der allerede inden 14. august 2012 er indgået en aftale mellem hovedaktionæren og selskabet om, at renter kan tilskrives lånet, vil rentetilskrivninger fra og med den 14. august 2012 ikke blive betragtet som nye, skattepligtige aktionærlån Hvis hovedaktionæren har et gammelt aktionærlån, og der ikke inden 14. august 2012 er indgået en aftale mellem hovedaktionæren og selskabet om, at renter kan tilskrives lånet, vil rentetilskrivninger fra og med den 14. august 2012 som udgangspunkt blive betragtet som en væsentlig ændring af lånevilkårene, som medfører, at lånet anses for afstået, og et nyt lån anses for etableret. Det nye lån er opfattet af ligningslovens § 16 E
Hævning uden tilbagebetalingspligt Opfølgning Fejlekspeditioner og omgørelse • Tilbagebetaling ophæver beskatningen, hvis der er tale om f. eks. penge, der blev overført ved en fejl, eller hvis personen får tilladelse til omgørelse efter SFL § 29
Hævning uden tilbagebetalingspligt Opfølgning Indeholdelse og indberetning af kildeskat • • Situation 1: SKAT afdækker eller bliver oplyst om et aktionærlån så betids, at selskabets indberetning af indkomst og betaling af kildeskat sker inden udløbet af selskabets selvangivelsesfrist for indkomståret, hvor aktionærlånet er udbetalt: Selskabet skal foretage indberetning af aktionærlånet som indkomstgrundlag i form af løn eller udbytte samt indbetale kildeskatten heraf, hvilket herefter får virkning i forhold til indkomståret, hvor aktionærlånet er udbetalt Ved udbytte skal selskabet indeholde udbytteskat med procentsats, der er fastsat i KSL § 65 Ved løn skal selskabet indeholde af A-skat ved beskatning af aktionærlån med trækprocenten for det efterfølgende indkomstår, hvor SKAT har afdækket eller bliver oplyst om aktionærlånet, og ikke for indkomståret, hvor aktionærlånet er udbetalt. Beregning af aktionærens slutskat på årsopgørelsen vil dog ske efter reglerne for skatteberegning for indkomståret, hvor aktionærlånet er udbetalt Selskabet skal uden ugrundet ophold i forhold til tidspunktet, hvor det foreligger oplyst enten fra SKAT til selskabet eller fra selskabet til SKAT, at der er udbetalt et aktionærlån uden samtidig indberetning og indeholdelse, indgive en efterangivelse af indkomstgrundlaget i form af udbytte eller løn til SKAT og skal indbetale kildeskatten heraf i form af enten udbytteskat eller A-skat og AM-bidrag til SKAT Betaling af kildeskat af udbytte eller løn vil skulle ske under hensyn til SKATs påkrav om betaling inden for 14 dage. Betaling af renter af skattekravet vil først blive aktuelt, hvis selskabet ikke betaler den efteropkrævede skat inden for SKATs 14 -dages-betalingspåkrav efter OKL § 5 Ved beskatning af aktionærlån, som løn, forudsættes selskabet selv at sørge for at selvangive fradrag for den korresponderende lønudgift for udbetalingsåret
Hævning uden tilbagebetalingspligt Opfølgning Indeholdelse og indberetning af kildeskat • • Situation 2: SKAT afdækker eller bliver oplyst om et aktionærlån efter udløbet af selskabets selvangivelsesfrist for udbetalingsåret, men selskabets indberetning af indkomst og betaling af kildeskat sker senest den 30. juni i det andet kalenderår efter udbetalingsåret: Selskabet skal foretage indberetning af aktionærlånet som indkomstgrundlag i form af løn eller udbytte samt indbetale kildeskatten heraf, hvilket herefter får virkning i forhold til indkomståret, hvor aktionærlånet er udbetalt Ved udbytte skal selskabet indeholde udbytteskat med procentsatsen, der er fastsat i KSL § 65 Ved løn skal selskabet indeholde A-skat med den trækprocenten for det efterfølgende indkomstår, hvor SKAT har afdækket eller bliver oplyst om aktionærlånet, og ikke for indkomståret, hvor aktionærlånet er udbetalt. Beregning af aktionærens slutskat på årsopgørelsen vil dog ske efter reglerne for skatteberegning for indkomståret, hvor aktionærlånet er udbetalt Selskabet skal indgive en efterangivelse af indkomstgrundlaget i form af udbytte eller løn til SKAT og skal indbetale kildeskatten heraf i form af enten udbytteskat eller A-skat og AM-bidrag til SKAT Betaling af kildeskat af udbytte eller løn vil skulle ske under hensyn til SKATs påkrav om betaling inden for 14 dage. Betaling af renter af skattekravet vil først blive aktuelt, hvis selskabet ikke betaler den efteropkrævede skat inden for SKATs 14 -dages-betalingspåkrav efter opkrævningslovens § 5, stk. 1 Ved beskatning af aktionærlån som løn får selskabet fradrag for den korresponderende lønudgift ved genoptagelse af skatteansættelsen for indkomståret, hvor aktionærlånet er udbetalt
Hævning uden tilbagebetalingspligt Opfølgning Indeholdelse og indberetning af kildeskat • Situation 3: SKAT får ikke afdækket eller bliver oplyst om et aktionærlån så betids, at selskabets indberetning af indkomst og betaling af kildeskat sker inden 30. juni i det andet kalenderår efter udløbet af udbetalingsåret • Selskabet skal ikke foretage indeholdelse af kildeskat af aktionærlånet • Beskatning af et aktionærlån som løn eller udbytte efter ligningslovens § 16 E vil alene blive gennemført som en personlig beskatning af aktionæren. Forrentning vil ske efter kildeskattelovens regler for procenttillæg og renter af restskat, der opstår som følge af ændringer af aktionærens personlige skatteansættelse • Ved beskatning af aktionærlån som løn får selskabet fradrag for den korresponderende lønudgift ved genoptagelse af skatteansættelsen for indkomståret, hvor aktionærlånet er udbetalt
Tvungen omlægning af indkomstår ved indtræden i en sambeskatning • SEL § 10, stk. 5 • Alle selskaber i en sambeskatning omfattet af § 31 eller § 31 A skal have samme indkomstår som administrations-selskabet, jf. § 31, stk. 6, eller § 31 A, stk. 4. Hvis et selskab ved etableringen af koncernforbindelsen har et indkomstår, som afviger fra administrationsselskabets indkomstår, omlægges selskabets indkomstår efter reglerne i stk. 1 -4, så det udløber samtidig med administrationsselskabets indkomstår. Hvis administrationsselskabet ved etableringen af koncernforbindelsen med et andet selskab har påbegyndt et indkomstår, som ikke er påbegyndt for det pågældende selskab, anses det pågældende selskabs indkomstår for at være udløbet på tidspunktet for etableringen af koncernforbindelsen…
Digital indberetning af skattefrie omstruktureringer Bekendtgørelse nr. 1003 af 06/09/2014 - Hjemmel i FSL § 6 - Fusion, spaltning og tilførsel af aktiver - Frist for digital indberetning på 1 måned - Skal indberettes til SKAT via de modtagende selskaber - Erhvervsstyrelsen meddeler nu, at der er en ekspeditionstid på op til 12 uger
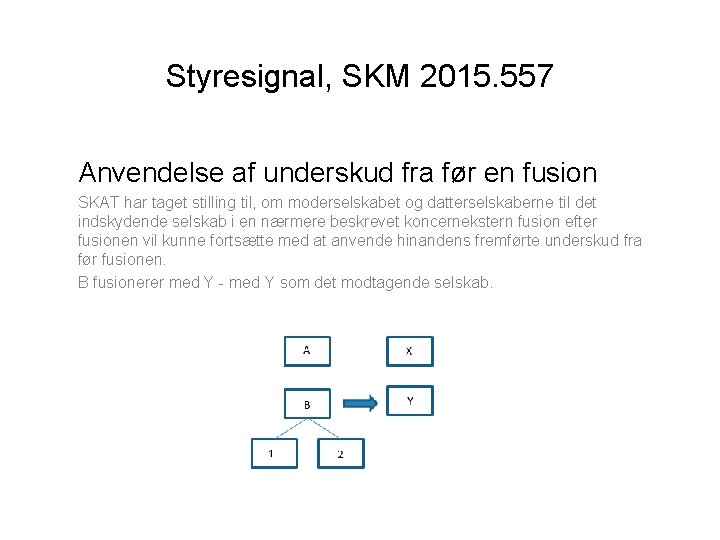
Styresignal, SKM 2015. 557 Anvendelse af underskud fra før en fusion SKAT har taget stilling til, om moderselskabet og datterselskaberne til det indskydende selskab i en nærmere beskrevet koncernekstern fusion efter fusionen vil kunne fortsætte med at anvende hinandens fremførte underskud fra før fusionen. B fusionerer med Y - med Y som det modtagende selskab.
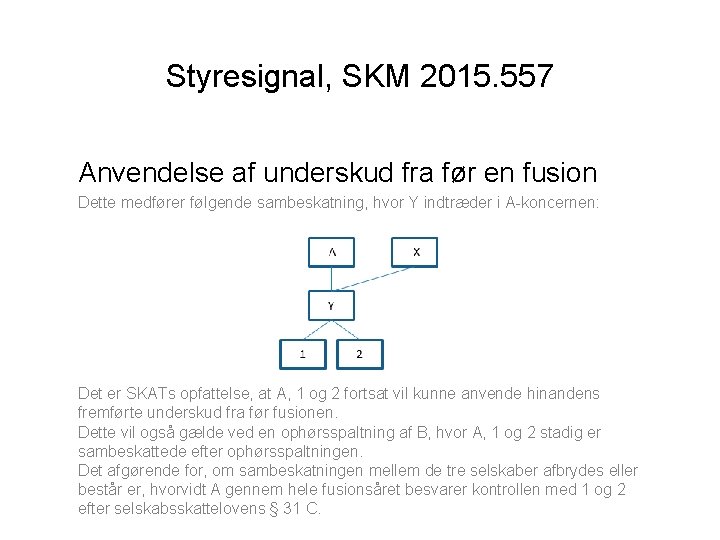
Styresignal, SKM 2015. 557 Anvendelse af underskud fra før en fusion Dette medfører følgende sambeskatning, hvor Y indtræder i A-koncernen: Det er SKATs opfattelse, at A, 1 og 2 fortsat vil kunne anvende hinandens fremførte underskud fra før fusionen. Dette vil også gælde ved en ophørsspaltning af B, hvor A, 1 og 2 stadig er sambeskattede efter ophørsspaltningen. Det afgørende for, om sambeskatningen mellem de tre selskaber afbrydes eller består er, hvorvidt A gennem hele fusionsåret besvarer kontrollen med 1 og 2 efter selskabsskattelovens § 31 C.
Underskud ved ejerskifte • Et underskud fra et tidligere indkomstår kan ikke nedbringe den skattepligtige indkomst til et beløb mindre end selskabets eller foreningens positive nettokapitalindtægter, såfremt • • mere end 50 pct. af aktiekapitalen ved indkomstårets udløb ejes af andre aktionærer end ved begyndelsen af underskudsåret Tilsvarende gælder, hvis andre aktionærer ved indkomstårets udløb end ved begyndelsen af underskudsåret råder over mere end 50 pct. af den samlede stemmeværdi
Underskud ved ejerskifte Væsentlig ændring i aktionærkredsens sammensætning • Bedømmelsen sker ved at sammenligne aktionærkredsen ved begyndelsen af det indkomstår, der udviser underskud, med aktionærkredsen ved udløbet af det indkomstår, hvori underskuddet ønskes fradraget • Handel med aktierne i selskabet i den mellemliggende periode får kun betydning, hvis aktionærkredsens sammensætning ved indkomstårets udløb påvirkes heraf • Bedømmelsen skal foretages særskilt for hvert enkelt indkomstår
Underskud ved ejerskifte Væsentlig ændring i aktionærkredsens sammensætning • Ved bedømmelsen af, om andre aktionærer råder over mere end 50 pct. af aktiekapitalen eller stemmeværdien, er det uden betydning, hvorledes indflydelsen er opnået • • • Ændringen i indflydelsen kan f. eks være sket ved overdragelse af aktier, forhøjelse eller nedsættelse af aktiekapitalen eller vedtægtsændringer, der ændrer aktiernes stemmeværdi Derimod vil erhvervelse af forkøbsrettigheder eller køberettigheder til aktierne normalt ikke få betydning for selskabets adgang til at fremføre underskud. Der kan dog i det enkelte tilfælde foretages en vurdering af, om erhvervelse af f. eks. køberettigheder sker på sådanne vilkår, at der i realiteten er sket en overdragelse af aktierne eller den hertil knyttede stemmeværdi På tilsvarende måde kan salg af aktier til de gamle aktionærer før indkomstårets udløb med efterfølgende tilbagekøb tilsidesættes, hvis der ikke er tale om en reel overdragelse af aktierne
Underskud ved ejerskifte Nettokapitalindtægter • Begrænsningen af retten til at fremføre underskud omfatter kun nettokapitalindtægter med tillæg af indkomst fra udlejning af afskrivningsberettigede driftsmidler og skibe. Der er ikke herudover begrænsninger i retten til at fremføre underskud til modregning i erhvervsmæssig indkomst uanset, at selskabets aktionærkreds ændres væsentligt • Nettokapitalindtægter opgøres efter SEL § 12 D, stk. 3, som summen af • • Renteindtægter, renteudgifter samt fradrag efter LL § 6 Skattepligtige gevinster og fradragsberettigede tab efter kursgevinstloven udbytter efter LL § 16 A Skattepligtig fortjeneste eller fradragsberettigede tab ved afståelse af aktier efter aktieavancebeskatningsloven og LL § 16 B og De i LL § 8, stk. 3, omhandlede provisioner mv. Der indgår kun indtægter og udgifter, der har betydning for opgørelsen af den skattepligtige indkomst Indkomsten fra udlejning af afskrivningsberettigede driftsmidler og skibe skal opgøres netto således, at indkomsten skal nedbringes med de foretagne afskrivninger og tilsvarende forhøjes med eventuelle genvundne afskrivninger
Underskud ved ejerskifte Transparens i moderselskaber- og foreninger • Hvis et selskab, der er omfattet af SEL § 1, stk. 1, nr. 1, 2 eller 4, eller et tilsvarende selskab mv. , der er omfattet af SEL § 2 A, stk. 1, ejer 25 pct. eller derover (moderselskabet eller moderforeningen) af aktiekapitalen i et andet selskab (datterselskabet eller af andelene i en anden forening, datterforeningen) anses ikke moderselskabet eller moderforeningen, men aktionærerne i moderselskabet eller deltagerne i moderforeningen ved anvendelsen af SEL § 12 D, stk. 5, for at eje aktierne i datterselskabet eller andelene i datterforeningen efter deres forholdsmæssige andel af moderselskabets aktiekapital eller af moderforeningens andele. Tilsvarende anses aktionærerne i moderselskabet for at råde over stemmeværdien i datterselskabet efter deres forholdsmæssige andel af stemmeværdien i moderselskabet • • Når et datterselskabs aktionærkreds skal opgøres, skydes moderselskabet ud som aktionær, og i stedet anses aktionærerne i moderselskabet som aktionærer. Hvis moderselskabet igen ejes af et andet selskab, er det aktionærforholdene i dette selskab, der er afgørende Reglen medfører, at overdragelser af aktier i en koncerns moderselskab kan få virkning for adgangen til at fremføre underskud i samtlige koncernselskaber
Underskud ved ejerskifte Salg af tomme selskaber • Underskudsfremførsel kan ikke ske, hvis selskabet på aftaletidspunktet for overdragelse af kapitalandele eller aftaler om ændring af råden over stemmeværdien i det væsentlige er uden økonomisk risiko ved erhvervsmæssig aktivitet, dvs. et tomt selskab. Se SEL § 12 D, stk. 2 • Bestemmelsen i SEL § 12 D, stk. 2, 1. pkt. medfører, at der også indtræder underskudsbegrænsning, hvis selskabet mv. på tidspunktet for ændring i ejerforhold til kapitalandele eller for ændring af råden over stemmeværdien i det væsentlige er uden økonomisk risiko ved erhvervsmæssig aktivitet. Som en konsekvens heraf er det i SEL § 12 D, stk. 2, 2. pkt. (vedrørende skuffeselskaber) præciseret, at underskudsbegrænsningen indtræder, uanset på hvilken måde et ejerskifte på mere end 50 pct. er kommet i stand • Afgørende er således, om selskabet mv. på det tidspunkt, hvor der indgås aftale om overdragelse af kapitalandele mv. (eller om ændring af råden over stemmeværdien) er tomt. Hvis selskabet mv. på aftaletidspunktet for overdragelse af kapitalandele mv. er tomt, og der er aftalt overdragelser af kapitalandele for mere end 50 pct. af aktiekapitalen mv. , anvendes bestemmelsen således
Underskud ved ejerskifte Salg af tomme selskaber • Bestemmelsen anvendes også, hvis der indgås to (eller flere) aftaler om overdragelser af kapitalandele i et tomt selskab mv. , og hvor den enkelte aftale vedrører overdragelse af kapitalandele for mindre end 50 pct. , men i alt for mere end 50 pct. i perioden • Bestemmelsen anvendes derimod ikke, hvis der på et tidspunkt, hvor selskabet ikke er tomt, aftales overdragelse af kapitalandele for mere end 50 pct. og der på et andet tidspunkt inden for perioden, hvor selskabet mv. er tomt, indgås aftaler om overdragelser af kapitalandele for i alt mindre end 50 pct. Tilsvarende gælder for aftaler om ændring af råden over stemmeværdien
Underskud ved ejerskifte Uden økonomisk risiko • Ved selskaber, der i det væsentlige er uden økonomisk risiko ved erhvervsmæssig aktivitet, forstås selskaber, hvor den erhvervsmæssige aktivitet er • • ophørt, eller hvor den erhvervsmæssige aktivitet i selskabet er ubetydelig • Formuleringen kan dog også omfatte selskaber, hvor der på aftaletidspunktet for overdragelse af kapitalandele findes en ikke uvæsentlig erhvervsmæssig aktivitet i selskabet, men hvor der på dette tidspunkt er indgået en bindende aftale om mulighed for afhændelse af den erhvervsmæssige aktivitet • Det skyldes et ønske om at imødegå omgåelsesmuligheder
Underskud ved ejerskifte SKM 2015. 371. SR - Et tomt underskudsselskab ønskes overdraget uden tab af underskud - Der etableres aktivitet som led i et samlet transaktionsmønster - Det samlede transaktionsmønster blev anset for en samlet aftale, således at selskabet reelt allerede var overdraget på aftaletidspunktet, hvor selskabet var tomt - Derfor tab af underskud
Underskud ved ejerskifte SKM 2015. 289 SR - - Skatterådet bekræftede, at der ikke ville indtræde underskudsbegrænsning efter SEL § 12 D, stk. 2, hvis samtlige selskabets aktier blev solgt til en ny aktio-nær i 2015. Der var to betingelser, som begge skulle være opfyldt for, at der ikke ville indtræde underskudsbegrænsning, dels skulle virksomheden have erhvervsmæssig aktivitet, og dels skulle omfanget af virksomheden ikke være af underordnet betydning. Virksomhed med udlejningen af fast ejendom havde givet overskud og ville også gøre det i fremtiden. Virksomheden ej af underordnet omfang. - Selskabets aktiver bestod ikke hovedsageligt bestod af en likvid - pengebeholdning og værdipapirer, og at selskabets passiver bestod ikke hovedsageligt bestod af skyldig eller latent selskabsskat samt eventuelle andre skyldige skatter og afgifter. Omsætningen i virksomheden efter salget af xx-aktiviteten viste, at omfanget af virksomheden ikke var af underordnet betydning.
Aktier, nettokurstab mv. - SKM 2015. 52. SR - Nettotabskonto og kildeartstab ved ejerskifte - Ingen tabsbegrænsning
Rentehenstand SKM 2014. 798. BR - - - I årene 2005 til 2010 fik skatteyderen overført i alt 33, 6 mio. kr. fra Singapore, hvoraf en stor del løbende blev udlånt til hans selskab. Selskabet betalte ikke de renter, der blev beregnet af lånene, og spørgsmålet var, om skatteyderen alligevel skulle beskattes af renteindtægterne Den omstændighed, at der forud forfaldstidspunktet var ydet henstand med betaling af renterne, kunne ikke føre til, at skatteyderen ikke skulle beskattes heraf, fordi han som hovedanpartshaver skulle periodisere renteindtægterne til de perioder de vedrørte, jf. ligningslovens § 5, stk. 4, sidste punktum og stk. 5, første punktum Skatteyderen kunne ikke i medfør af ligningslovens § 5 A nedskrive renteindtægterne til nul. Retten henviste herved til, at renterne ikke var forfaldne, at selskabet ikke var i misligholdelse, og til at skatteyderen som hovedanpartshaver var forpligtet til at periodisere renteindtægterne i medfør af ligningslovens § 5, stk. 4, sidste punktum og stk. 5, første punktum
Skatteforbehold Overvejelser om skatteforbehold - To ”ben” • • Betaling Handlen rulles tilbage - Skal være klart og tydeligt - Overvejelser ved flere aftaleparter
Skatteforbehold I LSR J. nr. 14 -3418195 - I sagen fandt Landsskatteretten, at en tilbagebetaling via et skatteforbehold ville føre til, at en eventuel hævning uden tilbagebetalingspligt (ulovligt lån) opstået ved overdragelse af en fast ejendom ville bortfalde - I relation til LL § 16 E vil en betalingskorrekt, jf. LL § 2, stk. 5, ikke kunne anvendes på den del, der ligger uden for den almindelige skønsrisiko. - Der bør derfor som udgangspunkt indarbejdes et skatteforbehold ved overdragelse af aktiver mellem selskaber, og deres hovedaktionærer mv.
Afgørelser mv.
Aktieombytning SKM 2015. 71. LSR - Spørger var ejet af én person - Påtænkt at gennemføre en aktieombytning - Efter gennemførelsen skulle tredjemand nytegne kapital i et sådant omfang, at denne kom til at eje 60 pct. af kapitalen - Samlet aftalekompleks, hvorfor aktieombytningen ikke ville være skattefri
Aktieombytning SKM 2015. 674. SR • • • Skatterådet bekræftede, at en påtænkt aktieombytning af As aktier i B A/S og C A/S med aktier i D A/S kunne gennemføres skattefrit uden tilladelse fra SKAT under nærmere beskrevne omstændigheder Skatterådet bekræftede også, at A efter gennemførelsen af den påtænkte aktieombytning skulle anses for at have anskaffet aktierne i D A/S med succession i ejertidsnedslag efter aktieavancebeskatningslovens § 47, således at ejertidsnedslaget i C A/S videreførtes på aktierne i D A/S. Skatterådet bekræftede ikke, at As ejertidsnedslag på aktierne i C A/S skulle fordeles forholdsmæssigt på aktierne i D A/S beregnet på baggrund af handelsværdien i selskaberne som beskrevet af repræsentanten Endelig bekræftede Skatterådet, at As skattemæssige anskaffelsessummer for aktierne i B og C skulle fordeles forholdsmæssigt på aktierne i D A/S i forhold til handelsværdien (egenkapitalen) i selskaberne som beskrevet af repræsentanten
Aftale om frivillig akkord – Underskudsbegrænsning SKM 2015. 435. SR - Aftale med Bank: Når al pantsikret gæld til banken er betalt meddeler Banken saldokvittering på restgælden. Stiger panteværdierne frem til 2017, skal debitor indfri yderligere af Bankens tilgodehavende - - Forudsætning for saldokvittering, at debitor er i live Usikkerhed om konjunkturerne vil indebære, at der ikke gives nogen saldokvittering Når der indgås aftale om betinget saldokvittering med en hovedkreditor, indtræder de skattemæssige konsekvenser i det indkomstår, hvori aftalen er endeligt indgået Normal forudsætning, at akkordaftaler er baseret på visse ydelsespligter. Skatterådet fandt, at der sker underskudsbegrænsning i aftaleåret
Fri elbil SKM 2015. 376. SR - Spørger vil etablere ladestandere hos de af deres medarbejdere, som får stillet elbil til rådighed for privat kørsel - Separat elmåler (individualisering) - Elektricitet til opladning af en elbil udgør en sædvanlig driftsudgift, som indgår som en del af den skattepligtige værdi af fri bil - Ladestanderen, der ikke kan anvendes til andre husholdingsprodukter, kunne danne baggrund for individualiseringen forudsat, at den ikke blev benytte til at oplade andre elbiler (f. eks. i husstanden) - Udgifter til erhvervelse og installation af en ladestander anses ikke som en sædvanlig driftsomkostning. Udgifterne skal medregnes til beskatningsgrundlaget
Bil – dækning erhvervsmæssige udgifter SKM 2015. 550. BR Sagen omhandlede, hvorvidt det forhold, at et selskab havde afholdt alle udgifter til en af eneanpartshaveren privatejet bil medførte, at eneanpartshaveren skulle beskattes heraf som maskeret udbytte, jf. ligningslovens § 16 A, stk. 1 og stk. 2, nr. 1 Retten fandt, at allerede fordi eneanpartshaveren ikke havde godtgjort, at der mellem eneanpartshaveren og selskabet var indgået en juridisk bindende aftale om, at eneanpartshaveren skulle stille sin bil til rådighed for selskabet, mod at selskabet afholdt alle udgifter til bilen, var der ikke grundlag for at tilsidesætte skattemyndighedernes afgørelse i sagen. Skatteministeriet blev derfor frifundet
Fusion med tilbagevirkende kraft - SKM 2015. 679. LSR - LSR fandt, at en grænseoverskridende fusion ikke kunne ske med tilbagevirkende kraft, idet rettens flertal sidestillede ophør af sambeskatning med ophør af koncernforbindelse - Dissens for, at der hverken i loven eller motiverne var hjemmel til denne sidestilling, og derved fravigelse af hovedreglen om, at fusionen kunne ske med tilbagevirkende kraft til åbningsdatoen i det modtagne selskabs regnskabsår
Subjektiv skattepligt - SKM 2015. 61. SR - Sportsudøver - Medejer af hus i DK sammen med sin kæreste - Kun benytte boligen til ophold i ferier, der er under 3 måneder ad gangen, og i alt under 180 dage pr. kalenderår - Kontraktligt forpligtet af sin håndboldklub i udlandet - Ingen fuld skattepligt til DK - Landsholdspenge
Ophævelse af formueskattekursen SKM 2015. 96. SKAT - Styresignal, der ophæver værdiansættelse af aktier og anparter efter formueskattekursen - Virkning fra 5. februar 2015 - Kan et styresignal ophæve denne praksis? - GENINDFØRES IKKE
Nulstilling A-skat SKM 2015. 794. BR - Byretten fandt, at det var med rette, at SKAT for indkomstårene 2008 og 2009 havde foretaget nulstilling af A-skat og AM-bidrag af løn, udbetalt fra et selskab til selskabets direktør, som samtidig var hovedanpartshaver. Retten fandt endvidere, at nulstilling af indeholdt A-skat og AM-bidrag for indkomståret 2009 for løn udbetalt til direktørens ægtefælle var foretaget med rette. For så vidt angår direktøren lagde retten bl. a. vægt på, at selskabet i 2008 opbyggede restancer til det offentlige i størrelsesordenen kr. 2 mio. , at uanset om der i efteråret 2008 blev indskudt kr. 1, 5 mio. i selskabet, blev der fortsat ikke afregnet restancer til det offentlige, og at direktøren ikke havde godtgjort, at der overhovedet var foretaget indeholdelse af A-skat og AM-bidrag af hans løn. Uanset om der var foretaget indeholdelse, fandtes direktøren derfor at have været i ond tro om, at der ikke var økonomisk realitet bag indeholdelserne på det tidspunkt, hvor de måtte være foretaget. For så vidt angår direktørens ægtefælle lagde retten bl. a. vægt på, at hun som følge af sin bestyrelsespost i selskabet samt sit ægteskab med direktøren måtte have været bekendt med selskabets alvorlige økonomiske situation
Arbejds-PC – skattepligt SKM 2015. 568. LSR Vil en arbejds-pc, som er tildelt som pc nr. 1 - dvs. som benyttes både på arbejdspladsen og ved hjemmearbejde, og som stilles til rådighed for arbejdsmæssig brug, som det primære arbejdsredskab, være omfattet af skattefriheden, selvom medarbejderen indgår en ny lønaftale i en aftaleperiode på min. 12 mdr. med lønomlægning til finansiering af differencen mellem den pris arbejdsgiveren vil betale for en standard arbejds-pc og den pris, som den selvvalgte model koster? Skatterådet har svaret: NEJ Landsskatteretten stadfæster Skatterådets svar. Ikke kun beskatning af prisforskellen, men det fulde beløb
Arbejdsudleje SKM 2014. 478. SKAT præciserer i dette styresignal praksis inden for reglerne om arbejdsudleje. Herefter vil det i højere grad blive anerkendt, at virksomheder kan bruge underleverandører, herunder inden for samme branche, uden at de ansatte skal beskattes efter reglerne om arbejdsudleje. • SKM. 2015. 19. SR – Entreprise • SKM. 2015. 20. SR - Entreprise
Arbejdsudleje • SKM. 2015. 29. SR – Entreprise • SKM. 2015. 80. SR – Entreprise • SKM. 2015. 145. SR – Entreprise • SKM. 2015. 389. SR – Arbejdsudleje • SKM. 2015. 415. SR – Arbejdsudleje
Arbejdsudleje • Hvad ser man på – bl. a. • Instruktionsbeføjelse • Hvem styrer ”pladsen” • Værktøjer og materialer • Risiko – indsigelser - erstatning • Integreret del af virksomheden
Salgsomkostninger SKM 2015. 660. HR - - Sagen drejede sig om skattemæssigt fradrag på tab på lån efter kursgevinstlovens dagældende § 26, stk. 4, herunder navnlig om og i hvilket omfang omkostninger til investeringsbanker kunne medregnes ved opgørelsen af gældens værdi ved påtagelsen. Der var tale om udstedelse af virksomhedsobligationer i forbindelse med et kapitalfondsopkøb Højesteret fastslog, at det ikke var afgørende for fradragsretten efter kursgevinstlovens dagældende § 26, stk. 4, om en finansiel virksomhed har virket som långiver eller som formidler af lån. Det afgørende var derimod, om de ydelser, som omkostningerne vedrører, kan henføres til selve gældens etablering eller indfrielse I den konkrete sag måtte vederlaget til investeringsbankerne anses for eller kunne sidestilles med et gebyr, en kurtage eller en stiftelsesprovision som anført i forarbejderne til kursgevinstlovens dagældende § 26, stk. 4. Der var desuden ikke grundlag for at fastslå, at der i vederlaget indgik vederlag for den form for rådgivning, som ikke var fradragsberettiget efter kursgevinstlovens dagældende § 26, stk. 4 Vederlaget til investeringsbankerne kunne herefter henføres til selve gældens etablering, og H 1 A/S fik derfor medhold i, at omkostningerne var fradragsberettigede efter kursgevinstlovens dagældende § 26, stk. 4 Landsretten var nået til et andet resultat (SKM 2014. 576. ØLR)
Salgsomkostninger SKM 2015. 660. HR – Den gamle advokats synspunkt………… - - - Som gammel advokat har jeg naturligvis længe været klar over sprogets betydning ved udfærdigelse af honorarnotaer. Tag nu bare den nyligt afsagt HRD SKM 2015. 660 HR, der passende kan sammenholdes med SKM 2014. 87 HR. Der må gerne stå honorar i form af kombineret administations- garanti- og salgsprovision , ja så får noget man har kaldt ”incitamentshonorar”, men ikke honorar for overordnet strukturering og tilrettelæggelse af investeringsprojekt. Naturligvis ikke. De, der har formuleret sidstnævnte honorarnota burde jo spærres inde, hvis meningen har været, at der skulle være fradragsret skattemæssigt Betydningen af sprogets finesse er børnelærdom for enhver skatterådgiver. Opfindsomheden bør som MINIMUM være på højde med H. C. Andersen og vor nuværende sangskjald Benny med samme efternavn.
Rette indkomstmodtager SKM 2015. 334. SR - Spørger har drevet konsulentvirksomhed siden 2012, herunder ledelsesrådgivning til danske og udenlandske virksomheder - Årlig indtægter i konsulentvirksomheden udgør ca. 1, 3 mio. kr. - Spørger har siddet i bestyrelsen i 10 selskaber og får et pæn vederlag herfor - Lønindkomst 1, 6 årligt - Arbejdsuge: - 25 pct. bestyrelsesarb. , 50 pct. lønarbejde, 25 pct. virksomhed - Bestyrelsesarbejde kan kun indgå i konsulentvirksomhed, hvis det anses som et integreret led i og udslag af det konsulentarbejde, der er udført for det konkrete selskab - Skatterådet fandt, at bestyrelsesarbejdet foregik uafhængigt af spørgers arbejde som konsulent, og at konsulentarbejdet ikke kunne ses at udspringe af dette konsulentarbejde. - Hverken virksomhedsindkomst eller selskabsindkomst
Rette indkomstmodtager SKM 2015. 372 ØLR - To overlæger med speciale i hjertekirurgi - Honorar efter omfanget af det udførte arbejde - Integreret del af privathospitalets kerneydelse - Privathospitalet stillede alle faciliteter til rådighed, og afholdte den helt overvejende del af omkostningerne, og dermed også den økonomiske risiko - Indkomst fra et privathospital var anset som lønindkomst, og deres selskaber kunne derfor ikke anses som rette indkomstmodtager
Rette omkostningsbærer Betalingskorrektion SKM 2015. 370 ØLR - To kapitalejere købte en fast ejendom af deres selskab - Selskabet afholdt skødeomkostningerne - Anpartshaverne anerkendte, at skødeomkostningerne skulle have være afholdt af dem og anmode om betalingskorrektion - Landsretten fandt, at SKAT ikke havde foretaget korrektion af pris eller vilkår, og at derfor ikke kunne foretages betalingskorrektion
Salg af fast ejendom Rette indkomstmodtager SKM 2015. 446. SR - Klagerens ægtefælle blev anset for den som iht. KSL § 25 A, stk. 1 drev en udlejningsvirksomhed med en lejlighed - Fortjenesten ved salg af lejligheden skulle derfor medregnes ved opgørelse af ægtefælles kapitalindkomst
Valutakurstab ved salg af datterselskabsaktier SKM 2015. 463. LSR - Salg af datterselskabsaktier er den skattepligtige indkomst uvedkommende - Spørger påstod fradrag for valutakurstab på aktierne med henvisning til EU-retten - Skattefri avance på 4. 414 mio. kr. - Valutakurstab på 321 mio. kr. - Med udgangspunkt i forarbejderne indgår valutakursgevinster i avanceopgørelsen for aktier - Den skattemæssige stilling ville være den samme som hvis selskabet var solgt til en dansk køber - Den manglende fradragsret skyldes ikke en forskellig skattemæssige behandling af en indenlandsk og en grænseoverskridende transaktion - Landsskatteretten stadfæstede Skatterådet afgørelse, hvorefter der ikke var fradrag
Vedtægtsændringer med opdeling af A- og B-anparter SKM 2015. 274. SR - Spørger ønskede at involvere sin børn i sin koncern, uden dog at afgive den bestemmende indflydelse - Selskabets nuværende værdi gør det umuligt for børnene at opnå en relevant ejerandel - Derfor opdeling i A-aktier (forlods udbytteret og stemmetunge) og B-aktier (stemmesvage) - Kun én kapitalejer på tidspunkt for opdelingen i A- og Banparter - Forudsat det efterfølgende salg fra faderen til børnene sker til handelsværdien opstår indebærer selve vedtægtsændringen afståelse, idet vedtægtsændringen ikke indebærer formueforskydning
Vedtægtsændringer med opdeling af A- og B-anparter SKM 2015. 375. SR - En far ønsker at generationsskifte sit selskab - Opdeling af A-aktier (stemmetunge) og B-aktier (stemmesvage), således at faderen fortsat har den bestemmende indflydelse i selskabet - Efter opdelingen sælges 40 pct. til barn 1 og 40 pct. til barn 2 med succession - Betaling delvis ved gave og delvis med gavebrev - Vedtægtsændringen indebar ikke i sig selv beskatning - Sker overdragelsen ikke til handelsværdien, vil børnene blive gavebeskattet (afgift) og afståelsesbeskatning af faderen, af den overførte værdi
Salg af sommerhus og en privatretlig servitut SKM 2015. 460. SR - Salg af sommerhus - Arealkravet ikke opfyldt - En privatretlig servitut afskar muligheden for udstykning - Da der ikke forelå en privatretlig servitut, der var undergivet offentlig påtale, og ikke ved offentlige myndigheders bestemmelse, som krævet i loven, kunne sommerhuset ikke sælges skattefrit
Fri bil - SKM 2015. 31. ØLR - Audi på gule plader Registret til blandet og erhvervsmæssig kørsel Jævnligt befundet sig ved hans bopæl Standset ved kontrolauktion og observeret et par måneder efter med privat ærinde med datter i ridebutik (påstået svinkeærinde) - Påhviler skatteyderen at afkræfte formodningen for den private anvendelse bevisbyrden. Denne bevisbyrde ej løftet
Fri cykeltur SKM 2015. 682. SR - Skatterådet fastslog, at en cykel stillet til rådighed med henblik på træning op til og deltagelse i et 3 -dages firmaarrangement, i form af en fælles cykeltur igennem Danmark, er et skattepligtigt personalegode. Selve den 3 dage lange cykeltur med betalt kost og logi har i sin helhed et omfang og en varighed, så det ikke kan anses som et skattefrit firmaarrangement - Ved gennemførelse af cykelturen blev cyklerne overdraget til den enkelte medarbejders eje. Den enkelte medarbejder er dermed skattepligtig af lejeværdien i den periode, cyklen var stillet til rådighed og af markedsværdien på overdragelsestidspunktet. Cykeltøj og andet tilbehør, der i forbindelse med projektet blev overdraget til den enkelte medarbejders eje, skal også beskattes til markedsværdi ved overdragelsen - Endvidere kunne Skatterådet ikke bekræfte, at arbejdsgivers dækning af medarbejdernes merskat har karakter af en skattefri erstatningsydelse
Fri bolig SKM 2015. 629. SR - Skatterådet kunne bekræfte - på grundlag af de forudsætninger som oplyst i sagen - at den påtænkte disposition ikke vil medføre hovedaktionærbeskatning af fri bolig eller sommerbolig efter ligningslovens §§ 16 og 16 A, idet spørger ikke har rådighed over investeringslejlighederne - Skatterådet kunne endvidere bekræfte, at den ejendom, som spørger og spørgers hustru ejer privat, og som alene anvendes som feriebolig, kan sælges skattefrit i henhold til ejendomsavancebeskatningslovens § 8
Pålæg om kasseapparat - SKM 2015. 59. SANST - Salg af varer på kræmmermarkeder - Teknisk muligt at anvende kasseapparat - Pålæg at udstede forenklede faktura eller anvende kasseapparat - Pålæg blev ophævet, idet der ikke var konstateret uregelmæssigheder i bogføringen
Proces SKM 2015. 65. LSR - Manglende aktindsigt førte til ugyldighed
Ejendomsværdi SKM 2015. 80. SR - Landsskatteretten har pålagt SKAT at forelægge sagen for Skatterådet - Skatterådet har ekstraordinært ændret vurderingen fra benyttelseskode 13 (anden vurdering) til 17 (Ubebygget landbrugslod)
Ejendomsavance SKM 2015. 645. SR - - - Skatterådet kunne bekræfte, at den beregnede skat og henstand efter kildeskattelovens § 73 E ville falde bort ved tilbageflytning til Danmark, hvor spørger vil blive fuldt skattepligtig og hjemmehørende i Danmark Skatterådet kunne bekræfte, at spørgers tilflytning medfører, at den oprindelige genanbragte ejendomsavance igen var genanbragt i de tyske ejendomme Skatterådet kunne også bekræfte, at spørger fortsat ville kunne genanbringe eventuelle avancer ved salget af de tyske ejendomme, når han inden salgstidspunktet var flyttet til Danmark og var fuld skattepligtig og hjemmehørende i Danmark Skatterådet kunne endvidere bekræfte, at indgangsværdien for ejendommene beliggende i Tyskland skulle opgøres til handelsværdien på tilflytningstidspunktet. Handelsværdien på tilflytningstidspunktet kunne som udgangspunkt ikke fastsættes til den opnåede salgspris, da der kunne være opstået stigninger eller fald i priserne i denne periode, som kunne påvirke en fortjeneste eller et tab efter ejendomsavancebeskatningslovens almindelige regler Skatterådet kunne endvidere også bekræfte, at en eventuel fortjeneste ved salg af ejendommene i Tyskland skulle opgøres som forskellen mellem afståelsessummen og anskaffelsessummen (handelsværdien på tilflytningstidspunktet), samt den tidligere genanbragte fortjeneste. Endelig kunne Skatterådet også bekræfte, at den genanbragte avance i visse jordlodder kunne forblive genanbragt indtil jordlodderne afstås eller spørger på ny fraflytter Danmark
Ejendomsavance SKM 2015. 478. BR - - - Spørgsmålet var, om den del af fortjenesten ved afståelse af en landbrugsejendom i 2008, som kunne henføres til et nyopført stuehus, var skattefri efter ejendomsavancebeskatningslovens § 9 Skatteyderen havde beboet ejendommen siden 2001, først i det gamle stuehus, som i 2008 blev erstattet af det nye stuehus, og efterfølgende i en lejlighed i en tidligere driftsbygning. Da det nye stuehus var opført i 2008, flyttede skatteyderen efter sin forklaring ind i huset i nogle måneder, før ejendommen blev solgt Retten fandt efter formålet med og sammenhængen mellem ejendomsavancebeskatningslovens § 8 og § 9 og med henvisning til forarbejderne til § 9 om, at "stuehuset (. . . ) skal have tjent som bolig", at det er et krav for skattefrihed efter ejendomsavancebeskatningsloven § 9, at det nye stuehus reelt har tjent som beboelse for skatteyderen eller hans husstand, og at det således ikke er tilstrækkeligt for skattefrihed, at skatteyderen har beboet det gamle stuehus eller en anden bolig på ejendommen Retten fandt ikke, at sagsøgeren havde bevist, at hans ophold i det nye stuehus havde haft karakter af reel permanent beboelse og ikke blot midlertidigt ophold