
Vinmarkedet i Norge og internasjonalt Sebastian Bredal MW
Vinmarkedet i Norge og internasjonalt Sebastian Bredal MW Symposium Wines AS
• Vinmarkedet i Norge • Vinmarkedet internasjonalt
Vinmarkedet i Norge • • • Vinmonopolet Restaurantbransjen Importørene Dutyfree og grensehandel Vinskribentens makt Salgstrender inkl. BIB‐markedet
Vinmonopolet • Samfunnsoppdrag: Vinmonopolet er det viktigaste verkemiddelet i samfunnet vårt for å sikre ansvarleg sal av alkohol. Det skal vi etterleve gjennom god sosial kontroll og avgrensa tilgang. • Visjon: Visjonen vår er at vi skal gjere oss fortente til å få støtte frå folk. • Verdigrunnlag: Verdigrunnlaget vårt ‐ Kvalitet og ansvar i kontakt med menneske ‐ gjeld alt frå vareutvalet i butikkane våre, rådgiving og service til intern og ekstern kommunikasjon. Ansvaret er kjenneteikna ved fråvær av kjøpepress, effektiv sosial kontroll, haldningsskapande tiltak, etisk åtferd og effektiv drift. • Verdiar: Verdiane våre er Tydeleg, Engasjert og Inkluderande.
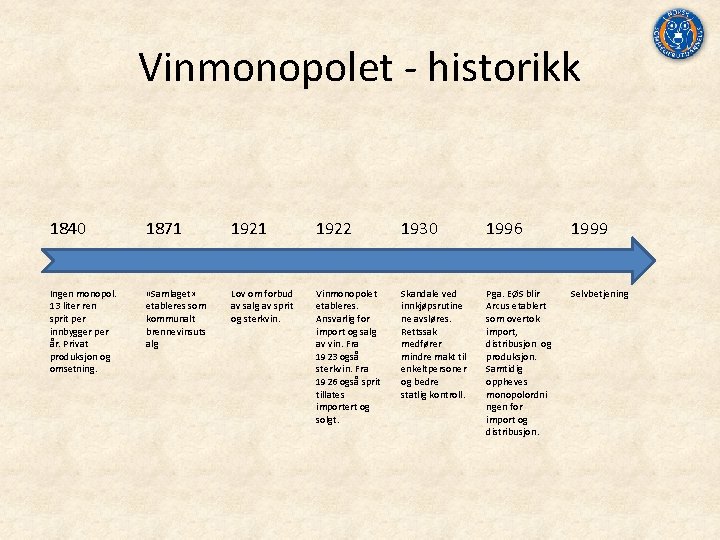
Vinmonopolet ‐ historikk 1840 1871 1922 1930 1996 1999 Ingen monopol. 13 liter ren sprit per innbygger per år. Privat produksjon og omsetning. «Samlaget» etableres som kommunalt brennevinsuts alg Lov om forbud av salg av sprit og sterkvin. Vinmonopolet etableres. Ansvarlig for import og salg av vin. Fra 1923 også sterkvin. Fra 1926 også sprit tillates importert og solgt. Skandale ved innkjøpsrutine ne avsløres. Rettssak medfører mindre makt til enkeltpersoner og bedre statlig kontroll. Pga. EØS blir Arcus etablert som overtok import, distribusjon og produksjon. Samtidig oppheves monopolordni ngen for import og distribusjon. Selvbetjening
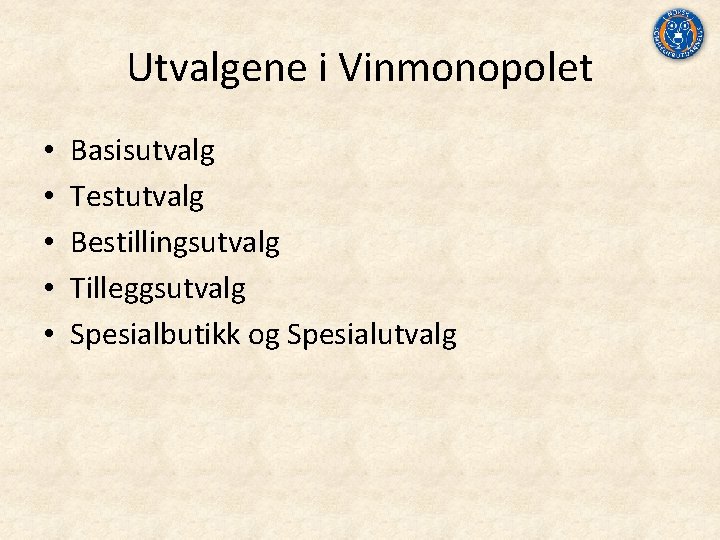
Utvalgene i Vinmonopolet • • • Basisutvalg Testutvalg Bestillingsutvalg Tilleggsutvalg Spesialbutikk og Spesialutvalg
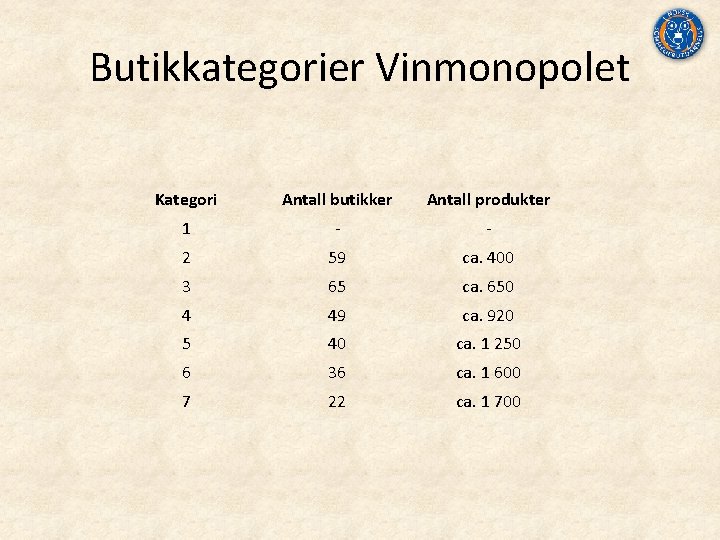
Butikkategorier Vinmonopolet Kategori Antall butikker Antall produkter 1 ‐ ‐ 2 59 ca. 400 3 65 ca. 650 4 49 ca. 920 5 40 ca. 1 250 6 36 ca. 1 600 7 22 ca. 1 700
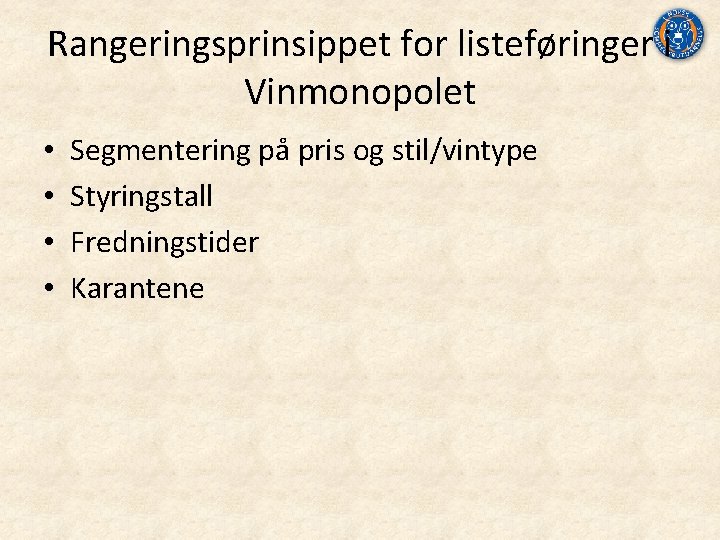
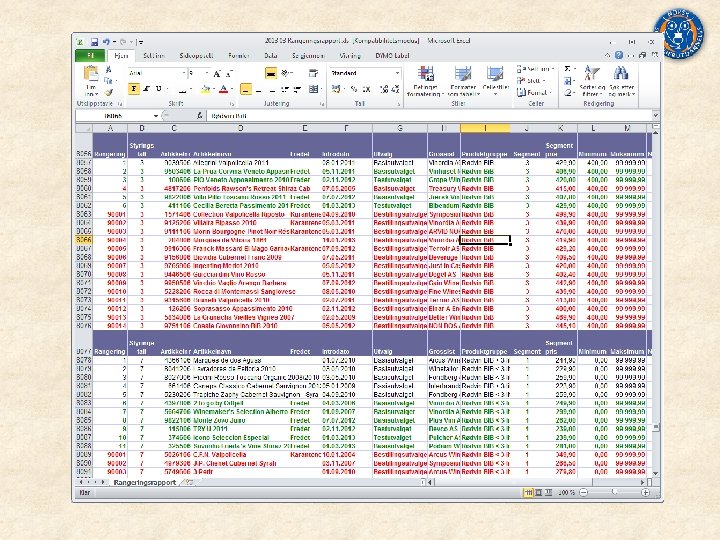
Rangeringsprinsippet for listeføringer i Vinmonopolet • • Segmentering på pris og stil/vintype Styringstall Fredningstider Karantene
Spesialbutikk og spesialutvalg • Formålet med butikkene er å tilby produkter som ikke er tilgjengelige i våre øvrige butikker. • Spesialbutikkene ønsker primært å kjøpe inn produkter som enten er nyskapende, tilgjengelig kun i små parti, har eksepsjonelt høy kvalitet og/eller skiller seg klart ut fra hva som er tilgjengelig i dagens utvalg. • Spesialutvalg: Som del av en prøveordning får et utvalg av spesialproduktene utvidet distribusjon til på polene på CC‐Vest i Oslo, Kvadrat i Stavanger, Hamar og i Sandefjord

Auksjoner på Vinmonopolet • • Vinmonopolets vinauksjoner arrangeres i samarbeid med auksjonshuset Blomqvist. Auksjonene er kun på vegne av privatpersoner, og er ikke en salgskanal for Vinmonopolets egne produkter. Fagpersoner i Vinmonopolet vil foreta verdivurderingen av objektene. Blomqvist står for gjennomføringen av auksjonene. Vi ønsker først at du fyller ut registreringsskjemaet for objektene du ønsker å selge (registreringsskjemaet finner du under Relaterte filer nederst på siden). Når vi mottar dette skjemaet vil en av våre fagpersoner foreta en første verdivurdering basert på opplysningene som er sendt inn. Det vil også foretas en vurdering av om objektene egner seg for salg på våre auksjoner. Første vurdering kan ikke legges til grunn i juridisk sammenheng, herunder forsikringstakster, skiftetakst og lignende Etter at objektene er ankommet Blomqvist, vil en endelig verdivurdering og utropspris bli fastsatt etter besiktigelse. Vurderingsprisen avhenger blant annet av objektets historikk, kvalitet, sjeldenhet, proveniens og forholdet mellom tilbud og etterspørsel i markedet. Når denne verdivurderingen foreligger, inngår du en kontrakt med Blomqvist. Kontrakten innholder en prisvurdering foretatt av Vinmonopolets fagperson, en minstepris og salgsvilkår. Når man er enige om kontrakten og den er signert av deg, kommer objektet med på avtalt auksjon. Objektene er nå klare for salg på auksjon. Det vil bli utarbeidet en katalog hvor alle objekter som skal selges, blir omtalt med relevante opplysninger. Katalogen vil være tilgjengelig fysisk og på nett. I nettkatalogen vil det være minst ett bilde til hvert enkelt objekt. På grunn av alkoholreklameforbudet kan bilder og produktopplysninger av objekter kun vises på forespørsel.
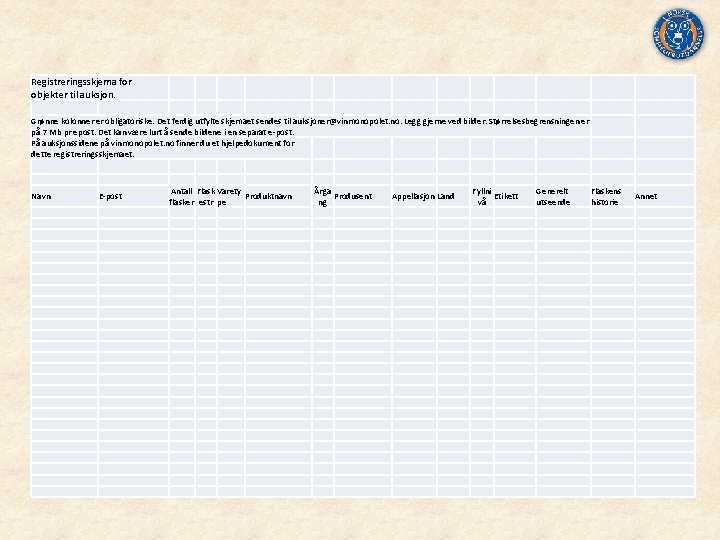
Registreringsskjema for objekter til auksjon. Grønne kolonner er obligatoriske. Det ferdig utfylte skjemaet sendes til auksjoner@vinmonopolet. no. Legg gjerne ved bilder. Størrelsesbegrensningen er på 7 Mb pr epost. Det kan være lurt å sende bildene i en separat e‐post. På auksjonssidene på vinmonopolet. no finner du et hjelpedokument for dette registreringsskjemaet. Navn E‐post Antall Flask Varety Produktnavn flasker estr pe Årga Produsent ng Appellasjon Land Fyllni Etikett vå Generelt utseende Flaskens historie Annet
Salgstrender Vinmonopolet • • Topp 20 flasker Trender land og kategori Utvikling prissegmenter

Horeca i Norge • ca. 20. 000 bedrifter • 7500 skjenkebevillinger, hvorav 1100 er i Oslo. 700 i i Nord‐ og Sør‐Trøndelag. • Antall skjenkebevillinger i Norge har blitt tredoblet på 30 år
HORECA ‐ aktører Distribusjon Innkjøpsgrupper Serveringskjeder Hotellkjeder Restaurant, cafe, gatekjøkken, fastfood – kjeder • Catering og kantine • Båter og ferger • • •
HORECA ‐ innkjøpsgrupper • • Innkjøpsgruppen Gress NHO Reiseliv Konsum Gruppen Systemkjøp Nores Samkjøpsgruppen Andre, lokale
Innkjøpsgruppen • Formalisert innkjøpssamarbeid mellom: – Umoe Restaurant Group – ISS – Nordic Choice Hotels • Samarbeidet går ut på at de tre selskapene i fellesskap konkurranseutsetter, forhandler og forvalter rammeavtaler innenfor i hovedsak kategoriene mat, drikke og non‐food til selskapenes serveringsvirksomheter. • Innkjøpsgruppen har bl. a. avtale med Asko.
Gress • GRESS‐gruppens formål er å fremforhandle leverandøravtaler som skal gi sikre, effektive og optimale innkjøp for sine eiere og medlemmer. • GRESS‐gruppen har følgende eiere og medlemmer: Rica Hotels, Rezidor Hotell Group, Compass Group, Gate. Gourmet Real Estate, Norlandia Hotellene, Fjord‐Line, Torghatten • GRESS‐gruppen har bl. a. avtale med Asko.

Duty free og grensehandel

Duty free og grensehandel • Avgiftstap for den norske statskassen på rundt 1, 7 milliarder kroner i 2010 • Det handles 5 ganger mer vin ved innreise enn ved utreise • I 2010 utgjorde salget til norske flyplasser 32, 27 og 7 prosent av Vinmonopolets salg av henholdsvis hetvin, sprit og svakvin.
Importørene i Norge • Tre store grupperinger – Arcus, Altia, Solera • Andre grupperinger – Red & White, Moestue, Fondberg… • Importører med naturvinsprofil – Non. Dos, Vinum, Autentico • Garasjeimportører
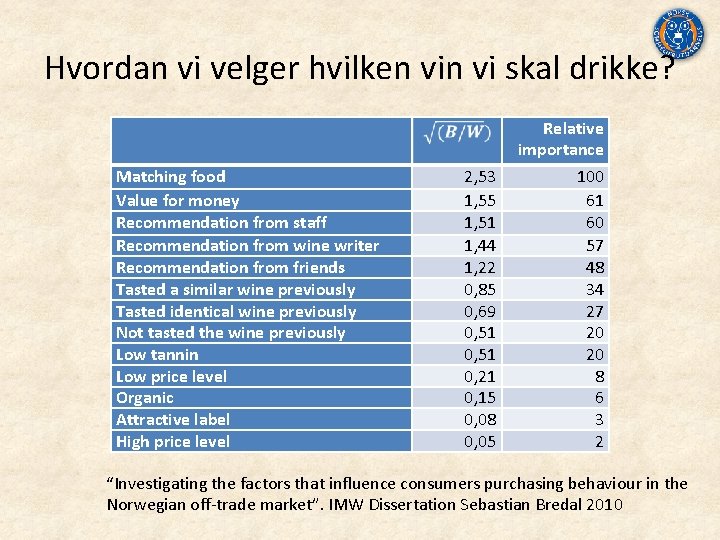
Hvordan vi velger hvilken vi skal drikke? Matching food Value for money Recommendation from staff Recommendation from wine writer Recommendation from friends Tasted a similar wine previously Tasted identical wine previously Not tasted the wine previously Low tannin Low price level Organic Attractive label High price level 2, 53 1, 55 1, 51 1, 44 1, 22 0, 85 0, 69 0, 51 0, 21 0, 15 0, 08 0, 05 Relative importance 100 61 60 57 48 34 27 20 8 6 3 2 “Investigating the factors that influence consumers purchasing behaviour in the Norwegian off‐trade market”. IMW Dissertation Sebastian Bredal 2010
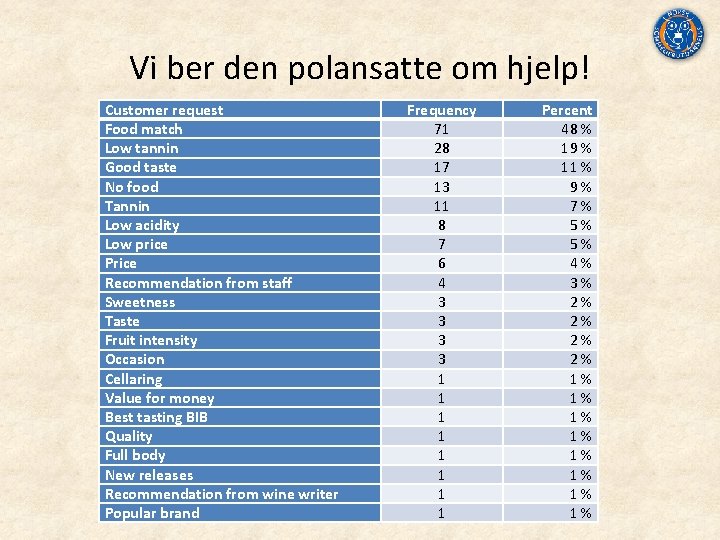
Vi ber den polansatte om hjelp! Customer request Food match Low tannin Good taste No food Tannin Low acidity Low price Price Recommendation from staff Sweetness Taste Fruit intensity Occasion Cellaring Value for money Best tasting BIB Quality Full body New releases Recommendation from wine writer Popular brand Frequency 71 28 17 13 11 8 7 6 4 3 3 1 1 1 1 Percent 48 % 19 % 11 % 9 % 7 % 5 % 4 % 3 % 2 % 2 % 1 % 1 %
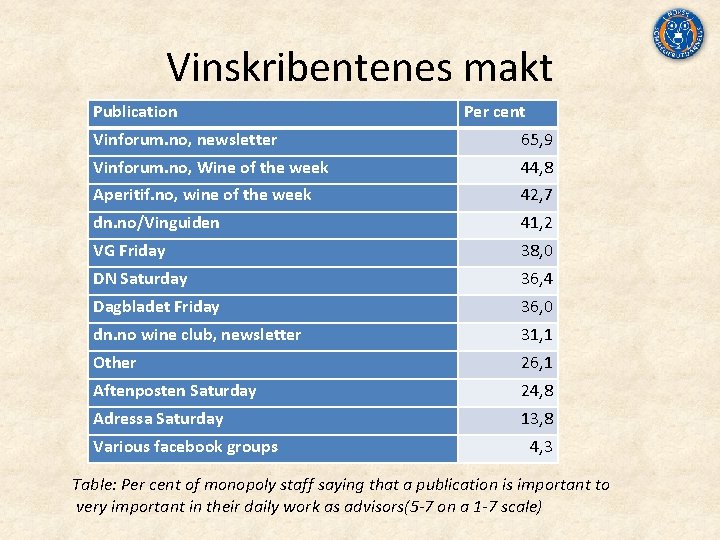
Vinskribentenes makt Publication Per cent Vinforum. no, newsletter 65, 9 Vinforum. no, Wine of the week 44, 8 Aperitif. no, wine of the week 42, 7 dn. no/Vinguiden 41, 2 VG Friday 38, 0 DN Saturday 36, 4 Dagbladet Friday 36, 0 dn. no wine club, newsletter 31, 1 Other 26, 1 Aftenposten Saturday 24, 8 Adressa Saturday 13, 8 Various facebook groups 4, 3 Table: Per cent of monopoly staff saying that a publication is important to very important in their daily work as advisors(5 -7 on a 1 -7 scale)
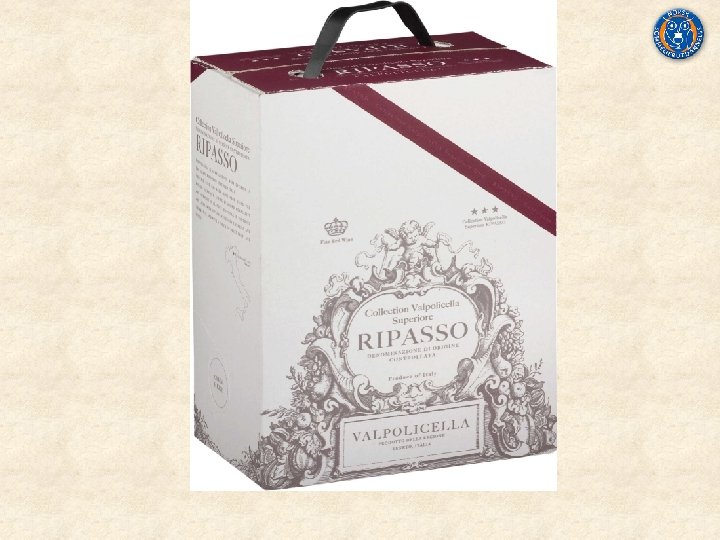
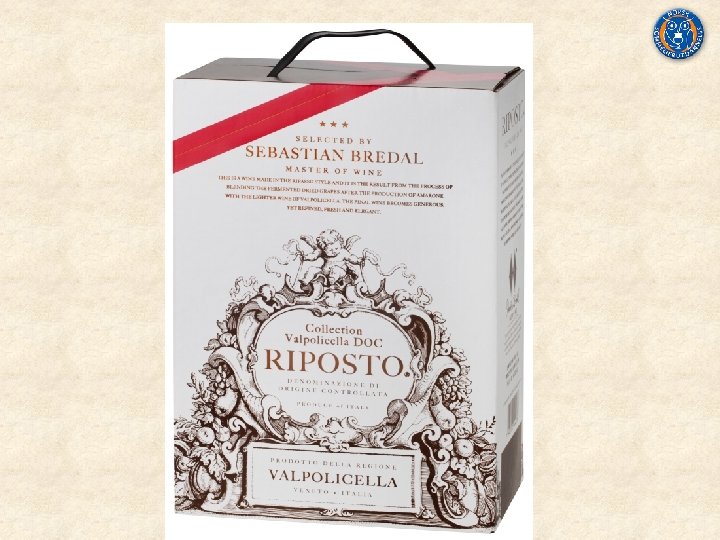
Bag‐in‐box • Skandinavia er kanskje det største og mest interessante markedet for BIB. Australia har hatt sin storhetstid for 20 år siden. • Fordeler – lav oksidering etter åpning. En BIB er alltid «topped up» . – mulighet for bulkfrakt (miljøvennlig, bevarer fruktighet) – lav pris for kunde • Utfordringer – kvalitet på basevin – tappeteknikk og frakt i bulk – Image • Både norsk og internasjonal forskning har vist at BIB har god holdbarhet • Konklusjon: fullgod emballasje, men imageutfordringer i en del markeder.
Vinmarkedet internasjonalt
Hva er en merkevare innen vin? • De fleste viner kan sies å være en merkevare – J. P. Chenet, Black Tower, Yellow Tail – Ch. Latour, Guiseppe Quintarelli – Tørr tysk Riesling, Sherry, Bordeaux, Chablis, Ripasso • Bulkvin ofte gjenstand for private brands/ egne merkevarer. – Cobra Cabernet Sauvignon, Chile – Falling Feather
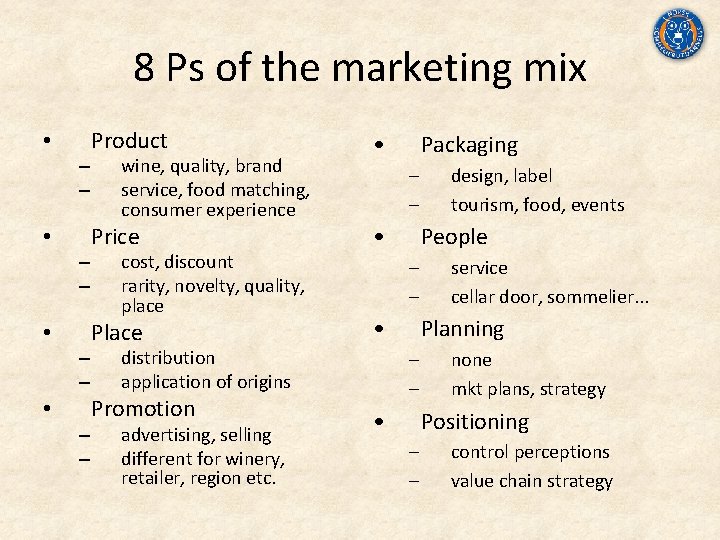
8 Ps of the marketing mix • – – Product wine, quality, brand service, food matching, consumer experience Price cost, discount rarity, novelty, quality, place Place • – – • advertising, selling different for winery, retailer, region etc. design, label tourism, food, events People – – • distribution application of origins Promotion Packaging service cellar door, sommelier. . . Planning – – • none mkt plans, strategy Positioning – – control perceptions value chain strategy
Retailing • Retail outlets – – convenience stores (spar. . . ) traditional retail and convenience stores (BP. . ) supermarkets (tesco. . . ) alternative channels (kiosks, specialist shops. . ) • Duty free retail – airports, airlines, ferrylines, cruiselines – 2005: 27 billion USD worth, 8% increase • State monopolies • Internet retail
Retailing • Supermarkets grow in both the devoloped and in the developing world (China, India, Latin America, Central/Eastern Europe) • In Germany, 60 % of wine is less 2€ due to rise of discount retail stores Aldi/Lidl • Most wines consumed within 24 hr
Et utvalg av viktige markeder for vin • • • Kina Sør‐Korea India USA Storbritannia
Wine as an investment • made possible after the development of bottle and cork • Earl of Bristol purchased Montilla, Haut‐Brion, Margaux, Port, Meursault, Côte Rôtie in early 18 th century • Investment for one owns future pleasure as a beverage or collecting as an investment to sell with a profit in due course • A symbol for financial success as well as a way of making money • Increasing global demand. Prior to 1990, most were sold to Europe/US. Now more from Hong Kong, Singapore, China, India and Russia.
Wine as an investment • wine has an element of beauty like other arts and crafts – but lifespan is limited • Around 30 labels lend themselves to investments – Bordeaux, Port, Burgundy, Barolo, Sassicaia, Caymus Special Selection, Stag’s Leap Wine Cellars Cask 23, Penfold’s Grange. . . – Burgundy is of less interest as access is difficult, rarely rated by Parker, complicated. Inconsitency, lack of tradeable mass
How to invest Merchants offering cellar plans Individual consultants offer services to private Investment funds (vineyard, en primeur, wine) Brokers like Bordeaux Index (trading like other stocks on the equity market) • Auction houses • Online wine auctioneers • •
Return on investment • Bordeaux – 1970‐ 2004 9 % p. a. (Temple, 2004) • 2001‐ 2008 wine outperformed leading equity indices in western markets. Average annual up 16 % • Liv‐ex up 158 % from Dec. 2003‐May 2008 – FTSE up 45%, gold 121% • Liv‐ex up 34 % from apr. 06 – apr. 07 – FTSE down 7 % • Ch. d’Yquem 1811 sold for £ 37. 900 • Ch. La Mission Haut Brion up 30 % during one month 2007
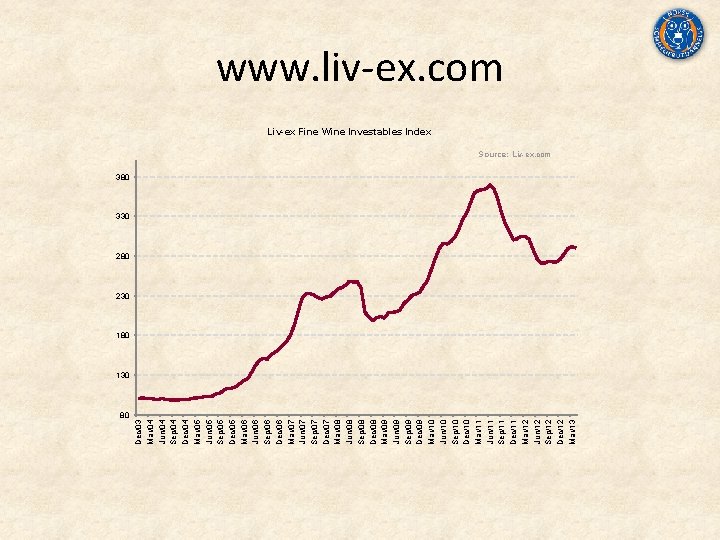
Dec/03 Mar/04 Jun/04 Sep/04 Dec/04 Mar/05 Jun/05 Sep/05 Dec/05 Mar/06 Jun/06 Sep/06 Dec/06 Mar/07 Jun/07 Sep/07 Dec/07 Mar/08 Jun/08 Sep/08 Dec/08 Mar/09 Jun/09 Sep/09 Dec/09 Mar/10 Jun/10 Sep/10 Dec/10 Mar/11 Jun/11 Sep/11 Dec/11 Mar/12 Jun/12 Sep/12 Dec/12 Mar/13 www. liv‐ex. com Liv-ex Fine Wine Investables Index Source: Liv-ex. com 380 330 280 230 180 130 80
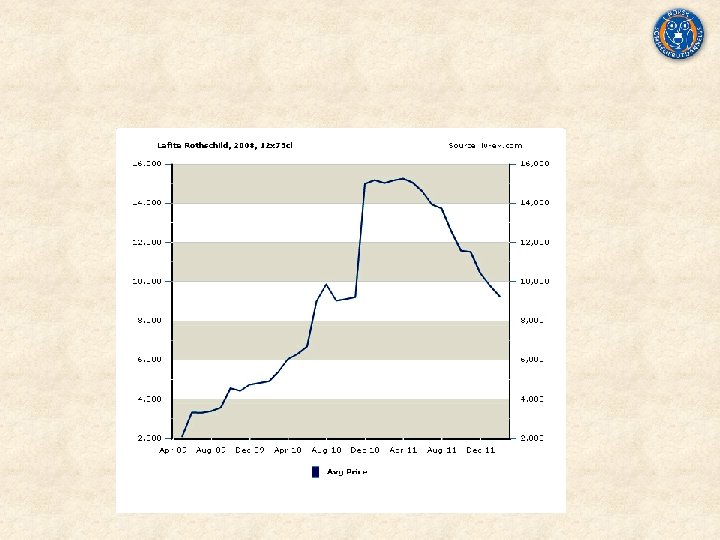
Risks of wine investment • fraud • en primeur from merchants going into liquidation before the wine is bottled • economic downturn • uncertain provenance and storing • power of journalists who suddenly rates a vintage to be lacking of interest
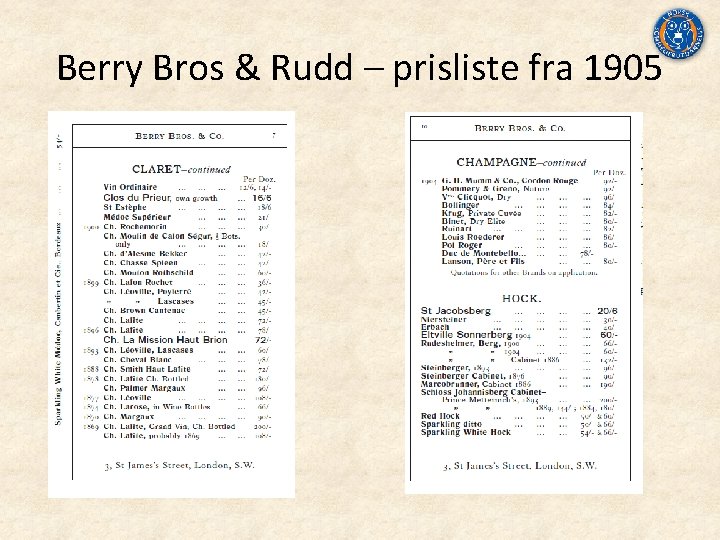
Berry Bros & Rudd – prisliste fra 1905
Vineyard establishment • Vineyard prices – – – AOC Bordeaux: 20. 000 €/Ha AOC St. Emilion: 200. 000 €/Ha Burgundy Grand Cru: 1. 250. 000 €/Ha Tasmania: 4. 000 €/Ha Marlborough: 125. 000 €/Ha Tractor 25. 000 € Temperature control for vats: 50. 000 € New cellar: 450. 000 € Annual cost: 6. 000 €/Ha One should buy in a renowned appellation where the wine already has a market • www. vignobles‐investissements. com • • •
Wine is a Very Asset‐Intensive Business Assets/Sales • Grape growing • Wine making • Wine wholesaling • Retailing • Education 10 x 2 x 0. 5 x 0. 25 x 0. 05 x ? ? Note: Figures are illustrative only and can vary substantially by company
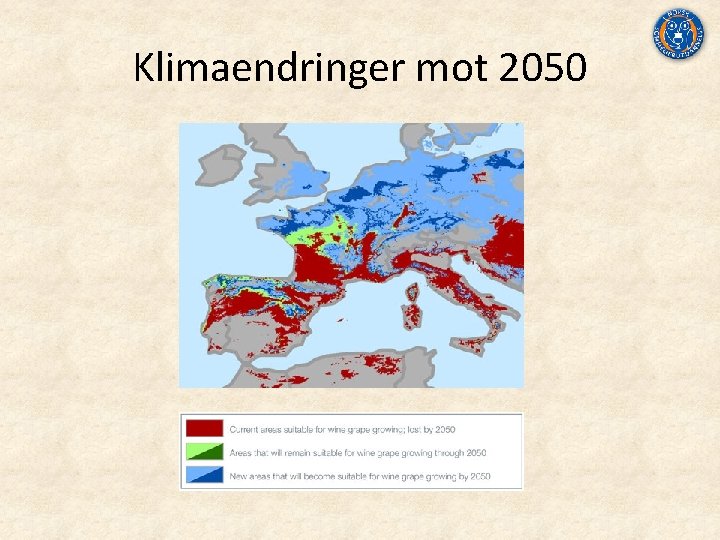
Klimaendringer mot 2050
- Slides: 45