FYATLANDIRMA ve MALYET 1 Temel Kavramlar 1 1
- Slides: 128
FİYATLANDIRMA ve MALİYET
1. Temel Kavramlar 1. 1. Maliyet Kavramı 1. 2. Gider Kavramı 1. 3. Harcama Kavramı 1. 4. Zarar Kavramı 1. 5. Yatırım Kavramı 2. Giderlerin Sınıflandırılması ve Türleri 3. Maliyetlerin Sınıflandırılması ve Türleri 4. Maliyet Kar Hacim Analizi (Başa baş Analizi. Katkı Analizi) 5. Maliyet Hesaplama Yöntemleri 6. Standart Maliyet Yöntemi 7. Bütçelenmiş Giderler, Fark Analizi ve kontrol
Temel Kavramlar Harcama Kavramı Gider Kavramı Maliyet Kavramı Zarar Kavramı Yatırım Kavramı
Harcama Kavramı l Bir mal, fayda ve hizmet sağlanması, varlık elde etmek, borç ödemek veya bir zararı önlemek amacıyla yapılan ödeme ve borçlanmalardır. l Harcama bir şey üretmek nedeniyle ya da üretimle ilgisiz bir nedenle ortaya çıkabilir. Örn. Hammadde, makine, bina alımı için ödeme ve borçlanmalar / pazarlama, reklam giderleri için yapılan ödemeler / borçlanmalar.
Harcama Kavramı l Harcama karşılığında elde edilen mal ve hizmetlerden doğan fayda aynı dönem içerisinde tükeniyorsa gider söz konusudur. l Faydası gelecek dönemlere sarkıyorsa maliyet söz konusudur. (amortisman giderleri)
Harcama Kavramı l Her harcama gider değildir (maliyet olabilir) l Her gider harcama değildir (amortisman gideri)
Harcama Kavramı Gider sayılacak harcamalar: l İşletmenin devamı için yapılmış olmalı örn. Şirket patronunun oğlunun okul taksiti, ? ? ? l Harcamanın işletmenin öz sermayesini azaltmış olması örn. Satış elemanlarına ödenen primler gider Kasa üretimi için satın alınan makine maliyet (varlığın biçimi değişmekte nakit, makineye dönüşmekte)
Gider Kavramı İşletmenin faaliyetini ve varlığını sürdürebilmesi, bir ekonomik fayda elde edebilmesi için belirli bir dönemde kullandığı ve tükettiği girdilerin faydası ve yararı tükenen maliyetlerdir. l İşletmenin faaliyetleri ile ilgili olmalıdır, l Maliyetlerin yararının belirli bir dönemde tüketilmiş olması gerekir. l
Gider Kavramı Örnek: l İşçi ücretleri l Pencere üretiminde kullanılan PVC hammaddesi l Üretimde kullanılan makinaların harcadığı enerji giderleri l Makinelerin amortisman giderleri l Yemekhane giderleri l Ulaşım için kullanılan araçların yakıt
Maliyet Kavramı l Bir mal ya da hizmetin elde edilmesi için direkt ya da dolaylı olarak yapılan toplam harcama ya da katlanılan fedakarlıkların parasal tutarıdır. l Bu harcamalar dönem içerisinde yapılabildiği gibi daha önceki dönemlerde de gerçekleşmiş olabilir. l Bir maliyete katlanarak elde edilen mal ve hizmetin faydası daha sonraki dönemlere de taşınmaktadır.
Zarar Kavramı l ZARAR: Gelir ile Gider arasındaki negatif fark l Gelir: İşletmenin kuruluş öz varlıklarında artışa neden olan sermaye artışı dışındaki girdilerdir.
Yatırım Kavramı l YATIRIM: Gelecekte gerçekleşmesi beklenen faydaları elde etmek amacıyla şimdiden kaynak ayırma.
Giderlerin Sınıflandırılması ve Türleri
İşletme Fonksiyonlarına Göre Giderlerin Sınıflandırılması: l l Tedarik – Satın alma (nakliye, sigorta, gümrük vergisi) Üretim (direkt ilk madde ve malzeme, direkt işçilik, genel üretim gideri) Araştırma Geliştirme Pazarlama, satış ve dağıtım (satış komisyonları, reklam giderleri, taşıma giderleri, satış personeli maaş ve primleri, haberleşme giderleri) l Genel Yönetim (yönetim personeli maaşlar, haberleşme gidr. , çeşitli vergiler, idari bina ve demirbaş amortismanları, seyahat giderleri, kırtasiye giderleri, sigorta, temsil giderleri, halkla ilişkiler gideri) l Finansman (faiz ve komisyonlar)
Giderleri Çeşitlerine Göre Sınıflandırılması: l l İlk madde ve malzeme giderleri (mal ve hizm. üretimi için) İşçi ücret ve giderleri (esas ücret, fazla mesai, ikramiye, prim, sosyal yardım) l l l Memur ücret ve giderleri (maaşlı personel) Dışarıdan sağlanan fayda ve maliyetler Çeşitli giderler (sigorta, yolluk, seyahat, noter, reklam vs. ) Vergi resim ve harçlar (mevzuat gereği tahakkuk eden) Amortisman ve Tükenme Payları Finansman Giderleri (faiz, komisyon)
Ürünlere Yüklenmesine Göre Giderlerin Sınıflandırılması: l Direkt Giderler Ürün maliyetine doğrudan yüklenebilen giderlerdir. örn. PVC hammaddesi gideri, üretim departmanında kullanılan makinenin amortisman gideri l Endirekt Giderler Ürün maliyetine doğrudan yüklenemeyen giderlerdir. örn. Çalışanların yemekhanesinde oluşan giderler, Muhasebe departmanında kullanılan elektrik gideri
Faaliyet Hacmi ile Olan İlişkisine Göre Giderlerin Sınıflandırılması: Sabit Giderler l Değişken Giderler l Yarı Sabit Giderler l
Sabit Giderler l Belirli bir zaman dilimi içerisinde faaliyet hacmindeki artış ya da azalışından etkilenmeyen, aynı kalan giderlerdir. Örnek: Makina, demirbaş vs. l Uzun dönemde bu giderlerde değişiklik olabilir l
Değişken Giderler l Faaliyet hacmine bağlı olarak artan ya da azalan giderlerdir l Örnek: Mamulün üretiminde direkt olarak kullanılan hammadde ve malzeme, Üretim departmanında çalışan işçinin ücreti l Kısa süreli yönetsel kararlarda sonucu belirlerler
Yarı Sabit Giderler l Belirli bir üretim aralığında sabit olan, bu hacim aralığı aşıldığında sıçramalar gösteren giderlerdir. l Örnek: Kalite kontrol giderleri
Yarı Değişken Giderler l Üretim durduğunda tamamen ortadan kalkmayan ancak, faaliyet hacmine bağlı olarak artan ve azalan giderlerdir. l Örnek: Tamir-bakım giderleri.
Kontrol Edilebilirlik Özelliklerine Göre Giderlerin Sınıflandırılması: l Kontrol Edilebilir Giderler kullanılan malzeme miktarı l Kontrol Edilemeyen Giderler fiyat, kur (HEDGE)
Maliyetlerin Sınıflandırılması ve Türleri l Bir mal ya da hizmetin elde edilmesi için direkt ya da dolaylı olarak yapılan toplam harcama ya da katlanılan fedakarlıkların parasal tutarıdır.
Ek Maliyet l Ek maliyet : Faaliyet hacmindeki artışın maliyette meydana getirdiği artış. Örnek: Aylık 250 adet standart pencere kasası üretiminden 325 adet üretime geçme durumunda ek maliyet: Birim kasa maliyeti: 150 YTL Üretim artışı: 325 – 250 = 75 adet Ek maliyet = 75 x 150 = 11. 250 YTL
Batmış Maliyet l Batmış (Batık) Maliyet : Bir karar sürecinde o karardan etkilenmeyen maliyetler. Örnek: Üretim tesisi olarak kullanılacak olan bina 3 yıl önce 150. 000 YTL’na satın alınmıştır. Firmanın plastik dış cephe kaplaması üretimi ya da plastik pencere üretimi arasında karar verme aşamasında maliyetlerinin hesaplanması ve karşılaştırılmasında bu binanın maliyetinin bir rolü olmayacaktır.
Fırsat Maliyeti l Fırsat Maliyeti (Alternatif Maliyet): Bir seçeneğin seçilmesi ile vazgeçilen diğer seçeneklerin kullanılmasından dolayı kaybedilen gelirler. Örnek: Firmanın plastik dış cephe kaplaması üretimi ya da plastik pencere üretimi arasında karar vermiş ve pencere üretiminde karar kılmıştır. Bu kararın alternatif maliyeti, plastik dış cephe kaplaması üretimi yaptığı durumda elde edeceği kardır.
Maliyet Hesaplama Yöntemleri l Tam Maliyet Yöntemi – Sabit ve değişken genel üretim giderleri direkt işçilik ve direkt ilk madde ve malzeme giderlerine eklenir. l Değişken Maliyet Yöntemi – Yalnızca değişken genel üretim giderleri direkt işçilik ve direkt ilk madde ve malzeme giderlerine eklenir. l Normal Maliyet Yöntemi – Değişken giderlerin tamamı, sab, t giderlerin ise kapasite kullanım oranına göre maliyetlere yüklenmesi. l Direkt Maliyet Yöntemi – Yalnızca direkt ilk madde ve malzeme giderlerine eklenir, genel üretim giderleri maliyetlere eklenmez.
Saptanma Zamanına Göre Maliyet Yöntemleri l Fiili Maliyet Yöntemi – Giderler fiilen gerçekleştikten sonra oluşan tutarların hesaplanması. l Tahmini Maliyet Yöntemi – Geçmiş deneyimlerden hareketle ve güncel girdi fiyatları kullanılarak maliyetlerin önceden tahmin edilmesidir. l Standart Maliyet Yöntemi – Maliyetler gerçekleşmeden önce bilimsel yöntemler kullanılarak önceden saptanan maliyetlerin kayıtlarda kullanılması – Gerçekleşen maliyetler standart maliyetlerden farklı olduğunda nedenleri araştırılır ve kontrol edilebilir kısımlar üzerinde özellikle durulur.
Standartların Saptanması l l Üretilecek ürünlerde kullanılacak girdilere ait standartlar saptanarak üretim bütçesi oluşturulur, Miktar standartları, malzeme fiyatları standartları, işçilik hizmet standartları, genel üretim giderlerine ait standartlar belirlenir, Genel üretim giderlerine ait sabit ve değişken kısımlar belirlenir ve yükleme oranları saptanır, Standart ile fiili giderler karşılaştırılır fark analizi yapılır.
Standartların Saptanması İdeal standart maliyetler l Beklenen standart maliyetler (hata, kayıp, hurdayı içerir) l Arasında seçim yapılmalı. Günümüzde en çok beklenen standart maliyetler kullanılır.
FONSİYONA GÖRE MALİYETLEME Geleneksel yöntem: Tüm maliyet fonksiyonları ürün maliyetine eşit dağıtılır; q Fonksiyonlarına göre maliyet: Ø Tüm maliyet fonksiyonlarının giderleri, ürün bunu kullanma oranına göre dağıtım yapılır Ø Bu durumda ürün maliyetleri farklı çıkar Ürünlerinizin gerçek maliyetlerini tek bilmelisiniz. l
FONSİYONA GÖRE MALİYETLEME ü ü ü ü Şu soruları sorun; Her işlemin detaylarını tespit edin Her işlem kaç dakika istiyor? Dakikaların maliyeti ne kadar? Bu fonksiyonları yapan elemanın maliyeti nedir? İşlemi yapan makinenin maliyeti nedir? İşletme giderlerinin % kaçı bu makineye yüklenecek? (Örn; Kapladığı alanı tüm alana bölerek bir % bulun) Makine kullanım saatini bu tutara bölerek saat başı maliyeti bulun
NİÇİN BİRİM MALİYET ? l l l l Fiyat saptanmasına veya karşılaştırmaya, İhalelerde fiyat teklifine temel veri olması İşletme faaliyetlerinin sonucunu saptamak Stokları değerlemek ( mamul ve y. mamul) Kontrol ve önlem alma olanağı vermesi Karlı tipler- zararlı tiplerin saptanması Planlamaya yardım-bütçe kontrolü, farklılıkların tahlili İşletmenin alacağı kararlara yardım v. b. g İçin birim maliyetleri bilmek gerekir…. .
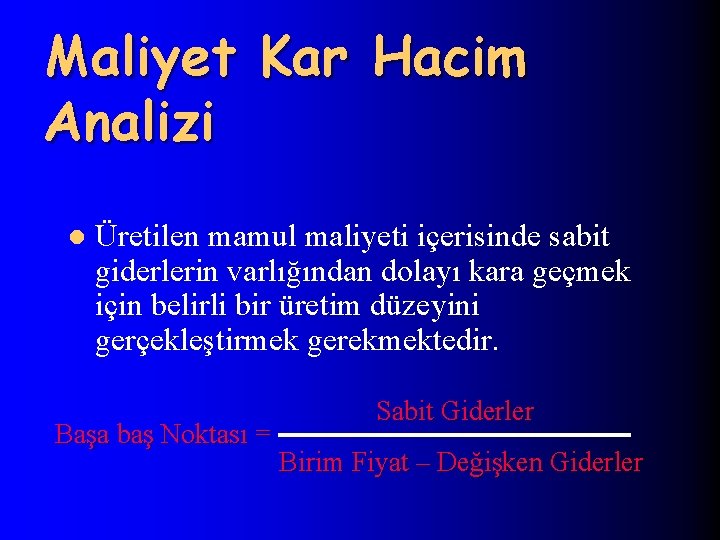
Maliyet Kar Hacim Analizi l Üretilen mamul maliyeti içerisinde sabit giderlerin varlığından dolayı kara geçmek için belirli bir üretim düzeyini gerçekleştirmek gerekmektedir. Başa baş Noktası = Sabit Giderler Birim Fiyat – Değişken Giderler
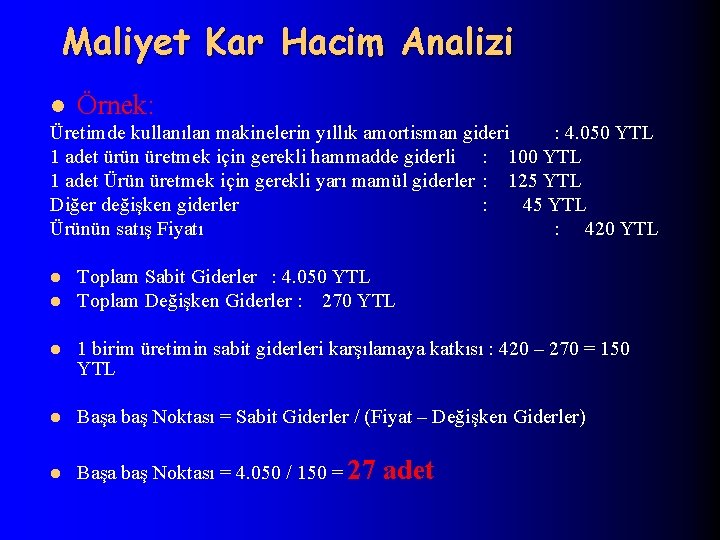
Maliyet Kar Hacim Analizi l Örnek: Üretimde kullanılan makinelerin yıllık amortisman gideri : 4. 050 YTL 1 adet ürün üretmek için gerekli hammadde giderli : 100 YTL 1 adet Ürün üretmek için gerekli yarı mamül giderler : 125 YTL Diğer değişken giderler : 45 YTL Ürünün satış Fiyatı : 420 YTL l l Toplam Sabit Giderler : 4. 050 YTL Toplam Değişken Giderler : 270 YTL l 1 birim üretimin sabit giderleri karşılamaya katkısı : 420 – 270 = 150 YTL l Başa baş Noktası = Sabit Giderler / (Fiyat – Değişken Giderler) l Başa baş Noktası = 4. 050 / 150 = 27 adet
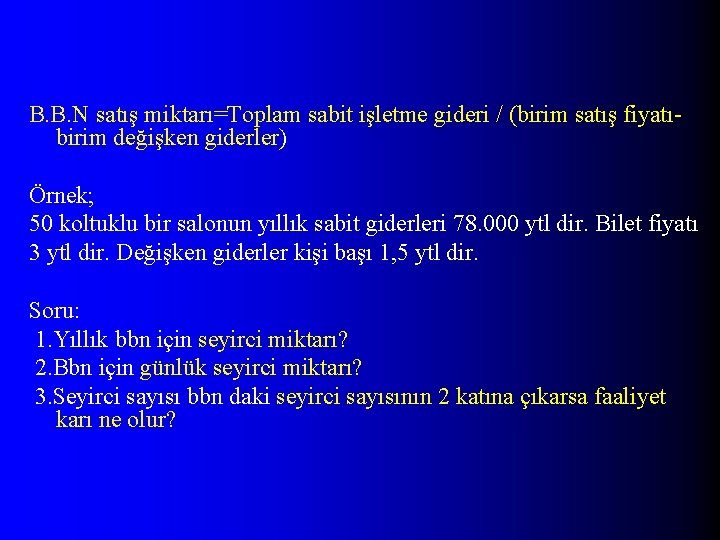
B. B. N satış miktarı=Toplam sabit işletme gideri / (birim satış fiyatıbirim değişken giderler) Örnek; 50 koltuklu bir salonun yıllık sabit giderleri 78. 000 ytl dir. Bilet fiyatı 3 ytl dir. Değişken giderler kişi başı 1, 5 ytl dir. Soru: 1. Yıllık bbn için seyirci miktarı? 2. Bbn için günlük seyirci miktarı? 3. Seyirci sayısı bbn daki seyirci sayısının 2 katına çıkarsa faaliyet karı ne olur?
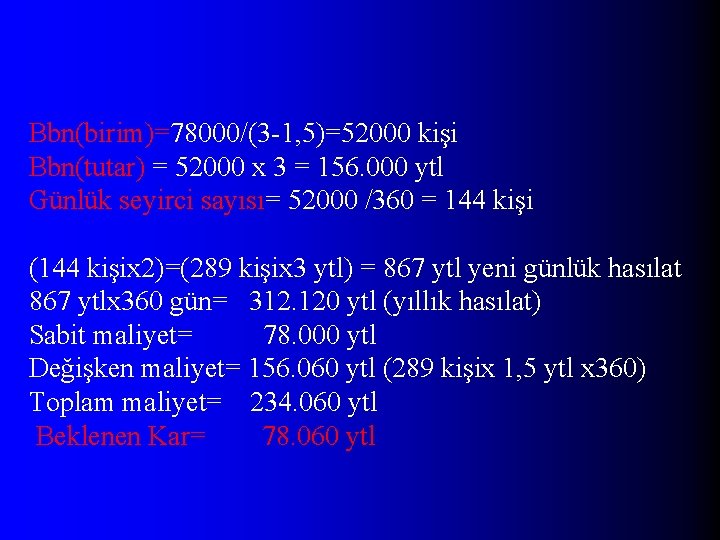
Bbn(birim)=78000/(3 -1, 5)=52000 kişi Bbn(tutar) = 52000 x 3 = 156. 000 ytl Günlük seyirci sayısı= 52000 /360 = 144 kişi (144 kişix 2)=(289 kişix 3 ytl) = 867 ytl yeni günlük hasılat 867 ytlx 360 gün= 312. 120 ytl (yıllık hasılat) Sabit maliyet= 78. 000 ytl Değişken maliyet= 156. 060 ytl (289 kişix 1, 5 ytl x 360) Toplam maliyet= 234. 060 ytl Beklenen Kar= 78. 060 ytl
BBN analizinde temel kabul üretim ve satış miktarlarının eşit olmasıdır l Eşit olmadığı durumda üretime yapılan tüm maliyet değil, bu maliyetten satışa düşen kısım esas alınmalıdır. l
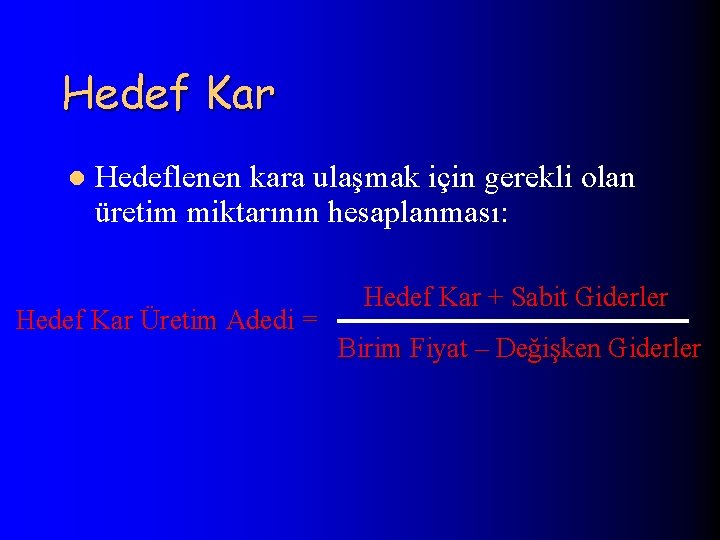
Hedef Kar l Hedeflenen kara ulaşmak için gerekli olan üretim miktarının hesaplanması: Hedef Kar Üretim Adedi = Hedef Kar + Sabit Giderler Birim Fiyat – Değişken Giderler
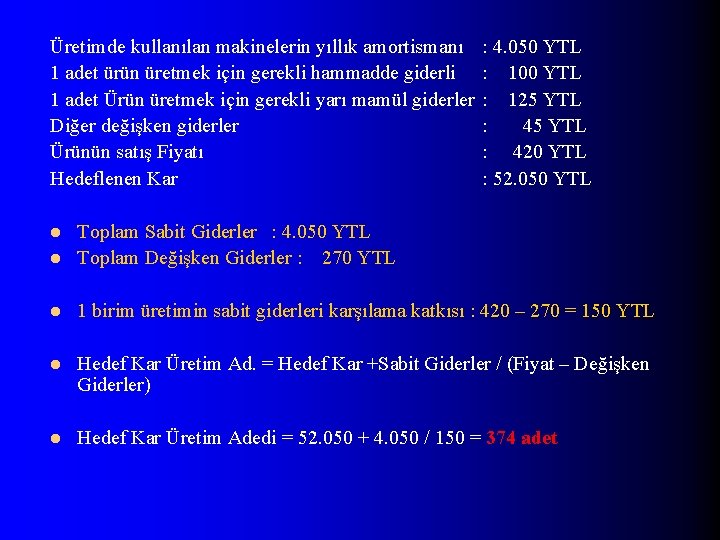
Üretimde kullanılan makinelerin yıllık amortismanı 1 adet ürün üretmek için gerekli hammadde giderli 1 adet Ürün üretmek için gerekli yarı mamül giderler Diğer değişken giderler Ürünün satış Fiyatı Hedeflenen Kar : 4. 050 YTL : 100 YTL : 125 YTL : 420 YTL : 52. 050 YTL l Toplam Sabit Giderler : 4. 050 YTL Toplam Değişken Giderler : 270 YTL l 1 birim üretimin sabit giderleri karşılama katkısı : 420 – 270 = 150 YTL l Hedef Kar Üretim Ad. = Hedef Kar +Sabit Giderler / (Fiyat – Değişken Giderler) l Hedef Kar Üretim Adedi = 52. 050 + 4. 050 / 150 = 374 adet l
Fiyatlandırma kavramı Pazarlamanın 4 P’si Price (Fiyat) l Product (Ürün / Hizmet) l Place (Dağıtım) l Promotion (Tutundurma) l
Fiyatlandırma kavramı l Fiyat, Serbest Piyasada, ARZ ve TALEBE göre belirlenir, l Arz ve Talebi neler etkiler? l Arz ve Talep ihtiyaç, istek, satın alma gücü, harcama isteği, kültür, moda, ekonomik beklentiler, . . , fiyat tarafından belirlenir.
Fiyatlandırma kavramı Fiyat; l Ürüne olan talebi etkiler, l İşletmenin rakipleri karşısındaki durumunu etkiler, l Pazar payını etkiler, l Sonuç olarak işletmenin gelir ve karlarını etkiler.
Fiyatlandırma kavramı l İşletmenin fiyat üzerindeki kontrolü sınırsız değildir, l Piyasa koşulları, l Talep ve Pazar payı, l Devletin düzenlemeleri.
Fiyatlandırma kavramı l Tam rekabet şartları altında FİYAT, işletme için değiştirilebilir bir konu değildir l ÇÖZÜM: Ürünü farklılaştırmak yoluyla fiyat üzerinde değişikliğe gitmek.
Fiyatlama Kavramı l Aksak rekabet koşullarında fiyatişletme yöneticileri tarafından geniş ölçüde etkilenebilir. l Oligopol: Az sayıda üretici (satıcı) olduğu piyasa Monopol (Tekel): Tek bir üretici (satıcı) “ Düopol: İki üretici (satıcı) olduğu piyasa Tekelci rekabet: Çok sayıda satıcı ancak rün farklılaştırması olanaklı. Monopson: Tek bir alıcı olduğu piyasa l l
Fiyatlama Kararının Önem Kazandığı Başlıca Durumlar l Mamule ilk defa fiyat konulması, Örnek: Çift camlı çerçeve üretimine ilk kez başlanması halinde fiyat tespiti.
Fiyatlama Kararının Önem Kazandığı Başlıca Durumlar l Talebin ya da maliyetlerin bir fiyat değişikliğini gerektirmesi, Örnek: Konut talebinin artarak dolaylı olarak pencere talebinin artması durumunda fiyat artışı kararının alınması l Örnek: Döviz kurlarındaki artış dolayısıyla hammadde maliyetlerindeki artışın yeni fiyat düzenlemesi gerektirmesi l
Fiyatlama Kararının Önem Kazandığı Başlıca Durumlar l Rakiplerin başlattığı bir fiyat değişikliğine karşılanması, l Örnek: Winsa’nın bir kampanyası karşılığında Pimaş’ın fiyatlarını yeniden gözden geçirmesi
Fiyatlama Kararının Önem Kazandığı Başlıca Durumlar l Birbirlerinin talep ya da maliyetlerini etkileyen mamuller üretilmesi. l Örnek: Storlu pencere sistemi üretimi dolayısıyla fiyatların yeniden değerlendirilmesi
Fiyatlandırma Hedefleri Cari karın maksimizasyonu l Hedef Kar l Pazara derinliğine girmek l Satış gelirlerinin maksimizasyonu l Pazarın kaymağını alma l
Cari Karın Maksimizasyonu l Bir yıl içinde elde edilmesi beklenen karı maksimum kılacak fiyat düzeyini belirleme stratejisidir. l Gelir – Gider farkını maksimum kılmaya dayanır. l Ancak bu yöntemde yüksek fiyat uygulanarak karın maksimizasyonu çeşitli koşullar altında mümkün olabilir: l Rekabet koşulları bunu engeller,
Hedef Kar l Maksimum kar yerine Tatminkar bir kar düzeyi üzerinde anlaşarak fiyat düzeyi buna göre belirlenir. l Başabaş analizi kullanılabilir.
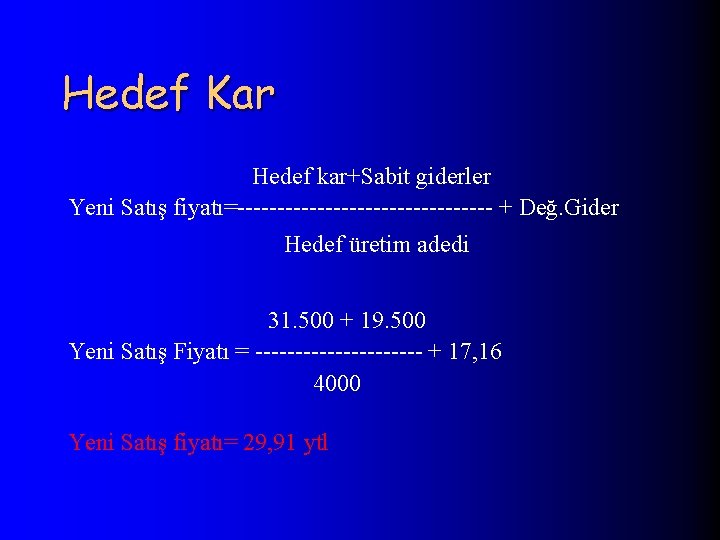
Hedef Kar Hedef kar+Sabit giderler Yeni Satış fiyatı=---------------- + Değ. Gider Hedef üretim adedi 31. 500 + 19. 500 Yeni Satış Fiyatı = ----------- + 17, 16 4000 Yeni Satış fiyatı= 29, 91 ytl
Pazara Derinliğine Girme l Karın bir kısmından fedakarlık etme pahasına Pazar payını maksimize edecek fiyat politikasını belirleyebilir. l Amaç, uzun vadede rakiplere göre avantajlı olma, pazarda güçlü olma ve pazara hakim olma.
Hedef Kar l Maksimum kar yerine Tatminkar bir kar düzeyi üzerinde anlaşarak fiyat düzeyi buna göre belirlenir. l Başabaş analizi kullanılabilir.
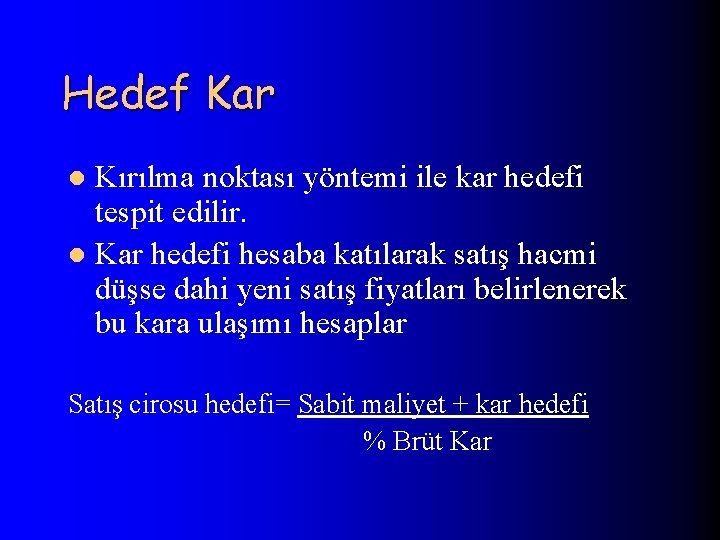
Hedef Kar Kırılma noktası yöntemi ile kar hedefi tespit edilir. l Kar hedefi hesaba katılarak satış hacmi düşse dahi yeni satış fiyatları belirlenerek bu kara ulaşımı hesaplar l Satış cirosu hedefi= Sabit maliyet + kar hedefi % Brüt Kar
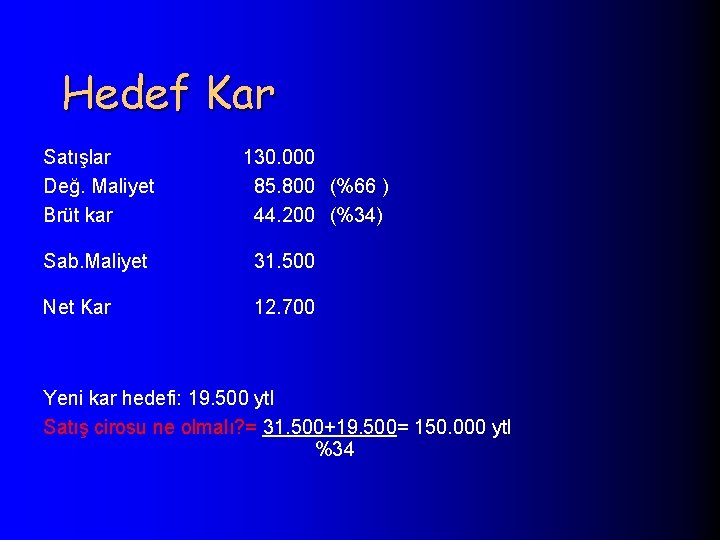
Hedef Kar Satışlar Değ. Maliyet Brüt kar 130. 000 85. 800 (%66 ) 44. 200 (%34) Sab. Maliyet 31. 500 Net Kar 12. 700 Yeni kar hedefi: 19. 500 ytl Satış cirosu ne olmalı? = 31. 500+19. 500= 150. 000 ytl %34
Hedef Kar Hedef kardan vazgeçmeden yeni satış fiyatı ne olmalı? l İşletme 5000 adetlik satışın mümkün olmadığını tespit ediyor ve 4000 adetlik satışa karar veriyor. l (Sabit maliyet+Kar Hedefi) Yeni satış fiyatı= ----------------- +Birim Değişken Maliyet Tahmin edilen satış adedi
Pazara Derinliğine Girme l Karın bir kısmından fedakarlık etme pahasına Pazar payını maksimize edecek fiyat politikasını belirleyebilir. l Amaç, uzun vadede rakiplere göre avantajlı olma, pazarda güçlü olma ve pazara hakim olma.
Satış Gelirlerinin Maksimizasyonu l Özellikle yeni bir mamül piyasaya sürüldüğünde uygulanmaktadır. pazarda az sayıda işletmenin olduğu durumlarda l Kısa vadeli fon ihtiyacı olduğunda, l Pazardaki belirsizliklerin çok olduğu durumlarda, l İşletme prestijini arttırmak amacıyla bu strateji uygulanabilir. l
Pazarın Kaymağını Alma l Özellikle yeni bir mamül piyasaya sürüldüğünde uygulanmaktadır. l Bazı alıcılar ürüne oldukça yüksek bir bedel ödemeye razı olabilir, İlk başta ürün fiyatı yüksek tutularak bunda yararlanılır, ilerleyen zamanda ise fiyat düşürülerek daha düşük fiyattan ürünü satın almak isteyenlerin talebi karşılanır. l l
Fiyatlandırma Sürecinde Göz önünde Bulundurulması Gereken Faktörler Mamülün maliyeti, l Mamüle olan talep, l Piyasadaki rekabet, l Hedeflenen Pazar payı, l Fiyatlama stratejisi, l Pazarlama karmasının (4 P) diğer unsurları. l
Mamülün maliyeti l Sabit ve değişken maliyetler ile pazarlama maliyetleri bir arada göz önünde bulundurularak, üretim miktarı ve hedef kar bilgileri ışığında fiyatın belirlenmesi.
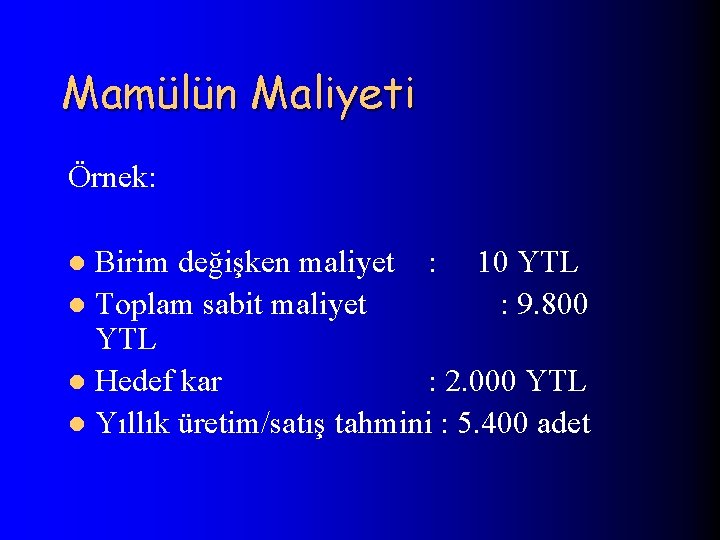
Mamülün Maliyeti Örnek: Birim değişken maliyet : 10 YTL l Toplam sabit maliyet : 9. 800 YTL l Hedef kar : 2. 000 YTL l Yıllık üretim/satış tahmini : 5. 400 adet l
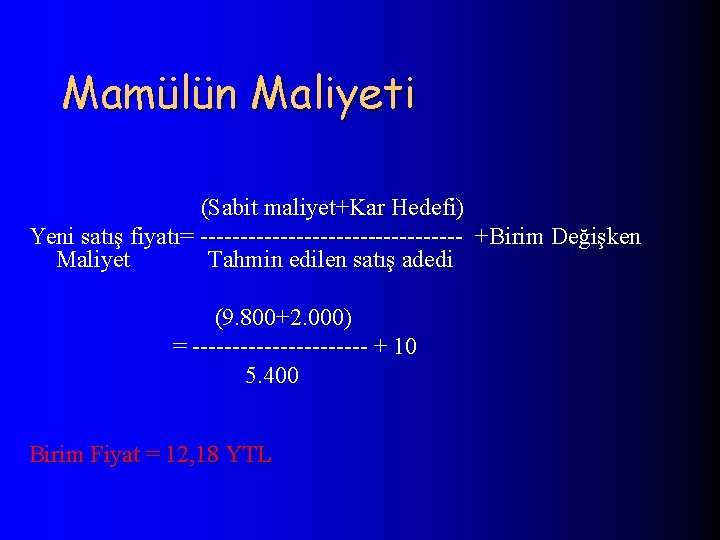
Mamülün Maliyeti (Sabit maliyet+Kar Hedefi) Yeni satış fiyatı= ----------------- +Birim Değişken Maliyet Tahmin edilen satış adedi (9. 800+2. 000) = ----------- + 10 5. 400 Birim Fiyat = 12, 18 YTL
Mamüle Olan Talep Satış tahmin yöntemleri ile talebin büyüklüğü tahmin edilir l İşletmenin talep artışından alacağı pay, pazardaki payı ile karşılaştırılır l Çok sayıda belirsizlik vardır, belirlenmesi zordur. l
Piyasadaki Rekabet Fiyatın yüksek belirlenmesi, pazara girişin kolay olduğu ortamlarda bir çok işletmeyi pazara çeker, l Rekabetin artması fiyatın düşmesine yol açar, l Başlangıçtaki yüksek karlı ortam ortadan kalkabilir. l Oligopol ya da tekel piyasalarında ise bu durum farklıdır. l
Piyasadaki Rekabet nerelerden kaynaklanır ? ? ? Aynı ürünü satan işletmelerden örnek: Pimapen / Winsa / Fıratpen vs. l İkame ürün satan işletmelerden örnek: Dış cephe kaplaması / Isı yalıtımlı sıva l Aynı geliri kendine çekmek isteyen başka bir ürünü üreten işletmelerden Örnek: Futbol topu ya da bisiklet l
Hedef Pazar Payı l Pazar payını arttırmak amacında olan işletmeler düşük fiyat politikası izlerler, l Üretim kapasitesi ve pazara giriş kolaylığı hedef Pazar payını elde edebilmek için önemli unsurlardır.
Pazarın Kaymağını alma / Pazara derinliğine girme politikaları l Piyasaya Düşük ya da Yüksek fiyat politikası ile girme konusunda karar verilmesi
Pazarlama Karmasının Diğer Unsurları l Ürün : Ambalaj (nihai tüketici/endüstriyel tüketici) Yeni / Eski ürün l Dağıtım kanalları: Toptancıya düşük, perakendeciye daha yüksek fiyat l Tutundurma : Satış geliştirme çabaları, reklam, kişisel satış maliyetleri ve yüklenen dağıtım kanallarına göre
Maliyet Artı Kar Yöntemi Özellikle perakende ticaret, inşaat sektörü, serbest meslek sahipleri kullanılır. l Kolay uygulanabilen bir yöntemdir. l İstenilen karlılık oranı maliyet üzerine eklenerek fiyat belirlenir. l Birim maliyet + Birim Kar = Fiyat l Devir hızı yüksek ürünlerde birim kar düşük tutulabilir. l
SATIŞ FİYATINI İNDİRDİM, SATIŞLAR ARTTI, AMA KAR YOK l l l Satış hacmi, fiyat ve kar arasında karmaşık bir ilişki vardır. Hacmi ve fiyatı çok az değiştirseniz bile kar bundan çok etkilenir. Düşük karlı işletmelerde fiyattaki en küçük değişiklik eski karı yakalamak için ekstra üretim hacmini zorlar. Fiyattaki %10 luk düşme ile satışlarda %15 lik artış sağlamaz. Satış fiyatını indirip satışları artırmak karlılığı yok edebilir.
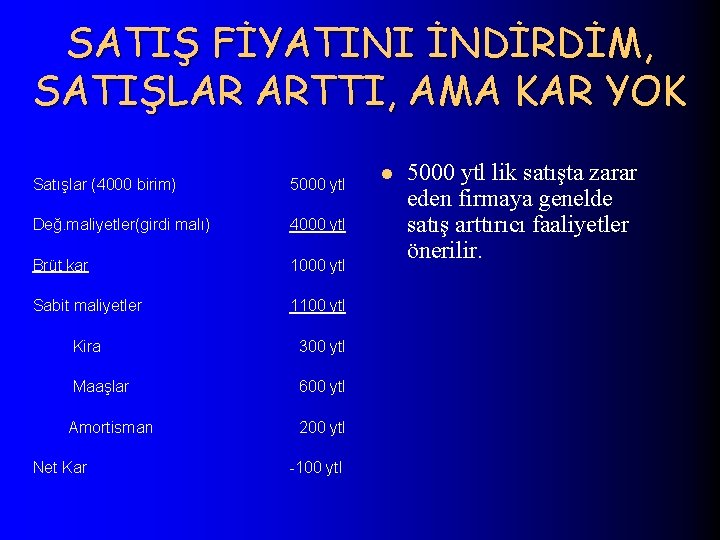
SATIŞ FİYATINI İNDİRDİM, SATIŞLAR ARTTI, AMA KAR YOK Satışlar (4000 birim) 5000 ytl Değ. maliyetler(girdi malı) 4000 ytl Brüt kar 1000 ytl Sabit maliyetler 1100 ytl Kira 300 ytl Maaşlar 600 ytl Amortisman 200 ytl Net Kar -100 ytl l 5000 ytl lik satışta zarar eden firmaya genelde satış arttırıcı faaliyetler önerilir.
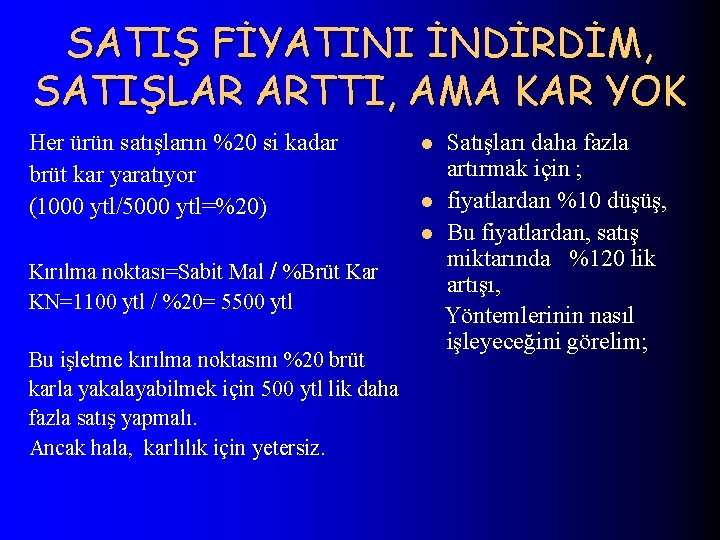
SATIŞ FİYATINI İNDİRDİM, SATIŞLAR ARTTI, AMA KAR YOK Her ürün satışların %20 si kadar brüt kar yaratıyor (1000 ytl/5000 ytl=%20) l l l Kırılma noktası=Sabit Mal / %Brüt Kar KN=1100 ytl / %20= 5500 ytl Bu işletme kırılma noktasını %20 brüt karla yakalayabilmek için 500 ytl lik daha fazla satış yapmalı. Ancak hala, karlılık için yetersiz. Satışları daha fazla artırmak için ; fiyatlardan %10 düşüş, Bu fiyatlardan, satış miktarında %120 lik artışı, Yöntemlerinin nasıl işleyeceğini görelim;
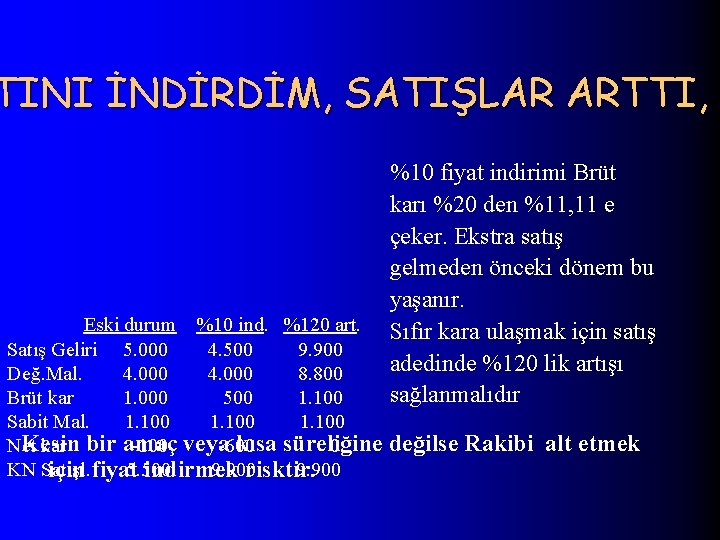
TINI İNDİRDİM, SATIŞLAR ARTTI, A Eski durum %10 ind. %120 art. Satış Geliri 5. 000 4. 500 9. 900 Değ. Mal. 4. 000 8. 800 Brüt kar 1. 000 500 1. 100 Sabit Mal. 1. 100 Kesin kısa süreliğine Net kar bir amaç -100 veya -600 0 KN Satışl. 5. 500 9. 900 için fiyat indirmek risktir. %10 fiyat indirimi Brüt karı %20 den %11, 11 e çeker. Ekstra satış gelmeden önceki dönem bu yaşanır. Sıfır kara ulaşmak için satış adedinde %120 lik artışı sağlanmalıdır değilse Rakibi alt etmek
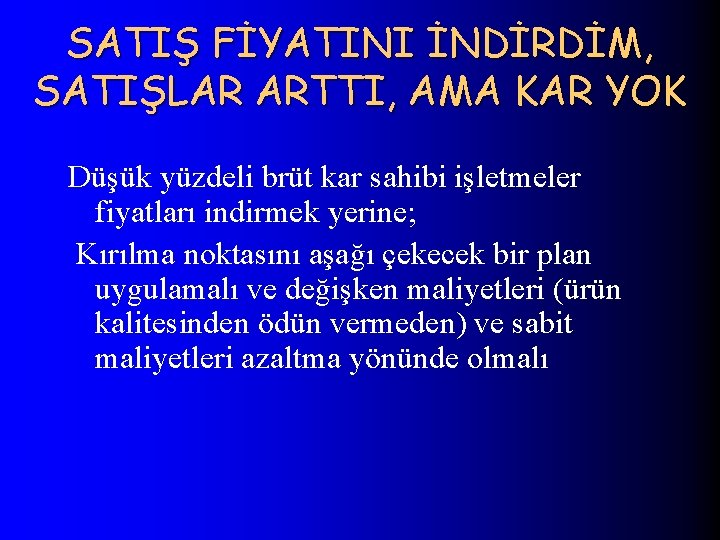
SATIŞ FİYATINI İNDİRDİM, SATIŞLAR ARTTI, AMA KAR YOK Düşük yüzdeli brüt kar sahibi işletmeler fiyatları indirmek yerine; Kırılma noktasını aşağı çekecek bir plan uygulamalı ve değişken maliyetleri (ürün kalitesinden ödün vermeden) ve sabit maliyetleri azaltma yönünde olmalı
SATIŞ FİYATINI ARTIRIP, MÜŞTERİ KAYBEDİP DAHA FAZLA KAZANMAK Satış hacmini düşürüp, fiyat yükseltmek, büyümeyi finanse edemeyen düşük karlı işletmelere önerilir. Stratejinin en verimli yönü, alacak ve stok finansmanı için işletme sermayesi ihtiyacını azaltmasıdır.
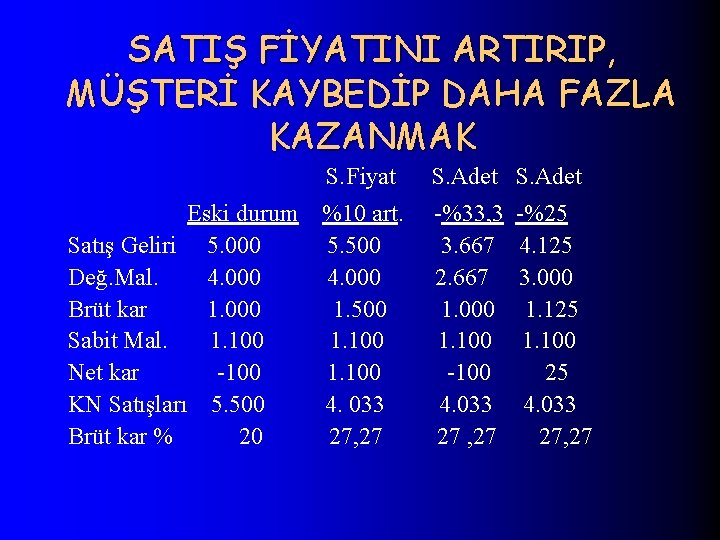
SATIŞ FİYATINI ARTIRIP, MÜŞTERİ KAYBEDİP DAHA FAZLA KAZANMAK Eski durum Satış Geliri 5. 000 Değ. Mal. 4. 000 Brüt kar 1. 000 Sabit Mal. 1. 100 Net kar -100 KN Satışları 5. 500 Brüt kar % 20 S. Fiyat S. Adet %10 art. 5. 500 4. 000 1. 500 1. 100 4. 033 27, 27 -%33, 3 3. 667 2. 667 1. 000 1. 100 -100 4. 033 27 , 27 -%25 4. 125 3. 000 1. 125 1. 100 25 4. 033 27, 27
SATIŞ FİYATINI ARTIRIP, MÜŞTERİ KAYBEDİP DAHA FAZLA KAZANMAK Satış fiyatını artıracak işletmenin dikkat etmesi gerekenler: l Çok az müşteri varsa: Müşterilerden bir ikisini kaybetmek karlarda ciddi düşüş yaratabilir l Çok açık rakipler varsa: Örnek; Bireysel bankacılığı ücret mukabili yapmaya başlamak, müşterilerin bedava hizmet verenlere kaçmasına neden olur. l Fiyata; kalite, hizmet ve bulunabilirlikten daha fazla önem veren marjinal müşteri portföyü kaybedilebilir.
KARLARI ARTTIRMA VE NAKİT AKIŞINI İYİLEŞTİRME YÖNTEMLERİ
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR Neyi denetlerseniz çalışanlar onu yapar, umduğumuzu, beklediğimizi değil l Tüm prosesleri kar gözlüğü ile denetleyin. l Gerçek cevapları duymak için araziye inin. Muhasebeye, üretime, dükkana gidin, dolaşın. Nasıl yapıldığını görün ve dinleyin l
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR Karların ve nakit akışın kötülediği dört temel alan vardır; 1. Brüt kar, 2. Genel Giderler 3. Alacaklar 4. Stoklar l
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR l Brüt karları arttırmak 1. Satış fiyatlarını arttırmak. a. İndirim politikasını revize edin b. Fiyatları daha sık gözden geçirin c. Düşük karlı ürünler, kaldırmak, yüksek karlıları desteklemek 2. Değişken maliyetleri azaltmak a. Tedarikçileri değiştirin&Tedarik anlaşmaları üzerinde görüşün b. Ürün/hizmet özelliklerinizi değiştirin: Üretimde daha ucuz ve sade alternatifler var mı? Yöntemleriniz pahalı veya karmaşık mı?
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR c. Doğrudan iş gücünü akılcılaştırın: Departman savaşlarına engel olun. Çalışanlarınızın ödemelerini performanslarına bağlayın. Kontrolleri altındaki tüm maliyetleri kısmalarını sağlamalısınız. Montaj parçalarını tedarikçiden daha ucuza alabilirsiniz Doğrudan iş gücünüzü daha yüksek değerli faaliyetlerde kullanın
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR l Genel Giderleri Azaltmak: 1. Tasarrufların %80 i Genel Giderlerin %20 sinden gelmeli. 2. 1. 000 ytl lik genel giderde maliyeti yüksek kategorilere odaklanın. %20 lik kategoride (50. 000 ytl) %10 tasarruf 5. 000 ytl kazandırır. 3. Benzinli araçları Lpg li araçlarla değiştirmenin yatırım maliyeti ve gider karşılaştırmasını yapın. 4. Faiz giderleriniz yüksekse borçlarınız için; a. Erteleme yapın b. Birleştirme yapın
KAR VE NAKİT AKIŞI NASIL İYİLEŞİR l Alacaklar: 1. Faturaları geciktirmeyin. Kaybolmasına izin vermeyin. 2. Müşterilerinizin ödeme sistemlerini ve tarzlarını iyi bilin. (ödeme tarihi kaçırmayın) 3. Günü geçmiş ödemelerin peşine daha erken düşün. 4. Düzenli alacak kontrolü yapın 5. Sorunlu müşterilerin limitlerini iptal edin ve peşin satın. Eski borçlarını ödemeden mal çıkmayın
KAR VE NAKİT AKIŞI NASIL İYİLEŞİR l Alacaklar: 6. Alacak listenizi isme değil, bakiyeye göre sıralayın 7. Erken ödemelerdeki indirimleri sık duyurun 8. Geç ödemeleri mutlaka faizleyin 9. Büyük siparişlerde avans isteyin 10. Uzun teslimatları parçalayın ve faturalayın 11. Vadeli satışlarda minimum seviye belirleyin 12. Kararlı olun
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR l Stokları Kontrol etmek: 1. Üretim ve Stok ilişkisini kurmak Başlangıç Stok seviyesi Ekonomik tekrar sipariş zamanı Minimum stok seviyesi Gelecek dönem üretim planı 2. Yavaş eriyen stoklar tespit edilmeli, üretimpazarlama-stok bilgi akışı üçgeni kurulmalıdır. 3. Kullanılmayan stokun ne kadara mal olduğuna bakmaksızın satın. 4. Satış iade politikasını revize etmek 5. LİFO yöntemini kullanmak
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR l Finansal kurumlar; 1. Fazla sayıda bankada hareketli hesap bulundurmayın ( üç ile sınırlayın) Gereksiz hesapları kapatın. 2. Fatura altına en fazla üç hesabı yazın. 3. Elde kalan para mutlaka düzenli olarak değerlendirilmelidir. 4. Banka hizmetlerini etkin denetleyin; 5. Alınan masraflar günlük kontrol edilmeli. 6. Masraf anlaşmaları önceden yapılmalı 7. Diğer bankaların olanakları sürekli izlenmeli ve rekabet yaratılmalı 8. Bankacılık maliyetlerinizi işletme deki departmanlara dağıtın ve karlılıklarını ona göre hesaplayın. Onları da bilgilendirin. 9. Tüm birimlerde akşam kalan nakdi en aza indirin.
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR l Patronun nakit çekişlerinin maaş yönteminde olmasını sağlayın l Borç Yönetimi; 1. Gereksiz banka kredi ve sözleşmelerini iptal edin Banka, faktorıng ve finans kurumu kredi olanaklarını sık tarayın 2. İşletmede nakde dönüşebilecek aktifleri tarayın
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR Satış Yönetimi; 1. Internet, telefon siparişlerini ve otomatik l 2. 3. 4. 5. ödemeleri teşvik edin Büyük siparişlere öncelik verin, hızlandırın Zamanında ödeyen müşterilere daha çok mal satmak için odaklanın. Yüksek karlı fakat geciken müşterilerdeki kar kaybını inceleyin ve satışlarını gözden geçirin Sipariş hataları ve yanlış göndermelere odaklanın, uyarı ve ceza sistemi koyun. Taksitli satışları kredi kartına bağlatmaya çalışın.
KAR VE NAKİT AKIL NASIL İYİLEŞİR l Sevkiyat; 1. Nakit ve büyük tutarlı siparişlere öncelik verin 2. Sipariş alma ile nakliye arasındaki tüm süreçlerdeki zaman kaybını gözden geçirin 3. Faturalama için gerekli belgeleri muhasebeye derhal iletin ve sisteme girin 4. İşlem bazında faturalama yapın. 5. Fatura altında ödeme tarihi net olarak yazılmalıdır. 6. Ödeme vadelerinde tatile denk gelişler olacaksa sevkıyatı hızlandırın.
KAR VE NAKİT AKIŞ NASIL İYİLEŞİR q Ödemeler; 1. Satın almaları merkezileştirin 2. Satın alma fiyat değişimlerini derhal ilgililere duyurun 3. Satın alma pazarlıklarını senelik toplam olarak yapın 4. Satın almalardaki peşin ve vadeli fiyatları banka faizleri ile karşılaştırarak alternatifleri değerlendirin. 5. Hatalı ve eksik ürünleri derhal iade edin ve iade faturası kesin 6. Faturaların şirket içindeki dolaşım kontrolünü hızlı yaparak kayıtlara girmesini sağlayın (nakit akış planı için) 7. Vadesi tatil günlerine denk gelecek satın almalara dikkat edin.
KAR VE NAKİT AKIŞ NASIL İYİLEŞTİRİLİR 8. Kesin bir ödeme günü belirlenmemiş ise satıcı istemeden ödemeyin 9. Faturanın mallardan önce gelmesi durumunu kontrol edin. 10. Verdiğiniz çeklerin mümkün olduğu kadar takasa girmesini sağlayın 11. Nakit ve EFT yerine kendi veya müşteri çeki kullanmaya çalışın 12. Ödemelerde kullanabilmek için alacağınız çekleri küçük miktarlara böldürtün. 13. Çeklerin tahsil ve ödemelerini raporlarla kontrol ediniz.
KAR VE NAKİT AKIŞ NASIL İYİLEŞTİRİLİR l Bordrolar Fazla mesaileri kontrol altında tutun. Maaş avanslarını güne ve kurala bağlayın. En fazla Maaşın %40 kadar avans verin. Maaş ödemelerinizi avantaj sağlayacağınız bankadan yapın
MÜŞTERİ TAKİP YÖNTEMİ ALACAK TAKİBİ (TAHSİLAT) Ø Ø Ø Ø Ø Hesabında sürekli tortu bırakan müşterileri uyarın Yaptığınız nakit indirimlere dikkatsiz müşterileri uyarın ve dikkat edin Gecikme faizlerine itiraz etmeden mal almaya devam eden müşterilere dikkat Pazarlık yapmayan müşteriye dikkat Normalden fazla mal sipariş edenlere dikkat Gecikme faizi oranlarınız piyasanız düzeyinde, ancak banka repo faizlerinden düşük olmamalıdır. Müşteri hesapları incelemesi hem “açık hesap” hem de “risk” olarak ayrılmalıdır. Alacak yaşlandırma tablosu ile çalışın Tahsilatı c/h bazında değil fatura bazında yapın
MÜŞTERİ TAKİP YÖNTEMİ Ø Ø Ø Bu raporları müşteri temsilcisi bazında çıkartın ve her hafta gönderin Eğer gecikme faizi uygulayamayacak isek alacak portföyünün ne kadar büyümesine izin vereceğiz Batak oranımız ne olabilir Ödemede sorun varsa satış yapmamak daha iyidir. Alacak takibi yapacak kişi sert ama saldırgan olmayan, arkadaşça davranan ama ilkeli ve deneyimli olmalı. Sekreter veya muhasebe memur olmamalı. Tahsilat elemanı da satış elemanları gibi “erken tahsilat” prim yöntemi ile çalışmalıdır. Satış elemanları ile uyumları sağlanmalıdır.
MÜŞTERİ TAKİP YÖNTEMİ Ø Ø Ø Tahsilat süreci üçe ayılır: İlk anlaşma, nazik uyarılar ve saldırgan stratejiler Tahsilatla ilgili yönetim ve politikaları belirleyen bir yönetmelik olmalı Ödeme gecikmelerinde hukuki yolları hızlı kullanın Ayda bir mutabakat yapın Şirketinizin batak hesap oranını yıllık olarak belirleyin ve izleyin Ödemesi geciken müşterilere mal çıkışını durduracak kontrol yöntemleri ve koordinasyonlar oluşturun
MÜŞTERİ TAKİP YÖNTEMİ l Ø Ø Ø MÜŞTERİ KREDİLENDİRİLMESİ; Müşterilerinizi profiline göre sınıflayın( Toptancı, Perakendeci, Müşteri kitlesi. . vb) Müşteri limitleri “açık hesap” ve “risk” olarak ikiye ayrılmalıdır Müşterilerinizin teminatlı limitlerini oluşturun Bu limitlerin şirket toplamında ve müşteri bazında ne olması gerektiğini bütçe programında belirleyin. Sermayenin ne kadarı alacaklara bağlanacak karar verin ve ilgili bölümlere duyurun Teminatsız tüm müşterilerinizden çek alın ve şekil şartlarına dikkat edin
MÜŞTERİ TAKİP YÖNTEMİ Ø Ø Ø Ø Açık hesap ve risk limitleri müşteri profiline, ürün çeşidine, bölge veya ülke bazına göre orantılı dağıtılarak risk paylaştırılmış olur Müşteri istihbaratında geçmiş piyasa performansını inceleyin Firmanın ürün değerini inceleyin. Gerçekten para kazanılabilir bir iş mi? Referans isteyin ve kontrol edin Bankalara ve diğer firmalara sorun Müşteri bilgi ve istihbaratını sık güncelleyin. Yetkilileri kontrol edin Mal çıkışlarında tespit edilen limitler ile koordinasyon yöntemi kurun
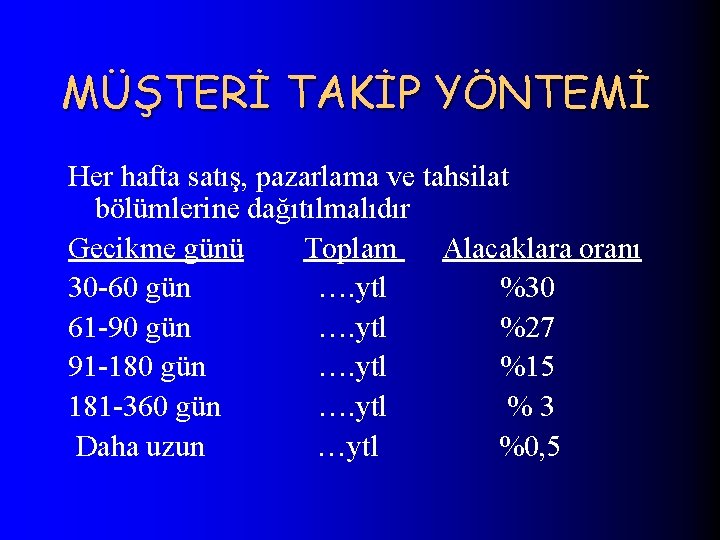
MÜŞTERİ TAKİP YÖNTEMİ Her hafta satış, pazarlama ve tahsilat bölümlerine dağıtılmalıdır Gecikme günü Toplam Alacaklara oranı 30 -60 gün …. ytl %30 61 -90 gün …. ytl %27 91 -180 gün …. ytl %15 181 -360 gün …. ytl %3 Daha uzun …ytl %0, 5
BANKA İLİŞKİLERİ ŞİRKETİNİZİN İYİ VE OLUMSUZ TARAFLARINI BANKANIZLA PAYLAŞIN, BANKALAR SÜRPRİZLERİ SEVMEZLER
BANKA İLİŞKİLERİ Ø Ø Ø Ø Banka ile iyi ve sıkı ilişkiler kurun. Bankaya ihtiyacınız yokken de iletişiminizi iyi kurun İhtiyaç yokken dahi her yıl limit büyütün ve bir miktar kullanın Bankaya sizi anlatan mali verilerinizi gösteren dosya ile gidin Banka sayınız 2 den az 3 den büyük olmasın Bankanıza öneminizi anlatın Kredi ihtiyacınız olduğunda bunu yeni bir proje olarak sunun ve bu projeyi raporlayın Yeni açılan banka şubeleri ile derhal iletişime geçin
BANKA İLİŞKİLERİ Ø Ø Ø Çok büyük bankalar yerine ; yerli, güvenilir, krizlerden derhal etkilenmeyecek, esnek, iş yapan bankayı tercih edin, ancak çok fazla güvenmeyin Yabancı bankalar ürkektir Sözleşmeleri daima inceleyin. Sözleşmelerdeki yazılı olan dalgalı zamanlarda ne yapacaklarına dikkat edin (faiz, kapatma. . vb) Piyasa durumuna göre banka işlem politikanızı güncelleyin(Kredi kapama…vb) Bankaya doğrudan kredi talebi ile gitmeyin. Biraz sizi tanısınlar ve reyting yapın
BANKA İLİŞKİLERİ Ø Ø Ø Banka extreleri, masraflar, komisyon, kredi adat ve faiz hesaplarını her ay inceleyin. Kredi kartları ile vadeli çalışmaya önem verin, ortalama para veya komisyon yöntemlerinden birini uygulayın. Banka kredi isteğinizi ret ettiyse, kızmayın, iki gün sonra yüze “nedenleri” anlamaya çalışarak kredi alır hale gelmeye çalışın. Kredi teminatlarında şahsi kefalet vermemeye çalışın. Bankanın hedefi daima en yüksek teminattır.
BANKA İLİŞKİLERİ Ø Ø Sıkıntıya düştüğünüzde panik olmayın, masaya oturun, olaya hakim olduğunuzu gösterin, teminatlarınıza el sürdürmeyin. Nasıl nakit yaratacağınızı raporlama ile gösterin. Bankaya ilave fayda sunun (faiz, ek teminat, ilave müşteri…vb) ve zaman kazanın. Teminat çözümünün aktifleri aşağı çekeceğini ve işi uzatacağını, kriz atlatılana kadar birlikte hareket etmenin neler kazandıracağını gösterin.
BANKA İLİŞKİLERİ Kredi alabilmek için genel kurallar; 1. Son üç yılın herhangi birinde karlı olmak 2. Özkaynaklar (-) olmamalı 3. Faaliyet karı (-) olmamalı 4. Ortaklara borç sermaye olarak değerlendirilir 5. Aynı isim ve iş kolunda minimum 5 yıl faaliyette bulunulmuş olamalı
FİNANSAL PLANLAMA VE BÜTÇELEME
-İstemediğiniz işlerden, -Hedefleri belirlenmemiş durumlardan, -Ölçmediğiniz şeyden, -Sorumluluğunu vermediğiniz konudan HESAP SORAMAZSINIZ
Finansal Planlama Ve Bütçeleme a. b. Finansal planlama ve bütçeleme sürecinde kullanılan terimler ve tablolar birebir muhasebe uyumlu olursa gerek bütçe hazırlama ve gerekse sapma çözümlemeleri daha rahat ve anlaşılır bu nedenle de kullanılır ve yol gösterici olacaktır. Aksi yöndeki tutumlar şirkette bilgi enflasyonuna neden olacak ve bütçenin işlevlerindeki etkinliği azaltacaktır. Bu bağlamda şirketin hesap planında özellikle alt (yardımcı) hesaplarda kimi düzenlemeler yapmak gerekebilir. Bütçeleme için bilgisayar programları veya yöntemleri kullanılmalıdır.
Finansal Planlama Ve Bütçeleme c. Bütçeleme sırasında salt aritmetik değil tam anlamıyla matematik daha doğrusu sayısal yöntemler kullanılmalıdır. Bundan kaçınıldığı ölçüde bütçe sapmaları büyüyecek, bunları açıklamak için bahaneler aranacak, bulunamadığında makroekonomik belirsizliklere bahane bulunacak ve sonunda “bizim ülkede bütçe yapılmaz” görüşü ağır basacaktır. Böylece ya bütçe yapılmayacak ya da “iş olsun ” kabilinden bütçe yapılacaktır.
Bütçe Amaçları Nelerdir ? l Bu amaçları üçe ayırabiliriz : – Planlama – Uyumlaştırma – Denetim
Bütçe Amaçları Nelerdir ? l Bütçelemenin bir plan olarak amacı, varolan seçenekler içi şirketin sahip olduğu kaynaklarının en etkin biçimde kullanılmasını sağlayacak biçimde geleceğin hedeflerini ve o hedeflere ulaşma yollarını belirlemektir. l Bütçelemenin ikinci amacı da şirketin ana planları ile ayrıntılı planları arasında dengenin sağlanması ve şirketin içindeki çeşitli birimlerin etkinlikleri arasında uygun ilişkilerin geliştirilmesi ve sürdürülmesi eş deyişle uyumun sağlanmasıdır. l Bütçelemenin üçüncü amacı da yürütmenin denetiminde bir araç olarak kullanılmasıdır. Bütçede saptanan hedeflerle ilgili olarak ortaya çıkan edimsel (fiilî) sonuçları bütçede konmuş hedeflerle karşılaştırmak suretiyle başarım çözümlemesi yapılabilir. Neden sonuç çözümlemesinden çıkan bilgilere göre geliştirme ve hatta sürekli geliştirme çalışmaları yapılabilir.
Bütçe Sisteminin Sağladığı Yararlar Nelerdir ? 1. 2. 3. 4. 5. Şirketin ulaşacağı amaçları saptayarak temel politikalarını buna göre oluşturmasına olanak sağlar. Fon kaynak ve kullanımlarının zaman boyutundaki akışını düzenlemeye olanak sağlar. Yönetimde mantıklı ve sistemli karar alma geleneğini yerleştirir. Amaçlara ve sayısal ve parasal hedeflere yönelik çalışma olanağı ve farklı birimlerin amaçlarını uyumlaştırma olanağı sağlar. Kısacası şirketi kaynak kullanımı açısından etken, çıktılar açısından etkili ve verimli çalışmaya yöneltir.
Bütçe Sisteminin Sınırları Nelerdir ? Bütçe sisteminin kuşkusuz birtakım sınırları da vardır. 1. 2. 3. 4. Bütçeler kestirimlere dayanır. Bütçelerin değişken koşullara uygunluğunun sağlanması için sürekli olarak gözden geçirilmesi gerekir. Bütçe otomatik olarak kendine çalışmaz. Bütçe yönetimin yerini alamaz.
Bütçe Çeşitleri Nelerdir ? Bütçeleri çeşitli açılardan sınıflayabiliriz : 1. 2. 3. 4. 5. Konuları açısından : gider bütçeleri, gelir bütçeleri Zamana göre : proje bütçeleri, kısa veya uzun dönemli dönem bütçeleri Amaçlarına göre : program bütçeleri, faaliyet bütçeleri Teknik yapılarına göre : durağan bütçeler, esnek bütçeler Kapsamlarına göre : bölüm veya işlevsel bütçeler, genel bütçeler
Bütçe Nedir Sisteminin İş Akış Sırası ? Adımları genel sırasıyla şöyle koyabiliriz : Varsayımlar; Fiyatlar, enflasyon, kurlar 1. Mal /hizmet satış (miktar. Xfiyat=tutar) bütçesi 2. Üretim (ticaret şirketleri için satın alma) miktar ve stok bütçesi 3. Üretim (ticaret şirketleri için satın alma) maliyet bütçeleri – – – 4. 5. Direkt ilk madde ve malzeme bütçesi Direkt işçilik bütçesi Genel üretim giderleri bütçesi Mamul stokları bütçesi Satışların maliyeti bütçesi – – Satılan mamul maliyeti bütçesi Satılan ticari maliyeti bütçesi
Bütçe Sisteminin İş Akış Sırası Nedir ? 6. 7. 8. 9. 10. 11. 12. 13. 14. 15. 16. 17. 18. Araştırma geliştirme giderleri bütçesi Pazarlama, satış, dağıtım giderleri bütçesi Genel yönetim giderleri bütçesi Finansman giderleri bütçesi Diğer olağandışı gelir ve giderler bütçesi Olağandışı gelir ve giderler bütçesi Duran varlık yatırım bütçesi Amortisman şekli, oranları Finansman bütçesi Bütçe gelir tablosu Nakit bütçesi ve bütçe nakit akım tablosu Bütçe bilanço Bütçe sapma çözümlemeleri (dönem sonlarında)
Bütçeden elde edilecek veriler q Tahmini faaliyetleriniz için ne kadar kaynak ihtiyacınız olduğu ve bu ihtiyacın ne şekilde karşılanabileceği. q Karlılığın yeterli olup, olmadığı. q Bu faaliyeti gerçekleştirme kapasitenizin olup, olmadığı ortaya çıkacaktır.
Bütçe Düzenlenmesinin İlkeleri Nelerdir ? 1. 2. 3. 4. 5. 6. 7. Yönetimin desteği Örgütsel uyum İzleme Doğru bilgiler toplamak ve gerçek olaylara dayanmak Kesin zaman çizelgelerine uyulması Esneklik Sorumluluk muhasebesinin varlığı
Bütçe Düzenlenmesinin İlkeleri Nelerdir ? l Bunlardan sonuncusunun altını çizmek gerekir. Eğer şirketin örgütsel birimleri ve giderek öbekler ve de kişiler, bütçe başarım düzeylerinden yetkili ve sorumlu olmazlarsa ve dahi başarıları için parasal ve parasal olmayan ödüllendirme kullanılmazsa, bütçe dizgesinin çalışması verimli olmaz. l Sorumluluk muhasebesinde sorumluluk merkezleri uygulaması, birimlerin sorumluluk-yetki bağlamındaki düzeyine göre genişlik sırasıyla maliyet merkezi, kâr merkezi, yatırım merkezi uygulaması adlarını alabilir. Bütçe sapma değerlendirmelerinde masraf merkezleri esasında eşyöneticilerin bölümler arası karşılaştırmaları yapılmalı. Masraflar merkezlere göre dağılımında ilgili birimlere sonuçlar ulaştırılmalı l l
Bütçe Sapma Ele Alınabilir Çözümlemeleri Nasıl ? Gider bütçeleri : 1. • • • Direkt ilk madde ve malzeme bütçeleri : miktar ve fiyat farkları Direkt işçilik bütçeleri : süre (zaman) ve ücret farkları Genel üretim giderleri : bütçe, verimlilik ve kapasite farkları Gelir bütçeleri : 2. • • Satış bütçeleri : fiyat farkları , hacim farkları (hacim farkları ayrıntısal olarak karışım sapması, pazar payı sapması veya miktar sapması olarak üç alt başlıkta ele alınabilir. ) Diğer olağan faaliyet gelirleri : isteğe bağlı olarak ayrımlanabilir.
Bütçenin başarısı için l Gerçekleşen değerlerin çok geç değil en hızlı şekilde çıkması (Ayın 10. günü) Gecikme nedeni genellikle faturalardır. l Satışlar haftalık, nakit durum günlük, nakit akış haftalık veya aylık olmalıdır. l Hangi finansal konuların önemli ve takip edilmesi gerektiğini belirleyin duyurun ve tahminlerle sürekli karşılaştırın l İlgili yöneticilere düzenli olarak bu raporları dağıtın ve üzerine yorum, beklenti ve sorularınızı yazın
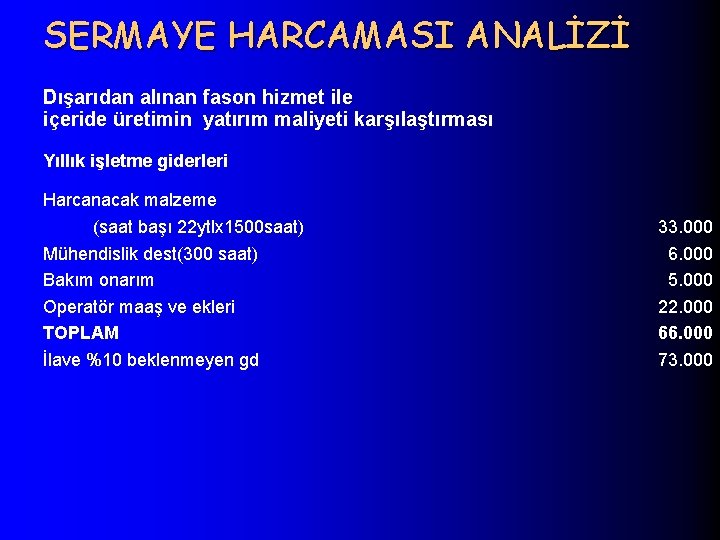
SERMAYE HARCAMASI ANALİZİ Dışarıdan alınan fason hizmet ile içeride üretimin yatırım maliyeti karşılaştırması Yıllık işletme giderleri Harcanacak malzeme (saat başı 22 ytlx 1500 saat) Mühendislik dest(300 saat) Bakım onarım Operatör maaş ve ekleri TOPLAM İlave %10 beklenmeyen gd 33. 000 6. 000 5. 000 22. 000 66. 000 73. 000
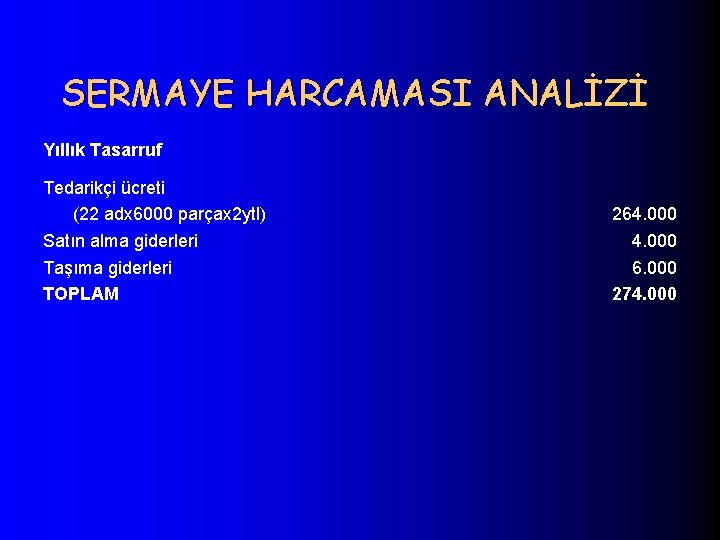
SERMAYE HARCAMASI ANALİZİ Yıllık Tasarruf Tedarikçi ücreti (22 adx 6000 parçax 2 ytl) Satın alma giderleri Taşıma giderleri TOPLAM 264. 000 6. 000 274. 000
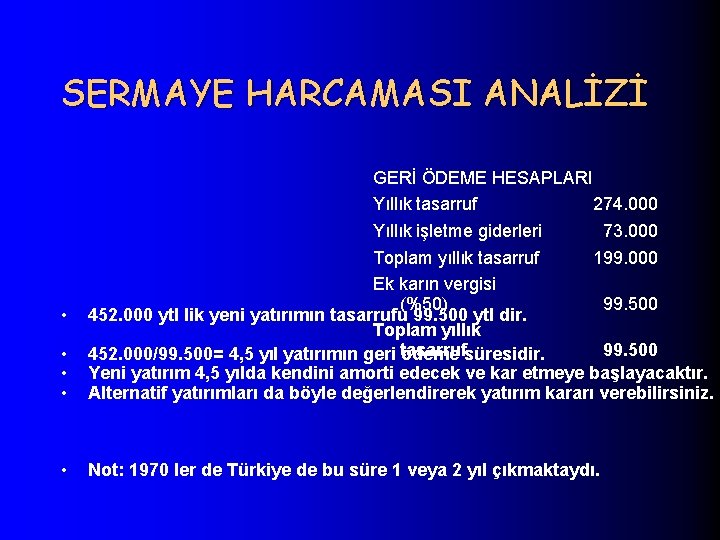
SERMAYE HARCAMASI ANALİZİ • • • GERİ ÖDEME HESAPLARI Yıllık tasarruf 274. 000 Yıllık işletme giderleri 73. 000 Toplam yıllık tasarruf 199. 000 Ek karın vergisi (%50) 99. 500 452. 000 ytl lik yeni yatırımın tasarrufu 99. 500 ytl dir. Toplam yıllık 99. 500 452. 000/99. 500= 4, 5 yıl yatırımın geri tasarruf ödeme süresidir. Yeni yatırım 4, 5 yılda kendini amorti edecek ve kar etmeye başlayacaktır. Alternatif yatırımları da böyle değerlendirerek yatırım kararı verebilirsiniz. • Not: 1970 ler de Türkiye de bu süre 1 veya 2 yıl çıkmaktaydı. •