LES GRANDS PRINCIPES DE LA TERRITORIALITE EN TVA
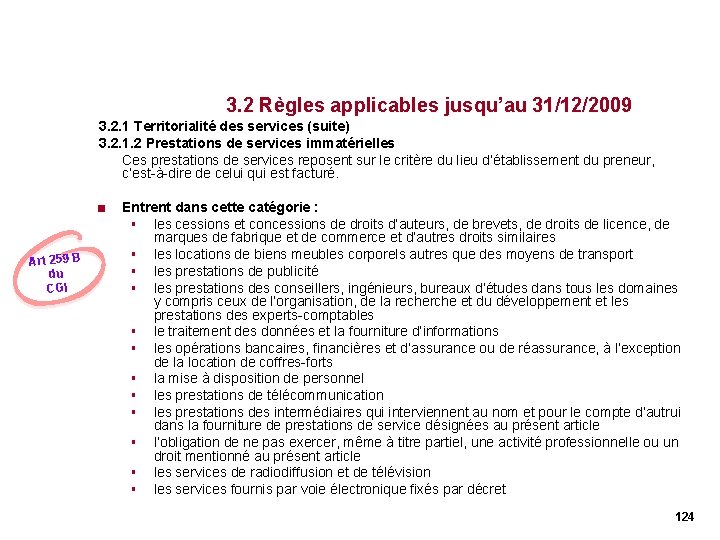
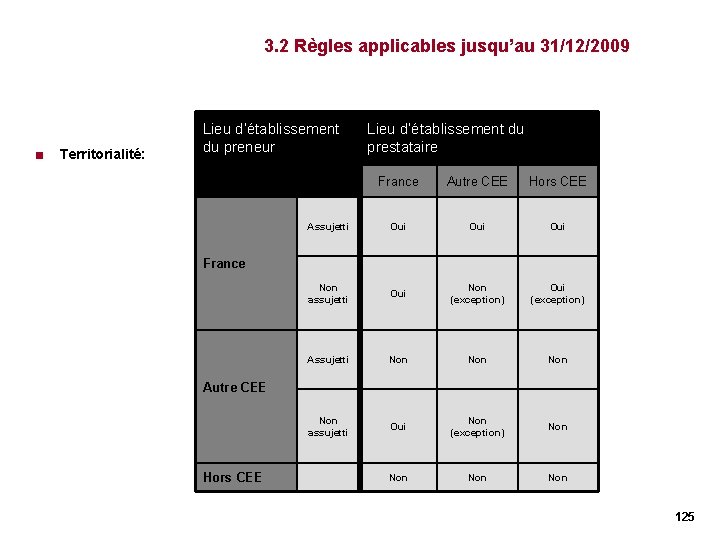
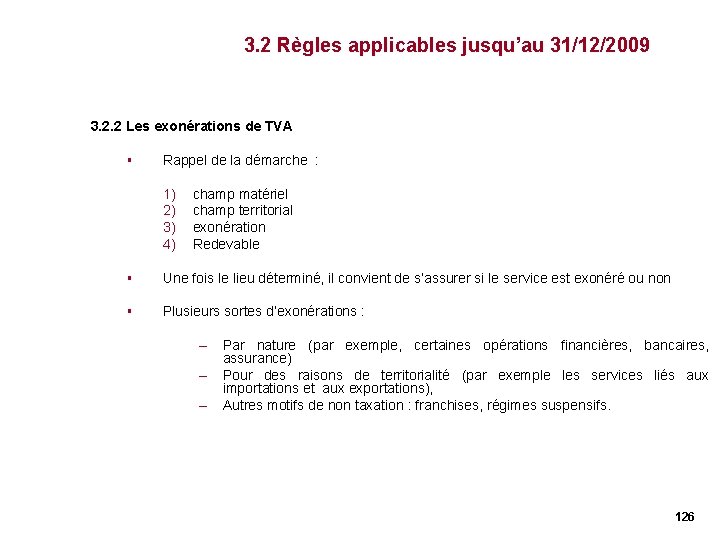
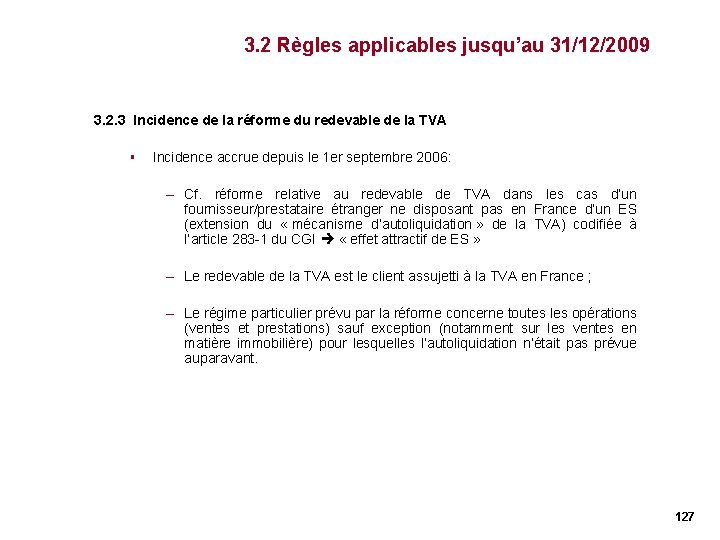
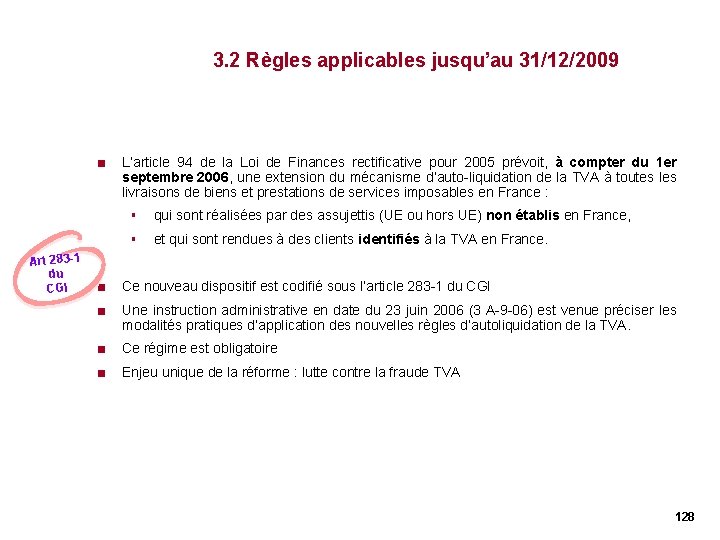
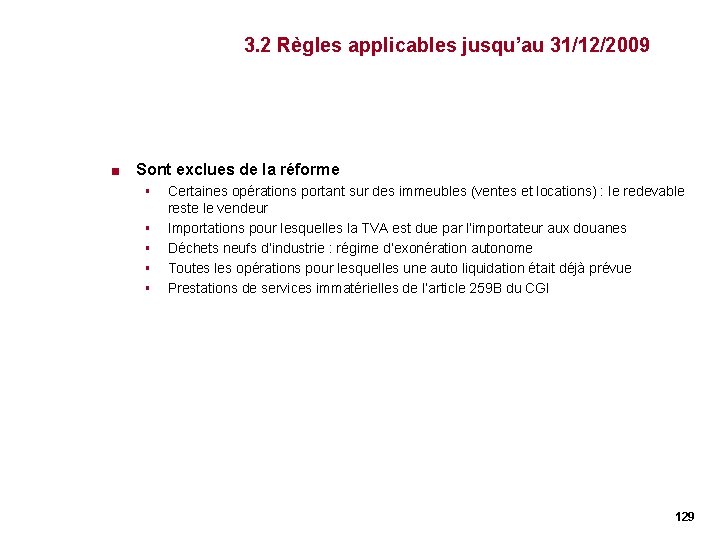
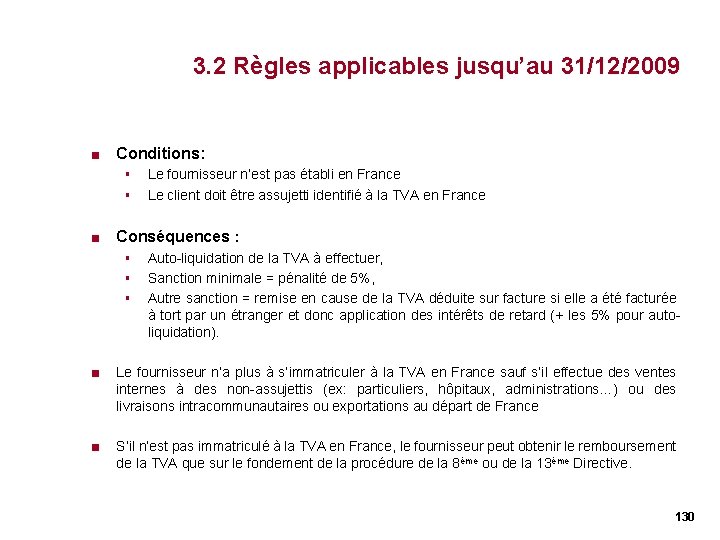
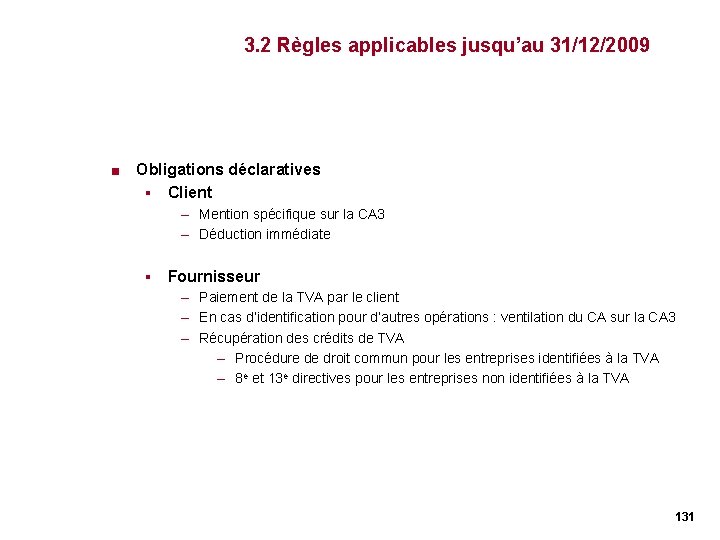
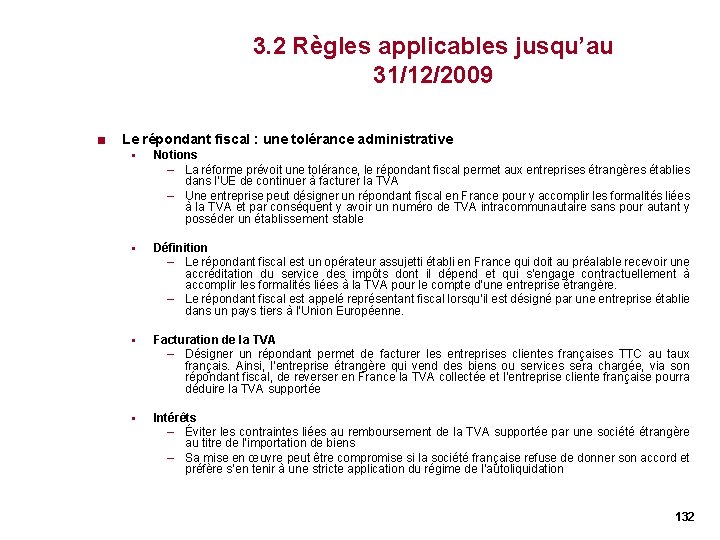
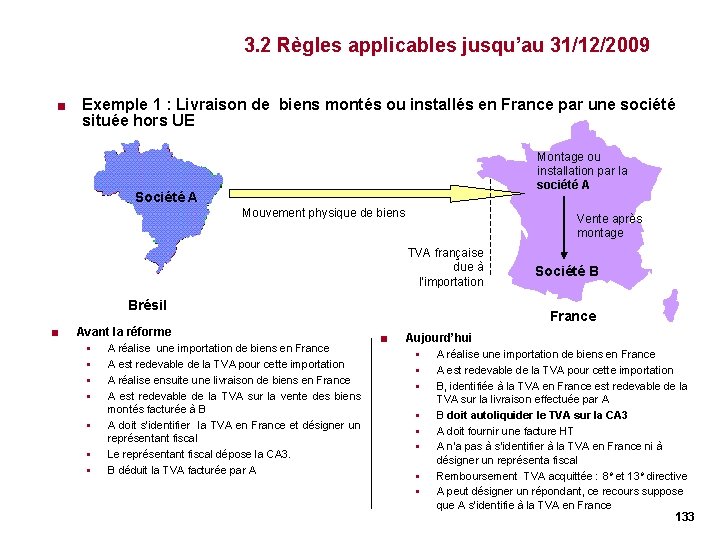
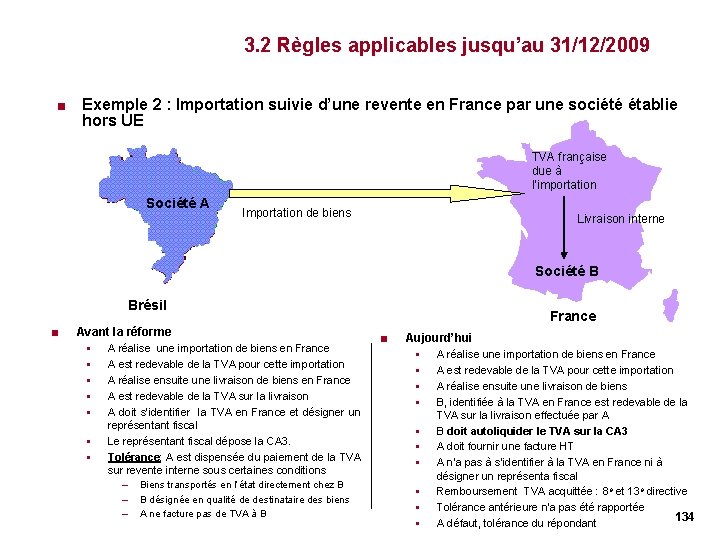
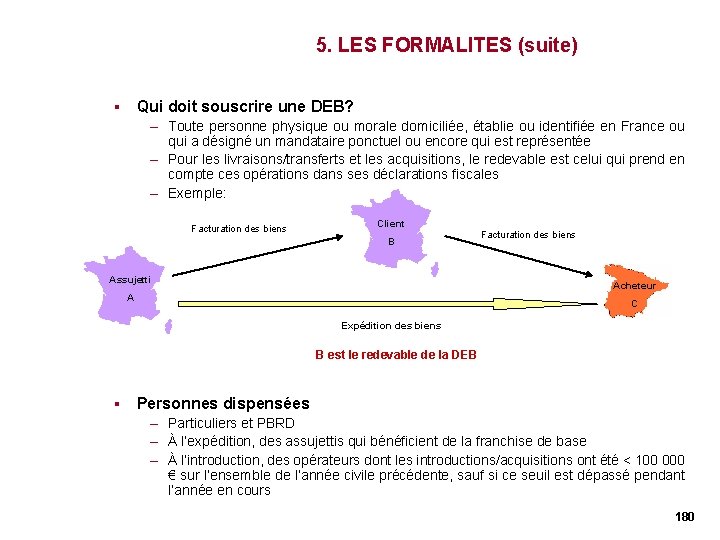
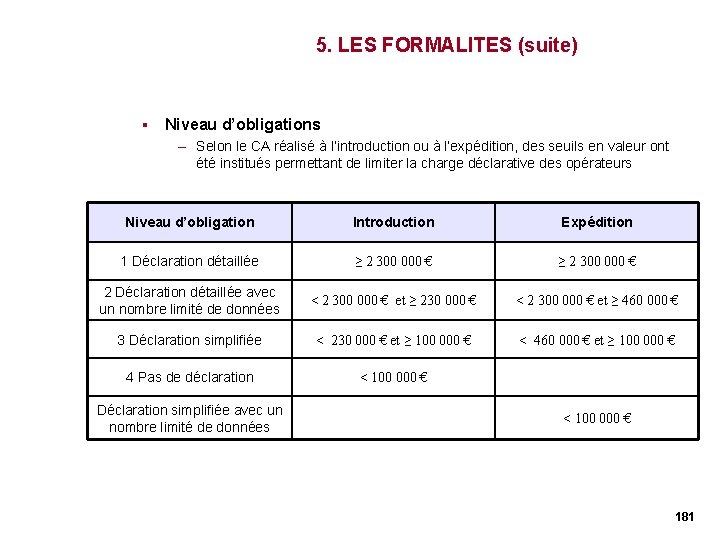
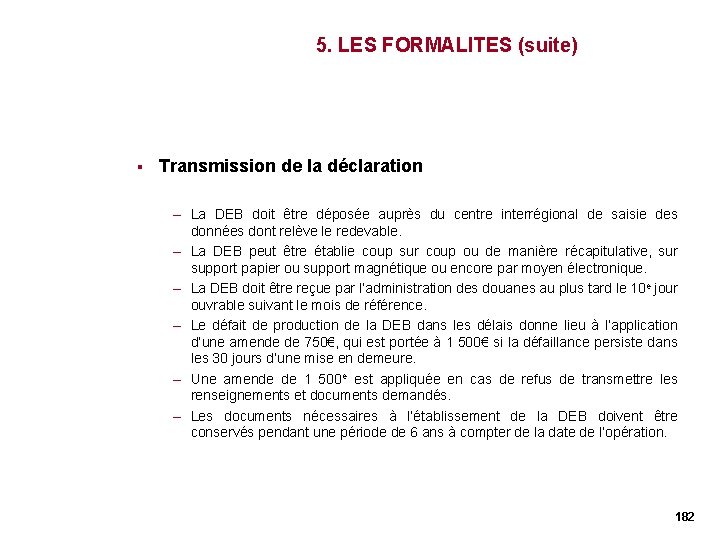
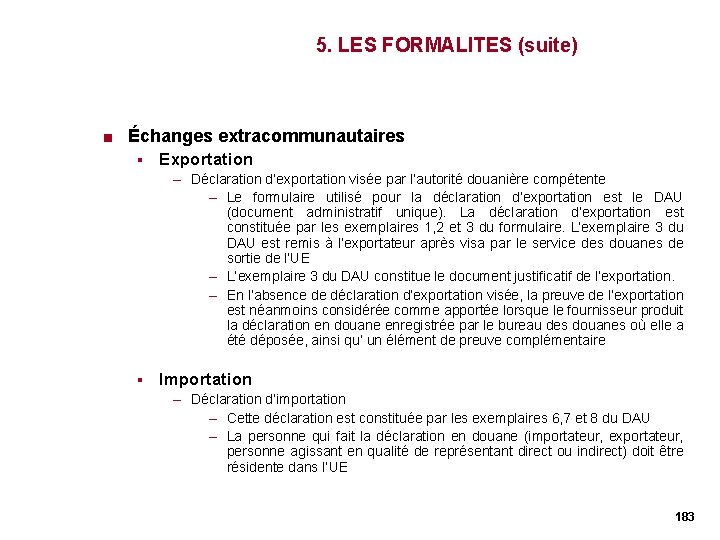
- Slides: 184
LES GRANDS PRINCIPES DE LA TERRITORIALITE EN TVA 2008/2009 Pascale Carré de Sousa © FIDAL
SOMMAIRE 1. Principes généraux 1. 1 Généralités 1. 2 Une nouvelle terminologie 1. 3 Définition du territoire 3. Opérations portant sur les services 3. 1 Introduction et généralités Méthodologie Notion de services Vs biens 2. Opérations portant sur les biens Règles applicables jusqu’au 31 décembre 2009 3. 2. 1 Territorialité des services 3. 2. 2 Les exonérations de TVA 3. 2. 3 Incidences de la réforme de 2006 2. 1. 1 Le lieu des livraisons de 2. 1. 2 Le lieu des acquisitions intracommunautaires 2. 2 Les opérations intracommunautaires 2. 2. 1 Les livraisons intracommunautaires 2. 2. 2 Les acquisitions intracommunautaires 2. 2. 3 Les transferts 2. 2. 4 Les affectations 2. 2. 5 Le nouveau dispositif de lutte contre la fraude « Carrousel » 2. 3 Les opérations particulières 2. 3. 1 Les ventes à distance 2. 3. 2 Les ventes de transports neufs 2. 3. 3 Les opérations triangulaires 2. 3. 4 Le travail à façon 2. 3. 5 La vente en consignation 2. 3. 6 Les achats en franchise 2. 4 Les opérations extracommunautaires 2. 4. 1 Les exportations 2. 4. 2 Les importations 3. 1. 2 3. 2 2. 1 Principes biens 3. 1. 1 3. 3 règles applicables aux services à compter du 1 er janvier 2010 3. 3. 1 Présentation générale 3. 3. 2 Directive 2008/8 du 12 février 2008 réforme du lieu de taxation des prestations de services 3. 3. 3 Directive 2008/9/CE du 12 février 2008 modernisation de la procédure de remboursement 4. Les entreprises étrangères 4. 1 Représentation fiscale 4. 2 Opérations réalisées par les entreprises étrangères 4. 3 Remboursement de la TVA 5. Les formalités 2
1. PRINCIPES GENERAUX 3
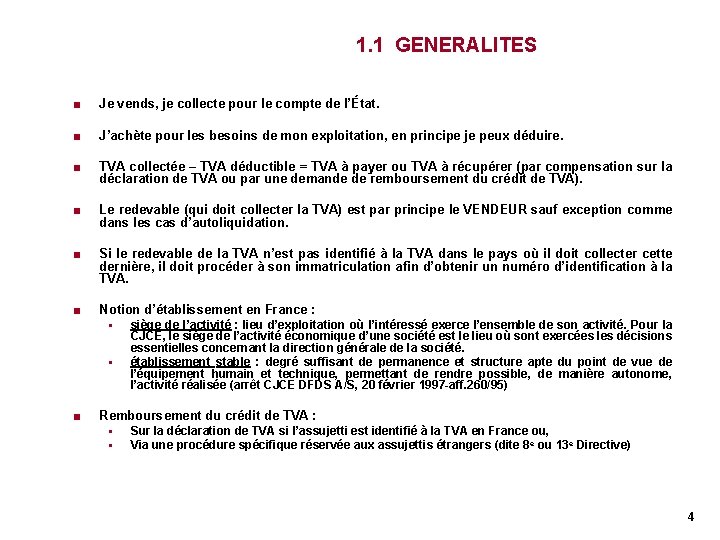
1. 1 GENERALITES < Je vends, je collecte pour le compte de l’État. < J’achète pour les besoins de mon exploitation, en principe je peux déduire. < TVA collectée – TVA déductible = TVA à payer ou TVA à récupérer (par compensation sur la déclaration de TVA ou par une demande de remboursement du crédit de TVA). < Le redevable (qui doit collecter la TVA) est par principe le VENDEUR sauf exception comme dans les cas d’autoliquidation. < Si le redevable de la TVA n’est pas identifié à la TVA dans le pays où il doit collecter cette dernière, il doit procéder à son immatriculation afin d’obtenir un numéro d’identification à la TVA. < Notion d’établissement en France : § § < siège de l’activité : lieu d’exploitation où l’intéressé exerce l’ensemble de son activité. Pour la CJCE, le siège de l’activité économique d’une société est le lieu où sont exercées les décisions essentielles concernant la direction générale de la société. établissement stable : degré suffisant de permanence et structure apte du point de vue de l’équipement humain et technique, permettant de rendre possible, de manière autonome, l’activité réalisée (arrêt CJCE DFDS A/S, 20 février 1997 -aff. 260/95) Remboursement du crédit de TVA : § § Sur la déclaration de TVA si l’assujetti est identifié à la TVA en France ou, Via une procédure spécifique réservée aux assujettis étrangers (dite 8 e ou 13 e Directive) 4
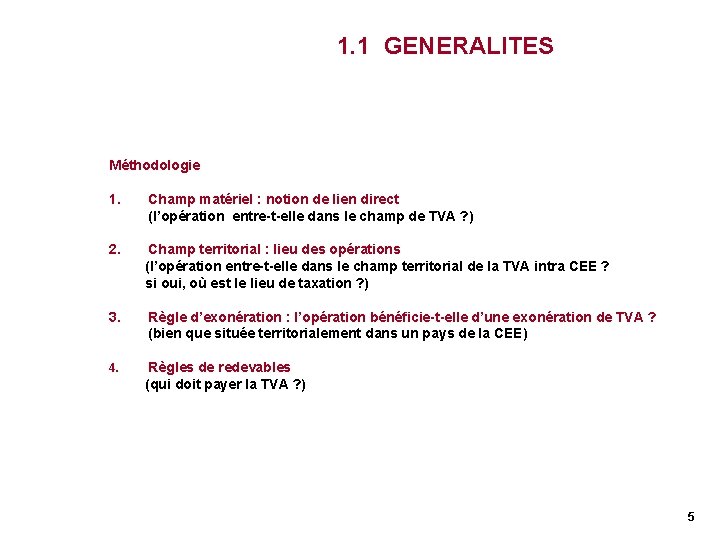
1. 1 GENERALITES Méthodologie 1. Champ matériel : notion de lien direct (l’opération entre-t-elle dans le champ de TVA ? ) 2. Champ territorial : lieu des opérations (l’opération entre-t-elle dans le champ territorial de la TVA intra CEE ? si oui, où est le lieu de taxation ? ) 3. Règle d’exonération : l’opération bénéficie-t-elle d’une exonération de TVA ? (bien que située territorialement dans un pays de la CEE) Règles de redevables (qui doit payer la TVA ? ) 4. 5
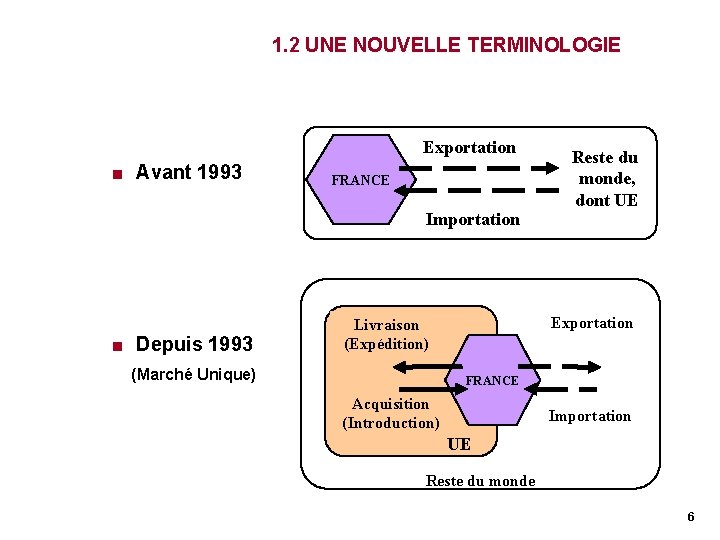
1. 2 UNE NOUVELLE TERMINOLOGIE Exportation < Avant 1993 FRANCE Importation < Depuis 1993 Exportation Livraison (Expédition) (Marché Unique) Reste du monde, dont UE FRANCE Acquisition (Introduction) Importation UE Reste du monde 6
1. 2 UNE NOUVELLE TERMINOLOGIE (suite) < Dans l’espace sans frontières que constitue la Communauté Européenne, les notions d’importation et d’exportation ont été remplacées respectivement par celles d’acquisition intracommunautaire et de livraison intracommunautaire. < En contrepartie de la suppression des frontières, les intéressés sont soumis à des obligations particulières qui se traduisent notamment par : § l’attribution d’un numéro individuel d’identification à la TVA § une déclaration des échanges de biens (DEB) mensuelle à déposer auprès du service des douanes < Les particuliers ne sont pas concernés directement par la réglementation des échanges intracommunautaires. C’est ainsi que les achats effectués par un particulier dans un autre État membre supportent en principe la seule TVA de cet État, sous réserve des dispositions spécifiques applicables à la vente à distance et à la vente de moyens de transport neufs. 7
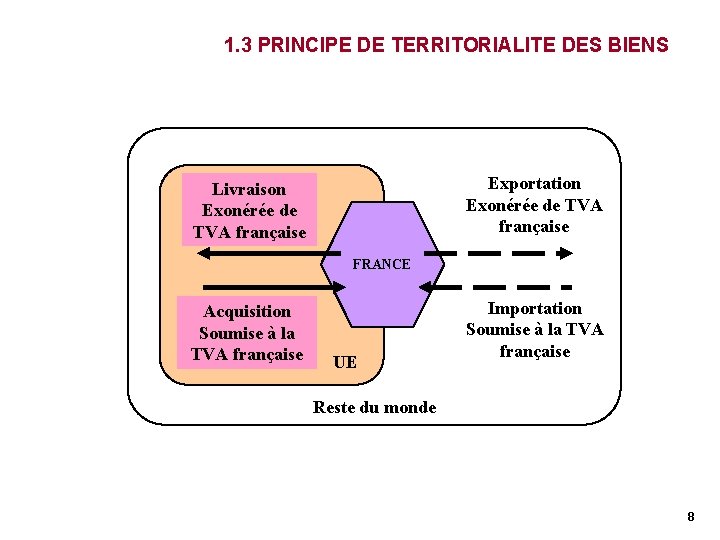
1. 3 PRINCIPE DE TERRITORIALITE DES BIENS Exportation Exonérée de TVA française Livraison Exonérée de TVA française FRANCE Acquisition Soumise à la TVA française UE Importation Soumise à la TVA française Reste du monde 8
1. 3 PRINCIPE DE TERRITORIALITE DES PRESTATIONS DE SERVICES < Principes de territorialité (Services) § Lieu d’établissement du prestataire § Lieu de la réalisation de la prestation § Lieu de consommation du service § Lieu d’établissement du preneur du service § ATTENTION : § Réforme à venir 1 er Janvier 2010 – Paquet TVA du 12 février 2008 § La notion de territorialité est différente de la notion de redevable. 9
1. 2 DEFINITION DES TERRITOIRES : LA FRANCE France continentale, y compris les îles du littoral < La Corse sous réserve de certaines règles particulières < La principauté de Monaco < Les eaux territoriales < 10
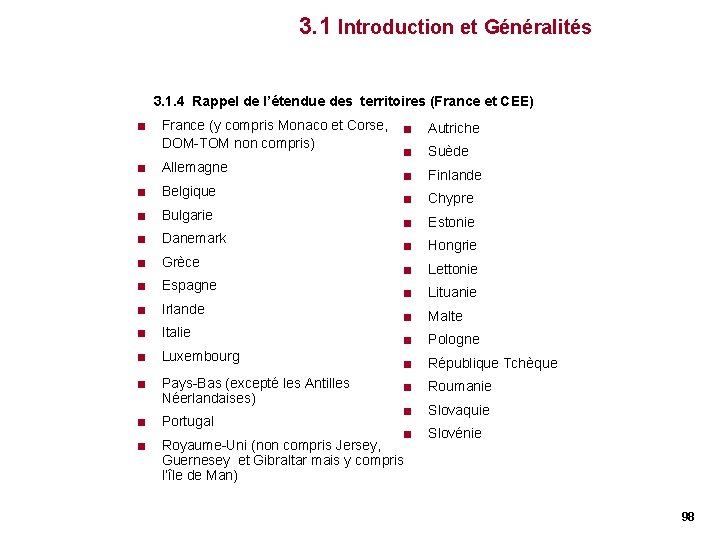
1. 2 DEFINITION DES TERRITOIRES: L’UNION EUROPEENNE < France < Lettonie < Allemagne < Lituanie < Autriche < Luxembourg < Belgique < Malte < Bulgarie < < Chypre Pays-Bas (excepté les Antilles Néerlandaises) < Danemark < Pologne < Espagne < Portugal < Estonie < Roumanie < Finlande < Royaume-Uni y compris l’île de Man < Grèce < Slovaquie < Hongrie < Slovénie < Irlande < Suède < Italie < République Tchèque 11
1. 2 DEFINITION DES TERRITOIRES : LES PAYS TIERS < < < < Territoires d’Outre-Mer DOM sauf Guyane Collectivités territoriales de Mayotte Nouvelle Calédonie Saint-Pierre-et-Miquelon Andorre Pays hors UE 12
2. OPERATIONS PORTANT SUR LES BIENS 13
2. 1 PRINCIPES 14
2. 1 PRINCIPES Notion de biens (versus services) Biens : biens meubles corporels (notion de droit civil) Sont des biens : – électricité, – chaleur, – flux (gaz, eau, etc…) Ne sont pas des livraisons de biens : locations de biens (services) Importance de qualification : territorialité, exonération, redevable, taux, exigibilité, facturation… Biens immeubles : ont des règles propres Notion de livraison 15
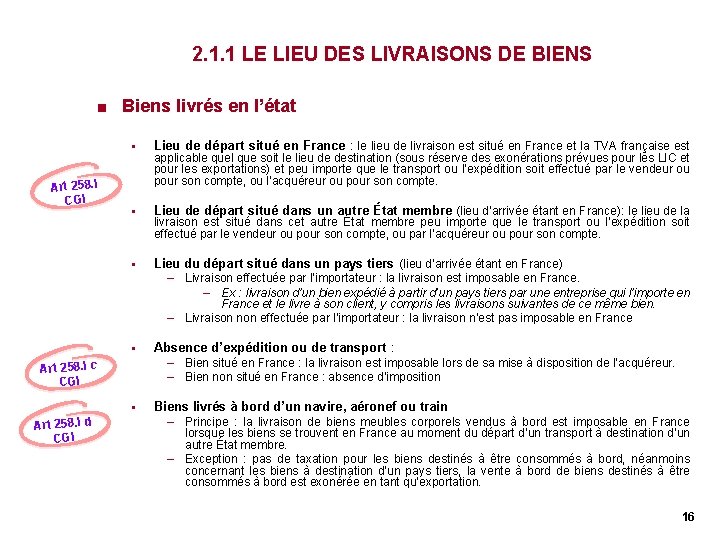
2. 1. 1 LE LIEU DES LIVRAISONS DE BIENS < Art 258. I CGI Biens livrés en l’état § Lieu de départ situé en France : le lieu de livraison est situé en France et la TVA française est § Lieu de départ situé dans un autre État membre (lieu d’arrivée étant en France): le lieu de la § Lieu du départ situé dans un pays tiers (lieu d’arrivée étant en France) – Livraison effectuée par l’importateur : la livraison est imposable en France. – Ex : livraison d’un bien expédié à partir d’un pays tiers par une entreprise qui l’importe en applicable quel que soit le lieu de destination (sous réserve des exonérations prévues pour les LIC et pour les exportations) et peu importe que le transport ou l’expédition soit effectué par le vendeur ou pour son compte, ou l’acquéreur ou pour son compte. livraison est situé dans cet autre État membre peu importe que le transport ou l’expédition soit effectué par le vendeur ou pour son compte, ou par l’acquéreur ou pour son compte. France et le livre à son client, y compris les livraisons suivantes de ce même bien. – Livraison non effectuée par l’importateur : la livraison n’est pas imposable en France § Absence d’expédition ou de transport : – Bien situé en France : la livraison est imposable lors de sa mise à disposition de l’acquéreur. – Bien non situé en France : absence d’imposition § Biens livrés à bord d’un navire, aéronef ou train – Principe : la livraison de biens meubles corporels vendus à bord est imposable en France Art 258. I c CGI Art 258. I d CGI lorsque les biens se trouvent en France au moment du départ d’un transport à destination d’un autre État membre. – Exception : pas de taxation pour les biens destinés à être consommés à bord, néanmoins concernant les biens à destination d’un pays tiers, la vente à bord de biens destinés à être consommés à bord est exonérée en tant qu’exportation. 16
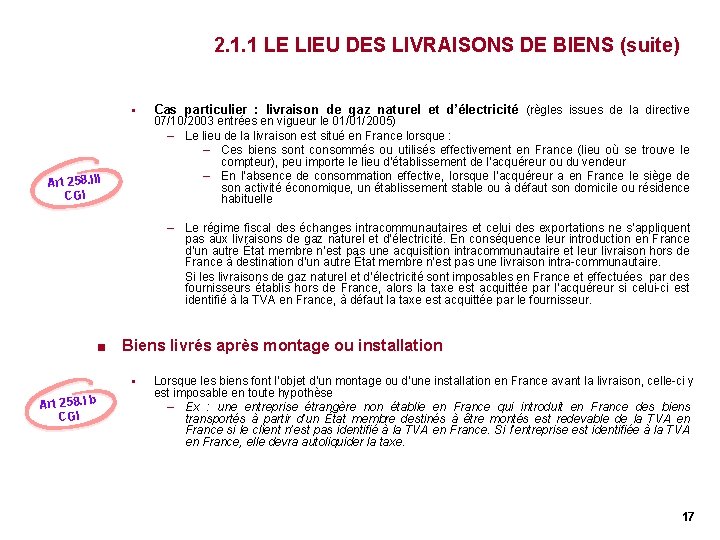
2. 1. 1 LE LIEU DES LIVRAISONS DE BIENS (suite) § Art 258. III CGI Cas particulier : livraison de gaz naturel et d’électricité (règles issues de la directive 07/10/2003 entrées en vigueur le 01/01/2005) – Le lieu de la livraison est situé en France lorsque : – Ces biens sont consommés ou utilisés effectivement en France (lieu où se trouve le compteur), peu importe le lieu d’établissement de l’acquéreur ou du vendeur – En l’absence de consommation effective, lorsque l’acquéreur a en France le siège de son activité économique, un établissement stable ou à défaut son domicile ou résidence habituelle – Le régime fiscal des échanges intracommunautaires et celui des exportations ne s’appliquent pas aux livraisons de gaz naturel et d’électricité. En conséquence leur introduction en France d’un autre État membre n’est pas une acquisition intracommunautaire et leur livraison hors de France à destination d’un autre État membre n’est pas une livraison intra-communautaire. Si les livraisons de gaz naturel et d’électricité sont imposables en France et effectuées par des fournisseurs établis hors de France, alors la taxe est acquittée par l’acquéreur si celui-ci est identifié à la TVA en France, à défaut la taxe est acquittée par le fournisseur. < Biens livrés après montage ou installation § Art 258. I b CGI Lorsque les biens font l’objet d’un montage ou d’une installation en France avant la livraison, celle-ci y est imposable en toute hypothèse – Ex : une entreprise étrangère non établie en France qui introduit en France des biens transportés à partir d’un État membre destinés à être montés est redevable de la TVA en France si le client n’est pas identifié à la TVA en France. Si l’entreprise est identifiée à la TVA en France, elle devra autoliquider la taxe. 17
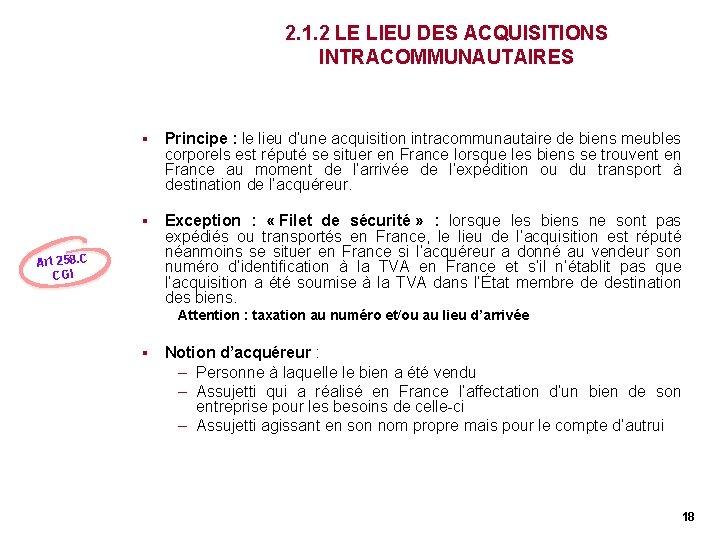
2. 1. 2 LE LIEU DES ACQUISITIONS INTRACOMMUNAUTAIRES § Principe : le lieu d’une acquisition intracommunautaire de biens meubles corporels est réputé se situer en France lorsque les biens se trouvent en France au moment de l’arrivée de l’expédition ou du transport à destination de l’acquéreur. § Exception : « Filet de sécurité » : lorsque les biens ne sont pas expédiés ou transportés en France, le lieu de l’acquisition est réputé néanmoins se situer en France si l’acquéreur a donné au vendeur son numéro d’identification à la TVA en France et s’il n’établit pas que l’acquisition a été soumise à la TVA dans l’État membre de destination des biens. Art 258. C CGI Attention : taxation au numéro et/ou au lieu d’arrivée § Notion d’acquéreur : – Personne à laquelle le bien a été vendu – Assujetti qui a réalisé en France l’affectation d’un bien de son entreprise pour les besoins de celle-ci – Assujetti agissant en son nom propre mais pour le compte d’autrui 18
2. 2 LES OPERATIONS INTRACOMMUNAUTAIRES 19
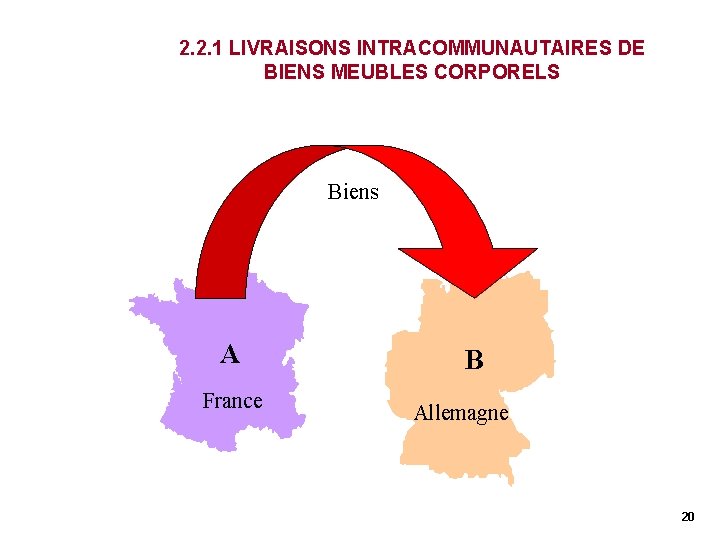
2. 2. 1 LIVRAISONS INTRACOMMUNAUTAIRES DE BIENS MEUBLES CORPORELS Biens A France B Allemagne 20
2. 2. 1 LIVRAISONS INTRACOMMUNAUTAIRES DE BIENS MEUBLES CORPORELS (suite ) < Définition § < Principes § § < Art 262 ter, I CGI < Les livraisons intracommunautaires (LIC) se définissent comme le transfert du pouvoir de disposer d’un bien meuble corporel comme un propriétaire par un assujetti en France au profit d’un acquéreur situé dans un autre État membre. Les livraisons intra-communautaires de biens expédiés en France vers un autre état de l’Union Européenne sont sous conditions de fond et de forme exonérées de TVA (CGI Art. 262 ter I) sous conditions. Néanmoins, la LIC ouvre droit à déduction, l’assujetti qui la réalise peut donc déduire la TVA qui a grevé les éléments du prix des biens expédiés. Conditions de fond pour bénéficier de cette exonération § § § e risque Zone d La livraison est effectuée à titre onéreux Le vendeur est un assujetti agissant en tant que tel L’acquéreur est un assujetti ou une personne morale non assujettie qui ne bénéficie pas du régime dérogatoire permettant de ne pas soumettre à la TVA les AIC (càd les PBRD cf slide 23). Conditions de forme pour bénéficier de cette exonération § § § Le vendeur doit être en possession du numéro d’identification à la TVA de l’acquéreur dans un autre Etat-Membre Le vendeur doit être en possession de justificatifs du transport de biens hors de France (preuve apportée par tout moyen) La facture doit comporter – le numéro intracommunautaire du client (acheteur) qui devra avoir été vérifié par le vendeur – le numéro d’identification à la TVA du vendeur – la mention « exonération de TVA, article 262 -ter-I du CGI » Si le vendeur ne peut justifier l’expédition, il doit soumettre la vente à TVA La CA 3 et la DEB à l’expédition doivent être renseignées 21
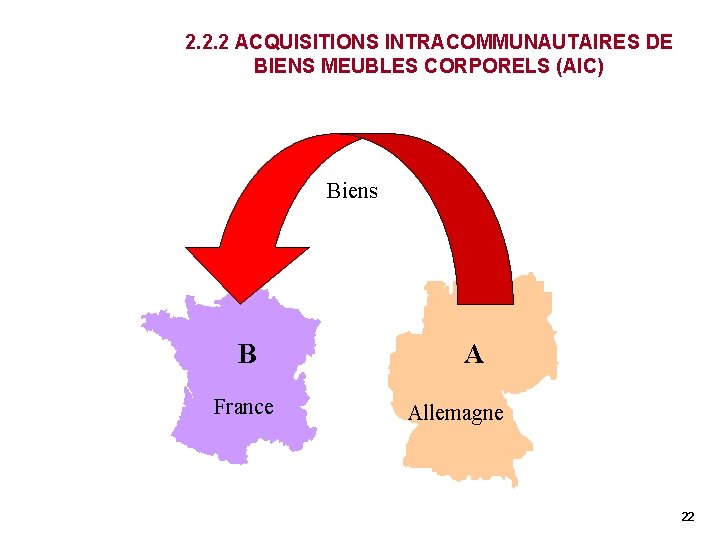
2. 2. 2 ACQUISITIONS INTRACOMMUNAUTAIRES DE BIENS MEUBLES CORPORELS (AIC) Biens B France A Allemagne 22
2. 2. 2 ACQUISITIONS INTRACOMMUNAUTAIRES DE BIENS MEUBLES CORPORELS (suite) < Définition § < Principes § § Art 256 bis CGI § < Les AIC de biens expédiés en France depuis un autre Etat membre de l’UE sont soumises à la TVA en France (pays d’arrivée des biens); il en est de même lorsque l’acheteur a fourni son numéro d’identification à la TVA dans un pays autre que celui d’arrivée des biens ( « filet de sécurité» cf. slide 16). Si l’acquéreur n’est pas établi en France, il doit s’identifier à la TVA en France directement auprès de l’administration lorsqu’il est établi dans la CE ou désigner un représentant fiscal lorsqu’il est établi en dehors de la CE. La TVA relative à une AIC est exigible le 15 du mois suivant celui au cours duquel s’est produit le fait générateur ( livraison des biens à l’intérieur du pays). Conditions § § § < Constitue une AIC la vente par un assujetti d’un État membre, d’un bien meuble corporel qui est expédié ou transporté en France, par le vendeur, par l’acquéreur ou pour leur compte, à destination de l’acquéreur. Le vendeur doit établir une facture hors TVA indiquant notamment les numéros d’identification TVA du vendeur et de l’acquéreur ue La TVA est due par le preneur qui est le redevable légal de la taxe e de risq n o Z Le preneur doit à ce titre autoliquider de la taxe : – mention de la TVA collectée sur sa déclaration – mention de la TVA déductible (même montant, sauf assujetti partiel qui ne peut récupérer qu’une partie de la TVA due sur l’AIC) – DEB à l’introduction à remplir (existence de seuil minimum : 150 K€) Risque de pénalités § L’absence d’auto-liquidation de la taxe est sanctionnée par une amende de 5% du montant de la TVA (CGI art 1788 septies) non négociable. 23
2. 2. 2 ACQUISITIONS INTRACOMMUNAUTAIRES DE BIENS MEUBLES CORPORELS (suite) < AIC exonérées § § Art 262 ter, II CGI § § Biens dont la livraison serait exonérée en France en cas de vente domestique (vente franco -française) – Organes – Lait – Sang humain – Prothèses dentaires fournis par les prothésistes – Timbres Biens dont la livraison serait assimilée aux échanges internationaux – Navires, aéronefs et objets y afférents – Or acquis par les instituts d’émission Biens dont l’importation serait exonérée de TVA – Produits de la pêche importés par les entreprises de pêche maritime – Navires, aéronefs, objets incorporés, engins et filets pour la pêche maritime – Prothèses dentaires et éléments séparés des prothèses importés par les dentistes, prothésistes – Organes, sang total, laits humains et tout autre produit d’origine humaine (urine, sperme) – Devises, billets de banque et monnaies qui sont des moyens de paiement légaux – Or, sous toutes ses formes, importé par les instituts d’émission – Œuvres d’art originales, timbres, objets de collection ou d’antiquité dont l’importation est réalisée directement à destination d’établissements agrées par le ministre de la culture – Gaz naturel et électricité Biens pour lesquels l’acquéreur non établi en France bénéficierait du remboursement total de la TVA due au titre de cette acquisition (art. 271 V du CGI) 24
2. 2. 2 ACQUISITIONS INTRACOMMUNAUTAIRES DE BIENS MEUBLES CORPORELS (suite) < Régime dérogatoire § § Art 256 bis I 2° et 260 CA CGI § § § Définition : lorsqu’elles ne dépassent pas globalement 10 000€ par an, certaines personnes désignées par l’abréviation PBRD (personnes bénéficiant d’un régime dérogatoire) bénéficient d’un régime qui leur permet de ne pas soumettre ces opérations à la TVA. PBRD concernées – Personnes morales non assujetties à raison de l’activité pour laquelle l’acquisition est réalisée – Assujettis ne réalisant que des opérations n’ouvrant pas droit à déduction – Exploitants agricoles au remboursement forfaitaire Modalité de calcul – Total, hors TVA des AIC ayant donné lieu dans un autre État membre à une livraison soumise à la TVA par le vendeur dans cet État – Le régime dérogatoire s’applique si le montant ci-dessus n’a pas excédé durant l’année précédente, et n’excède de pas durant l’année en cours, le seuil de 10 000€ AIC exclues du calcul – Moyens de transport neufs – Produits soumis à accises (alcools, boissons alcooliques, huiles minérales, tabacs manufacturés) Renonciation : la PBRD peut y renoncer en choisissant de soumettre par option toutes ses AIC à la TVA selon le régime général. L’option prend effet au premier jour du mois au cours duquel elle est exercée et expire le 31 décembre de la deuxième année qui suit celle au cours de laquelle a été exercée. 25
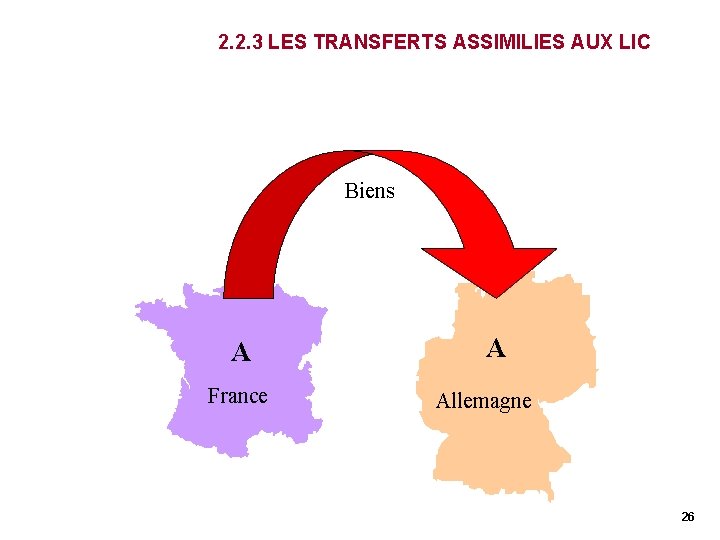
2. 2. 3 LES TRANSFERTS ASSIMILIES AUX LIC Biens A France A Allemagne 26
2. 2. 3 LES TRANSFERTS ASSIMILIES AUX LIC ( suite ) < Art 256 III et 262 ter, I-2° CGI Un transfert présente les caractéristiques suivantes : § Il est effectué par un assujetti à la TVA en France, § Il concerne les biens de son entreprise, § Il est réalisé pour les besoins de cette entreprise, § Le transport ou l’expédition est réalisé par l’assujetti ou pour son compte § Le bien est envoyé dans un autre Etat membre (par exemple à destination d’une succursale ou d’un établissement de l’assujetti). < Il s’agit principalement des mouvements de stocks ou de biens d’investissement, ou tout autre mouvement de biens entre deux États membres de l’Union sans changement de propriété. < Le transfert est exonéré si l’assujetti dispose d’un numéro de TVA dans le pays d’arrivée des biens et s’il justifie de la réalité du transport ou de l’expédition par luimême ou pour son compte du bien dans l’autre État membre. < Le fait générateur de la TVA intracommunautaire N’EST PAS LA CESSION DES BIENS mais la LIVRAISON dans un autre pays § Conséquence : un assujetti qui transfère des biens dans un autre État-Membre doit opérer une Livraison Intracommunautaire dans le pays de départ et une Acquisition Intracommunautaire dans le pays de destination et renseigner la DEB 27
2. 2. 3 LES TRANSFERTS ASSIMILIES AUX LIC ( suite ) < Exceptions : § ne constitue pas un transfert – Biens faisant l’objet d’une livraison soumise au régime des ventes à distance – Les biens faisant l’objet d’une exportation à partir d’un autre État membre § Art 256 III et 262 ter, I-2° CGI ne constitue pas un transfert entrant dans le champ d’application de la TVA – Bien destiné à être utilisé temporairement dans l’autre État membre dans les conditions qui ouvriraient droit, si ce bien était importé dans cet État, au bénéfice de l’admission temporaire en exonération totale des droits à l’importation – Bien destiné à être utilisé temporairement dans l’autre État membre pour les besoins de prestations de services effectuées par l’assujetti – Bien destiné à faire l’objet dans l’autre État membre de travaux ou d’expertises, à condition que le bien soit réexpédié ou transporté en France à destination du donneur d’ordre assujetti – Bien destiné à être monté ou installé par le vendeur ou pour son compte dans l’État membre d’arrivée du transport ou de l’expédition – Bien destiné à faire l’objet d’une livraison à bord d’un moyen de transport, effectuée par l’assujetti 28
2. 2. 3 LES TRANSFERTS ASSIMILIES AUX LIC ( suite ) < Les transfert assimilés aux LIC doivent être déclarés comme les LIC § < Facture pro forma § < A (n° de TVA français) établit une facture pro forma comportant les mentions suivantes : – n° identification à la TVA de A en France – n° identification à la TVA de A en Allemagne (possibilité de désigner un mandataire) – mention “exonération de TVA, article 262 -ter-I du CGI” Déclaration d’échange de biens (DEB) § < Déclaration mensuelle CA 3 – Mention du montant HT sur la ligne 06 L’assujetti à la TVA responsable du flux physique de marchandises entre deux États membres doit le reporter sur la DEB relative aux expéditions qu’il dépose périodiquement – Exemple : un assujetti à la TVA française qui réalise au départ de France des transferts assimilés à des LIC doit les mentionner sur sa « DEB Expédition » Récupération de la TVA d’amont § Si en principe les transferts assimilés à des LIC étant des opérations exonérées, la TVA grevant les dépenses y afférentes ne peut pas être récupérée, la 6 e directive prévoit néanmoins la possibilité de déduire la dite TVA ou d’en obtenir le remboursement. 29
2. 3. 4 LES AFFECTATIONS ASSIMILEES AUX AIC Biens A France A Allemagne 30
2. 3. 4 LES AFFECTATIONS ASSIMILEES AUX AIC (suite) < Art 256 II CGI Une affectation présente les caractéristiques suivantes : § elle est effectuée par un assujetti à la TVA en France § elle concerne les biens de son entreprise § elle est réalisée pour les besoins de cette entreprise § le bien est envoyé en France à partir d’un autre Etat membre < Est assimilée à une AIC soumise à la TVA française, l’affectation par un assujetti pour les besoins de son entreprise en France d’un bien de son entreprise expédié ou transporté, par l’assujetti ou pour son compte, à partir d’un autre État membre dans lequel le bien a été produit, transformé, acheté, a fait l’objet d’une AIC ou a été importé par l’assujetti, dans le cadre de son entreprise. < Il s’agit principalement des mouvements de stocks ou de biens d’investissement sans changement de propriété. 31
2. 3. 4 LES AFFECTATIONS ASSIMILEES AUX AIC (suite) < Exceptions : § ne constitue pas une affectation assimilée à une AIC – biens faisant l’objet d’une livraison soumise au régime des ventes à distance. – biens faisant l’objet d’une exportation à partir d’un autre État membre. – biens faisant l’objet d’une expédition ou d’un transport dont une partie du trajet est effectuée en France alors que le lieu de départ et d’arrivée sont situés sur le territoire d’autres États membres. Art 256 II CGI § Par exception, n’est pas assimilée à une AIC, la réception en France de : – bien destiné à être utilisé temporairement en France dans les conditions qui ouvriraient droit, si ce bien était importé dans cet État, au bénéfice de l’admission temporaire en exonération totale de droits à l’importation. – bien destiné à être utilisé temporairement en France membre pour les besoins de prestations de services effectuées par l’assujetti. – bien destiné à faire l’objet de travaux ou d’expertises, à condition que le bien soit réexpédié ou transporté à destination de l’assujetti dans l’État membre de départ de l’expédition ou du transport. – bien destiné à être monté ou installé en France par l’assujetti établi dans un autre État membre ou pour son compte. – bien destiné à faire l’objet d’une livraison à bord d’un moyen de transport, effectué par l’assujetti. 32
2. 3. 4 LES AFFECTATIONS ASSIMILEES AUX AIC (suite) < Les effectations assimilés aux AIC doivent être déclarés comme les AIC § Déclaration mensuelle CA 3 – A (n° de TVA français) doit procéder à une auto-liquidation de TVA sur sa déclaration CA 3 – Mention de la TVA collectée sur la ligne 03 – Mention de la TVA déductible en ligne 19 ou 20 < Facture pro forma § A établi en Allemagne est redevable de la TVA française sur le prix d’achat du bien (ou à défaut le prix de revient). § Le bien devra être accompagné d’un document tenant lieu de facture et remplissant les conditions d’exonération des livraisons intra-communautaires au départ de l’Allemagne. < Déclaration DEB § Les affectations assimilées à des AIC de biens supposant l’existence d’un flux physique de marchandises entre deux États membres, l’assujetti à la TVA responsable de ce mouvement de marchandises doit le reporter sur la déclaration DEB relative aux introductions. – Exemple : un assujetti à la TVA française qui réalise en France des affectations assimilés à des AIC doit les mentionner sur sa « DEB Introductions» < Pénalité non négociable de 5% en cas d’absence d’auto-liquidation de la TVA 33
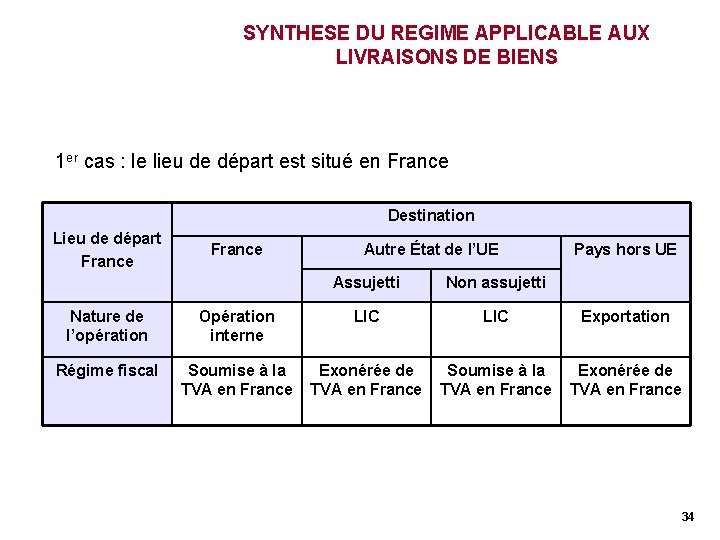
SYNTHESE DU REGIME APPLICABLE AUX LIVRAISONS DE BIENS 1 er cas : le lieu de départ est situé en France Destination Lieu de départ France Autre État de l’UE Assujetti Non assujetti Pays hors UE Nature de l’opération Opération interne LIC Exportation Régime fiscal Soumise à la TVA en France Exonérée de TVA en France 34
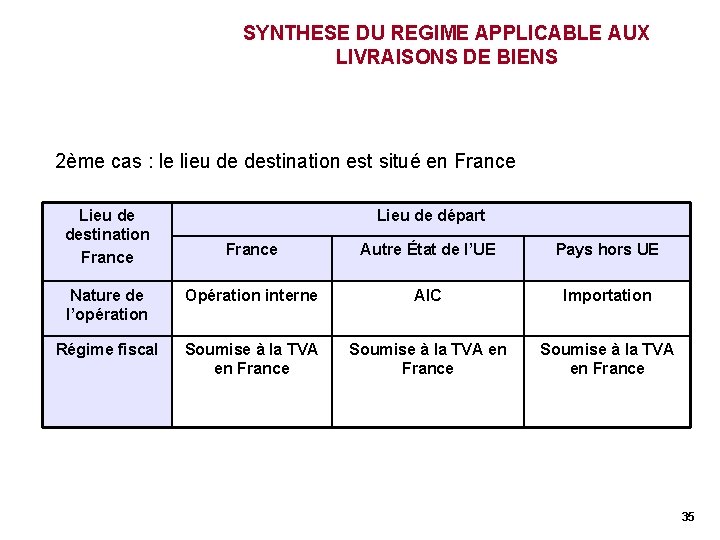
SYNTHESE DU REGIME APPLICABLE AUX LIVRAISONS DE BIENS 2ème cas : le lieu de destination est situé en France Lieu de destination France Lieu de départ France Autre État de l’UE Pays hors UE Nature de l’opération Opération interne AIC Importation Régime fiscal Soumise à la TVA en France 35
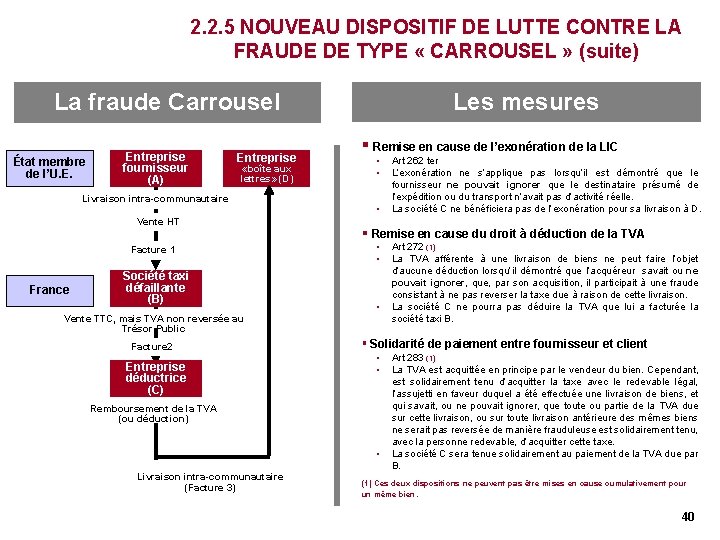
2. 2. 5 NOUVEAU DISPOSITIF DE LUTTE CONTRE LA FRAUDE DE TYPE « CARROUSEL » < Description de la fraude « carrousel » La fraude « carrousel » est une fraude à la TVA portant sur des marchandises à forte valeur ajoutée (portables, composants électroniques ou informatiques…) qui met en scène plusieurs entités économiques de divers pays de l’Union Européenne. § Ce montage frauduleux suppose l’existence d’entreprises éphémères (sociétés dites «taxi» ) ayant pour seule fonction d’établir des factures fournisseurs afin de permettre aux entreprises clientes de récupérer la TVA ainsi facturée mais non payée à l’État. § La récupération de la TVA se fait soit par la déduction directe de celle-ci, soit par la demande de remboursement du crédit de TVA. § 36
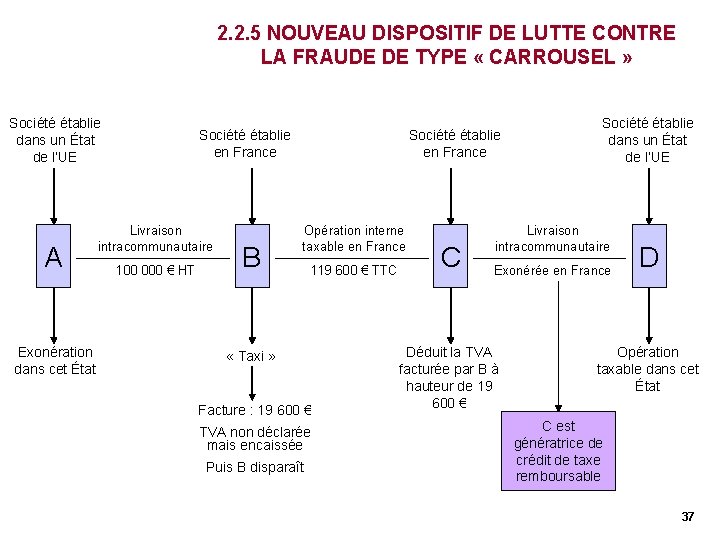
2. 2. 5 NOUVEAU DISPOSITIF DE LUTTE CONTRE LA FRAUDE DE TYPE « CARROUSEL » Société établie dans un État de l’UE A Exonération dans cet État Société établie en France Livraison intracommunautaire 100 000 € HT B Société établie en France Opération interne taxable en France 119 600 € TTC « Taxi » Facture : 19 600 € TVA non déclarée mais encaissée Puis B disparaît C Société établie dans un État de l’UE Livraison intracommunautaire Exonérée en France Déduit la TVA facturée par B à hauteur de 19 600 € D Opération taxable dans cet État C est génératrice de crédit de taxe remboursable 37
2. 2. 5 NOUVEAU DISPOSITIF DE LUTTE CONTRE LA FRAUDE DE TYPE « CARROUSEL » < Dans ce schéma, la perte de recettes fiscales pour l’État français correspond à la TVA que C verse à B et que cette dernière s’abstient de reverser, alors que C déduit cette TVA ou en sollicite le remboursement. < Le même produit pouvant faire l’objet de multiples transactions, d’où le terme de carrousel, cela augmente de façon exponentielle la perte pour le Trésor, et corrélativement, l’intérêt du système pour les fraudeurs. 38
2. 2. 5 NOUVEAU DISPOSITIF DE LUTTE CONTRE LA FRAUDE DE TYPE « CARROUSEL » (suite) < La loi de finances rectificative pour 2006 a renforcé les moyens de lutte contre la fraude à la TVA en permettant à l’administration fiscale de s’appuyer sur la connaissance qu’avait l’acquéreur d’un bien de sa participation à une chaîne frauduleuse. < Ces nouvelles dispositions sont applicables depuis le 1 er janvier 2007. Elles sont directement inspirées de jurisprudences communautaires et nationales : § Pour la remise en cause de l’exonération de la livraison intracommunautaire : CE 27 juillet 2005, Fauba France (FR 45/05 info n° 1) et CAA Versailles 11 juillet 2006, Sté Magma France (RJF 12/06 n° 1520); § Pour la remise en cause du droit à déduction de l’acquéreur : CJCE 12 janvier 2006 Optigen Ltd (FR 17/06 info n° 2) et CJCE 6 juillet 2006, Axel Kittel (FR 38/06 info n° 4); § Pour la solidarité de paiement : CJCE 11 mai 2006, Federation of Technological Industries (RJF 8 -9/06 n° 1135) 39
2. 2. 5 NOUVEAU DISPOSITIF DE LUTTE CONTRE LA FRAUDE DE TYPE « CARROUSEL » (suite) La fraude Carrousel État membre de l’U. E. Entreprise fournisseur (A) Entreprise «boîte aux lettres» (D) Livraison intra-communautaire Vente HT Facture 1 France Société taxi défaillante (B) Les mesures § Remise en cause de l’exonération de la LIC § § Remise en cause du droit à déduction de la TVA § § § Vente TTC, mais TVA non reversée au Trésor Public Facture 2 Entreprise déductrice (C) Art 272 (1) La TVA afférente à une livraison de biens ne peut faire l’objet d’aucune déduction lorsqu’il démontré que l’acquéreur savait ou ne pouvait ignorer, que, par son acquisition, il participait à une fraude consistant à ne pas reverser la taxe due à raison de cette livraison. La société C ne pourra pas déduire la TVA que lui a facturée la société taxi B. § Solidarité de paiement entre fournisseur et client § § Remboursement de la TVA (ou déduction) § Livraison intra-communautaire (Facture 3) Art 262 ter L’exonération ne s’applique pas lorsqu’il est démontré que le fournisseur ne pouvait ignorer que le destinataire présumé de l’expédition ou du transport n’avait pas d’activité réelle. La société C ne bénéficiera pas de l’exonération pour sa livraison à D. Art 283 (1) La TVA est acquittée en principe par le vendeur du bien. Cependant, est solidairement tenu d’acquitter la taxe avec le redevable légal, l’assujetti en faveur duquel a été effectuée une livraison de biens, et qui savait, ou ne pouvait ignorer, que toute ou partie de la TVA due sur cette livraison, ou sur toute livraison antérieure des mêmes biens ne serait pas reversée de manière frauduleuse est solidairement tenu, avec la personne redevable, d’acquitter cette taxe. La société C sera tenue solidairement au paiement de la TVA due par B. (1) Ces deux dispositions ne peuvent pas être mises en cause cumulativement pour un même bien. 40
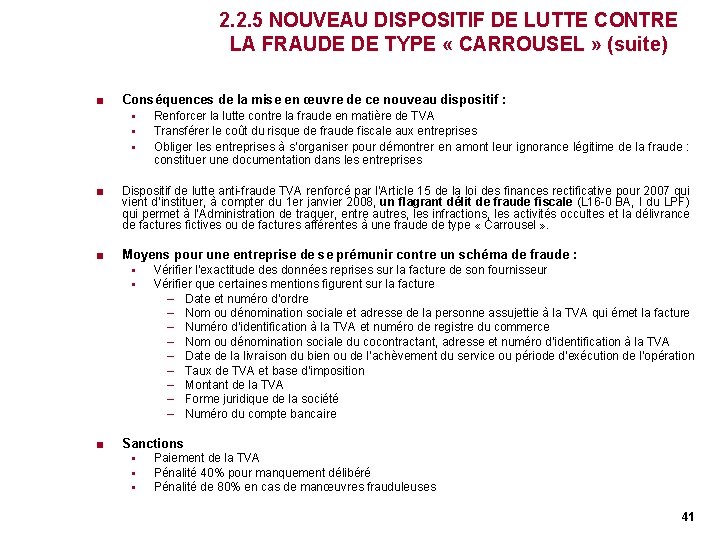
2. 2. 5 NOUVEAU DISPOSITIF DE LUTTE CONTRE LA FRAUDE DE TYPE « CARROUSEL » (suite) < Conséquences de la mise en œuvre de ce nouveau dispositif : § § § Renforcer la lutte contre la fraude en matière de TVA Transférer le coût du risque de fraude fiscale aux entreprises Obliger les entreprises à s’organiser pour démontrer en amont leur ignorance légitime de la fraude : constituer une documentation dans les entreprises < Dispositif de lutte anti-fraude TVA renforcé par l’Article 15 de la loi des finances rectificative pour 2007 qui vient d’instituer, à compter du 1 er janvier 2008, un flagrant délit de fraude fiscale (L 16 -0 BA, I du LPF) qui permet à l’Administration de traquer, entre autres, les infractions, les activités occultes et la délivrance de factures fictives ou de factures afférentes à une fraude de type « Carrousel » . < Moyens pour une entreprise de se prémunir contre un schéma de fraude : § § < Vérifier l’exactitude des données reprises sur la facture de son fournisseur Vérifier que certaines mentions figurent sur la facture – Date et numéro d’ordre – Nom ou dénomination sociale et adresse de la personne assujettie à la TVA qui émet la facture – Numéro d’identification à la TVA et numéro de registre du commerce – Nom ou dénomination sociale du cocontractant, adresse et numéro d’identification à la TVA – Date de la livraison du bien ou de l’achèvement du service ou période d’exécution de l’opération – Taux de TVA et base d’imposition – Montant de la TVA – Forme juridique de la société – Numéro du compte bancaire Sanctions § § § Paiement de la TVA Pénalité 40% pour manquement délibéré Pénalité de 80% en cas de manœuvres frauduleuses 41
2. 3 LES OPERATIONS PARTICULIERES 42
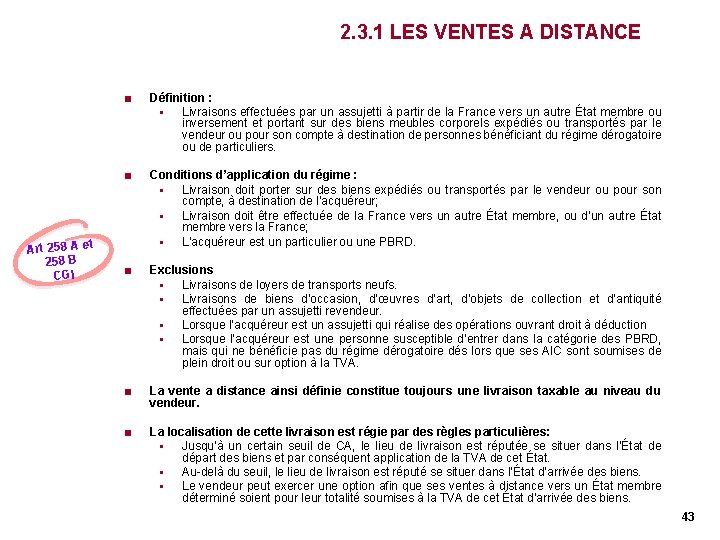
2. 3. 1 LES VENTES A DISTANCE Art 258 A et 258 B CGI < Définition : § Livraisons effectuées par un assujetti à partir de la France vers un autre État membre ou inversement et portant sur des biens meubles corporels expédiés ou transportés par le vendeur ou pour son compte à destination de personnes bénéficiant du régime dérogatoire ou de particuliers. < Conditions d’application du régime : § Livraison doit porter sur des biens expédiés ou transportés par le vendeur ou pour son compte, à destination de l’acquéreur; § Livraison doit être effectuée de la France vers un autre État membre, ou d’un autre État membre vers la France; § L’acquéreur est un particulier ou une PBRD. < Exclusions § Livraisons de loyers de transports neufs. § Livraisons de biens d’occasion, d’œuvres d’art, d’objets de collection et d’antiquité effectuées par un assujetti revendeur. § Lorsque l’acquéreur est un assujetti qui réalise des opérations ouvrant droit à déduction § Lorsque l’acquéreur est une personne susceptible d’entrer dans la catégorie des PBRD, mais qui ne bénéficie pas du régime dérogatoire dés lors que ses AIC sont soumises de plein droit ou sur option à la TVA. < La vente a distance ainsi définie constitue toujours une livraison taxable au niveau du vendeur. < La localisation de cette livraison est régie par des règles particulières: § Jusqu’à un certain seuil de CA, le lieu de livraison est réputée se situer dans l’État de départ des biens et par conséquent application de la TVA de cet État. § Au-delà du seuil, le lieu de livraison est réputé se situer dans l’État d’arrivée des biens. § Le vendeur peut exercer une option afin que ses ventes à distance vers un État membre déterminé soient pour leur totalité soumises à la TVA de cet État d’arrivée des biens. 43
2. 3. 1 LES VENTES A DISTANCE ( suite) < Art 258 A et 258 B CGI Ventes à distance à partir de la France § Régime général – Le lieu de la livraison n’est pas situé en France mais dans l’État membre d’arrivée des biens lorsque le vendeur a réalisé des ventes à distance à destination de cet État pour un montant supérieur au seuil retenu pour cet État. – Le lieu de livraison est situé en France lorsque le montant des ventes à distance à destination de cet État n’excède pas ce seuil. – Le vendeur doit facturer la TVA au taux applicable en France et procéder à l’établissement des déclarations CA 3 et de la déclaration d’échanges de biens. § Seuil – Le montant du seuil doit avoir été dépassé l’année civile précédente ou à défaut, l’année civile au cours du moment de la livraison. – Lorsque le montant de la livraison a pour effet le franchissement du seuil, le lieu de cette livraison n’est pas situé en France – En cas de dépassement du seuil fixé par l’État membre d’arrivée des biens, les ventes à distance ne sont taxées dans l’État membre d’arrivée des biens qu’à hauteur de la part du chiffre d’affaires excédant ledit seuil, la part du chiffre d’affaires n’excédant pas ce seuil étant taxée dans l’État membre de départ des biens. – Le seuil est calculé à partir du montant hors TVA des ventes à distance réalisées par le vendeur ou pour son compte dans l’État membre de destination considéré. – Le montant des livraisons des moyens de transport neufs et des produits soumis à accises réalisées dans l’État membre de destination n’est pas pris en compte pour calculer le seuil. 44
2. 3. 1 LES VENTES A DISTANCE ( suite) – Exemple de situation: – un vendeur français a réalisé en l’année N-1 des ventes à distance à destination de l’Allemagne, État qui a fixé le seuil à 100 000€, pour un montant supérieur à ce seuil, le lieu des ventes à distance qu’il effectue l’année N est situé en Allemagne. – Si l’année N-1 le montant des ventes à distance du vendeur français est inférieur ou égal au seuil allemand, le lieu de ses ventes à distance vers l’Allemagne réalisées dans le courant de l’année N est situé en France tant que ce seuil n’est pas atteint. – La vente à distance effectuée l’année N qui suit le dépassement du seuil ainsi que les ventes à distance ultérieures seront situées en Allemagne. Art 258 A et 258 B CGI § Régime optionnel – Lorsque le vendeur a réalisé des ventes à distance, l’année précédente et l’année en cours au moment de la livraison, d’un montant total qui n’excède pas le seuil fixé par l’État de destination, il peut opter auprès de l’administration française pour que le lieu de ses ventes à distance se situe dans l’État membre d’arrivée des biens. – Durée – elle prend effet le premier jour du mois au cours duquel elle est déclarée. – deux années civiles en plus de celle au cours de laquelle est exercée. – renouvelable par tacite reconduction par période de deux années civiles, sauf dénonciation deux mois au moins avant l’expiration de chaque période. – Forme – Formulée par écrit. – Exercée pour chaque État séparément. – Le service des impôts compétent pour recevoir la déclaration d’option et sa dénonciation est celui dont relève le vendeur. 45
2. 3. 1 LES VENTES A DISTANCE ( suite) < Ventes à distance d’un État membre vers la France § Régime général – Le lieu de la livraison est situé en France lorsque le vendeur a réalisé l’année civile précédente ou l’année civile en cours un montant hors taxe de ventes à distance à destination de la France supérieur au seuil de 100. 000€ hors TVA. – Lorsque le vendeur ne remplit par la condition de seuil, le lieu de livraison est situé dans l’État membre de départ – Le vendeur qui n’est pas établi en France doit s’identifier à la TVA en France directement auprès de l’administration lorsqu’il est établi dans la CE ou désigner un représentant fiscal lorsqu’il est établi en dehors de la CE. Art 258 A et 258 B CGI § Régime optionnel – Le vendeur peut opter, dans l’État membre dont il relève, pour que le lieu de ses ventes à distance à destination de la France se situe en France. 46
2. 3. 1 LES VENTES A DISTANCE ( suite) Tableau récapitulatif Description des opérations Régime de taxation Facturation Vente à un particulier ou à une PBRD (sauf produits soumis à accises) Vente à partir de la France <Taxation de la livraison en France si les ventes à distance <Taxation dans l’État membre d’arrivée si le seuil est dépassé Vente à partir d’un autre État membre Avec TVA française vers l’État membre d’arrivée n’excèdent pas le seuil fixé par cet État et si le vendeur n’a pas opté pour la taxation de la livraison dans l’État en cause ou si le fournisseur a opté Avec TVA de l’État membre d’arrivée < La livraison est située et taxée en France si les ventes à Avec TVA française distance vers la France excèdent 100 000 € HT ou si le vendeur a opté pour la taxation de la livraison en France. <Taxation dans l’État membre de départ su le seuil n’est pas atteint et si le fournisseur n’a pas opté Avec TVA de l’État membre de départ 47
2. 3. 2 VENTE DE MOYENS DE TRANSPORTS NEUFS < Principe § Art 298 sexies CGI < Lorsqu’ils sont effectués par des particuliers ou par des PBRD, ces échanges font l’objet de règles particulières reposant sur l’idée que les achats intracommunautaires de moyens de transport neufs doivent être soumis à la TVA dans l’État membre de la destination. Définition § § Sont considérés comme moyens de transport : – Bateaux de plus de 7, 5 m – Avions dont le poids total au décollage excède 1550 kg – VTM d’une puissance supérieure à 7, 2 KW Sont considérés comme des moyens de transports neufs: – Ceux livrés dans les 6 mois suivant la première mise en service pour les VTM et 3 mois pour les autres OU – Ceux ayant parcouru moins de 6 000 km pour les VTM, 100 h pour les bateaux et 40 h pour les avions 48
2. 3. 2 VENTE DE MOYENS DE TRANSPORTS NEUFS (suite) < Acquisition d’un moyen de transport neuf en provenance d’un autre État membre AIC taxable en France. Le redevable est l’acquéreur. L’acquéreur doit faire viser par l’administration fiscale un certificat attestant que le moyen de transport est en situation régulière au regard de la TVA. § Les redevables habituels doivent joindre à leur déclaration CA 3 un relevé détaillé indiquant pour la période couverte par la déclaration, l’identification, le prix et la date de chacune de leurs acquisitions de moyens de transports en provenance d’un autre État membre. § § § 49
2. 3. 2 VENTE DE MOYENS DE TRANSPORTS NEUFS (suite) < Livraison d’un moyen de transport neuf à destination d’un autre État membre § § § Les particuliers et les PBRD sont considérés comme des assujettis occasionnels lorsqu’ils procèdent à la LIC d’un moyen de transport neuf. Livraison est exonérée mais ouvre droit pour le vendeur au remboursement de la TVA qu’il a supportée lors de l’achat, de l’importation ou de l’AIC de ce bien. Toute personne effectuant une LIC d’un moyen de transport neuf doit obligatoirement délivrer à l’acquéreur une facture comportant : – les noms et adresses du vendeur et de l’acquéreur – l’État membre de destination – l’identification complète du moyen de transport – la date de livraison – la distance parcourue – le prix de vente HT – mention « exonération de TVA, art 298 sexies du CGI » 50
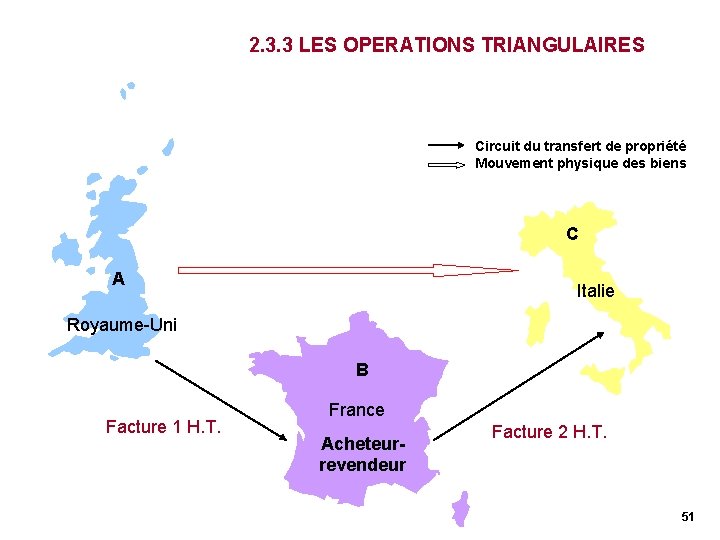
2. 3. 3 LES OPERATIONS TRIANGULAIRES Circuit du transfert de propriété Mouvement physique des biens C A Italie Royaume-Uni B Facture 1 H. T. France Acheteurrevendeur Facture 2 H. T. 51
2. 3. 3 LES OPERATIONS TRIANGULAIRES < Définition § < Régime de droit commun § Art 258 D CGI § < Constitue une opération triangulaire l’échange de biens meubles corporels réalisé dans les conditions suivantes: – Un assujetti A identifié dans un État membre de l’UE (État A) vend un bien à un acheteur B établi dans un État B (membre ou non) et qui n’est pas destinataire du bien – L’acheteur B revend ce bien à un assujetti C identifié dans un État C membre de l’UE – Le bien est directement expédié ou transporté de l’État A dans l’État C Les opérations triangulaires suivent les règles de territorialité applicables aux livraisons de biens expédiés ou transportés et aux AIC – Le lien de livraison des biens est situé dans l’État de départ de l’expédition – Le lieu de l’AIC de biens est situé dans l’État d’arrivée de l’expédition Dans l’exemple: – l’acheteur revendeur B doit être immatriculé doit dans A soit dans C – S’il s’identifie dans l’État du vendeur, il réalise une acquisition taxable (facturation de la TVA locale par le vendeur) suivie d’une LIC exonérée – S’il d’identifie dans l’État de son client, il réalise une AIC taxable suivie d’une vente interne Mesure de simplification § § Elle permet à l’acquéreur-revendeur sous certaines conditions d’être dispensé de s’identifier et donc d’acquitter la TVA dans l’État membre de son client ou de son fournisseur Cette mesure ne s’applique pas lorsque l’acheteur-revendeur est établi dans un pays tiers à l’UE et n’est pas identifié dans un État membre de l’UE autre que l’État de 52 départ ou d’arrivée des biens.
2. 3. 3 LES OPERATIONS TRIANGULAIRES ( suite ) < Biens expédiés hors de France dans l’État du client destinataire Vente ( facturation) Mouvement physique des biens Client Vendeur C A Acquréreur. Revendeur B Régime commun < Hypothèse 1 : B identifié à la TVA en Italie § A : LIC exonérée à destination de B § B : AIC en Italie suivie d’une vente domestique TTC à destination de C < Hypothèse 2 : B identifié à la TVA en France § A : vente domestique à B (TVA française) § B : LIC au départ du UK exonérée de TVA en France § C : AIC taxable Simplification < < Nature des opérations § A : LIC exonérée § B bénéficie de la simplification applicable aux opérations triangulaires § C : AIC taxable Obligations de A § Facture – Le numéro TVA de B au UK – Le numéro TVA de A en France – Mention « exonération de TVA, article 262 -ter-I du CGI » § Déclaration mensuelle CA 3 et DEB – Mention du montant HT sur la ligne 06 53 – Dépôt d’une DEB Expédition
2. 3. 3 LES OPERATIONS TRIANGULAIRES ( suite ) < Biens expédiés en France à partir d’un État membre Client Vendeur C A Acquréreur. Revendeur B Vente ( facturation) Mouvement physique des biens Régime commun Simplification < < < Hypothèse 1 : B identifié à la TVA en France § A : LIC vers C exonérée § B : AIC en France (TVA Française) puis LIC en France (TVA française) Hypothèse 2 : B identifié à la TVA en Italie § A : vente domestique § B : LIC exonérée à destination de C § C : AIC ( TVA française) Nature de opérations § A : LIC exonérée § B bénéficie de la simplification applicable aux opérations triangulaires – B est établi en France ou identifié à la TVA en France – B n’est établi ni dans l’État A ni dans l’État C – Le bien est directement expédié de l’Etat A à C B mentionne sur la facture, n° de TVA de B et C, et la mention « application de l’article 141 de la Directive 2006/112/CE » . – < § C : AIC taxable Obligations du destinataire § B dépose une DEB à l’expédition avec le code régime 27. 54
2. 3. 3 LES OPERATIONS TRIANGULAIRES ( suite ) < Biens expédiés en France à partir d’un État membre Client Vendeur C A Acquréreur. Revendeur B Vente ( facturation) Mouvement physique des biens Régime commun Simplification < < < Hypothèse 1 : B identifié à la TVA en France § A : LIC vers C exonérée § B : AIC en France (TVA Française) puis LIC en France (TVA française) Hypothèse 2 : B identifié à la TVA en Italie § A : vente domestique § B : LIC exonérée à destination de C § C : AIC ( TVA française) < Nature de opérations § A : LIC exonérée § B bénéficie de la simplification applicable aux opérations triangulaires – B n’est pas établi, ni identifié à la TVA en France – B n’est pas établi dans l’Etat A – Bien transporté directement en France chez C – B mentionne sur sa facture, son numéro de TVA dans l’Etat 2, celui de C en France, la référence à l’article 141 de la Directive TVA § C : AIC taxable Obligations : § B n’a aucune obligation en France. § C doit remplir la DEB à l’introduction. 55
2. 3. 4 LE TRAVAIL A FACON Art 259 A 4°bis CGI < Définition : – Constituent des travaux à façon toutes opérations par lesquelles un façonnier réalise un ouvrage à partir des matières ou objets qui lui ont été confiés par le donneur d’ordre, que le façonnier ait fourni ou non une partie des matériaux utilisés. – La délivrance d’un travail à façon est considérée comme une prestation de service. < Conditions : § Le façonnier ne doit pas devenir propriétaire des biens apportés par le donneur d’ordre § Le façonnier peut fournir une partie des matériaux utilisés. Toutefois, la valeur de ceux-ci ne doit pas excéder la valeur des matières premières fournies par le client, augmentée des frais de façon § Les matériaux apportés par le client doivent être restitués à l’identique ou, à l’équivalent sous les conditions suivantes : – Les matières premières mises en œuvre sont fournies par les donneurs d’ordre préalablement au façonnage – Les quantités de produits livrées par le façonnier aux donneurs d’ordre correspondent aussi exactement que possible aux quantités mises en œuvre par le façonnier – Le façonnier tient à la disposition du service des impôts sa comptabilité matière § Les opérations de façon doivent conduire à la réalisation d’un produit nouveau par l’entrepreneur de l’ouvrage. 56
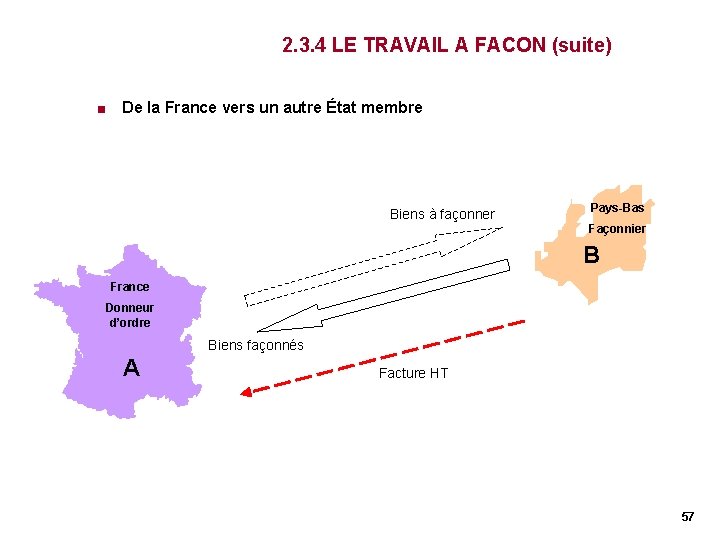
2. 3. 4 LE TRAVAIL A FACON (suite) < De la France vers un autre État membre Biens à façonner Pays-Bas Façonnier B France Donneur d’ordre Biens façonnés A Facture HT 57
2. 3. 4 LE TRAVAIL A FACON (suite) < De la France vers un autre État membre § Expédition des biens à façonner – L’expédition des biens à destination de B ne constitue pas un mouvement taxable. – L’expédition des biens à façonner doit être déclarée par A sur sa DEB à l’expédition sous le code régime 29, mais ne doit pas figurer sur la CA 3. – A doit indiquer sur son registre des biens: – désignation des biens et matériaux expédiés – quantité en poids ou en unités – lieu d’expédition – date d’expédition – nature de l’opération – numéro d’identification du prestataire § Opération de façon – B en possession du numéro d’identification de A et de la preuve de l’expédition des biens façonnés hors des Pays-Bas réalise une prestation exonérée de TVA hollandaise – Prestation soumise à TVA française et autoliquidée par A dès lors que : – La prestation a été exécutée dans un autre État membre – Le donneur d’ordre a fourni son numéro d’identification à la TVA en France – Le bien a été expédié ou transporté hors du territoire de l’État ou a été exécutée l’opération § Réception des biens façonnés – La réception des biens façonnés est mentionnée sur la DEB à l’introduction. – A auto-liquide la TVA due sur la prestation de façonnage facturée par B (la facture mentionne le numéro de TVA en France). – Mentions sur le registre des biens. 58
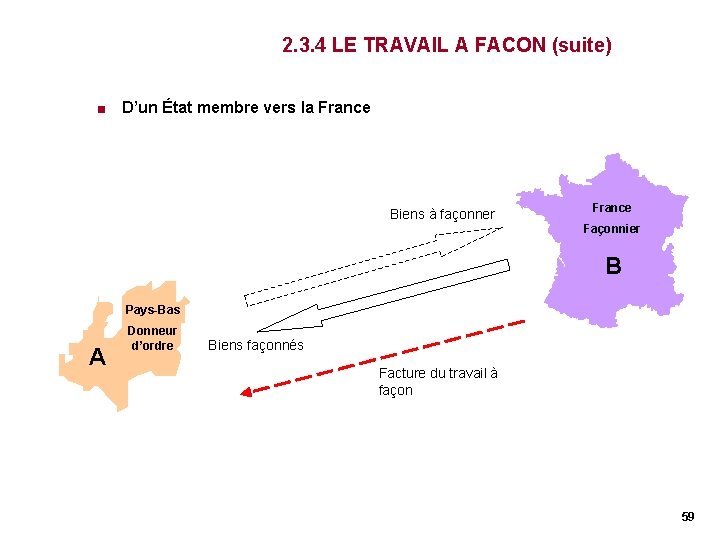
2. 3. 4 LE TRAVAIL A FACON (suite) < D’un État membre vers la France Biens à façonner France Façonnier B Pays-Bas A Donneur d’ordre Biens façonnés Facture du travail à façon 59
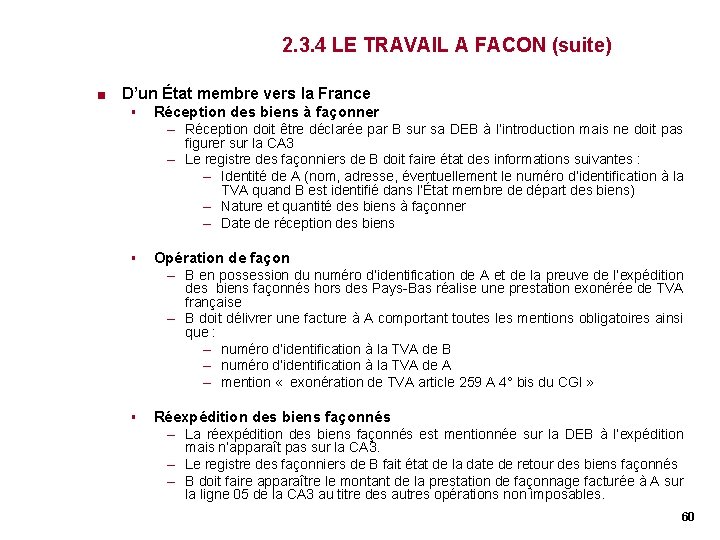
2. 3. 4 LE TRAVAIL A FACON (suite) < D’un État membre vers la France § Réception des biens à façonner – Réception doit être déclarée par B sur sa DEB à l’introduction mais ne doit pas figurer sur la CA 3 – Le registre des façonniers de B doit faire état des informations suivantes : – Identité de A (nom, adresse, éventuellement le numéro d’identification à la TVA quand B est identifié dans l’État membre de départ des biens) – Nature et quantité des biens à façonner – Date de réception des biens § Opération de façon – B en possession du numéro d’identification de A et de la preuve de l’expédition des biens façonnés hors des Pays-Bas réalise une prestation exonérée de TVA française – B doit délivrer une facture à A comportant toutes les mentions obligatoires ainsi que : – numéro d’identification à la TVA de B – numéro d’identification à la TVA de A – mention « exonération de TVA article 259 A 4° bis du CGI » § Réexpédition des biens façonnés – La réexpédition des biens façonnés est mentionnée sur la DEB à l’expédition mais n’apparaît pas sur la CA 3. – Le registre des façonniers de B fait état de la date de retour des biens façonnés – B doit faire apparaître le montant de la prestation de façonnage facturée à A sur la ligne 05 de la CA 3 au titre des autres opérations non imposables. 60
2. 3. 4 LE TRAVAIL A FACON (suite) < Mesures de simplification applicables à certaines opérations de façon § Ces mesures ont pour but d’éviter dans certains cas au donneur d’ordre d’être identifié à la TVA dans chaque État où est réalisée une prestation de services. § Ces mesures n’ont fait l’objet d’aucune directive communautaire mais d’un accord entre les États membres. § Ces mesures s’appliquent dans 4 cas: – Le donneur d’ordre fait réaliser dans le même État membre deux prestations de services successives par deux prestataires – Le donneur d’ordre fait réaliser dans deux États membres deux prestations de services successives – Le donneur d’ordre achète le bien dans un État membre et fait réaliser la prestation dans ce même État – Le donneur d’ordre achète le bien dans un État membre et fait réaliser la prestation dans un autre État § Dans toutes les hypothèses, le bien, objet de prestations doit en définitive être expédié à destination de l’État du donneur d’ordre. § Aucune mesure de simplification n’est applicable si le donneur d’ordre n’est pas immatriculé à la TVA dans l’État membre d’arrivée des biens. § Dans toutes les hypothèses de simplification, telles qu’elles sont envisagées par l’Administration dans une instruction 3 A-5 -97 du 9 octobre 1997, il est nécessaire de pouvoir apporter la preuve de l’expédition ou du transport des biens objets du travail à façon. (Preuve par tout moyen: lettre de voiture CMR, bons de livraison ou d’enlèvement, facture du transporteur). 61
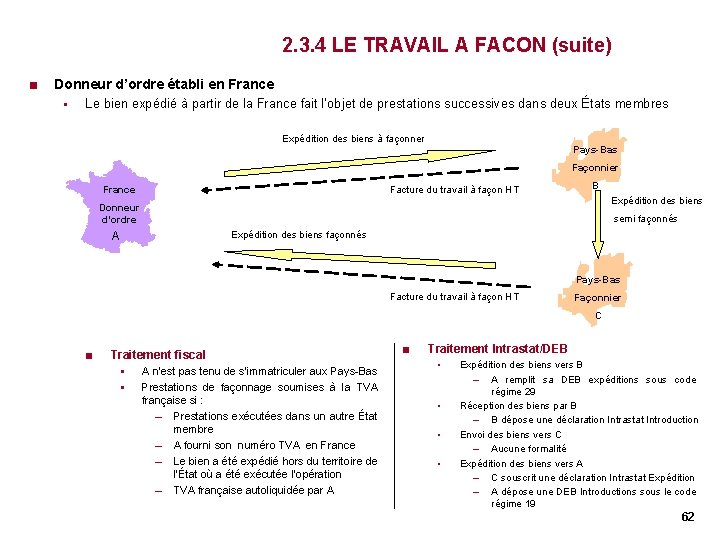
2. 3. 4 LE TRAVAIL A FACON (suite) < Donneur d’ordre établi en France § Le bien expédié à partir de la France fait l’objet de prestations successives dans deux États membres Expédition des biens à façonner Pays-Bas Façonnier France Facture du travail à façon HT B Expédition des biens Donneur d’ordre semi façonnés Expédition des biens façonnés A Pays-Bas Facture du travail à façon HT Façonnier C < Traitement fiscal § § A n’est pas tenu de s’immatriculer aux Pays-Bas Prestations de façonnage soumises à la TVA française si : – Prestations exécutées dans un autre État membre – A fourni son numéro TVA en France – Le bien a été expédié hors du territoire de l’État où a été exécutée l’opération – TVA française autoliquidée par A < Traitement Intrastat/DEB § § Expédition des biens vers B – A remplit sa DEB expéditions sous code régime 29 Réception des biens par B – B dépose une déclaration Intrastat Introduction Envoi des biens vers C – Aucune formalité Expédition des biens vers A – C souscrit une déclaration Intrastat Expédition – A dépose une DEB Introductions sous le code régime 19 62
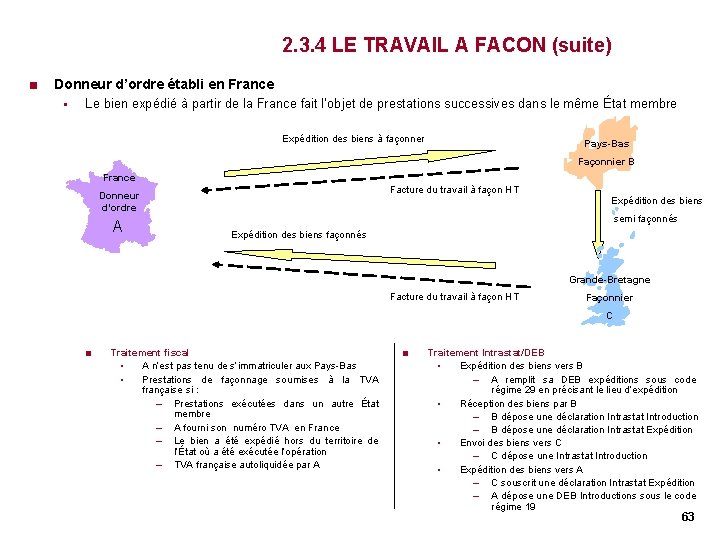
2. 3. 4 LE TRAVAIL A FACON (suite) < Donneur d’ordre établi en France § Le bien expédié à partir de la France fait l’objet de prestations successives dans le même État membre Expédition des biens à façonner Pays-Bas Façonnier B France Facture du travail à façon HT Donneur d’ordre A Expédition des biens semi façonnés Expédition des biens façonnés Grande-Bretagne Facture du travail à façon HT Façonnier C < Traitement fiscal § A n’est pas tenu de s’immatriculer aux Pays-Bas § Prestations de façonnage soumises à la TVA française si : – Prestations exécutées dans un autre État membre – A fourni son numéro TVA en France – Le bien a été expédié hors du territoire de l’État où a été exécutée l’opération – TVA française autoliquidée par A < Traitement Intrastat/DEB § Expédition des biens vers B – A remplit sa DEB expéditions sous code régime 29 en précisant le lieu d’expédition § Réception des biens par B – B dépose une déclaration Intrastat Introduction – B dépose une déclaration Intrastat Expédition § Envoi des biens vers C – C dépose une Intrastat Introduction § Expédition des biens vers A – C souscrit une déclaration Intrastat Expédition – A dépose une DEB Introductions sous le code régime 19 63
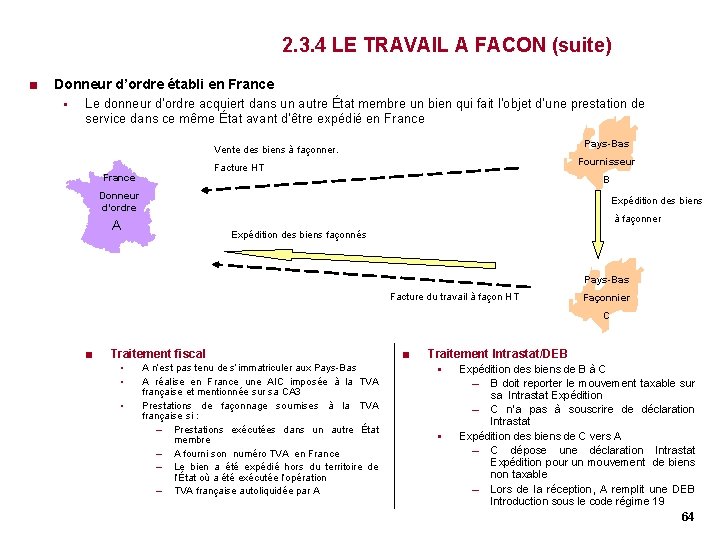
2. 3. 4 LE TRAVAIL A FACON (suite) < Donneur d’ordre établi en France § Le donneur d’ordre acquiert dans un autre État membre un bien qui fait l’objet d’une prestation de service dans ce même État avant d’être expédié en France Pays-Bas Vente des biens à façonner. Fournisseur Facture HT France B Donneur d’ordre A Expédition des biens à façonner Expédition des biens façonnés Pays-Bas Facture du travail à façon HT Façonnier C < Traitement fiscal § § § A n’est pas tenu de s’immatriculer aux Pays-Bas A réalise en France une AIC imposée à la TVA française et mentionnée sur sa CA 3 Prestations de façonnage soumises à la TVA française si : – Prestations exécutées dans un autre État membre – A fourni son numéro TVA en France – Le bien a été expédié hors du territoire de l’État où a été exécutée l’opération – TVA française autoliquidée par A < Traitement Intrastat/DEB § § Expédition des biens de B à C – B doit reporter le mouvement taxable sur sa Intrastat Expédition – C n’a pas à souscrire de déclaration Intrastat Expédition des biens de C vers A – C dépose une déclaration Intrastat Expédition pour un mouvement de biens non taxable – Lors de la réception, A remplit une DEB Introduction sous le code régime 19 64
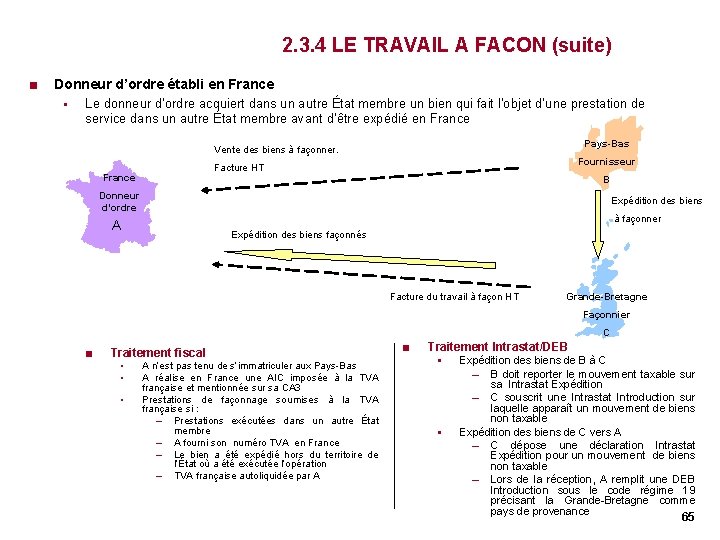
2. 3. 4 LE TRAVAIL A FACON (suite) < Donneur d’ordre établi en France § Le donneur d’ordre acquiert dans un autre État membre un bien qui fait l’objet d’une prestation de service dans un autre État membre avant d’être expédié en France Pays-Bas Vente des biens à façonner. Fournisseur Facture HT France B Donneur d’ordre A Expédition des biens à façonner Expédition des biens façonnés Facture du travail à façon HT Grande-Bretagne Façonnier C < Traitement fiscal § § § A n’est pas tenu de s’immatriculer aux Pays-Bas A réalise en France une AIC imposée à la TVA française et mentionnée sur sa CA 3 Prestations de façonnage soumises à la TVA française si : – Prestations exécutées dans un autre État membre – A fourni son numéro TVA en France – Le bien a été expédié hors du territoire de l’État où a été exécutée l’opération – TVA française autoliquidée par A < Traitement Intrastat/DEB § § Expédition des biens de B à C – B doit reporter le mouvement taxable sur sa Intrastat Expédition – C souscrit une Intrastat Introduction sur laquelle apparaît un mouvement de biens non taxable Expédition des biens de C vers A – C dépose une déclaration Intrastat Expédition pour un mouvement de biens non taxable – Lors de la réception, A remplit une DEB Introduction sous le code régime 19 précisant la Grande-Bretagne comme pays de provenance 65
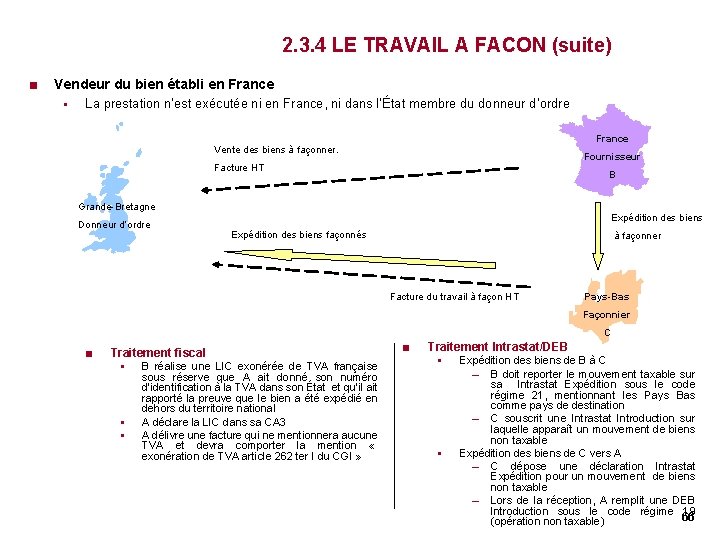
2. 3. 4 LE TRAVAIL A FACON (suite) < Vendeur du bien établi en France § La prestation n’est exécutée ni en France, ni dans l’État membre du donneur d’ordre France Vente des biens à façonner. Fournisseur Facture HT B Grande-Bretagne A Donneur d’ordre Expédition des biens façonnés à façonner Facture du travail à façon HT Pays-Bas Façonnier C < Traitement fiscal § § § B réalise une LIC exonérée de TVA française sous réserve que A ait donné son numéro d’identification à la TVA dans son État et qu’il ait rapporté la preuve que le bien a été expédié en dehors du territoire national A déclare la LIC dans sa CA 3 A délivre une facture qui ne mentionnera aucune TVA et devra comporter la mention « exonération de TVA article 262 ter I du CGI » < Traitement Intrastat/DEB § § Expédition des biens de B à C – B doit reporter le mouvement taxable sur sa Intrastat Expédition sous le code régime 21, mentionnant les Pays Bas comme pays de destination – C souscrit une Intrastat Introduction sur laquelle apparaît un mouvement de biens non taxable Expédition des biens de C vers A – C dépose une déclaration Intrastat Expédition pour un mouvement de biens non taxable – Lors de la réception, A remplit une DEB Introduction sous le code régime 19 66 (opération non taxable)
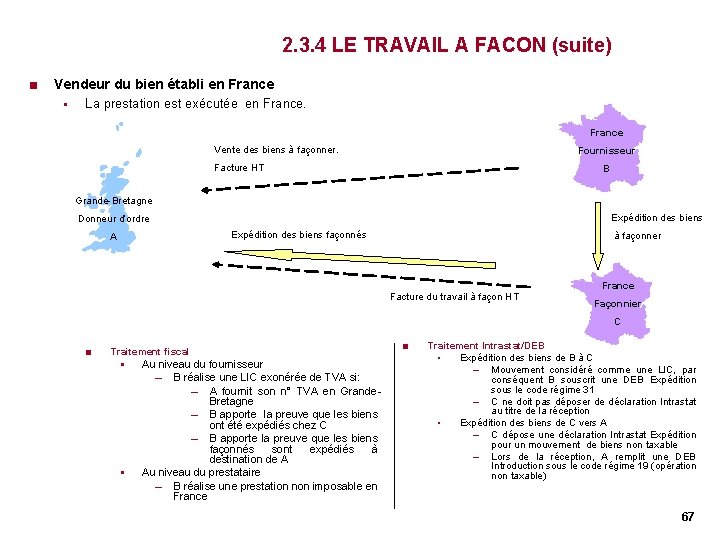
2. 3. 4 LE TRAVAIL A FACON (suite) < Vendeur du bien établi en France § La prestation est exécutée en France Vente des biens à façonner. Fournisseur Facture HT B Grande-Bretagne Expédition des biens Donneur d’ordre A A Expédition des biens façonnés à façonner France Facture du travail à façon HT Façonnier C < Traitement fiscal § § Au niveau du fournisseur – B réalise une LIC exonérée de TVA si: – A fournit son n° TVA en Grande. Bretagne – B apporte la preuve que les biens ont été expédiés chez C – B apporte la preuve que les biens façonnés sont expédiés à destination de A Au niveau du prestataire – B réalise une prestation non imposable en France < Traitement Intrastat/DEB § Expédition des biens de B à C – Mouvement considéré comme une LIC, par conséquent B souscrit une DEB Expédition sous le code régime 31 – C ne doit pas déposer de déclaration Intrastat au titre de la réception § Expédition des biens de C vers A – C dépose une déclaration Intrastat Expédition pour un mouvement de biens non taxable – Lors de la réception, A remplit une DEB Introduction sous le code régime 19 (opération non taxable) 67
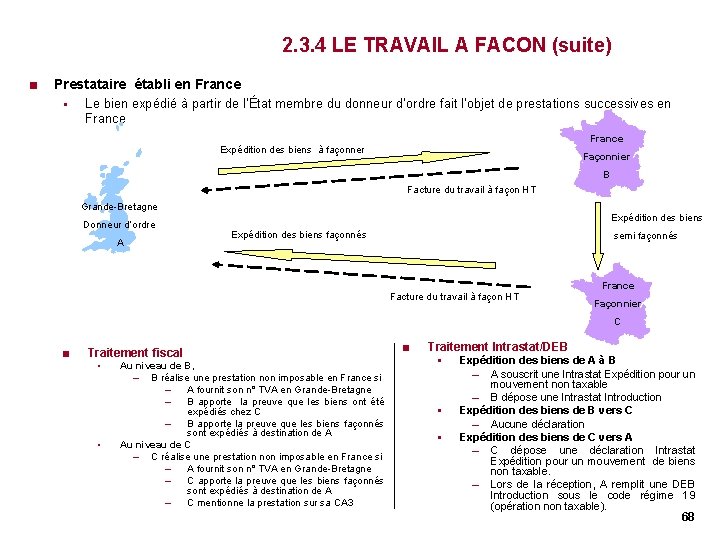
2. 3. 4 LE TRAVAIL A FACON (suite) < Prestataire établi en France § Le bien expédié à partir de l’État membre du donneur d’ordre fait l’objet de prestations successives en France Expédition des biens à façonner Façonnier B Facture du travail à façon HT Grande-Bretagne A Donneur d’ordre A Expédition des biens façonnés semi façonnés France Facture du travail à façon HT Façonnier C < Traitement fiscal § § Au niveau de B, – B réalise une prestation non imposable en France si – A fournit son n° TVA en Grande-Bretagne – B apporte la preuve que les biens ont été expédiés chez C – B apporte la preuve que les biens façonnés sont expédiés à destination de A Au niveau de C – C réalise une prestation non imposable en France si – A fournit son n° TVA en Grande-Bretagne – C apporte la preuve que les biens façonnés sont expédiés à destination de A – C mentionne la prestation sur sa CA 3 < Traitement Intrastat/DEB § § § Expédition des biens de A à B – A souscrit une Intrastat Expédition pour un mouvement non taxable – B dépose une Intrastat Introduction Expédition des biens de B vers C – Aucune déclaration Expédition des biens de C vers A – C dépose une déclaration Intrastat Expédition pour un mouvement de biens non taxable. – Lors de la réception, A remplit une DEB Introduction sous le code régime 19 (opération non taxable). 68
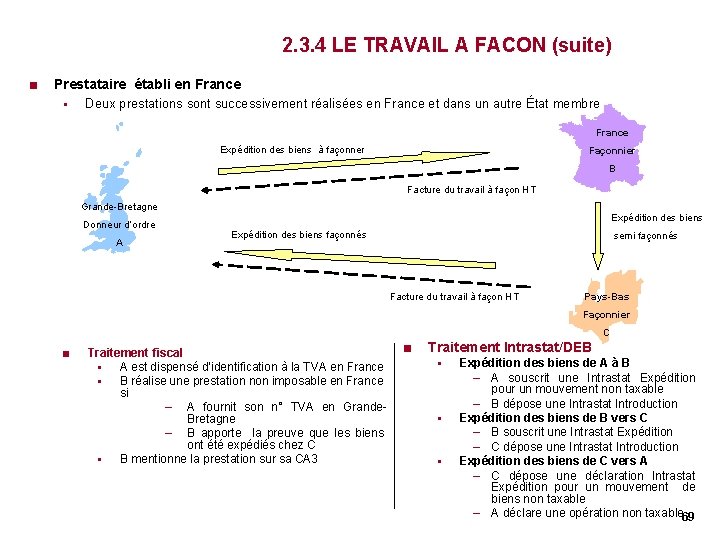
2. 3. 4 LE TRAVAIL A FACON (suite) < Prestataire établi en France § Deux prestations sont successivement réalisées en France et dans un autre État membre France Expédition des biens à façonner Façonnier B Facture du travail à façon HT Grande-Bretagne A Donneur d’ordre A Expédition des biens façonnés semi façonnés Facture du travail à façon HT Pays-Bas Façonnier C < Traitement fiscal § A est dispensé d’identification à la TVA en France § B réalise une prestation non imposable en France si – A fournit son n° TVA en Grande. Bretagne – B apporte la preuve que les biens ont été expédiés chez C § B mentionne la prestation sur sa CA 3 < Traitement Intrastat/DEB § § § Expédition des biens de A à B – A souscrit une Intrastat Expédition pour un mouvement non taxable – B dépose une Intrastat Introduction Expédition des biens de B vers C – B souscrit une Intrastat Expédition – C dépose une Intrastat Introduction Expédition des biens de C vers A – C dépose une déclaration Intrastat Expédition pour un mouvement de biens non taxable – A déclare une opération non taxable 69
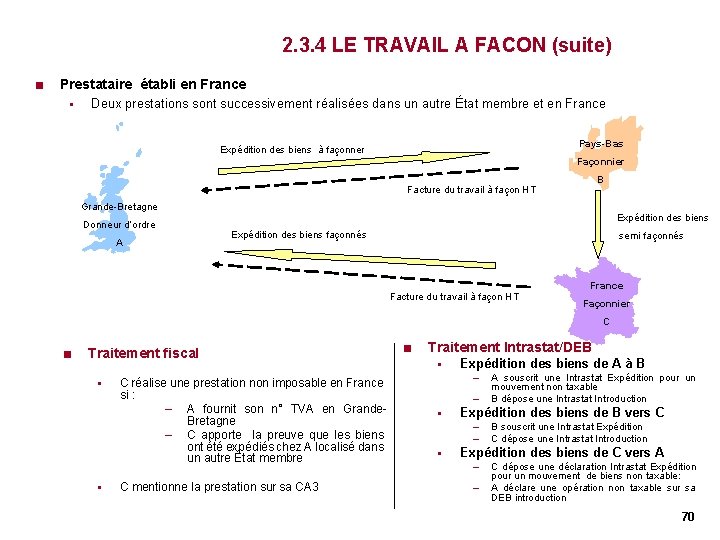
2. 3. 4 LE TRAVAIL A FACON (suite) < Prestataire établi en France § Deux prestations sont successivement réalisées dans un autre État membre et en France Pays-Bas Expédition des biens à façonner Façonnier B Facture du travail à façon HT Grande-Bretagne A Donneur d’ordre A Expédition des biens façonnés semi façonnés France Facture du travail à façon HT Façonnier C < Traitement fiscal § § C réalise une prestation non imposable en France si : – A fournit son n° TVA en Grande. Bretagne – C apporte la preuve que les biens ont été expédiés chez A localisé dans un autre État membre C mentionne la prestation sur sa CA 3 < Traitement Intrastat/DEB § Expédition des biens de A à B – – § Expédition des biens de B vers C – – § A souscrit une Intrastat Expédition pour un mouvement non taxable B dépose une Intrastat Introduction B souscrit une Intrastat Expédition C dépose une Intrastat Introduction Expédition des biens de C vers A – – C dépose une déclaration Intrastat Expédition pour un mouvement de biens non taxable: A déclare une opération non taxable sur sa DEB introduction 70
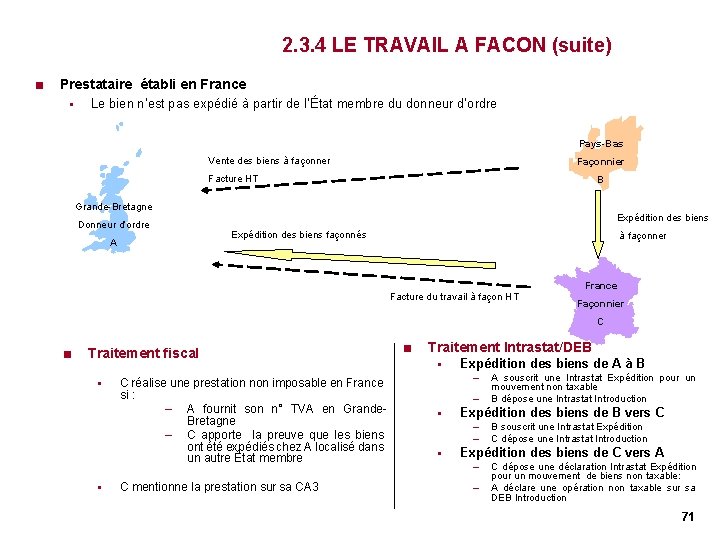
2. 3. 4 LE TRAVAIL A FACON (suite) < Prestataire établi en France § Le bien n’est pas expédié à partir de l’État membre du donneur d’ordre Pays-Bas Vente des biens à façonner Façonnier Facture HT B Grande-Bretagne A Donneur d’ordre A Expédition des biens façonnés à façonner France Facture du travail à façon HT Façonnier C < Traitement fiscal § § C réalise une prestation non imposable en France si : – A fournit son n° TVA en Grande. Bretagne – C apporte la preuve que les biens ont été expédiés chez A localisé dans un autre État membre C mentionne la prestation sur sa CA 3 < Traitement Intrastat/DEB § Expédition des biens de A à B – – § Expédition des biens de B vers C – – § A souscrit une Intrastat Expédition pour un mouvement non taxable B dépose une Intrastat Introduction B souscrit une Intrastat Expédition C dépose une Intrastat Introduction Expédition des biens de C vers A – – C dépose une déclaration Intrastat Expédition pour un mouvement de biens non taxable: A déclare une opération non taxable sur sa DEB Introduction 71
2. 3. 5 LA VENTE EN CONSIGNATION < Définition § Le fournisseur place dans les locaux de son client des biens qui deviennent la propriété de ce dernier au moment où celui-ci les revend luimême en l’état à un sous acquéreur 72
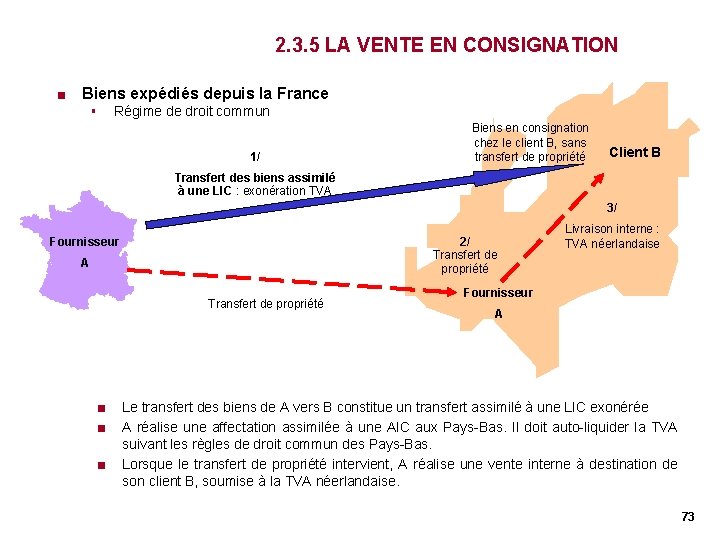
2. 3. 5 LA VENTE EN CONSIGNATION < Biens expédiés depuis la France § Régime de droit commun 1/ Biens en consignation chez le client B, sans transfert de propriété Client B Transfert des biens assimilé à une LIC : exonération TVA 3/ Fournisseur 2/ Transfert de propriété A Transfert de propriété < < < Livraison interne : TVA néerlandaise Fournisseur A Le transfert des biens de A vers B constitue un transfert assimilé à une LIC exonérée A réalise une affectation assimilée à une AIC aux Pays-Bas. Il doit auto-liquider la TVA suivant les règles de droit commun des Pays-Bas. Lorsque le transfert de propriété intervient, A réalise une vente interne à destination de son client B, soumise à la TVA néerlandaise. 73
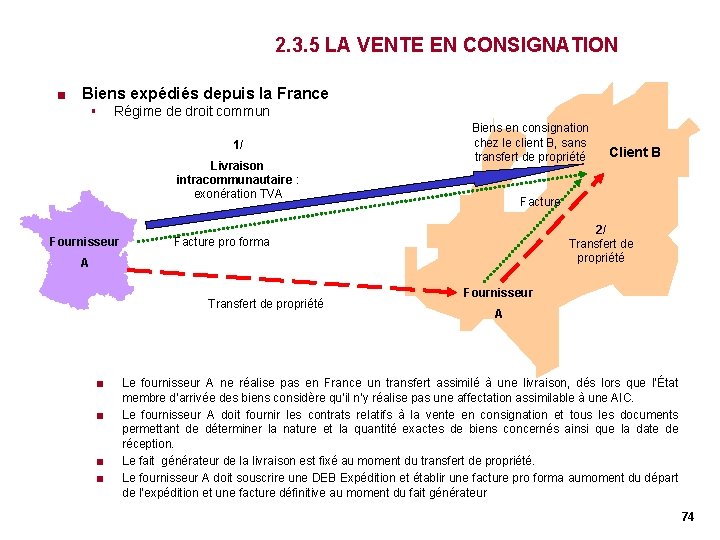
2. 3. 5 LA VENTE EN CONSIGNATION < Biens expédiés depuis la France § Régime de droit commun 1/ Livraison intracommunautaire : exonération TVA Fournisseur Biens en consignation chez le client B, sans transfert de propriété Facture 2/ Transfert de propriété Facture pro forma A Transfert de propriété < < Client B Fournisseur A Le fournisseur A ne réalise pas en France un transfert assimilé à une livraison, dés lors que l’État membre d’arrivée des biens considère qu’il n’y réalise pas une affectation assimilable à une AIC. Le fournisseur A doit fournir les contrats relatifs à la vente en consignation et tous les documents permettant de déterminer la nature et la quantité exactes de biens concernés ainsi que la date de réception. Le fait générateur de la livraison est fixé au moment du transfert de propriété. Le fournisseur A doit souscrire une DEB Expédition et établir une facture pro forma aumoment du départ de l’expédition et une facture définitive au moment du fait générateur 74
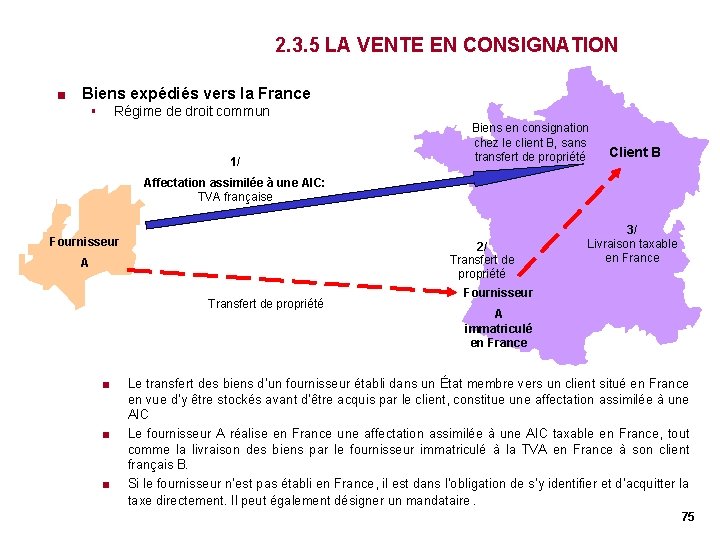
2. 3. 5 LA VENTE EN CONSIGNATION < Biens expédiés vers la France Régime de droit commun § 1/ Biens en consignation chez le client B, sans transfert de propriété Client B Affectation assimilée à une AIC: TVA française Fournisseur 2/ Transfert de propriété A Transfert de propriété < < < 3/ Livraison taxable en France Fournisseur A immatriculé en France Le transfert des biens d’un fournisseur établi dans un État membre vers un client situé en France en vue d’y être stockés avant d’être acquis par le client, constitue une affectation assimilée à une AIC Le fournisseur A réalise en France une affectation assimilée à une AIC taxable en France, tout comme la livraison des biens par le fournisseur immatriculé à la TVA en France à son client français B. Si le fournisseur n’est pas établi en France, il est dans l’obligation de s’y identifier et d’acquitter la taxe directement. Il peut également désigner un mandataire. 75
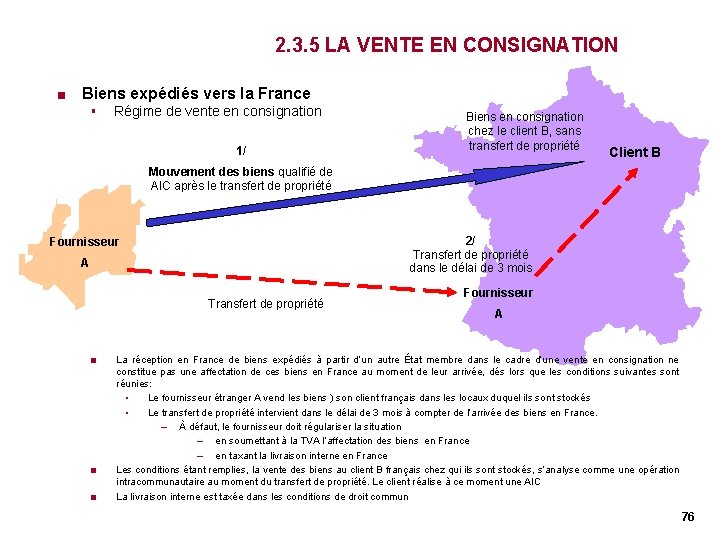
2. 3. 5 LA VENTE EN CONSIGNATION < Biens expédiés vers la France § Régime de vente en consignation 1/ Biens en consignation chez le client B, sans transfert de propriété Client B Mouvement des biens qualifié de AIC après le transfert de propriété 2/ Transfert de propriété dans le délai de 3 mois Fournisseur A Transfert de propriété < < < Fournisseur A La réception en France de biens expédiés à partir d’un autre État membre dans le cadre d’une vente en consignation ne constitue pas une affectation de ces biens en France au moment de leur arrivée, dés lors que les conditions suivantes sont réunies: § Le fournisseur étranger A vend les biens ) son client français dans les locaux duquel ils sont stockés § Le transfert de propriété intervient dans le délai de 3 mois à compter de l’arrivée des biens en France. – À défaut, le fournisseur doit régulariser la situation – en soumettant à la TVA l’affectation des biens en France – en taxant la livraison interne en France Les conditions étant remplies, la vente des biens au client B français chez qui ils sont stockés, s’analyse comme une opération intracommunautaire au moment du transfert de propriété. Le client réalise à ce moment une AIC La livraison interne est taxée dans les conditions de droit commun 76
2. 3. 6 LES ACHATS EN FRANCHISE < Définition § Procédé qui permet d’acheter ou d’importer en exonération de TVA, l’intéressé n’acquitte aucune taxe sur l’achat, l’AIC ou l’importation de biens destinés à l’exportation ou sur les services portant sur ces biens, à condition de délivrer à son fournisseur une attestation certifiant que les biens commandés sont destinés au commerce extérieur. < Conditions § Personnes pouvant acheter en franchise – Personnes qui réalisent directement des exportations de produits taxables – Personnes qui effectuent des exportations, LIC, ventes à distance – Assujetti qui exporte ou effectue des LIC exonérées par l’intermédiaire d’un commissionnaire, d’un façonnier ou d’un emballeur u d 5 7 2 rt A – Organismes sans but lucratif CGI § Biens pouvant être reçus en franchise – Bien meuble corporel destiné à faire l’objet d’une exportation – Bien meuble corporel destiné à faire l’objet d’une LIC – Bien meuble corporel destiné à faire l’objet d’une livraison dont le lieu est situé dans un autre État de l‘UE et qui relève du régime des ventes à distance ou qui concerne des biens livrés après montage ou installation – la franchise ne peut s’appliquer qu’à des produits susceptibles d’être exportés ou livrés par l’entreprise, l’État ou après transformation : produits finis, semi-finis, matières premières ou agents de fabrication § Services pouvant être reçus en franchise – Prestations de services portant sur des biens exportés et qui ne sont pas exonérés – Les opérations de façon et d’emballage portant sur des biens destinés à l’exportation normalement exonérés, peuvent être acquises en franchise par les exportateurs lorsque les façonniers et les emballeurs éprouvent des difficultés à justifier de cette exonération § Exclusion – Les locations et services d’entretient et de réparation concernant les terrains, les constructions, le fond de commerce, le mobilier, les véhicules de transport utilisés par l’entreprise exportatrice et les prestations portant sur des immobilisations 77
2. 3. 6 LES ACHATS EN FRANCHISE (suite) < Opérations bénéficiant de la franchise § § < Livraisons de biens faites par les fournisseurs des exportateurs, ainsi que les prestations de services rendus aux exportateurs et portant sur des biens exportés Importations effectuées par les exportateurs Achats taxables effectués par les exportateurs AIC effectuées par les exportateurs Contingent légal § § § Il est calculé sur la base des exportations et LIC exonérées réalisées au cours de l’année ou des 12 mois précédents Les livraisons concernées sont les livraisons à l’exportation – Les LIC exonérées de TVA – Les livraisons qui relèvent du régime des ventes à distance ou qui concernent des biens livrés après montage ou installation dont le lieu est situé dans un autre État membre Dépassement du contingent – Un dépassement du contingent légal, avec dispense de présentation d’une caution peut être accordé : – En cas de dépassement inférieur ou égal à 20% du contingent légal, la décision de dispense de caution est prise par l’inspecteur au vu des justifications d’augmentation de ses commandes présentées par le redevable intéressé. – En cas de dépassement de plus de 20% du contingent légal, la décision est prise par le directeur des services fiscaux. 78
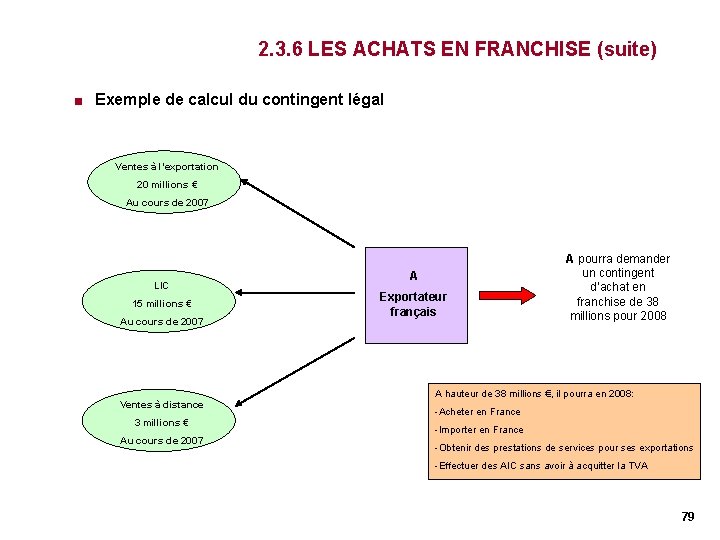
2. 3. 6 LES ACHATS EN FRANCHISE (suite) < Exemple de calcul du contingent légal Ventes à l’exportation 20 millions € Au cours de 2007 LIC 15 millions € Au cours de 2007 A Exportateur français A pourra demander un contingent d’achat en franchise de 38 millions pour 2008 A hauteur de 38 millions €, il pourra en 2008: Ventes à distance 3 millions € Au cours de 2007 -Acheter en France -Importer en France -Obtenir des prestations de services pour ses exportations -Effectuer des AIC sans avoir à acquitter la TVA 79
2. 3. 6 LES ACHATS EN FRANCHISE (suite) < Formalités d’acquisition en franchise § § § < Établissement d’une attestation – Le bénéfice de la franchise est subordonné à la délivrance préalable au fournisseur d’une attestation. – L’attestation doit certifier que les produits sont destinés à être exportés en l’état ou après transformation et comporter l’engagement d’acquitter la TVA au cas où les biens et services ne recevraient pas cette destination – L’attestation doit en principe être délivrée au fournisseur avant la livraison des marchandises ou la facturation des services Visa de l’attestation – A l’exception des entreprises nouvelles ou nouvellement exportatrices, ainsi que des entreprises qui auraient manqué à leurs obligations fiscales ou douanières, les entreprises recourant au régime des achats en franchise sont dispensées de soumettre leurs attestations, ainsi que leurs avis d’importation en franchise à la formalité du visé auprès du service des impôts. Les entreprises doivent déclarer le montant de leurs achats en franchise, sur leurs déclarations de TVA et de taxes assimilées Cautionnement et remboursement du crédit TVA § § Il n’est en principe imposé que: – aux entreprises nouvelles, ou réalisant nouvellement des ventes à l’étranger, mais des dispenses peuvent être accordées dans la limite des approvisionnements nécessaires à la réalisation des marchés de fournitures avec l’étranger et dont il est justifié – à celles qui dépassent le contingent légal d’approvisionnement en franchise – aux assujettis dont la solvabilité est douteuse L’engagement de caution porte sur les droits et pénalités qui pourraient être mis à la charge de l’intéressé, en règle générale, la garantie est limitée à une fois et demie le montant de la TVA, mais rien ne s’oppose à ce que la caution soit illimitée 80
2. 4 LES OPERATIONS EXTRACOMMUNAUTAIRES 81
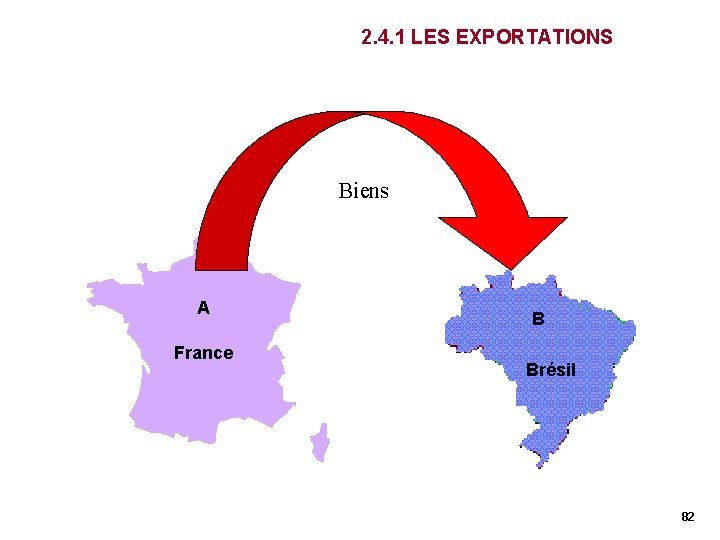
2. 4. 1 LES EXPORTATIONS Biens A France B Brésil 82
2. 4. 1 LES EXPORTATIONS < Art 262 I et II du CGI Principes généraux § Les exportations visent les expéditions de bien hors de l’UE, les territoires d’exportation s’entendent donc uniquement des pays tiers. § En principe, les exportations de France vers des pays tiers entrent dans le champ d’application de la TVA française, mais elles en sont exonérées lorsque certaines conditions sont remplies. Ces conditions diffèrent selon que l’exportation est réalisée par le vendeur ou par un acheteur non établi en France. 83
2. 4. 1 LES EXPORTATIONS < Exportations par le vendeur ou pour son compte § Opérations concernées – ventes directes effectuées par l’exportateur ainsi que celles réalisées par l’entremise d’un intermédiaire transparent. – envois à titre gratuit. – exportations de biens sans transfert de propriété. – acheminement de courrier par des sociétés spécialisées établies en France. – exportations de biens dont la livraison a lieu doit hors UE, soit en France pourvu que la vente ait pour effet direct et immédiat l’exportation des biens et que la réalité de cette exportation ne fasse aucun doute. – livraisons de biens d’occasion, d‘œuvres d’art, d’objets de collection ou d’antiquité vers des pays tiers à l’UE. § Conditions de l’exonération – Justification de l’exportation – Tenue d’une comptabilité spéciale – Production d’une déclaration d’exportation visée par le service des douanes de sortie de l’UE (exemplaire n° 3 du DAU) 84
2. 4. 1 LES EXPORTATIONS < Exportations par un acheteur établi à l’étranger § Définition – Sont assimilées à des exportations les livraisons de biens expédiés hors de l’UE par l’acheteur qui n’est pas établi en France, c’est-à-dire non seulement par un acheteur qui est établi hors de l’UE mais également par un acheteur établi dans un autre État de l’UE § Exportations à caractère commercial – Sont exonérées livraisons de biens effectuées en France par un acheteur qui en assure le transport. Dans ce cas, les opérations d’exportation continuent à être effectuées par le vendeur soit sous le régime normal de l’exportation classique, soit sous le régime de la justification de sortie. – Toutefois, restent imposables livraisons portant sur : – des biens d’équipement et d’avitaillement des bateaux de plaisance, des avions de tourisme ou de tous autres moyens de transport à usage privé – des biens expédiés par des personnes résidant dans un pays tiers lorsque la valeur globale de ces biens n’atteint pas un certain montant – les biens qui ne sont pas transportés en dehors de l’UE avant la fin du troisième mois suivant celui au cours duquel la livraison est effectuée. § Exportations à caractère touristique – Le voyageur qui n’a pas son domicile ou sa résidence habituelle en Frange ou dans un autre État membre de l’UE peut y acheter en exonération de TVA ou bénéficier d’un remboursement de cette taxe, des marchandises destinées à l’exportation. – Les livraisons portant sur des biens à emporter dans les bagages personnels des voyageurs sont exonérée selon la procédure du bordereau de ventes 85
2. 4. 1 LES EXPORTATIONS § Conditions d’exonération – Ventes concernées – Ventes au détail effectuées par un même vendeur assujetti à la TVA dans un magasin – Achats effectués en France à partir d’un site de commerce électronique – Personnes concernées – Livraisons faites à des voyageurs non résidents en France ou dans l’UE – Les voyageurs non résidents sont des personnes qui résident normalement en dehors de la France et de l’UE et qui viennent séjourner en France pendant une durée inférieure à 6 mois – Valeur d’achat minimale obligatoire – La livraison, sous couvert de la procédure du bordereau de vente de biens acquis dans un même magasin, doit excéder une valeur globale de 175€ TTC – Un bordereau de vente ne pourra donc être établi par le vendeur que si la valeur globale des biens faisant l’objet d’une même livraison excède le seuil de 175€ – Marchandises exclues de la procédure – Produits alimentaires solides et liquides ainsi que les tabacs manufacturés – Marchandises soumises à formalités particulières – Moyens de transport à usage privé, sauf s’ils présentent le caractère d’articles de sport ( Bicyclette…) – Biens d’équipement et d’avitaillement des moyens de transport à usage privé – Pierres précieuses non montées – Armes, munitions – Biens culturels 86
2. 4. 1 LES EXPORTATIONS § Formalités obligatoires – Obligations du vendeur – Vérifier la qualité de non-résident de l’acheteur à partir des pièces justificatives officielles (passeport, carte consulaire…) – Informer l’acheteur de la procédure à suivre et des sanctions éventuelles applicables en cas de constatation d’une irrégularité – Indiquer clairement à l’acheteur, dés la rédaction du bordereau, le montant qui lui sera réellement remboursé – Établir le document d’exportation en y inscrivant le numéro individuel d’identification à la TVA qui lui est attribué – Mentionner précisément et de manière lisible sur le bordereau la nature et le nombre des biens vendus et selon la nature des biens, leur marque et leur numéro de fabrication – Obligations de l’acheteur – Justifier sa qualité de résident hors de l’UE et signer l’engagement concernant l’accomplissement des formalités – Présenter simultanément les marchandises et les deux exemplaires du bordereau au visa du bureau de douane de sortie définitive de l’UE avant la fin du troisième mois suivant celui au cours duquel l’achat est réalisé – Transporter lui-même hors de l’UE, dans ses bagages et dans le moyen de transport qu’il utilise, les marchandises 87
2. 4. 2 LES IMPORTATIONS Biens B Brésil A France 88
2. 4. 2 LES IMPORTATIONS (suite) < Définition § – l’entrée en France – d’un bien originaire ou en provenance d’un État n’appartenant pas à l’UE et qui n’a pas été mis en libre pratique – d’un bien en provenance d’un territoire d’un autre État membre, lorsque ce territoire est exclu de l’UE en matière de TVA intracommunautaire – la mise à la consommation (MAC) en France d’un bien placé lors de con entrée sur le territoire français, sous un régime douanier communautaire Art 291 I CGI < L’importation est définie comme Moment de l’importation § Le bien est placé sous un régime suspensif communautaire (RDC) – L’importation est constituée par la MAC en France des biens qui ont été placés sous un RDC lors de l’entrée sur le territoire – Conduite en douane – Magasins et aires de dépôt temporaire § L’entrepôt d’importation – L’entrepôt franc – La zone franche – Le perfectionnement actif – L’admission temporaire en exonération totale des droit à l’importation – Transit communautaire interne – Transit communautaire externe – Pour ces biens, la MAC est considérée comme effectuée en France lorsque les biens font l’objet d’une déclaration de mise en libre pratique en France § Le bien n’est pas placé sous un régime suspensif communautaire – L’importation est constituée par l’entrée du bien en France que le bien soit MAC sur la marché intérieur français ou mis sous un des régimes suspensifs nationaux à l’importation 89
2. 4. 2 LES IMPORTATIONS (suite) < Exigibilité de la TVA § § § < TVA devient exigible au moment où le bien est considéré comme importé. En pratique, le fait générateur a lieu au moment où s’effectue la libre pratique et l’exigibilité de la taxe intervient au moment où les droits de douanes sont eux-mêmes exigibles La TVA doit être acquittée par la personne désignée comme destinataire réel des biens sur la déclaration d’importation Importations non soumises à TVA § § Mise à consommation de biens qui ont fait l’objet d’une ou plusieurs livraisons effectuées notamment sous les régimes douaniers intracommunautaires Importations de biens à destination d’un autre État de l’UE – Des biens dont le point de départ de l’expédition est situé dans un pays tiers peuvent être importés en France alors que le lieu d’arrivée de l’expédition est situé sur le territoire d’u autre État membre. Cette importation est exonérée lorsque les biens dont l’objet par l’importateur d’une LIC exonérée – Conditions – L’importateur doit être mentionné comme destinataire sur la déclaration d’importation, doit être l’assujetti qui effectue la LIC à destination de l’acquéreur ou de lui-même, identifié la TVA dans l’autre État membre – La livraison ou le transfert effectué par l’assujetti à destination de l’acquéreur situé dans un autre État membre doit être exonéré de la TVA – Les biens qui font l’objet de la LIC doivent être ceux mentionnés sur la déclaration de MAC – L’expédition à destination de l’autre État membre doit être consécutive à l’opération d’importation – Justifications que doit apporter l’importateur – Les biens sont immédiatement expédiés à destination d’un autre État membre – La LIC est exonérée de la TVA 90
2. 4. 2 LES IMPORTATIONS (suite) § Produits exonérés dans le régime intérieur – Organes, sang et lait humains – Devises, billets de banque et monnaies – Déchets neufs d’industrie et de matières de récupération – L’or sous toutes ses formes – Navires, aéronefs, objets incorporés, engins et filets pour la pêche maritime – Produits de la pêche – Prothèses dentaires importées par les dentistes ou prothésistes dentaires – Œuvres d’art, timbres, objets de collection ou d’antiquité importés qui font l’objet d’une LIC consécutive à leur importation § Biens importés dans le cadre des franchises fiscales communautaires – Biens personnels appartenant à des personnes physiques et importés définitivement à l’occasion du transfert de la résidence normale, de l’ameublement d’une résidence secondaire, d’un mariage. – Trousseaux, requis d’études et autres objets mobiliers d’élèves et d’étudiants venant séjourner pour les études – Biens personnels importés dans le cadre du trafic international de voyageurs – Biens personnels faisant l’objet de petits envois sans caractère commercial expédié d’un pays étranger par un particulier à un autre particulier se trouvant dans le territoire national – Biens d’investissement et autres biens d’équipement importés à l’occasion d’un transfert d’activités – Produits agricoles ou à usage agricole – Substances thérapeutiques, médicaments, animaux de laboratoire et substances biologiques ou chimiques – Biens adressés à des organismes à caractère charitable ou philanthropique – Biens importés pour examens, analyses ou essais § Réimportations de biens en l’état – Réimportation doit avoir lieu dans les 3 ans Art 291 III 3°bis CGI 91
3. OPERATIONS PORTANT SUR LES SERVICES 92
3. Operations portant sur les services 3. 1 Introduction et Généralités 3. 2 Les règles applicables jusqu’au 31/12/2009 3. 3 Les règles applicables à partir du 01/01/2010 93
3. 1 INTRODUCTION ET GENERALITES 94
3. 1 Introduction et Généralités 3. 1. 1 Méthodologie 3. 1. 1. 1 Champ matériel : notion de lien direct (l’opération entre-t-elle dans le champ de TVA ? ) 3. 1. 1. 2 Champ territorial : lieu des opérations (l’opération entre-t-elle dans le champ territorial de la TVA intra CEE ? si oui, où est le lieu de taxation ? ) 3. 1. 1. 3 Règle d’exonération: l’opération bénéficie-t-elle d’une exonération de TVA? 3. 1. 1. 4 Règle de redevables : Qui doit payer la TVA ? 95
3. 1 Introduction et Généralités 3. 1. 2 Notion de services Vs biens Biens : biens meubles corporels (notion de droit civil) Sont des biens : – électricité, – chaleur, – flux (gaz, eau, etc…) Ne sont pas des livraisons de biens : locations de biens (services) Importance de qualification : territorialité, exonération, redevable, taux, exigibilité, facturation… Biens immeubles : ont des règles propres Notion de prestations de services : définition a contrario “opérations autres que les livraisons de biens meubles corporels” 96
3. 1 Introduction et Généralités 3. 1. 3 Vers un changement des règles de territorialités applicables § Jusqu’au 31/12/2009: – Un principe (lieu d’établissement de prestataire) – De nombreuses exceptions § A compter du 01/01/2010: – Deux principes: – B 2 B (lieu d’établissement du preneur) – B 2 C (lieu d’établissement du prestataire) – Quelques exceptions 97
3. 1 Introduction et Généralités 3. 1. 4 Rappel de l’étendue des territoires (France et CEE) < France (y compris Monaco et Corse, < DOM-TOM non compris) Autriche < Suède < Finlande < Chypre < Estonie < Hongrie < Lettonie < Lituanie < Malte < Pologne < République Tchèque < Roumanie < Slovaquie < Slovénie < Allemagne < Belgique < Bulgarie < Danemark < Grèce < Espagne < Irlande < Italie < Luxembourg < Pays-Bas (excepté les Antilles Néerlandaises) < Portugal < Royaume-Uni (non compris Jersey, Guernesey et Gibraltar mais y compris l’île de Man) 98
3. 1 Introduction et Généralités 3. 1. 5 Notion d’établissement (suite) § Notion d’établissement stable en matière de TVA : distinct de la notion en matière d’IS § Définition issue du CE et de la CJCE: – La disposition personnelle et permanente d’une installation qui comporte les moyens humains et techniques nécessaires à l’activité de l’assujetti (arrêt CJCE Berkohlz, 1985) – Rattachement prioritaire au siège: Prise en compte d’un autre établissement à partir duquel la prestation de service est rendue que dans les cas où le rattachement au siège ne conduit pas à une solution rationnelle du point de vue fiscal ou crée un conflit avec un autre Etat membre. – Cas particulier de l’arrêt CJCE DFDS du 20 février. 1997, aff. 260/95: une filiale est considérée comme un ES de sa société mère car elle ne dispose d’aucune autonomie 99
3. 1 Introduction et Généralités 3. 1. 5 Notion d’établissement § La notion d’établissement (du prestataire et/ou du preneur) est essentielle en matière de prestation de service § L’établissement emporte des conséquences tant en matière de lieu d’imposition du service (territorialité) qu’en matière du redevable de la taxe (qui doit payer la TVA) ainsi que sur les modalités de déduction de la TVA d’amont § La notion d’établissement est une notion TVA, proche mais autonome de la définition utilisée en impôt sur les sociétés. 100
3. 2 REGLES APPLICABLES JUSQU’AU 31/12/2009 101
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services < Principes § La TVA étant un impôt de consommation, les règles de territorialité ont pour objet de déterminer dans quel pays la prestation de services est présumée être consommée, afin de la taxer dans ce pays Art 259 du § Le principe est que le lieu des prestations de services est réputé se situer en France CGI lorsque le prestataire a, en France, le siège de son activité ou établissement stable. < Il existe cependant un certain nombre d’exceptions § Prestations matériellement localisables § Prestations de services dites « immatérielles » Art 259 AB-C du CGI § Ces prestations de services reposent sur le critère du lieu d’établissement du preneur, c’est-à-dire de celui qui est facturé § Prestations de services se rapportent aux échanges intracommunautaires de biens 102
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) < Principe : article 259 du CGI qui situe le lieu des prestations de services en France lorsque le prestataire a en France le siège de son activité ou un établissement stable à partir duquel le service est rendu. < Exemple : Un arbitre établi en Grande-Bretagne devrait facturer ses services avec TVA UK < Remarque : Champ résiduel de ce principe de territorialité 103
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) Article 259 du CGI / Territorialité de la TVA Facturation de TVA UK par le prestataire UK Client TVA UK Arbitre Siège Prestataire 104
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) 3. 2. 1. 1 Prestations de services matériellement localisables < Par dérogation au critère du lieu d’établissement du prestataire, des règles particulières sont prévues afin de déterminer le lieu d’imposition de certaines prestations de services matériellement localisables prévues par l’article 259 -A du CGI. < Article 259 A 1°: location de moyens de transport – Elles entrent dans le champ d’application de la TVA française lorsque : – le loueur est établi en France et le bien est utilisé par le locataire en France ou dans un autre État membre – le loueur est établi en dehors de la CE et le bien est utilisé en France par le locataire – Elles ne sont pas imposables à la TVA française lorsque : – le loueur est établi en France et le bien est utilisé en dehors de la CE par le locataire – le loueur est établi dans un autre État de la CE et le bien est utilisé en France par le locataire § Remarques : Spécificités pour certains contrats de crédit bail 105
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) § Exemple : location de voiture de tourisme – Une entreprise française loue à un bailleur allemand une voiture pour son dirigeant – La voiture est utilisée en France § Conséquence : TVA du lieu d’établissement du bailleur c’est à-dire TVA allemande 106
3. 2 Règles applicables jusqu’au 31/12/2009 Article 259 A 1°: location de moyens de transport France Client Fournisseur Assujetti Allemagne Location de voiture Bailleur allemand Voiture utilisée en France Conséquence : TVA allemande 107
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) < Article 259 A 2° : les services se rapportant à l’immeuble sont taxables en France si l’immeuble y est situé. < Exemples : architecte, agent , construction, etc. . 108
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) < Article 259 A 2°: services se rattachant à un immeuble < Exemple : 1 architecte italien réalise 1 projet immobilier en France < Conséquence : Ses prestations sont soumises à la TVA française car l’immeuble se trouve en France 109
3. 2 Règles applicables jusqu’au 31/12/2009 Article 259 A 2°: services liés à un immeuble France Immeuble Italie Architecte Italien Conséquence : TVA française 110
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services § § Article 259 A 3° : les services de transport intracommunautaires de biens sont taxables en France lorsque : – le lieu de départ se trouve en France, sauf si le preneur fournit au prestataire un numéro de TVA dans un autre État de l’Union ; – le lieu de départ ne se trouve pas en France (mais dans un autre Etat de l’Union) et le preneur fournit au prestataire un numéro de TVA en France. Remarques : Assimilation de certains transports domestiques à des transports intra CEE. 111
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité (suite) < Article 259 A 3°: transport intracommunautaire de biens < Exemple : transporteur français en Espagne Un transporteur français transporte les marchandises de France vers l’Espagne. Le client a donné son numéro de TVA espagnole. < Conséquence : TVA espagnole 112
3. 2 Règles applicables jusqu’au 31/12/2009 Article 259 A 3°: transport intracommunautaire de biens France Transporteur français Espagne Client Assujetti Espagnol Départ : France Arrivée Espagne N° de TVA espagnol communiqué TVA espagnole autoliquidée par le client 113
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) < Article 259 A 3°bis : les transports (autres qu’intracommunautaires de biens) sont taxables en France pour la partie qui s’y déroule. < Exemple : Un transport purement domestique < Remarque : champ résiduel de taxation en raison des exonérations (cf II. 3) 114
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) < Article 259 A 4 : les prestations matériellement localisables sont taxables en France lorsqu’elles y sont matériellement localisées. < Exemple : prestations culturelles, sportives, artistiques, scientifiques, récréatives, éducatives, prestations accessoires, hébergement et ventes à consommer sur place 115
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité (suite) < Article 259 A 4°: prestations culturelles, artistiques, sportives, éducatives… < Exemple : organisation d’un concert en France Le groupe anglais Cold. Play donne un concert pendant deux semaines en France. < Conséquence : Il rend une prestation artistique matériellement localisable en France, imposable à la TVA française 116
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) < Article 259 A 4 bis : les travaux et expertises sur biens meubles corporels sont taxables en France lorsque : – les prestations sont rendues en France, sauf si les biens quittent la France et le preneur donne un numéro de TVA dans un État CEE ; – les prestations ne sont pas rendues en France mais dans un autre Etat membre d’où les biens sont expédiés et lorsque le preneur donne son numéro de TVA CEE en France. 117
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité (suite) < Article 259 A 4 bis°: travaux et expertises sur biens meubles < Exemple : restauration d’un tableau Une galerie française envoie des tableaux à un restaurateur italien pour qu’il les restaure. Ces tableaux retournent en France après leur restauration et la galerie française fournit son numéro de TVA française. < Conséquence : TVA française 118
3. 2 Règles applicables jusqu’au 31/12/2009 Article 259 A 4 bis°: travaux et expertises sur biens meubles France Italie Tableaux non restaurés Galerie d’art française Restaurateur italien Tableaux restaurés Travaux de restauration sur tableaux Conséquence : TVA française autoliquidée par la galerie d’art 119
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) < Article 259 A 5°: prestations accessoires aux transports intracommunautaires de biens < Exemple : le chargement et le déchargement de camions Un transporteur allemand décharge les marchandises de l’entreprise française en Allemagne. L’entreprise française lui fournit son numéro de TVA français. < Conséquence : TVA française L’entreprise française auto liquide la TVA sur ses CA 3 120
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) < Article 259 A 6 : les prestations des intermédiaires transparents sont taxables à la TVA en France lorsque : – L’opération principale est taxable en France et le preneur ne communique pas son numéro de TVA CEE dans un autre Etat membre ; – L’opération principale n’est pas taxable en France mais le preneur communique son numéro de TVA CEE en France. 121
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) § Article 259 A 6°: prestations des intermédiaires § Exemple : vente par intermédiaire – Un intermédiaire transparent français vend au nom et pour le compte d’une société française des avions à des clients hollandais. – Le lieu de la livraison se situe aux Pays Bas. – La société française a donné à l’intermédiaire transparent son numéro de TVA française § Conséquence : le lieu de prestation est réputé se situer France TVA française 122
3. 2 Règles applicables jusqu’au 31/12/2009 Article 259 A 6°: services d’intermédiaire Intermédiaire français TVA française Preneur français N° de TVA française Avions livrés aux Pays-Bas Client assujetti Hollandais 123
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 1 Territorialité des services (suite) 3. 2. 1. 2 Prestations de services immatérielles Ces prestations de services reposent sur le critère du lieu d’établissement du preneur, c’est-à-dire de celui qui est facturé. < Art 259 B du CGI Entrent dans cette catégorie : § les cessions et concessions de droits d’auteurs, de brevets, de droits de licence, de marques de fabrique et de commerce et d’autres droits similaires § les locations de biens meubles corporels autres que des moyens de transport § les prestations de publicité § les prestations des conseillers, ingénieurs, bureaux d’études dans tous les domaines y compris ceux de l’organisation, de la recherche et du développement et les prestations des experts-comptables § le traitement des données et la fourniture d’informations § les opérations bancaires, financières et d’assurance ou de réassurance, à l’exception de la location de coffres-forts § la mise à disposition de personnel § les prestations de télécommunication § les prestations des intermédiaires qui interviennent au nom et pour le compte d’autrui dans la fourniture de prestations de service désignées au présent article § l’obligation de ne pas exercer, même à titre partiel, une activité professionnelle ou un droit mentionné au présent article § les services de radiodiffusion et de télévision § les services fournis par voie électronique fixés par décret 124
3. 2 Règles applicables jusqu’au 31/12/2009 < Territorialité: Lieu d’établissement du preneur Lieu d’établissement du prestataire France Autre CEE Hors CEE Assujetti Oui Oui Non assujetti Oui Non (exception) Oui (exception) Assujetti Non Non assujetti Oui Non (exception) Non Non France Autre CEE Hors CEE 125
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 2 Les exonérations de TVA § Rappel de la démarche : 1) 2) 3) 4) champ matériel champ territorial exonération Redevable § Une fois le lieu déterminé, il convient de s’assurer si le service est exonéré ou non § Plusieurs sortes d’exonérations : – – – Par nature (par exemple, certaines opérations financières, bancaires, assurance) Pour des raisons de territorialité (par exemple les services liés aux importations et aux exportations), Autres motifs de non taxation : franchises, régimes suspensifs. 126
3. 2 Règles applicables jusqu’au 31/12/2009 3. 2. 3 Incidence de la réforme du redevable de la TVA § Incidence accrue depuis le 1 er septembre 2006: – Cf. réforme relative au redevable de TVA dans les cas d’un fournisseur/prestataire étranger ne disposant pas en France d’un ES (extension du « mécanisme d’autoliquidation » de la TVA) codifiée à l’article 283 -1 du CGI « effet attractif de ES » – Le redevable de la TVA est le client assujetti à la TVA en France ; – Le régime particulier prévu par la réforme concerne toutes les opérations (ventes et prestations) sauf exception (notamment sur les ventes en matière immobilière) pour lesquelles l’autoliquidation n’était pas prévue auparavant. 127
3. 2 Règles applicables jusqu’au 31/12/2009 < Art 283 -1 du < CGI L’article 94 de la Loi de Finances rectificative pour 2005 prévoit, à compter du 1 er septembre 2006, une extension du mécanisme d’auto-liquidation de la TVA à toutes livraisons de biens et prestations de services imposables en France : § qui sont réalisées par des assujettis (UE ou hors UE) non établis en France, § et qui sont rendues à des clients identifiés à la TVA en France. Ce nouveau dispositif est codifié sous l’article 283 -1 du CGI < Une instruction administrative en date du 23 juin 2006 (3 A-9 -06) est venue préciser les modalités pratiques d’application des nouvelles règles d’autoliquidation de la TVA. < Ce régime est obligatoire < Enjeu unique de la réforme : lutte contre la fraude TVA 128
3. 2 Règles applicables jusqu’au 31/12/2009 < Sont exclues de la réforme § § § Certaines opérations portant sur des immeubles (ventes et locations) : le redevable reste le vendeur Importations pour lesquelles la TVA est due par l’importateur aux douanes Déchets neufs d’industrie : régime d’exonération autonome Toutes les opérations pour lesquelles une auto liquidation était déjà prévue Prestations de services immatérielles de l’article 259 B du CGI 129
3. 2 Règles applicables jusqu’au 31/12/2009 < Conditions: § § < Le fournisseur n’est pas établi en France Le client doit être assujetti identifié à la TVA en France Conséquences : § § § Auto-liquidation de la TVA à effectuer, Sanction minimale = pénalité de 5%, Autre sanction = remise en cause de la TVA déduite sur facture si elle a été facturée à tort par un étranger et donc application des intérêts de retard (+ les 5% pour autoliquidation). < Le fournisseur n’a plus à s’immatriculer à la TVA en France sauf s’il effectue des ventes internes à des non-assujettis (ex: particuliers, hôpitaux, administrations…) ou des livraisons intracommunautaires ou exportations au départ de France < S’il n’est pas immatriculé à la TVA en France, le fournisseur peut obtenir le remboursement de la TVA que sur le fondement de la procédure de la 8ème ou de la 13ème Directive. 130
3. 2 Règles applicables jusqu’au 31/12/2009 < Obligations déclaratives § Client – Mention spécifique sur la CA 3 – Déduction immédiate § Fournisseur – Paiement de la TVA par le client – En cas d’identification pour d’autres opérations : ventilation du CA sur la CA 3 – Récupération des crédits de TVA – Procédure de droit commun pour les entreprises identifiées à la TVA – 8 e et 13 e directives pour les entreprises non identifiées à la TVA 131
3. 2 Règles applicables jusqu’au 31/12/2009 < Le répondant fiscal : une tolérance administrative § Notions – La réforme prévoit une tolérance, le répondant fiscal permet aux entreprises étrangères établies dans l’UE de continuer à facturer la TVA – Une entreprise peut désigner un répondant fiscal en France pour y accomplir les formalités liées à la TVA et par conséquent y avoir un numéro de TVA intracommunautaire sans pour autant y posséder un établissement stable § Définition – Le répondant fiscal est un opérateur assujetti établi en France qui doit au préalable recevoir une accréditation du service des impôts dont il dépend et qui s’engage contractuellement à accomplir les formalités liées à la TVA pour le compte d’une entreprise étrangère. – Le répondant fiscal est appelé représentant fiscal lorsqu’il est désigné par une entreprise établie dans un pays tiers à l’Union Européenne. § Facturation de la TVA – Désigner un répondant permet de facturer les entreprises clientes françaises TTC au taux français. Ainsi, l’entreprise étrangère qui vend des biens ou services sera chargée, via son répondant fiscal, de reverser en France la TVA collectée et l’entreprise cliente française pourra déduire la TVA supportée § Intérêts – Éviter les contraintes liées au remboursement de la TVA supportée par une société étrangère au titre de l’importation de biens – Sa mise en œuvre peut être compromise si la société française refuse de donner son accord et préfère s’en tenir à une stricte application du régime de l’autoliquidation 132
3. 2 Règles applicables jusqu’au 31/12/2009 < Exemple 1 : Livraison de biens montés ou installés en France par une société située hors UE Montage ou installation par la société A Société A Mouvement physique de biens Vente après montage TVA française due à l’importation Brésil < Avant la réforme § § § § A réalise une importation de biens en France A est redevable de la TVA pour cette importation A réalise ensuite une livraison de biens en France A est redevable de la TVA sur la vente des biens montés facturée à B A doit s’identifier la TVA en France et désigner un représentant fiscal Le représentant fiscal dépose la CA 3. B déduit la TVA facturée par A Société B France < Aujourd’hui § § § § A réalise une importation de biens en France A est redevable de la TVA pour cette importation B, identifiée à la TVA en France est redevable de la TVA sur la livraison effectuée par A B doit autoliquider le TVA sur la CA 3 A doit fournir une facture HT A n’a pas à s’identifier à la TVA en France ni à désigner un représenta fiscal Remboursement TVA acquittée : 8 e et 13 e directive A peut désigner un répondant, ce recours suppose que A s’identifie à la TVA en France 133
3. 2 Règles applicables jusqu’au 31/12/2009 < Exemple 2 : Importation suivie d’une revente en France par une société établie hors UE TVA française due à l’importation Société A Importation de biens Livraison interne Société B Brésil < Avant la réforme § § § § A réalise une importation de biens en France A est redevable de la TVA pour cette importation A réalise ensuite une livraison de biens en France A est redevable de la TVA sur la livraison A doit s’identifier la TVA en France et désigner un représentant fiscal Le représentant fiscal dépose la CA 3. Tolérance: A est dispensée du paiement de la TVA sur revente interne sous certaines conditions – Biens transportés en l’état directement chez B – B désignée en qualité de destinataire des biens – A ne facture pas de TVA à B France < Aujourd’hui § § § § § A réalise une importation de biens en France A est redevable de la TVA pour cette importation A réalise ensuite une livraison de biens B, identifiée à la TVA en France est redevable de la TVA sur la livraison effectuée par A B doit autoliquider le TVA sur la CA 3 A doit fournir une facture HT A n’a pas à s’identifier à la TVA en France ni à désigner un représenta fiscal Remboursement TVA acquittée : 8 e et 13 e directive Tolérance antérieure n’a pas été rapportée 134 A défaut, tolérance du répondant
3. 3 REGLES APPLICABLES AUX SERVICES A COMPTER DU 1 er JANVIER 2010 135
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 1 Présentation générale 3. 3. 2 Directive 2008/8/CE du 12 février 2008: réforme du lieu de taxation des prestations de services 3. 3. 3 Directive 2008/9/CE du 12 février 2008: Modernisation remboursement 8 e directive de la procédure de 136
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 1 Présentation générale < Directive 2008/8/CE du 12 février 2008 : réforme du lieu de taxation des prestations de services < Directive 2008/9/CE du 12 février 2008 : modernisation de la procédure de remboursement de TVA 8 e directive (procédure réservée aux assujettis communautaires non établis dans l’Etat de remboursement) < Règlement 143/2008 du 12 février 2008 : renforcement de la coopération administrative et des échanges d’informations entre les Etats Membres 137
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 2. Directive 2008/8/CE du 12 février 2008 : Réforme du lieu de taxation des prestations de services 138
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 2. 1 Constat de la situation actuelle : § Principe: taxation au lieu du prestataire avec un nombre croissant d’exceptions § Distorsions de concurrence entre les Etats Membres: Exemples : – Location transfrontalière de voitures à partir de l’Allemagne (B 2 B) – Implantation au Luxembourg des prestataires de services électroniques (B 2 C) § Nécessité d’être immatriculé à la TVA dans de nombreux États membres : risque de contrôle fiscal, lourdeur administrative § Crédit de TVA étrangère structurels avec demandes de remboursement de TVA 8ème/13ème Directive longues et incertaines 139
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 2. 2 Les buts poursuivis par la réforme: § Simplification des règles applicables en B 2 B (auto-liquidation généralisée à quelques exceptions près) § Conséquences positives (B 2 B): – De moins en moins de TVA étrangère facturée par les fournisseurs étrangers – Limitation du nombre de demandes de remboursement de TVA locale = effet cash – Limitation des cas où un prestataire de service devra s’immatriculer à la TVA localement (coût administratif, risque de contrôle fiscal) – Procédure simplifiée de demande de remboursement de TVA en 8ème Directive § Implications pratiques (B 2 B): – Augmentation des contraintes administratives ( « DEB Services » ) – Modification du Système d’information – Modification des pratiques comptables et en particulier de la comptabilité fournisseurs – Surcoût potentiel pour les assujettis partiels – Des effets TVA induits non encore identifiés 140
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 2. 3 Description de la réforme : § § Touche toutes les entreprises fournissant et recevant des services Entrée en vigueur: – Au 1 er janvier 2010 – Au 1 er janvier 2015 pour les services électroniques, de télécommunication et de radiodiffusion rendus à des non assujettis – Calendrier spécifique pour certaines transactions: • services culturels, artistiques, sportifs, scientifiques, etc. • location de moyens de transport 141
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 2. 4 Champ de la réforme : § Concerne toutes les prestations de services: – Intermédiaires transparents, – Services rattachés aux immeubles, – Transports, – Services culturels, – Expertises et travaux sur biens meubles corporels, – Locations de moyens de transport, – Services de restaurant et de restauration, – Prestations immatérielles, – Services fournis par voie électronique – Services de télécommunication, de radiodiffusion et de télévision § Exclusion des livraisons de biens 142
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 2. 5 Régime de taxation : § § Le lieu d’imposition est différent selon la qualité d’assujetti à la TVA ou non du preneur : Distinction B 2 B /B 2 C Notion d’assujetti : – Un assujetti partiel qui exerce aussi des activités non taxables – Personne morale non assujettie mais identifiée à la TVA − Quid des non communautaires? 143
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 2. 5. 1 Taxation du B 2 B (le client est un assujetti à la TVA) 1. Principe: – Taxation dans le pays où le preneur assujetti est établi (ou lieu de son établissement stable) (nouvel art. 44) – Généralisation de l’auto liquidation obligatoire par le client établi dans l’Etat Membre d’imposition (si le prestataire n’y est pas établi) (nouvel art. 196) – Suppression de la force d’attraction des établissements stables (art. 192 bis) – Souscription d’un état récapitulatif des services (nouvel art. 262) – Use and enjoyment provision: pour éviter les cas de double imposition, de non imposition ou de distorsion de concurrence, les Etats membres peuvent utiliser comme critère de taxation des services soumis aux règles générales le lieu d’utilisation ou d’exploitation effective (relation hors CE) 2. Exceptions : Règles spécifiques pour certains services tels que les services se rattachant à un immeuble, transport de personnes, services de restaurant, etc… 144
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 2. 5. 2 Taxation du B 2 C (le client n’est pas un assujetti à la TVA) 1. Principe: – Taxation dans le pays où le prestataire est établi (ou lieu de son établissement stable): nouvel art. 45 2. Exceptions: – Mêmes exceptions que pour les B 2 B + autres • Intermédiaires transparents (lieu de l’opération principale) • Transports intracommunautaires de biens (lieu de départ) • Services fournis par voie électronique, de télécommunication, de radiodiffusion et de télévision à compter du 01/01/2015: – Prise en compte du phénomène luxembourgeois – Taxation dans le pays du preneur + mise en place d’un guichet unique (one-stop shop) 145
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 2. 5. 3 Quelques exemples pratiques illustrant l’impact de la réforme du lieu de taxation des prestations de services: < < < Services rattachés à un bien immeuble Expertises et travaux sur les biens meubles corporels Transports de biens Services électroniques, de télécommunication, de radiodiffusion et de télévision Locations de moyens de transport 146
3. 3 Règles applicables aux services à compter du 1 er janvier 2010 < Services rattachés à un bien immeuble 147
Services rattachés à un bien immeuble < Règles actuelles § Lieu où se situe le bien immeuble (art. 45) < Nouvelles règles § B 2 B et B 2 C: lieu où se situe le bien immeuble (nouvel art. 47) § Exemple de prestations se rattachant à un immeuble: prestations d’experts, d’agents immobiliers, fourniture de logements dans le secteur hôtelier, octroi de droit d’utilisation d’un immeuble 148
Services rattachés à un bien immeuble Exemple: Prestations d’experts, d’agents immobiliers, d’architectes, fourniture de logements dans le secteur hôtelier, octroi de droit d’utilisation d’un immeuble (art. 259 -A, 2° du CGI) Prestataire A italien non établi en France Travaux Preneur B non assujetti Preneur B assujetti < Actuellement: § TVA française: immeuble situé en France < Nouvelle règle: § § TVA française: immeuble situé en France Redevable: B car assujetti en France et A non établi en France (Pour information) < Nouvelle règle: § § TVA française: immeuble situé en France Redevable: A qui doit s’immatriculer à la TVA en France 149
Services rattachés à un bien immeuble < Impact du changement 1. Précision sur la nature des services: hôtels et fourniture de logement expressément cités (en pratique la règle était déjà appliquée) 2. Lieu de taxation reste inchangé: lieu où se situe le bien immeuble pour B 2 B et B 2 C 3. Détermination du redevable reste inchangée Exemple: travaux sur un immeuble situé en France – B 2 B: autoliquidation par le preneur assujetti français si le prestataire n’est pas établi en France – B 2 C: le prestataire reste tenu de s’enregistrer à la TVA dans l’Etat de situation de l’immeuble 4. Location d’immeubles nus à usage professionnel (TVA sur option uniquement): – Actuellement, le redevable est le bailleur – Avec les nouvelles règles, pour les B 2 B, autoliquidation par le preneur? Autoliquidation non obligatoire ici: les Etats Membres peuvent prévoir que le prestataire (bailleur) reste le redevable 150
III. Règles applicables aux services à compter du 1 er janvier 2010 < Expertises et travaux sur biens meubles corporels 151
Expertises et travaux sur biens meubles corporels < Règles actuelles § Principe: lieu où les prestations sont matériellement exécutées § Exception: lieu du preneur si: – biens transportés hors de l’Etat membre où la prestation a été matériellement exécutée – et le preneur a fourni un numéro de TVA dans un autre Etat membre < Règles nouvelles § B 2 B: lieu de l’établissement du preneur (règle générale) § B 2 C: lieu où ces prestations sont matériellement exécutées (art. 54 b) 152
Expertises et travaux sur biens meubles corporels < Relation B 2 B : travaux sur biens meubles corporels (art. 259 A 4° bis du CGI) Actuellement: TVA française car travaux exécutés en France et biens restent en France Travaux de réparation sur composants électroniques effectués en France Réparateur français Facturation avec TVA française Travaux de réparation Prestataire anglais Refacturation avec TVA française Immatriculation à la TVA en France Prestataire anglais Demande de remboursement TVA 8 e directive Trésor Français Nouvelle règle: TVA anglaise Facturation HT : sans TVA française Refacturation HT sans TVA française TVA anglaise : auto-liquidation par le preneur < Conclusion: § § § Disparition des critères de taxation liés au lieu d’exécution de la prestation, au flux de marchandises et au numéro de TVA du preneur Optimisation de la gestion de trésorerie liée à la TVA Suppression de l’obligation d’immatriculation à la TVA du preneur B refacturant cette prestation 153
III. Règles applicables aux services à compter du 1 er janvier 2010 < Transports de biens 154
Transports de biens < Règles actuelles § Transports intracommunautaires: lieu de départ du transport, sauf si le preneur a fourni un numéro de TVA dans un autre Etat membre: lieu du preneur (art 47) § Transports nationaux et internationaux: lieu de départ du transport < Règles nouvelles § Transports intracommunautaires: – B 2 B: règle générale (lieu du preneur) – B 2 C: lieu de départ (nouvel art. 50) § Transports nationaux et internationaux: – B 2 B: règle générale (lieu du preneur) – B 2 C: lieu où s’effectue le transport en fonction des distances parcourues (nouvel art. 49) 155
Transports intracommunautaires de biens Exemple: relation B 2 B – transports intracommunautaires (art 259 -A, 3° du CGI) Transporteur français Actuellement: TVA du lieu du départ (TVA française) sauf si A donne son numéro de TVA Espagnole (ou d’un autre Etat UE) Client espagnol Transport de biens Nouvelle règle: TVA du lieu du preneur (TVA Espagnole) Conclusion: • Pour le preneur CE: changement limité en pratique • Pour les preneurs établis hors CE (non immatriculés à la TVA en Europe): impact important car désormais absence de TVA française 156
Transports nationaux de biens Exemple: relation B 2 B – transports domestiques (art 259 -A, 3 bis du CGI) Transporteur français Paris Transport de biens Marseille Client espagnol Actuellement: • Le lieu de taxation est le lieu où s’effectue le transport en fonction des distances parcourues (TVA française ici) • Redevable: le transporteur français • TVA française à récupérer par le client espagnol Nouvelle règle: • Le lieu de taxation est le lieu du preneur assujetti • Redevable: le client assujetti espagnol • Autoliquidation de la TVA en Espagne → Disparition d’une TVA française à récupérer → Transporteurs français ne facturent plus de TVA française à des preneurs assujettis CE → Transporteurs étrangers ne s’immatriculent plus à la TVA en France 157
III. Règles applicables aux services à compter du 1 er janvier 2010 < Services électroniques, de télécommunication, de radiodiffusion et de télévision 158
Services électroniques, de télécommunication, de radiodiffusion et de télévision < Règles actuelles § B 2 B: lieu de l’établissement du preneur § B 2 C: – Services fournis par des prestataires CE à des clients CE: lieu d’établissement du prestataire – Services fournis par des prestataires CE à des clients hors CE: lieu d’établissement du preneur – Services fournis par des prestataires hors CE à des clients CE: – Pour services de télécommunication, de radiodiffusion et de télévision: lieu d’établissement du prestataire du service – Pour services électroniques: lieu d’établissement du preneur < < Nouvelles règles A compter du 1 er janvier 2015 § B 2 B: lieu d’établissement du preneur § B 2 C: lieu d’établissement du preneur (que le prestataire soit CE ou hors CE) § Extension du guichet unique 159
Services électroniques, de télécommunication, de radiodiffusion et de télévision Exemple: relation B 2 C (art 259 -B du CGI) Client non assujetti allemand Prestataire Luxembourgeois Client non assujetti français Services fournis par voie électronique ou de télécommunications < Actuellement: § § TVA du lieu du prestataire (TVA luxembourgeoise à 15%) Prestataire luxembourgeois facture de la TVA luxembourgeoise aux clients allemand, français, et italien Client non assujetti italien Nouvelle règle: TVA du lieu du preneur CE non assujetti ð TVA allemande ð TVA française ð TVA italienne ð Immatriculation dans chaque pays ou option pour le guichet unique < 160
III. Règles applicables aux services à compter du 1 er janvier 2010 < Locations de moyens de transport 161
Locations de moyens de transport < < Règles actuelles § Principe: lieu de l’établissement du prestataire § Exception: lieu de l’utilisation effective du moyen de transport § En France: – Si loueur français et moyen de transport utilisé en France ou dans l’UE: TVA française pour partie française et UE – Si loueur hors CE et bien utilisé en France: TVA française sur la partie française < – Si loueur CE et bien utilisé en France: lieu de l’établissement du loueur § Crédit-bail: TVA française quand locataire (B 2 B ou B 2 C) est français et bien utilisé en France ou dans l’UE < Au 1/01/2010: § Locations de courte durée: < à 30 jours, ou pour le transport maritime, < à 90 jours – B 2 B et B 2 C: Lieu de la mise à disposition du moyen de transport § Locations qui ne sont pas de courte durée: – B 2 B: lieu de l’établissement du preneur – B 2 C: lieu de l’établissement du prestataire Au 1/01/2013: § Locations de courte durée: B 2 B et B 2 C: lieu de la mise à disposition du moyen de transport § Locations qui ne sont pas de courte durée: – B 2 B: lieu de l’établissement du preneur – B 2 C: lieu de l’établissement du preneur. Exception: location de bateaux de plaisance: lieu de la situation du bateau Crédit bail § B 2 B: lieu de l’établissement du preneur § B 2 C: lieu de l’établissement du prestataire 162
Locations de moyens de transport : Longue durée < Relation B 2 B : location longue durée (art 259 A 1° du CGI) Entreprise française Loueur allemand Location de plus de 30 jours Allemagne Mise à disposition et utilisation en France < Actuellement: § TVA du lieu du prestataire § TVA allemande facturée à l’entreprise française (locataire) § Droit de récupération de la TVA allemande pour le locataire français < Nouvelle règle: § TVA du lieu du preneur assujetti (TVA française) § Auto-liquidation obligatoire par le preneur français § Non récupération de la TVA française (art 206 -IV-2, 6° annexe II du CGI) 163
Locations de moyens de transport : Courte durée < Relation B 2 B : location courte durée (art 259 A 1° du CGI) Entreprise française Loueur allemand Location de moins de 30 jours Allemagne Mise à disposition et utilisation en France < Actuellement: § TVA du lieu du bailleur § TVA allemande facturée à l’entreprise française § Récupération TVA allemande < Nouvelle règle: § TVA du lieu de la mise à disposition de la voiture (TVA française : non récupération) Disparition d’une TVA allemande à récupérer 164
III. Règles applicables aux services à compter du 1 er janvier 2010 < Autres exemples 165
III. < Règles applicables aux services à compter du 1 er janvier 2010 Règles actuelles § Acquisition de services administratifs visés à l’article 259 du CGI (Article 43 de la Directive TVA 2006/112) Exemple : Outsourcing de services administratifs « sui generis » - TVA du pays d’établissement du prestataire § Services d’arbitrage – Principes posés par l’arrêt de la CJCE du 16 septembre 1997 (aff. 145/96), Bernd von Hoffmann – TVA du pays d’établissement du prestataire < Règles nouvelles § Acquisition de services administratifs visés à l’article 259 du CGI (Article 43 de la Directive TVA 2006/112) Exemple : Outsourcing de services administratifs « sui generis » - TVA du pays d’établissement du preneur § Services d’arbitrage – TVA du pays d’établissement du preneur 166
III. Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 3 Directive 2008/9/CE du 12 février 2008: Modernisation de la procédure de remboursement 8 e directive (procédure réservée aux assujettis communautaires non établis dans l’Etat Membre de remboursement) 167
III. Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 3 Modernisation de la procédure de remboursement de la TVA aux assujettis communautaires (suite) < Applicable aux demandes de remboursement déposées à compter du 1 er janvier 2010 (TVA supportée en 2009) < Sécurisation et accélération du traitement des demandes: § Recours à une procédure électronique § Intervention en amont de l’Etat Membre d’établissement du demandeur qui vérifie la qualité d’assujetti du demandeur avant de transmettre la demande à l’Etat de remboursement (remplace l’actuel certificat d’assujettissement à la TVA) 168
III. Règles applicables aux services à compter du 1 er janvier 2010 3. 3. 3 Modernisation de la procédure de remboursement de la TVA aux assujettis communautaires (suite) Quels sont les apports de la réforme? < Simplification: § Demande présentée par le biais d’un portail électronique unique mis à disposition par l’Administration du lieu d’établissement du demandeur. § Suppression de l’obligation de fournir les originaux de factures lors de la demande (mais l’Administration peut les réclamer ensuite) § Suppression de l’obligation de fournir un certificat d’assujettissement à la TVA < Clarification des règles: § Indication obligatoire du prorata de TVA § La TVA facturée à tort par un prestataire ne peut pas être récupérée par son client sous cette procédure < Amélioration des droits du contribuable: § Délai supplémentaire de 3 mois pour déposer la demande: jusqu’au 30 septembre de l'année civile suivant la période de remboursement (30 juin actuellement) § Obligation de statuer sur la demande de remboursement dans un délai de 4 mois à compter de son dépôt § Reconnaissance du principe du paiement des intérêts de retard par l'État membre de remboursement 169
4. LES ENTREPRISES ETRANGERES 170
4. LES ENTREPRISES ETRANGERES < Principe général § Les entreprises étrangères qui effectuent des opérations dont le lieu d’imposition se situe en France supportent la même imposition que les entreprises françaises § Sont ainsi concernées – Les livraisons de biens effectuées en France – Les livraisons relevant du régime des ventes à distance – Les AIC dont le lieu est situé en France – Les prestations de services imposables en France – Les opérations au titre desquelles une personne établie hors de France doit accomplir des obligations déclaratives en France sans y être redevable de la taxe 171
4. LES ENTREPRISES ETRANGERES (suite) < Entreprises étrangères établies en France § § < Elles sont soumises aux mêmes formalités et doivent acquitter la TVA dans les mêmes conditions que les entreprises françaises Ce régime s’applique notamment – aux succursales d’entreprises étrangères établies en France – aux personnes étrangères qui n’ont pas leur siège d’activité ni d’établissement en France, mais y ont établi leur domicile ou leur résidence habituelle Entreprises étrangères non établies en France § § Entreprises étrangères établies dans la CE – Elles n’ont ni l’obligation ni la possibilité de désigner un représentant fiscal. – Elles doivent s’identifier à la TVA, déclarer les opérations imposables réalisées en France et acquitter la taxe directement – Mais possibilité de désigner un mandataire chargé d’effectuer tout ou partie des formalités déclaratives Entreprises étrangères non établies dans la CE – Elles doivent faire accréditer auprès du service des impôts un représentant assujetti établi en France qui s’engage à remplir les formalités et à acquitter la taxe – Elles ne peuvent désigner qu’un seul représentant pour les opérations réalisées en France – A défaut de désignation, la taxe et les pénalités sont dues par le destinataire de l’opération imposable 172
4. LES ENTREPRISES ETRANGERES (suite) < Procédure de remboursement de la TVA : 8ème et 13ème directives § § § Les entreprises étrangères qui réalisent des opérations dont le lieu est situé en France et pour lesquelles sont redevables de la TVA, ou qui, à partir d’un établissement stable en France, effectuent des opérations ouvrant droit à déduction, sont placées au regard du droit à déduction dans la même situation que les entreprises françaises Les entreprises étrangères assujetties non établies en France et qui n’y réalisent pas d’opérations imposables peuvent sous certaines conditions obtenir le remboursement de la TVA française Conditions – entreprises non établies en France, elles ne doivent pas y avoir – le siège de leur activité économique – un établissement stable – Une résidence ou domicile habituel – N’ayant pas réalisé de livraisons de biens ou de prestations de services dont le lieu d’imposition est situé en France § Demande – Adressée au service du remboursement de la TVA – Originaux des factures ou des documents d’importation – Demande adressée au cours du mois suivant la période à laquelles se rapportent – En tout état de cause, elle doit être déposée avant la fin du 6 e mois suivant l’année civile au cours de laquelle la taxe à restituer est devenue exigible 173
5. LES FORMALITES 174
5. LES FORMALITES < Échanges intracommunautaires § Numéro d’identification et déclarations administratives – Préalablement à tout échange de biens intracommunautaire, chaque assujetti d’un État membre de l’UE doit être doté d’un numéro individuel d’identification. Il existe néanmoins une dispense d’immatriculation en cas de désignation d’un mandataire ponctuel – La demande doit être adressée à la Direction des résidents à l’étranger et des services généraux qui fournira à l’entreprise un imprimé nécessaire à l’immatriculation – Le numéro est national et comporte un préfixe alphabétique permettant d’identifier État membre qui l’a attribué, il est également unique et invariant – Le numéro d’identification doit obligatoirement figurer sur les factures et sur la DEB – L’entreprise communautaire qui est redevable de la TVA en France doit tenir une comptabilité permettant de justifier les opérations 175
5. LES FORMALITES § Obligation de facturation – Directive du 20 décembre 2001 prévoit un cadre juridique commun quant aux obligations liées à la facturation – L’obligation de facturation incombe à tout assujetti à la TVA – Pour les livraisons de biens ou les prestations de services qu’il effectue pour un autre assujetti ou pour une personne morale non assujetti – Pour les livraisons de biens soumises au régime des ventes à distance, pour les LIC de biens exonérées et les transferts intracommunautaires exonérés et pour les livraisons de moyens de transports neufs exonérés – Pour les acomptes qui lui sont versés avant que l’une des opérations visées ci-dessus ne soit effectuée – Pour les livraisons aux enchères publiques de biens d’occasion, d’œuvres d’art, d’objets de collection ou d’antiquité – Les assujettis ont la possibilité, sous réserve de l’acceptation du destinataire, de transmettre leurs factures par voie électronique, à condition que l’authenticité de leur origine et l’intégrité de leur contenu soient garanties soit au moyen d’une signature électronique soit au moyen d’un échange informatisé de données. – La facture doit en principe être émise dés la réalisation de la livraison ou de la prestation de services. Elle peut toutefois être établie de manière périodique pour plusieurs livraisons de biens ou prestations de services distinctes réalisées entre l’assujetti et son client au titre du même mois civil 176
5. LES FORMALITES – Champ d’application territorial – Opérations effectuées sur le territoire française ou réputées telles – Opérations effectuées au profit d’assujettis établis dans d’autres États membres ou d’opérateurs établis hors de l’UE, lorsque le lieu de ces opérations est réputé se situer sur le territoire français – Mentions relatives aux parties : – noms du fournisseur et du client – leur adresse – numéro individuel d’identification à la TVA du fournisseur ou prestataire de services – Date et numéro de la facture – Mentions concernant les opérations réalisées : – date de l’opération lorsqu’elle diffère de la date de la facture – quantité et dénomination précise des biens livrés ou des services fournis – prix unitaire hors TVA – rabais ou ristournes acquis et chiffrables lors de l’opération et directement liées à celle-ci – taux applicable ou bénéfice d’une exonération – montant de la taxe à payer, total HT, taxe correspondante – rabais ou ristournes non rattachables à des opérations particulières – référence à la disposition pertinente du CGI, de la directive ou toute autre mention indiquant que l’opération bénéficie d’une exonération, d’un régime d’autoliquidation ou du régime de la marge bénéficiaire 177
5. LES FORMALITES § Déclaration des opérations et paiement – Régime de droit commun – Déclaration mensuelle conforme au modèle prescrit par l’administration et indiquant le montant total des opérations réalisées et le détail des opérations taxables – Lorsque la taxe exigible annuellement est inférieure à 4 000€, l’assujetti dépose une déclaration par trimestre civil – Les dates limites de dépôt des déclarations de chiffre d’affaires sont fixées sur le plan national selon un échéancier, la date limite maximale étant le 24 du mois suivant les opérations donnant lieu à déclaration – La déclaration est établie au moyen de l’imprimé CA 3 à déposer en un seul exemplaire – La déclaration est en principe souscrite sur papier, néanmoins, les entreprises dont le CA de l’exercice précédent est > 760 000€ HT ont l’obligation de transmettre leurs déclarations par voie électronique et acquitter la taxe par télérèglement. Le non respect de cette obligation est sanctionné par une majoration de 0, 2% du montant des droits correspondant à la déclaration déposée – Le défaut ou le retard de production de la déclaration CA 3 est susceptible d’entraîner la taxation d’office au titre de la période correspondant à cette déclaration et l’application d’un intérêt de retard et d’une majoration des droits de 5% – Régime des acomptes prévisionnels – Régime permet aux redevables qui éprouvent des difficultés pur déposer les CA 3 dans les délais, de bénéficier d’un délai supplémentaire d’un mois pour remettre leur déclaration, ils doivent verser dans le délai normal, un acompte au moins égal à 80% de la somme due 178
5. LES FORMALITES (suite) < Déclaration d’échange de biens (DEB) § Définition – Les autorités fiscales et douanières de chacun des pays de l’UE ont émis à la charge des assujettis l’obligation de souscrire à deux déclarations d’ordres statistiques – La déclaration INTRASTAT – Un état récapitulatif des flux intracommunautaires – Certains pays dont la France, ont choisi de fusionner sur le même support les deux déclarations, il s’agit de la déclaration d’échange de biens (DEB) § Mouvements – La DEB est destinée à reprendre par nature de flux les mouvements de marchandises communautaires qui circulent entre la France métropolitaine et un autre État membre – Certains mouvements de biens sont exclus de la DEB. Voici des exemples: – Vente à distance dont le lieu de taxation est situé en France – Ventes réalisées par un assujetti français en France à des particuliers, résidents d’autres États membres – Échantillons commerciaux délivrés gratuitement quelle que soit leur valeur marchande – Échanges temporaires non assimilés à des LIC ou AIC 179
5. LES FORMALITES (suite) Qui doit souscrire une DEB? § – Toute personne physique ou morale domiciliée, établie ou identifiée en France ou qui a désigné un mandataire ponctuel ou encore qui est représentée – Pour les livraisons/transferts et les acquisitions, le redevable est celui qui prend en compte ces opérations dans ses déclarations fiscales – Exemple: Facturation des biens Client B Assujetti Facturation des biens Acheteur A C Expédition des biens B est le redevable de la DEB § Personnes dispensées – Particuliers et PBRD – À l’expédition, des assujettis qui bénéficient de la franchise de base – À l’introduction, des opérateurs dont les introductions/acquisitions ont été < 100 000 € sur l’ensemble de l’année civile précédente, sauf si ce seuil est dépassé pendant l’année en cours 180
5. LES FORMALITES (suite) § Niveau d’obligations – Selon le CA réalisé à l’introduction ou à l’expédition, des seuils en valeur ont été institués permettant de limiter la charge déclarative des opérateurs Niveau d’obligation Introduction Expédition 1 Déclaration détaillée ≥ 2 300 000 € 2 Déclaration détaillée avec un nombre limité de données < 2 300 000 € et ≥ 230 000 € < 2 300 000 € et ≥ 460 000 € 3 Déclaration simplifiée < 230 000 € et ≥ 100 000 € < 460 000 € et ≥ 100 000 € 4 Pas de déclaration < 100 000 € Déclaration simplifiée avec un nombre limité de données < 100 000 € 181
5. LES FORMALITES (suite) § Transmission de la déclaration – La DEB doit être déposée auprès du centre interrégional de saisie des données dont relève le redevable. – La DEB peut être établie coup sur coup ou de manière récapitulative, sur support papier ou support magnétique ou encore par moyen électronique. – La DEB doit être reçue par l’administration des douanes au plus tard le 10 e jour ouvrable suivant le mois de référence. – Le défait de production de la DEB dans les délais donne lieu à l’application d’une amende de 750€, qui est portée à 1 500€ si la défaillance persiste dans les 30 jours d’une mise en demeure. – Une amende de 1 500 e est appliquée en cas de refus de transmettre les renseignements et documents demandés. – Les documents nécessaires à l’établissement de la DEB doivent être conservés pendant une période de 6 ans à compter de la date de l’opération. 182
5. LES FORMALITES (suite) < Échanges extracommunautaires § Exportation – Déclaration d’exportation visée par l’autorité douanière compétente – Le formulaire utilisé pour la déclaration d’exportation est le DAU (document administratif unique). La déclaration d’exportation est constituée par les exemplaires 1, 2 et 3 du formulaire. L’exemplaire 3 du DAU est remis à l’exportateur après visa par le service des douanes de sortie de l’UE – L’exemplaire 3 du DAU constitue le document justificatif de l’exportation. – En l’absence de déclaration d’exportation visée, la preuve de l’exportation est néanmoins considérée comme apportée lorsque le fournisseur produit la déclaration en douane enregistrée par le bureau des douanes où elle a été déposée, ainsi qu‘ un élément de preuve complémentaire § Importation – Déclaration d’importation – Cette déclaration est constituée par les exemplaires 6, 7 et 8 du DAU – La personne qui fait la déclaration en douane (importateur, exportateur, personne agissant en qualité de représentant direct ou indirect) doit être résidente dans l’UE 183
MERCI DE VOTRE PARTICIPATION 184