
LA DDUCTION PARTIELLE DE TVA Le coefficient de


- Slides: 15
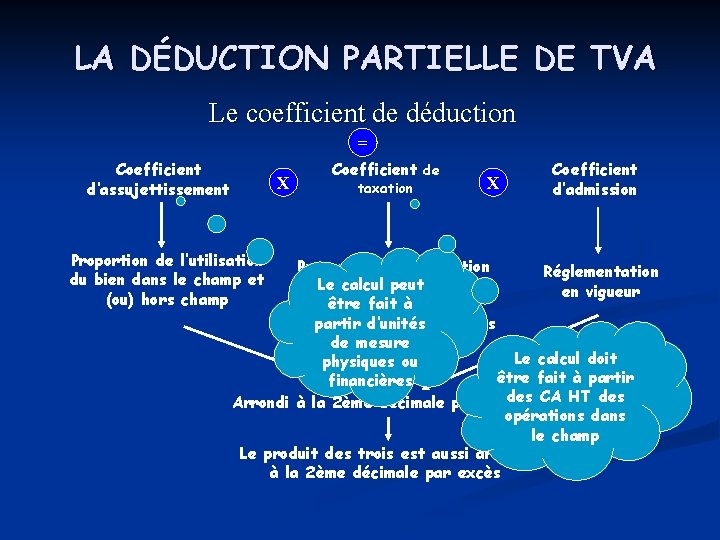
LA DÉDUCTION PARTIELLE DE TVA Le coefficient de déduction = Coefficient d’assujettissement X Proportion de l’utilisation du bien dans le champ et (ou) hors champ Coefficient de taxation X Coefficient d’admission Proportion de l’utilisation Réglementation calcul du. Le bien danspeut le champ à en vigueur fait à ouvrant desêtre opérations partir d’unités droit et (ou) n’ouvrant pas de mesure droit à déduction Le calcul doit physiques ou être fait à partir financières des CA HT des Arrondi à la 2ème décimale par excès opérations dans le champ Le produit des trois est aussi arrondi à la 2ème décimale par excès
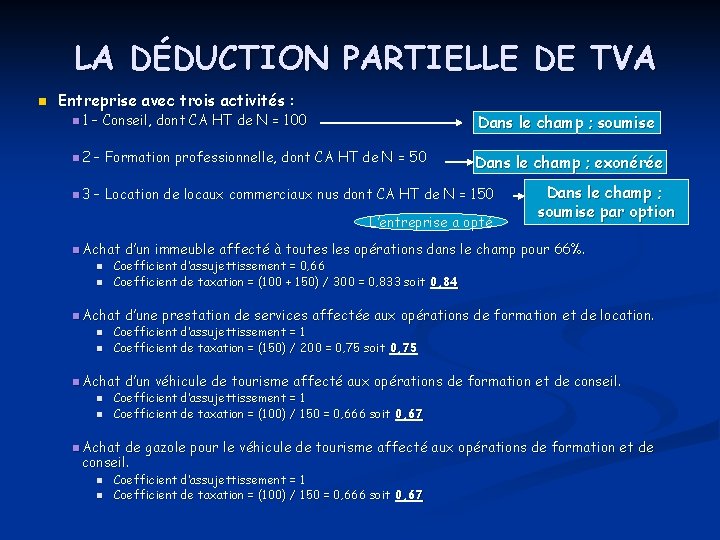
LA DÉDUCTION PARTIELLE DE TVA n Entreprise avec trois activités : n 1 – Conseil, dont CA HT de N = 100 Dans le champ ; soumise n 2 – Formation professionnelle, dont CA HT de N = 50 Dans le champ ; exonérée n 3 – Location de locaux commerciaux nus dont CA HT de N = 150 L’entreprise a opté n Achat n n d’une prestation de services affectée aux opérations de formation et de location. Coefficient d’assujettissement = 1 Coefficient de taxation = (150) / 200 = 0, 75 soit 0, 75 n Achat n d’un immeuble affecté à toutes les opérations dans le champ pour 66%. Coefficient d’assujettissement = 0, 66 Coefficient de taxation = (100 + 150) / 300 = 0, 833 soit 0, 84 n Achat n Dans le champ ; soumise par option d’un véhicule de tourisme affecté aux opérations de formation et de conseil. Coefficient d’assujettissement = 1 Coefficient de taxation = (100) / 150 = 0, 666 soit 0, 67 n Achat de gazole pour le véhicule de tourisme affecté aux opérations de formation et de conseil. n n Coefficient d’assujettissement = 1 Coefficient de taxation = (100) / 150 = 0, 666 soit 0, 67
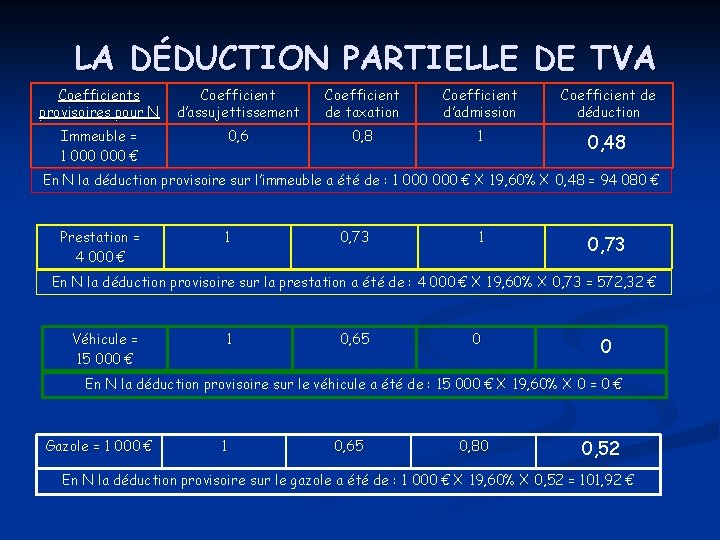
LA DÉDUCTION PARTIELLE DE TVA Coefficients provisoires pour N Coefficient d’assujettissement Coefficient de taxation Coefficient d’admission Coefficient de déduction Immeuble = 1 000 € 0, 6 0, 8 1 0, 48 En N la déduction provisoire sur l’immeuble a été de : 1 000 € X 19, 60% X 0, 48 = 94 080 € Prestation = 4 000 € 1 0, 73 En N la déduction provisoire sur la prestation a été de : 4 000 € X 19, 60% X 0, 73 = 572, 32 € Véhicule = 15 000 € 1 0, 65 0 0 En N la déduction provisoire sur le véhicule a été de : 15 000 € X 19, 60% X 0 = 0 € Gazole = 1 000 € 1 0, 65 0, 80 0, 52 En N la déduction provisoire sur le gazole a été de : 1 000 € X 19, 60% X 0, 52 = 101, 92 €
LA DÉDUCTION PARTIELLE DE TVA Le 25 avril N+1, les coefficients définitifs sont déterminés pour l’année N Assujettissement Taxation Admission Déduction Immeuble 0, 66 0, 84 1 0, 56 Prestation 1 0, 75 Véhicule 1 0, 67 0 0 Gazole 1 0, 67 0, 80 0, 54 La déduction définitive pour l’année N sera : Sur l’immeuble de : 1 000 € X 19, 60% X 0, 56 = 109 760 € Sur la prestation de : 4 000 € X 19, 60% X 0, 75 = 588 € Sur le véhicule de : 15 000 € X 19, 60% X 0 = 0 € Sur le gazole de : 1 000 € X 19, 60% X 0, 54 = 105, 84 €
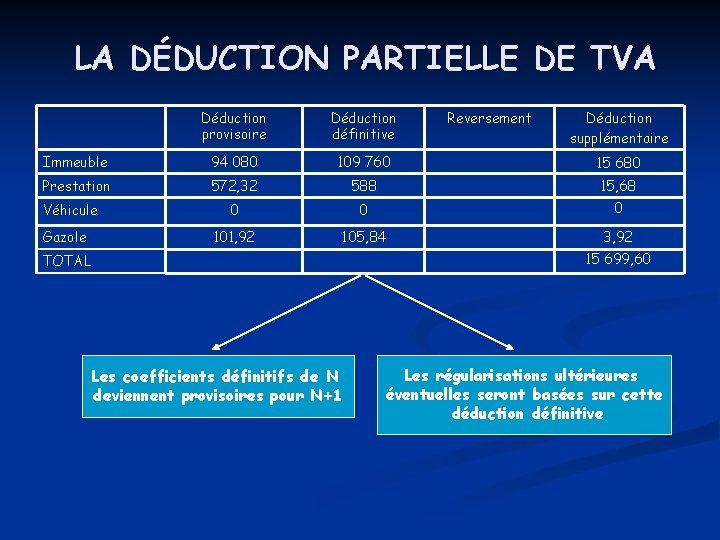
LA DÉDUCTION PARTIELLE DE TVA Déduction provisoire Déduction définitive Immeuble 94 080 109 760 15 680 Prestation 572, 32 588 15, 68 0 0 0 101, 92 105, 84 3, 92 Véhicule Gazole TOTAL Les coefficients définitifs de N deviennent provisoires pour N+1 Reversement Déduction supplémentaire 15 699, 60 Les régularisations ultérieures éventuelles seront basées sur cette déduction définitive
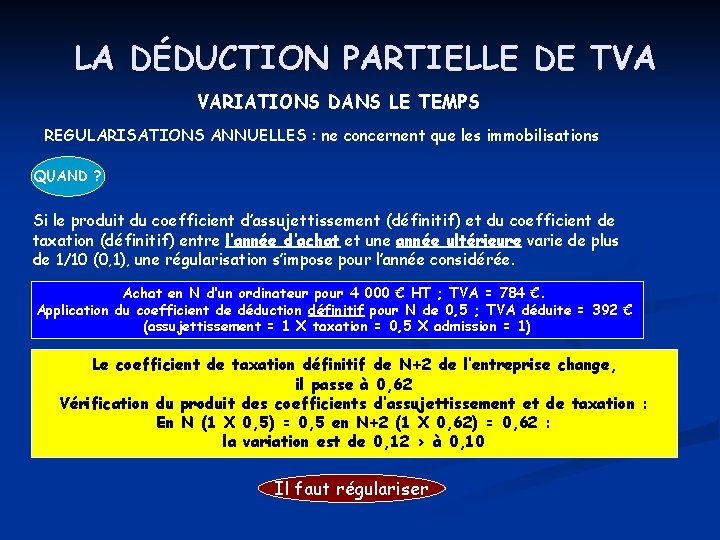
LA DÉDUCTION PARTIELLE DE TVA VARIATIONS DANS LE TEMPS REGULARISATIONS ANNUELLES : ne concernent que les immobilisations QUAND ? Si le produit du coefficient d’assujettissement (définitif) et du coefficient de taxation (définitif) entre l’année d’achat et une année ultérieure varie de plus de 1/10 (0, 1), une régularisation s’impose pour l’année considérée. Achat en N d’un ordinateur pour 4 000 € HT ; TVA = 784 €. Application du coefficient de déduction définitif pour N de 0, 5 ; TVA déduite = 392 € (assujettissement = 1 X taxation = 0, 5 X admission = 1) Le coefficient de taxation définitif de N+2 de l’entreprise change, il passe à 0, 62 Vérification du produit des coefficients d’assujettissement et de taxation : En N (1 X 0, 5) = 0, 5 en N+2 (1 X 0, 62) = 0, 62 : la variation est de 0, 12 > à 0, 10 Il faut régulariser
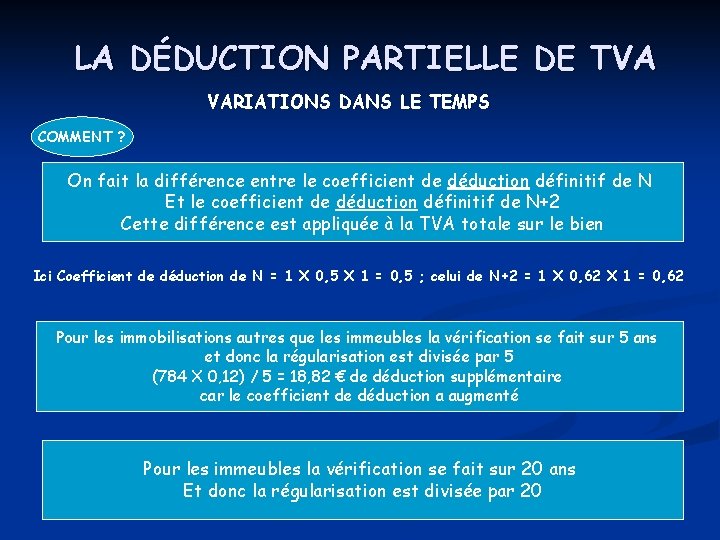
LA DÉDUCTION PARTIELLE DE TVA VARIATIONS DANS LE TEMPS COMMENT ? On fait la différence entre le coefficient de déduction définitif de N Et le coefficient de déduction définitif de N+2 Cette différence est appliquée à la TVA totale sur le bien Ici Coefficient de déduction de N = 1 X 0, 5 X 1 = 0, 5 ; celui de N+2 = 1 X 0, 62 X 1 = 0, 62 Pour les immobilisations autres que les immeubles la vérification se fait sur 5 ans et donc la régularisation est divisée par 5 (784 X 0, 12) / 5 = 18, 82 € de déduction supplémentaire car le coefficient de déduction a augmenté Pour les immeubles la vérification se fait sur 20 ans Et donc la régularisation est divisée par 20
LA DÉDUCTION PARTIELLE DE TVA VARIATIONS DANS LE TEMPS Jamais de régularisations ultérieures si le coefficient d’assujettissement est ou devient = 0 Exemple : acquisition d’un immeuble 100 000 € (TVA 19 600 €) avec un coefficient de déduction = 1 [(assujettissement = 1 X taxation = 1 X admission = 1 En N+6 l’immeuble change de destination est passe à usage privé : Le coefficient d’assujettissement = 0 Il faudra reverser à l’administration 13/20 de la TVA initialement déduite soit : 19 600 X 13/20 = 12 740 € A dater de N+6, il n’y aura plus aucune régularisation même si le coefficient d’assujettissement devient > 0
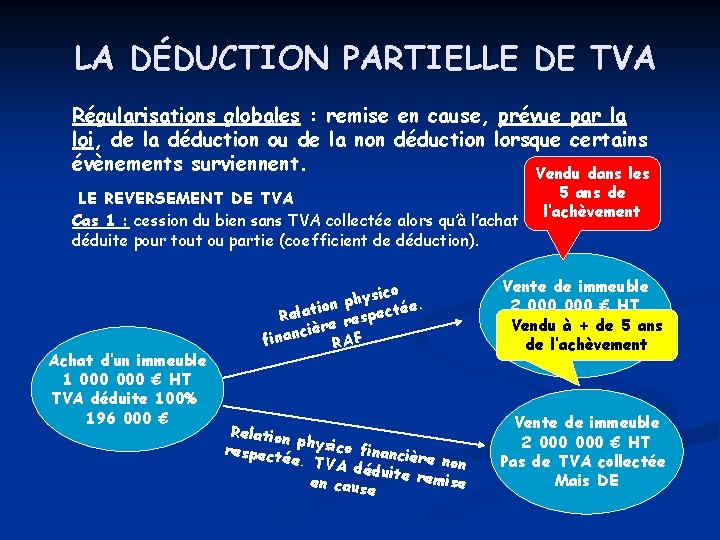
LA DÉDUCTION PARTIELLE DE TVA Régularisations globales : remise en cause, prévue par la loi, de la déduction ou de la non déduction lorsque certains évènements surviennent. Vendu dans les 5 ans de LE REVERSEMENT DE TVA l’achèvement Cas 1 : cession du bien sans TVA collectée alors qu’à l’achat la TVA a été déduite pour tout ou partie (coefficient de déduction). Achat d’un immeuble 1 000 € HT TVA déduite 100% 196 000 € ysico. h p n io tée c e p Relat s re re è i c n fina RAF Relation p respect hysico financièr ée. TVA e non déduite remise en cause Vente de immeuble 2 000 € HT TVA collectée Vendu à + de 5 ans 392 000 € de l’achèvement Vente de immeuble 2 000 € HT Pas de TVA collectée Mais DE
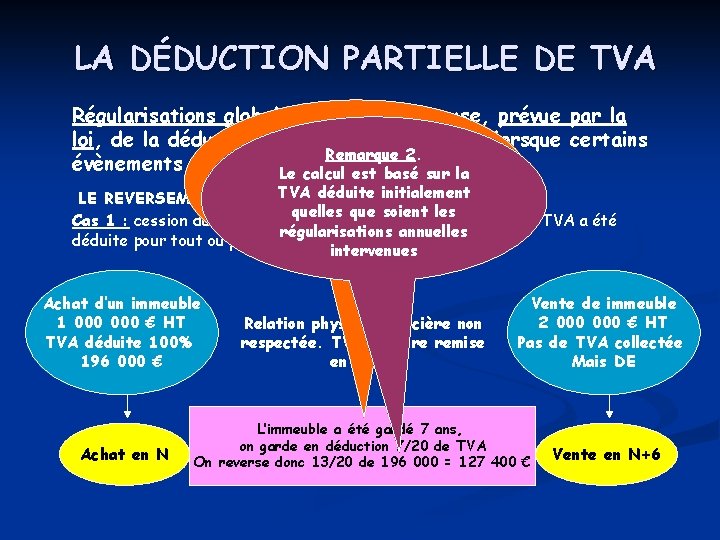
LA DÉDUCTION PARTIELLE DE TVA Régularisations globales : remise en cause, prévue par la Remarque loi, de la déduction ou de la non 1. déduction lorsque certains Remarque Le calcul suppose de 2. devoir évènements surviennent. Le calcul est basé sur la garder l’immeuble 20 ans TVA déduite ne pas avoir initialement à reverser LE REVERSEMENT DEpour TVA quelles que les C’est. TVA 5 ans poursoient les biens Cas 1 : cession du bien sans collectée alors qu’à l’achat la TVA a été régularisations annuelles meubles déduite pour tout ou partie (coefficient de déduction). intervenues Achat d’un immeuble 1 000 € HT TVA déduite 100% 196 000 € Achat en N Relation physico financière non respectée. TVA déduire remise en cause Vente de immeuble 2 000 € HT Pas de TVA collectée Mais DE L’immeuble a été gardé 7 ans, on garde en déduction 7/20 de TVA On reverse donc 13/20 de 196 000 = 127 400 € Vente en N+6
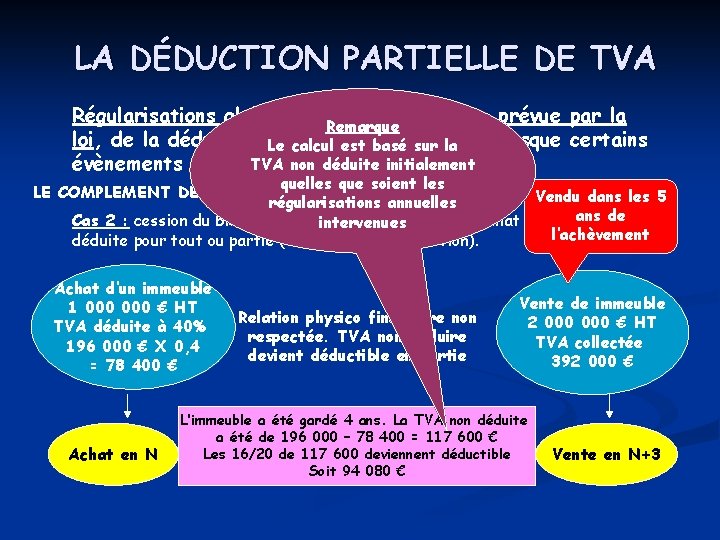
LA DÉDUCTION PARTIELLE DE TVA Régularisations globales : Remarque remise en cause, prévue par la loi, de la déduction Le ou calcul de laest non déduction lorsque certains basé sur la TVA non déduite initialement évènements surviennent. quelles que soient les LE COMPLEMENT DE DEDUCTION Vendu dans les 5 régularisations annuelles denon Cas 2 : cession du bien avec TVAintervenues collectée alors qu’à l’achat la TVAans a été l’achèvement déduite pour tout ou partie (coefficient de déduction). Achat d’un immeuble 1 000 € HT TVA déduite à 40% 196 000 € X 0, 4 = 78 400 € Achat en N Relation physico financière non respectée. TVA non déduire devient déductible en partie Vente de immeuble 2 000 € HT TVA collectée 392 000 € L’immeuble a été gardé 4 ans. La TVA non déduite a été de 196 000 – 78 400 = 117 600 € Les 16/20 de 117 600 deviennent déductible Soit 94 080 € Vente en N+3
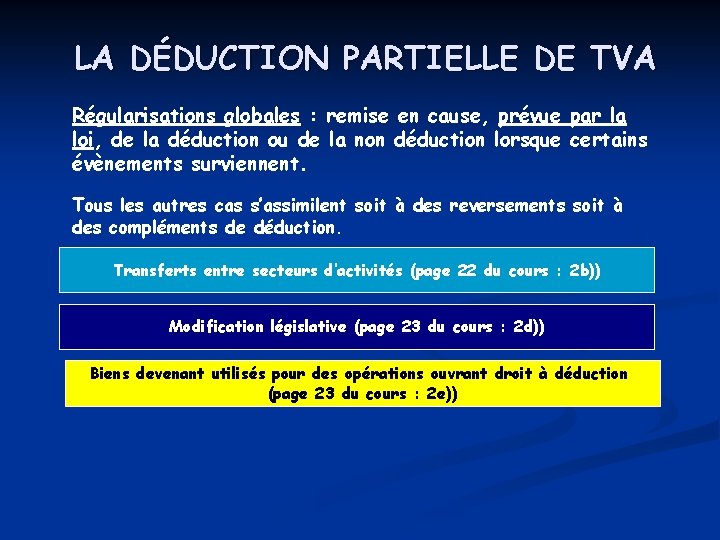
LA DÉDUCTION PARTIELLE DE TVA Régularisations globales : remise en cause, prévue par la loi, de la déduction ou de la non déduction lorsque certains évènements surviennent. Tous les autres cas s’assimilent soit à des reversements soit à des compléments de déduction. Transferts entre secteurs d’activités (page 22 du cours : 2 b)) Modification législative (page 23 du cours : 2 d)) Biens devenant utilisés pour des opérations ouvrant droit à déduction (page 23 du cours : 2 e))
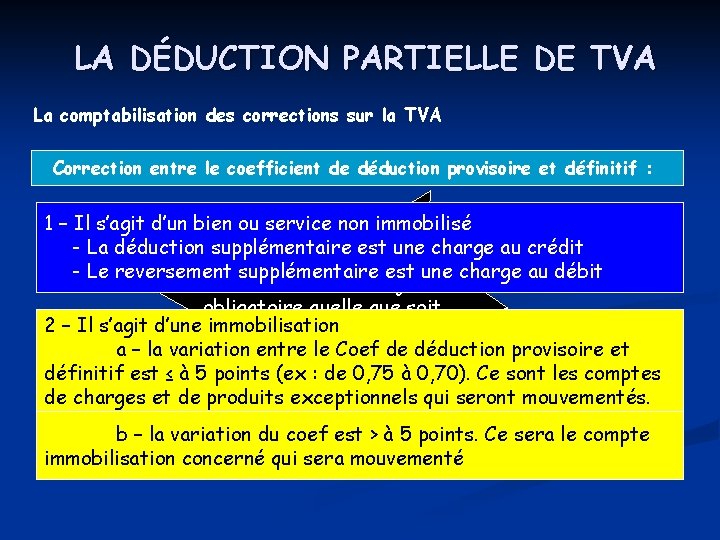
LA DÉDUCTION PARTIELLE DE TVA La comptabilisation des corrections sur la TVA Correction entre le coefficient de déduction provisoire et définitif : 1 – Il s’agit d’un bien ou service non immobilisé - La déduction supplémentaire est une charge au crédit - Le reversement supplémentaire est une charge au débit La correction est toujours obligatoire quelle que soit 2 – Il s’agit d’une la immobilisation variation du coefficient a – la variation entre le Coef de déduction provisoire et définitif est ≤ à 5 points (ex : de 0, 75 à 0, 70). Ce sont les comptes de charges et de produits exceptionnels qui seront mouvementés. b – la variation du coef est > à 5 points. Ce sera le compte immobilisation concerné qui sera mouvementé
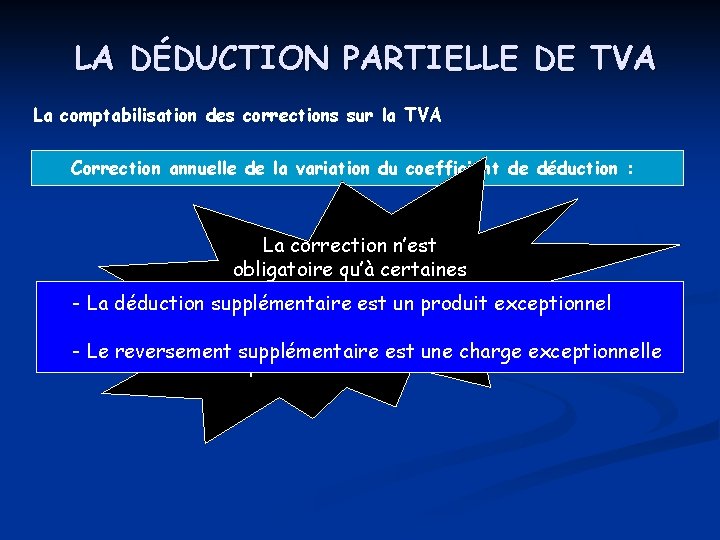
LA DÉDUCTION PARTIELLE DE TVA La comptabilisation des corrections sur la TVA Correction annuelle de la variation du coefficient de déduction : La correction n’est obligatoire qu’à certaines conditions - La déduction supplémentaire est un produit exceptionnel Elle se fait par 1/5 ou par et elle ne concerne - Le reversement 1/20 supplémentaire est une charge exceptionnelle que les immobilisations
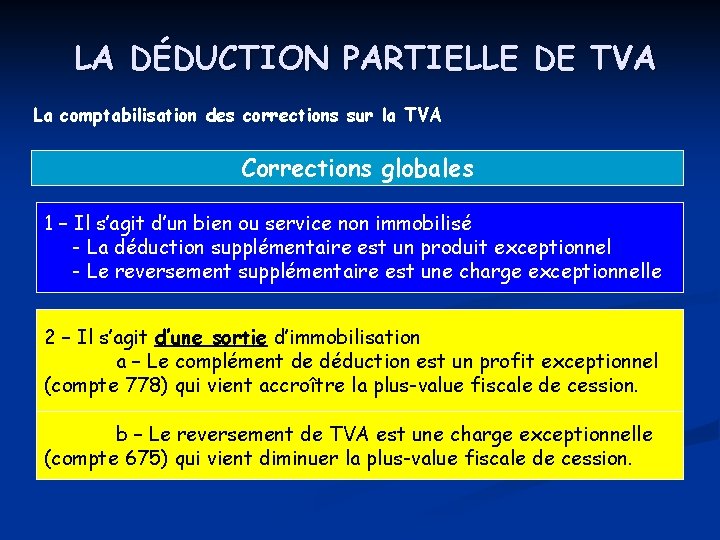
LA DÉDUCTION PARTIELLE DE TVA La comptabilisation des corrections sur la TVA Corrections globales 1 – Il s’agit d’un bien ou service non immobilisé - La déduction supplémentaire est un produit exceptionnel - Le reversement supplémentaire est une charge exceptionnelle 2 – Il s’agit d’une sortie d’immobilisation a – Le complément de déduction est un profit exceptionnel (compte 778) qui vient accroître la plus-value fiscale de cession. b – Le reversement de TVA est une charge exceptionnelle (compte 675) qui vient diminuer la plus-value fiscale de cession.