Economia ed Organizzazione aziendale Le informazioni di natura
- Slides: 149
Economia ed Organizzazione aziendale Le informazioni di natura economico-finanziaria anno accademico 2017 -2018 1
Informazioni economicofinanziarie • Contabilità generale (8 lezioni) • Contabilità analitica (3 lezioni e anno prossimo) 2
Contabilità generale • È finalizzata a produrre il bilancio di esercizio, insieme di documenti contabili che ogni azienda deve predisporre almeno annualmente in base alle norme definite dalle leggi nazionali • Se l’azienda è a capo di un gruppo, ovvero un insieme di società tra le quali esistono partecipazioni azionarie, è tenuta a redigere anche il bilancio consolidato, come se fosse un’unica entità • In Italia i vincoli legislativi di redazione del bilancio hanno subito recentemente profondi cambiamenti a seguito del processo di armonizzazione europea, con l’adozione dei cosiddetti IAS (International Accounting Standard) 3
Contabilità generale • le operazioni di scambio (“esterne”) tra l’impresa e soggetti terzi (fornitori, clienti, banche, azionisti, dipendenti) cioè le operazioni di gestione che comportano l’acquisizione dei fattori produttivi (materiali, servizi, macchinari, lavoro), di risorse finanziarie (capitale di rischio, capitale di debito) e la cessione di beni/servizi prodotti (ricavi) • le operazioni avvenute nel corso di un periodo amministrativo di riferimento (annuale) detto esercizio 4
Contabilità generale • La normativa prevede quattro fondamentali documenti di bilancio: 1. Lo stato patrimoniale (SP o Balance sheet o Asset and Liabilities statement) che descrive la situazione patrimoniale dell’impresa in un determinato istante (normalmente il 31. 12) 2. Il conto economico (CE o profit and loss statement) che riassume i flussi di ricavi e costi che si sono manifestati in un esercizio 3. Il rendiconto finanziario (o cash flow statement) 4. La nota integrativa, contenente le regole, le ipotesi e le convenzioni utilizzate per redigere i documenti precedenti 5
Contabilità generale • Con i primi 3 documenti, gli azionisti, il management, i fornitori, gli altri finanziatori, i clienti e in generale tutti i soggetti che hanno rapporti con le imprese, cercano la risposta a 3 domande fondamentali: 1. Quale è la situazione patrimoniale dell’azienda in un determinato momento? 2. Quale è la situazione finanziaria/monetaria? 3. Nel periodo preso in esame (che normalmente corrisponde a un anno solare) l’azienda è stata in grado di produrre un utile o reddito adeguato per gli azionisti e, nel contempo, di remunerare tutti gli altri fornitori di fattori di 6 produzione?
Contabilità generale • Finalità civilistica: illustrare i risultati ad una pluralità di portatori di interessi (fornitori, dipendenti, banche, azionisti, ecc. ) • Finalità fiscale: determinare il risultato per calcolare il prelievo fiscale • Esistono normative differenti e dedicate • In questo corso l’attenzione è rivolta alla finalità civilistica 7
Contabilità analitica • Il bilancio di esercizio costituisce una fonte informativa accessibile anche a chi, dall’esterno, voglia avere informazioni sull’andamento gestionale dell’impresa • Proprio per la valenza esterna, le informazioni sono molte aggregate (es. totale ricavi di vendita scarpe) e non costituiscono un supporto adeguato per singole decisioni aziendali per le quali sono necessarie informazioni più puntuali • Contabilità analitica in cui le diverse voci di costo e di ricavo sono associate alle unità organizzative e ai prodotti/servizi che ne sono responsabili: es. ricavi scarpe unità geografica Europa; ricavi scarpe Geox Donna linea sportiva • Valenza interna e non obbligatoria per legge 8
Contabilità generale: Stato patrimoniale • Esso fotografa le cosiddette variabili stock o livello 1. Le attività (assets), ossia l’insieme delle risorse (investimenti) a disposizione dell’azienda (macchinari, fabbricati, denaro, crediti, beni in magazzino, brevetti, marchi, ecc. ) in un certo istante 2. Le passività (liabilities), quali obbligazioni o altri debiti che l’azienda ha nei confronti di terzi (fonti di finanziamento esterne, come mutui, debiti verso fornitori, ecc) 3. Il patrimonio netto (equity), come differenza fra 1 e 2, costituito da versamenti di denaro messo a disposizione dagli azionisti +…… 9
CG: Conto economico • Riporta il reddito o utile o risultato di esercizio, che l’azienda ha generato nell’ultimo periodo amministrativo • Tale risultato corrisponde alla differenza fra tutti i ricavi che l’azienda ha ottenuto dalla vendita di beni e servizi (revenues) e la somma di tutti i costi (expenses) da essa sostenuti: valori flusso • Il reddito rappresenta il valore generato attraverso la gestione, al netto del valore delle risorse consumate • Se per esempio, la Geox nel corso del 2015 ha venduto scarpe per un valore di euro 500. 000 a fronte di costi totali pari a euro 480. 000 per materie prime, lavoro e consumi energetici, il conto economico riporterà un risultato positivo, pari a 10 20. 000
Le tre categorie di informazione: esempi 1. informazioni sui risultati economici: ricavi ovvero corrispettivi per la vendita di giornali; costi ovvero oneri per remunerazione/stipendio degli edicolanti; costi di acquisto giornali; costi di riscaldamento, ecc. 2. informazioni sulla composizione del patrimonio aziendale: valore dell’edicola, se di proprietà; capitale conferito dal proprietario; capitale eventualmente prestato da terzi 11
Le tre categorie di informazione: esempi 3. informazioni sulla situazione finanziaria, monetaria o di liquidità dell’impresa: l’impresa-edicola incassa contanti dalla vendita dei giornali; paga in contanti i propri dipendenti; paga con dilazione i giornali • NON coincidenza fra costi di acquisto giornali e loro regolamento monetario e quindi, più in generale, fra aspetti economici e finanziari/monetari 12
Esempio- guida sulle operazioni di gestione • per istituire e avviare un’azienda occorrono mezzi finanziari da investire nell’acquisto di fattori produttivi • il sig. Bianchi vuole costituire un’azienda di autotrasporto di merci su tutto il territorio nazionale. Decide di utilizzare i risparmi di cui dispone per avviare l’impresa • il primo atto compiuto dall’imprenditore è il versamento (apporto iniziale) del denaro nelle casse dell’azienda o in un conto corrente bancario 13
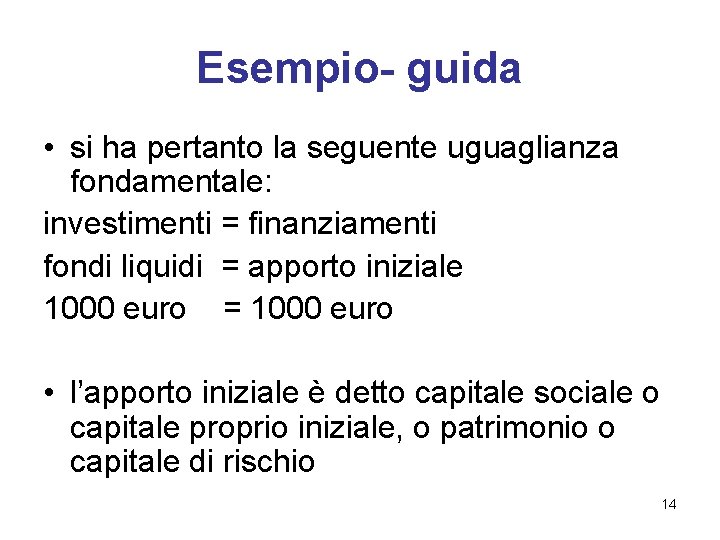
Esempio- guida • si ha pertanto la seguente uguaglianza fondamentale: investimenti = finanziamenti fondi liquidi = apporto iniziale 1000 euro = 1000 euro • l’apporto iniziale è detto capitale sociale o capitale proprio iniziale, o patrimonio o capitale di rischio 14
Esempio- guida • per svolgere il servizio di autotrasporto, il sig. Bianchi ha bisogno di un automezzo, di carburante, di lubrificanti, di affittare un locale dove custodire l’automezzo, di pagare il riscaldamento e l’illuminazione del locale • incominciamo dal fattore produttivo “automezzo” acquistabile ad 800 euro: Bianchi decide di acquistarlo con il denaro che ha versato 15
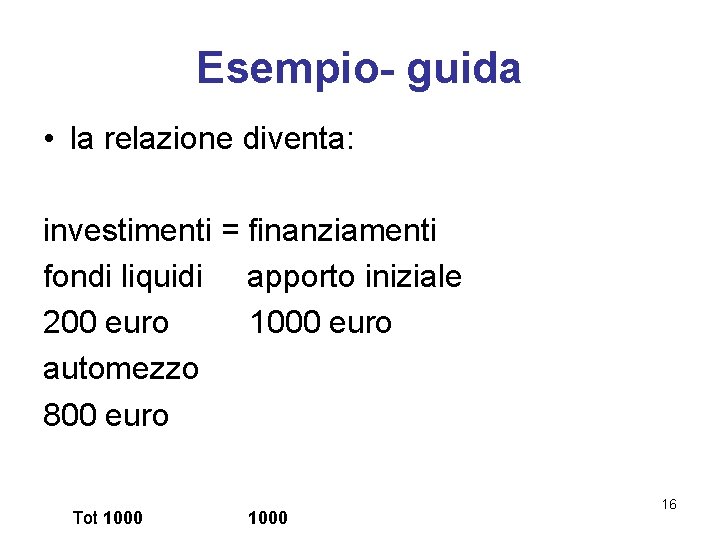
Esempio- guida • la relazione diventa: investimenti = finanziamenti fondi liquidi apporto iniziale 200 euro 1000 euro automezzo 800 euro Tot 1000 16
Classificazione fattori produttivi • l’automezzo verrà utilizzato per più anni o periodi amministrativi (esercizi), è quindi definito “bene strumentale” o a “bene a lento ciclo di utilizzo” • per un valore pari al suo costo d’acquisto è definito “costo pluriennale” o “costo ad utilità futura”ovvero è una attività 17
I costi di esercizio (investimenti in beni di consumo, servizi, lavoro) • rispetto all’automezzo, vi sono beni che esauriscono la loro utilità molto velocemente e che devono essere riacquistati ripetutamente nel corso dell’esercizio (es. carburanti e lubrificanti). Essi sono detti “beni a breve ciclo di utilizzo” ovvero “ad utilità esaurita”, che partecipano ad un solo processo produttivo • vi sono poi i “servizi”, ovvero prestazioni fornite all’azienda da soggetti esterni (es. energia elettrica, assicurazioni, manutenzioni, consulenze) 18
I costi di esercizio (investimenti in beni di consumo, servizi, lavoro) • infine vi è il lavoro, ovvero prestazioni svolte da persone legate all’impresa da rapporti di lavoro subordinato • normalmente gli investimenti/impieghi di capitali in beni a breve ciclo di utilizzo, in servizi e in lavoro sono “costi di esercizio” 19
Beni strumentali e costi d’esercizio • Va precisato che un bene è strumentale o d’esercizio non per sua natura, o per le sue caratteristiche tecniche, ma per la destinazione che gli viene assegnata – Per l’autotrasportatore l’automezzo è bene strumentale – Per il concessionario è fattore d’esercizio 20
Esempio- guida • Però aspettiamo un attimo a parlare di costi!…Per acquistare i fattori produttivi a breve ciclo di utilizzo ed eventualmente un secondo automezzo, Bianchi stima di aver bisogno di 600 euro, ma non dispone più di propri risparmi. Può quindi rivolgersi alle banche gli concedono un finanziamento che versa ancora nelle casse dell’azienda 21
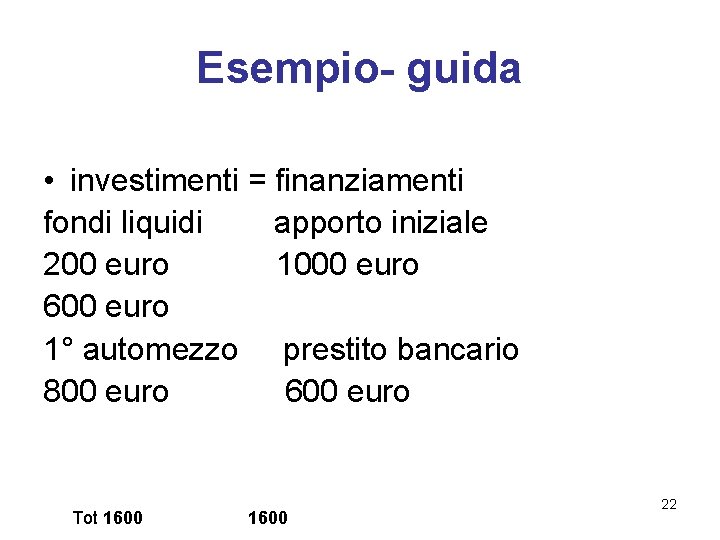
Esempio- guida • investimenti = finanziamenti fondi liquidi apporto iniziale 200 euro 1000 euro 600 euro 1° automezzo prestito bancario 800 euro 600 euro Tot 1600 22
Esempio- guida • da queste semplici operazioni relative all’avvio dell’attività produttiva da parte dell’imprenditore si ricava una semplice, ma importante considerazione: • una variazione negli investimenti comporta una variazione anche nei finanziamenti, ovvero le operazioni aziendali lasciano sempre inalterata l’uguaglianza fondamentale 23
L’equazione patrimoniale • tenuto conto che i costi ad utilità futura sono detti attività e i finanziamenti sono detti passività, se ottenuti da terzi a credito, e capitale o patrimonio, se ottenuti dall’imprenditori o dai soci, l’equazione diviene: ATTIVITA’= PASSIVITA’ + PATRIMONIO Ovvero ATTIVITA’ – PASSIVITA’= PATRIMONIO NETTO • Se un’azienda possiede beni per 10. 000 euro e debiti complessivi per 4. 000, il patrimonio netto è pari a 6. 000 • Qui il patrimonio è pari a 1600 – 600 = 1000 che è il versamento iniziale 24
L’equazione patrimoniale attività: risorse/beni a disposizione dell’azienda in un dato istante passività: debiti che l’azienda ha verso terzi (“diritti” dei terzi) patrimonio netto: fonti fornite dai proprietari/soci (“diritti” dei proprietari) ovvero valore della differenza fra beni e diritti posseduti (attivo) e debiti da pagare (passivo). Capiremo che solo una parte è il capitale sociale versato! 25
L’equazione patrimoniale • Non sono attività tutte le forme di impiego dei capitali, ma solo i beni e i diritti che ancora non hanno esaurito la loro utilità, ancora disponibili per le produzioni future • Gli impieghi in fattori produttivi che sono stati utilizzati (consumati) sono costi d’esercizio 26
Esempio- guida: osservazioni • il primo apporto dell’imprenditore ha portato ad un aumento del patrimonio e della cassa/conto corrente • l’acquisto del primo automezzo ha comportato la diminuzione della cassa e l’aumento della voce automezzo • il sorgere del debito verso le banche (debito di finanziamento) ha fatto aumentare le passività e contestualmente la cassa 27
Esempio- guida: osservazioni Quindi: 1. la cassa (o disponibilità liquide) è mezzo di collegamento fra fonti e impieghi ed è essa stessa una forma di impiego (attività) in attesa di essere utilizzata (N. B. : il secondo automezzo NON è ancora stato acquistato) 2. gli investimenti/attività non sono tutti denaro liquido: sono espressi in moneta ma non sono cassa 28
L’equazione economicopatrimoniale: introduciamo i ricavi e i costi! • l’imprenditore continua nella sua attività se questa è profittevole cioè se per lui la gestione genera un incremento di patrimonio netto in un dato periodo di riferimento (l’esercizio) • la variazione, se positiva, che il patrimonio subisce in un anno per effetto della gestione si definisce REDDITO o UTILE di esercizio, ovvero si scrive: Patrimonio netto finale (alla “fine” di un esercizio) = patrimonio netto iniziale + reddito d’esercizio 29
L’equazione economicopatrimoniale Poiché a fine esercizio le Attività finali = passività finali + patrimonio finale e il Patrimonio finale = patrimonio netto iniziale + reddito d’esercizio sostituisco: Attività finali = passività finali + patrimonio iniziale + reddito d’esercizio 30
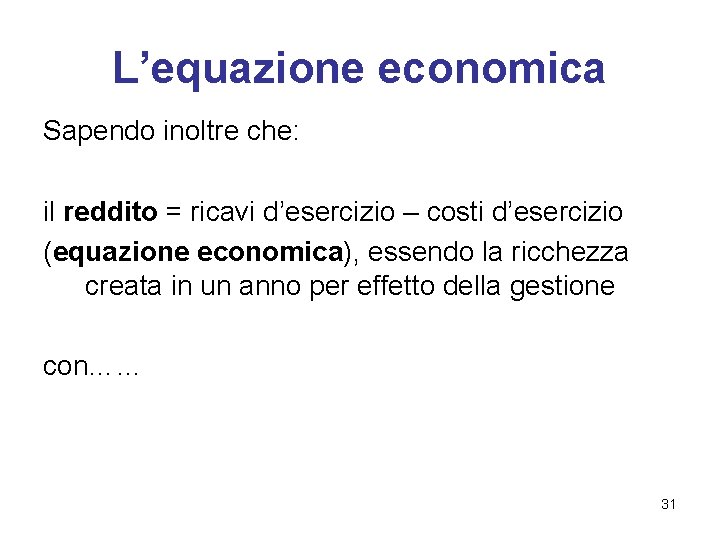
L’equazione economica Sapendo inoltre che: il reddito = ricavi d’esercizio – costi d’esercizio (equazione economica), essendo la ricchezza creata in un anno per effetto della gestione con…… 31
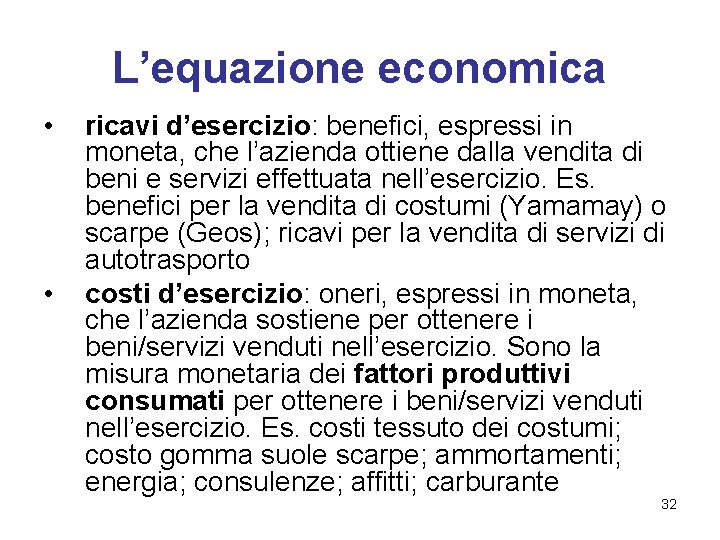
L’equazione economica • • ricavi d’esercizio: benefici, espressi in moneta, che l’azienda ottiene dalla vendita di beni e servizi effettuata nell’esercizio. Es. benefici per la vendita di costumi (Yamamay) o scarpe (Geos); ricavi per la vendita di servizi di autotrasporto costi d’esercizio: oneri, espressi in moneta, che l’azienda sostiene per ottenere i beni/servizi venduti nell’esercizio. Sono la misura monetaria dei fattori produttivi consumati per ottenere i beni/servizi venduti nell’esercizio. Es. costi tessuto dei costumi; costo gomma suole scarpe; ammortamenti; energia; consulenze; affitti; carburante 32
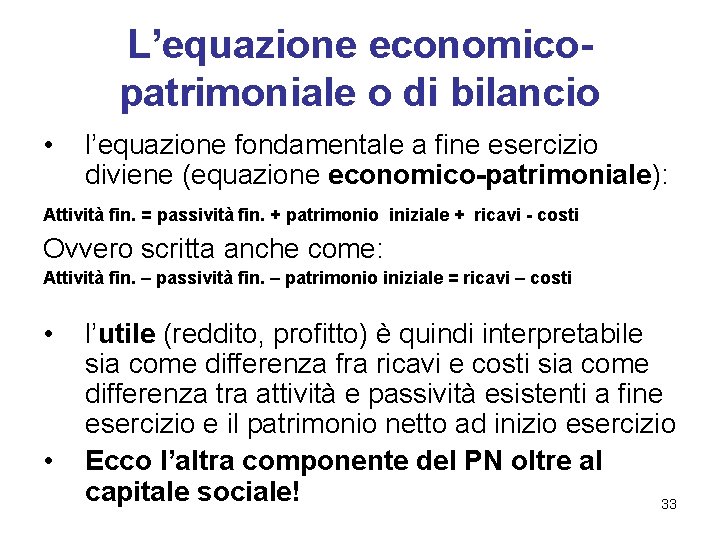
L’equazione economicopatrimoniale o di bilancio • l’equazione fondamentale a fine esercizio diviene (equazione economico-patrimoniale): Attività fin. = passività fin. + patrimonio iniziale + ricavi - costi Ovvero scritta anche come: Attività fin. – passività fin. – patrimonio iniziale = ricavi – costi • • l’utile (reddito, profitto) è quindi interpretabile sia come differenza fra ricavi e costi sia come differenza tra attività e passività esistenti a fine esercizio e il patrimonio netto ad inizio esercizio Ecco l’altra componente del PN oltre al capitale sociale! 33
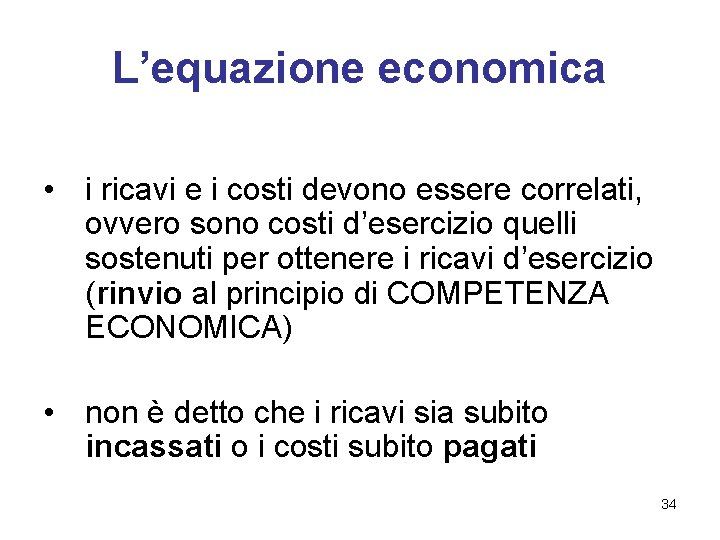
L’equazione economica • i ricavi e i costi devono essere correlati, ovvero sono costi d’esercizio quelli sostenuti per ottenere i ricavi d’esercizio (rinvio al principio di COMPETENZA ECONOMICA) • non è detto che i ricavi sia subito incassati o i costi subito pagati 34
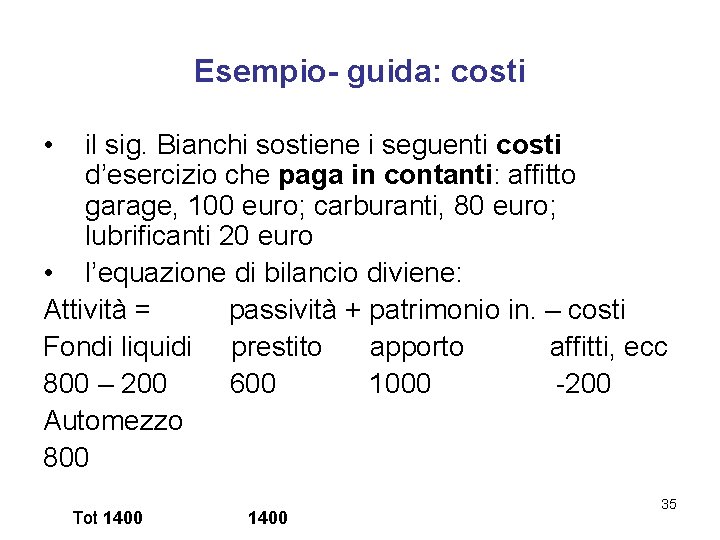
Esempio- guida: costi • il sig. Bianchi sostiene i seguenti costi d’esercizio che paga in contanti: affitto garage, 100 euro; carburanti, 80 euro; lubrificanti 20 euro • l’equazione di bilancio diviene: Attività = passività + patrimonio in. – costi Fondi liquidi prestito apporto affitti, ecc 800 – 200 600 1000 -200 Automezzo 800 Tot 1400 35
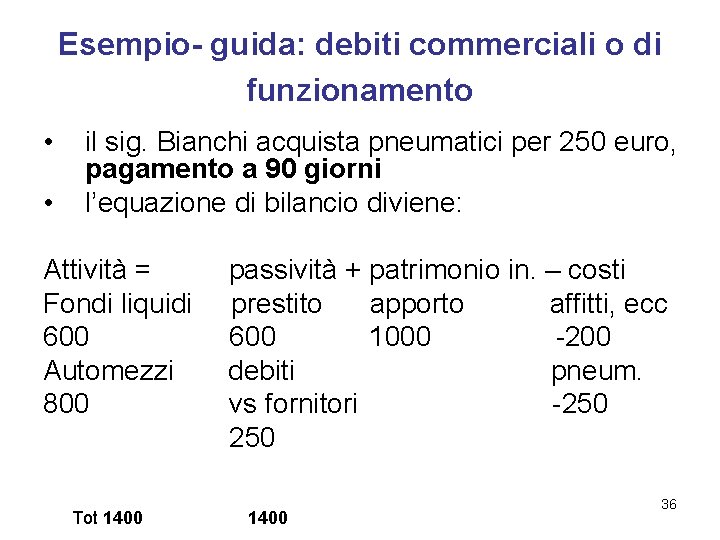
Esempio- guida: debiti commerciali o di funzionamento • • il sig. Bianchi acquista pneumatici per 250 euro, pagamento a 90 giorni l’equazione di bilancio diviene: Attività = Fondi liquidi 600 Automezzi 800 Tot 1400 passività + patrimonio in. – costi prestito apporto affitti, ecc 600 1000 -200 debiti pneum. vs fornitori -250 1400 36
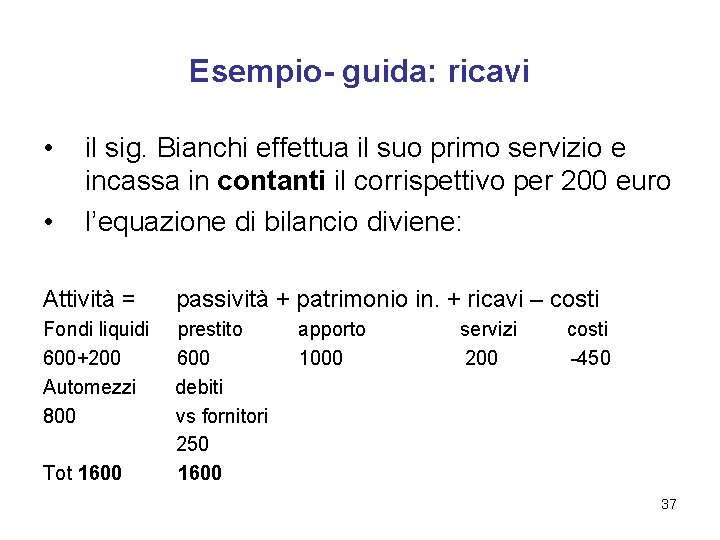
Esempio- guida: ricavi • • il sig. Bianchi effettua il suo primo servizio e incassa in contanti il corrispettivo per 200 euro l’equazione di bilancio diviene: Attività = passività + patrimonio in. + ricavi – costi Fondi liquidi 600+200 Automezzi 800 prestito 600 debiti vs fornitori 250 1600 Tot 1600 apporto 1000 servizi 200 costi -450 37
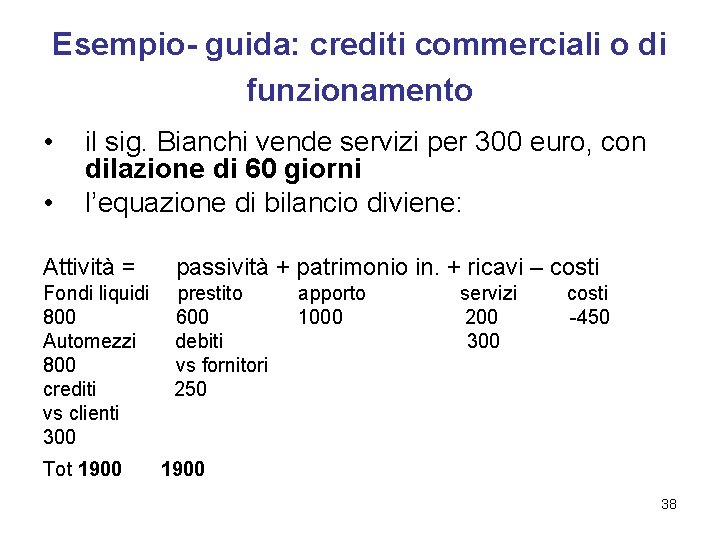
Esempio- guida: crediti commerciali o di funzionamento • • il sig. Bianchi vende servizi per 300 euro, con dilazione di 60 giorni l’equazione di bilancio diviene: Attività = passività + patrimonio in. + ricavi – costi Fondi liquidi 800 Automezzi 800 crediti vs clienti 300 prestito 600 debiti vs fornitori 250 Tot 1900 apporto 1000 servizi 200 300 costi -450 1900 38
Esempio- guida: crediti e debiti di funzionamento • • i ricavi e i costi generano rispettivamente un’entrata e un’uscita di moneta che può essere sì immediata, ma anche differita (acquista facendo debito con i fornitori, vende a credito ai clienti) sorgono debiti verso fornitori detti anche debiti commerciali o di funzionamento sorgono crediti verso clienti detti anche crediti commerciali o di funzionamento diversi dai crediti/debiti di finanziamento dove oggetto di scambio è il denaro (esempio del debito verso le banche) 39
Esempio- guida: debiti di funzionamento • il sorgere dei debiti commerciali dà luogo ad un’entrata in natura (il bene/servizio acquistato); la loro estinzione produrrà un’uscita di cassa (diminuiscono i debiti, diminuisce la cassa); finché non paga l’azienda è “finanziata” dai fornitori; la mancata uscita di cassa è una passività ovvero una fonte di finanziamento 40
Esempio- guida: crediti di funzionamento • il sorgere dei crediti commerciali dà luogo ad un’uscita in natura (il bene/servizio venduto); la loro estinzione produrrà un’entrata di cassa (diminuiscono i crediti, aumenta la cassa); finché non incassa l’impresa “finanzia” il cliente; la mancata entrata di cassa può essere considerata un’attività ovvero un investimento in crediti 41
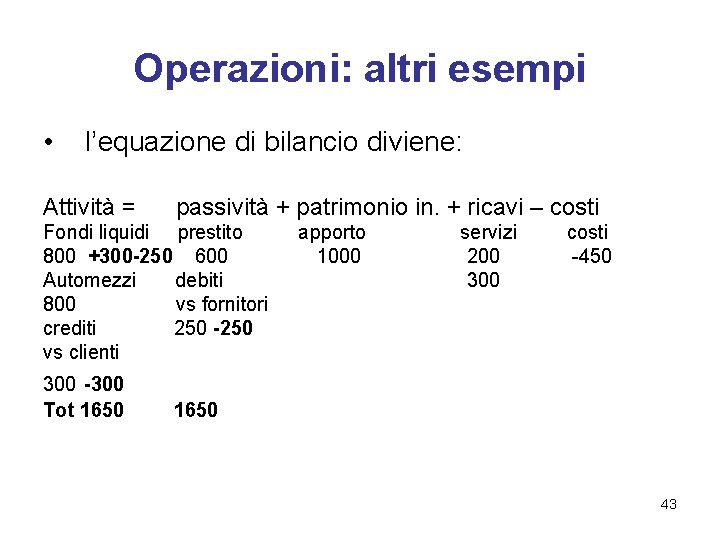
Operazioni: altri esempi • dopo 60 giorni, il sig. Bianchi incassa il credito: -300 crediti vs clienti; +300 fondi liquidi, varia cioè solo la composizione dell’attivo • trascorsi altri 30 giorni, il sig. Bianchi paga il debito verso fornitori: -250 fondi liquidi; -250 fornitori; cambia la composizione attivo e passivo 42
Operazioni: altri esempi • l’equazione di bilancio diviene: Attività = passività + patrimonio in. + ricavi – costi Fondi liquidi prestito 800 +300 -250 600 Automezzi debiti 800 vs fornitori crediti 250 -250 vs clienti 300 -300 Tot 1650 apporto 1000 servizi 200 300 costi -450 1650 43
Operazioni: sintesi • • alcune operazioni influiscono solo sull’attivo variandone la composizione (es. incasso crediti) altre, l’attivo e il passivo (es. pagamento fornitori) altre, l’attivo, il passivo e il conto economico (es. vendita a credito o in contanti; acquisto a debito o in contanti) in ogni caso l’equazione di bilancio viene rispettata 44
Riassumendo…. Aspetti economici e patrimoniali e monetari • in ogni operazione di scambio si distingue: un aspetto economico, attinente il sorgere dei costi o dei ricavi al momento del ricevimento fattura un aspetto patrimoniale o monetario, attinente il regolamento dello scambio 45
Riassumendo…L’equazione economico-patrimoniale o di bilancio Attività fin. = passività fin. + patrimonio iniziale + ricavi - costi Ovvero scritta anche come: Attività fin. – passività fin. – patrimonio iniziale = ricavi – costi • • • il primo membro esprime gli elementi che compongono il patrimonio aziendale, cioè l’insieme delle risorse a disposizione dell’azienda in un certo istante e dei diritti su esse vantate; il secondo, gli elementi che compongono il reddito d’esercizio, ovvero i flussi economici in un certo periodo di tempo l’equazione è detta “di bilancio” in quanto sintetizza le informazioni che figurano nel bilancio d’esercizio (Stato patrimoniale, Conto economico, Rendiconto finanziario), il documento che risponde alle tre 46 domande:
Riassumendo…L’equazione economico-patrimoniale o di bilancio 1. Quale è il suo patrimonio ad una certa data (fine esercizio)? . . Stato patrimoniale, le cui componenti sono variabili-livello che esprimono la ricchezza d’impresa in una dato istante 2. Quale è la situazione monetaria/di cassa? (per capire bene quali sono le entrate e le uscite occorre il rendiconto finanziario) 3. Quanto l’azienda ha guadagnato o perso nell’esercizio? …. Conto economico, le cui componenti sono variabili-flusso che esprimono la variazione di ricchezza in un esercizio 47
La gestione: aspetti fondamentali • la gestione aziendale può essere quindi rilevata in tre aspetti fondamentali: 1. patrimoniale, ovvero si rilevano le risorse/attività e le fonti di finanziamento (passività e mezzi propri) 2. monetario/finanziario, ovvero si rilevano le entrate e le uscite di cassa 3. economico, ovvero si rilevano i ricavi e i costi d’esercizio 48
Esempio- conclusioni • Costruiamo per l’attività del signor Bianchi: 1. situazione economica (ricavi e costi) 2. situazione monetaria (entrate e uscite di cassa) 3. situazione patrimoniale 49
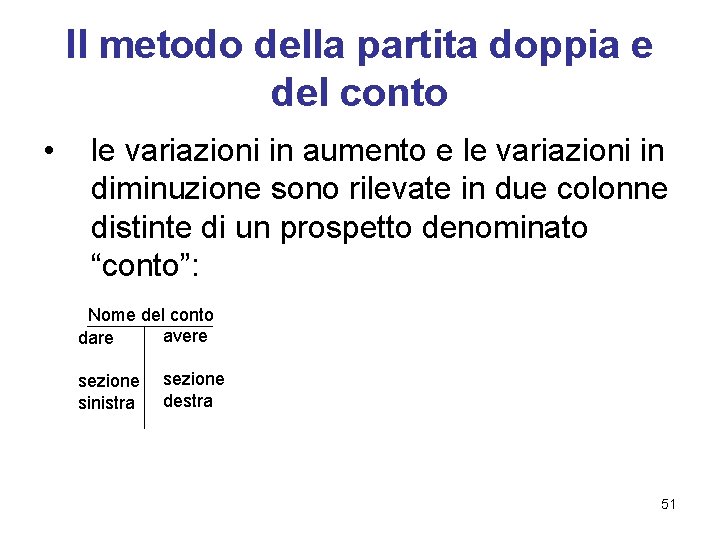
Il metodo della partita doppia e del conto • fino ad ora abbiamo applicato l’equazione di bilancio in modo matematico. Nella pratica è impossibile operare in tal modo perché: 1. sono molte le operazioni da rilevare 2. può essere utile distinguere le variazioni in aumento dalle variazioni in diminuzione e calcolarne il saldo o consistenza finale alla fine di un certo periodo contabile 50
Il metodo della partita doppia e del conto • le variazioni in aumento e le variazioni in diminuzione sono rilevate in due colonne distinte di un prospetto denominato “conto”: Nome del conto avere dare sezione sinistra sezione destra 51
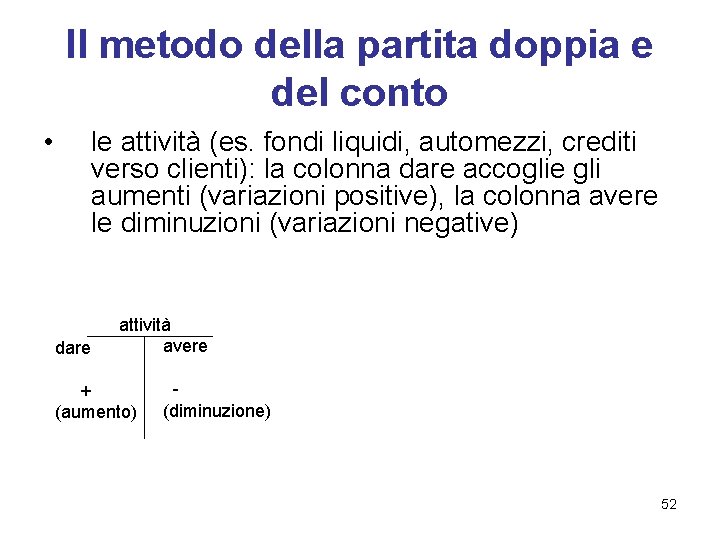
Il metodo della partita doppia e del conto • le attività (es. fondi liquidi, automezzi, crediti verso clienti): la colonna dare accoglie gli aumenti (variazioni positive), la colonna avere le diminuzioni (variazioni negative) dare attività avere + (aumento) (diminuzione) 52
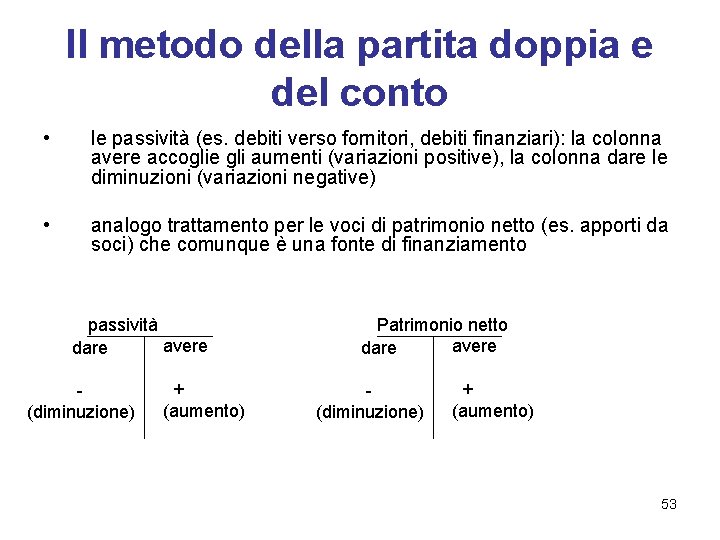
Il metodo della partita doppia e del conto • le passività (es. debiti verso fornitori, debiti finanziari): la colonna avere accoglie gli aumenti (variazioni positive), la colonna dare le diminuzioni (variazioni negative) • analogo trattamento per le voci di patrimonio netto (es. apporti da soci) che comunque è una fonte di finanziamento passività avere dare (diminuzione) + (aumento) Patrimonio netto avere dare (diminuzione) + (aumento) 53
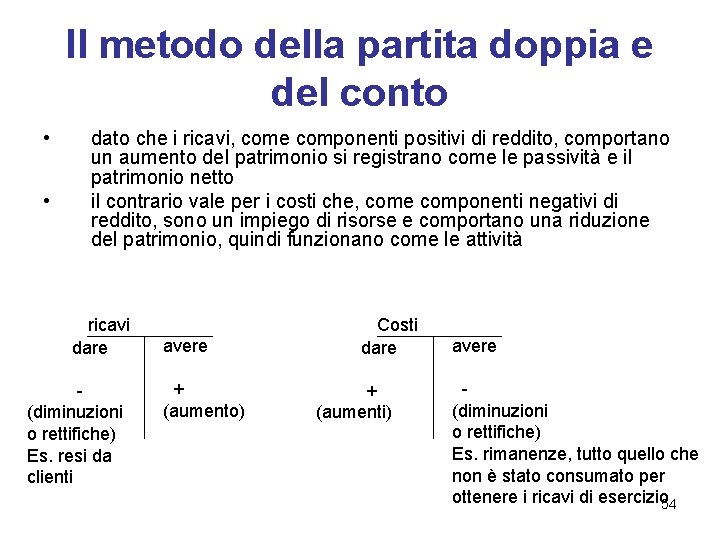
Il metodo della partita doppia e del conto • • dato che i ricavi, come componenti positivi di reddito, comportano un aumento del patrimonio si registrano come le passività e il patrimonio netto il contrario vale per i costi che, come componenti negativi di reddito, sono un impiego di risorse e comportano una riduzione del patrimonio, quindi funzionano come le attività ricavi dare (diminuzioni o rettifiche) Es. resi da clienti avere + (aumento) Costi dare + (aumenti) avere (diminuzioni o rettifiche) Es. rimanenze, tutto quello che non è stato consumato per ottenere i ricavi di esercizio 54
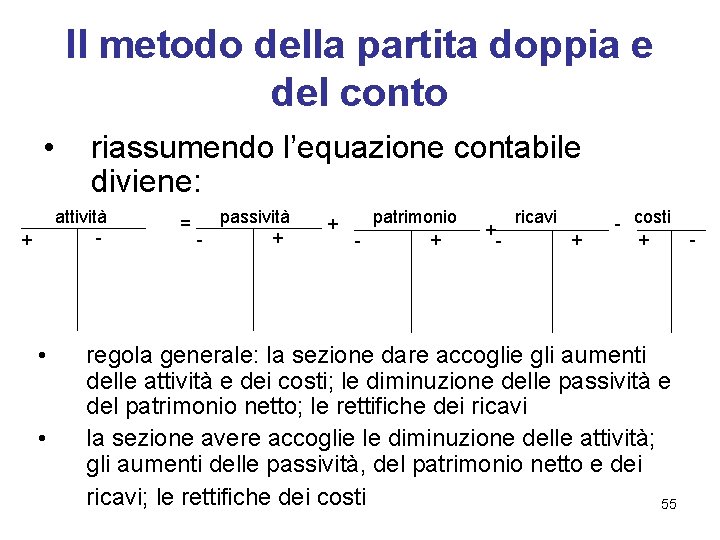
Il metodo della partita doppia e del conto • riassumendo l’equazione contabile diviene: attività - + • • = passività + - + patrimonio + - + ricavi - + - costi + regola generale: la sezione dare accoglie gli aumenti delle attività e dei costi; le diminuzione delle passività e del patrimonio netto; le rettifiche dei ricavi la sezione avere accoglie le diminuzione delle attività; gli aumenti delle passività, del patrimonio netto e dei ricavi; le rettifiche dei costi 55 -
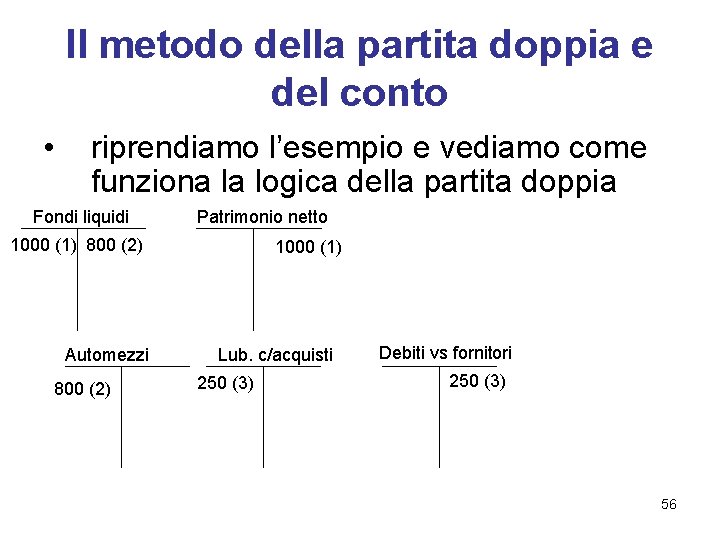
Il metodo della partita doppia e del conto • riprendiamo l’esempio e vediamo come funziona la logica della partita doppia Fondi liquidi Patrimonio netto 1000 (1) 800 (2) Automezzi 800 (2) 1000 (1) Lub. c/acquisti 250 (3) Debiti vs fornitori 250 (3) 56
Il conto • • il conto è un insieme di valori riguardanti un dato oggetto, espresso dal nome del conto, avente lo scopo di rilevarne la grandezza (saldo) al termine di un dato periodo, ovvero la differenza fra aumenti e diminuzioni nei sistemi aziendali i conti hanno una codifica e un’intestazione i conti vengono accesi (1° registrazione) e la loro tenuta consiste nell’effettuazione di scritture in modo continuativo durante l’anno addebitare significa fare una registrazione in dare (sezione sinistra di un conto); accreditare significa registrare in avere 57
Il conto • • determinare il saldo o consistenza finale significa calcolare la differenza fra il totale dare e il totale avere chiudere un conto significa calcolare il saldo e scriverlo nella sezione in cui il totale è minore in modo che le due sezioni si bilancino ovvero pareggino avendo lo stesso totale il piano dei conti in un’azienda è l’insieme dei conti che si utilizza per la rilevazione dei fatti di gestione alcuni conti sono reddituali, altri patrimoniali 58
Il conto: la consistenza iniziale • i conti reddituali rilevano i ricavi e i costi in un certo periodo di tempo e a fine esercizio (convenzionalmente il 31/12/00) il loro saldo confluisce nel prospetto di conto economico (il cui saldo confluisce poi in stato patrimoniale, aumentando/diminuendo il patrimonio netto); ad inizio del nuovo esercizio (l’ 1/1/01), se riaperti, essi non contengono valori, cioè NON hanno consistenza iniziale, ma registreranno i flussi economici del nuovo esercizio 59
Il conto: la consistenza iniziale • • i conti patrimoniali, viceversa, accolgono valori che rappresentano il valore delle risorse e dei diritti su tali risorse in un dato istante temporale (data di redazione fissata di norma al 31/12/00), ma in una logica che va oltre il singolo esercizio al 31/12/00 essi confluiscono nel prospetto di stato patrimoniale, ma di norma l’ 1/1/01 vengono riaperti presentando una consistenza iniziale 60
Il metodo della partita doppia • nell’esempio abbiamo visto che ogni operazione ha dato luogo contemporaneamente a due annotazioni in due conti distinti e in due opposte sezioni per importi complessivamente uguali in modo che il totale dei valori registrati in dare risulta uguale al totale dei valori registrati in avere (ovvero sommatoria dare – sommatoria avere = zero) • queste regole di registrazione costituiscono il metodo della partita doppia 61
I principi contabili • i principi contabili sono quei criteri che stabiliscono i fatti da registrare e le modalità attraverso le quali contabilizzare le operazioni di gestione • fra i vari, analizziamo il principio di competenza 62
Il principio di competenza economica • • • Per la determinazione del reddito d’esercizio sono fondamentali: gli eventi economici e non quelli finanziari associati alle diverse operazioni (il costo e non l’uscita di cassa; il ricavo e non l’entrata di cassa) l’utile di esercizio = ricavi di competenza – costi di competenza 63
La competenza contabile • le operazioni di scambio si rilevano sulla base di documenti (“originari” esterni) che provano l’effettivo manifestarsi dello scambio: es. acquisto materie prime si rileva quando arriva il documento fattura inviato dal fornitore e non quando arriva i beni; la cessione di beni/servizi si rileva con l’emissione della fattura; il pagamento dei dipendenti e dei fornitori si rileva sulla base degli assegni o delle contabili bancarie 64
Ricavi di competenza e costi di competenza • • i ricavi sono di competenza dell’esercizio (e quindi contribuiscono a formare il reddito) in cui si è verificata l’erogazione del servizio e/o è avvenuta la vendita del bene indipendentemente dal fatto che il pagamento da parte del cliente sia immediato o dilazionato i costi di competenza sono quei costi che sono correlati ai ricavi di competenza ovvero gli oneri che sono stati sostenuti per ottenere i prodotti venduti 65
Ricavi di competenza e costi di competenza • la correlazione si può manifestare nei seguenti modi: 1. per associazione di causa-effetto fra ricavi e costi ovvero determinando i consumi di risorse che trovano copertura in ricavi (“costi sostenuti per la produzione venduta”). Es. in un certo esercizio l’impresa acquista 100 cellulari al costo unitario di 100 euro, nel corso dell’esercizio ne vende 50 al prezzo unitario di 200 euro. A quanto ammontano i ricavi di competenza, i costi di competenza e l’utile di competenza? Ricavi = 50*200= 10. 000; costi = 50*100=5. 000; utile = 10. 000 - 5. 000= 5. 000. Gli altri 50*100 NON sono costi di competenza e pertanto sono costi da rinviare all’esercizio successivo. Costituiscono delle rimanenze di prodotti finiti. 66
Ricavi di competenza e costi di competenza • Esempio analogo può riguardare una certa materia prima utilizzata dall’impresa per la produzione dei propri prodotti finiti. Se l’impresa, all’inizio di un certo esercizio detiene in magazzino la materia prima X per un valore di 1000 euro; ne acquista nel corso dell’esercizio per un valore pari a 200; ne valuta in rimanenza alla fine dell’esercizio un valore pari a 700 euro, significa che il consumo per la produzione (ovvero il costo di competenza) è stato pari a 500 euro secondo la seguente formula (a valore): Consumi materie prime = rim. iniz. m. p. + acquisti – rim. fin. m. p. NB: in conto economico si rileva il consumo = acquisti + variazione rimanenze 67
Ricavi di competenza e costi di competenza • • i consumi di materie prime sono componente dei costi di produzione insieme ai costi del lavoro, dei servizi, ecc. può accadere che i prodotti finiti realizzati nel corso di un certo esercizio non siano tutti venduti ossia non generino ricavi di competenza dell’esercizio. Il costo dei prodotti ottenuti ma non venduti NON è di competenza dell’esercizio in quanto non ha trovato copertura in determinati ricavi e pertanto va rinviato all’esercizio successivo. Quello che è di competenza è il costo del venduto secondo la seguente formula (a valore): 68
Ricavi di competenza e costi di competenza • Costo del venduto = costo della produzione ottenuta + rimanenze iniziali di prodotti finiti – rimanenze finali di prodotti finiti • Ovvero: • Costo del venduto = Costo di produzione unitario * unità vendute 69
Ricavi di competenza e costi di competenza: esempio • • 2011: l’impresa acquista materie prime per 5000 euro contraendo debito vs fornitori 2012: l’impresa paga le materie prime 2013: l’impresa trasforma tutte le materie prime in prodotti finiti (1000 unità di prodotti finiti) e ne vende a credito 800 unità a 15 euro al pezzo. A tal fine sostiene anche costi del lavoro per 3000 euro, costi per energia pari a 1000, costi per servizi pari a 2000 2014: l’impresa vende in contanti le 200 unità di prodotti finiti in rimanenza e incassa la vendita a credito dell’esercizio precedente Quale è l’utile di competenza nei diversi anni? 70
Ricavi di competenza e costi di competenza: esempio • • • 2011: utile=0 in quanto i costi di acquisto sono tutti da rinviare perchè non correlati a nessun ricavo (“consumi” nulli) 2012: utile=0 in quanto vi è solo transazione monetaria (evento finanziario) 2013: l’impresa ha sostenuto costi correlati a ricavi di competenza, questi ultimi pari a 800*15= 12. 000. Ha consumato tutte le materie prime per un valore di 5. 000 euro per la produzione realizzata (1000 unità di prodotti finiti) ed altri costi di produzione (6. 000) per un totale di 11. 000 euro. Tuttavia non tutti i prodotti finiti realizzati sono stati venduti e quindi una parte del loro costo di produzione non è di competenza. 71
Ricavi di competenza e costi di competenza: esempio • • Si calcola il costo di produzione unitario (11. 000/1000=11) e lo si moltiplica per il numero di unità di prodotto finito vendute in modo da determinare il costo del venduto, che è costo di competenza dell’esercizio (11*800=8800). Si sottrae il costo del venduto ai ricavi e si determina l’utile di competenza (12. 000 -8. 800=3. 200). Alternativamente, il costo del venduto si determina come sommatoria fra costo totale della produzione ottenuta (11. 000 nell’esempio) e la variazione rimanenze di prodotti finiti valorizzata a costo di produzione (RI-RF=0 -200*11=0 - 2. 200): 11. 000 -2. 200=8. 800. Si sottrae il costo del venduto ai ricavi e si determina l’utile di competenza (12. 0008. 800=3. 200). 72
Ricavi di competenza e costi di competenza: esempio • • • 2014: ricavi di competenza pari a 200*15=3. 000; costo del venduto=200*11=2200; utile di competenza pari a 3. 000 -2. 200=800. Gli eventi finanziari sono irrilevanti. Notare che se consideriamo i due anni insieme l’utile è 15*1000 – 11*1000=4000 ovvero proprio la somma di 3200 + 800 Proprio per il fatto di avere l’esercizio che dura 1 anno occorre una “regola” (il principio di competenza) per suddividere il reddito fra i due esercizi 73
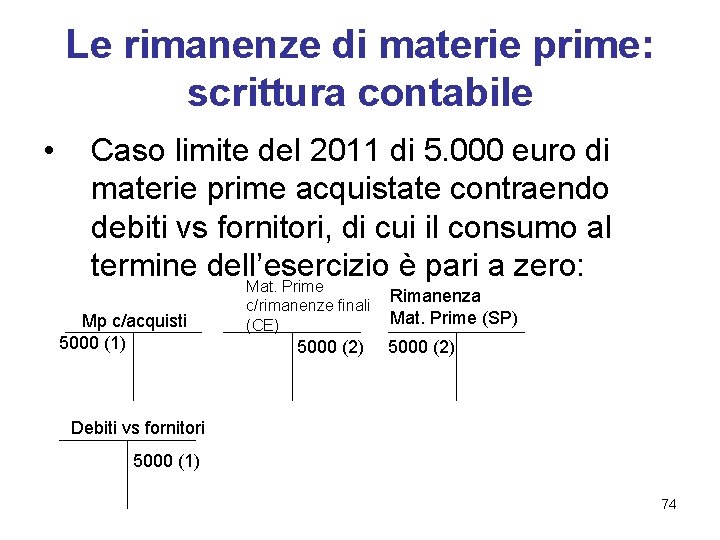
Le rimanenze di materie prime: scrittura contabile • Caso limite del 2011 di 5. 000 euro di materie prime acquistate contraendo debiti vs fornitori, di cui il consumo al termine dell’esercizio è pari a zero: Mp c/acquisti 5000 (1) Mat. Prime c/rimanenze finali (CE) 5000 (2) Rimanenza Mat. Prime (SP) 5000 (2) Debiti vs fornitori 5000 (1) 74
Le rimanenze di materie prime: scrittura contabile • • il valore di 5000 nel conto mp c/rimanenze finali (di conto economico) serve a rettificare completamente il costo d’acquisto che è interamente da rinviare la sua contropartita, in un conto “rimanenze mp” (di stato patrimoniale), indica che le materie prime non consumate vengono incluse fra le attività ovvero fra i costi ad utilità futura, risorse a disposizione dell’esercizio successivo 75
Il fondo ammortamento e le attività al netto 2. Occorre ripartire su più esercizi l’utilità pluriennale di un bene patrimoniale tramite il calcolo dei cosiddetti ammortamenti. • Es. un automezzo o un impianto servono per realizzare servizi o prodotti per un certo numero di anni e quindi per ottenere ricavi in più anni. • Il costo d’acquisto del bene strumentale è quindi iscritto fra le attività, ma contestualmente occorre calcolare la quota del costo del bene (ammortamento) da attribuire alla competenza di un singolo esercizio per rappresentare il “consumo” di quel bene (“la cessione di utilità”) nell’esercizio • L’ammortamento è rilevato sia a conto economico come costo sia accumulato via in stato patrimoniale nel fondo ammortamento e l’attività è iscritta al netto del fondo 76
I costi la cui utilità si esaurisce nell’esercizio 3. per attribuzione diretta di costi al conto economico, o perché associati al tempo, o perché esauriscono la loro utilità dell’esercizio stesso, o non è identificabile o valutabile l’utilità futura (costi di periodo, “non inventariabili”) 77
4. • • • I ratei e i risconti calcolando i cosiddetti ratei e risconti che sono quote di costo o di ricavo da attribuire all’esercizio in chiusura o da rinviare all’esercizio successivo: vi sono infatti operazioni di gestione che presentano utilità economica nel corso di più anni e quindi sono di competenza di più esercizi la loro manifestazione finanziaria però è in solo periodo sono già state contabilizzate nel loro importo totale sulla base dei documenti originari (competenza contabile), ma per competenza economica sono in parte da rinviare: risconti Saranno contabilizzate per competenza contabile nel prossimo esercizio, ma per competenza economica occorre includerne una parte in questo esercizio: ratei Riguardano valori sia di stato patrimoniale sia di conto economico 78
I ratei e i risconti: esempio • contratto d’affitto biennale con pagamento in un’unica soluzione ad inizio contratto: • • l’uscita monetaria è concentrata in un solo istante e in tale istante si rileva il costo secondo “competenza contabile” e i documenti originari la competenza economica riguarda invece due esercizi il costo di competenza del primo esercizio è quindi solo una parte del costo totale già rilevato contabilmente e pagato è quindi necessario “riscontare” parte del costo 79
Conclusioni su conto economico e stato patrimoniale • il bilancio si basa sulla scissione della competenza fra la produzione attuale e quella futura, fra costi e ricavi d’esercizio e costi e ricavi sospesi • 1° esercitazione 80
Gli schemi di bilancio civilistico capitoli di riferimento: parte III – capitoli 12 -13 -14 (Stato patrimoniale, Conto Economico, Rendiconto Finanziario) 81
Il processo di armonizzazione contabile europeo e lo IASB • • • Necessità di aver un’informativa economico finanziaria comparabile su scala europea e mondiale. Unione Europea dopo lunghi studi non ha emesso nuovi principi contabili ma ha recepito i principi già internazionalmente riconosciuti emanati dallo IASB (International Accounting Standards Board) Lo IASB: – Organismo privato internazionale costituito nel 1973 da 16 organismi professionali – Missione: migliorare ed armonizzare pratiche contabili internazionali – lo IASB emana gli “International Accounting Standard” (IAS), dal 2001 denominati “International Financial Reporting Standard” (IFRS) 82
Il processo di armonizzazione contabile europeo e lo IASB • Il percorso normativo europeo – Direttiva Ce n. 65/2001: “Fair value” strumenti finanziari – Regolamento Ce n. 1606/2002: Introduzione IAS – Direttiva Ce n. 51/2003: che modifica IV e VII Direttiva per eliminare conflitti tra direttive e IAS e aggiornare struttura direttive contabili – Regolamento Ce n. 1725/2003: completa regolamento 2002 identificando i principi contabili internazionali (e le relative interpretazioni) che dovranno essere osservati nella redazione dei bilanci d’esercizio e consolidati. – Regolamento Ce n. 707/2004: IFRS 1, “Prima adozione degli IFRS” • Il recepimento della normativa IAS da parte del legislatore italiano è stata attuata attraverso i seguenti provvedimenti: – la Legge Comunitaria 2003 (Legge 31 ottobre 2003, n. 306); – il Decreto attuativo n. 394 /2004 (approvato dal Consiglio dei Ministri il 28 febbraio 2005) – Il Decreto legislativo n. 38/2005 83
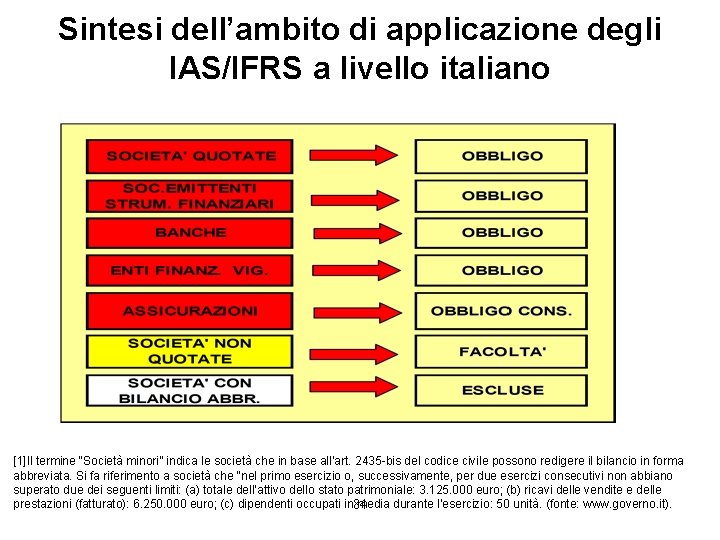
Sintesi dell’ambito di applicazione degli IAS/IFRS a livello italiano [1]Il termine “Società minori” indica le società che in base all’art. 2435 -bis del codice civile possono redigere il bilancio in forma abbreviata. Si fa riferimento a società che “nel primo esercizio o, successivamente, per due esercizi consecutivi non abbiano superato due dei seguenti limiti: (a) totale dell’attivo dello stato patrimoniale: 3. 125. 000 euro; (b) ricavi delle vendite e delle prestazioni (fatturato): 6. 250. 000 euro; (c) dipendenti occupati in 84 media durante l’esercizio: 50 unità. (fonte: www. governo. it).
Vantaggi degli IAS/IFRS e utilizzo nel “mondo” • L’utilizzo degli IAS/IFRS è più ampio del contesto europeo: – – Società dei Paesi in via di sviluppo Società quotate su mercati stranieri Applicazione nell’UE (2005), Australia (2005), Nuova Zelanda (2007) • I vantaggi nel loro utilizzo sono molti: – Analisti e investitori: comparabilità internazionale; minori costi di analisi; trasparenza e comprensibilità. – Società emittenti: facilità nel reperimento dei capitali; incentivo alla globalizzazione – Revisori: competenze internazionali; agevolazioni nelle verifiche – Paesi in via di sviluppo: nessun costo per emanare standard; possibilità di attrarre investitori 85
Gli schemi di Bilancio IAS/IFRS e principi nazionali • Le altre società continueranno ad applicare la normativa interna (tra cui le norme del codice civile) • tale normativa è destinata comunque nel breve periodo ad essere modificata per adeguarsi alle regole internazionali, grazie al lavoro dell’Organismo Italiano di Contabilità (OIC, nato nel 2001) • Con la pubblicazione del Decreto Legislativo 18 agosto 2015, n. 139 si è completato l’adeguamento, i nuovi principi italiani sono entrati in vigore nel 2016 86
87
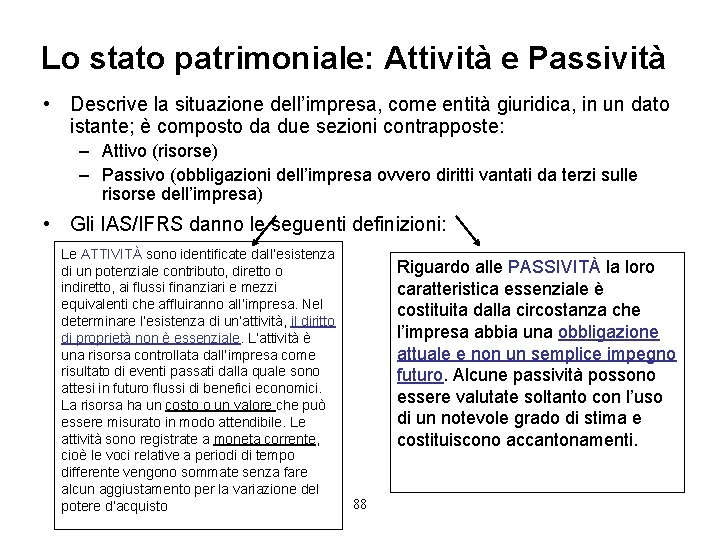
Lo stato patrimoniale: Attività e Passività • Descrive la situazione dell’impresa, come entità giuridica, in un dato istante; è composto da due sezioni contrapposte: – Attivo (risorse) – Passivo (obbligazioni dell’impresa ovvero diritti vantati da terzi sulle risorse dell’impresa) • Gli IAS/IFRS danno le seguenti definizioni: Le ATTIVITÀ sono identificate dall’esistenza di un potenziale contributo, diretto o indiretto, ai flussi finanziari e mezzi equivalenti che affluiranno all’impresa. Nel determinare l’esistenza di un’attività, il diritto di proprietà non è essenziale. L’attività è una risorsa controllata dall’impresa come risultato di eventi passati dalla quale sono attesi in futuro flussi di benefici economici. La risorsa ha un costo o un valore che può essere misurato in modo attendibile. Le attività sono registrate a moneta corrente, cioè le voci relative a periodi di tempo differente vengono sommate senza fare alcun aggiustamento per la variazione del potere d’acquisto Riguardo alle PASSIVITÀ la loro caratteristica essenziale è costituita dalla circostanza che l’impresa abbia una obbligazione attuale e non un semplice impegno futuro. Alcune passività possono essere valutate soltanto con l’uso di un notevole grado di stima e costituiscono accantonamenti. 88
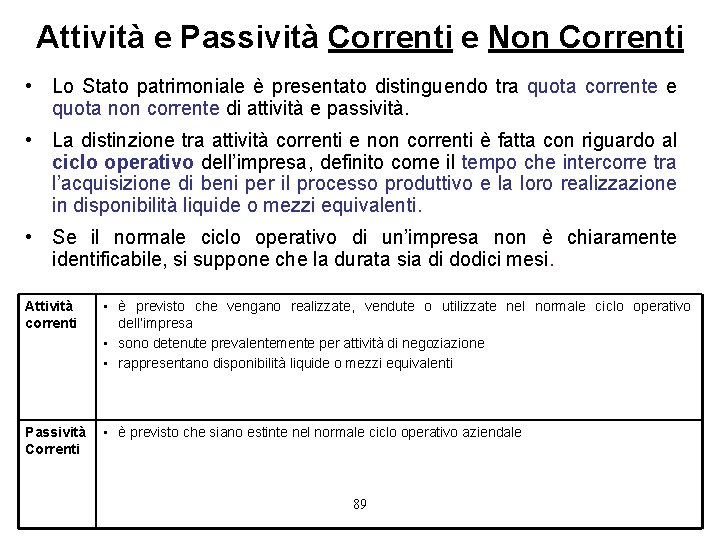
Attività e Passività Correnti e Non Correnti • Lo Stato patrimoniale è presentato distinguendo tra quota corrente e quota non corrente di attività e passività. • La distinzione tra attività correnti e non correnti è fatta con riguardo al ciclo operativo dell’impresa, definito come il tempo che intercorre tra l’acquisizione di beni per il processo produttivo e la loro realizzazione in disponibilità liquide o mezzi equivalenti. • Se il normale ciclo operativo di un’impresa non è chiaramente identificabile, si suppone che la durata sia di dodici mesi. Attività correnti • è previsto che vengano realizzate, vendute o utilizzate nel normale ciclo operativo dell’impresa • sono detenute prevalentemente per attività di negoziazione • rappresentano disponibilità liquide o mezzi equivalenti Passività Correnti • è previsto che siano estinte nel normale ciclo operativo aziendale 89
Alcuni concetti preliminari • Prima di analizzare le voci singolarmente è utile introdurre alcuni elementi nuovi utilizzati dai principi internazionali e comuni a tutte le voci: ü Il Fair value o Valore Equo ü La distinzione tra Benchmark treatment e Allowed treatment 90
Il Fair value • Gli IAS/IFRS prevedono due modalità di valorizzazione delle risorse: – Il modello del costo storico di acquisto, unico previsto dai principi tradizionali italiani – Il modello della rivalutazione • Il secondo modello si basa sul concetto di fair value (o valore equo) Il Fair Value o valore equo è il corrispettivo al quale un’attività può essere scambiata o una passività estinta in una libera transazione fra parti indipendenti, consapevoli e disponibili 91
Il Fair value • Il concetto di fair value riflette valori “oggettivi” esterni all’impresa legati alla conoscenza e alle stime di venditori e acquirenti (consapevoli e disponibili) • La determinazione del fair value quindi si riferisce al valore di mercato, ad esempio determinato tramite perizia 92
Il test di impairment (svalutazione) • I principi IAS/IFRS prevedono che le imprese determino e rilevino eventuali perdite di valore durature delle attività; questa verifica prende il nome di test di impairment (svalutazione) • La periodicità del test di impairment varia a seconda delle voci: – Generalmente una tantum, quando ci sono segnali evidenti della non recuperabilità del valore di un’attività. – In genere annualmente per : • le attività immateriale a vita utile indefinita per il quale non è previsto/possibile processo di ammortamento • L’ammontare della perdita è rilevato sia a conto economico come costo sia in stato patrimoniale nel fondo svalutazione e 93 l’attività è iscritta al netto di esso
Il Benchmark treatment e l’Allowed treatment • Per molte voci di attivo e passivo gli IAS/IFRS consentono di utilizzare entrambi i modelli, specificando alcuni aspetti generali e indicando un criterio preferenziale (benchmark treatment) • In particolare i principi contabili internazionali indicano come: – Benchmark Treatment la modalità di contabilizzazione consigliata per la voce in 94 oggetto.
Le voci di Stato patrimoniale Attivo • Di seguito si analizzeranno le voci principali di Attivo: Attività non correnti ü ü ü Immobili, Impianti e macchinari Investimenti Immobiliari Attività immateriali (es. brevetti, marchi, avviamento) Partecipazioni Attività finanziarie Attività correnti ü Crediti verso clienti ü Rimanenze ü Altre Attività finanziarie ü Disponibilità liquide e mezzi equivalenti 95 Attività non correnti disponibili per la vendita
Immobili, Impianti e macchinari vs Investimenti immobiliari (IAS 16 e IAS 40) • Beni detenuti dall’impresa, di uso durevole, come strumentali per la produzione del reddito (utilizzo diretto nella produzione di beni o servizi, per usi nell’amministrazione aziendale); diritto di proprietà non è più essenziale per iscrizione. • “Investimento immobiliare” invece è una proprietà immobiliare posseduta al fine di percepire canoni di locazione. – Ad esempio si includono: • terreni posseduti per investimento; • edifici di proprietà dell'impresa o in leasing, locati a terzi 96
Immobili, Impianti e macchinari (IAS 16) • Valore iniziale: l’iniziale iscrizione delle immobilizzazioni materiali è al costo • Valore successivo: – Costo al netto degli ammortamenti cumulati e di eventuali svalutazioni per riduzioni di valore (BT) • I terreni non devono essere ammortizzati avendo vita utile illimitata, salvo casi particolare come cave e miniere – Rivalutazione (Fair Value) (AT) • L’ammortamento dovrà essere effettuato in base alla vita utile del bene; non viene indicata preferenza per i diversi criteri di ammortamento (es. costanti, decrescenti, ecc. ) • SOLO Esempio di scrittura di rivalutazione (vedi anche schema 12. 1 pag. 411) 97
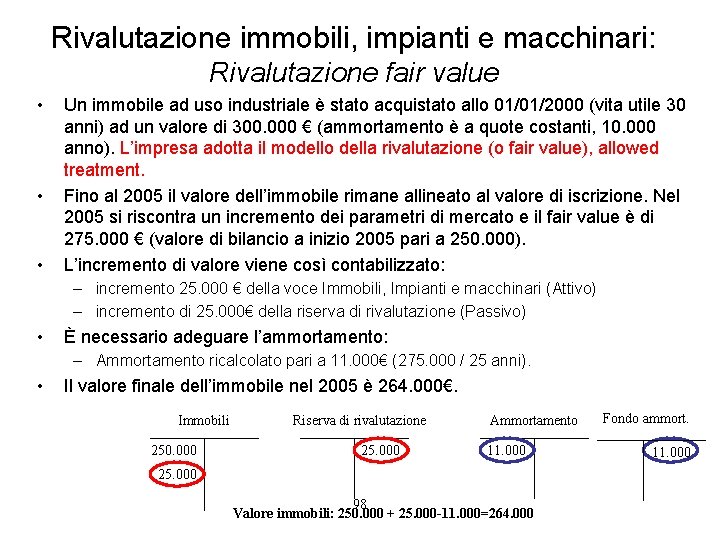
Rivalutazione immobili, impianti e macchinari: Rivalutazione fair value • • • Un immobile ad uso industriale è stato acquistato allo 01/01/2000 (vita utile 30 anni) ad un valore di 300. 000 € (ammortamento è a quote costanti, 10. 000 anno). L’impresa adotta il modello della rivalutazione (o fair value), allowed treatment. Fino al 2005 il valore dell’immobile rimane allineato al valore di iscrizione. Nel 2005 si riscontra un incremento dei parametri di mercato e il fair value è di 275. 000 € (valore di bilancio a inizio 2005 pari a 250. 000). L’incremento di valore viene così contabilizzato: – incremento 25. 000 € della voce Immobili, Impianti e macchinari (Attivo) – incremento di 25. 000€ della riserva di rivalutazione (Passivo) • È necessario adeguare l’ammortamento: – Ammortamento ricalcolato pari a 11. 000€ (275. 000 / 25 anni). • Il valore finale dell’immobile nel 2005 è 264. 000€. Immobili 250. 000 Riserva di rivalutazione 25. 000 Ammortamento 11. 000 25. 000 98 Valore immobili: 250. 000 + 25. 000 -11. 000=264. 000 Fondo ammort. 11. 000
Attività immateriali • Lo Ias 38 definisce le attività immateriali come beni non monetari, identificabili e privi di sostanza fisica, che comunque procurano all’impresa benefici economici futuri • Le attività immateriali vengono suddivise in due categorie: – a vita utile non definita (es. avviamento): notare che indefinito è diverso da infinito – a vita utile definita (es. brevetto perché dipende da un diritto legale di durata predefinita) • Le attività immateriali possono pervenire all’impresa con due modalità: – acquisto dall’esterno (es. marchio acquistato da un’altra società) – produzione generata internamente (brevetto su invenzione interna) • Tale differenza è rilevante per la contabilizzazione delle voci 99
Attività immateriali • Per i diritti di brevetto industriale, diritti di utilizzazione delle opere dell’ingegno, licenze, marchi e diritti simili, si distingue tra: – Beni acquisiti all’esterno, iscrivibili in attivo all’acquisizione – Beni generati internamente, iscrivibili fra le attività solo se l’impresa può dimostrare (altrimenti sono spesati): • Il costo dell’attività può essere misurato con affidabilità; • I benefici economici futuri associati all’attività fluiranno all’impresa • Le stime dei probabili benefici economici futuri sono basate su assunzioni ragionevoli e supportabili da parte degli amministratori dell’impresa stessa La concessione ad esempio di un brevetto da parte dell’Ufficio Italiano Brevetti, o dell’Ufficio Europeo Brevetti non costituisce quindi ragione 100 sufficiente per l’iscrizione all’attivo di un valore immateriale ma dovranno essere necessariamente rispettate le condizioni di cui sopra. I principi
Attività immateriali Per i beni iscrivibili: • Valore iniziale: l’iniziale iscrizione delle immobilizzazioni immateriali è al costo • Valore successivo: – Costo, distinguendo tra (BT): • beni a vita utile definita, i quali vengono ammortizzati considerando il costo del bene e la sua vita utile • beni con vita utile indefinita, che invece non possono essere assoggettati ad ammortamento, ma almeno annualmente, a test di impairment – Rivalutazione (Fair Value) (AT): • Utilizzabile solo per i beni per cui esiste un mercato attivo, es. licenze taxi • mercato attivo, in cui sono presenti contemporaneamente: • Omogeneità degli elementi commercializzati sul mercato • Disponibilità in ogni momento di compratori e venditori 101 • Prezzi disponibili al pubblico
Attività immateriale particolare: l’avviamento • La voce avviamento può originarsi quando un’impresa ne acquisisce un’altra (100%) oppure una parte • Il valore iniziale di iscrizione per gli IAS/IFRS è pari alla differenza tra il costo di acquisizione corrisposto dall’acquirente e la quota di partecipazione dell’acquirente nei valori correnti (IAS) o valori netti contabili (principi italiani) delle attività, delle passività e delle passività potenziali dell’acquisita alla data della transazione • Secondo gli IAS l’avviamento, come attività a vita utile indefinita, viene sottoposto a test di svalutazione (i clienti prima o poi muoiono, i dipendenti vanno in pensione, la moda cambia!), nella pratica molto difficile da valutare • Prima della diffusione degli IAS, era effettuato l’ammortamento con vita economica utile compresa fra i 5 e i 20 anni a seconda del paese, ma poi la stima è stata giudicata troppo arbitraria e l’avviamento è ora considerato un’attività immateriale a vita utile indefinita • Esempio a pagina 414 102
Partecipazioni (strategiche) • All’interno della voce partecipazioni si ritrovano gli investimenti nel patrimonio di altre imprese: – Partecipazione di controllo, dove l’impresa ha un’influenza dominante – Per controllo si intende il potere di determinare le politiche finanziarie e gestionali di un’entità al fine di ottenere i benefici dalle sue attività – Partecipazioni di collegamento, dove l’impresa ha invece un’influenza notevole, detenendo almeno il 20% delle azioni con diritto di voto di una società (nomina di almeno un direttore/amministratore) – Joint Ventures, dove l’impresa ha controllo congiunto • Per gli IAS/IFRS, esse devono essere classificate: – Di norma fra le Attività non correnti Gli IAS/IFRS stabiliscono che il controllo si presume quando la capogruppo possiede, direttamente o indirettamente attraverso società controllate, più della metà dei diritti di voto (> 50%). Definiscono inoltre che il controllo esiste anche quando la capogruppo detiene la metà o meno ( 50%) dei diritti di voto quando vi è: – il potere su più di metà dei diritti di voto in virtù di un accordo con altri investitori; – il potere comunque di governare le politiche finanziarie e operative dell’impresa; – il potere di nominare o revocare la maggioranza dei componenti del consiglio di amministrazione o dell’equivalente organo amministrativo; – il potere di indirizzare la maggioranza dei voti nelle riunioni del consiglio di amministrazione o dell’equivalente organo di governo. 103
Attività finanziarie: definizione • Un’attività finanziaria è una qualsiasi attività che sia: – una disponibilità liquida; – uno strumento rappresentativo di patrimonio netto di un’altra impresa (azioni o quote azionarie diverse dalle partecipazioni strategiche); – un diritto contrattuale a ricevere disponibilità liquide da un’altra entità (depositi di liquidità in banca o anche crediti commerciali in quanto danno diritto ad ottenere in futuro disponibilità liquide) • La definizione di attività finanziaria include: – Voci Non Correnti e Voci Correnti – Voci non considerate tradizionalmente come “finanziarie” • Crediti commerciali – Voci con diversa destinazione d’uso (es. attività possedute per essere negoziate; attività possedute per essere detenute fino a scadenza, crediti finanziari) 104
Attività finanziarie – Non Correnti e Correnti • La suddivisione delle attività finanziarie tra Non Correnti e Correnti deve essere fatta con riferimento al ciclo operativo dell’impresa. • Tra le Attività Non Correnti possiamo trovare: – Titoli diversi dalle partecipazioni strategiche (es. obbligazioni di lungo termine) – Crediti (al personale, finanziari, . . ) – Altri crediti finanziari • Tra le Attività Correnti possiamo trovare: – Titoli finanziari diversi dalle partecipazioni strategiche, quali azioni, titoli di stato e obbligazioni regolarmente commerciabili, disponibilità liquide – Fondi d’investimento – Depositi presso banche – Crediti commerciali – Rimanenze – NO pagine 416 -417 -418 sulla valutazione 105
Attività finanziarie: svalutazione Test di Impairment: • Anche le attività finanziarie (es. crediti) devono essere sottoposte ad un test di impairment per determinare se vi sono oggettive evidenze che possono far ritenere non interamente recuperabile il valore dell’attività (per i crediti mancata riscossione) • L’ammontare della perdita è rilevato sia a conto economico come costo sia a stato patrimoniale nel fondo svalutazione e l’attività è iscritta al netto di esso (come gli impianti e macchinari al netto di ammortamenti e svalutazioni) 106
Attività finanziarie - esempio svalutazione • Ad esempio per i crediti gli IAS/IFRS indicano come oggettive evidenze per iscrivere la perdita di valore a: – mancati pagamenti di interessi; – probabilità di fallimento; – il venire meno di un mercato attivo per le difficoltà dell’emittente; – altri fattori che indicano che il debitore non sarà in grado di rimborsare il debito. 107
Per riassumere……Attività correnti • Disponibilità liquide e mezzi equivalenti • Attività finanziarie correnti (tra cui anche crediti commerciali) • Rimanenze 108
Rimanenze • Gli IAS/IFRS definiscono le rimanenze come “beni posseduti per la vendita nel normale svolgimento dell’attività; impiegati nei processi produttivi sotto forma di materiali o forniture di beni”. • Se la valutazione delle rimanenze è effettata al costo esso deve comprendere: – tutti i costi di acquisto, i costi di trasformazione e gli altri costi sostenuti per portare le rimanenze nel luogo e nelle condizioni in cui si trovano 109
Rimanenze • Quando le scorte vengono valutate al costo sono comunque possibili diverse valutazioni a seconda della sequenza di utilizzo dei beni ipotizzata, adottando il metodo – FIFO: si ipotizza che le prime unità utilizzate siano le prime acquistate; prezzi “vecchi” per valorizzare i consumi a CE; ultimi prezzi per valorizzare le rimanenze a SP – Costo Medio: si ipotizza che tutte le unità siano state acquistate allo stesso prezzo, pari al prezzo medio “pesato”. Tale prezzo si utilizza per valorizzare i consumi (che vanno a CE) e le rimanenze che vanno a SP • Con gli IAS non è più ammesso il metodo LIFO 110
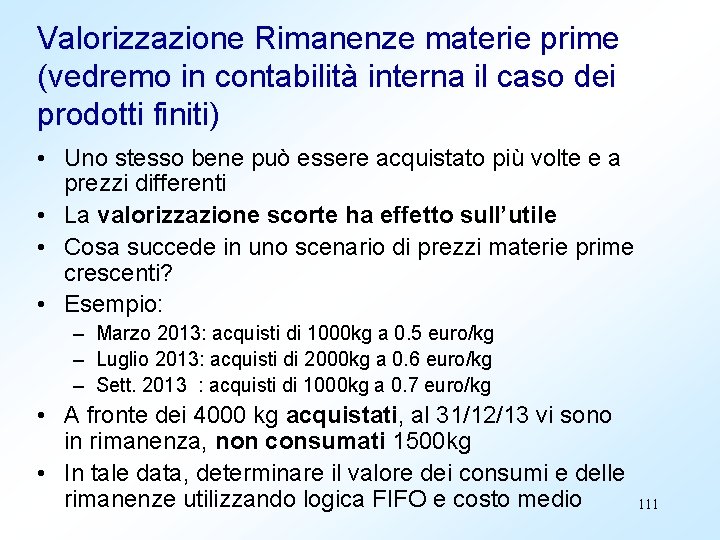
Valorizzazione Rimanenze materie prime (vedremo in contabilità interna il caso dei prodotti finiti) • Uno stesso bene può essere acquistato più volte e a prezzi differenti • La valorizzazione scorte ha effetto sull’utile • Cosa succede in uno scenario di prezzi materie prime crescenti? • Esempio: – Marzo 2013: acquisti di 1000 kg a 0. 5 euro/kg – Luglio 2013: acquisti di 2000 kg a 0. 6 euro/kg – Sett. 2013 : acquisti di 1000 kg a 0. 7 euro/kg • A fronte dei 4000 kg acquistati, al 31/12/13 vi sono in rimanenza, non consumati 1500 kg • In tale data, determinare il valore dei consumi e delle rimanenze utilizzando logica FIFO e costo medio 111
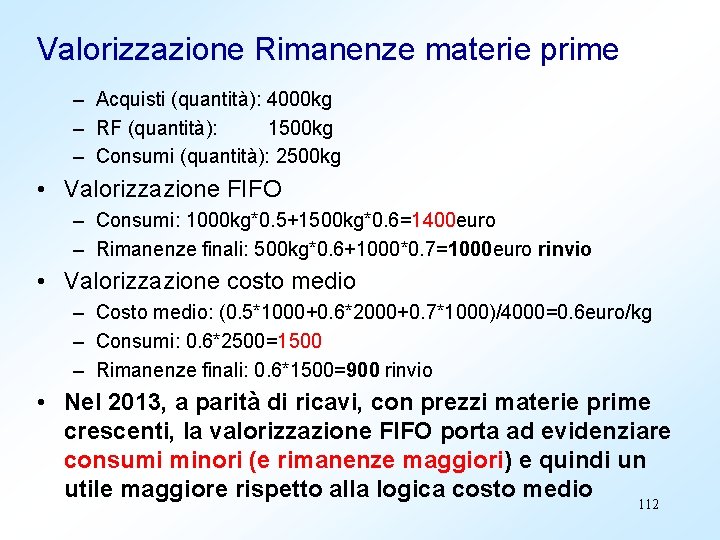
Valorizzazione Rimanenze materie prime – Acquisti (quantità): 4000 kg – RF (quantità): 1500 kg – Consumi (quantità): 2500 kg • Valorizzazione FIFO – Consumi: 1000 kg*0. 5+1500 kg*0. 6=1400 euro – Rimanenze finali: 500 kg*0. 6+1000*0. 7=1000 euro rinvio • Valorizzazione costo medio – Costo medio: (0. 5*1000+0. 6*2000+0. 7*1000)/4000=0. 6 euro/kg – Consumi: 0. 6*2500=1500 – Rimanenze finali: 0. 6*1500=900 rinvio • Nel 2013, a parità di ricavi, con prezzi materie prime crescenti, la valorizzazione FIFO porta ad evidenziare consumi minori (e rimanenze maggiori) e quindi un utile maggiore rispetto alla logica costo medio 112
Attività non correnti disponibili per la vendita • Attività non correnti che l’impresa ha deciso di vendere • I beni inclusi in tale categoria non devono essere ammortizzati • In conto economico è prevista la sezione corrispondente 113
Passività e Patrimonio netto 114
Passività: obbligazione attuale • Secondo IAS una passività è una obbligazione attuale dell’impresa che deriva da fatti passati. • Possono vantare diritti sulle risorse dell’impresa: – Gli azionisti ovvero le persone che hanno investito il proprio capitale nell’azienda (diritto residuale; capitale di rischio; mezzi propri) – I finanziatori che pretendono il pagamento di un interesse esplicito (es. istituti di credito; diritto predefinito; mezzi di terzi) – I finanziatori “impliciti” ovvero chi vantando un credito nei confronti dell’azienda contribuisce di fatto a finanziarne le attività (es. dipendenti, fornitori; diritto predefinito; 115 mezzi di terzi; passività spontanee)
Le voci di Stato patrimoniale Passivo • Di seguito si analizzeranno le voci principali di Passivo: ü Patrimonio netto: ü Capitale sociale ü Utile d’esercizio ü Riserve ü Fondo per rischi ed oneri ü Fondo Trattamento di Fine Rapporto (TFR) ü Passività finanziarie 116
Patrimonio netto • Il patrimonio netto è definito dai principi contabili internazionali in via residuale “ciò che resta delle attività dell’impresa dopo aver dedotto tutte le passività”. • Rappresenta l’insieme dei diritti vantati sull’impresa dagli azionisti. Tali diritti derivano principalmente da due tipologie di fenomeni: – Versamenti diretti di capitale da parte degli azionisti – Variazioni del valore di capitale di pertinenza degli azionisti dovuti all’attività gestionale dell’azienda (utile d’esercizio e riserve) • La distinzione delle voci previste dagli IAS/IFRS è: – Capitale sociale – Riserve – Utile (perdita) dell’esercizio 117
Patrimonio netto: il Capitale sociale e l’utile d’esercizio • Il Capitale sociale: – è esposto al suo valore nominale – è ridotto dei crediti verso soci per decimi ancora da versare – I versamenti possono avvenire al momento della costituzione dell’azienda o in periodi successivi (aumenti di capitale) • L’utile di esercizio rappresenta la disponibilità addizionale di risorse per gli azionisti per effetto dell’attività gestionale. L’impresa può decidere di: – Distribuire tali risorse sotto forma di dividendi – Mantenerle all’interno dell’azienda (in questo caso tali ulteriori diritti prendono il 118 nome di riserve)
Patrimonio netto: Riserve e utili portati a nuovo • Le riserve rappresentano gli ulteriori diritti vantati dagli azionisti, generati durante l’attività di normale di funzionamento dell’impresa. ü Gli utili portati a nuovo: utili maturati in esercizi precedenti che l’impresa ha deciso di non distribuire agli azionisti sotto forma di dividendi al fine di garantire un adeguato autofinanziamento ü Riserva da sovrapprezzo azioni: si forma quando l’impresa emette azioni ad un prezzo superiore al valore nominale; in questo caso le entrate di cassa vengono bilanciate per la parte relativa al valore nominale dall’incremento di capitale sociale, per la parte restante dall’incremento della riserva sovrapprezzo azioni (esempio scrittura) ü Riserva di rivalutazione: raccoglie le rivalutazioni rilevate nel caso di adozione del modello del fair value per la rilevazione del valore dei beni dopo la prima iscrizione ü Altre riserve: andrà ad includere i saldi di due voci separatamente evidenziate secondo i principi nazionali ü La riserva legale, in cui la legge impone di accantonare ogni anno una quota di utile non inferiore al 5% fino al raggiungimento del 20% del capitale sociale 119 sia prescritta dallo statuto della ü La riserva statutaria, quando singola impresa
Passività finanziarie • Include le obbligazioni contrattuali a consegnare disponibilità liquide o altre attività finanziarie ad un’altra impresa • Analogamente alle attività finanziarie, le passività sono presenti sia nella parte corrente sia non corrente sulla base della scadenza/esigibilità nel breve o lungo periodo • No parte su valutazione passività finanziarie pag. 423120
Passività finanziarie – Non Correnti e Correnti • Passività finanziarie Correnti – Debiti finanziari a breve termine: • Obbligazioni • Debiti verso banche – Debiti commerciali (o passività spontanee, oneri impliciti) – Debiti tributari (verso l’Erario/fisco) – Debiti verso Istituti di Previdenza (INPS, INAIL) • Passività finanziarie Non Correnti – Debiti finanziari a medio/lungo termine • Obbligazioni – Debiti verso banche 121
Fondi per rischi e oneri • Sono passività di ammontare o manifestazione incerta per cui tuttavia l’impresa ha un’obbligazione attuale quale risultato di un evento passato • Valutazione – Stima del valore dell’uscita economica necessaria per adempiere all’obbligazione • L’accantonamento è riportato sia in Conto economico sia accumulato nel fondo di stato 122 patrimoniale
Fondi per rischi e oneri – Esempi: – Fondo per buoni sconto e concorsi a premio (concordati al momento della vendita): fondo oneri o spese future (manifestazione certa; ammontare indeterminato) – Fondo imposte correnti, Il fondo accoglie le passività per imposte probabili connesse a contenziosi in corso: fondo rischi (probabile manifestazione; ammontare indeterminato). Altro esempio, fondo garanzie prodotti – Non sono compresi i fondi (es. svalutazione crediti o impianti) in quanto le attività sono iscritte al netto di tali fondi 123
Fondi relativi al personale e TFR • Il Trattamento di fine rapporto (TFR), che non trova istituti equivalenti in altri Paesi: – somma delle quote accantonate che verranno liquidate al momento della interruzione del rapporto di lavoro (forma di retribuzione differita) – È un debito verso i dipendenti – L’accantonamento annuale è riportato in conto economico, vi via esso si accumula nel fondo di stato patrimoniale 124
Il Conto Economico e il Rendiconto finanziario 125
Il Conto Economico • Il prospetto di CE può essere redatto: – Per Natura • I costi sono aggregati nel conto economico secondo la loro natura – per Destinazione (o costo del venduto) • i costi sono aggregati secondo la loro destinazione come parte del costo per produrre beni o, per esempio, costi di distribuzione o amministrativi • Entrambi gli schemi presentano la suddivisione tra: • Attività in funzionamento (Continuing operations) • Attività Cessate o destinate a cessare (Discontinued operation) 126
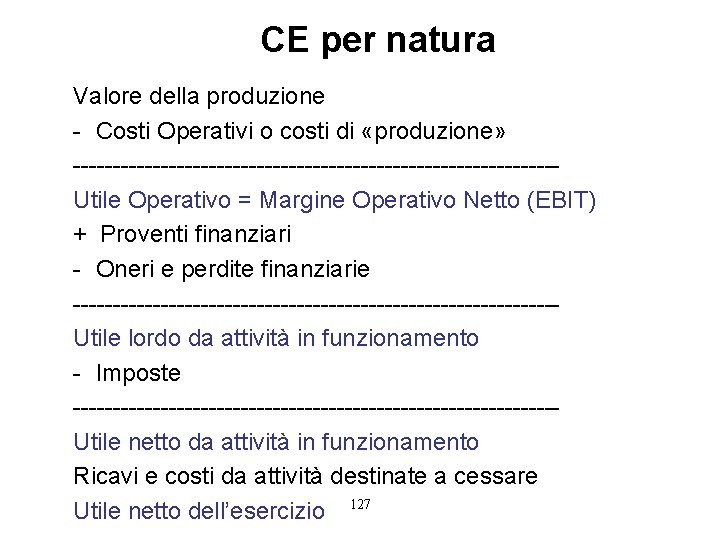
CE per natura Valore della produzione - Costi Operativi o costi di «produzione» ------------------------------Utile Operativo = Margine Operativo Netto (EBIT) + Proventi finanziari - Oneri e perdite finanziarie ------------------------------Utile lordo da attività in funzionamento - Imposte ------------------------------Utile netto da attività in funzionamento Ricavi e costi da attività destinate a cessare Utile netto dell’esercizio 127
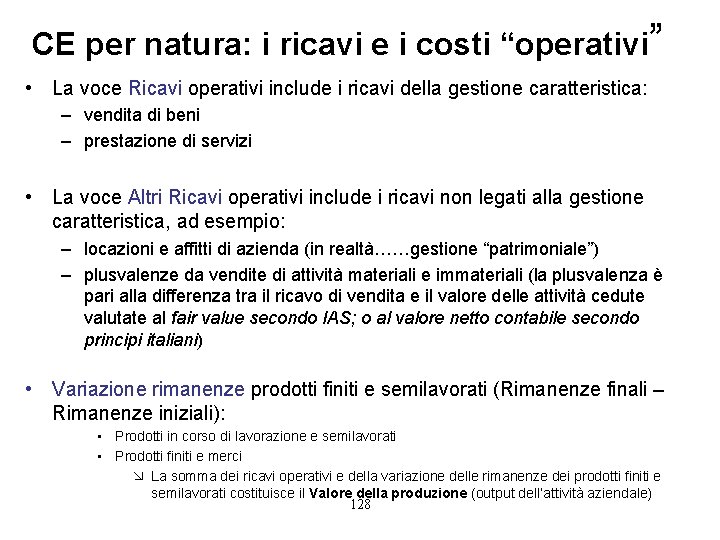
CE per natura: i ricavi e i costi “operativi” • La voce Ricavi operativi include i ricavi della gestione caratteristica: – vendita di beni – prestazione di servizi • La voce Altri Ricavi operativi include i ricavi non legati alla gestione caratteristica, ad esempio: – locazioni e affitti di azienda (in realtà……gestione “patrimoniale”) – plusvalenze da vendite di attività materiali e immateriali (la plusvalenza è pari alla differenza tra il ricavo di vendita e il valore delle attività cedute valutate al fair value secondo IAS; o al valore netto contabile secondo principi italiani) • Variazione rimanenze prodotti finiti e semilavorati (Rimanenze finali – Rimanenze iniziali): • Prodotti in corso di lavorazione e semilavorati • Prodotti finiti e merci æ La somma dei ricavi operativi e della variazione delle rimanenze dei prodotti finiti e semilavorati costituisce il Valore della produzione (output dell’attività aziendale) 128
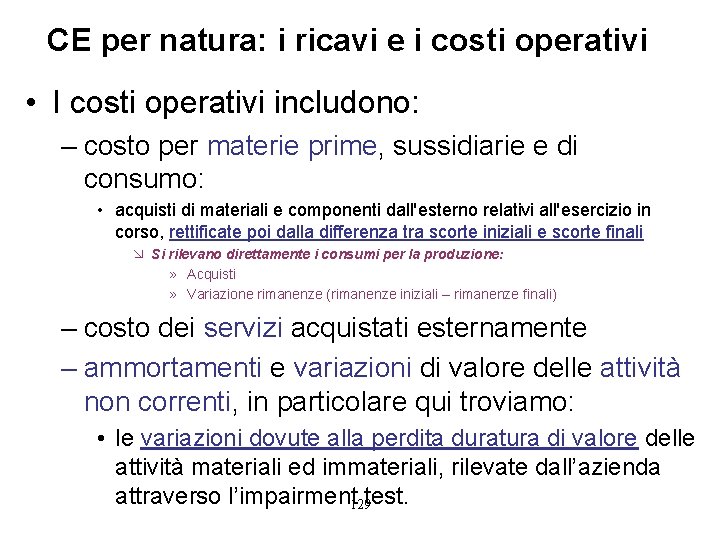
CE per natura: i ricavi e i costi operativi • I costi operativi includono: – costo per materie prime, sussidiarie e di consumo: • acquisti di materiali e componenti dall'esterno relativi all'esercizio in corso, rettificate poi dalla differenza tra scorte iniziali e scorte finali æ Si rilevano direttamente i consumi per la produzione: » Acquisti » Variazione rimanenze (rimanenze iniziali – rimanenze finali) – costo dei servizi acquistati esternamente – ammortamenti e variazioni di valore delle attività non correnti, in particolare qui troviamo: • le variazioni dovute alla perdita duratura di valore delle attività materiali ed immateriali, rilevate dall’azienda attraverso l’impairment 129 test.
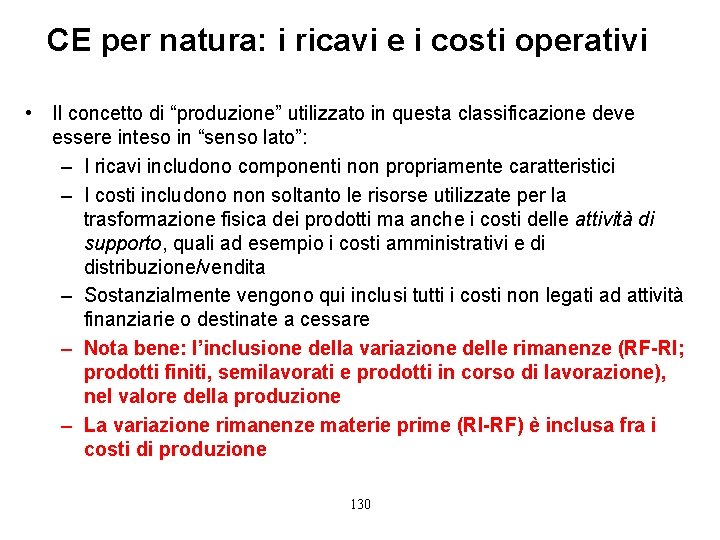
CE per natura: i ricavi e i costi operativi • Il concetto di “produzione” utilizzato in questa classificazione deve essere inteso in “senso lato”: – I ricavi includono componenti non propriamente caratteristici – I costi includono non soltanto le risorse utilizzate per la trasformazione fisica dei prodotti ma anche i costi delle attività di supporto, quali ad esempio i costi amministrativi e di distribuzione/vendita – Sostanzialmente vengono qui inclusi tutti i costi non legati ad attività finanziarie o destinate a cessare – Nota bene: l’inclusione della variazione delle rimanenze (RF-RI; prodotti finiti, semilavorati e prodotti in corso di lavorazione), nel valore della produzione – La variazione rimanenze materie prime (RI-RF) è inclusa fra i costi di produzione 130
CE per natura: i ricavi e i costi operativi • Per quanto concerne gli ammortamenti sono consentiti alcuni gradi di libertà in relazione a: – Periodo di ammortamento, ovvero il numero di anni nel quale ripartire il costo del bene – Quota annuale di ammortamento • Il periodo di ammortamento dipende dalla vita utile economica, che a sua volta è legata all’effettivo deterioramento e all’obsolescenza del bene • Nel bilancio civilistico l’ammortamento dovrebbe essere “rappresentativo dell’effettivo consumo del bene” 131
CE per natura: i ricavi e i costi operativi • La quota di ammortamento può essere determinata secondo diverse modalità: – Quote costanti: costo storico del bene, al netto dell’eventuale valore di recupero realizzabile alla fine della vita utile, viene suddiviso in modo uniforme tra tutti gli esercizi per cui ne è previsto l’utilizzo – Crescenti o decrescenti – Dal punto fiscale era possibile anche l’Ammortamento accelerato e anticipato, aboliti dal 2008: • Accelerato: in cui si adottavano quote di ammortamento decrescenti (impianti che perdono più rapidamente valore nelle fasi iniziali della loro vita economica); l’impresa doveva provare l’effettivo maggior degrado • Ammortamento anticipato: consisteva nella possibilità di raddoppiare l’entità dell’ammortamento nei primi tre anni della vita del bene (il periodo di ammortamento si quindi riduce di tre anni). – criteri “fiscali”, per semplicità gestionale, spesso utilizzati anche a fini 132 civilistici
CE per natura: i ricavi e i costi operativi • Costo per il personale, per stipendi, oneri sociali e trattamento di fine rapporto; la voce include: – Salari e stipendi – Oneri Sociali in % della retribuzione per INPS e INAIL a carico dell’azienda – Quota di competenza per Trattamento di fine rapporto – Quello che effettivamente poi percepisce il dipendente è al netto delle ritenute fiscali trattenute dal datore di lavoro in acconto alle imposte sul reddito delle persone fisiche (IRPEF) e della quota a suo carico degli oneri sociali 133
CE per natura: proventi e oneri finanziari • L’aggregato proventi e oneri finanziari include: – Utili (dividendi) da società controllate, collegate e joint venture; – Proventi finanziari da attività di investimento (interessi attivi su prestiti, obbligazioni, dividendi da azioni) – Oneri e perdite finanziarie: • oneri relativi ad indebitamento • perdite durature di valore delle attività finanziarie (impairment test) • NO schema 13. 3 pag. 432 – Nota bene pagina 433 in fondo su utile d’esercizio da attività in funzionamento e reddito imponibile 134
CE per natura: ricavi e perdite da attività destinate a cessare • I principi contabili IAS/IFRS prevedono l’iscrizione separata dei flussi economici derivanti da attività destinate a cessare (attenzione a non confondere con gestione “straordinaria” scomparsa anche secondo i principi italiani). La voce comprende: – Ricavi e costi originatesi nel corso dell’esercizio da queste attività: – Plusvalenze o minusvalenze derivanti dalla cessione delle attività; ossia la differenza tra il valore di vendita e il valore delle attività valutate al fair value al momento della cessione. æ Cessione di parte d’azienda dedicata alla produzione di un certo prodotto (vedi esempio a pag. 434, schema 13. 4, opzionale): æIn una parte dedicata si ritrova l’utile dell’attività operativa (ricavi e costi operativi dell’anno) e la plusvalenza/minusvalenza di cessione æ NO pagine 435 -436 su utile 135 per azione
CE per destinazione: ricavi e costo del venduto • Alla voce Ricavi (non più valore della produzione) viene contrapposto il costo del venduto, che rappresenta l’insieme delle risorse direttamente utilizzate nella realizzazione dei prodotti venduti o nei servizi erogati • Il Costo del venduto, a differenza dei costi della produzione dello schema per natura non include le risorse dedicate alle attività di supporto (ad esempio spese amministrative e spese di distribuzione: costi di “periodo” non inclusi nella valorizzazione rimanenze) e comprende solo i costi di produzione (costi industriali) sostenuti per i beni venduti 136
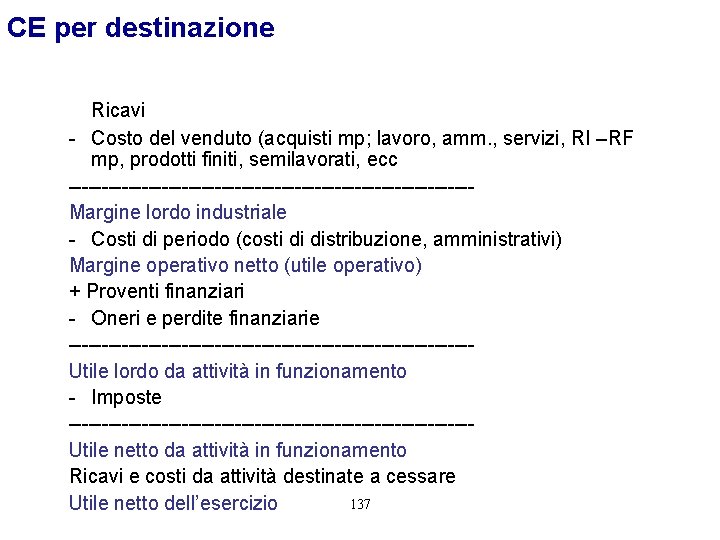
CE per destinazione Ricavi - Costo del venduto (acquisti mp; lavoro, amm. , servizi, RI –RF mp, prodotti finiti, semilavorati, ecc ------------------------------Margine lordo industriale - Costi di periodo (costi di distribuzione, amministrativi) Margine operativo netto (utile operativo) + Proventi finanziari - Oneri e perdite finanziarie ------------------------------Utile lordo da attività in funzionamento - Imposte ------------------------------Utile netto da attività in funzionamento Ricavi e costi da attività destinate a cessare 137 Utile netto dell’esercizio
Confronto schema per natura e per destinazione • Negli schemi si distinguono diverse gestioni: Operativa (caratteristica + patrimoniale); Finanziaria; Fiscale; gestione delle Attività destinate a cessare • Confronto schemi per natura e per destinazione (es. Pag. 437 e 438: attenzione errore nello schema 13. 5): – Nel 2005, l’azienda y ha venduto prodotti per un valore pari a 75. 000 euro – Costi sostenuti: • • • Consumi mp. : 15000 Costi personale addetto alla produzione: 7500 Costi personale amministrativo: 5000 Ammortamento impianti: 6000 Ammortamento uff. vendite: 2000 Variazione scorte PF (RF-RI): (4500) 138
Schema per natura • Valore della produzione: 70. 500 – Ricavi 75. 000 – RF-RI (4. 500) riduce il valore della produzione! • Costi della produzione: 35. 500 – Mp 15. 000 – Personale 12. 500 (7. 500+5. 000) – Ammortamenti 8. 000 (6. 000+2. 000) • Margine operativo netto: 35. 000 139
Schema per destinazione • Ricavi: 75. 000 • Costo del venduto: 33. 000 – – Mp 15. 000 Personale di produzione 7. 500 Ammortamenti impianti 6. 000 RI-RF 4. 500 è un costo aggiuntivo! • Margine lordo industriale: 42. 000 • Costi di periodo: – Personale amministrativo 5. 000 – Ammortamenti uff. vendite 2. 000 • Margine operativo netto 35. 000 140
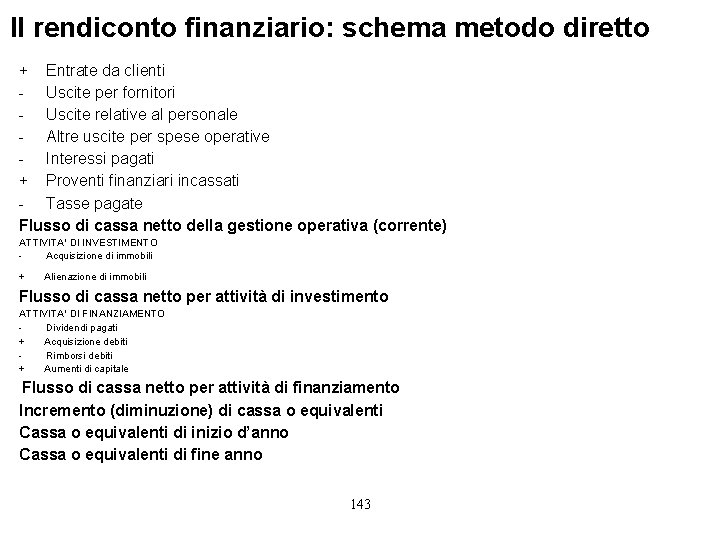
Il rendiconto finanziario • Ha l’obiettivo di evidenziare la capacità dell’impresa, in un determinato orizzonte temporale, di generare flussi di denaro, utilizzabili per finanziare la propria attività o per rimborsare i propri finanziatori • I flussi finanziari sono suddivisi in base alla tipologia di attività: – Attività corrente (operativa, reddituale): incassi dalla vendita di prodotti e servizi, affitti attivi incassati, pagamenti a fornitori di merci e servizi, pagamenti per stipendi, oneri (interessi passivi) e proventi finanziari (interessi attivi) – Attività di investimento, ossia l’acquisizione e dismissione di attività non correnti: pagamenti per acquisti di immobili, impianti, macchinari, beni immateriali; entrate dalla vendita dei suddetti beni; entrate e pagamenti per acquisizione/cessione di partecipazioni – Attività di finanziamento, la quale riassume i flussi in entrata e in uscita che modificano la struttura patrimoniale e di debito dell’impresa: incassi derivanti dall’emissione di azioni (aumenti di capitale); i pagamenti agli azionisti per dividendi; gli incassi derivanti dall’emissione di obbligazioni, prestiti, mutui e uscite per i rimborsi delle suddette voci 141
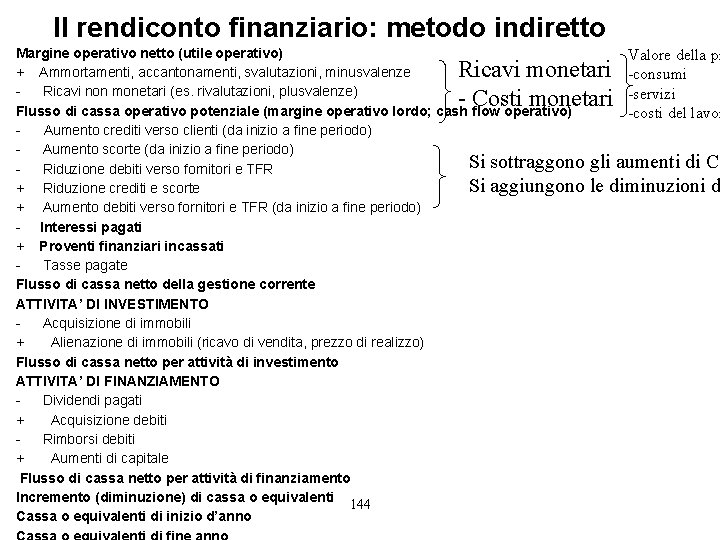
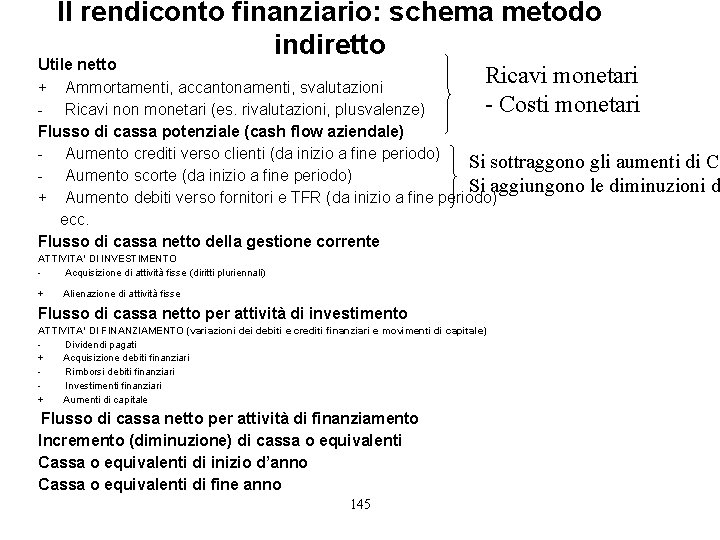
Il rendiconto finanziario • Gli IAS prevedono due metodi alternativi per presentare il rendiconto finanziario: – Il metodo diretto, che riporta direttamente entrate ed uscite di cassa dell’impresa – Il metodo indiretto dove i flussi di cassa sono ricostruiti partendo dalle grandezze economiche di bilancio (utile netto o risultato operativo) – Il metodo diretto è incoraggiato data la sua maggiore trasparenza, quello indiretto è però quello attualmente più diffuso 142
Il rendiconto finanziario: schema metodo diretto + Entrate da clienti - Uscite per fornitori - Uscite relative al personale - Altre uscite per spese operative - Interessi pagati + Proventi finanziari incassati - Tasse pagate Flusso di cassa netto della gestione operativa (corrente) ATTIVITA’ DI INVESTIMENTO Acquisizione di immobili + Alienazione di immobili Flusso di cassa netto per attività di investimento ATTIVITA’ DI FINANZIAMENTO Dividendi pagati + Acquisizione debiti Rimborsi debiti + Aumenti di capitale Flusso di cassa netto per attività di finanziamento Incremento (diminuzione) di cassa o equivalenti Cassa o equivalenti di inizio d’anno Cassa o equivalenti di fine anno 143
Il rendiconto finanziario: metodo indiretto Margine operativo netto (utile operativo) + Ammortamenti, accantonamenti, svalutazioni, minusvalenze Ricavi non monetari (es. rivalutazioni, plusvalenze) Flusso di cassa operativo potenziale (margine operativo lordo; cash flow operativo) Aumento crediti verso clienti (da inizio a fine periodo) Aumento scorte (da inizio a fine periodo) Si sottraggono Riduzione debiti verso fornitori e TFR Si aggiungono + Riduzione crediti e scorte + Aumento debiti verso fornitori e TFR (da inizio a fine periodo) - Interessi pagati + Proventi finanziari incassati Tasse pagate Flusso di cassa netto della gestione corrente ATTIVITA’ DI INVESTIMENTO Acquisizione di immobili + Alienazione di immobili (ricavo di vendita, prezzo di realizzo) Flusso di cassa netto per attività di investimento ATTIVITA’ DI FINANZIAMENTO Dividendi pagati + Acquisizione debiti Rimborsi debiti + Aumenti di capitale Flusso di cassa netto per attività di finanziamento Incremento (diminuzione) di cassa o equivalenti 144 Cassa o equivalenti di inizio d’anno Ricavi monetari - Costi monetari Valore della pr -consumi -servizi -costi del lavor gli aumenti di CC le diminuzioni d
Il rendiconto finanziario: schema metodo indiretto Utile netto Ricavi monetari + Ammortamenti, accantonamenti, svalutazioni - Costi monetari - Ricavi non monetari (es. rivalutazioni, plusvalenze) Flusso di cassa potenziale (cash flow aziendale) - Aumento crediti verso clienti (da inizio a fine periodo) Si sottraggono gli aumenti di CC - Aumento scorte (da inizio a fine periodo) Si aggiungono le diminuzioni d + Aumento debiti verso fornitori e TFR (da inizio a fine periodo) ecc. Flusso di cassa netto della gestione corrente ATTIVITA’ DI INVESTIMENTO Acquisizione di attività fisse (diritti pluriennali) + Alienazione di attività fisse Flusso di cassa netto per attività di investimento ATTIVITA’ DI FINANZIAMENTO (variazioni debiti e crediti finanziari e movimenti di capitale) Dividendi pagati + Acquisizione debiti finanziari Rimborsi debiti finanziari Investimenti finanziari + Aumenti di capitale Flusso di cassa netto per attività di finanziamento Incremento (diminuzione) di cassa o equivalenti Cassa o equivalenti di inizio d’anno Cassa o equivalenti di fine anno 145
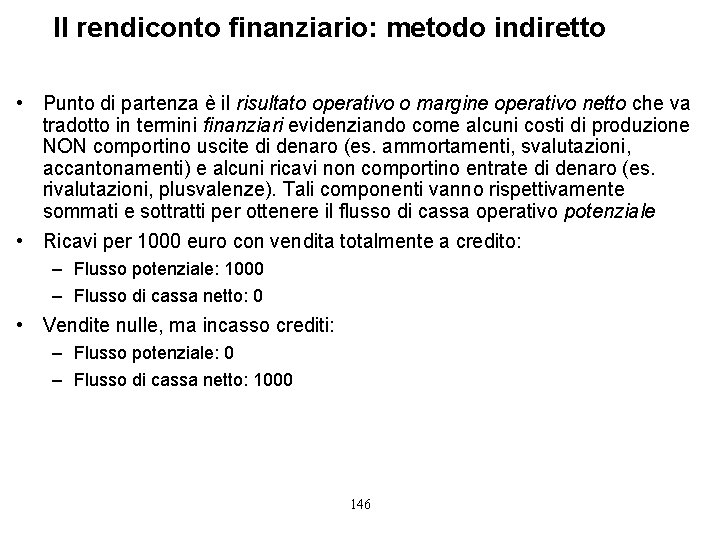
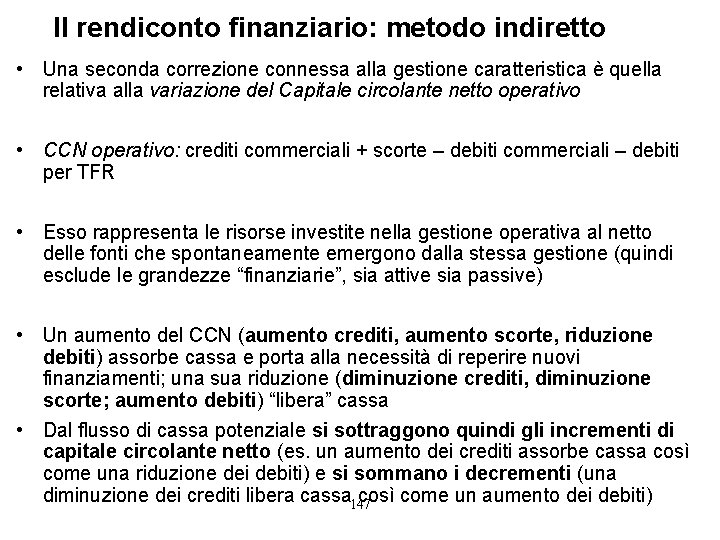
Il rendiconto finanziario: metodo indiretto • Punto di partenza è il risultato operativo o margine operativo netto che va tradotto in termini finanziari evidenziando come alcuni costi di produzione NON comportino uscite di denaro (es. ammortamenti, svalutazioni, accantonamenti) e alcuni ricavi non comportino entrate di denaro (es. rivalutazioni, plusvalenze). Tali componenti vanno rispettivamente sommati e sottratti per ottenere il flusso di cassa operativo potenziale • Ricavi per 1000 euro con vendita totalmente a credito: – Flusso potenziale: 1000 – Flusso di cassa netto: 0 • Vendite nulle, ma incasso crediti: – Flusso potenziale: 0 – Flusso di cassa netto: 1000 146
Il rendiconto finanziario: metodo indiretto • Una seconda correzione connessa alla gestione caratteristica è quella relativa alla variazione del Capitale circolante netto operativo • CCN operativo: crediti commerciali + scorte – debiti commerciali – debiti per TFR • Esso rappresenta le risorse investite nella gestione operativa al netto delle fonti che spontaneamente emergono dalla stessa gestione (quindi esclude le grandezze “finanziarie”, sia attive sia passive) • Un aumento del CCN (aumento crediti, aumento scorte, riduzione debiti) assorbe cassa e porta alla necessità di reperire nuovi finanziamenti; una sua riduzione (diminuzione crediti, diminuzione scorte; aumento debiti) “libera” cassa • Dal flusso di cassa potenziale si sottraggono quindi gli incrementi di capitale circolante netto (es. un aumento dei crediti assorbe cassa così come una riduzione dei debiti) e si sommano i decrementi (una diminuzione dei crediti libera cassa 147 così come un aumento dei debiti)
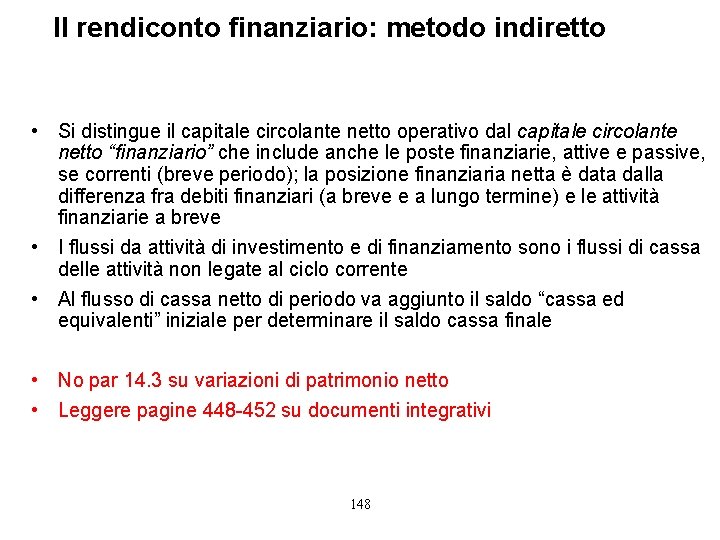
Il rendiconto finanziario: metodo indiretto • Si distingue il capitale circolante netto operativo dal capitale circolante netto “finanziario” che include anche le poste finanziarie, attive e passive, se correnti (breve periodo); la posizione finanziaria netta è data dalla differenza fra debiti finanziari (a breve e a lungo termine) e le attività finanziarie a breve • I flussi da attività di investimento e di finanziamento sono i flussi di cassa delle attività non legate al ciclo corrente • Al flusso di cassa netto di periodo va aggiunto il saldo “cassa ed equivalenti” iniziale per determinare il saldo cassa finale • No par 14. 3 su variazioni di patrimonio netto • Leggere pagine 448 -452 su documenti integrativi 148
Esercitazioni • 2° esercitazione 149