
DETERMINACION DE AGREGADOS MONETARIOS EN ECONOMIA ABIERTA POR
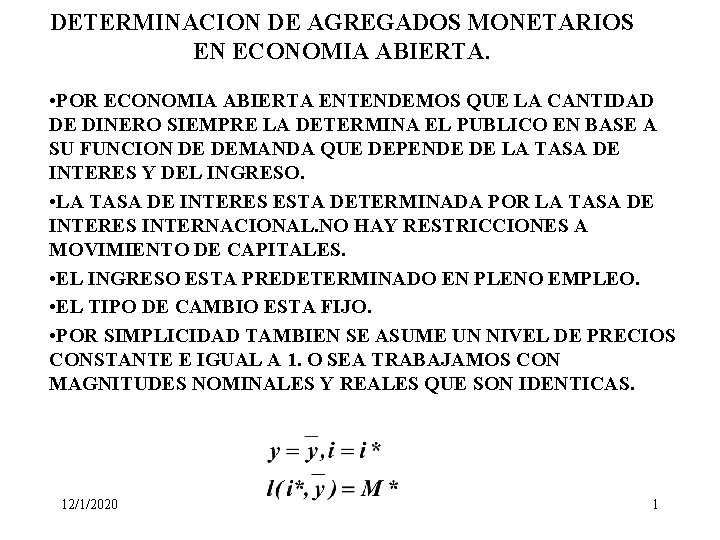
DETERMINACION DE AGREGADOS MONETARIOS EN ECONOMIA ABIERTA. • POR ECONOMIA ABIERTA ENTENDEMOS QUE LA CANTIDAD DE DINERO SIEMPRE LA DETERMINA EL PUBLICO EN BASE A SU FUNCION DE DEMANDA QUE DEPENDE DE LA TASA DE INTERES Y DEL INGRESO. • LA TASA DE INTERES ESTA DETERMINADA POR LA TASA DE INTERES INTERNACIONAL. NO HAY RESTRICCIONES A MOVIMIENTO DE CAPITALES. • EL INGRESO ESTA PREDETERMINADO EN PLENO EMPLEO. • EL TIPO DE CAMBIO ESTA FIJO. • POR SIMPLICIDAD TAMBIEN SE ASUME UN NIVEL DE PRECIOS CONSTANTE E IGUAL A 1. O SEA TRABAJAMOS CON MAGNITUDES NOMINALES Y REALES QUE SON IDENTICAS. 12/1/2020 1
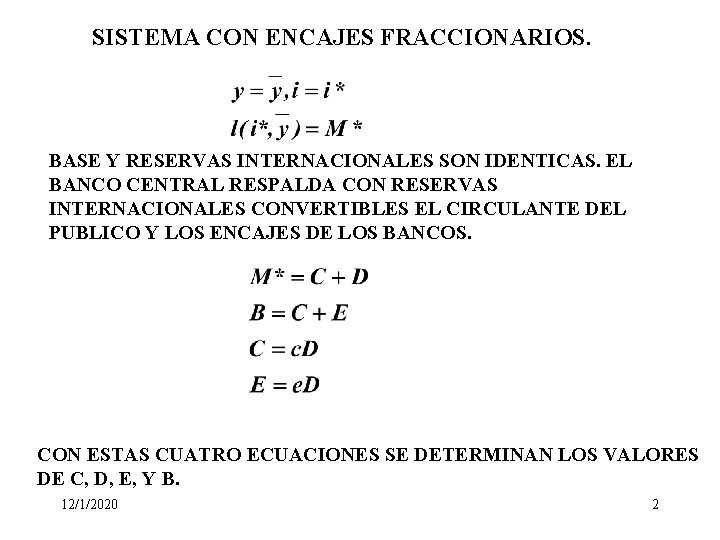
SISTEMA CON ENCAJES FRACCIONARIOS. BASE Y RESERVAS INTERNACIONALES SON IDENTICAS. EL BANCO CENTRAL RESPALDA CON RESERVAS INTERNACIONALES CONVERTIBLES EL CIRCULANTE DEL PUBLICO Y LOS ENCAJES DE LOS BANCOS. CON ESTAS CUATRO ECUACIONES SE DETERMINAN LOS VALORES DE C, D, E, Y B. 12/1/2020 2
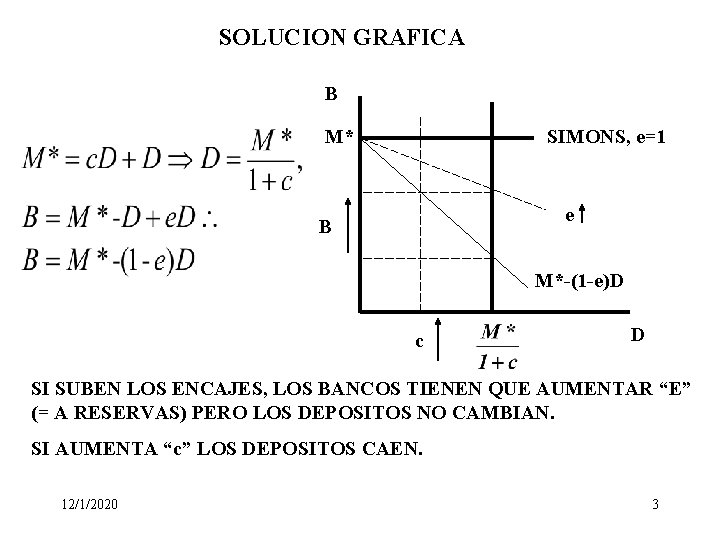
SOLUCION GRAFICA B M* SIMONS, e=1 e B M*-(1 -e)D c D SI SUBEN LOS ENCAJES, LOS BANCOS TIENEN QUE AUMENTAR “E” (= A RESERVAS) PERO LOS DEPOSITOS NO CAMBIAN. SI AUMENTA “c” LOS DEPOSITOS CAEN. 12/1/2020 3
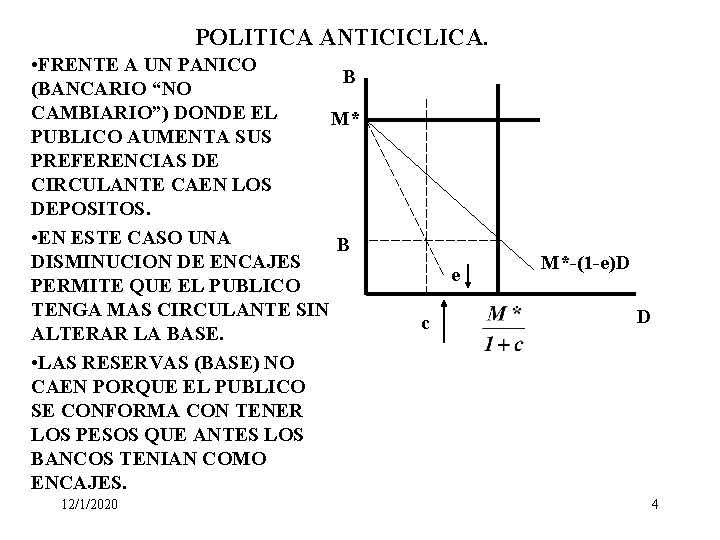
POLITICA ANTICICLICA. • FRENTE A UN PANICO B (BANCARIO “NO CAMBIARIO”) DONDE EL M* PUBLICO AUMENTA SUS PREFERENCIAS DE CIRCULANTE CAEN LOS DEPOSITOS. • EN ESTE CASO UNA B DISMINUCION DE ENCAJES PERMITE QUE EL PUBLICO TENGA MAS CIRCULANTE SIN ALTERAR LA BASE. • LAS RESERVAS (BASE) NO CAEN PORQUE EL PUBLICO SE CONFORMA CON TENER LOS PESOS QUE ANTES LOS BANCOS TENIAN COMO ENCAJES. 12/1/2020 e c M*-(1 -e)D D 4
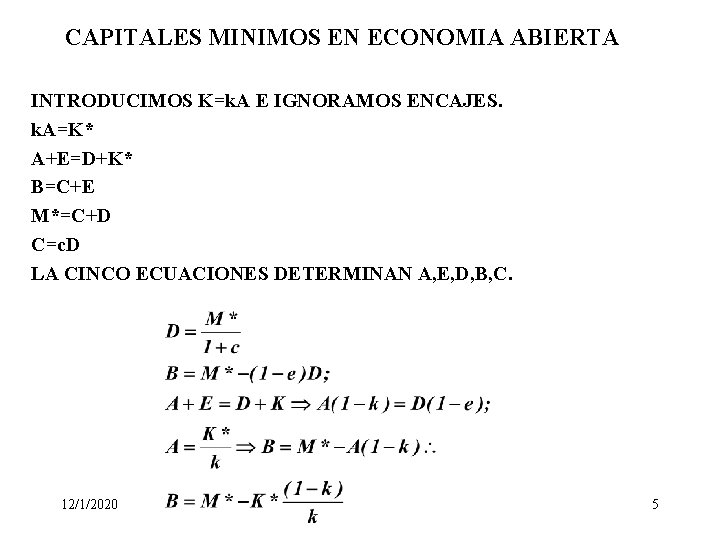
CAPITALES MINIMOS EN ECONOMIA ABIERTA INTRODUCIMOS K=k. A E IGNORAMOS ENCAJES. k. A=K* A+E=D+K* B=C+E M*=C+D C=c. D LA CINCO ECUACIONES DETERMINAN A, E, D, B, C. 12/1/2020 5
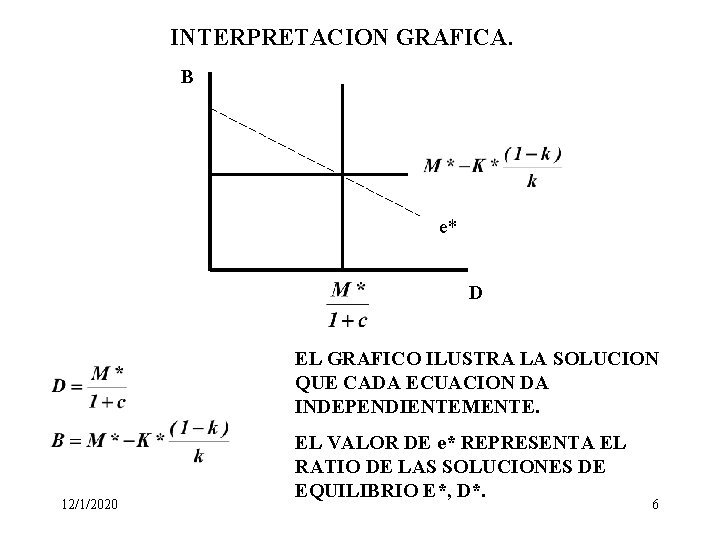
INTERPRETACION GRAFICA. B e* D EL GRAFICO ILUSTRA LA SOLUCION QUE CADA ECUACION DA INDEPENDIENTEMENTE. 12/1/2020 EL VALOR DE e* REPRESENTA EL RATIO DE LAS SOLUCIONES DE EQUILIBRIO E*, D*. 6
ANALISIS DE LA SOLUCION. • • • UNA ECUACION DETERMINA LOS DEPOSITOS. OTRA ECUACION DETERMINA LA BASE. M*-D*=C* B*-C*=E* EL RATIO DE LA SOLUCION DE ENCAJES A LA SOLUCION DE DEPOSITOS DETERMINA e* COMO RATIO DE SOLUCIONES Y NO COMO PARAMETRO DE POLITICA ES POSIBLE DIBUJAR B=M*-(1 -e*)D Y HACERLA PASAR POR EL PUNTO DE INTERSECCION PARA TENER COMO REFERENCIA LA INTERACCION ENTRE ENCAJES Y REQUISITOS DE CAPITALES MINIMOS. 12/1/2020 7
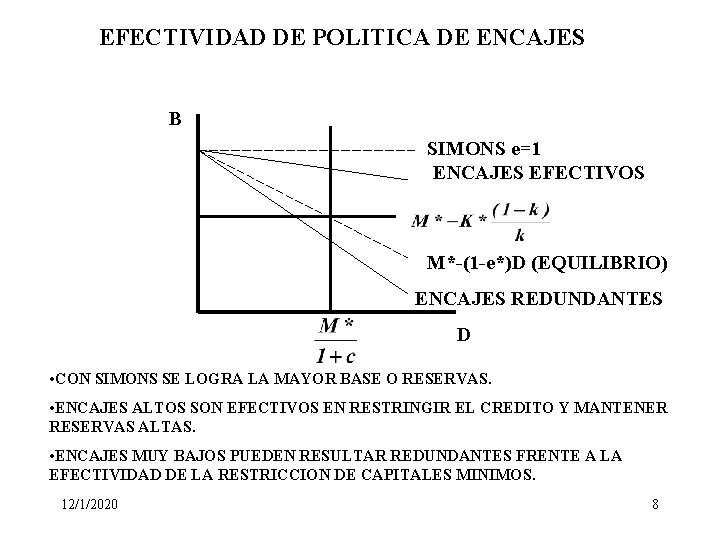
EFECTIVIDAD DE POLITICA DE ENCAJES B SIMONS e=1 ENCAJES EFECTIVOS M*-(1 -e*)D (EQUILIBRIO) ENCAJES REDUNDANTES D • CON SIMONS SE LOGRA LA MAYOR BASE O RESERVAS. • ENCAJES ALTOS SON EFECTIVOS EN RESTRINGIR EL CREDITO Y MANTENER RESERVAS ALTAS. • ENCAJES MUY BAJOS PUEDEN RESULTAR REDUNDANTES FRENTE A LA EFECTIVIDAD DE LA RESTRICCION DE CAPITALES MINIMOS. 12/1/2020 8
RESUMEN • SIN RESTRICCIONES ES POSIBLE IMAGINAR QUE EL SISTEMA LOGRARIA UN EQUILIBRIO CON NIVELES “TECNICOS” DE ENCAJES, PRESUMIBLEMENTE MUY BAJOS. • LA REGULACION DE LIQUIDEZ Y SOLVENCIA UTILIZA ENCAJES Y EXIGE CAPITALES MINIMOS EN PROPORCION A LOS ACTIVOS DE RIESGO. • DEPENDIENDO COMO SE ESTABLEZCA EL SISTEMA NORMALMENTE PUEDEN SER EFECTIVA UNA DE LAS EXIGENCIAS. ES IMPROBABLE QUE AMBAS COINCIDAN EN UNA SOLUCCION DONDE LAS EXIGENCIAS SE CUMPLAN COMO IGUALDADES ESTRICTAS. • SOLO PUEDE HABER IMPACTO SOBRE LAS RESERVAS Y CREDITO CUANDO SE MUEVE UN ENCAJE REQUERIDO EFECTIVO. • SI LA RESTRICCION EFECTIVA ES CAPITALES MINIMOS LOS ACTIVOS DE RIESGO (CREDITO) SE PUEDE AUMENTAR DISMINUYENDO LA SOLVENCIA DEL SISTEMA. 12/1/2020 9
CONSIDERACIONES ADICIONALES PARA LA ECONOMIA ABIERTA. • APARTE DE LA DICUSION CON RESPECTO AL CREDITO INTERNO Y RESERVAS SE SUELE INCORPORAR ASPECTOS ADICIONALES REFERIDOS A LA VOLATILIDAD DE LOS MERCADOS INTERNACIONALES. • PAISES COMO CHILE (TAMBIEN BRASIL) HAN UTILIZADO UNA POLITICA ESPECIAL DE ENCAJES PARA DEPOSITOS DE NO RESIDENTES (TAMBIEN ARGENTINA 2008). POR EJEMPLO ENCAJES ALTOS PARA ENTRADAS DE CAPITALES ACORTO PLAZO. • EN PARTE ESTO RESTRINGE LA “MOVILIDAD” DE CAPITALES CON LA IDEA QUE CIERTOS FONDOS DE NATURALEZA ESPECULATIVA PUEDEN DESESTABILIZAR LA ECONOMIA INTERNA. • SE SUELE ARGUMENTAR QUE LOS REQUISITOS DE CAPITALES MINIMOS NO CONTEMPLAN LA POSIBILIDAD QUE TIENEN LOS ENCAJES PARA NEUTRALIZAR LA VOLATILIDAD EXTERNA. 12/1/2020 10
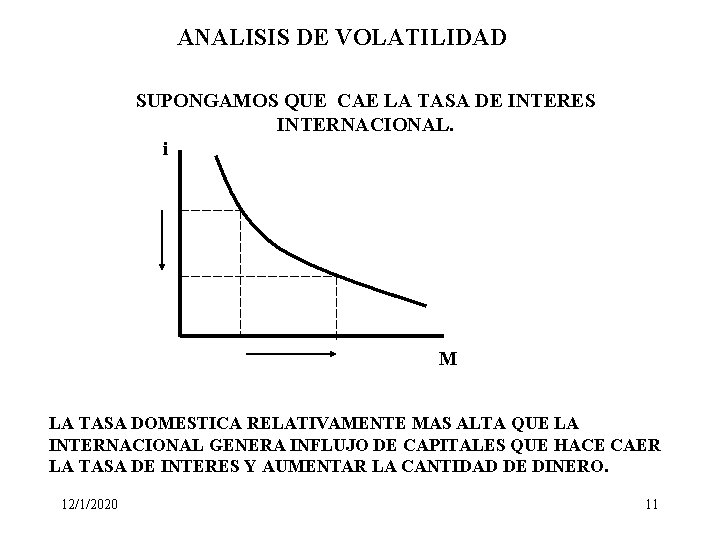
ANALISIS DE VOLATILIDAD SUPONGAMOS QUE CAE LA TASA DE INTERES INTERNACIONAL. i M LA TASA DOMESTICA RELATIVAMENTE MAS ALTA QUE LA INTERNACIONAL GENERA INFLUJO DE CAPITALES QUE HACE CAER LA TASA DE INTERES Y AUMENTAR LA CANTIDAD DE DINERO. 12/1/2020 11
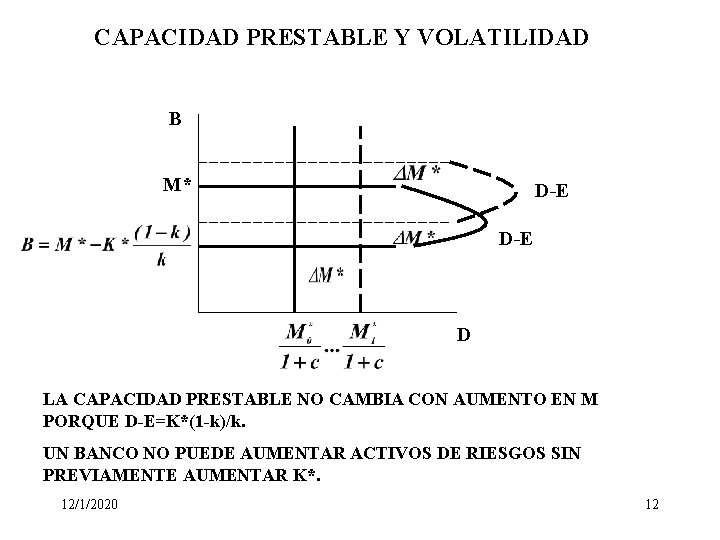
CAPACIDAD PRESTABLE Y VOLATILIDAD B M* D-E D LA CAPACIDAD PRESTABLE NO CAMBIA CON AUMENTO EN M PORQUE D-E=K*(1 -k)/k. UN BANCO NO PUEDE AUMENTAR ACTIVOS DE RIESGOS SIN PREVIAMENTE AUMENTAR K*. 12/1/2020 12
- Slides: 12