KORPORATIVNO UPRAVLJANJE TEORIJE I MODELI KORPORATIVNOG UPRAVLJANJA NORMATIVNA
- Slides: 79
KORPORATIVNO UPRAVLJANJE TEORIJE I MODELI KORPORATIVNOG UPRAVLJANJA NORMATIVNA AKTA AKCIONARSKOG DRUŠTVA – IV PREDAVANJE
Sadržaj A-MODELI I TEORIJE KORPORATIVNOG UPRAVLJANJA 1. Modeli korporativnog upravljanja 2. Teorije korporativnog upravljanja - Agencijska teorija - Teorija uslužnosti B - OSNIVAČKI AKT DRUŠTVA 1. Odredbe osnivačkog akta 2. Kada treba vršiti izmjene osnivačkog akta 3. Kada stupaju na snagu izmjene osnivačkog akta 4. Objelodanjivanje osnivačkog akta
C -NORMATIVNI AKTI DRUŠTVA 1. Vrste normativnih akata 2. Kako usvojiti i izmijeniti normativne akte D - NORMATIVNA NADLEŽNOST NADZORNOG/UPRAVNOG ODBORA 1. Kada formirati nadzorni/upravni odbor 2. Pregled nadležnosti nadzornog/upravnog odbora E - NORMATIVNA NADLEŽNOST SKUPŠTINE AKCIONARA 1. Vrste skupština dioničara/akcionara 2. Nadležnost skupštine dioničara/akcionara 3. Prenošenje nadležnosti
1. Modeli korporativnog upravljanja Zatvoreni i otvoreni sistem korporativnog upravljanja • Zatvoreni (kontinentalni) sistem korporativnog upravljanja karakteriše znatna vlasnička koncentracija što pozicionira dioničare na glavnu poziciju korporativnog upravljanja, sve veća važnost institucionalnih investitora, veliki utjecaj zaposlenih (Njemačka) koji ostvaruju putem sindikata, čvrsti kolektivni ugovori. • U tom sistemu svega nekoliko dioničara drži velike pakete dionica, što im omogućava aktivnu ulogu prilikom donošenja važnih odluka. • Problem nadzora u zatvorenom sistemu potiče njegova netransparentnost budući da je tržište kapitala od sekundarnog značenja. • Mogući nedostatak je i eventualna neproporcionalnost u vlasništvu i ostvarenoj kontroli na preduzećem.
• U korporacijama je kontrola koncentrisana u ruke malog broja investitora s različitim interesima i sa znatnom ulogom banaka i radnika u upravljačkim procesima. • Nadzorna i upravljačka uloga obično je podijeljena u dva odbora. • To su uprava i nadzorni odbor. • Nadzor na preduzećem je vrlo važan u zatvorenom sistemu, posebno ako nije izgrađen mehanizam zaštite manjinskih dioničara.
• Postoje situacije kad većinski vlasnici u preduzećima s koncentrisanim vlasničkim strukturama nametnu način vođenja korporacije u svom interesu, a na štetu manjinskih dioničara. • Određeni sporazumi između većinskih vlasnika i pojedinih interesnoutjecajnih grupa mogu stvoriti dogovor koji odražava status quo i jak otpor promjenama koje bi mogle poboljšati blagostanje malih dioničara. • Vlasnici velikih paketa dionica mogu odvojiti prava na novčani tok od kontrole korporacije: izdavanjem dionica bez prava glasa, kontrolisanjem preduzeća u piramidalnim odnosima s koncentracijom prava na vrhu i izgradnjom veza međusobnog suvlasništva, kad su glasačka prava kojima se ostvaruje kontrola distribuirana kroz cijelu grupu.
• Posebno se ističu problemi piramidiranja i uzajamnog vlasništva. • Takve situacije mogu dovesti jednu grupu vlasnika u poziciju iskazivanja veće kontrole, uz manje kapitalne troškove, što može dovesti do transfera resursa izvan preduzeća u korist dioničara koji nadziru korporaciju, što se naziva tuneliranje, a koje se onda vezuje i za piramidiranje. • Piramidiranje je indirektan način sudjelovanja u vlasničkoj strukturi putem drugih poduzeća. • Zatvoreni sistem, naročito u nekim zemljama, odlikuje i međusobno suvlasništvo korporacija. • Zamjena manjih paketa dionica između glavnih kreditora i poslovnih partnera uobičajena je praksa koja odaje dobru namjeru i predanost uspješnoj saradnji te smanjuje oportunističko ponašanje.
• Poslovne banke imaju veliki utjecaj u zatvorenom sustavu koji ne proizlazi samo iz direktnog vlasništva nego i iz upravljanja dionicama koje se nalaze u zajedničkim fondovima kojima upravlja banka, kao i dionica koje banka drži kao posrednik pri trgovanju na tržištima kapitala. • Naprimjer u japanskom sistemu korporativnog upravljanja posebnu ulogu ima banka s kojom korporacija najuže surađuje. • Velike banke oko sebe okupljaju svoje najvažnije klijente i na taj način stvaraju jaku industrijsku strukturu – keiretsu grupu. • Na kraju treba istaknuti da su mehanizmi kojima se pojedini dijelovi sistema služe za ostvarenje svojih ciljeva međuzavisni – odluke jedne interesno-utjecajne grupe određuju izbor druge.
Razlike između otvorenog i zatvorenog sistema korporativnog upravljanja • Osim što zatvoreni i otvoreni sustav korporativnog upravljanja karakteriše određeno geografsko područje gdje prevladavaju, karakterišu ih i neke međusobne razlike. • Osnovne razlike pojavljuju se u pitanjima koncentracije, identiteta vlasništva, moći, likvidnosti tržišta za korporativnu kontrolu idt. • U otvorenom sustavu korporativnog upravljanja u kojemu je glavna korektivna mjera tržište, drugim riječima, u sistemu u kojemu glavni mehanizmi kontrole dolaze spolja, ni jedna interesno-utjecajna grupa nema mogućnost aktivno nadzirati menadžment. • U takvom sistemu, tržišni signali-anonimne tržišne sile, reguliraju ponašanje menadžmenta, a udjeli pojedinih interesno utjecajnih grupa su zaštićeni ugovorima i činjenicom da tržište svim interesno-utjecajnim grupama omogućuje lak izlaz.
• S druge strane, u zatvorenom sistemu korporativnog upravljanja tržište nema tako važnu ulogu, najprije zato što je sprovođenje ugovora vrlo teško, a tržište nesavršeno, što sve skupa pretpostavlja postojanje aktivne kontrole menadžmenta. • Dobro korporativno upravljanje temelji se na prihvatljivim kombinacijama pravne zaštite investitora i visine vlasničke koncentracije. • Zatvoreni sisem temelji se na djelovanju velikih vlasnika i banaka kao što je slučaju Njemačkoj i Japanu, dok otvoreni sustav ima za osnovu djelovanja tržišni mehanizam, što je svojstveno zemljama anglosaksonskog poslovnog kruga. • U korporacijama kontinentalne Europe bit je na kontroli bez disperzije vlasništva nad zaradama, dok u američkim i britanskim korporacijama investitori imaju vlasništvo nad zaradama, ali bez kontrole nad korporacijom.
• Jedna od razlika ova dva sistema je da investitor u zatvorenom sistemu ima mnogo više informacija o poslovanju preduzeća nego što ima mali vlasnik u otvorenom sistemu. • Manja informacijska asimetrija djeluje stimulativno na moguće ulagače: u zatvorenom sistemu „bliži“ je odnos između menadžera i vlasnika putem pojačanog direktnog nadzora. • U slučaju poslovnih problema, vlasnik aktivno učestvuje u njihovom rješavanju bilo smjenom uprave ili putem povećanoga sopstvenog angažmana. • Što se tiče moći u korporaciji u otvorenom sistemu ona je koncentrisana u rukama menadžmenta i to zbog slabe kontrole velikog broja vlasnika. • S druge strane, vlasnici kontrolnih paketa dionica i stakeholderi (banka, povezana preduzeća i zaposleni) imaju puno veću moć koja im omogućuje puno veći utjecaj na korporativno upravljanje.
Agencijska teorija je koristan instrument u razumijevanju temeljnog problema korporativnog upravljanja: odnos vlasnika i menadžera u suvremenim korporacijama. Razvijena je kao formalizovani okvir za proučavanje sukoba interesa u preduzećima između ključnih subjekata, u svrhu razvijanja mehanizama za rješavanje takvih sukoba. Nužnost razvoja teorije bilo je proučavanje odnosa vlasničke i kontrolne funkcije u velikim preduzećima te istorijsko razdvajanje vlasničke i menadžerske uloge u modernim korporacijama. Začetnici teorije su Ross (1973) te Jensen i Meckling (1976).
Osnova agencijske teorije Agencijska teorija opisuje, razjašnjava odnos između principala i agenta. Relacija principal – agent nastaje kad jedna strana (principal) angažuje drugu stranu (agenta) da obavi određeni posao, uključivši i delegiranje određenih ovlaštenja za odlučivanje. Cilj je agencijske teorije pronaći optimalni ugovor između principala i agenta. Principal angažuje agenta: • kad nema potrebnog znanja i sposobnosti, ili je posao previše složen pa mu nedostaje znanja za izvršenje pojedinih faza posla, i/ili • kad nema dovoljno snage i/ili raspoloživog vremena, zato što je prevelik obim posla, prekratko vrijeme potrebno za realizaciju, ili je jednostavno zauzet drugim poslovima.
• Kad principal delegira posao agentu, nastaje agencijski odnos. • Zadatak agenta je optimalno obavljanje ugovornog posla kako bi se ostvario interes principala. • U realizaciji agent bira djelovanje, koje rezultira određenim efektima. • Ostvarena korist principala stoga direktno zavisi od djelovanja agenta. • Agent, prihvatajući obavljanje posla za principala, očekuje za to adekvatnu nagradu, koja se, u načelu, dogovara ex ante i principal ju je obavezan isplatiti.
• Principal snosi rizik zbog eventualnog neuspjeha, ali i prisvaja efekte sprovđenja plana, umanjene za dogovorenu isplatu agentu, s tim da visina agencijske naknade najčešće zavisi od interesa koji principal ima u realizaciji postavljenog zadatka. • Naknada agenta trošak je principala, dok agentov trud donosi korist principalu (pri pretpostavci da je veći trud direktno vezan za bolje rezultate), ali je trošak agentu. • Prirodno je ponašanje agenta nastojanje za što jednostavnijim i lakšim zadacima i načinima njihova obavljanja, uz što je moguće veću nagradu.
Principalu je u interesu da maksimira svoju korist, istovremeno minimizirajući davanja agentu, dok agent želi maksimirati vlastitu korist. Visina predanosti agenta je funkcija njegove percepcije o očekivanoj vrijednosti naknade za ostvarenje ciljeva principala. Agencijska teorija pretpostavlja da, samo po sebi, bogatstvo principala neće biti maksimirano zbog postojanja četiri važne dimenziea njegova odnosa s agentom: • različitost ciljeva, • informacijska asimetrija, • različita sklonost riziku, • Oportunizam.
Problem nastaje zato što principal ne može u potpunosti i bez troškova nadzirati djelovanje agenta, tj. ne može biti siguran radi li agent u njegovom najboljem interesu. Agencijski problem nastaje ako agent djeluje u smjeru koji je suprotan interesima principala. Ako obojica nastoje maksimirati svoju ekonomsku poziciju, postoji dobar razlog da se vjeruje kako agent neće uvijek djelovati u interesu principala.
Oportunizam je sebično djelovanje agenta u skladu s pretpostavkom da svi pojedinci teže maksimizaciji vlastite koristi. Tako su i agenti motivisani samo vlastitim interesom i skloni su ikoristiti svaku situaciju u svoju korist. Informacijska asimetrija pretpostavlja nejednak pristup informacijama u odnosu između principala i agenta. Obično agent ima više informacija od principala te je u informacijskoj prednosti, jer je on taj koji obavlja zadatak. Što je veća informacijska asimetrija, veća je vjerovatnoća oportunističkog ponašanja agenta.
Oportunizam agenta, informacijska asimetrija i informacijska nepotpunost kao i nesigurnost u okolini, utječu na nastanak dvaju problema agencijskog odnosa: problem skrivene informacije i problem skrivenog djelovanja. Skrivena informacija (eng. hidden information; adverse selection) pojavljuje se prije potpisivanja ugovora i stupanja u agencijski odnos kad se agent prikazuje u boljem svjetlu nego što jest. To je situacija u kojoj je agent u prednosti s obzirom na principala zbog posjedovanja i skrivanja relevantnih informacija do kojih principal ne može samostalno doći. Principal, da bi odabrao pravog agenta, tj. izbjegao situaciju skrivene informacije, može ili dobro istražiti tržište agenata ili ponuditi agentima nekoliko ugovora, tako da izbor nekoga od ponuđenih ugovora daje informacije o agentu (signaliziranje).
• Skriveno djelovanje (eng. hidden action; moral hazard) jest situacija u kojoj principal ne može provjeriti što agent zaista radi. • Principal ne može biti siguran trudi li se agent maksimalno (vidi samo konačni rezultat) za razliku od agenta koji zna koliko je truda uložio, a može vidjeti i utjecaj iz okoline prije nego što odabere način djelovanja. • Moralni hazard je situacija u kojoj agent vara principala ne daje kvalitet definisan njihovim ugovornim odnosom. • Primjer takvog ponašanja može bitii nedovoljno zalaganje za efikasno upravljanje principalovom imovinom, preduzimanje neopravdanih rizika i sl. • Rješenje za problem skrivenog djelovanja je optimalna alokacija rizika koja se može postići novčanim premijama za agenta. • Suština agencijske teorije je u činjenici da racionalni pojedinci (motivisani vlastitim interesom) uvijek imaju motive da smanje ili kontroliraju konflikte kako bi smanjili troškove koji nastaju zbog tih konflikata te kako bi podijelili dobit koja nastaje odnosom.
Korporativno upravljanje i agencijski odnosi Agencijski odnos u korporativnom upravljanju definisan je odnosom vlasnika kao principala i menadžera kao agenta, tj. situacijom u kojoj vlasnik preduzeća delegira posao upravljanja preduzeća menadžeru i pritom ga nadzire. Razlog nastanka agencijskog odnosa je u nemogućnosti vlasnika da dovoljno efektivno i efikasno preuzime obje uloge: vlasničku i menadžersku. Osnovni je problem korporativnog upravljanja, po agencijskoj teoriji, ponašanje menadžera kao agenta nasuprot zadanih ciljeva i interesa vlasnika kao principala.
Odnos vlasnika i menadžera ima obilježja tipičnog agencijskog odnosa zato što: • vlasnici i menadžeri imaju različite ciljeve koji proizlaze iz njihovih različitih pozicija i interesa u korporacijskim strukturama, • menadžeri zbog prirode svojega posla, imaju pristup informacijama koje nisu dostupne vlasnicima te su više upoznati s poslovanjem, • postoje različite preferencije rizika između vlasnika i menadžera zbog različitog karaktera njihovih resursa koje su angažovali. Prirodno ponašanje menadžera je oportunistički orijentisano: usmjereno je prema maksimizaciji koristi, a ne prema maksimizaciji koristi vlasnika koji su ih angažovali. Agencijski problem korporativnog upravljanja može imati oblik moralnog hazarda, može biti posljedica distribucije profita naročito kad menadžer ima moć izbora hoće ili ostvarena sredstva usmjeriti prema vlasnicima ili će uložiti u nove poslovne projekte, ali može biti i posljedica različite percepcije rizika između vlasnika i menadžera.
Kao oblik zaštite od nedostatka u stručnosti i moralnom integritetu menadžera, vlasnici koriste: • mehanizme ratifikacije i autorizacije (potvrđivanje odluka i stavljanja veta na ključne odluke), • mehanizme nadzora (nadgledanje, snimanje i mjerenje menadžerova djelovanja i rezultata), • mehanizme sankcionisanja (selektivno nagrađivanje i kažnjavanje menadžera). U sprovođenju tih mehanizama, ključnu ulogu ima upravni, tj. nadzorni odbor. Agencijski problemi vezuju se i za nastanak agencijskih troškova.
Ukupni agencijski troškovi su: • troškova izrade i strukturiranja ugovora između principala i agenta, • troškova nadgledanja od strane principala, • troškova vezanja od strane agenta, • rezidualnog gubitka (oportunitetni gubitak) koji ostaje nakon što se ugovori optimalno ispune. Da bi izbjegao i smanjio utjecaj agencijskog problema u korporativnom upravljanju, vlasnik kao principal može: • pojačati kontrolu (što će ga dodatno koštati) motivisati menadžerove pobude na takav način da mu interesi budu u skladu s njegovim interesima.
• Suština agencijske teorije je u ponudi ugovora koji će maksimizirati agentovu korist i minimizirati troškove koje ima principal. • Ako trošak nadgledanja agenta nije prevelik, onda je bolje uspostaviti ugovor zasnovan na ponašanju agenta (eng. behavior based conract), a ako je nadgledanje preskupo, onda je prihvatljiviji ugovor zasnovan na ostvarenim rezultatima (eng. outcome based contract).
Teorija uslužnosti • Teorija uslužnosti (eng. stewardship theory) odbacuje pretpostavke agencijske teorije te potencira da treba izgraditi kontekst u kojemu menadžeri percipiraju kako je ostvarivanje interesa vlasnika u njihovom interesu. • U uslužnom odnosu menadžera i vlasnika ciljevi su zajednički pa je i djelovanje menadžera (eng. steward) u interesu organizacije. • Teorija ima izvore u organizacijskoj psihologiji i sociologiji, a napose u sociopsihološkom modelu ljudskog ponašanja koji pretpostavlja kako menadžer praktikuje proorganizacijsko i kolektivističko ponašanje, ostvarujući više zadovoljstva služeći organizaciji nego zadovoljavajući svoje ciljeve. • Ključna motivacija menadžera je težnja da dobro obavi svoj posao i da bude dobar upravljač sredstvima preduzeća.
Osnovni elementi teorije uslužnosti Uslužnost (eng. Stewardship) se definira kao predanost menadžera pri osiguranju opšte dobrobiti na takav način da su dugoročni interesi organizacije prioritet u njegovom djelovanju, a ne vlastiti ciljevi i interesi, niti interesi i ciljevi drugih pojedinaca ili grupa. Predanost interesima organizacije i međusobno povjerenje temelji su uslužnog odnosa između vlasnika kao principala i menadžera kao uslužitelja. Teorija predviđa da će menadžer, ponašajući se kao uslužitelj, maksimizirati (i) svoju funkciju korisnosti putem djelovanja koje će osigurati uspješnost organizacije i maksimizirati bogatstvo dioničara. Za razumijevanje konvergentnih interesa menadžera i vlasnika, posmatraju se psihološka obilježja menadžera i obilježja situacije koja vlada u organizaciji. Psihološka obilježja menadžera koja utječu na menadžersku motivaciju su:
• Izvor motivacije uslužitelja (nalazi se u nematerijalnim stvarima poput mogućnosti za napredovanje, priznanje, samoaktualizaciji i sl. ) • Identifikacija s organizacijom (nastup menadžer je takav da počne sebe doživljavati i definisati kao dio organizacije, tj. kad usvoji njezinu misiju, viziju i ciljeve kao svoje. ) • Upotreba moći (psihološka potreba uticanja na druge u svrhu ispunjavanja valjanog i prihvaćenoga organizacijskog cilja. ) • Obilježja situacije su: • Menadžment filozofija (određuje uslova u kojima će se moći više razvijati agencijski ili uslužni odnosi, s tim da razvoju uslužnog odnosa pogoduju participativni stilovi vodstva i postojanje odnosa povjerenja. ) • Kultura (kulturološke razlike obuhvaćene dimenzijama distance moći i individualizam / kolektivizam, povezane s teorijom uslužnosti pogoduju oblikovanju uslužnog odnosa. )
Teorija uslužnosti i korporativno upravljanje U empirijskim istraživanjima korporativnog upravljanja dominira agencijska teorija. Nadalje, isključivo oslanjanje na postavke agencijske teorije nije prihvatljivo jer zanemaruje neke elemente kompleksnosti organizacije (menadžeri zaslužuju više povjerenja i autonomije nego što im pripisuju agencijske teorije). Također, pretpostavke o konfliktu kao temeljnom odnosu menadžera i vlasnika treba posmatrati kao izuzetak, a ne pravilo. Navedeno ide u prilog mogućnosti daljeg razvoja teorije uslužnosti, jer su dosadašnja istraživanja većinom definisala samo ono što agencijskoj teoriji nije uspjelo.
Istraživanje je pokazalo da integrisane funkcije glavnog izvršnog direktora i predsjednika odbora u jednoj osobi rezultiraju superiornijom uspješnošću poduzeća, što ide u prilog teoriji uslužnosti. Iz te pretpostavke definira se strateška uloga odbora direktora koja se sastoji prvenstveno u pružanju podrške, a ne u nadzoru i kontroli. Takođe, teorija uslužnosti podupire i veću zastupljenost izvršnih direktora nasuprot neizvršnim direktorima u strukturi odbora koji su neefikasan kontrolni mehanizam. Teorija uslužnosti je superiornija ostalim teorijama u sferi etičnosti jer podstiče društvenu odgovornost i odgovornost prema svim interesno – utjecajnim skupinama, a brojni autori definišu teoriju uslužnosti i kao dominantu u razumijevanju korporativnog upravljanja u socijalnom sektoru.
B - Osnivački akti dioničkog/akcionarskog društva 1. Sadržaj osnivačkog akta društva Osnivački akt mora da sadrži minimalne odredbe koje se odnose na strukturu i osnovni kapital, ovlaštenja organa upravljanja i prava dioničara/akcionara društva. Bez obzira na djelatnost, vlasničku i upravljačku strukturu društva, osnivački akt mora da sadrži određene obavezne odredbe. Po Zakonu o privrednim društvima FBi. H: Dioničko društvo se osniva ugovorom o osnivanju, koji obavezno sadrži:
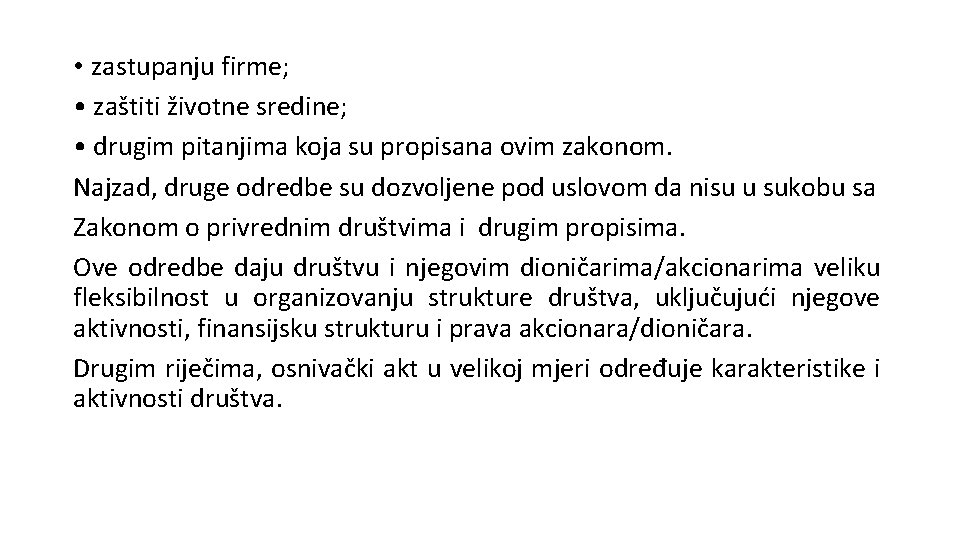
• ime i prezime ili firmu, i adresu prebivališta ili sjedišta osnivača; • firmu i sjedište dioničkog društva; • djelatnost; • prava i obaveze osnivača; • iznos osnovnog kapitala; • oznaku klase, ukupan broj i nominalnu vrijednost dionica; • opis prava sadržanih u dionici; • broj dionica koje upisuje svaki osnivač;
• postupak i rokove prodaje i ime banke kod koje se vrši uplata dionica; • opis i procjenu vrijednosti uloga u stvarima i pravima; • način naknade troškova osnivanja; • posljedice neizvršavanja obaveza osnivača; • način rješavanja sporova između osnivača; i • ime i prezime osobe koja predstavlja dioničko društvo u postupku osnivanja.
• zastupanju firme; • zaštiti životne sredine; • drugim pitanjima koja su propisana ovim zakonom. Najzad, druge odredbe su dozvoljene pod uslovom da nisu u sukobu sa Zakonom o privrednim društvima i drugim propisima. Ove odredbe daju društvu i njegovim dioničarima/akcionarima veliku fleksibilnost u organizovanju strukture društva, uključujući njegove aktivnosti, finansijsku strukturu i prava akcionara/dioničara. Drugim riječima, osnivački akt u velikoj mjeri određuje karakteristike i aktivnosti društva.
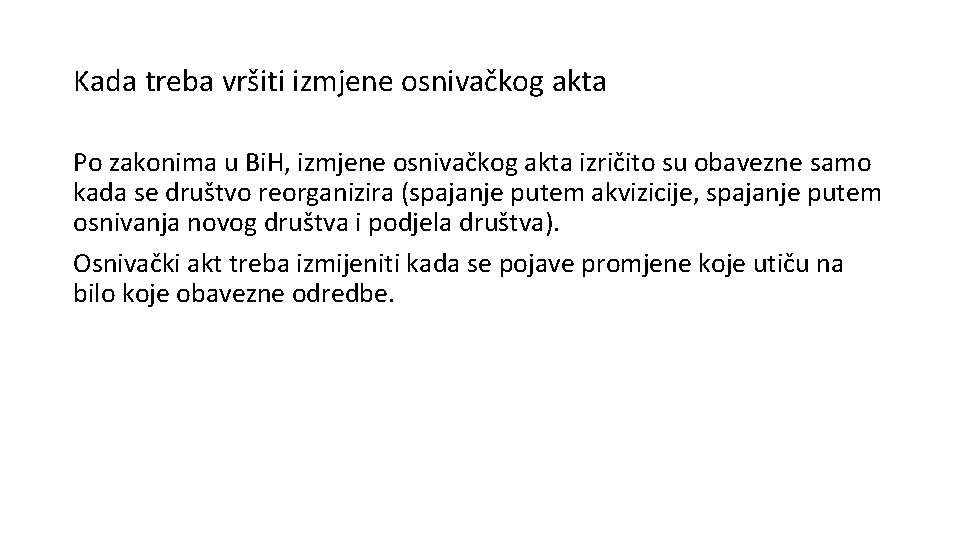
Kada treba vršiti izmjene osnivačkog akta Po zakonima u Bi. H, izmjene osnivačkog akta izričito su obavezne samo kada se društvo reorganizira (spajanje putem akvizicije, spajanje putem osnivanja novog društva i podjela društva). Osnivački akt treba izmijeniti kada se pojave promjene koje utiču na bilo koje obavezne odredbe.
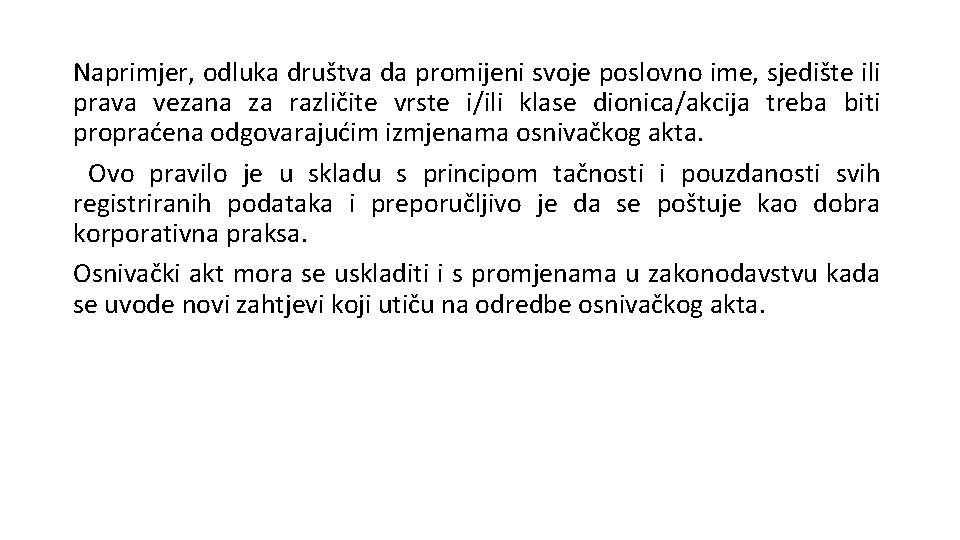
Naprimjer, odluka društva da promijeni svoje poslovno ime, sjedište ili prava vezana za različite vrste i/ili klase dionica/akcija treba biti propraćena odgovarajućim izmjenama osnivačkog akta. Ovo pravilo je u skladu s principom tačnosti i pouzdanosti svih registriranih podataka i preporučljivo je da se poštuje kao dobra korporativna praksa. Osnivački akt mora se uskladiti i s promjenama u zakonodavstvu kada se uvode novi zahtjevi koji utiču na odredbe osnivačkog akta.
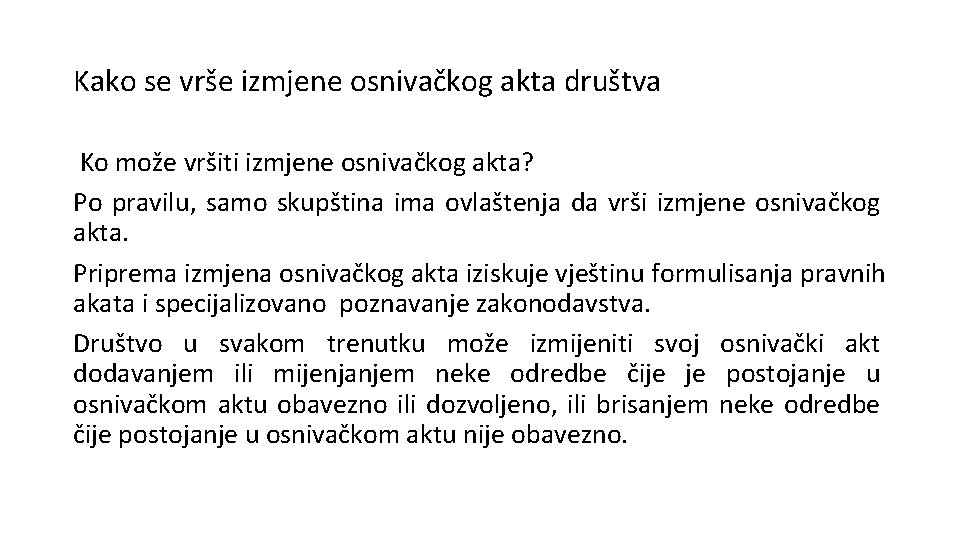
Kako se vrše izmjene osnivačkog akta društva Ko može vršiti izmjene osnivačkog akta? Po pravilu, samo skupština ima ovlaštenja da vrši izmjene osnivačkog akta. Priprema izmjena osnivačkog akta iziskuje vještinu formulisanja pravnih akata i specijalizovano poznavanje zakonodavstva. Društvo u svakom trenutku može izmijeniti svoj osnivački akt dodavanjem ili mijenjanjem neke odredbe čije je postojanje u osnivačkom aktu obavezno ili dozvoljeno, ili brisanjem neke odredbe čije postojanje u osnivačkom aktu nije obavezno.
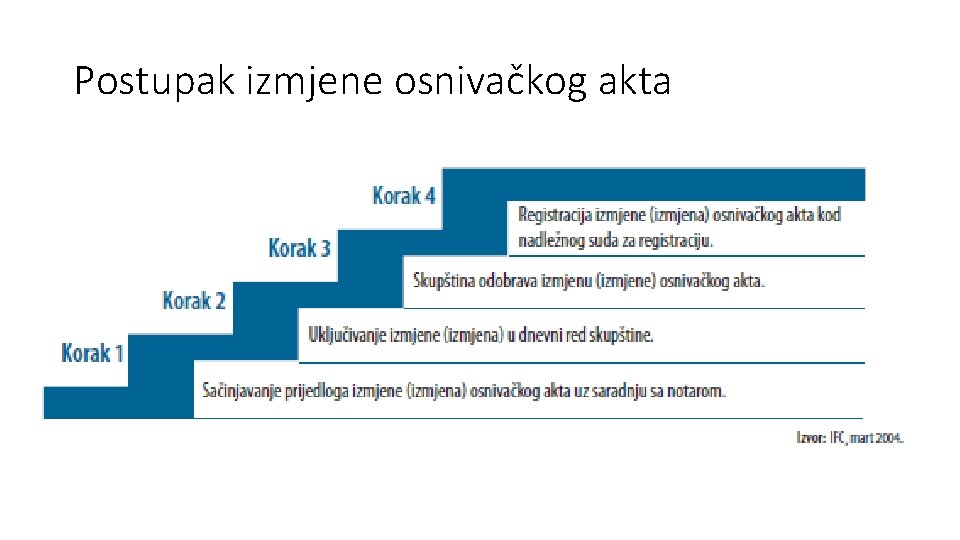
Postoje tri načina na koje društvo može izmijeniti svoj osnivački akt: • mijenjanjem postojećih odredbi osnivačkog akta; • dodavanjem novih odredbi osnivačkog akta; ili • odobravanjem potpuno nove verzije osnivačkog akta (preformulacijom osnivačkog akta), što je korisno kada se mora izvršiti mnogo izmjena. Slika naredna ilustrira postupak za izmjenu osnivačkog akta. Sličan je i postupak za preformulaciju osnivačkog akta.
Postupak izmjene osnivačkog akta
Skupština ima ovlaštenje da odobri izmjene osnivačkog akta dvotrećinskom većinom glasova svih dioničara/akcionara koji imaju dionice/akcije s pravom glasa. Osnivački akt može predvidjeti veći procenat glasova. Odobrenje izmjena osnivačkog akta koje ograničavaju prava dioničara/akcionara s povlaštenim dionicama/akcijama zahtijeva dvije vrste glasova: • dvotrećinsku većinu glasova svih dioničara/akcionara s povlaštenim dionicama/akcijama određene klase čija će prava biti pogođena izmjenom osnivačkog akta osim ukoliko osnivački akt predviđa veći procenat glasova; i • posebnu dvotrećinsku većinu glasova svih dioničara/akcionara s pravom glasa (vlasnika običnih dionica/akcija) osim ukoliko osnivački akt predviđa veći procenat glasova.
4. Registracija izmjena osnivačkog akta Sve izvršene izmjene osnivačkog akta moraju biti u obliku notarske isprave i moraju se registrirati kod nadležnog suda za registraciju. 6. Kada stupaju na snagu izmjene osnivačkog akta Izmjene osnivačkog akta stupaju na snagu u različito vrijeme za društvo i njegove dioničare/akcionare, kao i treća lica: • Društvo i njegovi dioničari/akcionari: izmjene osnivačkog akta stupaju na snagu po odobrenju skupštine;
Treća lica: izmjene osnivačkog akta stupaju na snagu tek po njihovoj registraciji i objavljivanju. Sve promjene koje se nalaze u registracionoj prijavi smatraju se registrovanim na dan kada se izvrše izmjene u sudskom registru. Stoga se datum registracije i datum objavljivanja ne trebaju razlikovati. Prema trećim licima izmjene osnivačkog akta stupaju na snagu dan poslije objavljivanja registrovanja promjena u službenim novinama. Treće lice uvijek se može osloniti na tačnost registrovanih i objavljenih odredbi osnivačkog akta, osim ukoliko zna da nisu tačne.
Objelodanjivanje osnivačkog akta Osnivački akt je važan izvor informacija za dioničare/akcionare i potencijalne investitore. Originalni osnivački akt, kao i sve izmjene osnivačkog akta, moraju se trajno čuvati u sjedištu društva ili na drugim mjestima koja su poznata i dostupna dioničarima/akcionarima. Dioničari/akcionari društva imaju pravo uvida i kopiranja osnivačkog akta i njegovih izmjena tokom redovnog radnog vremena u sjedištu društva. Društvo ne može naplaćivati dioničarima/akcionarima veći iznos od troška izrade kopija.
C - Normativna akta društva 1. Vrste normativnih akata • Normativna akta su interni dokumenti društva koji dopunjuju i preciziraju odredbe osnivačkog akta. • Normativni akti društva mogu sadržavati bilo koju odredbu za upravljanje poslovanjem i uređivanje poslova društva. • Usvajanje normativnih akata nije nikada obavezno. • Ako društvo odluči da ih usvoji, to se mora učiniti u pisanoj formi. • Društvo ima diskreciono pravo da usvoji normativne akte koji daju detaljne procedure za organe upravljanja društva. • U svakom slučaju, normativni akti društva moraju biti u skladu sa osnivačkim aktom i ne mogu biti u sukobu sa zakonodavstvom. • Što se tiče odnosa između osnivačkog akta i normativnih akata, osnivački akt je dominantan instrument, tako da u slučaju da su njihove odredbe u neskladu, mjerodavan je osnivački akt.
• Društvo nema obavezu da registrira svoje normativne akte kod suda za registraciju, osim statuta. • Drugim riječima, društva se mogu formirati i mogu postojati bez normativnih akata. • Jedino je statut obavezni normativni akt koji se deponuje kod nadležnog registracionog suda. • Uz prijavu za formiranje društva, jedino se mora priložiti statut kao najviši normativni akt društva.
Istovremeno, određene odredbe mogu se pojaviti bilo u osnivačkom aktu, bilo u normativnim aktima. Naprimjer: • postupak korištenja prava prečeg otkupa od strane dioničara/akcionara, kao i ograničenje ili ukidanje ovih prava; • način na koji suvlasnici dionice/akcije moraju ostvarivati svoja prava vezana za tu dionicu/akciju; • ograničenja za dozvoljavanje plaćanja privremenih dividendi; • način na koji dioničari/akcionari mogu dati svoje punomoći putem elektronskih sredstava; • pravila o prekograničnom glasanju.
Kako se usvojaju i vrše izmijene normativnih akata Ako treba usvojiti normativne akte, njih mora odobriti nadzorni/upravni odbor. Jedino statut mora odobriti skupština društva. Zakonska je pretpostavka da nadzorni/upravni odbor ima ovlaštenje da usvoji ili izmijeni normativne akte. Kvorum čini većina članova odbora, a nadzorni/upravni odbor usvaja ili mijenja normativne akte prostom većinom glasova prisutnih članova. Osnivački akt i normativni akti mogu predvidjeti veći procenat glasova koji je potreban da nadzorni/upravni odbor odobri normativne akte.
• Osnivački akt može predvidjeti da je za usvajanje i izmjenu normativnih akata potrebna odluka skupštine dioničara/akcionara. • Obično nadzorni/upravni odbor podnosi predložene normativne akte na usvajanje skupštini ukoliko nije drugačije predviđeno osnivačkim aktom. • Normativni akti se usvajaju ili mijenjaju ako prosta većina dioničara/akcionara koji učestvuju na skupštini glasa za prijedlog. • Nadzorni/Upravni odbor ima ovlaštenje da usvaja druge normativne akte osim akata za organe upravljanja društva, naprimjer, o objelodanjivanju informacija. • Osnivački akt može dodijeliti pravo generalnom direktoru ili izvršnom odboru da usvajaju sve normativne akte izuzev akata za organe upravljanja.
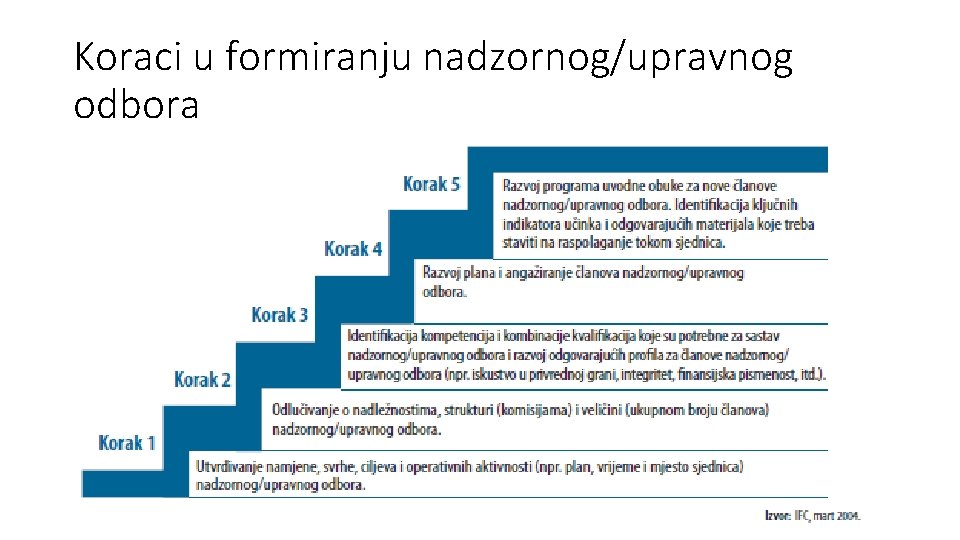
D - Zakonom definisane nadležnosti nadzornog/upravnog odbora 1. Kada formirati nadzorni/upravni odbor? Zakonska obaveza dioničkog/akcionarskog društva je da mora formirati nadzorni odbor (u FBi. H), odnosno upravni odbor (u RS-u). Po svojim funkcijama nadzorni odbor u FBi. H je izjednačen s upravnim odborom u RS-u, iz tog razloga će se ovdje koristiti izraz nadzorni/upravni odbor. Društvo koje želi formirati nadzorni/upravni odbor obično preduzima sljedeće korake koji su ilustrirani na slici :
Koraci u formiranju nadzornog/upravnog odbora
• Nadzorni odbor u FBi. H, odnosno upravni odbor u RS-u, je organ koji je odgovoran za utvrđivanje strategije i poslovnih prioriteta društva, kao i za usmjeravanje i kontrolisanje rada rukovodilaca, kao i za donošenje odluka o pitanjima koja ne spadaju u nadležnost skupštine dioničara/akcionara. • U suštini, uloga nadzornog/upravnog odbora je da usmjerava, a ne da upravlja. • Osnivački akt i normativni akti mogu dodijeliti i dodatna ovlaštenja nadzornom/upravnom odboru. • Po pravilu, nadzorni/upravni odbor je nadležan da odlučuje o svim pitanjima koja ne spadaju u nadležnost skupštine dioničara/akcionara i drugih organa društva.
Pitanja u nadležnosti nadzornog/upravnog odbora ne mogu se prenijeti generalnom direktoru. Međutim, nadzorni/upravni odbor može odlučiti da neka pitanja prenese na skupštinu dioničara/akcionara, ako to nije u suprotnosti sa zakonom, osnivačkim aktom i normativnim aktima. Nadzorni/upravni odbor ima nadležnost da donosi odluke u sljedećim oblastima: • strateški nadzor i kontrola rukovodstva, kao i izbor i nadzor generalnog direktora i izvršnog odbora; • organizovanje skupštine dioničara/akcionara; • osnovni kapital i sredstva društva; • objelodanjivanje i transparentnost; i • druge oblasti utvrđene zakonom, osnivačkim aktom ili normativnim aktima.
3. Nadležnost nadzornog/upravnog odbora u vezi sa strateškim nadzorom i kontrolom • Nadzorni/Upravni odbor igra važnu ulogu u strateškom nadzoru i kontroli društva. • Nadzorni/Upravni odbor ima sljedeće nadležnosti u ovoj oblasti: a) Utvrđivanje strateškog pravca, razvoja i poslovnog plana društva • Nadzorni/Upravni odbor ima nadležnost da utvrđuje strateški pravac i razvoj društva. • Pored toga, nadzorni/upravni odbor mora utvrditi ili odobriti poslovni plan društva⁶.
• Nadzorni/Upravni odbor, međutim, ne učestvuje u svakodnevnom upravljanju društvom, što je odgovornost izvršnih organa, tj. uprave društva. b) Imenovanje i smjenjivanje članova uprave • Nadzorni/Upravni odbor ima ovlaštenje i obavezu da imenuje upravu društva. • Članovi uprave su generalni direktor i izvršni direktori. • Nadzorni/Upravni odbor može u bilo kojem trenutku smijeniti jednog ili više izvršnih direktora, s razlogom ili bez njega.
c) Odobravanje ugovora sa članovima uprave i utvrđivanje naknada • Generalni direktor, kao pravni zastupnik društva, ima nadležnost da utvrđuje uslove ugovora sa izvršnim direktorima, uključujući i njihovu naknadu. • Nadzorni/Upravni odbor ima ovlaštenje da odobrava uslove ugovora između društva i izvršnih direktora. • Nakon odobrenja, generalni direktor će potpisati ugovor sa svakim članom uprave. • Ugovor sa generalnim direktorom potpisat će predsjednik nadzornog/upravnog odbora⁷. • Pored ovoga, preporučuje se da skupština da naknadno odobrenje za svaki ugovor o radu sa članom uprave.
• Na međunarodnom planu je uobičajena praksa da komisija za naknade nadzornog/upravnog odbora, kojom predsjedavaju i koju sačinjavaju nezavisni direktori, određuje naknadu generalnog direktora i drugih visokih rukovodilaca. • Naprimjer, naknadu izvršnog direktora određuje nadzorni/upravni odbor na osnovu procjene učinka. • Kriteriji za određivanje visine naknade su: zadaci izvršnog direktora; ekonomska (finansijska) situacija društva; perspektiva učinka u poređenju s konkurencijom; ocjena ranijeg učinka, kao i učinka uprave u cjelini; ostvarivanje veze s budućim rezultatima.
d) Nadzor poslova uprave • Uprava društva mora odgovarati nadzornom/upravnom odboru. • Iako zakonodavstvo propisuje da nadzorni/upravni odbor nadzire poslove uprave, taj zaključak proističe⁸ iz: 1. ovlaštenja za imenovanje i smjenjivanje; 2. nadležnosti da odobrava uslove ugovora između društva i članova uprave; i 3. obaveze uprave da šalje stalne i potpune izvještaje nadzornom/upravnom odboru. • U Bi. H izvršni organi obično ne podnose izvještaje skupštini, to jedino radi nadzorni/ upravni odbor. • Uprava društva ima ovlaštenje da nadzire poslove drugih izvršnih organa u društvu.
• Pored toga, nadzorni/upravni odbor odlučuje da li generalni direktor ili neki drugi član uprave može zauzimati mjesto u organu upravljanja nekog drugog pravnog lica, radi izbjegavanja sukoba interesa koji može spriječiti generalnog direktora i druge izvršne rukovodioce da pravilno izvršavaju svoje funkcije⁹. je predsjednik uprave.
f) Formiranje komisija nadzornog/upravnog odbora • Prema propisima o korporativnom upravljanju, nadzorni/upravni odbor može formirati jednu ili više komisija. • Odbor je po zakonu obavezan formirati komisije za glasanje i naknade, a treba formirati i odbor za reviziju.
g) Imenovanje i smjenjivanje internog revizora ili odbora za reviziju Nadzorni/Upravni odbor ima nadležnost da imenuje internog revizora ili članove odbora za reviziju. Ograničenja ovog prava imenovanja su sljedeća: – Formira se kao obavezan organ u dioničkom/akcionarskom društvu. – Predsjednik i član odbora ne može biti: • član NO; • član uprave • zaposleni u dioničkom/akcionarskom društvu; • ne smije imati direktni ili indirektni finansijski interes u dioničkom/akcionarskom društvu.
– Zaključuje ugovor s dioničkim/akcionarskim društvom na osnovu odluke skupštine. Korporativni organ koji imenuje internog revizora ili članove odbora revizora (nadzorni/upravni odbor ili skupština) ima nadležnost da ih smjenjuje (tj. Postupak smjenjivanja je isti kao postupak imenovanja). interes u dioničkom/akcionarskom društvu. – Zaključuje ugovor s dioničkim/akcionarskim društvom na osnovu odluke skupštine. Korporativni organ koji imenuje internog revizora ili članove odbora revizora (nadzorni/upravni odbor ili skupština) ima nadležnost da ih smjenjuje (tj. Postupak smjenjivanja je isti kao postupak imenovanja).
h) Imenovanje i smjenjivanje sekretara društva • Imenovanje sekretara društva i definiranje uslova ugovora sa sekretarom društva, uključujući iznos naknade, spadaju u nadležnost nadzornog/upravnog odbora. • Pored toga, sekretar društva je odgovoran nadzornom/upravnom odboru i isti ga nadzire u skladu sa uslovima njegovog ugovora o radu. i) Usvajanje normativnih i drugih internih akata • Nadzorni/Upravni odbor usvaja normativne akte i druge interne akte, isključujući one koje moraju odobriti skupština ili izvršni organi društva.
j) Obrazovanje i ukidanje filijala i predstavništava • Mada zakon ne govori ništa o nadležnosti nadzornog/upravnog odbora da obrazuje i ukida filijale i predstavništva društva, u osnivačkom aktu i normativnim aktima nadzornom/upravnom odboru se može i treba dati ovo ovlaštenje. • Čak i ako osnivački akt i normativni akti ne tretiraju eksplicitno nadležnost nadzornog/upravnog odbora da obrazuje i ukida filijale i predstavništva, ova se nadležnost treba pretpostaviti.
k) Potpisivanje ugovora o prokuri • Imenovanje i smjenjivanje prokuriste društva u nadležnosti je nadzornog/ upravnog odbora. • Prokurista je ugovorni zastupnik društva, sa širim ovlaštenjima u poređenju s drugim ugovornim zastupnicima društva. • Ovlaštenja prokuriste ne mogu biti ograničena. • Prokurista može biti samo fizičko lice, ugovor o prokuri mora biti u pisanom obliku, a prokurista ne može prenijeti svoja ovlaštenja na drugu osobu. l) Odobravanje ili prihvatanje Kodeksa korporativnog upravljanja • Nadzorni/Upravni odbor dioničkog/akcionarskog društva ima slobodu da odobrava vlastiti pisani kodeks ili da prihvati neki drugi kodeks korporativnog upravljanja.
4. Nadležnost nadzornog/upravnog odbora u vezi s pravima dioničara/akcionara a) Organiziranje skupštine dioničara/akcionara • Nadzorni/Upravni odbor ima ovlaštenje, a ponekad i obavezu, da stavlja tačke na dnevni red skupštine. • Nadzorni/Upravni odbor mora staviti tačke na dnevni red skupštine na zahtjev dioničara/akcionara (ili grupe dioničara/akcionara) koji imaju najmanje 10% dionica/akcija s pravom glasa. • Postoje određene tačke koje samo nadzorni/upravni odbor može staviti na dnevni red skupštine, ukoliko osnivački akt ne daje i ovo pravo dioničarima/akcionarima i/ili drugim dozvoljenim licima. • Ove tačke su prikazane na slici 4.
5. Nadležnost nadzornog/upravnog odbora u vezi sa sredstvima i osnovnim kapitalom • Nadzorni/Upravni odbor je nadležan da odlučuje o izdavanju dionica/akcija, kao i da izda konvertibilne obveznice i varante pod zakonskim preduslovima uslovnog povećanja kapitala. • Za razliku od ovoga, nadzorni/upravni odbor je nadležan da odlučuje o izdavanju nekonvertibilnih obveznica i drugih vrijednosnih papira, odnosno hartija od vrijednosti, ukoliko u osnivačkom aktu ova nadležnost nije data skupštini.
6. Nadležnost nadzornog/upravnog odbora u vezi s kontrolom, objelodanjivanjem i transparentnošću a) Preliminarno odobravanje finansijskih izvještaja • Nadzorni/Upravni odbor uz pomoć odbora za reviziju priprema finansijske izvještaje. • Nadzorni/Upravni odbor podnosi završni račun i druge finansijske izvještaje (naprimjer, izvještaj rukovodstva i izvještaj o reviziji) godišnjoj skupštini na konačno odobrenje.
b) Preliminarno usvajanje izvještaja o korporativnom upravljanju c) Usvajanje izvještaja o bitnim događajima • Društvo ima obavezu da javno objelodanjuje, u skladu sa zakonom, sve nove činjenice koje mogu imati značajan uticaj na društvo i cijenu vrijednosnih papira/hartija od vrijednosti. • Nadzorni/Upravni odbor je odgovoran za pripremu izvještaja o bitnim događajima. d) Implementacija upravljanja rizikom • Nadzorni/Upravni odbor treba osigurati da budu uspostavljeni sistemi za procjenu i upravljanje rizicima. • Neke od ključnih dužnosti nadzornog/upravnog odbora iznesene su u polju u donjem tekstu i na slici.
D. Zakonske odredbe skupštine kcionara/dioničara 1. Vrste skupština dioničara/akcionara • Postoje dvije vrste SD/SA: godišnja skupština dioničara/akcionara (GSD/GSA) i vanredna skupština dioničara/akcionara (VSD/VSA). a) Godišnja skupština dioničara/akcionara • Zakon o privrednim društvima FBi. H i Zakon o preduzećima RS nalažu društvima da se SD/SA saziva i održava najmanje jednom godišnje. • Ova skupština se zove godišnja skupština dioničara/akcionara (u daljnjem tekstu: GSD/GSA) i mora se održati:
• u roku od tri mjeseca od datuma podnošenja finansijskih izvještaja nadzornom/upravnom odboru za svaku finansijsku godinu; ali najkasnije šest mjeseci od kraja poslovne godine. Osnivački akt ili odluka nadzornog/upravnog odbora, u skladu sa zakonom i osnivačkim aktom, moraju odrediti period ili konkretan datum kada se treba održati GSD/GSA mora pružiti dioničarima/akcionarima mogućnost da joj prisustvuju.
b) Vanredna skupština dioničara/akcionara • Pored obavezne GSD/GSA, društvo može, kada postoji potreba odlučivanja o pitanjima iz nadležnosti SD/SA, tokom godine održai i više sjednica ovog organa. • Sve SD/SA izuzev GSD/GSA obuhvaćene su pojmom vanredna skupština dioničara/akcionara (u daljnjem tekstu: VSD/VSA). • Neka od pitanja koja bi mogla biti predmet odlučivanja na VSD/VSA obuhvataju, naprimjer: izdavanje dodatnih dionica/akcija, reorganizaciju društva ili izbor članova nadzornog/upravnog odbora. • Iako zakon održavanje VSD/VSA predviđa po pravilu kao mogućnost, a ne kao obavezu društva, postoje određeni izuzeci, odnosno slučajevi kada je, društvo obavezno sazvati VSD/VSA. • Nema ograničenja u pogledu broja VSD/VSA koje jedno društvo može održati tokom godine, odnosno između dviju sjednica GSD/GSA.
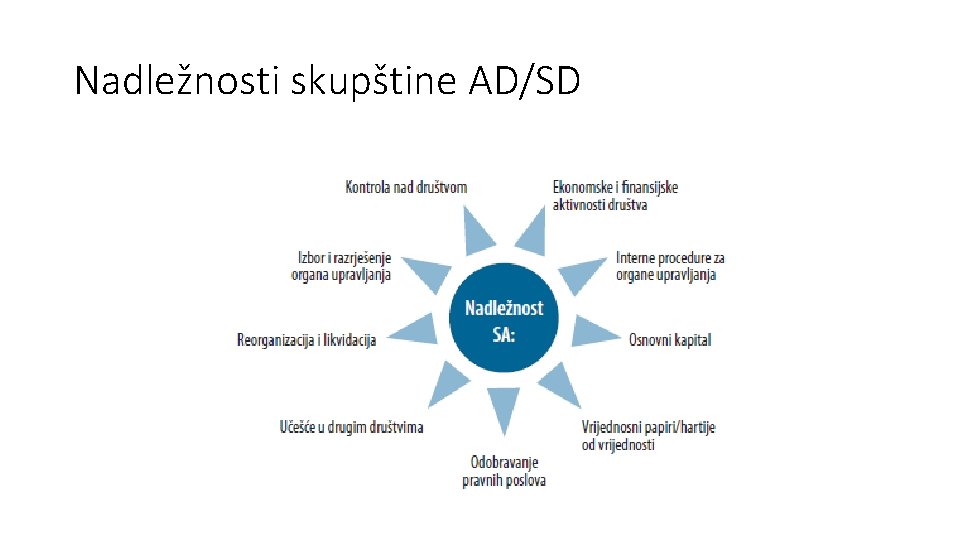
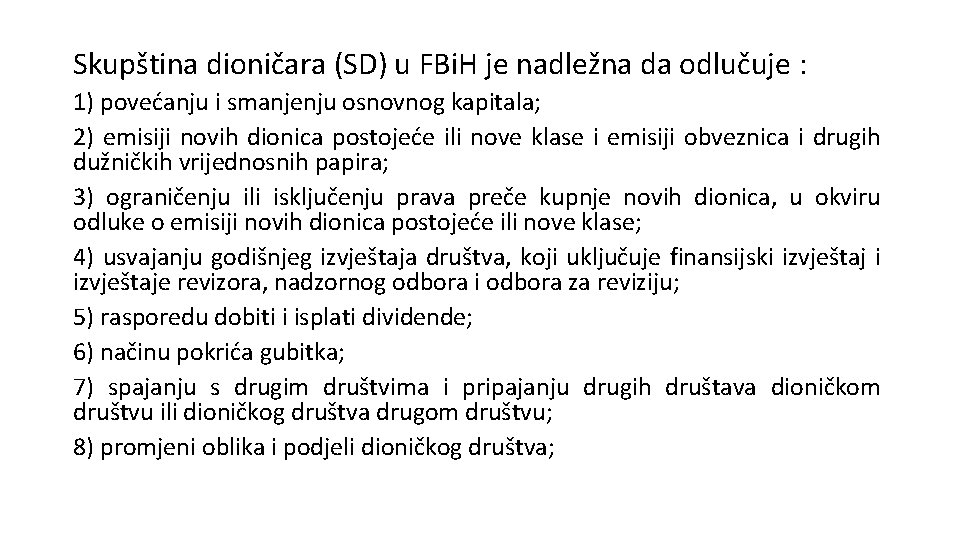
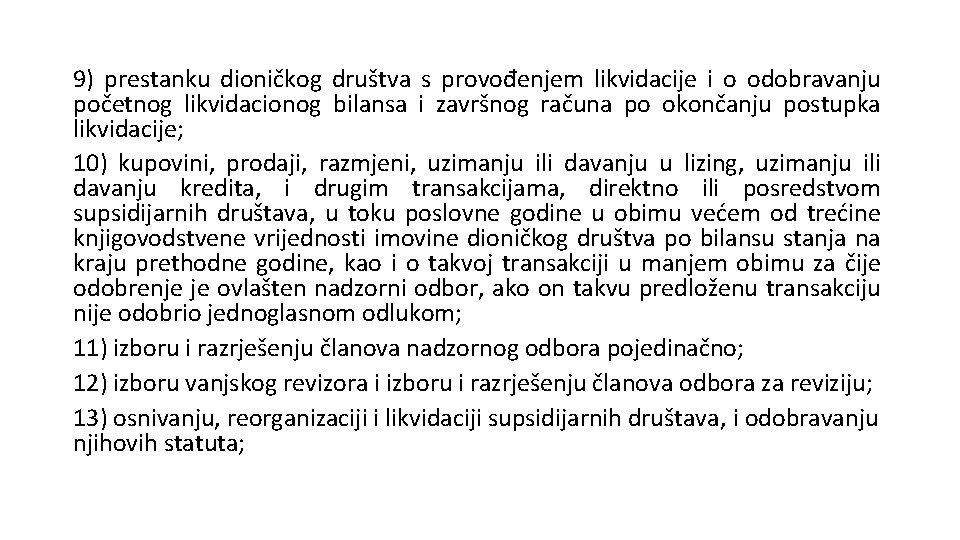
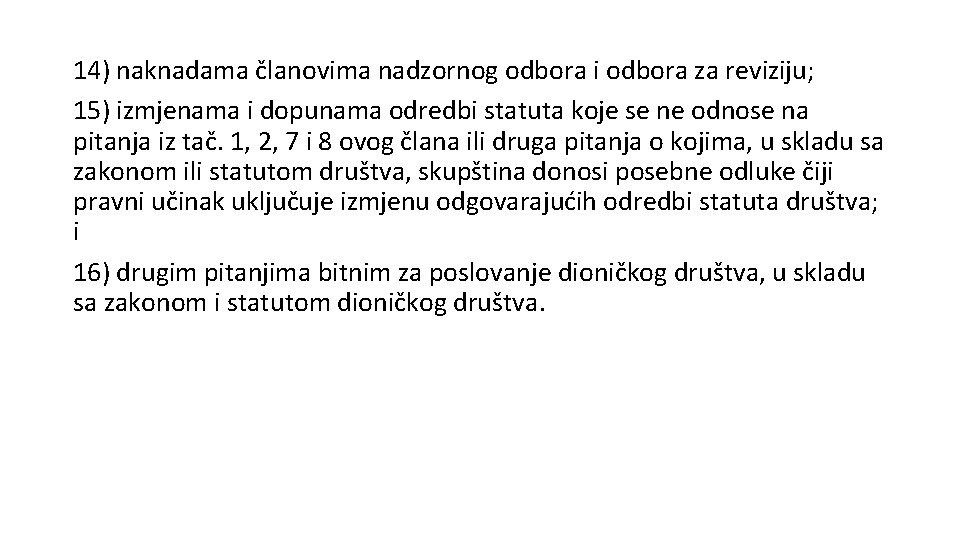
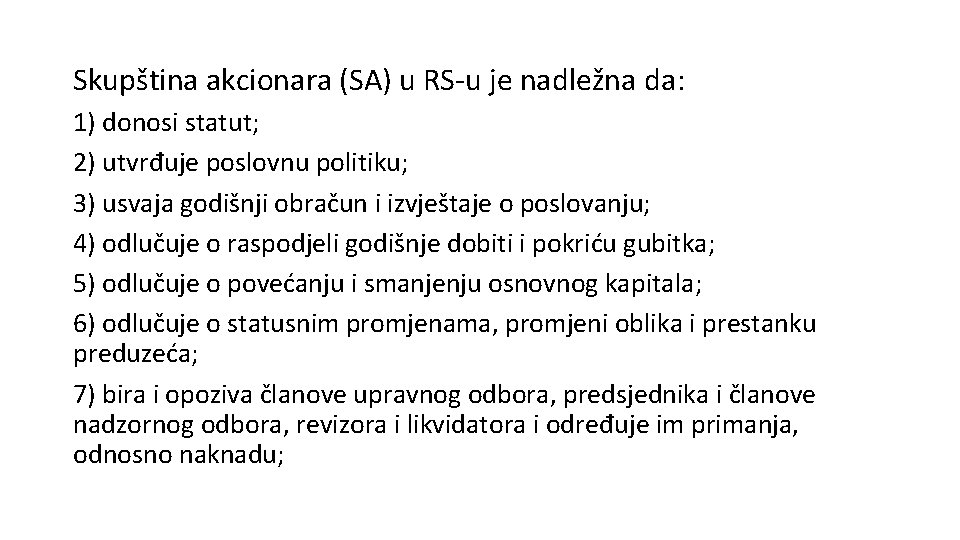
2. Nadležnosti skupštine dioničara/akcionara • Nadležnosti SD/SA određene su zakonom. • Osnivačkim aktom društva mogu se predvidjeti i dodatne nadležnosti za SD/SA (naprimjer, usvajanje statuta), ukoliko zakonom nije drugačije određeno. • SD/SA može povjeriti neke od svojih nadležnosti adzornom/upravnom odboru samo ako to dozvoljava ZPD. • Osnovna pitanja, odnosno segmenti poslovanja društva za koje su vezane nadležnosti SD/SA ukratko su prikazani na slici narednoj:
Nadležnosti skupštine AD/SD
Skupština dioničara (SD) u FBi. H je nadležna da odlučuje : 1) povećanju i smanjenju osnovnog kapitala; 2) emisiji novih dionica postojeće ili nove klase i emisiji obveznica i drugih dužničkih vrijednosnih papira; 3) ograničenju ili isključenju prava preče kupnje novih dionica, u okviru odluke o emisiji novih dionica postojeće ili nove klase; 4) usvajanju godišnjeg izvještaja društva, koji uključuje finansijski izvještaje revizora, nadzornog odbora i odbora za reviziju; 5) rasporedu dobiti i isplati dividende; 6) načinu pokrića gubitka; 7) spajanju s drugim društvima i pripajanju drugih društava dioničkom društvu ili dioničkog društva drugom društvu; 8) promjeni oblika i podjeli dioničkog društva;
9) prestanku dioničkog društva s provođenjem likvidacije i o odobravanju početnog likvidacionog bilansa i završnog računa po okončanju postupka likvidacije; 10) kupovini, prodaji, razmjeni, uzimanju ili davanju u lizing, uzimanju ili davanju kredita, i drugim transakcijama, direktno ili posredstvom supsidijarnih društava, u toku poslovne godine u obimu većem od trećine knjigovodstvene vrijednosti imovine dioničkog društva po bilansu stanja na kraju prethodne godine, kao i o takvoj transakciji u manjem obimu za čije odobrenje je ovlašten nadzorni odbor, ako on takvu predloženu transakciju nije odobrio jednoglasnom odlukom; 11) izboru i razrješenju članova nadzornog odbora pojedinačno; 12) izboru vanjskog revizora i izboru i razrješenju članova odbora za reviziju; 13) osnivanju, reorganizaciji i likvidaciji supsidijarnih društava, i odobravanju njihovih statuta;
14) naknadama članovima nadzornog odbora i odbora za reviziju; 15) izmjenama i dopunama odredbi statuta koje se ne odnose na pitanja iz tač. 1, 2, 7 i 8 ovog člana ili druga pitanja o kojima, u skladu sa zakonom ili statutom društva, skupština donosi posebne odluke čiji pravni učinak uključuje izmjenu odgovarajućih odredbi statuta društva; i 16) drugim pitanjima bitnim za poslovanje dioničkog društva, u skladu sa zakonom i statutom dioničkog društva.
Skupština akcionara (SA) u RS-u je nadležna da: 1) donosi statut; 2) utvrđuje poslovnu politiku; 3) usvaja godišnji obračun i izvještaje o poslovanju; 4) odlučuje o raspodjeli godišnje dobiti i pokriću gubitka; 5) odlučuje o povećanju i smanjenju osnovnog kapitala; 6) odlučuje o statusnim promjenama, promjeni oblika i prestanku preduzeća; 7) bira i opoziva članove upravnog odbora, predsjednika i članove nadzornog odbora, revizora i likvidatora i određuje im primanja, odnosno naknadu;
8) odlučuje o osnivanju novih preduzeća; 9) donosi poslovnik o svom radu; 10) odlučuje o drugim pitanjima utvrđenim zakonom, osnivačkim aktom i statutom; 11) odlučuje o promjeni prava vezanih za pojedine klase i vrste akcija; 12) odlučuje o ostvarivanju zahtjeva akcionarskog društva prema članovima uprave, nadzornog odbora ili akcionarima u vezi s naknadom štete nastale pri osnivanju društva ili vođenju poslova; 13) odlučuje o zastupanju društva u sudskim postupcima protiv članova uprave. HVALA!