IL CATASTO Gaetano Di Stefano IL CATASTO n





- Slides: 95
IL CATASTO Gaetano Di Stefano
IL CATASTO n è un sistema informativo, disciplinato da leggi e regolamenti, che si occupa di Informazioni riguardanti terreni e fabbricati �esso rappresenta quindi un inventario che ha per oggetto i beni immobili Gaetano Di Stefano
UN PO DI STORIA. . . … • AL FINE DI PEREQUARE L’IMPOSTA FONDIARIA NEL 1886 SI DIEDE IL VIA ALLA FORMAZIONE DI UN CATASTO UNICO ED UNIFORME BASATO : • SUL RILIEVO TOPOGRAFICO DEI SINGOLI APPEZZAMENTI DI TERRENO CHIAMATI PARTICELLE Gaetano Di Stefano
IL CATASTO: CHE COS’E’ ? In Italia Gaetano Di Stefano il Catasto si divide in: q NUOVO CATASTO TERRENI (N. C. T. ) q CATASTO DEI FABBRICATI (C. F. ) (ex N. C. E. U. )
E’ NATO PRIMA IL CATASTO DEI TERRENI Fu definito • GEOMETRICO • PARTICELLARE • NON PROBATORIO basato sulla • MISURA e la STIMA Gaetano Di Stefano Con lo scopo di • PEREQUARE L’IMPOSTA FONDIARIA
INFATTI: n IL CATASTO TERRENI E’ NATO NEL 1886 (L. 01/03/1886 N° 3682) q n ed è entrato in funzione nel 1941 IL CATASTO FABBRICATI E’ NATO NEL 1939 (L. 11. 08. 1939 N. 1249) q ed è entrato in funzione nel 1962 Gaetano Di Stefano
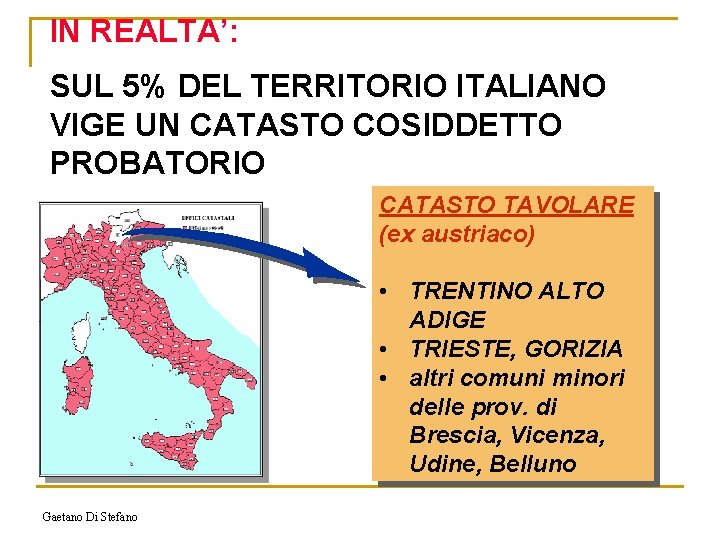
IN REALTA’: SUL 5% DEL TERRITORIO ITALIANO VIGE UN CATASTO COSIDDETTO PROBATORIO CATASTO TAVOLARE (ex austriaco) • TRENTINO ALTO ADIGE • TRIESTE, GORIZIA • altri comuni minori delle prov. di Brescia, Vicenza, Udine, Belluno Gaetano Di Stefano
• IL CATASTO TERRENI COSTITUISCE LA BASE TECNICA RAPPRESENTATIVA DELLA GEOMETRIA PLANIMETRICA DEI BENI IMMOBILI (OGGETTI) CENSITI • IL CATASTO FABBRICATI SI SVILUPPA DAL CATASTO TERRENI PER IDENTIFICARE ALTRI OGGETTI CHE A VOLTE SI AGGIUNGONO A QUELLI RAPPRESENTATI NEL CATASTO TERRENI Gaetano Di Stefano
IL NUOVO CATASTO TERRENI: n SI OCCUPA DI q BENI IMMOBILI COSTITUITI DA: n n TERRENI (nudi, coltivati ed incolti, edificati ed edificabili) FABBRICATI RURALI Gaetano Di Stefano
IL CATASTO FABBRICATI n SI OCCUPA DI q BENI IMMOBILI AVENTI NATURA URBANA (ed anche extra-urbana) n n n Gaetano Di Stefano abitazioni, autorimesse, uffici, negozi, ecc. caserme, pinacoteche, ospedali, ecc. cinema, alberghi, banche, ecc. industrie, capannoni, mercati, ecc. centri commerciali, depositi, ecc.
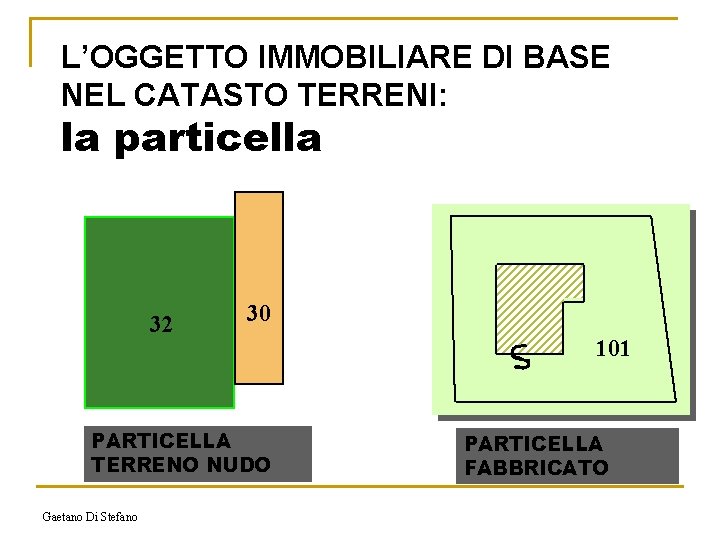
L’OGGETTO IMMOBILIARE DI BASE NEL CATASTO TERRENI: la particella 32 30 PARTICELLA TERRENO NUDO Gaetano Di Stefano 101 PARTICELLA FABBRICATO
LA PARTICELLA. . . • E’ UNA PORZIONE CONTINUA DI TERRENO O FABBRICATO: • SITUATA NEL MEDESIMO COMUNE • APPARTENENTE ALLO STESSO POSSESSORE • AVENTE LA STESSA QUALITA’ E CLASSE O LA STESSA DESTINAZIONE Gaetano Di Stefano
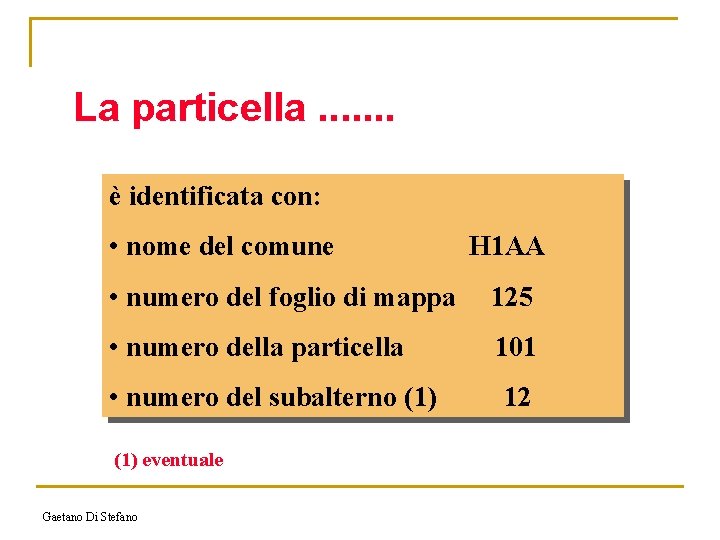
La particella. . . . è identificata con: • nome del comune H 1 AA • numero del foglio di mappa 125 • numero della particella 101 • numero del subalterno (1) eventuale Gaetano Di Stefano 12
L’unità immobiliare urbana è l’oggetto base del catasto fabbricati Essa è una porzione di fabbricato: - appartamento - negozio - autorimessa - ecc. Gaetano Di Stefano
Oppure. . . un’ intero fabbricato: - villino o villa - scuola - albergo - ecc. Gaetano Di Stefano
oppure. . . un’ insieme di fabbricati: - industria - policlinico - ecc. Gaetano Di Stefano
L’unità immobiliare urbana. . . . è un cespite indipendente, quindi ha: - autonomia di reddito - autonomia funzionale Gaetano Di Stefano
L’unità immobiliare urbana. . è identificata con: • nome del comune H 1 AA • numero del foglio di mappa 125 • numero della particella 100 • numero del subalterno 12 Gaetano Di Stefano
IL CATASTO ITALIANO E’ UN SISTEMA INFORMATIVO GEOGRAFICO • LE INFORMAZIONI SONO COLLEGATE AD OGGETTI IMMOBILIARI IDENTIFICATI SUL TERRITORIO Gaetano Di Stefano
QUALI ? n n n INFORMAZIONI NOMI DEI TITOLARI DI DIRITTI REALI DATI DI IDENTIFICAZIONE TERRITORIALE DEGLI IMMOBILI DATI DI CONSISTENZA IMMOBILIARE DESTINAZIONE E TIPOLOGIA IMMOBILIARE REDDITI E/O VALORI IMPONIBILI Gaetano Di Stefano
I NOMI � I soggetti titolari di diritti reali sui beni immobili censiti in catasto possono essere: » persone fisiche e persone giuridiche » Stato, enti locali ed altri enti pubblici � Ogni titolare di diritti reali prende il nome di INTESTATO o POSSESSORE � Uno o più intestati, titolari degli stessi diritti pro-indiviso su uno o più immobili costituiscono una DITTA CATASTALE Gaetano Di Stefano
I DIRITTI REALI � I diritti reali di interesse catastale sono: » la proprietà, la comunione ed il condominio » il possesso » l’usufrutto e l’uso » il diritto di superficie » l’enfiteusi » oneri reali (censi, livelli, colonie perpetue, ecc. ) Gaetano Di Stefano
L’IDENTIFICAZIONE CATASTALE � Ogni oggetto censito è identificato conoscendo : » IL NOME DEL COMUNE » IL NUMERO DEL FOGLIO DI MAPPA IN CUI ESSO E’ RAPPRESENTATO » IL NUMERO CHE LO IDENTIFICA NEL FOGLIO DI MAPPA » L’EVENTUALE SUBALTERNO Gaetano Di Stefano
L’IDENTIFICAZIONE CATASTALE � Vi sono le seguenti eccezioni: » le strade e le acque pubbliche non hanno numero di particella » i monumenti, le chiese, i cimiteri, le fortificazioni, le fontane ed altri luoghi pubblici sono contraddistinti da una lettera maiuscola � Per le sole unità immobiliari urbane sono disponibili anche i dati toponomastici (via, n. civ. piano) Gaetano Di Stefano
LA CONSISTENZA CATASTALE � PER LE PARTICELLE » superficie espressa in ettari, are e centiare (ha. a. ca) � PER LE UNITA’ IMMOBILIARI URBANE » numero di vani per abitazioni e studi professionali » mc per immobili di uso collettivo » mq per immobili di uso commerciale Gaetano Di Stefano
DESTINAZIONE E TIPOLOGIA � PER LE PARTICELLE » qualità di coltura (seminativo, orto, frutteto, ecc. ) » destinazione (fabbricato rurale, fabbricato promiscuo, ente urbano, reliquato, ecc. ) » classe di produttività � PER LE UNITA’ IMMOBILIARI URBANE » categoria (abitazione, autorimessa, negozio, laboratorio, deposito, caserma, scuola, ufficio pubblico, albergo, cinema, ecc. ) » classe di redditività Gaetano Di Stefano
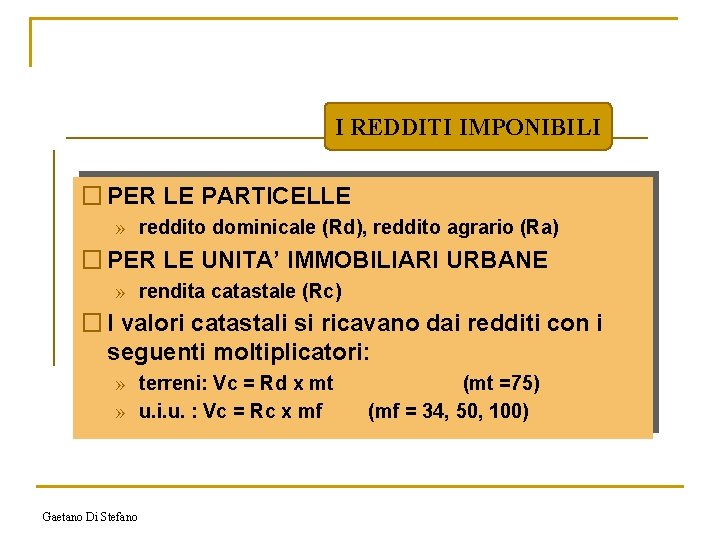
I REDDITI IMPONIBILI � PER LE PARTICELLE » reddito dominicale (Rd), reddito agrario (Ra) � PER LE UNITA’ IMMOBILIARI URBANE » rendita catastale (Rc) � I valori catastali si ricavano dai redditi con i seguenti moltiplicatori: » terreni: Vc = Rd x mt » u. i. u. : Vc = Rc x mf Gaetano Di Stefano (mt =75) (mf = 34, 50, 100)
Occupiamoci adesso dei Caratteri dell’attuale sistema estimale del catasto fabbricati Gaetano Di Stefano
Che cos’è il sistema estimale del catasto fabbricati? • Il sistema estimale del Catasto fabbricati consiste in strumenti e procedure finalizzate alla determinazione della rendita catastale (R. C. ) delle unità immobiliari urbane (u. i. u. ). Gaetano Di Stefano
Le norme principali a cui riferirsi Regolamento: DPR n. 1142 del 1949 Istruzioni: II e IV del 1942 Gaetano Di Stefano
Il sistema estimale del catasto fabbricati n fa ricorso ad un importante principio della scienza estimativa: �il principio dell’ordinarietà Gaetano Di Stefano
Secondo il principio dell’ordinarietà n la stima è oggettiva (cioè generalmente valida) solo se i dati sono stati desunti tenendo conto di comportamenti personali (imprenditori) e situazioni obiettive (immobili) più ricorrenti e quindi ordinarie. Gaetano Di Stefano
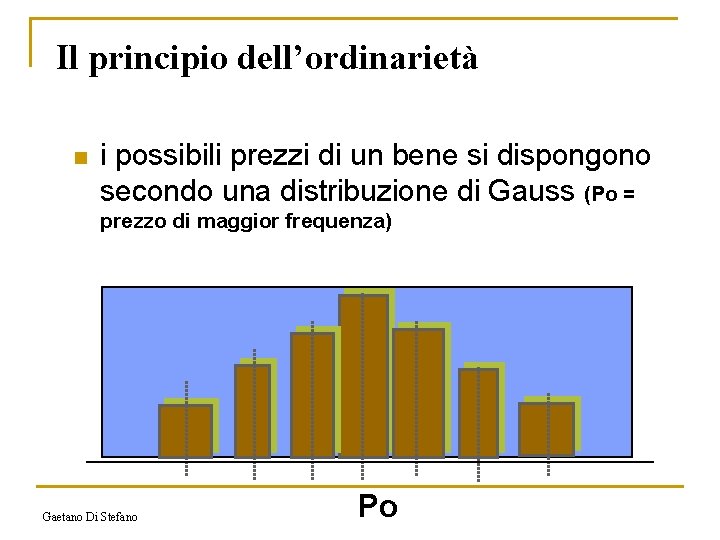
Il principio dell’ordinarietà n i possibili prezzi di un bene si dispongono secondo una distribuzione di Gauss (Po = prezzo di maggior frequenza) Gaetano Di Stefano Po
Il prezzo più probabile “Po” n Il prezzo più probabile Po è quello che deriva da comportamenti di imprenditori e caratteristiche fisiche del bene più diffuse e perciò ordinarie. Gaetano Di Stefano
Il sistema estimale del catasto fabbricati n fa ricorso al principio dell’ordinarietà quando bisogna individuare la categoria (destinazione ordinaria) determinare la rendita catastale (reddito medio ordinario) Gaetano Di Stefano
Quindi: non sono da considerare le situazioni estreme! Gaetano Di Stefano
cioè. . . . I fabbricati migliori e peggiori Gaetano Di Stefano Le redditività maggiori e peggiori
Ma allora. . . . che cos’è la rendita catastale? Gaetano Di Stefano
La rendita catastale. . rappresenta il reddito medio ordinario annuo ritraibile da un’u. i. u. al netto delle spese ed al lordo delle imposte Gaetano Di Stefano
Ma. . dove si prende? La rendita catastale si rileva dagli atti catastali Gaetano Di Stefano
E. . . . se non c’è? Bisogna calcolarla Gaetano Di Stefano
In teoria, la rendita catastale di una u. i. si calcola detraendo. . . dal canone lordo di affitto annuo le spese di pertinenza della proprietà, oppure. . . Gaetano Di Stefano
e in mancanza di un mercato locativo, applicando al valore di mercato delle u. il piu’ opportuno saggio di fruttuosita’ Gaetano Di Stefano
Le spese da detrarre n Le spese e le perdite che il catasto considera sono quelle per: �l’ammortamento del capitale �la manutenzione �l’assicurazione �l’amministrazione �i servizi comuni �gli sfitti e le inesigibilita’ Gaetano Di Stefano
Le spese da detrarre Provo a dare qualche indicazione pratica sulla base dell’esperienza Gaetano Di Stefano
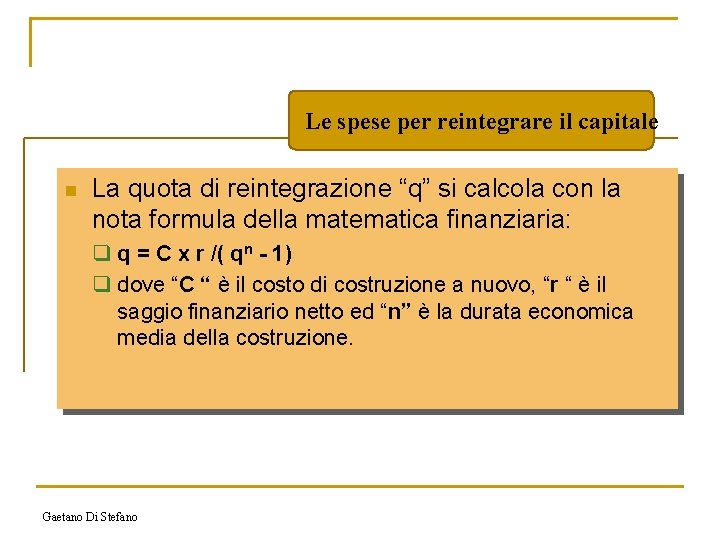
Le spese per reintegrare il capitale n La quota di reintegrazione “q” si calcola con la nota formula della matematica finanziaria: q q = C x r /( qn - 1) q dove “C “ è il costo di costruzione a nuovo, “r “ è il saggio finanziario netto ed “n” è la durata economica media della costruzione. Gaetano Di Stefano
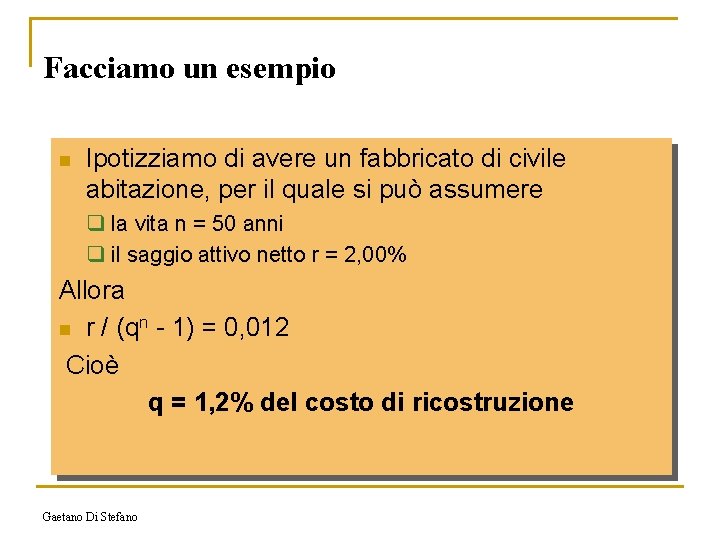
Facciamo un esempio n Ipotizziamo di avere un fabbricato di civile abitazione, per il quale si può assumere q la vita n = 50 anni q il saggio attivo netto r = 2, 00% Allora n r / (qn - 1) = 0, 012 Cioè q = 1, 2% del costo di ricostruzione Gaetano Di Stefano
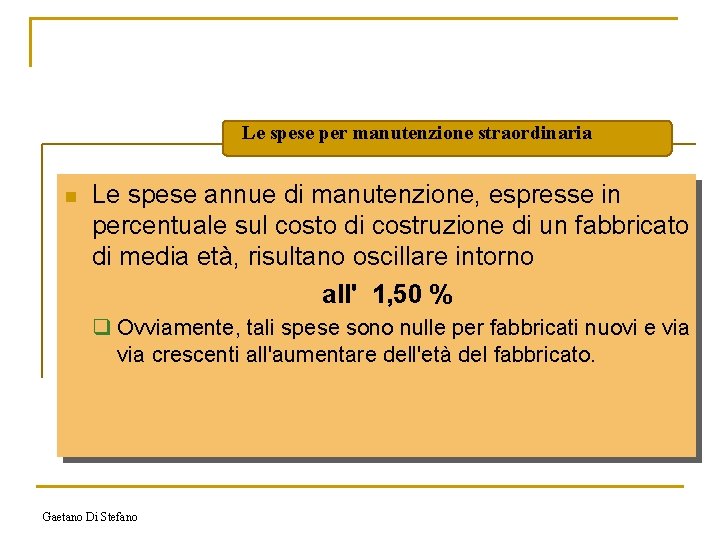
Le spese per manutenzione straordinaria n Le spese annue di manutenzione, espresse in percentuale sul costo di costruzione di un fabbricato di media età, risultano oscillare intorno all' 1, 50 % q Ovviamente, tali spese sono nulle per fabbricati nuovi e via crescenti all'aumentare dell'età del fabbricato. Gaetano Di Stefano
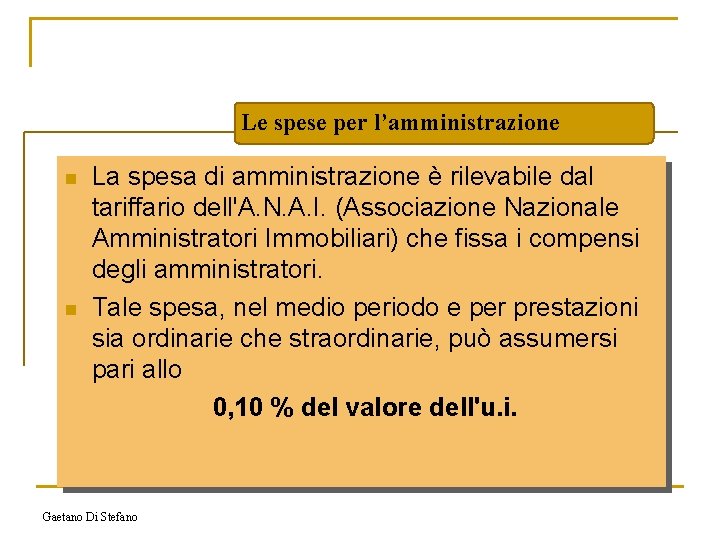
Le spese per l’amministrazione n n La spesa di amministrazione è rilevabile dal tariffario dell'A. N. A. I. (Associazione Nazionale Amministratori Immobiliari) che fissa i compensi degli amministratori. Tale spesa, nel medio periodo e per prestazioni sia ordinarie che straordinarie, può assumersi pari allo 0, 10 % del valore dell'u. i. Gaetano Di Stefano
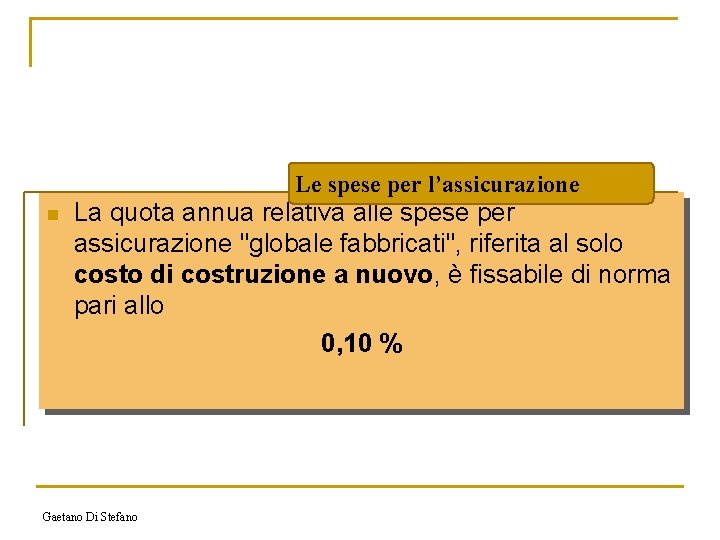
Le spese per l’assicurazione n La quota annua relativa alle spese per assicurazione "globale fabbricati", riferita al solo costo di costruzione a nuovo, è fissabile di norma pari allo 0, 10 % Gaetano Di Stefano
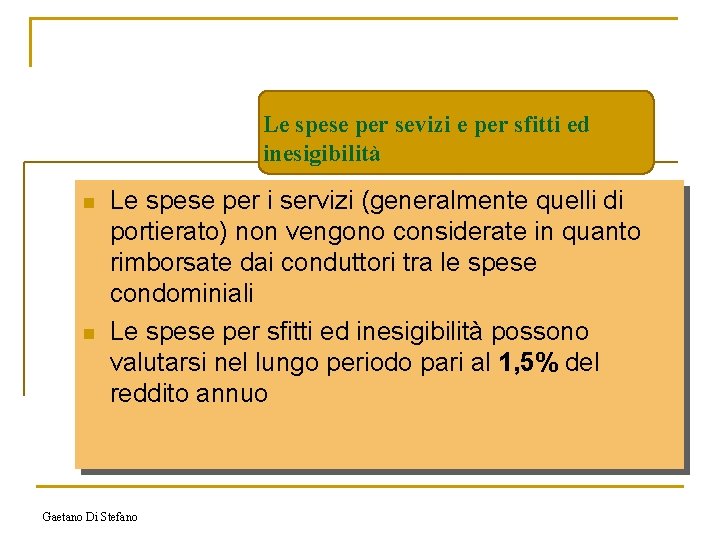
Le spese per sevizi e per sfitti ed inesigibilità n n Le spese per i servizi (generalmente quelli di portierato) non vengono considerate in quanto rimborsate dai conduttori tra le spese condominiali Le spese per sfitti ed inesigibilità possono valutarsi nel lungo periodo pari al 1, 5% del reddito annuo Gaetano Di Stefano
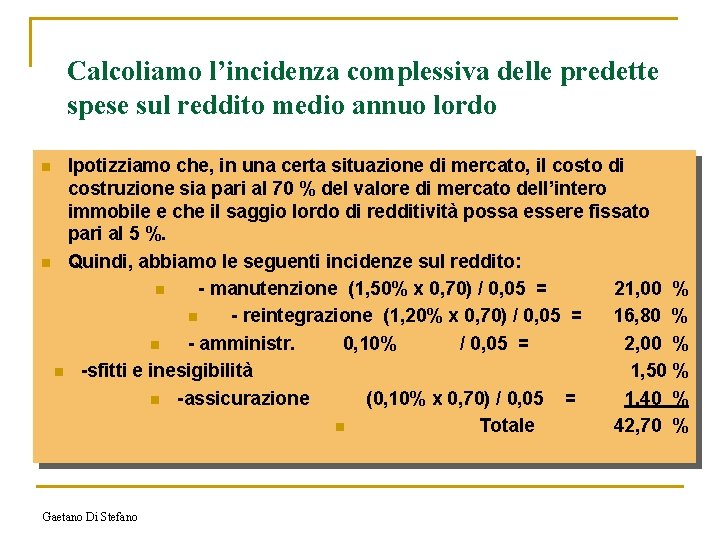
Calcoliamo l’incidenza complessiva delle predette spese sul reddito medio annuo lordo Ipotizziamo che, in una certa situazione di mercato, il costo di costruzione sia pari al 70 % del valore di mercato dell’intero immobile e che il saggio lordo di redditività possa essere fissato pari al 5 %. n Quindi, abbiamo le seguenti incidenze sul reddito: n - manutenzione (1, 50% x 0, 70) / 0, 05 = 21, 00 % n - reintegrazione (1, 20% x 0, 70) / 0, 05 = 16, 80 % n - amministr. 0, 10% / 0, 05 = 2, 00 % n -sfitti e inesigibilità 1, 50 % n -assicurazione (0, 10% x 0, 70) / 0, 05 = 1, 40 % n Totale 42, 70 % n Gaetano Di Stefano
Un esempio di calcolo della rendita catastale n La rendita catastale di un’unità abitativa di 90 mq (5, 5 vani), con un reddito lordo medio annuo di £ 7, 2 milioni è pari a: q RC = £ 7, 2 mil. x (1 - 0, 430) = £ 4, 1 mil. n Unitariamente si ha (tariffa): q per mq £ 45. 000 q per vano £ 760. 000 Gaetano Di Stefano
In realtà questo calcolo si fa solo per le u. i. di categoria non ordinaria Per le unità di categoria ordinaria la rendita si ottiene moltiplicando la tariffa per la consistenza Come vedremo fra poco. Gaetano Di Stefano
Infatti, per il calcolo della rendita catastale n sono previste due modalità diverse: q automatica: per le u. i. u. ordinarie (gruppi A, B, C), la R. C. si ottiene moltiplicando la tariffa corrispondente alle pertinenti categorie e classi per la consistenza catastale dell’ u. i. u q con stima diretta: per le u. i. u. speciali e particolari (gruppi D, E), la R. C. si ottiene attraverso una valutazione diretta dell’u. i. u. Gaetano Di Stefano
A questo punto parliamo di categorie Gaetano Di Stefano
I gruppi di categorie (qualificazione): n 1) CATEGORIE DI U. I. U. ORDINARIE q Gruppi A - B - C n 2) CATEGORIE DI U. I. U. SPECIALI e PARTICOLARI q Gruppo D (speciali) Gruppo E (particolari) Gaetano Di Stefano
Le categorie del GRUPPO A q q q A/1 - Abitazioni di tipo signorile A/2 - Abitazioni di tipo civile A/3 - Abitazioni di tipo economico A/4 - Abitazioni di tipo popolare A/5 - Abitazioni di tipo ultrapopolare A/6 - Abitazioni di tipo rurale A/7 - Abitazioni in villini A/8 - Abitazioni in ville A/9 - Castelli, palazzi di eminenti pregi artistici o storici A/10 - Uffici e studi privati A/11 - Abitazioni ed alloggi tipici dei luoghi Gaetano Di Stefano
Le categorie del GRUPPO B q B/1 - Collegi e convitti, educandati; ricoveri; orfanotrofi; ospizi; conventi; seminari; caserme q B/2 - Case di cura e ospedali q B/3 - Prigioni e riformatori q B/4 - Uffici pubblici q B/5 - Scuole, laboratori scientifici q B/6 - Biblioteche, pinacoteche, musei, gallerie, accademie che non hanno sede in edifici della Categoria A/9 q B/7 - Cappelle ed oratori non destinati all'esercizio pubblico dei culti q B/8 - Magazzini sotterranei per deposito di derrate Gaetano Di Stefano
Le categorie del GRUPPO C q q q q C/1 - Negozi e botteghe C/2 - Magazzini e locali di deposito C/3 - Laboratori per arti e mestieri C/4 - Fabbricati e locali per esercizi sportivi C/5 - Stabilimenti balneari e di acque curative C/6 - Stalle, scuderie, rimesse, autorimesse C/7 - Tettoie chiuse od aperte Gaetano Di Stefano
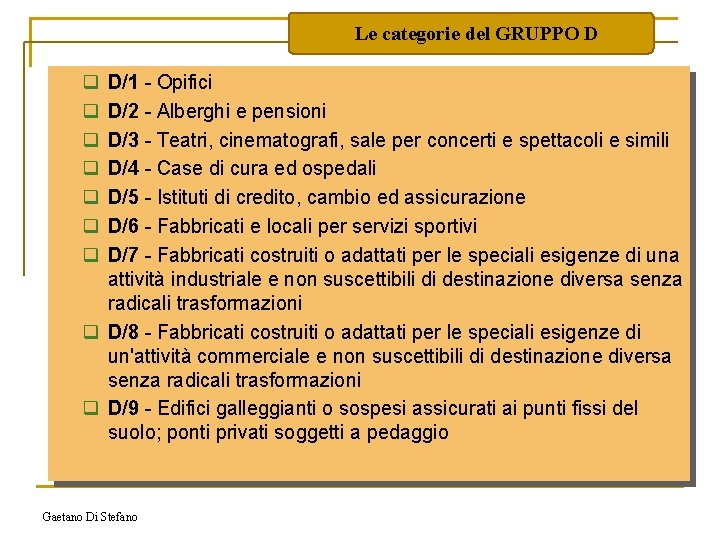
Le categorie del GRUPPO D q q q q D/1 - Opifici D/2 - Alberghi e pensioni D/3 - Teatri, cinematografi, sale per concerti e spettacoli e simili D/4 - Case di cura ed ospedali D/5 - Istituti di credito, cambio ed assicurazione D/6 - Fabbricati e locali per servizi sportivi D/7 - Fabbricati costruiti o adattati per le speciali esigenze di una attività industriale e non suscettibili di destinazione diversa senza radicali trasformazioni q D/8 - Fabbricati costruiti o adattati per le speciali esigenze di un'attività commerciale e non suscettibili di destinazione diversa senza radicali trasformazioni q D/9 - Edifici galleggianti o sospesi assicurati ai punti fissi del suolo; ponti privati soggetti a pedaggio Gaetano Di Stefano
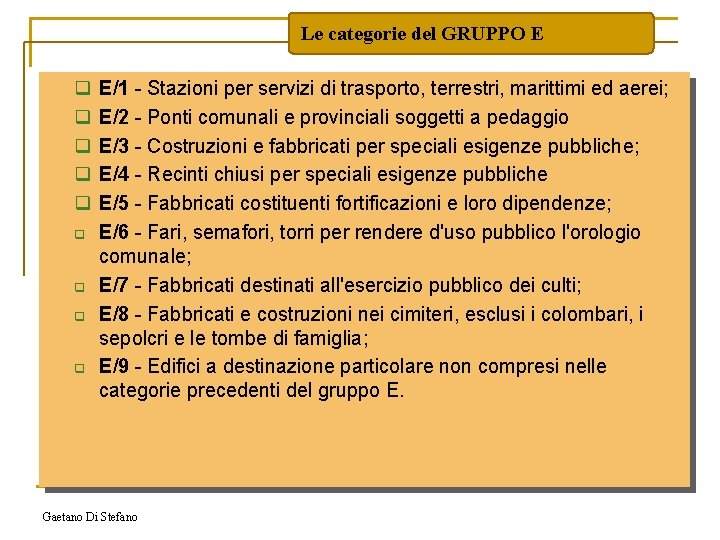
Le categorie del GRUPPO E q q q q q E/1 - Stazioni per servizi di trasporto, terrestri, marittimi ed aerei; E/2 - Ponti comunali e provinciali soggetti a pedaggio E/3 - Costruzioni e fabbricati per speciali esigenze pubbliche; E/4 - Recinti chiusi per speciali esigenze pubbliche E/5 - Fabbricati costituenti fortificazioni e loro dipendenze; E/6 - Fari, semafori, torri per rendere d'uso pubblico l'orologio comunale; E/7 - Fabbricati destinati all'esercizio pubblico dei culti; E/8 - Fabbricati e costruzioni nei cimiteri, esclusi i colombari, i sepolcri e le tombe di famiglia; E/9 - Edifici a destinazione particolare non compresi nelle categorie precedenti del gruppo E. Gaetano Di Stefano
I quadri di categoria n Si precisa che: q q l’insieme delle categorie rappresenta il quadro generale per ogni comune o meglio per ogni zona censuaria il catasto ha definito uno specifico quadro di categorie eliminando quelle non presenti sul territorio della singola zona censuaria stessa Gaetano Di Stefano
IL PROSPETTO DELLE TARIFFE n Uno degli strumenti più importanti previsto dal sistema estimale del catasto è il prospetto delle tariffe n Questo prospetto si ricava accertando le classi di redditività (classificazione) di ogni categoria ordinaria presente nella singola zona censuaria (Z. C. ) Gaetano Di Stefano
IL PROSPETTO DELLE TARIFFE n Secondo le attuali norme regolamentari: q q q Gaetano Di Stefano per ogni categoria si individuano i diversi gradi di reddito (con uno scostamento medio del 15% circa) per ogni grado di reddito (classe) si individua almeno un’unità tipo e cioè l’unità che meglio rappresenta le caratteristiche della classe stessa per ogni unità tipo si calcola direttamente la R. C. secondo il procedimento prima esposto
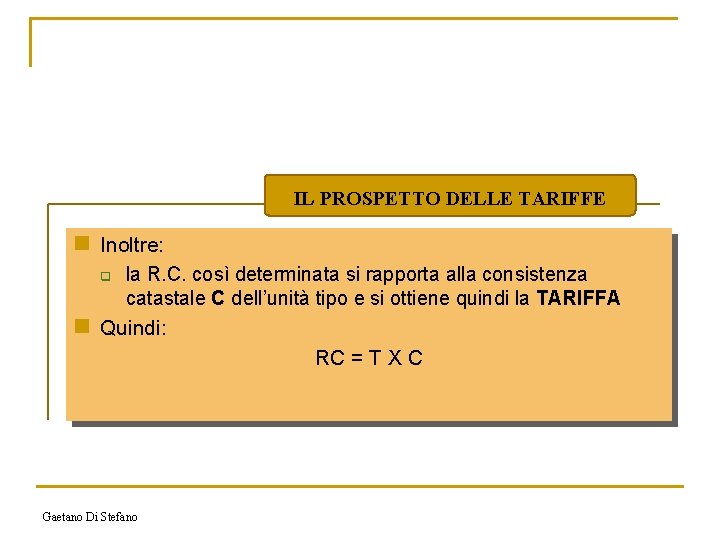
IL PROSPETTO DELLE TARIFFE n Inoltre: q la R. C. così determinata si rapporta alla consistenza catastale C dell’unità tipo e si ottiene quindi la TARIFFA n Quindi: RC = T X C Gaetano Di Stefano
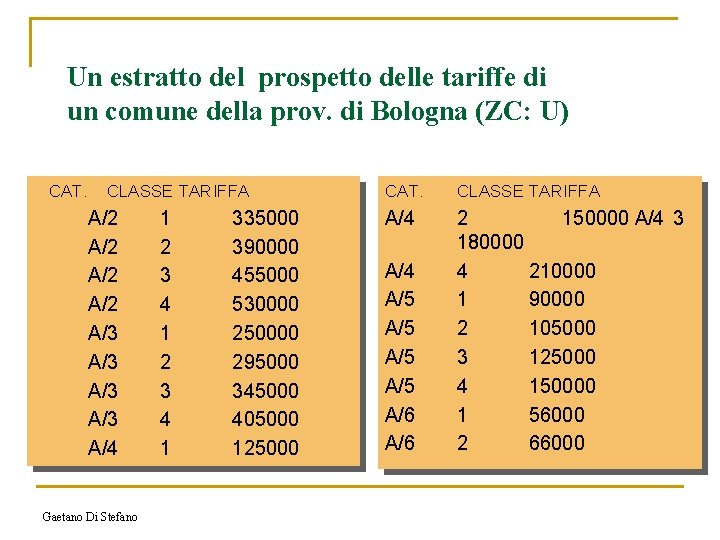
Un estratto del prospetto delle tariffe di un comune della prov. di Bologna (ZC: U) CAT. CLASSE TARIFFA A/2 A/2 A/3 A/3 A/4 Gaetano Di Stefano 1 2 3 4 1 335000 390000 455000 530000 250000 295000 345000 405000 125000 CAT. CLASSE TARIFFA A/4 2 150000 A/4 3 180000 4 210000 1 90000 2 105000 3 125000 4 150000 1 56000 2 66000 A/4 A/5 A/5 A/6
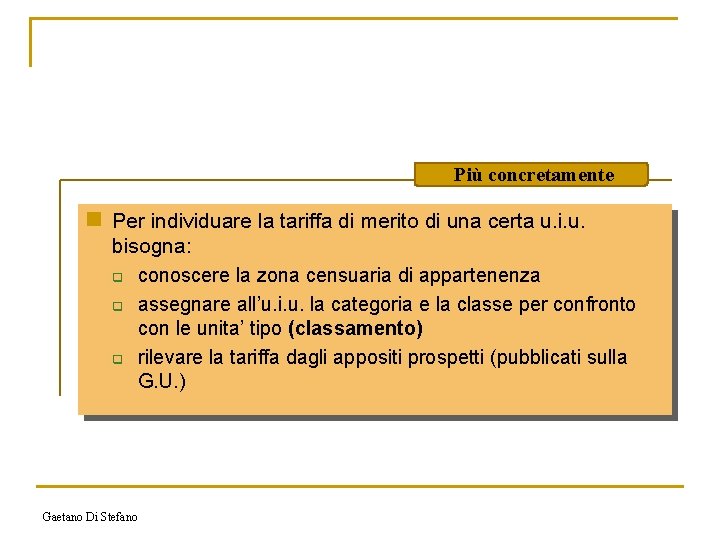
Più concretamente n Per individuare la tariffa di merito di una certa u. i. u. bisogna: q conoscere la zona censuaria di appartenenza q assegnare all’u. i. u. la categoria e la classe per confronto con le unita’ tipo (classamento) q rilevare la tariffa dagli appositi prospetti (pubblicati sulla G. U. ) Gaetano Di Stefano
LE ZONE CENSUARIE in base alla definizione del vecchio regolamento (DPR 1142/49), essa rappresenta una porzione o un intero territorio comunale caratterizzato da omogenei caratteri socio-economici, ambientali e livello di redditività immobiliare Le zone censuarie vanno revisionate secondo la nuova definizione di cui alla legge 427 del 1989, che ha esteso la zona censuaria anche al territorio di più comuni e ne ha limitato i caratteri a quelli socio-economi ed ambientali. Gaetano Di Stefano
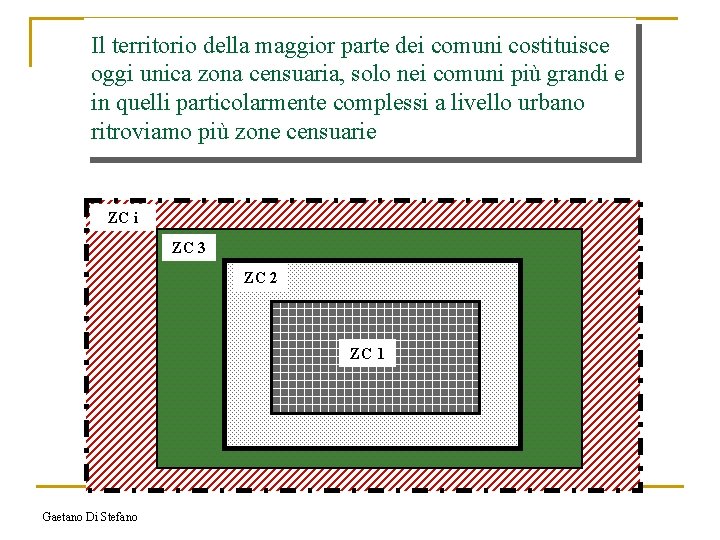
Il territorio della maggior parte dei comuni costituisce oggi unica zona censuaria, solo nei comuni più grandi e in quelli particolarmente complessi a livello urbano ritroviamo più zone censuarie ZC i ZC 3 ZC 2 ZC 1 Gaetano Di Stefano
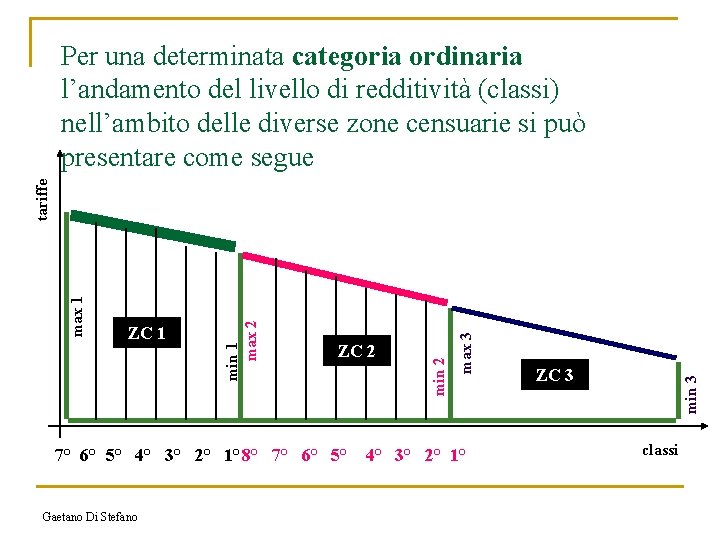
7° 6° 5° 4° 3° 2° 1° 8° 7° 6° 5° Gaetano Di Stefano 4° 3° 2° 1° ZC 3 min 3 max 3 ZC 2 min 2 ZC 1 min 1 max 2 max 1 tariffe Per una determinata categoria ordinaria l’andamento del livello di redditività (classi) nell’ambito delle diverse zone censuarie si può presentare come segue classi
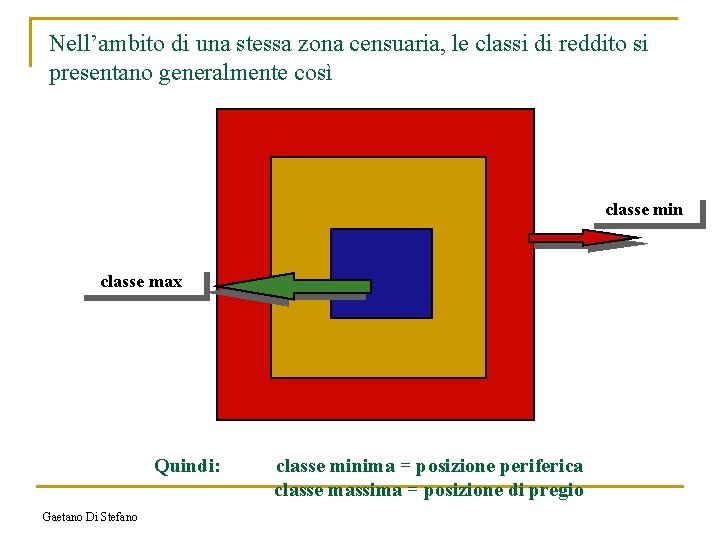
Nell’ambito di una stessa zona censuaria, le classi di reddito si presentano generalmente così classe min classe max Quindi: Gaetano Di Stefano classe minima = posizione periferica classe massima = posizione di pregio
Ma con gli attuali criteri come si scelgono la categoria e la classe Gaetano Di Stefano
LA SCELTA DELLA CATEGORIA n Si tenga presente che: q q Gaetano Di Stefano la categoria viene assegnata principalmente in funzione della destinazione d’uso ordinaria dell’u. i. u. per le abitazioni la scelta della categoria tiene conto anche delle caratteristiche intrinseche (tipologia)
LA SCELTA DELLA CLASSE n La classe rappresenta il pregio ubicazionale dell’u. in quanto per ogni categoria la redditività immobiliare è funzione principalmente della qualità urbana ed ambientale dell’area dove l’immobile è ubicato (centralità, servizi, infrastrutture. . . . ) Gaetano Di Stefano
LA SCELTA DELLA CLASSE n Un’u. i. u. di una certa categoria: q q meritera’ la classe massima se ubicata nella migliore posizione meritera’ la classe minima se ubicata nella peggiore posizione � N. B. La classificazione è riferita sempre alla zona censuaria Gaetano Di Stefano
LA SCELTA DELLA CLASSE n La scelta della classe va fatta tenendo conto non solo dell’ubicazione dell’u. i nell’ambito urbano ma anche: q della sua posizione nel fabbricato q dei caratteri intrinseci non considerati dalla categoria di appartenenza Gaetano Di Stefano
LA SCELTA DELLA CLASSE n A parita’ di categoria necessita a volte differenziare, nell’ambito dello stesso fabbricato, la classe per tenere conto delle differenti caratteristiche delle unità immobiliari presenti Gaetano Di Stefano
e. . la consistenza come si calcola? Gaetano Di Stefano
LA CONSISTENZA CATASTALE n La consistenza catastale delle u. i. u. dei gruppi A - B - C si misura: � in vani utili ragguagliati per il gruppo A (sommando al numero dei vani principali, un terzo del numero degli accessori diretti ed un quarto degli accessori indiretti e tenendo conto con un aumento o una diminuzione fino al 10% di particolari comodi o difetti) Gaetano Di Stefano
LA CONSISTENZA CATASTALE � � Gaetano Di Stefano in mc vuoto per pieno per il gruppo B, tenendo conto di comodi o svantaggi aumentando o diminuendo fino a +/10% il volume stesso in mq utili per il gruppo C (ragguagliando per i negozi la superficie netta dei locali retrobottega) e tenendo conto con un aumento o una detrazione fino a +/- 10% (20% per i negozi) di comodi o svantaggi.
A questo punto parliamo delle modalità di calcolo della rendita catastale per le u. i. dei gruppi D - E Gaetano Di Stefano
LA RENDITA CATASTALE DELLE U. I. DEI GRUPPI D - E n In precedenza è stato fatto presente come la rendita catastale delle u. i. di questi gruppi si determini attraverso la cosiddetta stima diretta. n Ciò sta a significare che bisogna seguire il procedimento di stima già esposto in precedenza, non potendosi nel caso fare ricorso al confronto con le unità tipo. Gaetano Di Stefano
la rendita catastale di queste u. i. si calcola. . . Detraendo dal reddito lordo ordinario annuo le spese di pertinenza della proprieta’ Gaetano Di Stefano
Come già detto, il reddito lordo può calcolarsi o per confronto con canoni di mercato oppure, in mancanza, applicando al valore di mercato delle u. il piu’ opportuno saggio di fruttuosita’ Gaetano Di Stefano
Spesso per queste unità immobiliari, non esiste un mercato locativo, per cui n la RC va calcolata applicando un saggio di fruttuosità al loro più probabile valore di mercato n questo saggio deve essere posto al netto delle quote percentuali inerenti alle spese di pertinenza della proprietà Gaetano Di Stefano
Il valore di mercato, a sua volta, n potrebbe non essere determinabile con il procedimento sintetico e quindi bisognerà fare ricorso al procedimento analitico basato sul: � costo di riproduzione oppure sul � valore di surrogazione Gaetano Di Stefano
LA RENDITA CATASTALE DELLE U. I. DEI GRUPPI D - E n Per quanto riguarda il saggio di fruttuosità è prassi applicare al valore del bene un saggio già al netto delle spese di cui si è parlato. n I saggi lordi e le spese detrattive vanno rilevati con riferimento al mercato immobiliare. Gaetano Di Stefano
IL SAGGIO DI FRUTTUOSITA’ n Va tenuto presente che esso esprime il prezzo d’uso (canone) dei beni. n Il saggio lordo è diverso a seconda: q del tipo di bene (terreno o fabbricato) q q q della destinazione del bene (abit. , ufficio, ecc. ) della posizione del bene (centrale o perifer. ) delle caratteristiche costruttive e dei materiali di finitura (signorile, civile, economico) Gaetano Di Stefano
IL SAGGIO DI FRUTTUOSITA’ n Il saggio lordo dipende inoltre: dalla durata della vita del bene n In genere il saggio lordo: q è più alto per un fabbricato che per un terreno q aumenta passando dal centro alla periferia q aumenta passando dalle abitazioni agli uffici ed ai negozi; q aumenta passando dai fabbricati signorili a quelli civili e a quelli economici q Gaetano Di Stefano
IL SAGGIO DI FRUTTUOSITA’ n Inoltre il saggio: è più alto per i fabbricati di vita breve rispetto a quelli di vita lunga. n Orientativamente, il saggio di capitalizzazione lordo non scende quasi mai al disotto del 3% (redditività storica media delle obbligazioni dello Stato) ed è raro che superi il 10%. q Gaetano Di Stefano
IL SAGGIO DI FRUTTUOSITA’ n Non bisogna dimenticare che il saggio è l’elemento che correla il reddito al valore di un bene (in sostanza, il suo inverso è un coefficiente numerico esprimente quante volte bisogna moltiplicare il reddito per ottenere il valore del capitale). n E’ evidente che in un periodo in cui i valori aumentano i saggi diminuiscono (a parità di reddito) e viceversa. Gaetano Di Stefano
Il saggio di fruttuosità A titolo indicativo si riportano i saggi più comunemente utilizzati in Emilia Romagna: n – – – – – D/1 D/2 D/3 D/4 D/5 D/6 D/7 D/8 D/9 GRUPPO D ( 2, 5 ( 2, 0 ( 2, 5 ( 3, 5 ( 2, 5 Gaetano Di Stefano 3, 0) 3, 5) 2, 5) 3, 5) 4, 5) 3, 0) 3, 5) 4, 0) 3, 0) – – – GRUPPO E E/1 -E 2 ( 1, 5 2, 5 ) E/3 ( 2, 5 4, 0) E/4 -E/9 ( 1, 5 2, 5 )
LA RENDITA CATASTALE DELLE U. I. DEI GRUPPI D - E n Per determinare il canone lordo annuo di particolari complessi produttivi (cinema, alberghi, centri commerciali, aree per la distribuzione di carburanti ecc. ) è possibile seguire un particolare metodo che fa ricorso al principio della partecipazione degli utili Gaetano Di Stefano
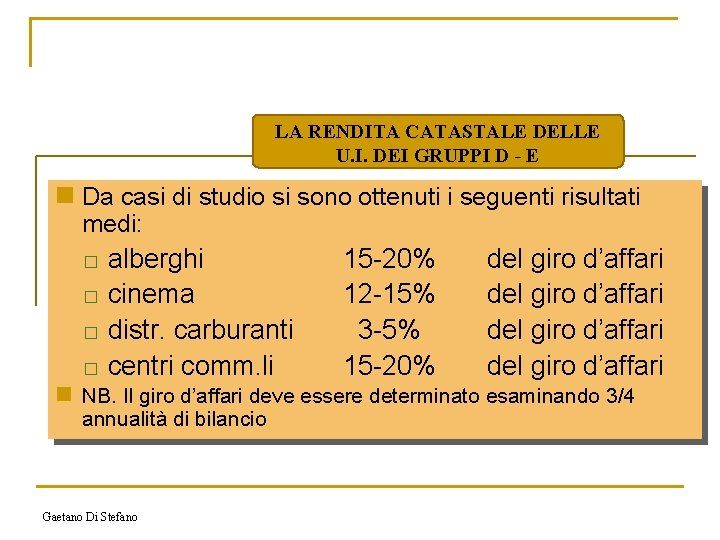
LA RENDITA CATASTALE DELLE U. I. DEI GRUPPI D - E n Da casi di studio si sono ottenuti i seguenti risultati medi: � � alberghi cinema distr. carburanti centri comm. li 15 -20% 12 -15% 3 -5% 15 -20% del giro d’affari n NB. Il giro d’affari deve essere determinato esaminando 3/4 annualità di bilancio Gaetano Di Stefano