DEPARTAMENTO DE CIENCIAS ECONMICAS ADMINISTRATIVAS Y DEL COMERCIO


- Slides: 95
DEPARTAMENTO DE CIENCIAS ECONÓMICAS ADMINISTRATIVAS Y DEL COMERCIO IMPLEMENTACIÓN DE UN PLAN DE NEGOCIO PARA LANZAR UN NUEVO PRODUCTO DE MICROCRÉDITO A LAS ASOCIACIONES DE COMERCIANTES MINORISTAS DE LA CIUDAD DE SANGOLQUÍ EN LA COOPERATIVA DE AHORRO Y CREDITO “CEDES” TESIS PREVIO A LA OBTENCIÓN DEL TÍTULO DE INGENIERO EN FINANZAS – CONTADOR PÚBLICO AUDITOR JOHANA CONSUELO SUNTAXI OÑA Ing. Carmen García Directora Econ. Galo Soria Codirector SANGOLQUÍ, Julio 2012
Justificación La cooperativa no ha tenido procesos técnicos para lanzar productos motivo por el cual lo ha hecho de una manera espontánea, sin estudios que lo sustenten. Objetivos Implementar un plan de negocio para el lanzamiento de un producto diferente de microcrédito dirigido a comerciantes minoristas, que sea rentable y beneficioso para la cooperativa permitiendo el crecimiento institucional.
CAPÍTULO I • Entorno Macroeconómico CAPÍTULO II • Entorno Microeconómico CAPÍTULO III • La Cooperativa CAPÍTULO IV • Marco Teórico CAPÍTULO V • Estructura del Nuevo Producto de Microcrédito CAPÍTULO VI • Proyección Financiera CAPÍTULO VII • Conclusiones y Recomendaciones
CAPÍTULO I ENTORNO MACROECONÓMICO
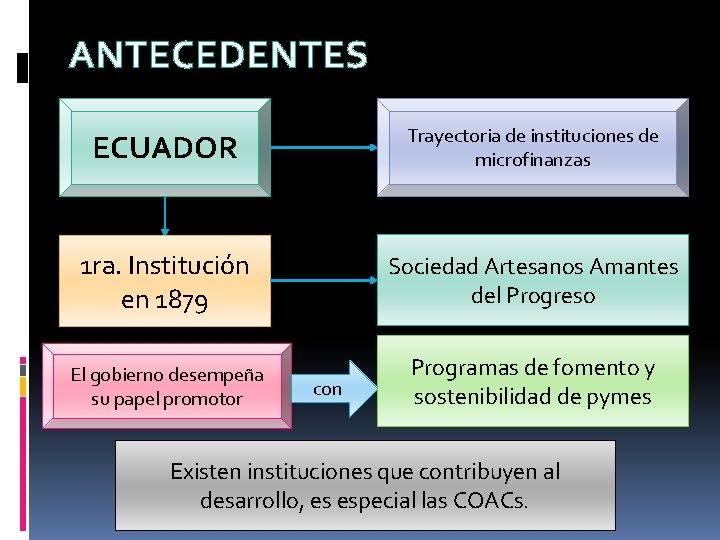
ANTECEDENTES ECUADOR Trayectoria de instituciones de microfinanzas 1 ra. Institución en 1879 Sociedad Artesanos Amantes del Progreso El gobierno desempeña su papel promotor Programas de fomento y sostenibilidad de pymes con Existen instituciones que contribuyen al desarrollo, es especial las COACs.
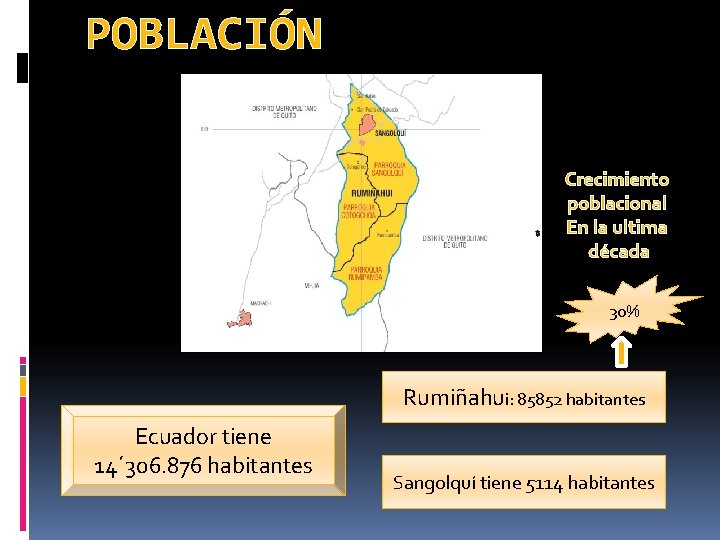
POBLACIÓN Crecimiento poblacional En la ultima década 30% Rumiñahui: 85852 habitantes Ecuador tiene 14´ 306. 876 habitantes Sangolquí tiene 5114 habitantes
Operación financiera en la que se pone a nuestra disposición una cantidad de dinero hasta un límite especificado y durante un período de tiempo determinado. PROPÓSITO Cubrir gastos Corrientes Extraordinarios Falta de liquidez
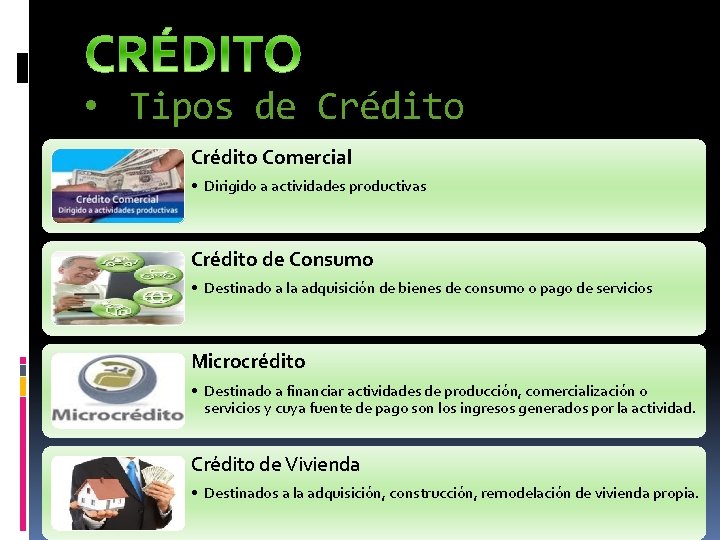
• Tipos de Crédito Comercial • Dirigido a actividades productivas Crédito de Consumo • Destinado a la adquisición de bienes de consumo o pago de servicios Microcrédito • Destinado a financiar actividades de producción, comercialización o servicios y cuya fuente de pago son los ingresos generados por la actividad. Crédito de Vivienda • Destinados a la adquisición, construcción, remodelación de vivienda propia.
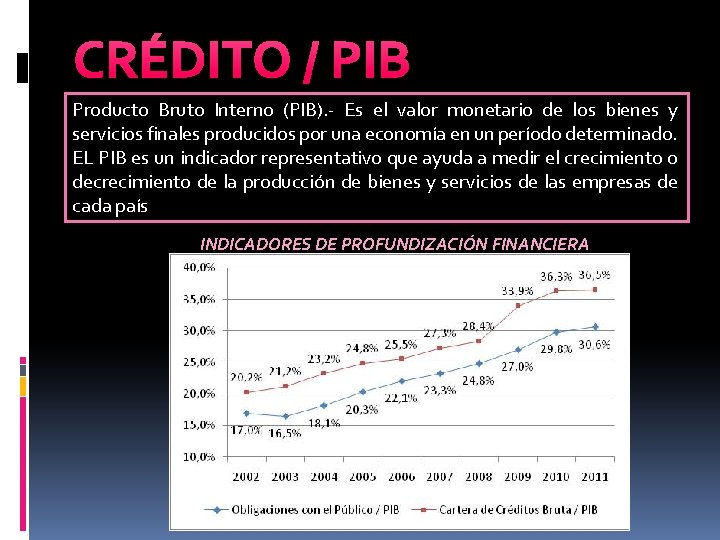
CRÉDITO / PIB Producto Bruto Interno (PIB). - Es el valor monetario de los bienes y servicios finales producidos por una economía en un período determinado. EL PIB es un indicador representativo que ayuda a medir el crecimiento o decrecimiento de la producción de bienes y servicios de las empresas de cada país INDICADORES DE PROFUNDIZACIÓN FINANCIERA
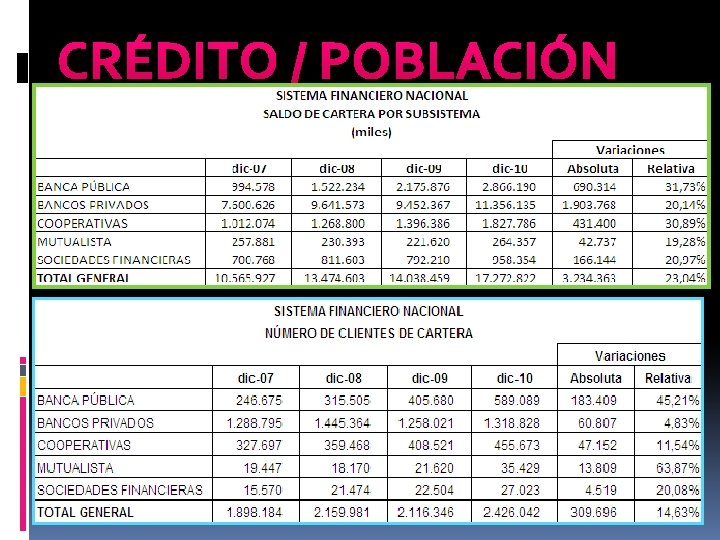
CRÉDITO / POBLACIÓN
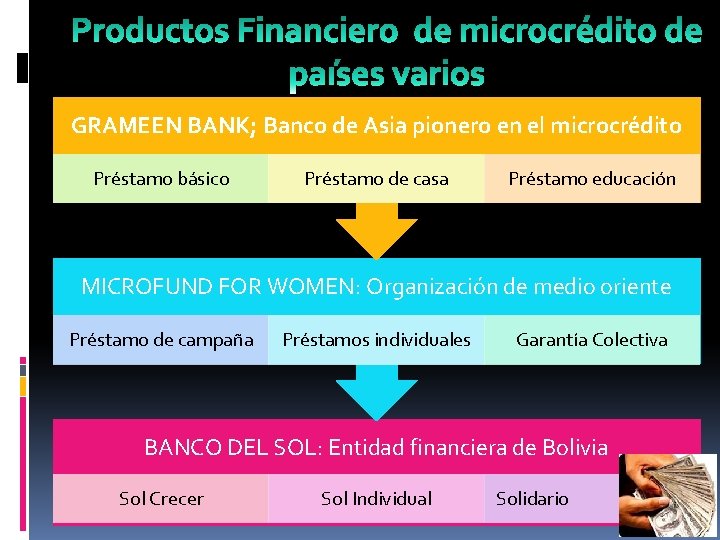
GRAMEEN BANK; Banco de Asia pionero en el microcrédito Préstamo básico Préstamo de casa Préstamo educación MICROFUND FOR WOMEN: Organización de medio oriente Préstamo de campaña Préstamos individuales Garantía Colectiva BANCO DEL SOL: Entidad financiera de Bolivia Sol Crecer Sol Individual Solidario
CAPÍTULO II ENTORNO MICROECONÓMICO
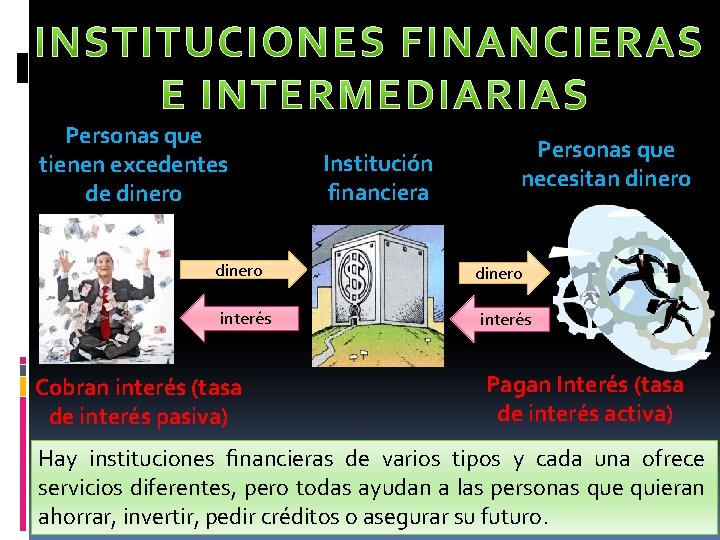
Personas que tienen excedentes de dinero interés Cobran interés (tasa de interés pasiva) Institución financiera Personas que necesitan dinero interés Pagan Interés (tasa de interés activa) Hay instituciones financieras de varios tipos y cada una ofrece servicios diferentes, pero todas ayudan a las personas que quieran ahorrar, invertir, pedir créditos o asegurar su futuro.
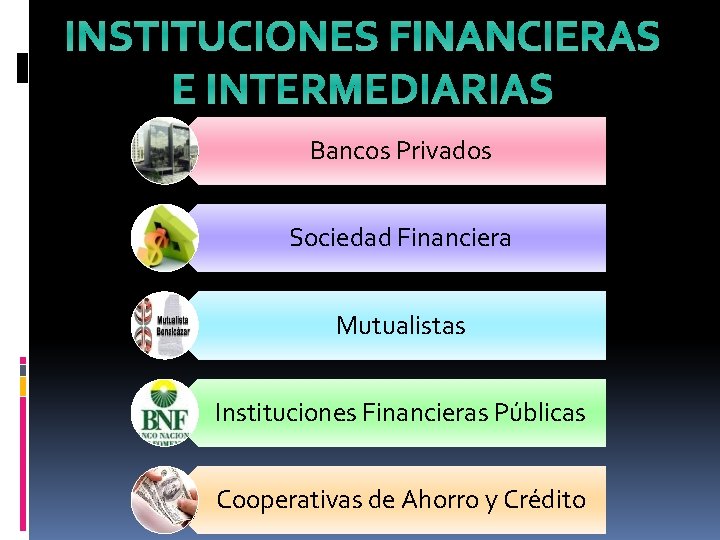
INSTITUCIONES FINANCIERAS E INTERMEDIARIAS Bancos Privados Sociedad Financiera Mutualistas Instituciones Financieras Públicas Cooperativas de Ahorro y Crédito
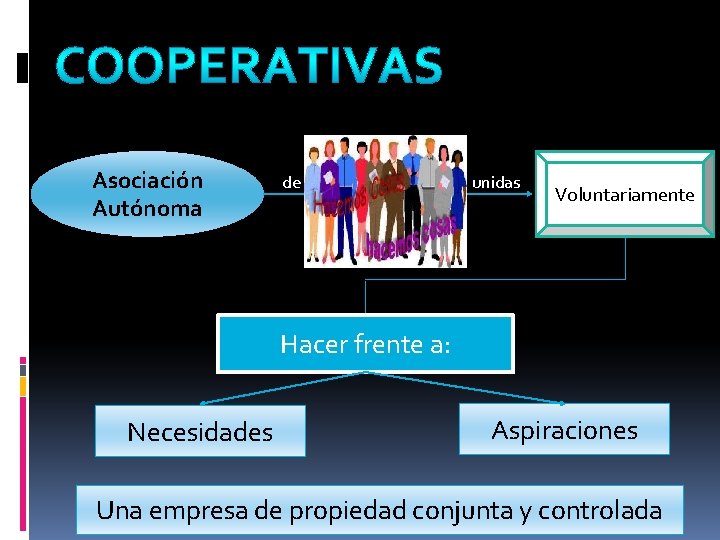
Asociación Autónoma de unidas Voluntariamente Hacer frente a: Necesidades Aspiraciones Una empresa de propiedad conjunta y controlada
Existen 40 Entidades Reguladas Todas las COACs han logrado mantener la confianza de sus asociados, bajar las tasas de interés y la morosidad por la facilidad y accesibilidad en los servicios que prestan.
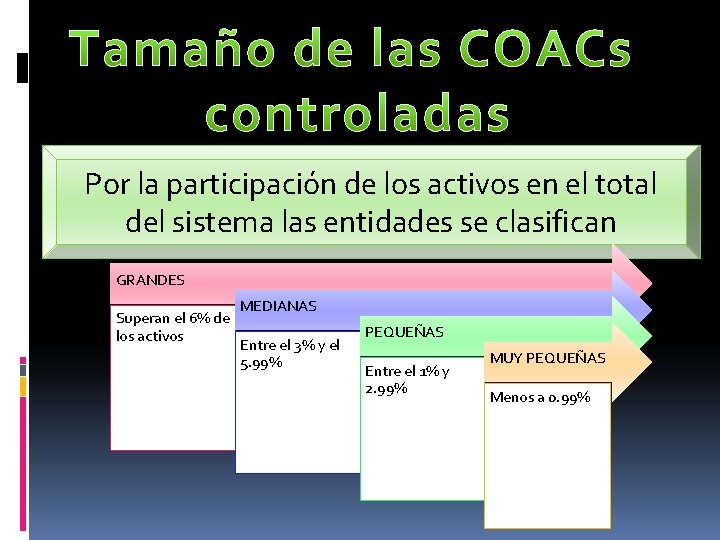
Por la participación de los activos en el total del sistema las entidades se clasifican GRANDES Superan el 6% de los activos MEDIANAS Entre el 3% y el 5. 99% PEQUEÑAS Entre el 1% y 2. 99% MUY PEQUEÑAS Menos a 0. 99%
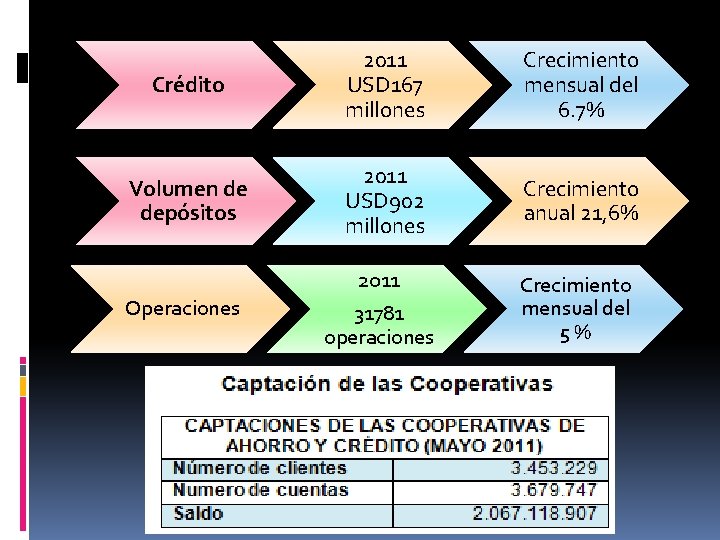
Crédito 2011 USD 167 millones Crecimiento mensual del 6. 7% Volumen de depósitos 2011 USD 902 millones Crecimiento anual 21, 6% Operaciones 2011 31781 operaciones Crecimiento mensual del 5 %
Cooperativas de Ahorro y Crédito No Controladas 1221 cooperativas Está bajo el control de la Dirección Nacional de Cooperativas Desempeñar actividades únicamente enfocadas en la parte administrativa, de registro y de fiscalización.
PRODUCTOS DE MICROCRÉDITO SIMILARES EN ECUADOR Satisfacer necesidades COOPERATIVAS Crean créditos para ra a p Micro y pequeños comerciantes
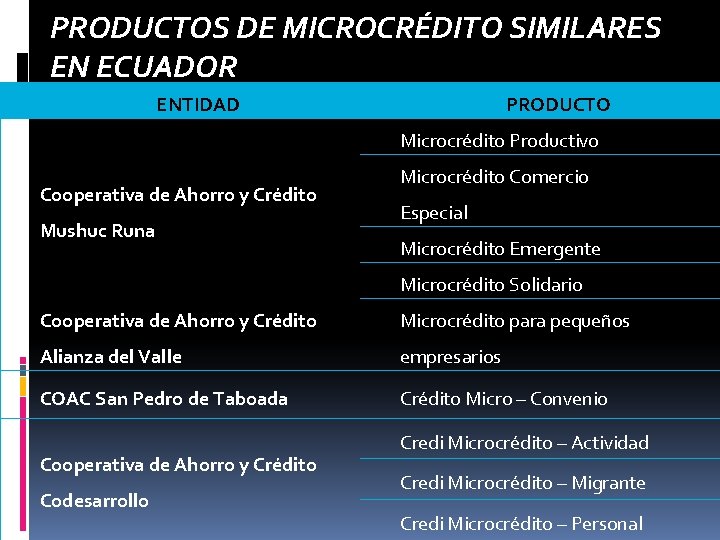
PRODUCTOS DE MICROCRÉDITO SIMILARES EN ECUADOR ENTIDAD PRODUCTO Microcrédito Productivo Cooperativa de Ahorro y Crédito Mushuc Runa Microcrédito Comercio Especial Microcrédito Emergente Microcrédito Solidario Cooperativa de Ahorro y Crédito Microcrédito para pequeños Alianza del Valle empresarios COAC San Pedro de Taboada Crédito Micro – Convenio Cooperativa de Ahorro y Crédito Codesarrollo Credi Microcrédito – Actividad Credi Microcrédito – Migrante Credi Microcrédito – Personal
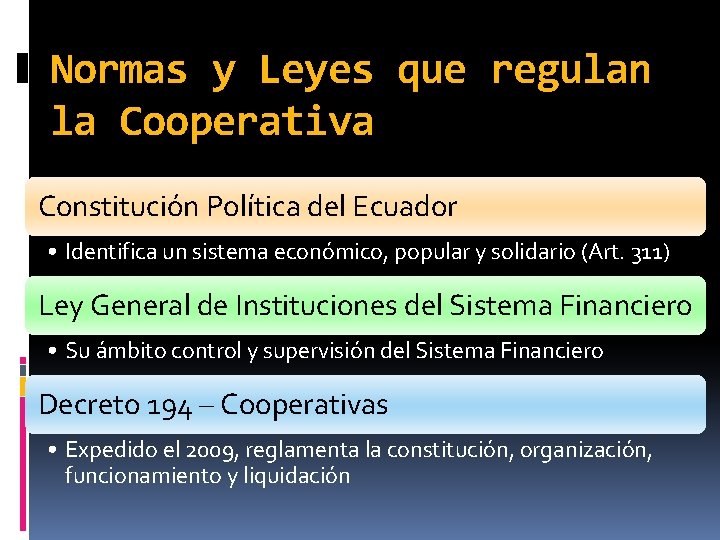
Normas y Leyes que regulan la Cooperativa Constitución Política del Ecuador • Identifica un sistema económico, popular y solidario (Art. 311) Ley General de Instituciones del Sistema Financiero • Su ámbito control y supervisión del Sistema Financiero Decreto 194 – Cooperativas • Expedido el 2009, reglamenta la constitución, organización, funcionamiento y liquidación
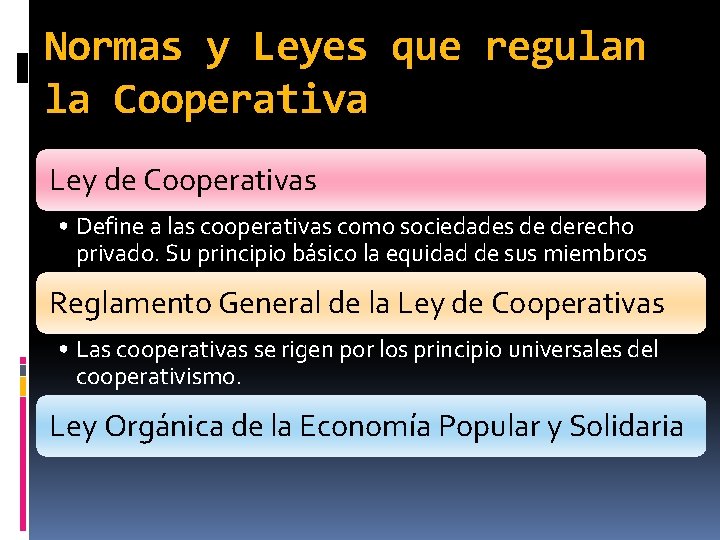
Normas y Leyes que regulan la Cooperativa Ley de Cooperativas • Define a las cooperativas como sociedades de derecho privado. Su principio básico la equidad de sus miembros Reglamento General de la Ley de Cooperativas • Las cooperativas se rigen por los principio universales del cooperativismo. Ley Orgánica de la Economía Popular y Solidaria
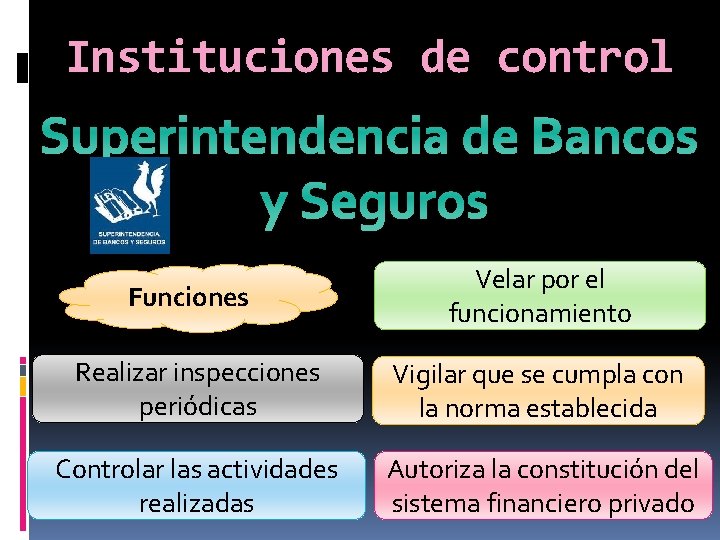
Instituciones de control Superintendencia de Bancos y Seguros Funciones Velar por el funcionamiento Realizar inspecciones periódicas Vigilar que se cumpla con la norma establecida Controlar las actividades realizadas Autoriza la constitución del sistema financiero privado
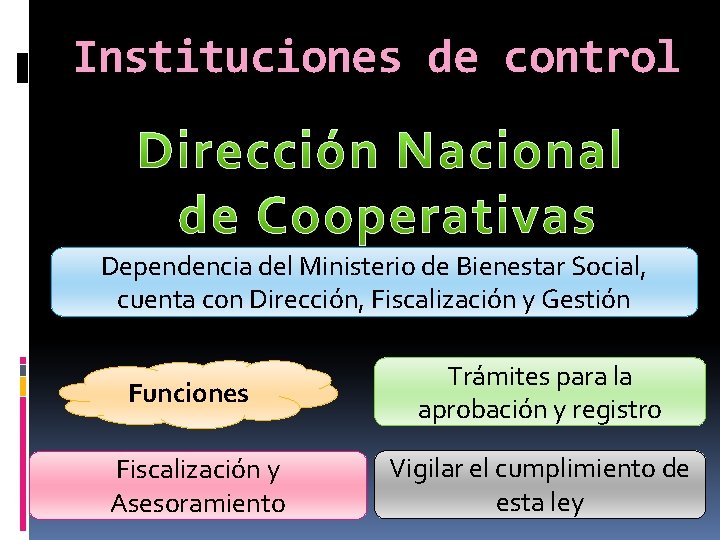
Instituciones de control Dependencia del Ministerio de Bienestar Social, cuenta con Dirección, Fiscalización y Gestión Funciones Fiscalización y Asesoramiento Trámites para la aprobación y registro Vigilar el cumplimiento de esta ley
Instituciones de control Creada por la Ley de Economía Popular y Solidaria Traspaso de la información de la Superintendencia de Bancos Regular a las Cooperativas bajo los parámetros de control que se establecía en la SBS
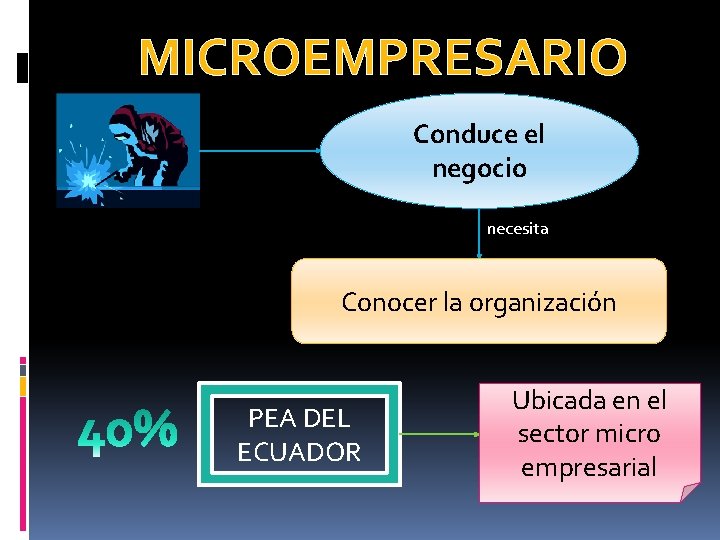
MICROEMPRESARIO Conduce el negocio necesita Conocer la organización PEA DEL ECUADOR Ubicada en el sector micro empresarial
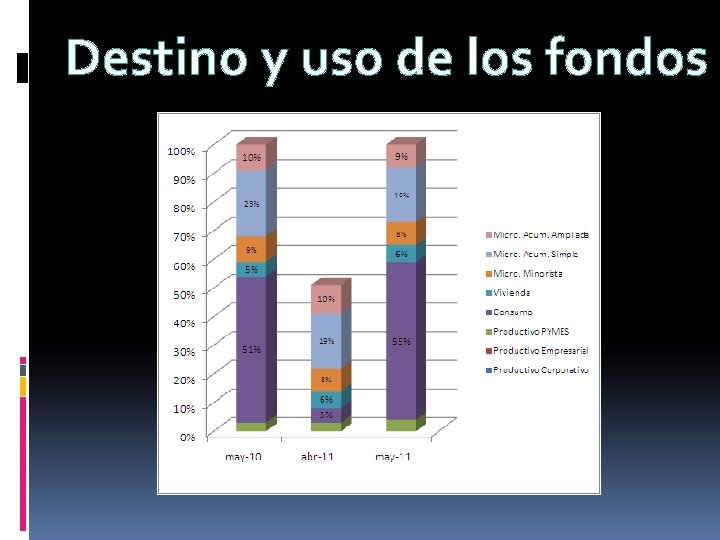
Destino y uso de los fondos
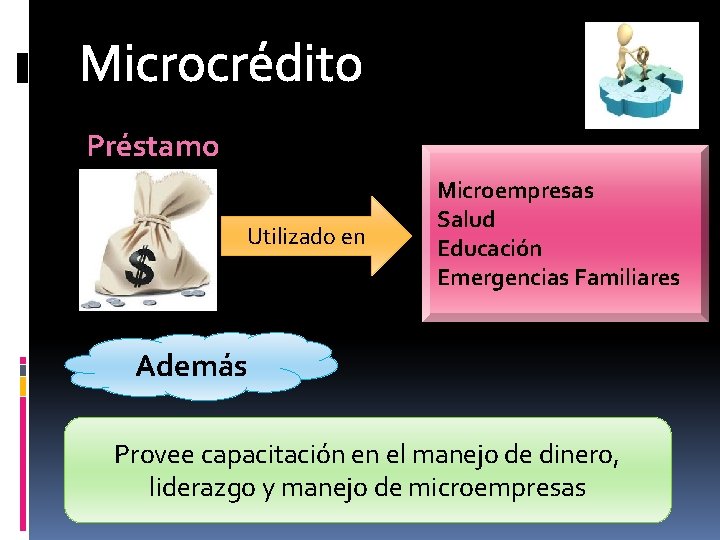
Microcrédito Préstamo Utilizado en Microempresas Salud Educación Emergencias Familiares Además Provee capacitación en el manejo de dinero, liderazgo y manejo de microempresas
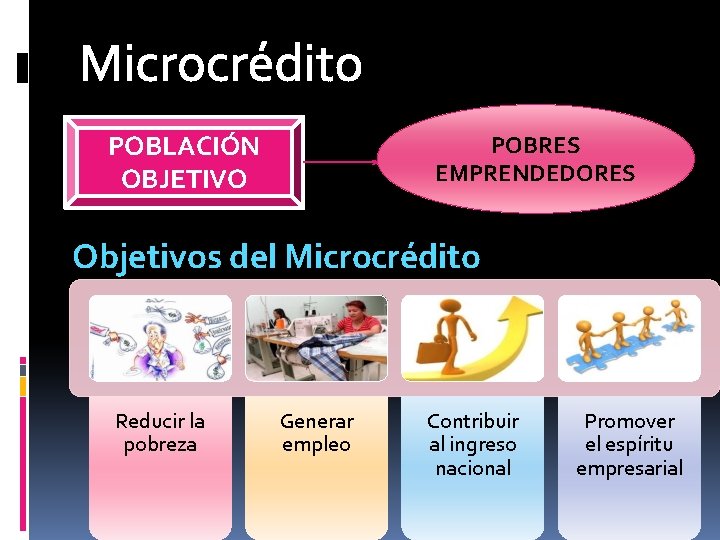
Microcrédito POBLACIÓN OBJETIVO POBRES EMPRENDEDORES Objetivos del Microcrédito Reducir la pobreza Generar empleo Contribuir al ingreso nacional Promover el espíritu empresarial
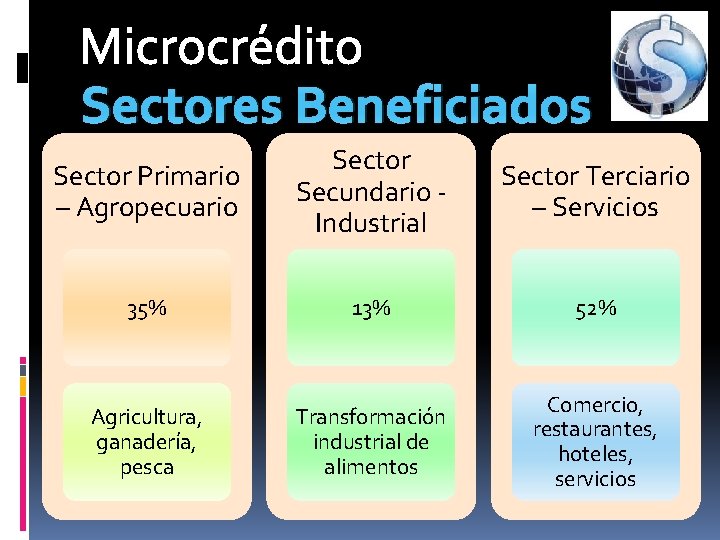
Microcrédito Sectores Beneficiados Sector Primario – Agropecuario Sector Secundario - Industrial Sector Terciario – Servicios 35% 13% 52% Transformación industrial de alimentos Comercio, restaurantes, hoteles, servicios Agricultura, ganadería, pesca
CAPÍTULO III LA COOPERATIVA
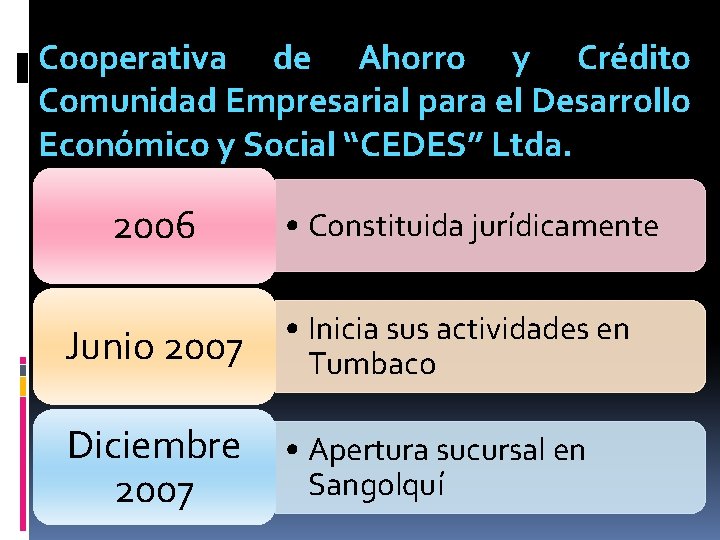
Cooperativa de Ahorro y Crédito Comunidad Empresarial para el Desarrollo Económico y Social “CEDES” Ltda. 2006 Junio 2007 • Constituida jurídicamente • Inicia sus actividades en Tumbaco Diciembre • Apertura sucursal en Sangolquí 2007
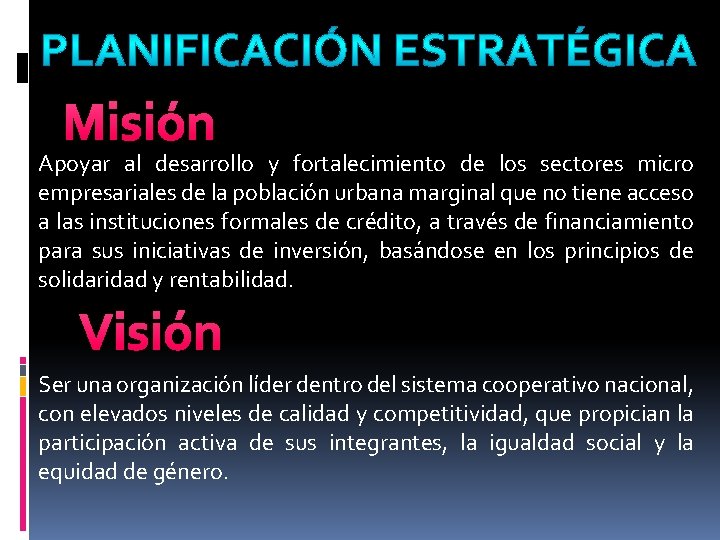
Misión Apoyar al desarrollo y fortalecimiento de los sectores micro empresariales de la población urbana marginal que no tiene acceso a las instituciones formales de crédito, a través de financiamiento para sus iniciativas de inversión, basándose en los principios de solidaridad y rentabilidad. Visión Ser una organización líder dentro del sistema cooperativo nacional, con elevados niveles de calidad y competitividad, que propician la participación activa de sus integrantes, la igualdad social y la equidad de género.
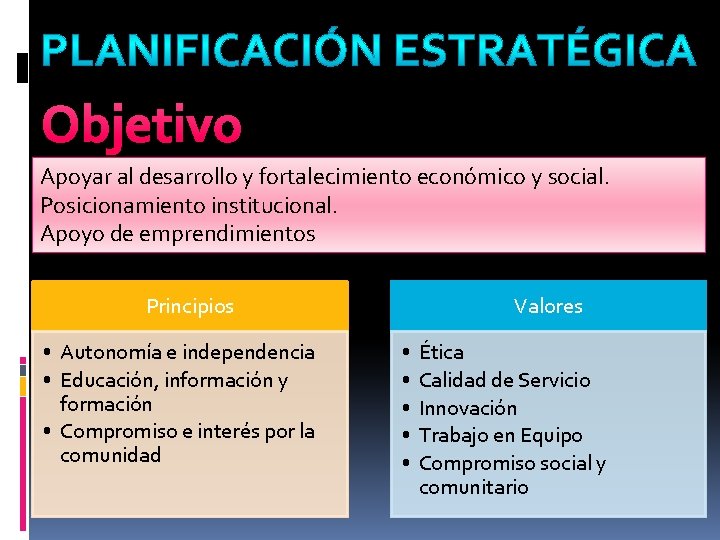
Objetivo Apoyar al desarrollo y fortalecimiento económico y social. Posicionamiento institucional. Apoyo de emprendimientos Principios • Autonomía e independencia • Educación, información y formación • Compromiso e interés por la comunidad Valores • • • Ética Calidad de Servicio Innovación Trabajo en Equipo Compromiso social y comunitario
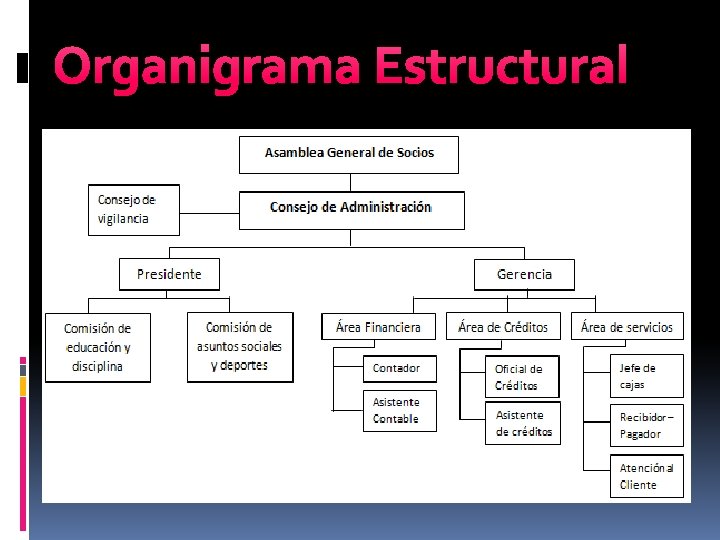
Organigrama Estructural
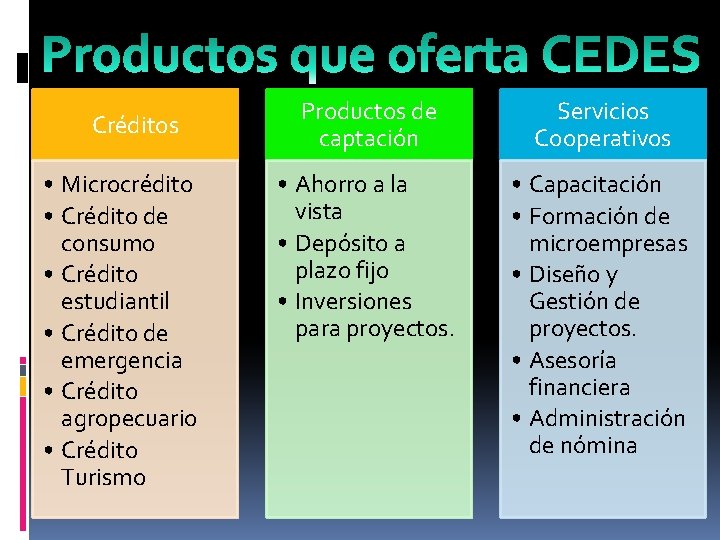
Créditos • Microcrédito • Crédito de consumo • Crédito estudiantil • Crédito de emergencia • Crédito agropecuario • Crédito Turismo Productos de captación Servicios Cooperativos • Ahorro a la vista • Depósito a plazo fijo • Inversiones para proyectos. • Capacitación • Formación de microempresas • Diseño y Gestión de proyectos. • Asesoría financiera • Administración de nómina
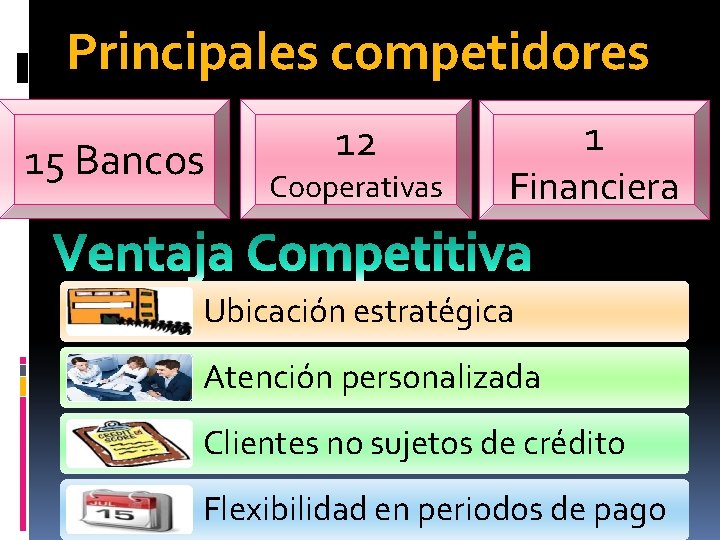
Principales competidores 15 Bancos 12 Cooperativas 1 Financiera Ubicación estratégica Atención personalizada Clientes no sujetos de crédito Flexibilidad en periodos de pago
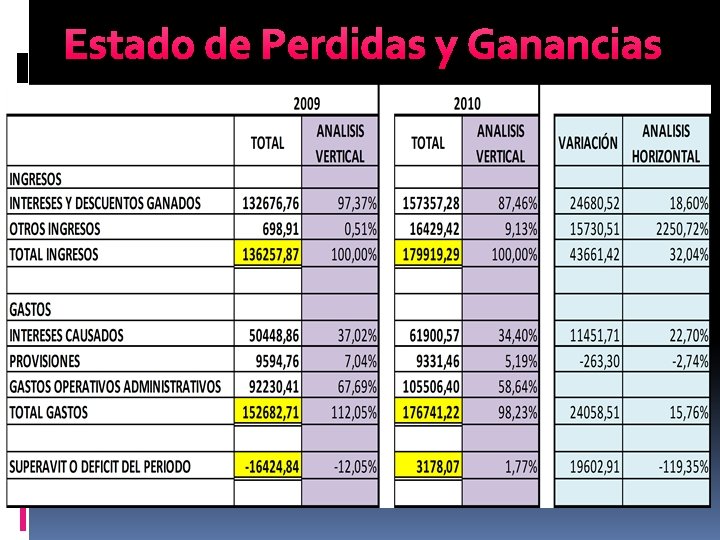
Estado de Perdidas y Ganancias
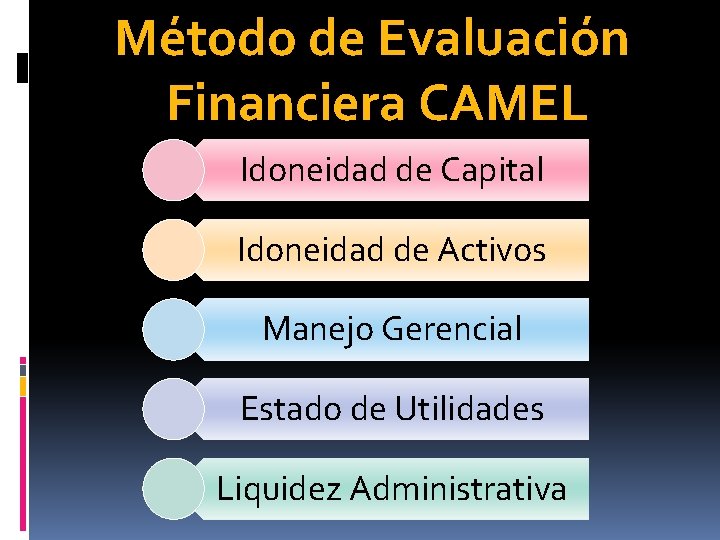
Método de Evaluación Financiera CAMEL Idoneidad de Capital Idoneidad de Activos Manejo Gerencial Estado de Utilidades Liquidez Administrativa
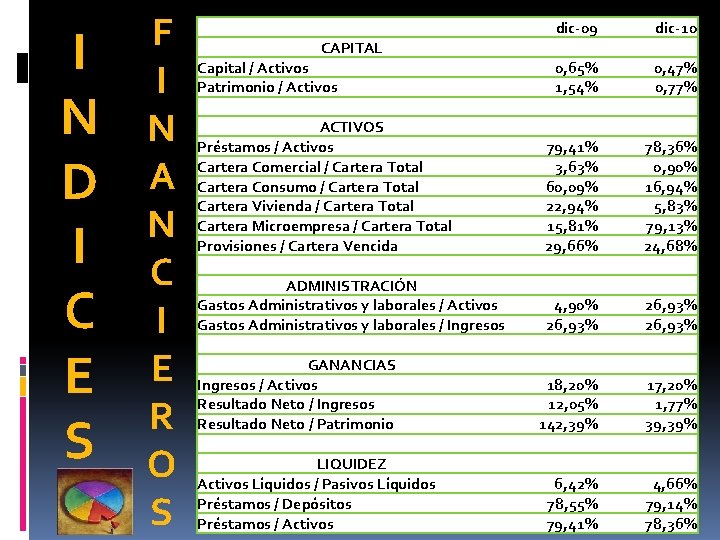
I N D I C E S F I N A N C I E R O S dic-09 CAPITAL Capital / Activos Patrimonio / Activos ACTIVOS Préstamos / Activos Cartera Comercial / Cartera Total Cartera Consumo / Cartera Total Cartera Vivienda / Cartera Total Cartera Microempresa / Cartera Total Provisiones / Cartera Vencida ADMINISTRACIÓN Gastos Administrativos y laborales / Activos Gastos Administrativos y laborales / Ingresos GANANCIAS Ingresos / Activos Resultado Neto / Ingresos Resultado Neto / Patrimonio LIQUIDEZ Activos Líquidos / Pasivos Líquidos Préstamos / Depósitos Préstamos / Activos dic-10 0, 65% 1, 54% 0, 47% 0, 77% 79, 41% 3, 63% 60, 09% 22, 94% 15, 81% 29, 66% 78, 36% 0, 90% 16, 94% 5, 83% 79, 13% 24, 68% 4, 90% 26, 93% 18, 20% 12, 05% 142, 39% 17, 20% 1, 77% 39, 39% 6, 42% 78, 55% 79, 41% 4, 66% 79, 14% 78, 36%
CAPÍTULO IV MARCO TEÓRICO
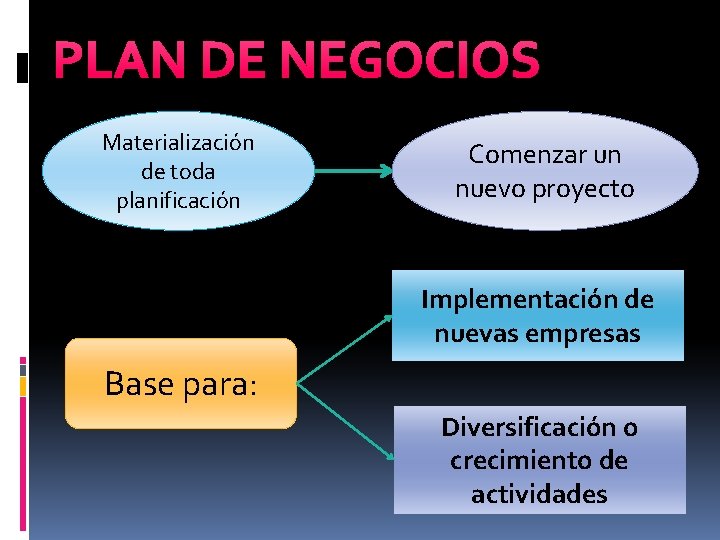
PLAN DE NEGOCIOS Materialización de toda planificación Comenzar un nuevo proyecto Implementación de nuevas empresas Base para: Diversificación o crecimiento de actividades
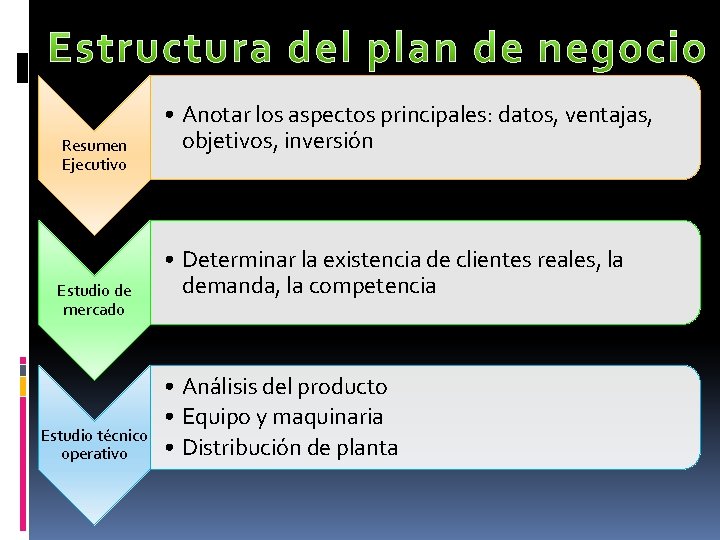
Resumen Ejecutivo Estudio de mercado Estudio técnico operativo • Anotar los aspectos principales: datos, ventajas, objetivos, inversión • Determinar la existencia de clientes reales, la demanda, la competencia • Análisis del producto • Equipo y maquinaria • Distribución de planta
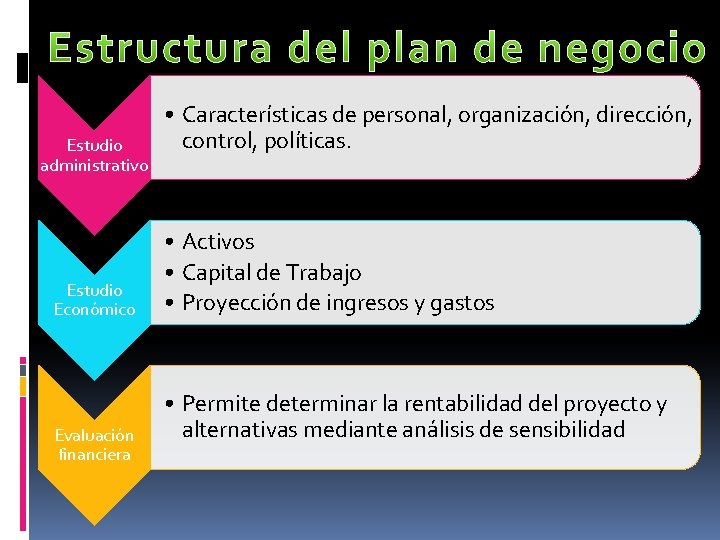
Estudio administrativo Estudio Económico Evaluación financiera • Características de personal, organización, dirección, control, políticas. • Activos • Capital de Trabajo • Proyección de ingresos y gastos • Permite determinar la rentabilidad del proyecto y alternativas mediante análisis de sensibilidad
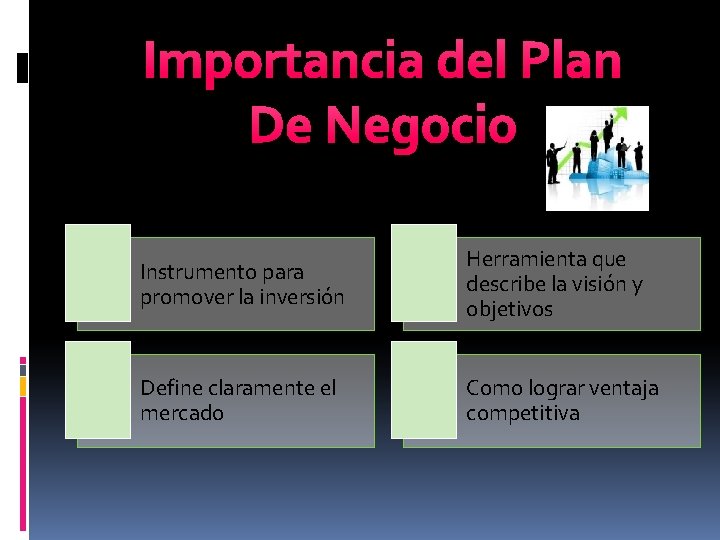
Importancia del Plan De Negocio Instrumento para promover la inversión Herramienta que describe la visión y objetivos Define claramente el mercado Como lograr ventaja competitiva
CAPÍTULO V ESTRUCTURA DEL NUEVO PRODUCTO DE MICROCRÉDITO
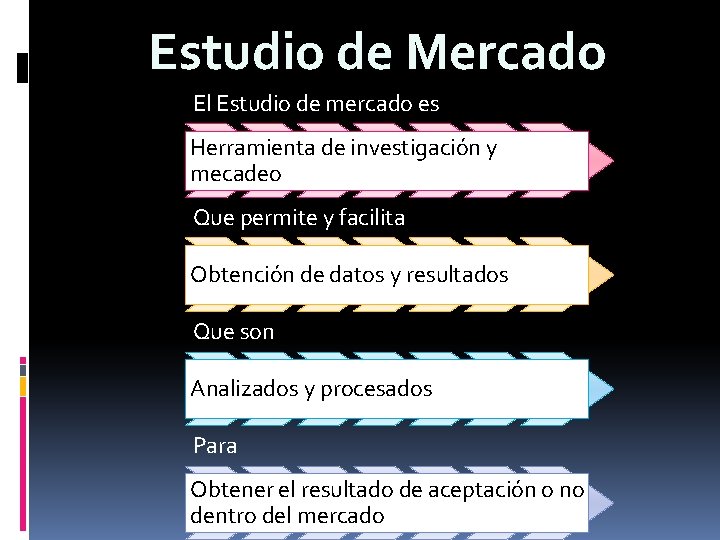
Estudio de Mercado El Estudio de mercado es Herramienta de investigación y mecadeo Que permite y facilita Obtención de datos y resultados Que son Analizados y procesados Para Obtener el resultado de aceptación o no dentro del mercado
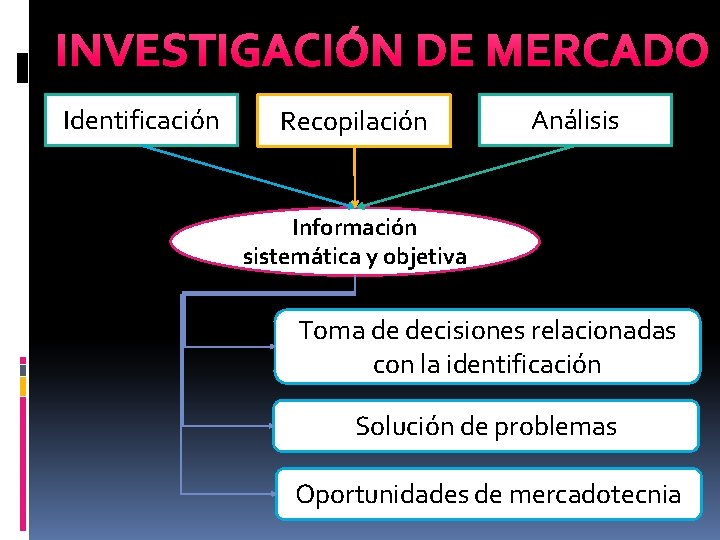
INVESTIGACIÓN DE MERCADO Identificación Recopilación Análisis Información sistemática y objetiva Toma de decisiones relacionadas con la identificación Solución de problemas Oportunidades de mercadotecnia
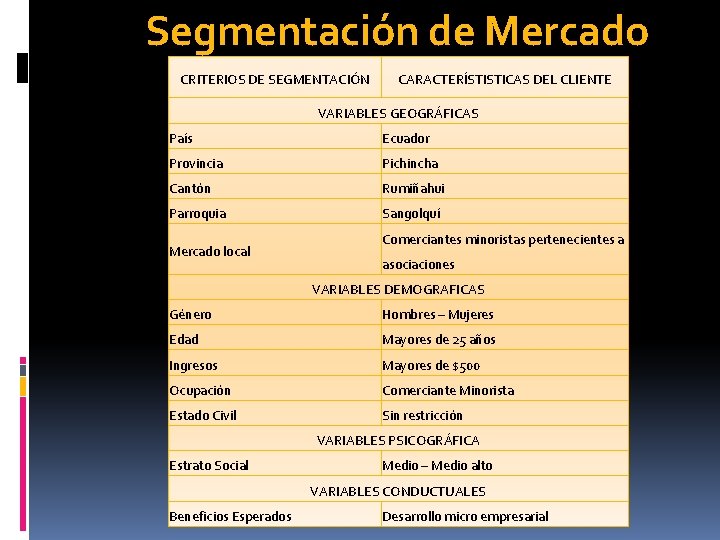
Segmentación de Mercado CRITERIOS DE SEGMENTACIÓN CARACTERÍSTISTICAS DEL CLIENTE VARIABLES GEOGRÁFICAS País Ecuador Provincia Pichincha Cantón Rumiñahui Parroquia Sangolquí Mercado local Comerciantes minoristas pertenecientes a asociaciones VARIABLES DEMOGRAFICAS Género Hombres – Mujeres Edad Mayores de 25 años Ingresos Mayores de $500 Ocupación Comerciante Minorista Estado Civil Sin restricción VARIABLES PSICOGRÁFICA Estrato Social Medio – Medio alto VARIABLES CONDUCTUALES Beneficios Esperados Desarrollo micro empresarial
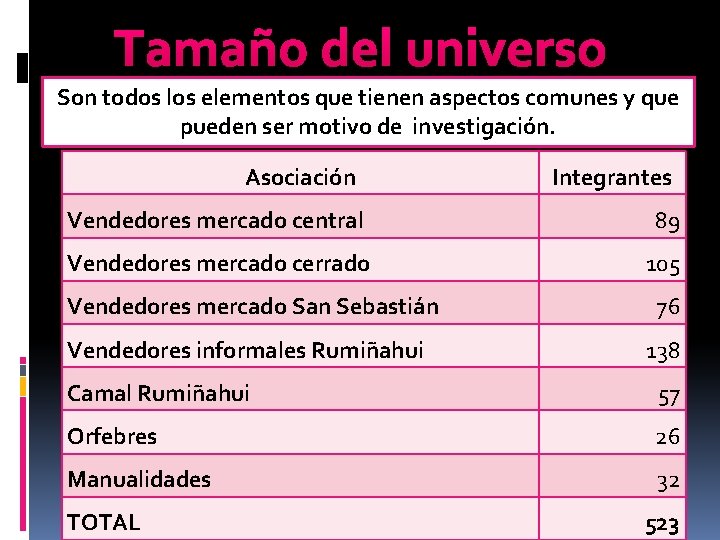
Tamaño del universo Son todos los elementos que tienen aspectos comunes y que pueden ser motivo de investigación. Asociación Integrantes Vendedores mercado central 89 Vendedores mercado cerrado 105 Vendedores mercado San Sebastián Vendedores informales Rumiñahui 76 138 Camal Rumiñahui 57 Orfebres 26 Manualidades 32 TOTAL 523
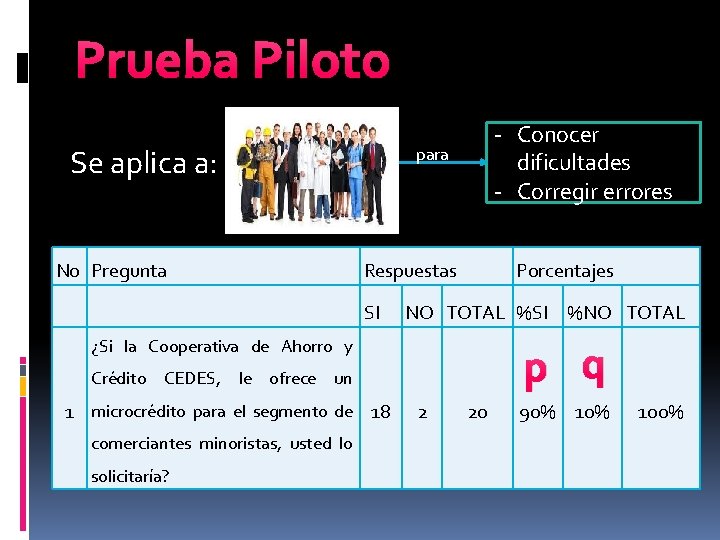
Prueba Piloto Se aplica a: para No Pregunta Respuestas SI - Conocer dificultades - Corregir errores Porcentajes NO TOTAL %SI %NO TOTAL ¿Si la Cooperativa de Ahorro y p q Crédito CEDES, le ofrece un 1 microcrédito para el segmento de 18 comerciantes minoristas, usted lo solicitaría? 2 20 90% 100%
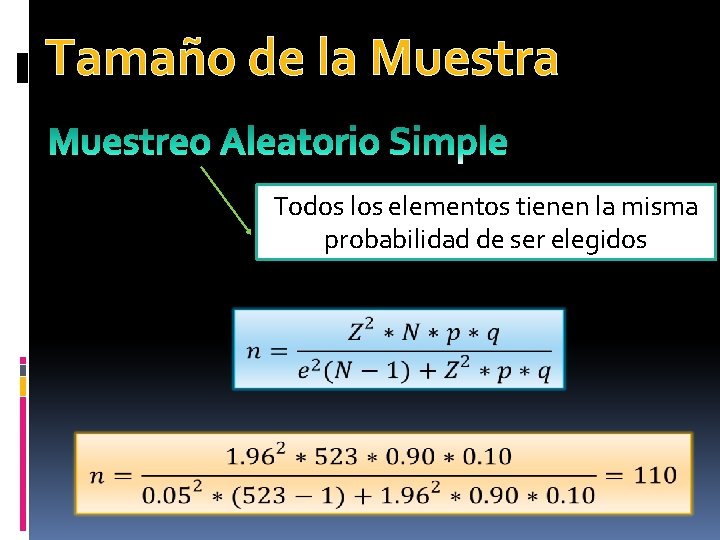
Tamaño de la Muestra Todos los elementos tienen la misma probabilidad de ser elegidos
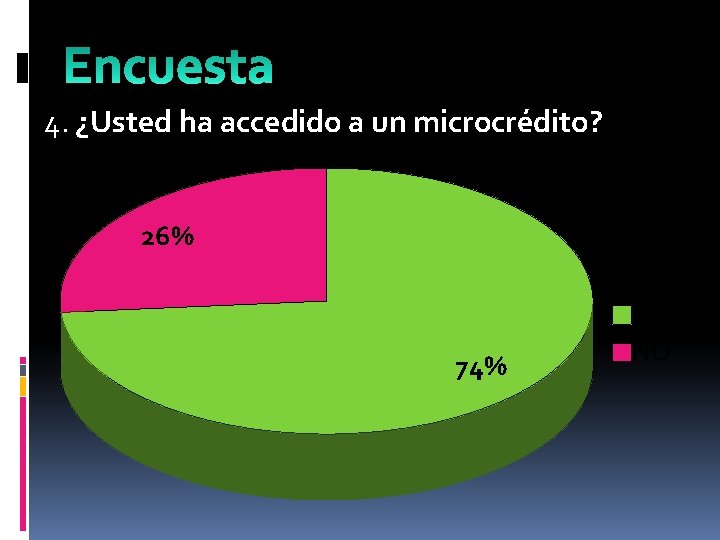
4. ¿Usted ha accedido a un microcrédito? 26% 74% SI NO
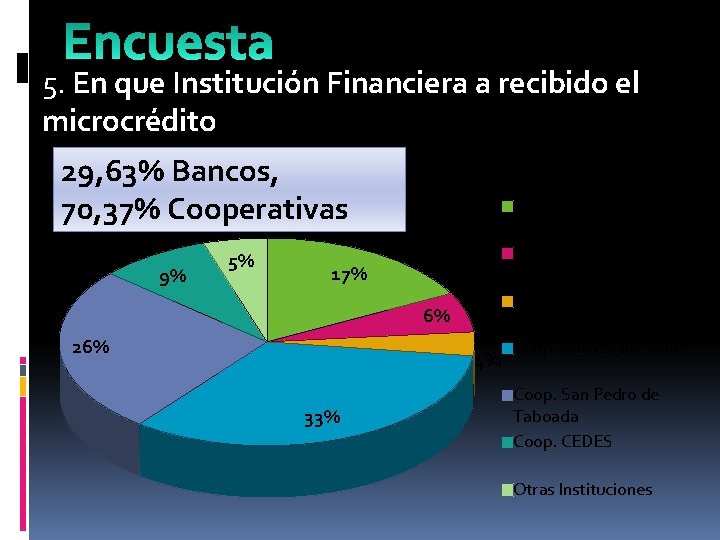
5. En que Institución Financiera a recibido el microcrédito 29, 63% Bancos, 70, 37% Cooperativas 9% 5% Banco Pichincha Banco Internacional 17% Banco Guayaquil 6% 26% 4% 33% Coop. Alianza del Valle Coop. San Pedro de Taboada Coop. CEDES Otras Instituciones
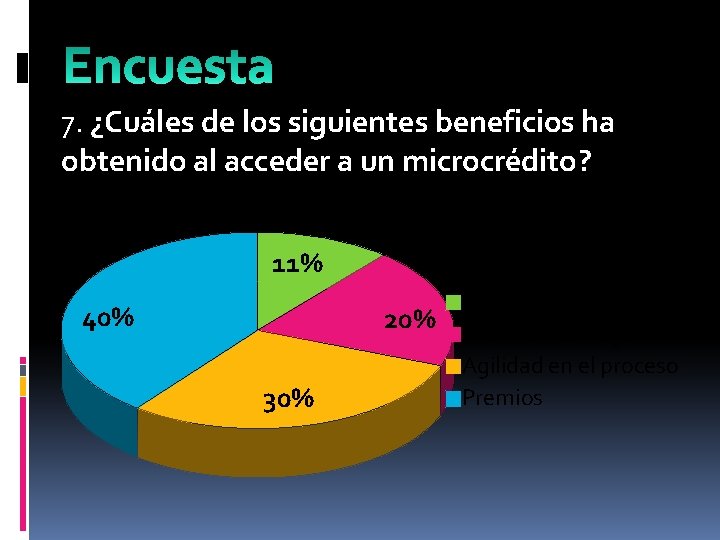
7. ¿Cuáles de los siguientes beneficios ha obtenido al acceder a un microcrédito? 11% 40% 20% 30% Capacitación Facilidad de Pago Agilidad en el proceso Premios
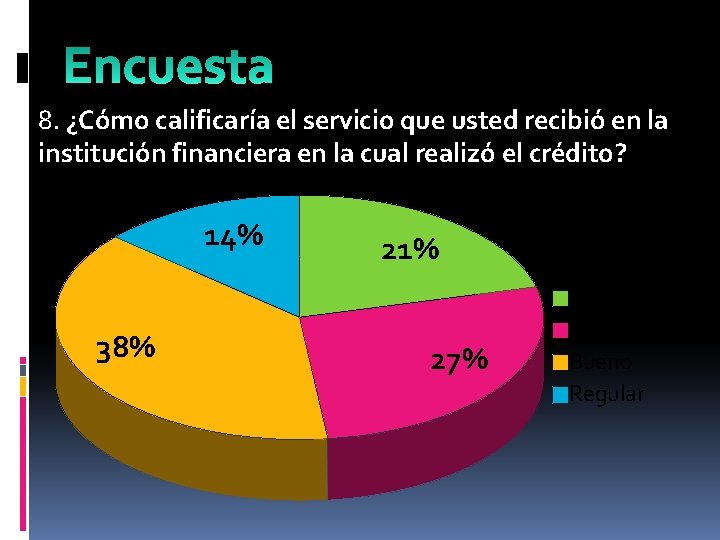
8. ¿Cómo calificaría el servicio que usted recibió en la institución financiera en la cual realizó el crédito? 14% 38% 21% 27% Excelente Muy Bueno Regular
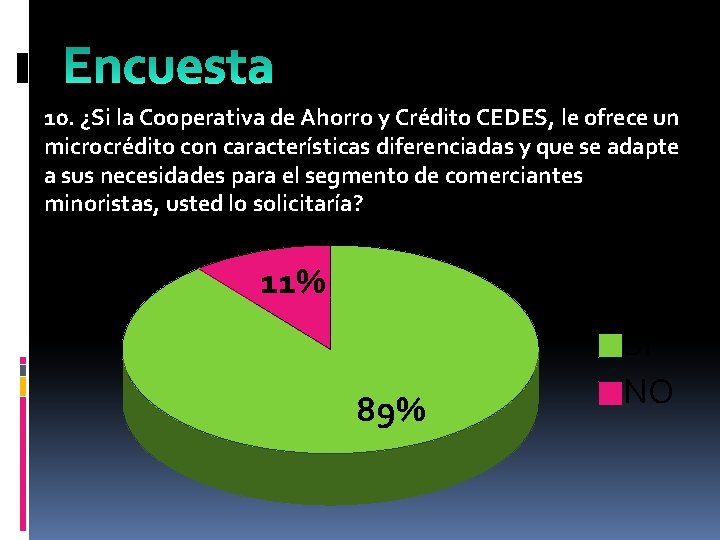
10. ¿Si la Cooperativa de Ahorro y Crédito CEDES, le ofrece un microcrédito con características diferenciadas y que se adapte a sus necesidades para el segmento de comerciantes minoristas, usted lo solicitaría? 11% 89% SI NO
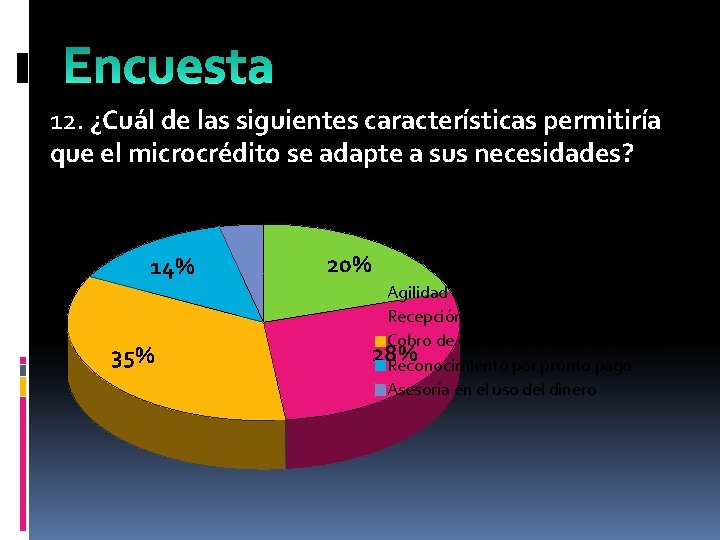
12. ¿Cuál de las siguientes características permitiría que el microcrédito se adapte a sus necesidades? 4% 14% 35% 20% Agilidad en el proceso Recepción de documentos en el trabajo Cobro de cuotas en el lugar de trabajo 28% Reconocimiento por pronto pago Asesoría en el uso del dinero
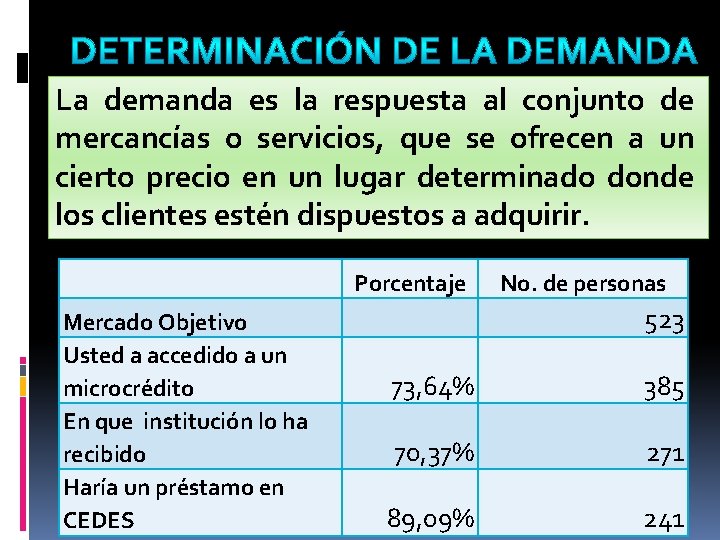
La demanda es la respuesta al conjunto de mercancías o servicios, que se ofrecen a un cierto precio en un lugar determinado donde los clientes estén dispuestos a adquirir. Porcentaje Mercado Objetivo Usted a accedido a un microcrédito En que institución lo ha recibido Haría un préstamo en CEDES No. de personas 523 73, 64% 385 70, 37% 271 89, 09% 241
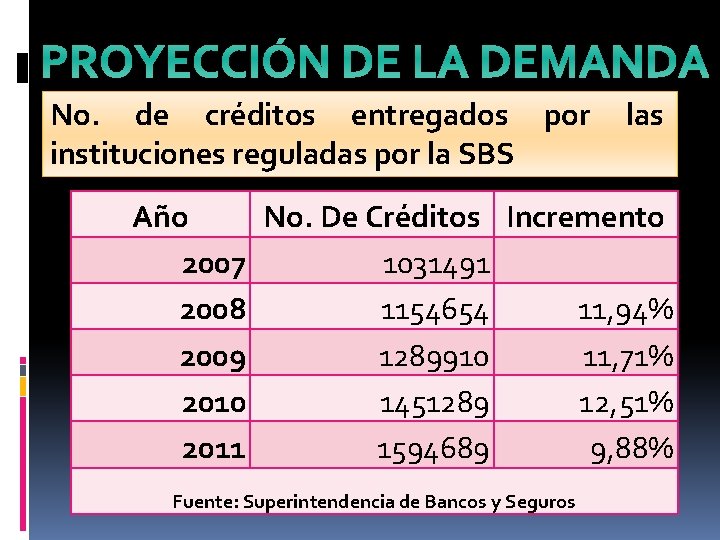
PROYECCIÓN DE LA DEMANDA No. de créditos entregados por las instituciones reguladas por la SBS Año No. De Créditos Incremento 2007 1031491 2008 1154654 11, 94% 2009 1289910 11, 71% 2010 1451289 12, 51% 2011 1594689 9, 88% Fuente: Superintendencia de Bancos y Seguros
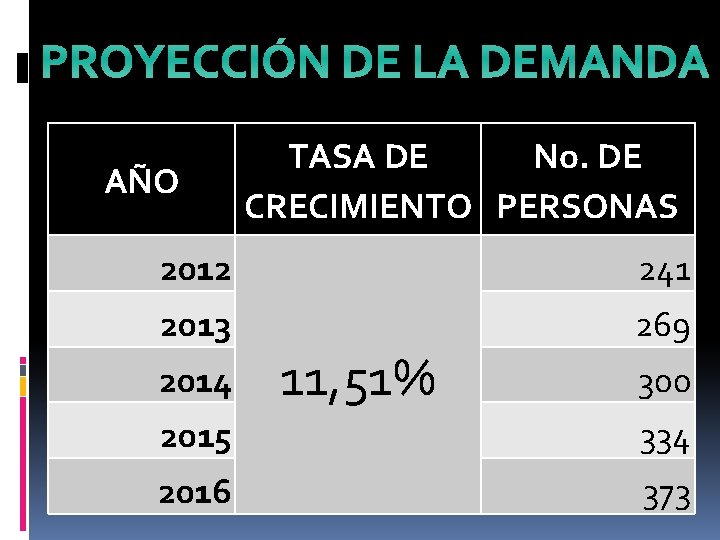
PROYECCIÓN DE LA DEMANDA AÑO TASA DE No. DE CRECIMIENTO PERSONAS 2012 241 2013 269 2014 11, 51% 300 2015 334 2016 373
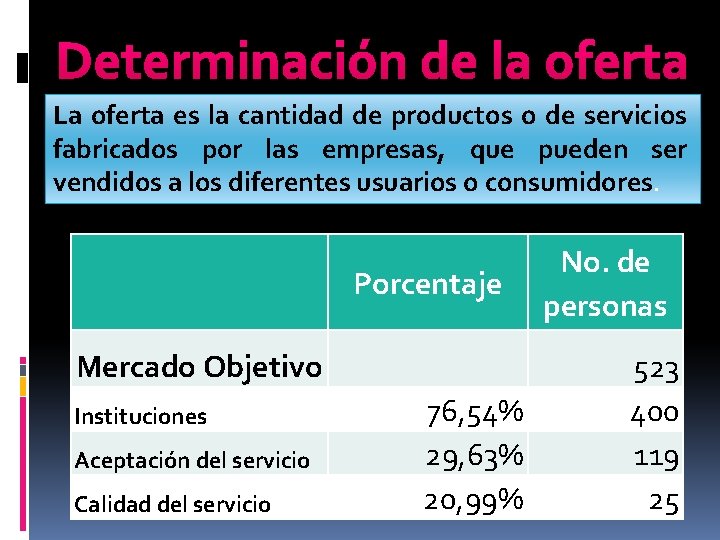
Determinación de la oferta La oferta es la cantidad de productos o de servicios fabricados por las empresas, que pueden ser vendidos a los diferentes usuarios o consumidores. Porcentaje Mercado Objetivo Instituciones Aceptación del servicio Calidad del servicio 76, 54% 29, 63% 20, 99% No. de personas 523 400 119 25
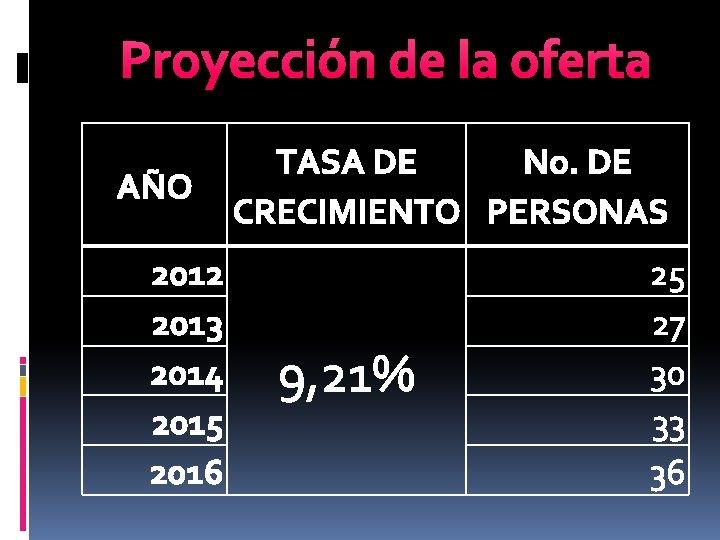
Proyección de la oferta AÑO 2012 2013 2014 2015 2016 TASA DE No. DE CRECIMIENTO PERSONAS 9, 21% 25 27 30 33 36
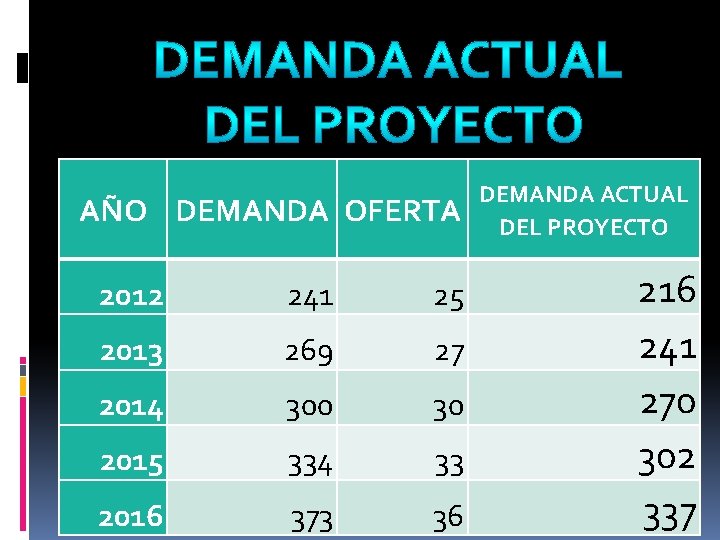
AÑO DEMANDA OFERTA 2012 241 25 2013 269 27 2014 300 30 2015 334 33 2016 373 36 DEMANDA ACTUAL DEL PROYECTO 216 241 270 302 337
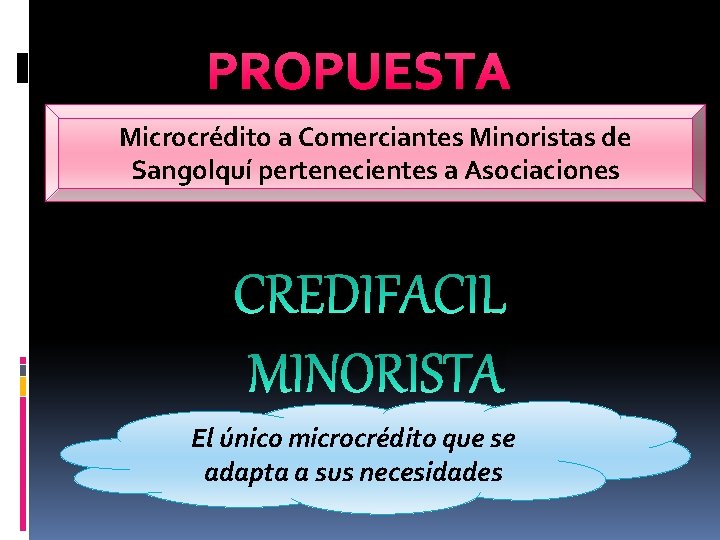
PROPUESTA Microcrédito a Comerciantes Minoristas de Sangolquí pertenecientes a Asociaciones CREDIFACIL MINORISTA El único microcrédito que se adapta a sus necesidades
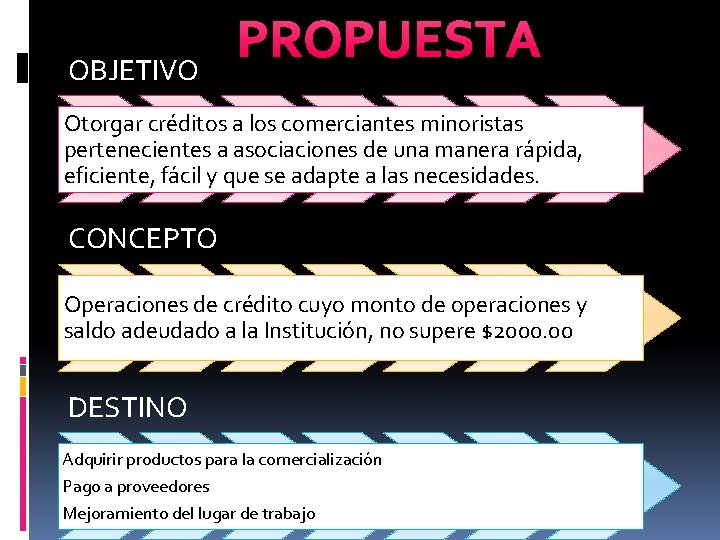
OBJETIVO PROPUESTA Otorgar créditos a los comerciantes minoristas pertenecientes a asociaciones de una manera rápida, eficiente, fácil y que se adapte a las necesidades. CONCEPTO Operaciones de crédito cuyo monto de operaciones y saldo adeudado a la Institución, no supere $2000. 00 DESTINO Adquirir productos para la comercialización Pago a proveedores Mejoramiento del lugar de trabajo
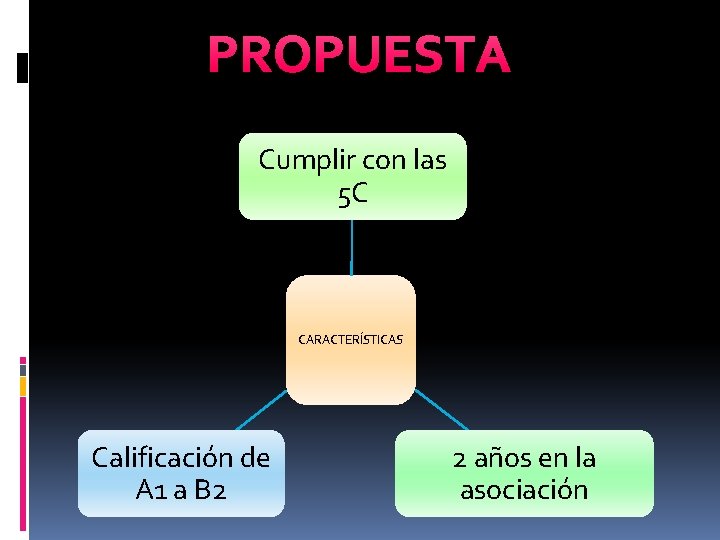
PROPUESTA Cumplir con las 5 C CARACTERÍSTICAS Calificación de A 1 a B 2 2 años en la asociación
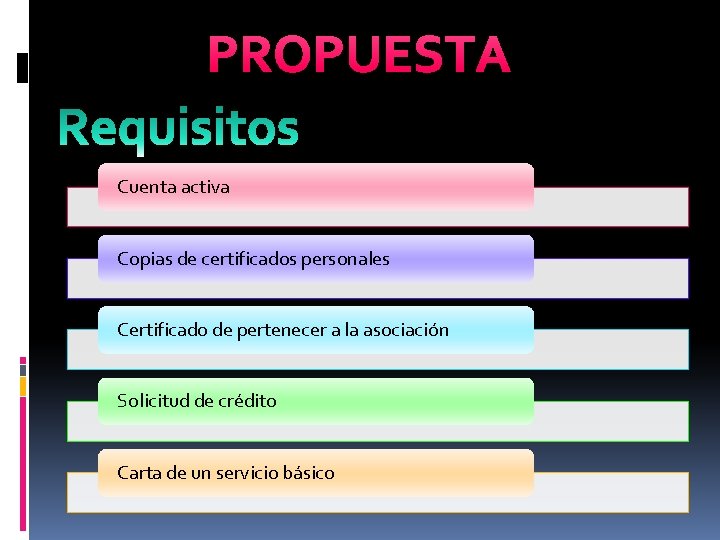
PROPUESTA Cuenta activa Copias de certificados personales Certificado de pertenecer a la asociación Solicitud de crédito Carta de un servicio básico
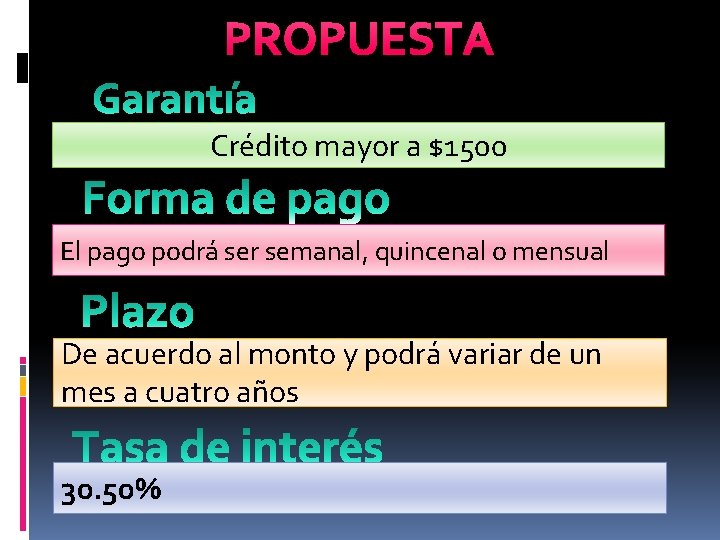
PROPUESTA Crédito mayor a $1500 El pago podrá ser semanal, quincenal o mensual De acuerdo al monto y podrá variar de un mes a cuatro años 30. 50%
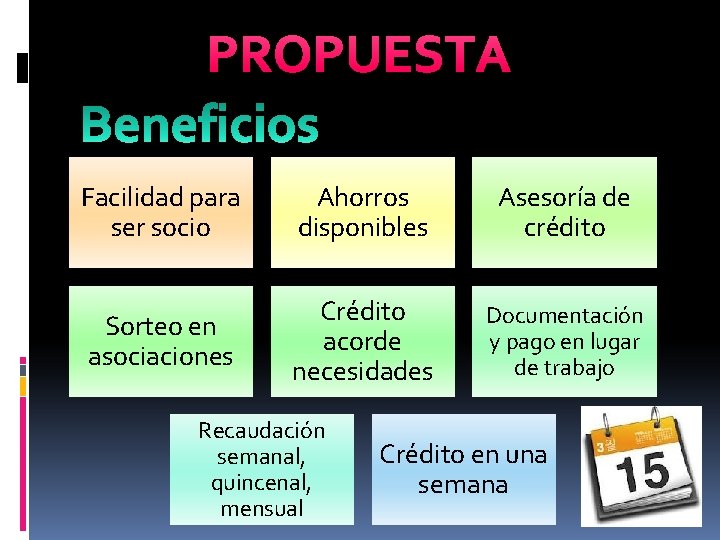
PROPUESTA Facilidad para ser socio Ahorros disponibles Asesoría de crédito Sorteo en asociaciones Crédito acorde necesidades Documentación y pago en lugar de trabajo Recaudación semanal, quincenal, mensual Crédito en una semana
CAPÍTULO VI PROYECCION FINANCIERA
Herramienta Que permite 123 A futuro de una empresa Ventas Inversión Gastos
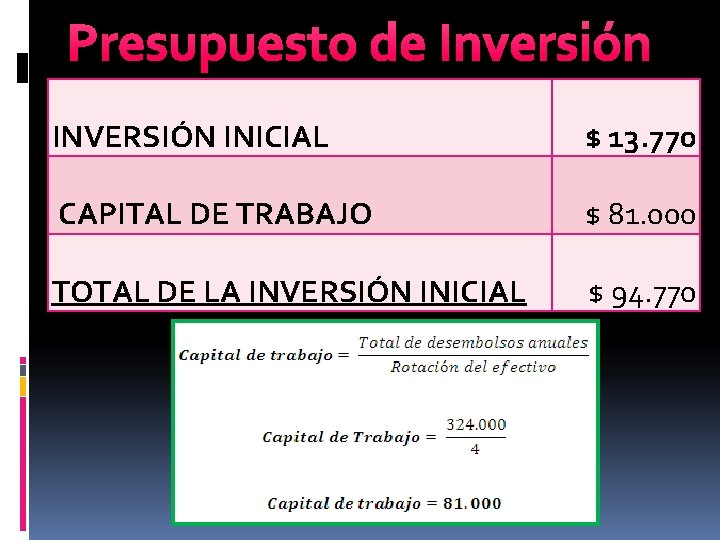
Presupuesto de Inversión INVERSIÓN INICIAL $ 13. 770 CAPITAL DE TRABAJO $ 81. 000 TOTAL DE LA INVERSIÓN INICIAL $ 94. 770
Interés de Cartera de Crédito
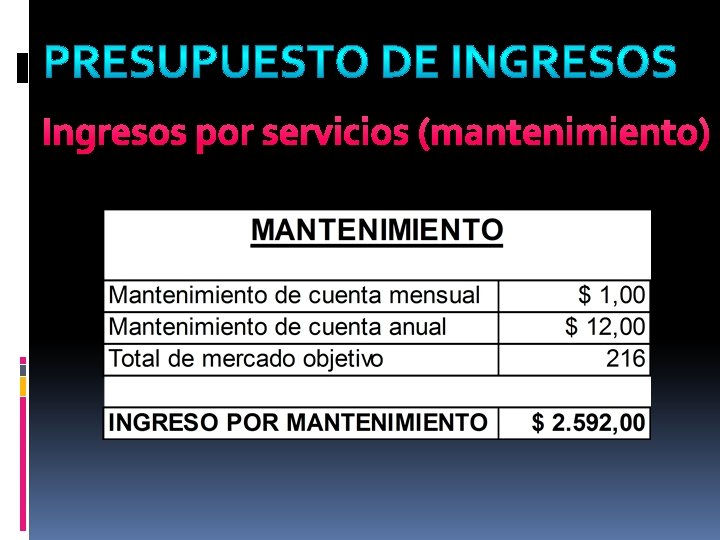
Ingresos por servicios (mantenimiento)
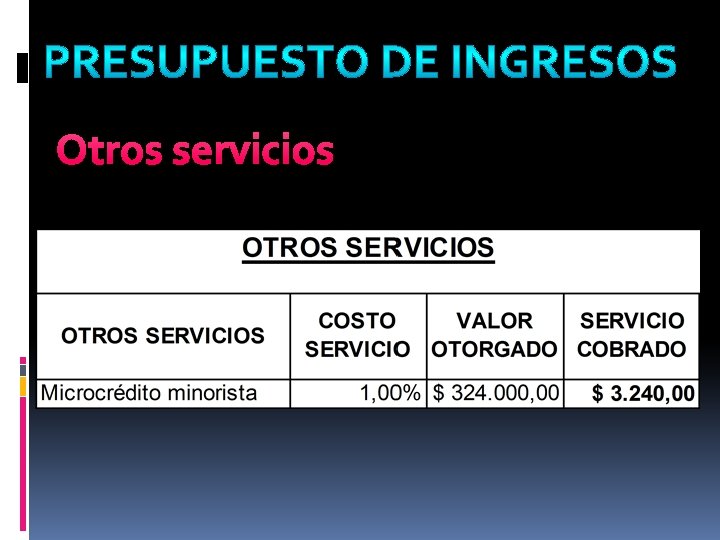
Otros servicios
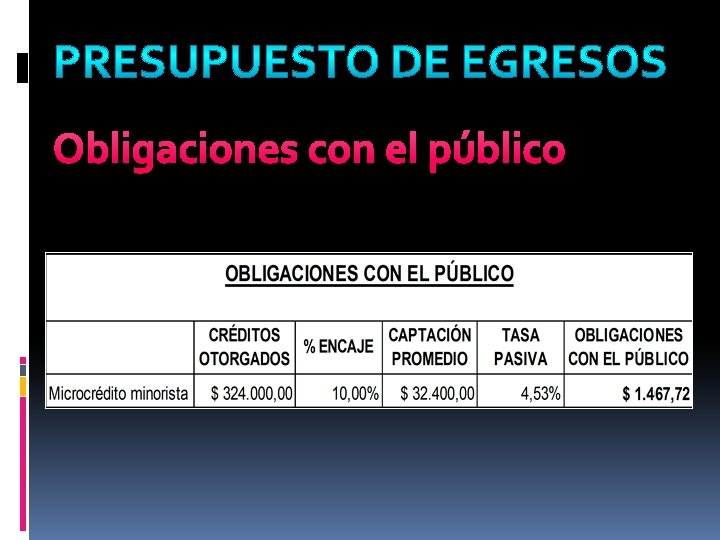
Obligaciones con el público
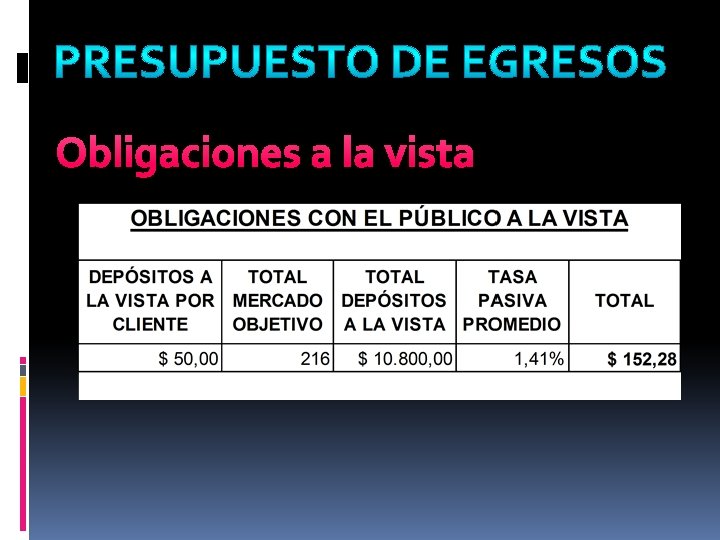
Obligaciones a la vista
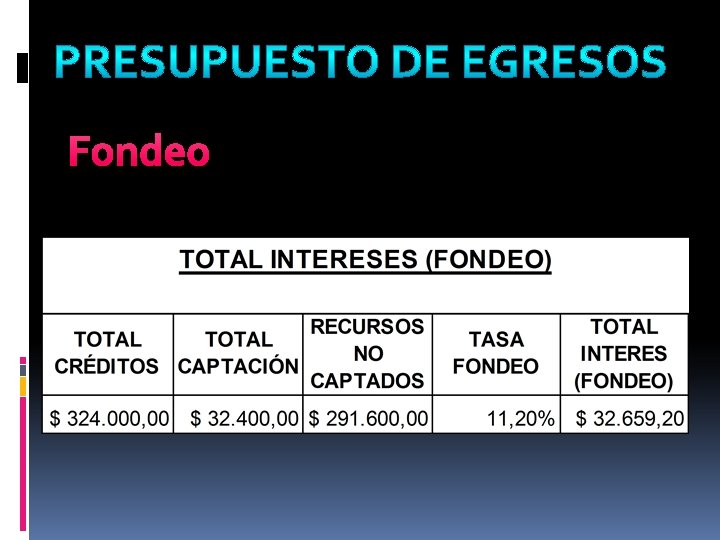
Fondeo
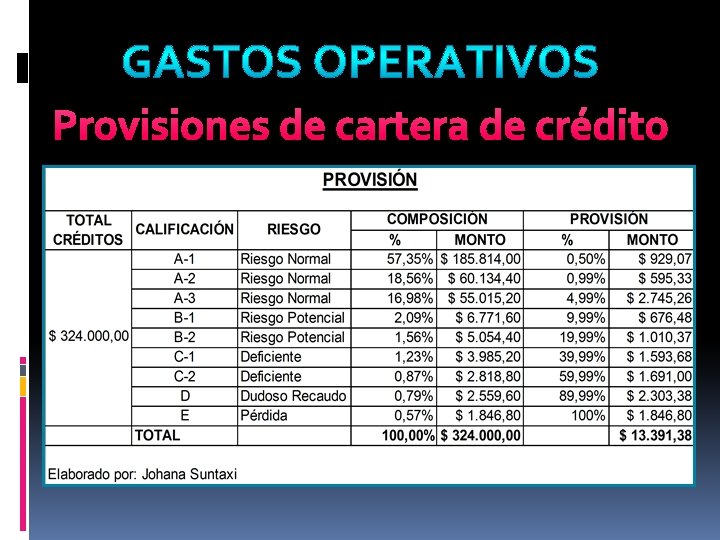
Provisiones de cartera de crédito
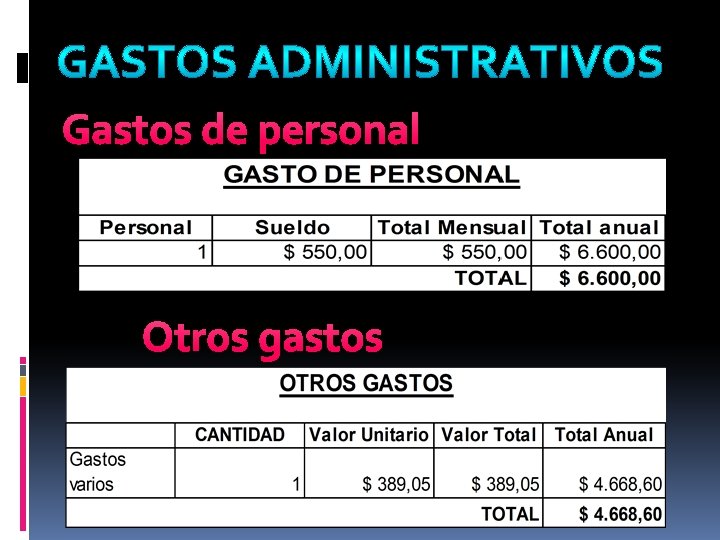
Gastos de personal Otros gastos
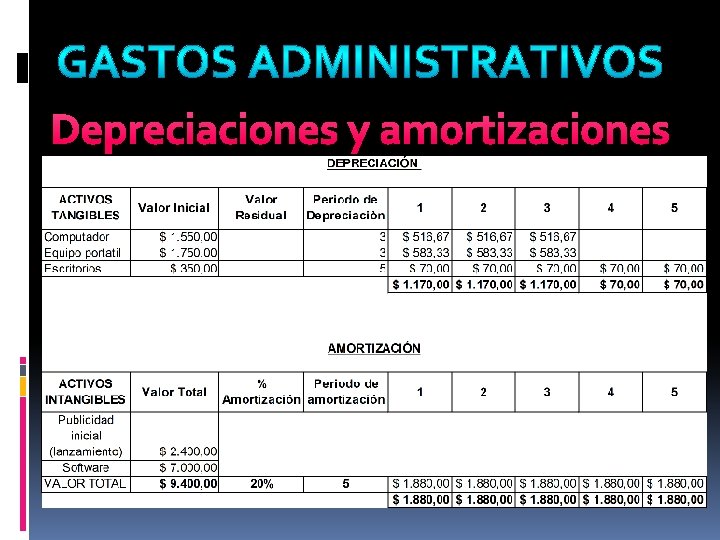
Depreciaciones y amortizaciones
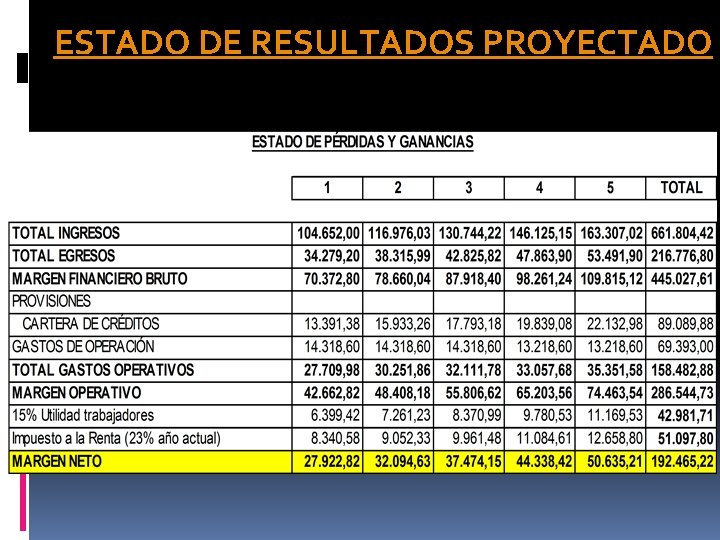
ESTADO DE RESULTADOS PROYECTADO
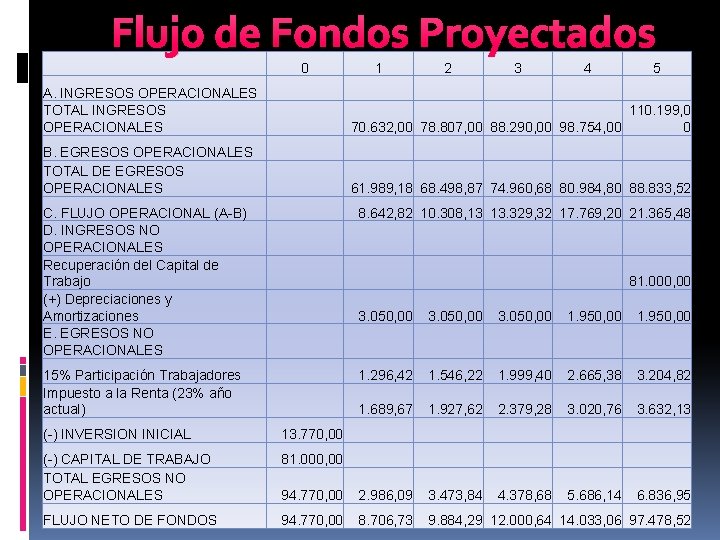
Flujo de Fondos Proyectados 0 1 2 3 4 5 A. INGRESOS OPERACIONALES TOTAL INGRESOS OPERACIONALES 110. 199, 0 70. 632, 00 78. 807, 00 88. 290, 00 98. 754, 00 0 B. EGRESOS OPERACIONALES TOTAL DE EGRESOS OPERACIONALES 61. 989, 18 68. 498, 87 74. 960, 68 80. 984, 80 88. 833, 52 C. FLUJO OPERACIONAL (A-B) D. INGRESOS NO OPERACIONALES Recuperación del Capital de Trabajo (+) Depreciaciones y Amortizaciones E. EGRESOS NO OPERACIONALES 8. 642, 82 10. 308, 13 13. 329, 32 17. 769, 20 21. 365, 48 3. 050, 00 1. 950, 00 15% Participación Trabajadores Impuesto a la Renta (23% año actual) 1. 296, 42 1. 546, 22 1. 999, 40 2. 665, 38 3. 204, 82 1. 689, 67 1. 927, 62 2. 379, 28 3. 020, 76 3. 632, 13 81. 000, 00 (-) INVERSION INICIAL 13. 770, 00 (-) CAPITAL DE TRABAJO TOTAL EGRESOS NO OPERACIONALES 81. 000, 00 94. 770, 00 2. 986, 09 3. 473, 84 FLUJO NETO DE FONDOS 94. 770, 00 8. 706, 73 9. 884, 29 12. 000, 64 14. 033, 06 97. 478, 52 4. 378, 68 5. 686, 14 6. 836, 95
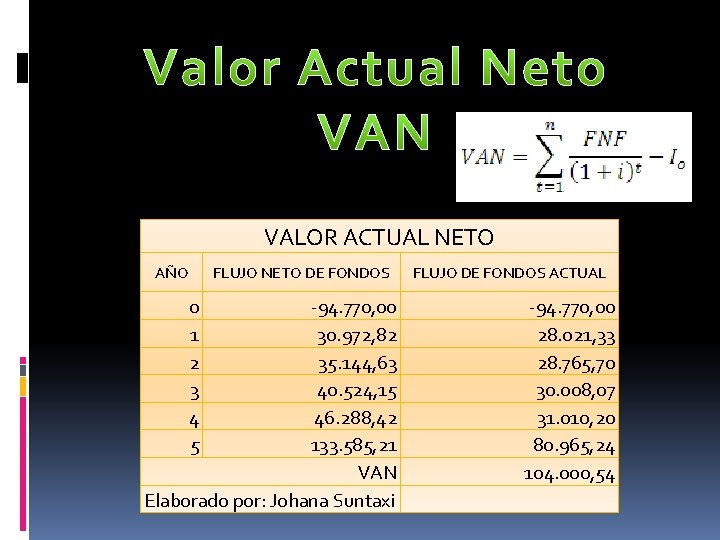
VALOR ACTUAL NETO AÑO FLUJO NETO DE FONDOS 0 1 2 3 4 5 -94. 770, 00 30. 972, 82 35. 144, 63 40. 524, 15 46. 288, 42 133. 585, 21 VAN Elaborado por: Johana Suntaxi FLUJO DE FONDOS ACTUAL -94. 770, 00 28. 021, 33 28. 765, 70 30. 008, 07 31. 010, 20 80. 965, 24 104. 000, 54
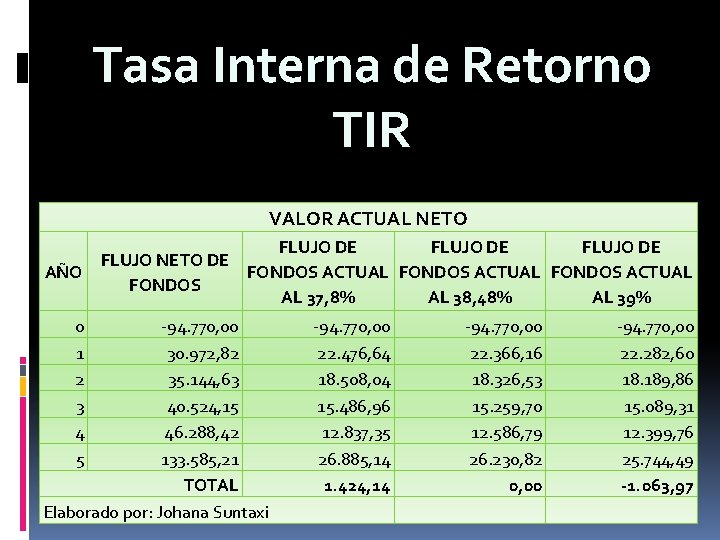
Tasa Interna de Retorno TIR VALOR ACTUAL NETO FLUJO DE FLUJO NETO DE AÑO FONDOS ACTUAL FONDOS AL 37, 8% AL 38, 48% AL 39% 0 1 2 3 4 5 -94. 770, 00 30. 972, 82 35. 144, 63 40. 524, 15 46. 288, 42 133. 585, 21 TOTAL Elaborado por: Johana Suntaxi -94. 770, 00 22. 476, 64 18. 508, 04 15. 486, 96 12. 837, 35 26. 885, 14 1. 424, 14 -94. 770, 00 22. 366, 16 18. 326, 53 15. 259, 70 12. 586, 79 26. 230, 82 0, 00 -94. 770, 00 22. 282, 60 18. 189, 86 15. 089, 31 12. 399, 76 25. 744, 49 -1. 063, 97
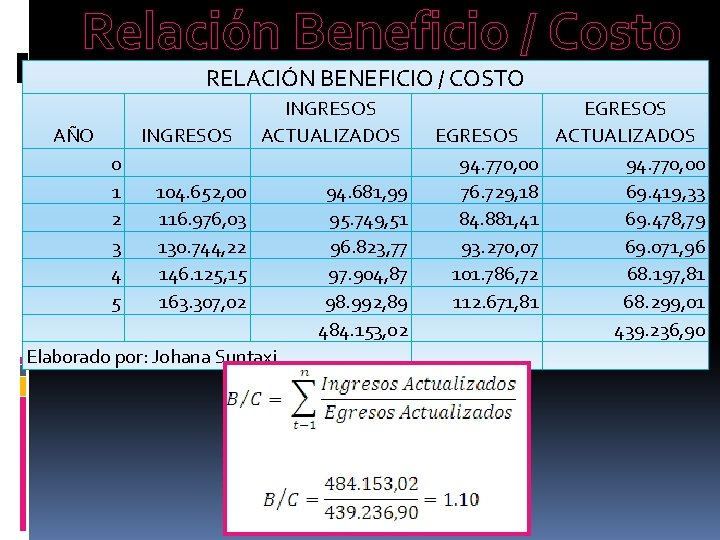
Relación Beneficio / Costo RELACIÓN BENEFICIO / COSTO AÑO INGRESOS ACTUALIZADOS 0 1 104. 652, 00 2 116. 976, 03 3 130. 744, 22 4 146. 125, 15 5 163. 307, 02 Elaborado por: Johana Suntaxi 94. 681, 99 95. 749, 51 96. 823, 77 97. 904, 87 98. 992, 89 484. 153, 02 EGRESOS 94. 770, 00 76. 729, 18 84. 881, 41 93. 270, 07 101. 786, 72 112. 671, 81 EGRESOS ACTUALIZADOS 94. 770, 00 69. 419, 33 69. 478, 79 69. 071, 96 68. 197, 81 68. 299, 01 439. 236, 90
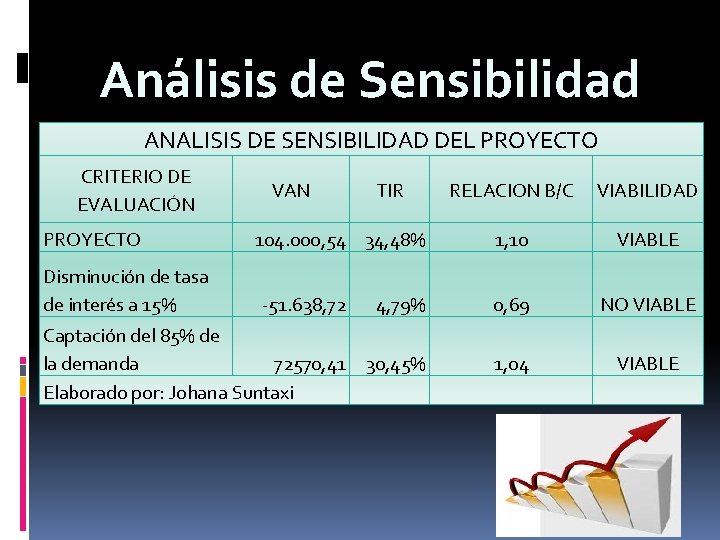
Análisis de Sensibilidad ANALISIS DE SENSIBILIDAD DEL PROYECTO CRITERIO DE EVALUACIÓN RELACION B/C VIABILIDAD 1, 10 VIABLE 4, 79% 0, 69 NO VIABLE Captación del 85% de la demanda 72570, 41 30, 45% Elaborado por: Johana Suntaxi 1, 04 VIABLE PROYECTO Disminución de tasa de interés a 15% VAN TIR 104. 000, 54 34, 48% -51. 638, 72
CAPÍTULO VII CONCLUSIONES Y RECOMENDACIONES
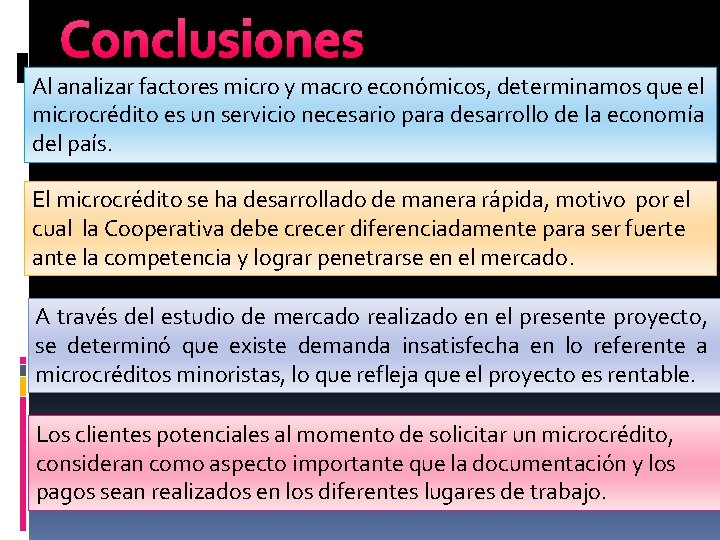
Conclusiones Al analizar factores micro y macro económicos, determinamos que el microcrédito es un servicio necesario para desarrollo de la economía del país. El microcrédito se ha desarrollado de manera rápida, motivo por el cual la Cooperativa debe crecer diferenciadamente para ser fuerte ante la competencia y lograr penetrarse en el mercado. A través del estudio de mercado realizado en el presente proyecto, se determinó que existe demanda insatisfecha en lo referente a microcréditos minoristas, lo que refleja que el proyecto es rentable. Los clientes potenciales al momento de solicitar un microcrédito, consideran como aspecto importante que la documentación y los pagos sean realizados en los diferentes lugares de trabajo.
Conclusiones La Cooperativa de Ahorro y Crédito CEDES Ltda. cumple con toda la normativa para la concesión de un microcrédito. Las fuentes de financiamiento para el lanzamiento de este nuevo producto son: 90% recursos propios de la cooperativa y 10% por fondeo. El estudio financiero determinó que el proyecto es rentable y generará beneficios en su ejecución.
Recomendaciones La ejecución del presente proyecto debe hacerse de forma inmediata con el fin de satisfacer la necesidad de los comerciantes minoristas de la Ciudad de Sangolquí y apoyar al crecimiento de la cooperativa. Analizar de manera correcta y bajo los parámetros establecidos a los clientes que acceden a un crédito, con el propósito de disminuir el riesgo de cartera vencida. Efectuar estudios de mercado periódicos para conocer las necesidades de los clientes y poder adaptar el producto financiero a cada una de ellas. Buscar mecanismos y plantar estrategias que permitan que el producto sea atractivo y logre una captación mayor de la demanda planteada.
GRACIAS POR LA ATENCIÓN