Ensino Superior Introduo aos Sistemas de Controle 2

- Slides: 69
Ensino Superior Introdução aos Sistemas de Controle 2. 5. 2 Revisões Fundamentais Equações Diferenciais Amintas Paiva Afonso
Soluções Numéricas de EDO’s Amintas Paiva Afonso
Equações Diferenciais § Equações contendo derivadas são equações diferenciais. § É necessário conhecer equações diferenciais para: • Compreender e investigar problemas envolvendo o fluxo de corrente elétrica em circuitos, a dissipação de calor em objetos sólidos, a propagação e detecção de ondas sísmica, o aumento ou diminuição de populações, o movimento de fluidos, entre outros. § Note que toda a parte do cálculo chamado de cálculo de primitivas compreende a determinação de soluções de uma equação diferencial.
Equações Diferenciais § Você aprendeu, em cálculo, que a derivada dy/dx de uma função y = (x) é em si uma outra função ’(x). § A função é diferencial no intervalo (- , ), e a sua derivada é. Se substituirmos no lado direito da derivada pelo símbolo y, obteremos (1) § Como resolver essa equação na função incógnita y = (x)? § A equação construída em (1) é chamada de equação diferencial.
Definição de Equação Diferencial § Uma equação que contém as derivadas (ou diferenciais) de uma ou mais variáveis dependentes em relação a uma ou mais variáveis independentes é chamada de equação diferencial (ED). § Para poder discuti-las melhor, classificaremos as equações diferenciais por tipo, ordem e linearidade.
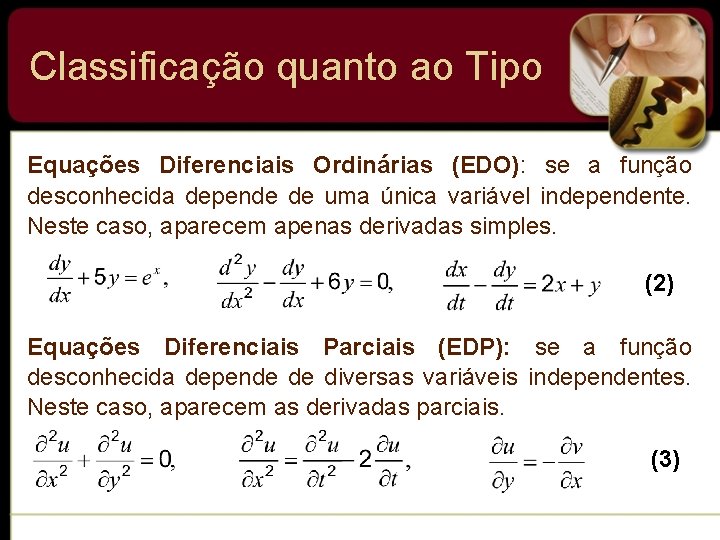
Classificação quanto ao Tipo Equações Diferenciais Ordinárias (EDO): se a função desconhecida depende de uma única variável independente. Neste caso, aparecem apenas derivadas simples. (2) Equações Diferenciais Parciais (EDP): se a função desconhecida depende de diversas variáveis independentes. Neste caso, aparecem as derivadas parciais. (3)
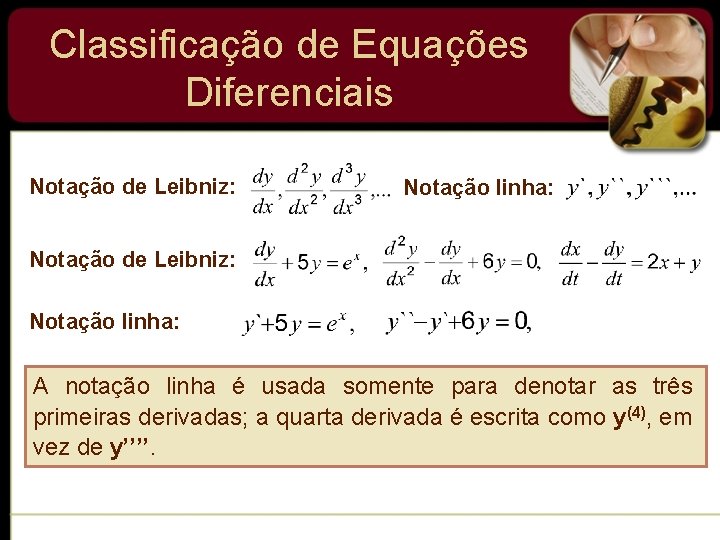
Classificação de Equações Diferenciais Notação de Leibniz: Notação linha: Notação de Leibniz: Notação linha: A notação linha é usada somente para denotar as três primeiras derivadas; a quarta derivada é escrita como y(4), em vez de y’’’’.
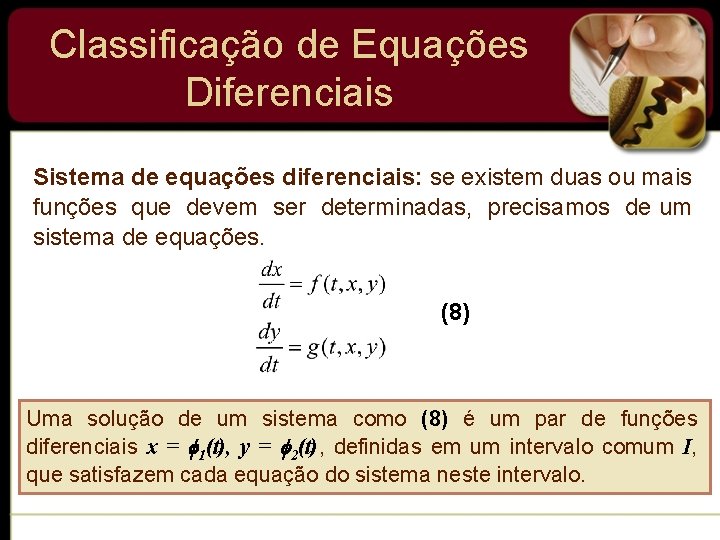
Classificação de Equações Diferenciais Sistema de equações diferenciais: se existem duas ou mais funções que devem ser determinadas, precisamos de um sistema de equações. (8) Uma solução de um sistema como (8) é um par de funções diferenciais x = 1(t), y = 2(t), definidas em um intervalo comum I, que satisfazem cada equação do sistema neste intervalo.
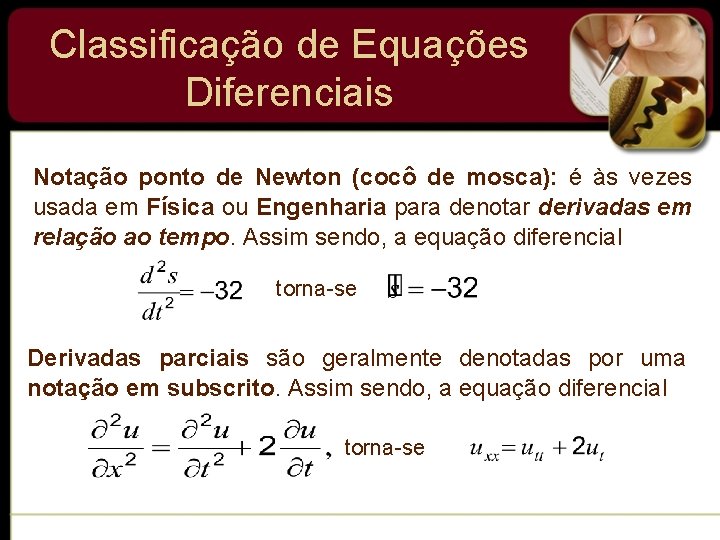
Classificação de Equações Diferenciais Notação ponto de Newton (cocô de mosca): é às vezes usada em Física ou Engenharia para denotar derivadas em relação ao tempo. Assim sendo, a equação diferencial torna-se Derivadas parciais são geralmente denotadas por uma notação em subscrito. Assim sendo, a equação diferencial torna-se
Equações Diferenciais § Ao estudar alguns fenômenos, é difícil estabelecer diretamente a relação de dependência entre uma variável independente x e uma dependente y. § Todavia, é mais fácil estabelecer a relação entre x, y e as derivadas y’(x), y’’(x), …, Y(n)(x). § Esta relação constitui uma equação diferencial. • Note que a grande maioria dos fenômenos físicos é modelada através de equações diferenciais.
Equações Diferenciais § Equação diferencial: • é uma equação envolvendo uma função desconhecida e algumas de suas derivadas. § Equação diferencial ordinária de ordem n: • equação que envolve derivadas até a ordem n da forma Y(n)(x) = f(x, y(x), y’’(x), …, Y(n-1)(x)) a ≤ x ≤b.
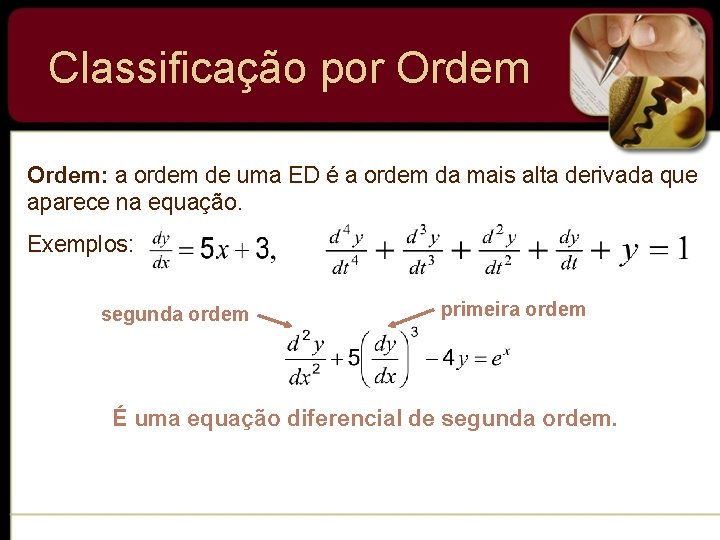
Classificação por Ordem: a ordem de uma ED é a ordem da mais alta derivada que aparece na equação. Exemplos: segunda ordem primeira ordem É uma equação diferencial de segunda ordem.
Classificação por Ordem Equações diferenciais ordinárias de primeira ordem são ocasionalmente escritas na forma diferencial M(x, y) dy + N(x, y) dx = 0 Por exemplo, supondo que y seja a variável dependente em (y - x) dx + 4 x dy = 0, então y’ = dy/dx Portanto, dividindo pela diferencial dx, obtemos a forma alternativa 4 xy’ + y = x
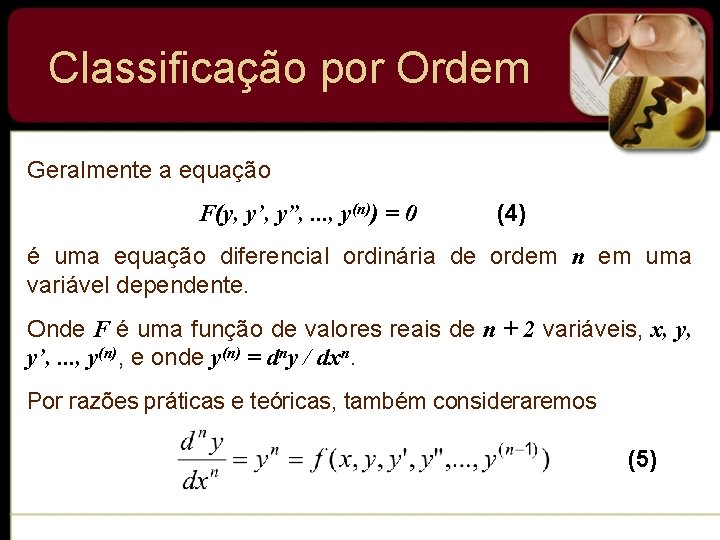
Classificação por Ordem Geralmente a equação F(y, y’, y”, . . . , y(n)) = 0 (4) é uma equação diferencial ordinária de ordem n em uma variável dependente. Onde F é uma função de valores reais de n + 2 variáveis, x, y, y’, . . . , y(n), e onde y(n) = dny / dxn. Por razões práticas e teóricas, também consideraremos (5)
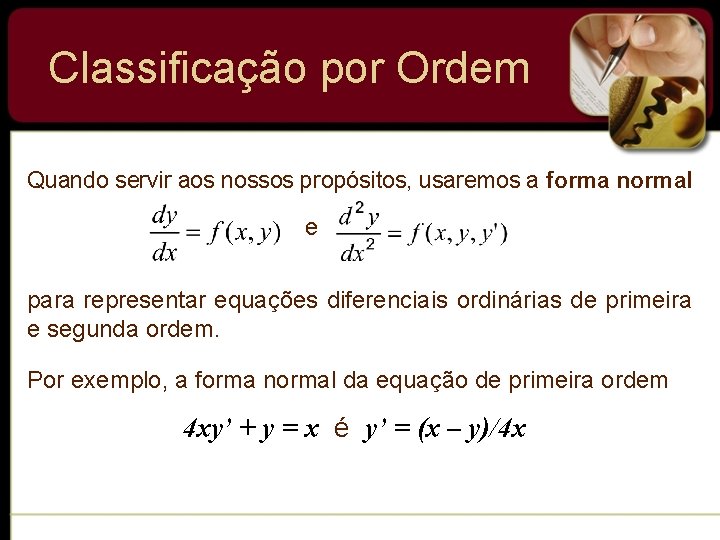
Classificação por Ordem Quando servir aos nossos propósitos, usaremos a forma normal e para representar equações diferenciais ordinárias de primeira e segunda ordem. Por exemplo, a forma normal da equação de primeira ordem 4 xy’ + y = x é y’ = (x – y)/4 x
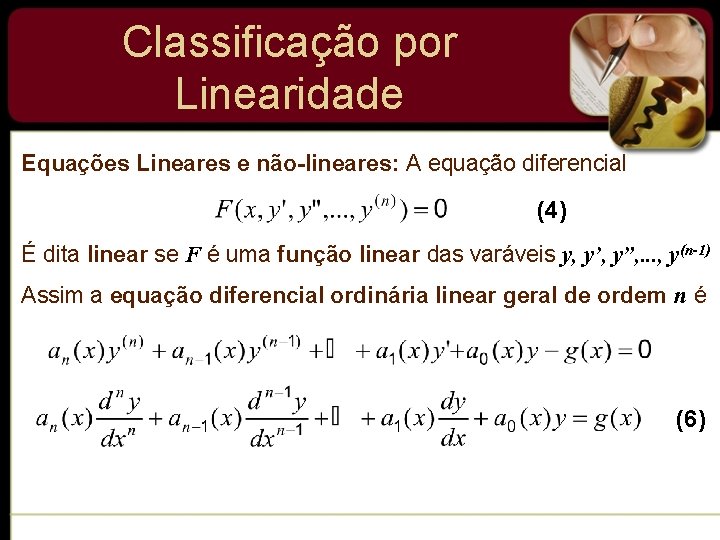
Classificação por Linearidade Equações Lineares e não-lineares: A equação diferencial (4) É dita linear se F é uma função linear das varáveis y, y’, y”, . . . , y(n-1) Assim a equação diferencial ordinária linear geral de ordem n é (6)
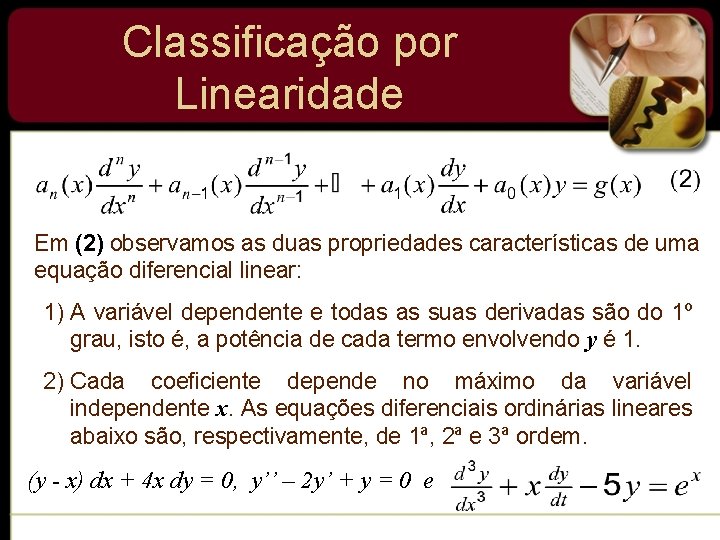
Classificação por Linearidade Em (2) observamos as duas propriedades características de uma equação diferencial linear: 1) A variável dependente e todas as suas derivadas são do 1º grau, isto é, a potência de cada termo envolvendo y é 1. 2) Cada coeficiente depende no máximo da variável independente x. As equações diferenciais ordinárias lineares abaixo são, respectivamente, de 1ª, 2ª e 3ª ordem. (y - x) dx + 4 x dy = 0, y’’ – 2 y’ + y = 0 e
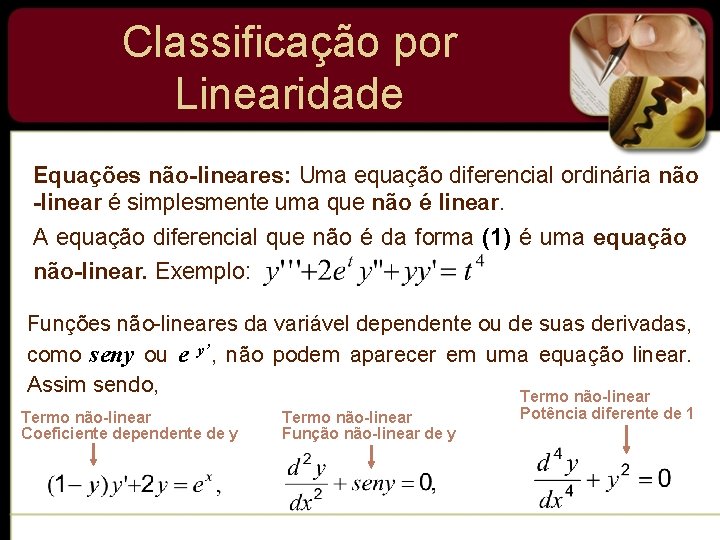
Classificação por Linearidade Equações não-lineares: Uma equação diferencial ordinária não -linear é simplesmente uma que não é linear. A equação diferencial que não é da forma (1) é uma equação não-linear. Exemplo: Funções não-lineares da variável dependente ou de suas derivadas, como seny ou e y’, não podem aparecer em uma equação linear. Assim sendo, Termo não-linear Coeficiente dependente de y Termo não-linear Função não-linear de y Potência diferente de 1
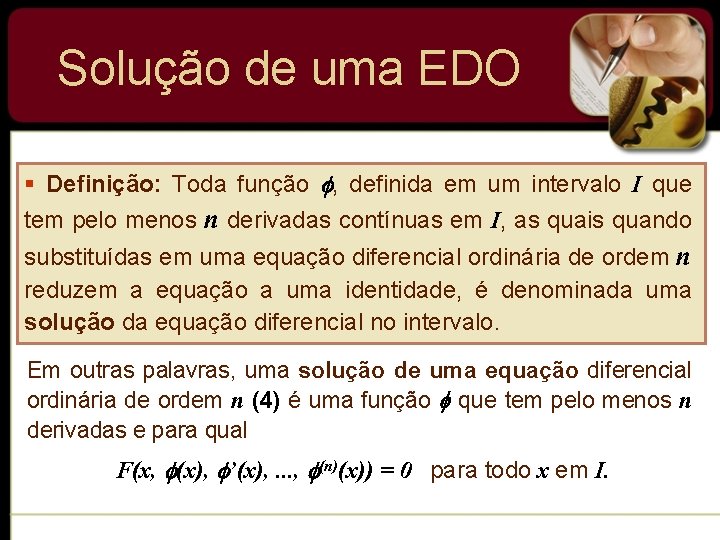
Solução de uma EDO § Definição: Toda função , definida em um intervalo I que tem pelo menos n derivadas contínuas em I, as quais quando substituídas em uma equação diferencial ordinária de ordem n reduzem a equação a uma identidade, é denominada uma solução da equação diferencial no intervalo. Em outras palavras, uma solução de uma equação diferencial ordinária de ordem n (4) é uma função que tem pelo menos n derivadas e para qual F(x, (x), ’(x), . . . , (n)(x)) = 0 para todo x em I.
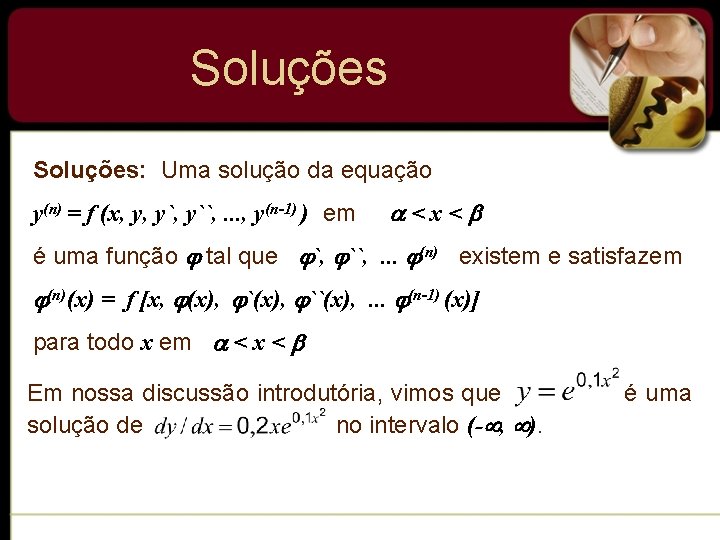
Soluções: Uma solução da equação y(n) = f (x, y, y``, . . . , y(n-1) ) em <x< é uma função tal que `, ``, . . . (n) existem e satisfazem (n)(x) = f [x, (x), ``(x), . . . (n-1) (x)] para todo x em < x < Em nossa discussão introdutória, vimos que solução de no intervalo (- , ). é uma
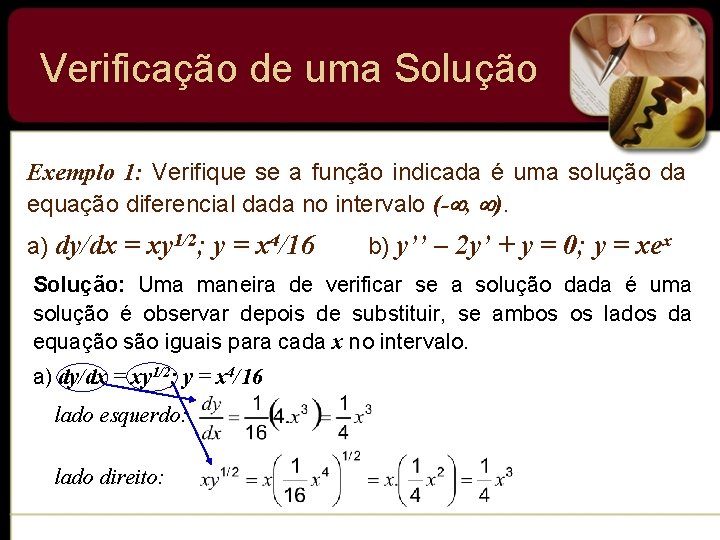
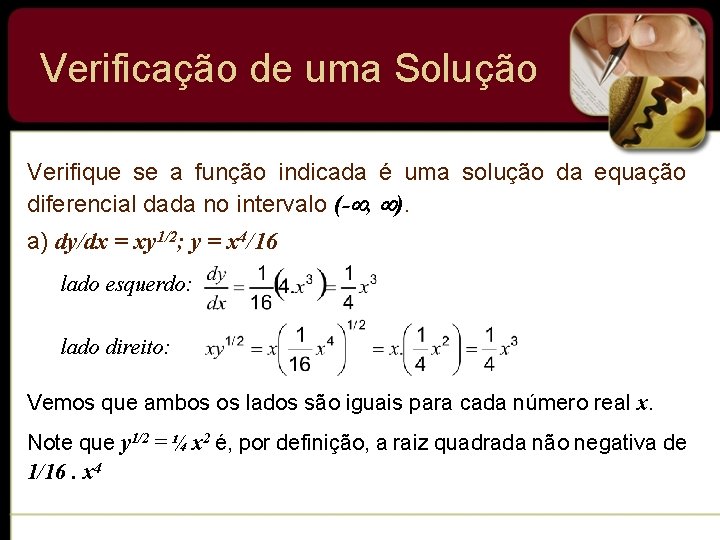
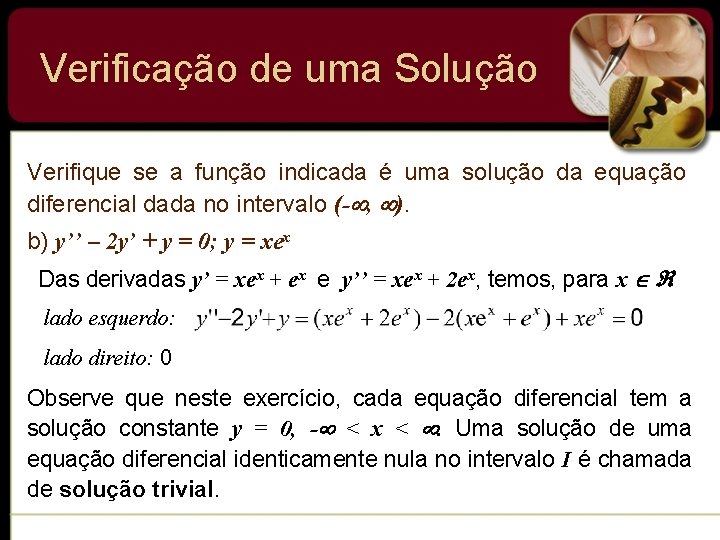
Verificação de uma Solução Exemplo 1: Verifique se a função indicada é uma solução da equação diferencial dada no intervalo (- , ). a) dy/dx = xy 1/2; y = x 4/16 b) y’’ – 2 y’ + y = 0; y = xex Solução: Uma maneira de verificar se a solução dada é uma solução é observar depois de substituir, se ambos os lados da equação são iguais para cada x no intervalo. a) dy/dx = xy 1/2; y = x 4/16 lado esquerdo: lado direito:
Verificação de uma Solução Verifique se a função indicada é uma solução da equação diferencial dada no intervalo (- , ). a) dy/dx = xy 1/2; y = x 4/16 lado esquerdo: lado direito: Vemos que ambos os lados são iguais para cada número real x. Note que y 1/2 = ¼ x 2 é, por definição, a raiz quadrada não negativa de 1/16. x 4
Verificação de uma Solução Verifique se a função indicada é uma solução da equação diferencial dada no intervalo (- , ). b) y’’ – 2 y’ + y = 0; y = xex Das derivadas y’ = xex + ex e y’’ = xex + 2 ex, temos, para x lado esquerdo: lado direito: 0 Observe que neste exercício, cada equação diferencial tem a solução constante y = 0, - < x < . Uma solução de uma equação diferencial identicamente nula no intervalo I é chamada de solução trivial.
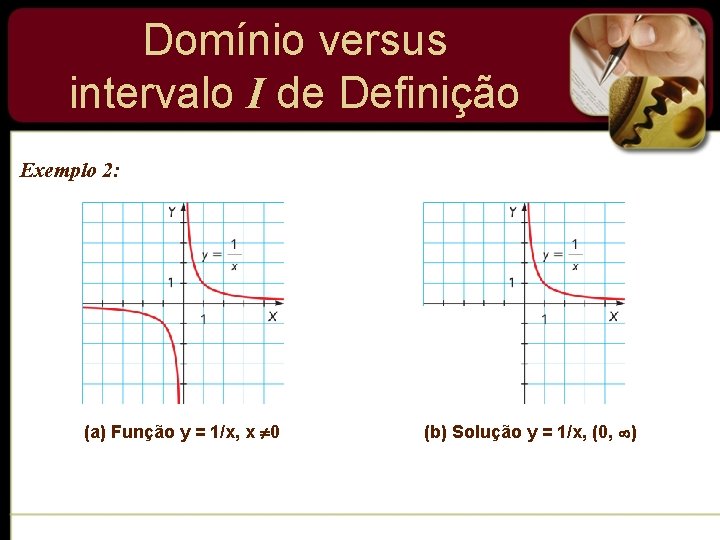
Curva Integral O gráfico de uma solução de uma EDO é chamado de curva integral. Uma vez que é uma função diferenciável, ela é contínua no intervalo de definição I. Assim sendo, pode haver uma diferença entre o gráfico da função e a solução da função . Posto de outra forma, o domínio da função não precisa ser igual ao intervalo I de definição (ou domínio) da solução . O exemplo 2 ilustra a diferença.
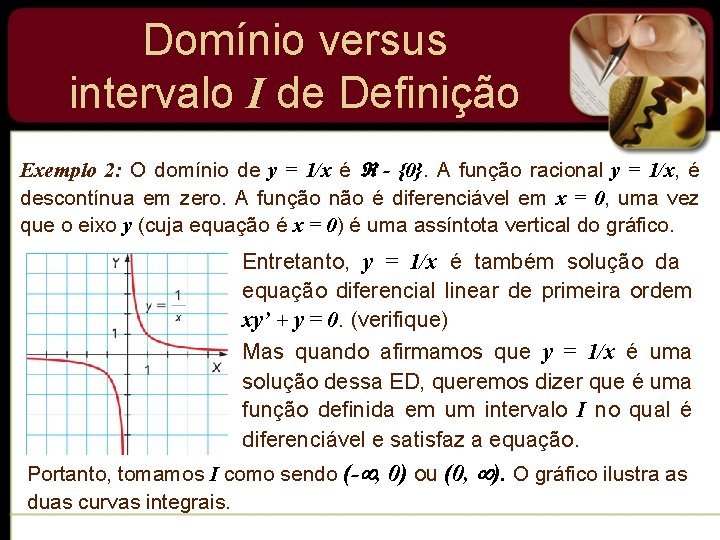
Domínio versus intervalo I de Definição Exemplo 2: O domínio de y = 1/x é - {0}. A função racional y = 1/x, é descontínua em zero. A função não é diferenciável em x = 0, uma vez que o eixo y (cuja equação é x = 0) é uma assíntota vertical do gráfico. Entretanto, y = 1/x é também solução da equação diferencial linear de primeira ordem xy’ + y = 0. (verifique) Mas quando afirmamos que y = 1/x é uma solução dessa ED, queremos dizer que é uma função definida em um intervalo I no qual é diferenciável e satisfaz a equação. Portanto, tomamos I como sendo (- , 0) ou (0, ). O gráfico ilustra as duas curvas integrais.
Domínio versus intervalo I de Definição Exemplo 2: (a) Função y = 1/x, x 0 (b) Solução y = 1/x, (0, )
Soluções Explícitas e Implícitas Solução Explícita: É quando numa solução a variável dependente é expressa somente em termos da variável independente e das constantes. y = x 4/16, y = xex e y = 1/x são soluções explícitas de dy/dx = xy 1/2, y’’ – 2 y’ + y = 0 e xy’ + y = 0 Além disso, a solução trivial y = 0 é uma solução explícita de todas as três equações.
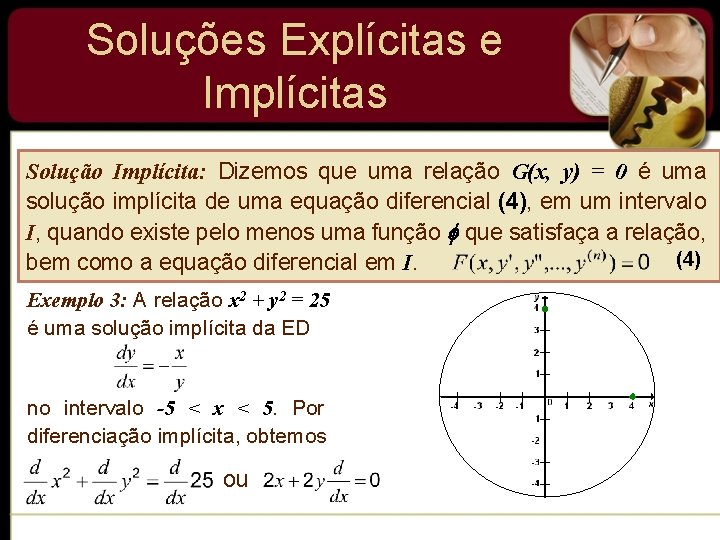
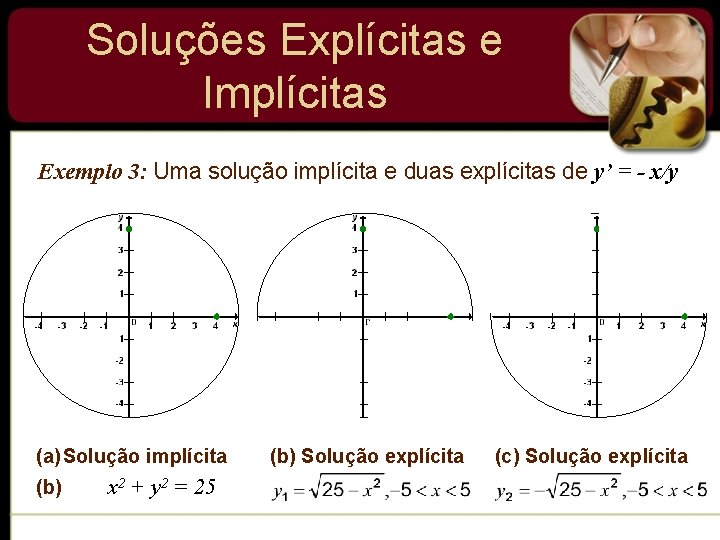
Soluções Explícitas e Implícitas Solução Implícita: Dizemos que uma relação G(x, y) = 0 é uma solução implícita de uma equação diferencial (4), em um intervalo I, quando existe pelo menos uma função que satisfaça a relação, (4) bem como a equação diferencial em I. Exemplo 3: A relação x 2 + y 2 = 25 é uma solução implícita da ED no intervalo -5 < x < 5. Por diferenciação implícita, obtemos ou
Soluções Explícitas e Implícitas Exemplo 3: Uma solução implícita e duas explícitas de y’ = - x/y (a) Solução implícita (b) x 2 + y 2 = 25 (b) Solução explícita (c) Solução explícita
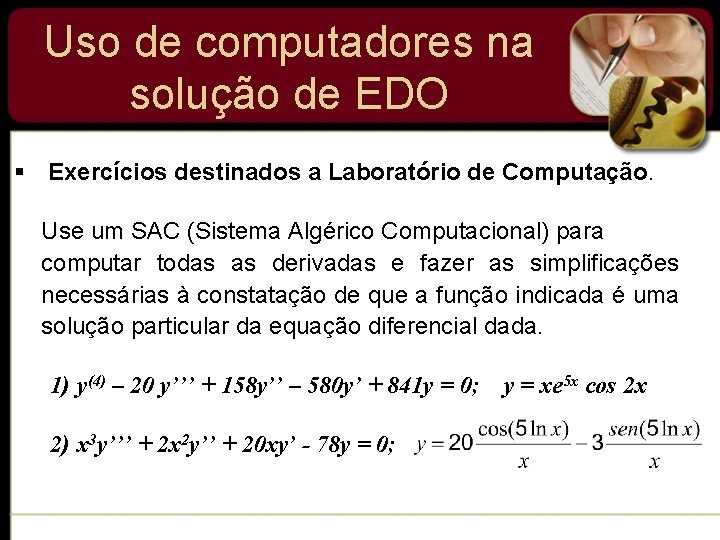
Uso de computadores na solução de EDO § Exercícios destinados a Laboratório de Computação. Use um SAC (Sistema Algérico Computacional) para computar todas as derivadas e fazer as simplificações necessárias à constatação de que a função indicada é uma solução particular da equação diferencial dada. 1) y(4) – 20 y’’’ + 158 y’’ – 580 y’ + 841 y = 0; y = xe 5 x cos 2 x 2) x 3 y’’’ + 2 x 2 y’’ + 20 xy’ - 78 y = 0;
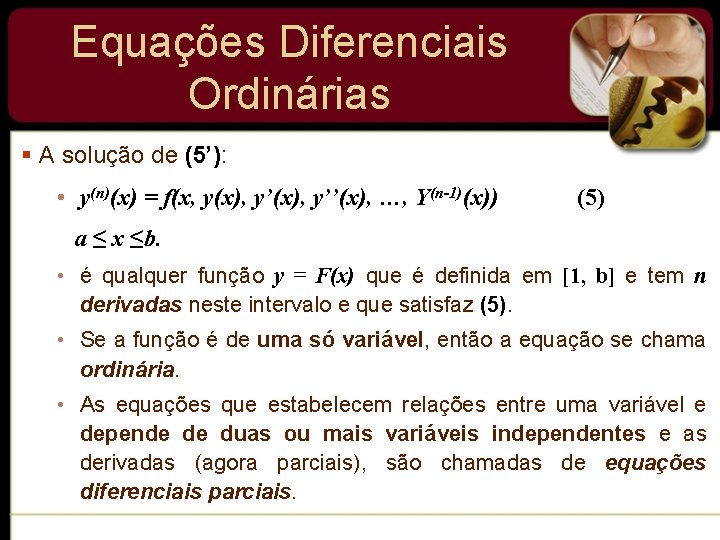
Equações Diferenciais Ordinárias § A solução de (5’): • y(n)(x) = f(x, y(x), y’’(x), …, Y(n-1)(x)) (5) a ≤ x ≤b. • é qualquer função y = F(x) que é definida em [1, b] e tem n derivadas neste intervalo e que satisfaz (5). • Se a função é de uma só variável, então a equação se chama ordinária. • As equações que estabelecem relações entre uma variável e depende de duas ou mais variáveis independentes e as derivadas (agora parciais), são chamadas de equações diferenciais parciais.
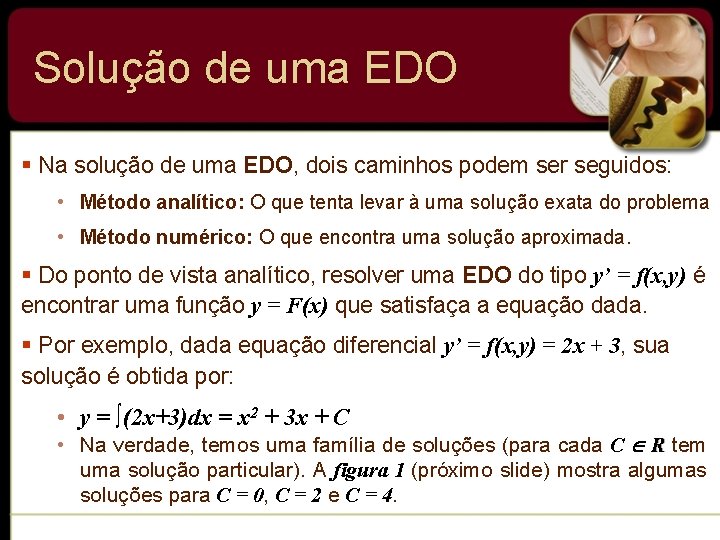
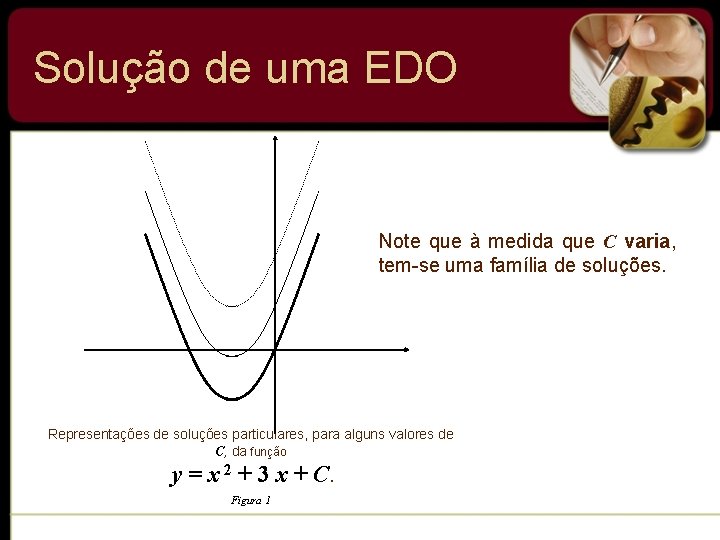
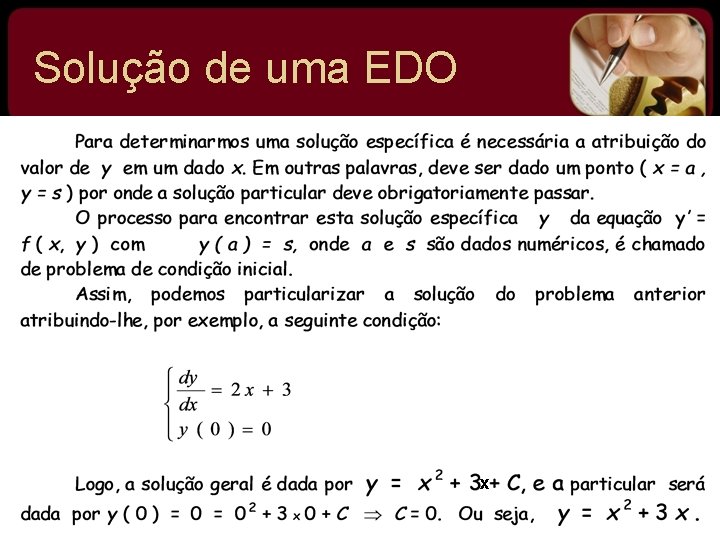
Solução de uma EDO § Na solução de uma EDO, dois caminhos podem ser seguidos: • Método analítico: O que tenta levar à uma solução exata do problema • Método numérico: O que encontra uma solução aproximada. § Do ponto de vista analítico, resolver uma EDO do tipo y’ = f(x, y) é encontrar uma função y = F(x) que satisfaça a equação dada. § Por exemplo, dada equação diferencial y’ = f(x, y) = 2 x + 3, sua solução é obtida por: • y = ∫(2 x+3)dx = x 2 + 3 x + C • Na verdade, temos uma família de soluções (para cada C R tem uma solução particular). A figura 1 (próximo slide) mostra algumas soluções para C = 0, C = 2 e C = 4.
Solução de uma EDO y C=4 C=2 Note que à medida que C varia, tem-se uma família de soluções. C=0 x Representações de soluções particulares, para alguns valores de C, da função y = x 2 + 3 x + C. Figura 1
Solução de uma EDO x
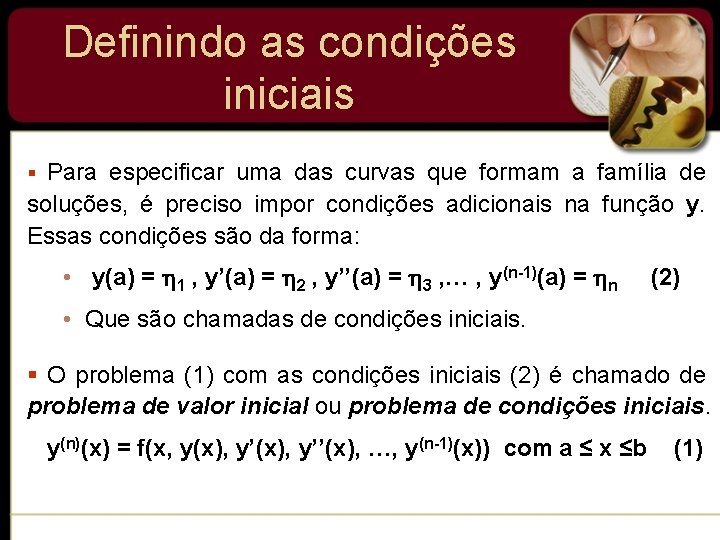
Definindo as condições iniciais § Para especificar uma das curvas que formam a família de soluções, é preciso impor condições adicionais na função y. Essas condições são da forma: • y(a) = 1 , y’(a) = 2 , y’’(a) = 3 , … , y(n-1)(a) = n (2) • Que são chamadas de condições iniciais. § O problema (1) com as condições iniciais (2) é chamado de problema de valor inicial ou problema de condições iniciais. y(n)(x) = f(x, y(x), y’’(x), …, y(n-1)(x)) com a ≤ x ≤b (1)
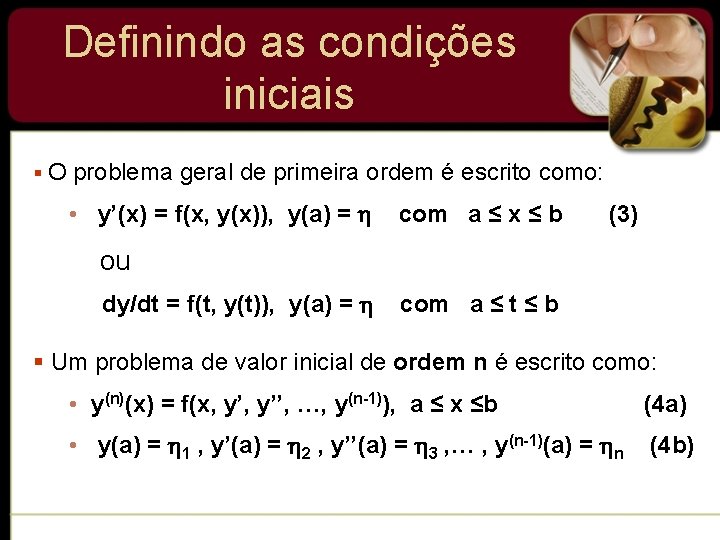
Definindo as condições iniciais § O problema geral de primeira ordem é escrito como: • y’(x) = f(x, y(x)), y(a) = com a ≤ x ≤ b (3) ou dy/dt = f(t, y(t)), y(a) = com a ≤ t ≤ b § Um problema de valor inicial de ordem n é escrito como: • y(n)(x) = f(x, y’’, …, y(n-1)), a ≤ x ≤b (4 a) • y(a) = 1 , y’(a) = 2 , y’’(a) = 3 , … , y(n-1)(a) = n (4 b)
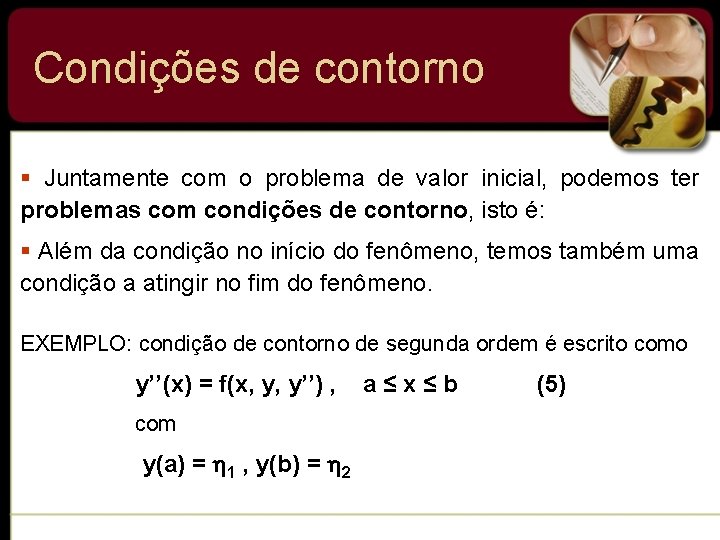
Condições de contorno § Juntamente com o problema de valor inicial, podemos ter problemas com condições de contorno, isto é: § Além da condição no início do fenômeno, temos também uma condição a atingir no fim do fenômeno. EXEMPLO: condição de contorno de segunda ordem é escrito como y’’(x) = f(x, y, y’’) , com y(a) = 1 , y(b) = 2 a≤x≤b (5)
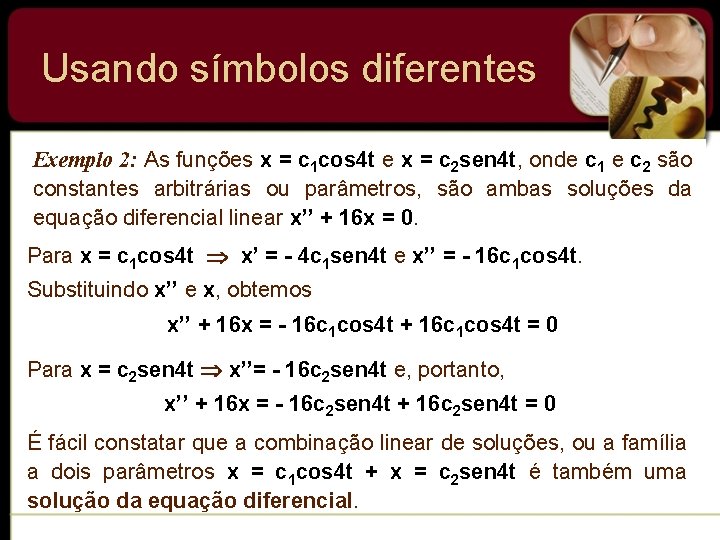
Usando símbolos diferentes Exemplo 2: As funções x = c 1 cos 4 t e x = c 2 sen 4 t, onde c 1 e c 2 são constantes arbitrárias ou parâmetros, são ambas soluções da equação diferencial linear x’’ + 16 x = 0. Para x = c 1 cos 4 t x’ = - 4 c 1 sen 4 t e x’’ = - 16 c 1 cos 4 t. Substituindo x’’ e x, obtemos x’’ + 16 x = - 16 c 1 cos 4 t + 16 c 1 cos 4 t = 0 Para x = c 2 sen 4 t x’’= - 16 c 2 sen 4 t e, portanto, x’’ + 16 x = - 16 c 2 sen 4 t + 16 c 2 sen 4 t = 0 É fácil constatar que a combinação linear de soluções, ou a família a dois parâmetros x = c 1 cos 4 t + x = c 2 sen 4 t é também uma solução da equação diferencial.
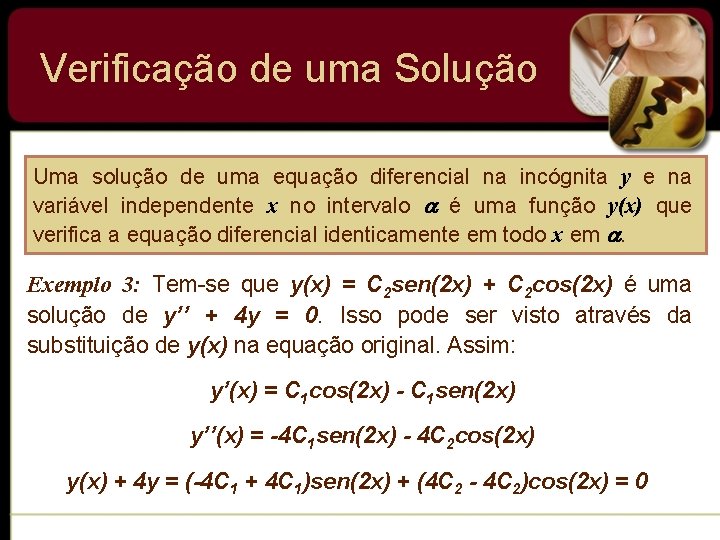
Verificação de uma Solução Uma solução de uma equação diferencial na incógnita y e na variável independente x no intervalo é uma função y(x) que verifica a equação diferencial identicamente em todo x em . Exemplo 3: Tem-se que y(x) = C 2 sen(2 x) + C 2 cos(2 x) é uma solução de y’’ + 4 y = 0. Isso pode ser visto através da substituição de y(x) na equação original. Assim: y’(x) = C 1 cos(2 x) - C 1 sen(2 x) y’’(x) = -4 C 1 sen(2 x) - 4 C 2 cos(2 x) y(x) + 4 y = (-4 C 1 + 4 C 1)sen(2 x) + (4 C 2 - 4 C 2)cos(2 x) = 0
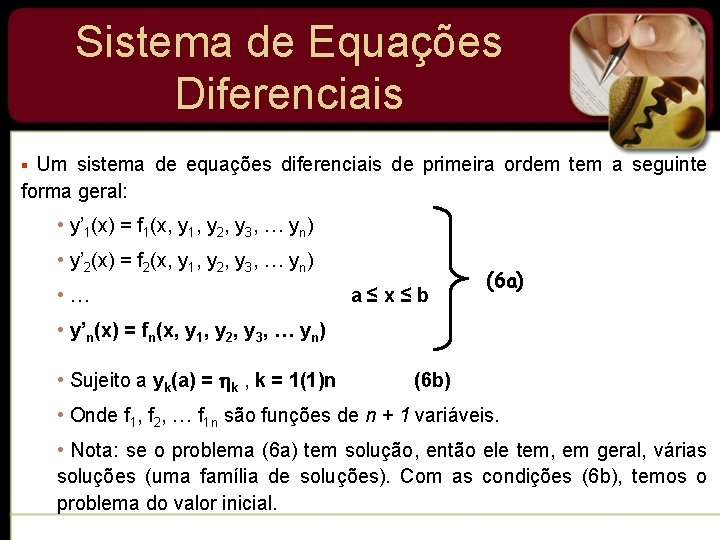
Sistema de Equações Diferenciais Um sistema de equações diferenciais de primeira ordem tem a seguinte forma geral: § • y’ 1(x) = f 1(x, y 1, y 2, y 3, … yn) • y’ 2(x) = f 2(x, y 1, y 2, y 3, … yn) • … a≤x≤b (6 a) • y’n(x) = fn(x, y 1, y 2, y 3, … yn) • Sujeito a yk(a) = k , k = 1(1)n (6 b) • Onde f 1, f 2, … f 1 n são funções de n + 1 variáveis. • Nota: se o problema (6 a) tem solução, então ele tem, em geral, várias soluções (uma família de soluções). Com as condições (6 b), temos o problema do valor inicial.
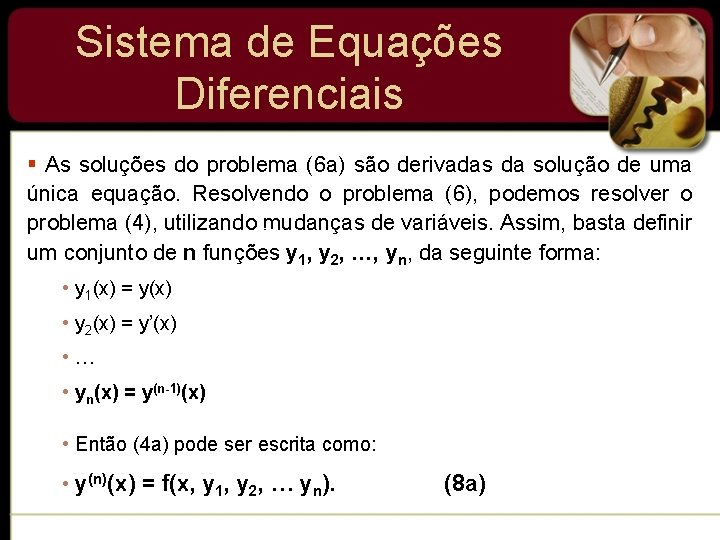
Sistema de Equações Diferenciais § As soluções do problema (6 a) são derivadas da solução de uma única equação. Resolvendo o problema (6), podemos resolver o problema (4), utilizando mudanças de variáveis. Assim, basta definir um conjunto de n funções y 1, y 2, …, yn, da seguinte forma: • y 1(x) = y(x) (7) • y 2(x) = y’(x) • … • yn(x) = y(n-1)(x) • Então (4 a) pode ser escrita como: • y(n)(x) = f(x, y 1, y 2, … yn). (8 a)
Sistema de Equações Diferenciais § Diferenciando (7), obtemos: • y’ 1(x) = y 2(x) (8 b) • y’ 2(x) = y 3(x) • … • yn-1(x) = yn(x) • De onde obtemos para (4) um sistema de equações diferenciais. As condições iniciais de (4 b) tornam-se as condições iniciais do sistema.
Sistema de Equações Diferenciais § EXEMPLO: • y’’’(x) = xy’(x) + exy(x) + x 2 + 1 y(0) = 1 , y’(0) = 0 , y’’(0) = -1 0≤x≤ 1 • Fazendo a mudança de variáveis, obtemos: • y’ 1(x) = y 2(x) • y’ 2(x) = y 3(x) 0≤x≤ 1 • y’ 3(x) = xy 2(x) + ex y 1(x) + x 2 + 1 y 1(0) = 1, y 2(0) = 0, y 1(0) = -1
Uso de computadores na solução de EDO § Um computador pode ser uma ferramenta extremamente útil no estudo de equações diferenciais. § Algoritmos já estão sendo usados há muito tempo para solucioná-las como, por exemplo: o método de Euler e o de Runge-Kutta. § Além disso, há excelentes pacotes (software) de solução numérica que podem ser aplicados a diversos problemas matemáticos. Exemplo: Matlab, Mapple, Mathematica, Scilab.
Algumas questões relevantes § Uma equação diferencial sempre tem solução? (existência) § Quantas soluções tem uma equação diferencial dada que ela tem pelo menos uma? Que condições adicionais devem ser especificadas para se obter apenas uma única solução? (unicidade) § Dada uma ED, podemos determinar, de fato, uma solução? E, se for o caso, como?
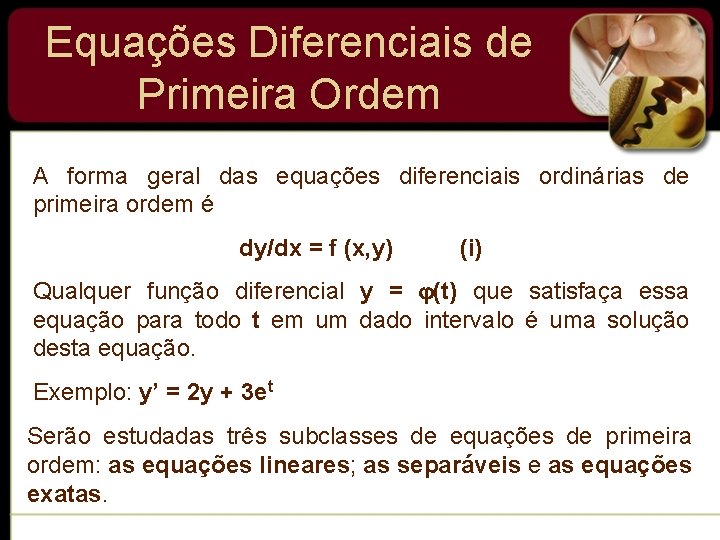
Equações Diferenciais de Primeira Ordem A forma geral das equações diferenciais ordinárias de primeira ordem é dy/dx = f (x, y) (i) Qualquer função diferencial y = (t) que satisfaça essa equação para todo t em um dado intervalo é uma solução desta equação. Exemplo: y’ = 2 y + 3 et Serão estudadas três subclasses de equações de primeira ordem: as equações lineares; as separáveis e as equações exatas.
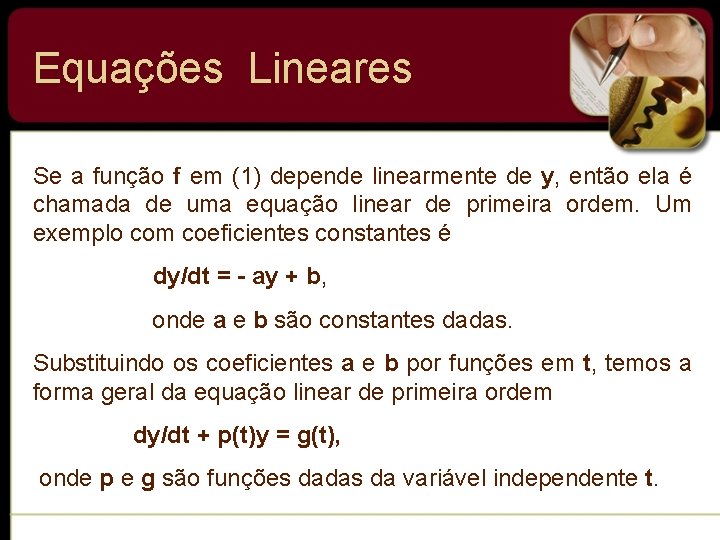
Equações Lineares Se a função f em (1) depende linearmente de y, então ela é chamada de uma equação linear de primeira ordem. Um exemplo com coeficientes constantes é dy/dt = - ay + b, onde a e b são constantes dadas. Substituindo os coeficientes a e b por funções em t, temos a forma geral da equação linear de primeira ordem dy/dt + p(t)y = g(t), onde p e g são funções dadas da variável independente t.
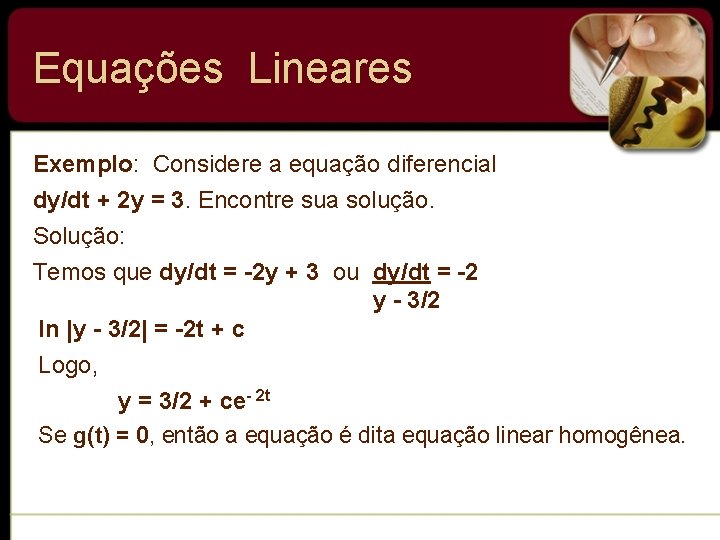
Equações Lineares Exemplo: Considere a equação diferencial dy/dt + 2 y = 3. Encontre sua solução. Solução: Temos que dy/dt = -2 y + 3 ou dy/dt = -2 y - 3/2 ln |y - 3/2| = -2 t + c Logo, y = 3/2 + ce- 2 t Se g(t) = 0, então a equação é dita equação linear homogênea.
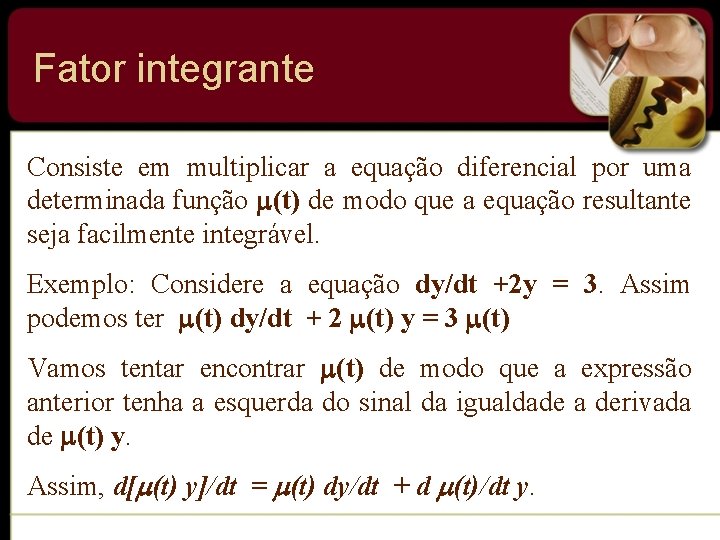
Fator integrante Consiste em multiplicar a equação diferencial por uma determinada função (t) de modo que a equação resultante seja facilmente integrável. Exemplo: Considere a equação dy/dt +2 y = 3. Assim podemos ter (t) dy/dt + 2 (t) y = 3 (t) Vamos tentar encontrar (t) de modo que a expressão anterior tenha a esquerda do sinal da igualdade a derivada de (t) y. Assim, d[ (t) y]/dt = (t) dy/dt + d (t)/dt y.
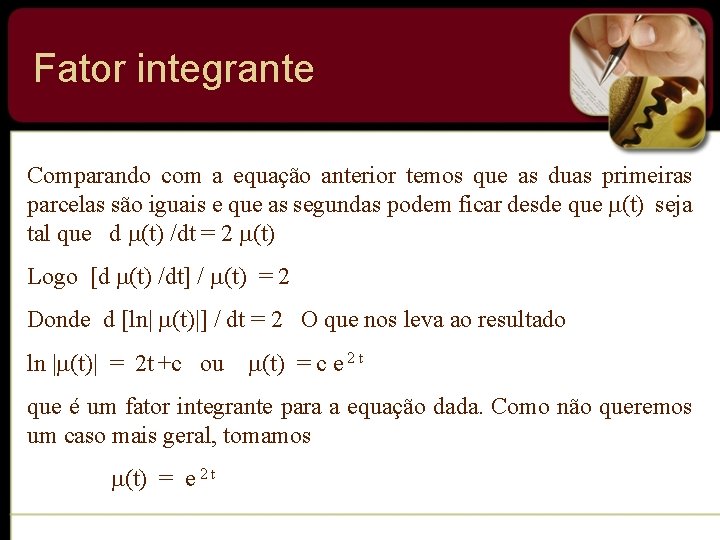
Fator integrante Comparando com a equação anterior temos que as duas primeiras parcelas são iguais e que as segundas podem ficar desde que (t) seja tal que d (t) /dt = 2 (t) Logo [d (t) /dt] / (t) = 2 Donde d [ln| (t)|] / dt = 2 O que nos leva ao resultado ln | (t)| = 2 t +c ou (t) = c e 2 t que é um fator integrante para a equação dada. Como não queremos um caso mais geral, tomamos (t) = e 2 t
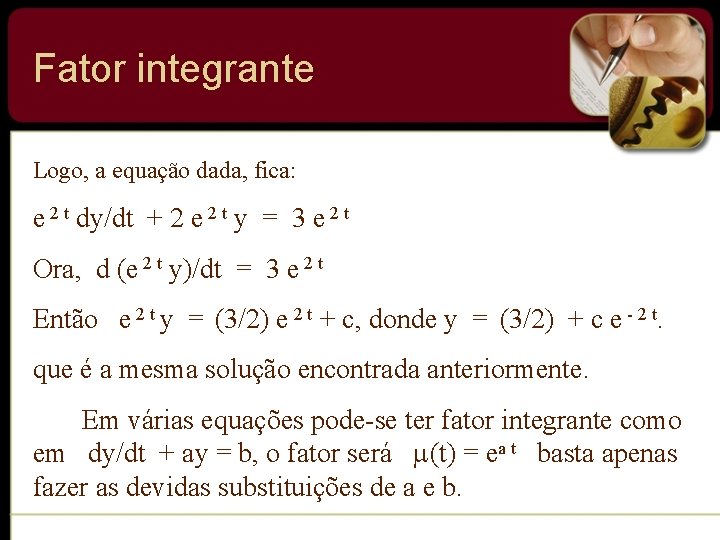
Fator integrante Logo, a equação dada, fica: e 2 t dy/dt + 2 e 2 t y = 3 e 2 t Ora, d (e 2 t y)/dt = 3 e 2 t Então e 2 t y = (3/2) e 2 t + c, donde y = (3/2) + c e - 2 t. que é a mesma solução encontrada anteriormente. Em várias equações pode-se ter fator integrante como em dy/dt + ay = b, o fator será (t) = ea t basta apenas fazer as devidas substituições de a e b.
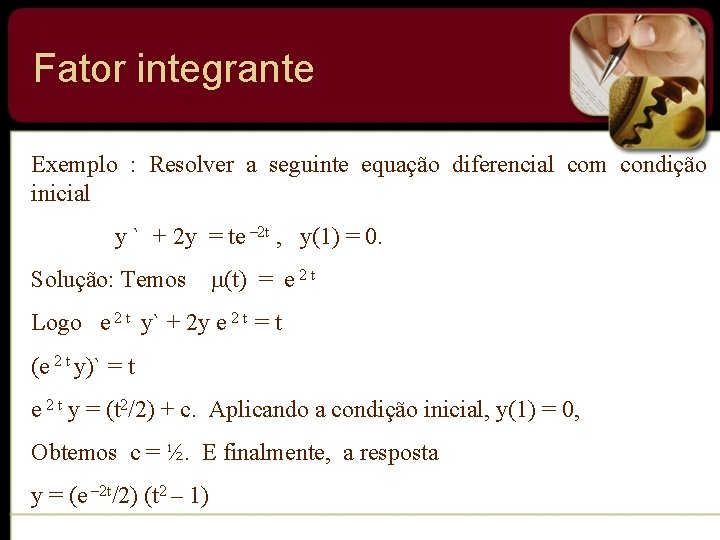
Fator integrante Exemplo : Resolver a seguinte equação diferencial com condição inicial y ` + 2 y = te – 2 t , y(1) = 0. Solução: Temos (t) = e 2 t Logo e 2 t y` + 2 y e 2 t = t (e 2 t y)` = t e 2 t y = (t 2/2) + c. Aplicando a condição inicial, y(1) = 0, Obtemos c = ½. E finalmente, a resposta y = (e – 2 t/2) (t 2 – 1)
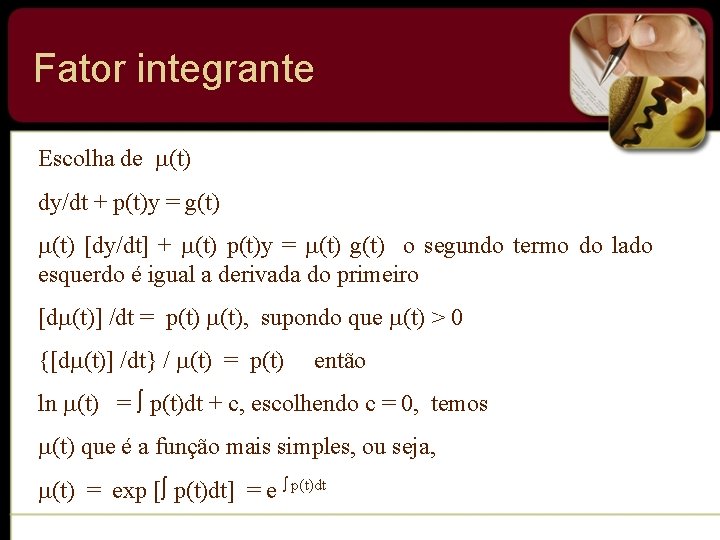
Fator integrante Escolha de (t) dy/dt + p(t)y = g(t) [dy/dt] + (t) p(t)y = (t) g(t) o segundo termo do lado esquerdo é igual a derivada do primeiro [d (t)] /dt = p(t) (t), supondo que (t) > 0 {[d (t)] /dt} / (t) = p(t) então ln (t) = p(t)dt + c, escolhendo c = 0, temos (t) que é a função mais simples, ou seja, (t) = exp [ p(t)dt] = e p(t)dt
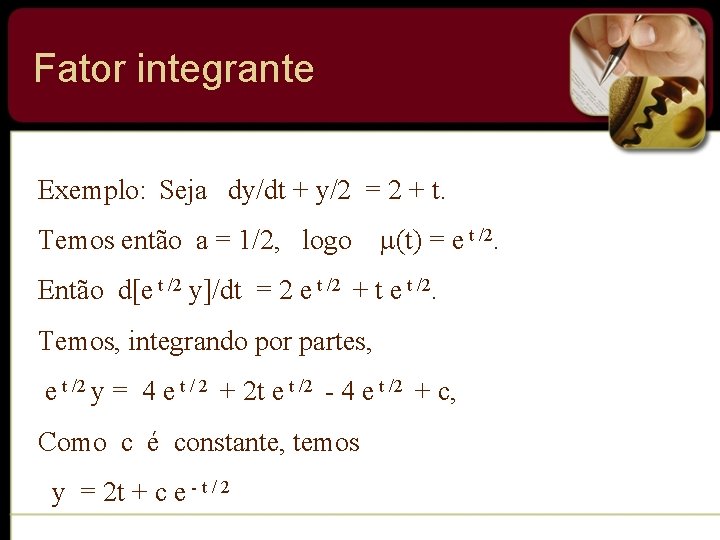
Fator integrante Exemplo: Seja dy/dt + y/2 = 2 + t. Temos então a = 1/2, logo (t) = e t /2. Então d[e t /2 y]/dt = 2 e t /2 + t e t /2. Temos, integrando por partes, e t /2 y = 4 e t / 2 + 2 t e t /2 - 4 e t /2 + c, Como c é constante, temos y = 2 t + c e - t / 2
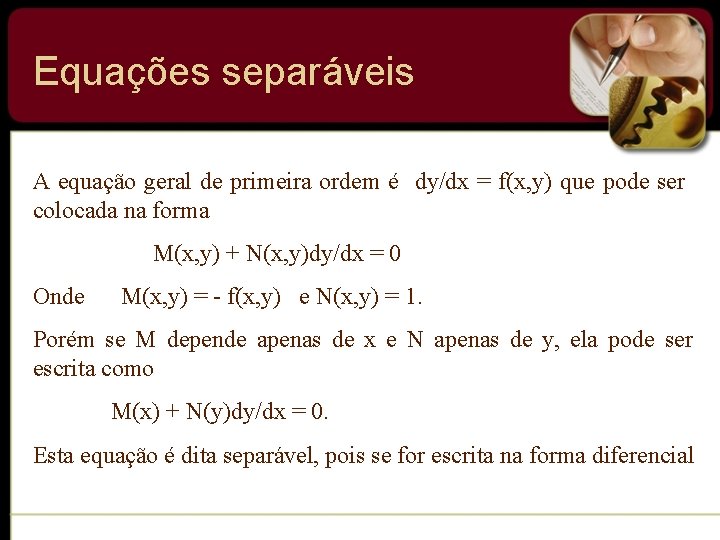
Equações separáveis A equação geral de primeira ordem é dy/dx = f(x, y) que pode ser colocada na forma M(x, y) + N(x, y)dy/dx = 0 Onde M(x, y) = - f(x, y) e N(x, y) = 1. Porém se M depende apenas de x e N apenas de y, ela pode ser escrita como M(x) + N(y)dy/dx = 0. Esta equação é dita separável, pois se for escrita na forma diferencial
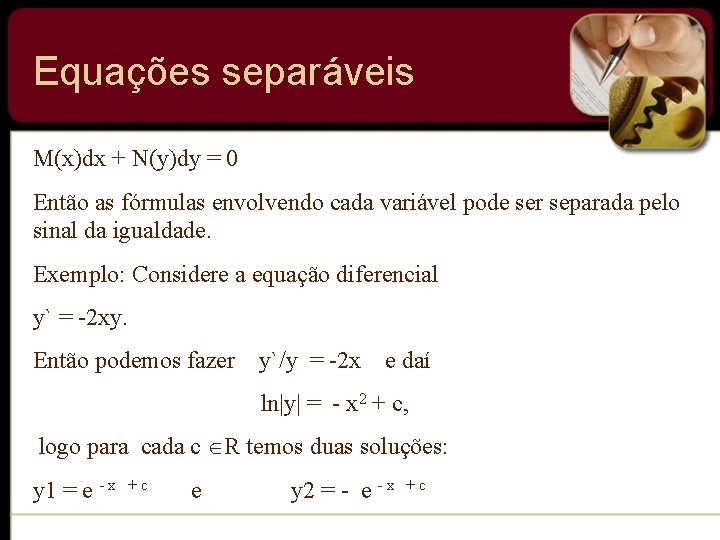
Equações separáveis M(x)dx + N(y)dy = 0 Então as fórmulas envolvendo cada variável pode ser separada pelo sinal da igualdade. Exemplo: Considere a equação diferencial y` = -2 xy. Então podemos fazer y`/y = -2 x e daí ln|y| = - x 2 + c, 2 2 logo para cada c R temos duas soluções: y 1 = e - x +c e y 2 = - e - x +c
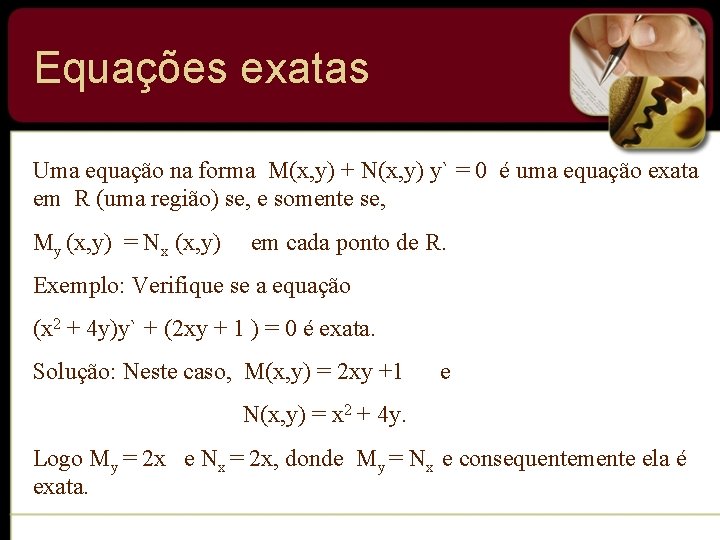
Equações exatas Uma equação na forma M(x, y) + N(x, y) y` = 0 é uma equação exata em R (uma região) se, e somente se, My (x, y) = Nx (x, y) em cada ponto de R. Exemplo: Verifique se a equação (x 2 + 4 y)y` + (2 xy + 1 ) = 0 é exata. Solução: Neste caso, M(x, y) = 2 xy +1 e N(x, y) = x 2 + 4 y. Logo My = 2 x e Nx = 2 x, donde My = Nx e consequentemente ela é exata.
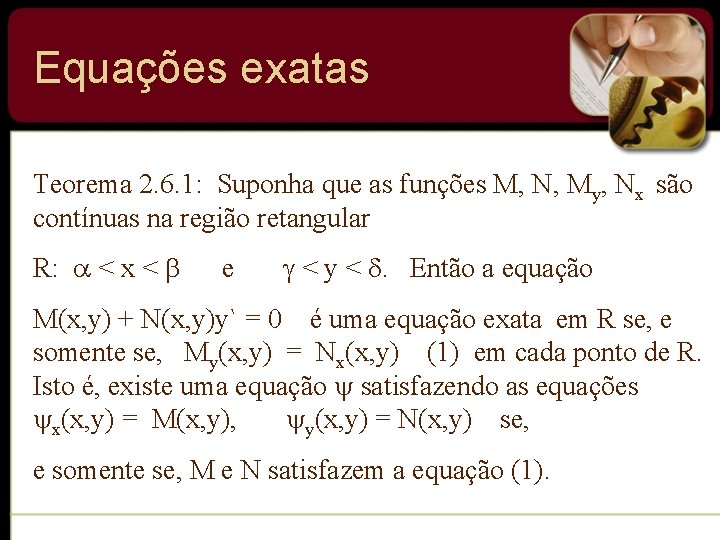
Equações exatas Teorema 2. 6. 1: Suponha que as funções M, N, My, Nx são contínuas na região retangular R: < x < e < y < . Então a equação M(x, y) + N(x, y)y` = 0 é uma equação exata em R se, e somente se, My(x, y) = Nx(x, y) (1) em cada ponto de R. Isto é, existe uma equação satisfazendo as equações x(x, y) = M(x, y), y(x, y) = N(x, y) se, e somente se, M e N satisfazem a equação (1).
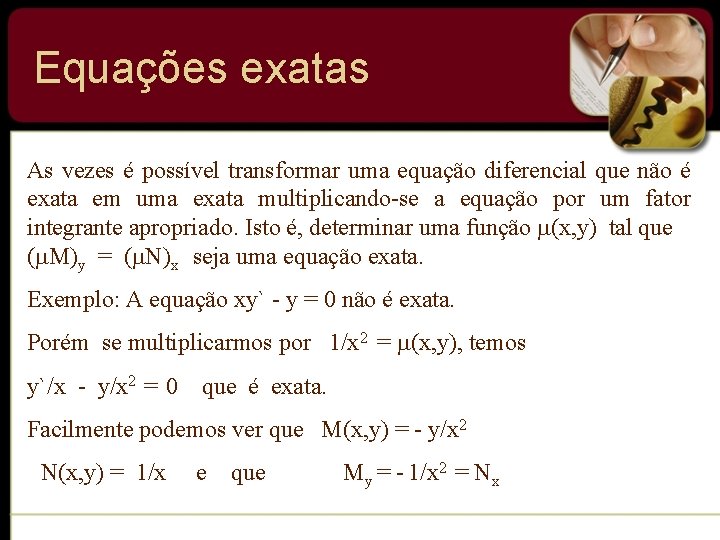
Equações exatas As vezes é possível transformar uma equação diferencial que não é exata em uma exata multiplicando-se a equação por um fator integrante apropriado. Isto é, determinar uma função (x, y) tal que ( M)y = ( N)x seja uma equação exata. Exemplo: A equação xy` - y = 0 não é exata. Porém se multiplicarmos por 1/x 2 = (x, y), temos y`/x - y/x 2 = 0 que é exata. Facilmente podemos ver que M(x, y) = - y/x 2 N(x, y) = 1/x e que My = - 1/x 2 = Nx
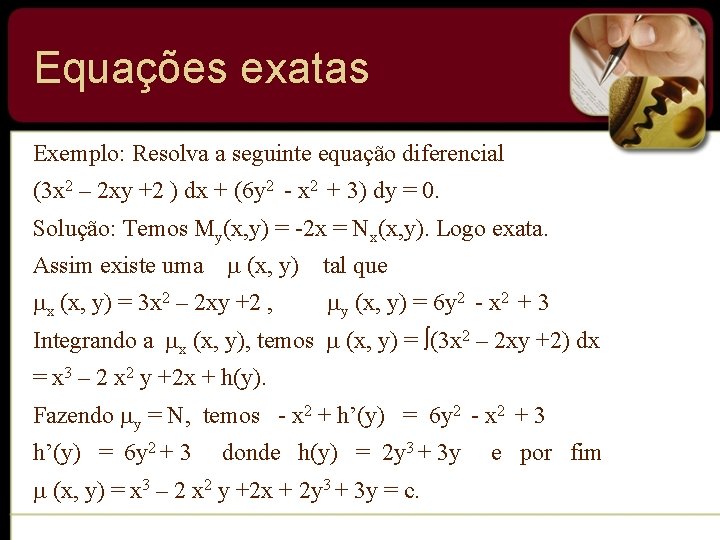
Equações exatas Exemplo: Resolva a seguinte equação diferencial (3 x 2 – 2 xy +2 ) dx + (6 y 2 - x 2 + 3) dy = 0. Solução: Temos My(x, y) = -2 x = Nx(x, y). Logo exata. Assim existe uma (x, y) x (x, y) = 3 x 2 – 2 xy +2 , tal que y (x, y) = 6 y 2 - x 2 + 3 Integrando a x (x, y), temos (x, y) = (3 x 2 – 2 xy +2) dx = x 3 – 2 x 2 y +2 x + h(y). Fazendo y = N, temos - x 2 + h’(y) = 6 y 2 - x 2 + 3 h’(y) = 6 y 2 + 3 donde h(y) = 2 y 3 + 3 y (x, y) = x 3 – 2 x 2 y +2 x + 2 y 3 + 3 y = c. e por fim
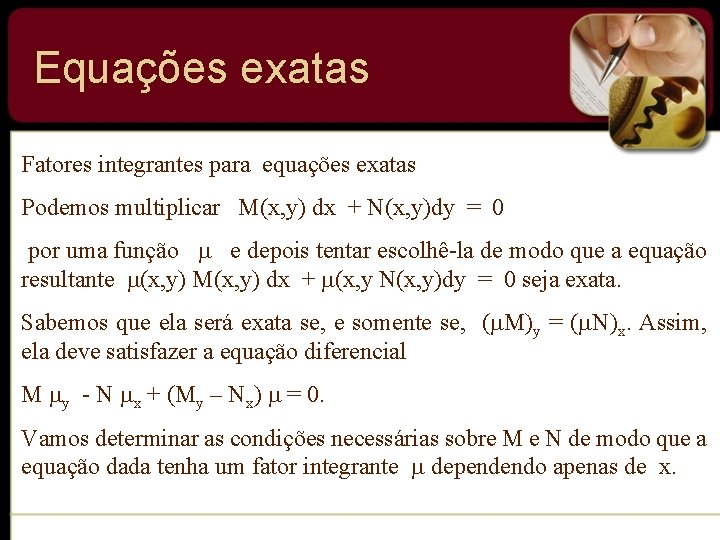
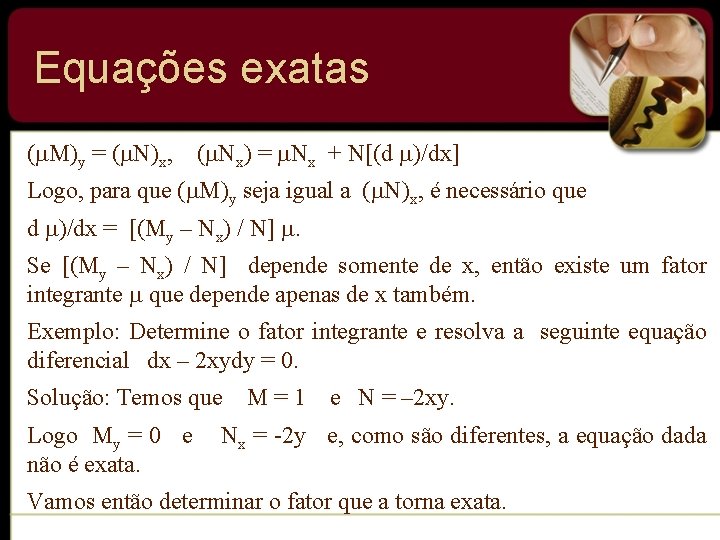
Equações exatas Fatores integrantes para equações exatas Podemos multiplicar M(x, y) dx + N(x, y)dy = 0 por uma função e depois tentar escolhê-la de modo que a equação resultante (x, y) M(x, y) dx + (x, y N(x, y)dy = 0 seja exata. Sabemos que ela será exata se, e somente se, ( M)y = ( N)x. Assim, ela deve satisfazer a equação diferencial M y - N x + (My – Nx) = 0. Vamos determinar as condições necessárias sobre M e N de modo que a equação dada tenha um fator integrante dependendo apenas de x.
Equações exatas ( M)y = ( N)x, ( Nx) = Nx + N[(d )/dx] Logo, para que ( M)y seja igual a ( N)x, é necessário que d )/dx = [(My – Nx) / N] . Se [(My – Nx) / N] depende somente de x, então existe um fator integrante que depende apenas de x também. Exemplo: Determine o fator integrante e resolva a seguinte equação diferencial dx – 2 xydy = 0. Solução: Temos que Logo My = 0 e não é exata. M=1 e N = – 2 xy. Nx = -2 y e, como são diferentes, a equação dada Vamos então determinar o fator que a torna exata.
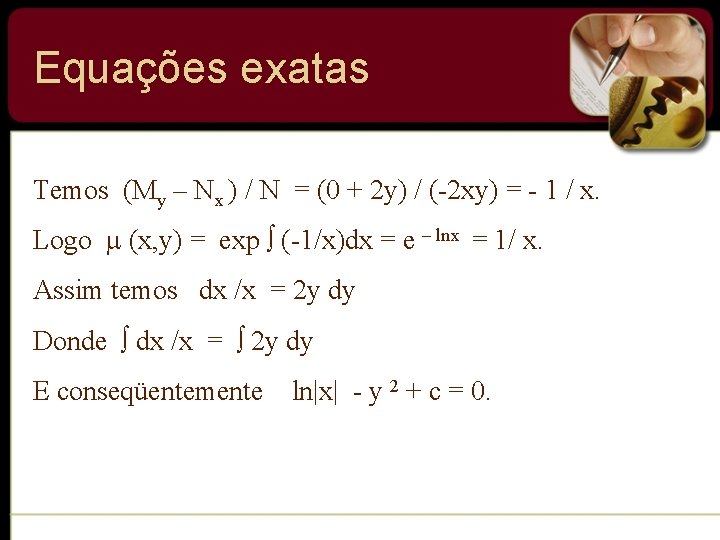
Equações exatas Temos (My – Nx ) / N = (0 + 2 y) / (-2 xy) = - 1 / x. Logo (x, y) = exp (-1/x)dx = e – lnx = 1/ x. Assim temos dx /x = 2 y dy Donde dx /x = 2 y dy E conseqüentemente ln|x| - y 2 + c = 0.
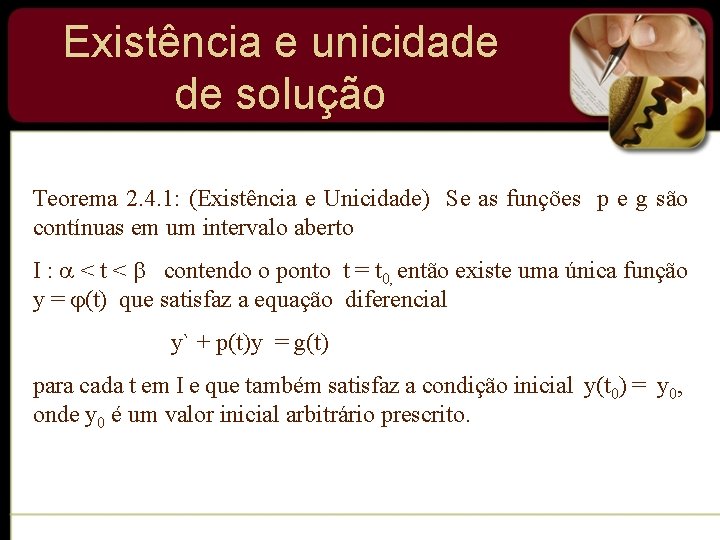
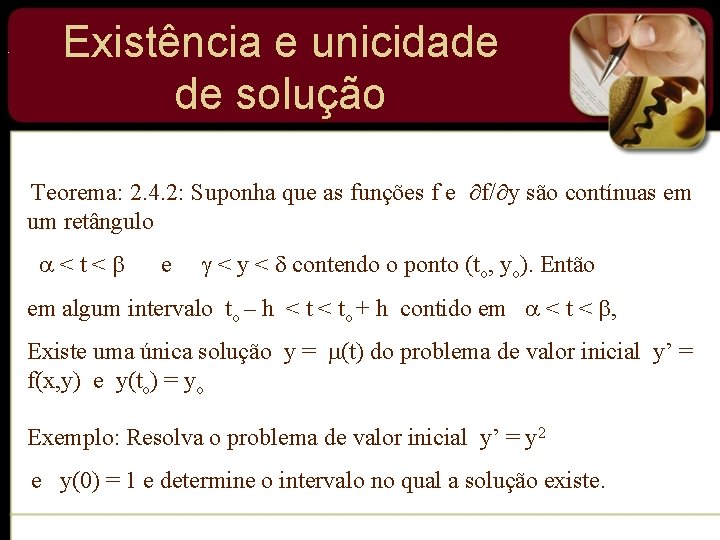
Existência e unicidade de solução Teorema 2. 4. 1: (Existência e Unicidade) Se as funções p e g são contínuas em um intervalo aberto I : < t < contendo o ponto t = t 0, então existe uma única função y = (t) que satisfaz a equação diferencial y` + p(t)y = g(t) para cada t em I e que também satisfaz a condição inicial y(t 0) = y 0, onde y 0 é um valor inicial arbitrário prescrito.
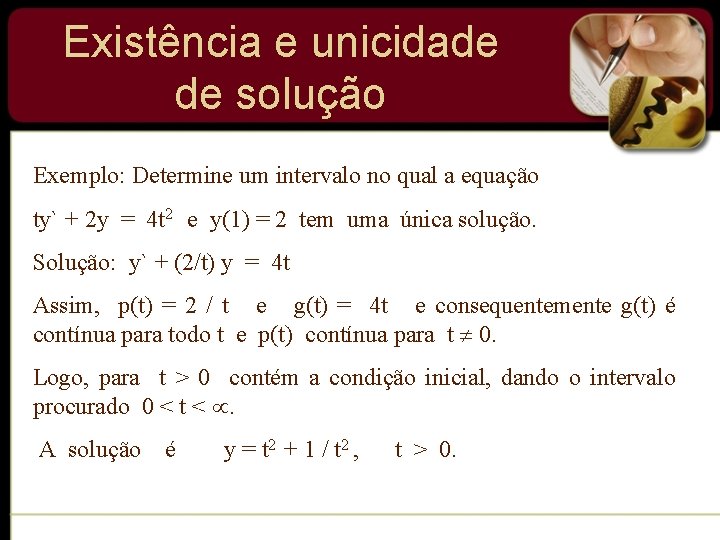
Existência e unicidade de solução Exemplo: Determine um intervalo no qual a equação ty` + 2 y = 4 t 2 e y(1) = 2 tem uma única solução. Solução: y` + (2/t) y = 4 t Assim, p(t) = 2 / t e g(t) = 4 t e consequentemente g(t) é contínua para todo t e p(t) contínua para t 0. Logo, para t > 0 contém a condição inicial, dando o intervalo procurado 0 < t < . A solução é y = t 2 + 1 / t 2 , t > 0.
. Existência e unicidade de solução Teorema: 2. 4. 2: Suponha que as funções f e f/ y são contínuas em um retângulo <t< e < y < contendo o ponto (to, yo). Então em algum intervalo to – h < to + h contido em < t < , Existe uma única solução y = (t) do problema de valor inicial y’ = f(x, y) e y(to) = yo Exemplo: Resolva o problema de valor inicial y’ = y 2 e y(0) = 1 e determine o intervalo no qual a solução existe.
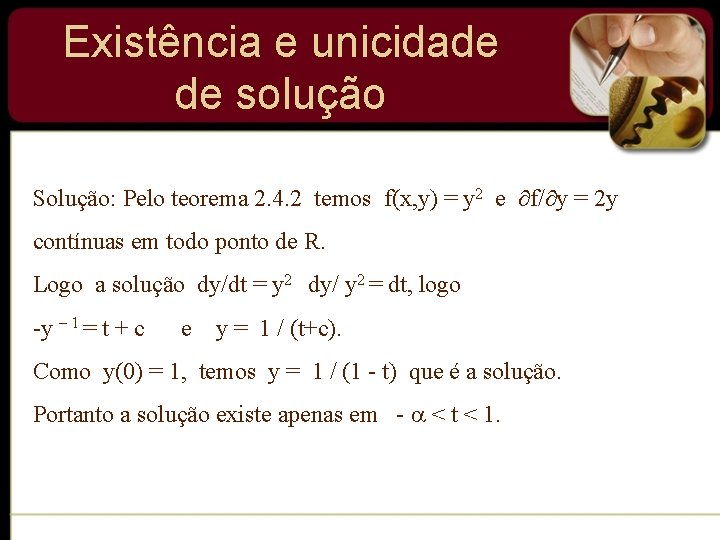
Existência e unicidade de solução Solução: Pelo teorema 2. 4. 2 temos f(x, y) = y 2 e f/ y = 2 y contínuas em todo ponto de R. Logo a solução dy/dt = y 2 dy/ y 2 = dt, logo -y – 1 = t + c e y = 1 / (t+c). Como y(0) = 1, temos y = 1 / (1 - t) que é a solução. Portanto a solução existe apenas em - < t < 1.
Referências § HOPCROFT, J. E. ; ULLMAN, J. D. Introdução à Teoria de Autômatos, Linguagens e Computação. Rio de Janeiro: Campus, 2002. § MENEZES, P. F. ; DIVÉRIO, T. A. Linguagens Formais e Autômatos, Porto Alegre: Sagra-Luzzatto, 2001. § PAPADIMITRIOU, C. H. ; LEWIS, H. F. Elementos de Teoria da Computação. Porto Alegre: Bookman, 2000. § GERSTING, J. L. Fundamentos Matemáticos para a Ciência da Computação, Rio de Janeiro: LTC, 1995.