
Controle Oramentrio Gerencial Gabriel Vinicio Guedes Bruno H
Controle Orçamentário Gerencial Gabriel Vinicio Guedes Bruno H. Marques Silva Rodrigo de A. Soares
O que é orçamento? • O orçamento é uma expressão quantitativa formal que parte do comportamento passado e olha para as possíveis mudanças futuras quantificando, em termos econômicos e financeros, as atividades da empresa. • Trata-se de uma previsão, uma meta de acordo com a qual serão tomadas as decisões.
Para que serve? • Dar forma pormenorizada ao plano estratégico • Auxiliar a coordenação das várias atividades da organização • Definir responsabilidades dos executivos, autorizar os limites de gastos que eles podem fazer e informálos do desempenho que deles se espera • Obter o Reconhecimento de que o orçamento é o instrumento de avaliação do real desempenho dos executivos
Como funciona? TÉCNICAS QUANTITATIVAS • Simulação • Cálculo de Probabilidade • Variações para contingência
Como funciona? PROCESSO DE ELABORAÇÃO • • Determinação de parâmetros Proposta orçamentária inicial Alterações decorrentes de fatores externos Alterações decorrentes das práticas e políticas da empresas • Negociação • Aprovação e revisão
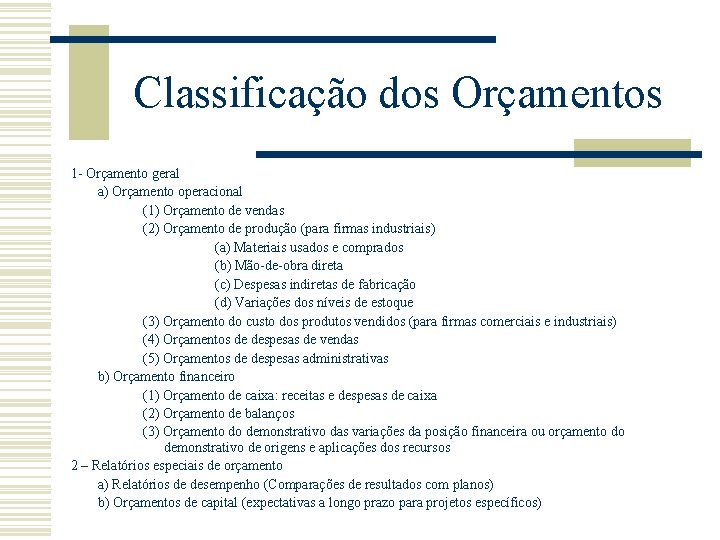
Classificação dos Orçamentos 1 - Orçamento geral a) Orçamento operacional (1) Orçamento de vendas (2) Orçamento de produção (para firmas industriais) (a) Materiais usados e comprados (b) Mão-de-obra direta (c) Despesas indiretas de fabricação (d) Variações dos níveis de estoque (3) Orçamento do custo dos produtos vendidos (para firmas comerciais e industriais) (4) Orçamentos de despesas de vendas (5) Orçamentos de despesas administrativas b) Orçamento financeiro (1) Orçamento de caixa: receitas e despesas de caixa (2) Orçamento de balanços (3) Orçamento do demonstrativo das variações da posição financeira ou orçamento do demonstrativo de origens e aplicações dos recursos 2 – Relatórios especiais de orçamento a) Relatórios de desempenho (Comparações de resultados com planos) b) Orçamentos de capital (expectativas a longo prazo para projetos específicos)
Orçamentos Operacionais w. Receitas w Projeção das quantidades estimadas de vendas x Preços esperados das vendas. w Incertas. Fundamentadas sobre condições que o executivo de vendas não pode ser responsabilizado.
Orçamentos Operacionais w. Custo de produção e de mercadoria vendida orçado. w Elaborado com custos-padrão de matérias-primas e de mãode-obra. w Custo da mercadoria vendida que é orçado é o custo-padrão dos produtos a serem vendidos
Orçamentos Operacionais w. Despesas de marketing w Na prática, muitas despesas de marketing podem ser contratadas, e começam a vigorar antes do início do ano orçado. w Despesas de logística comportam-se mais como custos de produção que de marketing, apesar de ser responsabilidade desta área.
Orçamentos Operacionais w Despesas gerais e Administrativas. w Despesas consideradas discricionárias, e como seus valores não dependem de autorização superior tomam muita atenção e podem gerar acalorados debates.
Orçamentos Operacionais w. Despesas de pesquisa e desenvolvimento. w Valor normal de vendas é ajustado à inflação ou adicionar gastos planejados para cada projeto. w Despender uma porcentagem baseada em médias de longo prazo.
Orçamentos Operacionais w. Outros: ü ü Orçamento de investimento Balanço orçado Demonstração do fluxo de caixa orçado Administração por objetivos
Controle Orçamentário O que é? É um sistema estabelecido em uma empresa de confronto e comparação entre os planos realistas e definidos formalmente (valores previstos) e os resultados reais atingidos em determinado período.
Controle Orçamentário Pra que serve? w Fase de Planejamento: Técnica pra forçar a administração, em todos os níveis, a prestar séria atenção, e no momento oportuno, à função do planejamento.
Controle Orçamentário Pra que serve? w Fase de Execução: Torna a função administrativa de execução mais eficiente, pois baseia-se em planos e objetivos definidos formalmente.
Controle Orçamentário Pra que serve? w Fase de Controle: “A comparação dos resultados reais com os objetivos, planos, políticas e padrões pré-determinados constitui-se na medida da eficácia do controle durante um determinado período passado e deverá levar a maior eficiência futura do controle. ” Welsh G. (71)
Controle Orçamentário w Aplicação: “O planejamento e controle orçamentário não deve ser dispensado em nenhuma empresa, independentemente das circunstâncias ou condições especiais. ” Welsh G. (71) “Os sistemas orçamentários são usados de diferentes formas nas empresas, com variáveis referentes ao contexto corporativo. ” Merchant (81)
Controle Orçamentário w Aplicação: Pelas variáveis ao contexto corporativo entende-se: tamanho, diversificação e grau de descentralização. Características das maiores, mais diversificadas e mais descetralizadas: 1. 2. 3. 4. Maior participação da média e baixa Gerência. Maior importância atribuída ao acompanhamento orçamentário. Meios de comunicação mais formal. Sofisticação tecnoçógica.
Controle Orçamentário w Abordagem Procedimental Ø 1. 2. 3. 4. 5. Processo de Planejamento e Controle orçamentário. Projeção do volume de vendas. Planejamento do volume de produção. Utilização dos fatores de produção. Projeção dos custos e despesas. Projeção dos resultados financeiros e econômicos.
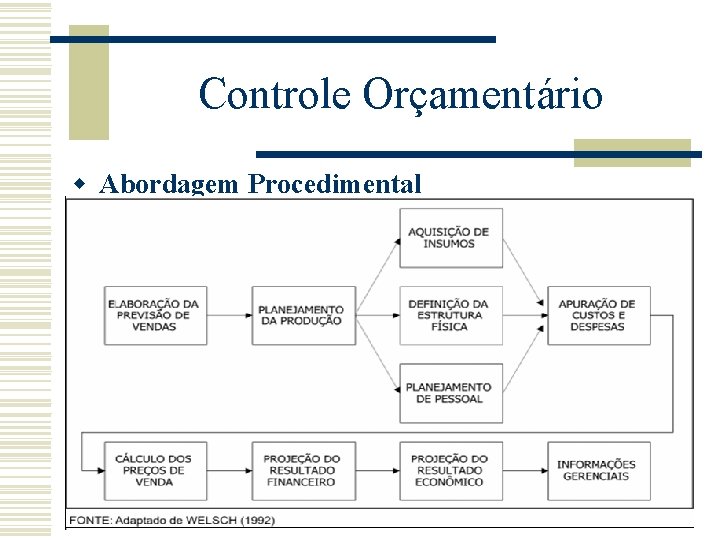
Controle Orçamentário w Abordagem Procedimental
Exemplo Orçamentário. CASO REAL
Bibligrafia • ANTHONY, R. N; GOVINDARAJAN, V. Sistemas de controle gerencial. São Paulo: Atlas, 2002. • HORNGREN, C. T. ; SUNDEM, G. L. ; STRATTON, W. O. Introdução à contabilidade gerencial. 5. ed. São Paulo: Prentice-Hall do Brasil, 1985. • WELSCH, G. Orçamento empresarial: o planejamento e o controle do lucro. São Paulo: Atlas, 1971. • WELSCH, G. Orçamento empresarial. São Paulo: Atlas, 1992. • SILVA, Adriana Tese: Caracterização de Usos de Sistemas orçamentários: Um estudo Mult-Caso. São Paulo, 2004 w ARAÚJO, Emílio Menezes. Finanças Empresariais. São Paulo: Gazeta do Povo 2002 • http: //www. fae. edu/publicacoes/finanças
- Slides: 22