1 UU NO 6 TH 1983 TENTANG KETENTUAN
- Slides: 138
1
UU NO. 6 TH. 1983 TENTANG KETENTUAN UMUM DAN TATA CARA PERPAJAKAN SEBAGAIMANA TELAH DIUBAH TERAKHIR DENGAN UU NO. 28 TH. 2007 MENGATUR KETENTUAN FORMAL BAGI PPh PPN/ PPn BM PBB BPHTB PPSP Pajak lainnya yang mengacu kepada UU ini KECUALI DIATUR TERSENDIRI DALAM UU YANG BERSANGKUTAN 2
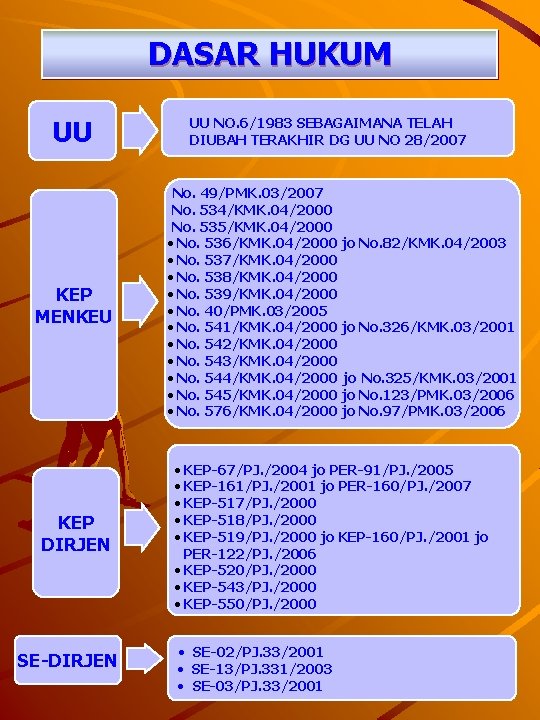
DASAR HUKUM UU KEP MENKEU KEP DIRJEN SE-DIRJEN UU NO. 6/1983 SEBAGAIMANA TELAH DIUBAH TERAKHIR DG UU NO 28/2007 No. 49/PMK. 03/2007 No. 534/KMK. 04/2000 No. 535/KMK. 04/2000 • No. 536/KMK. 04/2000 jo No. 82/KMK. 04/2003 • No. 537/KMK. 04/2000 • No. 538/KMK. 04/2000 • No. 539/KMK. 04/2000 • No. 40/PMK. 03/2005 • No. 541/KMK. 04/2000 jo No. 326/KMK. 03/2001 • No. 542/KMK. 04/2000 • No. 543/KMK. 04/2000 • No. 544/KMK. 04/2000 jo No. 325/KMK. 03/2001 • No. 545/KMK. 04/2000 jo No. 123/PMK. 03/2006 • No. 576/KMK. 04/2000 jo No. 97/PMK. 03/2006 • KEP-67/PJ. /2004 jo PER-91/PJ. /2005 • KEP-161/PJ. /2001 jo PER-160/PJ. /2007 • KEP-517/PJ. /2000 • KEP-518/PJ. /2000 • KEP-519/PJ. /2000 jo KEP-160/PJ. /2001 jo PER-122/PJ. /2006 • KEP-520/PJ. /2000 • KEP-543/PJ. /2000 • KEP-550/PJ. /2000 • SE-02/PJ. 33/2001 • SE-13/PJ. 331/2003 • SE-03/PJ. 33/2001 3
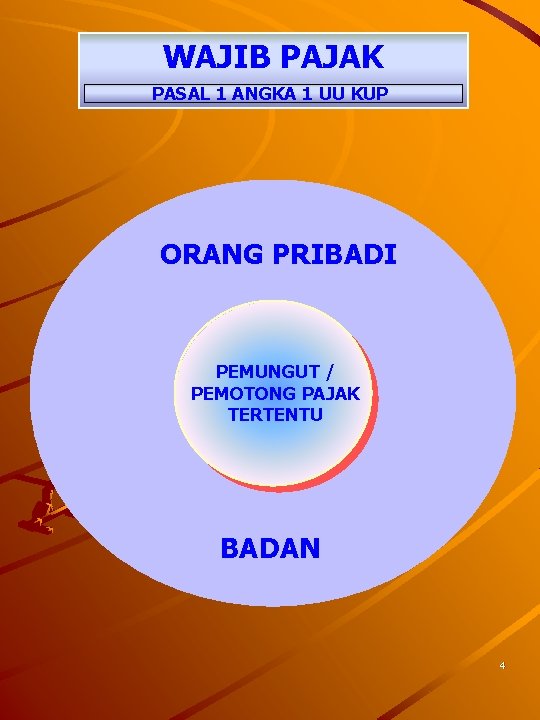
WAJIB PAJAK PASAL 1 ANGKA 1 UU KUP ORANG PRIBADI PEMUNGUT / PEMOTONG PAJAK TERTENTU BADAN 4
KEWAJIBAN MENDAFTARKAN DIRI & MELAPORKAN USAHA PASAL 2 AYAT (1) DAN (2) UU KUP 5
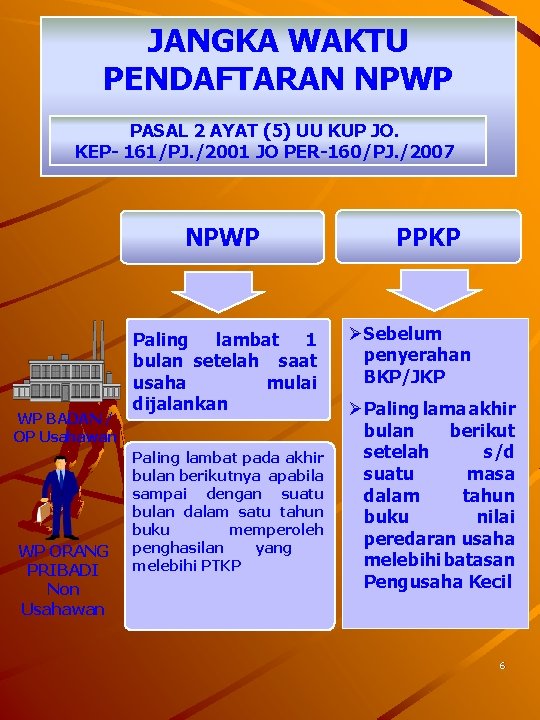
JANGKA WAKTU PENDAFTARAN NPWP PASAL 2 AYAT (5) UU KUP JO. KEP- 161/PJ. /2001 JO PER-160/PJ. /2007 NPWP WP BADAN / OP Usahawan WP ORANG PRIBADI Non Usahawan Paling lambat 1 bulan setelah saat usaha mulai dijalankan Paling lambat pada akhir bulan berikutnya apabila sampai dengan suatu bulan dalam satu tahun buku memperoleh penghasilan yang melebihi PTKP PPKP ØSebelum penyerahan BKP/JKP ØPaling lama akhir bulan berikut setelah s/d suatu masa dalam tahun buku nilai peredaran usaha melebihi batasan Pengusaha Kecil 6
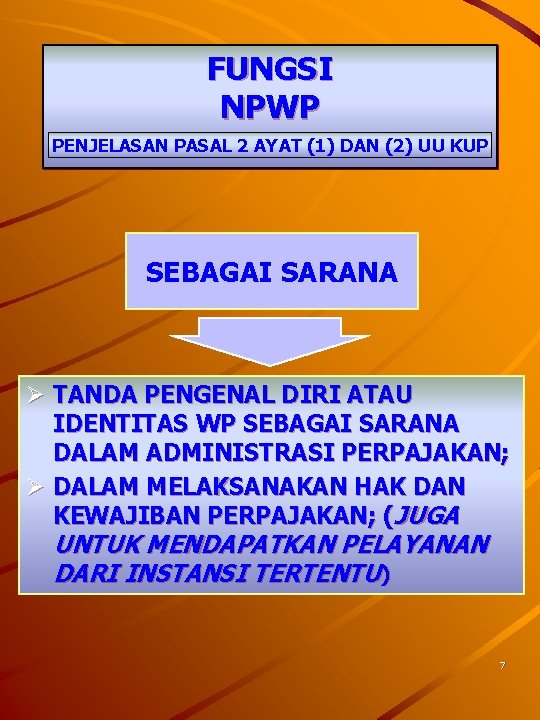
FUNGSI NPWP PENJELASAN PASAL 2 AYAT (1) DAN (2) UU KUP SEBAGAI SARANA Ø TANDA PENGENAL DIRI ATAU IDENTITAS WP SEBAGAI SARANA DALAM ADMINISTRASI PERPAJAKAN; Ø DALAM MELAKSANAKAN HAK DAN KEWAJIBAN PERPAJAKAN; (JUGA UNTUK MENDAPATKAN PELAYANAN DARI INSTANSI TERTENTU) 7
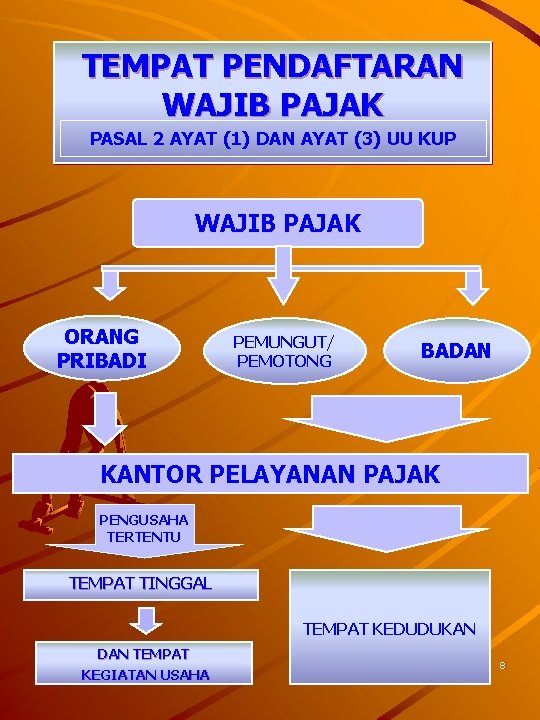
TEMPAT PENDAFTARAN WAJIB PAJAK PASAL 2 AYAT (1) DAN AYAT (3) UU KUP WAJIB PAJAK ORANG PRIBADI PEMUNGUT/ PEMOTONG BADAN KANTOR PELAYANAN PAJAK PENGUSAHA TERTENTU TEMPAT TINGGAL TEMPAT KEDUDUKAN DAN TEMPAT KEGIATAN USAHA 8
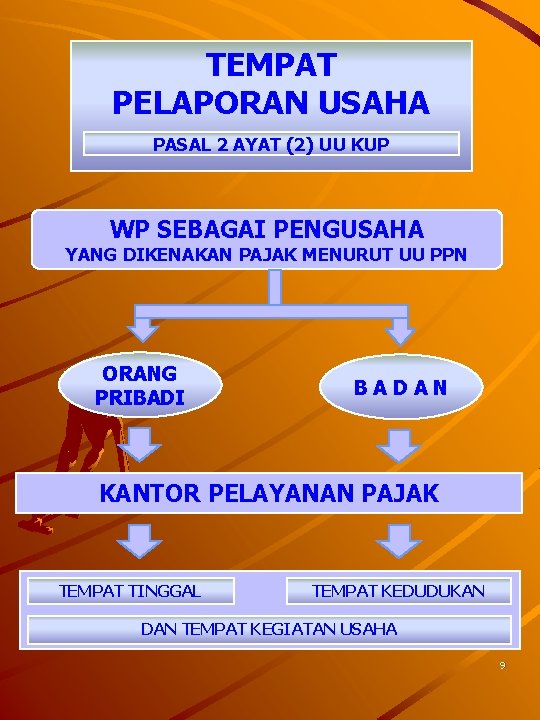
TEMPAT PELAPORAN USAHA PASAL 2 AYAT (2) UU KUP WP SEBAGAI PENGUSAHA YANG DIKENAKAN PAJAK MENURUT UU PPN ORANG PRIBADI BADAN KANTOR PELAYANAN PAJAK TEMPAT TINGGAL TEMPAT KEDUDUKAN DAN TEMPAT KEGIATAN USAHA 9
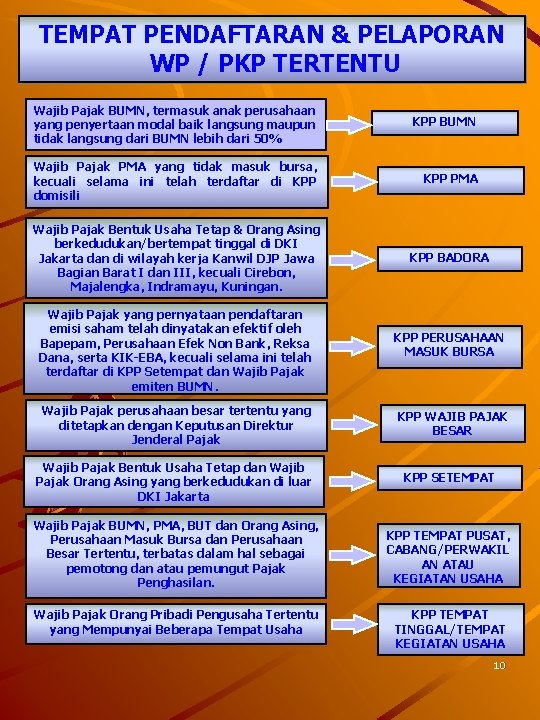
TEMPAT PENDAFTARAN & PELAPORAN WP / PKP TERTENTU Wajib Pajak BUMN, termasuk anak perusahaan yang penyertaan modal baik langsung maupun tidak langsung dari BUMN lebih dari 50% KPP BUMN Wajib Pajak PMA yang tidak masuk bursa, kecuali selama ini telah terdaftar di KPP domisili KPP PMA Wajib Pajak Bentuk Usaha Tetap & Orang Asing berkedudukan/bertempat tinggal di DKI Jakarta dan di wilayah kerja Kanwil DJP Jawa Bagian Barat I dan III, kecuali Cirebon, Majalengka, Indramayu, Kuningan. KPP BADORA Wajib Pajak yang pernyataan pendaftaran emisi saham telah dinyatakan efektif oleh Bapepam, Perusahaan Efek Non Bank, Reksa Dana, serta KIK-EBA, kecuali selama ini telah terdaftar di KPP Setempat dan Wajib Pajak emiten BUMN. KPP PERUSAHAAN MASUK BURSA Wajib Pajak perusahaan besar tertentu yang ditetapkan dengan Keputusan Direktur Jenderal Pajak KPP WAJIB PAJAK BESAR Wajib Pajak Bentuk Usaha Tetap dan Wajib Pajak Orang Asing yang berkedudukan di luar DKI Jakarta KPP SETEMPAT Wajib Pajak BUMN, PMA, BUT dan Orang Asing, Perusahaan Masuk Bursa dan Perusahaan Besar Tertentu, terbatas dalam hal sebagai pemotong dan atau pemungut Pajak Penghasilan. KPP TEMPAT PUSAT, CABANG/PERWAKIL AN ATAU KEGIATAN USAHA Wajib Pajak Orang Pribadi Pengusaha Tertentu yang Mempunyai Beberapa Tempat Usaha KPP TEMPAT TINGGAL/TEMPAT KEGIATAN USAHA 10
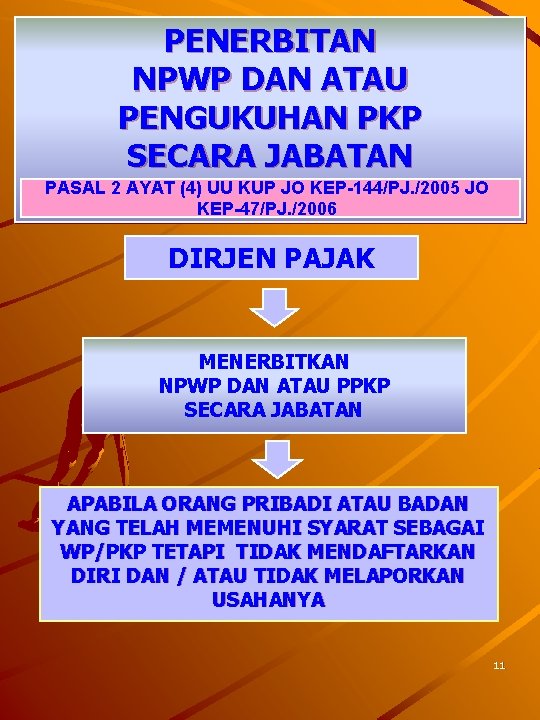
PENERBITAN NPWP DAN ATAU PENGUKUHAN PKP SECARA JABATAN PASAL 2 AYAT (4) UU KUP JO KEP-144/PJ. /2005 JO KEP-47/PJ. /2006 DIRJEN PAJAK MENERBITKAN NPWP DAN ATAU PPKP SECARA JABATAN APABILA ORANG PRIBADI ATAU BADAN YANG TELAH MEMENUHI SYARAT SEBAGAI WP/PKP TETAPI TIDAK MENDAFTARKAN DIRI DAN / ATAU TIDAK MELAPORKAN USAHANYA 11
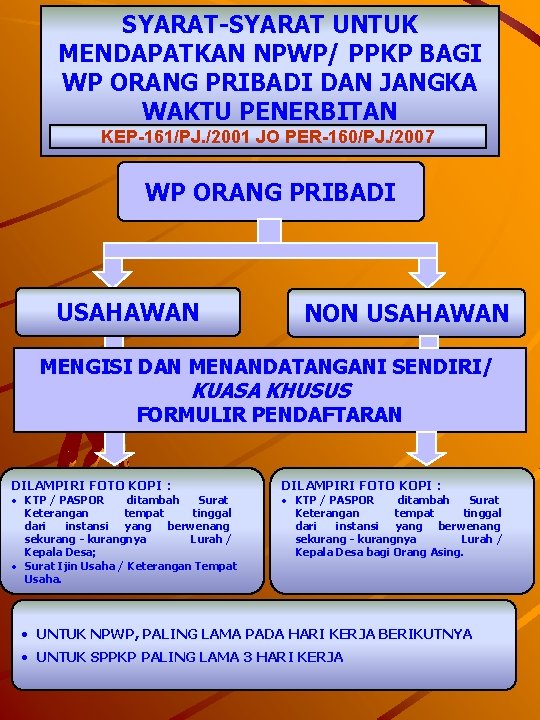
SYARAT-SYARAT UNTUK MENDAPATKAN NPWP/ PPKP BAGI WP ORANG PRIBADI DAN JANGKA WAKTU PENERBITAN KEP-161/PJ. /2001 JO PER-160/PJ. /2007 WP ORANG PRIBADI USAHAWAN NON USAHAWAN MENGISI DAN MENANDATANGANI SENDIRI/ KUASA KHUSUS FORMULIR PENDAFTARAN DILAMPIRI FOTO KOPI : • KTP / PASPOR ditambah Surat Keterangan tempat tinggal dari instansi yang berwenang sekurang - kurangnya Lurah / Kepala Desa; • Surat Ijin Usaha / Keterangan Tempat Usaha. DILAMPIRI FOTO KOPI : • KTP / PASPOR ditambah Surat Keterangan tempat tinggal dari instansi yang berwenang sekurang - kurangnya Lurah / Kepala Desa bagi Orang Asing. • UNTUK NPWP, PALING LAMA PADA HARI KERJA BERIKUTNYA • UNTUK SPPKP PALING LAMA 3 HARI KERJA 12
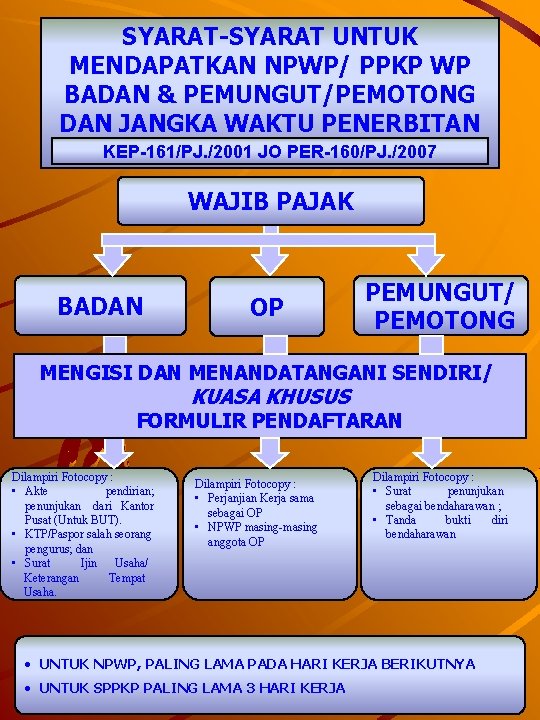
SYARAT-SYARAT UNTUK MENDAPATKAN NPWP/ PPKP WP BADAN & PEMUNGUT/PEMOTONG DAN JANGKA WAKTU PENERBITAN KEP-161/PJ. /2001 JO PER-160/PJ. /2007 WAJIB PAJAK BADAN OP PEMUNGUT/ PEMOTONG MENGISI DAN MENANDATANGANI SENDIRI/ KUASA KHUSUS FORMULIR PENDAFTARAN Dilampiri Fotocopy : • Akte pendirian; penunjukan dari Kantor Pusat (Untuk BUT). • KTP/Paspor salah seorang pengurus; dan • Surat Ijin Usaha/ Keterangan Tempat Usaha. Dilampiri Fotocopy : • Perjanjian Kerja sama sebagai OP • NPWP masing-masing anggota OP Dilampiri Fotocopy : • Surat penunjukan sebagai bendaharawan ; • Tanda bukti diri bendaharawan • UNTUK NPWP, PALING LAMA PADA HARI KERJA BERIKUTNYA • UNTUK SPPKP PALING LAMA 3 HARI KERJA 13
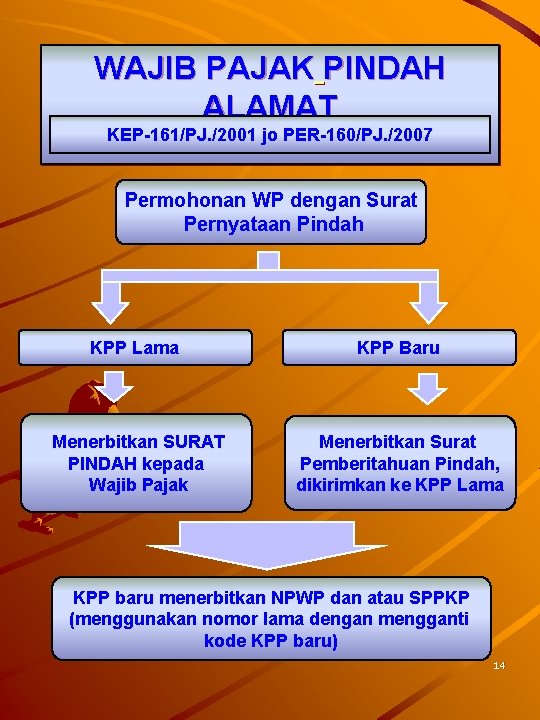
WAJIB PAJAK PINDAH ALAMAT KEP-161/PJ. /2001 jo PER-160/PJ. /2007 Permohonan WP dengan Surat Pernyataan Pindah KPP Lama KPP Baru Menerbitkan SURAT PINDAH kepada Wajib Pajak Menerbitkan Surat Pemberitahuan Pindah, dikirimkan ke KPP Lama KPP baru menerbitkan NPWP dan atau SPPKP (menggunakan nomor lama dengan mengganti kode KPP baru) 14
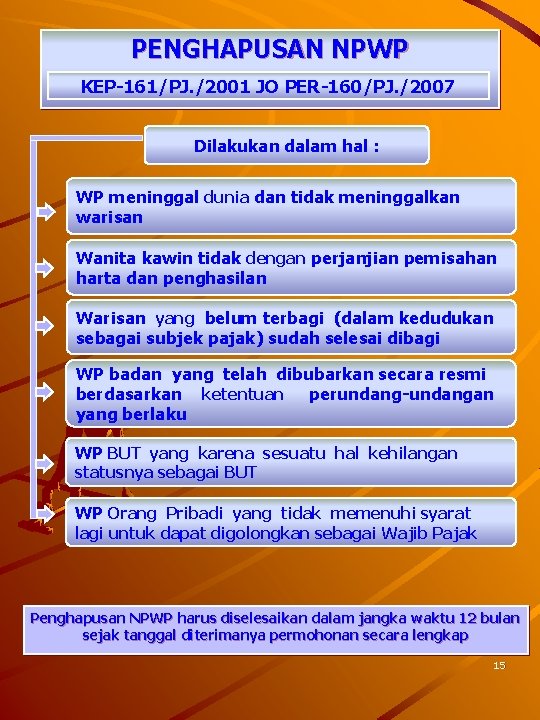
PENGHAPUSAN NPWP KEP-161/PJ. /2001 JO PER-160/PJ. /2007 Dilakukan dalam hal : WP meninggal dunia dan tidak meninggalkan warisan Wanita kawin tidak dengan perjanjian pemisahan harta dan penghasilan Warisan yang belum terbagi (dalam kedudukan sebagai subjek pajak) sudah selesai dibagi WP badan yang telah dibubarkan secara resmi berdasarkan ketentuan perundang-undangan yang berlaku WP BUT yang karena sesuatu hal kehilangan statusnya sebagai BUT WP Orang Pribadi yang tidak memenuhi syarat lagi untuk dapat digolongkan sebagai Wajib Pajak Penghapusan NPWP harus diselesaikan dalam jangka waktu 12 bulan sejak tanggal diterimanya permohonan secara lengkap 15
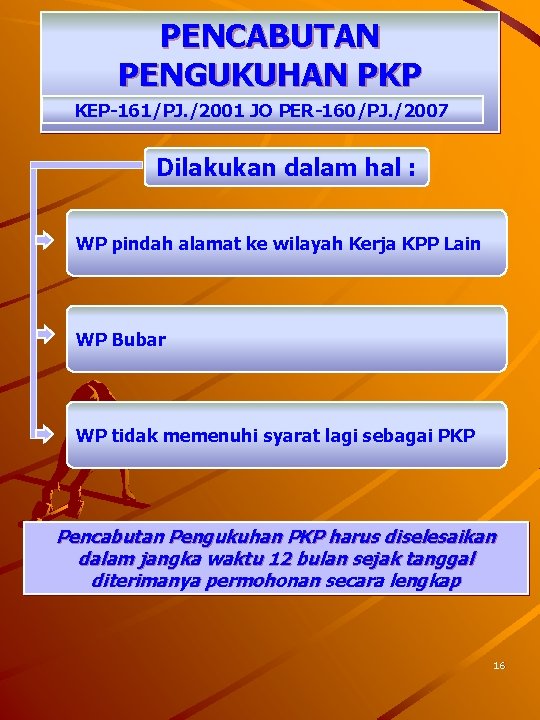
PENCABUTAN PENGUKUHAN PKP KEP-161/PJ. /2001 JO PER-160/PJ. /2007 Dilakukan dalam hal : WP pindah alamat ke wilayah Kerja KPP Lain WP Bubar WP tidak memenuhi syarat lagi sebagai PKP Pencabutan Pengukuhan PKP harus diselesaikan dalam jangka waktu 12 bulan sejak tanggal diterimanya permohonan secara lengkap 16
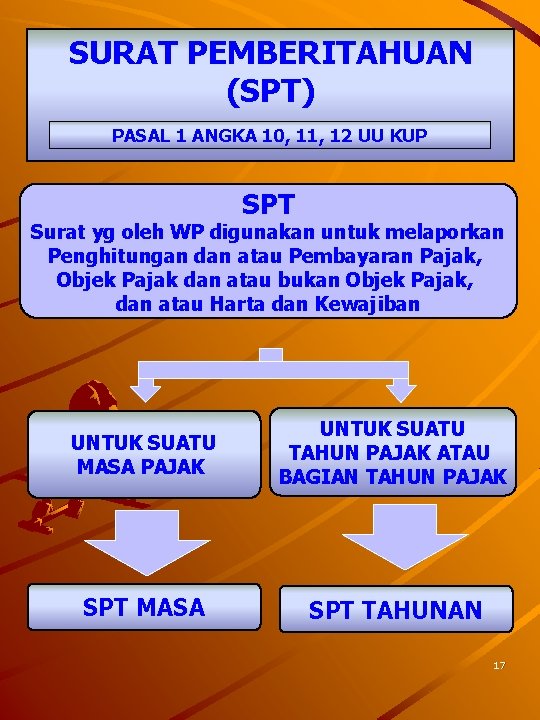
SURAT PEMBERITAHUAN (SPT) PASAL 1 ANGKA 10, 11, 12 UU KUP SPT Surat yg oleh WP digunakan untuk melaporkan Penghitungan dan atau Pembayaran Pajak, Objek Pajak dan atau bukan Objek Pajak, dan atau Harta dan Kewajiban UNTUK SUATU MASA PAJAK UNTUK SUATU TAHUN PAJAK ATAU BAGIAN TAHUN PAJAK SPT MASA SPT TAHUNAN 17
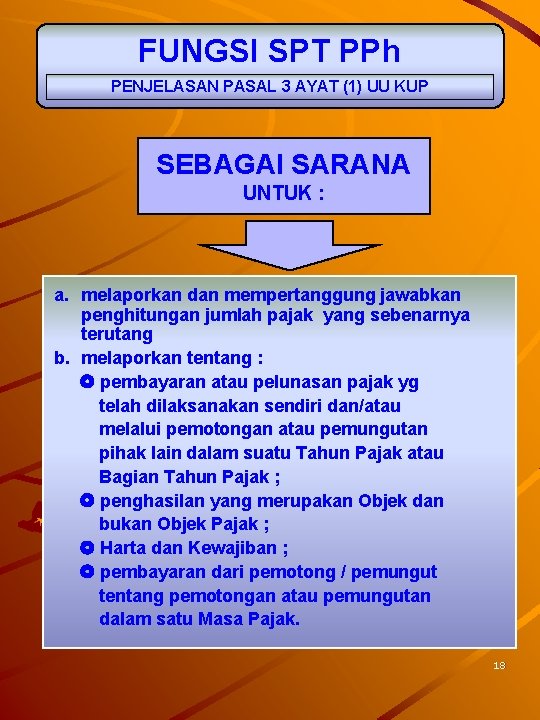
FUNGSI SPT PPh PENJELASAN PASAL 3 AYAT (1) UU KUP SEBAGAI SARANA UNTUK : a. melaporkan dan mempertanggung jawabkan penghitungan jumlah pajak yang sebenarnya terutang b. melaporkan tentang : pembayaran atau pelunasan pajak yg telah dilaksanakan sendiri dan/atau melalui pemotongan atau pemungutan pihak lain dalam suatu Tahun Pajak atau Bagian Tahun Pajak ; penghasilan yang merupakan Objek dan bukan Objek Pajak ; Harta dan Kewajiban ; pembayaran dari pemotong / pemungut tentang pemotongan atau pemungutan dalam satu Masa Pajak. 18
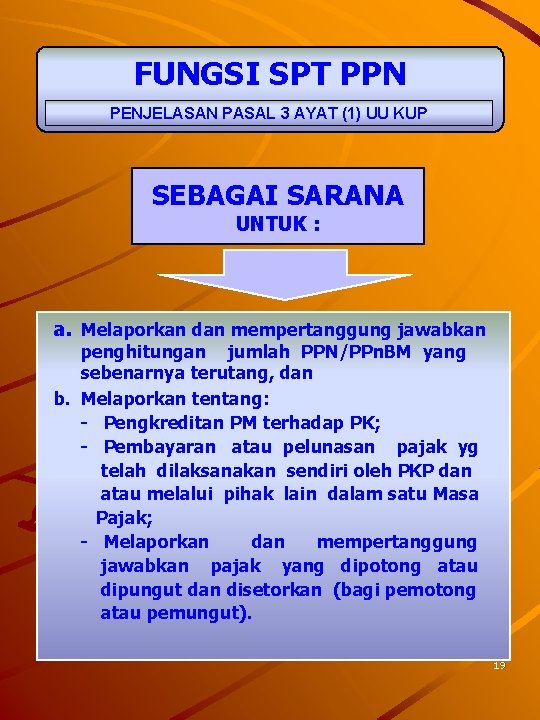
FUNGSI SPT PPN PENJELASAN PASAL 3 AYAT (1) UU KUP SEBAGAI SARANA UNTUK : a. Melaporkan dan mempertanggung jawabkan penghitungan jumlah PPN/PPn. BM yang sebenarnya terutang, dan b. Melaporkan tentang: - Pengkreditan PM terhadap PK; - Pembayaran atau pelunasan pajak yg telah dilaksanakan sendiri oleh PKP dan atau melalui pihak lain dalam satu Masa Pajak; - Melaporkan dan mempertanggung jawabkan pajak yang dipotong atau dipungut dan disetorkan (bagi pemotong atau pemungut). 19
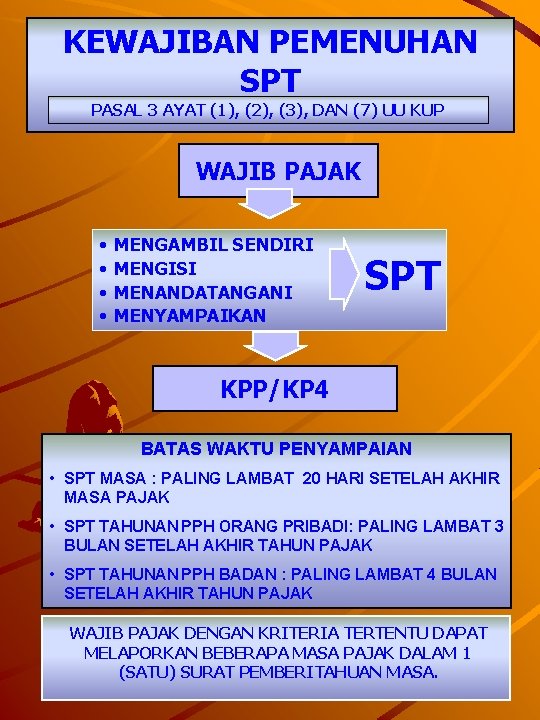
KEWAJIBAN PEMENUHAN SPT PASAL 3 AYAT (1), (2), (3), DAN (7) UU KUP WAJIB PAJAK • • MENGAMBIL SENDIRI MENGISI MENANDATANGANI MENYAMPAIKAN SPT KPP/KP 4 BATAS WAKTU PENYAMPAIAN • SPT MASA : PALING LAMBAT 20 HARI SETELAH AKHIR MASA PAJAK • SPT TAHUNAN PPH ORANG PRIBADI: PALING LAMBAT 3 BULAN SETELAH AKHIR TAHUN PAJAK • SPT TAHUNAN PPH BADAN : PALING LAMBAT 4 BULAN SETELAH AKHIR TAHUN PAJAK WAJIB PAJAK DENGAN KRITERIA TERTENTU DAPAT MELAPORKAN BEBERAPA MASA PAJAK DALAM 1 (SATU) SURAT PEMBERITAHUAN MASA. 20
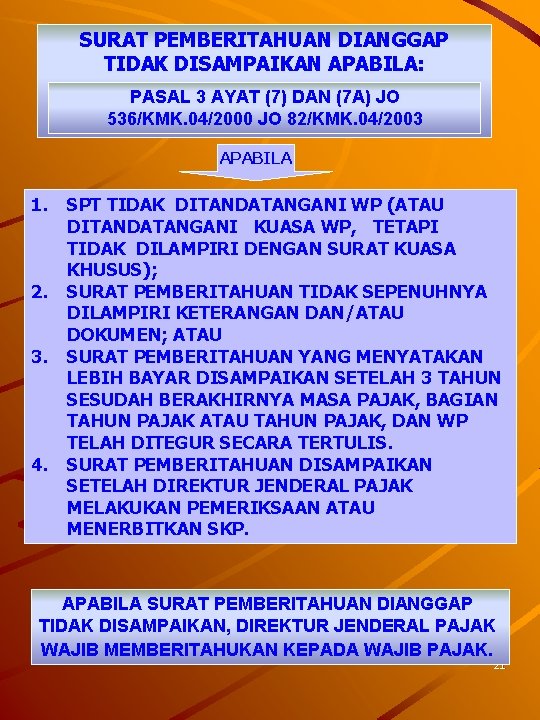
SURAT PEMBERITAHUAN DIANGGAP TIDAK DISAMPAIKAN APABILA: PASAL 3 AYAT (7) DAN (7 A) JO 536/KMK. 04/2000 JO 82/KMK. 04/2003 APABILA 1. SPT TIDAK DITANDATANGANI WP (ATAU DITANDATANGANI KUASA WP, TETAPI TIDAK DILAMPIRI DENGAN SURAT KUASA KHUSUS); 2. SURAT PEMBERITAHUAN TIDAK SEPENUHNYA DILAMPIRI KETERANGAN DAN/ATAU DOKUMEN; ATAU 3. SURAT PEMBERITAHUAN YANG MENYATAKAN LEBIH BAYAR DISAMPAIKAN SETELAH 3 TAHUN SESUDAH BERAKHIRNYA MASA PAJAK, BAGIAN TAHUN PAJAK ATAU TAHUN PAJAK, DAN WP TELAH DITEGUR SECARA TERTULIS. 4. SURAT PEMBERITAHUAN DISAMPAIKAN SETELAH DIREKTUR JENDERAL PAJAK MELAKUKAN PEMERIKSAAN ATAU MENERBITKAN SKP. APABILA SURAT PEMBERITAHUAN DIANGGAP TIDAK DISAMPAIKAN, DIREKTUR JENDERAL PAJAK WAJIB MEMBERITAHUKAN KEPADA WAJIB PAJAK. 21
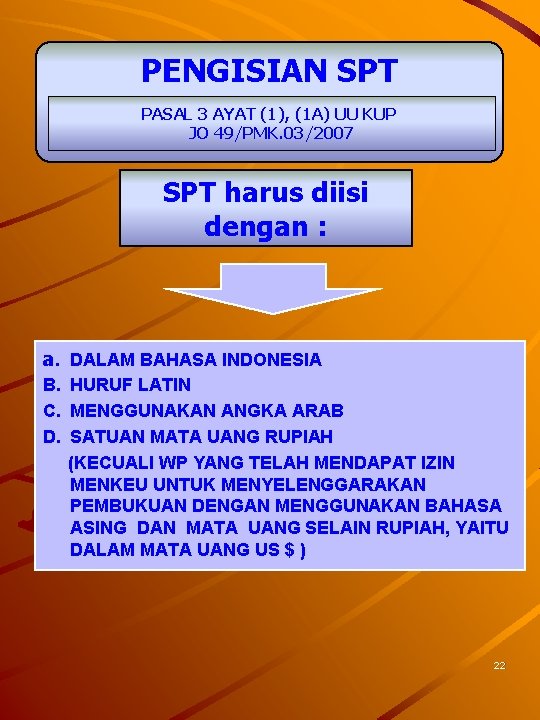
PENGISIAN SPT PASAL 3 AYAT (1), (1 A) UU KUP JO 49/PMK. 03/2007 SPT harus diisi dengan : a. DALAM BAHASA INDONESIA B. HURUF LATIN C. MENGGUNAKAN ANGKA ARAB D. SATUAN MATA UANG RUPIAH (KECUALI WP YANG TELAH MENDAPAT IZIN MENKEU UNTUK MENYELENGGARAKAN PEMBUKUAN DENGAN MENGGUNAKAN BAHASA ASING DAN MATA UANG SELAIN RUPIAH, YAITU DALAM MATA UANG US $ ) 22
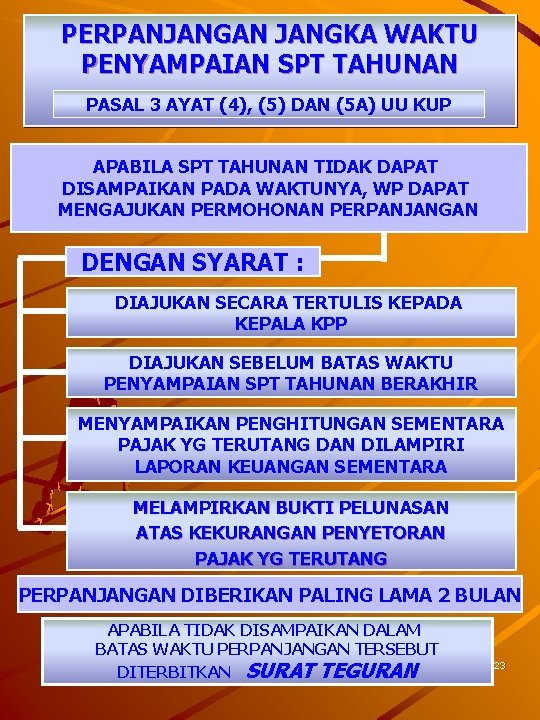
PERPANJANGAN JANGKA WAKTU PENYAMPAIAN SPT TAHUNAN PASAL 3 AYAT (4), (5) DAN (5 A) UU KUP APABILA SPT TAHUNAN TIDAK DAPAT DISAMPAIKAN PADA WAKTUNYA, WP DAPAT MENGAJUKAN PERMOHONAN PERPANJANGAN DENGAN SYARAT : DIAJUKAN SECARA TERTULIS KEPADA KEPALA KPP DIAJUKAN SEBELUM BATAS WAKTU PENYAMPAIAN SPT TAHUNAN BERAKHIR MENYAMPAIKAN PENGHITUNGAN SEMENTARA PAJAK YG TERUTANG DAN DILAMPIRI LAPORAN KEUANGAN SEMENTARA MELAMPIRKAN BUKTI PELUNASAN ATAS KEKURANGAN PENYETORAN PAJAK YG TERUTANG PERPANJANGAN DIBERIKAN PALING LAMA 2 BULAN APABILA TIDAK DISAMPAIKAN DALAM BATAS WAKTU PERPANJANGAN TERSEBUT DITERBITKAN SURAT TEGURAN 23
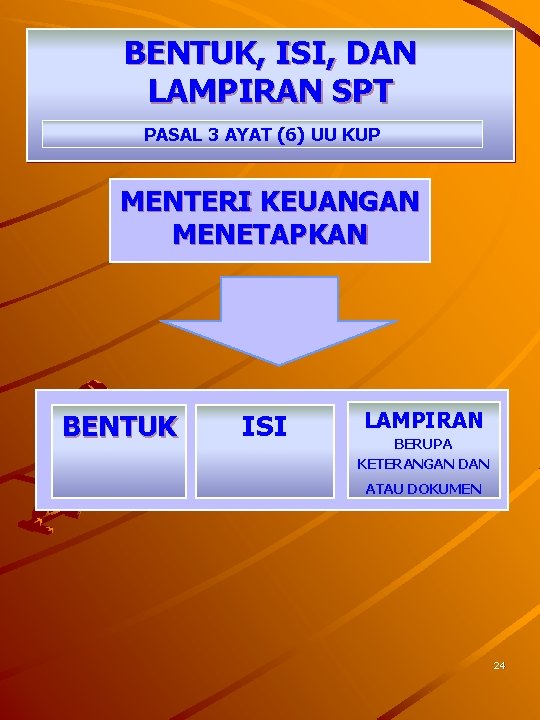
BENTUK, ISI, DAN LAMPIRAN SPT PASAL 3 AYAT (6) UU KUP MENTERI KEUANGAN MENETAPKAN BENTUK ISI LAMPIRAN BERUPA KETERANGAN DAN ATAU DOKUMEN 24
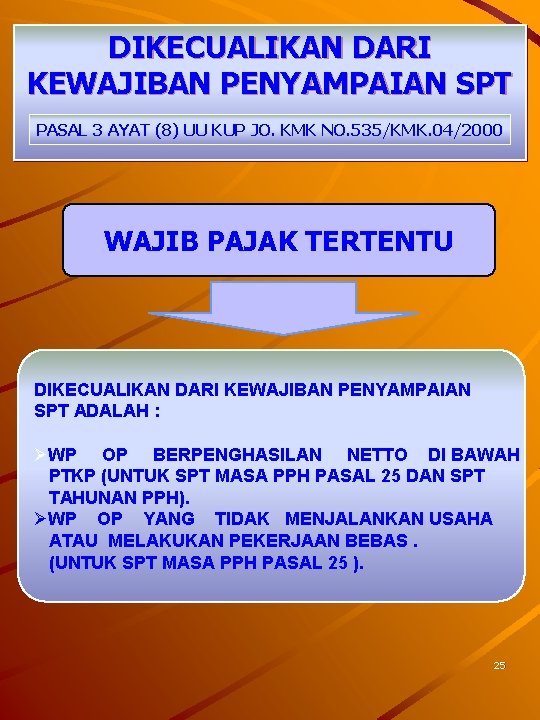
DIKECUALIKAN DARI KEWAJIBAN PENYAMPAIAN SPT PASAL 3 AYAT (8) UU KUP JO. KMK NO. 535/KMK. 04/2000 WAJIB PAJAK TERTENTU DIKECUALIKAN DARI KEWAJIBAN PENYAMPAIAN SPT ADALAH : ØWP OP BERPENGHASILAN NETTO DI BAWAH PTKP (UNTUK SPT MASA PPH PASAL 25 DAN SPT TAHUNAN PPH). ØWP OP YANG TIDAK MENJALANKAN USAHA ATAU MELAKUKAN PEKERJAAN BEBAS. (UNTUK SPT MASA PPH PASAL 25 ). 25
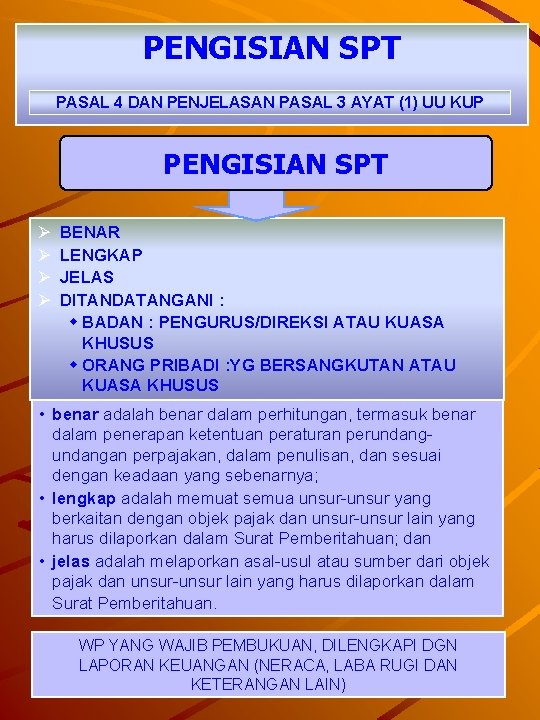
PENGISIAN SPT PASAL 4 DAN PENJELASAN PASAL 3 AYAT (1) UU KUP PENGISIAN SPT Ø Ø BENAR LENGKAP JELAS DITANDATANGANI : w BADAN : PENGURUS/DIREKSI ATAU KUASA KHUSUS w ORANG PRIBADI : YG BERSANGKUTAN ATAU KUASA KHUSUS • benar adalah benar dalam perhitungan, termasuk benar dalam penerapan ketentuan peraturan perundangan perpajakan, dalam penulisan, dan sesuai dengan keadaan yang sebenarnya; • lengkap adalah memuat semua unsur-unsur yang berkaitan dengan objek pajak dan unsur-unsur lain yang harus dilaporkan dalam Surat Pemberitahuan; dan • jelas adalah melaporkan asal-usul atau sumber dari objek pajak dan unsur-unsur lain yang harus dilaporkan dalam Surat Pemberitahuan. WP YANG WAJIB PEMBUKUAN, DILENGKAPI DGN LAPORAN KEUANGAN (NERACA, LABA RUGI DAN KETERANGAN LAIN) 26
PENELITIAN PASAL 1 ANGKA 30 UU KUP SERANGKAIAN KEGIATAN MENILAI KELENGKAPAN PENGISIAN SPT dan LAMPIRANNYA Termasuk : KEBENARAN PENULISAN dan PENGHITUNGAN BERSIFAT FORMAL 27
TEMPAT LAIN UNTUK PENYAMPAIAN SPT PASAL 5 UU KUP DIREKTORAT JENDERAL PAJAK DAPAT MENENTUKAN TEMPAT LAIN UNTUK PENYAMPAIAN SPT 28
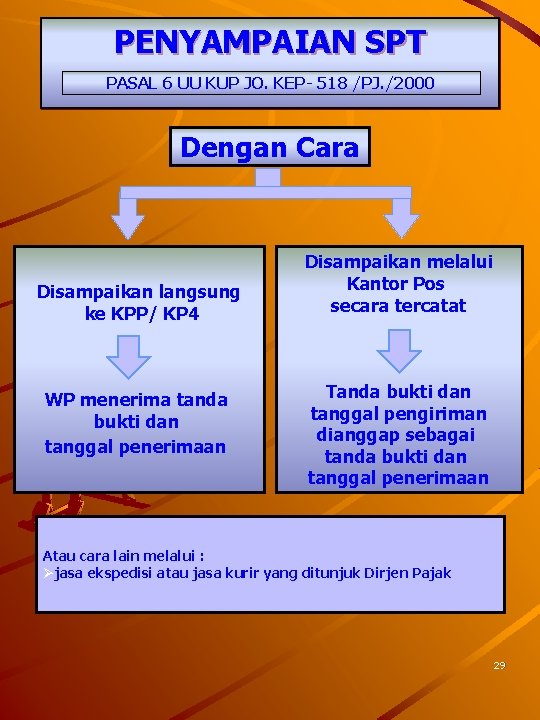
PENYAMPAIAN SPT PASAL 6 UU KUP JO. KEP- 518 /PJ. /2000 Dengan Cara Disampaikan langsung ke KPP/ KP 4 WP menerima tanda bukti dan tanggal penerimaan Disampaikan melalui Kantor Pos secara tercatat Tanda bukti dan tanggal pengiriman dianggap sebagai tanda bukti dan tanggal penerimaan Atau cara lain melalui : Øjasa ekspedisi atau jasa kurir yang ditunjuk Dirjen Pajak 29
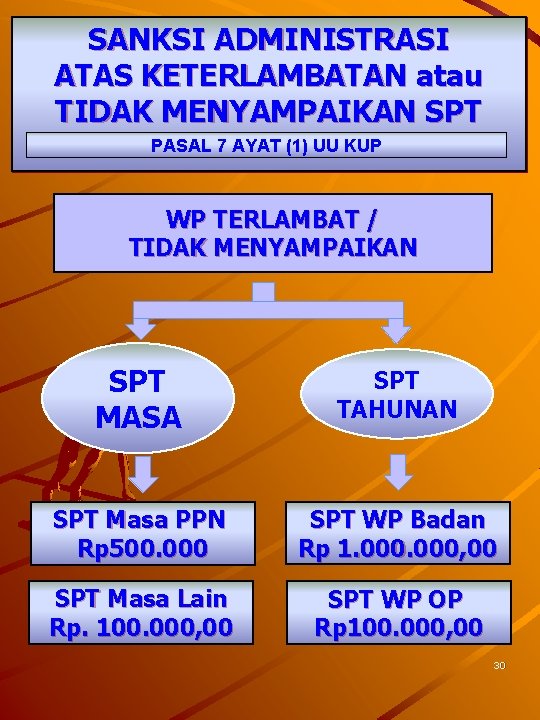
SANKSI ADMINISTRASI ATAS KETERLAMBATAN atau TIDAK MENYAMPAIKAN SPT PASAL 7 AYAT (1) UU KUP WP TERLAMBAT / TIDAK MENYAMPAIKAN SPT MASA SPT TAHUNAN SPT Masa PPN Rp 500. 000 SPT WP Badan Rp 1. 000, 00 SPT Masa Lain Rp. 100. 000, 00 SPT WP OP Rp 100. 000, 00 30
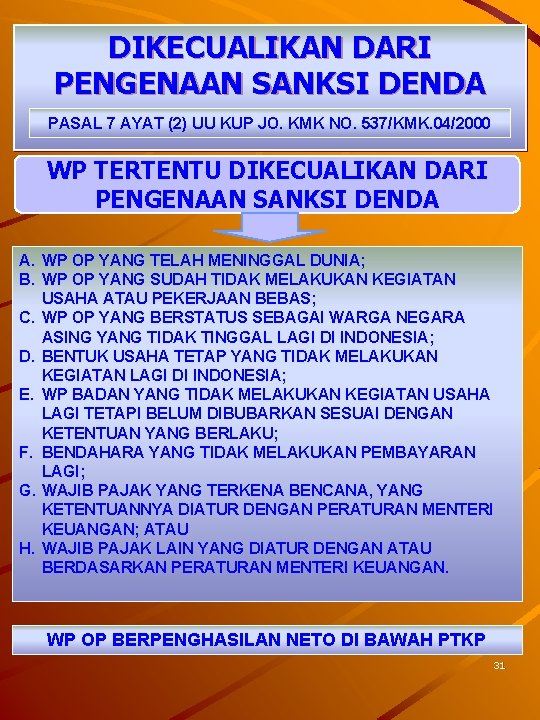
DIKECUALIKAN DARI PENGENAAN SANKSI DENDA PASAL 7 AYAT (2) UU KUP JO. KMK NO. 537/KMK. 04/2000 WP TERTENTU DIKECUALIKAN DARI PENGENAAN SANKSI DENDA A. WP OP YANG TELAH MENINGGAL DUNIA; B. WP OP YANG SUDAH TIDAK MELAKUKAN KEGIATAN USAHA ATAU PEKERJAAN BEBAS; C. WP OP YANG BERSTATUS SEBAGAI WARGA NEGARA ASING YANG TIDAK TINGGAL LAGI DI INDONESIA; D. BENTUK USAHA TETAP YANG TIDAK MELAKUKAN KEGIATAN LAGI DI INDONESIA; E. WP BADAN YANG TIDAK MELAKUKAN KEGIATAN USAHA LAGI TETAPI BELUM DIBUBARKAN SESUAI DENGAN KETENTUAN YANG BERLAKU; F. BENDAHARA YANG TIDAK MELAKUKAN PEMBAYARAN LAGI; G. WAJIB PAJAK YANG TERKENA BENCANA, YANG KETENTUANNYA DIATUR DENGAN PERATURAN MENTERI KEUANGAN; ATAU H. WAJIB PAJAK LAIN YANG DIATUR DENGAN ATAU BERDASARKAN PERATURAN MENTERI KEUANGAN. WP OP BERPENGHASILAN NETO DI BAWAH PTKP 31
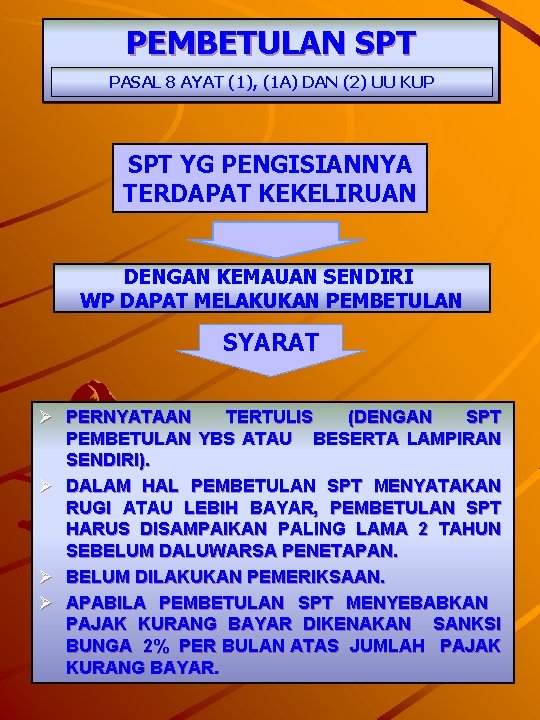
PEMBETULAN SPT PASAL 8 AYAT (1), (1 A) DAN (2) UU KUP SPT YG PENGISIANNYA TERDAPAT KEKELIRUAN DENGAN KEMAUAN SENDIRI WP DAPAT MELAKUKAN PEMBETULAN SYARAT Ø PERNYATAAN TERTULIS (DENGAN SPT PEMBETULAN YBS ATAU BESERTA LAMPIRAN SENDIRI). Ø DALAM HAL PEMBETULAN SPT MENYATAKAN RUGI ATAU LEBIH BAYAR, PEMBETULAN SPT HARUS DISAMPAIKAN PALING LAMA 2 TAHUN SEBELUM DALUWARSA PENETAPAN. Ø BELUM DILAKUKAN PEMERIKSAAN. Ø APABILA PEMBETULAN SPT MENYEBABKAN PAJAK KURANG BAYAR DIKENAKAN SANKSI BUNGA 2% PER BULAN ATAS JUMLAH PAJAK 32 KURANG BAYAR.
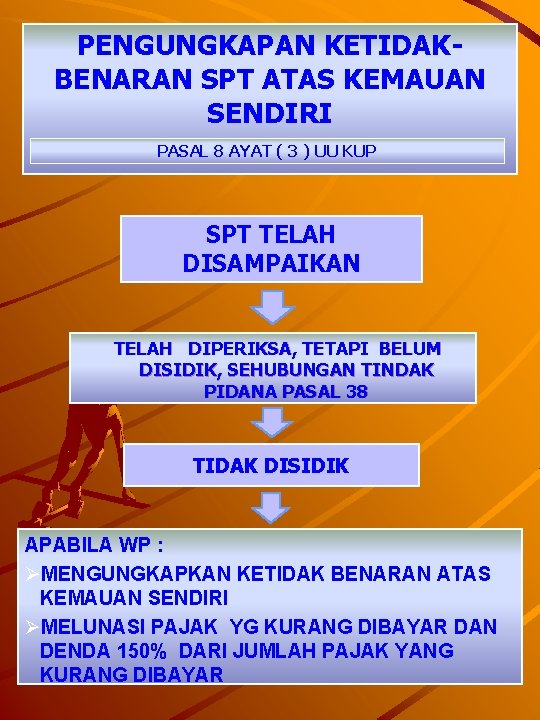
PENGUNGKAPAN KETIDAKBENARAN SPT ATAS KEMAUAN SENDIRI PASAL 8 AYAT ( 3 ) UU KUP SPT TELAH DISAMPAIKAN TELAH DIPERIKSA, TETAPI BELUM DISIDIK, SEHUBUNGAN TINDAK PIDANA PASAL 38 TIDAK DISIDIK APABILA WP : ØMENGUNGKAPKAN KETIDAK BENARAN ATAS KEMAUAN SENDIRI ØMELUNASI PAJAK YG KURANG DIBAYAR DAN DENDA 150% DARI JUMLAH PAJAK YANG 33 KURANG DIBAYAR
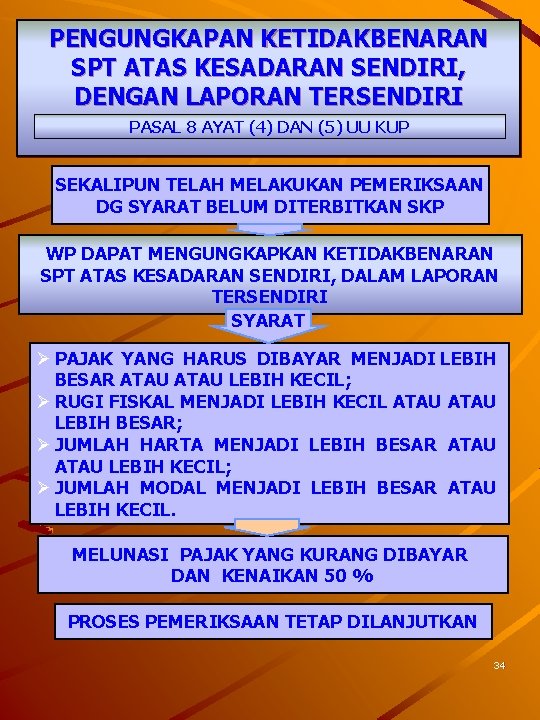
PENGUNGKAPAN KETIDAKBENARAN SPT ATAS KESADARAN SENDIRI, DENGAN LAPORAN TERSENDIRI PASAL 8 AYAT (4) DAN (5) UU KUP SEKALIPUN TELAH MELAKUKAN PEMERIKSAAN DG SYARAT BELUM DITERBITKAN SKP WP DAPAT MENGUNGKAPKAN KETIDAKBENARAN SPT ATAS KESADARAN SENDIRI, DALAM LAPORAN TERSENDIRI SYARAT Ø PAJAK YANG HARUS DIBAYAR MENJADI LEBIH BESAR ATAU LEBIH KECIL; Ø RUGI FISKAL MENJADI LEBIH KECIL ATAU LEBIH BESAR; Ø JUMLAH HARTA MENJADI LEBIH BESAR ATAU LEBIH KECIL; Ø JUMLAH MODAL MENJADI LEBIH BESAR ATAU LEBIH KECIL. MELUNASI PAJAK YANG KURANG DIBAYAR DAN KENAIKAN 50 % PROSES PEMERIKSAAN TETAP DILANJUTKAN 34
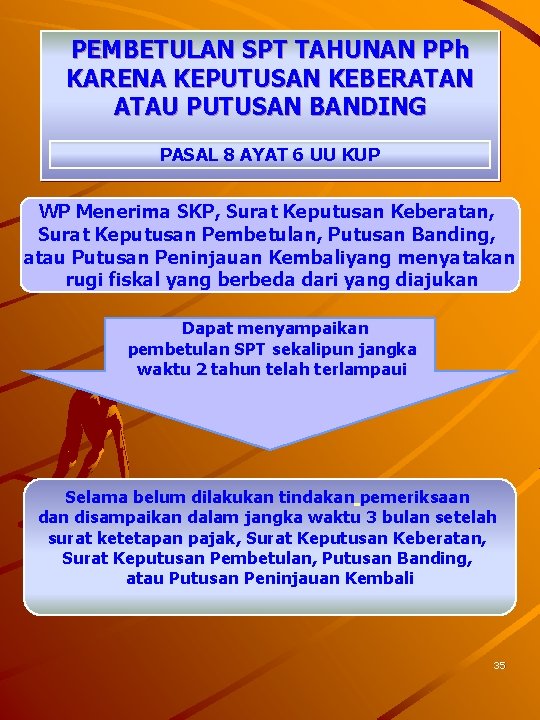
PEMBETULAN SPT TAHUNAN PPh KARENA KEPUTUSAN KEBERATAN ATAU PUTUSAN BANDING PASAL 8 AYAT 6 UU KUP WP Menerima SKP, Surat Keputusan Keberatan, Surat Keputusan Pembetulan, Putusan Banding, atau Putusan Peninjauan Kembaliyang menyatakan rugi fiskal yang berbeda dari yang diajukan Dapat menyampaikan pembetulan SPT sekalipun jangka waktu 2 tahun telah terlampaui Selama belum dilakukan tindakan pemeriksaan disampaikan dalam jangka waktu 3 bulan setelah surat ketetapan pajak, Surat Keputusan Keberatan, Surat Keputusan Pembetulan, Putusan Banding, atau Putusan Peninjauan Kembali 35
TANGGAL JATUH TEMPO PEMBAYARAN ATAU PENYETORAN PAJAK PASAL 9 AYAT (1) UU KUP JIS. NO. 541 /KMK. 04/2000 JO 326/KMK. 03/2003 Catatan : Apabila tanggal jatuh tempo pembayaran/penyetoran bertepatan dengan hari libur, maka pembayaran/penyetoran dapat dilakukan pada hari kerja berikutnya 36
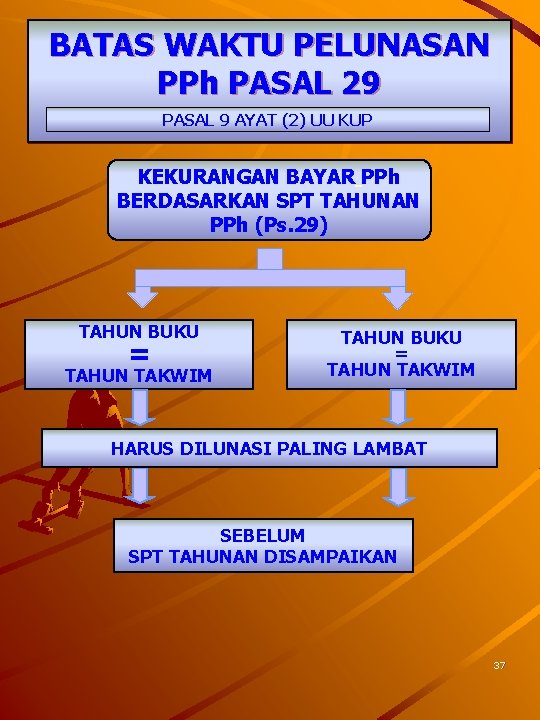
BATAS WAKTU PELUNASAN PPh PASAL 29 PASAL 9 AYAT (2) UU KUP KEKURANGAN BAYAR PPh BERDASARKAN SPT TAHUNAN PPh (Ps. 29) TAHUN BUKU = TAHUN TAKWIM HARUS DILUNASI PALING LAMBAT SEBELUM SPT TAHUNAN DISAMPAIKAN 37
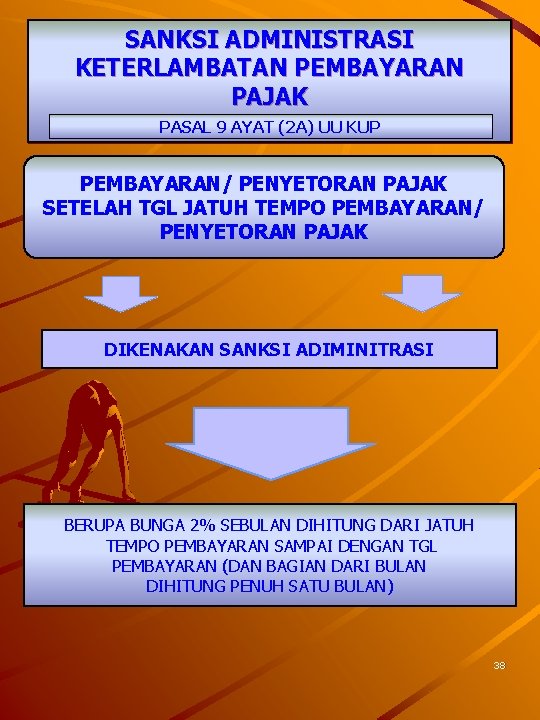
SANKSI ADMINISTRASI KETERLAMBATAN PEMBAYARAN PAJAK PASAL 9 AYAT (2 A) UU KUP PEMBAYARAN/ PENYETORAN PAJAK SETELAH TGL JATUH TEMPO PEMBAYARAN/ PENYETORAN PAJAK DIKENAKAN SANKSI ADIMINITRASI BERUPA BUNGA 2% SEBULAN DIHITUNG DARI JATUH TEMPO PEMBAYARAN SAMPAI DENGAN TGL PEMBAYARAN (DAN BAGIAN DARI BULAN DIHITUNG PENUH SATU BULAN) 38
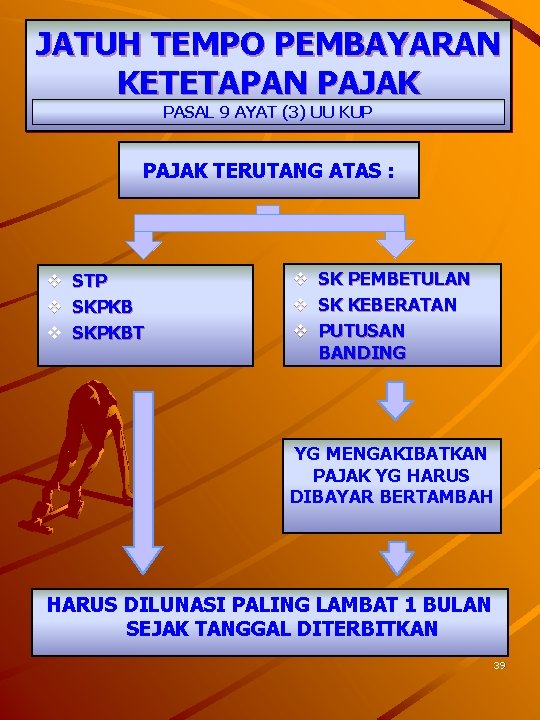
JATUH TEMPO PEMBAYARAN KETETAPAN PAJAK PASAL 9 AYAT (3) UU KUP PAJAK TERUTANG ATAS : v STP v SKPKBT v v v SK PEMBETULAN SK KEBERATAN PUTUSAN BANDING YG MENGAKIBATKAN PAJAK YG HARUS DIBAYAR BERTAMBAH HARUS DILUNASI PALING LAMBAT 1 BULAN SEJAK TANGGAL DITERBITKAN 39
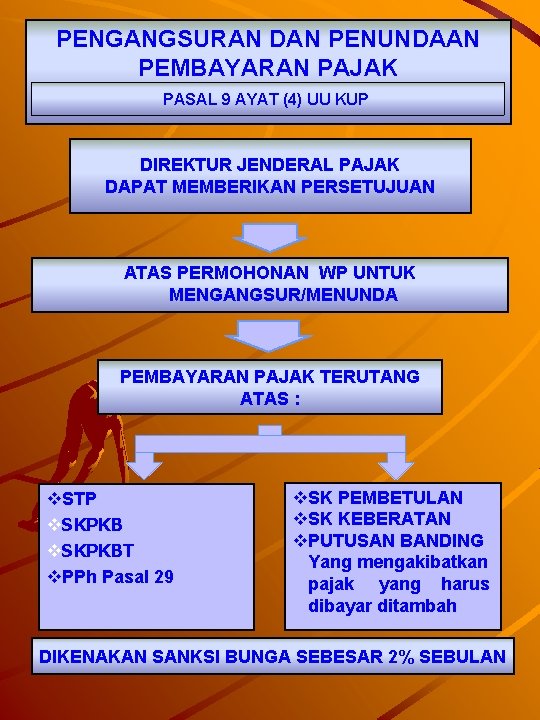
PENGANGSURAN DAN PENUNDAAN PEMBAYARAN PAJAK PASAL 9 AYAT (4) UU KUP DIREKTUR JENDERAL PAJAK DAPAT MEMBERIKAN PERSETUJUAN ATAS PERMOHONAN WP UNTUK MENGANGSUR/MENUNDA PEMBAYARAN PAJAK TERUTANG ATAS : v. STP v. SKPKBT v. PPh Pasal 29 v. SK PEMBETULAN v. SK KEBERATAN v. PUTUSAN BANDING Yang mengakibatkan pajak yang harus dibayar ditambah DIKENAKAN SANKSI BUNGA SEBESAR 2% SEBULAN 40
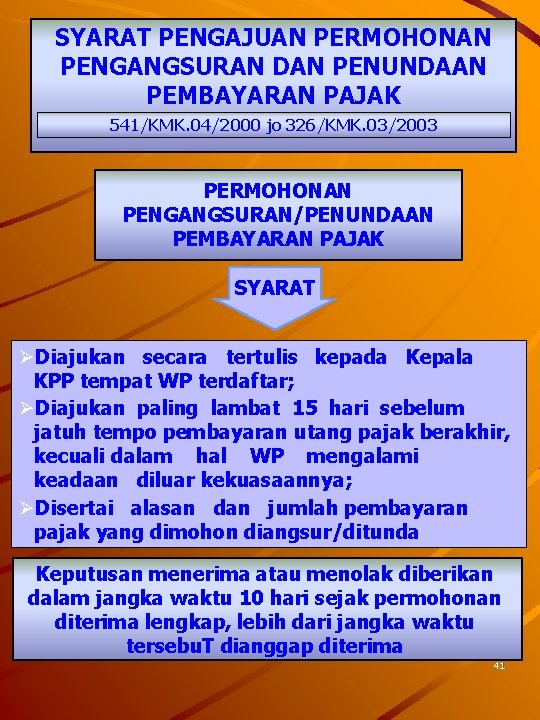
SYARAT PENGAJUAN PERMOHONAN PENGANGSURAN DAN PENUNDAAN PEMBAYARAN PAJAK 541/KMK. 04/2000 jo 326/KMK. 03/2003 PERMOHONAN PENGANGSURAN/PENUNDAAN PEMBAYARAN PAJAK SYARAT ØDiajukan secara tertulis kepada Kepala KPP tempat WP terdaftar; ØDiajukan paling lambat 15 hari sebelum jatuh tempo pembayaran utang pajak berakhir, kecuali dalam hal WP mengalami keadaan diluar kekuasaannya; ØDisertai alasan dan jumlah pembayaran pajak yang dimohon diangsur/ditunda Keputusan menerima atau menolak diberikan dalam jangka waktu 10 hari sejak permohonan diterima lengkap, lebih dari jangka waktu tersebu. T dianggap diterima 41
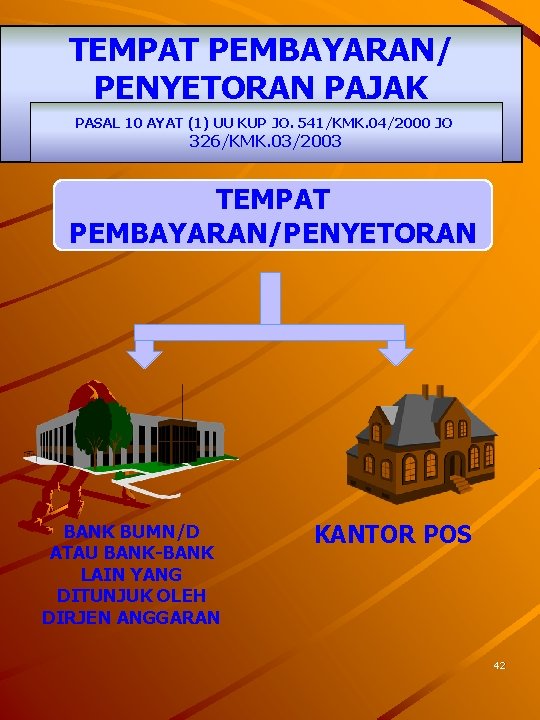
TEMPAT PEMBAYARAN/ PENYETORAN PAJAK PASAL 10 AYAT (1) UU KUP JO. 541/KMK. 04/2000 JO 326/KMK. 03/2003 TEMPAT PEMBAYARAN/PENYETORAN BANK BUMN/D ATAU BANK-BANK LAIN YANG DITUNJUK OLEH DIRJEN ANGGARAN KANTOR POS 42
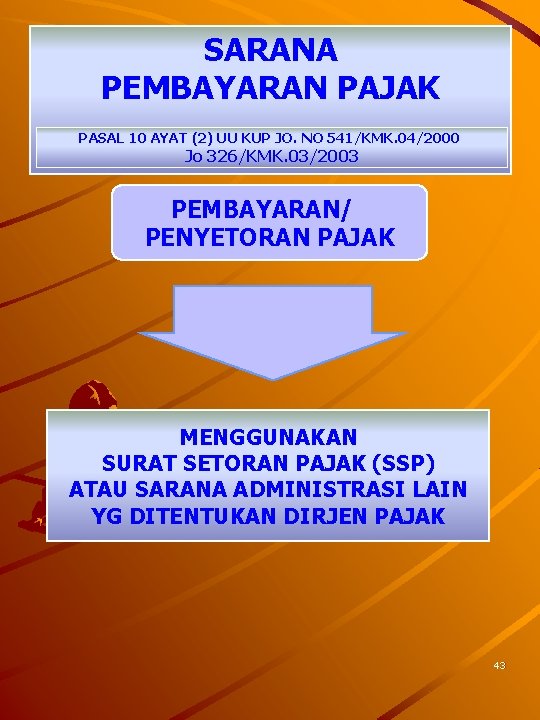
SARANA PEMBAYARAN PAJAK PASAL 10 AYAT (2) UU KUP JO. NO 541/KMK. 04/2000 Jo 326/KMK. 03/2003 PEMBAYARAN/ PENYETORAN PAJAK MENGGUNAKAN SURAT SETORAN PAJAK (SSP) ATAU SARANA ADMINISTRASI LAIN YG DITENTUKAN DIRJEN PAJAK 43
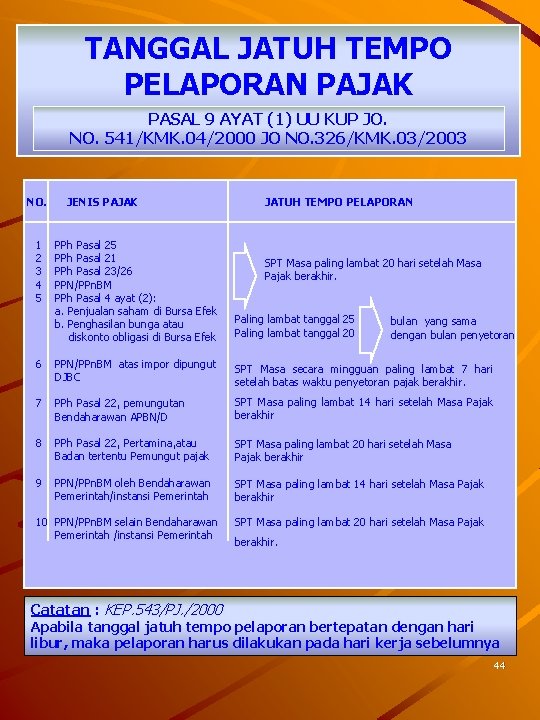
TANGGAL JATUH TEMPO PELAPORAN PAJAK PASAL 9 AYAT (1) UU KUP JO. NO. 541/KMK. 04/2000 JO NO. 326/KMK. 03/2003 NO. 1 2 3 4 5 JENIS PAJAK JATUH TEMPO PELAPORAN PPh Pasal 25 PPh Pasal 21 PPh Pasal 23/26 PPN/PPn. BM PPh Pasal 4 ayat (2): a. Penjualan saham di Bursa Efek b. Penghasilan bunga atau diskonto obligasi di Bursa Efek Paling lambat tanggal 25 Paling lambat tanggal 20 6 PPN/PPn. BM atas impor dipungut DJBC SPT Masa secara mingguan paling lambat 7 hari setelah batas waktu penyetoran pajak berakhir. 7 PPh Pasal 22, pemungutan Bendaharawan APBN/D SPT Masa paling lambat 14 hari setelah Masa Pajak berakhir 8 PPh Pasal 22, Pertamina, atau Badan tertentu Pemungut pajak SPT Masa paling lambat 20 hari setelah Masa Pajak berakhir 9 PPN/PPn. BM oleh Bendaharawan Pemerintah/instansi Pemerintah SPT Masa paling lambat 14 hari setelah Masa Pajak berakhir 10 PPN/PPn. BM selain Bendaharawan Pemerintah /instansi Pemerintah SPT Masa paling lambat 20 hari setelah Masa Pajak berakhir. bulan yang sama dengan bulan penyetoran SPT Masa paling lambat 20 hari setelah Masa Pajak berakhir. Catatan : KEP. 543/PJ. /2000 Apabila tanggal jatuh tempo pelaporan bertepatan dengan hari libur, maka pelaporan harus dilakukan pada hari kerja sebelumnya 44
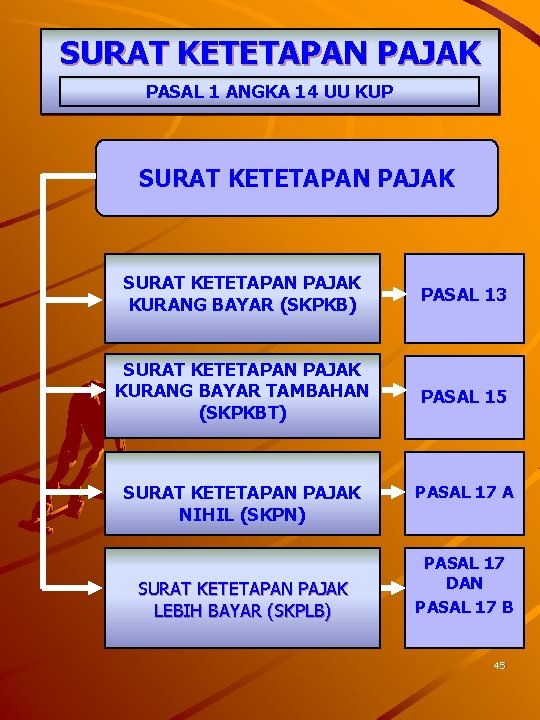
SURAT KETETAPAN PAJAK PASAL 1 ANGKA 14 UU KUP SURAT KETETAPAN PAJAK KURANG BAYAR (SKPKB) PASAL 13 SURAT KETETAPAN PAJAK KURANG BAYAR TAMBAHAN (SKPKBT) PASAL 15 SURAT KETETAPAN PAJAK NIHIL (SKPN) SURAT KETETAPAN PAJAK LEBIH BAYAR (SKPLB) PASAL 17 A PASAL 17 DAN PASAL 17 B 45
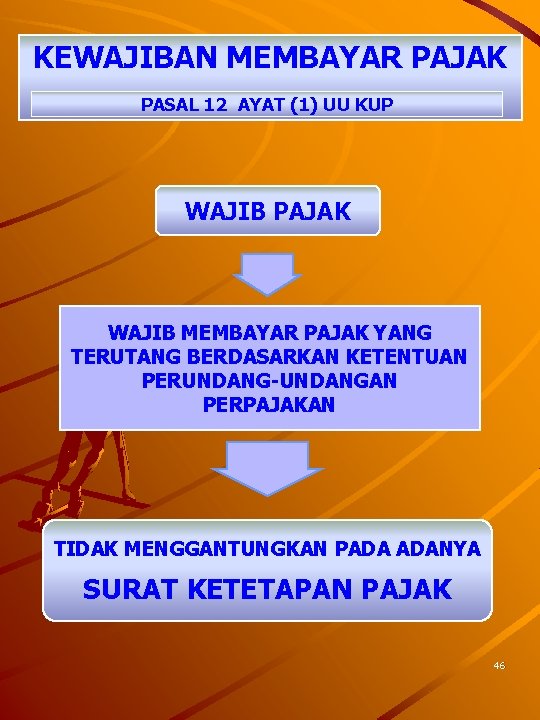
KEWAJIBAN MEMBAYAR PAJAK PASAL 12 AYAT (1) UU KUP WAJIB PAJAK WAJIB MEMBAYAR PAJAK YANG TERUTANG BERDASARKAN KETENTUAN PERUNDANG-UNDANGAN PERPAJAKAN TIDAK MENGGANTUNGKAN PADA ADANYA SURAT KETETAPAN PAJAK 46
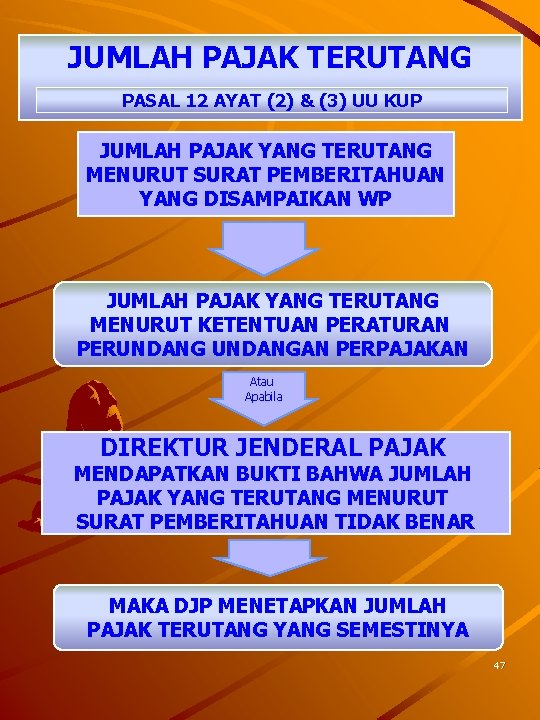
JUMLAH PAJAK TERUTANG PASAL 12 AYAT (2) & (3) UU KUP JUMLAH PAJAK YANG TERUTANG MENURUT SURAT PEMBERITAHUAN YANG DISAMPAIKAN WP JUMLAH PAJAK YANG TERUTANG MENURUT KETENTUAN PERATURAN PERUNDANGAN PERPAJAKAN Atau Apabila DIREKTUR JENDERAL PAJAK MENDAPATKAN BUKTI BAHWA JUMLAH PAJAK YANG TERUTANG MENURUT SURAT PEMBERITAHUAN TIDAK BENAR MAKA DJP MENETAPKAN JUMLAH PAJAK TERUTANG YANG SEMESTINYA 47
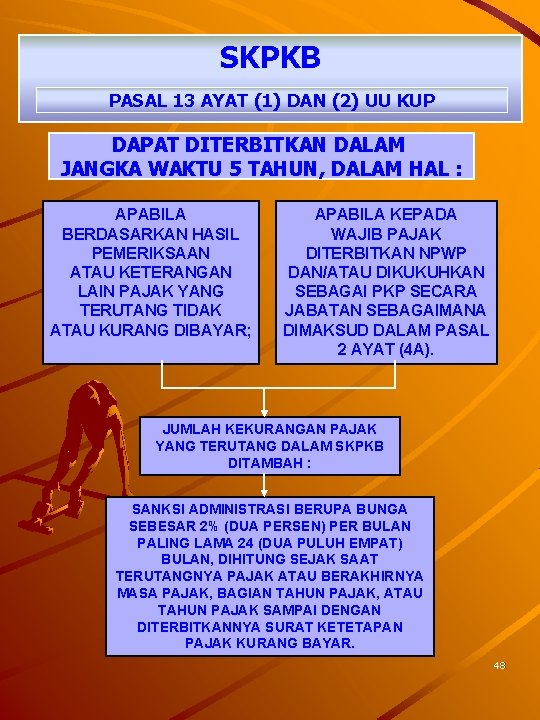
SKPKB PASAL 13 AYAT (1) DAN (2) UU KUP DAPAT DITERBITKAN DALAM JANGKA WAKTU 5 TAHUN, DALAM HAL : APABILA BERDASARKAN HASIL PEMERIKSAAN ATAU KETERANGAN LAIN PAJAK YANG TERUTANG TIDAK ATAU KURANG DIBAYAR; APABILA KEPADA WAJIB PAJAK DITERBITKAN NPWP DAN/ATAU DIKUKUHKAN SEBAGAI PKP SECARA JABATAN SEBAGAIMANA DIMAKSUD DALAM PASAL 2 AYAT (4 A). JUMLAH KEKURANGAN PAJAK YANG TERUTANG DALAM SKPKB DITAMBAH : SANKSI ADMINISTRASI BERUPA BUNGA SEBESAR 2% (DUA PERSEN) PER BULAN PALING LAMA 24 (DUA PULUH EMPAT) BULAN, DIHITUNG SEJAK SAAT TERUTANGNYA PAJAK ATAU BERAKHIRNYA MASA PAJAK, BAGIAN TAHUN PAJAK, ATAU TAHUN PAJAK SAMPAI DENGAN DITERBITKANNYA SURAT KETETAPAN PAJAK KURANG BAYAR. 48
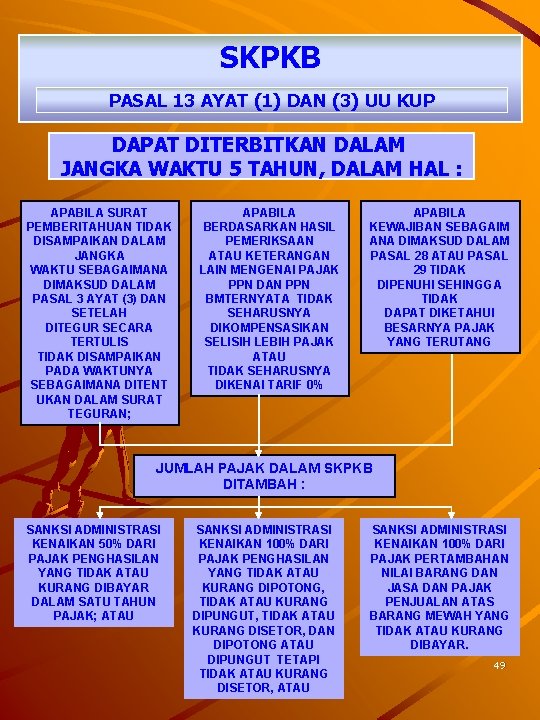
SKPKB PASAL 13 AYAT (1) DAN (3) UU KUP DAPAT DITERBITKAN DALAM JANGKA WAKTU 5 TAHUN, DALAM HAL : APABILA SURAT PEMBERITAHUAN TIDAK DISAMPAIKAN DALAM JANGKA WAKTU SEBAGAIMANA DIMAKSUD DALAM PASAL 3 AYAT (3) DAN SETELAH DITEGUR SECARA TERTULIS TIDAK DISAMPAIKAN PADA WAKTUNYA SEBAGAIMANA DITENT UKAN DALAM SURAT TEGURAN; APABILA BERDASARKAN HASIL PEMERIKSAAN ATAU KETERANGAN LAIN MENGENAI PAJAK PPN DAN PPN BMTERNYATA TIDAK SEHARUSNYA DIKOMPENSASIKAN SELISIH LEBIH PAJAK ATAU TIDAK SEHARUSNYA DIKENAI TARIF 0% APABILA KEWAJIBAN SEBAGAIM ANA DIMAKSUD DALAM PASAL 28 ATAU PASAL 29 TIDAK DIPENUHI SEHINGGA TIDAK DAPAT DIKETAHUI BESARNYA PAJAK YANG TERUTANG JUMLAH PAJAK DALAM SKPKB DITAMBAH : SANKSI ADMINISTRASI KENAIKAN 50% DARI PAJAK PENGHASILAN YANG TIDAK ATAU KURANG DIBAYAR DALAM SATU TAHUN PAJAK; ATAU SANKSI ADMINISTRASI KENAIKAN 100% DARI PAJAK PENGHASILAN YANG TIDAK ATAU KURANG DIPOTONG, TIDAK ATAU KURANG DIPUNGUT, TIDAK ATAU KURANG DISETOR, DAN DIPOTONG ATAU DIPUNGUT TETAPI TIDAK ATAU KURANG DISETOR, ATAU SANKSI ADMINISTRASI KENAIKAN 100% DARI PAJAK PERTAMBAHAN NILAI BARANG DAN JASA DAN PAJAK PENJUALAN ATAS BARANG MEWAH YANG TIDAK ATAU KURANG DIBAYAR. 49
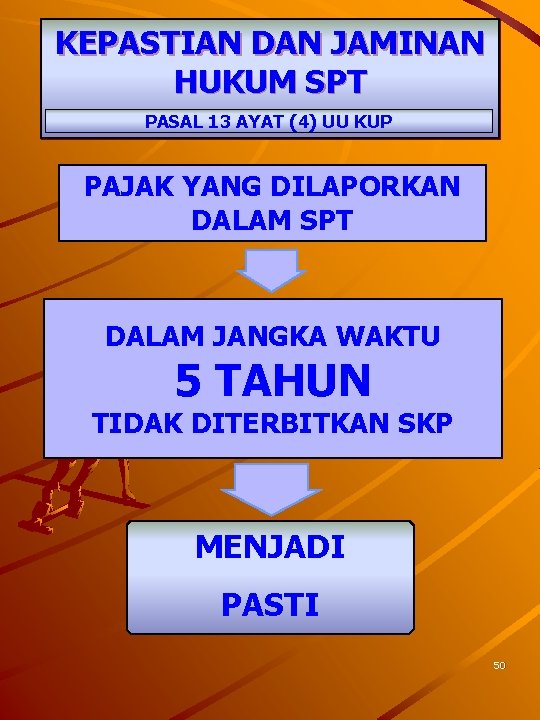
KEPASTIAN DAN JAMINAN HUKUM SPT PASAL 13 AYAT (4) UU KUP PAJAK YANG DILAPORKAN DALAM SPT DALAM JANGKA WAKTU 5 TAHUN TIDAK DITERBITKAN SKP MENJADI PASTI 50
SKPKB dapat diterbitkan dalam j. w. > 5 tahun dalam hal : PASAL 13 AYAT (5) UU KUP WAJIB PAJAK DIPIDANA DI BIDANG PERPAJAKAN BERDASARKAN PUTUSAN PENGADILAN YANG TELAH MEMPEROLEH KEKUATAN HUKUM TETAP DITAMBAH SANKSI BUNGA 48 % 51
SANKSI ADMINISTRASI PASAL 13 A UU KUP WAJIB PAJAK YANG KARENA KEALPAANNYA TIDAK MENYAMPAIKAN SURAT PEMBERITAHUAN ATAU MENYAMPAIKAN SURAT PEMBERITAHUAN, TETAPI ISINYA TIDAK BENAR ATAU TIDAK LENGKAP, ATAU MELAMPIRKAN KETERANGAN YANG ISINYA TIDAK BENAR SEHINGGA DAPAT MENIMBULKAN KERUGIAN PADA PENDAPATAN NEGARA TIDAK DIKENAI SANKSI PIDANA APABILA KEALPAAN TERSEBUT PERTAMA KALI DILAKUKAN OLEH WAJIB PAJAK DAN WAJIB PAJAK TERSEBUT WAJIB MELUNASI KEKURANGAN PEMBAYARAN JUMLAH PAJAK YANG TERUTANG BESERTA SANKSI ADMINISTRASI BERUPA : KENAIKAN SEBESAR 200% DARI JUMLAH PAJAK YANG KURANG DIBAYAR YANG DITETAPKAN MELALUI PENERBITAN SKPKB 52
SURAT TAGIHAN PAJAK PASAL 14 AYAT (1) DAN (3) UU KUP DIREKTUR JENDERAL PAJAK DAPAT MENERBITKAN SURAT TAGIHAN PAJAK APABILA: PAJAK PENGHASILAN DALAM TAHUN BERJALAN TIDAK ATAU KURANG DIBAYAR DARI HASIL PENELITIAN TERDAPAT KEKURANGAN PEMBAYARAN PAJAK SEBAGAI AKIBAT SALAH TULIS DAN/ATAU SALAH HITUNG; JUMLAH KEKURANGAN PAJAK YANG TERUTANG DALAM STP DITAMBAH DENGAN SANKSI ADMINISTRASI BERUPA BUNGA SEBESAR 2% PER BULAN UNTUK PALING LAMA 24 (DUA PULUH EMPAT) BULAN, DIHITUNG SEJAK SAAT TERUTANGNYA PAJAK ATAU BERAKHIRNYA MASA PAJAK, BAGIAN TAHUN PAJAK, ATAU TAHUN PAJAK SAMPAI DENGAN DITERBITKANNYA STP WAJIB PAJAK DIKENAI SANKSI ADMINISTRASI BERUPA DENDA DAN/ATAU BUNGA CATATAN: PASAL 14 AYAT (2) STP MEMILIKI KEKUATAN HUKUM YANG SAMA DENGAN SKP 53
SURAT TAGIHAN PAJAK PASAL 14 AYAT (1) DAN (4) UU KUP DIREKTUR JENDERAL PAJAK DAPAT MENERBITKAN SURAT TAGIHAN PAJAK APABILA: PENGUSAHA YANG TELAH DIKUKUHKAN SEBAGAI PKP, TETAPI TIDAK MEMBUAT FAKTUR PAJAK ATAU MEMBUAT FAKTUR PAJAK, TETAPI TIDAK TEPAT WAKTU PENGUSAHA YANG TELAH DIKUKUHKAN SEBAGAI PENGUSAHA KENA PAJAK YANG TIDAK MENGISI FAKTUR PAJAK SECARA LENGKAP SEBAGAIMANA DIMAKSUD DALAM PASAL 13 AYAT (5) UNDANG-UNDANG PAJAK PERTAMBAHAN NILAI 1984 DAN PERUBAHANNYA, SELAIN: • • IDENTITAS PEMBELI SEBAGAIMANA DIMAKSUD DALAM PASAL 13 AYAT (5) HURUF B UNDANG-UNDANG PAJAK PERTAMBAHAN NILAI 1984 DAN PERUBAHANNYA; ATAU IDENTITAS PEMBELI SERTA NAMA DAN TANDATANGAN SEBAGAIMANA DIMAKSUD DALAM PASAL 13 AYAT (5) HURUF B DAN HURUF G UNDANG PAJAK PERTAMBAHAN NILAI 1984 DAN PERUBAHANNYA, DALAM HAL PENYERAHAN DILAKUKAN OLEH PENGUSAHA KENA PAJAK PEDAGANG ECERAN WAJIB MENYETOR PAJAK YANG TERUTANG DITAMBAH SANKSI ADMINISTRASI BERUPA DENDA SEBESAR 2% DARI DASAR PENGENAAN PAJAK PENGUSAHA KENA PAJAK MELAPORKAN FAKTUR PAJAK TIDAK SESUAI DENGAN MASA PENERBITAN FAKTUR PAJAK; 54
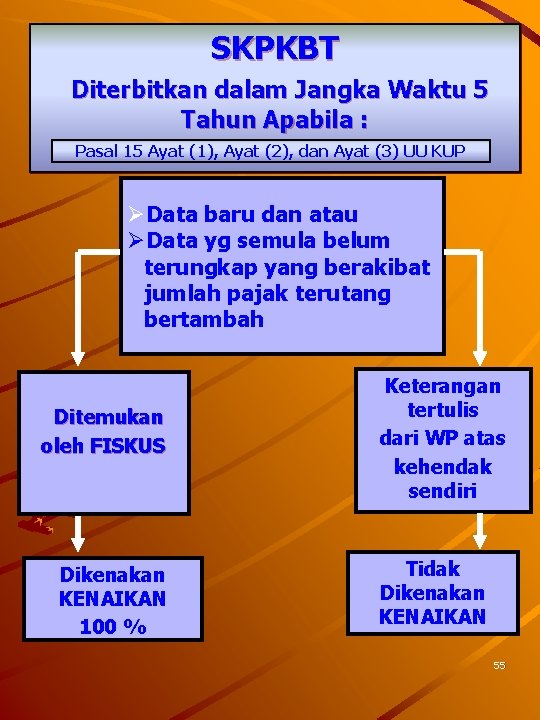
SKPKBT Diterbitkan dalam Jangka Waktu 5 Tahun Apabila : Pasal 15 Ayat (1), Ayat (2), dan Ayat (3) UU KUP ØData baru dan atau ØData yg semula belum terungkap yang berakibat jumlah pajak terutang bertambah Ditemukan oleh FISKUS Dikenakan KENAIKAN 100 % Keterangan tertulis dari WP atas kehendak sendiri Tidak Dikenakan KENAIKAN 55
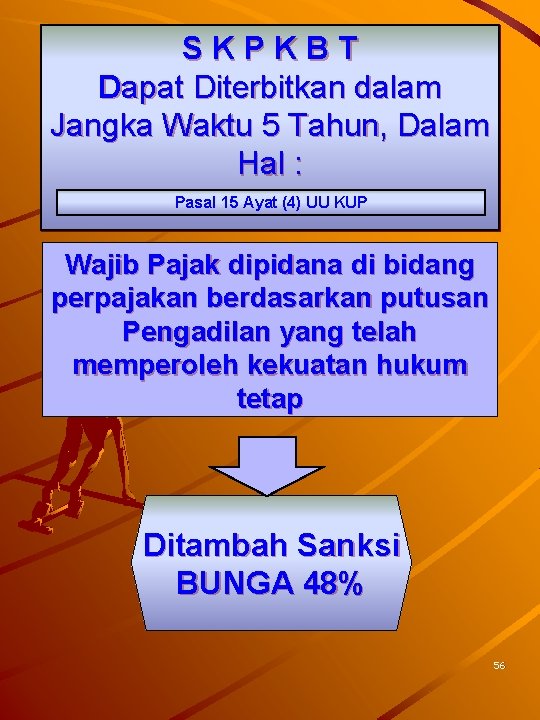
S K P K B T Dapat Diterbitkan dalam Jangka Waktu 5 Tahun, Dalam Hal : Pasal 15 Ayat (4) UU KUP Wajib Pajak dipidana di bidang perpajakan berdasarkan putusan Pengadilan yang telah memperoleh kekuatan hukum tetap Ditambah Sanksi BUNGA 48% 56
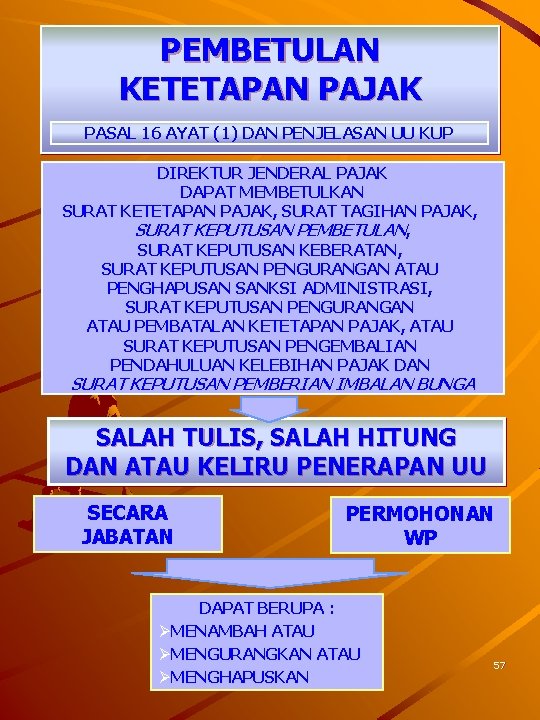
PEMBETULAN KETETAPAN PAJAK PASAL 16 AYAT (1) DAN PENJELASAN UU KUP DIREKTUR JENDERAL PAJAK DAPAT MEMBETULKAN SURAT KETETAPAN PAJAK, SURAT TAGIHAN PAJAK, SURAT KEPUTUSAN PEMBETULAN, SURAT KEPUTUSAN KEBERATAN, SURAT KEPUTUSAN PENGURANGAN ATAU PENGHAPUSAN SANKSI ADMINISTRASI, SURAT KEPUTUSAN PENGURANGAN ATAU PEMBATALAN KETETAPAN PAJAK, ATAU SURAT KEPUTUSAN PENGEMBALIAN PENDAHULUAN KELEBIHAN PAJAK DAN SURAT KEPUTUSAN PEMBERIAN IMBALAN BUNGA SALAH TULIS, SALAH HITUNG DAN ATAU KELIRU PENERAPAN UU SECARA JABATAN PERMOHONAN WP DAPAT BERUPA : ØMENAMBAH ATAU ØMENGURANGKAN ATAU ØMENGHAPUSKAN 57
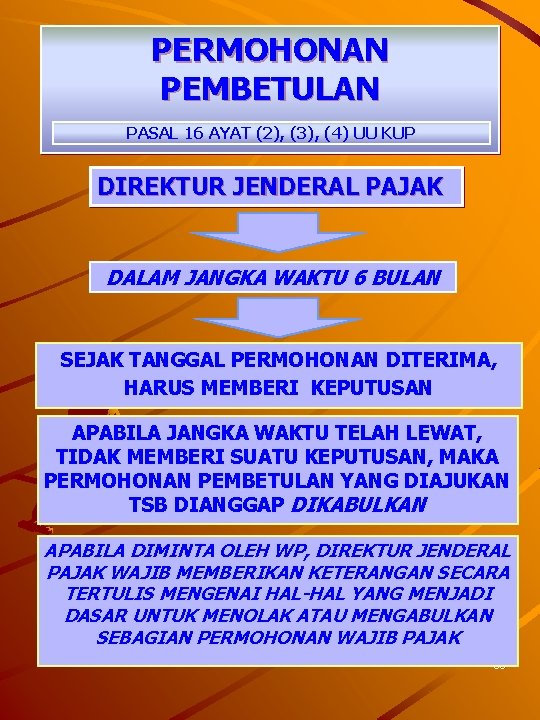
PERMOHONAN PEMBETULAN PASAL 16 AYAT (2), (3), (4) UU KUP DIREKTUR JENDERAL PAJAK DALAM JANGKA WAKTU 6 BULAN SEJAK TANGGAL PERMOHONAN DITERIMA, HARUS MEMBERI KEPUTUSAN APABILA JANGKA WAKTU TELAH LEWAT, TIDAK MEMBERI SUATU KEPUTUSAN, MAKA PERMOHONAN PEMBETULAN YANG DIAJUKAN TSB DIANGGAP DIKABULKAN APABILA DIMINTA OLEH WP, DIREKTUR JENDERAL PAJAK WAJIB MEMBERIKAN KETERANGAN SECARA TERTULIS MENGENAI HAL-HAL YANG MENJADI DASAR UNTUK MENOLAK ATAU MENGABULKAN SEBAGIAN PERMOHONAN WAJIB PAJAK 58
PENERBITAN S K P L B PASAL 17 DAN PENJELASAN UU KUP DITERBITKAN SETELAH DILAKUKAN PEMERIKSAAN ATAS SURAT PEMBERITAHUAN YANG DISAMPAIKAN WAJIB PAJAK YANG MENYATAKAN KURANG BAYAR, NIHIL, ATAU LEBIH BAYAR YANG TIDAK DISERTAI DENGAN PERMOHONAN PENGEMBALIAN KELEBIHAN PEMBAYARAN PAJAK APABILA JUMLAH KREDIT PAJAK ATAU JUMLAH PAJAK YANG DIBAYAR LEBIH BESAR DARIPADA JUMLAH PAJAK YANG TERUTANG APABILA TERDAPAT PEMBAYARAN PAJAK YANG SEHARUSNYA TIDAK TERUTANG, WAJIB PAJAK DAPAT MENGAJUKAN PERMOHONAN KEPADA DIREKTUR JENDERAL PAJAK UNTUK MENERBITKAN SKPLB MASIH DAPAT DITERBITKAN LAGI APABILA BERDASARKAN HASIL PEMERIKSAAN DAN/ATAU DATA BARU TERNYATA PAJAK YANG LEBIH DIBAYAR JUMLAHNYA LEBIH BESAR DARIPADA KELEBIHAN PEMBAYARAN PAJAK YANG TELAH DITETAPKAN. 59
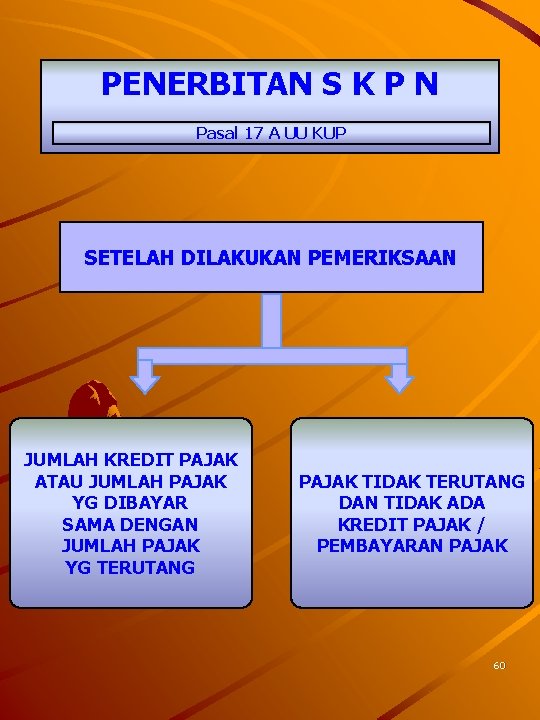
PENERBITAN S K P N Pasal 17 A UU KUP SETELAH DILAKUKAN PEMERIKSAAN JUMLAH KREDIT PAJAK ATAU JUMLAH PAJAK YG DIBAYAR SAMA DENGAN JUMLAH PAJAK YG TERUTANG PAJAK TIDAK TERUTANG DAN TIDAK ADA KREDIT PAJAK / PEMBAYARAN PAJAK 60
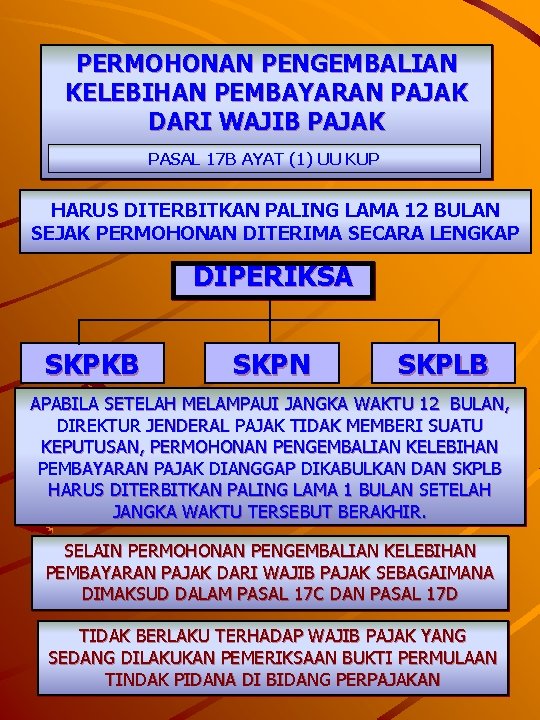
PERMOHONAN PENGEMBALIAN KELEBIHAN PEMBAYARAN PAJAK DARI WAJIB PAJAK PASAL 17 B AYAT (1) UU KUP HARUS DITERBITKAN PALING LAMA 12 BULAN SEJAK PERMOHONAN DITERIMA SECARA LENGKAP DIPERIKSA SKPKB SKPN SKPLB APABILA SETELAH MELAMPAUI JANGKA WAKTU 12 BULAN, DIREKTUR JENDERAL PAJAK TIDAK MEMBERI SUATU KEPUTUSAN, PERMOHONAN PENGEMBALIAN KELEBIHAN PEMBAYARAN PAJAK DIANGGAP DIKABULKAN DAN SKPLB HARUS DITERBITKAN PALING LAMA 1 BULAN SETELAH JANGKA WAKTU TERSEBUT BERAKHIR. SELAIN PERMOHONAN PENGEMBALIAN KELEBIHAN PEMBAYARAN PAJAK DARI WAJIB PAJAK SEBAGAIMANA DIMAKSUD DALAM PASAL 17 C DAN PASAL 17 D TIDAK BERLAKU TERHADAP WAJIB PAJAK YANG SEDANG DILAKUKAN PEMERIKSAAN BUKTI PERMULAAN 61 TINDAK PIDANA DI BIDANG PERPAJAKAN
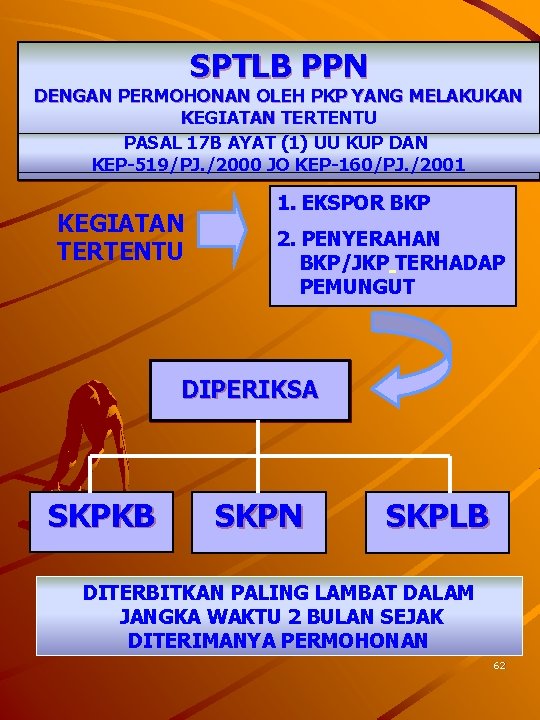
SPTLB PPN DENGAN PERMOHONAN OLEH PKP YANG MELAKUKAN KEGIATAN TERTENTU PASAL 17 B AYAT (1) UU KUP DAN KEP-519/PJ. /2000 JO KEP-160/PJ. /2001 KEGIATAN TERTENTU 1. EKSPOR BKP 2. PENYERAHAN BKP/JKP TERHADAP PEMUNGUT DIPERIKSA SKPKB SKPN SKPLB DITERBITKAN PALING LAMBAT DALAM JANGKA WAKTU 2 BULAN SEJAK DITERIMANYA PERMOHONAN 62
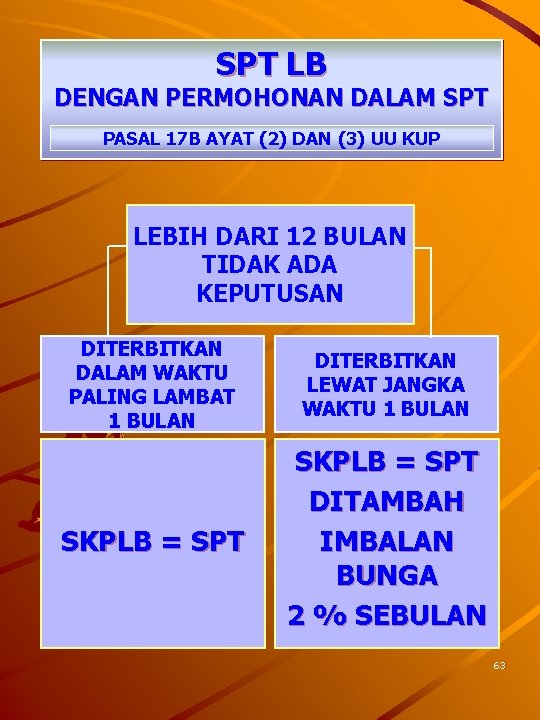
SPT LB DENGAN PERMOHONAN DALAM SPT PASAL 17 B AYAT (2) DAN (3) UU KUP LEBIH DARI 12 BULAN TIDAK ADA KEPUTUSAN DITERBITKAN DALAM WAKTU PALING LAMBAT 1 BULAN DITERBITKAN LEWAT JANGKA WAKTU 1 BULAN SKPLB = SPT DITAMBAH IMBALAN BUNGA 2 % SEBULAN 63
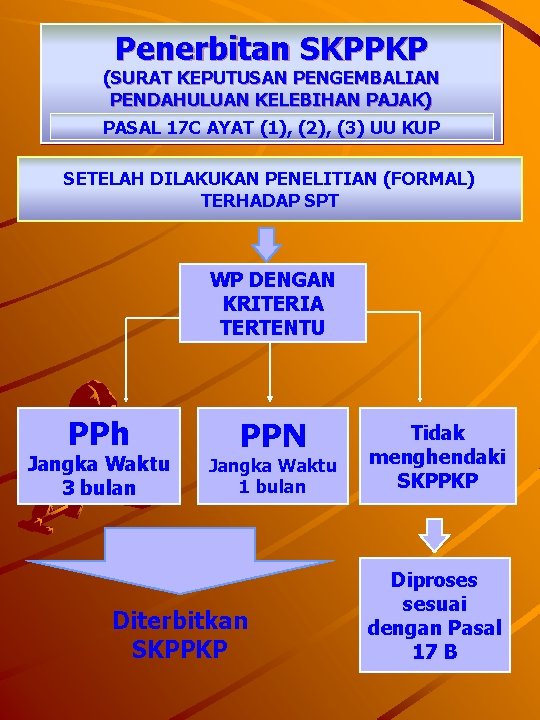
Penerbitan SKPPKP (SURAT KEPUTUSAN PENGEMBALIAN PENDAHULUAN KELEBIHAN PAJAK) PASAL 17 C AYAT (1), (2), (3) UU KUP SETELAH DILAKUKAN PENELITIAN (FORMAL) TERHADAP SPT WP DENGAN KRITERIA TERTENTU PPh Jangka Waktu 3 bulan PPN Jangka Waktu 1 bulan Diterbitkan SKPPKP Tidak menghendaki SKPPKP Diproses sesuai dengan Pasal 17 B 64
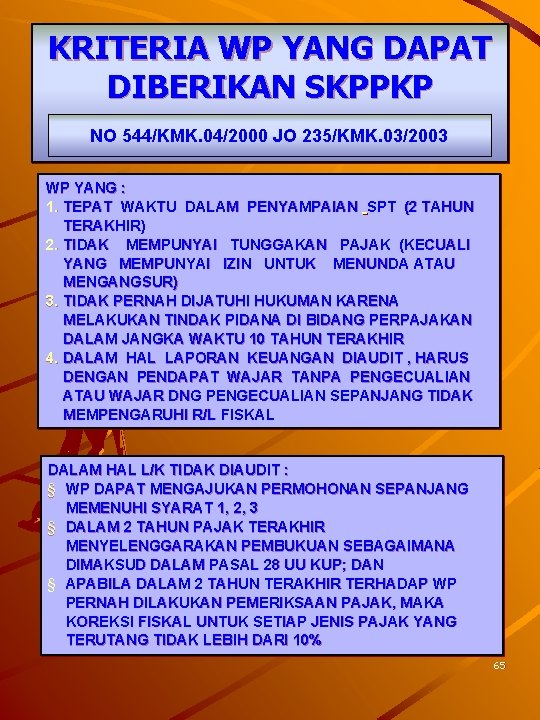
KRITERIA WP YANG DAPAT DIBERIKAN SKPPKP NO 544/KMK. 04/2000 JO 235/KMK. 03/2003 WP YANG : 1. TEPAT WAKTU DALAM PENYAMPAIAN SPT (2 TAHUN TERAKHIR) 2. TIDAK MEMPUNYAI TUNGGAKAN PAJAK (KECUALI YANG MEMPUNYAI IZIN UNTUK MENUNDA ATAU MENGANGSUR) 3. TIDAK PERNAH DIJATUHI HUKUMAN KARENA MELAKUKAN TINDAK PIDANA DI BIDANG PERPAJAKAN DALAM JANGKA WAKTU 10 TAHUN TERAKHIR 4. DALAM HAL LAPORAN KEUANGAN DIAUDIT , HARUS DENGAN PENDAPAT WAJAR TANPA PENGECUALIAN ATAU WAJAR DNG PENGECUALIAN SEPANJANG TIDAK MEMPENGARUHI R/L FISKAL DALAM HAL L/K TIDAK DIAUDIT : § WP DAPAT MENGAJUKAN PERMOHONAN SEPANJANG MEMENUHI SYARAT 1, 2, 3 § DALAM 2 TAHUN PAJAK TERAKHIR MENYELENGGARAKAN PEMBUKUAN SEBAGAIMANA DIMAKSUD DALAM PASAL 28 UU KUP; DAN § APABILA DALAM 2 TAHUN TERAKHIR TERHADAP WP PERNAH DILAKUKAN PEMERIKSAAN PAJAK, MAKA KOREKSI FISKAL UNTUK SETIAP JENIS PAJAK YANG TERUTANG TIDAK LEBIH DARI 10% 65
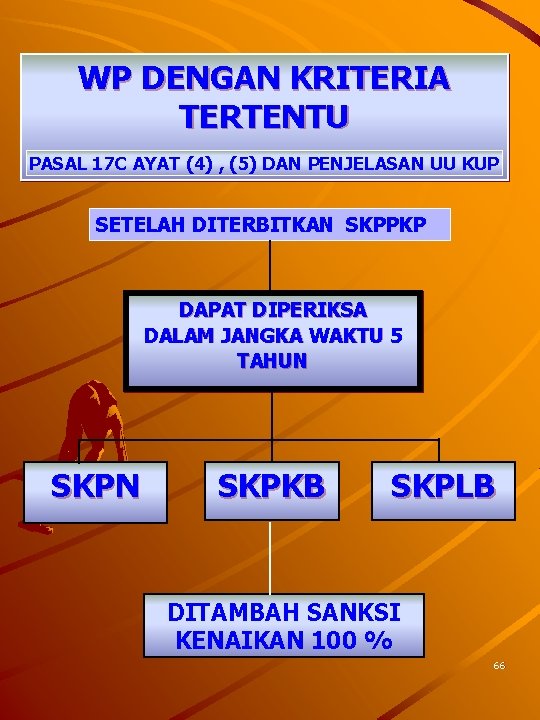
WP DENGAN KRITERIA TERTENTU PASAL 17 C AYAT (4) , (5) DAN PENJELASAN UU KUP SETELAH DITERBITKAN SKPPKP DAPAT DIPERIKSA DALAM JANGKA WAKTU 5 TAHUN SKPKB SKPLB DITAMBAH SANKSI KENAIKAN 100 % 66
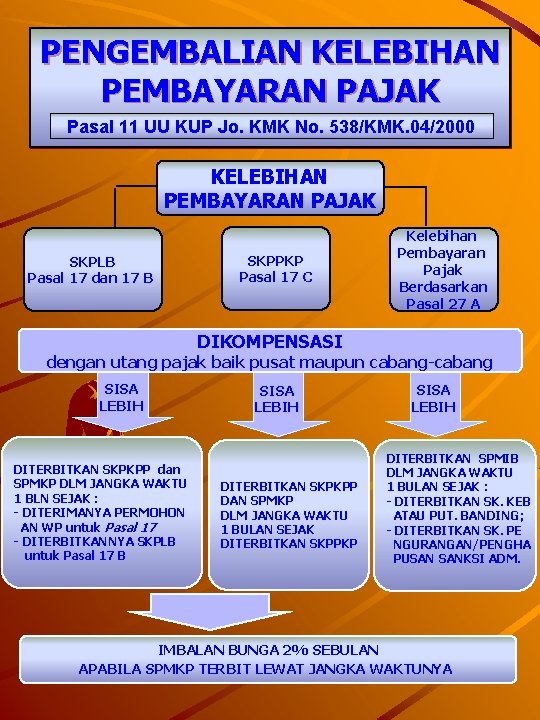
PENGEMBALIAN KELEBIHAN PEMBAYARAN PAJAK Pasal 11 UU KUP Jo. KMK No. 538/KMK. 04/2000 KELEBIHAN PEMBAYARAN PAJAK SKPLB Pasal 17 dan 17 B SKPPKP Pasal 17 C Kelebihan Pembayaran Pajak Berdasarkan Pasal 27 A DIKOMPENSASI dengan utang pajak baik pusat maupun cabang-cabang SISA LEBIH DITERBITKAN SKPKPP dan SPMKP DLM JANGKA WAKTU 1 BLN SEJAK : - DITERIMANYA PERMOHON AN WP untuk Pasal 17 - DITERBITKANNYA SKPLB untuk Pasal 17 B SISA LEBIH DITERBITKAN SKPKPP DAN SPMKP DLM JANGKA WAKTU 1 BULAN SEJAK DITERBITKAN SKPPKP SISA LEBIH DITERBITKAN SPMIB DLM JANGKA WAKTU 1 BULAN SEJAK : - DITERBITKAN SK. KEB ATAU PUT. BANDING; - DITERBITKAN SK. PE NGURANGAN/PENGHA PUSAN SANKSI ADM. IMBALAN BUNGA 2% SEBULAN APABILA SPMKP TERBIT LEWAT JANGKA WAKTUNYA 67
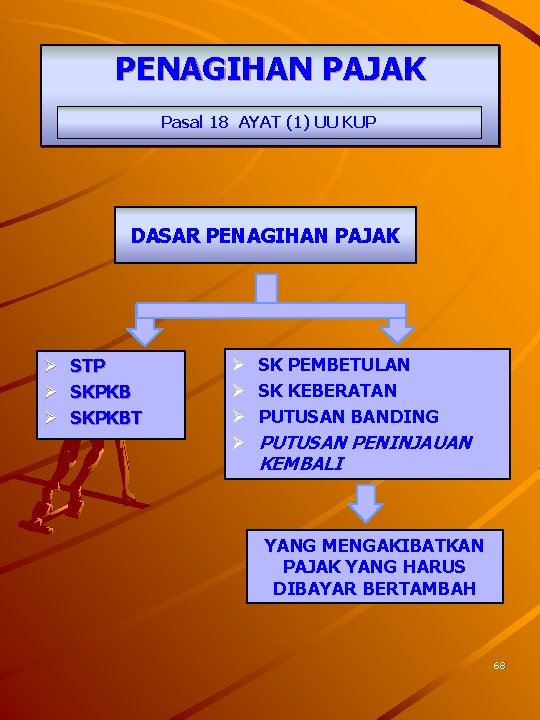
PENAGIHAN PAJAK Pasal 18 AYAT (1) UU KUP DASAR PENAGIHAN PAJAK Ø STP Ø SKPKBT Ø Ø SK PEMBETULAN SK KEBERATAN PUTUSAN BANDING PUTUSAN PENINJAUAN KEMBALI YANG MENGAKIBATKAN PAJAK YANG HARUS DIBAYAR BERTAMBAH 68
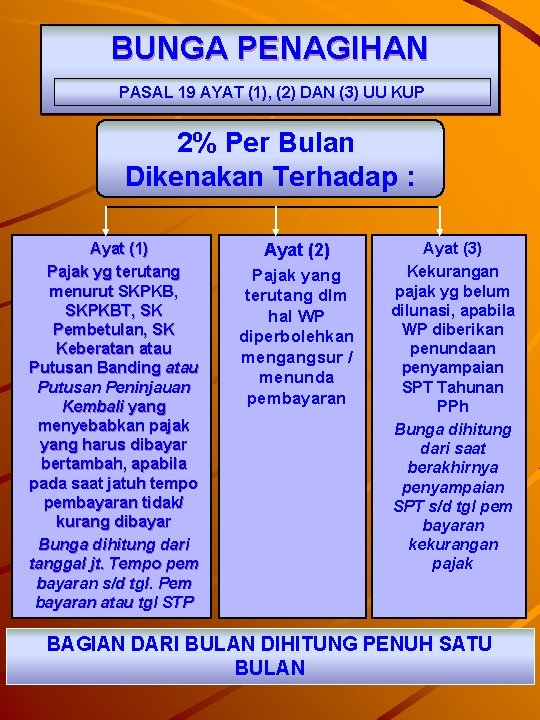
BUNGA PENAGIHAN PASAL 19 AYAT (1), (2) DAN (3) UU KUP 2% Per Bulan Dikenakan Terhadap : Ayat (1) Pajak yg terutang menurut SKPKB, SKPKBT, SK Pembetulan, SK Keberatan atau Putusan Banding atau Putusan Peninjauan Kembali yang menyebabkan pajak yang harus dibayar bertambah, apabila pada saat jatuh tempo pembayaran tidak/ kurang dibayar Bunga dihitung dari tanggal jt. Tempo pem bayaran s/d tgl. Pem bayaran atau tgl STP Ayat (2) Pajak yang terutang dlm hal WP diperbolehkan mengangsur / menunda pembayaran Ayat (3) Kekurangan pajak yg belum dilunasi, apabila WP diberikan penundaan penyampaian SPT Tahunan PPh Bunga dihitung dari saat berakhirnya penyampaian SPT s/d tgl pem bayaran kekurangan pajak BAGIAN DARI BULAN DIHITUNG PENUH SATU 69 BULAN
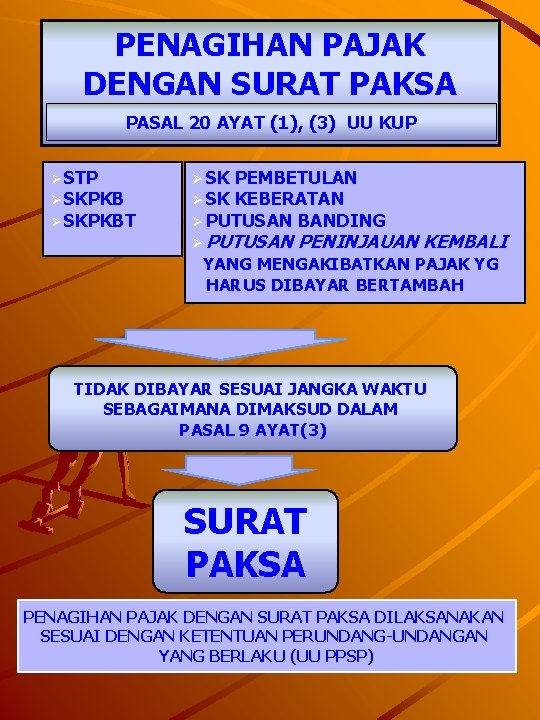
PENAGIHAN PAJAK DENGAN SURAT PAKSA PASAL 20 AYAT (1), (3) UU KUP Ø STP Ø SKPKBT Ø SK PEMBETULAN Ø SK KEBERATAN Ø PUTUSAN BANDING Ø PUTUSAN PENINJAUAN KEMBALI YANG MENGAKIBATKAN PAJAK YG HARUS DIBAYAR BERTAMBAH TIDAK DIBAYAR SESUAI JANGKA WAKTU SEBAGAIMANA DIMAKSUD DALAM PASAL 9 AYAT(3) SURAT PAKSA PENAGIHAN PAJAK DENGAN SURAT PAKSA DILAKSANAKAN SESUAI DENGAN KETENTUAN PERUNDANG-UNDANGAN YANG BERLAKU (UU PPSP) 70
PENAGIHAN SEKETIKA & SEKALIGUS PENJELASAN PASAL 20 AYAT (2) UU KUP ADALAH : TINDAKAN PENAGIHAN PAJAK YANG DILAKSANAKAN OLEH JURU SITA PAJAK KEPADA PENANGGUNG PAJAK TANPA MENUNGGU TANGGAL JATUH TEMPO PEMBAYARAN YANG MELIPUTI SELURUH UTANG PAJAK DARI SEMUA JENIS PAJAK, MASA PAJAK DAN TAHUN PAJAK 71
PENAGIHAN SEKETIKA & SEKALIGUS PASAL 20 AYAT (2) UU KUP DILAKUKAN DALAM HAL : Ø PENANGGUNG PAJAK AKAN MENINGGALKAN INDONESIA UNTUK SELAMA-LAMANYA ATAU BERNIAT UNTUK ITU; Ø PENANGGUNG PAJAK MEMINDAHTANGANKAN BARANG YG DIMILIKI ATAU DIKUASAI DALAM RANGKA MENGHENTIKAN ATAU MENGECILKAN KEGIATAN PERUSAHAAN, ATAU PEKERJAANNYA DI INDONESIA; Ø TERDAPAT TANDA-TANDA BAHWA PENANGGUNG PAJAK AKAN MEMBUBARKAN BADAN USAHANYA, ATAU MENGGABUNGKAN USAHANYA, ATAU MEMEKARKAN USAHANYA, ATAU MEMINDAHTANGANKAN PERUSAHAAN YANG DIMILIKI ATAU YANG DIKUASAINYA, ATAU MELAKUKAN BERUBAHAN BENTUK LAINNYA; Ø BADAN USAHA AKAN DIBUBARKAN OLEH NEGARA; Ø TERJADI PENYITAAN ATAS BARANG PENANGGUNG PAJAK OLEH PIHAK KETIGA ATAU TERDAPAT TANDA-TANDA KEPAILITAN. 72
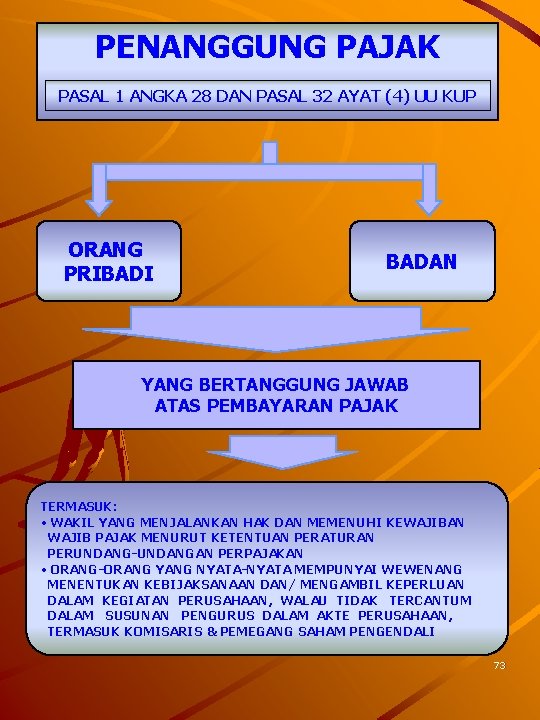
PENANGGUNG PAJAK PASAL 1 ANGKA 28 DAN PASAL 32 AYAT (4) UU KUP ORANG PRIBADI BADAN YANG BERTANGGUNG JAWAB ATAS PEMBAYARAN PAJAK TERMASUK: • WAKIL YANG MENJALANKAN HAK DAN MEMENUHI KEWAJIBAN WAJIB PAJAK MENURUT KETENTUAN PERATURAN PERUNDANG-UNDANGAN PERPAJAKAN • ORANG-ORANG YANG NYATA-NYATA MEMPUNYAI WEWENANG MENENTUKAN KEBIJAKSANAAN DAN/ MENGAMBIL KEPERLUAN DALAM KEGIATAN PERUSAHAAN, WALAU TIDAK TERCANTUM DALAM SUSUNAN PENGURUS DALAM AKTE PERUSAHAAN, TERMASUK KOMISARIS & PEMEGANG SAHAM PENGENDALI 73
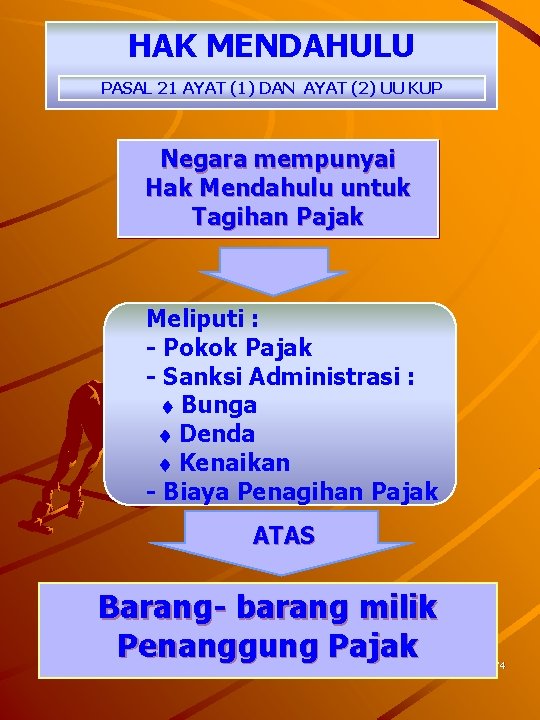
HAK MENDAHULU PASAL 21 AYAT (1) DAN AYAT (2) UU KUP Negara mempunyai Hak Mendahulu untuk Tagihan Pajak Meliputi : - Pokok Pajak - Sanksi Administrasi : Bunga Denda Kenaikan - Biaya Penagihan Pajak ATAS Barang- barang milik Penanggung Pajak 74
DIKECUALIKAN DARI HAK MENDAHULU PASAL 21 AYAT (3) UU KUP 1. Biaya perkara yg semata-mata disebabkan suatu penghukuman untuk melelang suatu barang bergerak / tidak bergerak 2. Biaya yg telah dikeluarkan untuk menyelamatkan suatu barang dimaksud 3. Biaya perkara, yg semata-mata disebabkan pelelangan dan penyelesaian suatu warisan 75
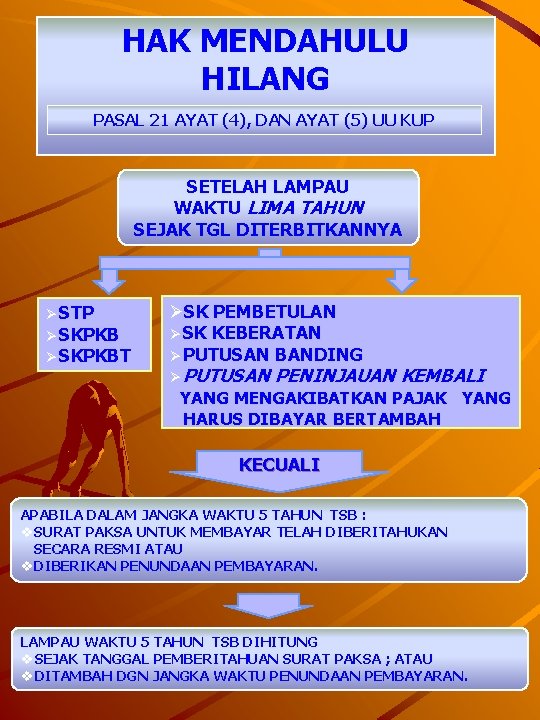
HAK MENDAHULU HILANG PASAL 21 AYAT (4), DAN AYAT (5) UU KUP SETELAH LAMPAU WAKTU LIMA TAHUN SEJAK TGL DITERBITKANNYA Ø STP Ø SKPKBT ØSK PEMBETULAN Ø SK KEBERATAN Ø PUTUSAN BANDING Ø PUTUSAN PENINJAUAN KEMBALI YANG MENGAKIBATKAN PAJAK YANG HARUS DIBAYAR BERTAMBAH KECUALI APABILA DALAM JANGKA WAKTU 5 TAHUN TSB : v SURAT PAKSA UNTUK MEMBAYAR TELAH DIBERITAHUKAN SECARA RESMI ATAU v DIBERIKAN PENUNDAAN PEMBAYARAN. LAMPAU WAKTU 5 TAHUN TSB DIHITUNG v SEJAK TANGGAL PEMBERITAHUAN SURAT PAKSA ; ATAU v DITAMBAH DGN JANGKA WAKTU PENUNDAAN PEMBAYARAN. 76
DALUWARSA PENAGIHAN PASAL 22 AYAT (1) UU KUP HAK UNTUK MELAKUKAN PENAGIHAN PAJAK DALUWARSA SETELAH LAMPAU WAKTU 5 TAHUN SEJAK : Ø SAAT TERUTANGNYA PAJAK; ATAU Ø BERAKHIRNYA : §MASA PAJAK; ATAU §BAGIAN TAHUN PAJAK; ATAU §TAHUN PAJAK YBS. 77
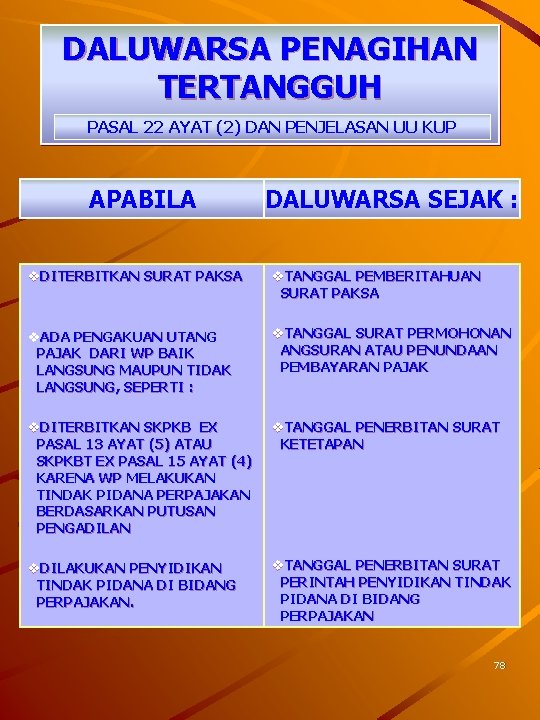
DALUWARSA PENAGIHAN TERTANGGUH PASAL 22 AYAT (2) DAN PENJELASAN UU KUP APABILA DALUWARSA SEJAK : v. DITERBITKAN SURAT PAKSA v. TANGGAL PEMBERITAHUAN SURAT PAKSA v. ADA PENGAKUAN UTANG PAJAK DARI WP BAIK LANGSUNG MAUPUN TIDAK LANGSUNG, SEPERTI : v. TANGGAL SURAT PERMOHONAN ANGSURAN ATAU PENUNDAAN PEMBAYARAN PAJAK v. DITERBITKAN SKPKB EX PASAL 13 AYAT (5) ATAU SKPKBT EX PASAL 15 AYAT (4) KARENA WP MELAKUKAN TINDAK PIDANA PERPAJAKAN BERDASARKAN PUTUSAN PENGADILAN v. TANGGAL PENERBITAN SURAT KETETAPAN v. DILAKUKAN PENYIDIKAN TINDAK PIDANA DI BIDANG PERPAJAKAN. v. TANGGAL PENERBITAN SURAT PERINTAH PENYIDIKAN TINDAK PIDANA DI BIDANG PERPAJAKAN 78
GUGATAN WP ATAU PENANGGUNG PAJAK TERHADAP : PASAL 23 AYAT (2) UU KUP Ø PELAKSANAAN SURAT PAKSA, SURAT PERINTAH MELAKSANAKAN PENYITAAN, ATAU PENGUMUMAN LELANG; Ø KEPUTUSAN PENCEGAHAN DALAM RANGKA PENAGIHAN PAJAK Ø KEPUTUSAN YANG BERKAITAN DENGAN PELAKSANAAN KEPUTUSAN PERPAJAKAN, SELAIN YANG DITETAPKAN DALAM PASAL 25 AYAT (1) DAN PASAL 26; Ø PENERBITAN SURAT KETETAPAN PAJAK ATAU SURAT KEPUTUSAN KEBERATAN YANG DALAM PENERBITANNYA TIDAK SESUAI DENGAN PROSEDUR ATAU TATA CARA YANG TELAH DIATUR DALAM KETENTUAN PERATURAN PERUNDANGAN PERPAJAKAN HANYA DAPAT DIAJUKAN KEPADA : BADAN PERADILAN PAJAK 79
TATA CARA PENGHAPUSAN PIUTANG PAJAK DAN PENETAPAN BESARNYA PENGHAPUSAN Pasal 24 UU KUP SPPT, SKPT, SKPKB, SKBKBT, STB SK PEMBETULAN, SK KEBERATAN DAN PUTUSAN BANDING YANG TIDAK DAPAT DITAGIH LAGI DIATUR OLEH MENTERI KEUANGAN 565/KMK. 04/2000 jo 539/KMK. 03/2002 80
KEBERATAN WP PASAL 25 AYAT (1), AYAT (7) UU KUP Diajukan hanya kepada Direktur Jenderal Pajak atas suatu: Ø Ø Ø SKPKBT SKPLB SKP Nihil Pemotongan atau Pemungutan oleh Pihak Ketiga Catatan : Ø Dalam hal Wajib Pajak mengajukan keberatan, jangka waktu pelunasan pajak sebagaimana dimaksud dalam Pasal 9 ayat (3) atau ayat (3 a), atas jumlah pajak yang belum dibayar pada saat pengajuan keberatan, tertangguh sampai dengan 1 bulan sejak tanggal penerbitan Surat Keputusan Keberatan. Ø Tidak termasuk sebagai utang pajak sebagaimana dimaksud dalam Pasal 11 ayat (1) dan ayat (1 a). 81
SYARAT PENGAJUAN KEBERATAN PASAL 25 AYAT (2), AYAT (3), AYAT (4) UU KUP 1. TERTULIS DALAM BAHASA INDONESIA 2. MEMUAT JUMLAH PAJAK YG TERUTANG ATAU JUMLAH PAJAK YG DIPOTONG ATAU DIPUNGUT ATAU JUMLAH RUGI MENURUT PENGHITUNGAN WP. 3. MEMUAT ALASAN-ALASAN YANG JELAS 4. DALAM JANGKA WAKTU TIGA BULAN SEJAK TANGGAL DIKIRIM SKP ATAU TANGGAL PEMOTONGAN/PEMUNGUTAN KECUALI DI LUAR KEKUASAAN WAJIB PAJAK (FORCE MAYEUR) 5. SATU SURAT KEBERATAN UNTUK SATU JENIS PAJAK DAN SATU TAHUN PAJAK SYARAT TIDAK DIPENUHI TIDAK DIANGGAP SURAT KEBERATAN SEHINGGA TIDAK DIPERTIMBANGKAN DALAM HAL WP MENGAJUKAN KEBERATAN ATAS SKP, WP WAJIB MELUNASI PAJAK YANG MASIH HARUS DIBAYAR PALING SEDIKIT SEJUMLAH YANG TELAH DISETUJUI WP DALAM PEMBAHASAN AKHIR HASIL PEMERIKSAAN, 82 SEBELUM SURAT KEBERATAN DISAMPAIKAN
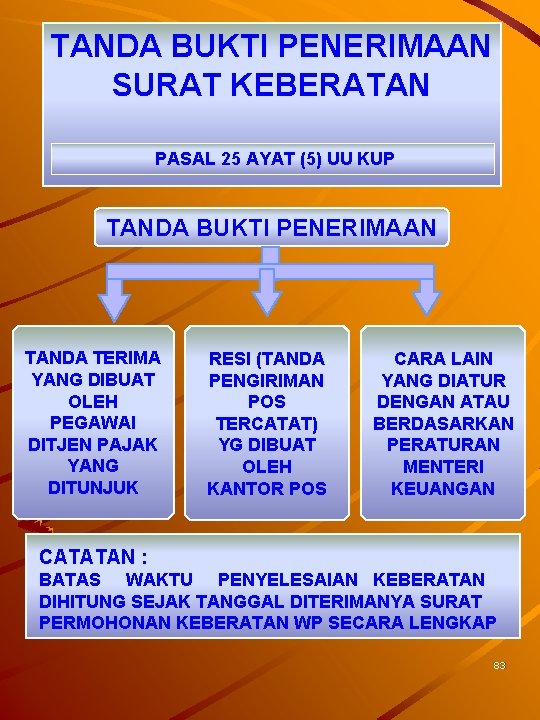
TANDA BUKTI PENERIMAAN SURAT KEBERATAN PASAL 25 AYAT (5) UU KUP TANDA BUKTI PENERIMAAN TANDA TERIMA RESI (TANDA YANG DIBUAT PENGIRIMAN OLEH POS PEGAWAI TERCATAT) DITJEN PAJAK YG DIBUAT YANG OLEH DITUNJUK KANTOR POS CARA LAIN YANG DIATUR DENGAN ATAU BERDASARKAN PERATURAN MENTERI KEUANGAN CATATAN : BATAS WAKTU PENYELESAIAN KEBERATAN DIHITUNG SEJAK TANGGAL DITERIMANYA SURAT PERMOHONAN KEBERATAN WP SECARA LENGKAP 83
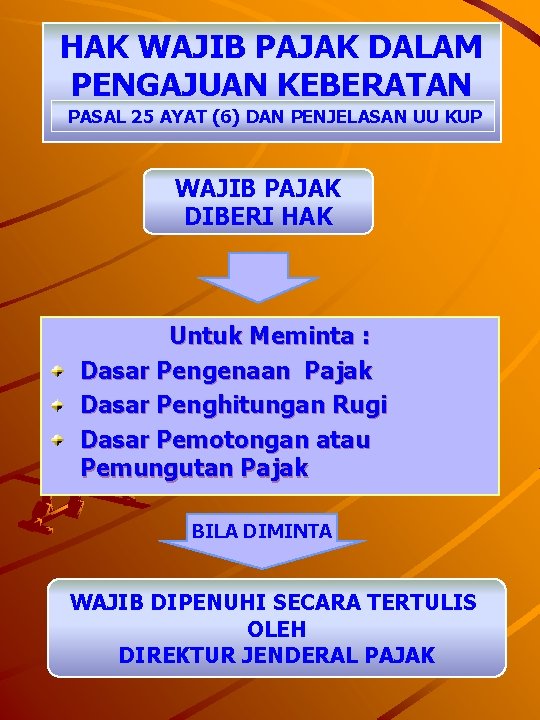
HAK WAJIB PAJAK DALAM PENGAJUAN KEBERATAN PASAL 25 AYAT (6) DAN PENJELASAN UU KUP WAJIB PAJAK DIBERI HAK Untuk Meminta : Dasar Pengenaan Pajak Dasar Penghitungan Rugi Dasar Pemotongan atau Pemungutan Pajak BILA DIMINTA WAJIB DIPENUHI SECARA TERTULIS OLEH DIREKTUR JENDERAL PAJAK 84
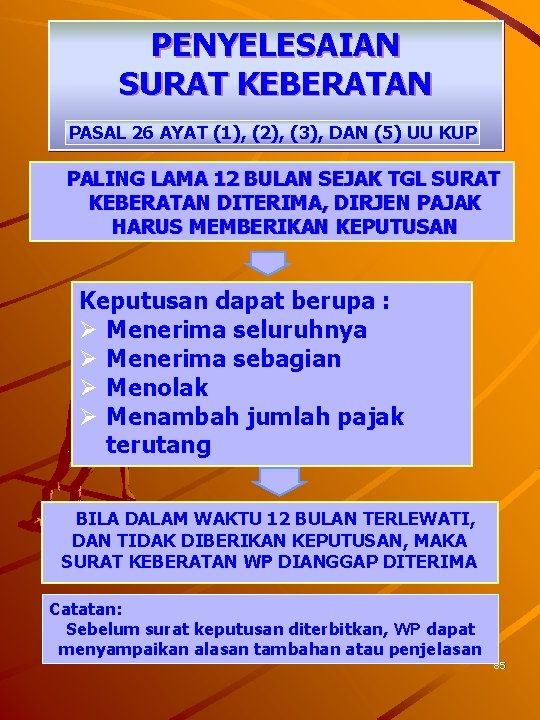
PENYELESAIAN SURAT KEBERATAN PASAL 26 AYAT (1), (2), (3), DAN (5) UU KUP PALING LAMA 12 BULAN SEJAK TGL SURAT KEBERATAN DITERIMA, DIRJEN PAJAK HARUS MEMBERIKAN KEPUTUSAN Keputusan dapat berupa : Ø Menerima seluruhnya Ø Menerima sebagian Ø Menolak Ø Menambah jumlah pajak terutang BILA DALAM WAKTU 12 BULAN TERLEWATI, DAN TIDAK DIBERIKAN KEPUTUSAN, MAKA SURAT KEBERATAN WP DIANGGAP DITERIMA Catatan: Sebelum surat keputusan diterbitkan, WP dapat menyampaikan alasan tambahan atau penjelasan 85
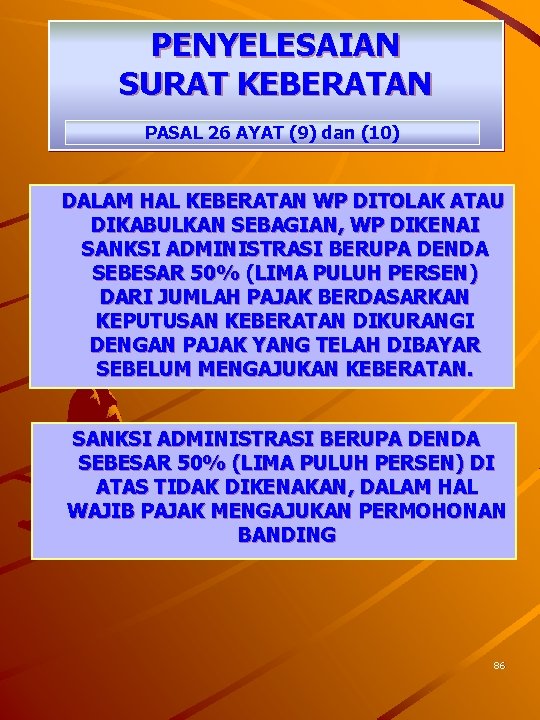
PENYELESAIAN SURAT KEBERATAN PASAL 26 AYAT (9) dan (10) DALAM HAL KEBERATAN WP DITOLAK ATAU DIKABULKAN SEBAGIAN, WP DIKENAI SANKSI ADMINISTRASI BERUPA DENDA SEBESAR 50% (LIMA PULUH PERSEN) DARI JUMLAH PAJAK BERDASARKAN KEPUTUSAN KEBERATAN DIKURANGI DENGAN PAJAK YANG TELAH DIBAYAR SEBELUM MENGAJUKAN KEBERATAN. SANKSI ADMINISTRASI BERUPA DENDA SEBESAR 50% (LIMA PULUH PERSEN) DI ATAS TIDAK DIKENAKAN, DALAM HAL WAJIB PAJAK MENGAJUKAN PERMOHONAN BANDING 86
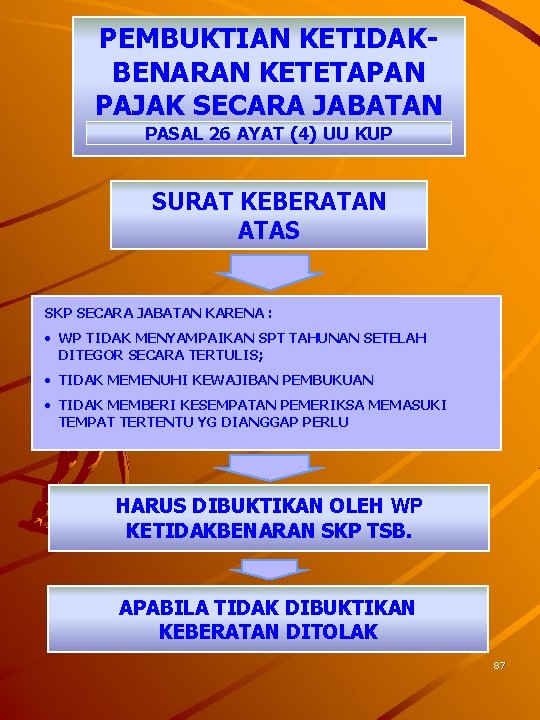
PEMBUKTIAN KETIDAKBENARAN KETETAPAN PAJAK SECARA JABATAN PASAL 26 AYAT (4) UU KUP SURAT KEBERATAN ATAS SKP SECARA JABATAN KARENA : • WP TIDAK MENYAMPAIKAN SPT TAHUNAN SETELAH DITEGOR SECARA TERTULIS; • TIDAK MEMENUHI KEWAJIBAN PEMBUKUAN • TIDAK MEMBERI KESEMPATAN PEMERIKSA MEMASUKI TEMPAT TERTENTU YG DIANGGAP PERLU HARUS DIBUKTIKAN OLEH WP KETIDAKBENARAN SKP TSB. APABILA TIDAK DIBUKTIKAN KEBERATAN DITOLAK 87
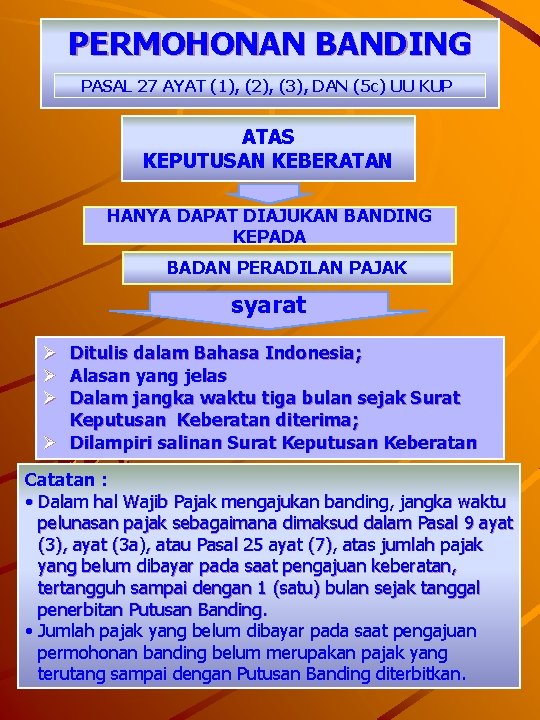
PERMOHONAN BANDING PASAL 27 AYAT (1), (2), (3), DAN (5 c) UU KUP ATAS KEPUTUSAN KEBERATAN HANYA DAPAT DIAJUKAN BANDING KEPADA BADAN PERADILAN PAJAK syarat Ø Ditulis dalam Bahasa Indonesia; Ø Alasan yang jelas Ø Dalam jangka waktu tiga bulan sejak Surat Keputusan Keberatan diterima; Ø Dilampiri salinan Surat Keputusan Keberatan Catatan : • Dalam hal Wajib Pajak mengajukan banding, jangka waktu pelunasan pajak sebagaimana dimaksud dalam Pasal 9 ayat (3), ayat (3 a), atau Pasal 25 ayat (7), atas jumlah pajak yang belum dibayar pada saat pengajuan keberatan, tertangguh sampai dengan 1 (satu) bulan sejak tanggal penerbitan Putusan Banding. • Jumlah pajak yang belum dibayar pada saat pengajuan permohonan banding belum merupakan pajak yang 88 terutang sampai dengan Putusan Banding diterbitkan.
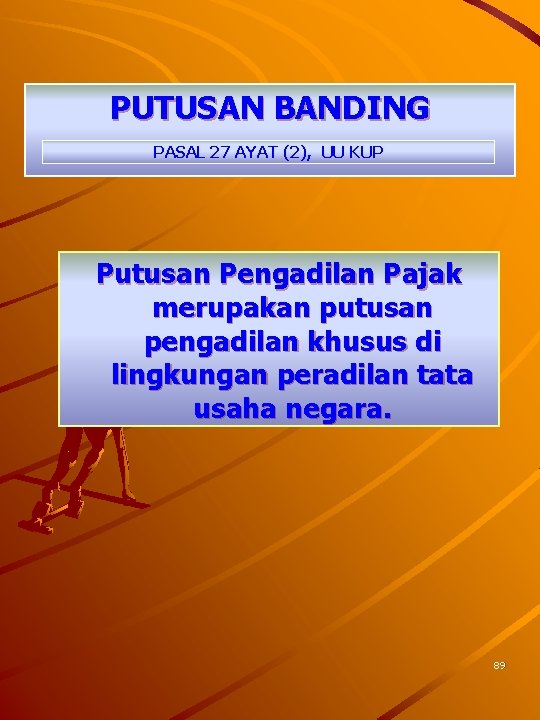
PUTUSAN BANDING PASAL 27 AYAT (2), UU KUP Putusan Pengadilan Pajak merupakan putusan pengadilan khusus di lingkungan peradilan tata usaha negara. 89
BADAN PERADILAN PAJAK Pasal 27 ayat (6) UU KUP Badan Peradilan Pajak diatur dengan UU 90
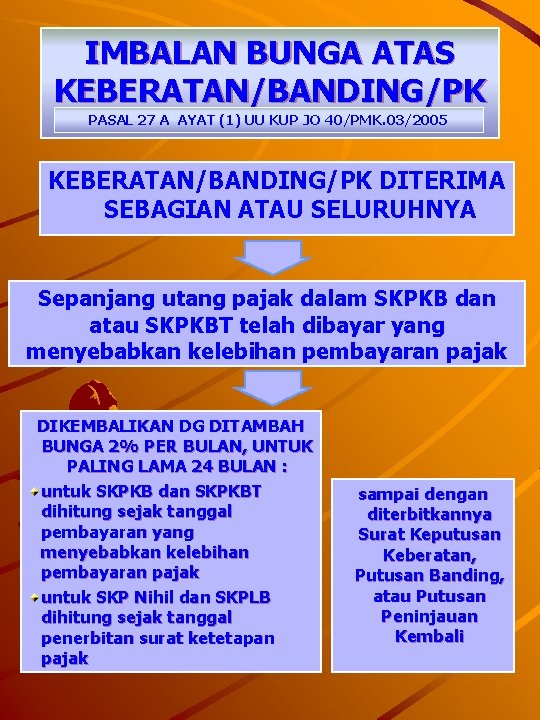
IMBALAN BUNGA ATAS KEBERATAN/BANDING/PK PASAL 27 A AYAT (1) UU KUP JO 40/PMK. 03/2005 KEBERATAN/BANDING/PK DITERIMA SEBAGIAN ATAU SELURUHNYA Sepanjang utang pajak dalam SKPKB dan atau SKPKBT telah dibayar yang menyebabkan kelebihan pembayaran pajak DIKEMBALIKAN DG DITAMBAH BUNGA 2% PER BULAN, UNTUK PALING LAMA 24 BULAN : untuk SKPKB dan SKPKBT dihitung sejak tanggal pembayaran yang menyebabkan kelebihan pembayaran pajak untuk SKP Nihil dan SKPLB dihitung sejak tanggal penerbitan surat ketetapan pajak sampai dengan diterbitkannya Surat Keputusan Keberatan, Putusan Banding, atau Putusan Peninjauan Kembali 91
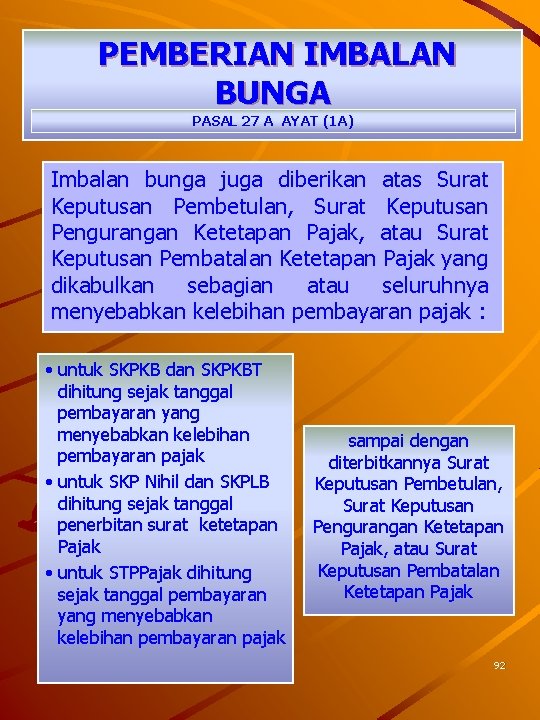
PEMBERIAN IMBALAN BUNGA PASAL 27 A AYAT (1 A) Imbalan bunga juga diberikan atas Surat Keputusan Pembetulan, Surat Keputusan Pengurangan Ketetapan Pajak, atau Surat Keputusan Pembatalan Ketetapan Pajak yang dikabulkan sebagian atau seluruhnya menyebabkan kelebihan pembayaran pajak : • untuk SKPKB dan SKPKBT dihitung sejak tanggal pembayaran yang menyebabkan kelebihan pembayaran pajak • untuk SKP Nihil dan SKPLB dihitung sejak tanggal penerbitan surat ketetapan Pajak • untuk STPPajak dihitung sejak tanggal pembayaran yang menyebabkan kelebihan pembayaran pajak sampai dengan diterbitkannya Surat Keputusan Pembetulan, Surat Keputusan Pengurangan Ketetapan Pajak, atau Surat Keputusan Pembatalan Ketetapan Pajak 92
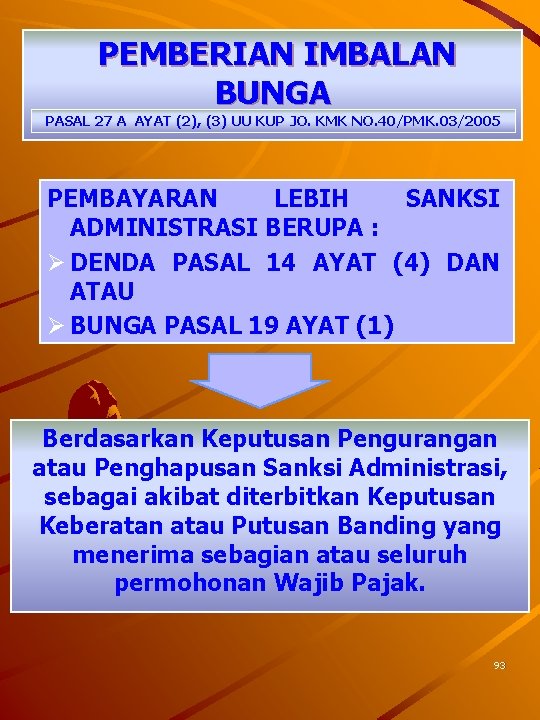
PEMBERIAN IMBALAN BUNGA PASAL 27 A AYAT (2), (3) UU KUP JO. KMK NO. 40/PMK. 03/2005 PEMBAYARAN LEBIH SANKSI ADMINISTRASI BERUPA : Ø DENDA PASAL 14 AYAT (4) DAN ATAU Ø BUNGA PASAL 19 AYAT (1) Berdasarkan Keputusan Pengurangan atau Penghapusan Sanksi Administrasi, sebagai akibat diterbitkan Keputusan Keberatan atau Putusan Banding yang menerima sebagian atau seluruh permohonan Wajib Pajak. 93
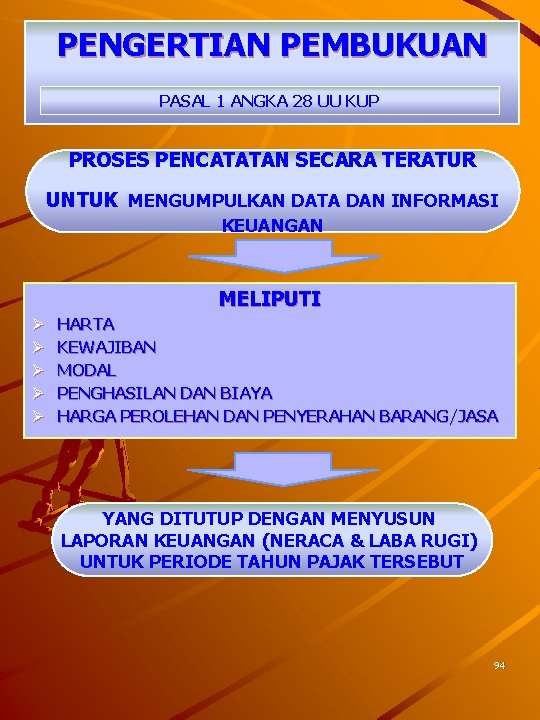
PENGERTIAN PEMBUKUAN PASAL 1 ANGKA 28 UU KUP PROSES PENCATATAN SECARA TERATUR UNTUK MENGUMPULKAN DATA DAN INFORMASI KEUANGAN MELIPUTI Ø Ø Ø HARTA KEWAJIBAN MODAL PENGHASILAN DAN BIAYA HARGA PEROLEHAN DAN PENYERAHAN BARANG/JASA YANG DITUTUP DENGAN MENYUSUN LAPORAN KEUANGAN (NERACA & LABA RUGI) UNTUK PERIODE TAHUN PAJAK TERSEBUT 94
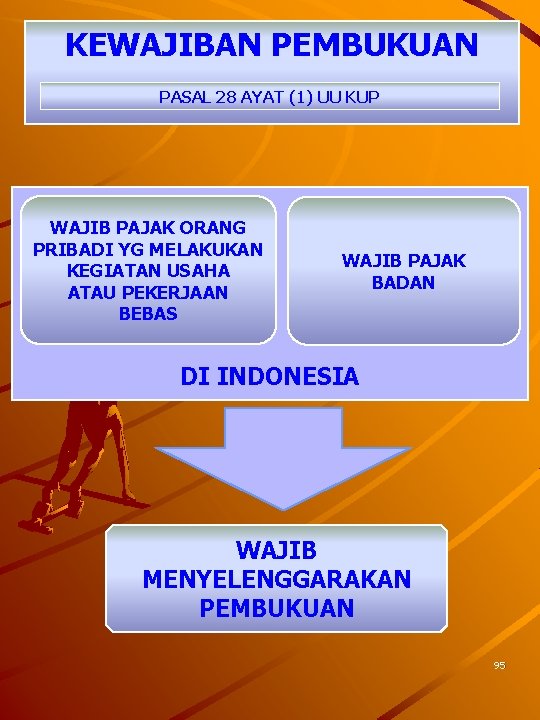
KEWAJIBAN PEMBUKUAN PASAL 28 AYAT (1) UU KUP WAJIB PAJAK ORANG PRIBADI YG MELAKUKAN KEGIATAN USAHA ATAU PEKERJAAN BEBAS WAJIB PAJAK BADAN DI INDONESIA WAJIB MENYELENGGARAKAN PEMBUKUAN 95
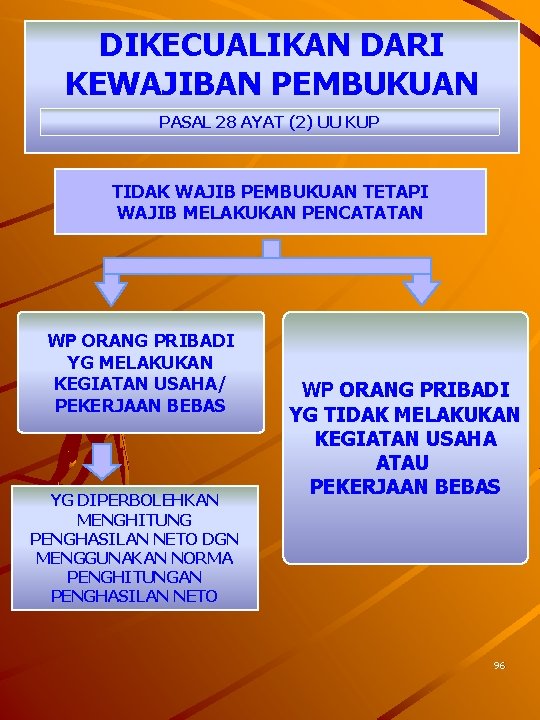
DIKECUALIKAN DARI KEWAJIBAN PEMBUKUAN PASAL 28 AYAT (2) UU KUP TIDAK WAJIB PEMBUKUAN TETAPI WAJIB MELAKUKAN PENCATATAN WP ORANG PRIBADI YG MELAKUKAN KEGIATAN USAHA/ PEKERJAAN BEBAS YG DIPERBOLEHKAN MENGHITUNG PENGHASILAN NETO DGN MENGGUNAKAN NORMA PENGHITUNGAN PENGHASILAN NETO WP ORANG PRIBADI YG TIDAK MELAKUKAN KEGIATAN USAHA ATAU PEKERJAAN BEBAS 96
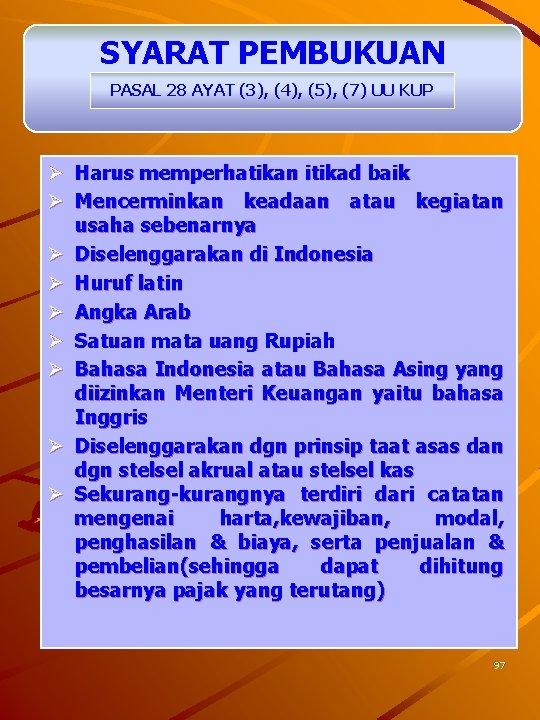
SYARAT PEMBUKUAN PASAL 28 AYAT (3), (4), (5), (7) UU KUP Ø Harus memperhatikan itikad baik Ø Mencerminkan keadaan atau kegiatan usaha sebenarnya Ø Diselenggarakan di Indonesia Ø Huruf latin Ø Angka Arab Ø Satuan mata uang Rupiah Ø Bahasa Indonesia atau Bahasa Asing yang diizinkan Menteri Keuangan yaitu bahasa Inggris Ø Diselenggarakan dgn prinsip taat asas dan dgn stelsel akrual atau stelsel kas Ø Sekurang-kurangnya terdiri dari catatan mengenai harta, kewajiban, modal, penghasilan & biaya, serta penjualan & pembelian(sehingga dapat dihitung besarnya pajak yang terutang) 97
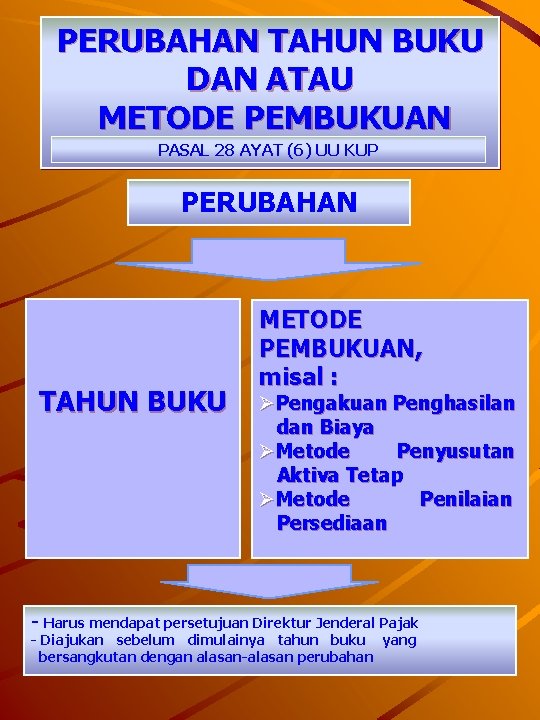
PERUBAHAN TAHUN BUKU DAN ATAU METODE PEMBUKUAN PASAL 28 AYAT (6) UU KUP PERUBAHAN TAHUN BUKU METODE PEMBUKUAN, misal : ØPengakuan Penghasilan dan Biaya ØMetode Penyusutan Aktiva Tetap ØMetode Penilaian Persediaan - Harus mendapat persetujuan Direktur Jenderal Pajak - Diajukan sebelum dimulainya tahun buku yang bersangkutan dengan alasan-alasan perubahan 98
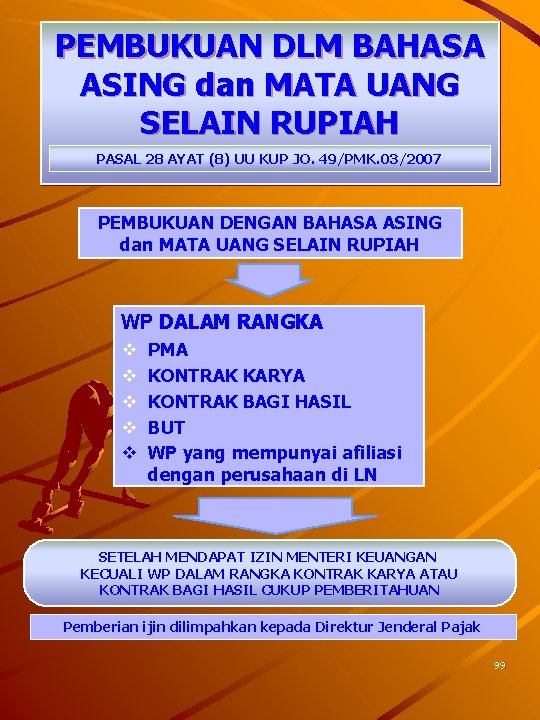
PEMBUKUAN DLM BAHASA ASING dan MATA UANG SELAIN RUPIAH PASAL 28 AYAT (8) UU KUP JO. 49/PMK. 03/2007 PEMBUKUAN DENGAN BAHASA ASING dan MATA UANG SELAIN RUPIAH WP DALAM RANGKA v v v PMA KONTRAK KARYA KONTRAK BAGI HASIL BUT WP yang mempunyai afiliasi dengan perusahaan di LN SETELAH MENDAPAT IZIN MENTERI KEUANGAN KECUALI WP DALAM RANGKA KONTRAK KARYA ATAU KONTRAK BAGI HASIL CUKUP PEMBERITAHUAN Pemberian ijin dilimpahkan kepada Direktur Jenderal Pajak 99
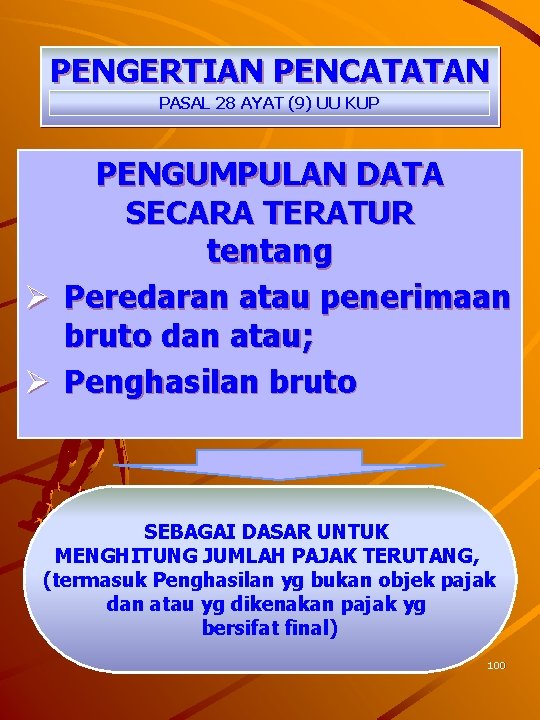
PENGERTIAN PENCATATAN PASAL 28 AYAT (9) UU KUP PENGUMPULAN DATA SECARA TERATUR tentang Ø Peredaran atau penerimaan bruto dan atau; Ø Penghasilan bruto SEBAGAI DASAR UNTUK MENGHITUNG JUMLAH PAJAK TERUTANG, (termasuk Penghasilan yg bukan objek pajak dan atau yg dikenakan pajak yg bersifat final) 100
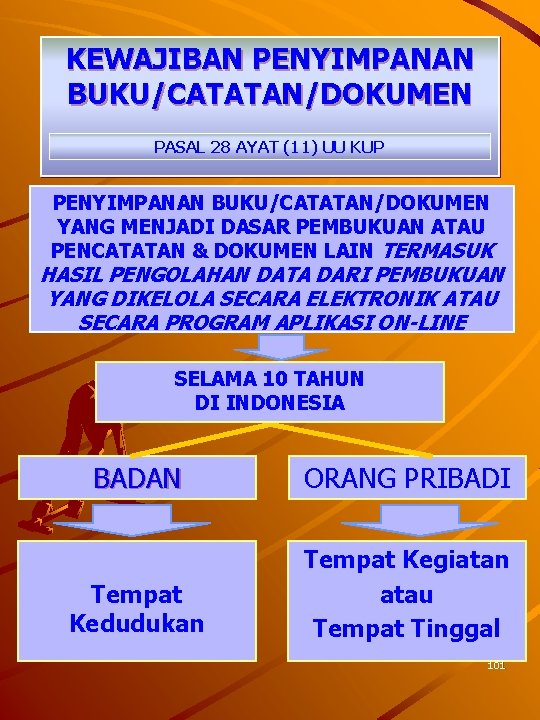
KEWAJIBAN PENYIMPANAN BUKU/CATATAN/DOKUMEN PASAL 28 AYAT (11) UU KUP PENYIMPANAN BUKU/CATATAN/DOKUMEN YANG MENJADI DASAR PEMBUKUAN ATAU PENCATATAN & DOKUMEN LAIN TERMASUK HASIL PENGOLAHAN DATA DARI PEMBUKUAN YANG DIKELOLA SECARA ELEKTRONIK ATAU SECARA PROGRAM APLIKASI ON-LINE SELAMA 10 TAHUN DI INDONESIA BADAN ORANG PRIBADI Tempat Kedudukan Tempat Kegiatan atau Tempat Tinggal 101
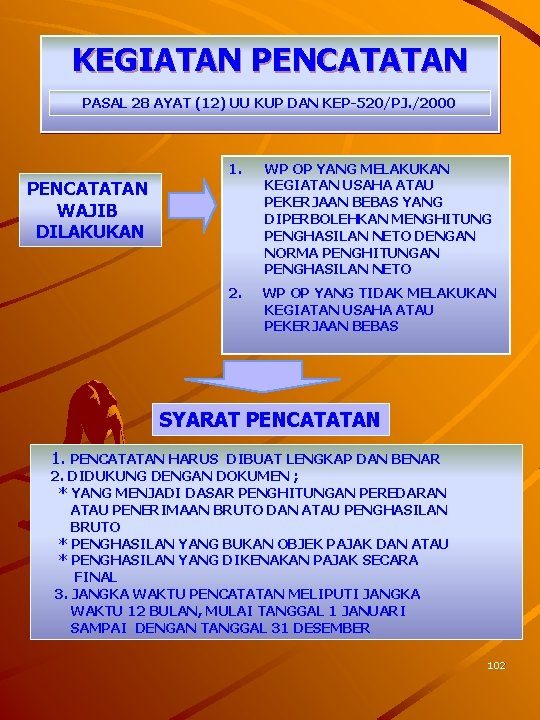
KEGIATAN PENCATATAN PASAL 28 AYAT (12) UU KUP DAN KEP-520/PJ. /2000 1. WP OP YANG MELAKUKAN KEGIATAN USAHA ATAU PEKERJAAN BEBAS YANG DIPERBOLEHKAN MENGHITUNG PENGHASILAN NETO DENGAN NORMA PENGHITUNGAN PENGHASILAN NETO 2. WP OP YANG TIDAK MELAKUKAN KEGIATAN USAHA ATAU PEKERJAAN BEBAS PENCATATAN WAJIB DILAKUKAN SYARAT PENCATATAN 1. PENCATATAN HARUS DIBUAT LENGKAP DAN BENAR 2. DIDUKUNG DENGAN DOKUMEN ; * YANG MENJADI DASAR PENGHITUNGAN PEREDARAN ATAU PENERIMAAN BRUTO DAN ATAU PENGHASILAN BRUTO * PENGHASILAN YANG BUKAN OBJEK PAJAK DAN ATAU * PENGHASILAN YANG DIKENAKAN PAJAK SECARA FINAL 3. JANGKA WAKTU PENCATATAN MELIPUTI JANGKA WAKTU 12 BULAN, MULAI TANGGAL 1 JANUARI SAMPAI DENGAN TANGGAL 31 DESEMBER 102
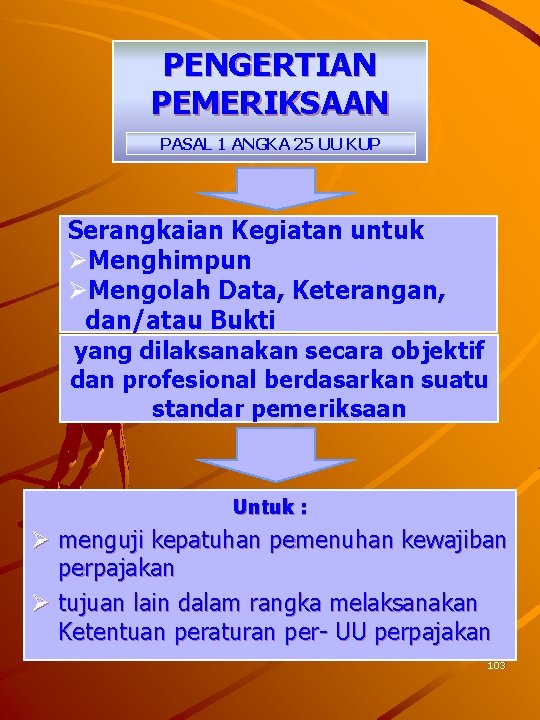
PENGERTIAN PEMERIKSAAN PASAL 1 ANGKA 25 UU KUP Serangkaian Kegiatan untuk ØMenghimpun ØMengolah Data, Keterangan, dan/atau Bukti yang dilaksanakan secara objektif dan profesional berdasarkan suatu standar pemeriksaan Untuk : Ø menguji kepatuhan pemenuhan kewajiban perpajakan Ø tujuan lain dalam rangka melaksanakan Ketentuan peraturan per- UU perpajakan 103
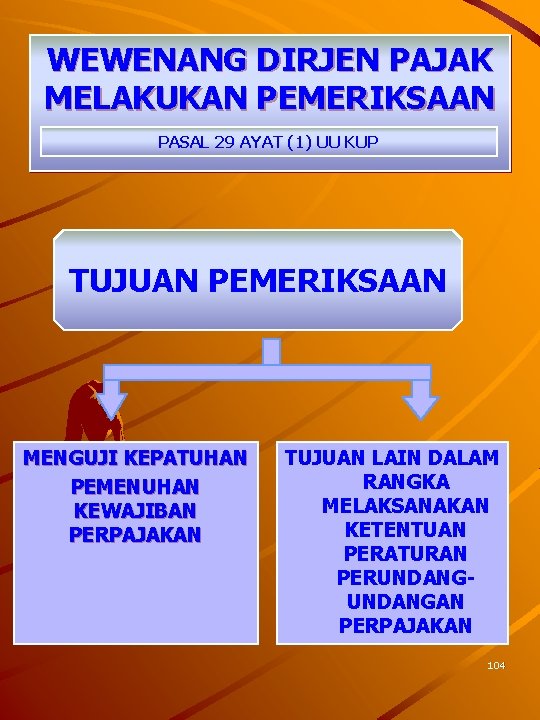
WEWENANG DIRJEN PAJAK MELAKUKAN PEMERIKSAAN PASAL 29 AYAT (1) UU KUP TUJUAN PEMERIKSAAN MENGUJI KEPATUHAN PEMENUHAN KEWAJIBAN PERPAJAKAN TUJUAN LAIN DALAM RANGKA MELAKSANAKAN KETENTUAN PERATURAN PERUNDANGAN PERPAJAKAN 104
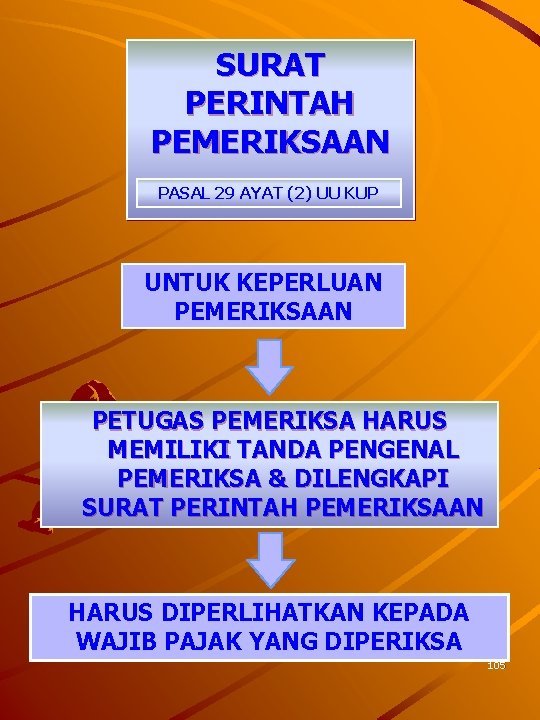
SURAT PERINTAH PEMERIKSAAN PASAL 29 AYAT (2) UU KUP UNTUK KEPERLUAN PEMERIKSAAN PETUGAS PEMERIKSA HARUS MEMILIKI TANDA PENGENAL PEMERIKSA & DILENGKAPI SURAT PERINTAH PEMERIKSAAN HARUS DIPERLIHATKAN KEPADA WAJIB PAJAK YANG DIPERIKSA 105
KEWAJIBAN WAJIB PAJAK YANG DIPERIKSA PASAL 29 AYAT (3) UU KUP a. Memperlihatkan dan atau meminjamkan buku/ catatan/ dokumen b. Memberikan kesempatan memasuki tempat atau ruangan yang dipandang perlu c. Memberikan keterangan yang diperlukan 106
KEWAJIBAN MERAHASIAKAN PASAL 29 AYAT (4) UU KUP UNTUK KEPERLUAN PEMERIKSAAN DITIADAKAN 107
PENYEGELAN DALAM RANGKA PEMERIKSAAN PASAL 30 UU KUP DIREKTUR JENDERAL PAJAK BERWENANG MELAKUKAN PENYEGELAN TEMPAT/RUANGAN TERTENTU BILA WAJIB PAJAK : ØTIDAK MEMBERI KESEMPATAN PEMERIKSA MEMASUKI TEMPAT/RUANGAN YANG DIPANDANG PERLU; ØTIDAK MEMBERI BANTUAN GUNA KELANCARAN PEMERIKSAAN 108
TATA CARA PEMERIKSAAN PASAL 31 UU KUP DITETAPKAN OLEH MENTERI KEUANGAN 545/KMK. 04/2000 jo 123/PMK. 03/2006 109
WAKIL WAJIB PAJAK PASAL 32 AYAT (1), (4) UU KUP BADAN Ø badan oleh pengurus; Ø badan yang dinyatakan pailit oleh kurator; Ø badan dalam pembubaran oleh orang atau badan yang ditugasi untuk melakukan pemberesan; Ø badan dalam likuidasi oleh likuidator; WARISAN YANG BELUM DIBAGI Ø Ahli waris Ø Pelaksana wasiat atau yg mengurus harta peninggalannya. ANAK BELUM DEWASA / ORANG YANG BERADA DALAM PENGAMPUAN Ø Wali atau pengampunya DAPAT DITUNJUK SEORANG KUASA WAJIB PAJAK 110
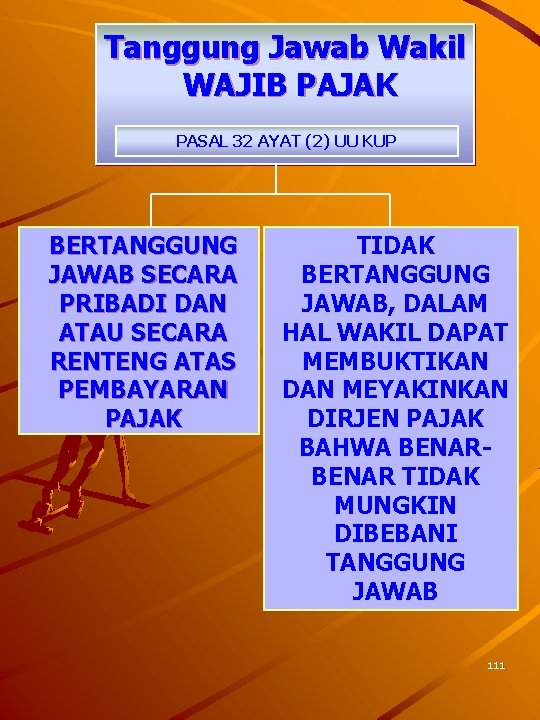
Tanggung Jawab Wakil WAJIB PAJAK PASAL 32 AYAT (2) UU KUP BERTANGGUNG JAWAB SECARA PRIBADI DAN ATAU SECARA RENTENG ATAS PEMBAYARAN PAJAK TIDAK BERTANGGUNG JAWAB, DALAM HAL WAKIL DAPAT MEMBUKTIKAN DAN MEYAKINKAN DIRJEN PAJAK BAHWA BENAR TIDAK MUNGKIN DIBEBANI TANGGUNG JAWAB 111
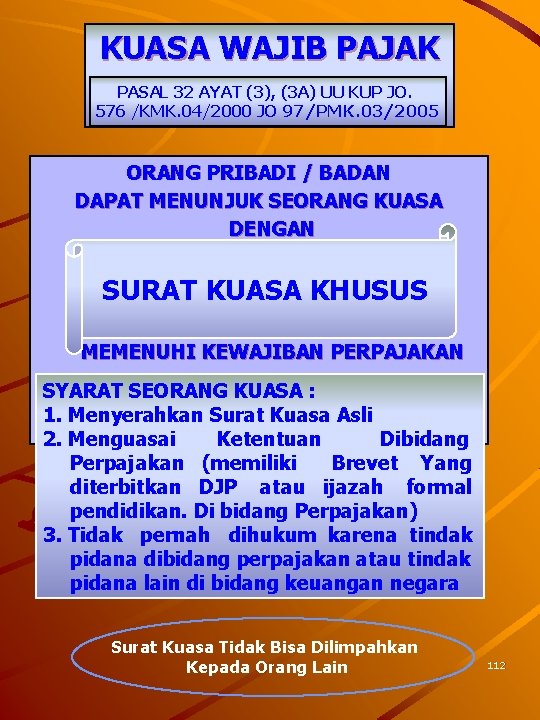
KUASA WAJIB PAJAK PASAL 32 AYAT (3), (3 A) UU KUP JO. 576 /KMK. 04/2000 JO 97/PMK. 03/2005 ORANG PRIBADI / BADAN DAPAT MENUNJUK SEORANG KUASA DENGAN SURAT KUASA KHUSUS UNTUK MENJALANKAN HAK DAN MEMENUHI KEWAJIBAN PERPAJAKAN SYARAT SEORANG KUASA : 1. Menyerahkan Surat Kuasa Asli 2. Menguasai Ketentuan Dibidang Perpajakan (memiliki Brevet Yang diterbitkan DJP atau ijazah formal pendidikan. Di bidang Perpajakan) 3. Tidak pernah dihukum karena tindak pidana dibidang perpajakan atau tindak pidana lain di bidang keuangan negara Surat Kuasa Tidak Bisa Dilimpahkan Kepada Orang Lain 112
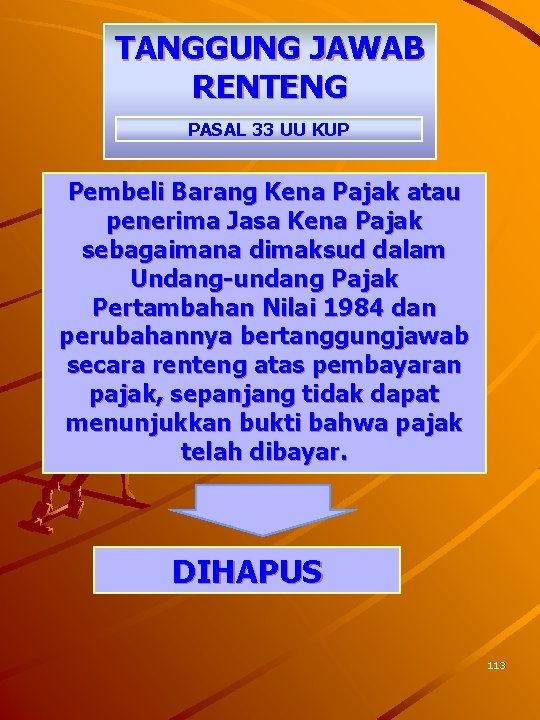
TANGGUNG JAWAB RENTENG PASAL 33 UU KUP Pembeli Barang Kena Pajak atau penerima Jasa Kena Pajak sebagaimana dimaksud dalam Undang-undang Pajak Pertambahan Nilai 1984 dan perubahannya bertanggungjawab secara renteng atas pembayaran pajak, sepanjang tidak dapat menunjukkan bukti bahwa pajak telah dibayar. DIHAPUS 113
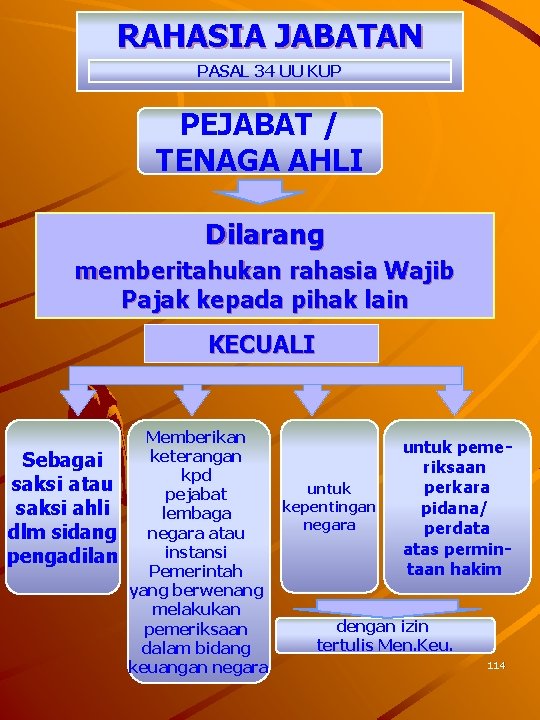
RAHASIA JABATAN PASAL 34 UU KUP PEJABAT / TENAGA AHLI Dilarang memberitahukan rahasia Wajib Pajak kepada pihak lain KECUALI Sebagai saksi atau saksi ahli dlm sidang pengadilan Memberikan untuk pemeketerangan riksaan kpd perkara untuk pejabat kepentingan pidana/ lembaga negara perdata negara atau atas permininstansi taan hakim Pemerintah yang berwenang melakukan dengan izin pemeriksaan tertulis Men. Keu. dalam bidang 114 keuangan negara
PIHAK LAIN YANG DAPAT DIBERIKAN KETERANGAN OLEH PEJABAT/TENAGA AHLI Pasal 34 ayat (2 a) huruf b UU KUP jo 539/KMK. 04/2000 DIBERIKAN KEPADA : ØPEJABAT DARI LEMBAGA NEGARA (BPK) ØPEJABAT INSTANSI PEMERINTAH (BPKP) Yang Berwenang Melakukan Pemeriksaan di Bidang Keuangan Negara Yang Sedang Menjalankan Tugas DENGAN SURAT TUGAS MENYEBUTKAN Ø NAMA WP Ø KETERANGAN YANG INGIN DIKETAHUI (YANG BERSIFAT UMUM MENGENAI PERPAJAKAN WP) 115
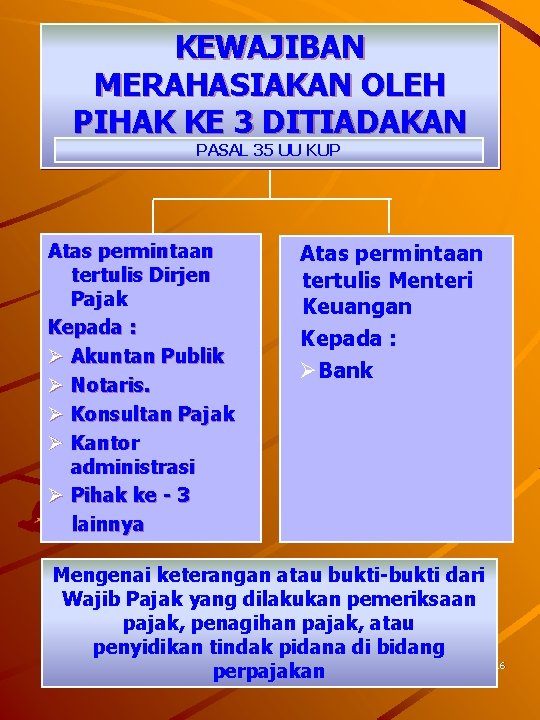
KEWAJIBAN MERAHASIAKAN OLEH PIHAK KE 3 DITIADAKAN PASAL 35 UU KUP Atas permintaan tertulis Dirjen Pajak Kepada : Ø Akuntan Publik Ø Notaris. Ø Konsultan Pajak Ø Kantor administrasi Ø Pihak ke - 3 lainnya Atas permintaan tertulis Menteri Keuangan Kepada : ØBank Mengenai keterangan atau bukti-bukti dari Wajib Pajak yang dilakukan pemeriksaan pajak, penagihan pajak, atau penyidikan tindak pidana di bidang 116 perpajakan
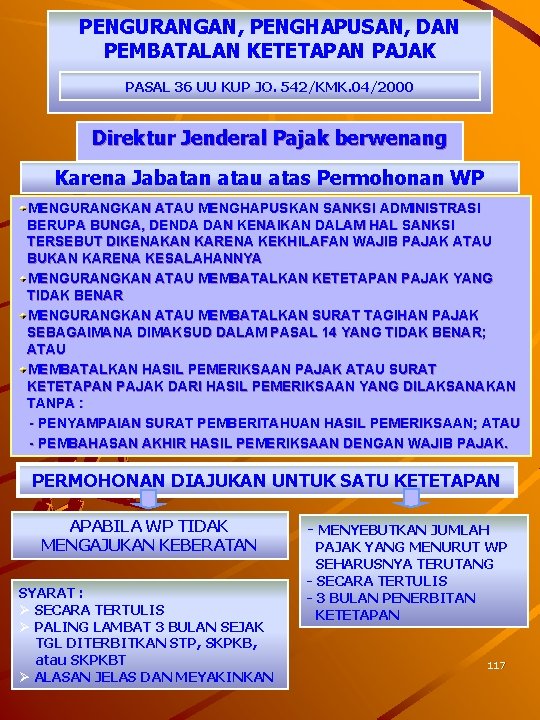
PENGURANGAN, PENGHAPUSAN, DAN PEMBATALAN KETETAPAN PAJAK PASAL 36 UU KUP JO. 542/KMK. 04/2000 Direktur Jenderal Pajak berwenang Karena Jabatan atau atas Permohonan WP MENGURANGKAN ATAU MENGHAPUSKAN SANKSI ADMINISTRASI BERUPA BUNGA, DENDA DAN KENAIKAN DALAM HAL SANKSI TERSEBUT DIKENAKAN KARENA KEKHILAFAN WAJIB PAJAK ATAU BUKAN KARENA KESALAHANNYA MENGURANGKAN ATAU MEMBATALKAN KETETAPAN PAJAK YANG TIDAK BENAR MENGURANGKAN ATAU MEMBATALKAN SURAT TAGIHAN PAJAK SEBAGAIMANA DIMAKSUD DALAM PASAL 14 YANG TIDAK BENAR; ATAU MEMBATALKAN HASIL PEMERIKSAAN PAJAK ATAU SURAT KETETAPAN PAJAK DARI HASIL PEMERIKSAAN YANG DILAKSANAKAN TANPA : - PENYAMPAIAN SURAT PEMBERITAHUAN HASIL PEMERIKSAAN; ATAU - PEMBAHASAN AKHIR HASIL PEMERIKSAAN DENGAN WAJIB PAJAK. PERMOHONAN DIAJUKAN UNTUK SATU KETETAPAN APABILA WP TIDAK MENGAJUKAN KEBERATAN SYARAT : Ø SECARA TERTULIS Ø PALING LAMBAT 3 BULAN SEJAK TGL DITERBITKAN STP, SKPKB, atau SKPKBT Ø ALASAN JELAS DAN MEYAKINKAN - MENYEBUTKAN JUMLAH PAJAK YANG MENURUT WP SEHARUSNYA TERUTANG - SECARA TERTULIS - 3 BULAN PENERBITAN KETETAPAN 117
SANKSI BAGI PETUGAS PAJAK Pasal 36 A UU KUP PETUGAS PAJAK KARENA KELALAIANNYA ATAU DENGAN SENGAJA MENGHITUNG ATAU MENETAPKAN PAJAK TIDAK SESUAI DENGAN KETENTUAN UU PERPAJAKAN DIKENAKAN SANKSI SESUAI PERATURAN PERUNDANG-UNDANGAN YANG BERLAKU PEGAWAI PAJAK YANG DALAM MELAKUKAN TUGASNYA DENGAN SENGAJA BERTINDAK DI LUAR KEWENANGANNYA YANG DIATUR DALAM KETENTUAN PERATURAN PERUNDANG-UNDANGAN PERPAJAKAN, DAPAT DIADUKAN KE UNIT INTERNAL DEPARTEMEN KEUANGAN YANG BERWENANG MELAKUKAN PEMERIKSAAN DAN INVESTIGASI DAN APABILA TERBUKTI MELAKUKANNYA DIKENAI SANKSI SESUAI DENGAN KETENTUAN PERATURAN PERUNDANG-UNDANGAN. 118
SANKSI BAGI PETUGAS PAJAK Pasal 36 A UU KUP PEGAWAI PAJAK YANG DALAM MELAKUKAN TUGASNYA TERBUKTI MELAKUKAN PEMERASAN DAN PENGANCAMAN KEPADA WAJIB PAJAK UNTUK MENGUNTUNGKAN DIRI SENDIRI SECARA MELAWAN HUKUM DIANCAM DENGAN PIDANA SEBAGAIMANA DIMAKSUD DALAM PASAL 368 KITAB UNDANG HUKUM PIDANA. PEGAWAI PAJAK YANG DENGAN MAKSUD MENGUNTUNGKAN DIRI SENDIRI SECARA MELAWAN HUKUM DENGAN MENYALAHGUNAKAN KEKUASAANNYA MEMAKSA SESEORANG UNTUK MEMBERIKAN SESUATU, UNTUK MEMBAYAR ATAU MENERIMA PEMBAYARAN, ATAU UNTUK MENGERJAKAN SESUATU BAGI DIRINYA SENDIRI, DIANCAM DENGAN PIDANA SEBAGAIMANA DIMAKSUD DALAM PASAL 12 UNDANG-UNDANG NOMOR 31 TAHUN 1999 TENTANG PEMBERANTASAN TINDAK PIDANA KORUPSI DAN PERUBAHANNYA. PEGAWAI PAJAK TIDAK DAPAT DITUNTUT, BAIK SECARA PERDATA MAUPUN PIDANA, APABILA DALAM MELAKSANAKAN TUGASNYA DIDASARKAN PADA IKTIKAD BAIK DAN SESUAI DENGAN KETENTUAN PERATURAN PERUNDANG-UNDANGAN PERPAJAKAN. 119
KODE ETIK PEGAWAI DJP Pasal 36 B UU KUP MENTERI KEUANGAN BERKEWAJIBAN UNTUK MEMBUAT KODE ETIK PEGAWAI DIREKTORAT JENDERAL PAJAK. (PERATURAN MENTERI KEUANGAN NOMOR 1/PM. 3/2007) PEGAWAI DIREKTORAT JENDERAL PAJAK WAJIB MEMATUHI KODE ETIK PEGAWAI DIREKTORAT JENDERAL PAJAK. • PEGAWAI YANG MELAKUKAN PELANGGARAN KODE ETIK DIKENAKAN SANKSI MORAL DAN ATAU HUKUMAN DISIPLIN. • PENGENAAN SANKSI MORAL DISAMPAIKAN SECARA TERBUKA ATAU TERTUTUP. PENGAWASAN PELAKSANAAN DAN PENAMPUNGAN PENGADUAN PELANGGARAN KODE ETIK PEGAWAI DIREKTORAT JENDERAL PAJAK DILAKSANAKAN OLEH KOMITE KODE ETIK YANG KETENTUANNYA DIATUR DENGAN ATAU BERDASARKAN PERATURAN MENTERI KEUANGAN. 120
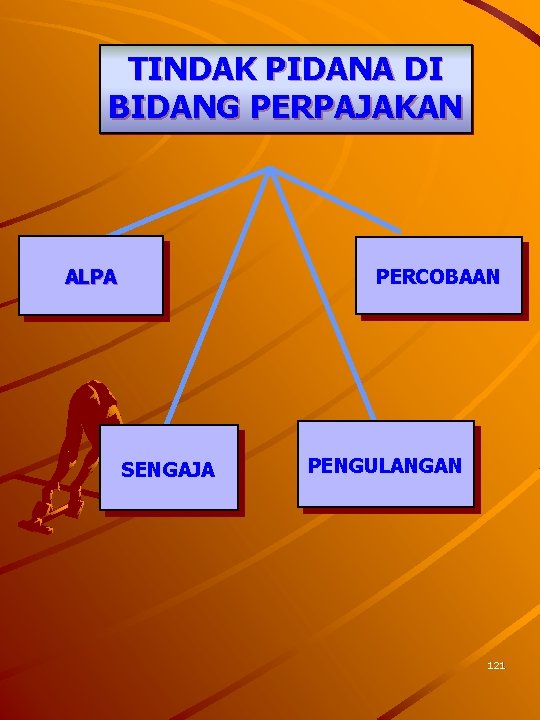
TINDAK PIDANA DI BIDANG PERPAJAKAN ALPA PERCOBAAN SENGAJA PENGULANGAN 121
TINDAK PIDANA KARENA ALPA Pasal 38 UU KUP WAJIB PAJAK Ø TIDAK MENYAMPAIKAN SPT Ø MENYAMPAIKAN SPT TIDAK BENAR BERAKIBAT DAPAT MENIMBULKAN KERUGIAN PADA PENDAPATAN NEGARA DAN PERBUATAN TERSEBUT MERUPAKAN PERBUATAN SETELAH PERBUATAN YANG PERTAMA KALI SEBAGAIMANA DIMAKSUD DALAM PASAL 13 A Ø DIDENDA PALING SEDIKIT 1 KALI JUMLAH PAJAK TERUTANG YANG TIDAK ATAU KURANG DIBAYAR DAN PALING BANYAK 2 KALI JUMLAH PAJAK TERUTANG YANG TIDAK ATAU KURANG DIBAYAR, ATAU Ø DIPIDANA KURUNGAN PALING SINGKAT 3 BULAN ATAU PALING LAMA 1 TAHUN 122
TINDAK PIDANA KARENA SENGAJA PASAL 39 AYAT (1) UU KUP WAJIB PAJAK : Ø TIDAK MENDAFTARKAN DIRI UNTUK DIBERIKAN NOMOR POKOK WAJIB PAJAK ATAU TIDAK MELAPORKAN USAHANYA UNTUK DIKUKUHKAN SEBAGAI PENGUSAHA KENA PAJAK; Ø MENYALAHGUNAKAN ATAU MENGGUNAKAN TANPA HAK NOMOR POKOK WAJIB PAJAK ATAU PENGUKUHAN PENGUSAHA KENA PAJAK; Ø TIDAK MENYAMPAIKAN SURAT PEMBERITAHUAN; Ø MENYAMPAIKAN SURAT PEMBERITAHUAN DAN/ATAU KETERANGAN YANG ISINYA TIDAK BENAR ATAU TIDAK LENGKAP; Ø MENOLAK UNTUK DILAKUKAN PEMERIKSAAN SEBAGAIMANA DIMAKSUD DALAM PASAL 29; Ø MEMPERLIHATKAN PEMBUKUAN, PENCATATAN, ATAU DOKUMEN LAIN YANG PALSU ATAU DIPALSUKAN SEOLAH-OLAH BENAR, ATAU TIDAK MENGGAMBARKAN KEADAAN YANG SEBENARNYA; Ø TIDAK MENYELENGGARAKAN PEMBUKUAN ATAU PENCATATAN DI INDONESIA, TIDAK MEMPERLIHATKAN ATAU TIDAK MEMINJAMKAN BUKU, CATATAN, ATAU DOKUMEN LAIN; Ø TIDAK MENYIMPAN BUKU, CATATAN, ATAU DOKUMEN YANG MENJADI DASAR PEMBUKUAN ATAU PENCATATAN DOKUMEN LAIN TERMASUK HASIL PENGOLAHAN DATA DARI PEMBUKUAN YANG DIKELOLA SECARA ELEKTRONIK ATAU DISELENGGARAKAN SECARA PROGRAM APLIKASI ON-LINE DI INDONESIA SEBAGAIMANA DIMAKSUD DALAM PASAL 28 AYAT (11); ATAU Ø TIDAK MENYETORKAN PAJAK YANG TELAH DIPOTONG ATAU DIPUNGUT BERAKIBAT MENIMBULKAN KERUGIAN PADA PENDAPATAN NEGARA 123
TINDAK PIDANA KARENA SENGAJA PASAL 39 AYAT (1), (2), (3) UU KUP • DIPIDANA DENGAN PIDANA PENJARA PALING SINGKAT 6 (ENAM) BULAN DAN PALING LAMA 6 (ENAM) TAHUN DAN • DENDA PALING SEDIKIT 2 (DUA) KALI JUMLAH PAJAK TERUTANG YANG TIDAK ATAU KURANG DIBAYAR DAN PALING BANYAK 4 (EMPAT) KALI JUMLAH PAJAK TERUTANG YANG TIDAK ATAU KURANG DIBAYAR. BERLAKU JUGA BAGI WAKIL, KUASA, PEGAWAI DARI WAJIB PAJAK, ATAU PIHAK LAIN YANG MENYURUH MELAKUKAN, YANG TURUT SERTA MELAKUKAN, YANG MENGANJURKAN, ATAU YANG MEMBANTU MELAKUKAN TINDAK PIDANA DI BIDANG PERPAJAKAN PASAL 43 AYAT (1) 124
TINDAK PIDANA KARENA SENGAJA PASAL 39 A UU KUP SETIAP ORANG YANG DENGAN SENGAJA: Ø MENERBITKAN DAN/ATAU MENGGUNAKAN FAKTUR PAJAK, BUKTI PEMUNGUTAN PAJAK, BUKTI PEMOTONGAN PAJAK, DAN/ATAU BUKTI SETORAN PAJAK YANG TIDAK BERDASARKAN TRANSAKSI YANG SEBENARNYA; ATAU Ø MENERBITKAN FAKTUR PAJAK TETAPI BELUM DIKUKUHKAN SEBAGAI PENGUSAHA KENA PAJAK DIPIDANA DENGAN PIDANA PENJARA PALING SINGKAT 2 TAHUN DAN PALING LAMA 6 TAHUN SERTA DENDA PALING SEDIKIT 2 KALI JUMLAH PAJAK DALAM FAKTUR PAJAK, BUKTI PEMUNGUTAN PAJAK, BUKTI PEMOTONGAN PAJAK, DAN/ATAU BUKTI SETORAN PAJAK DAN PALING BANYAK 6 KALI JUMLAH PAJAK DALAM FAKTUR PAJAK, BUKTI PEMUNGUTAN PAJAK, BUKTI PEMOTONGAN PAJAK, DAN/ATAU BUKTI SETORAN PAJAK 125
TINDAK PIDANA KARENA PENGULANGAN PASAL 39 AYAT (2) UU KUP APABILA SESEORANG MELAKUKAN LAGI TINDAK PIDANA DI BIDANG PERPAJAKAN SEBELUM LEWAT 1 TAHUN, TERHITUNG SEJAK SELESAINYA MENJALANI PIDANA PENJARA YANG DIJATUHKAN ANCAMAN PIDANA (PASAL 39 AYAT (1) ) SANKSI DILIPATKAN DUA 126
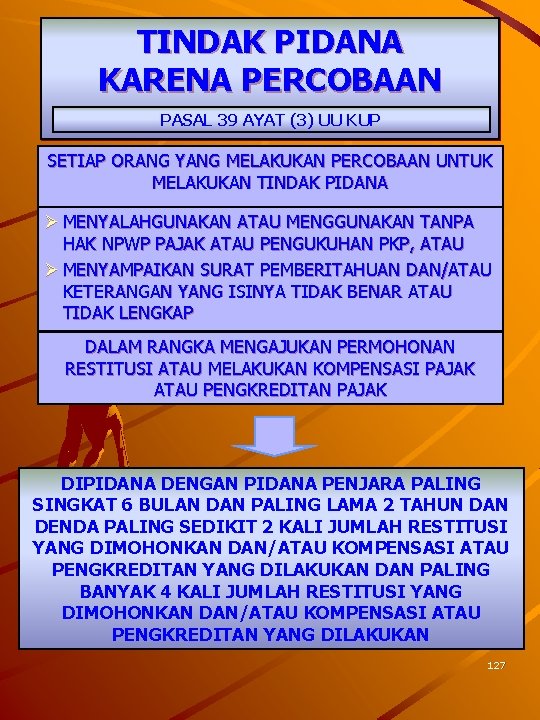
TINDAK PIDANA KARENA PERCOBAAN PASAL 39 AYAT (3) UU KUP SETIAP ORANG YANG MELAKUKAN PERCOBAAN UNTUK MELAKUKAN TINDAK PIDANA Ø MENYALAHGUNAKAN ATAU MENGGUNAKAN TANPA HAK NPWP PAJAK ATAU PENGUKUHAN PKP, ATAU Ø MENYAMPAIKAN SURAT PEMBERITAHUAN DAN/ATAU KETERANGAN YANG ISINYA TIDAK BENAR ATAU TIDAK LENGKAP DALAM RANGKA MENGAJUKAN PERMOHONAN RESTITUSI ATAU MELAKUKAN KOMPENSASI PAJAK ATAU PENGKREDITAN PAJAK DIPIDANA DENGAN PIDANA PENJARA PALING SINGKAT 6 BULAN DAN PALING LAMA 2 TAHUN DAN DENDA PALING SEDIKIT 2 KALI JUMLAH RESTITUSI YANG DIMOHONKAN DAN/ATAU KOMPENSASI ATAU PENGKREDITAN YANG DILAKUKAN DAN PALING BANYAK 4 KALI JUMLAH RESTITUSI YANG DIMOHONKAN DAN/ATAU KOMPENSASI ATAU PENGKREDITAN YANG DILAKUKAN 127
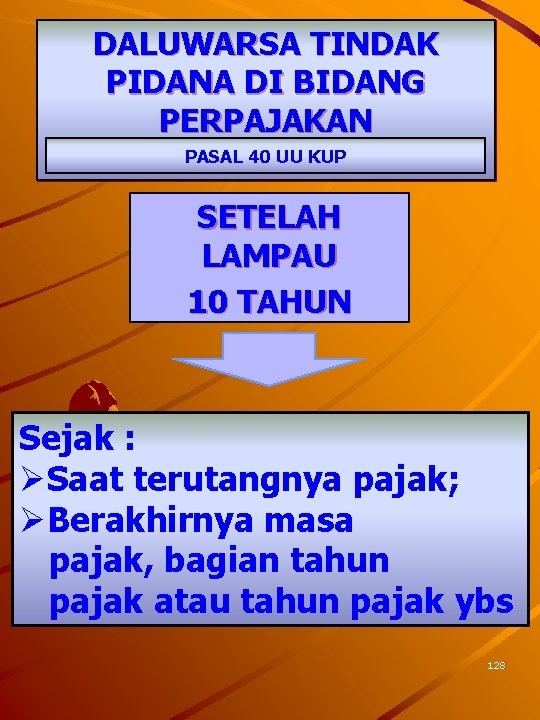
DALUWARSA TINDAK PIDANA DI BIDANG PERPAJAKAN PASAL 40 UU KUP SETELAH LAMPAU 10 TAHUN Sejak : ØSaat terutangnya pajak; ØBerakhirnya masa pajak, bagian tahun pajak atau tahun pajak ybs 128
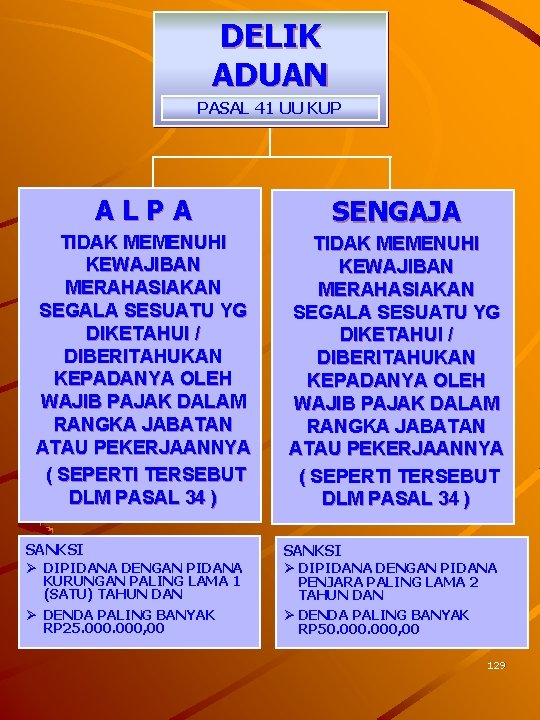
DELIK ADUAN PASAL 41 UU KUP ALPA SENGAJA TIDAK MEMENUHI KEWAJIBAN MERAHASIAKAN SEGALA SESUATU YG DIKETAHUI / DIBERITAHUKAN KEPADANYA OLEH WAJIB PAJAK DALAM RANGKA JABATAN ATAU PEKERJAANNYA ( SEPERTI TERSEBUT DLM PASAL 34 ) SANKSI Ø DIPIDANA DENGAN PIDANA KURUNGAN PALING LAMA 1 (SATU) TAHUN DAN Ø DENDA PALING BANYAK RP 25. 000, 00 SANKSI Ø DIPIDANA DENGAN PIDANA PENJARA PALING LAMA 2 TAHUN DAN Ø DENDA PALING BANYAK RP 50. 000, 00 129
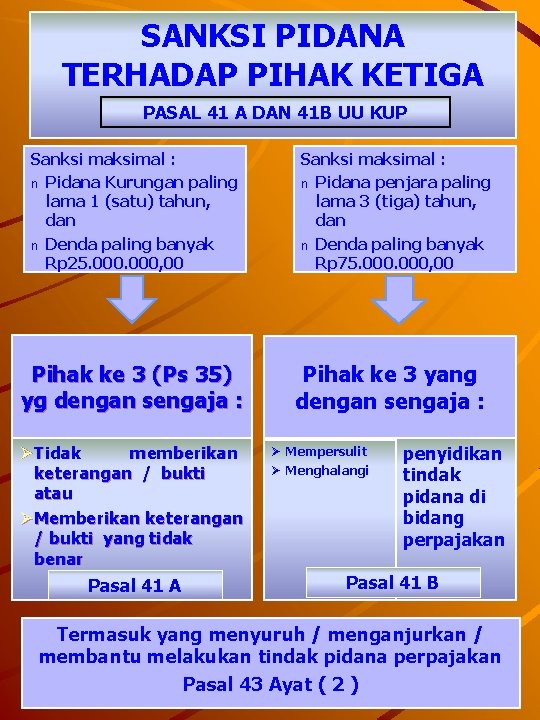
SANKSI PIDANA TERHADAP PIHAK KETIGA PASAL 41 A DAN 41 B UU KUP Sanksi maksimal : n Pidana Kurungan paling lama 1 (satu) tahun, dan n Denda paling banyak Rp 25. 000, 00 Pihak ke 3 (Ps 35) yg dengan sengaja : Ø Tidak memberikan keterangan / bukti atau Ø Memberikan keterangan / bukti yang tidak benar (Pasal 41 41 A) A Sanksi maksimal : n Pidana penjara paling lama 3 (tiga) tahun, dan n Denda paling banyak Rp 75. 000, 00 Pihak ke 3 yang dengan sengaja : Ø Mempersulit Ø Menghalangi penyidikan tindak pidana di bidang perpajakan Pasal 41 B Termasuk yang menyuruh / menganjurkan / membantu melakukan tindak pidana perpajakan 130 Pasal 43 Ayat ( 2 )
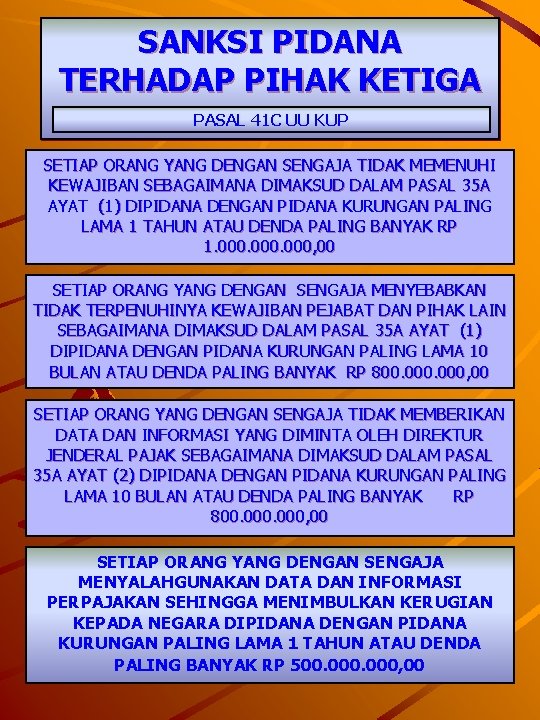
SANKSI PIDANA TERHADAP PIHAK KETIGA PASAL 41 C UU KUP SETIAP ORANG YANG DENGAN SENGAJA TIDAK MEMENUHI KEWAJIBAN SEBAGAIMANA DIMAKSUD DALAM PASAL 35 A AYAT (1) DIPIDANA DENGAN PIDANA KURUNGAN PALING LAMA 1 TAHUN ATAU DENDA PALING BANYAK RP 1. 000, 00 SETIAP ORANG YANG DENGAN SENGAJA MENYEBABKAN TIDAK TERPENUHINYA KEWAJIBAN PEJABAT DAN PIHAK LAIN SEBAGAIMANA DIMAKSUD DALAM PASAL 35 A AYAT (1) DIPIDANA DENGAN PIDANA KURUNGAN PALING LAMA 10 BULAN ATAU DENDA PALING BANYAK RP 800. 000, 00 SETIAP ORANG YANG DENGAN SENGAJA TIDAK MEMBERIKAN DATA DAN INFORMASI YANG DIMINTA OLEH DIREKTUR JENDERAL PAJAK SEBAGAIMANA DIMAKSUD DALAM PASAL 35 A AYAT (2) DIPIDANA DENGAN PIDANA KURUNGAN PALING LAMA 10 BULAN ATAU DENDA PALING BANYAK RP 800. 000, 00 SETIAP ORANG YANG DENGAN SENGAJA MENYALAHGUNAKAN DATA DAN INFORMASI PERPAJAKAN SEHINGGA MENIMBULKAN KERUGIAN KEPADA NEGARA DIPIDANA DENGAN PIDANA KURUNGAN PALING LAMA 1 TAHUN ATAU DENDA 131 PALING BANYAK RP 500. 000, 00
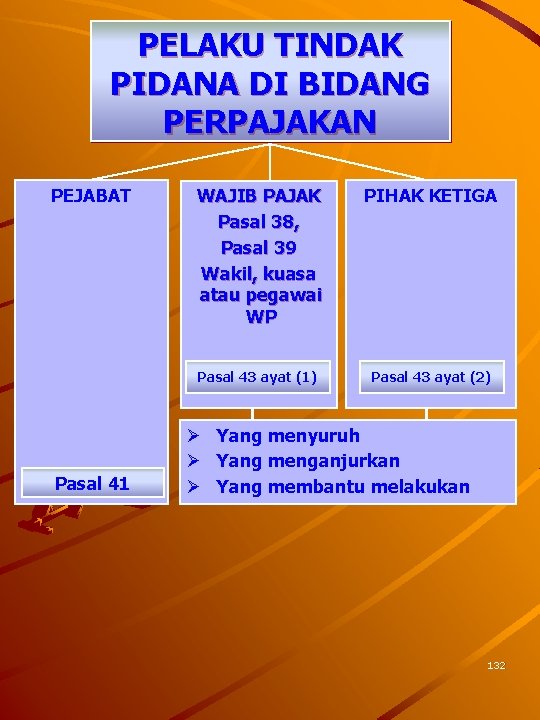
PELAKU TINDAK PIDANA DI BIDANG PERPAJAKAN PEJABAT Pasal 41 WAJIB PAJAK Pasal 38, Pasal 39 Wakil, kuasa atau pegawai WP PIHAK KETIGA Pasal 43 ayat (1) Pasal 43 ayat (2) Ø Yang menyuruh Ø Yang menganjurkan Ø Yang membantu melakukan 132
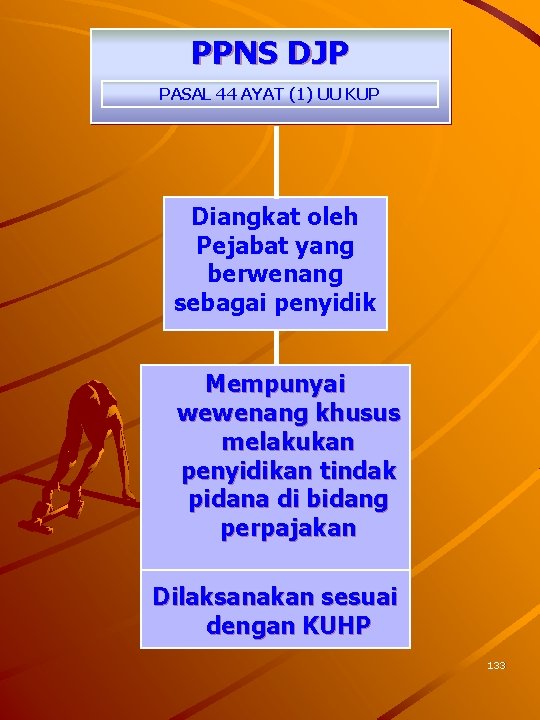
PPNS DJP PASAL 44 AYAT (1) UU KUP Diangkat oleh Pejabat yang berwenang sebagai penyidik Mempunyai wewenang khusus melakukan penyidikan tindak pidana di bidang perpajakan Dilaksanakan sesuai dengan KUHP 133
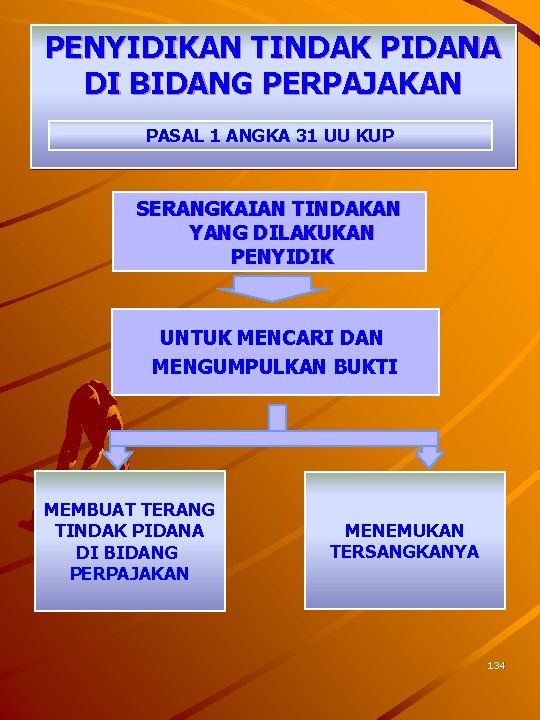
PENYIDIKAN TINDAK PIDANA DI BIDANG PERPAJAKAN PASAL 1 ANGKA 31 UU KUP SERANGKAIAN TINDAKAN YANG DILAKUKAN PENYIDIK UNTUK MENCARI DAN MENGUMPULKAN BUKTI MEMBUAT TERANG TINDAK PIDANA DI BIDANG PERPAJAKAN MENEMUKAN TERSANGKANYA 134
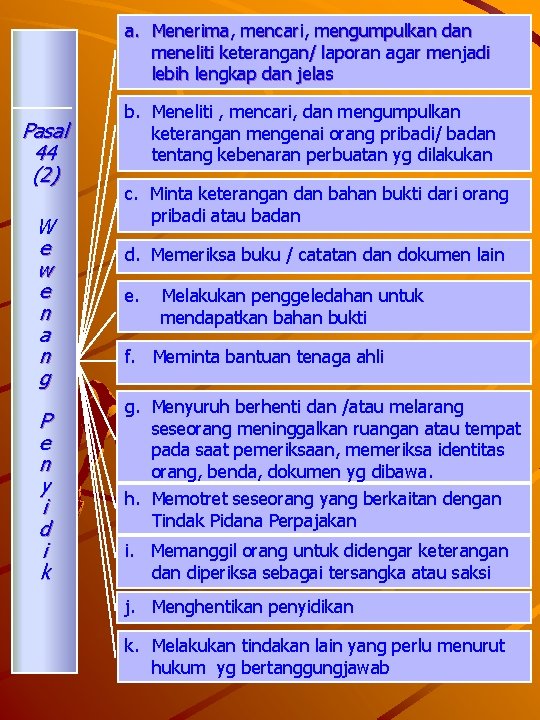
a. Menerima, mencari, mengumpulkan dan meneliti keterangan/ laporan agar menjadi lebih lengkap dan jelas Pasal 44 (2) W e w e n a n g P e n y i d i k b. Meneliti , mencari, dan mengumpulkan keterangan mengenai orang pribadi/ badan tentang kebenaran perbuatan yg dilakukan c. Minta keterangan dan bahan bukti dari orang pribadi atau badan d. Memeriksa buku / catatan dokumen lain e. Melakukan penggeledahan untuk mendapatkan bahan bukti f. Meminta bantuan tenaga ahli g. Menyuruh berhenti dan /atau melarang seseorang meninggalkan ruangan atau tempat pada saat pemeriksaan, memeriksa identitas orang, benda, dokumen yg dibawa. h. Memotret seseorang yang berkaitan dengan Tindak Pidana Perpajakan i. Memanggil orang untuk didengar keterangan diperiksa sebagai tersangka atau saksi j. Menghentikan penyidikan k. Melakukan tindakan lain yang perlu menurut 135 hukum yg bertanggungjawab
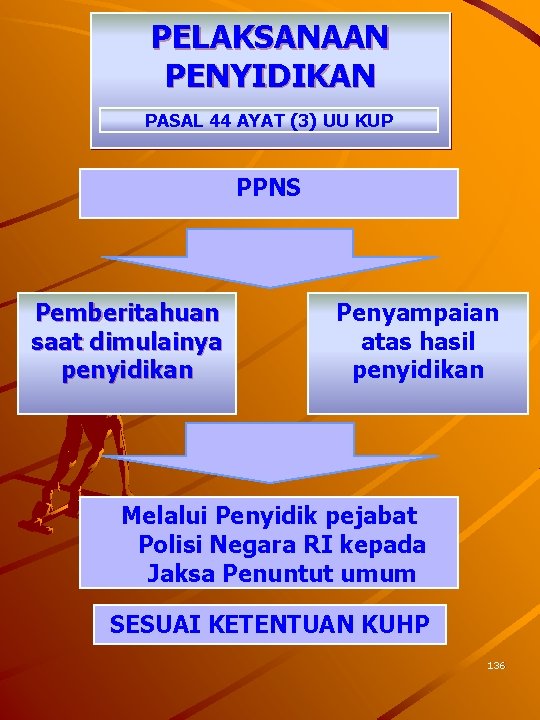
PELAKSANAAN PENYIDIKAN PASAL 44 AYAT (3) UU KUP PPNS Pemberitahuan saat dimulainya penyidikan Penyampaian atas hasil penyidikan Melalui Penyidik pejabat Polisi Negara RI kepada Jaksa Penuntut umum SESUAI KETENTUAN KUHP 136
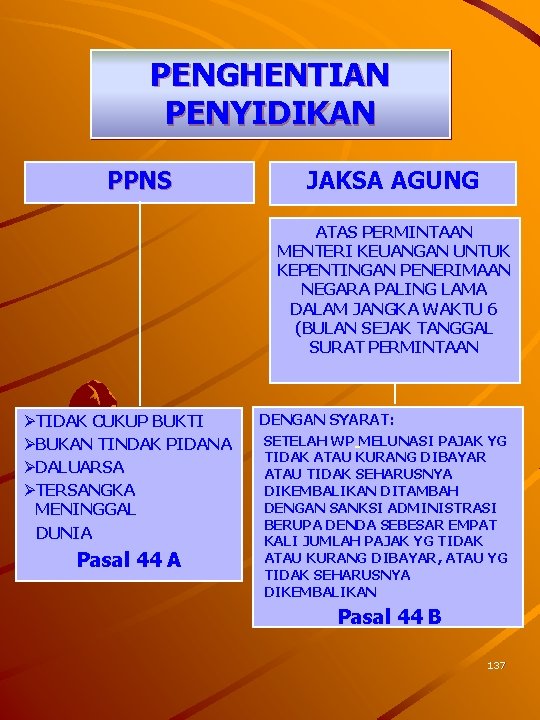
PENGHENTIAN PENYIDIKAN PPNS JAKSA AGUNG ATAS PERMINTAAN MENTERI KEUANGAN UNTUK KEPENTINGAN PENERIMAAN NEGARA PALING LAMA DALAM JANGKA WAKTU 6 (BULAN SEJAK TANGGAL SURAT PERMINTAAN ØTIDAK CUKUP BUKTI ØBUKAN TINDAK PIDANA ØDALUARSA ØTERSANGKA MENINGGAL DUNIA Pasal 44 A DENGAN SYARAT: SETELAH WP MELUNASI PAJAK YG TIDAK ATAU KURANG DIBAYAR ATAU TIDAK SEHARUSNYA DIKEMBALIKAN DITAMBAH DENGAN SANKSI ADMINISTRASI BERUPA DENDA SEBESAR EMPAT KALI JUMLAH PAJAK YG TIDAK ATAU KURANG DIBAYAR, ATAU YG TIDAK SEHARUSNYA DIKEMBALIKAN Pasal 44 B 137
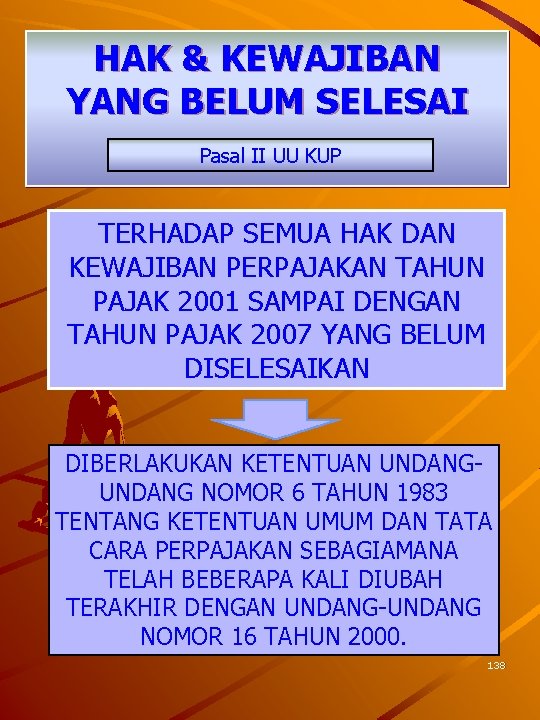
HAK & KEWAJIBAN YANG BELUM SELESAI Pasal II UU KUP TERHADAP SEMUA HAK DAN KEWAJIBAN PERPAJAKAN TAHUN PAJAK 2001 SAMPAI DENGAN TAHUN PAJAK 2007 YANG BELUM DISELESAIKAN DIBERLAKUKAN KETENTUAN UNDANG NOMOR 6 TAHUN 1983 TENTANG KETENTUAN UMUM DAN TATA CARA PERPAJAKAN SEBAGIAMANA TELAH BEBERAPA KALI DIUBAH TERAKHIR DENGAN UNDANG-UNDANG NOMOR 16 TAHUN 2000. 138