Kriza u Americi Uzroci i posledice Studenti Jelena
- Slides: 61
Kriza u Americi Uzroci i posledice Studenti : Jelena Kijačić 06/ 0414 Jelena Tadić 06/ 0794
Kriza 2007. - Kriza 2007. počela je kao kriza hipotekarnog tržišta u SAD. Počela je tako što neki kupci vrednosnih hartija baziranih na hipotekama nisu mogli da ih unovče, a onda se ta količina bezvrednih papira naglo povećavala. Počeci: - Kupovina nekretnina se odvijala preko finansijskih posrednika, tako što su hipotekarni krediti uzimani od poslovnih banaka i drugih depozitno-kreditnih institucija, i ove transakcije su se odvijale na primarnom hipotekarnom tržištu. - Zatim je uvedeno novo subprimarno hipotekarno tržište, što će se kasnije ispostaviti, biti glavni uzrok nastanka krize na tržištu nekretnina u SAD.
Razlika između pomenutih tržišta jeste u: - stepenu regulacije i - uslovima pod kojima su plasirani hipotekarni krediti stanovništvu Kako su cene nekretnina u SAD stalno rasle, broj izdatih hipotekarnih kredita od strane poslovnih banaka i drugih manjih depozitno-kreditnih institucija poput nebankarskih banaka i Thrifts-a je rastao.
- Osnovni cilj manjih depozitnih institucija kao što su nebankarske banke (nonbank), i Thrifts bio je da pruže usluge po jeftinijim cenama i da postupak odobravanja kredita znatno olakšaju u odnosu na postupak koji se primenjivao u poslovnim bankama. - Ove institucije su osnovane prvenstveno da bi se prosečnoj američkoj porodici omogućilo da lakše dođu do vlasništva nad nepokretnostima. - Prilikom odobravanja kredita pomenute manje finansijske institucije nisu tražile čvrste garancije, dok su se one finansirale kod regularnih poslovnih banaka koje su pozajmljivale novac na regularnom finansijskom tržištu.
- Banke i druge depozitne institucije u želji da iskoriste trend rasta cena nekretnina i da ostvare veći profit iz svoje primarne delatnosti (plasiranje kredita), inicirali su osnivanje novog pod tržišta, subprimarnog tržišta hipotekarnih kredita. - Na ovom novoformiranom tržištu klijenti sa lošim bonitetom mogli su da dobiju traženi hipotekarni kredit.
- S obzirom da su cene nekretnina konstantno rasle, banke koje nisu mogle da direktno odobravaju kredite klijentima počele su da otkupljuju hipotekarne kredite od manje depozitno-kreditnih institucija, verujući da će cena nekretnina nastaviti da raste. - U periodu od 01. 1991. godine do 01. 06. 2007. godine cene nekretnina u SAD su u proseku porasle za 126% - Najznačajniji rast cena nekretnina zabeležen je u periodu od januara 2005. do juna 2007. godine kada su cene nekretnina prosečno porasle za 30%. - Nakon juna 2007. godine nastupio je nagli pad cena nekretnina.
- U periodu od 2005. godine do jula 2008. godine procenat kašnjenja u izvršavanju obaveza po osnovu hipotekarnog kredita sa varijabilnom kamatnom stopom porastao je za 20%, dok je kod kredita sa fiksnom kamatom taj podatak iznosio 4%. - Kako klijenti banaka više nisu imali novca da izvrše obaveze prema bankama proglašavali su bankrot i broj nekretnina koji se našao u vlasništvu banaka postajao je sve veći. - Kako je tržišna vrednost nekretnina postala višestruko manja od njene realne vrednosti banke su uhvaćene u zamku nelikvidnosti i tada se problem pojedinih finansijskih institucija transformisao u finansijsku krizu
Hipotekarne hartije od vrednosti - Loši hipotekarni krediti našli su se na berzanskom tržištu zahvaljujući sekjuritizaciji. - Sekjuritizacija je postupak pretvaranja bankarskih zajmova u vrednosne papire, odnosno proces transformacije manje likvidnih aktiva u hartije od vrednosti. - Jedna od takvih aktiva su hipotekarni krediti koji se procesom sekjuritizacije pretvaraju u hipotekarne hartije od vrednosti.
Može se reći da je kriza koja je počela 2007. godine teškoćama jednog dela finansijskog sektora ima tri izvora: 1. Mešanje države u stambeno tržište, 2. Politika FED-a i 3. Podsticaji za rad bankara.
Mešanje države u stambeno tržište - Odobravanje kredita licima bez kreditne istorije i visokog kreditnog rizika je podržano od strane američke vlade koja je 1992. godine pokrenula program Affordable housing, (“krediti koji se mogu priuštiti”). - Vlada je obezbedila državno pokriće za kredite koje su odobravale dve specijalizovane državne agencije: - Fani Mej (Fannie Mae) i - Fredi Mek (Freddie Mac).
- Kako bi emitenti hipotekarnih hartija od vrednosti smanjili rizičnost emitovanih hartija od vrednosti, emitenti su svoje emisije garantovali kod osiguravajućih kuća Fani Mej i Fredi Mek. - Podaci pokazuju da su Fredi Mek i Fani Mej kupovali i “affordable”hipoteke od banaka tek od 1992. Posledica državne regulative koja pritiska investitore da ulažu i u potencijalno rizične kredite (tj. klijentima čija je kreditna sposobnost sporna) bilo je to da je u SAD naglo povećan broj vlasnika kuća, sa 43% 1940, na 69. 2% 2004.
- Nakon otpočinjanja hipotekarne krize , federalne rezerve i američki trezor, u slučaju Fani Mej i Fredi Mek, odlučili su da intervenišu kako bi ih spasli od bankrotstva. - Fani Mej (Fannie Mae) i Fredi Mek (Freddie Mac) obuhvataju više od 50 odsto američkog hipotekarnog tržišta u vrednosti od oko 12 milijardi dolara.
- Fundamentalni problem finansijskog sistema i njegovog kraha, bio je slaba kontrola kreditnih plasmana banaka i finansijskih posrednika od strane FED-a. - Upravo je nedostatak adekvatne kontrole, dao prostor depozitno-kreditnim institucijama da izdaju hipotekarne kredite koji nisu iziskivali veliku proceduru i kontrolu.
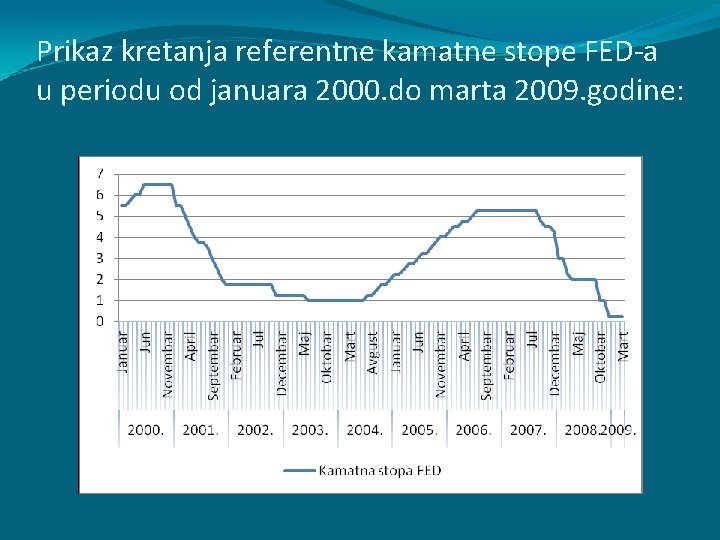
Politika FED-a - Drugi faktor krize bila je politika FED-a. Posle pada dotcom tržišta 2000. godine FED nije vodio restriktivnu nego blago ekspanzivnu monetarnu politiku, što je doprinelo rastu cena nekretnina. - Politika niskih kamatnih stopa koja je vođena u periodu od 2001. do polovine 2005. godine , dovela je do toga da se jeftin kapital plasira u dugoročne i kapitalno intenzivne projekte kakve su nekretnine.
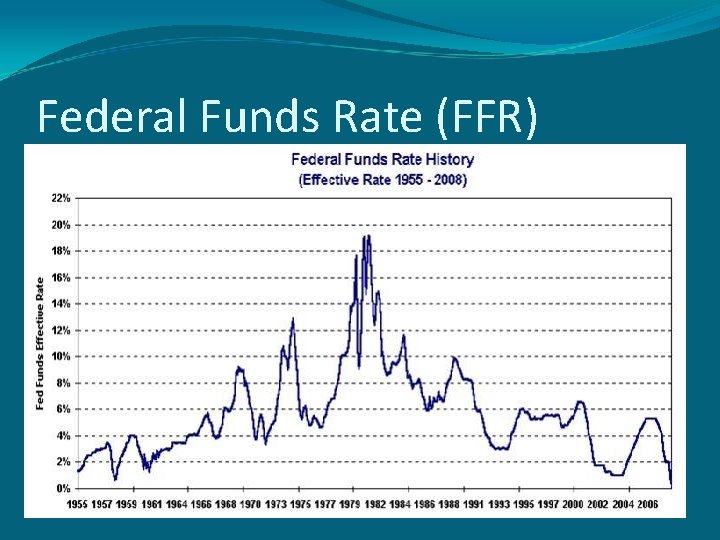
Prikaz kretanja referentne kamatne stope FED-a u periodu od januara 2000. do marta 2009. godine:
Rangiranje hartija od vrednosti - Za plasman hartija od vrednosti koje emituju banke po osnovu izdatih hipotekarnih kredita, veoma je bitan bonitet njihovog emitenta, i u skladu sa tim se vrši rangiranje hartija od vrednosti koje predstavljaju verovatnoću izvršavanja obaveze dužnika. - Procenu investicionog rizika vrše stručne rejting agencije.
- Na osnovu ocene rejting agencija i visine potencijalnog prinosa, finansijske institucije odlučuju gde će uložiti svoja sredstva. - Hipotekarne hartije od vrednosti koje su u svojoj osnovi imale loše kredite dobijale su visoke rejtinge. - Kako se kriza produbljavala rejting hipotekarnih hartija od vrednosti se postepeno smanjivao, dok se istovremeno smanjivala i vrednost portfolija institucionalnih investitora, koji su u sebi sadržali pomenute hartije od vrednosti.
- Visokim vrednovanjem rizičnih hartija od vrednosti, stvoreni su uslovi za značajna ulaganja u loše hartije od vrednosti od strane velikih finansijskih institucija, koje su bile obavezne da ulažu u visokolikvidne i kvalitetne hartije od vrednosti. - Agencije nisu na početku dobro rejtingovale hipotekarne hartije od vrednosti niti su na vreme snizile rejtinge pomenutim hartijama od vrednosti, što je proizvelo gubitke koji se mere u milijardama dolara.
Ponašanje bankara - Kao treći izvor krize navodi se ponašanje bankara - Bankari na određenom tržištu imaju samo izvestan broj klijenata koji mogu da izdrže proveru boniteta, tj. ustanovljavanje sposobnosti za otplaćivanje kredita. To su klijenti kojima se daju standardni krediti. - Dalji rast hipotekarnog tržišta je moguć samo ako se kriterijumi za dodelu kredita ublaže i to je šansa za subprime kredite.
- To su bankari i činili pošto su ih na ulazak u ovaj posao podstakle dve okolnosti: 1. Prva okolnost je bila da je cena kuća i stanova u SAD neprestano rasla, 2. Druga okolnost je u regulaciji, prema kojoj je kupovina derivata izvedenih iz hipoteka, omogućavala bankama da snize kapitalne zahteve i da time povećaju zaradu kroz ulaganja u ovaj sektor.
Epilog - Tržište hipotekarnih kredita osetilo je prve potrese sredinom 2007. godine, kada su investitori uvideli da poseduju rizičnije hartije nego što su u početku mislili, što je prouzrokovalo masovnu prodaju tih hartija od vrednosti. Otplata hipotekarnih kredita odvijala se uredno sve dok kamatne stope nisu počele da rastu, a cene nekretnina da padaju. - Sa hipotekarnog tržišta kriza se već početkom 2008. godine prenela na ostala tržišta.
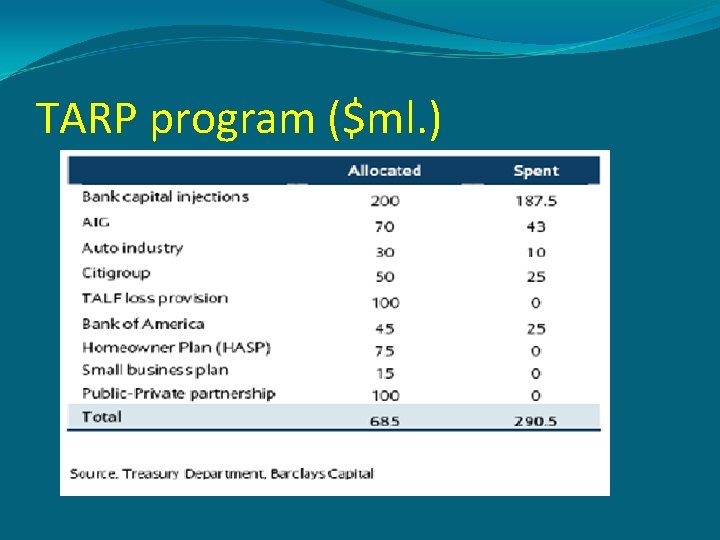
TARP “Troubled Assets Relief Program Oktobar 2008. godine Ciljevi su: Obezbediti $ 700 milijardi za pomoć bankama Takođe, omogućiti pomoć bankarskom sistemu i drugim oblicima olakšavanja Nacrt ovog programa bazira se na švedskom iskustvu 1990 -tih Uklanjanje javnih kompanija sa prevelikim problemima Nastavak sa novim “čistim” bankama
TARP program ($ml. )
Obama-Gajtner plan 2009. za 2 biliona US $ (2000 milijarde US $) Februar 2009 program nove vlade (Plan za stabilnost finansijskog sektora) Ciljevi su: FED(Federal Reserve Bank) će kupiti $ 800 milijardi “loših kredita” od hipotekarnih banaka Fannie Mae i Freddie Mac FED će omogućiti $ 200 milijardi za stimulisanje zajmova za automobile , obrazovanje. . . Viši nivo ograničenja banaka Ograničavanje isplaćivanja dividendi Ograničavanje akvizicija Ograničavanje plata rukovodioca
Obama-Geithner plan 2009 za 2 biliona US $ (2000 milijarde US $) Ekonomski stimulans plan $ 787 milijardi. Ciljevi su: Smanjenje taksi za $ 300 milijardi (smanjenje taksi za one koji imaju prihod < $ 250. 000) Direktna pomoć pogođenim državama i pojedincima ($250 milijardi) Povećanje potrošnje vlade na infrastrukturu i druge javne radove ($ 200 milijardi)
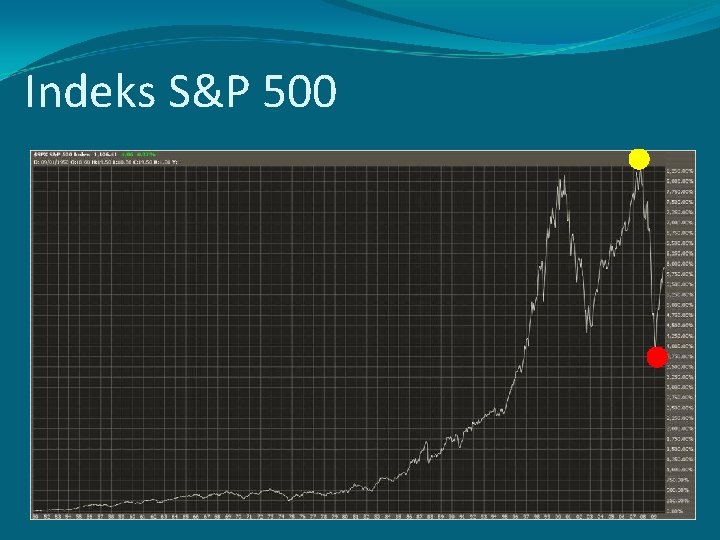
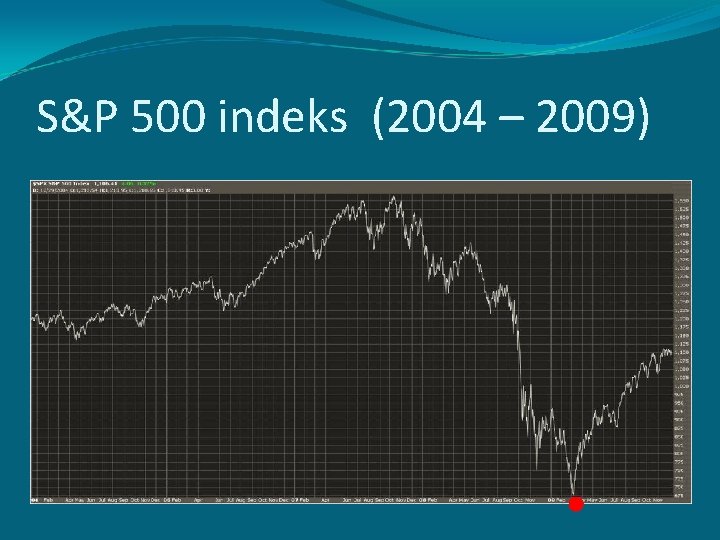
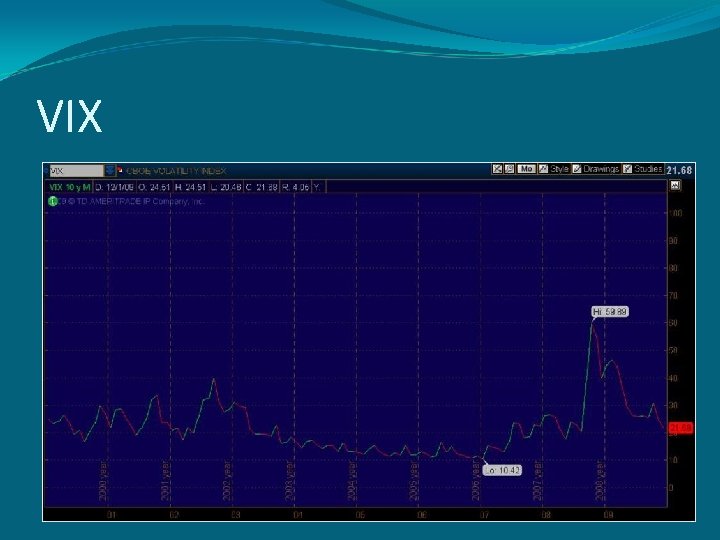
Indeksi S&P 500 – uključuje najveće kompanije koje trguju na svim većim američkim berzama. Predstavlja glavni pokazatelj stanja na američkom tržištu, ali i za svetsku ekonomiju. Dow-Jones Industrial Average(DJIA) – indeks koji uključuje 30 kompanija Ipak, smatra se je S&P 500 bolji pokazatelj stanja na američkom tržištu CBOE volatility index(VIX)-zasnovan na S&P 100 indeksu
Indeks S&P 500
S&P 500 indeks (2004 – 2009)
VIX
Indeks Dow Jones i S&P 500 dostigle su najvišu vrednost 8. oktobra 2007. godine, nakon čega su oba indeksa naglo počela da gube vrednost. Najniže vrednosti ostvarili su 2. marta 2009. godine, DJIA - 6. 626 indeksnih poena, a S&P 500 - 683 indeksna poena. Do tog trenutka Dow Jones je izgubio 53% vrednosti, a indeks S&P 500 56% svoje vrednosti
Desetine većih banaka je propalo Stotine većih i manjih banaka su u ozbiljnim problemima Od Bear Stearns, Lehman Brothers do AIG korporacije. . . Fannie Mae i Freddie Mac u velikim problemima Domino efekat (neke banke su prevelike da bi propale)
Indeks poverenja potrošača
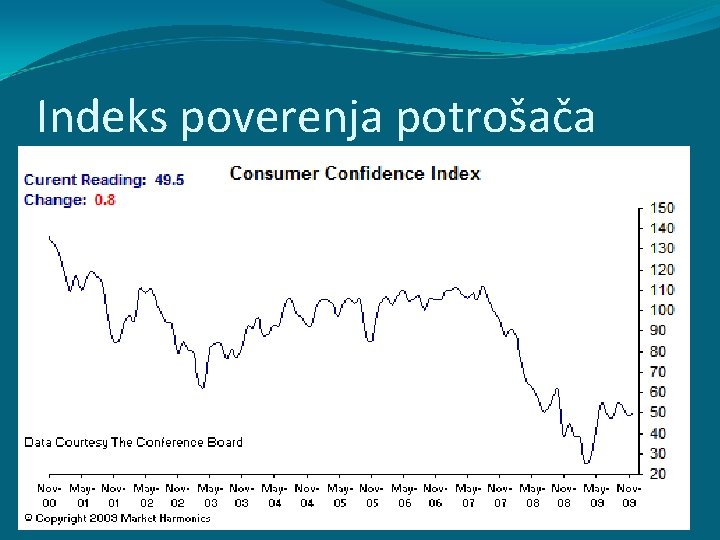
Indeks poverenja potrošača- je pokazatelj kreiran radi merenja poverenja potrošača, odnosno njihovog optimizma u vezi načina sprovođenja ekonomske politike države. Očekivanja direktno utiču na potrošnju i investicije Ovaj indeks je još pre krize počeo da pada, a u martu dostiže svoju najnižu vrednost u poslednjih deset godina.
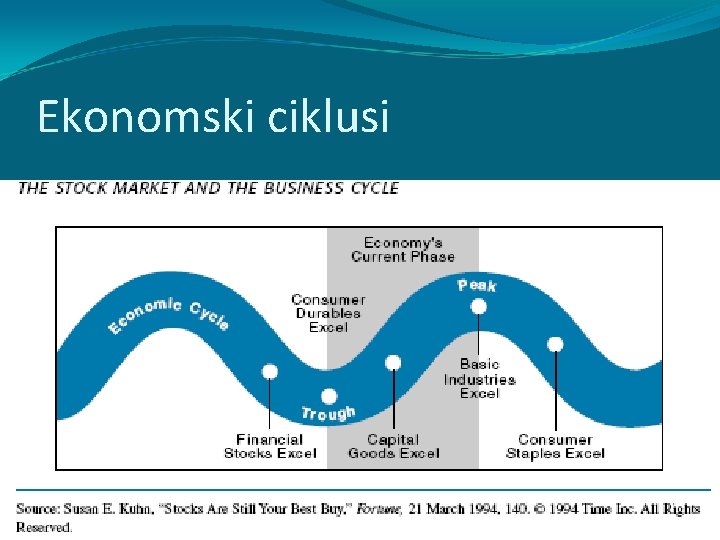
Kriza po sektorima Tokom recesije, neki sektori prolaze bolje od drugih Tako će industije koje proizvode za osnovne potrebe(“defanzivne industrije”) zadržati svoju vrednost ( hrana, lekovi. . ) Kada ekonomija počne da se oporavlja, preduzeća koja se bave proizvodnjom trajnih potrošačkih dobara će ostvarivati rast
Ekonomski ciklusi
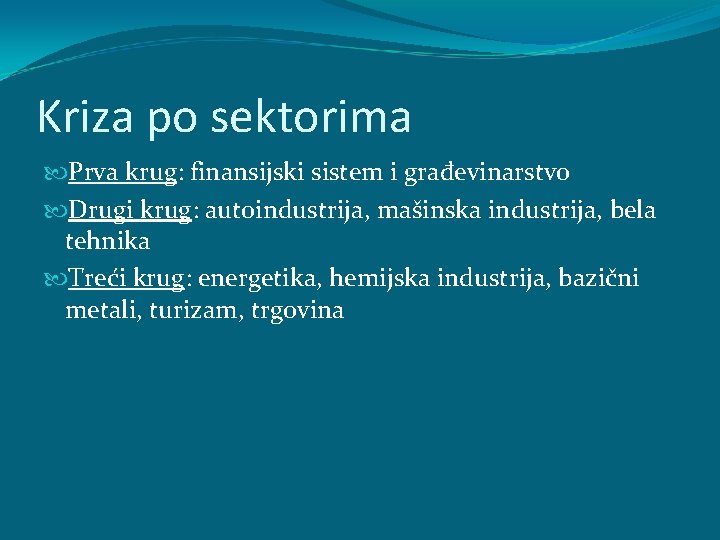
Kriza po sektorima Prva krug: finansijski sistem i građevinarstvo Drugi krug: autoindustrija, mašinska industrija, bela tehnika Treći krug: energetika, hemijska industrija, bazični metali, turizam, trgovina
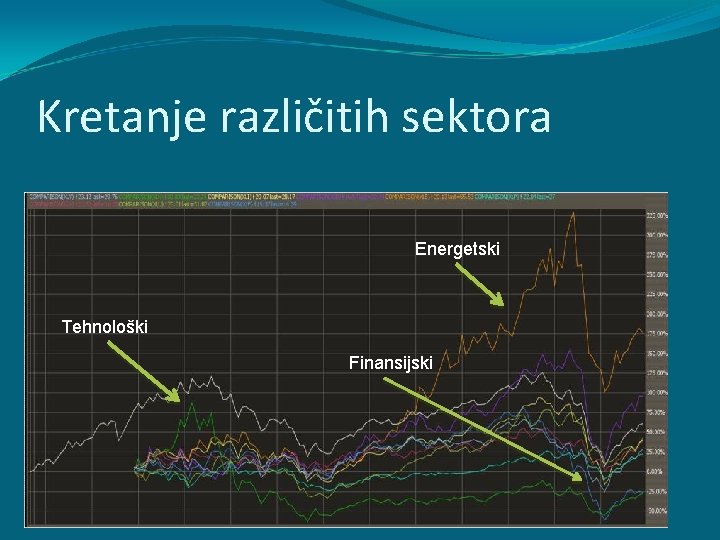
Kretanje različitih sektora Energetski Tehnološki Finansijski
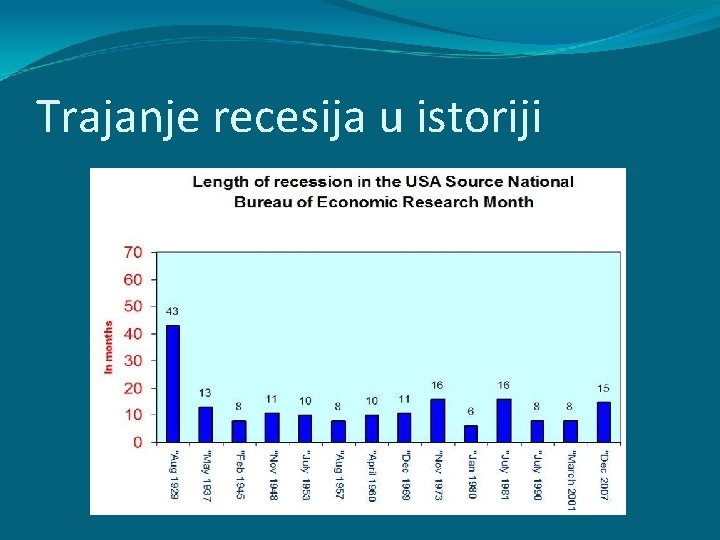
Trajanje recesija u istoriji ?
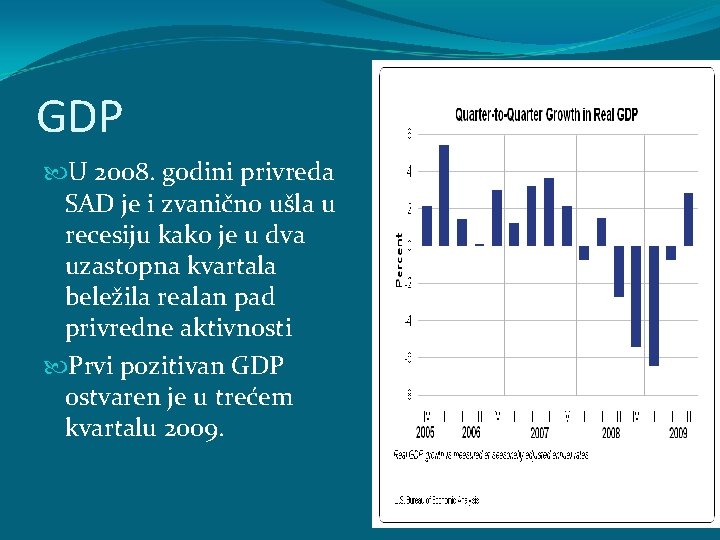
GDP U 2008. godini privreda SAD je i zvanično ušla u recesiju kako je u dva uzastopna kvartala beležila realan pad privredne aktivnosti Prvi pozitivan GDP ostvaren je u trećem kvartalu 2009.
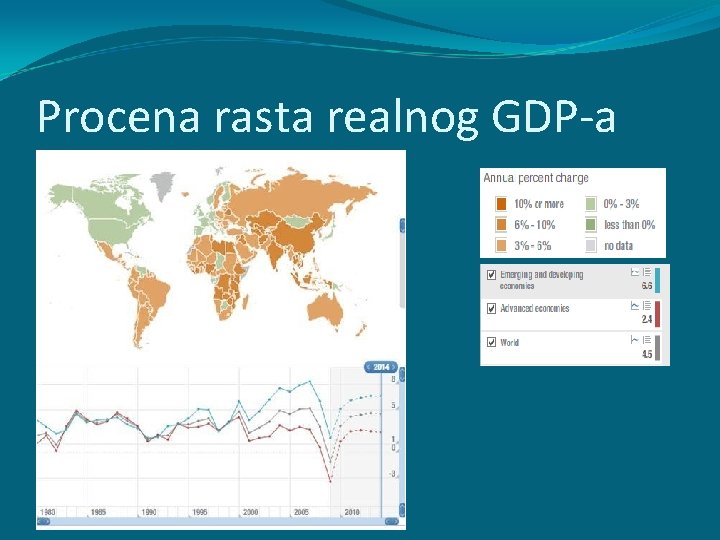
Procena rasta realnog GDP-a
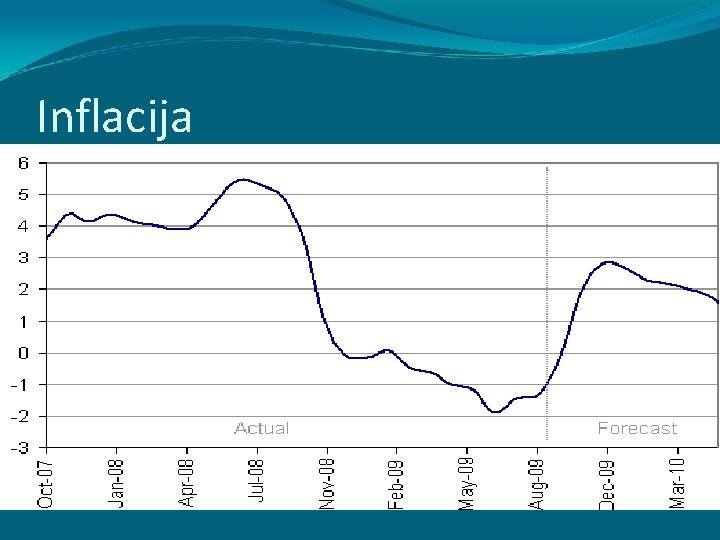
Inflacija i FFR Inflacija je u SAD od polovine 2007. do polovine 2008. god beležila trend rasta. Porasla je za 1, 97%. Taj trend se nastavlja i u 2008. godini Kako je kriza eskalirala u finansijskom sektoru, trend inflacije je to propratio, ali ovog puta padom stope inflacije Pad inflacije se objašnjava naglim padom tražnje u ekonomiji SAD, ali i na globalnom nivou
Inflacija
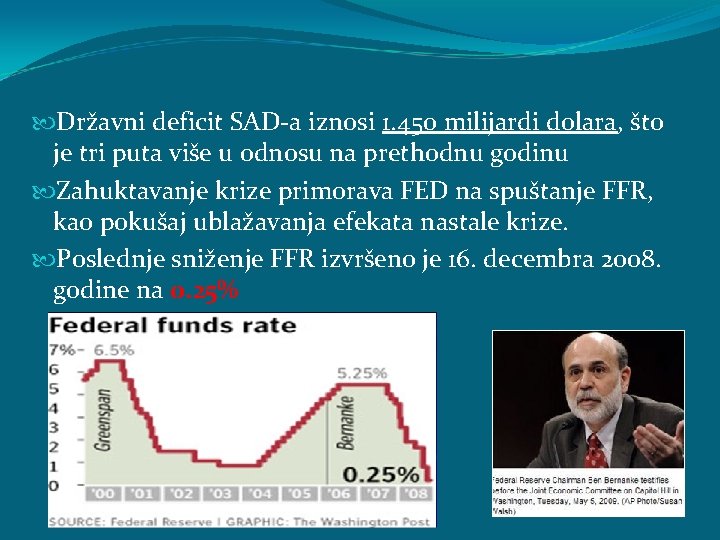
Državni deficit SAD-a iznosi 1. 450 milijardi dolara, što je tri puta više u odnosu na prethodnu godinu Zahuktavanje krize primorava FED na spuštanje FFR, kao pokušaj ublažavanja efekata nastale krize. Poslednje sniženje FFR izvršeno je 16. decembra 2008. godine na 0. 25%
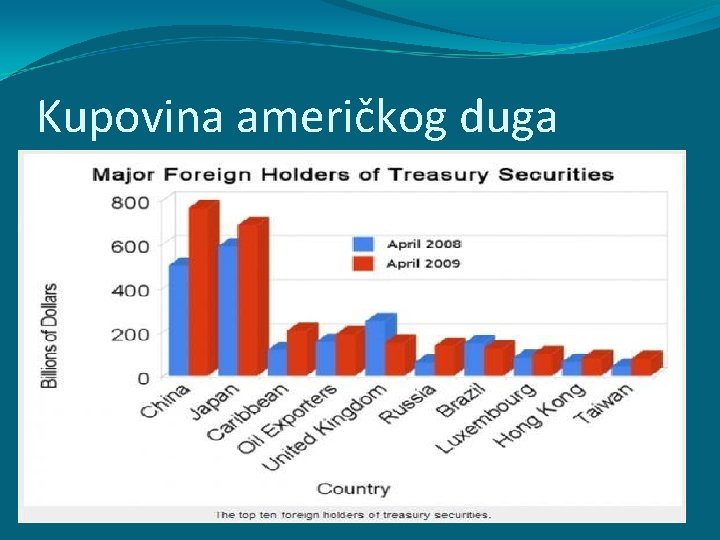
Kupovina američkog duga
Federal Funds Rate (FFR)
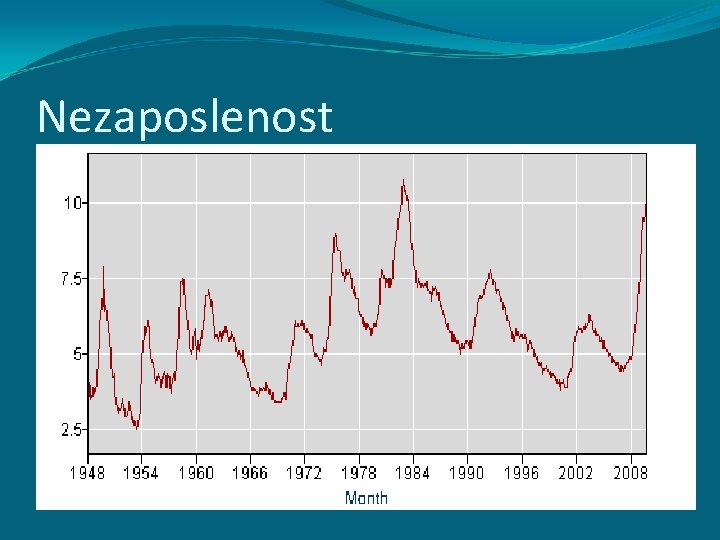
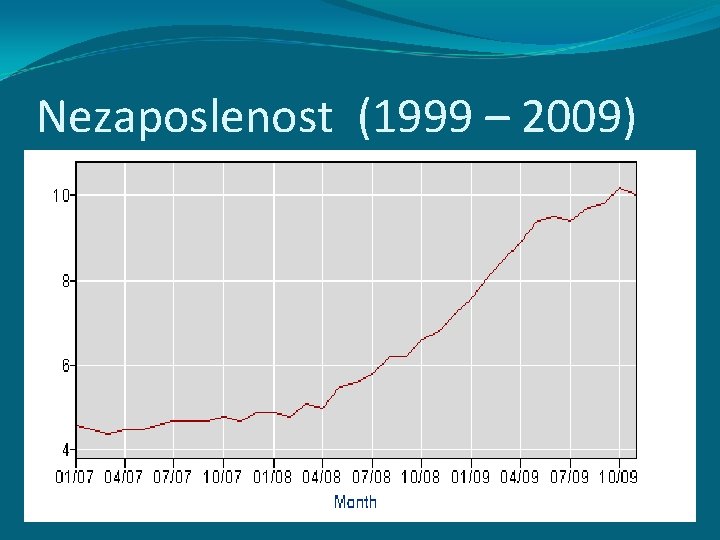
Nezaposlenost Od početka recesije u decembru 2007. godine, broj nezaposlenih porastao je za 8, 2 miliona, a stopa nezaposlenosti značajno je uvećana Trenutno je u SAD bez posla 15, 7 miliona ljudi Prvi pozitivan signal bio je pad stope nezaposlenosti sa 10. 2% na 10. 0% Predviđa se da će u narednom periodu ova stopa i dalje padati, ali sporim tempom
Procene o zvaničnoj nezaposlenosti iz vida gube činjenicu da su iz mase radnika isključeni oni koji su bez posla, spremni su da rade, ali nisu tražili posao u protekle četiri sedmice. Zvanična stopa nezaposlenosti ne uzima u obzir takozvane “part-tajm” radnike, pošto se oni tretiraju kao "zaposleni" čak iako rade manje od jednog sata nedeljno.
Nezaposlenost
Nezaposlenost (1999 – 2009)
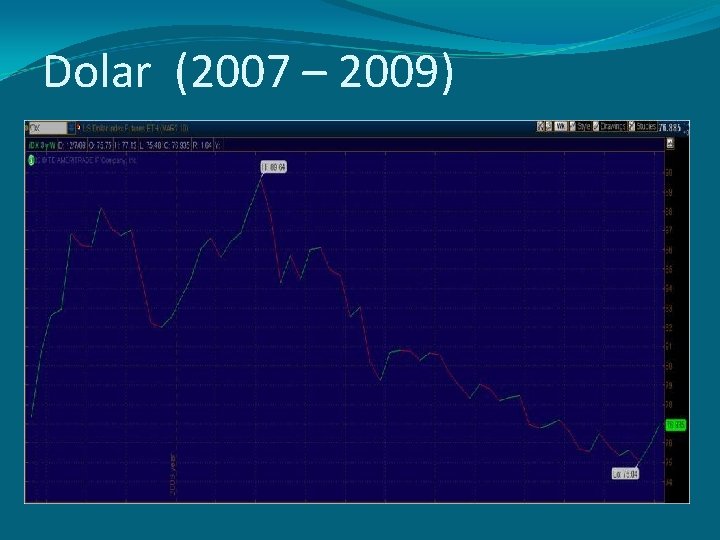
Dolar Paradoks - ekonomija u velikim problemima, državni dug raste, a dolar sve jači? Iako je kriza počela u Americi, ona se i dalje smatrala najmanje rizičnom od svih ostalih zemalja- dolar se smatrao sigurnom valutom (safe haven) Jačanje dolara dovodi do još većeg spoljnotrgovinskog deficita One zemlje koje imaju spoljnotrgovinski suficit, investiraju dolare koje su zaradili u Ameriku (npr. Kina)
Dolar (2007 – 2009)
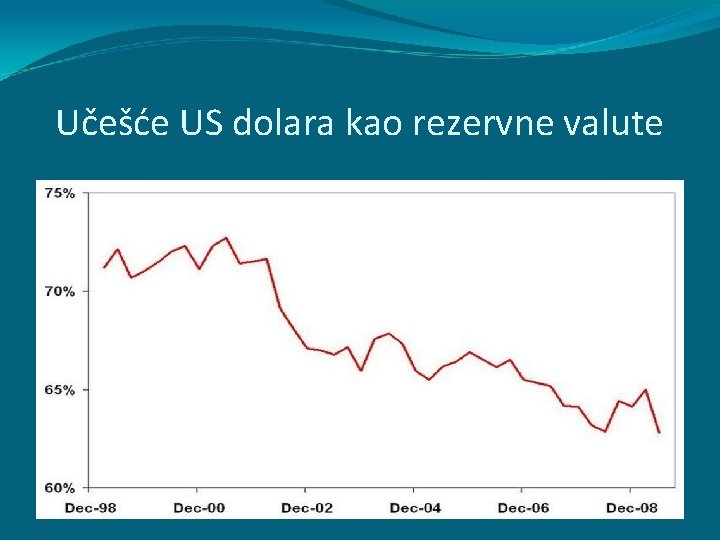
Učešće US dolara kao rezervne valute
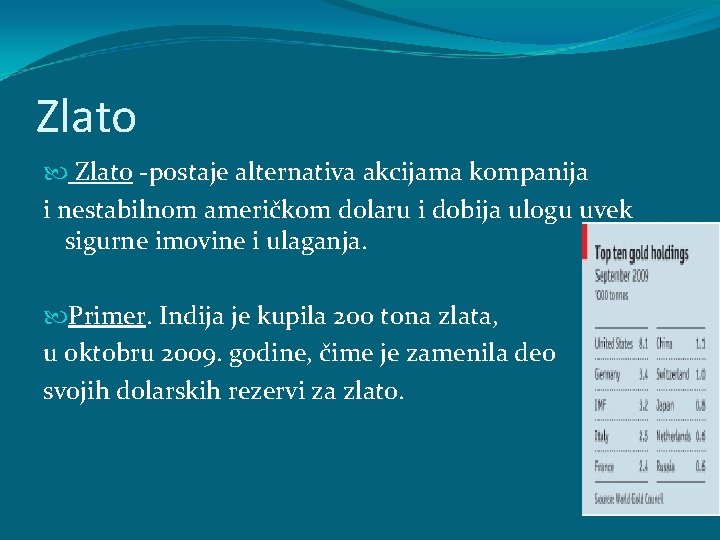
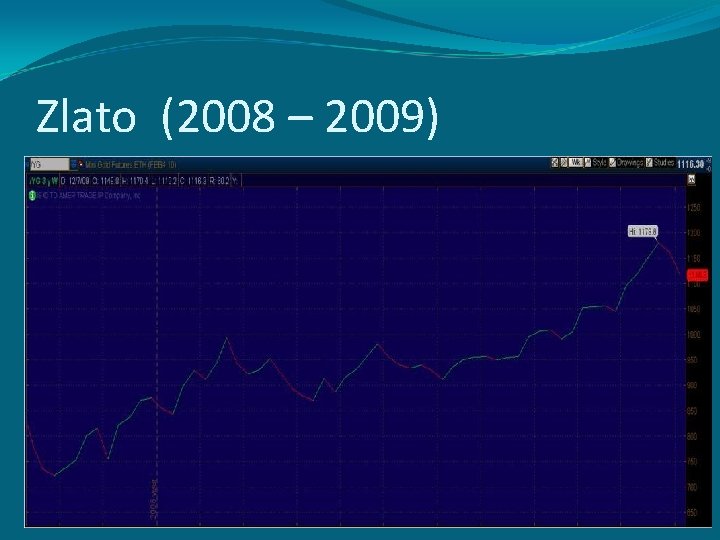
Zlato -postaje alternativa akcijama kompanija i nestabilnom američkom dolaru i dobija ulogu uvek sigurne imovine i ulaganja. Primer. Indija je kupila 200 tona zlata, u oktobru 2009. godine, čime je zamenila deo svojih dolarskih rezervi za zlato.
Zlato (2008 – 2009)
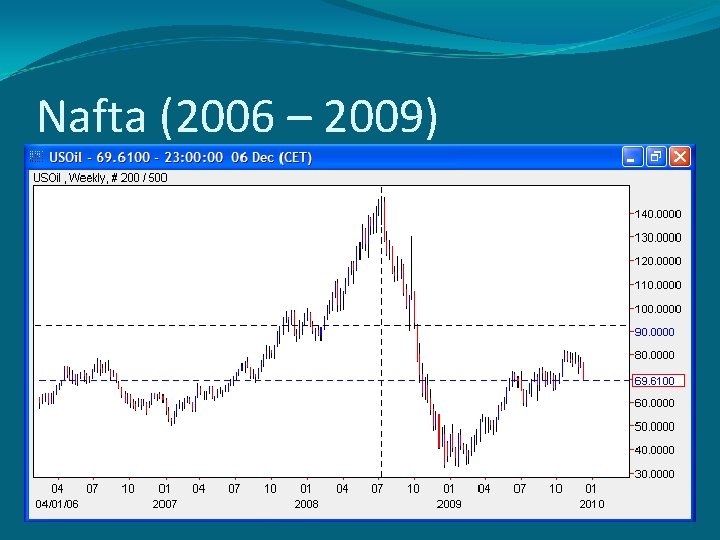
Nafta Veliki broj sektora zavisi nafte. Prevelika cena nafte je neodrživa za razvoj bilo koje ekonomije Uzroci rasta cene nafte Neuravnoteženost ponude i tražnje Slabljenje dolara Špekulativne aktivnosti Uzroci pada cene nafte Recesija smanjila tražnju , špekulativni balon Jačanje dolara
Nafta (2006 – 2009)
Pouke iz krize Neophodnost modifikacije i promene tekućih modela rizika i mehanizama kontrole rizika od strane finansijskih institucija Korekcija uloge “Rating Bureau’s/ Agencies” Eliminisanje nedostataka implementacije Međunarodnih Računovodstvenih Standarda (IFRS) Poboljšavanje kontrole likvidnosti od strane Centralne banke Supervizori nemaju dobru kontrolu stepena rizika finansijskih derivata (MBS, CDO, Credit Default SWAPS, Interest SWAPS). Rizik je podcenjen
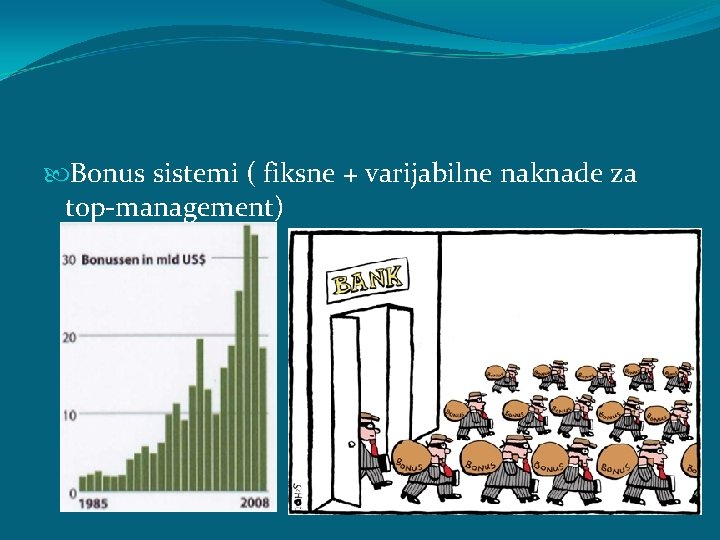
Bonus sistemi ( fiksne + varijabilne naknade za top-management)
Sledeći špekulativni balon. . . Suočavamo se sa stagnirajućom realnom ekonomijom, i hiperaktivnom finansijskom ekonomijom koja traži nove oblasti za špekulaciju, tj. za kreiranje novih špekulativnih balona Mogući kandidati: biotehnologija, alternativna energija, zlato. .
Hvala na pažnji