Universidad Nacional Autnoma de Mxico Facultad de Contadura
- Slides: 95
Universidad Nacional Autónoma de México Facultad de Contaduría y Administración División de Estudios de Posgrado Seminario de Plan de Negocios Tema VI Plan financiero y Evaluación del Proyecto Integrantes: Yadira Mondragón Morales Paula Parra Zapién Alfonso Pérez García Yensi Patricia Urrutia Angeles M. A. Beatriz Chávez Soto
CONTENIDO 1. Presupuesto: Inversión, capital de trabajo, costos y gastos 2. Costo de capital 3. Valor del dinero a través del tiempo 4. Valor presente y costo capitalizado 5. Costo anual uniforme equivalente 6. Métodos de amortización
Una vez que la empresa ha sido establecida y se ha definido la Planeación Estratégica, y de ella derivados los planes específicos, es necesario asignar los recursos necesarios para su cumplimiento, es así como se asigna el recurso económico llamado PRESUPUESTO.
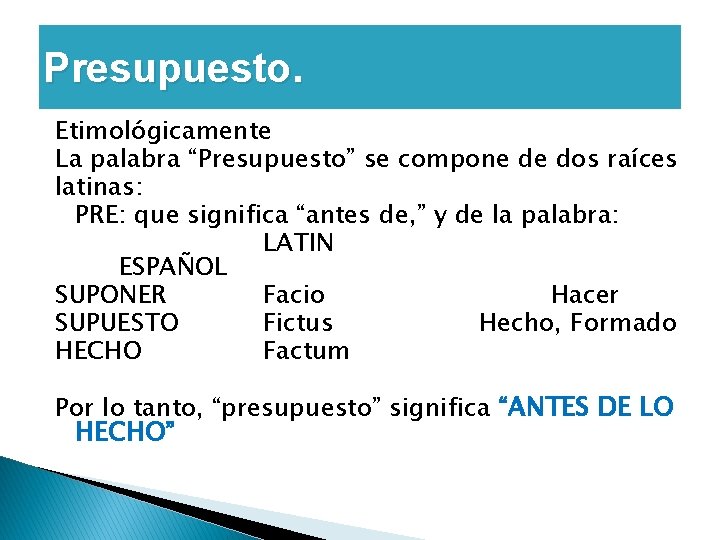
Presupuesto. Etimológicamente La palabra “Presupuesto” se compone de dos raíces latinas: PRE: que significa “antes de, ” y de la palabra: LATIN ESPAÑOL SUPONER Facio Hacer SUPUESTO Fictus Hecho, Formado HECHO Factum Por lo tanto, “presupuesto” significa “ANTES DE LO HECHO”
Presupuesto Según la National Accountant Association: “El presupuesto es un plan que presenta logros esperados, determinados con base a los más eficientes estándares de operación, que están en efecto o en prospecto en el momento de ser establecido”
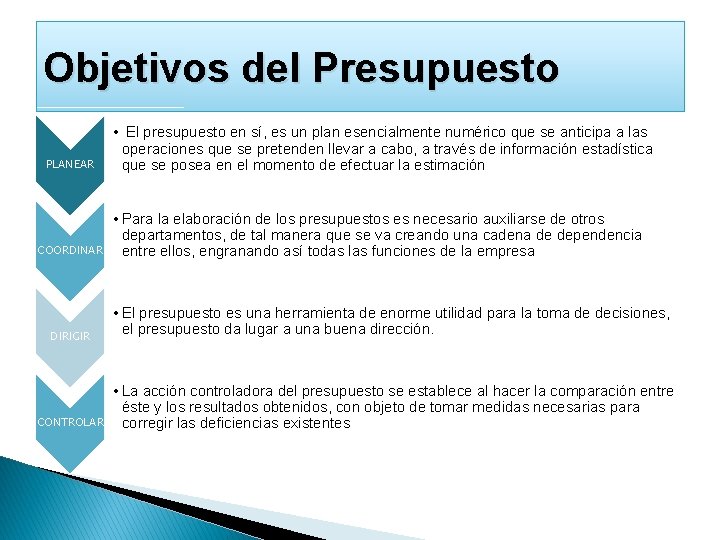
Objetivos del Presupuesto PLANEAR COORDINAR DIRIGIR CONTROLAR • El presupuesto en sí, es un plan esencialmente numérico que se anticipa a las operaciones que se pretenden llevar a cabo, a través de información estadística que se posea en el momento de efectuar la estimación • Para la elaboración de los presupuestos es necesario auxiliarse de otros departamentos, de tal manera que se va creando una cadena de dependencia entre ellos, engranando así todas las funciones de la empresa • El presupuesto es una herramienta de enorme utilidad para la toma de decisiones, el presupuesto da lugar a una buena dirección. • La acción controladora del presupuesto se establece al hacer la comparación entre éste y los resultados obtenidos, con objeto de tomar medidas necesarias para corregir las deficiencias existentes
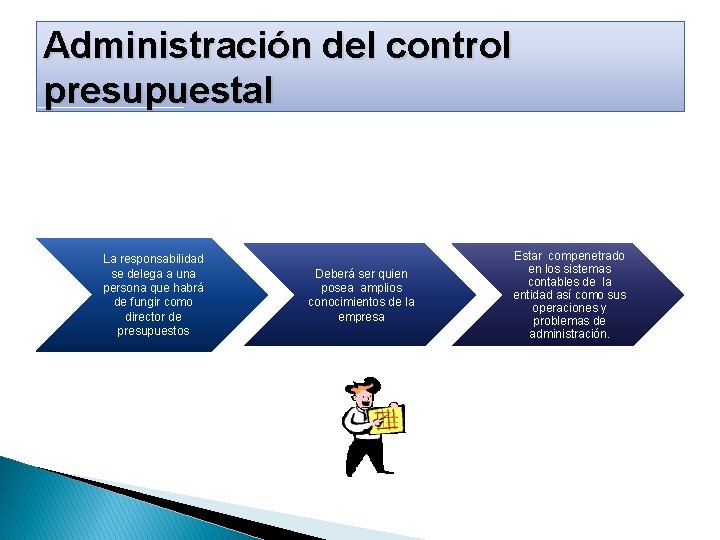
Administración del control presupuestal La responsabilidad se delega a una persona que habrá de fungir como director de presupuestos Deberá ser quien posea amplios conocimientos de la empresa Estar compenetrado en los sistemas contables de la entidad así como sus operaciones y problemas de administración.
Las principales funciones del director de presupuestos son: � Formular el presupuesto general � Preparar estados pro forma y presupuestados � Coordinar y supervisar los presupuestos parciales � Aprobar el diseño de las formas que se utilizan � Informar oportunamente a su comité y superiores � Aprobar o ajustar las operaciones de los presupuestos
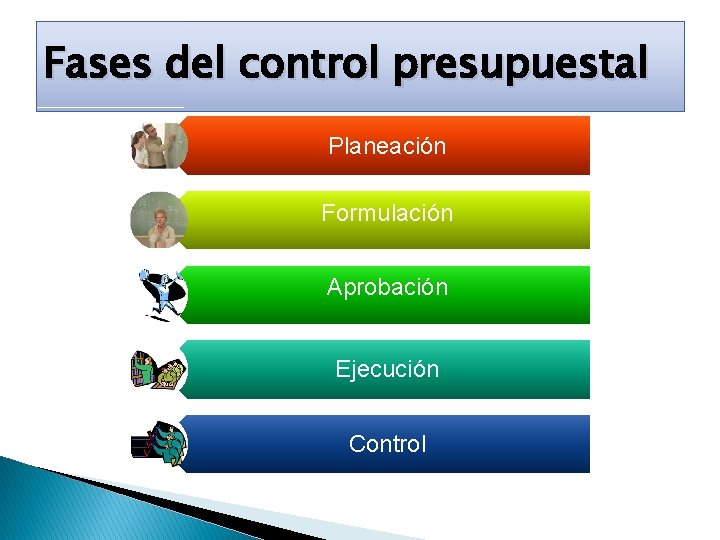
Fases del control presupuestal Planeación Formulación Aprobación Ejecución Control
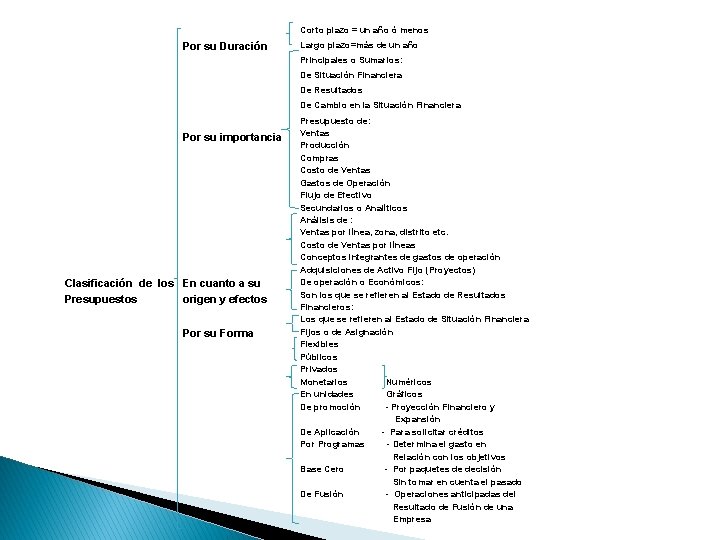
Corto plazo = un año ó menos Por su Duración Largo plazo=más de un año Principales o Sumarios: De Situación Financiera De Resultados De Cambio en la Situación Financiera Por su importancia Clasificación de los En cuanto a su Presupuestos origen y efectos Por su Forma Presupuesto de: Ventas Producción Compras Costo de Ventas Gastos de Operación Flujo de Efectivo Secundarios o Analíticos Análisis de : Ventas por línea, zona, distrito etc. Costo de Ventas por líneas Conceptos integrantes de gastos de operación Adquisiciones de Activo Fijo (Proyectos) De operación o Económicos: Son los que se refieren al Estado de Resultados Financieros: Los que se refieren al Estado de Situación Financiera Fijos o de Asignación Flexibles Públicos Privados Monetarios Numéricos En unidades Gráficos De promoción - Proyección Financiero y Expansión De Aplicación - Para solicitar créditos Por Programas - Determina el gasto en Relación con los objetivos Base Cero - Por paquetes de decisión Sin tomar en cuenta el pasado De Fusión - Operaciones anticipadas del Resultado de Fusión de una Empresa
Presupuesto de Ingresos. Es el primer paso en la implantación de todo programa presupuestario, ya que este renglón es el único que proporciona los medios para poder llevar a cabo las operaciones de la negociación, el presupuesto de ingreso esta formado por los siguientes presupuestos: Presupuesto de ventas, Presupuesto de otros ingresos (prestamos, operaciones financieras y aumentos de capital)
Presupuesto de Ventas: � Este presupuesto constituye el punto de partida de un sistema presupuestal, ya que son las ventas la fuente principal de ingresos de los que depende la empresa para su funcionamiento. � También se le ha llamado la “columna vertebral” del proceso presupuestal, por depender de él, la estimación de la producción, costos de distribución, gastos financieros, de operación, compras, entre otras.
Pronóstico de ventas � Son predicciones o estimaciones que se hacen con base a la experiencia; cualquier pronóstico de ventas tiene como ingredientes, aunque en distintas proporciones, la experiencia del pasado, el conocimiento del presente y las predicciones para el futuro.
Pronóstico de ventas La recolección de los datos que se necesitan para realizarlo, son proporcionados por los registros contables y estadísticos, debe hacerse tomando en cuenta los factores internos y externos que han afectado y afectarán las ventas.
Factores externos: Tendencias de las ventas en relación con las fluctuaciones económicas del país. Para poder pronosticar las ventas en un futuro, se debe tener en cuenta; la situación económica teniendo en cuenta: • • La tendencia a largo plazo Las variaciones cíclicas a corto plazo Las variaciones estacionales Las probabilidades, para tomar en cuenta el riesgo cuyo comportamiento es de manera aleatoria.
Factores externos: Las fuerzas económicas y sus índices • Ingreso nacional, distribución de la riqueza, población y composición de edades, estabilidad política, controles gubernamentales, ingreso per cápita, poder adquisitivo, precios de mayoreo y menudeo, inversiones nacionales y extranjeras, La competencia • Este factor juega un papel muy importante en la planificación de las ventas y de manera muy especial en la fijación de los precios de venta; sus precios deben estar al mismo nivel de los productos competidores y al mismo tiempo tiene que recuperar los costos y gastos en que se incurrieron y obtener una utilidad.
Factores internos: Políticas administrativas: Son líneas de conducta que señalan los administradores de la empresa para cumplir con sus objetivos a corto plazo Políticas de crédito: Son lineamientos en cuanto a las ventas a crédito, sus límites, alcances etc. lo que podría representar una limitación en el volumen de ventas o viceversa y que esta muy ligado con la capacidad de producción y financiera de la empresa. Políticas de precios: Deberá comprender un estudio de la potencialidad económica del lugar así como los gastos a efectuarse
Factores internos: Capacidad de producción: El volumen de ventas que se planea debe estar en concordancia a lo que la planta puede o no producir Situación financiera: Al realizarse las estimaciones de cualquier renglón debe observarse la situación financiera general.
Presupuesto de otros ingresos Se refiere a ingresos propios y ajenos, que no son los normales, no consuetudinarios o sean los accesorios que tienen una entidad como: � Préstamo y operaciones financieras, en los que se integran aspectos bancarios refaccionarios, de habilitación avío, emisión de obligaciones, hipotecarios etc. � Aumentos de Capital, por entregas en efectivo, etc. Es común que se encuentre dentro del presupuesto lo referente a otras ventas que por, cierto, tienen las mismas características de no ser básica, propias, normales y características; entre éstas se encuentran las ventas de activos fijos, de desperdicios, desechos etc.
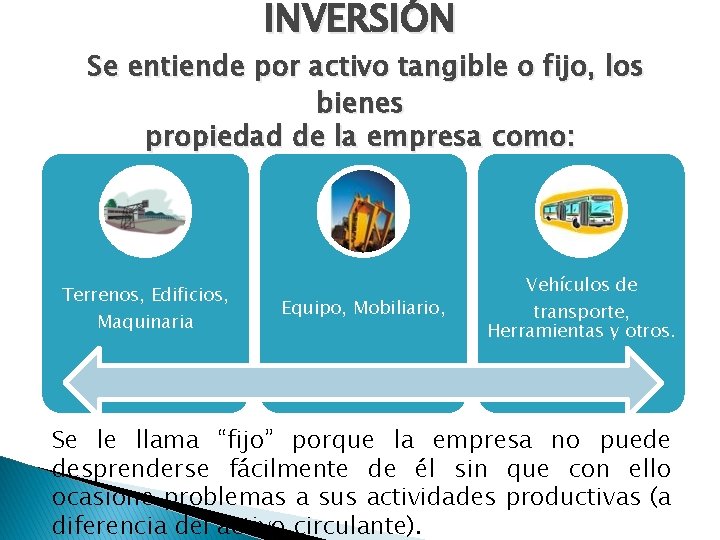
INVERSIÓN Se entiende por activo tangible o fijo, los bienes propiedad de la empresa como: Terrenos, Edificios, Maquinaria Equipo, Mobiliario, Vehículos de transporte, Herramientas y otros. Se le llama “fijo” porque la empresa no puede desprenderse fácilmente de él sin que con ello ocasione problemas a sus actividades productivas (a diferencia del activo circulante).
INVERSIÓN La inversión inicial comprende la adquisición de todos los activos fijos o tangibles y diferidos o intangibles necesarios para iniciar las operaciones de la empresa, con excepción del capital de trabajo.
INVERSIÓN Se entiende por activo intangible al conjunto de bienes de propiedad de la empresa necesarios para su funcionamiento y que incluyen: Patentes de Invención, Marcas, Diseños Comerciales o Industriales, Nombres Comerciales, Asistencia Técnica o Transferencia de Tecnología, Instalación y puesta en marcha, contratos de servicios (como luz, teléfono, agua, corriente trifásica y servicios notariales), estudios que tiendan a mejoraren el presente o en el futuro el funcionamiento de la empresa, como estudios administrativos o de ingeniería
INVERSIÓN En el caso del costo del terreno, éste debe incluir el precio de compra del lote, las comisiones a agentes, honorarios y gastos notariales, y aún el costo de demolición de estructuras existentes que no se necesiten para los fines que se pretenda dar al terreno. En el caso del costo de equipo y la maquinaria, debe verificarse si éste incluye fletes, instalación y puesta en marcha.
PRESUPUESTO DE INVERSIÓN
4 Presupuestos de inversión 4 Considera aquellos movimientos contables y financieros de corto y largo plazo, que se producirán en la empresa como resultado de un programa de inversiones. 4 Se enfocan principalmente en la compra de activos fijos. Las inversiones responden a decisiones de largo plazo, con base a una planeación estratégica que requiere estudios especiales. Estas inversiones son necesarias para: � Mantener y conservar la capacidad de producción � Preservar o mejorar el rendimiento de los activos � Expandir las operaciones, si la demanda lo permite.
Inversión Fija � Desembolso que se realiza con el fin de adquirir los medios tangibles necesarios para realizar las actividades del proyecto. � La depreciación es su característica principal de recuperación. Ejemplos de inversión fija: � Capital invertido en el terreno � Gastos en la obra civil. � Maquinaria. � Equipo de oficina. � Equipo de transporte. � Gastos imprevistos. de la planta.
Inversión Diferida � Gasto sobre los bienes intangibles que complementan permiten y apoyan la acción de la inversión fija su existencia, incumbe sólo al proyecto. � Ejemplos incluyen: � Costos de los estudios. � Gastos del proyecto final. � Investigaciones. � Inversión en la organización de la empresa. � Concesiones, permisos y patentes para la puesta en marcha de la empresa. � Compra de insumos.
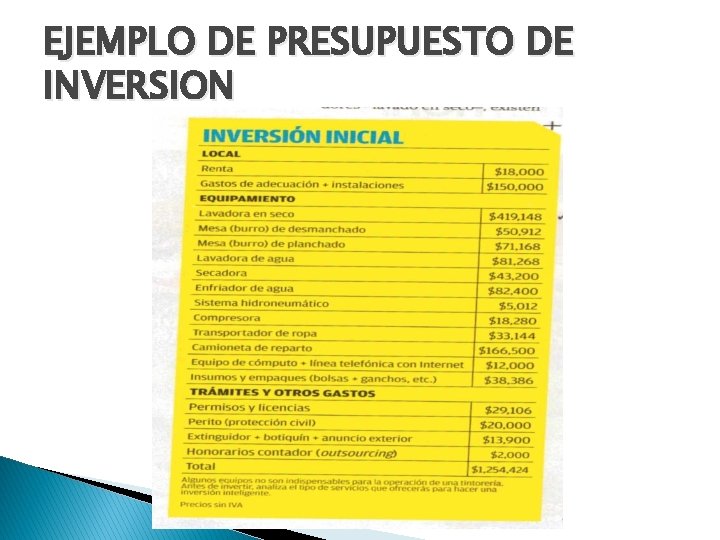
EJEMPLO DE PRESUPUESTO DE INVERSION
CAPITAL DE TRABAJO
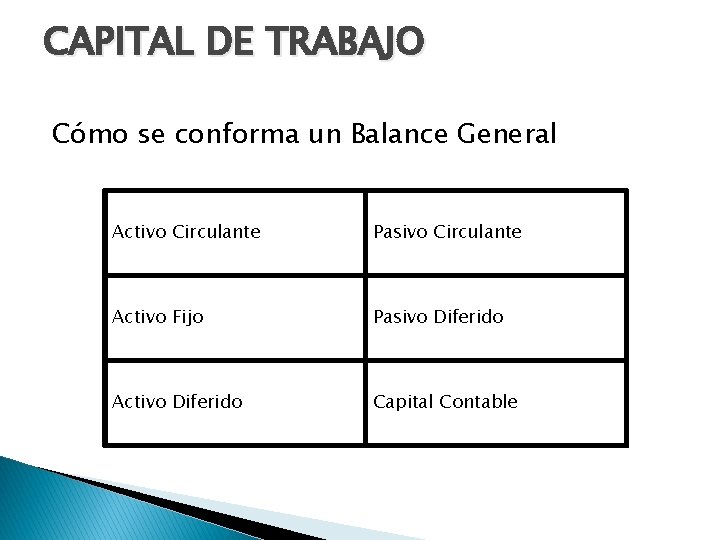
CAPITAL DE TRABAJO Cómo se conforma un Balance General Activo Circulante Pasivo Circulante Activo Fijo Pasivo Diferido Activo Diferido Capital Contable
CAPITAL DE TRABAJO � Activo Entiéndase al activo dentro de una organización como todos los bienes y derechos que le pertenecen y que son generados por un financiamiento o una aportación propia en términos monetarios.
CAPITAL DE TRABAJO � Pasivo Entiéndase al pasivo dentro de una organización como todas las obligaciones que le son propias y que son generados para financiar o apalancar las actividades de la organización. Todo en términos monetarios.
CAPITAL DE TRABAJO � Capital Contable Entiéndase como el derecho de los propietarios sobre los activos netos que surge por aportaciones de los dueños, por transacciones y otros eventos o circunstancias que afectan una entidad, el cual se ejerce mediante reembolso o distribución.
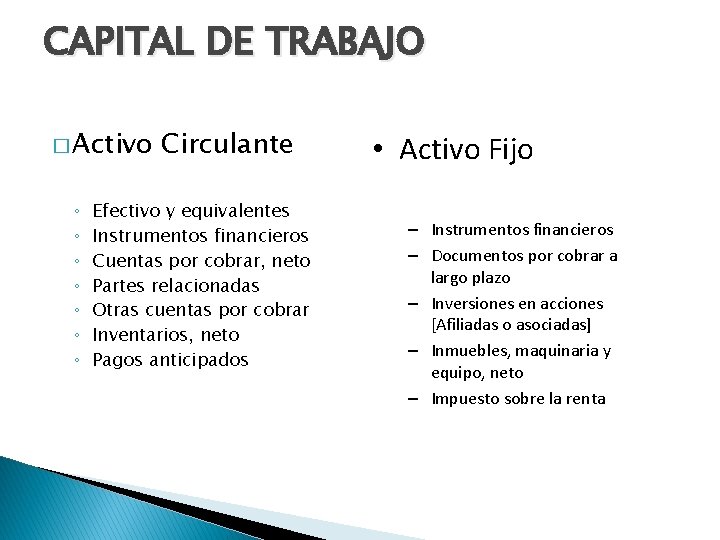
CAPITAL DE TRABAJO � Activo ◦ ◦ ◦ ◦ Circulante Efectivo y equivalentes Instrumentos financieros Cuentas por cobrar, neto Partes relacionadas Otras cuentas por cobrar Inventarios, neto Pagos anticipados • Activo Fijo – Instrumentos financieros – Documentos por cobrar a largo plazo – Inversiones en acciones [Afiliadas o asociadas] – Inmuebles, maquinaria y equipo, neto – Impuesto sobre la renta
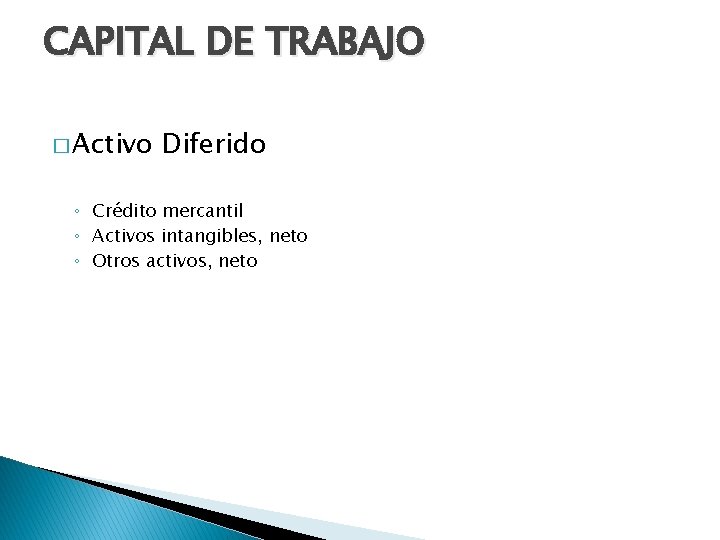
CAPITAL DE TRABAJO � Activo Diferido ◦ Crédito mercantil ◦ Activos intangibles, neto ◦ Otros activos, neto
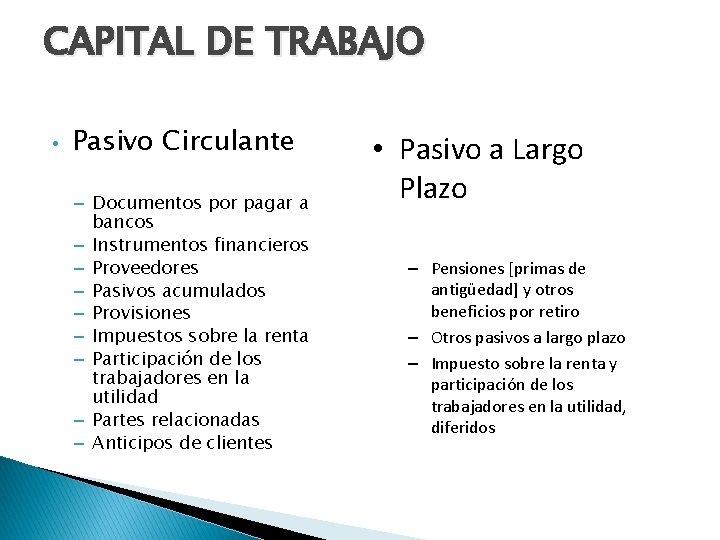
CAPITAL DE TRABAJO • Pasivo Circulante – Documentos por pagar a bancos – Instrumentos financieros – Proveedores – Pasivos acumulados – Provisiones – Impuestos sobre la renta – Participación de los trabajadores en la utilidad – Partes relacionadas – Anticipos de clientes • Pasivo a Largo Plazo – Pensiones [primas de antigüedad] y otros beneficios por retiro – Otros pasivos a largo plazo – Impuesto sobre la renta y participación de los trabajadores en la utilidad, diferidos
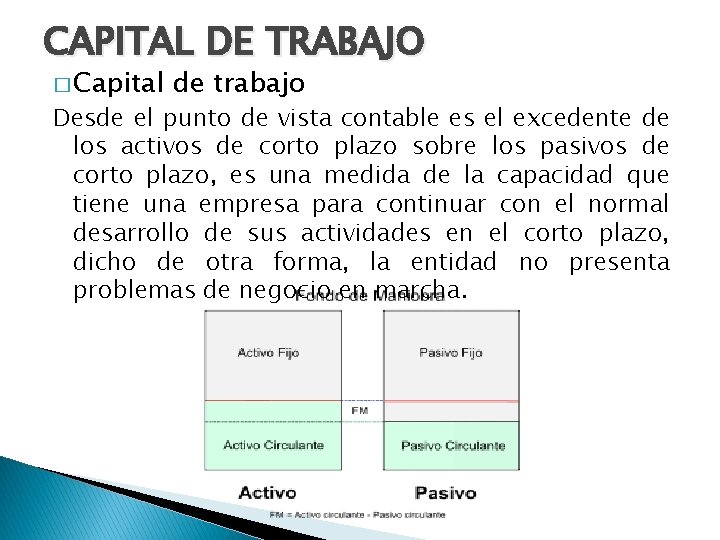
CAPITAL DE TRABAJO � Capital de trabajo Desde el punto de vista contable es el excedente de los activos de corto plazo sobre los pasivos de corto plazo, es una medida de la capacidad que tiene una empresa para continuar con el normal desarrollo de sus actividades en el corto plazo, dicho de otra forma, la entidad no presenta problemas de negocio en marcha.
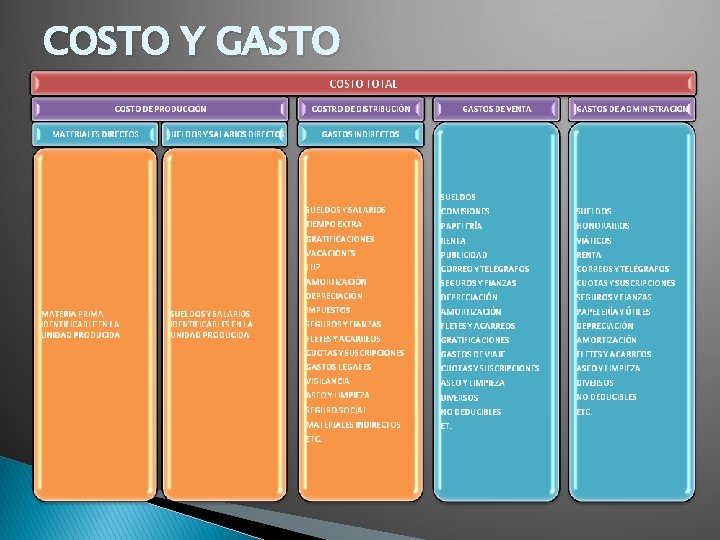
COSTO Y GASTO • Costo Es el valor al que se incurre en un bien tangible (producto). Es decir, económicamente hablando, representa toda inversión necesaria para producir y vender un artículo y se puede clasificar en costo de producción, costo de distribución, y costo administrativo. • Gasto Es la inversión que se efectúa, ya sea en una forma directa o indirecta; necesariamente, para la consecución de un bien tangible (producto).
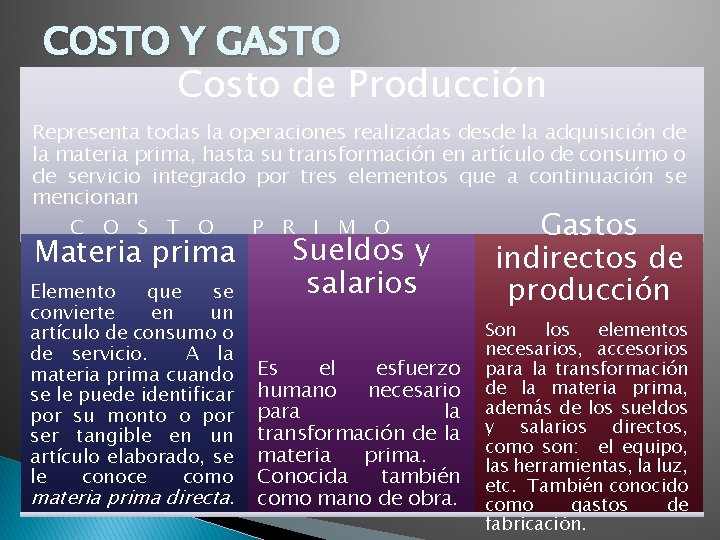
COSTO Y GASTO Costo de Producción Representa todas la operaciones realizadas desde la adquisición de la materia prima, hasta su transformación en artículo de consumo o de servicio integrado por tres elementos que a continuación se mencionan C O S T O P R I M O Gastos Materia prima Elemento que se convierte en un artículo de consumo o de servicio. A la materia prima cuando se le puede identificar por su monto o por ser tangible en un artículo elaborado, se le conoce como materia prima directa. Sueldos y salarios indirectos de producción Es el esfuerzo humano necesario para la transformación de la materia prima. Conocida también como mano de obra. Son los elementos necesarios, accesorios para la transformación de la materia prima, además de los sueldos y salarios directos, como son: el equipo, las herramientas, la luz, etc. También conocido como gastos de fabricación.
COSTO Y GASTO
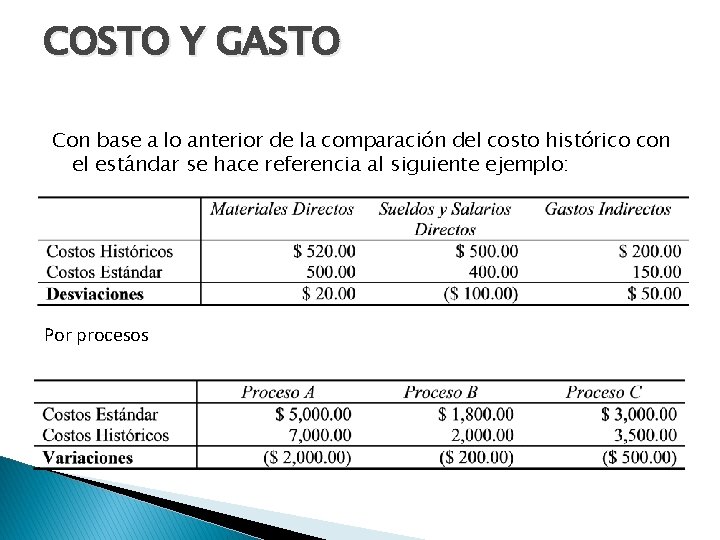
COSTO Y GASTO COSTOS ESTIMADO S Llamados también costos predeterminados, el cálculo se basa en la experiencia habida, en el conocimiento más o menos amplio del costo que se desea predeterminar. El costo estimado indica lo que puede costar algo, cuando se saben los costos reales se hacen los ajustes al costo real y dichas diferencias son denominadas variaciones al costo estimado. Las variaciones entre el costo estimado y el real deben ser determinadas por el mismo periodo.
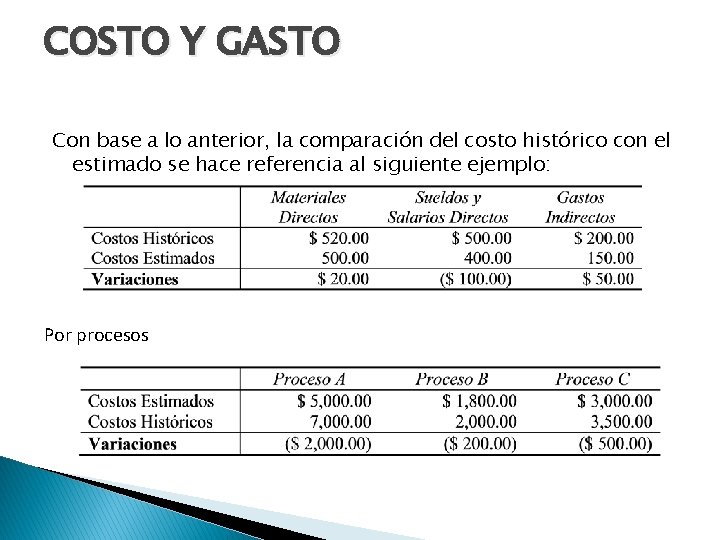
COSTO Y GASTO Con base a lo anterior, la comparación del costo histórico con el estimado se hace referencia al siguiente ejemplo: Por procesos
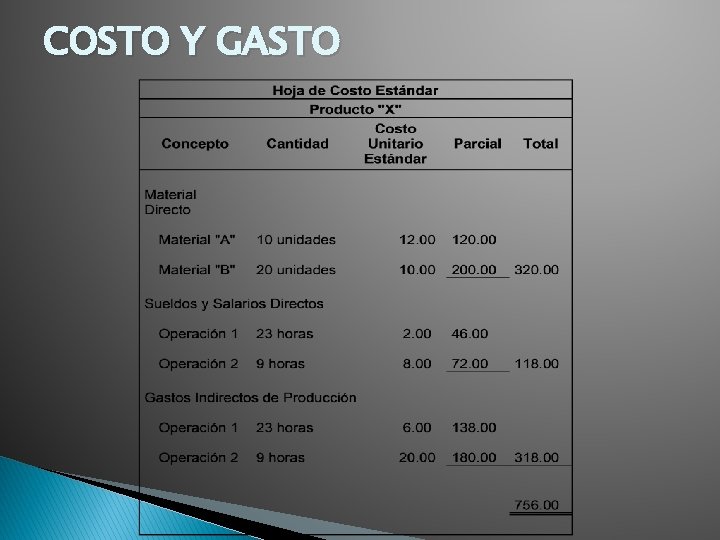
COSTO Y GASTO COSTOS ESTÁNDAR Técnica que sirve de instrumento de medición de la eficiencia, porque su determinación está basada en la eficiencia del trabajo de la entidad. Este modelo de costo indica lo que debe costar un artículo, con base a los cálculos de pérdidas de tiempo, mermas y desperdicios; además, del aprovechamiento del esfuerzo humano y la capacidad productiva de la maquinaria, promedios dictados por la experiencia y por los estudios hechos por los técnicos en la materia. En el costo estándar se hacen comparaciones de lo que debe costar una mercancía y lo que realmente costó a lo que las diferencias se les llaman desviaciones.
COSTO Y GASTO Con base a lo anterior de la comparación del costo histórico con el estándar se hace referencia al siguiente ejemplo: Por procesos
COSTO Y GASTO Determinación del costo estándar: • Determinación de los Materiales Directos: Se calculan • Determinación las mermas, desperdicios para saber el valor de los materiales directos que deben utilizarse en el producto. Aspecto importante, los precios con los proveedores. de los Sueldos y Salarios: Investigaciones técnicas que son fundamentales para la predeterminación del costo del esfuerzo humano, cantidades de tiempo necesarias para obtener cierto volumen de producción o conocer la productividad por hora hombre.
COSTO Y GASTO
COSTO DE CAPITAL “Si quieres ser rico no aprendas solamente a saber como se gana, sino también como se invierte” Benjamín Franklin
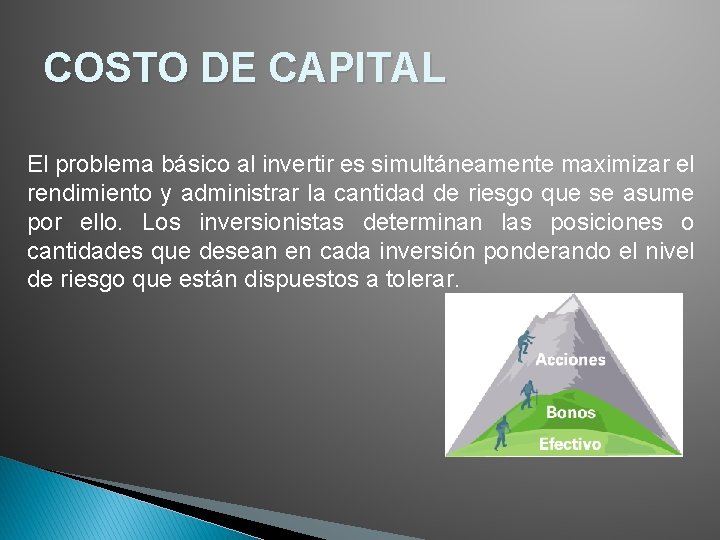
COSTO DE CAPITAL El problema básico al invertir es simultáneamente maximizar el rendimiento y administrar la cantidad de riesgo que se asume por ello. Los inversionistas determinan las posiciones o cantidades que desean en cada inversión ponderando el nivel de riesgo que están dispuestos a tolerar.
COSTO DE CAPITAL Para formarse, toda empresa debe realizar una inversión inicial. El capital que forma esta inversión puede provenir de varias fuentes: • sólo de personas físicas (inversionistas), • de éstas con personas morales (otras empresas), • de inversionistas e instituciones • de crédito (bancos), o • de una mezcla de los tres • anteriores.
COSTO DE CAPITAL : DEFINICION El costo de capital es el costo de financiar sus activos o bien el costo de financiar todos los proyectos de la empresa
CALCULO DEL COSTO DE CAPITAL PROMEDIO PONDERADO (C. C. P. P. ): El costo promedio ponderado de capital, describe el promedio de los costos de los financiamientos provenientes de diferentes fuentes de endeudamiento y de la aportación de capital de los socios , que demandan las organizaciones empresariales para atender sus diversas necesidades en activos o bien para emprender nuevos negocios.
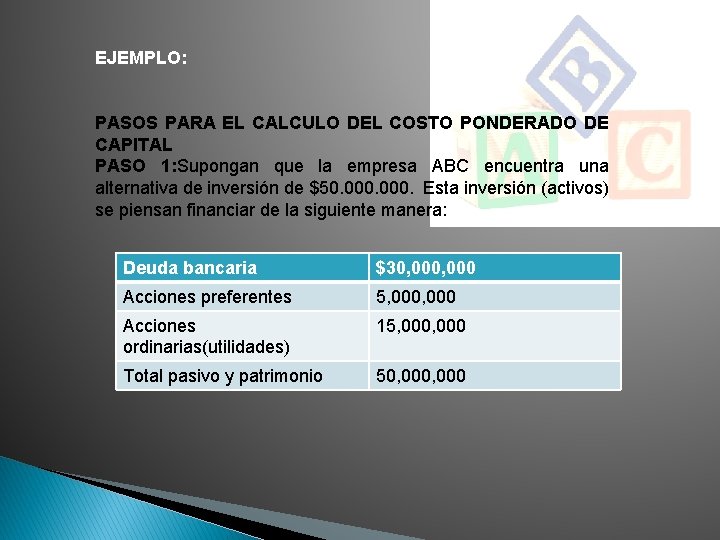
EJEMPLO: PASOS PARA EL CALCULO DEL COSTO PONDERADO DE CAPITAL PASO 1: Supongan que la empresa ABC encuentra una alternativa de inversión de $50. 000. Esta inversión (activos) se piensan financiar de la siguiente manera: Deuda bancaria $30, 000 Acciones preferentes 5, 000 Acciones ordinarias(utilidades) 15, 000 Total pasivo y patrimonio 50, 000
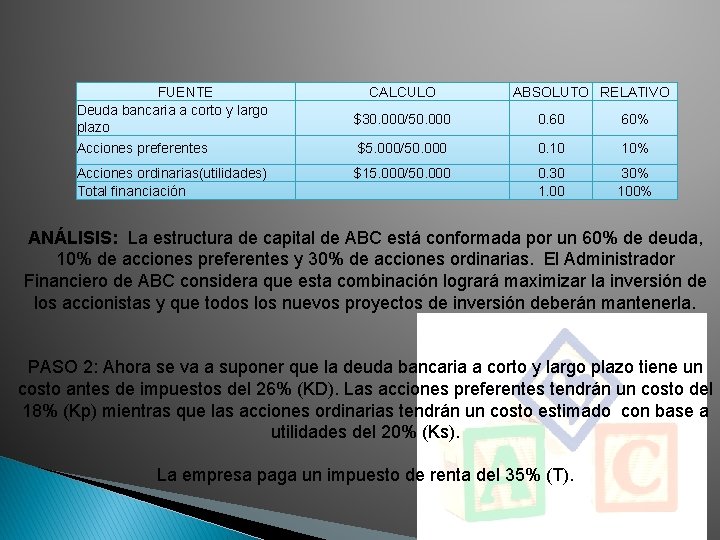
FUENTE Deuda bancaria a corto y largo plazo Acciones preferentes Acciones ordinarias(utilidades) Total financiación CALCULO ABSOLUTO RELATIVO $30. 000/50. 000 0. 60 60% $5. 000/50. 000 0. 10 10% $15. 000/50. 000 0. 30 1. 00 30% 100% ANÁLISIS: La estructura de capital de ABC está conformada por un 60% de deuda, 10% de acciones preferentes y 30% de acciones ordinarias. El Administrador Financiero de ABC considera que esta combinación logrará maximizar la inversión de los accionistas y que todos los nuevos proyectos de inversión deberán mantenerla. PASO 2: Ahora se va a suponer que la deuda bancaria a corto y largo plazo tiene un costo antes de impuestos del 26% (KD). Las acciones preferentes tendrán un costo del 18% (Kp) mientras que las acciones ordinarias tendrán un costo estimado con base a utilidades del 20% (Ks). La empresa paga un impuesto de renta del 35% (T).
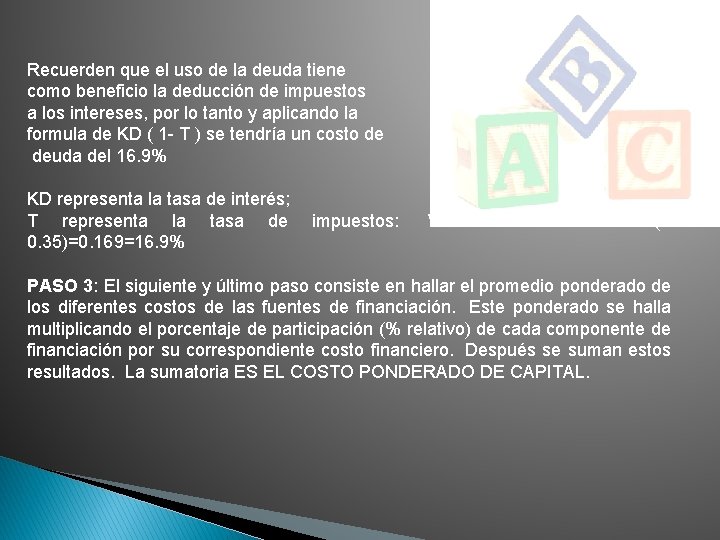
Recuerden que el uso de la deuda tiene como beneficio la deducción de impuestos a los intereses, por lo tanto y aplicando la formula de KD ( 1 - T ) se tendría un costo de deuda del 16. 9% KD representa la tasa de interés; T representa la tasa de impuestos: 0. 35)=0. 169=16. 9% Valores absolutos: 0. 26(1 - PASO 3: El siguiente y último paso consiste en hallar el promedio ponderado de los diferentes costos de las fuentes de financiación. Este ponderado se halla multiplicando el porcentaje de participación (% relativo) de cada componente de financiación por su correspondiente costo financiero. Después se suman estos resultados. La sumatoria ES EL COSTO PONDERADO DE CAPITAL.
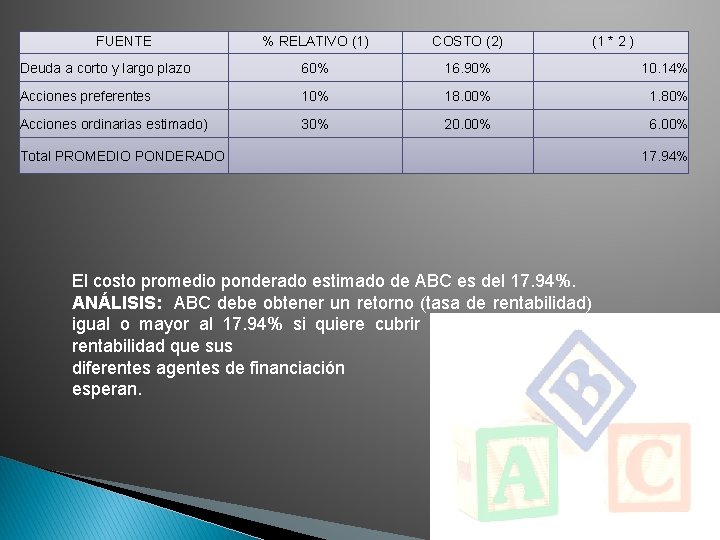
FUENTE % RELATIVO (1) COSTO (2) (1 * 2 ) Deuda a corto y largo plazo 60% 16. 90% 10. 14% Acciones preferentes 10% 18. 00% 1. 80% Acciones ordinarias estimado) 30% 20. 00% 6. 00% Total PROMEDIO PONDERADO El costo promedio ponderado estimado de ABC es del 17. 94%. ANÁLISIS: ABC debe obtener un retorno (tasa de rentabilidad) igual o mayor al 17. 94% si quiere cubrir las expectativas de rentabilidad que sus diferentes agentes de financiación esperan. 17. 94%
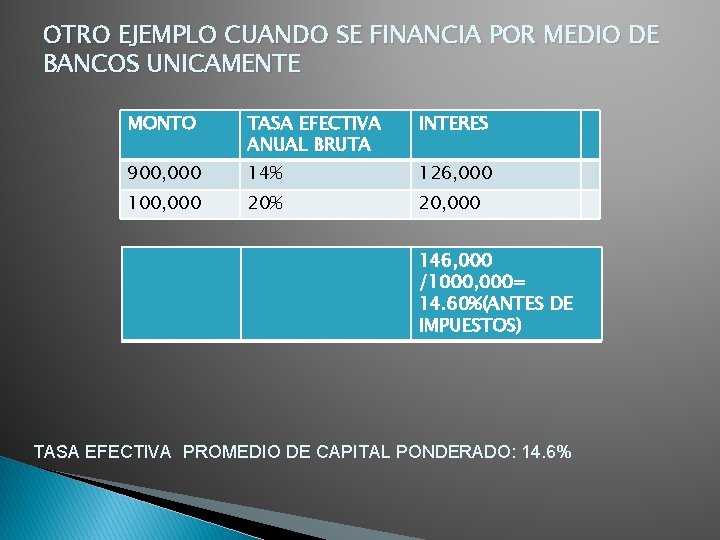
OTRO EJEMPLO CUANDO SE FINANCIA POR MEDIO DE BANCOS UNICAMENTE MONTO TASA EFECTIVA ANUAL BRUTA INTERES 900, 000 14% 126, 000 100, 000 20% 20, 000 146, 000 /1000, 000= 14. 60%(ANTES DE IMPUESTOS) TASA EFECTIVA PROMEDIO DE CAPITAL PONDERADO: 14. 6%
El valor del dinero a través del tiempo El valor del dinero en el tiempo (en inglés, Time Value of Money, abreviado usualmente como TVM) es un concepto basado en la premisa de que un inversionista prefiere recibir un pago de una suma fija de dinero hoy, en lugar de recibir el mismo monto en una fecha futura. En particular, si se recibe hoy una suma de dinero, se puede obtener interés sobre ese dinero.
VALOR DEL DINERO A TRAVÉS DEL TIEMPO Al estar las personas relacionadas con el uso y manejo del dinero es necesario comprender de una forma clara y sin complejidades cómo el dinero puede ganar, perder o cambiar de valor con el transcurso del tiempo.
VALOR DEL DINERO A TRAVÉS DEL TIEMPO En la actualidad las actividades económicas se basan en el concepto de interés o intereses y significa la cantidad que se paga por hacer uso del dinero solicitado en préstamo o crédito.
VALOR DEL DINERO A TRAVÉS DEL TIEMPO El valor del dinero a través del tiempo significa que cantidades iguales de dinero no tienen el mismo valor, si se encuentran en puntos diferentes en el tiempo y si la tasa de interés es mayor que cero.
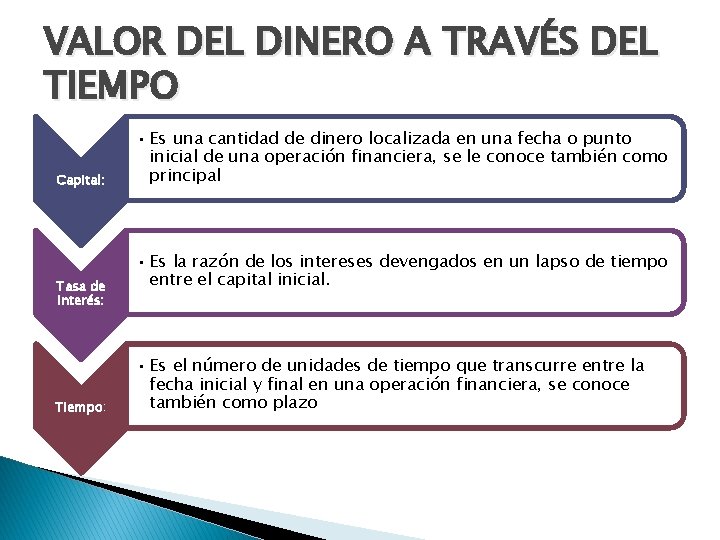
VALOR DEL DINERO A TRAVÉS DEL TIEMPO Capital: Tasa de interés: Tiempo: • Es una cantidad de dinero localizada en una fecha o punto inicial de una operación financiera, se le conoce también como principal • Es la razón de los intereses devengados en un lapso de tiempo entre el capital inicial. • Es el número de unidades de tiempo que transcurre entre la fecha inicial y final en una operación financiera, se conoce también como plazo
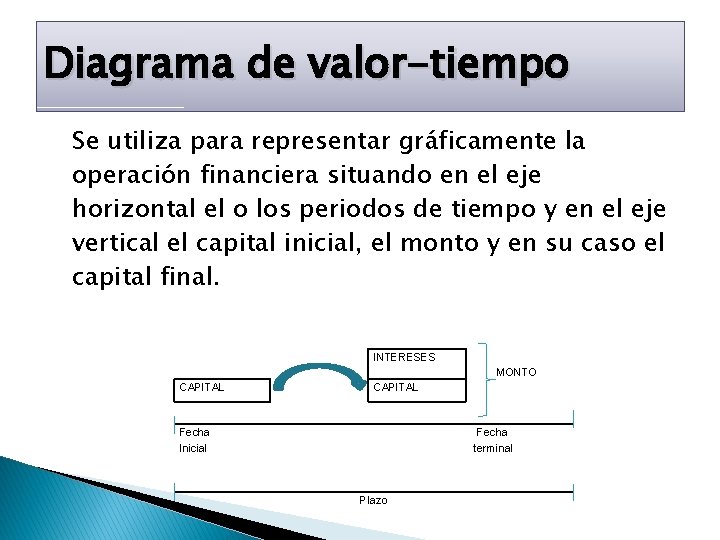
Diagrama de valor-tiempo Se utiliza para representar gráficamente la operación financiera situando en el eje horizontal el o los periodos de tiempo y en el eje vertical el capital inicial, el monto y en su caso el capital final. INTERESES MONTO CAPITAL Fecha Inicial Fecha terminal Plazo
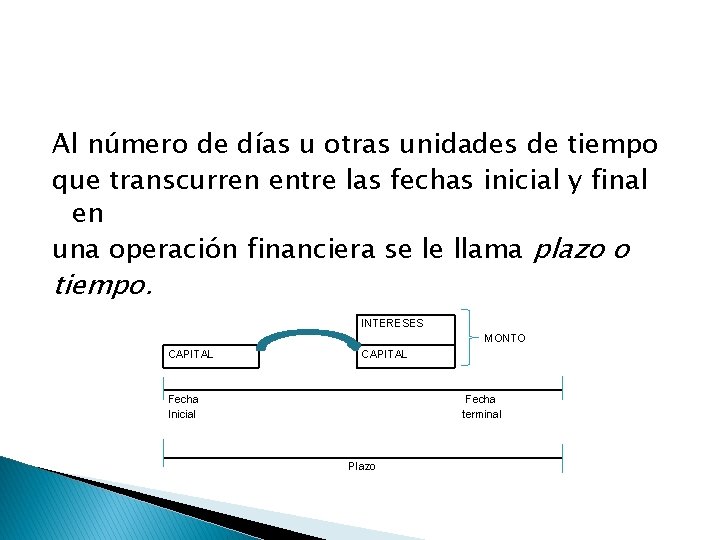
Al número de días u otras unidades de tiempo que transcurren entre las fechas inicial y final en una operación financiera se le llama plazo o tiempo. INTERESES MONTO CAPITAL Fecha Inicial Fecha terminal Plazo
El interés simple Es aquel que se calcula sobre un capital inicial que permanece invariable en el tiempo y los intereses que se manejan por separado y se retiran de la operación financiera. En consecuencia el interés que se obtiene en cada intervalo unitario de tiempo es siempre el mismo.
Interés compuesto Se utiliza interés compuesto, cuando los intereses a su vez generan intereses.
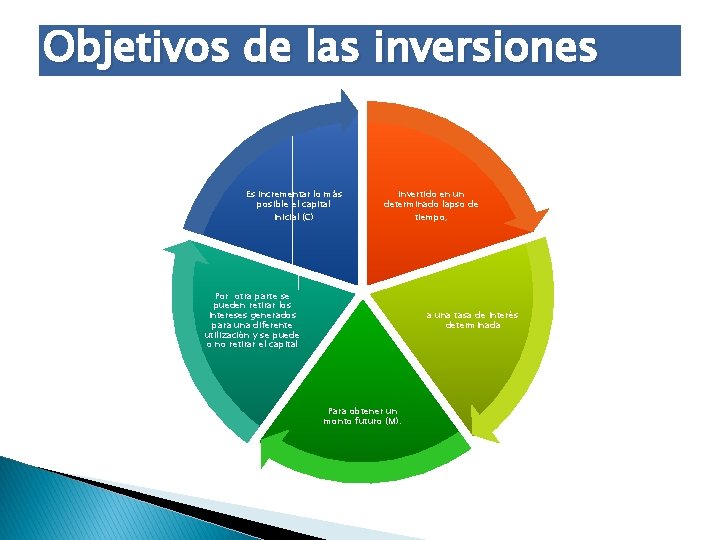
Objetivos de las inversiones Es incrementar lo más posible el capital inicial (C) Invertido en un determinado lapso de tiempo, Por otra parte se pueden retirar los intereses generados para una diferente utilización y se puede o no retirar el capital a una tasa de interés determinada Para obtener un monto futuro (M).
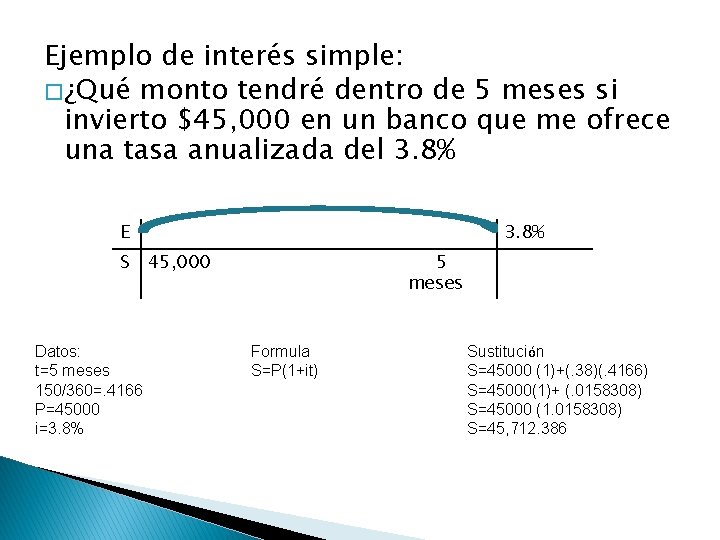
Ejemplo de interés simple: � ¿Qué monto tendré dentro de 5 meses si invierto $45, 000 en un banco que me ofrece una tasa anualizada del 3. 8% E S Datos: t=5 meses 150/360=. 4166 P=45000 i=3. 8% 45, 000 5 meses Formula S=P(1+it) Sustitución S=45000 (1)+(. 38)(. 4166) S=45000(1)+ (. 0158308) S=45000 (1. 0158308) S=45, 712. 386
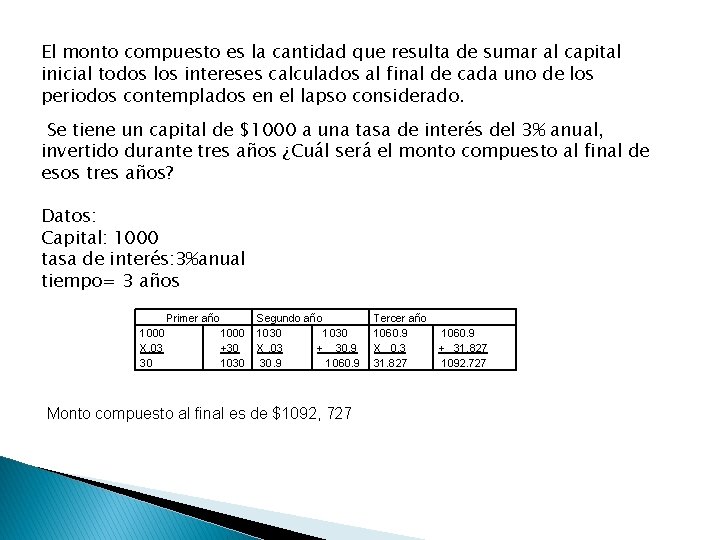
El monto compuesto es la cantidad que resulta de sumar al capital inicial todos los intereses calculados al final de cada uno de los periodos contemplados en el lapso considerado. Se tiene un capital de $1000 a una tasa de interés del 3% anual, invertido durante tres años ¿Cuál será el monto compuesto al final de esos tres años? Datos: Capital: 1000 tasa de interés: 3%anual tiempo= 3 años Primer año 1000 X. 03 30 1000 +30 1030 Segundo año 1030 X. 03 + 30. 9 1060. 9 Monto compuesto al final es de $1092, 727 Tercer año 1060. 9 X 0. 3 31. 827 1060. 9 + 31. 827 1092. 727
Conceptos financieros relacionados con el valor del dinero en el tiempo y la evaluación de proyectos de inversión Valor futuro Valor presente Tasa de descuento o costo de capital
Valor futuro Es la cantidad a la cual un flujo o serie de flujos de efectivo crecerá durante uno o más periodos con una tasa de interés simple o compuesto.
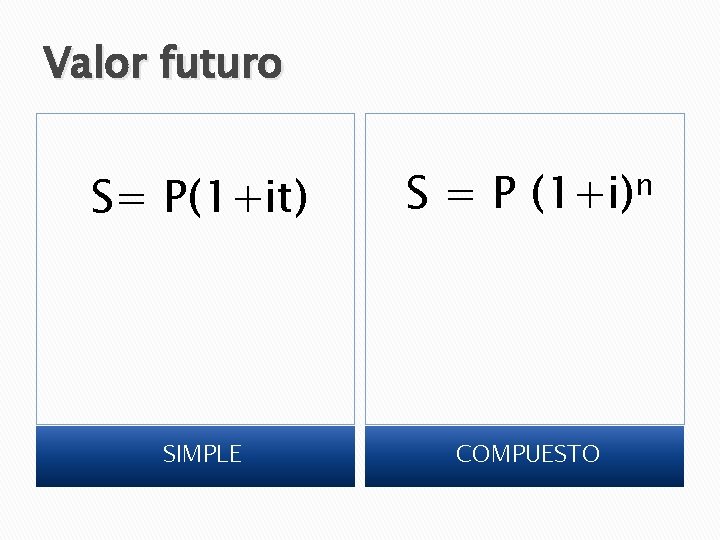
Valor futuro S= P(1+it) S = P (1+i)n SIMPLE COMPUESTO
Valor presente El valor que el día de hoy tiene un flujo o serie de flujos de efectivo que se espera recibir en el futuro. Para calcular el valor presente de un flujo es necesario descontarlo, utilizando una tasa de descuento
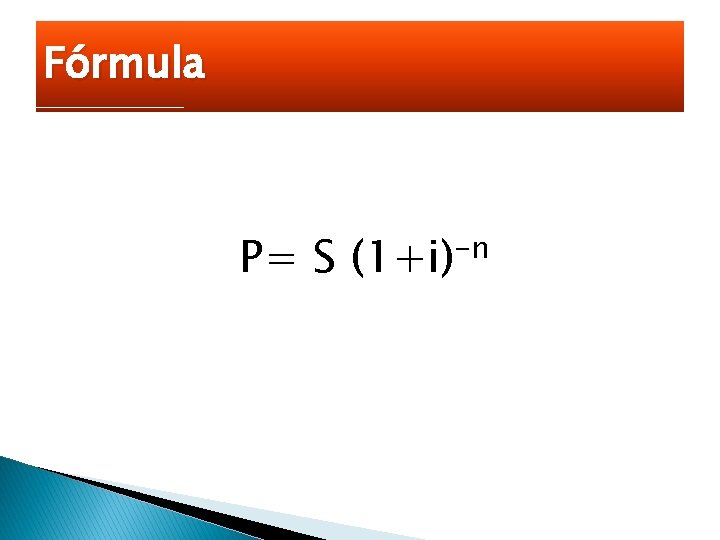
Fórmula P= S (1+i)-n
Valor Presente Neto Es su valor medido en dinero de hoy, o expresado de otra manera es el equivalente en pesos actuales de todos los ingresos y egresos, presentes y futuros, que constituyen el proyecto.
Características importantes 1 2 • Puede asumir un valor positivo, nulo o negativo. • Depende de la tasa de interés que se utiliza para calcular los equivalentes en el momento cero
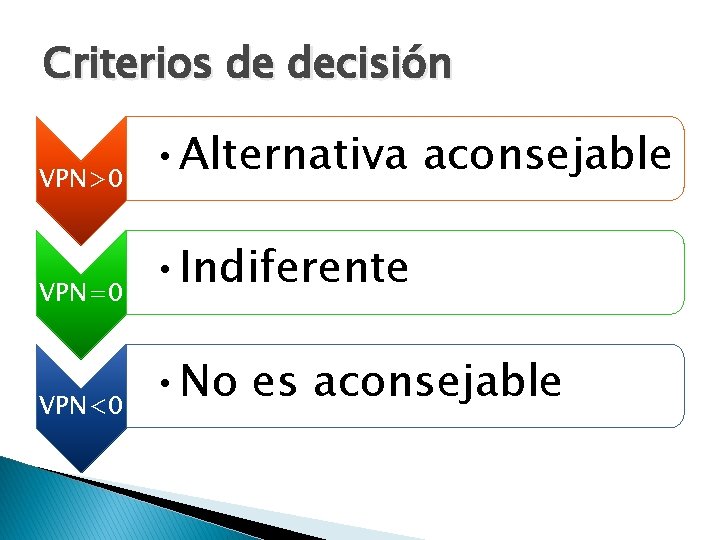
Criterios de decisión VPN>0 • Alternativa aconsejable VPN=0 • Indiferente VPN<0 • No es aconsejable
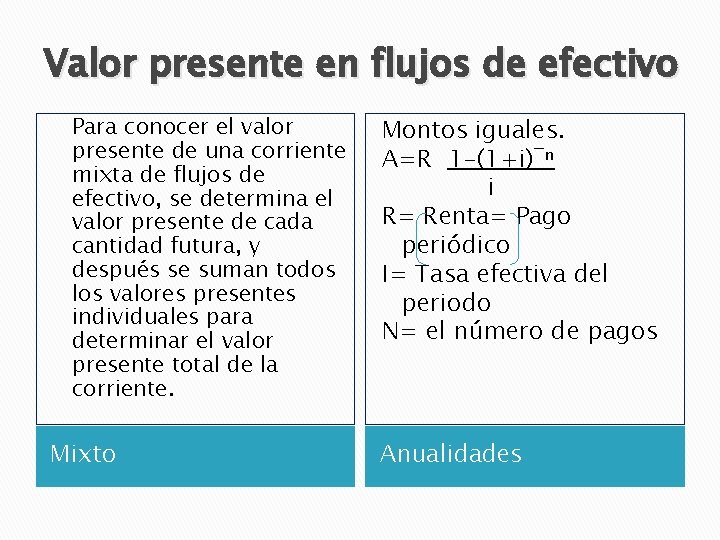
Valor presente en flujos de efectivo Para conocer el valor presente de una corriente mixta de flujos de efectivo, se determina el valor presente de cada cantidad futura, y después se suman todos los valores presentes individuales para determinar el valor presente total de la corriente. Mixto Montos iguales. A=R 1 -(1+i)¯ⁿ i R= Renta= Pago periódico I= Tasa efectiva del periodo N= el número de pagos Anualidades
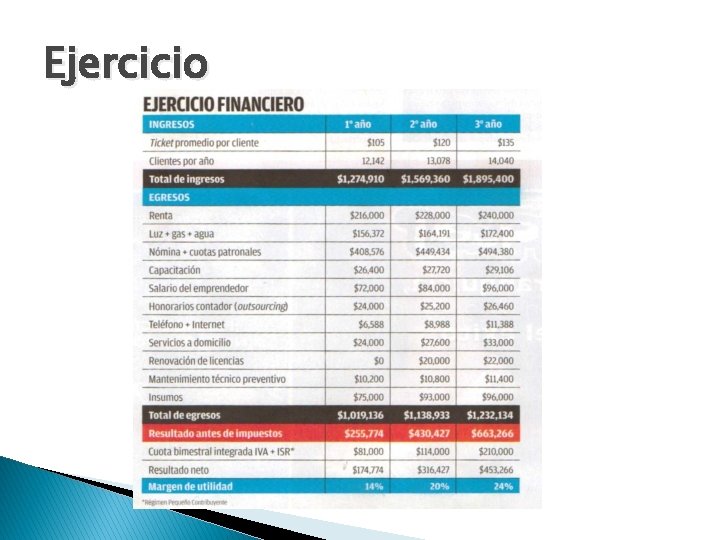
Ejercicio
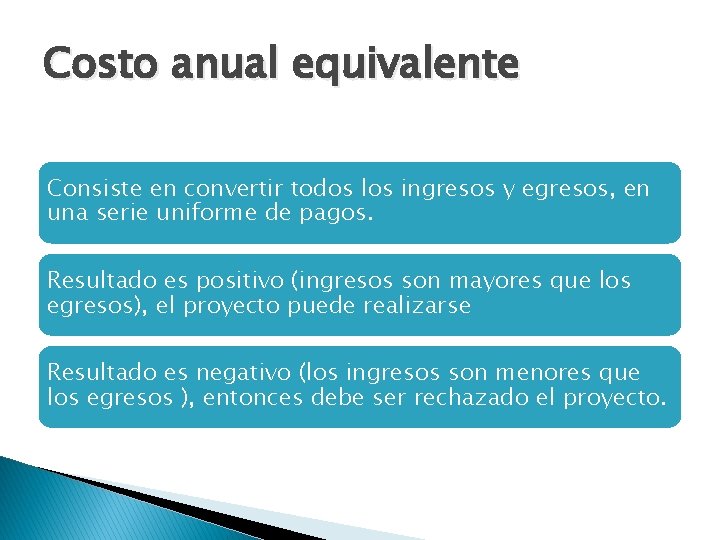
Costo anual equivalente Consiste en convertir todos los ingresos y egresos, en una serie uniforme de pagos. Resultado es positivo (ingresos son mayores que los egresos), el proyecto puede realizarse Resultado es negativo (los ingresos son menores que los egresos ), entonces debe ser rechazado el proyecto.
Costo anual equivalente Consiste en convertir todos los ingresos y egresos, en una serie uniforme de pagos. Resultado es positivo (ingresos son mayores que los egresos), el proyecto puede realizarse Resultado es negativo (los ingresos son menores que los egresos ), entonces debe ser rechazado el proyecto.
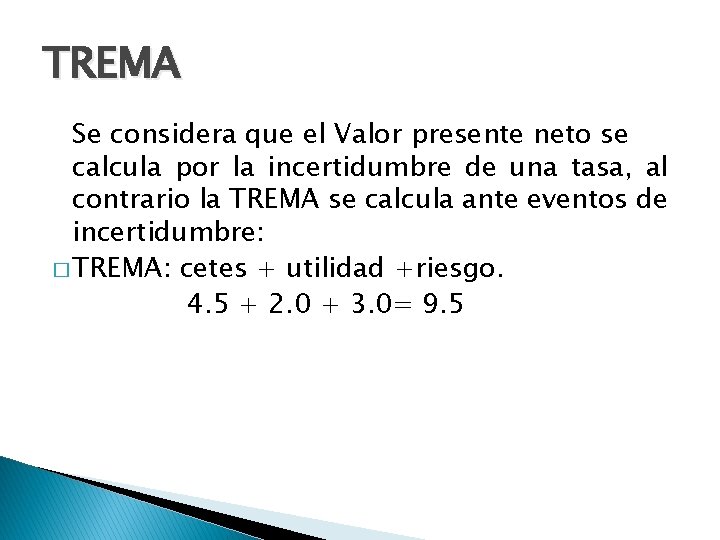
TREMA Se considera que el Valor presente neto se calcula por la incertidumbre de una tasa, al contrario la TREMA se calcula ante eventos de incertidumbre: � TREMA: cetes + utilidad +riesgo. 4. 5 + 2. 0 + 3. 0= 9. 5
AMORTIZACIÓN El principal objeto para determinar una amortización de pagos de deuda es tener bien identificado nuestra capacidad de endeudamiento; es decir, con base al flujo de efectivo identificar nuestra capacidad de pago y no tener un sobreendeudamiento. A continuación se explican algunos métodos de amortización de deuda.
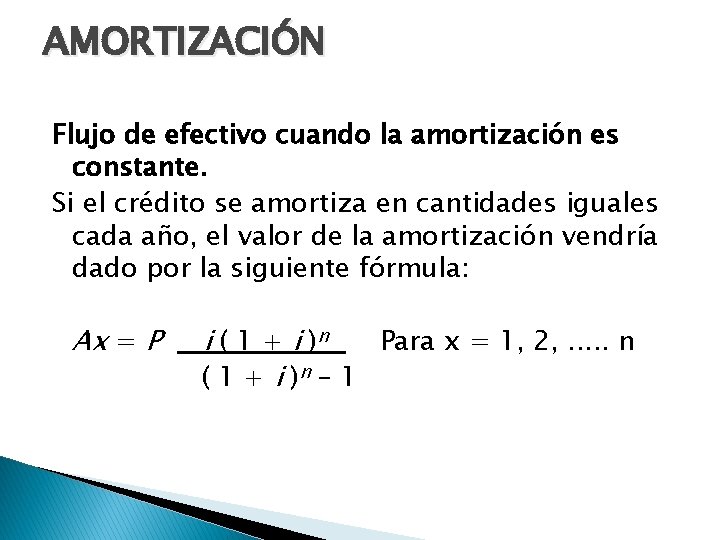
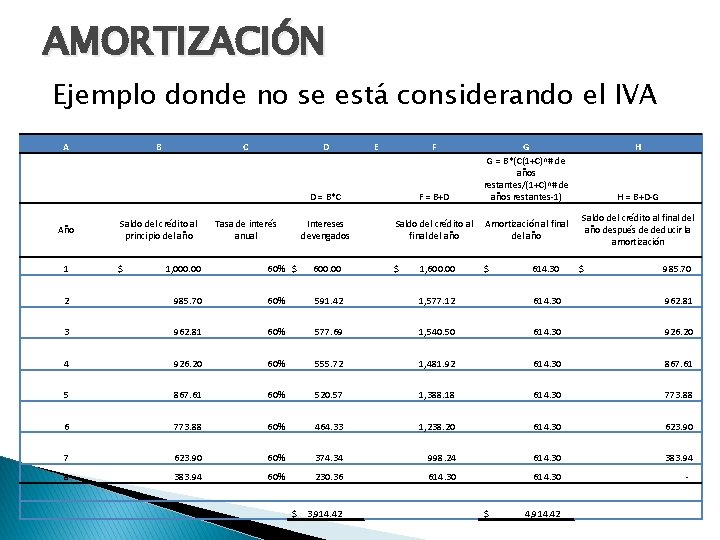
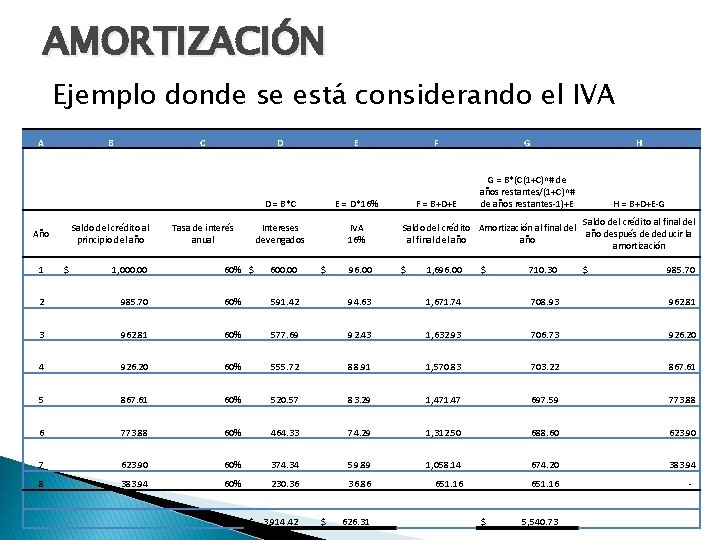
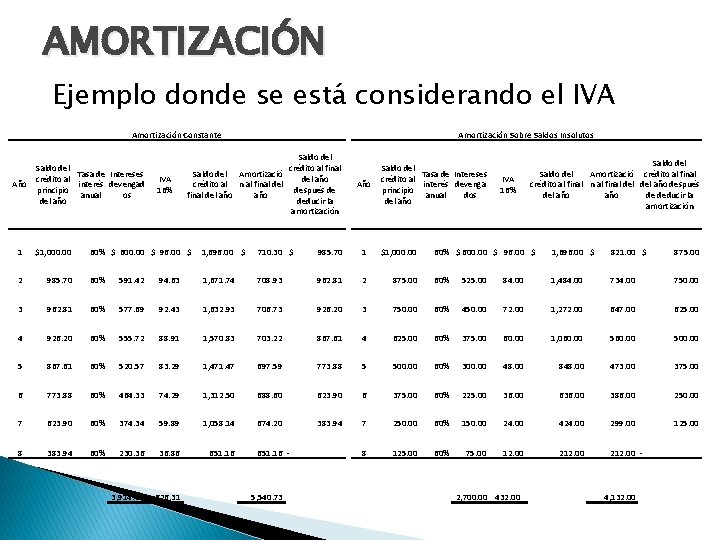
AMORTIZACIÓN Flujo de efectivo cuando la amortización es constante. Si el crédito se amortiza en cantidades iguales cada año, el valor de la amortización vendría dado por la siguiente fórmula: Ax = P i ( 1 + i )n Para x = 1, 2, . . . n ( 1 + i )n – 1
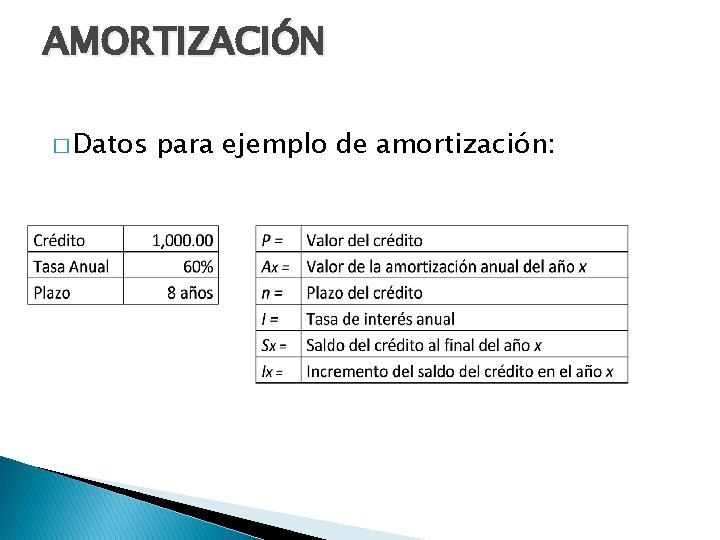
AMORTIZACIÓN � Datos para ejemplo de amortización:
AMORTIZACIÓN Ejemplo donde no se está considerando el IVA A B C D E F D = B*C F = B+D Año Saldo del crédito al principio del año Tasa de interés anual Intereses devengados 1 $ 1, 000. 00 60% $ 600. 00 $ 1, 600. 00 $ 614. 30 $ 985. 70 2 985. 70 60% 591. 42 1, 577. 12 614. 30 962. 81 3 962. 81 60% 577. 69 1, 540. 50 614. 30 926. 20 4 926. 20 60% 555. 72 1, 481. 92 614. 30 867. 61 5 867. 61 60% 520. 57 1, 388. 18 614. 30 773. 88 60% 464. 33 1, 238. 20 614. 30 623. 90 7 623. 90 60% 374. 34 998. 24 614. 30 383. 94 8 383. 94 60% 230. 36 614. 30 - $ 3, 914. 42 G G = B*(C(1+C)^# de años restantes/(1+C)^# de años restantes-1) Saldo del crédito al Amortización al final del año $ 4, 914. 42 H H = B+D-G Saldo del crédito al final del año después de deducir la amortización
AMORTIZACIÓN Ejemplo donde se está considerando el IVA A B C D E D = B*C E = D*16% Año Saldo del crédito al principio del año Tasa de interés anual Intereses devengados IVA 16% F G H F = B+D+E G = B*(C(1+C)^# de años restantes/(1+C)^# de años restantes-1)+E H = B+D+E-G Saldo del crédito al final del Saldo del crédito Amortización al final del año después de deducir la al final del año amortización 1 $ 1, 000. 00 60% $ 600. 00 $ 96. 00 $ 1, 696. 00 $ 710. 30 $ 985. 70 2 985. 70 60% 591. 42 94. 63 1, 671. 74 708. 93 962. 81 3 962. 81 60% 577. 69 92. 43 1, 632. 93 706. 73 926. 20 4 926. 20 60% 555. 72 88. 91 1, 570. 83 703. 22 867. 61 5 867. 61 60% 520. 57 83. 29 1, 471. 47 697. 59 773. 88 60% 464. 33 74. 29 1, 312. 50 688. 60 623. 90 7 623. 90 60% 374. 34 59. 89 1, 058. 14 674. 20 383. 94 8 383. 94 60% 230. 36 36. 86 651. 16 - $ 3, 914. 42 $ 626. 31 $ 5, 540. 73
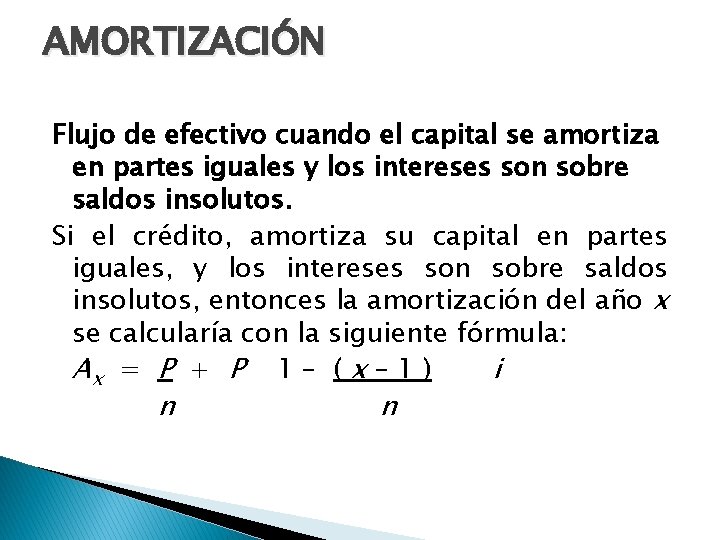
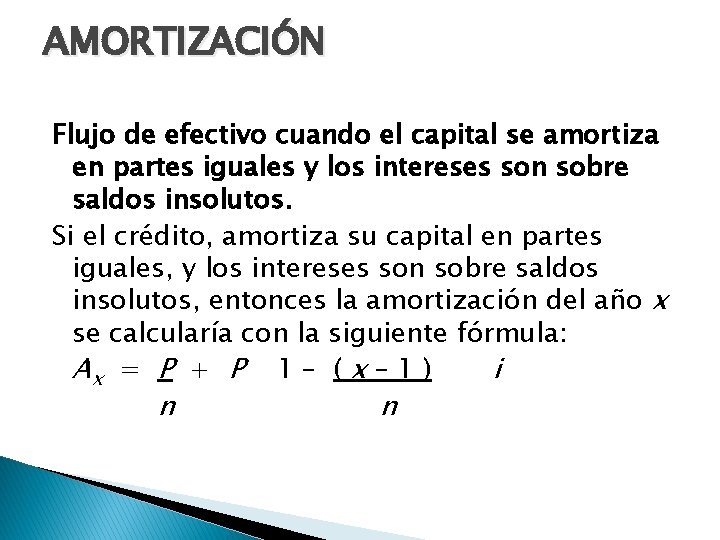
AMORTIZACIÓN Flujo de efectivo cuando el capital se amortiza en partes iguales y los intereses son sobre saldos insolutos. Si el crédito, amortiza su capital en partes iguales, y los intereses son sobre saldos insolutos, entonces la amortización del año x se calcularía con la siguiente fórmula: Ax = P + P 1 – ( x – 1 ) i n n
AMORTIZACIÓN Flujo de efectivo cuando el capital se amortiza en partes iguales y los intereses son sobre saldos insolutos. Si el crédito, amortiza su capital en partes iguales, y los intereses son sobre saldos insolutos, entonces la amortización del año x se calcularía con la siguiente fórmula: Ax = P + P 1 – ( x – 1 ) i n n
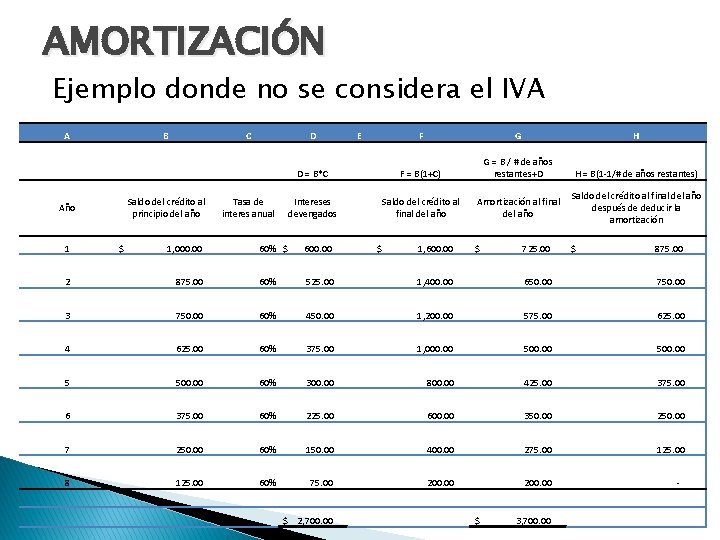
AMORTIZACIÓN Ejemplo donde no se considera el IVA A B C D E F G H D = B*C F = B(1+C) G = B / # de años restantes+D H = B(1 -1/# de años restantes) Año Saldo del crédito al principio del año Tasa de interes anual Intereses devengados Saldo del crédito al final del año Amortización al final del año Saldo del crédito al final del año después de deducir la amortización 1 $ 1, 000. 00 60% $ 600. 00 $ 1, 600. 00 $ 725. 00 $ 875. 00 2 875. 00 60% 525. 00 1, 400. 00 650. 00 750. 00 3 750. 00 60% 450. 00 1, 200. 00 575. 00 625. 00 4 625. 00 60% 375. 00 1, 000. 00 500. 00 5 500. 00 60% 300. 00 800. 00 425. 00 375. 00 60% 225. 00 600. 00 350. 00 250. 00 7 250. 00 60% 150. 00 400. 00 275. 00 125. 00 8 125. 00 60% 75. 00 200. 00 - $ 2, 700. 00 $ 3, 700. 00
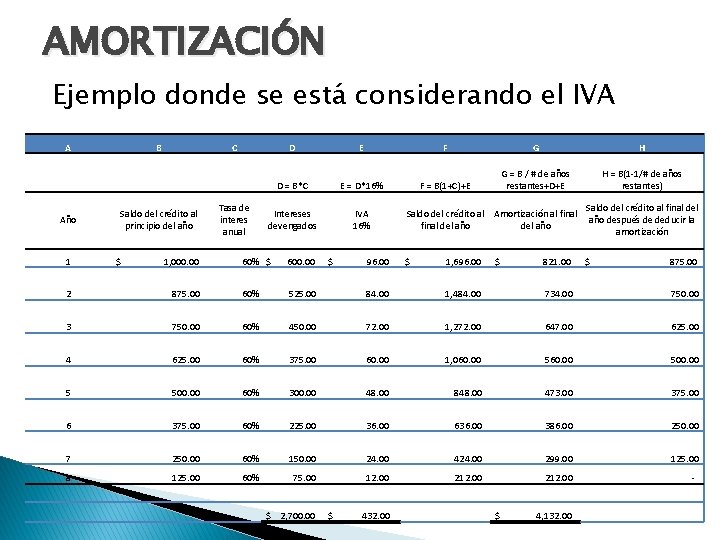
AMORTIZACIÓN Ejemplo donde se está considerando el IVA A B C D E F G H D = B*C E = D*16% F = B(1+C)+E G = B / # de años restantes+D+E H = B(1 -1/# de años restantes) Año Saldo del crédito al principio del año Tasa de interes anual Intereses devengados IVA 16% 1 $ 1, 000. 00 60% $ 600. 00 $ 96. 00 $ 1, 696. 00 $ 821. 00 $ 875. 00 2 875. 00 60% 525. 00 84. 00 1, 484. 00 734. 00 750. 00 3 750. 00 60% 450. 00 72. 00 1, 272. 00 647. 00 625. 00 4 625. 00 60% 375. 00 60. 00 1, 060. 00 560. 00 500. 00 5 500. 00 60% 300. 00 48. 00 848. 00 473. 00 375. 00 60% 225. 00 36. 00 636. 00 386. 00 250. 00 7 250. 00 60% 150. 00 24. 00 424. 00 299. 00 125. 00 8 125. 00 60% 75. 00 12. 00 212. 00 - $ 2, 700. 00 $ 432. 00 Saldo del crédito al final del Saldo del crédito al Amortización al final año después de deducir la final del año amortización $ 4, 132. 00
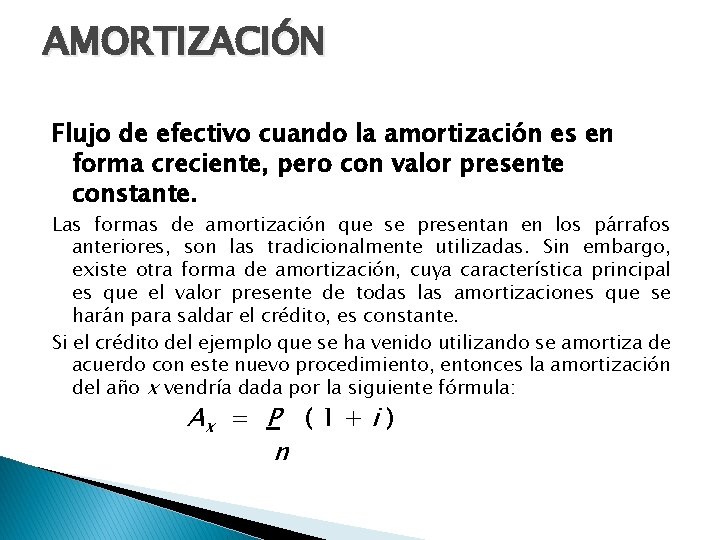
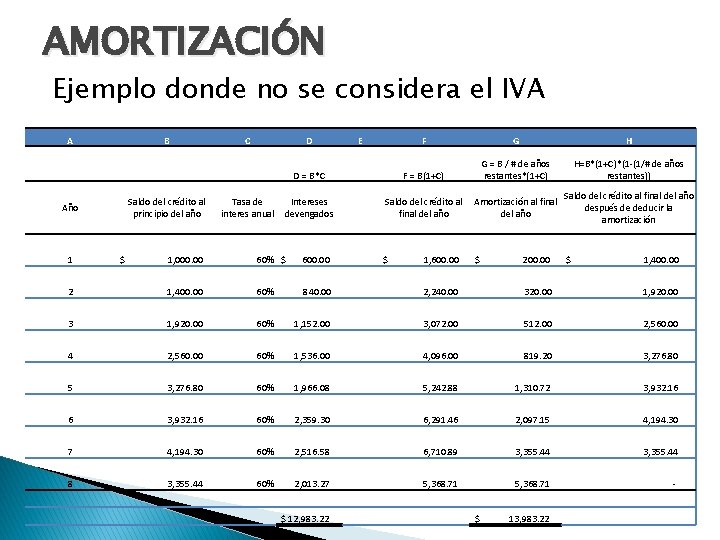
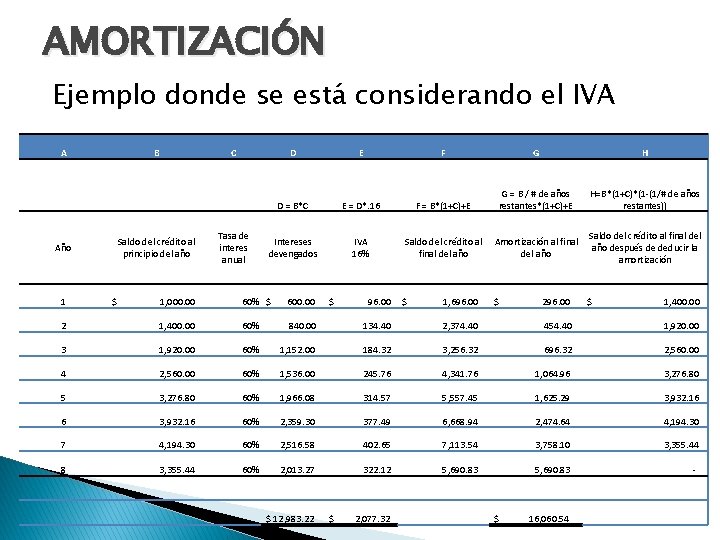
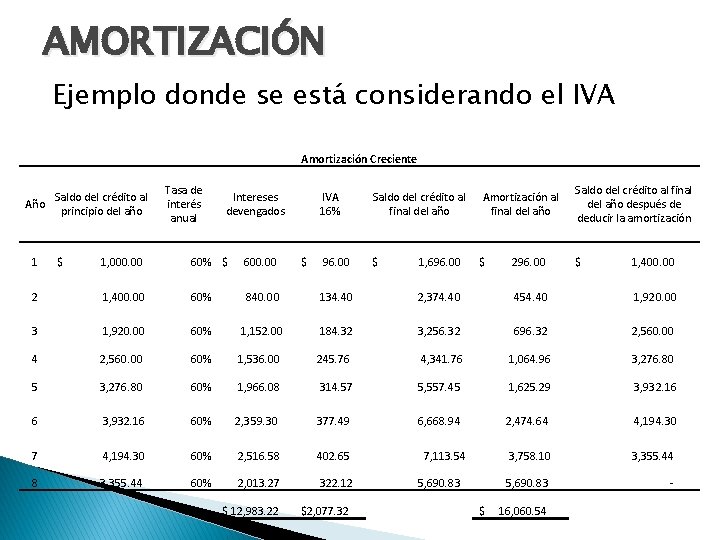
AMORTIZACIÓN Flujo de efectivo cuando la amortización es en forma creciente, pero con valor presente constante. Las formas de amortización que se presentan en los párrafos anteriores, son las tradicionalmente utilizadas. Sin embargo, existe otra forma de amortización, cuya característica principal es que el valor presente de todas las amortizaciones que se harán para saldar el crédito, es constante. Si el crédito del ejemplo que se ha venido utilizando se amortiza de acuerdo con este nuevo procedimiento, entonces la amortización del año x vendría dada por la siguiente fórmula: Ax = P ( 1 + i ) n
AMORTIZACIÓN Ejemplo donde no se considera el IVA A B C D E F G H D = B*C F = B(1+C) G = B / # de años restantes*(1+C) H=B*(1+C)*(1 -(1/# de años restantes)) Año Saldo del crédito al principio del año Tasa de interes anual Intereses devengados Saldo del crédito al Amortización al final del año Saldo del crédito al final del año después de deducir la amortización 1 $ 1, 000. 00 60% $ 600. 00 $ 1, 600. 00 $ 200. 00 2 1, 400. 00 60% 840. 00 2, 240. 00 320. 00 1, 920. 00 3 1, 920. 00 60% 1, 152. 00 3, 072. 00 512. 00 2, 560. 00 4 2, 560. 00 60% 1, 536. 00 4, 096. 00 819. 20 3, 276. 80 5 3, 276. 80 60% 1, 966. 08 5, 242. 88 1, 310. 72 3, 932. 16 60% 2, 359. 30 6, 291. 46 2, 097. 15 4, 194. 30 7 4, 194. 30 60% 2, 516. 58 6, 710. 89 3, 355. 44 8 3, 355. 44 60% 2, 013. 27 5, 368. 71 - $ 12, 983. 22 $ 13, 983. 22 $ 1, 400. 00
AMORTIZACIÓN Ejemplo donde se está considerando el IVA A B C D E F G H D = B*C E = D*. 16 F = B*(1+C)+E G = B / # de años restantes*(1+C)+E H=B*(1+C)*(1 -(1/# de años restantes)) Año Saldo del crédito al principio del año Tasa de interes anual Intereses devengados IVA 16% Saldo del crédito al final del año Amortización al final del año Saldo del crédito al final del año después de deducir la amortización 1 $ 1, 000. 00 60% $ 600. 00 $ 96. 00 $ 1, 696. 00 $ 296. 00 $ 1, 400. 00 2 1, 400. 00 60% 840. 00 134. 40 2, 374. 40 454. 40 1, 920. 00 3 1, 920. 00 60% 1, 152. 00 184. 32 3, 256. 32 696. 32 2, 560. 00 4 2, 560. 00 60% 1, 536. 00 245. 76 4, 341. 76 1, 064. 96 3, 276. 80 5 3, 276. 80 60% 1, 966. 08 314. 57 5, 557. 45 1, 625. 29 3, 932. 16 60% 2, 359. 30 377. 49 6, 668. 94 2, 474. 64 4, 194. 30 7 4, 194. 30 60% 2, 516. 58 402. 65 7, 113. 54 3, 758. 10 3, 355. 44 8 3, 355. 44 60% 2, 013. 27 322. 12 5, 690. 83 - $ 12, 983. 22 $ 2, 077. 32 $ 16, 060. 54
AMORTIZACIÓN Ejemplo donde se está considerando el IVA Amortización Constante Saldo del Tasa de Intereses crédito al Año interés devengad principio anual os del año IVA 16% Amortización Sobre Saldos Insolutos Saldo del crédito al final Saldo del Amortizació del año crédito al n al final después de final del año deducir la amortización Año Saldo del Tasa de Intereses crédito al interés devenga principio anual dos del año IVA 16% Saldo del Amortizació crédito al final n al final del año después del año de deducir la amortización 1 $1, 000. 00 60% $ 600. 00 $ 96. 00 $ 1, 696. 00 $ 710. 30 $ 985. 70 1 $1, 000. 00 60% $ 600. 00 $ 96. 00 $ 1, 696. 00 $ 821. 00 $ 875. 00 2 985. 70 60% 591. 42 94. 63 1, 671. 74 708. 93 962. 81 2 875. 00 60% 525. 00 84. 00 1, 484. 00 734. 00 750. 00 3 962. 81 60% 577. 69 92. 43 1, 632. 93 706. 73 926. 20 3 750. 00 60% 450. 00 72. 00 1, 272. 00 647. 00 625. 00 4 926. 20 60% 555. 72 88. 91 1, 570. 83 703. 22 867. 61 4 625. 00 60% 375. 00 60. 00 1, 060. 00 560. 00 500. 00 5 867. 61 60% 520. 57 83. 29 1, 471. 47 697. 59 773. 88 5 500. 00 60% 300. 00 48. 00 848. 00 473. 00 375. 00 6 773. 88 60% 464. 33 74. 29 1, 312. 50 688. 60 623. 90 6 375. 00 60% 225. 00 36. 00 636. 00 386. 00 250. 00 7 623. 90 60% 374. 34 59. 89 1, 058. 14 674. 20 383. 94 7 250. 00 60% 150. 00 24. 00 424. 00 299. 00 125. 00 8 383. 94 60% 230. 36 36. 86 651. 16 - 8 125. 00 60% 75. 00 12. 00 212. 00 - 3, 914. 42 626. 31 5, 540. 73 2, 700. 00 432. 00 4, 132. 00
AMORTIZACIÓN Ejemplo donde se está considerando el IVA Amortización Creciente Tasa de interés anual Intereses devengados Saldo del crédito al principio del año 1 $ 1, 000. 00 60% $ 600. 00 $ 96. 00 $ 1, 696. 00 $ 296. 00 $ 1, 400. 00 2 1, 400. 00 60% 840. 00 134. 40 2, 374. 40 454. 40 1, 920. 00 3 1, 920. 00 60% 1, 152. 00 184. 32 3, 256. 32 696. 32 2, 560. 00 4 2, 560. 00 60% 1, 536. 00 245. 76 4, 341. 76 1, 064. 96 3, 276. 80 5 3, 276. 80 60% 1, 966. 08 314. 57 5, 557. 45 1, 625. 29 3, 932. 16 60% 2, 359. 30 377. 49 6, 668. 94 2, 474. 64 4, 194. 30 7 4, 194. 30 60% 2, 516. 58 402. 65 7, 113. 54 3, 758. 10 3, 355. 44 8 3, 355. 44 60% 2, 013. 27 322. 12 5, 690. 83 - $ 12, 983. 22 IVA 16% $2, 077. 32 Saldo del crédito al final del año Amortización al final del año Saldo del crédito al final del año después de deducir la amortización Año 5, 690. 83 $ 16, 060. 54