UNIVERSIDAD NACIONAL DE LOJA REA JURDICA SOCIAL Y
- Slides: 9
UNIVERSIDAD NACIONAL DE LOJA ÁREA JURÍDICA SOCIAL Y ADMINISTRATIVA BANCA Y FINANZAS “CICLO PRESUPUESTARIO” Finanzas Públicas Docente: Ing. Elizabeth Salas. INTEGRANTES: : : Diego Riofrío : : Marx Pucha : : Darlyn Ramírez : : Jorge Gamboa : : Roberth Tinoco LOJA-ECUADOR 2013
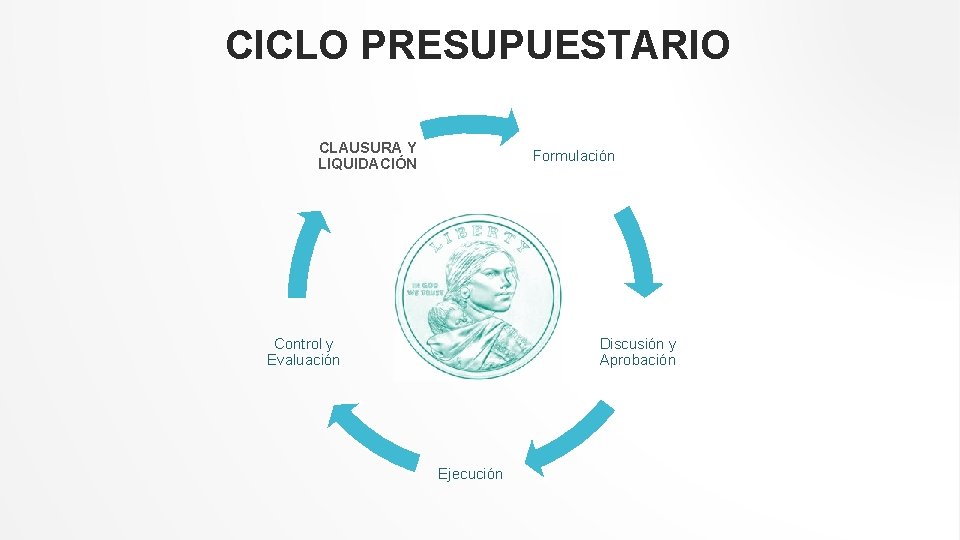
CICLO PRESUPUESTARIO CLAUSURA Y LIQUIDACIÓN Formulación Control y Evaluación Discusión y Aprobación Ejecución
VOLVER FORMULACIÓN • Se debe primero, realizar un análisis serio de los resultados del último ejercicio presupuestario cerrado, que sustente la estimación del nuevo presupuesto; también es necesario evaluar los resultados del ejercicio presupuestario en ejecución, de estudio pueden salir inclusive, medidas correctivas, tanto para el ejercicio en vigencia como para inclusión en el proyecto de presupuesto objeto de formulación.
VOLVER DISCUSIÓN Y APROBACIÓN • Una vez que el proyecto de presupuesto general del estado ha sido aprobado por el Presidente de la República, se remite para el estudio y aprobación definitivo al Congreso Nacional, a través de la Comisión Legislativa Permanente de lo Tributario, Fiscal, Bancario y de Presupuesto, cabe señalar que el Presupuesto una vez aprobado por el Congreso Nacional no puede ser objetado por el Ejecutivo.
VOLVER EJECUCIÓN • Está relacionada con la movilización de los recursos a efectos de llevar a cabo las acciones y procesos previstos para el cumplimiento de los objetivos y metas constantes en el presupuesto. Las entidades públicas deben sustentar esta etapa del proceso presupuestario, sobre las bases de la programación, de la ejecución física y financiera de sus presupuestos, de conformidad con las disposiciones legales pertinentes.
VOLVER CONTROL Y EVALUACIÓN • Consiste en el análisis crítico y sistemático de los resultados obtenidos en los programas, actividades y proyectos, a fin de cuantificar su grado de eficiencia y eficacia, comparando lo realizado con lo programado y proporcionando los elementos de juicio necesarios para la adaptación de medidas correctivas y de apoyo para la ejecución de programas, tendientes a lograr la optimización en el uso de los recursos humanos, materiales y financieros. El Control puede ser: Externo, Interno, de Gestión, y Aleatorios.
VOLVER CLAUSURA Y LIQUIDACIÓN Al finalizar el ejercicio presupuestario se debe presentar un informe sobre los resultados del ejercicio anterior, con el fin de consolidar la información. Los principales instrumentos de la liquidación presupuestaria son los siguientes: • Presupuesto inicial de la entidad. • Cuadro resumen de las autorizaciones de giro y transferencias de fondos. • Cuadro resumen de los compromisos y obligaciones, pendientes de pago.
VOLVER Con respecto a los presupuestos públicos, conforme lo dispuesto en las respectivas normas jurídicas se cierran el 31 de diciembre de cada año y tienen los siguientes objetivos: • Demostrar los resultados del movimiento presupuestario de ingresos y gastos en base a estados financieros. • Demostrar el financiamiento del déficit de caja o de la utilización del superávit. • Detectar los desvíos que puedan haber producido en la aplicación de las normas legales y reglamentarias que rigen la ejecución presupuestaria.
GRACIAS…