Power Point slajdovi za EKONOMIKA I ORGANIZACIJA POSLOVANJA
- Slides: 40
Power Point slajdovi za: EKONOMIKA I ORGANIZACIJA POSLOVANJA Pripremio: doc. dr Ranko Mijić VSSP Beograd
5 Troškovi poslovanja
1. Pojam troškova • Troškovi preduzeća predstavljaju vrednosni izraz svih utrošaka koji su prouzrokovani stvaranjem proizvoda ili pružanjem usluga. • Kako se vrednost izražava cenom, troškovi su u novcu izražena količina utrošene radne snage, sredstava za rad i predmeta rada. • Utrošak je fizičko ulaganje materijalnih stvari odnosno, količinsko, naturalno trošenje elemenata proizvodnje koje rezultira stvaranjem proizvoda i usluga. Izražavaju se količinskim mjerama: kg, kom. , m. • Primer: 1 vijak=1, 5 din; Utrošeno 100 vijaka; tršak=150 din
Cont. • Izdaci - su sva novčana i naturalna izdavanja (odliv) uslovljena funkcionisanjem preduzeća. Cilj izdatka je donošenje koristi. • Isplate (novčani izdaci) - su sva izdavanja gotovog novca ili drugog sredstva plaćanja bez obzira na namenu. • Rashodi (poslovni, finansijski i ostali) su smanjenja ekonomskih koristi tokom obračunskog perioda u obliku smanjenja sredstava ili povećanja obaveza, što dovodi do smanjenja sopstvenog kapitala preduzeća. Rashod vs Trošak • Rashodi uz troškove obuhvataju i izdatke koji nemaju obilježje troška kao novčano izraženog utroška (smanjenje vrednosti akcija, gubitak od prodaje stalne imovine i sl.
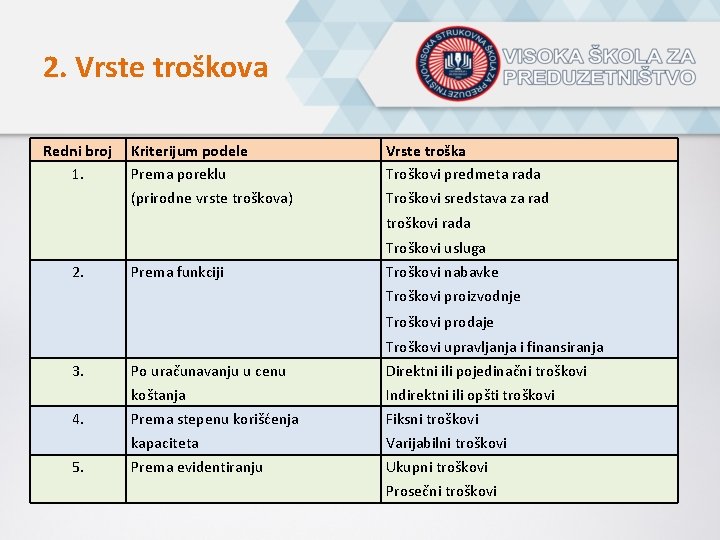
2. Vrste troškova Redni broj 1. Kriterijum podele Prema poreklu Vrste troška Troškovi predmeta rada (prirodne vrste troškova) Troškovi sredstava za rad troškovi rada Troškovi usluga 2. Prema funkciji Troškovi nabavke Troškovi proizvodnje Troškovi prodaje Troškovi upravljanja i finansiranja 3. 4. 5. Po uračunavanju u cenu Direktni ili pojedinačni troškovi koštanja Indirektni ili opšti troškovi Prema stepenu korišćenja Fiksni troškovi kapaciteta Varijabilni troškovi Prema evidentiranju Ukupni troškovi Prosečni troškovi
3. Prirodne vrste troškova • Prirodne vrste troškova proizilaze iz utrošaka elemenata poslovnog procesa. To su 1. Trošak osnovnih sredstava 2. Troškovi predmeta rada 3. Troškovi rada 4. Troškovi usluga
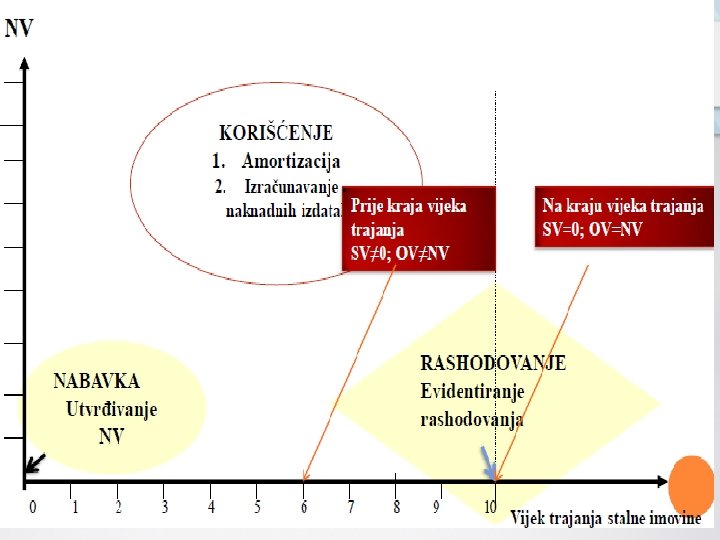
Trošak osnovnih sredstava -amortizacija • Korišćenje većeg dela imovine u obliku nematerijalnih ulaganja, nekretnina, postrojenja i opreme dovodi do njihovog trošenja u periodu dužem od godinu dana, čime se smanjuje njena vrednost. Vrednosno izražen utrošak nematerijalnih i nematerijalnih ulaganja u vezi stvaranja određenih učinaka predstavlja amortizaciju (otpis). • Predmet amortizacije je imovina koja gube vrednost sa ciljem da se izvrši pravilna alokacija troškova imovine na obračunske periode, a samim tim i ispravno obračunavanje rezultata. • Uključivanje troškova amortizacije u cenu koštanja proizvoda treba da obezbedi nadoknadu utrošenog dela imovine, i to kroz buduće prihode od prodaje proizvoda.
Cont. • Smanjivanje vrednosti nastaje usled: fizičkog trošenja, oštećenja, dejstva prirodnih uslova, isteka roka korišćenja ili ekonomskog (moralnog) zastarevanja (zbog pronalazaka, promene mode, promena u načinu proizvodnje i asortimanu preduzeća itd. ). • Prilikom obračuna amortizacije ovom metodom uobziruju se sledeći elementi: • osnovica za amortizaciju - nabavna vrednost, odnosno nabavna cena stalnog sredstva sa dodatkom troškova opreme i montaže, • prosečan vek trajanja osnovnog sredstva (iskazan u godinama) i • amortizacijska kvota - godišnji iznos amortizacije.
Cont. • Dve su osnovne grupe metoda koje se koriste za iznos amortizacije: • Vremenske metode amortizacije koje podrazumevaju da se nabavna vrednost imovine raspodeli na celi procenjeni vek njegovog korišćenja. 1. metod linearne (proporcionalne) amortizacije gde su jednaki amortizacioni iznosi 2. metod degresivne amortizacije (aritmetička i geometrijska) gde amortizacioni iznosi opadaju 3. metod progresivne amortizacije, gde am. iznosi rastu. • Funkcionalni metod amortizacije koji se zasniva na volumenu korišćenja ili radnog učinka stalne imovine.
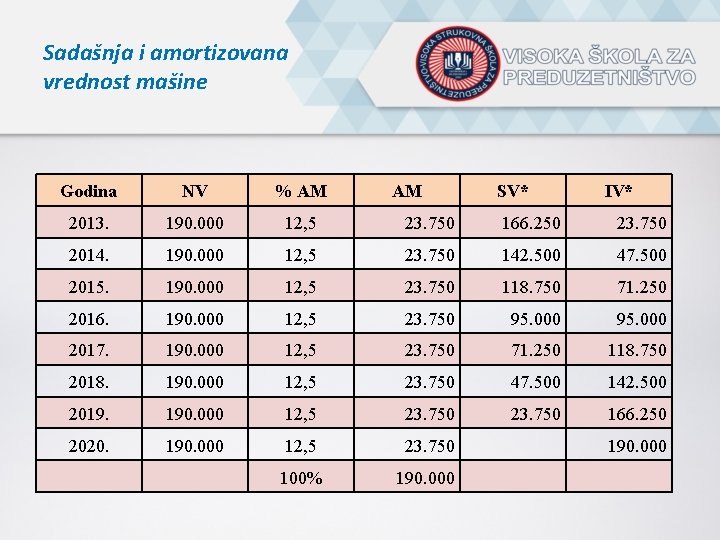
Linearni metod • Linearna (proporcionalna) metoda amortizacije pretpostavlja da se stalna imovina tokom veka trajanja ravnomjerno troši, pa se stoga trošak amortizacije raspoređuje na podjednake godišnje iznose. • Primer 1: Preduzeće je nabavilo u 2013. godini novu mašinu čija je ukupna vrednost 190. 000 dinara (fakturna vrednost 150. 000 din. Troškovi prevoza su 18. 000 din dok su troškovi montaže 22. 000 din). Vek trajanja mašine je 8 godina. Potrebno je izračunati: godišnju stopu amortizacije (% AM), godišnji iznos amortizacije (AM) sadašnju vrednost mašine (SV) i amortizovanu vrednost mašine (AV).
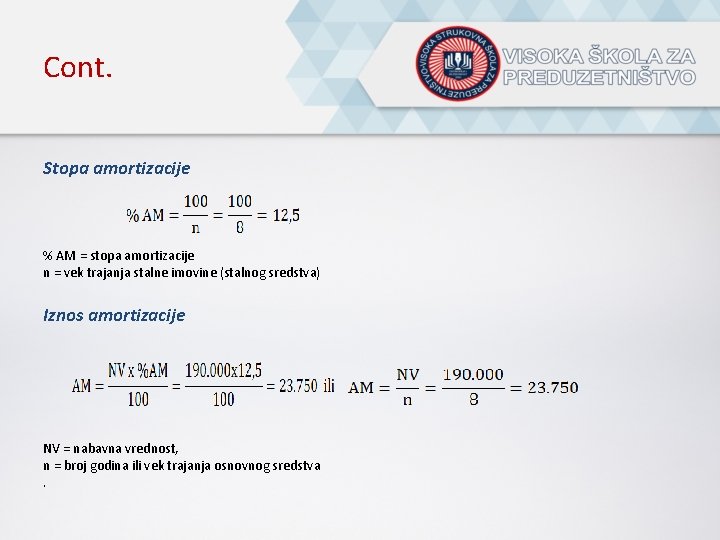
Cont. Stopa amortizacije % AM = stopa amortizacije n = vek trajanja stalne imovine (stalnog sredstva) Iznos amortizacije NV = nabavna vrednost, n = broj godina ili vek trajanja osnovnog sredstva.
Sadašnja i amortizovana vrednost mašine Godina NV % AM 2013. 190. 000 12, 5 23. 750 166. 250 23. 750 2014. 190. 000 12, 5 23. 750 142. 500 47. 500 2015. 190. 000 12, 5 23. 750 118. 750 71. 250 2016. 190. 000 12, 5 23. 750 95. 000 2017. 190. 000 12, 5 23. 750 71. 250 118. 750 2018. 190. 000 12, 5 23. 750 47. 500 142. 500 2019. 190. 000 12, 5 23. 750 166. 250 2020. 190. 000 12, 5 23. 750 190. 000 100% 190. 000 AM SV* IV*
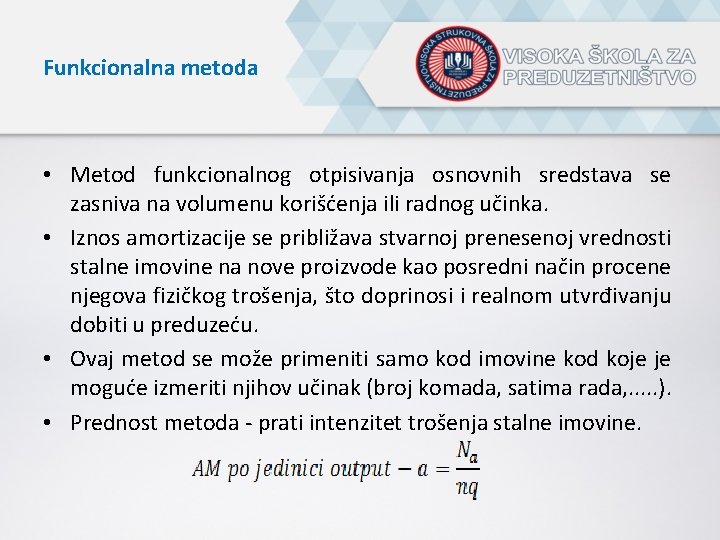
Funkcionalna metoda • Metod funkcionalnog otpisivanja osnovnih sredstava se zasniva na volumenu korišćenja ili radnog učinka. • Iznos amortizacije se približava stvarnoj prenesenoj vrednosti stalne imovine na nove proizvode kao posredni način procene njegova fizičkog trošenja, što doprinosi i realnom utvrđivanju dobiti u preduzeću. • Ovaj metod se može primeniti samo kod imovine kod koje je moguće izmeriti njihov učinak (broj komada, satima rada, . . . ). • Prednost metoda - prati intenzitet trošenja stalne imovine.
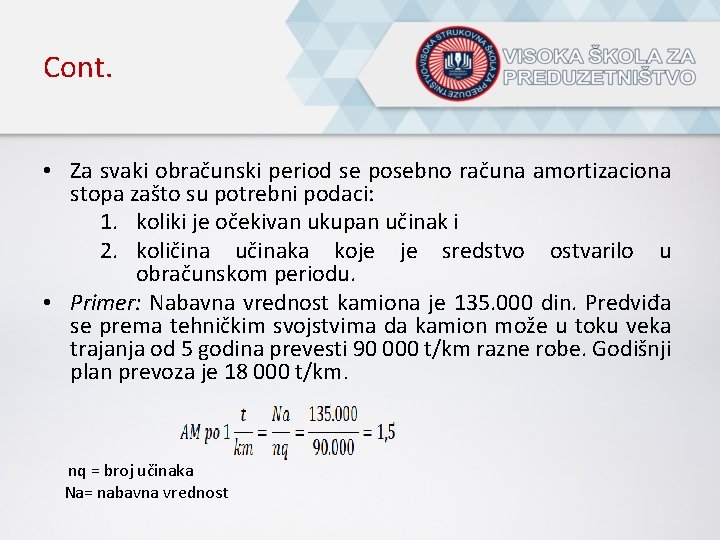
Cont. • Za svaki obračunski period se posebno računa amortizaciona stopa zašto su potrebni podaci: 1. koliki je očekivan ukupan učinak i 2. količina učinaka koje je sredstvo ostvarilo u obračunskom periodu. • Primer: Nabavna vrednost kamiona je 135. 000 din. Predviđa se prema tehničkim svojstvima da kamion može u toku veka trajanja od 5 godina prevesti 90 000 t/km razne robe. Godišnji plan prevoza je 18 000 t/km. nq = broj učinaka Na= nabavna vrednost
Revalorizacija • Sredstva za rad se u poslovanju preduzeća upotrebljavaju u dužem vremenskom periodu, u kojem se uslovi poslovanja i ekonomsko okruženja mogu značajno promeniti. • Na vrednost sredstava rada utiču inflacija, tehnološki napredak i smanjenje njihovog kvaliteta. • U preduzeću se moraju pobrinuti da imaju na raspolaganju dovoljno novčanih sredstava za kupovinu novog sredstva za rad. Iz tog razloga, moraju svake godine ponovo ovredneti sredstva za rad, odnosno revalorizovati ih tako da sačuvaju vrednost sakupljenih amortizacionih sredstava.
Troškovi predmeta rada • Materijal je stvar koja se u procesu proizvodnje troši kao predmet rada. Podela se u najširem smislu vrši na proizvodni materijal (u koji spadaju sirovine i osnovni i pomoćni proizvodni materijal) i neproizvodni materijal. Obuhvata. 1. sirovine, (vuna, šećerna repa, drvo. . ) 2. osnovni materijali, (predivo, šećer. . -prošli preradu) 3. pomoćni materijali, (ne ulaze u osnovnu supstancu-lak) 4. rezervni delovi, (održavanje opreme) 5. gorivo, (tehnološko, energetsko. . . ) 6. sitan inventar, (alati, zaštitna odela, posuđe, . . . ) 7. ambalaža - čuva kvalitet i kvantitet.
Cont. • Trošak nabavke materijala, rezervnih delova, alata i inventara se utvrđuje kalkulacijom nabavne cene. Elementi kalkulacije su sljedeći: neto fakturna vrednost dobavljača + zavisni troškovi nabavke (ZTN) = trošak nabavke (nabavna vrednost). • Materijalni troškovi nastaju u proizvodnim jedinicama kao neposredni troškovi utrošenog materijala (za izradu proizvoda) i takvog materijala koji ubrajamo u opšte troškove proizvodnje, nabavke, prodaje i uprave (troškovi prema funkciji).
Troškovi rada • Kako se sva imovina koja se troši u procesu proizvodnje mora nadoknađivati iz priliva od realizacije proizvoda, tako je i sa radom zaposlenih izraženom kroz zarade. Isplaćene zarade treba nadoknaditi iz priliva od prodaje, što im daje karakter troška. One predstavljaju dio ukupnih sredstava koja se ulažu i prolaze kroz sve faze kružnog toka imovine. • Troškove bruto zarada radnika čine: 1. zarade radnika po osnovu tekućeg rada, 2. dodaci zarada (za noćni rad, za prekovremeni rad), 3. naknade zarada (godišnji odmori, plaćeni dopusti, bolovanja na teret preduzeća), 4. porezi iz zarada, 5. doprinosi iz zarada.
Cont. • Troškovi rada zavise od strukture (zahtevnosti) posla, količine obavljenog posla, radne efikasnosti i kvaliteta obavljenog posla, privređivanja i vrednosti rezultata obavljenog posla. • Prilikom nagrađivanja zaposlenih, preduzeća moraju poštovati odnose na tržištu rada i društvene konvencije jer je preduzeće nesigurno ako zaposlene obračunava kao trošak, jer oni svojim znanjem, kreativnošću i preduzetnošću predstavljaju imovinu preduzeća, koje u sebi nosi stvaralački potencijal. • Zato je veoma značajna uspešna kadrovska politika, koja se bavi zapošljavanjem odgovarajućih ljudi za odgovarajuća radna mesta, i oblikovanjem takvih radnih odnosa koji ljude motivišu i grade njihovu pripadnost i svest o ostvarivanju zajedničkog cilja.
Troškovi usluga • Preduzeća od dobavljača pribavljaju pored materijalnih vrednosti i raznovrsne usluge. Klasifikujemo ih kao • proizvodne (troškovi usluga na izradi učinaka, troškovi transportnih usluga, troškovi usluga održavanja, troškovi zakupa, troškovi sajmova, troškovi reklame i propagande, troškovi istraživanja, troškovi razvoja koji se ne kapitalizuju i troškovi ostalih usluga) i • neprioizvodne usluge (troškovi neproizvodnih usluga, troškovi reprezentacije, troškovi premija osiguranja, troškovi platnog prometa, troškovi članarina, troškovi poreza, troškovi doprinosa i ostali nematerijalni troškovi).
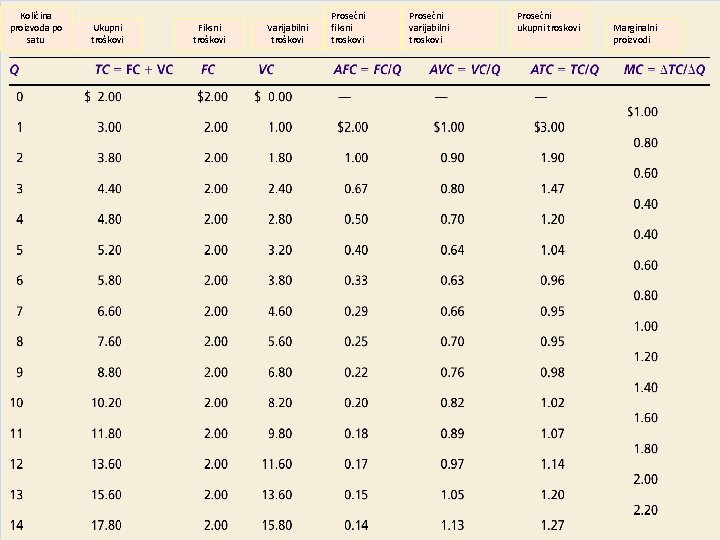
3. Fiksni i varijabilni troškovi • Troškovi su srž poslovnih odluka. • Oni upravo registruju konkurentske prednosti. • Preduzeća moraju brižljivo da prate troškove, jer svaka dodatna jedinica troškova smanjuje profit preduzeća. • Takođe su bitni i zato što preduzeća donose odluke o proizvodnji i prodaji, na osnovu troškova i cena dobara. • ukupni trošak (TC or C) – ukupni ekonomski trošak proizvodnje koji se sastoji od fiksnog i varijabilnog troška • fiksni trošak (FC) – trošak koji se ne menja s nivoom proizvodnje, • varijabilni trošak (VC) – trošak koji se menja zajedno sa promenom nivoa proizvodnje TC=FC+VC
Cont. • Da bi maksimirala profit, firma bira najpovoljniji nivo autputa. • Menjanje autputa utiče na troškove proizvodnje i prihode od prodaje. • Veličina troškova i tražnje zajednički određuju izbor autputa za sve firme koje žele da maksimiraju profit. • Dodatna proizvodnja prouzrokuje dodatne troškove. • Na primer, da bi se proizvele dve jedinice, sveukupni troškovi su 110 evra, a tri jedinice 130 evra, itd. • Da bi se postigli najniži troškovi, a time najviši profit, menadžeri preduzeća znaju da moraju biti sigurni da plaćaju najmanji mogući iznos za neophodne materijale, da koriste najsavremeniju tehniku i da imaju najniže troškove rada.
Količina proizvoda po satu Ukupni troškovi Fiksni troškovi Varijabilni troškovi Prosečni fiksni troskovi Prosečni varijabilni troskovi Prosečni ukupni troskovi Marginalni proizvodi
Cont.
4. Direktni i indirektni troškovi • Ako posmatramo troškove poslovanja sa gledišta koje proizvode opterećuju i u kojoj visini, razlikujemo: • Direktni (neposredni) troškovi su oni za koje tačno znamo koje proizvode opterećuju i u kojoj visini. U njih ubrajamo: 1. troškove izradnog materijala; 2. neposredne troškove rada; 3. neposredne troškove amortizacije. • Indirektni (posredni) troškovi su opšti troškovi poslovanja, u kojima ne možemo tačno utvrditi koje proizvode opterećuju i u kojoj visini. To su: 1. opšti troškovi proizvodnje (čišćenje, grejanje, osvetljenje, amortizacija sredstava rada na kojima se proizvodi više različitih proizvoda, plate upravljačkog kadra); 2. opšti troškovi nabavke, prodaje i uprave
Cena koštanja • Cena koštanja je zbir utrošenih i izdatih vrednosti u vezi s trošenjem elemenata proizvodnje, tj. vršenjem funkcije u reprodukciji. • Njene komponente mogu biti: • troškovi reprodukcije • izdaci uslovljeni trošenjem elemenata proizvodnje u reprodukciji • izdaci uslovljeni vršenjem funkcije u reprodukciji • Postupak raspoređivanja ukupnih troškova na nosioce naziva se kalkulacija – izračunavanje cene koštanja.
Cont. • Cilj utvrđivanja cene koštanja je da se svaki proizvod optereti onim iznosom troškova koje je svojom proizvodnjom izazvao. • Time se omogućava efikasnija kontrola troškova i stvara osnova za donošenje odluka o: 1. visini prodajne cene proizvoda 2. načinu povećanja obima proizvodnje 3. proizvodnji ili nabavci proizvoda
5. Kalkulacije • Cilj kalkulacije je da se svaki proizvod optereti troškovima, koje je izazvao • Principi kalkulacije: 1. TAČNOST ( tačan obuhvat troškova) 2. DOKUMENTOVANOST (za svaki trošak mora postojati odgovarajući dokument) 3. POTPUNOST (da se obuhvate svi troškovi) 4. DIFERENCIRANOST (razvrstavanje po vrstama, mestima i nosiocima troškova) 5. PRILAGODLJIVOST (usklađenost tehnološkom procesu) 6. PREGLEDNOST (da se lako uočava njena struktura i sadržaj) 7. AŽURNOST (da se izvrši obračun na vreme) 8. UPOREDIVOST (da se može upoređivati sa prethodnim pa čak i kalkulacijama drugih) 9. EKONOMIČNOST (veća korist od njenih troškova)
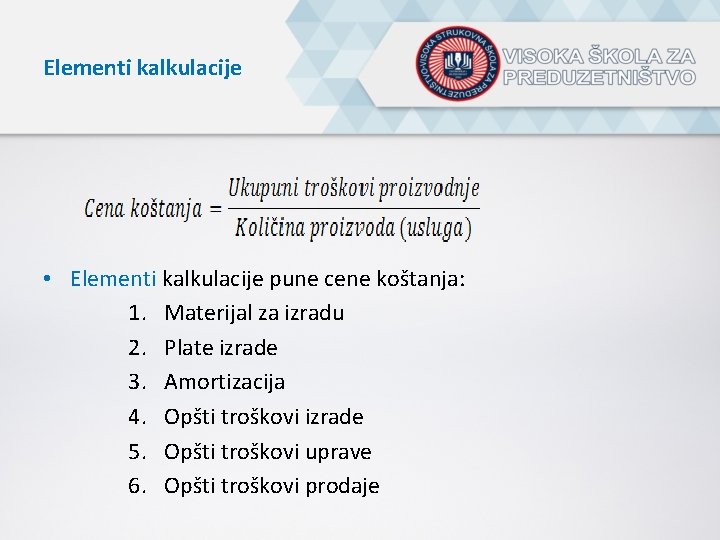
Elementi kalkulacije • Elementi kalkulacije pune cene koštanja: 1. Materijal za izradu 2. Plate izrade 3. Amortizacija 4. Opšti troškovi izrade 5. Opšti troškovi uprave 6. Opšti troškovi prodaje
Vrste kalkulacija Kalkulacije se mogu podeliti prema vremenu izrade i prema načinu izrade. • Prema vremenu izrade kalkulacija može biti 1. prethodna ili planska (pre početka, uvid u opravdanost), 2. međukalkulacija (u toku procesa u cilju kontrole) 3. naknadna ili stvarna (po obavljenom poslu). • Prema načinu izrade, odnosno metodu raspoređivanja troškova na nosioce, kalkulacije se dele na: 1. divizionu kalkulaciju, 2. kalkulaciju ekvivalentnih brojeva, 3. kalkulaciju vezanih (kuplovanih) prozvoda i 4. dodatnu kalkulaciju
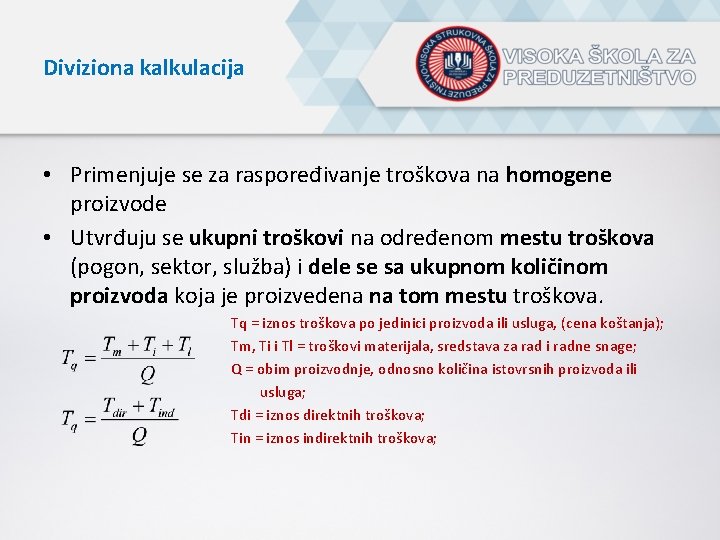
Diviziona kalkulacija • Primenjuje se za raspoređivanje troškova na homogene proizvode • Utvrđuju se ukupni troškovi na određenom mestu troškova (pogon, sektor, služba) i dele se sa ukupnom količinom proizvoda koja je proizvedena na tom mestu troškova. Tq = iznos troškova po jedinici proizvoda ili usluga, (cena koštanja); Tm, Ti i Tl = troškovi materijala, sredstava za rad i radne snage; Q = obim proizvodnje, odnosno količina istovrsnih proizvoda ili usluga; Tdi = iznos direktnih troškova; Tin = iznos indirektnih troškova;
Cont. • U uslovima fazne proizvodnje primjenjuje se više fazna diviziona kalkulacija. Troškovi se utvrđuju za svaku fazu. • Višefazna diviziona kalkulacija omogućuje mnogo bolji uvid u ekonomičnost rada jer se troškovi ne obračunavaju zajedno, nego posebno za svaku fazu proizvodnje • Prednosti ove metode su: bolja kontrola troškova, uvid u ekonomičnost proizvodnje. • Ova metoda koristi se kod masovne proizvodnje: rudnicima, topionicama, pivarama, mlinovima, električnim centralama, poljoprivrednoj proizvodnji i sl.
Kalkulacija ekvivalentnih brojeva • Primenjuje se za raspoređivanje indirektnih troškova kada se proizvodi više srodnih proizvoda • Za pojedine proizvode se utvrđuju koeficijenti (normativ rada , mašina) • Množenjem količine proizvoda i utvrđenih koeficijenata dobijaju se ekvivalentni brojevi (obim proizvodnje u uslovnim jedinicama) • Deljenjem indirektnih troškova sa zbirom uslovnih jedinica utvrđuje se visina indirektnih troškova po jedinici uslovnog obima • Ovaj iznos se množi sa odgovarajućim koeficijentom da bi se dobio iznos indirektnih troškova po jedinici stvarnog obima proizvodnje
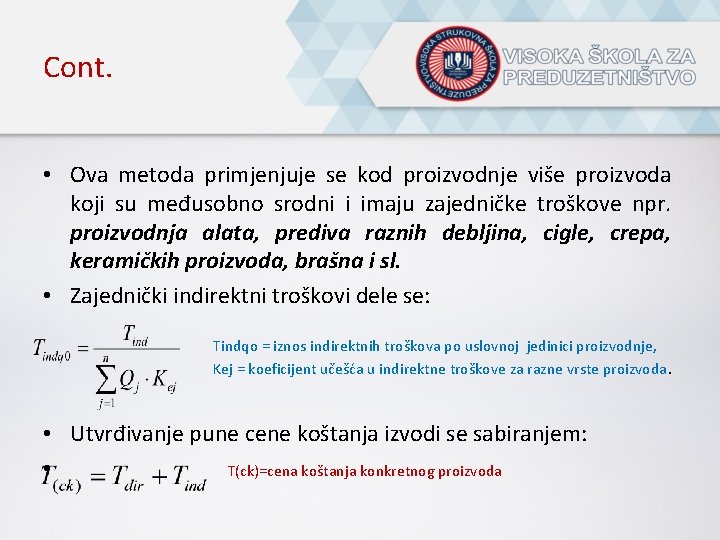
Cont. • Ova metoda primjenjuje se kod proizvodnje više proizvoda koji su međusobno srodni i imaju zajedničke troškove npr. proizvodnja alata, prediva raznih debljina, cigle, crepa, keramičkih proizvoda, brašna i sl. • Zajednički indirektni troškovi dele se: Tindqo = iznos indirektnih troškova po uslovnoj jedinici proizvodnje, Kej = koeficijent učešća u indirektne troškove za razne vrste proizvoda. • Utvrđivanje pune cene koštanja izvodi se sabiranjem: • T(ck)=cena koštanja konkretnog proizvoda
Kalkulacija vezanih proizvoda • Koristi se za raspoređivanje troškova na proizvode koji nastaju u jedinstvenom tehnološkom postupku • Osnovni proizvod i sporedni proizvodi • Problem raspoređivanja zajedničkih troškova na nosioce i problem raspoređivanja troškova osnovnog materijala na proizvode • Utvrđuje se iznos ukupnih troškova i oduzima se procenjena vrednost sporednih proizvoda (njihova očekivana prodajna cena) • Preostali iznos troškova se deli sa proizvedenom količinom osnovnog proizvoda • Nedostatak - promena prodajne cene sporednih proizvoda
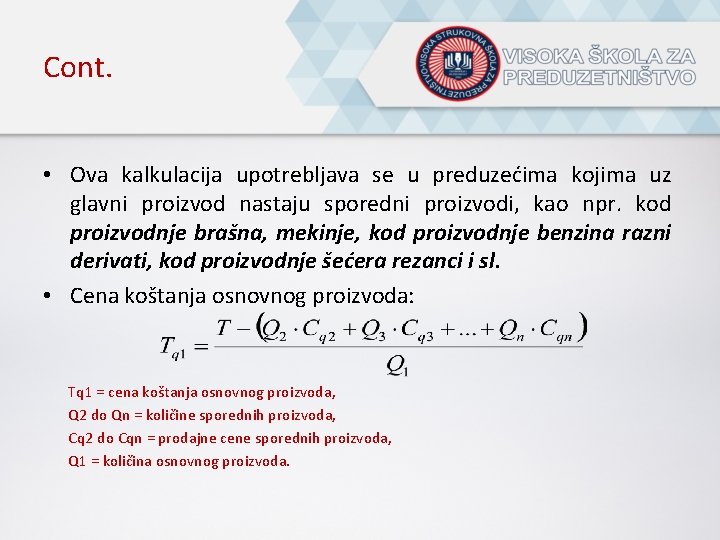
Cont. • Ova kalkulacija upotrebljava se u preduzećima kojima uz glavni proizvod nastaju sporedni proizvodi, kao npr. kod proizvodnje brašna, mekinje, kod proizvodnje benzina razni derivati, kod proizvodnje šećera rezanci i sl. • Cena koštanja osnovnog proizvoda: Tq 1 = cena koštanja osnovnog proizvoda, Q 2 do Qn = količine sporednih proizvoda, Cq 2 do Cqn = prodajne cene sporednih proizvoda, Q 1 = količina osnovnog proizvoda.
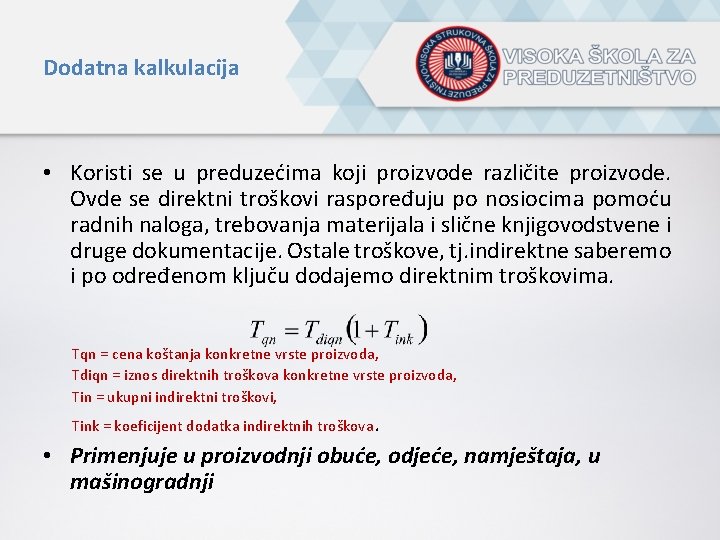
Dodatna kalkulacija • Koristi se u preduzećima koji proizvode različite proizvode. Ovde se direktni troškovi raspoređuju po nosiocima pomoću radnih naloga, trebovanja materijala i slične knjigovodstvene i druge dokumentacije. Ostale troškove, tj. indirektne saberemo i po određenom ključu dodajemo direktnim troškovima. Tqn = cena koštanja konkretne vrste proizvoda, Tdiqn = iznos direktnih troškova konkretne vrste proizvoda, Tin = ukupni indirektni troškovi, Tink = koeficijent dodatka indirektnih troškova. • Primenjuje u proizvodnji obuće, odjeće, namještaja, u mašinogradnji
Cont. • Metoda dodatne kalkulacije - primjenjuje se u uslovima kada je proizvodnja raznovrsna, gdje se mogu svi trošovi utvrditi neposredno po nosiocima, jer se u njihovoj strukturi javlja i indirektna komponenta. • Primjenjuje se u preduzećima gdje se u jednom pogonu proizvodi više vrsta međusobno različitih proizvoda, koji se izrađuju i od različitih materijala, pa čak i pomoću različitih mašina. To su uglavnom preduzeća za proizvodnju obuće, odjeće, proizvodnju namještaja, u mašinogradnji i drugi
HVALA NA PAŽNJI!