Power Point slajdovi za EKONOMIKA I ORGANIZACIJA POSLOVANJA
- Slides: 38
Power Point slajdovi za: EKONOMIKA I ORGANIZACIJA POSLOVANJA Pripremio: doc. dr Ranko Mijić VSSP Beograd
6 Principi efikasnosti poslovanja
1. Efikasnost i efektivnost • Efikasnost i efektivnost su od najvećeg značaja za svako preduzeće, jer u sebi sadrže i povezuju ciljeve preduzeća, resurse i transformacione procese koji predstavljaju osnovu za realizaciju ciljeva poslovanja. • U tom smislu, efektivnost podrazumeva zahtev da se prvo izvrši izbor pravih ciljeva a potom da se korišćenjem raspoloživih resursa ostvari maksimalna realizacija izabranih ciljeva. • Efikasnost predstavlja zahtev da se realizacija određenog stepena izabranih ciljeva ostvari uz najmanje korišćenje raspoloživih resursa, odnosno uz najveću racionalnost njihove upotrebe.
Cont. • Efektivnost je nastojanje preduzeća da odabere “prave poslove” (raditi prave stvari) a efikasnost je nastojanje da se odabrani poslovi što bolje obave, odnosno odrade na , , pravi način” (raditi stvari na pravi način). • To znači da efektivnost izražava sposobnost izbora, a efikasnost proizvodnu i racionalnu sposobnost preduzeća. • Efikasna je ona firma koja sa istim inputima kao i druge firme, ostvaruje tj. postiže veći neto – output. Dakle, veličina neto – outputa je mera efikasnosti. Isti rezultat-smanjivanje ulaganja; Ista ulaganja-povećavanje rezultat; Rast rezultata brži od rasta ulaganja;
Tradicionalan pristup merenja efikasnosti i efektivnosti • Karakteristika tradicionalnog pristupa efektivnosti i efikasnosti je što se uspeh preduzeća meri parcijanalno. • Prvi pristup je sa stanovišta sistema resursa i izražava efektivnost početne faze procesa stvaranja vrednosti i svodi se na uvrđivanje sposobnosti preduzeća da pribavlja neophodne resurse za uspešno poslovanje. • Pristup sa stanovišta internih procesa utvrđuje efikasnost i efektivnost internih aktivnosti i transformacionih procesa preduzeća na osnovu pokazatelja interne atmosfere koja vlada u preduzeću i različitih pokazatelja efikasnosti. • Treći pristup polazi od ciljeva (izlaznih rezultata) koje preduzeće teži da realizuje i svodi se na utvrđivanje stepena uspešnosti preduzeća u ostvarenju postavljenih ciljeva.
Savremen pristup merenja efikasnosti i efektivnosti • Nasuprot tradicionalnim shvatanjima, u novije vreme se razvijaju kompleksniji pristupi koji uvažavaju činjenicu da preduzeće obavlajući različite aktivnosti i koristeći brojne resurse teži realizaciji višestrukih ciljeva. • Osnovna karakteristika ovakvog pristupa je nastojanje da se kompleksnije izrazi efektivnost i efikasnost preduzeća, kombinovanjem više pokazatelja uspešnosti u jednu celinu. • U tom kontekstu, navode se dva moguća kompleksna pristupa 1. pristup stejkholdera (meri se na osnovu stepena zadovoljenja potreba stejkholdera) 2. pristup konkurentskih vrednosti (kompleksnije izražavanje efikasnosti i efektivnosti preduzeća kombinovanjem većeg broja pokazatelja uspeha u jednu celinu)
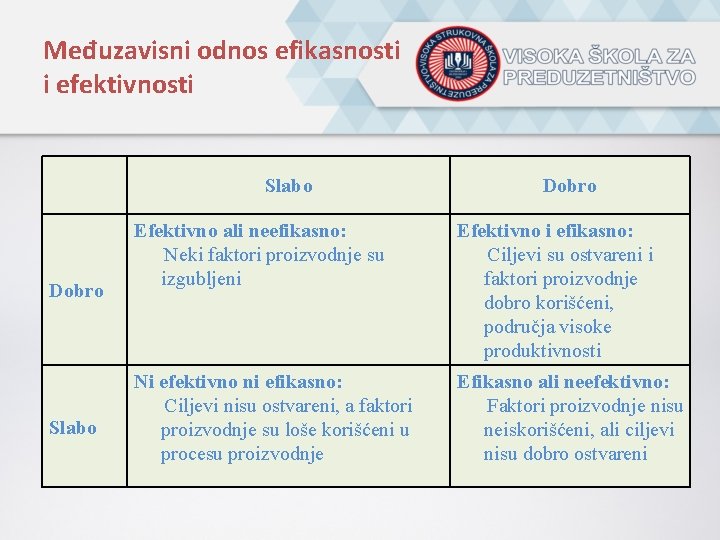
Međuzavisni odnos efikasnosti i efektivnosti Slabo . Dobro Slabo Dobro Efektivno ali neefikasno: Neki faktori proizvodnje su izgubljeni Efektivno i efikasno: Ciljevi su ostvareni i faktori proizvodnje dobro korišćeni, područja visoke produktivnosti Ni efektivno ni efikasno: Ciljevi nisu ostvareni, a faktori proizvodnje su loše korišćeni u procesu proizvodnje Efikasno ali neefektivno: Faktori proizvodnje nisu neiskorišćeni, ali ciljevi nisu dobro ostvareni
Cont. • Efikasnost i efektivnost preduzeća mere se ekonomskim uspehom poslovanja preduzeća koji zavisi sa jedne strane od ostvarene tržišne vrednosti proizvodnje (prihoda ostvarenih realizacijom dobivenih proizvoda ili obavljenih proizvodnih usluga), a sa druge strane od visine ostvarenih troškova. • Ukoliko je ostvarena pozitivna razlika između prihoda i troškova veća utoliko je preduzeće postiglo povoljniji ekonomski rezultat poslovanja. • Rezultate poslovanja preduzeća moguće je izraziti pomoću više različitih pokazatelja kojima se utvrđuje i meri ostvarena ekonomska efektivnost poslovanja.
Cont. • Najznačajniji parcijalni principi i merila efikasnosti su: 1. Produktivnost 2. Ekonomičnost 3. Rentabilnost (profitabilnost) • Stepen i način ostvarivanja ovih ekonomskih principa funkcionisanja preduzeća predstavlja izraz ekonomskog kvaliteta ekonomike svakog preduzeća.
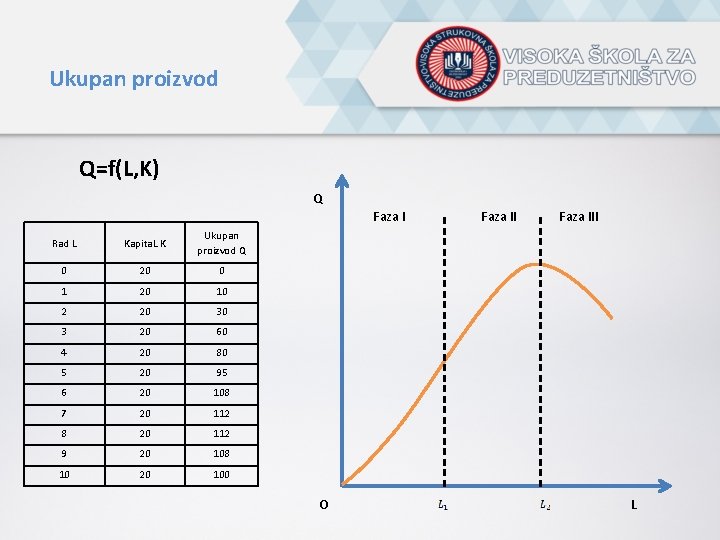
2. Produktivnost • Produktivnost je ekonomski princip koji se ispolava u zahtevu da se sa datom količinom inputa ostvari najveća ili maksimalna količina proizvoda. • Maksimalna količinu proizvoda je količina koja može da se proizvede ulaganjem različitih količina varijabilnog faktora, sa datom količinom fiksnog faktora. • Nekada se produktivnost merila odnosom između količine proizvoda i broja časova rada i faktički se odnosila na produktivnost rada. • Danas preovladava mišljenje da kapital zajedno sa radom i zemljom ima podjednako važnu ulogu u stvaranju proizvoda a time i poveüanju produktivnosti. Ovo je osnova na kojoj je stvoren koncept proizvodne funkcije od koje se polazi u definisanju i merenju produktivnosti
Ukupan proizvod Q=f(L, K) Q Faza I Rad L Kapita. L K Ukupan proizvod Q 0 20 0 1 20 10 2 20 30 3 20 60 4 20 80 5 20 95 6 20 108 7 20 112 8 20 112 9 20 108 10 20 100 O Faza III L
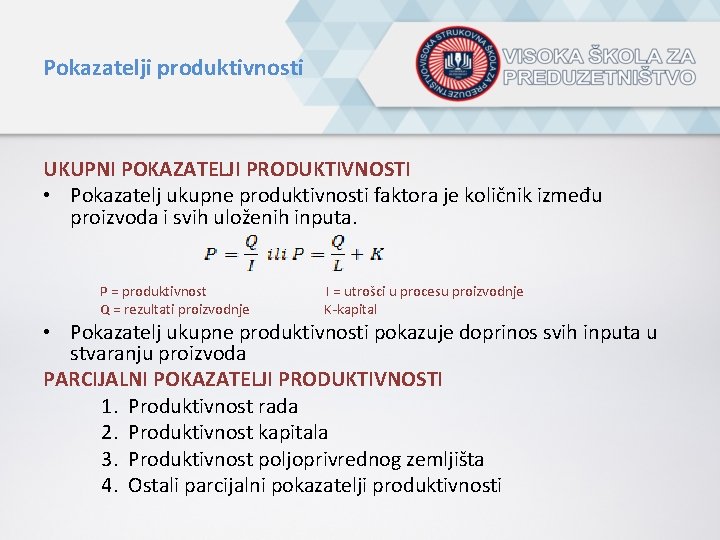
Pokazatelji produktivnosti UKUPNI POKAZATELJI PRODUKTIVNOSTI • Pokazatelj ukupne produktivnosti faktora je količnik između proizvoda i svih uloženih inputa. P = produktivnost I = utrošci u procesu proizvodnje Q = rezultati proizvodnje K-kapital • Pokazatelj ukupne produktivnosti pokazuje doprinos svih inputa u stvaranju proizvoda PARCIJALNI POKAZATELJI PRODUKTIVNOSTI 1. Produktivnost rada 2. Produktivnost kapitala 3. Produktivnost poljoprivrednog zemljišta 4. Ostali parcijalni pokazatelji produktivnosti
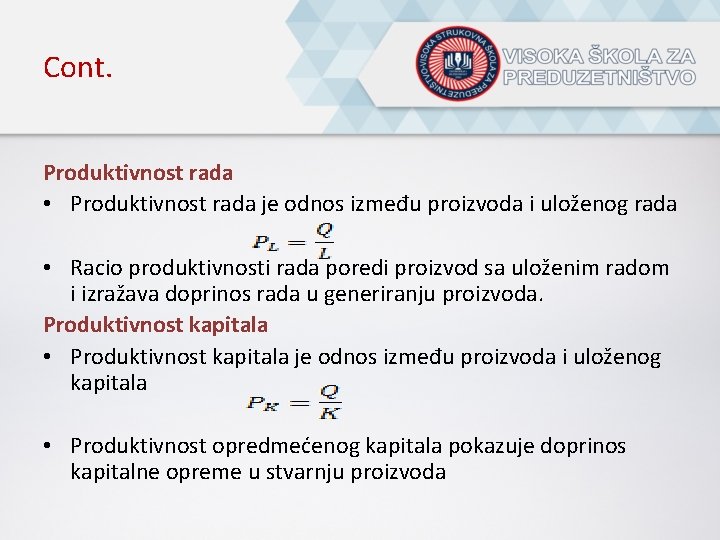
Cont. Produktivnost rada • Produktivnost rada je odnos između proizvoda i uloženog rada • Racio produktivnosti rada poredi proizvod sa uloženim radom i izražava doprinos rada u generiranju proizvoda. Produktivnost kapitala • Produktivnost kapitala je odnos između proizvoda i uloženog kapitala • Produktivnost opredmećenog kapitala pokazuje doprinos kapitalne opreme u stvarnju proizvoda
Cont. Produktivnost poljoprivrednog zemljišta • Produktivnost poljoprivrednog zemljišta izražava se kao odnos između proizvoda, tj. poljoprivredne kultura i određene merne jedinice zemljišta, najčešće po hektaru. Ostali pokazatelji produktivnosti 1. Na nivou privrede - racia produktivnosti preduzeća, grana ili privrednih sektora 2. Na nivou preduzeća - racia produktivnosti pojedinih organizacionih jedinica (divizija, fabrika) ili pojedinih vrsta rada
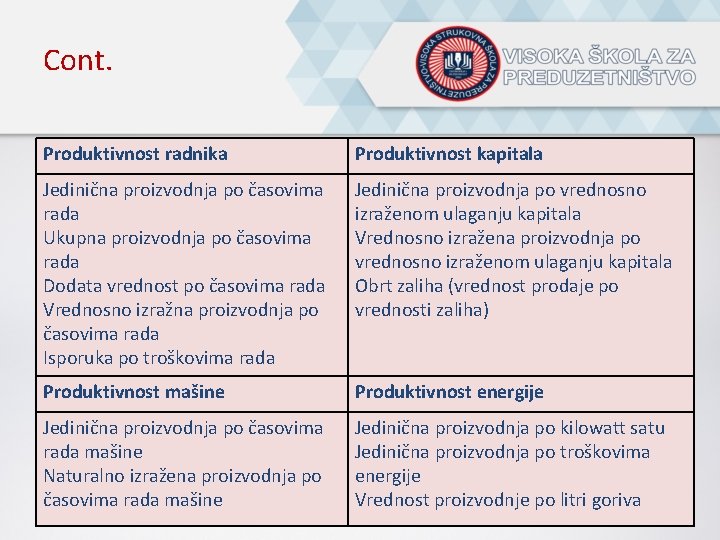
Cont. Produktivnost radnika Produktivnost kapitala Jedinična proizvodnja po časovima rada Ukupna proizvodnja po časovima rada Dodata vrednost po časovima rada Vrednosno izražna proizvodnja po časovima rada Isporuka po troškovima rada Jedinična proizvodnja po vrednosno izraženom ulaganju kapitala Vrednosno izražena proizvodnja po vrednosno izraženom ulaganju kapitala Obrt zaliha (vrednost prodaje po vrednosti zaliha) Produktivnost mašine Produktivnost energije Jedinična proizvodnja po časovima rada mašine Naturalno izražena proizvodnja po časovima rada mašine Jedinična proizvodnja po kilowatt satu Jedinična proizvodnja po troškovima energije Vrednost proizvodnje po litri goriva
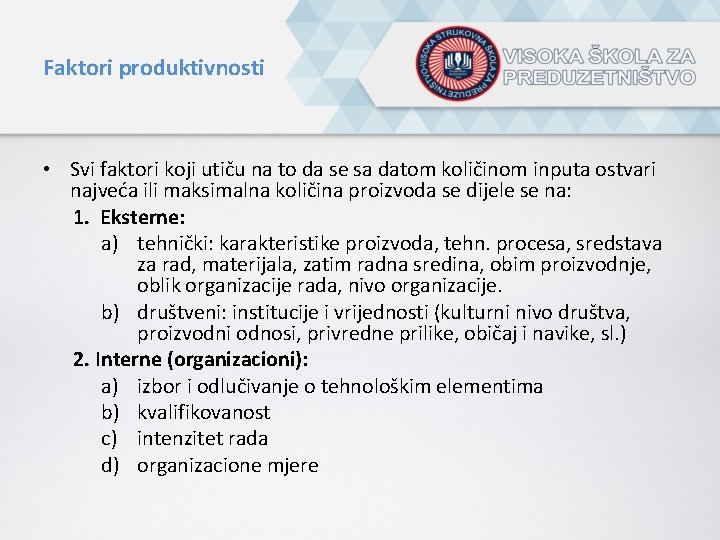
Faktori produktivnosti • Svi faktori koji utiču na to da se sa datom količinom inputa ostvari najveća ili maksimalna količina proizvoda se dijele se na: 1. Eksterne: a) tehnički: karakteristike proizvoda, tehn. procesa, sredstava za rad, materijala, zatim radna sredina, obim proizvodnje, oblik organizacije rada, nivo organizacije. b) društveni: institucije i vrijednosti (kulturni nivo društva, proizvodni odnosi, privredne prilike, običaj i navike, sl. ) 2. Interne (organizacioni): a) izbor i odlučivanje o tehnološkim elementima b) kvalifikovanost c) intenzitet rada d) organizacione mjere
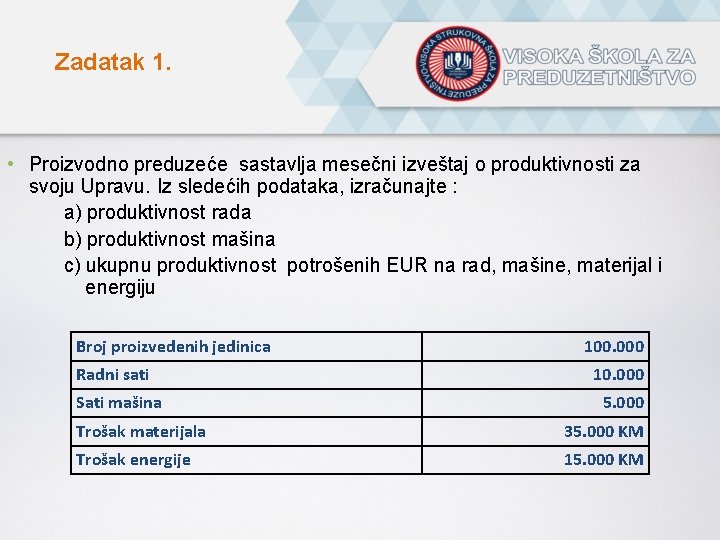
Zadatak 1. • Proizvodno preduzeće sastavlja mesečni izveštaj o produktivnosti za svoju Upravu. Iz sledećih podataka, izračunajte : a) produktivnost rada b) produktivnost mašina c) ukupnu produktivnost potrošenih EUR na rad, mašine, materijal i energiju Broj proizvedenih jedinica Radni sati Sati mašina 100. 000 10. 000 5. 000 Trošak materijala 35. 000 KM Trošak energije 15. 000 KM
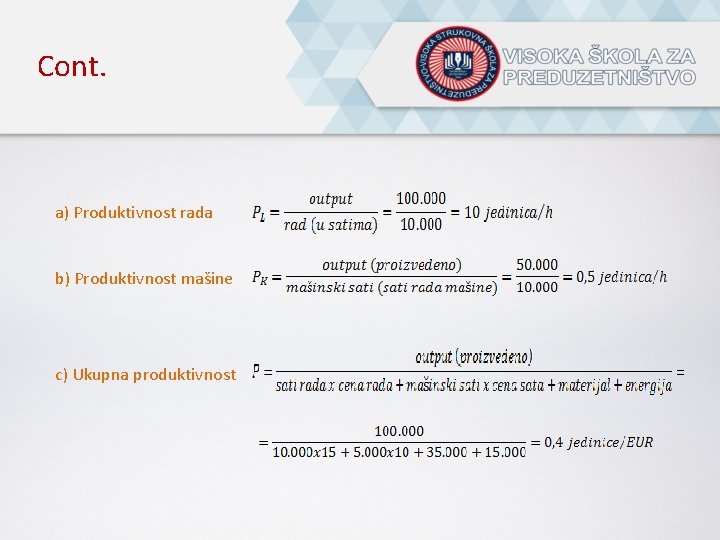
Cont. a) Produktivnost rada b) Produktivnost mašine c) Ukupna produktivnost
3. Ekonomičnost • Ekonomičnost je ekonomski princip koji se ispoljava u težnji da se ostvari određena vrednost uz minimalno trošenje elementa reprodukcije ( L, K). • Ekonomičnost je kompleksniji pokazatelj od produktivnosti jer prati racionalnije korištenje ne samo živog rada već i minulog rada. • Ekonomičnost je jedan od širih instrumenata kontrole ekonomske uspešnosti poslovanja preduzeća jer ona odražava odnos proizvodnje prema ukupnim troškovima.
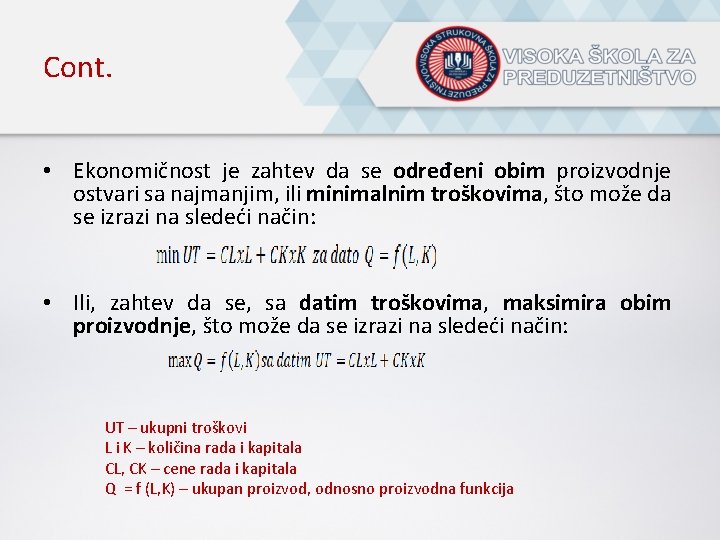
Cont. • Ekonomičnost je zahtev da se određeni obim proizvodnje ostvari sa najmanjim, ili minimalnim troškovima, što može da se izrazi na sledeći način: • Ili, zahtev da se, sa datim troškovima, maksimira obim proizvodnje, što može da se izrazi na sledeći način: UT – ukupni troškovi L i K – količina rada i kapitala CL, CK – cene rada i kapitala Q = f (L, K) – ukupan proizvod, odnosno proizvodna funkcija
Cont. • Princip ekonomičnosti je zahtjev ili težnja da se određena proizvodnja ostvari sa što manjim trošenjem elemenata proizvodnje. • Ta trošenja mogu da se posmatraju: a) Naturalno, u vidu fizičkih utrošaka kapitala i radne snage i b) Finansijski, u vidu troškova kapitala i radne snage • Prema tome, i princip ekonomičnosti može da se posmatra: a) Kao naturalno izražena ekonomičnost i b) Kao finansijski izražena ekonomičnost, tj. ekonomičnost predstavljena troškovima
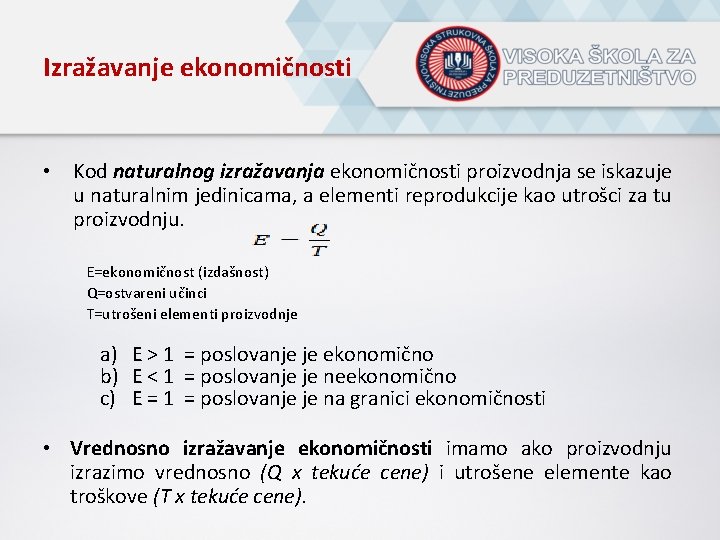
Izražavanje ekonomičnosti • Kod naturalnog izražavanja ekonomičnosti proizvodnja se iskazuje u naturalnim jedinicama, a elementi reprodukcije kao utrošci za tu proizvodnju. E=ekonomičnost (izdašnost) Q=ostvareni učinci T=utrošeni elementi proizvodnje a) E > 1 = poslovanje je ekonomično b) E < 1 = poslovanje je neekonomično c) E = 1 = poslovanje je na granici ekonomičnosti • Vrednosno izražavanje ekonomičnosti imamo ako proizvodnju izrazimo vrednosno (Q x tekuće cene) i utrošene elemente kao troškove (T x tekuće cene).
Izvori ekonomičnosti • Izvori ekonomičnosti objašnjavaju zašto su neka preduzeća troškovno-efikasnija od drugih • Izvori ekonomičnosti mogu da budu interni i eksterni I. Interni izvori ekonomičnosti su uštede, koje nastaju, zbog delovanja faktora, koji su pod kontrolom preduzeća II. Eksterni izvori ekonomičnosti su uštede, koje nastaju, zbog delovanja faktora, koji nisu pod kontrolom preduzeća, tj. faktora na koje preduzeće ne može da utiče, ili bar ne bitno
Eksterni izvori • Eksterni izvori ekonomičnosti nazivaju se eksternim ekonomijama • Eksterne ekonomije nastaju kao rezultat promena u okruženju preduzeća, kao što su promena tražnje, tehnologije, ili cena inputa, kao i zbog razlika koje su posledica geografske lokacije preduzeća, na primer, lokalnih razlika u cenama inputa, razlika u radnim navikama stanovništva, razlika u transportnim troškovima, ili porezima i doprinosima
Interni izvori ekonomičnosti • Najznačajniji interni izvori ekonomičnosti su: 1. Proizvodno-tehničke ekonomije 2. Prodajno-marketinške ekonomije 3. Ekonomije nabavke 4. Ekonomije skladištenja i transportne ekonomije 5. Upravljačke ekonomije 6. Finasijske ekonomije 7. Ekonomije, koje su rezultat redukcije rizika i neizvesnosti 8. Ekonomije širine
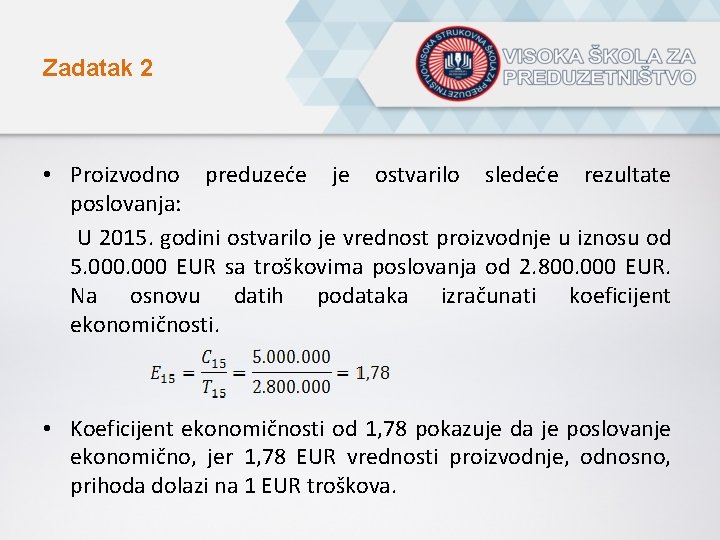
Zadatak 2 • Proizvodno preduzeće je ostvarilo sledeće rezultate poslovanja: U 2015. godini ostvarilo je vrednost proizvodnje u iznosu od 5. 000 EUR sa troškovima poslovanja od 2. 800. 000 EUR. Na osnovu datih podataka izračunati koeficijent ekonomičnosti. • Koeficijent ekonomičnosti od 1, 78 pokazuje da je poslovanje ekonomično, jer 1, 78 EUR vrednosti proizvodnje, odnosno, prihoda dolazi na 1 EUR troškova.
4. Rentabilnost (profitabilnost) • Rentabilnost je ekonomski princip koji se ispoljava u težnji da se ostvari maksimalna dobit uz što manje angažovanje sredstava (kapitala) u procesu reprodukcije • U ekonomskoj teoriji i praksi rentabilnost ima veliki značaj jer rentabilnost kao mjerilo kvaliteta ekonomije analizira dobitak kao rezultat reprodukcije i angažovanje sredstava u tom procesu reprodukcije. • Rentabilnost je: a) preduslov rasta i razvoja preduzeća b) izraz ekonomske i društvene odgovornosti preduzeća c) izraz zarađivačke sposobnosti preduzeća
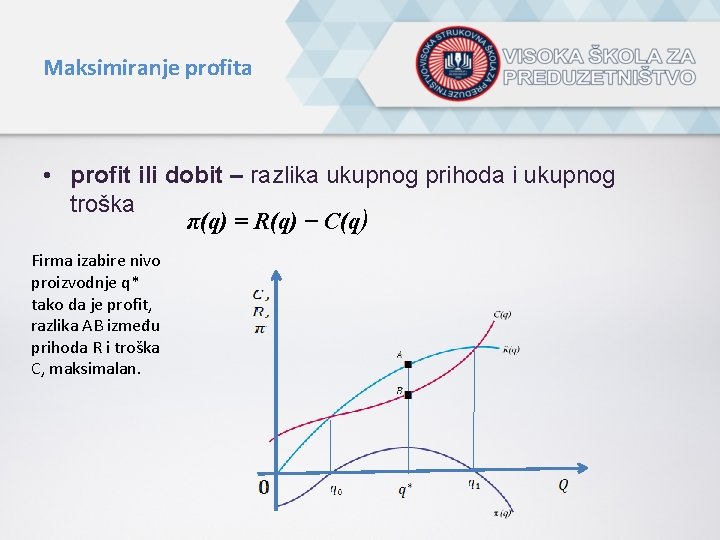
Maksimiranje profita • profit ili dobit – razlika ukupnog prihoda i ukupnog troška π(q) = R(q) − C(q) Firma izabire nivo proizvodnje q* tako da je profit, razlika AB između prihoda R i troška C, maksimalan.
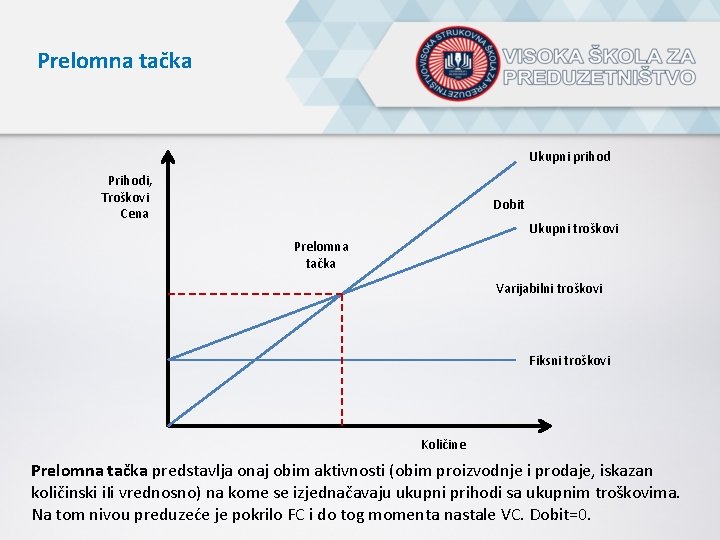
Prelomna tačka Ukupni prihod Prihodi, Troškovi Cena Dobit Ukupni troškovi Prelomna tačka Varijabilni troškovi Fiksni troškovi Količine Prelomna tačka predstavlja onaj obim aktivnosti (obim proizvodnje i prodaje, iskazan količinski i. Ii vrednosno) na kome se izjednačavaju ukupni prihodi sa ukupnim troškovima. Na tom nivou preduzeće je pokrilo FC i do tog momenta nastale VC. Dobit=0.
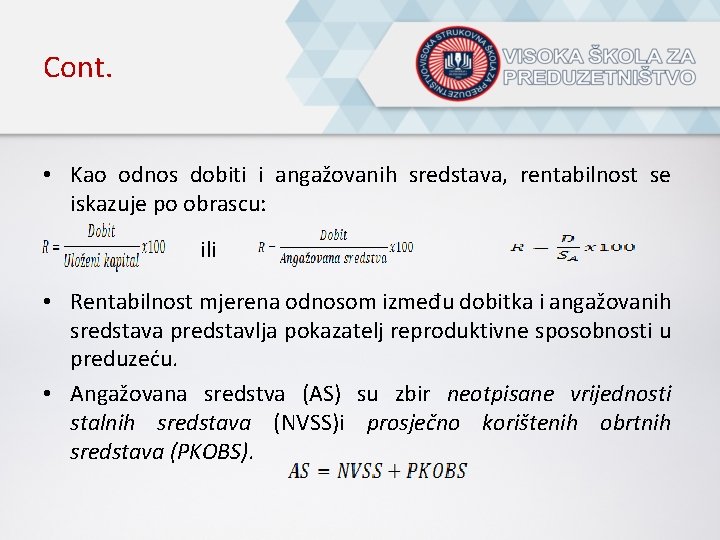
Cont. • Kao odnos dobiti i angažovanih sredstava, rentabilnost se iskazuje po obrascu: ili • Rentabilnost mjerena odnosom između dobitka i angažovanih sredstava predstavlja pokazatelj reproduktivne sposobnosti u preduzeću. • Angažovana sredstva (AS) su zbir neotpisane vrijednosti stalnih sredstava (NVSS)i prosječno korištenih obrtnih sredstava (PKOBS).
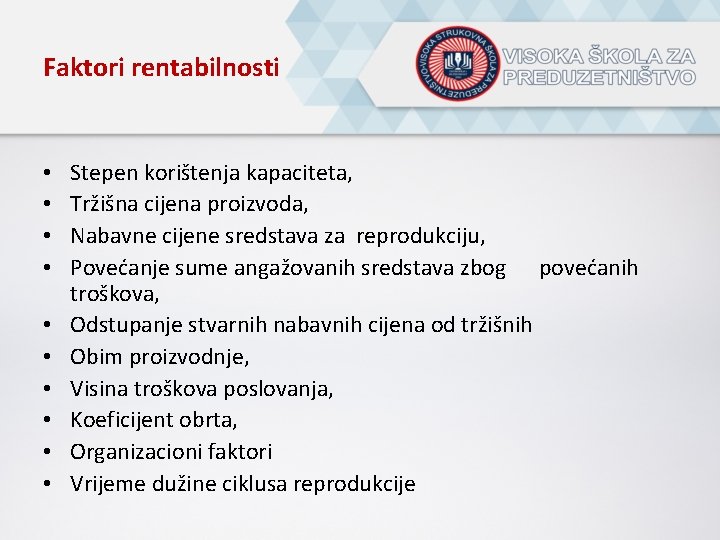
Faktori rentabilnosti • • • Stepen korištenja kapaciteta, Tržišna cijena proizvoda, Nabavne cijene sredstava za reprodukciju, Povećanje sume angažovanih sredstava zbog povećanih troškova, Odstupanje stvarnih nabavnih cijena od tržišnih Obim proizvodnje, Visina troškova poslovanja, Koeficijent obrta, Organizacioni faktori Vrijeme dužine ciklusa reprodukcije
5. Povezanost ekonomskih principa • Proizvodni sektor, tj. sfera proizvodnje odgovoran je, prema tehničkoj podjeli rada, za sprovođenje principa produktivnosti, tj. za proizvodnju novog proizvoda. • Sfera procesa razmjene odgovorna je za tržišni odnos u nabavci elemenata reprodukcije i prodaji gotovih proizvoda. Taj odnos kvaliteta ekonomije ispoljava se u sprovođenju principa ekonomičnosti. • U sferi funkcionisanja finansiranja omogućuje se kontinuitet reprodukcionog trošenja elemenata proizvodnje u vidu njihovog pribavljanja za novac i ponovne metamorfoze gotovih proizvoda u novčani oblik vrijednosti.
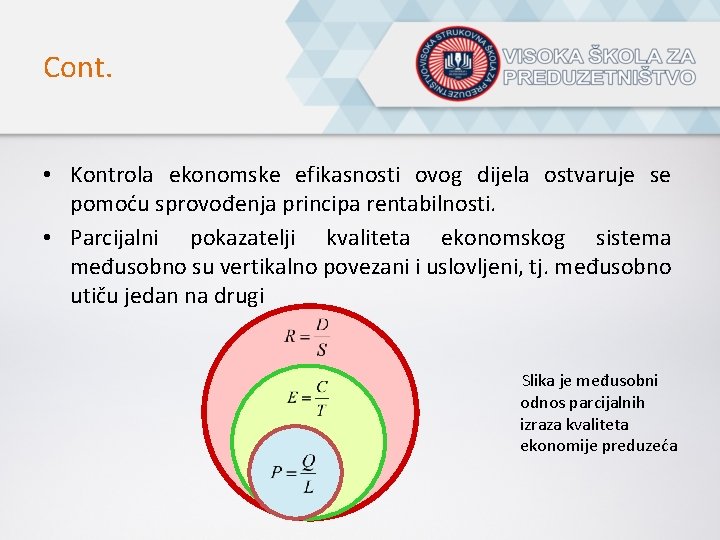
Cont. • Kontrola ekonomske efikasnosti ovog dijela ostvaruje se pomoću sprovođenja principa rentabilnosti. • Parcijalni pokazatelji kvaliteta ekonomskog sistema međusobno su vertikalno povezani i uslovljeni, tj. međusobno utiču jedan na drugi Slika je međusobni odnos parcijalnih izraza kvaliteta ekonomije preduzeća
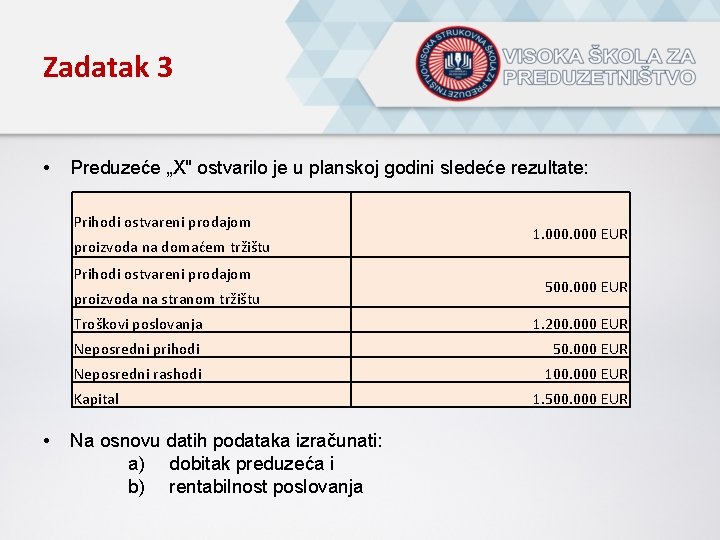
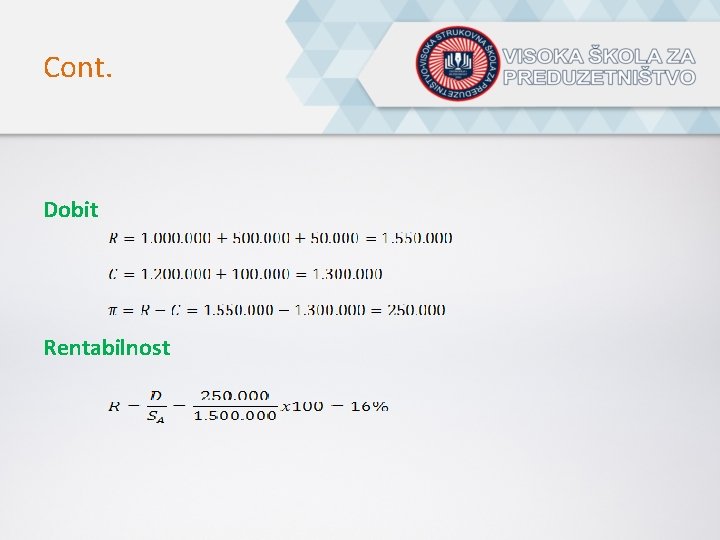
Zadatak 3 • Preduzeće „X" ostvarilo je u planskoj godini sledeće rezultate: Prihodi ostvareni prodajom proizvoda na domaćem tržištu Prihodi ostvareni prodajom proizvoda na stranom tržištu 500. 000 EUR Troškovi poslovanja 1. 200. 000 EUR Neposredni prihodi 50. 000 EUR Neposredni rashodi 100. 000 EUR Kapital • 1. 000 EUR Na osnovu datih podataka izračunati: a) dobitak preduzeća i b) rentabilnost poslovanja 1. 500. 000 EUR
Cont. Dobit Rentabilnost
6. Likvidnost • Likvidnost, tj. kratkoročna finansijska sigurnost, predstavlja sposobnost preduzeća da ü bezuslovno ü na vreme ü u potrebnom iznosu ü plati dospele obaveze ü najpogodnijim sredstvima ü a da i dalje raspolaže sa dovoljno sredstava da nesmetano nastavi sa poslovanjem, bez narušavanja svoje kreditne sposobnosti, ü uz uslov da je likvidno u svakom momentu svog poslovanja.
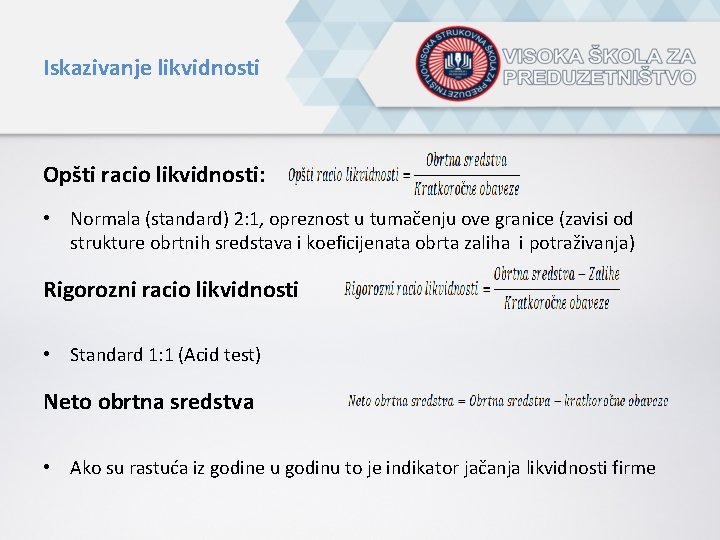
Iskazivanje likvidnosti Opšti racio likvidnosti: • Normala (standard) 2: 1, opreznost u tumačenju ove granice (zavisi od strukture obrtnih sredstava i koeficijenata obrta zaliha i potraživanja) Rigorozni racio likvidnosti • Standard 1: 1 (Acid test) Neto obrtna sredstva • Ako su rastuća iz godine u godinu to je indikator jačanja likvidnosti firme
HVALA NA PAŽNJI!