Vremenska dimenzija novca I pravila finansiranja I finansijska
- Slides: 67
Vremenska dimenzija novca I pravila finansiranja I finansijska politika
Øprihvatiti ili odbaciti investicioni projekat ØVremenska dimenzija novca Ø novac zaprimljen “danas”, nije vredan kao onaj zaprimljen “sutra”! Ø tipična odluka u domenu kapitalnih investicija, odnosi se na upoređivanje sadašnjih finansijskih, tj. novčanih odliva (ulaganja, troškova itsl. ) i budućih beneficija (prihoda, profita, itsl. ).
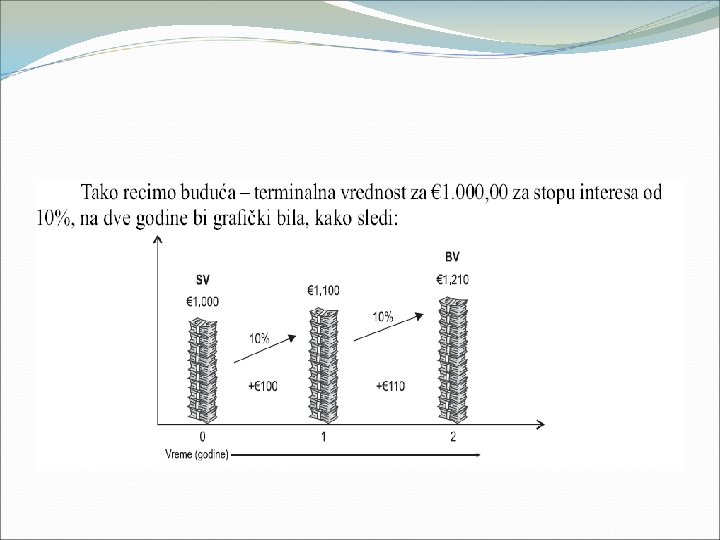
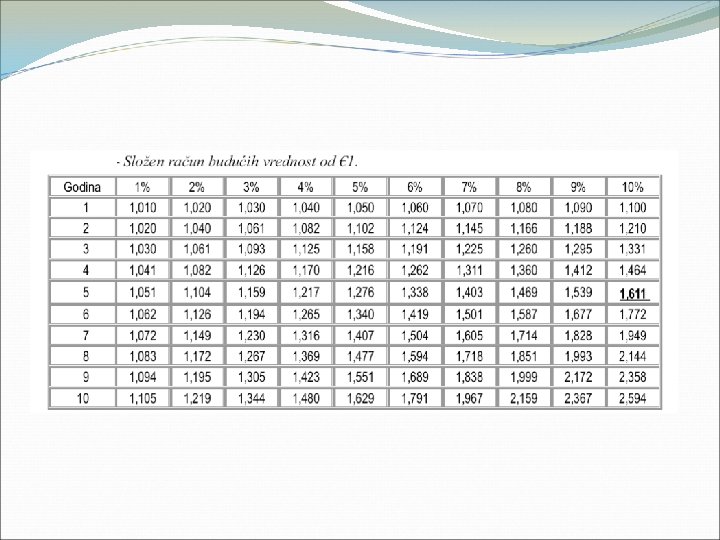
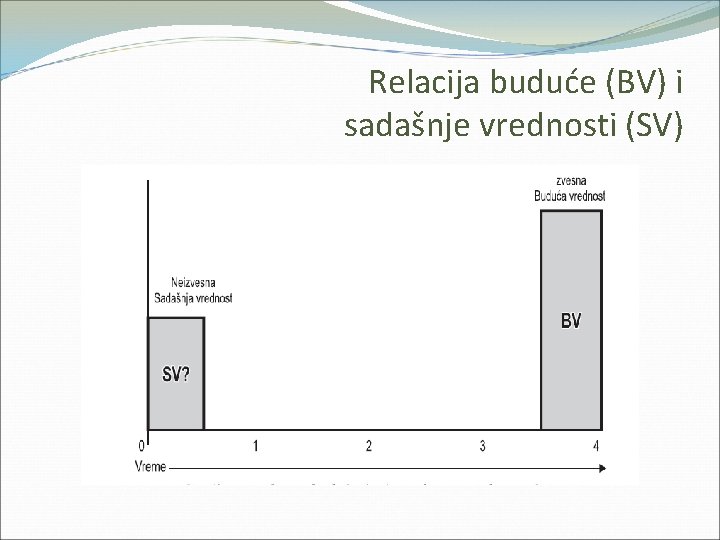
Postavlja se pitanje kolika je vrednost investicije od € 1 posle godinu dana za privredno društvo? Da bi odgovorili na ovo pitanje ispitajmo prvo buduću vrednost (ili terminalnu vrednost) označenu sa BV u našem slučaju to je € 1 tj. principal (glavnica) koja se uvećava za interes, recimo od k% na kraju godine (godišnji nivo).
Ø Za dati alternativni prinos (stopu prinosa) označenu sa k, buduća vrednost € 1 je, kako sledi: BV 1 = 1 • (1 + k), Ø Ø gde BV 1 označava buduću (terminalnu) vrednost € 1 na kraju prve godine. Ø Ako je k = 10% onda je Ø BV 1 = 1 (1 + 0, 10) = 1 + 0, 10 = € 1, 10
ØKoja je buduća vrednost € 1 na kraju druge godine?
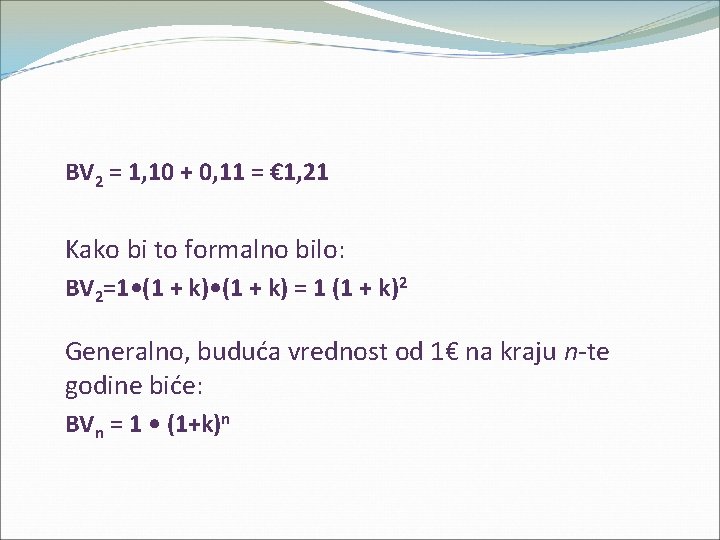
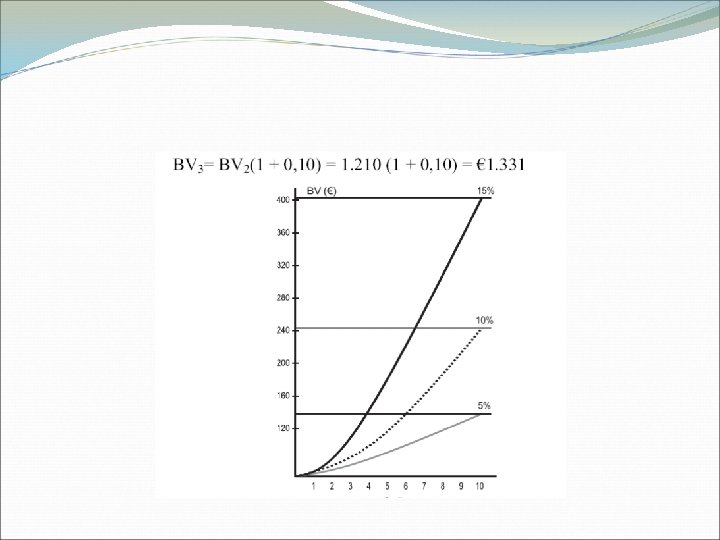
BV 2 = 1, 10 + 0, 11 = € 1, 21 Kako bi to formalno bilo: BV 2=1 • (1 + k) = 1 (1 + k)2 Generalno, buduća vrednost od 1€ na kraju n-te godine biće: BVn = 1 • (1+k)n
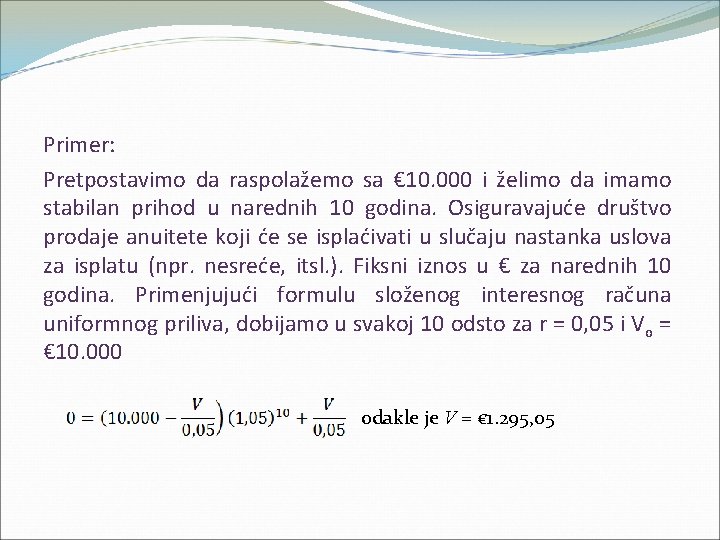
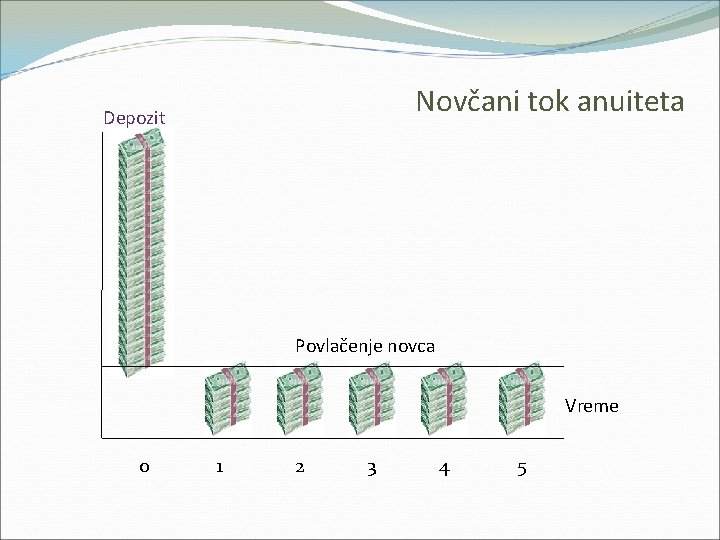
Primer: Pretpostavimo da raspolažemo sa € 10. 000 i želimo da imamo stabilan prihod u narednih 10 godina. Osiguravajuće društvo prodaje anuitete koji će se isplaćivati u slučaju nastanka uslova za isplatu (npr. nesreće, itsl. ). Fiksni iznos u € za narednih 10 godina. Primenjujući formulu složenog interesnog računa uniformnog priliva, dobijamo u svakoj 10 odsto za r = 0, 05 i Vo = € 10. 000 odakle je V = € 1. 295, 05
Novčani tok anuiteta Depozit Povlačenje novca Vreme 0 1 2 3 4 5
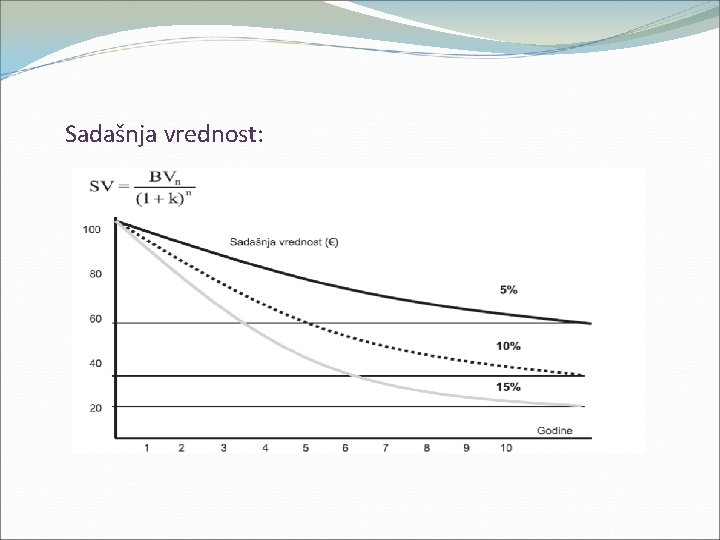
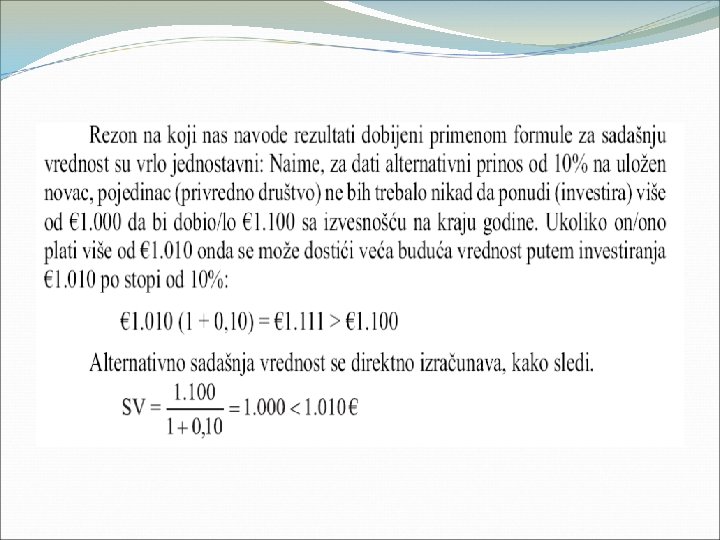
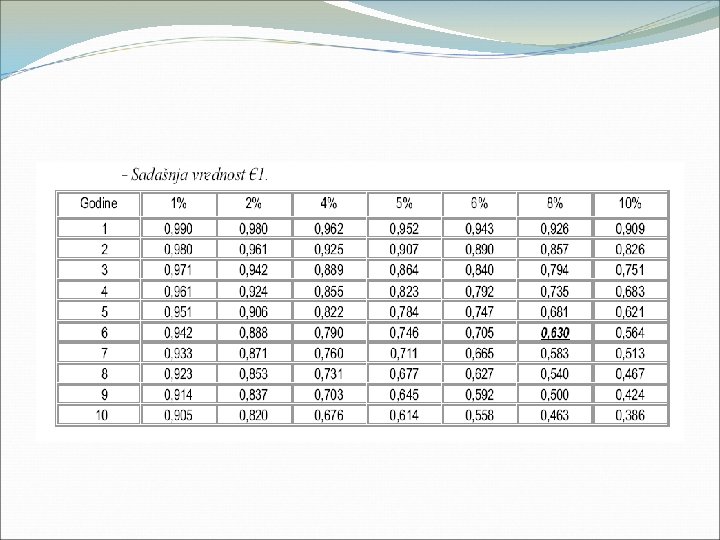
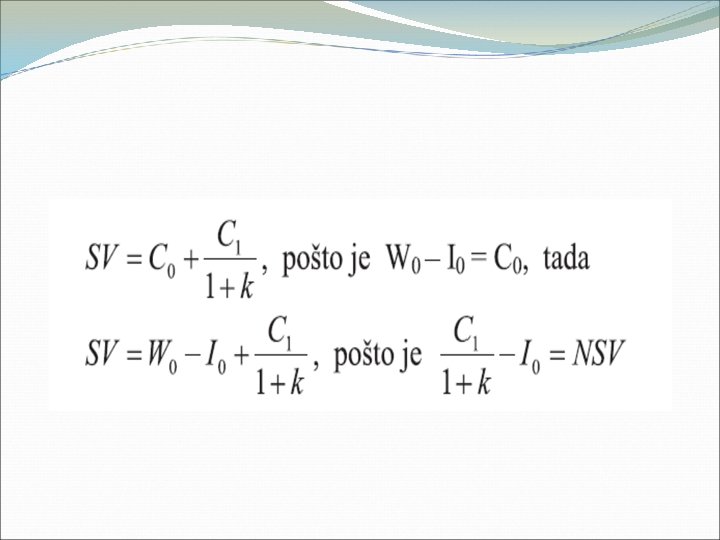
Sadašnja vrednost:
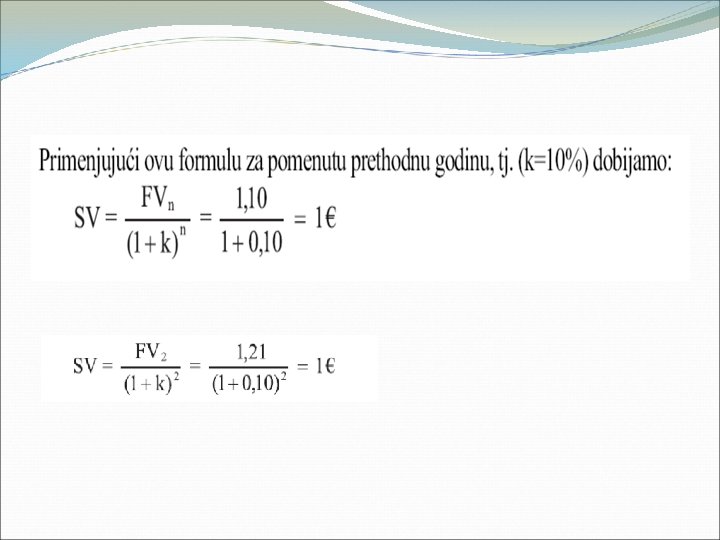
Relacija buduće (BV) i sadašnje vrednosti (SV)
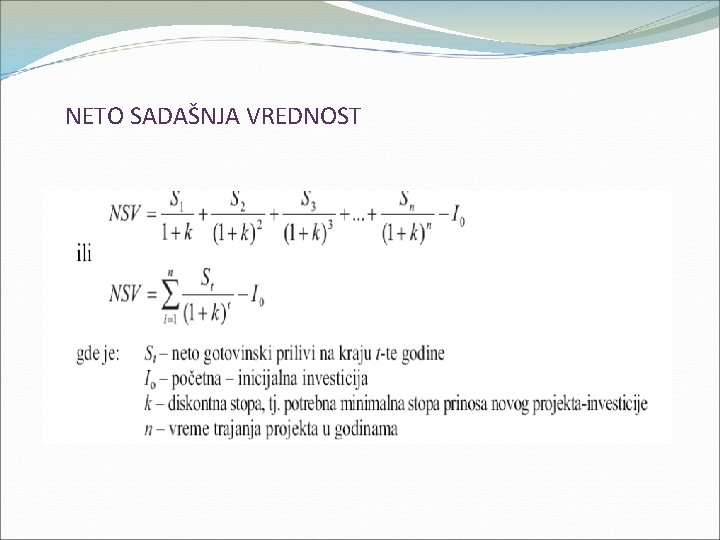
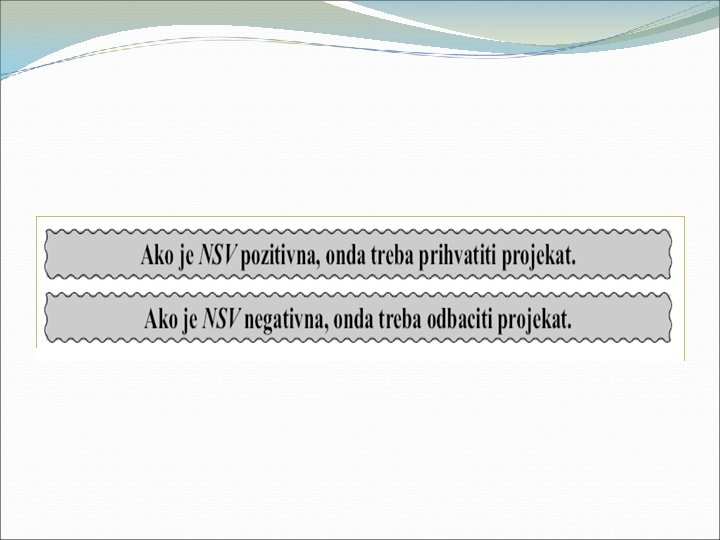
NETO SADAŠNJA VREDNOST
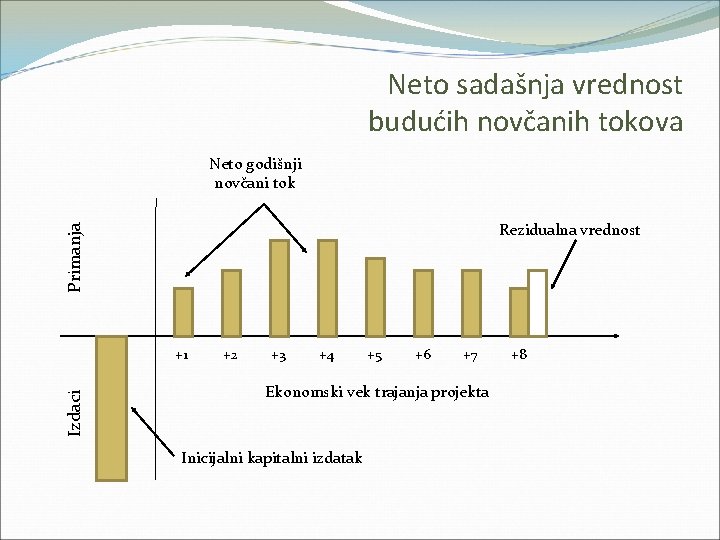
Neto sadašnja vrednost budućih novčanih tokova Neto godišnji novčani tok Primanja Rezidualna vrednost Izdaci +1 +2 +3 +4 +5 +6 +7 Ekonomski vek trajanja projekta Inicijalni kapitalni izdatak +8
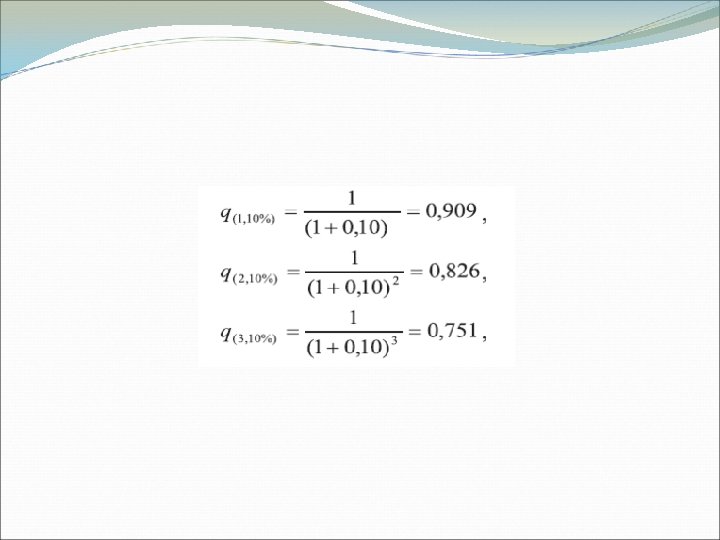
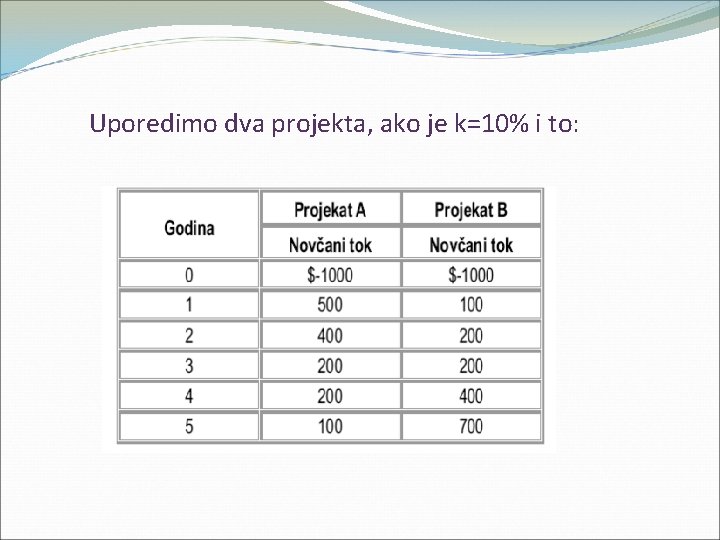
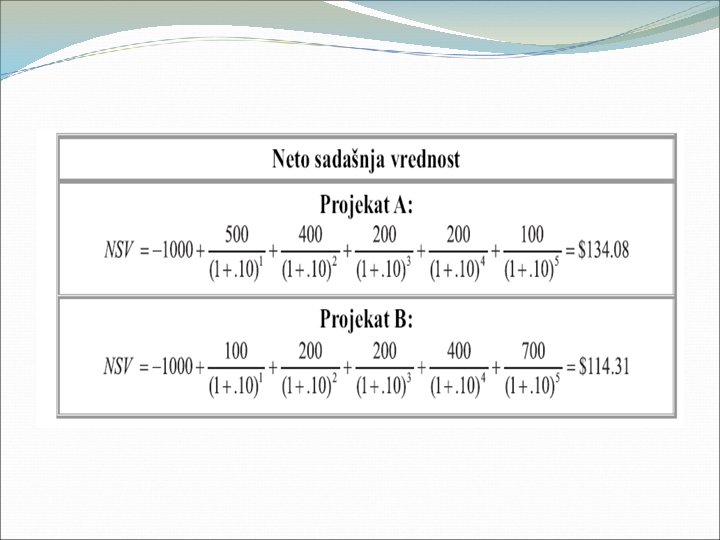
Uporedimo dva projekta, ako je k=10% i to:
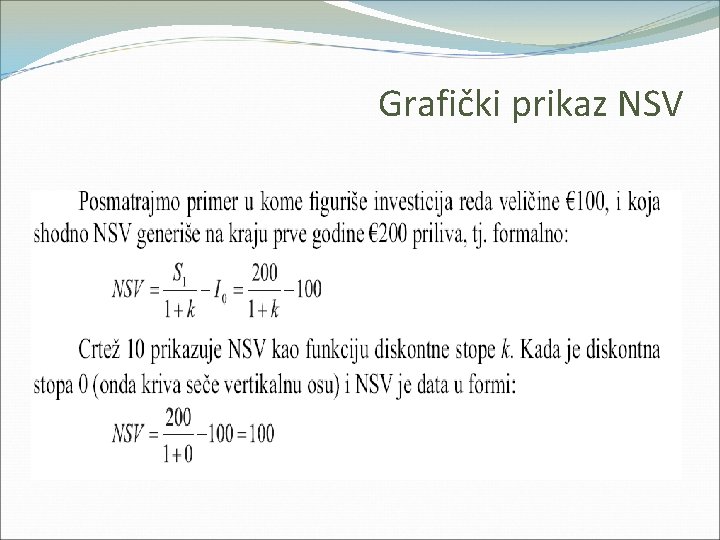
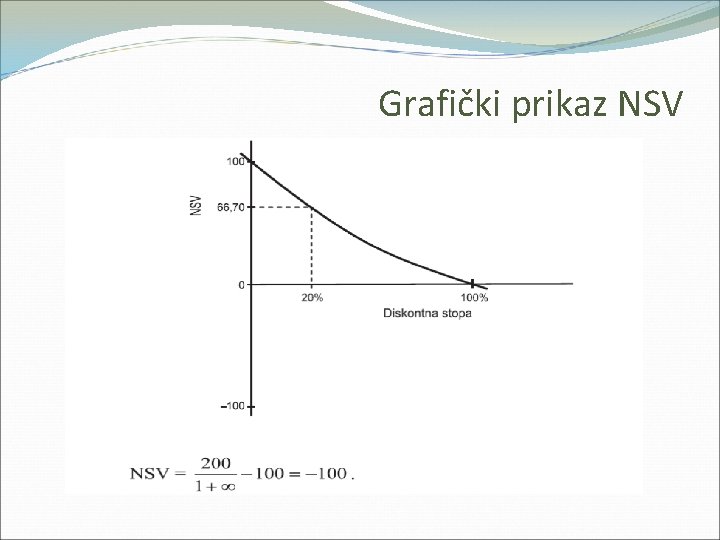
Grafički prikaz NSV
Grafički prikaz NSV
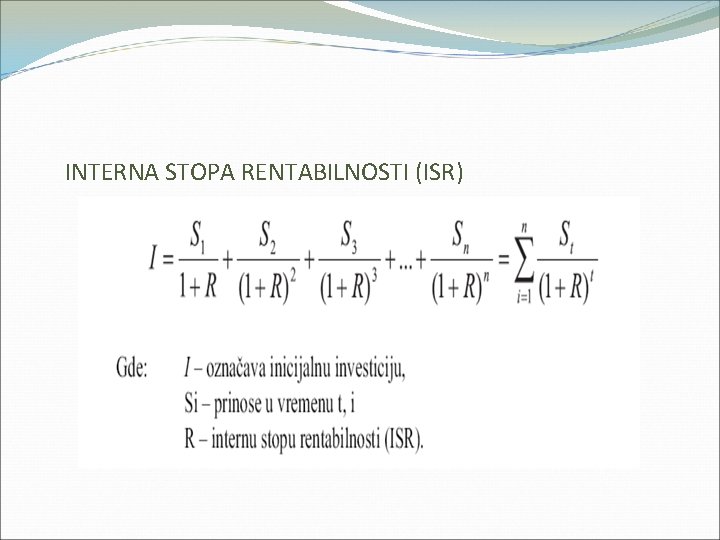
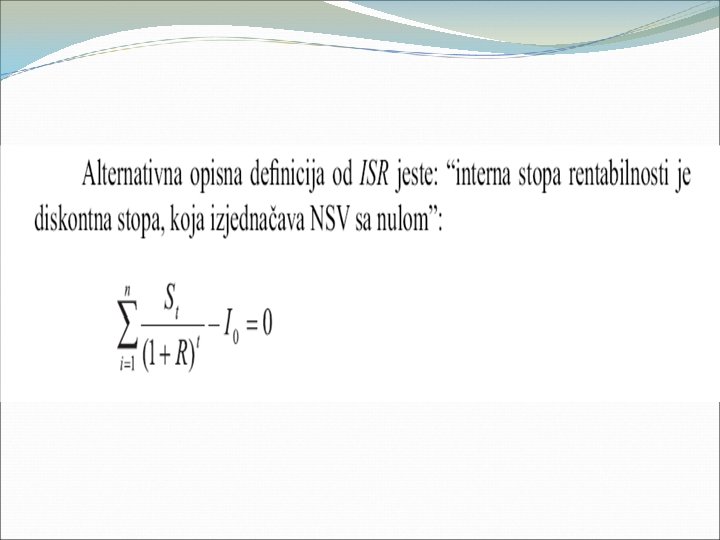
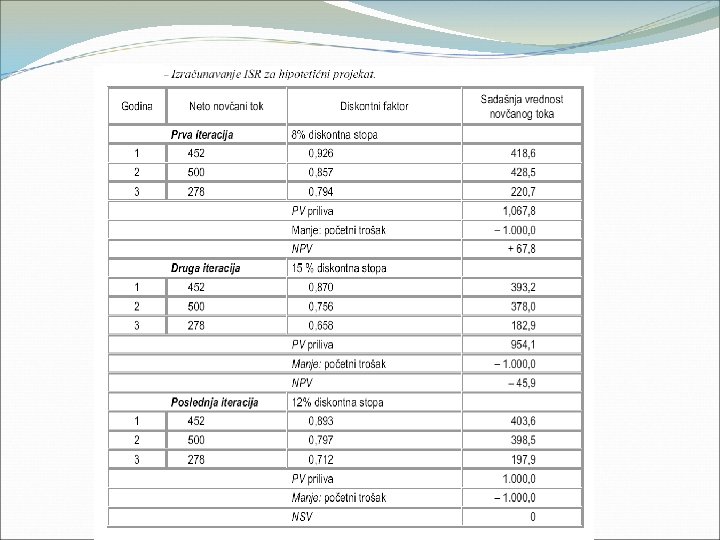
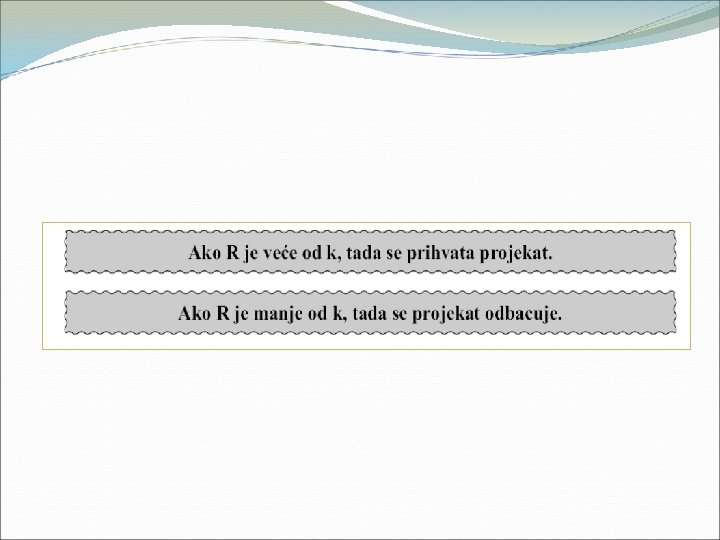
INTERNA STOPA RENTABILNOSTI (ISR)
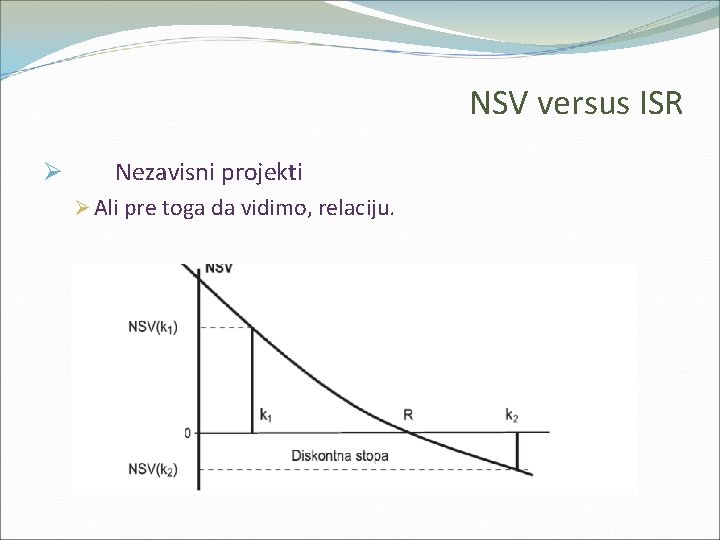
NSV versus ISR Ø Nezavisni projekti Ø Ali pre toga da vidimo, relaciju.
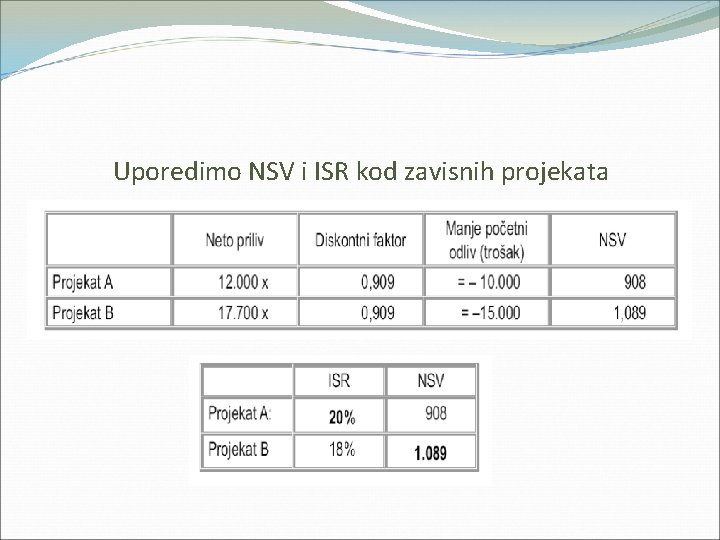
Uporedimo NSV i ISR kod zavisnih projekata
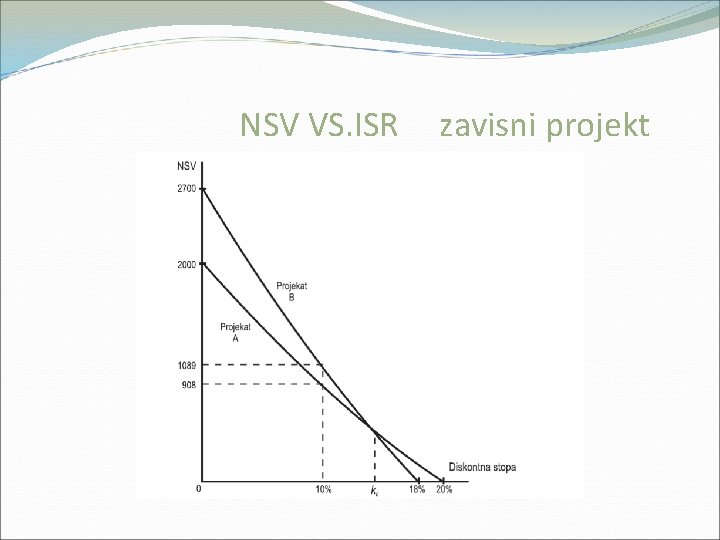
NSV VS. ISR zavisni projekt
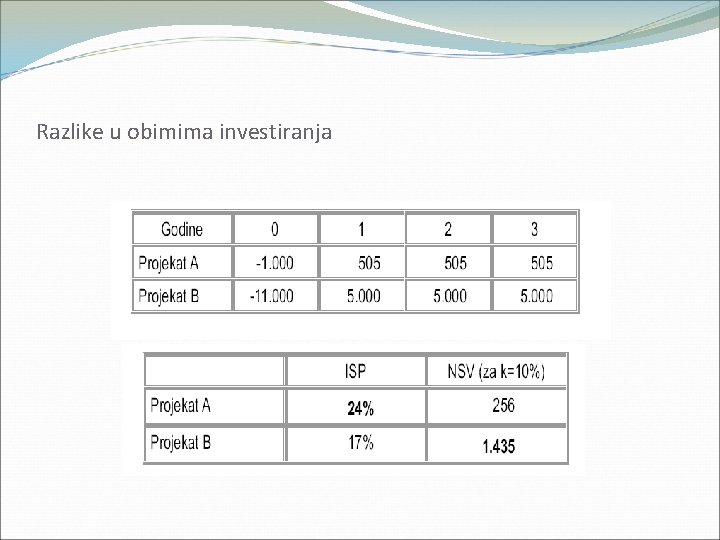
Razlike u obimima investiranja
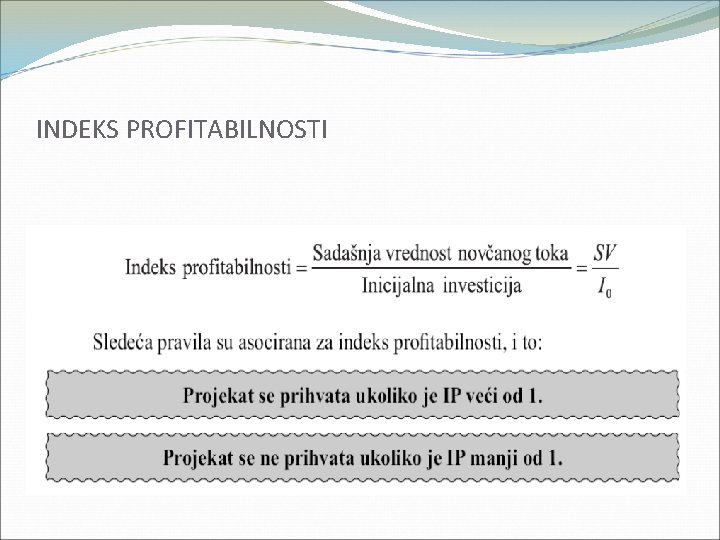
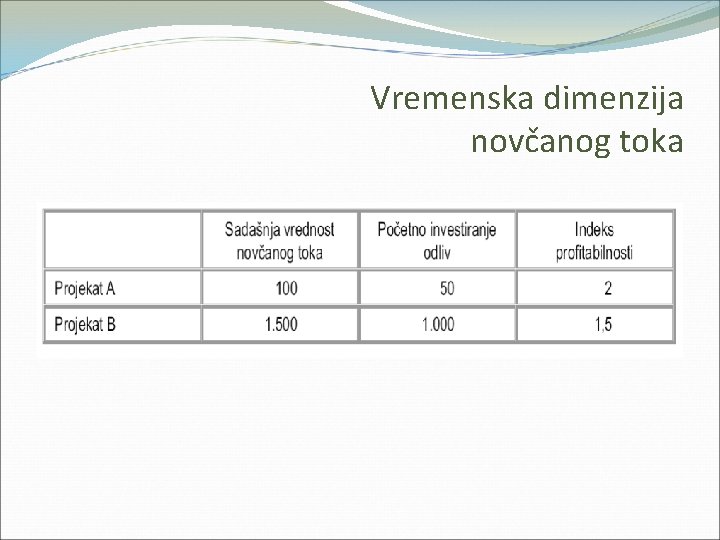
INDEKS PROFITABILNOSTI
Vremenska dimenzija novčanog toka
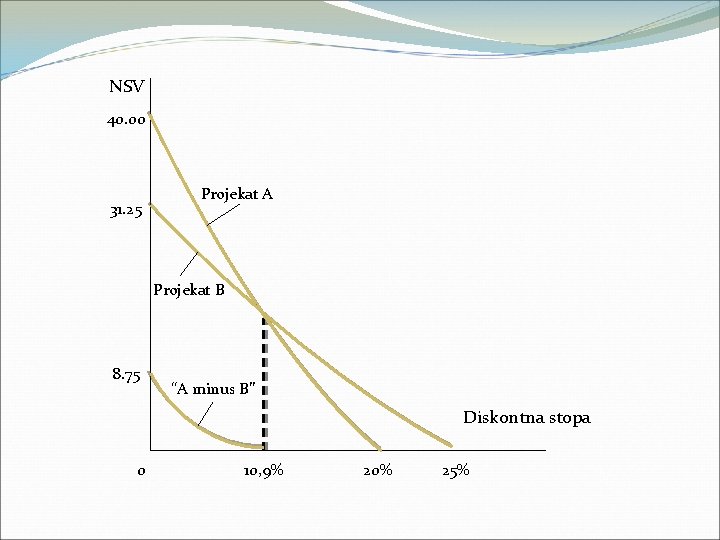
NSV 40. 00 31. 25 Projekat A Projekat B 8. 75 “A minus B” Diskontna stopa 0 10, 9% 20% 25%
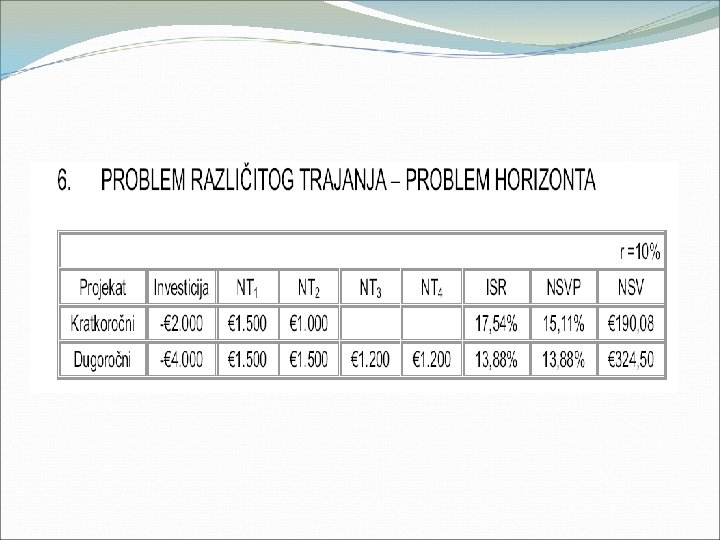
PROBLEM TRAJANJA PROJEKTA -PROBLEM HORIZONTA
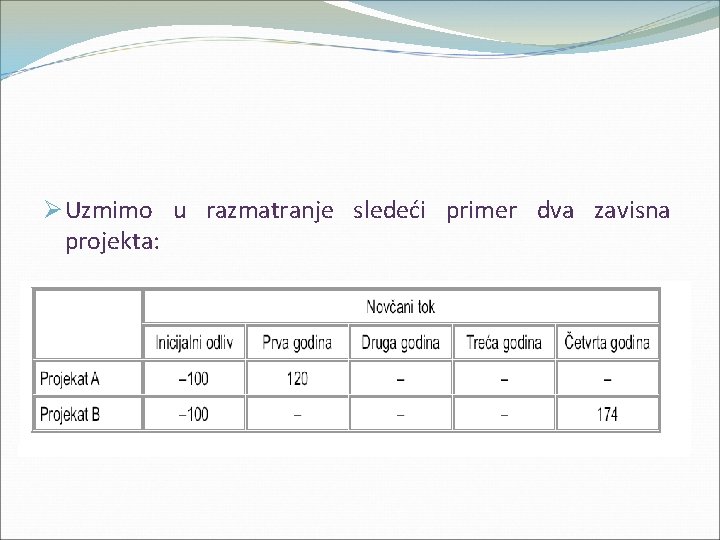
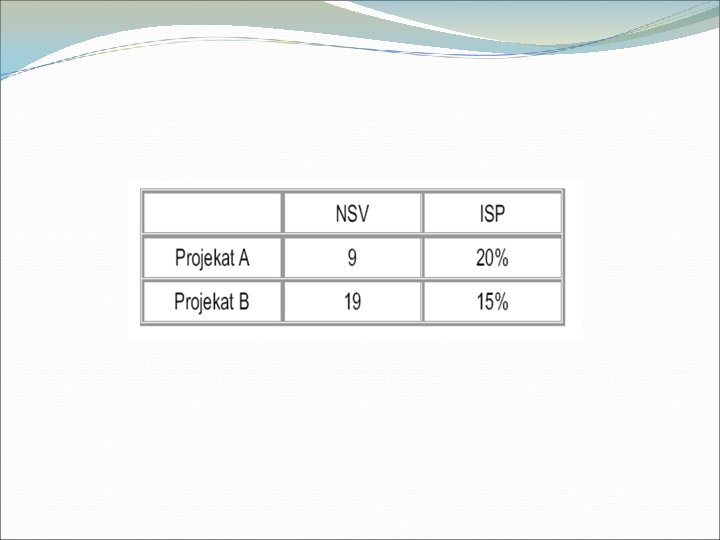
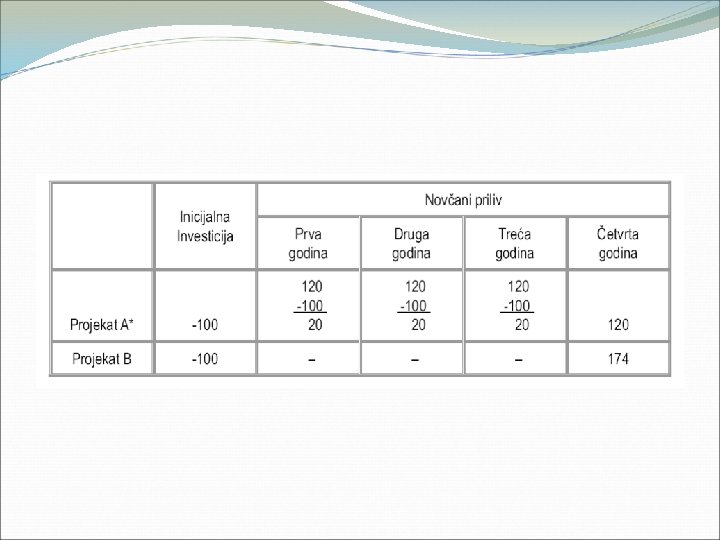
Ø Uzmimo u razmatranje sledeći primer dva zavisna projekta:
ØIzračunajmo NSV i ISR za ova dva projekta?
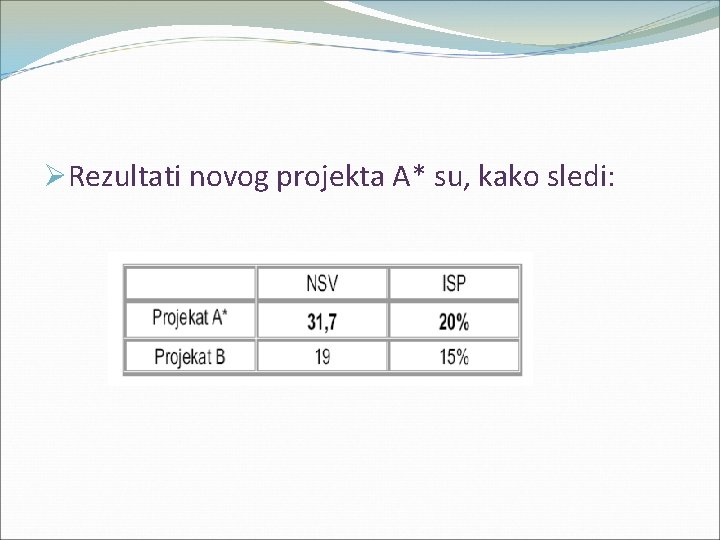
ØRezultati novog projekta A* su, kako sledi:
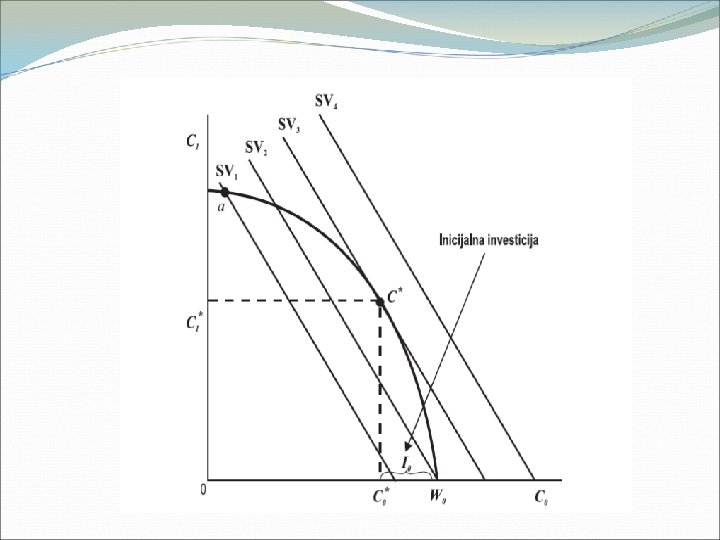
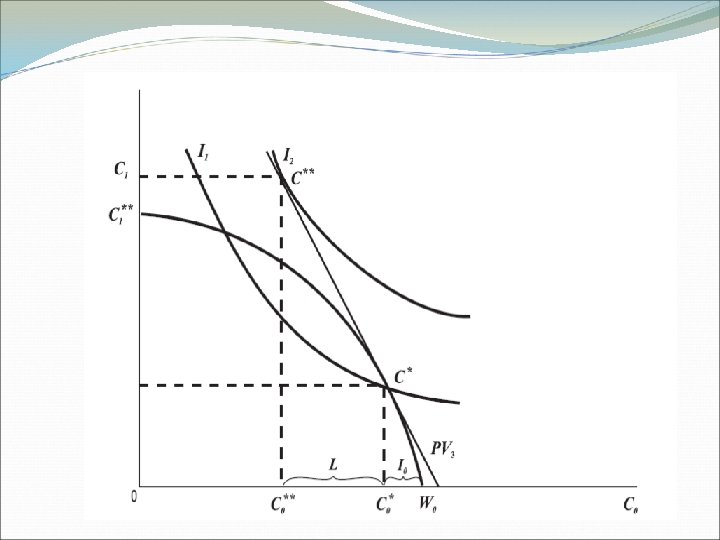
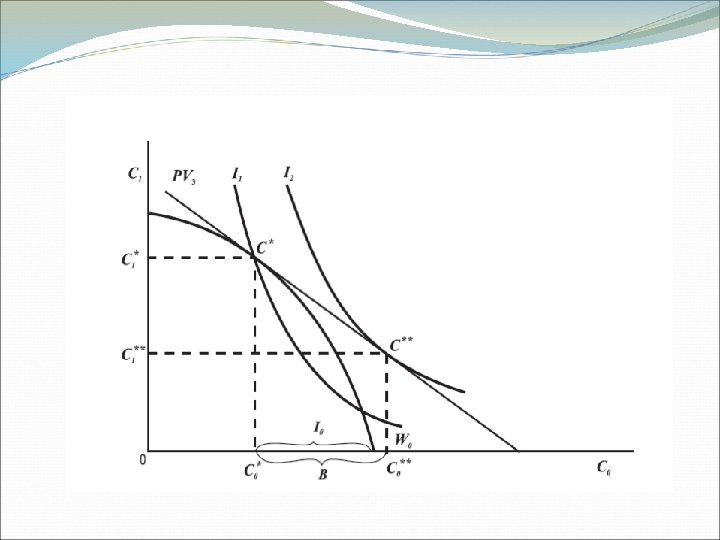
TEORIJSKA EKSPLIKACIJA NSV PLAN INVESTICIONIH ULAGANJA
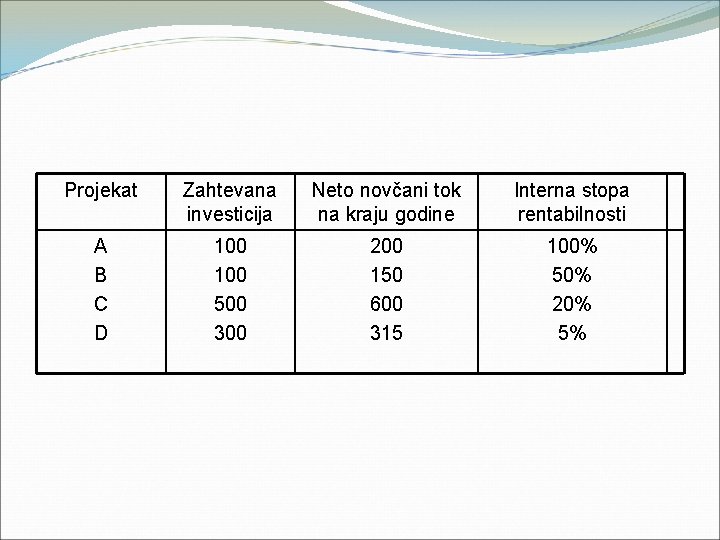
Projekat Zahtevana investicija Neto novčani tok na kraju godine Interna stopa rentabilnosti A B C D 100 500 300 200 150 600 315 100% 50% 20% 5%
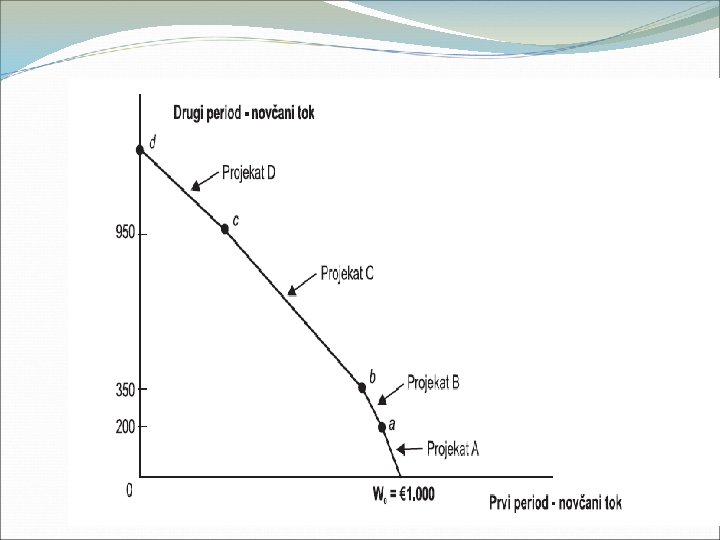
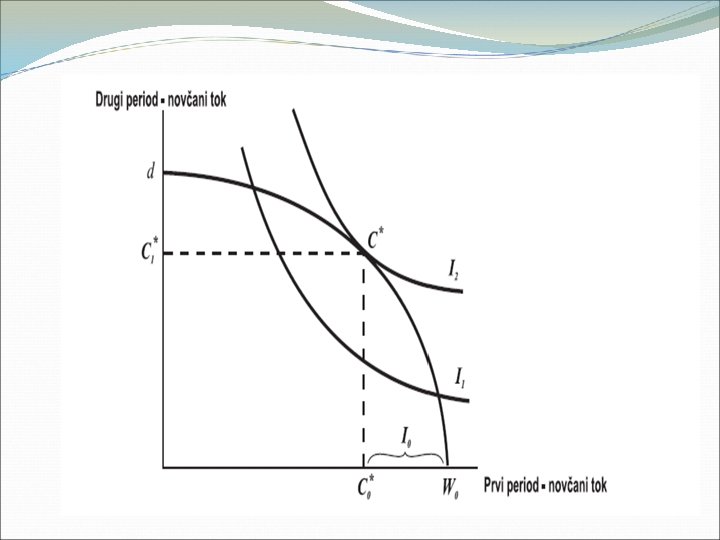
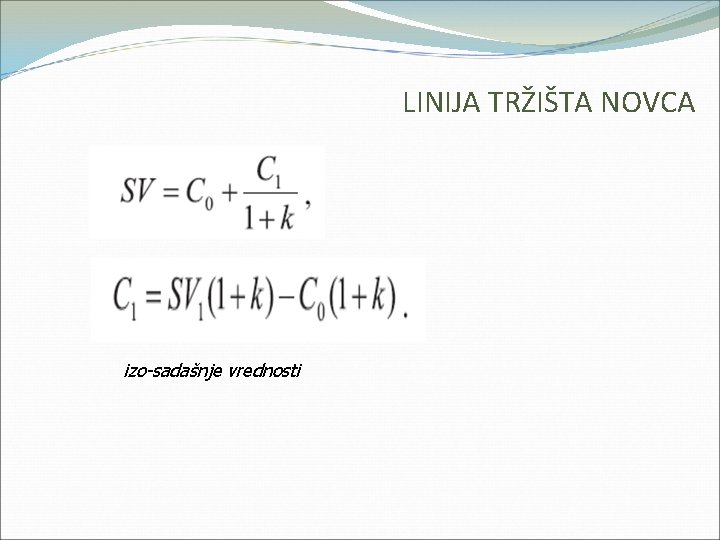
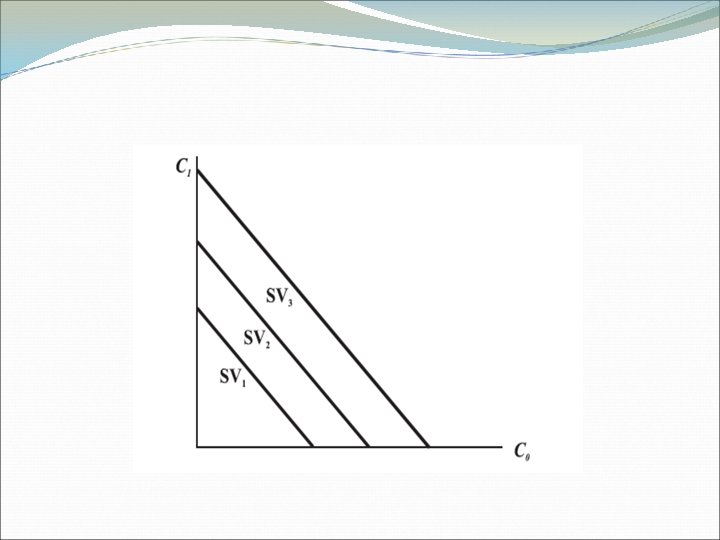
LINIJA TRŽIŠTA NOVCA izo-sadašnje vrednosti
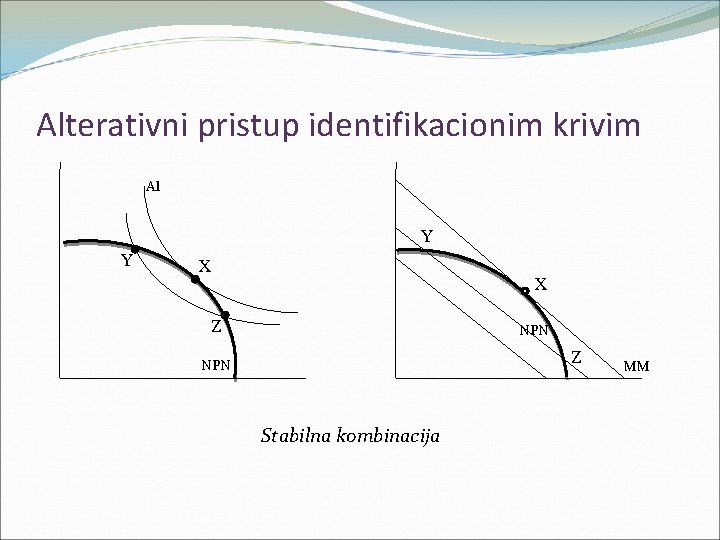
Alterativni pristup identifikacionim krivim Al Y Y X X Z NPN Stabilna kombinacija MM
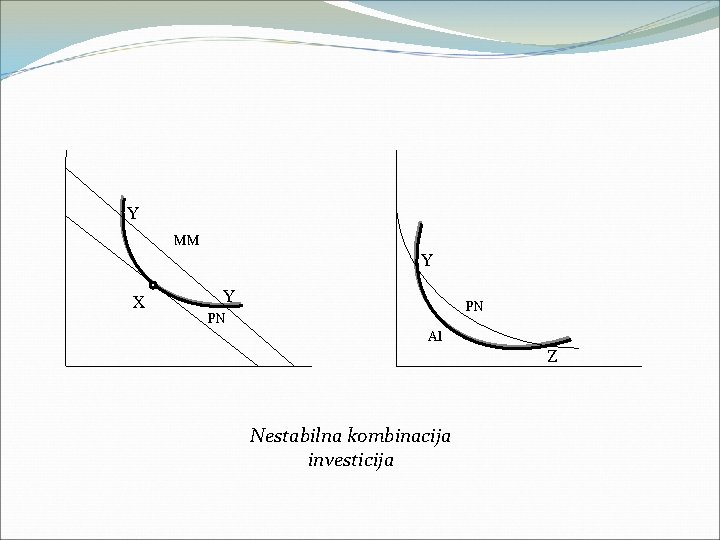
Y MM Y X Y PN PN Al Z Nestabilna kombinacija investicija
OSTALI KRITERIJUMI VREDNOVANJA INVESTICIJA
Pravilo periodične isplate Ø Isplatni period je najkraći period u kome se vrši kumuliranje novčanih tokova iz projekta koji prelazi inicijalnu vrednost. Ø Pravilo isplatnog perioda: Između projekta izaberi onaj sa najkraćim vremenom isplate. Problemi Ø Ne može biti primenjeno na individualni (jedan) projekat Ø Ignoriše novčani tok posle perioda isplate Ø Ignoriše vremenski dimenziju novca, ali se može rešiti uvodjenjem modifikovanog => pravila diskontovanja islate
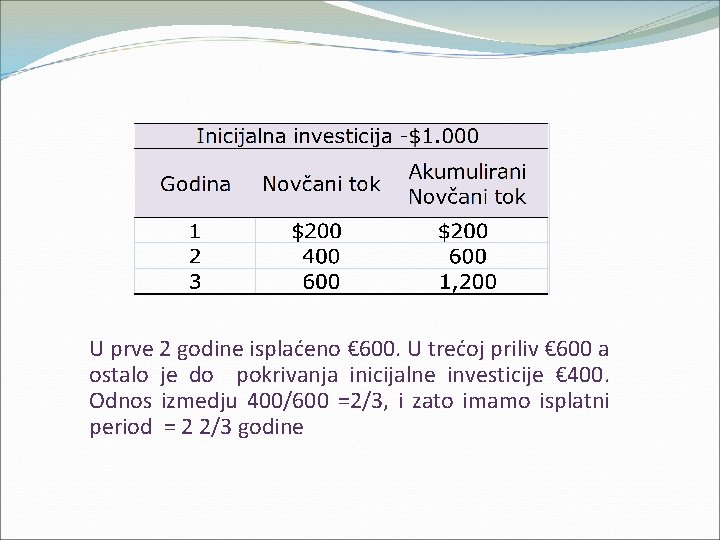
U prve 2 godine isplaćeno € 600. U trećoj priliv € 600 a ostalo je do pokrivanja inicijalne investicije € 400. Odnos izmedju 400/600 =2/3, i zato imamo isplatni period = 2 2/3 godine
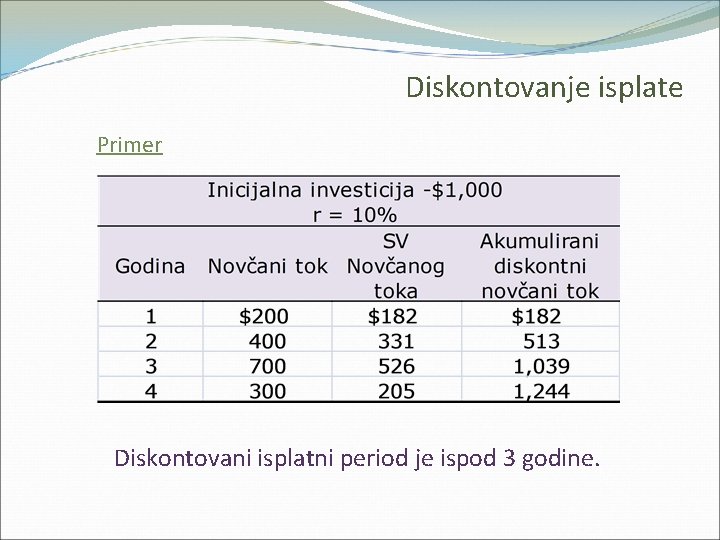
Diskontovanje isplate Primer Diskontovani isplatni period je ispod 3 godine.
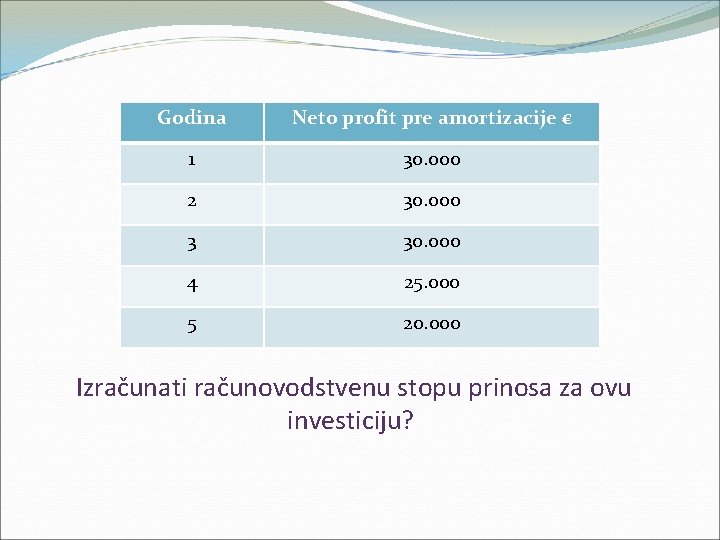
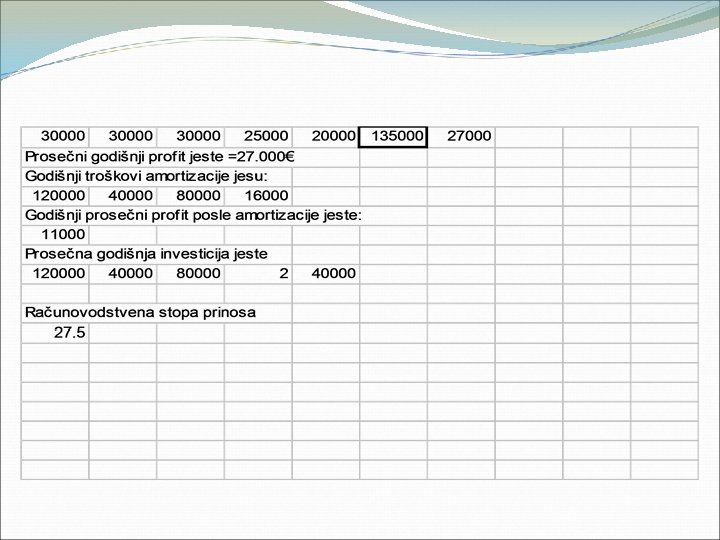
Računovodstvena stopa prinosa (Prosečna računovodstvena stopa prinosa= Prosečan neto prinos/prosečna knjigovodstvena vrednost) Firma “X” razmišlja o kupovini novog luksuznog vozila koje će biti konkurentno u odnosu na ostale slične firme. Nabavna cena vozila uključujući dostavu iznosi € 120. 000. Firma predviđa da će koristiti vozilo 5 godina i posle toga da će ga prodati za € 40. 000. Prihod koju kompanija očekuje jeste, kako sledi:
Godina Neto profit pre amortizacije € 1 30. 000 2 30. 000 3 30. 000 4 25. 000 5 20. 000 Izračunati računovodstvenu stopu prinosa za ovu investiciju?
Integracija NSV i očekivane stope prinosa investicionog projekta
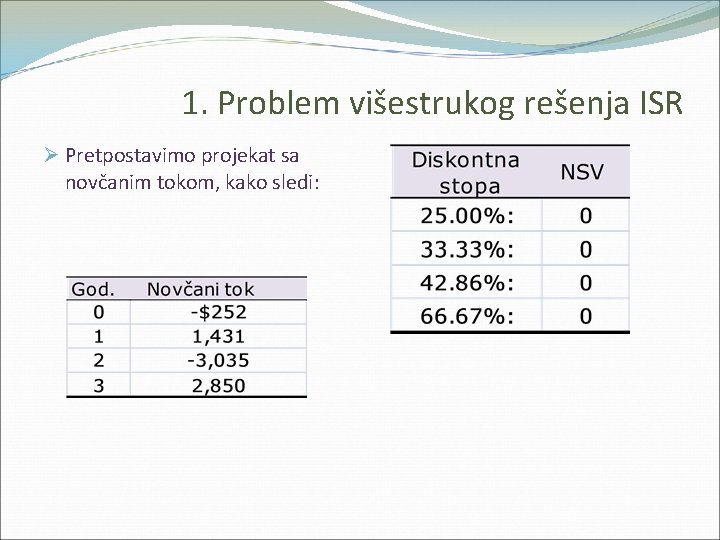
1. Problem višestrukog rešenja ISR Ø Pretpostavimo projekat sa novčanim tokom, kako sledi:
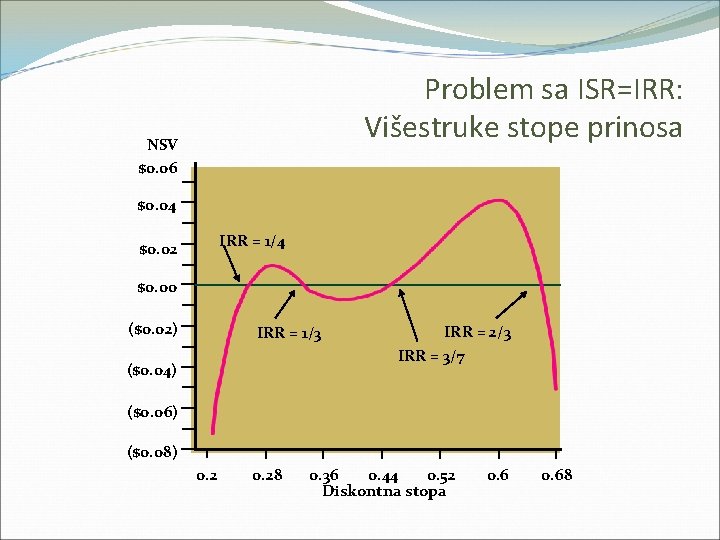
Problem sa ISR=IRR: Višestruke stope prinosa NSV $0. 06 $0. 04 IRR = 1/4 $0. 02 $0. 00 ($0. 02) IRR = 1/3 ($0. 04) IRR = 2/3 IRR = 3/7 ($0. 06) ($0. 08) 0. 28 0. 36 0. 44 0. 52 Diskontna stopa 0. 68
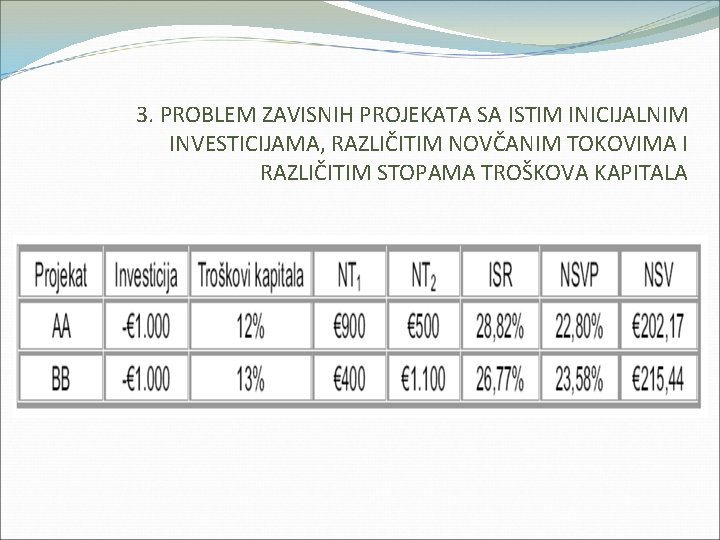
3. PROBLEM ZAVISNIH PROJEKATA SA ISTIM INICIJALNIM INVESTICIJAMA, RAZLIČITIM NOVČANIM TOKOVIMA I RAZLIČITIM STOPAMA TROŠKOVA KAPITALA