
GLAVA 20 INVESTICIJE POJAM I VRSTE INVESTICIJA ULAGANJE
- Slides: 24
GLAVA 20: INVESTICIJE
POJAM I VRSTE INVESTICIJA ULAGANJE KAPITALA U UNOSAN PODUHVAT (PROJEKAT) ILI U POSTOJEĆE PREDUZEĆE Lat. INVENSTITIO = ULAGANJE “Žrtva u obliku proizvodnih resursa koja se podnosi u sadašnjosti da bi se povećele koristi u budućnosti” OSNOVNA KARAKTERISTIKA Nepoklapanje trenutka ulaganja i trenutka efektuiranja ulaganja ČETIRI ELEMENTA: 1. Subjekt koji investira - investitor 2. Predmet u koji se investira - investicioni projekat 3. Cena odricanja od potrošnje - kamata 4. Vrednost jedne nade - diskontna stopa
VRSTE INVESTICIJA A. INVESTICIJE U TRAJNU AKTIVU § Zamena ili § Modernizacija opreme § Proširenje kapaciteta § Strategijsko prilagođavanje B. INVESTICIJE U KRATKOROČNU AKTIVU § Sigurnosne zalihe sirovina i repromaterijala § Sigurnosne zalihe gotovih proizvoda C. INVESTICIJE U FINANSIJSKU AKTIVU § Kupovina Ho. V D. INVESTICIJE U NEMATERIJALNU AKTIVU § Brend § Licence § Patenti
VRSTE INVESTICIJA PREMA J. DEAN A. PREMA KARAKTERU EFEKATA: § § B. PREMA KONKURENTSKOJ ORIJENTACIJI: § § C. Ulaganje u opremu Ulaganje u proizvode Ulaganje u unapređenje načina poslovani know how Ulaganje u poboljšanje tržišne pozicije PREMA ODNOSU NA TEHNOLOŠKE PROMENE: § § E. Ofanzivne Defanzivne PREMA OBLICIMA INVESTIRANJA: § § D. Smanjenje troškova Povećanje prihoda Smanjenje rizika Poboljšanje položaja zaposlenih Zamena proizvoda i tehnologije Ulaganje u inovacije PREMA STRATEGIJSKOM UTICAJU: § Poboljšanje opšte konkurentske sposobnosti preduzeća -dugoročni efekti
OCENA INVESTICIONIH PROJEKATA MAKSIMIRANJE ODNOSA IZMEĐU EFEKATA I ULAGANJA Ocena i selekcija se vrši na bazi projektovanog rentabiliteta, odn. novčanog priliva i odliva Dve osnovne vrste metoda za procenu investicionih projekata su: (prema kriterijumu vremenske vrednosti novca) 1. Statičke metode 2. Dinamičke metode
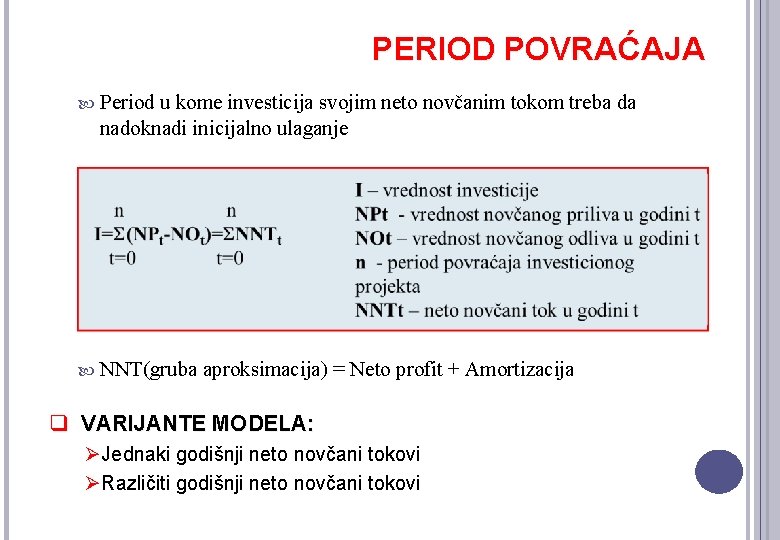
PERIOD POVRAĆAJA Period u kome investicija svojim neto novčanim tokom treba da nadoknadi inicijalno ulaganje NNT(gruba aproksimacija) = Neto profit + Amortizacija q VARIJANTE MODELA: ØJednaki godišnji neto novčani tokovi ØRazličiti godišnji neto novčani tokovi
KRITERIJUM: n<n max (kritični ili unapred utvrđeni maksimalno prihvatljiv period povraćaja) U slučaju većeg broja projekta najpovoljniji je sa najkraćim periodom povraćaja SLABOSTI : Ne respektuje fenomen vremenske vrednosti novca 2. Ne daje uvid u profitabilnost jer ne obuhvata celokupan period eksploatacije projekta (zanemaruje postojanje rezidualne vrednosti) 3. Pristrasan prema kratkoročnim investicijama 1.
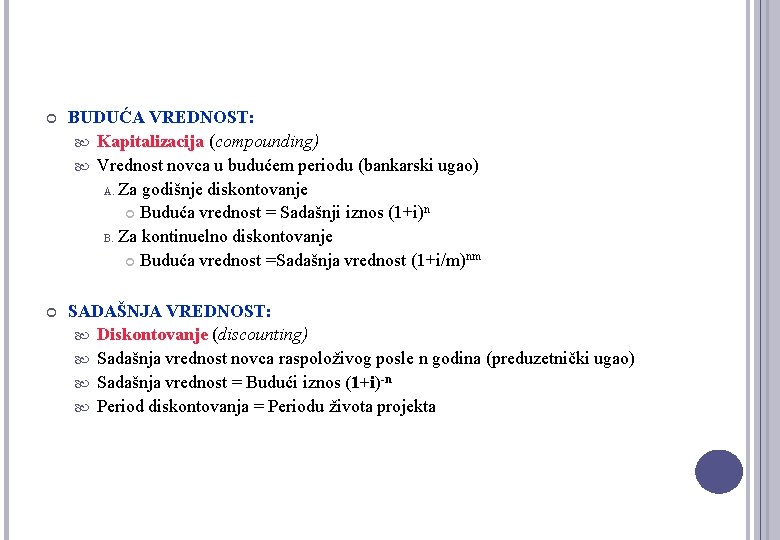
VREMENSKA VREDNOST NOVCA q q SUŠTINA: § Novac koji je raspoloživ u ranijem periodu ima veću vrednost od novca raspoloživog u kasnijem periodu zbog moći oplodnje kroz poslovanje ili, bar, ukamaćenja § Efekti investicije u različitim periodima ne mogu se sabirati bez određenog prevrednovanja PREVREDNOVANJE NOVCA U RAZLIČITIM PERIODIMA: § Diskontovanje (svođenje na sadašnju vrednost) § Kapitalizacija (svođenje na buduću vrednost) DISKONTNA STOPA, i: § Cena odricanja od potrošnje § Oportunitetni trošak ulaganja u projekat istog nivoa rizika § Prinos koji se očekuje od ulaganja u projekat istog nivoa rizika DISKONTNI FAKTOR, 1/(1+i)n : q Sadašnja vrednost 1 din. ostvarenog u budućem vremenskom periodu
BUDUĆA VREDNOST: Kapitalizacija (compounding) Vrednost novca u budućem periodu (bankarski ugao) A. Za godišnje diskontovanje Buduća vrednost = Sadašnji iznos (1+i)n B. Za kontinuelno diskontovanje Buduća vrednost =Sadašnja vrednost (1+i/m)nm SADAŠNJA VREDNOST: Diskontovanje (discounting) Sadašnja vrednost novca raspoloživog posle n godina (preduzetnički ugao) Sadašnja vrednost = Budući iznos (1+i)-n Period diskontovanja = Periodu života projekta
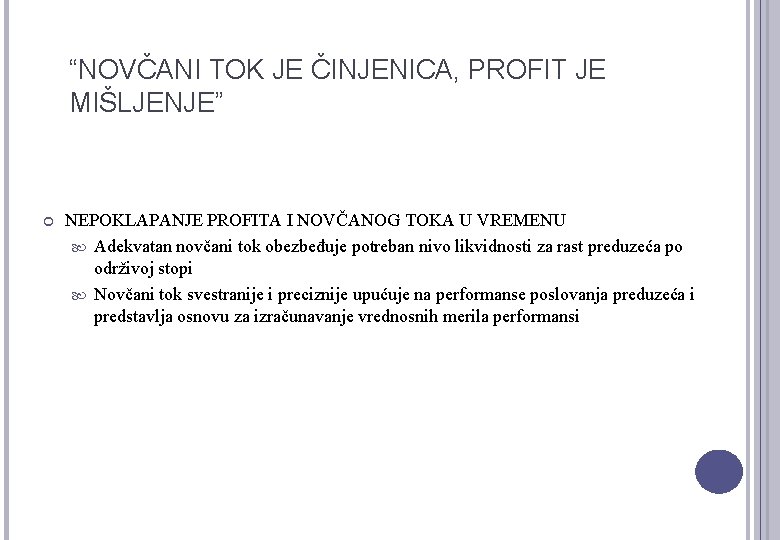
“NOVČANI TOK JE ČINJENICA, PROFIT JE MIŠLJENJE” NEPOKLAPANJE PROFITA I NOVČANOG TOKA U VREMENU Adekvatan novčani tok obezbeđuje potreban nivo likvidnosti za rast preduzeća po održivoj stopi Novčani tok svestranije i preciznije upućuje na performanse poslovanja preduzeća i predstavlja osnovu za izračunavanje vrednosnih merila performansi
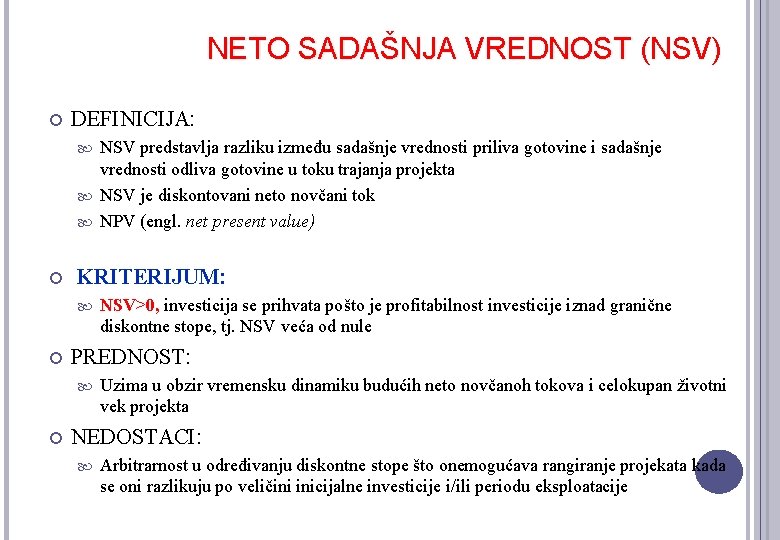
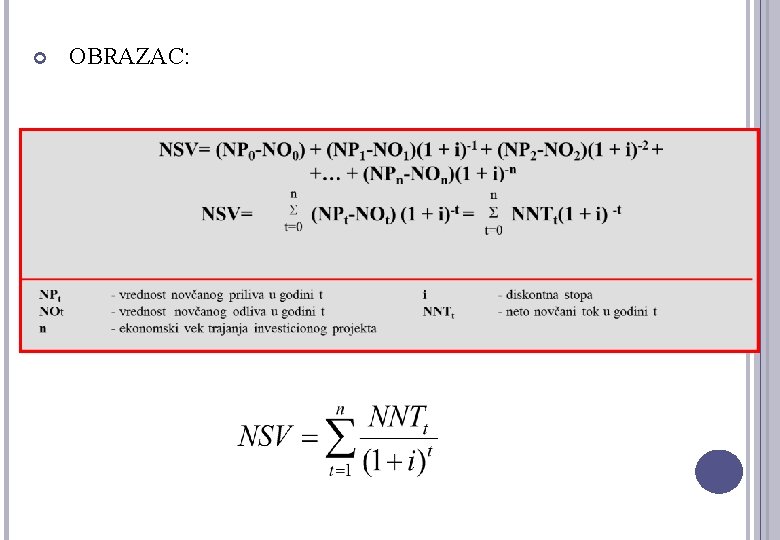
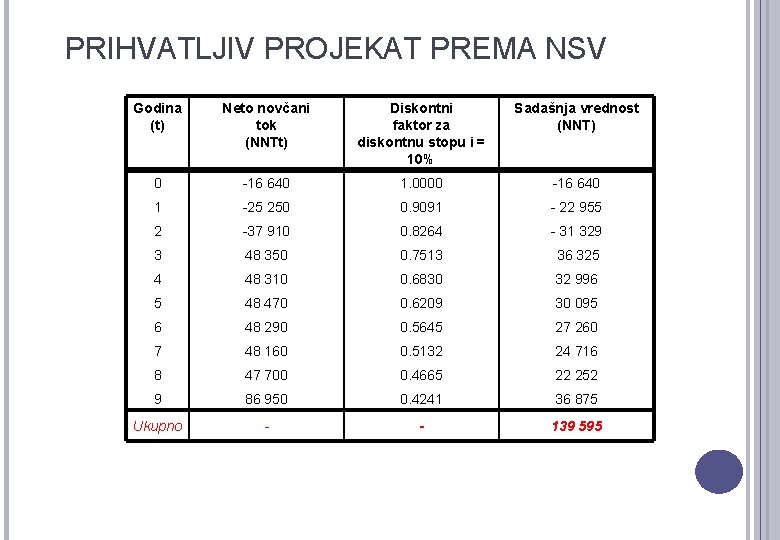
NETO SADAŠNJA VREDNOST (NSV) DEFINICIJA: NSV predstavlja razliku između sadašnje vrednosti priliva gotovine i sadašnje vrednosti odliva gotovine u toku trajanja projekta NSV je diskontovani neto novčani tok NPV (engl. net present value) KRITERIJUM: PREDNOST: NSV>0, investicija se prihvata pošto je profitabilnost investicije iznad granične diskontne stope, tj. NSV veća od nule Uzima u obzir vremensku dinamiku budućih neto novčanoh tokova i celokupan životni vek projekta NEDOSTACI: Arbitrarnost u određivanju diskontne stope što onemogućava rangiranje projekata kada se oni razlikuju po veličini inicijalne investicije i/ili periodu eksploatacije
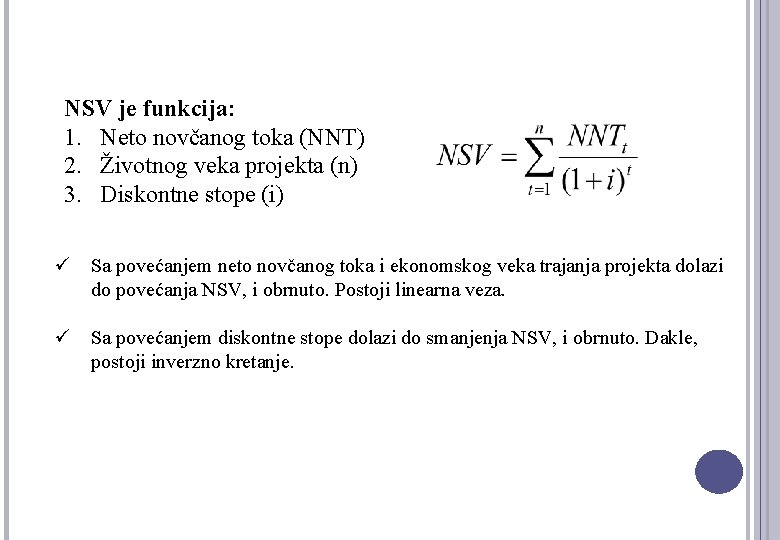
OBRAZAC:
PRIHVATLJIV PROJEKAT PREMA NSV Godina (t) Neto novčani tok (NNTt) Diskontni faktor za diskontnu stopu i = 10% Sadašnja vrednost (NNT) 0 -16 640 1. 0000 -16 640 1 -25 250 0. 9091 - 22 955 2 -37 910 0. 8264 - 31 329 3 48 350 0. 7513 36 325 4 48 310 0. 6830 32 996 5 48 470 0. 6209 30 095 6 48 290 0. 5645 27 260 7 48 160 0. 5132 24 716 8 47 700 0. 4665 22 252 9 86 950 0. 4241 36 875 Ukupno - - 139 595
NSV je funkcija: 1. Neto novčanog toka (NNT) 2. Životnog veka projekta (n) 3. Diskontne stope (i) ü Sa povećanjem neto novčanog toka i ekonomskog veka trajanja projekta dolazi do povećanja NSV, i obrnuto. Postoji linearna veza. ü Sa povećanjem diskontne stope dolazi do smanjenja NSV, i obrnuto. Dakle, postoji inverzno kretanje.
INDEKS RENTABILNOSTI PREDSTAVLJA ODNOS IZMEĐU SADAŠNJE VREDNOSTI NOVČANOG PRILIVA I SADAŠNJE VREDNOSTI NOVČANOG ODLIVA PROJEKTA KRITERIJUM: Indeks rentabilnosti > 1 označava da je projekat prihvatljiv, što je ekvivalentno situaciji kada je NSV>0 Kod alternativnih projekata treba izabrati onaj koji ima najveći indeks rentabilnosti
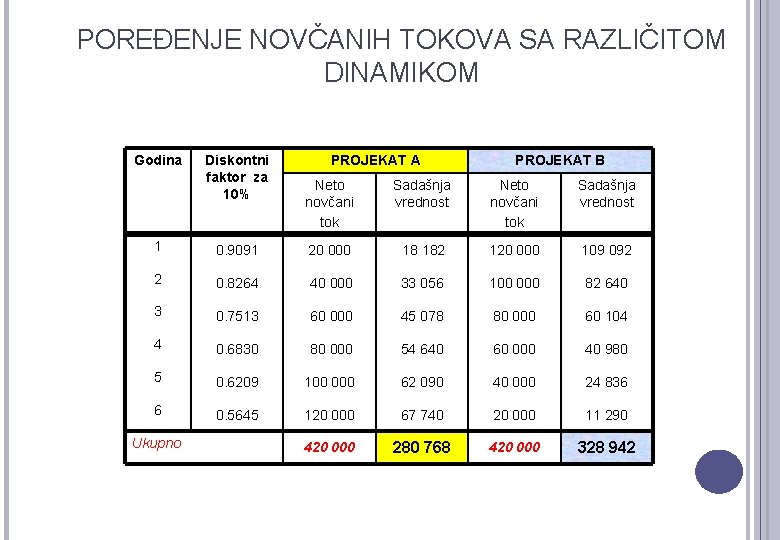
POREĐENJE NOVČANIH TOKOVA SA RAZLIČITOM DINAMIKOM Godina Diskontni faktor za 10% PROJEKAT A PROJEKAT B Neto novčani tok Sadašnja vrednost 1 0. 9091 20 000 18 182 120 000 109 092 2 0. 8264 40 000 33 056 100 000 82 640 3 0. 7513 60 000 45 078 80 000 60 104 4 0. 6830 80 000 54 640 60 000 40 980 5 0. 6209 100 000 62 090 40 000 24 836 6 0. 5645 120 000 67 740 20 000 11 290 420 000 280 768 420 000 328 942 Ukupno
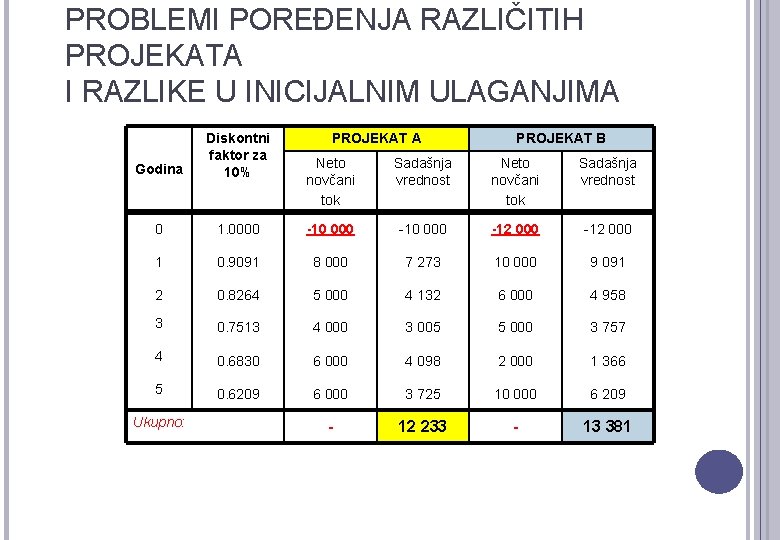
PROBLEMI POREĐENJA RAZLIČITIH PROJEKATA I RAZLIKE U INICIJALNIM ULAGANJIMA Godina Diskontni faktor za 10% 0 PROJEKAT A PROJEKAT B Neto novčani tok Sadašnja vrednost 1. 0000 -10 000 -12 000 1 0. 9091 8 000 7 273 10 000 9 091 2 0. 8264 5 000 4 132 6 000 4 958 3 0. 7513 4 000 3 005 5 000 3 757 4 0. 6830 6 000 4 098 2 000 1 366 5 0. 6209 6 000 3 725 10 000 6 209 - 12 233 - 13 381 Ukupno:
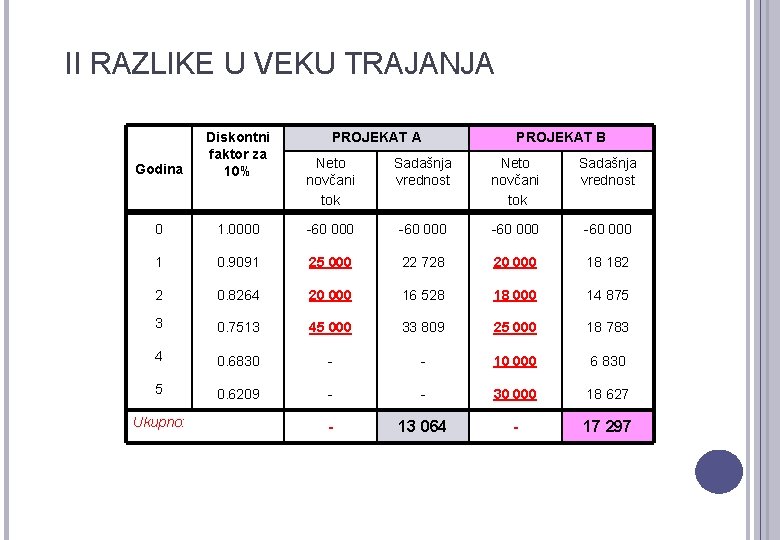
II RAZLIKE U VEKU TRAJANJA Godina Diskontni faktor za 10% 0 PROJEKAT A PROJEKAT B Neto novčani tok Sadašnja vrednost 1. 0000 -60 000 1 0. 9091 25 000 22 728 20 000 18 182 2 0. 8264 20 000 16 528 18 000 14 875 3 0. 7513 45 000 33 809 25 000 18 783 4 0. 6830 - - 10 000 6 830 5 0. 6209 - - 30 000 18 627 - 13 064 - 17 297 Ukupno:
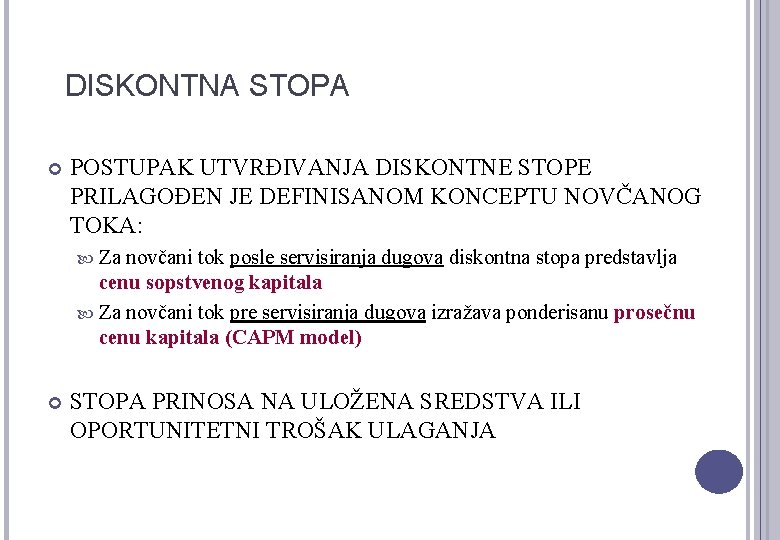
DISKONTNA STOPA POSTUPAK UTVRĐIVANJA DISKONTNE STOPE PRILAGOĐEN JE DEFINISANOM KONCEPTU NOVČANOG TOKA: Za novčani tok posle servisiranja dugova diskontna stopa predstavlja cenu sopstvenog kapitala Za novčani tok pre servisiranja dugova izražava ponderisanu prosečnu cenu kapitala (CAPM model) STOPA PRINOSA NA ULOŽENA SREDSTVA ILI OPORTUNITETNI TROŠAK ULAGANJA
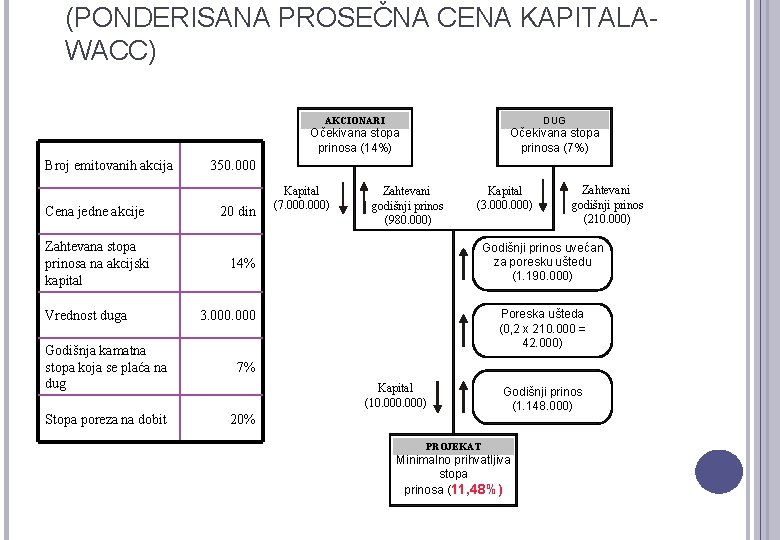
(PONDERISANA PROSEČNA CENA KAPITALAWACC) Broj emitovanih akcija Cena jedne akcije Zahtevana stopa prinosa na akcijski kapital Vrednost duga AKCIONARI DUG Očekivana stopa prinosa (14%) Očekivana stopa prinosa (7%) 350. 000 20 din Kapital (7. 000) Zahtevani godišnji prinos (980. 000) Kapital (3. 000) Godišnji prinos uvećan za poresku uštedu (1. 190. 000) 14% 3. 000 Godišnja kamatna stopa koja se plaća na dug 7% Stopa poreza na dobit 20% Zahtevani godišnji prinos (210. 000) Poreska ušteda (0, 2 x 210. 000 = 42. 000) Kapital (10. 000) Godišnji prinos (1. 148. 000) PROJEKAT Minimalno prihvatljiva stopa prinosa (11, 48%)
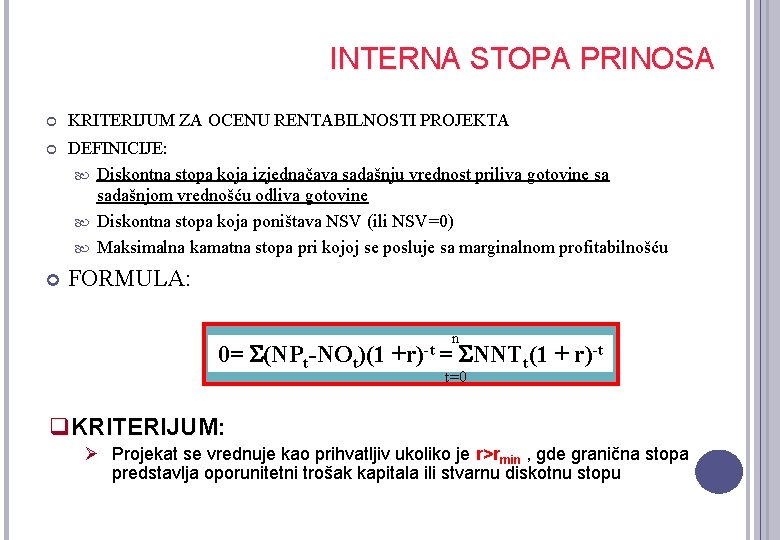
INTERNA STOPA PRINOSA KRITERIJUM ZA OCENU RENTABILNOSTI PROJEKTA DEFINICIJE: Diskontna stopa koja izjednačava sadašnju vrednost priliva gotovine sa sadašnjom vrednošću odliva gotovine Diskontna stopa koja poništava NSV (ili NSV=0) Maksimalna kamatna stopa pri kojoj se posluje sa marginalnom profitabilnošću FORMULA: 0= (NPt-NOt)(1 n -t +r) = NNT t=0 t(1 + r)-t q. KRITERIJUM: Ø Projekat se vrednuje kao prihvatljiv ukoliko je r>rmin , gde granična stopa predstavlja oporunitetni trošak kapitala ili stvarnu diskotnu stopu
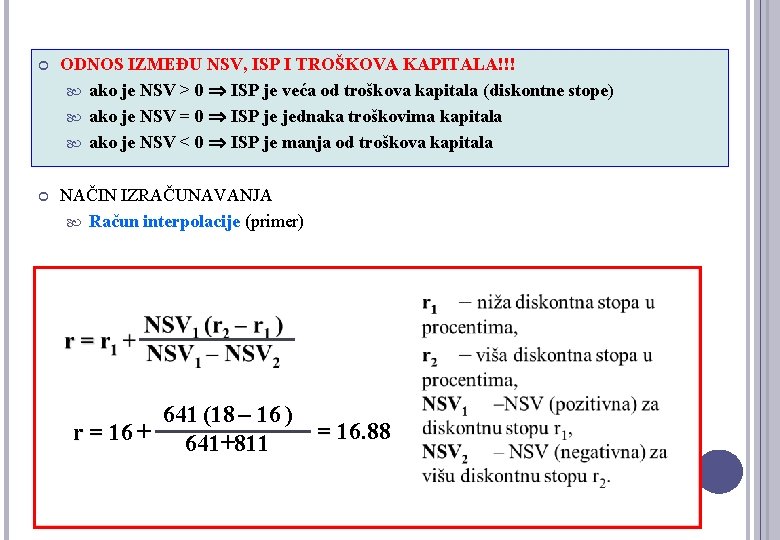
ODNOS IZMEĐU NSV, ISP I TROŠKOVA KAPITALA!!! ako je NSV > 0 ISP je veća od troškova kapitala (diskontne stope) ako je NSV = 0 ISP je jednaka troškovima kapitala ako je NSV < 0 ISP je manja od troškova kapitala NAČIN IZRAČUNAVANJA Račun interpolacije (primer) 641 (18 – 16 ) r = 16 + 641+811 = 16. 88
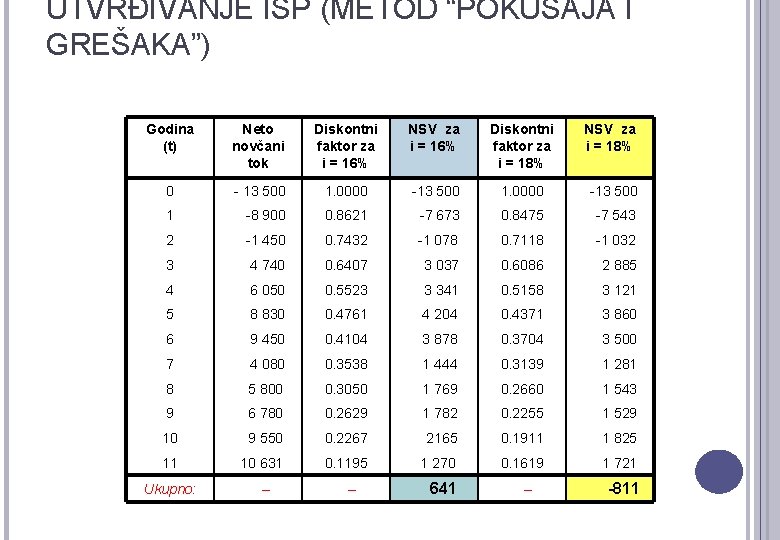
UTVRĐIVANJE ISP (METOD “POKUŠAJA I GREŠAKA”) Godina (t) Neto novčani tok Diskontni faktor za i = 16% NSV za i = 16% Diskontni faktor za i = 18% NSV za i = 18% 0 - 13 500 1. 0000 -13 500 1 -8 900 0. 8621 -7 673 0. 8475 -7 543 2 -1 450 0. 7432 -1 078 0. 7118 -1 032 3 4 740 0. 6407 3 037 0. 6086 2 885 4 6 050 0. 5523 3 341 0. 5158 3 121 5 8 830 0. 4761 4 204 0. 4371 3 860 6 9 450 0. 4104 3 878 0. 3704 3 500 7 4 080 0. 3538 1 444 0. 3139 1 281 8 5 800 0. 3050 1 769 0. 2660 1 543 9 6 780 0. 2629 1 782 0. 2255 1 529 10 9 550 0. 2267 2165 0. 1911 1 825 11 10 631 0. 1195 1 270 0. 1619 1 721 Ukupno: – – 641 – -811
Ako je NSV >0, ISP je veća od diskontne stope (cene kapitala) To lako zaključujemo i preko metode pokušaja i grešaka!!! Npr. ako je NSV sa diskontom stopom (i) od 10% iznosi 2000 din, ISP (r) je sigurno veća od 10% jer moramo povećati diskontnu stopu da bi smo NSV izjednačili sa 0. Posledično, ISP je veća od diskontne stope. PREDNOST METODA: Eliminiše arbitrarnost u određivanju diskontne stope SLABOST METODA: Mogućnost pojave većeg broja ISP u slučaju postojanje negativnih neto novčanih tokova u periodima Različit rang projekta u odnosu na rang prema metodu NSV kada su: A. Finansijska sredstva ograničena B. Kada se međusobno zavisni projekti razlikuju po volumenu kapitalnih ulaganja, vremenskom rasporedu neto novčanog toka i ekonomskom veku trajanja