
POSLOVNA I FINANSIJSKA POLUGA PREDMET FINANSIJSKI MENADMENT PROFESOR
- Slides: 19
POSLOVNA I FINANSIJSKA POLUGA PREDMET: FINANSIJSKI MENADŽMENT PROFESOR: DR SCI SEAD MUŠINBEGOVIĆ FAKULTET ZA MENADŽMENT I POSLOVNU EKONOMIJU
SADRŽAJ PREDAVANJA: • Koncept poslovne poluge • Analiza prijelomne tačke • Količinske prijelomne tačke i • Vrijednosne prijelomne tačke. • • Stepen poslovne poluge Koncept finansijske posluge Prijelomna tačka troškova finansiranja Tačka indiferencije Stepen finansijske poluge Ukupna poluga Stepen ukupne poluge
KONCEPT POSLOVNE POLUGE • Poslovna poluga – egzistira uz postojanje fiksnih tročkova poslovanja preduzeća • Fiksni troškovi – kreiraju rashode u poslovanju bez obzira na nivo poslovne aktivnosti preduzeća („početni minus“) • Fisksni troškovi nisu vezai za nivo poslovne aktivnosti, dok varijabilni jesu • Npr. u slučaju jednog trgovačkog centra, fiksni troškovi su: - Troškovi energije (rashlađivanja, klimatizacije, instalacija), Troškovi amortizacije ili zakupa, Troškovi održavanja sigurnosti, Troškovi održavanja objekta, Troškovi osoblja i sl.
KONCEPT POSLOVNE POLUGE • Varijabilni troškovi su: - Troškovi nabave, Troškovi transporta roba, Troškovi skladištenja, Troškovi dodatnog osoblja, Troškovi logistike i sl. • Pojedini troškovi se ne mogu precizno diferencirati, te je potrebno odrediti do kojeg nivoa su fiksni, a kada poprimaju karakter varijabilnih (npr. troškovi reklame, propagande i marketinga) • Kada se identificiraju fiksni troškovi, oni prefstavljaju mjesečno, odnosno godišnje opterećenje na poslovni rezultat preduzeća
KONCEPT POSLOVNE POLUGE • Osnovna karakteristika fiksnih troškova – njihov iznos se ne mijenja be obzira na nivo poslovne aktivnosti • Efekat fiksnih troškova poslovanja, dakle, opadanje udjela fiksnih troškova prilikom rasta prodaje, predstavlja poslovnu polugu koja omogućava iznadproporcionalnu promjenu profitabilnosti u odnosu na rast poslovne aktivnosti • Analiza fiksnih troškova preduzeća (poslovne poluge) bavi se sljedećim kategorijama: • • Analiza prijelomne tačke profitabilnosti poslovanja preduzeća, odnosno količinska i vrijednosna tačka pokrića i Analiza osjetljivosti poslovanja (analiza stepena poslovne poluge).
ANALIZA PRIJELOMNE TAČKE
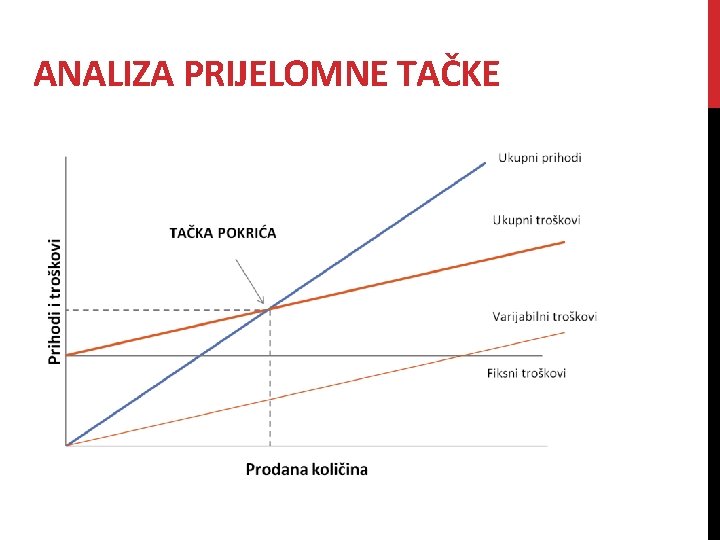
ANALIZA PRIJELOMNE TAČKE • Fiksni troškovi – predstavljeni horizontalnom linijom • Odnos varijabilnih troškova i prodane količine – kosom crvenom linijom • Zbirni troškovi koji sadrže fiksne i varijabile troškove – podebljanom crvenom kosom linijom • Ukupni prihodi - plavom krivom linijom • Prihodi rastu većom progresijom nego troškovi – u njihovom presjeku – PRIJELOMNA TAČKA • Prijelomna tačka – na tom nivou poslovanja preduzeće posluje bez gubitka (ali i bez dobiti) - Ako je poslovanje na nižem nivou – preduzeće trpi gubitke - Ako je poslovanje iznad te tačke – preduzeće ostvaruje dobit • Prijelomna tačka se može posmatrati sa aspekta: • Količinske prijelomne tačke i • Vrijednosne prijelomne tačke.
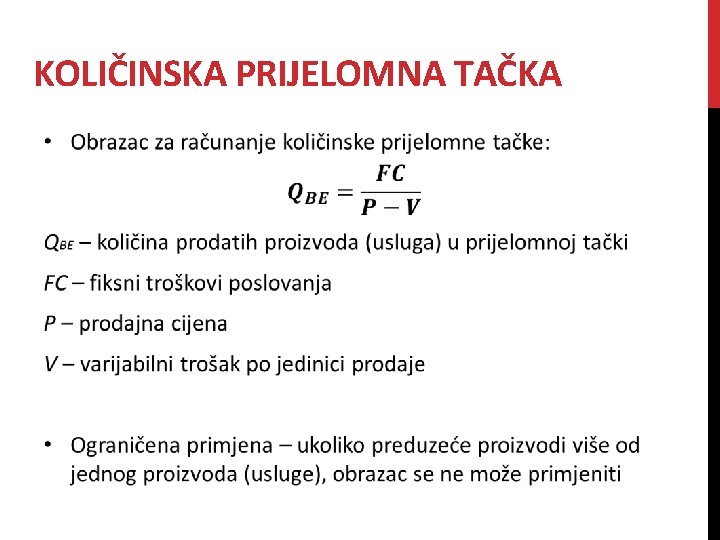
KOLIČINSKA PRIJELOMNA TAČKA
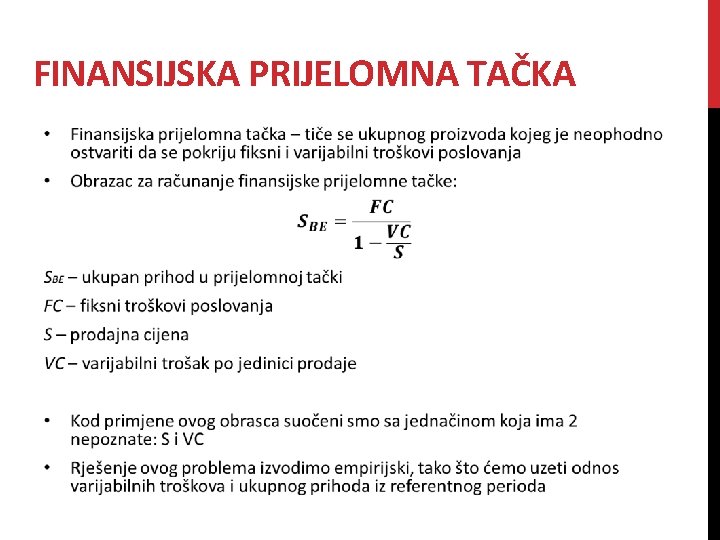
FINANSIJSKA PRIJELOMNA TAČKA
• Svako preduzeće treba voditi računa o prijelomnoj tački • Borba za prijelomnu tačku je borba za opstanak preduzeća • Poslovanje iznad prijelomne tačke je borba za kvalitet i kvantitet ostvarenog poslovnog rezultata
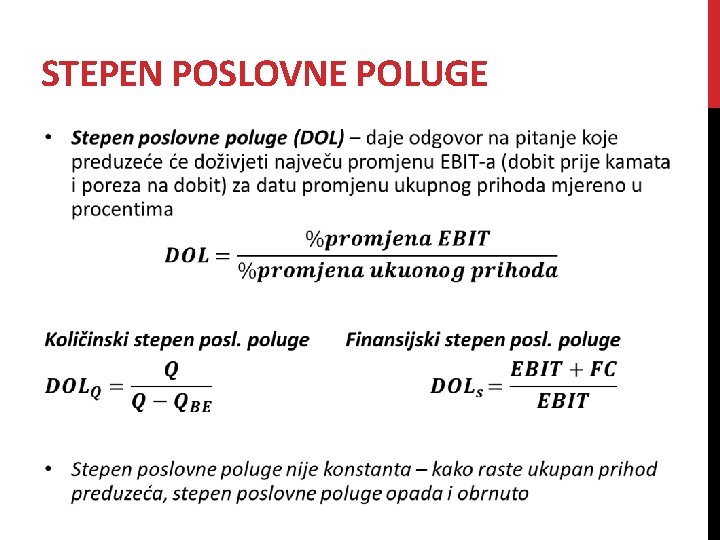
STEPEN POSLOVNE POLUGE
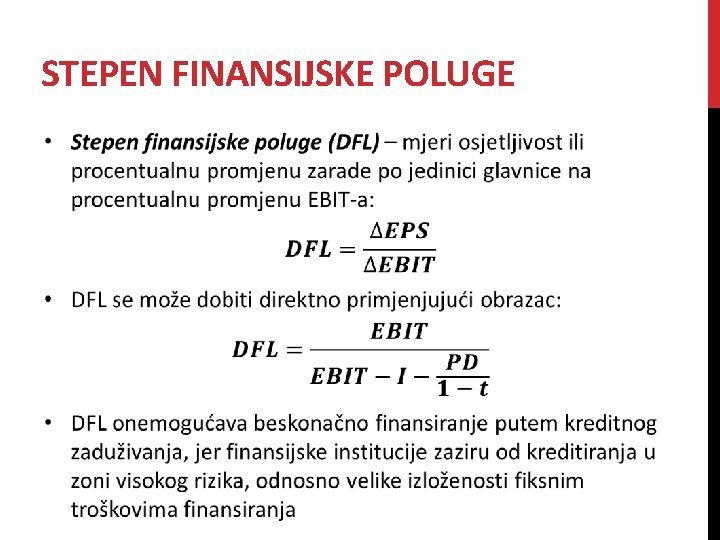
KONCEPT FINANSIJSKE POSLUGE • Poslovna poluga vezana je za postojanje fiksnih troškova poslovanja • Finansijska poluga – vezana je za fiksne troškove finansiranja • Poslovna poluga nije stvar izbora • Finansijska poluga jeste stvar izbora – preduzeće može mijenjati i prilagođavati finansijsku strukturu pri tome utičući na izloženost fiksnim finansijskim troškovima • Efekat finansijske poluge mjeri se procentualnom promjenom zarade po jedinici uloženog kapitala, u odnosu na promjenu EBIT-a
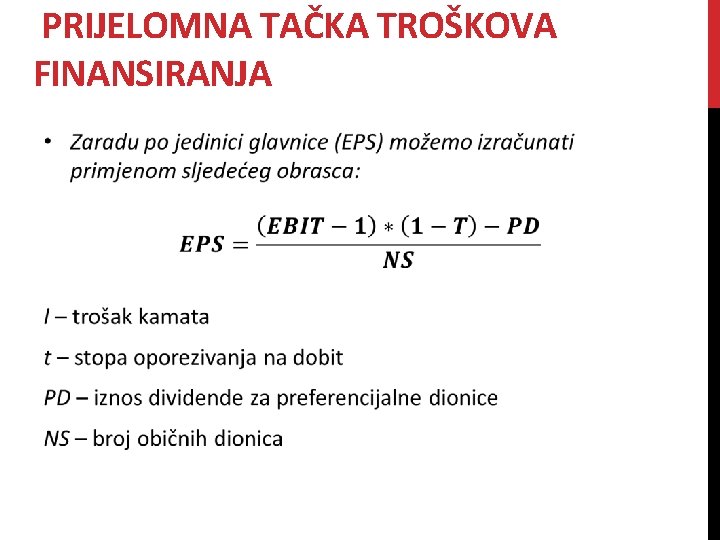
PRIJELOMNA TAČKA TROŠKOVA FINANSIRANJA
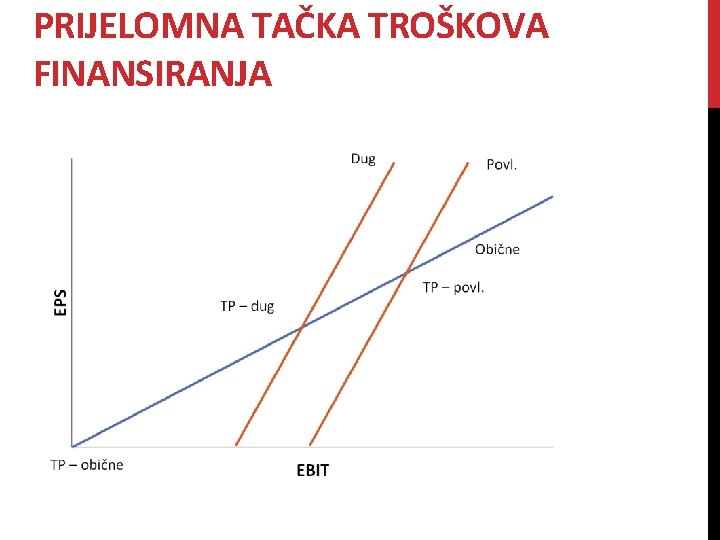
PRIJELOMNA TAČKA TROŠKOVA FINANSIRANJA
PRIJELOMNA TAČKA TROŠKOVA FINANSIRANJA • EPS će biti jednaka 0 u dvije situacije: • Ako je EBIT = trošku finansiranja i • Ako od EBIT-a oduzemo trošak finansiranja, a ono što preostane bude dovoljno da pokrije dividendu za povlaštene dionice. • Krivulje koje predstavljaju trošak zaduživanja, preferencijalne dionice i obične dionice održavaju zaradu po jedinici glavnice za datu vrijednot EBIT-a
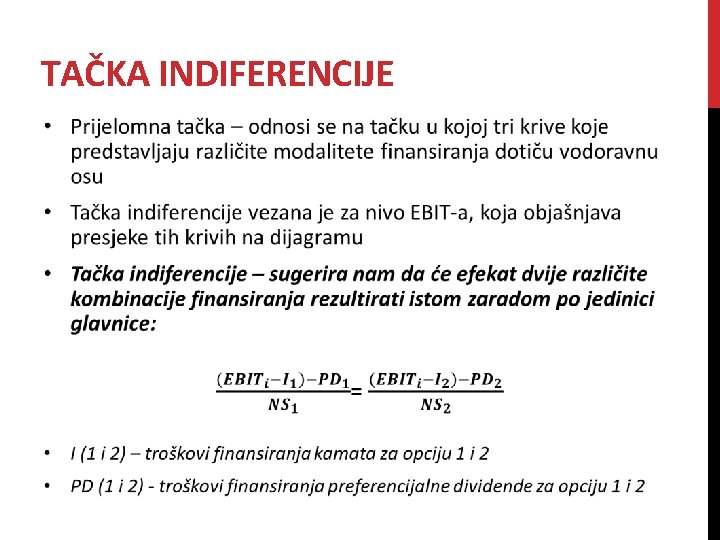
TAČKA INDIFERENCIJE
STEPEN FINANSIJSKE POLUGE
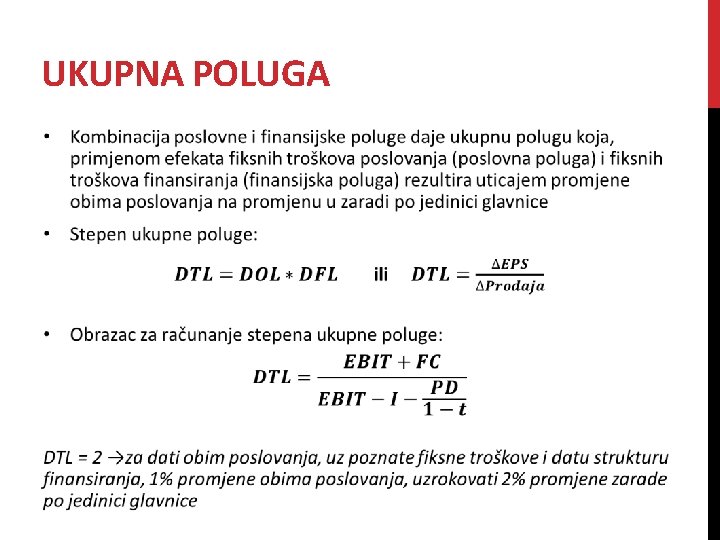
UKUPNA POLUGA
HVALA NA PAŽNJI! PITANJA