Ketentuan umum dan tata cara perpajakan 2 DA
- Slides: 70
Ketentuan umum dan tata cara perpajakan 2 DA 02 materi 2 ketentuan umum, tata cara perpajakan 1
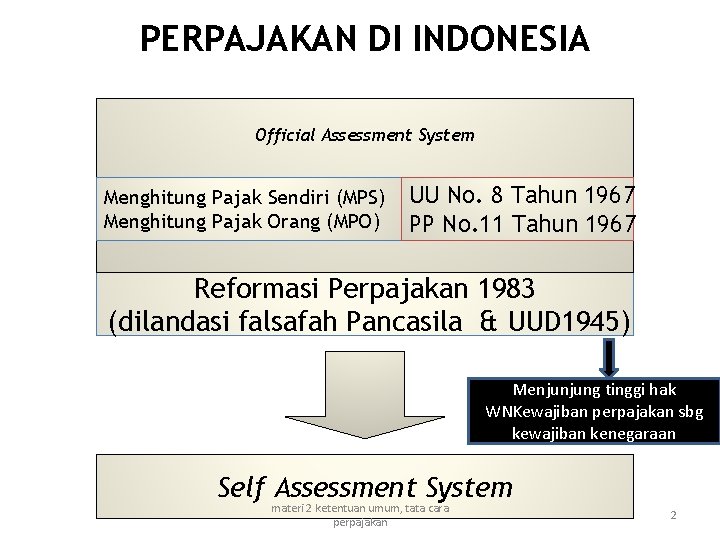
PERPAJAKAN DI INDONESIA Official Assessment System Menghitung Pajak Sendiri (MPS) Menghitung Pajak Orang (MPO) UU No. 8 Tahun 1967 PP No. 11 Tahun 1967 Reformasi Perpajakan 1983 (dilandasi falsafah Pancasila & UUD 1945) Menjunjung tinggi hak WNKewajiban perpajakan sbg kewajiban kenegaraan Self Assessment System materi 2 ketentuan umum, tata cara perpajakan 2
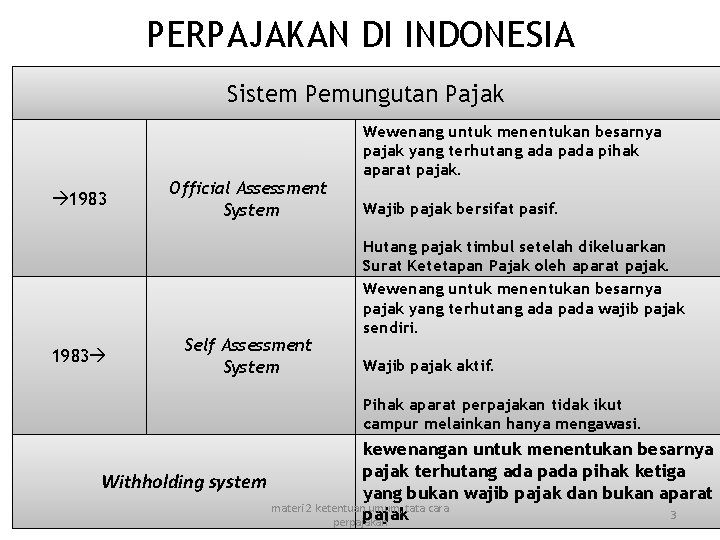
PERPAJAKAN DI INDONESIA Sistem Pemungutan Pajak 1983 Official Assessment System Self Assessment System Wewenang untuk menentukan besarnya pajak yang terhutang ada pihak aparat pajak. Wajib pajak bersifat pasif. Hutang pajak timbul setelah dikeluarkan Surat Ketetapan Pajak oleh aparat pajak. Wewenang untuk menentukan besarnya pajak yang terhutang ada pada wajib pajak sendiri. Wajib pajak aktif. Pihak aparat perpajakan tidak ikut campur melainkan hanya mengawasi. kewenangan untuk menentukan besarnya pajak terhutang ada pihak ketiga Withholding system yang bukan wajib pajak dan bukan aparat materi 2 ketentuan umum, tata cara 3 pajak perpajakan
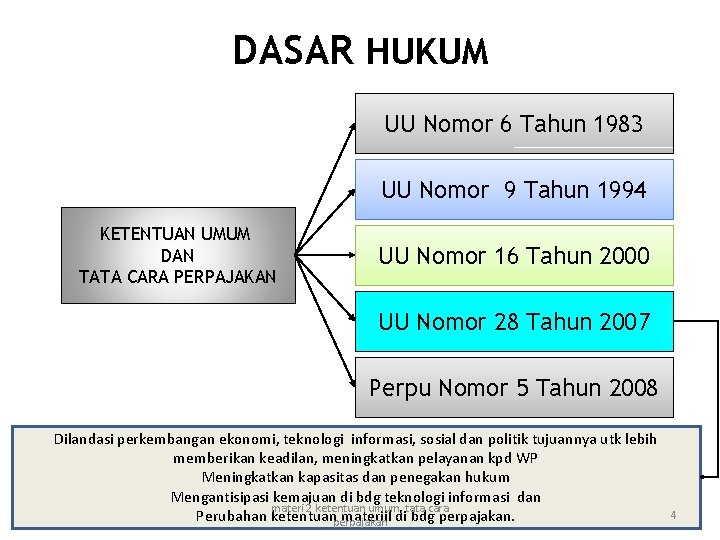
DASAR HUKUM UU Nomor 6 Tahun 1983 UU Nomor 9 Tahun 1994 KETENTUAN UMUM DAN TATA CARA PERPAJAKAN UU Nomor 16 Tahun 2000 UU Nomor 28 Tahun 2007 Perpu Nomor 5 Tahun 2008 Dilandasi perkembangan ekonomi, teknologi informasi, sosial dan politik tujuannya utk lebih memberikan keadilan, meningkatkan pelayanan kpd WP Meningkatkan kapasitas dan penegakan hukum Mengantisipasi kemajuan di bdg teknologi informasi dan materi 2 ketentuan umum, tata cara Perubahan ketentuan materiil di bdg perpajakan 4
• Wajib pajak (WP) Orang pribadi/badan, meliputi pembayaran pajak, pemotong pajak, dan pemungut pajak, yang mempunyai hak dan kewajiban perpajakan sesuai dengan ketentuan peraturan perundang-undangan perpajakan. • Masa pajak Jangka waktu yang menjadi dasar bagi WP untuk menghitung, menyetor, dan melaporkan pajak yang terutang dalam suatu jangka waktu tertentu sebagaimana ditentukan dalam undang-undang perpajakan. • Tahun pajak Jangka waktu 1 tahun kalender kecuali bila WP menggunakan tahun buku yang tidak sama dengan tahun kalender. materi 2 ketentuan umum, tata cara perpajakan 5
• Surat setoran pajak (SSP) Bukti pembayaran atau penyetoran pajak yang telah dilakukan dengna menggunakan formulir atau telah dilakukan dengan cara lain ke kas negara melalui bank koresponden yang ditunuk oleh Menteri Keuangan. • Surat Pemberitahuan Masa (SPM) Surat pemberitahuan untuk suatu masa pajak • Surat pemberitahuan tahunan (SPT) Surat pemberitahuan untuk suatu tahun pajak. materi 2 ketentuan umum, tata cara perpajakan 6
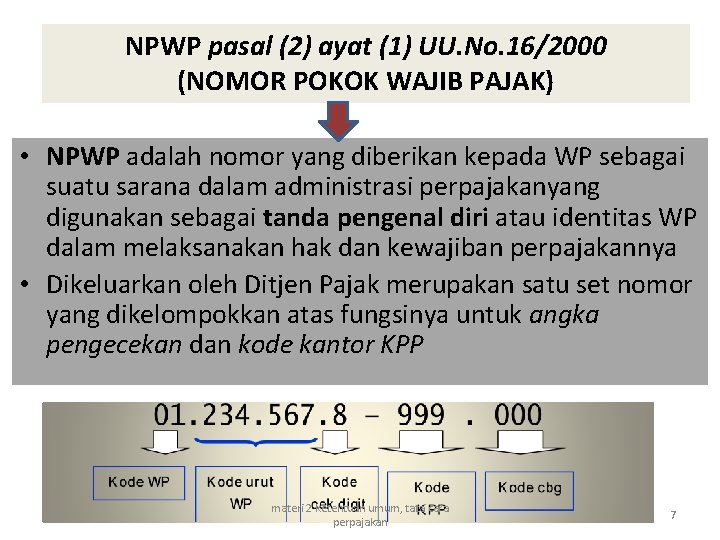
NPWP pasal (2) ayat (1) UU. No. 16/2000 (NOMOR POKOK WAJIB PAJAK) • NPWP adalah nomor yang diberikan kepada WP sebagai suatu sarana dalam administrasi perpajakanyang digunakan sebagai tanda pengenal diri atau identitas WP dalam melaksanakan hak dan kewajiban perpajakannya • Dikeluarkan oleh Ditjen Pajak merupakan satu set nomor yang dikelompokkan atas fungsinya untuk angka pengecekan dan kode kantor KPP materi 2 ketentuan umum, tata cara perpajakan 7
PENGUKUHAN PENGUSAHA KENA PAJAK (PPKP) • Setiap Wajib Pajak sebagai Pengusaha yang dikenai pajak berdasarkan UU PPN, wajib melaporkan usahanya pada kantor Ditjen Pajak yang wilayah kerjanya meliputi tempat tinggal atau tempat kedudukan Pengusaha, dan tempat kegiatan usaha dilakukan. • Pengusaha yang melakukan penyerahan Barang Kena Pajak (BKP) dan/atau penyerahan Jasa Kena Pajak (JKP) yang dikenai pajak berdasarkan Undang-Undang Pajak Pertambahan Nilai 1984 dan perubahannya, tidak termasuk Pengusaha Kecil. (Pasal 1 angka 15 UU PPN) • Pengusaha Kecil adalah pengusaha yang selama satu tahun buku melakukan penyerahan BKP dan atau JKP dengan jumlah peredaran bruto dan atau penerimaan bruto tidak lebih dari Rp 600 juta (Kep. materi 2 ketentuan umum, tata cara 8 Menkeu No: 571/KMK. 03/2003). perpajakan
JANGKA WAKTU PENDAFTARAN DIRI • WP badan OP yang menjalankan usaha atau pekerjaan bebas wajib mendaftarkan diri paling lama 1 (satu) bulan setelah saat pendirian atau saat usaha atau pekerjaan bebas nyata-nyata dimulai, kepadanya diberikan NPWP • Orang pribadi yg tidak menjalankan usaha atau pekerjaan bebas, apabila jumlah penghasilannya s/d suatu bulan yg disetahunkan telah melebihi PTKP setahun wajib mendaftarkan diri paling lama pada akhir bulan berikutnya kepadanya diberikan NPWP • Pekerjaan bebas adalah pekerjaan yg dilakukan oleh orang pribadi yg mempunyai keahlian khusus sebagai usaha untuk memperoleh penghasilan yg tidak terikat oleh suatu hubungan kerja. materi 2 ketentuan umum, tata cara perpajakan 9
JANGKA WAKTU PELAPORAN USAHA • WP badan OP yang menjalankan usaha atau pekerjaan bebas Sebagai PENGUSAHA yang menyerahkan BKP/JKP, wajib melaporkan usahanya untuk dikukuhkan sebagai PKP sebelum melakukan penyerahan BKP dan/ atau JKP. • PENGUSAHA KECIL yang memilih sebagai PKP atau Tidak memilih sebagai PKP sampai dengan suatu bulan dalam suatu tahun buku OMSET BKP &/ JKP melebihi batasan yang ditentukan sebagai Pengusaha Kecil, wajib melaporkan usahanya untuk dikukuhkan sebagai PKP paling lama akhir bulan berikutnya materi 2 ketentuan umum, tata cara perpajakan 10
NPWP & PKP JABATAN • Direktur Jenderal Pajak menerbitkan Nomor Pokok Wajib Pajak dan atau mengukuhkan Pengusaha Kena Pajak secara jabatan, apabila Wajib Pajak tidak melaksanakan kewajiban mendaftarkan diri dan atau Pengusaha Kena Pajak tidak melaporkan usahanya. • Kewajiban perpajakan bagi Wajib Pajak yang diterbitkan NPWP dan/atau yang dikukuhkan sebagai PKP secara jabatan dimulai sejak saat Wajib Pajak memenuhi persyaratan subjektif dan objektif sesuai dengan ketentuan peraturan perundang-undangan perpajakan, paling lama 5 (lima) tahun sebelum diterbitkannya Nomor Pokok Wajib Pajak dan/atau dikukuhkannya sebagai Pengusaha Kena Pajak. materi 2 ketentuan umum, tata cara perpajakan 11
NPWP & PKP JABATAN • Misalnya terhadap Wajib Pajak diterbitkan Nomor Pokok Wajib Pajak secara jabatan pada tahun 2008 dan ternyata Wajib Pajak telah memenuhi persyaratan subjektif dan objektif sesuai dengan ketentuan peraturan perundangan perpajakan terhitung sejak tahun 2003, kewajiban perpajakannya timbul terhitung sejak tahun 2003. • Terhadap kekurangan pembayaran pajak sebagai akibat NPWP dan pengukuhan PKP secara jabatan dikenai sanksi administrasi berupa bunga 2% per bulan paling lama 24 bulan dihitung sejak saat terutangnya pajak atau berakhirnya Masa Pajak, bagian Tahun Pajak, atau Tahun Pajak sampai dengan diterbitkannya SKPKB (Pasal 13 ayat 2 materi 2 ketentuan umum, tata cara 12 UU KUP). perpajakan
TEMPAT PENDAFTARAN • Kantor Direktorat Jenderal Pajak yang wilayah kerjanya meliputi : • tempat tinggal WP &/tempat kegiatan usaha, apabila WP OP melakukan kegiatan usaha bagi WP OP • tempat kedudukan Wajib Pajak bagi WP Badan • Ditetapkan oleh Dirjen Pajak Bagi WP tertentu : KPP BUMN, KPP PMA, KPP Badan & Orang Asing, KPP Perusahaan Masuk Bursa, KPP WP Besar (Kep-67/PJ. /2004 jo Per 91/PJ/2005). • Dalam hal tempat tinggal atau tempat kedudukan Wajib Pajak berada dalam dua atau lebih wilayah kerja KPP, Direktur Jenderal Pajak dapat menetapkan KPP tempat Wajib Pajak terdaftar materi 2 ketentuan umum, tata cara perpajakan 13
TEMPAT PENDAFTARAN Kantor Ditjen Pajak yang wilayah kerjanya meliputi: : Tempat kedudukan Wajib Pajak badan/ tempat tinggal WP orang pribadi Untuk kewajiban perpajakan : PPh badan/PPh Orang Pribadi (PPh Pasal 25 dan 29), PPh Pot Put , PPN dan PPn. BM. • Tempat kegiatan usaha apabila WP OP melakukan kegiatan usaha/ kantor cabang Untuk kewajiban perpajakan: PPh Pot Put dan PPN dan PPn. BM Bagi WP OP yang berstatus sebagai karyawan : § Di KPP Domisili § Melalui KPP Lokasi : KPP yang wilayah kerjanya meliputi tempat kegiatan usaha Pemberi Kerja/Bendaharawan Pemerintah terdaftar, KPP lokasi mengirimkan permohonan pendaftaran ke materi 2 ketentuan umum, tata cara 14 perpajakan oleh KPP Domisili dan NPWP diberikan
TEMPAT PELAPORAN USAHA • Kantor Direktorat Jenderal Pajak yang wilayah kerjanya meliputi : – Tempat kegiatan usaha Wajib Pajak – PKP tertentu Ditetapkan oleh Dirjen Pajak : KPP BUMN, KPP PMA, KPP Badan & Orang Asing, KPP Perusahaan Masuk Bursa, KPP WP Besar (Kep-67/PJ. /2004 jo Per-91/PJ/2005) materi 2 ketentuan umum, tata cara perpajakan 15
e-Registration atau Sistem Pendaftaran Wajib Pajak secara Online • Sistem aplikasi bagian dari Sistem Informasi Perpajakan di lingkungan Direktorat Jenderal Pajak dengan berbasis perangkat keras dan perangkat lunak yang dihubungkan oleh perangkat komunikasi data yang digunakan untuk mengelola proses pendaftaran Wajib Pajak. • Sistem ini terbagi dua bagian, yaitu sistem yang dipergunakan oleh Wajib Pajak yang berfungsi sebagai sarana pendaftaran Wajib Pajak secara online dan sistem yang dipergunakan oleh Petugas Pajak yang berfungsi untuk memproses pendaftaran Wajib Pajak. • Untuk memulai pendaftaran NPWP secara online silahkan klik https: //ereg. pajak. go. id/. • Untuk informasi lebih lanjut silahkan menghubungi Kring Pajak di 500200. materi 2 ketentuan umum, tata cara perpajakan 16
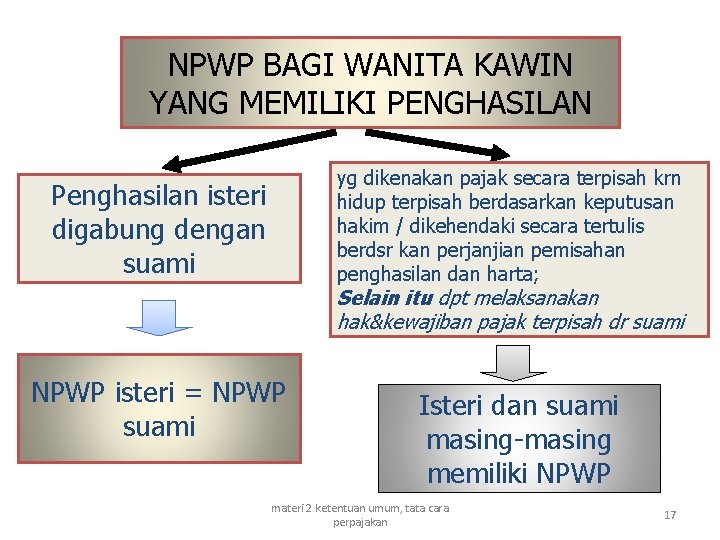
NPWP BAGI WANITA KAWIN YANG MEMILIKI PENGHASILAN yg dikenakan pajak secara terpisah krn hidup terpisah berdasarkan keputusan hakim / dikehendaki secara tertulis berdsr kan perjanjian pemisahan penghasilan dan harta; Penghasilan isteri digabung dengan suami Selain itu dpt melaksanakan hak&kewajiban pajak terpisah dr suami NPWP isteri = NPWP suami Isteri dan suami masing-masing memiliki NPWP materi 2 ketentuan umum, tata cara perpajakan 17
SANKSI DALAM PENDAFTARAN ADMINISTRATIF : – Apabila WP tidak melaksanakan kewajiban mendaftarkan diri dan atau PKP tidak melaporkan usahanya, maka Dirjen Pajak menerbitkan NPWP dan atau mengukuhkan PKP secara jabatan – Terhadap kekurangan pembayaran pajak sebagai akibat NPWP dan pengukuhan PKP secara jabatan dikenai sanksi administrasi berupa bunga 2% per bulan paling lama 24 bulan dihitung sejak saat terutangnya pajak atau berakhirnya Masa Pajak, bagian Tahun Pajak, atau Tahun Pajak sampai dengan diterbitkannya SKPKB. materi 2 ketentuan umum, tata cara 18 perpajakan
SANKSI DALAM PENDAFTARAN PIDANA : Setiap orang yang dengan sengaja : a. tidak mendaftarkan diri untuk diberikan NPWP atau tidak melaporkan usahanya untuk dikukuhkan sebagai PKP ; b. menyalahgunakan atau menggunakan tanpa hak NPWP atau PPKP; sehingga dapat menimbulkan kerugian pada pendapatan negara, dipidana dengan pidana penjara paling singkat 6 (enam) bulan dan paling lama 6 (enam) tahun dan denda paling sedikit 2 (dua) kali jumlah pajak terutang yang tidak atau kurang dibayar dan paling banyak 4 (empat) kali jumlah pajak terutang yang tidak atau kurang dibayar. materi 2 ketentuan umum, tata cara perpajakan 19
WP PINDAH ALAMAT • WP mengajukan permohonan pindah dengan menyampaikan surat pernyataan pindah beserta persyaratannya. • Sbg tindak lanjutnya KPP melakukan hal 2 sbb: • Menerbitkan surat pindah utk diberikan kpd WP paling lama pada hari kerja berikutnya setelah surat pernyataan pindah diterima utk diserahkan k KPP yg baru dan srt pernyataan pindah dan persyaratannya scr lengkap disampaikan k KPP yg lama materi 2 ketentuan umum, tata cara perpajakan 20
WP PINDAH ALAMAT • Menerbitkan Surat Keterangan Terdaftar plg lama pada hari kerja berikutnya dlm hal surat pernyataan pindah beserta persyaratannya scr lengkap disampaikan ke KPP baru atau stlh menerima surat pindah dr WP. • Dalam hal surat pernyataan pindah berisikan pernyataan pindah sebagai Pengusaha Kena Pajak, maka KPP lama menerbitkan Surat Pindah paling lama pada hari kerja berikutnya setelah menerima surat pernyataan pindah beserta persyaratannya secara lengkap dari PKP atau pemberitahuan adanya surat pernyataan pindah dari KPP baru materi 2 ketentuan umum, tata cara perpajakan 21
WP PINDAH ALAMAT • KPP baru menerbitkan Surat Pengukuhan Pengusaha Kena Pajak dan bila diperlukan sekaligus menerbitkan Kartu Nomor Pokok Wajib Pajak dan Surat Keterangan Terdaftar paling lama 3 (tiga) hari kerja setelah menerima Surat Pindah dari KPP lama • KPP lama menerbitkan Surat Pencabutan Pengukuhan Pengusaha Kena Pajak setelah diterimanya tembusan Surat Pengukuhan Pengusaha Kena Pajak yang diterbitkan oleh KPP baru paling lama pada hari kerja berikutnya materi 2 ketentuan umum, tata cara perpajakan 22
Wajib Pajak Meninggal Dunia • Apabila WP yang telah memperoleh NPWP meninggal dunia dan dengan meninggalkan warisan yang belum terbagi sbgmana diatur dlm kep. Dirjen. Pajak No Kep 161/Pj. /200, warisan yg belum terbagi dalam kedudukannya sbg subjek pajak menggunakan NPWP dai Wp yg meninggal dunia dan ahli warisnya wajib melaporkan ke KPP dg menisis formulir yg ditentukan. materi 2 ketentuan umum, tata cara perpajakan 23
PENGHAPUSAN NPWP • Diajukan permohonan penghapusan NPWP oleh WP dan/atau ahli warisnya apabila WP sudah tidak memenuhi persyaratan subjektif dan/atau objektif sesuai dengan ketentuan peraturan perundang-undangan perpajakan; • WP badan dilikuidasi karena penghentian atau penggabungan usaha; • WP bentuk usaha tetap menghentikan kegiatan usahanya di Indonesia; atau • Dianggap perlu oleh Direktur Jenderal Pajak untuk menghapuskan NPWP dari WP yang sudah tidak memenuhi persyaratan subjektif dan/atau objektif sesuai dengan ketentuan peraturan perundang-undangan perpajakan (Pasal 2 angka 6 UU KUP) : materi 2 ketentuan umum, tata cara perpajakan 24
PENGHAPUSAN NPWP • Termasuk wanita yang sebelumnya telah memiliki NPWP dan menikah tanpa membuat perjanjian pemisahan harta dan penghasilan • Direktur Jenderal Pajak setelah melakukan pemeriksaan harus memberikan keputusan atas permohonan penghapusan NPWP dalam jangka waktu 6 (enam) bulan untuk WP orang pribadi atau 12 (dua belas) bulan untuk WP badan, sejak tanggal permohonan diterima secara lengkap. • (Pasal 2 angka 7 UU KUP) materi 2 ketentuan umum, tata cara perpajakan 25
PENCABUTAN PKP – Direktur Jenderal Pajak karena jabatan atau atas permohonan Wajib Pajak dapat melakukan pencabutan pengukuhan Pengusaha Kena Pajak. (Pasal 2 angka 8 UU KUP) – Direktur Jenderal Pajak setelah melakukan pemeriksaan harus memberikan keputusan atas permohonan pencabutan pengukuhan PKP dalam jangka waktu 6 (enam) bulan sejak tanggal permohonan diterima secara lengkap (Pasal 2 angka 9 UU KUP) materi 2 ketentuan umum, tata cara perpajakan 26
PEMBAYARAN PAJAK materi 2 ketentuan umum, tata cara perpajakan 27
SURAT SETORAN PAJAK (SSP) • SSP adalah bukti pembayaran atau penyetoran pajak yang telah dilakukan dengan menggunakan formulir atau telah dilakukan dengan cara lain ke kas negara melalui tempat pembayaran yang ditunjuk oleh Menteri Keuanga • Telah disahkan oleh Pejabat kantor penerima pembayaran yang berwenang atau apabila telah mendapatkan validasi materi 2 ketentuan umum, tata cara perpajakan 28
JATUH TEMPO PEMBAYARAN PAJAK – Menteri Keuangan menentukan tanggal jatuh tempo pembayaran dan penyetoran pajak yang terutang untuk suatu saat atau Masa Pajak bagi masing-masing jenis pajak, paling lama 15 (lima belas) hari setelah saat terutangnya pajak atau berakhirnya Masa Pajak. (Pasal 9 ayat 1 UU KUP) – Kekurangan pembayaran pajak yang terutang berdasarkan Surat Pemberitahuan Tahunan Pajak Penghasilan harus dibayar lunas sebelum Surat Pemberitahuan Pajak Penghasilan disampaikan. (Pasal 9 ayat 2 UU KUP) materi 2 ketentuan umum, tata cara perpajakan 29
JATUH TEMPO PEMBAYARAN PAJAK – Surat Tagihan Pajak, Surat Ketetapan Pajak Kurang Bayar, serta Surat Ketetapan Pajak Kurang Bayar Tambahan, dan Surat Keputusan Keberatan, Surat Keputusan Pembetulan, Putusan Banding, serta Putusan Peninjauan Kembali, yang menyebabkan jumlah pajak yang harus dibayar bertambah, harus dilunasi dalam jangka waktu 1 (satu) bulan sejak tanggal diterbitkan. (Pasal 9 ayat 3 UU KUP) – Bagi WP usaha kecil dan WP di daerah tertentu, jangka waktu pelunasan sebagaimana dimaksud pada ayat (3) dapat diperpanjang paling lama menjadi 2 (dua) bulan yang ketentuannya diatur dengan atau berdasarkan Peraturan Menteri Keuangan. (Pasal 9 ayat 3 a UU KUP) materi 2 ketentuan umum, tata cara perpajakan 30
JATUH TEMPO PEMBAYARAN PAJAK – Dirjen Pajak atas permohonan WP dapat memberikan persetujuan untuk mengangsur atau menunda pembayaran pajak termasuk kekurangan pembayaran sebagaimana dimaksud pada ayat (2) paling lama 12 (dua belas) bulan, yang pelaksanaannya diatur dengan atau berdasarkan Peraturan Menteri Keuangan. (Pasal 9 ayat 4 UU KUP) • materi 2 ketentuan umum, tata cara perpajakan 31
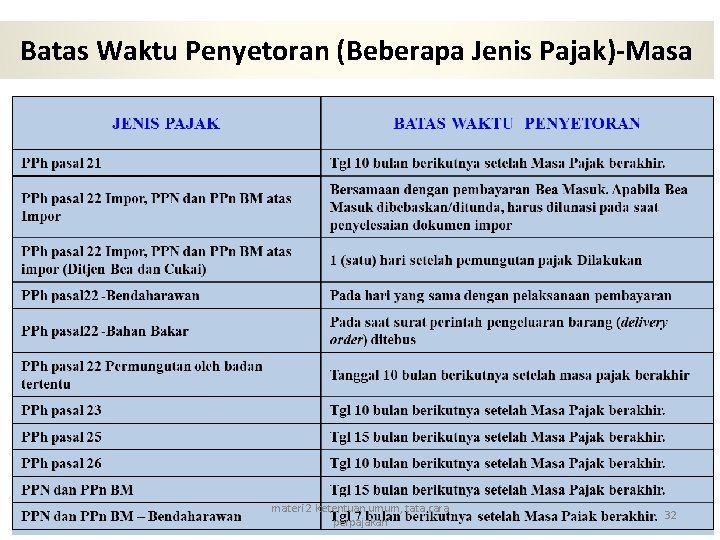
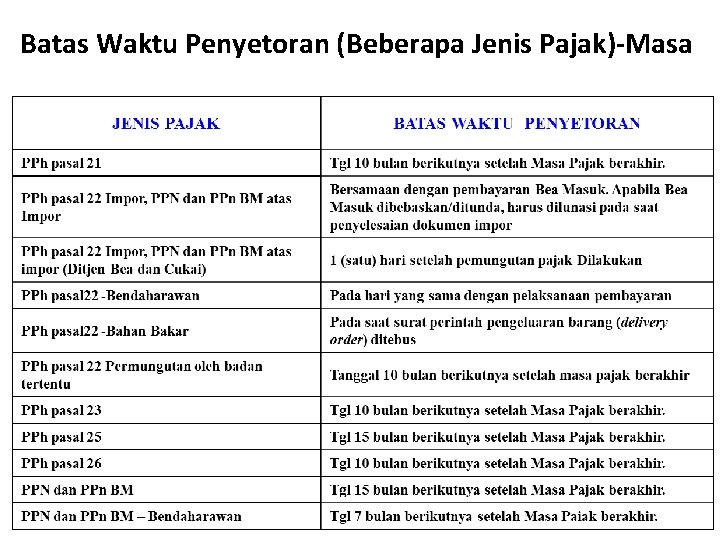
Batas Waktu Penyetoran (Beberapa Jenis Pajak)-Masa materi 2 ketentuan umum, tata cara perpajakan 32
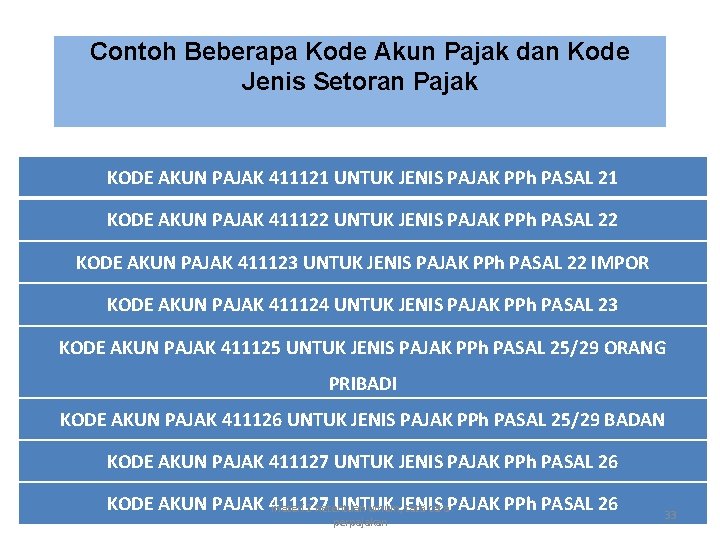
Contoh Beberapa Kode Akun Pajak dan Kode Jenis Setoran Pajak KODE AKUN PAJAK 411121 UNTUK JENIS PAJAK PPh PASAL 21 KODE AKUN PAJAK 411122 UNTUK JENIS PAJAK PPh PASAL 22 KODE AKUN PAJAK 411123 UNTUK JENIS PAJAK PPh PASAL 22 IMPOR KODE AKUN PAJAK 411124 UNTUK JENIS PAJAK PPh PASAL 23 KODE AKUN PAJAK 411125 UNTUK JENIS PAJAK PPh PASAL 25/29 ORANG PRIBADI KODE AKUN PAJAK 411126 UNTUK JENIS PAJAK PPh PASAL 25/29 BADAN KODE AKUN PAJAK 411127 UNTUK JENIS PAJAK PPh PASAL 26 materi 2 ketentuan umum, tata cara perpajakan 33
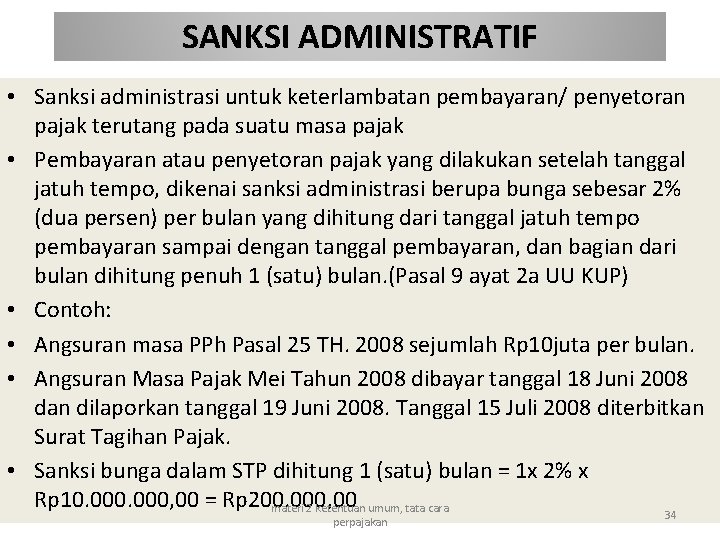
SANKSI ADMINISTRATIF • Sanksi administrasi untuk keterlambatan pembayaran/ penyetoran pajak terutang pada suatu masa pajak • Pembayaran atau penyetoran pajak yang dilakukan setelah tanggal jatuh tempo, dikenai sanksi administrasi berupa bunga sebesar 2% (dua persen) per bulan yang dihitung dari tanggal jatuh tempo pembayaran sampai dengan tanggal pembayaran, dan bagian dari bulan dihitung penuh 1 (satu) bulan. (Pasal 9 ayat 2 a UU KUP) • Contoh: • Angsuran masa PPh Pasal 25 TH. 2008 sejumlah Rp 10 juta per bulan. • Angsuran Masa Pajak Mei Tahun 2008 dibayar tanggal 18 Juni 2008 dan dilaporkan tanggal 19 Juni 2008. Tanggal 15 Juli 2008 diterbitkan Surat Tagihan Pajak. • Sanksi bunga dalam STP dihitung 1 (satu) bulan = 1 x 2% x Rp 10. 000, 00 = Rp 200. 000, 00 materi 2 ketentuan umum, tata cara 34 perpajakan
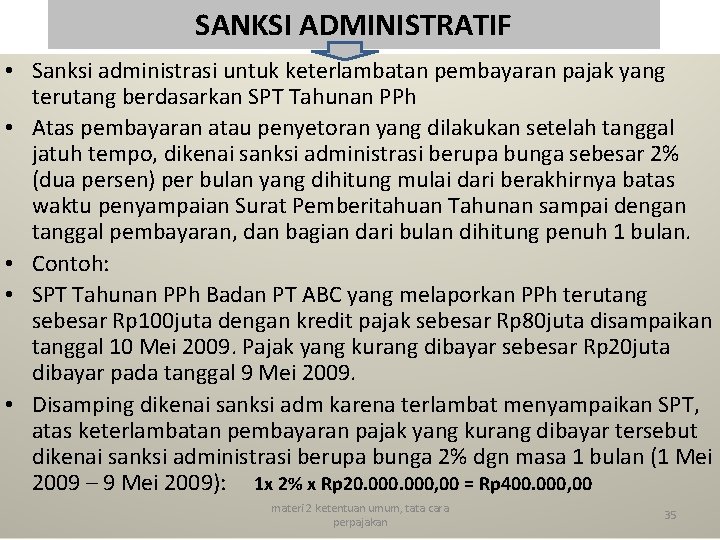
SANKSI ADMINISTRATIF • Sanksi administrasi untuk keterlambatan pembayaran pajak yang terutang berdasarkan SPT Tahunan PPh • Atas pembayaran atau penyetoran yang dilakukan setelah tanggal jatuh tempo, dikenai sanksi administrasi berupa bunga sebesar 2% (dua persen) per bulan yang dihitung mulai dari berakhirnya batas waktu penyampaian Surat Pemberitahuan Tahunan sampai dengan tanggal pembayaran, dan bagian dari bulan dihitung penuh 1 bulan. • Contoh: • SPT Tahunan PPh Badan PT ABC yang melaporkan PPh terutang sebesar Rp 100 juta dengan kredit pajak sebesar Rp 80 juta disampaikan tanggal 10 Mei 2009. Pajak yang kurang dibayar sebesar Rp 20 juta dibayar pada tanggal 9 Mei 2009. • Disamping dikenai sanksi adm karena terlambat menyampaikan SPT, atas keterlambatan pembayaran pajak yang kurang dibayar tersebut dikenai sanksi administrasi berupa bunga 2% dgn masa 1 bulan (1 Mei 2009 – 9 Mei 2009): 1 x 2% x Rp 20. 000, 00 = Rp 400. 000, 00 materi 2 ketentuan umum, tata cara perpajakan 35
SANKSI ADMINISTRATIF • Apabila Surat Ketetapan Pajak Kurang Bayar atau Surat Ketetapan Pajak Kurang Bayar Tambahan, serta Surat Keputusan Pembetulan, Surat Keputusan Keberatan, Putusan Banding atau Putusan Peninjauan Kembali, yang menyebabkan jumlah pajak yang masih harus dibayar bertambah, pada saat jatuh tempo pelunasan tidak atau kurang dibayar, atas jumlah pajak yang tidak atau kurang dibayar itu dikenai sanksi administrasi berupa bunga sebesar 2% (dua persen) per bulan untuk seluruh masa, yang dihitung dari tanggal jatuh tempo sampai dengan tanggal pelunasan atau tanggal diterbitkannya Surat Tagihan Pajak, dan bagian dari bulan dihitung penuh 1 (satu) bulan. (Pasal 19 ayat 1 UU KUP) • Dalam hal Wajib Pajak diperbolehkan mengangsur atau menunda pembayaran pajak juga dikenai sanksi administrasi berupa bunga sebesar 2% (dua persen) per bulan dari jumlah pajak yang masih harus dibayar dan bagian dari bulan dihitung penuh 1 (satu) bulan. (Pasal 19 ayat 2 UU KUP) materi 2 ketentuan umum, tata cara perpajakan 36
SANKSI PIDANA • Sanksi pidana tidak menyetorkan pajak yang telah dipotong atau dipungut • Setiap orang yang dengan sengaja tidak menyetorkan pajak yang telah dipotong atau dipungut sehingga dapat menimbulkan kerugian pada pendapatan negara dipidana dengan pidana penjara paling singkat 6 (enam) bulan dan paling lama 6 (enam) tahun dan denda paling sedikit 2 (dua) kali jumlah pajak terutang yang tidak atau kurang dibayar dan paling banyak 4 (empat) kali jumlah pajak terutang yang tidak atau kurang dibayar. (Pasal 39 ayat 1 huruf i UU KUP) • Pidana sebagaimana dimaksud pada ayat (1) ditambahkan 1 (satu) kali menjadi 2 (dua) kali sanksi pidana apabila seseorang melakukan lagi tindak pidana di bidang perpajakan sebelum lewat 1 (satu) tahun, terhitung sejak selesainya menjalani pidana penjara yang dijatuhkan. (Pasal 39 ayat 2 UU KUP)materi 2 ketentuan umum, tata cara 37 perpajakan
SPT (SURAT PEMBERITAHUAN) Pasal 1 angka 11 UU nomor 28 Tahun 2007 ttg KUP menyebutkan : SPT adalah Surat yang oleh WP digunakan untuk melaporkan penghitungan dan atau pembayaran pajak, obyek pajak dan atau bukan obyek pajak dan atau harta dan kewajiban menurut ketentuan peraturan perundang-undangan perpajakan. (dimuat dlm PP No 80 Tahun 2007 berdasarkan UU No 28 Tahun 1983). Dan telah berubah beberapa kali, terakhir UU No. 28 Tahun 2007.
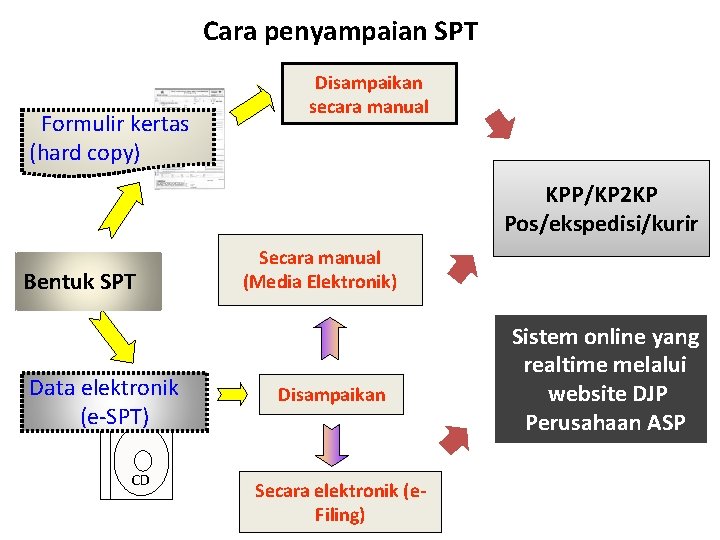
SPT (SURAT PEMBERITAHUAN) • SPT terdiri dari : a. SPT Tahunan PPh; b. SPT Masa yang meliputi : 1. SPT Masa PPh; 2. SPT Masa PPN; dan 3. SPT Masa Pemungut PPN • SPT berbentuk: formulir kertas (hardcopy); atau e-SPT. • E-SPT adalah : data SPT WP dalam bentuk elektronik yang dibuat oleh WP dengan menggunakan aplikasi e-SPT yang disediakan oleh DJP. Aplikasi e-SPT adalah aplikasi dari DJP yang dapat digunakan WP untuk membuat e-SPT.
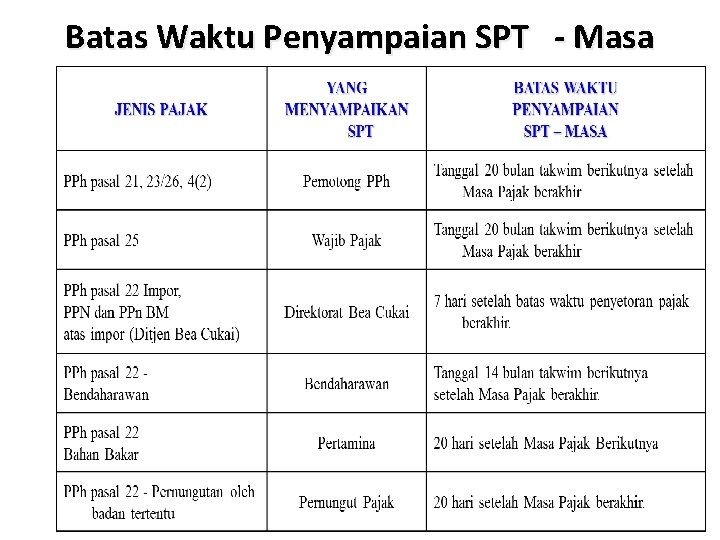
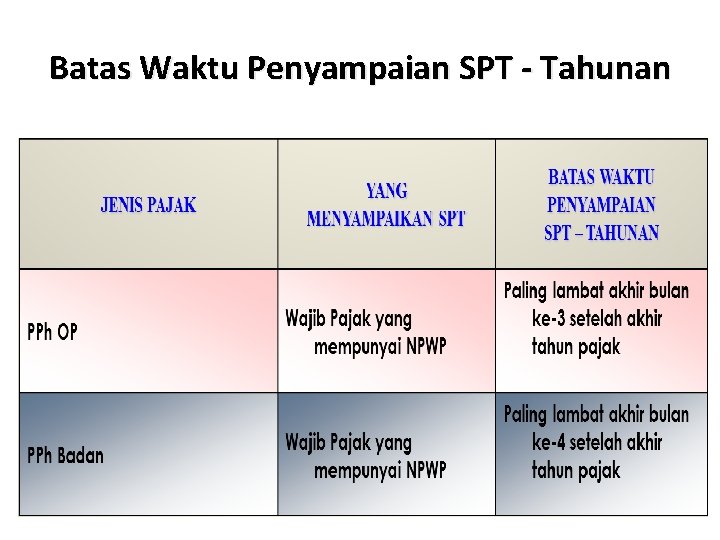
JENIS SPT • SPT MASA adalah surat pemberitahuan untuk suatu masa pajak. Batas pelaporannya tgl 20 bulan berikutnya • SPT TAHUNAN adalah surat pemberitahuan untuk suatu tahun pajak. Batas pelaporannya adalah tgl 31 Maret tahun berikutnya
Cara penyampaian SPT Formulir kertas (hard copy) Disampaikan secara manual KPP/KP 2 KP Pos/ekspedisi/kurir Bentuk SPT Data elektronik (e-SPT) CD Secara manual (Media Elektronik) Disampaikan Secara elektronik (e. Filing) Sistem online yang realtime melalui website DJP Perusahaan ASP
FUNGSI SPT Bagi Pengusaha : Berfungsi sbg sarana melaporkan dan mempertanggungjwbkan penghitungan jml pajak yg sebenarnya terutang dan utk melaporkan ttg : • Pembayaran dan pelunasan pajak yang telah dilaksanakan sendiri dan atau melalui pemotongan atau pemungutan pihak lain dalam 1 (satu) tahun pajak atau bagian tahun pajak • Penghasilan yang merupakan objek pajak dan atau bukan objek pajak • Harta dan kewajiban • Pembayaran dari pemotong atau pemungut tentang pemotongan atau pemungutan pajak orang pribadi atau badan lain dalam 1 (satu) masa pajak.
Batas Waktu Penyampaian SPT - Masa
Batas Waktu Penyetoran (Beberapa Jenis Pajak)-Masa
Batas Waktu Penyampaian SPT - Tahunan
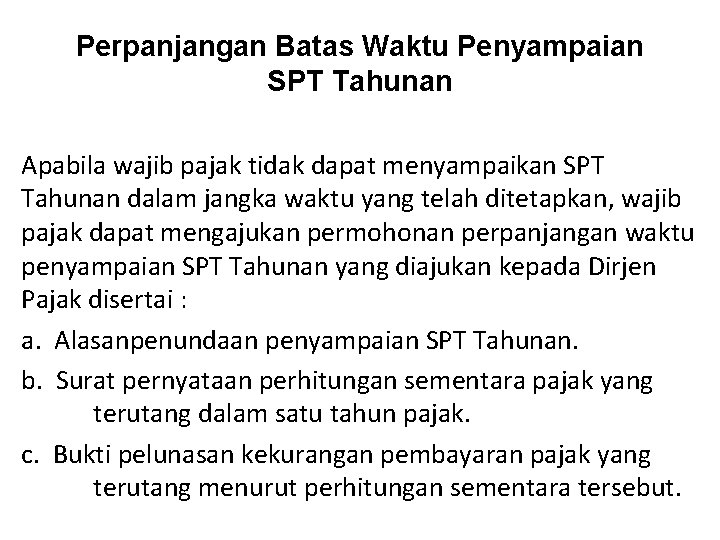
Perpanjangan Batas Waktu Penyampaian SPT Tahunan Apabila wajib pajak tidak dapat menyampaikan SPT Tahunan dalam jangka waktu yang telah ditetapkan, wajib pajak dapat mengajukan permohonan perpanjangan waktu penyampaian SPT Tahunan yang diajukan kepada Dirjen Pajak disertai : a. Alasanpenundaan penyampaian SPT Tahunan. b. Surat pernyataan perhitungan sementara pajak yang terutang dalam satu tahun pajak. c. Bukti pelunasan kekurangan pembayaran pajak yang terutang menurut perhitungan sementara tersebut.
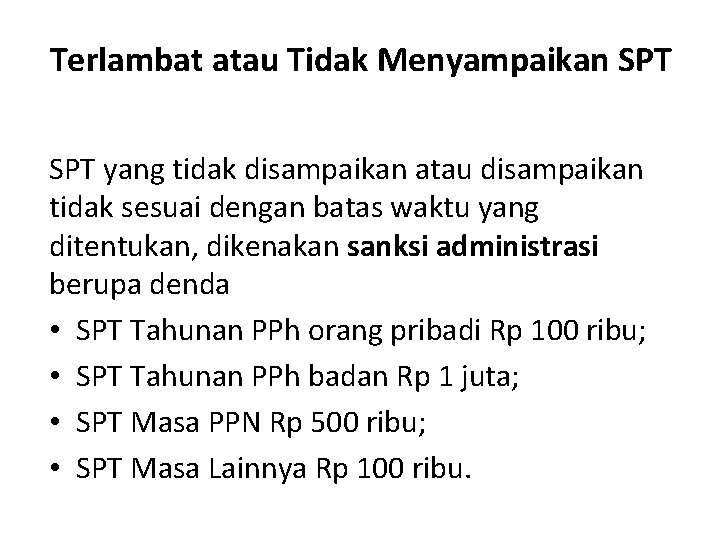
Terlambat atau Tidak Menyampaikan SPT yang tidak disampaikan atau disampaikan tidak sesuai dengan batas waktu yang ditentukan, dikenakan sanksi administrasi berupa denda • SPT Tahunan PPh orang pribadi Rp 100 ribu; • SPT Tahunan PPh badan Rp 1 juta; • SPT Masa PPN Rp 500 ribu; • SPT Masa Lainnya Rp 100 ribu.
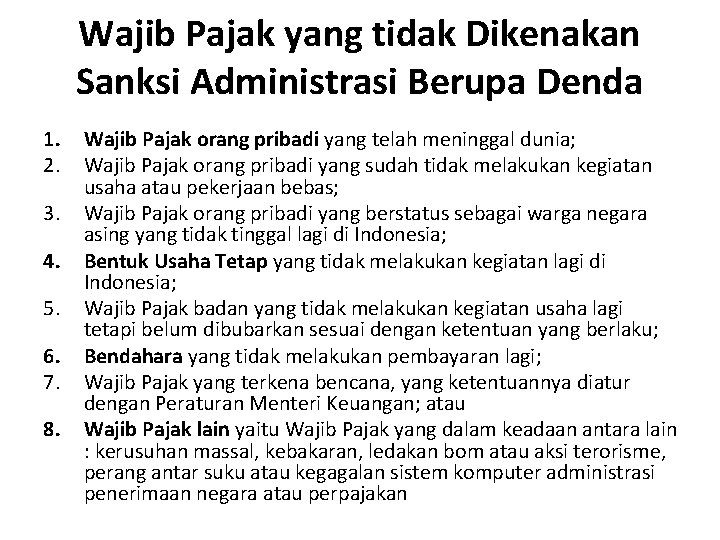
Wajib Pajak yang tidak Dikenakan Sanksi Administrasi Berupa Denda 1. 2. 3. 4. 5. 6. 7. 8. Wajib Pajak orang pribadi yang telah meninggal dunia; Wajib Pajak orang pribadi yang sudah tidak melakukan kegiatan usaha atau pekerjaan bebas; Wajib Pajak orang pribadi yang berstatus sebagai warga negara asing yang tidak tinggal lagi di Indonesia; Bentuk Usaha Tetap yang tidak melakukan kegiatan lagi di Indonesia; Wajib Pajak badan yang tidak melakukan kegiatan usaha lagi tetapi belum dibubarkan sesuai dengan ketentuan yang berlaku; Bendahara yang tidak melakukan pembayaran lagi; Wajib Pajak yang terkena bencana, yang ketentuannya diatur dengan Peraturan Menteri Keuangan; atau Wajib Pajak lain yaitu Wajib Pajak yang dalam keadaan antara lain : kerusuhan massal, kebakaran, ledakan bom atau aksi terorisme, perang antar suku atau kegagalan sistem komputer administrasi penerimaan negara atau perpajakan
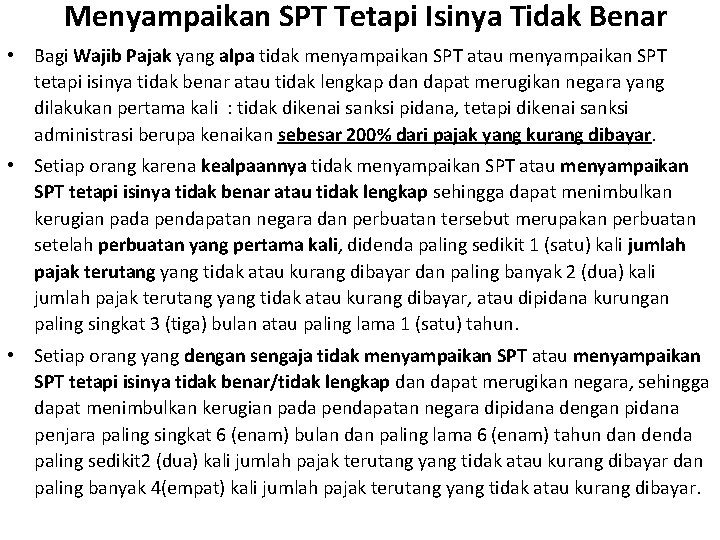
Menyampaikan SPT Tetapi Isinya Tidak Benar • Bagi Wajib Pajak yang alpa tidak menyampaikan SPT atau menyampaikan SPT tetapi isinya tidak benar atau tidak lengkap dan dapat merugikan negara yang dilakukan pertama kali : tidak dikenai sanksi pidana, tetapi dikenai sanksi administrasi berupa kenaikan sebesar 200% dari pajak yang kurang dibayar. • Setiap orang karena kealpaannya tidak menyampaikan SPT atau menyampaikan SPT tetapi isinya tidak benar atau tidak lengkap sehingga dapat menimbulkan kerugian pada pendapatan negara dan perbuatan tersebut merupakan perbuatan setelah perbuatan yang pertama kali, didenda paling sedikit 1 (satu) kali jumlah pajak terutang yang tidak atau kurang dibayar dan paling banyak 2 (dua) kali jumlah pajak terutang yang tidak atau kurang dibayar, atau dipidana kurungan paling singkat 3 (tiga) bulan atau paling lama 1 (satu) tahun. • Setiap orang yang dengan sengaja tidak menyampaikan SPT atau menyampaikan SPT tetapi isinya tidak benar/tidak lengkap dan dapat merugikan negara, sehingga dapat menimbulkan kerugian pada pendapatan negara dipidana dengan pidana penjara paling singkat 6 (enam) bulan dan paling lama 6 (enam) tahun dan denda paling sedikit 2 (dua) kali jumlah pajak terutang yang tidak atau kurang dibayar dan paling banyak 4(empat) kali jumlah pajak terutang yang tidak atau kurang dibayar.
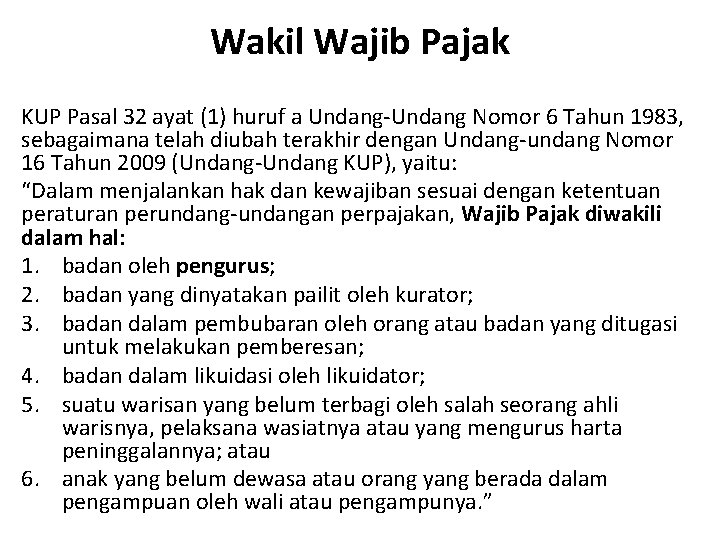
Wakil Wajib Pajak KUP Pasal 32 ayat (1) huruf a Undang-Undang Nomor 6 Tahun 1983, sebagaimana telah diubah terakhir dengan Undang-undang Nomor 16 Tahun 2009 (Undang-Undang KUP), yaitu: “Dalam menjalankan hak dan kewajiban sesuai dengan ketentuan peraturan perundang-undangan perpajakan, Wajib Pajak diwakili dalam hal: 1. badan oleh pengurus; 2. badan yang dinyatakan pailit oleh kurator; 3. badan dalam pembubaran oleh orang atau badan yang ditugasi untuk melakukan pemberesan; 4. badan dalam likuidasi oleh likuidator; 5. suatu warisan yang belum terbagi oleh salah seorang ahli warisnya, pelaksana wasiatnya atau yang mengurus harta peninggalannya; atau 6. anak yang belum dewasa atau orang yang berada dalam pengampuan oleh wali atau pengampunya. ”
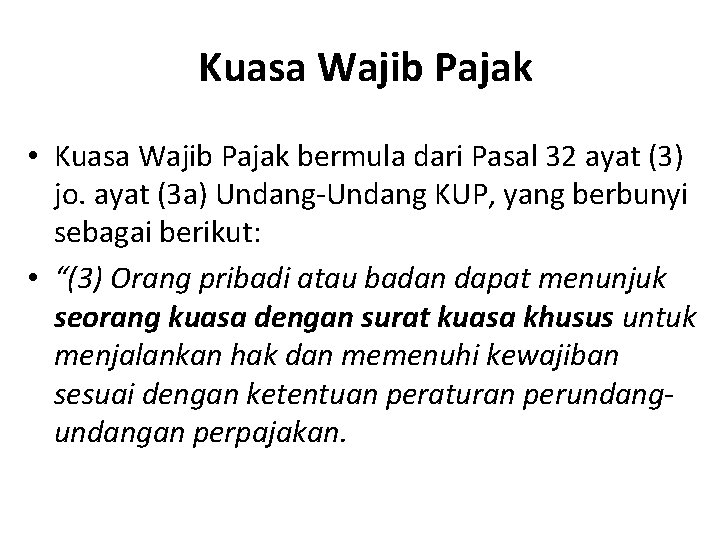
Kuasa Wajib Pajak • Kuasa Wajib Pajak bermula dari Pasal 32 ayat (3) jo. ayat (3 a) Undang-Undang KUP, yang berbunyi sebagai berikut: • “(3) Orang pribadi atau badan dapat menunjuk seorang kuasa dengan surat kuasa khusus untuk menjalankan hak dan memenuhi kewajiban sesuai dengan ketentuan peraturan perundangan perpajakan.
Persyaratan Kuasa Wajib Pajak Seorang kuasa dapat berupa konsultan pajak dan bukan konsultan pajak. Persyaratan untuk menjadi seorang kuasa adalah sebagai berikut: • menguasai ketentuan peraturan perundang-undangan di bidang perpajakan; • Untuk konsultan pajak harus dibuktikan dengan kepemilikan Surat Izin Praktik Konsultan Pajak, • Untuk bukan konsultan pajak dibuktikan dengan sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan yang diterbitkan Perguruan Tinggi Negeri atau Perguruan Tinggi Swasta dengan terakreditasi A, sekurang-kurangnya Diploma III. • memiliki surat kuasa khusus dari Wajib Pajak yang memberi kuasa; • memiliki Nomor Pokok Wajib Pajak; • telah menyampaikan Surat Pemberitahuan Tahunan Pajak Penghasilan Tahun Pajak Terakhir; dan • tidak pernah dipidana karena melakukan tindak pidana di bidang perpajakan.
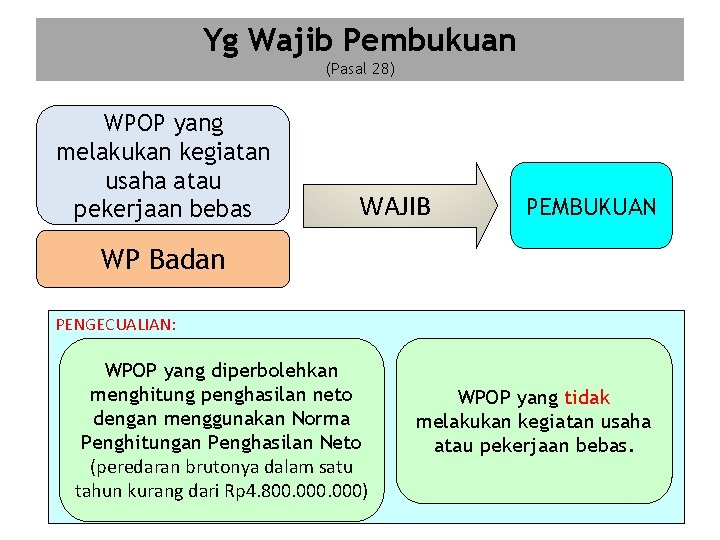
Yg Wajib Pembukuan (Pasal 28) WPOP yang melakukan kegiatan usaha atau pekerjaan bebas WAJIB PEMBUKUAN WP Badan PENGECUALIAN: WPOP yang diperbolehkan menghitung penghasilan neto dengan menggunakan Norma Penghitungan Penghasilan Neto (peredaran brutonya dalam satu tahun kurang dari Rp 4. 800. 000) WPOP yang tidak melakukan kegiatan usaha atau pekerjaan bebas.
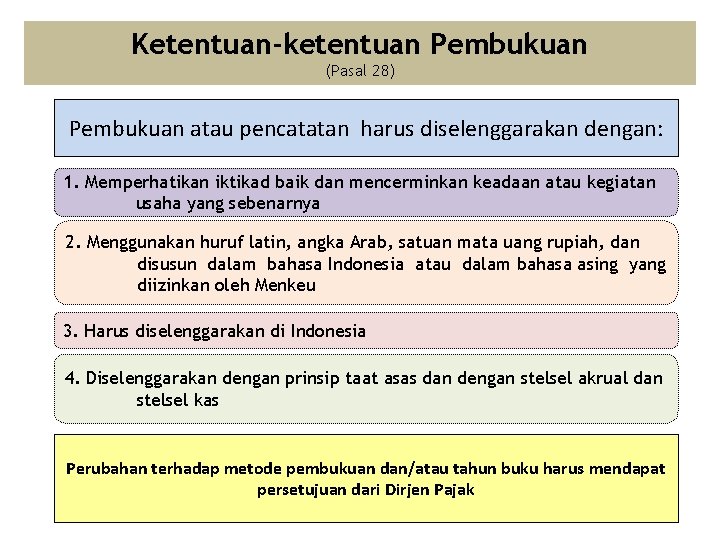
Ketentuan-ketentuan Pembukuan (Pasal 28) Pembukuan atau pencatatan harus diselenggarakan dengan: 1. Memperhatikan iktikad baik dan mencerminkan keadaan atau kegiatan usaha yang sebenarnya 2. Menggunakan huruf latin, angka Arab, satuan mata uang rupiah, dan disusun dalam bahasa Indonesia atau dalam bahasa asing yang diizinkan oleh Menkeu 3. Harus diselenggarakan di Indonesia 4. Diselenggarakan dengan prinsip taat asas dan dengan stelsel akrual dan stelsel kas Perubahan terhadap metode pembukuan dan/atau tahun buku harus mendapat persetujuan dari Dirjen Pajak
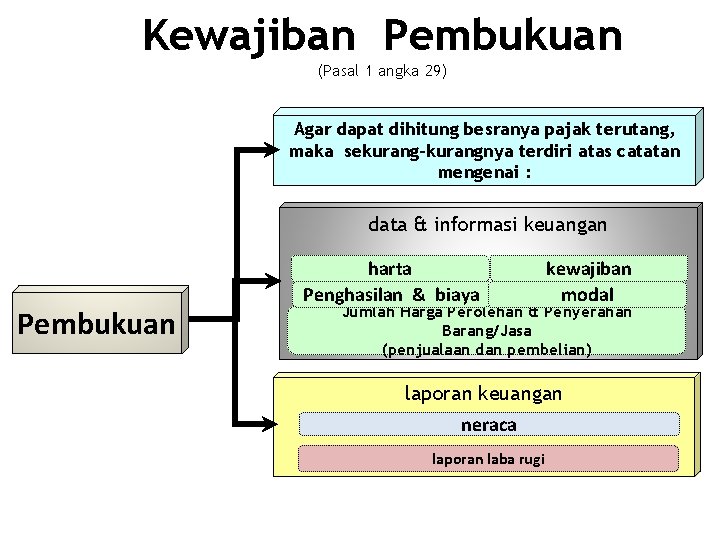
Kewajiban Pembukuan (Pasal 1 angka 29) Agar dapat dihitung besranya pajak terutang, maka sekurang-kurangnya terdiri atas catatan mengenai : data & informasi keuangan Pembukuan harta Penghasilan & biaya kewajiban modal Jumlah Harga Perolehan & Penyerahan Barang/Jasa (penjualaan dan pembelian) laporan keuangan neraca laporan laba rugi
Norma Perhitungan Penghasilan Netto • Dasar Hukum • Pasal 14 UU Nomor 36 Tahun 2008 (berlaku sejak 1 Januari 2009) tentang perubahan keempat atas UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan • KEP-536/PJ/2000 (berlaku sejak tahun pajak 2001) tentang Norma Penghitungan Penghasilan Netto (NPPN) untuk Wajib Pajak (WP) yang dapat menghitung penghasilan neto dengan menggunakan norma penghitungan • PER-4/PJ/2009 (berlaku sejak 1 Januari 2009) tentang petunjuk pelaksanaan pencatatan bagi WP Orang Pribadi (OP) • Besarnya Norma • Norma yang digunakan adalah norma berdasarkan kota wilayah usaha • Yang dimaksud 10 ibukota propinsi: Medan, Jakarta, Palembang, Bandung, Semarang, Surabaya, Manado, Makassar, Denpasar, Pontianak. • Kota propinsi lainnya adalah ibukota propinsi selain 10 yang disebutkan. • Daerah lainnya adalah daerah selain yang dimaksud diatas.
Norma Perhitungan Penghasilan Netto Yang Dapat Menggunakan Norma Penghitungan • Wajib Pajak Orang Pribadi yang melakukan kegiatan usaha atau pekerjaan bebas yang peredaran brutonya dalam 1 tahun kurang dari Rp. 4. 800. 000, 00 (empat miliar delapan ratus juta rupiah) boleh menghitung penghasilan neto dengan menggunakan Norma Penghitungan Penghasilan Neto, dengan syarat memberitahukan kepada Direktur Jenderal Pajak dalam jangka waktu 3 (tiga) bulan pertama dari tahun pajak yang bersangkutan (Pasal 14 ayat (2) UU PPh) • Tahun Pajak adalah jangka waktu 1 (satu) tahun kalender kecuali bila WP menggunakan tahun buku yang tidak sama dengan tahun kalender. Kewajiban • Menyampaikan surat perberitahuan penggunaan norma kepada Dir. Jen. Pajak dalam jangka waktu tiga bulan pertama dari tahun pajak yang bersangkutan. (Pasal 14 ayat (2) UU PPh). Bagi yang tidak menyampaikan dianggap memilih menggunakan pembukuan. (UU PPh Pasal 14 ayat 4). • Menyelenggarakan pencatatan Peredaran Usaha sesuai format Lampiran I PER 4/PJ/2009. • Sanksi Menggunakan Norma Penghitungan Tanpa Pemberitahuan • Bagi yang tetap menggunakan Norma padahal tidak menyampaikan Surat Pemberitahuan Penggunaan Norma dikenakan sanksi administrasi berupa kenaikan sebesar 50% (lima puluh persen) dari Pajak Penghasilan yang tidak atau kurang dibayar dalam tahun pajak yang bersangkutan. Pasal 3 ayat 2 KEP-536/PJ. /2000
Pembukuan dengan bahasa Asing dan dalam Mata Uang Asing $ WP dapat menyelenggarakan pembukuan dengan menggunakan Bahasa Inggris dan satuan mata uang Dollar AS: WP dalam rangka PMA WP dalam Rangka Kontrak Karya WP Kontraktor KKS Bentuk Usaha Tetap Kontrak Investasi Kolektif (KIK) WP yg mendaftarkan emisi sahamnya di bursa efek LN WP yang dengan perusahaan induk di luar negeriberafiliasi langsung *Berdasarkan PMK No. 196/PMK. 03/2007
Kewajiban Pencatatan (Pasal 28 UU KUP) Diberlakukan bagi WPOP : • Harus diselenggarakan dengan memperhatikan itikad baik dan mencerminkan keadaan atau kegiatan usaha yang sebenarnya. • Pencatatan dalam suatu tahun harus diselenggarakan secara kronologis. • Menggambarkan a. l : - peredaran dan/atau penerimaan bruto yang diterima - penghasilan yang bukan objek pajak dan/atau yang dikenai pajak yang bersifat final • Harus diselenggarakan di Indonesia dengan menggunakan huruf Latin, angka Arab, satuan mata uang Rupiah, dan disusun dalam bahasa Indonesia atau dalam bahasa asing yang diizinkan oleh Menteri Keuangan • WP yang mempunyai lebih dari satu jenis usaha dan/ tempat usaha, pencatatan harus dapat menggambarkan secara jelas utk masing 2 jenis dan atau tempat usahanya, • Menyelenggarakan pencatatan atas harta dan kewajiban.
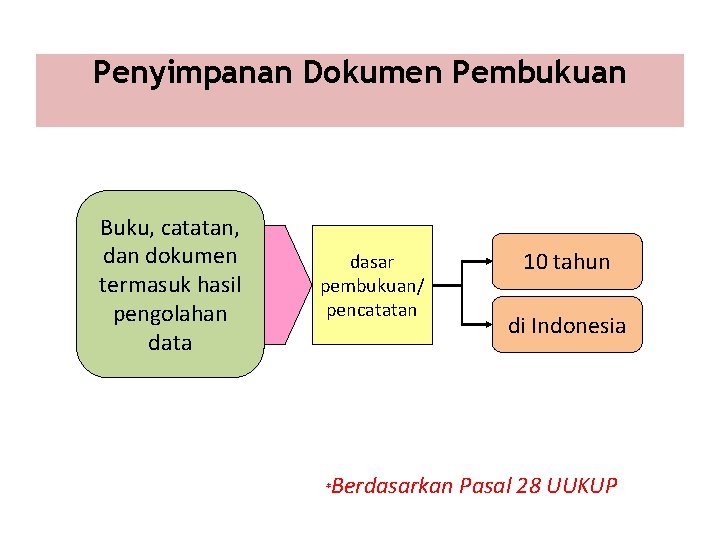
Penyimpanan Dokumen Pembukuan Buku, catatan, dan dokumen termasuk hasil pengolahan data dasar pembukuan/ pencatatan * 10 tahun di Indonesia Berdasarkan Pasal 28 UUKUP
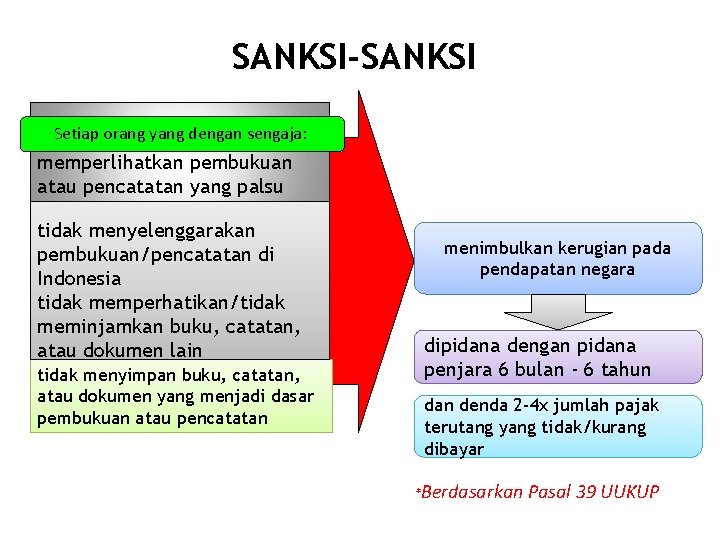
SANKSI-SANKSI Setiap orang yang dengan sengaja: memperlihatkan pembukuan atau pencatatan yang palsu tidak menyelenggarakan pembukuan/pencatatan di Indonesia tidak memperhatikan/tidak meminjamkan buku, catatan, atau dokumen lain tidak menyimpan buku, catatan, atau dokumen yang menjadi dasar pembukuan atau pencatatan menimbulkan kerugian pada pendapatan negara dipidana dengan pidana penjara 6 bulan - 6 tahun dan denda 2 -4 x jumlah pajak terutang yang tidak/kurang dibayar *Berdasarkan Pasal 39 UUKUP
Pemindah Bukuan Pemindahbukuan adalah suatu proses memindahbukukan penerimaan pajak untuk dibukukan pada penerimaan pajak yang sesuai. Berdasarkan Keputusan Menteri Keuangan nomor 88/KMK. 04/1991 tentang Tata Cara Pembayaran Pajak Melalui Pemindahbukuan.
Sebab-sebab WP harus menyampaikan permohonan pemindahbukuan: • Terjadi kelebihan pembayaran pajak atau telah dilakukan pembayaran pajak yang seharusnya tidak terutang • Adanya pemberian bunga kepada WP akibat kelambatan pengembalian kelebihan pembayaran pajak • Diperolehnya kejelasan SSP yang semula diadministrasikan dalam Bermacam-macam Penerimaan Pajak (BPP). • Pemindahbukuan karena salah mengisi SSP, baik menyangkut WP sendiri maupun WP lain • Pemecahan setoran pajak yang berasal dari SSP • Adanya pelimpahan Pajak Penghasilan Pasal 22 dalam rangka impor atas dasar inden
Pemeriksaan Pajak • Pemeriksaan adalah serangkaian kegiatan menghimpun dan mengolah data, keterangan, dan/atau bukti yang dilaksanakan secara objektif dan profesional berdasarkan suatu standar pemeriksaan untuk menguji kepatuhan pemenuhan kewajiban perpajakan dan/atau untuk tujuan lain dalam rangka melaksanakan ketentuan peraturan perundang-undangan perpajakan. • Pemeriksa Pajak adalah petugas pajak atau yang ditunjuk oleh Dirjen Pajak dan telah mendapat pendidikan tehnis yang cukup atau memiliki ketrampilan sebagai pemeriksa pajak.
Tujuan Pemeriksaan 1. Menguji kepatuhan pemenuhan kewajiban perpajakan : a. SPT lebih bayar termasuk yang telah diberikan pengembalian pendahuluan pajak; b. SPT rugi; c. SPT tidak atau terlambat (melampaui jangka waktu yang ditetapkan dalam Surat Teguran) disampaikan; d. Melakukan penggabungan, peleburan, pemekaran, likuidasi, pembubaran, atau akan meninggalkan Indonesia untuk selama-lamanya; atau e. Menyampaikan SPT yang memenuhi kriteria seleksi berdasarkan hasil analisis (risk based selection) mengindikasikan adanya kewajiban perpajakan WP yang tidak dipenuhi sesuai ketentuan peraturan perundang-undangan perpajakan.
Pemeriksaan Pajak Tujuan lain, yaitu: a. Pemberian NPWP secara jabatan; b. Penghapusan NPWP; c. Pengukuhan Pengusaha Kena Pajak (PKP) dan pencabutan d. Wajib Pajak mengajukan keberatan; e. Pengumpulan bahan untuk penyusunan Norma Penghitungan Penghasilan Neto. f. Pencocokan data dan/atau alat keterangan. g. Penentuan Wajib Pajak berlokasi di daerah terpencil. h. Penentuan satu atau lebih tempat terutang PPN. i. Pemeriksaan dalam rangka penagihan pajak; j. Penentuan saat mulai berproduksi sehubungan dengan fasilitas perpajakan dan/ atau; k. Pemenuhan permintaan informasi dari negara mitra Perjanjian Penghindaran Pajak Berganda
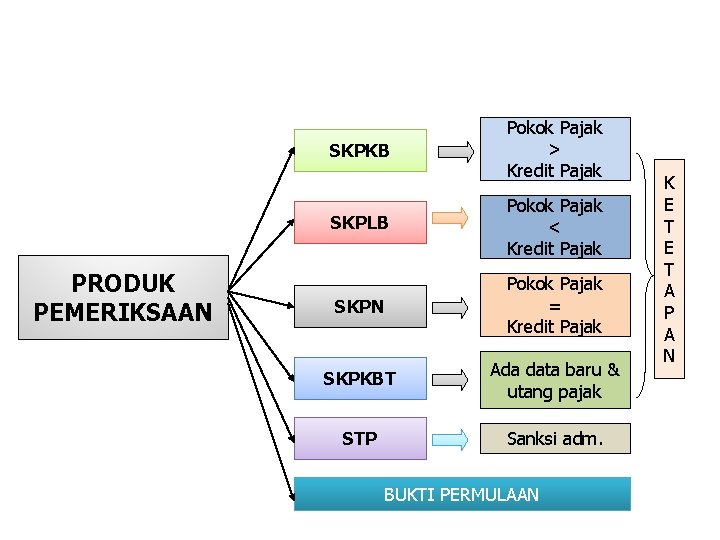
SKPKB PRODUK PEMERIKSAAN Pokok Pajak > Kredit Pajak SKPLB Pokok Pajak < Kredit Pajak SKPN Pokok Pajak = Kredit Pajak SKPKBT Ada data baru & utang pajak STP Sanksi adm. BUKTI PERMULAAN K E T A P A N
Produk-produk pemeriksaan pajak • Surat Ketetapan Pajak Kurang Bayar (SKPKB), apabila berdasarkan hasil pemeriksaan pajak diketahui adanya pajak yang terutang tidak atau kurang dibayar. • Surat Ketetapan Pajak Lebih Bayar (SKPLB), apabila berdasarkan hasil pemeriksaan pajak diketahui bahwa jumlah kredit pajak atau jumlah pajak yang dibayar lebih besar daripada jumlah pajak yang terutang. • Surat Ketetapan Pajak Nihil, apabila berdasarkan hasil pemeriksaan diketahui bahwa jumlah kredit pajak atau jumlah pajak yang dibayar sama dengan jumlah pajak yang terutang, atau pajak tidak terutang dan tidak ada kredit pajak atau tidak ada pembayaran pajak. • Surat Ketetapan Pajak Kurang Bayar Tambahan (SPTKBT), apabila berdasarkan hasil pemeriksaan ditemukan data baru yang mengakibatkan penambahan jumlah pajak yang terutang setelah dilakukan tindakan pemeriksaan dalam rangka penerbitan SKPKBT. • Surat Tagihan Pajak (STP), apabila berdasarkan hasil pemeriksaan diketahui adanya sanksi administrasi berupa denda atau bunga. • Pemeriksaan dapat ditingkatkan menjadi pemeriksaan bukti permulaan apabila ditemukan indikasi adanya tindak pidana di bidang perpajakan.
PENELITIAN • Adalah serangkaian kegiatan yang dilakukan untuk menilai kelengkapan pengisian Surat Pemberitahuan dan lampiran - lampirannya termasuk penilaian tentang kebenaran penulisan dan penghitungannya
HAL-HAL YANG DITELITI • Kelengkapan dan kebenaran hitungan atas SPT tahunan dan SPT masa yang akan diterima oleh Direktorat Jenderal pajak • Ketepatan waktu dan kebenaran jumlah pembayaran pajak atas SPT tahunan maupun masa yangs udah diterima oleh Direktorat Jenderal Pajak.