
KUNCI JAWABAN SOAL SEMESTER AKUNTANSI PAJAK Suranto S
KUNCI JAWABAN SOAL SEMESTER AKUNTANSI PAJAK Suranto, S. Pd, M. Pd
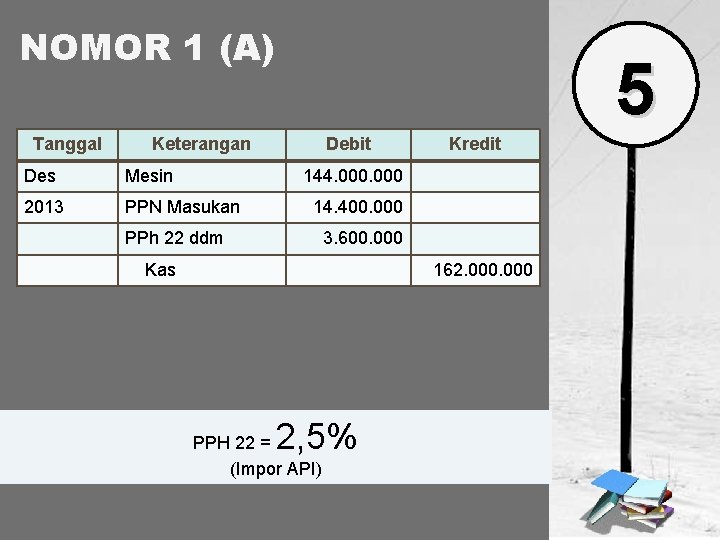
NOMOR 1 (A) Tanggal 5 Keterangan Des Mesin 2013 PPN Masukan Debit Kredit 144. 000 14. 400. 000 PPh 22 ddm 3. 600. 000 Kas 162. 000 2, 5% PPH 22 = (Impor API)
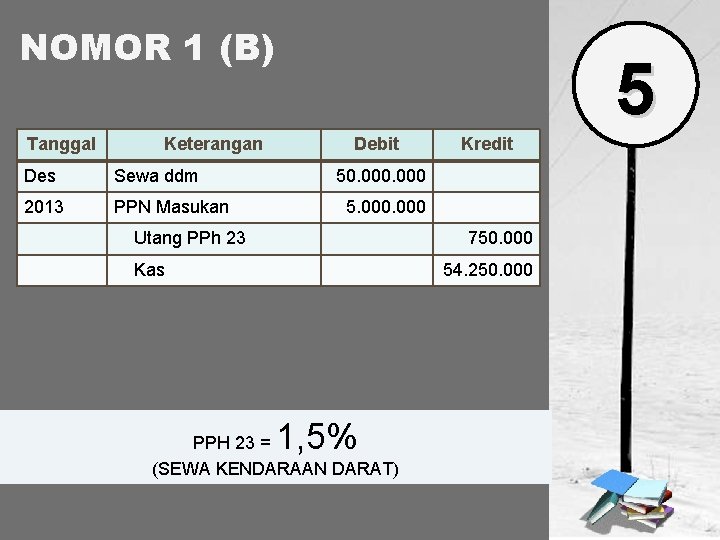
NOMOR 1 (B) Tanggal Keterangan Des Sewa ddm 2013 PPN Masukan 5 Debit Kredit 50. 000 5. 000 Utang PPh 23 750. 000 Kas 54. 250. 000 1, 5% PPH 23 = (SEWA KENDARAAN DARAT)
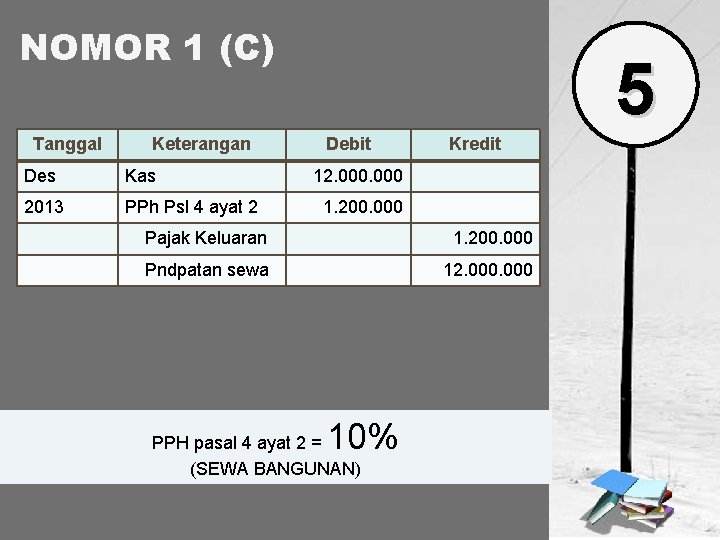
NOMOR 1 (C) Tanggal Keterangan Des Kas 2013 PPh Psl 4 ayat 2 5 Debit Kredit 12. 000 1. 200. 000 Pajak Keluaran 1. 200. 000 Pndpatan sewa 12. 000 10% PPH pasal 4 ayat 2 = (SEWA BANGUNAN)
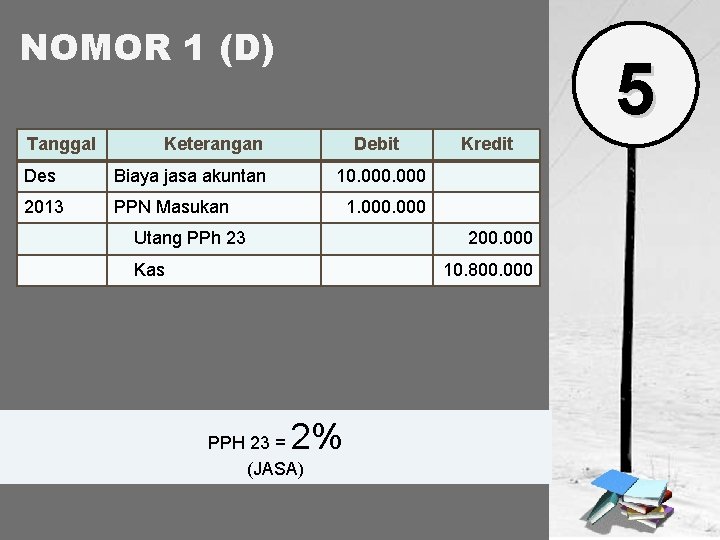
NOMOR 1 (D) Tanggal 5 Keterangan Des Biaya jasa akuntan 2013 PPN Masukan Debit Kredit 10. 000 1. 000 Utang PPh 23 200. 000 Kas 10. 800. 000 2% PPH 23 = (JASA)
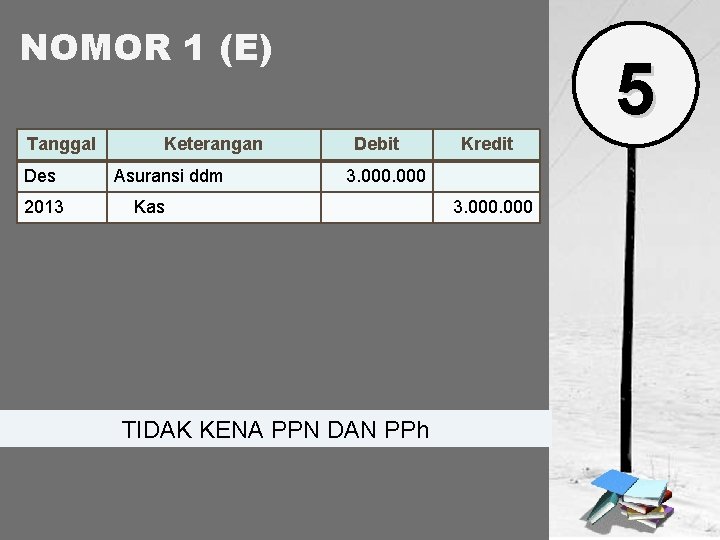
NOMOR 1 (E) Tanggal Des 2013 Keterangan Asuransi ddm 5 Debit Kredit 3. 000 Kas TIDAK KENA PPN DAN PPh 3. 000
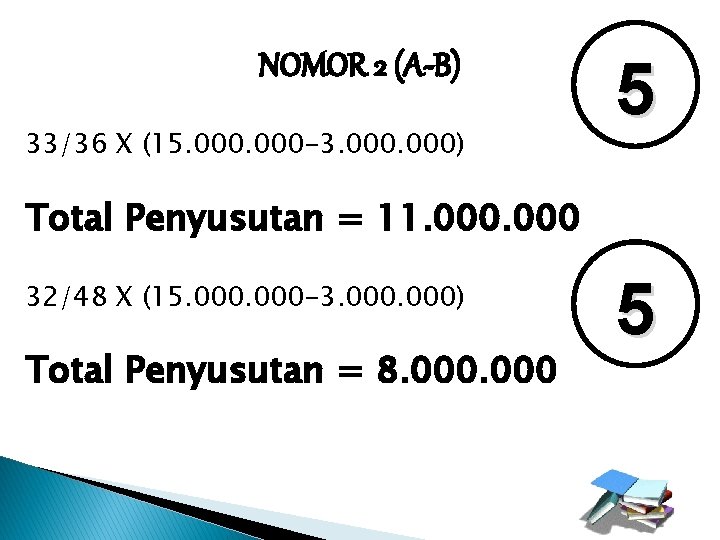
NOMOR 2 (A-B) 33/36 X (15. 000 -3. 000) 5 Total Penyusutan = 11. 000 32/48 X (15. 000 -3. 000) Total Penyusutan = 8. 000 5

NOMOR 2 (C) � Akuntansi Komersial Keuntungan = Harga Jual – Nilai Buku = 4 Juta – 4 Juta = Rp. 0 (impas) � Akuntansi Perpajakan Keuntungan = Harga Jual – Nilai Buku = 4 Juta – 7 Juta = 3. 0000. 000 (rugi) 5
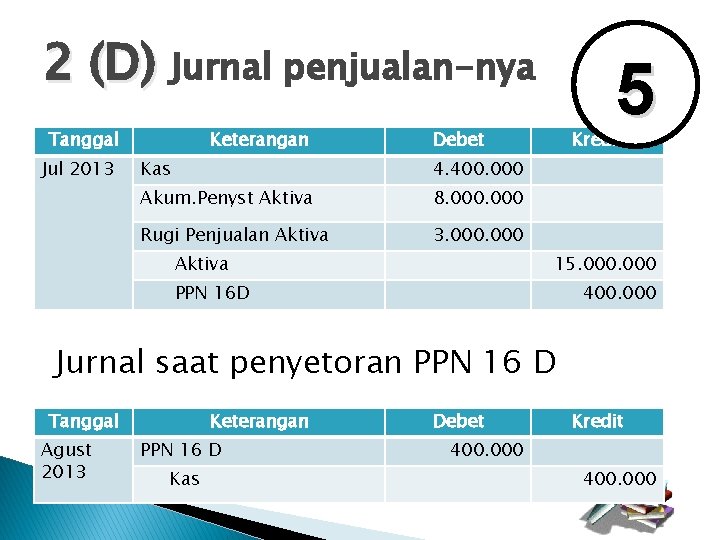
2 (D) Jurnal penjualan-nya Tanggal Jul 2013 Keterangan 5 Debet Kas 4. 400. 000 Akum. Penyst Aktiva 8. 000 Rugi Penjualan Aktiva 3. 000 Aktiva Kredit 15. 000 PPN 16 D 400. 000 Jurnal saat penyetoran PPN 16 D Tanggal Agust 2013 Keterangan PPN 16 D Kas Debet Kredit 400. 000

NOMOR 2 (E) Koreksi negatif = 3. 000 5

NOMOR 3 (A) Tahun Saldo Menurun Amortisasi 5 Nilai Sisa Buku 2010 9/12 x 50% x 80. 000 = 30. 000 50. 000 2011 3/12 x 50% x 80. 000 = 10. 000 9/12 x 50% x 40. 000 = 15. 000 3/12 x 50% x 40. 000 = 5. 000 9/12 x 50% x 20. 000 = 7. 500. 000 25. 000 3/12 x 50% x 20. 000 = 2. 500. 000 9/12 x 50% x 10. 000 = 3. 750. 000 Sisa 6. 250. 000 2012 2013 2014 12. 500. 000 0

NOMOR 3 (B) Tanggal 1/4/2010 Keterangan Waralaba PPN Masukan Debit 4. 000 6. 000 Kas Beban Amortisasi 38. 000 50. 000 Waralaba 31/12/2011 Beban Amortisasi 50. 000 25. 000 Waralaba 31/12/2012 Beban Amortisasi 25. 000 12. 500. 000 Waralaba 31/12/2013 1/4/2014 Beban Amortisasi Waralaba Kredit 40. 000 Utang PPh 23 (15%) 31/12/2010 5 12. 500. 000 6. 250. 000
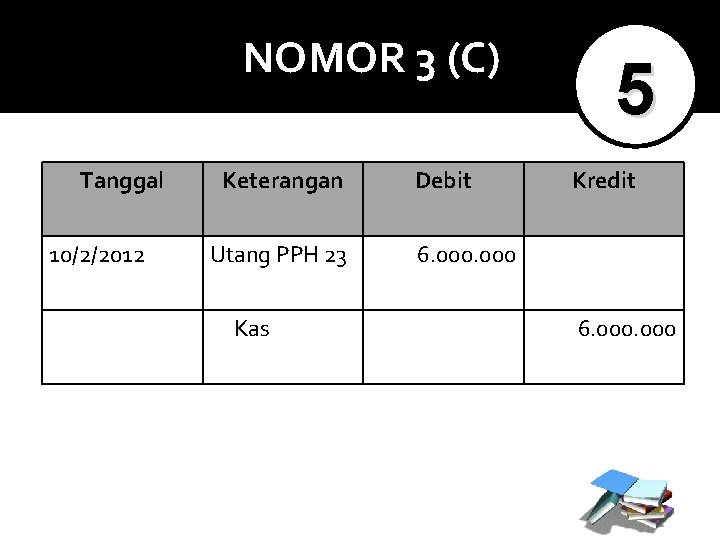
NOMOR 3 (C) Tanggal 10/2/2012 Keterangan Utang PPH 23 Kas Debit 5 Kredit 6. 000

NOMOR 3 (D) Tanggal 10/2/2010 Keterangan Kas PPh 23 yg dibayar dimuka PPN keluaran Pendapatan Waralaba Debit 5 Kredit 38. 000 6. 000 40. 000
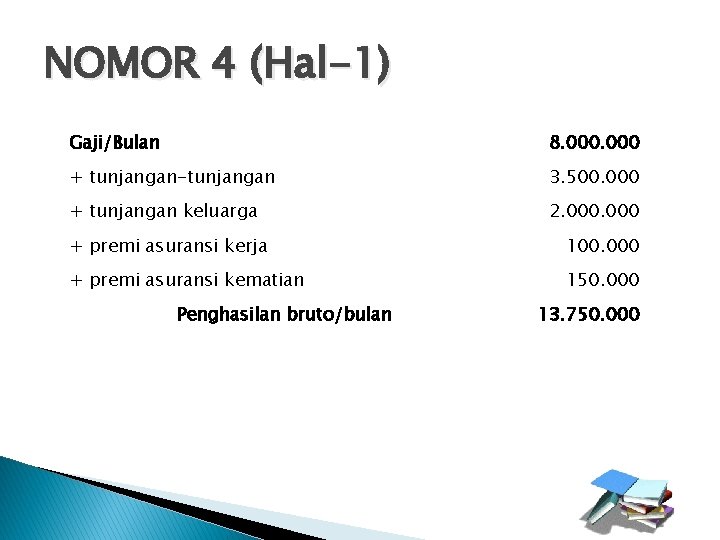
NOMOR 4 (Hal-1) Gaji/Bulan 8. 000 + tunjangan-tunjangan 3. 500. 000 + tunjangan keluarga 2. 000 + premi asuransi kerja 100. 000 + premi asuransi kematian 150. 000 Penghasilan bruto/bulan 13. 750. 000

NOMOR 4 (Hal-2) Pengurangan - Tunjangan Jabatan (5%= maks 500. 000) 5% x 8 juta (400. 000) - Iuran Pensiun (150. 000) - Iuran THT (100. 000) Penghasilan Netto/bulan 13. 100. 000 Penghasilan Netto 1 tahun (X 12) 157. 200. 000 Penghasilan Tidak Kena Pajak (PTKP) Wajib Pajak 24. 300. 000 Status Kawin 2. 025. 000 Tanggungan (2 anak)@ 2. 025. 000 4. 050. 000 Jumlah PTKP Penghasilan Kena Pajak (PKP) (30. 375. 000) 126. 825. 000
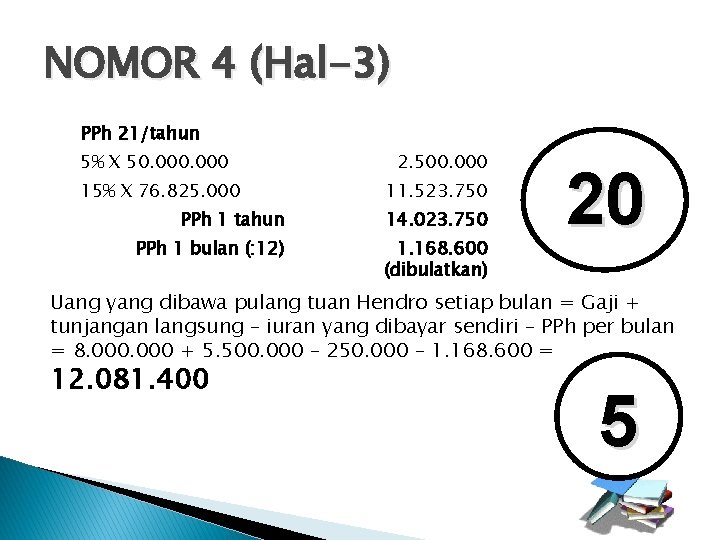
NOMOR 4 (Hal-3) PPh 21/tahun 5% X 50. 000 15% X 76. 825. 000 2. 500. 000 11. 523. 750 PPh 1 tahun 14. 023. 750 PPh 1 bulan (: 12) 1. 168. 600 (dibulatkan) 20 Uang yang dibawa pulang tuan Hendro setiap bulan = Gaji + tunjangan langsung – iuran yang dibayar sendiri – PPh per bulan = 8. 000 + 5. 500. 000 – 250. 000 – 1. 168. 600 = 12. 081. 400 5
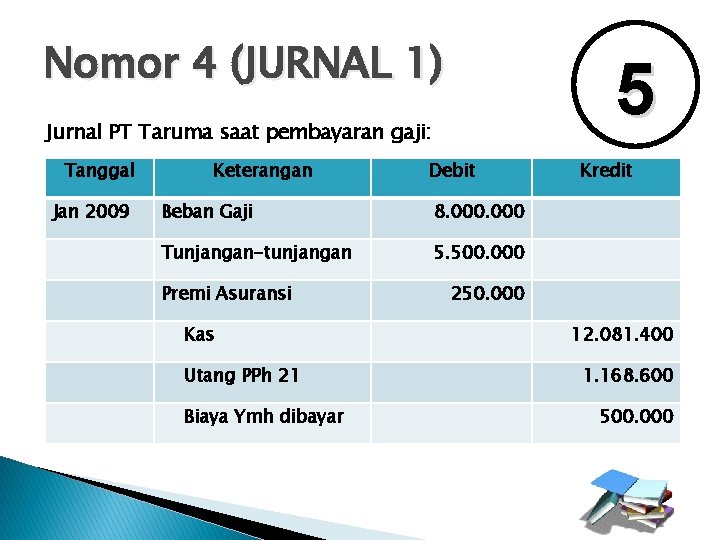
Nomor 4 (JURNAL 1) 5 Jurnal PT Taruma saat pembayaran gaji: Tanggal Jan 2009 Keterangan Debit Beban Gaji 8. 000 Tunjangan-tunjangan 5. 500. 000 Premi Asuransi Kas Utang PPh 21 Biaya Ymh dibayar Kredit 250. 000 12. 081. 400 1. 168. 600 500. 000

JAWABAN (JURNAL 2) Jurnal saat setoran pajak ke kas negara: Tanggal 10 Feb 09 Keterangan Utang PPh 21 Biaya Ymh dibayar Kas Debit Kredit 1. 168. 600 500. 000 1. 668. 600
- Slides: 19