M G CEACIF S C Centro Especializado en
- Slides: 101
M. G. CEACIF S. C. Centro Especializado en Asesoría, Capacitación e Investigación Fiscal. www. mgceacif. com. mx
CONTADORES PÚBLICOS Y ABOGADOS ESPECIALISTAS EN CIENCIAS FISCALES. CEACIF EL CÓDIGO FISCAL DELA FEDERACIÓN Y LA CONTABILIDAD ELECTRÓNICA 2
DE LA CONTABILIDAD CFF
INTRODUCCIÓN El Derecho Fiscal regula NO solamente la obligación del contribuyente que consiste en el deber de entregar una cantidad de dinero al Estado en virtud de haberse causado un tributo, cantidad que el Estado puede exigir coercitivamente en caso de falta de pago oportuno; sino que prevé, además, otro tipo de obligaciones a cargo tanto del propio contribuyente como de terceras personas,
INTRODUCCIÓN concebidas para hacer eficaz la obligación a que nos hemos referido en primer lugar. Este otro tipo de obligaciones son de naturaleza administrativa o de policía tributaria y sin ellas la obligación derivada de la causación del tributo difícilmente podría hacerse efectiva.
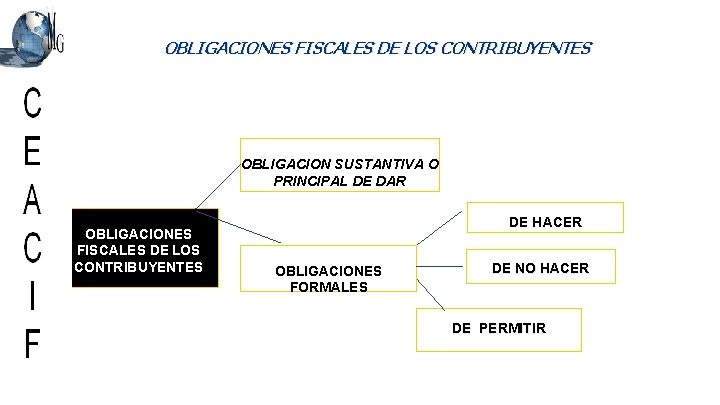
INTRODUCCIÓN Ambos tipos de obligaciones son de naturaleza Fiscal, es decir, son obligaciones fiscales, pero podemos distinguirlas por su objeto. En las obligaciones derivadas de la causación de los tributos el objeto es siempre y exclusivamente un DAR (la cantidad de dinero que se entrega al Estado). En el otro tipo de el objeto puede ser un HACER presentación de declaraciones, manifestaciones o avisos; llevar contabilidad: etcétera),
INTRODUCCIÓN NO HACER (no introducir al país mercancía extranjera por sitios no autorizados, no adquirir mercancía por la que no se acredite su legal estancia en territorio nacional, etcétera), o un PERMITIR (admitir inspecciones o visitas personales y domiciliarias que realicen las autoridades fiscales).
INTRODUCCIÓN Las obligaciones de hacer se relacionan con la determinación de los créditos fiscales; fiscales las de no hacer con la prevención de la evasión fiscal; y las de permitir con la represión a la evasión fiscal,
INTRODUCCIÓN A la obligación fiscal cuyo objeto es un dar, consiste en una obligación fiscal sustantiva y a la obligación fiscal cuyo objeto puede ser un hacer, un no hacer o un permitir la podemos denominar como una obligación fiscal formal. Sin embargo, es usual tanto en la legislación como en la jurisprudencia y en el lenguaje jurídico común que se aluda a los dos tipos de obligaciones diciendo simplemente obligación fiscal, es decir,
INTRODUCCIÓN que no se exprese la calificación de sustantiva o formal, de tal modo que se necesita atender a lo que se dice en relación con la obligación fiscal para precisar si se trata de la sustantiva o de la formal.
DE LAS OBLIGACIONES DE CADRÁCTER FISCAL Al respecto citaremos la obra “Principios de Derecho Fiscal”: donde, “se puede considerar que los términos Derecho y Obligación son contrarios y a la vez complementarios”. La etimología de la palabra obligación proviene de la voz de origen latino Ob. - que significa por delante o por causa de, y ligare- sujetar, atar, ligar; significados con los que la doctrina explica la obligación como el vínculo jurídico por virtud del cual una persona denominada deudor, se encuentra constreñida jurídicamente a ejecutar algo a favor de otra persona llamada acreedor.
OBLIGACIONES FISCALES DE LOS CONTRIBUYENTES OBLIGACION SUSTANTIVA O PRINCIPAL DE DAR OBLIGACIONES FISCALES DE LOS CONTRIBUYENTES DE HACER OBLIGACIONES FORMALES DE NO HACER DE PERMITIR
a) LA OBLIGACION DE NO HACER. Es la que impone abstenerse de realizar o ejecutar un acto ejemplo. Desprender, alterar o destruir parcial o totalmente, sin autorización legal, los sellos o marcas oficiales colocados por los visitadores o impedir por medio de cualquier maniobra que se logre el propósito para el que fueron colocados, estas obligaciones guardan relación con la previsión de la evasión fiscal. b) LA OBLIGACION DE PERMITIR. Es en la que debe autorizar o consentir . de manera expresa a una autoridad para que realice algo, ejemplo: Permitir a los visitadores designados por las autoridades fiscales el acceso al lugar o lugares objeto de la visita, mismas que a su vez tienen relación con la represión a la evasión fiscal. c) LA OBLIGACION DE HACER Son las que tienen relación con la determinación del crédito fiscal e imponen la realización de un determinado acto ejemplo de esto tenemos la norma que obliga a: inscribirse en el RFC, llevar contabilidad, hacer declaraciones, etc.
Articulo 76 IMPUESTO SOBRE LA RENTA Los contribuyentes que obtengan ingresos de los señalados en este Título, además de las obligaciones establecidas en otros artículos de esta Ley, tendrán las siguientes: I. Llevar la contabilidad de conformidad con el CFF, su RCFF y el RLISR, y efectuar los registros en la misma. II. Expedir los comprobantes fiscales por las actividades que realicen. TÍTULO II CAPÍTULO IX DE LAS OBLIGACIONES DE LAS 14 PERSONAS MORALES
IMPUESTO SOBRE LA RENT Articulo 86 Las PM a que se refiere este Título, además de las obligaciones PM establecidas en otros artículos de esta Ley, tendrán las siguientes: I. Llevar los sistemas contables de conformidad con el CFF, su RCFF y el RLISR y efectuar registros en los mismos respecto de sus operaciones. II. Expedir y recabar los comprobantes fiscales que acrediten las enajenaciones y erogaciones que efectúen, los servicios que presten o el otorgamiento del uso o goce temporal de bienes. TÍTULO III DEL RÉGIMEN DE LAS PERSONAS MORALES 15 CON FINES NO LUCRATIVOS
Articulo 110 IMPUESTO SOBRE LA RENTA Los contribuyentes PF PF sujetos al régimen establecido en esta Sección, además de las obligaciones establecidas en otros artículos de esta Ley y en las demás disposiciones fiscales, tendrán las siguientes: I. Solicitar su inscripción en el RFC. TÍTULO IV CAPÍTULO II SECCIÓN I PERSONAS FÍSICAS CON ACTIVIDADES EMPRESARIALES Y PROFESIONALES 16
Articulo 110 IMPUESTO SOBRE LA RENTA II. Llevar contabilidad de conformidad con el CFF y su RCFF, tratándose de PF cuyos ingresos del ejercicio de que se trate no excedan de 2, 000 de pesos, llevarán su contabilidad y expedirán sus comprobantes en los términos de las fracciones III y IV del artículo 112 de esta Ley. III. Expedir comprobantes fiscales que acrediten los ingresos que perciban. TÍTULO IV CAPÍTULO II SECCIÓN I PERSONAS FÍSICAS CON ACTIVIDADES 17 EMPRESARIALES Y PROFESIONALES
Articulo 112 IMPUESTO SOBRE LA RENTA Los contribuyentes sujetos al régimen previsto en esta Sección, tendrán las obligaciones siguientes: I. Solicitar su inscripción en el RFC. II. Conservar comprobantes que reúnan requisitos fiscales, únicamente cuando no se haya emitido un comprobante fiscal por la operación. TITULO IV CAPITULO II SECCIÓN II REGIMEN DE INCORPORACIÓN FISCAL 18
Articulo 112 IMPUESTO SOBRE LA RENTA III. Registrar en los medios o sistemas electrónicos a que se refiere el artículo 28 del CFF, los ingresos, egresos, inversiones y deducciones del ejercicio correspondiente. IV. Entregar a sus clientes comprobantes fiscales. Para estos efectos los contribuyentes podrán expedir dichos comprobantes utilizando la herramienta electrónica de servicio de generación gratuita de factura electrónica que se encuentra en la página de Internet del SAT. TITULO IV CAPITULO II SECCIÓN II REGIMEN DE INCORPORACIÓN FISCAL 19
Articulo 118 IMPUESTO SOBRE LA RENTA Los contribuyentes que obtengan ingresos de los señalados en este Capítulo, además de efectuar los pagos de este impuesto, tendrán las siguientes obligaciones: I. Solicitar su inscripción en el RFC. TÍTULO IV CAPÍTULO III DE LOS INGRESOS POR ARRENDAMIENTO Y EN GENERAL POR OTORGAR EL USO O GOCE TEMPORAL DE BIENES INMUEBLES 20
Articulo 118 IMPUESTO SOBRE LA RENTA II. Llevar contabilidad de conformidad con el CFF y su RCFF. No quedan comprendidos en lo dispuesto en esta fracción quienes opten por la deducción del 35% a que se refiere el artículo 115 de esta Ley. III. Expedir comprobantes fiscales por las contraprestaciones recibidas. TÍTULO IV CAPÍTULO III DE LOS INGRESOS POR ARRENDAMIENTO Y EN GENERAL POR OTORGAR EL USO O GOCE TEMPORAL DE 21 BIENES INMUEBLES
Articulo 32 IMPUESTO AL VALOR AGREGADO Los obligados al pago de este impuesto y las personas que realicen los actos o actividades a que se refiere el artículo 2 o. -A tienen, además de las obligaciones señaladas en otros artículos de esta Ley, las siguientes: I. Llevar contabilidad de conformidad con el CFF y su RCFF. CAPITULO VII DE LAS OBLIGACIONES DE LOS CONTRIBUYENTES 22
Articulo 32 IMPUESTO AL VALOR AGREGADO II. - Realizar, tratándose de comisionistas, la separación en su contabilidad y registros de las operaciones que lleven a cabo por cuenta propia de las que efectúen por cuenta del comitente. III. Expedir y entregar comprobantes fiscales. CAPITULO VII DE LAS OBLIGACIONES 23 DE LOS CONTRIBUYENTES
Articulo 19 IMPUESTO ESPECIAL SOBRE PRODUCCIÓN Y SERVICIOS Los contribuyentes a que se refiere esta Ley tienen, además de las obligaciones señaladas en otros artículos de la misma y en las demás disposiciones fiscales, las siguientes: I. Llevar contabilidad de conformidad con el CFF, su RCFF y el RIEPS, y efectuar conforme a este último la separación de las operaciones, desglosadas por tasas. CAPITULO V DE LAS OBLIGACIONES 24 DE LOS CONTRIBUYENTES
Articulo 19 IMPUESTO ESPECIAL SOBRE PRODUCCIÓN Y SERVICIOS II. Expedir comprobantes fiscales, sin el traslado en forma expresa fiscales y por separado del impuesto establecido en esta Ley, salvo tratándose de la enajenación de los bienes a que se refieren los incisos A), F), G), I) y J) de la fracción I del artículo 2 o. de esta Ley, siempre que el adquirente sea a su vez contribuyente de este impuesto por dichos bienes y así lo solicite. CAPITULO V DE LAS OBLIGACIONES 25 DE LOS CONTRIBUYENTES
OBLIGACIÓN DE LLEVAR CONTABILIDAD EN EL CÓDIGO DE COMERCIO Artículo 33. - El comerciante está obligado a llevar y mantener un sistema de contabilidad adecuado. Este sistema podrá llevarse mediante los instrumentos, recursos y sistemas de registro y procesamiento que mejor se acomoden a las características particulares del negocio, pero en todo caso deberá satisfacer los siguientes requisitos mínimos: A) Permitirá identificar las operaciones individuales y sus características, así como conectar dichas operaciones individuales con los documentos comprobatorios originales de las mismas.
OBLIGACIÓN DE LLEVAR CONTABILIDAD EN EL CÓDIGO DE COMERCIO B) Permitirá seguir la huella desde las operaciones individuales a las acumulaciones que den como resultado las cifras finales de las cuentas y viceversa; C) Permitirá la preparación de los estados que se incluyan en la información financiera del negocio; D) Permitirá conectar y seguir la huella entre las cifras de dichos estados, las acumulaciones de las cuentas y las operaciones individuales; E) Incluirá los sistemas de control y verificación internos necesarios para impedir la omisión del registro de operaciones, para asegurar la corrección del registro contable y para asegurar la corrección de las cifras resultantes.
DISPOSICIONES EN EL CÓDIGO FISCAL DE LA FEDEERACIÓN
Artículo 28 CFF Las personas que de acuerdo con las disposiciones fiscales estén obligadas a fiscal llevar contabilidad, estarán a lo siguiente: 2. 8. 1. 1. 2. 8. 1. 3. 2. 8. 1. 2. Contabilidad electrónica para donatarias autorizadas 2. 8. 1. 4. Uso de discos ópticos compactos o cintas magnéticas
REGLA 2. 8. 1. 1. RMF 2019 Sujetos no obligados a llevar contabilidad en los términos del CFF Para los efectos de los artículos 28 del CFF, 86, fracción I de la Ley del ISR, 32, fracción I de la Ley del IVA, 19, fracción I de la Ley del IEPS y 14 de la LIF, NO estarán obligados a llevar los sistemas contables de conformidad con el CFF, su Reglamento y el Reglamento de la Ley del ISR, 1. la Federación, 2. las entidades federativas, 3. los municipios, 4. los sindicatos obreros y los organismos que los agrupen, 5. ni las entidades de la Administración Pública paraestatal, ya sean federales, estatales o municipales 6. y los órganos autónomos federales y estatales, que estén sujetos a la Ley General de Contabilidad Gubernamental, 7. así como las instituciones que por ley estén obligadas a entregar al Gobierno Federal el importe íntegro de su remanente de operación y el FMP.
REGLA 2. 8. 1. 3. RMF 2019 Contabilidad en idioma distinto al español Para los efectos de los artículos 28 del CFF y 33, Apartado B, fracción XI de su Reglamento, los contribuyentes PODRÁN llevar la documentación que integra su contabilidad, incluida la documentación comprobatoria que ampare operaciones realizadas, en idioma distinto al español En este caso, las autoridades fiscales, podrán solicitar su traducción por perito traductor autorizado por autoridad competente para tal efecto. Tratándose de solicitudes de devolución y avisos de compensación, la documentación comprobatoria en idioma distinto al español, que ampare las operaciones de los contribuyentes deberá acompañarse de su correspondiente traducción al idioma español por perito traductor autorizado por autoridad competente para tal efecto. CFF 28, RCFF 33
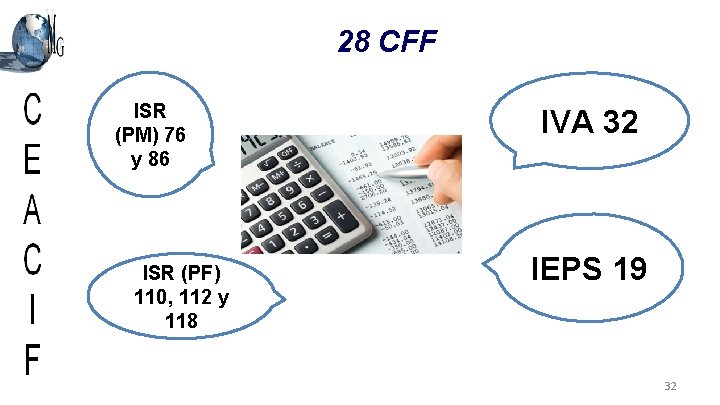
28 CFF ISR (PM) 76 y 86 ISR (PF) 110, 112 y 118 IVA 32 IEPS 19 32
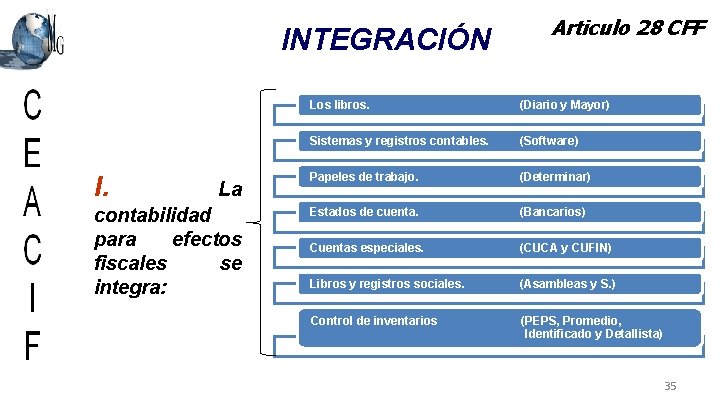
Artículo 28 CFF I. Para efectos fiscales, la contabilidad se integra por: A. a) Los libros, sistemas y registros contables, b) papeles de trabajo, c) estados de cuenta, d) cuentas especiales, e) libros y registros sociales, f) control de inventarios y método de valuación, g) discos y cintas o cualquier otro medio procesable de almacenamiento de datos, h) los equipos o sistemas electrónicos de registro fiscal y sus respectivos registros,
Artículo 28 CFF i) además de la documentación comprobatoria de los asientos respectivos, j) así como toda la documentación e información relacionada con el cumplimiento de las disposiciones fiscales, k) la que acredite sus ingresos y deducciones, y la que obliguen otras leyes;
INTEGRACIÓN I. La contabilidad para efectos fiscales se integra: Articulo 28 CFF Los libros. (Diario y Mayor) Sistemas y registros contables. (Software) Papeles de trabajo. (Determinar) Estados de cuenta. (Bancarios) Cuentas especiales. (CUCA y CUFIN) Libros y registros sociales. (Asambleas y S. ) Control de inventarios (PEPS, Promedio, Identificado y Detallista) 35
Artículo 28 CFF en el RCFF se establecerá la documentación e información con la que se DEBERÁ dar cumplimiento a esta fracción, y los elementos adicionales que integran la contabilidad. 33 RCFF
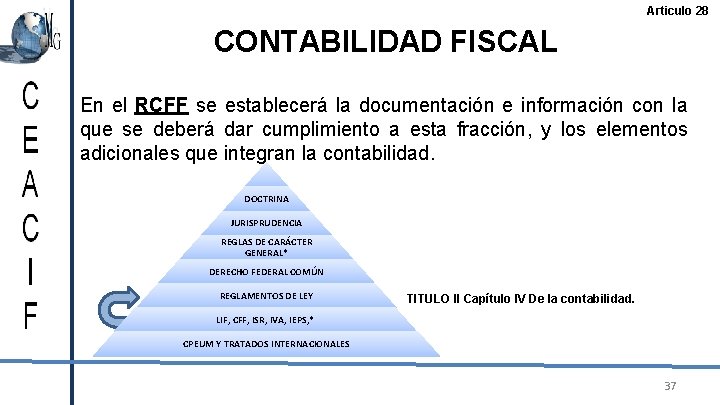
Articulo 28 CONTABILIDAD FISCAL En el RCFF se establecerá la documentación e información con la que se deberá dar cumplimiento a esta fracción, y los elementos adicionales que integran la contabilidad. DOCTRINA JURISPRUDENCIA REGLAS DE CARÁCTER GENERAL* DERECHO FEDERAL COMÚN REGLAMENTOS DE LEY TITULO II Capítulo IV De la contabilidad. LIF, CFF, ISR, IVA, IEPS, * CPEUM Y TRATADOS INTERNACIONALES 37
Artículo 28 CFF B. Tratándose de personas que fabriquen, produzcan, procesen, transporten, almacenen, incluyendo almacenamiento para usos propios, distribuyan o enajenen cualquier tipo de hidrocarburo o petrolífero, además de lo señalado en el apartado anterior, deberán contar con los equipos y programas informáticos para llevar controles volumétricos, así como con dictámenes emitidos por un laboratorio de prueba o ensayo, que determinen el tipo de hidrocarburo o petrolífero, de que se trate, y el octanaje en el caso de gasolina. Se entiende por controles volumétricos de los productos a que se refiere este párrafo, los registros de volumen, objeto de sus operaciones, incluyendo sus existencias, mismos que formarán parte de la contabilidad del contribuyente. Los equipos y programas informáticos para llevar los controles volumétricos serán aquéllos que autorice para tal efecto el SAT, los cuales deberán mantenerse en operación en todo momento.
Artículo 28 CFF Los contribuyentes a que se refiere este apartado están obligados a asegurarse de que los equipos y programas informáticos para llevar controles volumétricos operen correctamente en todo momento. Para tal efecto, deberán adquirir dichos equipos y programas, obtener los certificados que acrediten su correcta operación y funcionamiento, así como obtener los dictámenes de laboratorio señalados en el primer párrafo de este apartado, con las personas que para tales efectos autorice el SAT. Los proveedores de equipos y programas para llevar controles volumétricos o para la prestación de los servicios de verificación de la correcta operación y funcionamiento de los equipos y programas informáticos, así como los laboratorios de prueba o ensayo para prestar los servicios de emisión de dictámenes de las mercancías especificadas en el primer párrafo de este apartado, deberán contar con la autorización del SAT, de conformidad con las RCG que al efecto éste emita.
Artículo 28 CFF El SAT revocará las autorizaciones a que se refieren los párrafos anteriores, cuando en los supuestos previstos en las reglas señaladas en el párrafo anterior, se incumpla con alguna de las obligaciones establecidas en la autorización respectiva o en este Código. Las características técnicas de los controles volumétricos y los dictámenes de laboratorio a que se refiere este apartado, deberán emitirse de conformidad con las RCG que al efecto emita el SAT, tomando en consideración las NOM relacionadas con hidrocarburos y petrolíferos expedidas por la Comisión Reguladora de Energía.
Artículo 28 CFF II. Los REGISTROS O ASIENTOS CONTABLES a que se refiere la fracción anterior DEBERÁN cumplir con los requisitos que establezca el RCFF y las DCG que emita el SAT. 33, 34, 35 RCFF
Artículo 28 CFF III. Los registros o asientos que integran la contabilidad SE LLEVARÁN EN MEDIOS ELECTRÓNICOS conforme lo establezcan el RCFF y las DCG que emita el SAT. La documentación comprobatoria de dichos registros o asientos deberá estar disponible en el domicilio fiscal del contribuyente. 34 RCFF, 2. 8. 1. 5.
REGLA 2. 8. 1. 5. RMF 2019 “Mis cuentas” Para los efectos del artículo 28, fracción III del CFF, los contribuyentes del RIF, así como los contribuyentes a que se refiere el artículo 110, fracción II, primer párrafo de la Ley del ISR, cuyos ingresos del ejercicio de que se trate no excedan de $2’ 000, 000. 00 (dos millones de pesos 00/100 M. N. ), deberán ingresar a la aplicación electrónica “Mis cuentas”, disponible a través del Portal del SAT, para lo cual deberán utilizar su clave en el RFC y Contraseña. Asimismo, las AR del Título III de la Ley del ISR podrán optar por utilizar la aplicación de referencia.
REGLA 2. 8. 1. 5. RMF 2019 “Mis cuentas” Una vez que se haya ingresado a la aplicación, los contribuyentes capturarán los datos correspondientes a sus ingresos y gastos, teniendo la opción de emitir los comprobantes fiscales respectivos en la misma aplicación. Los ingresos y gastos amparados por un CFDI, se considerarán registrados de forma automática en la citada aplicación, por lo que únicamente deberán capturarse aquéllos que no se encuentren sustentados en dichos comprobantes. En dicha aplicación podrán consultarse tanto la relación de ingresos y gastos capturados, así como los comprobantes fiscales emitidos por éste y otros medios. CFF 28, LISR 112
Artículo 28 CFF IV. Ingresarán de forma mensual su información contable a través de la página de Internet del SAT, de conformidad con RCG que se emitan para tal efecto.
ARTÍCULO 30 CFF Las personas obligadas a llevar contabilidad DEBERÁN conservarla a disposición de las autoridades fiscales de conformidad con la fracción III del artículo 28 de este Código. Las personas que no estén obligadas a llevar contabilidad DEBERÁN conservar en su domicilio a disposición de las autoridades, toda documentación relacionada con el cumplimiento de las disposiciones fiscales.
ARTÍCULO 30 CFF La documentación a que se refiere el párrafo anterior de este artículo y la contabilidad, DEBERÁN conservarse durante un PLAZO DE 5 AÑOS, AÑOS contado a partir de la fecha en la que se presentaron o debieron haberse presentado las declaraciones con ellas relacionadas. Tratándose de la contabilidad y de la documentación correspondiente a actos cuyos efectos fiscales se prolonguen en el tiempo, el plazo de referencia comenzará a computarse a partir del día en el que se presente la declaración fiscal del último ejercicio en que se hayan producido dichos efectos.
ARTÍCULO 30 CFF Cuando se trate de la documentación correspondiente a aquellos conceptos respecto de los cuales se hubiera promovido algún recurso o juicio, el plazo para conservarla se computará a partir de la fecha en la quede firme la resolución que les ponga fin. Tratándose de las actas constitutivas de las PM, de los contratos de AP, de las actas en las que se haga constar el aumento o la disminución del capital social, la fusión o la escisión de sociedades, de las constancias que emitan o reciban las PM en los términos de la LISR al distribuir dividendos o utilidades, de la información necesaria para determinar los ajustes a que se refieren los artículos 22 y 23 de la ley citada, así como de las declaraciones de PP y del ejercicio, de las contribuciones federales, dicha documentación deberá conservarse por todo el tiempo en el que subsista la sociedad o contrato de que se trate.
ARTÍCULO 30 CFF Los documentos con FIEL o sello digital, deberán conservarse de conformidad con las RCG que al efecto emita el SAT. En el caso de que la autoridad fiscal esté ejerciendo facultades de comprobación respecto de ejercicios fiscales en los que se disminuyan pérdidas fiscales de ejercicios anteriores, o se reciban cantidades por concepto de préstamo, otorgado o recibido, independientemente del tipo de contrato utilizado, los contribuyentes deberán proporcionar la documentación que acredite el origen y procedencia de la pérdida fiscal o la documentación comprobatoria del préstamo, independientemente del ejercicio en el que se haya originado la pérdida o el préstamo.
ARTÍCULO 30 CFF Lo anterior aplicará también en el caso de contratación de deudas con acreedores, o bien para la recuperación de créditos de deudores. El particular no estará obligado a proporcionar la documentación antes solicitada cuando con anterioridad al ejercicio de las facultades de comprobación, la autoridad fiscal haya ejercido dichas facultades en el ejercicio en el que se generaron las pérdidas fiscales de las que se solicita su comprobación, salvo que se trate de hechos no revisados. La información proporcionada por el contribuyente solo podrá ser utilizada por las autoridades fiscales en el supuesto de que la determinación de las perdidas fiscales no coincida con los hechos manifestados en las declaraciones presentadas para tales efectos
ARTÍCULO 30. CFF Cuando al inicio de una visita domiciliaria los contribuyentes hubieran omitido asentar registros en su contabilidad dentro de los plazos establecidos en las disposiciones fiscales, dichos registros sólo podrán efectuarse después de que la omisión correspondiente haya sido asentada en acta parcial; esta obligación subsiste inclusive cuando las autoridades hubieran designado un depositario distinto del contribuyente, siempre que la contabilidad permanezca en alguno de sus establecimientos. El contribuyente deberá seguir llevando su contabilidad independientemente de lo dispuesto en este párrafo. … 2. 8. 1. 22. , 2. 8. 1. 9.
REGLA 2. 8. 1. 8. RMF 2019 Excepción de conservar la contabilidad a los contribuyentes del RIF Los contribuyentes que registren sus operaciones a través de la aplicación electrónica “Mis cuentas” del Portal del SAT, quedarán exceptuados de las obligaciones establecidas en los artículos 30 y 30 -A del CFF 30, 30 -A
REGLA 2. 8. 1. 22. RMF 2019 Plazo para reponer los registros contables que hayan sido destruidos o inutilizados Para los efectos de lo señalado en los artículos 30 del CFF y 35 de su Reglamento, cuando los libros o demás registros de contabilidad se inutilicen o destruyan total o parcialmente, el contribuyente deberá dar aviso a la autoridad fiscal de conformidad con la ficha de trámite 271/CFF “Aviso por la inutilización, destrucción, pérdida o robo de libros o registros contables”, contenida en el Anexo 1 -A. El contribuyente tendrá un PLAZO DE CUATRO MESES contados a partir de la fecha en que presente el aviso a que se refiere el párrafo anterior, para reponer los asientos ilegibles del último ejercicio o, en su caso, asentar en los nuevos libros o en los registros de contabilidad de que se trate, los asientos relativos al ejercicio en el que sucedió la inutilización, destrucción, pérdida o robo, pudiéndose realizar por concentración.
DISPOSICIONES EN EL REGLAMENTO DEL CÓDIGO FISCAL DE LA FEDERACIÓN
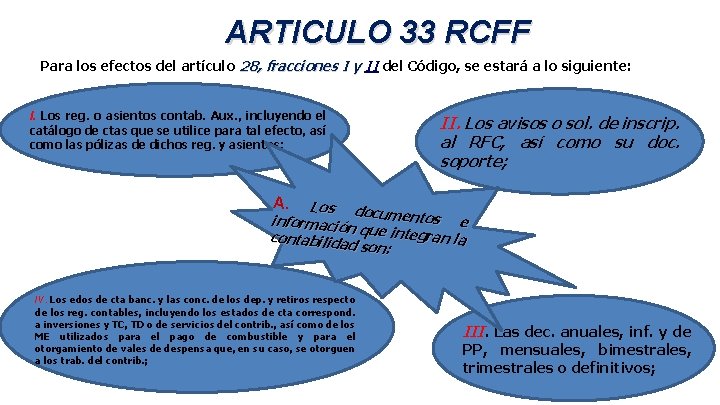
ARTICULO 33 RCFF Para los efectos del artículo 28, fracciones I y II del Código, se estará a lo siguiente: I. Los reg. o asientos contab. Aux. , incluyendo el catálogo de ctas que se utilice para tal efecto, así como las pólizas de dichos reg. y asientos; II. Los avisos o sol. de inscrip. al RFC, así como su doc. soporte; A. Los documento s e informació n que integ ran la contabilida d son: IV. Los edos de cta banc. y las conc. de los dep. y retiros respecto de los reg. contables, incluyendo los estados de cta correspond. a inversiones y TC, TD o de servicios del contrib. , así como de los ME utilizados para el pago de combustible y para el otorgamiento de vales de despensa que, en su caso, se otorguen a los trab. del contrib. ; III. Las dec. anuales, inf. y de PP, mensuales, bimestrales, trimestrales o definitivos;
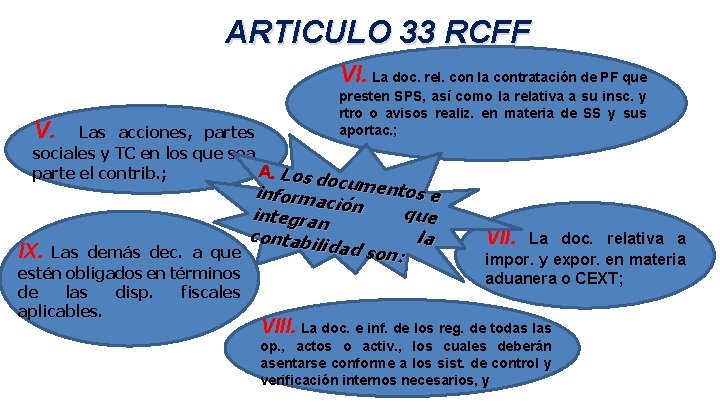
ARTICULO 33 RCFF VI. La doc. rel. con la contratación de PF que V. Las acciones, partes sociales y TC en los que sea A. Los d parte el contrib. ; o presten SPS, así como la relativa a su insc. y rtro o avisos realiz. en materia de SS y sus aportac. ; oc informa umentos e ci que integran ón contabil la i d a d son: IX. Las demás dec. a que estén obligados en términos de las disp. fiscales aplicables. VII. La doc. relativa a impor. y expor. en materia aduanera o CEXT; VIII. La doc. e inf. de los reg. de todas las op. , actos o activ. , los cuales deberán asentarse conforme a los sist. de control y verificación internos necesarios, y
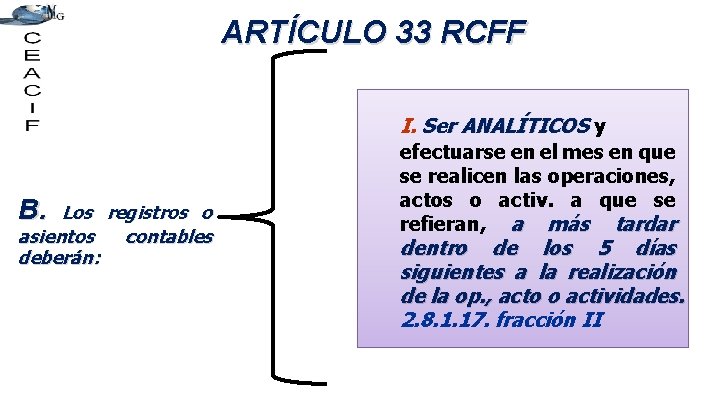
ARTÍCULO 33 RCFF I. Ser ANALÍTICOS y B. Los registros o asientos contables deberán: efectuarse en el mes en que se realicen las operaciones, actos o activ. a que se refieran, a más tardar dentro de los 5 días siguientes a la realización de la op. , acto o actividades. 2. 8. 1. 17. fracción II
REGLA 2. 8. 1. 17. RMF 2019 De los papeles de trabajo y registro de asientos contables Para los efectos del artículo 33, Apartado B, fracciones I y IV del Reglamento del CFF, los contribuyentes obligados a llevar contabilidad estarán a lo siguiente: II. El registro de los asientos contables a que refiere el artículo 33, Apartado B, fracción I del RCFF, se PODRÁ efectuar a más tardar el último día natural del mes siguiente, a la fecha en que se realizó la activ. u op. RCFF 33, RMF 2019 2. 8. 1. 7. , 2. 8. 1. 10.
ARTÍCULO 33 RCFF II. Integrarse en el libro diario, en forma descriptiva, todas las op. , actos o activ. siguiendo el orden cronológico en que éstos se efectúen, indicando el movimiento de cargo o abono que a cada una corresponda, B. Los registros o asientos contables deberán: así como integrarse los nombres de las ctas de la contab. , su saldo al final del periodo de registro inmediato anterior, el total del movimiento de cargo o abono a cada cta en el periodo y su saldo final. Podrán llevarse libros diario y mayor por estab. o dep. , por tipos de activ. o por cualquier otra clasificación, pero en todos los casos deberán existir los libros diario y mayor general en los que se concentren todas las op. del cont. ;
ARTÍCULO 33 RCFF III. Permitir la id. de cada op, . acto o activ. y sus caract. , relacionándolas con los folios B. Los registros o asientos contables deberán: asignados a los CFDI o con la doc. Comp. , de tal forma que pueda identificarse la a) forma de pago, b) las distintas contrib. , c) tasas y cuotas, incluyendo aquellas op. , actos o activ. por las que NO se deban pagar contribuciones, de acuerdo a la op. , acto o activ. de que se trate; 2. 8. 1. 17. fracción III
REGLA 2. 8. 1. 17. RMF 2019 De los papeles de trabajo y registro de asientos contables III. Cuando no se cuente con la inf. que permita id. el medio de pago, se podrá incorporar en los registros la expresión “NA”, en lugar de señalar la forma de pago a que se refiere el artículo 33, Apartado B, fracciones III y XIII del Reglamento del CFF, sin especificar si fue de contado, a crédito, a plazos o en parcialidades, y el medio de pago o de extinción de dicha obligación, según corresponda. En los casos en que la fecha de emisión de los CFDI sea distinta a la realización de la póliza contable, el contribuyente podrá considerar como cumplida la obligación si la diferencia en días no es mayor al plazo previsto en la fracción II de la presente regla. RCFF 33, RMF 2019 2. 8. 1. 7. , 2. 8. 1. 10.
ARTÍCULO 33 RCFF IV. B. Los registros o asientos contables deberán: Permitir la id. de las INVERSIONES realizadas relacionándolas con la doc. Comprob. o con los CFDI, de tal forma que pueda precisarse a) la fecha de adquisición del bien o de efectuada la inversión, b) su descripción, c) el MOI, d) el % e) e importe de su deducción anual, en su caso, f) así como la fecha de inicio de su deducción; 2. 8. 1. 17. fracción I
REGLA 2. 8. 1. 17. RMF 2019 De los papeles de trabajo y registro de asientos contables Para los efectos del artículo 33, Apartado B, fracciones I y IV del Reglamento del CFF, los contribuyentes obligados a llevar contabilidad estarán a lo siguiente: I. Los PT relativos al cálculo de la ded. de inv. , relac. con la doc. Comp. que permita id. la FA del bien, su descrip. , el MOI, el % e imp. de su ded. anual, son parte de la contabilidad RCFF 33, RMF 2019 2. 8. 1. 7. , 2. 8. 1. 10.
ARTÍCULO 33 RCFF V. Relacionar cada B. Los registros o asientos contables deberán: op. , acto o activ. con los saldos que den como resultado las cifras finales de las ctas;
ARTÍCULO 33 RCFF VI. 1) Formular los edos B. Los registros o asientos contables deberán: de posición financiera, 2) de resultados, 3) de variaciones en el CC, 4) de origen y aplicación de recursos, 5) así como las balanzas de comprobación, incluyendo las cuentas de orden y las notas a dichos estados;
ARTÍCULO 33 RCFF VII. B. Los registros o asientos contables deberán: Relacionar los edos. de posición financiera con las ctas de cada op. ;
ARTÍCULO 33 RCFF VIII. Id. las contrib. que se B. Los registros o asientos contables deberán: deban cancelar o devolver, en virtud de dev. que se reciban y desc. o bonif. que se otorguen conforme a las disp. fiscales;
ARTÍCULO 33 RCFF B. Los registros o asientos contables deberán: IX. Comp. el cump. o de los req. relativos al otorg. de estímulos fiscales y de subsidios;
ARTÍCULO 33 RCFF B. Los registros o asientos contables deberán: X. Id. los bienes distinguiendo, entre los adq. o producidos, los corresp. a MP y PT o ST, los enajenados, así como los dest. a donación o, en su caso, destrucción;
ARTÍCULO 33 RCFF XI. Plasmarse en idioma español y consignar los valores en MN. B. Los registros o asientos contables deberán: Cuando la inf. de los CFDI o de los datos y doc. que integran la contab. estén en idioma distinto al español, o los valores se consignen en MEXT, deberán acompañarse de la traducción correspondiente y señalar el TC utilizado por cada op. ; 2. 8. 1. 3.
REGLA 2. 8. 1. 3. RMF 2019 CONTABILIDAD EN IDIOMA DISTINTO AL ESPAÑOL. Para los efectos de los artículos 28 del CFF y 33, Apartado B, fracción XI de su Reglamento, los contrib. podrán llevar la doc. que integra su contab. , incluida la doc. Comp. que ampare op. realizadas, en idioma distinto al español. En este caso, las aut. fiscales, podrán solicitar su traducción por perito traductor autorizado por aut. competente para tal efecto. Tratándose de sol. de dev. y avisos de comp. , la doc. Comp. en idioma distinto al español, que ampare las op. de los contrib. deberá acompañarse de su corresp. traducción al idioma español por perito traductor autorizado por aut. competente para tal efecto. CFF 28, RCFF 33
ARTÍCULO 33 RCFF XII. Establecer por centro B. registros asientos contables deberán: Los o de costos, id. las op. , actos o activ. de cada sucursal o establec. , incluyendo aquéllos que se localicen en el ext. ;
ARTÍCULO 33 RCFF XIII. Señalar la fecha de realizac. de B. registros asientos contables deberán: Los o la op. , acto o activ. , su descrip. o concepto, la cantid. o unid. de medida en su caso, la forma de pago de la op. , acto o activ. , especificando si fue de contado, a crédito, a plazos o en parcialid. , y el MP o de extinc. de dicha obligac. , según corresponda.
ARTÍCULO 33 RCFF Tratándose de op. a crédito, a plazos o en parcialidades, por cada pago o abono que se reciba o se realice, incluyendo el anticipo o enganche según corresponda. B. registros asientos contables deberán: Los o Además de lo señalado en el párrafo anterior, deberán registrar el monto del pago, precisando si se efectúa en efectivo, TIF, CH nominativo para abono en cuenta, TD, TC o de servicios, ME o por cualquier otro medio. Cuando el pago se realice en especie o permuta, deberá indicarse el tipo de bien o serv. otorgado como contraprest. y su valor; 2. 8. 1. 10. fracción III
REGLA 2. 8. 1. 17. RMF 2019 De los papeles de trabajo y registro de asientos contables III. Cuando no se cuente con la inf. que permita id. el MP, se podrá incorporar en los registros la expresión “NA”, en lugar de señalar la FP a que se refiere el artículo 33, Apartado B, fracciones III y XIII del RCFF, sin especificar si fue de contado, a crédito, a plazos o en parcialid. , y el MP o de extinción de dicha obligación, según corresponda. En los casos en que la fecha de emisión de los CFDI sea distinta a la realización de la póliza contable, el contribuyente podrá considerar como cumplida la obligación si la diferencia en días no es mayor al plazo previsto en la fracción II de la presente regla. RCFF 33, RMF 2018 2. 8. 1. 7. , 2. 8. 1. 10.
ARTÍCULO 33 RCFF XIV. Permitir la id. de los B. Los registros o asientos contables deberán: dep. y retiros en las ctas banc abiertas a nombre del contrib y conciliarse contra las op realizadas y su doc. soporte, como son los edos de cta emitidos por las ENTIDADES FINANCIERAS
ARTÍCULO 33 RCFF XV. B. Los registros o asientos contables deberán: Los rtros de inv de merc, MP, pctos en proceso y terminados, en los que se llevará el control sobre los mismos, que permitan id. cada unidad, tipo de mcía o pto en proceso y Fecha Adq. o Fecha de Enajenación según se trate, así como el aumento o la disminución en dichos inventarios y las existencias al inicio y al final de cada mes y al cierre del ejercicio fiscal, precisando su fecha de entrega o recepción, así como si se trata de una dev, donación o destruc, cuando se den estos supuestos.
ARTÍCULO 33 RCFF B. Los registros o asientos contables deberán: Para efectos del párrafo anterior, en el ctrol de inv deberá id el método de valuación utilizado y la fecha a partir de la cual se usa, ya sea que se trate del método de PEPS, UEPS, CI, CP o DETALLISTA según corresponda;
ARTÍCULO 33 RCFF XVI. Los B. Los registros o asientos contables deberán: rtros relativos a la opción de diferimiento de la causación de contrib conforme a las disp fiscales, en el caso que se celebren CAF. Dichos rtros deberán permitir id. la parte corresp. de las op. en cada ej. fiscal, inclusive mediante CO;
ARTÍCULO 33 RCFF XVII. El ctrol de los donativos de B. Los registros o asientos contables deberán: los bienes recibidos por las donatarias autorizadas en términos de la LISR, el cual deberá permitir id. a los donantes, los bienes recibidos, los bienes entregados a sus beneficiarios, las cuotas de recuperación que obtengan por los bienes recibidos en donación y el registro de la destrucción o donación de las mercancías o bienes en el ej. en el que se efectúen, y
ARTÍCULO 33 RCFF XVIII. Contener el IVA que le haya sido trasladado al contrib. y el que haya pagado en la importac, corresp. a la parte de sus gtos e inversiones, conforme a los supuestos siguientes: a) La adq. de bienes, de servic. y el uso o goce B. Los registros o asientos contables deberán: temp. de bienes, que se utilicen exclusivamente para realizar sus activid. por las que deban pagar el impuesto; b) La adq. de bienes, de servic. y el uso o goce temp. de bienes, que se utilicen exclusivamente para realizar sus activid. por las que NO deban pagar el impuesto, y
ARTÍCULO 33 RCFF B. Los registros o asientos contables deberán: c) La adq. de bienes, de serv. y el uso o goce temp. de bienes, que se utilicen indistintamente para realizar tanto activid. por las que se deba pagar el impuesto, como aquéllas por las que NO se está obligado al pago del mismo. Cuando el destino de los bienes o servicios varíe y se deba efectuar el ajuste del acreditamiento previsto en el artículo 5 o. -A de la LIVA, se deberá registrar su efecto en la contabilidad.
ARTÍCULO 34 RCFF Conservación del sistema electrónico y suspensión de actividades Para los efectos del artículo 28, fracción III del Código, el contribuyente deberá conservar y almacenar como parte integrante de su contabilidad toda la documentación relativa al diseño del sistema electrónico donde almacena y procesa sus datos contables y los diagramas del mismo, poniendo a disposición de las Autoridades Fiscales el equipo y sus operadores para que las auxilien cuando éstas ejerzan sus facultades de comprobación y, en su caso, deberá cumplir con las normas oficiales mexicanas correspondientes vinculadas con la generación y conservación de documentos electrónicos.
ARTÍCULO 34 RCFF El contribuyente que se encuentre en suspensión de actividades deberá conservar su contabilidad en el último domicilio que tenga manifestado en el RFC y, si con posterioridad desocupa el domicilio consignado ante el referido registro, deberá presentar el aviso de cambio de domicilio fiscal, en el cual deberá conservar su contabilidad durante el plazo que establece el artículo 30 del Código. Los contribuyentes podrán optar por respaldar y conservar su información contable en discos ópticos o en cualquier otro medio electrónico que mediante RCG autorice el SAT. 2. 8. 1. 4.
REGLA 2. 8. 1. 4. RMF 2019 USO DE DISCOS ÓPTICOS COMPACTOS O CINTAS MAGNÉTICAS Para los efectos de los artículos 28 del CFF y 34, último párrafo de su Reglamento, los contribuyentes que opten por microfilmar o grabar parte de su contabilidad, podrán utilizar discos ópticos, compactos o cintas magnéticas, siempre que cumplan con los requisitos siguientes: I. Usar en la grabación de la información discos ópticos de 5. 25" o 12", discos compactos o cintas magnéticas, cuyas características de grabación impidan borrar la información. Los discos ópticos, compactos o cintas magnéticas, deberán tener una etiqueta externa que contenga el nombre, la clave en el RFC, el número consecutivo de dichos medios, el total de los documentos grabados, el periodo de operación y la fecha de grabación. Los documentos deberán ser grabados sin edición alguna y en forma íntegra, mediante un digitalizador de imágenes que cubra las dimensiones del documento más grande, con una resolución mínima de 100 puntos por pulgada.
REGLA 2. 8. 1. 4. RMF 2019 USO DE DISCOS ÓPTICOS COMPACTOS O CINTAS MAGNÉTICAS II. Tener y poner a disposición de las autoridades fiscales, un sistema ágil de consulta que permita a las mismas localizar la documentación de una manera sencilla y sistemática. La consulta de documentos grabados en los dispositivos mencionados, deberá ser tanto por los expedidos como por los recibidos. El último documento grabado en el dispositivo, deberá contener el valor total de los asientos de diario, identificando el total de créditos y cargos del mes. III. Tratándose de documentos que contengan anverso y reverso, grabarlos consecutivamente, haciendo referencia o anotando en el anverso que la información se complementa con la contenida en el reverso del mismo documento y haciendo referencia o anotando en el reverso de cada uno de ellos, los datos que permitan identificar el anverso. Cuando se trate de documentos que contengan varias fojas, las mismas se grabarán consecutivamente y en la primera de ellas deberá señalarse el número de fojas de las que consta. CFF 28, RCFF 34
ARTÍCULO 35 RCFF Para los efectos del artículo 30 del Código, cuando los libros o demás registros de contabilidad del contribuyente se inutilicen parcialmente deberán reponerse los asientos ilegibles del último ejercicio pudiendo realizarlos por concentración. Cuando se trate de la destrucción o inutilización total de los libros o demás registros de contabilidad, el contribuyente deberá asentar en los nuevos libros o en los registros de contabilidad de que se trate, los asientos relativos al ejercicio en el que sucedió la inutilización, destrucción, pérdida o robo, pudiéndose realizar por concentración. En los casos a que se refiere este artículo, el contribuyente deberá conservar, en su caso, el documento público en el que consten los hechos ocurridos hasta en tanto no se extingan las facultades de comprobación de las Autoridades Fiscales. 2. 8. 1. 22
RMF 2019 2. 8. CONTABILIDAD, DECLARACIONES Y AVISOS
REGLA 2. 8. 1. 6. RMF 2019 CONTABILIDAD EN MEDIOS ELECTRÓNICOS Para los efectos de los artículos 28, fracción III del CFF y 33, apartado B, fracciones I, III, IV y V, y 34 de su Reglamento, los contribuyentes que estén obligados a llevar contabilidad y a ingresar de forma mensual su información contable a través del Portal del SAT, excepto los contribuyentes que registren sus operaciones a través de la aplicación electrónica “Mis cuentas” en el Portal del SAT, deberán llevarla en sistemas electrónicos con la capacidad de generar archivos en formato XML que contenga lo siguiente: I. Catálogo de cuentas utilizado en el periodo, conforme a la estructura señalada en el Anexo 24 y Anexo Técnico publicado en el Portal del SAT, ; a éste se le agregará un campo con el código agrupador de cuentas del SAT contenido en el Anexo 24 apartado A, inciso a). Los contribuyentes deberán asociar en su catálogo de cuentas los valores de la subcuenta de primer nivel del código agrupador del SAT, asociando para estos efectos, el código que sea más apropiado de acuerdo con la naturaleza y preponderancia de la cuenta o subcuenta del catálogo del contribuyente.
REGLA 2. 8. 1. 6. RMF 2019 El catálogo de cuentas será el archivo que se tomará como base para asociar el número de la cuenta de nivel mayor o subcuenta de primer nivel y obtener la descripción en la balanza de comprobación, por lo que los contribuyentes deberán cerciorarse de que el número de cuenta asignado, corresponda tanto en el catálogo de cuentas como en la balanza de comprobación en un período determinado. Los conceptos del estado de posición financiera, tales como: activo, activo a corto plazo, activo a largo plazo, pasivo a corto plazo, pasivo a largo plazo, capital; los conceptos del estado de resultados tales como: ingresos, costos, gastos y resultado integral de financiamiento, así como el rubro cuentas de orden, no se consideran cuentas de nivel mayor ni subcuentas de primer nivel. El catálogo de cuentas de los contribuyentes, para los efectos de esta fracción, se enviará al menos a nivel de cuenta de mayor y subcuenta a primer nivel con excepción de los contribuyentes que en su catálogo de cuentas generen únicamente cuentas de nivel mayor, en cuyo caso deberá asociarse a nivel de subcuenta de primer nivel del código agrupador publicado en el Anexo 24, Apartado A, inciso a).
REGLA 2. 8. 1. 6. RMF 2019 Las entidades financieras previstas en el artículo 15 -C del CFF, así como la sociedad controladora y las entidades que sean consideradas integrantes de un grupo financiero en los términos del artículo 12 de la Ley para Regular las Agrupaciones Financieras y las sociedades a que se refiere el artículo 88 de la Ley de Instituciones de Crédito, que estén obligadas a cumplir las disposiciones de carácter general en materia de contabilidad emitidas por la Comisión Nacional Bancaria y de Valores, la Comisión Nacional del Sistema de Ahorro para el Retiro o la Comisión Nacional de Seguros y Fianzas, según corresponda, utilizarán el valor único para uso exclusivo de las entidades financieras antes referidas del código agrupador contenido en el apartado A, inciso a) del Anexo 24 y el catálogo de cuentas que estén obligadas a utilizar, de conformidad con las disposiciones de carácter general que les sean aplicables. II. Balanza de comprobación que incluya saldos iniciales, movimientos del periodo y saldos finales de todas y cada una de las cuentas de activo, pasivo, capital, resultados (ingresos, costos, gastos y resultado integral de financiamiento) y cuentas de orden, conforme al Anexo 24 y Anexo Técnico publicado en el Portal del SAT. La balanza de comprobación deberá reflejar los saldos de las cuentas que permitan identificar los impuestos por cobrar y por pagar, así como los impuestos trasladados efectivamente cobrados y los impuestos acreditables efectivamente pagados; las cuentas de ingresos deberán distinguir las distintas tasas, cuotas y las actividades por las que no se deba pagar el impuesto, conforme a lo establecido en el artículo 33, apartado B, fracción III del Reglamento del CFF.
REGLA 2. 8. 1. 6. RMF 2019 En el caso de la balanza de cierre del ejercicio se deberá incluir la información de los ajustes que para efectos fiscales se registren. La balanza de comprobación para los efectos de esta fracción, se enviará al menos a nivel de cuenta de mayor y subcuenta a primer nivel con excepción de los contribuyentes que en su catálogo de cuentas generen únicamente cuentas de nivel mayor. III. Las pólizas y los auxiliares de cuenta de nivel mayor o subcuenta de primer nivel que incluyan el nivel de detalle con el que los contribuyentes realicen sus registros contables. • En cada póliza se deben distinguir los folios fiscales de los comprobantes fiscales que soporten la operación, permitiendo identificar la forma de pago, las distintas contribuciones, tasas y cuotas, incluyendo aquellas operaciones, actos o actividades por las que no se deban pagar contribuciones, de acuerdo a la operación, acto o actividad de que se trate, de conformidad con el artículo 33, apartado B, fracción III del Reglamento del CFF. En las operaciones relacionadas con un tercero deberá incluirse la clave en el RFC de éste, conforme al Anexo 24 y Anexo Técnico publicado en el Portal del SAT. Cuando no se logre identificar el folio fiscal asignado a los comprobantes fiscales dentro de las pólizas contables, el contribuyente podrá, a través de un reporte auxiliar relacionar todos los folios fiscales, la clave en el RFC y el monto contenido en los comprobantes que amparen dicha póliza, conforme al Anexo 24 y Anexo Técnico publicado en el Portal del SAT.
REGLA 2. 8. 1. 6. RMF 2019 Para los efectos de esta regla se entenderá que la información contable será aquella que se produce de acuerdo con el marco contable que aplique ordinariamente el contribuyente en la preparación de su información financiera, o bien, el marco que esté obligado aplicar por alguna disposición legal o normativa, entre otras, las Normas de Información Financiera (NIF), los principios estadounidenses de contabilidad “United States Generally Accepted Accounting Principles” (USGAAP) o las Normas Internacionales de Información Financiera (IFRS por sus siglas en inglés) y en general cualquier otro marco contable que aplique el contribuyente. El marco contable aplicable deberá ser emitido por el organismo profesional competente en esta materia y encontrarse vigente en el momento en que se deba cumplir con la obligación de llevar la contabilidad. CFF 28, RCFF 33, 34, RMF 2017 2. 8. 1. 2. , 2. 8. 1. 5. , 2. 8. 1. 7. , 2. 8. 1. 11. , 2. 8. 1. 20.
REGLA 2. 8. 1. 7. RMF 2019 Cumplimiento de la disposición de entregar contabilidad en medios electrónicos de manera mensual Para los efectos del artículo 28, fracción IV del CFF, los contribuyentes que estén obligados a llevar contabilidad y a ingresar de forma mensual su información contable a través del Portal del SAT, excepto los contribuyentes que registren sus operaciones a través de la aplicación electrónica “Mis cuentas” en el Portal del SAT, DEBERÁN ENVIAR A TRAVÉS DEL BUZÓN TRIBUTARIO O A TRAVÉS DEL PORTAL “TRÁMITES Y SERVICIOS” DEL PORTAL DEL SAT, DENTRO DE LA OPCIÓN DENOMINADA “TRÁMITES”, CONFORME A LA PERIODICIDAD Y LOS PLAZOS QUE SE INDICAN, LO SIGUIENTE : I. El catálogo de cuentas como se establece en la regla 2. 8. 1. 6. , fracción I, se enviará por primera vez cuando se entregue la primera balanza de comprobación en los plazos establecidos en la fracción II de esta regla. En caso de que se modifique el catálogo de cuentas al nivel de las cuentas que fueron reportadas, éste deberá enviarse a más tardar al vencimiento de la obligación del envío de la balanza de comprobación del mes en el que se realizó la modificación. II. Los archivos relativos a la regla 2. 8. 1. 6. , fracción II, conforme a los siguientes plazos: a) Las personas morales, excepto aquéllas que se encuentren en el supuesto previsto en el inciso c) de esta fracción, enviarán de forma mensual su información contable a más tardar en los primeros tres días del segundo mes posterior, al mes que corresponde la información a enviar, por cada uno de los meses del ejercicio fiscal de que se trate. b) Las personas físicas, enviarán de forma mensual su información contable a más tardar en los primeros cinco días del segundo mes posterior al mes que corresponde la información contable a enviar, por cada uno de los meses del ejercicio fiscal de que se trate.
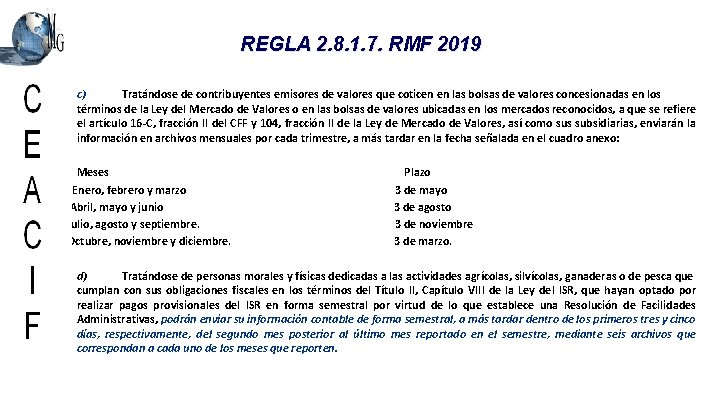
REGLA 2. 8. 1. 7. RMF 2019 c) Tratándose de contribuyentes emisores de valores que coticen en las bolsas de valores concesionadas en los términos de la Ley del Mercado de Valores o en las bolsas de valores ubicadas en los mercados reconocidos, a que se refiere el artículo 16 -C, fracción II del CFF y 104, fracción II de la Ley de Mercado de Valores, así como sus subsidiarias, enviarán la información en archivos mensuales por cada trimestre, a más tardar en la fecha señalada en el cuadro anexo: Meses Enero, febrero y marzo Abril, mayo y junio Julio, agosto y septiembre. . Octubre, noviembre y diciembre. Plazo 3 de mayo 3 de agosto 3 de noviembre 3 de marzo. d) Tratándose de personas morales y físicas dedicadas a las actividades agrícolas, silvícolas, ganaderas o de pesca que cumplan con sus obligaciones fiscales en los términos del Título II, Capítulo VIII de la Ley del ISR, que hayan optado por realizar pagos provisionales del ISR en forma semestral por virtud de lo que establece una Resolución de Facilidades Administrativas, podrán enviar su información contable de forma semestral, a más tardar dentro de los primeros tres y cinco días, respectivamente, del segundo mes posterior al último mes reportado en el semestre, mediante seis archivos que correspondan a cada uno de los meses que reporten.
REGLA 2. 8. 1. 7. RMF 2019 e) Tratándose de personas morales el archivo correspondiente a la balanza de comprobación ajustada al cierre del ejercicio, se enviará a más tardar el día 20 de abril del año siguiente al ejercicio que corresponda; en el caso de las personas físicas, a más tardar el día 22 de mayo del año siguiente al ejercicio que corresponda. Cuando como consecuencia de la validación por parte de la autoridad esta determine que los archivos contienen errores informáticos, se enviará nuevamente el archivo conforme a lo siguiente: I. Los archivos podrán ser enviados nuevamente por la misma vía, tantas veces como sea necesario hasta que estos sean aceptados, a más tardar el último día del vencimiento de la obligación que corresponda. II. Los archivos que hubieran sido enviados y rechazados por alguna causa informática, dentro de los dos últimos días previos al vencimiento de la obligación que le corresponda, podrán ser enviados nuevamente por la misma vía, dentro de los cinco días siguientes a la fecha en que se comunique a través del buzón tributario, la no aceptación para que una vez aceptados se consideren presentados en tiempo. Los contribuyentes que modifiquen posteriormente la información de los archivos ya enviados para subsanar errores u omisiones, efectuarán la sustitución de éstos, a través del envío de los nuevos archivos, dentro de los cinco días posteriores a aquél en que tenga lugar la modificación de la información por parte del contribuyente. Cuando los contribuyentes no puedan enviar su información por no contar con acceso a Internet, podrán acudir a cualquier ADSC donde serán atendidos por un asesor fiscal que los apoyará en el envío de la información desde las salas de Internet. CFF 28, RMF 2017 2. 8. 1. 2. , 2. 8. 1. 5. , 2. 8. 1. 6. , 2. 8. 1. 20. Opción para enviar documentos digitales a través del proveedor de certificación de documentos digitales
REGLA 2. 8. 1. 8. RMF 2019 Opción para utilizar “Mis cuentas” por arrendamiento Para efectos de los artículos 28, fracciones III y IV del CFF y 32, fracción I de la Ley del IVA, los contribuyentes personas físicas que obtengan ingresos por arrendamiento y en general por otorgar el uso o goce temporal de bienes inmuebles, y que opten por deducir el 35% de sus ingresos en substitución de las deducciones a que tienen derecho de acuerdo con lo señalado en el artículo 115, segundo párrafo de la Ley del ISR, podrán utilizar la aplicación electrónica “Mis cuentas”, siempre y cuando sus ingresos por otras actividades en el ejercicio inmediato anterior no hayan sido superiores a $4´ 000, 000. 00 (cuatro millones de pesos 00/100 M. N. ), debiendo ejercer dicha opción a través de la presentación de un caso de aclaración en el Portal del SAT a más tardar el 31 de marzo de 2018. En caso de que los contribuyentes se inscriban o reanuden actividades en el RFC con posterioridad a dicha fecha, deberán presentar el caso de aclaración dentro del mes siguiente contado a partir de la fecha en que realice su inscripción o reanudación en el RFC. CFF 28, LIVA 32
INFRACCIONES Y SANCIONES
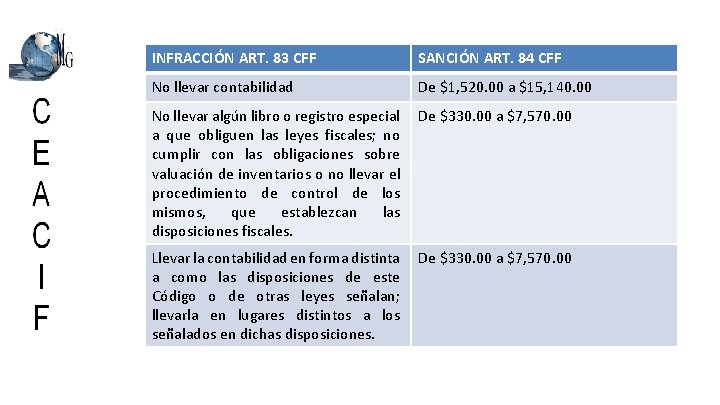
INFRACCIÓN ART. 83 CFF SANCIÓN ART. 84 CFF No llevar contabilidad De $1, 520. 00 a $15, 140. 00 No llevar algún libro o registro especial a que obliguen las leyes fiscales; no cumplir con las obligaciones sobre valuación de inventarios o no llevar el procedimiento de control de los mismos, que establezcan las disposiciones fiscales. De $330. 00 a $7, 570. 00 Llevar la contabilidad en forma distinta a como las disposiciones de este Código o de otras leyes señalan; llevarla en lugares distintos a los señalados en dichas disposiciones. De $330. 00 a $7, 570. 00
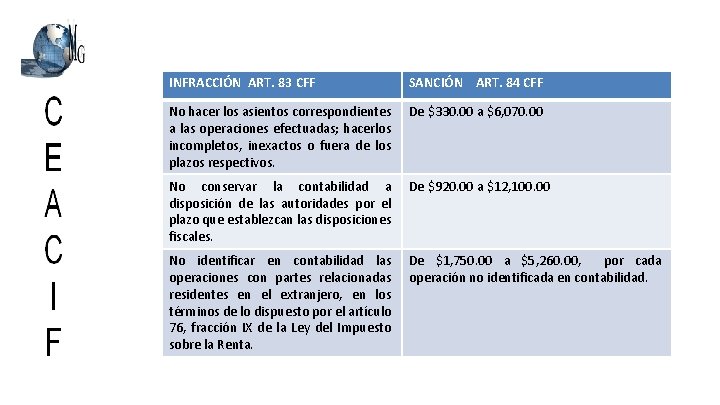
INFRACCIÓN ART. 83 CFF SANCIÓN ART. 84 CFF No hacer los asientos correspondientes a las operaciones efectuadas; hacerlos incompletos, inexactos o fuera de los plazos respectivos. De $330. 00 a $6, 070. 00 No conservar la contabilidad a disposición de las autoridades por el plazo que establezcan las disposiciones fiscales. De $920. 00 a $12, 100. 00 No identificar en contabilidad las operaciones con partes relacionadas residentes en el extranjero, en los términos de lo dispuesto por el artículo 76, fracción IX de la Ley del Impuesto sobre la Renta. De $1, 750. 00 a $5, 260. 00, por cada operación no identificada en contabilidad.
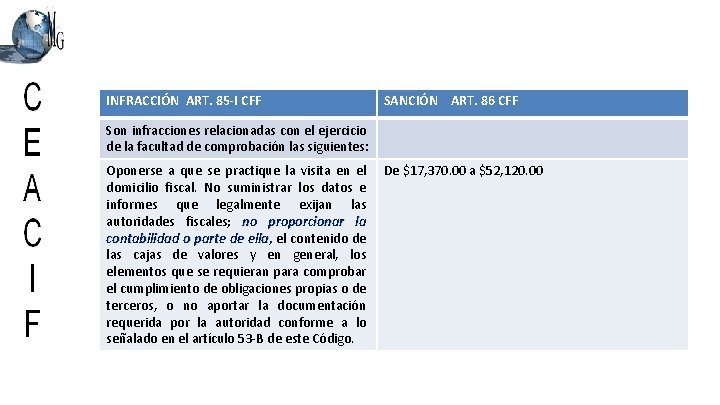
INFRACCIÓN ART. 85 -I CFF SANCIÓN ART. 86 CFF Son infracciones relacionadas con el ejercicio de la facultad de comprobación las siguientes: Oponerse a que se practique la visita en el domicilio fiscal. No suministrar los datos e informes que legalmente exijan las autoridades fiscales; no proporcionar la contabilidad o parte de ella, el contenido de las cajas de valores y en general, los elementos que se requieran para comprobar el cumplimiento de obligaciones propias o de terceros, o no aportar la documentación requerida por la autoridad conforme a lo señalado en el artículo 53 -B de este Código. De $17, 370. 00 a $52, 120. 00