DEPARTAMENTO DE CIENCIAS ECONMICAS ADMINISTRATIVAS Y DE COMERCIO
- Slides: 72
DEPARTAMENTO DE CIENCIAS ECONÓMICAS, ADMINISTRATIVAS Y DE COMERCIO. Trabajo de titulación previo a la obtención del título de Ingenieros en Finanzas y Auditoría CPA. Análisis comparativo del primaje en el Ecuador respecto a países extranjeros y su impacto en el desarrollo económico. Director: Ing. Edgar René Bueno Arévalo Autores: Andrea Estefanía Rivera Chiriboga Andy Geovanny Tabárez Astudillo
Grado de interés por problemas de liquidez, rentabilidad y riesgo. Necesidad y utilidad que genera el primaje como indicador de desarrollo económico. Incremento de riesgo y las empresas no puedan enfrentar siniestros. Afectación en la economía del limitando la inversión extranjera. Análisis de manera detenida y profunda del primaje en el mercado de primas. A mayor nivel de primaje, mayor desarrollo económico en los países casos de estudio. Palabras clave: PIB, primaje, fronting, profundización, seguros, primas de seguros, indicadores sociales y económicos.
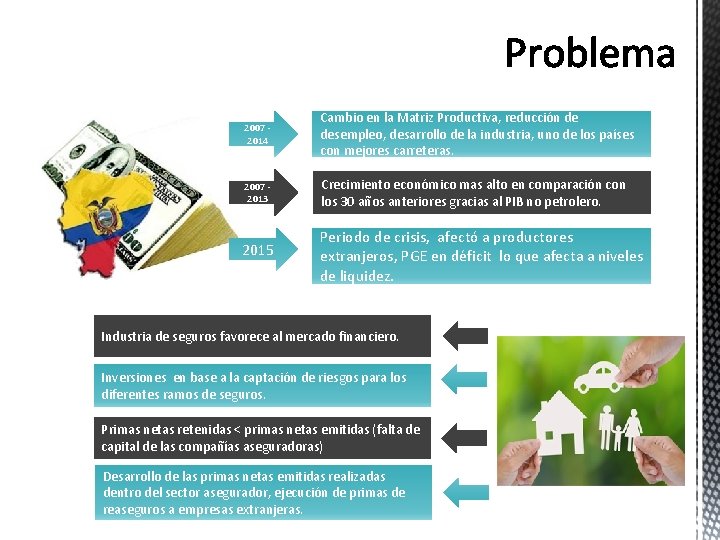
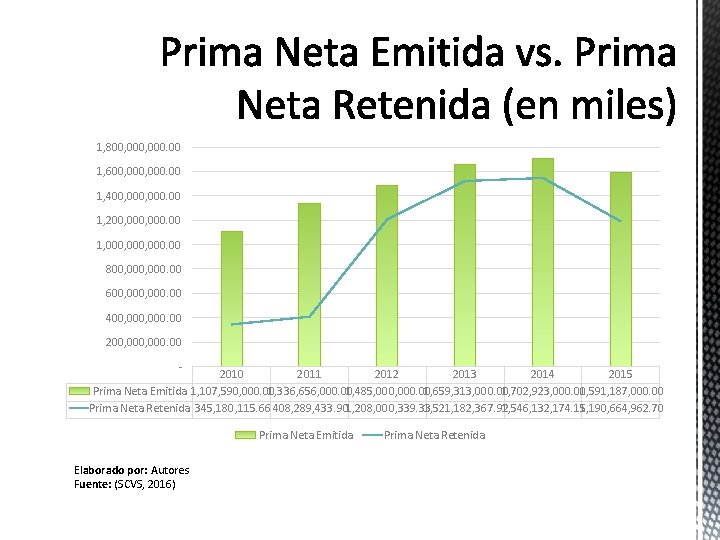
2007 - 2014 Cambio en la Matriz Productiva, reducción de desempleo, desarrollo de la industria, uno de los países con mejores carreteras. 2007 - 2013 Crecimiento económico mas alto en comparación con los 30 años anteriores gracias al PIB no petrolero. 2015 Periodo de crisis, afectó a productores extranjeros, PGE en déficit lo que afecta a niveles de liquidez. Industria de seguros favorece al mercado financiero. Inversiones en base a la captación de riesgos para los diferentes ramos de seguros. Primas netas retenidas < primas netas emitidas (falta de capital de las compañías aseguradoras) Desarrollo de las primas netas emitidas realizadas dentro del sector asegurador, ejecución de primas de reaseguros a empresas extranjeras.
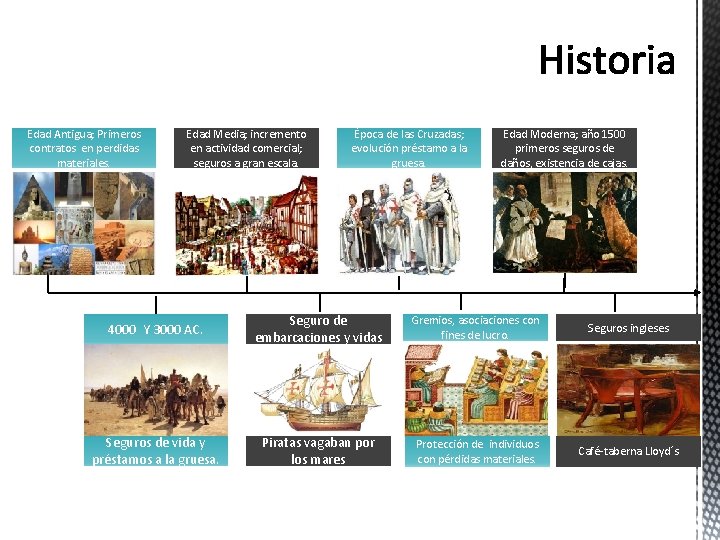
Edad Antigua; Primeros contratos en perdidas materiales. Edad Media; incremento en actividad comercial; seguros a gran escala. Época de las Cruzadas; evolución préstamo a la gruesa. Edad Moderna; año 1500 primeros seguros de daños, existencia de cajas. 4000 Y 3000 AC. Seguro de embarcaciones y vidas Gremios, asociaciones con fines de lucro. Seguros ingleses Seguros de vida y préstamos a la gruesa. Piratas vagaban por los mares Protección de individuos con pérdidas materiales. Café-taberna Lloyd´s
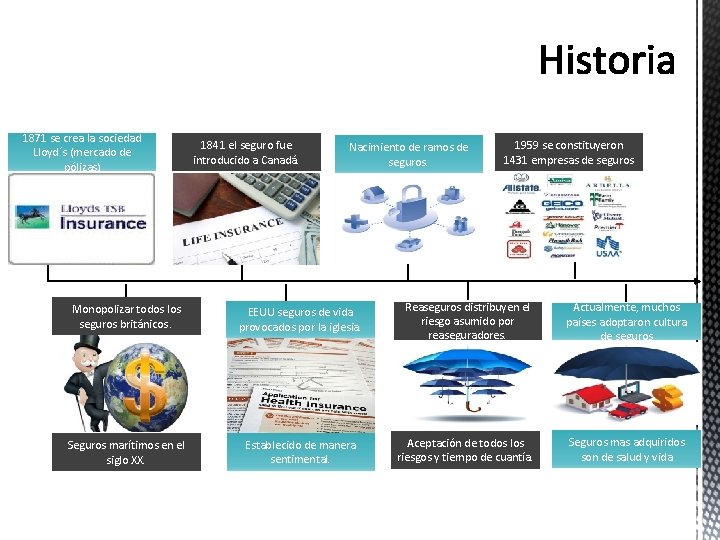
1871 se crea la sociedad Lloyd´s (mercado de pólizas) 1841 el seguro fue introducido a Canadá. Nacimiento de ramos de seguros. 1959 se constituyeron 1431 empresas de seguros Monopolizar todos los seguros británicos. EEUU seguros de vida provocados por la iglesia. Reaseguros distribuyen el riesgo asumido por reaseguradores. Actualmente, muchos países adoptaron cultura de seguros Seguros marítimos en el siglo XX. Establecido de manera sentimental. Aceptación de todos los riesgos y tiempo de cuantía. Seguros mas adquiridos son de salud y vida
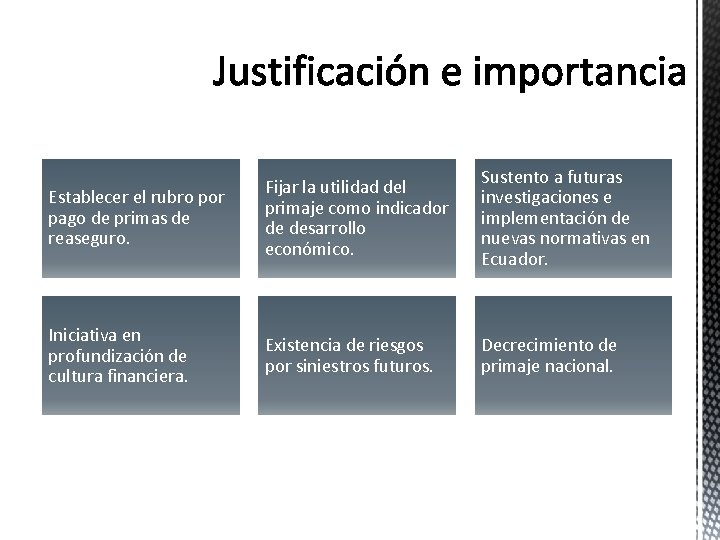
Establecer el rubro por pago de primas de reaseguro. Fijar la utilidad del primaje como indicador de desarrollo económico. Sustento a futuras investigaciones e implementación de nuevas normativas en Ecuador. Iniciativa en profundización de cultura financiera. Existencia de riesgos por siniestros futuros. Decrecimiento de primaje nacional.
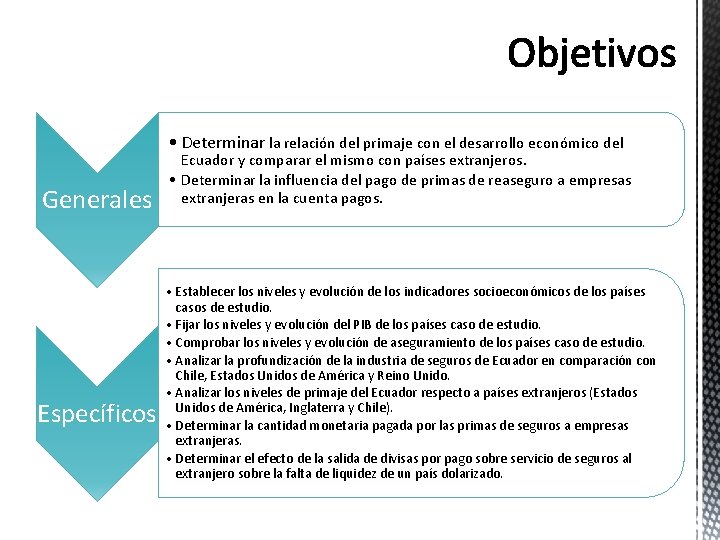
• Determinar la relación del primaje con el desarrollo económico del Generales Específicos Ecuador y comparar el mismo con países extranjeros. • Determinar la influencia del pago de primas de reaseguro a empresas extranjeras en la cuenta pagos. • Establecer los niveles y evolución de los indicadores socioeconómicos de los países casos de estudio. • Fijar los niveles y evolución del PIB de los países caso de estudio. • Comprobar los niveles y evolución de aseguramiento de los países caso de estudio. • Analizar la profundización de la industria de seguros de Ecuador en comparación con Chile, Estados Unidos de América y Reino Unido. • Analizar los niveles de primaje del Ecuador respecto a países extranjeros (Estados Unidos de América, Inglaterra y Chile). • Determinar la cantidad monetaria pagada por las primas de seguros a empresas extranjeras. • Determinar el efecto de la salida de divisas por pago sobre servicio de seguros al extranjero sobre la falta de liquidez de un país dolarizado.
Económica Principio de Interés Asegurable Desarrollo Económico Teorías General de Seguros Riesgo Estadística Actuarial
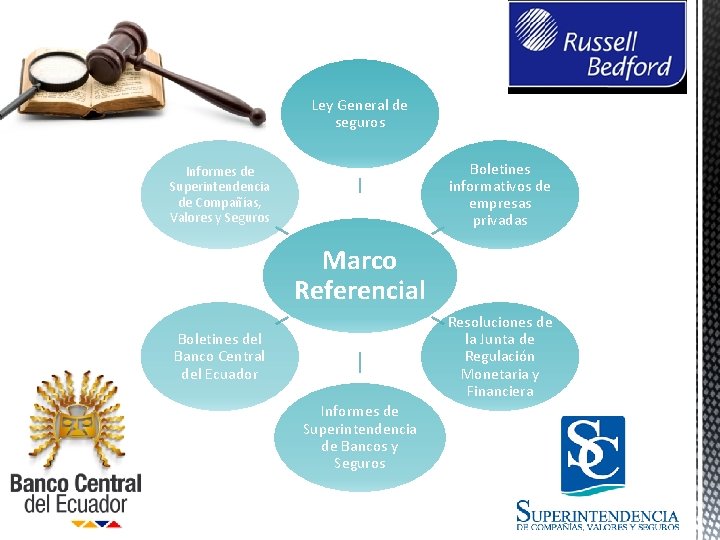
Ley General de seguros Boletines informativos de empresas privadas Informes de Superintendencia de Compañías, Valores y Seguros Marco Referencial Resoluciones de la Junta de Regulación Monetaria y Financiera Boletines del Banco Central del Ecuador Informes de Superintendencia de Bancos y Seguros
Enfoques Tipología Instrumentos de recolección de información Procedimiento de recolección de datos Procedimiento para tratamiento y análisis de información
H 1: El primaje de seguros influye en el desarrollo económico del Ecuador H 2: El pago de primas de reaseguros a empresas extranjeras tiene incidencia en la salida de divisas y desarrollo económico del Ecuador
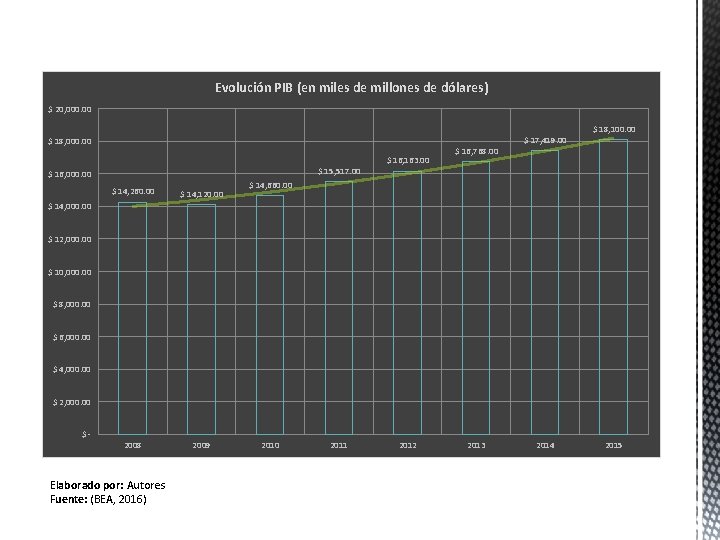
Entre el 2006 al 2014, el nivel de crecimiento promedio del PIB fue de 4, 6%, gracias al precio del petróleo. Crecimiento en todos los sectores que conforman el PIB, en especial en servicios. Estructura del PIB similar a la manejada por los Estados Unidos Sectores mas representativos para el PIB: consumo de hogares, inversión o formación bruta de capital fijo y exportación de materia prima.
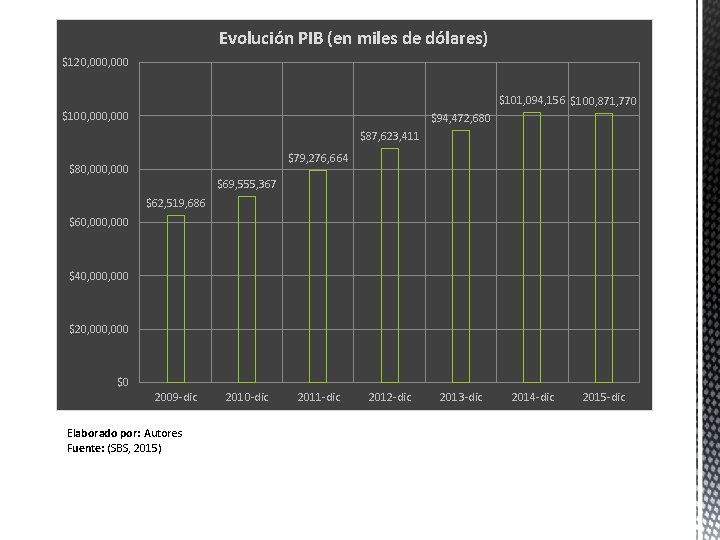
Evolución PIB (en miles de dólares) $120, 000 $101, 094, 156 $100, 871, 770 $100, 000 $94, 472, 680 $87, 623, 411 $79, 276, 664 $80, 000 $69, 555, 367 $62, 519, 686 $60, 000 $40, 000 $20, 000 $0 2009 -dic Elaborado por: Autores Fuente: (SBS, 2015) 2010 -dic 2011 -dic 2012 -dic 2013 -dic 2014 -dic 2015 -dic
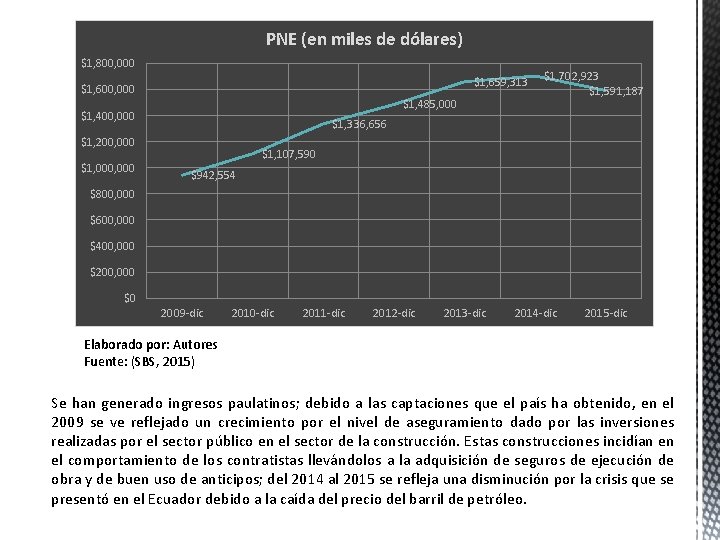
PNE (en miles de dólares) $1, 800, 000 $1, 659, 313 $1, 600, 000 $1, 485, 000 $1, 400, 000 $1, 336, 656 $1, 200, 000 $1, 702, 923 $1, 591, 187 $1, 107, 590 $942, 554 $800, 000 $600, 000 $400, 000 $200, 000 $0 2009 -dic 2010 -dic 2011 -dic 2012 -dic 2013 -dic 2014 -dic 2015 -dic Elaborado por: Autores Fuente: (SBS, 2015) Se han generado ingresos paulatinos; debido a las captaciones que el país ha obtenido, en el 2009 se ve reflejado un crecimiento por el nivel de aseguramiento dado por las inversiones realizadas por el sector público en el sector de la construcción. Estas construcciones incidían en el comportamiento de los contratistas llevándolos a la adquisición de seguros de ejecución de obra y de buen uso de anticipos; del 2014 al 2015 se refleja una disminución por la crisis que se presentó en el Ecuador debido a la caída del precio del barril de petróleo.
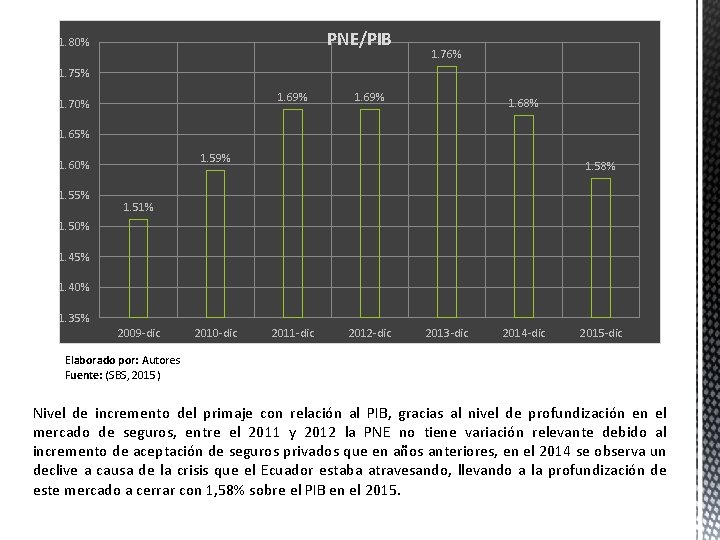
PNE/PIB 1. 80% 1. 76% 1. 75% 1. 69% 1. 70% 1. 69% 1. 68% 1. 65% 1. 59% 1. 60% 1. 55% 1. 58% 1. 51% 1. 50% 1. 45% 1. 40% 1. 35% 2009 -dic 2010 -dic 2011 -dic 2012 -dic 2013 -dic 2014 -dic 2015 -dic Elaborado por: Autores Fuente: (SBS, 2015) Nivel de incremento del primaje con relación al PIB, gracias al nivel de profundización en el mercado de seguros, entre el 2011 y 2012 la PNE no tiene variación relevante debido al incremento de aceptación de seguros privados que en años anteriores, en el 2014 se observa un declive a causa de la crisis que el Ecuador estaba atravesando, llevando a la profundización de este mercado a cerrar con 1, 58% sobre el PIB en el 2015.
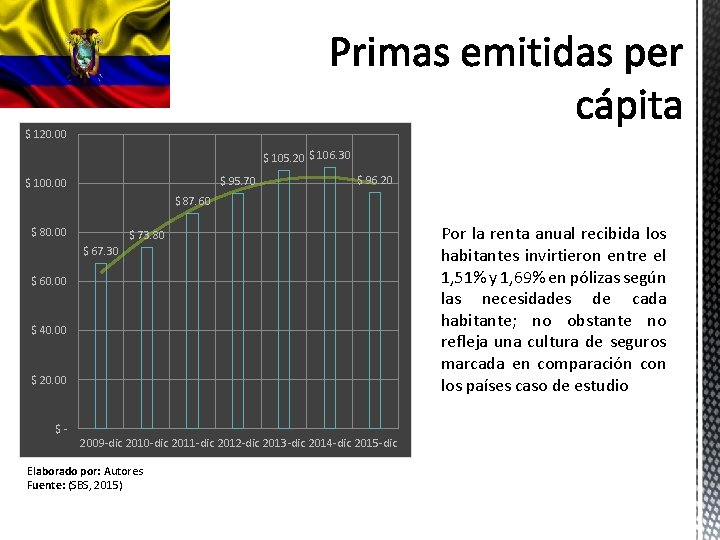
$ 120. 00 $ 105. 20 $ 106. 30 $ 95. 70 $ 100. 00 $ 96. 20 $ 87. 60 $ 80. 00 $ 73. 80 $ 67. 30 $ 60. 00 $ 40. 00 $ 20. 00 $2009 -dic 2010 -dic 2011 -dic 2012 -dic 2013 -dic 2014 -dic 2015 -dic Elaborado por: Autores Fuente: (SBS, 2015) Por la renta anual recibida los habitantes invirtieron entre el 1, 51% y 1, 69% en pólizas según las necesidades de cada habitante; no obstante no refleja una cultura de seguros marcada en comparación con los países caso de estudio
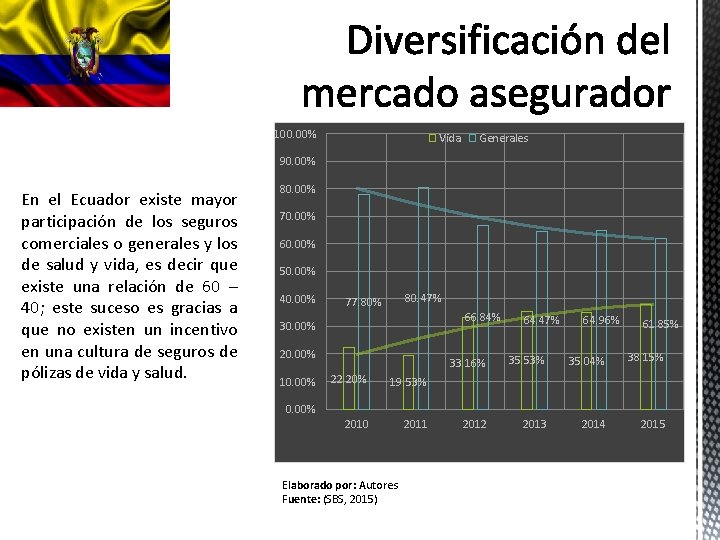
100. 00% Vida Generales 90. 00% En el Ecuador existe mayor participación de los seguros comerciales o generales y los de salud y vida, es decir que existe una relación de 60 – 40; este suceso es gracias a que no existen un incentivo en una cultura de seguros de pólizas de vida y salud. 80. 00% 70. 00% 60. 00% 50. 00% 40. 00% 80. 47% 77. 80% 66. 84% 30. 00% 20. 00% 10. 00% 22. 20% 19. 53% 2010 2011 64. 47% 64. 96% 61. 85% 33. 16% 35. 53% 35. 04% 38. 15% 2012 2013 2014 2015 0. 00% Elaborado por: Autores Fuente: (SBS, 2015)
Consumo destacado del sector privado ascendiendo al 69, 1% de producción interna bruta. Inversión y consumo privado asciende a 16, 2% e inversión y consumo público asciende a 18, 3%. Exportaciones en decrecimiento (13, 2%) y mayor nivel de importación (16, 8%). Sectores económicos similares a los del Ecuador.
Evolución PIB (en miles de millones de dólares) $ 20, 000. 00 $ 18, 100. 00 $ 18, 000. 00 $ 15, 517. 00 $ 16, 000. 00 $ 14, 260. 00 $ 14, 120. 00 2008 2009 $ 16, 163. 00 $ 16, 768. 00 $ 17, 419. 00 $ 14, 660. 00 $ 14, 000. 00 $ 12, 000. 00 $ 10, 000. 00 $ 8, 000. 00 $ 6, 000. 00 $ 4, 000. 00 $ 2, 000. 00 $- Elaborado por: Autores Fuente: (BEA, 2016) 2010 2011 2012 2013 2014 2015
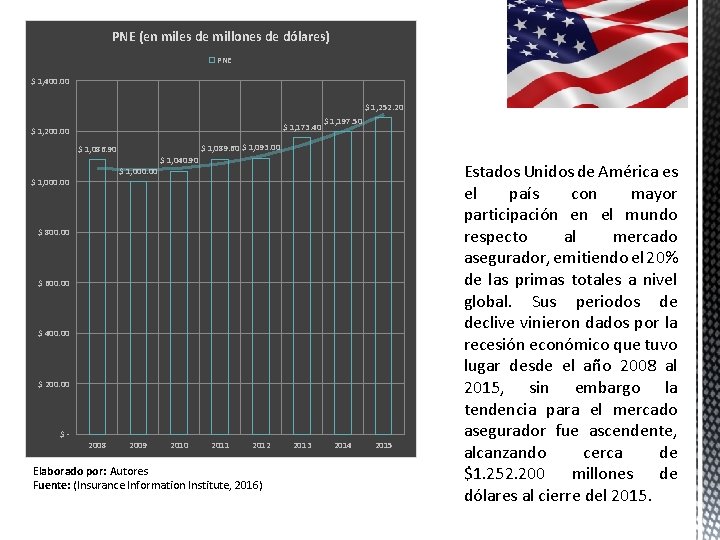
PNE (en miles de millones de dólares) PNE $ 1, 400. 00 $ 1, 252. 20 $ 1, 173. 40 $ 1, 200. 00 $ 1, 089. 60 $ 1, 093. 00 $ 1, 086. 90 $ 1, 000. 00 $ 1, 197. 50 $ 1, 040. 90 $ 800. 00 $ 600. 00 $ 400. 00 $ 200. 00 $- 2008 2009 2010 2011 2012 Elaborado por: Autores Fuente: (Insurance Information Institute, 2016) 2013 2014 2015 Estados Unidos de América es el país con mayor participación en el mundo respecto al mercado asegurador, emitiendo el 20% de las primas totales a nivel global. Sus periodos de declive vinieron dados por la recesión económico que tuvo lugar desde el año 2008 al 2015, sin embargo la tendencia para el mercado asegurador fue ascendente, alcanzando cerca de $1. 252. 200 millones de dólares al cierre del 2015.
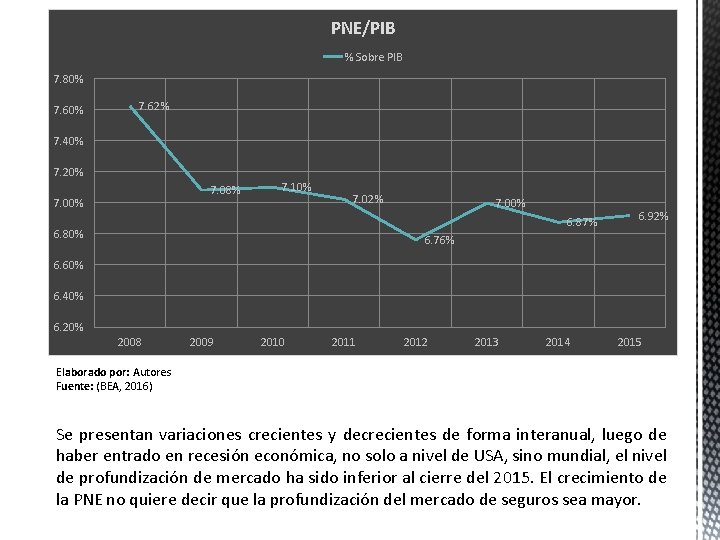
PNE/PIB % Sobre PIB 7. 80% 7. 62% 7. 40% 7. 20% 7. 08% 7. 00% 7. 10% 7. 02% 7. 00% 6. 87% 6. 80% 6. 92% 6. 76% 6. 60% 6. 40% 6. 20% 2008 2009 2010 2011 2012 2013 2014 2015 Elaborado por: Autores Fuente: (BEA, 2016) Se presentan variaciones crecientes y decrecientes de forma interanual, luego de haber entrado en recesión económica, no solo a nivel de USA, sino mundial, el nivel de profundización de mercado ha sido inferior al cierre del 2015. El crecimiento de la PNE no quiere decir que la profundización del mercado de seguros sea mayor.
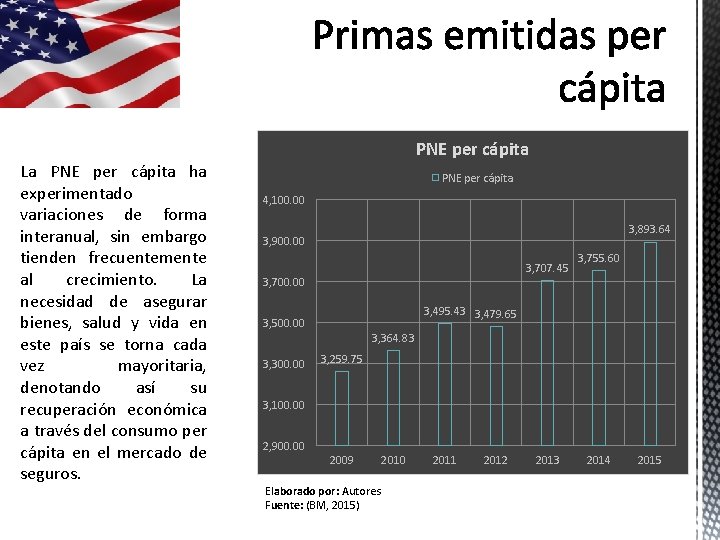
La PNE per cápita ha experimentado variaciones de forma interanual, sin embargo tienden frecuentemente al crecimiento. La necesidad de asegurar bienes, salud y vida en este país se torna cada vez mayoritaria, denotando así su recuperación económica a través del consumo per cápita en el mercado de seguros. PNE per cápita 4, 100. 00 3, 893. 64 3, 900. 00 3, 707. 45 3, 700. 00 3, 755. 60 3, 495. 43 3, 479. 65 3, 500. 00 3, 364. 83 3, 300. 00 3, 259. 75 3, 100. 00 2, 900. 00 2009 Elaborado por: Autores Fuente: (BM, 2015) 2010 2011 2012 2013 2014 2015
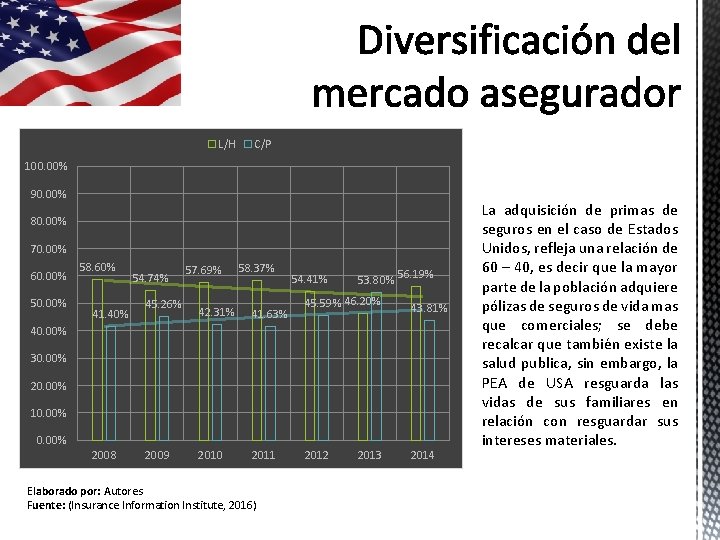
L/H C/P 100. 00% 90. 00% 80. 00% 70. 00% 60. 00% 58. 60% 41. 40% 54. 74% 45. 26% 57. 69% 58. 37% 42. 31% 41. 63% 2010 2011 54. 41% 53. 80% 56. 19% 45. 59% 46. 20% 43. 81% 2012 2014 40. 00% 30. 00% 20. 00% 10. 00% 2008 2009 Elaborado por: Autores Fuente: (Insurance Information Institute, 2016) 2013 La adquisición de primas de seguros en el caso de Estados Unidos, refleja una relación de 60 – 40, es decir que la mayor parte de la población adquiere pólizas de seguros de vida mas que comerciales; se debe recalcar que también existe la salud publica, sin embargo, la PEA de USA resguarda las vidas de sus familiares en relación con resguardar sus intereses materiales.
El PIB de UK asciende a los 2, 9 billones de dólares. Los sectores que conforman el PIB de UK son: agricultura; industria y construcción; manufactura y minería; servicios. La industria aporta al PIB con el 21%, con el desarrollo tecnológico y la investigación fomentando a la economía. El sector con mas aporte económico al PIB es el sector servicios, con un porcentaje de 78, 40%.
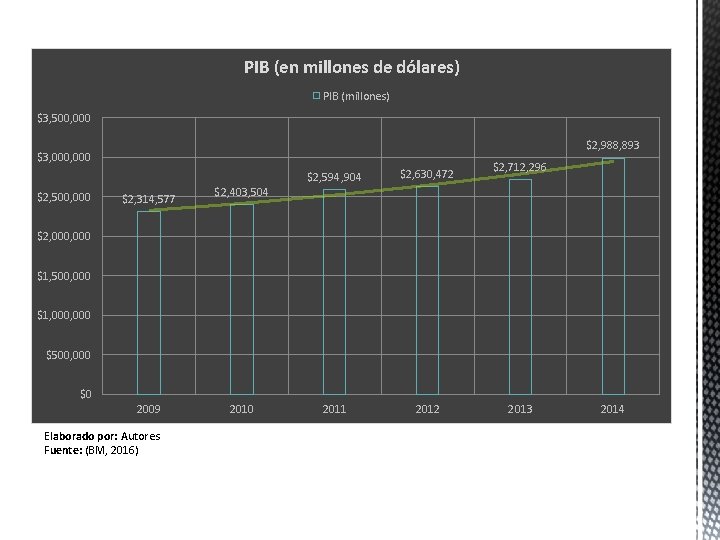
PIB (en millones de dólares) PIB (millones) $3, 500, 000 $2, 988, 893 $3, 000 $2, 500, 000 $2, 314, 577 $2, 594, 904 $2, 630, 472 2011 2012 $2, 712, 296 $2, 403, 504 $2, 000 $1, 500, 000 $1, 000 $500, 000 $0 2009 Elaborado por: Autores Fuente: (BM, 2016) 2010 2013 2014
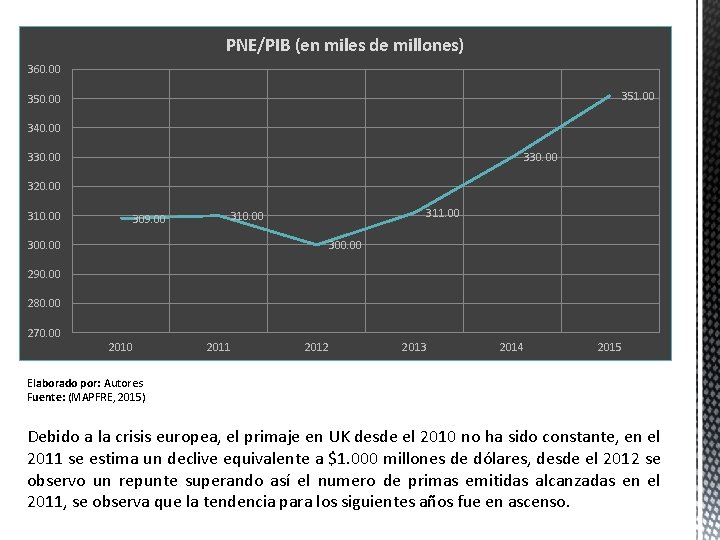
PNE/PIB (en miles de millones) 360. 00 351. 00 350. 00 340. 00 330. 00 320. 00 310. 00 309. 00 311. 00 310. 00 300. 00 290. 00 280. 00 270. 00 2011 2012 2013 2014 2015 Elaborado por: Autores Fuente: (MAPFRE, 2015) Debido a la crisis europea, el primaje en UK desde el 2010 no ha sido constante, en el 2011 se estima un declive equivalente a $1. 000 millones de dólares, desde el 2012 se observo un repunte superando así el numero de primas emitidas alcanzadas en el 2011, se observa que la tendencia para los siguientes años fue en ascenso.
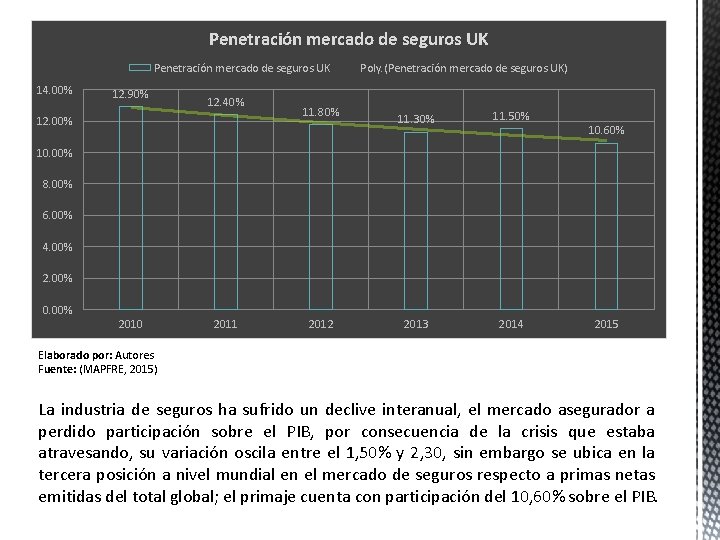
Penetración mercado de seguros UK 14. 00% 12. 90% 12. 40% 12. 00% 11. 80% Poly. (Penetración mercado de seguros UK) 11. 30% 11. 50% 2013 2014 10. 60% 10. 00% 8. 00% 6. 00% 4. 00% 2. 00% 0. 00% 2010 2011 2012 2015 Elaborado por: Autores Fuente: (MAPFRE, 2015) La industria de seguros ha sufrido un declive interanual, el mercado asegurador a perdido participación sobre el PIB, por consecuencia de la crisis que estaba atravesando, su variación oscila entre el 1, 50% y 2, 30, sin embargo se ubica en la tercera posición a nivel mundial en el mercado de seguros respecto a primas netas emitidas del total global; el primaje cuenta con participación del 10, 60% sobre el PIB.
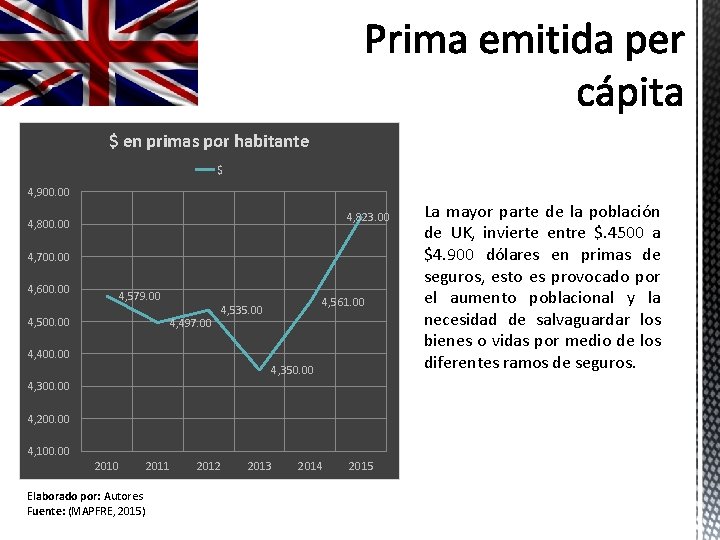
$ en primas por habitante $ 4, 900. 00 4, 823. 00 4, 800. 00 4, 700. 00 4, 600. 00 4, 579. 00 4, 500. 00 4, 497. 00 4, 561. 00 4, 535. 00 4, 400. 00 4, 350. 00 4, 300. 00 4, 200. 00 4, 100. 00 2011 Elaborado por: Autores Fuente: (MAPFRE, 2015) 2012 2013 2014 2015 La mayor parte de la población de UK, invierte entre $. 4500 a $4. 900 dólares en primas de seguros, esto es provocado por el aumento poblacional y la necesidad de salvaguardar los bienes o vidas por medio de los diferentes ramos de seguros.
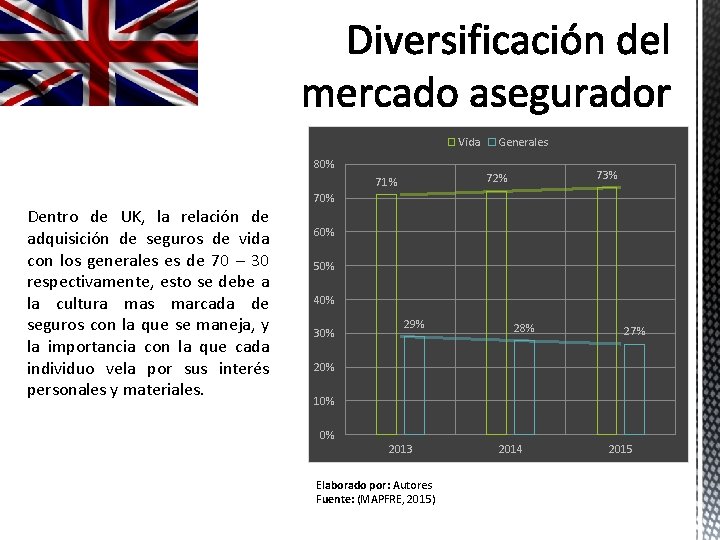
Vida 80% 73% 72% 71% Dentro de UK, la relación de adquisición de seguros de vida con los generales es de 70 – 30 respectivamente, esto se debe a la cultura mas marcada de seguros con la que se maneja, y la importancia con la que cada individuo vela por sus interés personales y materiales. Generales 70% 60% 50% 40% 30% 29% 28% 27% 20% 10% 0% 2013 Elaborado por: Autores Fuente: (MAPFRE, 2015) 2014 2015
Renta per cápita mas elevada de América Latina. Los sectores que mas aportan al PIB son: agropecuario; pesca; minería; manufacturas; electricidad; construcción; comercio; transporte; comunicación y servicios empresariales. Incremento en servicios personales por dinamismo de salud, privados y públicos. Los demás sectores que conforman el PIB a partir del 2011 han tenido decremento por las diferentes medidas gubernamentales y nuevas tendencias de países en vías de desarrollo.
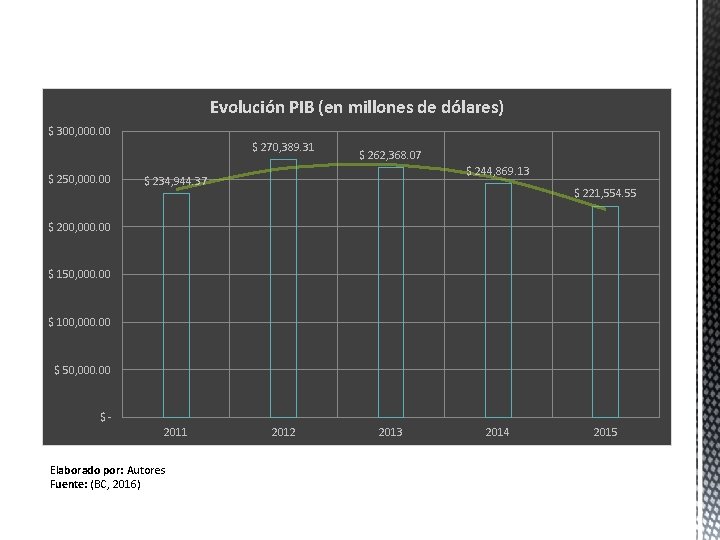
Evolución PIB (en millones de dólares) $ 300, 000. 00 $ 270, 389. 31 $ 250, 000. 00 $ 262, 368. 07 $ 244, 869. 13 $ 234, 944. 37 $ 221, 554. 55 $ 200, 000. 00 $ 150, 000. 00 $ 100, 000. 00 $ 50, 000. 00 $2011 Elaborado por: Autores Fuente: (BC, 2016) 2012 2013 2014 2015
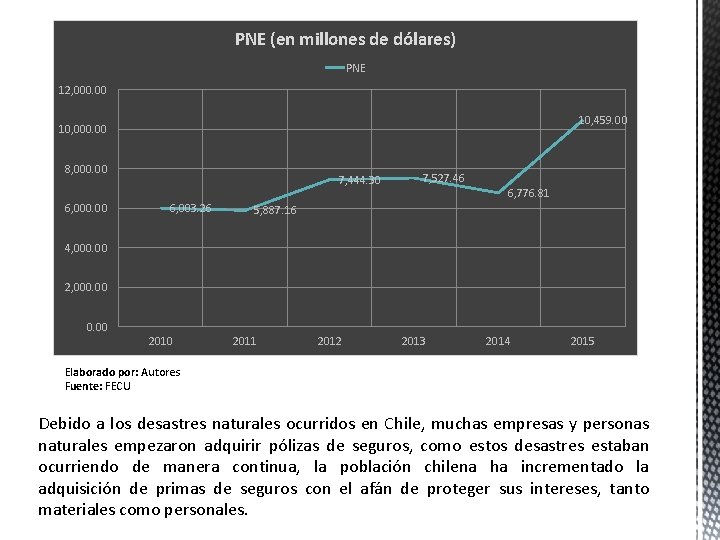
PNE (en millones de dólares) PNE 12, 000. 00 10, 459. 00 10, 000. 00 8, 000. 00 6, 000. 00 7, 444. 30 6, 003. 26 7, 527. 46 6, 776. 81 5, 887. 16 4, 000. 00 2, 000. 00 2010 2011 2012 2013 2014 2015 Elaborado por: Autores Fuente: FECU Debido a los desastres naturales ocurridos en Chile, muchas empresas y personas naturales empezaron adquirir pólizas de seguros, como estos desastres estaban ocurriendo de manera continua, la población chilena ha incrementado la adquisición de primas de seguros con el afán de proteger sus intereses, tanto materiales como personales.
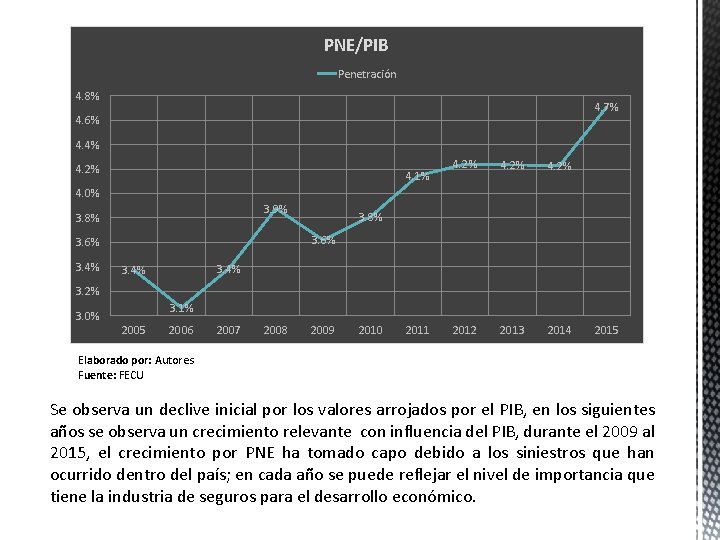
PNE/PIB Penetración 4. 8% 4. 7% 4. 6% 4. 4% 4. 2% 4. 1% 4. 2% 2012 2013 2014 4. 0% 3. 9% 3. 8% 3. 6% 3. 4% 3. 8% 3. 4% 3. 2% 3. 1% 3. 0% 2005 2006 2007 2008 2009 2010 2011 2015 Elaborado por: Autores Fuente: FECU Se observa un declive inicial por los valores arrojados por el PIB, en los siguientes años se observa un crecimiento relevante con influencia del PIB, durante el 2009 al 2015, el crecimiento por PNE ha tomado capo debido a los siniestros que han ocurrido dentro del país; en cada año se puede reflejar el nivel de importancia que tiene la industria de seguros para el desarrollo económico.
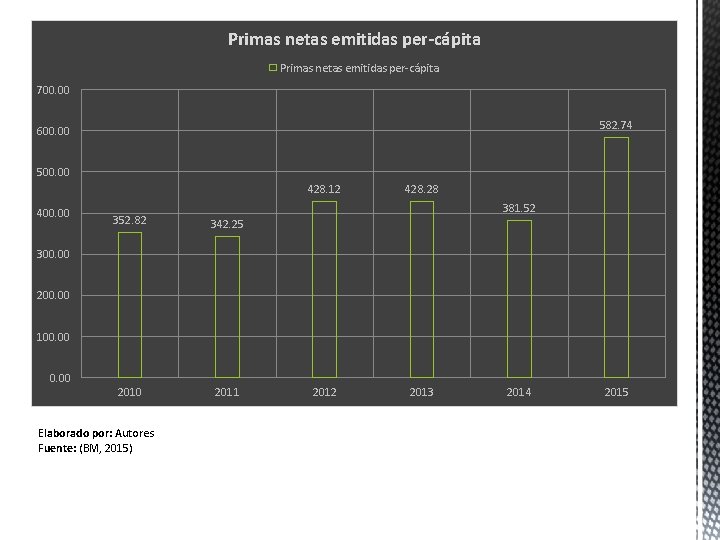
Primas netas emitidas per-cápita 700. 00 582. 74 600. 00 500. 00 428. 12 400. 00 428. 28 381. 52 352. 82 342. 25 2010 2011 300. 00 200. 00 100. 00 Elaborado por: Autores Fuente: (BM, 2015) 2012 2013 2014 2015
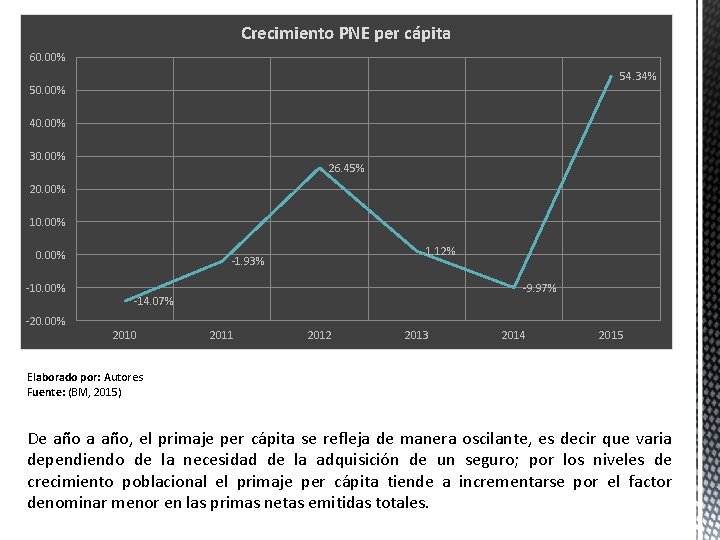
Crecimiento PNE per cápita 60. 00% 54. 34% 50. 00% 40. 00% 30. 00% 26. 45% 20. 00% 10. 00% -10. 00% 1. 12% -1. 93% -9. 97% -14. 07% -20. 00% 2010 2011 2012 2013 2014 2015 Elaborado por: Autores Fuente: (BM, 2015) De año a año, el primaje per cápita se refleja de manera oscilante, es decir que varia dependiendo de la necesidad de la adquisición de un seguro; por los niveles de crecimiento poblacional el primaje per cápita tiende a incrementarse por el factor denominar menor en las primas netas emitidas totales.
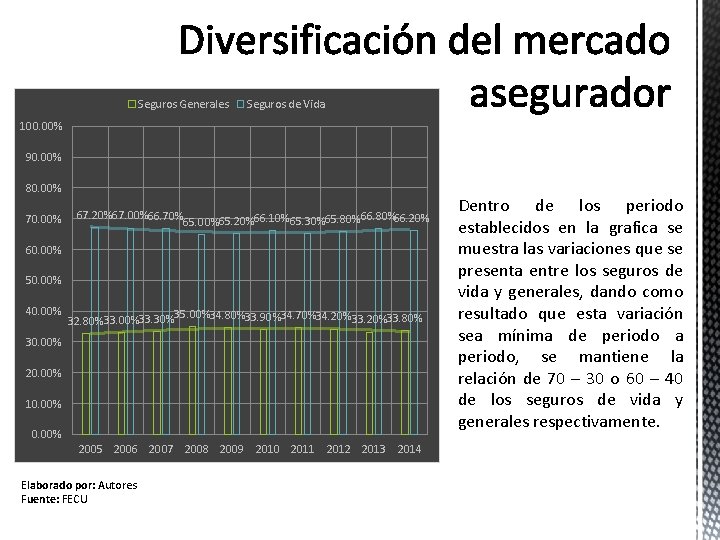
Seguros Generales Seguros de Vida 100. 00% 90. 00% 80. 00% 70. 00% 67. 20%67. 00%66. 70% 65. 00%65. 20%66. 10%65. 30%65. 80%66. 20% 60. 00% 50. 00% 40. 00% 35. 00%34. 80%33. 90%34. 70%34. 20%33. 80% 32. 80%33. 00%33. 30% 30. 00% 20. 00% 10. 00% 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014 Elaborado por: Autores Fuente: FECU Dentro de los periodo establecidos en la grafica se muestra las variaciones que se presenta entre los seguros de vida y generales, dando como resultado que esta variación sea mínima de periodo a periodo, se mantiene la relación de 70 – 30 o 60 – 40 de los seguros de vida y generales respectivamente.
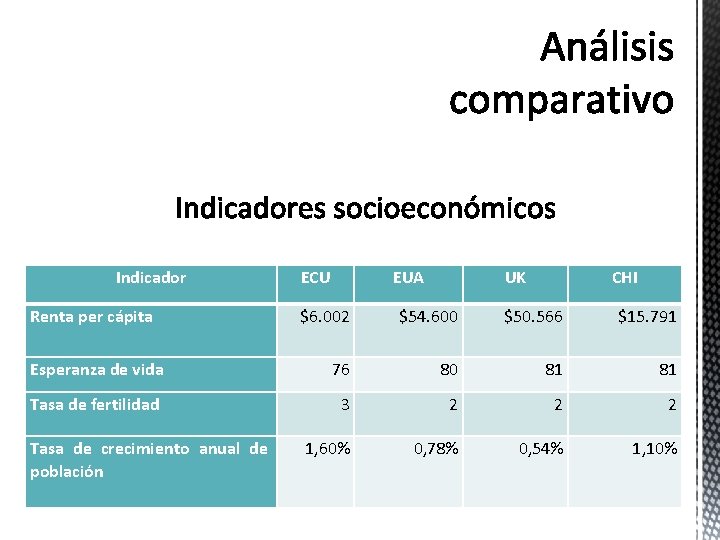
Indicador Renta per cápita ECU EUA UK CHI $6. 002 $54. 600 $50. 566 $15. 791 Esperanza de vida 76 80 81 81 Tasa de fertilidad 3 2 2 2 1, 60% 0, 78% 0, 54% 1, 10% Tasa de crecimiento anual de población
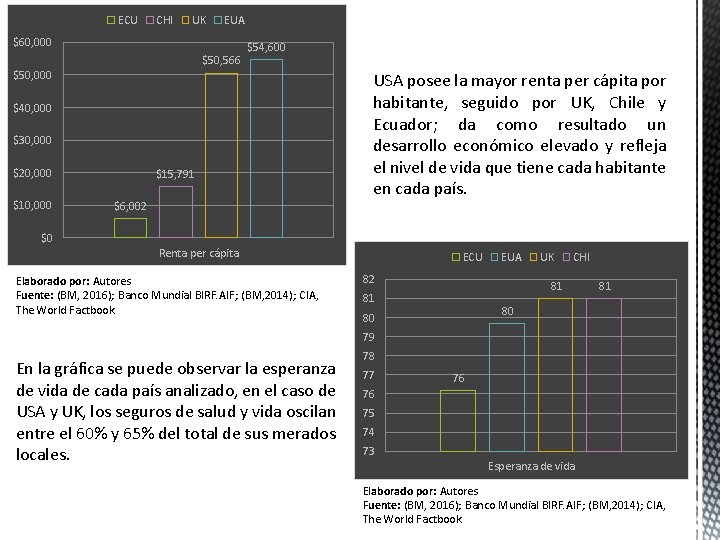
ECU CHI UK EUA $60, 000 $50, 566 $50, 000 $54, 600 $40, 000 $30, 000 $20, 000 $15, 791 $6, 002 USA posee la mayor renta per cápita por habitante, seguido por UK, Chile y Ecuador; da como resultado un desarrollo económico elevado y refleja el nivel de vida que tiene cada habitante en cada país. $0 Renta per cápita Elaborado por: Autores Fuente: (BM, 2016); Banco Mundial BIRF. AIF; (BM, 2014); CIA, The World Factbook ECU EUA 82 UK CHI 81 81 81 80 80 79 En la gráfica se puede observar la esperanza de vida de cada país analizado, en el caso de USA y UK, los seguros de salud y vida oscilan entre el 60% y 65% del total de sus merados locales. 78 77 76 76 75 74 73 Esperanza de vida Elaborado por: Autores Fuente: (BM, 2016); Banco Mundial BIRF. AIF; (BM, 2014); CIA, The World Factbook
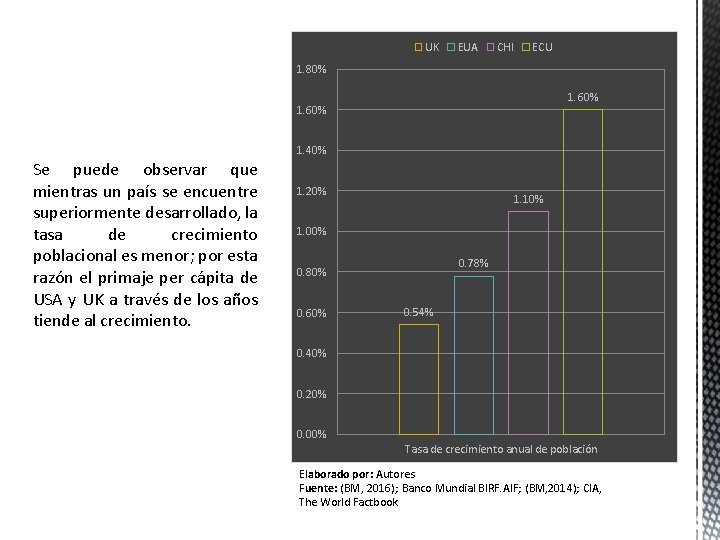
UK EUA CHI ECU 1. 80% 1. 60% 1. 40% Se puede observar que mientras un país se encuentre superiormente desarrollado, la tasa de crecimiento poblacional es menor; por esta razón el primaje per cápita de USA y UK a través de los años tiende al crecimiento. 1. 20% 1. 10% 1. 00% 0. 78% 0. 80% 0. 60% 0. 54% 0. 40% 0. 20% 0. 00% Tasa de crecimiento anual de población Elaborado por: Autores Fuente: (BM, 2016); Banco Mundial BIRF. AIF; (BM, 2014); CIA, The World Factbook
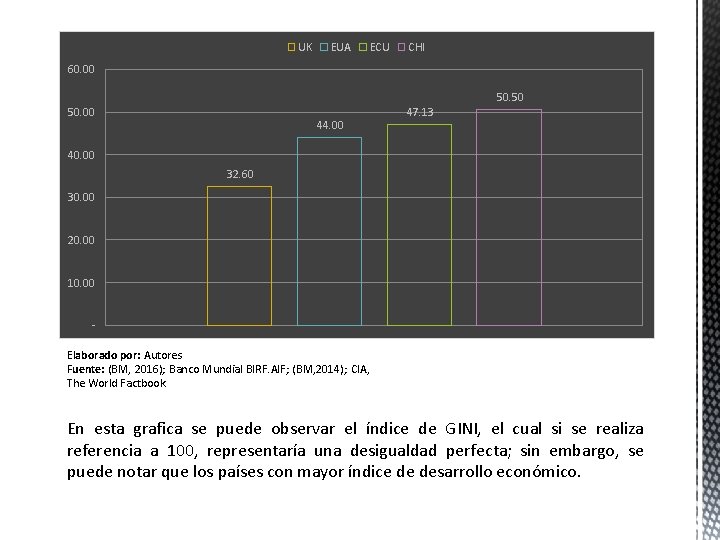
UK EUA ECU CHI 60. 00 50. 00 44. 00 47. 13 50. 50 40. 00 32. 60 30. 00 20. 00 10. 00 - Elaborado por: Autores Fuente: (BM, 2016); Banco Mundial BIRF. AIF; (BM, 2014); CIA, The World Factbook En esta grafica se puede observar el índice de GINI, el cual si se realiza referencia a 100, representaría una desigualdad perfecta; sin embargo, se puede notar que los países con mayor índice de desarrollo económico.
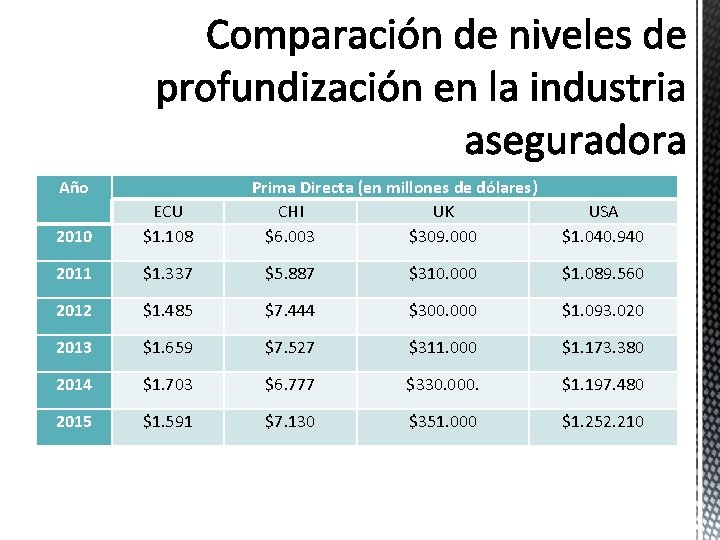
Año Prima Directa (en millones de dólares) CHI UK $6. 003 $309. 000 2010 ECU $1. 108 USA $1. 040. 940 2011 $1. 337 $5. 887 $310. 000 $1. 089. 560 2012 $1. 485 $7. 444 $300. 000 $1. 093. 020 2013 $1. 659 $7. 527 $311. 000 $1. 173. 380 2014 $1. 703 $6. 777 $330. 000. $1. 197. 480 2015 $1. 591 $7. 130 $351. 000 $1. 252. 210
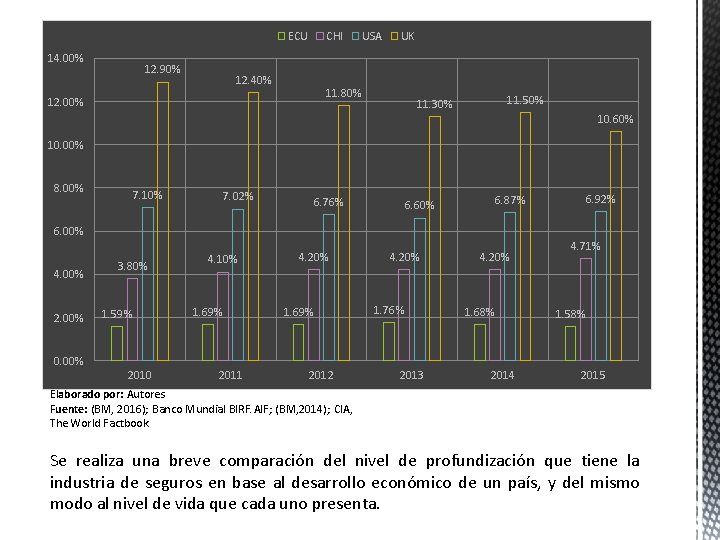
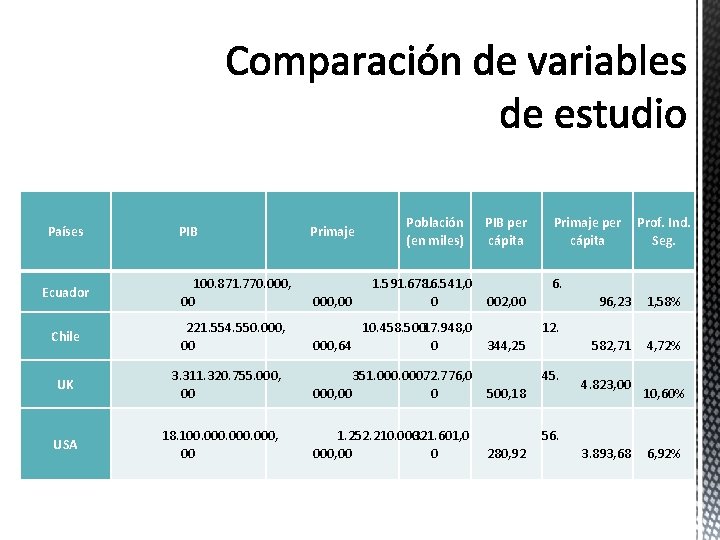
ECU 14. 00% 12. 90% CHI 12. 40% USA UK 11. 80% 12. 00% 11. 50% 11. 30% 10. 60% 10. 00% 8. 00% 7. 10% 7. 02% 6. 76% 6. 92% 6. 87% 6. 60% 6. 00% 4. 00% 2. 00% 3. 80% 1. 59% 4. 10% 1. 69% 4. 20% 1. 76% 4. 20% 1. 68% 4. 71% 1. 58% 0. 00% 2010 2011 2012 2013 2014 2015 Elaborado por: Autores Fuente: (BM, 2016); Banco Mundial BIRF. AIF; (BM, 2014); CIA, The World Factbook Se realiza una breve comparación del nivel de profundización que tiene la industria de seguros en base al desarrollo económico de un país, y del mismo modo al nivel de vida que cada uno presenta.
Países PIB Primaje Población (en miles) Ecuador 100. 871. 770. 000, 00 1. 591. 678. 16. 541, 0 0 000, 00 Chile 221. 554. 550. 000, 00 10. 458. 500. 17. 948, 0 000, 64 0 UK 3. 311. 320. 755. 000, 00 351. 000. 72. 776, 0 000, 00 0 USA 18. 100. 000, 00 1. 252. 210. 000. 321. 601, 0 000, 00 0 PIB per cápita Primaje per Prof. Ind. cápita Seg. 6. 002, 00 96, 23 1, 58% 582, 71 4, 72% 12. 344, 25 45. 500, 18 4. 823, 00 10, 60% 56. 280, 92 3. 893, 68 6, 92%
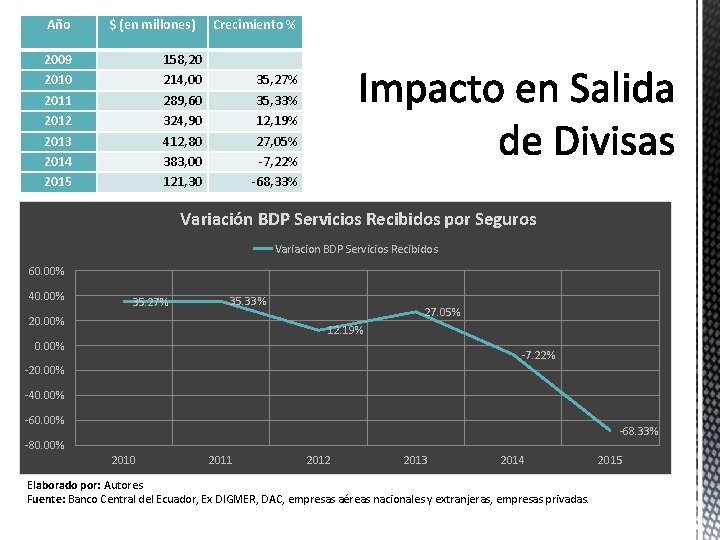
Año $ (en millones) 2009 2010 2011 2012 2013 2014 2015 Crecimiento % 158, 20 214, 00 289, 60 324, 90 412, 80 383, 00 121, 30 35, 27% 35, 33% 12, 19% 27, 05% -7, 22% -68, 33% Variación BDP Servicios Recibidos por Seguros Variacion BDP Servicios Recibidos 60. 00% 40. 00% 35. 27% 35. 33% 20. 00% 27. 05% 12. 19% 0. 00% -7. 22% -20. 00% -40. 00% -68. 33% -80. 00% 2010 2011 2012 2013 2014 Elaborado por: Autores Fuente: Banco Central del Ecuador, Ex DIGMER, DAC, empresas aéreas nacionales y extranjeras, empresas privadas. 2015
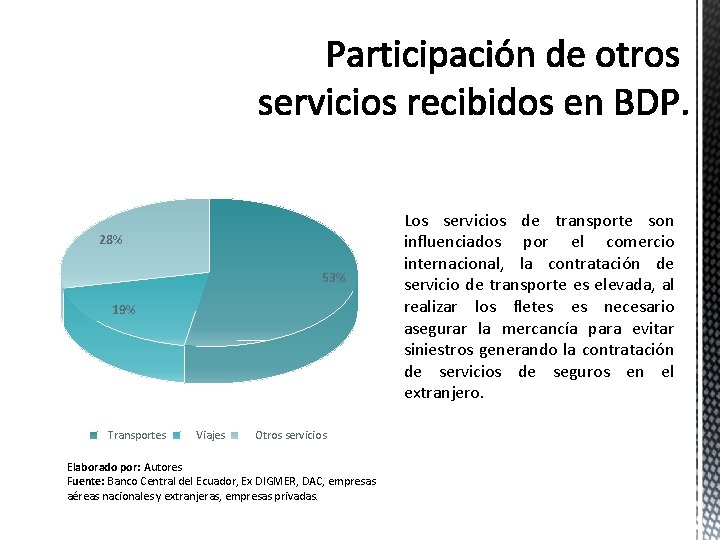
28% 53% 19% Transportes Viajes Otros servicios Elaborado por: Autores Fuente: Banco Central del Ecuador, Ex DIGMER, DAC, empresas aéreas nacionales y extranjeras, empresas privadas. Los servicios de transporte son influenciados por el comercio internacional, la contratación de servicio de transporte es elevada, al realizar los fletes es necesario asegurar la mercancía para evitar siniestros generando la contratación de servicios de seguros en el extranjero.
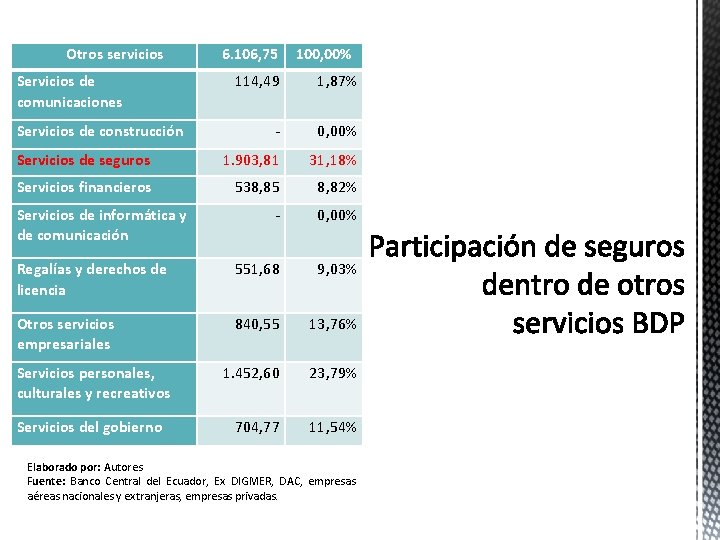
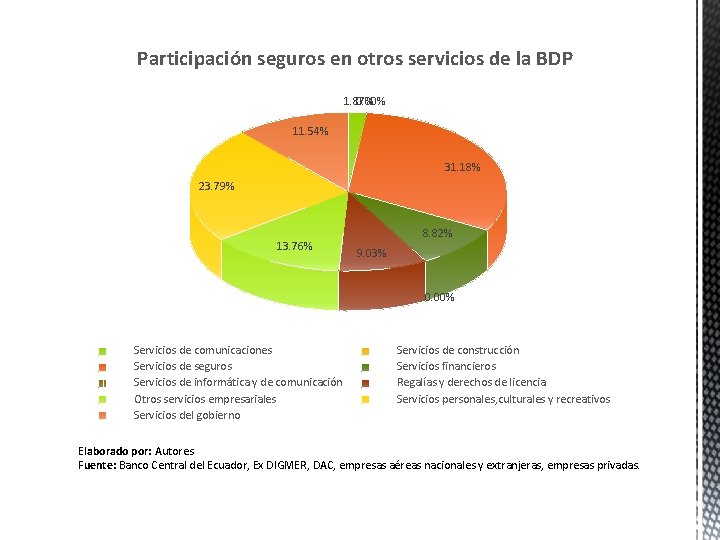
Otros servicios Servicios de comunicaciones 6. 106, 75 100, 00% 114, 49 1, 87% - 0, 00% Servicios de seguros 1. 903, 81 31, 18% Servicios financieros 538, 85 8, 82% - 0, 00% Regalías y derechos de licencia 551, 68 9, 03% Otros servicios empresariales 840, 55 13, 76% 1. 452, 60 23, 79% 704, 77 11, 54% Servicios de construcción Servicios de informática y de comunicación Servicios personales, culturales y recreativos Servicios del gobierno Elaborado por: Autores Fuente: Banco Central del Ecuador, Ex DIGMER, DAC, empresas aéreas nacionales y extranjeras, empresas privadas.
Participación seguros en otros servicios de la BDP 1. 87% 0. 00% 11. 54% 31. 18% 23. 79% 13. 76% 8. 82% 9. 03% 0. 00% Servicios de comunicaciones Servicios de seguros Servicios de informática y de comunicación Otros servicios empresariales Servicios del gobierno Servicios de construcción Servicios financieros Regalías y derechos de licencia Servicios personales, culturales y recreativos Elaborado por: Autores Fuente: Banco Central del Ecuador, Ex DIGMER, DAC, empresas aéreas nacionales y extranjeras, empresas privadas.
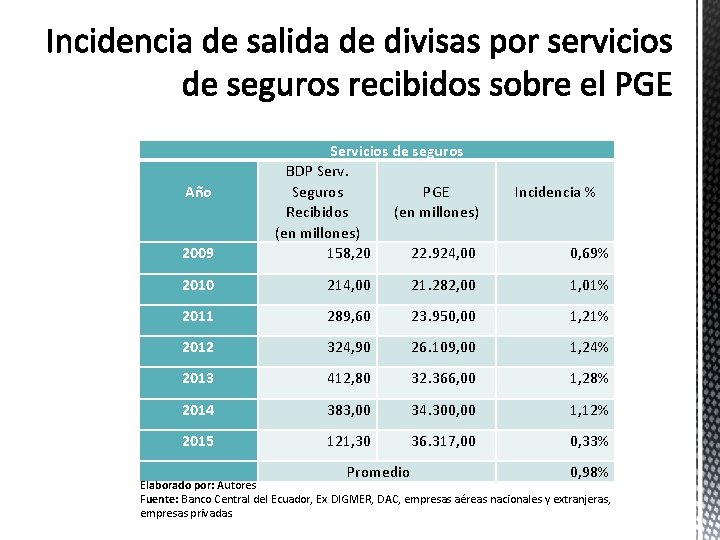
Año 2009 Servicios de seguros BDP Serv. Seguros PGE Recibidos (en millones) 158, 20 22. 924, 00 Incidencia % 0, 69% 2010 214, 00 21. 282, 00 1, 01% 2011 289, 60 23. 950, 00 1, 21% 2012 324, 90 26. 109, 00 1, 24% 2013 412, 80 32. 366, 00 1, 28% 2014 383, 00 34. 300, 00 1, 12% 2015 121, 30 36. 317, 00 0, 33% Promedio 0, 98% Elaborado por: Autores Fuente: Banco Central del Ecuador, Ex DIGMER, DAC, empresas aéreas nacionales y extranjeras, empresas privadas.
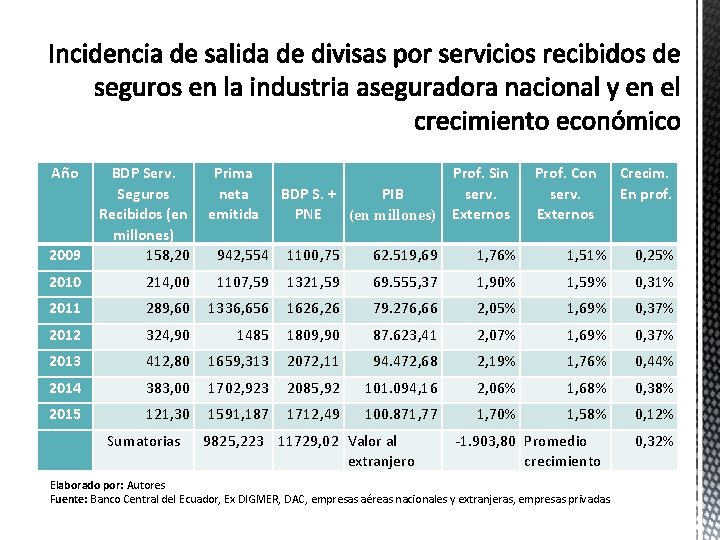
Año 2009 BDP Serv. Seguros Recibidos (en millones) 158, 20 2010 Prima neta emitida Prof. Sin BDP S. + PIB serv. PNE (en millones) Externos Prof. Con serv. Externos Crecim. En prof. 942, 554 1100, 75 62. 519, 69 1, 76% 1, 51% 0, 25% 214, 00 1107, 59 1321, 59 69. 555, 37 1, 90% 1, 59% 0, 31% 2011 289, 60 1336, 656 1626, 26 79. 276, 66 2, 05% 1, 69% 0, 37% 2012 324, 90 1485 1809, 90 87. 623, 41 2, 07% 1, 69% 0, 37% 2013 412, 80 1659, 313 2072, 11 94. 472, 68 2, 19% 1, 76% 0, 44% 2014 383, 00 1702, 923 2085, 92 101. 094, 16 2, 06% 1, 68% 0, 38% 2015 121, 30 1591, 187 1712, 49 100. 871, 77 1, 70% 1, 58% 0, 12% Sumatorias 9825, 223 11729, 02 Valor al extranjero -1. 903, 80 Promedio crecimiento Elaborado por: Autores Fuente: Banco Central del Ecuador, Ex DIGMER, DAC, empresas aéreas nacionales y extranjeras, empresas privadas. 0, 32%
1, 800, 000. 00 1, 600, 000. 00 1, 400, 000. 00 1, 200, 000. 00 1, 000, 000. 00 800, 000. 00 600, 000. 00 400, 000. 00 200, 000. 00 - 2010 2011 2012 2013 2014 2015 Prima Neta Emitida 1, 107, 590, 000. 00 1, 336, 656, 000. 00 1, 485, 000. 00 1, 659, 313, 000. 00 1, 702, 923, 000. 00 1, 591, 187, 000. 00 Prima Neta Retenida 345, 180, 115. 66 408, 289, 433. 901, 208, 000, 339. 33 1, 521, 182, 367. 92 1, 546, 132, 174. 15 1, 190, 664, 962. 70 Prima Neta Emitida Elaborado por: Autores Fuente: (SCVS, 2016) Prima Neta Retenida
Conclusiones El primaje tiene incidencia en los indicadores económicos y sociales de los países, esto se debe a elevados niveles de primas netas emitidas que demuestran el alto grado de profundización de la industria aseguradora en mercado. El crecimiento poblacional no tiene relación directamente proporcional con el aumento de primaje de un país, la industria de seguros no logra profundizarse según el número de habitantes que existen en determinado territorio, sino por la cultura financiera respecto a seguros y la experiencia del mercado. La profundización de la industria de seguros, es el reflejo del primaje interno en relación al producto interno bruto, por tanto si un país cuenta con altos niveles de primaje o una marcada profundización en la industria de seguros, se demuestra que el crecimiento y desarrollo económico es mayor al de países con una cultura de seguros menos desarrollada. .
Conclusiones Los seguros generales en el Ecuador tienen mayor participación en el mercado. Los activos de las empresas aseguradoras del Ecuador muestran altos niveles, reflejando de esta manera solvencia y capacidad para responder ante posibles siniestros, sin embargo se debe considerar que muchas de ellas han tenido aumentos de capital y activos debido a la absorción de otras compañías aseguradoras, que por las diferentes regulaciones, no podían seguir operando en el mercado local Cuando un sector económico tiene crecimiento, la adquisición de seguros se torna de suma importancia, por tanto la cantidad de primas netas emitidas aumenta, y a su vez tiene mayor incidencia en el PIB, con esto se demuestra que los niveles de primaje pueden ser considerados como un indicador de crecimiento y desarrollo económico de los países.
Recomendaciones Es recomendable realizar estudios relacionados a la factibilidad, para determinar instrumentos legales que permitan salvaguardar la producción nacional de seguros, y que de esta manera se minimice la salida de divisas por pago de servicios de seguros al extranjero, y la liquidez nacional no se vea incidida. Investigar posibles casos referentes a fronting en la industria de seguros en el Ecuador, porque a través de estos también puede existir salida de divisas de forma ilegítima, y a su vez causar decrecimiento de la producción nacional bruta, por tanto detener el crecimiento y desarrollo económico. Profundizar la cultura de seguros, a través de la comunicación de los beneficios que estos productos tienen en caso de ocurrir siniestros, y los periodos de recuperación económica que pueden tener en caso de sufrir un siniestro de mayor escala.
Recomendaciones Se recomienda realizar convenios de cooperación interinstitucionales, entre la Asociación de Aseguradores del Ecuador y los entes públicos, en referencia a la profundización de la cultura de seguros dentro del país, para lograr que la transferencia de riesgos se realice hacia las aseguradoras y reaseguradoras nacionales y así alivianar la carga del Estado en caso de siniestros que puedan suscitarse. Existen formas de impulsar el crecimiento y desarrollo económico, una de ellas es incentivar a los diferentes sectores de la industria, en este caso de estudio es recomendable motivar, a través de marcos legales y facilidades de adquisición de pólizas de seguros, en la industria aseguradora nacional, y de esta forma contribuir al cambio de la matriz productiva además de lograr que los seguros tenga mayor incidencia en el crecimiento y desarrollo económico del país.