Secretaria de Estado de Planejamento Oramento e Gesto
- Slides: 61
Secretaria de Estado de Planejamento, Orçamento e Gestão PLOA 2018 REUNIÃO TÉCNICA COM OS SETORIAIS DAS ADMINISTRAÇÕES DIRETA E INDIRETA DO DISTRITO FEDERAL 1
Objetivo da Reunião Técnica Ø Prestar orientações aos agentes de Planejamento e Orçamento do DF. sobre o desenvolvimento do processo de elaboração do PLOA/2018, no período de 12/06/2017 a 15/09/2018. Ø Orientar sobre os aspectos técnicos, constitucionais e legais utilizados na elaboração do Orçamento. Ø Apresentar o panorama econômico, em termos de receita e despesa, que se refletiu no PLDO 2018. Ø Alertar para a execução orçamentária e outros procedimentos em ano de pleito eleitoral (último ano de Governo). 2
RESTRIÇÕES EM ANO ELEITORAL (Lei nº 9. 504/2007 e Decisão TCDF nº 2520/2007) - Aumento de Despesas com Pessoal, a partir de 07/07/2018. - Contrair obrigações de despesa, que não possam ser cumpridas integralmente dentro dele, ou que tenham parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa, a partir de 01/05/2018. - Realizar operação de crédito, a partir de 03/09/2018, salvo autorização do Senado Federal ou Ministério da Fazenda. - Realizar no 1º semestre de 2018 despesas com publicidade e propaganda dos órgãos públicos ou das respectivas entidades da administração indireta que excedam a média dos gastos do 1º semestre dos exercícios de 2015, 2016 ou de 2017, ou o realizado no 1º semestre de 2017, prevalecendo o que for menor. - Comparecer a inauguração de obras públicas, a partir de 07/07/2018. - Contratar shows artísticos pagos com recursos públicos na realização de inaugurações, a partir de 07/07/2018. 3
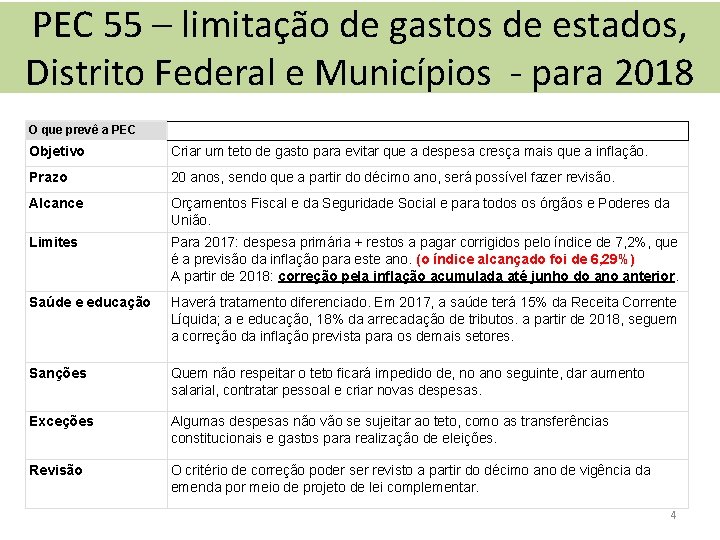
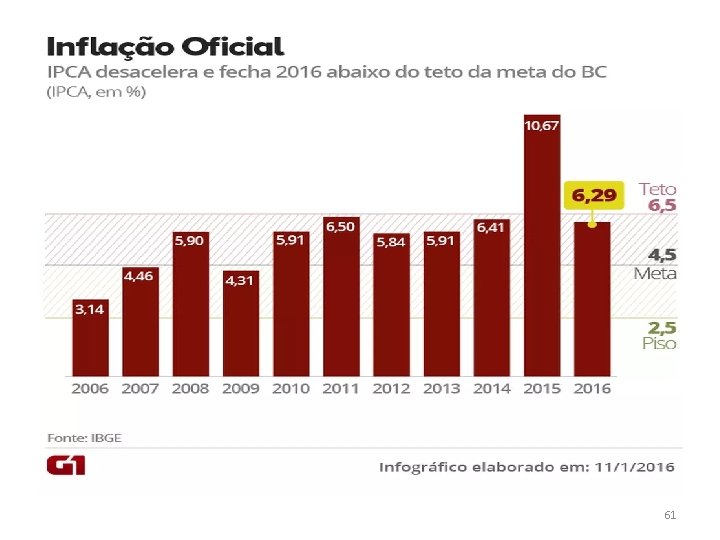
PEC 55 – limitação de gastos de estados, Distrito Federal e Municípios - para 2018 O que prevê a PEC Objetivo Criar um teto de gasto para evitar que a despesa cresça mais que a inflação. Prazo 20 anos, sendo que a partir do décimo ano, será possível fazer revisão. Alcance Orçamentos Fiscal e da Seguridade Social e para todos os órgãos e Poderes da União. Limites Para 2017: despesa primária + restos a pagar corrigidos pelo índice de 7, 2%, que é a previsão da inflação para este ano. (o índice alcançado foi de 6, 29%) A partir de 2018: correção pela inflação acumulada até junho do anterior. Saúde e educação Haverá tratamento diferenciado. Em 2017, a saúde terá 15% da Receita Corrente Líquida; a e educação, 18% da arrecadação de tributos. a partir de 2018, seguem a correção da inflação prevista para os demais setores. Sanções Quem não respeitar o teto ficará impedido de, no ano seguinte, dar aumento salarial, contratar pessoal e criar novas despesas. Exceções Algumas despesas não vão se sujeitar ao teto, como as transferências constitucionais e gastos para realização de eleições. Revisão O critério de correção poder ser revisto a partir do décimo ano de vigência da emenda por meio de projeto de lei complementar. 4
5
PLOA 2018 Informações Preliminares 6
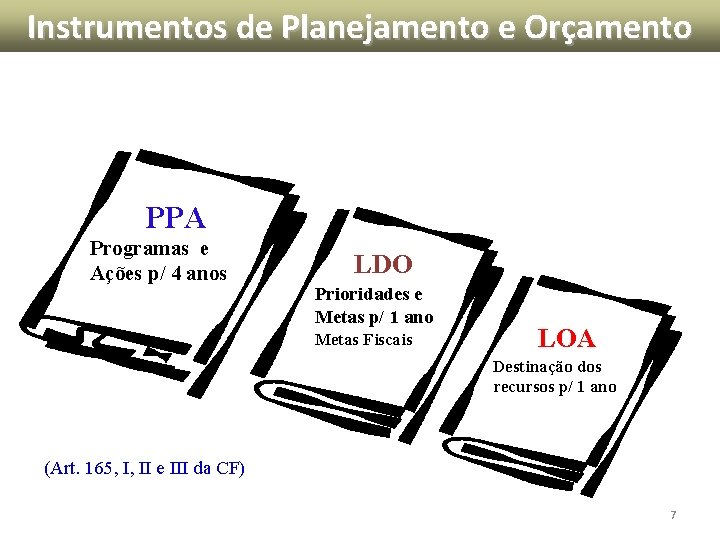
Instrumentos de Planejamento e Orçamento PPA Programas e Ações p/ 4 anos LDO Prioridades e Metas p/ 1 ano Metas Fiscais LOA Destinação dos recursos p/ 1 ano (Art. 165, I, II e III da CF) 7
Abrangência da Lei Orçamentária Anual Receitas Despesas Ø Lei de iniciativa exclusiva do Poder Executivo; Ø Compreende o Orçamento dos poderes Executivo, Legislativo e Defensoria Pública; Ø Não pode conter dispositivo estranho à previsão da receita e à fixação da despesa, exceto a autorização para abertura de créditos suplementares e contratação de operações de crédito. Princípio da Exclusividade 8
Normas para Elaboração do PLOA Ø Constituição Federal - CF Ø Lei Orgânica do DF - LODF Ø Lei de Responsabilidade Fiscal – LRF Ø Lei nº 4. 320/64 Ø Plano Plurianual – PPA 2016 -2019 Ø Lei de Diretrizes Orçamentárias – LDO 2018 Ø Manual de Planejamento e Orçamento – MPO Ø Sistema de Administração Governamental - SAG Ø Orientação no “COMUNICA” do SIGGO 9
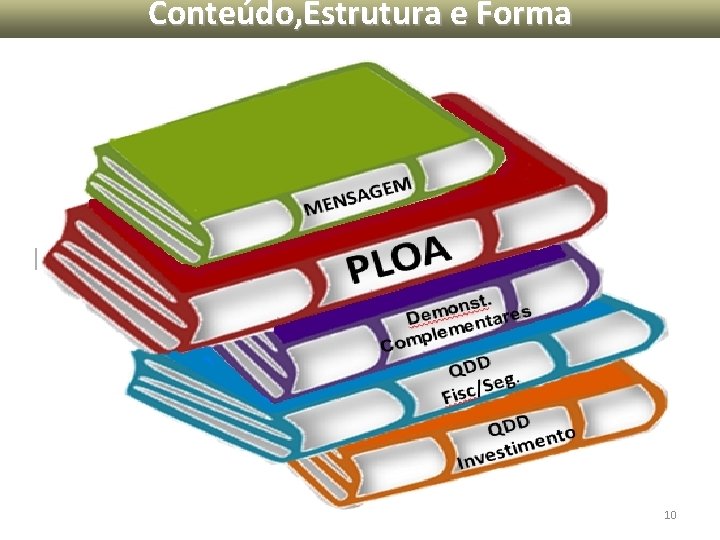
Conteúdo, Estrutura e Forma GEM A S EN M A O PL Co st. n o Dem entares m mple QDD g. Se / c s i F QDD nto e m i t s Inve 10
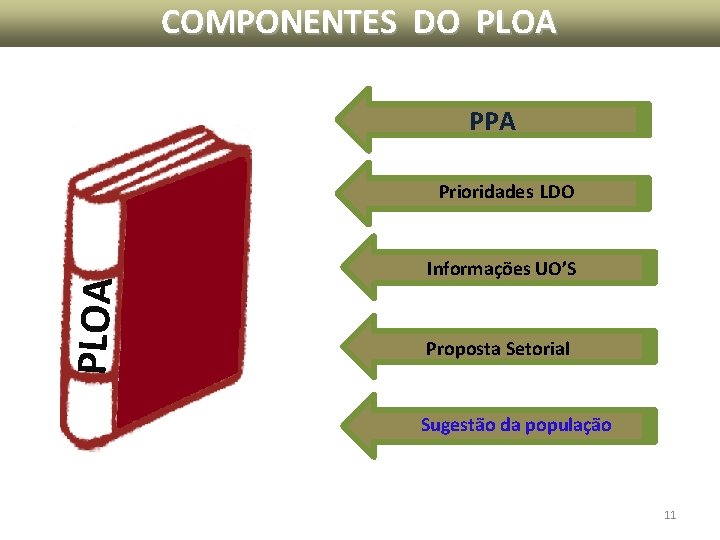
COMPONENTES DO PLOA PPA PLOA Prioridades LDO Informações UO’S Proposta Setorial Sugestão da população 11
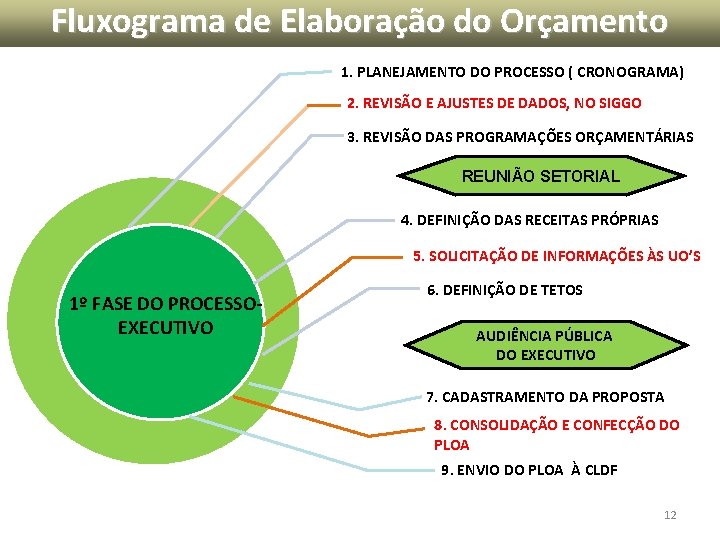
Fluxograma de Elaboração do Orçamento 1. PLANEJAMENTO DO PROCESSO ( CRONOGRAMA) 2. REVISÃO E AJUSTES DE DADOS, NO SIGGO 3. REVISÃO DAS PROGRAMAÇÕES ORÇAMENTÁRIAS REUNIÃO SETORIAL 4. DEFINIÇÃO DAS RECEITAS PRÓPRIAS 5. SOLICITAÇÃO DE INFORMAÇÕES ÀS UO’S 1º FASE DO PROCESSO- EXECUTIVO 6. DEFINIÇÃO DE TETOS AUDIÊNCIA PÚBLICA DO EXECUTIVO 7. CADASTRAMENTO DA PROPOSTA 8. CONSOLIDAÇÃO E CONFECÇÃO DO PLOA 9. ENVIO DO PLOA À CLDF 12
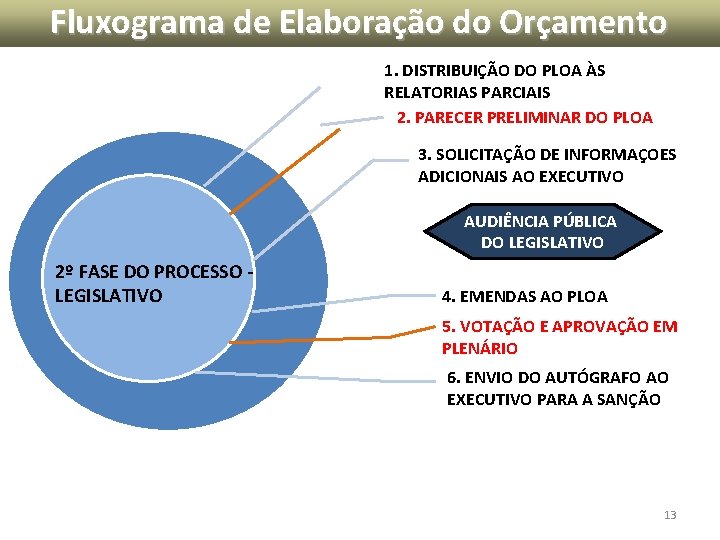
Fluxograma de Elaboração do Orçamento 1. DISTRIBUIÇÃO DO PLOA ÀS RELATORIAS PARCIAIS 2. PARECER PRELIMINAR DO PLOA 3. SOLICITAÇÃO DE INFORMAÇOES ADICIONAIS AO EXECUTIVO AUDIÊNCIA PÚBLICA DO LEGISLATIVO 2º FASE DO PROCESSO - LEGISLATIVO 4. EMENDAS AO PLOA 5. VOTAÇÃO E APROVAÇÃO EM PLENÁRIO 6. ENVIO DO AUTÓGRAFO AO EXECUTIVO PARA A SANÇÃO 13
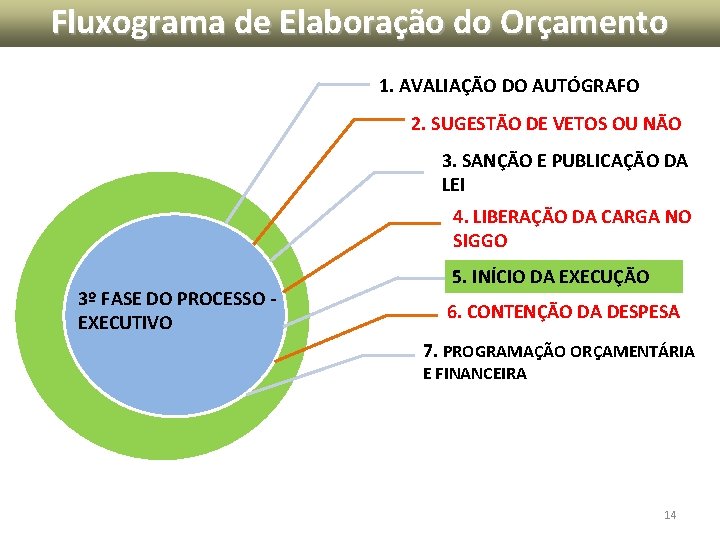
FLUXOGRAMA DE ELABORAÇÃO DO ORÇAMENTO Fluxograma de Elaboração do Orçamento 1. AVALIAÇÃO DO AUTÓGRAFO 2. SUGESTÃO DE VETOS OU NÃO 3. SANÇÃO E PUBLICAÇÃO DA LEI 4. LIBERAÇÃO DA CARGA NO SIGGO 3º FASE DO PROCESSO - EXECUTIVO 5. INÍCIO DA EXECUÇÃO 6. CONTENÇÃO DA DESPESA 7. PROGRAMAÇÃO ORÇAMENTÁRIA E FINANCEIRA 14
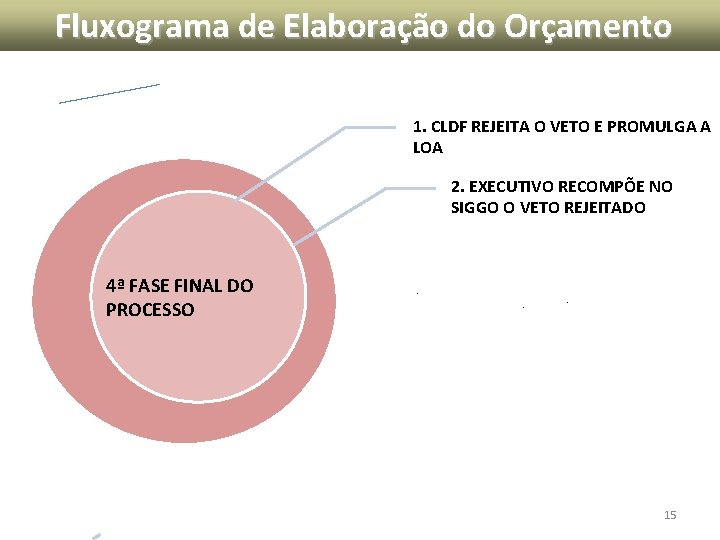
Fluxograma de Elaboração do Orçamento 1. CLDF REJEITA O VETO E PROMULGA A LOA 2. EXECUTIVO RECOMPÕE NO SIGGO O VETO REJEITADO 4ª FASE FINAL DO PROCESSO . . . 15
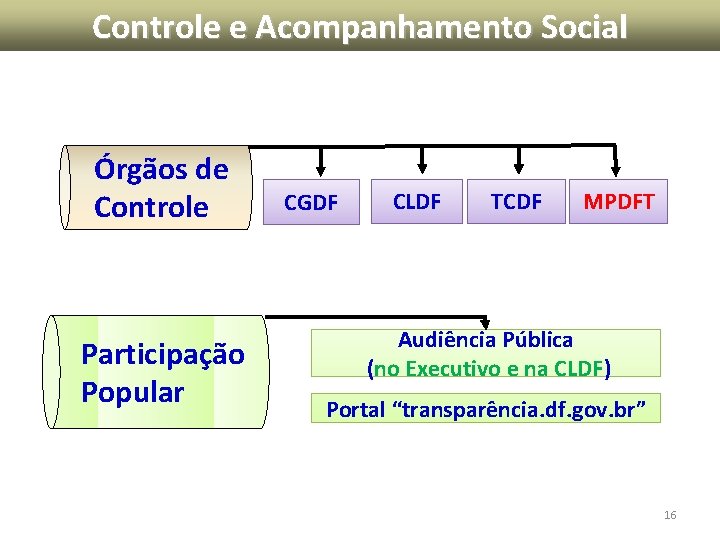
Controle e Acompanhamento Social Órgãos de Controle Participação Popular CGDF CLDF TCDF MPDFT Audiência Pública (no Executivo e na CLDF) Portal “transparência. df. gov. br” 16
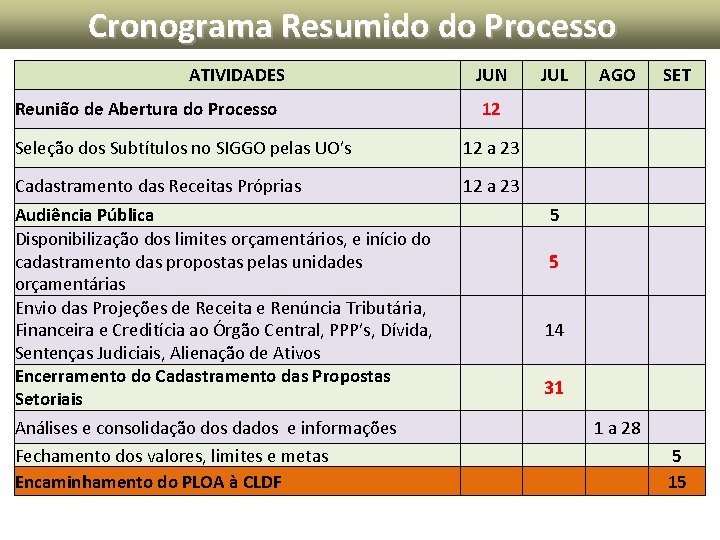
Cronograma Resumido do Processo ATIVIDADES JUN JUL AGO SET 12 Seleção dos Subtítulos no SIGGO pelas UO’s 12 a 23 Cadastramento das Receitas Próprias 12 a 23 5 Reunião de Abertura do Processo Audiência Pública Disponibilização dos limites orçamentários, e início do cadastramento das propostas pelas unidades orçamentárias Envio das Projeções de Receita e Renúncia Tributária, Financeira e Creditícia ao Órgão Central, PPP’s, Dívida, Sentenças Judiciais, Alienação de Ativos Encerramento do Cadastramento das Propostas Setoriais Análises e consolidação dos dados e informações Fechamento dos valores, limites e metas Encaminhamento do PLOA à CLDF 5 14 31 1 a 28 5 15
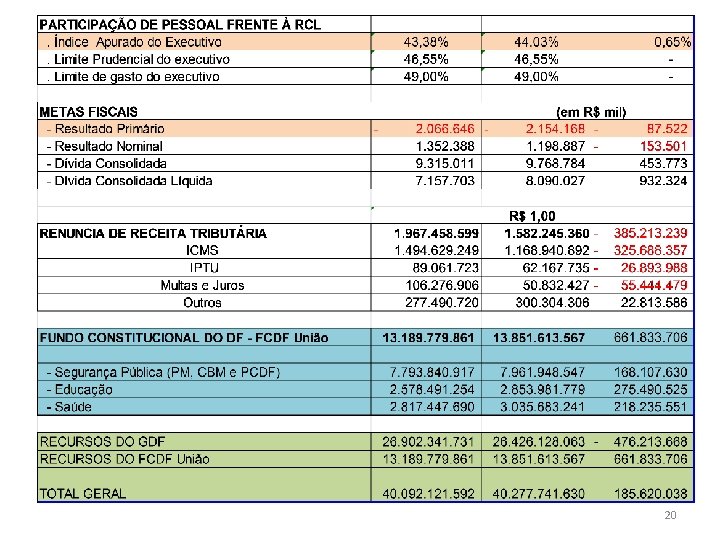
Perspectiva Econômica para 2018 – Base LDO Receitas Despesas Limites 18
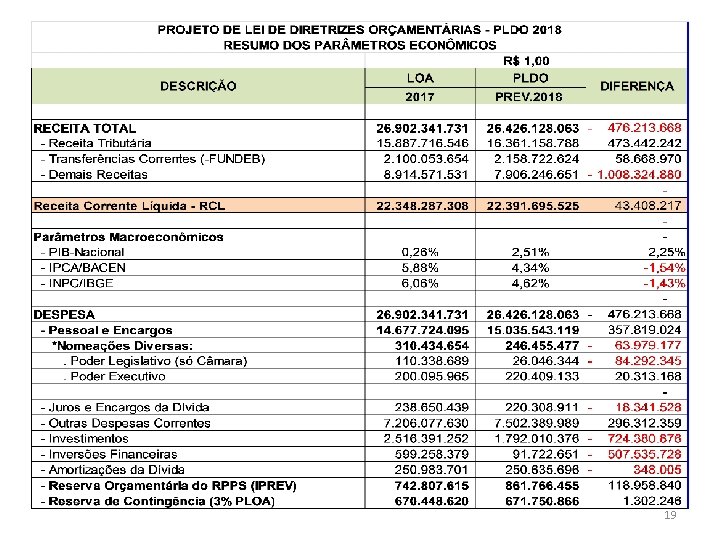
19
20
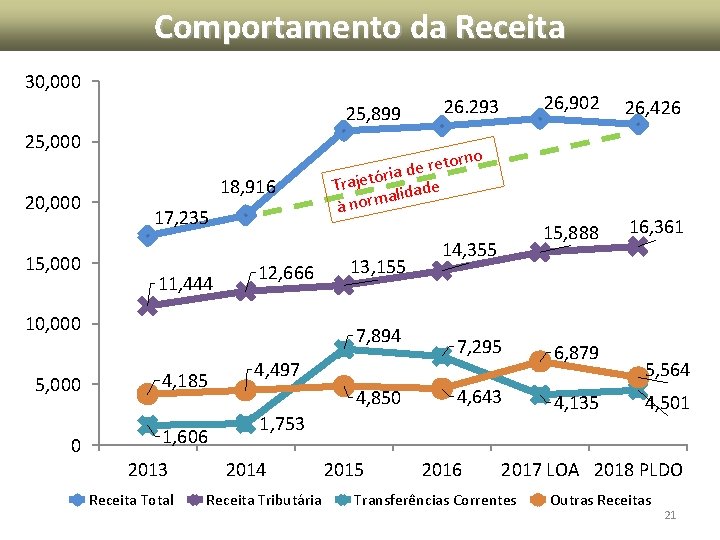
Comportamento da Receita 30, 000 25, 899 25, 000 20, 000 15, 000 18, 916 17, 235 11, 444 12, 666 10, 000 4, 185 0 1, 606 2013 13, 155 Receita Total 4, 497 4, 850 14, 355 Receita Tributária 26, 426 15, 888 16, 361 7, 295 6, 879 4, 643 4, 135 1, 753 2014 26, 902 rno o t e r ia de r ó t e j Tra lidade a m r o à n 7, 894 5, 000 26. 293 2015 2016 5, 564 4, 501 2017 LOA 2018 PLDO Transferências Correntes Outras Receitas 21
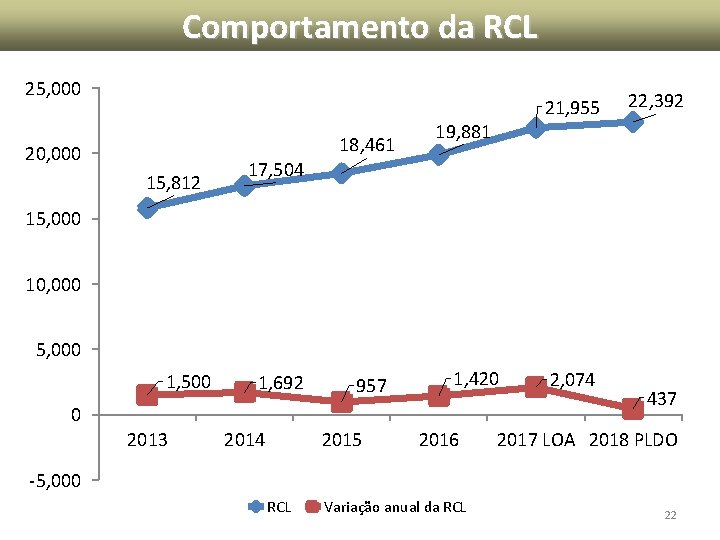
Comportamento da RCL 25, 000 18, 461 20, 000 15, 812 21, 955 19, 881 22, 392 17, 504 15, 000 10, 000 5, 000 1, 500 1, 692 957 1, 420 0 2013 2014 2015 2016 2, 074 437 2017 LOA 2018 PLDO -5, 000 RCL Variação anual da RCL 22
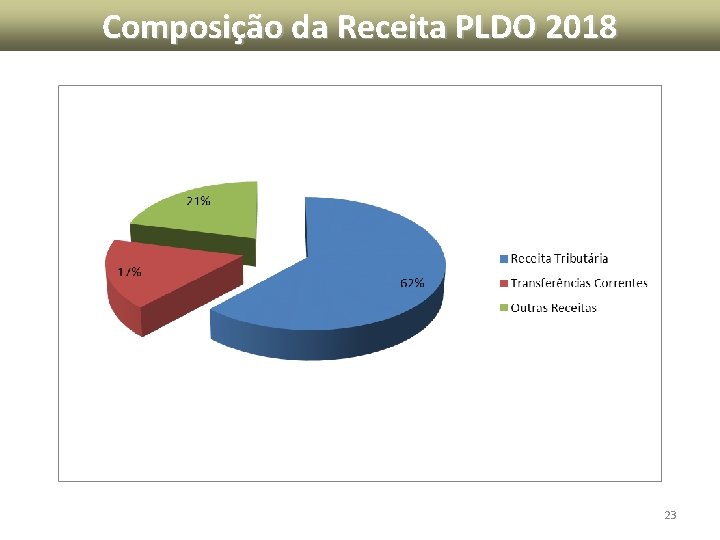
Composição da Receita PLDO 2018 23
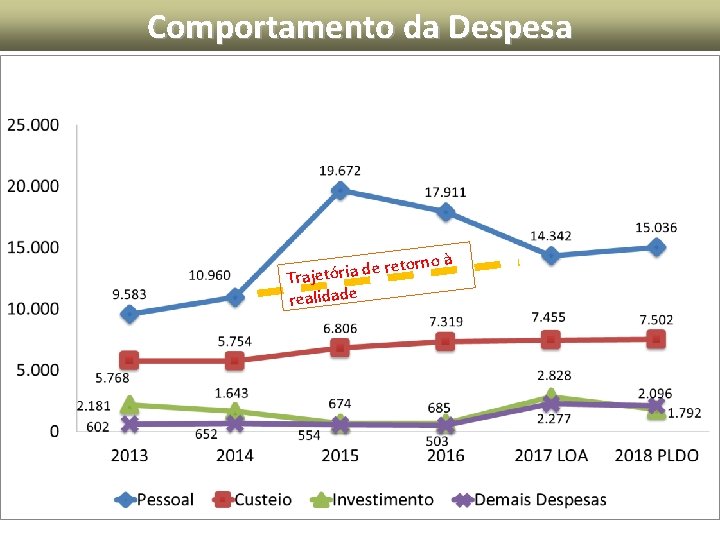
Comportamento da Despesa torno à e re d ia r ó t e j a r T realidade 24
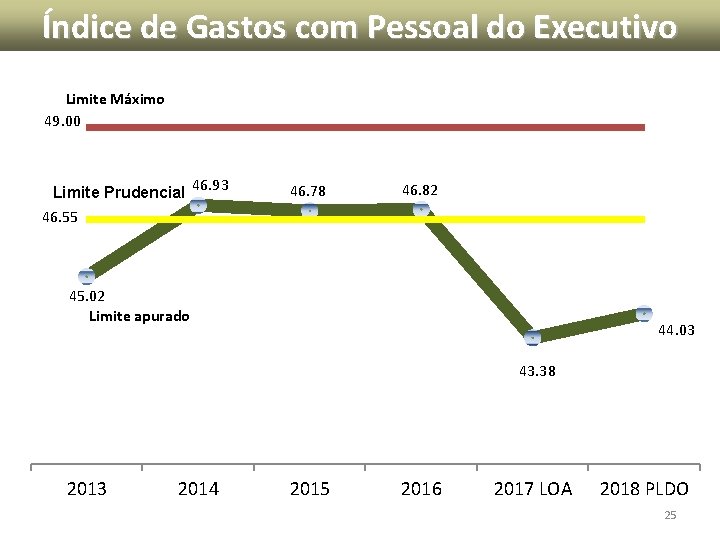
Índice de Gastos com Pessoal do Executivo Limite Máximo 49. 00 Limite Prudencial 46. 93 46. 78 46. 82 46. 55 45. 02 Limite apurado 44. 03 43. 38 2013 2014 2015 2016 2017 LOA 2018 PLDO 25
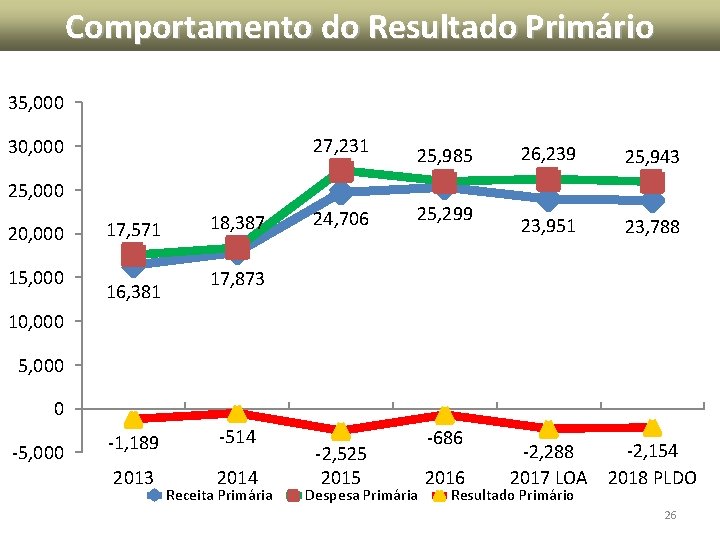
Comportamento do Resultado Primário 35, 000 27, 231 30, 000 25, 000 20, 000 15, 000 17, 571 16, 381 18, 387 24, 706 25, 985 25, 299 26, 239 25, 943 23, 951 23, 788 -2, 288 2017 LOA -2, 154 2018 PLDO 17, 873 10, 000 5, 000 0 -5, 000 -1, 189 -514 2013 2014 Receita Primária -2, 525 2015 Despesa Primária -686 2016 Resultado Primário 26
ORIENTAÇÃO NORMATIVA PLOA/2018 27
28
Manual de Planejamento e Orçamento CAPÍTULO III – Elaboração da Proposta Orçamentária. CAPÍTULO IV – Telas de Elaboração do Orçamento no SIGGO. CAPITULO VII – Tabelas de Apoio da Elaboração da Proposta Orçamentária 29
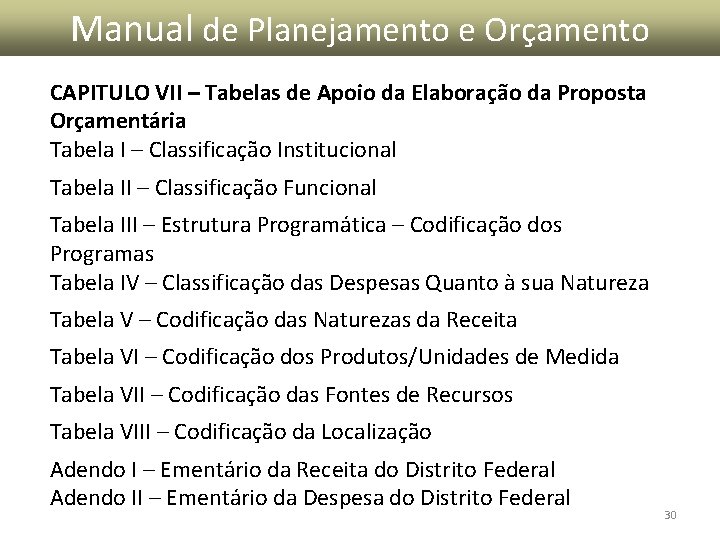
Manual de Planejamento e Orçamento CAPITULO VII – Tabelas de Apoio da Elaboração da Proposta Orçamentária Tabela I – Classificação Institucional Tabela II – Classificação Funcional Tabela III – Estrutura Programática – Codificação dos Programas Tabela IV – Classificação das Despesas Quanto à sua Natureza Tabela V – Codificação das Naturezas da Receita Tabela VI – Codificação dos Produtos/Unidades de Medida Tabela VII – Codificação das Fontes de Recursos Tabela VIII – Codificação da Localização Adendo I – Ementário da Receita do Distrito Federal Adendo II – Ementário da Despesa do Distrito Federal 30
MODALIDADE DE APLICAÇÃO 91 • Evitar a dupla contagem. • Operações no Orçamentos Fiscal e Seguridade. • Contato prévio com órgão recebedor. Receita intraorçamentária (7 xxx. xx ou 8 xxx. xx). • Obs. 1: Pode ser alterada antes da emissão da NE. • Obs. 2: Desnecessário para empresas integrantes e outras esferas orçamentárias. • Obs. 3: Contribuição Patronal para o RPPS, 31. 91. 13, ação “ 8502 – ADMINISTRAÇÃO DE PESSOAL”. Mesmo subtítulo de pessoal. 31
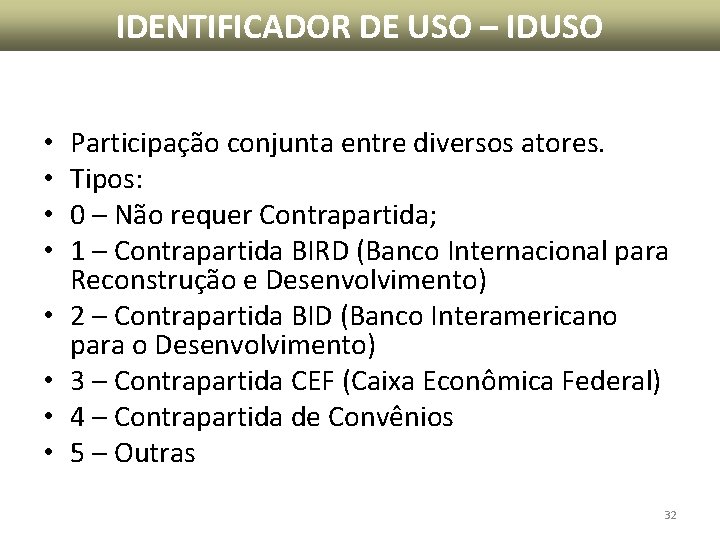
IDENTIFICADOR DE USO – IDUSO • • Participação conjunta entre diversos atores. Tipos: 0 – Não requer Contrapartida; 1 – Contrapartida BIRD (Banco Internacional para Reconstrução e Desenvolvimento) 2 – Contrapartida BID (Banco Interamericano para o Desenvolvimento) 3 – Contrapartida CEF (Caixa Econômica Federal) 4 – Contrapartida de Convênios 5 – Outras 32
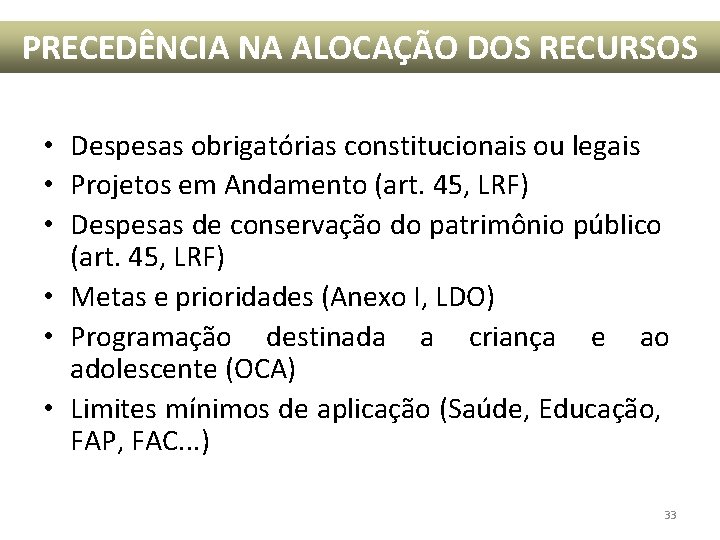
PRECEDÊNCIA NA ALOCAÇÃO DOS RECURSOS • Despesas obrigatórias constitucionais ou legais • Projetos em Andamento (art. 45, LRF) • Despesas de conservação do patrimônio público (art. 45, LRF) • Metas e prioridades (Anexo I, LDO) • Programação destinada a criança e ao adolescente (OCA) • Limites mínimos de aplicação (Saúde, Educação, FAP, FAC. . . ) 33
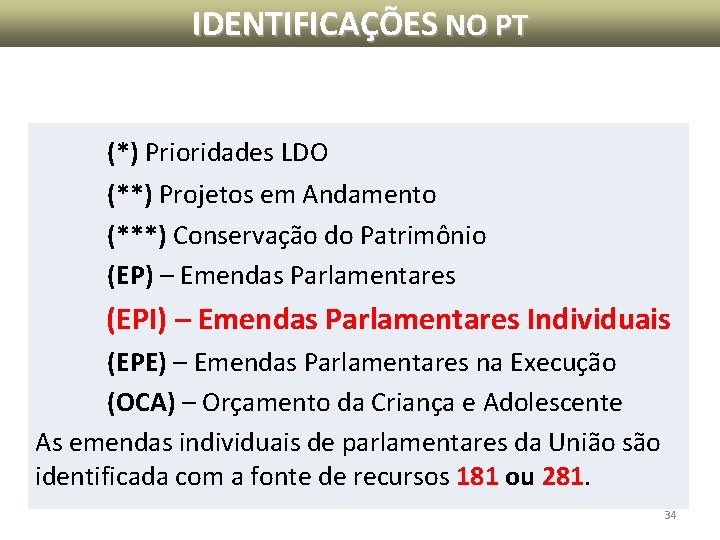
IDENTIFICAÇÕES NO PT (*) Prioridades LDO (**) Projetos em Andamento (***) Conservação do Patrimônio (EP) – Emendas Parlamentares (EPI) – Emendas Parlamentares Individuais (EPE) – Emendas Parlamentares na Execução (OCA) – Orçamento da Criança e Adolescente As emendas individuais de parlamentares da União são identificada com a fonte de recursos 181 ou 281. 34
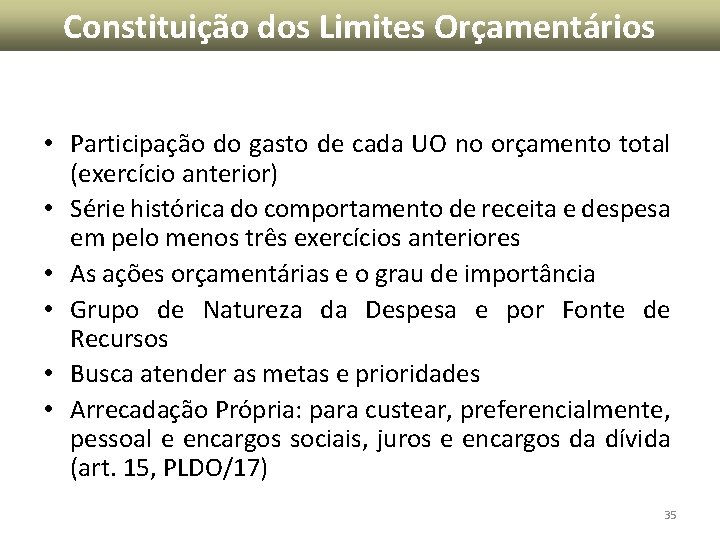
Constituição dos Limites Orçamentários • Participação do gasto de cada UO no orçamento total (exercício anterior) • Série histórica do comportamento de receita e despesa em pelo menos três exercícios anteriores • As ações orçamentárias e o grau de importância • Grupo de Natureza da Despesa e por Fonte de Recursos • Busca atender as metas e prioridades • Arrecadação Própria: para custear, preferencialmente, pessoal e encargos sociais, juros e encargos da dívida (art. 15, PLDO/17) 35
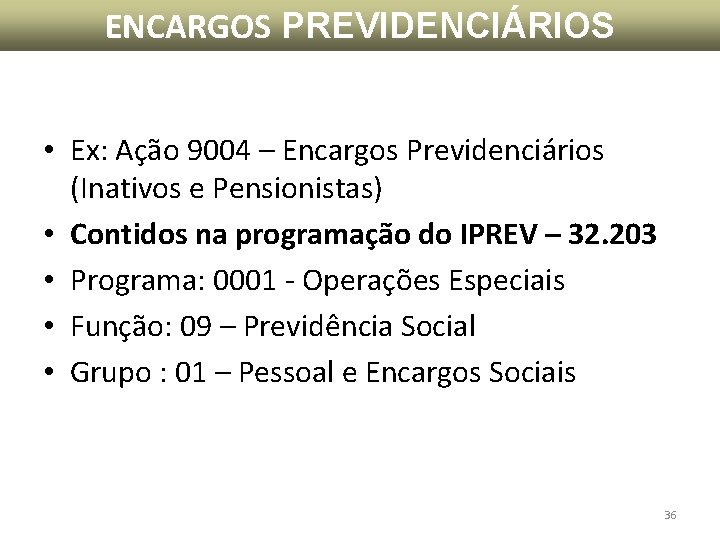
ENCARGOS PREVIDENCIÁRIOS • Ex: Ação 9004 – Encargos Previdenciários (Inativos e Pensionistas) • Contidos na programação do IPREV – 32. 203 • Programa: 0001 - Operações Especiais • Função: 09 – Previdência Social • Grupo : 01 – Pessoal e Encargos Sociais 36
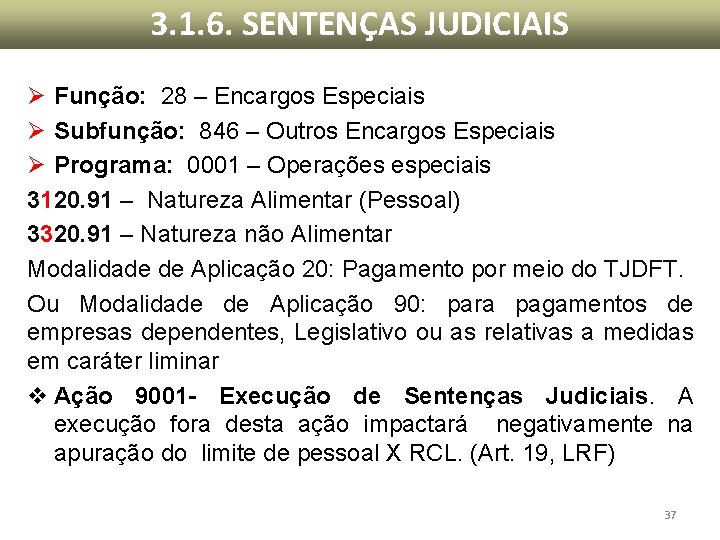
3. 1. 6. SENTENÇAS JUDICIAIS Ø Função: 28 – Encargos Especiais Ø Subfunção: 846 – Outros Encargos Especiais Ø Programa: 0001 – Operações especiais 3120. 91 – Natureza Alimentar (Pessoal) 3320. 91 – Natureza não Alimentar Modalidade de Aplicação 20: Pagamento por meio do TJDFT. Ou Modalidade de Aplicação 90: para pagamentos de empresas dependentes, Legislativo ou as relativas a medidas em caráter liminar v Ação 9001 - Execução de Sentenças Judiciais. A execução fora desta ação impactará negativamente na apuração do limite de pessoal X RCL. (Art. 19, LRF) 37
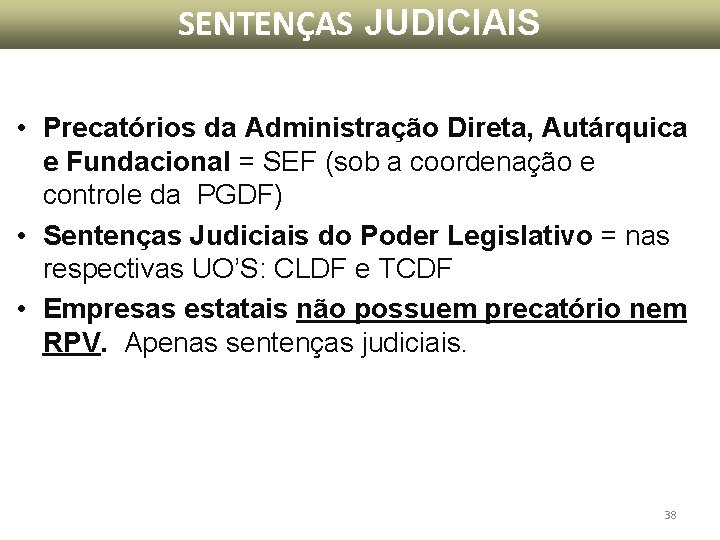
SENTENÇAS JUDICIAIS • Precatórios da Administração Direta, Autárquica e Fundacional = SEF (sob a coordenação e controle da PGDF) • Sentenças Judiciais do Poder Legislativo = nas respectivas UO’S: CLDF e TCDF • Empresas estatais não possuem precatório nem RPV. Apenas sentenças judiciais. 38
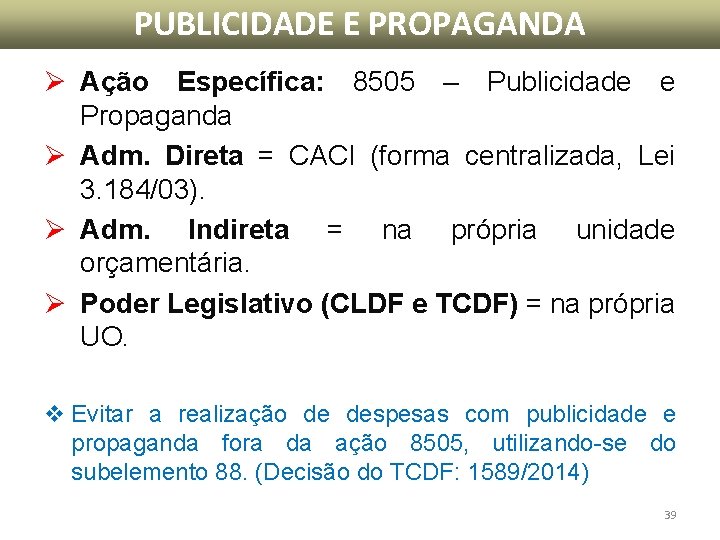
PUBLICIDADE E PROPAGANDA Ø Ação Específica: 8505 – Publicidade e Propaganda Ø Adm. Direta = CACI (forma centralizada, Lei 3. 184/03). Ø Adm. Indireta = na própria unidade orçamentária. Ø Poder Legislativo (CLDF e TCDF) = na própria UO. v Evitar a realização de despesas com publicidade e propaganda fora da ação 8505, utilizando-se do subelemento 88. (Decisão do TCDF: 1589/2014) 39
PROGRAMAÇÕES ESPECÍFICAS Ø A LOA 2017 deve discriminar em categorias de programação específicas as dotações destinadas a: I – auxílio transporte, alimentação ou refeição, assistência pré-escolar e conversão de licença prêmio em pecúnia (inclusive adm. Indireta) II – aumento de capital de empresas; III – precatórios e de sentenças judiciais de pequeno valor IV – capitalização do Fundo Garantidor de Parcerias Público-Privadas – FGP; 40
PROGRAMAÇÕES ESPECÍFICAS V – benefícios e pensões especiais não classificadas como “Pessoal e Encargos Sociais”; VI – despesas de contrato de gestão; VII – publicidade institucional e com publicidade de utilidade pública, ; VIII – despesas de pessoal e encargos sociais. 41
Vedações • Início de construção, ampliação, reforma, aquisição, novas locações ou arrendamentos de imóveis residenciais de representação. • Aquisição de mobiliário e equipamento para unidades residenciais de representação funcional. • Aquisição de aeronaves (salvo SSP e SES). • Manutenção de clubes, associações de servidores ou outras entidades congêneres, excetuadas creches e escolas de atendimento pré-escolar. 42
Vedações • Pagamento a servidor da administração direta ou indireta, por serviços de consultoria ou assistência técnica, dentre outros. . • Pagamento a empresas privadas que tenham em seu quadro diretivo Servidor Público da ativa, empregado de empresa pública ou de sociedade de economia mista. • Inclusão, na mesma UO, de programações orçamentárias idênticas, exceto as decorrente de emendas parlamentares. 43
Outras Informações Ø As receitas e despesas de operações de crédito terão como base as informações da SUTES/SEF, SUCAP/SEPLAG, podendo sofrer cortes ou alterações em função da política de Governo. Ø Evitar a utilização da ação Manutenção de Serviços Administrativos Gerais para qualquer finalidade. Ø A aquisição ou desenvolvimento de softwares, por serem considerados bens intangíveis, utiliza-se a natureza 4. 4. 90. 39. Ø RECEITAS DOS FUNDOS = As receitas dos Fundos Especiais devem ser orçadas na fonte de recursos 171 – Diretamente Arrecadada 44
ORIENTAÇÕES GERAIS - TELAS DE ELABORAÇÃO DO ORÇAMENTO NO SIGGO 45
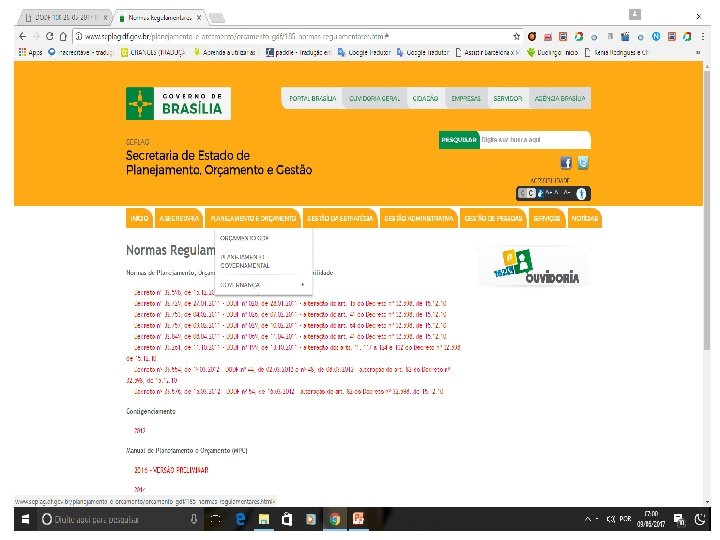
ORIENTAÇÕES GERAIS Ø OS AGENTES DE ORÇAMENTO DEVEM CONSULTAR O MANUAL DE PLANEJAMENTO E ORÇAMENTO (MPO) NO SÍTIO: http: //www. seplag. df. gov. br/planejamento-eorcamento/orcamento-gdf/185 -normasregulamentares. html Obs. : Detalhamento “CAPÍTULO IV – TELAS DE ELABORAÇÃO DO ORÇAMENTO NO SIGGO / 4. INSTRUÇÕES GERAIS PARA ELABORAÇÃO DA PROPOSTA ORÇAMENTÁRIA NO SIGGO”. 46
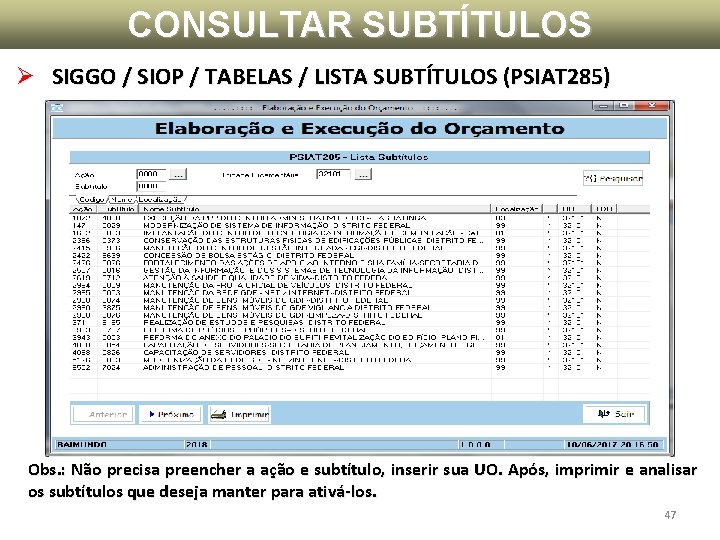
CONSULTAR SUBTÍTULOS Ø SIGGO / SIOP / TABELAS / LISTA SUBTÍTULOS (PSIAT 285) Obs. : Não precisa preencher a ação e subtítulo, inserir sua UO. Após, imprimir e analisar os subtítulos que deseja manter para ativá-los. 47
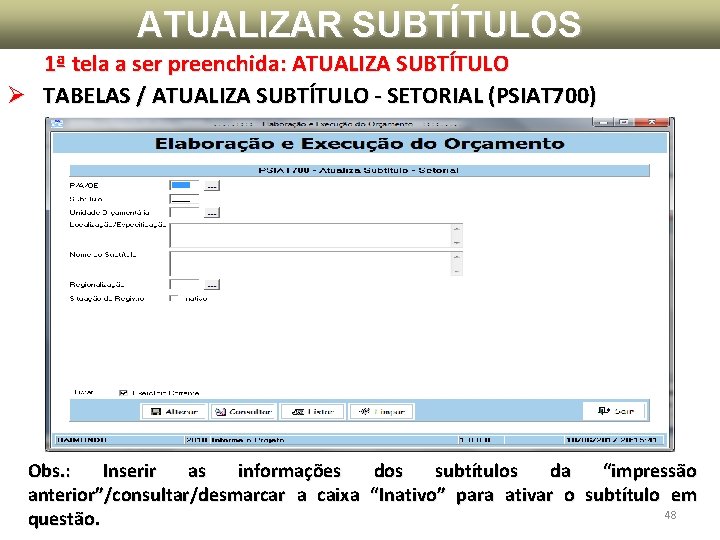
ATUALIZAR SUBTÍTULOS 1ª tela a ser preenchida: ATUALIZA SUBTÍTULO Ø TABELAS / ATUALIZA SUBTÍTULO - SETORIAL (PSIAT 700) Obs. : Inserir as informações dos subtítulos da “impressão anterior”/consultar/desmarcar a caixa “Inativo” para ativar o subtítulo em 48 questão.
REGIONALIZAÇÃO (NOVA DEFINIÇÃO) Ø DEVE INDICAR A LOCALIZAÇÃO GEOGRÁFICA DA AÇÃO, ONDE OCORRERÁ O OBJETO DO GASTO: PROJETO = no caso de obra física, como por exemplo obras de engenharia, onde ocorrerá a construção; nos demais casos, o local onde o projeto será desenvolvido; ATIVIDADE = na localização dos beneficiários/público-alvo da ação, o que for mais específico (normalmente são os beneficiários); e OPERAÇÕES ESPECIAIS = localização do recebedor dos recursos previstos na transferência, compensação, contribuição, etc. 49
REGIONALIZAÇÃO (NOVA DEFINIÇÃO) Exemplos: Ø Manutenção do prédio Anexo do Palácio do Buriti = 01 – Plano Piloto; Ø Pagamento de pessoal, manut. Serv. Gerais, concessão benefícios da Sec. da Educação/Saúde = 99 – Distrito Federal; Ø Revitalização da DF-85 – EPTG, beneficiando várias administrações = 99 – Distrito Federal; 50
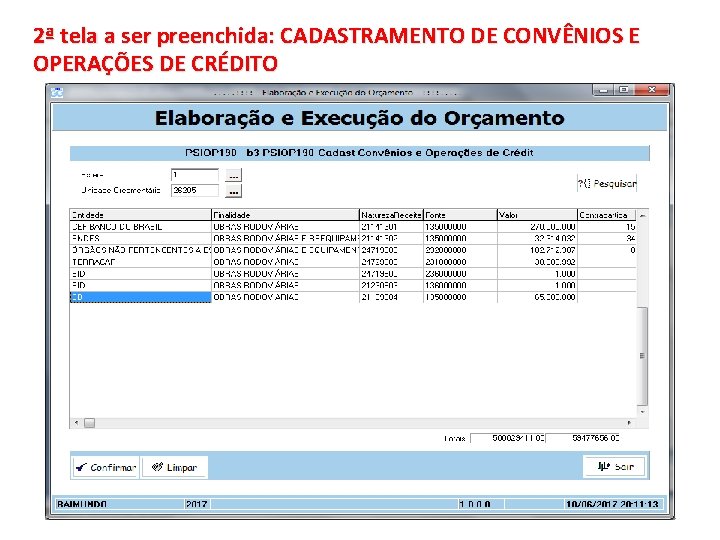
2ª tela a ser preenchida: CADASTRAMENTO DE CONVÊNIOS E OPERAÇÕES DE CRÉDITO 51
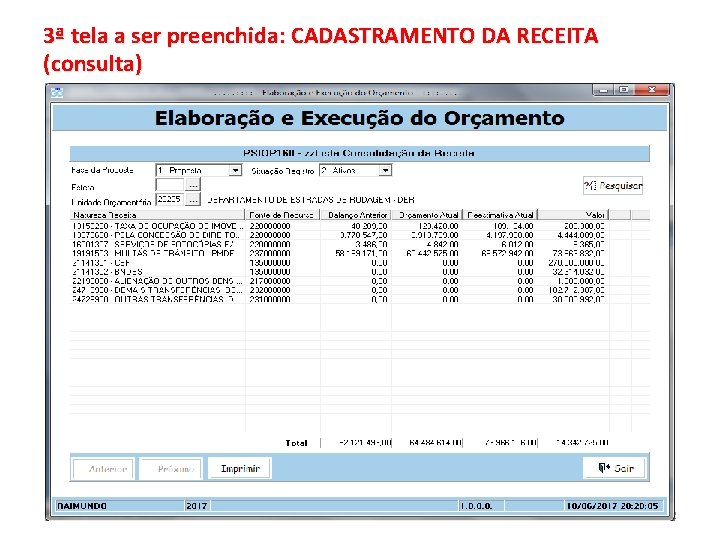
3ª tela a ser preenchida: CADASTRAMENTO DA RECEITA (consulta) 52
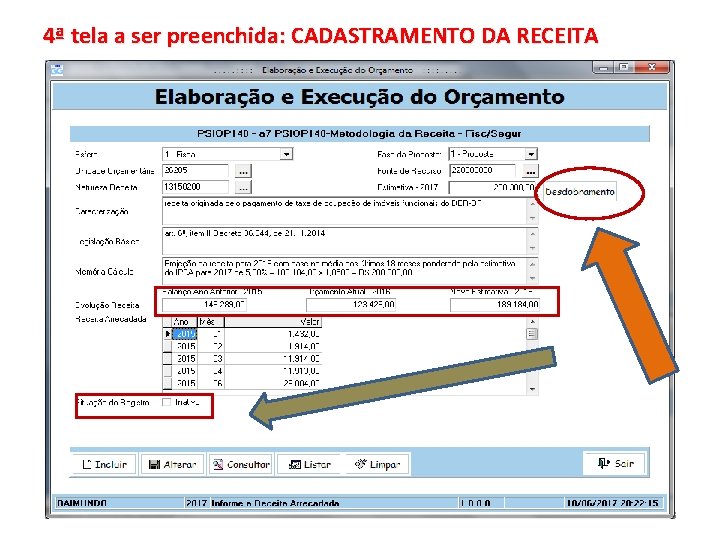
4ª tela a ser preenchida: CADASTRAMENTO DA RECEITA 53
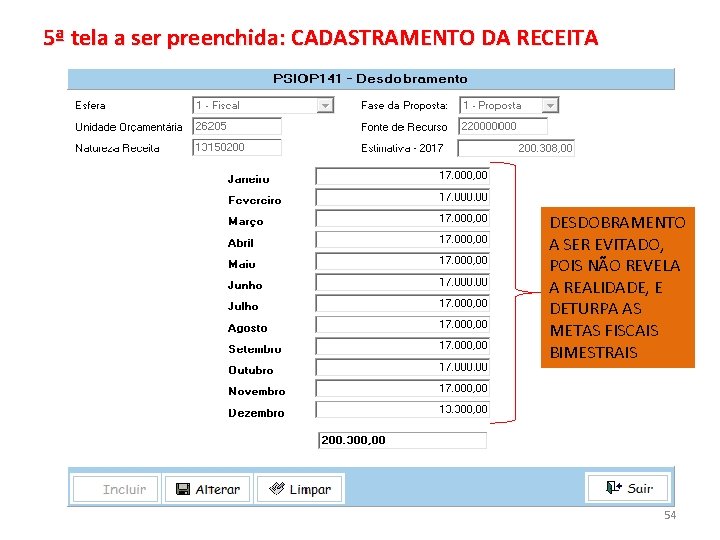
5ª tela a ser preenchida: CADASTRAMENTO DA RECEITA DESDOBRAMENTO A SER EVITADO, POIS NÃO REVELA A REALIDADE, E DETURPA AS METAS FISCAIS BIMESTRAIS 54
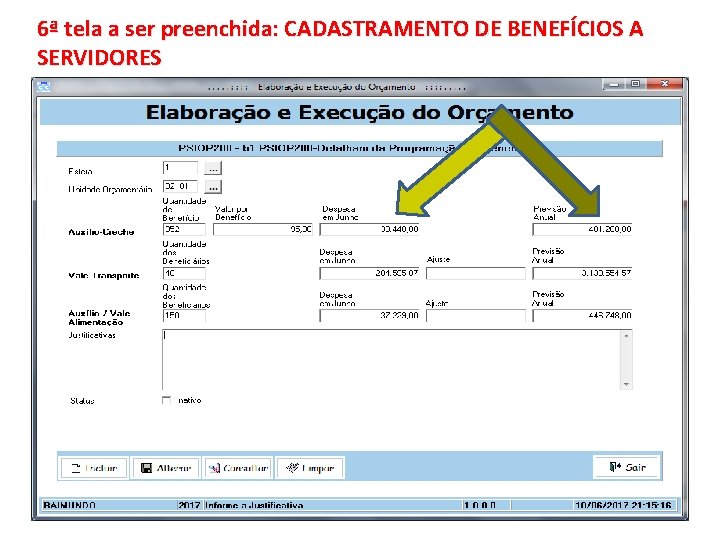
6ª tela a ser preenchida: CADASTRAMENTO DE BENEFÍCIOS A SERVIDORES 55
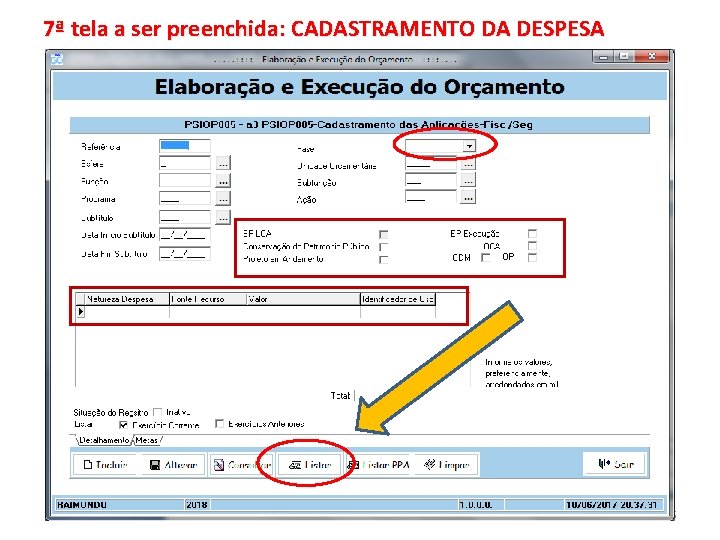
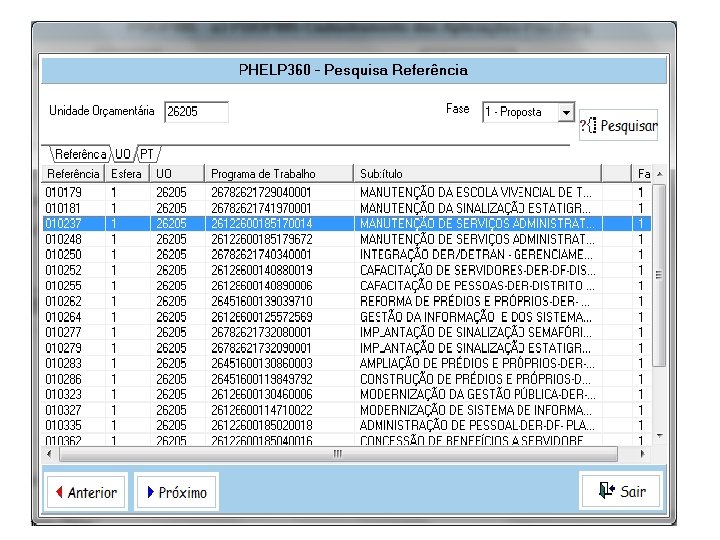
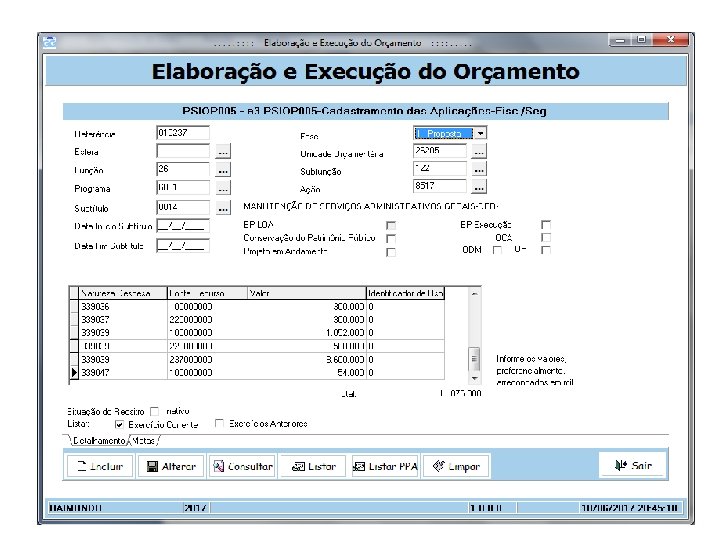
7ª tela a ser preenchida: CADASTRAMENTO DA DESPESA 56
57
58
Secretaria de Estado de Planejamento, Orçamento e Gestão Subsecretaria de Orçamento Público - SUOP Coordenação de Elaboração de Leis Orçamentárias - COEL Anexo do Palácio do Buriti - 10º Andar, Telefones: 3414. 6218 – 3414. 6254 – 3414. 6257 E-mail: orcamento@seplan. df. gov. br coel. suop@seplag. df. gov. br Obrigado! 59
60
61