2 3 2 Phn tch kh nng sinh
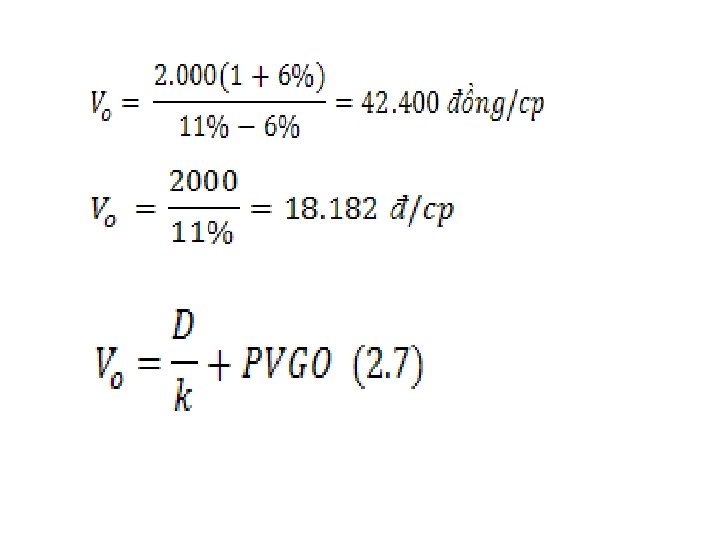
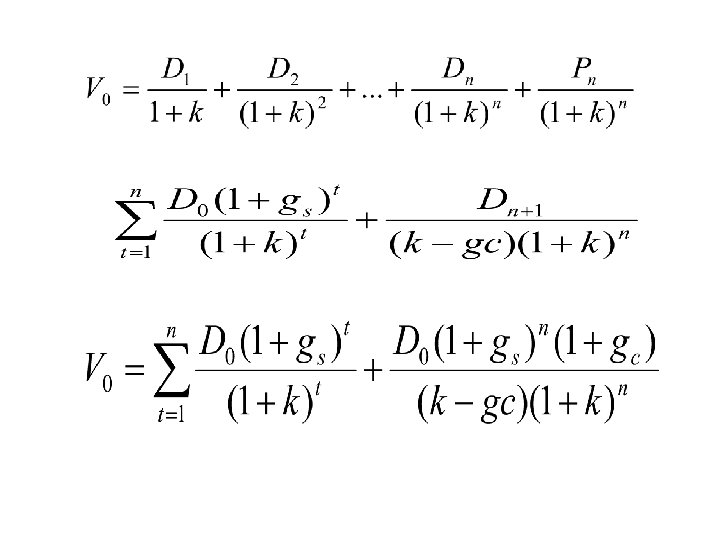
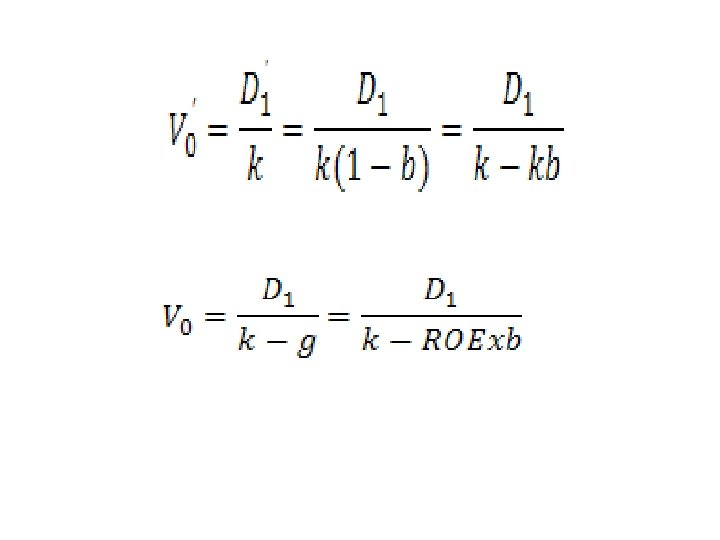
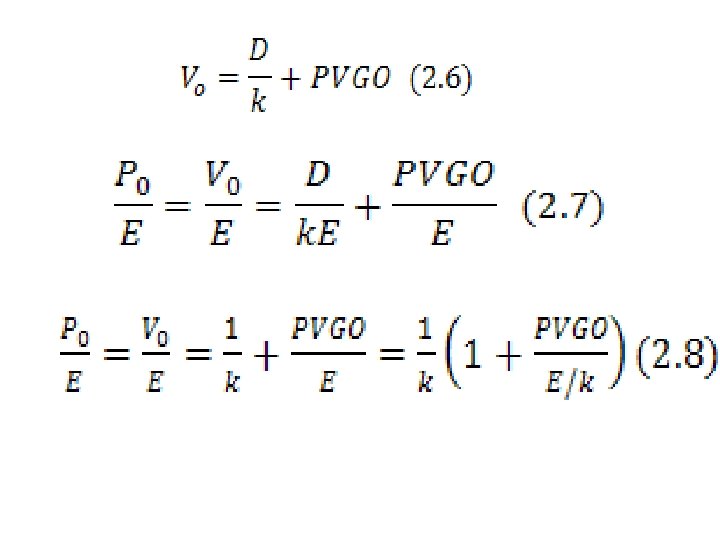
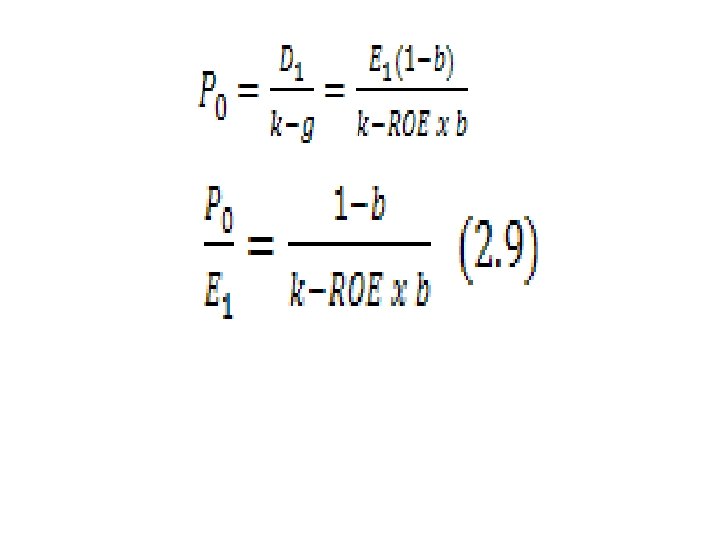
- Slides: 69
2. 3. 2. Phân tích khả năng sinh lời • • • ROA ROE Dòng tiền tự do Kết hợp ROE vơi FCF ROIC
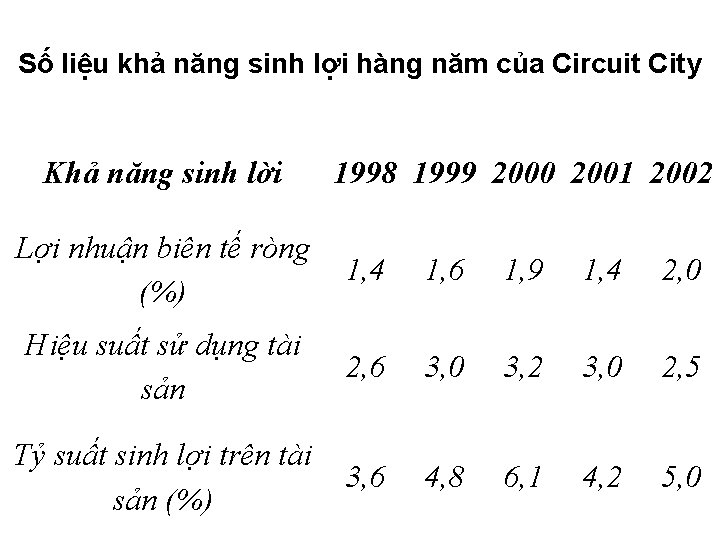
Số liệu khả năng sinh lợi hàng năm của Circuit City Khả năng sinh lời 1998 1999 2000 2001 2002 Lợi nhuận biên tế ròng 1, 4 (%) 1, 6 1, 9 1, 4 2, 0 Hiệu suất sử dụng tài sản 2, 6 3, 0 3, 2 3, 0 2, 5 Tỷ suất sinh lợi trên tài 3, 6 sản (%) 4, 8 6, 1 4, 2 5, 0
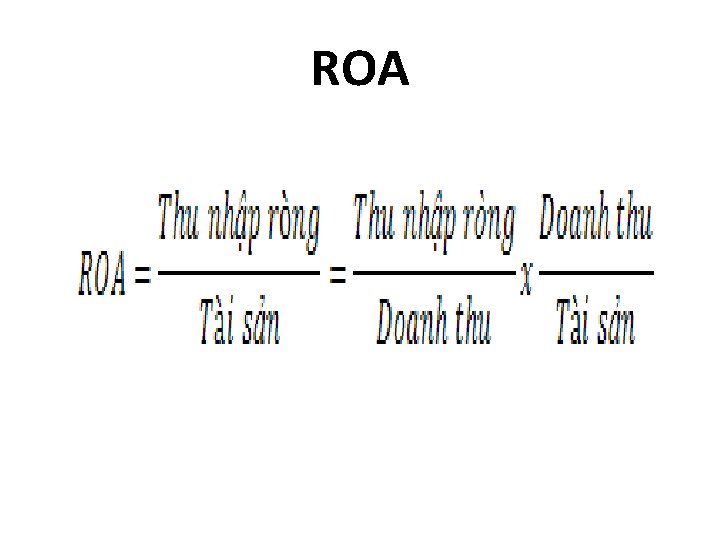
ROA
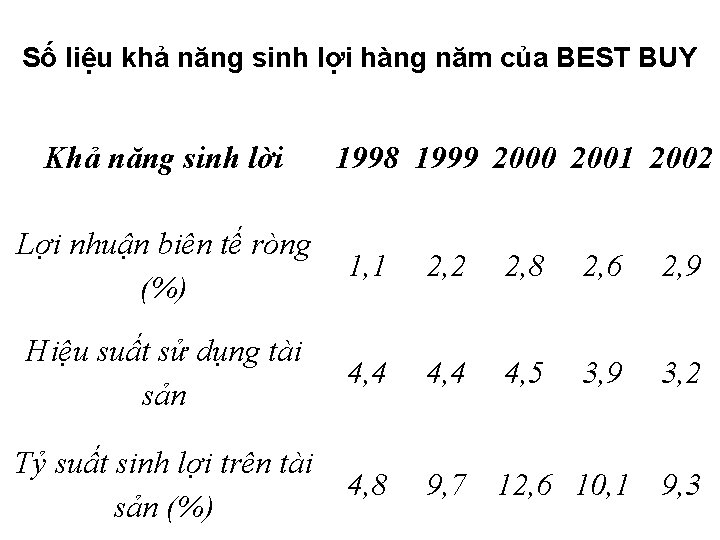
Số liệu khả năng sinh lợi hàng năm của BEST BUY Khả năng sinh lời 1998 1999 2000 2001 2002 Lợi nhuận biên tế ròng 1, 1 (%) 2, 2 2, 8 2, 6 2, 9 Hiệu suất sử dụng tài sản 4, 4 4, 5 3, 9 3, 2 4, 4 Tỷ suất sinh lợi trên tài 4, 8 sản (%) 9, 7 12, 6 10, 1 9, 3
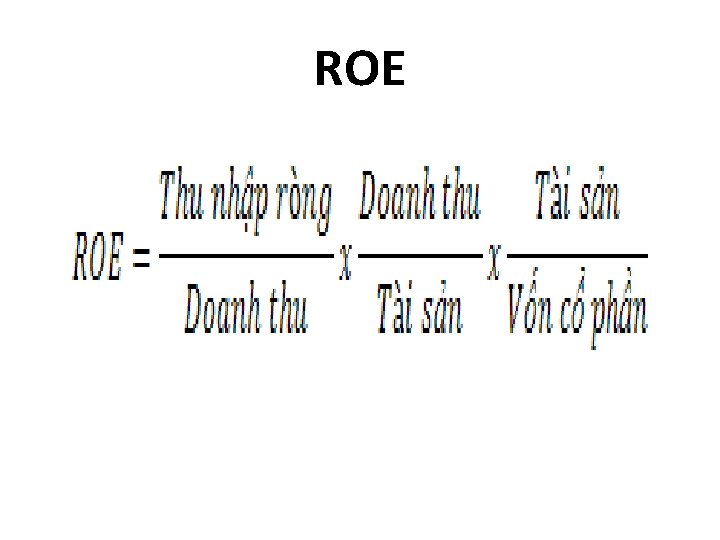
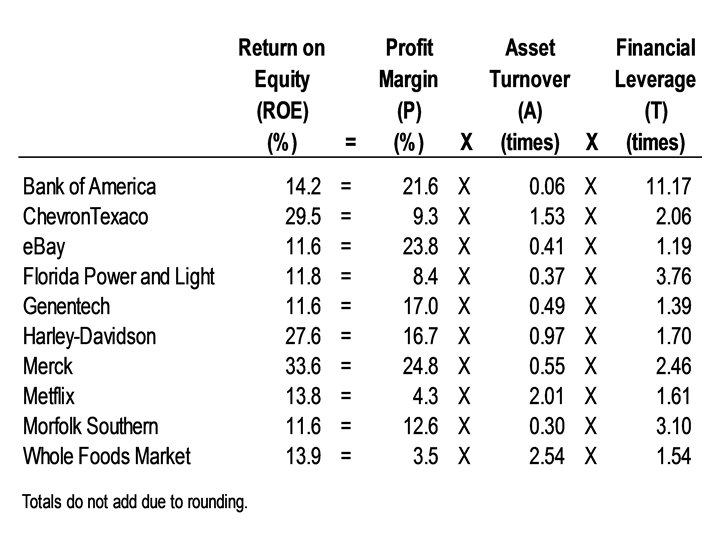
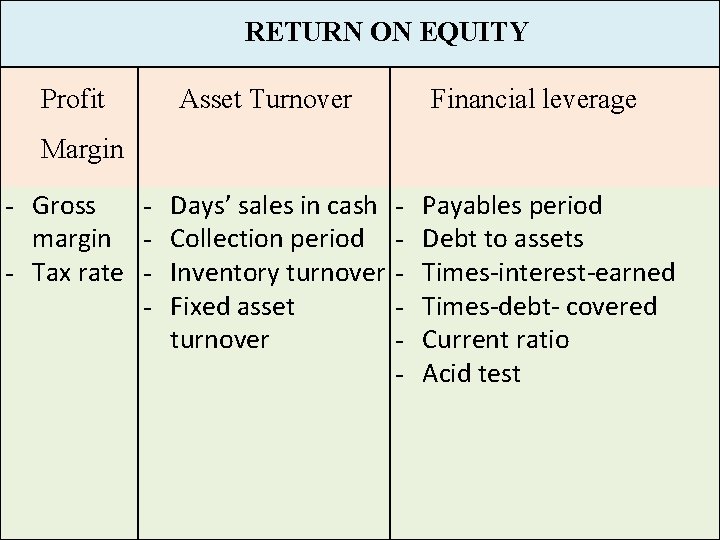
ROE
RETURN ON EQUITY Profit Asset Turnover Financial leverage Margin - Gross - Days’ sales in cash margin - Collection period - Tax rate - Inventory turnover - Fixed asset turnover - Payables period Debt to assets Times-interest-earned Times-debt- covered Current ratio Acid test 7
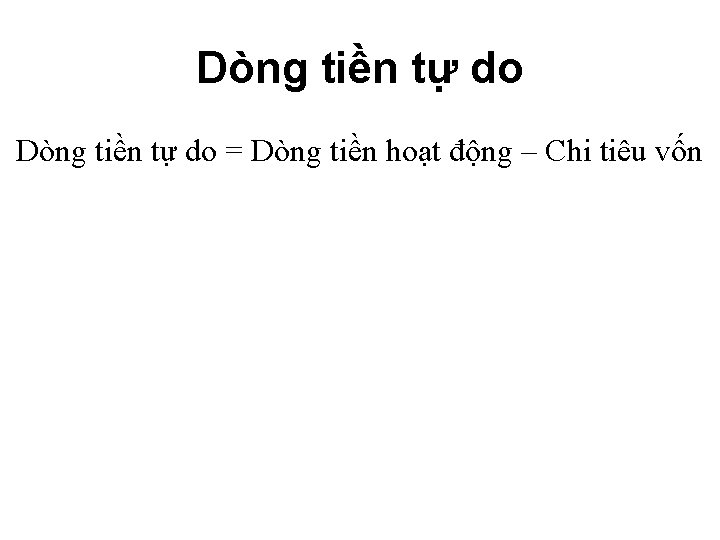
Dòng tiền tự do = Dòng tiền hoạt động – Chi tiêu vốn
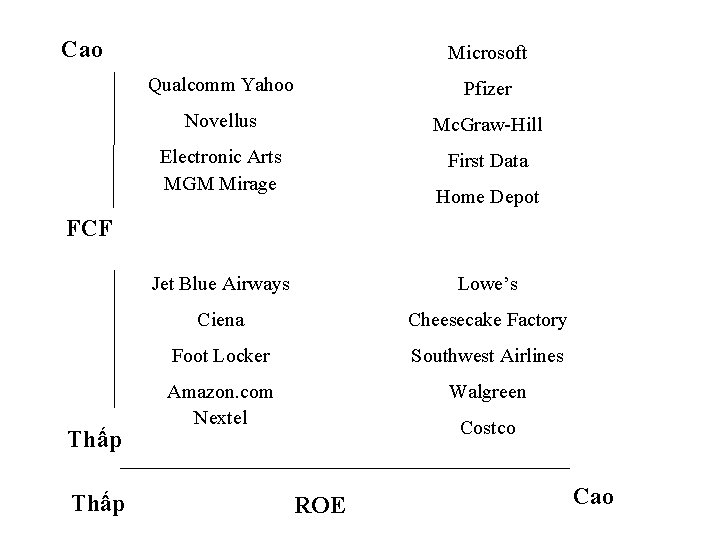
Cao Microsoft Qualcomm Yahoo Pfizer Novellus Mc. Graw-Hill Electronic Arts MGM Mirage First Data Home Depot FCF Thấp Jet Blue Airways Lowe’s Ciena Cheesecake Factory Foot Locker Southwest Airlines Amazon. com Nextel Walgreen Costco ROE Cao
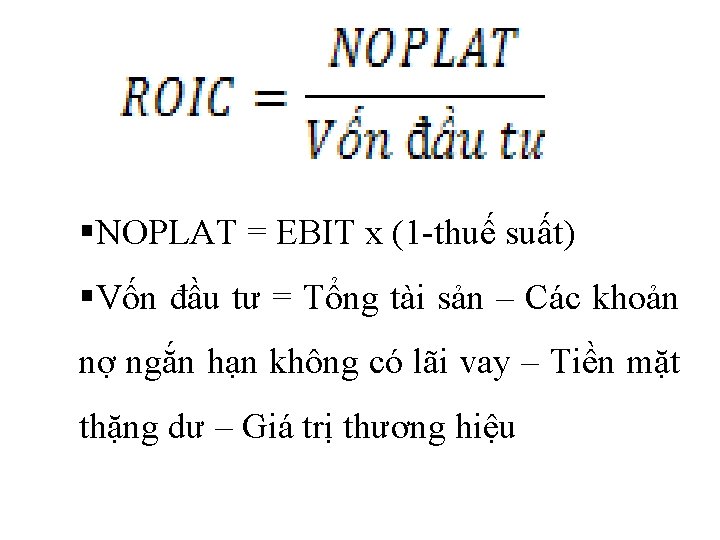
§NOPLAT = EBIT x (1 -thuế suất) §Vốn đầu tư = Tổng tài sản – Các khoản nợ ngắn hạn không có lãi vay – Tiền mặt thặng dư – Giá trị thương hiệu
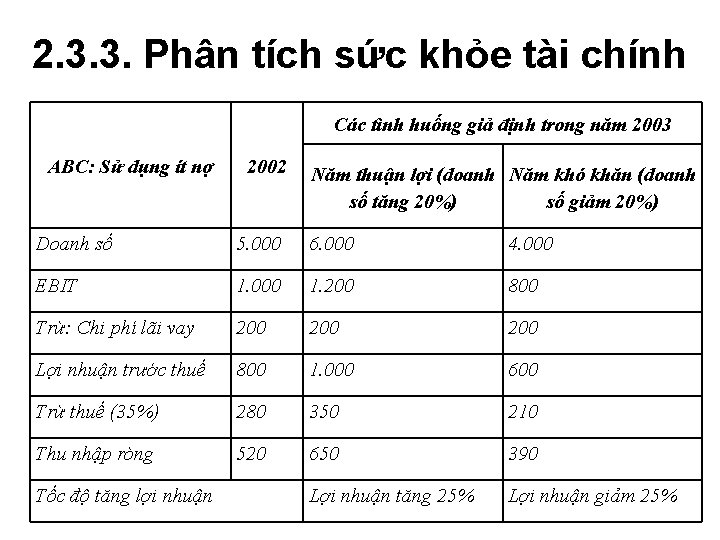
2. 3. 3. Phân tích sức khỏe tài chính Các tình huống giả định trong năm 2003 ABC: Sử dụng ít nợ 2002 Năm thuận lợi (doanh Năm khó khăn (doanh số tăng 20%) số giảm 20%) Doanh số 5. 000 6. 000 4. 000 EBIT 1. 000 1. 200 800 Trừ: Chi phí lãi vay 200 200 Lợi nhuận trước thuế 800 1. 000 600 Trừ thuế (35%) 280 350 210 Thu nhập ròng 520 650 390 Lợi nhuận tăng 25% Lợi nhuận giảm 25% Tốc độ tăng lợi nhuận
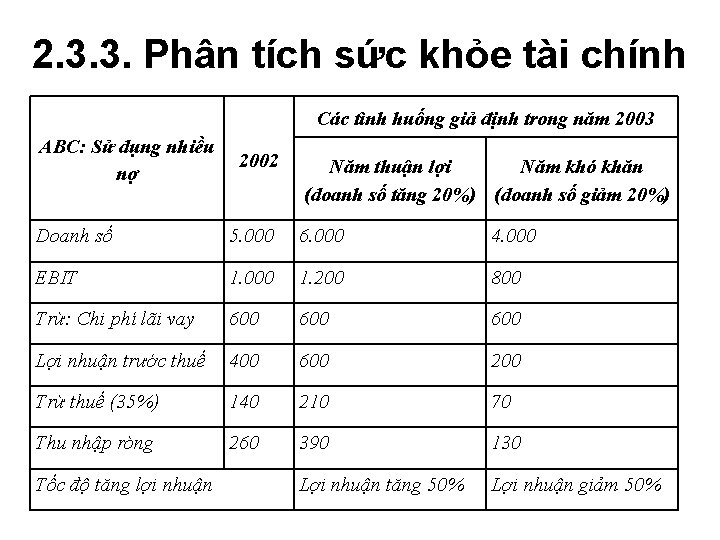
2. 3. 3. Phân tích sức khỏe tài chính Các tình huống giả định trong năm 2003 ABC: Sử dụng nhiều 2002 nợ Năm thuận lợi Năm khó khăn (doanh số tăng 20%) (doanh số giảm 20%) Doanh số 5. 000 6. 000 4. 000 EBIT 1. 000 1. 200 800 Trừ: Chi phí lãi vay 600 600 Lợi nhuận trước thuế 400 600 200 Trừ thuế (35%) 140 210 70 Thu nhập ròng 260 390 130 Lợi nhuận tăng 50% Lợi nhuận giảm 50% Tốc độ tăng lợi nhuận
2. 3. 3. Phân tích sức khỏe tài chính • Tỷ số đòn bẩy tài chính • Nợ trên vốn chủ sở hữu • Hệ số thanh toán lãi vay • Các hệ số thanh toán
2. 3. 4. Phân tích rủi ro giảm giá chứng khoán § Liệt kê tất cả các trường hợp xấu có khả năng xảy ra, từ mức chắn nhất đến mức ít chắc chắn nhất. § Liên tục đặt ra câu hỏi có sai lầm nào trong phân tích đầu tư của bạn không? Tại sao người ta lại muốn bán chứng khoán?
2. 3. 5. Phân tích Ban Quản trị § Sự đãi ngộ § Cá nhân nhà quản lý § Điều hành doanh nghiệp
2. 3. 6. Phân tích thế mạnh kinh tế § Đánh giá khả năng sinh lợi § Xây dựng thế mạnh kinh tế § Thời gian tồn tại thế mạnh kinh tế § Phân tích cấu trúc ngành
Xây dựng thế mạnh kinh tế § Sự khác biệt về đặc tính sản phẩm § Sự khác biệt về nhận thức sản phẩm § Giảm chi phí § Giữ chân khách hàng § Chặn chân các đối thủ cạnh tranh
2. 4. Định giá cổ phiếu 2. 4. 1. Dựa vào bảng cân đối kế toán 2. 4. 2. Giá trị thực và thị giá 2. 4. 3. Định giá cổ phiếu theo mô hình chiết khấu dòng cổ tức (DDM)
2. 4. 1. Dựa vào bảng cân đối kế toán § Thư giá § Giá trị thanh lý § Chi phí thay thế
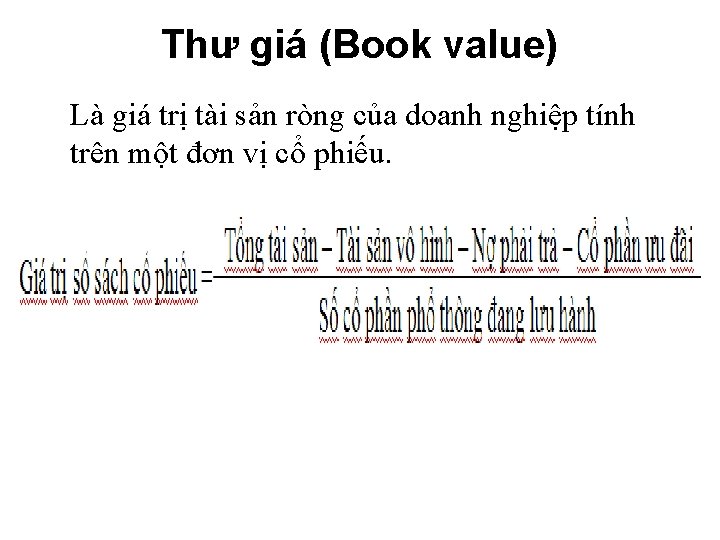
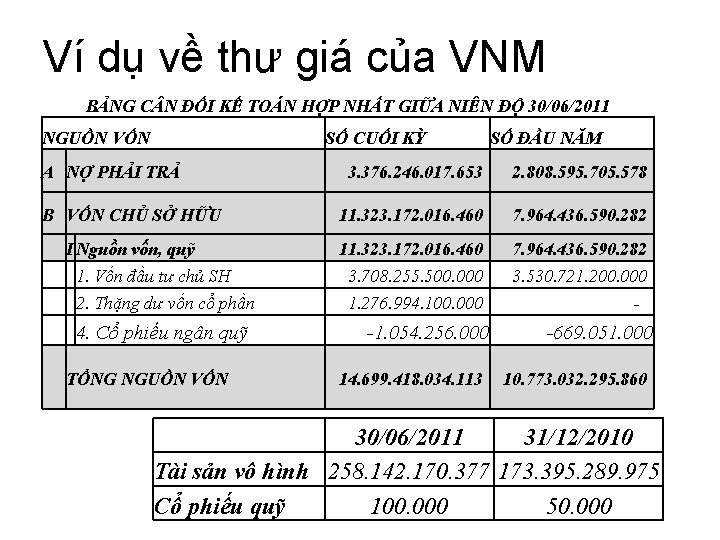
Thư giá (Book value) Là giá trị tài sản ròng của doanh nghiệp tính trên một đơn vị cổ phiếu.
Ví dụ về thư giá của VNM BẢNG C N ĐỐI KẾ TOÁN HỢP NHẤT GIỮA NIÊN ĐỘ 30/06/2011 NGUỒN VỐN SỐ CUỐI KỲ A NỢ PHẢI TRẢ 3. 376. 246. 017. 653 2. 808. 595. 705. 578 B VỐN CHỦ SỞ HỮU 11. 323. 172. 016. 460 7. 964. 436. 590. 282 3. 708. 255. 500. 000 3. 530. 721. 200. 000 1. 276. 994. 100. 000 - I Nguồn vốn, quỹ 1. Vốn đầu tư chủ SH 2. Thặng dư vốn cổ phần 4. Cổ phiếu ngân quỹ TỔNG NGUỒN VỐN SỐ ĐẦU NĂM -1. 054. 256. 000 -669. 051. 000 14. 699. 418. 034. 113 10. 773. 032. 295. 860 30/06/2011 31/12/2010 Tài sản vô hình 258. 142. 170. 377 173. 395. 289. 975 Cổ phiếu quỹ 100. 000 50. 000
So sánh giá thị trường của cổ phiếu VNM tại ngày 30/06/2011 là 109. 000 đ/cp có sự khác biệt lớn với giá trị sổ sách của cổ phiếu VNM. Liệu cổ phiếu VNM đã bị đánh giá quá cao?
Giá thanh lý (liquidation value) • Là giá trị hay số tiền còn lại thu được khi bán doanh nghiệp hay tài sản của doanh nghiệp rồi trả các khoản nợ. • Thị giá cổ phiếu thường cao hơn giá thanh lý. Nhưng nếu giá trị thanh lý thấp hơn giá thị trường thì chuyện gì sẽ xảy ra?
Dựa vào bảng cân đối kế toán Chi phí thay thế (Replacement cost): • Là chi phí cần thiết để thay thế tài sản và nợ của doanh nghiệp bằng cách mua một số tài sản, nợ tương tự sao cho doanh nghiệp có năng suất hoàn tương tự. • Chi phí thay thế được coi là một phương pháp để định giá doanh nghiệp, hay định giá cổ phiếu. Người ta cho rằng thị giá cổ phiếu không được vượt quá xa chi phí thay thế.
Theo bạn, tại Việt Nam nếu chỉ dùng phương pháp dựa vào bảng cân đối kế toán để định giá thì giữa giá trị sổ sách, giá trị thanh lý, chi phí thay thế bạn chọn cái nào?
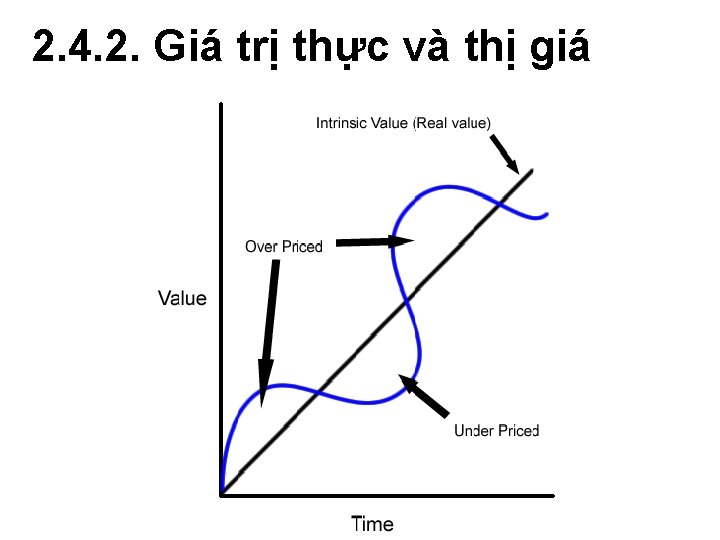
2. 4. 2. Giá trị thực và thị giá
2. 3. 3. Định giá theo mô hình DDM § Mô hình DDM tăng trưởng đều § Mô hình DDM không tăng trưởng § Mô hình DDM tăng trưởng nhiều giai đoạn
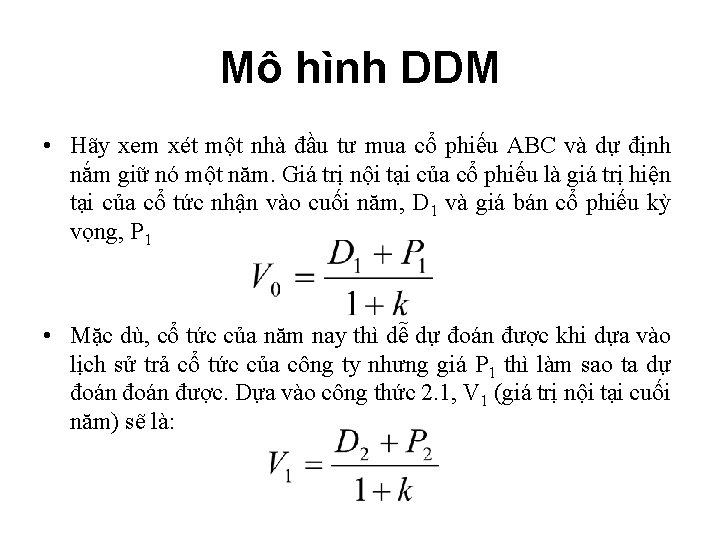
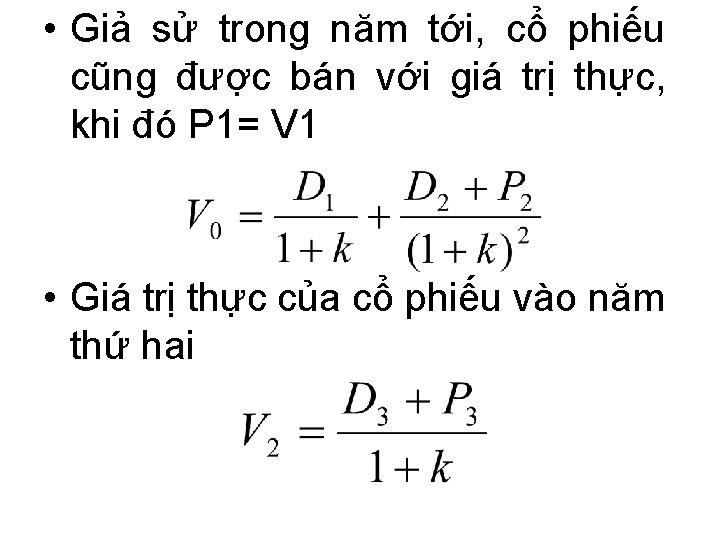
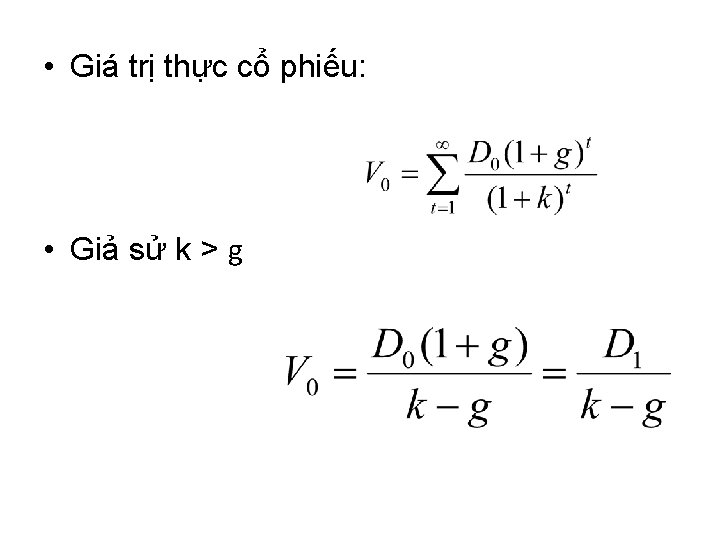
Mô hình DDM • Hãy xem xét một nhà đầu tư mua cổ phiếu ABC và dự định nắm giữ nó một năm. Giá trị nội tại của cổ phiếu là giá trị hiện tại của cổ tức nhận vào cuối năm, D 1 và giá bán cổ phiếu kỳ vọng, P 1 • Mặc dù, cổ tức của năm nay thì dễ dự đoán được khi dựa vào lịch sử trả cổ tức của công ty nhưng giá P 1 thì làm sao ta dự đoán được. Dựa vào công thức 2. 1, V 1 (giá trị nội tại cuối năm) sẽ là:
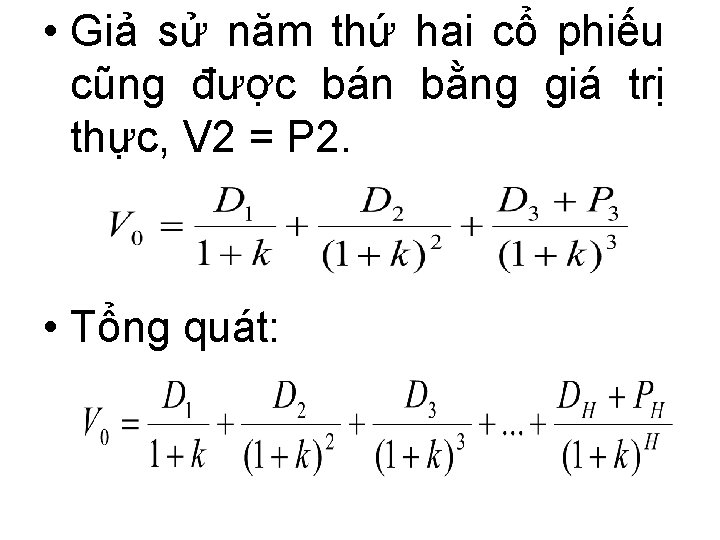
• Giả sử trong năm tới, cổ phiếu cũng được bán với giá trị thực, khi đó P 1= V 1 • Giá trị thực của cổ phiếu vào năm thứ hai
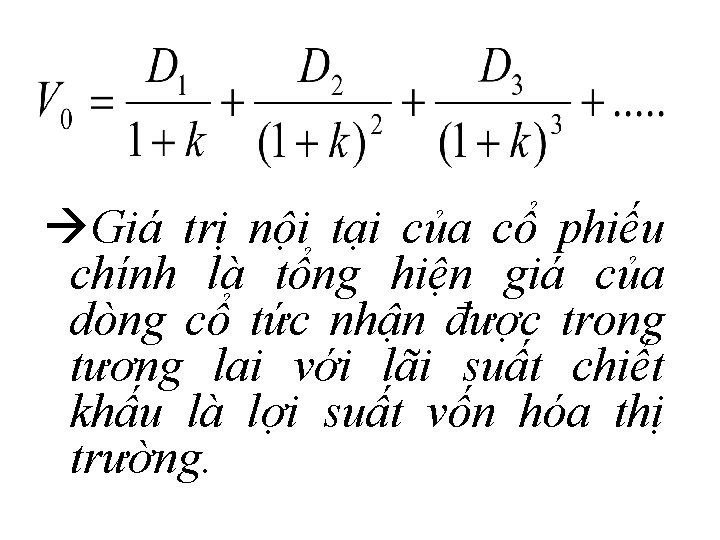
• Giả sử năm thứ hai cổ phiếu cũng được bán bằng giá trị thực, V 2 = P 2. • Tổng quát:
àGiá trị nội tại của cổ phiếu chính là tổng hiện giá của dòng cổ tức nhận được trong tương lai với lãi suất chiết khấu là lợi suất vốn hóa thị trường.
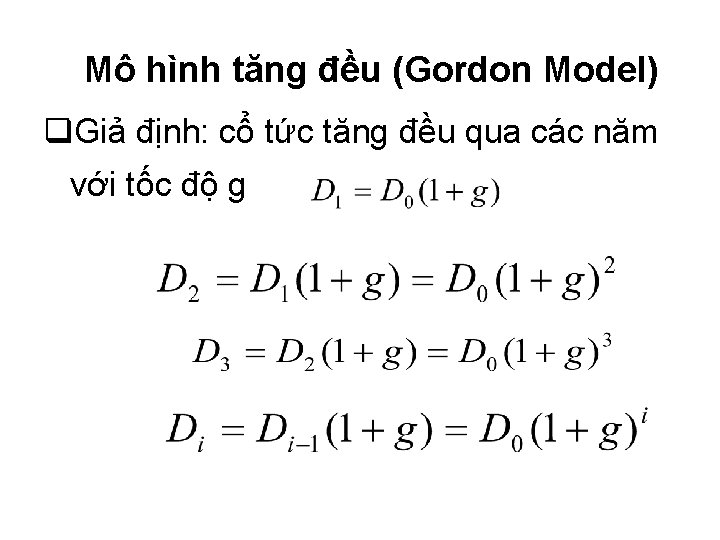
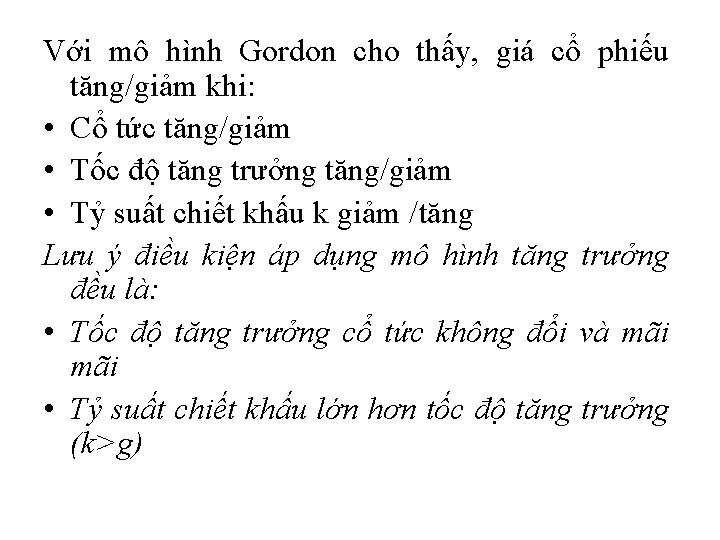
Mô hình tăng đều (Gordon Model) q. Giả định: cổ tức tăng đều qua các năm với tốc độ g
Với mô hình Gordon cho thấy, giá cổ phiếu tăng/giảm khi: • Cổ tức tăng/giảm • Tốc độ tăng trưởng tăng/giảm • Tỷ suất chiết khấu k giảm /tăng Lưu ý điều kiện áp dụng mô hình tăng trưởng đều là: • Tốc độ tăng trưởng cổ tức không đổi và mãi • Tỷ suất chiết khấu lớn hơn tốc độ tăng trưởng (k>g)
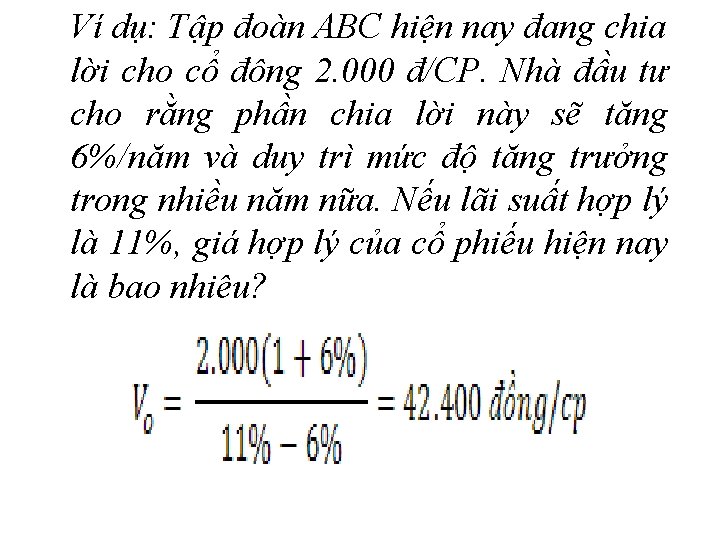
Ví dụ: Tập đoàn ABC hiện nay đang chia lời cho cổ đông 2. 000 đ/CP. Nhà đầu tư cho rằng phần chia lời này sẽ tăng 6%/năm và duy trì mức độ tăng trưởng trong nhiều năm nữa. Nếu lãi suất hợp lý là 11%, giá hợp lý của cổ phiếu hiện nay là bao nhiêu?
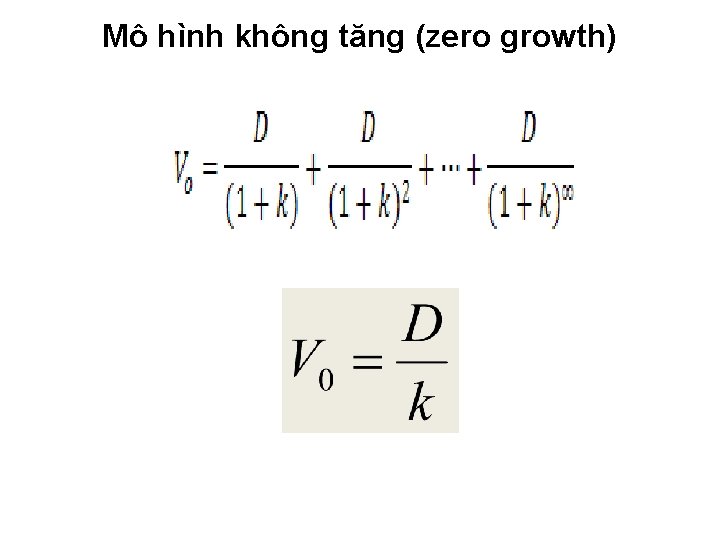
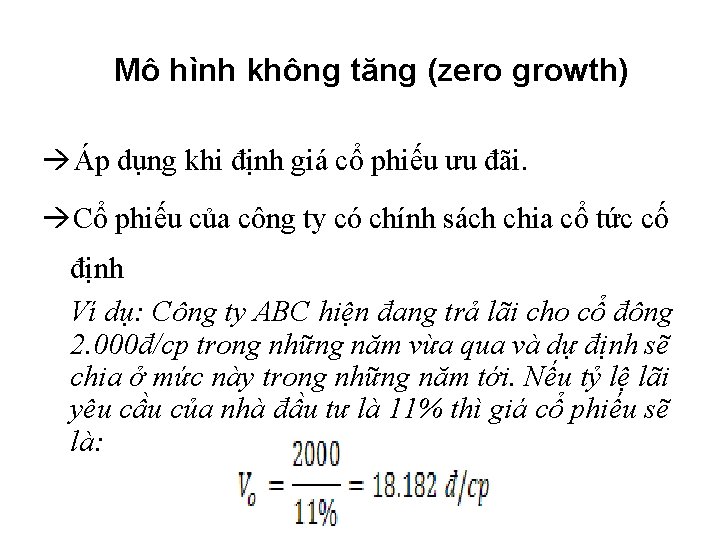
Mô hình không tăng (zero growth)
Mô hình không tăng (zero growth) àÁp dụng khi định giá cổ phiếu ưu đãi. àCổ phiếu của công ty có chính sách chia cổ tức cố định Ví dụ: Công ty ABC hiện đang trả lãi cho cổ đông 2. 000đ/cp trong những năm vừa qua và dự định sẽ chia ở mức này trong những năm tới. Nếu tỷ lệ lãi yêu cầu của nhà đầu tư là 11% thì giá cổ phiếu sẽ là:
Mô hình tăng trưởng nhiều giai đoạn § Hai giai đoạn § Ba giai đoạn § Mô hình H
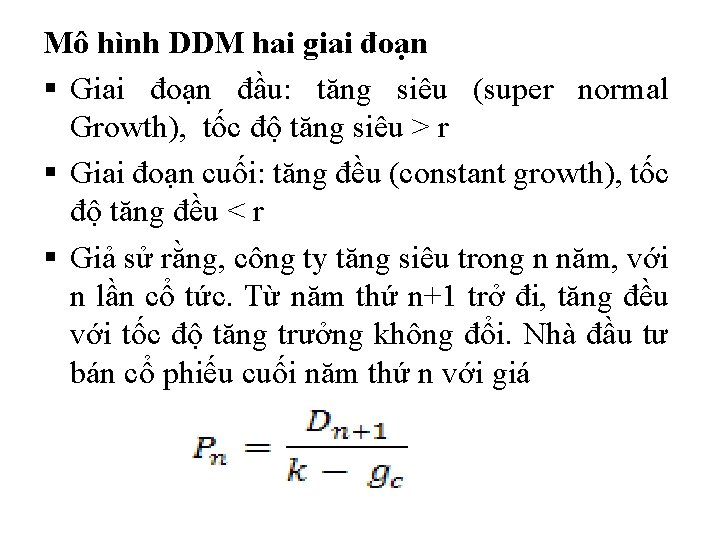
Mô hình DDM hai giai đoạn § Giai đoạn đầu: tăng siêu (super normal Growth), tốc độ tăng siêu > r § Giai đoạn cuối: tăng đều (constant growth), tốc độ tăng đều < r § Giả sử rằng, công ty tăng siêu trong n năm, với n lần cổ tức. Từ năm thứ n+1 trở đi, tăng đều với tốc độ tăng trưởng không đổi. Nhà đầu tư bán cổ phiếu cuối năm thứ n với giá
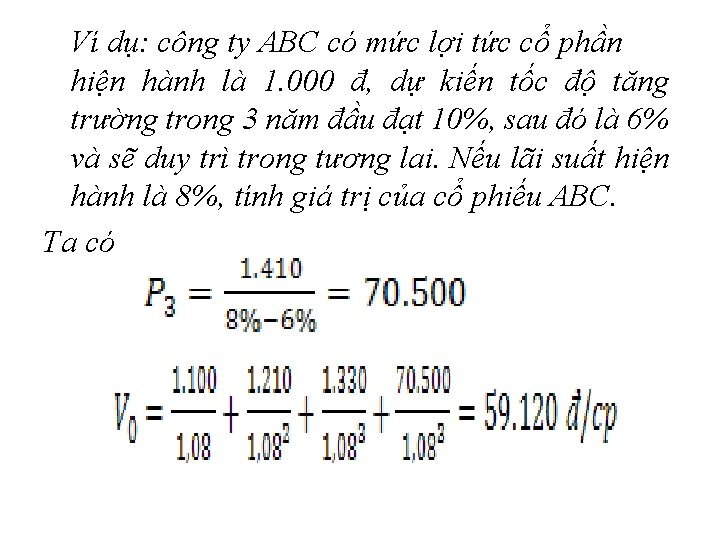
Ví dụ: công ty ABC có mức lợi tức cổ phần hiện hành là 1. 000 đ, dự kiến tốc độ tăng trường trong 3 năm đầu đạt 10%, sau đó là 6% và sẽ duy trì trong tương lai. Nếu lãi suất hiện hành là 8%, tính giá trị của cổ phiếu ABC. Ta có
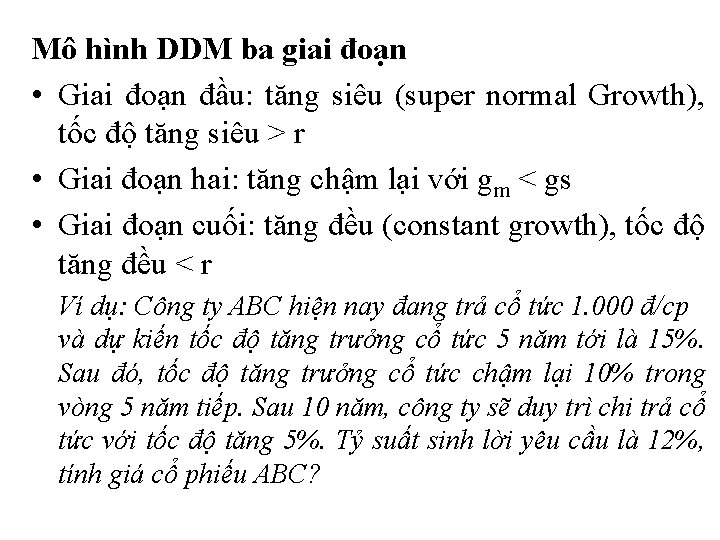
Mô hình DDM ba giai đoạn • Giai đoạn đầu: tăng siêu (super normal Growth), tốc độ tăng siêu > r • Giai đoạn hai: tăng chậm lại với gm < gs • Giai đoạn cuối: tăng đều (constant growth), tốc độ tăng đều < r Ví dụ: Công ty ABC hiện nay đang trả cổ tức 1. 000 đ/cp và dự kiến tốc độ tăng trưởng cổ tức 5 năm tới là 15%. Sau đó, tốc độ tăng trưởng cổ tức chậm lại 10% trong vòng 5 năm tiếp. Sau 10 năm, công ty sẽ duy trì chi trả cổ tức với tốc độ tăng 5%. Tỷ suất sinh lời yêu cầu là 12%, tính giá cổ phiếu ABC?
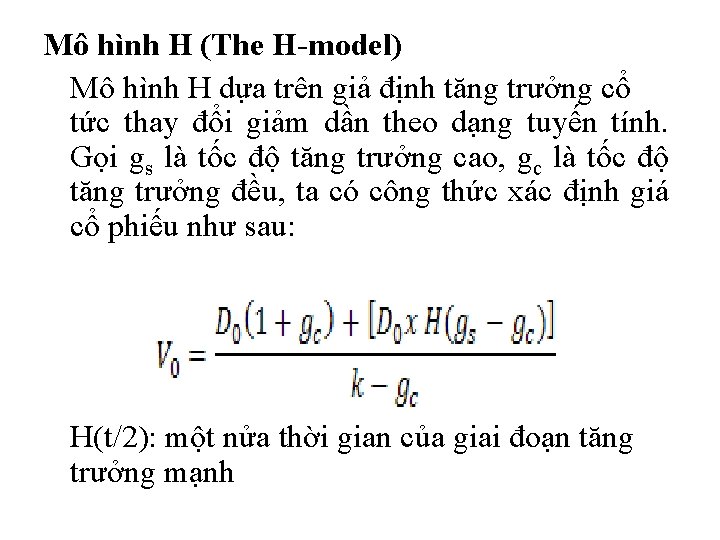
Mô hình H (The H-model) Mô hình H dựa trên giả định tăng trưởng cổ tức thay đổi giảm dần theo dạng tuyến tính. Gọi gs là tốc độ tăng trưởng cao, gc là tốc độ tăng trưởng đều, ta có công thức xác định giá cổ phiếu như sau: H(t/2): một nửa thời gian của giai đoạn tăng trưởng mạnh
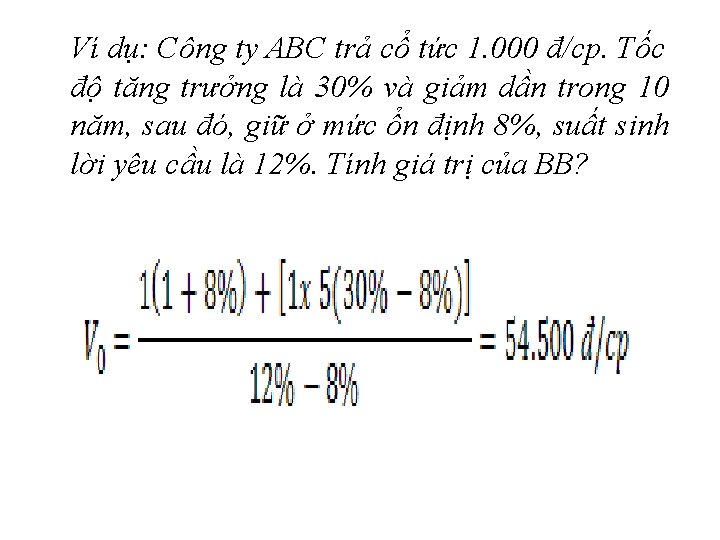
Ví dụ: Công ty ABC trả cổ tức 1. 000 đ/cp. Tốc độ tăng trưởng là 30% và giảm dần trong 10 năm, sau đó, giữ ở mức ổn định 8%, suất sinh lời yêu cầu là 12%. Tính giá trị của BB?
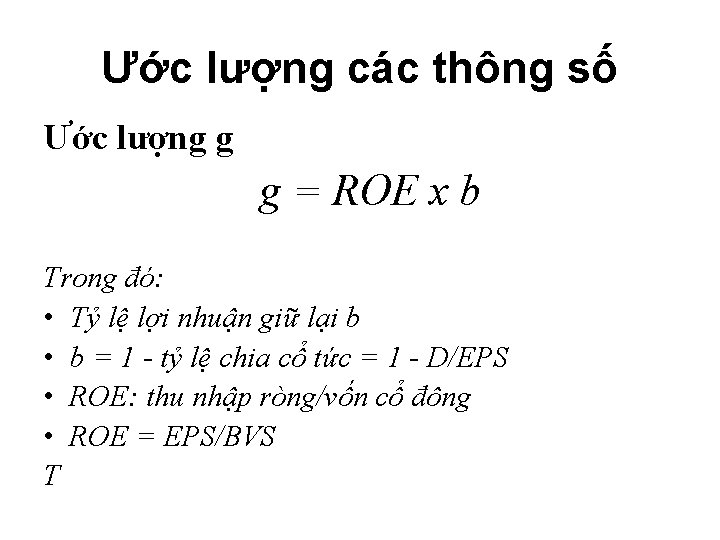
Ước lượng các thông số Ước lượng g g = ROE x b Trong đó: • Tỷ lệ lợi nhuận giữ lại b • b = 1 - tỷ lệ chia cổ tức = 1 - D/EPS • ROE: thu nhập ròng/vốn cổ đông • ROE = EPS/BVS T
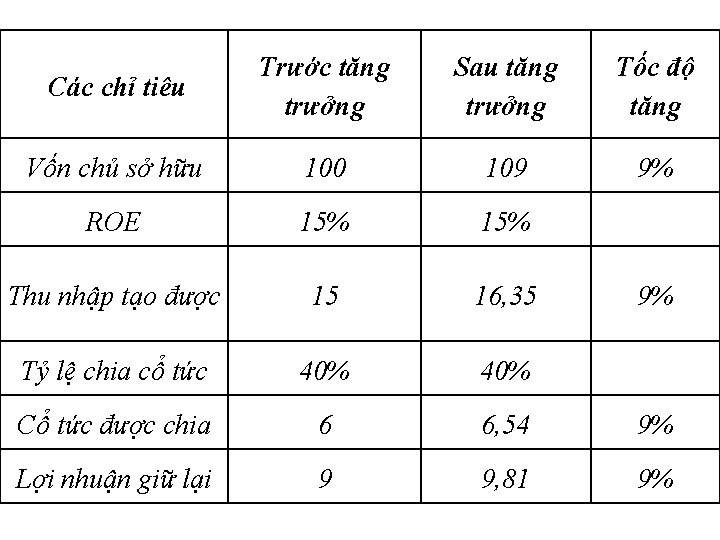
Các chỉ tiêu Trước tăng trưởng Sau tăng trưởng Tốc độ tăng Vốn chủ sở hữu 100 109 9% ROE 15% Thu nhập tạo được 15 16, 35 9% Tỷ lệ chia cổ tức 40% Cổ tức được chia 6 6, 54 9% Lợi nhuận giữ lại 9 9, 81 9%
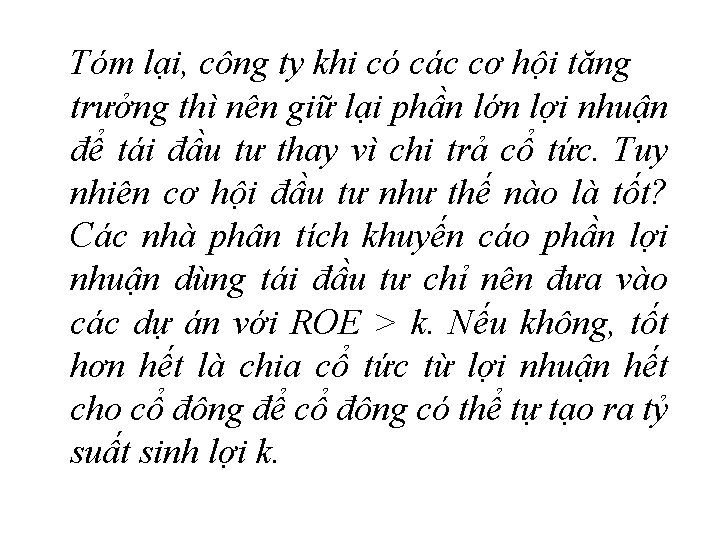
Tóm lại, công ty khi có các cơ hội tăng trưởng thì nên giữ lại phần lớn lợi nhuận để tái đầu tư thay vì chi trả cổ tức. Tuy nhiên cơ hội đầu tư như thế nào là tốt? Các nhà phân tích khuyến cáo phần lợi nhuận dùng tái đầu tư chỉ nên đưa vào các dự án với ROE > k. Nếu không, tốt hơn hết là chia cổ tức từ lợi nhuận hết cho cổ đông để cổ đông có thể tự tạo ra tỷ suất sinh lợi k.
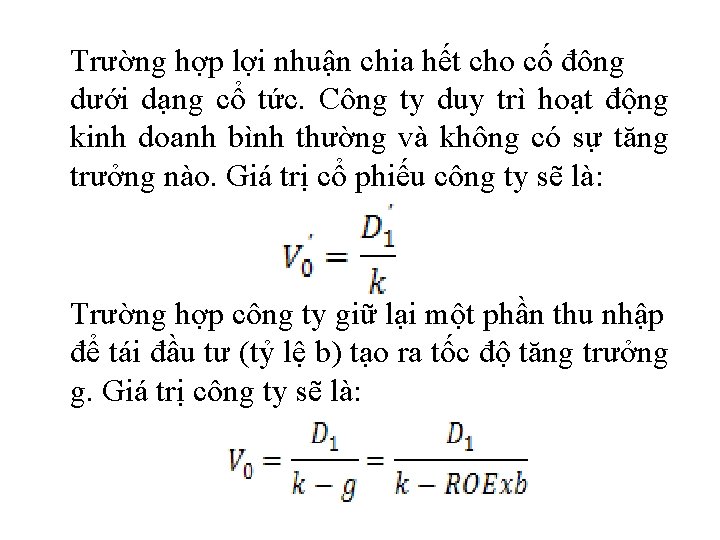
Trường hợp lợi nhuận chia hết cho cố đông dưới dạng cổ tức. Công ty duy trì hoạt động kinh doanh bình thường và không có sự tăng trưởng nào. Giá trị cổ phiếu công ty sẽ là: Trường hợp công ty giữ lại một phần thu nhập để tái đầu tư (tỷ lệ b) tạo ra tốc độ tăng trưởng g. Giá trị công ty sẽ là:
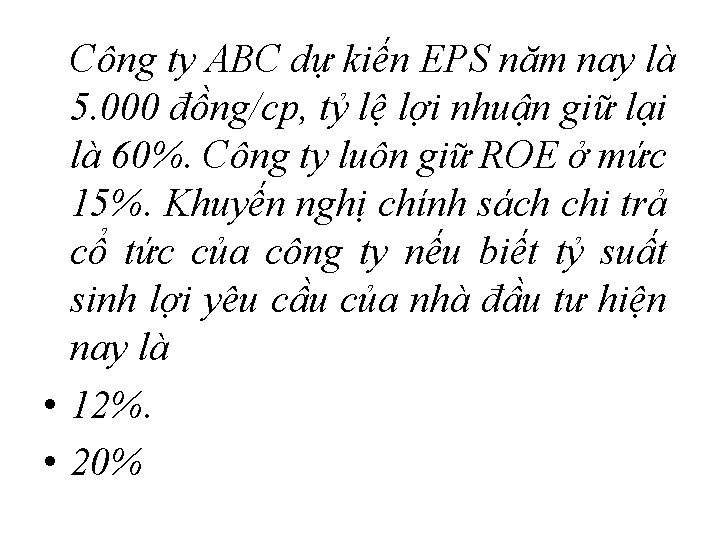
Công ty ABC dự kiến EPS năm nay là 5. 000 đồng/cp, tỷ lệ lợi nhuận giữ lại là 60%. Công ty luôn giữ ROE ở mức 15%. Khuyến nghị chính sách chi trả cổ tức của công ty nếu biết tỷ suất sinh lợi yêu cầu của nhà đầu tư hiện nay là • 12%. • 20%
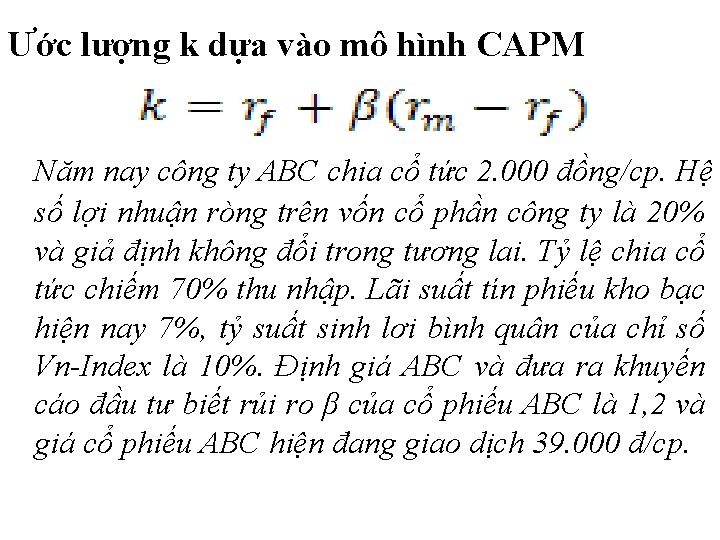
Ước lượng k dựa vào mô hình CAPM Năm nay công ty ABC chia cổ tức 2. 000 đồng/cp. Hệ số lợi nhuận ròng trên vốn cổ phần công ty là 20% và giả định không đổi trong tương lai. Tỷ lệ chia cổ tức chiếm 70% thu nhập. Lãi suất tín phiếu kho bạc hiện nay 7%, tỷ suất sinh lơi bình quân của chỉ số Vn-Index là 10%. Định giá ABC và đưa ra khuyến cáo đầu tư biết rủi ro β của cổ phiếu ABC là 1, 2 và giá cổ phiếu ABC hiện đang giao dịch 39. 000 đ/cp.
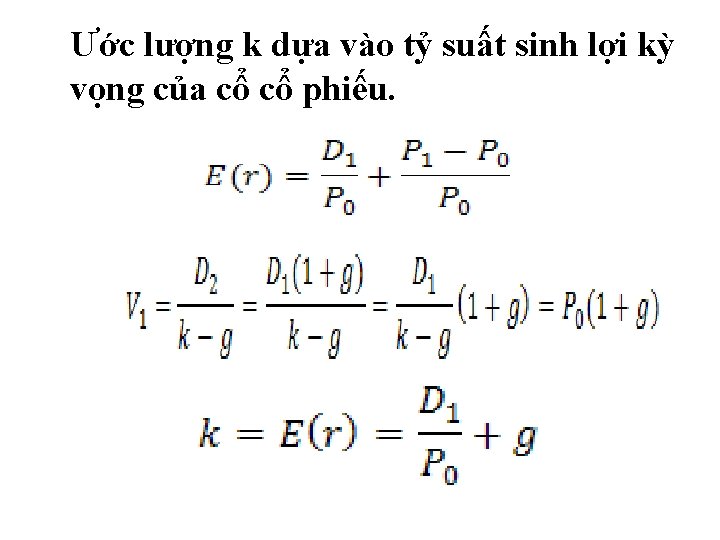
Ước lượng k dựa vào tỷ suất sinh lợi kỳ vọng của cổ cổ phiếu.
Ưu và nhược điểm của phương pháp DDM?
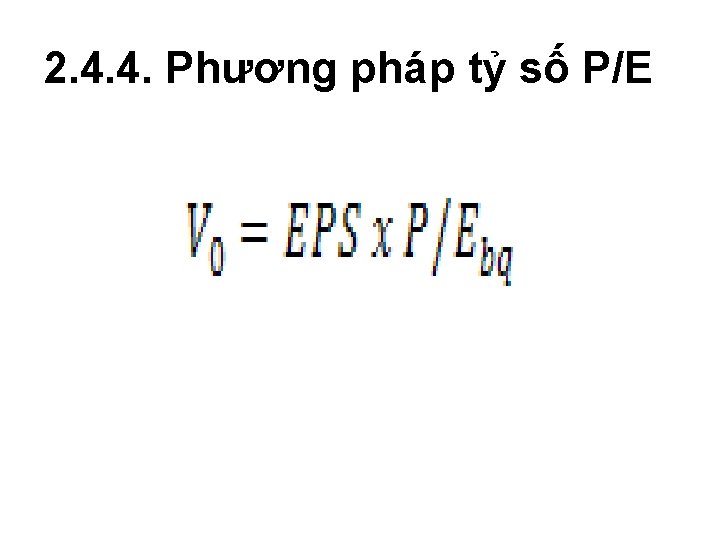
2. 4. 4. Phương pháp tỷ số P/E
P/E, ta nên so sánh với 4 chuẩn mực sau: § P/E trong quá khứ. § P/E dự kiến trong tương lai. § P/E của đối thủ trong cùng ngành kinh doanh. § P/E bình quân của ngành và của toàn thị trường.
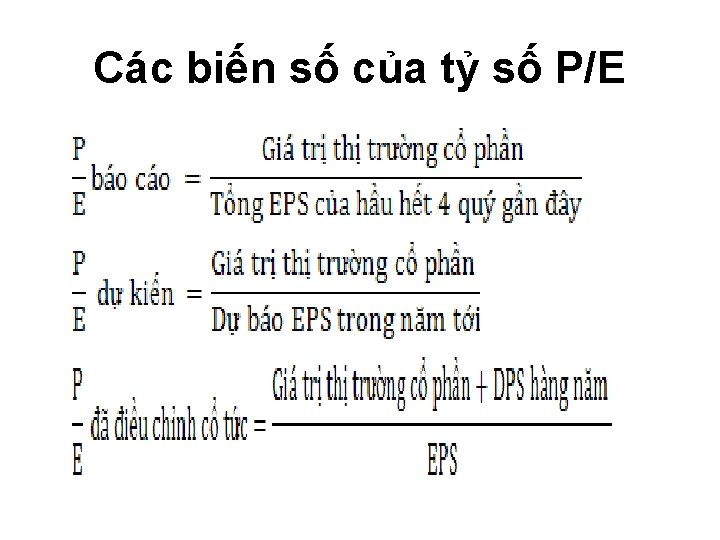
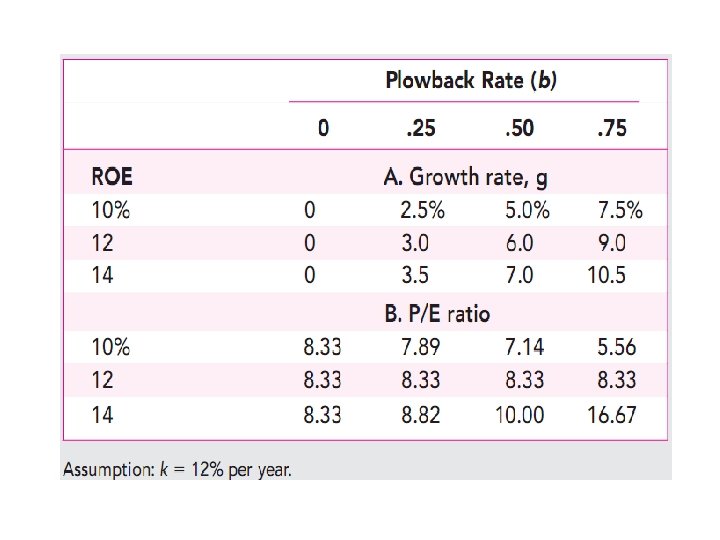
Các biến số của tỷ số P/E
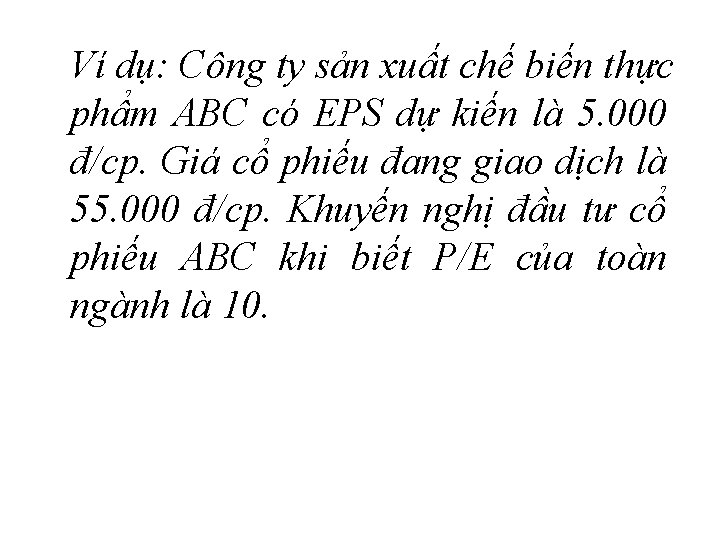
Ví dụ: Công ty sản xuất chế biến thực phẩm ABC có EPS dự kiến là 5. 000 đ/cp. Giá cổ phiếu đang giao dịch là 55. 000 đ/cp. Khuyến nghị đầu tư cổ phiếu ABC khi biết P/E của toàn ngành là 10.
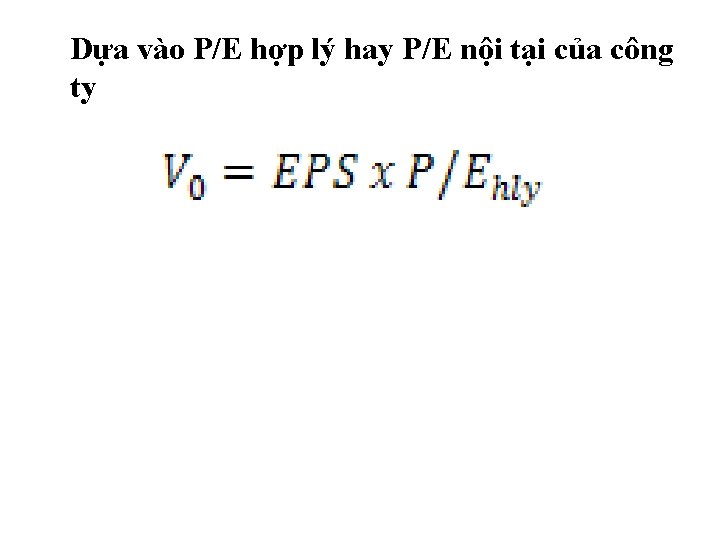
Dựa vào P/E hợp lý hay P/E nội tại của công ty
Ví dụ: P/E hiện tại của công ty là 10 nhưng thị trường đánh giá triển vọng tăng trưởng của công ty có thể góp phần đẩy P/E tăng lên 12. Các nhà đầu tư sẽ được khuyến nghị nên mua cổ phiếu.
Ưu và nhược điểm của phương pháp P/E?
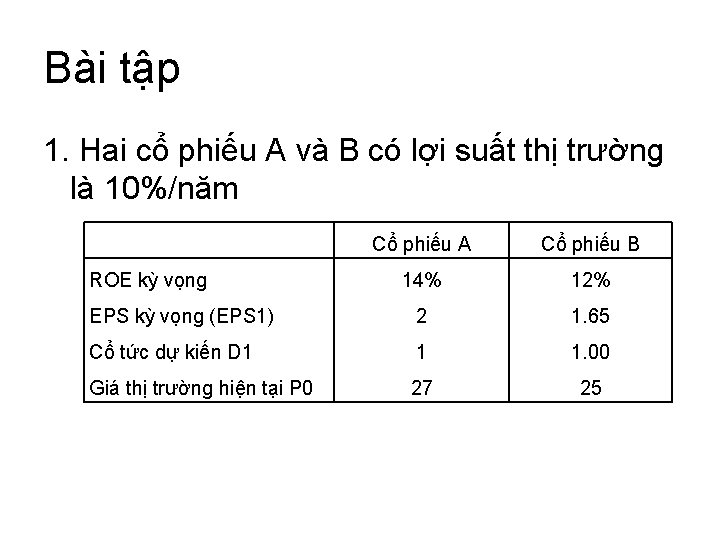
Bài tập 1. Hai cổ phiếu A và B có lợi suất thị trường là 10%/năm Cổ phiếu A Cổ phiếu B 14% 12% EPS kỳ vọng (EPS 1) 2 1. 65 Cổ tức dự kiến D 1 1 1. 00 Giá thị trường hiện tại P 0 27 25 ROE kỳ vọng
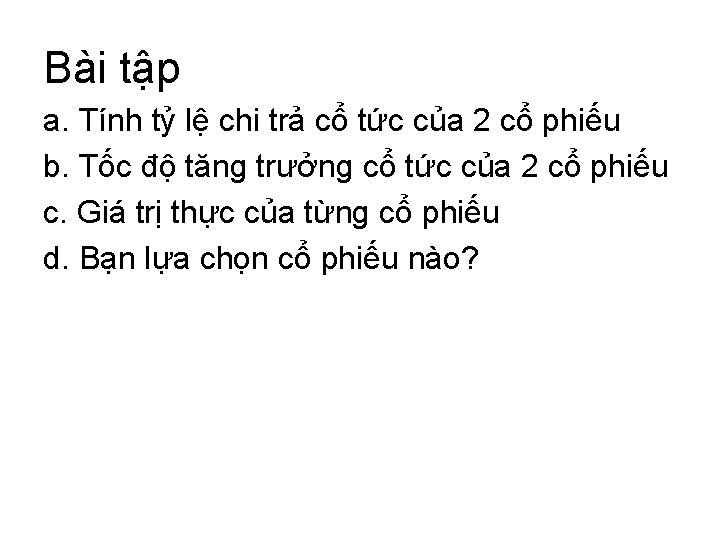
Bài tập a. Tính tỷ lệ chi trả cổ tức của 2 cổ phiếu b. Tốc độ tăng trưởng cổ tức của 2 cổ phiếu c. Giá trị thực của từng cổ phiếu d. Bạn lựa chọn cổ phiếu nào?
2. Cổ phiếu ABC có ROE kỳ vọng bằng 12%/năm, EPS kỳ vọng 2 USD, cổ tức kỳ vọng 1. 5 USD. Tỷ suất vốn hóa thị trường là 10%/năm. - Tính tốc độ tăng trưởng, giá cổ phiếu, P/E kỳ vọng? - Nếu tỷ lệ lợi nhuận giữ lại là 0. 4, tính cổ tức, tốc độ tăng trưởng, giá cổ phiếu và P/E kỳ vọng?