TRNG CAO NG KINH T K THUT TP
- Slides: 68
TRƯỜNG CAO ĐẲNG KINH TẾ KỸ THUẬT TP HỒ CHÍ MINH KHOA KẾ TOÁN TÀI CHÍNH Học phần Kế toán doanh nghiệp 3 1 CHƯƠNG I KẾ TOÁN TIÊU THỤ THÀNH PHẨM GV CHUNG NGỌC QUẾ CHI
NỘI DUNG CHƯƠNG 1 1. 1. KÊ TOA N THA NH PH M 1. 1. 1 Khái niệm thành phẩm, hàng hoá 1. 1. 2. Các phương pháp đánh giá thành phẩm 1. 1. 3. Kế toán chi tiết thành phẩm 1. 1. 4. Kế toán tổng hợp thành phẩm 1. 1. 5. Kế toán giá vốn hàng bán 1. 2. KÊ TOA N TIÊU THỤ THÀNH PHẨM 1. 2. 1 Khái niệm , nhiệm vụ của kế toán tiêu thụ thành phẩm 1. 2. 2 Kế toán doanh thu và các khoản giảm trừ doanh thu 2
1. 1. 1 Khái niệm thành phẩm Thành phẩm là những sản phẩm do DN sản xuất ra, đã được gia công chế biến xong ở bước công nghệ cuối cùng của quy trình sản xuất, đã được kiểm nghiệm, kiểm tra đầy đủ và được xác nhận là đủ tiêu chuẩn kỹ thuật quy định Ví dụ: Tại Công ty Sợi: sợi đạt tiêu chuẩn kỹ thuật, được nhập kho hoặc bán trên thị trường gọi là thành phẩm. Đặc điểm của thành phẩm: - Thành phẩm là những SP do DNSX ra gồm nhiều loại, nhiều thứ khác nhau do nhiều bộ phận trực tiếp quản lý - Thành phẩm có loại nhập kho, có loại không qua kho - Thành phẩm có thể là sản phẩm ở giai đoạn cuối cùng hoặc từng giai đoạn sản xuất - Thành phẩm có tính lý hoá và phẩm cấp khác nhau 3 - Thành phẩm trong các ngành có tính đặc thù khác nhau
Nửa thành phẩm (bán thành phẩm) là những sản phẩm mới hoàn thành ở một (hoặc một vài) giai đoạn chế biến nào đó của quy trình công nghệ sản xuất ra nó, đạt tiêu chuẩn kĩ thuật quy định, được nhập kho hoặc bán trên thị trường. Ví dụ: Cũng là sợi đạt tiêu chuẩn kĩ thuật quy định được nhập kho hoặc bán trên thị trường của Công ty dệt 8/3 gọi là nửa thành phẩm. Bởi vụ nhiệm vụ của Công ty dệt 8/3 là dệt vải thành phẩm cho nên sợi trên chưa trải qua hết toàn bộ các giai đoạn của quy trình công nghệ kĩ thuật theo thiết kế. 4
1. 1. 2. Các phương pháp đánh giá thành phẩm èĐối với thành phẩm nhập kho: èĐối với thành phẩm xuất kho: 1) Phương pháp tính theo giá đích danh 2) Phương pháp bình quân gia quyền 3) Phương pháp nhập trước, xuất trước 5
Phương pháp đánh giá (thành phẩm) a. Giá thực tế nhập kho: ü Zttế nhập kho do sx = Zsx thực tế do bộ phận tính Z tính trong kỳ ü Zttế tp đã bán bị trả lại nhập = Zttế của TP đó khi xuất kho ü Zttế TP thuê ngoài chế biến hoàn thành = Zttế xuất kho thuê chế biến + chi phí vận chuyển bốc dỡ (nếu hợp đồng quy định bên thuê phải chịu) 6
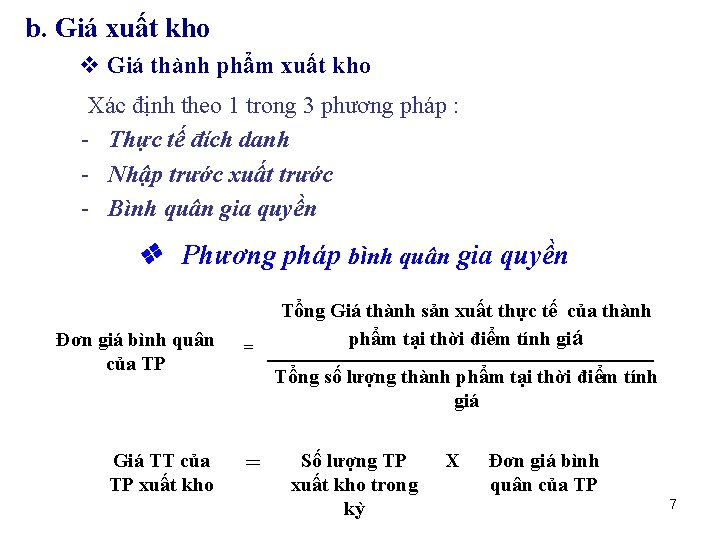
b. Giá xuất kho Giá thành phẩm xuất kho Xác định theo 1 trong 3 phương pháp : - Thực tế đích danh - Nhập trước xuất trước - Bình quân gia quyền Phương pháp bình quân gia quyền Đơn giá bình quân của TP Giá TT của TP xuất kho = Tổng Giá thành sản xuất thực tế của thành phẩm tại thời điểm tính giá Tổng số lượng thành phẩm tại thời điểm tính giá = Số lượng TP xuất kho trong kỳ X Đơn giá bình quân của TP 7
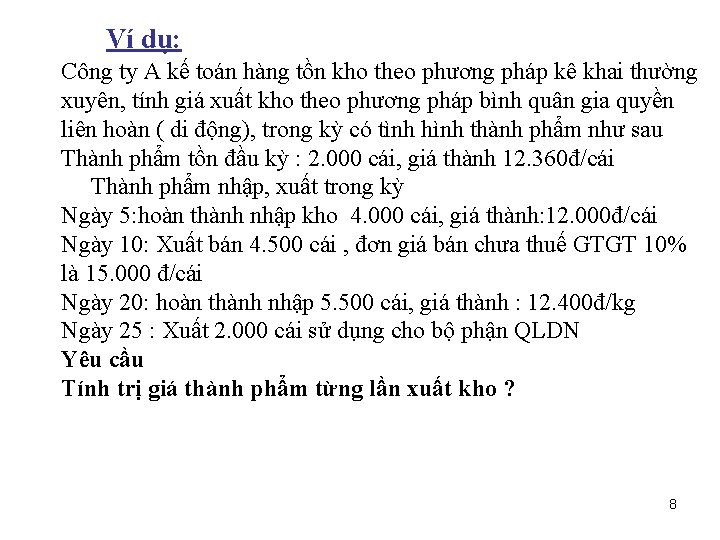
Ví dụ: Công ty A kế toán hàng tồn kho theo phương pháp kê khai thường xuyên, tính giá xuất kho theo phương pháp bình quân gia quyền liên hoàn ( di động), trong kỳ có tình hình thành phẩm như sau Thành phẩm tồn đầu kỳ : 2. 000 cái, giá thành 12. 360đ/cái Thành phẩm nhập, xuất trong kỳ Ngày 5: hoàn thành nhập kho 4. 000 cái, giá thành: 12. 000đ/cái Ngày 10: Xuất bán 4. 500 cái , đơn giá bán chưa thuế GTGT 10% là 15. 000 đ/cái Ngày 20: hoàn thành nhập 5. 500 cái, giá thành : 12. 400đ/kg Ngày 25 : Xuất 2. 000 cái sử dụng cho bộ phận QLDN Yêu cầu Tính trị giá thành phẩm từng lần xuất kho ? 8
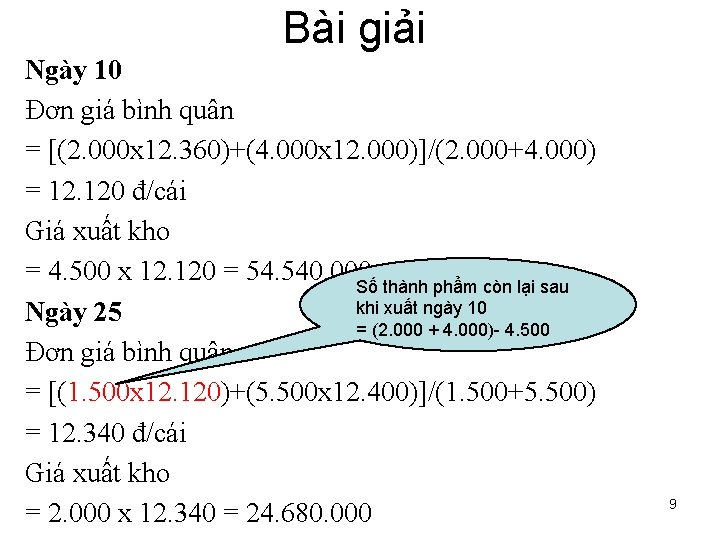
Bài giải Ngày 10 Đơn giá bình quân = [(2. 000 x 12. 360)+(4. 000 x 12. 000)]/(2. 000+4. 000) = 12. 120 đ/cái Giá xuất kho = 4. 500 x 12. 120 = 54. 540. 000 Số thành phẩm còn lại sau khi xuất ngày 10 Ngày 25 = (2. 000 + 4. 000)- 4. 500 Đơn giá bình quân = [(1. 500 x 12. 120)+(5. 500 x 12. 400)]/(1. 500+5. 500) = 12. 340 đ/cái Giá xuất kho = 2. 000 x 12. 340 = 24. 680. 000 9
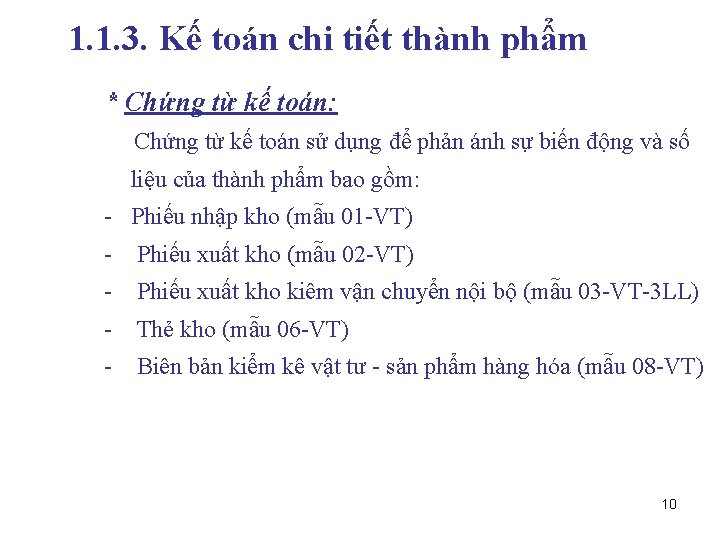
1. 1. 3. Kế toán chi tiết thành phẩm * Chứng từ kế toán: Chứng từ kế toán sử dụng để phản ánh sự biến động và số liệu của thành phẩm bao gồm: - Phiếu nhập kho (mẫu 01 -VT) - Phiếu xuất kho (mẫu 02 -VT) - Phiếu xuất kho kiêm vận chuyển nội bộ (mẫu 03 -VT-3 LL) - Thẻ kho (mẫu 06 -VT) - Biên bản kiểm kê vật tư - sản phẩm hàng hóa (mẫu 08 -VT) 10
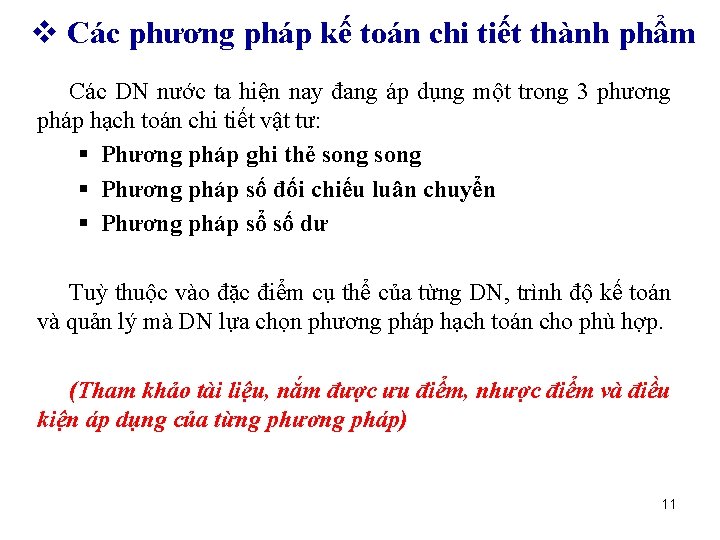
Các phương pháp kế toán chi tiết thành phẩm Các DN nước ta hiện nay đang áp dụng một trong 3 phương pháp hạch toán chi tiết vật tư: § Phương pháp ghi thẻ song § Phương pháp số đối chiếu luân chuyển § Phương pháp sổ số dư Tuỳ thuộc vào đặc điểm cụ thể của từng DN, trình độ kế toán và quản lý mà DN lựa chọn phương pháp hạch toán cho phù hợp. (Tham khảo tài liệu, nắm được ưu điểm, nhược điểm và điều kiện áp dụng của từng phương pháp) 11
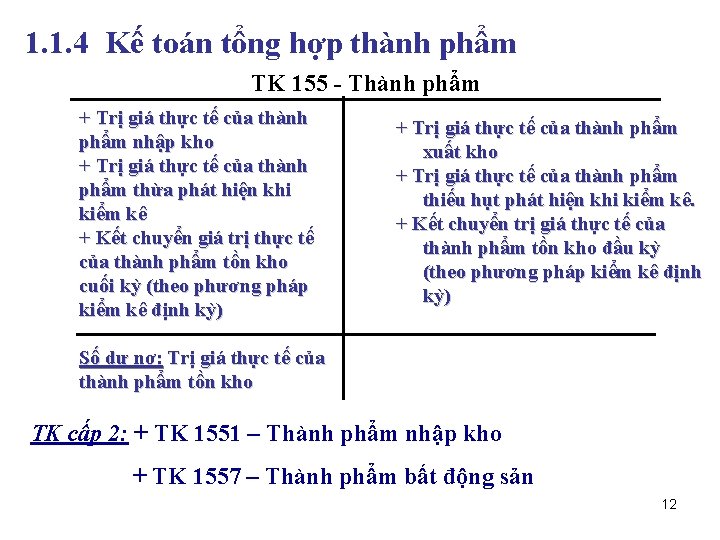
1. 1. 4 Kế toán tổng hợp thành phẩm TK 155 - Thành phẩm + Trị giá thực tế của thành phẩm nhập kho + Trị giá thực tế của thành phẩm thừa phát hiện khi kiểm kê + Kết chuyển giá trị thực tế của thành phẩm tồn kho cuối kỳ (theo phương pháp kiểm kê định kỳ) + Trị giá thực tế của thành phẩm xuất kho + Trị giá thực tế của thành phẩm thiếu hụt phát hiện khi kiểm kê. + Kết chuyển trị giá thực tế của thành phẩm tồn kho đầu kỳ (theo phương pháp kiểm kê định kỳ) Số dư nợ: Trị giá thực tế của thành phẩm tồn kho TK cấp 2: + TK 1551 – Thành phẩm nhập kho + TK 1557 – Thành phẩm bất động sản 12
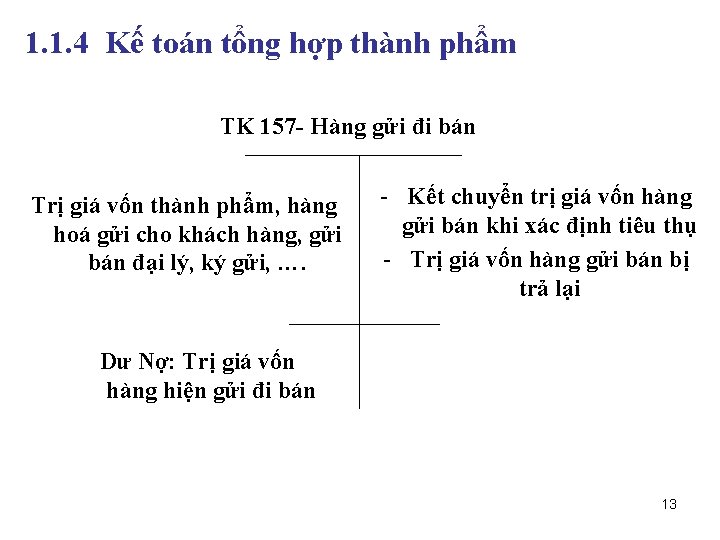
1. 1. 4 Kế toán tổng hợp thành phẩm TK 157 - Hàng gửi đi bán Trị giá vốn thành phẩm, hàng hoá gửi cho khách hàng, gửi bán đại lý, ký gửi, …. - Kết chuyển trị giá vốn hàng gửi bán khi xác định tiêu thụ - Trị giá vốn hàng gửi bán bị trả lại Dư Nợ: Trị giá vốn hàng hiện gửi đi bán 13
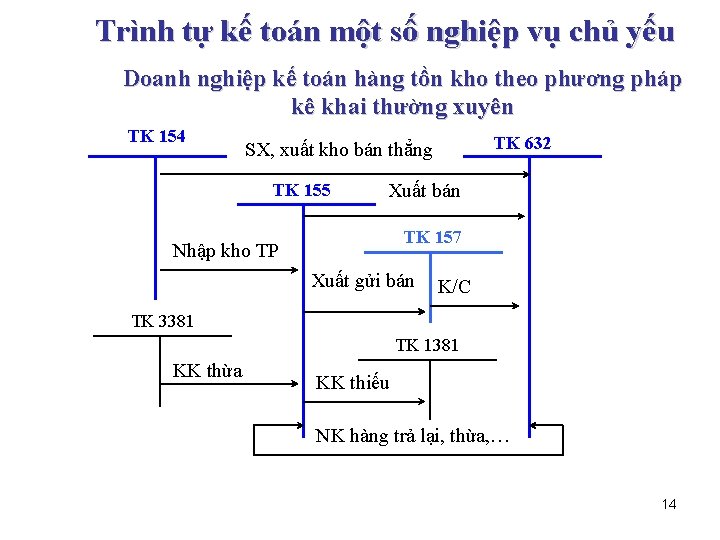
Trình tự kế toán một số nghiệp vụ chủ yếu Doanh nghiệp kế toán hàng tồn kho theo phương pháp kê khai thường xuyên TK 154 TK 632 SX, xuất kho bán thẳng TK 155 Xuất bán TK 157 Nhập kho TP Xuất gửi bán K/C TK 3381 TK 1381 KK thừa KK thiếu NK hàng trả lại, thừa, … 14
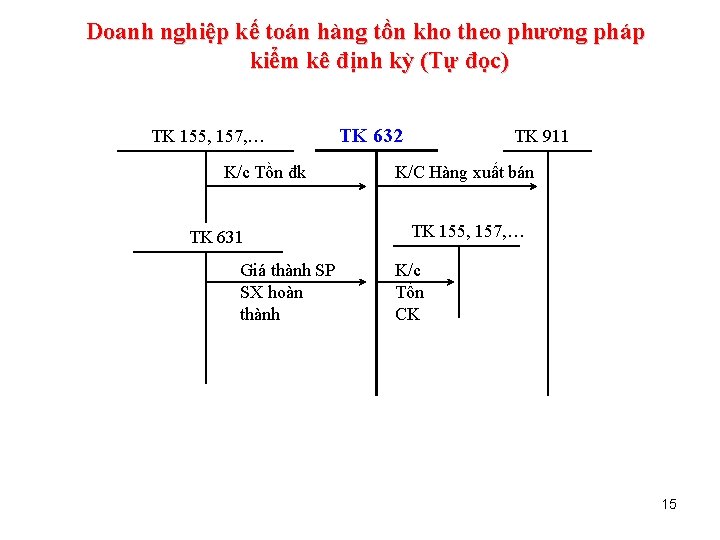
Doanh nghiệp kế toán hàng tồn kho theo phương pháp kiểm kê định kỳ (Tự đọc) TK 155, 157, … K/c Tồn đk TK 631 Giá thành SP SX hoàn thành TK 632 TK 911 K/C Hàng xuất bán TK 155, 157, … K/c Tồn CK 15
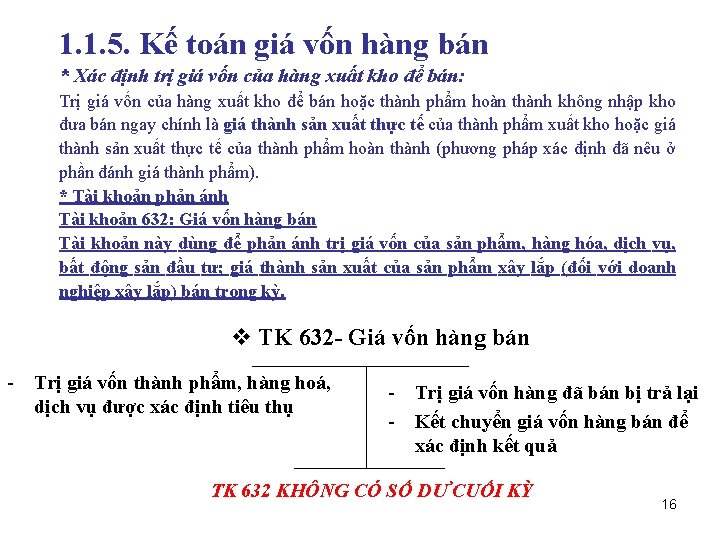
1. 1. 5. Kế toán giá vốn hàng bán * Xác định trị giá vốn của hàng xuất kho để bán: Trị giá vốn của hàng xuất kho để bán hoặc thành phẩm hoàn thành không nhập kho đưa bán ngay chính là giá thành sản xuất thực tế của thành phẩm xuất kho hoặc giá thành sản xuất thực tế của thành phẩm hoàn thành (phương pháp xác định đã nêu ở phần đánh giá thành phẩm). * Tài khoản phản ánh Tài khoản 632: Giá vốn hàng bán Tài khoản này dùng để phản ánh trị giá vốn của sản phẩm, hàng hóa, dịch vụ, bất động sản đầu tư; giá thành sản xuất của sản phẩm xây lắp (đối với doanh nghiệp xây lắp) bán trong kỳ. TK 632 - Giá vốn hàng bán - Trị giá vốn thành phẩm, hàng hoá, dịch vụ được xác định tiêu thụ - Trị giá vốn hàng đã bán bị trả lại - Kết chuyển giá vốn hàng bán để xác định kết quả TK 632 KHÔNG CÓ SỐ DƯ CUỐI KỲ 16
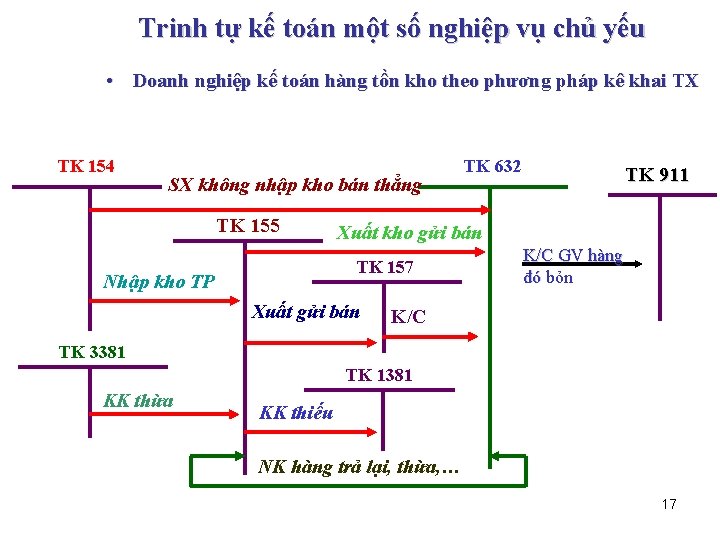
Trinh tự kế toán một số nghiệp vụ chủ yếu • Doanh nghiệp kế toán hàng tồn kho theo phương pháp kê khai TX TK 154 SX không nhập kho bán thẳng TK 155 TK 911 Xuất kho gửi bán TK 157 Nhập kho TP TK 632 Xuất gửi bán K/C GV hàng đó bỏn K/C TK 3381 TK 1381 KK thừa KK thiếu NK hàng trả lại, thừa, … 17
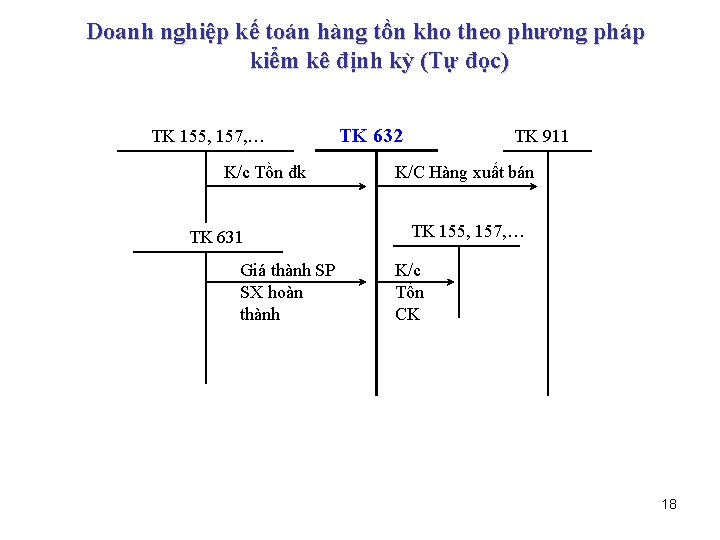
Doanh nghiệp kế toán hàng tồn kho theo phương pháp kiểm kê định kỳ (Tự đọc) TK 155, 157, … K/c Tồn đk TK 631 Giá thành SP SX hoàn thành TK 632 TK 911 K/C Hàng xuất bán TK 155, 157, … K/c Tồn CK 18
1. 2. KẾ TOÁN TIÊU THỤ THÀNH PHẨM 1. 2. 1 Kha i niê m, nhiệm vụ của kế toán tiêu thụ thành phẩm a. Khái niệm Tiêu thụ là giai đoạn cuối cùng của quá trình sản xuất kinh doanh, tiêu thụ sản phẩm là quá trình đưa các loại sản phẩm đã sản xuất vào lưu thông bằng các hình thức bán hàng. Trong quá trình tiêu thụ sản phẩm phát sinh các quan hệ về chuyển giao sản phẩm hàng hoá và thanh toán giữa đơn vị kinh tế với khách hàng. 19
Các phương pháp tiêu thụ thành phẩm Là phương thức tiêu thụ sản phẩm mà người mua sẽ nhận hàng tại đơn vị bán hàng khi đã thanh toán tiền hàng hoặc đã chấp nhận thanh toán. Là phương thức tiêu thụ sản phẩm mà nhà sản xuất không trực tiếp giao hàng cho người mua mà giao cho các nhà phân phối, các nhà phân phối có trách nhiệm bán hàng theo hợp đồng đã ký. Sản phẩm gởi đi bán được xác định là tiêu thụ khi khách hàng thanh toán tiền hàng hoặc chấp nhận thanh toán tiền hàng Đặt mua bản đầy đủ của mẫu tại link: http: //www. powerpointdep. net/product/but-chi-1/ 20
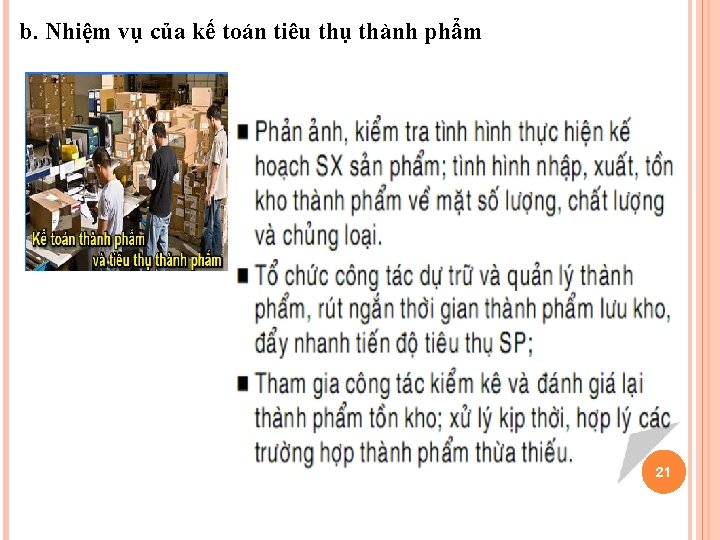
b. Nhiệm vụ của kế toán tiêu thụ thành phẩm 21
1. 2. 2 Kế toán doanh thu và các khoản giảm trừ doanh thu a. Kế toán doanh thu Khái niệm : Doanh thu là tổng các lợi ích kinh tế doanh nghiệp thu được trong kỳ hạch toán, phát sinh từ hoạt động SXKD thông thường của DN góp phần làm tăng vốn chủ sở hữu. Doanh thuần được xác định bằng giá trị hợp lí của các khoản đã thu hoặc sẽ thu được sau khi trừ đi các khoản chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại. * Các loại doanh thu: - Doanh thu bán hàng: DT bán hàng hoá, DT bán các TP, DT cung cấp DV - Doanh thu hoạt động TC: DT từ tiền lãi, tiền bản 22 quyền, cổ tức và lợi tức được chia. - Ngoài ra còn các khoản thu nhập khác.
Điều kiện ghi nhận doanh thu: Doanh thu bán hàng được ghi nhận khi thoả mãn đồng thời 5 điều kiện sau (Theo VAS 14 - Đoạn 10) ü DN đã chuyển giao phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu sản phẩm, hàng hoá cho người mua ü DN không còn nắm giữ quyền quản lý như chủ sở hữu hoặc quyền kiểm soát hàng hoá ü Doanh thu được xác định một cách tương đối chắc chắn ü DN đã thu hoặc sẽ thu được lợi ích kinh tế từ giao dịch bán hàng ü Xác định được chi phí liên quan đến giao dịch bán hàng 23
ĐỌC THÊM Điều kiện ghi nhận doanh thu cung cấp DV: Kết quả của giao dịch cung cấp DV được xác định khi thoả mãn tất cả 4 ĐK sau (Đoạn 16 VAS 14) ü DT được XĐ tương đối chắc chắn; ü Có khả năng thu được lợi ích kinh tế từ giao dịch cung cấp DV đó; ü Xác định được phần công việc đã hoàn thành vào ngày lập BCĐKT; ü XĐ được chi phí phát sinh cho giao dịch và chi phí dể hoàn thành giao dịch cung cấp DV đó. ĐK ghi nhận doanh thu tiền lãi, tiền bản quyền, cổ tức và LN được chia: T/mãn đồng thời 2 ĐK (Đoạn 24 VAS 14): ü Có khả năng thu được lợi ích kinh tế từ giao dịch đó. ü DT được XĐ tương đối chắc chắn. 24
Nguyên tắc xác định doanh thu: 1. Doanh thu chỉ được ghi nhận khi thỏa mãn các điều kiện ghi nhận cho doanh thu bán hàng, doanh thu cung cấp dịch vụ, doanh thu tiền lãi, tiền bản quyền, cổ tức và lợi tức được chia được quy định tại chuẩn mực "Doanh thu và thu nhập khác", nếu không thỏa mãn các điều kiện thi không hạch toán vào doanh thu. 2. Doanh thu và chi phí liên quan đến cùng một giao dịch phải được ghi nhận đồng thời theo nguyên tắc phù hợp và theo nam tài chính. 3. Trường hợp hàng hóa hoặc dịch vụ trao đổi lấy hàng hóa hoặc dịch vụ tương tự về bản chất thi không được ghi nhận là doanh thu. 4. Phải theo dõi chi tiết từng loại doanh thu, doanh thu từng mặt hàng ngành hàng, từng sản phẩm, . . . theo dõi chi tiết từng khoản giảm trừ doanh thu, để xác định doanh thuần của từng loại doanh thu, chi tiết từng mặt hàng, từng sản phẩm. . . để phục vụ cho cung cấp thông tin kế 25 toán để quản trị doanh nghiệp và lập Báo cáo tài chính.
Nguyên tắc xác định DT đối với một số trường hợp cụ thể: • • • Doanh thu trả góp = DT bán một lần không bao gồm lãi trả chậm Doanh thu hàng trao đổi = giá bán tại thời điểm trao đổi Doanh thu biếu tặng, nội bộ = giá vốn hay giá thành sản xuất. Doanh thu hoạt động nhận trước =Tổng tiền nhận trước/số năm nhận trước. Doanh thu đại lý = hoa hồng. Doanh thu gia công = giá gia công. Doanh thu sản phẩm giao khoán là số tiền phải thu ghi trên hợp đồng. Doanh thu tín dụng = lãi cho vay đến hạn phải thu. Doanh thu bảo hiểm = phí bảo hiểm. Doanh thu công trình xây lắp nhiều năm = giá trị ứng với khối lượng hoàn thành trong năm được người giao thầu chấp nhận thanh toán. 26
Chứng từ kế toán và tài khoản sử dụng: * Chứng từ kế toán: - Hóa đơn GTGT Hóa đơn bán hàng Bảng thanh toán hàng đại lí, kí gửi Thẻ quầy hàng Các chứng từ thanh toán (phiếu thu, séc thanh toán, ủy nhiệm thu, giấy báo có NH, bảng sao kê của. NH. . . ) - Tờ khai thuế GTGT - Chứng từ kế toán liên quan khác: phiếu nhập kho hàng trả lại. * Tài khoản sử dụng: - TK 511 : DTBH và cung cấp dịch vụ - TK 3331 : Thuế GTGT phải nộp - Các TK liên quan khác(TK 111, 112, 131, 632, . . . ) 27
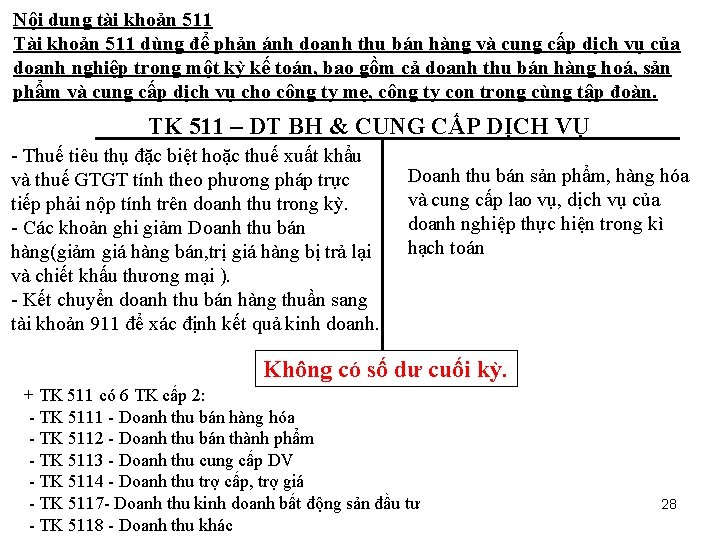
Nội dung tài khoản 511 Tài khoản 511 dùng để phản ánh doanh thu bán hàng và cung cấp dịch vụ của doanh nghiệp trong một kỳ kế toán, bao gồm cả doanh thu bán hàng hoá, sản phẩm và cung cấp dịch vụ cho công ty mẹ, công ty con trong cùng tập đoàn. TK 511 – DT BH & CUNG CẤP DỊCH VỤ - Thuế tiêu thụ đặc biệt hoặc thuế xuất khẩu và thuế GTGT tính theo phương pháp trực tiếp phải nộp tính trên doanh thu trong kỳ. - Các khoản ghi giảm Doanh thu bán hàng(giảm giá hàng bán, trị giá hàng bị trả lại và chiết khấu thương mại ). - Kết chuyển doanh thu bán hàng thuần sang tài khoản 911 để xác định kết quả kinh doanh. Doanh thu bán sản phẩm, hàng hóa và cung cấp lao vụ, dịch vụ của doanh nghiệp thực hiện trong kì hạch toán Không có số dư cuối kỳ. + TK 511 có 6 TK cấp 2: - TK 5111 - Doanh thu bán hàng hóa - TK 5112 - Doanh thu bán thành phẩm - TK 5113 - Doanh thu cung cấp DV - TK 5114 - Doanh thu trợ cấp, trợ giá - TK 5117 - Doanh thu kinh doanh bất động sản đầu tư - TK 5118 - Doanh thu khác 28
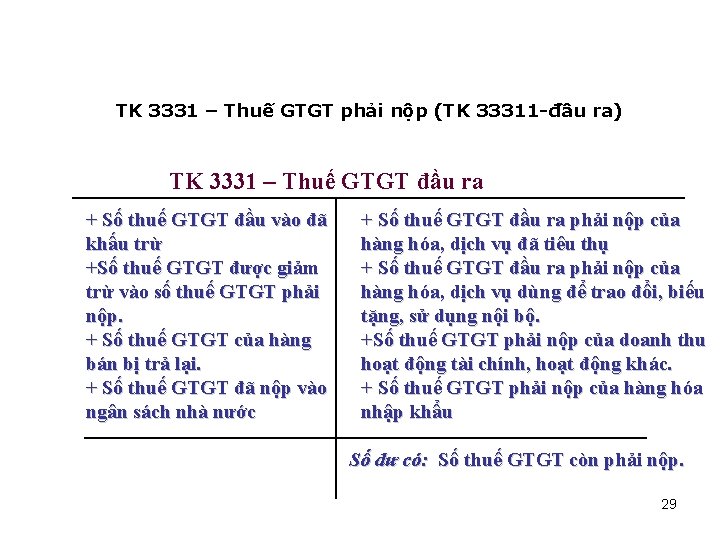
TK 3331 – Thuế GTGT phải nộp (TK 33311 -đầu ra) TK 3331 – Thuế GTGT đầu ra + Số thuế GTGT đầu vào đã khấu trừ +Số thuế GTGT được giảm trừ vào số thuế GTGT phải nộp. + Số thuế GTGT của hàng bán bị trả lại. + Số thuế GTGT đã nộp vào ngân sách nhà nước + Số thuế GTGT đầu ra phải nộp của hàng hóa, dịch vụ đã tiêu thụ + Số thuế GTGT đầu ra phải nộp của hàng hóa, dịch vụ dùng để trao đổi, biếu tặng, sử dụng nội bộ. +Số thuế GTGT phải nộp của doanh thu hoạt động tài chính, hoạt động khác. + Số thuế GTGT phải nộp của hàng hóa nhập khẩu Số dư có: Số thuế GTGT còn phải nộp. 29
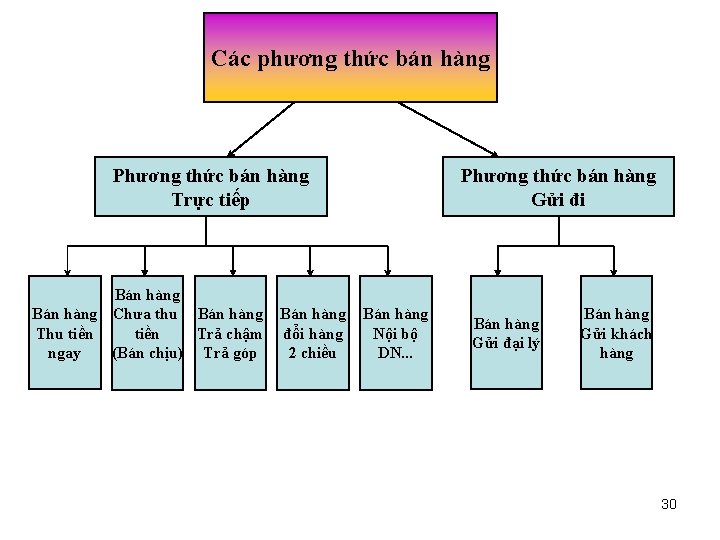
Các phương thức bán hàng Phương thức bán hàng Trực tiếp Bán hàng Chưa thu Bán hàng Thu tiền Trả chậm ngay (Bán chịu) Trả góp Bán hàng đổi hàng 2 chiều Phương thức bán hàng Gửi đi Bán hàng Nội bộ DN. . . Bán hàng Gửi đại lý Bán hàng Gửi khách hàng 30
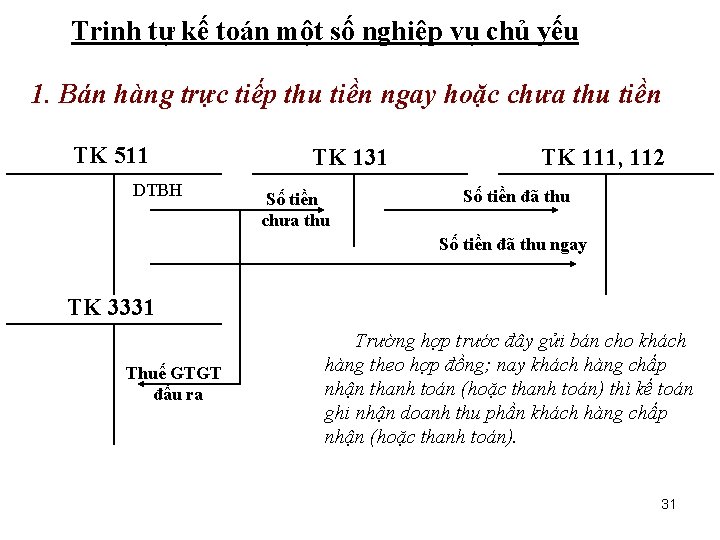
Trinh tự kế toán một số nghiệp vụ chủ yếu 1. Bán hàng trực tiếp thu tiền ngay hoặc chưa thu tiền TK 511 DTBH TK 131 Số tiền chưa thu TK 111, 112 Số tiền đã thu ngay TK 3331 Thuế GTGT đầu ra Trường hợp trước đây gửi bán cho khách hàng theo hợp đồng; nay khách hàng chấp nhận thanh toán (hoặc thanh toán) thì kế toán ghi nhận doanh thu phần khách hàng chấp nhận (hoặc thanh toán). 31
Ví dụ 1. 2. 1 Công ty TNHH A hạch toán thành phẩm theo phương pháp kê khai thường xuyên, trong tháng 1/N phát sinh nghiệp vụ sau: Xuất bán tại kho 100 thành phẩm, giá xuất kho 100. 000 đ/TP, giá bán 120. 000 đ/TP, VAT 10% chưa thu tiền. Yêu cầu Định khoản nghiệp vụ kinh tế phát sinh trong các trường hợp 1. Kê khai thuế GTGT theo phương pháp khấu trừ ? 2. Kê khai thuế GTGT theo phương pháp trực tiếp ? 32
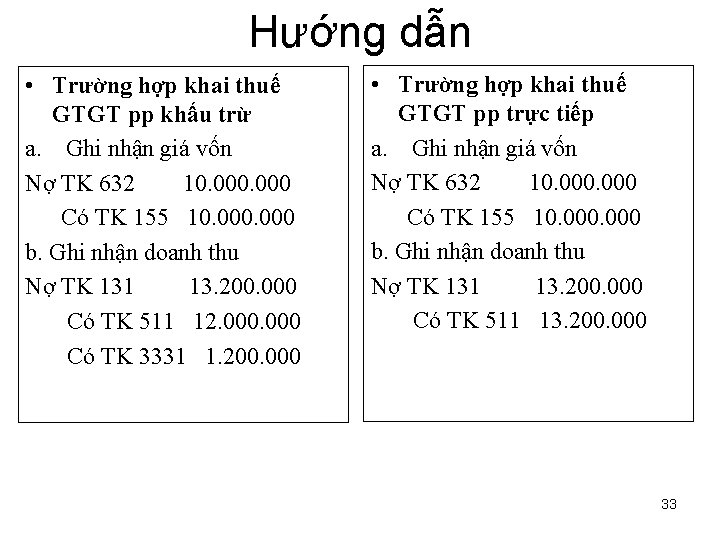
Hướng dẫn • Trường hợp khai thuế GTGT pp khấu trừ a. Ghi nhận giá vốn Nợ TK 632 10. 000 Có TK 155 10. 000 b. Ghi nhận doanh thu Nợ TK 131 13. 200. 000 Có TK 511 12. 000 Có TK 3331 1. 200. 000 • Trường hợp khai thuế GTGT pp trực tiếp a. Ghi nhận giá vốn Nợ TK 632 10. 000 Có TK 155 10. 000 b. Ghi nhận doanh thu Nợ TK 131 13. 200. 000 Có TK 511 13. 200. 000 33
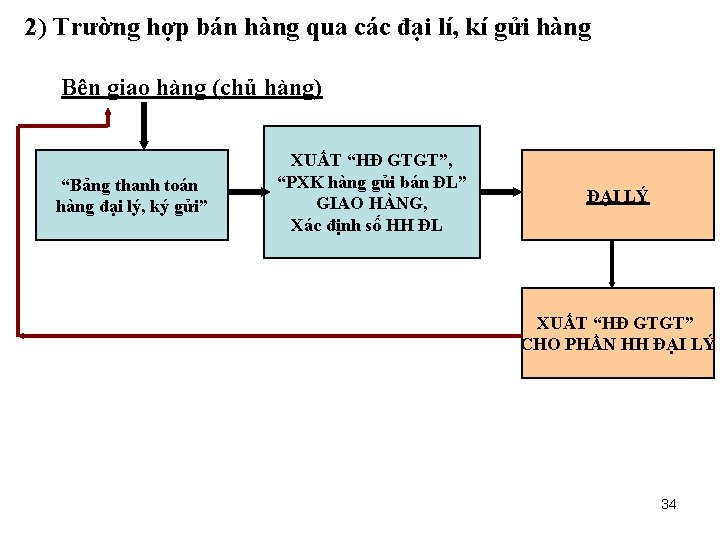
2) Trường hợp bán hàng qua các đại lí, kí gửi hàng Bên giao hàng (chủ hàng) “Bảng thanh toán hàng đại lý, ký gửi” XUẤT “HĐ GTGT”, “PXK hàng gửi bán ĐL” GIAO HÀNG, Xác định số HH ĐL ĐẠI LÝ XUẤT “HĐ GTGT” CHO PHẦN HH ĐẠI LÝ 34
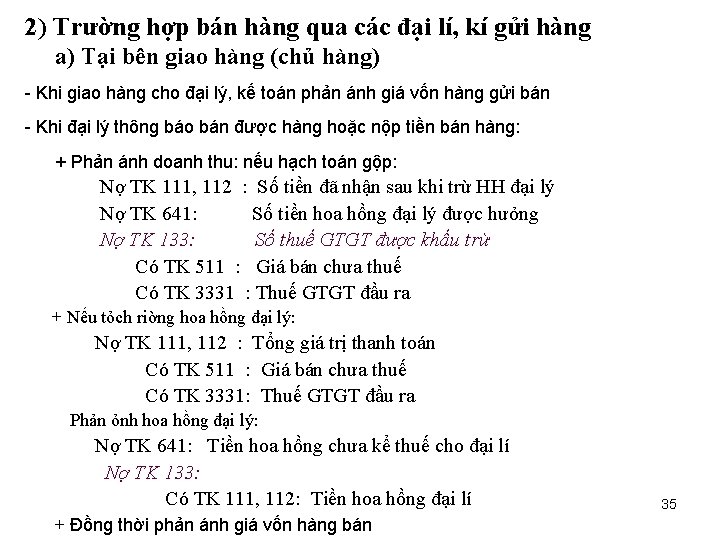
2) Trường hợp bán hàng qua các đại lí, kí gửi hàng a) Tại bên giao hàng (chủ hàng) - Khi giao hàng cho đại lý, kế toán phản ánh giá vốn hàng gửi bán - Khi đại lý thông báo bán được hàng hoặc nộp tiền bán hàng: + Phản ánh doanh thu: nếu hạch toán gộp: Nợ TK 111, 112 : Số tiền đã nhận sau khi trừ HH đại lý Nợ TK 641: Số tiền hoa hồng đại lý được hưởng Nợ TK 133: Số thuế GTGT được khấu trừ Có TK 511 : Giá bán chưa thuế Có TK 3331 : Thuế GTGT đầu ra + Nếu tỏch riờng hoa hồng đại lý: Nợ TK 111, 112 : Tổng giá trị thanh toán Có TK 511 : Giá bán chưa thuế Có TK 3331: Thuế GTGT đầu ra Phản ỏnh hoa hồng đại lý: Nợ TK 641: Tiền hoa hồng chưa kể thuế cho đại lí Nợ TK 133: Có TK 111, 112: Tiền hoa hồng đại lí + Đồng thời phản ánh giá vốn hàng bán 35
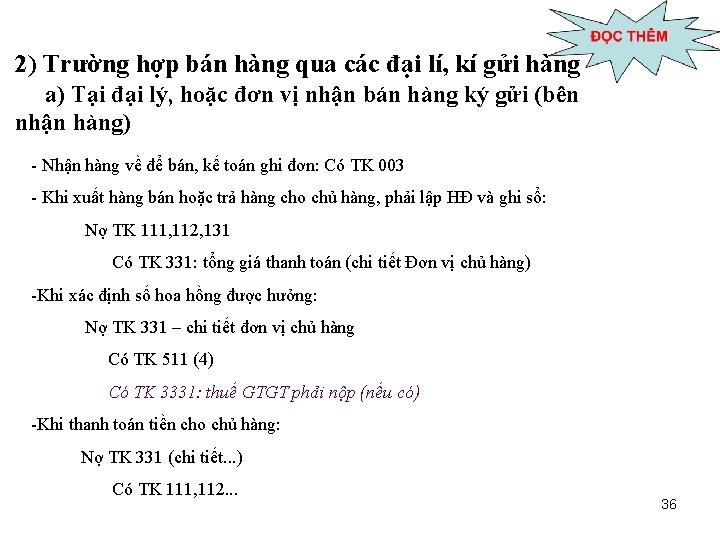
2) Trường hợp bán hàng qua các đại lí, kí gửi hàng a) Tại đại lý, hoặc đơn vị nhận bán hàng ký gửi (bên nhận hàng) - Nhận hàng về để bán, kế toán ghi đơn: Có TK 003 - Khi xuất hàng bán hoặc trả hàng cho chủ hàng, phải lập HĐ và ghi sổ: Nợ TK 111, 112, 131 Có TK 331: tổng giá thanh toán (chi tiết Đơn vị chủ hàng) -Khi xác định số hoa hồng được hưởng: Nợ TK 331 – chi tiết đơn vị chủ hàng Có TK 511 (4) Có TK 3331: thuế GTGT phải nộp (nếu có) -Khi thanh toán tiền cho chủ hàng: Nợ TK 331 (chi tiết. . . ) Có TK 111, 112. . . 36
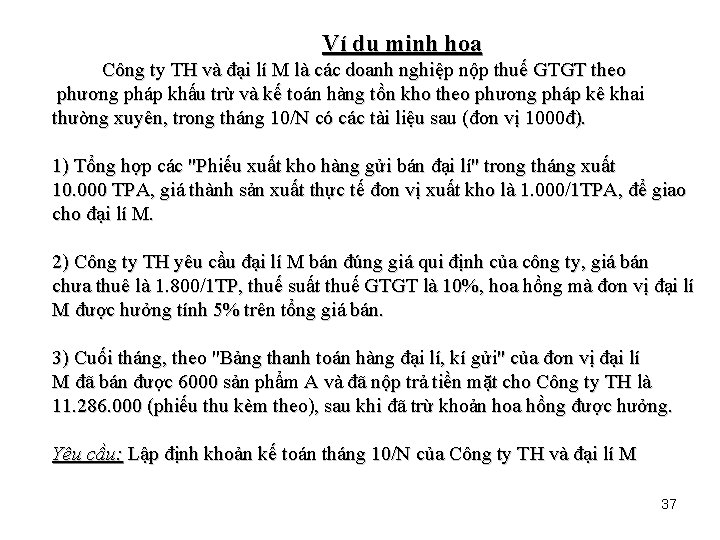
Ví dụ minh họa Công ty TH và đại lí M là các doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ và kế toán hàng tồn kho theo phương pháp kê khai thường xuyên, trong tháng 10/N có các tài liệu sau (đơn vị 1000đ). 1) Tổng hợp các "Phiếu xuất kho hàng gửi bán đại lí" trong tháng xuất 10. 000 TPA, giá thành sản xuất thực tế đơn vị xuất kho là 1. 000/1 TPA, để giao cho đại lí M. 2) Công ty TH yêu cầu đại lí M bán đúng giá qui định của công ty, giá bán chưa thuê là 1. 800/1 TP, thuế suất thuế GTGT là 10%, hoa hồng mà đơn vị đại lí M được hưởng tính 5% trên tổng giá bán. 3) Cuối tháng, theo "Bảng thanh toán hàng đại lí, kí gửi" của đơn vị đại lí M đã bán được 6000 sản phẩm A và đã nộp trả tiền mặt cho Công ty TH là 11. 286. 000 (phiếu thu kèm theo), sau khi đã trừ khoản hoa hồng được hưởng. Yêu cầu: Lập định khoản kế toán tháng 10/N của Công ty TH và đại lí M 37
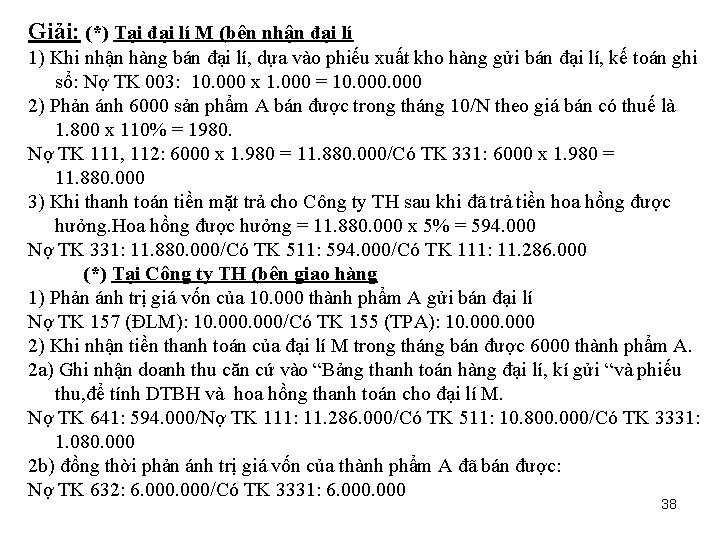
Giải: (*) Tại đại lí M (bên nhận đại lí 1) Khi nhận hàng bán đại lí, dựa vào phiếu xuất kho hàng gửi bán đại lí, kế toán ghi sổ: Nợ TK 003: 10. 000 x 1. 000 = 10. 000 2) Phản ánh 6000 sản phẩm A bán được trong tháng 10/N theo giá bán có thuế là 1. 800 x 110% = 1980. Nợ TK 111, 112: 6000 x 1. 980 = 11. 880. 000/Có TK 331: 6000 x 1. 980 = 11. 880. 000 3) Khi thanh toán tiền mặt trả cho Công ty TH sau khi đã trả tiền hoa hồng được hưởng. Hoa hồng được hưởng = 11. 880. 000 x 5% = 594. 000 Nợ TK 331: 11. 880. 000/Có TK 511: 594. 000/Có TK 111: 11. 286. 000 (*) Tại Công ty TH (bên giao hàng 1) Phản ánh trị giá vốn của 10. 000 thành phẩm A gửi bán đại lí Nợ TK 157 (ĐLM): 10. 000/Có TK 155 (TPA): 10. 000 2) Khi nhận tiền thanh toán của đại lí M trong tháng bán được 6000 thành phẩm A. 2 a) Ghi nhận doanh thu căn cứ vào “Bảng thanh toán hàng đại lí, kí gửi “và phiếu thu, để tính DTBH và hoa hồng thanh toán cho đại lí M. Nợ TK 641: 594. 000/Nợ TK 111: 11. 286. 000/Có TK 511: 10. 800. 000/Có TK 3331: 1. 080. 000 2 b) đồng thời phản ánh trị giá vốn của thành phẩm A đã bán được: Nợ TK 632: 6. 000/Có TK 3331: 6. 000 38
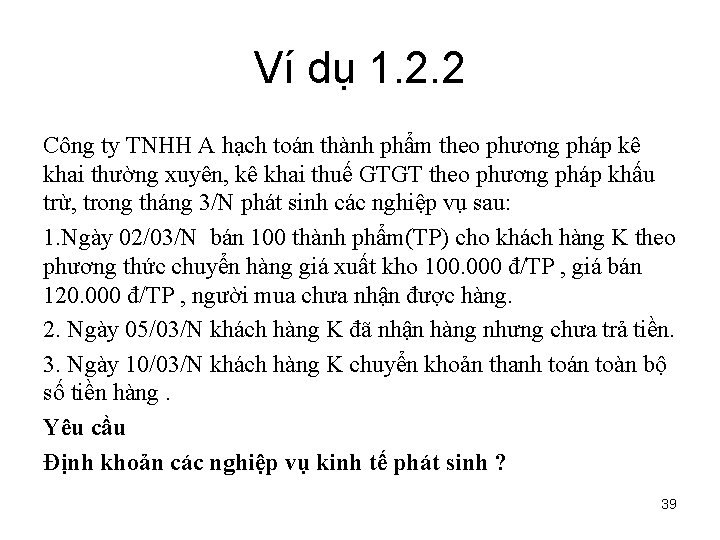
Ví dụ 1. 2. 2 Công ty TNHH A hạch toán thành phẩm theo phương pháp kê khai thường xuyên, kê khai thuế GTGT theo phương pháp khấu trừ, trong tháng 3/N phát sinh các nghiệp vụ sau: 1. Ngày 02/03/N bán 100 thành phẩm(TP) cho khách hàng K theo phương thức chuyển hàng giá xuất kho 100. 000 đ/TP , giá bán 120. 000 đ/TP , người mua chưa nhận được hàng. 2. Ngày 05/03/N khách hàng K đã nhận hàng nhưng chưa trả tiền. 3. Ngày 10/03/N khách hàng K chuyển khoản thanh toán toàn bộ số tiền hàng. Yêu cầu Định khoản các nghiệp vụ kinh tế phát sinh ? 39
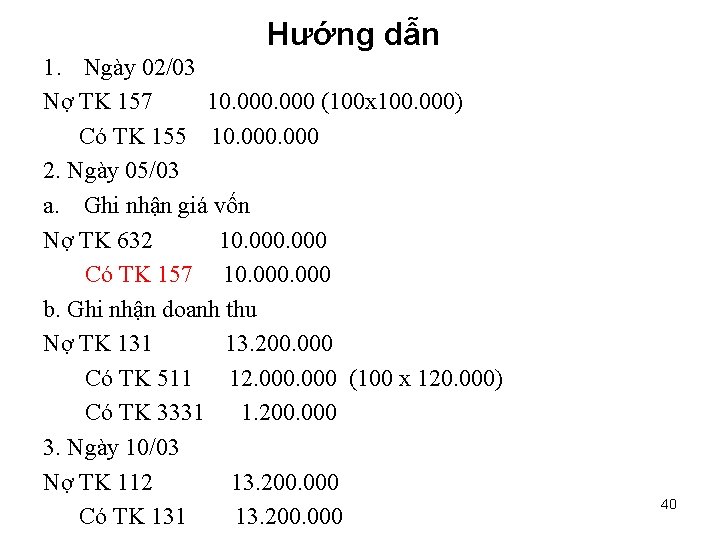
Hướng dẫn 1. Ngày 02/03 Nợ TK 157 10. 000 (100 x 100. 000) Có TK 155 10. 000 2. Ngày 05/03 a. Ghi nhận giá vốn Nợ TK 632 10. 000 Có TK 157 10. 000 b. Ghi nhận doanh thu Nợ TK 131 13. 200. 000 Có TK 511 12. 000 (100 x 120. 000) Có TK 3331 1. 200. 000 3. Ngày 10/03 Nợ TK 112 13. 200. 000 Có TK 131 13. 200. 000 40
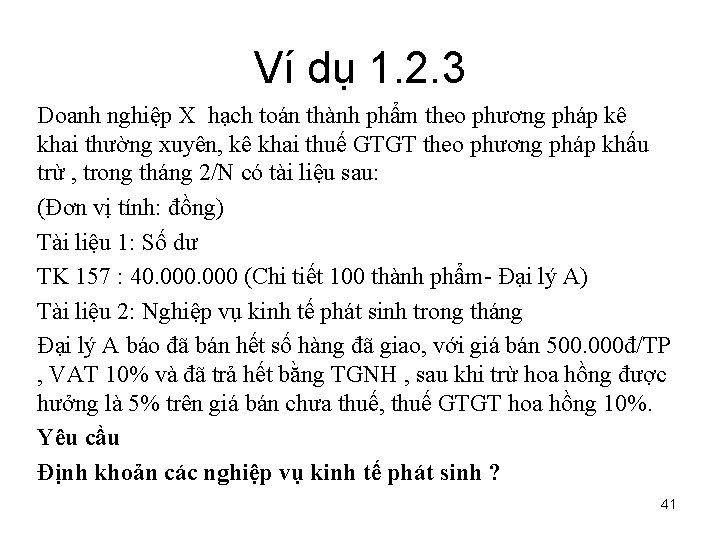
Ví dụ 1. 2. 3 Doanh nghiệp X hạch toán thành phẩm theo phương pháp kê khai thường xuyên, kê khai thuế GTGT theo phương pháp khấu trừ , trong tháng 2/N có tài liệu sau: (Đơn vị tính: đồng) Tài liệu 1: Số dư TK 157 : 40. 000 (Chi tiết 100 thành phẩm- Đại lý A) Tài liệu 2: Nghiệp vụ kinh tế phát sinh trong tháng Đại lý A báo đã bán hết số hàng đã giao, với giá bán 500. 000đ/TP , VAT 10% và đã trả hết bằng TGNH , sau khi trừ hoa hồng được hưởng là 5% trên giá bán chưa thuế, thuế GTGT hoa hồng 10%. Yêu cầu Định khoản các nghiệp vụ kinh tế phát sinh ? 41
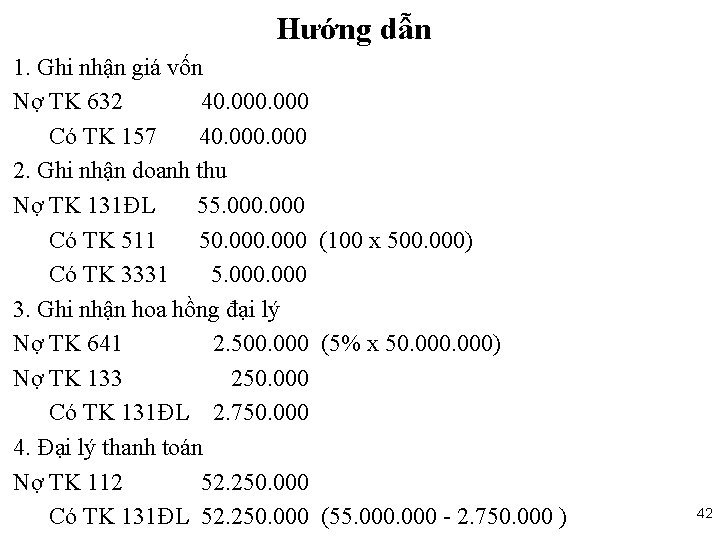
Hướng dẫn 1. Ghi nhận giá vốn Nợ TK 632 40. 000 Có TK 157 40. 000 2. Ghi nhận doanh thu Nợ TK 131ĐL 55. 000 Có TK 511 50. 000 (100 x 500. 000) Có TK 3331 5. 000 3. Ghi nhận hoa hồng đại lý Nợ TK 641 2. 500. 000 (5% x 50. 000) Nợ TK 133 250. 000 Có TK 131ĐL 2. 750. 000 4. Đại lý thanh toán Nợ TK 112 52. 250. 000 Có TK 131ĐL 52. 250. 000 (55. 000 - 2. 750. 000 ) 42
3. Bán hàng theo phương thức trả chậm, trả góp - Phản ánh doanh thu, ghi: Nợ TK 131, 112. . . Có TK 511 Có TK 3331 Có TK 3387 – Số tiền lãi do khách hành trả chậm, trả góp - Đồng thời phản ánh giá vốn hàng bán - Định kỳ, tính toán và kết chuyển doanh thu lãi vào doanh thu tài chính trong kỳ, ghi: Nợ TK 3387 Có TK 515 - Cuối kỳ kết chuyển doanh thuần 43
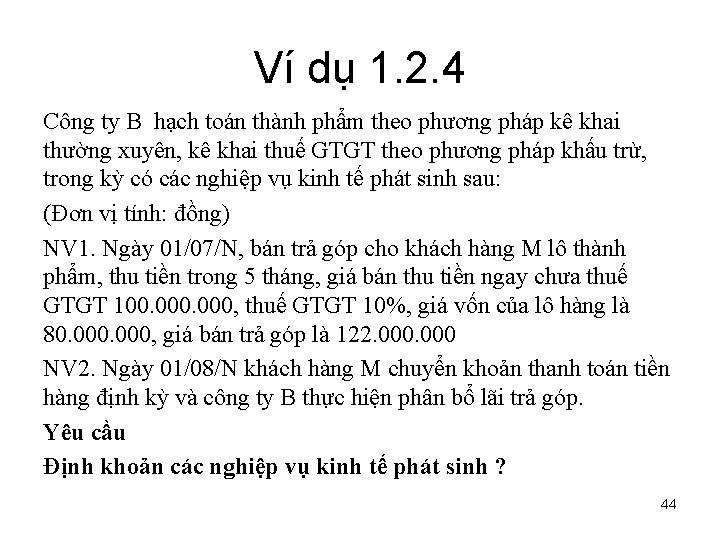
Ví dụ 1. 2. 4 Công ty B hạch toán thành phẩm theo phương pháp kê khai thường xuyên, kê khai thuế GTGT theo phương pháp khấu trừ, trong kỳ có các nghiệp vụ kinh tế phát sinh sau: (Đơn vị tính: đồng) NV 1. Ngày 01/07/N, bán trả góp cho khách hàng M lô thành phẩm, thu tiền trong 5 tháng, giá bán thu tiền ngay chưa thuế GTGT 100. 000, thuế GTGT 10%, giá vốn của lô hàng là 80. 000, giá bán trả góp là 122. 000 NV 2. Ngày 01/08/N khách hàng M chuyển khoản thanh toán tiền hàng định kỳ và công ty B thực hiện phân bổ lãi trả góp. Yêu cầu Định khoản các nghiệp vụ kinh tế phát sinh ? 44
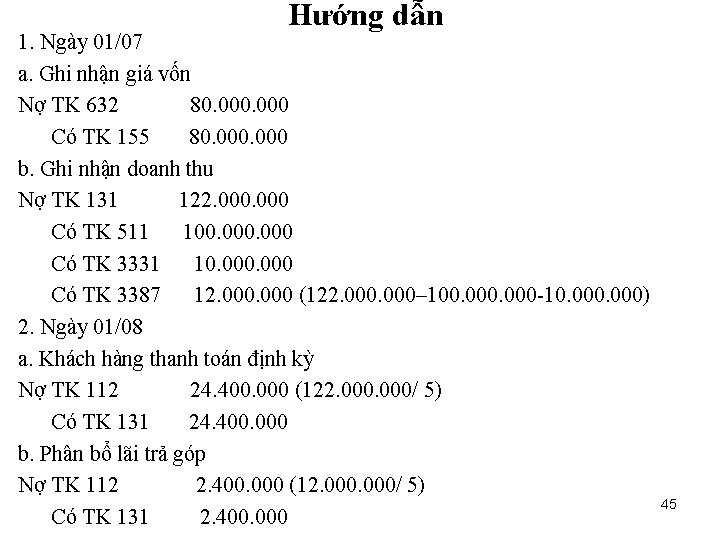
Hướng dẫn 1. Ngày 01/07 a. Ghi nhận giá vốn Nợ TK 632 80. 000 Có TK 155 80. 000 b. Ghi nhận doanh thu Nợ TK 131 122. 000 Có TK 511 100. 000 Có TK 3331 10. 000 Có TK 3387 12. 000 (122. 000– 100. 000 -10. 000) 2. Ngày 01/08 a. Khách hàng thanh toán định kỳ Nợ TK 112 24. 400. 000 (122. 000/ 5) Có TK 131 24. 400. 000 b. Phân bổ lãi trả góp Nợ TK 112 2. 400. 000 (12. 000/ 5) Có TK 131 2. 400. 000 45
4. Trường hợp trả lương cho CNV bằng sản phẩm, hàng hóa - Phản ánh doanh thu, ghi: (Thông tư 120/TT – BTC ngày 12/12/2003) Nợ TK 334 – phải trả CNV (theo giá thanh toán) Có TK 511 – Doanh thu bán hàng Có TK 3331 - thuế GTGT (nếu có) -Đồng thời phản ánh giá vốn hàng bán - Cuối kỳ kết chuyển doanh thuần 5. Trường hợp sản phẩm, hàng hóa tiêu dùng cho quá trình SXKD - Phản ánh doanh thu theo giá vốn: Nợ TK 621, 627, 641, 642: dùng cho hđ SXKD Có TK 511 – Doanh thu nội bộ (theo giá thành SX, giá vốn) - Đồng thời phản ánh giá vốn hàng bán - Cuối kỳ kết chuyển doanh thuần 46
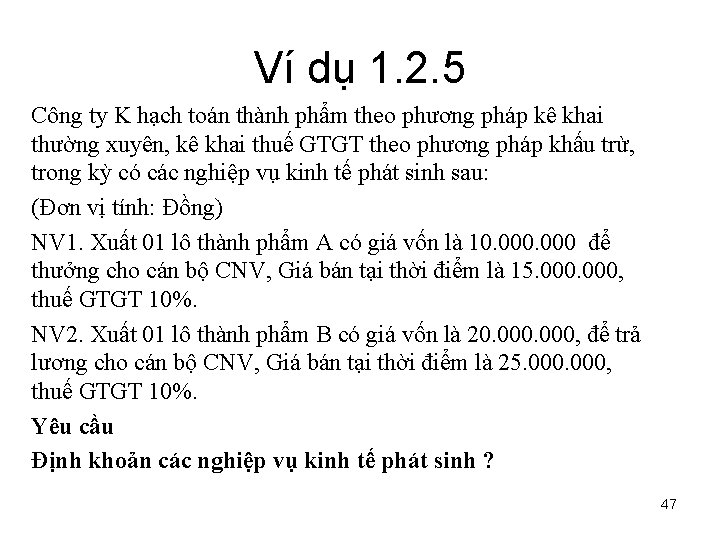
Ví dụ 1. 2. 5 Công ty K hạch toán thành phẩm theo phương pháp kê khai thường xuyên, kê khai thuế GTGT theo phương pháp khấu trừ, trong kỳ có các nghiệp vụ kinh tế phát sinh sau: (Đơn vị tính: Đồng) NV 1. Xuất 01 lô thành phẩm A có giá vốn là 10. 000 để thưởng cho cán bộ CNV, Giá bán tại thời điểm là 15. 000, thuế GTGT 10%. NV 2. Xuất 01 lô thành phẩm B có giá vốn là 20. 000, để trả lương cho cán bộ CNV, Giá bán tại thời điểm là 25. 000, thuế GTGT 10%. Yêu cầu Định khoản các nghiệp vụ kinh tế phát sinh ? 47
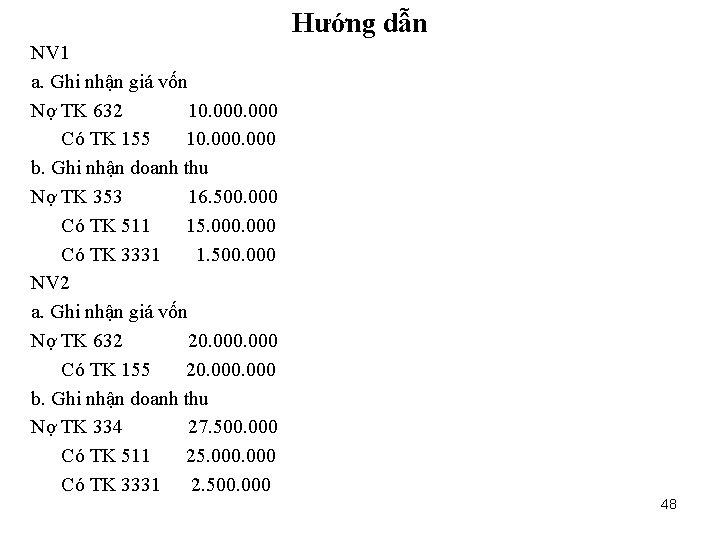
Hướng dẫn NV 1 a. Ghi nhận giá vốn Nợ TK 632 10. 000 Có TK 155 10. 000 b. Ghi nhận doanh thu Nợ TK 353 16. 500. 000 Có TK 511 15. 000 Có TK 3331 1. 500. 000 NV 2 a. Ghi nhận giá vốn Nợ TK 632 20. 000 Có TK 155 20. 000 b. Ghi nhận doanh thu Nợ TK 334 27. 500. 000 Có TK 511 25. 000 Có TK 3331 2. 500. 000 48
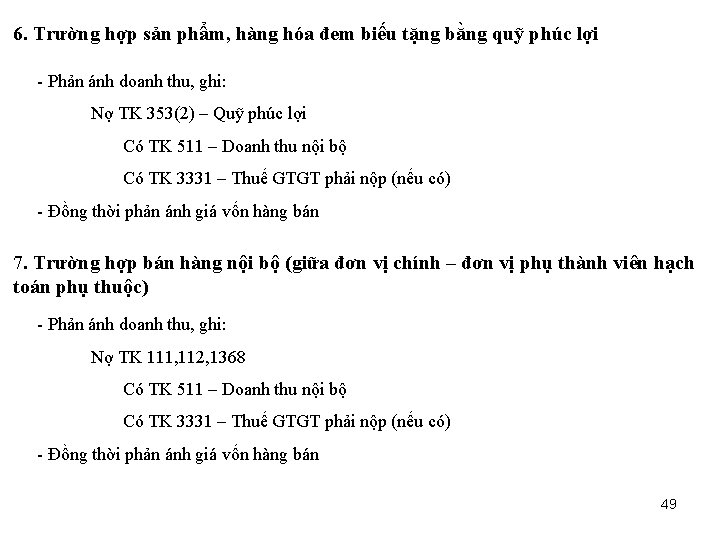
6. Trường hợp sản phẩm, hàng hóa đem biếu tặng bằng quỹ phúc lợi - Phản ánh doanh thu, ghi: Nợ TK 353(2) – Quỹ phúc lợi Có TK 511 – Doanh thu nội bộ Có TK 3331 – Thuế GTGT phải nộp (nếu có) - Đồng thời phản ánh giá vốn hàng bán 7. Trường hợp bán hàng nội bộ (giữa đơn vị chính – đơn vị phụ thành viên hạch toán phụ thuộc) - Phản ánh doanh thu, ghi: Nợ TK 111, 112, 1368 Có TK 511 – Doanh thu nội bộ Có TK 3331 – Thuế GTGT phải nộp (nếu có) - Đồng thời phản ánh giá vốn hàng bán 49
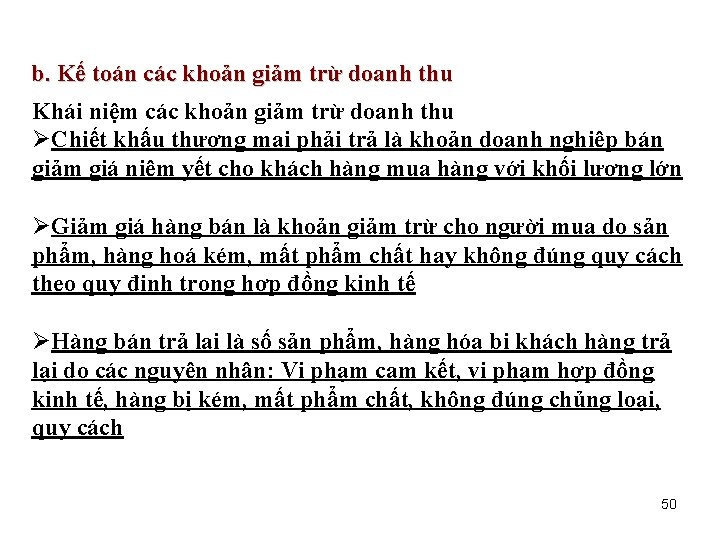
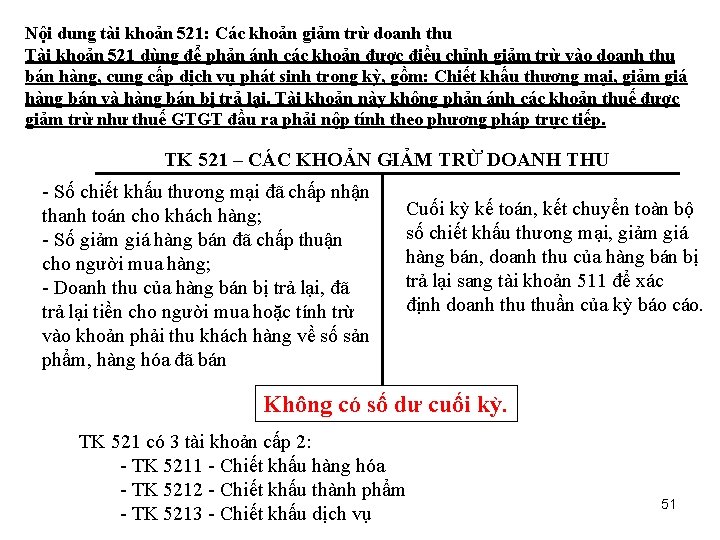
b. Kế toán các khoản giảm trừ doanh thu Khái niệm các khoản giảm trừ doanh thu ØChiết khấu thương mại phải trả là khoản doanh nghiệp bán giảm giá niêm yết cho khách hàng mua hàng với khối lượng lớn ØGiảm giá hàng bán là khoản giảm trừ cho người mua do sản phẩm, hàng hoá kém, mất phẩm chất hay không đúng quy cách theo quy định trong hợp đồng kinh tế ØHàng bán trả lại là số sản phẩm, hàng hóa bị khách hàng trả lại do các nguyên nhân: Vi phạm cam kết, vi phạm hợp đồng kinh tế, hàng bị kém, mất phẩm chất, không đúng chủng loại, quy cách 50
Nội dung tài khoản 521: Các khoản giảm trừ doanh thu Tài khoản 521 dùng để phản ánh các khoản được điều chỉnh giảm trừ vào doanh thu bán hàng, cung cấp dịch vụ phát sinh trong kỳ, gồm: Chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại. Tài khoản này không phản ánh các khoản thuế được giảm trừ như thuế GTGT đầu ra phải nộp tính theo phương pháp trực tiếp. TK 521 – CÁC KHOẢN GIẢM TRỪ DOANH THU - Số chiết khấu thương mại đã chấp nhận thanh toán cho khách hàng; - Số giảm giá hàng bán đã chấp thuận cho người mua hàng; - Doanh thu của hàng bán bị trả lại, đã trả lại tiền cho người mua hoặc tính trừ vào khoản phải thu khách hàng về số sản phẩm, hàng hóa đã bán Cuối kỳ kế toán, kết chuyển toàn bộ số chiết khấu thương mại, giảm giá hàng bán, doanh thu của hàng bán bị trả lại sang tài khoản 511 để xác định doanh thuần của kỳ báo cáo. Không có số dư cuối kỳ. TK 521 có 3 tài khoản cấp 2: - TK 5211 - Chiết khấu hàng hóa - TK 5212 - Chiết khấu thành phẩm - TK 5213 - Chiết khấu dịch vụ 51
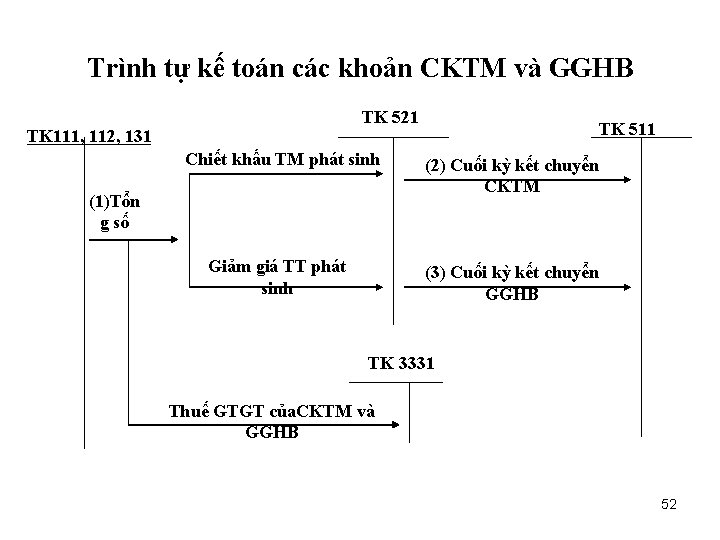
Trình tự kế toán các khoản CKTM và GGHB TK 521 TK 111, 112, 131 Chiết khấu TM phát sinh (1)Tổn g số Giảm giá TT phát sinh TK 511 (2) Cuối kỳ kết chuyển CKTM (3) Cuối kỳ kết chuyển GGHB TK 3331 Thuế GTGT của. CKTM và GGHB 52
Ví dụ 1. 2. 6 Công ty cổ phần Tân Long bán hàng cho Công ty TNHH Thiên An 1 lô sản phẩm theo số hoá đơn 0000079, Ký hiệu TL/14 P với tổng tiền đã bao gồm VAT là 110. 000 đồng, thuế suất thuế giá trị gia tăng của các mặt hàng là 10%. Giá thành lô sản phẩm: 97. 000đ. Công ty Tân Long cho khách hàng Thiên An hưởng 1 khoản chiết khấu thương mại là 5% tính trên giá đã bao gồm thuế GTGT vì khách hàng này mua hàng với 1 khối lượng lớn theo quy chế bán hàng của công ty. Công ty Thiên An đã thanh toán bằng tiền mặt lô hàng này. Công ty Tân Long tính thuế theo phương pháp khấu trừ. 53
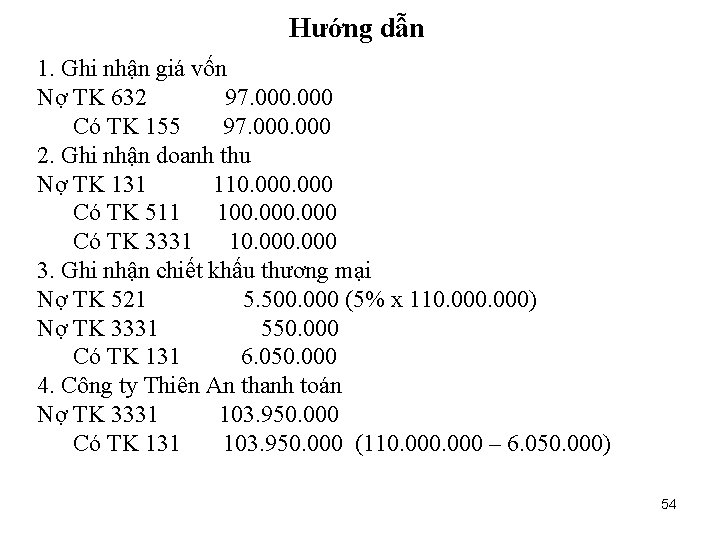
Hướng dẫn 1. Ghi nhận giá vốn Nợ TK 632 97. 000 Có TK 155 97. 000 2. Ghi nhận doanh thu Nợ TK 131 110. 000 Có TK 511 100. 000 Có TK 3331 10. 000 3. Ghi nhận chiết khấu thương mại Nợ TK 521 5. 500. 000 (5% x 110. 000) Nợ TK 3331 550. 000 Có TK 131 6. 050. 000 4. Công ty Thiên An thanh toán Nợ TK 3331 103. 950. 000 Có TK 131 103. 950. 000 (110. 000 – 6. 050. 000) 54
Ví dụ 1. 2. 7 Công ty cổ phần Tân Long bán hàng cho Công ty TNHH Đồng Tâm 1 lô sản phẩm theo số hoá đơn 0000008, Ký hiệu TL/13 P với tổng tiền chưa có VAT là 116. 157. 500đ, thuế suất thuế giá trị gia tăng của các mặt hàng là 10%. Giá thành lô sản phẩm: 95. 000đ. Công ty Tân Long giảm giá cho Công ty Đồng Tâm là 2% trên giá chưa thuế của toàn bộ lô hàng vì 1 mặt hàng trong lô hàng đó bị lỗi. Công ty Đồng Tâm chưa thanh toán số tiền trên. Công ty Tân Long tính thuế theo phương pháp khấu trừ. 55
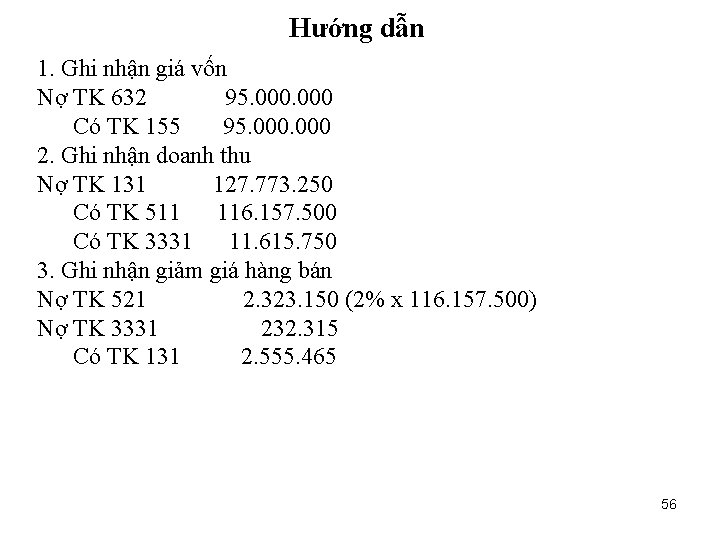
Hướng dẫn 1. Ghi nhận giá vốn Nợ TK 632 95. 000 Có TK 155 95. 000 2. Ghi nhận doanh thu Nợ TK 131 127. 773. 250 Có TK 511 116. 157. 500 Có TK 3331 11. 615. 750 3. Ghi nhận giảm giá hàng bán Nợ TK 521 2. 323. 150 (2% x 116. 157. 500) Nợ TK 3331 232. 315 Có TK 131 2. 555. 465 56
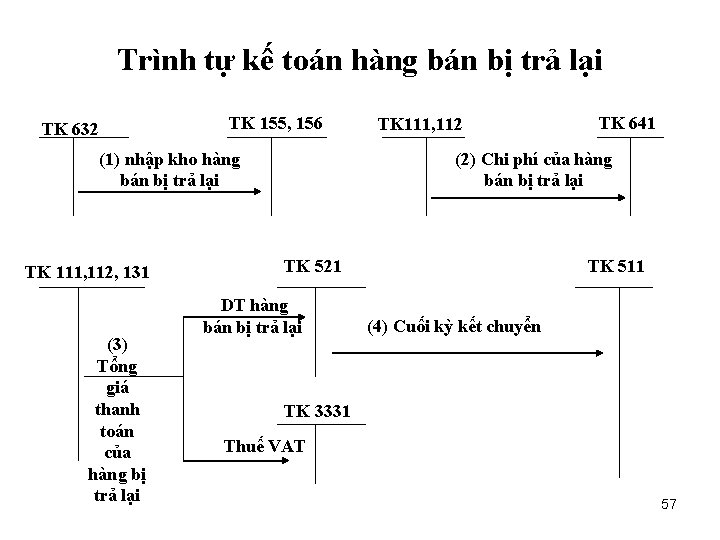
Trình tự kế toán hàng bán bị trả lại TK 155, 156 TK 632 (1) nhập kho hàng bán bị trả lại TK 111, 112, 131 (3) Tổng giá thanh toán của hàng bị trả lại TK 111, 112 TK 641 (2) Chi phí của hàng bán bị trả lại TK 521 DT hàng bán bị trả lại TK 511 (4) Cuối kỳ kết chuyển TK 3331 Thuế VAT 57
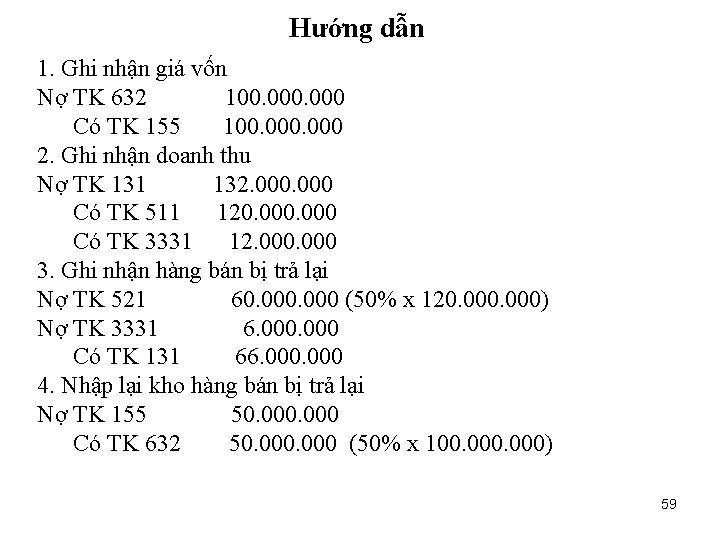
Ví dụ 1. 2. 8 Công ty Tân Long bán 1 lô sản phẩm trị giá 120. 000 đồng cho công ty TNHH 1 thành viên ATH (theo thoả thuận trong hợp đồng), thuế suất thuế GTGT của mặt hàng này là 10%. Chưa thu tiền của khách hàng. Giá thành của lô sản phẩm là 100. 000 đồng. Vì 1 nửa lô sản phẩm không đảm bảo đúng quy cách như trong hợp đồng đã ký kết nên công ty ATH đã trả lại 50% số hàng đã mua trước đó. Công ty Tân Long đã nhận lại hàng và nhập kho 58
Hướng dẫn 1. Ghi nhận giá vốn Nợ TK 632 100. 000 Có TK 155 100. 000 2. Ghi nhận doanh thu Nợ TK 131 132. 000 Có TK 511 120. 000 Có TK 3331 12. 000 3. Ghi nhận hàng bán bị trả lại Nợ TK 521 60. 000 (50% x 120. 000) Nợ TK 3331 6. 000 Có TK 131 66. 000 4. Nhập lại kho hàng bán bị trả lại Nợ TK 155 50. 000 Có TK 632 50. 000 (50% x 100. 000) 59
Lưu ý 1 : Kế toán thuế GTGT nộp theo PP trực tiếp, thuế tiêu thụ đặc biệt, thuế xuất khẩu phải nộp. Thuế GTGT, thuế TTDB, thuế XK là khoản thuế gián thu, tính trên doanh thu bán hàng. Các khoản thuế này tính cho các đối tượng tiêu dùng hàng hóa, dịch vụ phải chịu, các cơ sở sản xuất, kinh doanh chỉ là đơn vị thu nộp thuế thay cho người tiêu dùng hàng hóa, dịch vụ đó. 60
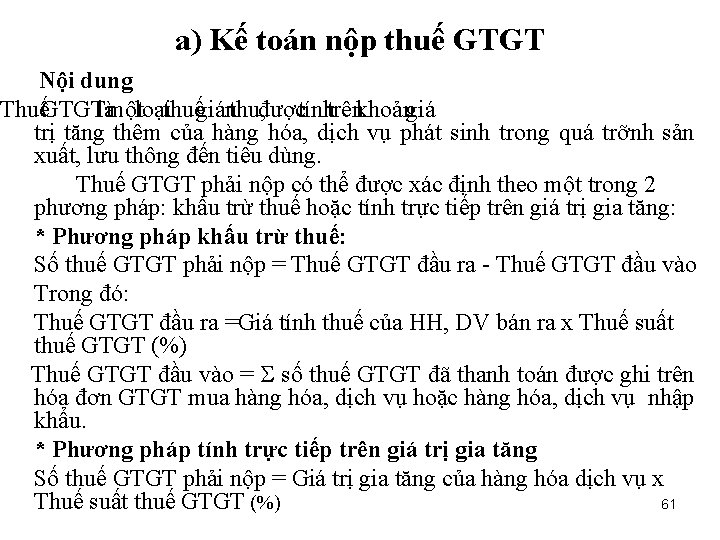
a) Kế toán nộp thuế GTGT Nội dung ThuếGTGTlàmộtloạithuếgiánthu, đượctínhtrênkhoảngiá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trỡnh sản xuất, lưu thông đến tiêu dùng. Thuế GTGT phải nộp có thể được xác định theo một trong 2 phương pháp: khấu trừ thuế hoặc tính trực tiếp trên giá trị gia tăng: * Phương pháp khấu trừ thuế: Số thuế GTGT phải nộp = Thuế GTGT đầu ra - Thuế GTGT đầu vào Trong đó: Thuế GTGT đầu ra =Giá tính thuế của HH, DV bán ra x Thuế suất thuế GTGT (%) Thuế GTGT đầu vào = số thuế GTGT đã thanh toán được ghi trên hóa đơn GTGT mua hàng hóa, dịch vụ hoặc hàng hóa, dịch vụ nhập khẩu. * Phương pháp tính trực tiếp trên giá trị gia tăng Số thuế GTGT phải nộp = Giá trị gia tăng của hàng hóa dịch vụ x Thuế suất thuế GTGT (%) 61
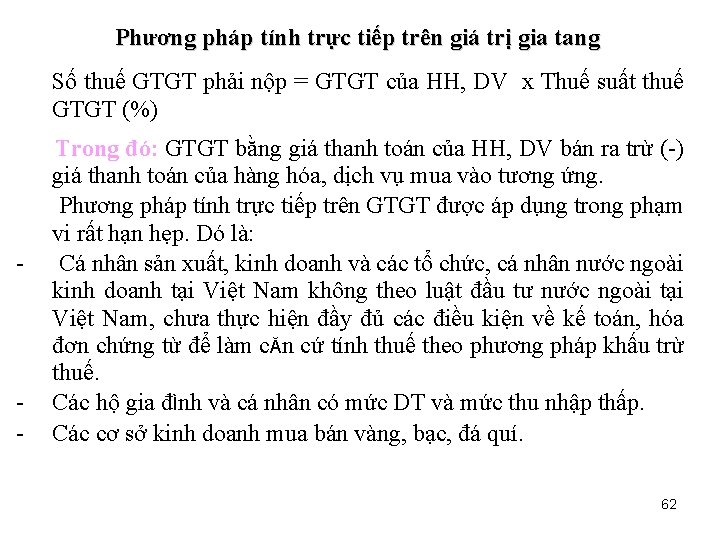
Phương pháp tính trực tiếp trên giá trị gia tang Số thuế GTGT phải nộp = GTGT của HH, DV x Thuế suất thuế GTGT (%) - - Trong đó: GTGT bằng giá thanh toán của HH, DV bán ra trừ (-) giá thanh toán của hàng hóa, dịch vụ mua vào tương ứng. Phương pháp tính trực tiếp trên GTGT được áp dụng trong phạm vi rất hạn hẹp. Dó là: Cá nhân sản xuất, kinh doanh và các tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam không theo luật đầu tư nước ngoài tại Việt Nam, chưa thực hiện đầy đủ các điều kiện về kế toán, hóa đơn chứng từ để làm cĂn cứ tính thuế theo phương pháp khấu trừ thuế. Các hộ gia đÌnh và cá nhân có mức DT và mức thu nhập thấp. Các cơ sở kinh doanh mua bán vàng, bạc, đá quí. 62
Trình tự kế toán một số nghiệp vụ chủ yếu: 1) Cuối kỳ kế toán căn cứ số thuế GTGT phải nộp để ghi sổ: Nợ TK 511, 515, 711: Có TK 3331 - Thuế GTGT đầu ra 2) Khi nộp thuế GTGT vào NSNN, kế toán ghi sổ Nợ TK 3331 Có TK 111, 112 63
b) Kế toán Thuế tiêu thụ đặc biệt : - - - Thuế tiêu thụ đặc biệt được đánh vào doanh thu của các doanh nghiệp sản xuất một số mặt hàng đặc biết mà nhà nước không khuyến khích sản xuất, cần hạn chế mức tiêu thụ và không phục vụ thiết thực cho nhu cầu đời sống nhân dân như: rượu, bia, thuốc lá, vàng mã, bài lá. . . Dối tượng nộp thuế tiêu thụ đặc biệt là tất cả các tổ chức, cá nhân SX, nhập khẩu hàng hóa và kinh doanh dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt. Can cứ tính thuế tiêu thụ đặc biệt là giá tính thuế của hàng hóa, dịch vụ chịu thuế và thuế suất. Trong đó: 64
– Giá tính thuế của hàng hóa sản xuất trong nước là giá do cơ sở sản xuất bán ra tại nơi sản xuất chưa có thuế tiêu thụ đặc biệt: – Thuế TTDT phải nộp = Giá bán đã có thuế TTDB x Thuế suất (%)/ 1+ thuế suất(%) – Giá tính thuế tiêu thụ đặc biệt đối với hàng hóa nhập khẩu là giá tính thuế nhập khẩu + thuế nhập khẩu: – Thuế tiêu thụ đặc biệt phải nộp = Số lượng hàng nhập khẩu x Giá tính thuế đơn vị x Thuế suất (%)b) Thuế xuất khẩu: 65
c) Kế toán Thuế xuất khẩu: 66
Trình tự kế toán một số nghiệp vụ chủ yếu: 1) Khi bán sản phẩm, hàng hóa, dịch vụ chịu thuế TTDB, hoặc thuế XK theo tổng giá thanh toán bao gồm cả thuế TTDB, thuế XK, kế toán ghi: Nợ TK 111, 112, 131 Có TK 511 - Doanh thu BH và CCDV 2) Phản ánh số thuế TTDB, thuế XK phải nộp. Nợ TK 511 - Doanh thu BH và CCDV Có TK 3332 - Thuế TTDB Có TK 3333 - Thuế xuất nhập khẩu 3) Khi nộp thuế, kế toán ghi sổ: Nợ TK 3332 - Thuế TTDB Nợ TK 3333 - Thuế xuất nhập khẩu Có TK 111, 112 67
Lưu ý 2: Chiết khấu thanh toán Khái niệm • Chiết khấu thanh toán là khoản mà người bán giảm cho người mua khi thanh toán trước thời hạn ( liên quan đến thời hạn thanh toán và thỏa thuận giữa người mua và người bán nên không ghi giảm giá trị hàng hóa tăng giá vốn. ) Phương pháp hạch toán Nợ 635 Có 131 (Nếu giảm trừ công nợ ) Có 111, 112 (Nếu trả lại bằng tiền) 68