Aanmelden EAccounting Visma www eaccounting nlhva Naam van
- Slides: 52
Aanmelden E-Accounting Visma • • www. eaccounting. nl/hva Naam: van het bedrijf Kvk nr van het bedrijf Bedrijfsadres Postcode Woonplaats Eventueel mond groep nr. • Doe dit voor 23 oktober!!
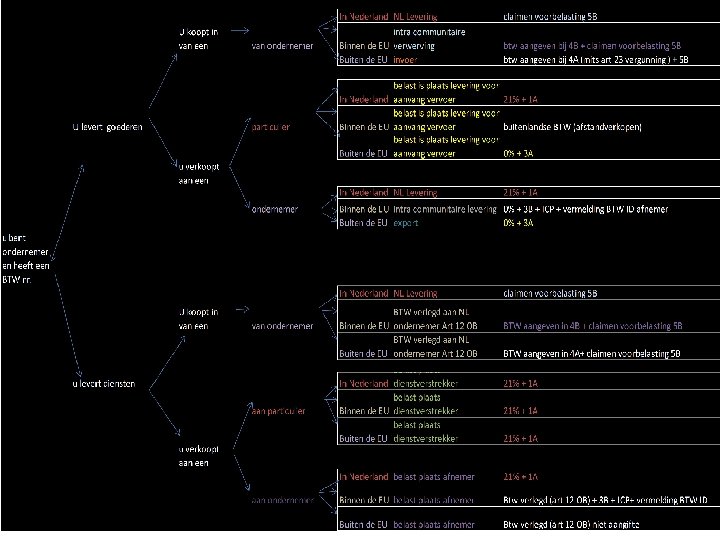
Omzetbelasting oktober 2019 • 1. Uitleg / Theorie • 2. Praktijk • 3. Auto’s
Aansprakelijkheid • De ondernemer moet weten of hij BTW moet betalen voor een levering of een dienst of niet. • WKA: Wet keten aansprakelijkheid • (faillissement)
Wie is Ondernemer ? Volgens de wet op de omzetbelasting? • Ieder, die zelfstandig een bedrijf of beroep uitoefent. • Ieder is: eenmanszaak, ZZP, VOF, BV
Duurzaam streven • Duurzaamheidscriterium is opgenomen om eenmalig acties uit te sluiten. • 1 x een oude fiets opkopen en doorverkopen. Geen ondernemerschap, maar meerdere keren wel. • Een vereniging die een Braderie jaarlijks organiseert is wel ondernemer. • Er is geen standaardregel voor het duurzaamheidscriterium, bij twijfel per geval bekijken.
Incidentele prestaties • Art 28 bis, eerste lid, zesde richtlijn • Intracommunautaire verwerving van nieuwe vervoersmiddelen = altijd ondernemerschap • Dus ook als je maar 1 x een auto invoert ben je BTW plichtig
Quasi-ondernemerschap • Toch ondernemer, zonder dat ondernemershandelingen worden verricht. – Verhuur van je huis of een deel ervan. – ( let op 1225 uur zelfstandigheidscriterium) Voorbeelden: exploitatie onroerende/roerende zaken, licentierechten e. d.
Prestaties om niet. • Dit zijn gratis verrichtingen. • Er wordt niet voor betaald, niet in de vorm van gunsten, andere diensten, natura enz. • Een prestatie waar wel een vergoeding voor is afgesproken maar die niet wordt betaald is GEEN PRESTATIE OM NIET
Debiteur die niet betaalt • Een factuur die niet wordt voldaan is geen gratis dienst. • Je bent dus BTW verschuldigd. • Bewijzen aan fiscus dat men niet gaan /kan betalen. • Dan crediteren en de BTW terugvorderen. • Praktijk: • De factuur wordt intern gecrediteerd. • De BTW is dan weer te verrekenen.
Symbolische vergoeding • Is geen economische activiteit. • Zeehonden crèche vraagt symbolisch bedrag, in de hoop, de btw op de kosten van een verbouwing te kunnen verrekenen.
Begin en einde ondernemerschap • Rompelman arrest. Toekomstig appartements gebouw (zesde richlijn) • Alle voorbereidende handelingen mogen tot economische activiteiten worden gerekend. • Het neutraliteitsbeginsel eist dat er geen omzetbelasting bij de ondernemer blijft hangen.
Begin en einde ondernemerschap • • Alle BTW op de aanloopkosten zijn aftrekbaar!!. Toon wel aan dat je een onderneming wil starten (duurzaam). Inschrijven bij Kv. K maakt je nog niet BTW plichtig. Ook de aanvraag bij de fiscus om een BTW nr. zal/kan later getoetst worden. Bewijslast ligt bij de ondernemer. Er dient aannemelijk te worden gemaakt dat de gemaakte kosten verband houden met een (toekomstig ondernemerschap Het ondernemerschap eindigt als de laatste BTW handelingen zijn verricht. Facturen zijn betaald en ontvangen, aangifte BTW is gedaan
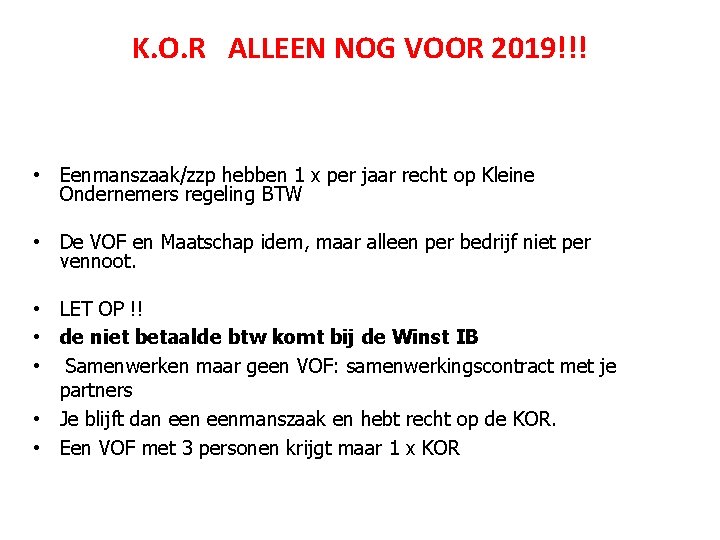
K. O. R ALLEEN NOG VOOR 2019!!! • Eenmanszaak/zzp hebben 1 x per jaar recht op Kleine Ondernemers regeling BTW • De VOF en Maatschap idem, maar alleen per bedrijf niet per vennoot. • LET OP !! • de niet betaalde btw komt bij de Winst IB • Samenwerken maar geen VOF: samenwerkingscontract met je partners • Je blijft dan eenmanszaak en hebt recht op de KOR. • Een VOF met 3 personen krijgt maar 1 x KOR
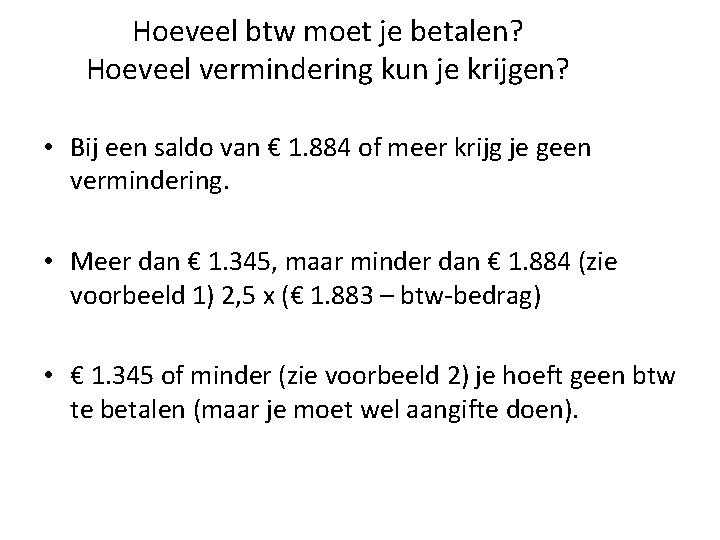
Hoeveel btw moet je betalen? Hoeveel vermindering kun je krijgen? • Bij een saldo van € 1. 884 of meer krijg je geen vermindering. • Meer dan € 1. 345, maar minder dan € 1. 884 (zie voorbeeld 1) 2, 5 x (€ 1. 883 – btw-bedrag) • € 1. 345 of minder (zie voorbeeld 2) je hoeft geen btw te betalen (maar je moet wel aangifte doen).
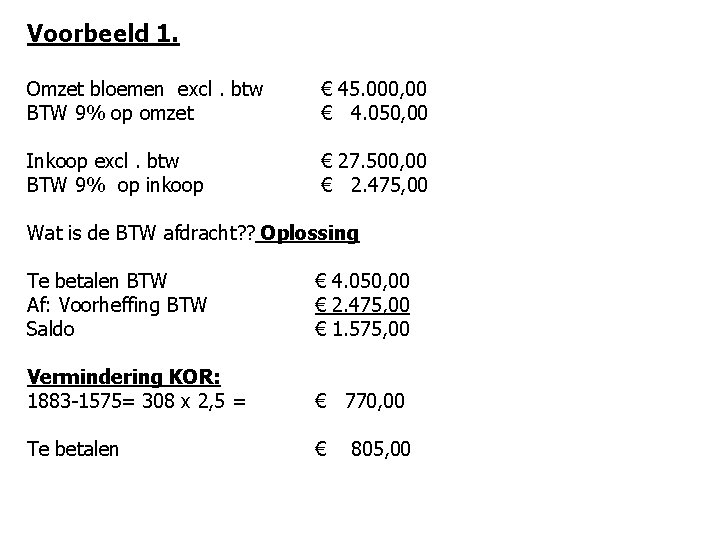
Voorbeeld 1. Omzet bloemen excl. btw BTW 9% op omzet € 45. 000, 00 € 4. 050, 00 Inkoop excl. btw € 27. 500, 00 BTW 9% op inkoop € 2. 475, 00 Wat is de BTW afdracht? ? Oplossing Te betalen BTW Af: Voorheffing BTW Saldo € 4. 050, 00 € 2. 475, 00 € 1. 575, 00 Vermindering KOR: 1883 -1575= 308 x 2, 5 = € 770, 00 Te betalen € 805, 00
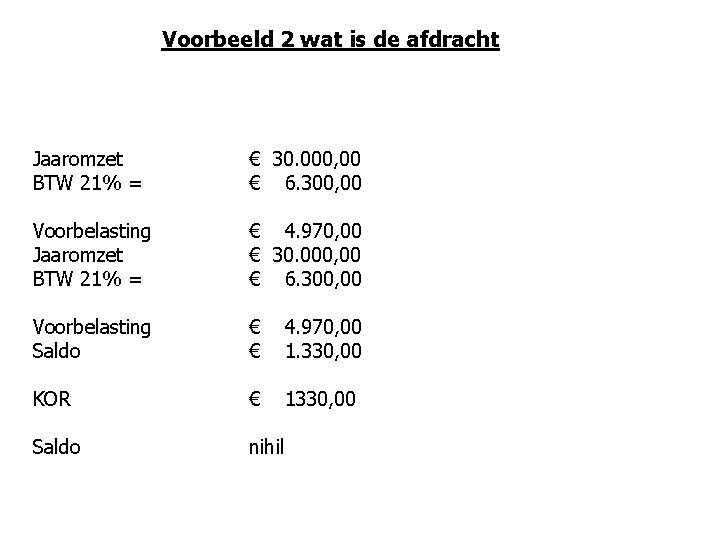
Voorbeeld 2 wat is de afdracht Jaaromzet BTW 21% = € 30. 000, 00 € 6. 300, 00 Voorbelasting Jaaromzet BTW 21% = € 4. 970, 00 € 30. 000, 00 € 6. 300, 00 Voorbelasting Saldo € 4. 970, 00 € 1. 330, 00 KOR € 1330, 00 Saldo nihil
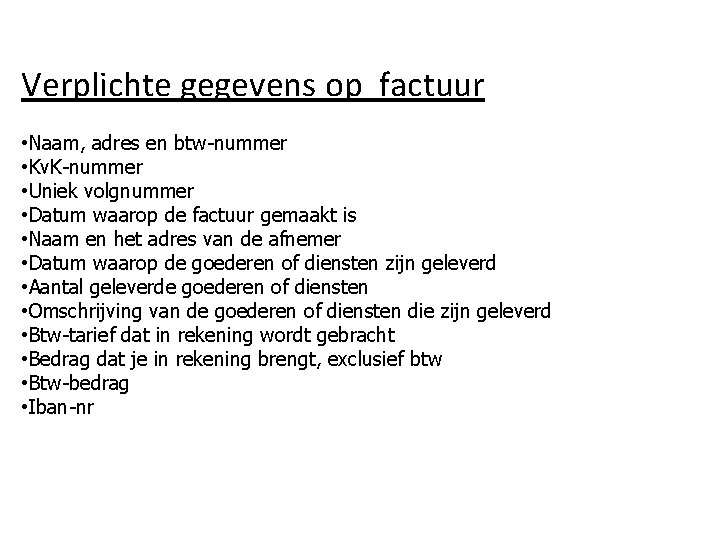
Verplichte gegevens op factuur • Naam, adres en btw-nummer • Kv. K-nummer • Uniek volgnummer • Datum waarop de factuur gemaakt is • Naam en het adres van de afnemer • Datum waarop de goederen of diensten zijn geleverd • Aantal geleverde goederen of diensten • Omschrijving van de goederen of diensten die zijn geleverd • Btw-tarief dat in rekening wordt gebracht • Bedrag dat je in rekening brengt, exclusief btw • Btw-bedrag • Iban-nr
Aangepaste regels voor facturen In sommige situaties gelden aangepaste regels voor de facturen: Onderstaand wat voorbeelden: Tussenhandelaar bij een ABC-transactie. • verleggingsregeling. • margegoederen. • automatische afschrijvingen. • doorlopende overeenkomst.
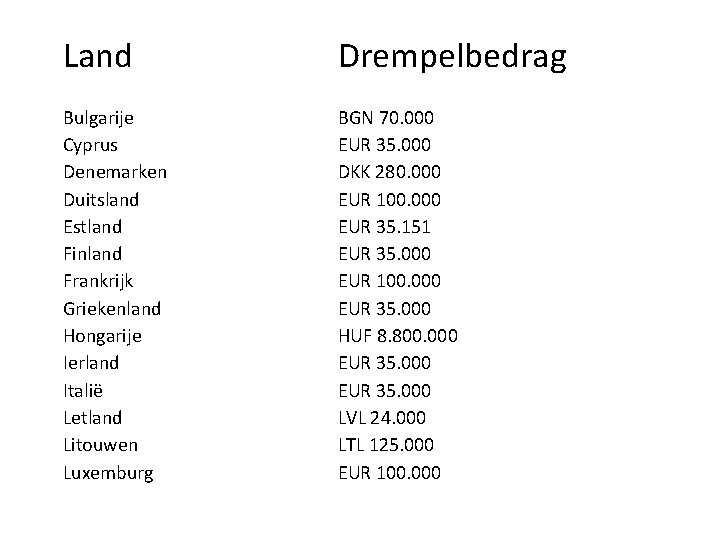
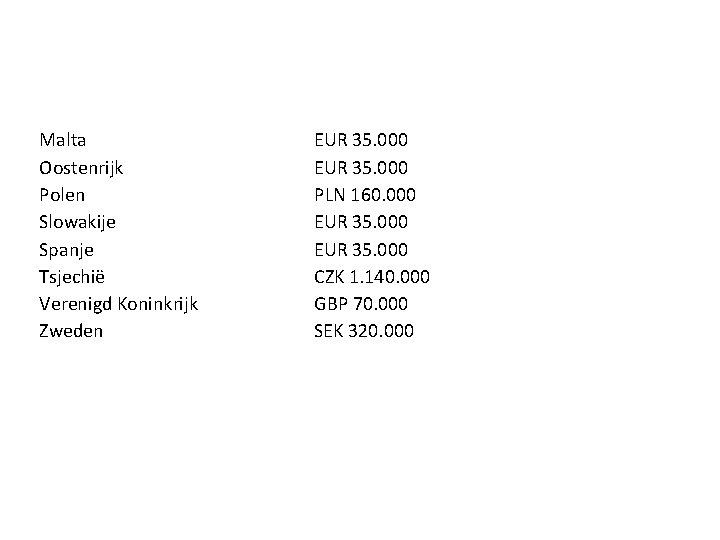
Drempelbedragen afstandsverkopen Verkoop je in 1 jaar voor meer dan de onderstaande bedragen goederen aan particulieren of ondernemers die geen aangifte doen. (LET OP VERKOPEN VIA HET INTERNET ZIJN HIER DUS RISICOVOL) MOLLIE/Stripe/Izettle Dan moet je het btw-tarief van het land van je klant in rekening brengen. Dit doet je vanaf het moment dat je omzet voor dat land hoger is dan het onderstaande drempelbedrag, voor de rest van het jaar en in ieder geval ook het volgende jaar.
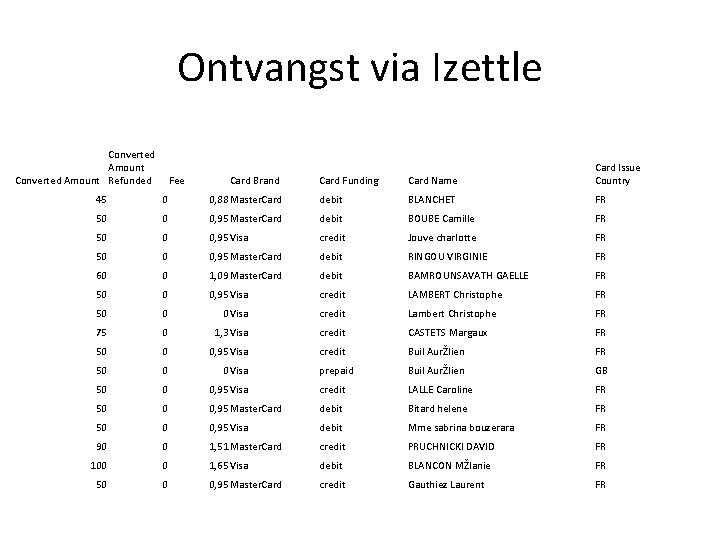
Ontvangst via Izettle Converted Amount Refunded Fee Card Brand Card Funding Card Name Card Issue Country 45 0 0, 88 Master. Card debit BLANCHET FR 50 0 0, 95 Master. Card debit BOUBE Camille FR 50 0 0, 95 Visa credit Jouve charlotte FR 50 0 0, 95 Master. Card debit RINGOU VIRGINIE FR 60 0 1, 09 Master. Card debit BAMROUNSAVATH GAELLE FR 50 0 0, 95 Visa credit LAMBERT Christophe FR 50 0 0 Visa credit Lambert Christophe FR 75 0 1, 3 Visa credit CASTETS Margaux FR 50 0 0, 95 Visa credit Buil AurŽlien FR 50 0 0 Visa prepaid Buil AurŽlien GB 50 0 0, 95 Visa credit LALLE Caroline FR 50 0 0, 95 Master. Card debit Bitard helene FR 50 0 0, 95 Visa debit Mme sabrina bouzerara FR 90 0 1, 51 Master. Card credit PRUCHNICKI DAVID FR 100 0 1, 65 Visa debit BLANCON MŽlanie FR 50 0 0, 95 Master. Card credit Gauthiez Laurent FR
Land Drempelbedrag Bulgarije Cyprus Denemarken Duitsland Estland Finland Frankrijk Griekenland Hongarije Ierland Italië Letland Litouwen Luxemburg BGN 70. 000 EUR 35. 000 DKK 280. 000 EUR 100. 000 EUR 35. 151 EUR 35. 000 EUR 100. 000 EUR 35. 000 HUF 8. 800. 000 EUR 35. 000 LVL 24. 000 LTL 125. 000 EUR 100. 000
Malta Oostenrijk Polen Slowakije Spanje Tsjechië Verenigd Koninkrijk Zweden EUR 35. 000 PLN 160. 000 EUR 35. 000 CZK 1. 140. 000 GBP 70. 000 SEK 320. 000
belastingcontrole • Bewijslast ligt bij de ondernemer. • Er dient aannemelijk te worden gemaakt dat de gemaakte kosten verband houden met een (toekomstig ondernemerschap) • Het ondernemerschap eindigt als de laatste BTW handelingen zijn verricht. • Facturen zijn betaald en ontvangen, aangifte BTW is gedaan
Het Btw-nummer Ontvang je als de Belastingdienst je registreert als ondernemer voor de omzetbelasting. Dit btw-nummer moet je op de facturen vermelden. Er zijn verschillende benamingen: btw-nummer, OB-nummer, omzetbelastingnummer, fiscaal nummer, RSIN, btw -identificatienummer. korte uitleg over hoe het btw-nummer tot stand komt.
1. BSN, sofi-, fiscaal -BSN, -nummer Iedere inwoner van Nederland mits ingeschreven bij een gemeente krijgt een Burgerservicenummer (BSN). vroeger sofi-nummer. 123456789 BSN : 7 - 9 cijfers Eenmanszaak = natuurlijk persoon. Btw-nummer = BSN van de eigenaar 123456789 Fiscaal nummer sinds 2010 genoemd: RSIN : 7 tot 9 cijfers 87654321 Rechtspersoon, (vof/bv/Stichting/vereniging) fiscaal nummer is geen BSN of Sofinr.
Omzetbelastingnummer, OB-nummer • Bij Eenmanszaak/zzp (BSN) 12345789 • Bij Rechtspersoon(vof, bv, enz) . RSIN (fiscaalnr) + 3 cijferigcode (B 01 t/m B 99) Bnr. geeft het aantal bedrijven of bedrijfsfaillisementen aan. 87654321 B 01
Btw-nummer, btw-identificatienummer, EORI nr Heeft 14 tekens. Begint met Landcode: NL. (2 tekens) Dan het BTW-nummer (9 tekens) Daarna 3 -cijferige code : B 01 t/m B 99 (3 tekens) Als het BTW-nummer minder dan 9 cijfers heeft, dan worden er voorloopnullen gebruikt om tot 9 cijfers te komen. NL 001234567 B 01 voor de eenmanszaak Btw-nummer fiscaal NL 876543210 B 01
Nieuw BTW nr in 2020 • In 2020 mag ivm de privacy wetgeving, • voor eenmanszaken en zzp’ers het BSN nr niet meer als basis voor het BTW gehanteerd worden. • Iedere ZZP’er en eenmanszaak zal in 2019 nog een nieuw BTW nr ontvangen.
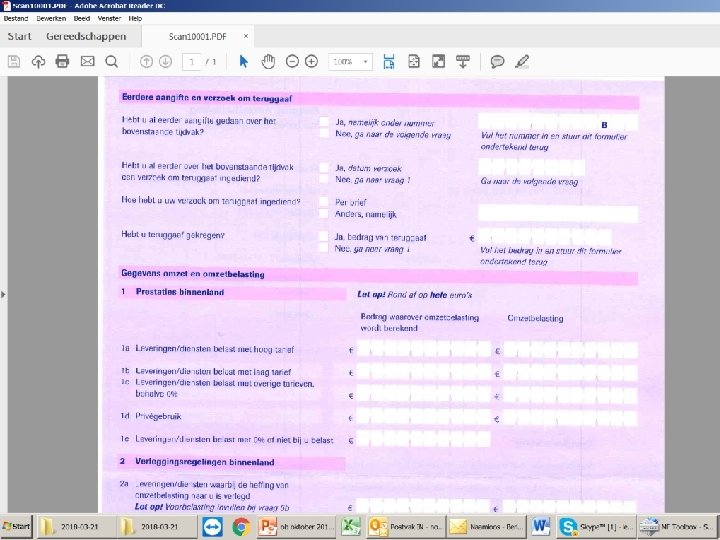
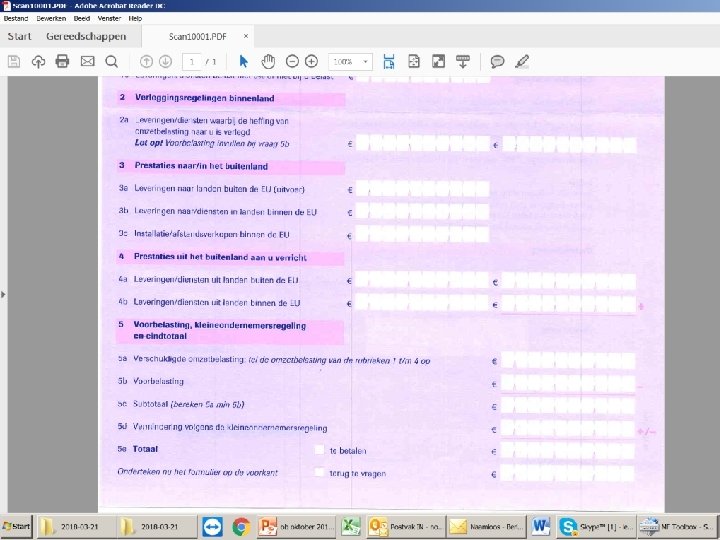
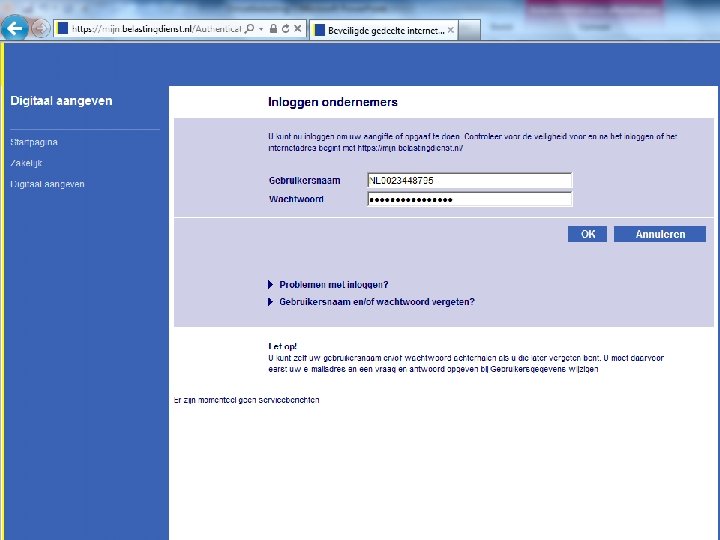
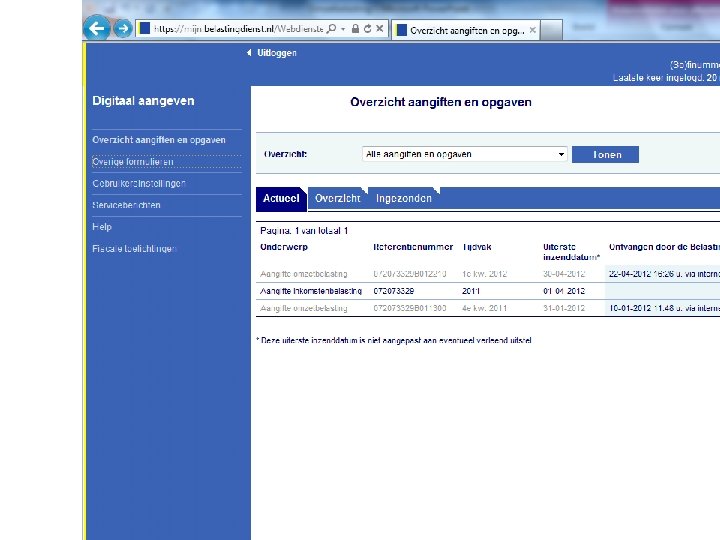
Er zijn verschillende manieren om aangifte te doen. • 1. Je ontvangt een papieren uitnodiging • 2. je ontvangt een gebruikersnaam en wachtwoord, dan moet je digitaal aangifte doen. • Of er wordt aangifte voor je gedaan, deze aangifte moet je wel meenemen in je kwartaal aangifte. Via DHL of een andere importeur bij invoer van goederen
Bijzonderheden met betrekking tot reiskosten In de prijs van vervoersbewijzen in het openbaar vervoer (trein, bus, tram, metro) en taxibonnen zit 9% btw, ook al staat dat er niet op. Als je het vervoersbewijs in je administratie bewaart, dan mag je 9/109 van de prijs als betaalde btw terugvragen. De kosten exclusief btw (100/109 van de prijs) belast je door aan de opdrachtgever.
Bij het doorbelasten van autokosten ben je vrij om met de opdrachtgever een kilometervergoeding overeen te komen. Hiervoor gelden geen fiscale regels. De vergoeding is omzet en je betaalt er gewoon btw en inkomstenbelasting over. Inkomsten belastingvrij is voor het gebruik van een privéauto: € 0, 19 per kilometer Als je dit bedrag kiest kan je er geen discussie krijgen met je opdrachtgever.
Btw op eten en drinken? Btw over eten en drinken in een hotel, restaurant, café, pension en dergelijke mag je niet terugvorderen. (behalve als je zelf kookt) Je belast de kosten inclusief btw door aan de opdrachtgever.
verzendkosten en porti? Bestel je weleens iets via het internet, dan zie je dat de verzendkosten soms buiten de btw-heffing vallen. Ook op postzegels zit geen btw. Maar als jij iets naar of namens een opdrachtgever verstuurt en je belast de verzendkosten door, dan moet je dat optellen bij de omzet en daarover de btw heffen die voor jouw dienstverlening geldt (meestal 21%).
NOOIT : originele bon meesturen met factuur naar je opdrachtgever. Daardoor kun je zelf bij een belastingcontrole in de problemen komen, omdat je jouw zakelijke kosten en teruggevraagde btw niet goed kunt verantwoorden.
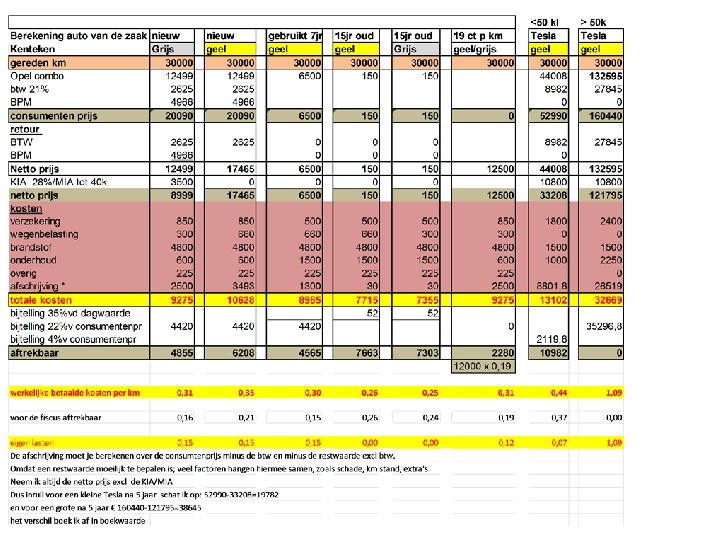
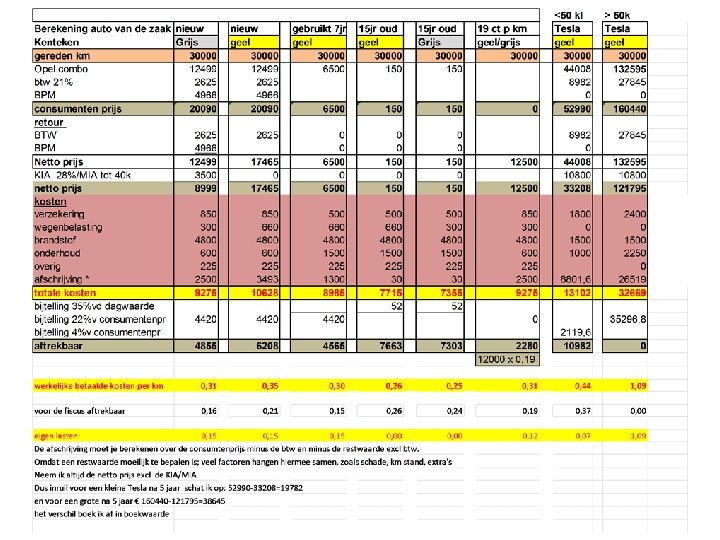
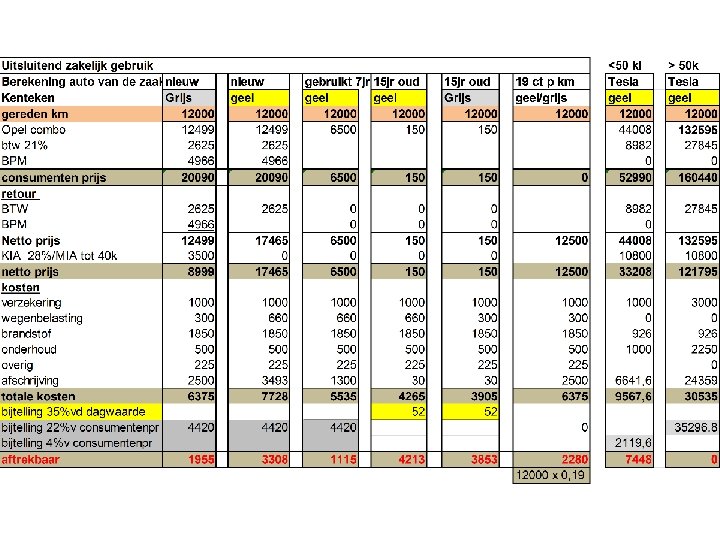
De BTW bijtelling voor auto‘s • Als je bij de aankoop van een nieuwe auto, de btw in mindering hebt gebracht op je aangifte. • Moet je op de laatste aangifte van het jaar de bijtelling het hoge tarief 2, 7% van de aankoopprijs van de auto incl BTW en BPM bijtellen. • Als je bij de aankoop van een gebruikte auto, de btw in mindering hebt gebracht op je aangifte. • Moet je op de laatste aangifte van het jaar de bijtelling het lage tarief 1, 5% van de aankoopprijs van de auto incl BTW en BPM bijtellen.
Motorrijden is voordeliger • De kosten van een motor zijn aftrekbaar in de onderneming indien dit zakelijk gezien verdedigbaar is. De belastingdienst betaalt namelijk niet mee aan je hobby.
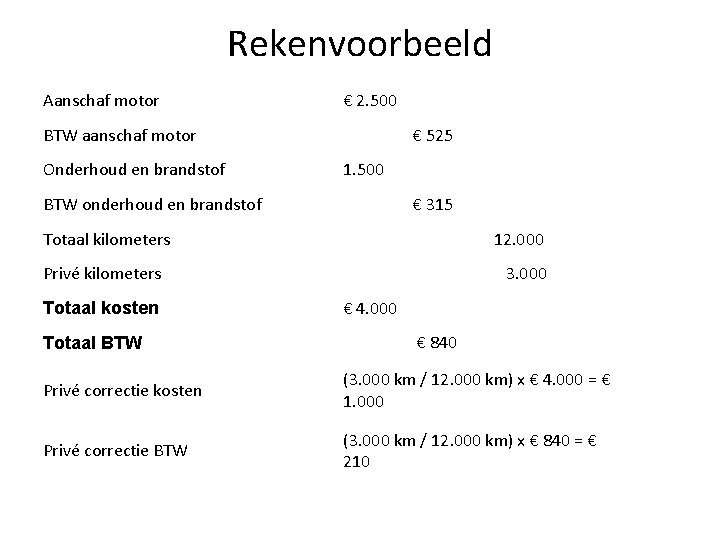
Rekenvoorbeeld Aanschaf motor € 2. 500 BTW aanschaf motor Onderhoud en brandstof € 525 1. 500 BTW onderhoud en brandstof € 315 Totaal kilometers 12. 000 Privé kilometers Totaal kosten Totaal BTW 3. 000 € 4. 000 € 840 Privé correctie kosten (3. 000 km / 12. 000 km) x € 4. 000 = € 1. 000 Privé correctie BTW (3. 000 km / 12. 000 km) x € 840 = € 210
Nieuwe BTW regeling miv 1. 1. 2020 • Omzet onder € 20000. • Voordeel: dan hoef je geen BTW meer op je factuur te vermelden en hoef je geen aangifte meer te doen. • Nadeel je mag de betaalde BTW niet aftrekken. • Extra nadeel het verplichte uurloon voor de ZZP’er eenmanszaak is € 16, 00 per uur 1250 x 16= 20000. Iedereen die onder deze omzet zit wordt extra gecontroleerd op het ondernemerschap en kan de aftrekken mislopen.
Als je dit wilt • Aanmelden voor 20 november via de site van de belastingdienst • Als de belasting dienst heeft bedacht dat jij geen aangifte meer hoef te doen en je wilt dit niet dan moet je bewaar aantekenen.
BTW via boekhoudsysteem • Zorg dat je boekhouding up to date is. • Dan is het slechts een druk op de knop. • En hoef je zelf niet na te denken. • Leuker kan ik het niet maken.