Porezi na imovinu 1 Pojam i karakterstike Porezima

- Slides: 25
Porezi na imovinu 1
Pojam i karakterstike Ø Porezima na imovinu oporezuje se pravo vlasništva nad imovinom, promena vlasništva nad imovinom i uvećanje realne vrednosti imovine Ø Generalno, pod imovinom se podrazumevaju različiti oblici realne (zemljište, kuće, stanovi, zgrade, poslovni prostor i dr. ) i finansijske imovine (kapital) Ø Nedostaci: Sa obzirom da se imovina formira iz prošlih i budućih dohodaka koji se oporezuju, oporezivenjem imovine se dvostruko oporezuje ista poreska osnovica - dohodak • Porez na imovinu je retko sveobuhvatan (oporezuju se samo neki delovi imovine i samo neki subjekti) što izazive distorzije • 2
Pojam i karakteristike • porezi na imovinu postaju porezi na supstancu kada su porezi toliko visoki da se ne mogu podmiriti iz tekućih dohodaka obveznika i prihoda na imovinu n n • Ø Posledice - porezi se naplaćuju zaplenom imovine imovina se napušta (primeri iz američkih gradova) visina obaveza je slabo korelisana sa promenama u ekonomskom okruženju Prednosti: oporezivanjem imovine zahvata se deo ekonomske snage obveznika koji nije obuhvaćen porezima na dohodak • porezi na imovinu su stabilni i predvidivi • Ø Teorijski se često osporava opravdanost postojanje poreza na imovinu, ali ovi porezi postoje u većini država 3
Vrste poreza na imovinu Ø Postoje tri osnovne vrste poreza na imovinu: • Porezi na imovinu u statici (porezi na vlasništvo nad imovinom) • Porezi na imovinu u dinamici (porezi na promenu vlasništva nad imovinom) • Porezi na uvećanu realnu vrednost imovine 4
Porezi na imovinu u statici Ø Osnova za oporezivanje je vlasništvo nad imovinom od strane poreskog obveznika Ø Porezi na imovinu u statici pripadaju grupi neposrednih poreza, tj. teško su prevaljivi Ø U zavisnosti od izvora iz koga se plaća, porez na imovinu u statici može da bude: Nominalni - plaća se iz prihoda obveznika • Realni - plaća se iz imovine • 5
Nominalni porez na imovinu Ø Redovan porez koji se najčešće plaća periodično Ø Porez na imovinu je subjektni porez, jer se pri njegovom obračunu uvažavaju individualne osobine obveznika 6
Nominalni porez na imovinu Ø Poreska osnovica je najčešća neto vrednost imovine u svojini fizičkih i pravnih lica Ø Neto vrednost imovine procenjuje poreska administracija ili ovlašćeni procenjivači Ø Vrednosti nekih vrsta imovine je teško proceniti (umetnički predmeti, vrednost nakretnina u oblastima gde je promet mali i dr. ) Ø Poreska stopa je najčešće proporcionalna, redje progresivna Ø Poreske stope su relativno niske 7
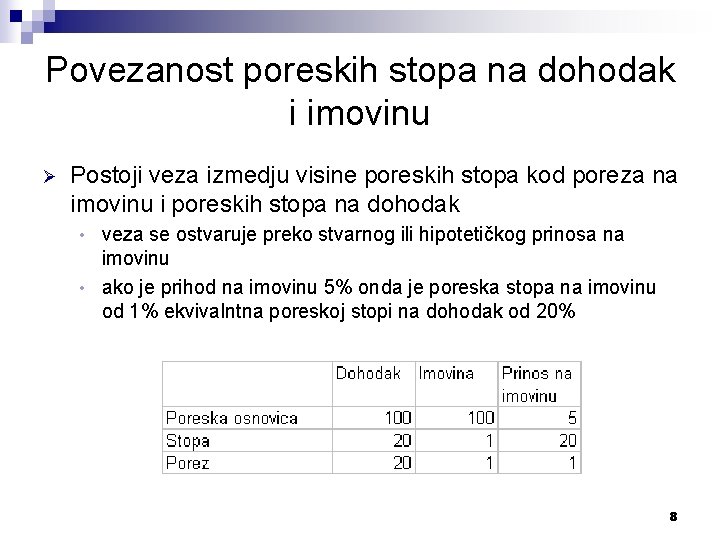
Povezanost poreskih stopa na dohodak i imovinu Ø Postoji veza izmedju visine poreskih stopa kod poreza na imovinu i poreskih stopa na dohodak veza se ostvaruje preko stvarnog ili hipotetičkog prinosa na imovinu • ako je prihod na imovinu 5% onda je poreska stopa na imovinu od 1% ekvivalntna poreskoj stopi na dohodak od 20% • 8
Nominalni porez na imovinu Ø Nominalni porez na imovinu može da bude opšti ili parcijalni Ø Plaćanje obaveza po osnovu nominalnog poreza uglavnom je periodično (godišnje, kvartalno), ali može da bude i jednokratno Ø Porez na imovinu je najčešće dopunski porez u odnosu na porez na dohodak gradjana => dvostruko oporezivanje Ø Porez na imovinu ima različit značaj u različim zemljama, a u nekima ne postoji (SAD i UK 8%, Francuska, Nemačka, Holandija 1 -4%, u ostalim zemljama ima mali značaj) Ø U slučaju visokih poreskih stopa, nominalni porez na imovinu može da udje u supstancu, slično kao i realni porez, što dovodi do prodaje, zaplene ili napuštanja imovine 9
Realni porez na imovinu Ø Ø Ø Realni porezi na imovinu su vanredni porezi koji se plaćaju iz imovine Uvode se u vanrednim situacijama, plaćaju se uglavnom jednokratno Poreske stope su visoke i progresivne i kreću se od 10% do 100% (ekvivalentno konfiskaciji imovine) 10
Porezi na imovinu u dinamici Ø Porezi na imovinu u dinamici plaćaju se pri promeni vlasništva nad imovinom Ø U zavisnosti od načina promene vlasništva ovi porezi se dele na: Poreze na prenos vlasništva uz naknadu (prodaja) • Porezi na prenos bez naknade (nasledje, poklon) • 11
Porez na prenos imovine sa naknadom Ø Ø Plaća se prilikom kupoprodaje imovine Ovo je realni porez na imovinu koji pripada grupi indirektnih poreza • Ø porez je prevaljiv - poreski obveznik je prodavac, ali poreski teret, najčešće snosi kupac (ugovorom preuzima obavezu) Opravdanja za postojanje ovog poreza: kupoprodajom se uvećava bogatstvo učesnika u transakciji - što treba oporezovati • država kroz porez “naplaćuje” usluge po osnovu obezbedjenja i garantovanja transakcija i korišćenja imovine • porezi na dohodak i potrošnju na obuhvataju u celini ekonomsku snagu obveznika • svi navedeni argumenti se mogu osporavti – moguće opravdanje je da ovo predstavlja dopunski porez na dohodak • 12
Porezi na prenos imovine bez naknade Ø Osnovni oblici poreza na prenos imovine bez naknade su: • • Ø porez na nasledje i ostavinu porez na poklon Porez na nasledje ima sledeće osobine: pripada grupi neposrednih poreza koji se plaćaju iz imovine (realni porez) • prilikom plaćanja uzimaju se u obzir individualne osobine obveznika (subjektni porez) • Ø Motivi za uvodjenje poreza su: finansijski, socijalni i kontrolni 13
Porezi na prenos imovine bez naknade Ø Oporezivanjem se može obuhvatiti samo nepokretna imovina, ali i neki delovi pokretne imovine Ø Porez na nasledje može biti u obliku: • • poreza na ostavinu poreza na nasledjene delove od strane naslednika Ø Porez na ostavinu se plaća na ukupnu naslednu masu umanjenu za teret dugova – pre raspodele imovine na naslednike Ø Porez na nasledjane delove plaća svaki naslednik odvojeno - nakon raspodele imovine 14
Porezi na prenos imovine bez naknade Ø Prednosti poreza na ostavinu su administrativna jednostavnost i izdašnost Ø Prednost poreza na nasledjene delove je mogućnost uvažavanja subjektivnih osobina naslednika (nasledni red) Ø Opšte poreske stope su visoke i progresivne (do čak 50%) Ø Postoje brojna lična i predmetna umanjenja i oslobadjanja • Predmetna oslobadjanja – postoji minimum za oporezivenje, neke vrste imovine se ne oporezuju Ø Lična oslobadjanja mogu biti potpuna ili delimična u zavisnosti od stepen srodstva 15
Porezi na prenos imovine bez naknade Ø Porezi na poklon imaju slične karakteristike kao i porezi na nasledje: oporezuju se visokim i progresivnim stopama • primenjuju se brojna predmetna i lična osobadjanja • 16
Porezi na uvećanu vrednost imovine (kapitalnu dobit) Ø Predmet oporezivanja je uvećana realna vrednost imovine (nekretnina, finansijske imovine) Ø Realna vrednost imovine može značajno da poraste kao rezultat egzogenih faktora (rast vrednosti nekretnina, akcija i dr. ) bez konkretnih aktivnosti vlasnika Ø Porez može biti opšti (obuhvata sve vrste imovine) ili posebni (obuhvate samo neke vrste imovine) Ø Plaćanje može biti periodično (redje) ili prilikom prodaje imovine (češće), Ø Poreske stope su visoke i progresivne 17
Porezi na imovinu u Srbiji n U Srbiji je primenjuju tri vrste poreza na imovinu: Porez na imovinu ¨ Porez na nasledje i poklon ¨ Porez na prenos apsolutnih prava ¨ n Osnov za prvi porez je vlasništvo nad imovinom, a za druga dva poreza promena vlasništva nad imovinom n Porez na uvećanu vrednost imovine je deo poreza na dohodak gradjana i primenjuje se pod nazivom porez na kapitalnu dobit 18
Porez na imovinu u Srbiji Ø Ø Porez na imovinu se plaća periodično (kvartalno) po osnovu vlasništva nad nepokretnostima Oporezuju se različiti oblici vlasništva: pravo svojine, pravo plodouživanja, pravo zakupa i dr. Predmet oporezivanje su sledeće nepokretnosti: zemljište, zgrade, kuće, stanovi, poslovni prostor i dr. Poreski obveznik je pravno ili fizičko lice u čijem se vlasništvu nalaze nepokretnosti na teritoriji Srbije 19
Porez na imovinu u Srbiji Ø Poreska osnovica je amortizovana tržišna vrednost imovine – koja može da se značajno razlikuje od aktuelne tržišne vrednosti Ø Maksimalne poreske stope su odredjene Zakonom: Za obveznike koji vode poslovne knjige proporcionalna stopa 0, 4%, • Za obveznike koji ne vode poslovne knjige progresivne stope od 0, 4% do 3% • Ø Lokalne zajednice, kojima pripada ovaj porez, mogu da odrede i niže poreske stope 20
Porez na imovinu u Srbiji Ø Poreska oslobadjanja: porez se ne plaća na imovinu čija vrednost je ispod 400 hiljada dinara • porez na plaćaju državni organi, diplomatska predstavništva, verske zajednice i dr. • porez se na plaća na infrastrukturne objekte, objekte koji se koriste za sportske, kulturne, zdravstvene i druge namene • Ø Poreske olakšice (poreski krediti) se odobravaju po osnovu: korišćenja nekretnina za stanovanje obveznika i članova njegove porodice • godina starosti obveznika za nekretnine van područja gradskog gradjevinskog zemljišta • 21
Porez na nasledje i poklon Ø Poreski obveznik je rezident ili nerezident Srbije koji nasledi ili primi na poklon nekretninu ili pokretnu stvar na teritoriji Srbije. • Rezident je obveznik poreza i za nasledje i poklon u inostranstvu Ø Poreska osnovica poreza na nasledje je tržišna vrednost nasledjene imovine umanjena za vrednost dugova, troškova i dr. Ø Poreska osnovica poreza na poklon je tržišna vrednost dobijene imovine 22
Porez na nasledje i poklon Ø Poreska stopa kod poreza na nasledje i poklon je progresivna i iznosi: • • Ø 2% do 300 hiljada dinara +2, 5% na iznos preko 300 hiljada dinara Postoje brojna oslobadjanja od plaćanja poreza na nasledje i poklon: po osnovu stepena srodstva odredjeni poklonoprimci i poklonodavci (država, fondovi i fondacije) • neke vrste imovine (akcije iz privatizacije, državne obveznice • • 23
Porez na prenos apsolutnih prava Ø Plaća se prilikom promene vlasništva nad nepokretnostima, intelektualnom svojinom, udelima i hartijama od vrednosti, pravom korišćenja gradjevinskog zemljišta, prodaje celokupne imovine u stečaju i likvidaciji i dr. Ø Prema Zakonu poreski obveznik je prodavac imovine, osim: u slučaju gradskog gradjevinskog zemljišta - obveznik je lice koje stiče pravo raspolaganja • u slučaju eksproprijcije – obveznik je lice korisnik eksproprijacije • Ø U praksi se kupoprodajnim ugovorom poreska obavaze najčešće prenosi na kupca 24
Porez na prenos apsolutnih prava Ø Poreska osnovica je tržišna vrednost imovina koju utvrdjuje poreska uprava • Ø ako je ugovorna vrednost niža od tržišne, onda je osnovica tržišna vrednost Poreske stope na prenos apsolutnih prava: 0, 3% na hartije od vrednosti, • 2, 5% na prenos ostalih apsolutnih prava • Ø Poreske olakšice: porez se ne plaća u slučaju prinudne naplate javnih prihoda, dobijanju akcija u privatizaciji, trgovine državnim obveznicama i dr. 25