Elektronik Defter Uur DOAN dea Teknoloji zmleri Genel

- Slides: 73
Elektronik Defter Uğur DOĞAN İdea Teknoloji Çözümleri Genel Müdür Yardımcısı Cep: 0 533 924 61 82 ugur. dogan@ideateknoloji. com. tr
SUNUM PLANI • e-Deftere Giriş • e-Defter ve Denetim • e-Defter Hazırlanırken Dikkat Edilecek Hususlar • Kağıt Defter / Elektronik Defter Farkları • Kayıt Saklama Gereksinimleri
ER e-DEFT
e-Defter Tanım Şekil hükümlerinden bağımsız VUK ve/veya TTK uyumlu Tutulması zorunlu olan defterlerde yer alması gereken bilgileri kapsayan Elektronik kayıtlar bütünü
Kimler e-Defter Tutabilir? Bilanço usulüne göre defter tutan: Gelir vergisi mükellefleri, Kurumlar vergisi mükellefleri
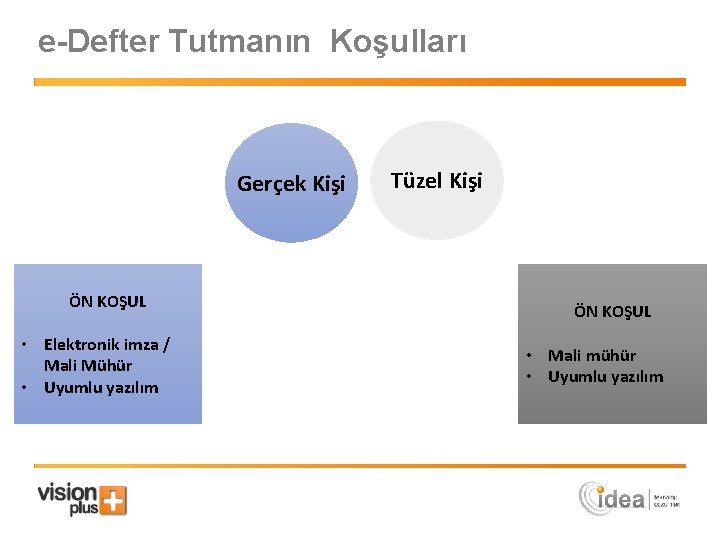
e-Defter Tutmanın Koşulları Gerçek Kişi ÖN KOŞUL • Elektronik imza / Mali Mühür • Uyumlu yazılım Tüzel Kişi ÖN KOŞUL • Mali mühür • Uyumlu yazılım
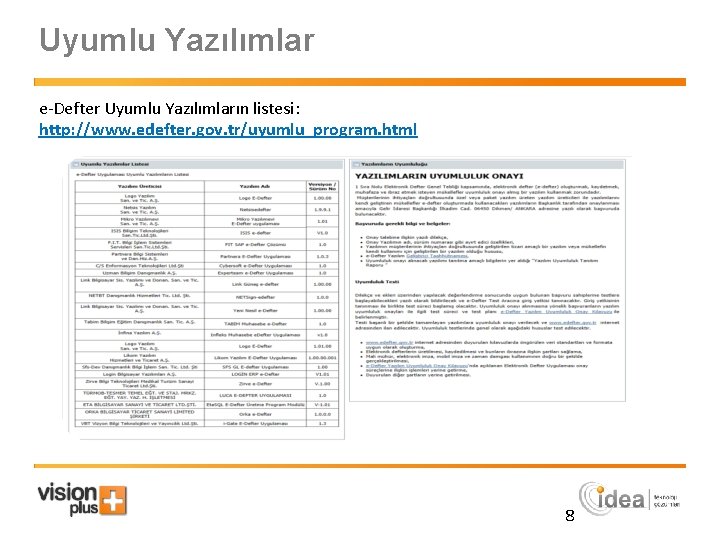
Uyumlu Yazılımlar e-Defter Uyumlu Yazılımların listesi: http: //www. edefter. gov. tr/uyumlu_program. html 8
Başvuru www. edefter. gov. tr adresi e-Defter Başvuru Formu ve Taahhütnamesi Mali mühür veya NES
Elektronik Ortamda Tutulacak Defterler Yevmiye Defteri Defter-i Kebir
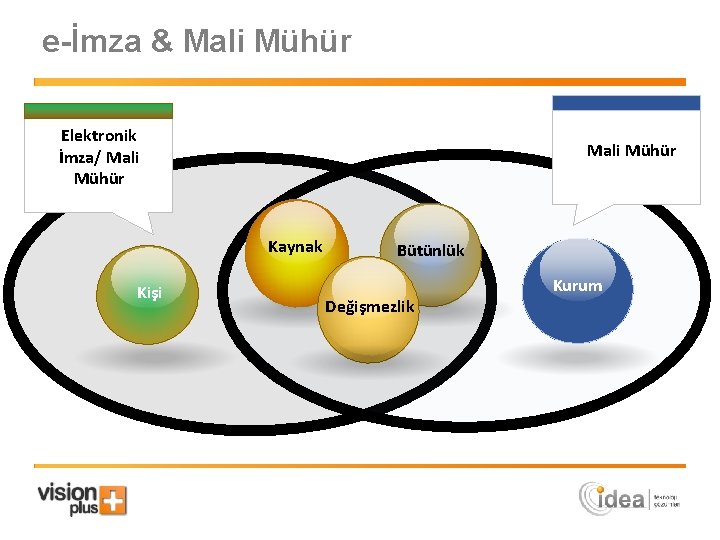
e-İmza & Mali Mühür Elektronik İmza/ Mali Mühür Kaynak Kişi Bütünlük Değişmezlik Kurum
e-Defter Standardı: XBRL Genişletilebilir İşletme Raporlama Dili Uluslararası Standart Finansal Raporlama Dili Genişletilebilir
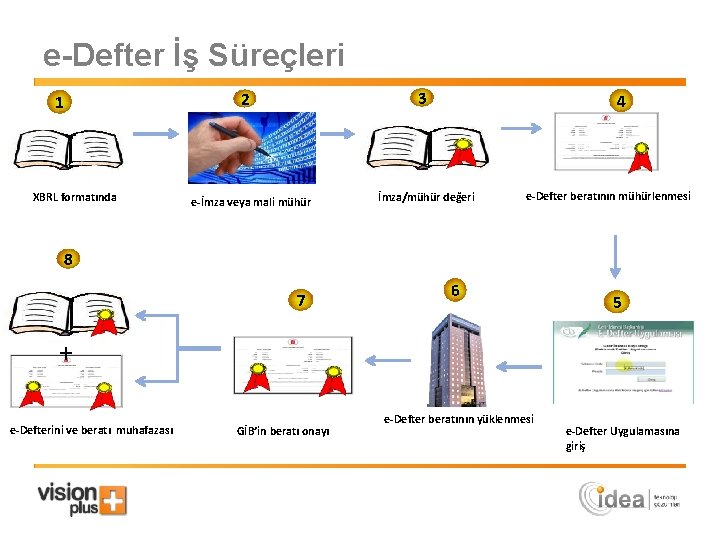
e-Defter İş Süreçleri 1 XBRL formatında 3 2 e-İmza veya mali mühür 4 İmza/mühür değeri e-Defter beratının mühürlenmesi 8 7 6 5 + e-Defterini ve beratı muhafazası GİB’in beratı onayı e-Defter beratının yüklenmesi e-Defter Uygulamasına giriş
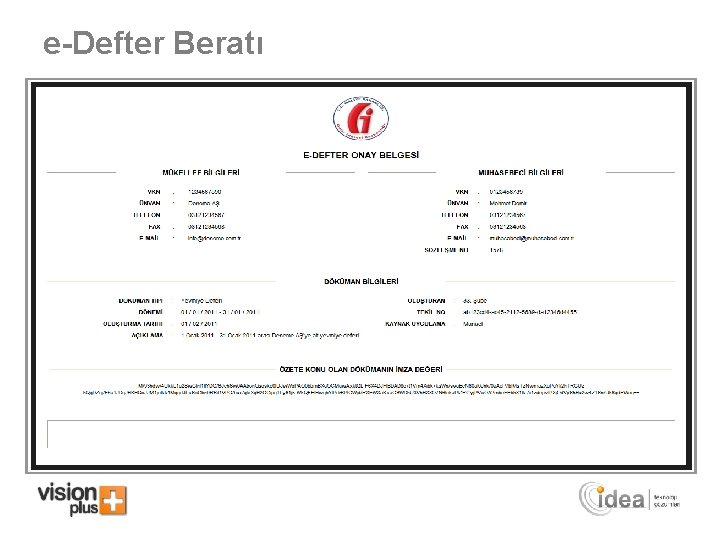
e-Defter Beratı
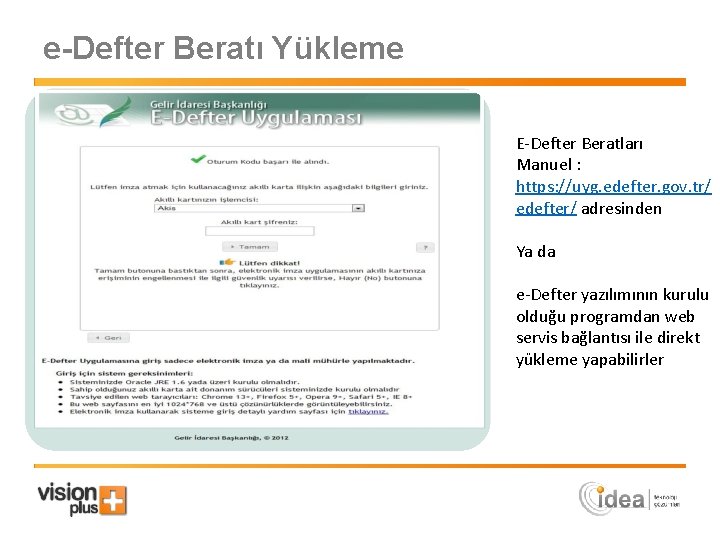
e-Defter Beratı Yükleme E-Defter Beratları Manuel : https: //uyg. edefter. gov. tr/ edefter/ adresinden Ya da e-Defter yazılımının kurulu olduğu programdan web servis bağlantısı ile direkt yükleme yapabilirler 15
Muhafaza ve İbraz e-Defter Beratı Ø e-Defterler, istenildiğinde ibraz edilmek üzere ilgili olduğu beratları ile birlikte muhafaza edilmek zorundadır.
Zorunluluk Kapsamındaki Mükellefler e-Fatura uygulamasına geçme zorunluluğu getirilen mükellefler
67 No. lu VUK Sirküleri Elektronik defter uygulamasında defterler aylık dönemler itibarıyla tutulacağından zorunluluk kapsamına giren mükellefler 2014 Aralık ayı içerisinde başvurmaları durumunda, 2014 Aralık döneminin defterlerini aylık olarak oluşturamayacaklardır. Buna göre 421 sıra numaralı Vergi Usul Kanunu Genel Tebliği kapsamında elektronik defter tutma zorunluluğu bulunan mükelleflerden; a) Elektronik defter uygulamasına 2014 Aralık ayı içerisinde başvuranların 1/1/2015 tarihinden itibaren, b) Elektronik defter uygulamasına 2014 Aralık ayından önce başvuranların en geç 2014 Aralık ayından başlamak üzere, c) Özel hesap dönemine tabi olanların 1/12/2014 tarihinden önce elektronik defter uygulamasına başvuru yapmaları ve en geç 2014 Aralık ayı içerisinde, elektronik defter tutmaya başlamaları gerekmektedir. hükümleri getirilmiştir.
Değişiklikler 2 sıra numaralı Elektronik Defter Genel Tebliğ ile; 13/12/2011 tarih ve 28141 sayılı Resmi Gazete’ de yayımlanan 1 sıra numaralı Elektronik Defter Genel Tebliğinin bazı bölümleri değiştirilmiştir.
2 No. lu e-Defter Tebliği (I) Tebliğde Değiştirilen Maddeler Açıklamalar (1) Gerçek kişi mükelleflerin 5070 sayılı Elektronik İmza Kanunu hükümleri çerçevesinde üretilen nitelikli elektronik sertifika veya 397 sıra numaralı Vergi Usul Kanunu Genel Tebliği çerçevesinde Mali Mühür temin etmiş olmaları. Elektronik fatura uygulamasına paralel olarak gerçek kişi mükelleflerin de mali mühür kullanarak e-defter uygulamasından yararlanma imkanı sağlanmıştır. (2) Tüzel kişi mükelleflerin 397 sıra numaralı Vergi Usul Kanunu Genel Tebliği çerçevesinde Mali Mühür temin etmiş olmaları. (3) Yukarıda yer alan şartları taşıyanlardan, bu Tebliğ kapsamında elektronik defter oluşturmak, kaydetmek, muhafaza ve ibraz etmek isteyen mükelleflerin www. edefter. gov. tr internet adresinde yayımlanan başvuru kılavuzuna uygun olarak başvuruda bulunması gerekmektedir. Tüzel kişi mükelleflerin e-defter uygulamasından yararlanma şartlarından biri olan e-fatura uygulamasından yararlanma iznine sahip olması hükmü kaldırılmıştır e-Defter uygulamasından yararlanmaya ilişkin usul ve esasların hızlı ve ikincil mevzuata ihtiyaç duyulmadan yapılabilmesi amacıyla başvuru sürecinin kılavuzlar aracılığıyla yürütülmesi amaçlanmıştır.
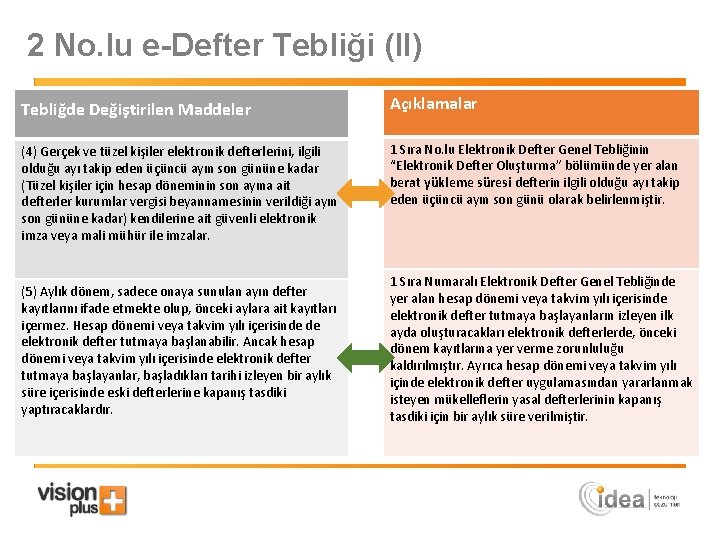
2 No. lu e-Defter Tebliği (II) Tebliğde Değiştirilen Maddeler Açıklamalar (4) Gerçek ve tüzel kişiler elektronik defterlerini, ilgili olduğu ayı takip eden üçüncü ayın son gününe kadar (Tüzel kişiler için hesap döneminin son ayına ait defterler kurumlar vergisi beyannamesinin verildiği ayın son gününe kadar) kendilerine ait güvenli elektronik imza veya mali mühür ile imzalar. 1 Sıra No. lu Elektronik Defter Genel Tebliğinin “Elektronik Defter Oluşturma” bölümünde yer alan berat yükleme süresi defterin ilgili olduğu ayı takip eden üçüncü ayın son günü olarak belirlenmiştir. (5) Aylık dönem, sadece onaya sunulan ayın defter kayıtlarını ifade etmekte olup, önceki aylara ait kayıtları içermez. Hesap dönemi veya takvim yılı içerisinde de elektronik defter tutmaya başlanabilir. Ancak hesap dönemi veya takvim yılı içerisinde elektronik defter tutmaya başlayanlar, başladıkları tarihi izleyen bir aylık süre içerisinde eski defterlerine kapanış tasdiki yaptıracaklardır. 1 Sıra Numaralı Elektronik Defter Genel Tebliğinde yer alan hesap dönemi veya takvim yılı içerisinde elektronik defter tutmaya başlayanların izleyen ilk ayda oluşturacakları elektronik defterlerde, önceki dönem kayıtlarına yer verme zorunluluğu kaldırılmıştır. Ayrıca hesap dönemi veya takvim yılı içinde elektronik defter uygulamasından yararlanmak isteyen mükelleflerin yasal defterlerinin kapanış tasdiki için bir aylık süre verilmiştir.
e-Defter Hakkında Doğru Bilinen Yanlışlar (I) e-Defter beratımı yüklerken muhasebe kayıtlarım Gelir İdaresi Başkanlığı’na aktarılıyormuş… GİB’e onaylattığım e-defterde hata yaparsam sonradan bunun düzeltilmesi imkanı yokmuş… e-Defter kullanan bir mükellef artık Ba-Bs formlarını, gelir tablosu ve bilançoyu vermeyecekmiş…
e-Defter Hakkında Doğru Bilinen Yanlışlar (II) e-Defter vergi denetimi de yapıyormuş… e-Defteri hazırlamak çok uzun ve zahmetli bir süreçmiş… Gönüllü olarak e-faturaya geçenler e-deftere de geçmek zorundalarmış…
e-Defter ve Denetim
e-Defter Denetiminin Önemi e-Defter aylık oluşturulur. GİB’den ‘’berat’’ alındıktan sonra e-Defterde değişiklik yapılamaz. Pro-aktif denetime imkan sağlar.
e-Defter ve Denetim Uyum denetimi İç denetim Dış denetim: Bağımsız denetim, YMM tam tasdik Vergi denetimi e-Denetim Uzaktan erişim ve denetim Self-Audit File (SAF)-Ön Denetim
e-Defter Uyum Aracı Amaç: e-Defter GİB’e onaylatılmadan önce var olan teknik hataları/eksiklikleri tespit etmek. Kontroller: GİB’den indirilen beratlar e-defter üzerinde yer alan imzayı doğruluyor mu? e-Defter yevmiye parçaları ile defter-i kebir parçaları birbiri ile uyumlu mu? source. Application alanına yazılan uyumlu yazılım yayımlanan bir uyumlu yazılım mı?
Self-Audit File (SAF)-I Amaç: e-Defter GİB’e onaylatılmadan önce var olan: Vergi Muhasebe hatalarını/eksiklikleri bulmak
Self-Audit File (SAF)-II Herhangi bir tarihte «Kasa» hesabı alacak bakiye vermiş mi? Tek seferde kasadan 8. 000 TL ve üzeri ödeme var mı? Dönem sonunda vadeli çeklere reeskont uygulanmış mı? Borç senetlerine reeskont ayrılmışsa, alacak senetlerine de ayrılmış mı?
e-Defter Uygulamasında Dikkat Edilecek Hususlar
Uyumlu Yazılım Uyumluluk, e-defter tutmada kullanılan yazılımların, www. edefter. gov. tr İnternet adresinde yayımlanan kılavuzlarda belirtilen format, standart ve diğer teknik hususları sağlamasını ifade eder. Bir yazılımın uyumlu olabilmesi için Gelir İdaresi Başkanlığınca yapılan testleri başarılı ile geçmesi gerekmektedir.
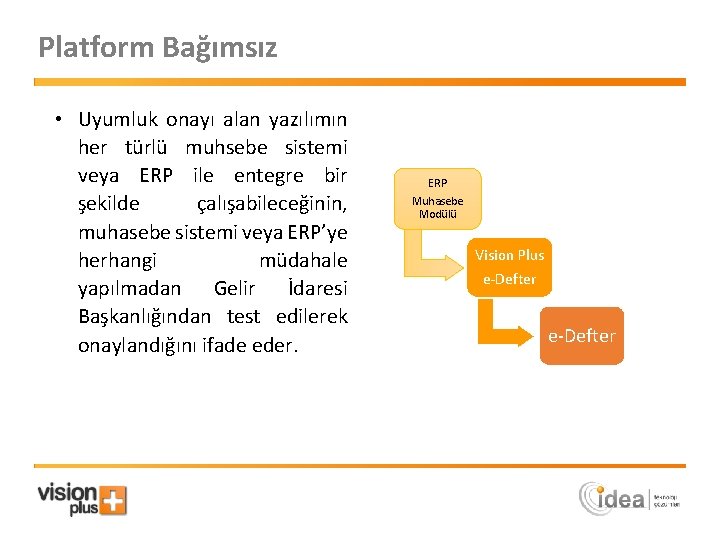
Platform Bağımsız • Uyumluk onayı alan yazılımın her türlü muhsebe sistemi veya ERP ile entegre bir şekilde çalışabileceğinin, muhasebe sistemi veya ERP’ye herhangi müdahale yapılmadan Gelir İdaresi Başkanlığından test edilerek onaylandığını ifade eder. ERP Muhasebe Modülü Vision Plus e-Defter
Mali Mühür Başvurusu e-Defter uygulamasında kullanılacak Mali Mühür Sertifikasına başvurmak için, https: //mportal. kamusm. gov. tr/bp/edf. go adresine gidilir. Açılan sayfada ilgili alanları doldurarak başvuru gerçekleştirilir. Bu link üzerinden başvurduğunuzda sadece Mali Mühür Sertifikası için başvurmuş olacaksınız. E-Defter Uygulama başvurusu ayrıca GİB üzerinden yapılmalıdır. e-Fatura veya e-Defter başvuru yöntemi ile üretilen Mali Mühür Sertifikası aynı özelliklere sahip olup, her iki uygulamada da kullanılabilmektedir. Başvurunun tamamlanabilmesi için başvuruyu yapan şirket imza yetkilis bilgilerinin mersis veri tabanında veya vergi dairesinde güncel olması geeklidir.
Başvuru • Elektronik Defter uygulamasından yararlanabilmek için mutlaka başvuru yapmak gereklidir. • Başvurulan ayı takip eden ayın başından itibaren e-defter tutululmak zorunda • Yalnızca elektronik başvuru yapılabilir. • Elektronik Defter uygulamasına başvuru yapmak isteyen mükelleflerin veya temsilcilerinin https: //uyg. edefter. gov. tr/edefterbasvuru/ adresindeki e-Defter başvuru bağlantısındaki gerekli formları doldurup • onaylamaları gerekmektedir. • Başvuru formu Mali Mühür Sertifikası ile imzalanmalı
Başvuru e-Defter başvuru formunda doldurulması zorunlu alanlar Tüzel Kişi Mükellefler � Vergi Kimlik Numarası (VKN) � Unvanı � Uyumlu Yazılım � Adresi � Telefon Numarası � Elektronik Posta Adresi � Adı � Soyadı � Telefon Numarası � Cep Telefonu � Elektronik Posta Adresi
Başvurunun Tamamlanması İşlem Başarılı onay mesajı ile başvuru işleminin başarılı bir şekilde tamamlandığı anlaşılır. Herhangi bir hata varsa onay mesajı yerine hata mesajı ve hataya ilişkin açıklama ile ilgili bilgilendirme yapılacaktır. butonuna basıldıktan sonra Java Ayrıca Form doldurulup Kaydet Gelir İdaresi Başkanlığınca başvuru formunda belirtilen e-posta hesabına, elektronik defterin ne zamandan itibaren GIB sistemine yüklenmesi gerektiği bilgisi, appleti çalışacaktır. Ardından tüzel kişiler, diğer kurum ve başvuru evrağının pdf kopyası ve başvurunun evrak numarası bilgileri gönderilir. kuruluşlar ve tüzel kişiliği olmayan ortaklıklar mali mühürle, gerçek kişi mükellefler ise nitelikli elektronik imza veya mali mühürle başvuruya devam eder.
e-Deftere Geçiş Dönemi SORU : 18 Kasım 2014 tarihinde e-defter uygulamasına başvuru yapıp 1 Ocak 2015 tarihinden itibaren e-defter tutulabilir mi? CEVAP : 18 Kasım 2014 tarihinde uygulama başvuru yapılırsa 1 Aralık 2014 tarihi itibariyle e-defter tutmaya başlamak gereklidir.
Hesap Dönemi İçerisinde e-Deftere Geçiş Hesap dönemi veya takvim yılı içerisinde de elektronik defter tutmaya başlanabilir. Ancak hesap dönemi veya takvim yılı içerisinde elektronik defter tutmaya başlayanlar, e-defter tutmaya başladıkları tarihi izleyen bir aylık süre içerisinde kağıt defterlerine kapanış tasdiki yaptıracaklardır.
e-Deftere Geçiş Dönemi SORU : e-Defter’de açılış ve kapanış tasdiki nasıl olur? CEVAP : Elektronik defter tutma sürecinde hesap döneminin ilk ayının beratının alınması açılış onayı, son ayının beratının alınması ise kapanış onayı yerine geçer.
e-Defter VUK Mükerrer 242 inci Madde Bu Kanunda ve diğer vergi kanunlarında defter, kayıt ve belgelere ilişkin olarak yer alan hükümler elektronik defter, kayıt ve belgeler için de geçerlidir. Maliye Bakanlığı, elektronik defter, belge ve kayıtlar için diğer defter, belge ve kayıtlara ilişkin usul ve esaslardan farklı usul ve esaslar belirlemeye yetkilidir.
e-Defter Tutma Defter ve İşletme ilgili bilgiler ; Defter sahibinin; gerçek kişilerde adı soyadı, tüzel kişilerde unvanı Defter sahibinin iletişim bilgileri (adres, telefon, e-posta adresi), Defterin türü, Defterin ilgili hesap dönemi Hangi ayın defteri olduğu İşletmenin faaliyet kodu (NACE) SMMM Bilgileri
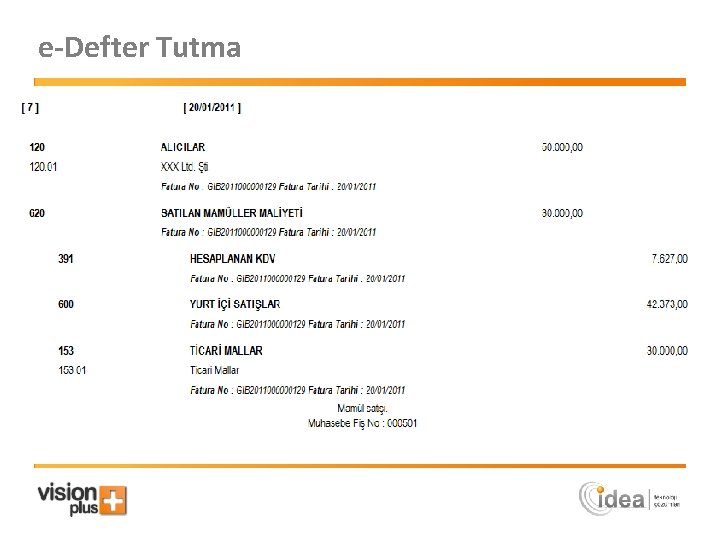
e-Defter Tutma Yevmiye Kayıtları ile ilgili Bilgiler; Muhasebe kaydının dayandığı belgelerin türü Muhasebe kaydının dayandığı belgelerin tarihi Muhasebe kaydının dayandığı belgelerin sayıları Satır Numarası Muhasebe fiş numarası Eğer kayıt bir ödemeyi içeriyorsa ödeme yöntemi
Kağıt Defterler Resmi Sayısı Resmi Tarihi Gazete 28502 Gazete 19/12/2012 TİCARİ DEFTERLERE İLİŞKİN TEBLİĞ Yevmiye defteri MADDE 6 - (1) Yevmiye defteri, kayda geçirilmesi gereken işlemlerin ilgili belge veya ispata dayanan evraktançıkarılarak tarih sırasıyla ve "madde" halinde düzenli olarak yazıldığı defterdir. (2) Yevmiye maddelerinin en az aşağıdaki bilgileri içermesi şarttır: a) Madde sıra numarası, b) Tarih, c) Borçlu hesap, ç) Alacaklı hesap, d) Tutar, e) Her kaydın dayandığı belgelerin türü ile varsa tarihleri ve sayıları. (3) Yevmiye defteri ciltli ve sayfaları müteselsil sıra numaralı olur; vergi kanunlarına uygun olmak şartıyla müteharrik yapraklı defterler de kullanılabilir.
e-Defter Tutma
e-Defter Tutma Defterler yüklenirken, ay atlanmasına izin vermez. İlgili ayda hiç kayıt olmasa bile defter oluşturulup berat GİB’e yüklenmelidir. GİB’e yüklenmiş, GİB’den onaylı beratları alınmış bir tarih aralığı için bir daha defter oluşturulamaz, aynı şekilde ileri bir tarihi de kapsayacak şekilde defter oluşturulamaz.
e-Defter Tutma SORU: e-Defterimi oluşturdum ve ilgili beratları aldım, Kayıtlarımda değişiklik yapmam gerekiyor mevcut beratı silip yenisini alabilir miyim? Hayır Defterlere ait beratlar alındıktan sonra değiştirilmesi yeniden alınabilmesi mümkün değildir. Düzeltme kayıtları cari dönemde yapılmalıdır.
e- Defter Beratı E-Defter Beratı Nedir? 1 sıra numaralı Elektronik Defter Genel Tebliğinde yer alan esaslar çerçevesinde, elektronik ortamda oluşturulan defterlere ilişkin olarak, Başkanlık tarafından belirlenen standartlara uygun bilgileri içeren ve Başkanlık Mali Mührü ile onaylanmış elektronik dosyadır.
e- Defter Beratı Yükleme Zamanı Hesap dönemi içerisinde defterler aylık oluşturulur. Gerçek kişiler elektronik defterlerini, ilgili olduğu ayı takip eden üçüncü ayın son gününe kadar kendilerine ait güvenli elektronik imza veya mali mühür ile imzalar. Tüzel kişiler elektronik defterlerini, ilgili olduğu ayı takip eden üçüncü ayın son gününe kadar (Hesap döneminin son ayına ait defterler kurumlar vergisi beyannamesinin verildiği ayın son gününe kadar) kendilerine ait mali mühür ile onaylar.
e- Defter Beratı Yükleme / Zaman Damgası Herhangi bir kesinti veya sistem arızası nedeni ile beratların Başkanlık tarafından onaylanması işleminin gerçekleştirilememesi durumunda söz konusu beratlar, TÜBİTAK’ tan alınan zaman damgası kullanılarak mühürlenecektir. Beratların, Başkanlığa sunumunu engelleyen kesinti veya arıza durumunun ortadan kalkmasını takiben ilgili beratların tekrar Başkanlık onayına sunulması işlemi gerçekleştirilecektir.
Muhafaza ve İbraz Elektronik defterler, beratları ile birlikte muhafaza edilmek zorundadır. Elektronik defterler kâğıt ortamında saklanmayacaktır. Muhafaza ve ibraz yükümlülüğü, elektronik defterlerin ve beratların doğruluğuna, bütünlüğüne ve değişmezliğine ilişkin olan her türlü elektronik kayıt ve veri ile doğrulama ve görüntüleme araçlarının tümünü kapsar
Mali Mühür/Elektronik İmza Uyum e-Fatura uygulamsında imzalama ve doğrulama yazılımları TÜBİTAK Kamu SM tarafından değerlendirme raporuna tabi tutulmaktadır. Ancak e-defterde bulunmamaktadır böyle bir gereksinim
e-Defter ve Kağıt Defter Farkları
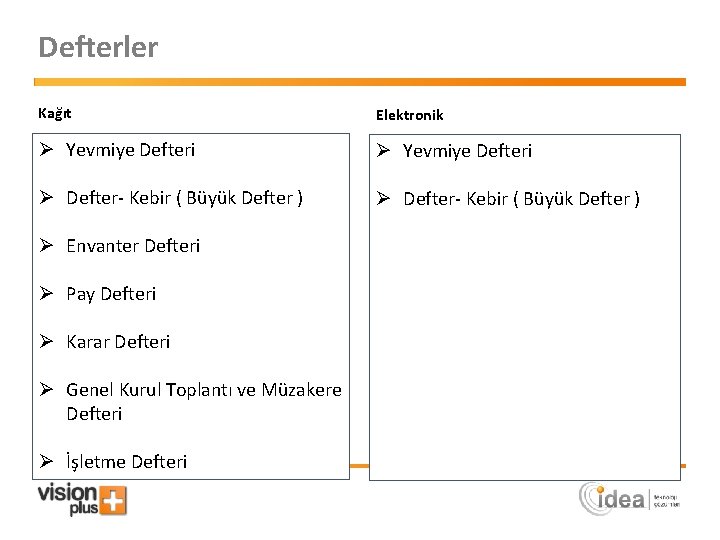
Defterler Kağıt Elektronik Ø Yevmiye Defteri Ø Defter- Kebir ( Büyük Defter ) Ø Envanter Defteri Ø Pay Defteri Ø Karar Defteri Ø Genel Kurul Toplantı ve Müzakere Defteri Ø İşletme Defteri
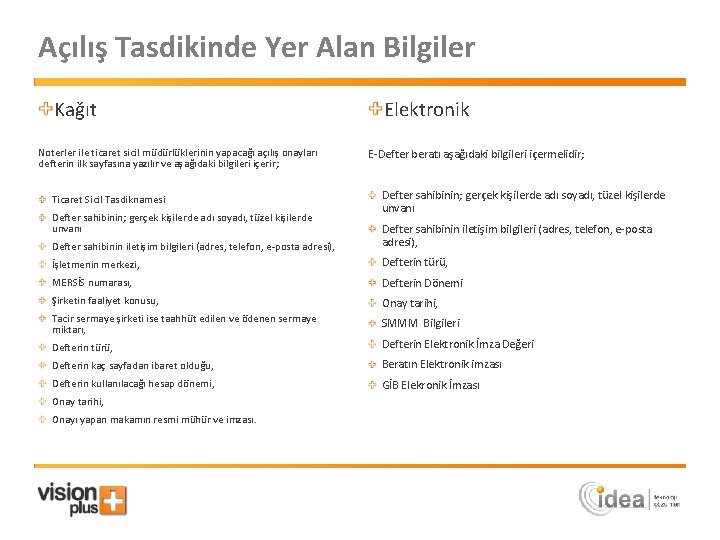
Açılış Tasdikinde Yer Alan Bilgiler Kağıt Noterler ile ticaret sicil müdürlüklerinin yapacağı açılış onayları defterin ilk sayfasına yazılır ve aşağıdaki bilgileri içerir; Ticaret Sicil Tasdiknamesi Defter sahibinin; gerçek kişilerde adı soyadı, tüzel kişilerde unvanı Elektronik E-Defter beratı aşağıdaki bilgileri içermelidir; Defter sahibinin; gerçek kişilerde adı soyadı, tüzel kişilerde unvanı Defter sahibinin iletişim bilgileri (adres, telefon, e-posta adresi), İşletmenin merkezi, Defterin türü, MERSİS numarası, Defterin Dönemi Şirketin faaliyet konusu, Onay tarihi, Tacir sermaye şirketi ise taahhüt edilen ve ödenen sermaye miktarı, SMMM Bilgileri Defterin türü, Defterin Elektronik İmza Değeri Defterin kaç sayfadan ibaret olduğu, Beratın Elektronik imzası Defterin kullanılacağı hesap dönemi, GİB Elekronik İmzası Onay tarihi, Onayı yapan makamın resmi mühür ve imzası.
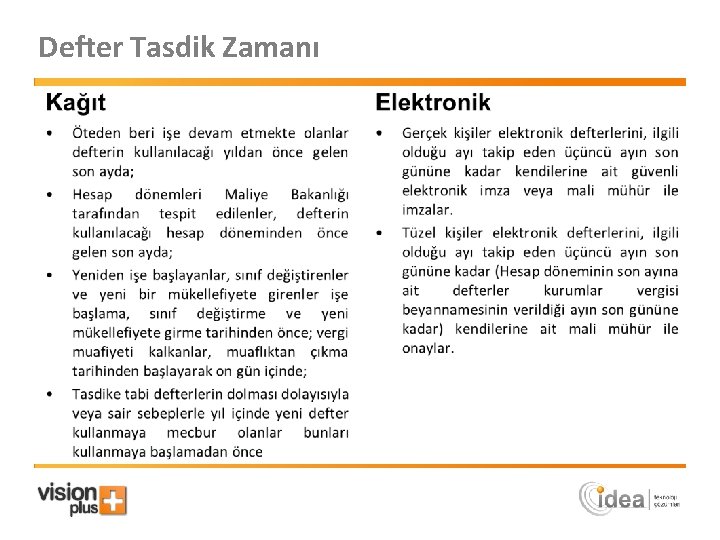
Defter Tasdik Zamanı
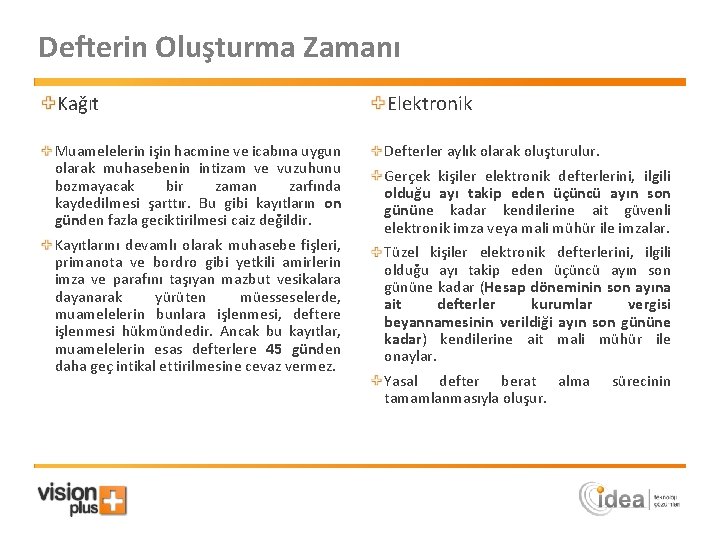
Defterin Oluşturma Zamanı Kağıt Elektronik Muamelelerin işin hacmine ve icabına uygun olarak muhasebenin intizam ve vuzuhunu bozmayacak bir zaman zarfında kaydedilmesi şarttır. Bu gibi kayıtların on günden fazla geciktirilmesi caiz değildir. Defterler aylık olarak oluşturulur. Kayıtlarını devamlı olarak muhasebe fişleri, primanota ve bordro gibi yetkili amirlerin imza ve parafını taşıyan mazbut vesikalara dayanarak yürüten müesseselerde, muamelelerin bunlara işlenmesi, deftere işlenmesi hükmündedir. Ancak bu kayıtlar, muamelelerin esas defterlere 45 günden daha geç intikal ettirilmesine cevaz vermez. Tüzel kişiler elektronik defterlerini, ilgili olduğu ayı takip eden üçüncü ayın son gününe kadar (Hesap döneminin son ayına ait defterler kurumlar vergisi beyannamesinin verildiği ayın son gününe kadar) kendilerine ait mali mühür ile onaylar. Gerçek kişiler elektronik defterlerini, ilgili olduğu ayı takip eden üçüncü ayın son gününe kadar kendilerine ait güvenli elektronik imza veya mali mühür ile imzalar. Yasal defter berat alma tamamlanmasıyla oluşur. sürecinin
Defterin Süresinde Tutulmaması Kağıt / Elektronik TTK 562. maddesi uyarınca; gerekli açılış ve tasdik işlemlerini yaptırmayanlar 4 bin TL idari para cezası ile cezalandırılır. Defterlerin olmaması veya hiçbir kayıt içermemesi durumunda ise sorumlular 300 günden az olmamak üzere adli para cezası ile cezalandırılır. VUK 352 maddesi uyarınca defterlerin yazdırılmaması 1 inci derece usulsüzlük cezası uygulanır. KDV kanunu 34 üncü maddesine göre yüklenilen KDV’lerin reddi
Kayıt Saklama Gereksinimleri
Kanuni Düzenleme 431 Sıra No. lu VUK Genel Tebliği 29/12/2013 tarihli Resmi Gazete’de yayımlanmıştır. ’’Vergi denetim faaliyetlerinin gelişen teknolojilere uygun bir şekilde yürütülebilmesi amacı ile belirlenen konulara ilişkin kayıtların elektronik ortamda oluşturulması, muhafazası ve ibraz edilmesine (Kayıt Saklama Gereksinimleri) dair usul ve esaslar bu Tebliğin konusunu teşkil etmektedir. ’’
Temel Amaç ÖTV Kanunu ekinde yer alan (I) ve (III) sayılı listenin (B) Cetvelindeki mallara ilişkin tedarik zincirinin, sürekli gözetim ve denetim sistemini oluşturmak
Temel Gerekçeler Özel Tüketim Vergisi uygulamasında, modern yöntemlerin benimsendiği özel kontrol mekanizmasının nedenleri: Az sayıda vergi mükellefinin bulunması Toplam vergi gelirleri içerisinde önemli bir paya sahip olması Yüksek düzeyde vergi kaçırma ve kaçınma eğilimi
Uygulamaya Geçiş Tarihi 436 VUK Genel Tebliği ile kayıtların hazır halde tutulması uygulamasına 1/1/2015’te başlanacaktır.
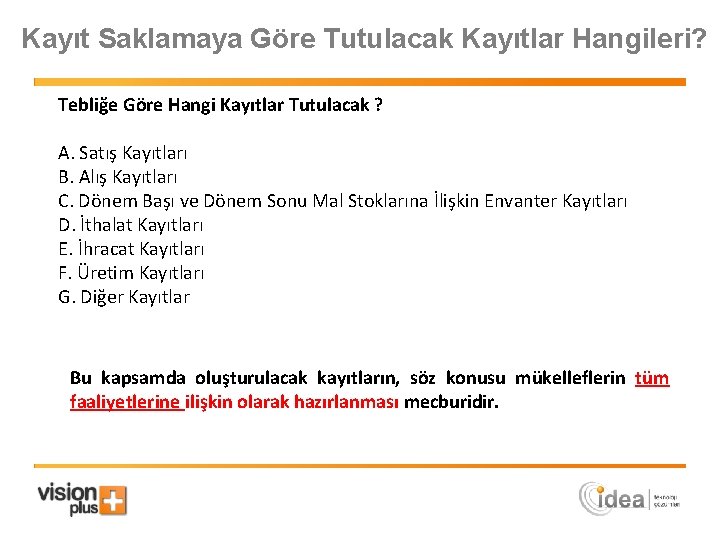
Kayıt Saklamaya Göre Tutulacak Kayıtlar Hangileri? Tebliğe Göre Hangi Kayıtlar Tutulacak ? A. Satış Kayıtları B. Alış Kayıtları C. Dönem Başı ve Dönem Sonu Mal Stoklarına İlişkin Envanter Kayıtları D. İthalat Kayıtları E. İhracat Kayıtları F. Üretim Kayıtları G. Diğer Kayıtlar Bu kapsamda oluşturulacak kayıtların, söz konusu mükelleflerin tüm faaliyetlerine ilişkin olarak hazırlanması mecburidir.
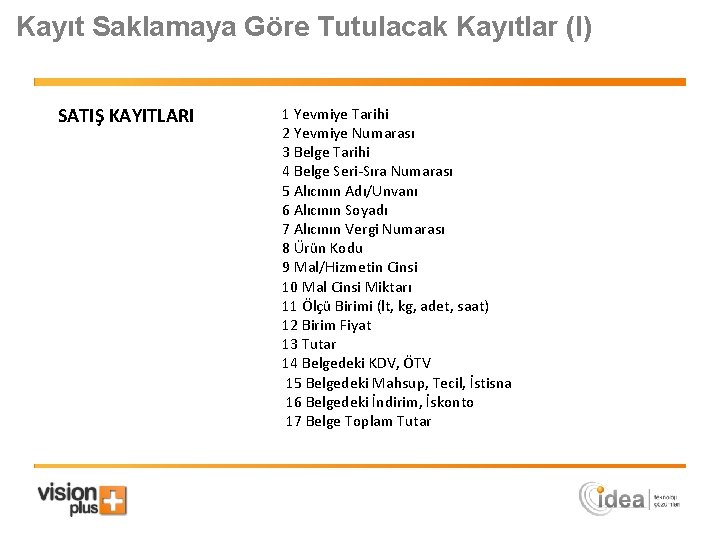
Kayıt Saklamaya Göre Tutulacak Kayıtlar (I) SATIŞ KAYITLARI 1 Yevmiye Tarihi 2 Yevmiye Numarası 3 Belge Tarihi 4 Belge Seri-Sıra Numarası 5 Alıcının Adı/Unvanı 6 Alıcının Soyadı 7 Alıcının Vergi Numarası 8 Ürün Kodu 9 Mal/Hizmetin Cinsi 10 Mal Cinsi Miktarı 11 Ölçü Birimi (lt, kg, adet, saat) 12 Birim Fiyat 13 Tutar 14 Belgedeki KDV, ÖTV 15 Belgedeki Mahsup, Tecil, İstisna 16 Belgedeki İndirim, İskonto 17 Belge Toplam Tutar
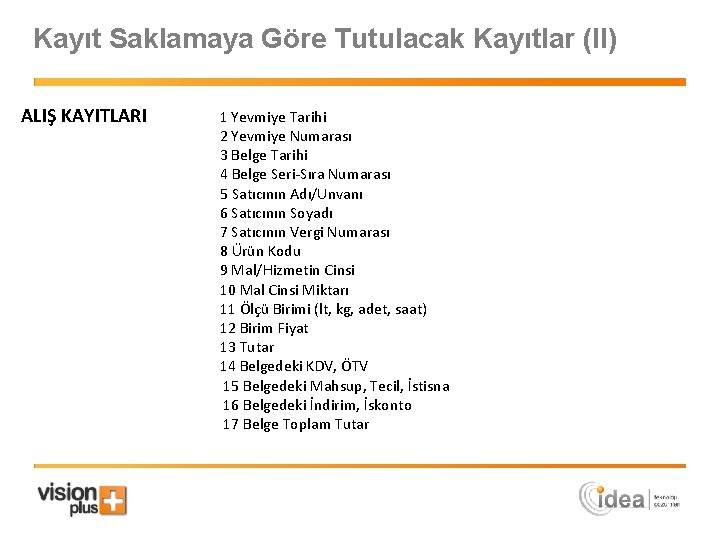
Kayıt Saklamaya Göre Tutulacak Kayıtlar (II) ALIŞ KAYITLARI 1 Yevmiye Tarihi 2 Yevmiye Numarası 3 Belge Tarihi 4 Belge Seri-Sıra Numarası 5 Satıcının Adı/Unvanı 6 Satıcının Soyadı 7 Satıcının Vergi Numarası 8 Ürün Kodu 9 Mal/Hizmetin Cinsi 10 Mal Cinsi Miktarı 11 Ölçü Birimi (lt, kg, adet, saat) 12 Birim Fiyat 13 Tutar 14 Belgedeki KDV, ÖTV 15 Belgedeki Mahsup, Tecil, İstisna 16 Belgedeki İndirim, İskonto 17 Belge Toplam Tutar
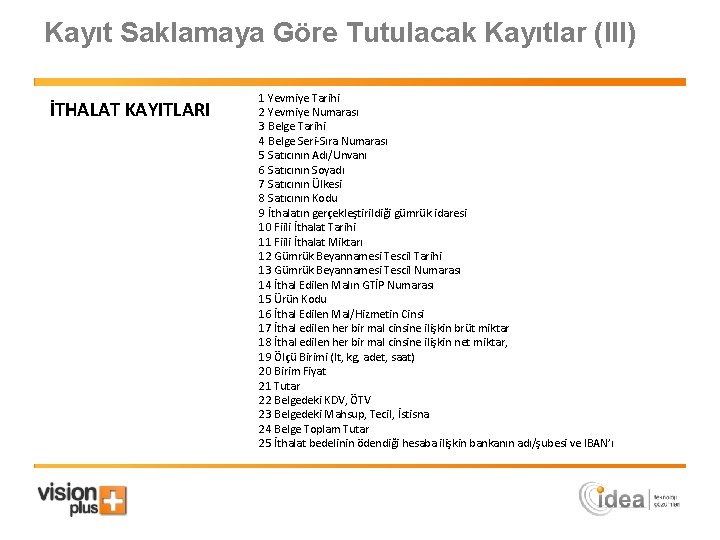
Kayıt Saklamaya Göre Tutulacak Kayıtlar (III) İTHALAT KAYITLARI 1 Yevmiye Tarihi 2 Yevmiye Numarası 3 Belge Tarihi 4 Belge Seri-Sıra Numarası 5 Satıcının Adı/Unvanı 6 Satıcının Soyadı 7 Satıcının Ülkesi 8 Satıcının Kodu 9 İthalatın gerçekleştirildiği gümrük idaresi 10 Fiili İthalat Tarihi 11 Fiili İthalat Miktarı 12 Gümrük Beyannamesi Tescil Tarihi 13 Gümrük Beyannamesi Tescil Numarası 14 İthal Edilen Malın GTİP Numarası 15 Ürün Kodu 16 İthal Edilen Mal/Hizmetin Cinsi 17 İthal edilen her bir mal cinsine ilişkin brüt miktar 18 İthal edilen her bir mal cinsine ilişkin net miktar, 19 Ölçü Birimi (lt, kg, adet, saat) 20 Birim Fiyat 21 Tutar 22 Belgedeki KDV, ÖTV 23 Belgedeki Mahsup, Tecil, İstisna 24 Belge Toplam Tutar 25 İthalat bedelinin ödendiği hesaba ilişkin bankanın adı/şubesi ve IBAN’ı
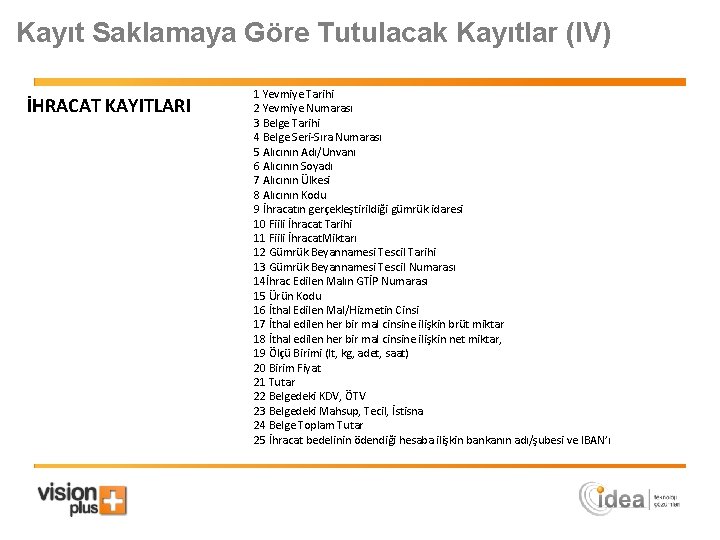
Kayıt Saklamaya Göre Tutulacak Kayıtlar (IV) İHRACAT KAYITLARI 1 Yevmiye Tarihi 2 Yevmiye Numarası 3 Belge Tarihi 4 Belge Seri-Sıra Numarası 5 Alıcının Adı/Unvanı 6 Alıcının Soyadı 7 Alıcının Ülkesi 8 Alıcının Kodu 9 İhracatın gerçekleştirildiği gümrük idaresi 10 Fiili İhracat Tarihi 11 Fiili İhracat. Miktarı 12 Gümrük Beyannamesi Tescil Tarihi 13 Gümrük Beyannamesi Tescil Numarası 14İhrac Edilen Malın GTİP Numarası 15 Ürün Kodu 16 İthal Edilen Mal/Hizmetin Cinsi 17 İthal edilen her bir mal cinsine ilişkin brüt miktar 18 İthal edilen her bir mal cinsine ilişkin net miktar, 19 Ölçü Birimi (lt, kg, adet, saat) 20 Birim Fiyat 21 Tutar 22 Belgedeki KDV, ÖTV 23 Belgedeki Mahsup, Tecil, İstisna 24 Belge Toplam Tutar 25 İhracat bedelinin ödendiği hesaba ilişkin bankanın adı/şubesi ve IBAN’ı
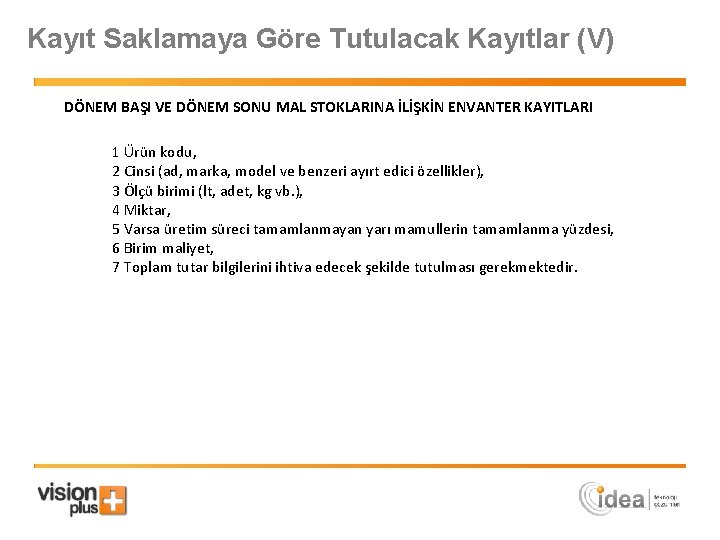
Kayıt Saklamaya Göre Tutulacak Kayıtlar (V) DÖNEM BAŞI VE DÖNEM SONU MAL STOKLARINA İLİŞKİN ENVANTER KAYITLARI 1 Ürün kodu, 2 Cinsi (ad, marka, model ve benzeri ayırt edici özellikler), 3 Ölçü birimi (lt, adet, kg vb. ), 4 Miktar, 5 Varsa üretim süreci tamamlanmayan yarı mamullerin tamamlanma yüzdesi, 6 Birim maliyet, 7 Toplam tutar bilgilerini ihtiva edecek şekilde tutulması gerekmektedir.
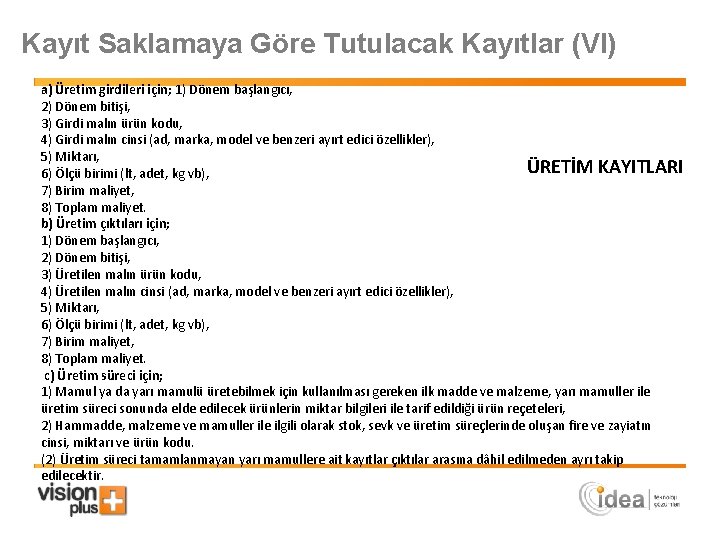
Kayıt Saklamaya Göre Tutulacak Kayıtlar (VI) a) Üretim girdileri için; 1) Dönem başlangıcı, 2) Dönem bitişi, 3) Girdi malın ürün kodu, 4) Girdi malın cinsi (ad, marka, model ve benzeri ayırt edici özellikler), 5) Miktarı, ÜRETİM KAYITLARI 6) Ölçü birimi (lt, adet, kg vb), 7) Birim maliyet, 8) Toplam maliyet. b) Üretim çıktıları için; 1) Dönem başlangıcı, 2) Dönem bitişi, 3) Üretilen malın ürün kodu, 4) Üretilen malın cinsi (ad, marka, model ve benzeri ayırt edici özellikler), 5) Miktarı, 6) Ölçü birimi (lt, adet, kg vb), 7) Birim maliyet, 8) Toplam maliyet. c) Üretim süreci için; 1) Mamul ya da yarı mamulü üretebilmek için kullanılması gereken ilk madde ve malzeme, yarı mamuller ile üretim süreci sonunda elde edilecek ürünlerin miktar bilgileri ile tarif edildiği ürün reçeteleri, 2) Hammadde, malzeme ve mamuller ile ilgili olarak stok, sevk ve üretim süreçlerinde oluşan fire ve zayiatın cinsi, miktarı ve ürün kodu. (2) Üretim süreci tamamlanmayan yarı mamullere ait kayıtlar çıktılar arasına dâhil edilmeden ayrı takip edilecektir.
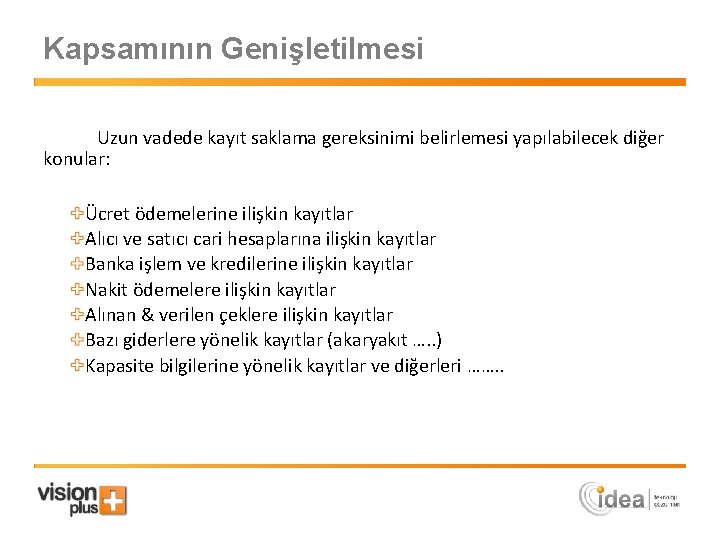
Kapsamının Genişletilmesi Uzun vadede kayıt saklama gereksinimi belirlemesi yapılabilecek diğer konular: Ücret ödemelerine ilişkin kayıtlar Alıcı ve satıcı cari hesaplarına ilişkin kayıtlar Banka işlem ve kredilerine ilişkin kayıtlar Nakit ödemelere ilişkin kayıtlar Alınan & verilen çeklere ilişkin kayıtlar Bazı giderlere yönelik kayıtlar (akaryakıt …. . ) Kapasite bilgilerine yönelik kayıtlar ve diğerleri ……. .
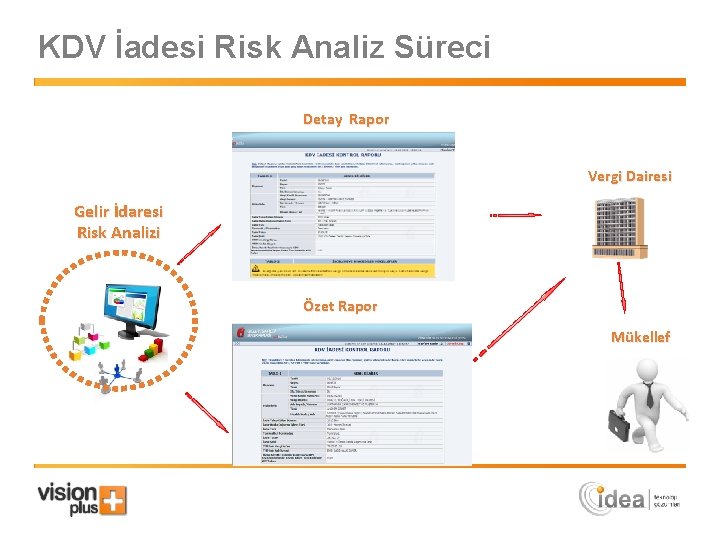
KDV İadesi Risk Analiz Süreci Detay Rapor Vergi Dairesi Gelir İdaresi Risk Analizi Özet Rapor Mükellef
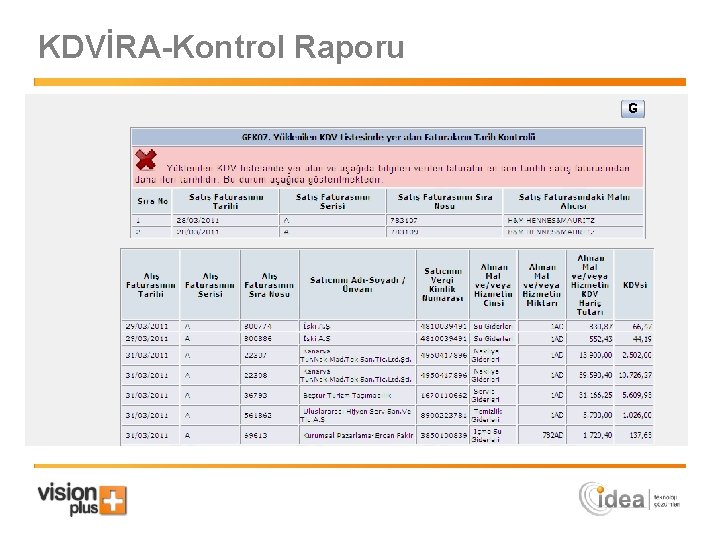
KDVİRA-Kontrol Raporu
Teşekkürler Uğur DOĞAN İdea Teknoloji Çözümleri Genel Müdür Yardımcısı Cep: 0 533 924 61 82 ugur. dogan@ideateknoloji. com. tr