PRESUPUESTO POR RESULTADOS INCORPORACION DE GNERO La Experiencia
- Slides: 58
PRESUPUESTO POR RESULTADOS INCORPORACION DE GÉNERO La Experiencia Chilena Marcela Guzmán
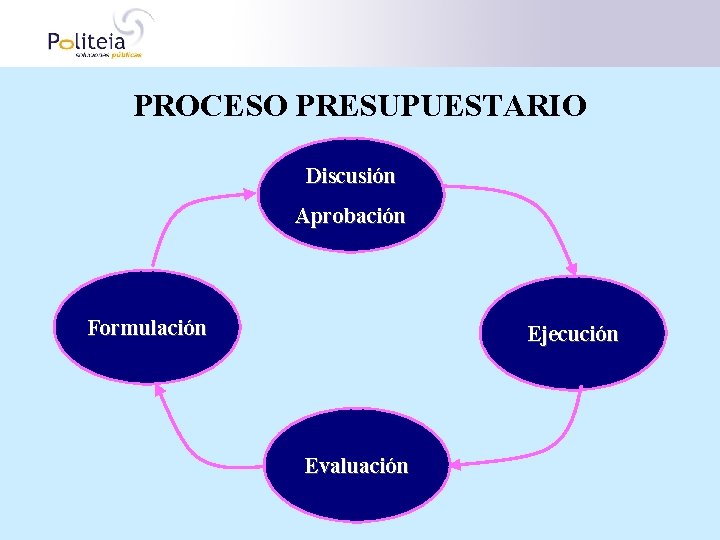
PROCESO PRESUPUESTARIO Discusión Aprobación Formulación Ejecución Evaluación
OBJETIVOS DEL PRESUPUESTO GESTION PRESUPUESTARIA Y CALIDAD DEL GASTO (MERITO) Objetivos del Presupuesto üDisciplina Fiscal ü Eficiencia en la asignación -prioridades de gobierno (objetivos de desarrollo) -efectividad de los programas ü Eficiencia operacional, eficiencia en la entrega de los servicios (gestión). Para responder a los objetivos del presupuesto, la gestión presupuestaria tiene la responsabilidad y ofrece una oportunidad para mejorar la calidad del gasto
la preocupacion por la calidad del gasto público requiere ü Asignar los recursos nuevos a las áreas más prioritarias y a las alternativas que muestren dar una mejor respuesta a las necesidades üReasignar los recursos existentes desde áreas menos prioritarias y que muestren resultados escasos o nulos hacia áreas más prioritarias y que muestren mejor respuesta a las necesidades (resultados) üPromover un buen uso de los recursos asignados El presupuesto es un poderoso instrumento
EL PRESUPUESTO COMO RUTINA • Toda organización compleja está estructurada en torno a ciertas rutinas fundamentales • El presupuesto es una de las rutinas fundamentales de las organizaciones públicas • Presupuesto como rutina: –Ciclo anual –Estructurado en torno a etapas bien definidas –Desarrollo de cada etapa fuertemente normado • Las rutinas son también fuente de aprendizaje • Calidad de gestión financiera está determinada por la consistencia y orientación del trabajo a lo largo ciclo presupuestario • Cambios en procesos del ciclo presupuestario pueden producir cambios importantes en el comportamiento de los agentes públicos
USOS DE LA INFORMACION DE DESEMPEÑO CONTROL DE GESTION Y PRESUPUESTO POR DESEMPEÑO (RESULTADOS) Gestión Análisis y toma de decisiones institucional se efectúa en base a información de desempeño (en cada organización según sus objetivos y quehacer programático) Presupuesto -Información de desempeño orienta las asignaciones de recursos en el Presupuesto (desempeño pasado –compromisos de desempeño futuros). - Infomación de desempeño orienta introduccion de cambios para alcanzar un mejor uso de los recursos asignados (calidad del gasto) -Presupuesto presenta, además, información de desempeño no financiero
USOS DE LA INFORMACION DE DESEMPEÑO GESTION Y PRESUPUESTO POR DESEMPEÑO (RESULTADOS) TRANSPARENCIA Información disponible para los actores sociales y políticos: congreso, centros de investigación, organizaciones no gubernamentales, partidos políticos, beneficiarios. Responsabilización y Cuenta Pública Información de desempeño es utilizada en mecanismos de compromisos y/ de cuenta pública: compromisos formales, balances a los ciudadanos, al congreso etc. . . Complementado con mecanismos de incentivo. . .
CHILE: PRESUPUESTOS POR DESEMPEÑO / RESULTADOS OBJETIVO : Obtener información de desempeño e introducir prácticas para mejorar la calidad del gasto. • Asignación de Recursos • Gestión de recursos • Transparencia
CHILE: PRESUPUESTOS POR DESEMPEÑO / RESULTADOS PRINCIPALES CARACTERISTICAS GRADUALIDAD * Inicio 1994; indicadores de desempeño * Actualmente 5 instrumentos: sistema control de gestión y presupuestos por resultados * La mayoría de los instrumentos incorporados inicialmente como prácticas de trabajo, sin mandato legal
CHILE: PRESUPUESTOS POR DESEMPEÑO / RESULTADOS PRINCIPALES CARACTERISTICAS USOS DE INFORMACION DE DESEMPEÑO * Relación no Directa (no mecanica). Uso en Conjunto con otras categorías de información - Prioridades de Política - Restricciones financiera * Presentación al Congreso junto con el Proyecto de Ley de Presupuestos.
CHILE: PRESUPUESTOS POR DESEMPEÑO / RESULTADOS PRINCIPALES CARACTERISTICAS DISEÑOS ISTITUCIONALES Y OPERATIVOS *Institucional - Cómites interministeriales (MIDEPLAN, SEGPRES, MINHAC) - Coordinadores y responsables en las instituciones - Creación de una unidad responsable en el Ministerio de Hacienda *Operativo -Formulación, implementación, seguimiento, evaluación de cumplimiento - Usos y publicación de la información
CHILE: PRESUPUESTOS POR DESEMPEÑO / RESULTADOS PRINCIPALES CARACTERISTICAS COMPLEMENTARIEDAD DE LOS INSTRUMENTOS INFORMACIÓN PUBLICA * Congreso *Público en General PARTICIPACIÓN DEL SECTOR PRIVADO * Concursos públicos
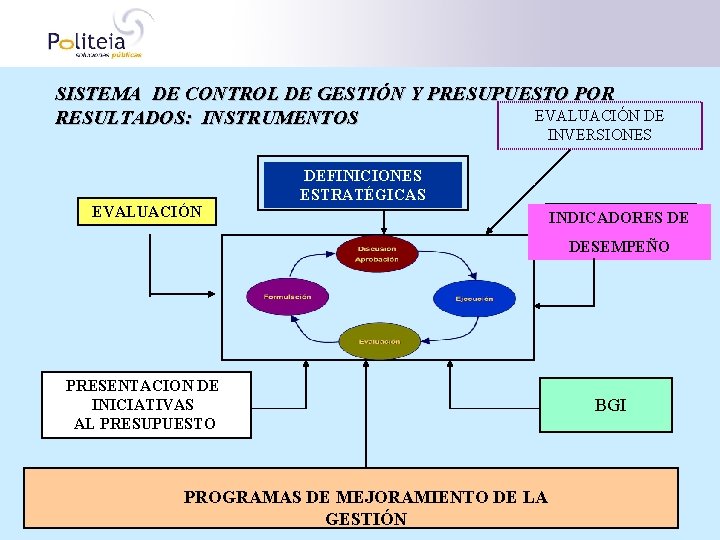
SISTEMA DE CONTROL DE GESTIÓN Y PRESUPUESTO POR EVALUACIÓN DE RESULTADOS: INSTRUMENTOS INVERSIONES EVALUACIÓN DEFINICIONES ESTRATÉGICAS INDICADORES DE DESEMPEÑO PRESENTACION DE INICIATIVAS AL PRESUPUESTO PROGRAMAS DE MEJORAMIENTO DE LA GESTIÓN BGI
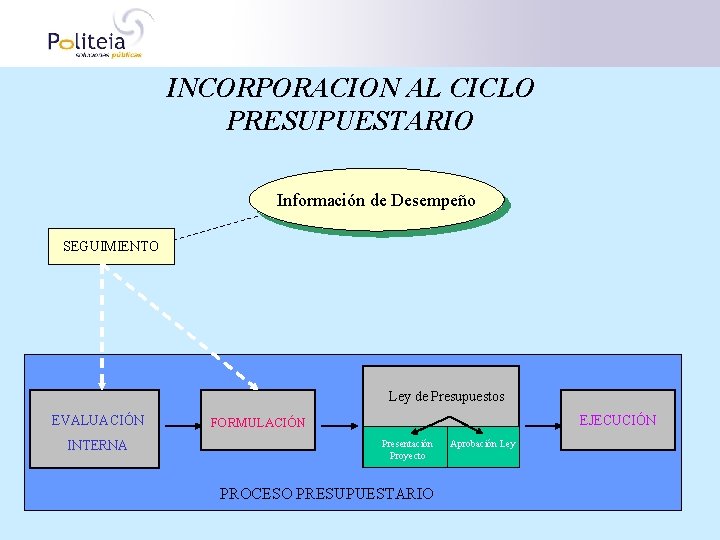
INCORPORACION AL CICLO PRESUPUESTARIO Información de Desempeño SEGUIMIENTO Ley de Presupuestos EVALUACIÓN INTERNA EJECUCIÓN FORMULACIÓN Presentación Proyecto PROCESO PRESUPUESTARIO Aprobación Ley
INDICADORES DE DESEMPEÑO Inicio : Año 1994 Marco Normativo: • Sin mandato legal, sólo instrucciones en formulación del presupuesto
INDICADORES DE DESEMPEÑO Miden como evoluciona el desempeño de los pricipales productos de una institución pública a lo largo del tiempo Mediciones se comparan principalmente con mediciones pasadas Miden desempeño en diferentes: *Dimensiones (eficacia, eficiencia, economia, calidad de servicio) *Ambitos de control (proceso, producto y resultado)
INDICADORES DE DESEMPEÑO ACTORES DEL PROCESO * Institución -responsables de productos/programas -coordinadores *Ministerio de Hacienda; Dirección de Presupuestos * Congreso Nacional
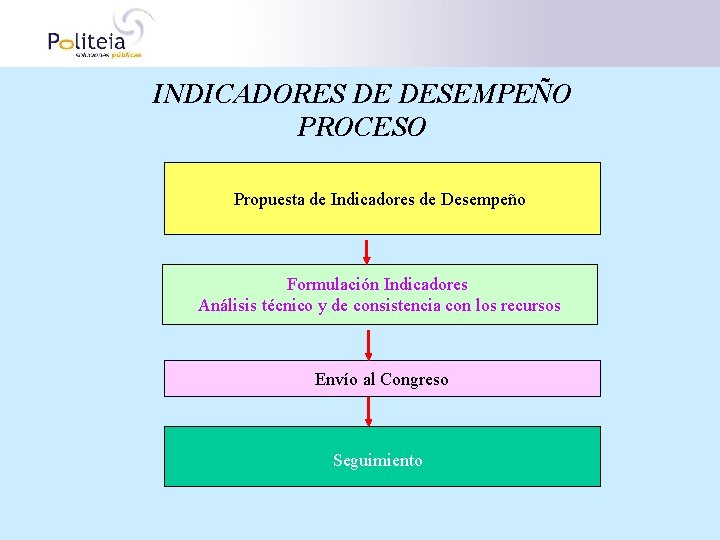
INDICADORES DE DESEMPEÑO PROCESO Propuesta de Indicadores de Desempeño Formulación Indicadores Análisis técnico y de consistencia con los recursos Envío al Congreso Seguimiento
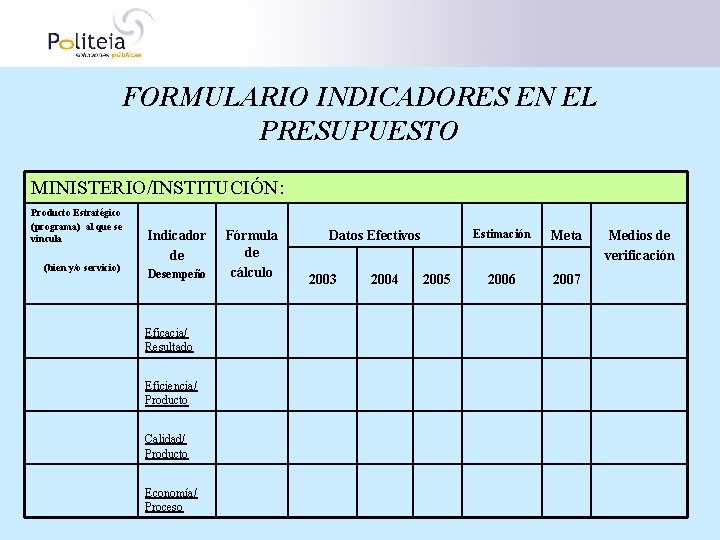
FORMULARIO INDICADORES EN EL PRESUPUESTO MINISTERIO/INSTITUCIÓN: Producto Estratégico (programa) al que se vincula (bien y/o servicio) Indicador de Desempeño Eficacia/ Resultado Eficiencia/ Producto Calidad/ Producto Economía/ Proceso Fórmula de cálculo Datos Efectivos 2003 2004 2005 Estimación Meta 2006 2007 Medios de verificación
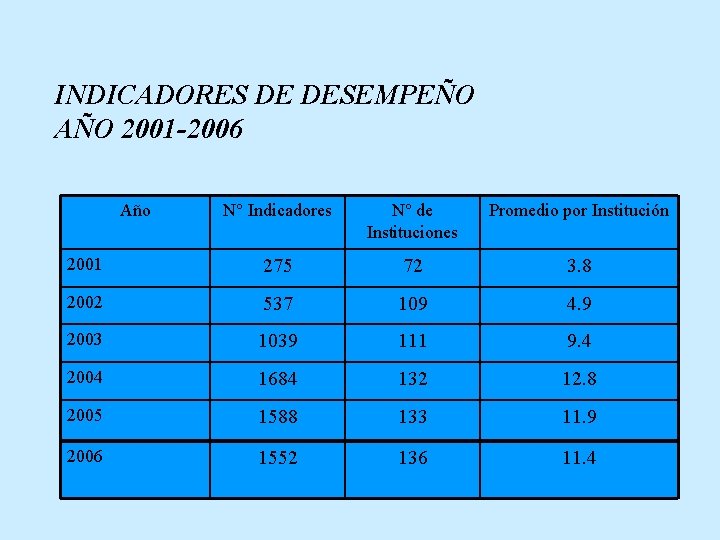
INDICADORES DE DESEMPEÑO AÑO 2001 -2006 Año N° Indicadores N° de Instituciones Promedio por Institución 2001 275 72 3. 8 2002 537 109 4. 9 2003 1039 111 9. 4 2004 1684 132 12. 8 2005 1588 133 11. 9 2006 1552 136 11. 4
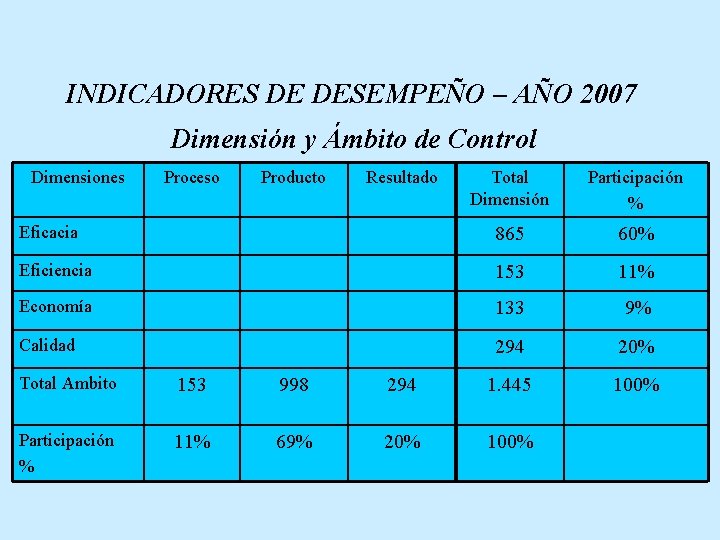
INDICADORES DE DESEMPEÑO – AÑO 2007 Dimensión y Ámbito de Control Dimensiones Proceso Producto Resultado Total Dimensión Participación % Eficacia 865 60% Eficiencia 153 11% Economía 133 9% Calidad 294 20% 100% Total Ambito 153 998 294 1. 445 Participación % 11% 69% 20% 100%
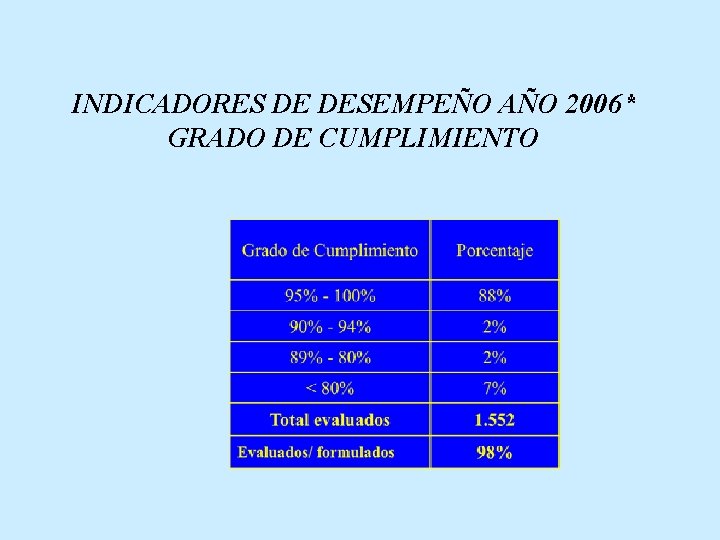
INDICADORES DE DESEMPEÑO AÑO 2006* GRADO DE CUMPLIMIENTO
EVALUACIÓN Inicio : Año 1997 Marco Legal : • Protocolo de Acuerdo Congreso (1997 -2006) • Ley de Administración Financiera y su Reglamento (2003)
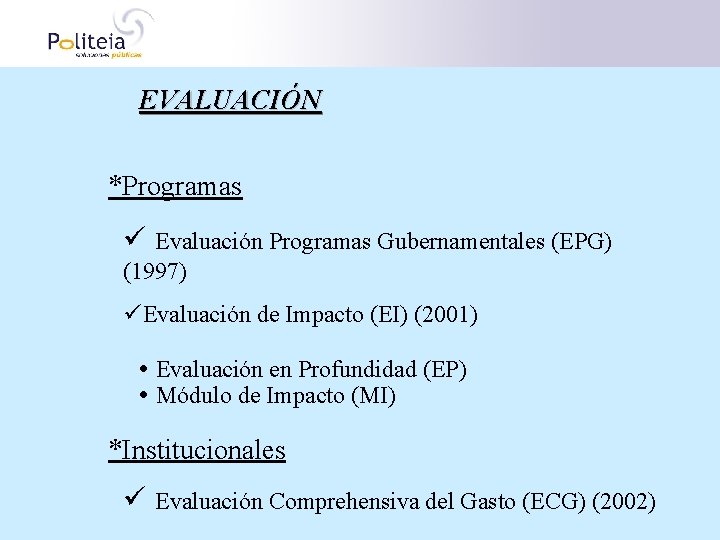
EVALUACIÓN *Programas ü Evaluación Programas Gubernamentales (EPG) (1997) üEvaluación de Impacto (EI) (2001) Evaluación en Profundidad (EP) Módulo de Impacto (MI) *Institucionales ü Evaluación Comprehensiva del Gasto (ECG) (2002)
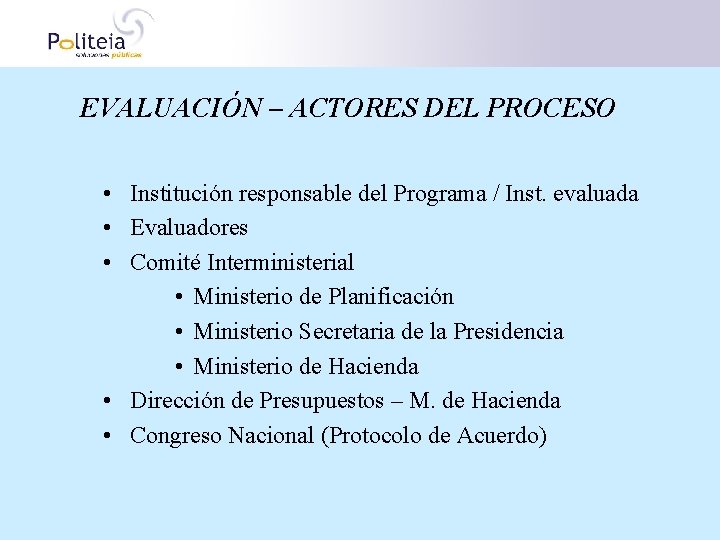
EVALUACIÓN – ACTORES DEL PROCESO • Institución responsable del Programa / Inst. evaluada • Evaluadores • Comité Interministerial • Ministerio de Planificación • Ministerio Secretaria de la Presidencia • Ministerio de Hacienda • Dirección de Presupuestos – M. de Hacienda • Congreso Nacional (Protocolo de Acuerdo)
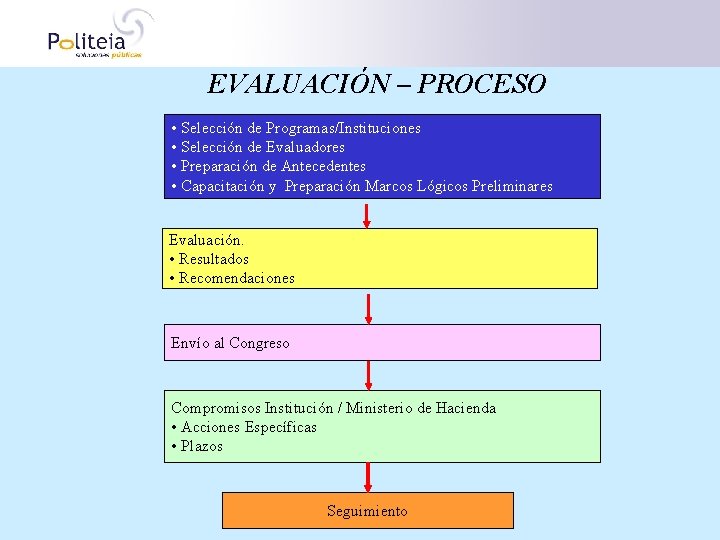
EVALUACIÓN – PROCESO • Selección de Programas/Instituciones • Selección de Evaluadores • Preparación de Antecedentes • Capacitación y Preparación Marcos Lógicos Preliminares Evaluación. • Resultados • Recomendaciones Envío al Congreso Compromisos Institución / Ministerio de Hacienda • Acciones Específicas • Plazos Seguimiento
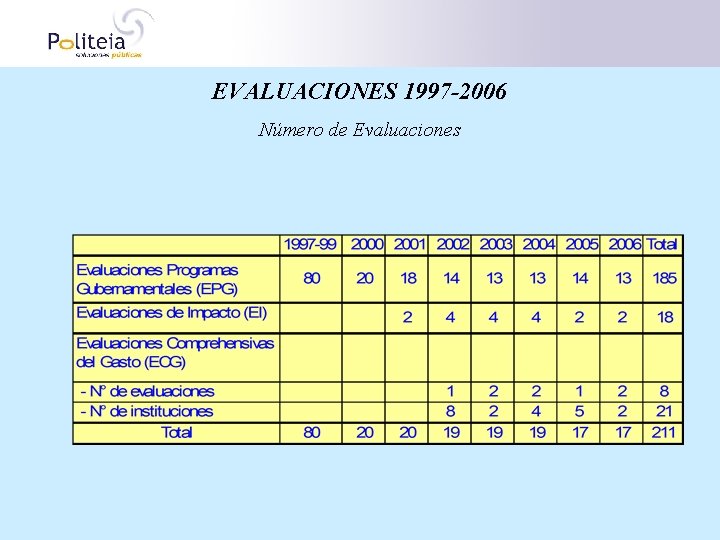
EVALUACIONES 1997 -2006 Número de Evaluaciones
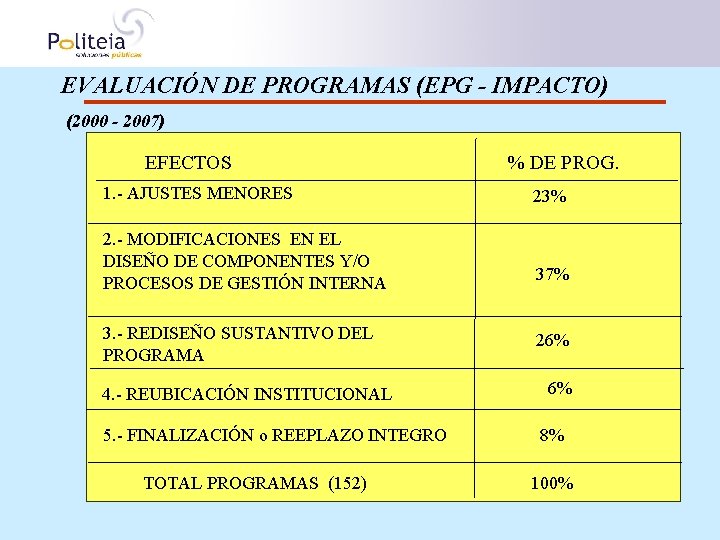
EVALUACIÓN DE PROGRAMAS (EPG - IMPACTO) (2000 - 2007) EFECTOS % DE PROG. 1. - AJUSTES MENORES 23% 2. - MODIFICACIONES EN EL DISEÑO DE COMPONENTES Y/O PROCESOS DE GESTIÓN INTERNA 37% 3. - REDISEÑO SUSTANTIVO DEL PROGRAMA 4. - REUBICACIÓN INSTITUCIONAL 5. - FINALIZACIÓN o REEPLAZO INTEGRO TOTAL PROGRAMAS (152) 26% 6% 8% 100%
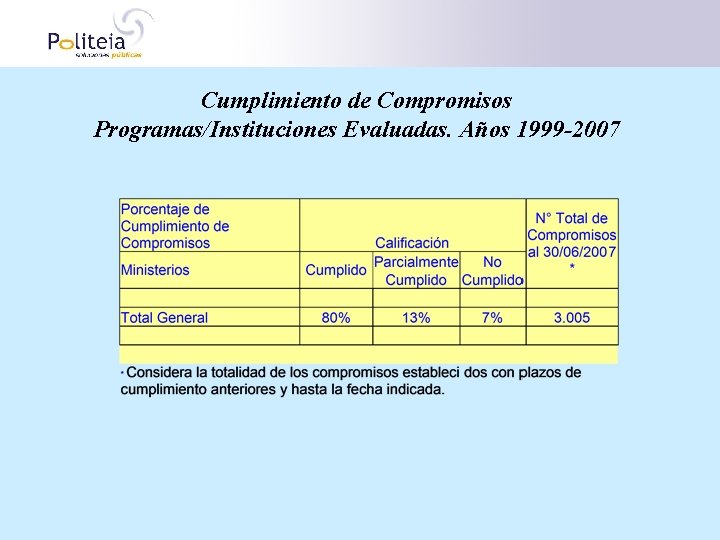
Cumplimiento de Compromisos Programas/Instituciones Evaluadas. Años 1999 -2007
FPRESENTACION DE INICIATIVAS AL PRESUPUESTO (Fondo Concursable) • Ministerios postulan las iniciativas • la postulación se basa en un formato estándar (matriz de marco lógico)
BALANCE DE GESTION INTEGRAL • Se inicia en 1997 por un acuerdo entre el Ejecutivo y el Congreso • Es concebido como un mecanismo de transparencia y cuenta pública. • 113 Instituciones elaboran BGI. • Esta en concordancia con otros mecanismos de control de gestión (indicadores de desempeño, evaluación de programas, etc. ) y con las regulaciones presupuestarias. • Posee un formato estándar de reporte • Es distribuido al Congreso y puesto a disposición del público. • Es utilizado como fuente de información
INCENTIVOS POR DESEMPEÑO • Incentivo individual • Incentivo colectivo o por unidad de trabajo • Incentivo institucional
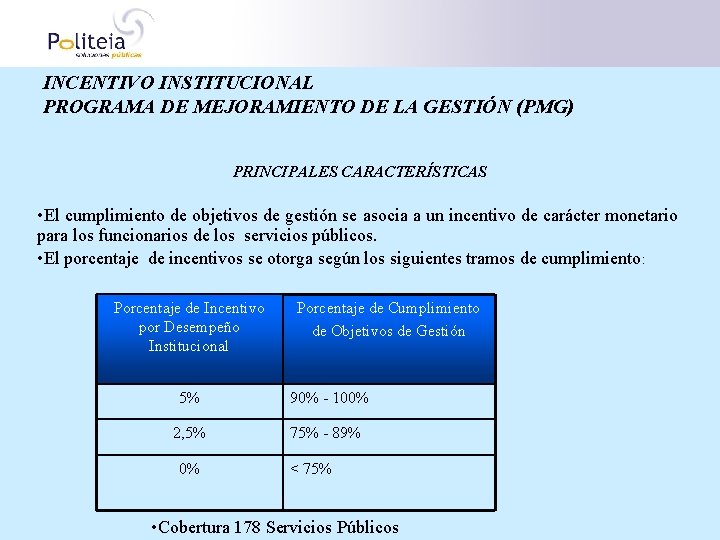
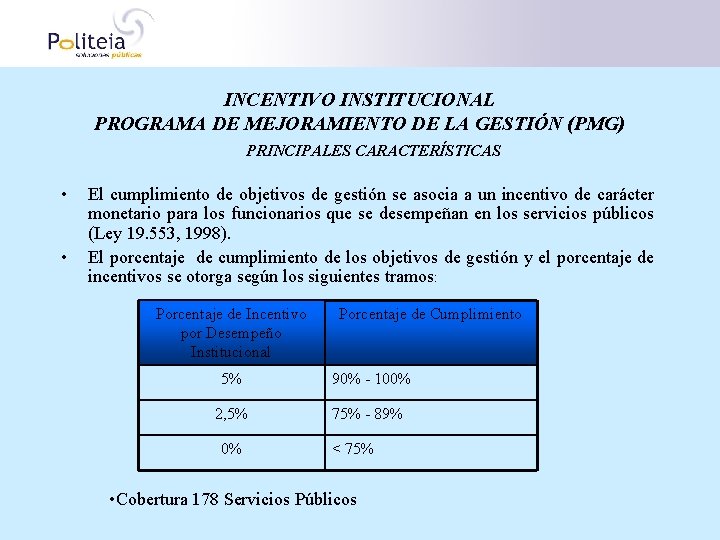
INCENTIVO INSTITUCIONAL PROGRAMA DE MEJORAMIENTO DE LA GESTIÓN (PMG) PRINCIPALES CARACTERÍSTICAS • El cumplimiento de objetivos de gestión se asocia a un incentivo de carácter monetario para los funcionarios de los servicios públicos. • El porcentaje de incentivos se otorga según los siguientes tramos de cumplimiento : Porcentaje de Incentivo por Desempeño Institucional Porcentaje de Cumplimiento de Objetivos de Gestión 5% 90% - 100% 2, 5% 75% - 89% 0% < 75% • Cobertura 178 Servicios Públicos
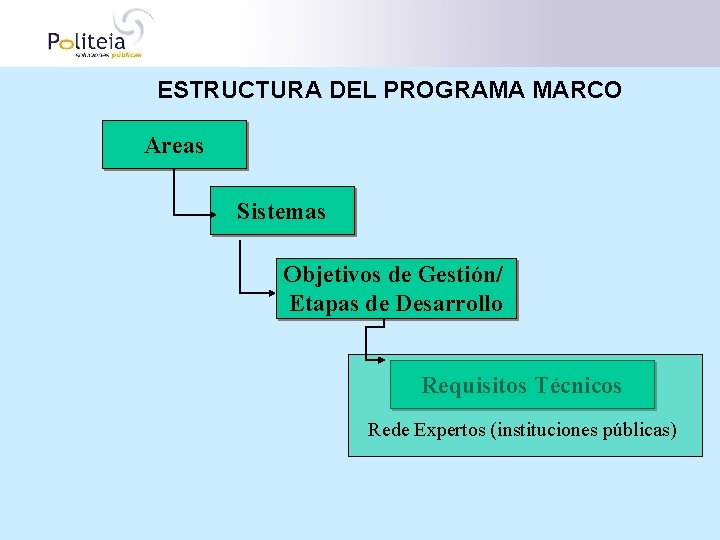
ESTRUCTURA DEL PROGRAMA MARCO Areas Sistemas Objetivos de Gestión/ Etapas de Desarrollo Requisitos Técnicos Rede Expertos (instituciones públicas)
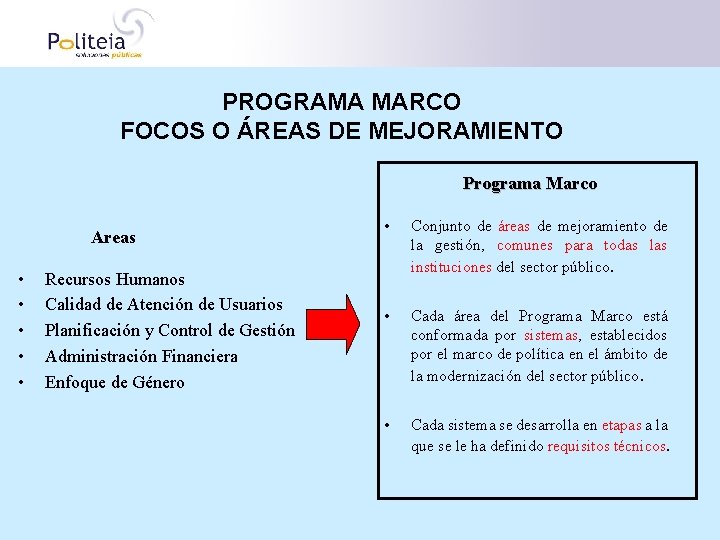
PROGRAMA MARCO FOCOS O ÁREAS DE MEJORAMIENTO Programa Marco Areas • • • Recursos Humanos Calidad de Atención de Usuarios Planificación y Control de Gestión Administración Financiera Enfoque de Género • Conjunto de áreas de mejoramiento de la gestión, comunes para todas las instituciones del sector público. • Cada área del Programa Marco está conformada por sistemas, establecidos por el marco de política en el ámbito de la modernización del sector público. • Cada sistema se desarrolla en etapas a la que se le ha definido requisitos técnicos.
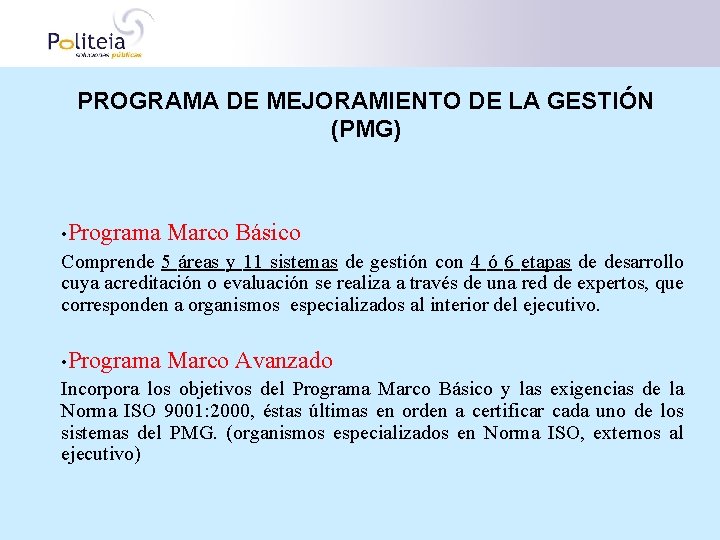
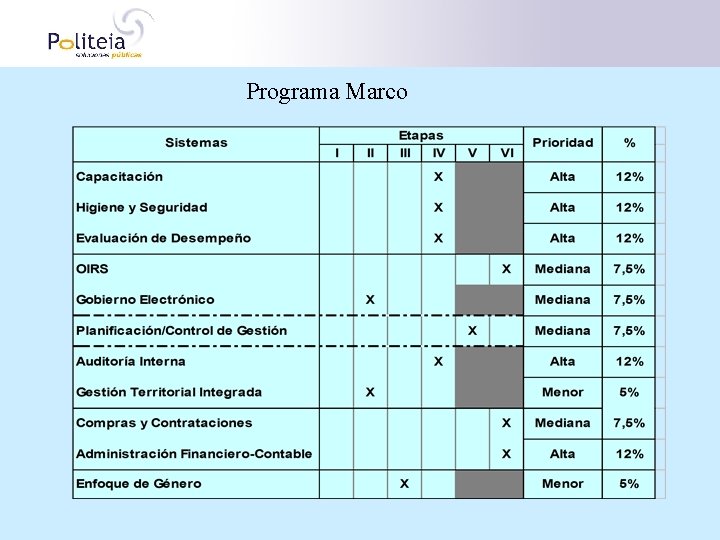
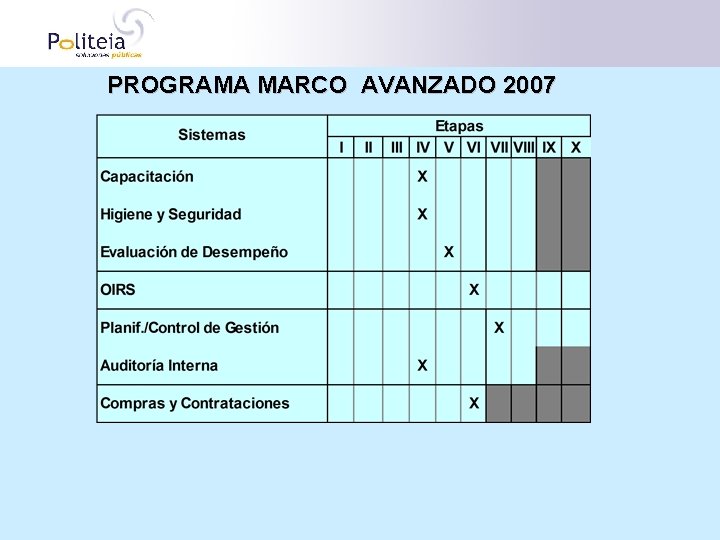
PROGRAMA DE MEJORAMIENTO DE LA GESTIÓN (PMG) • Programa Marco Básico Comprende 5 áreas y 11 sistemas de gestión con 4 ó 6 etapas de desarrollo cuya acreditación o evaluación se realiza a través de una red de expertos, que corresponden a organismos especializados al interior del ejecutivo. • Programa Marco Avanzado Incorpora los objetivos del Programa Marco Básico y las exigencias de la Norma ISO 9001: 2000, éstas últimas en orden a certificar cada uno de los sistemas del PMG. (organismos especializados en Norma ISO, externos al ejecutivo)
Programa Marco
PROGRAMA MARCO AVANZADO 2007
ENFOQUE DE GENERO Y PRESUPUESTO Se ha incorporado a través de los instrumentos del Sistema de Control de Gestión ( Ministerio de Hacienda): • Definiciones Estratégicas Institucionales (Presupuesto) • Sistema en el Programa Marco de los PMG de las Instituciones • Compromisos en el sistema de genero PMG de DIPRES -Evaluación de Programas e Instituciones -Indicadores de Desempeño - Formato de Presentación de Programas en la formulación del Presupuesto (ficha de presentación d programas )
DEFINICIONES ESTRATEGICAS • • Misión Objetivos Estratégicos Productos Estratégicos Clientes / usuarios / beneficiarios
ENFOQUE DE GENERO EN LAS DEFINICIONES ESTRATÉGICAS • A partir del año 2004 se incorpora en la formulación y presentación del presupuesto al Congreso, la identificación de la aplicación del enfoque de género en los productos estratégicos • A partir del proceso de formulación 2005 se incorpora el SERNAM en la revisión de la aplicación del enfoque de género en cada uno de los productos estratégicos. • En el presupuesto 2008, un 88% (436) del total de productos estratégicos correspondientes identificaron la perpectiva de género lo hiciron ( de alrededor de 730).
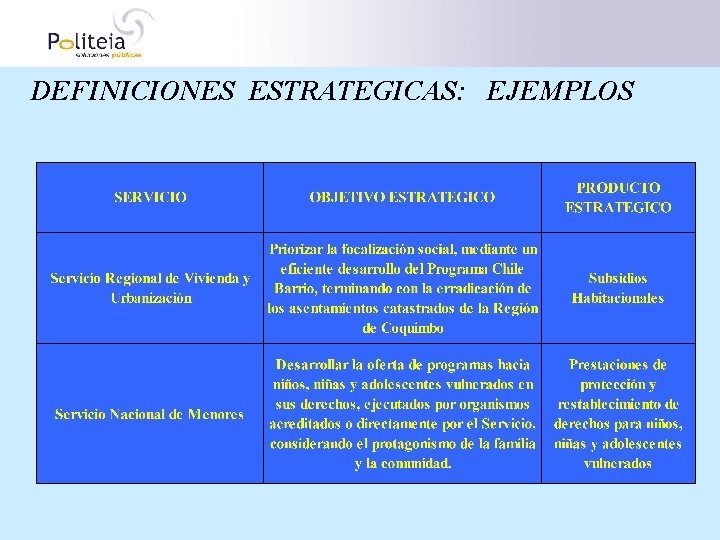
DEFINICIONES ESTRATEGICAS: EJEMPLOS
INCENTIVO INSTITUCIONAL PROGRAMA DE MEJORAMIENTO DE LA GESTIÓN (PMG) PRINCIPALES CARACTERÍSTICAS • • El cumplimiento de objetivos de gestión se asocia a un incentivo de carácter monetario para los funcionarios que se desempeñan en los servicios públicos (Ley 19. 553, 1998). El porcentaje de cumplimiento de los objetivos de gestión y el porcentaje de incentivos se otorga según los siguientes tramos: Porcentaje de Incentivo por Desempeño Institucional Porcentaje de Cumplimiento 5% 90% - 100% 2, 5% 75% - 89% 0% < 75% • Cobertura 178 Servicios Públicos
INCENTIVO INSTITUCIONAL PROGRAMA DE MEJORAMIENTO DE LA GESTIÓN (PMG) • En el período 2001 – 2004 se incorporan nuevas estapas y sistemas. En el año 2002 se introdujó en sistema de Enfoque de Género • El objetivo del sistema es que las instituciones públicas promuevan e incorporen la igualdad de oportunidades para hombres y mujeres en la entrega de sus servicios (productos).
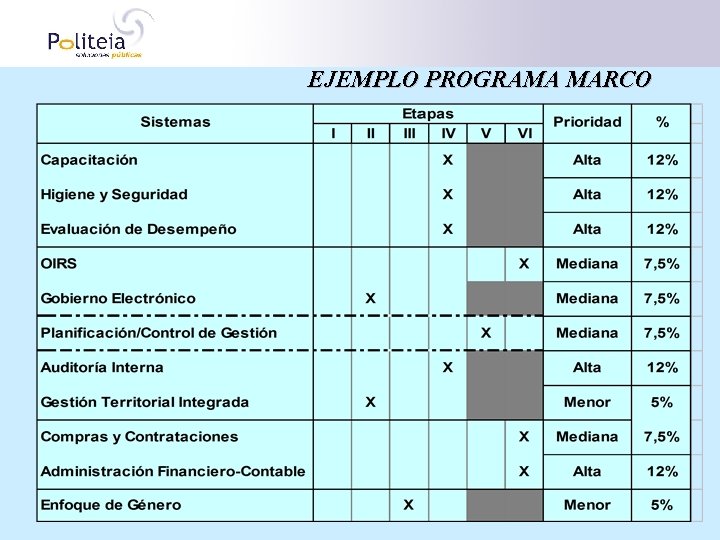
EJEMPLO PROGRAMA MARCO
Enfoque de Genero – Etapa 1 • El Servicio elabora un diagnóstico con enfoque de género de sus definiciones estratégicas • Identifica inequidades de género y barreras para incorporar género y las modificaciones necesarias de incorporar en el diseño, implantación y evaluación de productos estratégicos • El Servicio presenta un informe al Servicio Nacional de la Mujer (SERNAM) para su validación • Analiza desde el enfoque de género el o los sistemas de información
Enfoque de Genero – Etapa 2 • El Servicio elabora un Plan para incorporar la perspectiva de género en el proceso de provisión de sus productos estratégicos incluyendo objetivo general, objetivos específicos, y medidas institucionales • Para la implementación del Plan el servicio elabora un Programa de Trabajo anual para incorporar enfoque de género
Enfoque de Genero – Etapa 3 • El Servicio implementa el Programa de Trabajo que incorpora Enfoque de Genero en la provisión de los productos y en los sistemas de información • El Servicio implementa, cuando corresponda, la incorporación de enfoque de género en las iniciativas nuevas que el servicio ofrezca • Se implementa un seguimiento de la implementación, considerando cumplimientos, recomendaciones, compromisos e identificación de los responsables
Enfoque de Genero – Etapa 4 • El Servicio elabora un informe de análisis de los resultados de la implementación del Plan, formula recomendaciones, y lo presenta al SERNAM para su validación • El Servicio implementa, cuando corresponda, la incorporación de la perspectiva de enfoque de género de las iniciativas nuevas que el servicio ofrezca y que surjan durante el desarrollo de esta etapa • El Servicio deberá al menos mantener el grado de desarrollo del sistema de acuerdo a cada una de las etapas tipificadas
FUNCIONES DEL SERNAM EN EL SISTEMA DE ENFOQUE DE GENERO • Definir requisitos técnicos del sistema en cada etapa (objetivos) • Definir medios de verificación del cumplimiento de los requisitos • Apoyar técnicamente a las instituciones • Validar técnicamente el cumplimiento de los objetivos de gestión comprometidos por las instituciones
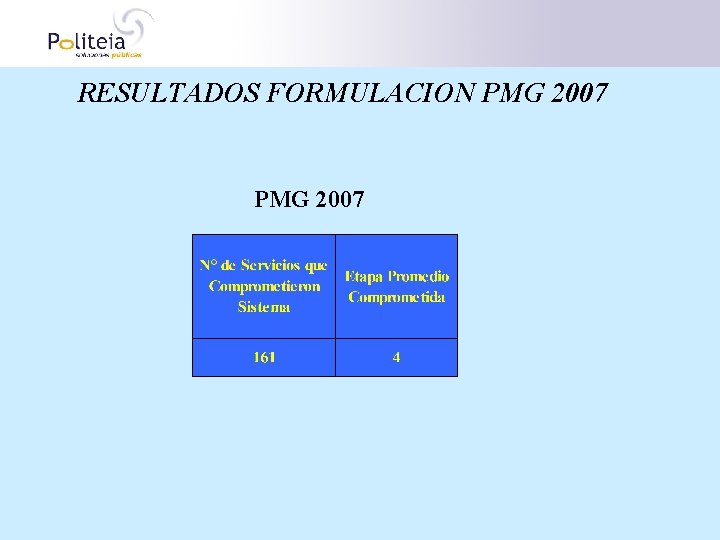
RESULTADOS FORMULACION PMG 2007
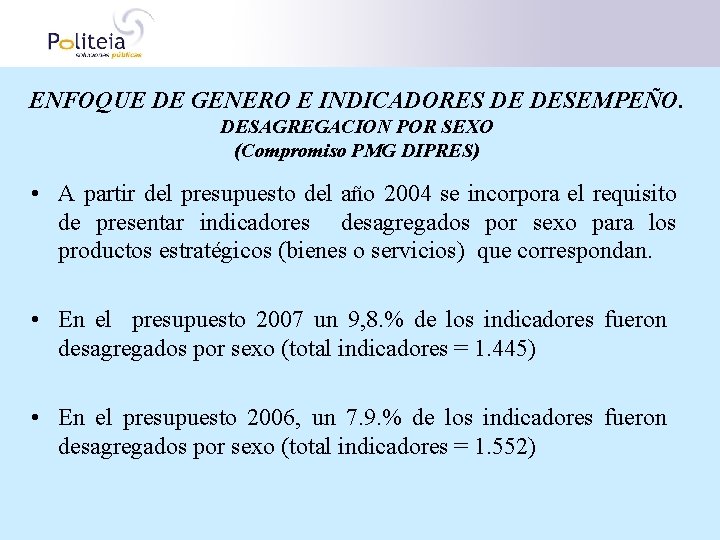
ENFOQUE DE GENERO E INDICADORES DE DESEMPEÑO. DESAGREGACION POR SEXO (Compromiso PMG DIPRES) • A partir del presupuesto del año 2004 se incorpora el requisito de presentar indicadores desagregados por sexo para los productos estratégicos (bienes o servicios) que correspondan. • En el presupuesto 2007 un 9, 8. % de los indicadores fueron desagregados por sexo (total indicadores = 1. 445) • En el presupuesto 2006, un 7. 9. % de los indicadores fueron desagregados por sexo (total indicadores = 1. 552)
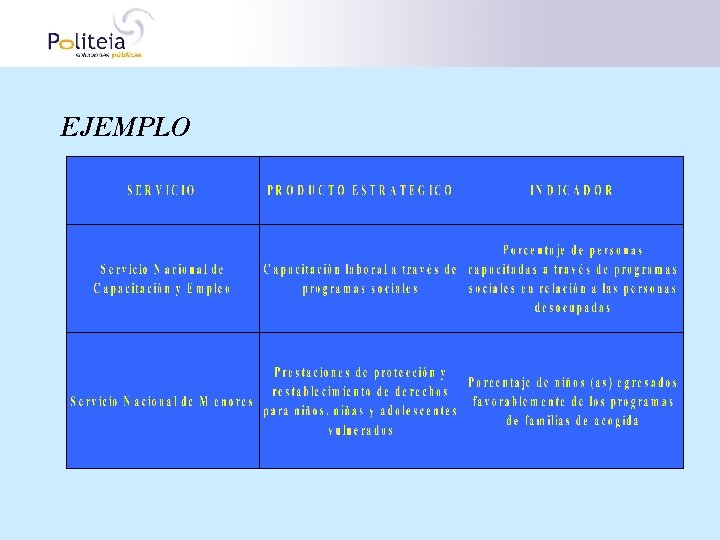
EJEMPLO
ENFOQUE DE GENERO Y EVA LUACIÓN La incorporación del enfoque de género se realiza incluyendo preguntas en los formatos de evaluación de programas: Ø¿Correspondía la incorporación de Enfoque de Género en el diagnóstico de la situación que dio origen al Programa? . De ser así, ¿Se incorporó en la definición de la población potencial y objetivo del programa? Ø En caso de corresponder la incorporación del enfoque de género, ¿éste fue incorporado en la definición de propósito y/o componentes, y/o en los procesos involucrados en la producción o provisión de los bienes y servicios (componentes)? Ø En caso de corresponder la incorporación del enfoque de género, ¿se presentan indicadores para medir los efectos que ha tenido el programa en la situación de hombres y mujeres y en las relaciones que entre ellos se establecen?
ENFOQUE DE GENERO Y PRESENTACION DE INICIATIVAS AL PRESUPUESTO El análisis de género se incorpora en la presentación de los programas • Diagnóstico/ Justificación • Caracterización de los beneficiarios • Definiciones de fin, propósito,
ENFOQUE DE GENERO Y PRESENTACION DE INICIATIVAS AL PRESUPUESTO • Definición de los componentes (bienes y/o servicios): identificación precisa de las diferencias a considerar entre los beneficiarios mujeres y hombres (producción, provisión). • Formulación de indicadores y medición: identificación de desigualdades o no entre hombres y mujeres.
Los instrumentos anteriores permiten: • Mejorar los diseños de programas incorporando adecuadamente las consideraciones de género en los propósitos, componentes e indicadores (s/c): PMG - formato • Evaluar la incorporación del genero en los diseños de programas y el desempeño de éstos según esta distinción: evaluaciones • Mejorar la disponibilidad de información de desempeño desagregada por sexo: indicadores de desempeño.
FIN DE LA PRESENTACIÓN www. Politeia. cl