Kopopleiding u niveau 4 Vakman ondernemer Commercieel plan
- Slides: 61
Kopopleiding u niveau 4 Vakman ondernemer – Commercieel plan Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving
Inhoud 1. De ondernemer 2. De onderneming 3. De omgeving van je onderneming, wet- en regelgeving 4. Marktonderzoek: externe en interne analyse 5. Marketingplan en marketingmix 6. Het verkoopproces: klanten werven en de verkoop 7. Het inkoopproces 1
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Ondernemersklimaat in Nederland ► Hierbij kijk je naar de juridische kant van ondernemerschap kijken. ► Dan kijk je aan welke wetten en regels je als ondernemer moet voldoen. ► Ook de Belastingdienst heeft haar eigen regels om vast te stellen of iemand ondernemer is. 2
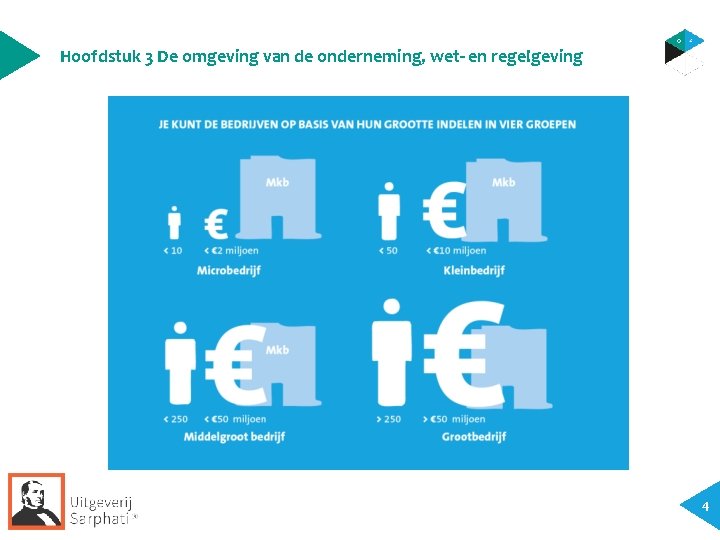
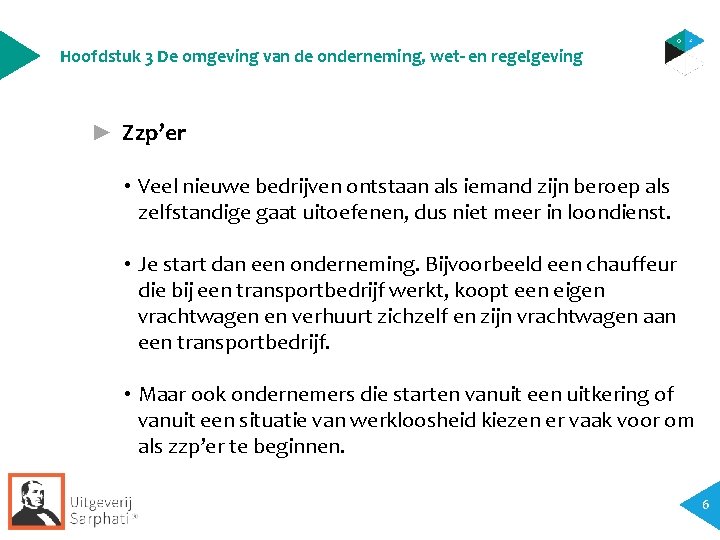
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Hoeveel zelfstandigen zijn er in Nederland? • Jaarlijks komt de Kamer van Koophandel met een overzicht van het aantal ondernemers in Nederland. • In 2017 was er in Nederland een recordaantal ondernemingen van ruim 1, 8 miljoen. 3
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving 4
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving 5
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Zzp’er • Veel nieuwe bedrijven ontstaan als iemand zijn beroep als zelfstandige gaat uitoefenen, dus niet meer in loondienst. • Je start dan een onderneming. Bijvoorbeeld een chauffeur die bij een transportbedrijf werkt, koopt een eigen vrachtwagen en verhuurt zichzelf en zijn vrachtwagen aan een transportbedrijf. • Maar ook ondernemers die starten vanuit een uitkering of vanuit een situatie van werkloosheid kiezen er vaak voor om als zzp’er te beginnen. 6
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Bedrijfsovernames • Als je wilt starten als ondernemer kun je kiezen tussen het overnemen van een bestaand bedrijf of zelf een nieuw bedrijf starten. • Het voordeel van een bedrijf overnemen is dat de naam van het bedrijf al bekend is. • Het bedrijf heeft al een klantenbestand en je hoeft niet alles van af het begin op te bouwen. • Vaak heb je ook personeel dat je met veel zaken kan helpen. 7
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Bij bedrijfsovernames wordt verschil gemaakt tussen fusies en overnames. • Bij een fusie vormen twee of meer zelfstandige bedrijven één nieuw bedrijf. De oude bedrijven houden op te bestaan. • Bij een overname in het mkb blijft het bedrijf bestaan, er komt alleen nieuwe eigenaar, ook wel opvolger genoemd. Dat kan een familielid zijn, iemand die al werkt in het bedrijf of een derde (een persoon van buiten de familie). 8
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Behalve een bestaand bedrijf overnemen, kun je ook kiezen voor een vorm van commerciële samenwerking. ► Hierbij werkt een groep ondernemers samen zodat ze meer invloed op de markt kunnen uitoefenen. ► Een veel voorkomende vorm hierbij is franchising. 9
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Wat is franchising? • Franchising is een vorm van commerciële samenwerking met zowel rechten als plichten, die gelden voor de franchisenemer en de franchisegever. • De franchisor of franchisegever verleent tegen betaling het recht aan een franchisenemer om een kant-en-klaar exploitatiesysteem toe te passen. • Dit exploitatiesysteem bestaat meestal uit de formule, bijvoorbeeld je logo en manier waarop je het product verkoopt, het gezamenlijk inkopen van producten en de reclame. • Voorbeelden zijn: Mc. Donald’s, Hema, Multi. Vlaai, De Hypotheker. 10
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving We onderscheiden bij franchising twee vormen: hard franchising en soft franchising. ► Hard franchising • Er is sprake van hard franchising wanneer er duidelijke afspraken zijn tussen de franchisenemer en franchisegever. • De ondernemer mag alleen de producten via de franchisegever inkopen en moet de reclame gebruiken die hij krijgt aangeboden. • Hier staat tegenover dat de formule duidelijker is, er wordt uniforme reclame gemaakt en je krijgt meer ondersteuning. 11
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Soft franchising • De franchisegever of franchisor gaat met een groep zelfstandige ondernemers, de franchisenemers, een franchise aan. • De afspraken zijn hier tamelijk vrijblijvend. • Soft franchising biedt meer vrijheid dan hard franchising, maar brengt ook risico’s met zich mee: als iedere ondernemer zijn vrijheid benut, is er geen sprake van eenduidige formule. • Dit kan een concurrentienadeel opleveren. 12
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Hybride ondernemerschap • Meer dan een half miljoen Nederlanders combineren twee banen: één als werknemer in loondienst en één als ondernemer. • Dat is de hybride ondernemer, soms ook wel parttime ondernemer genoemd. • De combinatie ondernemerschap en ‘werknemerschap’ is in opkomst. 13
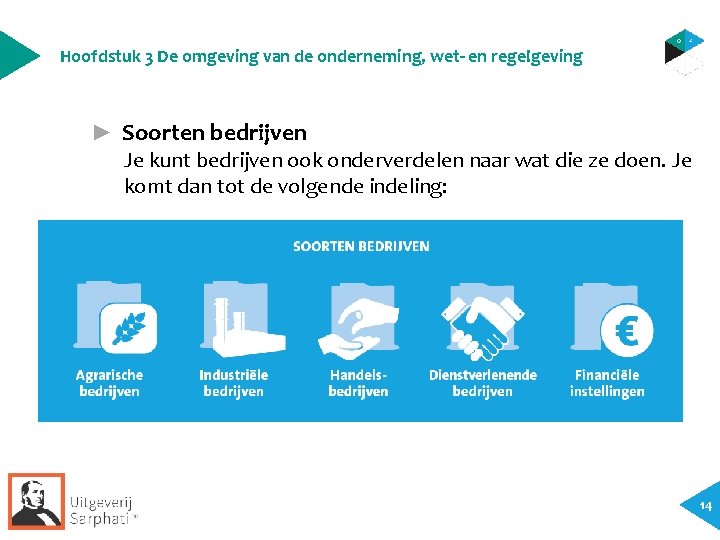
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Soorten bedrijven Je kunt bedrijven ook onderverdelen naar wat die ze doen. Je komt dan tot de volgende indeling: 14
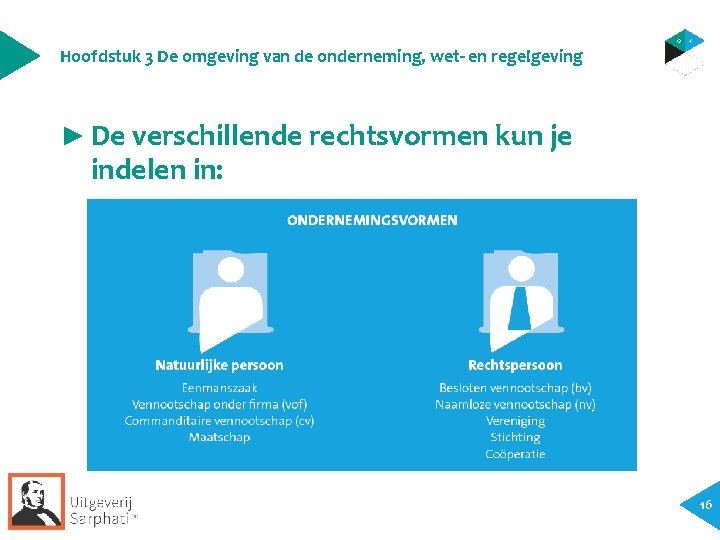
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Rechtsvormen ► Een bedrijf heeft een juridische vorm nodig, de zogenaamde rechtsvorm, zoals eenmanszaak, vof of bv. ► Daarmee leg je vast wie aansprakelijk is voor de handelingen van het bedrijf en op welke manier je belastingen moet betalen. 15
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► De verschillende rechtsvormen kun je indelen in: 16
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► De eenmanszaak • De meeste ondernemers kiezen voor eenmanszaak. Je richt deze snel en eenvoudig op en je hebt meestal meer belastingvoordelen dan bijvoorbeeld bij een bv. • Nadeel van de eenmanszaak is dat je met je privévermogen aansprakelijk bent voor de schulden van je bedrijf. 17
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Voorwaarden voor oprichting: • Het enige wat je hoeft te doen bij de oprichting van eenmanszaak, is je bedrijf inschrijven in het handelsregister van de Kamer van Koophandel. Je kunt maximaal één eenmanszaak oprichten. • Deze kan wel verschillende handelsnamen, activiteiten en vestigingen hebben. • De kosten van inschrijven zijn eenmalig € 50. 18
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Aansprakelijkheid eenmanszaak • Je bent aansprakelijk voor alle handelingen en financiën van je eenmanszaak. Er is geen onderscheid tussen je privé- en bedrijfsvermogen. Eventuele schuldeisers van je bedrijf kunnen dus ook aanspraak maken op je privébezit. • Als je bedrijf failliet gaat, dan ga jij ook failliet. Ben je in gemeenschap van goederen getrouwd? Dan is ook je partner financieel aansprakelijk voor de schulden. • Met huwelijkse voorwaarden is dit mogelijk te voorkomen, maar laat je vooraf goed adviseren. 19
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Belastingen eenmanszaak • Je betaalt inkomstenbelasting over de winst uit je eenmanszaak. Hiervoor gelden de tarieven uit box 1 (belastbaar inkomen uit werk en woning). • Als de belastingdienst je als ondernemer erkent, dan heb je recht op belastingvoordeel zoals de mkb-winstvrijstelling. • Startende ondernemers die meer dan 1. 225 uur per kalenderjaar ondernemen, hebben recht op zelfstandigenaftrek en startersaftrek. 20
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Sociale zekerheid en verzekeringen eenmanszaak • Je bent geen werknemer, dus je kunt geen beroep doen op de Ziektewet, WW of de WIA. • Sluit daarom zelf een arbeidsongeschiktheidsverzekering af. • Voor ziektekosten is de basisverzekering verplicht. Hiervoor betaal je premie aan je ziektekostenverzekeraar en een bijdrage via je belastingaangifte. • Werk je als parttimeondernemer ook in loondienst? Dan ben je wel als werknemer verzekerd, maar alleen op basis van de dagen die je voor je werkgever werkt. 21
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Eenmanszaak en personeel • Ook als je eenmanszaak hebt, kun je personeel aannemen. • De term ‘eenmanszaak’ zegt iets over de rechtsvorm en niet over het aantal personen dat in je bedrijf werkt. 22
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► De vennootschap onder firma (vof) • Wil je samen met andere ondernemers een bedrijf beginnen? Dan kun je bijvoorbeeld kiezen voor een vennootschap onder firma (vof). • Alle vennoten brengen iets in de vof in, zoals geld, goederen of arbeid. Een minimumkapitaal is niet nodig. 23
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Voorwaarden voor oprichting • Je schrijft je in bij de Kamer van Koophandel. Stel een vennootschapscontract op, met afspraken over bijvoorbeeld de bevoegdheden, inbreng en verdeling van de winst en leg het contract vast bij de notaris. • Dit is niet verplicht, maar zo weten alle vennoten precies waar ze aan toe zijn. Een juridisch adviseur of accountant kan je helpen bij het opstellen. 24
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Aansprakelijkheid VOF • Als vennoot ben je persoonlijk aansprakelijk voor de schulden van de vof, net als bij eenmanszaak. Maar ook als een andere vennoot schulden heeft gemaakt. • De schuldeisers van de zaak kunnen in eerste instantie terecht bij het vermogen van de zaak. Als dit onvoldoende is, kunnen zij aanspraak maken op het privévermogen van jou en je partner. • Je beperkt de aansprakelijkheid van je echtgenoot door huwelijkse voorwaarden op te stellen. Als je vennoot privéschulden heeft, dan kunnen zijn schuldeisers niet terecht bij je privévermogen of het zakelijk vermogen van de vof. 25
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Belastingen VOF • De vennoten betalen inkomstenbelasting over hun eigen winst. Iedere vennoot is zelfstandig ondernemer en heeft recht op aftrekposten en vrijstellingen zoals ondernemersaftrek, investeringsaftrek en fiscale oudedagsvoorziening. 26
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving Man-vrouwfirma VOF • Een man-vrouwfirma is een vof tussen partners. Als de belastingdienst de beide partners als zelfstandig ondernemer ziet, dan levert dit dubbel belastingvoordeel op. • Nadeel van een man-vrouwfirma is dat beiden aansprakelijk zijn met hun privévermogen. Huwelijkse voorwaarden hebben dus geen effect. 27
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Sociale zekerheid en verzekeringen VOF • Hier geldt hetzelfde als bij eenmanszaak. Je bent geen werknemer, dus je kunt geen beroep doen op de Ziektewet, WW of de WIA. ► Uittreden of overlijden van een vennoot VOF • Als een vennoot stopt of overlijdt, dan eindigt de vof. Wil je dat de vof toch blijft bestaan na het wegvallen van een vennoot? Regel dit dan in het vennootschapscontract. • De vof kan dan bijvoorbeeld doorgaan met een nieuwe vennoot of als eenmanszaak. 28
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Ontbinding en vereffening VOF • Na ontbinding van een vof betalen de vennoten de schulden en krijgen ze hun aandeel terug in natura of geld (‘vereffening’). • Het restant wordt op basis van ieders winstaandeel verdeeld. • Als er voor het afbetalen van de schulden te weinig liquide middelen zijn, dan moeten de vennoten bijstorten (op basis van het aandeel in het verlies). 29
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► De besloten vennootschap (bv) • Als je een bedrijf opricht, kun je kiezen voor de bv als rechtsvorm. Voordeel van de bv is dat het een rechtspersoon is. Dit betekent dat niet jij, maar de bv in de meeste gevallen aansprakelijk is voor eventuele schulden. • Jij bent als directeur in dienst van de bv en handelt uit naam van het bedrijf. • Je kunt een bv alleen oprichten, of samen met anderen. 30
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving • Het kapitaal van een bv is verdeeld in aandelen die in bezit zijn van de aandeelhouder(s). • De hoogste macht ligt bij de aandeelhouders. • De directeur(en) geeft leiding aan het bedrijf. • Een bv kan ook een raad van commissarissen hebben, die toezicht houdt op het bestuur. • Bij kleine bv’s is de directeur vaak de enige aandeelhouder. 31
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Voorwaarden voor oprichting bv • Je hebt een notariële akte nodig. Hierin staan de statuten. De notaris controleert de juridische kant hiervan. Daaraan zijn kosten verbonden. • Je stort minstens € 0, 01 in de vennootschap. Dit kan met geld, maar ook in natura. • Je schrijft de bv in in het handelsregister van de Kamer van Koophandel in. • Totdat dit gebeurd is, ben je ook persoonlijk aansprakelijk. 32
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Bv in oprichting • Al voordat je een bv opricht, kun je een onderneming hebben. Bijvoorbeeld omdat je je bedrijfsactiviteiten al bent gestart. • Treed je namens deze ‘bv in oprichting’ naar buiten? Dan ben je persoonlijk aansprakelijk voor de rechtshandelingen. 33
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Aansprakelijkheid • Met een bv ben je in principe niet persoonlijk aansprakelijk voor schulden van je bedrijf. • Bezit je als directeur minstens vijf procent van de aandelen? Dan heb je een ‘aanmerkelijk belang’ en ben je directeurgrootaandeelhouder (dga). • In dat geval laten de banken je vaak ook privé meetekenen voor leningen, waardoor je alsnog persoonlijk aansprakelijk wordt. 34
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Jaarrekening deponeren • Je bv moet elk jaarstukken (balans en resultatenrekening) opstellen en deponeren bij de Kv. K. • Welke gegevens je moet deponeren, hangt af van de omvang van je bedrijf. 35
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Belastingen • Als directeur-grootaandeelhouder betaal je inkomstenbelasting over je loon en dividendbelasting over je winstuitkering. • Het is relatief duur om salaris op te nemen uit een bv, een dividenduitkering is belastingtechnisch goedkoper. De belastingdienst staat echter niet toe dat je geen of heel weinig salaris krijgt. Je loon moet marktconform zijn, met een minimum jaarsalaris van € 44. 000 (gebruikelijkloonregeling). • De bv zelf betaalt vennootschapsbelasting over de winst. 36
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Sociale zekerheid Als directeur-grootaandeelhouder ben je als werknemer in dienst van de bv en werknemer voor de sociale verzekeringen. Behalve als: • je 50 procent of meer van de stemmen in de aandeelhoudersvergadering hebt (eventueel samen met je echtgenoot); • jij en je directe familieleden ten minste twee derde van de aandelen bezitten; • je niet tegen je wil kunt worden ontslagen. 37
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Regels voor je bedrijfsnaam en domeinnaam ► Een goede bedrijfsnaam draagt bij aan het succes van je onderneming. ► Dat maakt het kiezen van je bedrijfsnaam een van de belangrijkste beslissingen die je neemt. 38
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Regels voor je Bedrijfsnaam • Wek geen verkeerde indruk • Gebruik geen handelsnamen van anderen • Gebruik alleen tekens die zijn toegestaan • Voorkom verwarring met bestaande handelsnamen 39
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Denk aan je domeinnaam • Hoe doet je bedrijfsnaam het op internet? • Is de domeinnaam nog vrij? • Heb je de perfecte bedrijfsnaam bedacht, maar is het domein niet meer vrij? Ga niet gelijk een andere naam verzinnen, er zijn mogelijkheden. • Belangrijk is hoe ‘actief’ het domein wordt gebruikt. Staat er een website op waar al jaren niks meer mee gebeurt? Grote kans dat de eigenaar deze aan je wil verkopen. 40
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving • Op www. sidn. nl kun je achterhalen wie het domein bezit. • Is het domein erg actief en ‘scoort’ hij goed in Google? Vraag je dan af of je niet voor een andere naam moet kiezen. Het zal namelijk moeilijk worden om op internet te concurreren met een website die al langer bestaat. 41
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Btw en Belastingdienst ► Voordat je echt start met je bedrijf moet je het bedrijf aanmelden bij de Belastingdienst. ► Dat gebeurt gewoonlijk tegelijk met je inschrijving bij de Kamer van Koophandel. ► Als je ondernemer voor de btw bent ontvang je een btw- nummer voor je bedrijf. ► Voor de btw ben je ondernemer als je ‘zelfstandig een beroep of bedrijf’ uitoefent. Dit is meestal het geval als je bent ingeschreven bij de Kv. K. 42
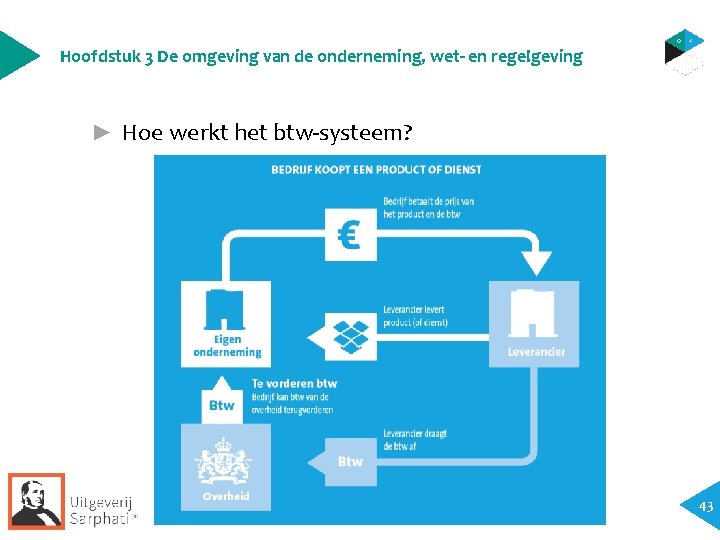
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Hoe werkt het btw-systeem? 43
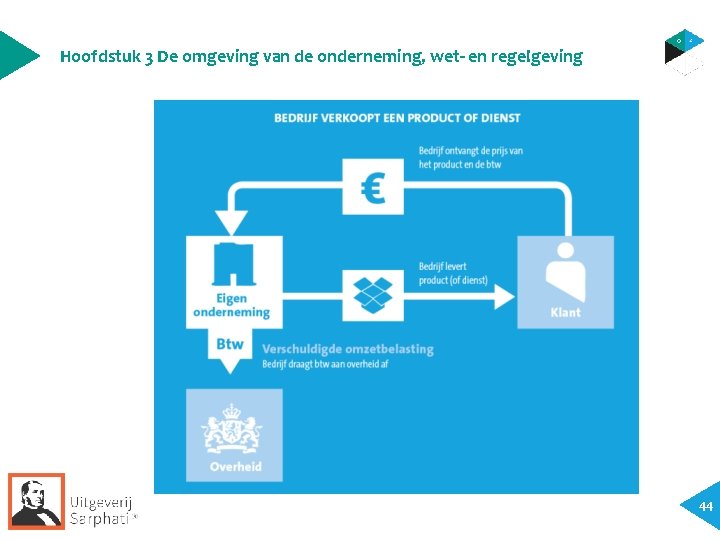
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving 44
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Aangifte btw • In de btw-aangifte over een kwartaal trek je de btw van je inkoopfacturen van dat kwartaal af van de btw van je verkoopfacturen over dat kwartaal. • Het verschil betaal je aan de Belastingdienst. • Dit wordt verschuldigde btw genoemd. • Let op: als je veel btw hebt betaald, kan het voorkomen dat je in een bepaald kwartaal btw terugkrijgt 45
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Kleineondernemersregeling • Als de verschuldigde btw in een jaar minder is dan € 1. 345, hoef je niets te betalen. • Dat is de kleineondernemersregeling. • Als de verschuldigde btw tussen € 1. 345 en € 1. 884 bedraagt, krijg je belastingvermindering. • Als je maar heel weinig omzet hebt, kun je ontheffing van btw vragen. 46
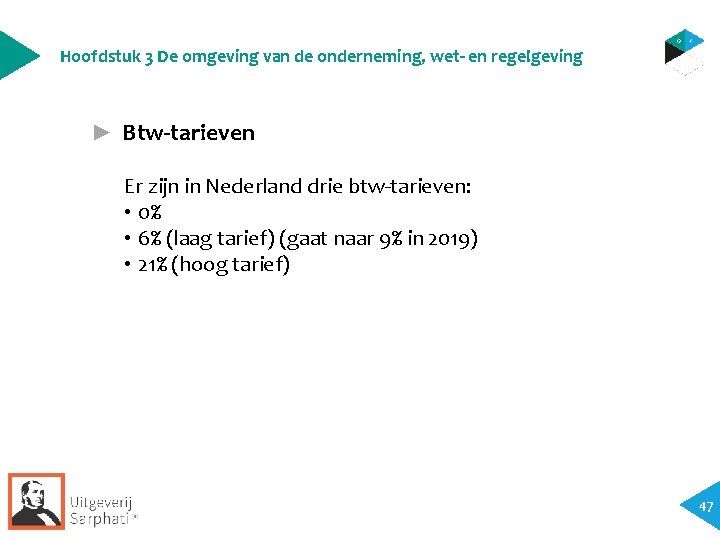
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Btw-tarieven Er zijn in Nederland drie btw-tarieven: • 0% • 6% (laag tarief) (gaat naar 9% in 2019) • 21% (hoog tarief) 47
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Vrijgesteld van btw • Niet alle bedrijven betalen btw. Sommige bedrijven zijn vrijgesteld van btw. • Dat geldt onder andere voor: artsen, tandartsen, kinderopvang, componisten, schrijvers, cartoonisten en journalisten, onderwijs, verzekeraars en nog een aantal branches. • Als je bent vrijgesteld voor de btw, staat er dus geen btw op je verkoopfacturen. • Een bijkomstigheid is dat je de btw die je betaalt over je inkopen dus ook niet kunt terugvragen. Dat zijn dus kosten. 48
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Verzekeringen • Als ondernemer ben je niet in loondienst en dus niet verzekerd tegen ziekte, werkloosheid of arbeidsongeschiktheid. • Ook ben je wettelijk aansprakelijk in het geval jij als ondernemer of je bedrijf schade toebrengt aan anderen. • De aansprakelijkheidsverzekering die je als particulier afsluit, geldt niet als je werkzaamheden als ondernemer verricht. • Als je personeel in dienst hebt, moet je die ook verzekeren. 49
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Startende ondernemers sluiten vaak de volgende verzekeringen af: • Bedrijfsaansprakelijkheidsverzekering • Beroepsaansprakelijkheidsverzekering • Arbeidsongeschiktheidsverzekering • Rechtsbijstandsverzekering • Ziektekostenverzekering • Pensioenverzekering • Goederen- en inventarisverzekering • Bedrijfsstagnatieverzekering • Overlijdensrisicoverzekering • Ongevallenverzekering 50
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Wetten, regels en vergunningen Wanneer je in Nederland een eigen bedrijf gaat beginnen, krijg je te maken met allerlei wetten en regels. De belangrijkste zijn: ► ► Diploma’s en certificering Bestemmingsplan Gemeentelijke vergunningen Vergunningen provincie en waterschap 51
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Diploma’s en certificering • In de bouw, voor het installeren van sanitair, leidingen en elektriciteit worden bijvoorbeeld diploma’s gevraagd voor veiligheid (VCA). • In de horeca is het Diploma Sociale Hygiëne en HACCPcertificaat noodzakelijk. • Ook kan het zijn dat er gevraagd wordt naar een certificering van het bedrijf. 52
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving • Een certificaat is een schriftelijke verklaring bedoeld als bewijsstuk voor de kwaliteit van het bedrijf. Voorbeelden hiervan zijn ISO en VCA. • Soms is inschrijving bij een register verplicht, zoals bijvoorbeeld het BIG-register voor mensen met medische beroepen. • Ook voor het beroepsonderwijs is een register: CBRKO voor docenten en trainers die als ondernemer cursussen en beroepsonderwijs verzorgen. 53
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Bestemmingsplan • Elk huis of gebouw in Nederland is opgenomen in een bestemmingsplan van die gemeente. Daarin is precies vastgelegd waarvoor dat pand gebruikt mag worden. • Bijvoorbeeld voor wonen, kantoor, winkel, restaurant, caf. , industrie. • Op het moment dat je een ruimte voor je bedrijf hebt gevonden, moet je dus bij de afdeling Ruimtelijke Ordening van die gemeente vragen of je jouw bedrijf in dat pand mag vestigen. • Controleer ook welke regels er in jouw gemeente gelden als je je bedrijf vanuit je woning wilt beginnen. 54
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Gemeentelijke vergunningen • De gemeente waar je je bedrijf vestigt, heeft ook bepaalde regels waaraan je moet voldoen. • Bijvoorbeeld: drankvergunning (horeca), milieuvergunning, terrasvergunning, winkelsluitingstijden. • Ga daarom altijd even langs bij de gemeente om te informeren welke vergunningen je moet hebben. 55
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Vergunningen provincie en waterschap • Voor sommige vergunningen en ontheffingen moet je bij de provincie of het waterschap aankloppen in plaats van bij de gemeente. • Bij de Kamer van Koophandel vind je meer informatie over vergunningen. 56
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Gemeentelijke heffingen en belastingen Gemeenten halen ongeveer een zesde deel van hun inkomsten uit gemeentelijke belastingen. Vooral uit de onroerende zaakbelasting (ozb). Andere gemeentelijke belastingen zijn bijvoorbeeld: ► Toeristenbelasting ► Parkeerbelasting ► Hondenbelasting ► Precariobelasting 57
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Belastingen • De opbrengst daarvan gaat naar de gemeente. • De gemeente bepaalt zelf waarvoor ze de opbrengst gebruikt. Belastingen, dus ook gemeentelijke belastingen, worden geheven op grond van een wet. 58
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Heffingen of retributies • Hieronder vallen: rechten, tarieven en leges. Bijvoorbeeld rioolheffing of een kaartje voor het gemeentelijke zwembad • Bij heffingen verleent de overheid een individuele dienst. • Een ander woord voor leges is schrijfkosten. Dit zijn betalingen die aan de overheid worden gedaan in ruil voor een door de overheid geleverde individuele dienst. 59
Hoofdstuk 3 De omgeving van de onderneming, wet- en regelgeving ► Heffingen of retributies • Onder leges valt het verstrekken van kopieën van overheidsstukken (bijvoorbeeld een uittreksel uit het bevolkingsregister), het leveren van andere overheidspapieren (paspoort, rijbewijs) en het leveren van vergunningen (tapvergunning, hinderwetvergunning). • De gemeente kan hier alleen de totale kosten vergoed krijgen die ze gemaakt heeft. • De totale opbrengst van deze heffingen mag niet meer zijn dan de totale kosten die de gemeente ermee betaalt. 60