CAPITAL STRUCTURE AND LEVERAGE Dr H Mustika Lukman
- Slides: 169
CAPITAL STRUCTURE AND LEVERAGE Dr. H. Mustika Lukman Arief, SE, MM.
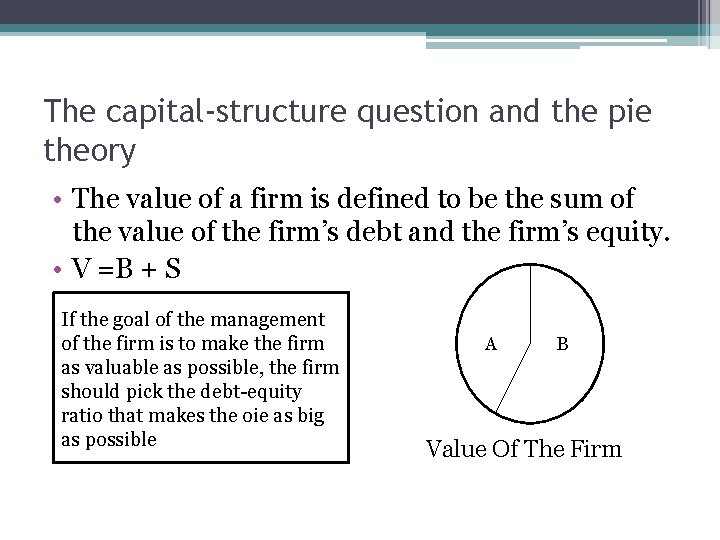
The capital-structure question and the pie theory • The value of a firm is defined to be the sum of the value of the firm’s debt and the firm’s equity. • V =B + S If the goal of the management of the firm is to make the firm as valuable as possible, the firm should pick the debt-equity ratio that makes the oie as big as possible A B Value Of The Firm
The capital-structure question There are realyy two important question: • Why should the stockholder care about maximing firm value? Perhaps they should be interested in strategies that maximize stockholder value. • What is the ratio of debt-to-equity that maximizes the stockholder’s value? As it returns out, changes in capital sructure benefit the stockholder if and only if the value of the firm increases.
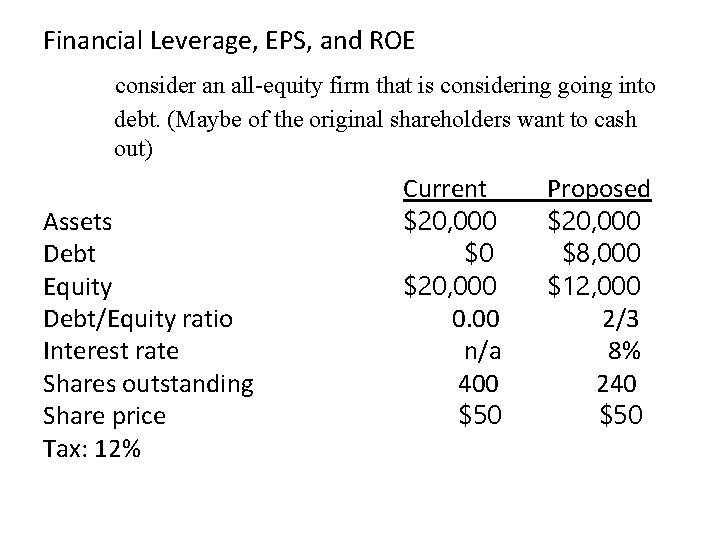
Financial Leverage, EPS, and ROE consider an all-equity firm that is considering going into debt. (Maybe of the original shareholders want to cash out) Assets Debt Equity Debt/Equity ratio Interest rate Shares outstanding Share price Tax: 12% Current $20, 000 $0 $20, 000 0. 00 n/a 400 $50 Proposed $20, 000 $8, 000 $12, 000 2/3 8% 240 $50
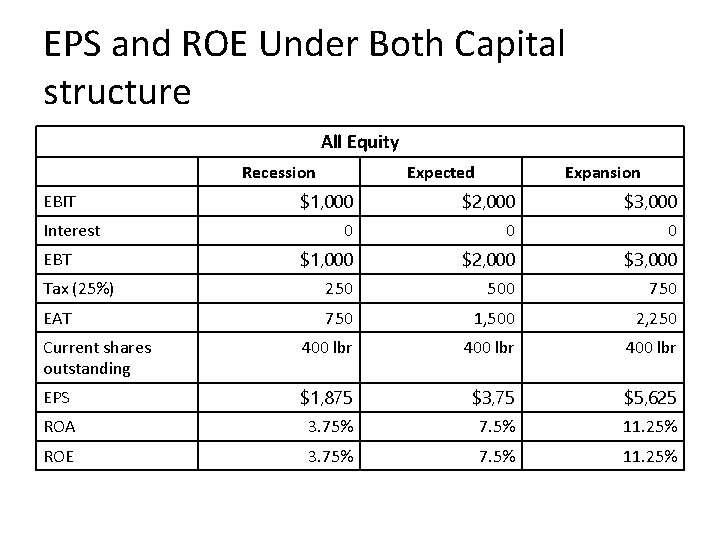
EPS and ROE Under Both Capital structure All Equity Recession Expected Expansion $1, 000 $2, 000 $3, 000 0 $1, 000 $2, 000 $3, 000 Tax (25%) 250 500 750 EAT 750 1, 500 2, 250 Current shares outstanding 400 lbr EPS $1, 875 $3, 75 $5, 625 ROA 3. 75% 7. 5% 11. 25% ROE 3. 75% 7. 5% 11. 25% EBIT Interest EBT
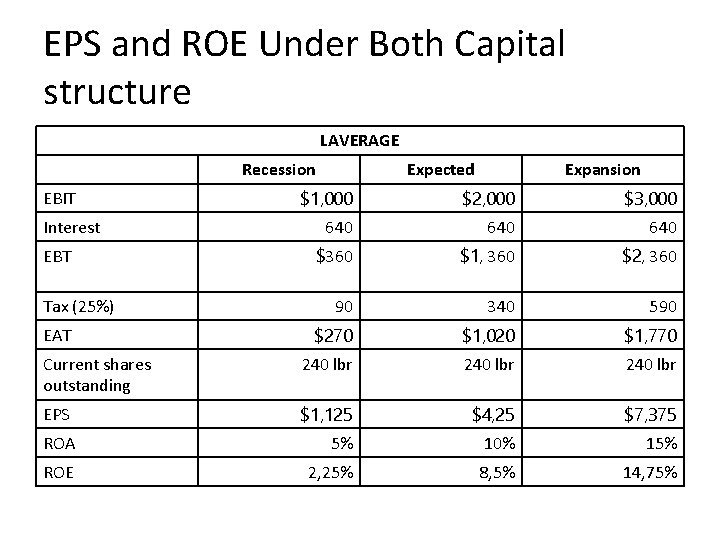
EPS and ROE Under Both Capital structure LAVERAGE Recession Expected Expansion $1, 000 $2, 000 $3, 000 640 640 $360 $1, 360 $2, 360 90 340 590 $270 $1, 020 $1, 770 Current shares outstanding 240 lbr EPS $1, 125 $4, 25 $7, 375 ROA 5% 10% 15% ROE 2, 25% 8, 5% 14, 75% EBIT Interest EBT Tax (25%) EAT
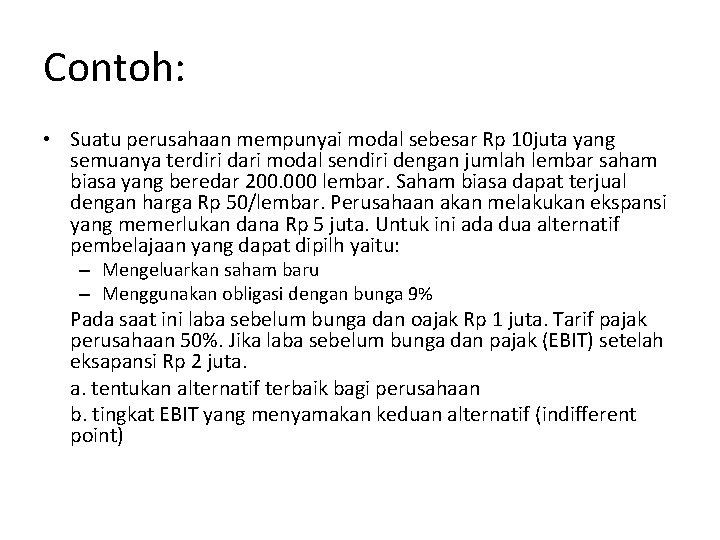
Contoh: • Suatu perusahaan mempunyai modal sebesar Rp 10 juta yang semuanya terdiri dari modal sendiri dengan jumlah lembar saham biasa yang beredar 200. 000 lembar. Saham biasa dapat terjual dengan harga Rp 50/lembar. Perusahaan akan melakukan ekspansi yang memerlukan dana Rp 5 juta. Untuk ini ada dua alternatif pembelajaan yang dapat dipilh yaitu: – Mengeluarkan saham baru – Menggunakan obligasi dengan bunga 9% Pada saat ini laba sebelum bunga dan oajak Rp 1 juta. Tarif pajak perusahaan 50%. Jika laba sebelum bunga dan pajak (EBIT) setelah eksapansi Rp 2 juta. a. tentukan alternatif terbaik bagi perusahaan b. tingkat EBIT yang menyamakan keduan alternatif (indifferent point)
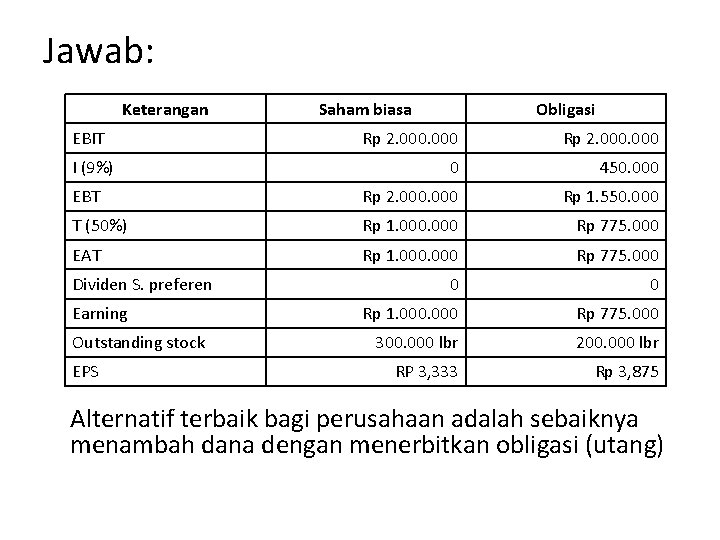
Jawab: Keterangan EBIT Saham biasa Obligasi Rp 2. 000 0 450. 000 EBT Rp 2. 000 Rp 1. 550. 000 T (50%) Rp 1. 000 Rp 775. 000 EAT Rp 1. 000 Rp 775. 000 0 0 Rp 1. 000 Rp 775. 000 300. 000 lbr 200. 000 lbr RP 3, 333 Rp 3, 875 I (9%) Dividen S. preferen Earning Outstanding stock EPS Alternatif terbaik bagi perusahaan adalah sebaiknya menambah dana dengan menerbitkan obligasi (utang)
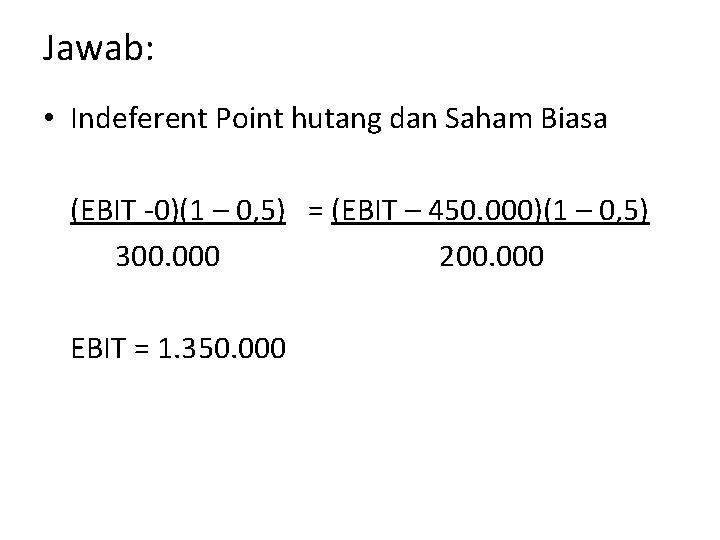
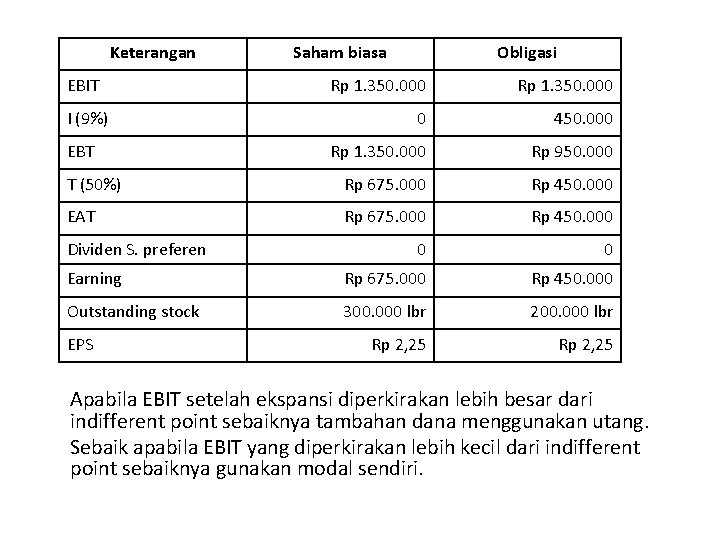
Jawab: • Indeferent Point hutang dan Saham Biasa (EBIT -0)(1 – 0, 5) = (EBIT – 450. 000)(1 – 0, 5) 300. 000 200. 000 EBIT = 1. 350. 000
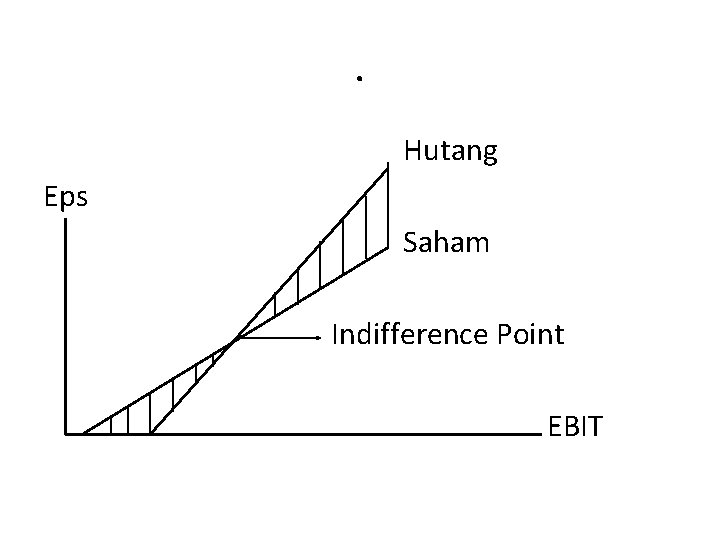
. Hutang Eps Saham Indifference Point EBIT
Keterangan EBIT Saham biasa Obligasi Rp 1. 350. 000 0 450. 000 Rp 1. 350. 000 Rp 950. 000 T (50%) Rp 675. 000 Rp 450. 000 EAT Rp 675. 000 Rp 450. 000 0 0 Earning Rp 675. 000 Rp 450. 000 Outstanding stock 300. 000 lbr 200. 000 lbr Rp 2, 25 I (9%) EBT Dividen S. preferen EPS Apabila EBIT setelah ekspansi diperkirakan lebih besar dari indifferent point sebaiknya tambahan dana menggunakan utang. Sebaik apabila EBIT yang diperkirakan lebih kecil dari indifferent point sebaiknya gunakan modal sendiri.
Model Trade off • Trede-off Theory – Theory that capital structure is based on trade-off between tax savings and distress cost of debt.
Model Trade off • Biaya kebangkrutan terdiri atas legal fee (biaya penyelesaian klaim) dan distres price (kekayaan dujual murah). Biaya ini akan semakin meningkat dengan meningkatnya proporsi hutang • Biaya keagenan muncul karena perusahaan menggunakan hutang, kreditur akan mengawasi penggunaan kredit dan menimbulkan biaya yang akan pada akhirnya dibebankan pada perusahaan • Makin besar penggunaan utang, maka semakin besar keuntungan penggunaa utang yang berasal dari penghematan pajak, tapi biaya kebangkrutan dan biaya keagenan juga akan semakin besar • Pada kondisi awal, manfaat penggunaan utang > biayanya, jika utang terus ditambah, akhirnya manfaat penggunaan hutang < biayanya.
Faktor-faktor yang mempengaruhi struktural modal • • • Stabilitas penjualan: semakin stabil, risiko pengemablian utang rendah dapat menggunakan hutang lebih banyak. Struktur aset: jaminan utang Operating leverage: OL rendah, risiko bisnis rendah, dapat menggunakan hutang tinggi Tingkat pertumbuhan perusahaan: tingkat pertumbuhan tinggi mudah mendapatkan hutang, tapi juga lebih berisiko Profitabilitas: makin tinggi Profitabilitas, hutang relatif makin rendh Pajak : perusahaan yang berada pada tingkat pajak tinggi relatif lebih banyak hutang Control perusahaan Sikap manajerial: konservatif atau agreisf Sikap peminjam dan lembaga rating: advice Kondisi pasar: pasar saham dan obligasi Kondisi internal perusahaan Fleksibilitas keuangan: makin tinggi flesibilitas, makin banyak utang.
Leverage • Leverage dapat diartikan sebagi penggunaan aktiva atau dana dimana untuk penggunaan tersebut perusahaan harus menutup biaya tetap atau beban tetap • Type leverage – Operating leverage – Fiancial leverage
Operating leverage • Terjadi saat perusahaan menggunakan biaya tetap yang harus ditutupi dari hasil operasi perusahaan • Operating leverage mengacu kepada biaya tetap perusahaan di dalam arus pendapatan perusahaan. Untuk mengerti perilaku dan pentingnya operating leverage, kita gunakan analisis cost volume profit atau analisis titik impas • Kunci penting dalam analisis ini adalah pengakuan bahwa biaya-biaya yang ditanggung perusahaan biaya dikelompokkan dalam biaya tetap dan biaya variabel
Cost, Profit, Volume Analysis • CPV adalah hubungkan antara total biaya yang dikeluarkan, laba akan yang diperolehan volume penjualan, atau yang disebut juga dengan analisis titik impas (Break Even Point. BEP) • Tujuan BEP adalah untuk menentukan kuantitas produksi yang membuat impas
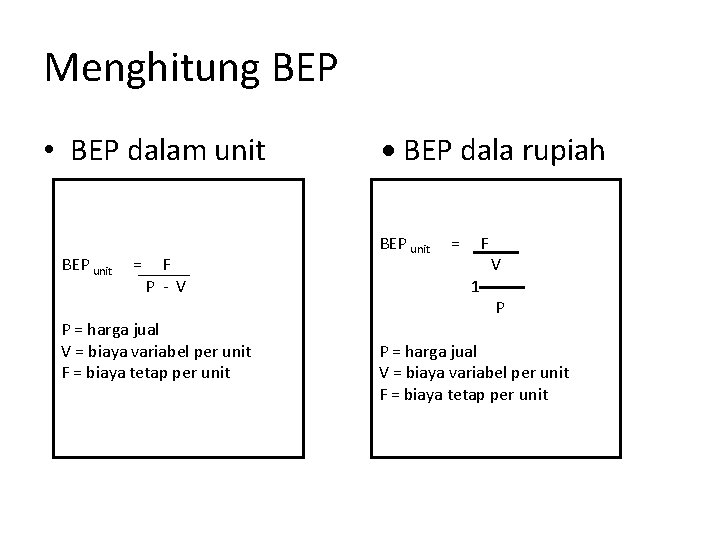
Menghitung BEP • BEP dalam unit BEP unit = F P - V P = harga jual V = biaya variabel per unit F = biaya tetap per unit BEP dala rupiah BEP unit = F 1 V P P = harga jual V = biaya variabel per unit F = biaya tetap per unit
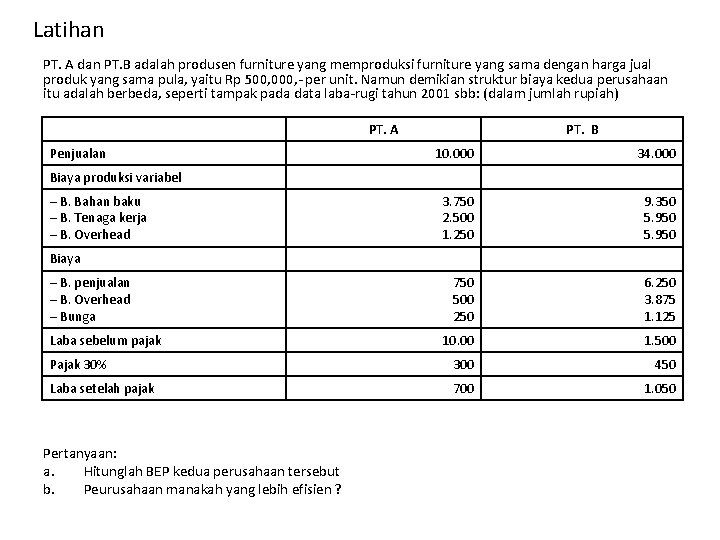
Latihan PT. A dan PT. B adalah produsen furniture yang memproduksi furniture yang sama dengan harga jual produk yang sama pula, yaitu Rp 500, 000, - per unit. Namun demikian struktur biaya kedua perusahaan itu adalah berbeda, seperti tampak pada data laba-rugi tahun 2001 sbb: (dalam jumlah rupiah) PT. A Penjualan PT. B 10. 000 34. 000 3. 750 2. 500 1. 250 9. 350 5. 950 750 500 250 6. 250 3. 875 1. 125 10. 00 1. 500 Pajak 30% 300 450 Laba setelah pajak 700 1. 050 Biaya produksi variabel – B. Bahan baku – B. Tenaga kerja – B. Overhead Biaya – B. penjualan – B. Overhead – Bunga Laba sebelum pajak Pertanyaan: a. Hitunglah BEP kedua perusahaan tersebut b. Peurusahaan manakah yang lebih efisien ?
Operating leverage Manajemen bisa menaksir perubahan laba operasi sebagi akibat perubahan penjualan dengan menggunakan ukuran leverage operasi (degree of operating leverage = DOL) dengan rumus
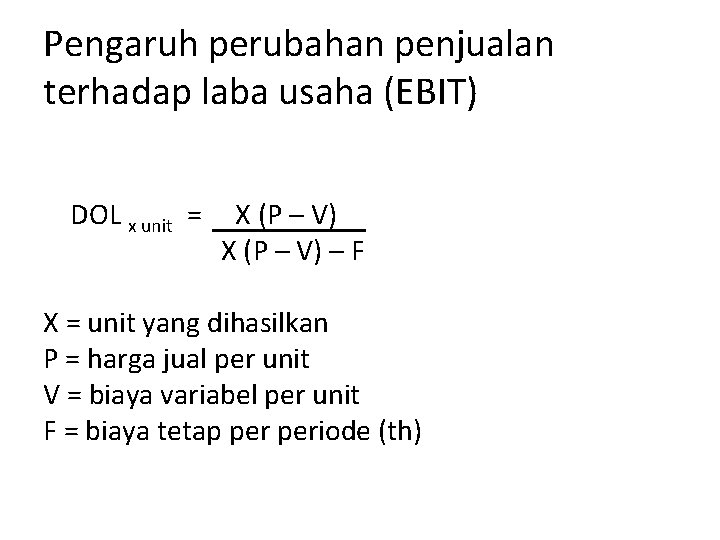
Pengaruh perubahan penjualan terhadap laba usaha (EBIT) DOL x unit = X (P – V) – F X = unit yang dihasilkan P = harga jual per unit V = biaya variabel per unit F = biaya tetap periode (th)
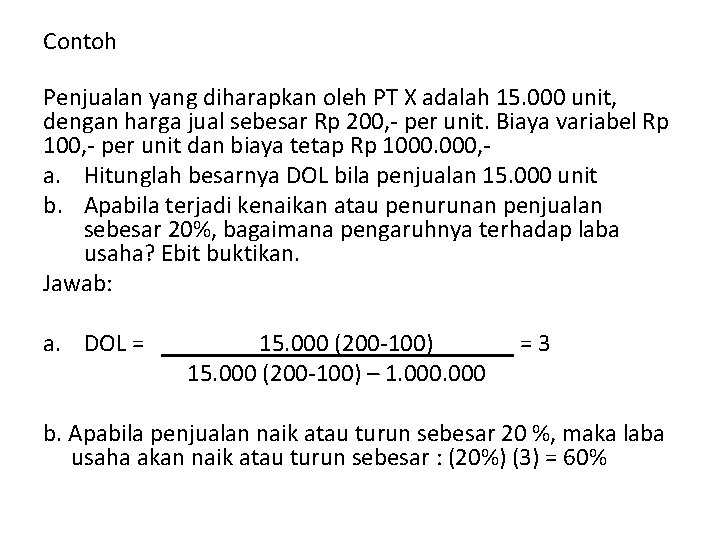
Contoh Penjualan yang diharapkan oleh PT X adalah 15. 000 unit, dengan harga jual sebesar Rp 200, - per unit. Biaya variabel Rp 100, - per unit dan biaya tetap Rp 1000. 000, a. Hitunglah besarnya DOL bila penjualan 15. 000 unit b. Apabila terjadi kenaikan atau penurunan penjualan sebesar 20%, bagaimana pengaruhnya terhadap laba usaha? Ebit buktikan. Jawab: a. DOL = 15. 000 (200 -100) – 1. 000 =3 b. Apabila penjualan naik atau turun sebesar 20 %, maka laba usaha akan naik atau turun sebesar : (20%) (3) = 60%
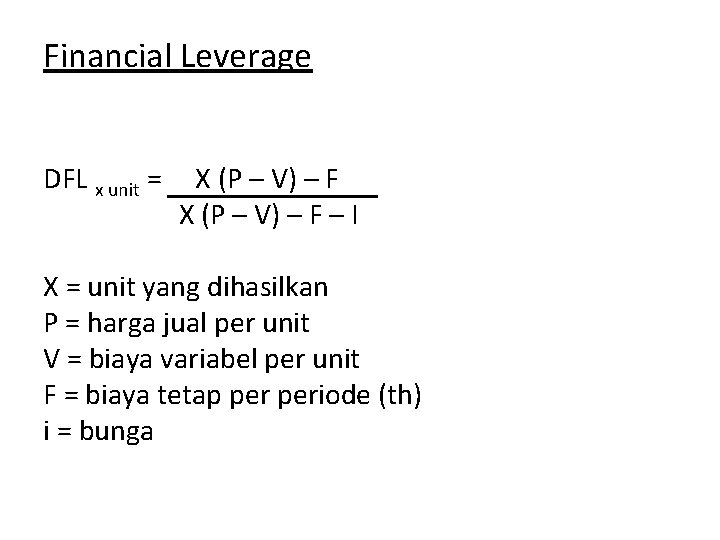
Financial Leverage Terjadi saat perusahaan menggunakan sumber dana yang menimbulkan beban tetap (misalnya berupa bunga) Financial Leverage mengukur pengaruh perubahan penjualan terhadap pendapatan per lembar psaham (EPS). Ukuran tingkat Financial Leverage adalah degree of fianancial leverage (DFL), dengan rumusa sbb:
Financial Leverage DFL x unit = X (P – V) – F – I X = unit yang dihasilkan P = harga jual per unit V = biaya variabel per unit F = biaya tetap periode (th) i = bunga
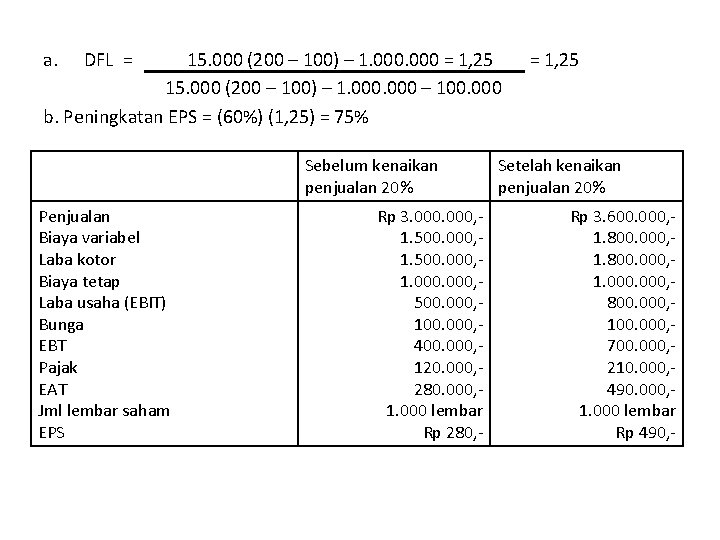
Contoh Misalkan dari contoh PT. X di atas, dimana perusahaan memperoleh laba operasi sebesar Rp 500. 000, - perusahaan menggunakan utang yang menyebabkan perusahaan harus membayar bunga sebesar Rp 100. 000, -. Jumlah lembar saham yang dimiliki adalah sebanyak 1000 lembar. Pajak 30 Pertanyaan: Hitunglah DFL PT. X dengan meningkatnya penjualan sebesar 20%, mengakibatkan laba operasi (EBIT) naik 60%, berapakah peningkatan EPS dan buktikan.
a. DFL = 15. 000 (200 – 100) – 1. 000 = 1, 25 15. 000 (200 – 100) – 1. 000 – 100. 000 b. Peningkatan EPS = (60%) (1, 25) = 75% Sebelum kenaikan penjualan 20% Penjualan Biaya variabel Laba kotor Biaya tetap Laba usaha (EBIT) Bunga EBT Pajak EAT Jml lembar saham EPS Rp 3. 000, 1. 500. 000, 1. 000, 500. 000, 100. 000, 400. 000, 120. 000, 280. 000, 1. 000 lembar Rp 280, - = 1, 25 Setelah kenaikan penjualan 20% Rp 3. 600. 000, 1. 800. 000, 1. 000, 800. 000, 100. 000, 700. 000, 210. 000, 490. 000, 1. 000 lembar Rp 490, -
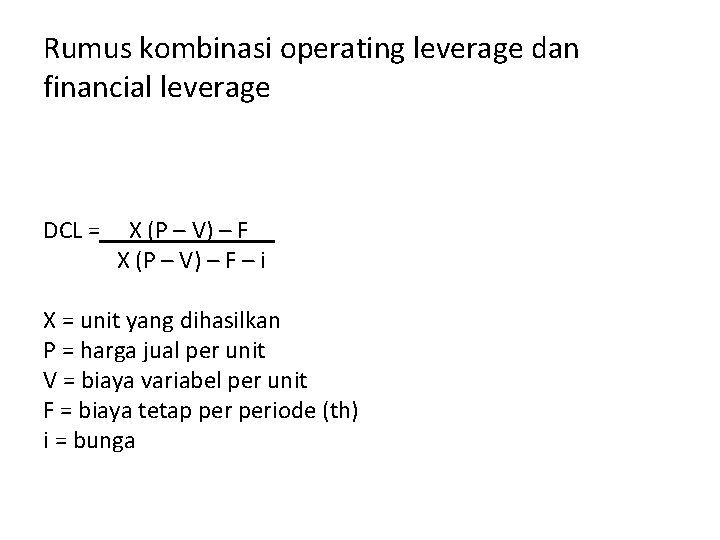
Rumus kombinasi operating leverage dan financial leverage DCL = X (P – V) – F – i X = unit yang dihasilkan P = harga jual per unit V = biaya variabel per unit F = biaya tetap periode (th) i = bunga
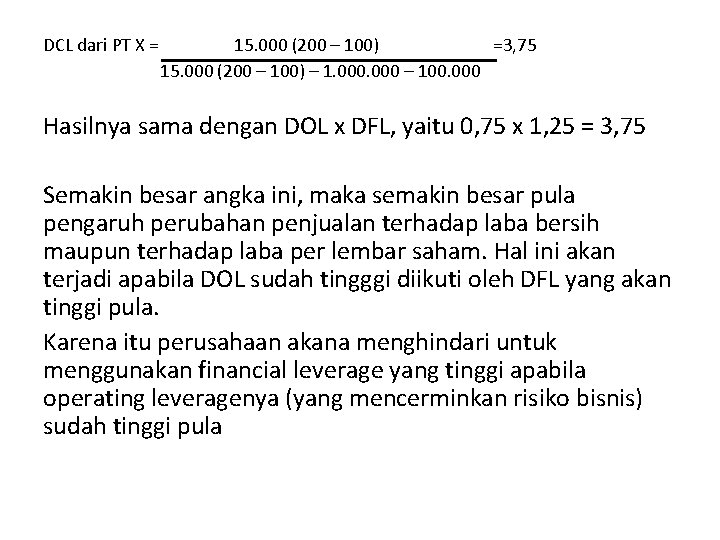
DCL dari PT X = 15. 000 (200 – 100) =3, 75 15. 000 (200 – 100) – 1. 000 – 100. 000 Hasilnya sama dengan DOL x DFL, yaitu 0, 75 x 1, 25 = 3, 75 Semakin besar angka ini, maka semakin besar pula pengaruh perubahan penjualan terhadap laba bersih maupun terhadap laba per lembar saham. Hal ini akan terjadi apabila DOL sudah tingggi diikuti oleh DFL yang akan tinggi pula. Karena itu perusahaan akana menghindari untuk menggunakan financial leverage yang tinggi apabila operating leveragenya (yang mencerminkan risiko bisnis) sudah tinggi pula
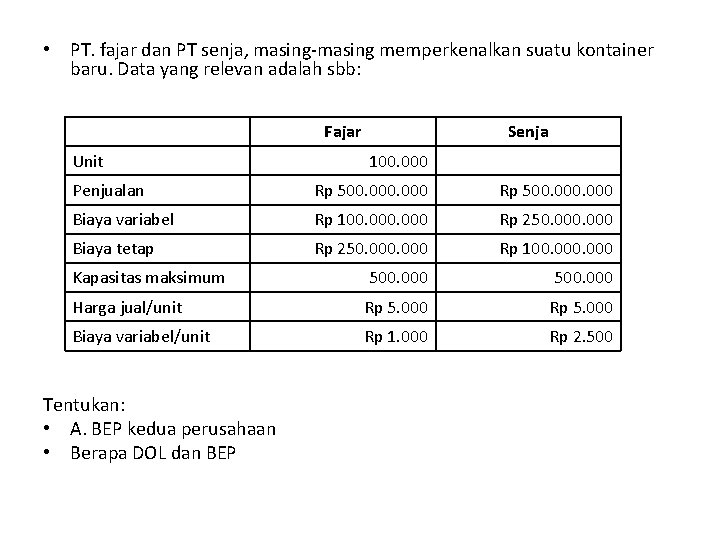
• PT. fajar dan PT senja, masing-masing memperkenalkan suatu kontainer baru. Data yang relevan adalah sbb: Fajar Unit Senja 100. 000 Penjualan Rp 500. 000 Biaya variabel Rp 100. 000 Rp 250. 000 Biaya tetap Rp 250. 000 Rp 100. 000 Kapasitas maksimum 500. 000 Harga jual/unit Rp 5. 000 Biaya variabel/unit Rp 1. 000 Rp 2. 500 Tentukan: • A. BEP kedua perusahaan • Berapa DOL dan BEP
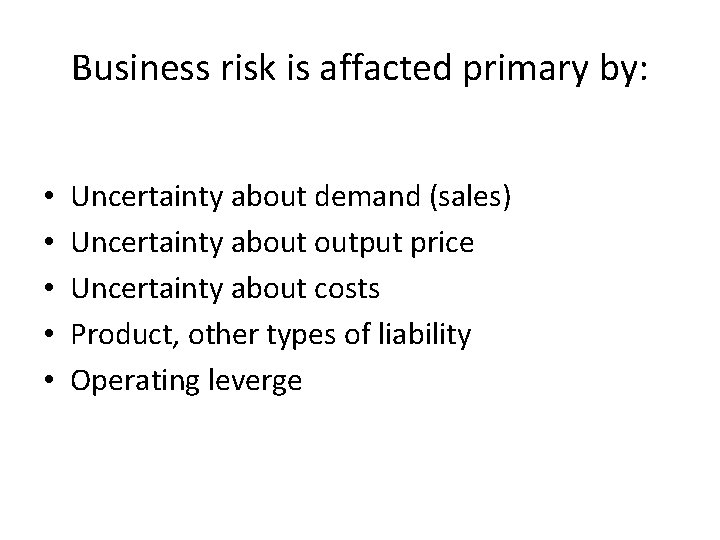
Business risk is affacted primary by: • • • Uncertainty about demand (sales) Uncertainty about output price Uncertainty about costs Product, other types of liability Operating leverge
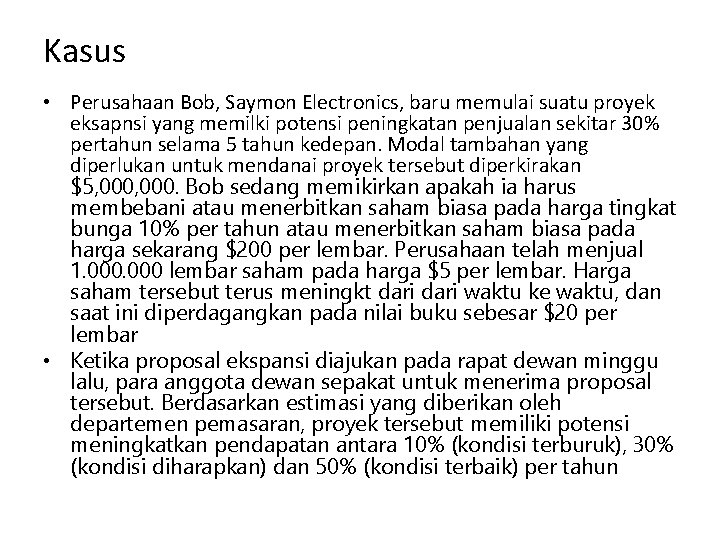
Kasus • Perusahaan Bob, Saymon Electronics, baru memulai suatu proyek eksapnsi yang memilki potensi peningkatan penjualan sekitar 30% pertahun selama 5 tahun kedepan. Modal tambahan yang diperlukan untuk mendanai proyek tersebut diperkirakan $5, 000. Bob sedang memikirkan apakah ia harus membebani atau menerbitkan saham biasa pada harga tingkat bunga 10% per tahun atau menerbitkan saham biasa pada harga sekarang $200 per lembar. Perusahaan telah menjual 1. 000 lembar saham pada harga $5 per lembar. Harga saham tersebut terus meningkt dari waktu ke waktu, dan saat ini diperdagangkan pada nilai buku sebesar $20 per lembar • Ketika proposal ekspansi diajukan pada rapat dewan minggu lalu, para anggota dewan sepakat untuk menerima proposal tersebut. Berdasarkan estimasi yang diberikan oleh departemen pemasaran, proyek tersebut memiliki potensi meningkatkan pendapatan antara 10% (kondisi terburuk), 30% (kondisi diharapkan) dan 50% (kondisi terbaik) per tahun
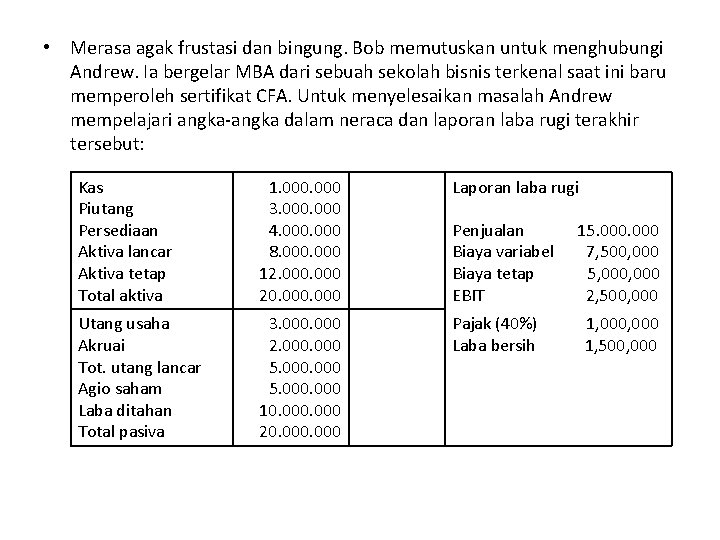
• Merasa agak frustasi dan bingung. Bob memutuskan untuk menghubungi Andrew. Ia bergelar MBA dari sebuah sekolah bisnis terkenal saat ini baru memperoleh sertifikat CFA. Untuk menyelesaikan masalah Andrew mempelajari angka-angka dalam neraca dan laporan laba rugi terakhir tersebut: Kas Piutang Persediaan Aktiva lancar Aktiva tetap Total aktiva 1. 000 3. 000 4. 000 8. 000 12. 000 20. 000 Laporan laba rugi Utang usaha Akruai Tot. utang lancar Agio saham Laba ditahan Total pasiva 3. 000 2. 000 5. 000 10. 000 20. 000 Pajak (40%) Laba bersih Penjualan Biaya variabel Biaya tetap EBIT 15. 000 7, 500, 000 5, 000 2, 500, 000 1, 500, 000
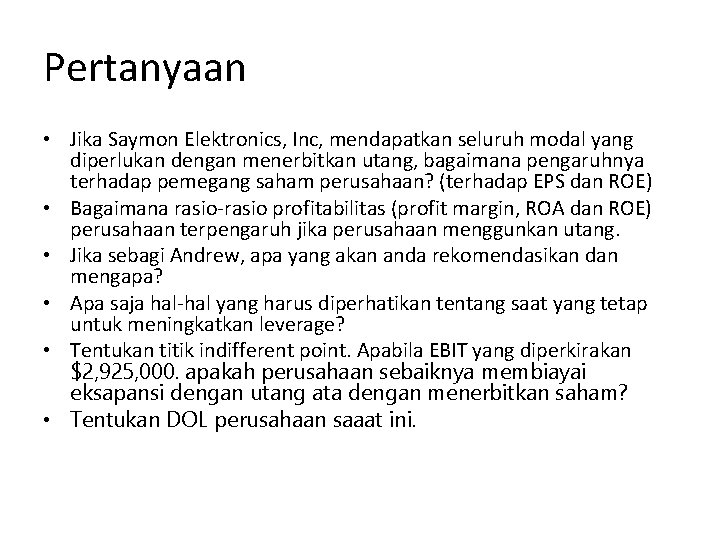
Pertanyaan • Jika Saymon Elektronics, Inc, mendapatkan seluruh modal yang diperlukan dengan menerbitkan utang, bagaimana pengaruhnya terhadap pemegang saham perusahaan? (terhadap EPS dan ROE) • Bagaimana rasio-rasio profitabilitas (profit margin, ROA dan ROE) perusahaan terpengaruh jika perusahaan menggunkan utang. • Jika sebagi Andrew, apa yang akan anda rekomendasikan dan mengapa? • Apa saja hal-hal yang harus diperhatikan tentang saat yang tetap untuk meningkatkan leverage? • Tentukan titik indifferent point. Apabila EBIT yang diperkirakan $2, 925, 000. apakah perusahaan sebaiknya membiayai eksapansi dengan utang ata dengan menerbitkan saham? • Tentukan DOL perusahaan saaat ini.
. Valuing Bonds and Stocks
Valuing Bonds And Stocks • First Principles: – Value of financial securities= PV of expected future cash flows • Ro value bonds and stocks we need to: – Estimate future cash flows • Size (how much) and • Timing (when • Discount future cash flows at an appropriate rate: – The rate should appropriate to the risk presented by the security
. Short-Term Finance and Planning
Key Concepts and Skills • Understand the componets of the cash cycle and why it is important • Understand the pros and cons of the various short-term financing policies • Be able to prepare a cash budget • Understand the various options for short-term financing
Tracing Cash and Net Working Capital • Current Assets are cash and other assets that are expected to be convert to cash with the year. – – Cash Marketable securities Accountts receivable Inventory • Current liabibilities are obligasi that are expected to require cash payment within the year. – Accounts payable – Accrued wages – Taxes • Net working capital current assets minus current liabilities
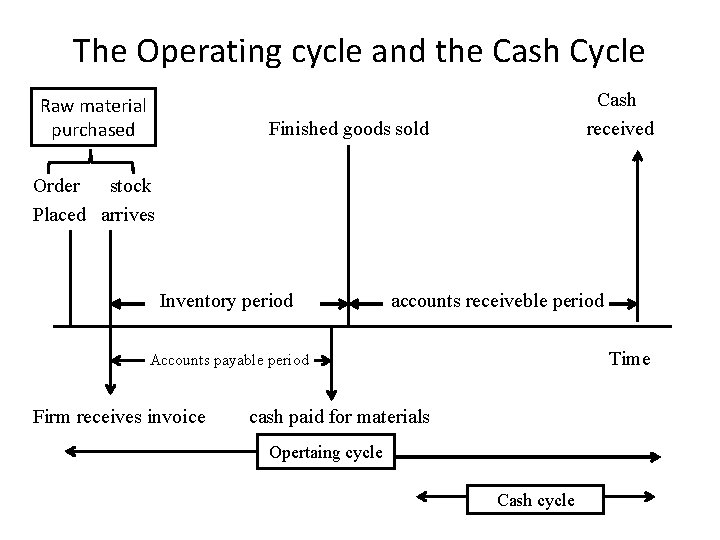
The Operating cycle and the Cash Cycle Raw material purchased Cash received Finished goods sold Order stock Placed arrives Inventory period accounts receiveble period Time Accounts payable period Firm receives invoice cash paid for materials Opertaing cycle Cash cycle
The Operating Cycle • Operating Cycle-time between purchasing the inventory and collecting the cash from selling the inventory • Inventory period-time required to purchase and sell the inventory • Accounts receiveble period-time required to collect on credit sales • Operating Cycle= inventory period + Accounts receiveble period
Cash Cycle • Cash Cycle – Amount of time we finance our inventory – Difference between when we receive cash from the sale and when we have to pay for the inventory • Accounts payable period-time between purchase of inventory and payment for the inventory • Cash Cycle = operating cycle – accounts payable period
Example Information • Inventory: – Beginning = 200, 000 – Ending = 300, 000 • Accounts receiveble: – Beginning = 160, 000 – Ending = 200, 000 • Accounts payable: – Beginning = 75, 000 – Ending = 100, 000 • Net sales = 1, 150, 000 • Cost of goods sold = 820, 000
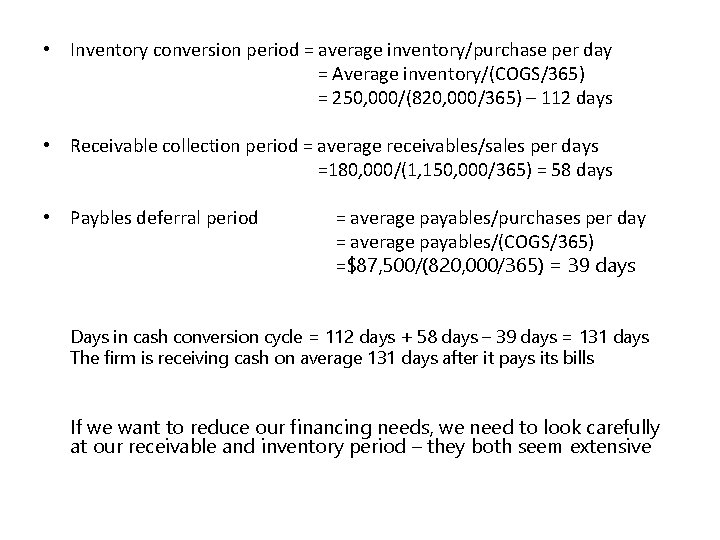
• Inventory conversion period = average inventory/purchase per day = Average inventory/(COGS/365) = 250, 000/(820, 000/365) – 112 days • Receivable collection period = average receivables/sales per days =180, 000/(1, 150, 000/365) = 58 days • Paybles deferral period = average payables/purchases per day = average payables/(COGS/365) =$87, 500/(820, 000/365) = 39 days Days in cash conversion cycle = 112 days + 58 days – 39 days = 131 days The firm is receiving cash on average 131 days after it pays its bills If we want to reduce our financing needs, we need to look carefully at our receivable and inventory period – they both seem extensive
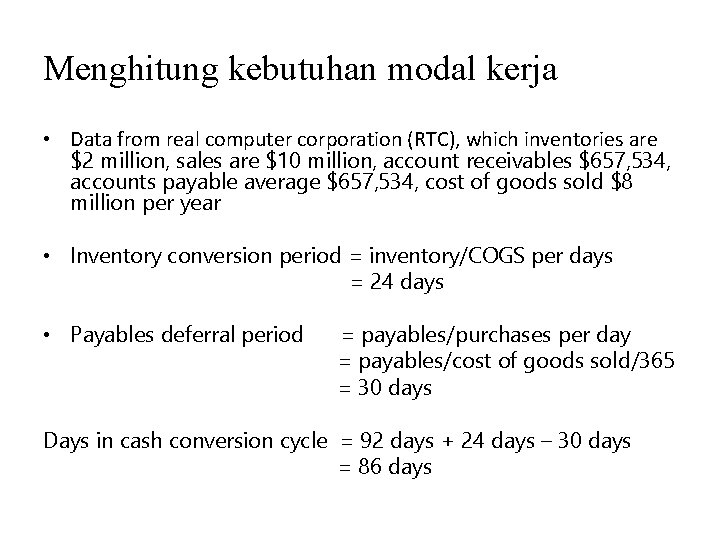
Menghitung kebutuhan modal kerja • Data from real computer corporation (RTC), which inventories are $2 million, sales are $10 million, account receivables $657, 534, accounts payable average $657, 534, cost of goods sold $8 million per year • Inventory conversion period = inventory/COGS per days = 24 days • Payables deferral period = payables/purchases per day = payables/cost of goods sold/365 = 30 days Days in cash conversion cycle = 92 days + 24 days – 30 days = 86 days
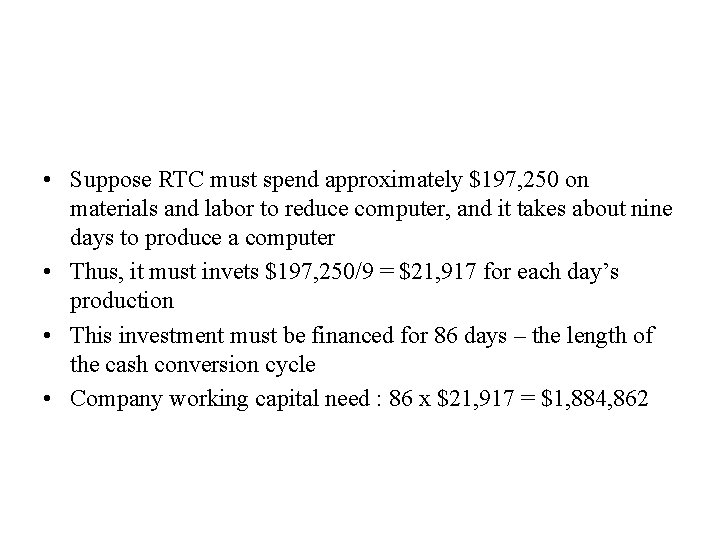
• Suppose RTC must spend approximately $197, 250 on materials and labor to reduce computer, and it takes about nine days to produce a computer • Thus, it must invets $197, 250/9 = $21, 917 for each day’s production • This investment must be financed for 86 days – the length of the cash conversion cycle • Company working capital need : 86 x $21, 917 = $1, 884, 862
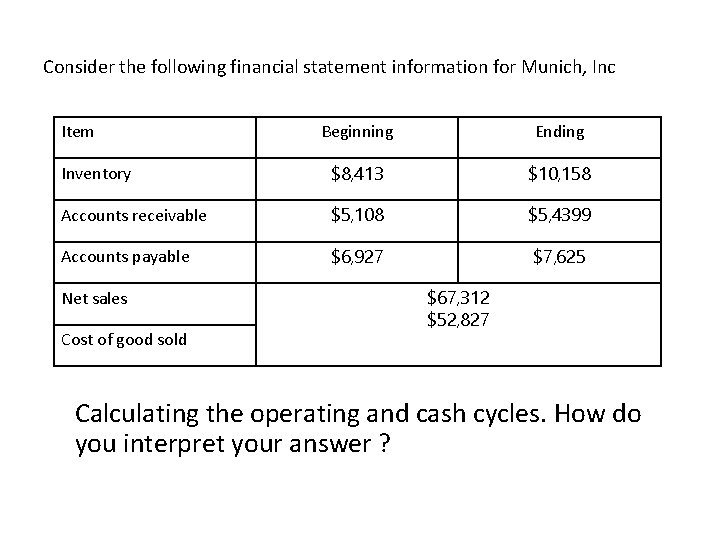
Consider the following financial statement information for Munich, Inc Item Beginning Ending Inventory $8, 413 $10, 158 Accounts receivable $5, 108 $5, 4399 Accounts payable $6, 927 $7, 625 Net sales Cost of good sold $67, 312 $52, 827 Calculating the operating and cash cycles. How do you interpret your answer ?
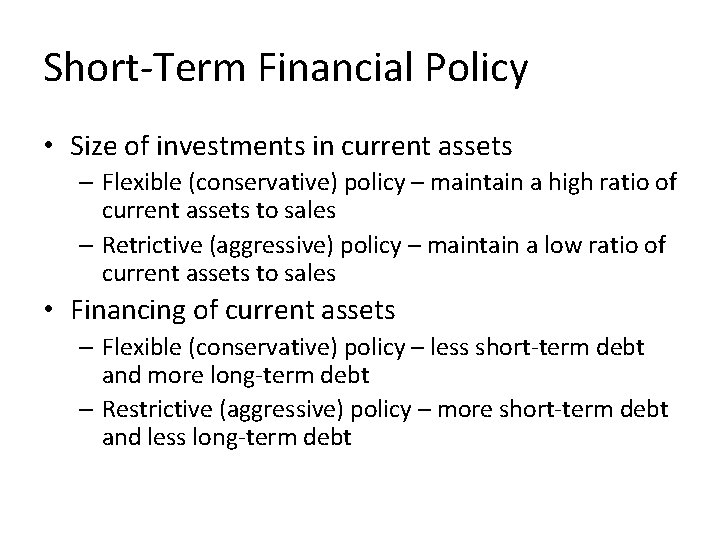
Short-Term Financial Policy • Size of investments in current assets – Flexible (conservative) policy – maintain a high ratio of current assets to sales – Retrictive (aggressive) policy – maintain a low ratio of current assets to sales • Financing of current assets – Flexible (conservative) policy – less short-term debt and more long-term debt – Restrictive (aggressive) policy – more short-term debt and less long-term debt
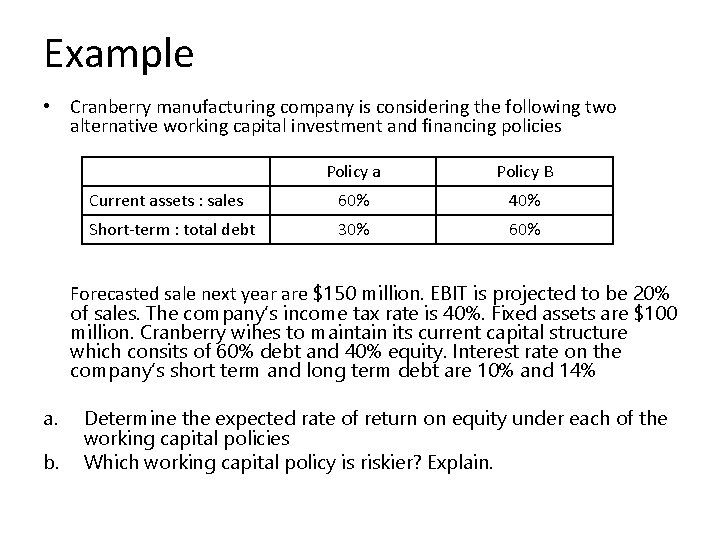
Example • Cranberry manufacturing company is considering the following two alternative working capital investment and financing policies Policy a Policy B Current assets : sales 60% 40% Short-term : total debt 30% 60% Forecasted sale next year are $150 million. EBIT is projected to be 20% of sales. The company’s income tax rate is 40%. Fixed assets are $100 million. Cranberry wihes to maintain its current capital structure which consits of 60% debt and 40% equity. Interest rate on the company’s short term and long term debt are 10% and 14% a. b. Determine the expected rate of return on equity under each of the working capital policies Which working capital policy is riskier? Explain.
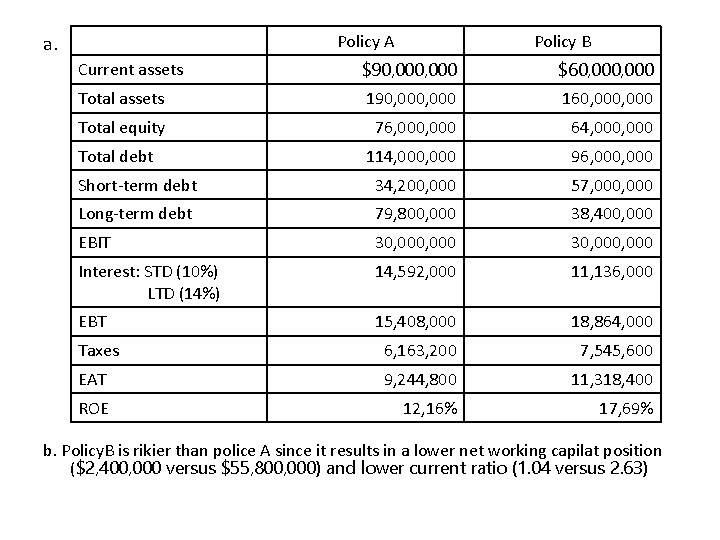
Policy A a. Policy B Current assets $90, 000 $60, 000 Total assets 190, 000 160, 000 Total equity 76, 000 64, 000 114, 000 96, 000 Short-term debt 34, 200, 000 57, 000 Long-term debt 79, 800, 000 38, 400, 000 EBIT 30, 000, 000 Interest: STD (10%) LTD (14%) 14, 592, 000 11, 136, 000 EBT 15, 408, 000 18, 864, 000 Taxes 6, 163, 200 7, 545, 600 EAT 9, 244, 800 11, 318, 400 ROE 12, 16% 17, 69% Total debt b. Policy. B is rikier than police A since it results in a lower net working capilat position ($2, 400, 000 versus $55, 800, 000) and lower current ratio (1. 04 versus 2. 63)
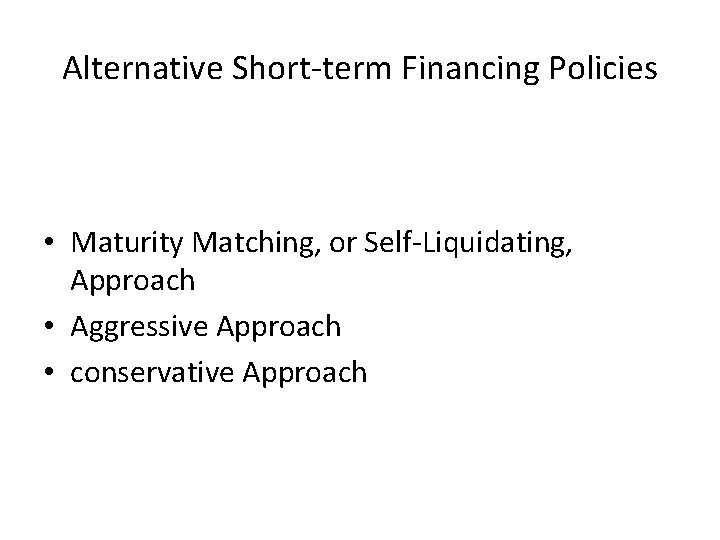
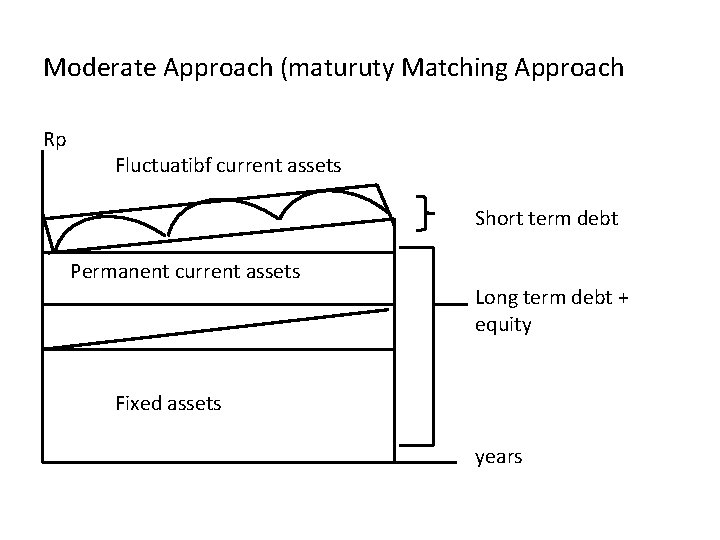
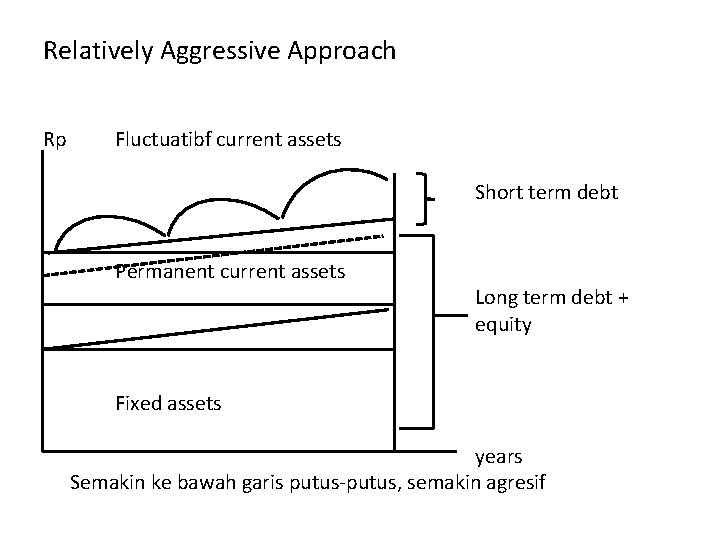
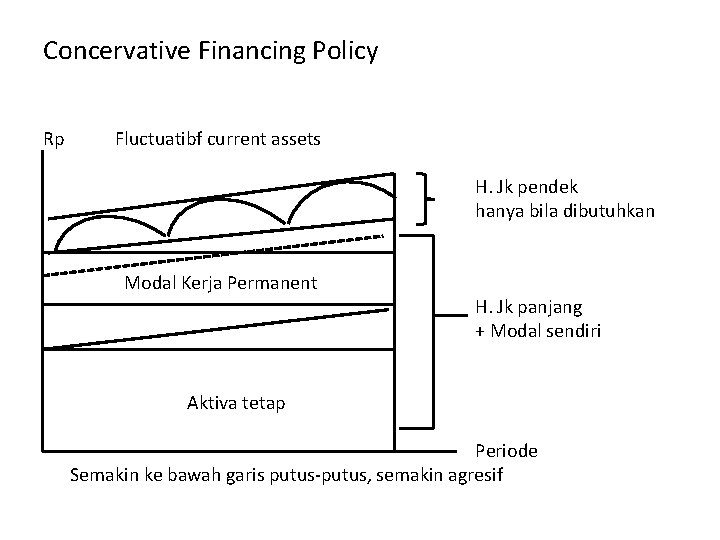
Alternative Short-term Financing Policies • Maturity Matching, or Self-Liquidating, Approach • Aggressive Approach • conservative Approach
Moderate Approach (maturuty Matching Approach Rp Fluctuatibf current assets Short term debt Permanent current assets Long term debt + equity Fixed assets years
Relatively Aggressive Approach Rp Fluctuatibf current assets Short term debt Permanent current assets Long term debt + equity Fixed assets years Semakin ke bawah garis putus-putus, semakin agresif
Concervative Financing Policy Rp Fluctuatibf current assets H. Jk pendek hanya bila dibutuhkan Modal Kerja Permanent H. Jk panjang + Modal sendiri Aktiva tetap Periode Semakin ke bawah garis putus-putus, semakin agresif
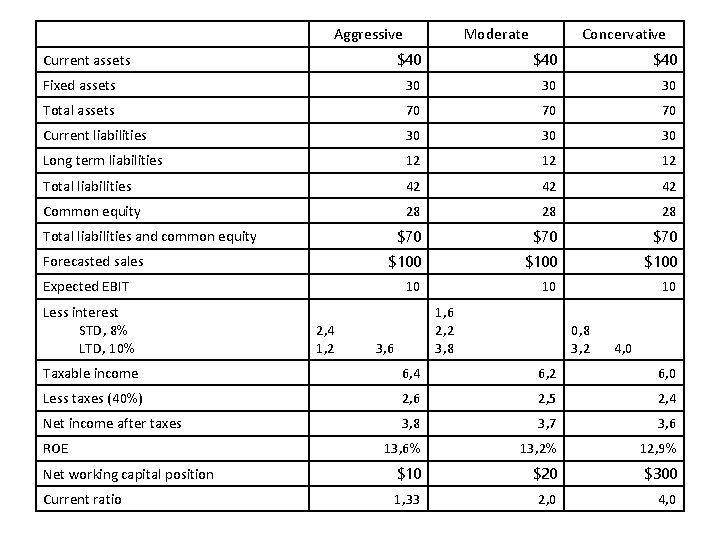
Aggressive Moderate Concervative $40 $40 Fixed assets 30 30 30 Total assets 70 70 70 Current liabilities 30 30 30 Long term liabilities 12 12 12 Total liabilities 42 42 42 Common equity 28 28 28 $70 $70 $100 10 10 10 Current assets Total liabilities and common equity Forecasted sales Expected EBIT Less interest STD, 8% LTD, 10% 2, 4 1, 2 1, 6 2, 2 3, 8 3, 6 0, 8 3, 2 4, 0 Taxable income 6, 4 6, 2 6, 0 Less taxes (40%) 2, 6 2, 5 2, 4 Net income after taxes 3, 8 3, 7 3, 6 13, 6% 13, 2% 12, 9% Net working capital position $10 $20 $300 Current ratio 1, 33 2, 0 4, 0 ROE
Cash Budgeting • A cash budget is a priamry tool of short-term financial planning • The idea is simple: Record the estimates of cash receipts and disbrusements • Cash Receipts – Arise from sales, but we need to estimate when we actually collect • Cash Outflow – Payments of accounts payable – Wages, taxes, and other expenses – Capital expenditures – Long-term financial • The cash balance tells the manager what borrowing is requred or what lending will be possible in the short run.
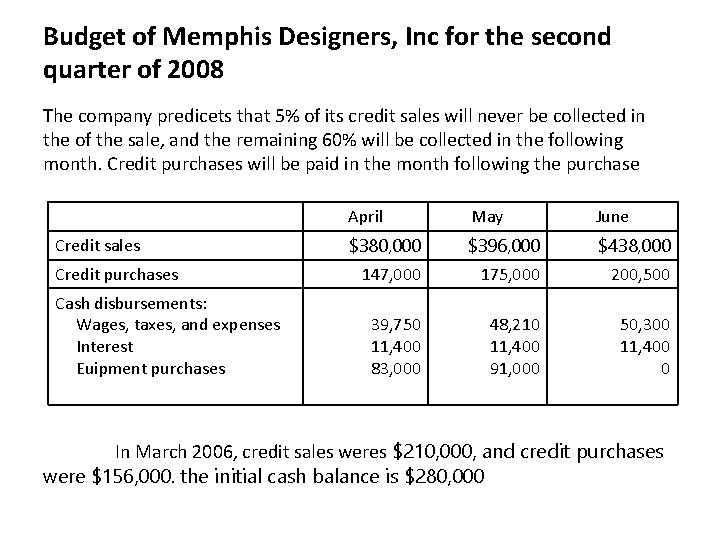
Budget of Memphis Designers, Inc for the second quarter of 2008 The company predicets that 5% of its credit sales will never be collected in the of the sale, and the remaining 60% will be collected in the following month. Credit purchases will be paid in the month following the purchase Credit sales Credit purchases Cash disbursements: Wages, taxes, and expenses Interest Euipment purchases April May June $380, 000 $396, 000 $438, 000 147, 000 175, 000 200, 500 39, 750 11, 400 83, 000 48, 210 11, 400 91, 000 50, 300 11, 400 0 In March 2006, credit sales weres $210, 000, and credit purchases were $156, 000. the initial cash balance is $280, 000
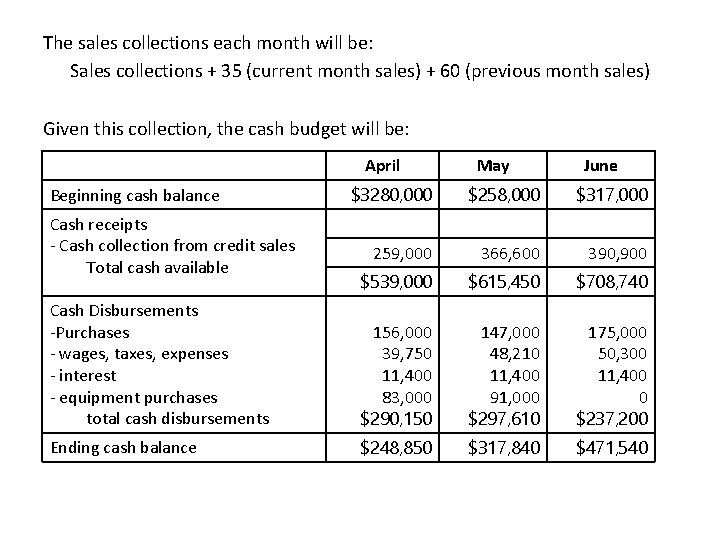
The sales collections each month will be: Sales collections + 35 (current month sales) + 60 (previous month sales) Given this collection, the cash budget will be: April May June $3280, 000 $258, 000 $317, 000 259, 000 366, 600 390, 900 $539, 000 $615, 450 $708, 740 Cash Disbursements -Purchases - wages, taxes, expenses - interest - equipment purchases total cash disbursements 156, 000 39, 750 11, 400 83, 000 $290, 150 147, 000 48, 210 11, 400 91, 000 $297, 610 175, 000 50, 300 11, 400 0 $237, 200 Ending cash balance $248, 850 $317, 840 $471, 540 Beginning cash balance Cash receipts - Cash collection from credit sales Total cash available
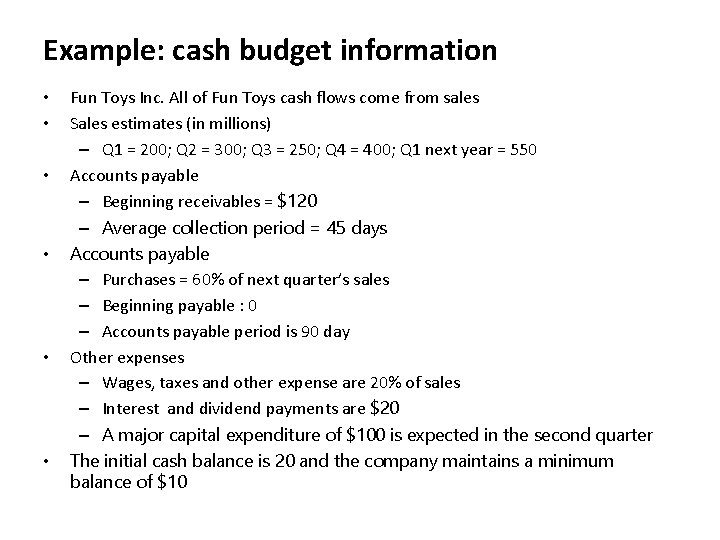
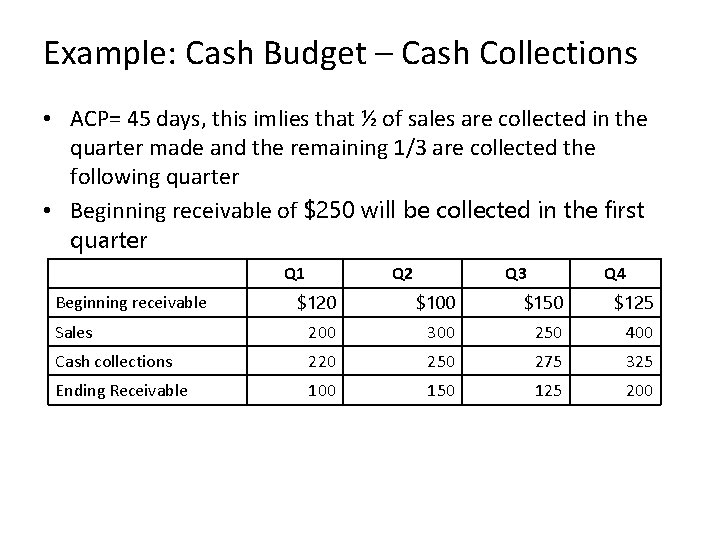
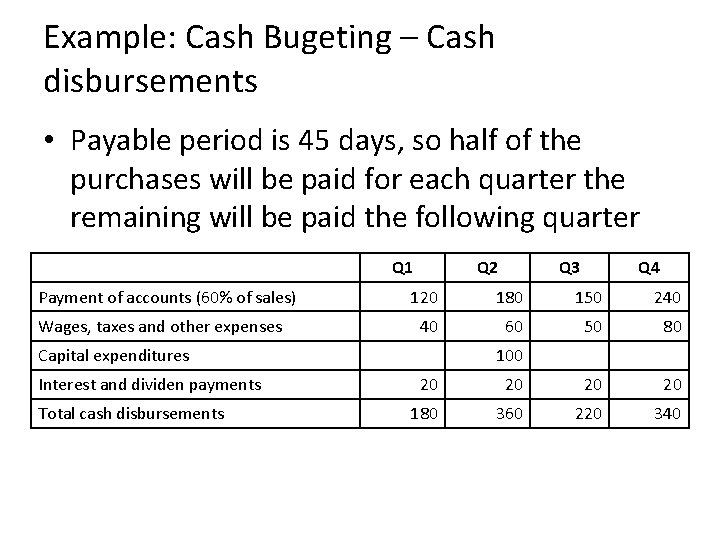
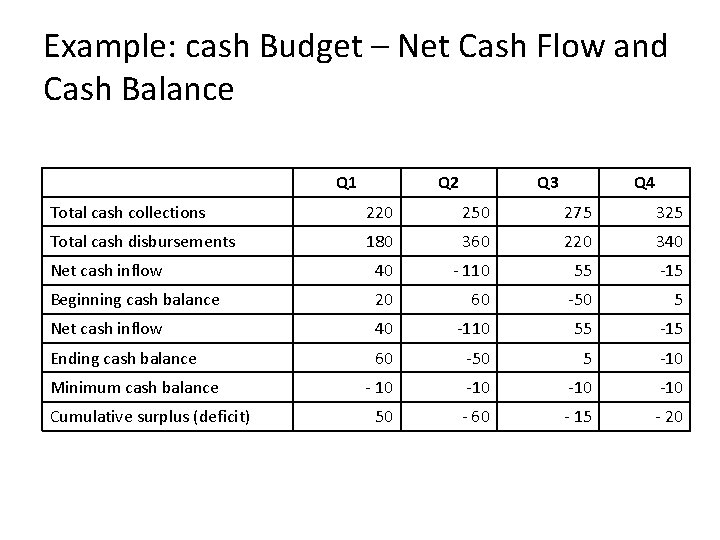
Example: cash budget information • • • Fun Toys Inc. All of Fun Toys cash flows come from sales Sales estimates (in millions) – Q 1 = 200; Q 2 = 300; Q 3 = 250; Q 4 = 400; Q 1 next year = 550 Accounts payable – Beginning receivables = $120 – Average collection period = 45 days Accounts payable – Purchases = 60% of next quarter’s sales – Beginning payable : 0 – Accounts payable period is 90 day Other expenses – Wages, taxes and other expense are 20% of sales – Interest and dividend payments are $20 – A major capital expenditure of $100 is expected in the second quarter The initial cash balance is 20 and the company maintains a minimum balance of $10
Example: Cash Budget – Cash Collections • ACP= 45 days, this imlies that ½ of sales are collected in the quarter made and the remaining 1/3 are collected the following quarter • Beginning receivable of $250 will be collected in the first quarter Q 1 Q 2 Q 3 Q 4 $120 $100 $150 $125 Sales 200 300 250 400 Cash collections 220 250 275 325 Ending Receivable 100 150 125 200 Beginning receivable
Example: Cash Bugeting – Cash disbursements • Payable period is 45 days, so half of the purchases will be paid for each quarter the remaining will be paid the following quarter Q 1 Payment of accounts (60% of sales) Wages, taxes and other expenses Q 2 Total cash disbursements Q 4 120 180 150 240 40 60 50 80 Capital expenditures Interest and dividen payments Q 3 100 20 20 180 360 220 340
Example: cash Budget – Net Cash Flow and Cash Balance Q 1 Q 2 Q 3 Q 4 Total cash collections 220 250 275 325 Total cash disbursements 180 360 220 340 Net cash inflow 40 - 110 55 -15 Beginning cash balance 20 60 -50 5 Net cash inflow 40 -110 55 -15 Ending cash balance 60 -50 5 -10 -10 -10 50 - 60 - 15 - 20 Minimum cash balance Cumulative surplus (deficit)
The short-term financial plan • The most common way to finance a tempory cash deficit to arrange a short term loan • Uncecured loans – Line of credit down at the bank • Secured Loans – Accounts receivable financing can e either assigned or factored – Inventory loans inventory as collateral • Other sources – Banker’s acceptances – Commercial paper
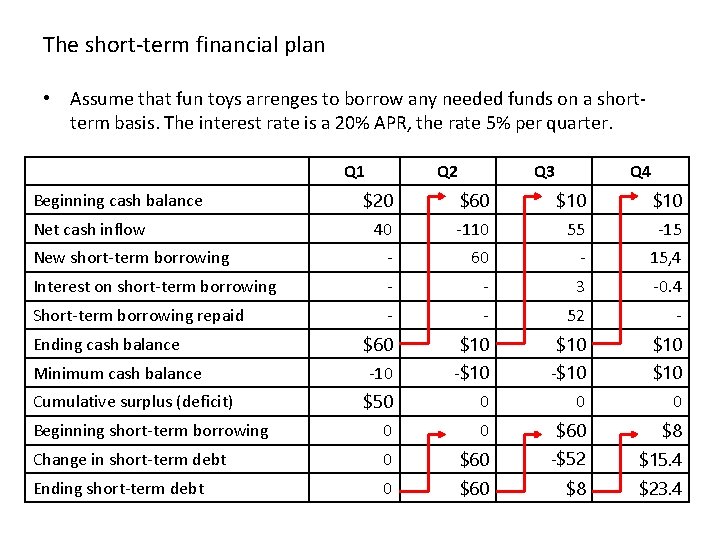
The short-term financial plan • Assume that fun toys arrenges to borrow any needed funds on a shortterm basis. The interest rate is a 20% APR, the rate 5% per quarter. Q 1 Q 2 Q 3 Q 4 $20 $60 $10 40 -110 55 -15 New short-term borrowing - 60 - 15, 4 Interest on short-term borrowing - - 3 -0. 4 Short-term borrowing repaid - - 52 - Ending cash balance $60 $10 $10 Minimum cash balance -10 -$10 $10 Cumulative surplus (deficit) $50 0 Beginning short-term borrowing 0 0 $60 $8 Change in short-term debt 0 $60 -$52 $15. 4 Ending short-term debt 0 $60 $8 $23. 4 Beginning cash balance Net cash inflow
Case: calculating the cash buget Duck & Run, Inc has estimate sales (in millions of dollars) for the next four quarter as: Sales Q 1 Q 2 Q 3 Q 4 $230 $195 $270 $290 Sales for the first quarter of the year after this one are projected at $250 million. Accounts receivable at the beginning of the year were $79. duck & Run has a 45 days collection period. duck & Run purchases from suppliers in quarter are equal to 50% of the next quarter forcast sales, and suppliers are normaly paid in 40 days. Wages, taxes, and other expenses run about 30% of sales. Interest and dividens are $15 million per quarter. duck & Run plans major capital outlay in the second quarter of $90 million. Finally, the company strater the year with a $73 million cash balance and wishes to maintain a $30 million minimum balance.
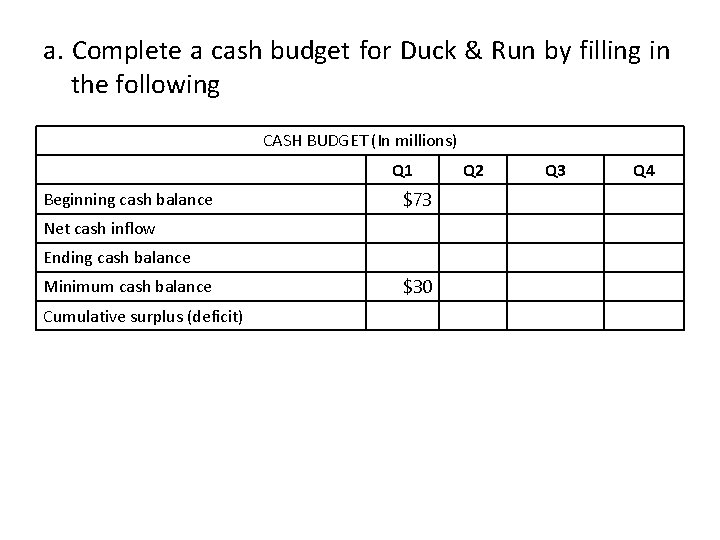
a. Complete a cash budget for Duck & Run by filling in the following CASH BUDGET (In millions) Q 1 Beginning cash balance $73 Net cash inflow Ending cash balance Minimum cash balance Cumulative surplus (deficit) $30 Q 2 Q 3 Q 4
b. Assume that Duck & Run can borrow any needed funds on short-term basis at a rate 3% per quarter, and can invest any excess funds in short-term marketable securities at a rate of 2% per quarter. Prepare a short-term financial plan by filling in the following schedule. What is the net cash cost (total interest paid minus total investment income earned) for the year ?
DIVIDED POLICY
What is dividend policy • The decision to pay out earnings versus retaining and reinvesting them • Divided policy includes – High or low dividend payout – Stable or irregular dividends – How frequent to pay dividend – Announce the policy
Dividend Payments Cash Dividend – Payment of cash by the firm to its shareholders Stock Dividend – distribution of additional shares to a firm’s stockholders Stock Splits – issue of additional shares to firm’s stockholders Stock Repurchase – firm buys back stock from its shareholders
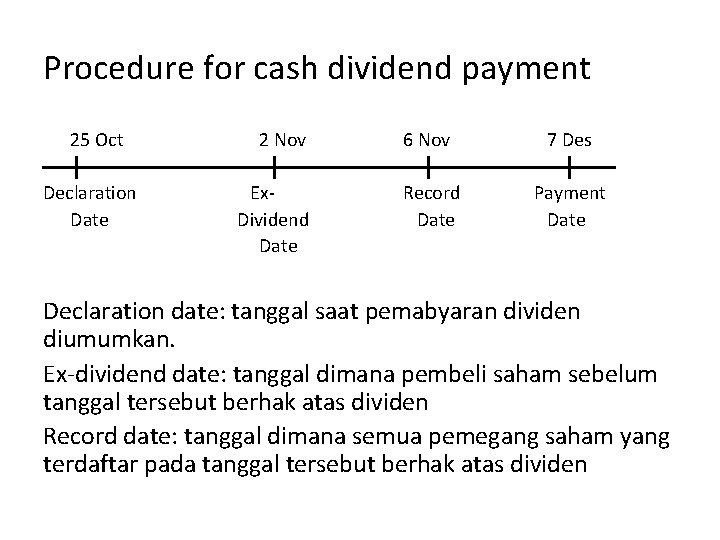
Procedure for cash dividend payment 25 Oct Declaration Date 2 Nov Ex. Dividend Date 6 Nov 7 Des Record Date Payment Date Declaration date: tanggal saat pemabyaran dividen diumumkan. Ex-dividend date: tanggal dimana pembeli saham sebelum tanggal tersebut berhak atas dividen Record date: tanggal dimana semua pemegang saham yang terdaftar pada tanggal tersebut berhak atas dividen
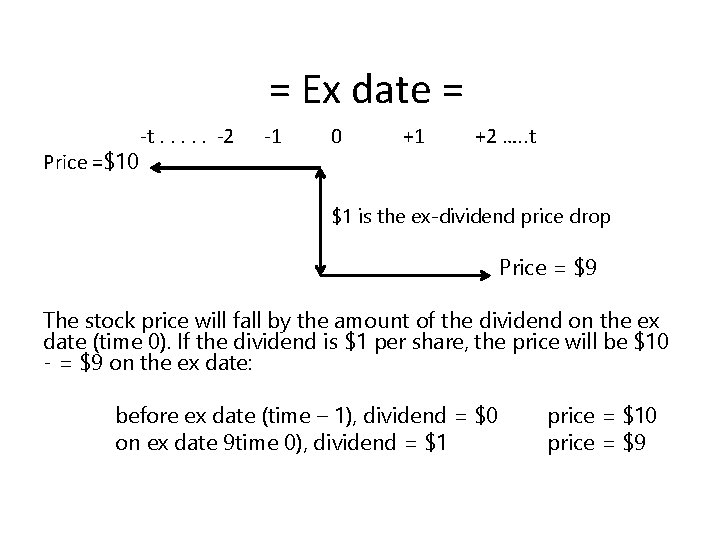
= Ex date = Price =$10 -t. . . -2 -1 0 +1 +2 …. . t $1 is the ex-dividend price drop Price = $9 The stock price will fall by the amount of the dividend on the ex date (time 0). If the dividend is $1 per share, the price will be $10 - = $9 on the ex date: before ex date (time – 1), dividend = $0 on ex date 9 time 0), dividend = $1 price = $10 price = $9
Faktor yang mempengaruhi kebijakan dividen • Kebutuhan dana perusahaan (kesempatan investasi) • Posisi likuiditas perusahaan • Kebutuhan dana untuk membayar hutang • Tingkat pertumbuhan perusahaan • Pengawasan terhadap perusahaan
Do investors prefer high or low dividend payouts • Theree theories of dividend policy – Dividend irrelevance : investors don’t care about payout – Bird-in the hand: investors prefer a high payout – Tax preference: investors prefer a low payout
Kontroversi kebijakan dividen Miller dan Modigliani (MM) berargumen bahwa kebijakan dividen tidak mempengaruhi nilai perusahaan, sementara argumen lain menagatakan bahwa dividen yang tinggi akan meningkatkan nilai perusahaan, dan argumen terakhir mengatakan bahwa dividen yang rendah yang akan meningkatkan nilai perusahaan.
Dividend Policy is Irrelevant • Since investors do not need dividends to convert sahres to cash they will not pay higher prices for firms with higher dividend payouts. In other words, dividend policy will have no impact on the value of the firm.
Dividen dibayar tinggi (Bird in the hand theory) • Argumen ini mengatakan bahwa pembayaran dividen mengurangi ketidakpastian, yang berarti mengurangi risiko, yang pada giliran selanjutnya mengurangi tingkat keuntungan yang disyariatkan oleh pemegang saham (ks, atau biaya modal saham) • Mengurangi ketidakpastian. Dividen yang tinggi akan membantu mengurangi ketidakpastian. Beberapa tipe investor akan menyukai pendapatan saat ini. Karena dividen diterima saat ini, sedangkan capital gain diterima di masa mendatang, ketidakpastian dividen menjadi lebih kecil dibandingkan dengan ketidakpastian capital again. • Mengurangi konflik keagenan antara Manajer dengan Pemegang Saham. Argumen lain yang mendukung pembayaran yang tinggi datang dari kerangka teori keagenan (agency theory). Menurut teori tersebut konflik bisa terjadi antar pihak-pihak yang berkaitan di perusahaan.
Dividen dibayar Rendah • Variabel pajak. Pajak capital again biasanya lebih rendah dibandingkan dengan pajak atas dividen. Pada kenyataannya investor mempunyai tingkat pajak terhadap dividen tidak bisa digeneralisir untuk semua investor. • Biasa Emisi (flotation costs). Jika perusahaan membayarkan dividen dan kemudian menerbitkan saham, maka perusahaan akan mengeluarkan biaya emisi saham. Karena itu perusahaan akan lebih baik membayarkan dividen rendah sehingga tidak harus menerbitkan saham baru.
Dividends and Signals • Ada kecenderungan harga saham akan naik jika ada pengumuman kenaikan dividen, dan harga saham akan turun jika ada pengumuman penurunan dividen. Tetapi ada argumen lain yang lebih masuk akal. Dividen itu sendiri tidak menyebabkan kenaikan (penurunana) harga tetapi prospek perusahaan, yang ditunjukan oleh meningkatnya (menurunnya) dividen yang dibayarkan tersebut kemudian dikenal sebagai teori signal atau isi informasi dari dividen. Menurut teori tersebut, dividen mempenunyai kandungan informasi, yaitu prospek perusahaan di masa mendatang.
Clientele Effect • Some invetors prefer low dividend payouts and will buy stock in those companies that offer low dividend payouts • Some investors prefer high dividend payouts and will buy stock in those companies that offer high dividend payouts
Implications of the Clientele Effect • What do you think will happen if a firm changes its policy from a high payout to a low payout? • What do you think will happen if a firm changes its policy from a low payout to a high payout? • If this the case, does dividend POLICY matter?
Dividend Policy in Practice • Residual dividend policy • Constant growth dividend policy-dividends increased at a constant rate each year • Constant payout ratio-pay a constant percent of earnings each year • Compromise dividend policy
Residual Dividend Policy • Determine capital budget • Determine target capital structure • Finance investments with a combination of debt and equity in line with the target capital structure – Remember that retained earnings are equity – If additional equity is needed, issue new shares • If there axcess earnings, then pay the remainder out in dividends
Example-Residual Dividend Policy • Given – Need $5 million for new investments – Target capital structure: D/E = 2/3 – Net income = $4 million • Finding dividend – 40% financial with debt (2 million) – 60% financed with equity (3 million) – NI-equity financing = $1 million), paid out as dividends
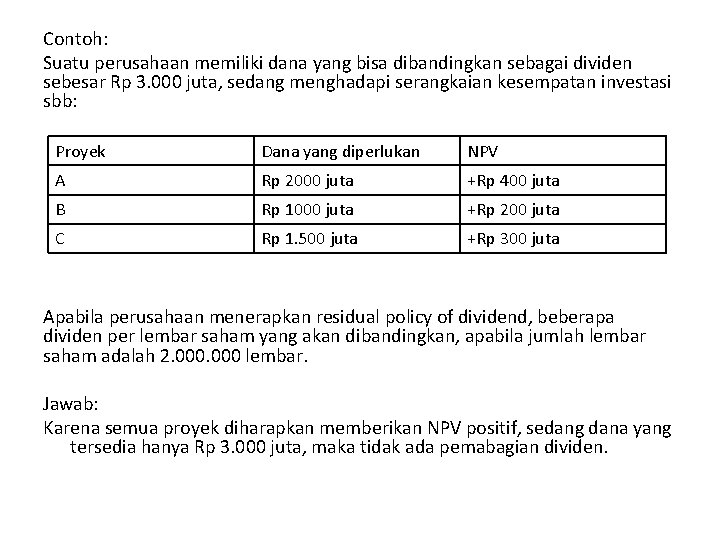
Contoh: Suatu perusahaan memiliki dana yang bisa dibandingkan sebagai dividen sebesar Rp 3. 000 juta, sedang menghadapi serangkaian kesempatan investasi sbb: Proyek Dana yang diperlukan NPV A Rp 2000 juta +Rp 400 juta B Rp 1000 juta +Rp 200 juta C Rp 1. 500 juta +Rp 300 juta Apabila perusahaan menerapkan residual policy of dividend, beberapa dividen per lembar saham yang akan dibandingkan, apabila jumlah lembar saham adalah 2. 000 lembar. Jawab: Karena semua proyek diharapkan memberikan NPV positif, sedang dana yang tersedia hanya Rp 3. 000 juta, maka tidak ada pemabagian dividen.
Soal • PT. Wixa tahun lalu memperoleh laba bersih $240, 000 dan telah membagikan dividen $80, 000. Dividen tersebut telah tumbuh dengan tingkat pertumbuhan 6% per tahun selama 5 tahun. Tahun ini perusahaan memperoleh laba 320, 000. kesempatan investasi yang layak saat ini membutuhkan dana $300, 000. hitunglah dividen yang dibayarkan bila perusahaan menggunakan kebijakan: A. Dividend payout ratio yang konstan B. Pertumbuhan dividen yang stabil C. Residual dividend bila dipertahankan rasio debt to total asset 40%
Compromise Dividend Policy • Goals, raked in order of importance – Avoid cutting back on positive NPV projects to pay a dividend – Avoid dividend cuts – Avoid the need to sell equity – Maintain a target debt/equity ratio – Maintain a target dividend payout ratio • Companies want to accept positive NPV projects, while avoiding negative signals
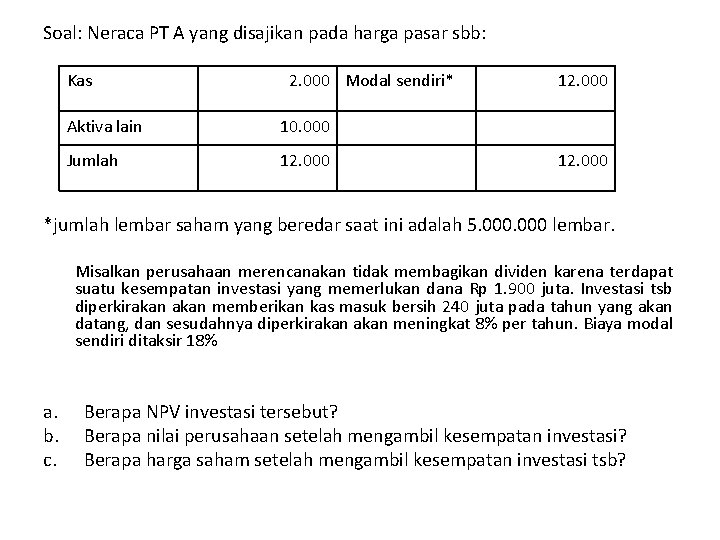
Soal: Neraca PT A yang disajikan pada harga pasar sbb: Kas 2. 000 Modal sendiri* Aktiva lain 10. 000 Jumlah 12. 000 *jumlah lembar saham yang beredar saat ini adalah 5. 000 lembar. Misalkan perusahaan merencanakan tidak membagikan dividen karena terdapat suatu kesempatan investasi yang memerlukan dana Rp 1. 900 juta. Investasi tsb diperkirakan memberikan kas masuk bersih 240 juta pada tahun yang akan datang, dan sesudahnya diperkirakan meningkat 8% per tahun. Biaya modal sendiri ditaksir 18% a. b. c. Berapa NPV investasi tersebut? Berapa nilai perusahaan setelah mengambil kesempatan investasi? Berapa harga saham setelah mengambil kesempatan investasi tsb?
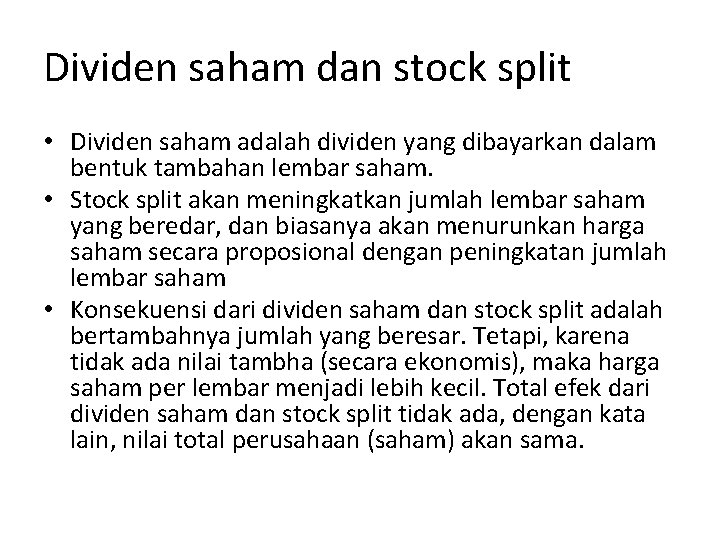
Dividen saham dan stock split • Dividen saham adalah dividen yang dibayarkan dalam bentuk tambahan lembar saham. • Stock split akan meningkatkan jumlah lembar saham yang beredar, dan biasanya akan menurunkan harga saham secara proposional dengan peningkatan jumlah lembar saham • Konsekuensi dari dividen saham dan stock split adalah bertambahnya jumlah yang beresar. Tetapi, karena tidak ada nilai tambha (secara ekonomis), maka harga saham per lembar menjadi lebih kecil. Total efek dari dividen saham dan stock split tidak ada, dengan kata lain, nilai total perusahaan (saham) akan sama.
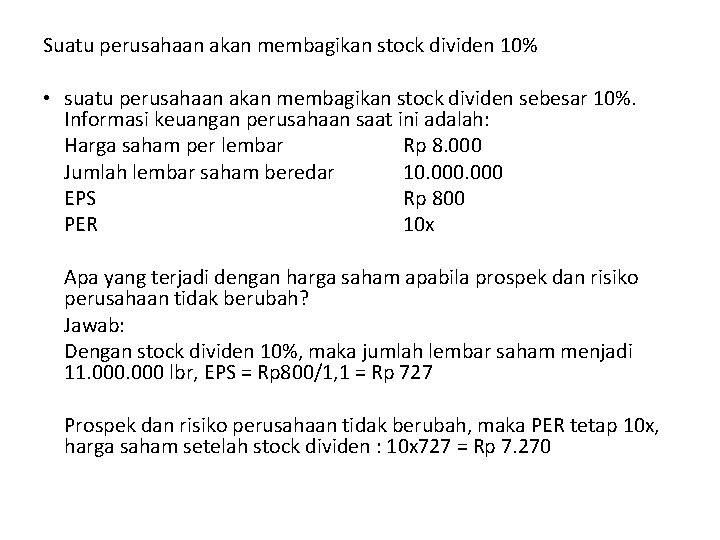
Suatu perusahaan akan membagikan stock dividen 10% • suatu perusahaan akan membagikan stock dividen sebesar 10%. Informasi keuangan perusahaan saat ini adalah: Harga saham per lembar Rp 8. 000 Jumlah lembar saham beredar 10. 000 EPS Rp 800 PER 10 x Apa yang terjadi dengan harga saham apabila prospek dan risiko perusahaan tidak berubah? Jawab: Dengan stock dividen 10%, maka jumlah lembar saham menjadi 11. 000 lbr, EPS = Rp 800/1, 1 = Rp 727 Prospek dan risiko perusahaan tidak berubah, maka PER tetap 10 x, harga saham setelah stock dividen : 10 x 727 = Rp 7. 270
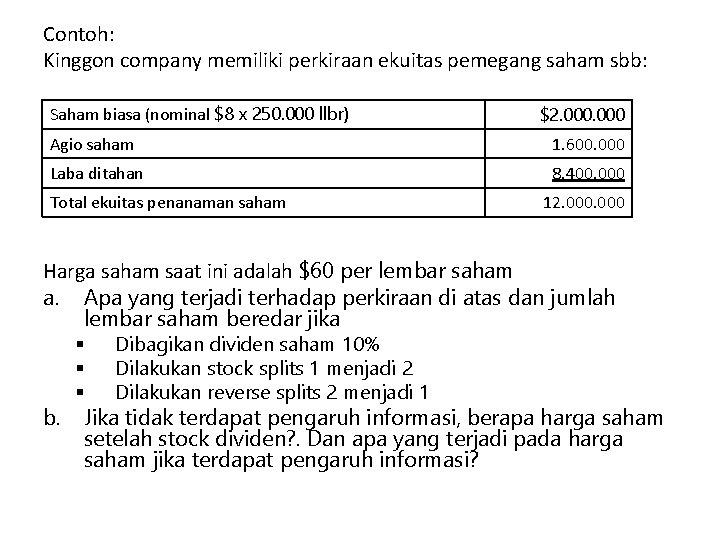
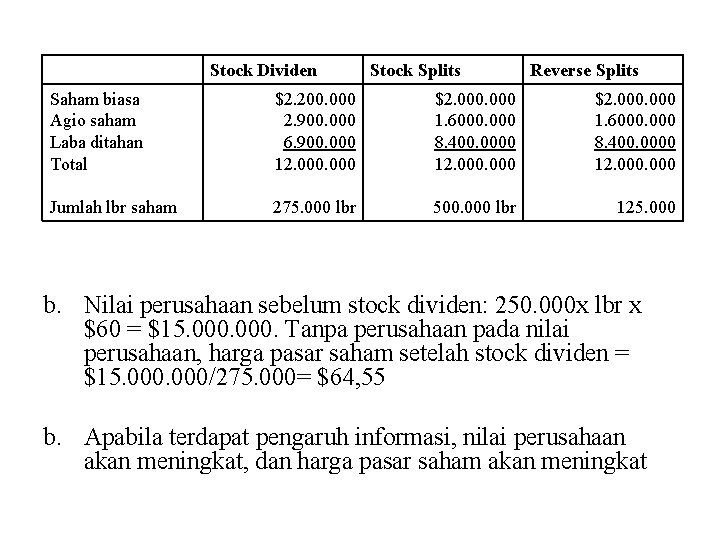
Contoh: Kinggon company memiliki perkiraan ekuitas pemegang saham sbb: Saham biasa (nominal $8 x 250. 000 llbr) $2. 000 Agio saham 1. 600. 000 Laba ditahan 8. 400. 000 Total ekuitas penanaman saham 12. 000 Harga saham saat ini adalah $60 per lembar saham a. Apa yang terjadi terhadap perkiraan di atas dan jumlah lembar saham beredar jika § § § Dibagikan dividen saham 10% Dilakukan stock splits 1 menjadi 2 Dilakukan reverse splits 2 menjadi 1 b. Jika tidak terdapat pengaruh informasi, berapa harga saham setelah stock dividen? . Dan apa yang terjadi pada harga saham jika terdapat pengaruh informasi?
Stock Dividen Stock Splits Reverse Splits Saham biasa Agio saham Laba ditahan Total $2. 200. 000 2. 900. 000 6. 900. 000 12. 000 $2. 000 1. 6000. 000 8. 400. 0000 12. 000 Jumlah lbr saham 275. 000 lbr 500. 000 lbr 125. 000 b. Nilai perusahaan sebelum stock dividen: 250. 000 x lbr x $60 = $15. 000. Tanpa perusahaan pada nilai perusahaan, harga pasar saham setelah stock dividen = $15. 000/275. 000= $64, 55 b. Apabila terdapat pengaruh informasi, nilai perusahaan akan meningkat, dan harga pasar saham akan meningkat
Pembelian saham kemabli (Stock Repurchases) Alternatif dari pembayaran dividen kas, perusahaan bisa melakukan pembelian saham kembali. Pembelian saham perusahaan yang beredar tersebut bisa dilakukan melalui pasar sekunder bursa efek. Saham yang dibeli tersebut masuk rekening treasury stock. Secara teoritis, nilai perusahaan sebelum dan sesudah pembelian saham kembali akan sama
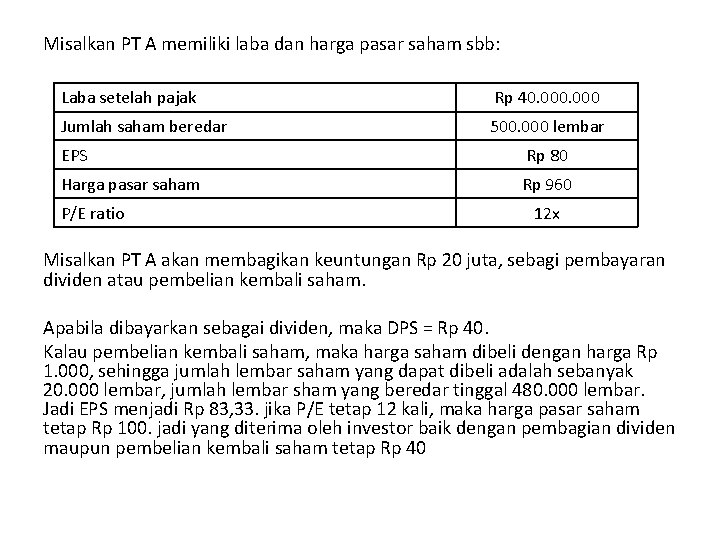
Misalkan PT A memiliki laba dan harga pasar saham sbb: Laba setelah pajak Rp 40. 000 Jumlah saham beredar 500. 000 lembar EPS Rp 80 Harga pasar saham Rp 960 P/E ratio 12 x Misalkan PT A akan membagikan keuntungan Rp 20 juta, sebagi pembayaran dividen atau pembelian kembali saham. Apabila dibayarkan sebagai dividen, maka DPS = Rp 40. Kalau pembelian kembali saham, maka harga saham dibeli dengan harga Rp 1. 000, sehingga jumlah lembar saham yang dapat dibeli adalah sebanyak 20. 000 lembar, jumlah lembar sham yang beredar tinggal 480. 000 lembar. Jadi EPS menjadi Rp 83, 33. jika P/E tetap 12 kali, maka harga pasar saham tetap Rp 100. jadi yang diterima oleh investor baik dengan pembagian dividen maupun pembelian kembali saham tetap Rp 40
Pertanyaan 1. Sebagai seorang investor, apakah saudara lebih menyukai investasi saham perusahaan yang memiliki payout ratio yang konstan, atau sahma yang membayar dividen dalam jumlah yang semakin besar? Andaikan saudara sudah pensiun dan berumur 65 tahun, bagaimana jawaban saudara? 2. Beta Tbk, memperoleh laba bersih Rp 2 milyar dan memiliki 10 juta saham beredar. Saham perusahaan saat ini diperjualbelikan dengan harga Rp 3. 200 per lembar. Perusahaan sedang mempertimbangkan untuk membeli saham sebanyak 20% di pasar terbuka. Pembelian tersebut diharapkan tidak mempengaruhi prince earning ratio. Bagaimana pengaruh stock repurchase terhadap harga saham perusahaan?
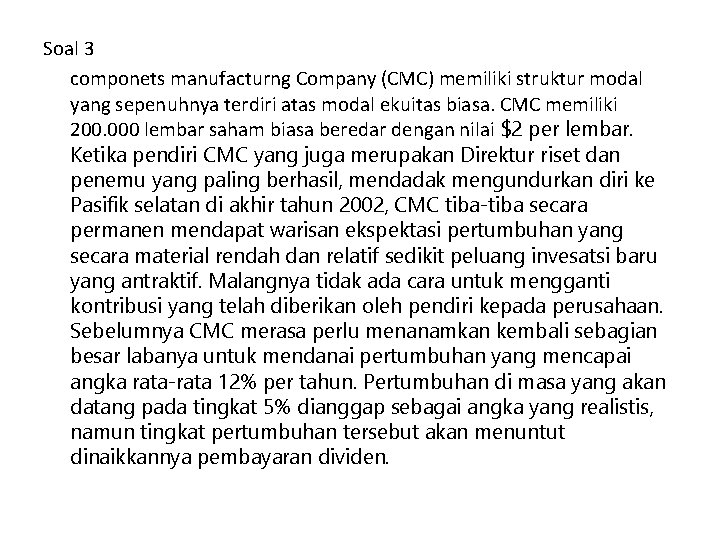
Soal 3 componets manufacturng Company (CMC) memiliki struktur modal yang sepenuhnya terdiri atas modal ekuitas biasa. CMC memiliki 200. 000 lembar saham biasa beredar dengan nilai $2 per lembar. Ketika pendiri CMC yang juga merupakan Direktur riset dan penemu yang paling berhasil, mendadak mengundurkan diri ke Pasifik selatan di akhir tahun 2002, CMC tiba-tiba secara permanen mendapat warisan ekspektasi pertumbuhan yang secara material rendah dan relatif sedikit peluang invesatsi baru yang antraktif. Malangnya tidak ada cara untuk mengganti kontribusi yang telah diberikan oleh pendiri kepada perusahaan. Sebelumnya CMC merasa perlu menanamkan kembali sebagian besar labanya untuk mendanai pertumbuhan yang mencapai angka rata-rata 12% per tahun. Pertumbuhan di masa yang akan datang pada tingkat 5% dianggap sebagai angka yang realistis, namun tingkat pertumbuhan tersebut akan menuntut dinaikkannya pembayaran dividen.
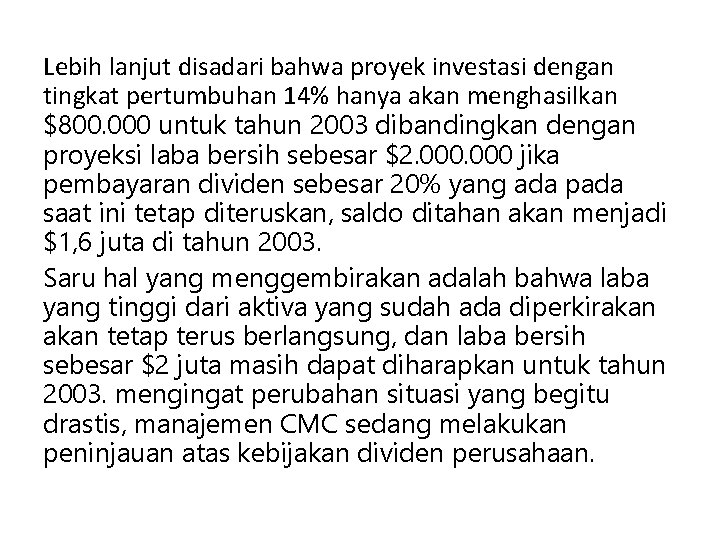
Lebih lanjut disadari bahwa proyek investasi dengan tingkat pertumbuhan 14% hanya akan menghasilkan $800. 000 untuk tahun 2003 dibandingkan dengan proyeksi laba bersih sebesar $2. 000 jika pembayaran dividen sebesar 20% yang ada pada saat ini tetap diteruskan, saldo ditahan akan menjadi $1, 6 juta di tahun 2003. Saru hal yang menggembirakan adalah bahwa laba yang tinggi dari aktiva yang sudah ada diperkirakan tetap terus berlangsung, dan laba bersih sebesar $2 juta masih dapat diharapkan untuk tahun 2003. mengingat perubahan situasi yang begitu drastis, manajemen CMC sedang melakukan peninjauan atas kebijakan dividen perusahaan.
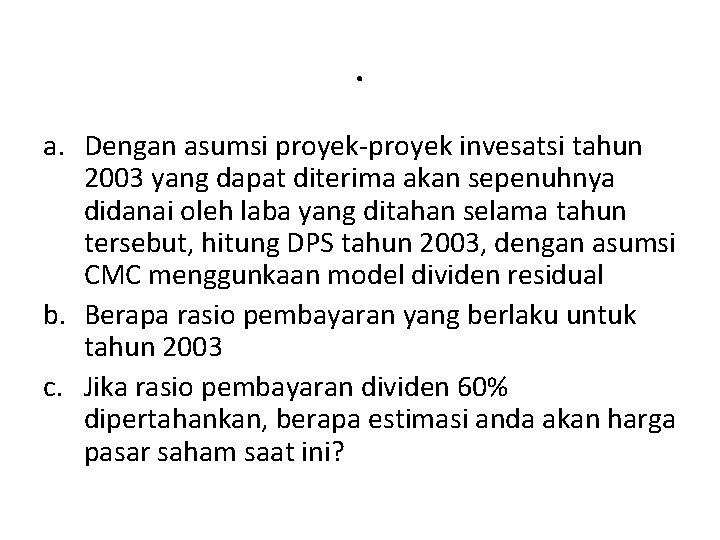
. a. Dengan asumsi proyek-proyek invesatsi tahun 2003 yang dapat diterima akan sepenuhnya didanai oleh laba yang ditahan selama tahun tersebut, hitung DPS tahun 2003, dengan asumsi CMC menggunkaan model dividen residual b. Berapa rasio pembayaran yang berlaku untuk tahun 2003 c. Jika rasio pembayaran dividen 60% dipertahankan, berapa estimasi anda akan harga pasar saham saat ini?
. MERGERS AND ACQUISITIONS
Pengertian dan Tujuan Merger • Merger: kombinasi dua perusahaan atau lebih menjadi satu, di mana hanya perusahaan yang mengakuisisi tetap sebagain identitas. Konsolidasi: dua atau lebih perusahaan bergabung membentuk satu perusahaan. Holding company: terdiri dari satu grup bisnis, setiap operasi merupakan suatu entiti yang terpisah. Perent, sbusidiari • Tujuan merger haruslah memaksimalkan kekayaan jangka panjnag para pemegang saham yang ada. • Merger yang berhasil adalah merger yang dapat meningkatkan harga pasar saham melebihi harga yang akan diperoleh seandainya kombinasi tidak terjadi.
The basic forms of acquistition • There are three basic legal prosedures that one firm can use to acquire another firm: – Merger – Acquistition of assets
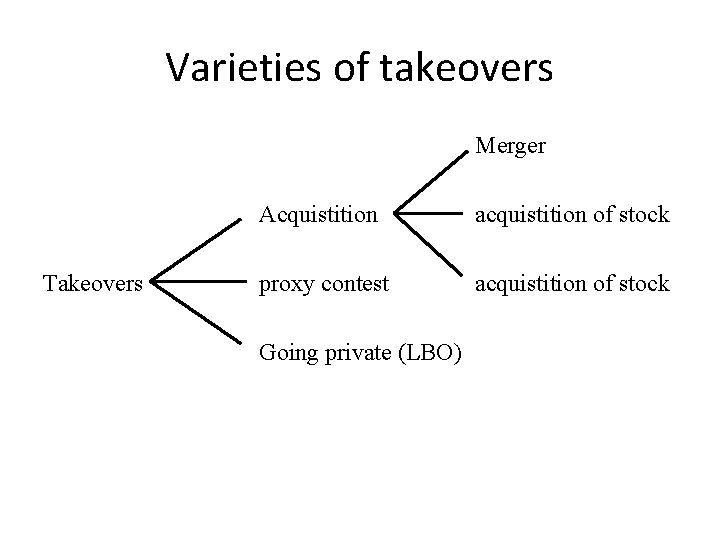
Varieties of takeovers Merger Takeovers Acquistition acquistition of stock proxy contest acquistition of stock Going private (LBO)
Jenis merger • Vertical; suatu perusahaan mengakuisisi persh suplier • Horizontal; bila dua perusahaan bergabung dalam bisnis yang sama • Conglomerate; dua perusahaan atau lebih bergabung dalam industri yang tak sama
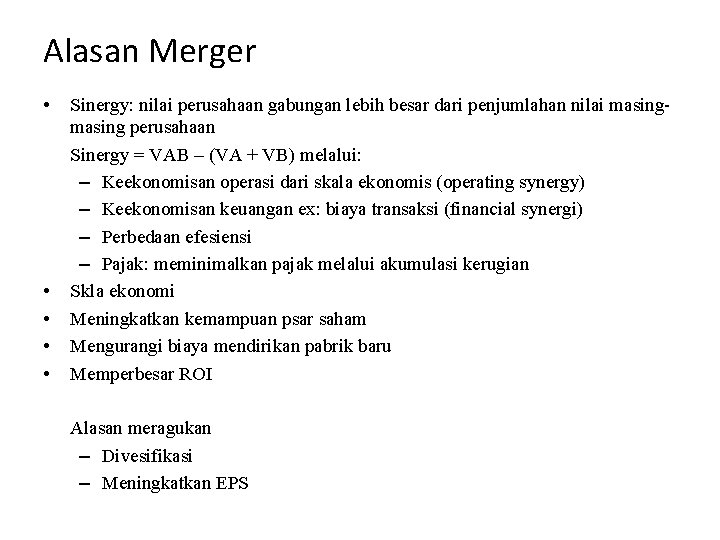
Alasan Merger • • • Sinergy: nilai perusahaan gabungan lebih besar dari penjumlahan nilai masing perusahaan Sinergy = VAB – (VA + VB) melalui: – Keekonomisan operasi dari skala ekonomis (operating synergy) – Keekonomisan keuangan ex: biaya transaksi (financial synergi) – Perbedaan efesiensi – Pajak: meminimalkan pajak melalui akumulasi kerugian Skla ekonomi Meningkatkan kemampuan psar saham Mengurangi biaya mendirikan pabrik baru Memperbesar ROI Alasan meragukan – Divesifikasi – Meningkatkan EPS
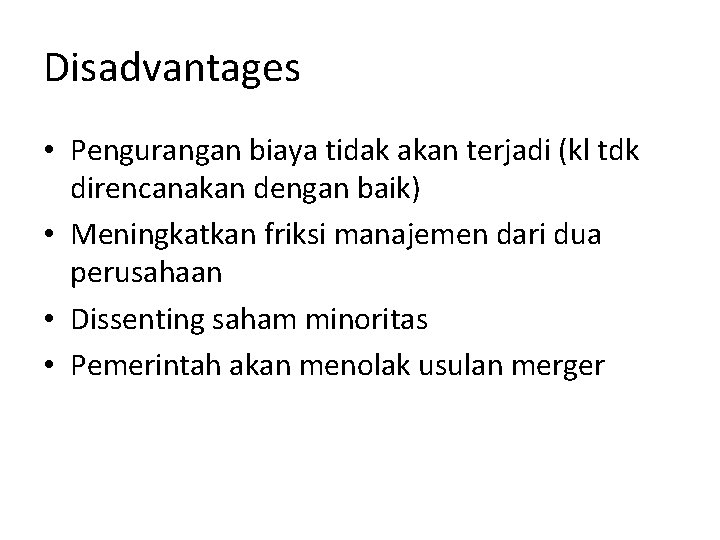
Disadvantages • Pengurangan biaya tidak akan terjadi (kl tdk direncanakan dengan baik) • Meningkatkan friksi manajemen dari dua perusahaan • Dissenting saham minoritas • Pemerintah akan menolak usulan merger
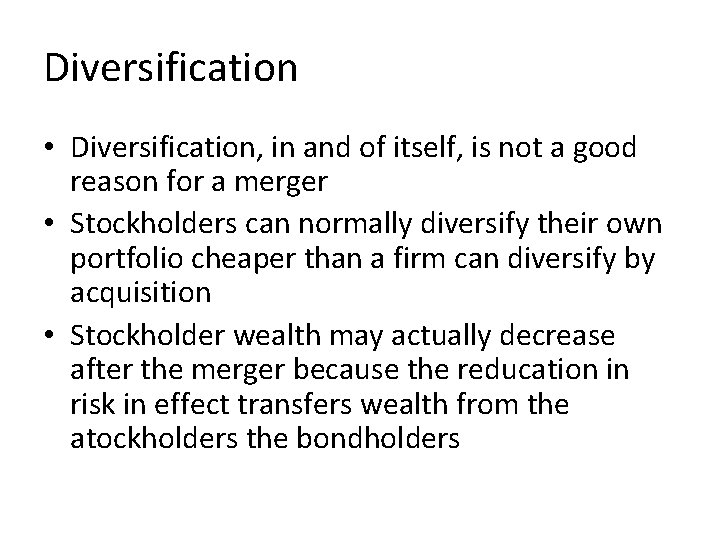
Diversification • Diversification, in and of itself, is not a good reason for a merger • Stockholders can normally diversify their own portfolio cheaper than a firm can diversify by acquisition • Stockholder wealth may actually decrease after the merger because the reducation in risk in effect transfers wealth from the atockholders the bondholders
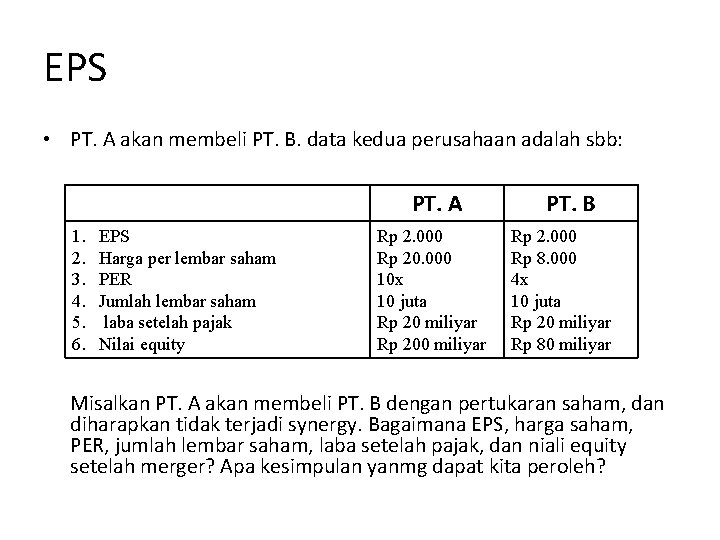
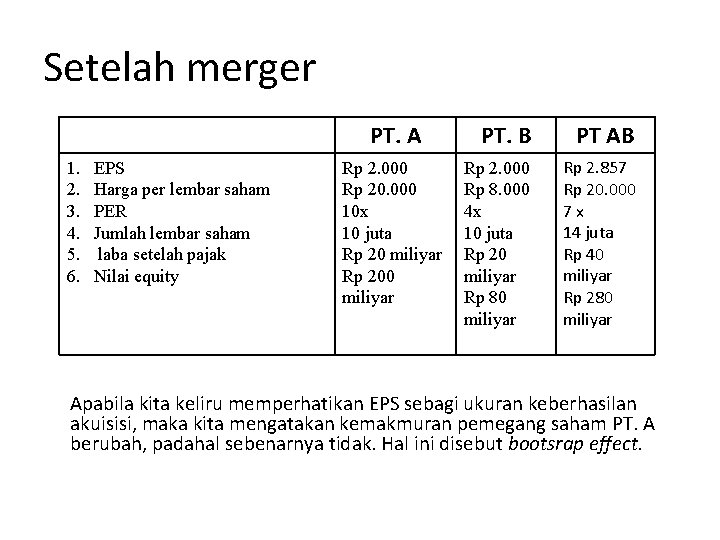
EPS • PT. A akan membeli PT. B. data kedua perusahaan adalah sbb: PT. A 1. 2. 3. 4. 5. 6. EPS Harga per lembar saham PER Jumlah lembar saham laba setelah pajak Nilai equity Rp 2. 000 Rp 20. 000 10 x 10 juta Rp 20 miliyar Rp 200 miliyar PT. B Rp 2. 000 Rp 8. 000 4 x 10 juta Rp 20 miliyar Rp 80 miliyar Misalkan PT. A akan membeli PT. B dengan pertukaran saham, dan diharapkan tidak terjadi synergy. Bagaimana EPS, harga saham, PER, jumlah lembar saham, laba setelah pajak, dan niali equity setelah merger? Apa kesimpulan yanmg dapat kita peroleh?
Setelah merger PT. A 1. 2. 3. 4. 5. 6. EPS Harga per lembar saham PER Jumlah lembar saham laba setelah pajak Nilai equity Rp 2. 000 Rp 20. 000 10 x 10 juta Rp 20 miliyar Rp 200 miliyar PT. B PT AB Rp 2. 000 Rp 8. 000 4 x 10 juta Rp 20 miliyar Rp 80 miliyar Rp 2. 857 Rp 20. 000 7 x 14 juta Rp 40 miliyar Rp 280 miliyar Apabila kita keliru memperhatikan EPS sebagi ukuran keberhasilan akuisisi, maka kita mengatakan kemakmuran pemegang saham PT. A berubah, padahal sebenarnya tidak. Hal ini disebut bootsrap effect.
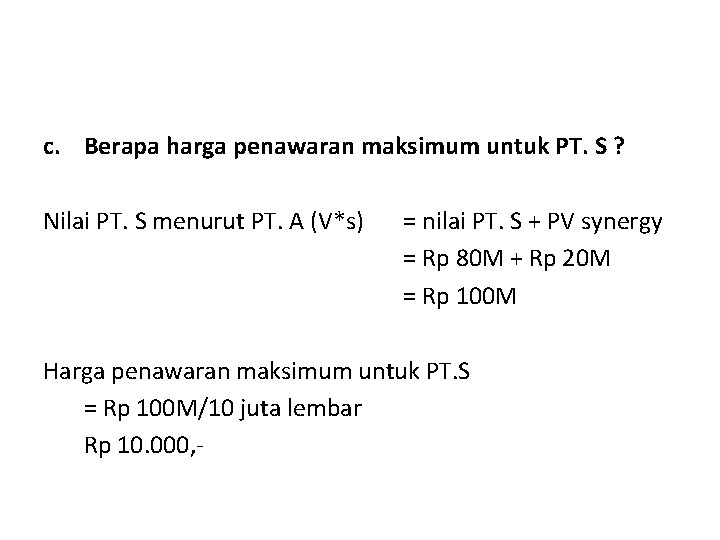
Menaksir biaya dan manfaat akuisisi PT. A (perusahaan industri makanan dan minuman) memiliki 50 juta lembar saham dengan harga pasar Rp 12. 000/lembar. Saat ini PT. A merencanakan mengakuisisi PT. S yang merupakan perusahaan yang bergerak pada bidang distribusi memiliki jumlah lembar saham 10 juta dengan harga saham per lembar Rp 8. 000. bila PT. S akan dibeli oleh PT. A pemegang sahamnya meminta harga yang lebih tinggi dari Rp 8. 000/lembar. PT. A menawarkan harga beli Rp 9. 000/lembar, karena mengharapkan dapat menghemat biaya distribusi Rp 1. 000 juta pada tahun depan diharapkan meningkat sebesar 10% pertahun selamanya. Tingkat keuntungan yang dianggap layak 15%? a. b. c. Berapa nilai perusahaan setelah akuisisi? Apakah akuisisi PT. S oleh PT. A dibenarkan secara ekonomi Berpa harag penawaran maksimum yang dapat diberikan kepada PT. S ?
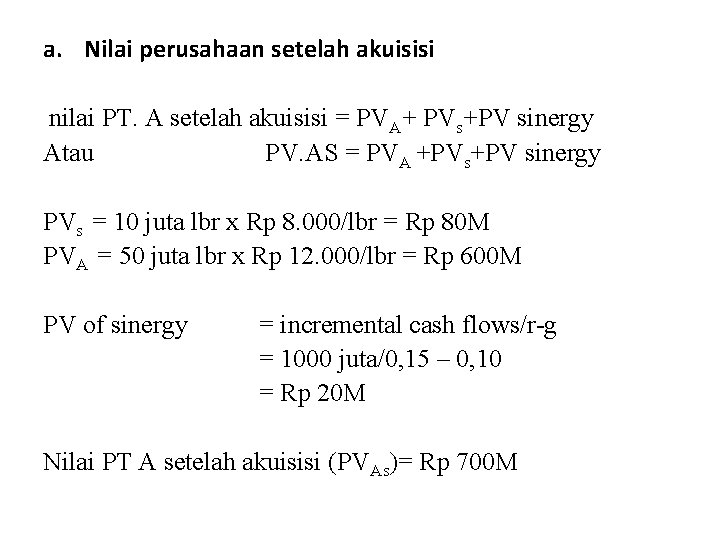
a. Nilai perusahaan setelah akuisisi nilai PT. A setelah akuisisi = PVA+ PVs+PV sinergy Atau PV. AS = PVA +PVs+PV sinergy PVs = 10 juta lbr x Rp 8. 000/lbr = Rp 80 M PVA = 50 juta lbr x Rp 12. 000/lbr = Rp 600 M PV of sinergy = incremental cash flows/r-g = 1000 juta/0, 15 – 0, 10 = Rp 20 M Nilai PT A setelah akuisisi (PVAs)= Rp 700 M
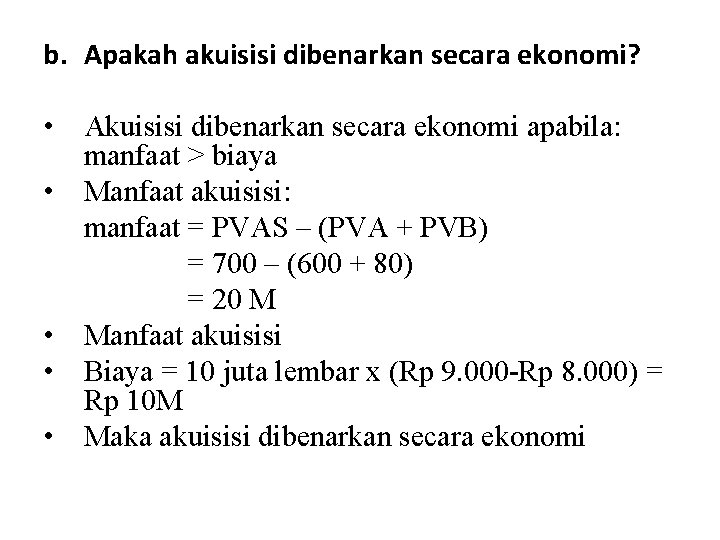
b. Apakah akuisisi dibenarkan secara ekonomi? • Akuisisi dibenarkan secara ekonomi apabila: manfaat > biaya • Manfaat akuisisi: manfaat = PVAS – (PVA + PVB) = 700 – (600 + 80) = 20 M • Manfaat akuisisi • Biaya = 10 juta lembar x (Rp 9. 000 -Rp 8. 000) = Rp 10 M • Maka akuisisi dibenarkan secara ekonomi
c. Berapa harga penawaran maksimum untuk PT. S ? Nilai PT. S menurut PT. A (V*s) = nilai PT. S + PV synergy = Rp 80 M + Rp 20 M = Rp 100 M Harga penawaran maksimum untuk PT. S = Rp 100 M/10 juta lembar Rp 10. 000, -
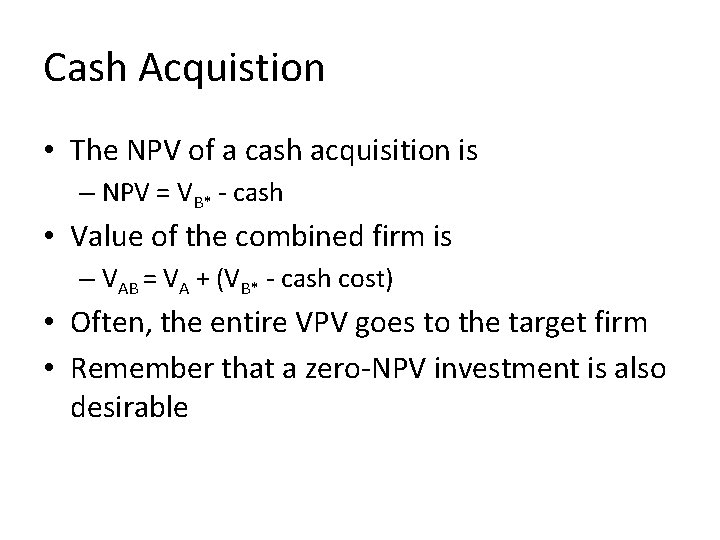
Cash Acquistion • The NPV of a cash acquisition is – NPV = VB* - cash • Value of the combined firm is – VAB = VA + (VB* - cash cost) • Often, the entire VPV goes to the target firm • Remember that a zero-NPV investment is also desirable
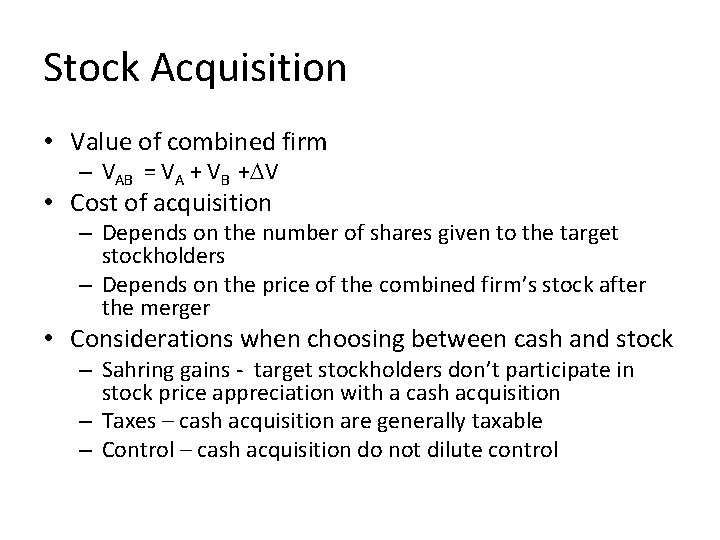
Stock Acquisition • Value of combined firm – VAB = VA + VB + V • Cost of acquisition – Depends on the number of shares given to the target stockholders – Depends on the price of the combined firm’s stock after the merger • Considerations when choosing between cash and stock – Sahring gains - target stockholders don’t participate in stock price appreciation with a cash acquisition – Taxes – cash acquisition are generally taxable – Control – cash acquisition do not dilute control
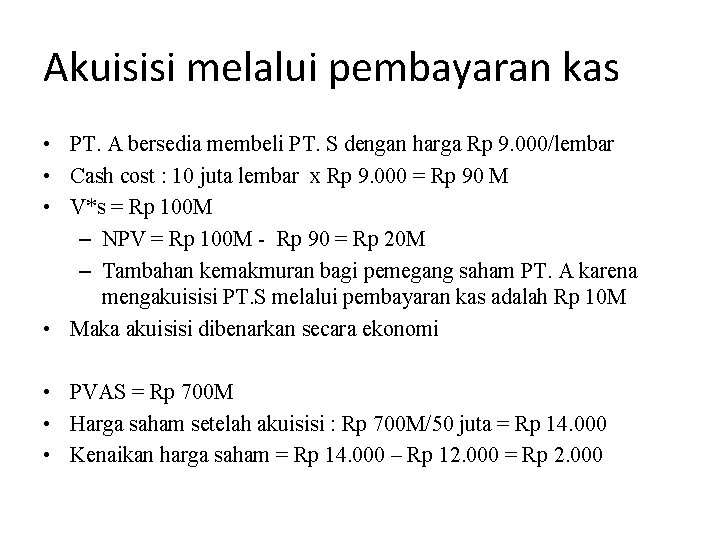
Akuisisi melalui pembayaran kas • PT. A bersedia membeli PT. S dengan harga Rp 9. 000/lembar • Cash cost : 10 juta lembar x Rp 9. 000 = Rp 90 M • V*s = Rp 100 M – NPV = Rp 100 M - Rp 90 = Rp 20 M – Tambahan kemakmuran bagi pemegang saham PT. A karena mengakuisisi PT. S melalui pembayaran kas adalah Rp 10 M • Maka akuisisi dibenarkan secara ekonomi • PVAS = Rp 700 M • Harga saham setelah akuisisi : Rp 700 M/50 juta = Rp 14. 000 • Kenaikan harga saham = Rp 14. 000 – Rp 12. 000 = Rp 2. 000
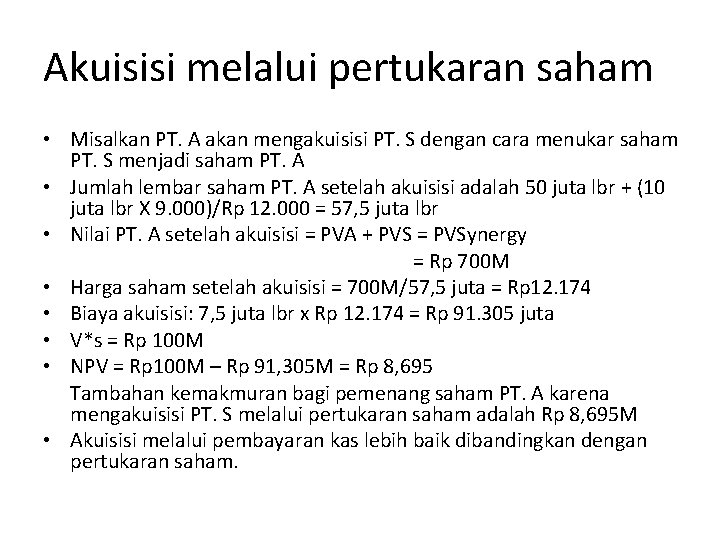
Akuisisi melalui pertukaran saham • Misalkan PT. A akan mengakuisisi PT. S dengan cara menukar saham PT. S menjadi saham PT. A • Jumlah lembar saham PT. A setelah akuisisi adalah 50 juta lbr + (10 juta lbr X 9. 000)/Rp 12. 000 = 57, 5 juta lbr • Nilai PT. A setelah akuisisi = PVA + PVS = PVSynergy = Rp 700 M • Harga saham setelah akuisisi = 700 M/57, 5 juta = Rp 12. 174 • Biaya akuisisi: 7, 5 juta lbr x Rp 12. 174 = Rp 91. 305 juta • V*s = Rp 100 M • NPV = Rp 100 M – Rp 91, 305 M = Rp 8, 695 Tambahan kemakmuran bagi pemenang saham PT. A karena mengakuisisi PT. S melalui pertukaran saham adalah Rp 8, 695 M • Akuisisi melalui pembayaran kas lebih baik dibandingkan dengan pertukaran saham.
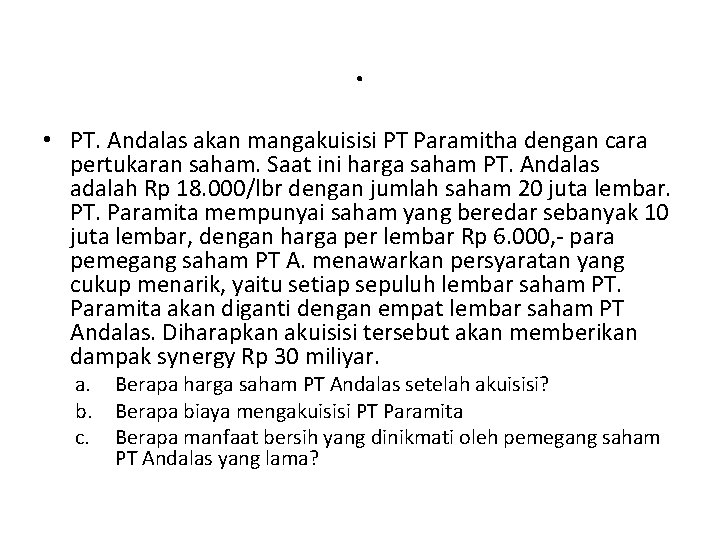
. • PT. Andalas akan mangakuisisi PT Paramitha dengan cara pertukaran saham. Saat ini harga saham PT. Andalas adalah Rp 18. 000/lbr dengan jumlah saham 20 juta lembar. PT. Paramita mempunyai saham yang beredar sebanyak 10 juta lembar, dengan harga per lembar Rp 6. 000, - para pemegang saham PT A. menawarkan persyaratan yang cukup menarik, yaitu setiap sepuluh lembar saham PT. Paramita akan diganti dengan empat lembar saham PT Andalas. Diharapkan akuisisi tersebut akan memberikan dampak synergy Rp 30 miliyar. a. b. c. Berapa harga saham PT Andalas setelah akuisisi? Berapa biaya mengakuisisi PT Paramita Berapa manfaat bersih yang dinikmati oleh pemegang saham PT Andalas yang lama?
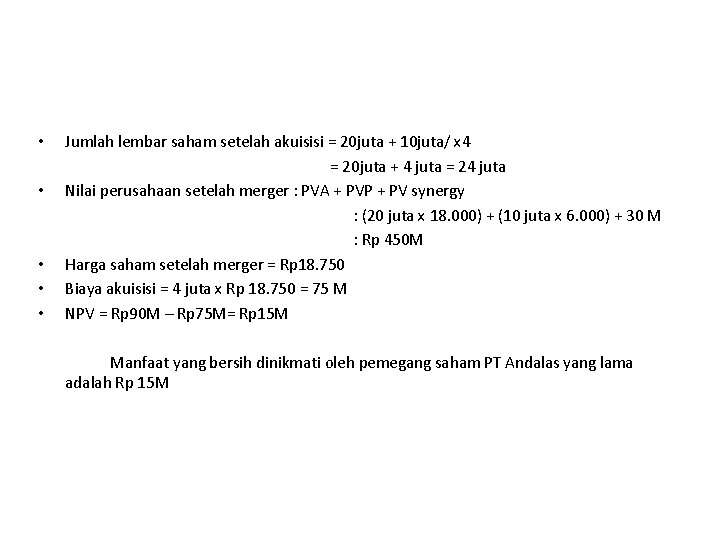
• • • Jumlah lembar saham setelah akuisisi = 20 juta + 10 juta/ x 4 = 20 juta + 4 juta = 24 juta Nilai perusahaan setelah merger : PVA + PVP + PV synergy : (20 juta x 18. 000) + (10 juta x 6. 000) + 30 M : Rp 450 M Harga saham setelah merger = Rp 18. 750 Biaya akuisisi = 4 juta x Rp 18. 750 = 75 M NPV = Rp 90 M – Rp 75 M= Rp 15 M Manfaat yang bersih dinikmati oleh pemegang saham PT Andalas yang lama adalah Rp 15 M
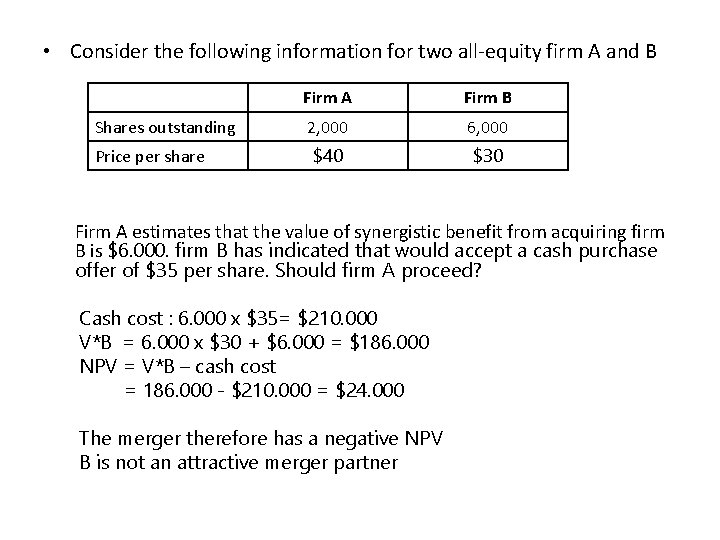
• Consider the following information for two all-equity firm A and B Shares outstanding Price per share Firm A Firm B 2, 000 6, 000 $40 $30 Firm A estimates that the value of synergistic benefit from acquiring firm B is $6. 000. firm B has indicated that would accept a cash purchase offer of $35 per share. Should firm A proceed? Cash cost : 6. 000 x $35= $210. 000 V*B = 6. 000 x $30 + $6. 000 = $186. 000 NPV = V*B – cash cost = 186. 000 - $210. 000 = $24. 000 The merger therefore has a negative NPV B is not an attractive merger partner
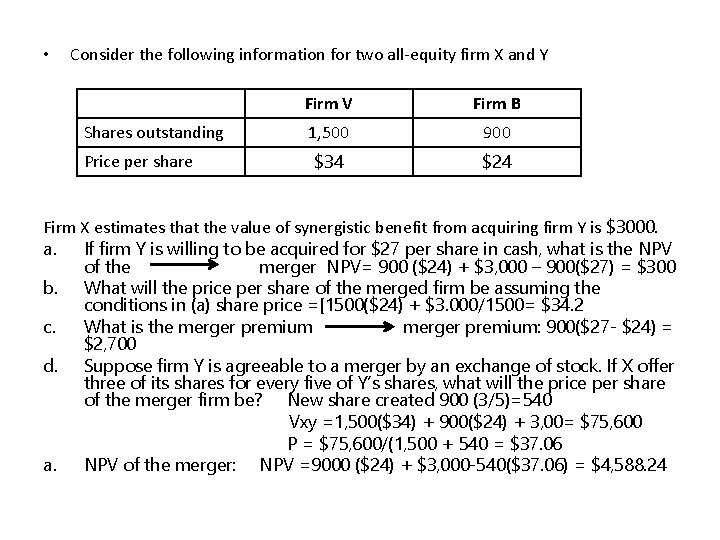
• Consider the following information for two all-equity firm X and Y Shares outstanding Price per share Firm V Firm B 1, 500 900 $34 $24 Firm X estimates that the value of synergistic benefit from acquiring firm Y is $3000. a. If firm Y is willing to be acquired for $27 per share in cash, what is the NPV of the merger NPV= 900 ($24) + $3, 000 – 900($27) = $300 b. What will the price per share of the merged firm be assuming the conditions in (a) share price =[1500($24) + $3. 000/1500= $34. 2 c. What is the merger premium: 900($27 - $24) = $2, 700 d. Suppose firm Y is agreeable to a merger by an exchange of stock. If X offer three of its shares for every five of Y’s shares, what will the price per share of the merger firm be? New share created 900 (3/5)=540 Vxy =1, 500($34) + 900($24) + 3, 00= $75, 600 P = $75, 600/(1, 500 + 540 = $37. 06 a. NPV of the merger: NPV =9000 ($24) + $3, 000 -540($37. 06) = $4, 588. 24
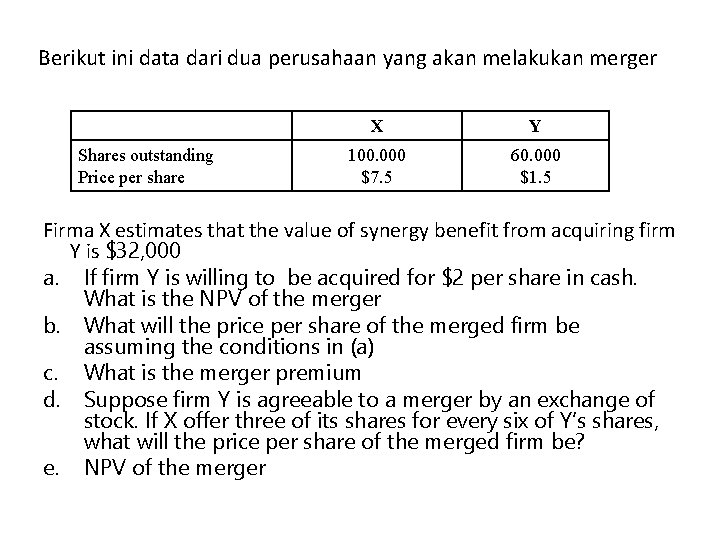
Berikut ini data dari dua perusahaan yang akan melakukan merger Shares outstanding Price per share X Y 100. 000 $7. 5 60. 000 $1. 5 Firma X estimates that the value of synergy benefit from acquiring firm Y is $32, 000 a. If firm Y is willing to be acquired for $2 per share in cash. What is the NPV of the merger b. What will the price per share of the merged firm be assuming the conditions in (a) c. What is the merger premium d. Suppose firm Y is agreeable to a merger by an exchange of stock. If X offer three of its shares for every six of Y’s shares, what will the price per share of the merged firm be? e. NPV of the merger
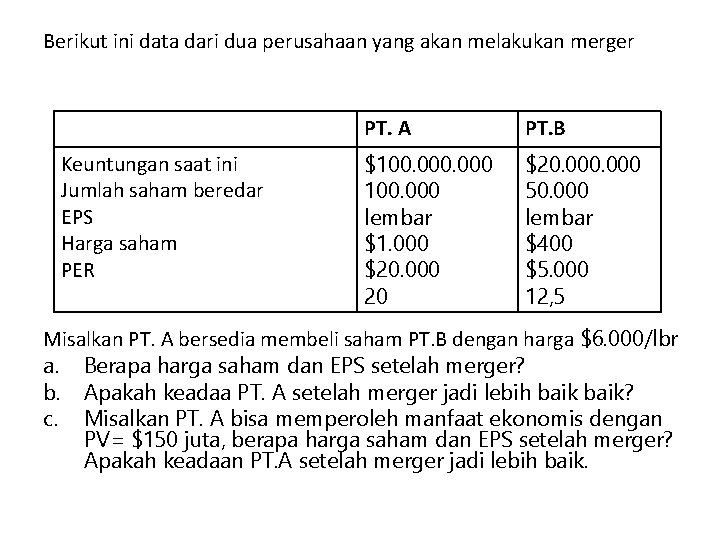
Berikut ini data dari dua perusahaan yang akan melakukan merger Keuntungan saat ini Jumlah saham beredar EPS Harga saham PER PT. A PT. B $100. 000 lembar $1. 000 $20. 000 20 $20. 000 50. 000 lembar $400 $5. 000 12, 5 Misalkan PT. A bersedia membeli saham PT. B dengan harga $6. 000/lbr a. Berapa harga saham dan EPS setelah merger? b. Apakah keadaa PT. A setelah merger jadi lebih baik? c. Misalkan PT. A bisa memperoleh manfaat ekonomis dengan PV= $150 juta, berapa harga saham dan EPS setelah merger? Apakah keadaan PT. A setelah merger jadi lebih baik.
Proses Merger • Proses Merger – Memutuskan untuk membeli perusahaan lain – Melakukan negosiasi – Membeli perusahaan yang dikehendaki • Friendly Merger: merger yang disetujui oleh kedua manajer perusahaan, sehingga kedua belah pihak berunding bersama menyangkut harga, pembayaran, dll. • Hostile Merger: merger yang tidak disetujui oleh perusahaan yang akan diakuisisi (acquired company) sehingga manajer perusahaan ini tidak diajak berunding, perusahaan yang mengakuisisi (acquiring company) langsung mengajukan penawaran kepada pemegang saham (tender offer)
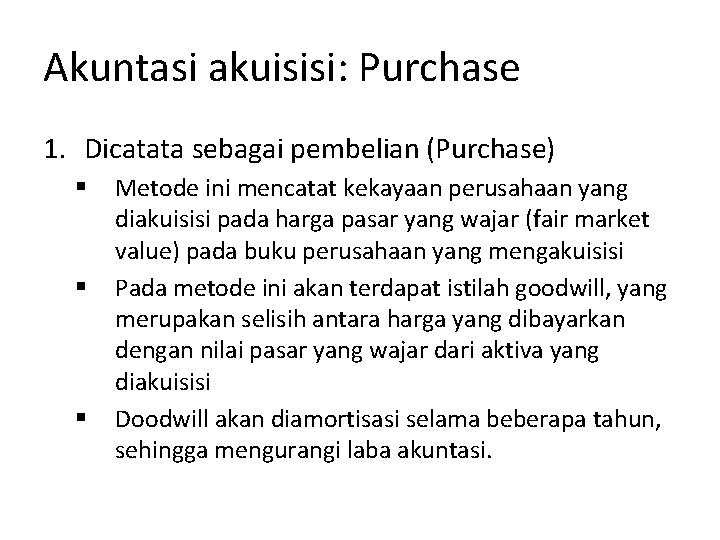
Akuntasi akuisisi: Purchase 1. Dicatata sebagai pembelian (Purchase) § § § Metode ini mencatat kekayaan perusahaan yang diakuisisi pada harga pasar yang wajar (fair market value) pada buku perusahaan yang mengakuisisi Pada metode ini akan terdapat istilah goodwill, yang merupakan selisih antara harga yang dibayarkan dengan nilai pasar yang wajar dari aktiva yang diakuisisi Doodwill akan diamortisasi selama beberapa tahun, sehingga mengurangi laba akuntasi.
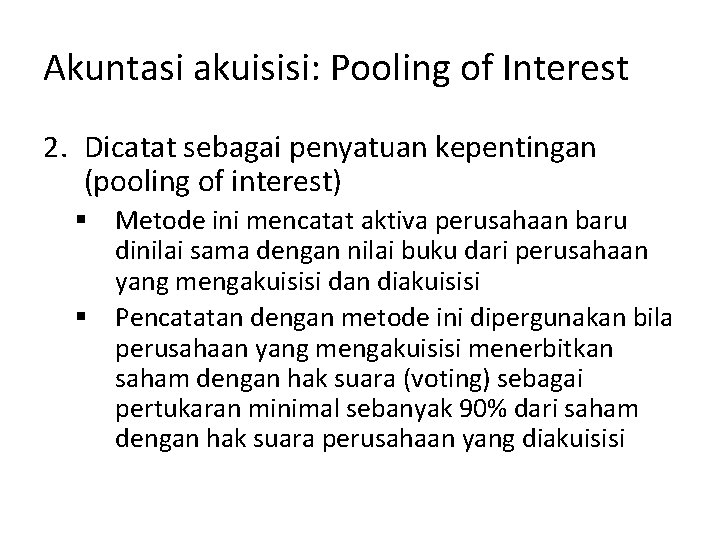
Akuntasi akuisisi: Pooling of Interest 2. Dicatat sebagai penyatuan kepentingan (pooling of interest) § Metode ini mencatat aktiva perusahaan baru dinilai sama dengan nilai buku dari perusahaan yang mengakuisisi dan diakuisisi § Pencatatan dengan metode ini dipergunakan bila perusahaan yang mengakuisisi menerbitkan saham dengan hak suara (voting) sebagai pertukaran minimal sebanyak 90% dari saham dengan hak suara perusahaan yang diakuisisi
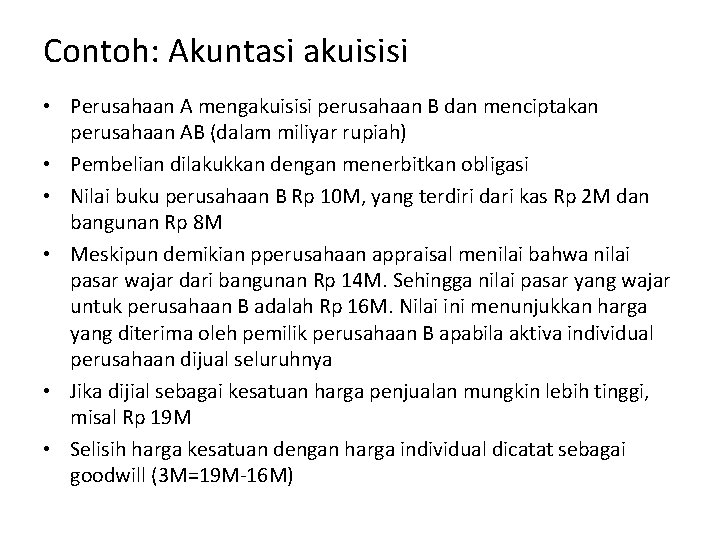
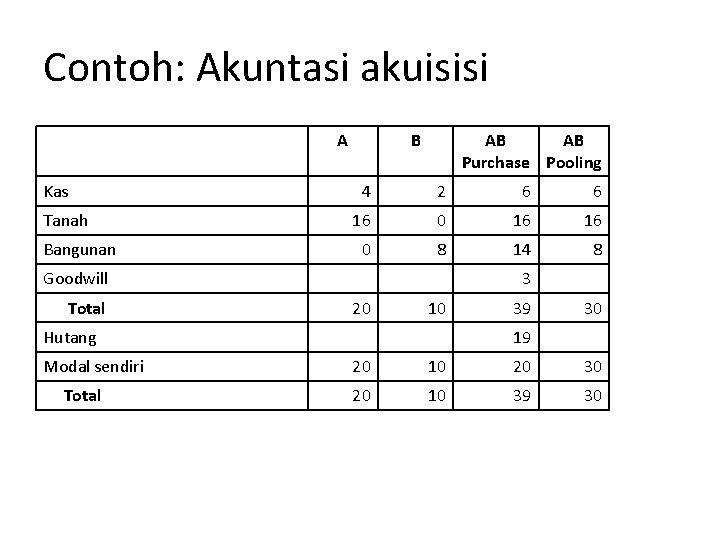
Contoh: Akuntasi akuisisi • Perusahaan A mengakuisisi perusahaan B dan menciptakan perusahaan AB (dalam miliyar rupiah) • Pembelian dilakukkan dengan menerbitkan obligasi • Nilai buku perusahaan B Rp 10 M, yang terdiri dari kas Rp 2 M dan bangunan Rp 8 M • Meskipun demikian pperusahaan appraisal menilai bahwa nilai pasar wajar dari bangunan Rp 14 M. Sehingga nilai pasar yang wajar untuk perusahaan B adalah Rp 16 M. Nilai ini menunjukkan harga yang diterima oleh pemilik perusahaan B apabila aktiva individual perusahaan dijual seluruhnya • Jika dijial sebagai kesatuan harga penjualan mungkin lebih tinggi, misal Rp 19 M • Selisih harga kesatuan dengan harga individual dicatat sebagai goodwill (3 M=19 M-16 M)
Contoh: Akuntasi akuisisi A Kas Tanah Bangunan B AB AB Purchase Pooling 4 2 6 6 16 0 16 16 0 8 14 8 Goodwill Total 3 20 10 Hutang Modal sendiri Total 39 30 19 20 10 20 30 20 10 39 30
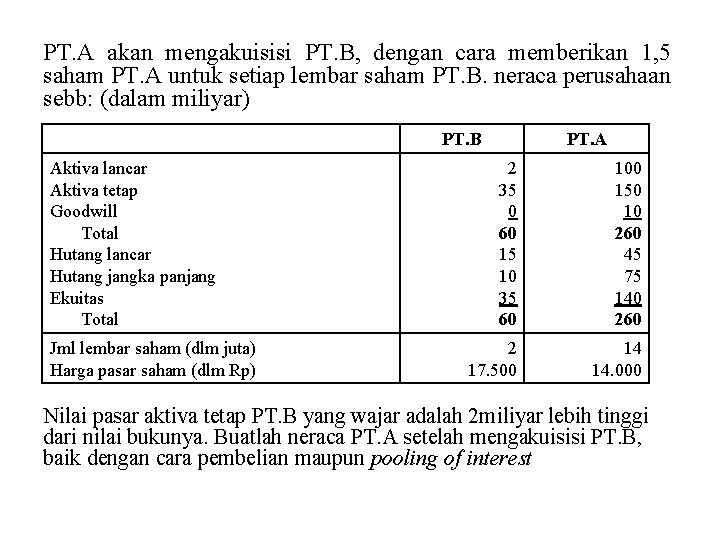
PT. A akan mengakuisisi PT. B, dengan cara memberikan 1, 5 saham PT. A untuk setiap lembar saham PT. B. neraca perusahaan sebb: (dalam miliyar) PT. B Aktiva lancar Aktiva tetap Goodwill Total Hutang lancar Hutang jangka panjang Ekuitas Total Jml lembar saham (dlm juta) Harga pasar saham (dlm Rp) PT. A 2 35 0 60 15 10 35 60 100 150 10 260 45 75 140 260 2 17. 500 14 14. 000 Nilai pasar aktiva tetap PT. B yang wajar adalah 2 miliyar lebih tinggi dari nilai bukunya. Buatlah neraca PT. A setelah mengakuisisi PT. B, baik dengan cara pembelian maupun pooling of interest
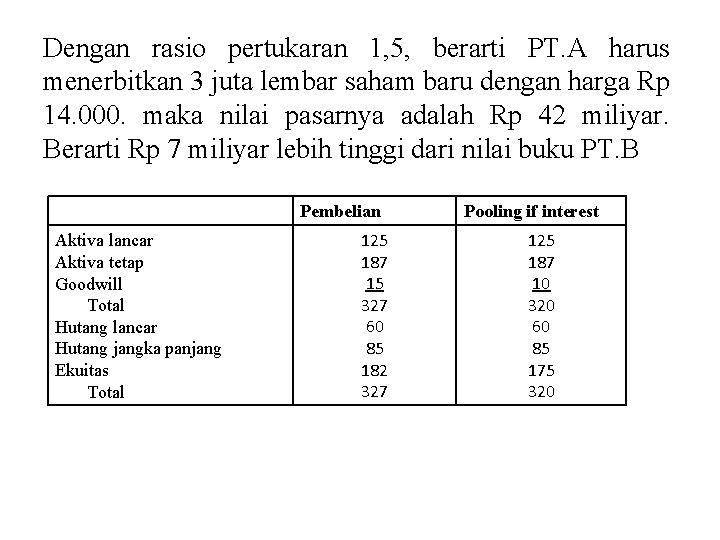
Dengan rasio pertukaran 1, 5, berarti PT. A harus menerbitkan 3 juta lembar saham baru dengan harga Rp 14. 000. maka nilai pasarnya adalah Rp 42 miliyar. Berarti Rp 7 miliyar lebih tinggi dari nilai buku PT. B Pembelian Aktiva lancar Aktiva tetap Goodwill Total Hutang lancar Hutang jangka panjang Ekuitas Total 125 187 15 327 60 85 182 327 Pooling if interest 125 187 10 320 60 85 175 320
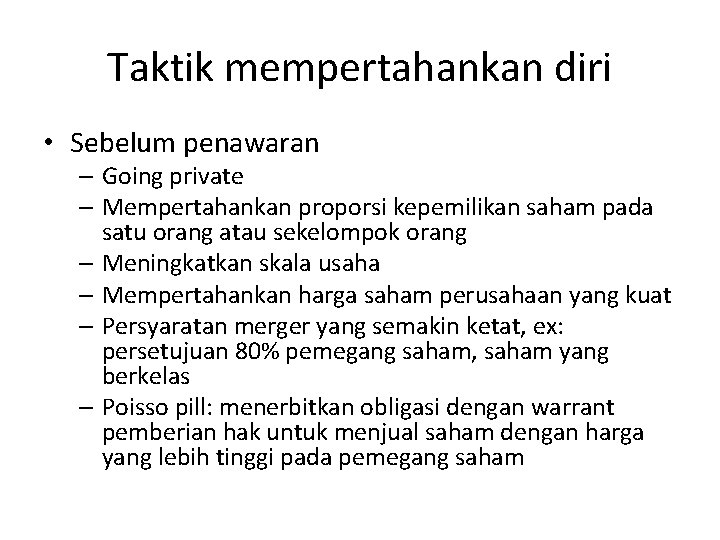
Taktik mempertahankan diri • Sebelum penawaran – Going private – Mempertahankan proporsi kepemilikan saham pada satu orang atau sekelompok orang – Meningkatkan skala usaha – Mempertahankan harga saham perusahaan yang kuat – Persyaratan merger yang semakin ketat, ex: persetujuan 80% pemegang saham, saham yang berkelas – Poisso pill: menerbitkan obligasi dengan warrant pemberian hak untuk menjual saham dengan harga yang lebih tinggi pada pemegang saham
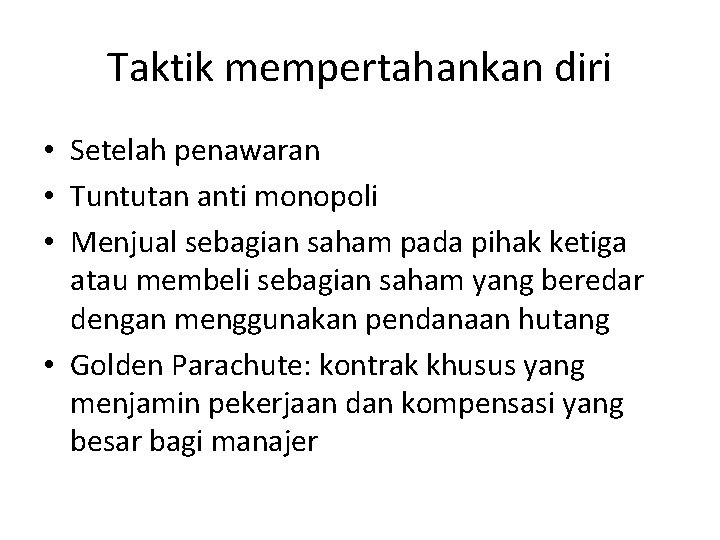
Taktik mempertahankan diri • Setelah penawaran • Tuntutan anti monopoli • Menjual sebagian saham pada pihak ketiga atau membeli sebagian saham yang beredar dengan menggunakan pendanaan hutang • Golden Parachute: kontrak khusus yang menjamin pekerjaan dan kompensasi yang besar bagi manajer
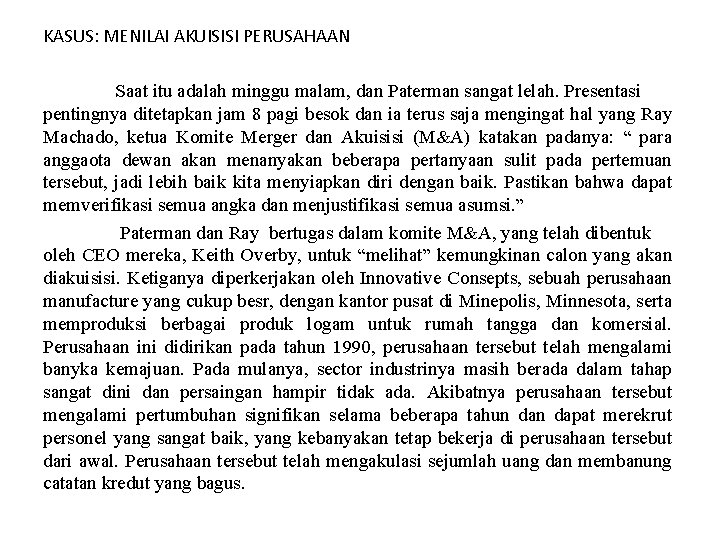
KASUS: MENILAI AKUISISI PERUSAHAAN Saat itu adalah minggu malam, dan Paterman sangat lelah. Presentasi pentingnya ditetapkan jam 8 pagi besok dan ia terus saja mengingat hal yang Ray Machado, ketua Komite Merger dan Akuisisi (M&A) katakan padanya: “ para anggaota dewan akan menanyakan beberapa pertanyaan sulit pada pertemuan tersebut, jadi lebih baik kita menyiapkan diri dengan baik. Pastikan bahwa dapat memverifikasi semua angka dan menjustifikasi semua asumsi. ” Paterman dan Ray bertugas dalam komite M&A, yang telah dibentuk oleh CEO mereka, Keith Overby, untuk “melihat” kemungkinan calon yang akan diakuisisi. Ketiganya diperkerjakan oleh Innovative Consepts, sebuah perusahaan manufacture yang cukup besr, dengan kantor pusat di Minepolis, Minnesota, serta memproduksi berbagai produk logam untuk rumah tangga dan komersial. Perusahaan ini didirikan pada tahun 1990, perusahaan tersebut telah mengalami banyka kemajuan. Pada mulanya, sector industrinya masih berada dalam tahap sangat dini dan persaingan hampir tidak ada. Akibatnya perusahaan tersebut mengalami pertumbuhan signifikan selama beberapa tahun dapat merekrut personel yang sangat baik, yang kebanyakan tetap bekerja di perusahaan tersebut dari awal. Perusahaan tersebut telah mengakulasi sejumlah uang dan membanung catatan kredut yang bagus.
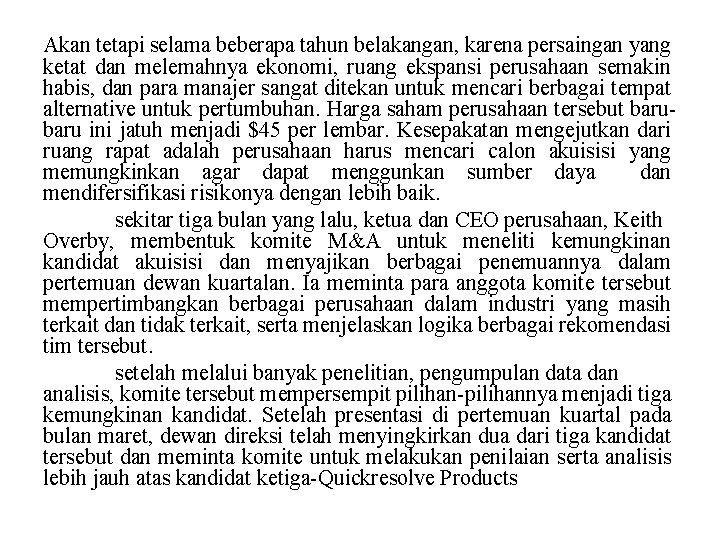
Akan tetapi selama beberapa tahun belakangan, karena persaingan yang ketat dan melemahnya ekonomi, ruang ekspansi perusahaan semakin habis, dan para manajer sangat ditekan untuk mencari berbagai tempat alternative untuk pertumbuhan. Harga saham perusahaan tersebut baru ini jatuh menjadi $45 per lembar. Kesepakatan mengejutkan dari ruang rapat adalah perusahaan harus mencari calon akuisisi yang memungkinkan agar dapat menggunkan sumber daya dan mendifersifikasi risikonya dengan lebih baik. sekitar tiga bulan yang lalu, ketua dan CEO perusahaan, Keith Overby, membentuk komite M&A untuk meneliti kemungkinan kandidat akuisisi dan menyajikan berbagai penemuannya dalam pertemuan dewan kuartalan. Ia meminta para anggota komite tersebut mempertimbangkan berbagai perusahaan dalam industri yang masih terkait dan tidak terkait, serta menjelaskan logika berbagai rekomendasi tim tersebut. setelah melalui banyak penelitian, pengumpulan data dan analisis, komite tersebut mempersempit pilihan-pilihannya menjadi tiga kemungkinan kandidat. Setelah presentasi di pertemuan kuartal pada bulan maret, dewan direksi telah menyingkirkan dua dari tiga kandidat tersebut dan meminta komite untuk melakukan penilaian serta analisis lebih jauh atas kandidat ketiga-Quickresolve Products
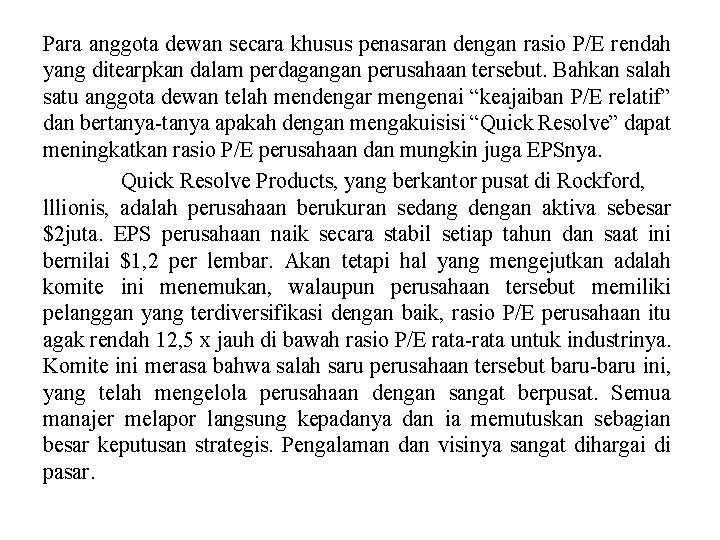
Para anggota dewan secara khusus penasaran dengan rasio P/E rendah yang ditearpkan dalam perdagangan perusahaan tersebut. Bahkan salah satu anggota dewan telah mendengar mengenai “keajaiban P/E relatif” dan bertanya-tanya apakah dengan mengakuisisi “Quick Resolve” dapat meningkatkan rasio P/E perusahaan dan mungkin juga EPSnya. Quick Resolve Products, yang berkantor pusat di Rockford, lllionis, adalah perusahaan berukuran sedang dengan aktiva sebesar $2 juta. EPS perusahaan naik secara stabil setiap tahun dan saat ini bernilai $1, 2 per lembar. Akan tetapi hal yang mengejutkan adalah komite ini menemukan, walaupun perusahaan tersebut memiliki pelanggan yang terdiversifikasi dengan baik, rasio P/E perusahaan itu agak rendah 12, 5 x jauh di bawah rasio P/E rata-rata untuk industrinya. Komite ini merasa bahwa salah saru perusahaan tersebut baru-baru ini, yang telah mengelola perusahaan dengan sangat berpusat. Semua manajer melapor langsung kepadanya dan ia memutuskan sebagian besar keputusan strategis. Pengalaman dan visinya sangat dihargai di pasar.
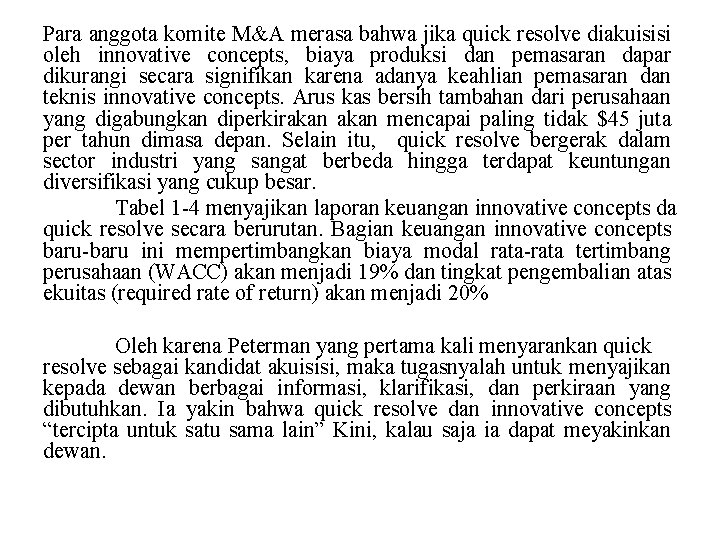
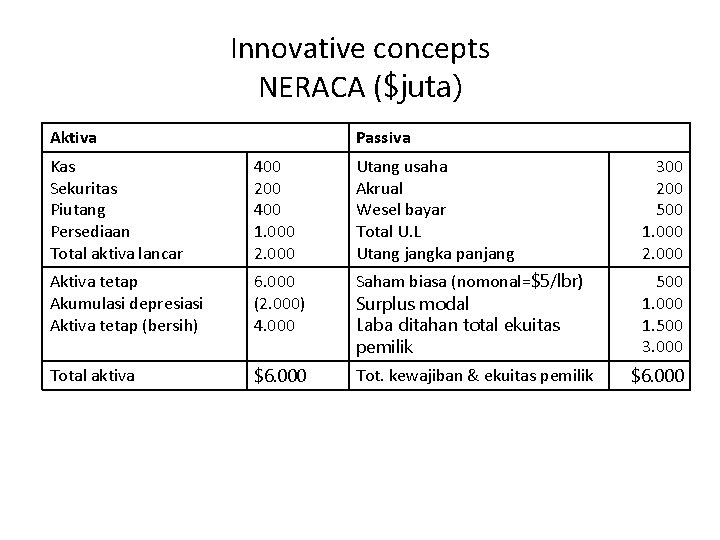
Para anggota komite M&A merasa bahwa jika quick resolve diakuisisi oleh innovative concepts, biaya produksi dan pemasaran dapar dikurangi secara signifikan karena adanya keahlian pemasaran dan teknis innovative concepts. Arus kas bersih tambahan dari perusahaan yang digabungkan diperkirakan mencapai paling tidak $45 juta per tahun dimasa depan. Selain itu, quick resolve bergerak dalam sector industri yang sangat berbeda hingga terdapat keuntungan diversifikasi yang cukup besar. Tabel 1 -4 menyajikan laporan keuangan innovative concepts da quick resolve secara berurutan. Bagian keuangan innovative concepts baru-baru ini mempertimbangkan biaya modal rata-rata tertimbang perusahaan (WACC) akan menjadi 19% dan tingkat pengembalian atas ekuitas (required rate of return) akan menjadi 20% Oleh karena Peterman yang pertama kali menyarankan quick resolve sebagai kandidat akuisisi, maka tugasnyalah untuk menyajikan kepada dewan berbagai informasi, klarifikasi, dan perkiraan yang dibutuhkan. Ia yakin bahwa quick resolve dan innovative concepts “tercipta untuk satu sama lain” Kini, kalau saja ia dapat meyakinkan dewan.
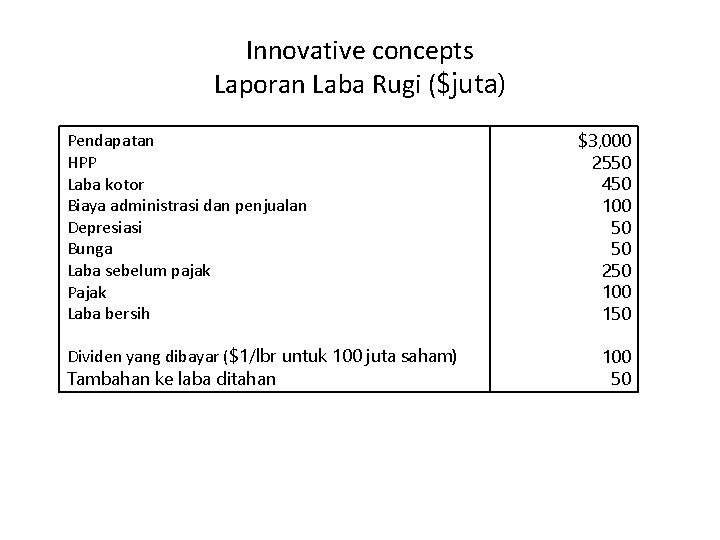
Innovative concepts Laporan Laba Rugi ($juta) Pendapatan HPP Laba kotor Biaya administrasi dan penjualan Depresiasi Bunga Laba sebelum pajak Pajak Laba bersih Dividen yang dibayar ($1/lbr untuk 100 juta saham) Tambahan ke laba ditahan $3, 000 2550 450 100 50 50 250 100 150 100 50
Innovative concepts NERACA ($juta) Aktiva Passiva Kas Sekuritas Piutang Persediaan Total aktiva lancar 400 200 400 1. 000 2. 000 Utang usaha Akrual Wesel bayar Total U. L Utang jangka panjang 300 200 500 1. 000 2. 000 Aktiva tetap Akumulasi depresiasi Aktiva tetap (bersih) 6. 000 (2. 000) 4. 000 Saham biasa (nomonal=$5/lbr) Surplus modal Laba ditahan total ekuitas pemilik 500 1. 000 1. 500 3. 000 Total aktiva $6. 000 Tot. kewajiban & ekuitas pemilik $6. 000
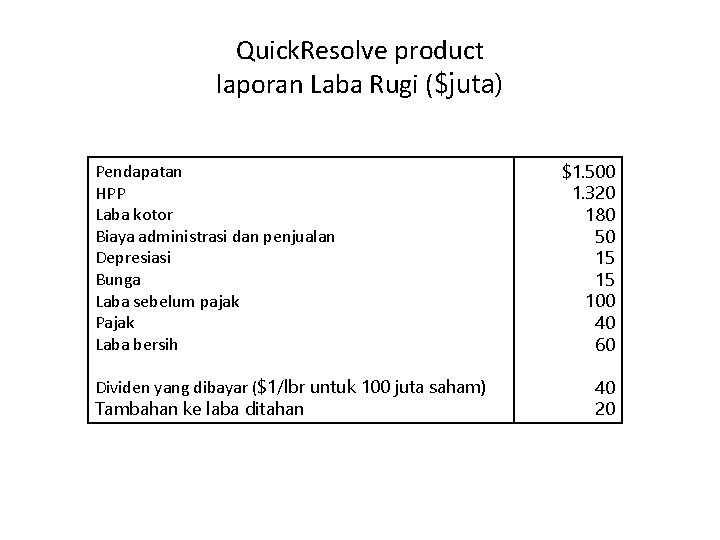
Quick. Resolve product laporan Laba Rugi ($juta) Pendapatan HPP Laba kotor Biaya administrasi dan penjualan Depresiasi Bunga Laba sebelum pajak Pajak Laba bersih Dividen yang dibayar ($1/lbr untuk 100 juta saham) Tambahan ke laba ditahan $1. 500 1. 320 180 50 15 15 100 40 60 40 20
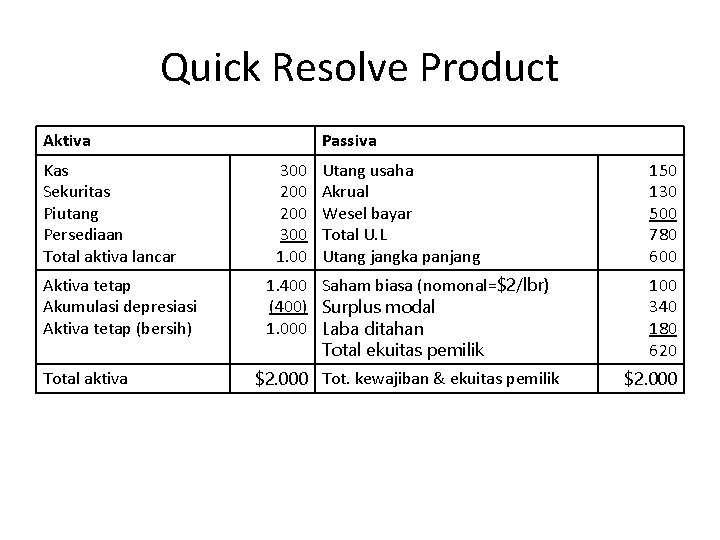
Quick Resolve Product Aktiva Kas Sekuritas Piutang Persediaan Total aktiva lancar Aktiva tetap Akumulasi depresiasi Aktiva tetap (bersih) Total aktiva Passiva 300 200 300 1. 00 Utang usaha Akrual Wesel bayar Total U. L Utang jangka panjang 1. 400 Saham biasa (nomonal=$2/lbr) (400) Surplus modal 1. 000 Laba ditahan Total ekuitas pemilik $2. 000 Tot. kewajiban & ekuitas pemilik 150 130 500 780 600 100 340 180 620 $2. 000
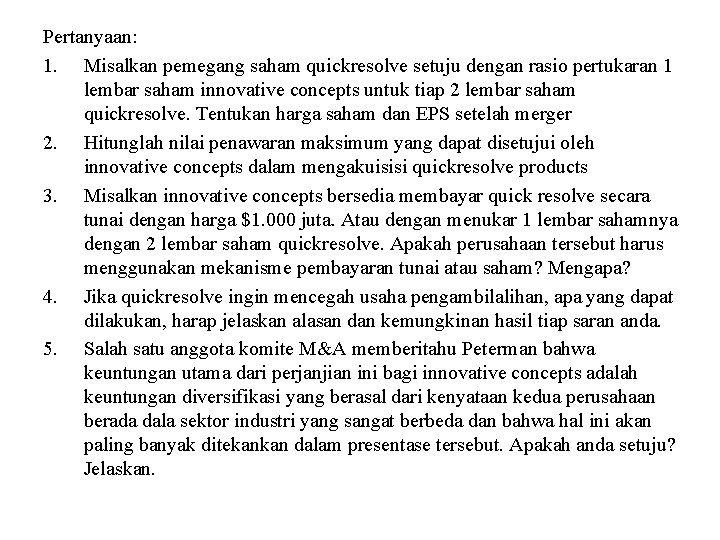
Pertanyaan: 1. Misalkan pemegang saham quickresolve setuju dengan rasio pertukaran 1 lembar saham innovative concepts untuk tiap 2 lembar saham quickresolve. Tentukan harga saham dan EPS setelah merger 2. Hitunglah nilai penawaran maksimum yang dapat disetujui oleh innovative concepts dalam mengakuisisi quickresolve products 3. Misalkan innovative concepts bersedia membayar quick resolve secara tunai dengan harga $1. 000 juta. Atau dengan menukar 1 lembar sahamnya dengan 2 lembar saham quickresolve. Apakah perusahaan tersebut harus menggunakan mekanisme pembayaran tunai atau saham? Mengapa? 4. Jika quickresolve ingin mencegah usaha pengambilalihan, apa yang dapat dilakukan, harap jelaskan alasan dan kemungkinan hasil tiap saran anda. 5. Salah satu anggota komite M&A memberitahu Peterman bahwa keuntungan utama dari perjanjian ini bagi innovative concepts adalah keuntungan diversifikasi yang berasal dari kenyataan kedua perusahaan berada dala sektor industri yang sangat berbeda dan bahwa hal ini akan paling banyak ditekankan dalam presentase tersebut. Apakah anda setuju? Jelaskan.
LEASING
Type of Leases • The Basics – A lease is a contractual agreement between a lessee and lessor – The lessor owns the asset and for a fee allows the lessee to use the asset • Type of Leases – Financial leases – Operating Leases
Type of Leases, adalah suatu kontrak yang mewajibkan lesse, selama jangka waktu tertentu membayar sejumlah uang yang cukup untuk mengamortisasikan modal yang telah dikeluarkan lessor dan memberikan sejumlah laba kepadanya. Operating lease; hampir sama dengan financial lease akan tetapi aktiva lease tidak seluruhnya doamortisasikan selama jangka waktu lease dan lessor tidak menguntungkan diri pada laba yang diperolehnya dari rental tersebut. Ia lebih mengharapkan nilai sisa aktiva lease pada akhir masa lease.
Operating Leases Ciri-ciri operating lease: • Biaya sewa mencakup pemeliharaan dan servis pemeliharaan • Jangka waktu perjanjian pendek (<5 tahun) • Dapat dibatalkan • Sewa tidak sepenuhnya diamortisasi (not fully amortized) • Kontrak sewa < umur peralatan yang disewakan • Segala resiko dan keuntungan yang terjadi pada aktiva tersebut tetap merupakan hak dan kewajiban lessor
Financial Leases Ciri-ciri Financial Leases • • Tidak memberikan jasa pemeliharaan Tidak dapat dibatalkan Sepenuhnya diamortisasi (fully amortized) Periode sewa sangat dekat dengan umur ekonomis dari asset tersebut Pembayaran total selama periode sewa lebih besar dari pada harga kekayaan yang dileasekan Resiko dan keuntungan yang terjadi terhadap aktiva menjadi hak dan kewajiban lessee Lessee memiliki hak/opsi untuk membeli aktiva Umumnya untuk tanah, bangunan, peralatan berat.
Cara mendapatkan asset yang dileasekan • Direct Lease: lessor membeli aktiva sesuai dengan permintaan lessee dan kemudian menyewakannya pada lessee • Sale and lease-back: perusahaan yang memiliki aktiva menjual aktiva kepada perusahaan lain dan sekaligus menyewa kembali aktiva tersebut untuk periode tertentu • Leveraged leases: mirip dengan direct financial lease hanya saja sebagian dana pembelian aktiva berasal dari bank, sebagian pihak kreditur dari lessor.
Pembayaran Sewa • Faktor yang mempengaruhi besarnya sewa – Nilai aktiva – Nilai sisa aktiva – Simpan pinjam atau security deposit – Jangka waktu leasing – Tingkat bunga • Metode pembayaran – Pembayaran di muka (payment in advance) – Pembayaran di belakang (payment in arrears)
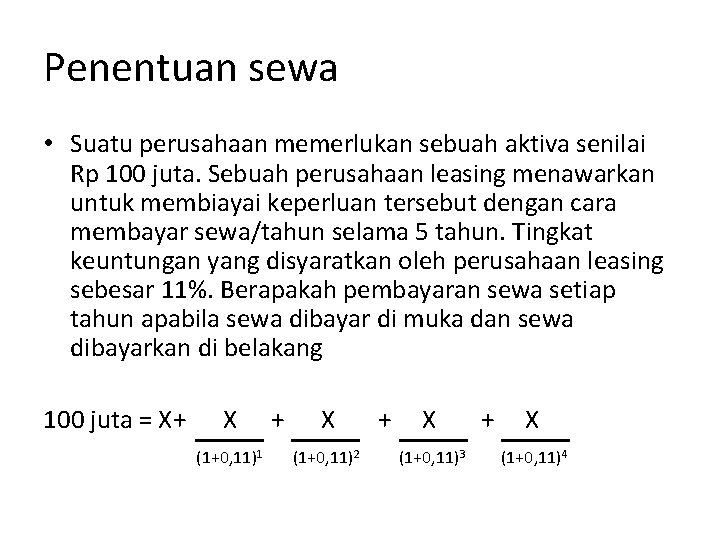
Penentuan sewa • Suatu perusahaan memerlukan sebuah aktiva senilai Rp 100 juta. Sebuah perusahaan leasing menawarkan untuk membiayai keperluan tersebut dengan cara membayar sewa/tahun selama 5 tahun. Tingkat keuntungan yang disyaratkan oleh perusahaan leasing sebesar 11%. Berapakah pembayaran sewa setiap tahun apabila sewa dibayar di muka dan sewa dibayarkan di belakang 100 juta = X+ X (1+0, 11)1 + X (1+0, 11)2 + X (1+0, 11)3 + X (1+0, 11)4
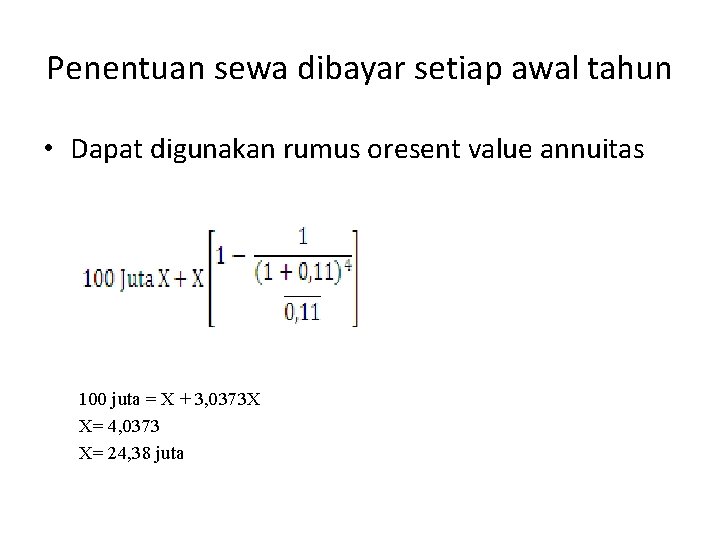
Penentuan sewa dibayar setiap awal tahun • Dapat digunakan rumus oresent value annuitas 100 juta = X + 3, 0373 X X= 4, 0373 X= 24, 38 juta
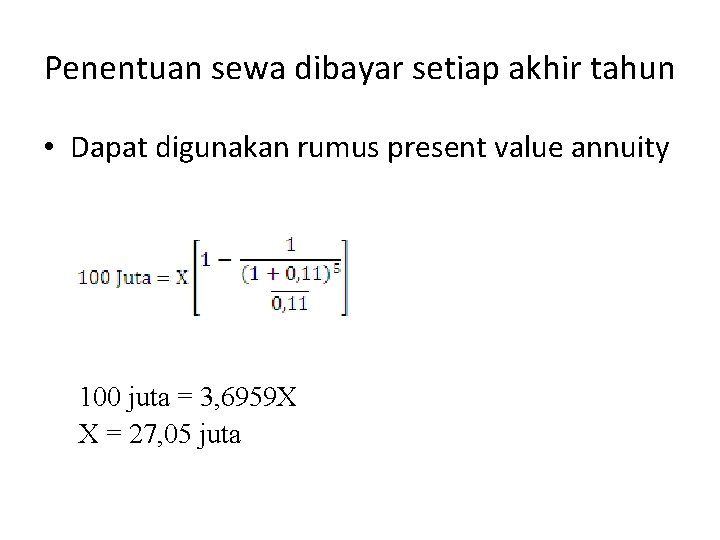
Penentuan sewa dibayar setiap akhir tahun • Dapat digunakan rumus present value annuity 100 juta = 3, 6959 X X = 27, 05 juta
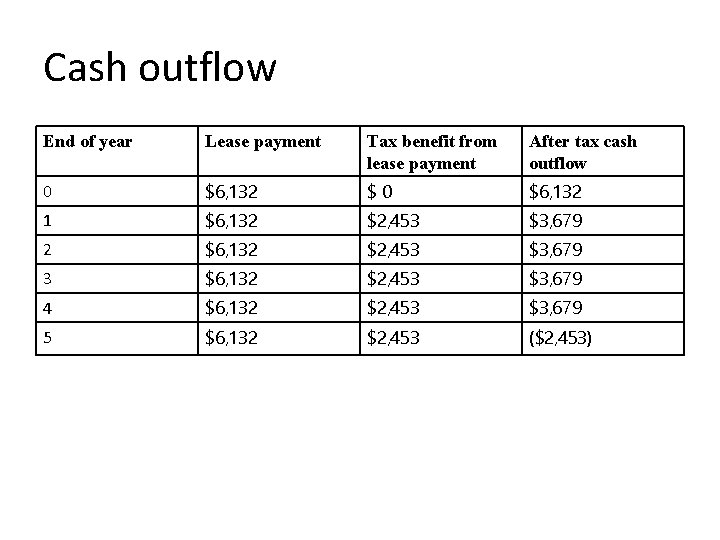
The cash flows of leasing • Mooro Company berupaya untuk mendapatkan sebuah mesin harga $24. 000. untuk mendapatkan asset tersebut alternatif menyewa dan membeli dapat dilakukan. Alternatif sewa mengahruskan pembayaran setiap awal tahun selama 5 tahun. Bunga 14% dan mesin tidak memiliki nilai sisa. Semua biaya perbaikan, asuransi, perawatan, dll, ditanggung penyewa lessor dikenakan pajak 40%. Berapakah biaya sewa/tahun ?
Cash outflow End of year Lease payment Tax benefit from lease payment After tax cash outflow 0 $6, 132 $0 $6, 132 1 $6, 132 $2, 453 $3, 679 2 $6, 132 $2, 453 $3, 679 3 $6, 132 $2, 453 $3, 679 4 $6, 132 $2, 453 $3, 679 5 $6, 132 $2, 453 ($2, 453)
Lease or Buy • The company needs to determine wheather it is better off borrowing the money and buying the asset or leasing • Compute the NPV of the incremental cash flows • Appropriate discount rate is the after-tax cost of debt since a lease is essentially the same risk as company’s debt
Example: Lease Cash Flows • ABC, Inc. needs some new equipment. The equipment would cost $100, 000 if purchased and would be depreciated straight-line over 5 years. No salvages is expected. Alternatively the company can lease the equipment for $25, 000 per year. The marginal tax rate is 40%. q Should the firm buy or lease?
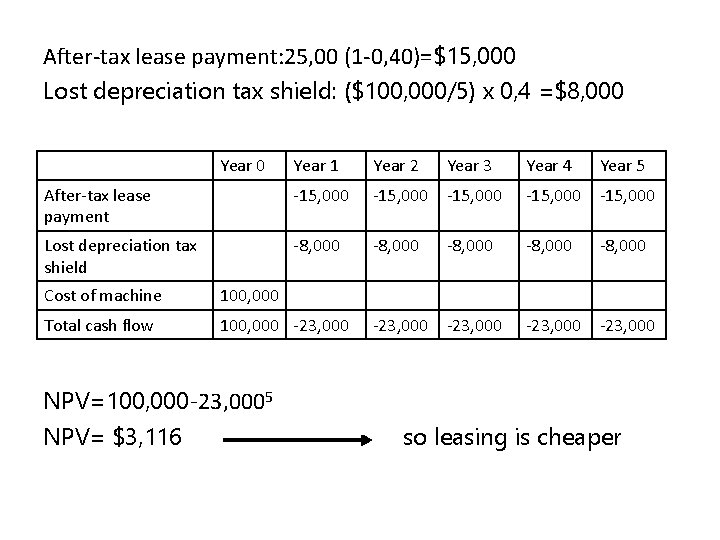
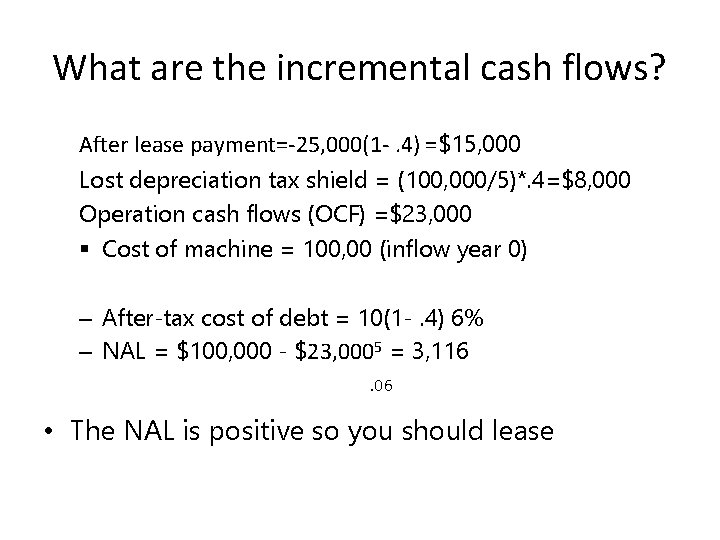
After-tax lease payment: 25, 00 (1 -0, 40)=$15, 000 Lost depreciation tax shield: ($100, 000/5) x 0, 4 =$8, 000 Year 1 Year 2 Year 3 Year 4 Year 5 After-tax lease payment -15, 000 -15, 000 Lost depreciation tax shield -8, 000 -8, 000 -23, 000 Cost of machine 100, 000 Total cash flow 100, 000 -23, 000 NPV=100, 000 -23, 0005 NPV= $3, 116 so leasing is cheaper
What are the incremental cash flows? After lease payment=-25, 000(1 -. 4) =$15, 000 Lost depreciation tax shield = (100, 000/5)*. 4=$8, 000 Operation cash flows (OCF) =$23, 000 § Cost of machine = 100, 00 (inflow year 0) – After-tax cost of debt = 10(1 -. 4) 6% – NAL = $100, 000 - $23, 0005 = 3, 116. 06 • The NAL is positive so you should lease
Net advantage to Leasing • The net advantege to leasing (NAL) is the same thing as the NPV of the incremental cash flows – If NAL > 0, the firm should lease – If NAL < 0, the firm should buy
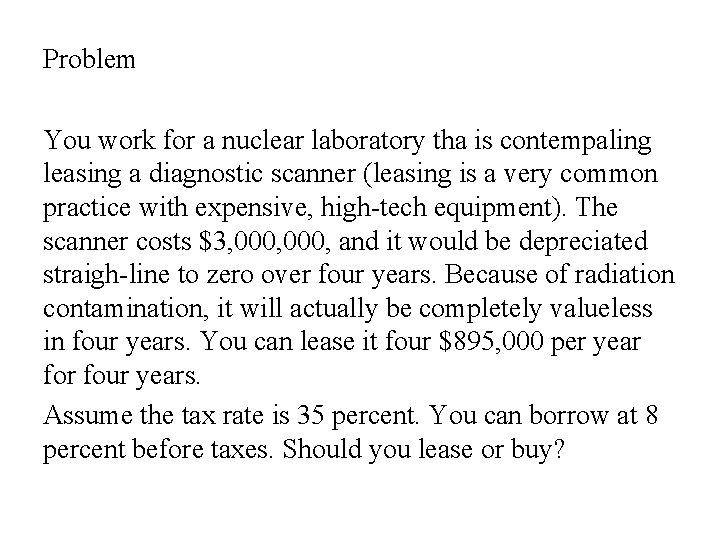
Problem You work for a nuclear laboratory tha is contempaling leasing a diagnostic scanner (leasing is a very common practice with expensive, high-tech equipment). The scanner costs $3, 000, and it would be depreciated straigh-line to zero over four years. Because of radiation contamination, it will actually be completely valueless in four years. You can lease it four $895, 000 per year four years. Assume the tax rate is 35 percent. You can borrow at 8 percent before taxes. Should you lease or buy?
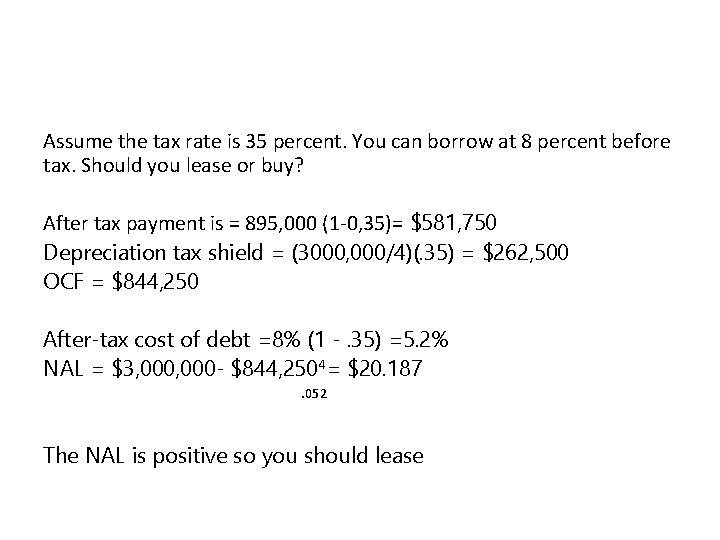
Assume the tax rate is 35 percent. You can borrow at 8 percent before tax. Should you lease or buy? After tax payment is = 895, 000 (1 -0, 35)= $581, 750 Depreciation tax shield = (3000, 000/4)(. 35) = $262, 500 OCF = $844, 250 After-tax cost of debt =8% (1 -. 35) =5. 2% NAL = $3, 000 - $844, 2504= $20. 187. 052 The NAL is positive so you should lease
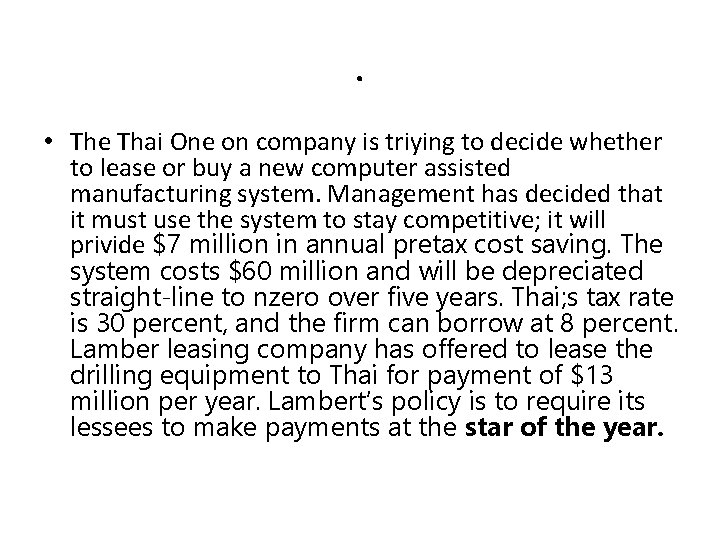
. • The Thai One on company is triying to decide whether to lease or buy a new computer assisted manufacturing system. Management has decided that it must use the system to stay competitive; it will privide $7 million in annual pretax cost saving. The system costs $60 million and will be depreciated straight-line to nzero over five years. Thai; s tax rate is 30 percent, and the firm can borrow at 8 percent. Lamber leasing company has offered to lease the drilling equipment to Thai for payment of $13 million per year. Lambert’s policy is to require its lessees to make payments at the star of the year.
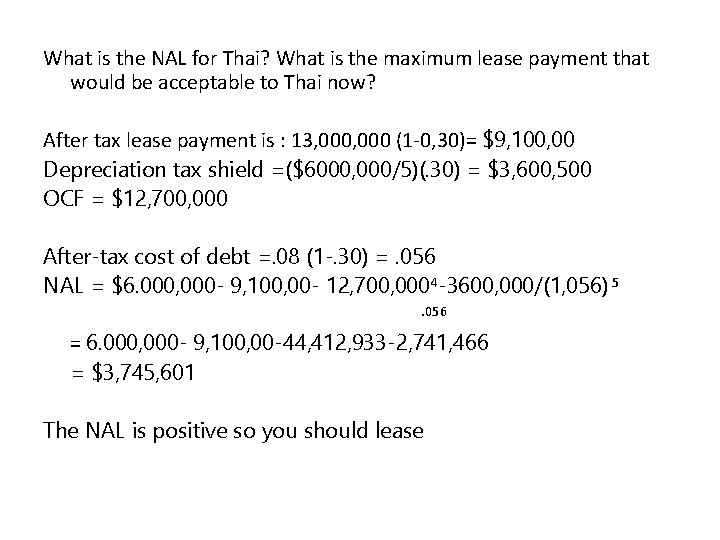
What is the NAL for Thai? What is the maximum lease payment that would be acceptable to Thai now? After tax lease payment is : 13, 000 (1 -0, 30)= $9, 100, 00 Depreciation tax shield =($6000, 000/5)(. 30) = $3, 600, 500 OCF = $12, 700, 000 After-tax cost of debt =. 08 (1 -. 30) =. 056 NAL = $6. 000, 000 - 9, 100, 00 - 12, 700, 0004 -3600, 000/(1, 056) 5. 056 = 6. 000, 000 - 9, 100, 00 -44, 412, 933 -2, 741, 466 = $3, 745, 601 The NAL is positive so you should lease
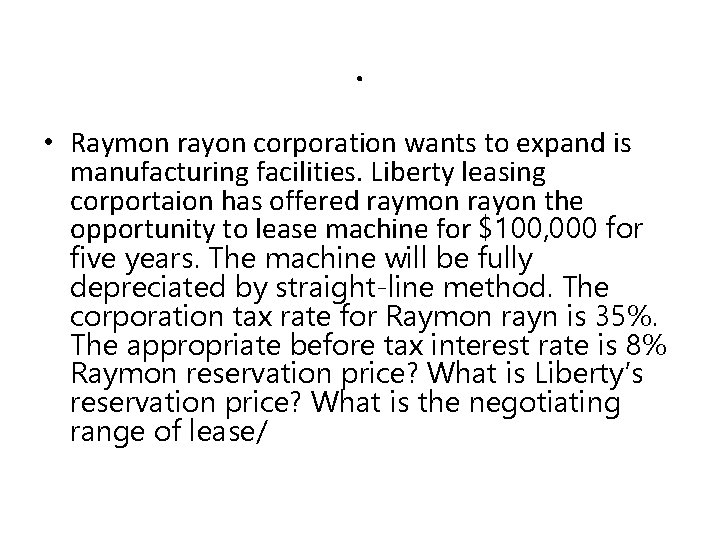
. • Raymon rayon corporation wants to expand is manufacturing facilities. Liberty leasing corportaion has offered raymon rayon the opportunity to lease machine for $100, 000 for five years. The machine will be fully depreciated by straight-line method. The corporation tax rate for Raymon rayn is 35%. The appropriate before tax interest rate is 8% Raymon reservation price? What is Liberty’s reservation price? What is the negotiating range of lease/
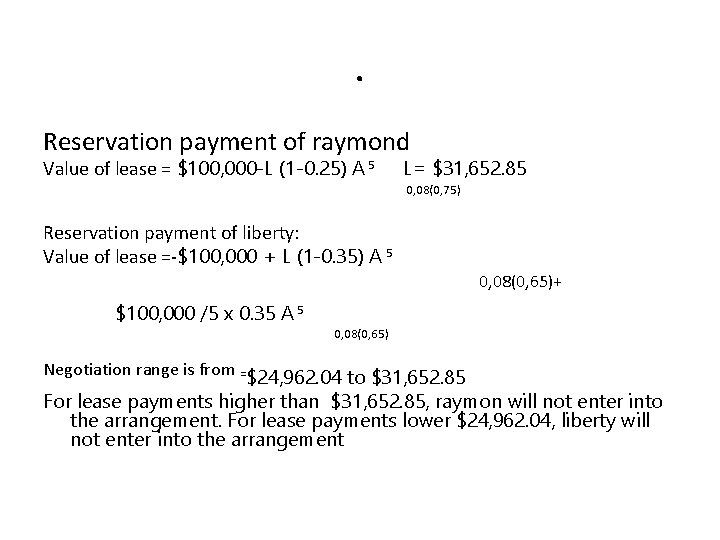
. Reservation payment of raymond Value of lease = $100, 000 -L (1 -0. 25) A 5 L= $31, 652. 85 0, 08(0, 75) Reservation payment of liberty: Value of lease =-$100, 000 + L (1 -0. 35) A 5 0, 08(0, 65)+ $100, 000 /5 x 0. 35 A 5 0, 08(0, 65) Negotiation range is from =$24, 962. 04 to $31, 652. 85 For lease payments higher than $31, 652. 85, raymon will not enter into the arrangement. For lease payments lower $24, 962. 04, liberty will not enter into the arrangement
. • Reason For Leasing • Good Reason – Taxesa may be reduced by leasing – The leasin contract may reduce certain types of uncertainty – Transactions costs can be higher for buyiong an asset and financing it with debt or equity than for leasing the asset • Bad Reasons – accounting
Faktor-faktor yang mempengaruhi biaya peminjaman dan biaya membeli • • • Cash flow basis Perhitungan sesudah pajak Meniadakan biaya operasi Membandingkan present value Depresiasi
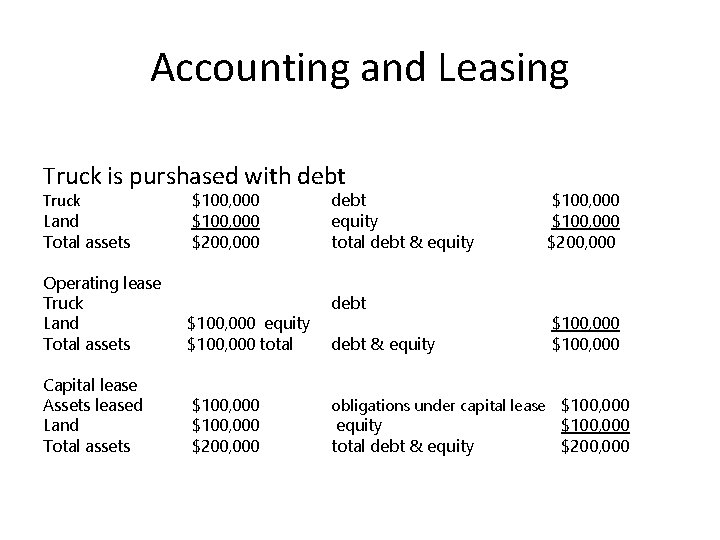
Accounting and Leasing • In the old days, leases led to off-balance-sheet finacing • Today, leases are either classified as capital leases or operating leases • operating leases do not appear on the balance sheet • Capital leases appear on the balance sheet the precent value of the lease payments appears on both sides
Accounting and Leasing Truck is purshased with debt Truck Land Total assets $100, 000 $200, 000 Operating lease Truck Land Total assets $100, 000 equity $100, 000 total Capital lease Assets leased Land Total assets $100, 000 $200, 000 debt equity total debt & equity $100, 000 $200, 000 $100, 000 obligations under capital lease $100, 000 equity total debt & equity $100, 000 $200, 000
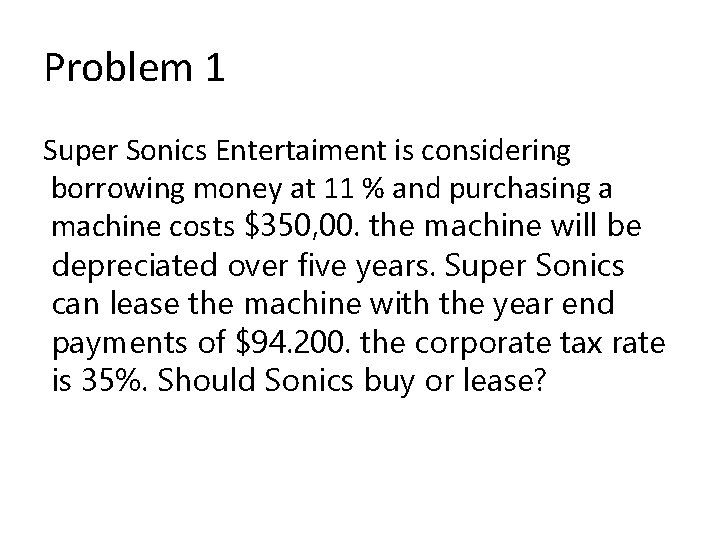
Problem 1 Super Sonics Entertaiment is considering borrowing money at 11 % and purchasing a machine costs $350, 00. the machine will be depreciated over five years. Super Sonics can lease the machine with the year end payments of $94. 200. the corporate tax rate is 35%. Should Sonics buy or lease?
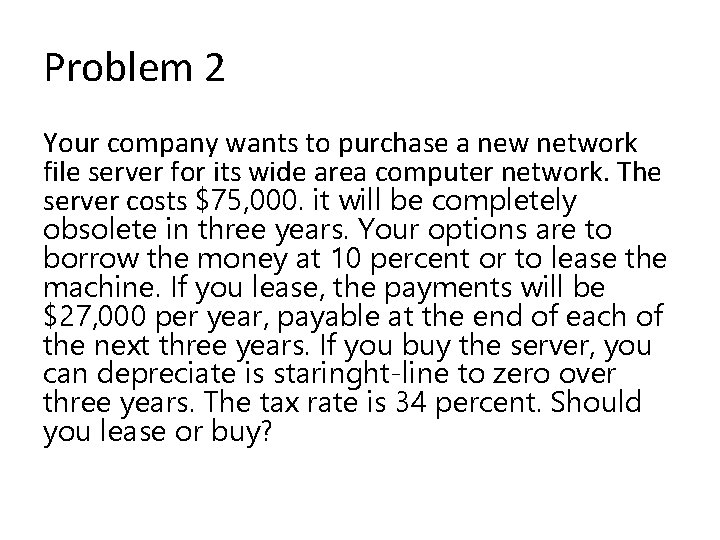
Problem 2 Your company wants to purchase a new network file server for its wide area computer network. The server costs $75, 000. it will be completely obsolete in three years. Your options are to borrow the money at 10 percent or to lease the machine. If you lease, the payments will be $27, 000 per year, payable at the end of each of the next three years. If you buy the server, you can depreciate is staringht-line to zero over three years. The tax rate is 34 percent. Should you lease or buy?
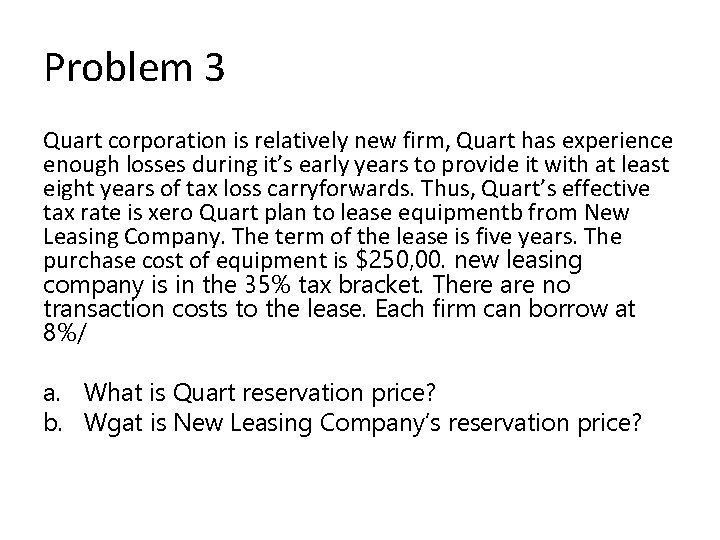
Problem 3 Quart corporation is relatively new firm, Quart has experience enough losses during it’s early years to provide it with at least eight years of tax loss carryforwards. Thus, Quart’s effective tax rate is xero Quart plan to lease equipmentb from New Leasing Company. The term of the lease is five years. The purchase cost of equipment is $250, 00. new leasing company is in the 35% tax bracket. There are no transaction costs to the lease. Each firm can borrow at 8%/ a. What is Quart reservation price? b. Wgat is New Leasing Company’s reservation price?