Erfolgreiche Entgeltsysteme Foto Kzenon Fotolia com Entwicklungstendenzen Chancen
- Slides: 77
Erfolgreiche Entgeltsysteme Foto: Kzenon /Fotolia. com § Entwicklungstendenzen § Chancen und Risiken § Lösungsansätze § Gestaltungshinweise
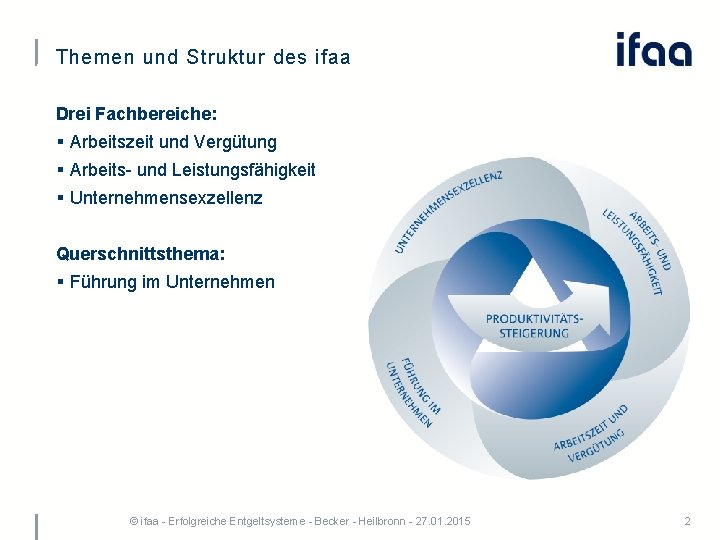
Themen und Struktur des ifaa Drei Fachbereiche: § Arbeitszeit und Vergütung § Arbeits und Leistungsfähigkeit § Unternehmensexzellenz Querschnittsthema: § Führung im Unternehmen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 2
Produkte und Dienstleistungen Für Mitgliedsverbände und deren Mitgliedsunternehmen stellen wir eine breite Palette von praxisrelevanten Produkten und Dienstleistungen zur Verfügung. § Begleitung und Unterstützung der Verbände und Unternehmen § Lehrfilme z. B. zum Thema Schichtplangestaltung (youtube. com) § ifaa Newsletter und Newsletter – DER DEMOGRAFIEFESTE BETRIEB § ifaa Bibliothek mit über 12. 000 Medien § Handlungshilfen, Broschüren und Checklisten zu unseren Aufgabenfeldern § Fachzeitschrift „Betriebspraxis & Arbeitsforschung“ § Fachzeitschrift „Leistung & Entgelt“ § Seminare, Vorträge, Workshops, Teilnahme an Kongressen § ifaa Trendbarometer „Arbeitswelt“ § Internetportal www. arbeitswissenschaft. net © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 3
Gliederung § Entwicklungstendenzen beim leistungsorientierten Entgelt § Chancen und Risiken sowie Voraussetzungen der Methoden Beurteilen und Kennzahlenvergleich § Erfolgreich praktizierte Lösungen § Zielvereinbarung als leistungsbezogene Komponente § Erfolgreich praktizierte Lösungen § Gesprächsrunde zu Ihren Fragen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 4
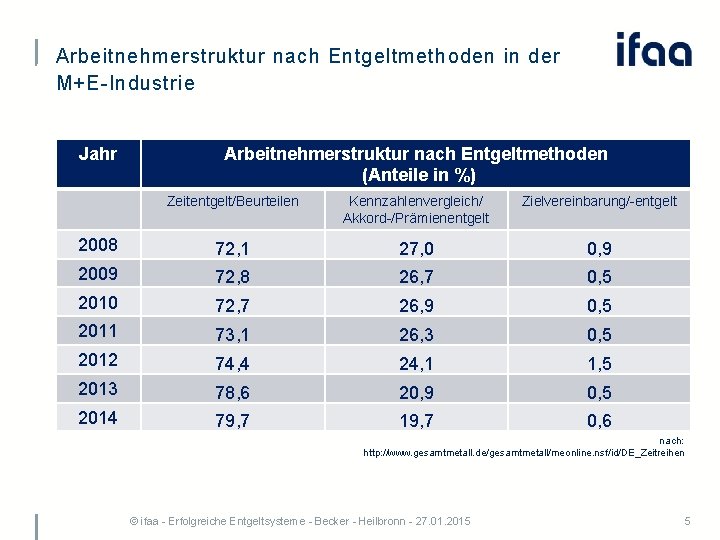
Arbeitnehmerstruktur nach Entgeltmethoden in der M+E Industrie Jahr Arbeitnehmerstruktur nach Entgeltmethoden (Anteile in %) Zeitentgelt/Beurteilen Kennzahlenvergleich/ Akkord /Prämienentgelt Zielvereinbarung/ entgelt 2008 72, 1 27, 0 0, 9 2009 72, 8 26, 7 0, 5 2010 72, 7 26, 9 0, 5 2011 73, 1 26, 3 0, 5 2012 74, 4 24, 1 1, 5 2013 78, 6 20, 9 0, 5 2014 79, 7 19, 7 0, 6 nach: http: //www. gesamtmetall. de/gesamtmetall/meonline. nsf/id/DE_Zeitreihen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 5
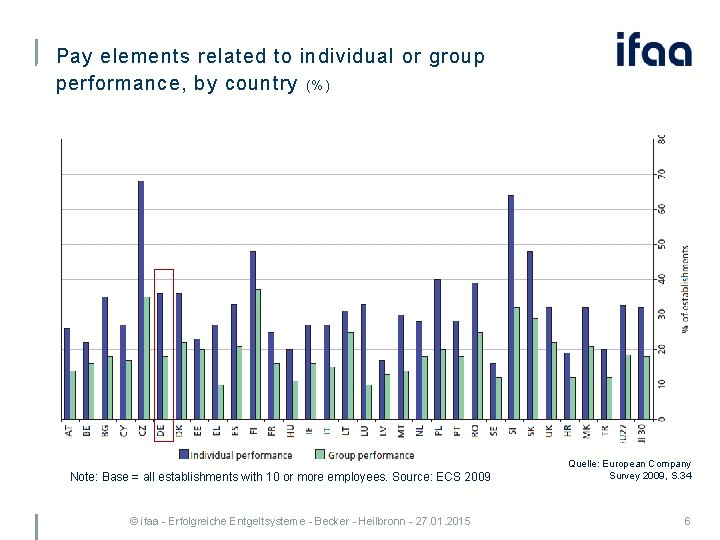
Pay elements related to individual or group performance, by country (%) Note: Base = all establishments with 10 or more employees. Source: ECS 2009 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 Quelle: European Company Survey 2009, S. 34 6
Gliederung § Entwicklungstendenzen beim leistungsorientierten Entgelt § Chancen und Risiken sowie Voraussetzungen der Methoden Beurteilen und Kennzahlenvergleich § Erfolgreich praktizierte Lösungen § Zielvereinbarung als leistungsbezogene Komponente § Erfolgreich praktizierte Lösungen § Gesprächsrunde zu Ihren Fragen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 7
Voraussetzungen für eine akzeptierte leistungsorientierte variable Vergütung § Saubere Leistungs bzw. Erfolgskriterien § Faire, realistische (Ziel )Vorgaben § Nachvollziehbarkeit der Berechnung § Beeinflussbarkeit der Leistungs bzw. Erfolgskriterien § Ständige Rückmeldung über aktuelle Leistung bzw. Erfolg § Flexible Anpassung an Veränderungen § Mehr Chance als Risiko § Beteiligung der Betroffenen Nach Stockhausen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 AT 0205 8
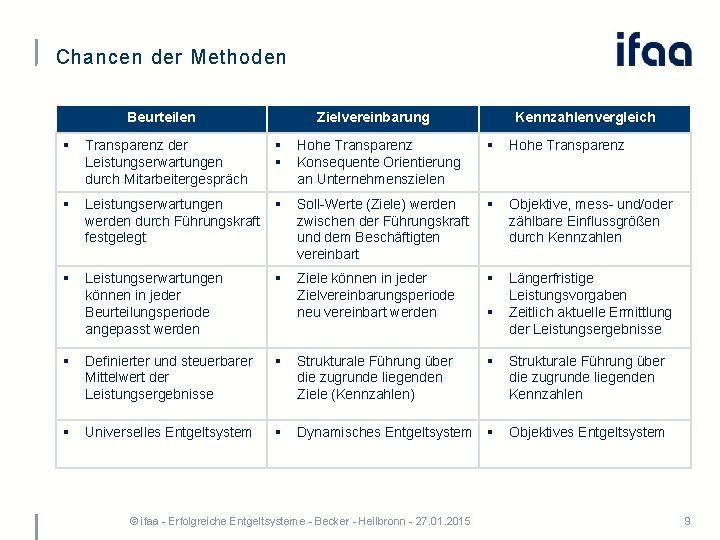
Chancen der Methoden Beurteilen Zielvereinbarung Kennzahlenvergleich § Transparenz der Leistungserwartungen durch Mitarbeitergespräch § § Hohe Transparenz Konsequente Orientierung an Unternehmenszielen § Hohe Transparenz § Leistungserwartungen werden durch Führungskraft festgelegt § Soll Werte (Ziele) werden zwischen der Führungskraft und dem Beschäftigten vereinbart § Objektive, mess und/oder zählbare Einflussgrößen durch Kennzahlen § Leistungserwartungen können in jeder Beurteilungsperiode angepasst werden § Ziele können in jeder Zielvereinbarungsperiode neu vereinbart werden § Längerfristige Leistungsvorgaben Zeitlich aktuelle Ermittlung der Leistungsergebnisse § Definierter und steuerbarer Mittelwert der Leistungsergebnisse § Strukturale Führung über die zugrunde liegenden Ziele (Kennzahlen) § Strukturale Führung über die zugrunde liegenden Kennzahlen § Universelles Entgeltsystem § Dynamisches Entgeltsystem § Objektives Entgeltsystem © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 § 9
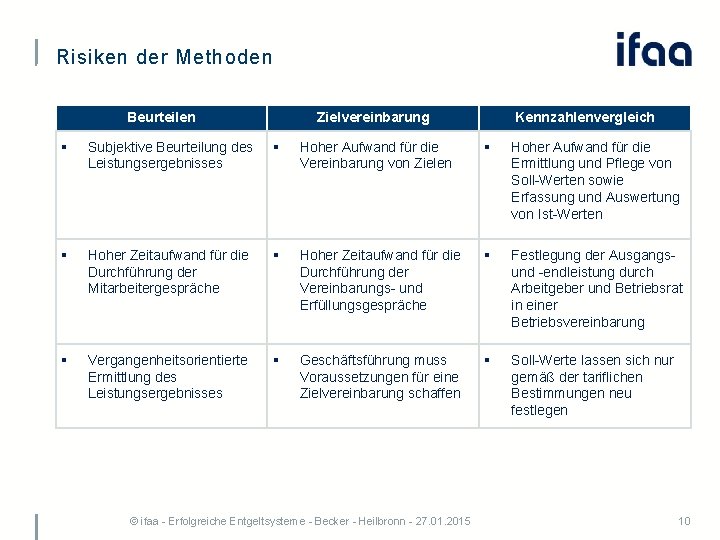
Risiken der Methoden Beurteilen Zielvereinbarung Kennzahlenvergleich § Subjektive Beurteilung des Leistungsergebnisses § Hoher Aufwand für die Vereinbarung von Zielen § Hoher Aufwand für die Ermittlung und Pflege von Soll Werten sowie Erfassung und Auswertung von Ist Werten § Hoher Zeitaufwand für die Durchführung der Mitarbeitergespräche § Hoher Zeitaufwand für die Durchführung der Vereinbarungs und Erfüllungsgespräche § Festlegung der Ausgangs und endleistung durch Arbeitgeber und Betriebsrat in einer Betriebsvereinbarung § Vergangenheitsorientierte Ermittlung des Leistungsergebnisses § Geschäftsführung muss Voraussetzungen für eine Zielvereinbarung schaffen § Soll Werte lassen sich nur gemäß der tariflichen Bestimmungen neu festlegen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 10
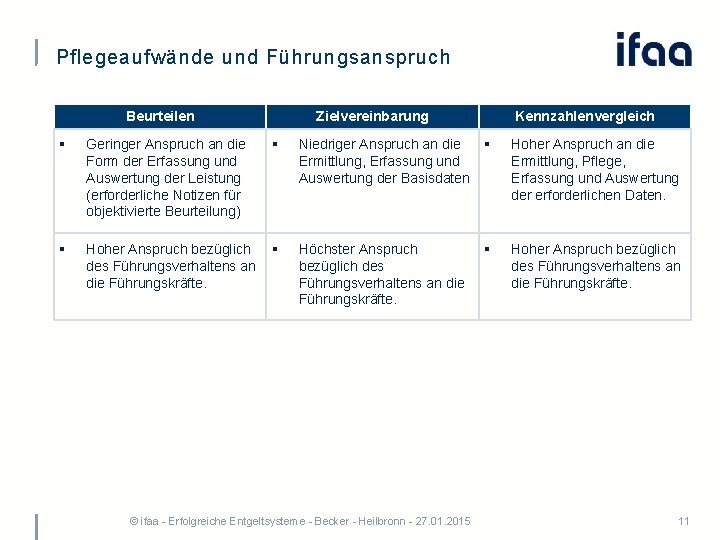
Pflegeaufwände und Führungsanspruch Beurteilen Zielvereinbarung Kennzahlenvergleich § Geringer Anspruch an die Form der Erfassung und Auswertung der Leistung (erforderliche Notizen für objektivierte Beurteilung) § Niedriger Anspruch an die Ermittlung, Erfassung und Auswertung der Basisdaten § Hoher Anspruch an die Ermittlung, Pflege, Erfassung und Auswertung der erforderlichen Daten. § Hoher Anspruch bezüglich des Führungsverhaltens an die Führungskräfte. § Höchster Anspruch bezüglich des Führungsverhaltens an die Führungskräfte. § Hoher Anspruch bezüglich des Führungsverhaltens an die Führungskräfte. © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 11
Betriebliche Mängel und Probleme bei der Anwendung von Leistungsbeurteilungen § Leistungsbeurteilung als Führungsinstrument unterschätzt § Beurteilungsmerkmale abstrakt und ohne Bezug zu den Arbeitsaufgaben § Leistungsbeurteilung von vornherein im Hinblick auf die zu vergeben den bzw. zu erreichenden Beurteilungspunkte § Leistungsbeurteilung nur vergangenheitsorientiert § Gespräch über erwartete und gezeigte Leistung und verhalten und Auseinander setzung gescheut oder formal § Führungsspanne zu groß § Befürchtung möglicher Fehlbeurteilungen § Hemmungen, Leistungen unterschiedlich zu bewerten, da das zu unterschiedlichem Leistungsentgelt führt § methodische Unterstützung und Rückendeckung durch Geschäftsführung fehlen § kein bereichs bzw. organisationsübergreifender Vergleich und Abgleich der Beurteilungsergebnisse § … © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 12
Voraussetzungen für Methode Beurteilen § Universell anwendbar § Als Führungsinstrument und zur Kommunikation über Leistung und Verhalten konzipieren und einsetzen § Bedingungen für die Anwendung: Ø Beurteilungsverfahren i. d. R. mit Merkmalen, Kriterien, Stufen Ø Stetigkeit der Bewertung über den gesamten Beurteilungszeitraum im Hinblick auf die festgelegten Beurteilungsmerkmale sichern Ø vertretbarer Zeitaufwand für die Beurteilung durch einfache Verfahren Ø bewältigbare Führungsspanne der zu Beurteilenden Ø geschulte Führungskräfte in der Anwendung des Verfahrens, der Führung von Beurteilungsgesprächen LE 231 1 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 13
“Beurteilungsgerechtigkeit“ – Erfahrung und Empfehlung § Leistungsbeurteilung stärker arbeitsaufgaben und zielbezogen § Untersetzung bzw. Präzisierung der Beurteilungsmerkmale durch bereichs / arbeitsaufgabenbezogene Kriterien/Beurteilungsmaßstäbe Ø in Abhängigkeit von Art bzw. Charakter der auszuführenden Tätigkeiten im „Beurteilungsbereich“ Ø mit entsprechender Beschreibung der Beurteilungsstufen § ausgewählte Kriterien Beschäftigten vor Beurteilungsperiode bekannt geben und auf Beurteilungsbogen kenntlich machen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 14
Grundüberlegungen zu den Stufen Unterste Stufe: Leistungsniveau, das mit dem Grundentgelt abgegolten ist § Leistungen unterhalb dieses Niveaus in den Stufenbeschreibungen nicht ausdrücklich dargestellt § mit anderen Personal maß nahmen (z. B. Qualifizierung, Übertragung anderer Arbeitsaufgabe etc. ) reagieren Mittlere Stufe: Leistungsniveau, das den Leistungserwartungen des Vorgesetzten in vollem Umfang entspricht § von Durchschnitts und „Normal“ Leistung unterscheiden § Leistungs niveau verändert sich mit der personellen Zusammensetzung im Verantwortungsbereich und im Zeitablauf mit der Entwicklung des Leistungspotenzials der Beschäftigten Höchste Stufe: Leistungsniveau, das erheblich über den Leistungserwartungen liegt § in der Praxis nur wenige Beschäftigte § dauerhafte Leistungsergebnisse oberhalb dieser Beurtei lungsstufe im Prinzip nicht möglich © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 15
Leistungsbeurteilung: Erfahrungen § Zur Beurteilung nach den (tariflichen) Leistungsmerkmalen ergänzende Kriterien und Erklärung der Stufen immer wieder neu überdenken; daher Ø Untersetzende Kriterien möglichst nicht dauerhaft, abschließend Ø Untersetzende Kriterien nicht personenabhängig, sondern bezogen auf den jeweiligen Beurteilungsbereich für alle Beschäftigten Ø Leistungserwartungen und damit Niveau der Stufen jährlich neu präzisieren und Beschäftigten bekannt geben § Regelmäßig wiederkehrende Schulungen/Workshops mit Beurteilern § Notizen über die gezeigte Leistung und das Verhalten während des gesamten Beurteilungszeitraums anfertigen und verwenden © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 16
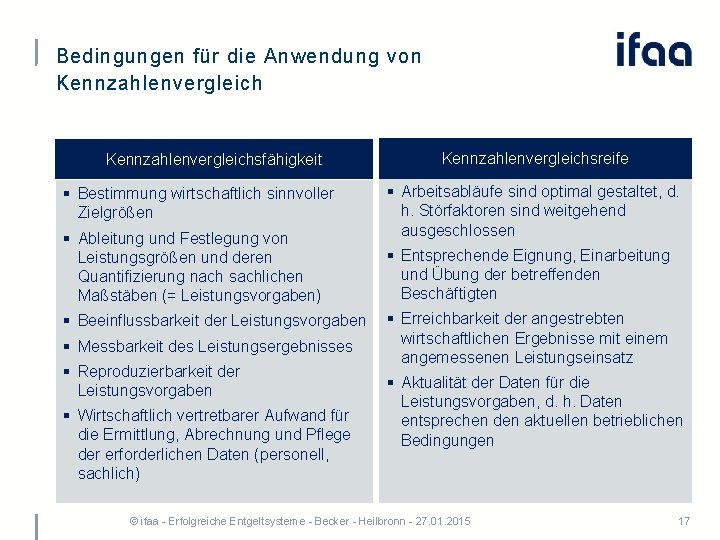
Bedingungen für die Anwendung von Kennzahlenvergleichsfähigkeit § Bestimmung wirtschaftlich sinnvoller Zielgrößen § Ableitung und Festlegung von Leistungsgrößen und deren Quantifizierung nach sachlichen Maßstäben (= Leistungsvorgaben) § Beeinflussbarkeit der Leistungsvorgaben § Messbarkeit des Leistungsergebnisses § Reproduzierbarkeit der Leistungsvorgaben § Wirtschaftlich vertretbarer Aufwand für die Ermittlung, Abrechnung und Pflege der erforderlichen Daten (personell, sachlich) Kennzahlenvergleichsreife § Arbeitsabläufe sind optimal gestaltet, d. h. Störfaktoren sind weitgehend ausgeschlossen § Entsprechende Eignung, Einarbeitung und Übung der betreffenden Beschäftigten § Erreichbarkeit der angestrebten wirtschaftlichen Ergebnisse mit einem angemessenen Leistungseinsatz § Aktualität der Daten für die Leistungsvorgaben, d. h. Daten entsprechen den aktuellen betrieblichen Bedingungen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 17
Kennzahlenvergleich als Führungsinstrument § Kennzahlenvergleich ersetzt nicht Mitarbeiterführung, unterstützt aber Führungs prozesse durch Orientierung der Beschäftigten an konkreten, kennzahlenbasierten Leistungszielen. § Hauptaufgabe der Führungskräfte bei der Anwendung von Kennzahlenvergleich: Ø Beschäftigte unterstützen, dass betriebliche Ziele erreicht und weiterentwickelt werden Ø Anspannungsgrad zur Erreichung der Leistung bei den Beschäftigten auf Dauer gewährleisten. § Im positiven Fall kommunizieren: Ø Ursachen bzw. Parameter für den Erfolg Ø wie kann Ergebnis gehalten oder sogar noch verbessert werden. § Im negativen Fall: Ø Ursachen bzw. Parameter analysieren, die den Erfolg beeinträchtigt bzw. zum Misserfolg geführt haben. Ø Erforderliche Maßnahmen einleiten, um Erreichung der betrieblichen Ziele zu verbessern, Ø Maßnahmen mit den Beschäftigten kommunizieren und weitere Entwicklung überwachen. © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 18
Aufgaben einer Führungskraft für die erfolgreiche Anwendung von Kennzahlenvergleich § Sicherstellen der Aktualität der zugrunde gelegten Kennzahlen § Gewährleisten eines gleichen Verständnisses bezüglich der Kennzahlen und ihrer Wirkung auf allen Ebenen § Kontinuierliches Überprüfen und Anpassen der Leistungserwartung bezüglich der Kennzahlen unter Berücksichtigung eines betriebswirtschaftlich vertretbaren Verhältnisses von Leistung und Leistungsentgelt § Zeitnahes Feedback, bei positiven Ergebnissen in Form von Anerkennung § Zeitnahes Feedback, bei negativen Ergebnissen in Form von sachbezogener Kritik und Unterstützung, damit betriebliche Ziele wieder erreicht werden § Kontinuierliche Überprüfung und Verbesserung der Abläufe und entsprechende Anpassung der Leistungserwartung § Hohe Präsenz vor Ort und korrekte zeitliche Erfassung der nicht im Kennzahlenvergleich enthaltenen Zeitversäumnisse bzw. Wartezeiten § Solide Kenntnisse der Prozesse © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 19
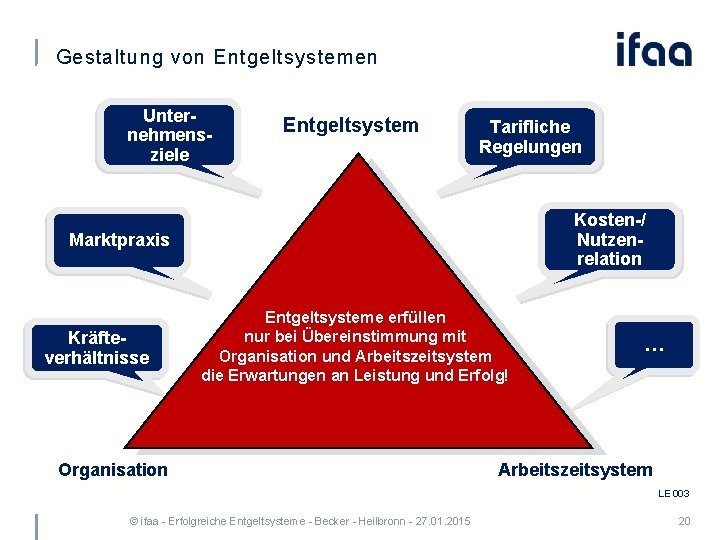
Gestaltung von Entgeltsystemen Unternehmensziele Entgeltsystem Tarifliche Regelungen Kosten-/ Nutzenrelation Marktpraxis Kräfteverhältnisse Entgeltsysteme erfüllen nur bei Übereinstimmung mit Organisation und Arbeitszeitsystem die Erwartungen an Leistung und Erfolg! Organisation … Arbeitszeitsystem LE 003 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 20
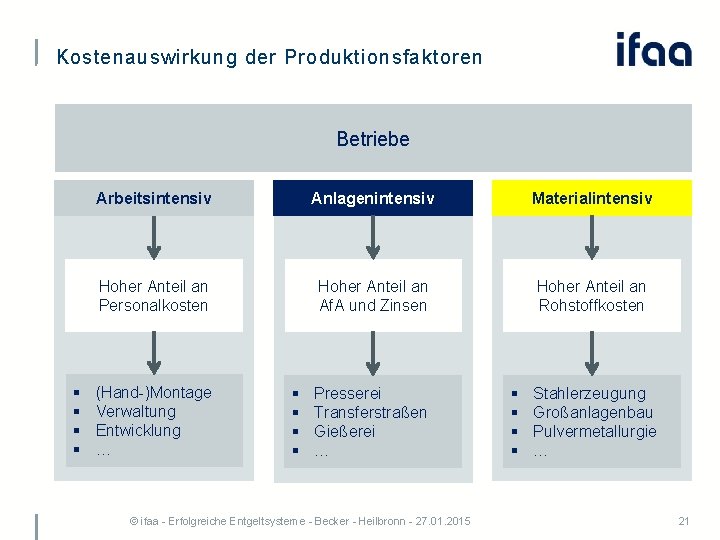
Kostenauswirkung der Produktionsfaktoren Betriebe § § Arbeitsintensiv Anlagenintensiv Materialintensiv Hoher Anteil an Personalkosten Hoher Anteil an Af. A und Zinsen Hoher Anteil an Rohstoffkosten (Hand )Montage Verwaltung Entwicklung … § § Presserei Transferstraßen Gießerei … © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 § § Stahlerzeugung Großanlagenbau Pulvermetallurgie … 21
Gliederung § Entwicklungstendenzen beim leistungsorientierten Entgelt § Chancen und Risiken sowie Voraussetzungen der Methoden Beurteilen und Kennzahlenvergleich § Erfolgreich praktizierte Lösungen § Zielvereinbarung als leistungsbezogene Komponente § Erfolgreich praktizierte Lösungen § Gesprächsrunde zu Ihren Fragen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 22
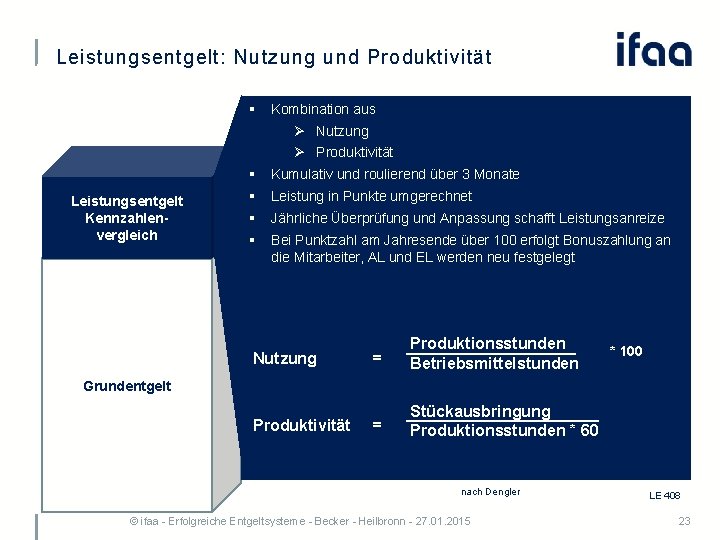
Leistungsentgelt: Nutzung und Produktivität § Kombination aus Ø Nutzung Ø Produktivität Leistungsentgelt Kennzahlenvergleich § Kumulativ und roulierend über 3 Monate § Leistung in Punkte umgerechnet § Jährliche Überprüfung und Anpassung schafft Leistungsanreize § Bei Punktzahl am Jahresende über 100 erfolgt Bonuszahlung an die Mitarbeiter, AL und EL werden neu festgelegt Nutzung = Produktionsstunden Betriebsmittelstunden Produktivität = Stückausbringung Produktionsstunden * 60 * 100 Grundentgelt nach Dengler © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 LE 408 23
Besonderheiten § Traditionelle, vorgabezeitorientierte Datenermittlung an vollautomatischen Anlagen durch Arbeitsstudien erwies sich als nicht sinnvoll § Kennzahlen für Nutzung über automatische Systeme (MDE, BDE) erfasst § Nutzungsteil berücksichtigt keine Ausfallgründe bei der Ermittlung des Leistungsentgelt § Produktivitätsteil stellt sicher, dass annähernd mit der optimalen Hubzahl gearbeitet wird § Entgeltkurve wird Punktwerten zugeordnet: Ø Nutzungsteil max. 80 Punkte Ø Mengenteil max. 20 Punkte Ø Gesamt max. 100 Punkte Ø je Punkt einheitlich 0, 05€ nach Dengler LE 108 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 24
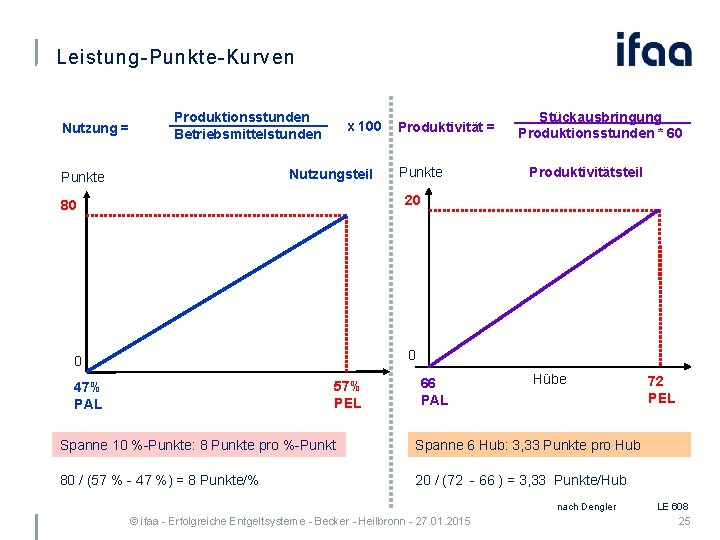
Leistung Punkte Kurven Nutzung = Produktionsstunden Betriebsmittelstunden x 100 Nutzungsteil Punkte Produktivität = Punkte Stückausbringung Produktionsstunden * 60 Produktivitätsteil 20 80 0 0 57% PEL 47% PAL 66 PAL Hübe Spanne 10 % Punkte: 8 Punkte pro % Punkt Spanne 6 Hub: 3, 33 Punkte pro Hub 80 / (57 % 47 %) = 8 Punkte/% 20 / (72 66 ) = 3, 33 Punkte/Hub nach Dengler © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 72 PEL LE 608 25
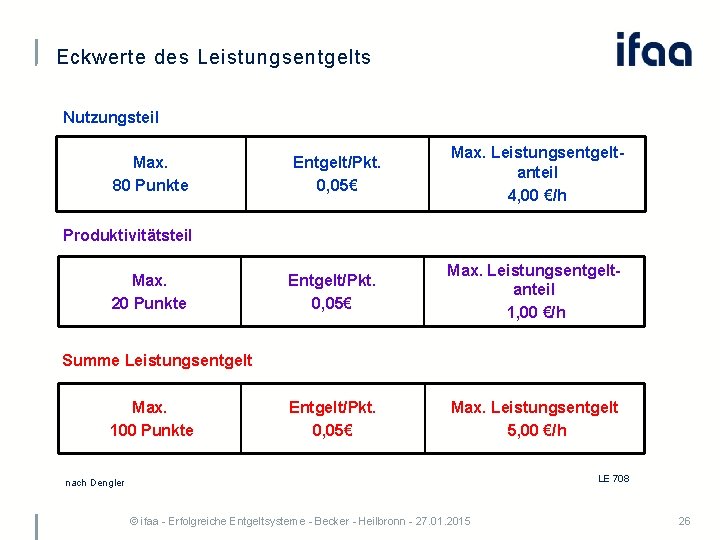
Eckwerte des Leistungsentgelts Nutzungsteil Max. 80 Punkte Entgelt/Pkt. 0, 05€ Max. Leistungsentgeltanteil 4, 00 €/h Produktivitätsteil Max. 20 Punkte Entgelt/Pkt. 0, 05€ Max. Leistungsentgeltanteil 1, 00 €/h Entgelt/Pkt. 0, 05€ Max. Leistungsentgelt 5, 00 €/h Summe Leistungsentgelt Max. 100 Punkte LE 708 nach Dengler © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 26
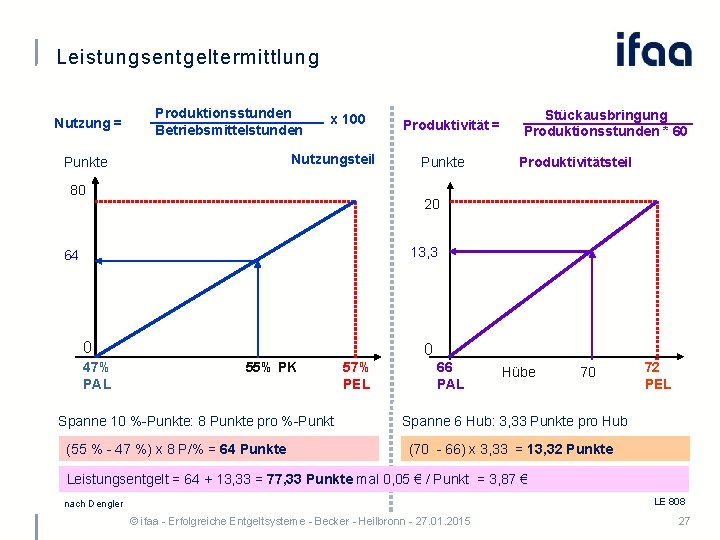
Leistungsentgeltermittlung Nutzung = Produktionsstunden Betriebsmittelstunden x 100 Nutzungsteil Punkte 80 Produktivität = Punkte Stückausbringung Produktionsstunden * 60 Produktivitätsteil 20 13, 3 64 0 47% PAL 0 55% PK Spanne 10 % Punkte: 8 Punkte pro % Punkt (55 % 47 %) x 8 P/% = 64 Punkte 57% PEL 66 PAL Hübe 70 72 PEL Spanne 6 Hub: 3, 33 Punkte pro Hub (70 66) x 3, 33 = 13, 32 Punkte Leistungsentgelt = 64 + 13, 33 = 77, 33 Punkte mal 0, 05 € / Punkt = 3, 87 € LE 808 nach Dengler © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 27
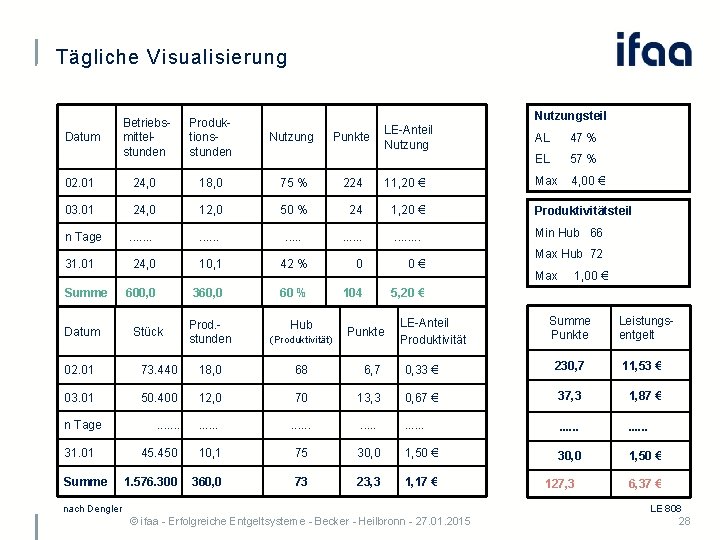
Tägliche Visualisierung Nutzungsteil Betriebs mittel stunden Produk tions stunden Nutzung 02. 01 24, 0 18, 0 75 % 224 11, 20 € 03. 01 24, 0 12, 0 50 % 24 1, 20 € Produktivitätsteil n Tage . . . . Min Hub 66 31. 01 24, 0 10, 1 42 % 0 0€ 600, 0 360, 0 60 % 104 5, 20 € Datum Summe Datum Stück Prod. stunden (Produktivität) Hub Punkte LE Anteil Nutzung LE Anteil Produktivität AL 47 % EL 57 % Max 4, 00 € Max Hub 72 Max 1, 00 € Summe Punkte Leistungs entgelt 02. 01 73. 440 18, 0 68 6, 7 0, 33 € 230, 7 11, 53 € 03. 01 50. 400 12, 0 70 13, 3 0, 67 € 37, 3 1, 87 € . . 45. 450 10, 1 75 30, 0 1, 50 € 1. 576. 300 360, 0 73 23, 3 1, 17 € n Tage 31. 01 Summe nach Dengler 127, 3 6, 37 € LE 808 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 28
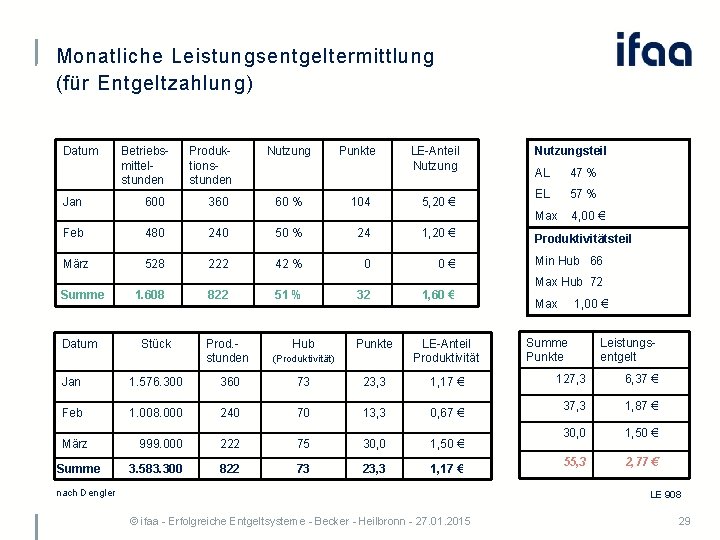
Monatliche Leistungsentgeltermittlung (für Entgeltzahlung) Datum Jan Betriebs mittel stunden 600 Produk tions stunden 360 Nutzung 60 % Punkte 104 LE Anteil Nutzung 5, 20 € Feb 480 240 50 % 24 1, 20 € März 528 222 42 % 0 0€ 1. 608 822 51 % 32 1, 60 € Summe Datum Stück Prod. stunden (Produktivität) Hub Punkte LE Anteil Produktivität Jan 1. 576. 300 360 73 23, 3 1, 17 € Feb 1. 008. 000 240 70 13, 3 0, 67 € 999. 000 222 75 30, 0 1, 50 € 3. 583. 300 822 73 23, 3 1, 17 € März Summe nach Dengler Nutzungsteil AL 47 % EL 57 % Max 4, 00 € Produktivitätsteil Min Hub 66 Max Hub 72 Max 1, 00 € Summe Punkte Leistungs entgelt 127, 3 6, 37 € 37, 3 1, 87 € 30, 0 1, 50 € 55, 3 2, 77 € LE 908 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 29
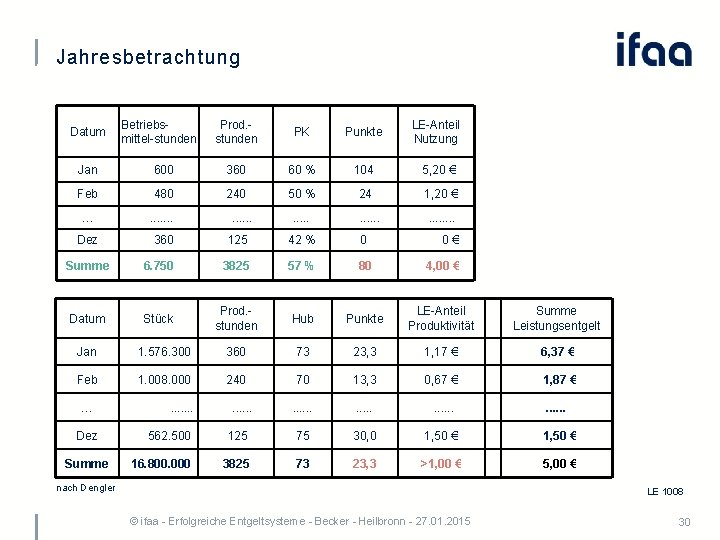
Jahresbetrachtung Datum Betriebs mittel stunden Prod. stunden PK Punkte LE Anteil Nutzung Jan 600 360 60 % 104 5, 20 € Feb 480 240 50 % 24 1, 20 € … . . . . Dez 360 125 42 % 0 Summe 6. 750 3825 57 % 80 4, 00 € Datum Stück Prod. stunden Hub Punkte LE Anteil Produktivität Summe Leistungsentgelt . . . 0€ Jan 1. 576. 300 360 73 23, 3 1, 17 € 6, 37 € Feb 1. 008. 000 240 70 13, 3 0, 67 € 1, 87 € . . . … Dez Summe . . . 562. 500 125 75 30, 0 1, 50 € 16. 800. 000 3825 73 23, 3 >1, 00 € 5, 00 € nach Dengler LE 1008 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 30
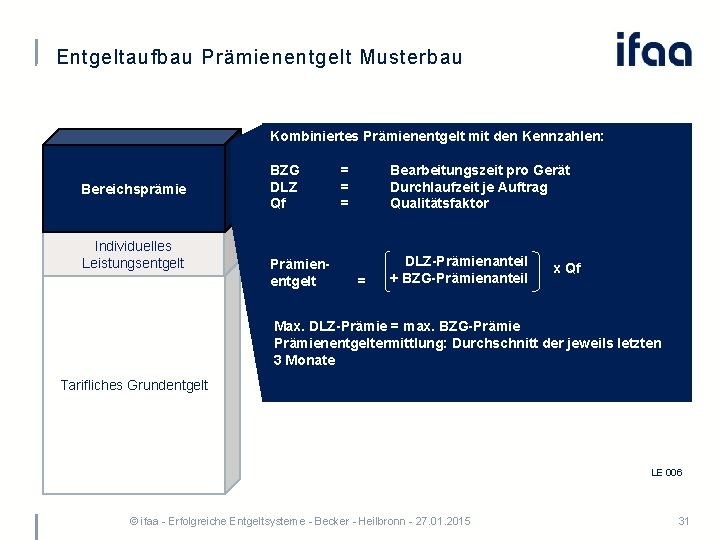
Entgeltaufbau Prämienentgelt Musterbau Kombiniertes Prämienentgelt mit den Kennzahlen: Bereichsprämie Individuelles Leistungsentgelt BZG DLZ Qf Prämienentgelt = = = Bearbeitungszeit pro Gerät Durchlaufzeit je Auftrag Qualitätsfaktor = DLZ-Prämienanteil + BZG-Prämienanteil x Qf Max. DLZ-Prämie = max. BZG-Prämienentgeltermittlung: Durchschnitt der jeweils letzten 3 Monate Tarifliches Grundentgelt LE 006 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 31
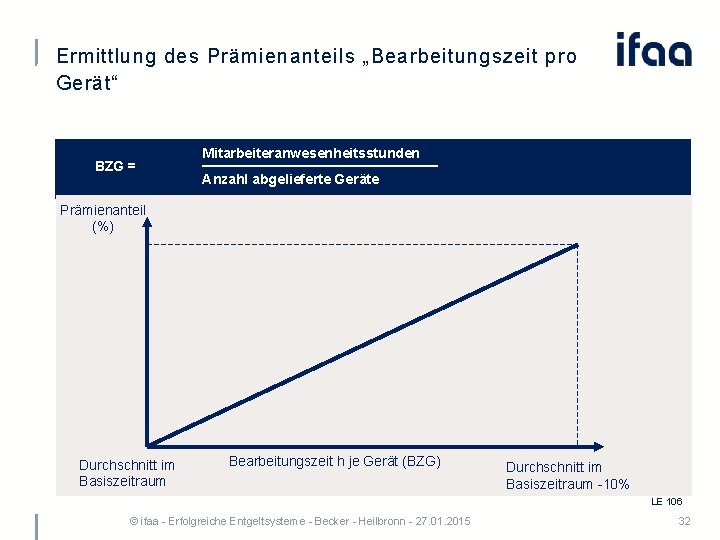
Ermittlung des Prämienanteils „Bearbeitungszeit pro Gerät“ BZG = Mitarbeiteranwesenheitsstunden Anzahl abgelieferte Geräte Prämienanteil (%) Durchschnitt im Basiszeitraum Bearbeitungszeit h je Gerät (BZG) Durchschnitt im Basiszeitraum 10% LE 106 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 32
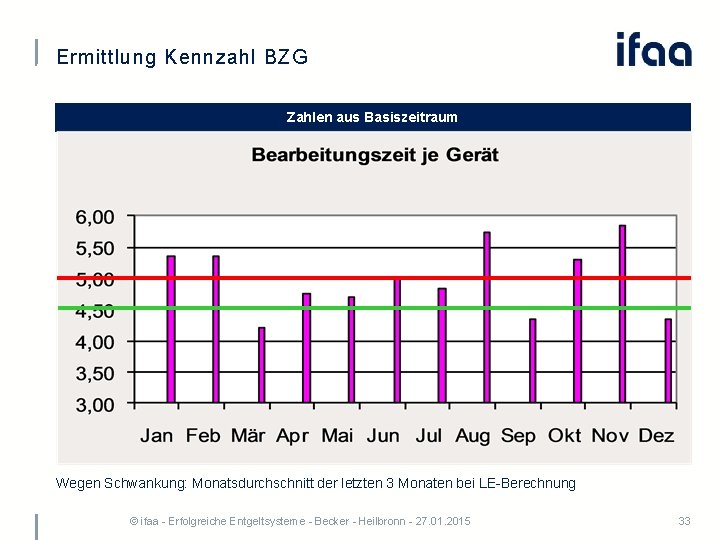
Ermittlung Kennzahl BZG Zahlen aus Basiszeitraum Wegen Schwankung: Monatsdurchschnitt der letzten 3 Monaten bei LE Berechnung © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 33
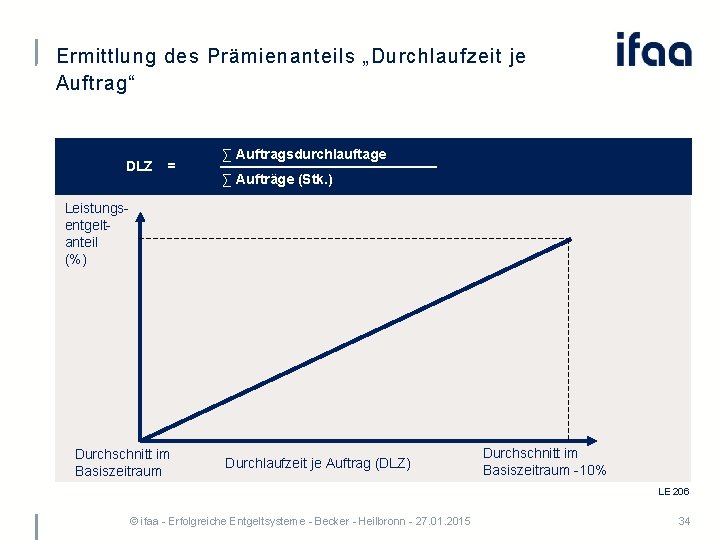
Ermittlung des Prämienanteils „Durchlaufzeit je Auftrag“ DLZ = ∑ Auftragsdurchlauftage ∑ Aufträge (Stk. ) Leistungs entgelt anteil (%) Durchschnitt im Basiszeitraum Durchlaufzeit je Auftrag (DLZ) Durchschnitt im Basiszeitraum 10% LE 206 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 34
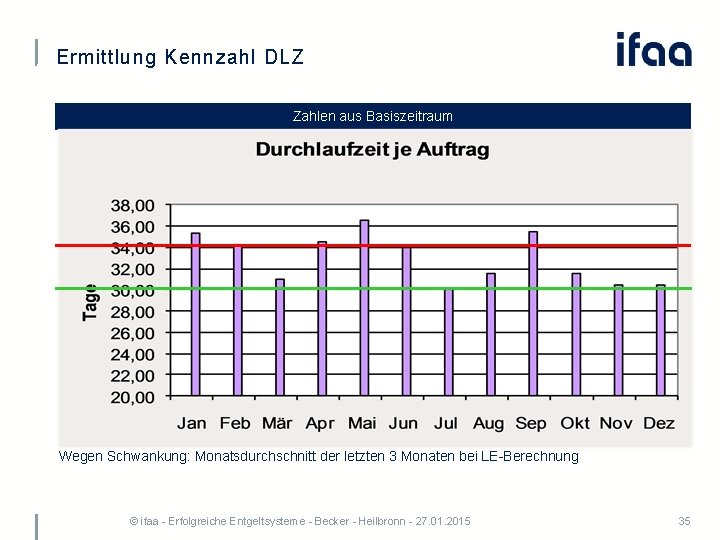
Ermittlung Kennzahl DLZ Zahlen aus Basiszeitraum Wegen Schwankung: Monatsdurchschnitt der letzten 3 Monaten bei LE Berechnung © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 35
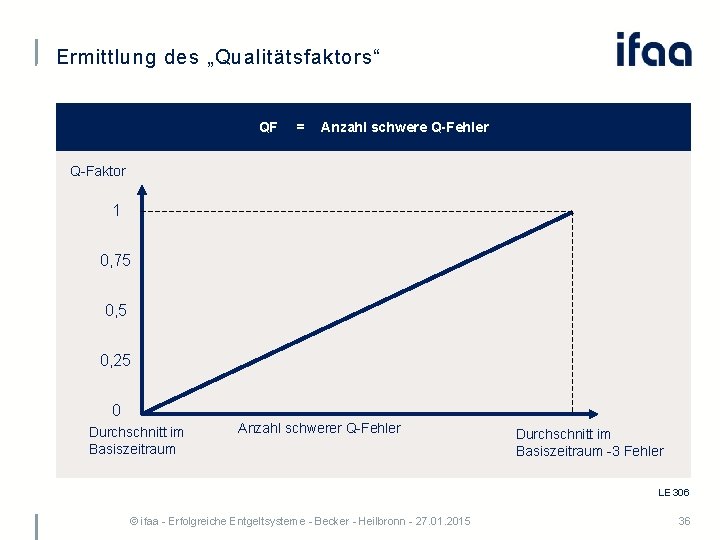
Ermittlung des „Qualitätsfaktors“ QF = Anzahl schwere Q-Fehler Q Faktor 1 0, 75 0, 25 0 Durchschnitt im Basiszeitraum Anzahl schwerer Q Fehler Durchschnitt im Basiszeitraum 3 Fehler LE 306 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 36
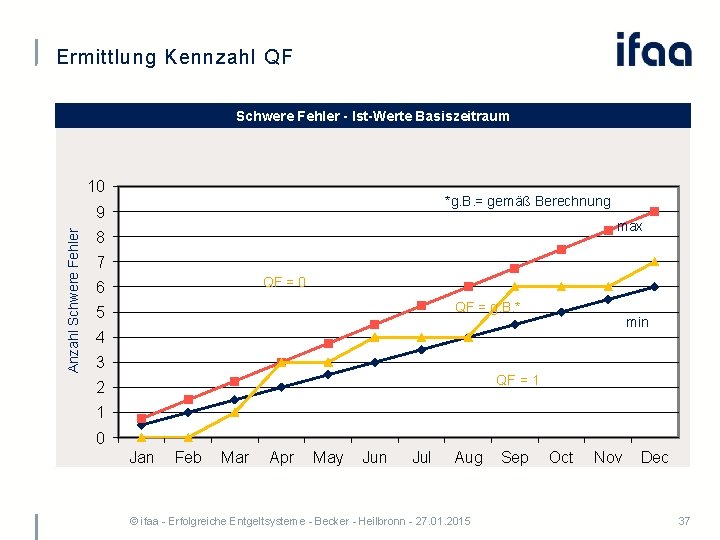
Ermittlung Kennzahl QF Schwere Fehler - Ist-Werte Basiszeitraum 10 *g. B. = gemäß Berechnung Anzahl Schwere Fehler 9 max 8 7 QF = 0 6 QF = g. B. * 5 min 4 3 QF = 1 2 1 0 Jan Feb Mar Apr May Jun Jul Aug © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 Sep Oct Nov Dec 37
Gliederung § Entwicklungstendenzen beim leistungsorientierten Entgelt § Chancen und Risiken sowie Voraussetzungen der Methoden Beurteilen und Kennzahlenvergleich § Erfolgreich praktizierte Lösungen § Zielvereinbarung als leistungsbezogene Komponente § Erfolgreich praktizierte Lösungen § Gesprächsrunde zu Ihren Fragen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 38
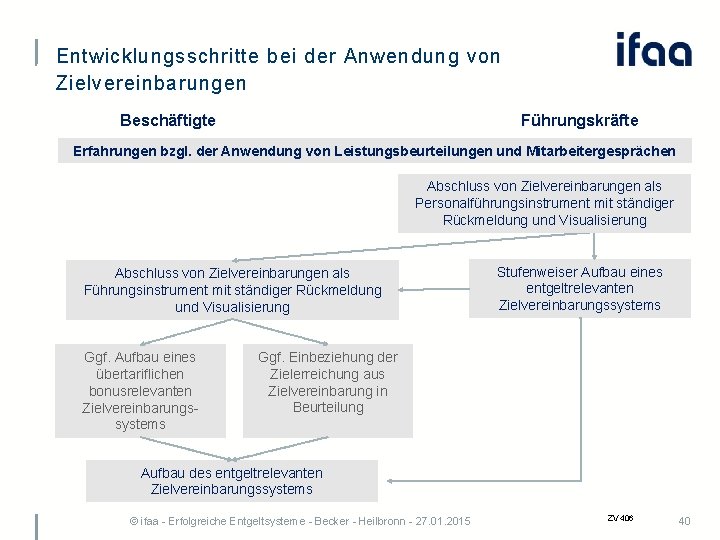
Zielvereinbarung als Methode zu Ermittlung des Leistungsentgelts § Ausgestaltung des Entgelts bei Anwendung von Zielvereinbarungen unterscheidet sich nicht wesentlich von herkömmlichen Formen des leistungsbezogenen Entgelts. § Anknüpfend an Kennzahlen/Merkmale ergibt sich im Vergleich zu einer Bezugsbasis eine konkrete Entgeltfolge, z. B. : Ø Senkung der Fertigungskosten um mehr als 2500 € ergibt 15% Leistungsentgelt Ø Beurteilung einer vereinbarten Verhaltensentwicklung ergibt (evtl. über einen Punktwert) 15% Leistungsentgelt § Neu sind die Vereinbarungsebene und die Vereinbarungsparteien der einzelnen Zielvereinbarung Ø nicht Tarifvertragsparteien, Ø nicht Betriebsparteien, sondern Ø unmittelbarer Vorgesetzte und der einzelne Mitarbeiter bzw. die Gruppe Grundvoraussetzung ist die Entwicklung und Sicherung einer Vertrauenskultur © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 39
Entwicklungsschritte bei der Anwendung von Zielvereinbarungen Beschäftigte Führungskräfte Erfahrungen bzgl. der Anwendung von Leistungsbeurteilungen und Mitarbeitergesprächen Abschluss von Zielvereinbarungen als Personalführungsinstrument mit ständiger Rückmeldung und Visualisierung Abschluss von Zielvereinbarungen als Führungsinstrument mit ständiger Rückmeldung und Visualisierung Ggf. Aufbau eines übertariflichen bonusrelevanten Zielvereinbarungs systems Stufenweiser Aufbau eines entgeltrelevanten Zielvereinbarungssystems Ggf. Einbeziehung der Zielerreichung aus Zielvereinbarung in Beurteilung Aufbau des entgeltrelevanten Zielvereinbarungssystems © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 ZV 406 40
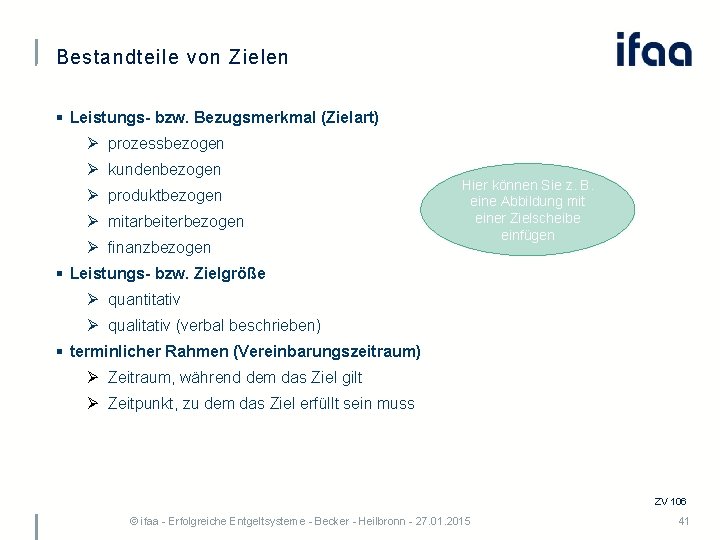
Bestandteile von Zielen § Leistungs- bzw. Bezugsmerkmal (Zielart) Ø prozessbezogen Ø kundenbezogen Ø produktbezogen Ø mitarbeiterbezogen Ø finanzbezogen Hier können Sie z. B. eine Abbildung mit einer Zielscheibe einfügen § Leistungs- bzw. Zielgröße Ø quantitativ Ø qualitativ (verbal beschrieben) § terminlicher Rahmen (Vereinbarungszeitraum) Ø Zeitraum, während dem das Ziel gilt Ø Zeitpunkt, zu dem das Ziel erfüllt sein muss ZV 106 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 41
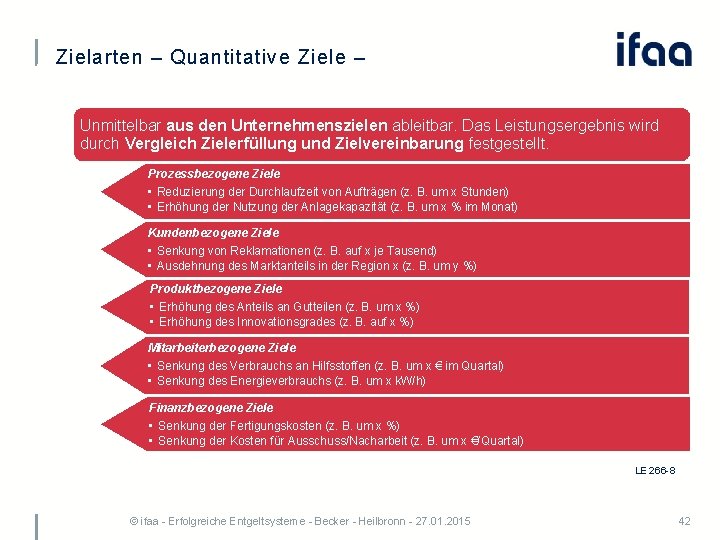
Zielarten – Quantitative Ziele – Unmittelbar aus den Unternehmenszielen ableitbar. Das Leistungsergebnis wird durch Vergleich Zielerfüllung und Zielvereinbarung festgestellt. Prozessbezogene Ziele • Reduzierung der Durchlaufzeit von Aufträgen (z. B. um x Stunden) • Erhöhung der Nutzung der Anlagekapazität (z. B. um x % im Monat) Kundenbezogene Ziele • Senkung von Reklamationen (z. B. auf x je Tausend) • Ausdehnung des Marktanteils in der Region x (z. B. um y %) Produktbezogene Ziele • Erhöhung des Anteils an Gutteilen (z. B. um x %) • Erhöhung des Innovationsgrades (z. B. auf x %) Mitarbeiterbezogene Ziele • Senkung des Verbrauchs an Hilfsstoffen (z. B. um x € im Quartal) • Senkung des Energieverbrauchs (z. B. um x k. W/h) Finanzbezogene Ziele • Senkung der Fertigungskosten (z. B. um x %) • Senkung der Kosten für Ausschuss/Nacharbeit (z. B. um x €/Quartal) LE 266 8 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 42
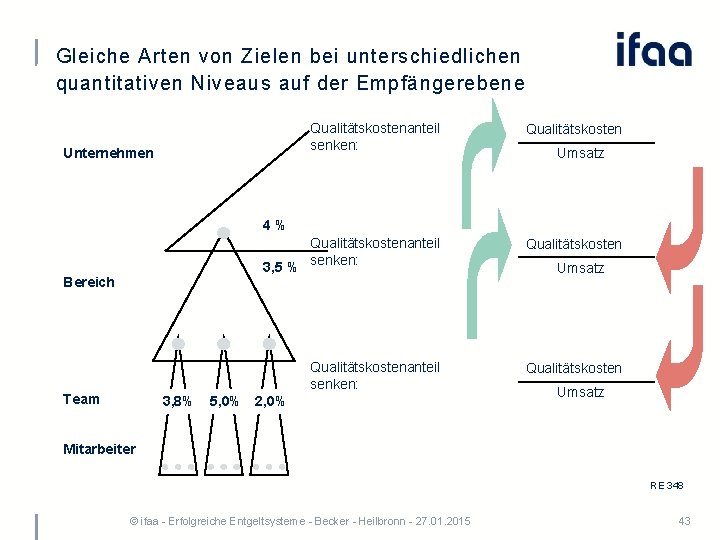
Gleiche Arten von Zielen bei unterschiedlichen quantitativen Niveaus auf der Empfängerebene Unternehmen Qualitätskostenanteil senken: Qualitätskosten Umsatz 4% 3, 5 % Bereich Team 3, 8% 5, 0% 2, 0% Umsatz Mitarbeiter RE 348 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 43
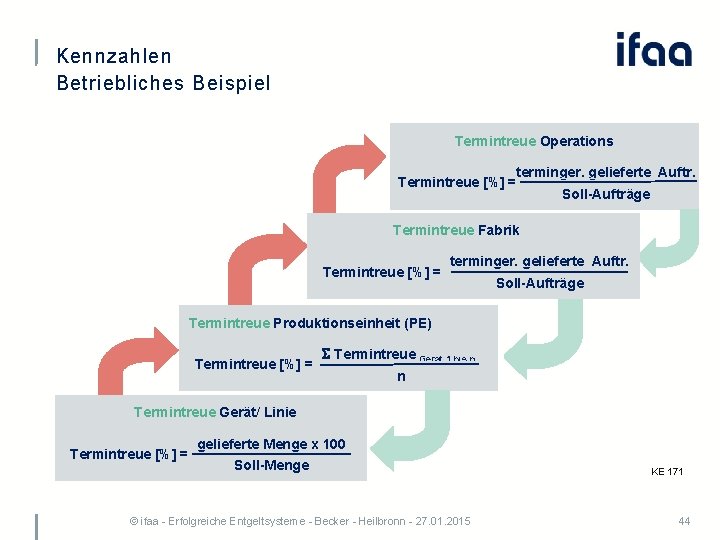
Kennzahlen Betriebliches Beispiel Termintreue Operations terminger. gelieferte Auftr. Termintreue [%] = Soll-Aufträge Termintreue Fabrik Termintreue [%] = terminger. gelieferte Auftr. Soll-Aufträge Termintreue Produktionseinheit (PE) Termintreue [%] = Termintreue Gerät 1 bis n n Termintreue Gerät/ Linie Termintreue [%] = gelieferte Menge x 100 Soll-Menge © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 KE 171 44
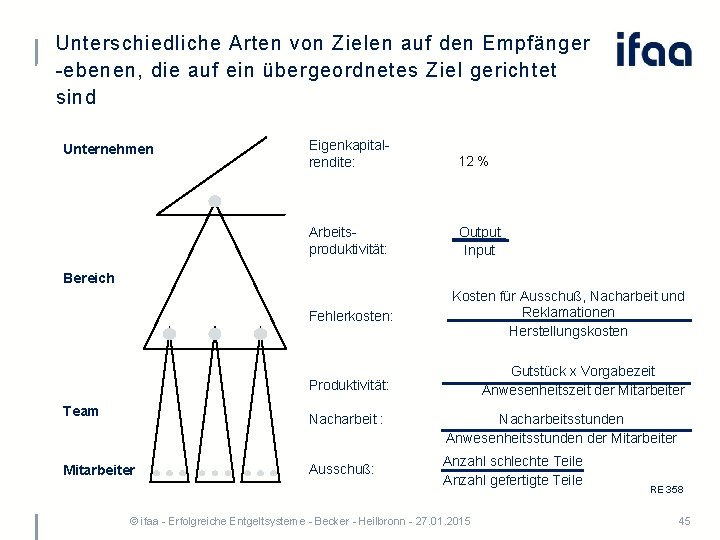
Unterschiedliche Arten von Zielen auf den Empfänger ebenen, die auf ein übergeordnetes Ziel gerichtet sind Unternehmen Eigenkapital rendite: 12 % Arbeits produktivität: Output Input Bereich Team Fehlerkosten: Kosten für Ausschuß, Nacharbeit und Reklamationen Herstellungskosten Produktivität: Gutstück x Vorgabezeit Anwesenheitszeit der Mitarbeiter Nacharbeit : Mitarbeiter Ausschuß: Nacharbeitsstunden Anwesenheitsstunden der Mitarbeiter Anzahl schlechte Teile Anzahl gefertigte Teile © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 RE 358 45
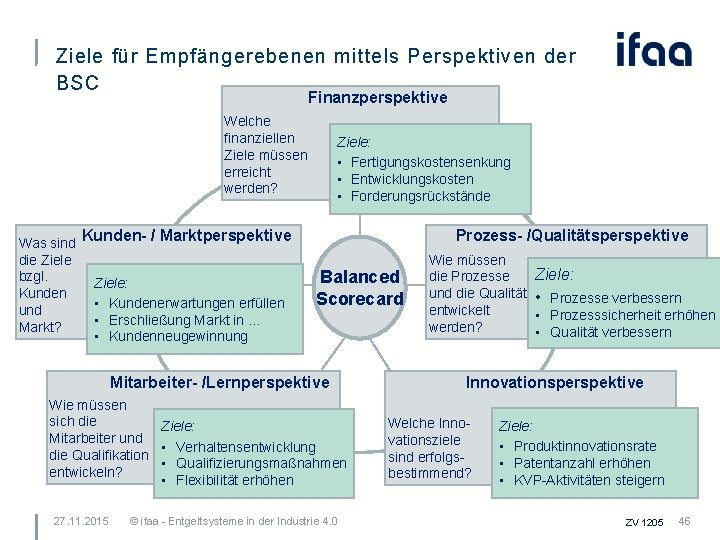
Ziele für Empfängerebenen mittels Perspektiven der BSC Finanzperspektive Welche finanziellen Ziele müssen erreicht werden? Was sind Kunden- / Marktperspektive die Ziele bzgl. Ziele: Kunden • Kundenerwartungen erfüllen und • Erschließung Markt in … Markt? • Kundenneugewinnung Ziele: • Fertigungskostensenkung • Entwicklungskosten • Forderungsrückstände Prozess- /Qualitätsperspektive Balanced Scorecard Mitarbeiter- /Lernperspektive Wie müssen sich die Ziele: Mitarbeiter und • Verhaltensentwicklung die Qualifikation • Qualifizierungsmaßnahmen entwickeln? • Flexibilität erhöhen 27. 11. 2015 © ifaa Entgeltsysteme in der Industrie 4. 0 Wie müssen die Prozesse und die Qualität entwickelt werden? Ziele: • Prozesse verbessern • Prozesssicherheit erhöhen • Qualität verbessern Innovationsperspektive Welche Inno vationsziele sind erfolgs bestimmend? Ziele: • Produktinnovationsrate • Patentanzahl erhöhen • KVP Aktivitäten steigern ZV 1205 46
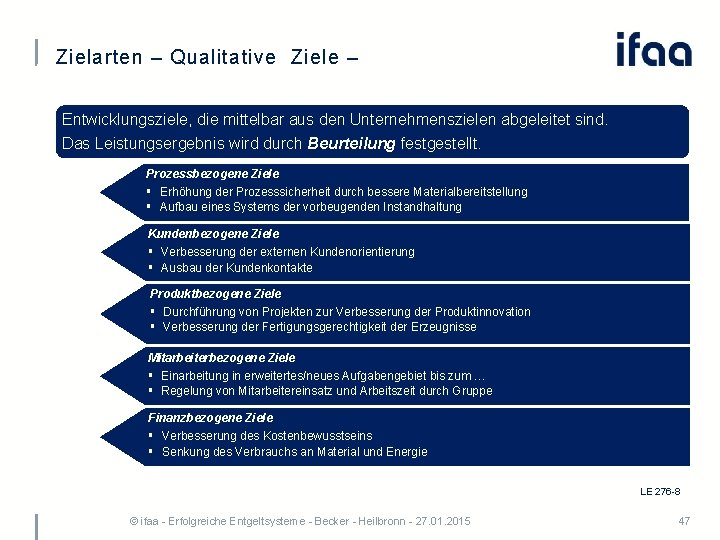
Zielarten – Qualitative Ziele – Entwicklungsziele, die mittelbar aus den Unternehmenszielen abgeleitet sind. Das Leistungsergebnis wird durch Beurteilung festgestellt. Prozessbezogene Ziele § Erhöhung der Prozesssicherheit durch bessere Materialbereitstellung § Aufbau eines Systems der vorbeugenden Instandhaltung Kundenbezogene Ziele § Verbesserung der externen Kundenorientierung § Ausbau der Kundenkontakte Produktbezogene Ziele § Durchführung von Projekten zur Verbesserung der Produktinnovation § Verbesserung der Fertigungsgerechtigkeit der Erzeugnisse Mitarbeiterbezogene Ziele § Einarbeitung in erweitertes/neues Aufgabengebiet bis zum … § Regelung von Mitarbeitereinsatz und Arbeitszeit durch Gruppe Finanzbezogene Ziele § Verbesserung des Kostenbewusstseins § Senkung des Verbrauchs an Material und Energie LE 276 8 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 47
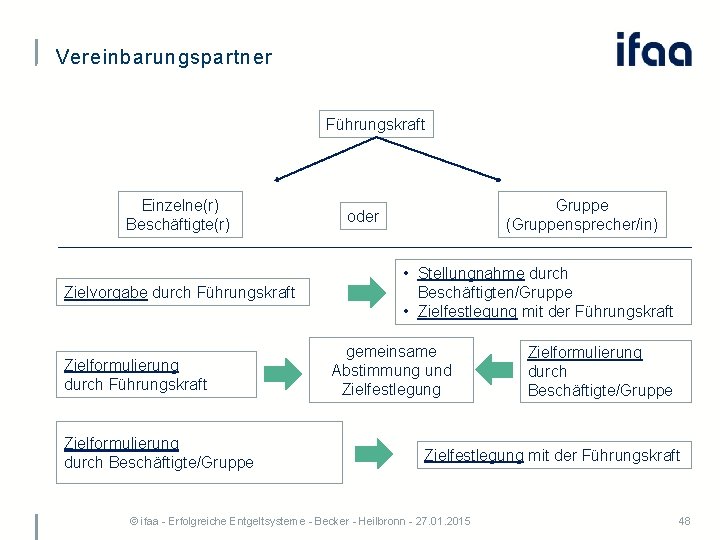
Vereinbarungspartner Führungskraft Einzelne(r) Beschäftigte(r) Zielvorgabe durch Führungskraft Zielformulierung durch Beschäftigte/Gruppe (Gruppensprecher/in) oder • Stellungnahme durch Beschäftigten/Gruppe • Zielfestlegung mit der Führungskraft gemeinsame Abstimmung und Zielfestlegung Zielformulierung durch Beschäftigte/Gruppe Zielfestlegung mit der Führungskraft © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 48
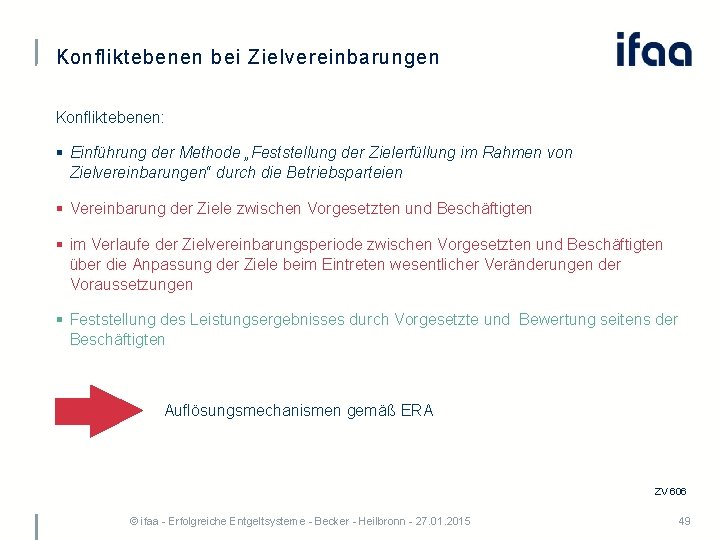
Konfliktebenen bei Zielvereinbarungen Konfliktebenen: § Einführung der Methode „Feststellung der Zielerfüllung im Rahmen von Zielvereinbarungen“ durch die Betriebsparteien § Vereinbarung der Ziele zwischen Vorgesetzten und Beschäftigten § im Verlaufe der Zielvereinbarungsperiode zwischen Vorgesetzten und Beschäftigten über die Anpassung der Ziele beim Eintreten wesentlicher Veränderungen der Voraussetzungen § Feststellung des Leistungsergebnisses durch Vorgesetzte und Bewertung seitens der Beschäftigten Auflösungsmechanismen gemäß ERA ZV 606 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 49
Möglichkeiten bei Nichteinigung von Vorgesetztem und Mitarbeiter/Gruppe über die Zielart und/oder Zielniveau Die Betriebsparteien können für den Fall, dass sich Mitarbeiter/Gruppe und Vorgesetzte nicht einigen, vereinbaren § das Leistungsergebnis allein durch die Leistungsbeurteilung zu ermitteln oder § eine andere Methode zur Ermittlung des Leistungsergebnisses anstelle des Teils Zielvereinbarung oder § einvernehmliches innerbetriebliches Einigungsverfahren für die Zielvereinbarung anzuwenden. ZV 005 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 50
Möglichkeiten für die Behandlung von Änderungen wesentlicher Voraussetzungen für die Zielerfüllung Treten im Verlauf der Zielvereinbarungsperiode für die Zielerfüllung oder im Verlauf des Beurteilungszeitraums wesentliche Veränderungen der Voraussetzungen auf, so können § die Ziele auf Initiative des Beschäftigten oder des Vorgesetzten entsprechend angepasst oder § diese Veränderungen bei der Feststellung der Zielerfüllung / Beurteilung berücksichtigt werden. Für den Fall der Nichteinigung sollten die Betriebsparteien ein betriebliches Einigungsverfahren vorsehen (analog Möglichkeiten bei Nichteinigung von Vorgesetztem und Mitarbeiter/Gruppe über die Zielart und/oder Zielniveau). ZV 405 NRW © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 51
Gliederung § Entwicklungstendenzen beim leistungsorientierten Entgelt § Chancen und Risiken sowie Voraussetzungen der Methoden Beurteilen und Kennzahlenvergleich § Erfolgreich praktizierte Lösungen § Zielvereinbarung als leistungsbezogene Komponente § Erfolgreich praktizierte Lösungen § Gesprächsrunde zu Ihren Fragen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 52
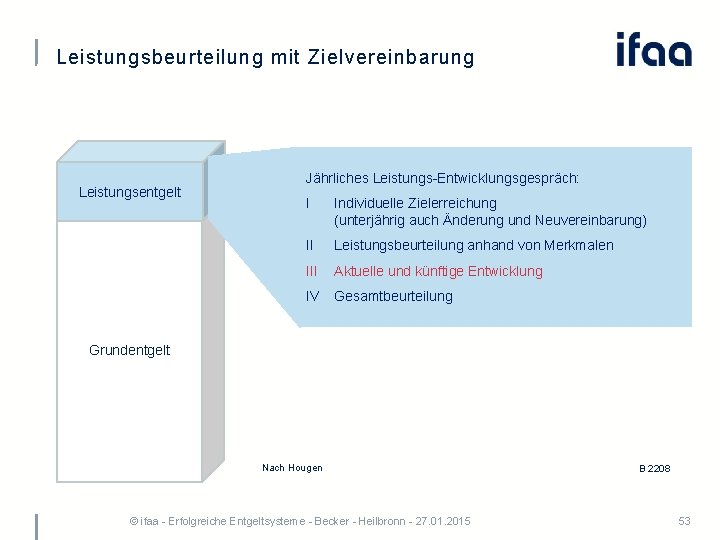
Leistungsbeurteilung mit Zielvereinbarung Leistungsentgelt Jährliches Leistungs Entwicklungsgespräch: I Individuelle Zielerreichung (unterjährig auch Änderung und Neuvereinbarung) II Leistungsbeurteilung anhand von Merkmalen III Aktuelle und künftige Entwicklung IV Gesamtbeurteilung Grundentgelt Nach Hougen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 B 2208 53
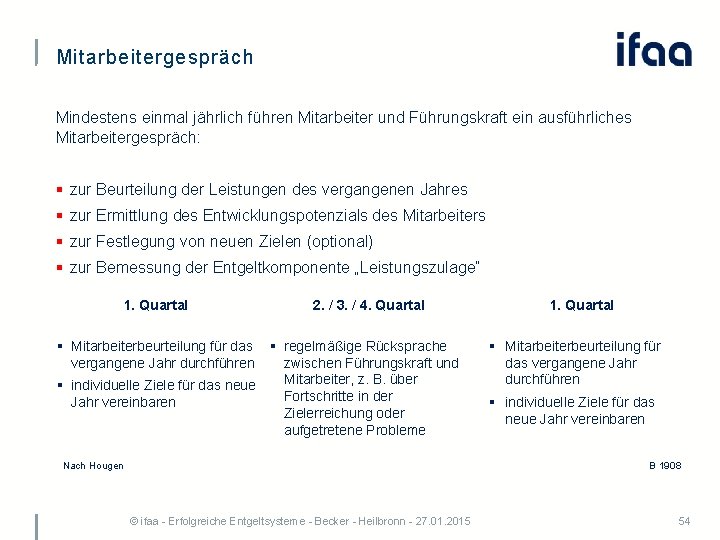
Mitarbeitergespräch Mindestens einmal jährlich führen Mitarbeiter und Führungskraft ein ausführliches Mitarbeitergespräch: § zur Beurteilung der Leistungen des vergangenen Jahres § zur Ermittlung des Entwicklungspotenzials des Mitarbeiters § zur Festlegung von neuen Zielen (optional) § zur Bemessung der Entgeltkomponente „Leistungszulage“ 1. Quartal 2. / 3. / 4. Quartal § Mitarbeiterbeurteilung für das vergangene Jahr durchführen § regelmäßige Rücksprache zwischen Führungskraft und Mitarbeiter, z. B. über § individuelle Ziele für das neue Fortschritte in der Jahr vereinbaren Zielerreichung oder aufgetretene Probleme Nach Hougen 1. Quartal § Mitarbeiterbeurteilung für das vergangene Jahr durchführen § individuelle Ziele für das neue Jahr vereinbaren B 1908 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 54
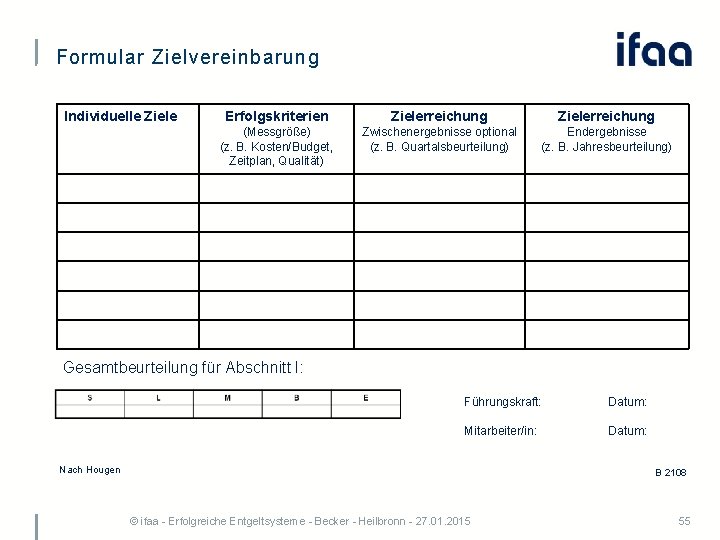
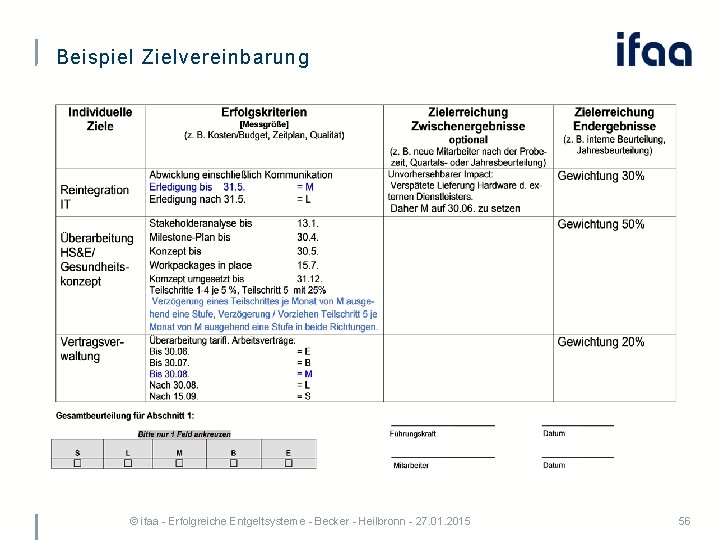
Formular Zielvereinbarung Individuelle Ziele Erfolgskriterien Zielerreichung (Messgröße) (z. B. Kosten/Budget, Zeitplan, Qualität) Zwischenergebnisse optional (z. B. Quartalsbeurteilung) Endergebnisse (z. B. Jahresbeurteilung) Gesamtbeurteilung für Abschnitt I: Führungskraft: Datum: Mitarbeiter/in: Datum: Nach Hougen B 2108 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 55
Beispiel Zielvereinbarung © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 56
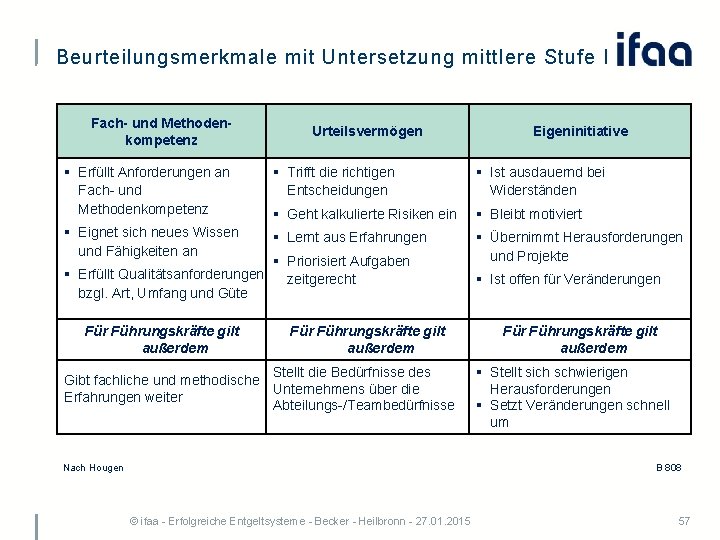
Beurteilungsmerkmale mit Untersetzung mittlere Stufe I Fach- und Methodenkompetenz Urteilsvermögen Eigeninitiative § Erfüllt Anforderungen an Fach und Methodenkompetenz § Trifft die richtigen Entscheidungen § Ist ausdauernd bei Widerständen § Geht kalkulierte Risiken ein § Bleibt motiviert § Eignet sich neues Wissen und Fähigkeiten an § Lernt aus Erfahrungen § Übernimmt Herausforderungen und Projekte § Erfüllt Qualitätsanforderungen bzgl. Art, Umfang und Güte Für Führungskräfte gilt außerdem § Priorisiert Aufgaben zeitgerecht Für Führungskräfte gilt außerdem Stellt die Bedürfnisse des Gibt fachliche und methodische Unternehmens über die Erfahrungen weiter Abteilungs /Teambedürfnisse § Ist offen für Veränderungen Für Führungskräfte gilt außerdem § Stellt sich schwierigen Herausforderungen § Setzt Veränderungen schnell um B 808 Nach Hougen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 57
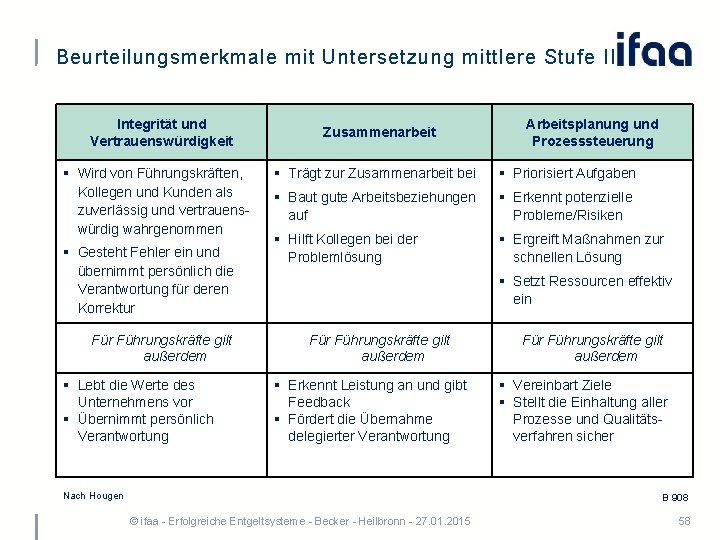
Beurteilungsmerkmale mit Untersetzung mittlere Stufe II Integrität und Vertrauenswürdigkeit § Wird von Führungskräften, Kollegen und Kunden als zuverlässig und vertrauens würdig wahrgenommen § Gesteht Fehler ein und übernimmt persönlich die Verantwortung für deren Korrektur Führungskräfte gilt außerdem § Lebt die Werte des Unternehmens vor § Übernimmt persönlich Verantwortung Zusammenarbeit Arbeitsplanung und Prozesssteuerung § Trägt zur Zusammenarbeit bei § Priorisiert Aufgaben § Baut gute Arbeitsbeziehungen auf § Erkennt potenzielle Probleme/Risiken § Hilft Kollegen bei der Problemlösung § Ergreift Maßnahmen zur schnellen Lösung § Setzt Ressourcen effektiv ein Für Führungskräfte gilt außerdem § Erkennt Leistung an und gibt Feedback § Fördert die Übernahme delegierter Verantwortung Nach Hougen Für Führungskräfte gilt außerdem § Vereinbart Ziele § Stellt die Einhaltung aller Prozesse und Qualitäts verfahren sicher B 908 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 58
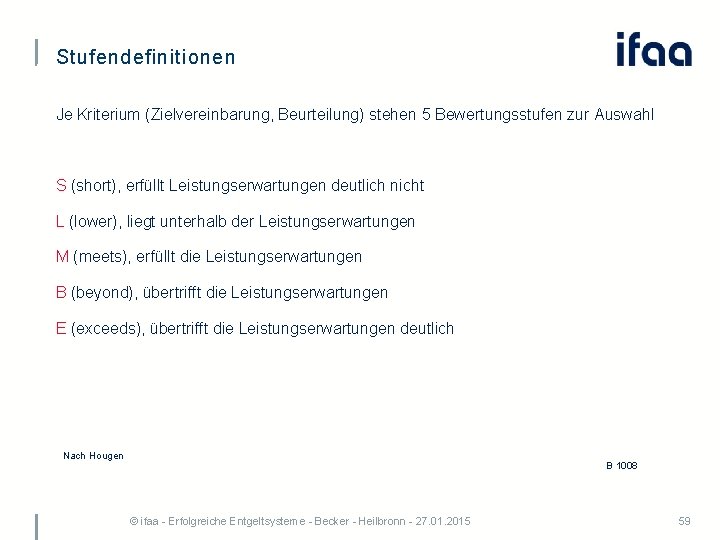
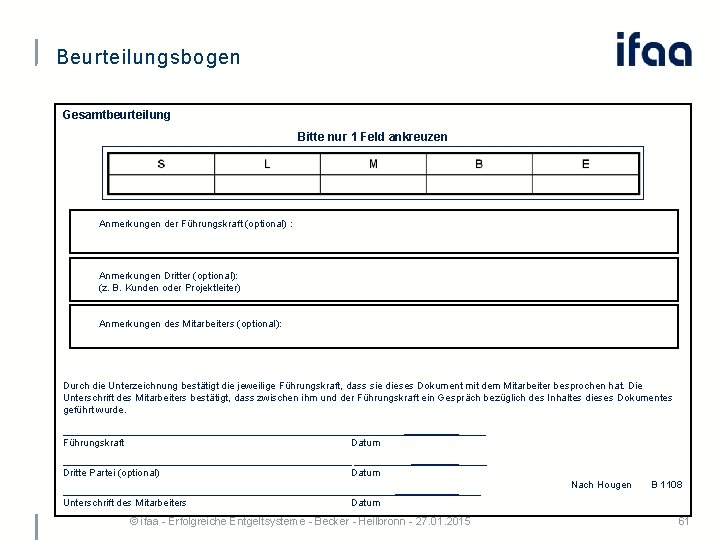
Stufendefinitionen Je Kriterium (Zielvereinbarung, Beurteilung) stehen 5 Bewertungsstufen zur Auswahl S (short), erfüllt Leistungserwartungen deutlich nicht L (lower), liegt unterhalb der Leistungserwartungen M (meets), erfüllt die Leistungserwartungen B (beyond), übertrifft die Leistungserwartungen E (exceeds), übertrifft die Leistungserwartungen deutlich Nach Hougen B 1008 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 59
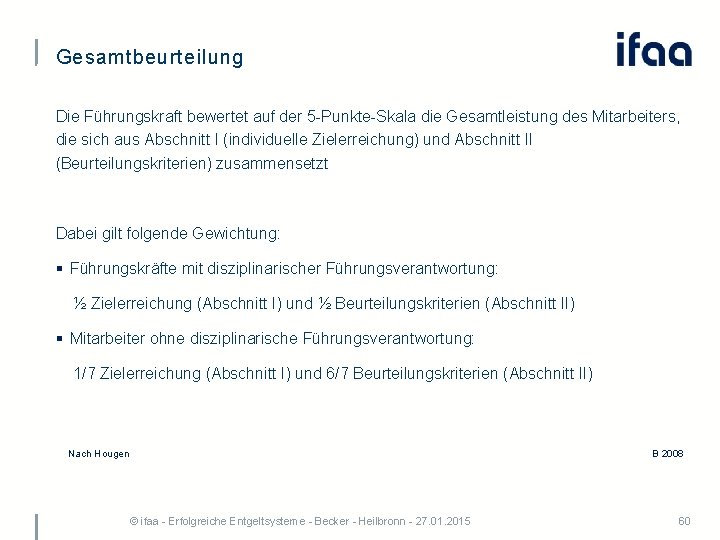
Gesamtbeurteilung Die Führungskraft bewertet auf der 5 Punkte Skala die Gesamtleistung des Mitarbeiters, die sich aus Abschnitt I (individuelle Zielerreichung) und Abschnitt II (Beurteilungskriterien) zusammensetzt Dabei gilt folgende Gewichtung: § Führungskräfte mit disziplinarischer Führungsverantwortung: ½ Zielerreichung (Abschnitt I) und ½ Beurteilungskriterien (Abschnitt II) § Mitarbeiter ohne disziplinarische Führungsverantwortung: 1/7 Zielerreichung (Abschnitt I) und 6/7 Beurteilungskriterien (Abschnitt II) Nach Hougen B 2008 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 60
Beurteilungsbogen Gesamtbeurteilung Bitte nur 1 Feld ankreuzen Anmerkungen der Führungskraft (optional) : Anmerkungen Dritter (optional): (z. B. Kunden oder Projektleiter) Anmerkungen des Mitarbeiters (optional): Durch die Unterzeichnung bestätigt die jeweilige Führungskraft, dass sie dieses Dokument mit dem Mitarbeiter besprochen hat. Die Unterschrift des Mitarbeiters bestätigt, dass zwischen ihm und der Führungskraft ein Gespräch bezüglich des Inhaltes dieses Dokumentes geführt wurde. _______________________________ Führungskraft Datum ____________________________ Dritte Partei (optional) Datum _________________________________ Unterschrift des Mitarbeiters Datum ____ © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 Nach Hougen B 1108 61
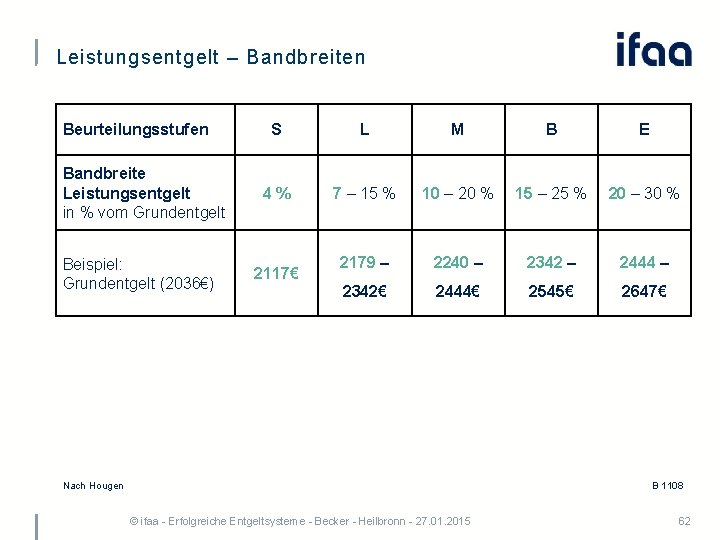
Leistungsentgelt – Bandbreiten Beurteilungsstufen Bandbreite Leistungsentgelt in % vom Grundentgelt Beispiel: Grundentgelt (2036€) S L M B E 4% 7 – 15 % 10 – 20 % 15 – 25 % 20 – 30 % 2179 – 2240 – 2342 – 2444 – 2342€ 2444€ 2545€ 2647€ 2117€ B 1108 Nach Hougen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 62
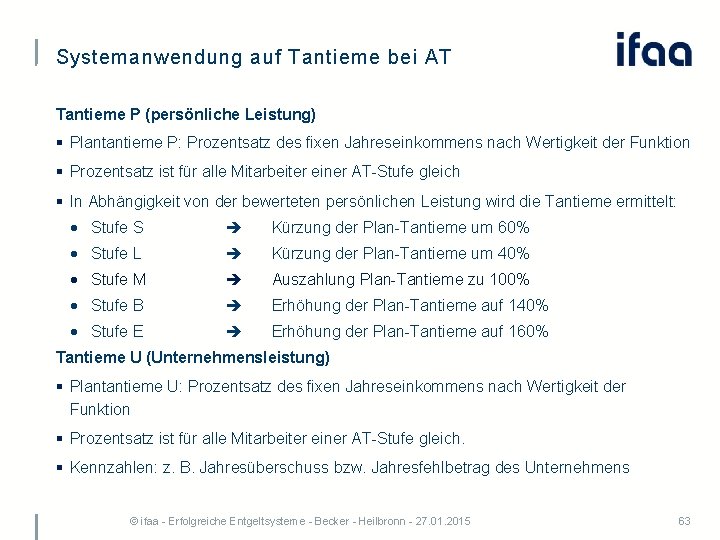
Systemanwendung auf Tantieme bei AT Tantieme P (persönliche Leistung) § Plantantieme P: Prozentsatz des fixen Jahreseinkommens nach Wertigkeit der Funktion § Prozentsatz ist für alle Mitarbeiter einer AT Stufe gleich § In Abhängigkeit von der bewerteten persönlichen Leistung wird die Tantieme ermittelt: · Stufe S Kürzung der Plan Tantieme um 60% · Stufe L Kürzung der Plan Tantieme um 40% · Stufe M Auszahlung Plan Tantieme zu 100% · Stufe B Erhöhung der Plan Tantieme auf 140% · Stufe E Erhöhung der Plan Tantieme auf 160% Tantieme U (Unternehmensleistung) § Plantantieme U: Prozentsatz des fixen Jahreseinkommens nach Wertigkeit der Funktion § Prozentsatz ist für alle Mitarbeiter einer AT Stufe gleich. § Kennzahlen: z. B. Jahresüberschuss bzw. Jahresfehlbetrag des Unternehmens © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 63
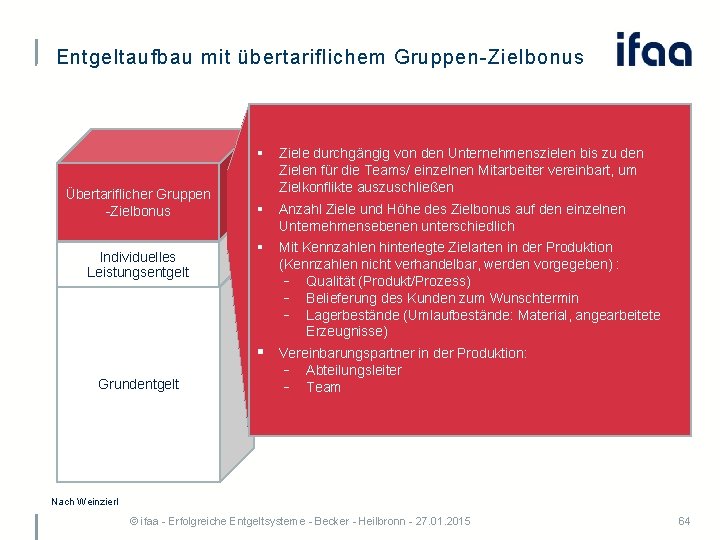
Entgeltaufbau mit übertariflichem Gruppen Zielbonus Übertariflicher Gruppen Zielbonus Individuelles Leistungsentgelt Grundentgelt § Ziele durchgängig von den Unternehmenszielen bis zu den Zielen für die Teams/ einzelnen Mitarbeiter vereinbart, um Zielkonflikte auszuschließen § Anzahl Ziele und Höhe des Zielbonus auf den einzelnen Unternehmensebenen unterschiedlich § Mit Kennzahlen hinterlegte Zielarten in der Produktion (Kennzahlen nicht verhandelbar, werden vorgegeben) : Qualität (Produkt/Prozess) Belieferung des Kunden zum Wunschtermin Lagerbestände (Umlaufbestände: Material, angearbeitete Erzeugnisse) § Vereinbarungspartner in der Produktion: Abteilungsleiter Team Nach Weinzierl © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 64
Zielvereinbarungsprozess § Ziele und deren Gewichtung am Anfang des Kalenderjahres, spätestens bis 31. Januar, zwischen Abteilungsleiter und Team vereinbart und schriftlich festgehalten § Zielvereinbarung wird vom Abteilungsleiter und allen Teammitgliedern unterschrieben und allen Beteiligten ausgehändigt § Bei Differenzen über die Inhalte der Zielvereinbarung können Personalabteilung oder BR zum Zwecke der „Schlichtung“ angerufen werden § Abteilungsleiter, Team, Personalabteilung und BR erarbeiten dann zeitnah eine Lösung, die Interessen beider Seiten gerecht wird Nach Weinzierl © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 ZV 1808 65
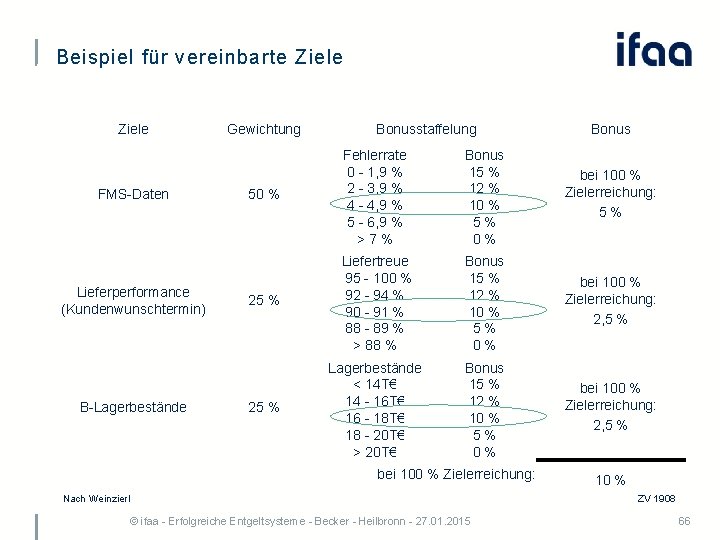
Beispiel für vereinbarte Ziele FMS Daten Lieferperformance (Kundenwunschtermin) B Lagerbestände Gewichtung Bonusstaffelung Bonus 50 % Fehlerrate 0 1, 9 % 2 3, 9 % 4 4, 9 % 5 6, 9 % >7% Bonus 15 % 12 % 10 % 5% 0% bei 100 % Zielerreichung: 5% 25 % Liefertreue 95 100 % 92 94 % 90 91 % 88 89 % > 88 % Bonus 15 % 12 % 10 % 5% 0% bei 100 % Zielerreichung: 2, 5 % 25 % Lagerbestände < 14 T€ 14 16 T€ 16 18 T€ 18 20 T€ > 20 T€ Bonus 15 % 12 % 10 % 5% 0% bei 100 % Zielerreichung: 2, 5 % bei 100 % Zielerreichung: Nach Weinzierl 10 % ZV 1908 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 66
Auszahlung § Monatliche Auswertung und Besprechung der Zielerreichung in Gruppengesprächen § Ergibt sich Handlungsbedarf, werden erforderliche Maßnahmen sofort besprochen § Nach Feststellung des Zielerreichungsgrades erfolgt Bonusabrechnung im Mai des Folgejahres Nach Weinzierl ZV 2008 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 67
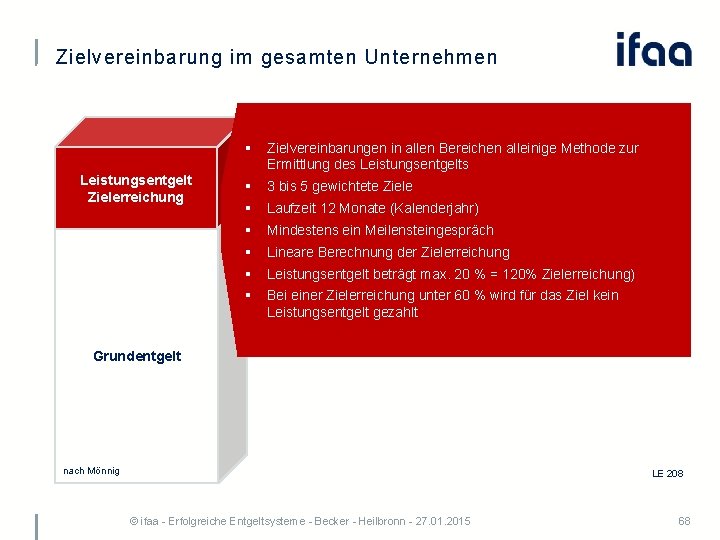
Zielvereinbarung im gesamten Unternehmen Leistungsentgelt Zielerreichung § Zielvereinbarungen in allen Bereichen alleinige Methode zur Ermittlung des Leistungsentgelts § 3 bis 5 gewichtete Ziele § Laufzeit 12 Monate (Kalenderjahr) § Mindestens ein Meilensteingespräch § Lineare Berechnung der Zielerreichung § Leistungsentgelt beträgt max. 20 % = 120% Zielerreichung) § Bei einer Zielerreichung unter 60 % wird für das Ziel kein Leistungsentgelt gezahlt Grundentgelt nach Mönnig LE 208 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 68
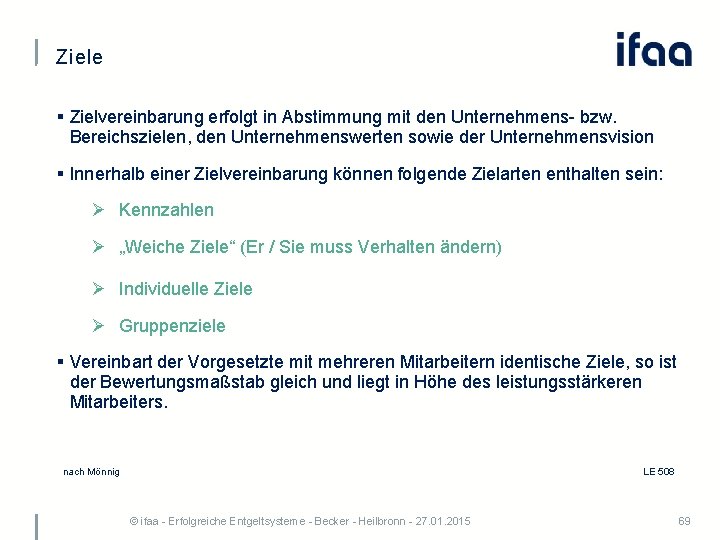
Ziele § Zielvereinbarung erfolgt in Abstimmung mit den Unternehmens bzw. Bereichszielen, den Unternehmenswerten sowie der Unternehmensvision § Innerhalb einer Zielvereinbarung können folgende Zielarten enthalten sein: Ø Kennzahlen Ø „Weiche Ziele“ (Er / Sie muss Verhalten ändern) Ø Individuelle Ziele Ø Gruppenziele § Vereinbart der Vorgesetzte mit mehreren Mitarbeitern identische Ziele, so ist der Bewertungsmaßstab gleich und liegt in Höhe des leistungsstärkeren Mitarbeiters. LE 508 nach Mönnig © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 69
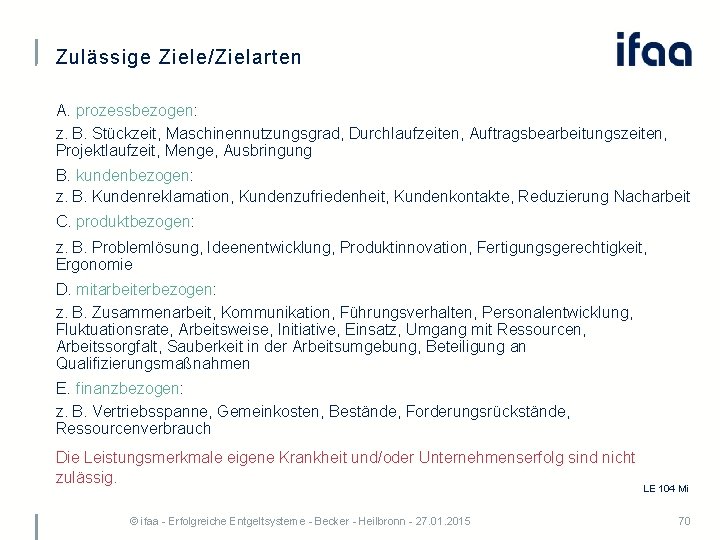
Zulässige Ziele/Zielarten A. prozessbezogen: z. B. Stückzeit, Maschinennutzungsgrad, Durchlaufzeiten, Auftragsbearbeitungszeiten, Projektlaufzeit, Menge, Ausbringung B. kundenbezogen: z. B. Kundenreklamation, Kundenzufriedenheit, Kundenkontakte, Reduzierung Nacharbeit C. produktbezogen: z. B. Problemlösung, Ideenentwicklung, Produktinnovation, Fertigungsgerechtigkeit, Ergonomie D. mitarbeiterbezogen: z. B. Zusammenarbeit, Kommunikation, Führungsverhalten, Personalentwicklung, Fluktuationsrate, Arbeitsweise, Initiative, Einsatz, Umgang mit Ressourcen, Arbeitssorgfalt, Sauberkeit in der Arbeitsumgebung, Beteiligung an Qualifizierungsmaßnahmen E. finanzbezogen: z. B. Vertriebsspanne, Gemeinkosten, Bestände, Forderungsrückstände, Ressourcenverbrauch Die Leistungsmerkmale eigene Krankheit und/oder Unternehmenserfolg sind nicht zulässig. © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 LE 104 Mi 70
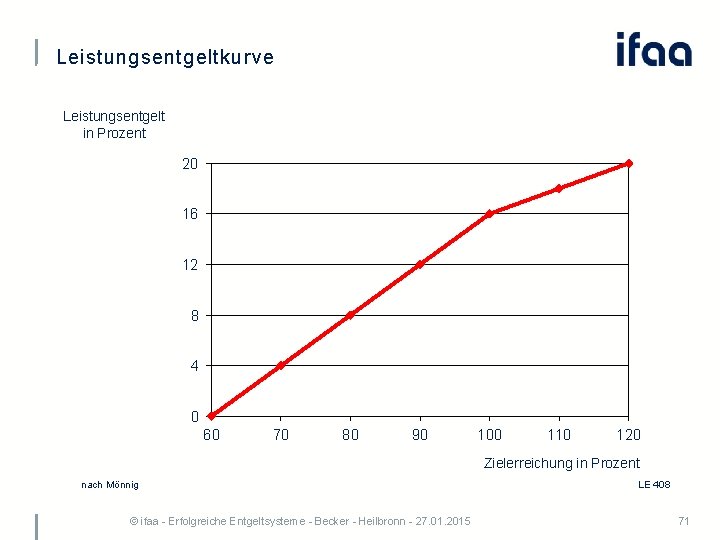
Leistungsentgeltkurve Leistungsentgelt in Prozent 20 16 12 8 4 0 60 70 80 90 100 110 120 Zielerreichung in Prozent nach Mönnig © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 LE 408 71
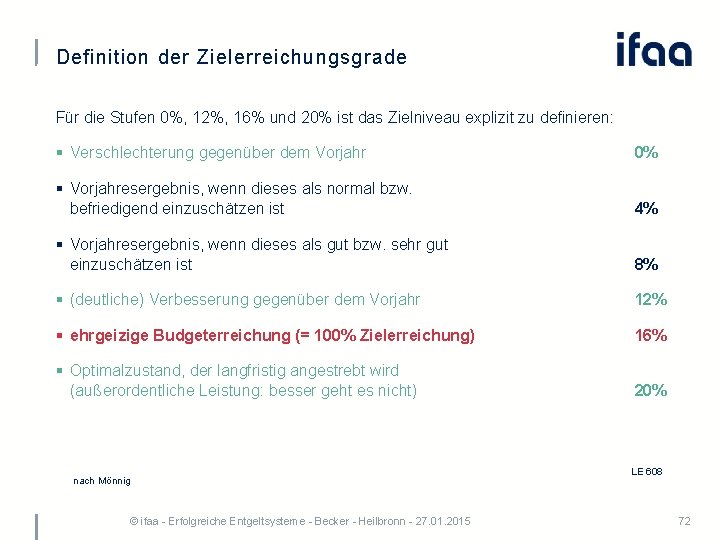
Definition der Zielerreichungsgrade Für die Stufen 0%, 12%, 16% und 20% ist das Zielniveau explizit zu definieren: § Verschlechterung gegenüber dem Vorjahr 0% § Vorjahresergebnis, wenn dieses als normal bzw. befriedigend einzuschätzen ist 4% § Vorjahresergebnis, wenn dieses als gut bzw. sehr gut einzuschätzen ist 8% § (deutliche) Verbesserung gegenüber dem Vorjahr 12% § ehrgeizige Budgeterreichung (= 100% Zielerreichung) 16% § Optimalzustand, der langfristig angestrebt wird (außerordentliche Leistung: besser geht es nicht) 20% nach Mönnig © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 LE 608 72
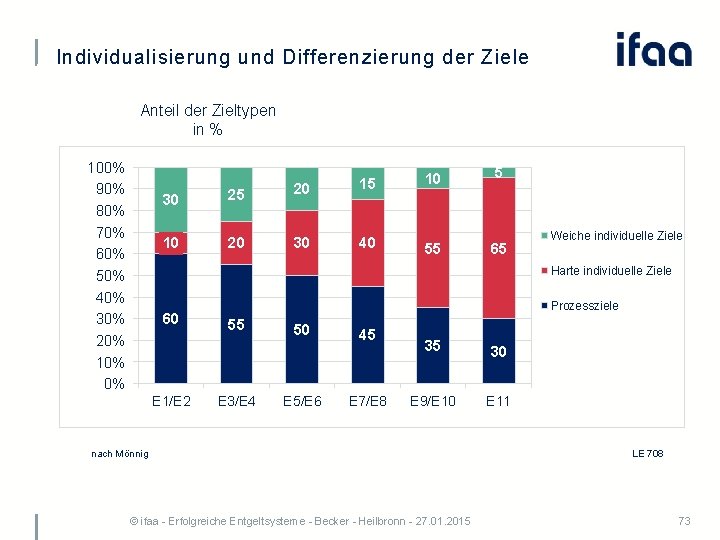
Individualisierung und Differenzierung der Ziele Anteil der Zieltypen in % 100% 90% 80% 70% 60% 50% 40% 30% 20% 10% 0% 30 25 20 15 10 20 30 40 10 5 55 65 Weiche individuelle Ziele Harte individuelle Ziele 60 E 1/E 2 Prozessziele 55 E 3/E 4 50 E 5/E 6 45 E 7/E 8 35 30 E 9/E 10 E 11 nach Mönnig © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 LE 708 73
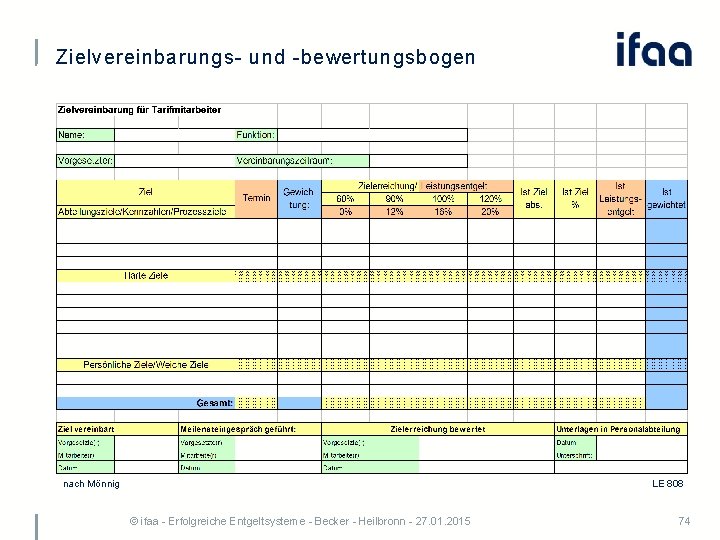
Zielvereinbarungs und bewertungsbogen nach Mönnig LE 808 © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 74
Gliederung § Entwicklungstendenzen beim leistungsorientierten Entgelt § Chancen und Risiken sowie Voraussetzungen der Methoden Beurteilen und Kennzahlenvergleich § Erfolgreich praktizierte Lösungen § Zielvereinbarung als leistungsbezogene Komponente § Erfolgreich praktizierte Lösungen § Gesprächsrunde zu Ihren Fragen © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 75
Hier finden Sie uns Institut für angewandte Arbeitswissenschaft e. V. Uerdinger Straße 56 40474 Düsseldorf Telefon: Telefax: E Mail: +49 211 542263 0 +49 211 542263 37 info@ifaa mail. de www. arbeitswissenschaft. net © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 76
Herzlichen Dank für Ihre Aufmerksamkeit! Foto: adimas/Fotolia. com www. arbeitswissenschaft. net © ifaa Erfolgreiche Entgeltsysteme Becker Heilbronn 27. 01. 2015 77