ANALIZA TROKOVA Dr Svetislav Polovina DEFINICIJA TROKA Pod








- Slides: 58
ANALIZA TROŠKOVA Dr Svetislav Polovina
DEFINICIJA TROŠKA • Pod troškom se podrazumijeva novčana vrijednost inputa korištenih u proizvodnom procesu tijekom vremena. • Poznavanje troškova je bitna pretpostavka svakog ekonomskog odlučivanja. • Tri su osnovne vrste troškova: a) ukupni, b) granični, c) prosječni.
UKUPNI TROŠKOVI • Ukupni troškovi (TC = Total Costs) su najniži ukupni novčani izdaci potrebni da se proizvede određena količina proizvoda. • Dijele se na ukupne fiksne troškove (TFC = Total Fixed Costs) i ukupne varijabilne troškove (TVC = Total Variable costs) • TC = TFC + TVC
UKUPNI FIKSNI TROŠKOVI • Ukupni fiksni troškovi su oni koji se ne mijenjaju s promjenama opsega proizvodnje. • Ukupni fiksni troškovi postoje i onda kada poduzeće iz bilo kojeg razloga ne radi. • Najvažniji fiksni trošak je amortizacija opreme i zgrada. • TFC = TC - TVC
UKUPNI VARIJABILNI TROŠKOVI • Ukupni varijabilni troškovi su oni koji se mijenjaju s promjenama obima proizvodnje. Povećanjem proizvodnje TVC rastu dok njenim smanjenjem oni opadaju. • Najznačajniji varijabilni troškovi su troškovi radne snage, sirovina i energije. • TVC = TC - TFC
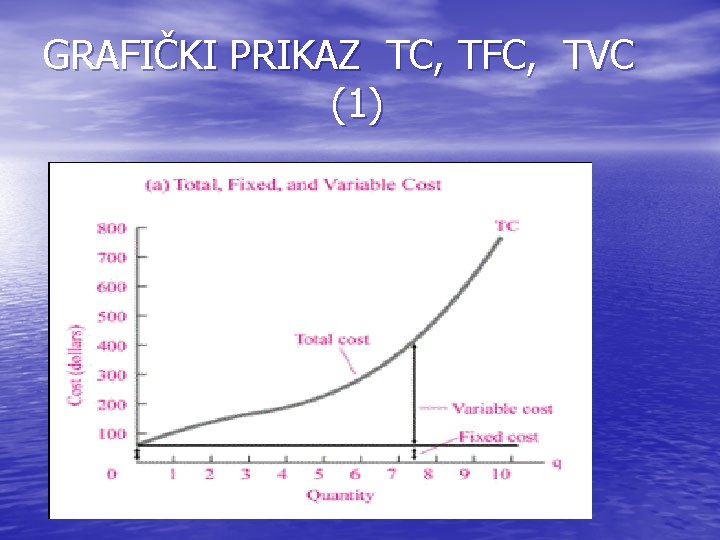
GRAFIČKI PRIKAZ TC, TFC, TVC (1)
GRAFIČKI PRIKAZ TC, TFC, TVC (2) • Ukupni troškovi se grafički prikazuju krivuljom TC • • koja ima oblik položenog slova “S” polazeći od razine TFC. Ukupni fiksni troškovi se grafički prikazuju krivuljom TFC koja je usporedna s apscisom na kojoj se očitava opseg proizvodnje. Ukupni varijabilni troškovi se grafički prikazuju krivuljom TVC koja također ima oblik položenog slova “S” s početkom u ishodištu. Ona je zrcalna slika krivulje TC.
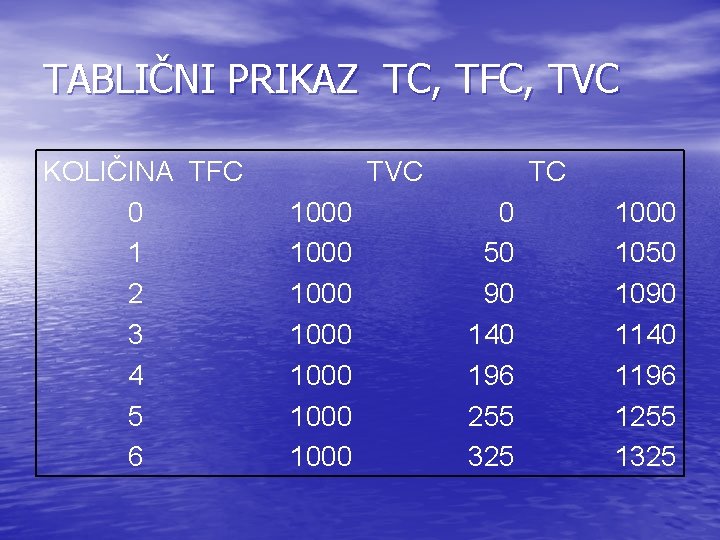
TABLIČNI PRIKAZ TC, TFC, TVC KOLIČINA TFC 0 1 2 3 4 5 6 TVC 1000 1000 TC 0 50 90 140 196 255 325 1000 1050 1090 1140 1196 1255 1325
TROŠKOVI I VRIJEME • Troškovi obzirom na vrijeme mogu biti • • kratkoročni i dugoročni. Podjela troškova fiksne i varijabilne vrijedi samo u kratkom roku dok su u dugom roku svi troškovi varijabilni. Kratki rok je kraći u privrednim granama u kojima je mala količina fiksnih inputa ili ako se oni mogu lako zamijeniti. Suprotno je u granama s velikom količinom fiksnih inputa. Primjer : u tekstilnoj industriji kratki rok se izražava u mjesecima a u industriji čelika godinama.
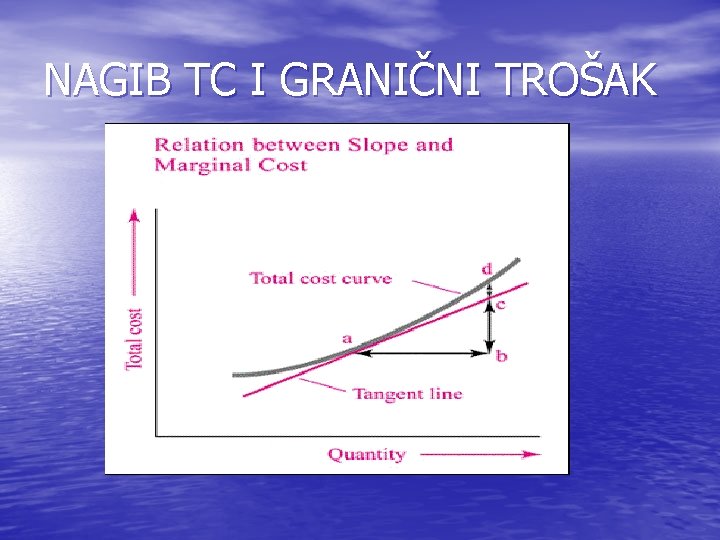
GRANIČNI TROŠKOVI • Granični troškovi (MC = Marginal Costs) • • • pokazuju porast ukupnih troškova nastalih proizvodnjom dodatne jedinice proizvoda. Izračunavaju se kao odnos promjene ukupnih troškova i promjene ukupnog outputa. MC = Promjena TC / Promjena Q Granični troškovi se mogu definirati i kao nagib krivulje TC.
NAGIB TC I GRANIČNI TROŠAK
GRANIČNI TROŠKOVI (2) • Fiksni troškovi ne utječu na granične troškove. • Granični troškovi ovise samo o varijabilnim • • • troškovima pa je MC = F (VC). Granični troškovi se mogu definirati i kao odnos promjene TVC i Q. MC = Promjena TVC / Promjena Q Kumulativnim zbrajanjem MC dobiva se TVC
GRANIČNI TROŠKOVI (3) • Krivulja graničnog troška ima oblik slova “U” (tzv. • • • U krivulja). Iz takvog oblika krivulje zaključujemo da MC imaju fazu degresije do točke svog minimuma kada ulaze u fazu progresije. U zoni degresije MC granični proizvodi faktora rastu a u zoni progresije MC granični proizvodi opadaju uslijed djelovanja zakona opadajućih prinosa. KRIVULJA MC OD TOČKE MINIMUMA PA NADALJE ODREĐUJE OBLIK KRIVULJE PONUDE
GRAF GRANIČNIH I PROSJEČNIH TROŠKOVA
PROSJEČNI UKUPNI TROŠKOVI • Prosječni ukupni troškovi (ATC = Average Total • • • Costs) dobiju se dijeljenjem ukupnih troškova (ATC) s proizvedenom količinom (Q) u nekom vremenskom razdoblju. Formula : ATC = TC / Q Nazivaju se i jediničnim troškovima. Dijele se na prosječne fiksne troškove (AFC) i prosječne varijabilne troškove (AVC)
PROSJEČNI UKUPNI TROŠKOVI (2) • Krivulja prosječnih ukupnih troškova ima oblik slova “U”. Ima fazu degresije, točku minimuma i fazu progresije. • ATC postiže svoj minimum tek poslije minimuma MC odnosno minimuma AVC. • ATC može padati čak i ako AVC raste.
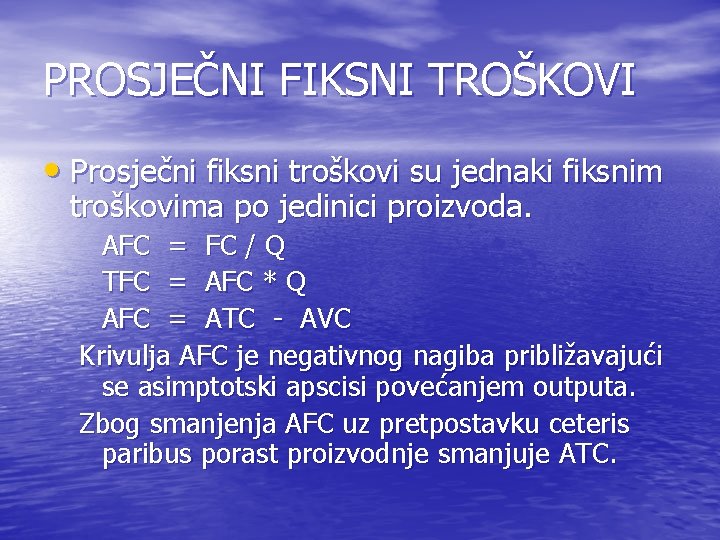
PROSJEČNI FIKSNI TROŠKOVI • Prosječni fiksni troškovi su jednaki fiksnim troškovima po jedinici proizvoda. AFC = FC / Q TFC = AFC * Q AFC = ATC - AVC Krivulja AFC je negativnog nagiba približavajući se asimptotski apscisi povećanjem outputa. Zbog smanjenja AFC uz pretpostavku ceteris paribus porast proizvodnje smanjuje ATC.
PROSJEČNI VARIJABILNI TROŠKOVI (AVC) • AVC se dobiva tako da se ukupni varijabilni troškovi (TVC) podijele s obimom proizvodnje u nekom vremenskom razdoblju. – AVC = TVC / Q – TVC = AVC * Q – AVC = ATC - AFC Krivulja AVC ima oblik slova “U”. Njen minimum je između minimuma MC i minimuma ATC.
TABLICA UKUPNIH, GRANIČNIH I PROSJEČNIH TROŠKOVA Q TC TFC TVC ATC 0 AFC AVC MC 0 112 1 128 112 16 16 2 142 112 30 71 56 15 14 3 154 112 42 51, 3 37, 3 14 12 4 160 112 48 40 28 12 6 5 172 112 60 34, 4 22, 4 12 12 6 188 112 76 31, 3 18, 6 12, 6 16 7 210 112 98 30 16 14 22 8 240 112 128 30 14 16 30 9 278 112 166 30, 89 12, 4 18, 4 38 10 322 112 210 32. , 2 11, 2 21 44
ODNOS MC I ATC (1) • Ako su MC manji od ATC, ukupni prosječni troškovi će se smanjivati. • Ako su MC jednaki ATC, prosječni ukupni troškovi ostaju nepromijenjenni. • Ako su MC veći od ATC, prosječni ukupni troškovi će rasti
ODNOS MC I AVC • Ako su MC manji od AVC, prosječni varijabilni troškovi će se smanjivati. • Ako su MC jednaki AVC, prosječni varijabilni troškovi će ostati nepromijenjeni. • Ako su MC veći od AVC, prosječni varijabilni troškovi će rasti
ODNOS MC I ATC (2) • Rastuća krivulja MC siječe krivulju AVC i ATC u njihovim minimumima. • Ako se ATC smanjuju troškovi zadnje proizvedene jedinice su manji od troškova ranije proizvedenih jedinica. • Ako se ATC povećava troškovi zadnje proizvedene jedinice su veći od troškova svih ranije proizvedenih jedinica.
DUGOROČNI TROŠKOVI (LRC) • Poslovna politika poduzeća se zasniva na praćenju dugoročnih troškova (LRC), tj. onih kod kojih su svi faktori proizvodnje promjenljivi. • Najvažniji su dugoročni prosječni troškovi (LRAC) i dugoročni granični troškovi (LRMC)
DUGOROČNI PROSJEČNI TROŠKOVI (LRATC) Dugoročni prosječni troškovi su troškovi poduzeća po jedinici proizvoda u dugom vremenskom razdoblju. Izračunaju se tako da se dugoročni ukupni troškovi (LRTC) podijele s količinom LRACT (Q) = LRTC (Q) /Q
DUGOROČNI GRANIČNI TROŠKOVI (LRMC) • LRMC pokazuje odnos promjene dugoročnih ukupnih troškova i promjene outputa.
ODNOS IZMEĐU LRMC I LRATC • Kada LRATC opada tada su LRMC manji od LRATC. • Kada LRATC raste tada su LRMC veći od LRATC • Kada su LRATC u svom minimumu, LRMC jednak je LRATC.
LRATC I EKONOMIJA RAZMJERA • LRATC su u tijesnoj korelaciji s ekonomijom razmjera • Kod rastuće ekonomije razmjera LRATC opada dok je LRMC manji od LRATC. • Kod opadajuće ekonomije razmjera LRATC raste dok je LRMC veći od LRATC. • Kod konstantne ekonomije razmjera LRATC se ne mijenja i jednak je LRMC.
PRAVILO NAJMANJEG TROŠKA (1) • Poduzeće da bi maksimiziralo profit mora poslovati po pravilu najmanjeg troška. • Po tom pravilu poduzeće proizvodi uz najniže troškove ako koristi inpute tako da granični proizvodi svakog korištenog inputa izraženi u novčanim jedinicama budu međusobno jednaki.
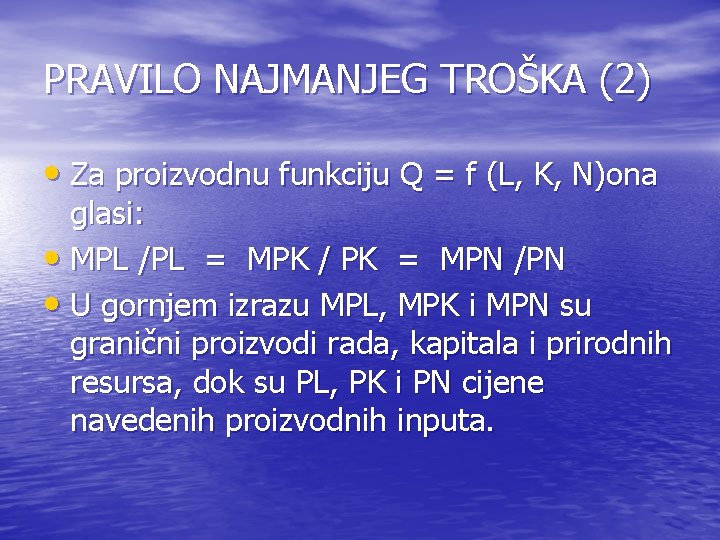
PRAVILO NAJMANJEG TROŠKA (2) • Za proizvodnu funkciju Q = f (L, K, N)ona glasi: • MPL /PL = MPK / PK = MPN /PN • U gornjem izrazu MPL, MPK i MPN su granični proizvodi rada, kapitala i prirodnih resursa, dok su PL, PK i PN cijene navedenih proizvodnih inputa.
PRAVILO SUPSTITUCIJE • Pravilo supstitucije je posljedica primjene pravila najmanjeg troška. • Prema njemu smanjenje cijene jednog proizvodnog faktora povećava njegov granični proizvod po novčanoj jedinici što ga čini produktivnijim u odnosu na druge. To će izazvati supstituciju skupljeg i manje produktivnog inputa jeftinijim i efikasnijim.
PRIMJER PRAVILA SUPSTITUCIJE • Pri MPL = 20, MPK = 16 i MPN = 12 te pri • • cijenama PL = 5$, PK = 4$ i PN = 3$ poduzeće posluje prema pravilu najmanjeg troška. Padne li PL na 4$ a cijene drugih inputa ostanu iste MPL/PL će se povećati na 5 i bit će viši od MPK/PK i MPN/PN (4). To će dovesti do supstitucije kapitala i prirodnih resursa radom koji je jeftini i produktivniji čimbenik proizvodnje.
EKSPLICITNI I IMPLICITNI TROŠKOVI • Eksplicitni troškovi su oni nastali plaćanjem cijena proizvodnih inputa. Ove troškove evidentira računovodstvo. • Implicitni troškovi obuhvaćaju oportunitetne troškove a računovodstvo ih ne evidentira.
RAČUNOVODSTVENI I EKONOMSKI TROŠKOVI • Računovodstveni troškovi obuhvataju samo eksplicitne troškove. • Ekonomski troškovi obuhvataju kako eksplicitne tako i implicitne troškove.
RAČUNOVODSTVENI I EKONOMSKI PROFIT • Računovodstveni profit čini razlika između ukupnog prihoda i eksplicitnih troškova. • Ekonomski profit čini razlika između ukupnog profita i ekonomskih troškova.
PRIMJER IZRAČUNAVANJA EKONOMSKOG PROFITA • Zadatak: Jerry je kompjutorski programer koji je • zarađivao 50000 $ godišnje. Odlučio je otvoriti privatni biznis investirajući 100 000 $ svoje ušteđevine (kamatna stopa je 7 % godišnje). U prvoj godini on je ostvario ukupni prihod od 200 000 $ uz eksplicitne troškove od 12 o tisuća $. Koliki je njegov eksplicitni profit ? Rješenje: 23 000 $. Implicitni troškovi su jednaki propuštenoj zaradi od 50 000 $ plus 7000 $ kamate. 23000 = 200 000 – (120 000 + 7000)
BILANCE PODUZEĆA • Svaki ekonomski subjekt da bi mogao uspješno poslovati mora poznavati dinamiku i stanje svojih prihoda i troškova. To se čini bilanciranjem. • Razlikujemo dvije vrste bilance : a) bilancu uspjeha i b) bilancu stanja.
BILANCA USPJEHA • Bilanca uspjeha prikazuje tijek prodaje, troškova i prihoda tijekom godine ili računovodstvenog razdoblja. Ona pokazuje da li poduzeće u razmatranom razdoblju posluje uspješno ili ne. • Osnovni identitet bilance uspjeha: • Neto dohodak (profit) = ukupni prihod – ukupni troškovi
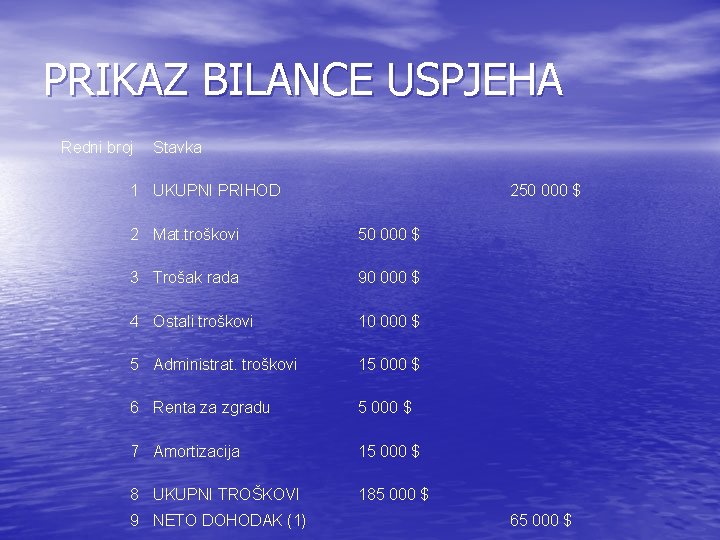
PRIKAZ BILANCE USPJEHA Redni broj Stavka 1 UKUPNI PRIHOD 250 000 $ 2 Mat. troškovi 50 000 $ 3 Trošak rada 90 000 $ 4 Ostali troškovi 10 000 $ 5 Administrat. troškovi 15 000 $ 6 Renta za zgradu 5 000 $ 7 Amortizacija 15 000 $ 8 UKUPNI TROŠKOVI 185 000 $ 9 NETO DOHODAK (1) 65 000 $
ANALIZA BILANCE USPJEHA • Stavke 2 – 4 su varijabilni troškovi • Stavke 5 – 7 su fiksni troškovi • Među fiksnim troškovima najvažniji je trošak • • amortizacija Amortizacija je godišnji novčani odbitak namijenjen obnovi fizički istrošenog fiksnog kapitala. Postoje različiti oblici amortizacije. Najjednostavnija među njima je vremenska amortizacija.
BILANCA STANJA • Bilanca stanja pokazuje financijsku sliku • • • poduzeća u danom vremenskom trenutku. Sastoji se od aktive (procijenjene vrijednosti imetka ili prava koja poduzeća ima ) na jednoj strani i pasive (novac i obveze koje poduzeće ima) i neto vrijednosti s druge. UKUPNA AKTIVA = UKUPNA PASIVA+ NETO VRIJEDNOST = UKUPNA AKTIVA – UKUPNA PASIVA
ANALIZA BILANCE STANJA • Bilanca stanja uvijek mora biti u ravnoteži jer je • • neto vrijednost razlika između ukupne aktive i ukupne pasive. Tekuća aktiva je promjenljiva dok fiksna aktiva pokazuje vrijednost kapitalnih dobara i zemlje. Na strani pasive dospjeli računi i mjenice pokazuju koliko je poduzeće dužno. Dospjele obveznice su dugoročni zajmovi koji su u optjecaju na tržištu kapitala
V A Ž N O !!! • Bilanca uspjeha ne obuhvaća oportunitetne • • troškove Ako oportunitetni troškovi premaše profit tada knjigovodstveno uspješno poduzeće postaje neuspješno jer posluje s neto gubitkom. Oportunitetni troškovi su ograničeni potražnjom i ponudom na konkurencijskim tržištima tako da je tržišna cijena vrlo blizu oportunitetnom trošku.
IZBOR METODA PROIZVODNJE • Određeni opseg proizvodnje može se ostvariti • korištenjem različitih kombinacija proizvodnih faktora. U Cobb-Douglasovoj proizvodnoj funkciji izvjesni proizvodni učinak se može ostvariti kako primjenom kapital-intenzivne metode (više kapitala, manje rada) tako i primjenom radnointenzivne metode (više rada, manje kapitala)
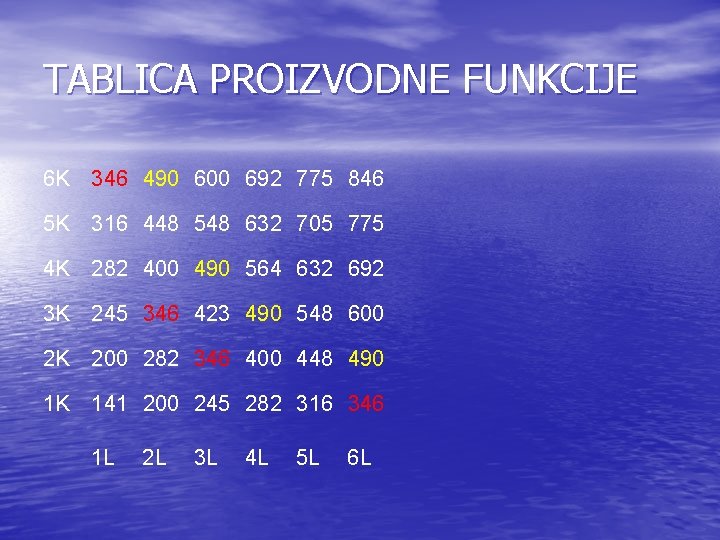
TABLICA PROIZVODNE FUNKCIJE 6 K 346 490 600 692 775 846 5 K 316 448 548 632 705 775 4 K 282 400 490 564 632 692 3 K 245 346 423 490 548 600 2 K 200 282 346 400 448 490 1 K 141 200 245 282 316 346 1 L 2 L 3 L 4 L 5 L 6 L
ANALIZA PROIZVODNE FUNKCIJE • Tablica pokazuje da se obim proizvodnje od 346 • jedinica može ostvariti na četiri načina (6 K+1 L, 3 K+2 L, 2 K+3 L, 1 K+6 L). Obim proizvodnje od 490 jedinica također se može ostvariti na četiri načina. Tablica pokazuje da granični proizvod varijabilnog inputa uz pretpostavku ceteris paribus ima tendenciju smanjenja uslijed djelovanja zakona opadajućih prinosa (Ako je K=1=const. MPL je 59, 45, 37, 34, 30 itd. )
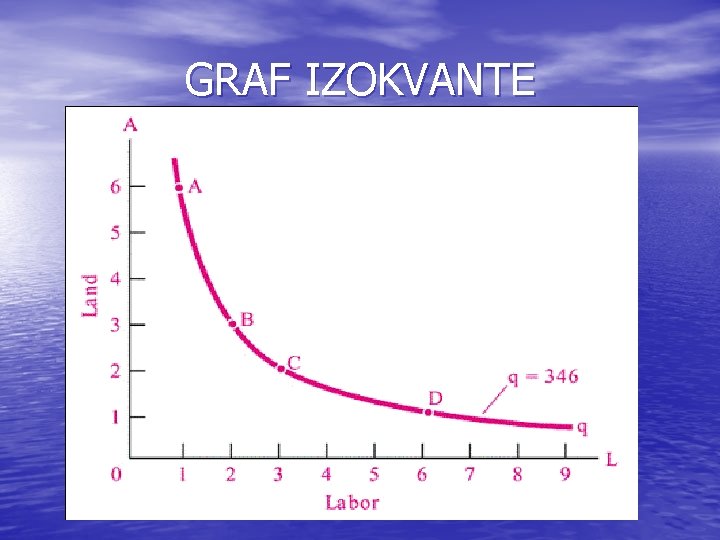
IZOKVANTA ILI KRIVULJA JEDNAKOG PROIZVODA • Izokvanta je krivulja koja pokazuje sve tehnološki djelotvorne kombinacije dvaju inputa koji daju isti proizvodni rezultat. • Izokvanta je grafički prikaz proizvodne funkcije u kojoj su kombinacije proizvod nih faktora varijabilne dok opseg proizvodnje ostaje isti.
GRAF IZOKVANTE
OBILJEŽJA IZOKVANTE • udaljenost izokvante od ishodišta pokazuje • • veličinu proizvodnje. Što je izokvanta dalje od ishodišta opseg proizvodnje je veći i obrnuto izokvante su obično konveksne prema ishodištu izokvante se međusobno ne sijeku nagib izokvante je negativan nagib izokvante je određen graničnom stopom tehničke supstitucije(MRTS), tj. odnosom fizičkih graničnih proizvoda korištenih inputa (MPL/MPK)
MAPA IZOKVANTI • Više izokvanti prikazanih na jednom grafu čini mapu izokvanti. • Pokazuju sličnost s krivuljama indiferencije • Razlika među njima je što izokvanta veličinu proizvodnje može izraziti kardinalnim brojem dok krivulja indiferencije ne može izraziti visinu ukupne korisnosti
MINIMALIZACIJA TROŠKOVA • Uz dane cijene proizvodnih inputa poduzeće će • izabrati onu kombinaciju inputa koja daje najmanje ukupne troškove. Drugim riječima poduzeće se mora ponašati tako da u jednadžbi TC=L*PL+K*PK gdje su PL i PK konstantni a Li K varijabilni ostvari što niži TC
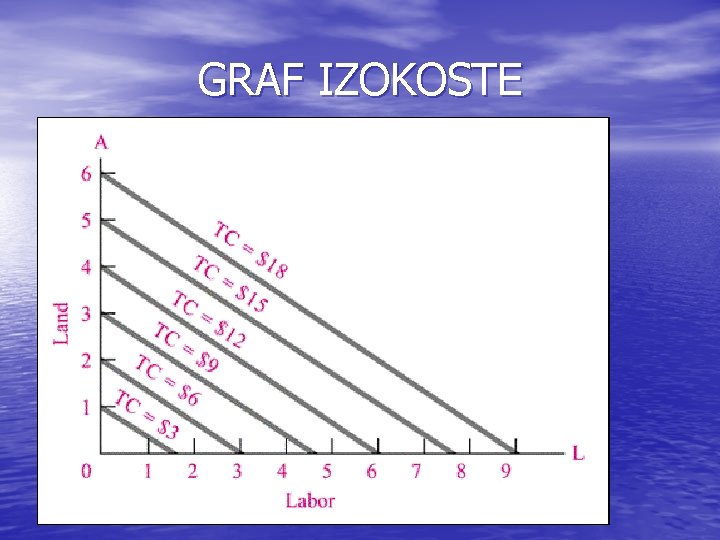
IZOKOSTA ILI KRIVULJA JEDNAKOG TROŠKA • Izokosta je krivulja koja pokazuje različite kombinacije proizvodnih inputa koje daju isti ukupni trošak pri danim cijenama inputa.
GRAF IZOKOSTE
OBILJEŽJA IZOKOSTE • Udaljenost izokoste od ishodišta pokazuje • • veličinu ukupnih troškova. Što je izokosta dalje od ishodišta veći su ukupni troškovi i obrnuto Izokoste s apscisom i ordinatom na kojima su prikazane količine inputa čine pravokutne trokutove Izokoste se međusobno ne sijeku Nagib izokoste je negativan Nagib izokoste određen je relativnim cijenama proizvodnih inputa.
MAPA IZOKOSTA • Više izokosta prikazanih na istom grafu čine mapu izokosta • Poput izokvanti koje pokazuju sličnost s krivuljama indiferencije tako i izokoste pokazuju sličnost s budžetskom krivuljom.
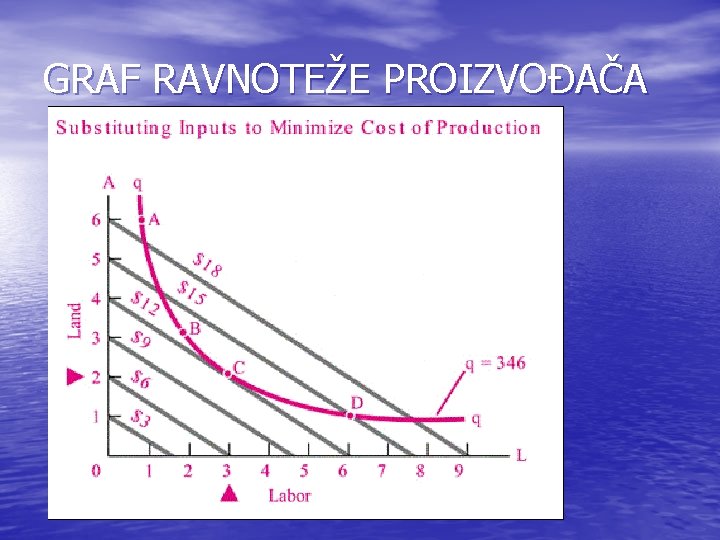
RAVNOTEŽA PROIZVOĐAČA • Ravnoteža proizvođača je stanje u kojem se određeni obim proizvodnje ostvaruje pri optimalnoj kombinaciji proizvodnih faktora uz najniže ukupne troškove. • Grafički će to biti u točki gdje izokosta tangira izokvantu. • U točki ravnoteže proizvođača nagibi izokoste i izokvante su jednaki
GRAF RAVNOTEŽE PROIZVOĐAČA
UVJET RAVNOTEŽE PROIZVOĐAČA • Uvjet ravnoteže proizvođača je jednakost granične stope tehničke supstitucije i relativnih cijena proizvodnih faktora. • Ako proizvodna funkcija glasi Q=f(L, K) tada je uvjet ravnoteže proizvođača MPL/MPK = PL/PK • Gornji izraz je samo preformulirano pravilo najmanjeg troška MPL/PL = MPK/PK
PRIMJER RAVNOTEŽE PROIZVOĐAČA • Problem: Koju će kombinaciju proizvodnih • • • faktora proizvođač izabrati za proizvodnju 346 jedinica proizvoda ako su cijena jedinice rada 5 $ a cijena jedinice kapitala 8 $ ? Kombinacija 1: 6*8+1*5= 48+5=53 Kombinacija 2: 3*8+2*5= 24+10=34 Kombinacija 3: 2*8+3*5= 16+15 =31 Kombinacija 4: 1*8+6*5 = 8+30 =38 Rješenje: Proizvođač će izabrati kombinaciju 3 jer su pri njoj ukupni troškovi najniži.