1 Actualidad Empresarial IMPUESTO A LA RENTA 2
- Slides: 63
1 Actualidad Empresarial IMPUESTO A LA RENTA
2 RENTAS GENERADAS POR LAS PERSONAS NATURALES
RENTA DE PRIMERA CATEGORÍA 3 La renta de primera categoría puede provenir de: • Arrendamiento de bienes inmuebles. • Subarrendamiento de bienes inmuebles. • Rentas presuntas y rentas fictas. • Arrendamiento de bienes muebles (vehículos, maquinarias). • Cesión temporal de cosas muebles o inmuebles y sus derechos. (usufructo, superficie). Art. 23 -b de la LIR.
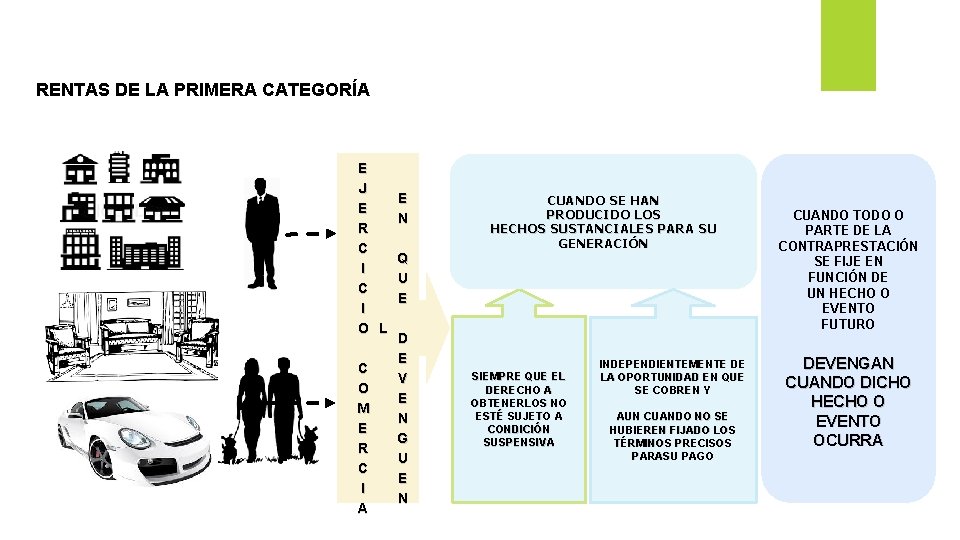
RENTAS DE LA PRIMERA CATEGORÍA E J E R C I O L C O M E R C I A E N Q U E D E V E N G U E N CUANDO SE HAN PRODUCIDO LOS HECHOS SUSTANCIALES PARA SU GENERACIÓN SIEMPRE QUE EL DERECHO A OBTENERLOS NO ESTÉ SUJETO A CONDICIÓN SUSPENSIVA INDEPENDIENTEMENTE DE LA OPORTUNIDAD EN QUE SE COBREN Y AUN CUANDO NO SE HUBIEREN FIJADO LOS TÉRMINOS PRECISOS PARASU PAGO CUANDO TODO O PARTE DE LA CONTRAPRESTACIÓN SE FIJE EN FUNCIÓN DE UN HECHO O EVENTO FUTURO DEVENGAN CUANDO DICHO HECHO O EVENTO OCURRA
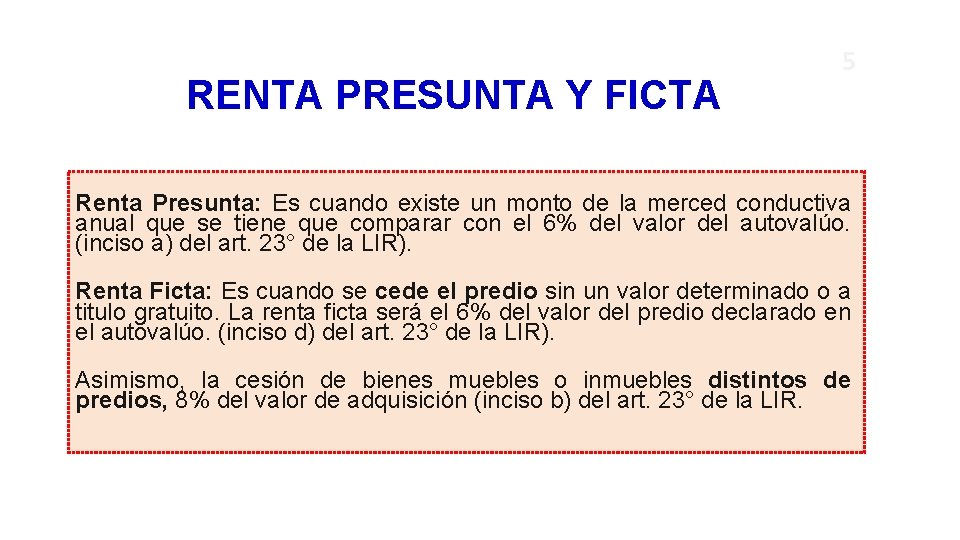
RENTA PRESUNTA Y FICTA 5 Renta Presunta: Es cuando existe un monto de la merced conductiva anual que se tiene que comparar con el 6% del valor del autovalúo. (inciso a) del art. 23° de la LIR). Renta Ficta: Es cuando se cede el predio sin un valor determinado o a titulo gratuito. La renta ficta será el 6% del valor del predio declarado en el autovalúo. (inciso d) del art. 23° de la LIR). Asimismo, la cesión de bienes muebles o inmuebles distintos de predios, 8% del valor de adquisición (inciso b) del art. 23° de la LIR.
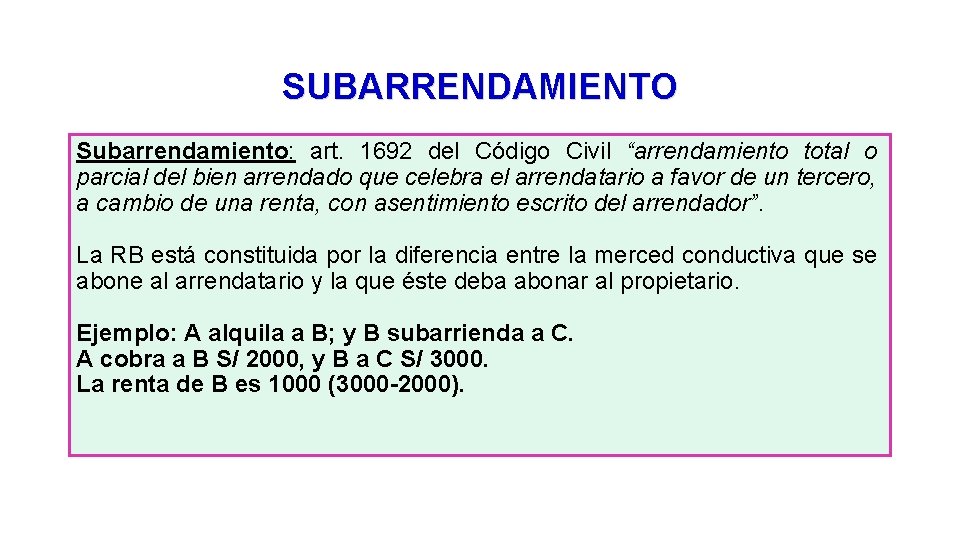
SUBARRENDAMIENTO Subarrendamiento: art. 1692 del Código Civil “arrendamiento total o parcial del bien arrendado que celebra el arrendatario a favor de un tercero, a cambio de una renta, con asentimiento escrito del arrendador”. La RB está constituida por la diferencia entre la merced conductiva que se abone al arrendatario y la que éste deba abonar al propietario. Ejemplo: A alquila a B; y B subarrienda a C. A cobra a B S/ 2000, y B a C S/ 3000. La renta de B es 1000 (3000 -2000).
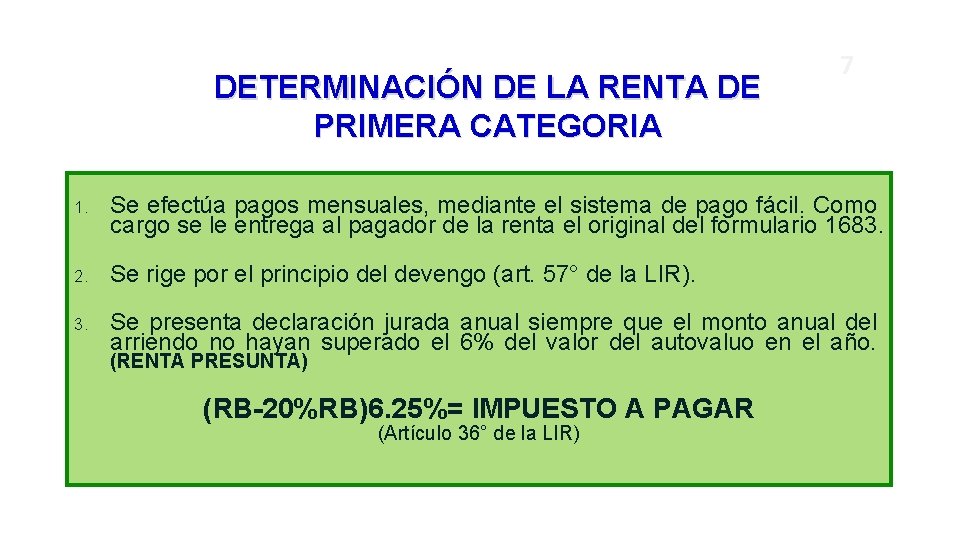
DETERMINACIÓN DE LA RENTA DE PRIMERA CATEGORIA 7 1. Se efectúa pagos mensuales, mediante el sistema de pago fácil. Como cargo se le entrega al pagador de la renta el original del formulario 1683. 2. Se rige por el principio del devengo (art. 57° de la LIR). 3. Se presenta declaración jurada anual siempre que el monto anual del arriendo no hayan superado el 6% del valor del autovaluo en el año. (RENTA PRESUNTA) (RB-20%RB)6. 25%= IMPUESTO A PAGAR (Artículo 36° de la LIR)
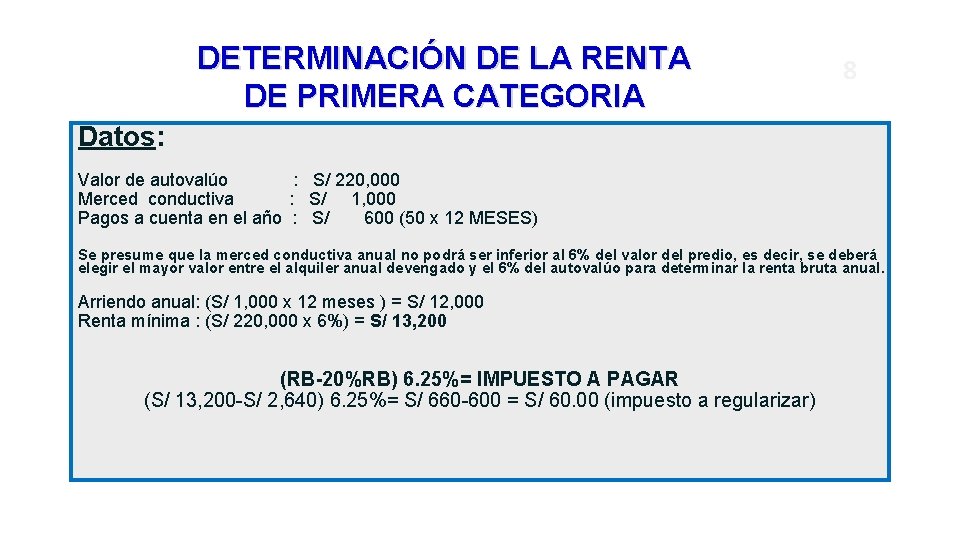
DETERMINACIÓN DE LA RENTA DE PRIMERA CATEGORIA 8 Datos: Valor de autovalúo : S/ 220, 000 Merced conductiva : S/ 1, 000 Pagos a cuenta en el año : S/ 600 (50 x 12 MESES) Se presume que la merced conductiva anual no podrá ser inferior al 6% del valor del predio, es decir, se deberá elegir el mayor valor entre el alquiler anual devengado y el 6% del autovalúo para determinar la renta bruta anual. Arriendo anual: (S/ 1, 000 x 12 meses ) = S/ 12, 000 Renta mínima : (S/ 220, 000 x 6%) = S/ 13, 200 (RB-20%RB) 6. 25%= IMPUESTO A PAGAR (S/ 13, 200 -S/ 2, 640) 6. 25%= S/ 660 -600 = S/ 60. 00 (impuesto a regularizar)
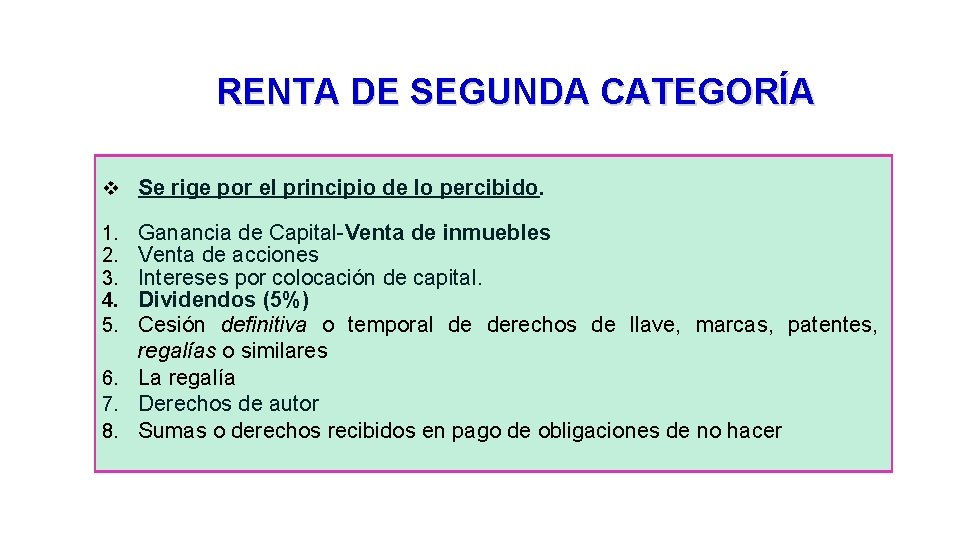
RENTA DE SEGUNDA CATEGORÍA v Se rige por el principio de lo percibido. Ganancia de Capital-Venta de inmuebles Venta de acciones Intereses por colocación de capital. Dividendos (5%) Cesión definitiva o temporal de derechos de llave, marcas, patentes, regalías o similares 6. La regalía 7. Derechos de autor 8. Sumas o derechos recibidos en pago de obligaciones de no hacer 1. 2. 3. 4. 5.
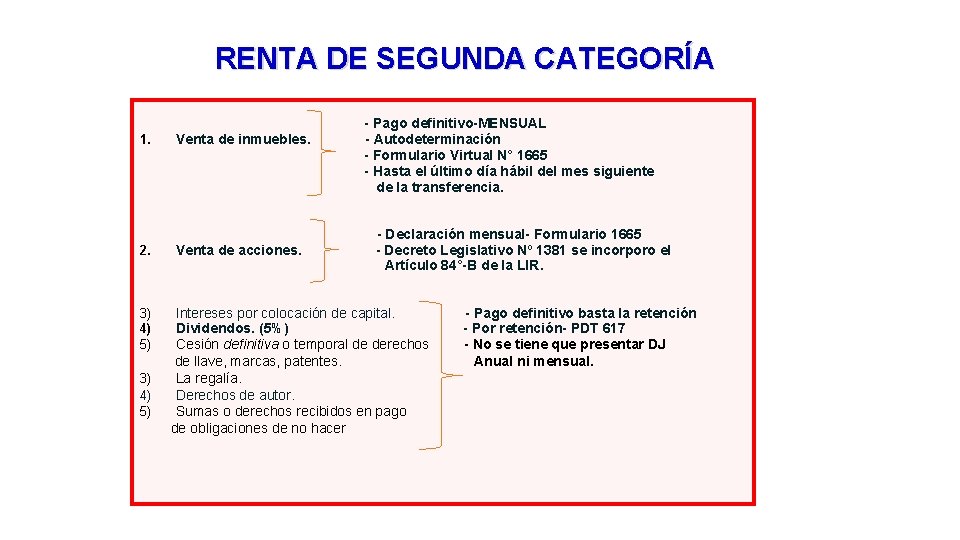
RENTA DE SEGUNDA CATEGORÍA 1. 2. Venta de inmuebles. Venta de acciones. - Pago definitivo-MENSUAL - Autodeterminación - Formulario Virtual N° 1665 - Hasta el último día hábil del mes siguiente de la transferencia. - Declaración mensual- Formulario 1665 - Decreto Legislativo Nº 1381 se incorporo el Artículo 84°-B de la LIR. Intereses por colocación de capital. - Pago definitivo basta la retención Dividendos. (5%) - Por retención- PDT 617 Cesión definitiva o temporal de derechos - No se tiene que presentar DJ de llave, marcas, patentes. Anual ni mensual. 3) La regalía. 4) Derechos de autor. 5) Sumas o derechos recibidos en pago de obligaciones de no hacer 3) 4) 5)
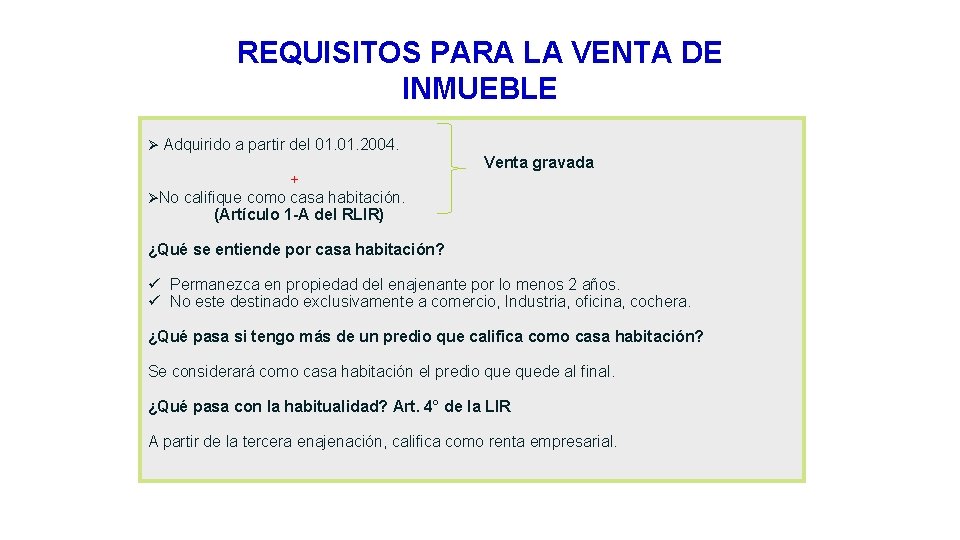
REQUISITOS PARA LA VENTA DE INMUEBLE Ø Adquirido a partir del 01. 2004. + ØNo califique como casa habitación. (Artículo 1 -A del RLIR) Venta gravada ¿Qué se entiende por casa habitación? ü Permanezca en propiedad del enajenante por lo menos 2 años. ü No este destinado exclusivamente a comercio, Industria, oficina, cochera. ¿Qué pasa si tengo más de un predio que califica como casa habitación? Se considerará como casa habitación el predio quede al final. ¿Qué pasa con la habitualidad? Art. 4° de la LIR A partir de la tercera enajenación, califica como renta empresarial.
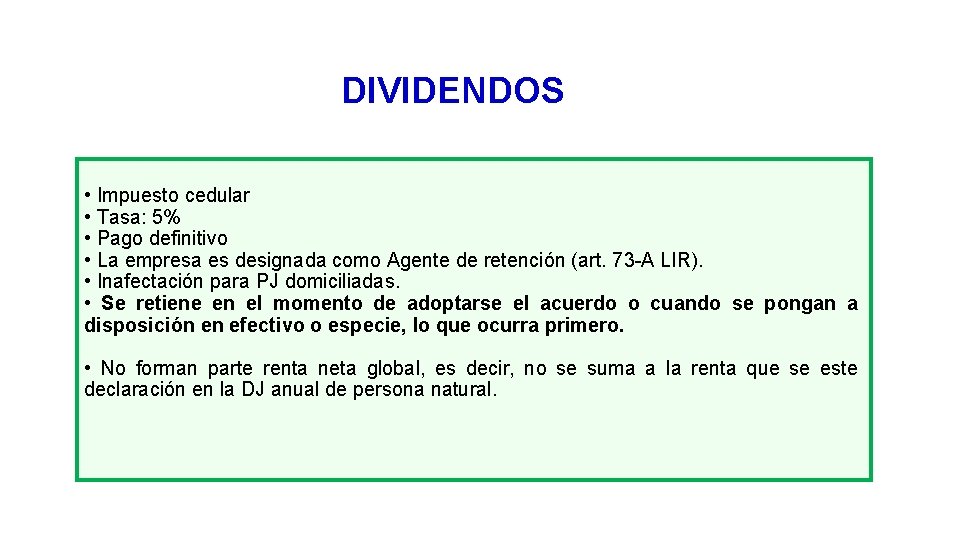
DIVIDENDOS • Impuesto cedular • Tasa: 5% • Pago definitivo • La empresa es designada como Agente de retención (art. 73 -A LIR). • Inafectación para PJ domiciliadas. • Se retiene en el momento de adoptarse el acuerdo o cuando se pongan a disposición en efectivo o especie, lo que ocurra primero. • No forman parte renta neta global, es decir, no se suma a la renta que se este declaración en la DJ anual de persona natural.
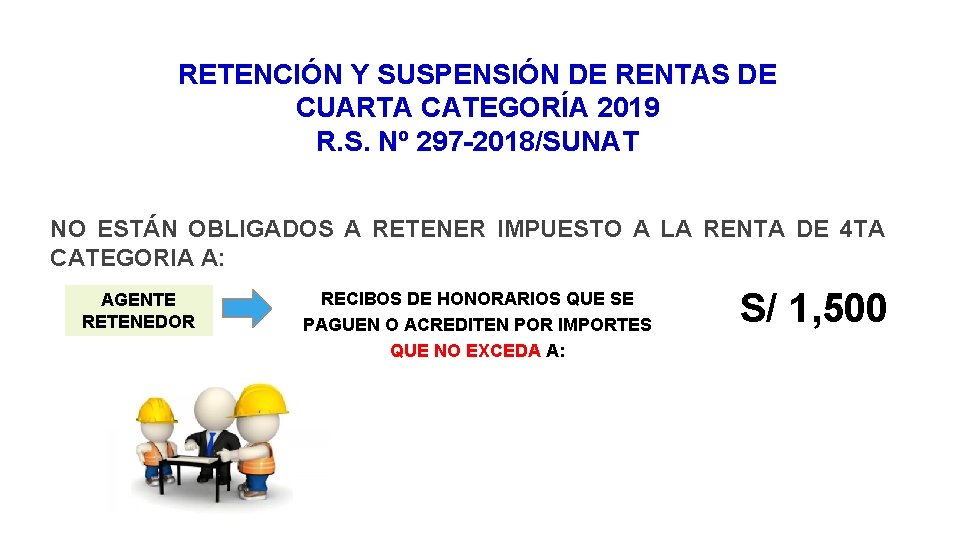
RETENCIÓN Y SUSPENSIÓN DE RENTAS DE CUARTA CATEGORÍA 2019 R. S. Nº 297 -2018/SUNAT NO ESTÁN OBLIGADOS A RETENER IMPUESTO A LA RENTA DE 4 TA CATEGORIA A: AGENTE RETENEDOR RECIBOS DE HONORARIOS QUE SE PAGUEN O ACREDITEN POR IMPORTES QUE NO EXCEDA A: S/ 1, 500
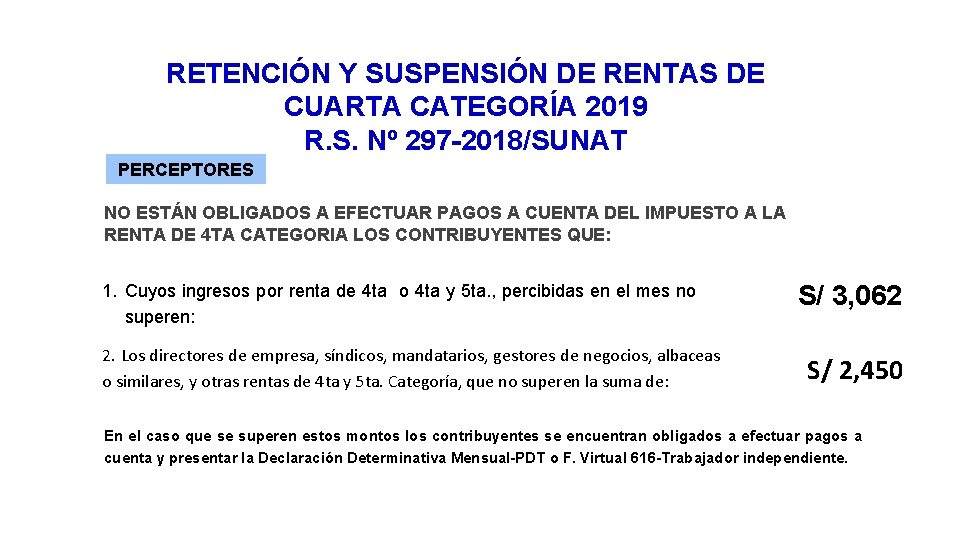
RETENCIÓN Y SUSPENSIÓN DE RENTAS DE CUARTA CATEGORÍA 2019 R. S. Nº 297 -2018/SUNAT PERCEPTORES NO ESTÁN OBLIGADOS A EFECTUAR PAGOS A CUENTA DEL IMPUESTO A LA RENTA DE 4 TA CATEGORIA LOS CONTRIBUYENTES QUE: 1. Cuyos ingresos por renta de 4 ta o 4 ta y 5 ta. , percibidas en el mes no superen: 2. Los directores de empresa, síndicos, mandatarios, gestores de negocios, albaceas o similares, y otras rentas de 4 ta y 5 ta. Categoría, que no superen la suma de: S/ 3, 062 S/ 2, 450 En el caso que se superen estos montos los contribuyentes se encuentran obligados a efectuar pagos a cuenta y presentar la Declaración Determinativa Mensual-PDT o F. Virtual 616 -Trabajador independiente.
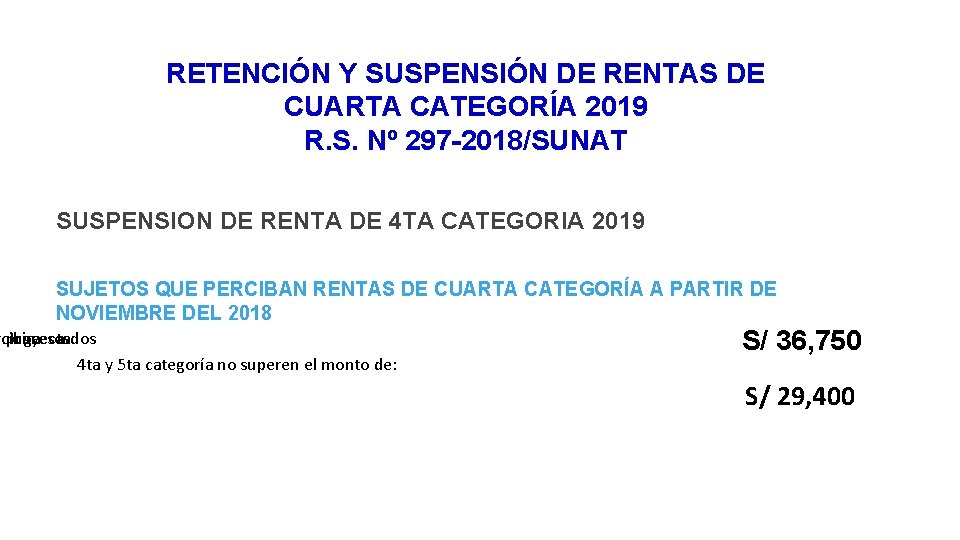
RETENCIÓN Y SUSPENSIÓN DE RENTAS DE CUARTA CATEGORÍA 2019 R. S. Nº 297 -2018/SUNAT SUSPENSION DE RENTA DE 4 TA CATEGORIA 2019 SUJETOS QUE PERCIBAN RENTAS DE CUARTA CATEGORÍA A PARTIR DE NOVIEMBRE DEL 2018 rcibir proyectados Ingresos a a. 4 ta y 5 ta categoría no superen el monto de: S/ 36, 750 S/ 29, 400
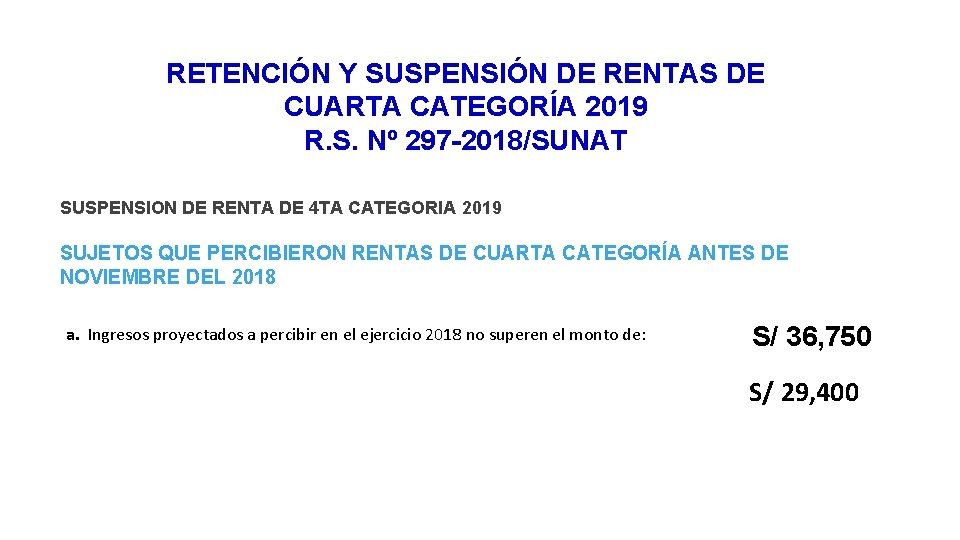
RETENCIÓN Y SUSPENSIÓN DE RENTAS DE CUARTA CATEGORÍA 2019 R. S. Nº 297 -2018/SUNAT SUSPENSION DE RENTA DE 4 TA CATEGORIA 2019 SUJETOS QUE PERCIBIERON RENTAS DE CUARTA CATEGORÍA ANTES DE NOVIEMBRE DEL 2018 a. Ingresos proyectados a percibir en el ejercicio 2018 no superen el monto de: S/ 36, 750 S/ 29, 400
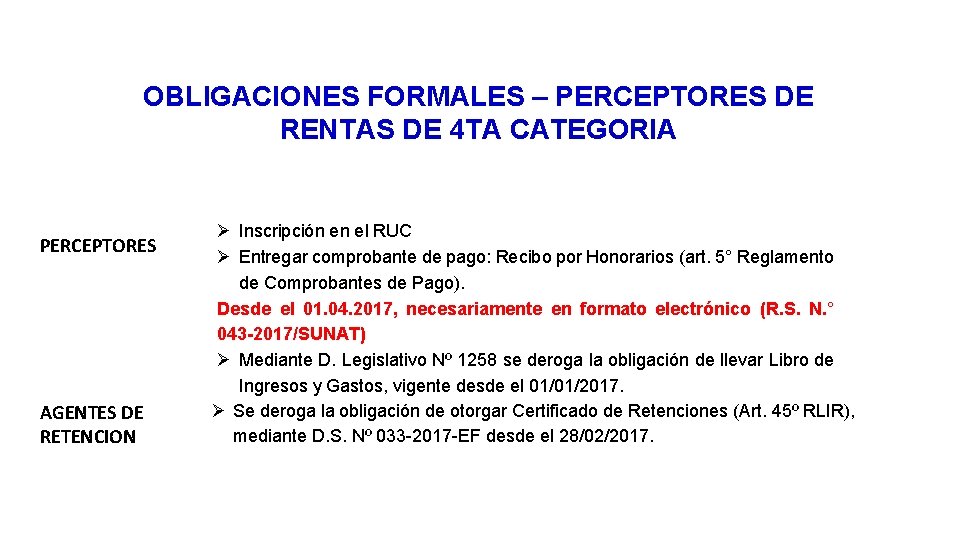
OBLIGACIONES FORMALES – PERCEPTORES DE RENTAS DE 4 TA CATEGORIA PERCEPTORES AGENTES DE RETENCION Ø Inscripción en el RUC Ø Entregar comprobante de pago: Recibo por Honorarios (art. 5° Reglamento de Comprobantes de Pago). Desde el 01. 04. 2017, necesariamente en formato electrónico (R. S. N. ° 043 -2017/SUNAT) Ø Mediante D. Legislativo Nº 1258 se deroga la obligación de llevar Libro de Ingresos y Gastos, vigente desde el 01/01/2017. Ø Se deroga la obligación de otorgar Certificado de Retenciones (Art. 45º RLIR), mediante D. S. Nº 033 -2017 -EF desde el 28/02/2017.
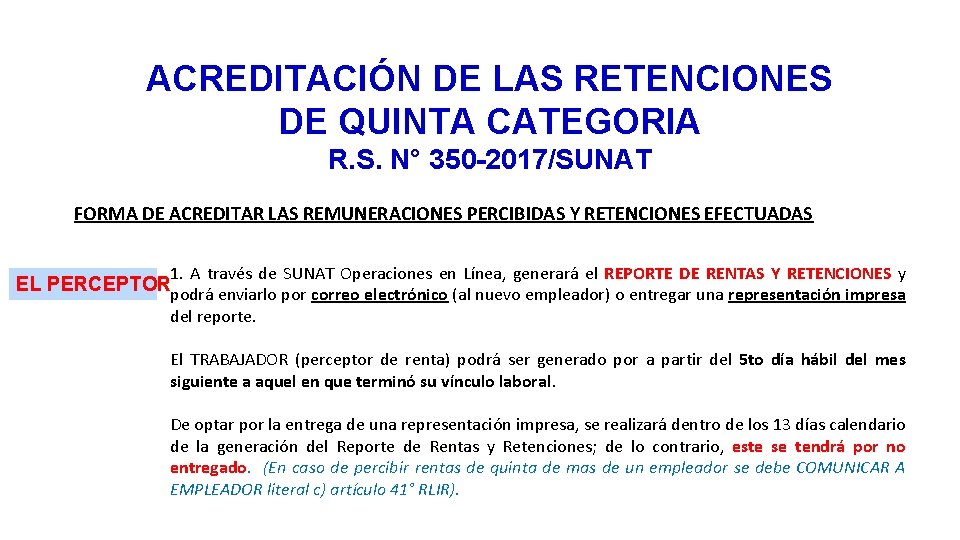
ACREDITACIÓN DE LAS RETENCIONES DE QUINTA CATEGORIA R. S. N° 350 -2017/SUNAT FORMA DE ACREDITAR LAS REMUNERACIONES PERCIBIDAS Y RETENCIONES EFECTUADAS 1. A través de SUNAT Operaciones en Línea, generará el REPORTE DE RENTAS Y RETENCIONES y EL PERCEPTORpodrá enviarlo por correo electrónico (al nuevo empleador) o entregar una representación impresa del reporte. El TRABAJADOR (perceptor de renta) podrá ser generado por a partir del 5 to día hábil del mes siguiente a aquel en que terminó su vínculo laboral. De optar por la entrega de una representación impresa, se realizará dentro de los 13 días calendario de la generación del Reporte de Rentas y Retenciones; de lo contrario, este se tendrá por no entregado. (En caso de percibir rentas de quinta de mas de un empleador se debe COMUNICAR A EMPLEADOR literal c) artículo 41° RLIR).
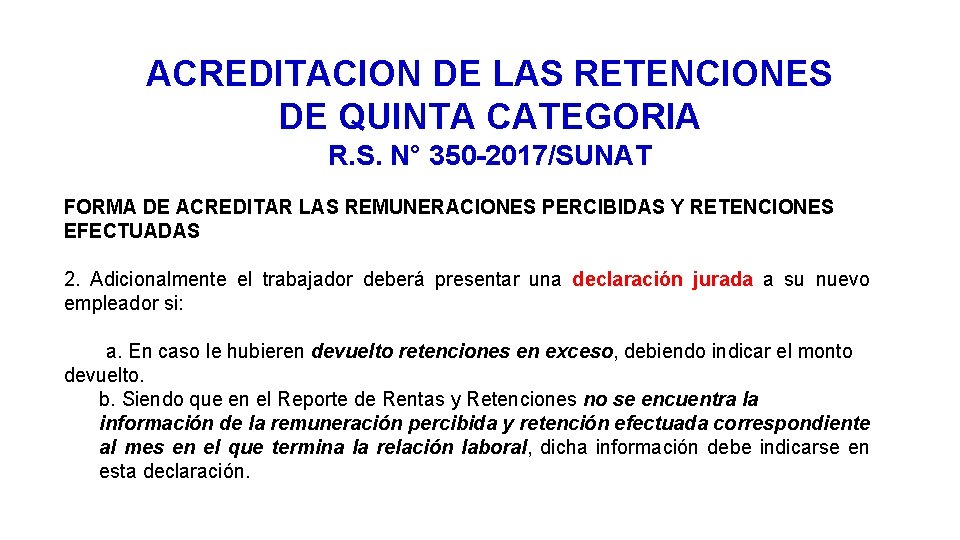
ACREDITACION DE LAS RETENCIONES DE QUINTA CATEGORIA R. S. N° 350 -2017/SUNAT FORMA DE ACREDITAR LAS REMUNERACIONES PERCIBIDAS Y RETENCIONES EFECTUADAS 2. Adicionalmente el trabajador deberá presentar una declaración jurada a su nuevo empleador si: a. En caso le hubieren devuelto retenciones en exceso, debiendo indicar el monto devuelto. b. Siendo que en el Reporte de Rentas y Retenciones no se encuentra la información de la remuneración percibida y retención efectuada correspondiente al mes en el que termina la relación laboral, dicha información debe indicarse en esta declaración.
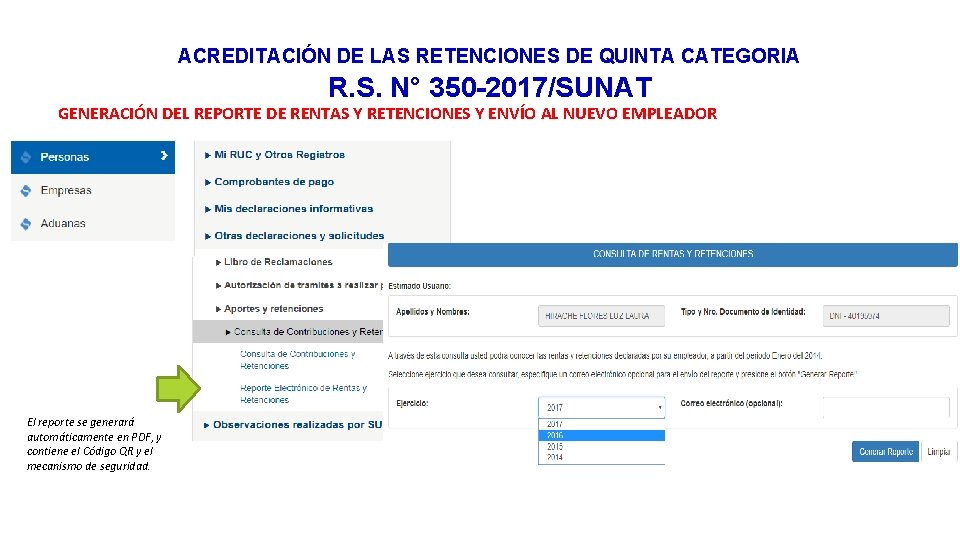
ACREDITACIÓN DE LAS RETENCIONES DE QUINTA CATEGORIA R. S. N° 350 -2017/SUNAT GENERACIÓN DEL REPORTE DE RENTAS Y RETENCIONES Y ENVÍO AL NUEVO EMPLEADOR El reporte se generará automáticamente en PDF, y contiene el Código QR y el mecanismo de seguridad.
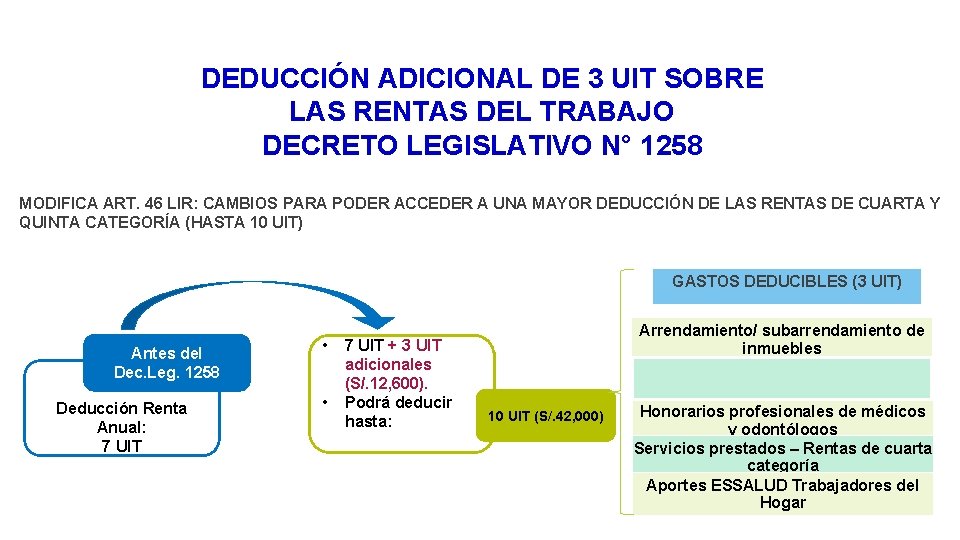
DEDUCCIÓN ADICIONAL DE 3 UIT SOBRE LAS RENTAS DEL TRABAJO DECRETO LEGISLATIVO N° 1258 MODIFICA ART. 46 LIR: CAMBIOS PARA PODER ACCEDER A UNA MAYOR DEDUCCIÓN DE LAS RENTAS DE CUARTA Y QUINTA CATEGORÍA (HASTA 10 UIT) GASTOS DEDUCIBLES (3 UIT) Antes del Dec. Leg. 1258 Deducción Renta Anual: 7 UIT • • 7 UIT + 3 UIT adicionales (S/. 12, 600). Podrá deducir hasta: Arrendamiento/ subarrendamiento de inmuebles 10 UIT (S/. 42, 000) Honorarios profesionales de médicos y odontólogos Servicios prestados – Rentas de cuarta categoría Aportes ESSALUD Trabajadores del Hogar
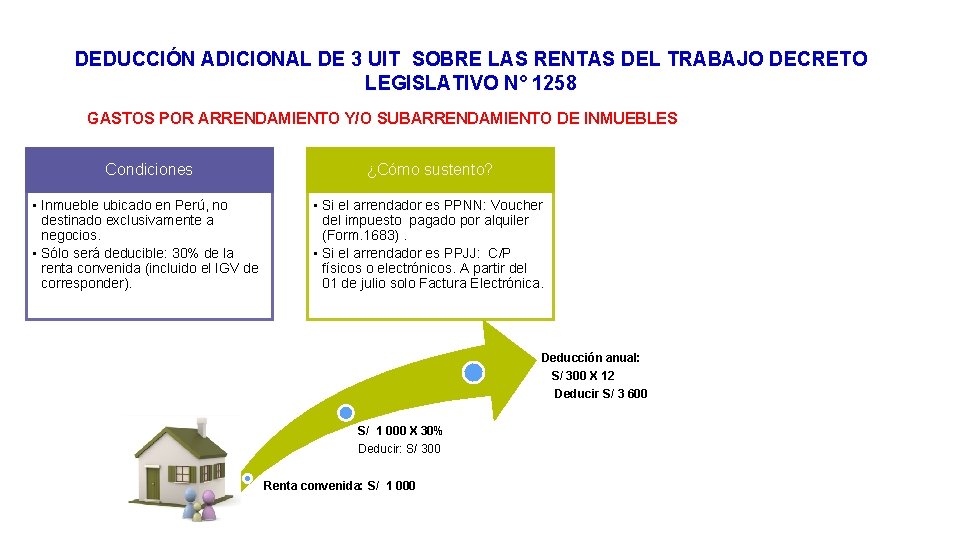
DEDUCCIÓN ADICIONAL DE 3 UIT SOBRE LAS RENTAS DEL TRABAJO DECRETO LEGISLATIVO N° 1258 GASTOS POR ARRENDAMIENTO Y/O SUBARRENDAMIENTO DE INMUEBLES Condiciones ¿Cómo sustento? • Inmueble ubicado en Perú, no destinado exclusivamente a negocios. • Sólo será deducible: 30% de la renta convenida (incluido el IGV de corresponder). • Si el arrendador es PPNN: Voucher del impuesto pagado por alquiler (Form. 1683). • Si el arrendador es PPJJ: C/P físicos o electrónicos. A partir del 01 de julio solo Factura Electrónica. Deducción anual: S/ 300 X 12 Deducir S/ 3 600 S/ 1 000 X 30% Deducir: S/ 300 Renta convenida: S/ 1 000
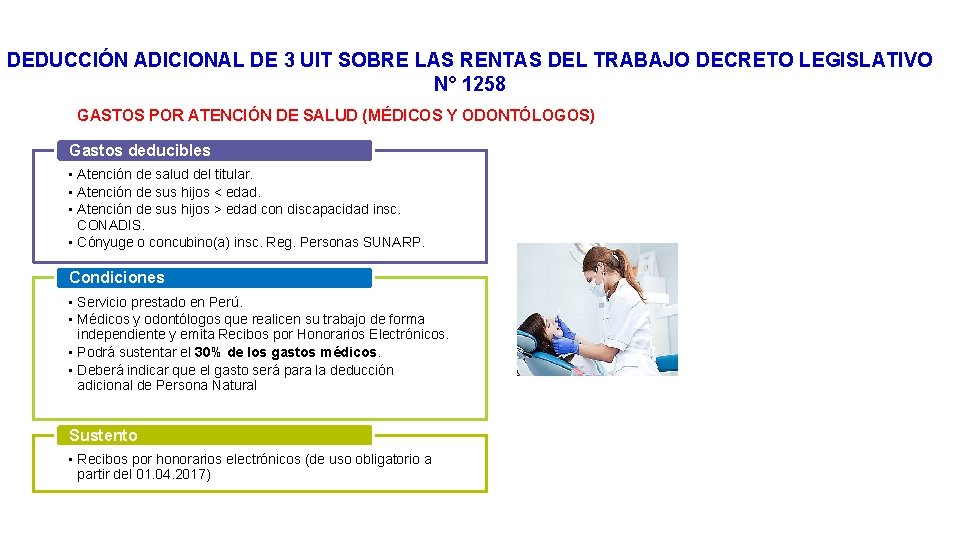
DEDUCCIÓN ADICIONAL DE 3 UIT SOBRE LAS RENTAS DEL TRABAJO DECRETO LEGISLATIVO N° 1258 GASTOS POR ATENCIÓN DE SALUD (MÉDICOS Y ODONTÓLOGOS) Gastos deducibles • Atención de salud del titular. • Atención de sus hijos < edad. • Atención de sus hijos > edad con discapacidad insc. CONADIS. • Cónyuge o concubino(a) insc. Reg. Personas SUNARP. Condiciones • Servicio prestado en Perú. • Médicos y odontólogos que realicen su trabajo de forma independiente y emita Recibos por Honorarios Electrónicos. • Podrá sustentar el 30% de los gastos médicos. • Deberá indicar que el gasto será para la deducción adicional de Persona Natural Sustento • Recibos por honorarios electrónicos (de uso obligatorio a partir del 01. 04. 2017)
RENTA DE TERCERA CATEGORIA
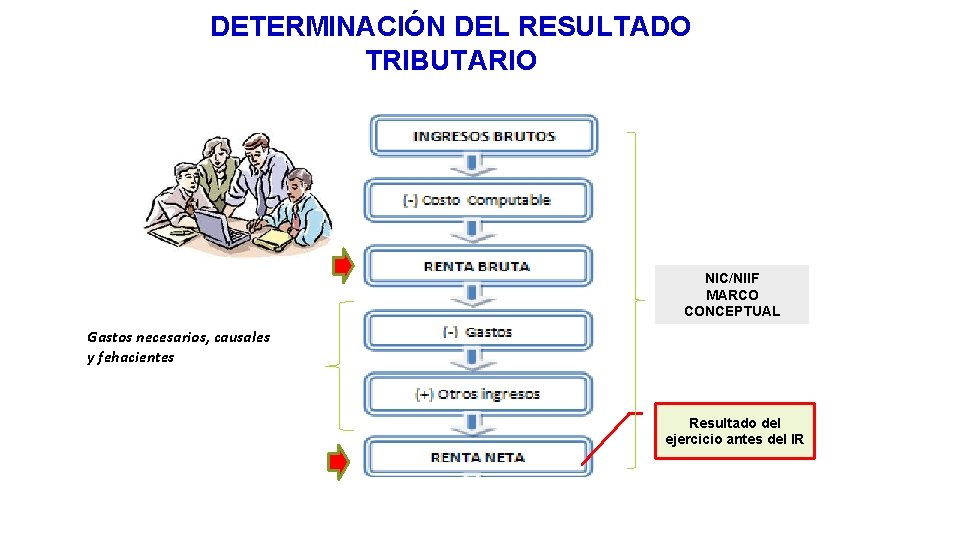
DETERMINACIÓN DEL RESULTADO TRIBUTARIO NIC/NIIF MARCO CONCEPTUAL Gastos necesarios, causales y fehacientes Resultado del ejercicio antes del IR 25
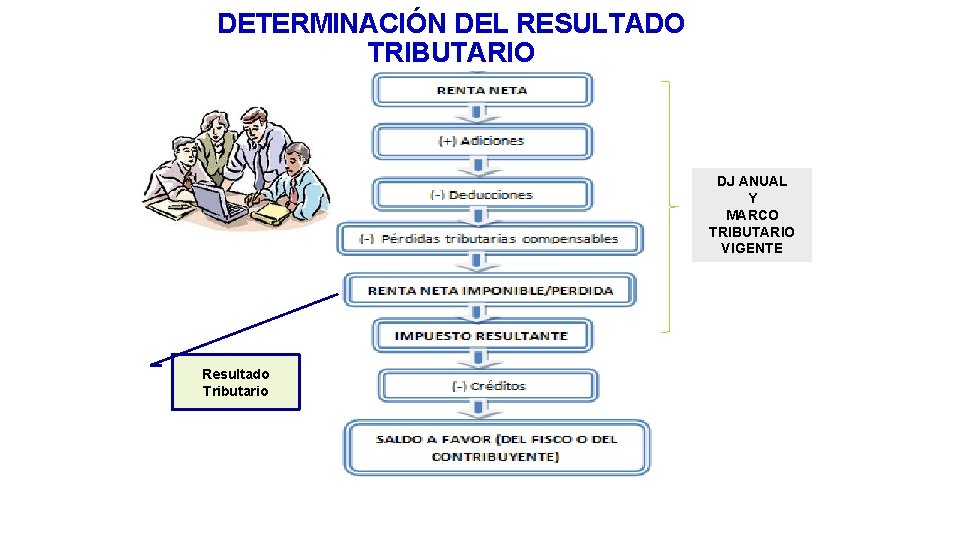
DETERMINACIÓN DEL RESULTADO TRIBUTARIO DJ ANUAL Y MARCO TRIBUTARIO VIGENTE Resultado Tributario 26
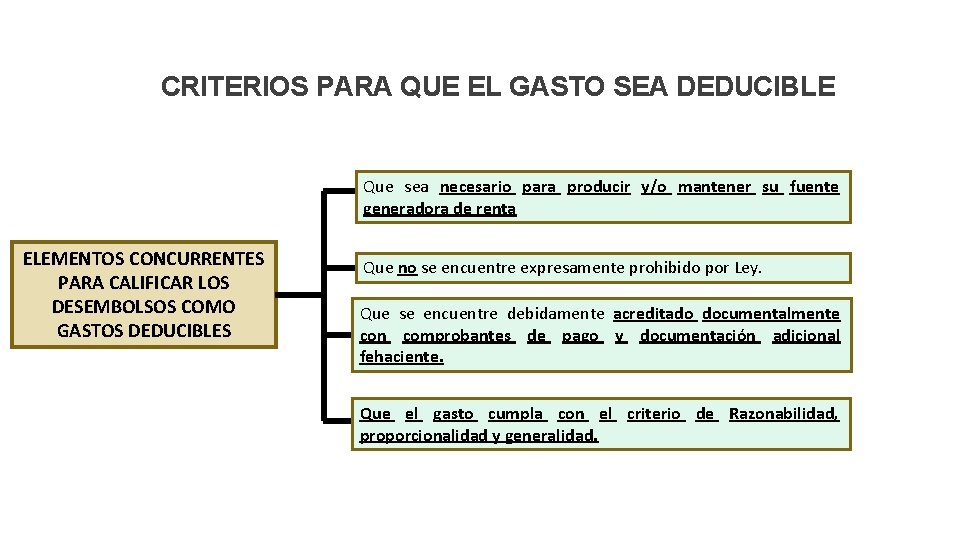
CRITERIOS PARA QUE EL GASTO SEA DEDUCIBLE Que sea necesario para producir y/o mantener su fuente generadora de renta ELEMENTOS CONCURRENTES PARA CALIFICAR LOS DESEMBOLSOS COMO GASTOS DEDUCIBLES Que no se encuentre expresamente prohibido por Ley. Que se encuentre debidamente acreditado documentalmente con comprobantes de pago y documentación adicional fehaciente. Que el gasto cumpla con el criterio de Razonabilidad, proporcionalidad y generalidad.
28 PRINCIPIO DEL DEVENGADO Actualidad Empresarial
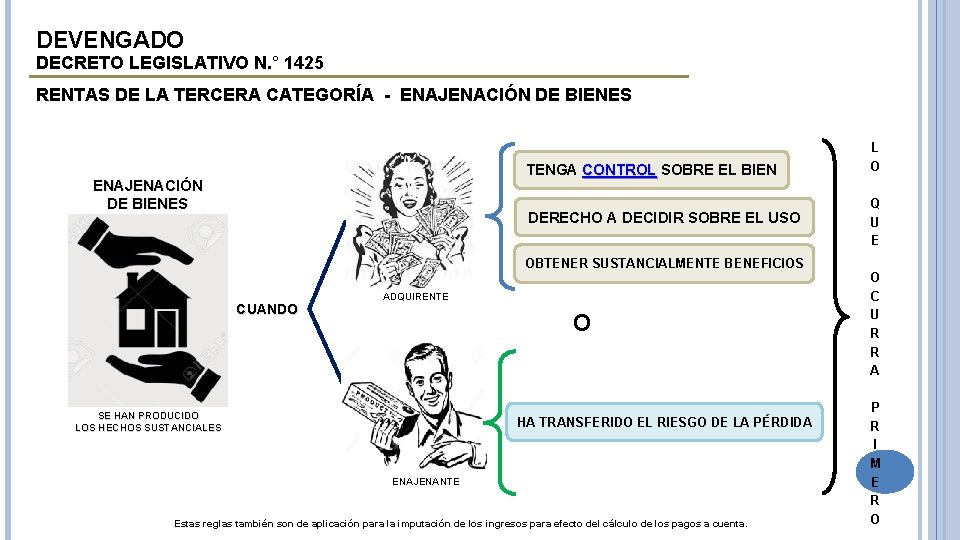
DEVENGADO DECRETO LEGISLATIVO N. ° 1425 RENTAS DE LA TERCERA CATEGORÍA - ENAJENACIÓN DE BIENES TENGA CONTROL SOBRE EL BIEN ENAJENACIÓN DE BIENES DERECHO A DECIDIR SOBRE EL USO OBTENER SUSTANCIALMENTE BENEFICIOS CUANDO ADQUIRENTE O SE HAN PRODUCIDO LOS HECHOS SUSTANCIALES HA TRANSFERIDO EL RIESGO DE LA PÉRDIDA ENAJENANTE Estas reglas también son de aplicación para la imputación de los ingresos para efecto del cálculo de los pagos a cuenta. L O Q U E O C U R R A P R I M E R O
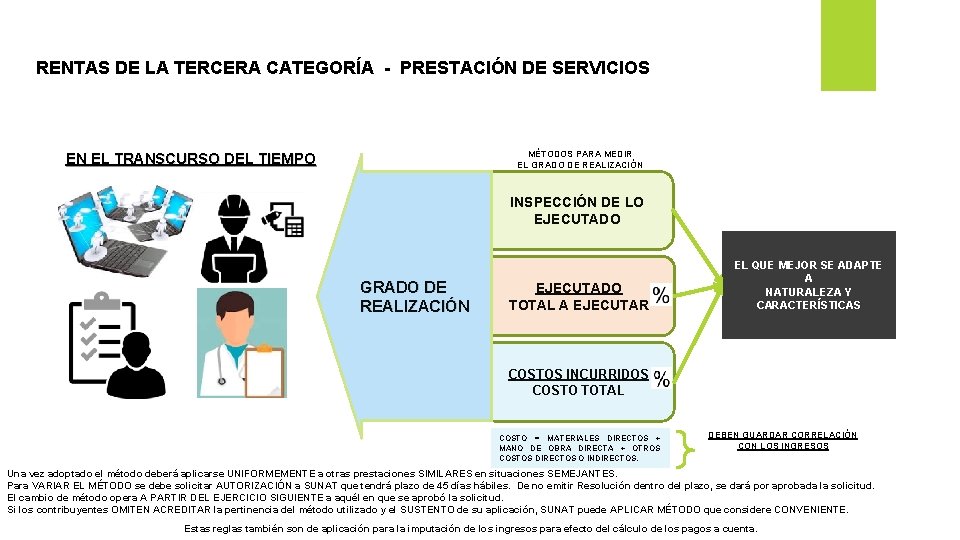
RENTAS DE LA TERCERA CATEGORÍA - PRESTACIÓN DE SERVICIOS MÉTODOS PARA MEDIR EL GRADO DE REALIZACIÓN EN EL TRANSCURSO DEL TIEMPO INSPECCIÓN DE LO EJECUTADO GRADO DE REALIZACIÓN EJECUTADO TOTAL A EJECUTAR EL QUE MEJOR SE ADAPTE A NATURALEZA Y CARACTERÍSTICAS COSTOS INCURRIDOS COSTO TOTAL COSTO = MATERIALES DIRECTOS + MANO DE OBRA DIRECTA + OTROS COSTOS DIRECTOS O INDIRECTOS. DEBEN GUARDAR CORRELACIÓN CON LOS INGRESOS Una vez adoptado el método deberá aplicarse UNIFORMEMENTE a otras prestaciones SIMILARES en situaciones SEMEJANTES. Para VARIAR EL MÉTODO se debe solicitar AUTORIZACIÓN a SUNAT que tendrá plazo de 45 días hábiles. De no emitir Resolución dentro del plazo, se dará por aprobada la solicitud. El cambio de método opera A PARTIR DEL EJERCICIO SIGUIENTE a aquél en que se aprobó la solicitud. Si los contribuyentes OMITEN ACREDITAR la pertinencia del método utilizado y el SUSTENTO de su aplicación, SUNAT puede APLICAR MÉTODO que considere CONVENIENTE. Estas reglas también son de aplicación para la imputación de los ingresos para efecto del cálculo de los pagos a cuenta.
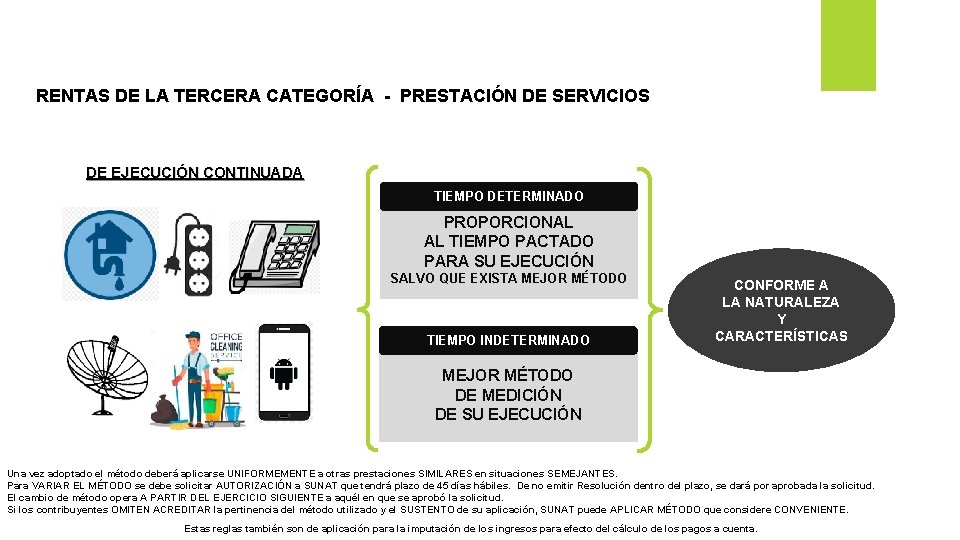
RENTAS DE LA TERCERA CATEGORÍA - PRESTACIÓN DE SERVICIOS DE EJECUCIÓN CONTINUADA TIEMPO DETERMINADO PROPORCIONAL AL TIEMPO PACTADO PARA SU EJECUCIÓN SALVO QUE EXISTA MEJOR MÉTODO TIEMPO INDETERMINADO CONFORME A LA NATURALEZA Y CARACTERÍSTICAS MEJOR MÉTODO DE MEDICIÓN DE SU EJECUCIÓN Una vez adoptado el método deberá aplicarse UNIFORMEMENTE a otras prestaciones SIMILARES en situaciones SEMEJANTES. Para VARIAR EL MÉTODO se debe solicitar AUTORIZACIÓN a SUNAT que tendrá plazo de 45 días hábiles. De no emitir Resolución dentro del plazo, se dará por aprobada la solicitud. El cambio de método opera A PARTIR DEL EJERCICIO SIGUIENTE a aquél en que se aprobó la solicitud. Si los contribuyentes OMITEN ACREDITAR la pertinencia del método utilizado y el SUSTENTO de su aplicación, SUNAT puede APLICAR MÉTODO que considere CONVENIENTE. Estas reglas también son de aplicación para la imputación de los ingresos para efecto del cálculo de los pagos a cuenta.
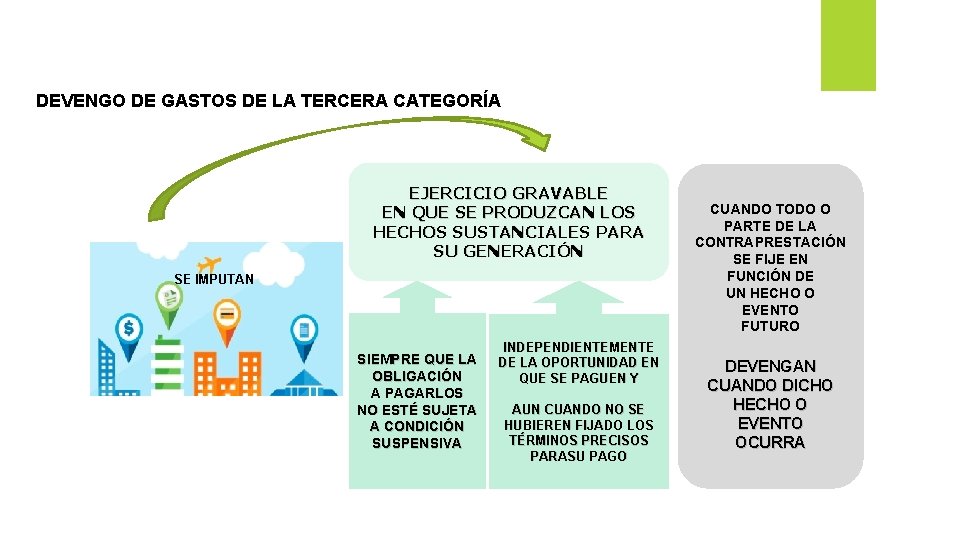
DEVENGO DE GASTOS DE LA TERCERA CATEGORÍA EJERCICIO GRAVABLE EN QUE SE PRODUZCAN LOS HECHOS SUSTANCIALES PARA SU GENERACIÓN SE IMPUTAN SIEMPRE QUE LA OBLIGACIÓN A PAGARLOS NO ESTÉ SUJETA A CONDICIÓN SUSPENSIVA INDEPENDIENTEMENTE DE LA OPORTUNIDAD EN QUE SE PAGUEN Y AUN CUANDO NO SE HUBIEREN FIJADO LOS TÉRMINOS PRECISOS PARASU PAGO CUANDO TODO O PARTE DE LA CONTRAPRESTACIÓN SE FIJE EN FUNCIÓN DE UN HECHO O EVENTO FUTURO DEVENGAN CUANDO DICHO HECHO O EVENTO OCURRA
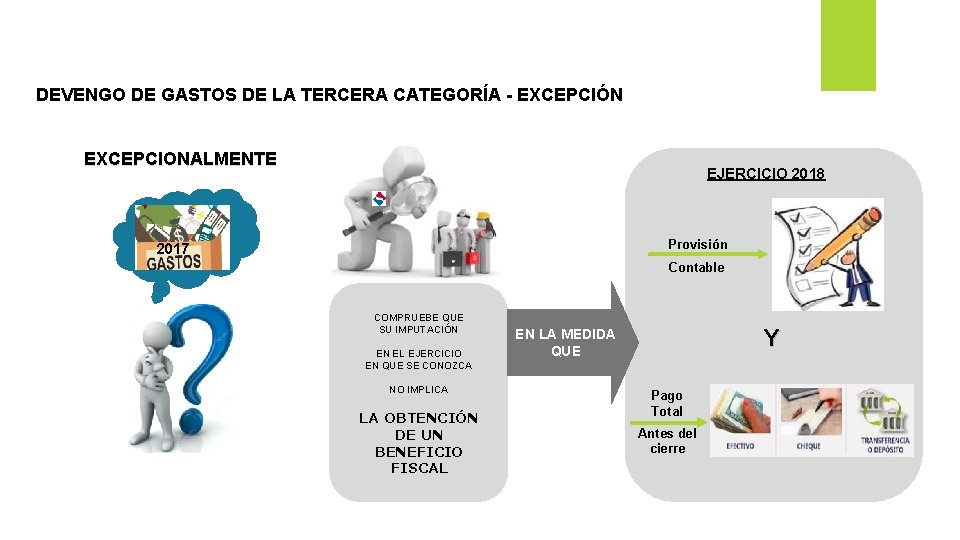
DEVENGO DE GASTOS DE LA TERCERA CATEGORÍA - EXCEPCIÓN EXCEPCIONALMENTE EJERCICIO 2018 Provisión 2017 Contable COMPRUEBE QUE SU IMPUTACIÓN EN EL EJERCICIO EN QUE SE CONOZCA NO IMPLICA LA OBTENCIÓN DE UN BENEFICIO FISCAL Y EN LA MEDIDA QUE Pago Total Antes del cierre
PRINCIPALES GASTOS DEDUCIBLES
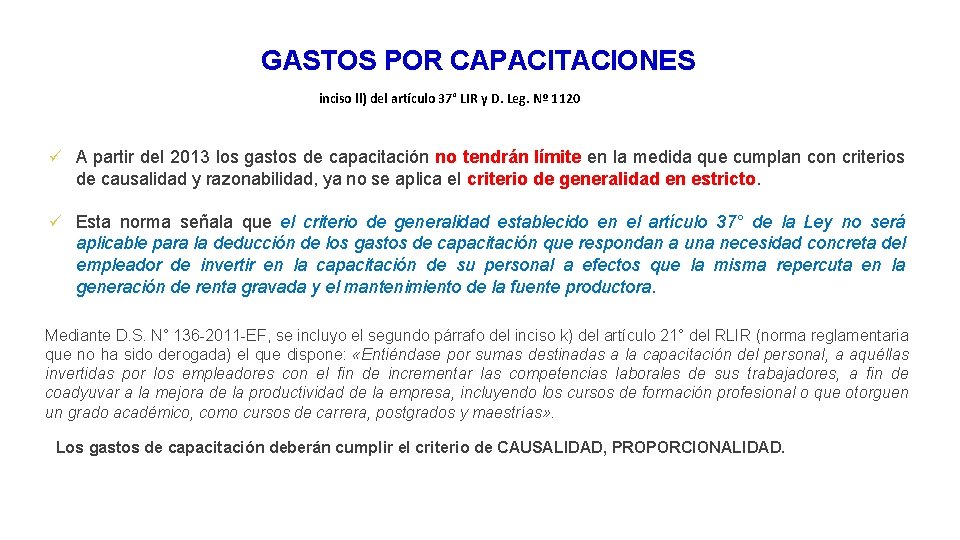
GASTOS POR CAPACITACIONES inciso ll) del artículo 37° LIR y D. Leg. Nº 1120 ü A partir del 2013 los gastos de capacitación no tendrán límite en la medida que cumplan con criterios de causalidad y razonabilidad, ya no se aplica el criterio de generalidad en estricto. ü Esta norma señala que el criterio de generalidad establecido en el artículo 37° de la Ley no será aplicable para la deducción de los gastos de capacitación que respondan a una necesidad concreta del empleador de invertir en la capacitación de su personal a efectos que la misma repercuta en la generación de renta gravada y el mantenimiento de la fuente productora. Mediante D. S. N° 136 -2011 -EF, se incluyo el segundo párrafo del inciso k) del artículo 21° del RLIR (norma reglamentaria que no ha sido derogada) el que dispone: «Entiéndase por sumas destinadas a la capacitación del personal, a aquéllas invertidas por los empleadores con el fin de incrementar las competencias laborales de sus trabajadores, a fin de coadyuvar a la mejora de la productividad de la empresa, incluyendo los cursos de formación profesional o que otorguen un grado académico, como cursos de carrera, postgrados y maestrías» . Los gastos de capacitación deberán cumplir el criterio de CAUSALIDAD, PROPORCIONALIDAD.
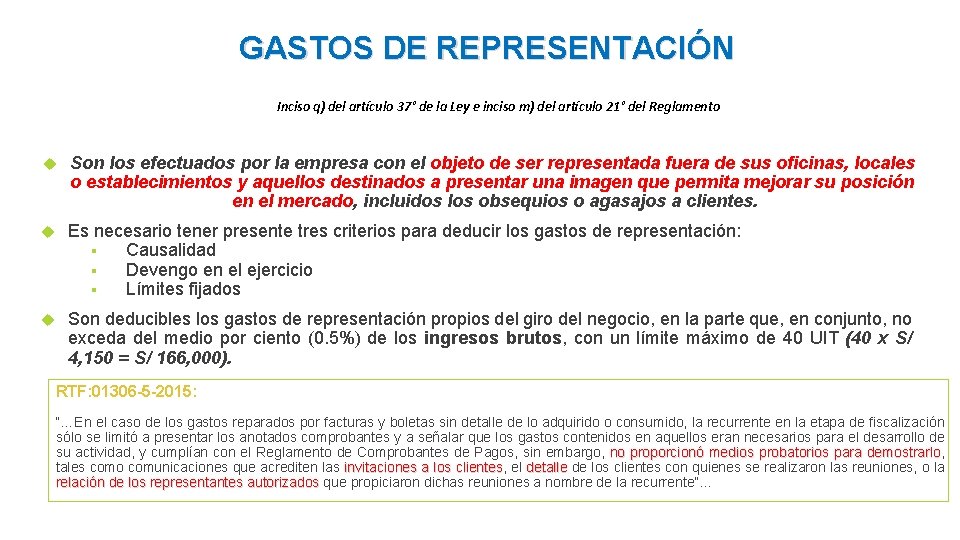
GASTOS DE REPRESENTACIÓN Inciso q) del artículo 37° de la Ley e inciso m) del artículo 21° del Reglamento Son los efectuados por la empresa con el objeto de ser representada fuera de sus oficinas, locales o establecimientos y aquellos destinados a presentar una imagen que permita mejorar su posición en el mercado, incluidos los obsequios o agasajos a clientes. Es necesario tener presente tres criterios para deducir los gastos de representación: § Causalidad § Devengo en el ejercicio § Límites fijados Son deducibles los gastos de representación propios del giro del negocio, en la parte que, en conjunto, no exceda del medio por ciento (0. 5%) de los ingresos brutos, con un límite máximo de 40 UIT (40 x S/ 4, 150 = S/ 166, 000). RTF: 01306 -5 -2015: “…En el caso de los gastos reparados por facturas y boletas sin detalle de lo adquirido o consumido, la recurrente en la etapa de fiscalización sólo se limitó a presentar los anotados comprobantes y a señalar que los gastos contenidos en aquellos eran necesarios para el desarrollo de su actividad, y cumplían con el Reglamento de Comprobantes de Pagos, sin embargo, no proporcionó medios probatorios para demostrarlo, demostrarlo tales como comunicaciones que acrediten las invitaciones a los clientes, el detalle de los clientes con quienes se realizaron las reuniones, o la clientes detalle relación de los representantes autorizados que propiciaron dichas reuniones a nombre de la recurrente”… relación de los representantes autorizados
GASTOS DE REPRESENTACIÓN La acreditación se efectuará entre otros, con: Los respectivos comprobantes de pago por la compra de los bienes, en caso corresponda a obsequios. Las Cartas de atención enviadas a los clientes La recepción por parte de los clientes, como podría ser consignar en el cargo del documento queda para la empresa el sello y/o la identificación de la persona que ha recibido los obsequios por parte del cliente. Invitaciones a participar del agasajo de corresponder. 37
No se consideran gastos de representación: Los gastos de viaje Gastos dirigidos a la masa de consumidores reales o potenciales, como los gastos de propaganda 38
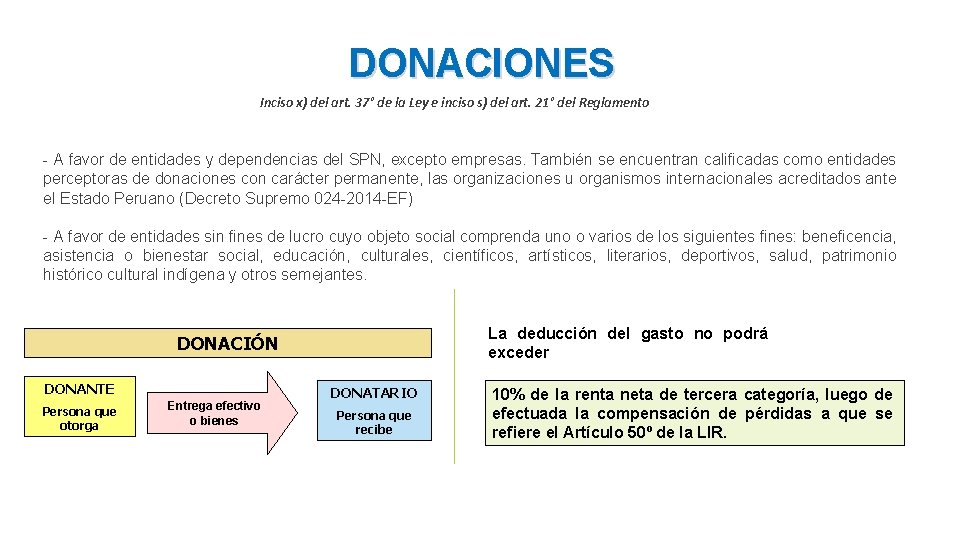
DONACIONES Inciso x) del art. 37° de la Ley e inciso s) del art. 21° del Reglamento - A favor de entidades y dependencias del SPN, excepto empresas. También se encuentran calificadas como entidades perceptoras de donaciones con carácter permanente, las organizaciones u organismos internacionales acreditados ante el Estado Peruano (Decreto Supremo 024 -2014 -EF) - A favor de entidades sin fines de lucro cuyo objeto social comprenda uno o varios de los siguientes fines: beneficencia, asistencia o bienestar social, educación, culturales, científicos, artísticos, literarios, deportivos, salud, patrimonio histórico cultural indígena y otros semejantes. La deducción del gasto no podrá exceder DONACIÓN DONANTE Persona que otorga Entrega efectivo o bienes DONATARIO Persona que recibe 10% de la renta neta de tercera categoría, luego de efectuada la compensación de pérdidas a que se refiere el Artículo 50º de la LIR.
EJERCICIO EN EL QUE SE DEDUCE EL GASTO POR DONACIONES Donación en Efectivo Tratándose de efectivo, cuando se entregue el monto al donatario. Donación de Bienes Inmuebles Tratándose de bienes inmuebles, cuando la donación conste en escritura pública en la que se identifique el inmueble donado, su valor y el de las cargas que ha de satisfacer el donatario Donación de Bienes Muebles Registrables Tratándose de bienes muebles registrables, cuando la donación conste en un documento de fecha cierta en el que se identifique al bien donado, su valor y el de las cargas que ha de satisfacer el donatario, de ser el caso. Donación de Títulos Valores Tratándose de títulos valores (cheques, letras de cambio y otros documentos similares), cuando éstos sean cobrados. Donación de Otros bienes muebles Tratándose de otros bienes muebles, cuando la donación conste en un documento de fecha cierta en el que se especifiquen sus características, valor y estado de conservación. Adicionalmente, en el documento se dejará constancia de la fecha de vencimiento que figure en el rotulado inscrito o adherido al envase o empaque de los productos perecibles, de ser el caso.
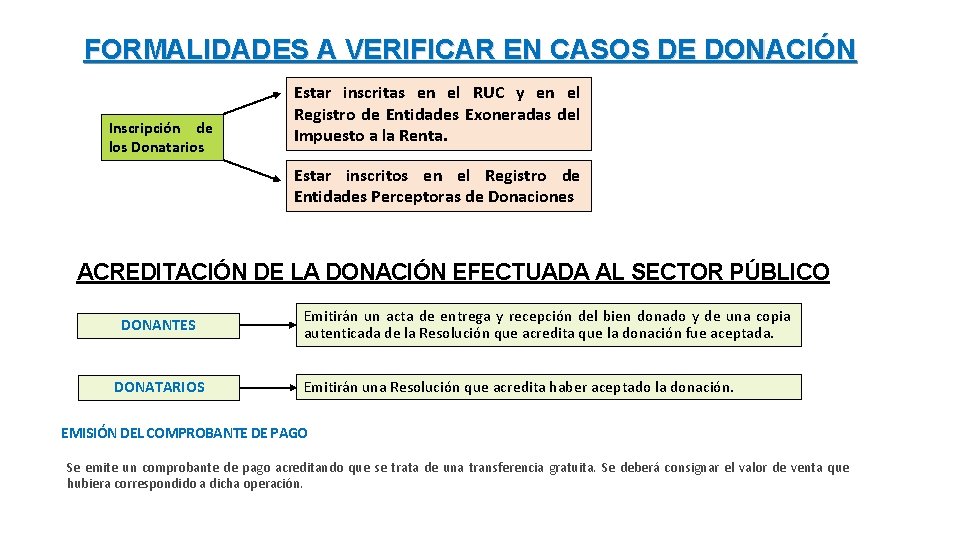
FORMALIDADES A VERIFICAR EN CASOS DE DONACIÓN Inscripción de los Donatarios Estar inscritas en el RUC y en el Registro de Entidades Exoneradas del Impuesto a la Renta. Estar inscritos en el Registro de Entidades Perceptoras de Donaciones ACREDITACIÓN DE LA DONACIÓN EFECTUADA AL SECTOR PÚBLICO DONANTES DONATARIOS Emitirán un acta de entrega y recepción del bien donado y de una copia autenticada de la Resolución que acredita que la donación fue aceptada. Emitirán una Resolución que acredita haber aceptado la donación. EMISIÓN DEL COMPROBANTE DE PAGO Se emite un comprobante de pago acreditando que se trata de una transferencia gratuita. Se deberá consignar el valor de venta que hubiera correspondido a dicha operación.
Pagos por rentas de segunda, cuarta y quinta categoría para su perceptor El inc. v) del art. 37° de la LIR ha establecido como gasto deducible para la determinación de la renta de tercera categoría: “Los gastos o costos que constituyan para su perceptor rentas de segunda, cuarta o quinta categoría podrán deducirse en el ejercicio gravable a que correspondan cuando hayan sido pagados dentro del plazo establecido por el Reglamento para la presentación de la declaración jurada correspondiente a dicho ejercicio. La parte de los costos o gastos que constituyan para sus perceptores rentas de cuarta o quinta categoría y que es retenida para efectos del pago de aportes previsionales podrá deducirse en el ejercicio gravable a que corresponda cuando haya sido pagada al respectivo sistema previsional dentro del plazo señalado en el párrafo anterior” 42
Pagos por rentas de segunda, cuarta y quinta categoría para su perceptor El literal q) del art. 21 del Reglamento de la LIR dispone que: “La condición establecida en el inciso v) del art. 37º de la Ley para que proceda la deducción del gasto o costo correspondiente a las rentas de segunda, cuarta o quinta categoría no será de aplicación cuando la empresa hubiera cumplido con efectuar la retención y pago a que se refiere el segundo párrafo del art. 71º de la ley, dentro de los plazos que dicho artículo establece. ” El Tribunal Fiscal a través de la RTF N° 07719 -4 -2005 de observancia obligatoria, ha dispuesto que: “El requisito del pago previsto en el inciso v) incorporado por la Ley N° 27356 al art. 37°de la LIR, no es aplicable a los gastos deducibles contemplados en los otros incisos del referido art. 37°que constituye para su perceptor rentas de segunda, cuarta y quinta categoría”. 43
Pagos por rentas de segunda, cuarta y quinta categoría para su perceptor De acuerdo al criterio señalado por el Tribunal Fiscal, los siguientes, no es exigible que se hayan pagado para poder tomar el gasto, es decir, solo se debe acreditar el cumplimiento del Principio del devengado a) Gastos por intereses: Los mismos que si bien constituyen renta de segunda para su perceptor (en el caso que el acreedor sea una persona natural sin negocio, no habitual en la realización de dichas actividades), al ser recogidos por el inciso a) del art. 37° de la LIR, no le es imputable la regla del inciso v) del art. 37° de la LIR. b) Gastos por remuneración de directorio: previsto en el inciso m) del art. 37° de la LIR, si bien gasto de renta de cuarta categoría, recogido dentro del inciso b) del art. 33° de la LIR como otros ingresos de cuarta categoría, al estar recogido además en un inciso diferente del v) del art. 37° de la LIR. Cabe precisar que es únicamente gasto deducible la remuneración a directorio por DIETAS, en tanto las basadas en resultados del ejercicio, o en participaciones en utilidades no tiene incidencia alguna en el ejercicio al ser su base de cálculo la determinación de la renta disponible, es decir después de la determinación del Impuesto a la Renta, reservas legales y estatutarias de corresponder. 44
MERMAS Y DESMEDRO DE EXISTENCIAS - ACREDITACIÓN literal f) del artículo 37° de la LIR ACREDITACION DE MERMAS Informe técnico emitido por un profesional independiente, competente y colegiado o por el organismo técnico competente; y que dicho informe deberá contener por lo menos la metodología empleada y las pruebas realizadas. En caso contrario, no se admitirá la deducción. Merma: pérdida física, en el volumen, peso o cantidad de las existencias, ocasionada por causas inherentes a su naturaleza o al proceso productivo.
MERMAS Y DESMEDRO DE EXISTENCIAS - ACREDITACIÓN ACREDITACION DE DESMEDROS: la SUNAT aceptará como prueba la destrucción de las existencias efectuadas ante Notario Público o Juez de Paz, a falta de aquél, siempre que se comunique previamente a la SUNAT en un plazo no menor de 6 días hábiles anteriores a la fecha en que llevará a cabo la destrucción de los referidos bienes. Dicha entidad podrá designar a un funcionario para presenciar dicho acto; también podrá establecer procedimientos alternativos o complementarios a los indicados, tomando en consideración la naturaleza de las existencias o la actividad de la empresa. Desmedro: es una pérdida de orden cualitativo; es decir, no se trata de que el bien desaparezca sino que aun existiendo, éste ya no es de utilidad para la empresa. Existen diversos supuestos en los cuales las existencias se convierten en desmedros, y estos son: Deterioro de los bienes. Bienes Perecederos. Desfase tecnológico.
LAS PÉRDIDAS EXTRAORDINARIAS Inciso d) Artículo 37° de la LIR Son deducibles las pérdidas extraordinarias que se produzcan por caso fortuito o fuerza mayor en los bienes productores de renta gravada o por delitos cometidos en perjuicio del contribuyente por sus dependientes o terceros, en la parte que tales pérdidas no resulten cubiertas por indemnizaciones o seguros. En el caso de delitos, debe haberse probado la realización del ilícito con la denuncia y el proceso judicial correspondiente o debe acreditarse la imposibilidad de ejercitar la acción judicial correspondiente (cuando se ha verificado la comisión delito, pero no se ha determinado a los autores). Documento que acredita la pérdida por delitos En principio el documento que acredita la pérdida por el delito es la sentencia judicial; sin embargo en la mayoría de los delitos contra el patrimonio no se identifica al autor delito; en cuyo supuesto el juez penal a pedido del fiscal emitirá la resolución de sobreseimiento, dando por finalizado el proceso penal.
LAS PÉRDIDAS EXTRAORDINARIAS Inciso d) Artículo 37° de la LIR Momento para tomar el gasto: RTF N° 07228 -3 -2009: Se confirma la apelada. Se señala que si bien el hecho delictuoso ocurrió el 23 de enero de 2003, no existe en autos documentos que acrediten que en el año 2003 era inútil ejercitar la acción judicial, sino más bien, la documentación presentada, específicamente la resolución del Ministerio Público que dispone el archivamiento provisional es del año 2004, en tal sentido, no resultaba arreglado a ley que la recurrente hubiera deducido en el ejercicio 2003 la pérdida sufrida como consecuencia del robo, careciendo en consecuencia de sustento lo expresado sobre el particular. DIFERENCIA TEMPORAL INFORME N° 053 -2012/SUNAT: Las pérdidas extraordinarias sufridas por caso fortuito o fuerza mayor en los bienes productores de renta gravada o por delitos cometidos en perjuicio del contribuyente por sus dependientes o terceros, en la parte que tales pérdidas no resulten cubiertas por indemnizaciones o seguros, se deducirán en el ejercicio en que se devenguen, para lo cual se debe tener en cuenta cuándo: i) ocurre el evento de caso fortuito o fuerza mayor; ii) se ha probado judicialmente el hecho delictuoso o se ha acreditado la imposibilidad de ejercer la acción judicial correspondiente.
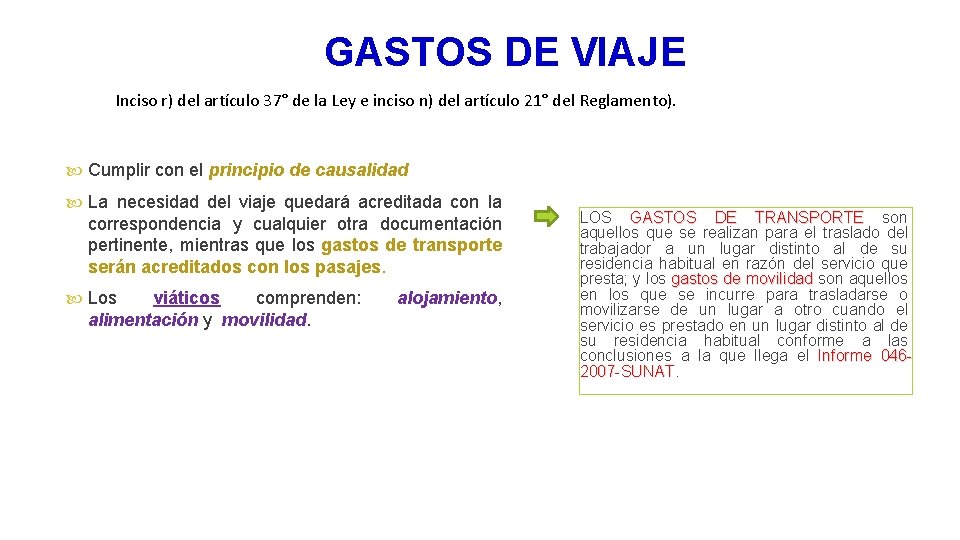
GASTOS DE VIAJE Inciso r) del artículo 37° de la Ley e inciso n) del artículo 21° del Reglamento). Cumplir con el principio de causalidad La necesidad del viaje quedará acreditada con la correspondencia y cualquier otra documentación pertinente, mientras que los gastos de transporte serán acreditados con los pasajes. Los viáticos comprenden: alimentación y movilidad. alojamiento, LOS GASTOS DE TRANSPORTE son aquellos que se realizan para el traslado del trabajador a un lugar distinto al de su residencia habitual en razón del servicio que presta; y los gastos de movilidad son aquellos movilidad en los que se incurre para trasladarse o movilizarse de un lugar a otro cuando el servicio es prestado en un lugar distinto al de su residencia habitual conforme a las conclusiones a la que llega el Informe 0462007 -SUNAT. 2007 -SUNAT
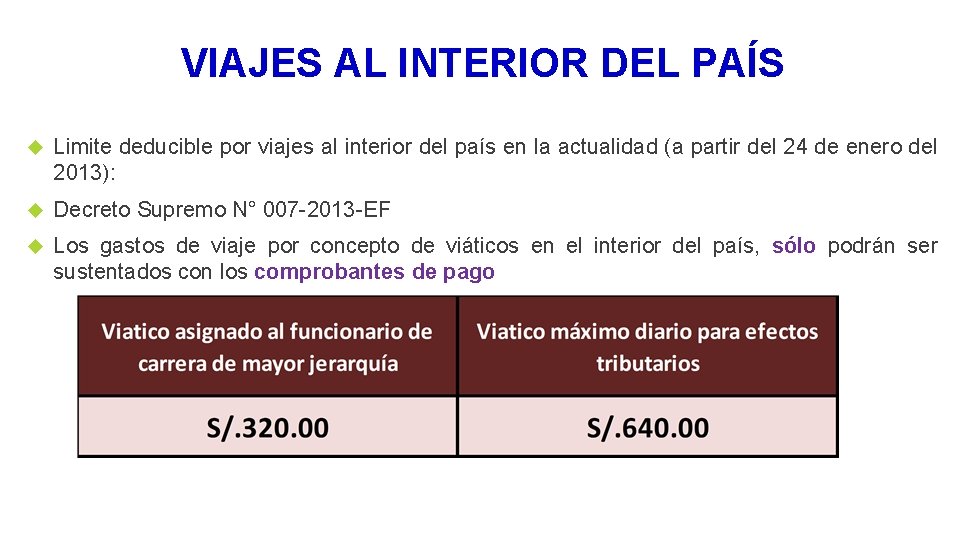
VIAJES AL INTERIOR DEL PAÍS Limite deducible por viajes al interior del país en la actualidad (a partir del 24 de enero del 2013): Decreto Supremo N° 007 -2013 -EF Los gastos de viaje por concepto de viáticos en el interior del país, sólo podrán ser sustentados con los comprobantes de pago
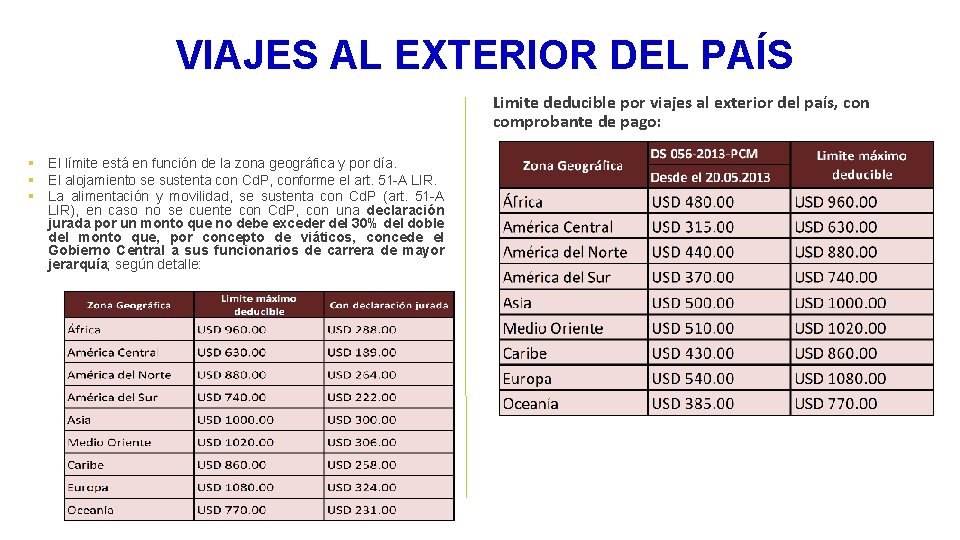
VIAJES AL EXTERIOR DEL PAÍS Limite deducible por viajes al exterior del país, con comprobante de pago: § § § El límite está en función de la zona geográfica y por día. El alojamiento se sustenta con Cd. P, conforme el art. 51 -A LIR. La alimentación y movilidad, se sustenta con Cd. P (art. 51 -A LIR), en caso no se cuente con Cd. P, con una declaración jurada por un monto que no debe exceder del 30% del doble del monto que, por concepto de viáticos, concede el Gobierno Central a sus funcionarios de carrera de mayor jerarquía; según detalle:
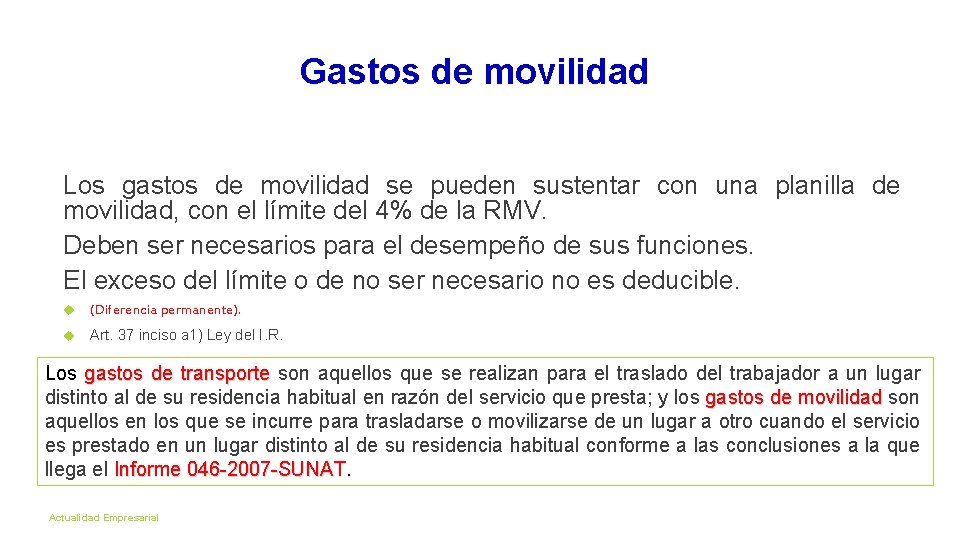
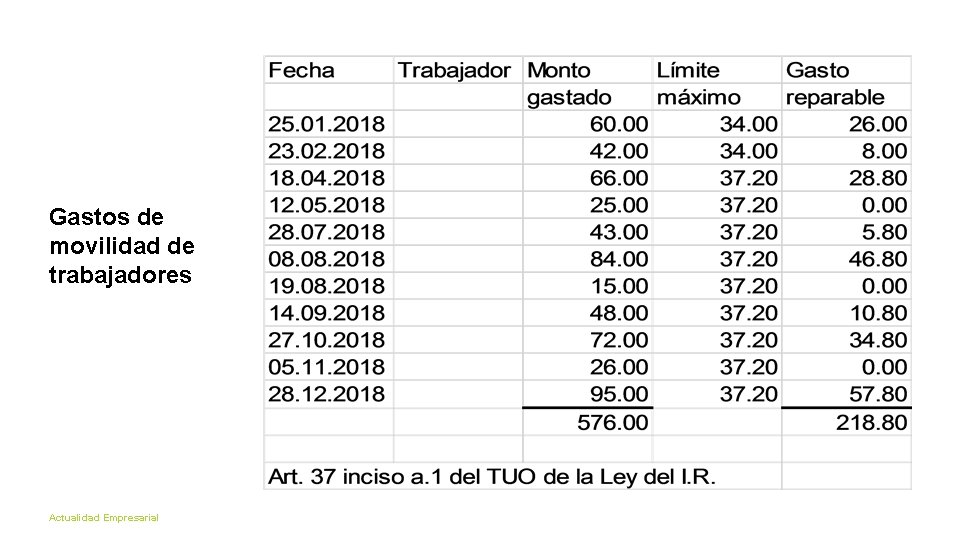
Gastos de movilidad 52 Los gastos de movilidad se pueden sustentar con una planilla de movilidad, con el límite del 4% de la RMV. Deben ser necesarios para el desempeño de sus funciones. El exceso del límite o de no ser necesario no es deducible. (Diferencia permanente). Art. 37 inciso a 1) Ley del I. R. Los gastos de transporte son aquellos que se realizan para el traslado del trabajador a un lugar transporte distinto al de su residencia habitual en razón del servicio que presta; y los gastos de movilidad son movilidad aquellos en los que se incurre para trasladarse o movilizarse de un lugar a otro cuando el servicio es prestado en un lugar distinto al de su residencia habitual conforme a las conclusiones a la que llega el Informe 046 -2007 -SUNAT Actualidad Empresarial
53 Gastos de movilidad de trabajadores Actualidad Empresarial
54 Gastos Prohibidos Actualidad Empresarial
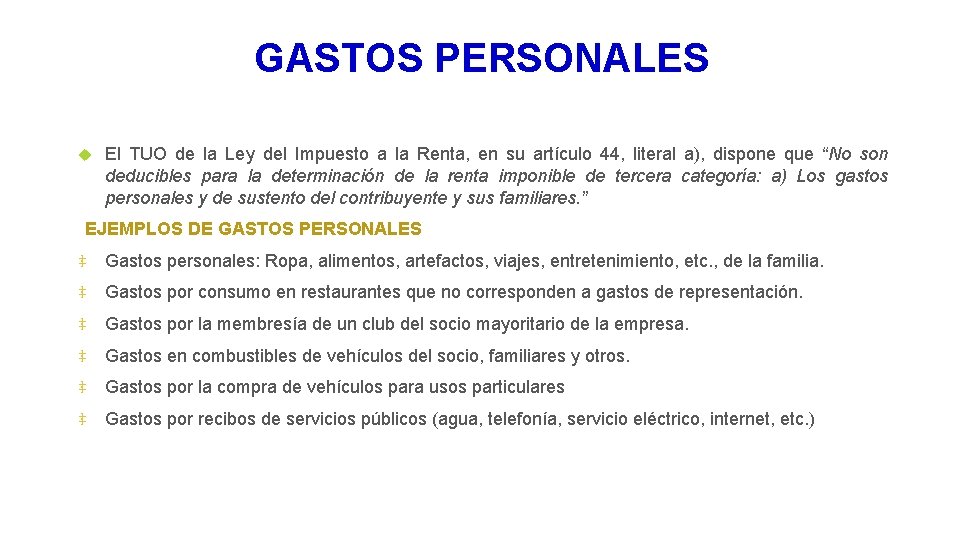
GASTOS PERSONALES El TUO de la Ley del Impuesto a la Renta, en su artículo 44, literal a), dispone que “No son deducibles para la determinación de la renta imponible de tercera categoría: a) Los gastos personales y de sustento del contribuyente y sus familiares. ” EJEMPLOS DE GASTOS PERSONALES ‡ Gastos personales: Ropa, alimentos, artefactos, viajes, entretenimiento, etc. , de la familia. ‡ Gastos por consumo en restaurantes que no corresponden a gastos de representación. ‡ Gastos por la membresía de un club del socio mayoritario de la empresa. ‡ Gastos en combustibles de vehículos del socio, familiares y otros. ‡ Gastos por la compra de vehículos para usos particulares ‡ Gastos por recibos de servicios públicos (agua, telefonía, servicio eléctrico, internet, etc. )
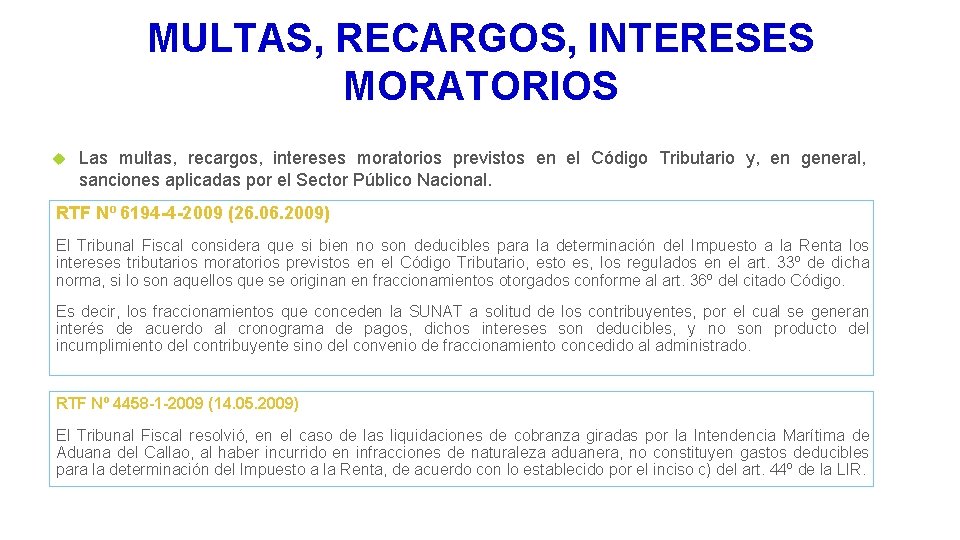
MULTAS, RECARGOS, INTERESES MORATORIOS Las multas, recargos, intereses moratorios previstos en el Código Tributario y, en general, sanciones aplicadas por el Sector Público Nacional. RTF Nº 6194 -4 -2009 (26. 06. 2009) El Tribunal Fiscal considera que si bien no son deducibles para la determinación del Impuesto a la Renta los intereses tributarios moratorios previstos en el Código Tributario, esto es, los regulados en el art. 33º de dicha norma, si lo son aquellos que se originan en fraccionamientos otorgados conforme al art. 36º del citado Código. Es decir, los fraccionamientos que conceden la SUNAT a solitud de los contribuyentes, por el cual se generan interés de acuerdo al cronograma de pagos, dichos intereses son deducibles, y no son producto del incumplimiento del contribuyente sino del convenio de fraccionamiento concedido al administrado. RTF Nº 4458 -1 -2009 (14. 05. 2009) El Tribunal Fiscal resolvió, en el caso de las liquidaciones de cobranza giradas por la Intendencia Marítima de Aduana del Callao, al haber incurrido en infracciones de naturaleza aduanera, no constituyen gastos deducibles para la determinación del Impuesto a la Renta, de acuerdo con lo establecido por el inciso c) del art. 44º de la LIR.
EL IGV, EL IPM Y EL ISC QUE GRAVEN EL RETIRO DE BIENES El Impuesto General a las Ventas, el Impuesto de Promoción Municipal y el Impuesto Selectivo al Consumo que graven el retiro de bienes no podrán deducirse como costo o gasto. Literal k) del artículo 44º del LIR
58 Gastos no deducibles Informe Nº 091 -2003 -SUNAT/2 B 0000 Penalidades contractuales aplicados por el comprador del exterior constituye gasto deducible. RTF Nº 15692 -10 -2011 Son deducibles las penalidades si hay sustento fehaciente con documentación que justifique el acuerdo, debe haber una cláusula escrita en el contrato. RTF Nº 17929 -3 -2013 La penalidad pactada entre las partes proviene de los riesgos propios de la actividad de la recurrente por lo que las erogaciones cumplen con el principio de causalidad. Los derechos antidumping Informe Nº 026 -2007 -SUNAT/2 B 0000 en tanto son multas administrativas establecidas por INDECOPI no son deducibles. Actualidad Empresarial
TRIBUTOS DE TERCEROS ASUMIDOS POR LA EMPRESA 59 Art. 47° de la Ley del Impuesto a la Renta El contribuyente no podrá deducir de la renta bruta el Impuesto a la Renta que haya asumido y que corresponda a un tercero. Por excepción, el contribuyente podrá deducir el Impuesto a la Renta que hubiere asumido y que corresponda a un tercero, cuando dicho tributo grave los intereses por operaciones de crédito a favor de beneficiarios del exterior. Esta deducción sólo será aceptable si el contribuyente es el obligado directo al pago de dichos intereses. El impuesto asumido no podrá ser considerado como una mayor renta del perceptor de la renta. Actualidad Empresarial
Las donaciones y Actos de liberalidad Las 60 donaciones y cualquier acto de liberalidad, salvo lo dispuesto en el artículo 37 inciso x) de la Ley del I. R. Art. 44 inciso d) Ley del I. R. RTF Nº 7791 -8 -2014 La condonación de intereses constituye un acto de liberalidad no deducible. Actualidad Empresarial
El IGV que grava el retiro de bienes RTF 61 Nº 7435 -2 -2010 Si los proveedores no son ubicados y no cumplieron con sus obligaciones tributarias o no demostraran la fehaciencia de la operación, dichos hechos no son imputables al adquiriente. IGV que grava el retiro de bienes, origina diferencia permanente. Art. 44 inciso k) Ley del I. R. Actualidad Empresarial
62 Revaluación voluntaria de los activos De acuerdo al inciso l) del art. 44 de la LIR, son gastos no deducibles aquellos montos de la depreciación correspondiente al mayor valor atribuido como consecuencia de la revaluación voluntaria de los activos, sean con motivo de una reorganización de empresas o sociedades o fuera de estos actos, salvo lo dispuesto en el numeral 1 del art. 104 de la LIR. La prohibición de la deducción de las revaluaciones está referida a aquellas revaluaciones efectuadas sin efecto tributario. En ese sentido, no es aplicable la prohibición respecto de las revaluaciones efectuadas con efectos tributarios regulados en el numeral 1 del artículo 104 de la LIR. Actualidad Empresarial
63 MUCHAS GRACIAS ¡¡¡ Actualidad Empresarial