
Impuesto a las Ganancias Impuesto sobre los Bienes
Impuesto a las Ganancias Impuesto sobre los Bienes Personales Buenos Aires, 1° de Abril de 2009
Planteo del ejercicio n n n Contribuyente: Manuel Gimenez Ingeniero Posee inmuebles ¨ Casa Habitación ¨ Uso profesional ¨ Recreo ¨ En locación ¨ Inmueble rural
Planteo del ejercicio n Rentas Financieras ¨ Dividendos como accionista de sociedades ¨ Intereses por préstamos financieros ¨ Colocaciones financieras (plazo fijo etc. ) ¨ Rescate seguro de retiro ¨ Títulos y acciones n Rentas por explotación unipersonal
Planteo del ejercicio n Rentas del trabajo personal ¨ Honorarios profesionales ¨ Honorarios como director S. A. ¨ Sueldos en relación de dependencia ¨ Derechos de autor
Impuesto a las Ganancias
Objeto y Sujeto del Impuesto LIG Art. 1 y siguientes Rendimientos, rentas o enriquecimientos con periodicidad que implique la permanencia de la fuente y su habilitación. n Rentas obtenidas por responsables del art. 69. n Venta de bienes muebles amortizables ( Dictamen PTN 315/03) n
Atribución de ganancias Art. 28, 29, 30 LIG n A cada cónyuge, las ganancias provenientes de: ¨ ¨ ¨ n Actividades personales Bienes propios Bienes adquiridos con su profesión, oficio, o empleo. Al marido, las ganancias provenientes de: ¨ Ganancias provenientes de los bienes gananciales excepto n Bienes adquiridos por la mujer producto de su trabajo personal (Dict. DAT 68/96: justificación del producto de la actividad) n Que exista una separación judicial de bienes n Que la administración de los bienes gananciales la tenga la mujer por resolución judicial
Rentas de 1 ra. Categoría Art. 41 LIG n Locación de un inmueble rural percibido en especie (Art. 43 LIG): valor de realización o valor al cierre de los productos recibidos. n Mejoras no indemnizables (Art. 41 c) LIG, Art. 59 DR): se distribuye su valor en los años restante del contrato. n Valor locativo de inmuebles destinados a recreo o veraneo y de inmuebles cedidos gratuitamente (Art. 41 f) y g) LIG) n Gravámenes y gastos a cargo del inquilino (Art. 41 d) LIG Art. 59 d) DR) ¨ No resulta neutro si deduzco gastos presuntos
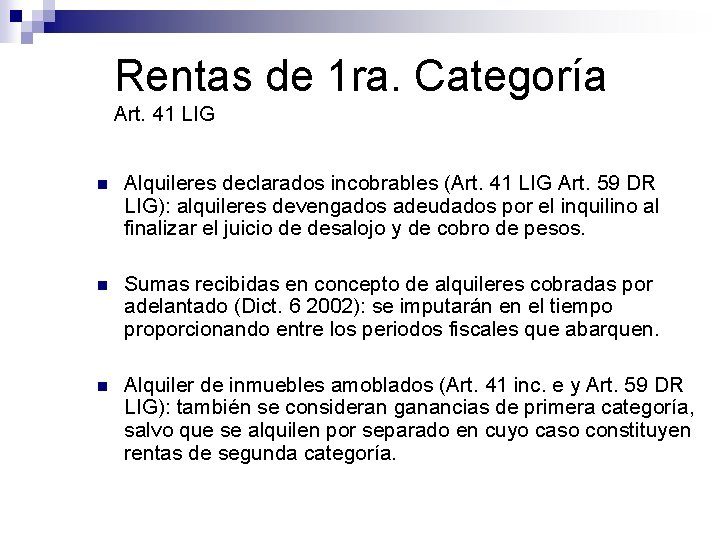
Rentas de 1 ra. Categoría Art. 41 LIG n Alquileres declarados incobrables (Art. 41 LIG Art. 59 DR LIG): alquileres devengados adeudados por el inquilino al finalizar el juicio de desalojo y de cobro de pesos. n Sumas recibidas en concepto de alquileres cobradas por adelantado (Dict. 6 2002): se imputarán en el tiempo proporcionando entre los periodos fiscales que abarquen. n Alquiler de inmuebles amoblados (Art. 41 inc. e y Art. 59 DR LIG): también se consideran ganancias de primera categoría, salvo que se alquilen por separado en cuyo caso constituyen rentas de segunda categoría.
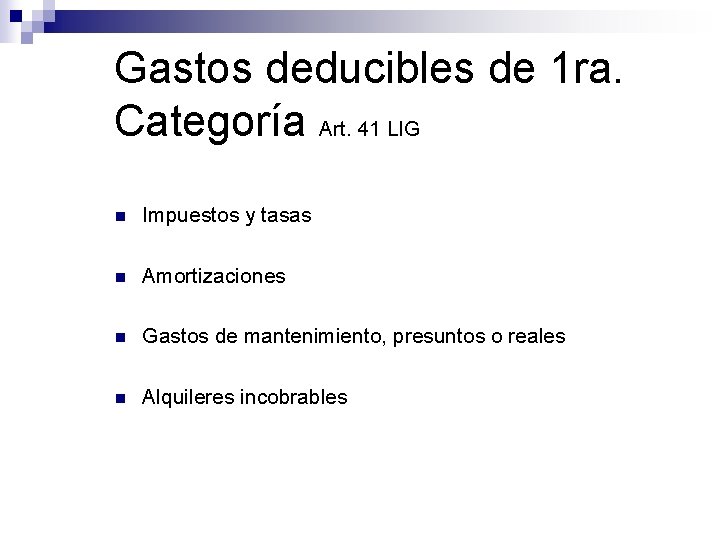
Gastos deducibles de 1 ra. Categoría Art. 41 LIG n Impuestos y tasas n Amortizaciones n Gastos de mantenimiento, presuntos o reales n Alquileres incobrables
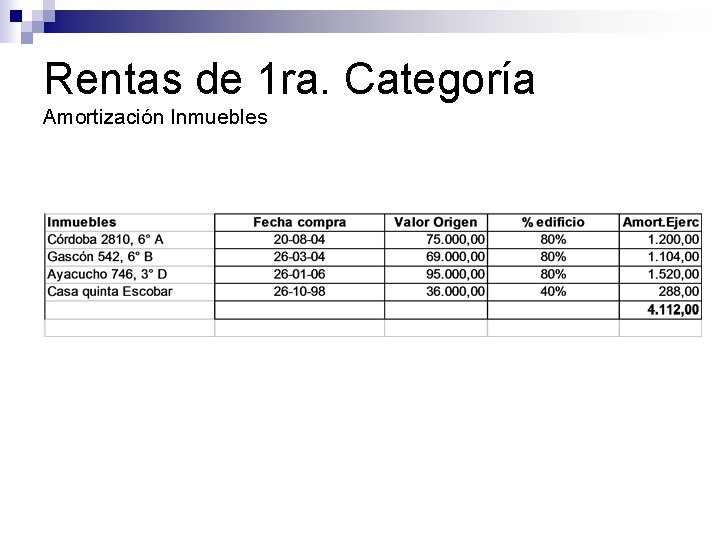
Rentas de 1 ra. Categoría Amortización Inmuebles
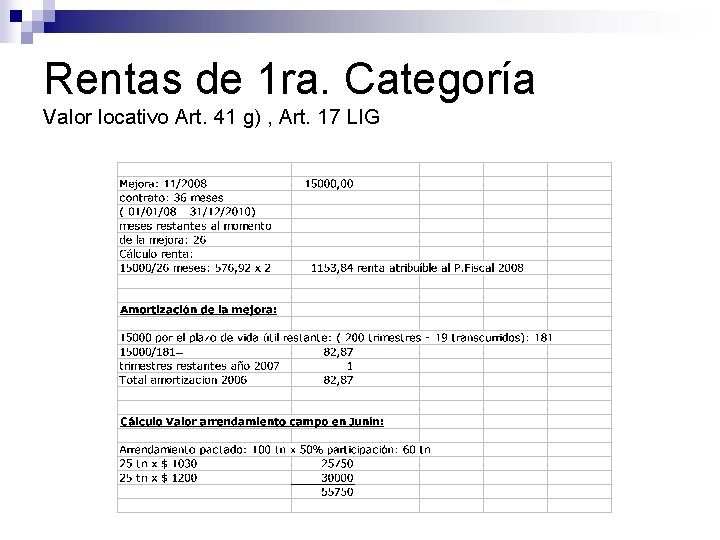
Rentas de 1 ra. Categoría Valor locativo Art. 41 g) , Art. 17 LIG
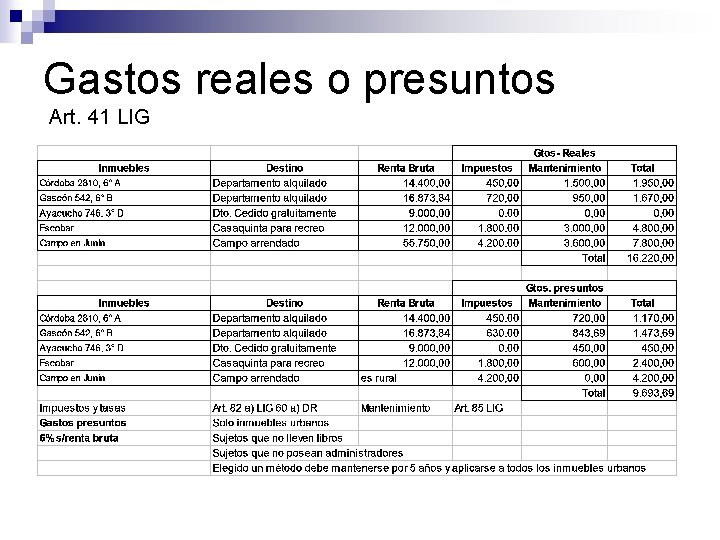
Gastos reales o presuntos Art. 41 LIG
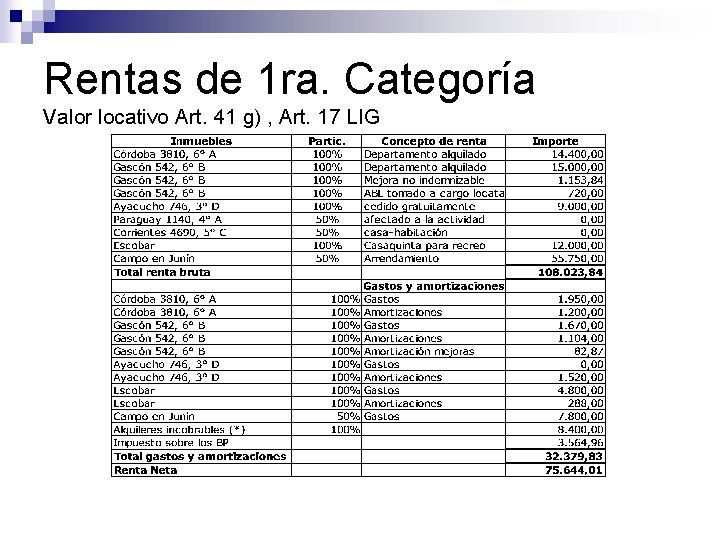
Rentas de 1 ra. Categoría Valor locativo Art. 41 g) , Art. 17 LIG
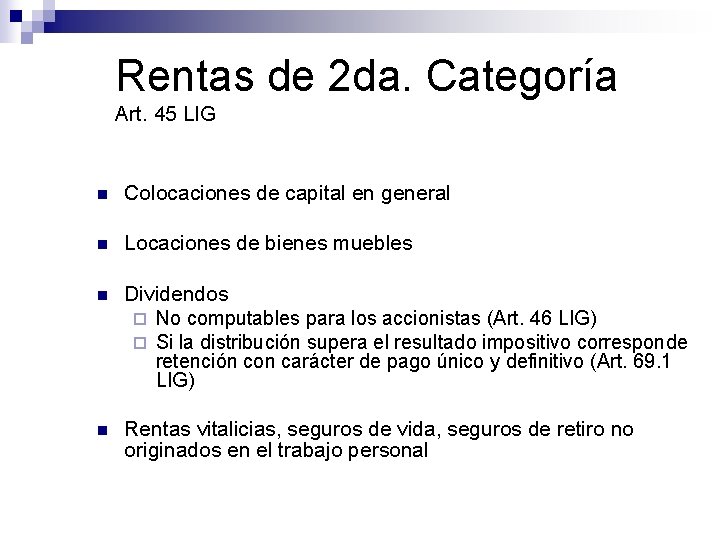
Rentas de 2 da. Categoría Art. 45 LIG n Colocaciones de capital en general n Locaciones de bienes muebles n Dividendos ¨ No computables para los accionistas (Art. 46 LIG) ¨ Si la distribución supera el resultado impositivo corresponde retención con carácter de pago único y definitivo (Art. 69. 1 LIG) n Rentas vitalicias, seguros de vida, seguros de retiro no originados en el trabajo personal
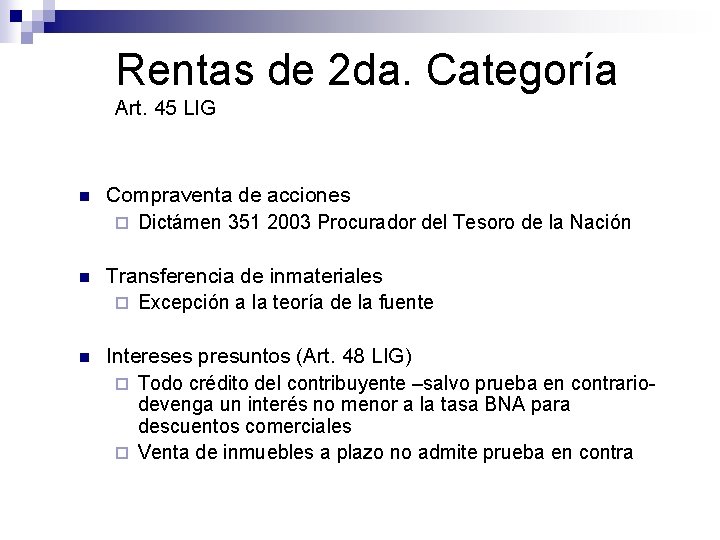
Rentas de 2 da. Categoría Art. 45 LIG n Compraventa de acciones ¨ Dictámen 351 2003 Procurador del Tesoro de la Nación n Transferencia de inmateriales ¨ Excepción a la teoría de la fuente n Intereses presuntos (Art. 48 LIG) ¨ Todo crédito del contribuyente –salvo prueba en contrario- devenga un interés no menor a la tasa BNA para descuentos comerciales ¨ Venta de inmuebles a plazo no admite prueba en contra
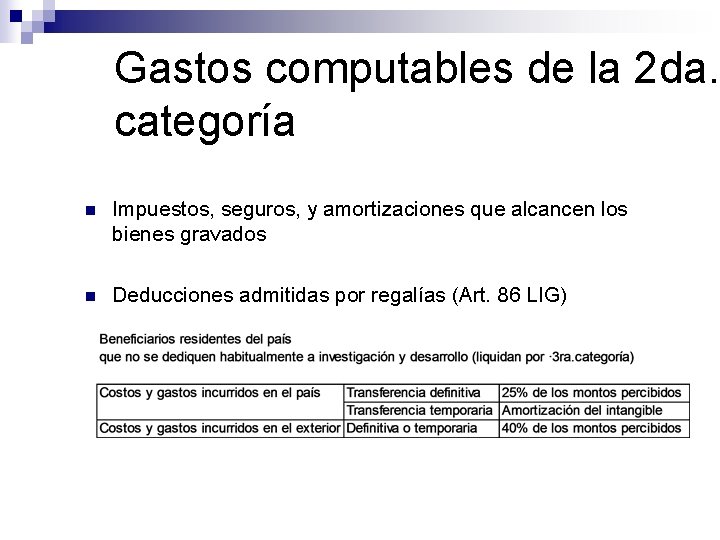
Gastos computables de la 2 da. categoría n Impuestos, seguros, y amortizaciones que alcancen los bienes gravados n Deducciones admitidas por regalías (Art. 86 LIG)
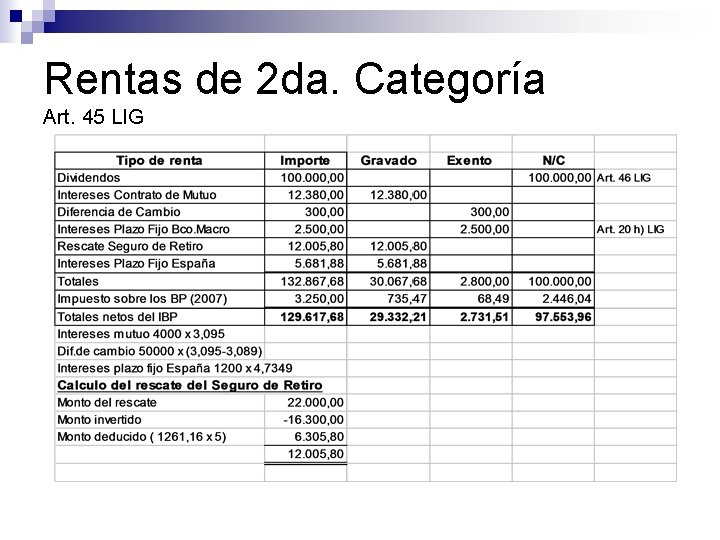
Rentas de 2 da. Categoría Art. 45 LIG
Exenciones Art. 20 LIG n Intereses de Caja de Ahorro n Intereses de Plazo Fijo n Ganancias derivadas de títulos, acciones, y demás títulos valores
Rentas de 3 ra. Categoría Art. 49 LIG n Empresas unipersonales, sociedades de hecho (Art. 50 LIG) ¨ Circular 1080 05 -09 -79: existencia de un capital, fin de lucro, prestación habitual, dirigencia del trabajo remunerado de otras personas que prestan el servicio (no tareas auxiliares o de apoyo) ¨ Suma de factor trabajo y mano de obra es distinto al desarrollo de una actividad personal con utilización de herramientas de trabajo n Ramos Jaime F. , TFN Sala D 07 -02 -03
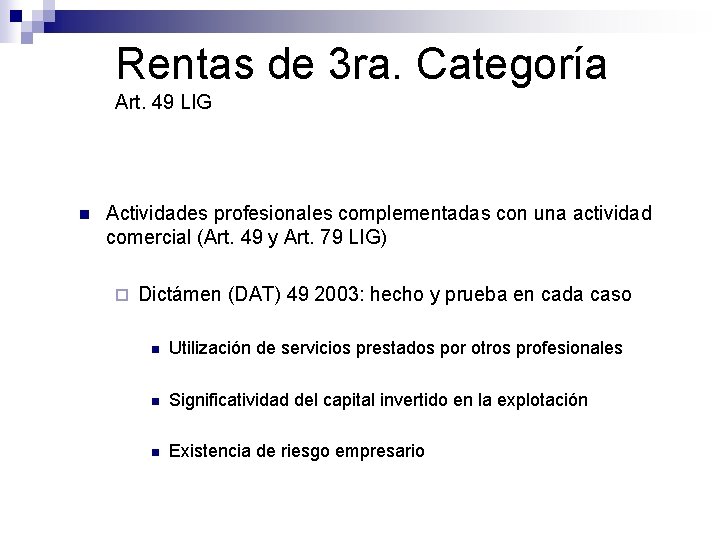
Rentas de 3 ra. Categoría Art. 49 LIG n Actividades profesionales complementadas con una actividad comercial (Art. 49 y Art. 79 LIG) ¨ Dictámen (DAT) 49 2003: hecho y prueba en cada caso n Utilización de servicios prestados por otros profesionales n Significatividad del capital invertido en la explotación n Existencia de riesgo empresario
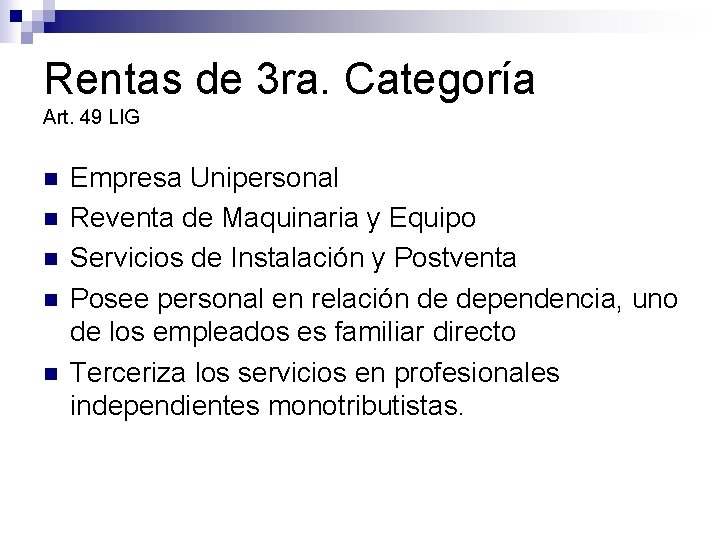
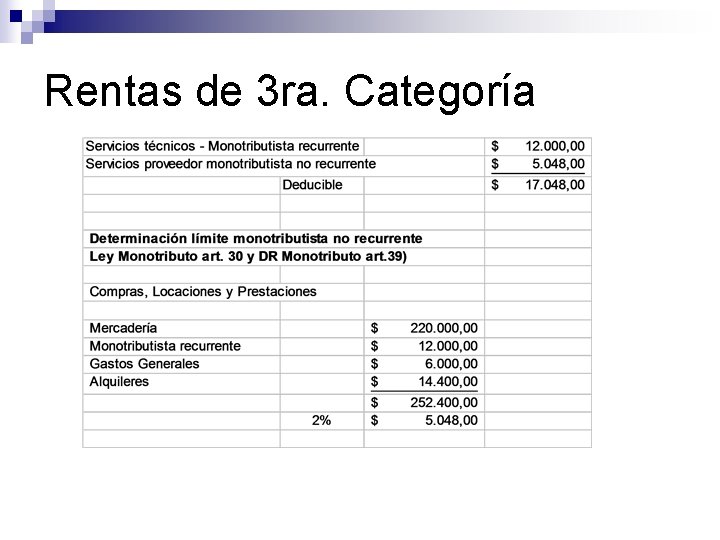
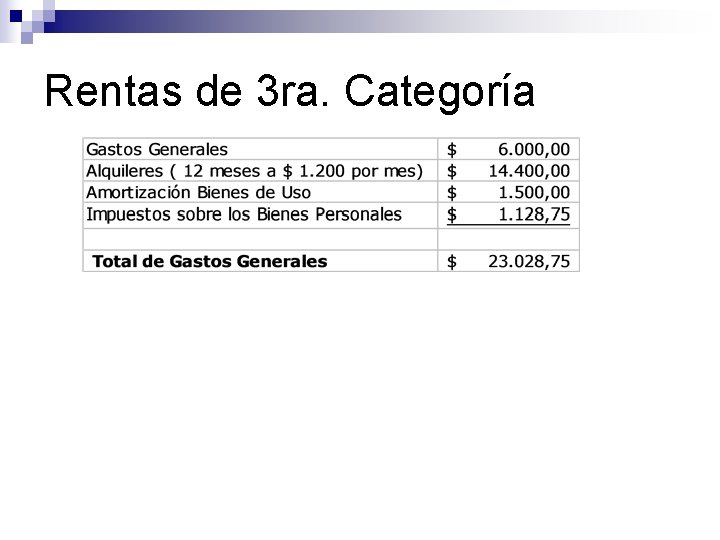
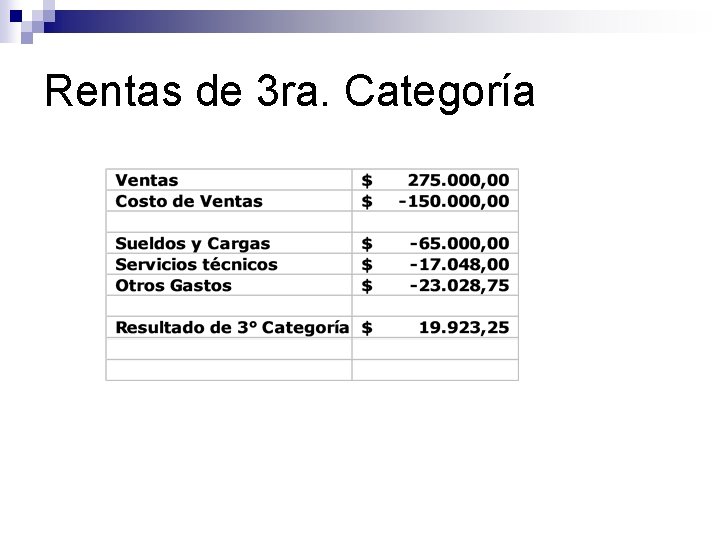
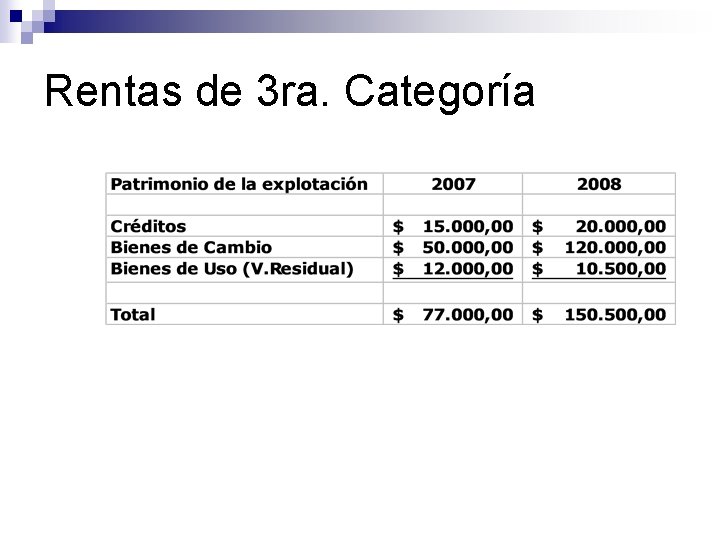
Rentas de 3 ra. Categoría Art. 49 LIG n n n Empresa Unipersonal Reventa de Maquinaria y Equipo Servicios de Instalación y Postventa Posee personal en relación de dependencia, uno de los empleados es familiar directo Terceriza los servicios en profesionales independientes monotributistas.
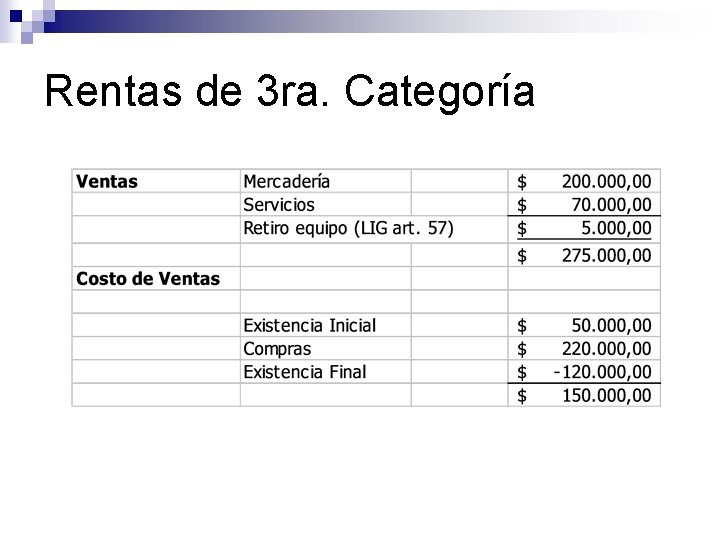
Rentas de 3 ra. Categoría
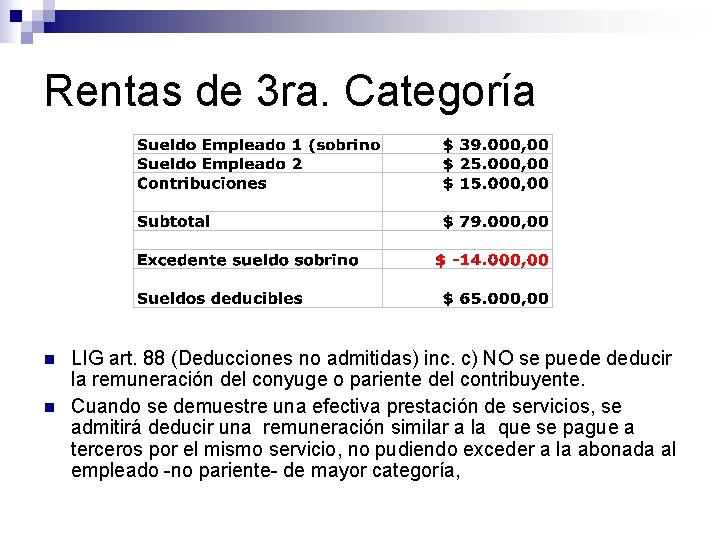
Rentas de 3 ra. Categoría n n LIG art. 88 (Deducciones no admitidas) inc. c) NO se puede deducir la remuneración del conyuge o pariente del contribuyente. Cuando se demuestre una efectiva prestación de servicios, se admitirá deducir una remuneración similar a la que se pague a terceros por el mismo servicio, no pudiendo exceder a la abonada al empleado -no pariente- de mayor categoría,
Rentas de 3 ra. Categoría
Rentas de 3 ra. Categoría
Rentas de 3 ra. Categoría
Rentas de 3 ra. Categoría
Rentas de 4 ta. categoría n Tratamiento de la Indemnización por Antigüedad en caso de despido n Situaciones de retiro voluntario n Rescates de seguros de retiro n Profesiones: compensaciones en dinero o especie n Directores n Eliminación de la “tablita de Machinea”
Imputación de rentas Honorarios de directores Art. 18 LIG n Honorarios de directores, síndicos o miembros de consejos de vigilancia, socios administradores, serán imputados al ejercicio fiscal en que la asamblea apruebe su asignación. n Los anticipos no constituyen ganancias hasta la aprobación de la asamblea.
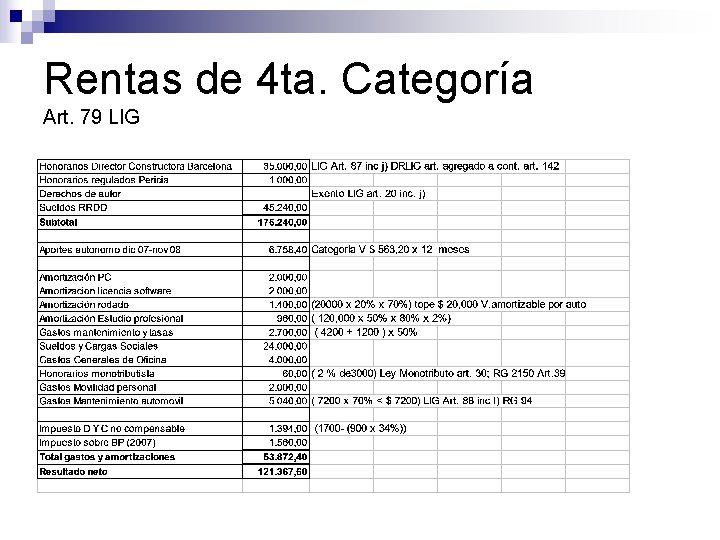
Rentas de 4 ta. Categoría Art. 79 LIG
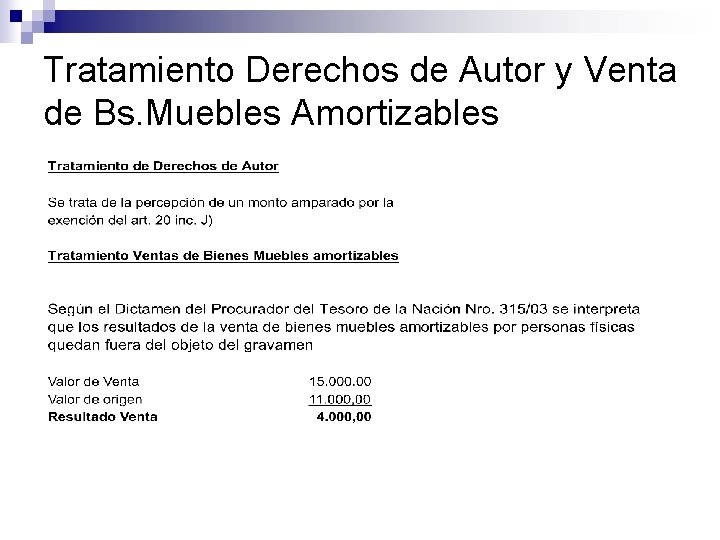
Tratamiento Derechos de Autor y Venta de Bs. Muebles Amortizables
Rentas de 4° Categoría Rescates Seguro de Retiro Art. 41 LIG n Los beneficios o rescates, netos de aportes no deducibles, provenientes de planes de seguro de retiro privados, constituyen rentas de segunda categoría, salvo que tengan su origen en el trabajo personal, en cuyo caso constituirán rentas de cuarta categoría. n Los rescates no estarán sujetos al impuesto si el importe es aplicado a la contratación de un nuevo plan dentro de los quince días hábiles siguientes a la percepción.
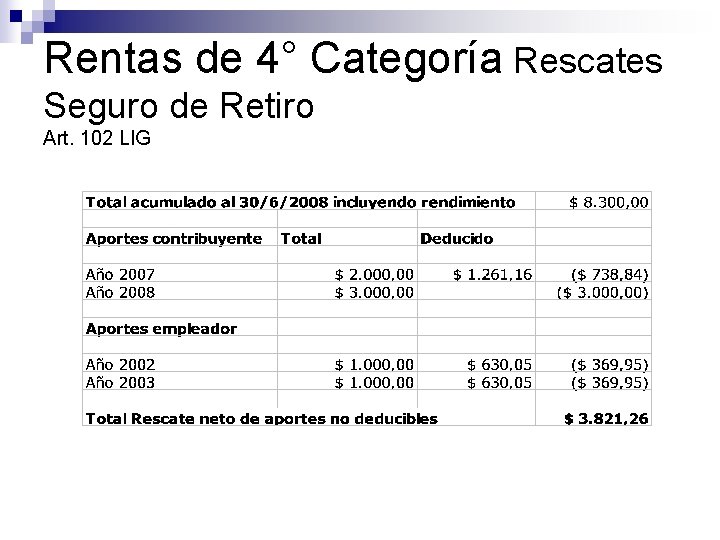
Rentas de 4° Categoría Rescates Seguro de Retiro Art. 102 LIG
Rentas de 4° Categoría Indemnización por despido Art. 20 inc. I) LIG n n Solo se encuentra exenta la indemnización por antigüedad, muerte o incapacidad. No se encuentran exentos: Preaviso ¨ Vacaciones no gozadas, ¨ SAC proporcional ¨ Gratificaciones ¨
Rentas de 4° Categoría Gratificaciones y Retiro Voluntario n En los casos de cese de la relación laboral por mutuo acuerdo el Fisco ha interpretado la procedencia de la exención hasta el límite de la indemnización por antigüedad. (Dict. DAT 97/94, 66/2000, DAL 72/2002) n El retiro voluntario se considera asimilable al mecanismo de extinción del contrato de trabajo establecido por el art. 241 de la LCT (Dict. DAT 26/85, 97/94)
Imputación de rentas y gastos LIG Art. 18 n Rentas de las categorías primera y tercera: Criterio de lo devengado n Rentas de las categorías segunda y cuarta: Criterio de lo percibido n Las disposiciones referidas a imputación de ganancias se aplicarán correlativamente a la imputación de gastos, salvo disposición en contrario
Imputación de rentas Retroactividades Art. 18 LIG n Para la liquidación del impuesto correspondiente a retroactivos de ganancias originadas en jubilaciones y pensiones, cargos públicos o trabajo personal en relación de dependencia, el contribuyente podrá optar por imputar las ganancias a los ejercicios fiscales en que se hubieran devengado. n Implica renunciar a la prescripción ganada por el contribuyente.
Imputación de rentas Honorarios de directores Art. 18 LIG n Honorarios de directores, síndicos o miembros de consejos de vigilancia, socios administradores, serán imputados al ejercicio fiscal en que la asamblea apruebe su asignación. n Los anticipos no constituyen ganancias hasta la aprobación de la asamblea.
Imputación de rentas Honorarios de directores Art. 87 LIG n Las sumas a deducir por la sociedad en concepto de honorarios de directores, no podrá exceder el 25% de las utilidades contables del ejercicio o $ 12. 500 por cada perceptor, lo que resulte mayor. n Las sumas que superen el límite indicado tendrán para el beneficiario el tratamiento de rentas no computables, siempre que el balance impositivo de la sociedad arroje impuesto determinado en el ejercicio por el cual se pagan.
Imputación de rentas Honorarios de directores Art. 18 y 87 LIG n Una S. A. que cierra su ejercicio el 31/12 de cada año, anticipó a su único director la suma de $ 3. 000 mensuales a cuenta de honorarios durante el año 2007. n El 30/4/2008 la asamblea aprobó la totalidad de los honorarios anticipados. n Si bien el balance impositivo arrojó impuesto determinado, por las disposiciones del Art. 87 de la LIG, la sociedad solo pudo deducir $ 12. 500
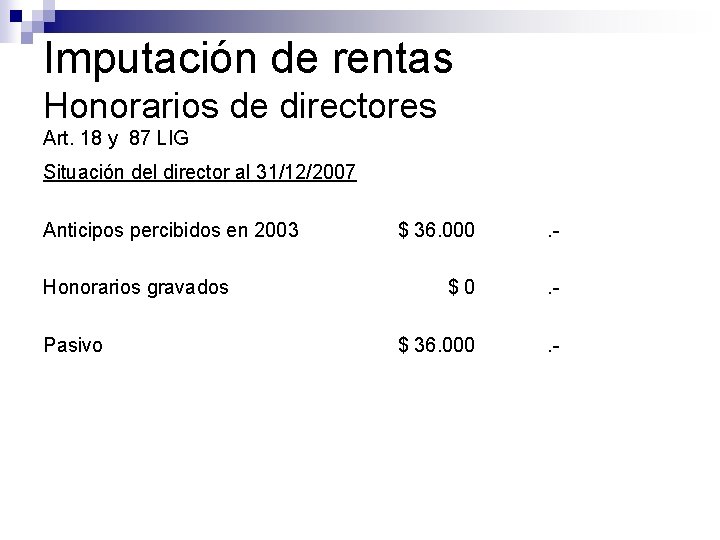
Imputación de rentas Honorarios de directores Art. 18 y 87 LIG Situación del director al 31/12/2007 Anticipos percibidos en 2003 $ 36. 000 . - Honorarios gravados $ 0 . - $ 36. 000 . - Pasivo
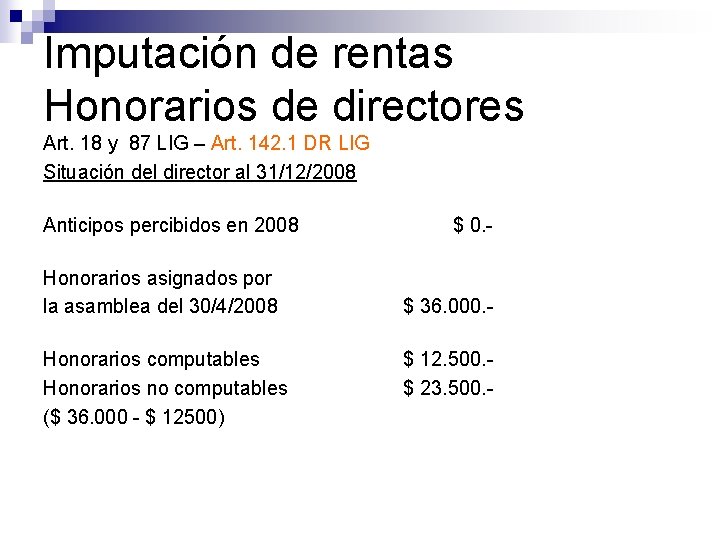
Imputación de rentas Honorarios de directores Art. 18 y 87 LIG – Art. 142. 1 DR LIG Situación del director al 31/12/2008 Anticipos percibidos en 2008 Honorarios asignados por la asamblea del 30/4/2008 Honorarios computables Honorarios no computables ($ 36. 000 - $ 12500) $ 0. - $ 36. 000. $ 12. 500. $ 23. 500. -
Cómputo de deducción especial Art. 23 LIG, Circular (DGI) 1291 16 -07 -93 n n n Si hay rentas por art. 79 inc. a)b)y c) y simultáneamente rentas el resto de los incisos del art. 79 se aplica en primer lugar la deducción especial ampliada. Sueldo < Deducción Simple: Se deduce toda la renta con el límite de la deducción simple. Sueldo > Deducción Simple: Se computa la deducción ampliada hasta el límite de los sueldos.
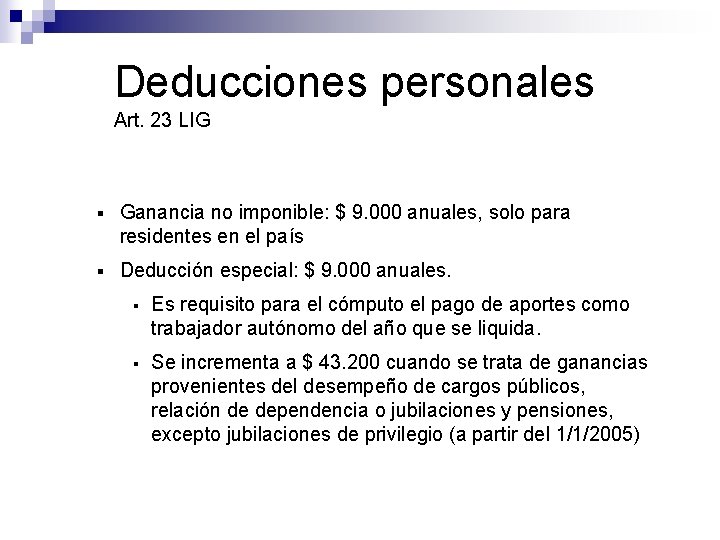
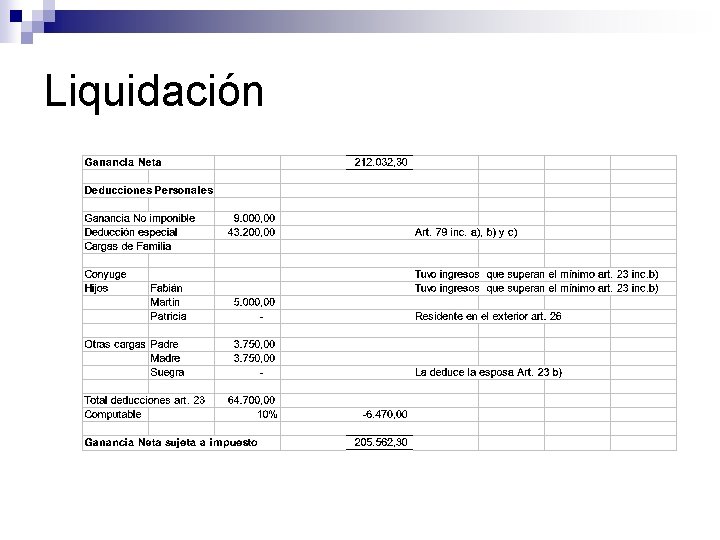
Deducciones personales Art. 23 LIG § Ganancia no imponible: $ 9. 000 anuales, solo para residentes en el país § Deducción especial: $ 9. 000 anuales. § Es requisito para el cómputo el pago de aportes como trabajador autónomo del año que se liquida. § Se incrementa a $ 43. 200 cuando se trata de ganancias provenientes del desempeño de cargos públicos, relación de dependencia o jubilaciones y pensiones, excepto jubilaciones de privilegio (a partir del 1/1/2005)
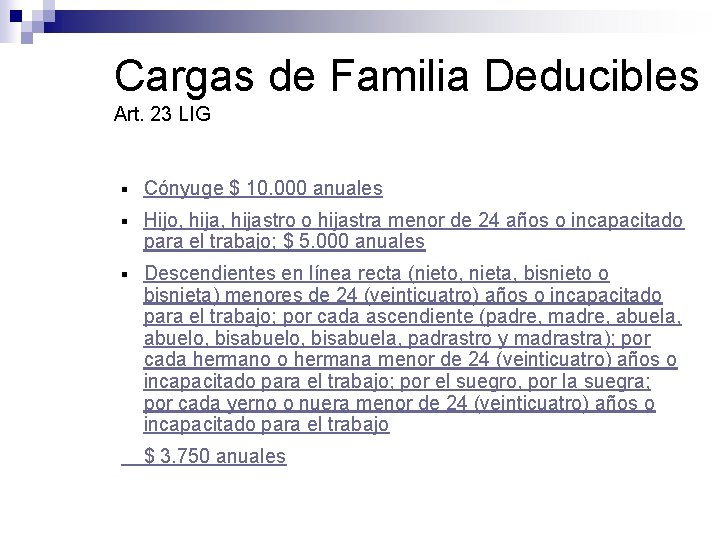
Cargas de Familia Deducibles Art. 23 LIG § Cónyuge $ 10. 000 anuales § Hijo, hijastro o hijastra menor de 24 años o incapacitado para el trabajo; $ 5. 000 anuales § Descendientes en línea recta (nieto, nieta, bisnieto o bisnieta) menores de 24 (veinticuatro) años o incapacitado para el trabajo; por cada ascendiente (padre, madre, abuela, abuelo, bisabuela, padrastro y madrastra); por cada hermano o hermana menor de 24 (veinticuatro) años o incapacitado para el trabajo; por el suegro, por la suegra; por cada yerno o nuera menor de 24 (veinticuatro) años o incapacitado para el trabajo $ 3. 750 anuales
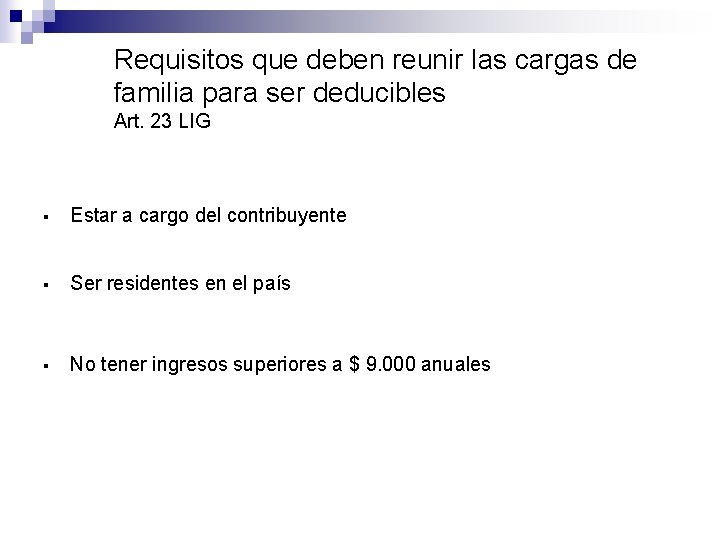
Requisitos que deben reunir las cargas de familia para ser deducibles Art. 23 LIG § Estar a cargo del contribuyente § Ser residentes en el país § No tener ingresos superiores a $ 9. 000 anuales
Rentas no alcanzadas Donaciones n Herencias n Ganancias de Capital n
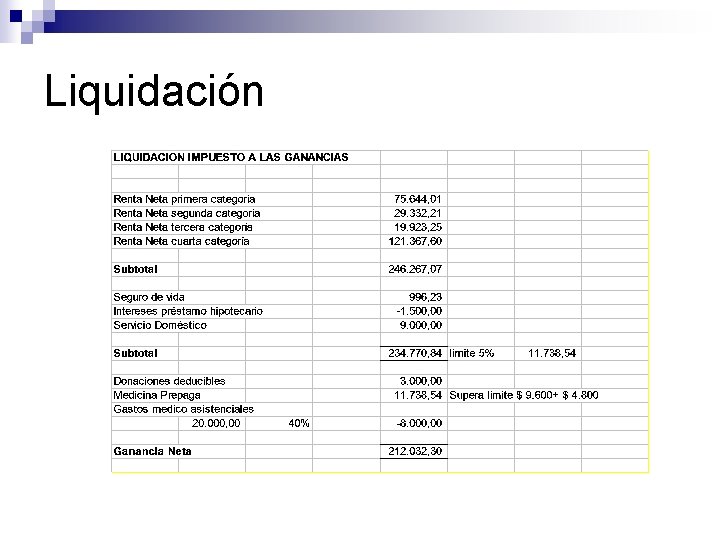
Deducciones generales Art. 22, 81 LIG n Seguros que cubran riesgo de muerte hasta el límite establecido por la ley de $ 996, 23. n Gastos de sepelio del contribuyente y sus cargas de familia hasta el límite establecido por la ley de $ 996, 23. n Donaciones hasta el 5% de la ganancia neta. n Aportes a planes de seguro de retiro privado hasta $ 1. 261, 16 anuales (Derogado - ¿Ejercicio 2008? ) n Servicio doméstico (Ley 26. 063 art. 16) Limite la Ganancia no Imponible
Gastos en asistencia Médica Art. 81 LIG § Cuotas o abonos abonados a instituciones que presten servicios de cobertura médico asistencial para el contribuyente y sus cargas de familia, hasta el 5% de la ganancia neta. § Honorarios de servicios de Asistencia Sanitaria
Honorarios de servicios de Asistencia Sanitaria Art. 81 LIG • Gastos de hospitalización, honorarios médicos en todas las especialidades - también bioquímicos, odontólogos, kinesiólogos, fonoaudiólogos, psicólogos, etc. • Técnicos auxiliares de la medicina, otros servicios relacionados con la asistencia sanitaria, como transporte de heridos y ambulancias.
Honorarios de servicios de Asistencia Sanitaria Art. 81 LIG • Será deducible hasta el 40 % del total facturado por el prestador • El total no puede superar el 5 % de ganancia neta del año, antes de computar ésta deducción.
Intereses por préstamos hipotecarios Art. 81 LIG Requisitos para su deducibilidad n Por créditos hipotecarios destinados a compra o construcción de la casa habitación del contribuyente (se aplica tanto a viviendas nuevas como usadas) ¿Créditos obtenidos a partir del 1/1/2001? Nota Externa 1/06 n Hasta la suma de $ 20. 000. - anuales de intereses n
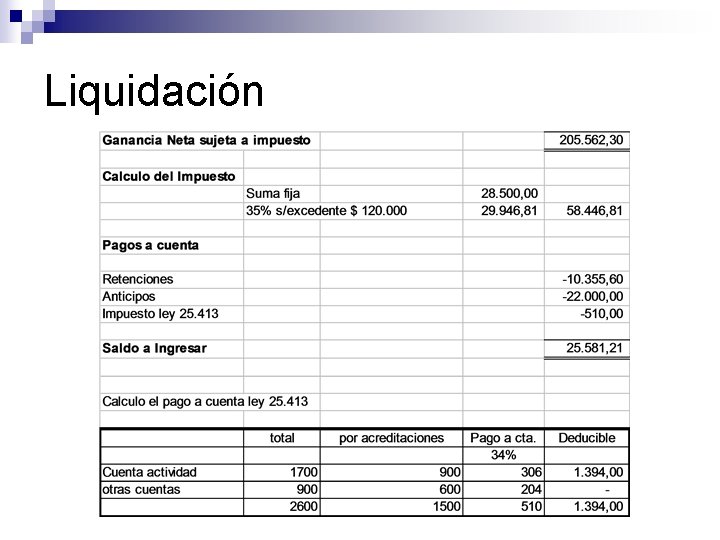
Cómputo del pago a cuenta del Impuesto sobre débitos y créditos en cuentas bancarias en el IG e IGMP Decreto (PEN) 534/04 n Movimientos en cuentas en entidades financieras, gravados al 6‰, podrán computar como crédito de impuestos el 34% del impuesto originado en las sumas acreditadas. n Otros movimientos que reemplacen el uso de cuentas bancarias, alcanzados por la tasa 12‰, podrán computar como crédito de impuestos el 17%. n Pago a cuenta contra el IG y/o el IGMP. n Podrá efectuarse en la DD. JJ. o en sus anticipos.
Cómputo del pago a cuenta del Impuesto sobre débitos y créditos en cuentas bancarias en el IG (e IGMP) Decreto (PEN) 534/04 n El remanente no utilizado no podrá ser compensado contra otros impuestos pero si trasladado a períodos fiscales siguientes. n Sociedades de hecho: el crédito se atribuirá a cada socio -en la proporción de su resultado impositivo- hasta el importe del incremento de la obligación fiscal producida por la incorporación de las ganancias de la entidad que origina el crédito. n El importe computado como crédito no será deducible en el IG. n Vigencia: 1 de mayo de 2004, a partir del año fiscal o, en su caso, ejercicio fiscal, que cierre con posterioridad a dicha fecha.
Deducciones no admitidas Art. 88 LIG n Deducción de intangibles (llaves, marcas) sin plazo de duración determinados (Art. 88 h) LIG) n Amortización y gastos provenientes de automóviles (Art. 88 l) LIG) No aplicable cuando constituya el objeto principal de la actividad (alquiler, taxis, remises, viajantes, similares) ¨ RG (AFIP) 94: $ 7. 200 por unidad ¨ NE (AFIP) 02 -1999 excedentes no se compensan ¨ Automóviles Art. 5 Ley 24. 449 n Transporte de personas hasta 8 plazas + conductor n Cuatro o más ruedas o 3 ruedas que superen 1. 000 kgs. ¨
Liquidación
Liquidación
Liquidación
Impuesto sobre los Bienes Personales
Hecho imponible Art. 17 LISBP n Hecho imponible: posesión o pertenencia de bienes al 31/12 de cada año ¨ Si bien el patrimonio de una persona se manifiesta de forma permanente el hecho imponible es instantáneo ¨ Las variaciones interanuales carecen de importancia (salvo variaciones encaminadas a la evasión del tributo, art. 30 DR LISBP) ¨ Independiente de la obtención de rentas (Astrasur Refinería Patagónica de Petróleo S. A. , C. N. Apel. 23 -11 -95)
Sujetos Art. 17 LISBP n Las personas físicas y sucesiones indivisas domiciliadas en el país ¨ Por sus bienes situados en el país y en el exterior ¨ Domicilio: fiscal al 31/12 (lugar de asiento principal de su residencia y de sus negocios) n Las personas físicas y sucesiones indivisas domiciliadas en el extranjero ¨ Solo por sus bienes situados en el país ¨ Domicilio: el del representante en el país, el lugar de la principal explotación o fuente de recursos, o el lugar de su última residencia (art. 3 LPT)
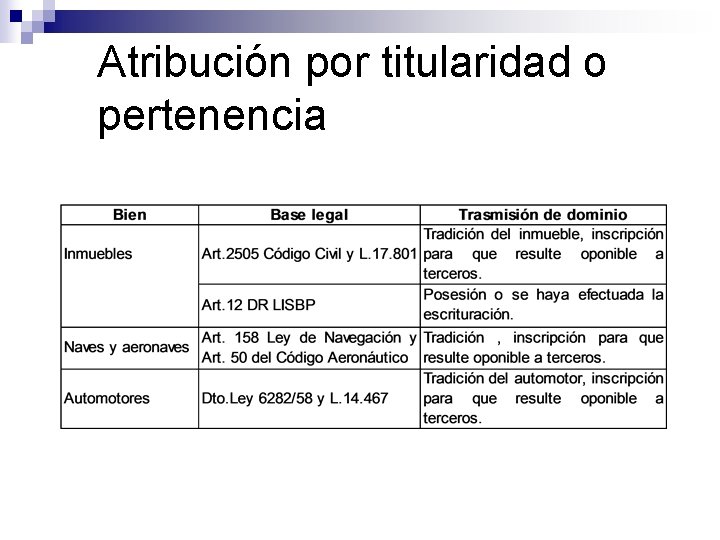
Atribución por titularidad o pertenencia
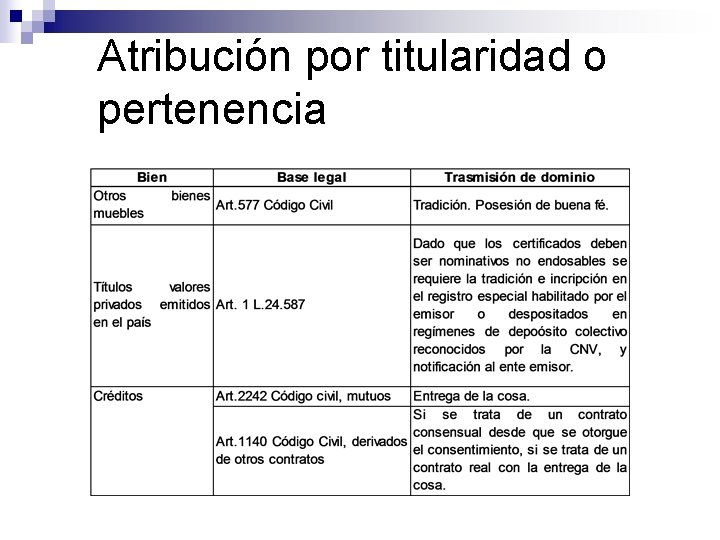
Atribución por titularidad o pertenencia
Sujetos Art. 18 LISBP n Bienes propios a cada cónyuge n Bienes gananciales al marido, excepto Bienes adquiridos por la mujer producto de su trabajo personal (Dict. DAT 68/96: justificación del producto de la actividad, más allá de la mera constancia documental del dominio. Ej. : escritura) ¨ Que exista una separación judicial de bienes ¨ Que la administración de los bienes ganancias la tenga la mujer por resolución judicial ¨
Sujetos Art. 18 LISBP n Menores de edad: padres que ejerzan la patria potestad, tutores, y/o curadores (en representación del menor (Dict. DAT 77/96: DD. JJ con C. U. I. T. del menor) n Sucesiones indivisas: la sucesión indivisa n Condominios: cada condómino n Fideicomisos financieros: declara el fiduciante Fideicomisos no financieros: NOVEDAD Art 22. inc. k) y 25. 1 n n Fondos comunes de inversión: cada cuotapartista
Objeto n Concepto de “bienes” ¨ ¨ ¨ Ni la ley ni el DR definen el alcance del término Doctrina: caudal económico o hacienda Cosas: objeto material susceptible de tener un valor (art. 2311 C. C. ) Bienes: son los objetos inmateriales y las cosas (art. 2312 C. C. ) El alcance estaría definido por el art. 19 el que enumera los bienes alcanzados de forma taxativa
Objeto n Los casos enumerados son limitados, sin expresiones como “etcétera” o “similares” n No estarían alcanzados, por ejemplo ¨ Obligaciones de no hacer ¨ El capital humano ¨ El valor llave autogenerado ¨ Los derechos personales (patria postestad, tutela)
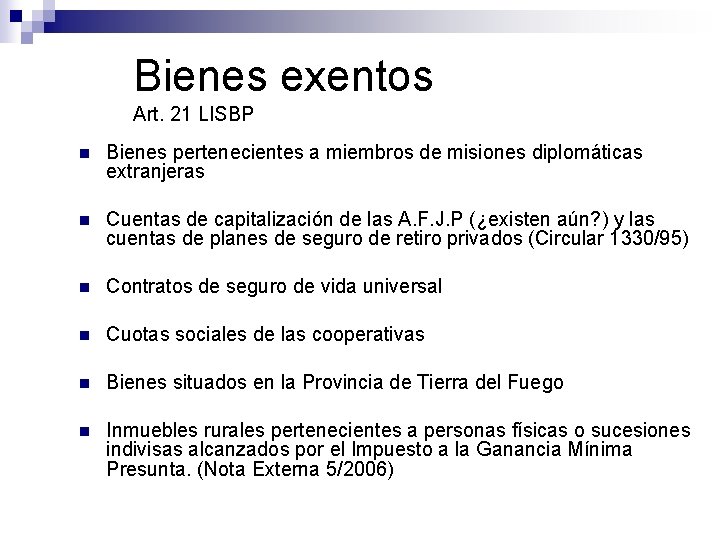
Bienes exentos Art. 21 LISBP n Bienes pertenecientes a miembros de misiones diplomáticas extranjeras n Cuentas de capitalización de las A. F. J. P (¿existen aún? ) y las cuentas de planes de seguro de retiro privados (Circular 1330/95) n Contratos de seguro de vida universal n Cuotas sociales de las cooperativas n Bienes situados en la Provincia de Tierra del Fuego n Inmuebles rurales pertenecientes a personas físicas o sucesiones indivisas alcanzados por el Impuesto a la Ganancia Mínima Presunta. (Nota Externa 5/2006)
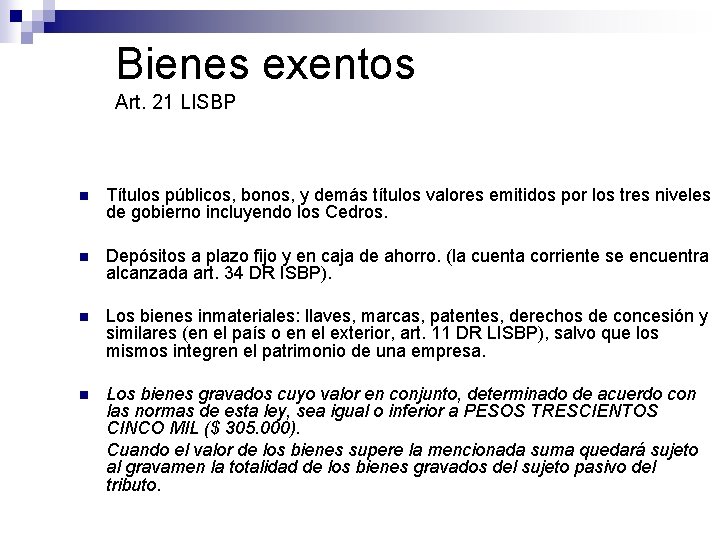
Bienes exentos Art. 21 LISBP n Títulos públicos, bonos, y demás títulos valores emitidos por los tres niveles de gobierno incluyendo los Cedros. n Depósitos a plazo fijo y en caja de ahorro. (la cuenta corriente se encuentra alcanzada art. 34 DR ISBP). n Los bienes inmateriales: llaves, marcas, patentes, derechos de concesión y similares (en el país o en el exterior, art. 11 DR LISBP), salvo que los mismos integren el patrimonio de una empresa. n Los bienes gravados cuyo valor en conjunto, determinado de acuerdo con las normas de esta ley, sea igual o inferior a PESOS TRESCIENTOS CINCO MIL ($ 305. 000). Cuando el valor de los bienes supere la mencionada suma quedará sujeto al gravamen la totalidad de los bienes gravados del sujeto pasivo del tributo.
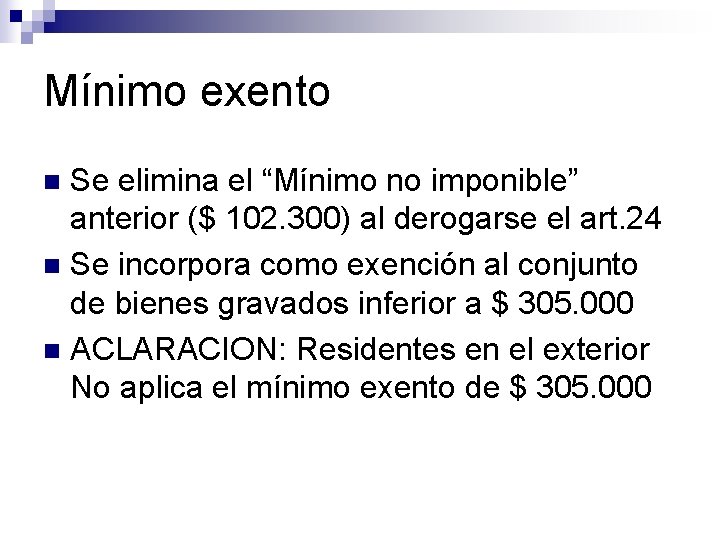
Mínimo exento Se elimina el “Mínimo no imponible” anterior ($ 102. 300) al derogarse el art. 24 n Se incorpora como exención al conjunto de bienes gravados inferior a $ 305. 000 n ACLARACION: Residentes en el exterior No aplica el mínimo exento de $ 305. 000 n
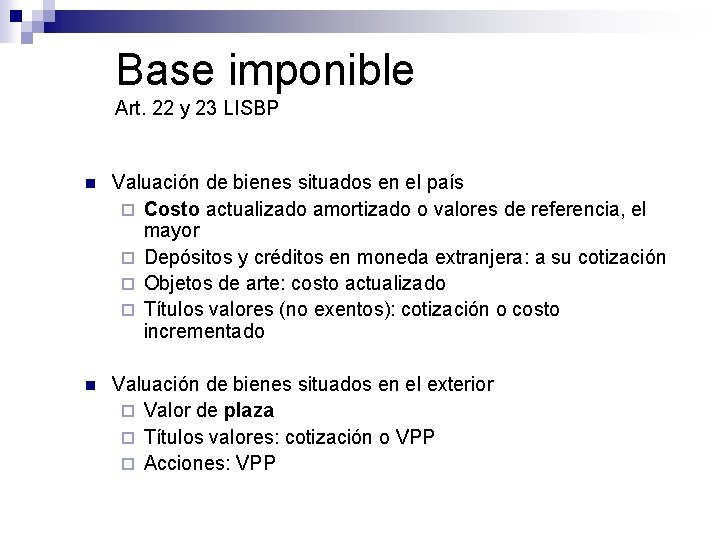
Base imponible Art. 22 y 23 LISBP n Valuación de bienes situados en el país ¨ Costo actualizado amortizado o valores de referencia, el mayor ¨ Depósitos y créditos en moneda extranjera: a su cotización ¨ Objetos de arte: costo actualizado ¨ Títulos valores (no exentos): cotización o costo incrementado n Valuación de bienes situados en el exterior ¨ Valor de plaza ¨ Títulos valores: cotización o VPP ¨ Acciones: VPP
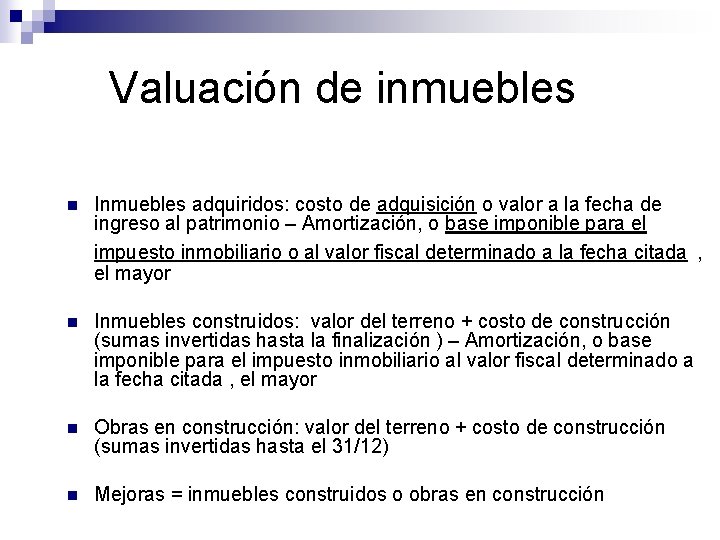
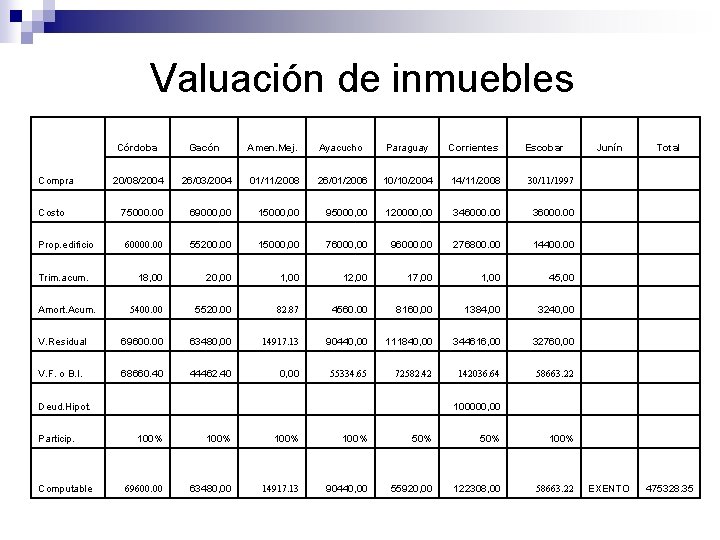
Valuación de inmuebles n Inmuebles adquiridos: costo de adquisición o valor a la fecha de ingreso al patrimonio – Amortización, o base imponible para el impuesto inmobiliario o al valor fiscal determinado a la fecha citada , el mayor n Inmuebles construidos: valor del terreno + costo de construcción (sumas invertidas hasta la finalización ) – Amortización, o base imponible para el impuesto inmobiliario al valor fiscal determinado a la fecha citada , el mayor n Obras en construcción: valor del terreno + costo de construcción (sumas invertidas hasta el 31/12) n Mejoras = inmuebles construidos o obras en construcción
Valuación de inmuebles n ¿Base Imponible o Valor Fiscal?
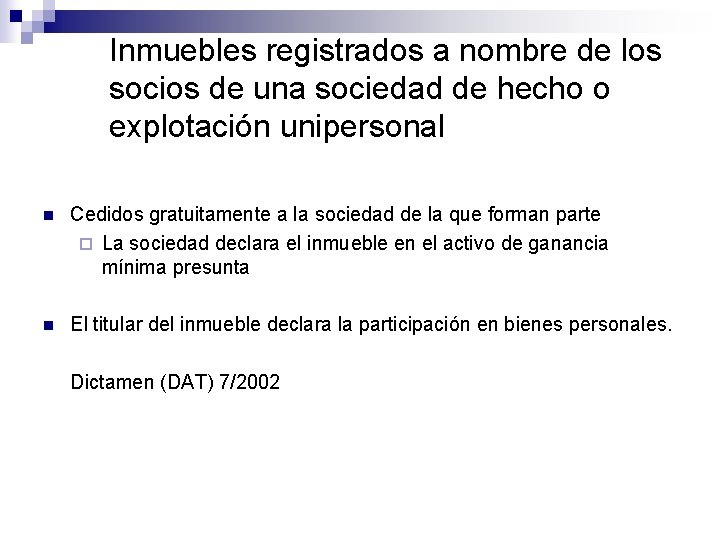
Inmuebles registrados a nombre de los socios de una sociedad de hecho o explotación unipersonal n Cedidos gratuitamente a la sociedad de la que forman parte ¨ La sociedad declara el inmueble en el activo de ganancia mínima presunta n El titular del inmueble declara la participación en bienes personales. Dictamen (DAT) 7/2002
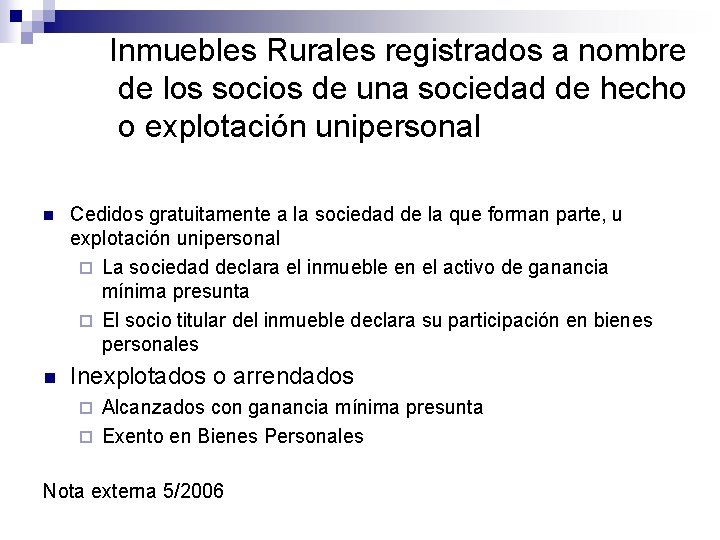
Inmuebles Rurales registrados a nombre de los socios de una sociedad de hecho o explotación unipersonal n Cedidos gratuitamente a la sociedad de la que forman parte, u explotación unipersonal ¨ La sociedad declara el inmueble en el activo de ganancia mínima presunta ¨ El socio titular del inmueble declara su participación en bienes personales n Inexplotados o arrendados Alcanzados con ganancia mínima presunta ¨ Exento en Bienes Personales ¨ Nota externa 5/2006
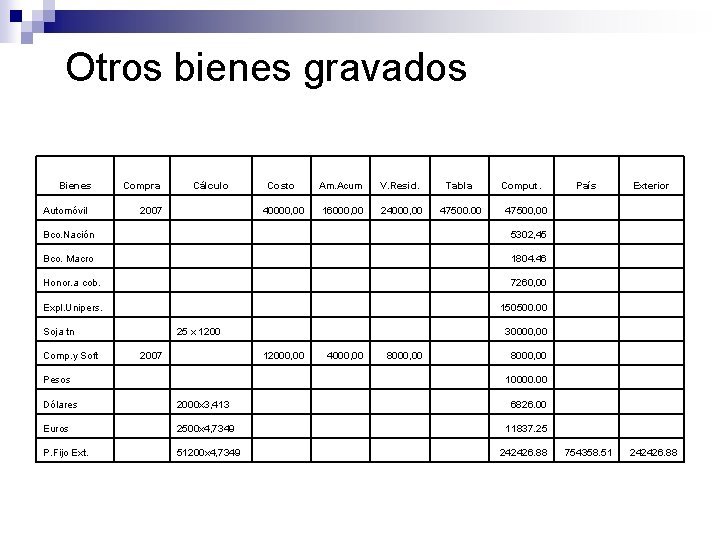
Automotores, aeronaves, yates y similares n (Valor de adquisición – amortización ) o valor de tabla establecido por la AFIP n Un automóvil amortizado totalmente no será objeto de comparación (la base imponible es cero).
Depósitos, créditos y existencia de moneda extranjera n Último valor de cotización tipo comprador del BNA al 31 de diciembre de cada año + Intereses devengados a dicha fecha
Depósitos, créditos, y efectivo n n n Valor nominal más actualizaciones e intereses devengados. Créditos dudosos e incobrables: se aplica supletoriamente el art. 136 DR LIG. Anticipos, retenciones, y otros pagos a cuenta de tributos: constituyen un crédito alcanzado en la medida del excedente del impuesto determinado. Saldos a favor en el I. V: A: se encuentran alcanzados los de libre disponibilidad no así los saldos técnicos (Alcalis de la Patagonia, CSJN 06 -05 -86). Créditos con la sociedad (saldos de las cuentas part. ) Préstamos Garantizados Decreto 1387/01: se computan al 50% de su valor nominal.
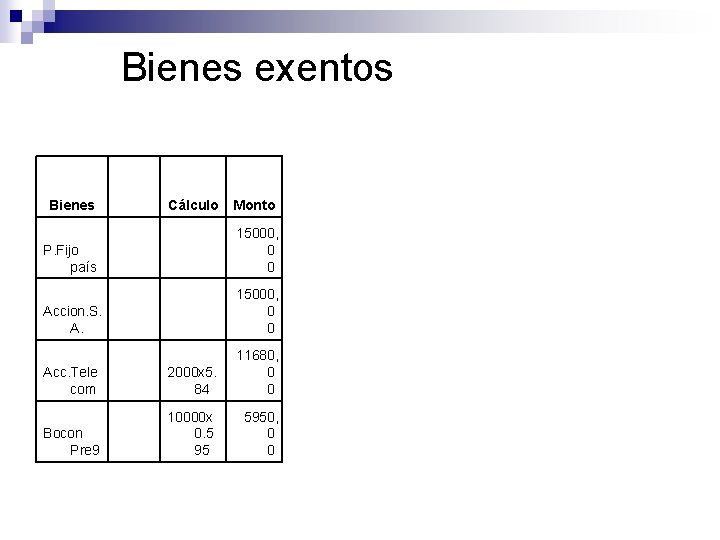
Títulos valores excepto acciones n Se valúan a su valor de cotización al cierre n Los que no coticen a su costo incrementado n Los CCF se encuentran exentos
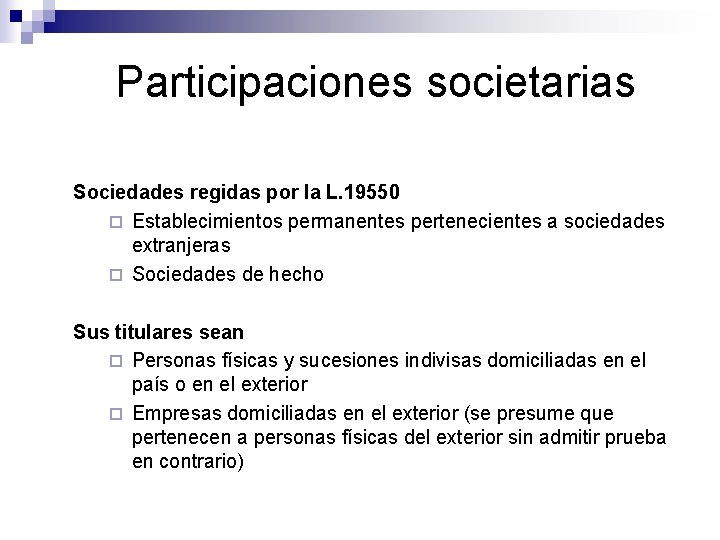
Participaciones societarias Sociedades regidas por la L. 19550 ¨ Establecimientos permanentes pertenecientes a sociedades extranjeras ¨ Sociedades de hecho Sus titulares sean ¨ Personas físicas y sucesiones indivisas domiciliadas en el país o en el exterior ¨ Empresas domiciliadas en el exterior (se presume que pertenecen a personas físicas del exterior sin admitir prueba en contrario)
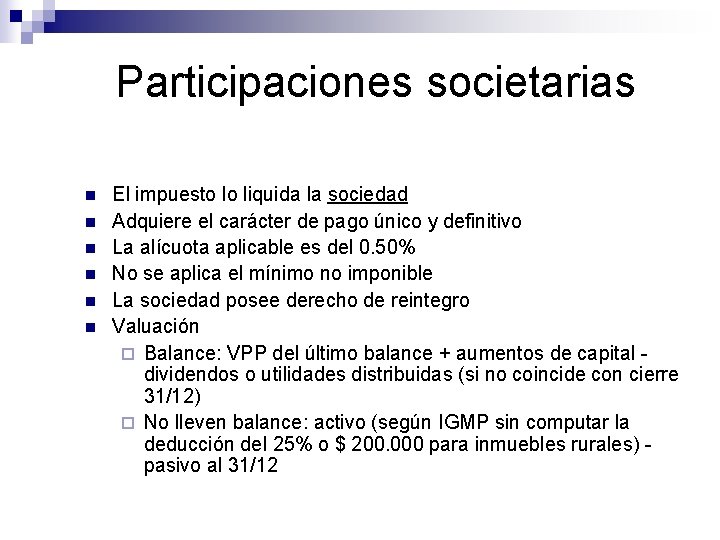
Participaciones societarias n n n El impuesto lo liquida la sociedad Adquiere el carácter de pago único y definitivo La alícuota aplicable es del 0. 50% No se aplica el mínimo no imponible La sociedad posee derecho de reintegro Valuación ¨ Balance: VPP del último balance + aumentos de capital - dividendos o utilidades distribuidas (si no coincide con cierre 31/12) ¨ No lleven balance: activo (según IGMP sin computar la deducción del 25% o $ 200. 000 para inmuebles rurales) - pasivo al 31/12
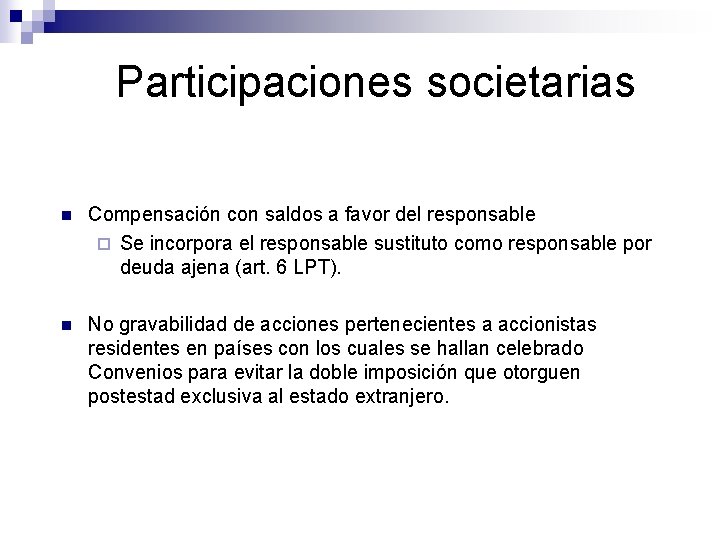
Participaciones societarias n Compensación con saldos a favor del responsable ¨ Se incorpora el responsable sustituto como responsable por deuda ajena (art. 6 LPT). n No gravabilidad de acciones pertenecientes a accionistas residentes en países con los cuales se hallan celebrado Convenios para evitar la doble imposición que otorguen postestad exclusiva al estado extranjero.
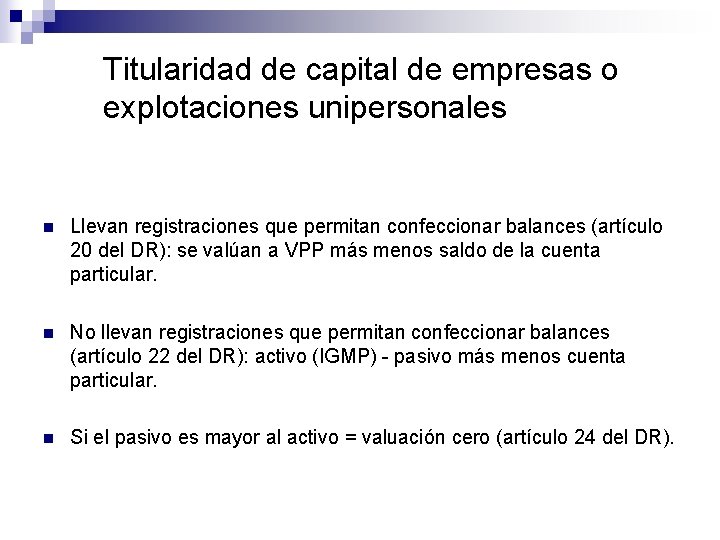
Titularidad de capital de empresas o explotaciones unipersonales n Llevan registraciones que permitan confeccionar balances (artículo 20 del DR): se valúan a VPP más menos saldo de la cuenta particular. n No llevan registraciones que permitan confeccionar balances (artículo 22 del DR): activo (IGMP) - pasivo más menos cuenta particular. n Si el pasivo es mayor al activo = valuación cero (artículo 24 del DR).
Capital afectado a actividades de cuarta categoría n Se valúan a su costo de adquisición actualizado amortizado. n Vida útil asignada ¨ a muebles y útiles ¨ a equipos de computación ¨ al software
Bienes situados en el exterior n Acciones: cotización o VPP n Convenios celebrados con Austria (vigencia hasta el 31/12/2008), España, e Italia. n Claúsula de nación más favorecida, Tratado de Montevideo de 1980 (Bolivia, Brasil, Colombia, Chile, Ecuador, México, Paraguay, Perú, Uruguay, y Venezuela). Dictamen del Procurador del Tesoro: La cláusula de Nación mas favorecida no se aplica a fines tributarios.
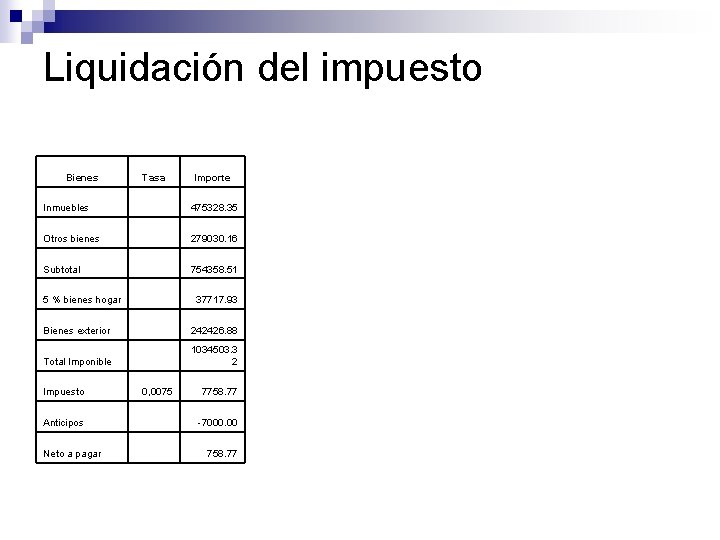
Objetos personales y del hogar n Valor mínimo computable = 5% (bienes gravados situados en el país + inmuebles situados en el exterior) Art 22 inc. g) n No debe considerarse: (art. 19 DR LISBP) u La suma, real o presunta, de este tipos de bienes. u El importe de los bienes exentos.
Otros aspectos relevantes n Usufructo gratuito: declara usufructuario n Cesión de nuda propiedad onerosa: por partes iguales n Variaciones sobre el cierre tendientes a evadir el tributo n Alícuotas Hasta $ 305. 000 De $ 305. 0001 a $ 750. 000 De $ 750. 001 a $ 2. 000 De $ 2. 001. 000 a $ 5. 000 + de $ 20. 000 Sujetos del exterior Sociedades del exterior 0, 00% 0, 50% 0, 75% 1, 00% 1, 25% 2, 50%
Otros aspectos relevantes n Responsabilidad sustituta del art. 26: ¨ No alcanza a títulos valores (salvo acciones), bonos, obligaciones negociables, cuotas partes FCI y cuotas de cooperativas ¨ El Responsable sustituto: quien tenga uso, goce, administración, etc. ¨ Presunciones de titularidad y duplicación de alícuota n Inmuebles en el país de personas físicas del exterior: 0. 75% n Inmuebles en el país de sociedades off-shore: 1. 50% n Impuesto mínimo para responsables sustitutos: $ 250
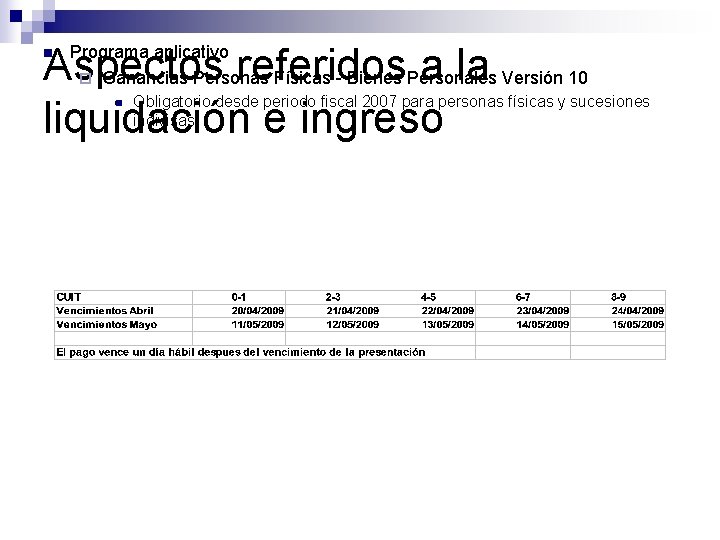
Aspectos referidos a la liquidación e ingreso n Programa aplicativo ¨ Ganancias Personas Físicas - Bienes Personales Versión 10 n Obligatorio desde periodo fiscal 2007 para personas físicas y sucesiones indivisas
Personal en relación de dependencia - Ganancias n Si su renta bruta supera los $ 144. 000 anuales, deberá presentar declaración jurada de impuesto a las Ganancias ¨ Con el aplicativo Ganancias y Bienes Personales, versión 10 ¨ Las personas en relación de dependencia pueden utilizar el aplicativo “simplificado” ¨ Vencimiento 30/06/2009
Personal en relación de dependencia – Bienes Personales n Con la renta bruta superior a $ 96. 000 ¨ Si sus bienes no superen $ 305. 000: Presentar DDJJ de Bienes con aplicativo Ganancias Personas Físicas - Bienes Personales, versión 10, hasta el 30 -6 -2009 ¨ Si sus bienes superan $ 305. 000, deberá presentar la DDJJ y pagar el impuesto en los plazos de vencimiento general.
Valuación de inmuebles Córdoba Gacón Amen. Mej. Ayacucho Paraguay Corrientes 20/08/2004 26/03/2004 01/11/2008 26/01/2006 10/10/2004 14/11/2008 30/11/1997 75000. 00 69000, 00 15000, 00 95000, 00 120000, 00 346000. 00 36000. 00 60000. 00 55200. 00 15000, 00 76000, 00 96000. 00 276800. 00 14400. 00 18, 00 20, 00 12, 00 17, 00 1, 00 45, 00 5400. 00 5520. 00 82. 87 4560. 00 8160, 00 1384, 00 3240, 00 V. Residual 69600. 00 63480, 00 14917. 13 90440, 00 111840, 00 344616, 00 32760, 00 V. F. o B. I. 68660. 40 44462. 40 0, 00 55334. 65 72582. 42 142036. 64 58663. 22 EXENTO 475328. 35 Compra Costo Prop. edificio Trim. acum. Amort. Acum. Deud. Hipot. Particip. Computable 100000, 00 Escobar 100% 50% 100% 69600. 00 63480, 00 14917. 13 90440, 00 55920, 00 122308, 00 58663. 22 Junín Total
Otros bienes gravados Bienes Compra Automóvil 2007 Cálculo Costo Am. Acum V. Resid. Tabla 40000, 00 16000, 00 24000, 00 47500. 00 Comput. País Exterior 47500, 00 Bco. Nación 5302, 45 Bco. Macro 1804. 46 Honor. a cob. 7260, 00 Expl. Unipers. 150500. 00 Soja tn 25 x 1200 30000, 00 8000, 00 Comp. y Soft 2007 12000, 00 4000, 00 8000, 00 Pesos 10000. 00 Dólares 2000 x 3, 413 6826. 00 Euros 2500 x 4, 7349 11837. 25 P. Fijo Ext. 51200 x 4, 7349 242426. 88 754358. 51 242426. 88
Bienes exentos Bienes P. Fijo país Cálculo Monto 15000, 0 0 2000 x 5. 84 11680, 0 0 10000 x 0. 5 95 5950, 0 0 Accion. S. A. Acc. Tele com Bocon Pre 9
Liquidación del impuesto Bienes Tasa Importe Inmuebles 475328. 35 Otros bienes 279030. 16 Subtotal 754358. 51 5 % bienes hogar 37717. 93 Bienes exterior 242426. 88 Total Imponible 1034503. 3 2 Impuesto 0, 0075 7758. 77 Anticipos -7000. 00 Neto a pagar 758. 77
- Slides: 96