THNG K TIN T V PH N TCH
- Slides: 105
THỐNG KÊ TIỀN TỆ VÀ PH N TÍCH BẢNG C N ĐỐI TIỀN TỆ
CHÍNH SÁCH VÀ NGHIỆP VỤ THỐNG KÊ TIỀN TỆ Th. S. Nguyễn Thị Dịu Vụ Dự báo, thống kê Ngân hàng Nhà nước Việt Nam CHÍNH SÁCH VÀ NGHIỆP VỤ THỐNG KÊ TIỀN TỆ
Phần I: Cơ sở phương pháp luận thống kê tiền tệ
Giới thiệu Thống kê tài chính, tiền tệ ở Việt Nam được biết đến từ khoảng đầu những năm 1992. Khi đó, Ngân hàng nhà nước Việt Nam được tiếp nhận đợt hỗ trợ kỹ thuật của Quĩ Tiền tệ quốc tế (IMF) nhằm bước những bước đầu tiên theo đúng chuẩn mực quốc tế trong lĩnh vực thống kê tiền tệ. Trên cơ sở thực tiễn, thống kê tài chính tiền tệ là sử dụng phương pháp luận thống kê để đo lường các chỉ tiêu tiền tệ nhằm phản ánh hoạt động của khu vực tài chính ngân hàng của Việt Nam. Việc đo lường các chỉ tiêu tiền tệ dựa vào một số nguyên tắc cơ bản trong thống kê và kết quả các chỉ tiêu được trình bày theo nguyên tắc riêng và nhằm mục đích: (i) Phục vụ chỉ đạo điều hành; (ii) Lượng hóa các mối quan hệ giữa các nhóm số liệu thống kê khác nhau; (iii) Căn cứ so sánh và đánh giá sự phát triển của khu vực tài chính, tiền tệ ở mỗi nước và cũng là điểm nhận biết được sự khác biệt trong sự phát triển chung đó 4
Giới thiệu (tiếp) Ngân hàng nhà nước Việt Nam bắt đầu thực hiện thống kê tiền tệ từ năm 1992 với số lượng các TCTD là 12 đơn vị (trong đó có 04 ngân hàng thương mại 100% vốn nhà nước). Cùng với sự phát triển của thị trường tài chính tiền tệ, đến năm 2000, phạm vi thống kê tiền tệ đạt được là 24 ngân hàng. Đến đầu năm 2010, thị trường tài chính phát triển (hình thành các công ty quản lý quĩ đầu tư, chứng khoán, bảo hiểm, . . ), Ngân hàng Nhà nước đã thực hiện thống kê tài chính tiền tệ cho toàn bộ khu vực tài chính, ngân hàng Đến nay, thống kê tài chính, tiền tệ được thực hiện từ 122 TCTD, hơn 1000 Quĩ TDND, và 204 các tổ chức tài chính khác. 5
Hướng dẫn thống kê tiền tệ của IMF 1. Monetary and Financial Statistic Manual (2000) 2. Monetary and Financial Statistic Compilation Guide (2008) 3. Monetary and Financial Statistic Compilation Guide (2016)
Cư trú và không cư trú (IMF-T 44 guide) Ø Theo MFSM, việc phân biệt giữa cư trú và không cư trú là một đặc trưng quan trong của tất cả các hệ thống kê vĩ mô trong đó có thống kê tiền tệ. Ø Theo MFSM, khái niệm cư trú không dựa vào quốc tịch hay yếu tố luật pháp. Ø Khái niệm cư trú và không cư trú: + Lãnh thổ kinh tế + rung tâm lợi ích kinh tế.
Cư trú và không cư trú (Việt Nam) Ø Pháp lệnh ngoại hối của Ủy ban thường vụ Quốc hội số 28/2005/PL-UBTVQH 11 ngày 13 tháng 12 năm 2005 và 06/2013/PL-UBTVQH 13. Ø Điểm 8 Phần 2 Phụ lục 2 Thông tư 35/2015/TT-NHNN quy định chế độ báo cáo thống kê áp dụng đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có quy định về người cư trú và người không cư trú.
Cư trú và không cư trú (Thảo luận) Xác định cư trú của: v Người Việt Nam lao động tại nước ngoài v Sinh viên VN học tập tại nước ngoài trên 12 tháng v Người VN chữa bệnh tại nước ngoài trên 12 tháng v Người Việt Nam làm việc tại Đại sứ quán, lãnh sự quán, … v Chi nhánh các TCTD Việt Nam tại nước ngoài v Giao dịch của các chi nhánh TCTD tại nước ngoài với người nước ngoài v Hoạt động xây dựng, đầu tư của một số Công ty trong nước tại nước ngoài
Đơn vị và khu vực thể chế (IMF) Theo MFSM, đơn vị thể chế cư trú được chia thành 5 khu vực, trong mỗi khu vực được chia thành các tiểu khu vực Các khu vực đơn vị thể chế theo cuốn MFSM Khu vực các thể chế tài chính Ngân hàng trung ương Các tổ chức nhận tiền gửi khác Các tổ chức tài chính khác Các công ty bảo hiểm, quĩ hưu trí Các trung gian tài chính khác Các tổ chức tương tự tổ chức tài chính Khu vực các tổ chức phi tài chính Các tổ chức phi tài chính công Các tổ chức phi tài chính khác Khu vực Chính phủ trung ương Chính phủ địa phương, bang Khu vực Hộ gia đình Khu vực các tổ chức phi lợi nhuận phục vụ hộ gia đình
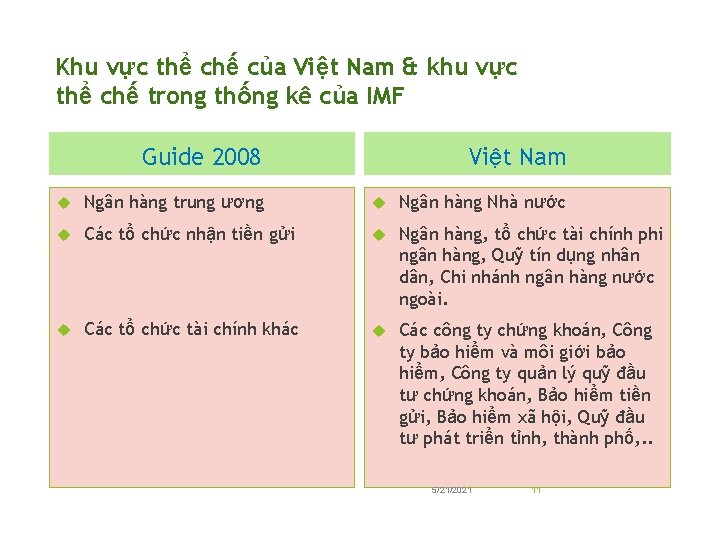
Khu vực thể chế của Việt Nam & khu vực thể chế trong thống kê của IMF Guide 2008 Việt Nam Ngân hàng trung ương Ngân hàng Nhà nước Các tổ chức nhận tiền gửi Ngân hàng, tổ chức tài chính phi ngân hàng, Quỹ tín dụng nhân dân, Chi nhánh ngân hàng nước ngoài. Các tổ chức tài chính khác Các công ty chứng khoán, Công ty bảo hiểm và môi giới bảo hiểm, Công ty quản lý quỹ đầu tư chứng khoán, Bảo hiểm tiền gửi, Bảo hiểm xã hội, Quỹ đầu tư phát triển tỉnh, thành phố, . . 5/21/2021 11
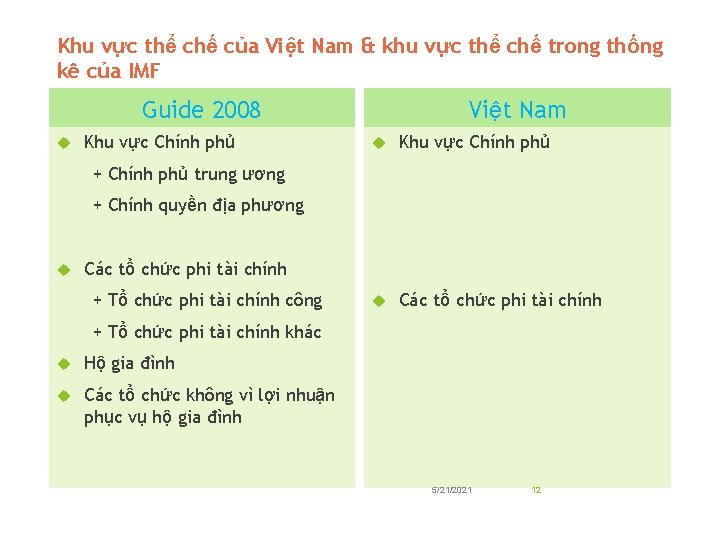
Khu vực thể chế của Việt Nam & khu vực thể chế trong thống kê của IMF Guide 2008 Khu vực Chính phủ Việt Nam Khu vực Chính phủ Các tổ chức phi tài chính + Chính phủ trung ương + Chính quyền địa phương Các tổ chức phi tài chính + Tổ chức phi tài chính công + Tổ chức phi tài chính khác Hộ gia đình Các tổ chức không vì lợi nhuận phục vụ hộ gia đình 5/21/2021 12
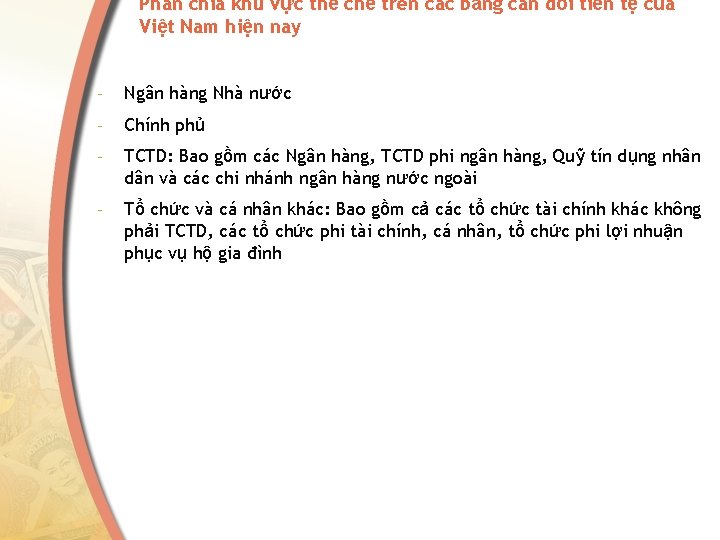
Phân chia khu vực thể chế trên các bảng cân đối tiền tệ của Việt Nam hiện nay - Ngân hàng Nhà nước - Chính phủ - TCTD: Bao gồm các Ngân hàng, TCTD phi ngân hàng, Quỹ tín dụng nhân dân và các chi nhánh ngân hàng nước ngoài - Tổ chức và cá nhân khác: Bao gồm cả các tổ chức tài chính khác không phải TCTD, các tổ chức phi tài chính, cá nhân, tổ chức phi lợi nhuận phục vụ hộ gia đình
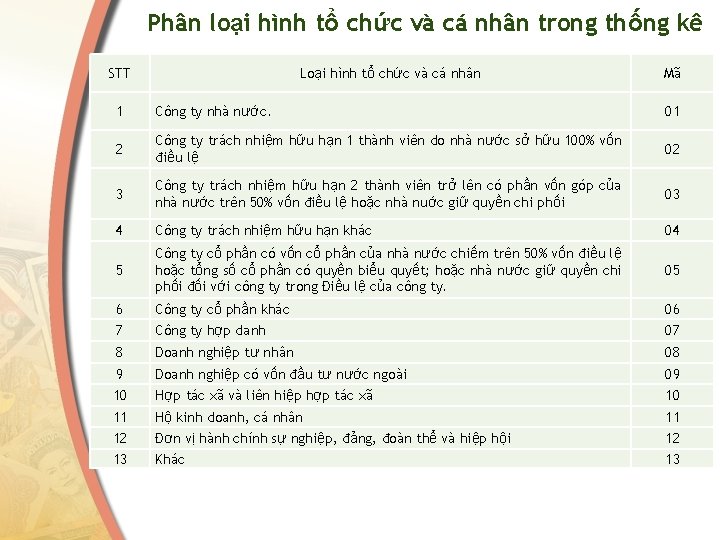
Phân loại hình tổ chức và cá nhân trong thống kê STT Loại hình tổ chức và cá nhân Mã 1 Công ty nhà nước. 01 2 Công ty trách nhiệm hữu hạn 1 thành viên do nhà nước sở hữu 100% vốn điều lệ 02 3 Công ty trách nhiệm hữu hạn 2 thành viên trở lên có phần vốn góp của nhà nước trên 50% vốn điều lệ hoặc nhà nuớc giữ quyền chi phối 03 4 Công ty trách nhiệm hữu hạn khác 04 5 Công ty cổ phần có vốn cổ phần của nhà nước chiếm trên 50% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết; hoặc nhà nước giữ quyền chi phối đối với công ty trong Điều lệ của công ty. 05 6 Công ty cổ phần khác 06 7 Công ty hợp danh 07 8 Doanh nghiệp tư nhân 08 9 Doanh nghiệp có vốn đầu tư nước ngoài 09 10 Hợp tác xã và liên hiệp hợp tác xã 10 11 Hộ kinh doanh, cá nhân 11 12 13 Đơn vị hành chính sự nghiệp, đảng, đoàn thể và hiệp hội Khác 12 13
Phân loại khu vực thể chế (thảo luận) Phân chia khu vực thể chế với: ü Công ty tài chính ü Công ty cho thuê tài chính ü Tổ chức tài chính vi mô ü Ngân hàng Phát triển ü Bảo hiểm xã hội ü ü Đơn vị trong cơ cấu Chính phủ (Đài truyền hình, Đài tiếng nói Việt Nam, …) Tiệm cầm đồ
Phân loại tài sản (IMF) Các tài sản có và tài sản nợ của khu vực tổ chức tài chính được phân loại theo: Vàng tiền tệ và SDRs (1 SR-As) Tiền và tiền gửi Chứng khoán không phải cổ phiếu Cho vay Cổ phiếu và vốn cổ phần khác Công cụ tài chính phái sinh Phải thu/phải trả khác Tài sản tài chính khác
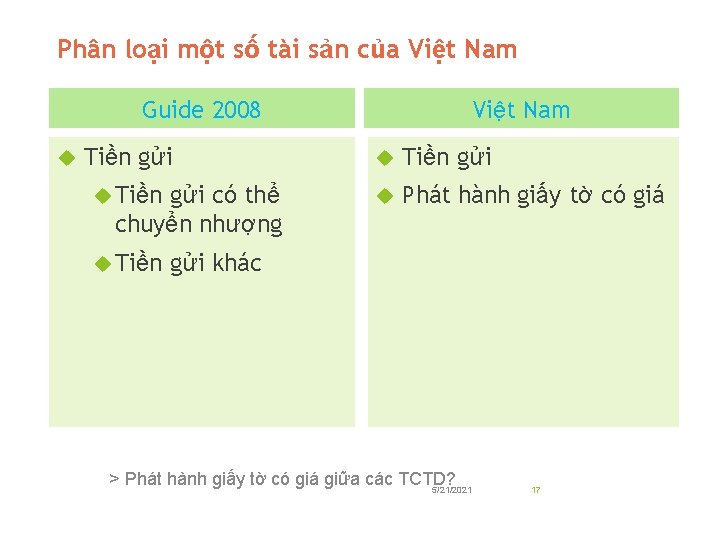
Phân loại một số tài sản của Việt Nam Guide 2008 Việt Nam Tiền gửi Tiền Phát hành giấy tờ có giá gửi có thể chuyển nhượng Tiền gửi khác > Phát hành giấy tờ có giá giữa các TCTD? 5/21/2021 17
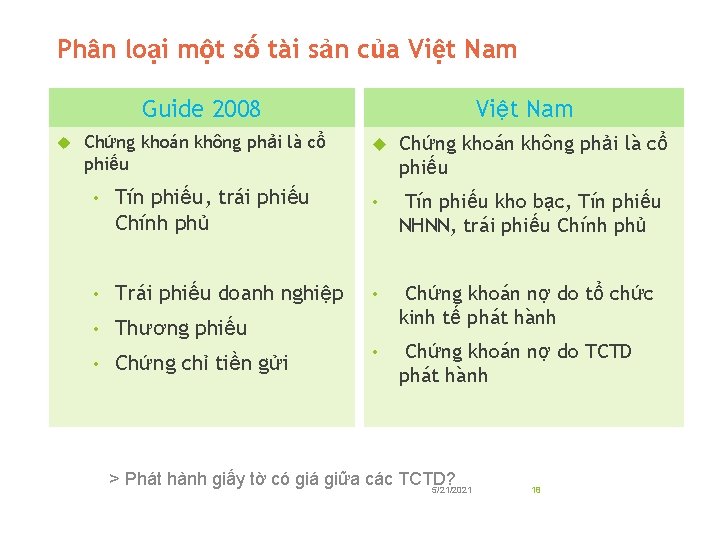
Phân loại một số tài sản của Việt Nam Guide 2008 Chứng khoán không phải là cổ phiếu • Tín phiếu, trái phiếu Chính phủ • Tín phiếu kho bạc, Tín phiếu NHNN, trái phiếu Chính phủ • Trái phiếu doanh nghiệp • • Thương phiếu Chứng khoán nợ do tổ chức kinh tế phát hành • Chứng chỉ tiền gửi • Chứng khoán nợ do TCTD phát hành > Phát hành giấy tờ có giá giữa các TCTD? 5/21/2021 18
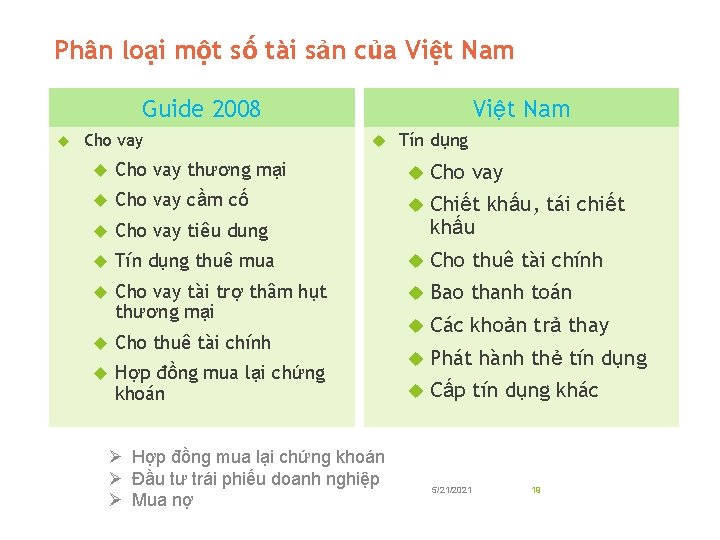
Phân loại một số tài sản của Việt Nam Guide 2008 Cho vay Tín dụng Cho vay thương mại Cho vay cầm cố Cho vay tiêu dung Chiết khấu, tái chiết khấu Tín dụng thuê mua Cho thuê tài chính Cho vay tài trợ thâm hụt thương mại Bao thanh toán Các khoản trả thay Phát hành thẻ tín dụng Cấp tín dụng khác Cho thuê tài chính Hợp đồng mua lại chứng khoán Ø Đầu tư trái phiếu doanh nghiệp Ø Mua nợ 5/21/2021 19
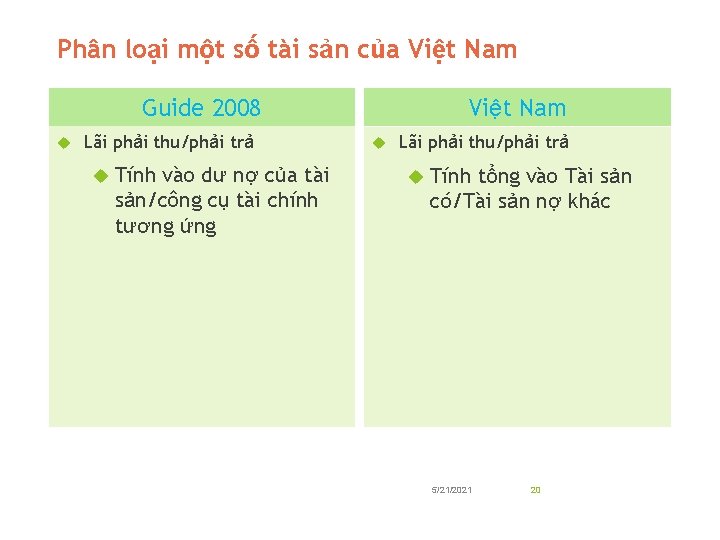
Phân loại một số tài sản của Việt Nam Guide 2008 Lãi phải thu/phải trả Tính vào dư nợ của tài sản/công cụ tài chính tương ứng Việt Nam Lãi phải thu/phải trả Tính tổng vào Tài sản có/Tài sản nợ khác 5/21/2021 20
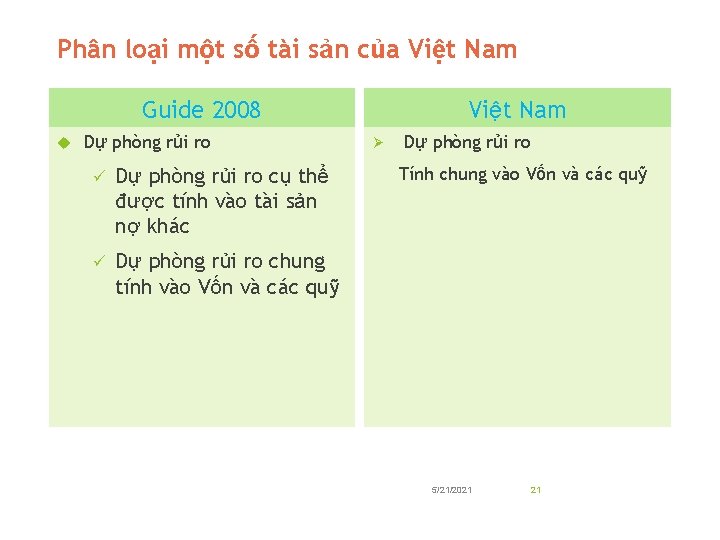
Phân loại một số tài sản của Việt Nam Guide 2008 Dự phòng rủi ro ü Dự phòng rủi ro cụ thể được tính vào tài sản nợ khác ü Dự phòng rủi ro chung tính vào Vốn và các quỹ Ø Dự phòng rủi ro Tính chung vào Vốn và các quỹ 5/21/2021 21
Nguyên tắc tổng hợp, hợp nhất và tính ròng 1. Tổng hợp: Tính tổng số dư/doanh số của tất cả các đơn vị trong cùng một khu vực/tiểu khu vực hoặt các tài sản/nợ trong cùng danh mục tương ứng 2. Hợp nhất: Loại trừ số dư/doanh số phát sinh giữa các đơn vị thể chế trong cùng một khu vực 3. Tính ròng: giá trị của một số khoản mục cơ bản được bù trừ với các khoản mục bên đối ứng của tài khoản hoặc có dấu ngược lại gọi là hạch toán ròng
Các Mẫu báo chuẩn của IMF 1 SR cho NHTW 2 SR cho các TC nhận tiền gửi 4 SR cho các tổ chức tài chính khác
Các bảng cân đối tiền tệ NHNN lập Ø TCTD: Bảng cân đối tiền tệ chi tiết và tóm tắt của TCTD Ø NHNN: Bảng cân đối tiền tệ chi tiết và tóm tắt của TCTD Ø Toàn ngành: Bảng cân đối tiền tệ của toàn ngành Ø Bảng cân đối tiền tệ của các tổ chức tài chính không phải TCTD Ø Bảng cân đối tiền tệ của khu vực thể chế tài chính
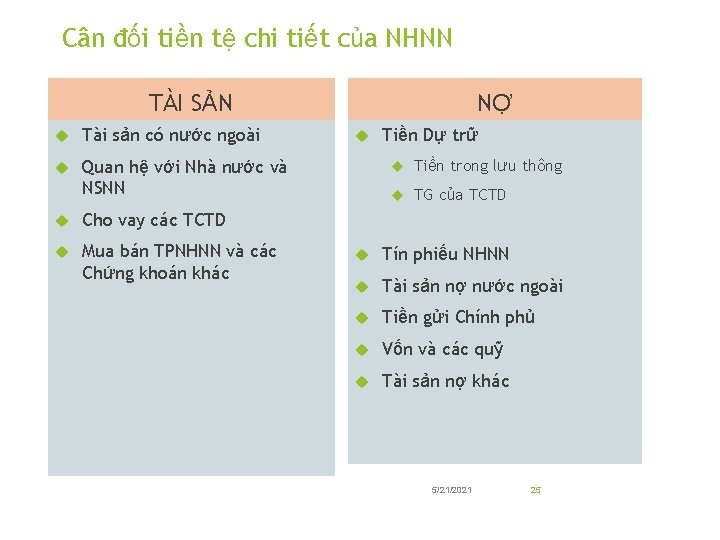
Cân đối tiền tệ chi tiết của NHNN TÀI SẢN Tài sản có nước ngoài Quan hệ với Nhà nước và NSNN Cho vay các TCTD Mua bán TPNHNN và các Chứng khoán khác NỢ Tiền Dự trữ Tiền trong lưu thông TG của TCTD Tín phiếu NHNN Tài sản nợ nước ngoài Tiền gửi Chính phủ Vốn và các quỹ Tài sản nợ khác 5/21/2021 25
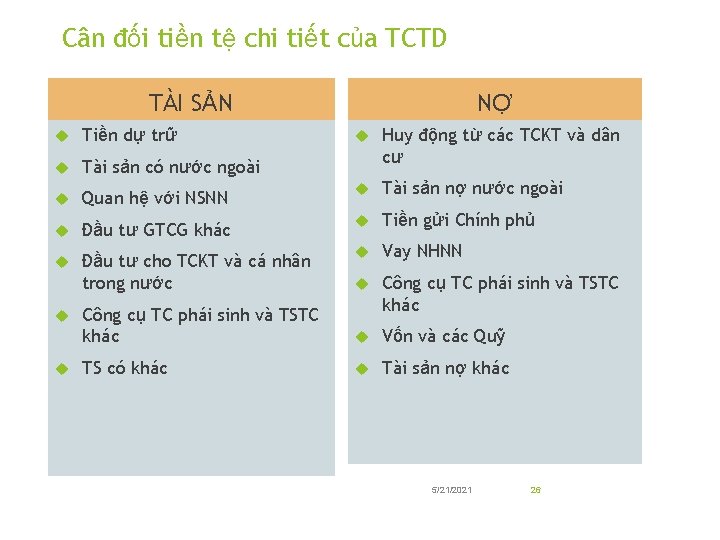
Cân đối tiền tệ chi tiết của TCTD TÀI SẢN Tiền dự trữ Tài sản có nước ngoài NỢ Huy động từ các TCKT và dân cư Quan hệ với NSNN Tài sản nợ nước ngoài Đầu tư GTCG khác Tiền gửi Chính phủ Đầu tư cho TCKT và cá nhân trong nước Vay NHNN Công cụ TC phái sinh và TSTC khác Vốn và các Quỹ TS có khác Tài sản nợ khác 5/21/2021 26
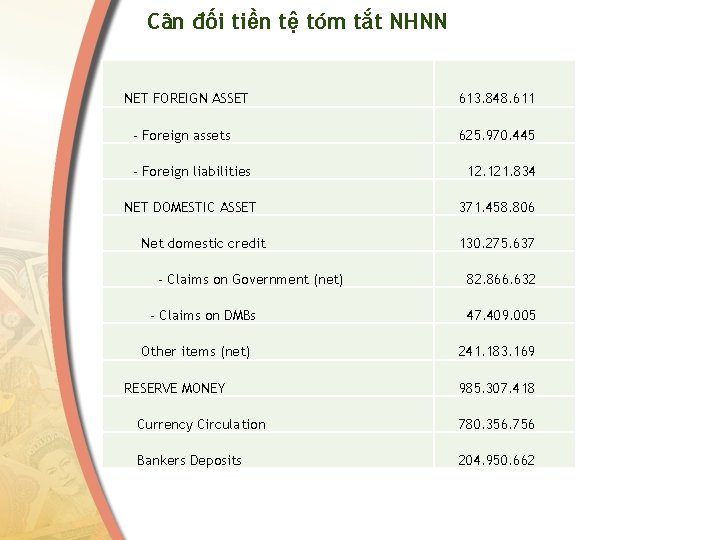
Cân đối tiền tệ tóm tắt NHNN NET FOREIGN ASSET - Foreign assets - Foreign liabilities NET DOMESTIC ASSET Net domestic credit - Claims on Government (net) - Claims on DMBs Other items (net) RESERVE MONEY 613. 848. 611 625. 970. 445 12. 121. 834 371. 458. 806 130. 275. 637 82. 866. 632 47. 409. 005 241. 183. 169 985. 307. 418 Currency Circulation 780. 356. 756 Bankers Deposits 204. 950. 662
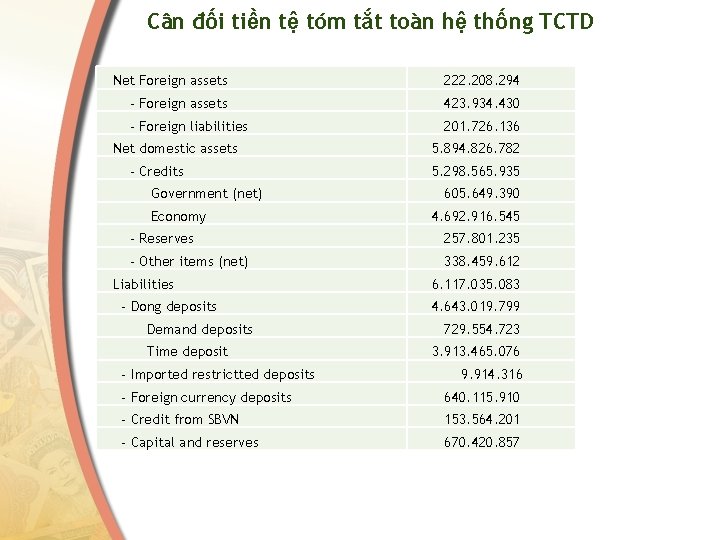
Cân đối tiền tệ tóm tắt toàn hệ thống TCTD Net Foreign assets 222. 208. 294 - Foreign assets 423. 934. 430 - Foreign liabilities 201. 726. 136 Net domestic assets - Credits Government (net) Economy 5. 894. 826. 782 5. 298. 565. 935 605. 649. 390 4. 692. 916. 545 - Reserves 257. 801. 235 - Other items (net) 338. 459. 612 Liabilities - Dong deposits Demand deposits Time deposit - Imported restrictted deposits 6. 117. 035. 083 4. 643. 019. 799 729. 554. 723 3. 913. 465. 076 9. 914. 316 - Foreign currency deposits 640. 115. 910 - Credit from SBVN 153. 564. 201 - Capital and reserves 670. 420. 857
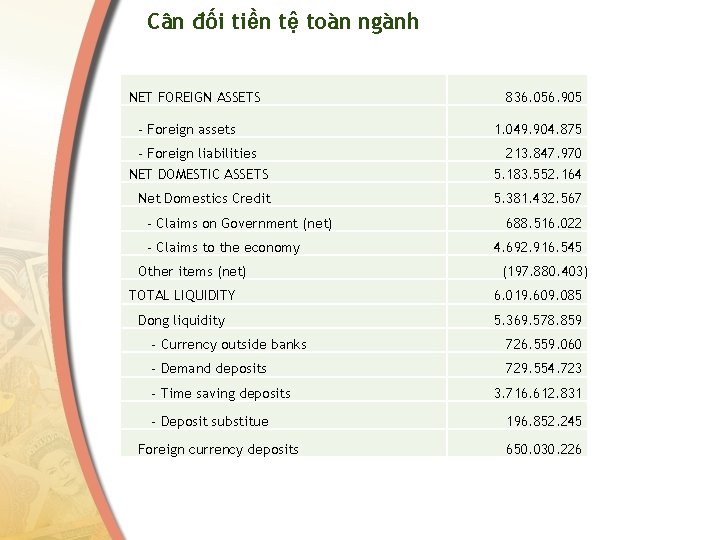
Cân đối tiền tệ toàn ngành NET FOREIGN ASSETS - Foreign assets - Foreign liabilities 836. 056. 905 1. 049. 904. 875 213. 847. 970 NET DOMESTIC ASSETS 5. 183. 552. 164 Net Domestics Credit 5. 381. 432. 567 - Claims on Government (net) - Claims to the economy Other items (net) 688. 516. 022 4. 692. 916. 545 (197. 880. 403) TOTAL LIQUIDITY 6. 019. 609. 085 Dong liquidity 5. 369. 578. 859 - Currency outside banks 726. 559. 060 - Demand deposits 729. 554. 723 - Time saving deposits - Deposit substitue Foreign currency deposits 3. 716. 612. 831 196. 852. 245 650. 030. 226
Triển khai yêu cầu báo cáo nhằm phục vụ công tác báo cáo IMF theo các mẫu báo chuẩn v Với NHNN: Cần bóc tách theo loại tiền và khu vực thể chế đối với hơn 20 tài khoản. v Với các TCTD: Cần bóc tách theo loại tiền và khu vực thể chế đối với hơn 100 tài khoản 5/21/2021 30
Khó khăn, vướng mắc - Với NHNN: + Hướng dẫn về phương pháp luận trong phân tổ khu vực + Làm sạch dữ liệu đảm bảo tính chính xác + Hệ thống tài khoản kế toán không đủ chi tiết + Core của NHNN chưa đủ dữ liệu chi tiết + Triển khai diện rộng với các TCTD và các QTDND - Với TCTD: + Hệ thống tài khoản kế toán không đủ thông tin chi tiết + Thông tin chưa sẵn có trong Core + Báo cáo quá chi tiết, việc đảm bảo tính chính xác gặp khó khăn
Phần 2: Các quy định pháp lý về kế toán, thống kê tại Việt Nam
Quy định về chế độ báo cáo tài chính, kế toán ü Quyết định số 23/2008/QĐ-NHNN ngày 08/8/2008 của Thống đốc ban hành Chế độ Báo cáo tài chính đối với Ngân hàng Nhà nước Việt Nam; ü Thông tư số 19/2015/TT-NHNN ngày 22/10/2015 của Thống đốc NHNN quy định Hệ thống tài khoản kế toán NHNNVN ü Quyết định 16/2007/QĐ-NHNN ngày 18/4/2007 của Thống đốc NHNN ban hành Chế độ báo cáo tài chính đối với các TCTD; ü Thông tư số 49/2014/TT-NHNN ngày 31/12/2014 của Thống đốc NHNN về việc sửa đổi, bổ sung một số điều khoản Chế độ báo cáo tài chính đối với các TCTD. ü Quyết định số 479/2004/QĐ-NHHN ngày 29/04/2004 của Thống đốc về việc ban hành hệ thống tài khoản kế toán các tổ chức tín dụng và các Quyết định bổ sung và sửa đổi Quyết định số 479;
Quy định về chế độ báo cáo tài chính, kế toán ü Thông tư 10/2014/TT-NHNN ngày 20/3/2014 của Thống đốc NHNN về việc sửa đổi, bổ sung một số tài khoản trong Hệ thống tài khoản kế toán các TCTD. ü Thông tư 22/2017/TT-NHNN sửa đổi, bổ sung một số điều của HTTKKT các TCTD ban hành kèm theo Quyết định 479/2004/QĐ-NHNN ngày 29/4/2004 và Chế độ báo cáo tài chính đối với các TCTD ban hành kèm theo Quyết định số 16/2007/QĐ-NHNN ngày 18/4/2007 của Thống đốc NHNNVN ü Công văn 1687/NHNN-TCKT ngày 20/3/2015 về ban hành hệ thống tài khoản kế toán áp dụng với Quỹ Tín dụng nhân dân
Chế độ báo cáo thống kê và các văn bản liên quan ü Luật Thống kê số 89/2015/QH 13 được Quốc hội thông qua ngày 23/11/2015; ü Nghị định số 94/2016/NĐ-CP ngày 1/7/2016 của Thủ tướng Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thống kê; ü Nghị định 60/2018/NĐ-CP ngày 20/4/2018 quy định chi tiết nội dung chế độ báo cáo thống kê cấp quốc gia ü Nghị định số 16/2004/NĐ-CP của Chính phủ ngày 03/03/2014 về quản lý cán cân thanh toán của Việt Nam; ü Pháp lệnh ngoại hối của Ủy ban thường vụ Quốc hội số 28/2005/PL-UBTVQH 11 ngày 13 tháng 12 năm 2005;
Cơ sở pháp lý trong công tác thống kê tài chính, tiền tệ ü ü ü Thông tư số 35/2015/TT-NHNN ngày 31/12/2015 qui định Chế độ Báo cáo thống kê áp dụng đối với các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài; Thông tư 11/2018/TT-NHNN sửa đổi, bổ sung một số quy định của Thông tư 35/2015/TT-NHNN Công văn 9464/NHNN-DBTK ngày 9/12/2016 về việc lập, gửi BCĐTKKT hàng ngày kèm thuyết minh tài khoản kế toán. Công văn 6643/NHNN-DBTK ngày 5/9/2016 về việc yêu cầu các TCTD báo cáo ngoài Thông tư 35/2015/T-NHNN Công văn 3941/NHNN-DBTK ngày 30/5/2018 về việc yêu cầu các TCTD báo cáo thay thế công văn 6643/NHNNDBTK Thông tư 06/2011/TT-NHNN ngày 22/3/2011 của Thống đốc NHNN quy định về điều tra thống kê tiền tệ, hoạt động ngân hàng và ngoại hối.
Thông tư 35/2015/TT-NHNN ü Phạm vi ü Thu thập thông tin đáp ứng thực hiện chức năng quản lý nhà nước về tiền tệ, hoạt động ngân hàng và chức năng NHTW của NHNN VN. Đối tượng: TCTD và chi nhánh ngân hàng nước ngoài Đơn vị gửi: TSC TCTD Phương thức báo cáo: Điện tử Định dạng báo cáo: Mẫu biểu Đơn vị nhận, duyệt báo cáo: Vụ, Cục, CQTTGS (theo từng mẫu biểu) NHNN chi nhánh tỉnh, thành phố ü ü ü Chế độ báo cáo thống kê cấp Bộ, ngành
Thông tư 35/2015/TT-NHNN ü Khai thác báo cáo: v Các đơn vị được khai thác dữ liệu do đơn vị mình xây dựng, theo dõi, đôn đốc, kiểm duyệt và tổng hợp v Các đơn vị có nhu cầu khai thác dữ liệu báo cáo do đơn vị khác kiểm duyệt đăng ký với Vụ DBTK trình Lãnh đạo NHNN phê duyệt v Các đơn vị được phép khai thác báo có trách nhiệm quản lý, sử dụng thông tin thống kê đúng mục đích và đúng quy định của pháp luật về bảo mật thông tin thống kê
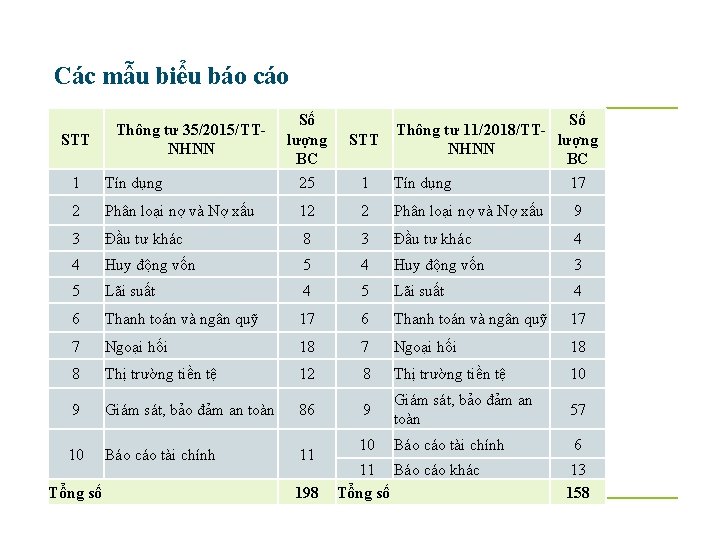
Các mẫu biểu báo cáo STT Thông tư 35/2015/TTNHNN Số lượng BC STT Số Thông tư 11/2018/TTlượng NHNN BC 1 Tín dụng 25 1 Tín dụng 17 2 Phân loại nợ và Nợ xấu 12 2 Phân loại nợ và Nợ xấu 9 3 Đầu tư khác 8 3 Đầu tư khác 4 4 Huy động vốn 5 4 Huy động vốn 3 5 Lãi suất 4 6 Thanh toán và ngân quỹ 17 7 Ngoại hối 18 8 Thị trường tiền tệ 12 8 Thị trường tiền tệ 10 9 Giám sát, bảo đảm an toàn 86 9 Giám sát, bảo đảm an toàn 57 10 Báo cáo tài chính 11 10 Báo cáo tài chính 6 Tổng số 198 11 Báo cáo khác Tổng số 39 13 158
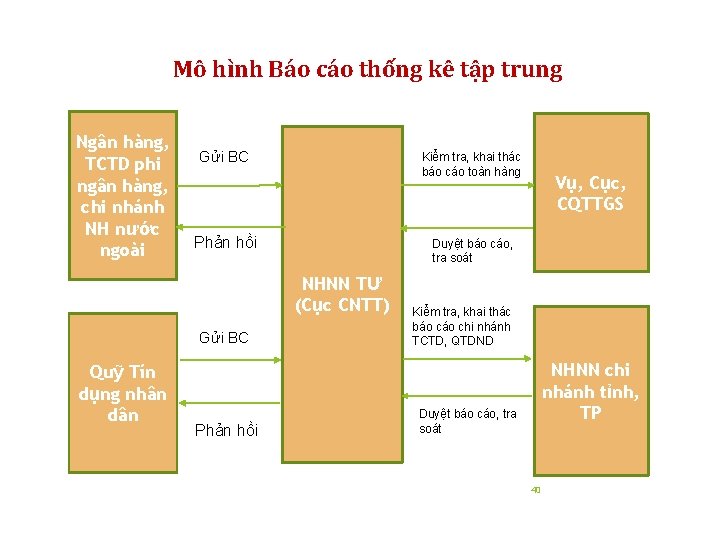
Mô hình Báo cáo thống kê tập trung Ngân hàng, TCTD phi ngân hàng, chi nhánh NH nước ngoài Gửi BC Kiểm tra, khai thác báo cáo toàn hàng Phản hồi Duyệt báo cáo, tra soát NHNN TƯ (Cục CNTT) Gửi BC Quỹ Tín dụng nhân dân Phản hồi Vụ, Cục, CQTTGS Kiểm tra, khai thác báo chi nhánh TCTD, QTDND NHNN chi nhánh tỉnh, TP Duyệt báo cáo, tra soát 40
Quy trình tra soát, kiểm duyệt, khai thác báo cáo qua hệ thống báo cáo NHNN
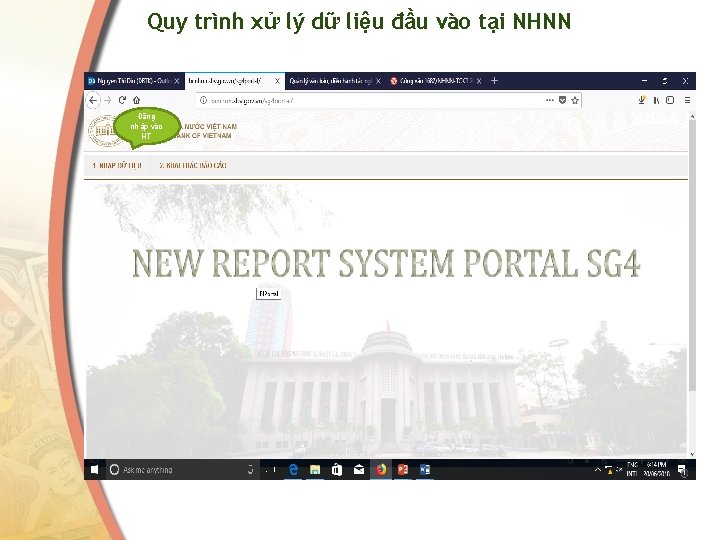
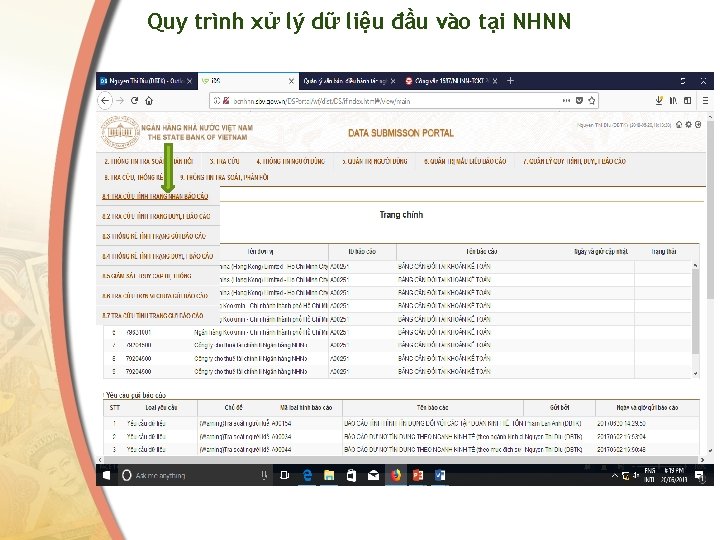
Quy trình xử lý dữ liệu đầu vào tại NHNN Đăng nhập vào HT
Quy trình xử lý dữ liệu đầu vào tại NHNN Đăng nhập vào HT
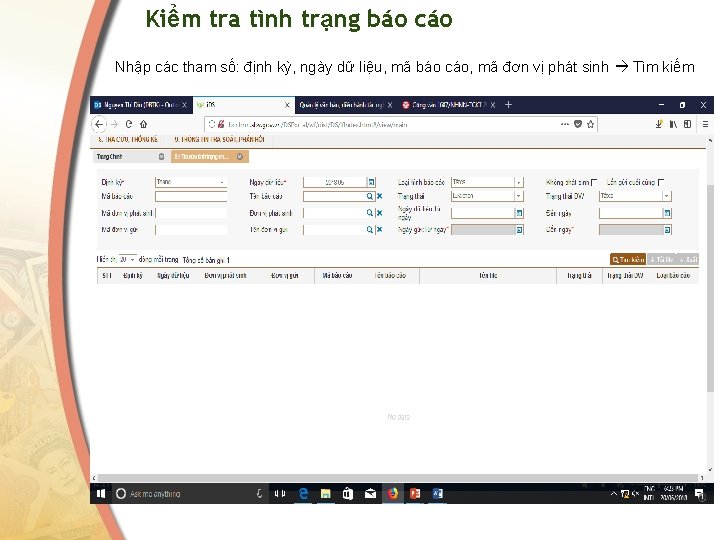
Kiểm tra tình trạng báo cáo Nhập các tham số: định kỳ, ngày dữ liệu, mã báo cáo, mã đơn vị phát sinh Tìm kiếm
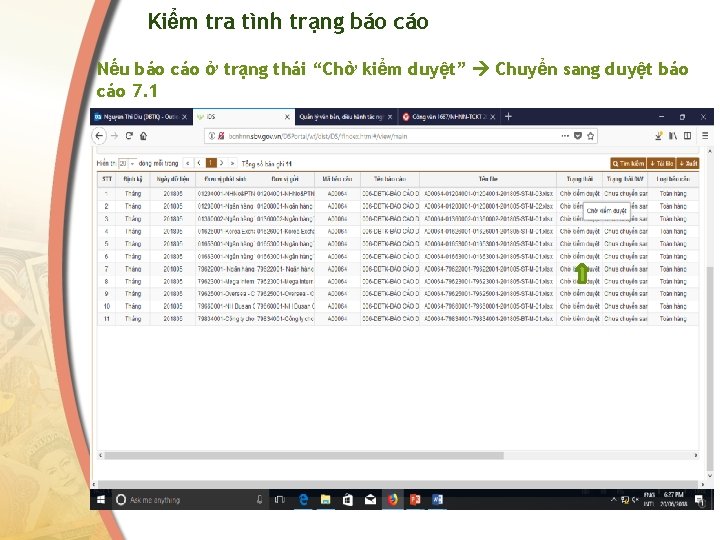
Kiểm tra tình trạng báo cáo Nếu báo cáo ở trạng thái “Chờ kiểm duyệt” Chuyển sang duyệt báo cáo 7. 1
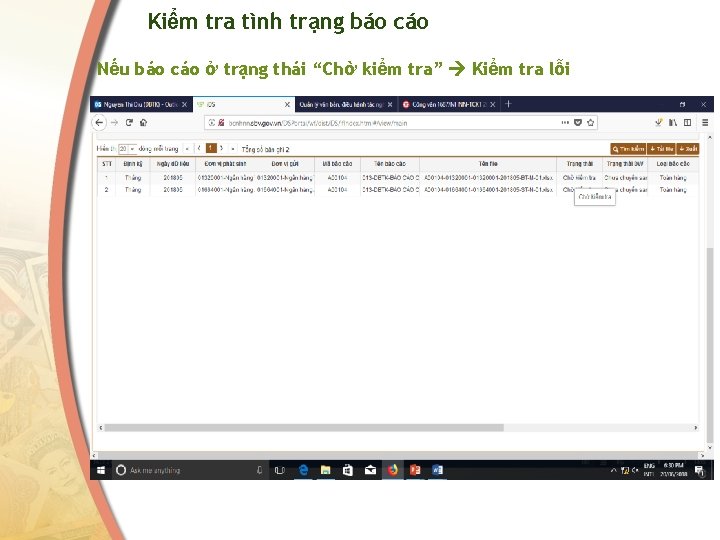
Kiểm tra tình trạng báo cáo Nếu báo cáo ở trạng thái “Chờ kiểm tra” Kiểm tra lỗi
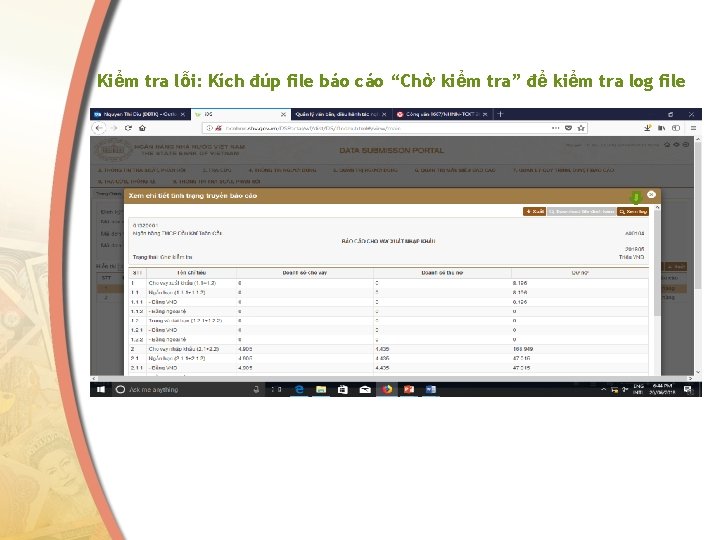
Kiểm tra lỗi: Kích đúp file báo cáo “Chờ kiểm tra” để kiểm tra log file
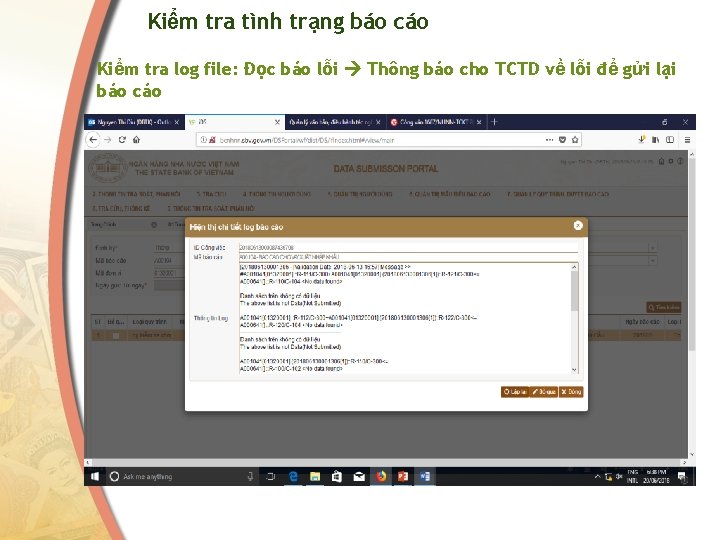
Kiểm tra tình trạng báo cáo Kiểm tra log file: Đọc báo lỗi Thông báo cho TCTD về lỗi để gửi lại báo cáo
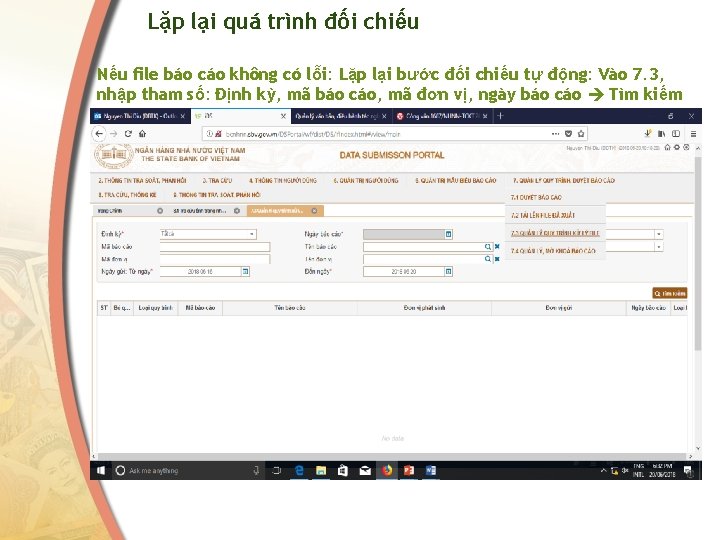
Lặp lại quá trình đối chiếu Nếu file báo cáo không có lỗi: Lặp lại bước đối chiếu tự động: Vào 7. 3, nhập tham số: Định kỳ, mã báo cáo, mã đơn vị, ngày báo cáo Tìm kiếm
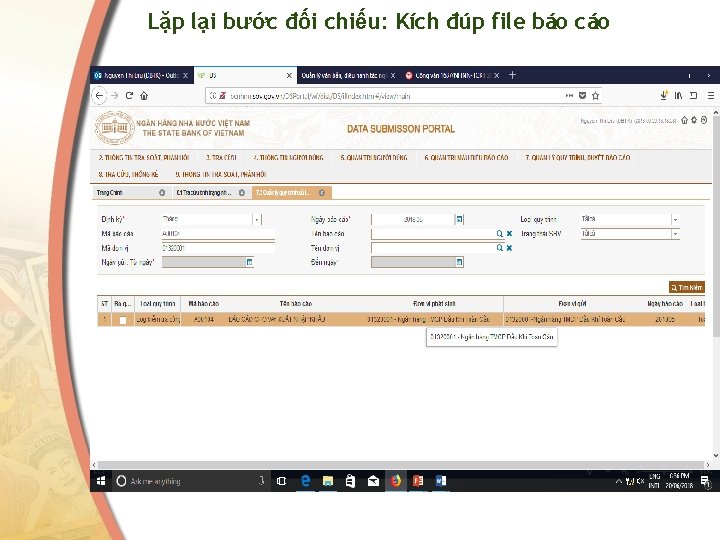
Lặp lại bước đối chiếu: Kích đúp file báo cáo
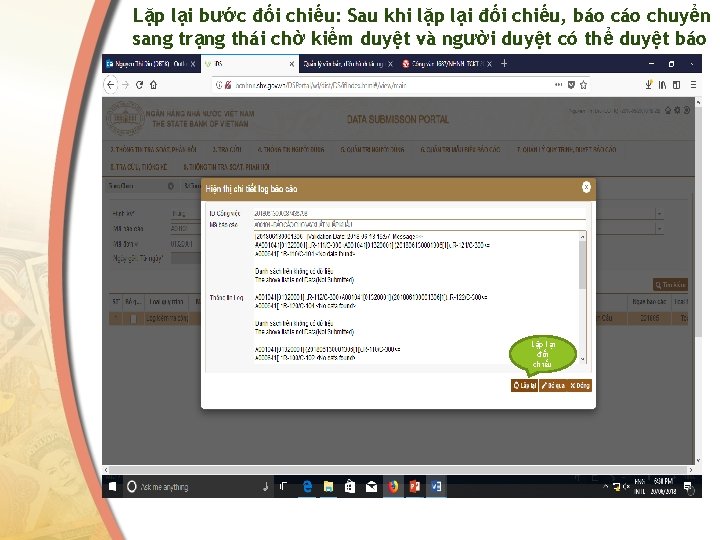
Lặp lại bước đối chiếu: Sau khi lặp lại đối chiếu, báo chuyển sang trạng thái chờ kiểm duyệt và người duyệt có thể duyệt báo cáo Lặp lại đối chiếu
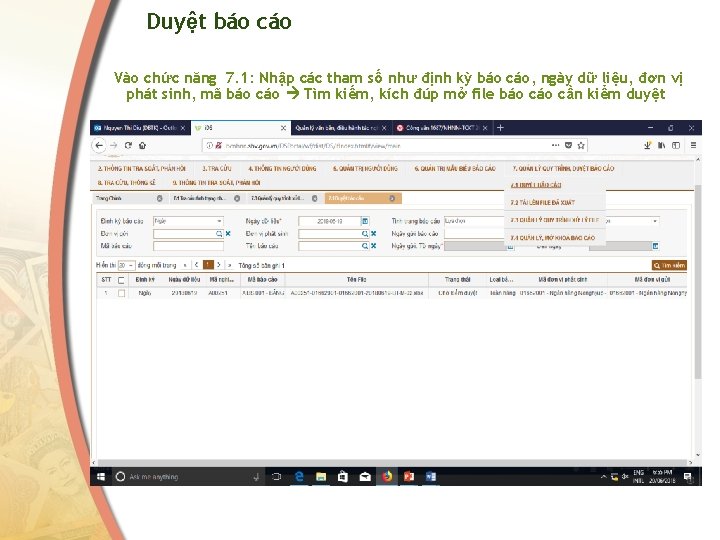
Duyệt báo cáo Vào chức năng 7. 1: Nhập các tham số như định kỳ báo cáo, ngày dữ liệu, đơn vị phát sinh, mã báo cáo Tìm kiếm, kích đúp mở file báo cần kiểm duyệt
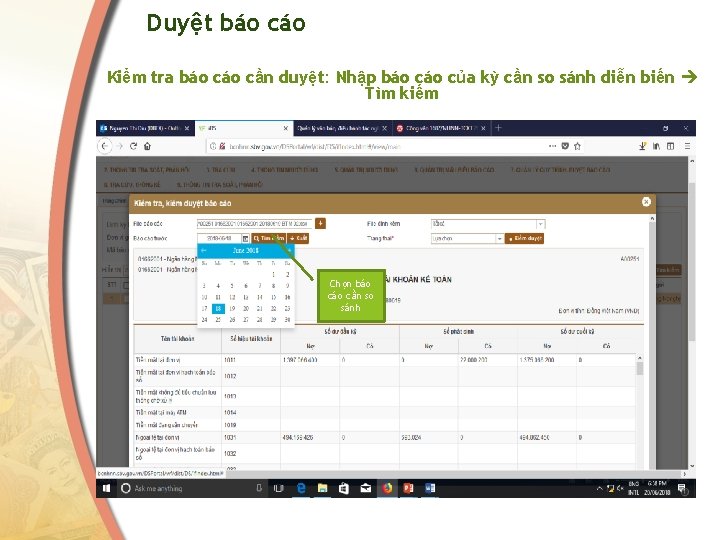
Duyệt báo cáo Kiểm tra báo cần duyệt: Nhập báo của kỳ cần so sánh diễn biến Tìm kiếm Chọn báo cần so sánh
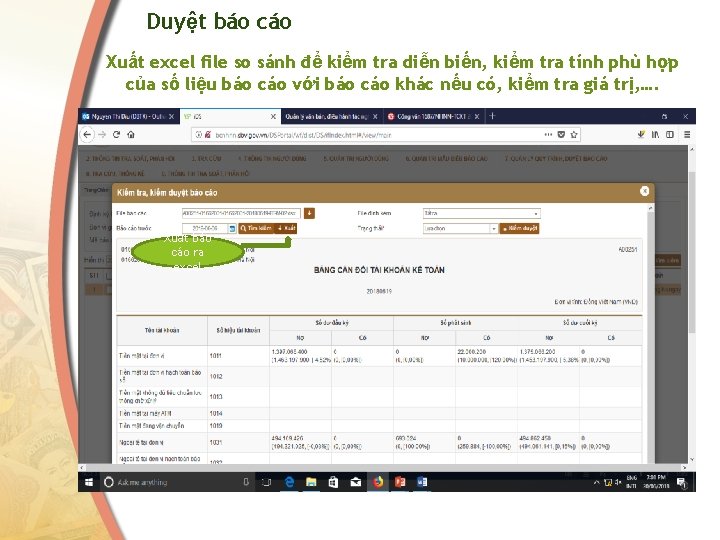
Duyệt báo cáo Xuất excel file so sánh để kiểm tra diễn biến, kiểm tra tính phù hợp của số liệu báo cáo với báo cáo khác nếu có, kiểm tra giá trị, …. Xuất báo cáo ra excel
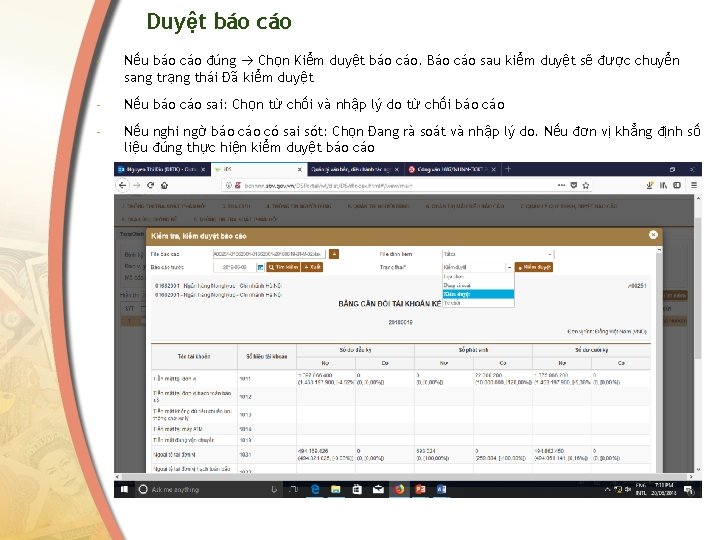
Duyệt báo cáo - Nếu báo cáo đúng Chọn Kiểm duyệt báo cáo. Báo cáo sau kiểm duyệt sẽ được chuyển sang trạng thái Đã kiểm duyệt - Nếu báo cáo sai: Chọn từ chối và nhập lý do từ chối báo cáo - Nếu nghi ngờ báo có sai sót: Chọn Đang rà soát và nhập lý do. Nếu đơn vị khẳng định số liệu đúng thực hiện kiểm duyệt báo cáo
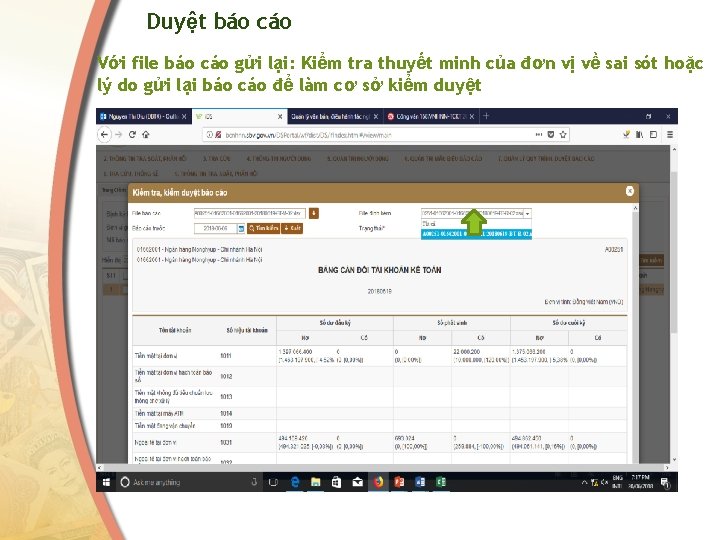
Duyệt báo cáo Với file báo cáo gửi lại: Kiểm tra thuyết minh của đơn vị về sai sót hoặc lý do gửi lại báo cáo để làm cơ sở kiểm duyệt
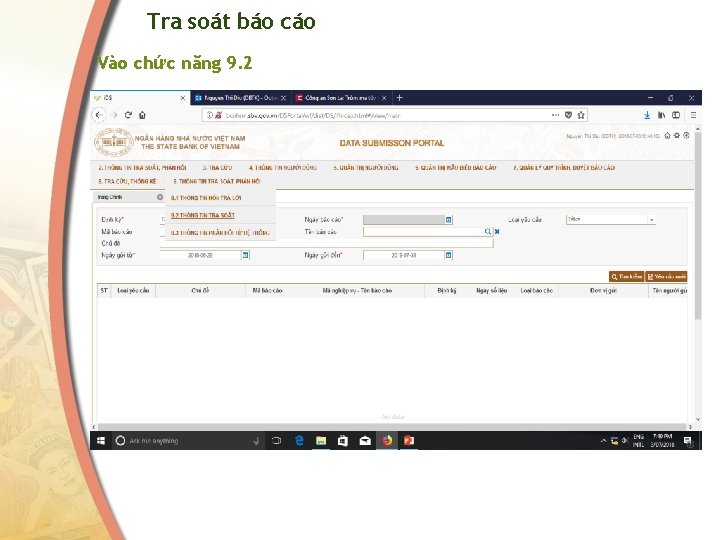
Tra soát báo cáo Vào chức năng 9. 2
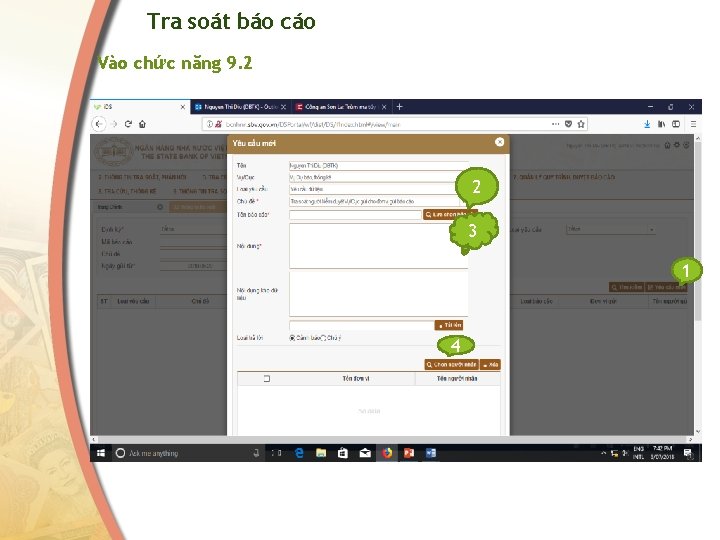
Tra soát báo cáo Vào chức năng 9. 2 2 3 1 4
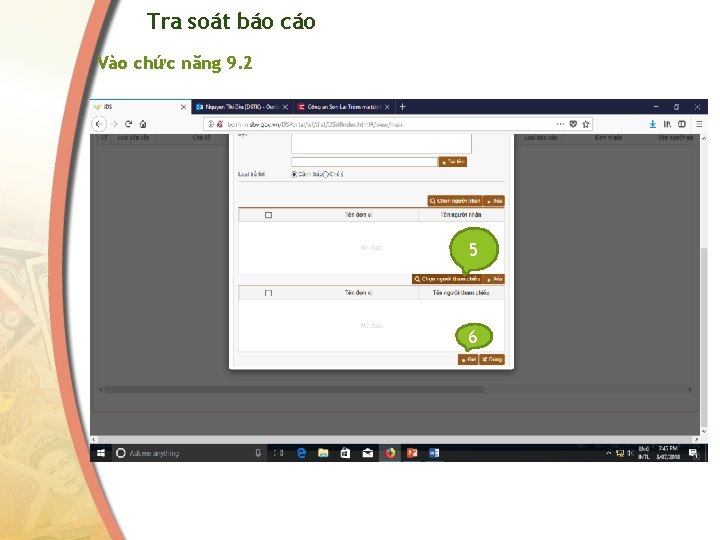
Tra soát báo cáo Vào chức năng 9. 2 5 6
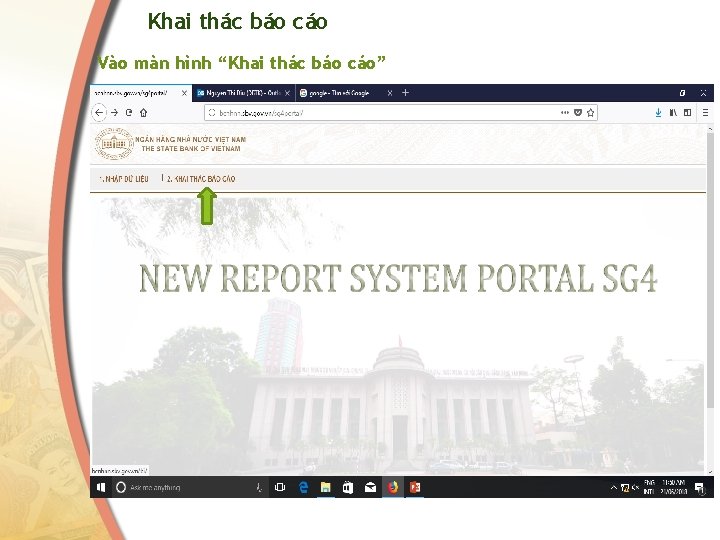
Khai thác báo cáo Vào màn hình “Khai thác báo cáo”
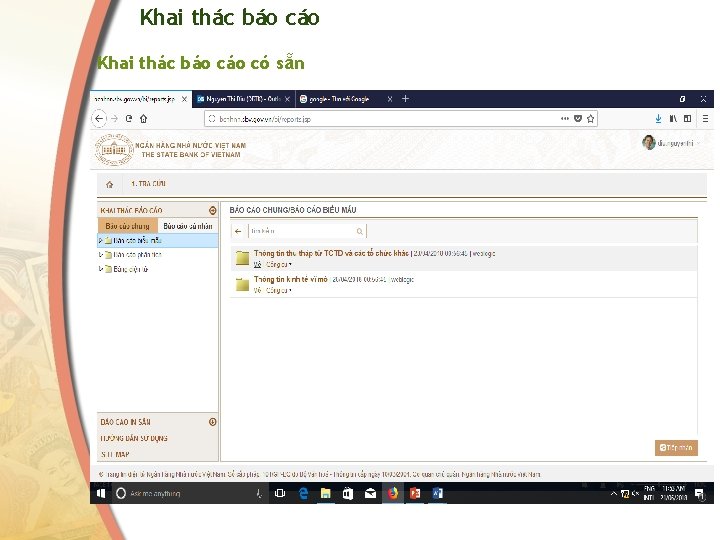
Khai thác báo cáo có sẵn
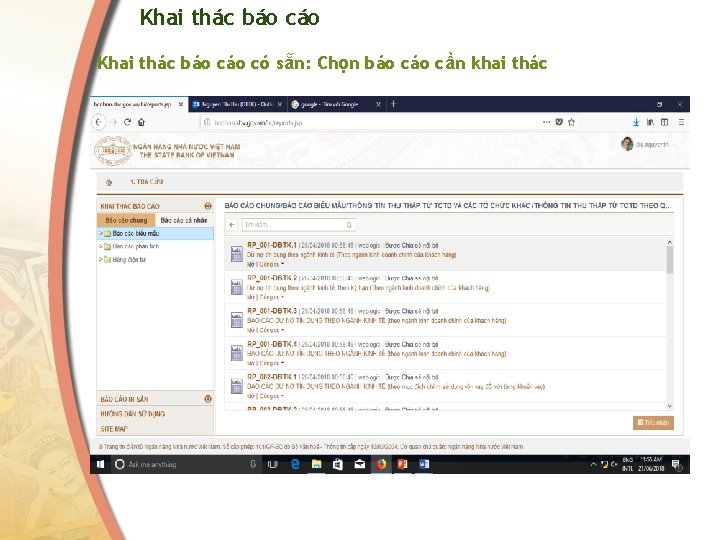
Khai thác báo cáo có sẵn: Chọn báo cần khai thác
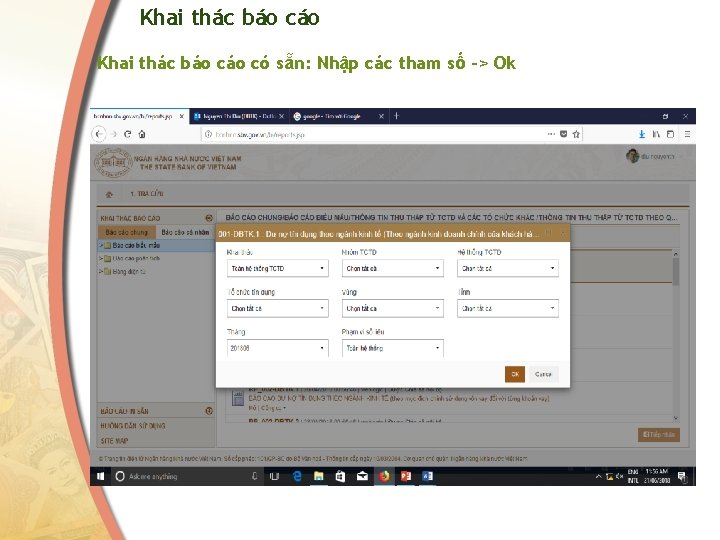
Khai thác báo cáo có sẵn: Nhập các tham số -> Ok
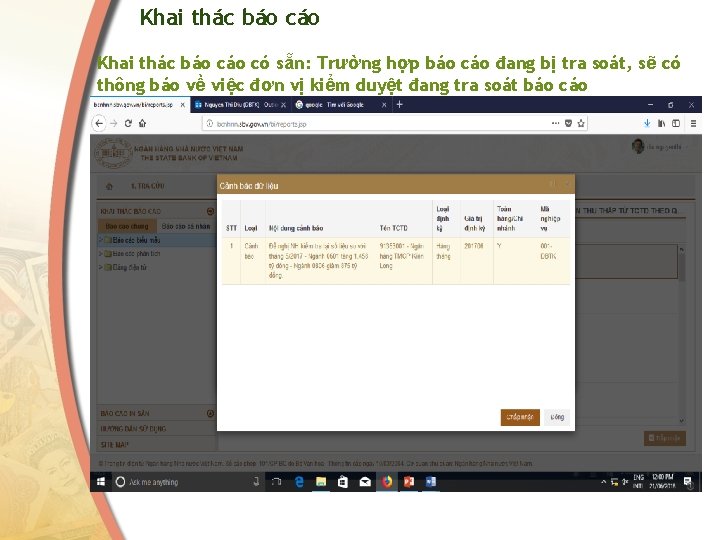
Khai thác báo cáo có sẵn: Trường hợp báo cáo đang bị tra soát, sẽ có thông báo về việc đơn vị kiểm duyệt đang tra soát báo cáo
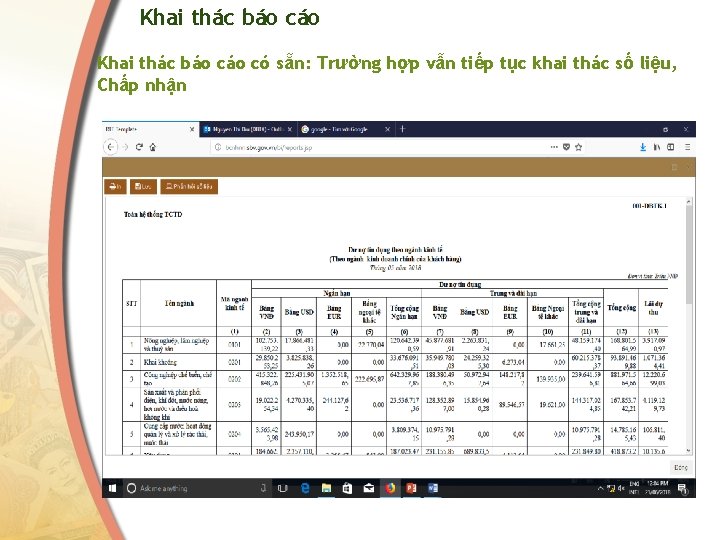
Khai thác báo cáo có sẵn: Trường hợp vẫn tiếp tục khai thác số liệu, Chấp nhận
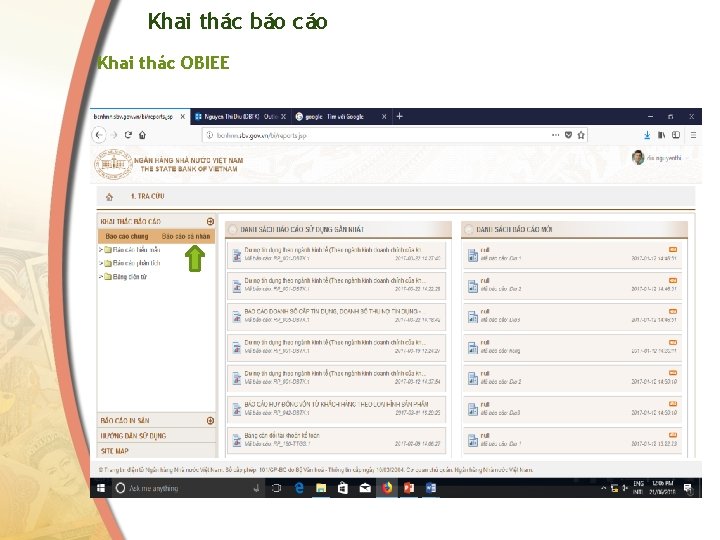
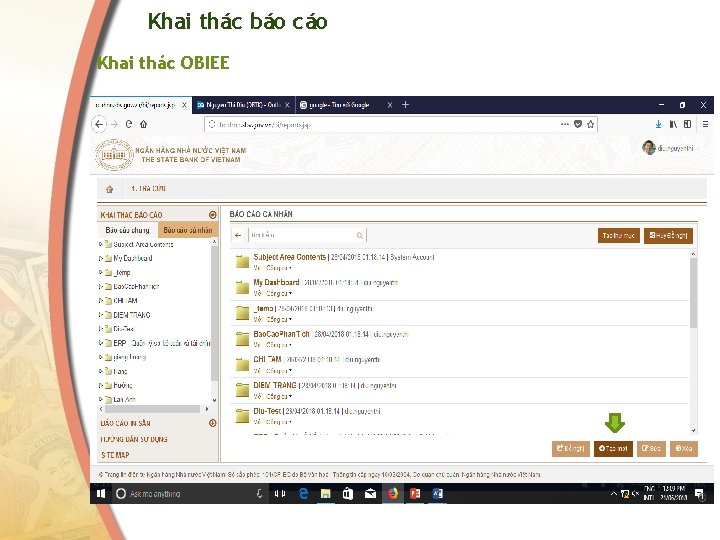
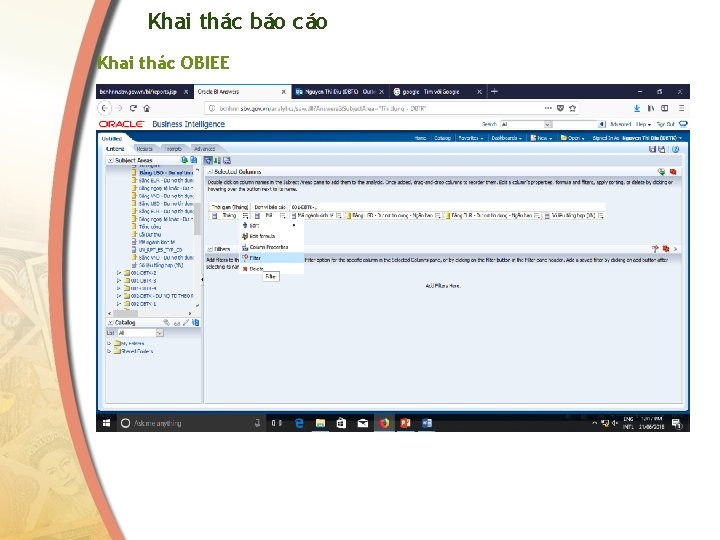
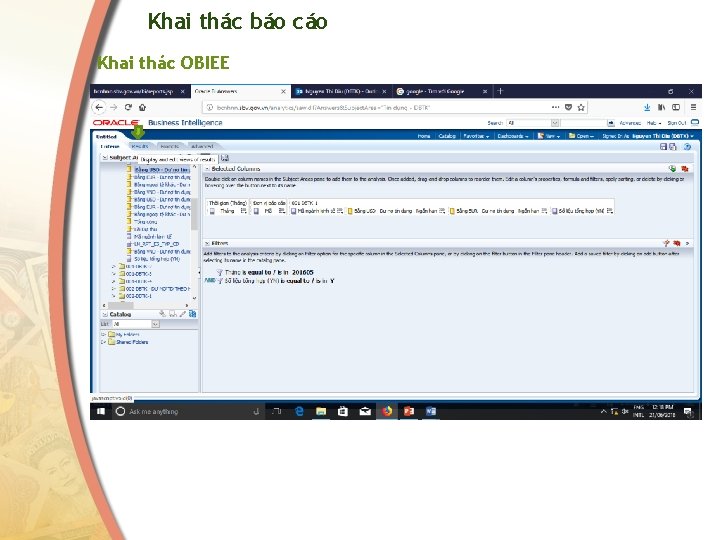
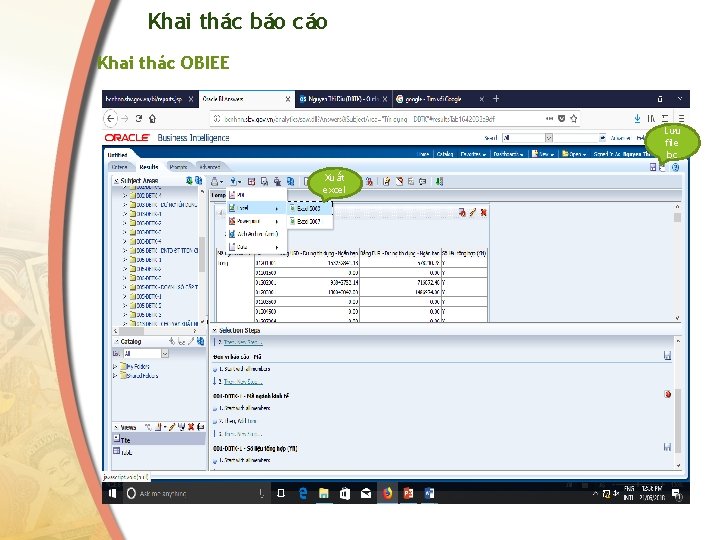
Khai thác báo cáo Khai thác OBIEE
Khai thác báo cáo Khai thác OBIEE
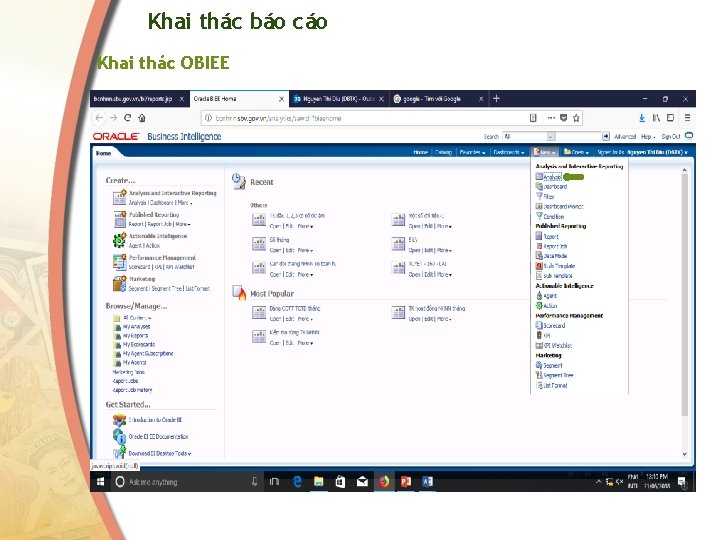
Khai thác báo cáo Khai thác OBIEE
Khai thác báo cáo Khai thác OBIEE
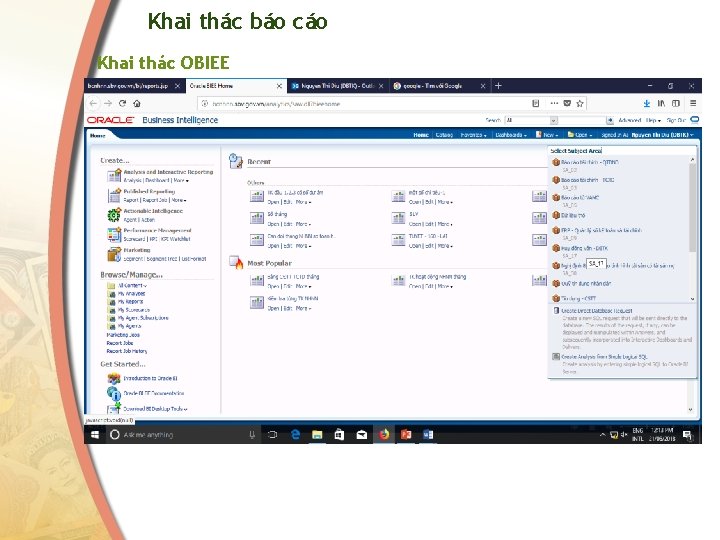
Khai thác báo cáo Khai thác OBIEE
Khai thác báo cáo Khai thác OBIEE
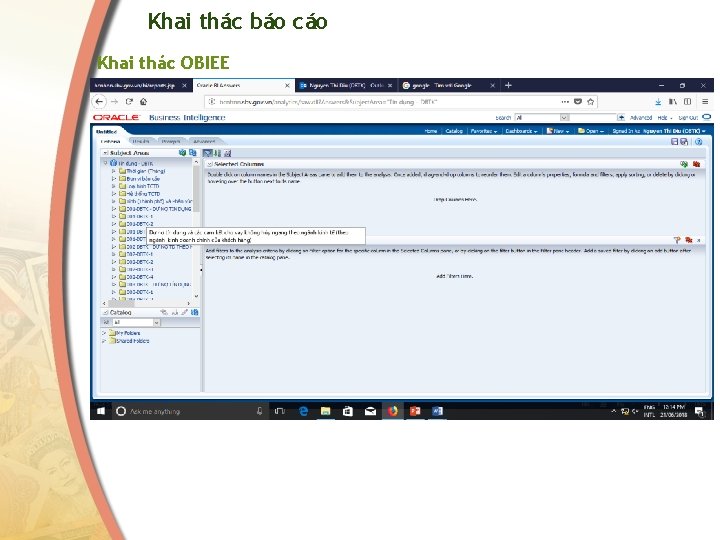
Khai thác báo cáo Khai thác OBIEE
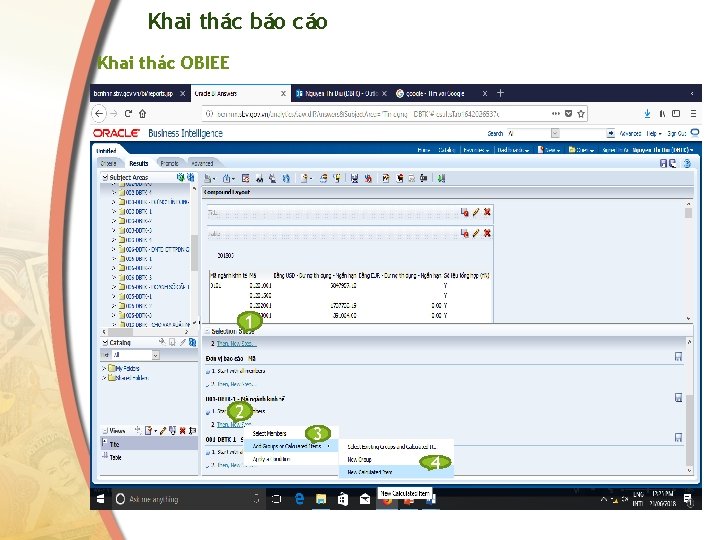
Khai thác báo cáo Khai thác OBIEE 1 2 3 4
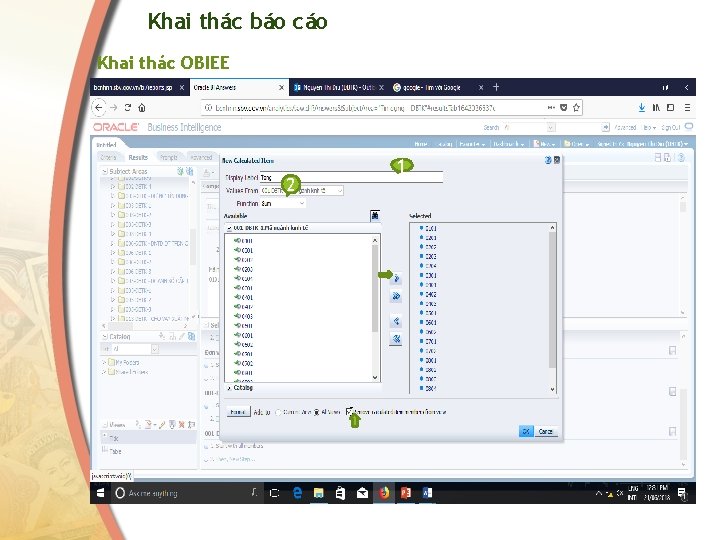
Khai thác báo cáo Khai thác OBIEE 2 1
Khai thác báo cáo Khai thác OBIEE Lưu file bc Xuất excel
Phần 3: Thống kê tiền tệ tại NHNN
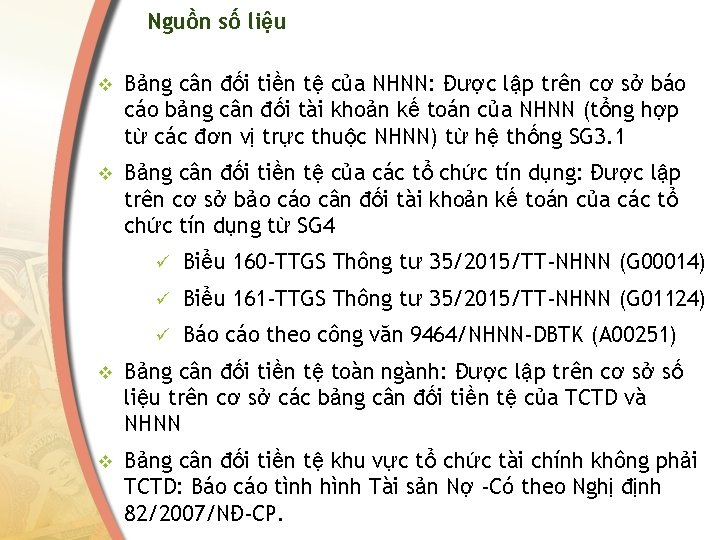
Nguồn số liệu v Bảng cân đối tiền tệ của NHNN: Được lập trên cơ sở báo cáo bảng cân đối tài khoản kế toán của NHNN (tổng hợp từ các đơn vị trực thuộc NHNN) từ hệ thống SG 3. 1 v Bảng cân đối tiền tệ của các tổ chức tín dụng: Được lập trên cơ sở bảo cáo cân đối tài khoản kế toán của các tổ chức tín dụng từ SG 4 ü Biểu 160 -TTGS Thông tư 35/2015/TT-NHNN (G 00014) ü Biểu 161 -TTGS Thông tư 35/2015/TT-NHNN (G 01124) ü Báo cáo theo công văn 9464/NHNN-DBTK (A 00251) v Bảng cân đối tiền tệ toàn ngành: Được lập trên cơ sở số liệu trên cơ sở các bảng cân đối tiền tệ của TCTD và NHNN v Bảng cân đối tiền tệ khu vực tổ chức tài chính không phải TCTD: Báo cáo tình hình Tài sản Nợ -Có theo Nghị định 82/2007/NĐ-CP.
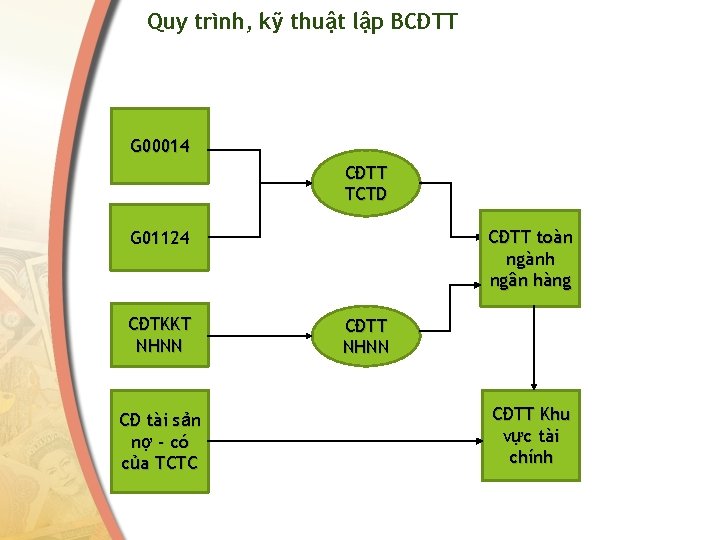
Quy trình, kỹ thuật lập BCĐTT G 00014 CĐTT TCTD CĐTT toàn ngành ngân hàng G 01124 CĐTKKT NHNN CĐ tài sản nợ - có của TCTC CĐTT NHNN CĐTT Khu vực tài chính
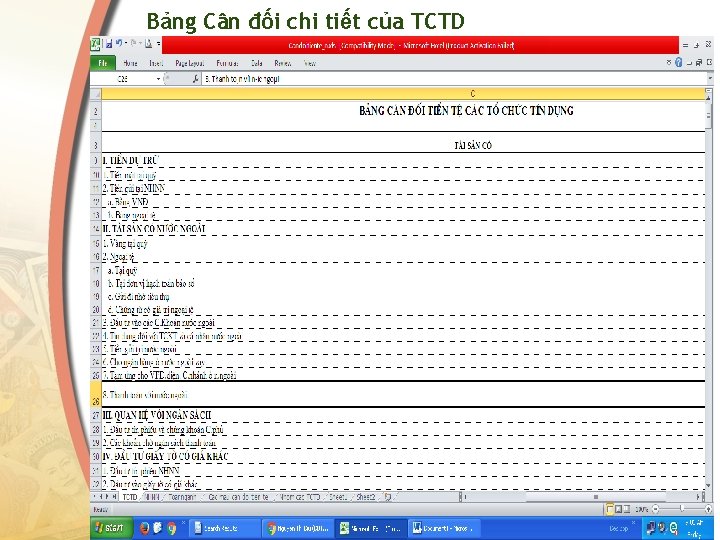
Bảng Cân đối chi tiết của TCTD
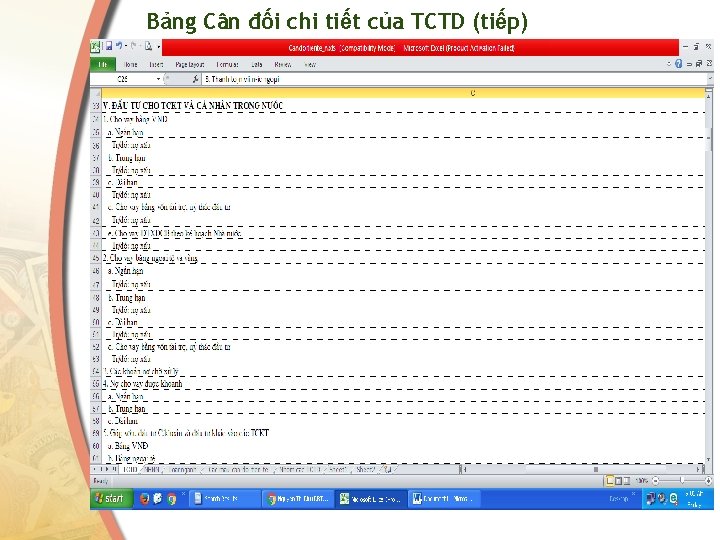
Bảng Cân đối chi tiết của TCTD (tiếp)
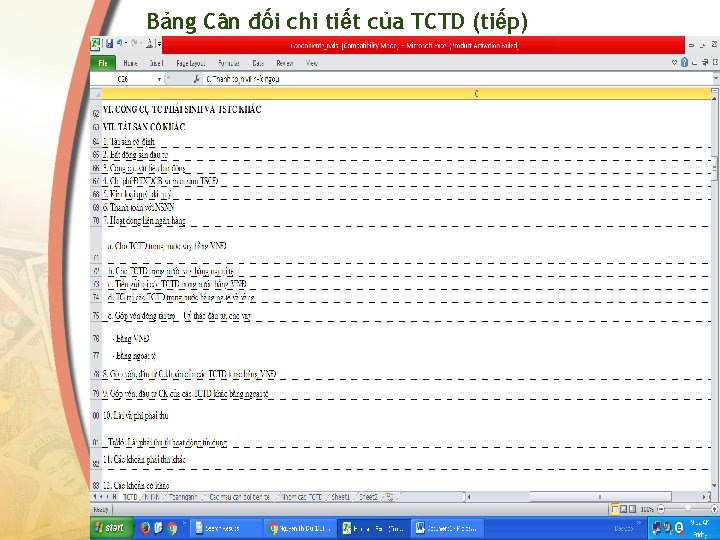
Bảng Cân đối chi tiết của TCTD (tiếp)
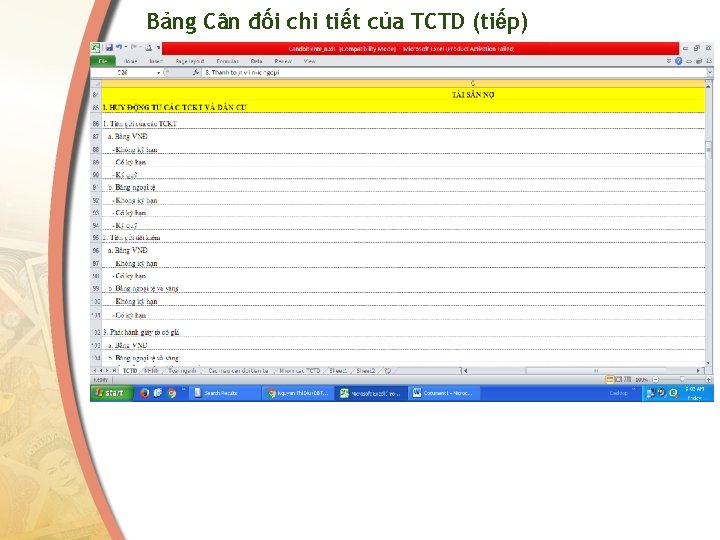
Bảng Cân đối chi tiết của TCTD (tiếp)
Bảng Cân đối chi tiết của TCTD (tiếp)
Bảng Cân đối chi tiết của TCTD (tiếp)
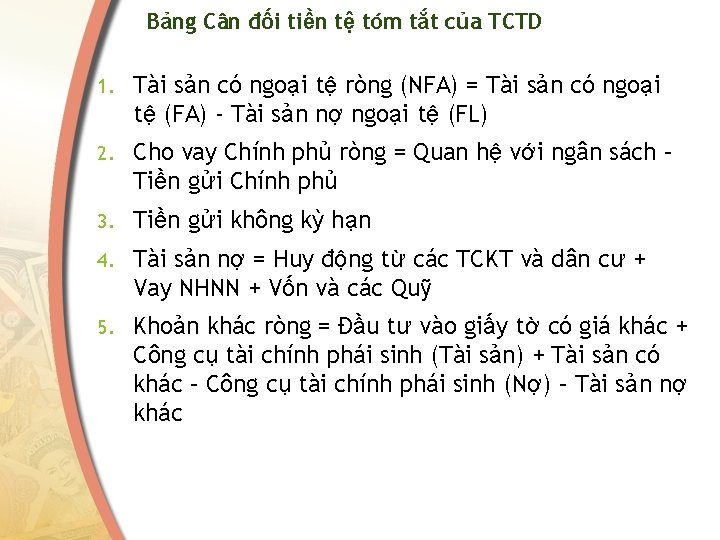
Bảng Cân đối tiền tệ tóm tắt của TCTD
Bảng Cân đối tiền tệ tóm tắt của TCTD 1. Tài sản có ngoại tệ ròng (NFA) = Tài sản có ngoại tệ (FA) - Tài sản nợ ngoại tệ (FL) 2. Cho vay Chính phủ ròng = Quan hệ với ngân sách – Tiền gửi Chính phủ 3. Tiền gửi không kỳ hạn 4. Tài sản nợ = Huy động từ các TCKT và dân cư + Vay NHNN + Vốn và các Quỹ 5. Khoản khác ròng = Đầu tư vào giấy tờ có giá khác + Công cụ tài chính phái sinh (Tài sản) + Tài sản có khác – Công cụ tài chính phái sinh (Nợ) – Tài sản nợ khác
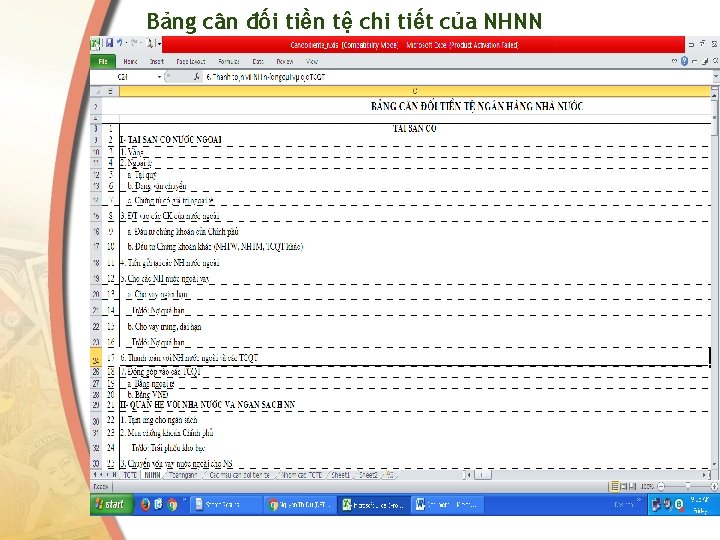
Bảng cân đối tiền tệ chi tiết của NHNN
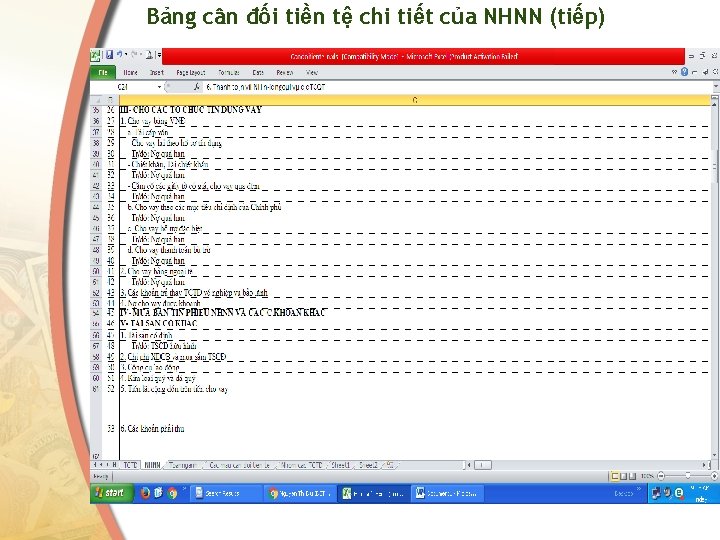
Bảng cân đối tiền tệ chi tiết của NHNN (tiếp)
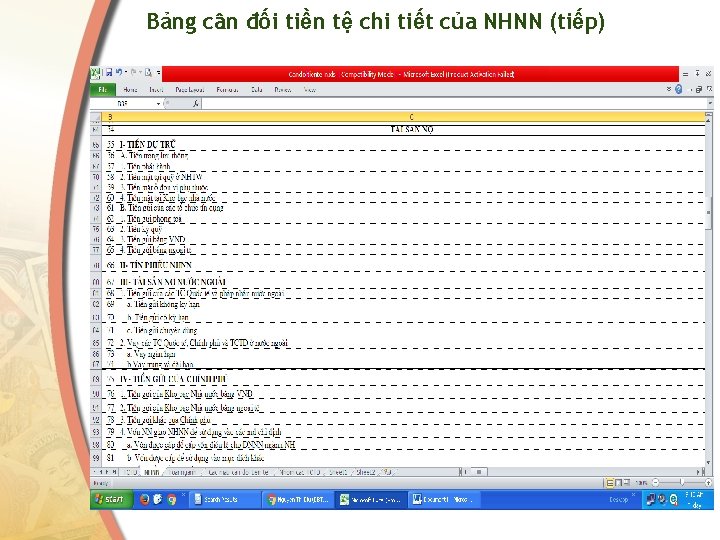
Bảng cân đối tiền tệ chi tiết của NHNN (tiếp)
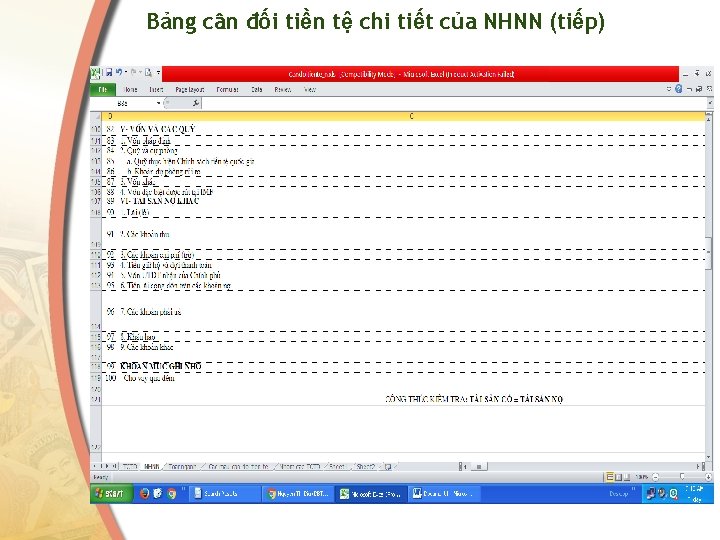
Bảng cân đối tiền tệ chi tiết của NHNN (tiếp)
Bảng cân đối tiền tệ tóm tắt của NHNN (tiếp)
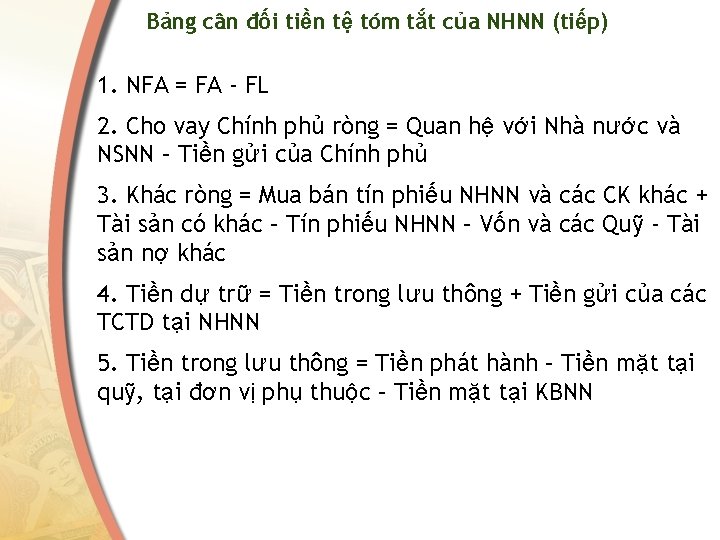
Bảng cân đối tiền tệ tóm tắt của NHNN (tiếp) 1. NFA = FA - FL 2. Cho vay Chính phủ ròng = Quan hệ với Nhà nước và NSNN – Tiền gửi của Chính phủ 3. Khác ròng = Mua bán tín phiếu NHNN và các CK khác + Tài sản có khác – Tín phiếu NHNN – Vốn và các Quỹ - Tài sản nợ khác 4. Tiền dự trữ = Tiền trong lưu thông + Tiền gửi của các TCTD tại NHNN 5. Tiền trong lưu thông = Tiền phát hành – Tiền mặt tại quỹ, tại đơn vị phụ thuộc – Tiền mặt tại KBNN
Bảng cân đối tiền tệ toàn ngành (tiếp)
Bảng cân đối tiền tệ của toàn ngành
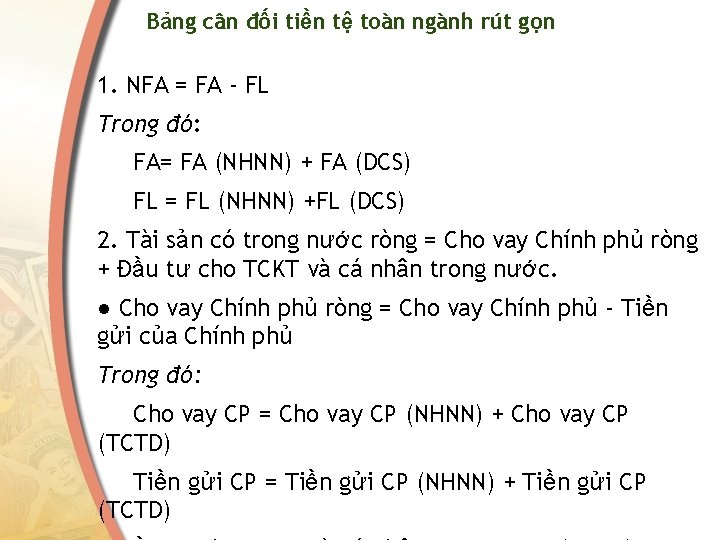
Bảng cân đối tiền tệ toàn ngành rút gọn 1. NFA = FA - FL Trong đó: FA= FA (NHNN) + FA (DCS) FL = FL (NHNN) +FL (DCS) 2. Tài sản có trong nước ròng = Cho vay Chính phủ ròng + Đầu tư cho TCKT và cá nhân trong nước. ● Cho vay Chính phủ ròng = Cho vay Chính phủ - Tiền gửi của Chính phủ Trong đó: Cho vay CP = Cho vay CP (NHNN) + Cho vay CP (TCTD) Tiền gửi CP = Tiền gửi CP (NHNN) + Tiền gửi CP (TCTD)
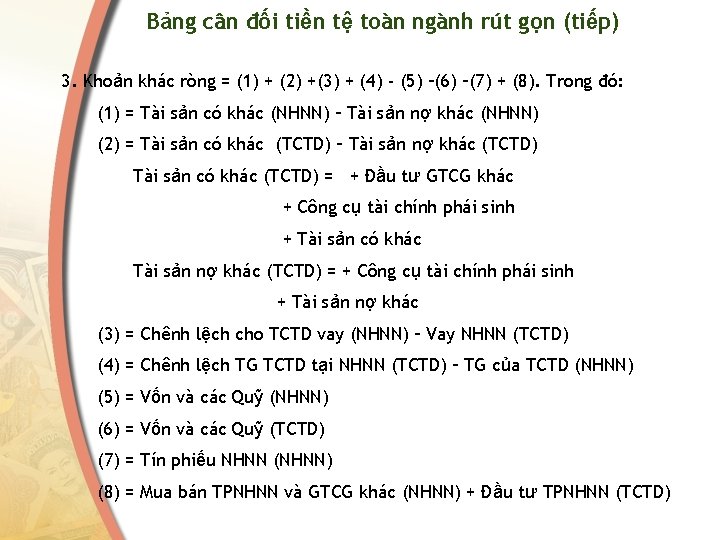
Bảng cân đối tiền tệ toàn ngành rút gọn (tiếp) 3. Khoản khác ròng = (1) + (2) +(3) + (4) - (5) –(6) –(7) + (8). Trong đó: (1) = Tài sản có khác (NHNN) – Tài sản nợ khác (NHNN) (2) = Tài sản có khác (TCTD) – Tài sản nợ khác (TCTD) Tài sản có khác (TCTD) = + Đầu tư GTCG khác + Công cụ tài chính phái sinh + Tài sản có khác Tài sản nợ khác (TCTD) = + Công cụ tài chính phái sinh + Tài sản nợ khác (3) = Chênh lệch cho TCTD vay (NHNN) – Vay NHNN (TCTD) (4) = Chênh lệch TG TCTD tại NHNN (TCTD) – TG của TCTD (NHNN) (5) = Vốn và các Quỹ (NHNN) (6) = Vốn và các Quỹ (TCTD) (7) = Tín phiếu NHNN (NHNN) (8) = Mua bán TPNHNN và GTCG khác (NHNN) + Đầu tư TPNHNN (TCTD)
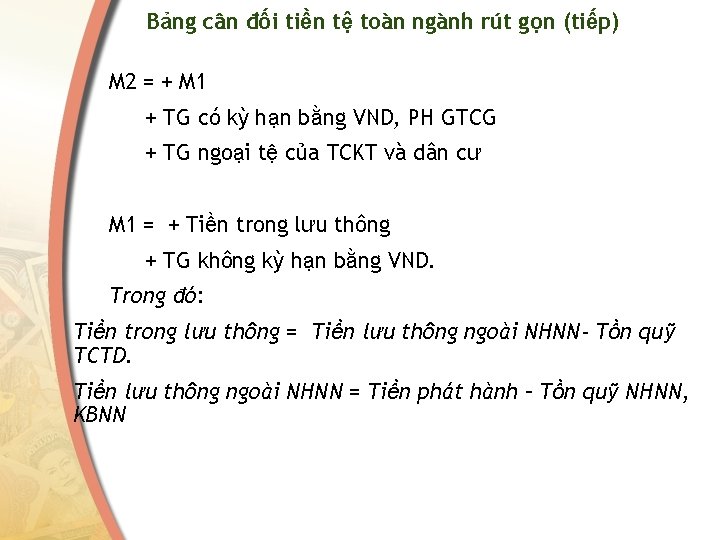
Bảng cân đối tiền tệ toàn ngành rút gọn (tiếp) M 2 = + M 1 + TG có kỳ hạn bằng VND, PH GTCG + TG ngoại tệ của TCKT và dân cư M 1 = + Tiền trong lưu thông + TG không kỳ hạn bằng VND. Trong đó: Tiền trong lưu thông = Tiền lưu thông ngoài NHNN- Tồn quỹ TCTD. Tiền lưu thông ngoài NHNN = Tiền phát hành – Tồn quỹ NHNN, KBNN
Bảng cân đối tiền tệ toàn ngành rút gọn
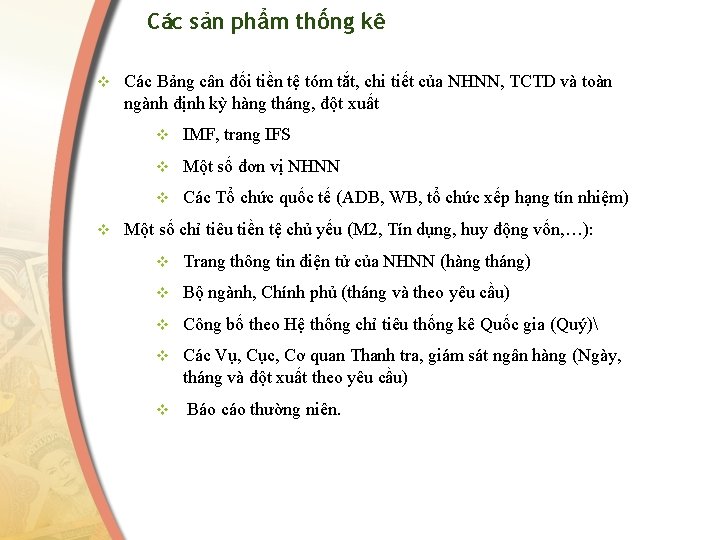
Các sản phẩm thống kê v v Các Bảng cân đối tiền tệ tóm tắt, chi tiết của NHNN, TCTD và toàn ngành định kỳ hàng tháng, đột xuất v IMF, trang IFS v Một số đơn vị NHNN v Các Tổ chức quốc tế (ADB, WB, tổ chức xếp hạng tín nhiệm) Một số chỉ tiêu tiền tệ chủ yếu (M 2, Tín dụng, huy động vốn, …): v Trang thông tin điện tử của NHNN (hàng tháng) v Bộ ngành, Chính phủ (tháng và theo yêu cầu) v Công bố theo Hệ thống chỉ tiêu thống kê Quốc gia (Quý) v Các Vụ, Cục, Cơ quan Thanh tra, giám sát ngân hàng (Ngày, tháng và đột xuất theo yêu cầu) v Báo cáo thường niên.
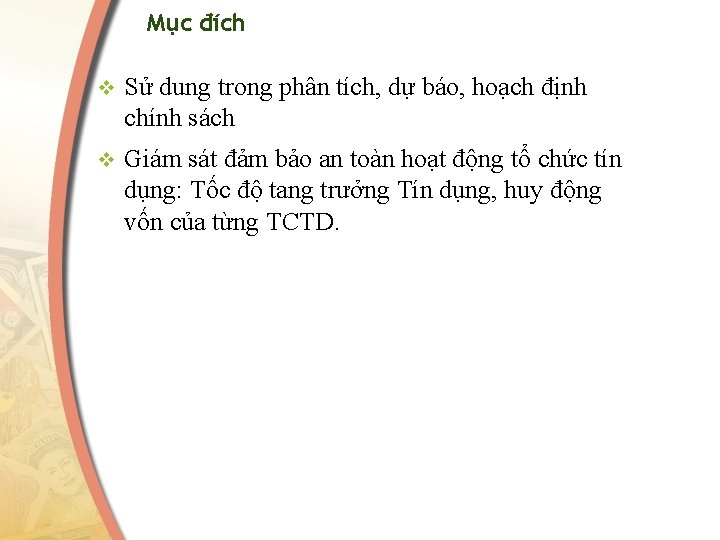
Mục đích v Sử dung trong phân tích, dự báo, hoạch định chính sách v Giám sát đảm bảo an toàn hoạt động tổ chức tín dụng: Tốc độ tang trưởng Tín dụng, huy động vốn của từng TCTD.
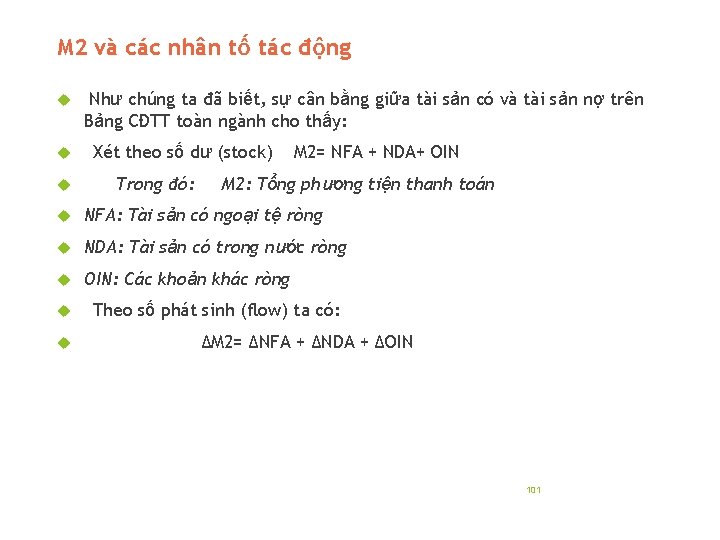
M 2 và các nhân tố tác động Như chúng ta đã biết, sự cân bằng giữa tài sản có và tài sản nợ trên Bảng CĐTT toàn ngành cho thấy: Xét theo số dư (stock) Trong đó: M 2= NFA + NDA+ OIN M 2: Tổng phương tiện thanh toán NFA: Tài sản có ngoại tệ ròng NDA: Tài sản có trong nước ròng OIN: Các khoản khác ròng Theo số phát sinh (flow) ta có: ∆M 2= ∆NFA + ∆NDA + ∆OIN 101
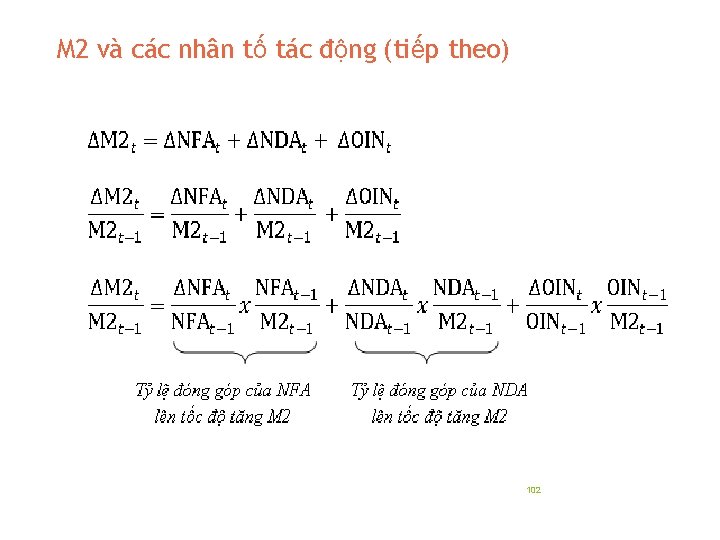
M 2 và các nhân tố tác động (tiếp theo) 102
M 2 và các nhân tố tác động (tiếp theo) Như vậy, các nguyên nhân làm gia tăng (giảm) Khối lượng tiền thể hiện trên Bảng CĐTT toàn ngành bao gồm: (1) Do tăng (giảm) của Tài sản có ngoại tệ ròng của NHNN và TCTD. (2) Do tăng (giảm) của Cho vay Chính phủ ròng của NHNN và TCTD. (3) Do tăng (giảm) của Cho vay nền kinh tế của các TCTD. 103
Bài tập Xác định ảnh hưởng của các giao dịch tới Cung tiền Lập các bảng cân đối tiền tệ tóm tắt, xác định lượng tiền cung ứng từ các bảng cân đối tiền tệ chi tiết Căn cứ vào số liệu đã cho phân tích, đánh giá.
Xin chân thành cảm ơn! 105