Dimensin 3 Disear de productos servicios modelos y
- Slides: 41
Dimensión 3: Diseñar de productos, servicios, modelos y canales de distribución que responden a las necesidades y preferencias de los clientes Serie de Implementación de los Estándares Universales de la GDS Expositores: Karina Gomez, Fondo Esperanza y Francisco Pérez, IXMATI Moderadora: Cara Foster 29 enero 2015
2 Agenda • Revisión de la Dimensión 3 de los Estándares Universales para la GDS • Presentación realizada por Karina Gómez, Gerente Nacional de Oficinas, Fondo Esperanza (Chile) • Comentarios realizados por Francisco Pérez, IXMATI (Nicaragua) • Discusión con los participantes
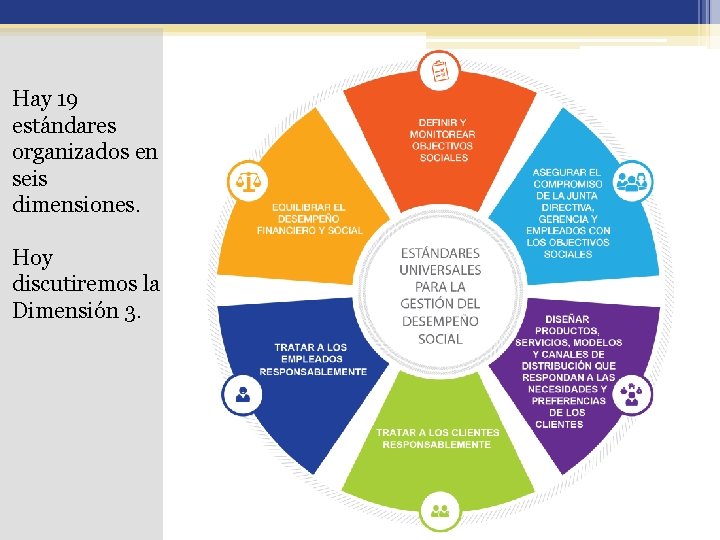
Hay 19 estándares organizados en seis dimensiones. Hoy discutiremos la Dimensión 3.
4 Dimensión 3 de los Estándares Universales • Título: Diseñar Productos, Servicios, Modelos y Canales de Distribución que Respondan a las Necesidades y Preferencias de los Clientes. • Justificación: El acceso a productos y servicios no resulta necesariamente en su utilidad para los clientes si no son adecuados para las características de los clientes. Esta sección de los Estándares fue desarrollada en colaboración con Micro. Save y Smart Campaign. • Estándares: Son 2 estándares que contienen 8 practicas esenciales.
5 Dimensión 3: Dos Estándares • 3 a La institución conoce las necesidades y las preferencias de distintos tipos de clientes. • 3 b Los productos, servicios, modelos y canales de distribución de la institución están diseñados para beneficiar a los clientes y de conformidad con los objetivos sociales de la institución.
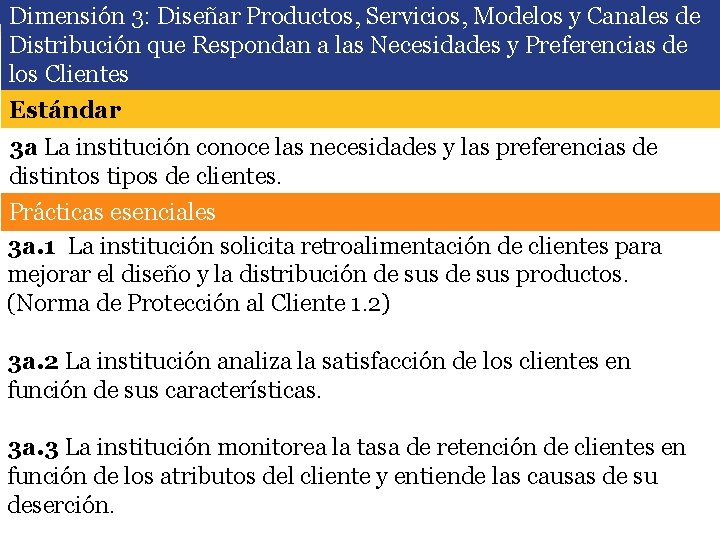
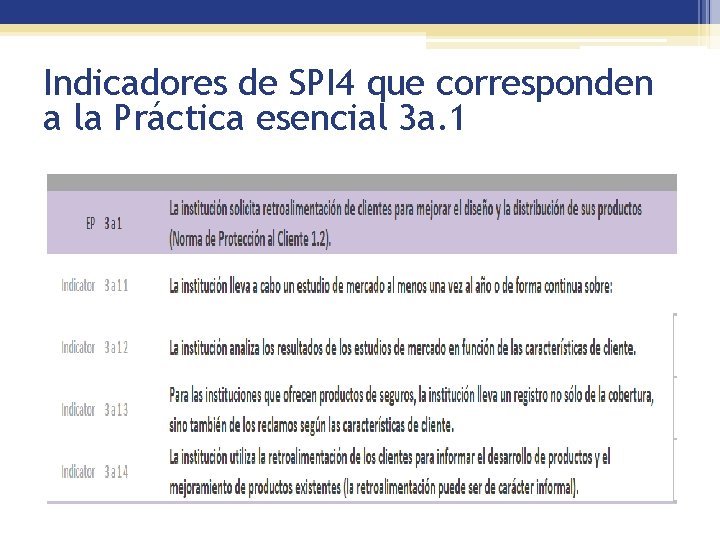
Dimensión 3: Diseñar Productos, Servicios, Modelos y Canales de Distribución que Respondan a las Necesidades y Preferencias de los Clientes Estándar 3 a La institución conoce las necesidades y las preferencias de distintos tipos de clientes. Prácticas esenciales 3 a. 1 La institución solicita retroalimentación de clientes para mejorar el diseño y la distribución de sus productos. (Norma de Protección al Cliente 1. 2) 3 a. 2 La institución analiza la satisfacción de los clientes en función de sus características. 3 a. 3 La institución monitorea la tasa de retención de clientes en función de los atributos del cliente y entiende las causas de su deserción.
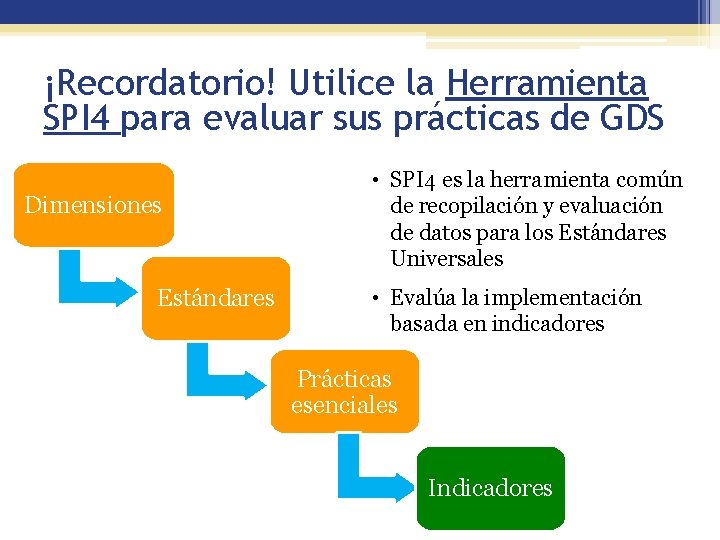
¡Recordatorio! Utilice la Herramienta SPI 4 para evaluar sus prácticas de GDS Dimensiones Estándares • SPI 4 es la herramienta común de recopilación y evaluación de datos para los Estándares Universales • Evalúa la implementación basada en indicadores Prácticas esenciales Indicadores
Indicadores de SPI 4 que corresponden a la Práctica esencial 3 a. 1
9 Agenda • Revisión de la Dimensión 3 de los Estándares Universales para la GDS • Presentación realizada por Karina Gómez, Gerente Nacional de Oficinas, Fondo Esperanza (Chile) • Comentarios realizados por Francisco Pérez, IXMATI (Nicaragua) • Discusión con los participantes
10 ¡Conozcan a su expositora! Organización: Fondo Esperanza • Institución chilena de Desarrollo Social • 13 años de trayectoria • Entrega un servicio microfinanciero integral compuesto de productos microfinancieros, capacitación y generación de redes Nombre: Karina Gómez G. . • Título: Gerente Nacional de Oficinas • Educación: Trabajadora Social, Maestría en Sicología social y comunitaria • Correo electrónico: karinagomez@fondoesperanza. cl
11 Estructura de la presentación • Introducción a Fondo Esperanza • Practicas que cumplen con la PE 3 a. 1 1. Medición de impacto 2. Estrategia de servicio A. Resultados B. Operaciones C. Imagen • Practicas que cumplen con la PE 3 a. 2 Encuesta de satisfacción • Practicas que cumplen con la PE 3 a. 3 Modelo predictivo de abandono
Introducción a Fondo Esperanza MISION: Apoyar a mujeres y hombres emprendedores de sectores vulnerables a través de servicios de microcréditos productivos, capacitación y redes, con el objetivo de aportar al mejoramiento de sus condiciones de vida, las de sus familias y comunidades.
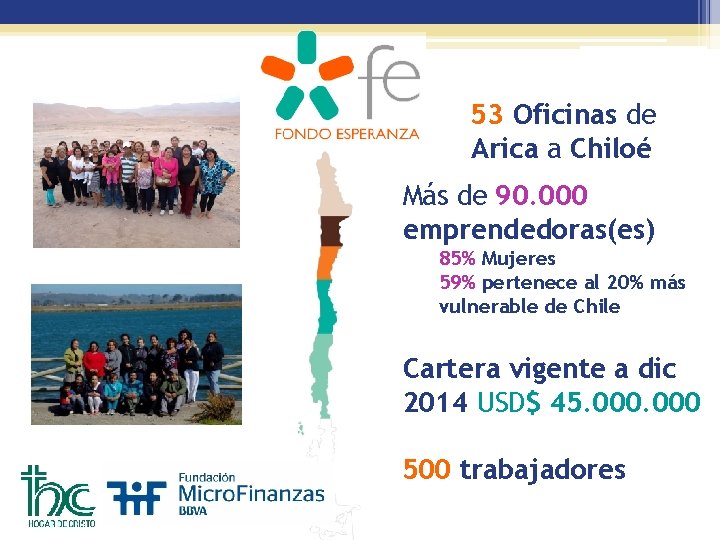
53 Oficinas de Arica a Chiloé Más de 90. 000 emprendedoras(es) 85% Mujeres 59% pertenece al 20% más vulnerable de Chile Cartera vigente a dic 2014 USD$ 45. 000 500 trabajadores
Productos Microfinancieros: Bancos Comunales Grupo de 18 a 25 emprendedoras(es). Vecinos de un mismo sector. Son coavales solidarios entre ellos. Microcréditos productivos: Plan de Créditos (progresivo). Desde $70. 000. Hasta $900. 000. Pagos semanales o quincenales. Plazos de 14 a 24 semanas. 99% de recuperación. Se organizan por medio de directivas.
Productos Microfinancieros: Crédito Desarrollo Crédito individual para emprendedoras(es) con un mínimo de 2 años de antigüedad en FE. Plan de Créditos: Desde $1. 000. Hasta $4. 800. 000. Pagos quincenales o mensuales. Plazos de 6 a 36 meses. Garantías individuales: Se revisará DICOM. Aval. Capacitación y redes: Educación avanzada. Encuentros periódicos.
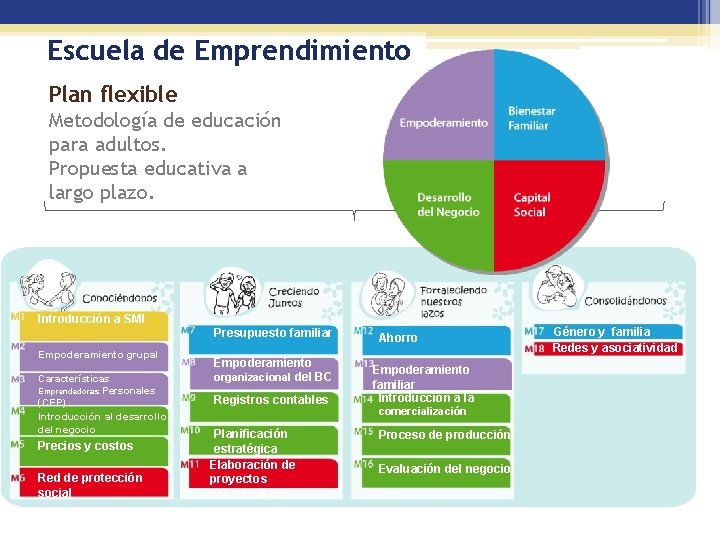
Escuela de Emprendimiento Plan flexible Metodología de educación para adultos. Propuesta educativa a largo plazo. Introducción a SMI Presupuesto familiar Empoderamiento grupal Características Emprendedoras Personales (CEP) Introducción al desarrollo del negocio Precios y costos Red de protección social Empoderamiento organizacional del BC Registros contables Planificación estratégica Elaboración de proyectos concursables Ahorro Empoderamiento familiar Introducción a la comercialización Proceso de producción Evaluación del negocio Género y familia Redes y asociatividad
Redes Generación de vínculos de colaboración que permitan el crecimiento y desarrollo de emprendedoras(es). Las redes se centran en: • • Fortalecimiento de los negocios. Profundización del aprendizaje. Apoyo en protección social. Desarrollo comunitario.
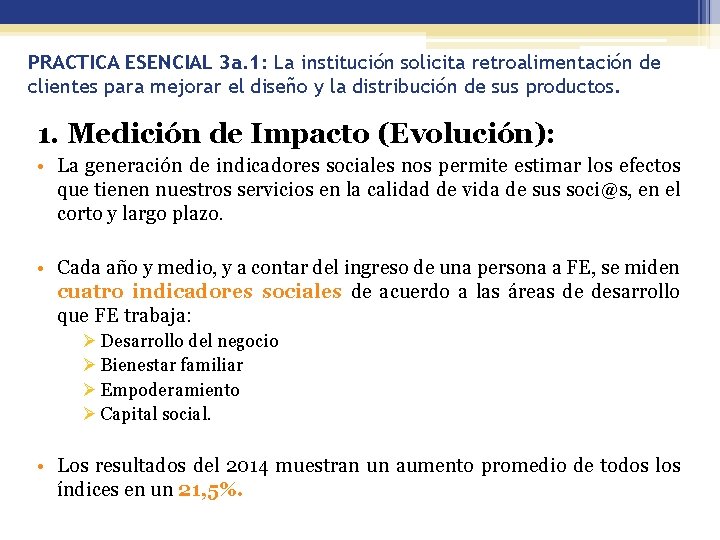
PRACTICA ESENCIAL 3 a. 1: La institución solicita retroalimentación de clientes para mejorar el diseño y la distribución de sus productos. 1. Medición de Impacto (Evolución): • La generación de indicadores sociales nos permite estimar los efectos que tienen nuestros servicios en la calidad de vida de sus soci@s, en el corto y largo plazo. • Cada año y medio, y a contar del ingreso de una persona a FE, se miden cuatro indicadores sociales de acuerdo a las áreas de desarrollo que FE trabaja: Ø Desarrollo del negocio Ø Bienestar familiar Ø Empoderamiento Ø Capital social. • Los resultados del 2014 muestran un aumento promedio de todos los índices en un 21, 5%.
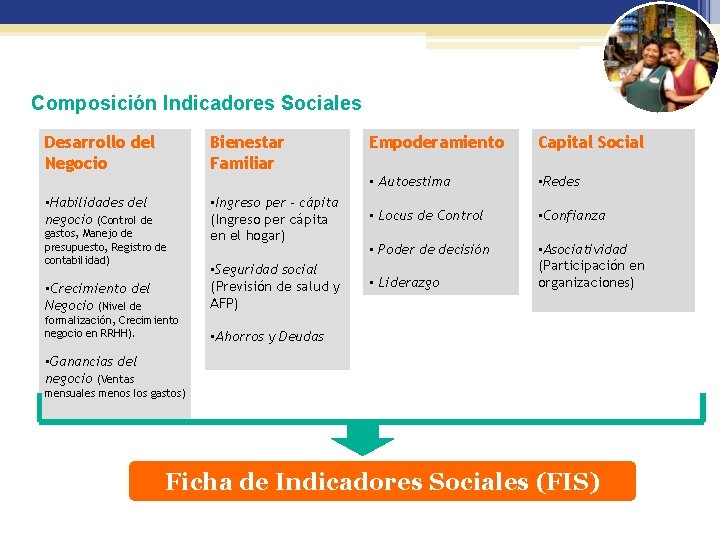
Composición Indicadores Sociales Desarrollo del Negocio Empoderamiento Capital Social • Autoestima • Redes • Ingreso per - cápita (Ingreso per cápita en el hogar) • Locus de Control • Confianza • Poder de decisión • Seguridad social (Previsión de salud y AFP) • Liderazgo • Asociatividad (Participación en organizaciones) Bienestar Familiar • Habilidades del negocio (Control de gastos, Manejo de presupuesto, Registro de Desempeño contabilidad) Social Desempeño • Crecimiento del Social Negocio (Nivel de formalización, Crecimiento negocio en RRHH). • Ahorros y Deudas • Ganancias del negocio (Ventas mensuales menos los gastos) Ficha de Indicadores Sociales (FIS)
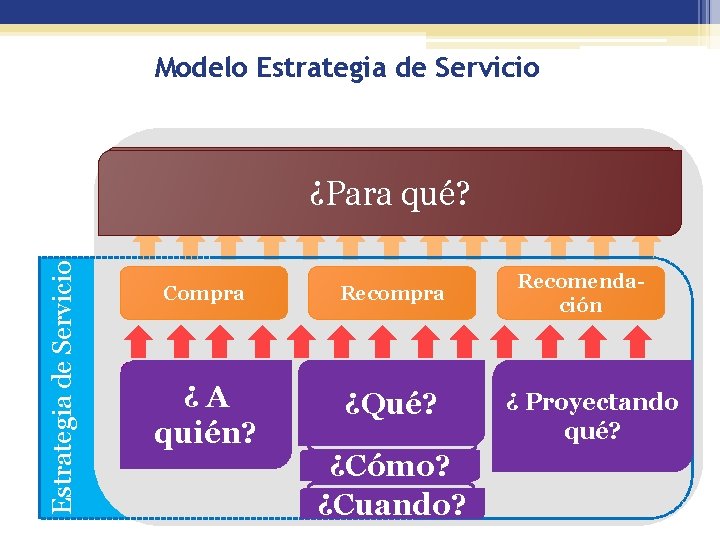
2. Estrategia de Servicio: • Proceso participativo que se realiza cada 6 años, con el objetivo de conocer y re mirar cómo son nuestr@s soci@s (actuales y potenciales), para definir la estrategia de servicio que nos permita entregar un servicio de calidad, adecuado a sus necesidades, intereses y sueños, permitiéndonos como FE seguir creciendo y desarrollando un trabajo que garantice el impacto y la sostenibilidad. • El proceso lo lideraba una comisión central, guiados por un modelo de tres dimensiones: ▫ A. Resultados ▫ B. Operaciones ▫ C. Imagen • Metodología Participativa/Cualitativa + Cuantitativa, con: v Socias actuales v Socias potenciales v Trabajadores/as v Colaboradores expertos v 5. 227 personas participaron en total en el 2012
Modelo Estrategia de Servicio Desempeño Social Misión ¿Para qué? Foco en las personas Crecimiento Sostenibilidad Liderazgo Transformador Compra Recomendación II. Dimensión III. Dimensión Resultados ¿A quién? a. Segmentación Vincular Operacional ¿Qué? a. Oferta Valor Experiencia de ¿Cómo? Servicio c. Ciclo de Servicio ¿Cuando? b. Imagen ¿ Proyectando qué? a. Imagen/Atributos
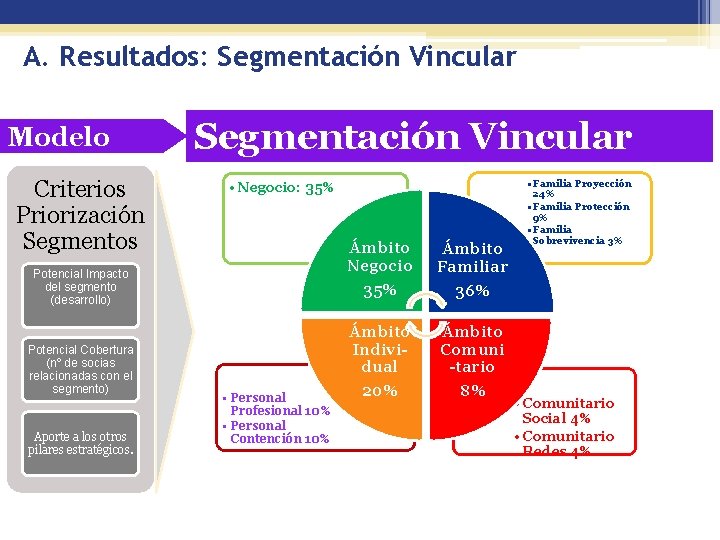
A. Resultados: Segmentación Vincular Modelo Criterios Priorización Segmentos Segmentación Vincular • Negocio: 35% Potencial Impacto del segmento (desarrollo) Potencial Cobertura (nº de socias relacionadas con el segmento) Aporte a los otros pilares estratégicos. • Personal Profesional 10% • Personal Contención 10% Ámbito Negocio Ámbito Familiar 35% 36% Ámbito Individual Ámbito Comuni -tario 20% 8% • Familia Proyección 24% • Familia Protección 9% • Familia Sobrevivencia 3% • Comunitario Social 4% • Comunitario Redes 4%
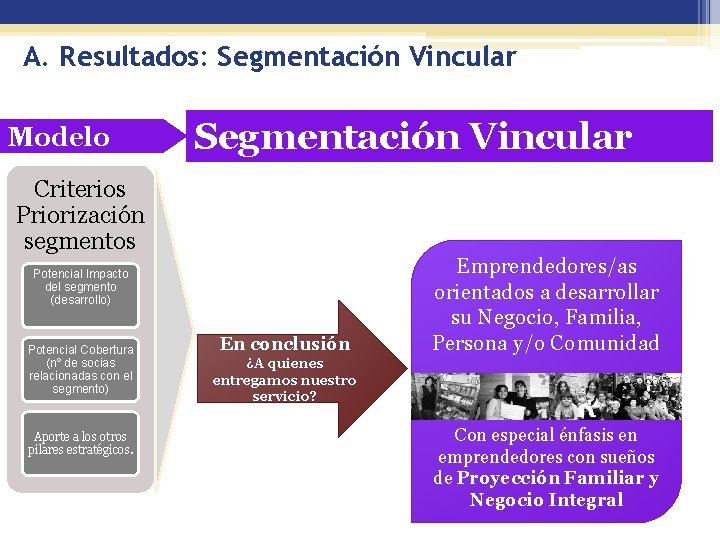
A. Resultados: Segmentación Vincular Modelo Segmentación Vincular Criterios Priorización segmentos Potencial Impacto del segmento (desarrollo) Potencial Cobertura (nº de socias relacionadas con el segmento) Aporte a los otros pilares estratégicos. En conclusión Emprendedores/as orientados a desarrollar su Negocio, Familia, Persona y/o Comunidad ¿A quienes entregamos nuestro servicio? Con especial énfasis en emprendedores con sueños de Proyección Familiar y Negocio Integral
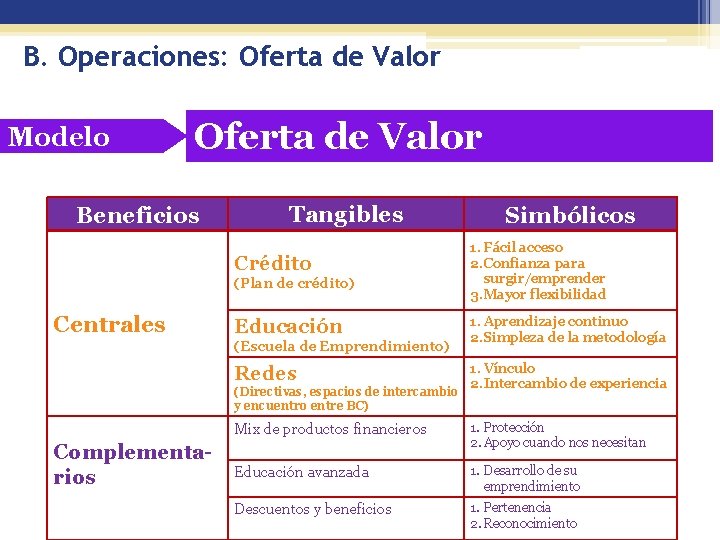
B. Operaciones: Oferta de Valor Modelo Oferta de Valor Beneficios Tangibles Crédito (Plan de crédito) Centrales Educación (Escuela de Emprendimiento) Redes (Directivas, espacios de intercambio y encuentro entre BC) Complementarios Simbólicos 1. Fácil acceso 2. Confianza para surgir/emprender 3. Mayor flexibilidad 1. Aprendizaje continuo 2. Simpleza de la metodología 1. Vínculo 2. Intercambio de experiencia Mix de productos financieros 1. Protección 2. Apoyo cuando nos necesitan Educación avanzada 1. Desarrollo de su emprendimiento Descuentos y beneficios 1. Pertenencia 2. Reconocimiento
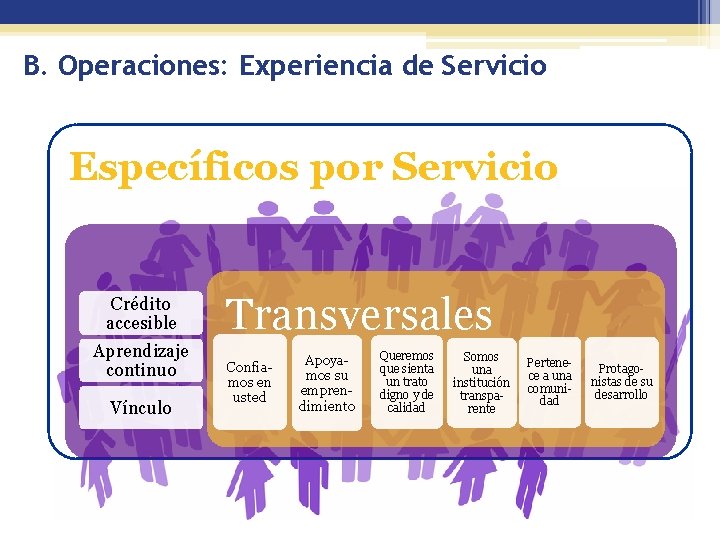
B. Operaciones: Experiencia de Servicio Específicos por Servicio Crédito accesible Aprendizaje continuo Vínculo Transversales Confiamos en usted Apoyamos su emprendimiento Queremos que sienta un trato digno y de calidad Somos una institución transparente Pertenece a una comunidad Protagonistas de su desarrollo
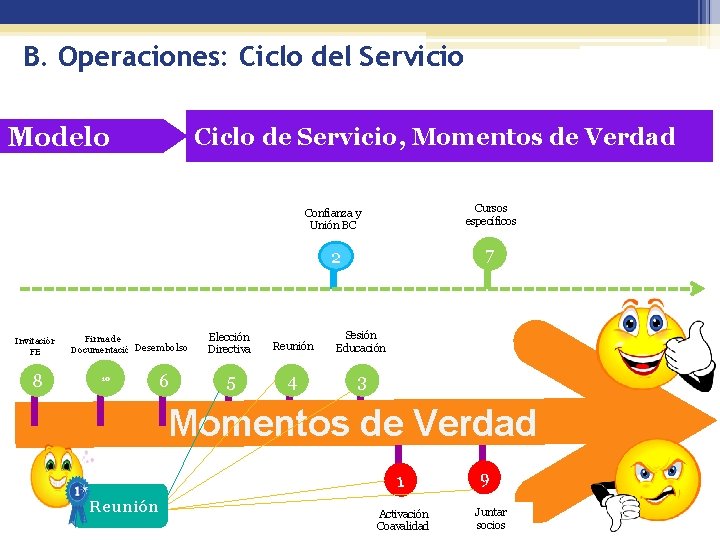
B. Operaciones: Ciclo del Servicio Modelo Invitación FE 8 Ciclo de Servicio, Momentos de Verdad Firma de Documentación. Desembolso 10 6 Confianza y Unión BC Cursos específicos 2 7 Elección Directiva Reunión Sesión Educación 5 4 3 Momentos de Verdad 1 Reunión Activación Coavalidad 9 Juntar socios
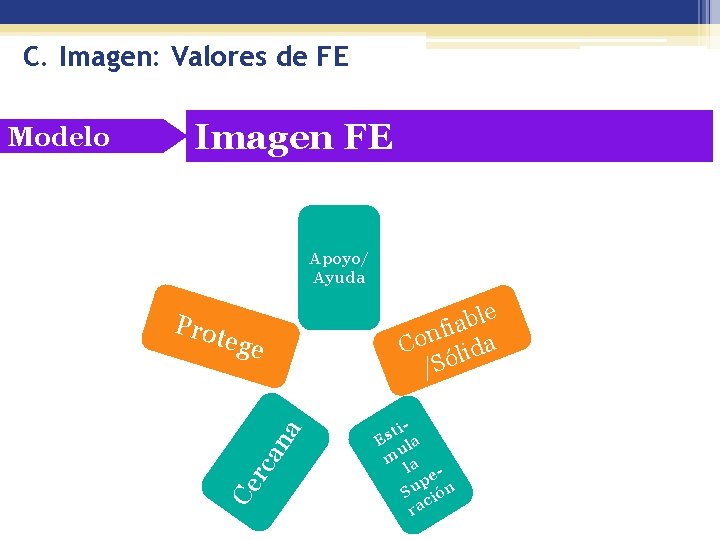
C. Imagen: Valores de FE Imagen FE Apoyo/ Ayuda Prot na ege Ce rca Modelo e l b ia f n Co lida /Só tis E la u m a l ep Su ión c ra
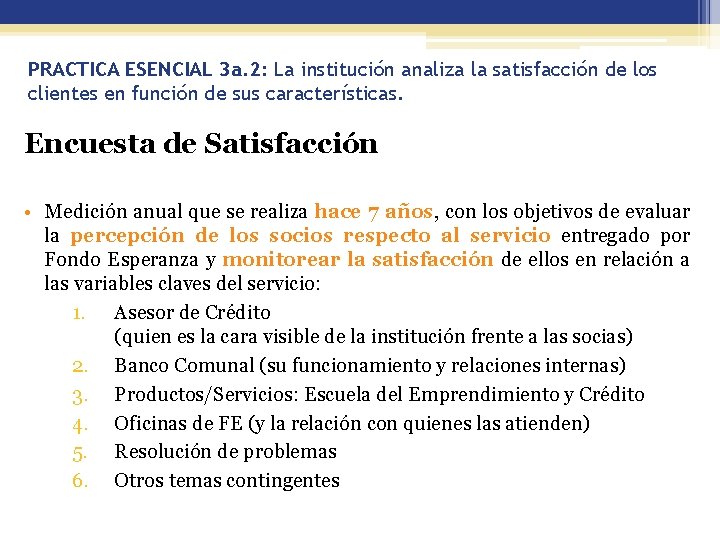
PRACTICA ESENCIAL 3 a. 2: La institución analiza la satisfacción de los clientes en función de sus características. Encuesta de Satisfacción • Medición anual que se realiza hace 7 años, con los objetivos de evaluar la percepción de los socios respecto al servicio entregado por Fondo Esperanza y monitorear la satisfacción de ellos en relación a las variables claves del servicio: 1. Asesor de Crédito (quien es la cara visible de la institución frente a las socias) 2. Banco Comunal (su funcionamiento y relaciones internas) 3. Productos/Servicios: Escuela del Emprendimiento y Crédito 4. Oficinas de FE (y la relación con quienes las atienden) 5. Resolución de problemas 6. Otros temas contingentes
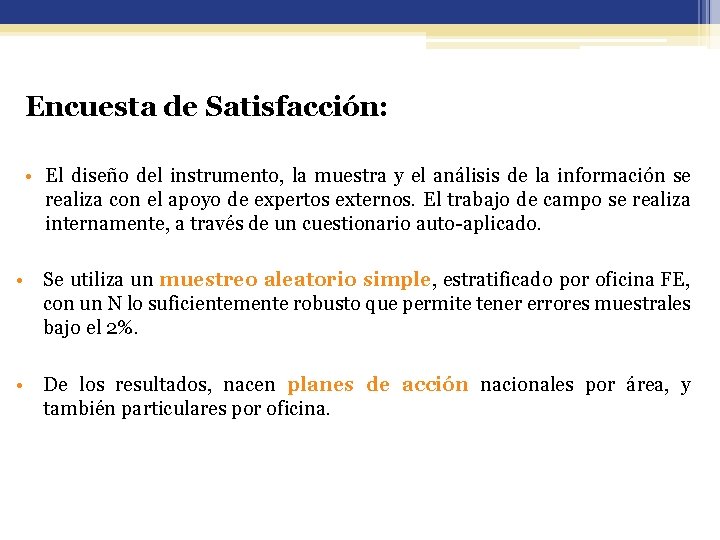
Encuesta de Satisfacción: • El diseño del instrumento, la muestra y el análisis de la información se realiza con el apoyo de expertos externos. El trabajo de campo se realiza internamente, a través de un cuestionario auto-aplicado. • Se utiliza un muestreo aleatorio simple, estratificado por oficina FE, con un N lo suficientemente robusto que permite tener errores muestrales bajo el 2%. • De los resultados, nacen planes de acción nacionales por área, y también particulares por oficina.
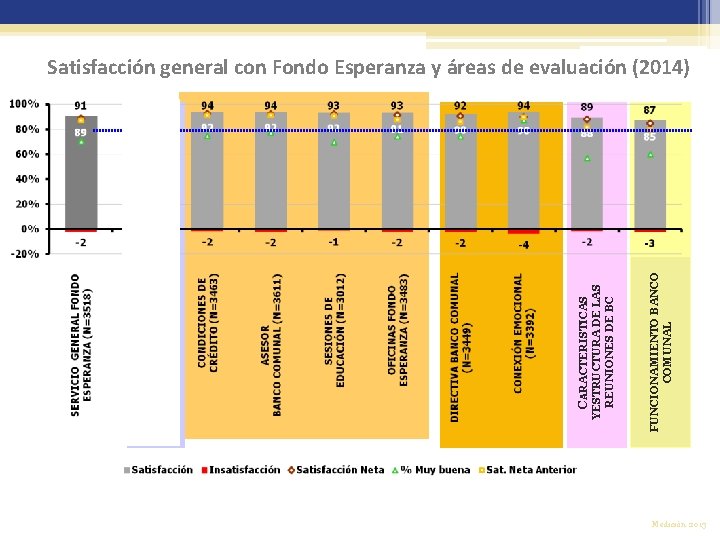
FUNCIONAMIENTO BANCO COMUNAL CARACTERISTICAS YESTRUCTURA DE LAS REUNIONES DE BC Satisfacción general con Fondo Esperanza y áreas de evaluación (2014) Medición 2013
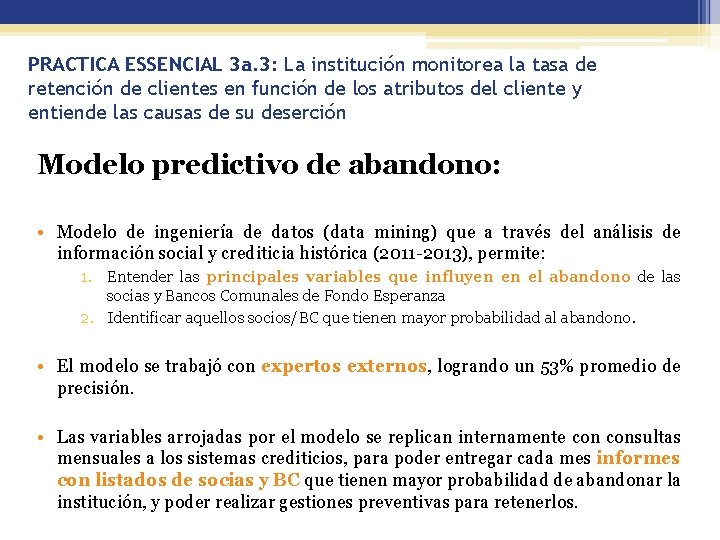
PRACTICA ESSENCIAL 3 a. 3: La institución monitorea la tasa de retención de clientes en función de los atributos del cliente y entiende las causas de su deserción Modelo predictivo de abandono: • Modelo de ingeniería de datos (data mining) que a través del análisis de información social y crediticia histórica (2011 -2013), permite: 1. Entender las principales variables que influyen en el abandono de las socias y Bancos Comunales de Fondo Esperanza 2. Identificar aquellos socios/BC que tienen mayor probabilidad al abandono. • El modelo se trabajó con expertos externos, logrando un 53% promedio de precisión. • Las variables arrojadas por el modelo se replican internamente consultas mensuales a los sistemas crediticios, para poder entregar cada mes informes con listados de socias y BC que tienen mayor probabilidad de abandonar la institución, y poder realizar gestiones preventivas para retenerlos.
Modelo predictivo de abandono: Características Socias 1. 2. 3. 4. Días de mora acumulados (>6) Jefatura de hogar Monto inicial <= $107. 000 Poco conocimiento del ABC del negocio de los socios 5. Cantidad de horas de educación acumuladas *Estudio Abandono 2013, Penta Analytics
Modelo predictivo de abandono: Características Bancas Comunales 1. Mucha diferencia entre SG en los días de mora en el crédito anterior 2. Composición del Sub grupo (dispersión de edades) 3. Cantidad de horas de educación acumuladas *Estudio Abandono 2013, Penta Analytics
34 Agenda • Revisión de la Dimensión 3 de los Estándares Universales para la GDS • Presentación realizada por Karina Gómez, Gerente Nacional de Oficinas, Fondo Esperanza (Chile) • Comentarios realizados por Francisco Pérez, IXMATI (Nicaragua) • Discusión con los participantes
35 Comentarios de Francisco Pérez… Francisco Pérez Titulo: Socio de IXMATI Educación: Ingeniero Agrónomo de la Universidad Nacional de Ingeniería (UNA), con una Maestría en Políticas Económicas de la Universidad de Ohio, Estados Unidos. Experiencia: Fue Director de Investigaciones del Instituto de Investigación y Desarrollo Nitlapán-UCA. • IXMATI es el Instituto Centroamericano para el Desarrollo de Capacidades Humanas • Misión es para promover el desarrollo de capacidades humanas a través de la investigación, formación y asesorías. • Fundado por Tomas Rodríguez, el consultor principal en la GDS para REDCAMIF.
36 Agenda • Revisión de la Dimensión 3 de los Estándares Universales para la GDS • Presentación realizada por Karina Gómez, Gerente Nacional de Oficinas, Fondo Esperanza (Chile) • Comentarios realizados Francisco Pérez, IXMATI (Nicaragua) • Discusión con los participantes
Póngase en acción: ¡Use la Guía de Implementación! • Descargue la guía aquí: http: //sptf. info/images/usspm%20 implementationguidespan ish_final. pdf
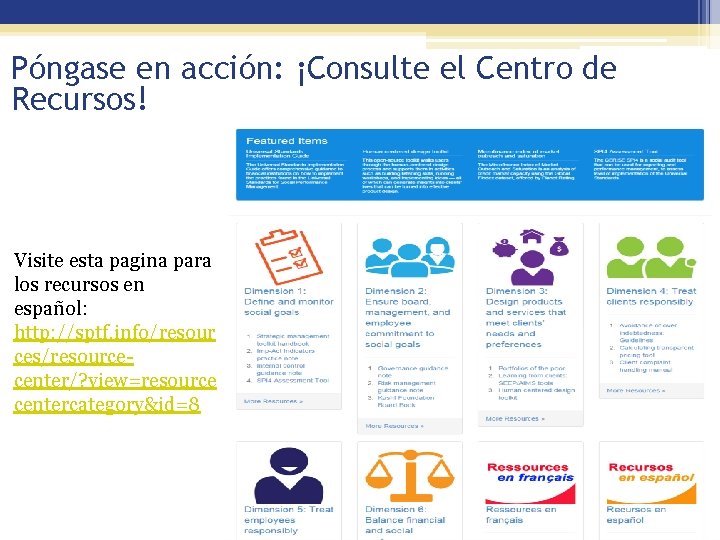
Póngase en acción: ¡Consulte el Centro de Recursos! Visite esta pagina para los recursos en español: http: //sptf. info/resour ces/resourcecenter/? view=resource centercategory&id=8
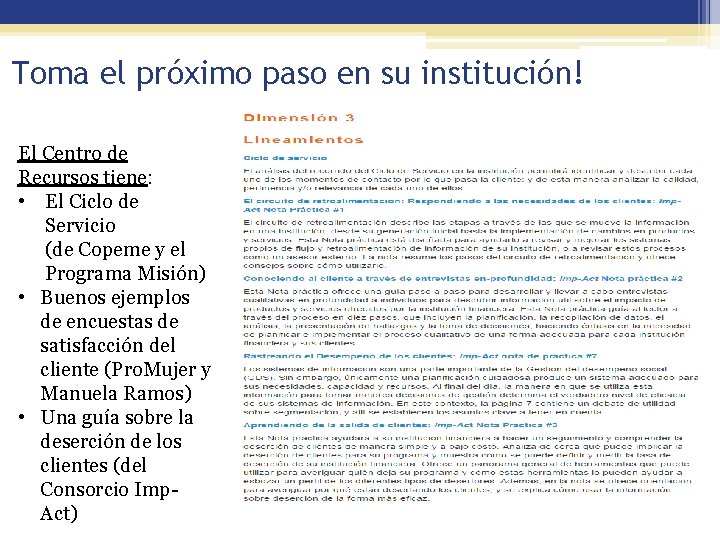
Toma el próximo paso en su institución! El Centro de Recursos tiene: • El Ciclo de Servicio (de Copeme y el Programa Misión) • Buenos ejemplos de encuestas de satisfacción del cliente (Pro. Mujer y Manuela Ramos) • Una guía sobre la deserción de los clientes (del Consorcio Imp. Act)
40 Dónde encontrar más información: • El Manual de los Estándares Universales para la GDS: http: //sptf. info/spmstandards/universal-standards • La herramienta de auditoría social SPI 4: http: //cerise-spi 4. squarespace. com • La presentación y grabación de la sesión de hoy: http: //www. sptf. info/online-trainings/implementacionde-los-estandares-universales • El Centro de Recursos de SPTF en español: http: //sptf. info/resources/resourcecenter/? view=resourcecentercategory&id=8
¡Gracias por su participación! Por favor, únase a nosotros en febrero cuando discutiremos cómo mejorar la práctica en la Dimensión 4: Tratar responsablemente a los clientes