DESAIN RISET PERTEMUAN 5 MAK 204 METODOLOGI PENELITIAN



- Slides: 56
DESAIN RISET PERTEMUAN #5 MAK 204 | METODOLOGI PENELITIAN AKUNTANSI FAKULTAS EKONOMI DAN BISNIS UNIVERSITAS ESA UNGGUL
DESAIN PENELITIAN
Desain Riset • Mendesain riset berarti menentukan jenis risetnya, menentukan data yang akan digunakan dan merancang model empiris untuk menguji hipotesis secara statistik. • Desain riset merupakan proses memikirkan dan mempresiapkan riset yang akan dilakukan. • Merupakan rencana dari struktur riset yang mengarahkan proses dan hasil riset sedapat mungkin menjadi valid, obyektif, efisien dan efektif
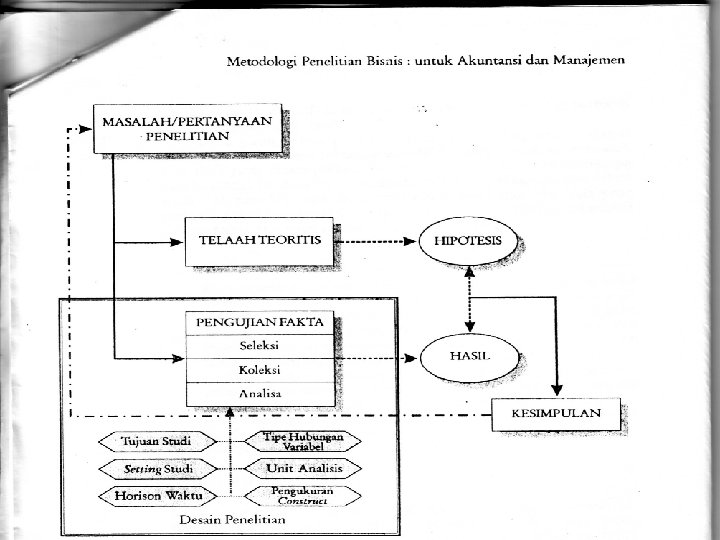
ASPEK-ASPEK YANG TERKAIT DENGAN TUJUAN DAN KARAKTERISTIK MASALAH PENELITIAN 1. 2. 3. 4. 5. 6. TUJUAN STUDI TIPE HUBUNGAN ANTAR VARIABEL LINGKUNGAN ( SETTING ) STUDI UNIT ANALISIS HORISON WAKTU PENGUKURAN CONSTRUCT
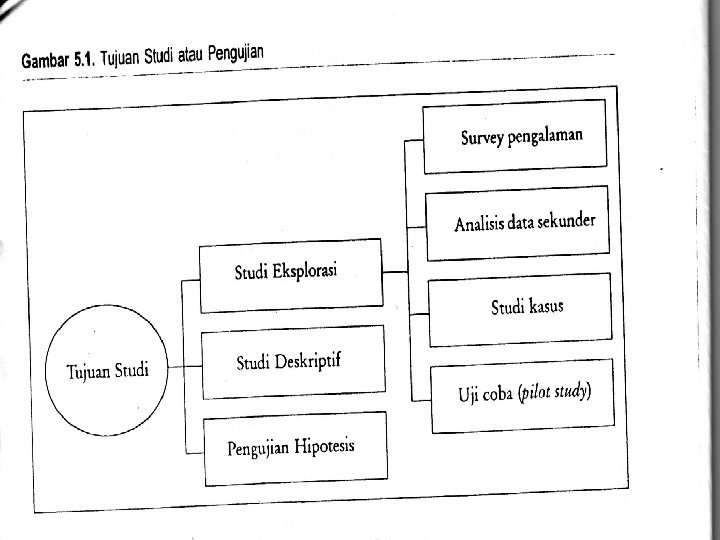
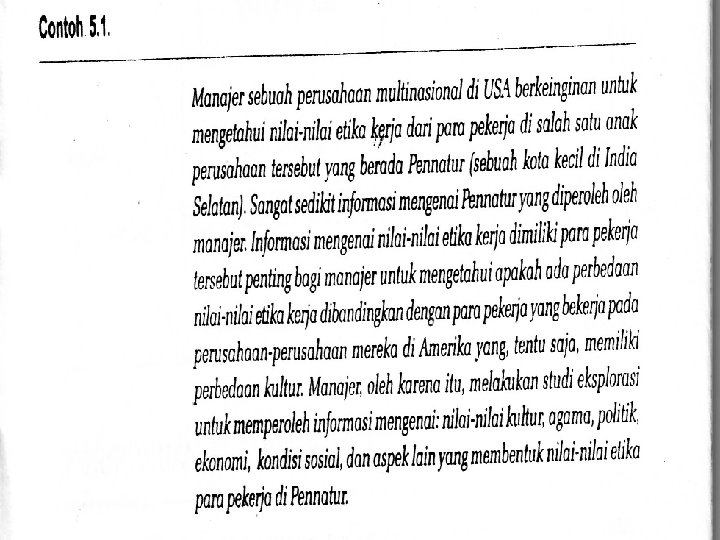
STUDI EKSPLORASI Ø DILAKUKAN JIKA PENELITI MEMILIKI KETERBATASAN INFORMASI MENGENAI MASALAH PENELITIAN TERTENTU…. . BELUM BANYAK YANG MENELITI Ø INFORMASI MENGENAI : - LATAR BELAKANG MASALAH UNTUK MEMAHAMI DAN MERUMUSKAN MASALAH, PENYUSUNAN KERANGKA TEORITIS, PENGEMBANGAN HIPOTESIS DAN PENGUJIANNYA - PEMECAHAN MASALAH Ø UNTUK MEMAHAMI KARAKTERISTIK FENOMENA / MASALAH YANG DITELITI…. . KARENA BELUM BANYAK LITERATUR HASIL PENELITIAN YANG MEMBAHAS MASALAH TERSEBUT ATAU MASALAH SEJENIS Ø UNTUK MENJAJAKI SIFAT DAN POLA FENOMENA YANG MENARIK PERHATIAN PENELITI DAN MERUPAKAN USAHA UNTUK MEMPEROLEH PENGETAHUAN YANG BERMANFAAT UNTUK PENYUSUNAN KONSTRUKSI TEORI
STUDI EKSPLORASI Ø MELALUI STUDI EKSPLORASI , PENELITI DAPAT MENGEMBANGKAN KONSEP /CONSTRUCT YANG JELAS DAN MENDIFINISIKAN VARIABEL-VARIABEL YANG PENTING Ø MEMPUNYAI TIGA TUJUAN YANG SALING TERKAIT: - MELAKUKAN DIAGNOSA TERHADAP FENOMENA TERTENTU - MENYARING ALTERNATIF-ALTERNATIF - MENEMUKAN IDE-IDE BARU Ø HASIL DARI STUDI EKSPLORASI MEMBERI DUKUNGAN INFORMASI BERUPA KLASIFIKASI MASALAH UNTUK MELAKUKAN PENELITIAN LEBIH LANJUT Ø DATA DIKUMPULKAN MELALUI OBSERVASI DAN WAWANCARA (TIPE DATANYA KUALITATIF ) Ø HASIL ANALISIS DATA …. PENELITI DAPAT MENGEMBANGKAN TEORI / HIPOTESIS YANG PERLU DIUJI MELALUI PENELITIAN BERIKUTNYA
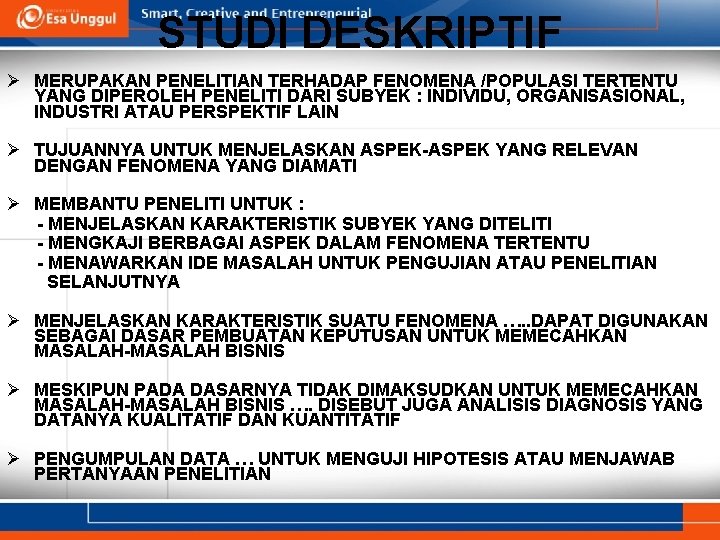
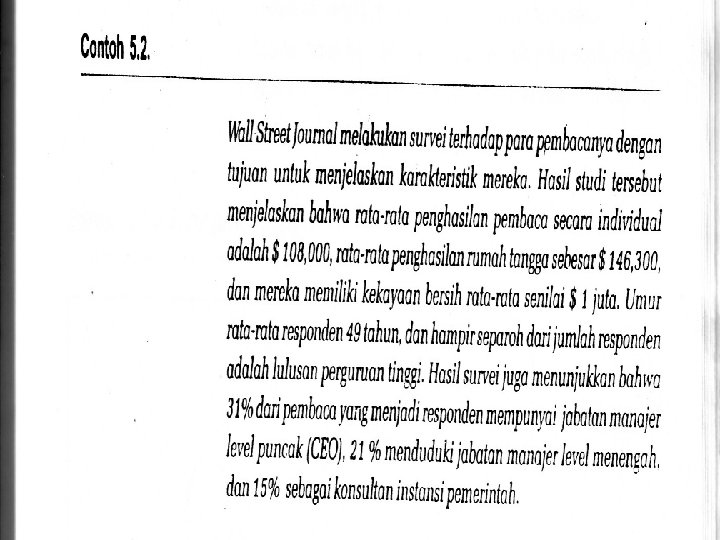
STUDI DESKRIPTIF Ø MERUPAKAN PENELITIAN TERHADAP FENOMENA /POPULASI TERTENTU YANG DIPEROLEH PENELITI DARI SUBYEK : INDIVIDU, ORGANISASIONAL, INDUSTRI ATAU PERSPEKTIF LAIN Ø TUJUANNYA UNTUK MENJELASKAN ASPEK-ASPEK YANG RELEVAN DENGAN FENOMENA YANG DIAMATI Ø MEMBANTU PENELITI UNTUK : - MENJELASKAN KARAKTERISTIK SUBYEK YANG DITELITI - MENGKAJI BERBAGAI ASPEK DALAM FENOMENA TERTENTU - MENAWARKAN IDE MASALAH UNTUK PENGUJIAN ATAU PENELITIAN SELANJUTNYA Ø MENJELASKAN KARAKTERISTIK SUATU FENOMENA …. . DAPAT DIGUNAKAN SEBAGAI DASAR PEMBUATAN KEPUTUSAN UNTUK MEMECAHKAN MASALAH-MASALAH BISNIS Ø MESKIPUN PADA DASARNYA TIDAK DIMAKSUDKAN UNTUK MEMECAHKAN MASALAH-MASALAH BISNIS …. DISEBUT JUGA ANALISIS DIAGNOSIS YANG DATANYA KUALITATIF DAN KUANTITATIF Ø PENGUMPULAN DATA … UNTUK MENGUJI HIPOTESIS ATAU MENJAWAB PERTANYAAN PENELITIAN
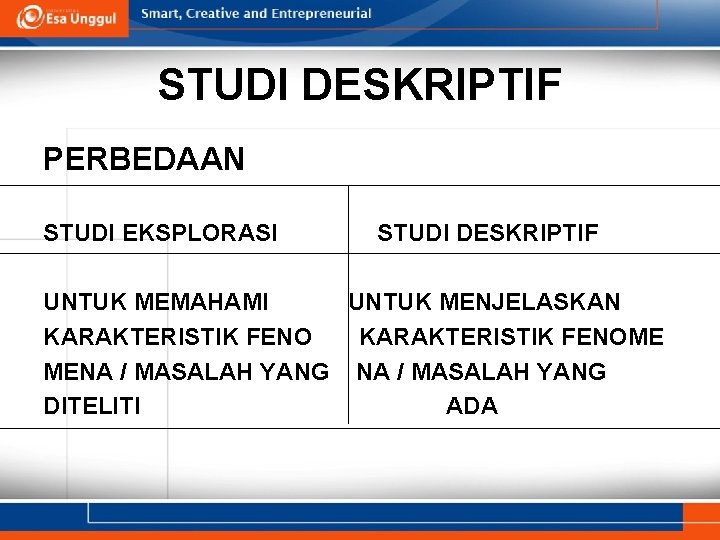
STUDI DESKRIPTIF PERBEDAAN STUDI EKSPLORASI STUDI DESKRIPTIF UNTUK MEMAHAMI UNTUK MENJELASKAN KARAKTERISTIK FENOME MENA / MASALAH YANG DITELITI ADA
PENGUJIAN HIPOTESIS Ø UMUMNYA PERUPAKAN PENELITIAN YANG MENJELASKAN FENOMENA DALAM BENTUK HUBUNGAN ANTAR VARIABEL Ø TIPE HUBUNGAN ANTAR VARIABEL : - HUBUNGAN KORELASIONAL - KOMPARATIF ( PERBANDINGAN) - SEBAB-AKIBAT Ø MERUPAKAN TUJUAN STUDI YANG MEMPUNYAI PENGARUH TERHADAP ELEMEN DISAIN PENELITIAN YANG LAIN TERUTAMA DALAM PEMILIHAN METODE PENGUJIAN DATA
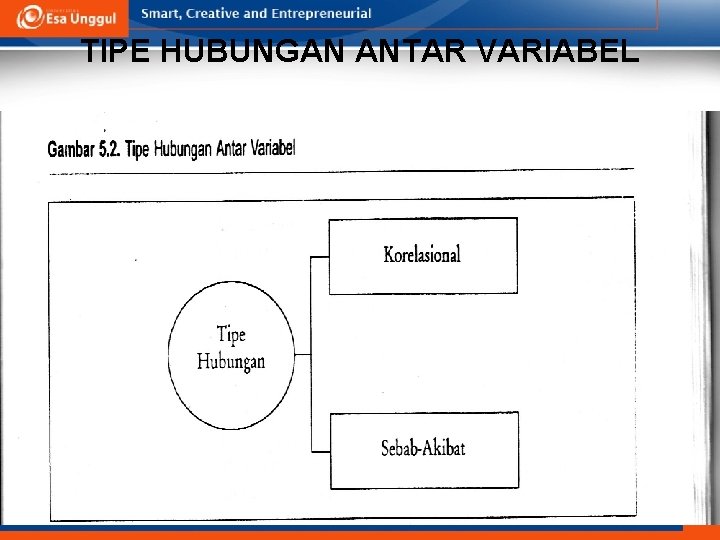
TIPE HUBUNGAN ANTAR VARIABEL
TIPE HUBUNGAN ANTAR VARIABEL TIPE HUBUNGAN : Ø KORELASIONAL ASOSIASI ANTARA VARIABEL YANG SATU DENGAN VARIABEL YANG LAIN YANG BUKAN MERUPAKAN HUBUNGAN SEBAB AKIBAT v SEBAB-AKIBAT PERBEDAAN ANATARA KEDUA TIPE HUBUNGAN TERSEBUT DAPAT DILIHAT DARI KARAKTERISTIK HUBUNGAN ANTAR VARIABEL INDEPENDEN DENGAN VARIABEL DEPENDEN
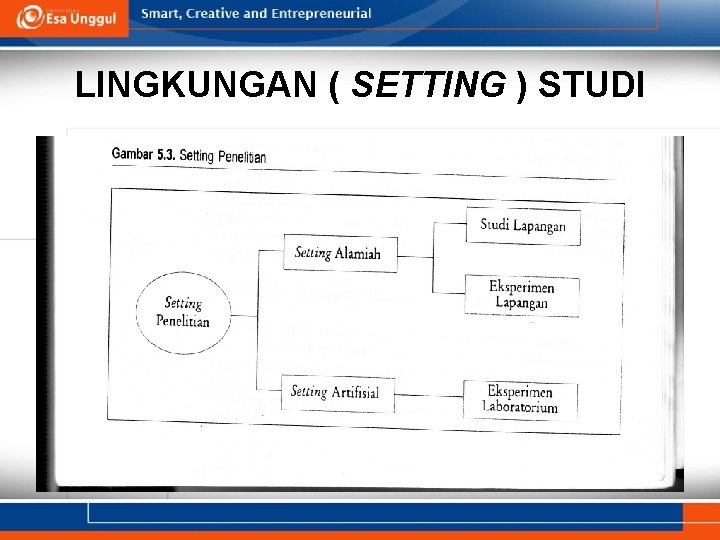
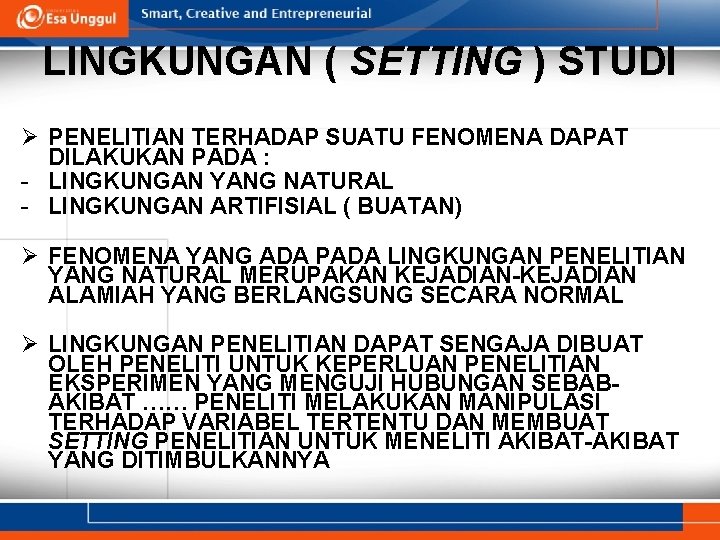
LINGKUNGAN ( SETTING ) STUDI
LINGKUNGAN ( SETTING ) STUDI Ø PENELITIAN TERHADAP SUATU FENOMENA DAPAT DILAKUKAN PADA : - LINGKUNGAN YANG NATURAL - LINGKUNGAN ARTIFISIAL ( BUATAN) Ø FENOMENA YANG ADA PADA LINGKUNGAN PENELITIAN YANG NATURAL MERUPAKAN KEJADIAN-KEJADIAN ALAMIAH YANG BERLANGSUNG SECARA NORMAL Ø LINGKUNGAN PENELITIAN DAPAT SENGAJA DIBUAT OLEH PENELITI UNTUK KEPERLUAN PENELITIAN EKSPERIMEN YANG MENGUJI HUBUNGAN SEBABAKIBAT …… PENELITI MELAKUKAN MANIPULASI TERHADAP VARIABEL TERTENTU DAN MEMBUAT SETTING PENELITIAN UNTUK MENELITI AKIBAT-AKIBAT YANG DITIMBULKANNYA
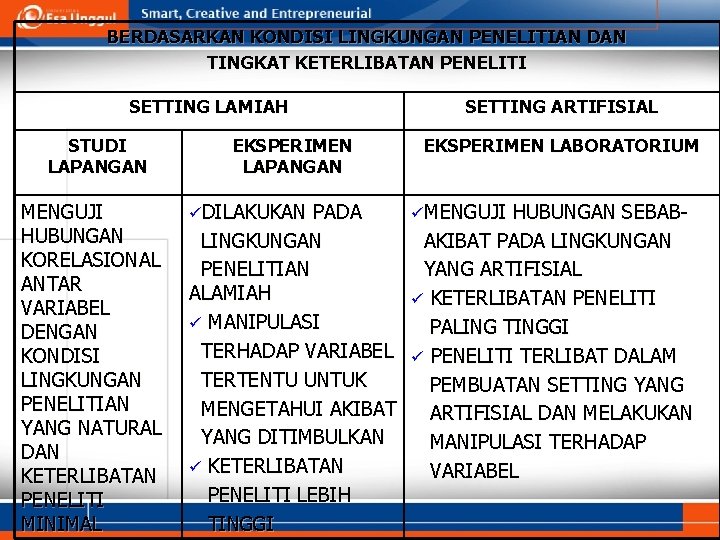
BERDASARKAN KONDISI LINGKUNGAN PENELITIAN DAN TINGKAT KETERLIBATAN PENELITI SETTING LAMIAH STUDI LAPANGAN MENGUJI HUBUNGAN KORELASIONAL ANTAR VARIABEL DENGAN KONDISI LINGKUNGAN PENELITIAN YANG NATURAL DAN KETERLIBATAN PENELITI MINIMAL EKSPERIMEN LAPANGAN üDILAKUKAN SETTING ARTIFISIAL EKSPERIMEN LABORATORIUM PADA üMENGUJI HUBUNGAN SEBABLINGKUNGAN AKIBAT PADA LINGKUNGAN PENELITIAN YANG ARTIFISIAL ALAMIAH ü KETERLIBATAN PENELITI ü MANIPULASI PALING TINGGI TERHADAP VARIABEL ü PENELITI TERLIBAT DALAM TERTENTU UNTUK PEMBUATAN SETTING YANG MENGETAHUI AKIBAT ARTIFISIAL DAN MELAKUKAN YANG DITIMBULKAN MANIPULASI TERHADAP ü KETERLIBATAN VARIABEL PENELITI LEBIH TINGGI
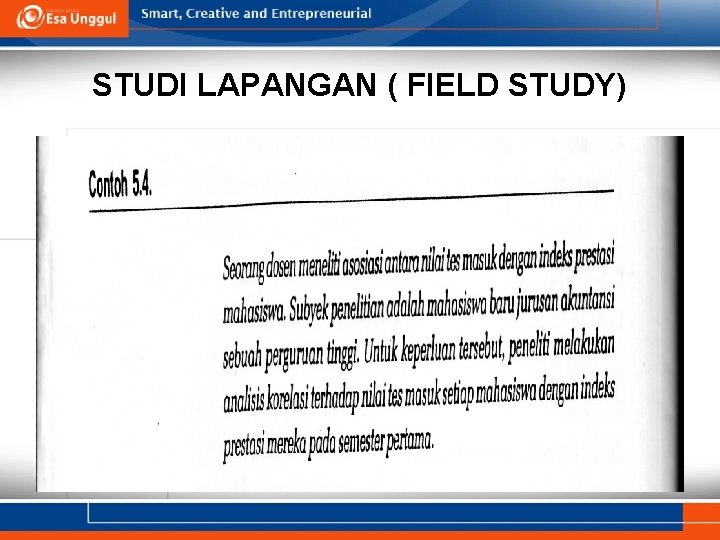
STUDI LAPANGAN ( FIELD STUDY)
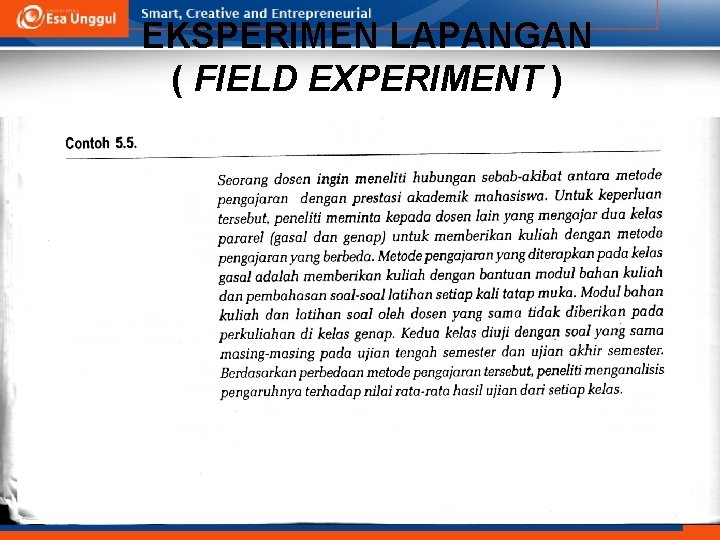
EKSPERIMEN LAPANGAN ( FIELD EXPERIMENT )
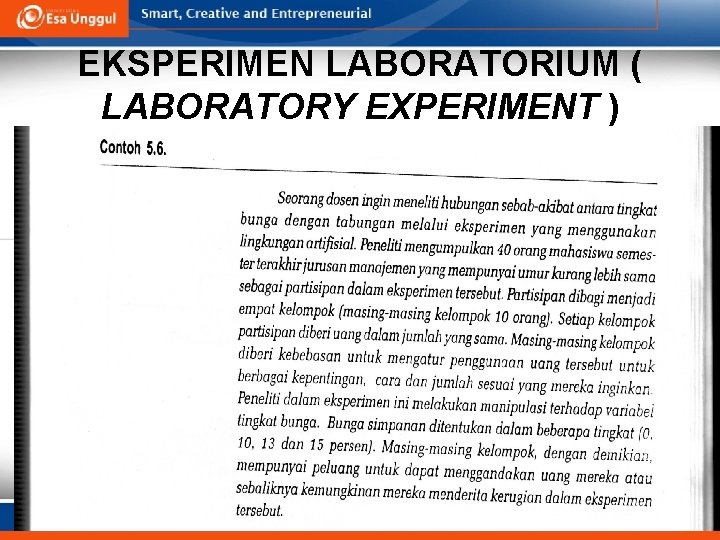
EKSPERIMEN LABORATORIUM ( LABORATORY EXPERIMENT )
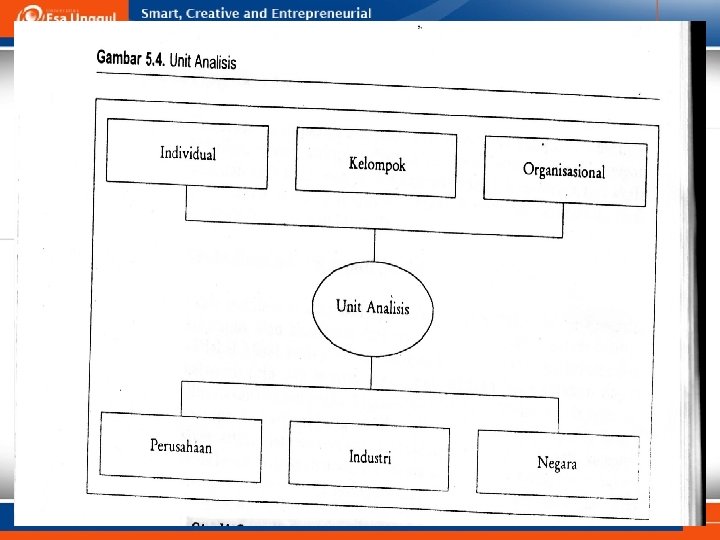
UNIT ANALISIS Ø MERUPAKAN TINGKAT AGREGASI DATA YANG DIANALISIS Ø DITENTUKAN BERDASARKAN RUMUSAN MASALAH/ PERTANYAAN PENELITIAN Ø MERUPAKAN ELEMEN PENTING DALAM DISAIN PENELITIAN …. MEMPENGARUHI PROSES PEMILIHAN , PENGUMPULAN DAN ANALISIS DATA
HORISON WAKTU v DATA PENELITIAN DAPAT DIKUMPULKAN : - SEKALIGUS PADA PERIODE TERTENTU ( SATU TITIK WAKTU ) - SECARA BERTAHAP DALAM BEBERAPA PERIODE WAKTU YANG RELATIF LEBIH LAMA ( LEBIH DARI 2 TITIK WAKTU ) v TERGANTUNG PADA KARAKTERISTIK MASALAH PENELITIAN YANG AKAN DIJAWAB v BENTUK HORISON WAKTU A. STUDI SATU TAHAP (ONE SHOT STUDY) B. STUDI CROSS SECTIONAL- STUDI TIME SERIES C. STUDI BEBERAPA TAHAP ATAU STUDI JANGKA PANJANG (LONGITUDINAL-STUDY)
HORISON WAKTU STUDI SATU TAHAP (ONE SHOT STUDY ) q DATANYA DIKUMPULKAN SEKALIGUS q DATANYA DAPAT BERUPA DATA DARI : - SATU ATAU - BEBERAPA SUBYEK PENELITIAN YANG MENCAKUP SATU ATAU BEBERAPA PERIODE WAKTU : HARI, MINGGU, BULAN ATAU TAHUN q LEBIH MENEKANKAN PADA FREKUENSI TAHAP PENGUMPULAN DATA, YAITU : SATU TAHAP ATAU SEKALIGUS q MISAL PENELITI MENGUMPULKAN DATA PENELITIAN UNTUK MENGETAHUI PREFERENSI KONSUMEN TERHADAP SEJUMLAH MERK PRODUK…… PENGUMPULAN DATA DILAKUKAKAN SEKALIGUS MELALUI METODE SURVEY. SETELAH ITU PENELITI TIDAK MELAKUKAN SURVEY LAGI TERHADAP RESPONDEN YANG SAMA
HORISON WAKTU CROSS SECTIONAL – STUDI TIME SERIES v UNTUK MENGETAHU HUBUNGAN KOMPARATIF BEBERAPA SUBYEK YANG DITELITI v UMUMNYA MERUPAKAN TIPE SATU TAHAP YANG DATANYA BEBERAPA SUBYEK PADA WAKTU TERTENTU v MISAL : STUDI PERBANDINGAN PROFITABILITAS LIMA PERUSAHAAN PADA TAHUN TERTENTU STUDI TIME SERIES v LEBIH MENEKANKAN PADA DATA PENELITIAN BERUPA DATA RENTETAN WAKTU v MISAL : PENELITIAN MENGENAI PERKEMBANGAN PENJUALAN SUATU PERUSAHAAN SELAMA TAHUN 1990 – 1998 v STUDI KOMPARATIF YANG LEBIH KOMPLEKS DAPAT BERUPA KOMBINASI ANTAR STUDI CROSS SECTIONAL DENGAN STUDI TIME SERIES
HORISON WAKTU STUDI BEBERAPA TAHAP ATAU STUDI JANGKA PANJANG ( LONGITUDINAL STUDY ) v PENELITIAN-PENELITIAN UNTUK MENGETAHUI POLA KECENDERUNGAN , HUBUNGAN KAUSAL KOMPARATIF DAN HUBUNGAN SEBAB AKIBAT UMUMNYA MEMERLUKAN LEBIH DARI SATU TAHAP PENGUMPULAN DATA PADA SAAT ( TITIK WAKTU ) YANG BERBEDA v UMUMNYA MEMERLUKAN WAKTU LEBIH LAMA DAN USAHA LEBIH BANYAK DIBANDINGKAN DENGAN TIPE STUDI SATU TAHAP v PENGAMATAN YANG DILAKUKAN RELATIF LEBIH INTENSIF DAN LEBIH BAIK DIBANDINGKAN DENGAN OBSERVASI PADA STUDI SATU TAHAP , MESKIPUN MEMERLUKAN WAKTU DAN BIAYA RELATIF LEBIH MAHAL v MISAL : PENELITI INGIN MENGETAHUI DAN MENJELASKAN BAGAIMANA PERAN AKUNTANSI DALAM MEMBENTUK BUDAYA PERUSAHAAN TEMPAT AKUNTANSI DIPRAKTIKKAN. PENELITI MELAKUKAN PENGAMATAN INTENSIF TERHADAP REALITAS ( PRAKTIK) AKUNTANSI PADA PERUSAHAAN TERTENTU DALAM WAKTU RELATIF LAMA
PENGUKURAN CONSTRUCT v CONSTRUCT MERUPAKAN ABSTRAKSI DARI FENOMENA ATAU REALITAS YANG UNTUK KEPERLUAN PENELITIAN HARUS DIOPERASIONALISASIKAN DALAM BENTUK VARIABEL YANG DIUKUR DENGAN BERBAGAI MACAM NILAI v DEFINISI OPERASIONAL MERUPAKAN PENJELASAN MENGENAI CARA-CARA TERTENTU YANG DIGUNAKAN OLEH PENELITI UNTUK MENGUKUR ( MENGOPERASIONALISASI ) CONSTRUCT MENJADI VARIABEL YANG DAPAT DIUJI v DEFINISI OPERASIONAL MERUPAKAN PEDOMAN ATAU KETENTUAN YANG DAPAT DIGUNAKAN OLEH PENELITI LAIN UNTUK MENGUKUR SUATU CONSTRUCT DENGAN CARA YANG SAMA v CONSTRUCT DAPAT DIUKUR DENGAN ANGKA ATAU ATRIBUT YANG MENGGUNAKAN SKALA TERTENTU
PENGUKURAN CONSTRUCT 1. SKALA NOMINAL 2. SKALA ORDINAL 3. SKALA INTERVAL 4. SKALA RASIO
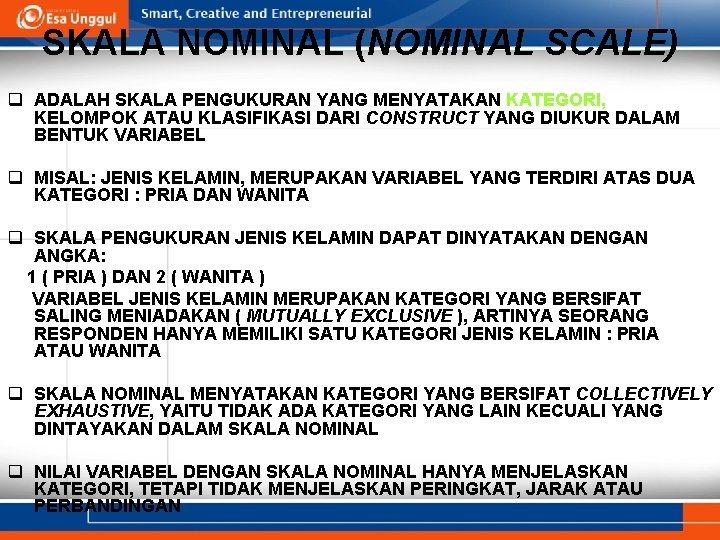
SKALA NOMINAL (NOMINAL SCALE) q ADALAH SKALA PENGUKURAN YANG MENYATAKAN KATEGORI, KELOMPOK ATAU KLASIFIKASI DARI CONSTRUCT YANG DIUKUR DALAM BENTUK VARIABEL q MISAL: JENIS KELAMIN, MERUPAKAN VARIABEL YANG TERDIRI ATAS DUA KATEGORI : PRIA DAN WANITA q SKALA PENGUKURAN JENIS KELAMIN DAPAT DINYATAKAN DENGAN ANGKA: 1 ( PRIA ) DAN 2 ( WANITA ) VARIABEL JENIS KELAMIN MERUPAKAN KATEGORI YANG BERSIFAT SALING MENIADAKAN ( MUTUALLY EXCLUSIVE ), ARTINYA SEORANG RESPONDEN HANYA MEMILIKI SATU KATEGORI JENIS KELAMIN : PRIA ATAU WANITA q SKALA NOMINAL MENYATAKAN KATEGORI YANG BERSIFAT COLLECTIVELY EXHAUSTIVE, YAITU TIDAK ADA KATEGORI YANG LAIN KECUALI YANG DINTAYAKAN DALAM SKALA NOMINAL q NILAI VARIABEL DENGAN SKALA NOMINAL HANYA MENJELASKAN KATEGORI, TETAPI TIDAK MENJELASKAN PERINGKAT, JARAK ATAU PERBANDINGAN
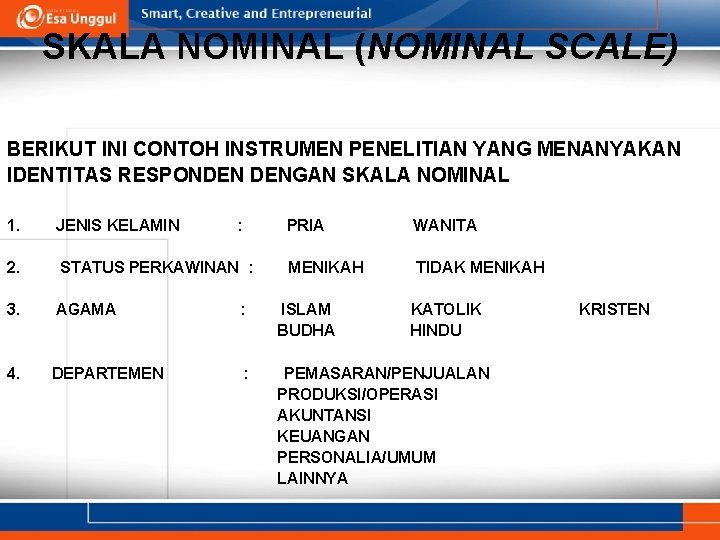
SKALA NOMINAL (NOMINAL SCALE) BERIKUT INI CONTOH INSTRUMEN PENELITIAN YANG MENANYAKAN IDENTITAS RESPONDEN DENGAN SKALA NOMINAL 1. JENIS KELAMIN : PRIA WANITA 2. STATUS PERKAWINAN : MENIKAH TIDAK MENIKAH 3. AGAMA : ISLAM BUDHA 4. DEPARTEMEN : PEMASARAN/PENJUALAN PRODUKSI/OPERASI AKUNTANSI KEUANGAN PERSONALIA/UMUM LAINNYA KATOLIK HINDU KRISTEN
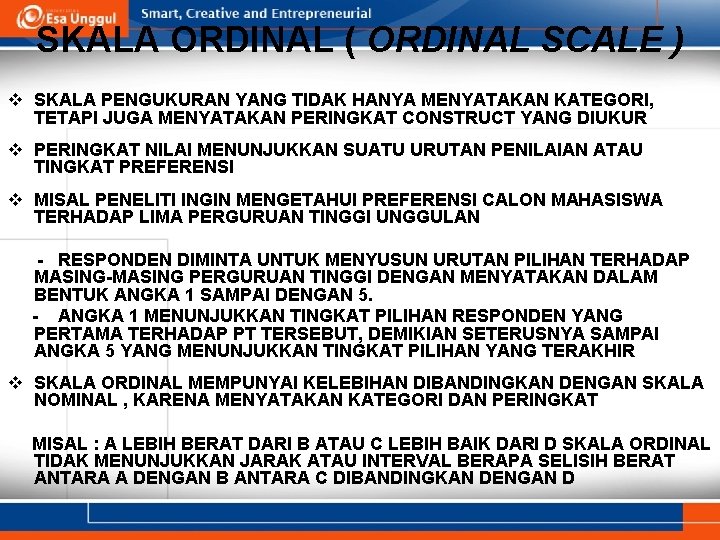
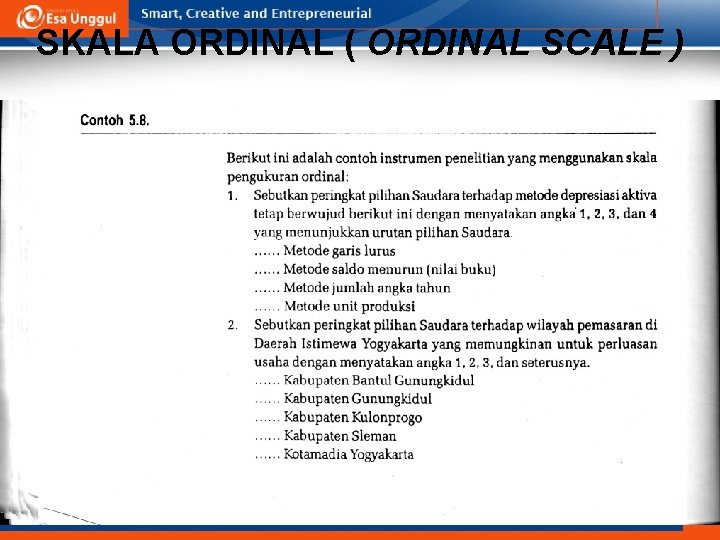
SKALA ORDINAL ( ORDINAL SCALE ) v SKALA PENGUKURAN YANG TIDAK HANYA MENYATAKAN KATEGORI, TETAPI JUGA MENYATAKAN PERINGKAT CONSTRUCT YANG DIUKUR v PERINGKAT NILAI MENUNJUKKAN SUATU URUTAN PENILAIAN ATAU TINGKAT PREFERENSI v MISAL PENELITI INGIN MENGETAHUI PREFERENSI CALON MAHASISWA TERHADAP LIMA PERGURUAN TINGGI UNGGULAN - RESPONDEN DIMINTA UNTUK MENYUSUN URUTAN PILIHAN TERHADAP MASING-MASING PERGURUAN TINGGI DENGAN MENYATAKAN DALAM BENTUK ANGKA 1 SAMPAI DENGAN 5. - ANGKA 1 MENUNJUKKAN TINGKAT PILIHAN RESPONDEN YANG PERTAMA TERHADAP PT TERSEBUT, DEMIKIAN SETERUSNYA SAMPAI ANGKA 5 YANG MENUNJUKKAN TINGKAT PILIHAN YANG TERAKHIR v SKALA ORDINAL MEMPUNYAI KELEBIHAN DIBANDINGKAN DENGAN SKALA NOMINAL , KARENA MENYATAKAN KATEGORI DAN PERINGKAT MISAL : A LEBIH BERAT DARI B ATAU C LEBIH BAIK DARI D SKALA ORDINAL TIDAK MENUNJUKKAN JARAK ATAU INTERVAL BERAPA SELISIH BERAT ANTARA A DENGAN B ANTARA C DIBANDINGKAN DENGAN D
SKALA ORDINAL ( ORDINAL SCALE )
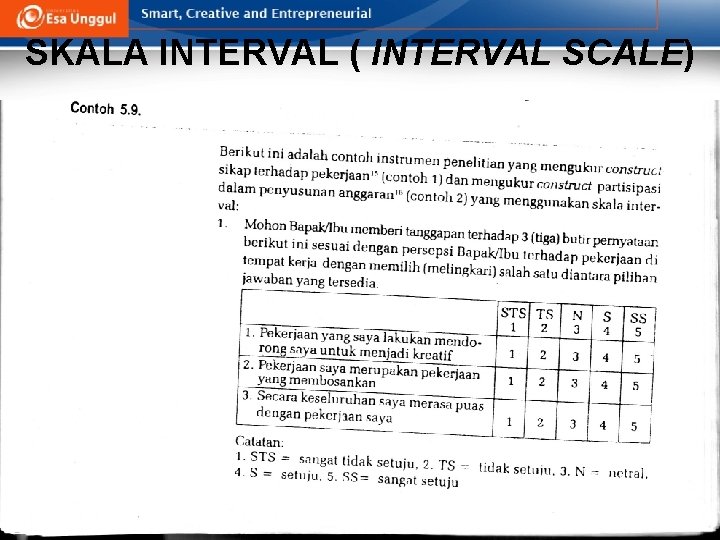
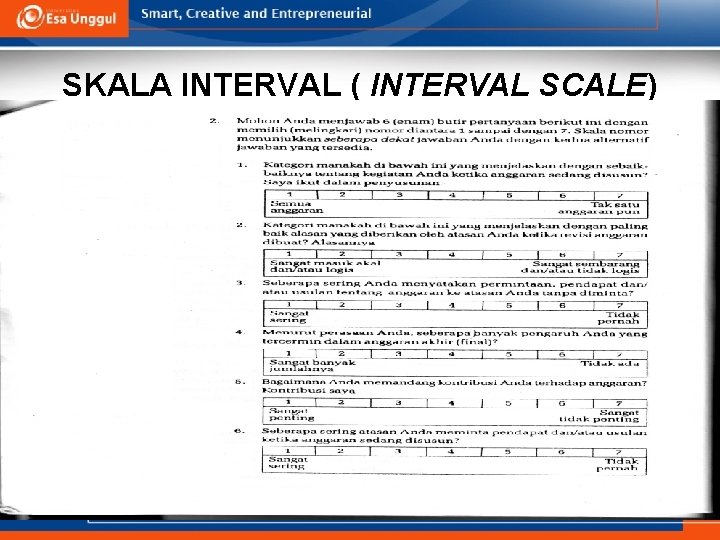
SKALA INTERVAL ( INTERVAL SCALE) q MERUPAKAN SKALA PENGUKURAN YANG MENYATAKAN KATEGORI, PERINGKAT DAN JARAK YANG DIUKUR q TIDAK HANYA MENGUKUR PERBEDAAN SUBYEK ATAU OBYEK SECARA KUALITATIF MELALUI KATEGORISASI DAN MENYATAKAN URUTAN PREFERENSI, TETAPI JUGA MENGUKUR JARAK ANTARA PILIHAN YANG SATU DENGAN YANG LAIN q SKALA INI DINYATAKAN DENGAN ANGKA 1 SAMPAI DENGAN 5 ATAU 1 SAMPAI DENGAN 7. q SKALA INI MENGGUNAKAN KONSEP JARAK ATAU INTERVAL YANG SAMA ( EQUALITY INTERVAL ) KARENA SKALA INI TIDAK MENGGUNAKAN ANGKA 0 ( NOL ) SEBAGAI TITIK AWAL PERHITUNGAN q NILAI SKALA INTERVAL BUKAN ANGKA ABSOLUT , MISAL JARAK 1 DENGAN 2 = JARAK ANTARA 3 DENGAN 4
SKALA INTERVAL ( INTERVAL SCALE)
SKALA INTERVAL ( INTERVAL SCALE)
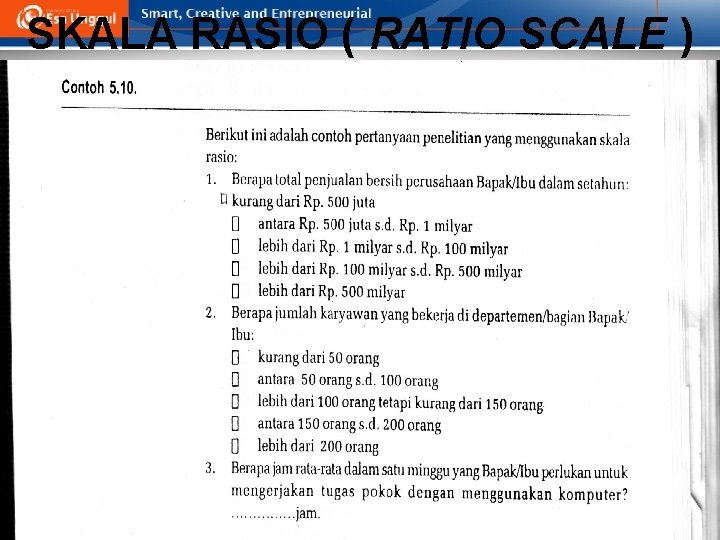
SKALA RASIO ( RATIO SCALE ) q MERUPAKAN SKALA PENGUKURAN YANG MENUNJUKKAN KATEGORI, PERINGKAT, JARAK DAN PERBANDINGAN CONSTRUCT YANG DIUKUR q MENGGUNAKAN NILAI ABSOLUT, SEHINGGA MEMPERBAIKI KELEMAHAN SKALA INTERVAL YANG MENGGUNAKAN NILAI RELATIF q CONTOH : NILAI UANG ATAU UKURAN BERAT NILAI UANG SEBESAR RP 1 JUTA MERUPAKAN KELIPATAN 10 KALI DARI NILAI UANG Rp 100. 000, JIKA BERAT BADAN SESEORANG ADALAH 70 KG = DUA KALI LIPAT DARI ORANG YANG MEMILIKI BERAT BADAN 35 KG q SKALA INI BANYAK DIGUNAKAN DALAM PENELITIAN AKUNTANSI DAN MANAJEMEN KEUANGAN
SKALA RASIO ( RATIO SCALE )
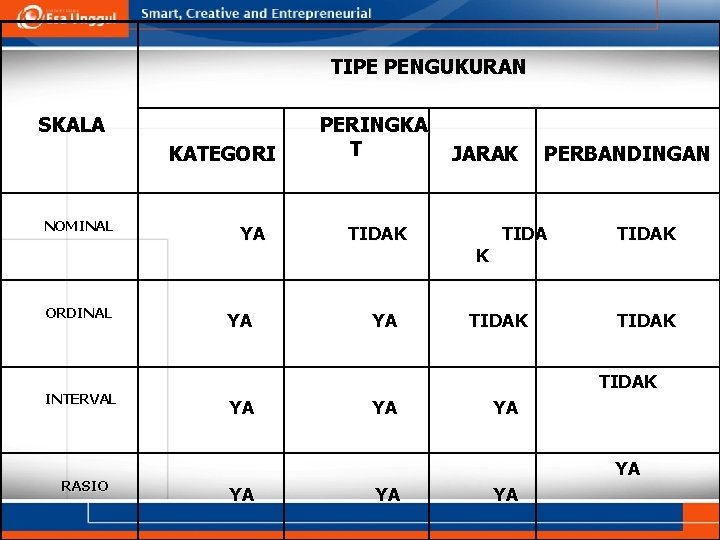
TIPE PENGUKURAN SKALA KATEGORI NOMINAL ORDINAL INTERVAL RASIO YA YA PERINGKA T TIDAK YA JARAK K PERBANDINGAN TIDAK TIDAK YA YA
METODE PENGUKURAN SIKAP (ATTITUDE MEASUREMENT METHODE) KOMPONEN SIKAP DAPAT DIJELASKAN MELALUI 3 DIMENSI : v KOGNITIF MENUNJUKKAN KESADARAN SESEORANG TERHADAP ATAU PENGETAHUAN MENGENAI OBYEK TERTENTU v AFEKTIF MEREFLEKSIKAN PERASAAN ATAU EMOSI SESEORANG TERHADAP SUATU OBYEK v KOMPONEN-KOMPONEN PERILAKU MENGGAMBARKAN SUATU KEINGINAN-KEINGINAN ATAU KECENDERUNGAN SESEORANG UNTUK MELAKUKAN TINDAKAN
METODE YANG SERING DIGUNAKAN DALAM PENGUKURAN CONSTRUCT SIKAP : 1. 2. 3. 4. 5. 6. SKALA SEDERHANA SKALA KATEGORI SKALA LIKERT SKALA PERBEDAAN SEMANTIS SKALA NUMERIS SKALA GRAFIS
SKALA SEDERHANA (SIMPLE ATTITUDE SCALE )
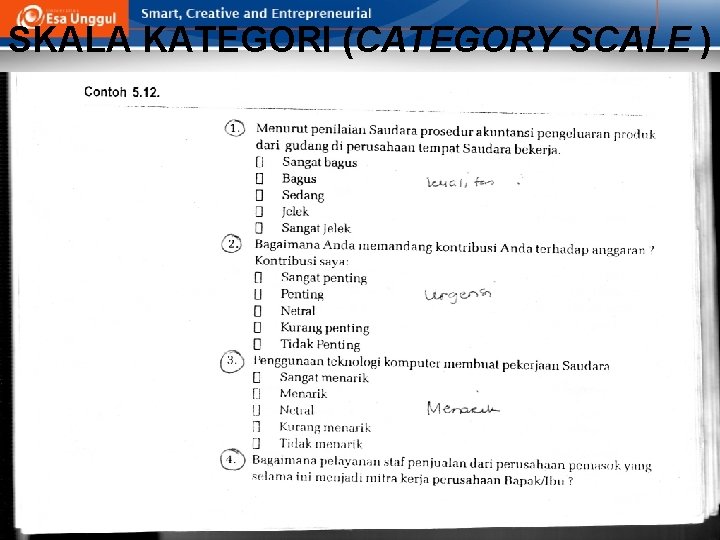
SKALA KATEGORI (CATEGORY SCALE )
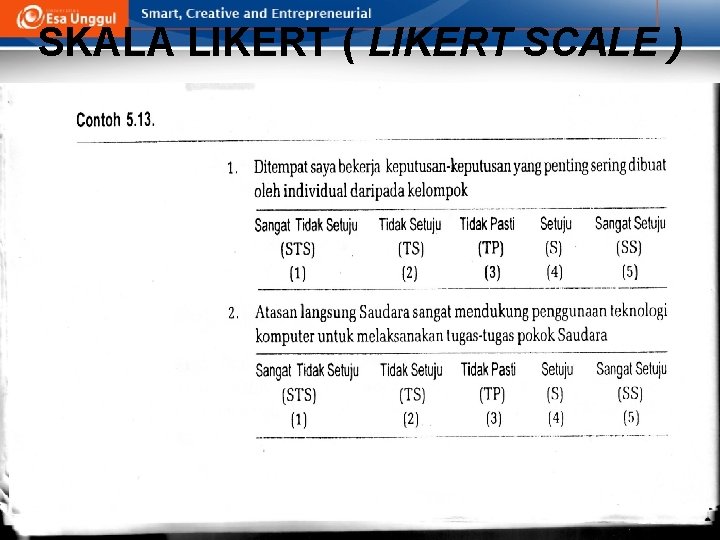
SKALA LIKERT ( LIKERT SCALE )
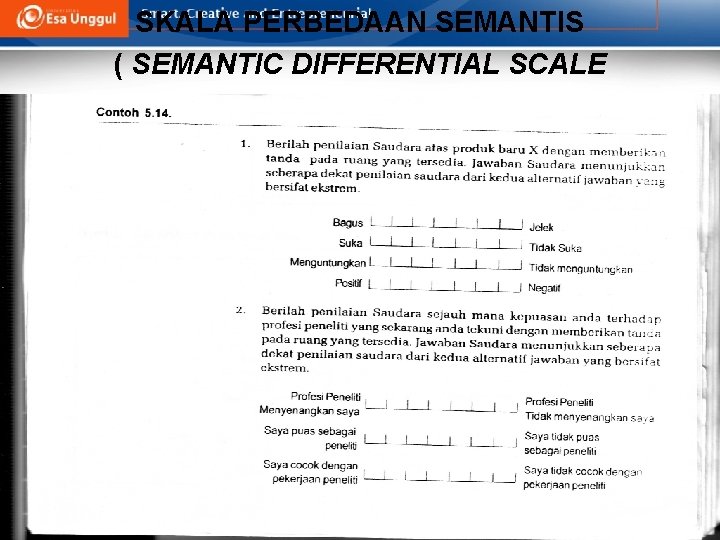
SKALA PERBEDAAN SEMANTIS ( SEMANTIC DIFFERENTIAL SCALE
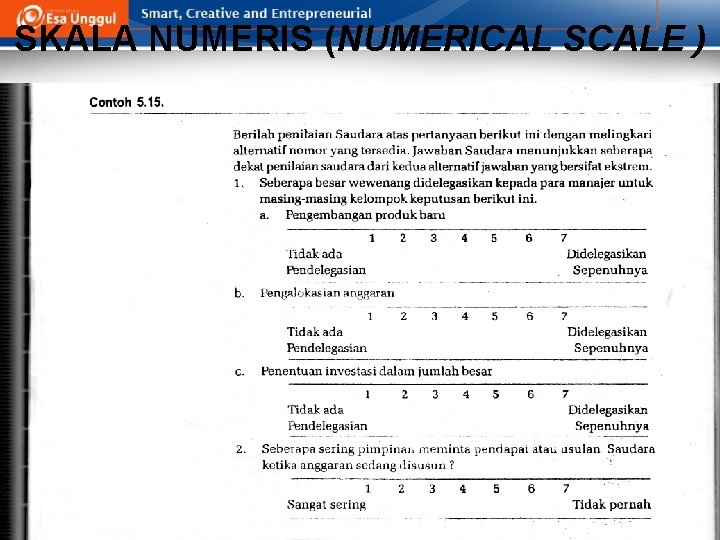
SKALA NUMERIS (NUMERICAL SCALE )
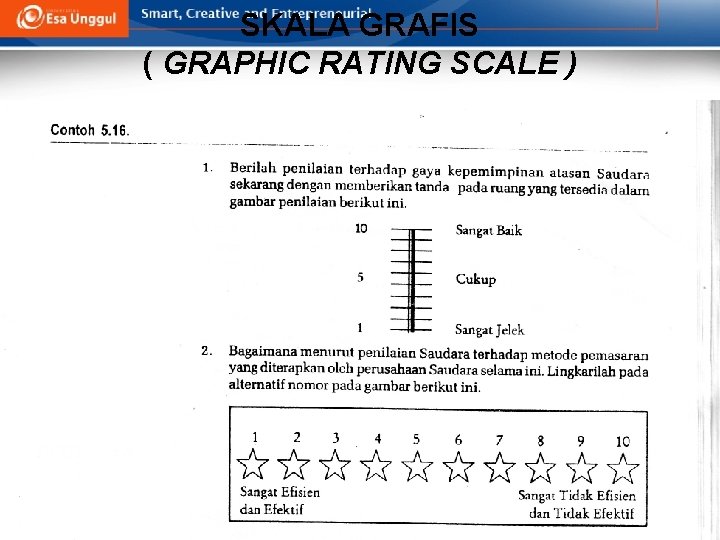
SKALA GRAFIS ( GRAPHIC RATING SCALE )
Responsi – Kecurangan Akuntansi • Kecurangan akuntansi telah berkembang di berbagai negara, termasuk di Indonesia. Di USA kecurangan akuntansi menimbulkan kerugian yang sangat besar di hampir seluruh industri. Titik awal memudarnya kepercayaan tersebut bermula pada Kasus Enron, Worldcom, Global Crossing, HIH, dan. Tyco. Kerugian dari kecurangan akuntansi di pasar modal adalah menurunnya akuntabilitas manajemen membuat para pemegang saham meningkatkan biaya monitoring terhadap manajemen. Umumnya, kecurangan akuntansi berkaitan dengan korupsi dengan tindakan yang lazim dilakukan di antaranya adalah memanipulasi pencatatan, penghilangan dokumen, dan mark-up yang merugikan keuangan negara atau perekonomian negara. Sedangkan di Indonesia, kecurangan akuntansi dibuktikan dengan adanya likuidasi beberapa bank, diajukannya manajemen BUMN dan swasta ke
Sebutkan ! • • • Topik Penelitian Judul Penelitian Rumusan Masalah Penelitian Tujuan Penelitian Teori Dalam Penelitian Variabel Penelitian Model Penelitian Hipotesis Penelitian Desain Riset
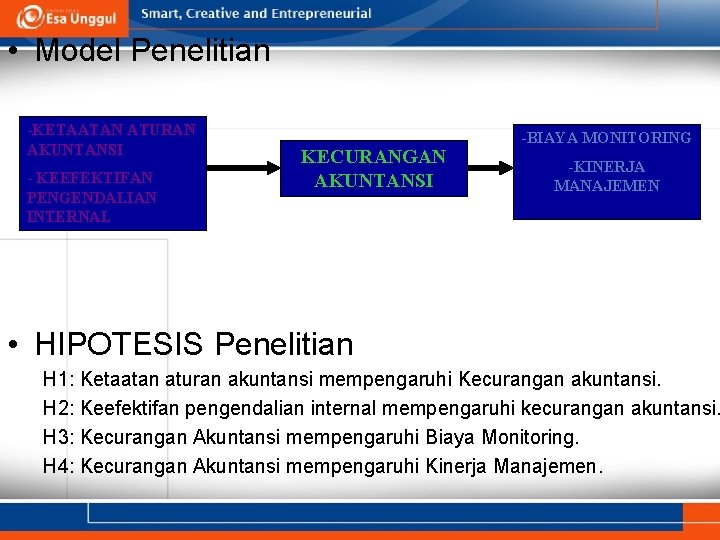
• • • Topik: KECURANGAN AKUNTANSI Pengaruh Ketaatan Aturan Akuntansi, Keefektifan Pengendalian Internal dan Kecurangan Akuntansi Terhadap Biaya Monitoring Serta Kinerja Manajemen Rumusan Masalah Penelitian : – Apakah ketaatan aturan akuntansi mempengaruhi Kecurangan akuntansi? – Apakah Keefektifan pengendalian internal mempengaruhi kecurangan akuntansi ? – Apakah Kecurangan Akuntansi mempengaruhi Biaya Monitoring? – Apakah kecurangan Akuntansi mempengaruhi Kinerja Manajemen? Tujuan Penelitian : – Untuk mengetahui ketaatan aturan akuntansi mempengaruhi Kecurangan akuntansi? – Untuk mengetahui Keefektifan pengendalian internal mempengaruhi kecurangan akuntansi ? – Untuk mengetahui Kecurangan Akuntansi mempengaruhi Biaya Monitoring? – Untuk mengetahui kecurangan Akuntansi mempengaruhi Kinerja Manajemen? Teori Yang Digunakan dalam Penelitian: – Teori Fraud atau Penyelewengan atau Kecurangan. – Hasil Riset / Peneliti Sebelumnya ( A, 2001; B, 2005; C, 2003; D, 2003, dll). Variabel Penelitian : – Independen : Ketaatan Aturan Akuntansi, Keefektiftan Pengendalian Internal – Intervening : Kecurangan Akuntansi – Dependen : Biaya Monitoring, Kinerja Manajemen.
• Model Penelitian -KETAATAN ATURAN AKUNTANSI - KEEFEKTIFAN PENGENDALIAN INTERNAL KECURANGAN AKUNTANSI -BIAYA MONITORING -KINERJA MANAJEMEN • HIPOTESIS Penelitian H 1: Ketaatan aturan akuntansi mempengaruhi Kecurangan akuntansi. H 2: Keefektifan pengendalian internal mempengaruhi kecurangan akuntansi. H 3: Kecurangan Akuntansi mempengaruhi Biaya Monitoring. H 4: Kecurangan Akuntansi mempengaruhi Kinerja Manajemen.
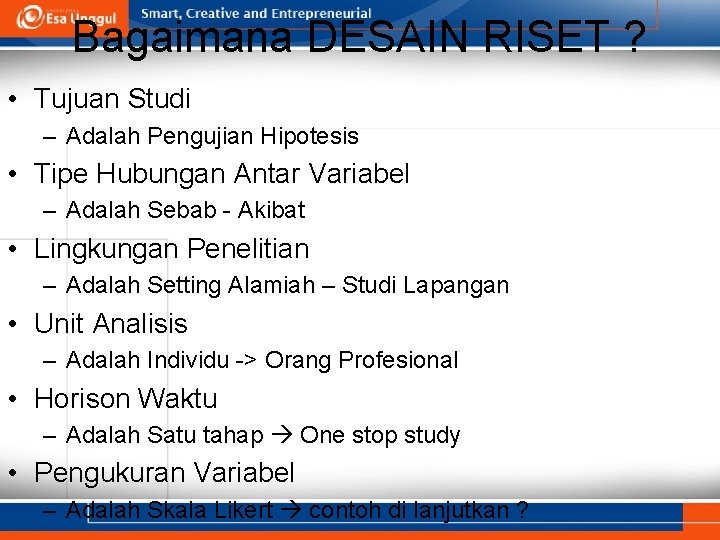
Bagaimana DESAIN RISET ? • Tujuan Studi – Adalah Pengujian Hipotesis • Tipe Hubungan Antar Variabel – Adalah Sebab - Akibat • Lingkungan Penelitian – Adalah Setting Alamiah – Studi Lapangan • Unit Analisis – Adalah Individu -> Orang Profesional • Horison Waktu – Adalah Satu tahap One stop study • Pengukuran Variabel – Adalah Skala Likert contoh di lanjutkan ?
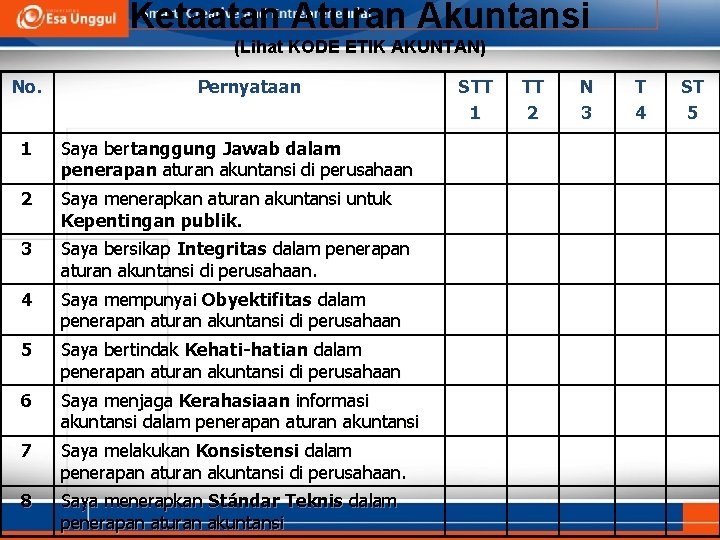
Ketaatan Aturan Akuntansi (Lihat KODE ETIK AKUNTAN) No. Pernyataan 1 Saya bertanggung Jawab dalam penerapan aturan akuntansi di perusahaan 2 Saya menerapkan aturan akuntansi untuk Kepentingan publik. 3 Saya bersikap Integritas dalam penerapan aturan akuntansi di perusahaan. 4 Saya mempunyai Obyektifitas dalam penerapan aturan akuntansi di perusahaan 5 Saya bertindak Kehati-hatian dalam penerapan aturan akuntansi di perusahaan 6 Saya menjaga Kerahasiaan informasi akuntansi dalam penerapan aturan akuntansi 7 Saya melakukan Konsistensi dalam penerapan aturan akuntansi di perusahaan. 8 Saya menerapkan Stándar Teknis dalam penerapan aturan akuntansi STT 1 TT 2 N 3 T 4 ST 5
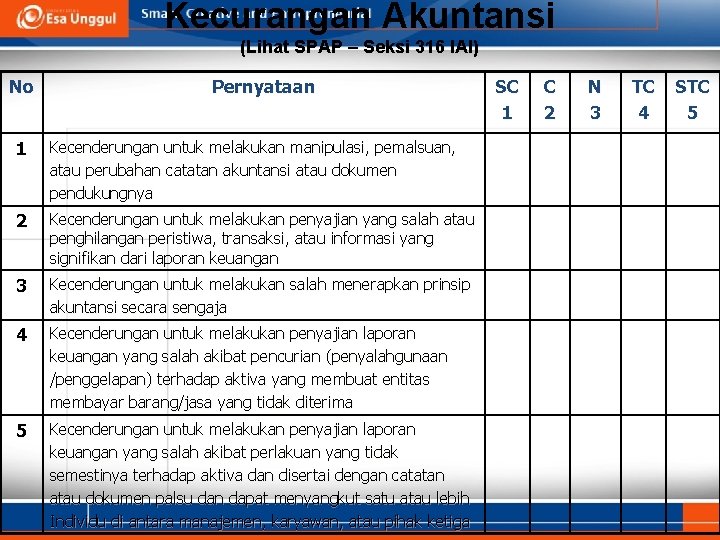
Kecurangan Akuntansi (Lihat SPAP – Seksi 316 IAI) No Pernyataan 1 Kecenderungan untuk melakukan manipulasi, pemalsuan, atau perubahan catatan akuntansi atau dokumen pendukungnya 2 Kecenderungan untuk melakukan penyajian yang salah atau penghilangan peristiwa, transaksi, atau informasi yang signifikan dari laporan keuangan 3 Kecenderungan untuk melakukan salah menerapkan prinsip akuntansi secara sengaja 4 Kecenderungan untuk melakukan penyajian laporan keuangan yang salah akibat pencurian (penyalahgunaan /penggelapan) terhadap aktiva yang membuat entitas membayar barang/jasa yang tidak diterima 5 Kecenderungan untuk melakukan penyajian laporan keuangan yang salah akibat perlakuan yang tidak semestinya terhadap aktiva dan disertai dengan catatan atau dokumen palsu dan dapat menyangkut satu atau lebih Individu di antara manajemen, karyawan, atau pihak ketiga SC 1 C 2 N 3 TC 4 STC 5
56