Anlisis Financiero Escuela Politcnica del Ejrcito Ing Hernn

- Slides: 48
Análisis Financiero Escuela Politécnica del Ejército Ing. Hernán Samaniego G. Promoción XXV Junio 2011 nforme Ejecutivo de Factibilidad Financiera Proyecto II
Evaluación Financiera para la Apertura de una nueva Sucursal de la Cooperativa “COOPROGRESO” en la ciudad de Riobamba. Junio 2011 forme Ejecutivo de Factibilidad Financiera
El valor de la administración financiera se encuentra reflejada en que la mayor parte de los ejecutivos de las mil compañías más importantes en EEUU. , iniciaron sus actividades en el área de las finanzas. La mayor parte de los profesionales que trabajan en marketing, contabilidad, producción, tratan de entender las finanzas para lograr un mayor rendimiento en sus áreas de trabajo. Por este motivo la administración financiera es importante y debe ser analizada por todos los profesionales que trabajan en una organización. La importancia de la Administración Financiera
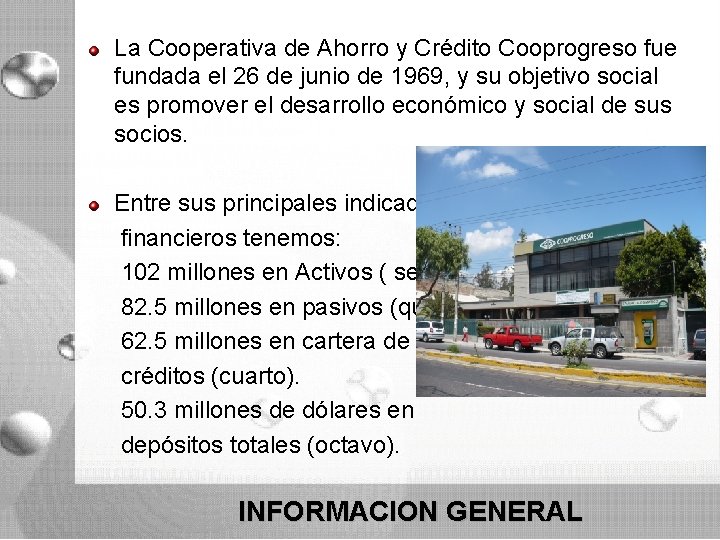
La Cooperativa de Ahorro y Crédito Cooprogreso fue fundada el 26 de junio de 1969, y su objetivo social es promover el desarrollo económico y social de sus socios. Entre sus principales indicadores financieros tenemos: 102 millones en Activos ( sexto). 82. 5 millones en pasivos (quinto). 62. 5 millones en cartera de créditos (cuarto). 50. 3 millones de dólares en depósitos totales (octavo). INFORMACION GENERAL
Determinar en función del presente estudio, la factibilidad económica financiera de la apertura de una nueva oficina en la ciudad de Riobamba, que genere incrementos en los niveles de participación de mercado de la Cooperativa Cooprogreso, tanto en el monto de captaciones como en incrementos de los volúmenes de crédito concedidos. Objetivo General
Establecer los niveles de demanda de crédito de la población objetivo para esta nueva oficina, en términos de número de clientes así como en volumen de operaciones. Estimar en base a la información disponible una estructura porcentual de los destinos del crédito (consumo, microempresa, vivienda, etc. ). Objetivos específicos
Definir la estructura orgánica y funcional bajo la cual funcionará la oficina. Establecer los niveles de inversión fija, diferida y de capital de trabajo que se requiere para emprender el proyecto de apertura. Objetivos específicos
Proyectar los estados financieros, flujos de caja y determinar el punto de equilibrio en la operación de la nueva oficina. Establecer los indicadores financieros necesarios para evaluar el proyecto (TIR, VAN). Objetivos específicos
Establecer criterios basados en el estudio, a manera de recomendaciones que sustenten el emprender o no en el proyecto. Objetivos específicos
• • La Cooperativa de Ahorro y Crédito Cooprogreso, realizó una investigación de mercado en marzo del 2009. El estudio fue realizado mediante encuesta de muestreo aleatorio. El estudio se realizó en el sector bancario de la ciudad de Riobamba. Se trabajó con una muestra de 240 encuestas, un nivel de confianza del 95% y con un error del +/-5. 0% EL MERCADO
Los principales indicadores y la estimación de la demanda se basó en información del Banco Central y de la Superintendencia de Bancos como: • Producto Interno Bruto Petrolero y no Petrolero. • Tasa anual de inflación. • Tasas de interes autorizadas por el gobierno. • Tasas de crecimiento de los depósitos y cartera del sistema financiero. • Participación de las Cooperativas en el sistema financiero. • Destinos de créditos en Riobamba. • Ofertas de productos de crédito. • Investigación de mercado realizado PRINCIPALES INDICADORES Y como primer proyecto. ESTIMACION DE LA DEMANDA
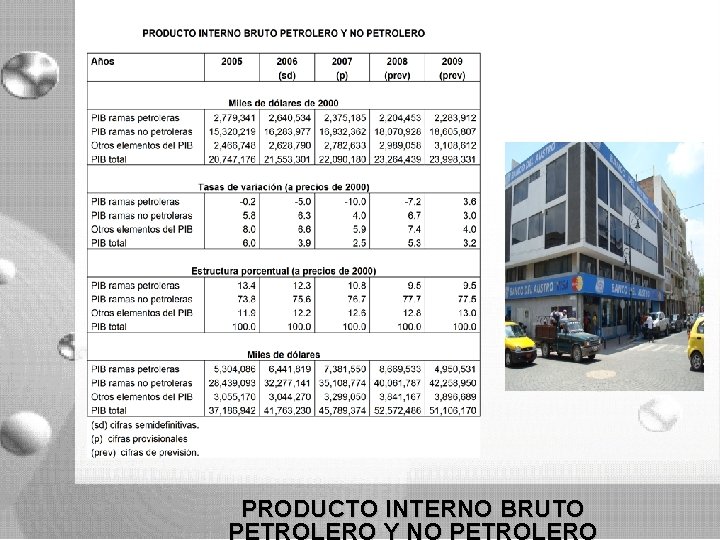
PRODUCTO INTERNO BRUTO PETROLERO Y NO PETROLERO
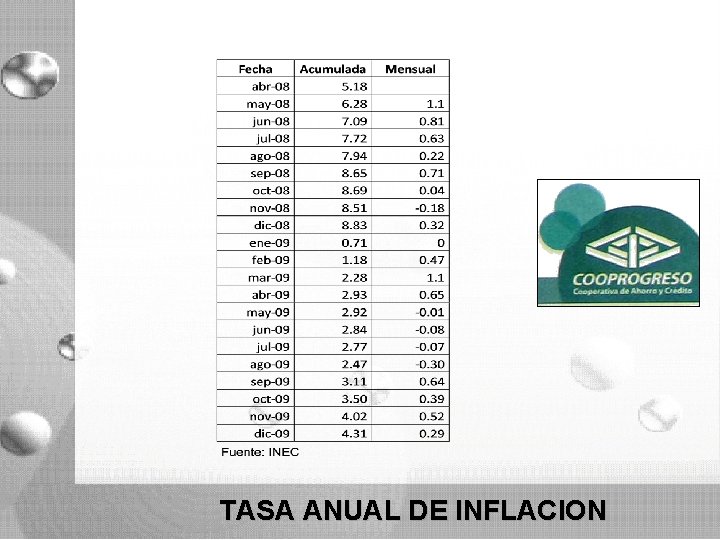
TASA ANUAL DE INFLACION
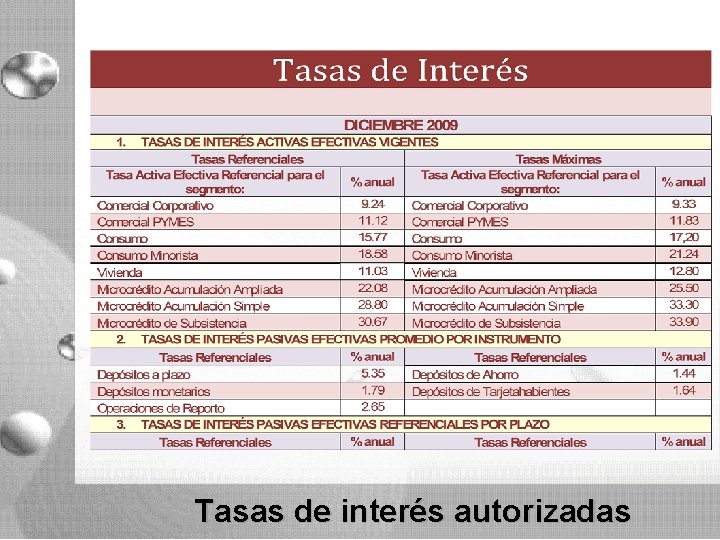
Tasas de interés autorizadas
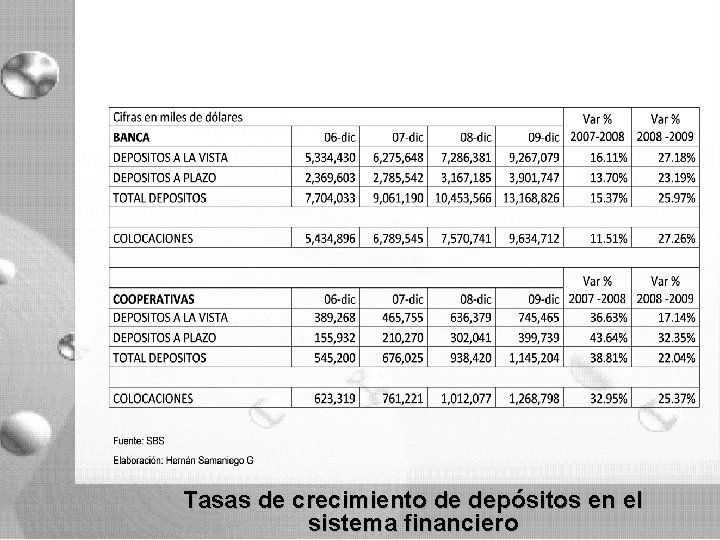
Tasas de crecimiento de depósitos en el sistema financiero
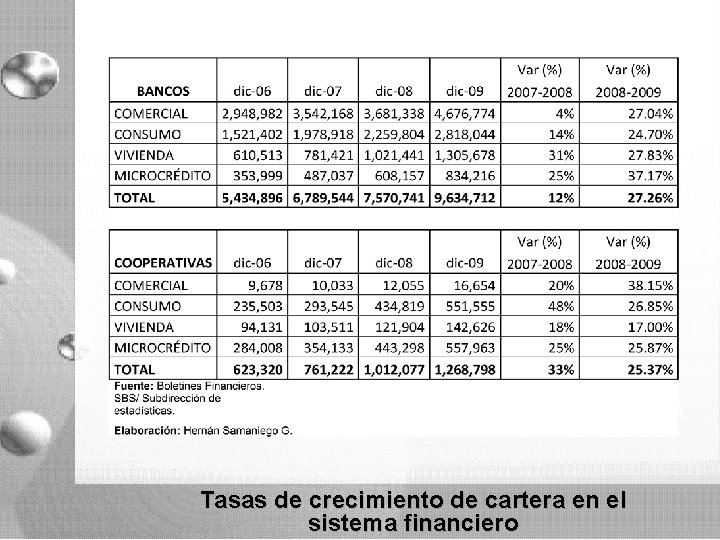
Tasas de crecimiento de cartera en el sistema financiero
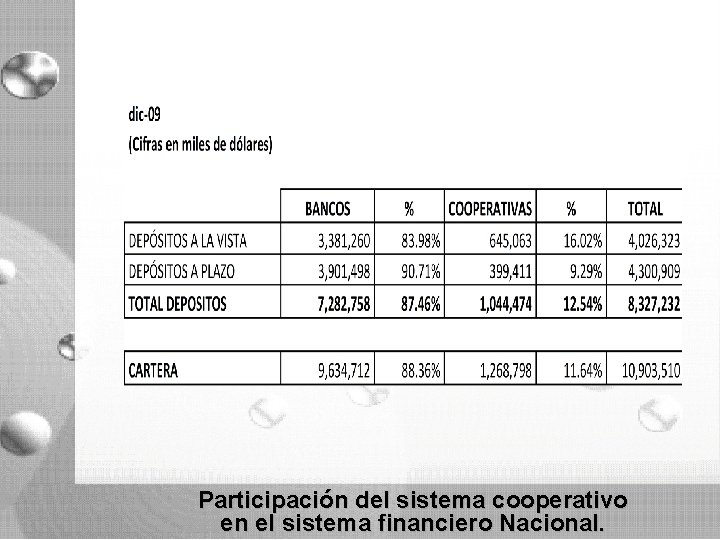
Participación del sistema cooperativo en el sistema financiero Nacional.
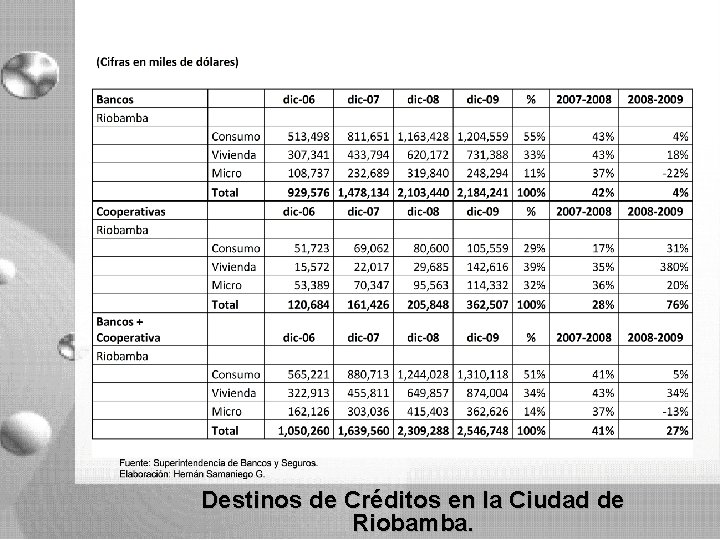
Destinos de Créditos en la Ciudad de Riobamba.
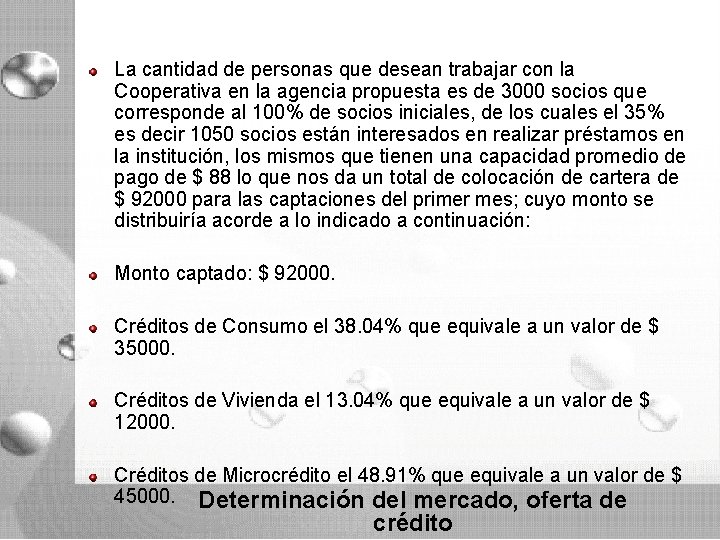
La cantidad de personas que desean trabajar con la Cooperativa en la agencia propuesta es de 3000 socios que corresponde al 100% de socios iniciales, de los cuales el 35% es decir 1050 socios están interesados en realizar préstamos en la institución, los mismos que tienen una capacidad promedio de pago de $ 88 lo que nos da un total de colocación de cartera de $ 92000 para las captaciones del primer mes; cuyo monto se distribuiría acorde a lo indicado a continuación: Monto captado: $ 92000. Créditos de Consumo el 38. 04% que equivale a un valor de $ 35000. Créditos de Vivienda el 13. 04% que equivale a un valor de $ 12000. Créditos de Microcrédito el 48. 91% que equivale a un valor de $ 45000. Determinación del mercado, oferta de crédito
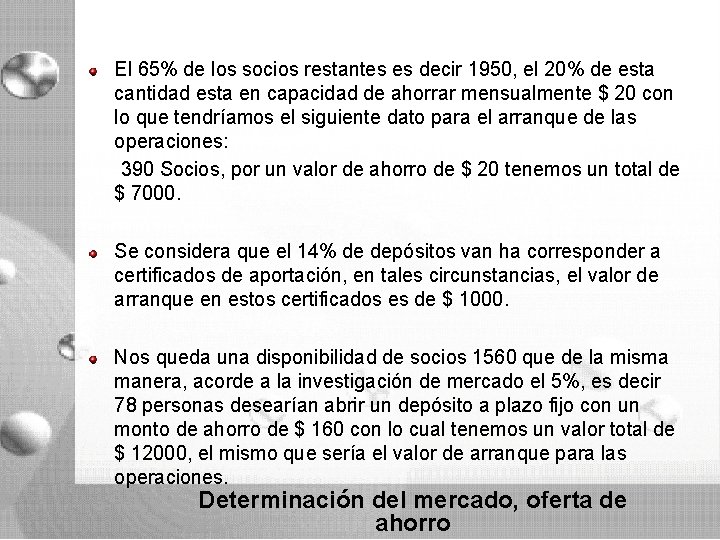
El 65% de los socios restantes es decir 1950, el 20% de esta cantidad esta en capacidad de ahorrar mensualmente $ 20 con lo que tendríamos el siguiente dato para el arranque de las operaciones: 390 Socios, por un valor de ahorro de $ 20 tenemos un total de $ 7000. Se considera que el 14% de depósitos van ha corresponder a certificados de aportación, en tales circunstancias, el valor de arranque en estos certificados es de $ 1000. Nos queda una disponibilidad de socios 1560 que de la misma manera, acorde a la investigación de mercado el 5%, es decir 78 personas desearían abrir un depósito a plazo fijo con un monto de ahorro de $ 160 con lo cual tenemos un valor total de $ 12000, el mismo que sería el valor de arranque para las operaciones. Determinación del mercado, oferta de ahorro
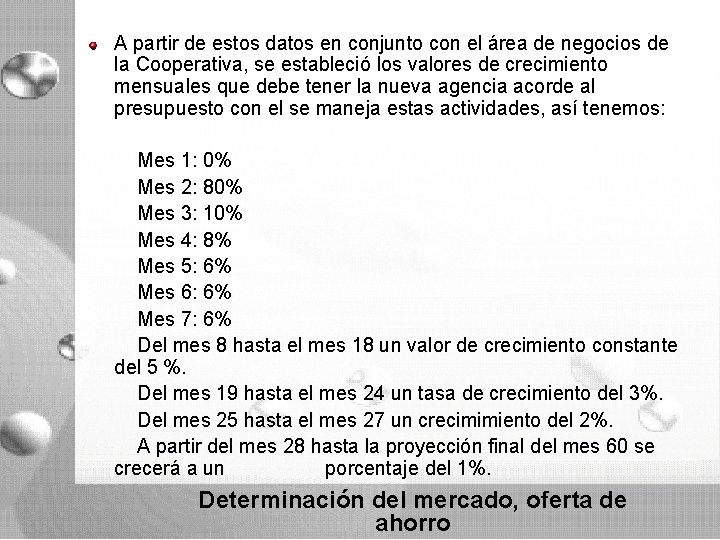
A partir de estos datos en conjunto con el área de negocios de la Cooperativa, se estableció los valores de crecimiento mensuales que debe tener la nueva agencia acorde al presupuesto con el se maneja estas actividades, así tenemos: Mes 1: 0% Mes 2: 80% Mes 3: 10% Mes 4: 8% Mes 5: 6% Mes 6: 6% Mes 7: 6% Del mes 8 hasta el mes 18 un valor de crecimiento constante del 5 %. Del mes 19 hasta el mes 24 un tasa de crecimiento del 3%. Del mes 25 hasta el mes 27 un crecimimiento del 2%. A partir del mes 28 hasta la proyección final del mes 60 se crecerá a un porcentaje del 1%. Determinación del mercado, oferta de ahorro
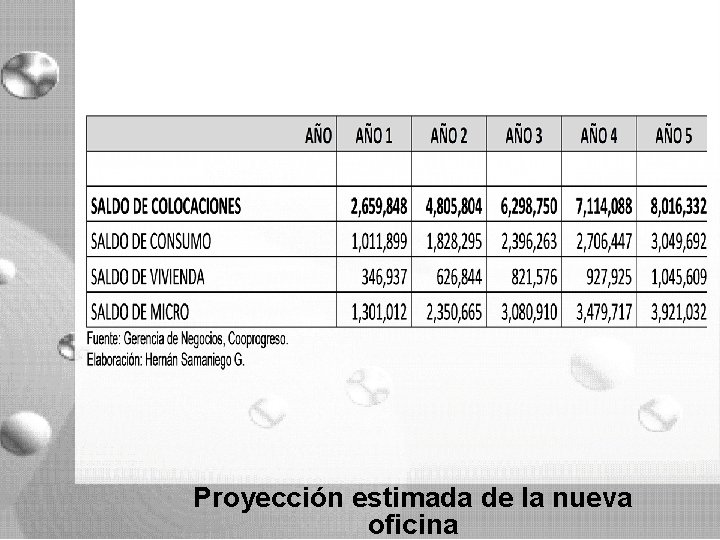
Proyección estimada de la nueva oficina
Para la apertura de la Cooperativa Cooprogreso en la ciudad de Riobamba se debe considerar los siguientes aspectos, para cumplir con ciertas Ingeniería disposiciones municipales del Proyecto.
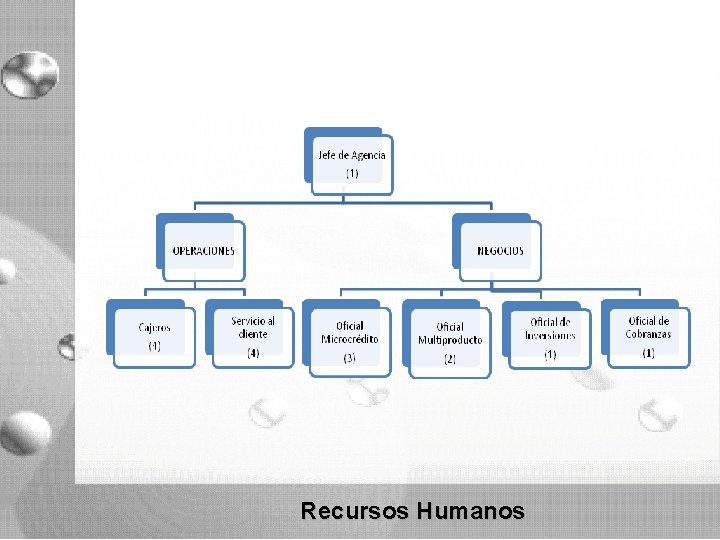
Recursos Humanos
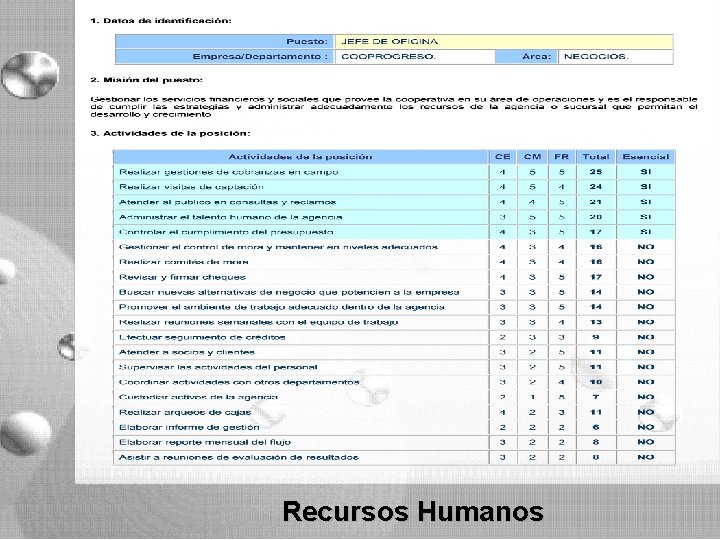
Recursos Humanos
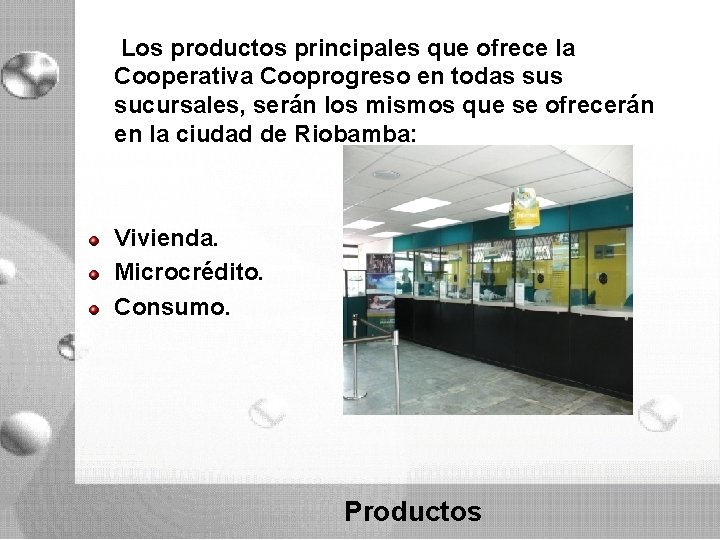
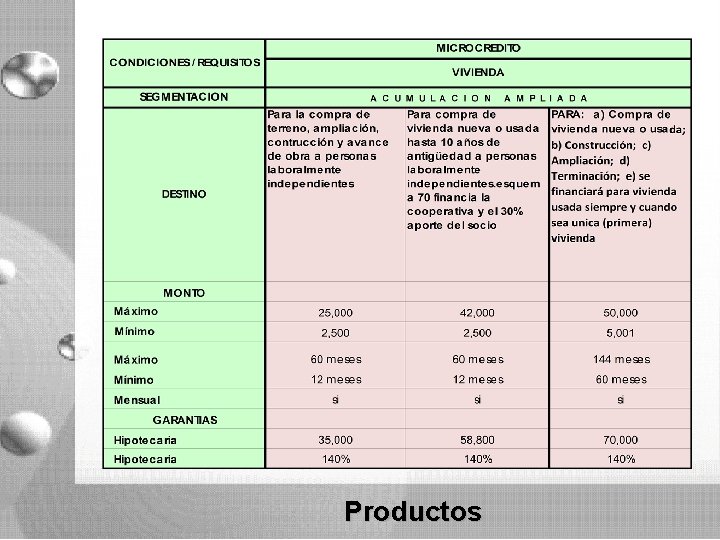
Los productos principales que ofrece la Cooperativa Cooprogreso en todas sucursales, serán los mismos que se ofrecerán en la ciudad de Riobamba: Vivienda. Microcrédito. Consumo. Productos
Productos
Entre los Productos del Pasivo tenemos: Certificados de Aportación. Cuentas de Ahorro. Cuenta de Ahorro Progresar Oro. Cuenta de Ahorro Progresar Platinum. Inversiones en Depósito a Plazo. Productos del Pasivo.
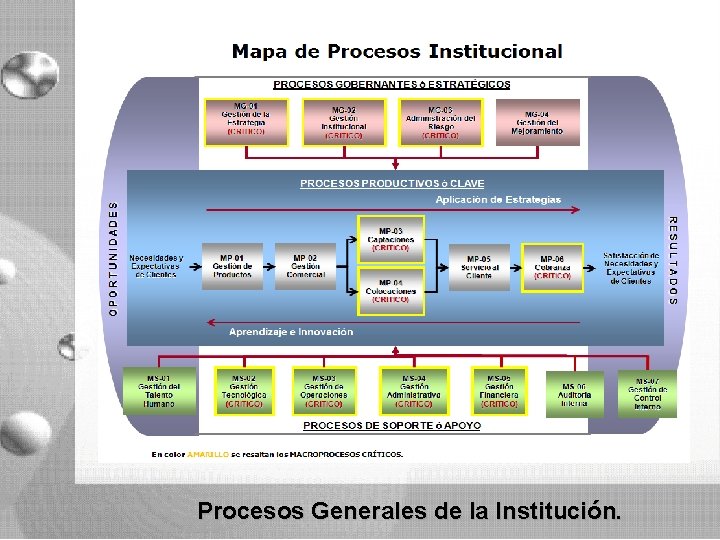
Procesos Generales de la Institución.
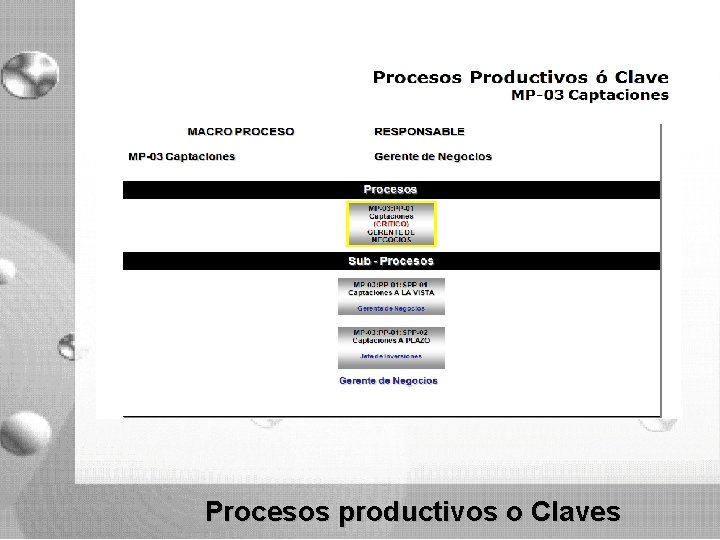
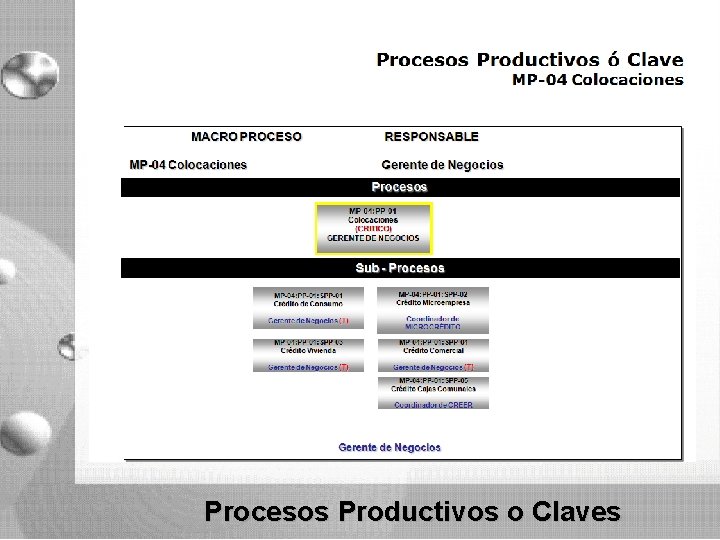
Procesos productivos o Claves
Procesos Productivos o Claves
Cooprogreso cuenta con una infraestructura tecnológica y aplicaciones informáticas que le han permitido ser competitiva en el manejo transaccional y de información. Su core bancario COBIS desarrollado por la empresa Cobis Corp, presenta fortalezas importantes en el desarrollo y administración de productos, manejo de clientes, almacenamiento de información, registros contables, y demás operaciones que se necesitan para el normal desenvolvimiento de la institución en el sistema financiero del país. Por lo que cuenta con un hosting, comunicaciones, enlaces y el software financiero, necesarios para el desenvolvimiento normal de las actividades. Sistemas Informáticos
Si la Cooperativa decide abrir sus puertas en la ciudad del presente estudio, debe considerar tener un plan de comunicación, para dar a conocer de la apertura de su agencia, el mismo que podría constar de los siguientes puntos: Objetivo Principal. Objetivos Secundarios. Público objetivo al cual va ha estar dirigido. Potenciales Inversionistas. Mensaje de Apertura. Elección de canales de comunicación. Medios masivos para dar a conocer al público. Medios Alternativos. Plan de Comunicación
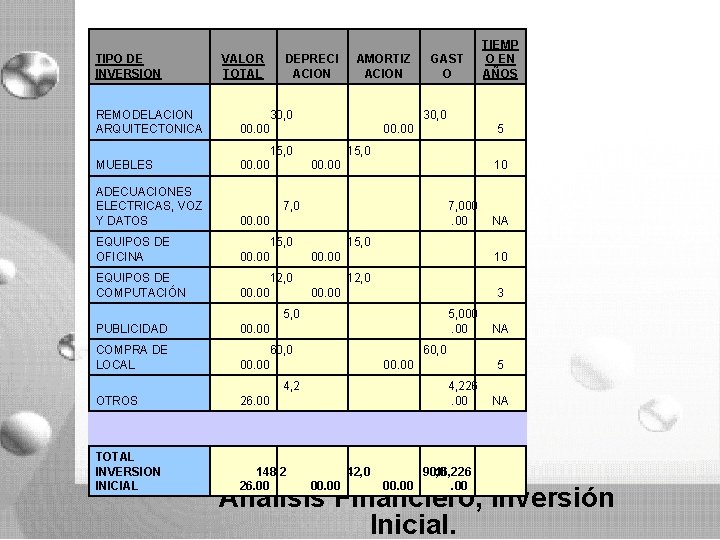
TIPO DE INVERSION VALOR TOTAL DEPRECI ACION AMORTIZ ACION TIEMP O EN AÑOS GAST O REMODELACION ARQUITECTONICA 30, 0 00. 00 MUEBLES 15, 0 00. 00 ADECUACIONES ELECTRICAS, VOZ Y DATOS 7, 0 00. 00 EQUIPOS DE OFICINA 15, 0 00. 00 10 EQUIPOS DE COMPUTACIÓN 12, 0 00. 00 3 PUBLICIDAD 5, 0 00. 00 COMPRA DE LOCAL 60, 0 00. 00 OTROS 4, 2 26. 00 TOTAL INVERSION INICIAL 148, 2 26. 00 30, 0 00. 00 5 15, 0 00. 00 10 7, 000. 00 5, 000. 00 60, 0 00. 00 42, 0 00. 00 4, 226. 00 NA NA 5 NA 90, 0 16, 226 00. 00 Análisis Financiero, Inversión Inicial.
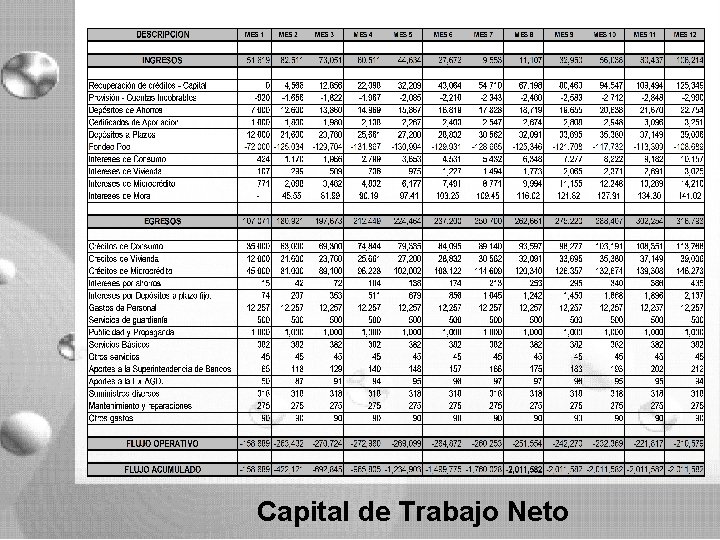
Capital de Trabajo Neto
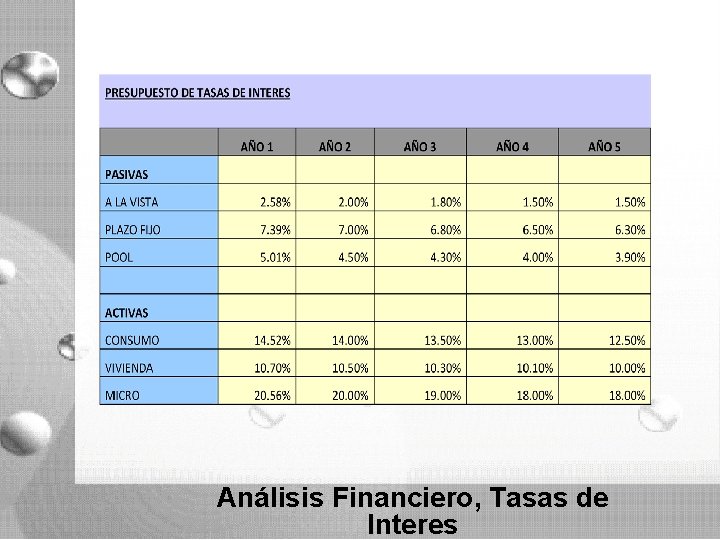
Análisis Financiero, Tasas de Interes
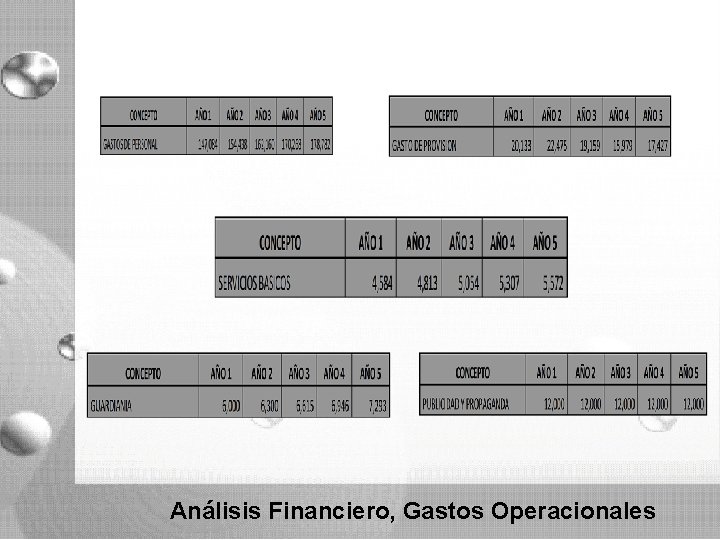
Análisis Financiero, Gastos Operacionales
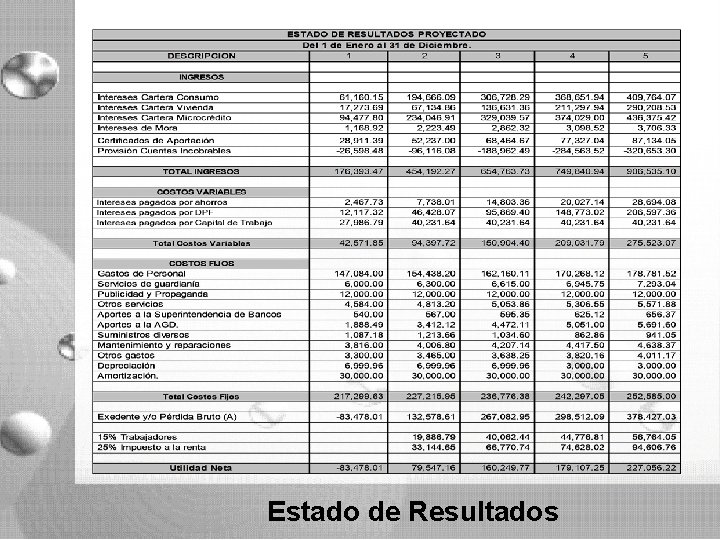
Estado de Resultados
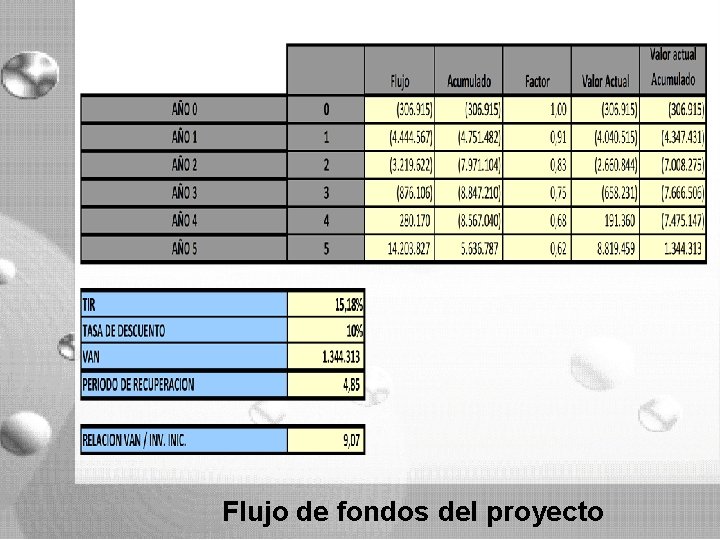
Flujo de fondos del proyecto
Flujo de fondos del proyecto
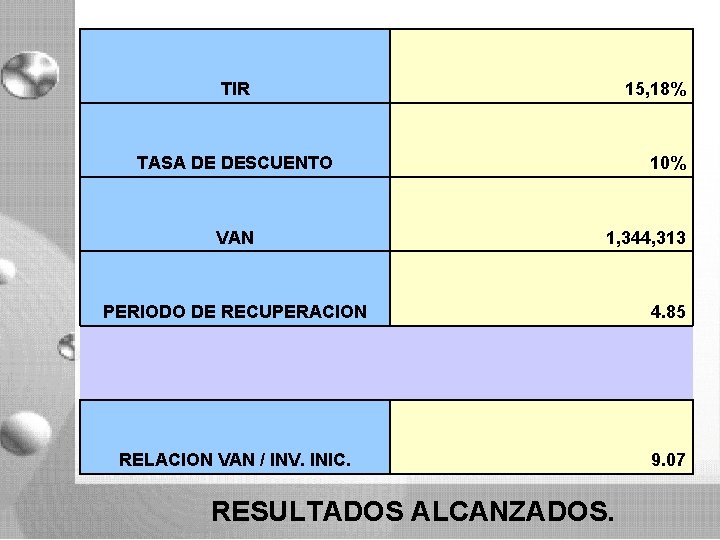
TIR 15, 18% TASA DE DESCUENTO VAN 10% 1, 344, 313 PERIODO DE RECUPERACION RELACION VAN / INV. INIC. RESULTADOS ALCANZADOS. 4. 85 9. 07
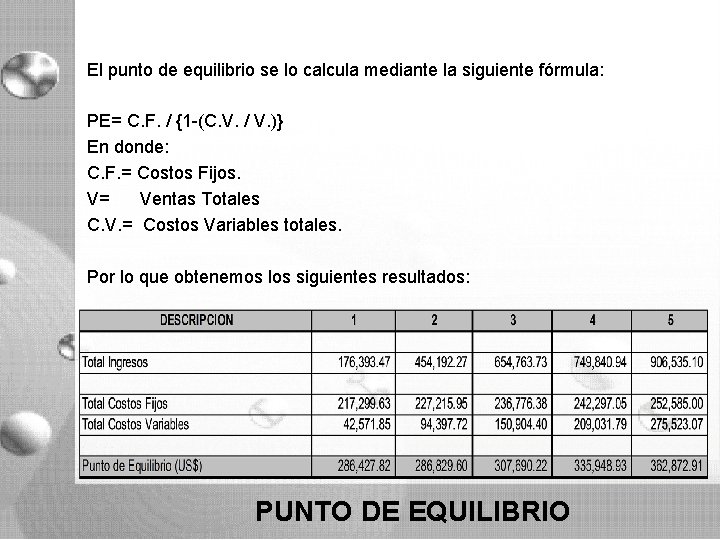
El punto de equilibrio se lo calcula mediante la siguiente fórmula: PE= C. F. / {1 -(C. V. / V. )} En donde: C. F. = Costos Fijos. V= Ventas Totales C. V. = Costos Variables totales. Por lo que obtenemos los siguientes resultados: PUNTO DE EQUILIBRIO
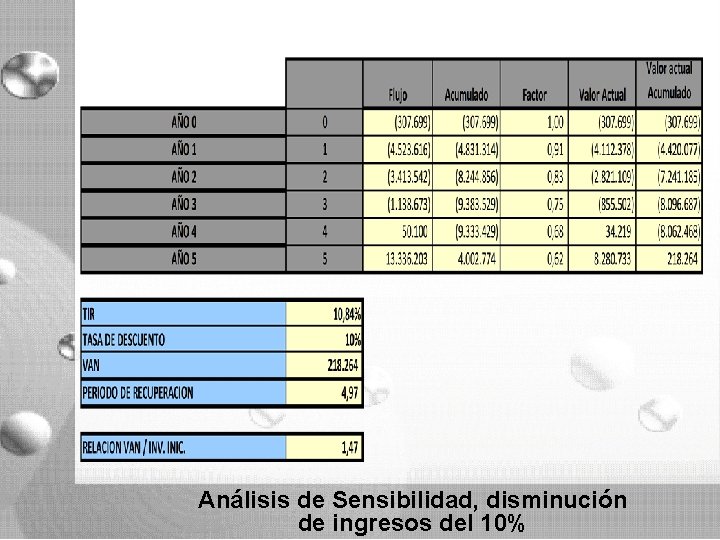
Análisis de Sensibilidad, disminución de ingresos del 10%
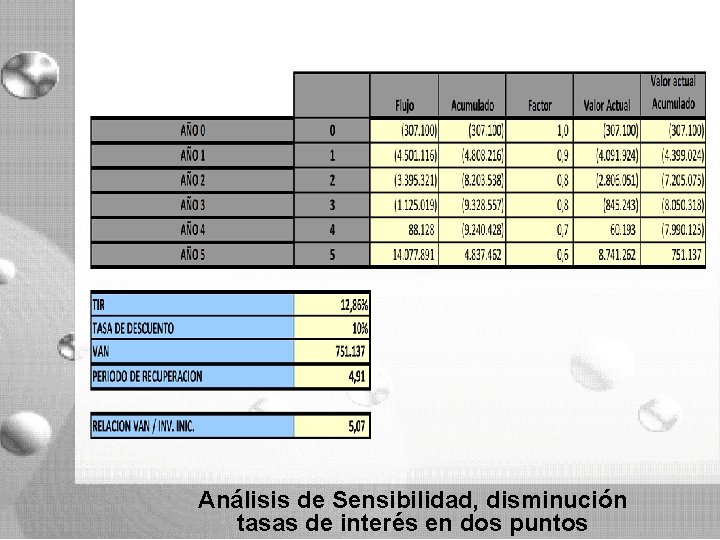
Análisis de Sensibilidad, disminución tasas de interés en dos puntos
El análisis de riesgos, se los ha considerado, bajo los siguientes parámetros. Riesgo de políticas de precios de los productos y/o servicios. Riesgo por reducción de la demanda por crecimiento económico insuficiente. Riesgo de mercado. Riesgo por brecha de liquidez. Riesgo de crédito. Riesgo operativo. Análisis de Riesgos.
El proyecto de apertura se enmarca dentro de los lineamientos estratégicos de la Cooperativa Cooprogreso, se busca ampliar el universo de socios, al generar mayores volúmenes de operaciones de captación, y colocación de recursos financieros. La apertura de la agencia, permitirá ampliar los volúmenes del negocio y los niveles de participación en el mercado. La principal estrategia del negocio será satisfacer las necesidades de los clientes, a traves de productos de crédito para el consumo y microempresarios. Con la apertura de la nueva oficina se busca optimizar los recursos ya invertidos en infraestructura, tecnología, recursos humanos, publicidad. ANALISIS DE LA INFORMACION OBTENIDA
El análisis de los flujos que podría generar la nueva oficina, permitirá obtener indicadores financieros que indican la factibilidad del proyecto. La tasa interna de retorno de las alternativas analizadas son mayores a las tasas mínimas de retorno exigidas por los socios. La Cooperativa Cooprogreso en la actualidad presenta una estructura patrimonial y de resultados, que permiten respaldar la operación de nuevas oficinas, con lo cual se genera mayores volúmenes de negocio y mejores indicadores de rentabilidad y solvencia. Los riesgos que se presentan son similares a los que se presentan en la Cooperativa en su conjunto, por esta razón se ha establecido un plan de riesgos para esta oficina. ANALISIS DE LA INFORMACION OBTENIDA
Gracias Informe Ejecutivo