
La administracin financiera del ciclo a largo plazo
- Slides: 25
La administración financiera del ciclo a largo plazo de la empresa DIPLOMADO EN FINANZAS
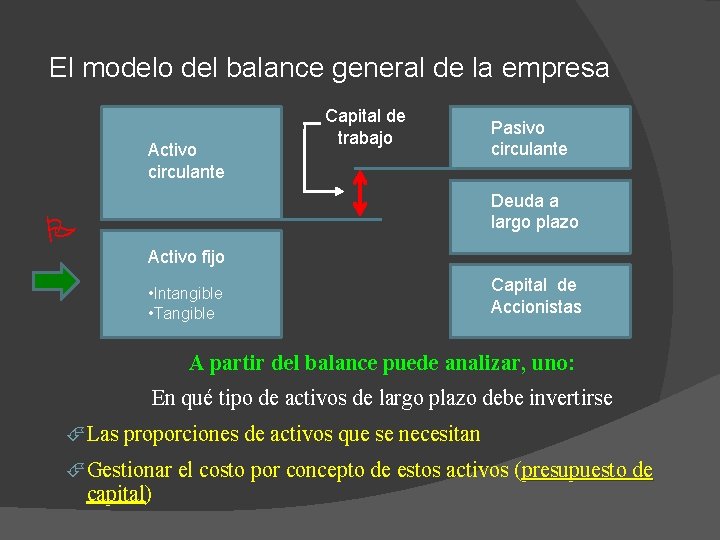
El modelo del balance general de la empresa Activo circulante Capital de trabajo Pasivo circulante Deuda a largo plazo Activo fijo • Intangible • Tangible Capital de Accionistas A partir del balance puede analizar, uno: En qué tipo de activos de largo plazo debe invertirse Las proporciones de activos que se necesitan Gestionar el costo por concepto de estos activos (presupuesto de capital) capital
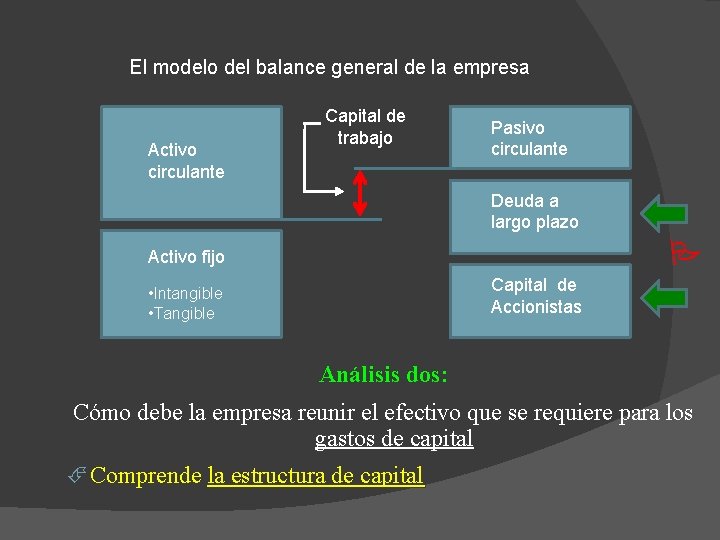
El modelo del balance general de la empresa Activo circulante Capital de trabajo Pasivo circulante Deuda a largo plazo Activo fijo Capital de Accionistas • Intangible • Tangible Análisis dos: Cómo debe la empresa reunir el efectivo que se requiere para los gastos de capital Comprende la estructura de capital
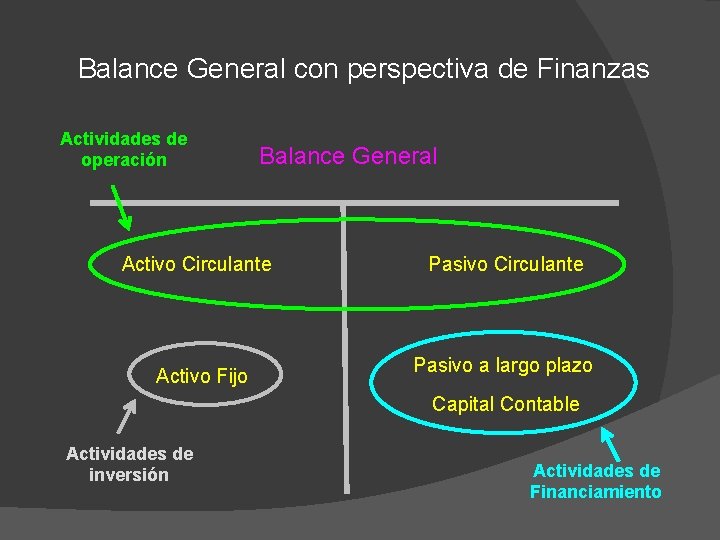
Balance General con perspectiva de Finanzas Actividades de operación Balance General Activo Circulante Activo Fijo Pasivo Circulante Pasivo a largo plazo Capital Contable Actividades de inversión Actividades de Financiamiento
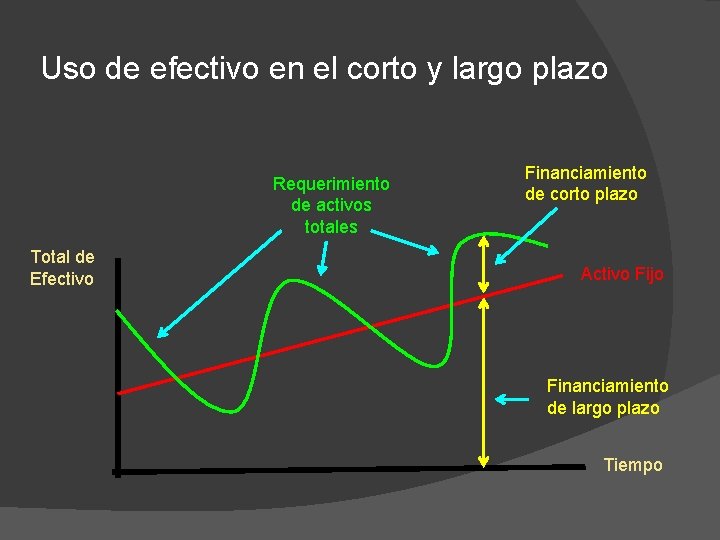
Uso de efectivo en el corto y largo plazo Requerimiento de activos totales Total de Efectivo Financiamiento de corto plazo Activo Fijo Financiamiento de largo plazo Tiempo
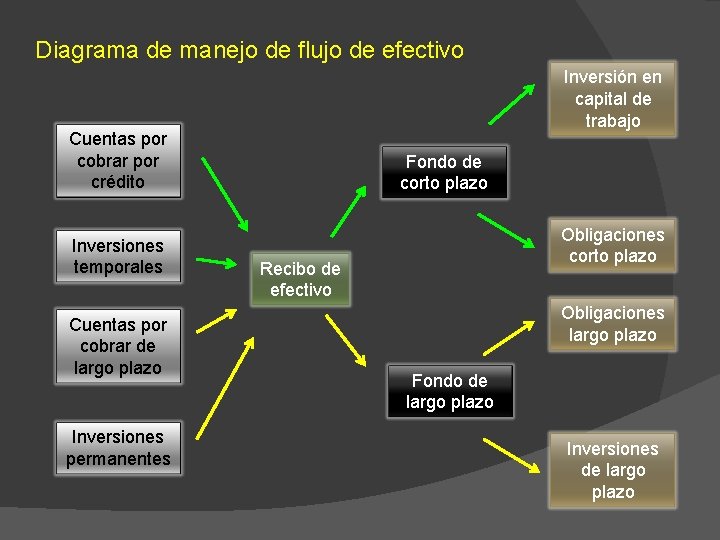
Diagrama de manejo de flujo de efectivo Inversión en capital de trabajo Cuentas por cobrar por crédito Inversiones temporales Cuentas por cobrar de largo plazo Inversiones permanentes Fondo de corto plazo Obligaciones corto plazo Recibo de efectivo Obligaciones largo plazo Fondo de largo plazo Inversiones de largo plazo
Importancia de los inmuebles, maquinaria y equipo dentro del ciclo financiero de largo plazo Las inversiones en activo fijo (desembolso de capital o “gasto de capital”) Se le adquiere por su utilidad y servicio potencial (producción masiva, complejidad del proceso) Está destinado a uso de largo plazo El costo del activo se recupera por medio de los ingresos de las ventas Son edificios, maquinaria, equipos, etc. Confines contables, fiscales y financieros, se irán depreciando gradualmente, pero tendrán su valor de reposición
Importancia de los inmuebles, maquinaria y equipo dentro del ciclo financiero de largo plazo Antes de que una empresa pueda invertir en activo fijo deberá obtener financiamiento Conseguirlos mediante: Financiamiento ajeno (deuda (crédito y bursátil)) Financiamiento propio (Acciones) Fondos creados con la reinversión de la utilidades Todo esto creará un costo Las finanzas pueden concebirse en el análisis de estas preguntas: Presupuesto de capital ¿En qué activos de largo plazo debe invertirse? Estructura de capital ¿Cómo adquirir efectivo para la inversión?
Evaluación de proyectos de inversión Las inversiones en activos fijos son usados durante varios años La decisión debe estar acorde con: Objetivos de la empresa Recursos financieros presentes y futuros Recursos humanos presentes y futuros Toda inversión debe tener rendimiento para que cumpla con todas sus obligaciones y cree valor Es necesario evaluar el desempeño futuro de cualquier proyecto de inversión Esto es, medir y evaluar los posible resultados
Evaluación de proyectos de inversión Debe entenderse bien todo aspecto del proyecto de inversión La cantidad exacta a invertir Gastos de capital de trabajo Costos fijos y variables en su caso Financiamiento y su costo Capacidad instalada para determinar ingresos Variables del proyecto y variables economías reales y nominales Se desea determinar el flujo de efectivo del proyecto (cinco años)
Evaluación de proyectos de inversión En caso de que una empresa en marcha desea reemplazar algún activo fijo: Tiempo de vida de la nueva máquina Qué problemas se podrían presentar Qué pasaría si saliéramos del mercado Qué mejoras se lograrían En cuánto se incrementarían las venta El mercado consumiría el incremento Cambiaría el proceso actual. Qué tanto Qué riesgo presenta el cambio de tecnología
Evaluación de proyectos de inversión Al hablar de evaluación de proyectos de inversión, podemos referirnos a dos métodos: Simples (no toma el cambio del valor del dinero con el tiempo) Avanzados (sí toma el cambio del valor del dinero con el tiempo) Métodos Simples Método de recuperación Método de tasas de rendimiento sobre inversión Ver fórmulas
Evaluación de proyectos de inversión Métodos Avanzados Los cálculos para la evaluación serían Valor Presente Neto (VPN) Tasa interna de rentabilidad (TIR) Período de recuperación ajustado Índice de rentabilidad Valor actual de reposición Los siguientes métodos definen algunas especificaciones con relación a los anteriores Valor Presente (VP) Valor Presente Neto Incremental
Evaluación de proyectos de inversión En relación a los criterios de evaluación serían Valor Presente Neto (VPN) Deben tomarse en cuenta todos los flujos y la inversión inicial Criterio: Tiene que ser positivo. Si son proyecto excluyentes, el mayor VPN Tasa interna de rentabilidad (TIR) Igualas el VPN a Cero interactuando tasas de descuentos Criterio: Tiene que ser mayor a la TREMA (Tasa libre de riesgo y la rima de riesgo (diferencia entre la tasa de riesgo y la tasa libre de riesgo) Período de recuperación ajustado Se descuentan los VP de cada flujo a la Inversión inicial hasta que se reduzca a cero Criterio: El que señale y establezca el objetivo de la empresa Índice de rentabilidad: Se suma el VP de todos los flujos y se divide entre la Inversión inicial Criterio: Si es mayor a 1 Sí acepta, si es menor No se acepta Cabe señalar que los criterios dependerán de los objetivos de la empresa
Requerimientos de inversión Los activos que se deben adquirir Activo Fijo ○ Producción ○ Administración ○ Ventas Cómo se financiarán Costo de financiamiento Estructura de capital (Capital vs. Deuda) Qué capital de trabajo se requerirá Es inversión Costos y gastos
Necesidades de información de activos intangibles a largo plazo La mayoría de las empresas deben su éxito a ciertos factores: Reputación Calidad de los productos Continuidad de servicio Fuerza de trabajo Buena moral Cultura empresarial Posición sólida en el mercado Habilidad en la administración Fama del producto (puede crear intangibles) Experiencia de los empleados Todo esto puede considerarse como un activo importante Pero no se reporta como tal en los estados financieros Pero el resultado de todo esto tiene su efecto medible económicamente a través de las utilidades
Necesidades de información de activos intangibles a largo plazo Los factores anteriores son un activo invisible difícil de asignarles un valor Se puede asignar valor cuando se compra o vende la empresa El conjunto de derechos específicos amparados por la ley que se pueden comprar o vender: Una idea novedosa (autoría) Fórmula secreta de un producto (patente) Nuevos procedimiento que reducen costos (patente) Marcas comerciales (patente) Aún si la misma empresa desarrolla un activo intangible es difícil asignar valor A menos que haya un costo por adquisición Un departamento de desarrollo o investigación trabaja largas jornadas Estos trabajos sí incurren en gastos y estos pudieran de manera razonable, asignar un valor También pudiera asignársele un valor por los ingresos pronosticables
Necesidades de información de activos intangibles a largo plazo Si se le ha asignado valor, debe capitalizarse y después asignar vida útil Algunos tienen un valor más o menos perpetuo Otros una vida limitada según indique la ley: Patente, Propiedad artística, Franquicias Debe estimarse un período de amortización razonable futuro de vida tomando en cuenta: 1) Vida legal 2) Competencia 3) Cambios tecnológicos 4) Variación de la demanda Puede amortizarse en línea recta (máximo 40 años)
La deuda a largo plazo La deuda que se contrate estará en función de la inversión en el activo Activo circulante (deuda a corto plazo; menos de un año) Activo fijo (deuda de largo plazo; más de una año) Enfocándonos en los activos fijos su costo difícilmente podría cubrirse en el corto plazo Es necesario contratar una deuda a largo plazo Hay dos formas de deuda a largo plazo Emisión de títulos (bonos, obligaciones, certificado bursátil) Normalmente tiene cupones que pagan intereses periódicamente Pueden ser Quirografarias, Hipotecarias, Fiduciarias, Avaladas, Prendarias Préstamos bancarios a largo plazo Línea de crédito: Revolvente a plazo y puede disponer de él o no Préstamo bancario: Cantidad determinada estableciendo plazo y definiendo períodos de pago (principal e intereses). Normalmente se establece una garantía o un aval
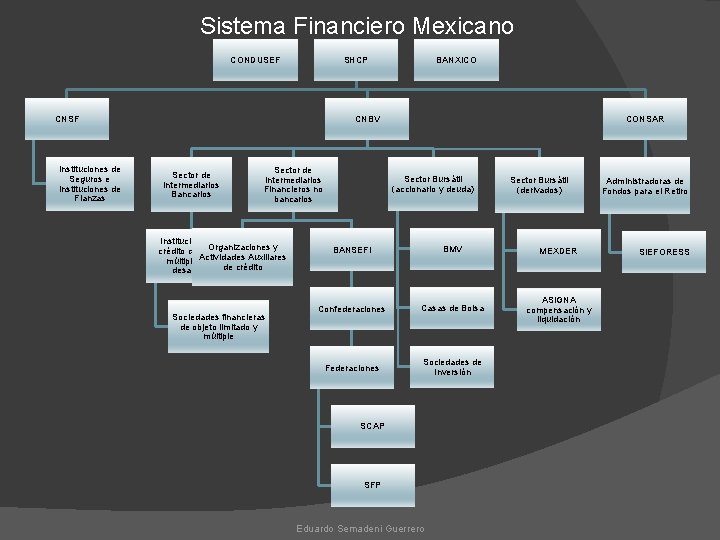
La deuda a largo plazo Fuentes de financiamiento Banca Comercial Múltiple Banco de Desarrollo Organizaciones Auxiliares de Crédito Sistema Bursátil
Sistema Financiero Mexicano CONDUSEF SHCP CNSF Instituciones de Seguros e Instituciones de Fianzas BANXICO CNBV Sector de Intermediarios Bancarios Sector de Intermediarios Financieros no bancarios Instituciones de Organizaciones y crédito de banca Auxiliares múltiple Actividades y de desarrollo de crédito Sociedades financieras de objeto limitado y múltiple CONSAR Sector Bursátil (accionario y deuda) Sector Bursátil (derivados) BANSEFI BMV MEXDER Confederaciones Casas de Bolsa ASIGNA compensación y liquidación Federaciones Sociedades de Inversión SCAP SFP Eduardo Semadeni Guerrero Administradoras de Fondos para el Retiro SIEFORESS
La deuda a largo plazo Sistema bursátil
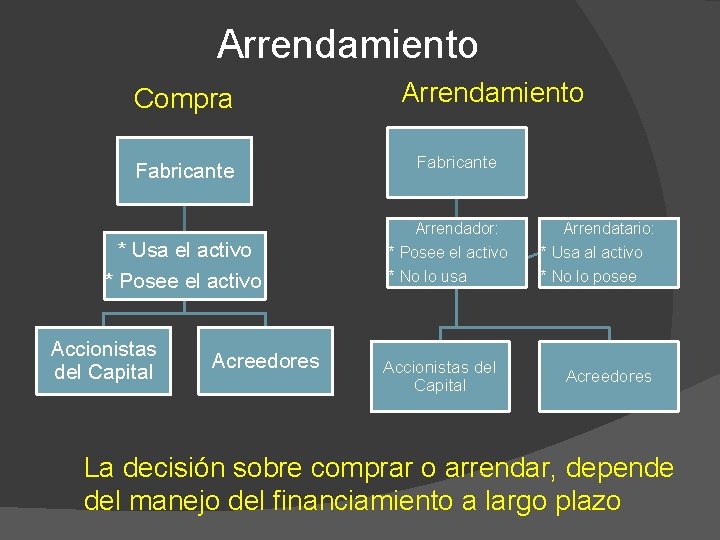
Arrendamiento Compra Fabricante Arrendamiento Fabricante Arrendador: * Usa el activo * Posee el activo Accionistas del Capital Acreedores Arrendatario: * Posee el activo * Usa al activo * No lo usa * No lo posee Accionistas del Capital Acreedores La decisión sobre comprar o arrendar, depende del manejo del financiamiento a largo plazo
Determinación del costo del financiamiento a largo plazo El financiamiento viene de dos fuentes Financiamiento propio (Capital; dividendos) Financiamiento Ajeno (Deuda; intereses) El costo de la deuda se conoce al momento de contratarla Pero ¿el costo de capital? (ver fórmulas) ¿Y el nivel de inversión de capital?
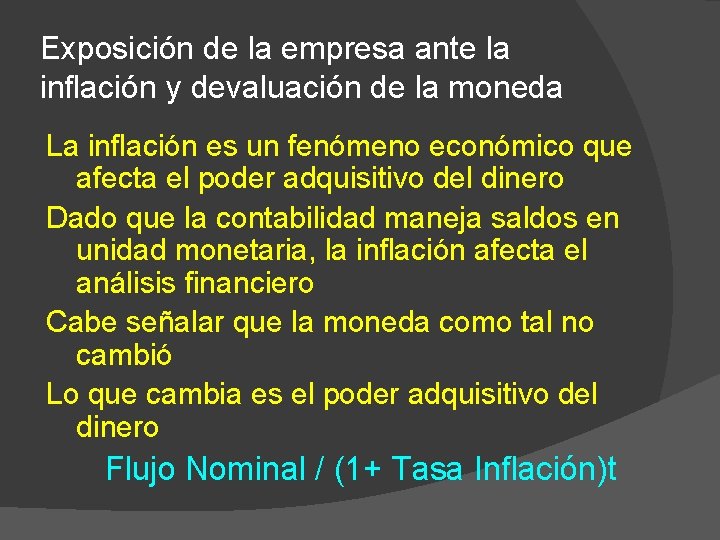
Exposición de la empresa ante la inflación y devaluación de la moneda La inflación es un fenómeno económico que afecta el poder adquisitivo del dinero Dado que la contabilidad maneja saldos en unidad monetaria, la inflación afecta el análisis financiero Cabe señalar que la moneda como tal no cambió Lo que cambia es el poder adquisitivo del dinero Flujo Nominal / (1+ Tasa Inflación)t