Curso de Administracin Financiera MCA Eva Leticia Amezcua
- Slides: 29
Curso de Administración Financiera MCA Eva Leticia Amezcua García
Unidad 3 Análisis financiero
Objetivo Aplicar distintos métodos de análisis de estados financieros que permitan conocer e interpretar las características financieras de la empresa en el corto y largo plazo, para ayudar en la toma de decisiones.
Subtemas 3. 1 Análisis financiero: generalidades y métodos de análisis 3. 2 Aplicación de razones financieras 3. 3 Procedimiento de porcientos integrales 3. 4 Procedimiento de variaciones 3. 5 Procedimiento de tendencias 3. 6 Apalancamiento y riesgo de operación 3. 7 Apalancamiento y riesgo financiero
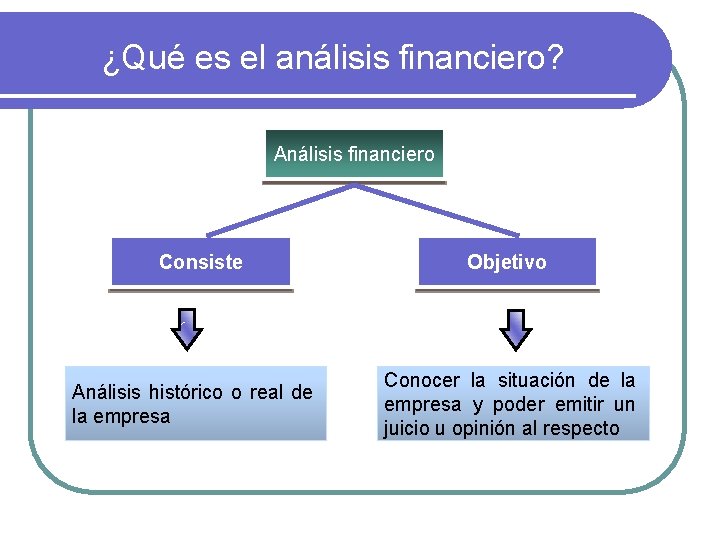
¿Qué es el análisis financiero? Análisis financiero Consiste Análisis histórico o real de la empresa Objetivo Conocer la situación de la empresa y poder emitir un juicio u opinión al respecto
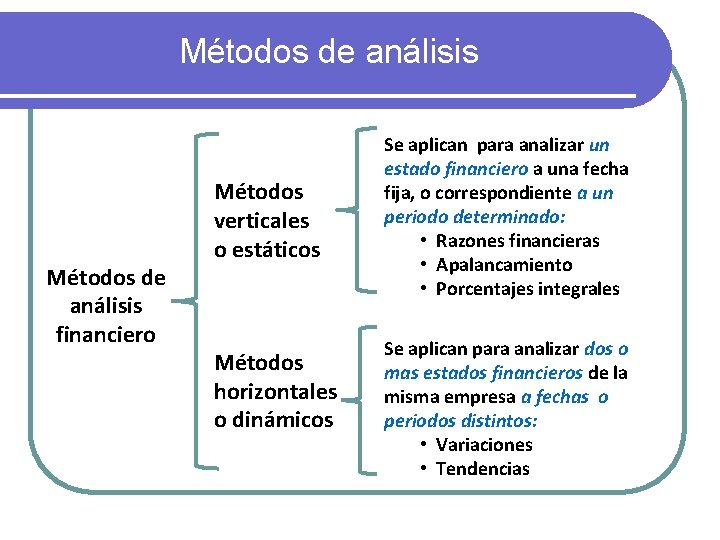
Métodos de análisis financiero Métodos verticales o estáticos Métodos horizontales o dinámicos Se aplican para analizar un estado financiero a una fecha fija, o correspondiente a un periodo determinado: • Razones financieras • Apalancamiento • Porcentajes integrales Se aplican para analizar dos o mas estados financieros de la misma empresa a fechas o periodos distintos: • Variaciones • Tendencias
Aplicación de razones financieras ¿Qué son las razones financieras? Son índices que relacionan dos números contables y se obtienen dividiendo una cifra entre otra
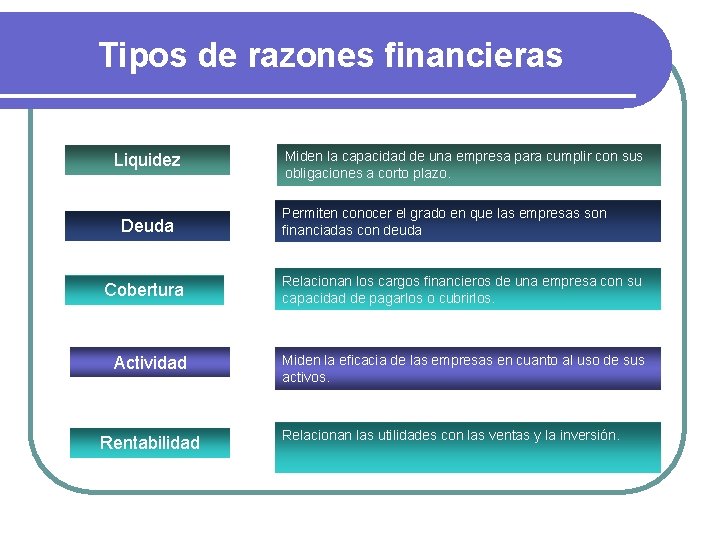
Tipos de razones financieras Liquidez Deuda Miden la capacidad de una empresa para cumplir con sus obligaciones a corto plazo. Permiten conocer el grado en que las empresas son financiadas con deuda Cobertura Relacionan los cargos financieros de una empresa con su capacidad de pagarlos o cubrirlos. Actividad Miden la eficacia de las empresas en cuanto al uso de sus activos. Rentabilidad Relacionan las utilidades con las ventas y la inversión.
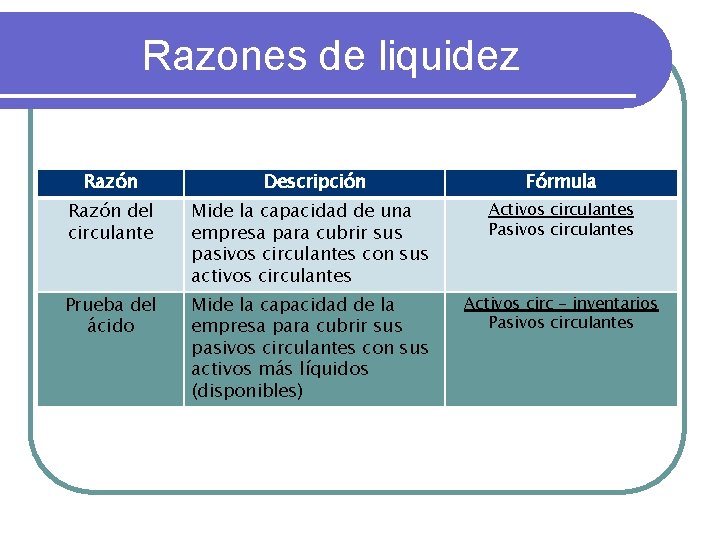
Razones de liquidez Razón Descripción Fórmula Razón del circulante Mide la capacidad de una empresa para cubrir sus pasivos circulantes con sus activos circulantes Activos circulantes Pasivos circulantes Prueba del ácido Mide la capacidad de la empresa para cubrir sus pasivos circulantes con sus activos más líquidos (disponibles) Activos circ - inventarios Pasivos circulantes
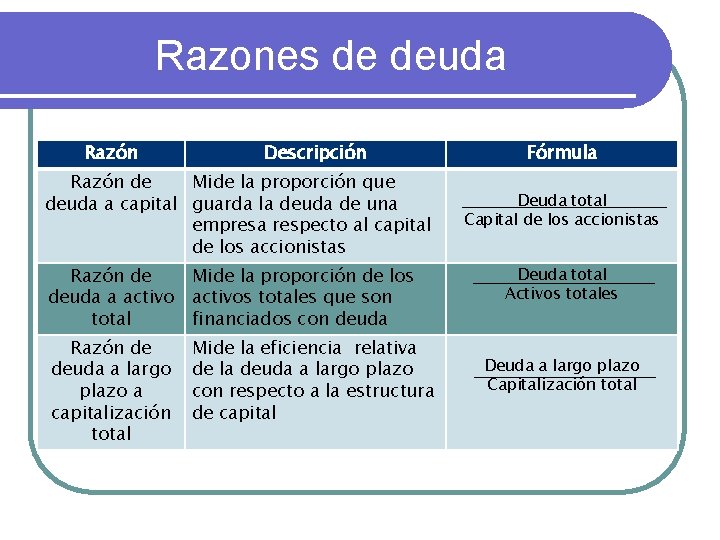
Razones de deuda Razón Descripción Razón de Mide la proporción que deuda a capital guarda la deuda de una empresa respecto al capital de los accionistas Razón de Mide la proporción de los deuda a activos totales que son total financiados con deuda Razón de deuda a largo plazo a capitalización total Mide la eficiencia relativa de la deuda a largo plazo con respecto a la estructura de capital Fórmula Deuda total Capital de los accionistas Deuda total Activos totales Deuda a largo plazo Capitalización total
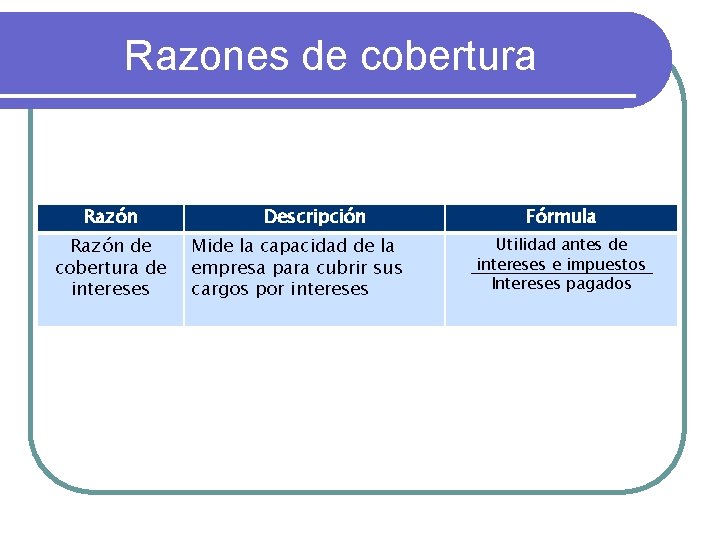
Razones de cobertura Razón de cobertura de intereses Descripción Mide la capacidad de la empresa para cubrir sus cargos por intereses Fórmula Utilidad antes de intereses e impuestos Intereses pagados
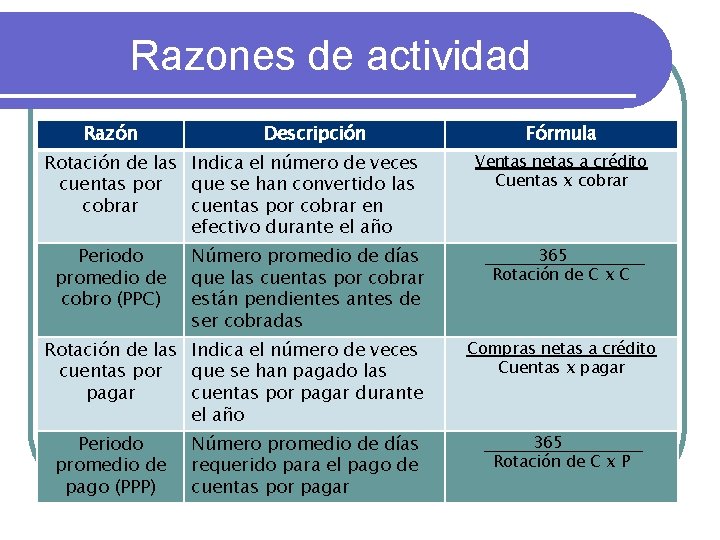
Razones de actividad Razón Descripción Rotación de las Indica el número de veces cuentas por que se han convertido las cobrar cuentas por cobrar en efectivo durante el año Periodo promedio de cobro (PPC) Número promedio de días que las cuentas por cobrar están pendientes antes de ser cobradas Rotación de las Indica el número de veces cuentas por que se han pagado las pagar cuentas por pagar durante el año Periodo promedio de pago (PPP) Número promedio de días requerido para el pago de cuentas por pagar Fórmula Ventas netas a crédito Cuentas x cobrar 365 Rotación de C x C Compras netas a crédito Cuentas x pagar 365 Rotación de C x P
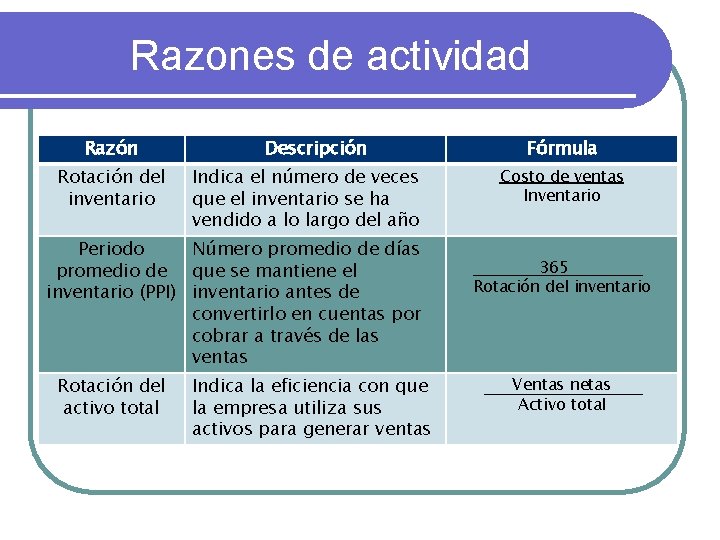
Razones de actividad Razón Rotación del inventario Descripción Indica el número de veces que el inventario se ha vendido a lo largo del año Periodo Número promedio de días promedio de que se mantiene el inventario (PPI) inventario antes de convertirlo en cuentas por cobrar a través de las ventas Rotación del activo total Indica la eficiencia con que la empresa utiliza sus activos para generar ventas Fórmula Costo de ventas Inventario 365 Rotación del inventario Ventas netas Activo total
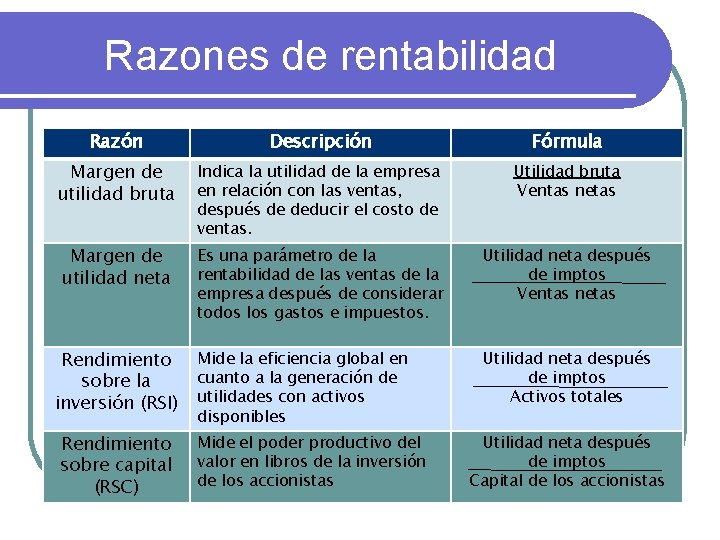
Razones de rentabilidad Razón Descripción Fórmula Margen de utilidad bruta Indica la utilidad de la empresa en relación con las ventas, después de deducir el costo de ventas. Utilidad bruta Ventas netas Margen de utilidad neta Es una parámetro de la rentabilidad de las ventas de la empresa después de considerar todos los gastos e impuestos. Utilidad neta después de imptos Ventas netas Mide la eficiencia global en cuanto a la generación de utilidades con activos disponibles Utilidad neta después de imptos Activos totales Rendimiento sobre la inversión (RSI) Rendimiento sobre capital (RSC) Mide el poder productivo del valor en libros de la inversión de los accionistas Utilidad neta después de imptos Capital de los accionistas
Procedimiento de porcientos integrales ¿En qué consiste? Técnica que consiste en separar el contenido de los estados financieros correspondientes a una misma fecha, en sus elementos, con el fin de poder determinar la proporción que guarda cada uno de ellos en relación con el todo.
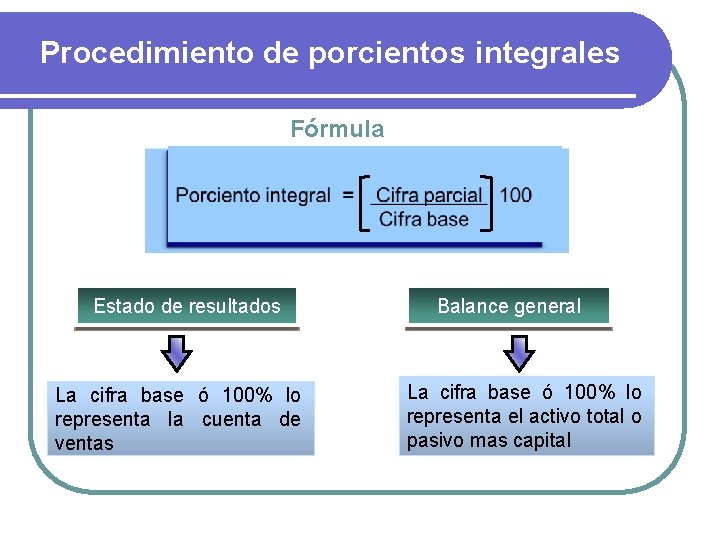
Procedimiento de porcientos integrales Fórmula Estado de resultados La cifra base ó 100% lo representa la cuenta de ventas Balance general La cifra base ó 100% lo representa el activo total o pasivo mas capital
Procedimiento de variaciones ¿En qué consiste? Consiste en comparar dos conceptos homogéneos de los estados financieros a dos fechas distintas, obteniendo de la cifra comparada y la cifra base, una diferencia positiva, negativa o neutra.
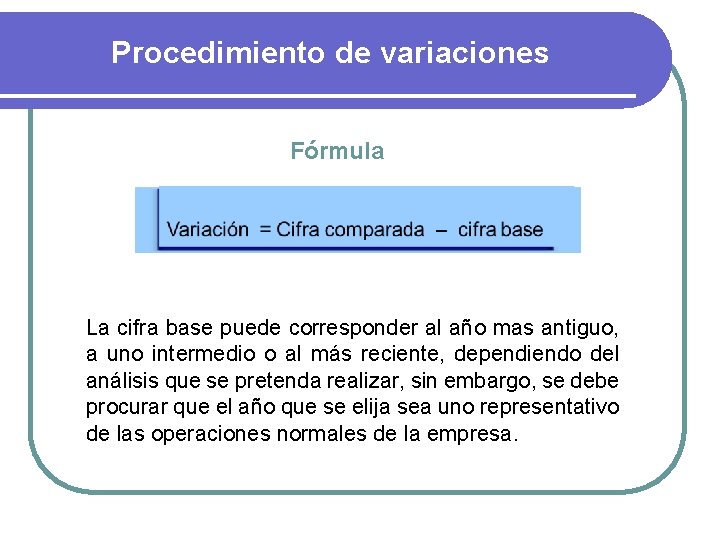
Procedimiento de variaciones Fórmula La cifra base puede corresponder al año mas antiguo, a uno intermedio o al más reciente, dependiendo del análisis que se pretenda realizar, sin embargo, se debe procurar que el año que se elija sea uno representativo de las operaciones normales de la empresa.
Procedimiento de tendencias ¿En qué consiste? Consiste en determinar la propensión absoluta y relativa de las cifras, en distintos renglones homogéneos de los estados financieros de una empresa determinada.
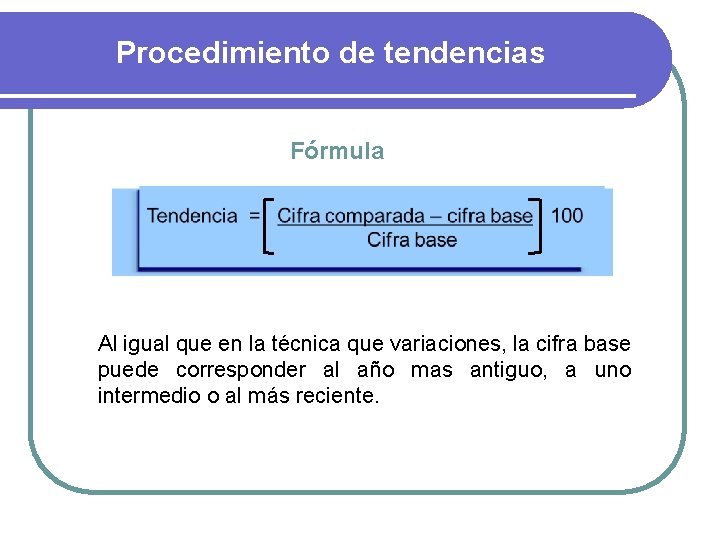
Procedimiento de tendencias Fórmula Al igual que en la técnica que variaciones, la cifra base puede corresponder al año mas antiguo, a uno intermedio o al más reciente.
Apalancamiento ¿Qué es el apalancamiento? Es el resultado del uso de activos o fondos de costo fijo para aumentar los rendimientos para los dueños de la empresa. Por lo general: l A mayor grado de apalancamiento, mayor rendimiento y riesgo. l A menor grado de apalancamiento, menor rendimiento y riesgo
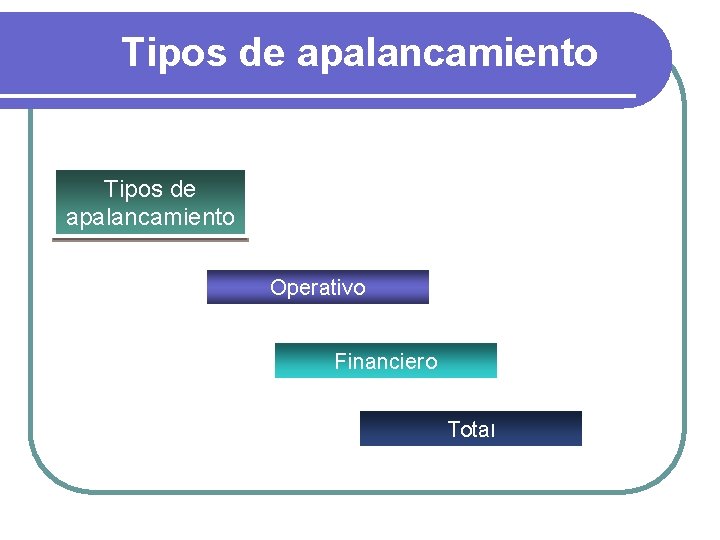
Tipos de apalancamiento Operativo Financiero Total
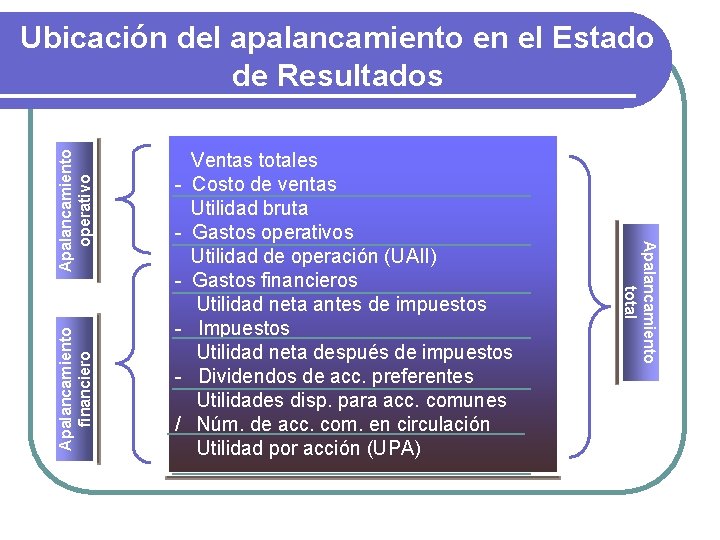
Apalancamiento financiero / Ventas totales Costo de ventas Utilidad bruta Gastos operativos Utilidad de operación (UAII) Gastos financieros Utilidad neta antes de impuestos Impuestos Utilidad neta después de impuestos Dividendos de acc. preferentes Utilidades disp. para acc. comunes Núm. de acc. com. en circulación Utilidad por acción (UPA) Apalancamiento total Apalancamiento operativo Ubicación del apalancamiento en el Estado de Resultados
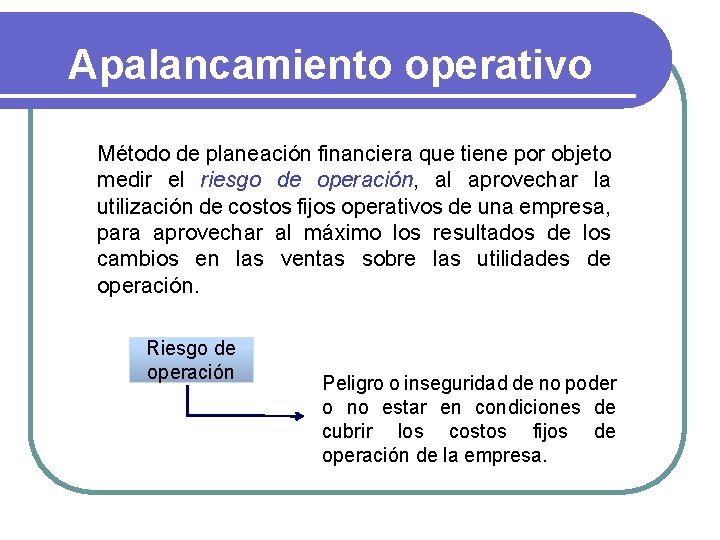
Apalancamiento operativo Método de planeación financiera que tiene por objeto medir el riesgo de operación, al aprovechar la utilización de costos fijos operativos de una empresa, para aprovechar al máximo los resultados de los cambios en las ventas sobre las utilidades de operación. Riesgo de operación Peligro o inseguridad de no poder o no estar en condiciones de cubrir los costos fijos de operación de la empresa.
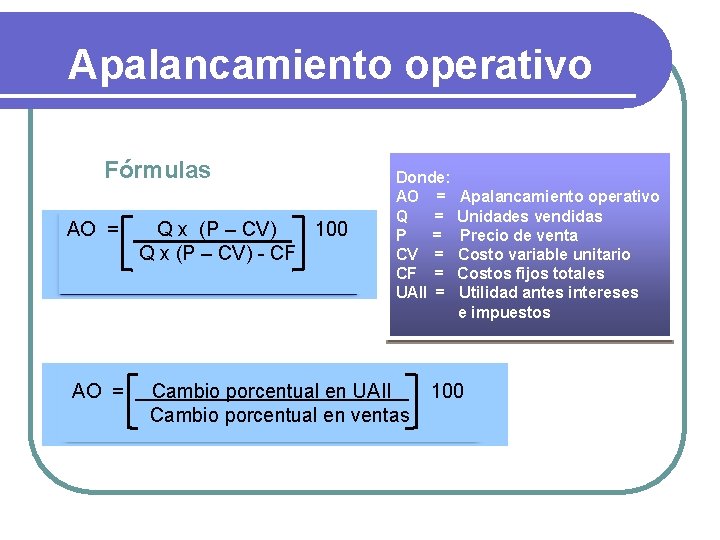
Apalancamiento operativo Fórmulas AO = Q x (P – CV) 100 Q x (P – CV) - CF Donde: AO = Q = P = CV = CF = UAII = Cambio porcentual en UAII Cambio porcentual en ventas Apalancamiento operativo Unidades vendidas Precio de venta Costo variable unitario Costos fijos totales Utilidad antes intereses e impuestos 100
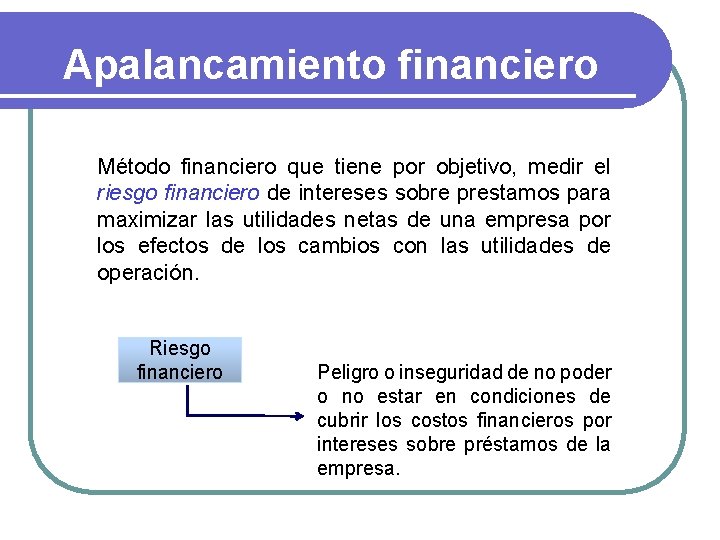
Apalancamiento financiero Método financiero que tiene por objetivo, medir el riesgo financiero de intereses sobre prestamos para maximizar las utilidades netas de una empresa por los efectos de los cambios con las utilidades de operación. Riesgo financiero Peligro o inseguridad de no poder o no estar en condiciones de cubrir los costos financieros por intereses sobre préstamos de la empresa.
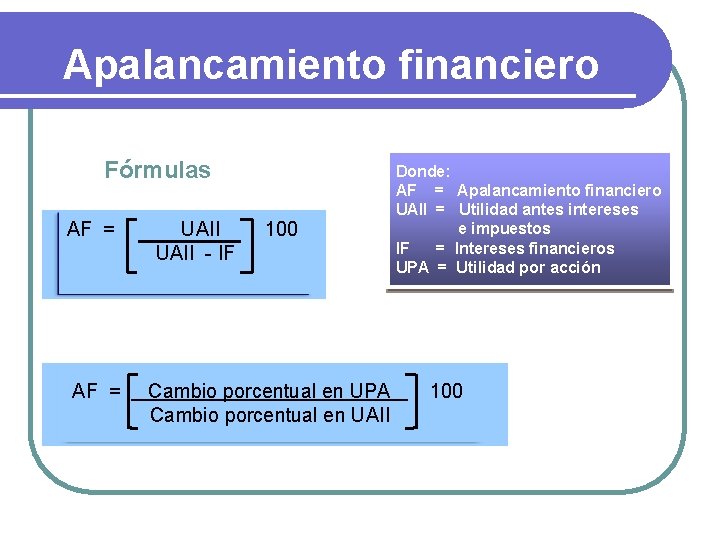
Apalancamiento financiero Fórmulas AF = UAII - IF 100 Cambio porcentual en UPA Cambio porcentual en UAII Donde: AF = Apalancamiento financiero UAII = Utilidad antes intereses e impuestos IF = Intereses financieros UPA = Utilidad por acción 100
Apalancamiento total Método de planeación financiera que tiene por objetivo medir el riesgo total al proyectar el resultado de los cambios en las ventas sobre las utilidades por acción de la empresa. Riesgo total Peligro o inseguridad de no poder o no estar en condiciones de cubrir los costos fijos de operación y financieros por intereses sobre préstamos de la empresa.
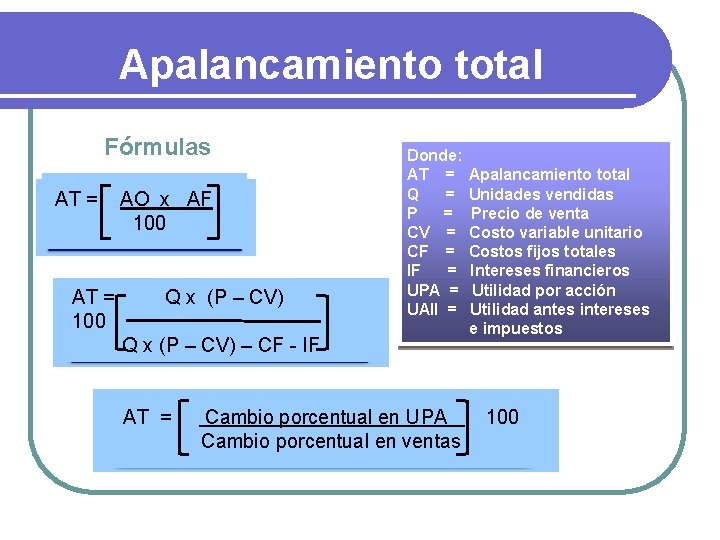
Apalancamiento total Fórmulas AT = 100 AO x AF 100 Q x (P – CV) Donde: AT = Q = P = CV = CF = IF = UPA = UAII = Q x (P – CV) – CF - IF AT = Cambio porcentual en UPA Cambio porcentual en ventas Apalancamiento total Unidades vendidas Precio de venta Costo variable unitario Costos fijos totales Intereses financieros Utilidad por acción Utilidad antes intereses e impuestos 100