1 VF 522 Politika veejnch vdaj 1 tma



- Slides: 40
1 VF 522 - Politika veřejných výdajů
1. téma: Veřejné výdaje jako součást veřejného sektoru ve smíšené ekonomice - smíšená ekonomika důvody existence veřejných výdajů nástroje realizace veřejných výdajů
SMÍŠENÁ EKONOMIKA (mixed economy): • koexistence soukromého a veřejného sektoru • pluralita vlastnictví – soukromé – veřejné - státní, municipální, komunální apod. • dvojí fungování ekonomiky: tržní – regulováno cenami, cenovými signály netržní – řízeno veřejnými (státními) zásahy, tj. různými zákony (regulací), daněmi, veřejnými výdaji
Tři funkce veřejných výdajů: 1. alokační – mikroekonomická 2. stabilizační – makroekonomická 3. redistribuční - mimoekonomická
Funkce veřejných výdajů • Alokační – Zabezpečování veřejných statků pro obyvatelstvo • Redistribuční – Zmírnění nerovnosti v důchodech a majetku – Charakter účelových či neúčelových dotací, příspěvků, plošných či adresných sociálních dávek – Ve SR objemově významné • Stabilizační – Ovlivňování agregátní poptávky – Stabilizační účinky má i většina alokačních výdajů
Government spending, % of GDP 1870 1913 Austria - - Belgium - - Canada - - 1920 1937 1960 1980 1996 15. 2 35. 7 48. 1 48. 6 51. 7 21. 8 30. 3 58. 6 54. 8 54. 3 13. 3 18. 6 28. 6 38. 8 46. 0 44. 7 14. 7 - France 12. 6 17. 0 27. 6 29. 0 34. 6 46. 1 49. 8 54. 5 Germany 10. 0 14. 8 25. 0 42. 4 32. 4 47. 9 45. 1 49. 0 Italy 11. 9 11. 1 22. 5 24. 5 30. 1 41. 9 53. 2 52. 9 Japan 8. 8 8. 3 14. 8 25. 4 17. 5 32. 0 31. 7 36. 2 Netherlands 9. 1 9. 0 13. 5 19. 0 33. 7 55. 2 54. 0 49. 9 Norway 3. 7 8. 3 13. 7 29. 9 37. 5 53. 8 45. 5 8. 3 9. 3 18. 4 18. 8 32. 2 42. 0 43. 3 6. 3 8. 1 10. 4 31. 0 60. 1 59. 1 64. 7 2. 7 4. 6 6. 1 17. 2 32. 8 33. 5 37. 6 Spain - Sweden Switzerland 5. 7 - - Britain 9. 4 12. 7 26. 2 30. 0 32. 2 43. 0 39. 9 41. 9 United States 3. 9 1. 8 7. 0 8. 6 27. 0 31. 8 33. 3 AVERAGE 8. 3 9. 1 15. 4 18. 3* 28. 5 43. 3 46. 1 47. 1 Australia - - 21. 2 31. 6 34. 7 36. 6 Ireland - - 28. 0 48. 9 41. 2 37. 6 New Zealand - - 26. 9 38. 1 41. 3 47. 1 AVERAGE - - 25. 4 39. 5 39. 1 40. 4 27. 9 42. 6 44. 8 45. 9 TOTAL AVERAGE Source: IMF 8. 3 9. 1 15. 4 20. 7 *Average without Germany, Japan and Spain undergoing war or war preparations at his time
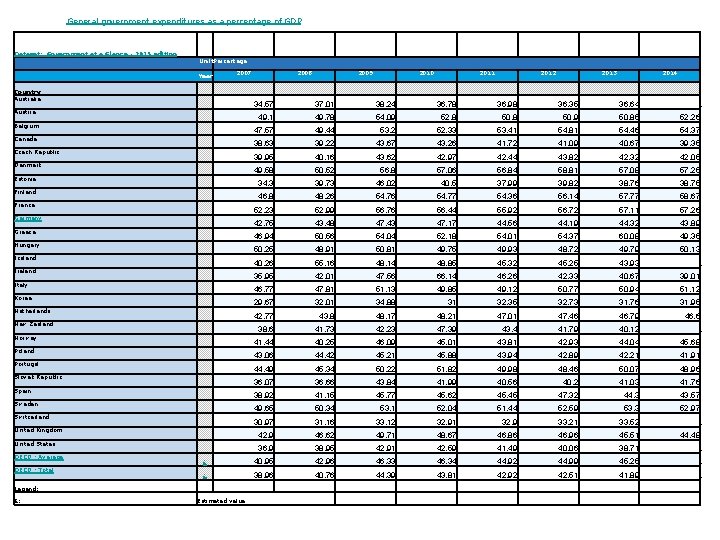
General government expenditures as a percentage of GDP Dataset: Government at a Glance - 2015 edition Country Australia Austria Belgium Canada Czech Republic Denmark Estonia Finland France Germany Greece Hungary Iceland Ireland Italy Korea Netherlands New Zealand Norway Poland Portugal Slovak Republic Spain Sweden Switzerland United Kingdom United States OECD - Average OECD - Total Unit. Percentage Year 2007 2009 2010 2011 2012 2013 2014 34. 57 37. 01 38. 24 36. 78 36. 98 36. 35 36. 64 49. 1 49. 78 54. 09 52. 8 50. 9 50. 85 52. 26 47. 57 49. 44 53. 2 52. 33 53. 41 54. 81 54. 46 54. 37 38. 63 39. 22 43. 67 43. 26 41. 72 41. 09 40. 67 39. 35 39. 95 40. 16 43. 62 42. 97 42. 44 43. 82 42. 32 42. 05 49. 58 50. 52 56. 8 57. 06 56. 84 58. 81 57. 08 57. 25 34. 3 39. 73 46. 02 40. 5 37. 99 39. 82 38. 76 38. 75 46. 8 48. 26 54. 77 54. 36 56. 14 57. 77 58. 67 52. 23 52. 99 56. 76 56. 44 55. 92 56. 72 57. 11 57. 26 42. 75 43. 48 47. 43 47. 17 44. 56 44. 19 44. 32 43. 89 46. 94 50. 56 54. 04 52. 18 54. 01 54. 37 60. 08 49. 35 50. 25 48. 91 50. 81 49. 75 49. 93 48. 72 49. 79 50. 13 40. 26 55. 16 48. 14 48. 85 45. 32 45. 25 43. 93 35. 95 42. 01 47. 56 66. 14 46. 26 42. 33 40. 67 39. 01 46. 77 47. 81 51. 13 49. 85 49. 12 50. 77 50. 94 51. 12 29. 67 32. 01 34. 88 31 32. 35 32. 73 31. 76 31. 95 42. 77 43. 8 48. 17 48. 21 47. 01 47. 46 46. 79 46. 6 38. 6 41. 73 42. 23 47. 39 43. 4 41. 79 40. 12 . . 41. 44 40. 25 46. 09 45. 01 43. 81 42. 93 44. 04 45. 68 43. 06 44. 42 45. 21 45. 88 43. 94 42. 89 42. 21 41. 91 44. 49 45. 34 50. 22 51. 82 49. 98 48. 46 50. 07 48. 96 36. 07 36. 66 43. 84 41. 99 40. 56 40. 2 41. 03 41. 76 38. 92 41. 15 45. 77 45. 62 45. 45 47. 32 44. 3 43. 57 49. 65 50. 34 53. 1 52. 04 51. 44 52. 59 53. 3 52. 97 30. 97 31. 16 33. 12 32. 91 32. 9 33. 21 33. 52 42. 9 46. 62 49. 71 48. 67 46. 86 46. 96 45. 51 36. 9 38. 95 42. 91 42. 59 41. 49 40. 06 38. 71 . . i 40. 95 42. 96 46. 33 46. 34 44. 92 44. 99 45. 25 . . i 38. 96 40. 76 44. 39 43. 81 42. 92 42. 51 41. 89 . . Legend: E: 2008 Estimated value . . . 44. 48
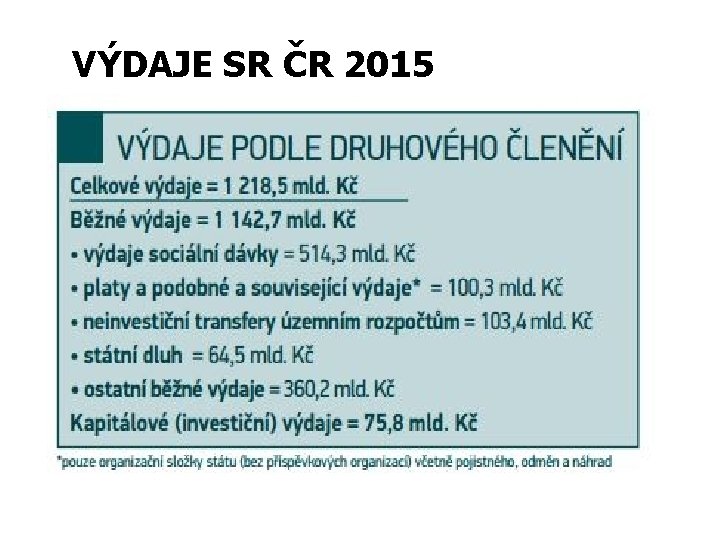
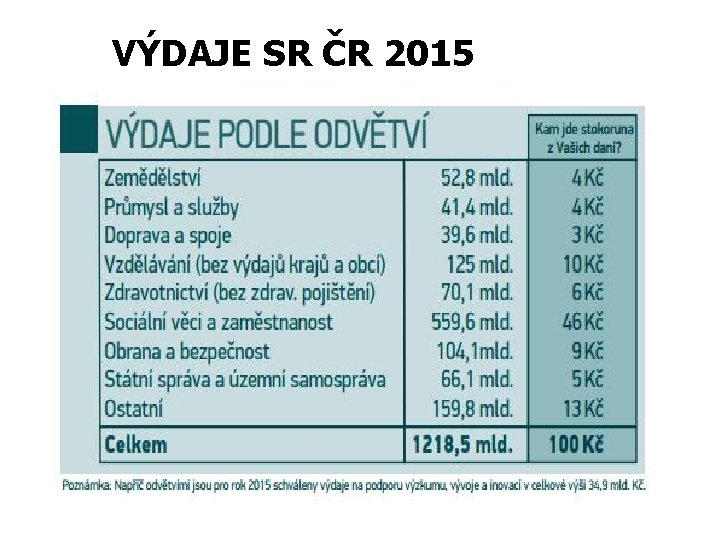
VÝDAJE SR ČR 2015
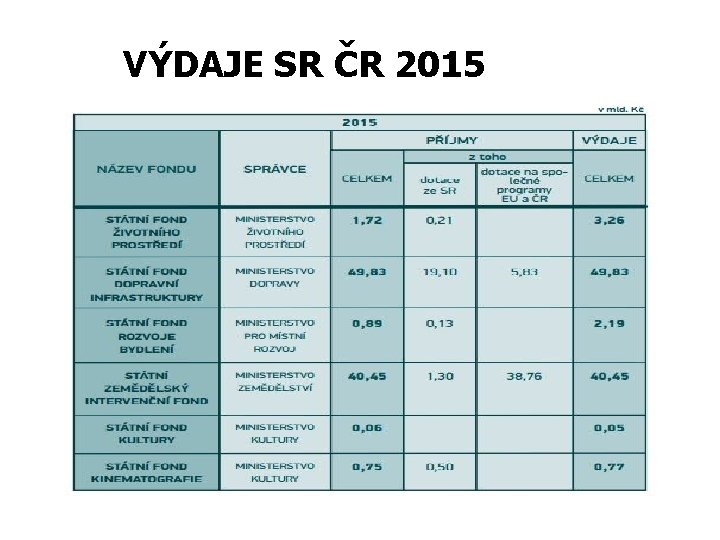
VÝDAJE SR ČR 2015
VÝDAJE SR ČR 2015
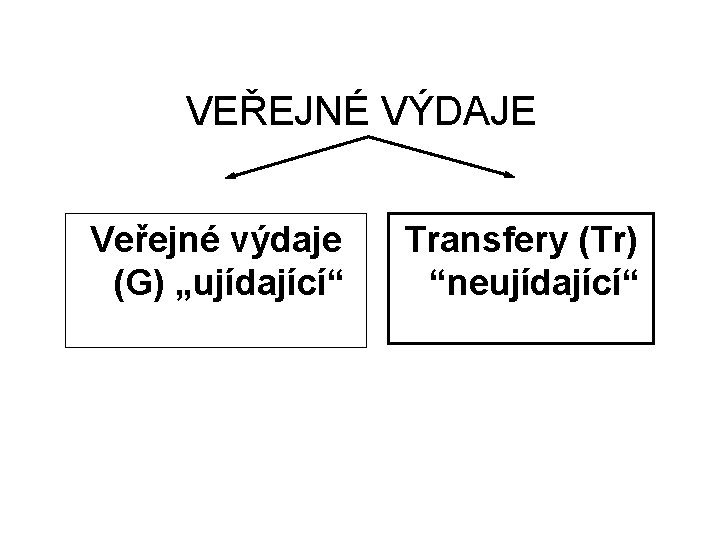
VEŘEJNÉ VÝDAJE Veřejné výdaje (G) „ujídající“ Transfery (Tr) “neujídající“
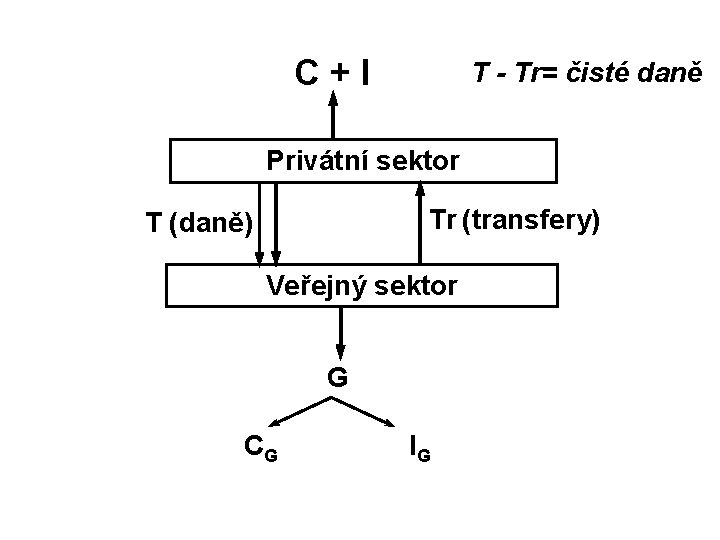
C + I T - Tr= čisté daně Privátní sektor Tr (transfery) T (daně) Veřejný sektor G CG IG
Veřejné výdaje musí splňovat základní principy: - Princip efektivnosti - Princip spravedlnosti - Princip administrativní proveditelnosti
Principy efektivnosti: Makroefektivnost - veřejné výdaje nesmí růst nad mez, kdy jsou přítěží ekonomického růstu Mikroefektivnost - veřejné výdaje musí být efektivně alokovány mezi potřeby veřejnosti Pobídkovost –veřejné výdaje musí omezit své nevýhodné efekty, jako je vliv na zaměstnanost, úspory apod.
Efektivnost veřejných výdajů • Neefektivnost předmětem častých kritik • Efektivnost – výsledkem: – Hospodárnosti (na vstupu) – zajistit veřejné potřeby s co nejnižšími náklady – Účelnosti, užitečnosti (na výstupu) – na splnění vytyčeného cíle, preferovaného obyvatelstvem • V praxi velmi obtížné respektovat obě stránky - kompromisy
Efektivnost veřejných výdajů • Důvody neefektivnosti: – Neznalost preferencí občanů – Neoprávněnost zařazení určitého projektu k realizaci v rámci veřejného sektoru – Alokační či produkční neefektivnosti
Principy spravedlnosti: Základní – horizontální a vertikální K tomu - odstranění chudoby - pojištění (proti snížení příjmu, např. v nemoci - vyrovnávání spotřeby
Principy administrativní proveditelnosti: - jednoduchost, srozumitelnost - obrana proti zneužití
DYNAMIKA VEŘEJNÝCH VÝDAJŮ Elasticita veřejných výdajů k HDP:
Teorie zdůvodňující růst veřejných výdajů • Wagnerův zákon – Podíl veřejných výdajů roste s růstem důchodu na jednoho obyvatele, s hospodářským rozvojem země • Teorie prahových efektů – Max. možné zdanění, které je společnost ochotna snést, tzv. práh zdanění, je možné posunout v případě „krizové situace“ • Teorie stupňovitého růstu – Technologické změny • Baumolův zákon – Posuzování mezd v soukromém a veřejném sektoru • Budování státu blahobytu – Zajistit určitou životní úroveň všem občanům – Zabezpečit některé potřeby a sociální jistoty
Faktory růstu veřejných výdajů: • sociální a demografické faktory • prahové efekty, válečné události • inflační tendence, vyšší nákladovost služeb • technologické změny • měkké rozpočtování • politické zájmy a vlivy
EMPIRICKÝ FAKT: Veřejné výdaje rostou Alfred Wagner – (1835 – 1917): „S růstem důchodu na hlavu roste v ekonomice velikost veřejného sektoru“
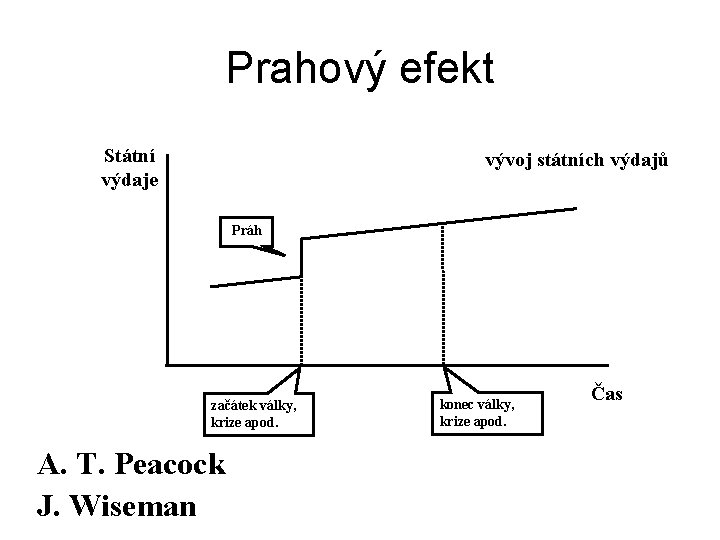
Teorie prahových efektů (Peacock, Wiseman) = daň je chápána jako fiskální náklad i oběť za rozvoj veřejného sektoru; = jaké je maximální možné daňové zatížení, které je společnost ochotna nést kvůli růstu veřejných výdajů; = růst veřejných výdajů může být poplatníkům zdůvodněn např. ve vztahu k vlivu určitých krizových jevů (válka, živelné pohromy, hospodářská krize a nutné dlouhodobé obnovy země); = zvyšuje se práh zdanění; = po skončení krizové situace se zpravidla mění struktura veřejných výdajů; = vývoj veřejných výdajů má charakter skoků; = na vývoj veřejných výdajů mají vliv i změny preferencí občanů.
Prahový efekt Státní výdaje vývoj státních výdajů Práh začátek války, krize apod. A. T. Peacock J. Wiseman konec války, krize apod. Čas
Teorie stupňovitého růstu = = = na růst veřejných výdajů mají vliv technologické změny, které jsou stále finančně náročnější; prioritně však nejprve ovlivňují růst nákladů v soukromém sektoru, s určitým časovým zpožděním ve veřejném sektoru; roste podíl veřejných statků ve struktuře spotřebitelské poptávky.
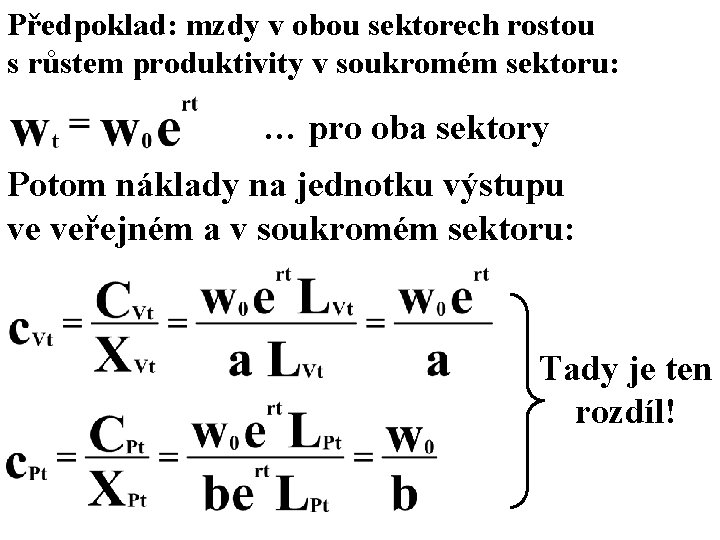
Baumolův zákon = = = růst produktivity práce v soukromém sektoru způsobuje růst mezd; zaměstnanci veřejného sektoru usilují o růst mezd ve veřejném sektoru (i když je ve veřejném sektoru produktivita práce nižší); při nižší elasticitě poptávky po veřejných statcích náklady na jednotku výkonu ve veřejném sektoru neustále rostou;
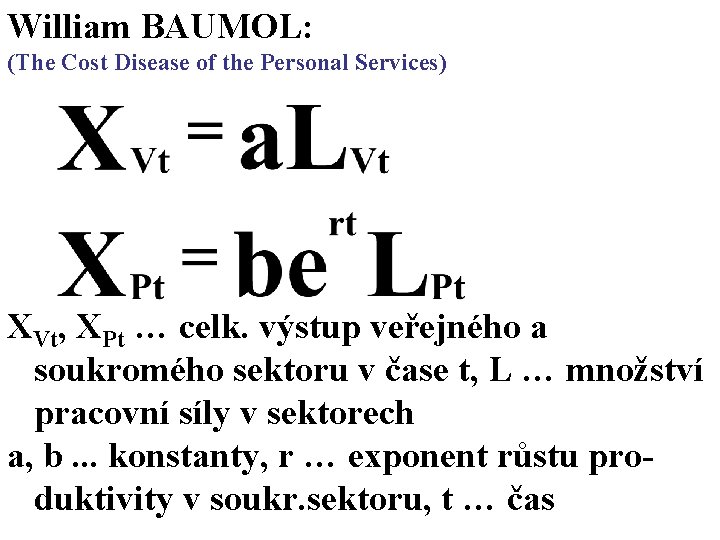
William BAUMOL: (The Cost Disease of the Personal Services) XVt, XPt … celk. výstup veřejného a soukromého sektoru v čase t, L … množství pracovní síly v sektorech a, b. . . konstanty, r … exponent růstu produktivity v soukr. sektoru, t … čas
Předpoklad: mzdy v obou sektorech rostou s růstem produktivity v soukromém sektoru: … pro oba sektory Potom náklady na jednotku výstupu ve veřejném a v soukromém sektoru: Tady je ten rozdíl!
Teorie ekonomie blahobytu (Pigou) = = teorie je spjata s vymezením funkce státu a s teoretickým rozpracováním redistribuční funkce veřejných financí; stát má zajistit určitou životní úroveň všem občanům (i sociálně slabším vrstvám obyvatel); stát na sebe přebírá odpovědnost za zabezpečování některých potřeb obyvatelstva, sociálních jistot (např. podpora rodin s dětmi) zvyšují se veřejné výdaje na sociální zabezpečení
Stát blahobytu (welfare state) • • • veřejné (státní) starobní důchody úrazové a invalidní pojištění v nezaměstnanosti nemocenské pojištění rodinné přídavky sociální podpory určitým skupinám obyvatelstva • veřejné zdravotnictví • podpora bydlení, potravinové programy
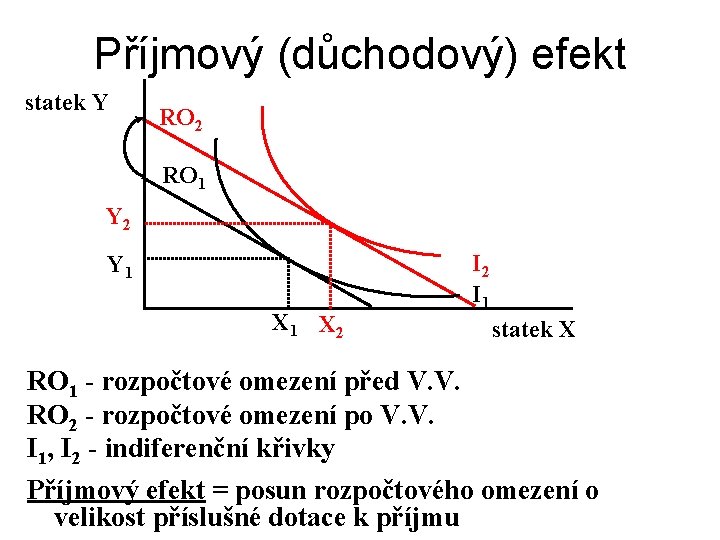
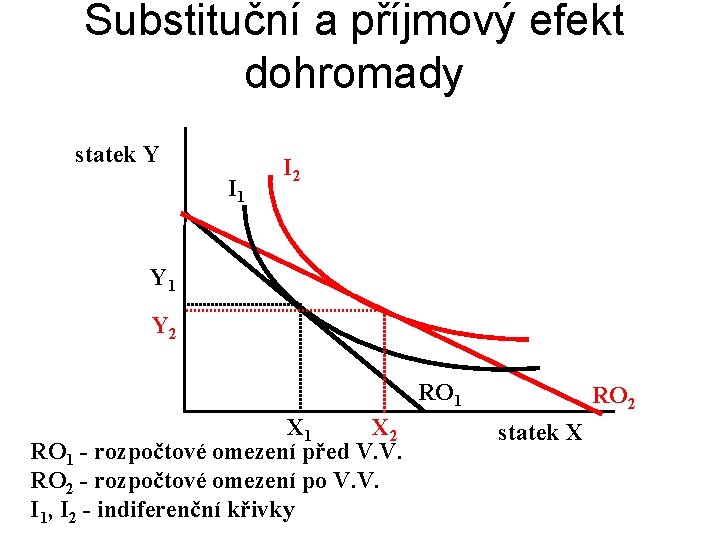
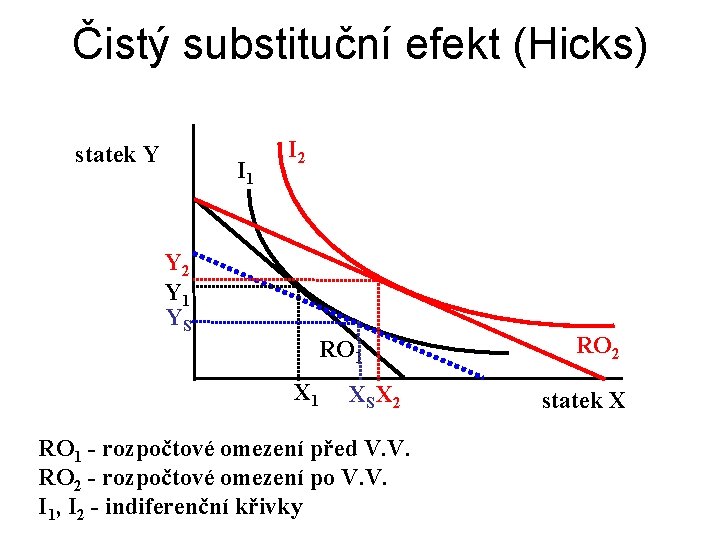
Důsledky veřejných výdajů • Důchodový (příjmový) efekt dotace – Peněžní transfer z rozpočtové soustavy zvyšuje disponibilní příjmy u příjemce dotace – Plošné dotace – regresivní dopad (neefektivnost přerozdělovacích procesů) – Adresné dotace – progresivní dopad (přerozdělování ve prospěch sociálně potřebných) • Substituční efekt – Dotace k ceně výrobku – změna struktury poptávky ve prospěch dotovaných výrobků a služeb – Získávají i bohatí – Může dojít k nadspotřebě a jevu přetížení
Příjmový (důchodový) efekt statek Y RO 2 RO 1 Y 2 Y 1 X 2 I 1 statek X RO 1 - rozpočtové omezení před V. V. RO 2 - rozpočtové omezení po V. V. I 1, I 2 - indiferenční křivky Příjmový efekt = posun rozpočtového omezení o velikost příslušné dotace k příjmu
Substituční a příjmový efekt dohromady statek Y I 1 I 2 Y 1 Y 2 RO 1 X 2 RO 1 - rozpočtové omezení před V. V. RO 2 - rozpočtové omezení po V. V. I 1, I 2 - indiferenční křivky RO 2 statek X
Čistý substituční efekt (Hicks) statek Y I 1 I 2 Y 1 YS RO 1 XS X 2 RO 1 - rozpočtové omezení před V. V. RO 2 - rozpočtové omezení po V. V. I 1, I 2 - indiferenční křivky RO 2 statek X
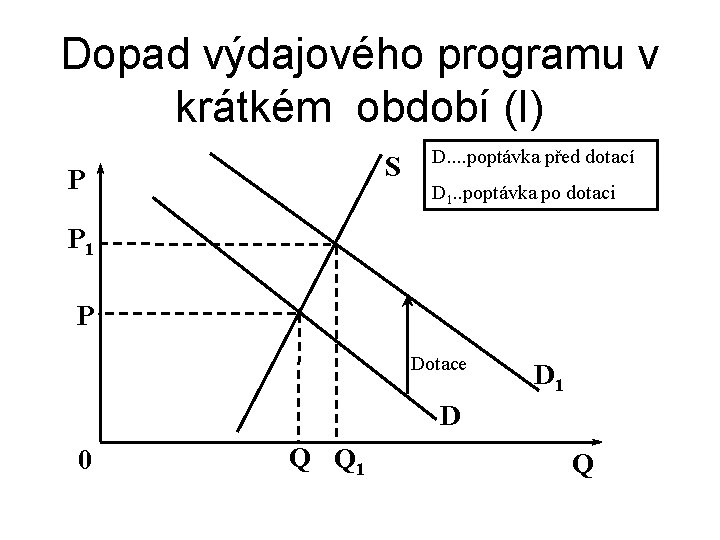
Dopad výdajového programu v krátkém období (I) S P D. . poptávka před dotací D 1. . poptávka po dotaci P 1 P Dotace D 1 D 0 Q Q 1 Q
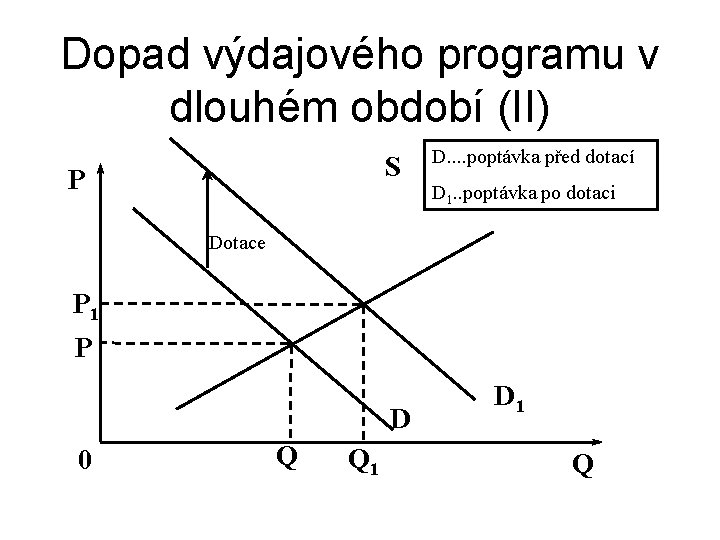
Dopad výdajového programu v dlouhém období (II) S P D. . poptávka před dotací D 1. . poptávka po dotaci Dotace P 1 P D 0 Q Q 1 D 1 Q