Prezantim i kostove dhe sjellja e tyre Kapitulli
- Slides: 35
Prezantim i kostove dhe sjellja e tyre Kapitulli 2 1 - 1
KONCEPTI I MENAXHIMIT TË KOSTOVE Ü Nocioni kosto është nocion i afërt me secilin dhe e përdorim sa herë që diskutojmë për blerje të diçkaje Ü Roli i kontabilitetit të menaxhmentit është të gjejë dhe të klasifikojë kostot në mënyra dhe rrugë të ndryshme për qëllime të ndryshme Ü Kuptimi i nocionit kosto, koncepti dhe klasifikimi i kostove janë faktor bazë për çdo studim të kontabilitetit të menaxhemntit
KONCEPTI I MENAXHIMIT TË KOSTOVE Kostot si faktor me rëndësi gjatë marrjes së vendimeve afariste në ndërmarrje, i shfrytëzojmë kryesisht për tri qëllime: 1. Si faktor gjatë përcaktimit të ardhurave në ndërmarrje 2. Si instrument i kontrollit të efikasitetit të afarizmit të ndërmarrjes 3. Si faktor me rëndësi gjatë vendosjes për problemet e planifikimit dhe politikës afariste të ndërmarrjes
KONCEPTI I MENAXHIMIT TË KOSTOVE Në literaturë dhe në praktikë ekziston një klasifikim dhe kuantifikim i kostove dhe atë: à Në bazë të dispozitave ligjore duke iu përmbajtur SNK à Në bazë të nevojave interne të ndërmarrjes à Në bazë të literaturës së brendshme dhe asaj të jashtme e që mund të kenë rëndësi praktike dhe teorike
DEFINIMI I KOSTOVE Kostot paraqesin shprehjen monetare të sasisë së punës së gjallë, mjeteve të punës dhe të objektit të punës të nevojshme për prodhimin e të mirave materiale Definicioni më i përgjithësuar i kostove nënkupton kostot si shprehje vlerore e harxhimit të të të mirave ekonomike, respektivisht të faktorëve prodhues me qëllim të prodhimit dhe shitjes së efekteve të ndërmarrjes dhe të realizimit të fitimit sipas kësaj baze. Definimi i tillë i kostove na drejton në tri karakteristikat kryesore të tyre: Cilat janë ato?
DEFINIMI I KOSTOVE Definimi i tillë i kostove na drejton në tri karakteristikat kryesore të tyre: à Si parim bazë i tyre duhet të jetë shprehja sasiore e harxhimit të të mirave ekonomike (faktorëve prodhues) à Harxhimi i të mirave ekonomike duhet të jetë në lidhje me efektet (produktet), respektivisht e kushtëzuar me prodhimin e atyre efekteve (produkteve) dhe se kosto mund të konsiderohen vetëm ato që janë të provokuara nga prodhimi i efekteve (produkteve) à Sasitë e harxhuara të të mirave ekonomike duhet të jenë të shprehura në vlerë, respektivisht të vlerësuarit sipas çmimeve përkatëse, me fjalë tjera duhet të ekzistojë komponenta çmimore e kostove
Struktura dhe klasifikimi i kostove • Koncepte dhe klasifikime të ndryshme të kostove shfrytëzohen për qëllime të ndryshme, • Të kuptuarit e këtyre koncepteve dhe klasifikimeve i mundëson kontabilitetit menaxherial t’i ofrojë menaxherit të dhëna të përshtatshme mbi kostot për të cilat ka nevojë. 2 -7
Struktura dhe klasifikimi i kostove • Një klasifikim fillestar të kostove që mund të jetë i nevojshëm për kontrollimin e kostove nga menaxheri, mund të jetë: 1. Kostot e kontrolluara 2. Kostot e pakontrolluara 2 -8
STRUKTURA DHE KLASIFIKIMI I KOSTOVE KOSTOT OPORTUNE Paraqesin një koncept ekonomik dhe mund të definohen si vlerë e alternativës më të mirë të zgjedhur me qëllim të marrjes së vendimit adekuat afarist 9
…KLASIFIKIMI I KOSTOVE KOSTOT E FUNDOSURA (SUNKS COSTS) Shembull: Blerja e sistemit kompjuterik i cili nuk mund të përdoret më për nevojat e para
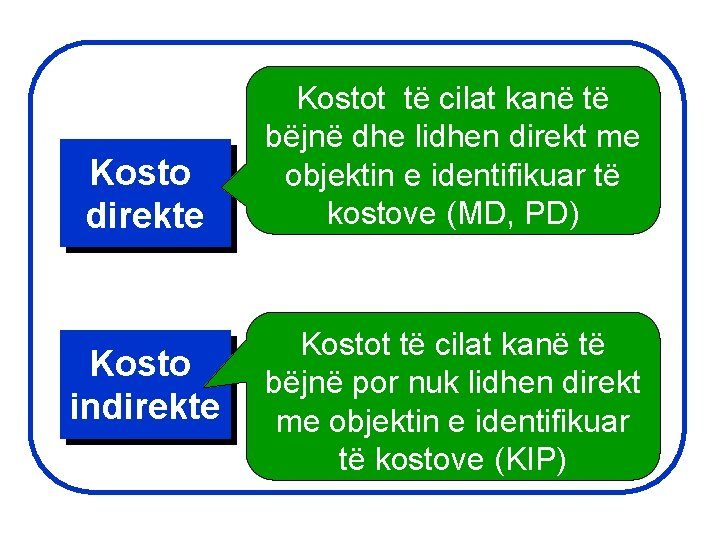
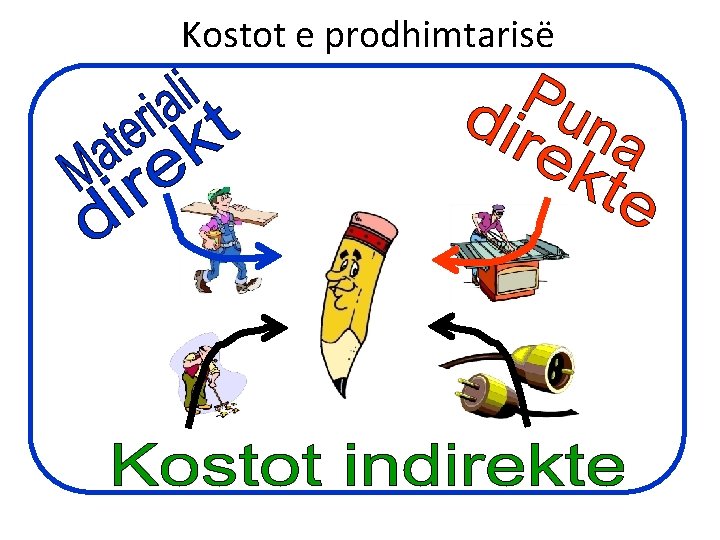
Kosto direkte Kosto indirekte Kostot të cilat kanë të bëjnë dhe lidhen direkt me objektin e identifikuar të kostove (MD, PD) Kostot të cilat kanë të bëjnë por nuk lidhen direkt me objektin e identifikuar të kostove (KIP)
KOSTOT INDIREKTE (TË TËRTHORTA) Çfarë janë kostot e tërthorta? Janë kosto të cilat duhet të shpërndahen me qëllim të mbulimit nga produkti apo vendi i shpenzimit Shembull: Kostot e shpalljes për një vijë ajrore por që nuk kanë të bëjnë me një fluturim
KOSTOT E TËRTHORTA TË PRODHIMIT Janë kostot e përgjithshme të prodhimit, që përfshijnë të gjitha kostot të përcjella me procesin e prodhimit e që nuk mund të lidhen me produktet e prodhuara në një mënyrë ekonomikisht të realizueshme
. . . KLASIFIKIMI I KOSTOVE Sa i përket pikëvështrimit kontabël dhe atij të përpilimit të kalkulimit të kostos, është e rëndësishme ndarja e kostove në: 1. KOSTO TË PRODUKTIT 2. KOSTO TË PERIUDHËS
KOSTOT E PRODUKTIT: KATEGORITË Janë të gjitha kostot që eventualisht shpërndahen në produkte dhe të klasifikuara si: 1. Kostot e furnizimit të materialit direkt, 2. Kostot e konvertimit: puna direkte 3. Kostot tjera jo prodhuese, të disajnimit të produktit etj.
KOSTO TË PERIUDHËS Janë të gjitha kostot tjera që nuk janë kosto të produktit. Këto kosto me tepër identifikohen me periudhën kohore në të cilën ato janë shkaktuar se sa me njësitë e blera apo të prodhuara Në këtë grup hyjnë: à Shuma e pazakonshme e kallos, punës së panevojshme dhe shpenzime tjera të prodhimtarisë à Shpenzimet e deponimit (përveç nëse ato shpenzime janë të domosdoshme në procesin e prodhimit gjatë fazave të mëtutjeshme të prodhimtarisë) à Shpenzimet e përgjithshme të administratës të cilat nuk kanë të bëjnë me sjelljen e materialit në gjendje dhe lokacion ekzistues à Shpenzimet e hulumtimit dhe të zhvillimit à Shpenzimet e shitjes dhe të administratës, etj.
KOSTOT E PRODUKTIT APO TË PERIUDHËS Ü Në kontabilitetin e tregtisë, sigurimet, zhvlerësimi dhe pagat janë shpenzime periodike (shpenzime të periudhës rrjedhëse) Ü Në kontabilitetin e prodhimit, shumë nga këta zëra janë të lidhur me aktivitete prodhuese prandaj si shpenzime indirekte, janë shpenzime të produktit
KOSTOT E PERIUDHËS: TREGTIA DHE PRODHIMI Në të dy llojet e kontabilitetit (prodhues dhe tregtar) shpenzimet e shitjes dhe ato administrative janë shpenzime të periudhës
. . . KLASIFIKIMI I KOSTOVE • Me qëllim të asistimit të menaxherit në planifikimin, marrjen e vendimeve ose në menaxhimin e kostos, kontabiliteti i menaxhmentit klasifikon kostot edhe sipas zonave funksionale të kompanisë në të cilat janë krijuar ato. 2 - 19
. . . KLASIFIKIMI I KOSTOVE Sipas zonave funksionale të ndërmarrjes në: 1. KOSTO TË PRODHIMTARISË 2. KOSTO TË MARKETINGUT 3. KOSTO TË ADMINISTRATËS
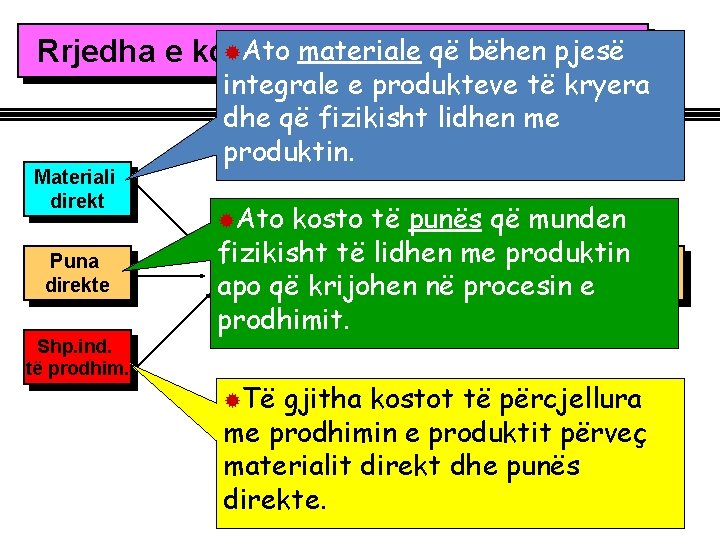
®Ato materiale që prodhuese bëhen pjesë Rrjedha e kostove në firmat Materiali direkt Puna direkte Shp. ind. të prodhim. integrale e produkteve të kryera dhe që fizikisht lidhen me produktin. ®Ato kosto të punës që munden fizikisht me produktin Gjysmë të lidhen Produktet KMSH produktet e gatshme apo që krijohen në procesin e prodhimit. ®Të gjitha kostot të përcjellura me prodhimin e produktit përveç materialit direkt dhe punës direkte.
Kostot e prodhimtarisë
Puna që drejtpërsëdrejti lidhet me produktin e prodhuar. Punëtorët e vijës prodhuese, kuzhinjerët, drejtuesit
KOSTOT JO PRODHUESE • Të gjitha kostot që nuk përcjellën me prodhimin e produkteve të gatshme. – Kostot administrative – Kostot e marketingut
KOSTOT MESATARE Cili është dallimi në mes të kostove të diferencës dhe të kostove diferenciale? Ü Kostot e diferencës paraqesin diferencën në mes të shumës së tërësishme të kostove të një shkalle të shfrytëzimit të kapaciteteve dhe të shumës së tërësishme të kostove të shkallës së mëparshme të shfrytëzimit të kapaciteteve Ü Kostot diferenciale janë kosto mesatare për njësi të produktit të prodhuar në shkallën e caktuar të punësimit
KOSTOT MARGJINALE Çka paraqesin kostot margjinale? Ü Së pari, kostot margjinale paraqesin ndryshimin në mes të kostove totale kur prodhimi lëvizë për njësi Ü Së dyti, kostot margjinale identifikohen edhe me kostot variabile të tërësishme që njëherit, me rastin e kalkulimit të kostos paraqet një alternativë të metodës së Direct Costingut, apo një alternativë të re të sistemit të përllogaritjes së kostove.
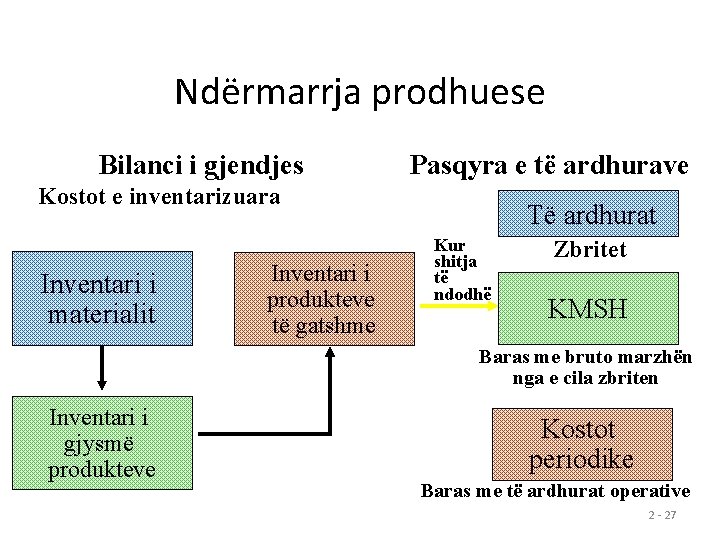
Ndërmarrja prodhuese Bilanci i gjendjes Pasqyra e të ardhurave Kostot e inventarizuara Inventari i materialit Inventari i produkteve të gatshme Të ardhurat Kur shitja të ndodhë Zbritet KMSH Baras me bruto marzhën nga e cila zbriten Inventari i gjysmë produkteve Kostot periodike Baras me të ardhurat operative 2 - 27
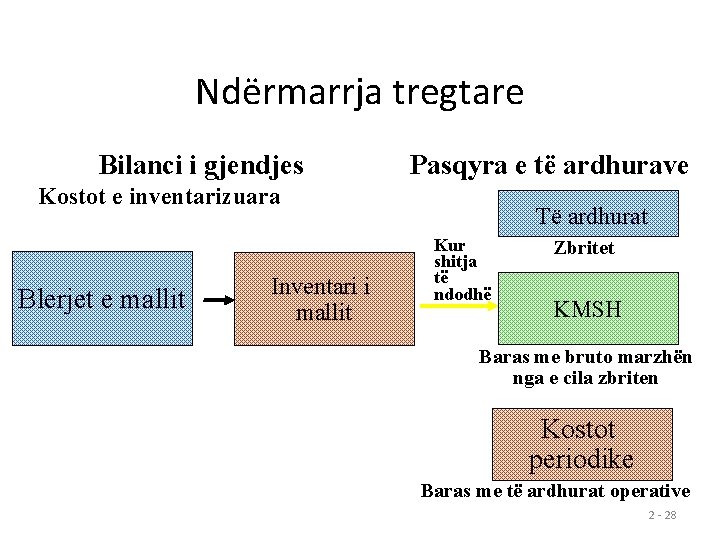
Ndërmarrja tregtare Bilanci i gjendjes Pasqyra e të ardhurave Kostot e inventarizuara Blerjet e mallit Inventari i mallit Të ardhurat Kur shitja të ndodhë Zbritet KMSH Baras me bruto marzhën nga e cila zbriten Kostot periodike Baras me të ardhurat operative 2 - 28
Funksioni i kostove Çfarë është funksioni i kostove? Është një shprehje matematikore që përshkruan se si ndryshojnë kostot me ndryshimin e nivelit të një aktiviteti
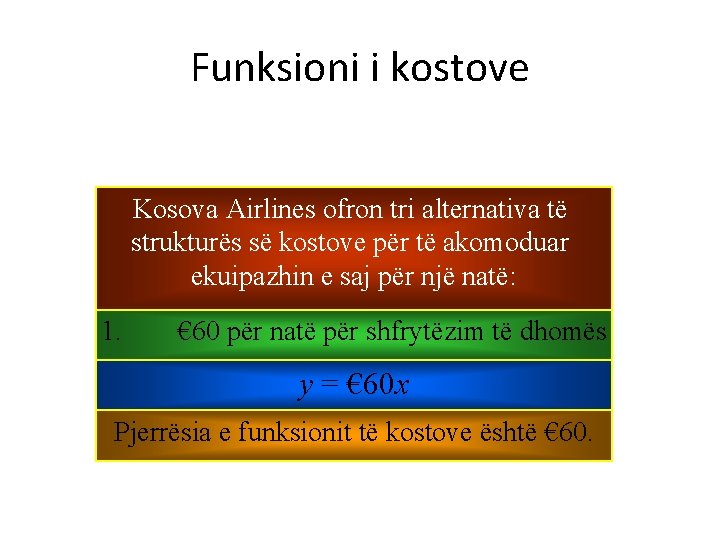
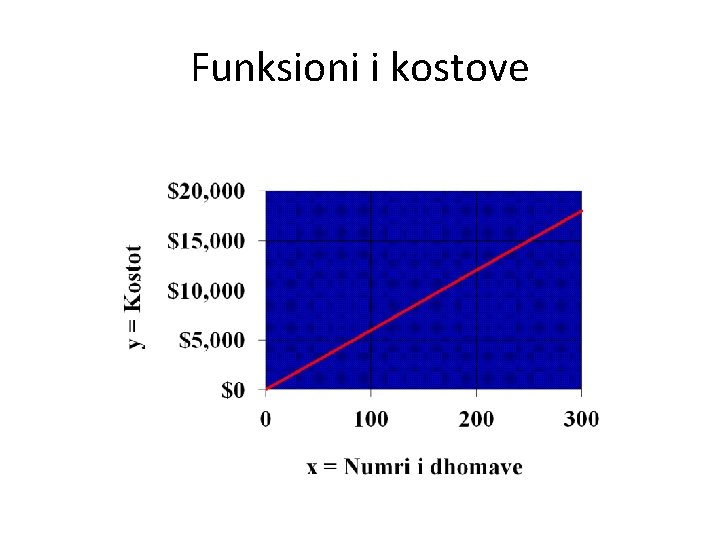
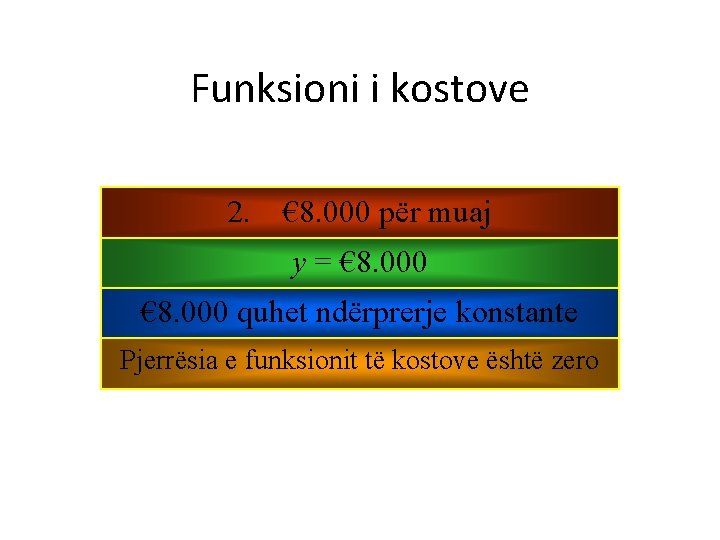
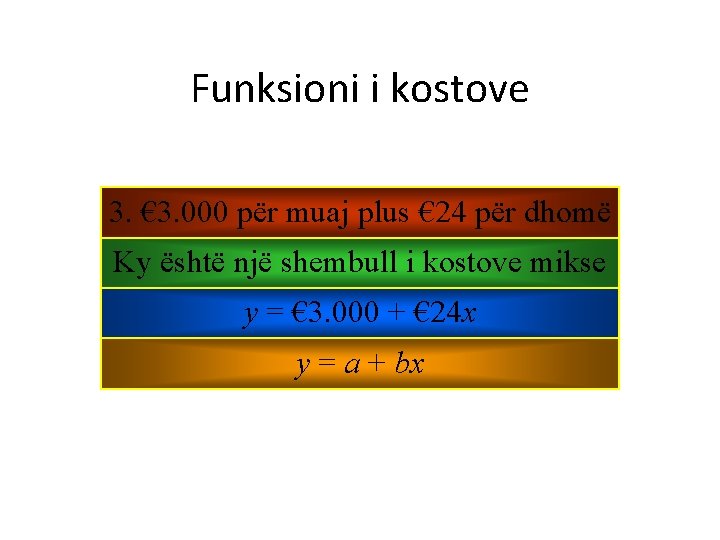
Funksioni i kostove Kosova Airlines ofron tri alternativa të strukturës së kostove për të akomoduar ekuipazhin e saj për një natë: 1. € 60 për natë për shfrytëzim të dhomës y = € 60 x Pjerrësia e funksionit të kostove është € 60.
Funksioni i kostove
Funksioni i kostove 2. € 8. 000 për muaj y = € 8. 000 quhet ndërprerje konstante Pjerrësia e funksionit të kostove është zero
Funksioni i kostove 3. € 3. 000 për muaj plus € 24 për dhomë Ky është një shembull i kostove mikse y = € 3. 000 + € 24 x y = a + bx
Llojet e kostove Variabile Fikse Mikse
Fund i kapitullit 2 1 - 35