INSTRUMEN DERIVATIF OPSI Mamduh M Hanafi 2011 PENGERTIAN
- Slides: 40
INSTRUMEN DERIVATIF ( OPSI) Mamduh M. Hanafi 2011
PENGERTIAN INSTRUMEN DERIVATIF Instrumen derivative adalah instrument yang nilainya diturunkan dari nilai aset yang menjadi dasarnya (underlying assets). Aset yang menjadi dasar tersebut bisa sangat beragam, mulai dari sekuritas (saham, obligasi), komoditas (emas, olefin), valas, bahkan instrument derivative lainnya. Instrumen derivative sangat bermanfaat untuk manajemen risiko, yaitu bisa digunakan untuk hedging (lindung nilai).
Apa yang bisa menjadi underlying instrumen derivatif? Praktis semua aset, baik yang konvensional dan nonkonvensional bisa menjadi underlying instrumen derivatif Contoh aset yang tidak konvensional? Tinggi permukaan air laut, cuaca. Siapa membutuhkan instrumen derivatif dengan underlying tinggi permukaan air laut? Salah satunya importir Importir membeli barang, melalui pelabuhan. Jika air laut pasang, importir bisa menurunkan barang dan langsung menjual laku. Jika air laut surut? Importir harus menunggu. Importir bisa memperoleh kompensasi dari instrumen derivatif tersebut
Variasi / Ragam Instrumen Derivatif Di dunia derivatif, berlaku ‘hukum’: You create it, you name it (Kamu buat, kamu beri nama) Seorang trader Bank bercerita bahwa counterpartnya, bank di Singapura, mengirimkan deskripsi produk derivatif yang ditawarkan, setebal buku teks (1. 000 lembar), atau 2. 000 halaman. Deskripsi tersebut dikirimkan ke seluruh dunia
BEBERAPA CONTOH INSTRUMEN DERIVATIF FORWARD FUTURES OPSI SWAP LAINNYA
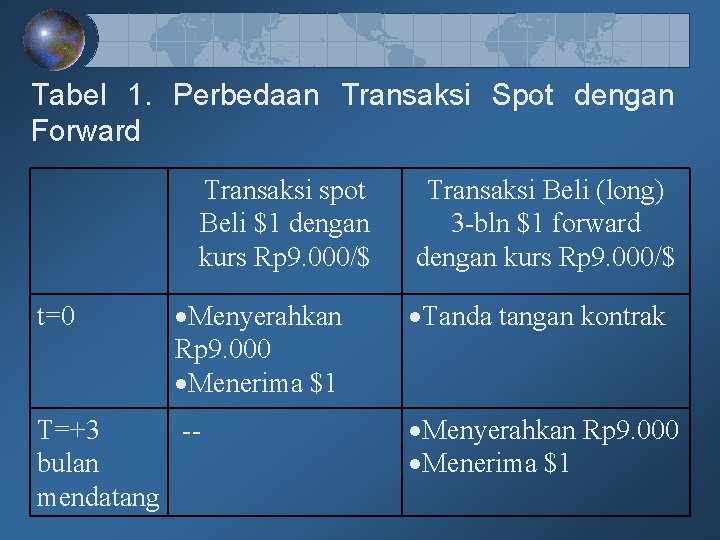
FORWARD Instrumen forward barangkali merupakan instrumen keuangan derivatif yang paling tua. Kontrak forward bisa dibedakan (dikontraskan) dengan kontrak spot Misalkan saya membeli kurs spot dan 3 bulan forward Rp/$ adalah Rp 9. 000/$. Saya membeli dolar spot dan forward 3 bulan. Bagaimana strukturnya?
Tabel 1. Perbedaan Transaksi Spot dengan Forward Transaksi spot Beli $1 dengan kurs Rp 9. 000/$ t=0 Menyerahkan Rp 9. 000 Menerima $1 T=+3 -bulan mendatang Transaksi Beli (long) 3 -bln $1 forward dengan kurs Rp 9. 000/$ Tanda tangan kontrak Menyerahkan Rp 9. 000 Menerima $1
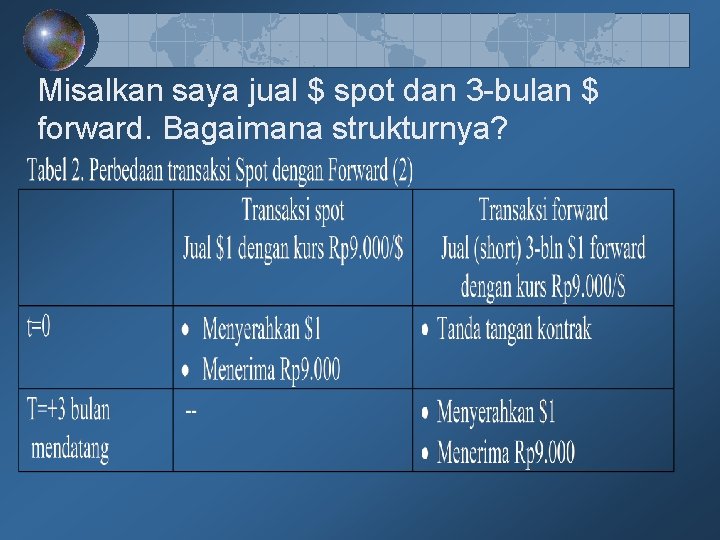
Misalkan saya jual $ spot dan 3 -bulan $ forward. Bagaimana strukturnya?
MANFAAT TRANSAKSI FORWARD HEDGING (LINDUNG NILAI) SPEKULASI
Hedging Dengan Forward Misalkan seorang manajer investasi mempunyai portofolio obligasi dengan nilai pasar saat ini adalah Rp 1, 2 milyar. Nilai investasi adalah Rp 1 milyar; dengan demikian ia sudah memperoleh keuntungan sebesar 20%. Misalkan tiga bulan mendatang portofolio dia akan dievaluasi, dan tentu saja ia ingin agar kinerjanya baik. Tetapi ia sangat mengkhawatirkan tingkat bunga yang berfluktuasi tajam. Jika tingkat bunga meningkat, nilai portofolio dia akan turun. Tetapi jika tingkat bunga menurun, nilai portofolio dia akan meningkat. Misalkan dia sudah puas dengan tingkat keuntungan tersebut, dan tidak ingin mengambil risiko perubahan tingkat bunga.
Manajer tersebut bisa melakukan heging dengan menggunakan forward obligasi, yaitu short forward obligasi dengan jangka waktu 3 bulan. Misalkan ia berhasil menemukan partner yang bersedia melakukan transaksi forward obligasi dengan jangka waktu 3 bulan, dengan harga Rp 1, 2 milyar (sama dengan harga pasar saat ini). Misalkan tiga bulan mendatang tingkat bunga meningkat yang mengakibatkan nilai obligasi turun menjadi Rp 900. 000. Tabel berikut ini meringkaskan hasil dari hedging tersebut.
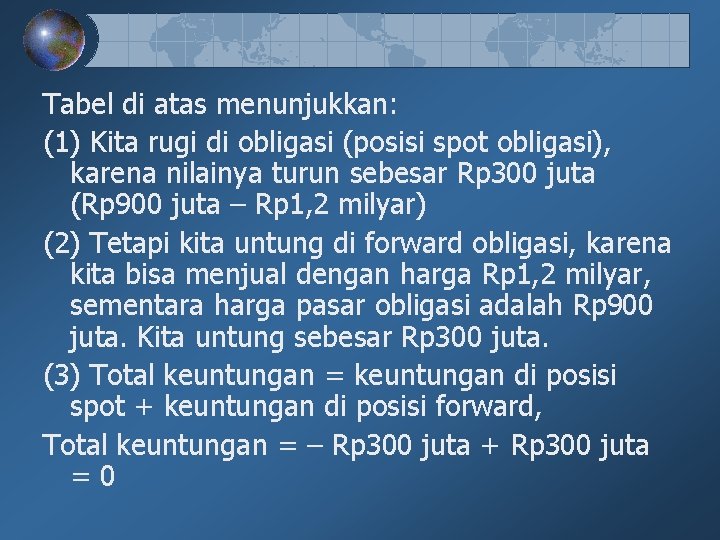
Tabel di atas menunjukkan: (1) Kita rugi di obligasi (posisi spot obligasi), karena nilainya turun sebesar Rp 300 juta (Rp 900 juta – Rp 1, 2 milyar) (2) Tetapi kita untung di forward obligasi, karena kita bisa menjual dengan harga Rp 1, 2 milyar, sementara harga pasar obligasi adalah Rp 900 juta. Kita untung sebesar Rp 300 juta. (3) Total keuntungan = keuntungan di posisi spot + keuntungan di posisi forward, Total keuntungan = – Rp 300 juta + Rp 300 juta = 0
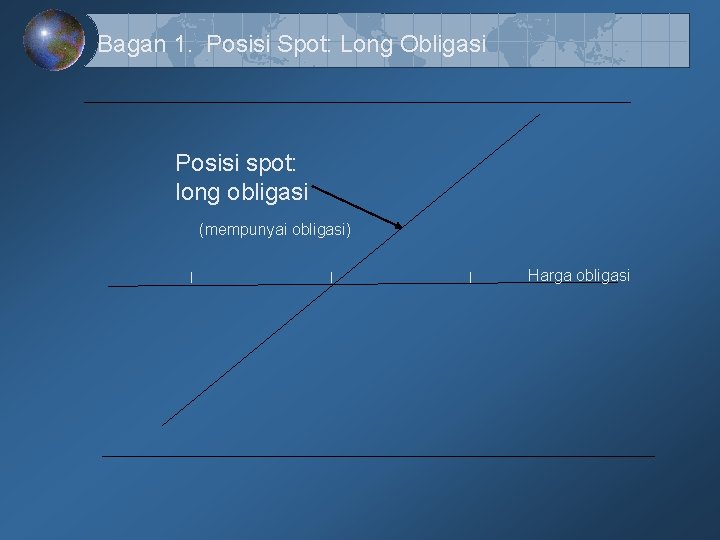
Bagan 1. Posisi Spot: Long Obligasi Posisi spot: long obligasi (mempunyai obligasi) | | | Harga obligasi
Bagan 2. Posisi Forward: Short Obligasi Ide Hedge: Sedimikan rupa sehingga jika kita rugi pada satu posisi, kita memperoleh untung di posisi lainnya. Terjadi saling mengkompensasi.
Bagan 3. Posisi Gabungan Spot Obligasi dan Forward Obligasi
FUTURES Futures diluncurkan untuk mengurangi kelemahan kontrak forward Kelemahan forward: • • Kurang Likuid, karena tidak terstandardisir Default risk tinggi karena: • ada akumulasi risiko dan • sifat kontrak yang Over The Counter
Desain Futures Standarisasi kontrak Tujuan: meningkatkan likuiditas Apa yang distandardisir? Jatuh tempo, besarnya kontrak, kualitas, dan lainnya Mekanisme marking to market (penyesuaian terhadap harga pasar) setiap hari, dan pedagangan yang dilakukan melalui Bursa Kontrak futures: deposit, mark to market harian untung/rugi, saldo harian, saldo minimal, margin call
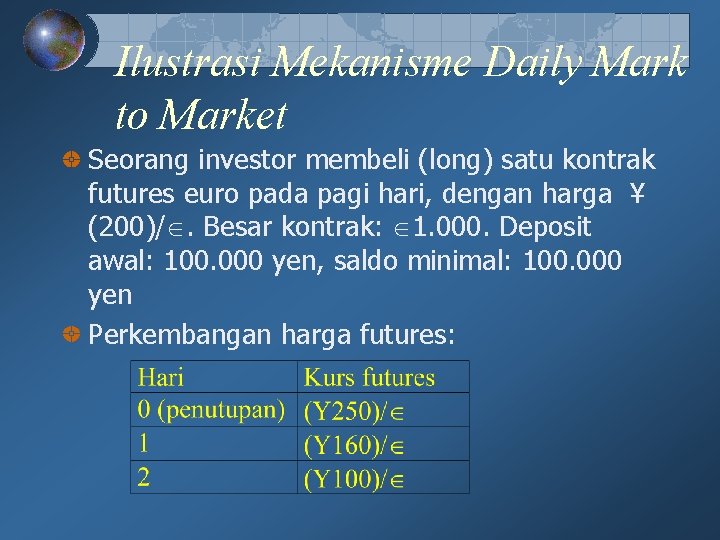
Ilustrasi Mekanisme Daily Mark to Market Seorang investor membeli (long) satu kontrak futures euro pada pagi hari, dengan harga ¥ (200)/. Besar kontrak: 1. 000. Deposit awal: 100. 000 yen, saldo minimal: 100. 000 yen Perkembangan harga futures:
Forward: Over The Counter Futures: Perdagangan Melalui Bursa
OPSI Opsi adalah hak. Ada dua jenis opsi: opsi call dan opsi put Opsi call bisa didefinisikan sebagai hak untuk membeli aset dengan harga tertentu. Opsi put bisa didefinisikan sebagai hak untuk menjual aset pada harga tertentu.
Struktur Untung-Rugi Opsi Call
Bagan 6. Struktur Pay Off Opsi Put
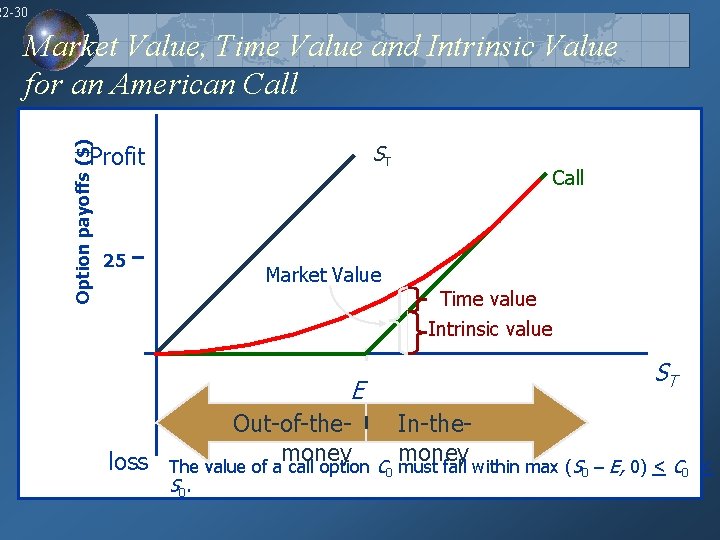
Beberapa Istilah In the Money, At the Money, Out of The Money American dan European Options Nilai Opsi: Intrinsic dan Speculative Values
Strategi Perdagangan dengan Opsi Menggunakan opsi secara tunggal. Misal: saya memperkirakan saham Telkom akan meningkat signifikan. Bagaimana spekulasi dengan opsi bisa dilakukan? Menggunakan kombinasi opsi Covered Call Protective Put Long straddle Short Straddle
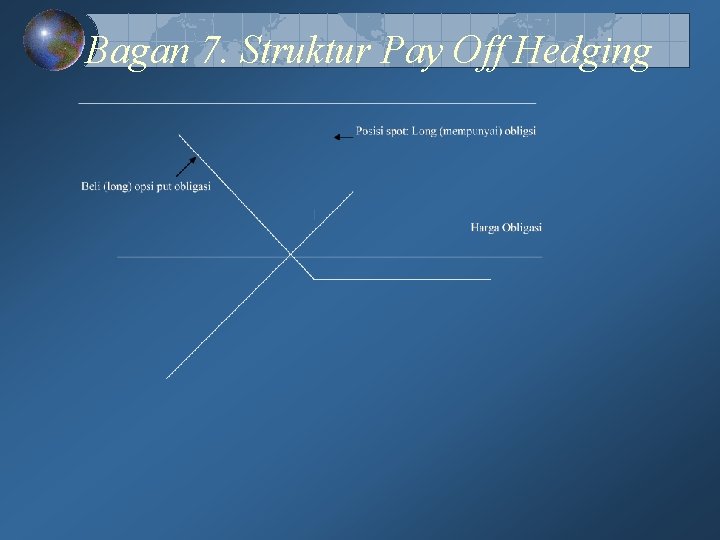
Hedging dengan Opsi Seorang investor mempunyai portofolio obligasi Tingkat bunga sangat berfluktuasi, sehingga akan berdampak pada kinerja portofolionya Bagaimana hedge dengan opsi atas obligasi?
Bagan 7. Struktur Pay Off Hedging
Penilaian Opsi Bagaimana mengevaluasi apakah premi atau harga opsi sudah wajar? Kita membicarakan penilaian opsi Beberapa model penilaian opsi: Black and Scholes Binomial
Penilaian Opsi
22 -30 Option payoffs ($) Market Value, Time Value and Intrinsic Value for an American Call ST Profit 25 Market Value Call Time value Intrinsic value ST E loss Out-of-themoney In-themoney The value of a call option C 0 must fall within max (S 0 – E, 0) < C 0 < S 0.
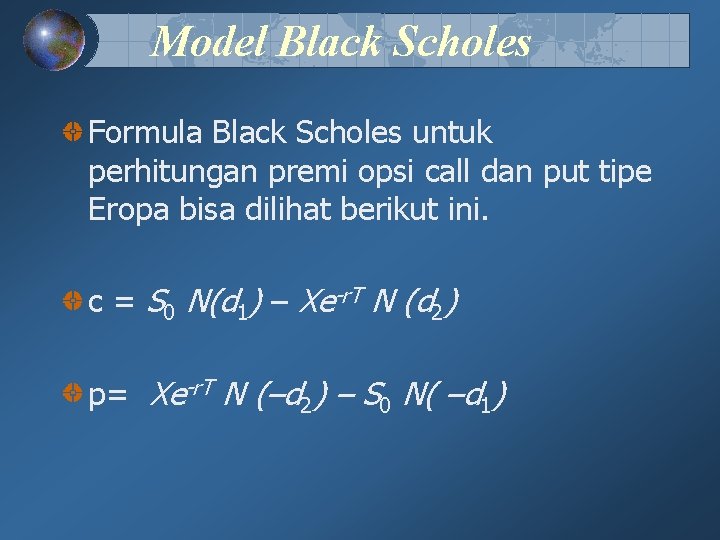
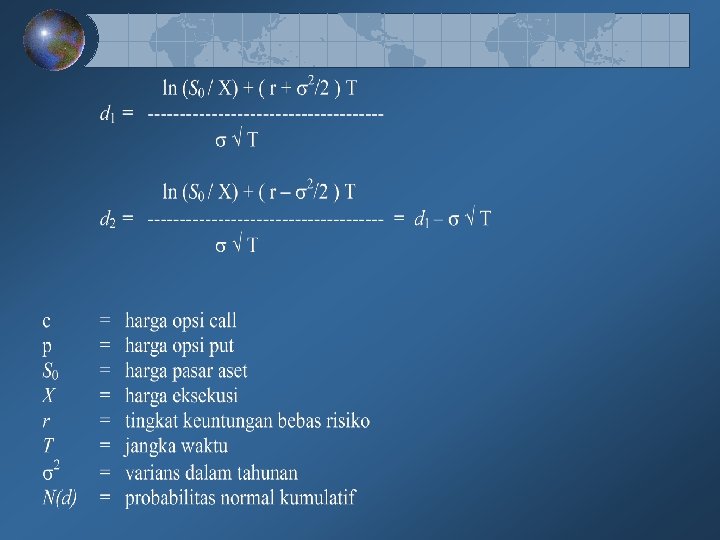
Model Black Scholes Formula Black Scholes untuk perhitungan premi opsi call dan put tipe Eropa bisa dilihat berikut ini. c = S 0 N(d 1) – Xe-r. T N (d 2) p= Xe-r. T N (–d 2) – S 0 N( –d 1)
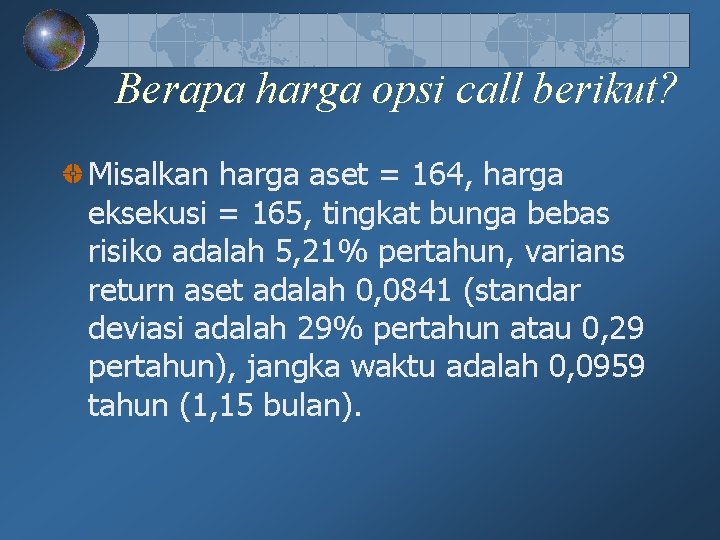
Berapa harga opsi call berikut? Misalkan harga aset = 164, harga eksekusi = 165, tingkat bunga bebas risiko adalah 5, 21% pertahun, varians return aset adalah 0, 0841 (standar deviasi adalah 29% pertahun atau 0, 29 pertahun), jangka waktu adalah 0, 0959 tahun (1, 15 bulan).
N(d)? Adalah probabilitas kumulatif kurva distribusi normal standar
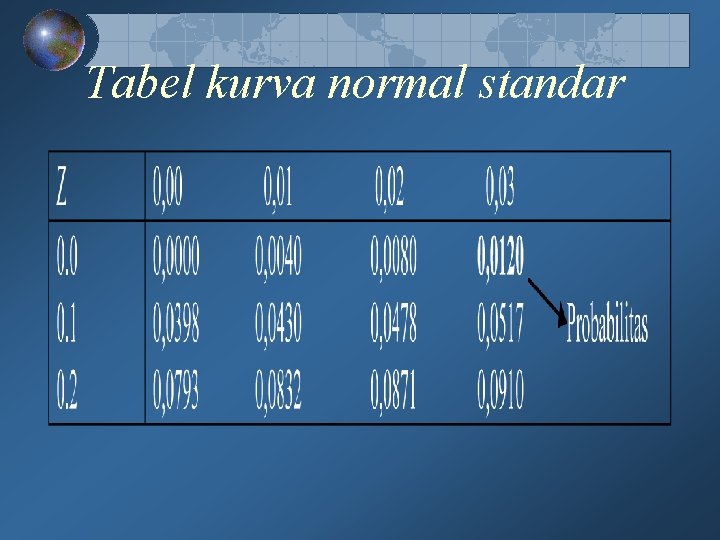
Tabel kurva normal standar
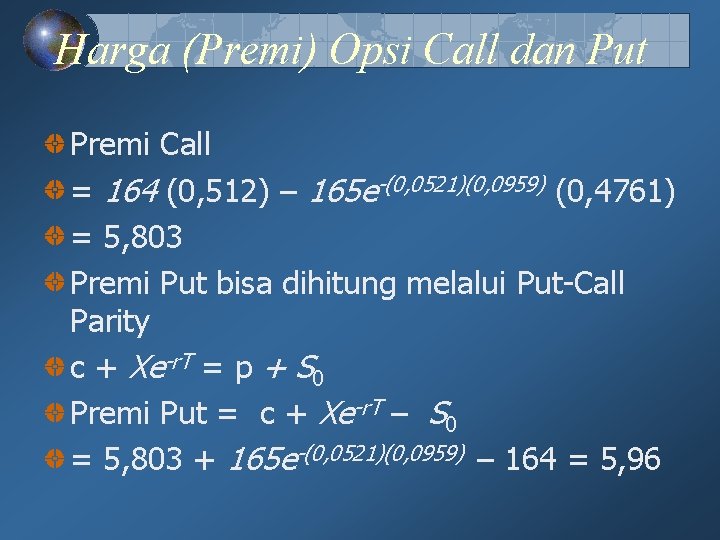
Harga (Premi) Opsi Call dan Put Premi Call = 164 (0, 512) – 165 e-(0, 0521)(0, 0959) (0, 4761) = 5, 803 Premi Put bisa dihitung melalui Put-Call Parity c + Xe-r. T = p + S 0 Premi Put = c + Xe-r. T – S 0 = 5, 803 + 165 e-(0, 0521)(0, 0959) – 164 = 5, 96
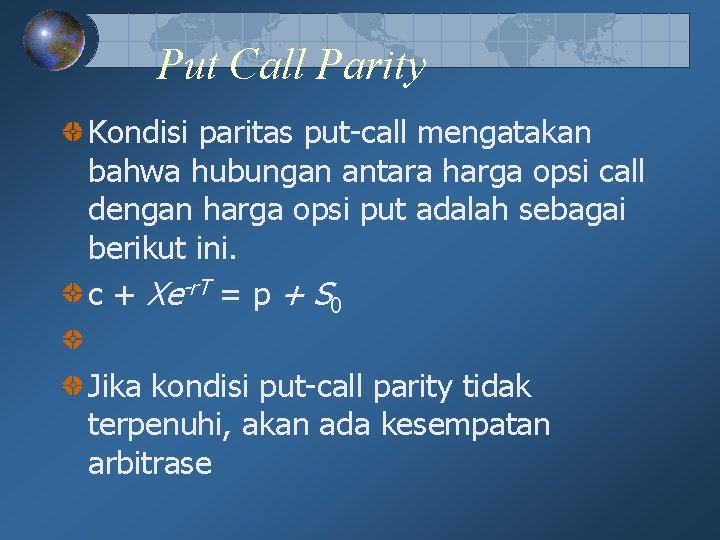
Put Call Parity Kondisi paritas put-call mengatakan bahwa hubungan antara harga opsi call dengan harga opsi put adalah sebagai berikut ini. c + Xe-r. T = p + S 0 Jika kondisi put-call parity tidak terpenuhi, akan ada kesempatan arbitrase
Saham dan Hutang dilihat dari Perspektif Opsi Teori Opsi bisa diaplikasikan untuk banyak hal, termasuk menggambarkan hubungan pemegang saham dengan pemegang hutang Pemegang saham bisa dilihat sebagai pemegang opsi call (long call) Pemegang hutang bisa dilihat sebagai pihak jual opsi put Harga eksekusi adalah nilai hutang
Kontrak Opsi Saham (KOS) Di Bursa Efek Indonesia, sudah diperjualbelikan KOS (Kontrak Opsi Saham), dengan underlying assetnya adalah beberapa saham yang likuid, misal Telkom, Astra, Bank BCA. Tingkat keuntungan pihak yang membeli opsi, dibatasi maksimal 10%. Sebagai contoh, misal ada opsi call atas saham Telkom dengan harga ekseskusi Rp 10. 000. Jika pembatasannya adalah 20%, maka keuntungan maksimum yang bisa diperoleh pembeli opsi adalah Rp 12. 000. Siapa yang diuntungkan dengan skema tersebut? Pembeli atau penjual opsi?
TUGAS Misalkan opsi call dam put dengan karakteristik sebagai berikut ini. Harga pasar saham adalah 42. Jangka waktu adalah enam bulan. Harga eksekusi adalah 40. Tingkat bunga bebas risiko adalah 10% pertahun. Volatilitas (standar deviasi) adalah 20% pertahun. Hitung premi opsi call dan put dengan metode Black Scholes.