AKUNTANSI UNTUK TRANSAKSI VALUTA ASING DAN DERIVATIF VALUTA

- Slides: 23
AKUNTANSI UNTUK TRANSAKSI VALUTA ASING DAN DERIVATIF VALUTA ASING
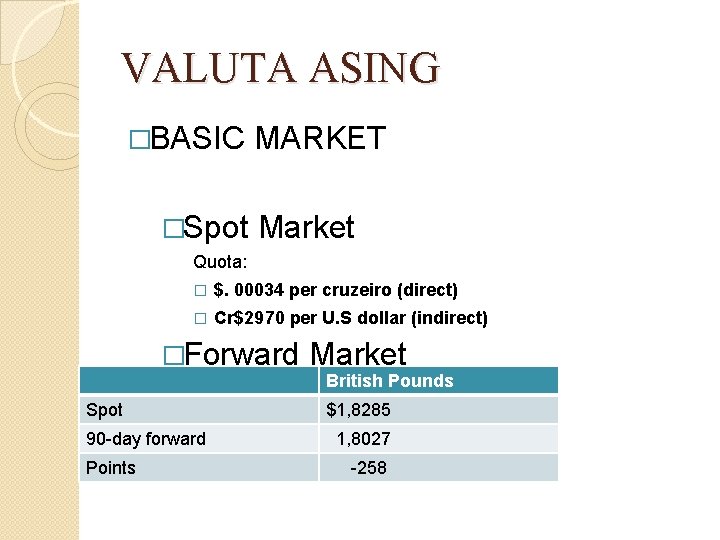
VALUTA ASING �BASIC �Spot MARKET Market Quota: � $. 00034 per cruzeiro (direct) � Cr$2970 per U. S dollar (indirect) �Forward Spot 90 -day forward Points Market British Pounds $1, 8285 1, 8027 -258
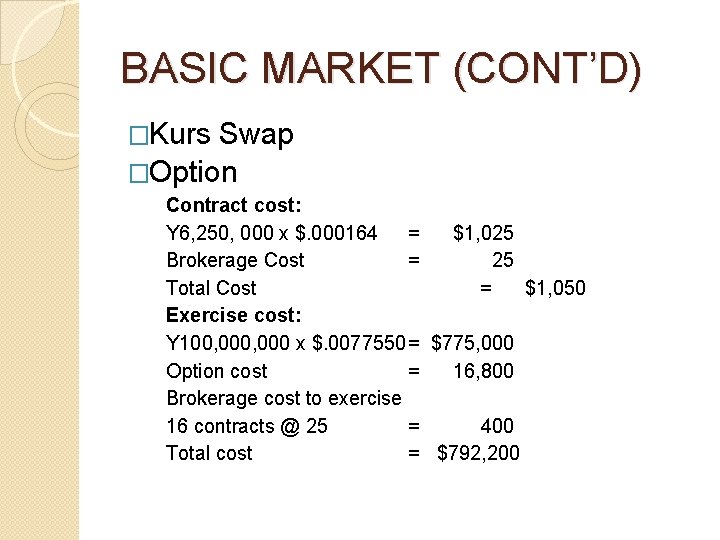
BASIC MARKET (CONT’D) �Kurs Swap �Option Contract cost: Y 6, 250, 000 x $. 000164 = $1, 025 Brokerage Cost = 25 Total Cost = $1, 050 Exercise cost: Y 100, 000 x $. 0077550 = $775, 000 Option cost = 16, 800 Brokerage cost to exercise 16 contracts @ 25 = 400 Total cost = $792, 200
TRANSAKSI VALUTA ASING KONSEP � � Transaksi valuta asing adalah transaksi yang didenominasikan dalam kurs selain kurs yang dilaporkan dalam kurs laporan keuangan perusahaan. � Masalah akuntansi yang timbul: q. Pencatatan awal transaksi, q. Pencatatan saldo kurs valuta pada tanggal neraca berikutnya, q. Perlakuan jika ada laba atau rugi pertukaran q. Keempat adalah pencatatan penyelesaian utang dan piutang ketika jatuh tempo. � Tiap transaksi memiliki dua komponen: Moneter dan non moneter
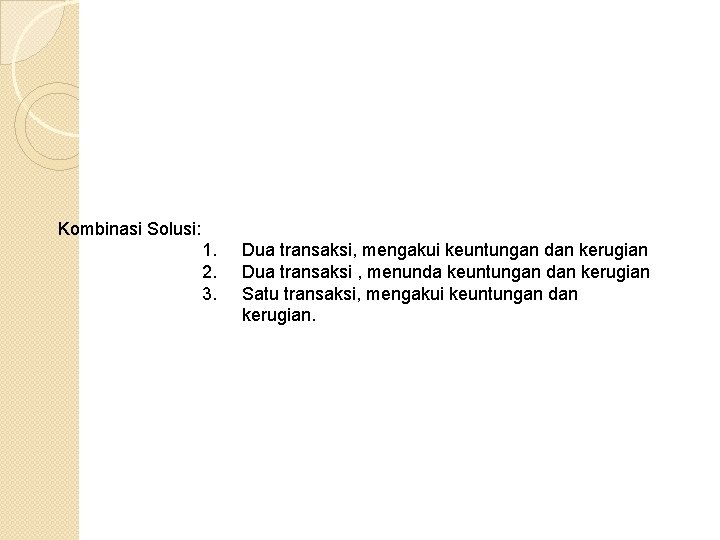
Kombinasi Solusi: 1. 2. 3. Dua transaksi, mengakui keuntungan dan kerugian Dua transaksi , menunda keuntungan dan kerugian Satu transaksi, mengakui keuntungan dan kerugian.
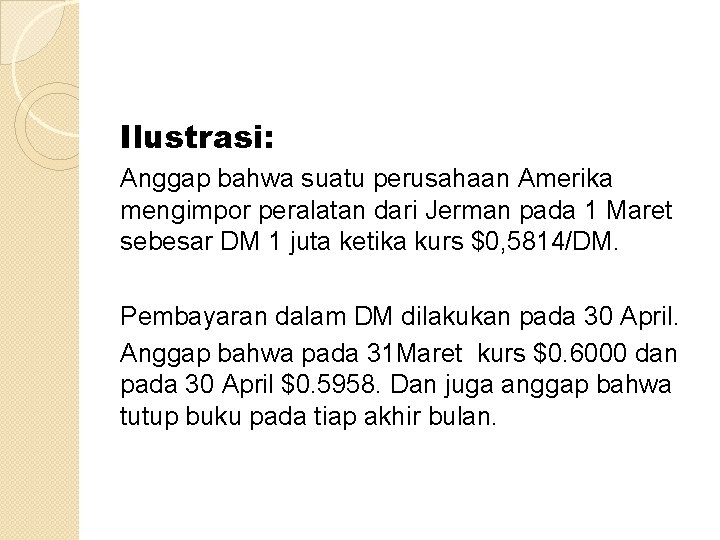
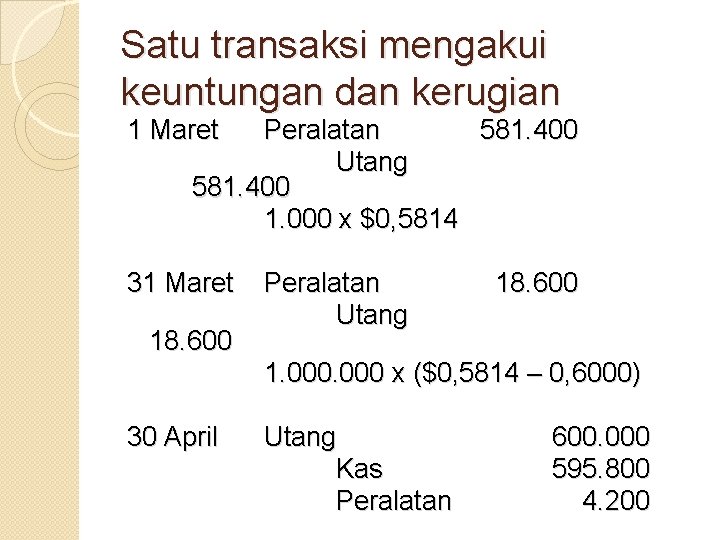
Ilustrasi: Anggap bahwa suatu perusahaan Amerika mengimpor peralatan dari Jerman pada 1 Maret sebesar DM 1 juta ketika kurs $0, 5814/DM. Pembayaran dalam DM dilakukan pada 30 April. Anggap bahwa pada 31 Maret kurs $0. 6000 dan pada 30 April $0. 5958. Dan juga anggap bahwa tutup buku pada tiap akhir bulan.
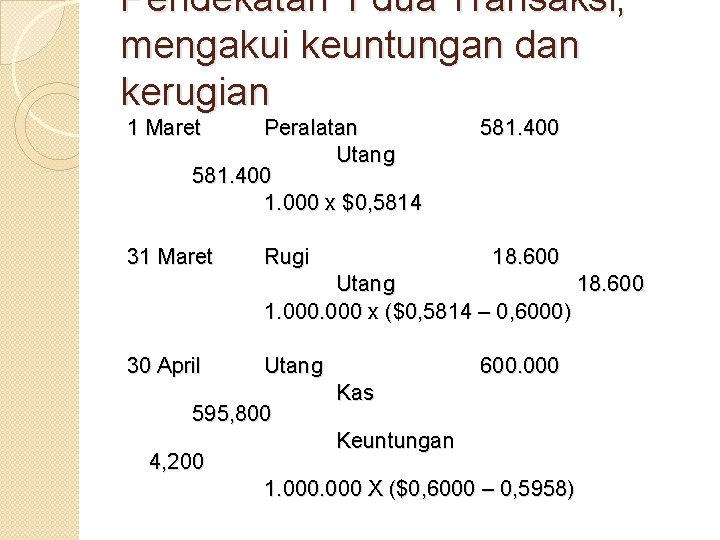
Pendekatan 1 dua Transaksi, mengakui keuntungan dan kerugian 1 Maret Peralatan Utang 581. 400 1. 000 x $0, 5814 31 Maret Rugi 581. 400 18. 600 Utang 18. 600 1. 000 x ($0, 5814 – 0, 6000) 30 April Utang 595, 800 4, 200 600. 000 Kas Keuntungan 1. 000 X ($0, 6000 – 0, 5958)
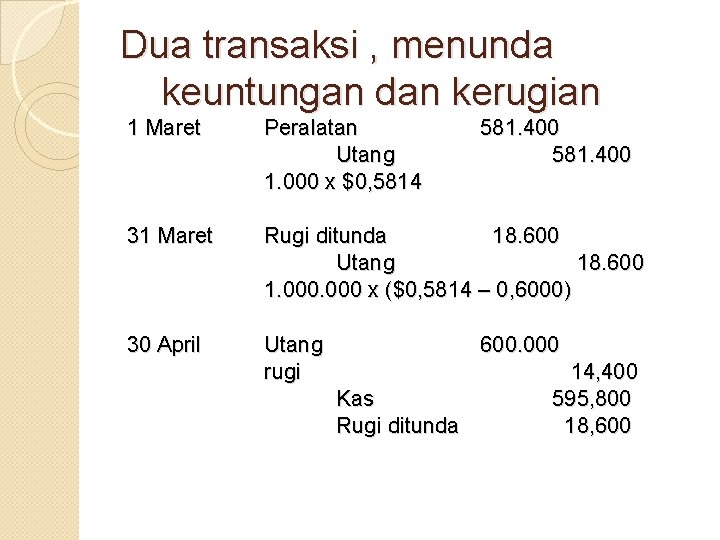
Dua transaksi , menunda keuntungan dan kerugian 1 Maret Peralatan Utang 1. 000 x $0, 5814 581. 400 31 Maret Rugi ditunda 18. 600 Utang 18. 600 1. 000 x ($0, 5814 – 0, 6000) 30 April Utang rugi 600. 000 Kas Rugi ditunda 14, 400 595, 800 18, 600
Satu transaksi mengakui keuntungan dan kerugian 1 Maret Peralatan 581. 400 Utang 581. 400 1. 000 x $0, 5814 31 Maret 18. 600 Peralatan Utang 18. 600 1. 000 x ($0, 5814 – 0, 6000) 30 April Utang Kas Peralatan 600. 000 595. 800 4. 200
DERIVATIF VALUTA ASING �Ada beberapa derivatif valuta asing salah satunya adalah kontrak forward. �Hedge dalam forward adalah perlindungan terhadap suatu kemungkinan kerugian jika kurs berubah.
�Perusahaan dapat melakukan hedge transaksi valuta asing yang telah dibukukan, suatu komitmen yang belum dibukukan, dan investasi bersih dalam suatu operasi luar negeri.
Komitmen �Sebagai Perbandingan menggunakan FASB statemen no 52. �Hedging Foreign Currency Commitmen �Dalam commitmen perusahaan sepakat untuk membuat kontrak membeli dan menjual aktiva yang pengirimannya dilakukan pada masa yang akan datang. Pada saat tersebut, tidak ada transaksi dibukukan karena kedua pihak belum memenuhi kontrak.
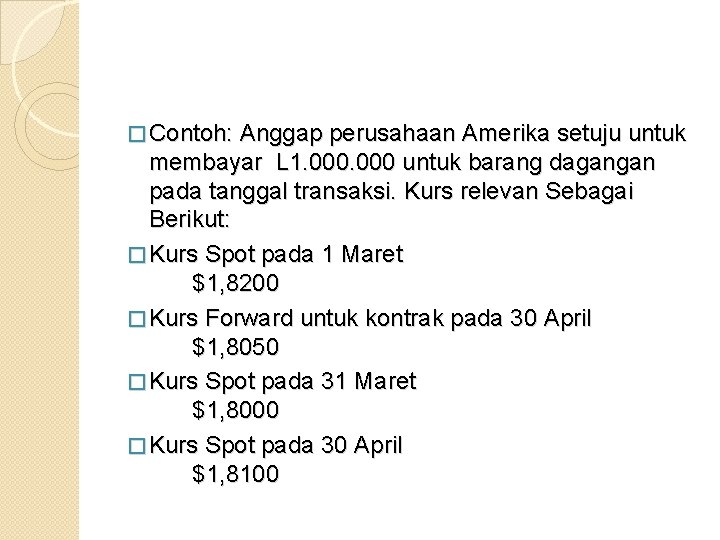
� Contoh: Anggap perusahaan Amerika setuju untuk membayar L 1. 000 untuk barang dagangan pada tanggal transaksi. Kurs relevan Sebagai Berikut: � Kurs Spot pada 1 Maret $1, 8200 � Kurs Forward untuk kontrak pada 30 April $1, 8050 � Kurs Spot pada 31 Maret $1, 8000 � Kurs Spot pada 30 April $1, 8100
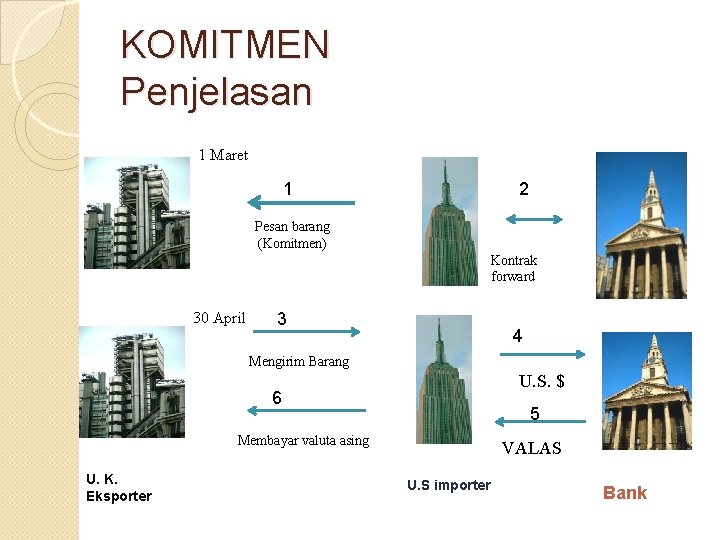
KOMITMEN Penjelasan 1 Maret 1 2 Pesan barang (Komitmen) Kontrak forward 30 April 3 4 Mengirim Barang U. S. $ 6 5 Membayar valuta asing U. K. Eksporter VALAS U. S importer Bank
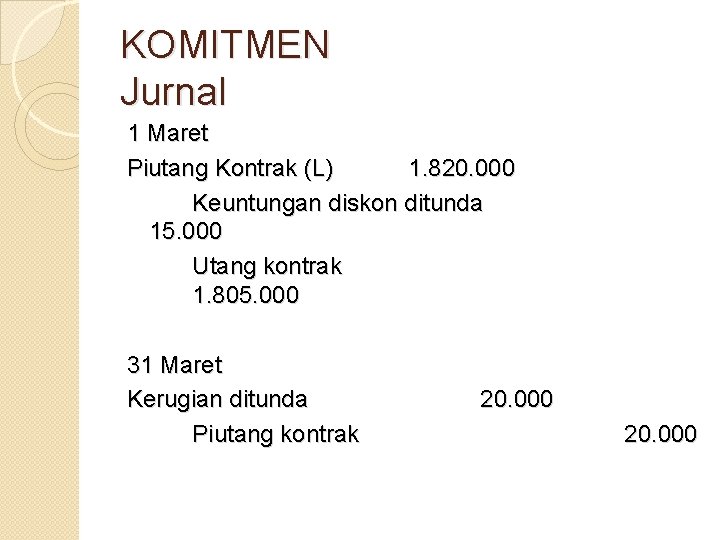
KOMITMEN Jurnal 1 Maret Piutang Kontrak (L) 1. 820. 000 Keuntungan diskon ditunda 15. 000 Utang kontrak 1. 805. 000 31 Maret Kerugian ditunda Piutang kontrak 20. 000
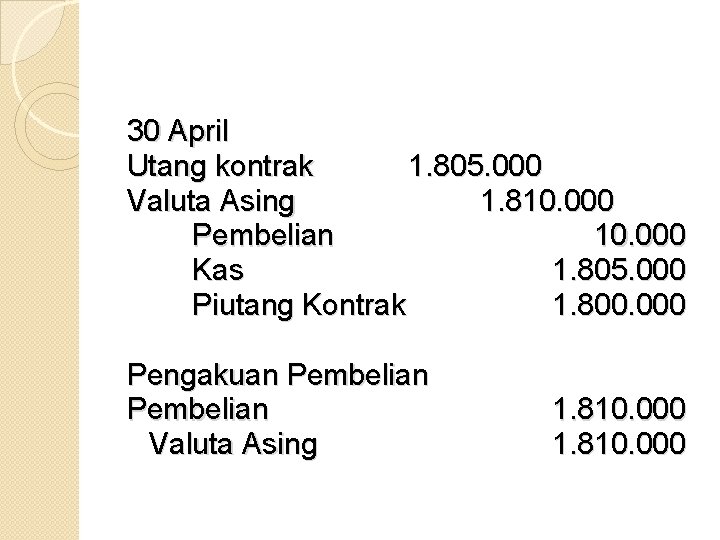
30 April Utang kontrak 1. 805. 000 Valuta Asing 1. 810. 000 Pembelian 10. 000 Kas 1. 805. 000 Piutang Kontrak 1. 800. 000 Pengakuan Pembelian Valuta Asing 1. 810. 000
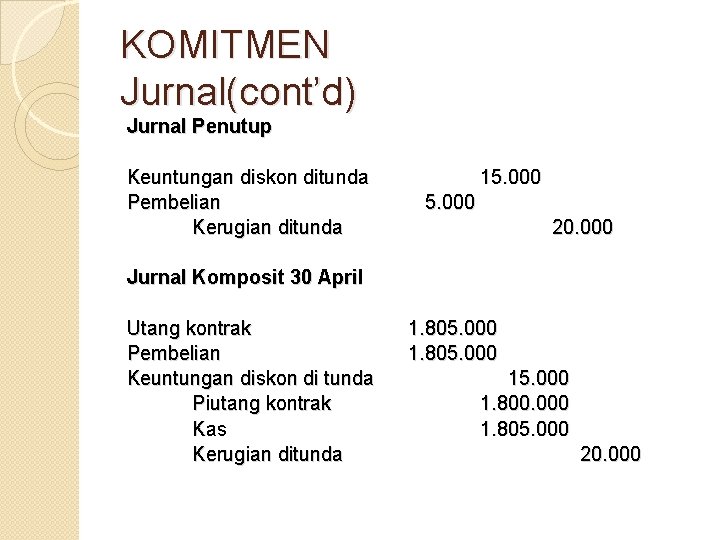
KOMITMEN Jurnal(cont’d) Jurnal Penutup Keuntungan diskon ditunda Pembelian Kerugian ditunda 15. 000 20. 000 Jurnal Komposit 30 April Utang kontrak Pembelian Keuntungan diskon di tunda Piutang kontrak Kas Kerugian ditunda 1. 805. 000 15. 000 1. 800. 000 1. 805. 000 20. 000
TRANSAKSI Ilustrasi: Anggap Perusahaan U. S membeli barang dagangan pada 1 Maret sebesar L 1. 000 dengan pembayaran pada 30 April.
�Pada waktu yang sama, importer memasuki kontrak forward untuk mengirimkan dolar untuk pound sterling pada 30 April ketika pembayaran jatuh tempo. �Kurs yang digunakan masih sama seperti pada ilustrasi komitmen
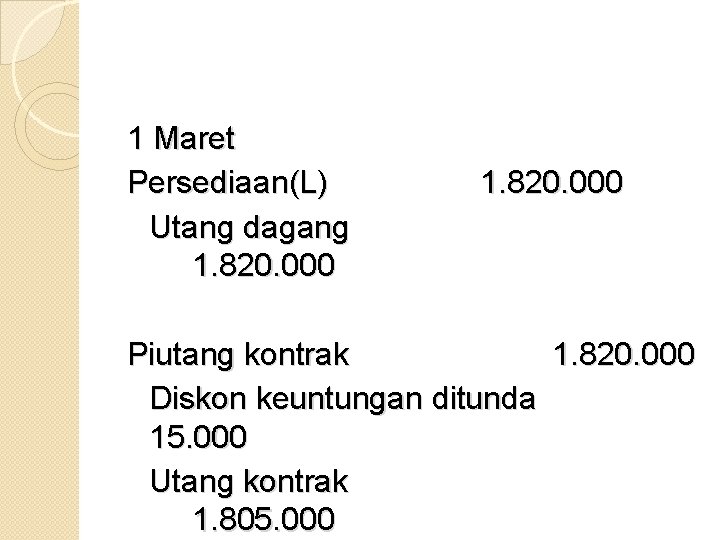
1 Maret Persediaan(L) Utang dagang 1. 820. 000 Piutang kontrak 1. 820. 000 Diskon keuntungan ditunda 15. 000 Utang kontrak 1. 805. 000
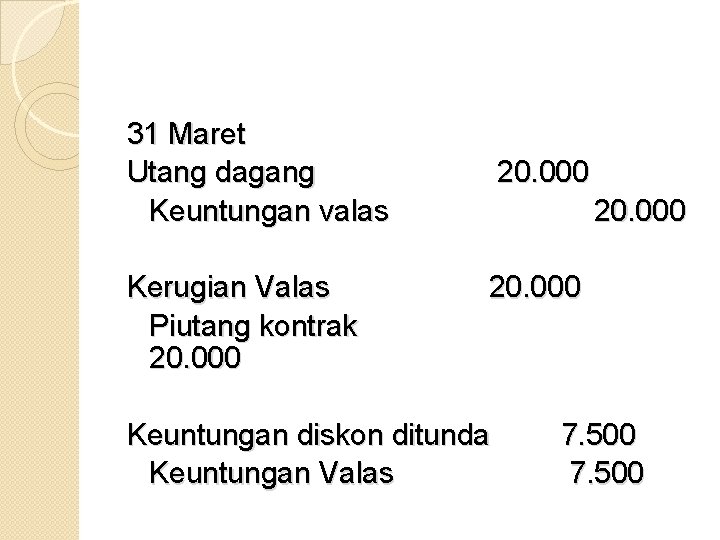
31 Maret Utang dagang Keuntungan valas Kerugian Valas Piutang kontrak 20. 000 Keuntungan diskon ditunda Keuntungan Valas 7. 500
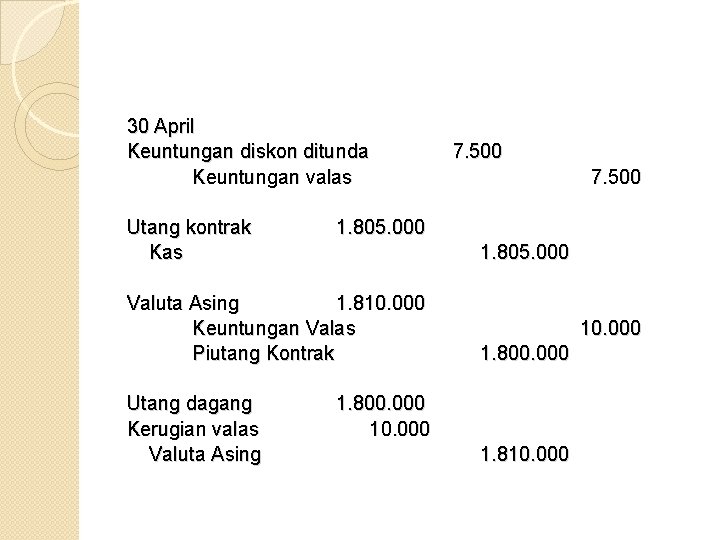
30 April Keuntungan diskon ditunda Keuntungan valas Utang kontrak Kas 7. 500 1. 805. 000 Valuta Asing 1. 810. 000 Keuntungan Valas Piutang Kontrak 1. 800. 000 Utang dagang Kerugian valas Valuta Asing 1. 810. 000 1. 800. 000 10. 000
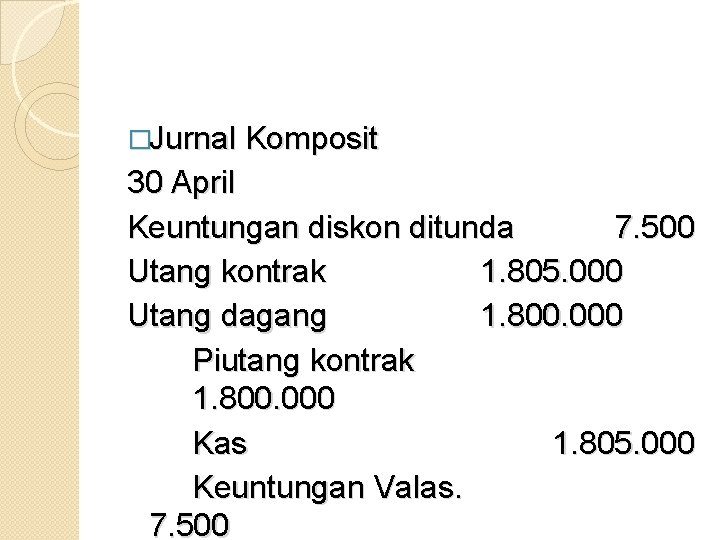
�Jurnal Komposit 30 April Keuntungan diskon ditunda 7. 500 Utang kontrak 1. 805. 000 Utang dagang 1. 800. 000 Piutang kontrak 1. 800. 000 Kas 1. 805. 000 Keuntungan Valas. 7. 500